住宅ローンの繰り上げ返済は、やったほうがいいのか。ここで迷う方はとても多いです。
結論から書きます。金利が上がっている今は、効果が大きくなっています。
借入3,150万円・年3.460%・35年で計算すると、5年後に100万円を繰り上げ返済して、支払総額が174万円減りました。
100万円払って174万円減るんですか。
はい。減るのは利息です。100万円を先に払ったぶん、30年分の利息がかからなくなるからです。
ただし、最悪のケースも書いておきます。
繰り上げ返済で手元の現金が尽きると、金利の高いカードローンを使うことになります。それでは意味がありません。
避け方は決まっています。生活費の6か月分と、3年以内に決まっている支出を先に引く。残った金額だけを繰り上げ返済に回してください。
 ラクチン君
もう1つ、手数料の差も見てください。関西の銀行を並べると、同じ手続きでも0円から33,000円まで開きがあります。京都銀行はアプリからなら無料、南都銀行はネットバンキングで8,800円、紀陽銀行は変動金利の期間中で22,000円です。この記事で一覧にしました。
筆者は関西で買主側だけについて新築戸建てを扱う不動産会社です。銀行から報酬を受け取る立場ではないので、借入を長く続けてほしい理由がありません。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住宅ローンの繰り上げ返済は2つの型がある
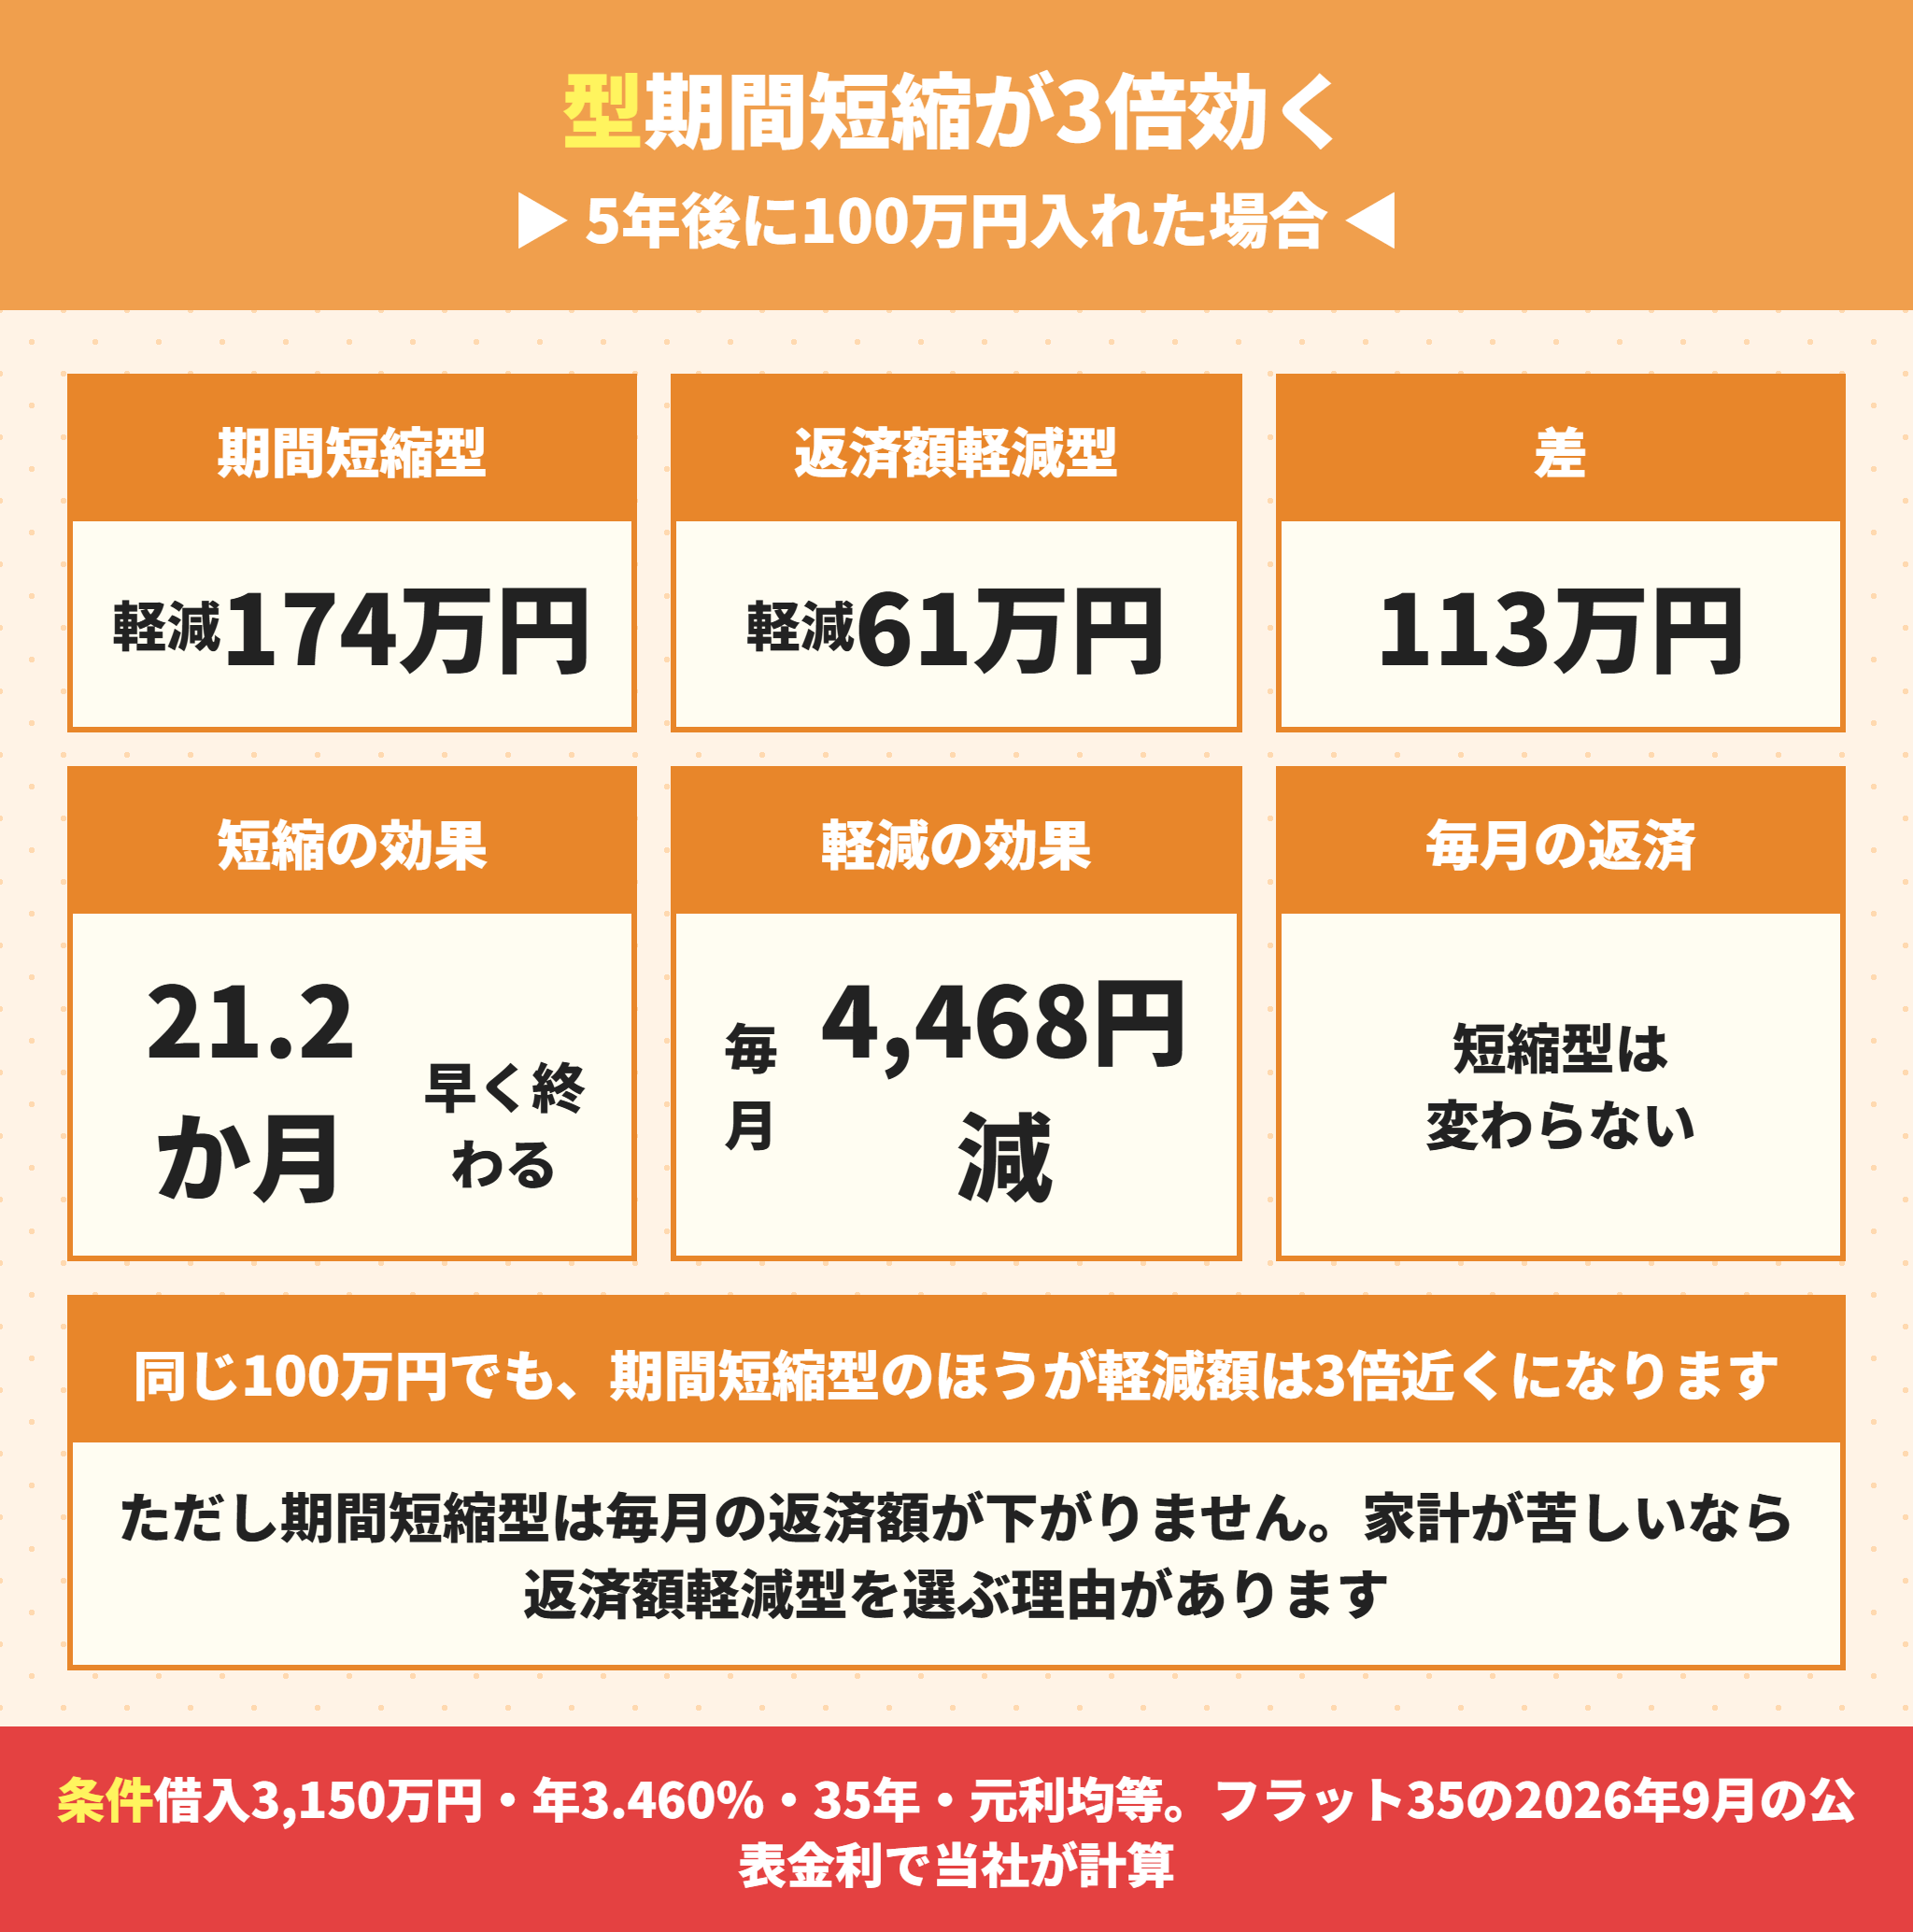
まず仕組みからです。ここを選び間違えると効果が3分の1になります。
繰り上げ返済の期間短縮型と返済額軽減型
繰り上げ返済したお金は、全額が元金に充てられます。そのあと何を短くするかで2つに分かれます。
| 型 | 何が変わるか | 何が変わらないか |
|---|---|---|
| 期間短縮型 | 返済が終わる時期が早くなる | 毎月の返済額 |
| 返済額軽減型 | 毎月の返済額が下がる | 返済が終わる時期 |
どちらを選ぶかは申し込むときに自分で指定します。銀行が勝手に決めるものではありません。
繰り上げ返済の効果は期間短縮型が3倍近い
実際に計算しました。借入3,150万円・年3.460%・35年・元利均等返済で、5年後に100万円を繰り上げ返済した場合です。
| 型 | 効果 | 支払総額の軽減額 |
|---|---|---|
| 期間短縮型 | 返済期間が21.2か月(約1年9か月)短くなる | 174万円 |
| 返済額軽減型 | 毎月の返済額が4,468円下がる | 61万円 |
差は113万円です。同じ100万円を入れているのに、これだけ変わります。
理由は単純です。期間短縮型は最後の21か月分の利息がまるごと消えるからです。
返済額軽減型は、残りの30年にわたって薄く効果が分散します。消える利息の総量が小さくなります。
それでも返済額軽減型を選ぶ理由
では期間短縮型が常に正解かというと、そうではありません。
返済額軽減型には毎月の返済が楽になるという効果があります。
育休に入る、転職で収入が下がる、子どもの学費が増える。毎月の負担を下げたい事情があるなら、こちらを選ぶ理由は十分にあります。
総額で得をすることだけが目的ではない、という視点は持っておいてください。
家計が苦しいときは、軽減型でもいいんですね。
むしろそのためにある型です。毎月4,468円下がれば、年間で53,616円。効果は小さくありません。
ろうきんの一部繰上返済は、ろうきんダイレクトからなら無料です。ろうきん住宅ローンの金利と審査|労金の保証料0円と近畿ろうきん住宅ローンの条件をご覧ください。
繰上返済をネットで無料にできる例は三井住友信託銀行住宅ローンの金利と審査は厳しい?保証料型と融資手数料型の分岐に載せています。
住宅ローンの繰り上げ返済シミュレーション
ここからは金額だけで考えます。
前提をそろえないと比べられないので、先に書いておきます。
このシミュレーションの前提
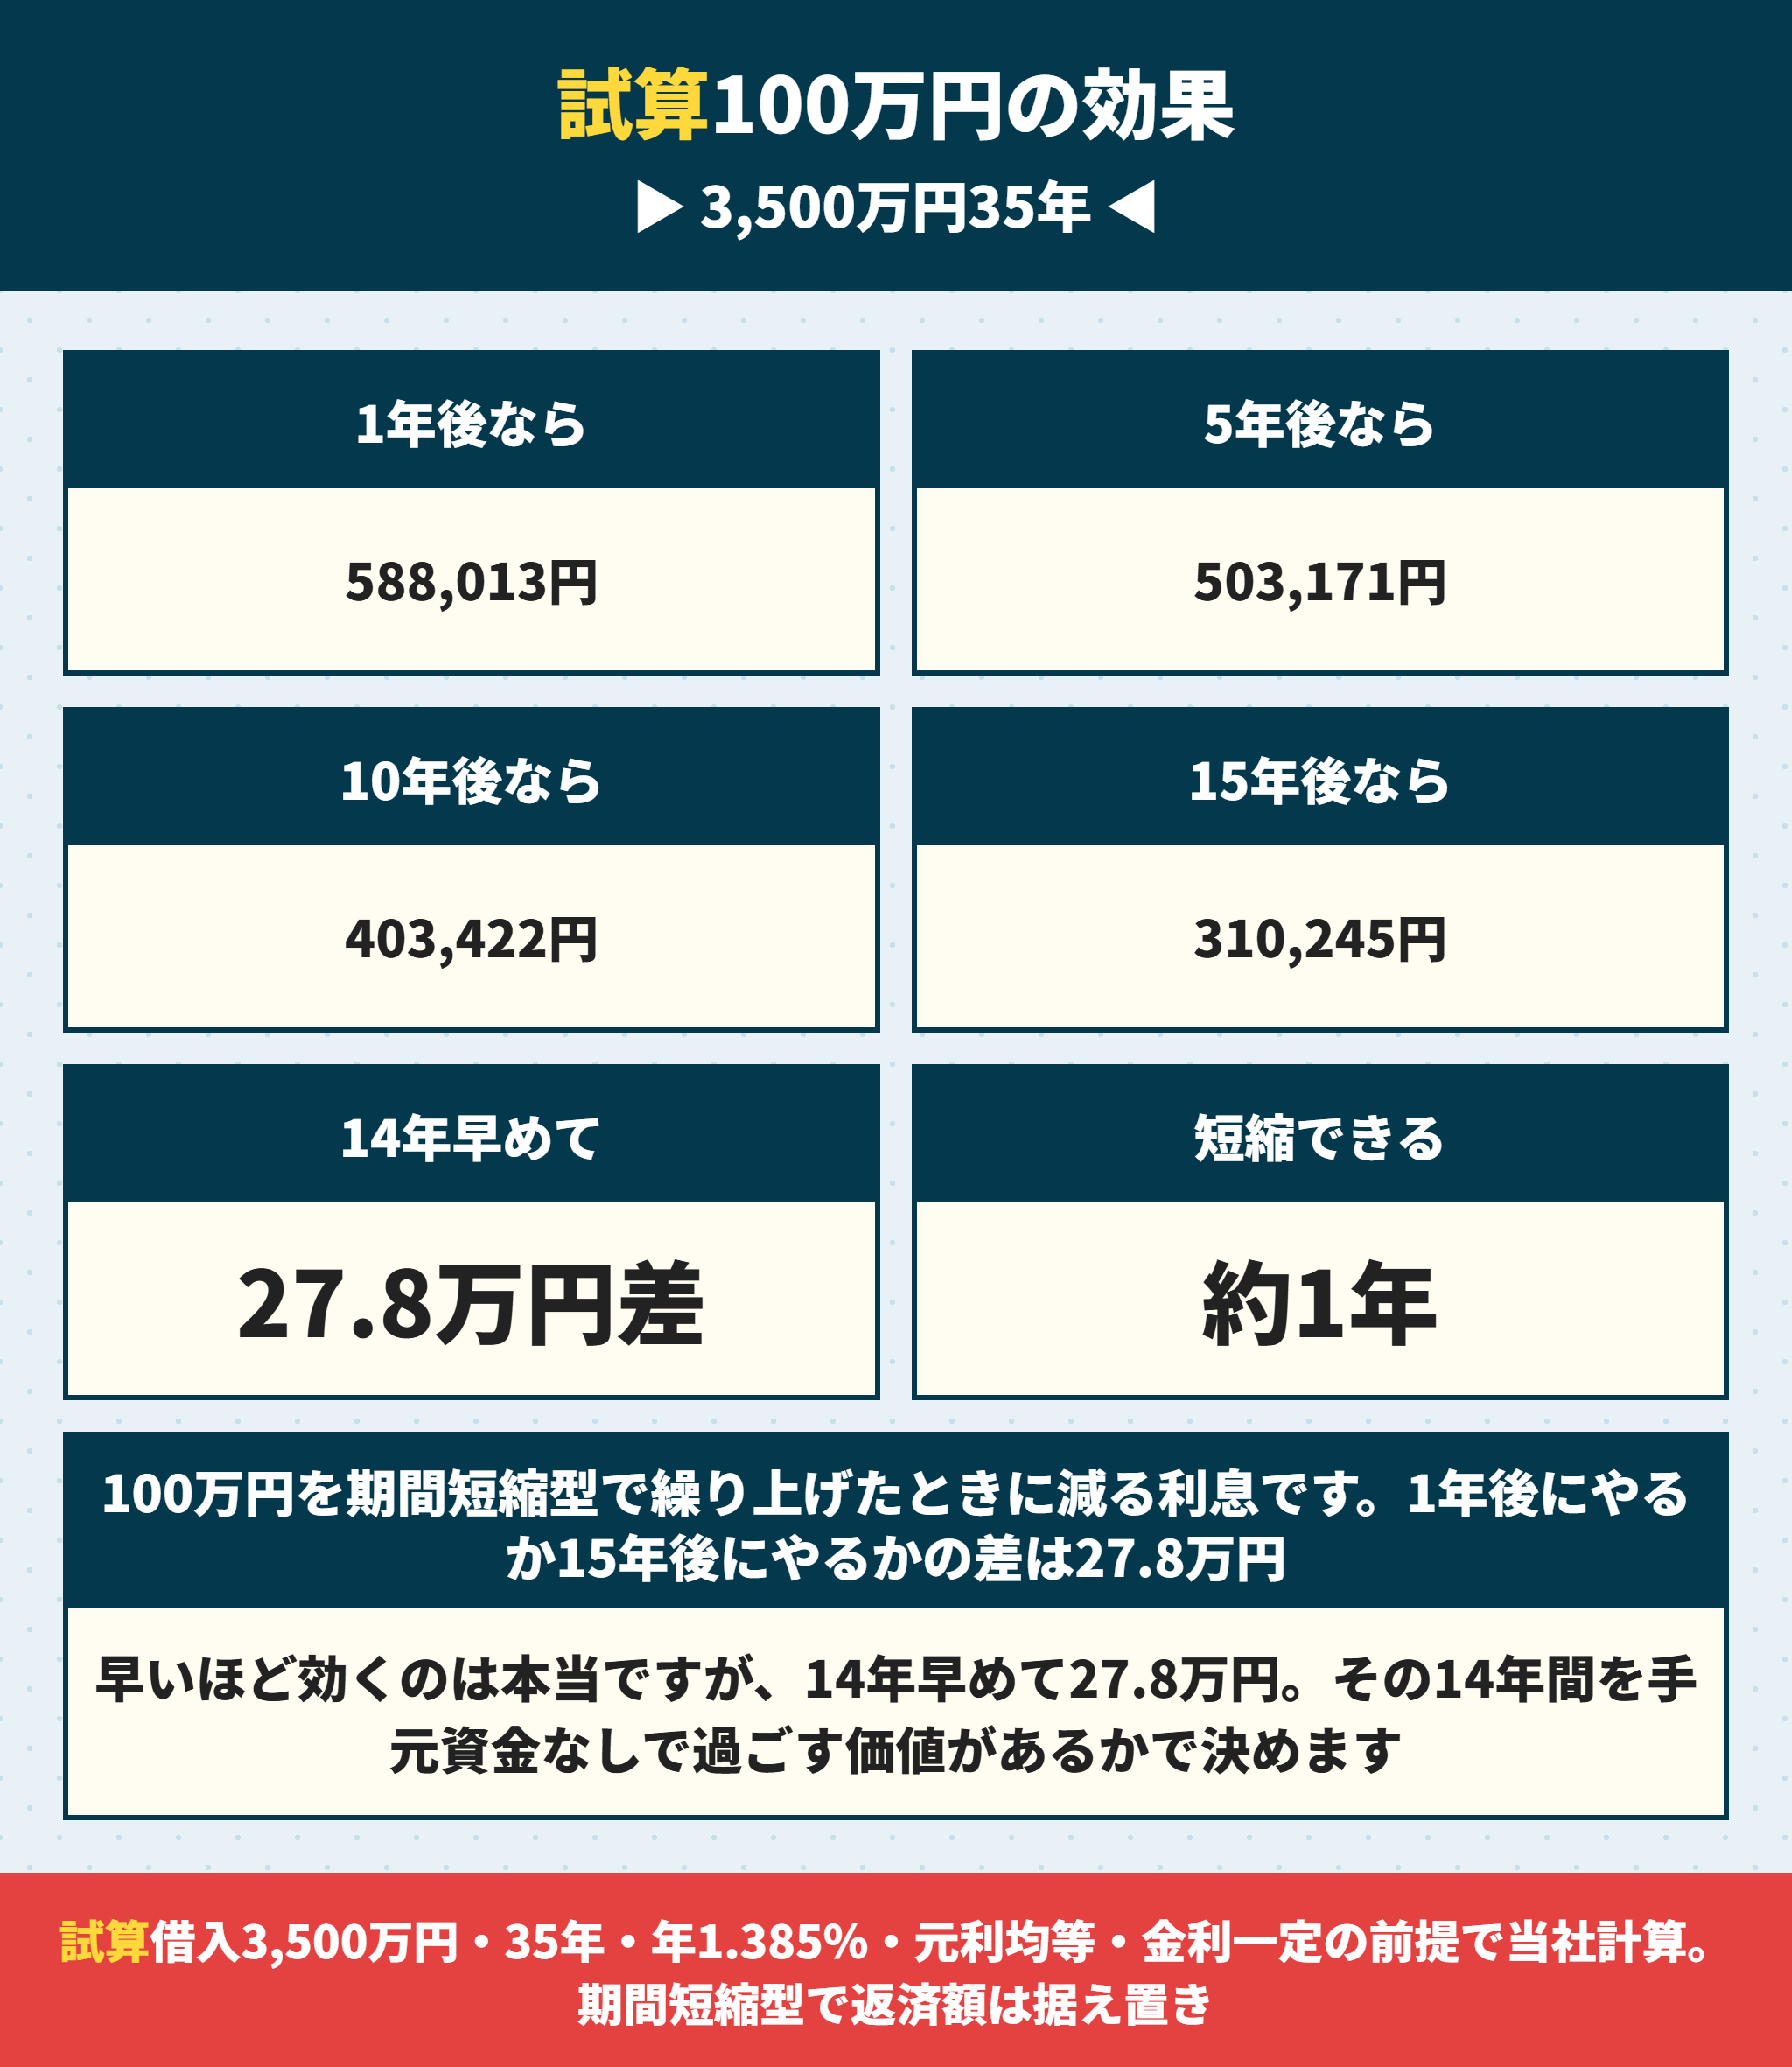
借入3,500万円・返済期間35年・年1.385%
元利均等返済で、最後まで金利が変わらないものとする
月々の返済は105,204円。35年で払う利息は9,185,625円
期間短縮型は月々の返済額を据え置いたまま期間を縮める
返済額軽減型は期間を変えずに月々の返済額を下げる
金利が動けば結果も変わります。あくまで1つの前提で計算した数字として見てください。
100万円を繰り上げ返済したときのシミュレーション
まず期間短縮型です。
| 繰り上げる時期 | 短縮できる期間 | 減る利息 |
|---|---|---|
| 1年後 | 15回(1年3か月) | 588,013円 |
| 5年後 | 14回(1年2か月) | 503,171円 |
| 10年後 | 13回(1年1か月) | 403,422円 |
| 15年後 | 12回(1年) | 310,245円 |
100万円で減る利息は、1年後なら588,013円です。
15年後にやると310,245円まで下がります。
差は277,768円です。
ここが今回いちばん言いたいところです。
14年早めても、変わるのは27.8万円しかありません。
「早くやらないと損をする」と言われますが、金額にするとこの幅です。
その14年間を手元資金なしで過ごす価値があるかどうか。
そこで決めてください。
返済額軽減型のシミュレーション
同じ100万円を、月々の返済額を下げるために使った場合です。
| 繰り上げる時期 | 繰り上げ後の月々 | 月々の減り | 減る利息 |
|---|---|---|---|
| 1年後 | 102,129円 | 3,075円 | 254,427円 |
| 5年後 | 101,808円 | 3,396円 | 222,664円 |
| 10年後 | 101,258円 | 3,946円 | 183,667円 |
| 15年後 | 100,431円 | 4,773円 | 145,459円 |
減る利息は期間短縮型の半分以下です。
5年後で比べると503,171円に対して222,664円で、2.3倍の差があります。
それでも返済額軽減型を選ぶ理由はあります。
月々が下がるので、家計が苦しいときに効くからです。
利息を減らしたいなら期間短縮型、毎月を楽にしたいなら返済額軽減型。
この使い分けで足ります。
300万円を繰り上げ返済したときのシミュレーション
金額を3倍にすると、効果もほぼ3倍になります。
| 繰り上げる時期 | 短縮できる期間 | 減る利息 |
|---|---|---|
| 1年後 | 44回(3年8か月) | 1,683,421円 |
| 5年後 | 42回(3年6か月) | 1,437,198円 |
| 10年後 | 39回(3年3か月) | 1,147,120円 |
| 15年後 | 36回(3年) | 875,617円 |
時期を14年早めたときの差は807,804円です。
100万円のときと同じで、効くのは時期より金額です。
焦って少額を何度も入れるより、まとまってから1回で入れるほうが手数料も減ります。
住宅ローン控除の期間中は金利0.7%が分かれ目
ここは計算しないと判断できません。
繰り上げ返済で控除がいくら減るかは住宅ローン控除はいくら戻る?住宅ローン減税シミュレーションの計算と還付金の時期で計算しています。
住宅ローン控除は年末残高の0.7%が返ってきます。
100万円を繰り上げ返済すると、年末残高が100万円減ります。
その年の控除は7,000円減ります。
一方で利息は減ります。
金利が年1.385%なら、100万円分の利息は年13,850円です。
| 金利 | 100万円で減る利息(年) | 減る控除(年) | どちらが得か |
|---|---|---|---|
| 年0.5% | 5,000円 | 7,000円 | 繰り上げないほうが得 |
| 年0.7% | 7,000円 | 7,000円 | 同じ |
| 年1.385% | 13,850円 | 7,000円 | 繰り上げたほうが得 |
| 年2.0% | 20,000円 | 7,000円 | 繰り上げたほうが得 |
分かれ目は金利0.7%です。
金利が0.7%を超えていれば、控除期間中でも繰り上げたほうが得になります。
2026年の変動金利は引下げ後でも年1.3%台が中心です。
つまりいまの金利なら、控除を理由に繰り上げ返済をためらう必要はありません。
ラクチン君ただしこれは所得税と住民税を満額納めている方の話です。控除しきれていない方は、そもそも控除が減りません。その場合は繰り上げ返済の効果だけが残るので、さらに有利になります。
繰り上げ返済の前に答えを出しておく4つ
いま金利は年0.7%を超えているか(超えていれば控除期間中でも得)
期間短縮型と返済額軽減型のどちらを選ぶか
手数料が無料になる窓口はどれか(ネットなら0円の銀行が多い)
完済まで行くと団信が終わることを分かっているか
住宅ローンの繰り上げ返済の手数料を関西で比べた
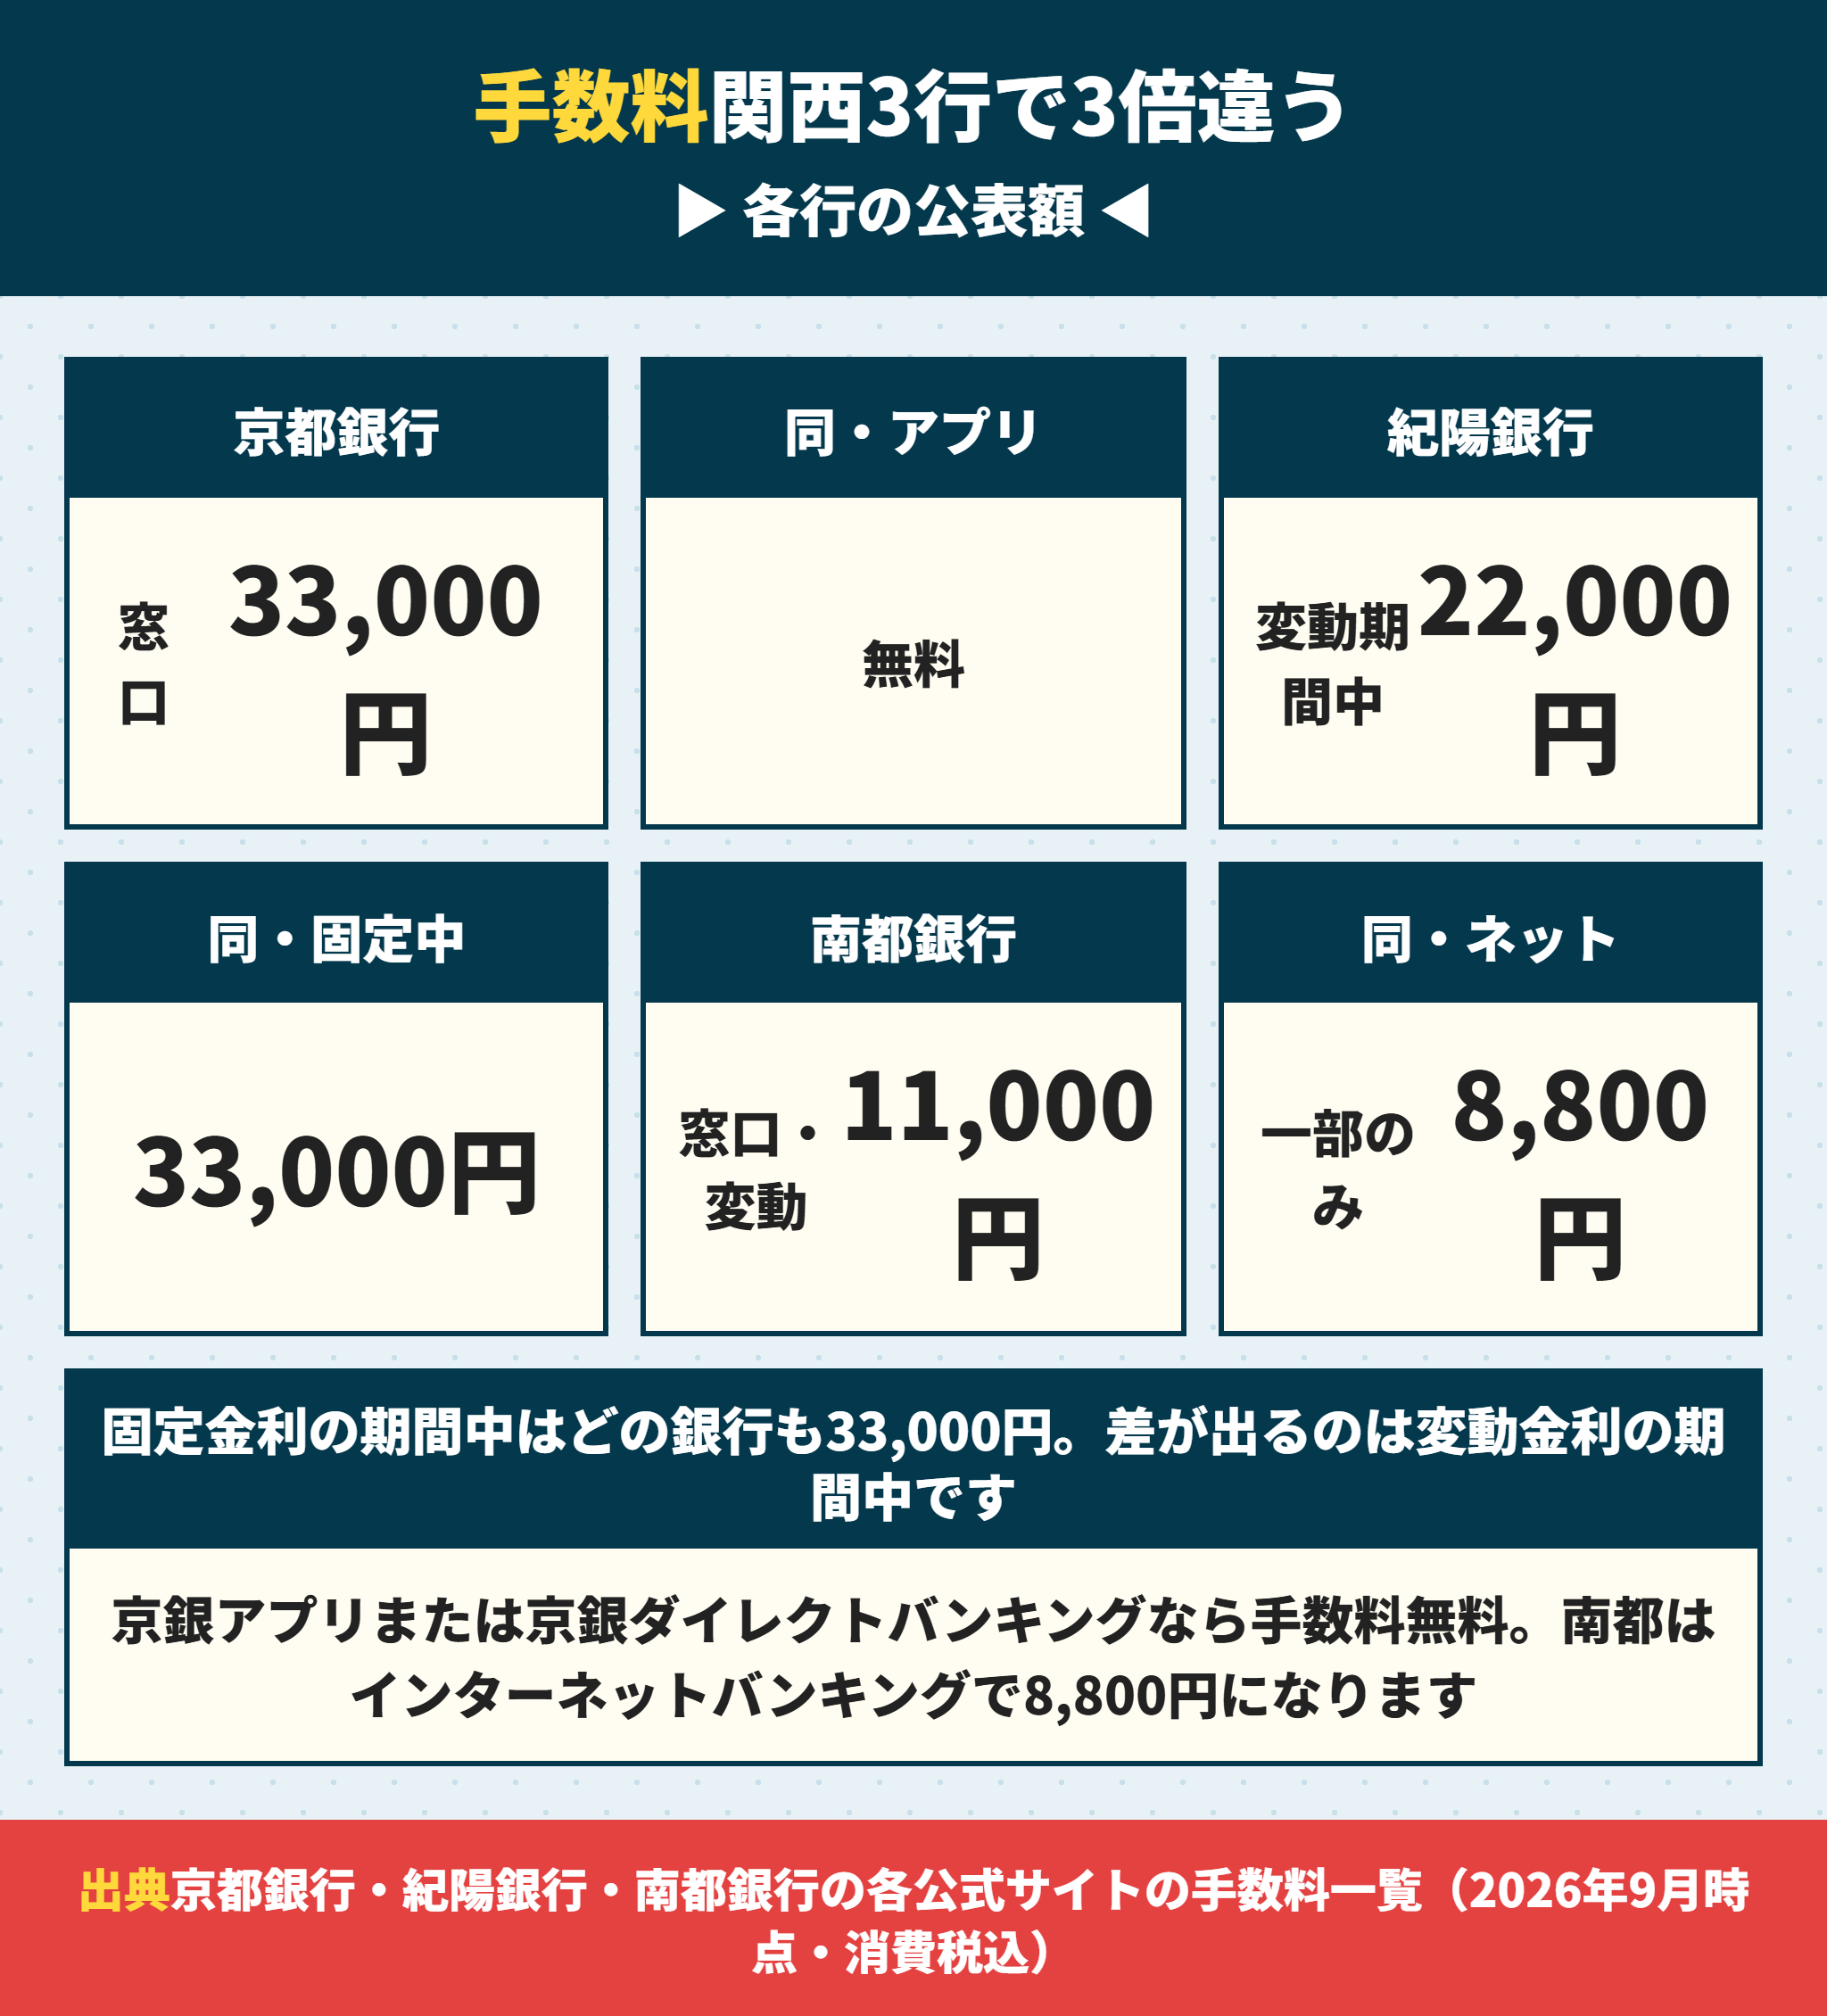
ここがこの記事の中心です。各行が公表している金額をそのまま並べます。
関西の3行の繰り上げ返済手数料
2026年9月時点で、各行の公式サイトに出ている金額です。消費税込みです。
| 銀行 | 窓口(変動金利期間中) | 窓口(固定金利期間中) | ネット・アプリ |
|---|---|---|---|
| 京都銀行 | 33,000円(条件変更手数料) | 33,000円 | 無料 |
| 紀陽銀行 | 22,000円 | 33,000円 | 記載なし |
| 南都銀行 | 11,000円 | 33,000円 | 8,800円(一部繰上返済のみ) |
分かることが3つあります。
固定金利の期間中は、どの銀行も33,000円でそろっている
差が出るのは変動金利の期間中。11,000円から33,000円まで3倍の開き
既存の病気が保障の対象外になる場合は団信は高血圧や糖尿病でも入れる?何歳まで入れるかとデメリットを解説に、条文と数字でまとめています。
手数料0円で10万円から返せるローンはフラット35のデメリットは?団信と適合証明書と床面積50㎡の条件を解説に、条文と数字でまとめています。
ネットやアプリを使うと安くなる。京都銀行は無料になる
つまり同じ手続きでも、やり方を変えるだけで数万円変わります。
京都銀行はアプリからなら手数料が無料
京都銀行の諸費用ページには、一部繰上返済は条件変更手数料33,000円と書かれています。
ところが同じ公式サイトに、京銀アプリまたは京銀ダイレクトバンキングから手続きすれば無料とも書かれています。
ほかに、次の場合も無料になります。
条件変更後の借入残高が300万円未満
条件変更日から最終返済日までの残存期間が1年未満
借入日または前回条件変更日からの経過年数が6か月未満(繰上完済の場合)
なお、三井住友カード株式会社が保証する住宅ローンの繰上完済は別途33,000円が必要(返戻保証料から差し引き)と注記されています。
紀陽銀行は金利タイプで手数料が変わる
紀陽銀行の手数料一覧では、繰上返済手数料が金利タイプで分かれています。
| 項目 | 金額(消費税込) |
|---|---|
| 繰上返済手数料(変動金利期間中) | 22,000円 |
| 繰上返済手数料(固定金利期間中) | 33,000円 |
| 条件変更手数料 | 22,000円 |
| 固定金利特約手数料 | 11,000円 |
| 取扱手数料 | 55,000円 |
固定金利を選んでいる期間に繰り上げ返済すると、11,000円高くなります。
団信の種類で完済時年齢の上限が変わる銀行もあります。紀陽銀行の住宅ローンは?団信で完済時年齢が5歳変わる仕組みと手数料で実例を出しました。
固定金利の期間が終わるのを待ってから繰り上げるという判断もありえます。ただし待っている間の利息のほうが大きいことが多いので、金額で比べてください。
南都銀行はネットバンキングが8,800円
南都銀行の住宅ローン〈ネクスト〉の繰上返済手数料はこうなっています。
| 手続きの方法 | 金額(消費税込) |
|---|---|
| 窓口・変動金利期間中 | 11,000円 |
| 窓口・固定金利期間中 | 33,000円 |
| インターネットバンキング(一部繰上返済のみ可) | 8,800円 |
変動金利の期間中なら関西3行でいちばん安い水準です。
さらに長い期間を用意している銀行もあります。南都銀行の住宅ローンは?最長50年と家具家電まで借りられる仕組みもあわせてご覧ください。
なお南都銀行は事務取扱手数料が借入金額の2.2%で、公式に繰上返済時の返戻はございませんと書かれています。
保証料は銀行が負担すると記載があります。前払いした保証料が戻ってくるタイプではないということです。
繰り上げ返済の手数料で損をしない方法
ここまでを実務に落とします。
まず自分の銀行の手数料を調べる。公式サイトの手数料一覧に必ず出ている
ネットバンキングやアプリで手続きできるかを確認する
固定金利の期間中かどうかで金額が変わる銀行がある
小分けにせず、まとめて回数を減らす(手数料は1回ごとにかかる)
手数料が1回33,000円なら、年4回やると132,000円です。まとめて1回にすれば99,000円浮きます。
金利がどこまで上がる前提で考えるべきかは住宅ローン金利今後どうなる?10年後の予想より先に見る変動金利推移と金利相場をご覧ください。
ネット銀行をもう1行比べるなら住信SBIネット銀行の住宅ローンはどうなった?2026年8月に終わった優遇もご覧ください。商号がドコモSMTBネット銀行に変わり、金利の優遇が対面相談コースだけに残っています。
住宅ローンの繰り上げ返済はいつやると効くか
同じ金額でも、入れる時期で効果が変わります。
繰り上げ返済は早いほど効果が大きい
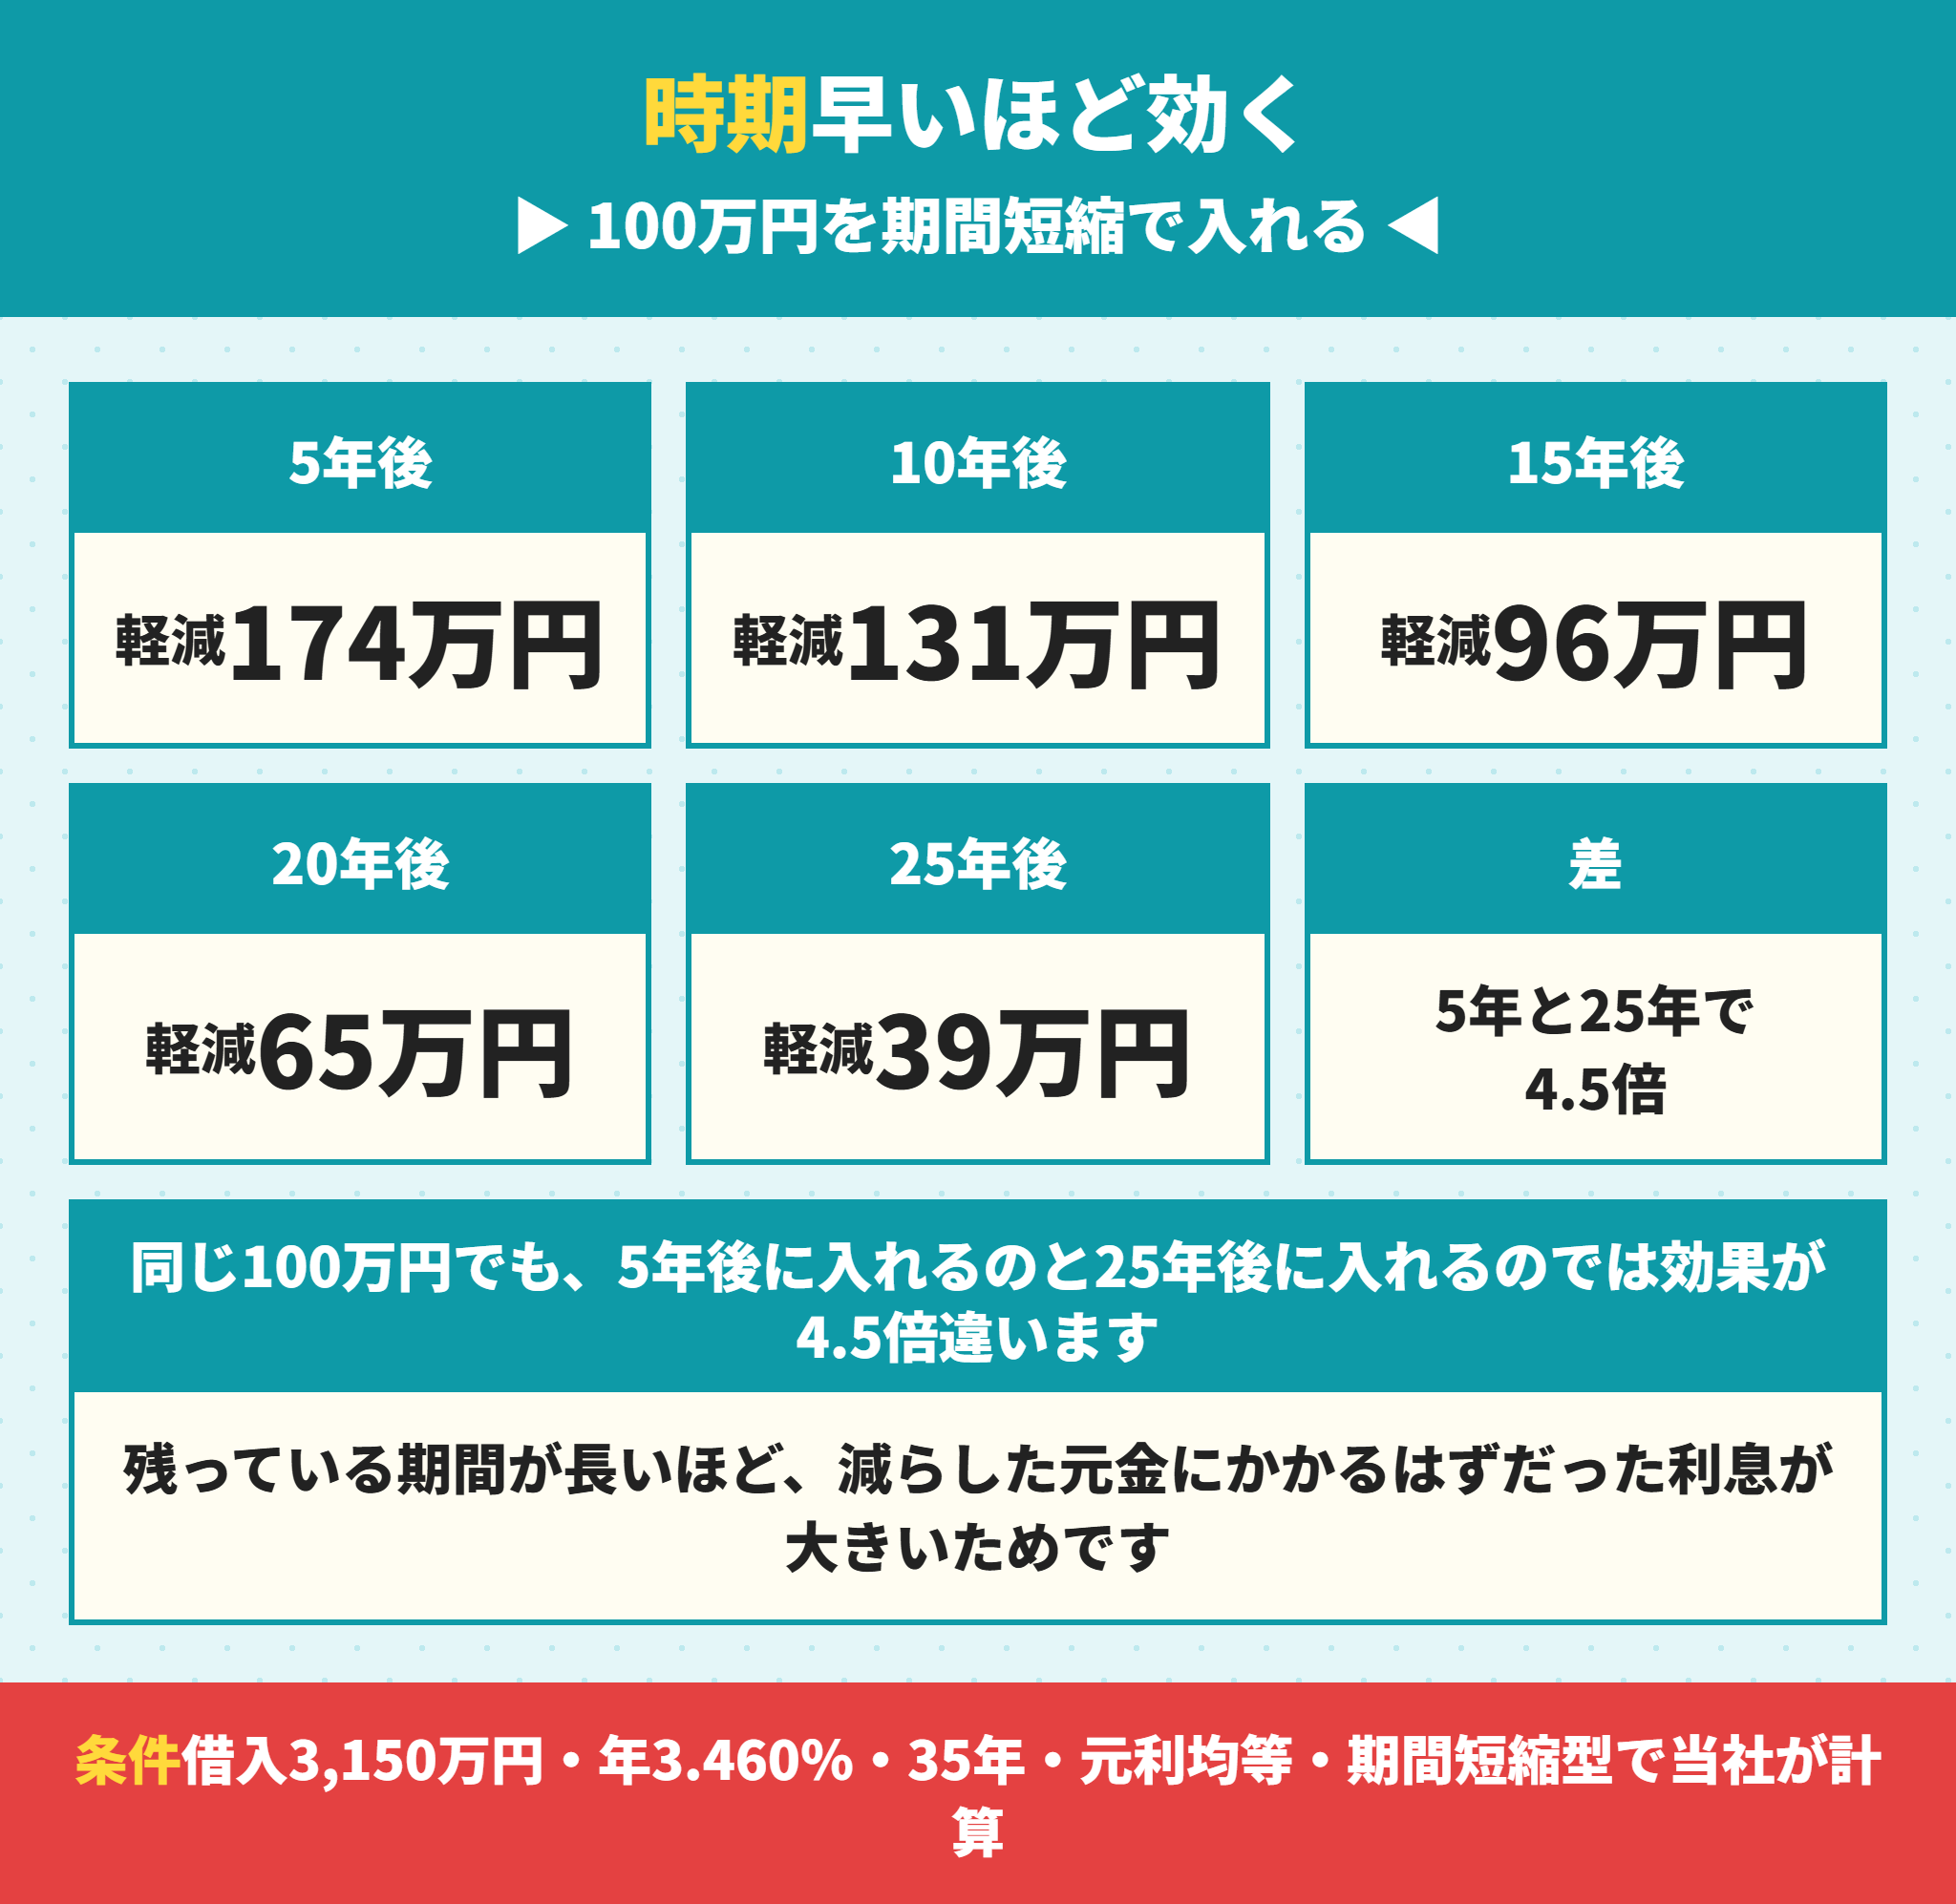
借入3,150万円・年3.460%・35年で、100万円を期間短縮型で入れた場合を計算しました。
| 繰り上げる時期 | 短縮される期間 | 支払総額の軽減額 |
|---|---|---|
| 5年後 | 21.2か月 | 174万円 |
| 10年後 | 17.9か月 | 131万円 |
| 15年後 | 15.1か月 | 96万円 |
| 20年後 | 12.8か月 | 65万円 |
| 25年後 | 10.8か月 | 39万円 |
5年後と25年後では4.5倍の差があります。
理由は、減らした元金にかかるはずだった利息の年数が違うからです。
だから「いつかまとまったら」ではなく、出せる時点で出すほうが有利になります。
繰り上げ返済は金額が小さくても効く
100万円ないと意味がない、と思っている方が多いです。
同じ条件で、5年後に入れる金額を変えて計算しました。
| 繰り上げる金額 | 支払総額の軽減額 |
|---|---|
| 30万円 | 53.9万円 |
| 50万円 | 89.0万円 |
| 100万円 | 173.8万円 |
| 200万円 | 331.9万円 |
| 300万円 | 476.0万円 |
30万円でも53.9万円軽減されます。手数料が22,000円でも十分に見合います。
ただし手数料は1回ごとにかかるので、30万円を3回に分けるより90万円を1回で入れるほうが得です。
繰り上げ返済は金利が高いほど効く
この章でいちばん大事な話です。
同じ「5年後に100万円・期間短縮型」でも、金利によって効果がまったく違います。
| 金利 | 毎月の返済額 | 短縮される期間 | 支払総額の軽減額 |
|---|---|---|---|
| 年1.0% | 88,920円 | 15.1か月 | 34万円 |
| 年2.0% | 104,348円 | 17.2か月 | 80万円 |
| 年3.460% | 129,458円 | 21.2か月 | 174万円 |
年1.0%と年3.460%では5倍の差です。
日銀は2026年9月18日に政策金利を1.25%程度へ引き上げました。6月に続いて今年2回目です。
変動金利で借りている人は、これから適用金利が上がります。つまり繰り上げ返済の価値もこれから上がります。
※ 年1.0%と年2.0%は効果を比べるための仮定です。年3.460%はフラット35の2026年9月の公表金利を使いました。
きついと感じたときに動く順番は住宅ローンがきついのは月々10万から?3000万と5000万の返済額と年収の目安にまとめています。延滞する前の相談が最初の一手です。
ネット銀行を検討している方はauじぶん銀行の住宅ローンは建売で使える?金利優遇割0.15%の条件もご覧ください。2026年9月借入の変動金利は年1.134%で、関西では優遇割を全部は取れません。
住宅ローンを繰り上げ返済してはいけない大きな理由
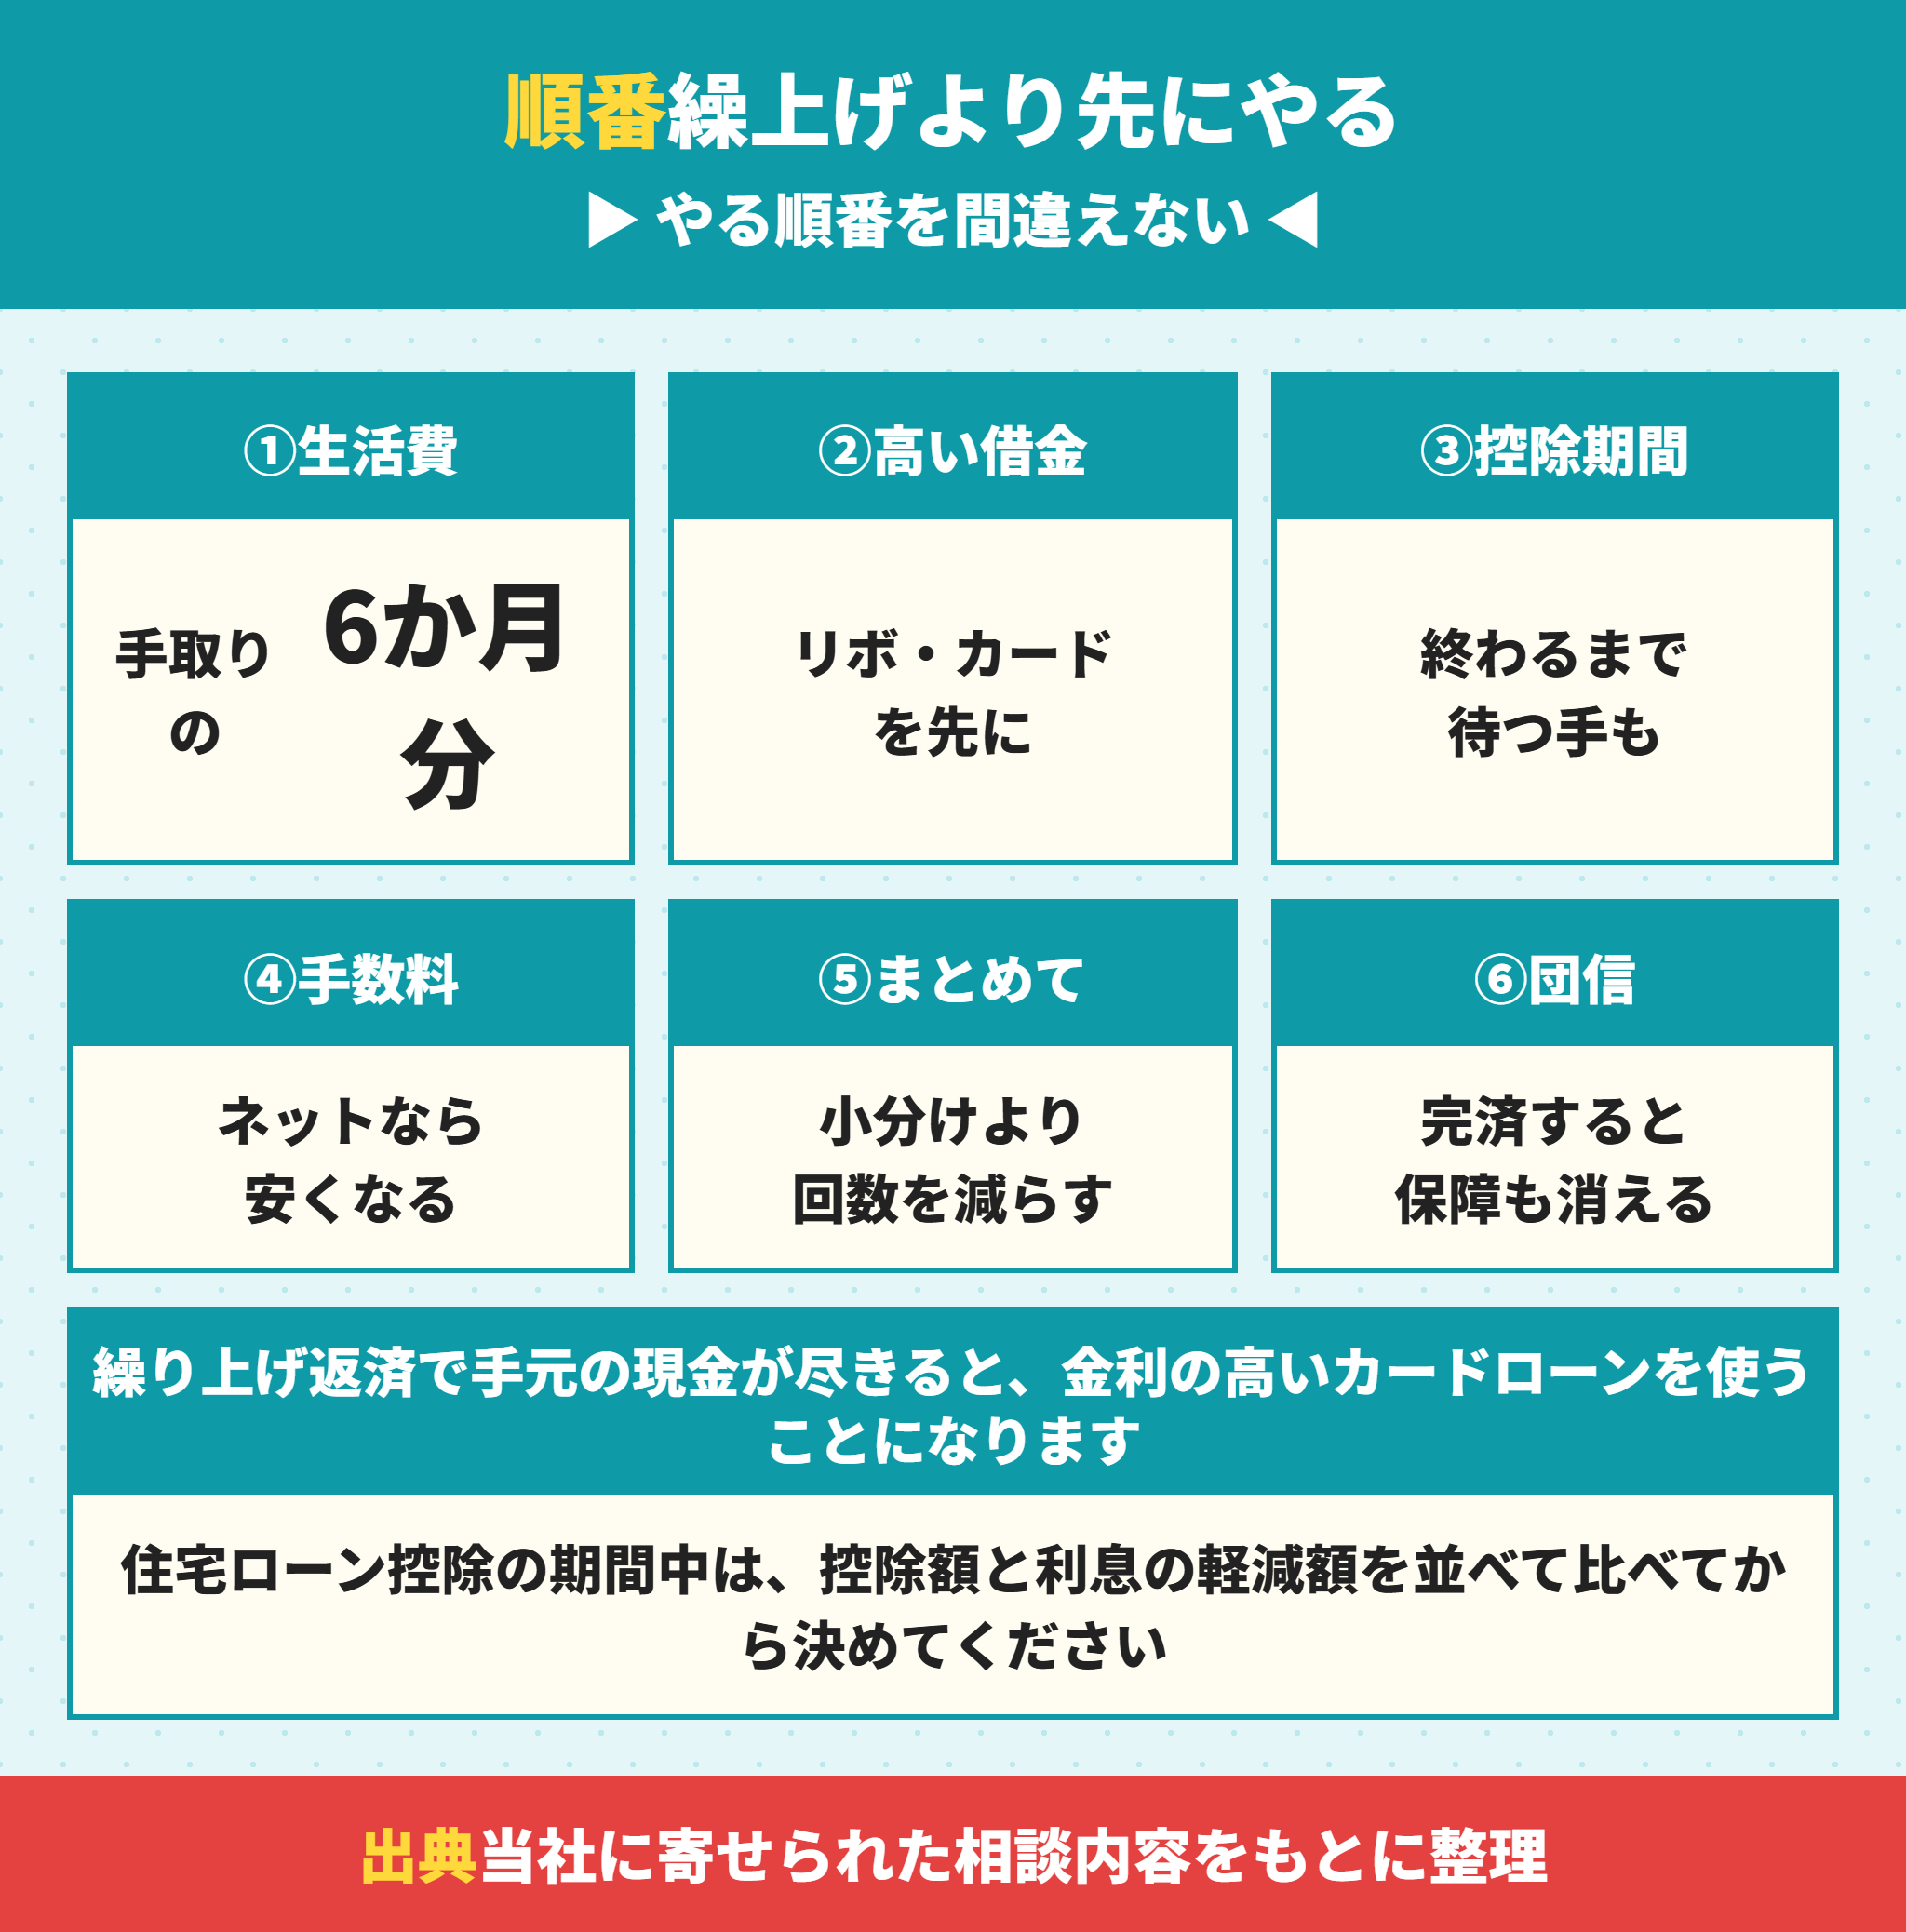
順番を間違えると、得をするつもりで損をします。
繰り上げ返済より手元の現金が先
これがいちばん多い失敗です。
繰り上げ返済に回したお金は、二度と引き出せません
家を買った直後は、家具・家電・カーテン・照明・外構と出費が続きます。そこに予想外の出費が重なると詰みます。
住宅ローンの金利が3%台だとして、カードローンは年14%を超えることがあります。4倍以上の金利で借り直すことになります。
先に引いておくものを挙げます。
生活費の6か月分(収入が止まったときの備え)
3年以内に決まっている支出(車の買い替え・入学・出産など)
固定資産税と火災保険の更新分
設備の故障に備える予備費(給湯器は10年前後で交換になる)
金利の高い借金を先に返す
住宅ローンより金利の高い借入れがあるなら、そちらが先です。
カードのリボ払いは年15%前後のことがあります。住宅ローンの4倍から5倍です。
自動車ローンや教育ローンも、住宅ローンより金利が高いのが普通です。
繰上返済と団信の関係はがん団信は必要?上乗せ年0.3%は35年で182万円とステージ2以上の落とし穴に、上乗せ幅を金額に直した表と各行の条件を並べています。
しかも他の借入れは返済負担率に算入されます。国土交通省の調査では、返済負担率を考慮する機関が90.9%ありました。
借り換えや追加の借入れを考えている人にとっては、他の借金を消すほうが条件も改善します。
住宅ローン控除の期間中は計算してから決める
ここは判断が分かれるところです。
住宅ローン控除は年末残高の0.7%が所得税から控除される制度です。
繰上返済をしたときの年末残高の書き方は住宅ローン控除の確定申告必要書類と年末調整書き方|初年度とe-Taxの手順をご覧ください。
繰り上げ返済で残高を減らすと、そのぶん控除額も減ります。
比べ方は単純です。減る控除額と、減る利息を並べるだけです。
金利が0.7%より高ければ利息の側が大きくなります。年3%台で借りているなら、繰り上げ返済のほうが有利になるのが普通です。
ラクチン君もう1つ、期間短縮型で注意する点があります。繰り上げ返済の結果、返済期間が10年未満になると住宅ローン控除が使えなくなります。控除の要件に「10年以上にわたり分割して返済する方法」とあるためです。控除期間が残っているうちに期間を詰めすぎないでください。
繰り上げ返済で完済すると団信も終わる
見落とされやすい点です。
2026年入居の限度額は住宅ローン控除は2026年入居でいくら?建売が14万円になる理由で区分ごとに整理しました。
住宅ローンを完済すると、団体信用生命保険の保障も同時に終わります。
団信は、借りた人が亡くなったときなどにローンが無くなる保険です。完済していれば守るべきローンがないので、保障も消えます。
これ自体は当然のことですが、団信を生命保険の代わりに考えていた人は保障が減ります。
繰り上げ返済で早く完済する予定なら、生命保険の見直しもセットで考えてください。
繰り上げ返済のデメリットは4つ
効果ばかり書いたので、デメリットも整理しておきます。
| デメリット | 中身 |
|---|---|
| 手元の現金が減る | 払ったお金は引き出せない。予想外の出費に対応できなくなる |
| 手数料がかかる | 銀行によって1回8,800円から33,000円。回数分かかる |
| 住宅ローン控除が減る | 年末残高が減るので控除額も減る |
| 団信の保障が減る | 完済すると保障も終わる |
このうちいちばん重いのは1つめです。あとの3つは金額で比べられますが、現金が尽きるのは取り返しがつきません。
もう1つ、期間短縮型のデメリットとして返済期間が10年未満になると住宅ローン控除が使えなくなる点があります。控除期間中は詰めすぎないでください。
繰り上げ返済はいつがいいのか
「繰り上げ返済はいつがいい?」という質問への答えをまとめます。
時期としては早いほどいい(5年後と25年後で4.5倍の差)
ただし手元の現金と高金利の借金を先に片づけてから
返済日の直後だと、払う未払利息が少なくて済む
固定金利の期間中は手数料が高くなる銀行がある
住宅ローン控除の期間中は、控除の減りと利息の減りを比べてから
結論としては、条件が整った時点で、できるだけ早く、まとめてが正解に近くなります。
メガバンクと比べるなら三菱UFJ銀行の住宅ローンは40年でも金利上乗せなし?出産で0.2%引下げもご覧ください。借入期間40年でも金利の上乗せがなく、5年ルールと125パーセントルールの両方があります。
変動金利で繰上返済の原資を持つ意味は住宅ローンを変動金利にした人は75%|固定金利にした人との差と3万円増の答えにまとめました。上がったときに動けるかで選び方が変わります。
- 手取りの年収から生活費の6か月分を引く
- 3年以内に決まっている支出(車・学費・修繕)を引く
- 住宅ローン以外の借金があれば、その完済分を引く
- 残った金額だけを繰り上げ返済に回す
住宅ローンの繰り上げ返済の実務
やり方そのものも書いておきます。
繰り上げ返済の申し込み方法
手続きの窓口は3つあります。
| 方法 | 特徴 |
|---|---|
| アプリ・ネットバンキング | 手数料が安いか無料。24時間申し込める銀行が多い |
| 窓口 | 手数料が高い。相談しながら決められる |
| 電話 | 銀行による。受付のみで手続きは別のことがある |
多くの銀行は申し込みから実行まで数日から2週間程度かかります。
返済日に合わせて実行されることが多いので、余裕をもって申し込んでください。
繰り上げ返済のときに払う利息
意外と知られていない点です。
繰り上げ返済をする日には、前回の返済日の翌日から当日までの利息を別に払う必要があります。
関西みらい銀行の公式サイトにも、繰上返済時には未払利息の支払いが必要と明記されています。
そのため、返済日の直後に繰り上げるほうが、払う利息が少なくなります。
金額としては大きくありませんが、知っておくと無駄がありません。
繰り上げ返済の最低金額と単位
銀行によって条件が違います。
一般に、1万円単位・10万円以上といった決まりがあります。
ネットバンキングからだと1円単位で入れられる銀行もあります。自分の銀行の条件は契約書か公式サイトで確認してください。
また、ボーナス返済を設定している場合は、ボーナス部分と毎月部分のどちらを減らすかを選べることがあります。
繰り上げ返済と借り換えのどちらを先にやるか
両方を検討している方への話です。
順番としては借り換えを先に検討するほうが合理的です。
借り換えで金利が下がれば、残高全体に効きます。繰り上げ返済は入れた金額の分にしか効きません。
ただし借り換えには新しく費用がかかります。取扱手数料・保証料・抵当権の抹消と設定の登記費用・司法書士報酬です。
何年で費用を回収できるかを見積もりで確かめてから決めてください。全国銀行協会の解説も比べ方の参考になります。
5年ルールが無い銀行もあります。PayPay銀行の住宅ローンは5年ルールがない?金利上昇がすぐ返済額に来るに、公式の記載と金利が上がったときの返済額の試算をまとめました。
車のローンを先に返すかどうかの判断は車のローンが残ってると住宅ローンは組める?月3万円で借入可能額が1028万円減るに、月額ごとに減る金額を表で出しています。
住宅ローンの繰り上げ返済と物件選びの関係
最後に、買う前の段階でできることを書きます。
借入額が小さいほど繰り上げ返済は楽になる
当たり前の話ですが、実際には見落とされます。
繰り上げ返済で苦労しないためのいちばん確実な方法は、最初の借入額を減らすことです。
国土交通省の「民間住宅ローンの実態に関する調査」でも、返済負担率を考慮する機関が90.9%ありました。
借入額が下がれば返済負担率も下がり、毎月の余裕が生まれて繰り上げ返済に回せます。
仲介手数料0円なら最初から122万円分違う
当社は関西の新築一戸建てを仲介手数料0円で扱っています。
仲介手数料の上限は物件価格の3%+6万円に消費税。3,500万円の物件なら約122万円です。
この122万円を頭金に回して借入を減らすと、5年後に122万円を繰り上げ返済するより有利になります。
理由は前の章のとおりです。繰り上げ返済は早いほど効くので、最初から入れるのがいちばん早いからです。
もちろん手元に残しておく選択もあります。選べる状態になること自体に価値があります。
 ラクチン君
繰り上げ返済の計画まで含めた資金の組み立てを、買う前の段階からご相談いただけます。当社は銀行からも売主からも報酬を受け取らないので、借入を増やす方向に誘導することがありません。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
買い物の割引まで含めて比べるならイオン銀行の住宅ローンは定額型と定率型どちらが得?分岐は借入18年もご覧ください。手数料を定額型と定率型から選べる銀行で、全疾病団信は上乗せ金利0パーセントかつ免責期間がありません。
住宅ローンの繰り上げ返済に関するよくある質問
- 住宅ローンの繰り上げ返済は本当に得ですか。
-
金利によります。借入3,150万円・35年で5年後に100万円を期間短縮型で入れた場合、年1.0%なら軽減額は34万円、年2.0%なら80万円、年3.460%なら174万円でした。金利が高いほど効果が大きくなります。日銀は2026年に2回利上げしているので、変動金利の方は今後さらに効きやすくなります。
- 期間短縮型と返済額軽減型はどちらがいいですか。
-
総額で得をしたいなら期間短縮型です。同じ100万円でも軽減額が174万円と61万円で3倍近い差が出ました。ただし期間短縮型は毎月の返済額が下がりません。育休や転職で収入が下がる時期なら、返済額軽減型を選ぶ理由が十分にあります。
- 住宅ローンの繰り上げ返済に手数料はかかりますか。
-
銀行によります。2026年9月時点の公表額では、京都銀行は窓口33,000円ですがアプリやダイレクトバンキングなら無料、紀陽銀行は変動金利期間中22,000円・固定金利期間中33,000円、南都銀行は窓口の変動金利期間中11,000円・ネットバンキング8,800円です。
- 繰り上げ返済はいくらからできますか。
-
一般に1万円単位で10万円以上といった条件があります。ネットバンキングからならもっと少額でできる銀行もあります。30万円でも、年3.460%で5年後に入れれば53.9万円の軽減になるので、少額でも意味はあります。
- 繰り上げ返済をすると住宅ローン控除はどうなりますか。
-
年末残高が減るので控除額も減ります。ただし金利が0.7%より高ければ、利息が減る効果のほうが大きくなります。注意が必要なのは期間短縮型で、返済期間が10年未満になると控除そのものが使えなくなります。
- 頭金と繰り上げ返済はどちらが得ですか。
-
同じ金額なら頭金のほうが有利です。繰り上げ返済は早いほど効果が大きく、最初に入れるのがいちばん早いためです。ただし頭金は後から引き出せません。手元に残しておけば、必要になったときに使えて、不要なら繰り上げ返済に回せます。
- 繰り上げ返済で完済したら団信はどうなりますか。
-
住宅ローンが無くなるので、団体信用生命保険の保障も同時に終わります。団信を生命保険の代わりに考えていた方は、その分の保障が減ります。早期完済を目指すなら、生命保険の見直しもあわせて考えてください。
まとめ|住宅ローンの繰り上げ返済は早く・まとめて・ネットから
- 期間短縮型の軽減額は174万円、返済額軽減型は61万円(5年後に100万円)
- 同じ100万円でも5年後は174万円、25年後は39万円。4.5倍の差
- 30万円でも53.9万円の軽減。少額でも意味がある
- 金利が年1.0%なら34万円、年3.460%なら174万円。高いほど効く
- 日銀は2026年に2回利上げ。変動金利の人は今後さらに効きやすくなる
- 手数料は京都銀行アプリ0円・南都ネット8,800円・紀陽変動22,000円
- 固定金利の期間中はどの銀行も33,000円でそろっている
- 手数料は1回ごと。小分けにせずまとめて入れる
- 生活費6か月分と3年以内の支出を引いてから残りを回す
- 期間短縮で返済期間が10年未満になると住宅ローン控除が使えなくなる
繰り上げ返済は早く・まとめて・ネットからが基本です。
ただし、手元の現金を削ってまでやるものではありません。
関西で新築の建売をお探しなら、買う前の資金計画からご相談いただけます。当社は仲介手数料0円なので、その分をそのまま借入額の圧縮に回せます。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。