建売を見に行ったらフラット35を勧められました。デメリットはどこにあるのでしょうか。
デメリットは金利より先に物件側にあります。フラット35は家が基準に合っていないと借りられないローンです。
フラット35のつなぎローンを扱うSBIアルヒの商品は住み替えローンはどこの銀行にある?売却が決まる前に買う方法と買取保証を解説にまとめています。
借りる人の条件で落ちるのではなく、その家が機構の技術基準に合うかどうかで決まります。合っていれば適合証明書が出て、出なければ使えません。
よく誤解されている数字を先に直します。床面積の基準は一戸建てで50平方メートル以上です。70平方メートル以上と書かれた情報がまだ多く残っています。
もう1つ、団信の扱いが銀行と違います。掲載されている金利には団信が含まれています。加入しない選択をすると金利が0.2%下がる仕組みです。
本審査で健康状態を審査項目とした機関が955という実数は住宅ローンの本審査はほぼ通る?期間と落ちる理由と994機関の審査項目にまとめています。
借入3,000万円・35年で計算すると、団信をやめた場合の差は約145万円です。逆にペア連生のデュエットは約131万円、3大疾病付きは約176万円増えます。
この記事では、デメリットを5つに分けたうえで、団信・適合証明書・技術基準・床面積・年収基準・融資率9割・保証人までを公式の数字で整理します。
この記事で分かること
フラット35のデメリットは物件側の条件で決まるものが多い
床面積は一戸建て50平方メートル以上(共同建ては30平方メートル以上)
団信は金利に含まれていて、加入しない場合は金利がマイナス0.2%
新築は設計・中間・竣工の3回検査を通って適合証明書が出る
総返済負担率は年収400万円未満30%以下・400万円以上35%以下
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
フラット35のデメリットは5つに分かれる
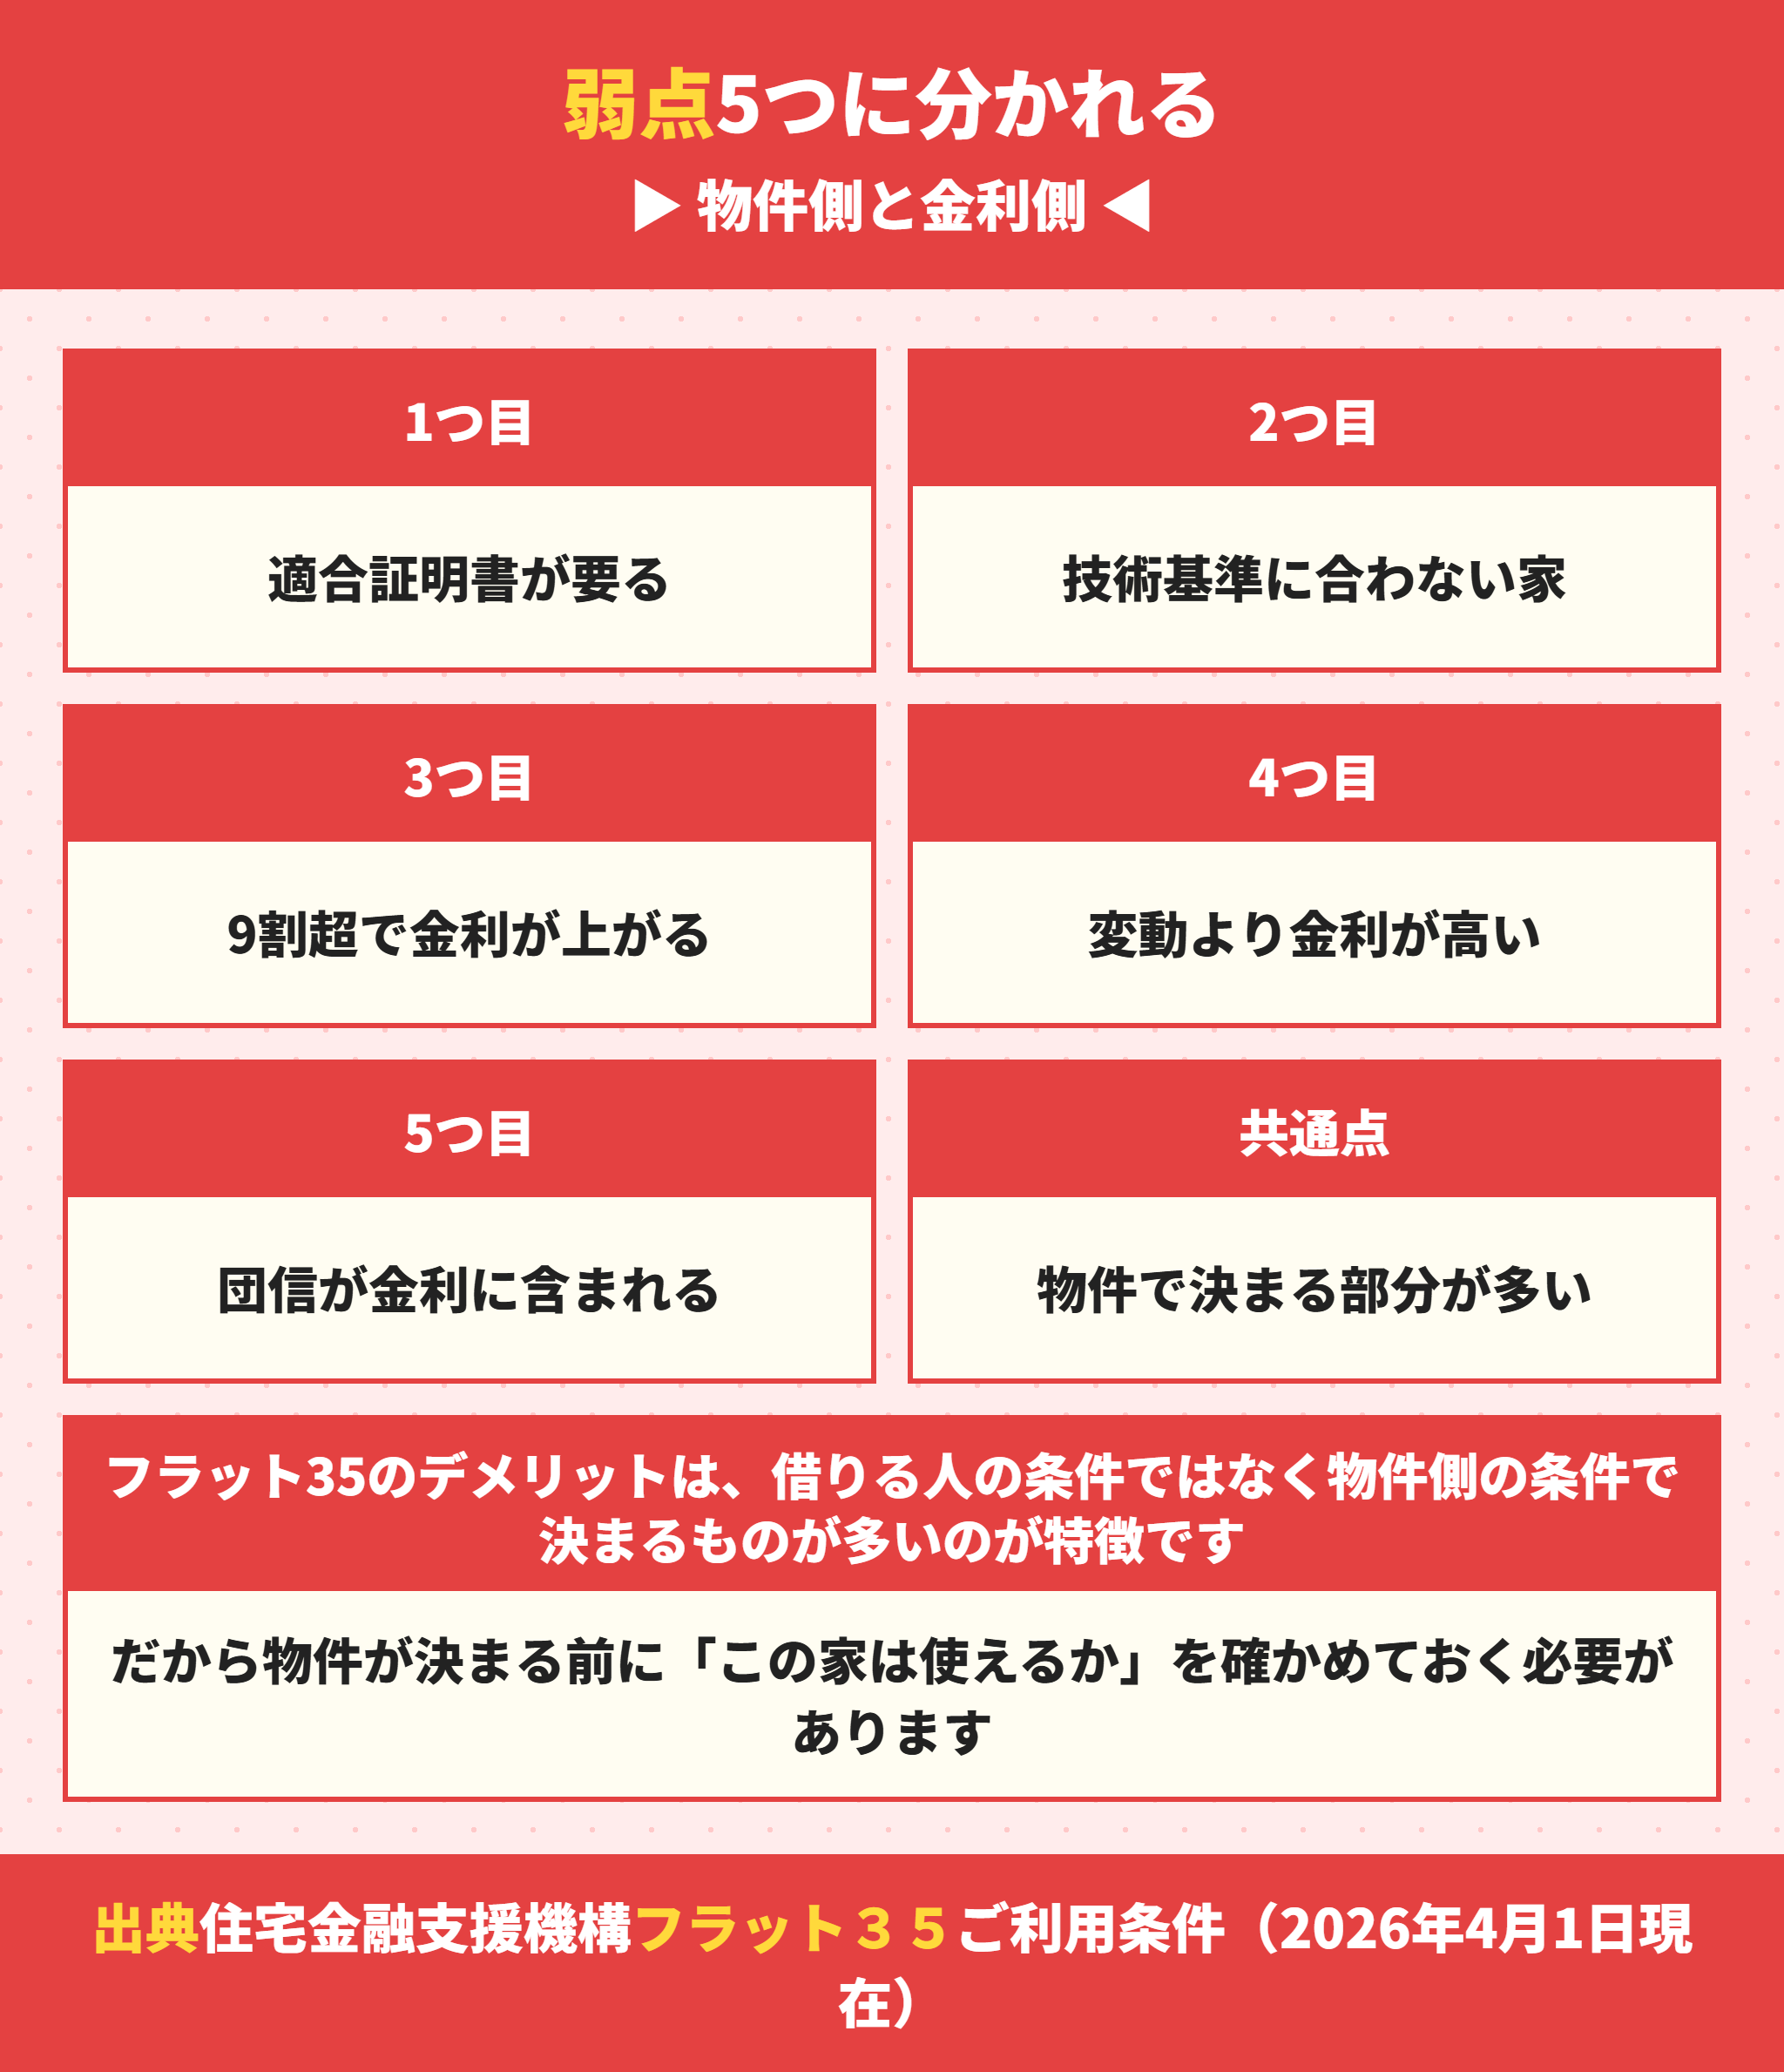
まず全体を整理します。5つのうち3つは物件側の話です。
フラット35のデメリットは物件側3つと金利側2つ
| デメリット | 中身 | どちら側の話か |
|---|---|---|
| 適合証明書が必要 | 物件検査を受けて交付されないと借りられない | 物件側|契約前でないと直せない |
| 技術基準に合わない家がある | 接道・床面積・断熱等級などで外れる | 物件側 |
| 物件検査手数料がかかる | 検査機関または適合証明技術者に払う | 物件側 |
| 融資率9割を超えると金利が上がる | 2026年9月は0.11%の差 | 金利側 |
| 変動金利より金利が高い | 全期間固定なので当然高くなる | 金利側 |
この分け方が大事です。物件側の3つは、物件を決める前でなければ手が打てません。契約してから技術基準に合わないと分かると、そこから金融機関を探し直すことになります。
フラット35は借りる人より家で落ちる
公式のご利用条件に勤続年数の要件は書かれていない
年収の下限も定められていない(基準は総返済負担率だけ)
代わりに物件側の技術基準が置かれている
申込時の年齢は満70歳未満(親子リレー返済なら70歳以上も可)
銀行の住宅ローンは年収や勤続年数で結果が変わります。フラット35にも年収の基準はありますが、勤続年数の要件は公式のご利用条件に書かれていません。
代わりに置かれているのが技術基準です。だから転職直後や個人事業主でもフラット35なら通ることがあります。ここはデメリットではなくメリットの側です。
裏返すと、中古の狭い家や接道が足りない家は使えません。関西の古い分譲地で見かける接道1.8メートルの家などが該当します。道路の条件はセットバックとは?42条2項道路と位置指定道路の違いとセットバック幅の計算にまとめています。
フラット35の3つの商品は借入期間で分かれる
デメリットを見る前に商品の形を押さえます。借入期間で3つに分かれ、金利も別になっています。
| 商品名 | 借入期間 | 2026年9月の金利(9割以下) | 使える条件 |
|---|---|---|---|
| フラット20 | 15年以上20年以下 | 年3.140% | — |
| フラット35 | 21年以上35年以下 | 年3.460% | — |
| フラット50 | 36年以上50年以下 | 年3.700% | 長期優良住宅等の認定が必要 |
フラット50は長期優良住宅等の認定を受けた住宅だけが使えます。建売で認定を取っている物件はまだ少ないので、実際に選べるのはフラット20かフラット35です。
金利を引き下げるメニューも用意されています。子育てプラス、中古プラス、S、リノベ、維持保全型、地域連携型、地方移住支援型の7つで、一定期間だけ金利が下がります。ただしどれも物件や世帯の条件があるので、使えるかは物件ごとの確認になります。
フラット35の団信は金利に含まれていて入らない選択もできる
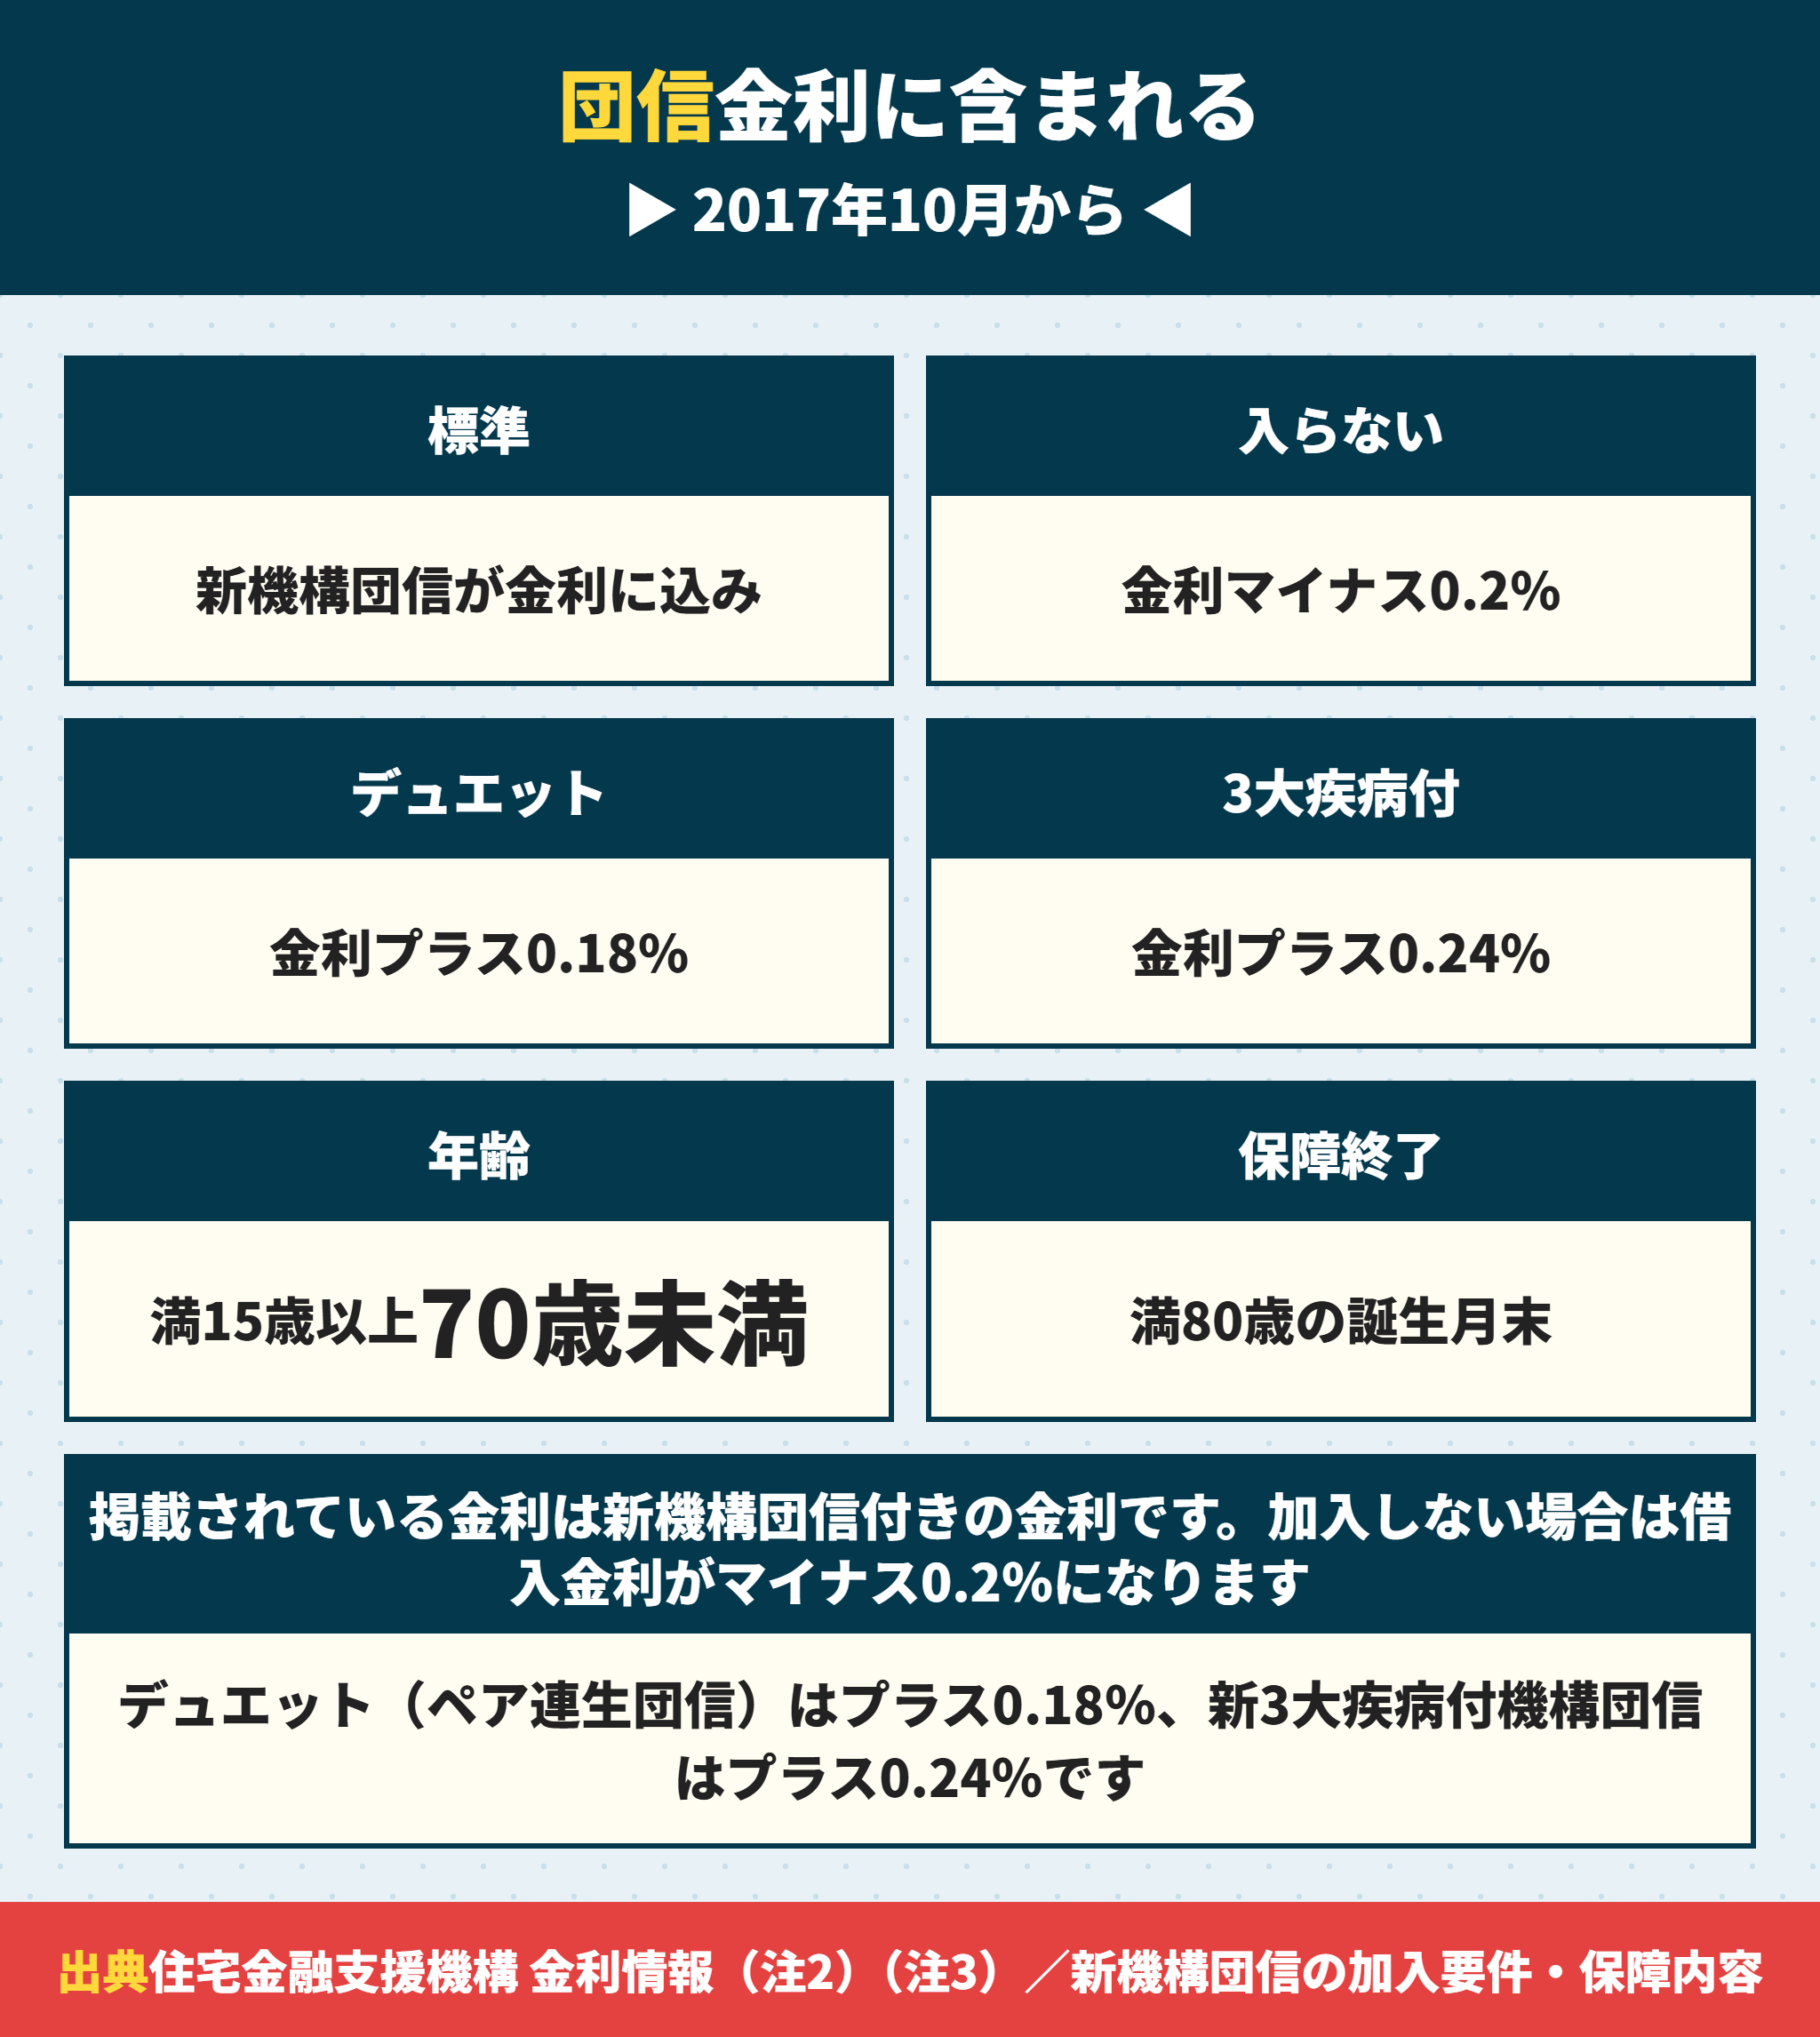
ここが銀行と大きく違う点です。2017年10月1日以後の申込みは団信付きの金利になっています。
フラット35の団信は種類で金利が3段階に変わる
公式の金利情報の注記に書かれています。掲載されている金利は新機構団信付きの金利で、加入する団体信用生命保険の種類等に応じて借入金利が異なります。
| 団信の種類 | 金利 | 保障の範囲 |
|---|---|---|
| 新機構団信(本人のみ) | 掲載金利のまま | 死亡・身体障害1級2級 |
| デュエット(ペア連生団信) | 掲載金利+0.18% | 夫婦どちらかに該当したとき |
| 新3大疾病付機構団信 | 掲載金利+0.24% | 3大疾病と介護状態を追加 |
| 加入しない | 掲載金利−0.2% | 保障なし |
注目すべきは4行目です。健康上の理由その他の事情で団信に加入しない場合もフラット35は利用できます。銀行の住宅ローンは団信加入が条件なので、ここは大きな違いです。
団信をやめると35年で約145万円安くなる
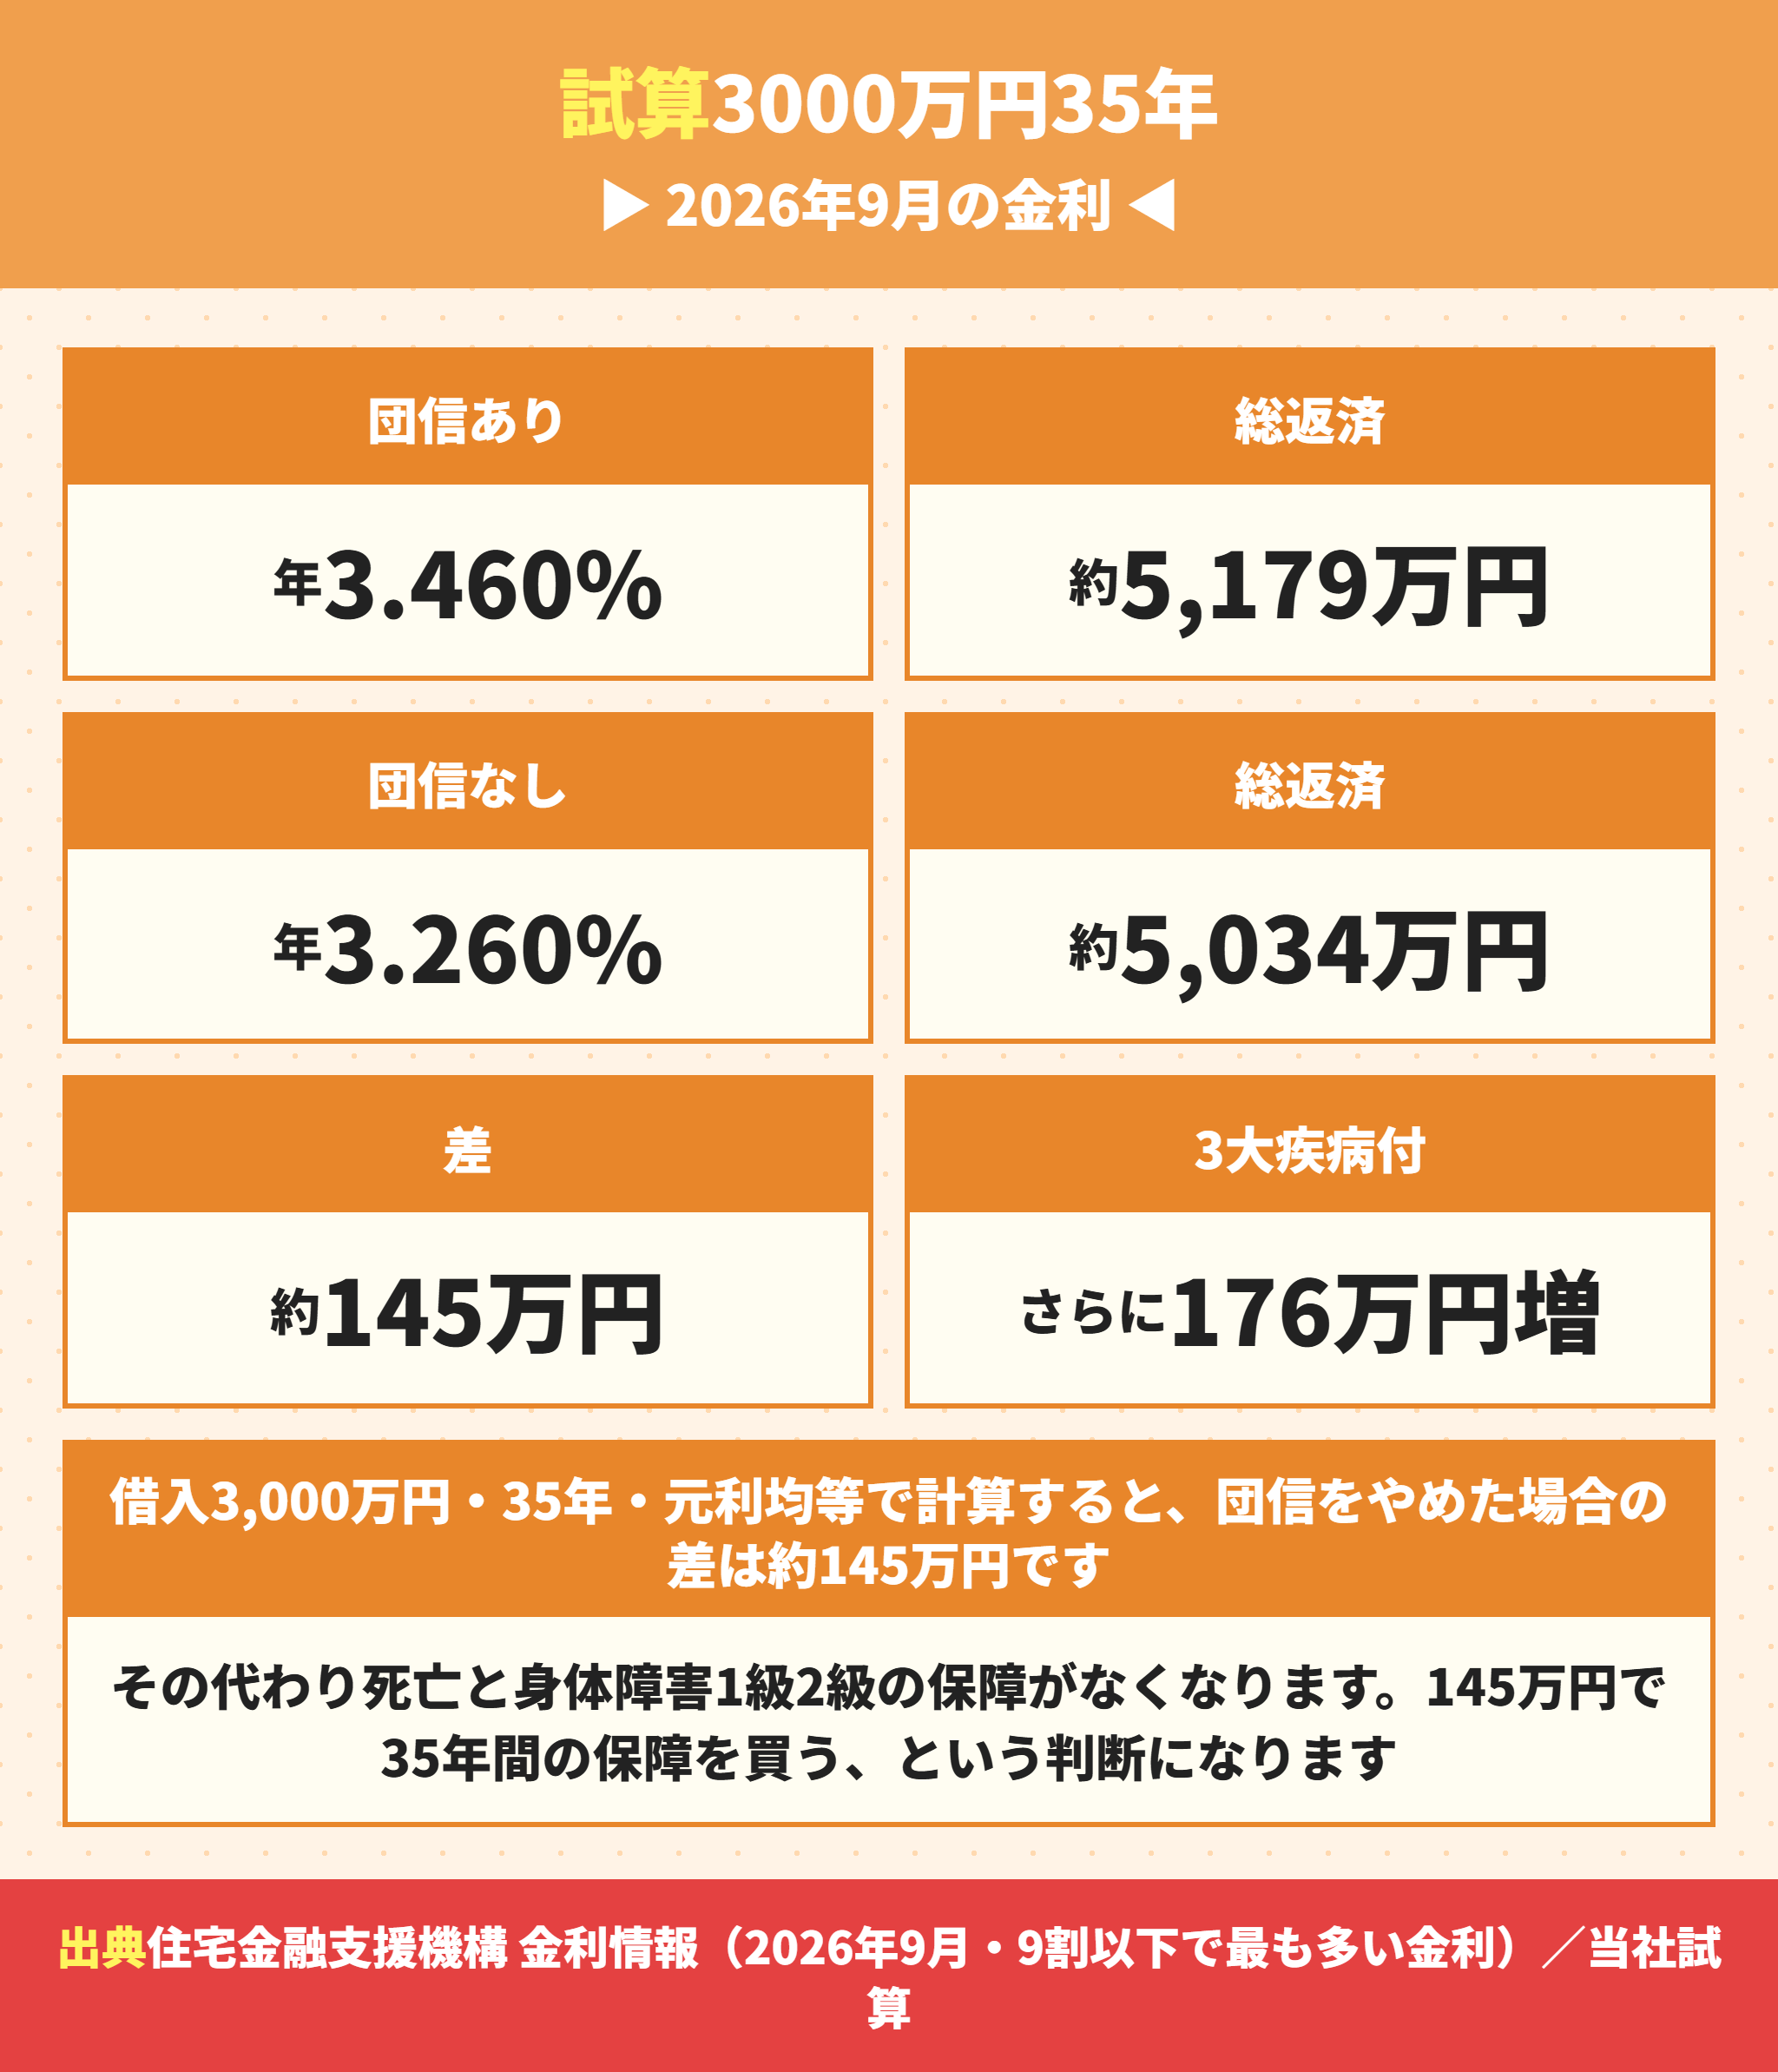
金額にしてみます。2026年9月の金利で、取扱金融機関のうち最も多い金利は融資率9割以下で年3.460%でした。借入3,000万円・35年・元利均等で計算します。
中古で借入期間が短くなる場合は建売と中古どっちがいい?近畿の実数で比べた1265万円差と控除と手数料に、条文と数字でまとめています。
団信に入れないときの選択肢は団信は高血圧や糖尿病でも入れる?何歳まで入れるかとデメリットを解説に、条文と数字でまとめています。
| 団信 | 金利 | 月々の返済 | 総返済額 | 標準との差 |
|---|---|---|---|---|
| 新機構団信(標準) | 年3.460% | 123,302円 | 51,786,840円 | — |
| 加入しない | 年3.260% | 119,851円 | 50,337,420円 | 約145万円少ない |
| デュエット | 年3.640% | 126,432円 | 53,101,440円 | 約131万円多い |
| 新3大疾病付 | 年3.700% | 127,483円 | 53,542,860円 | 約176万円多い |
読み方はこうです。145万円で35年間の死亡保障を買うかどうかという判断になります。すでに生命保険に入っているなら、重複していないかを確かめる価値があります。
 ラクチン君
団信に加入しないと、亡くなったあとも残された家族が返済を続けることになります。145万円という差額だけで決めないでください。
団信は満70歳未満で満80歳の誕生月末まで
がんや3大疾病は標準の新機構団信では対象外
身体障害1級2級に該当して手帳の交付を受けることが条件
満80歳の誕生日の属する月の末日で保障が終わる
団信をやめると金利は下がるが、残された家族が返済を続けることになる
加入の条件も公式に出ています。満15歳以上満70歳未満で、保障は満80歳の誕生日の属する月の末日までです。
保障の範囲は死亡と、身体障害者福祉法に定める障害の級別が1級または2級の障害に該当し、身体障害者手帳の交付を受けたときです。がんや3大疾病は標準の団信では対象外なので、そこは3大疾病付きを選ぶかどうかになります。
団信の上乗せ幅の考え方はがん団信は必要?上乗せ年0.3%は35年で182万円とステージ2以上の落とし穴にまとめています。
フラット35は適合証明書がないと借りられない
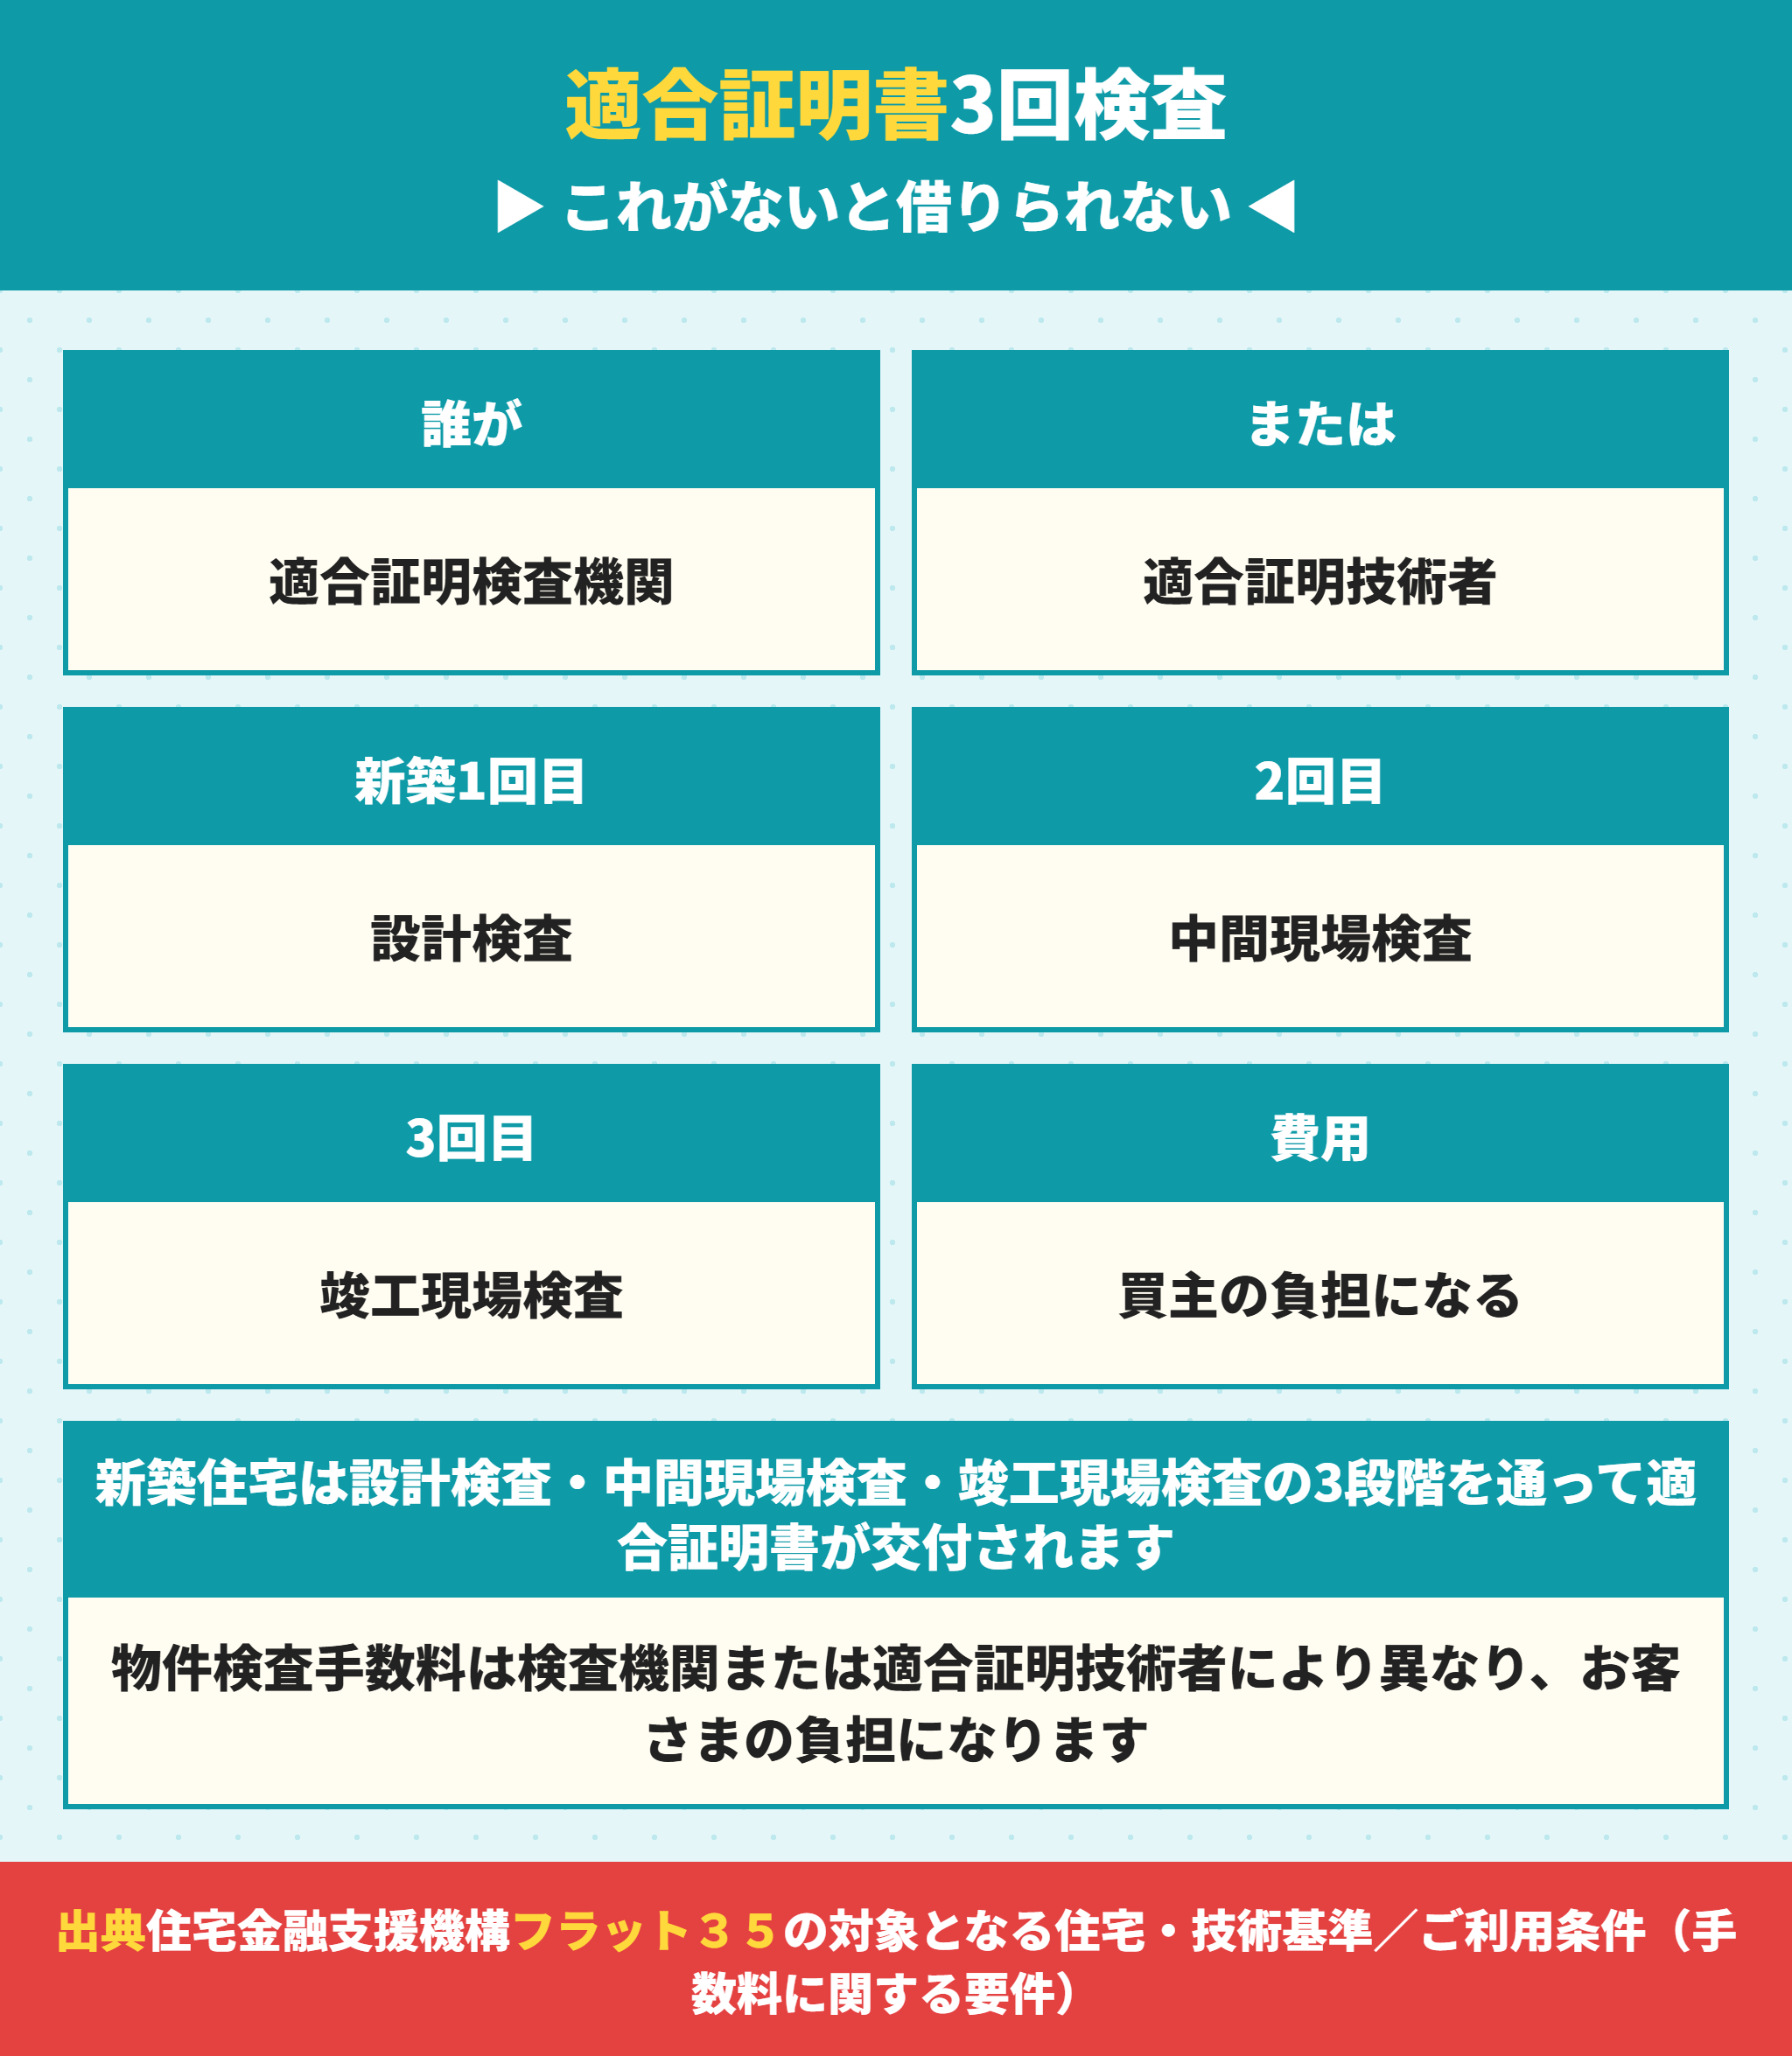
物件側の条件の本体がここです。適合証明書は3回の検査に合格して交付されるものです。
フラット35の新築検査は設計と中間と竣工の3回
| 検査 | タイミング | 見るもの |
|---|---|---|
| 設計検査 | 着工前 | 設計図書が技術基準に合っているか |
| 中間現場検査 | 工事の途中 | 構造や断熱が図面どおりか |
| 竣工現場検査 | 完成後 | できあがった建物が基準に合っているか |
検査をするのは適合証明検査機関または適合証明技術者です。3回を通ると適合証明書が交付され、これが融資の契約に必要になります。
フラット35の物件検査手数料は買主の負担になる
適合証明書は融資の契約に必要な書面
新築は設計・中間・竣工の3回の検査に合格して交付される
検査するのは適合証明検査機関または適合証明技術者
建売は売主側で取得済みのことが多い
取得していない場合は設計図書で取れるかを判断する
公式のご利用条件に明記されています。融資手数料・物件検査手数料は、お客さまの負担となります。物件検査手数料は検査機関ごとに金額が違うとも書かれています。
つまり金額は一律ではありません。建売の場合は売主側で検査を済ませていることが多く、適合証明書がすでに用意されている物件もあります。ここは物件ごとに違うので先に確かめます。
売主が適合証明書を持っているかは、どう聞けばいいですか。
 ラクチン君
「フラット35の適合証明書は取得済みですか」と聞くだけです。取得していない場合は、これから取れるかどうかを設計図書で判断します。当社が代わりに確認します。
フラット35の技術基準は接道2mと床面積50平方メートルから
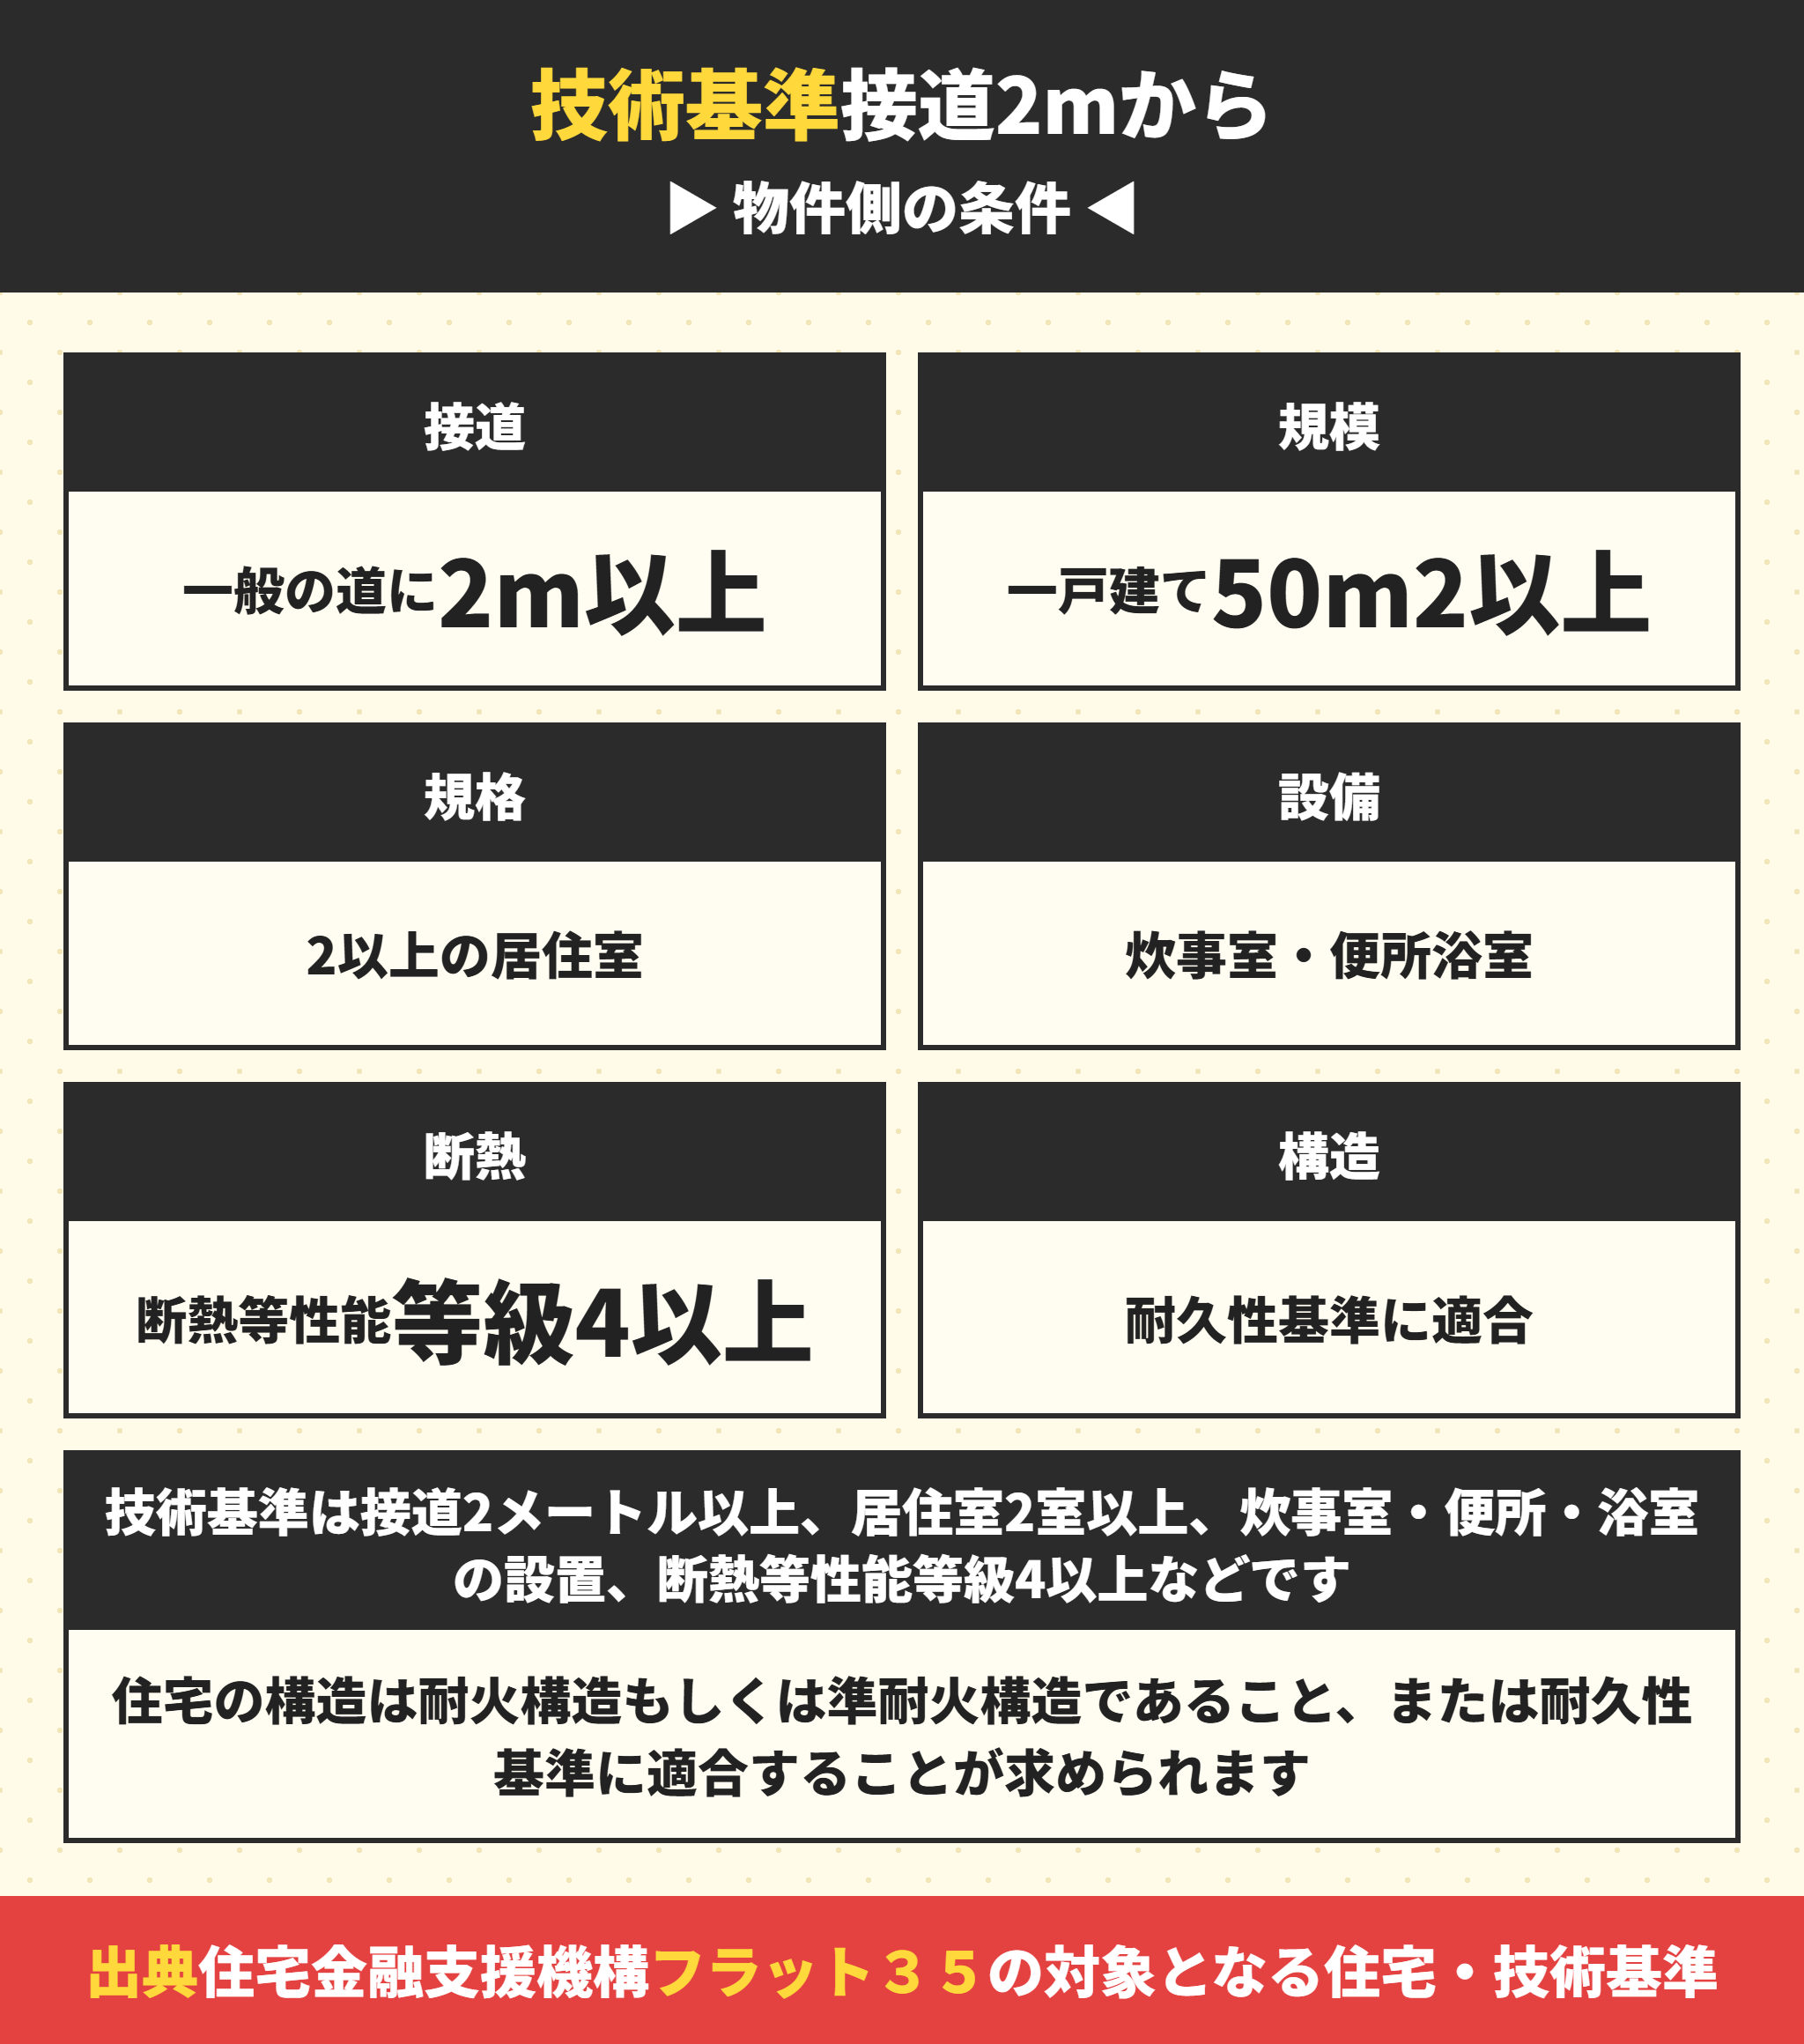
技術基準の中身を見ます。最初に外れやすいのは接道2mと床面積50㎡です。
フラット35の技術基準は接道と規模と断熱で外れやすい
| 項目 | 基準 |
|---|---|
| 接道 | 原則として一般の道に2m以上接すること |
| 住宅の規模 | 一戸建て等は50㎡以上、共同住宅は30㎡以上 |
| 住宅の規格 | 原則として2以上の居住室、炊事室、便所及び浴室の設置 |
| 断熱構造 | 断熱等性能等級4以上かつ一次エネルギー消費量等級4以上 |
| 住宅の構造 | 耐火構造もしくは準耐火構造であること、または耐久性基準に適合すること |
| 配管設備 | 点検口等の設置が必要 |
断熱の基準は等級4以上です。2022年3月まで等級4が最高だったので、2022年3月以前の家でも等級4なら基準を満たすことになります。等級の年次の話は建売は寒い?冬に寒くなる原因と内見での確かめ方と寒さ対策を解説にまとめています。
床面積は50平方メートル以上で敷地面積の要件はない
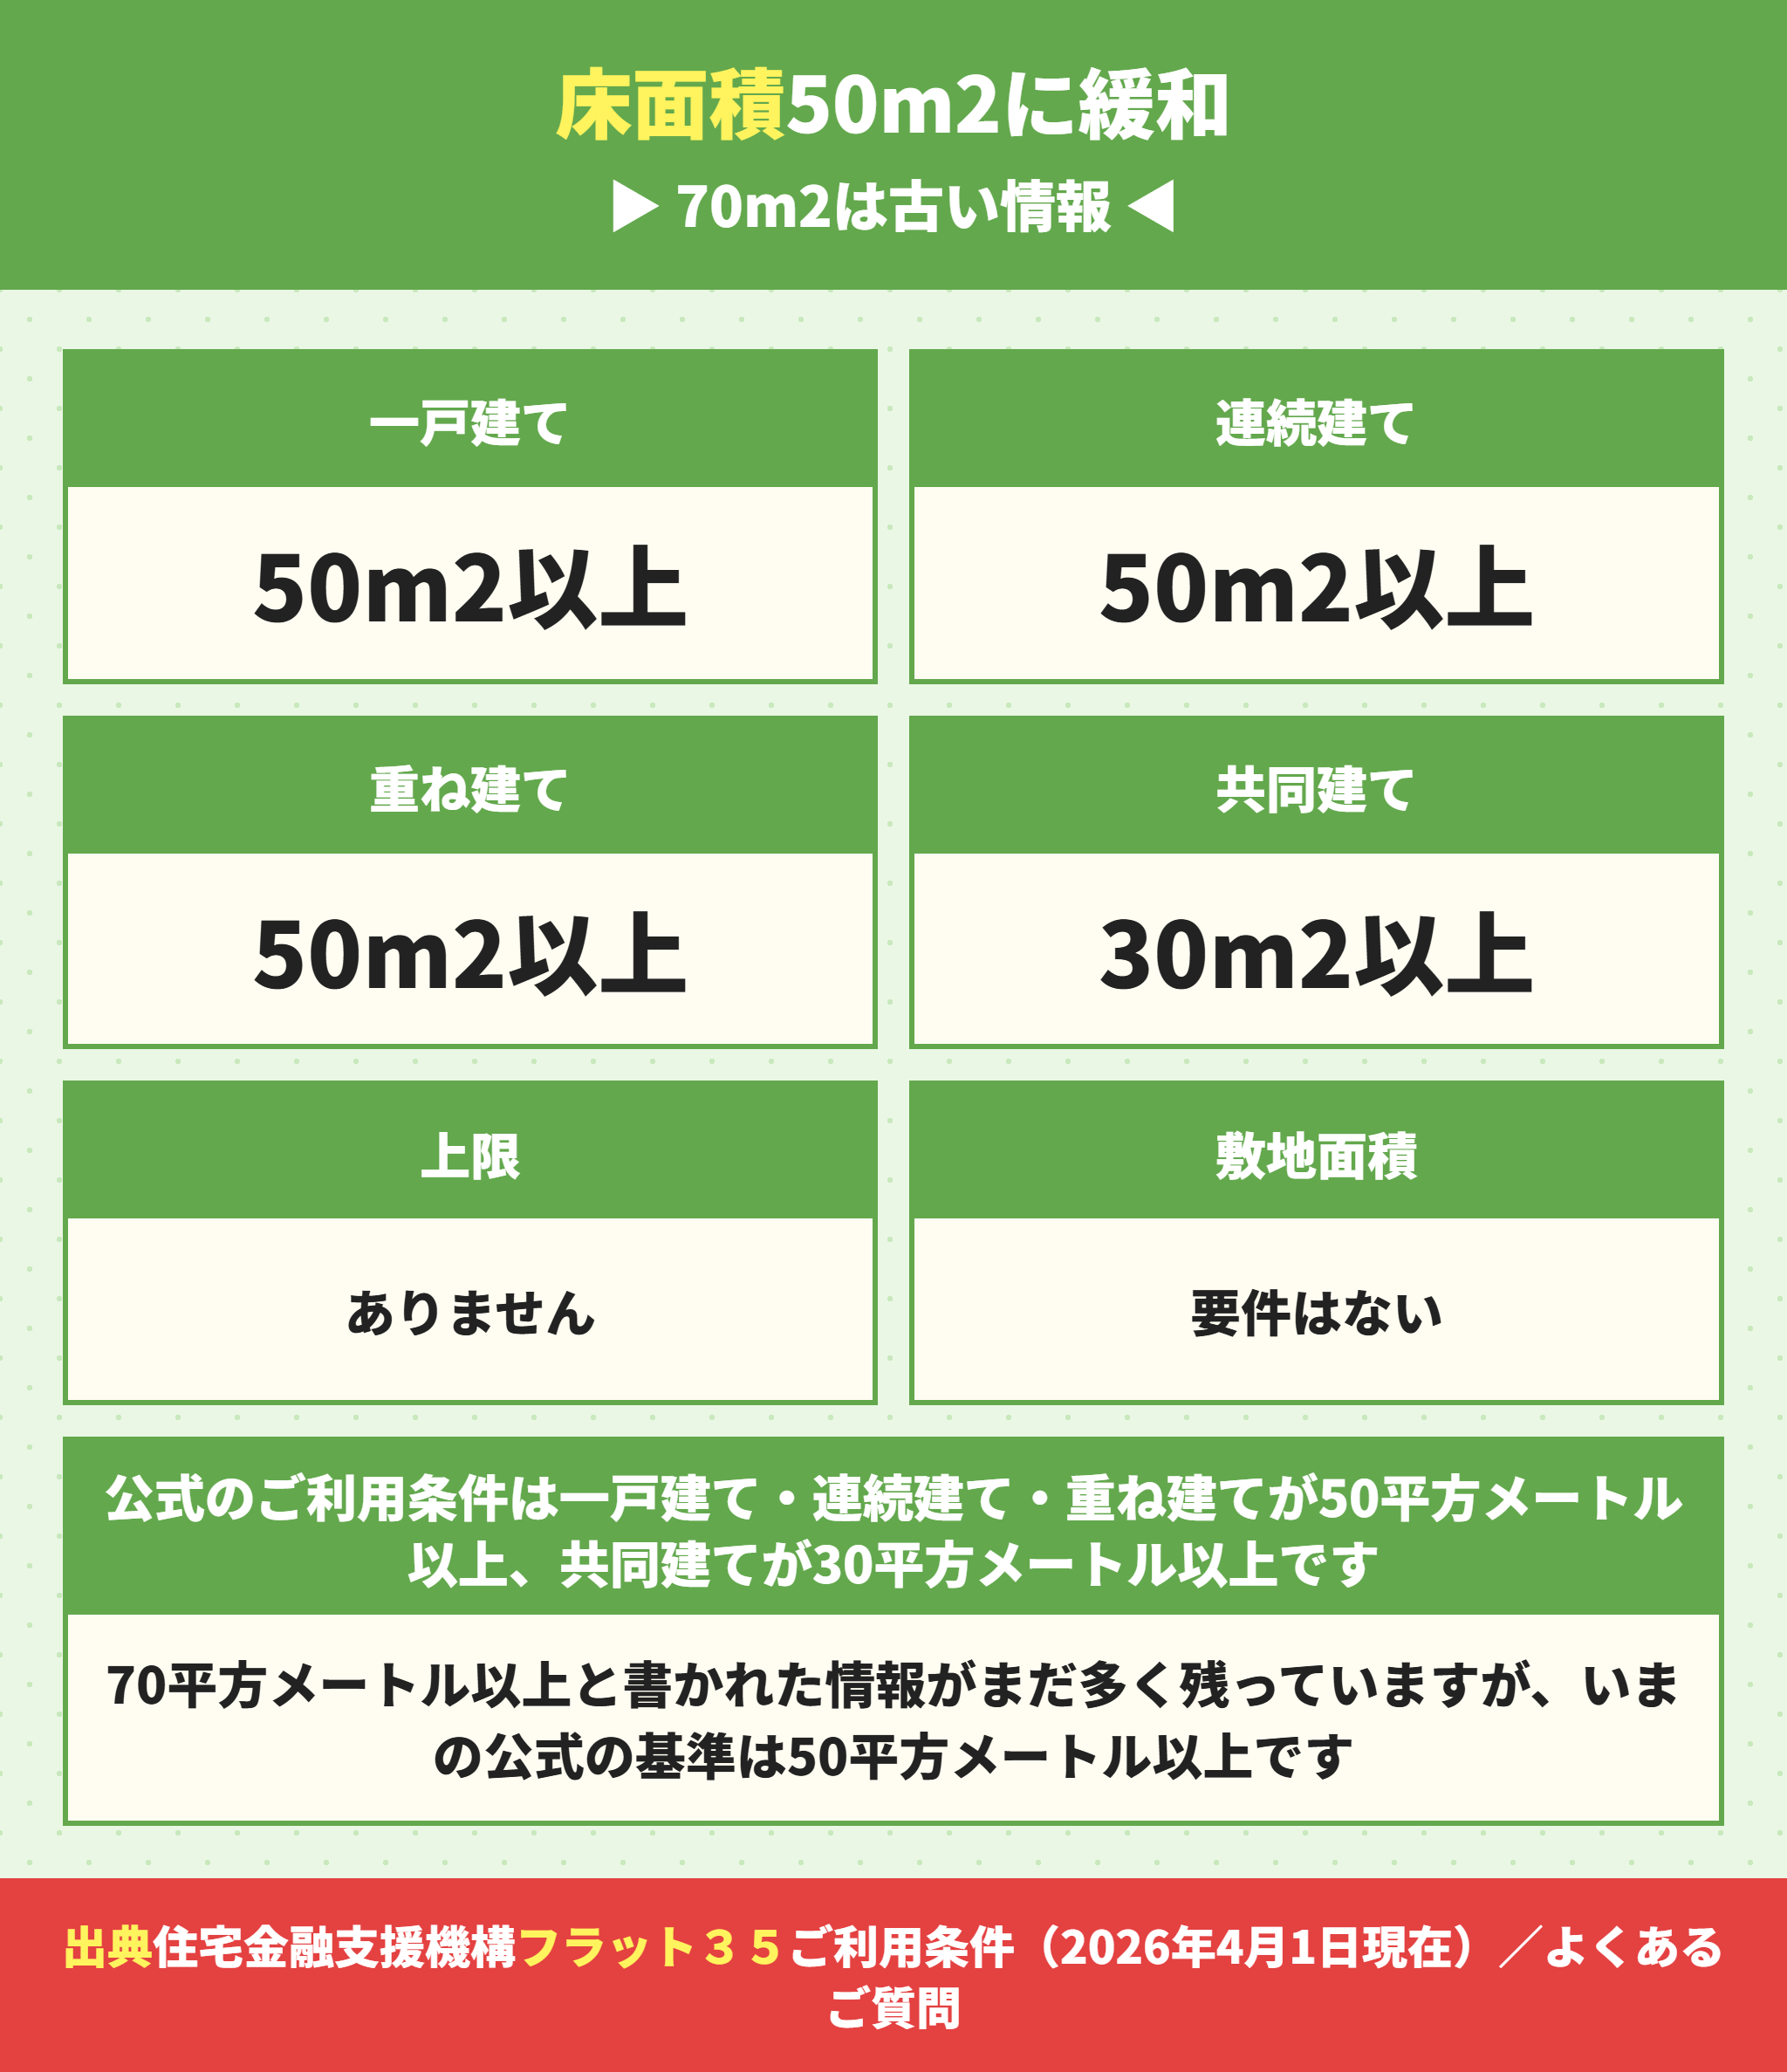
ここがいちばん誤解されています。公式のご利用条件はこうなっています。
| 建て方 | 床面積の基準 |
|---|---|
| 一戸建て | 50㎡以上 |
| 連続建て(2戸以上を横に連結) | 50㎡以上 |
| 重ね建て(2戸以上を上に重ねる) | 50㎡以上 |
| 共同建て(マンションなど) | 30㎡以上 |
| 上限 | ありません |
| 敷地面積 | 要件はありません|広さは問わない |
検索すると70平方メートル以上と書かれた記事がまだ多く出てきます。公式のご利用条件とよくあるご質問はどちらも50平方メートル以上と書いているので、50〜69平方メートルの家でも使えるということです。
関西では3階建てのコンパクトな建売がこれに当たります。以前は使えなかった広さの物件が対象に入っています。併用住宅の場合は住宅部分の床面積が非住宅部分以上であることが条件です。
フラット35は接道2メートルで外れる家がある
接道の基準は原則として一般の道に2メートル以上接することです。建築基準法43条1項の接道義務と同じ数字です。
つまり建築確認が下りた新築なら接道2mは満たしているはずです。問題になるのは中古で、接道が2メートルを下回っている再建築不可の物件です。
接道が実測で2メートルを下回っている
通路の一部が他人名義で権利の書面がない
床面積が50平方メートル未満
断熱等性能等級4に届いていない
併用住宅で住宅部分が非住宅部分より狭い
旗竿地の通路の測り方は旗竿地とは?デメリットと恥ずかしいと言われる理由と後悔しない条件を解説にまとめています。
建売なら技術基準はほぼ満たしている
ここまで基準を並べましたが、新築の建売なら技術基準で落ちることはほとんどないのが実情です。
接道2メートル以上は建築基準法43条1項の接道義務と同じなので、建築確認が下りていれば満たす
床面積50平方メートル以上は、関西の建売の延床がおおむね90〜100平方メートルなので余裕がある
断熱等性能等級4以上は2022年3月まで最高等級だったので、近年の建売はほぼ該当する
居住室2室以上と炊事室・便所・浴室も、3LDK以上の建売なら問題にならない
外れるのは中古と、併用住宅で住宅部分が非住宅部分より狭い2つの場合です。店舗付き住宅を検討するときだけ注意してください。
当社が実測したレインズの販売図面224枚では、性能が書かれていたのは4パーセントだけでした。図面で分からないので、設計住宅性能評価書か適合証明書のどちらかを取り寄せて確かめます。
フラット35の年収基準は総返済負担率30%と35%
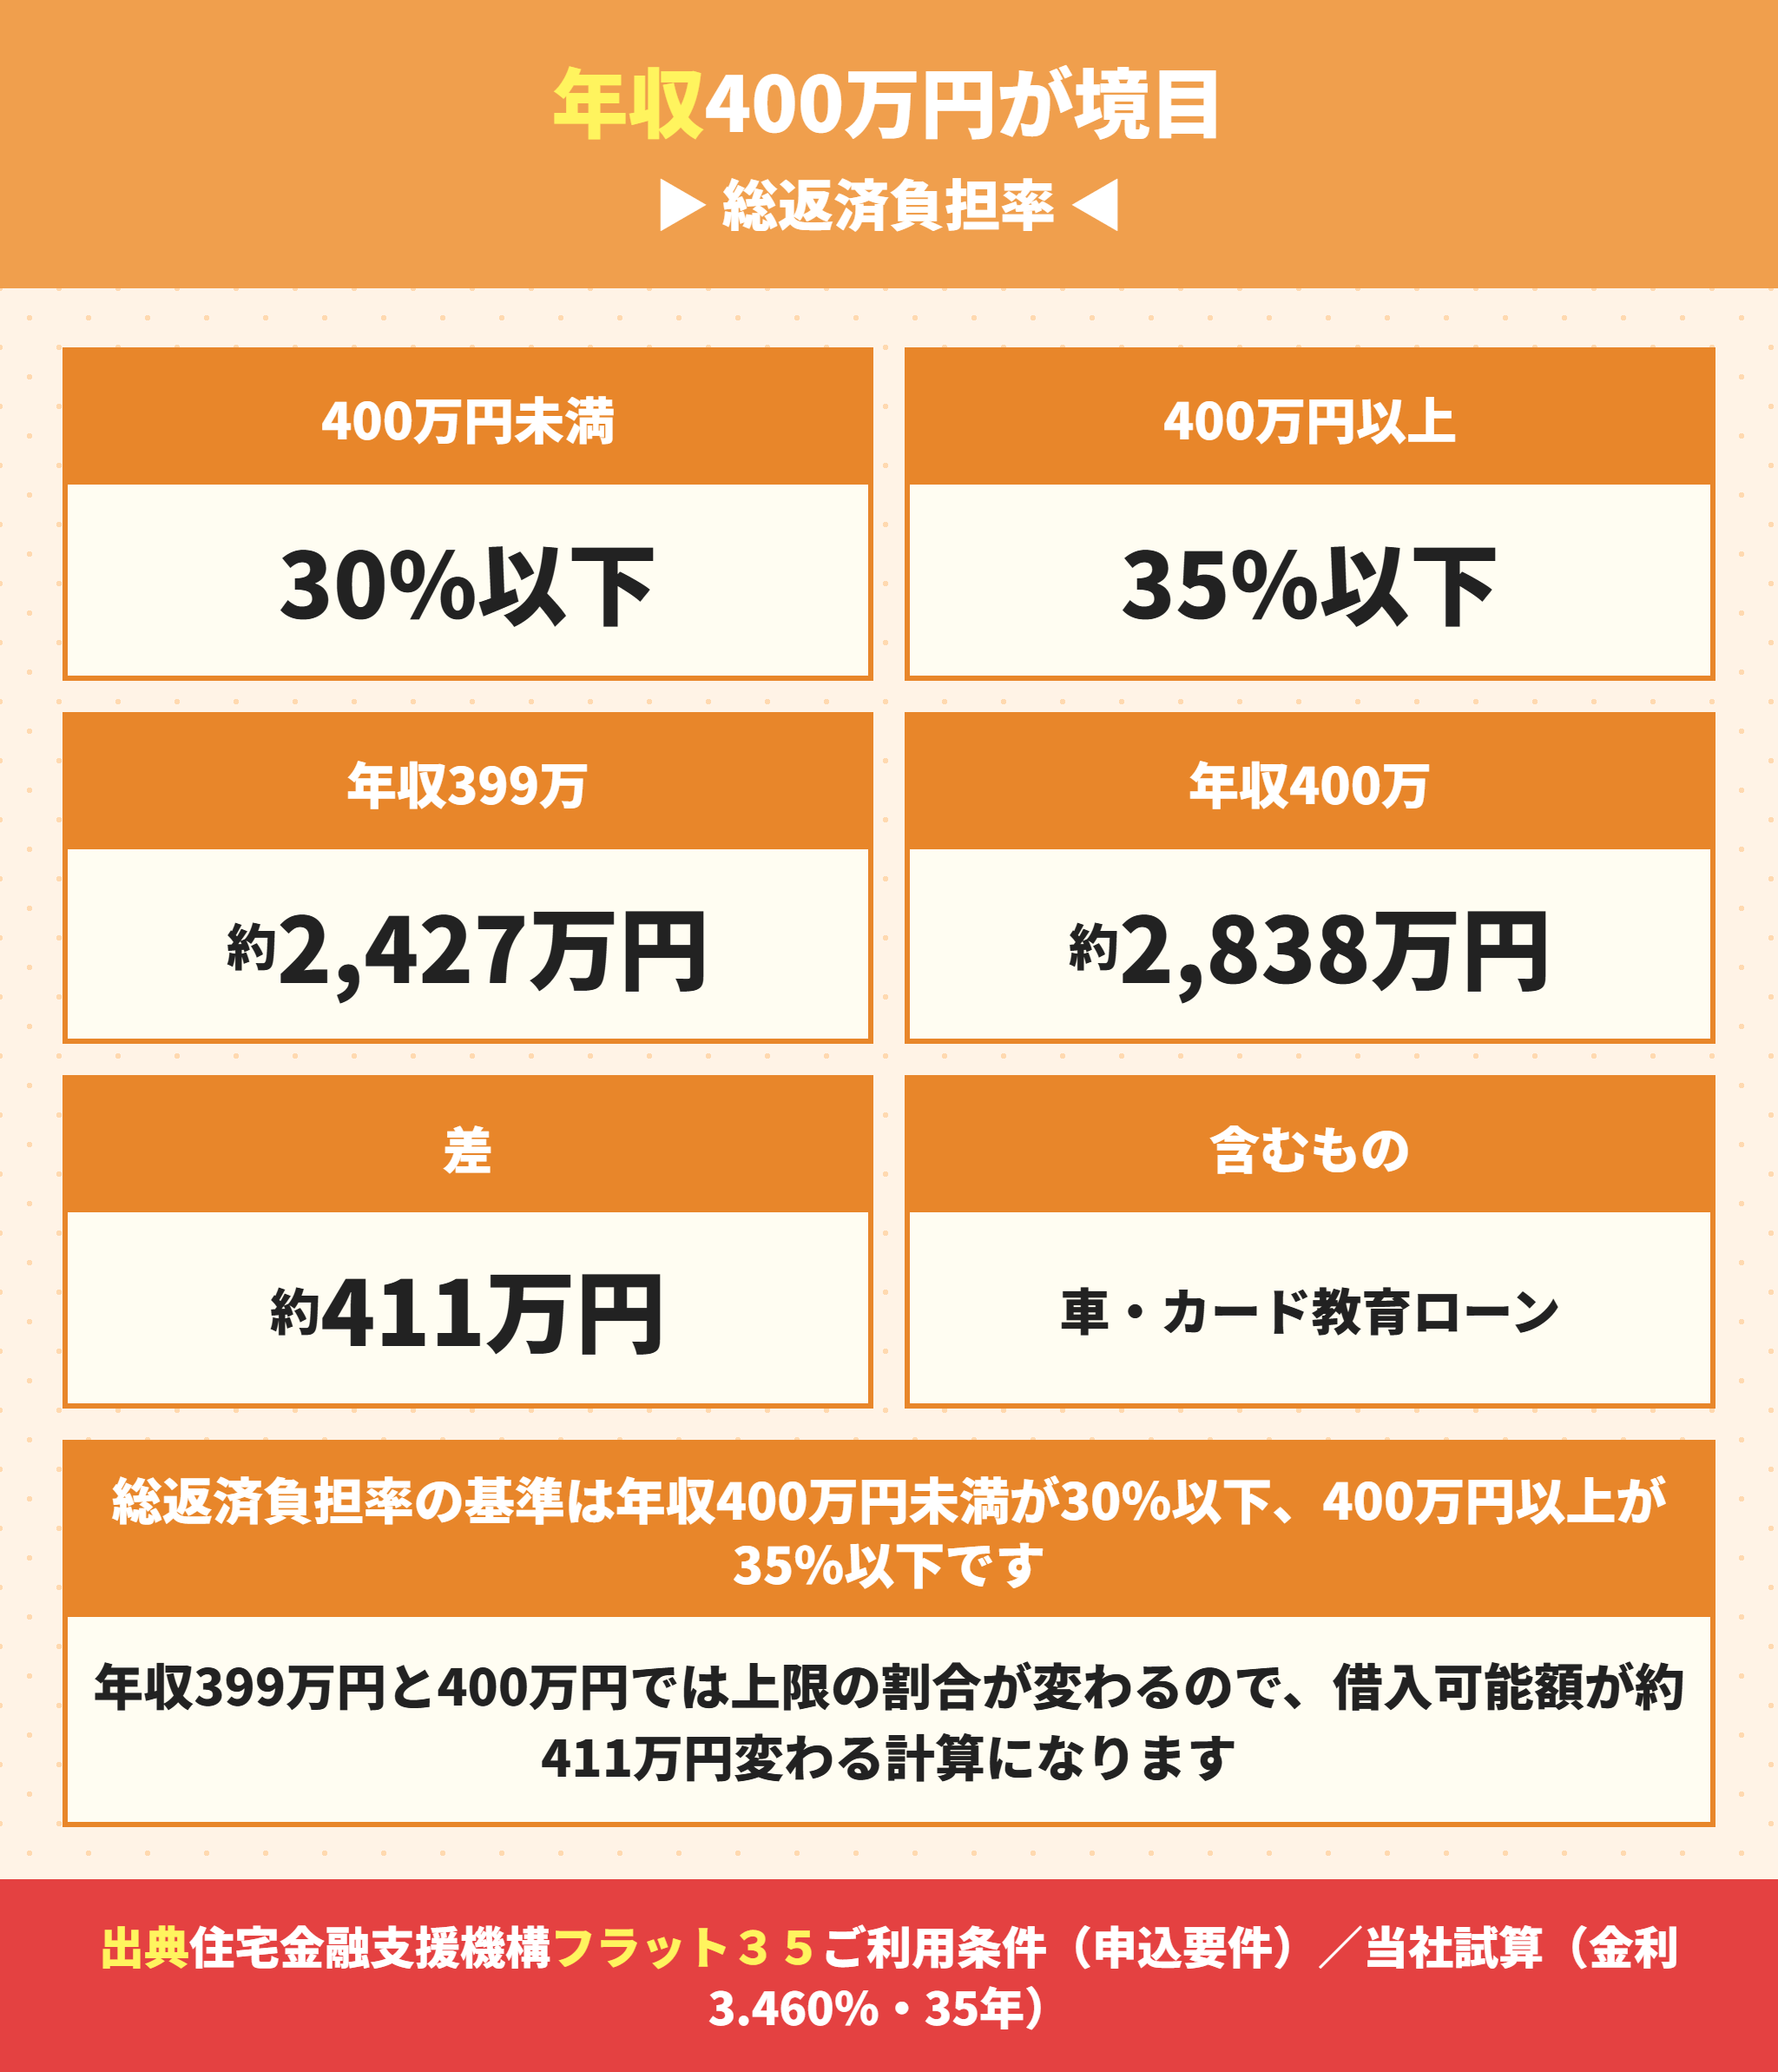
借りる人の側の基準はここだけです。年収400万円が境目になるという仕組みです。
フラット35の年収基準は400万円で30%と35%に分かれる
公式のご利用条件です。すべての借入れに関して、年収に占める年間合計返済額の割合(=総返済負担率)が基準を満たす必要があります。
| 年収 | 総返済負担率の基準 |
|---|---|
| 400万円未満 | 30%以下 |
| 400万円以上 | 35%以下 |
この「すべての借入れ」に何が入るかが重要です。公式はこう書いています。フラット35以外の住宅ローン、自動車ローン、教育ローン、カードローン(クレジットカードによるキャッシング、商品の分割払いやリボ払いによる購入を含みます)などです。
さらに賃貸中の住宅の借入金まで合計に含める必要があるという点に注意してください。車のローンの影響は車のローンが残ってると住宅ローンは組める?月3万円で借入可能額が1028万円減るにまとめています。
年収1万円の差で借入可能額が約411万円変わる
基準が段になっているので、境目で結果が飛びます。金利3.460%・35年・元利均等で、上限いっぱいまで借りた場合を計算します。
| 年収 | 負担率 | 年間返済額の上限 | 借入可能額の目安 |
|---|---|---|---|
| 300万円 | 30% | 90万円 | 約1,824万円 |
| 399万円 | 30% | 119.7万円 | 約2,427万円 |
| 400万円 | 35% | 140万円 | 約2,838万円 |
| 500万円 | 35% | 175万円 | 約3,547万円 |
| 600万円 | 35% | 210万円 | 約4,257万円 |
| 700万円 | 35% | 245万円 | 約4,967万円 |
年収399万円と400万円の差は約411万円です。年収1万円の違いで借入可能額が411万円動くことになります。
ラクチン君この表は総返済負担率の上限いっぱいで計算したものです。他の借入れがあればその分だけ下がりますし、審査は機構と金融機関の判断になります。借りられる額と無理なく返せる額は別です。
年収から逆算する考え方は住宅ローンの年収目安|年収別にいくら借りれる?無理なく返せる額との差にまとめています。
フラット35の年収は前年の公的証明書で見る
見られる年収も決まっています。原則として申込年の前年の収入を証する公的証明書に記載する金額です。
給与収入のみの方は給与収入金額
それ以外の方は所得金額(事業所得・不動産所得・利子所得・配当所得および給与所得の合計)
公的証明書が出ない1月〜5月頃の申込みは金融機関により取扱いが異なる
申込みは連帯債務者を含めて2名まで
太陽光発電設備の売電収入を年収に加算できる場合がある
注意点は昇給してもすぐには反映されないことです。前年の証明書で見るので、今年から年収が上がった方は時期を選ぶ意味があります。
フラット35の融資率9割を超えると金利が上がる
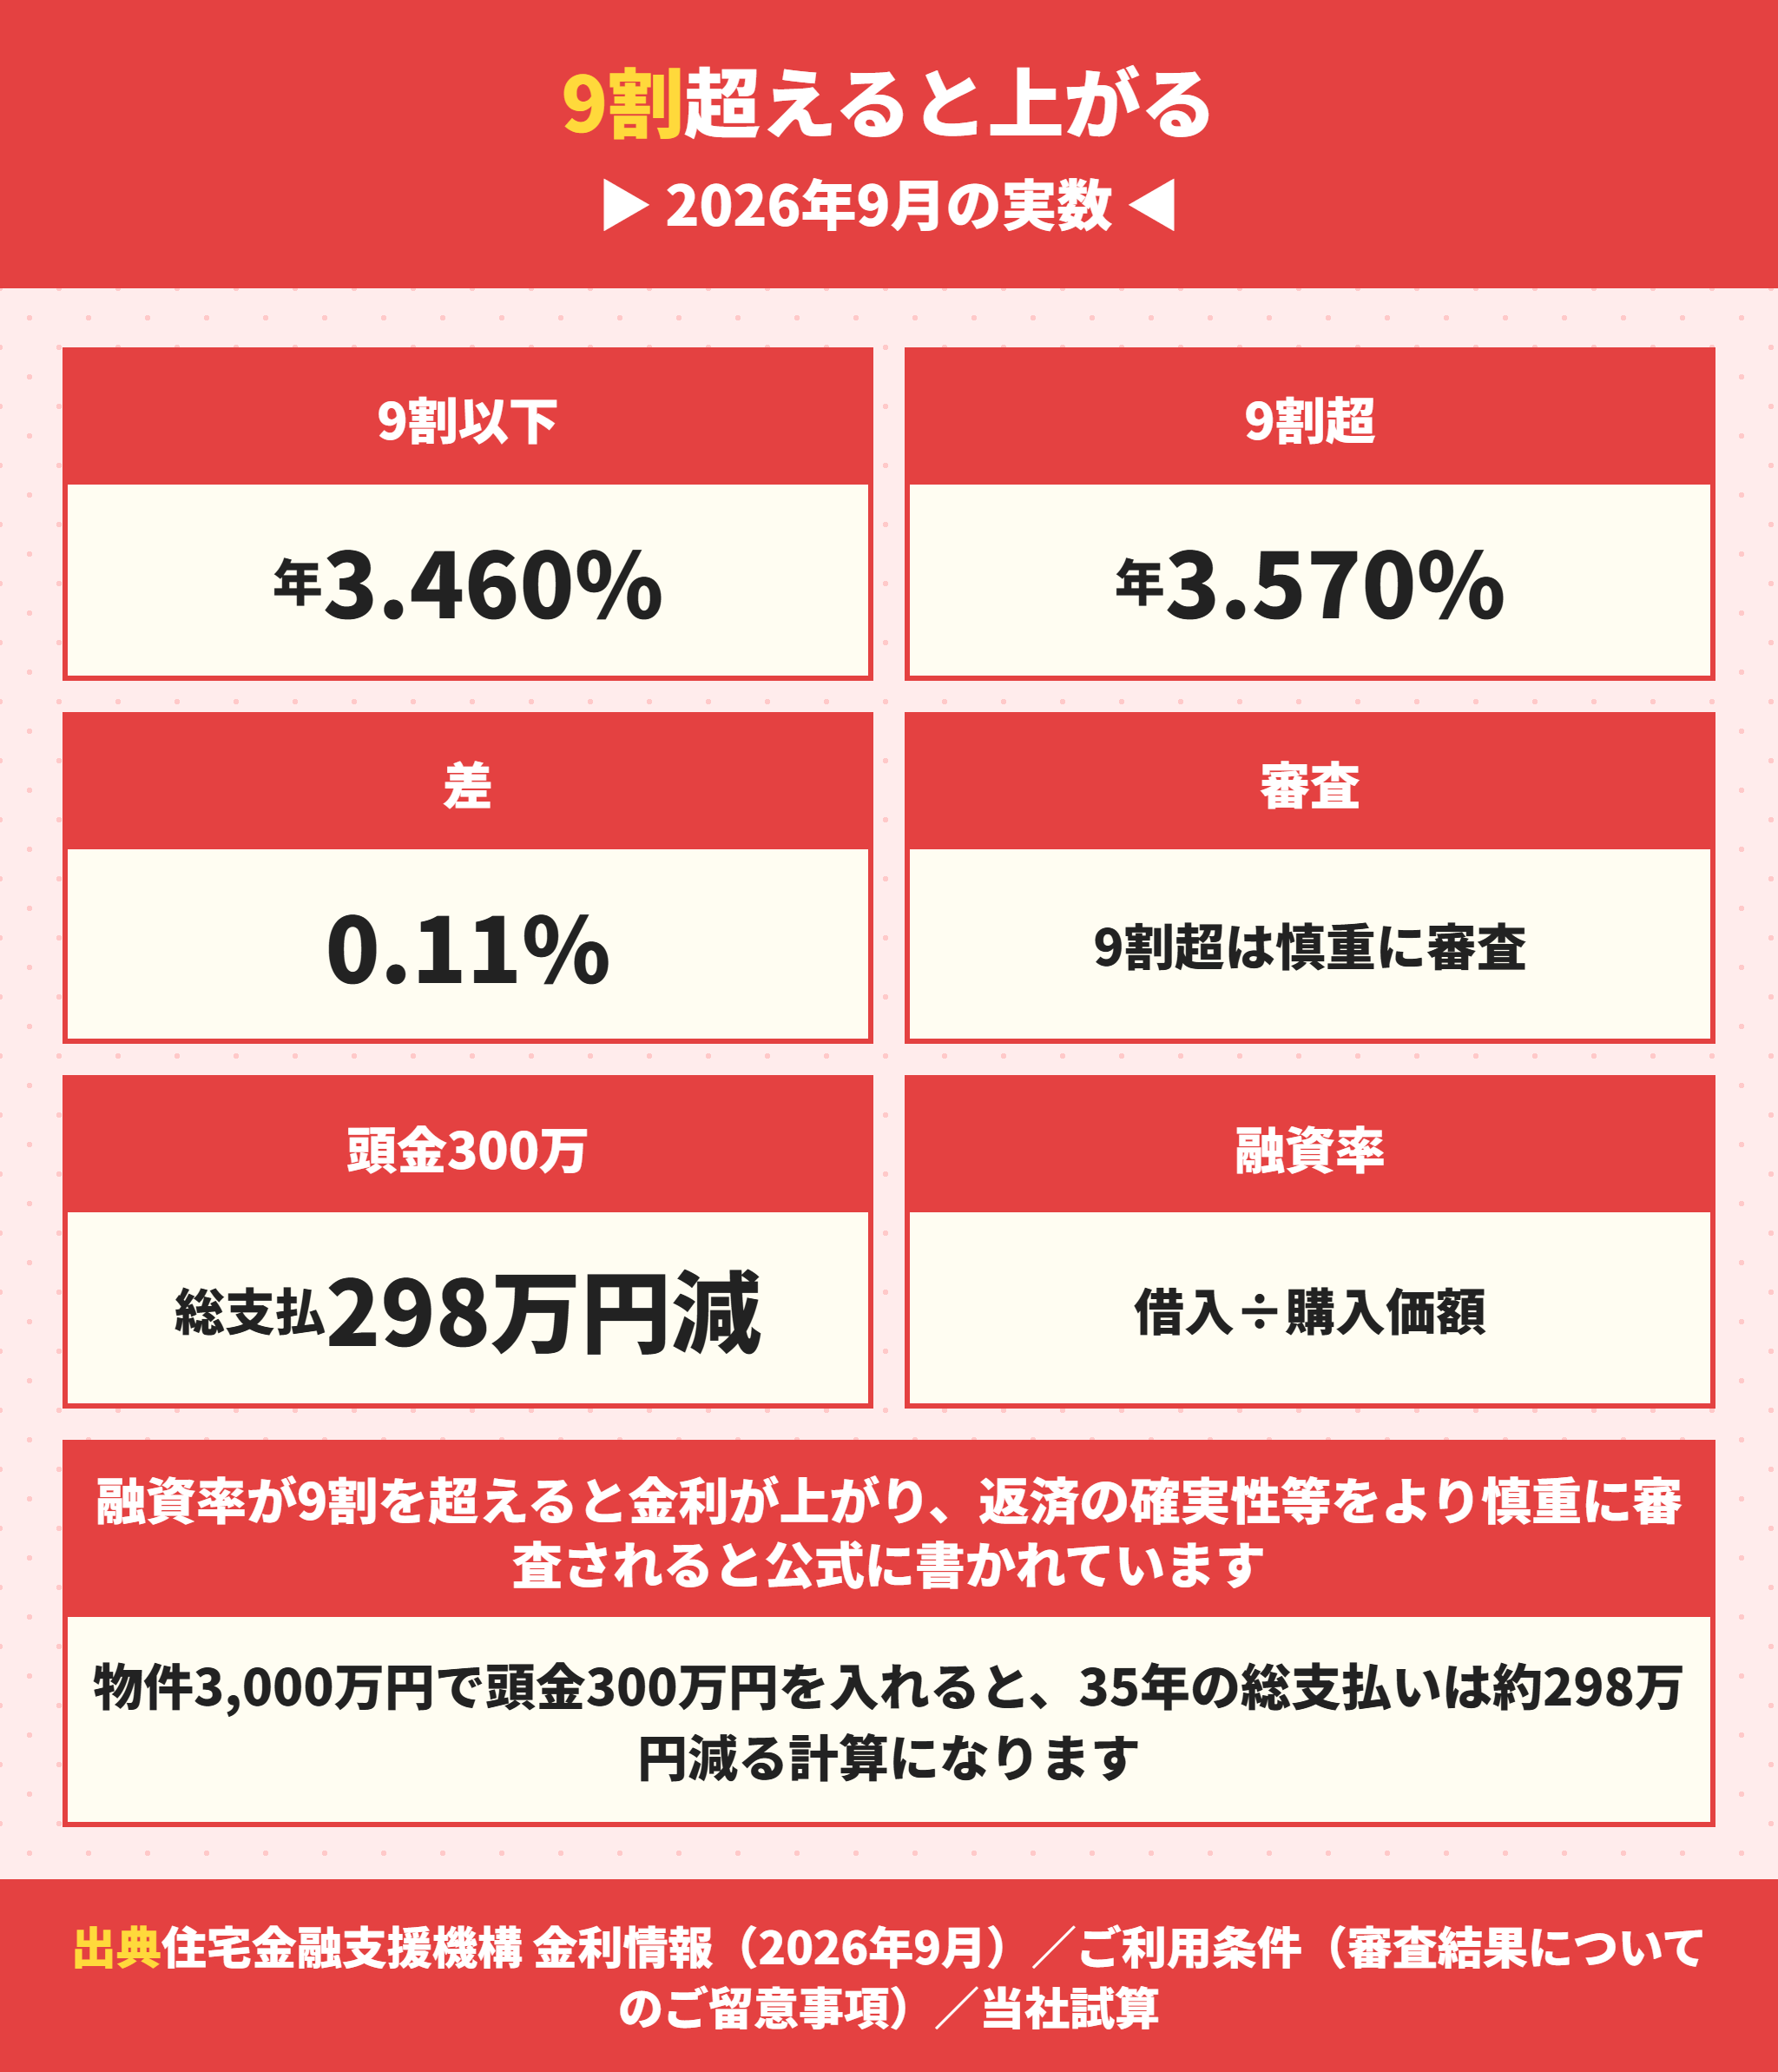
金利側のデメリットです。9割が金利と審査の両方の境目になるという構造です。
フラット35の9割超は2026年9月の実数で0.11%高い
融資率とは建設費・購入価額(非住宅部分を除く)に対してフラット35の借入金額の占める割合です。土地取得費に対する借入れを希望する場合はその費用も含みます。
| 商品 | 借入期間 | 9割以下 | 9割超 | 差 |
|---|---|---|---|---|
| フラット35 | 21年以上35年以下 | 年3.460% | 年3.570% | 0.11% |
| フラット20 | 20年以下 | 年3.140% | 年3.250% | 0.11% |
| フラット50 | 36年以上50年以下 | 年3.700% | 年3.810% | 0.11% |
さらにご利用条件にこう書かれています。融資率が9割を超える場合は、返済の確実性等をより慎重に審査します。金利が上がるだけでなく審査も厳しくなるという二重の効き方です。
フラット35で頭金300万円を入れると約298万円減る
金額で見ます。物件価格3,000万円で、頭金を入れるかどうかを比べます。
| 条件 | 借入額 | 金利 | 総返済額 | 頭金を含む総支払 |
|---|---|---|---|---|
| 頭金300万円(融資率9割) | 2,700万円 | 年3.460% | 46,608,240円 | 49,608,240円 |
| 頭金なし(融資率10割) | 3,000万円 | 年3.570% | 52,586,100円 | 52,586,100円 |
差は2,977,860円です。300万円の頭金が約298万円の削減になって戻ってくる計算になります。頭金の考え方は住宅ローンの頭金はいくら必要?近畿の建売は平均282万円と9割の壁にまとめています。
20年以下を選ぶと金利は下がるが戻せない
借入期間でも金利が変わります。20年以下を選ぶとフラット20になり、2026年9月なら年3.140%で35年より0.32%低くなります。
ただし条件があります。20年以下を選ぶと原則として返済途中で21年以上に変更できません。公式のご利用条件に明記されています。
| 借入期間 | 金利 | 月々の返済 | 総返済額 | 35年との差 |
|---|---|---|---|---|
| 20年(フラット20) | 年3.140% | 168,489円 | 40,437,360円 | 約1,135万円少ない |
| 35年(フラット35) | 年3.460% | 123,302円 | 51,786,840円 | — |
総額は1,135万円少なくなりますが、月々の返済は45,187円高くなります。20年を選べるのは月々に余裕がある人だけです。戻せない条件があるので慎重に決めてください。
フラット35の融資率は諸費用を入れると9割を超える
注意したいのは分母です。融資率の分母は建設費または購入価額で、諸費用は含まれないという点です。
つまり物件価格3,000万円の建売で、諸費用200万円も借りたいとすると借入額は3,200万円になります。融資率は3,200万円÷3,000万円で107パーセントになり、9割超の金利が適用されます。
| 借りたい内容 | 借入額 | 融資率 | 金利 |
|---|---|---|---|
| 物件価格の9割 | 2,700万円 | 90% | 年3.460% |
| 物件価格の全額 | 3,000万円 | 100% | 年3.570% |
| 物件価格+諸費用200万円 | 3,200万円 | 107% | 年3.570% |
借入額の上限も効いてきます。公式は建設費または購入価額以内と定めているので、諸費用まで含めた借入れには限りがあります。詳しい範囲は取扱金融機関に確認が必要です。
諸費用も借りたい場合はどうすればいいですか。
ラクチン君当社は新築建売の仲介手数料が0円なので、その分が諸費用の負担を直接下げます。3,000万円の物件なら手数料は約105万円になるところが0円です。
フラット35に保証人と保証料は要らない
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
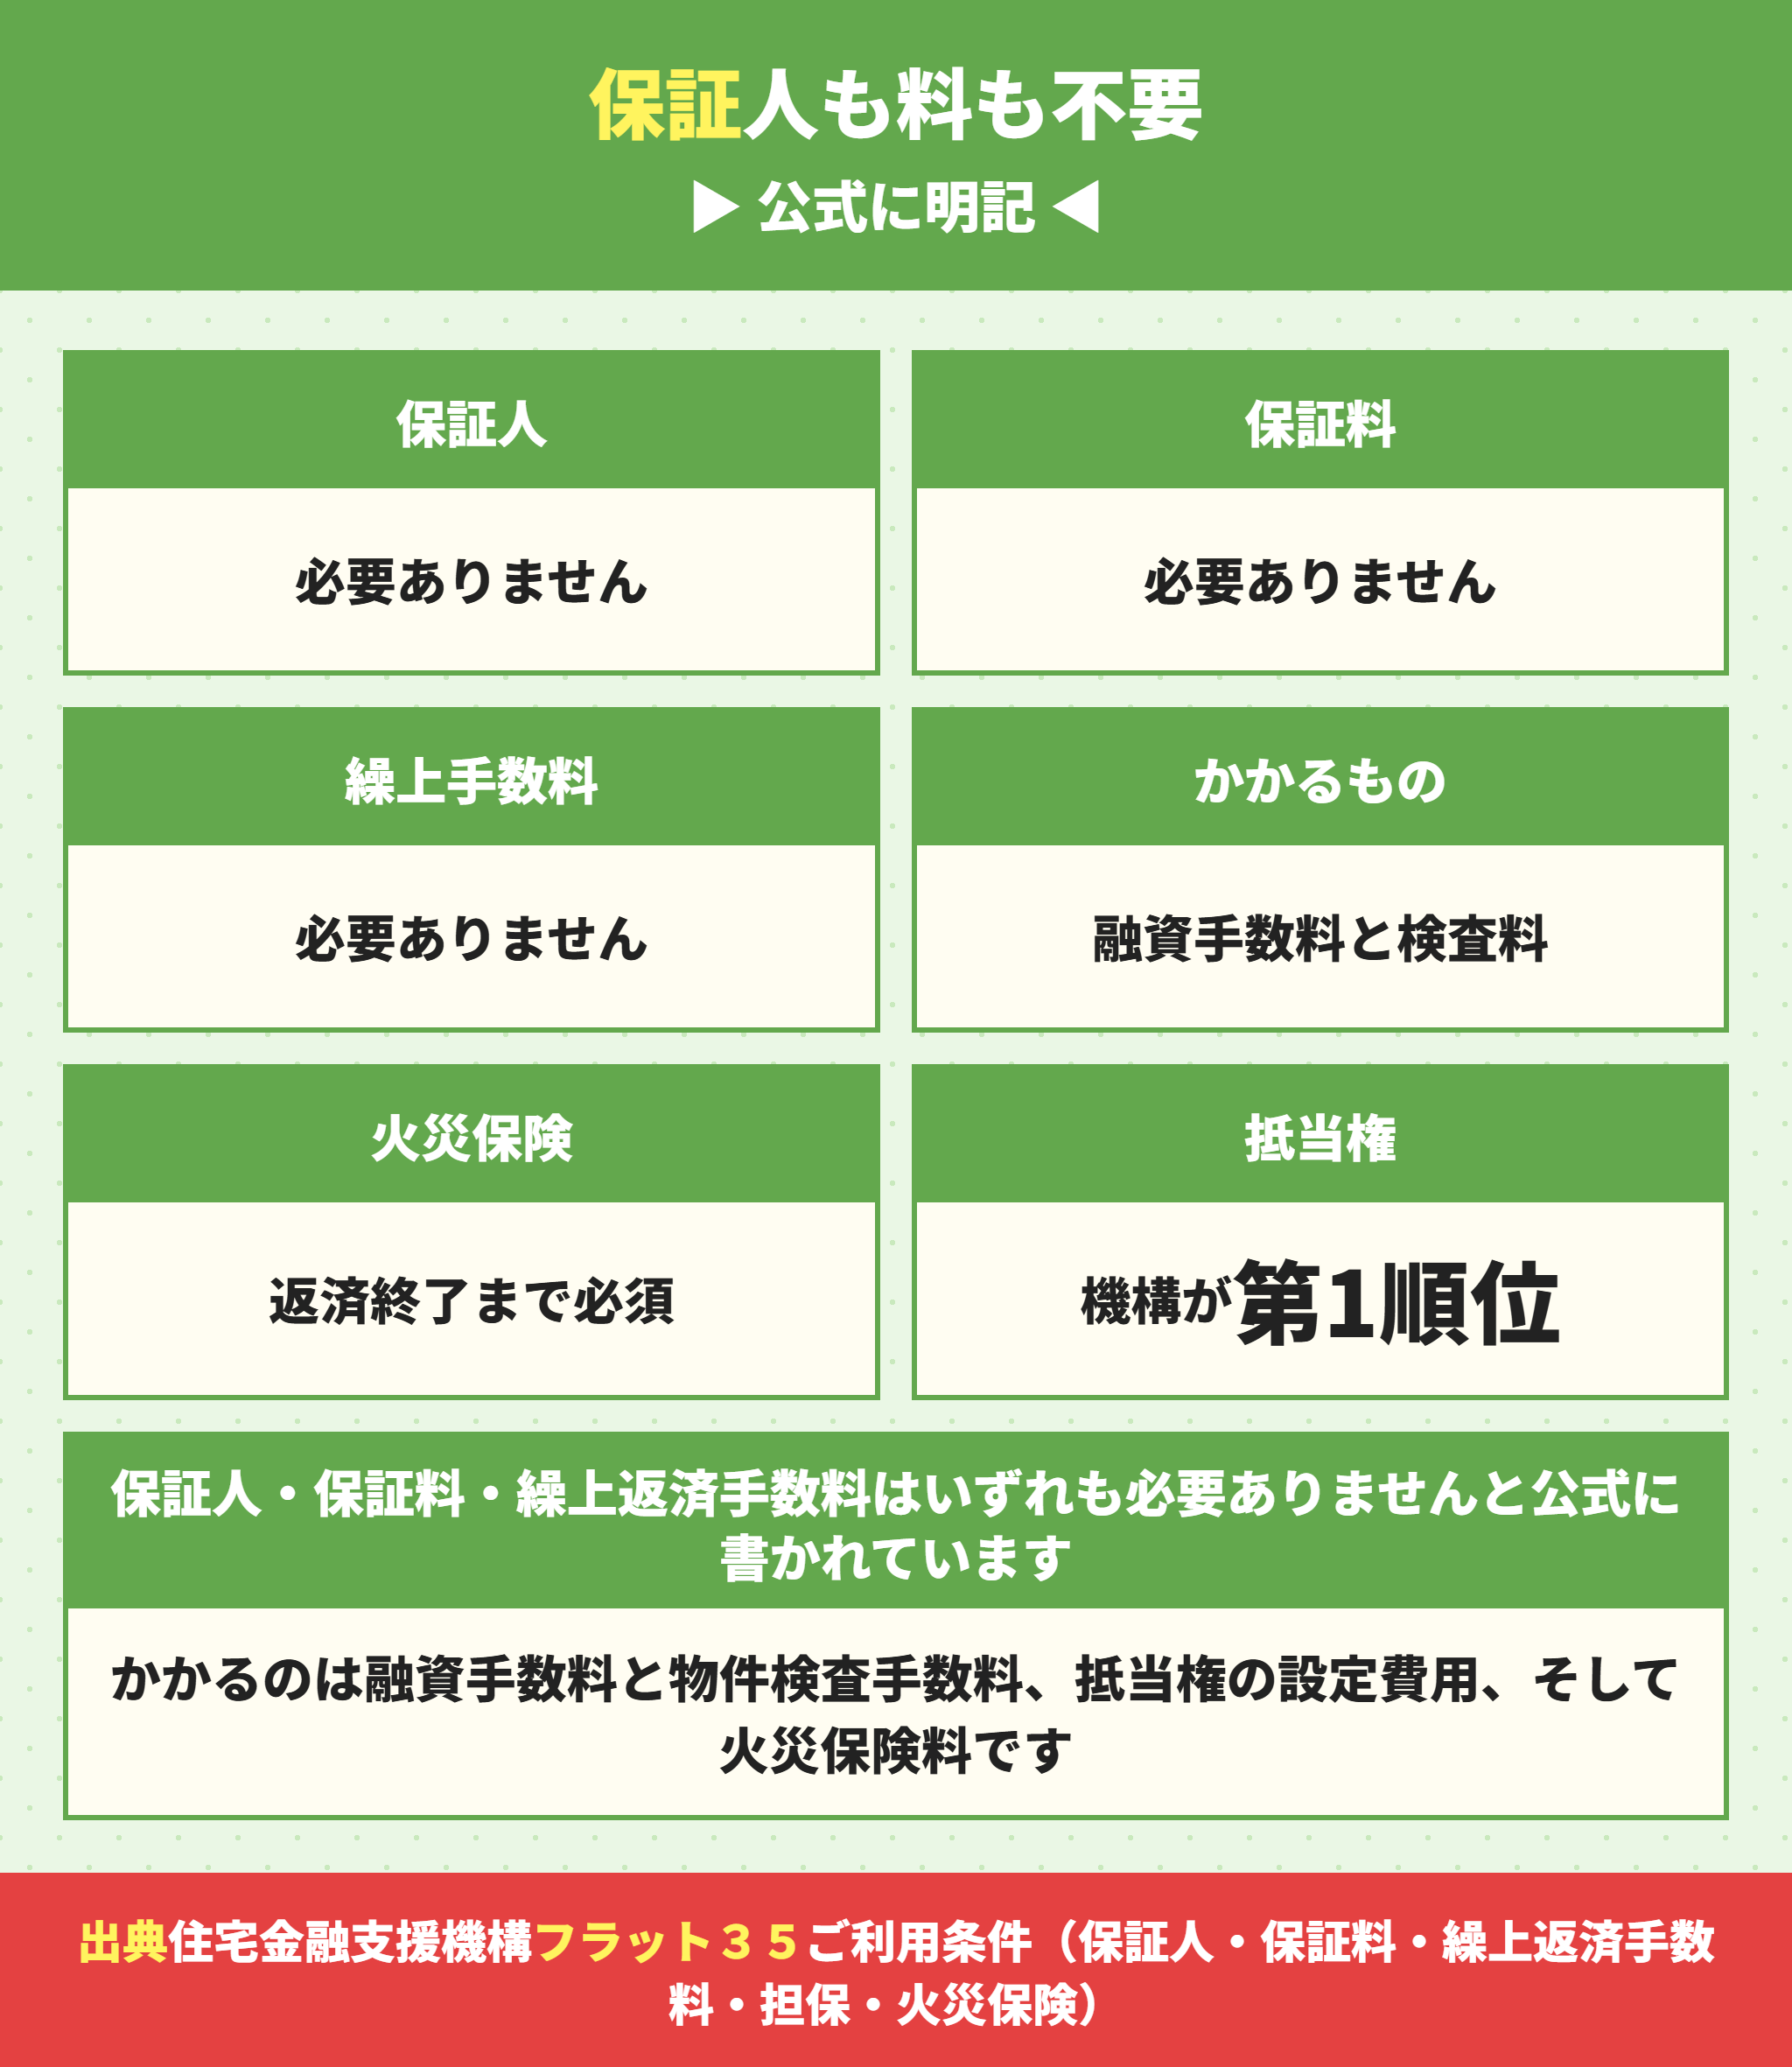
ここはメリットの側です。保証人も保証料も繰上返済手数料も3つとも不要と公式に書かれています。
フラット35でかかる費用とかからない費用
| 項目 | フラット35 | 公式の書き方 |
|---|---|---|
| 保証人 | 不要|公式に必要ありませんと明記 | 必要ありません |
| 保証料 | 不要 | 必要ありません |
| 繰上返済手数料 | 不要 | 必要ありません |
| 融資手数料 | かかる | 取扱金融機関により異なります |
| 物件検査手数料 | かかる | 検査機関または適合証明技術者により異なります |
| 抵当権の設定費用 | かかる | 登録免許税、司法書士報酬などはお客さまの負担 |
| 火災保険料 | かかる | お客さまの負担となります |
一部繰上返済の下限も決まっています。インターネットサービスなら10万円以上、金融機関の窓口なら100万円以上です。手数料が0円で10万円から返せるのは繰上返済をしたい人に向く仕組みです。
フラット35の火災保険は保険金額を借入額以上にする
見落としやすい条件があります。火災保険は返済終了までの加入が必須で、保険金額は借入額以上にする必要があります。
ただし借入額が評価額を超える場合は評価額まででよいと書かれています。建物の評価額が借入額より低いことは建売でよくあるので、そこは保険会社と確認します。
フラット35の建売でも仲介手数料は0円
当社は関西の新築建売を仲介手数料0円でお取り扱いしています。フラット35を使う場合も扱いは同じです。
先に確かめるのは4つです。床面積50平方メートル以上か、接道2メートル以上か、断熱等級4以上か、適合証明書が取れるか。売主が取得済みなら書面を取り寄せます。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
フラット35の繰上返済は10万円から手数料0円
繰上返済の条件も公式に出ています。手数料は0円で、下限は窓口かネットかで変わる仕組みです。
| 申込方法 | 一部繰上返済の下限 | 手数料 |
|---|---|---|
| インターネットサービス(住・MyNote) | 10万円以上 | 必要ありません |
| 取扱金融機関の窓口 | 100万円以上 | 必要ありません |
銀行の住宅ローンだと繰上返済手数料がかかる商品もあります。フラット35は金額の下限だけで、手数料は0円です。ボーナスのたびに10万円ずつ返す使い方ができるということになります。
繰上返済の効果の計算は住宅ローンの繰り上げ返済は得?関西3行の手数料と174万円の効果にまとめています。
フラット35と銀行の住宅ローンを建売で比べる
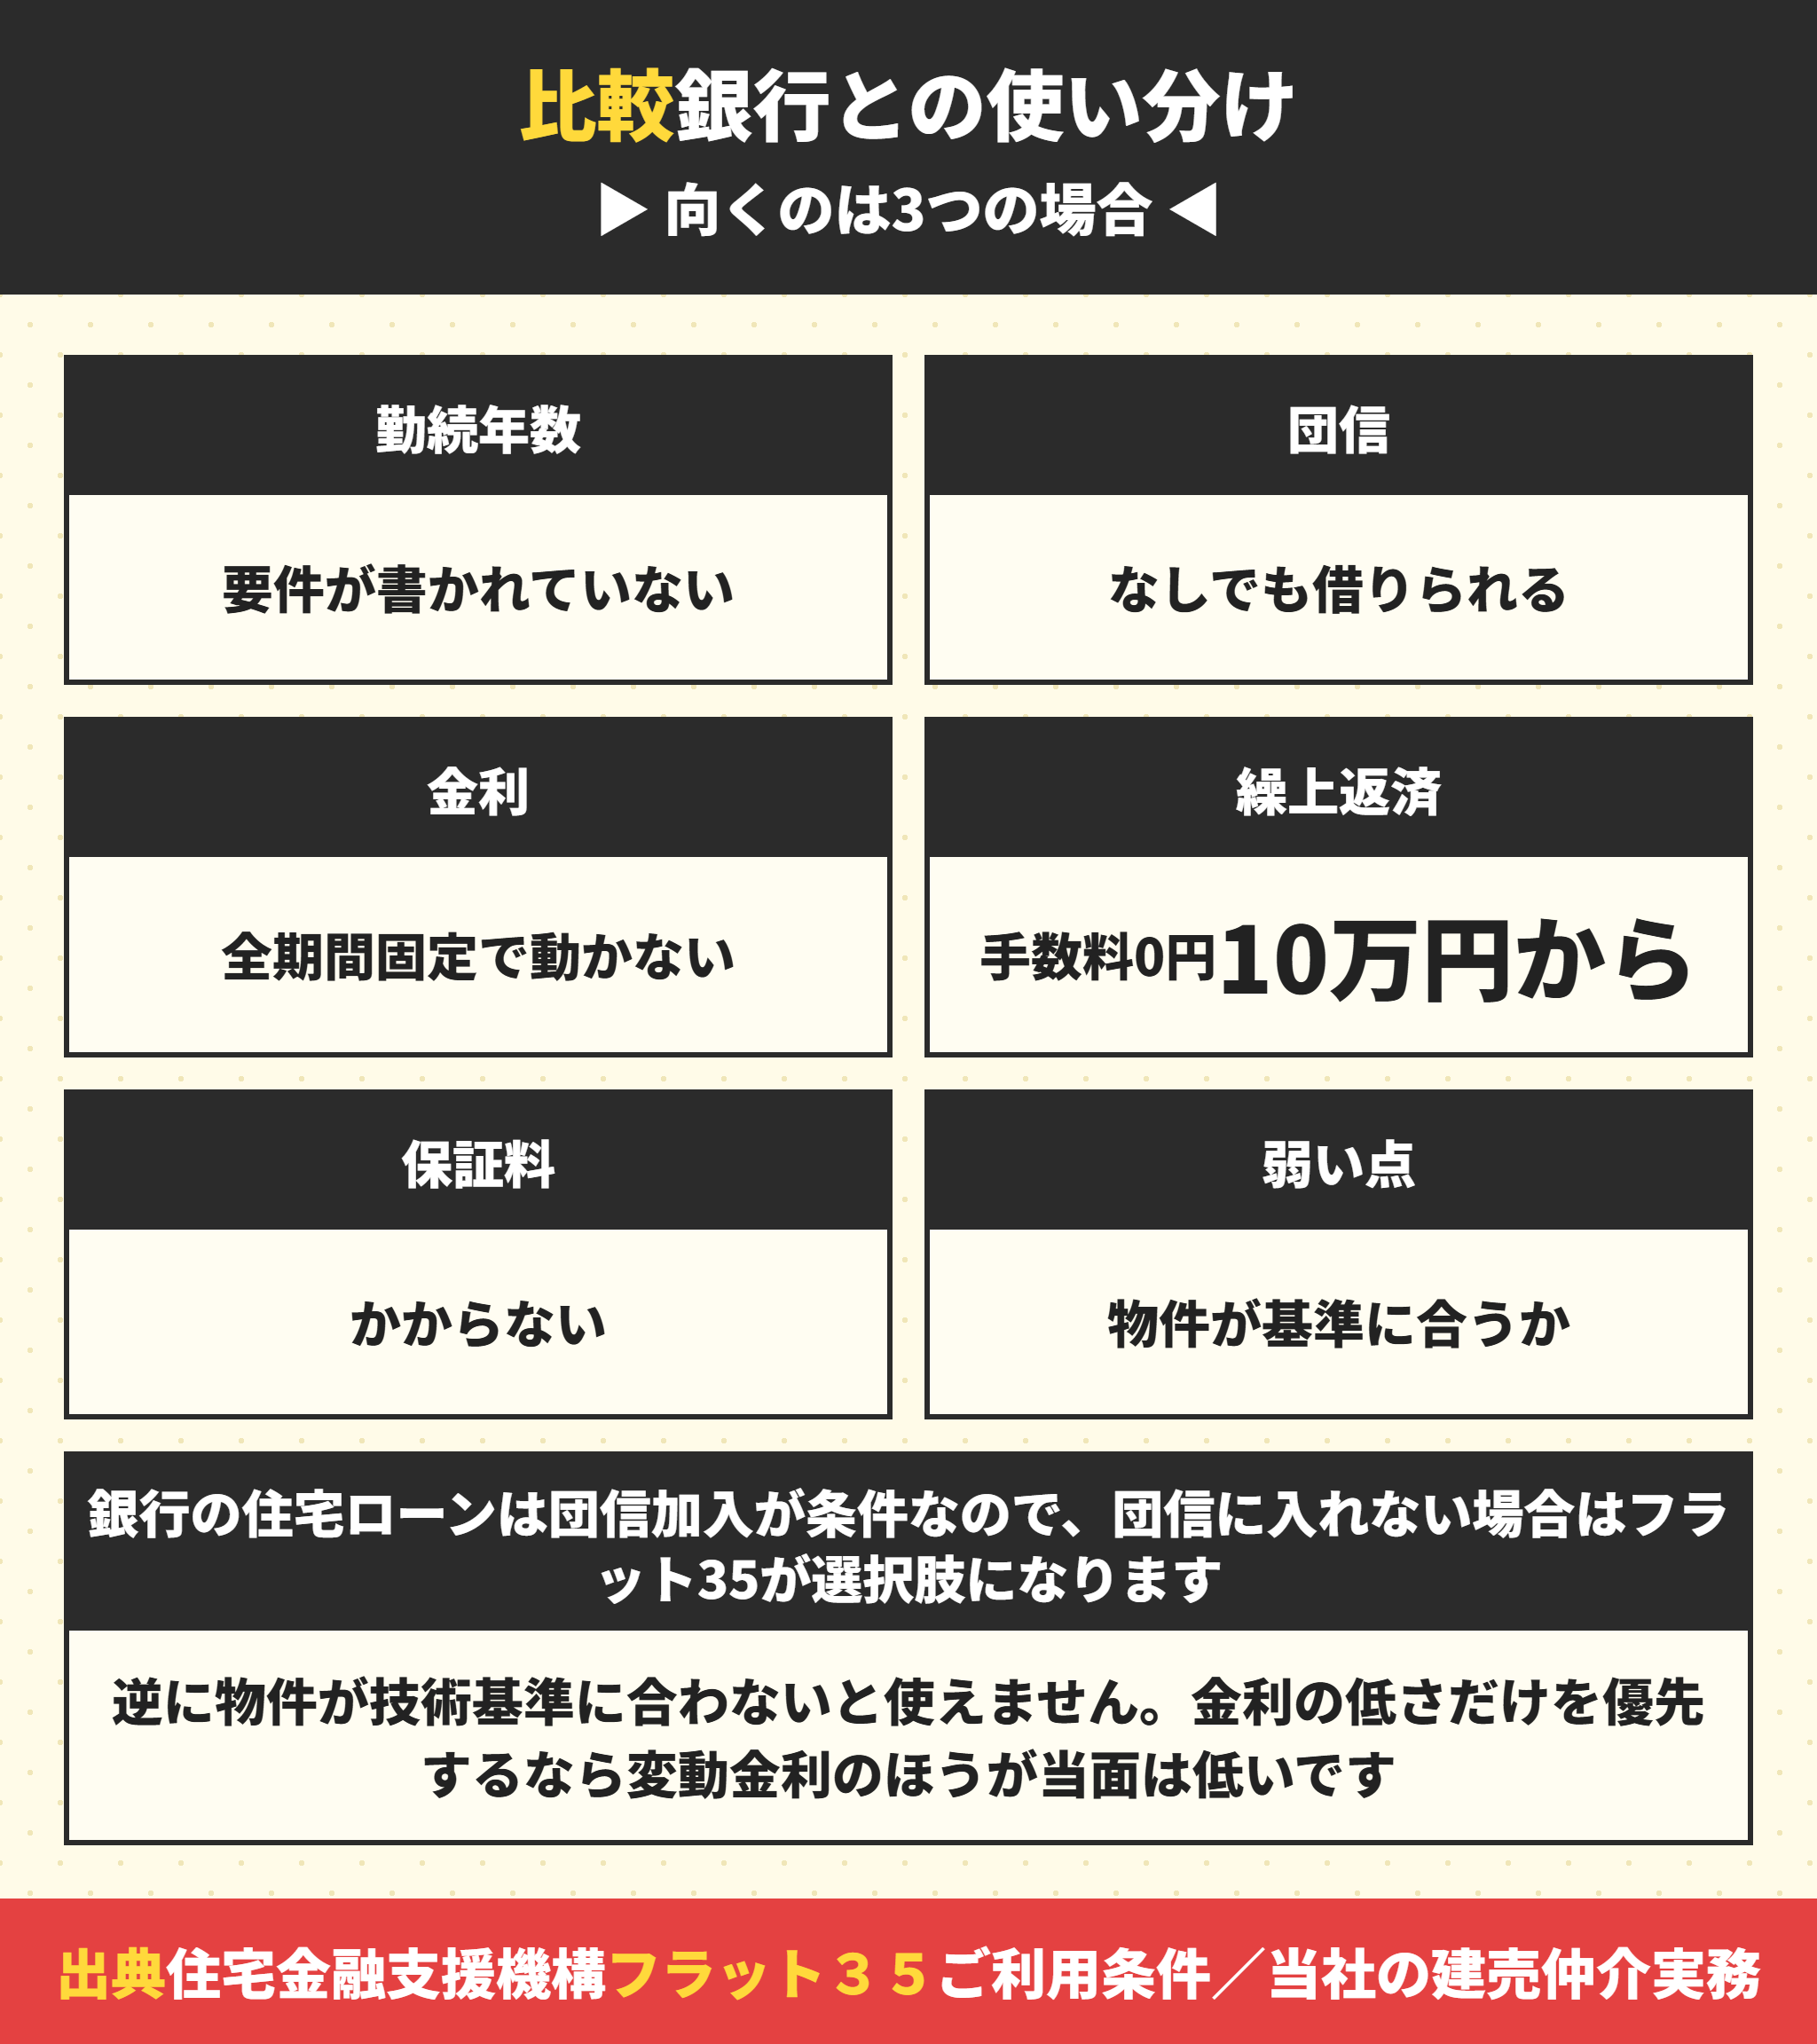
最後に使い分けです。フラット35が向くのは3つの場合に絞られます。
フラット35が向いている人
- 転職直後や個人事業主で、勤続年数や所得の安定性で銀行に断られた
- 健康上の理由で団信に入れないが、それでも住宅ローンを組みたい
- 35年間の返済額を1円も動かしたくない(全期間固定金利)
- 繰上返済を細かくしたい(手数料0円・10万円から)
- 保証料を払いたくない
2つ目が効く場面は実際にあります。銀行の住宅ローンは団信加入が条件なので、団信に入れないと使えません。フラット35は団信なしでも借りられる唯一の選択肢になります。
健康状態で悩んでいる場合は団信は厳しい?審査するのは保険会社 告知義務違反でも無関係な原因なら保険金は出るも読んでください。
フラット35が向いていない人
物件が技術基準に合わない(床面積50平方メートル未満・接道2メートル未満など)
金利の低さを最優先したい(変動金利のほうが当面は低い)
頭金を入れられず融資率が9割を大きく超える
20年以下の短期で組みたいが将来延ばす可能性がある
諸費用まで含めて借りたいが購入価額を超えてしまう
最後の点は注意が必要です。借入額は建設費または購入価額以内なので、購入価額を超える諸費用の借入れには上限があることになります。関西の建売なら諸費用は建売の諸費用はいくら?内訳と現金で用意するお金にまとめています。
12行と比べるなら金利ではなく手数料を見る
当社は関西の建売で使える金融機関を12行で比べています。比べるのは金利ではなく手数料と団信の2つです。金利は毎月変わるので比較の軸になりません。
比較の考え方は住宅ローンはどこがいい?関西の建売で12行を比べた手数料と団信にまとめています。フラット35は取扱金融機関によって融資手数料が大きく違うので、同じフラット35でも総額が変わります。
フラット35に関するよくある質問
- フラット35の床面積は何平方メートル以上ですか。
-
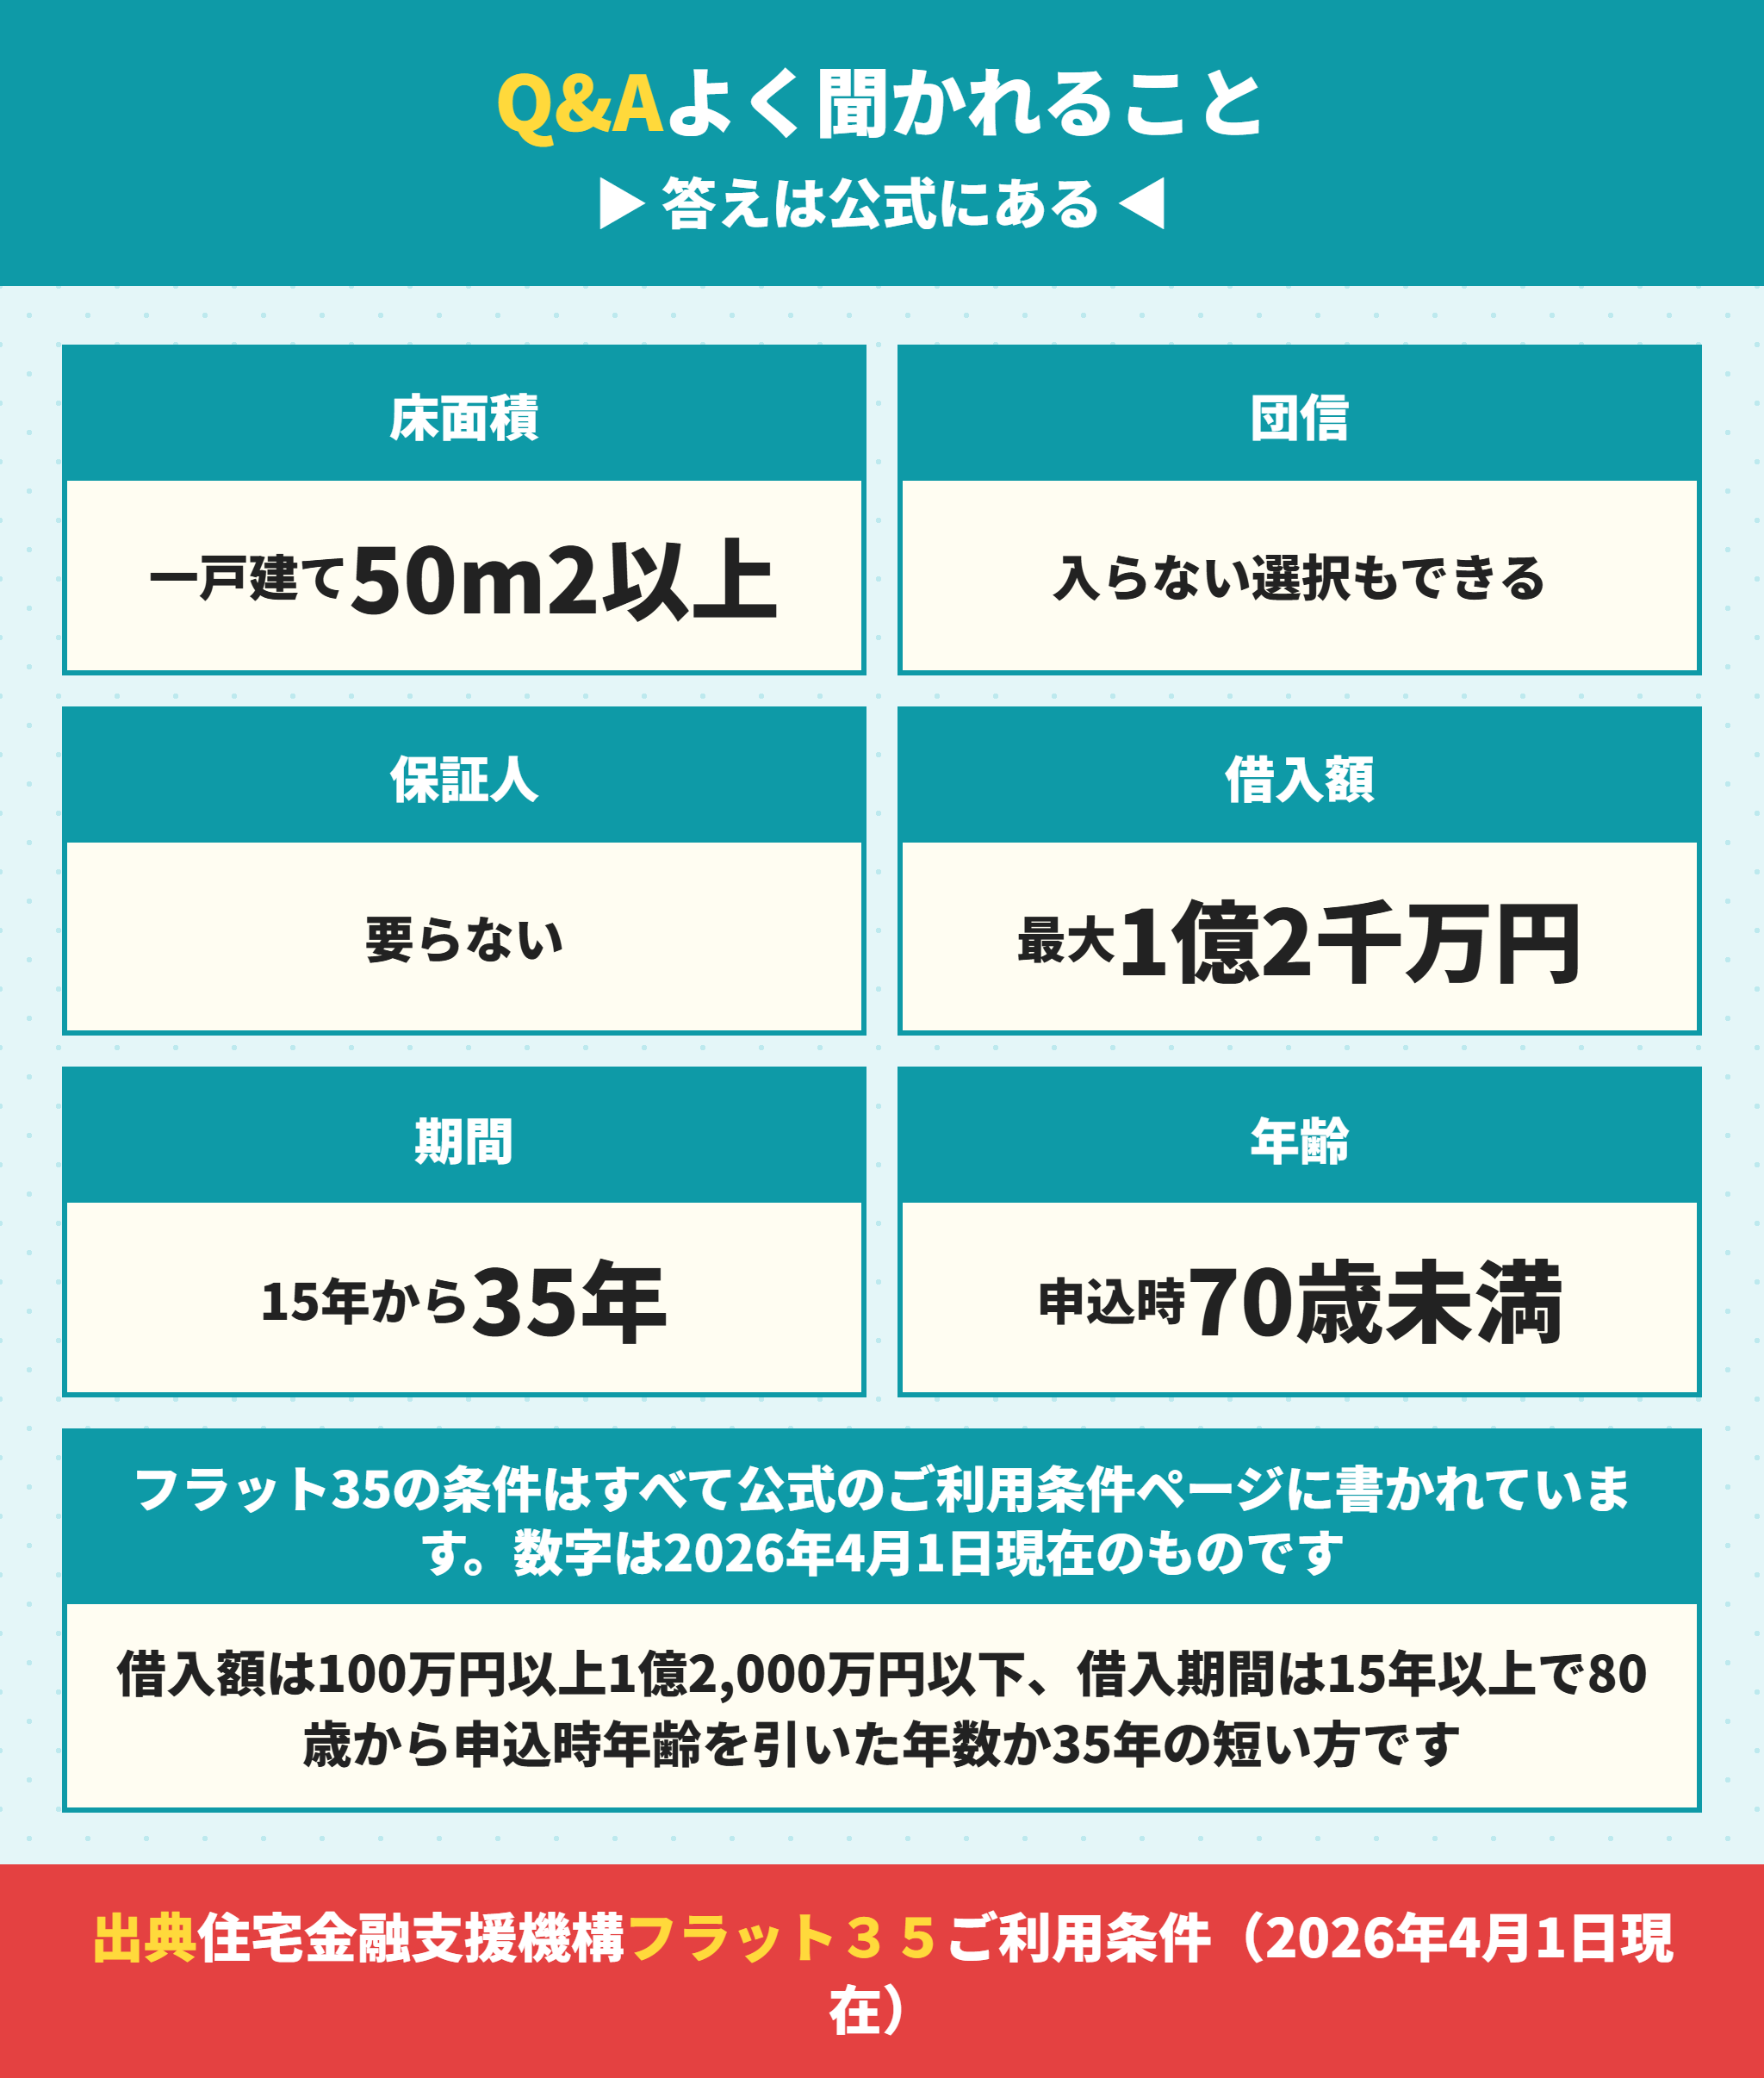
一戸建て、連続建ておよび重ね建ての場合は50平方メートル以上、共同建て(マンションなど)の場合は30平方メートル以上です。上限はありません。70平方メートル以上と書かれた情報が残っていますが、公式のご利用条件は50平方メートル以上です。
- フラット35の団信に入らないとどうなりますか。
-
借入金利が掲載金利からマイナス0.2%になります。借入3,000万円・35年・元利均等で計算すると総返済額は約145万円少なくなります。ただし死亡と身体障害1級2級の保障がなくなるので、残された家族が返済を続けることになります。
- フラット35に保証人は必要ですか。
-
必要ありません。保証料と繰上返済手数料も必要ありません。かかるのは融資手数料、物件検査手数料、抵当権の設定費用、火災保険料です。
- 適合証明書は誰が出すのですか。
-
適合証明検査機関または適合証明技術者です。新築住宅は設計検査・中間現場検査・竣工現場検査の3段階を通ると交付されます。物件検査手数料は買主の負担で、検査機関により金額が異なります。
- フラット35は年収いくらから借りられますか。
-
年収の下限は定められていません。基準は総返済負担率で、年収400万円未満は30%以下、400万円以上は35%以下です。自動車ローンやカードローンのリボ払いも合計に含まれます。
- 融資率9割を超えるとどうなりますか。
-
金利が上がります。2026年9月の実数では9割以下が年3.460%、9割超が年3.570%で0.11%の差でした。さらに公式に「返済の確実性等をより慎重に審査します」と書かれています。
- フラット35はいくらまで借りられますか。
-
100万円以上1億2,000万円以下(1万円単位)で、建設費または購入価額以内です。店舗や事務所などの非住宅部分に係る金額は借入対象外になります。
- フラット35の借入期間は何年からですか。
-
15年以上です(本人または連帯債務者が満60歳以上の場合は10年以上)。上限は「80歳から申込時の年齢を引いた年数」か35年のうち短い方です。20年以下を選ぶと原則として返済途中で21年以上に変更できません。
フラット35のデメリットは物件側で決まる
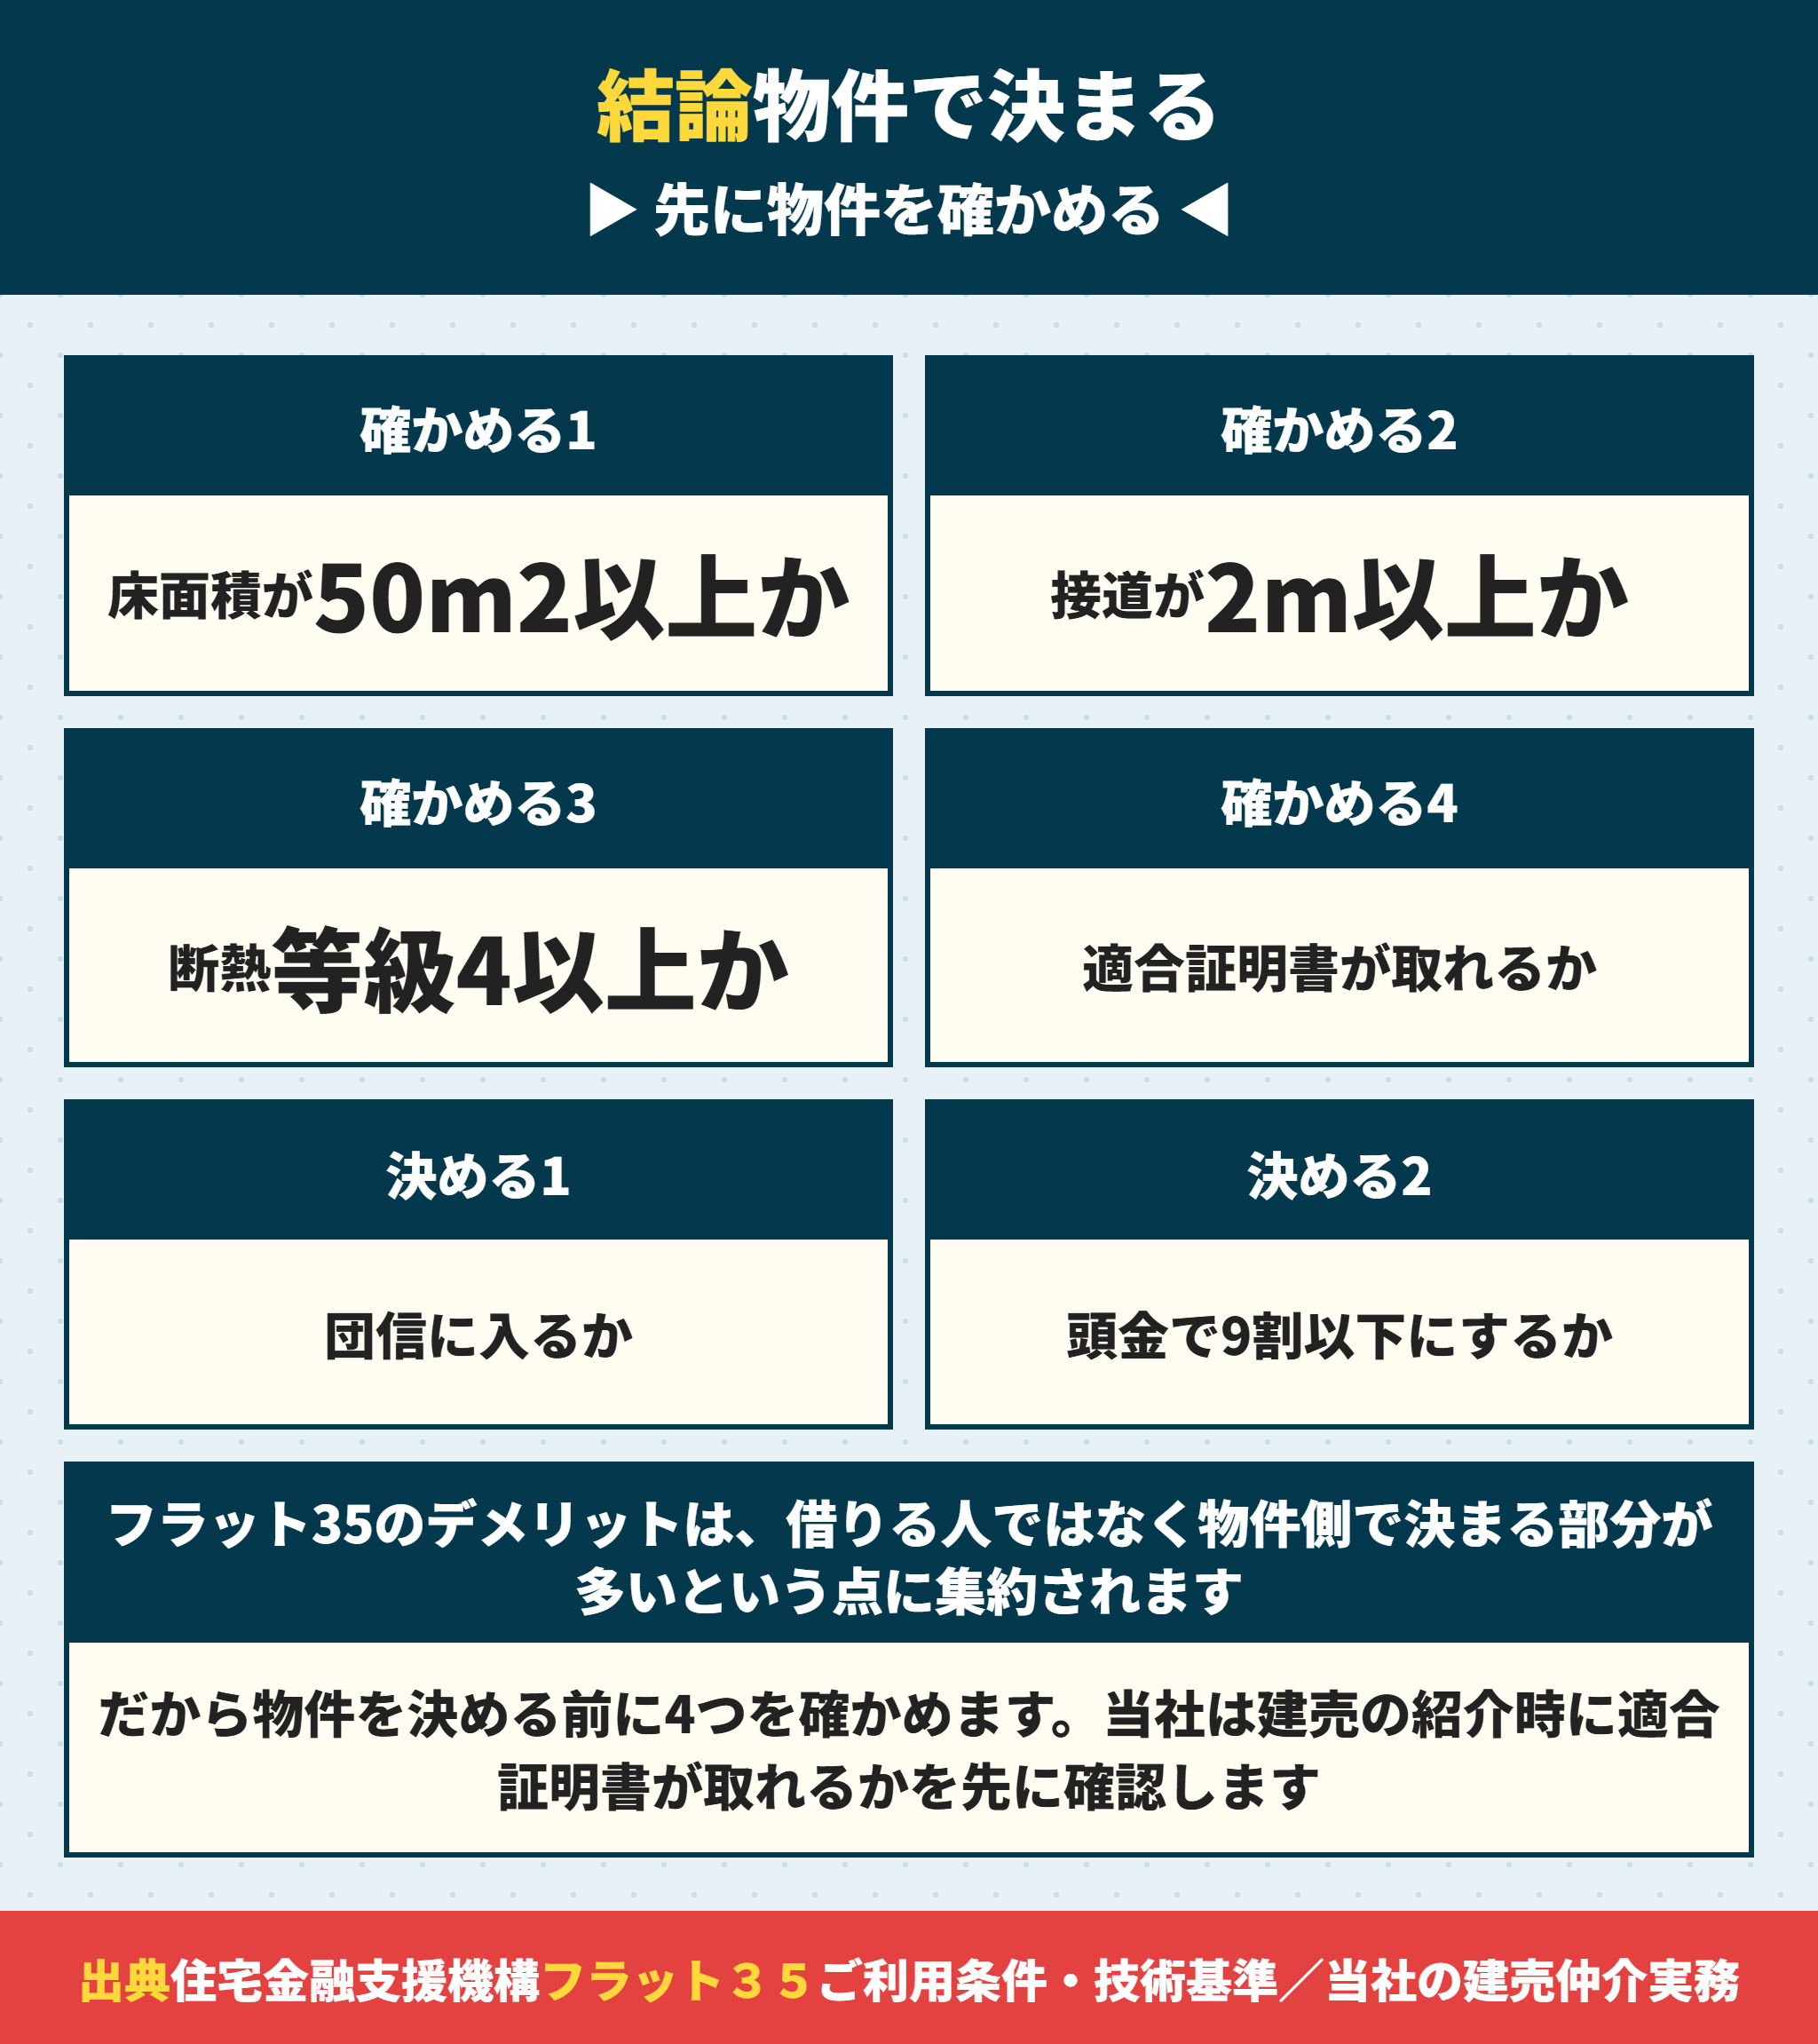
最後に手順だけ残します。フラット35は物件を決める前に4つ確かめるローンです。
- 床面積が50平方メートル以上あるか(共同建ては30平方メートル以上)
- 接道が一般の道に2メートル以上あるか
- 断熱等性能等級4以上かつ一次エネルギー消費量等級4以上か
- 適合証明書が取得済みか、これから取れるか
- 団信に入るかどうかを決める(入らない場合は金利マイナス0.2%)
- 頭金で融資率を9割以下にできるか(9割超は0.11%高い)
覚えておく数字は3つです。床面積50平方メートル、接道2メートル、団信なしで金利マイナス0.2%。この3つで使えるかどうかの見当がつくようになります。
関西の新築建売は仲介手数料0円でお取り扱いしています。フラット35の適合証明書を売主が持っているかどうかも先に調べますので、気になる物件があればお知らせください。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。