
団信の審査は厳しいと聞きました。健康診断の結果まで見られるのでしょうか。
健康診断書は原則として出しません。団信は告知書に記入するだけの手続きです。
もう1つ、順番から整理させてください。団信を審査するのは銀行ではなく引受保険会社です。ある銀行は「加入可否は引受保険会社にて審査を行います」と公表しています。
つまり年収や勤続年数の審査とはまったく別の審査です。住宅ローン自体は通っているのに団信で止まる、ということが起きます。
告知の義務も誤解されています。保険法第37条は保険者になる者が告知を求めたものについて事実の告知をしなければならないと定めています。聞かれたことに答える義務です。
そして告知義務違反で解除されても、保険金が出る場合があります。保険法第59条に「その事実に基づかずに発生した保険事故については、この限りでない」とあるからです。
この記事では、誰が審査するのか、健康診断書が要るのはどんなときか、告知義務違反の条文上の扱いと、入れなかったときの3つの道を整理します。
この記事で分かること
団信を審査するのは銀行ではなく引受保険会社
健康診断書は原則不要。借入額が大きく告知事項があるときに求められることがある
告知の義務は保険法第37条で「告知を求められたことに答える」形になっている
告知義務違反で解除されても、その事実に基づかない事故は保険金が出る余地がある
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
団信を審査するのは銀行ではなく保険会社
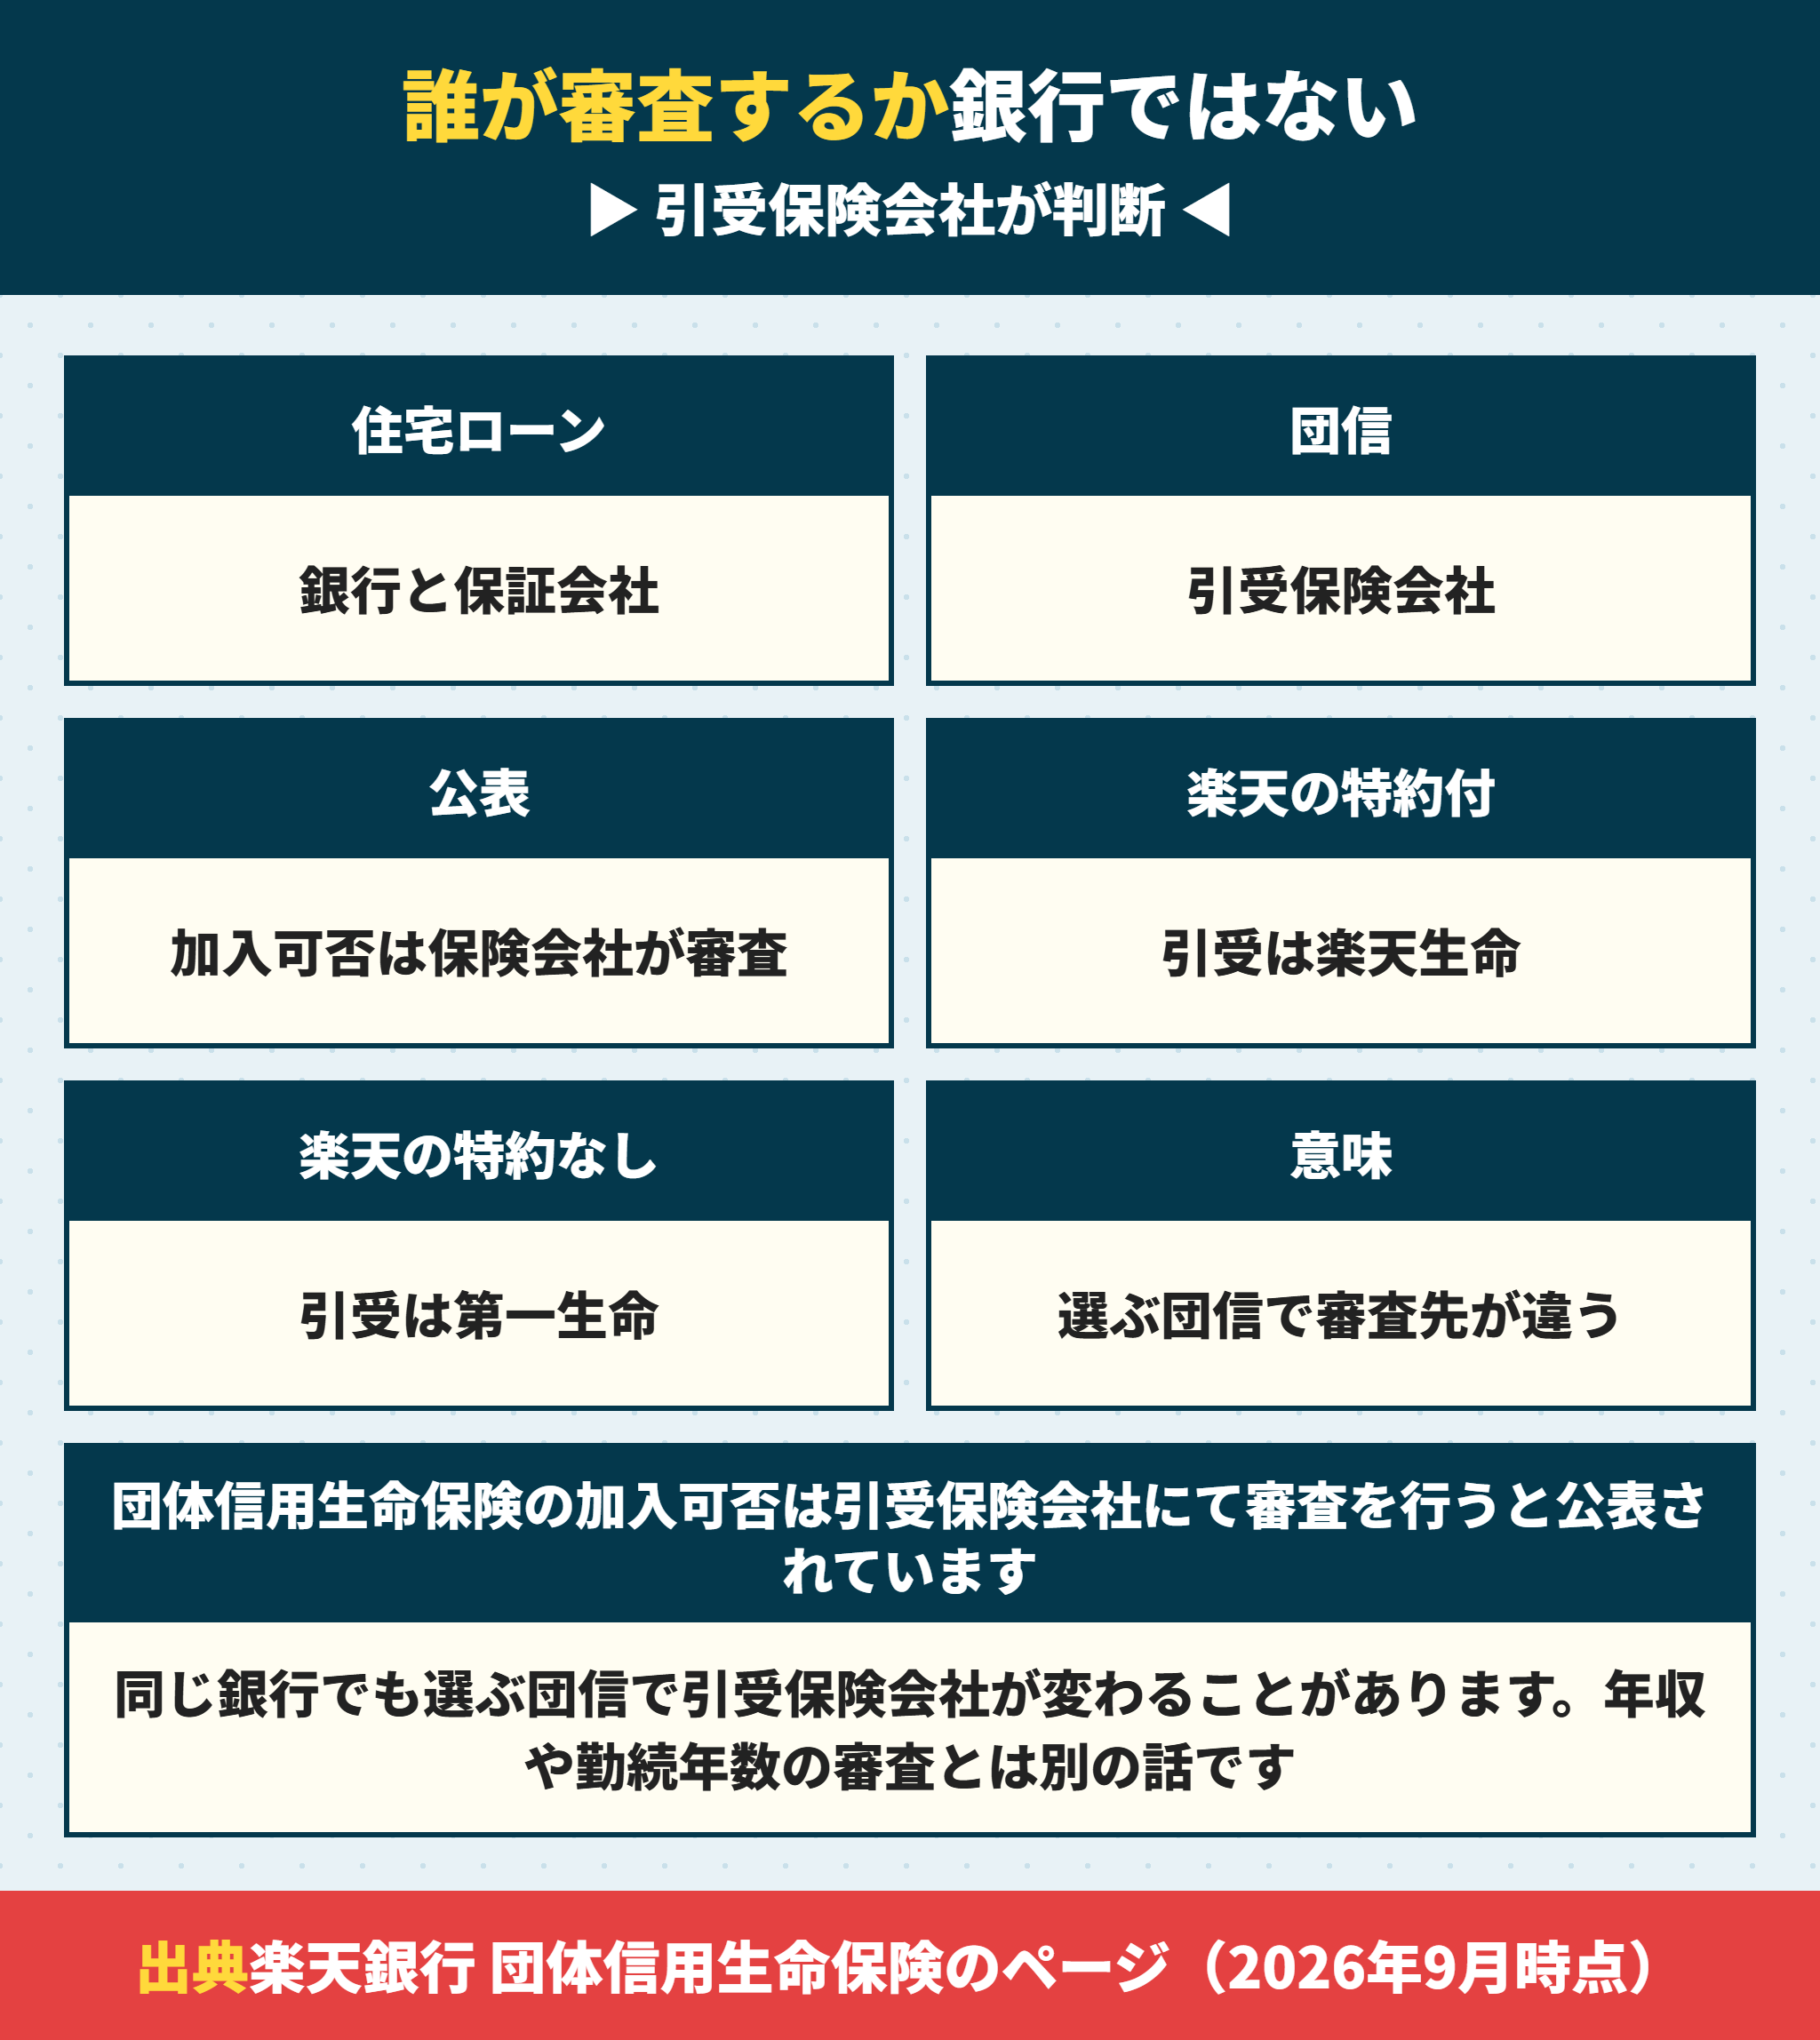
ここを分けて理解すると、話が一気に整理されます。住宅ローンの審査と団信の審査は別です。
団信の加入可否は引受保険会社が審査する
楽天銀行は住宅ローンのページで団体信用生命保険の加入可否は、引受保険会社にて審査を行いますと明記しています。
住宅ローンの審査をするのは銀行と保証会社です。年収・勤続年数・返済負担率・信用情報を見ます。
団信の審査をするのは保険会社です。見るのは告知書に書かれた健康状態だけです。年収がいくらでも関係ありません。
団信は選ぶプランで引受保険会社が変わる
同じ銀行でも団信の種類で引受先が違います。楽天銀行が公表しています。
| 団信の種類 | 引受保険会社 | 保障の中身 |
|---|---|---|
| 全疾病特約付 | 楽天生命 | 死亡・所定の高度障害状態で残債務が全額弁済。就業不能の特約が付く |
| 特約なし | 第一生命 | 死亡・所定の高度障害状態で残債務が全額弁済 |
これは実務で意味があります。特約付で断られても特約なしなら通ることがあるからです。審査する会社が違うので、結果も別に出ます。
なお楽天銀行の全疾病特約は就業不能保障特約の販売名称で、精神障害や妊娠・分娩・産じょく等は一部保障の対象になりません。
団信の保険料は銀行が負担している
ここも整理しておきます。一般団信の保険料は銀行が払っています。
三菱UFJ銀行は「団体信用生命保険の保険料は当行が負担します」、イオン銀行も「保険料はイオン銀行が負担します」と公表しています。
だから審査に通っても保険料の請求は来ません。お客さまの負担が出てくるのは、がんや疾病の保障を足して上乗せ金利がかかるときだけです。
上乗せ幅を金額に直した比較はがん団信は必要?上乗せ年0.3%は35年で182万円とステージ2以上の落とし穴にまとめています。
団信が厳しいと感じる理由は健康状態だけではない
相談を受けていて多いのは、年齢の上限で選べる範囲が先に狭まるケースです。
保障を厚くするプランは借入時満50歳未満という条件が付くことが多く、50歳を過ぎると一般団信しか選べません。
健康状態の話に入る前に、自分の年齢で選べるプランを確認するのが順番です。銀行ごとの上乗せ幅と年齢はがん団信は必要?上乗せ年0.3%は35年で182万円とステージ2以上の落とし穴に一覧にしています。

住宅ローンは通ったのに団信で止まることがあるのですか。
 ラクチン君
あります。審査しているのが別の会社なので結果も別です。民間の住宅ローンは団信の加入が条件になっているので、団信で止まると融資も止まります。
団信の告知は聞かれたことに答える義務
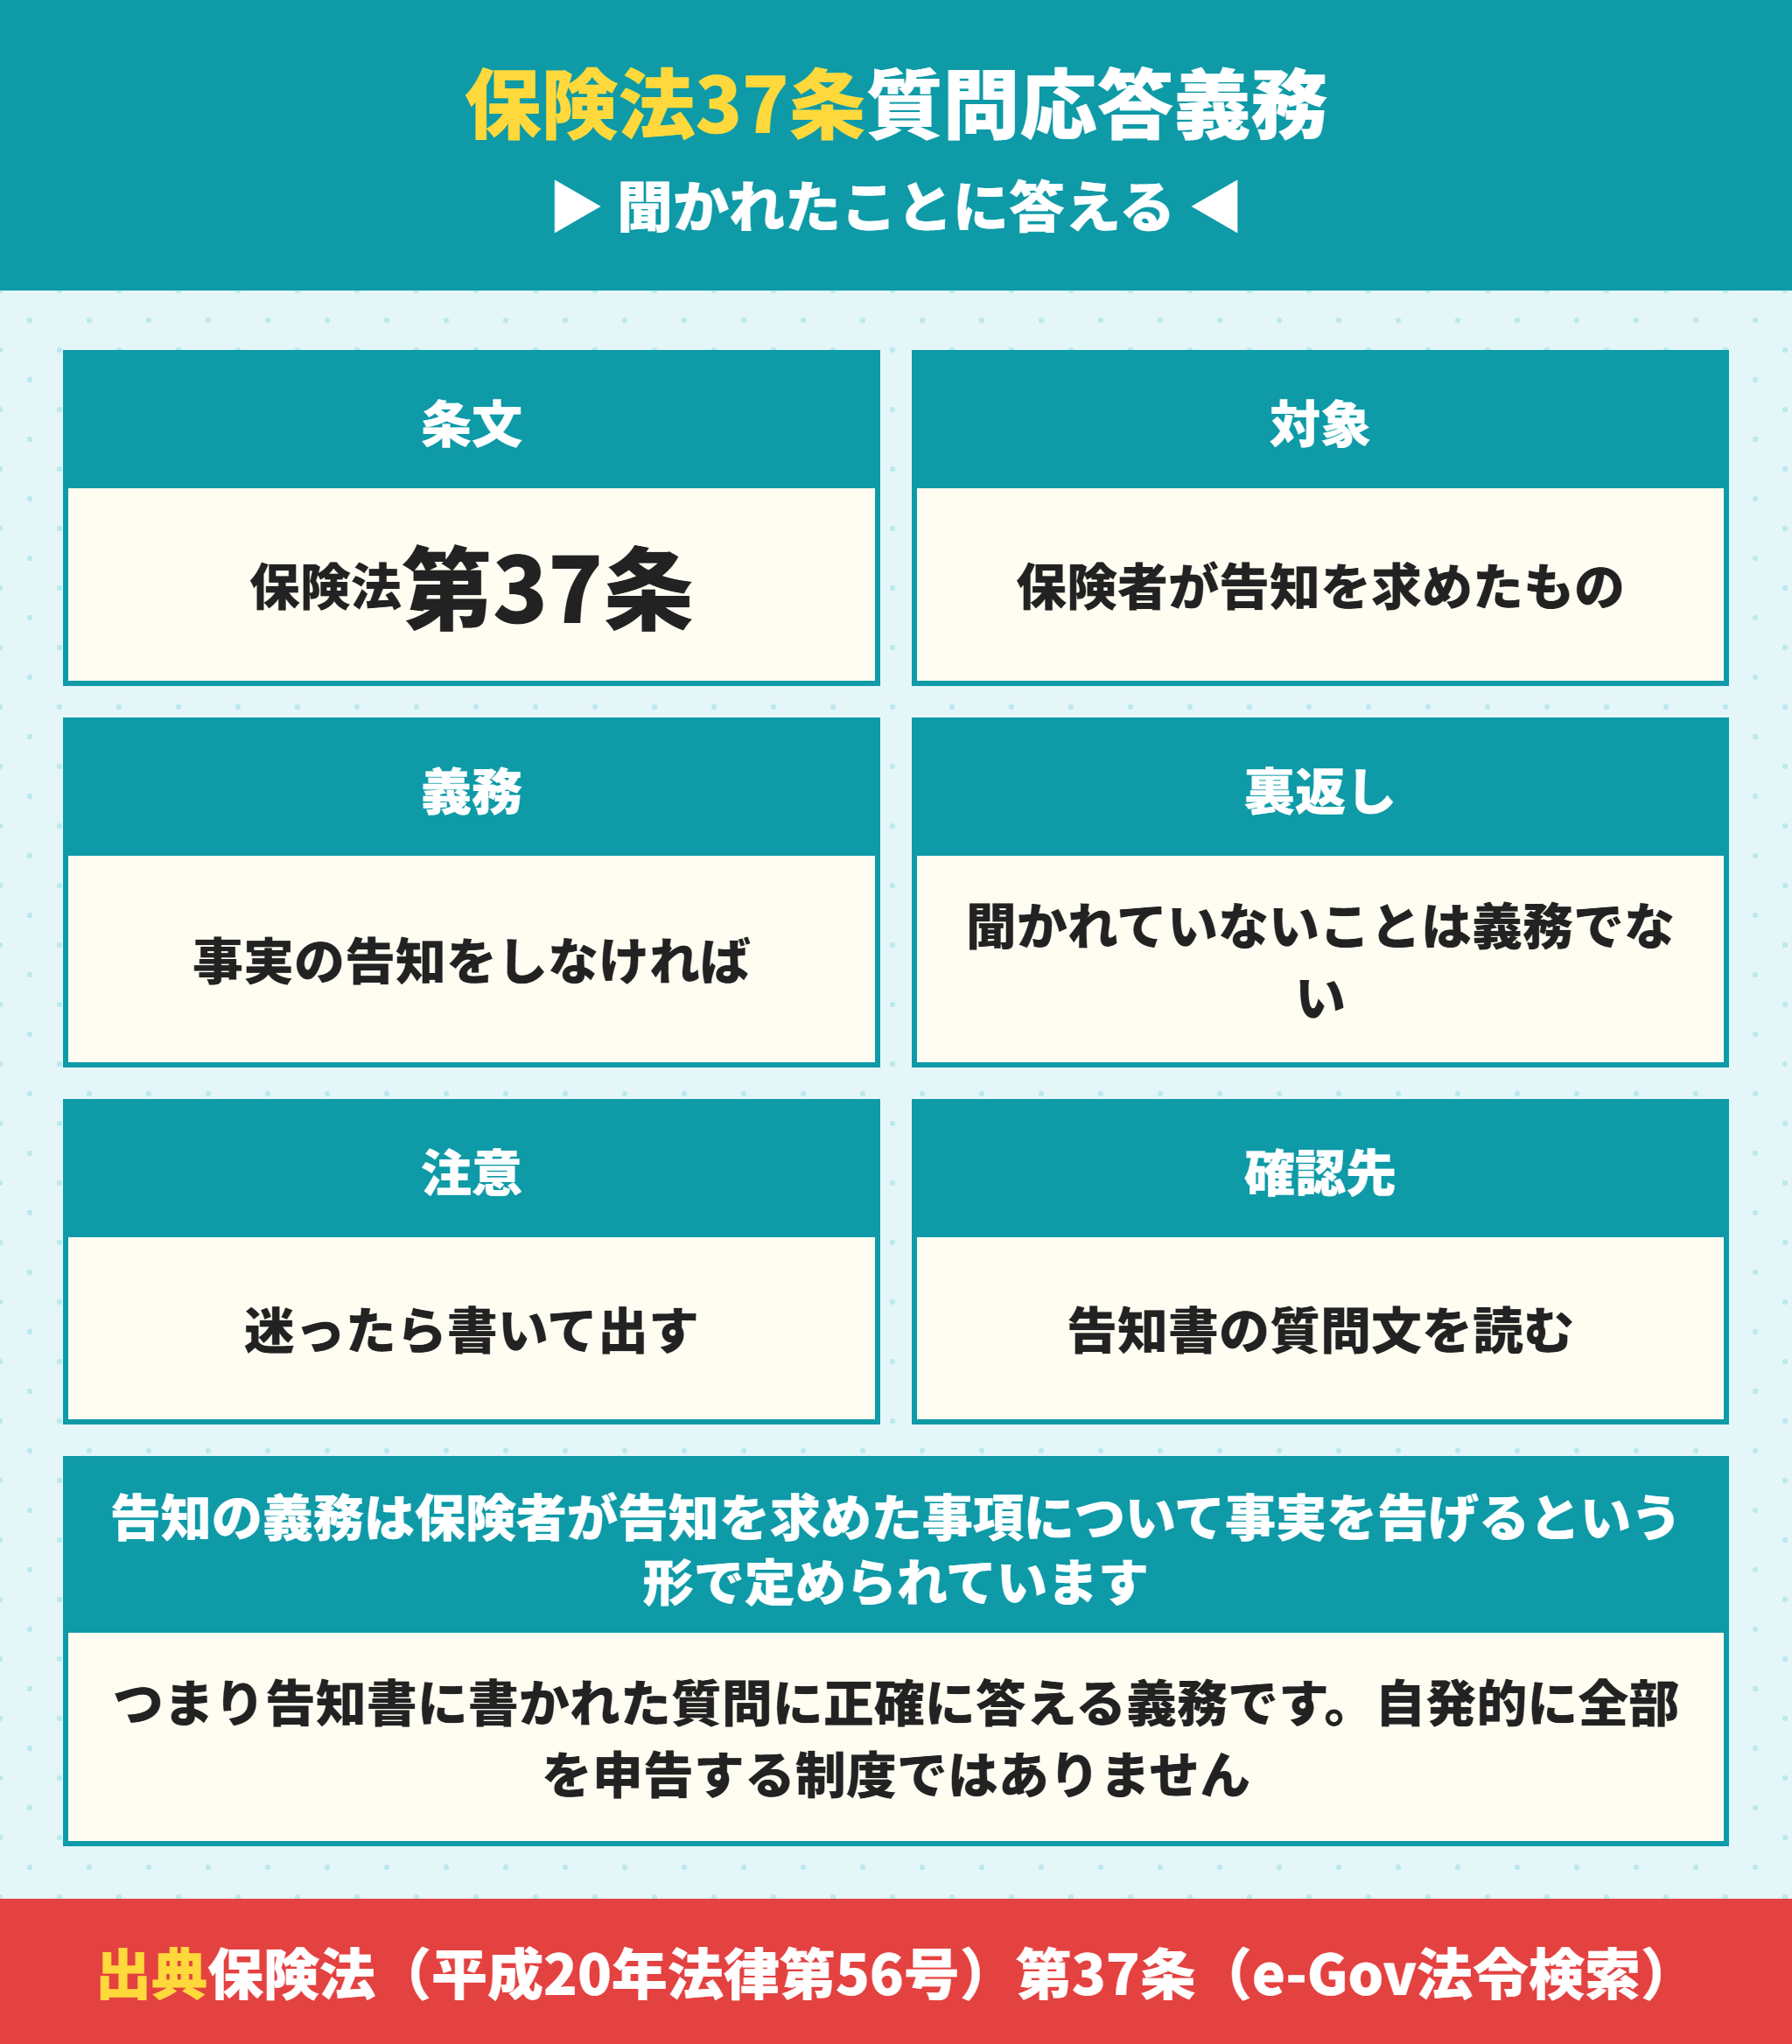
告知の意味を条文から確認します。保険法第37条が定めています。
団信の告知義務は保険法第37条に書かれている
条文はこうです。保険契約者又は被保険者になる者は、生命保険契約の締結に際し、保険事故の発生の可能性に関する重要な事項のうち保険者になる者が告知を求めたものについて、事実の告知をしなければならない。
大事なのは保険者になる者が告知を求めたものという部分です。告知書に書かれた質問に答える義務、という形になっています。
つまり聞かれていないことを自発的に全部申告する制度ではありません。これを質問応答義務と呼びます。
団信の告知書で聞かれることは決まっている
告知書の質問は銀行と保険会社で少し違いますが、聞かれる期間の区切りは共通しています。
団信の告知書でよく聞かれる3つの区切り
最近3か月以内に医師の治療や投薬を受けたことがあるか
過去3年以内に指定された病気で手術を受けたか、2週間以上の治療や投薬を受けたか
手・足の欠損や機能に障害があるか、視力・聴力・言語・そしゃく機能に障害があるか
指定される病気の一覧が付いているので、自分の病名がその一覧にあるかを確認するのが最初の作業です。
心療内科への通院がある場合の書き方は心療内科に通院中でも住宅ローンは組める?団信の告知と選択肢にまとめています。
団信の告知書は本人が自分で書く
手続き上の決まりも押さえておきます。告知書は被保険者本人が記入します。
保険法第37条は「保険契約者又は被保険者になる者は」と書いています。告知するのは本人だという建て付けです。
配偶者や営業担当者が代わりに書くと、内容が違っていたときに本人の告知として扱われます。面倒でも自分で書いてください。
連帯債務や夫婦連生団信で2人が被保険者になる場合は、2人それぞれが告知します。片方が引っかかると、その形では組めないことがあります。
団信の告知で迷ったら書いて出す
判断に迷う場面が必ず出ます。結論は1つです。迷ったら書いて出してください。
書いて断られるのと、書かずに通ってあとで解除されるのでは損の大きさがまったく違います。
書いた結果で断られても、次の章で書く選択肢が残ります。書かずに通すことには何の得もありません。
団信で健康診断書が必要になるのはどんなときか
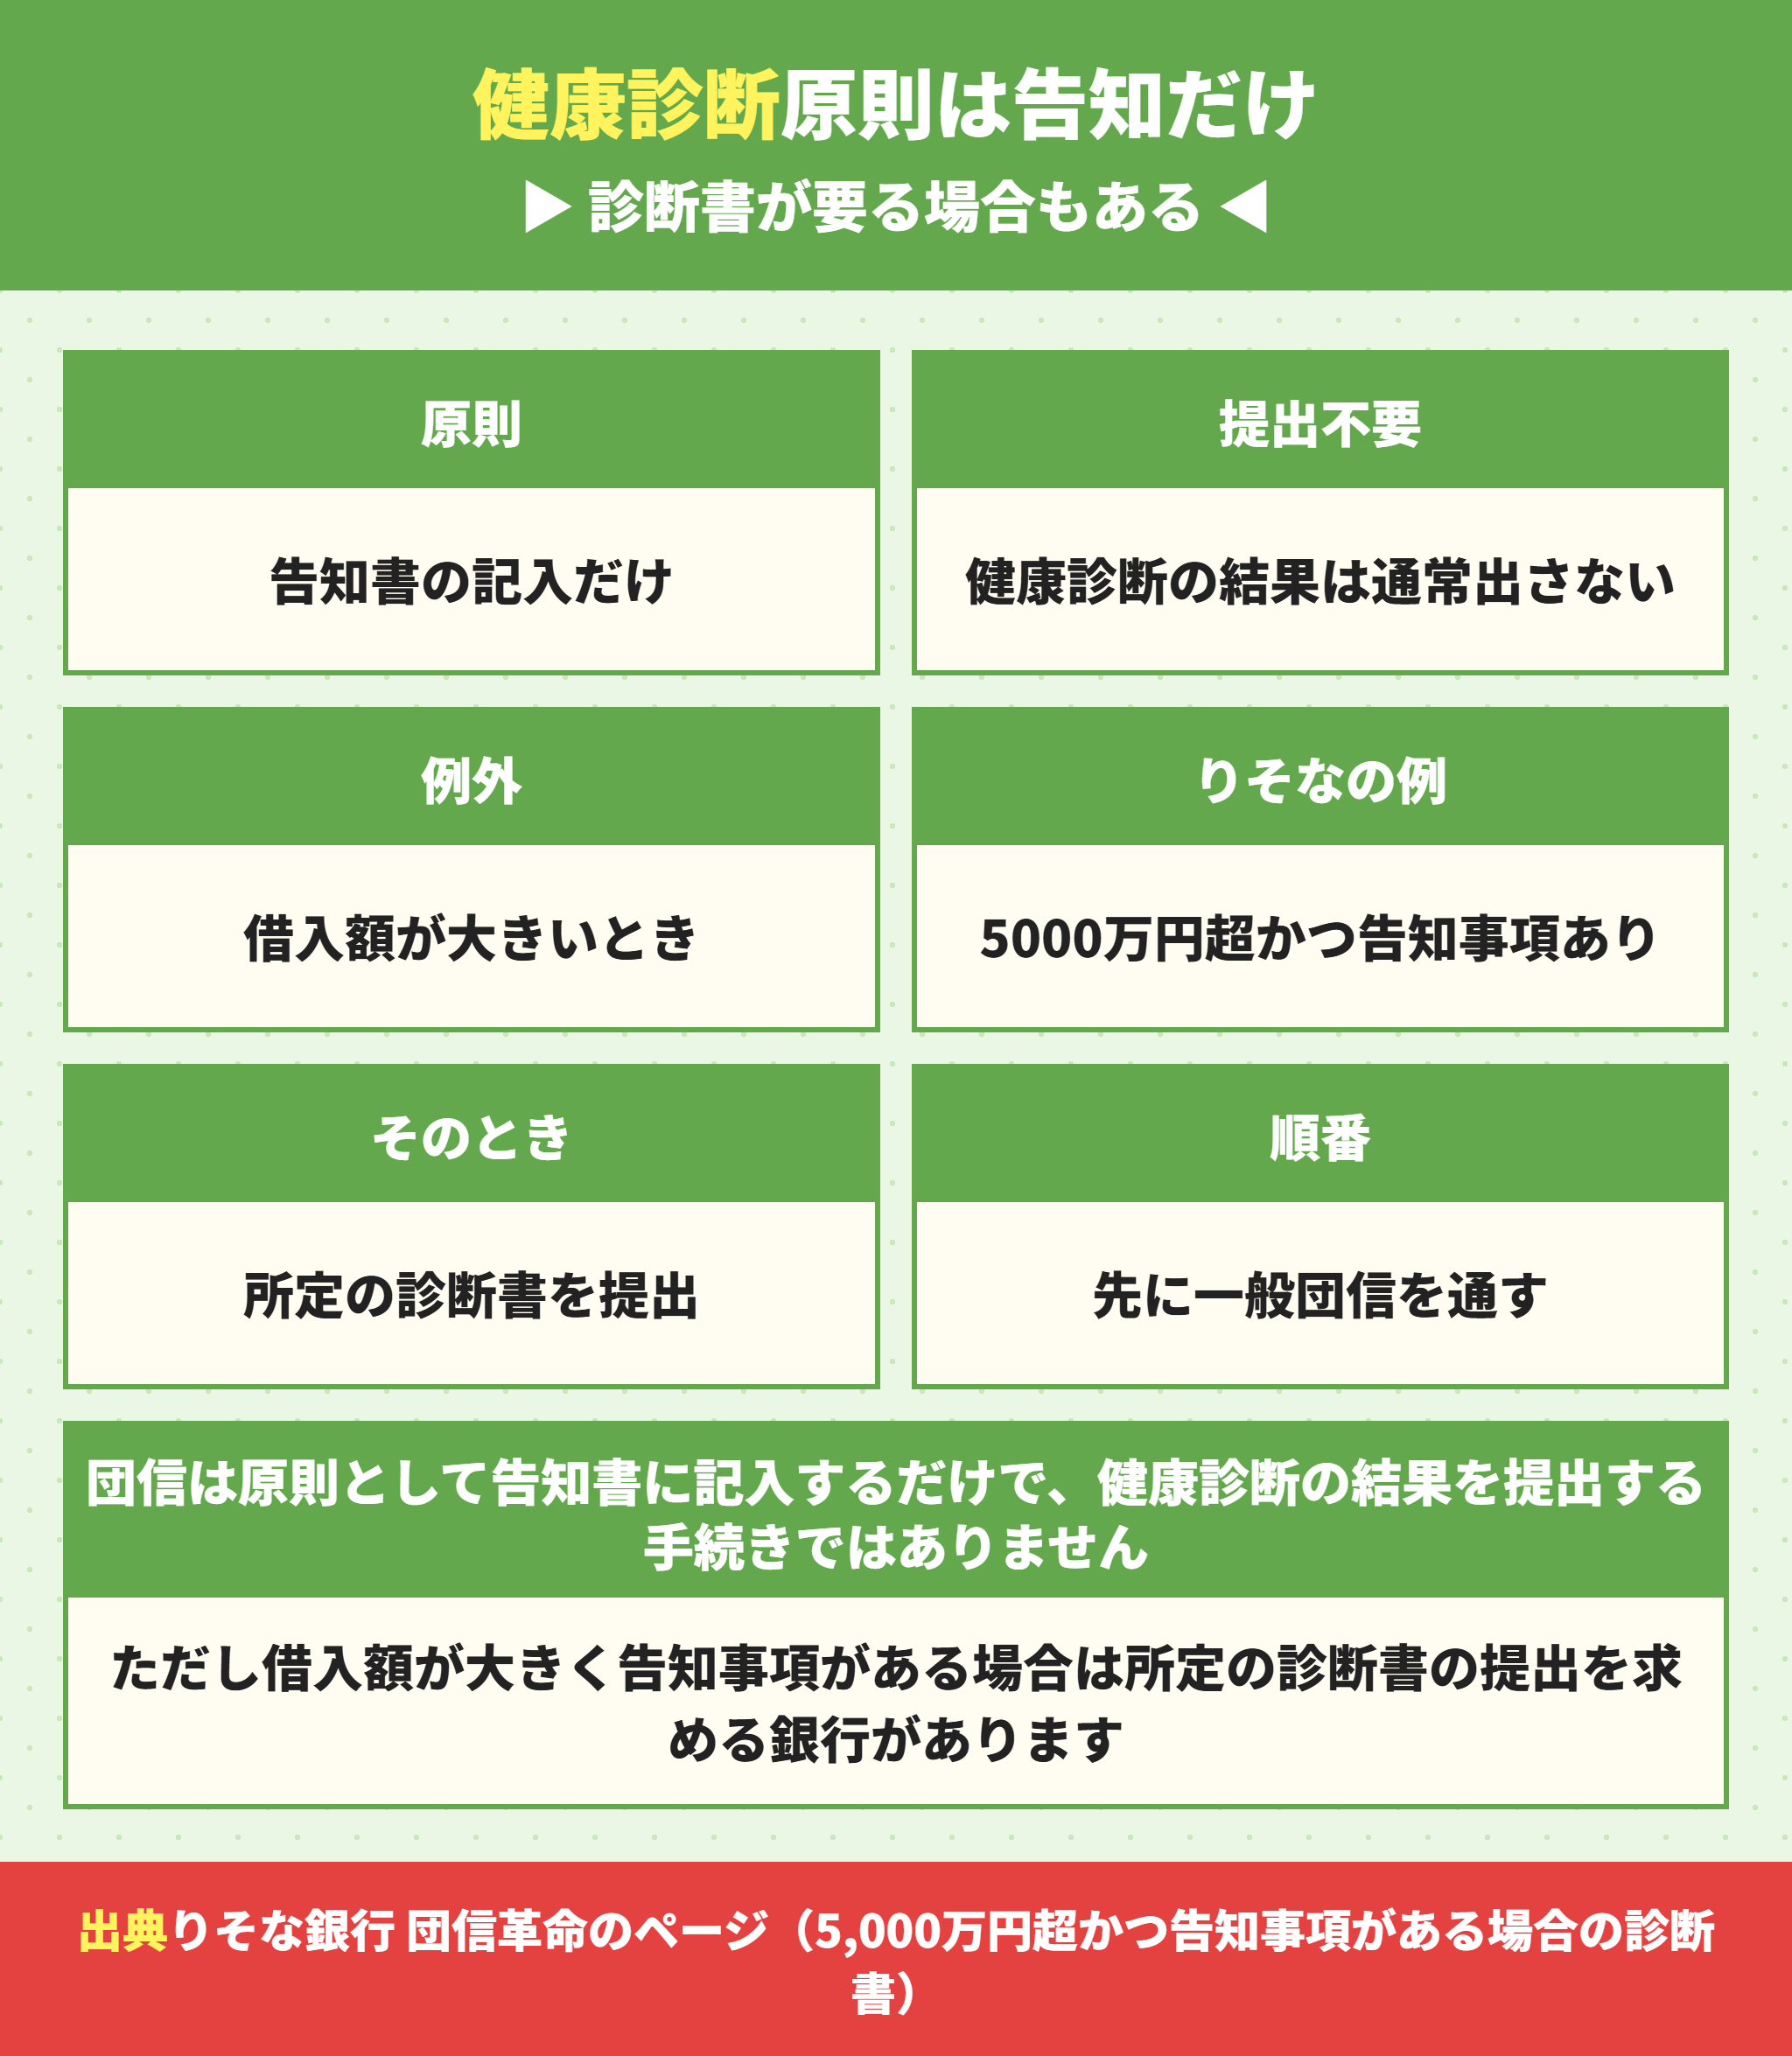
検索でよく見かける疑問に答えます。団信は原則として健康診断の結果を提出しません。
団信は告知書の記入だけで進むのが原則
生命保険の個人契約と違い、団信は告知書に記入して提出するだけで進みます。
健康診断の結果を添付する欄も、通常はありません。会社の健康診断で引っかかった項目を自分から出す必要はありません。
ただし告知書の質問に当たる内容であれば、健康診断で指摘された事実も告知の対象になります。再検査を指示されて受診し、治療や投薬が始まっていれば書く対象です。
団信で再検査だけなら告知の対象か
よくある質問です。告知書の質問文に当たるかどうかで決まります。
多くの告知書は「医師の治療や投薬を受けたか」という書き方です。健康診断で再検査を指示されただけで、まだ受診も投薬もしていなければその質問には当たりません。
一方で再検査を受けて、経過観察や投薬が始まっていれば治療を受けていることになります。この場合は書く対象です。
判断がつかないときは、受診した年月と言われた内容をそのまま書くのが安全です。保険会社が判断する材料を渡す形になります。
団信の告知の前に手元に用意するもの
お薬手帳(通院した年月と薬の名前が分かる)
診察券(かかった医療機関の名前)
健康保険から届く医療費通知(受診の履歴が分かる)
健康診断や人間ドックの結果(指摘された項目を確認する)
団信で診断書を求められるのは借入額が大きい場合
例外があります。りそな銀行は団信革命のページで条件を公表しています。
「お借入金額が5,000万円超かつ告知事項がある場合は、所定の診断書をご提出いただきます」と書かれています。
つまり借入額が大きく、かつ告知することがある人だけが診断書の対象です。関西の建売の平均的な借入額では、多くの方は該当しません。
団信の健康診断は借入前に受け直す必要はない
よく聞かれるのではっきり書きます。団信のために健康診断を受け直す必要はありません。
むしろ順番として注意したいのは逆です。受診して治療が始まると告知の対象が増えます。
気になる症状があるのに放置するのは健康上よくないので、家の都合で受診を遅らせることは勧めません。早く受けて、正確に告知して、通る銀行を探すほうが確実です。
団信の告知義務違反で解除される条件
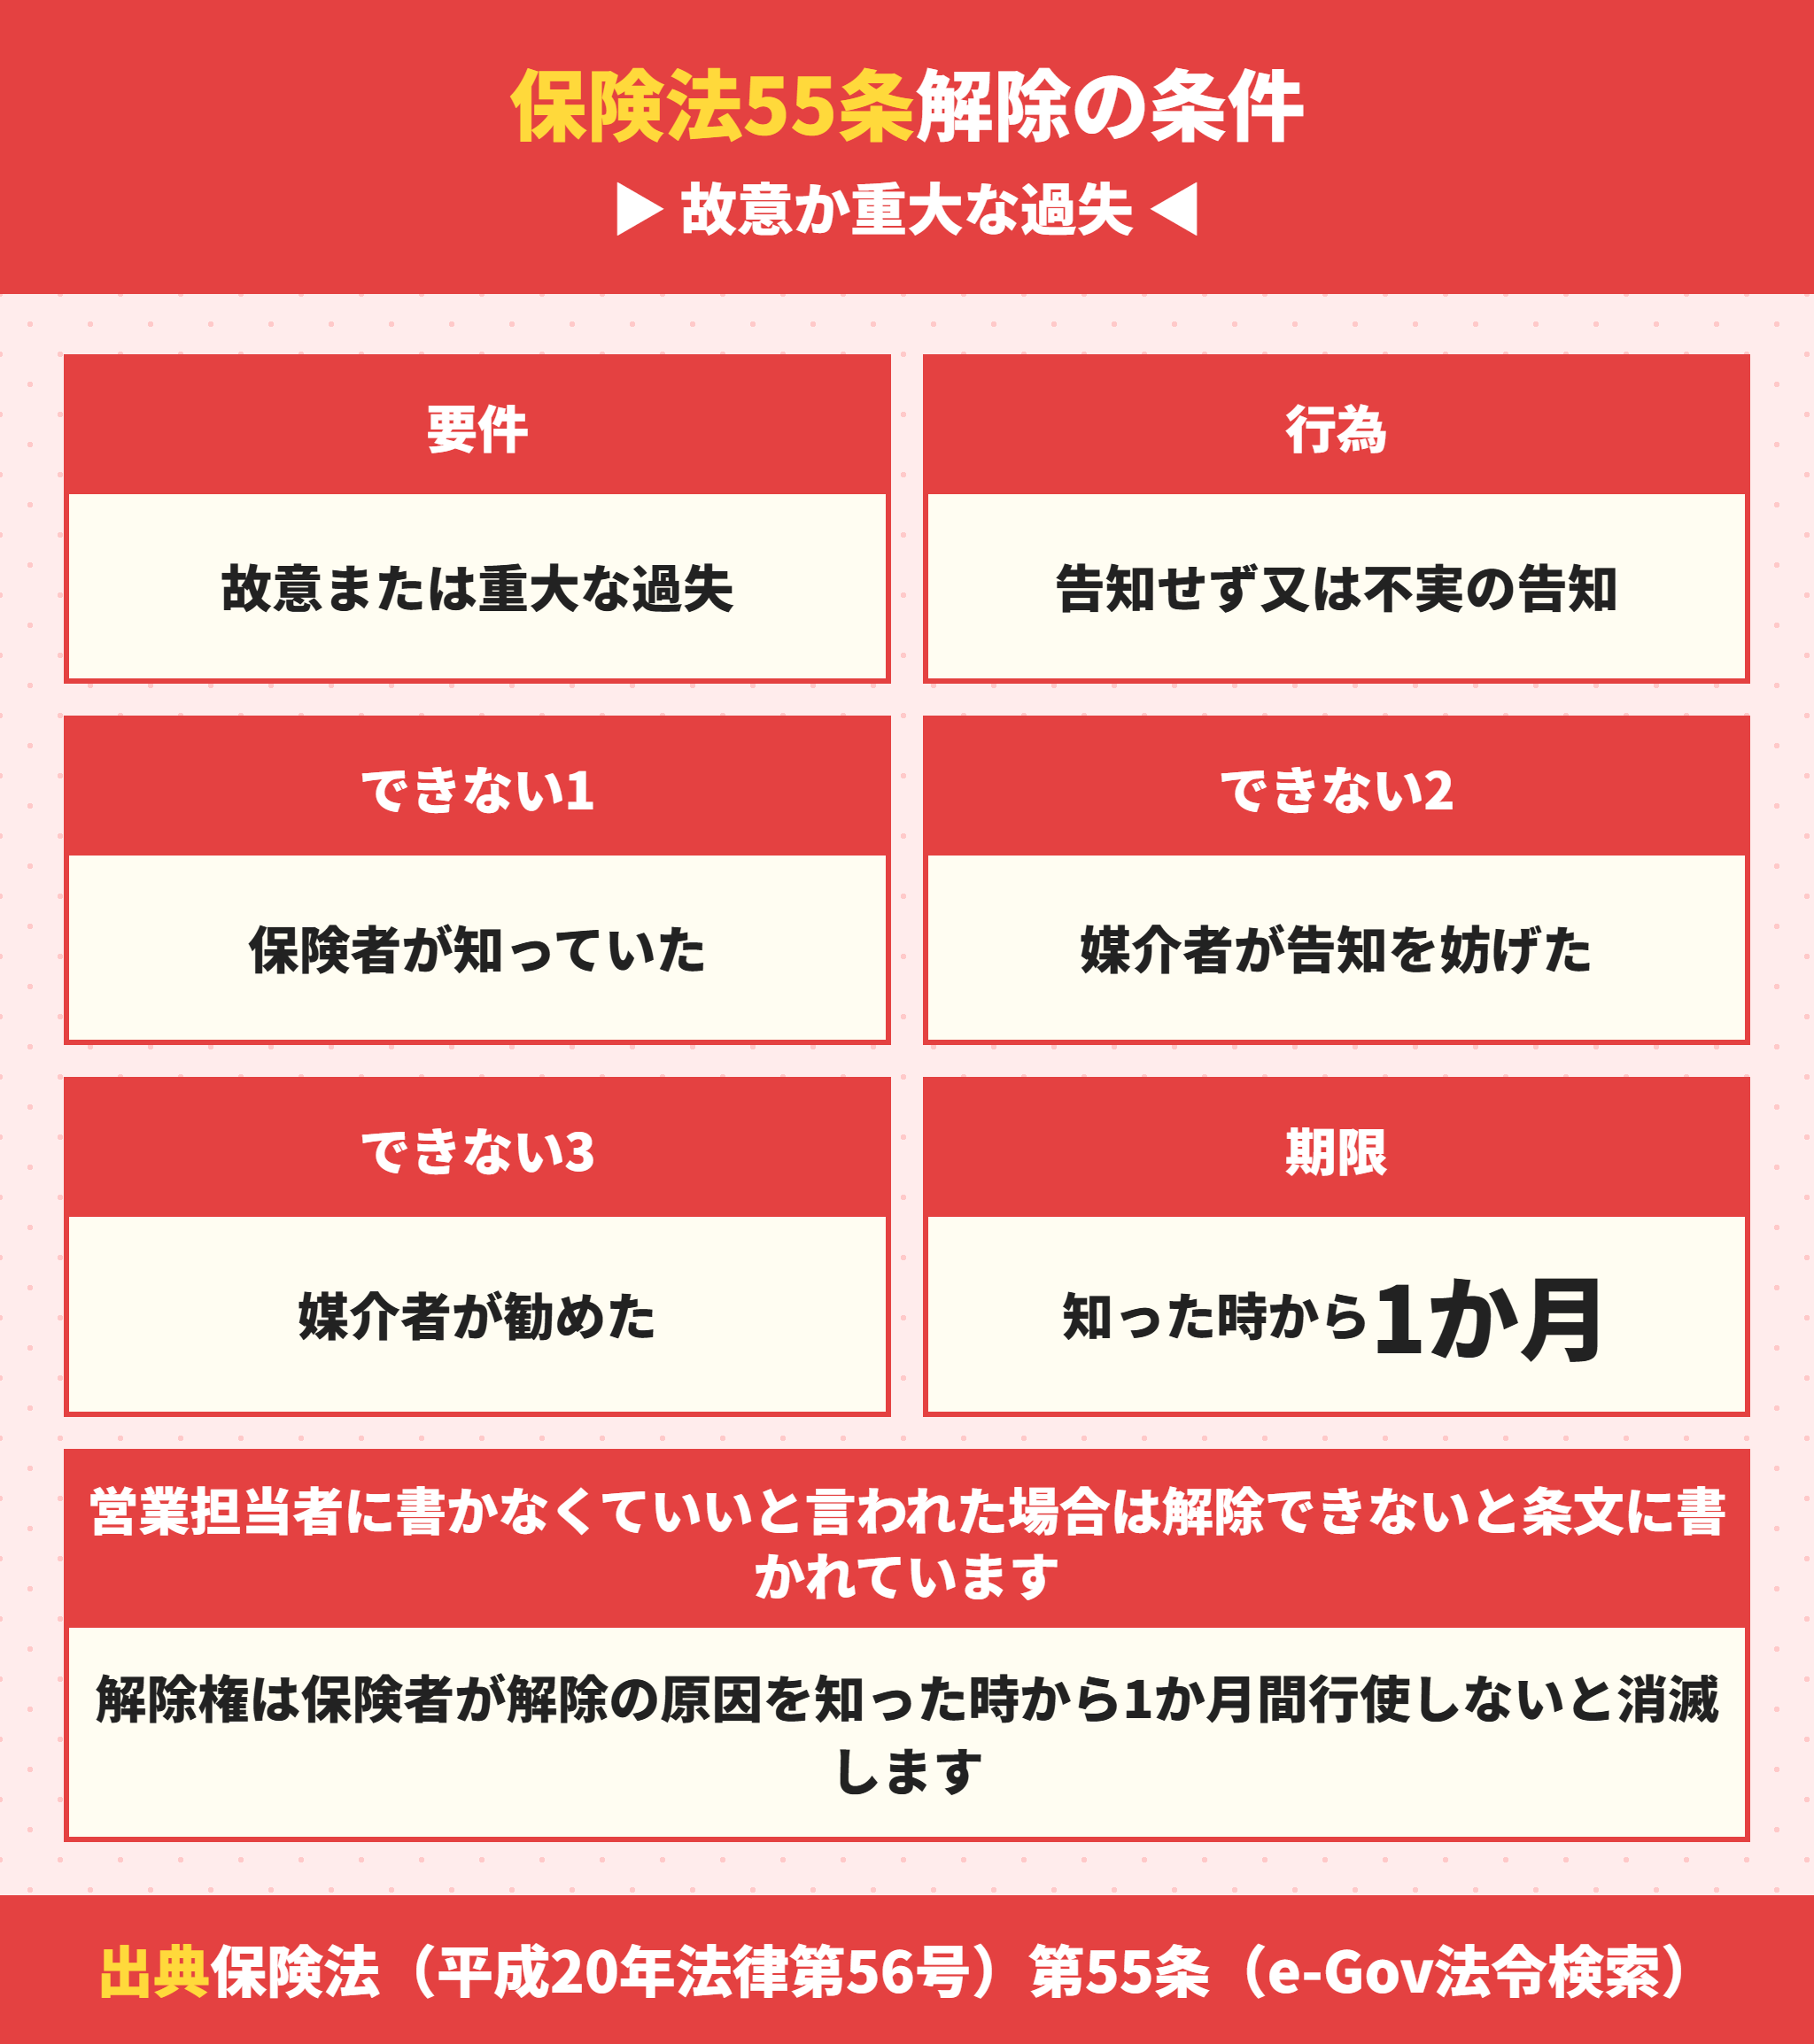
ここから法律の話です。保険法第55条が解除の条件を定めています。
団信の告知義務違反で起きること
保険契約が解除される(保険法第55条第1項)
解除の効力は将来に向かってのみ生じる(第59条第1項)
解除時までに発生した保険事故は原則として支払われない(第59条第2項第1号)
ただし告知しなかった事実に基づかない事故は除かれる(同号の但し書き)
団信が外れても住宅ローンの返済義務は残る
団信の解除は故意か重大な過失があるとき
条文は「保険契約者又は被保険者が、告知事項について、故意又は重大な過失により事実の告知をせず、又は不実の告知をしたときは、生命保険契約を解除することができる」です。
ポイントは故意または重大な過失が必要という点です。うっかり書き忘れたすべてが解除になるわけではありません。
ただし重大な過失の線引きは個別の判断になります。安全側に寄せて、書けるものは書いてください。
団信は解除できない場合が条文に書かれている
第55条第2項に、保険会社が解除できない場合が3つ挙げられています。
| 解除できない場合 | 条文の内容 |
|---|---|
| 1号 | 生命保険契約の締結の時において、保険者が事実を知り、又は過失によって知らなかったとき |
| 2号 | 保険媒介者が、保険契約者又は被保険者が事実の告知をすることを妨げたとき |
| 3号 | 保険媒介者が、事実の告知をせず、又は不実の告知をすることを勧めたとき |
2号と3号は実務で意味があります。担当者に書かなくていいと言われた場合が条文に書かれているということです。
ただし第3項で歯止めもかかっています。その行為がなかったとしても告知をしなかったと認められる場合には適用しないとあります。言われたから書かなかった、が常に通るわけではありません。
団信の重大な過失とは何を指すのか
条文の言葉をもう少し詰めます。故意は分かっていて書かないことです。
重大な過失は、少し注意すれば分かったのに確かめなかった場合を指すと説明されます。通院中の病名を書かなかった、というのはここに入りやすいところです。
逆に、何年も前に一度だけ受診した記憶が抜けていた場合は争いになる余地があります。ただし争わずに済むほうが圧倒的に得です。
だから記憶に頼らず、お薬手帳と医療費通知で確かめてから書きます。
団信の解除権は1か月で消える
もう1つ知っておきたい条文があります。第55条第4項です。
「解除権は、保険者が解除の原因があることを知った時から1箇月間行使しないときは、消滅する」とあります。
契約から何年経ったかではなく、保険会社が原因を知った時からの1か月が基準です。
団信は契約後に病気になっても解除されない
不安に思われるところなので書いておきます。契約したあとに病気になったことで解除されることはありません。
第56条は契約後の危険増加を扱っていますが、これは告知事項の内容に変更が生じたら通知する定めが契約にある場合の話です。
団信は加入時の健康状態で判断する仕組みなので、加入後に発症した病気を報告する義務は通常ありません。契約内容で確認してください。
告知書に書いたら断られそうで怖いです。
ラクチン君断られても次があります。同じ銀行でプランを下げる、別の銀行に出す、フラット35にする。3つとも順番に試せます。書かずに通すほうが後で困ります。
団信は解除されても保険金が出る場合がある
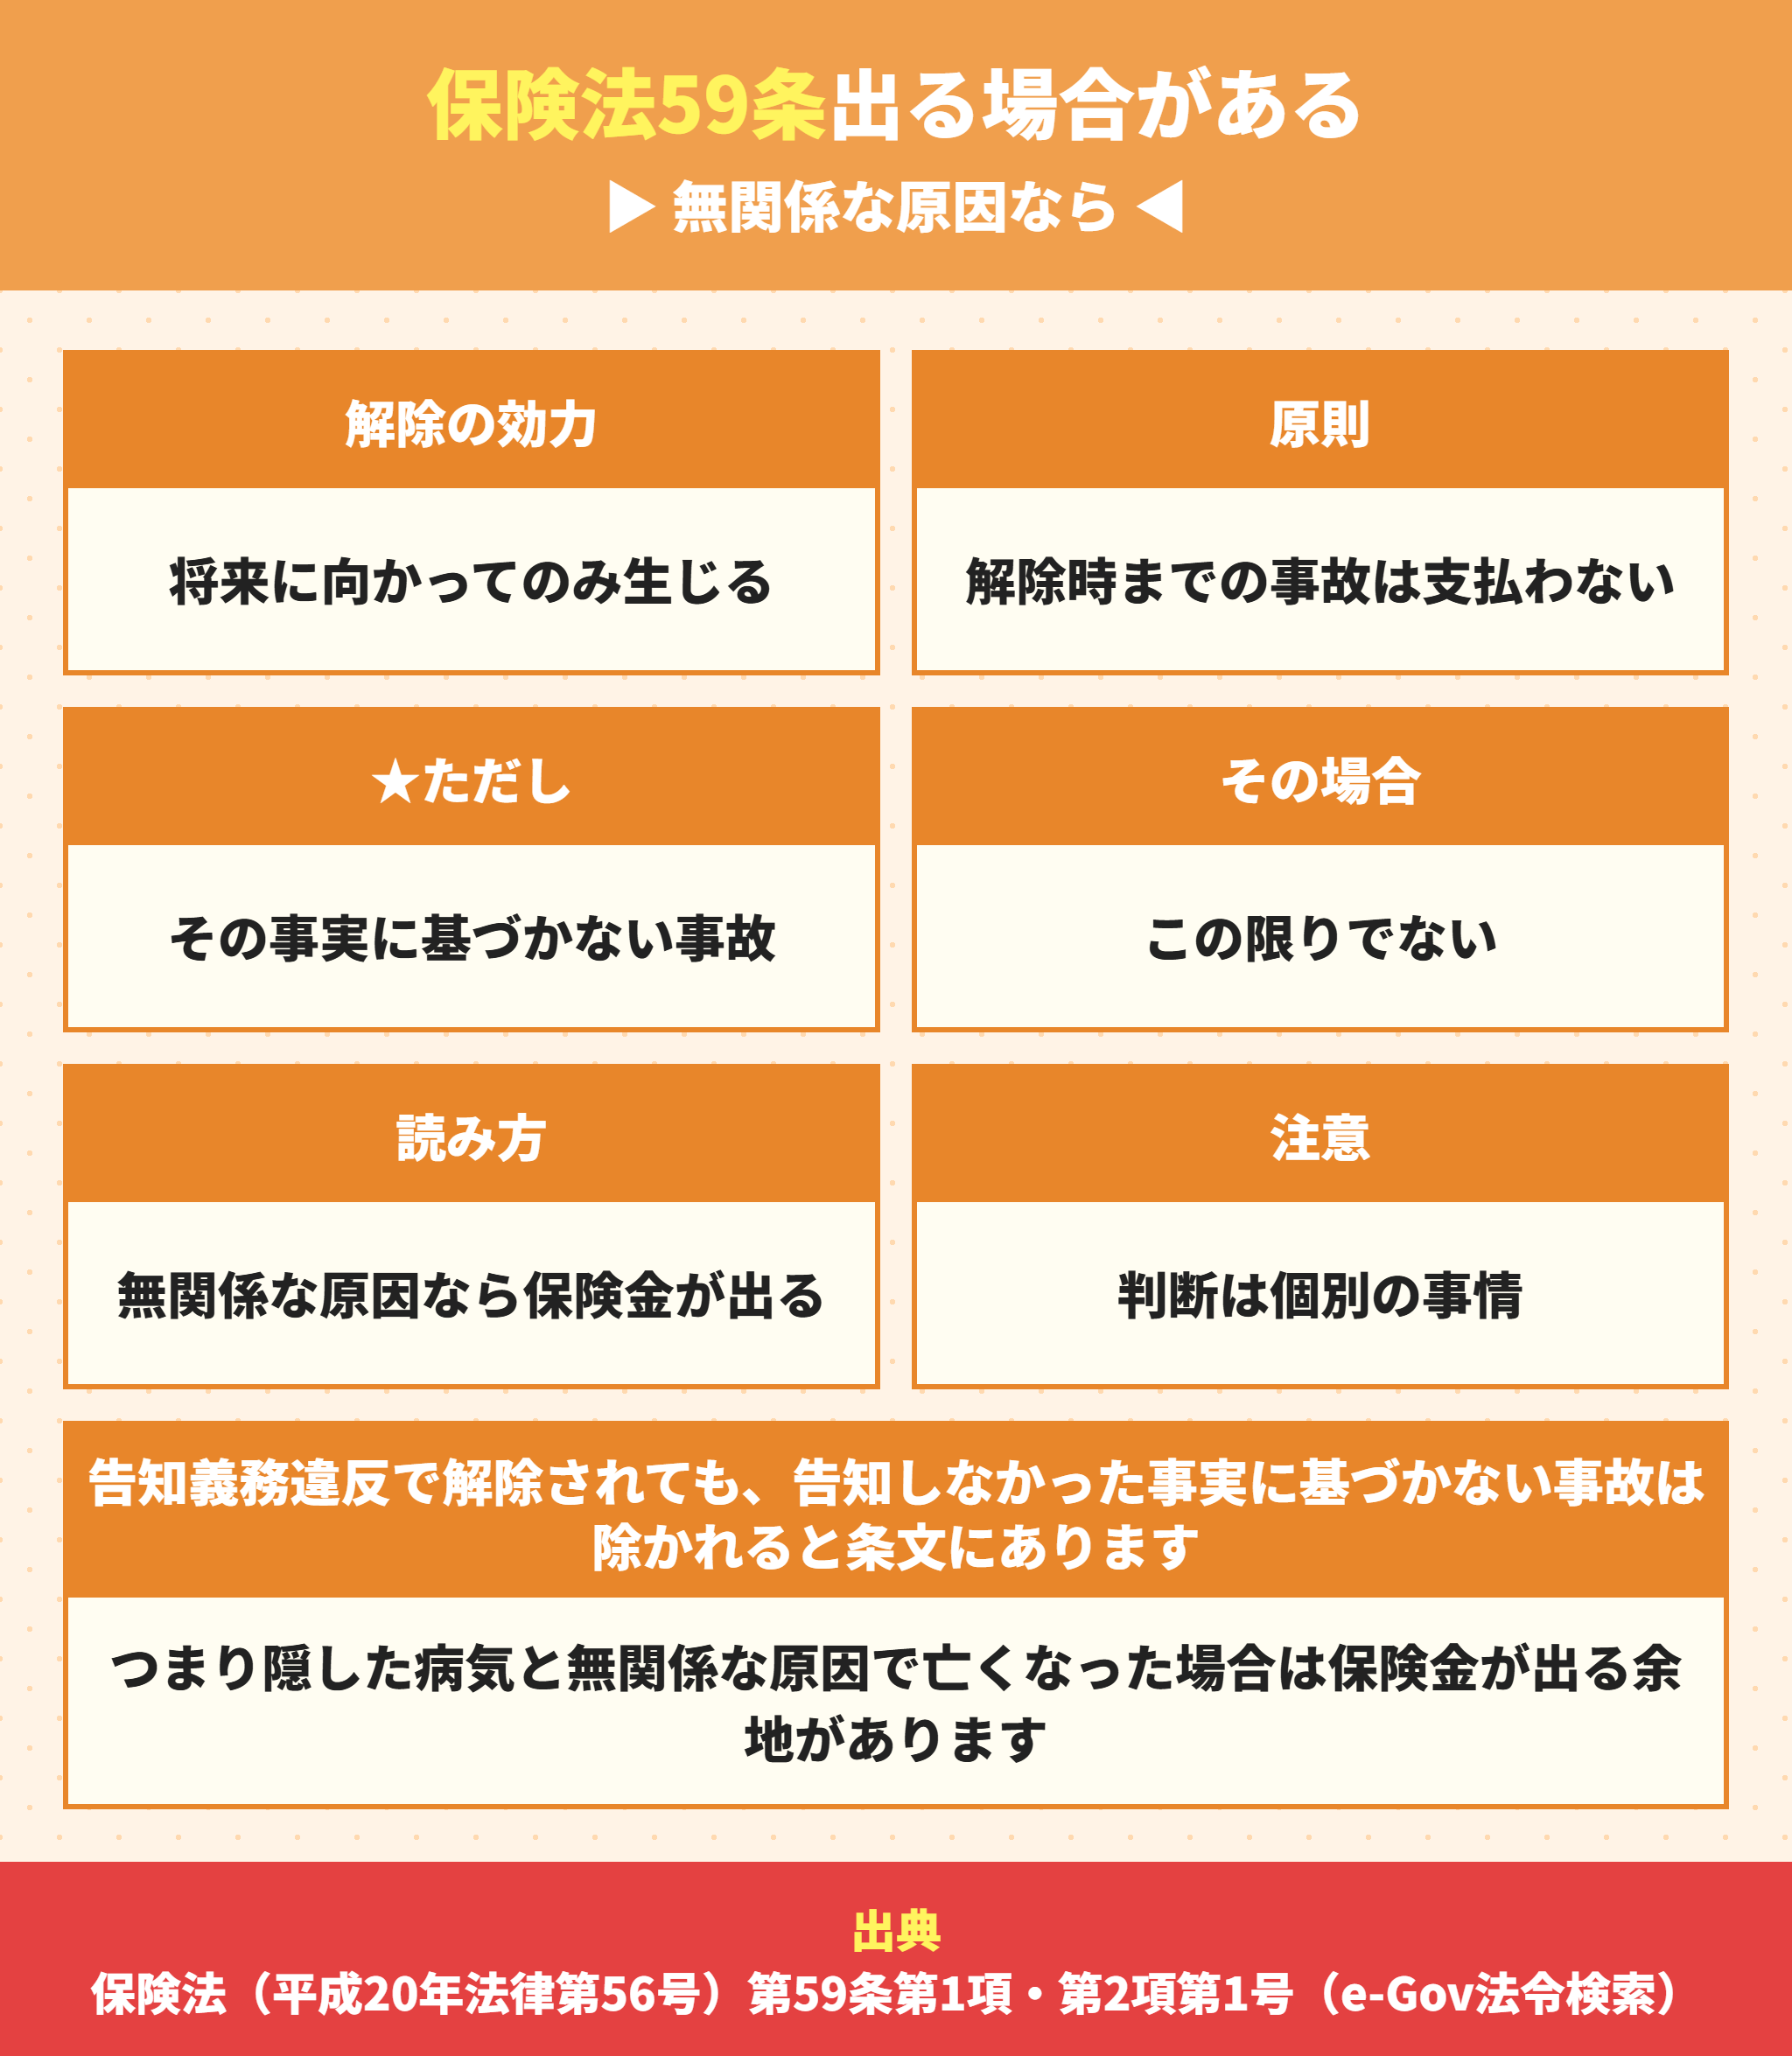
ここがこの記事でいちばん伝えたい部分です。告知義務違反で解除されても、保険金が出る余地があります。
団信の解除は将来に向かってのみ効力が生じる
保険法第59条第1項です。生命保険契約の解除は、将来に向かってのみその効力を生ずるとあります。
遡って契約が無かったことになるわけではありません。解除の効力は将来だけです。
団信で覚えておく条文の3点
第37条=告知を求められた事項に事実を告げる(質問応答義務)
第55条=故意または重大な過失があるときに解除できる。媒介者が妨げた場合は解除できない
第59条=解除は将来に向かってのみ。告知しなかった事実に基づかない事故は除かれる
団信で告知しなかった事実と無関係な原因なら出る
第59条第2項第1号を読みます。第55条第1項による解除をした場合、解除がされた時までに発生した保険事故について責任を負わないとあります。
ここに但し書きが付いています。ただし、同項の事実に基づかずに発生した保険事故については、この限りでない。
言い換えると、告知しなかった病気と無関係な原因で起きた事故は除かれるということです。
たとえば持病を告知していなかったが、その持病とまったく関係のない事故で亡くなった場合は、条文上は保険金を支払う責任が残ります。
団信を解除されても住宅ローンの債務は残る
ここは誤解されると致命的なので書いておきます。団信が外れても住宅ローンの返済義務は消えません。
団信は住宅ローンの残債を保険金で弁済する仕組みです。解除されるのは保険契約のほうで、金銭消費貸借契約は別に残ります。
つまり解除された状態で万一のことがあれば、残された家族が残債を返し続けることになります。
しかも民間の住宅ローンは団信の加入が条件なので、解除されたことが銀行に伝わると契約違反として扱われる可能性もあります。契約書の条項を確認してください。
団信の因果関係の判断は個別の事情による
誤解しないでほしいので念を押します。告知義務違反をしても大丈夫という話ではありません。
無関係だと認められるかどうかは個別の事情で判断されます。争いになれば、残された家族が説明する立場に立たされます。
最初から正確に告知しておくことが、家族を守る一番の方法です。この条文は、万一のときに諦めなくてよい根拠として知っておいてください。
団信が厳しいかどうかは銀行と年齢で変わる
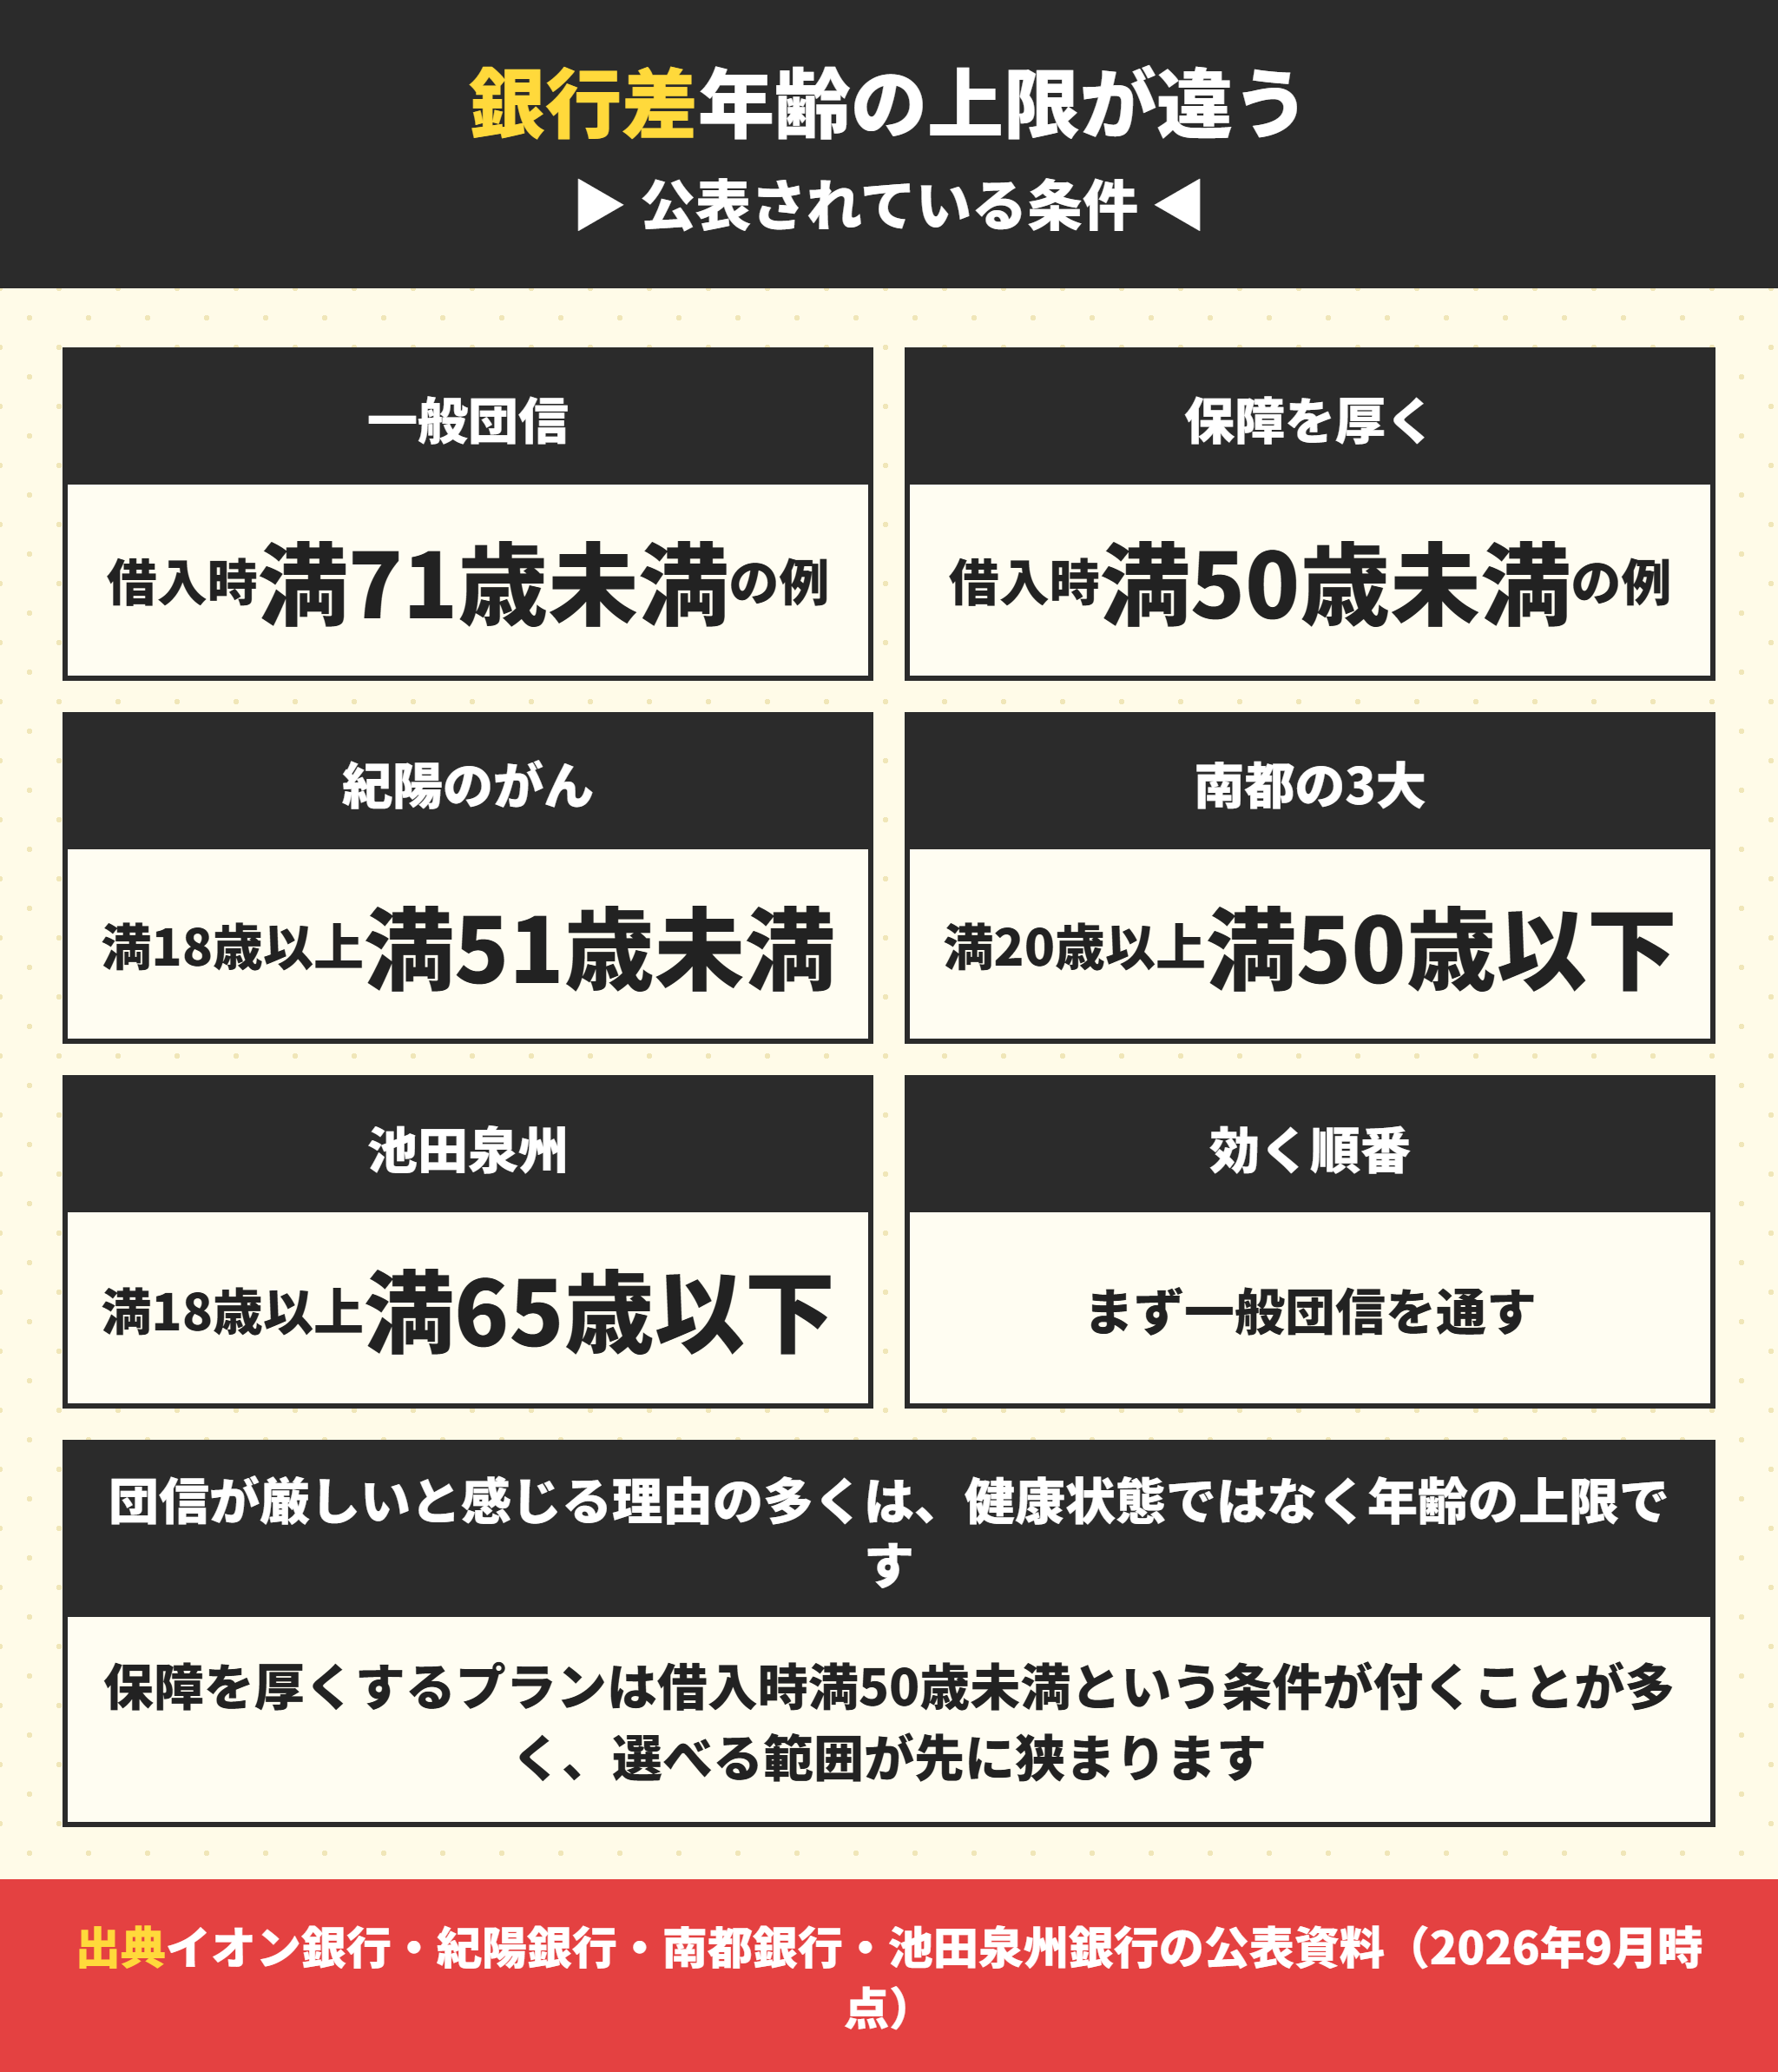
銀行名に「団信 厳しい」を付けて検索される理由を整理します。公表されている条件が銀行ごとに違います。
団信の加入年齢の上限を銀行別に並べる
| 銀行 | 団信の種類 | 年齢の条件 |
|---|---|---|
| イオン銀行 | 一般団信(死亡・高度障がい) | 申込時満18歳以上・借入時満71歳未満 |
| イオン銀行 | がん保障や8疾病を付ける場合 | 借入時満50歳未満 |
| 紀陽銀行 | がん保障特約付 | 満18歳以上満51歳未満(完済時満81歳未満) |
| 紀陽銀行 | 3大疾病保障特約付 | 満18歳以上満51歳未満(完済時満76歳未満) |
| 南都銀行 | 3大疾病 | 借入時満20歳以上満50歳以下(完済時満76歳未満) |
| りそな銀行 | 団信革命(特定状態保障特約付) | 借入時満50歳未満 |
| 池田泉州銀行 | 団信 | 借入時満18歳以上満65歳以下(最終返済時満80歳以下) |
表で見ると分かります。一般団信は満71歳未満まで、保障を厚くすると満50歳未満という構造です。
健康に問題がなくても50歳を超えると選べるプランが減ります。これが「厳しい」と感じる最大の理由です。
団信は同じ病気でも結果が分かれる
相談を受けていて実感するのは、同じ病名でも結果が分かれることです。
見られているのは病名そのものではなく、検査の数値、治療の期間、投薬の内容、直近の経過だと考えられます。
だから「この病気だと通らない」という一般化はできません。通った人の話も、通らなかった人の話も、そのまま自分に当てはまりません。
確かめる方法は1つだけです。正確に告知して出してみることです。
団信の引受基準は公表されていない
もう1つ、はっきり書いておきます。どの病気なら通るかという引受基準は公表されていません。
保険会社は基準を公開しません。だからネットの体験談では自分の結果は分かりません。
分かるのは年齢の上限と、告知書の質問項目だけです。答えを知る方法は実際に申し込むことだけです。
団信の引受で公表されていないこと
どの病気なら通るかという引受基準
何年前の通院までなら通るかという期間の線引き
投薬の内容による判断の違い
同じ病名でも数値や経過による差
ここが公表されないので、ネット上の体験談は自分の判断材料になりません。同じ病名でも数値と経過で結果が変わります。
団信が厳しい銀行を避けるより順番を変える
実務の答えはこうです。特約なしの一般団信から順に試します。
保障が薄いプランほど引受のハードルは下がります。同じ銀行の中でも全疾病特約付で断られて特約なしで通ることがあります。
銀行を変えるより先に、同じ銀行でプランを下げて試すほうが早い場合があります。
団信に入れないときの3つの選択肢
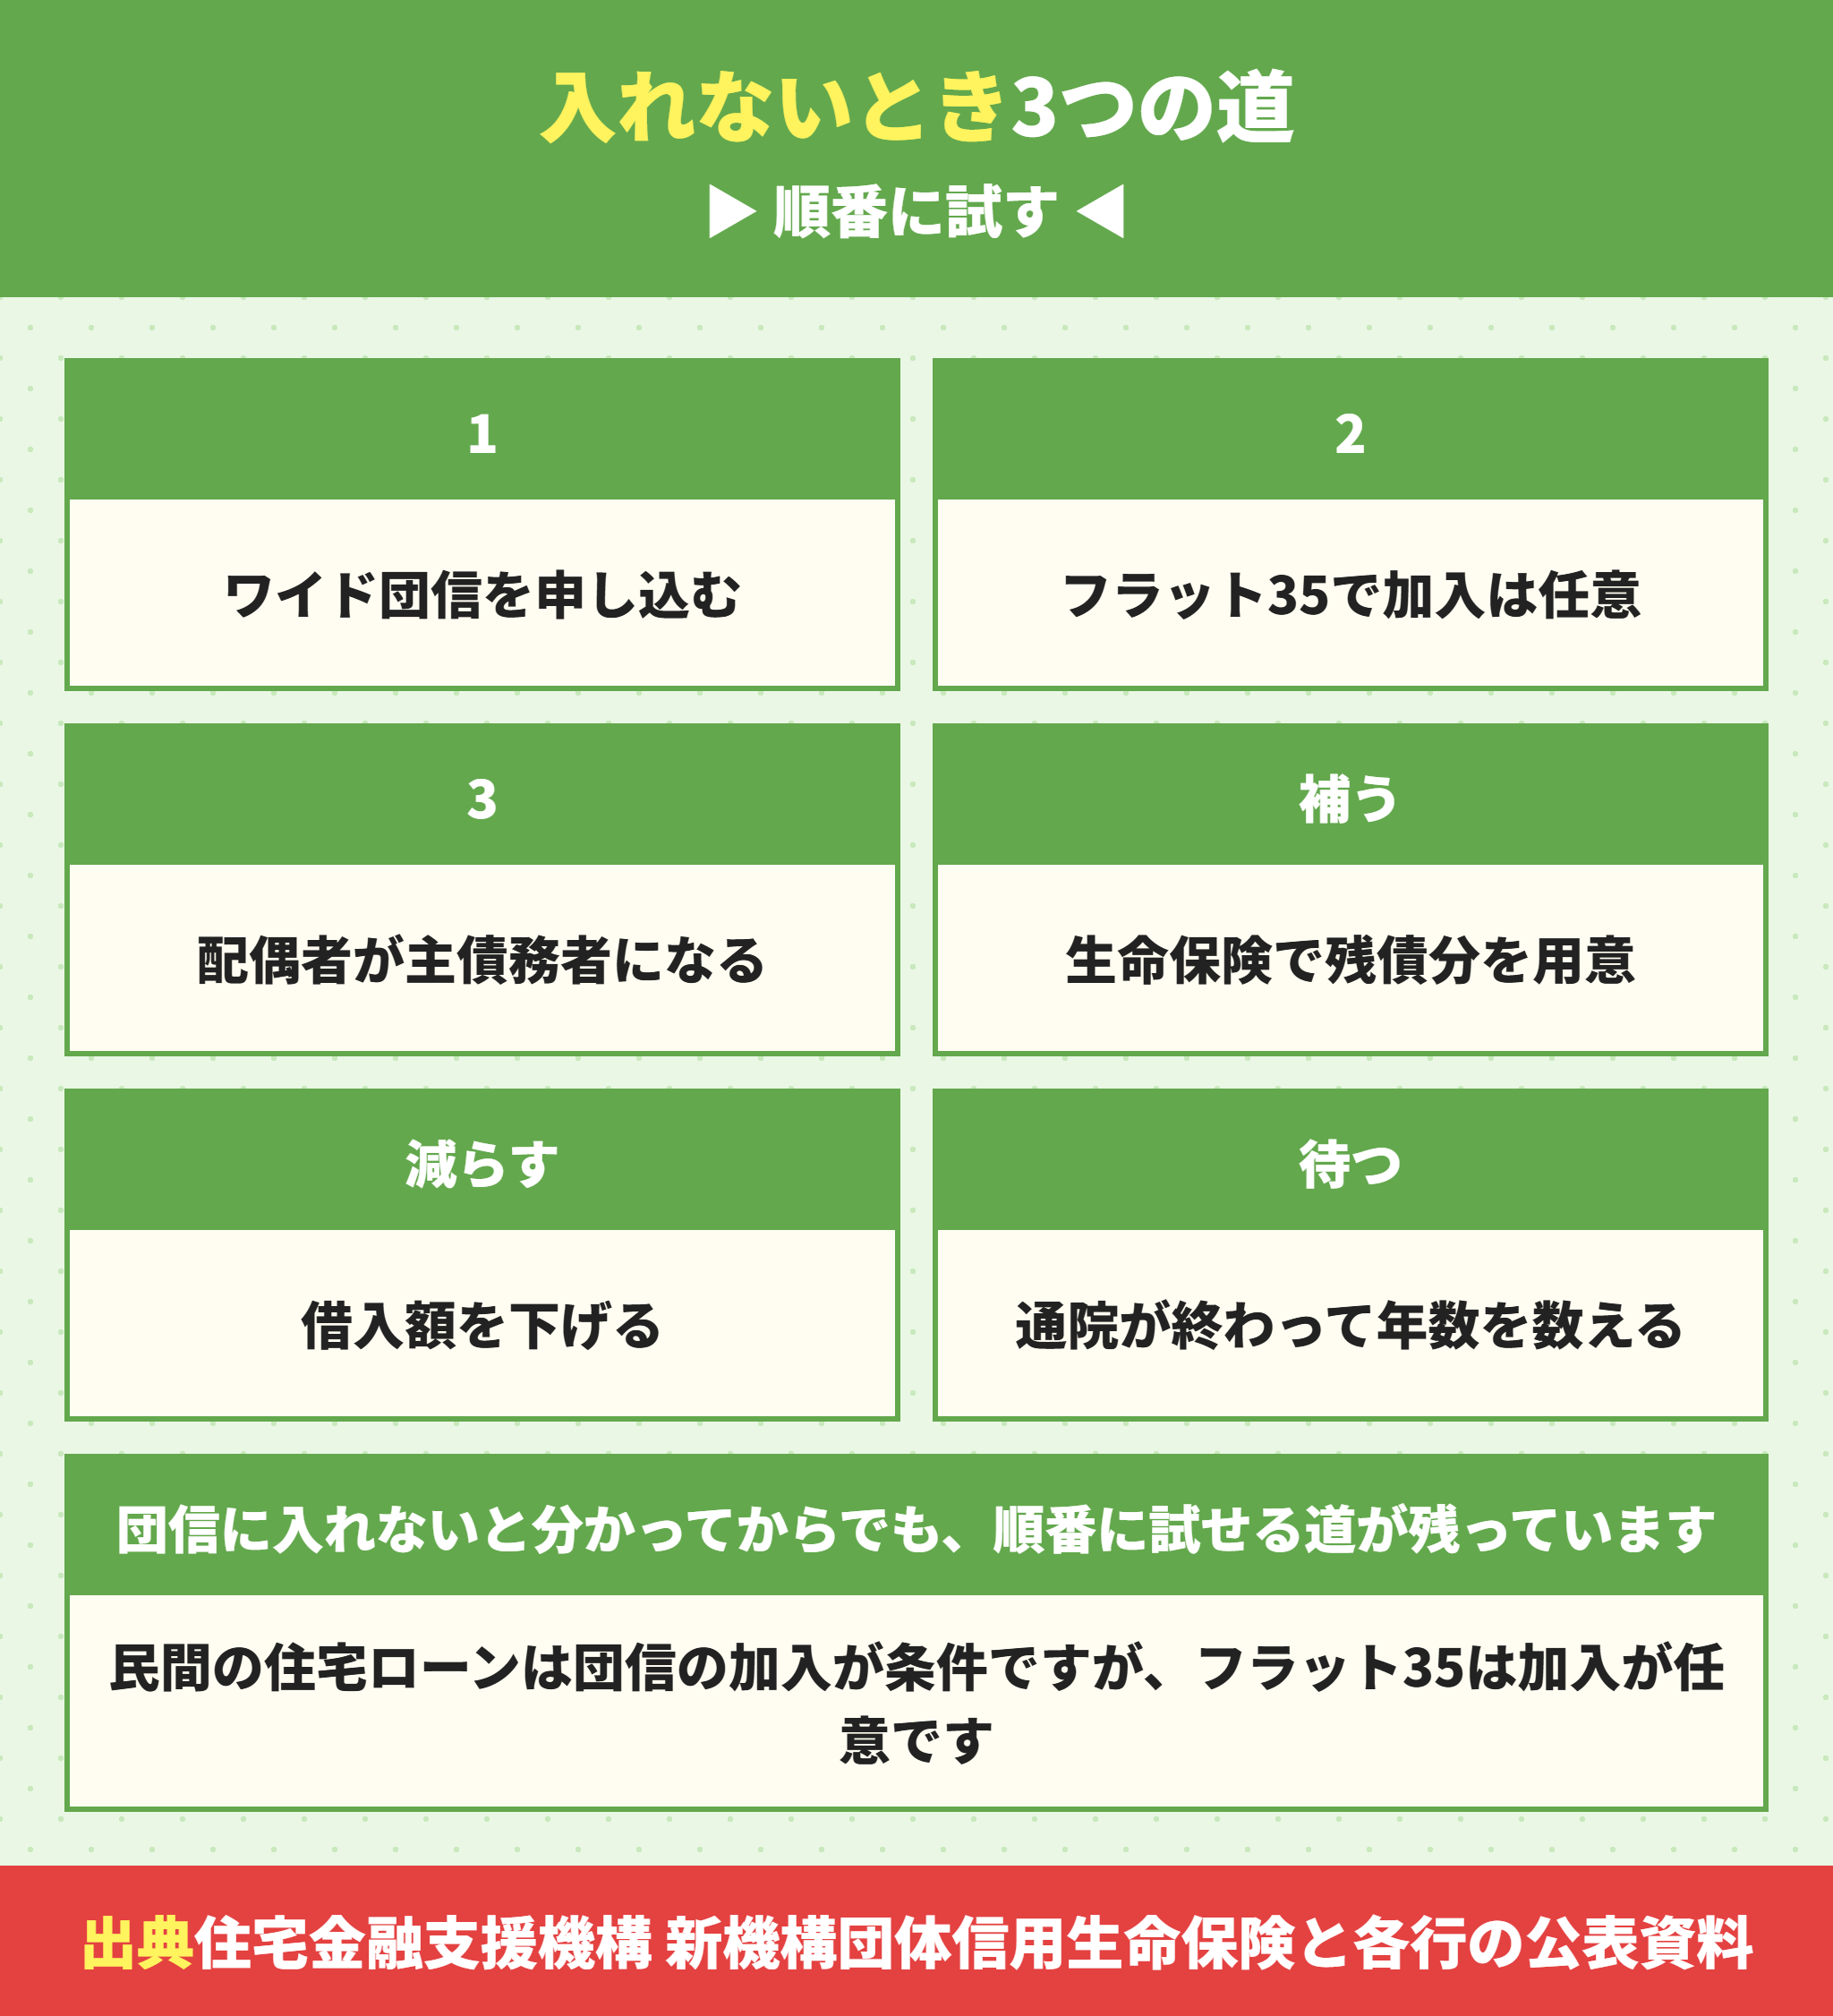
落ちた時点で家を諦める必要はありません。順番に試せる道が3つあります。
団信のワイド団信を申し込む
1つ目は引受基準緩和型、いわゆるワイド団信です。一般団信より引受の範囲が広い代わりに金利が上乗せされます。
取り扱っている銀行は限られます。扱っているかを先に確認するのが順番です。
団信の加入が任意なのはフラット35
2つ目はフラット35です。民間の住宅ローンは団信の加入が条件ですが、フラット35は機構団信への加入が任意です。
新機構団信は特約料の年1回払いから毎月の返済に組み込む方式に変わりました。加入しない場合は保障がないので、生命保険で備えを別に用意します。
団信に入れる配偶者が主債務者になる
3つ目は名義の組み替えです。団信に入れる配偶者が主債務者になる形です。
ただし主債務者の年収で借入可能額が決まります。世帯年収では計算できないので、借入額が下がることがあります。
年収から見た借入可能額は住宅ローンの年収目安|年収別にいくら借りれる?無理なく返せる額との差に、ペアローンとの違いはペアローンと連帯債務の違いは?共働きが比べる4つの基準に書いています。
団信に入れないときに試す順番
同じ銀行で保障の薄いプラン(特約なしの一般団信)に下げて申し込む
別の銀行の一般団信に申し込む(引受保険会社が変わる)
ワイド団信を扱っている銀行に申し込む
フラット35で機構団信に加入しない形を検討する
団信に入れる配偶者が主債務者になる形を検討する
団信なしで組むなら生命保険で残債分を用意する
団信なしを選ぶ場合の備え方も書いておきます。残債と同じ額の死亡保障を別に用意します。
団信は残高が減れば保障も減りますが、生命保険は保険金額が一定です。返済が進むほど保障が過剰になるので、見直しの前提で入ります。
すでに加入している保険で足りる場合もあります。新しく入る前に既契約の保障額を確認してください。
体験談を読んでも自分が通るか分かりませんでした。
ラクチン君引受基準が公表されていないので、それは当然です。分かるのは年齢の上限と告知書の質問項目だけです。あとは出してみるしかありません。だから1行ずつ順番に出します。
団信の告知で失敗しないための段取り
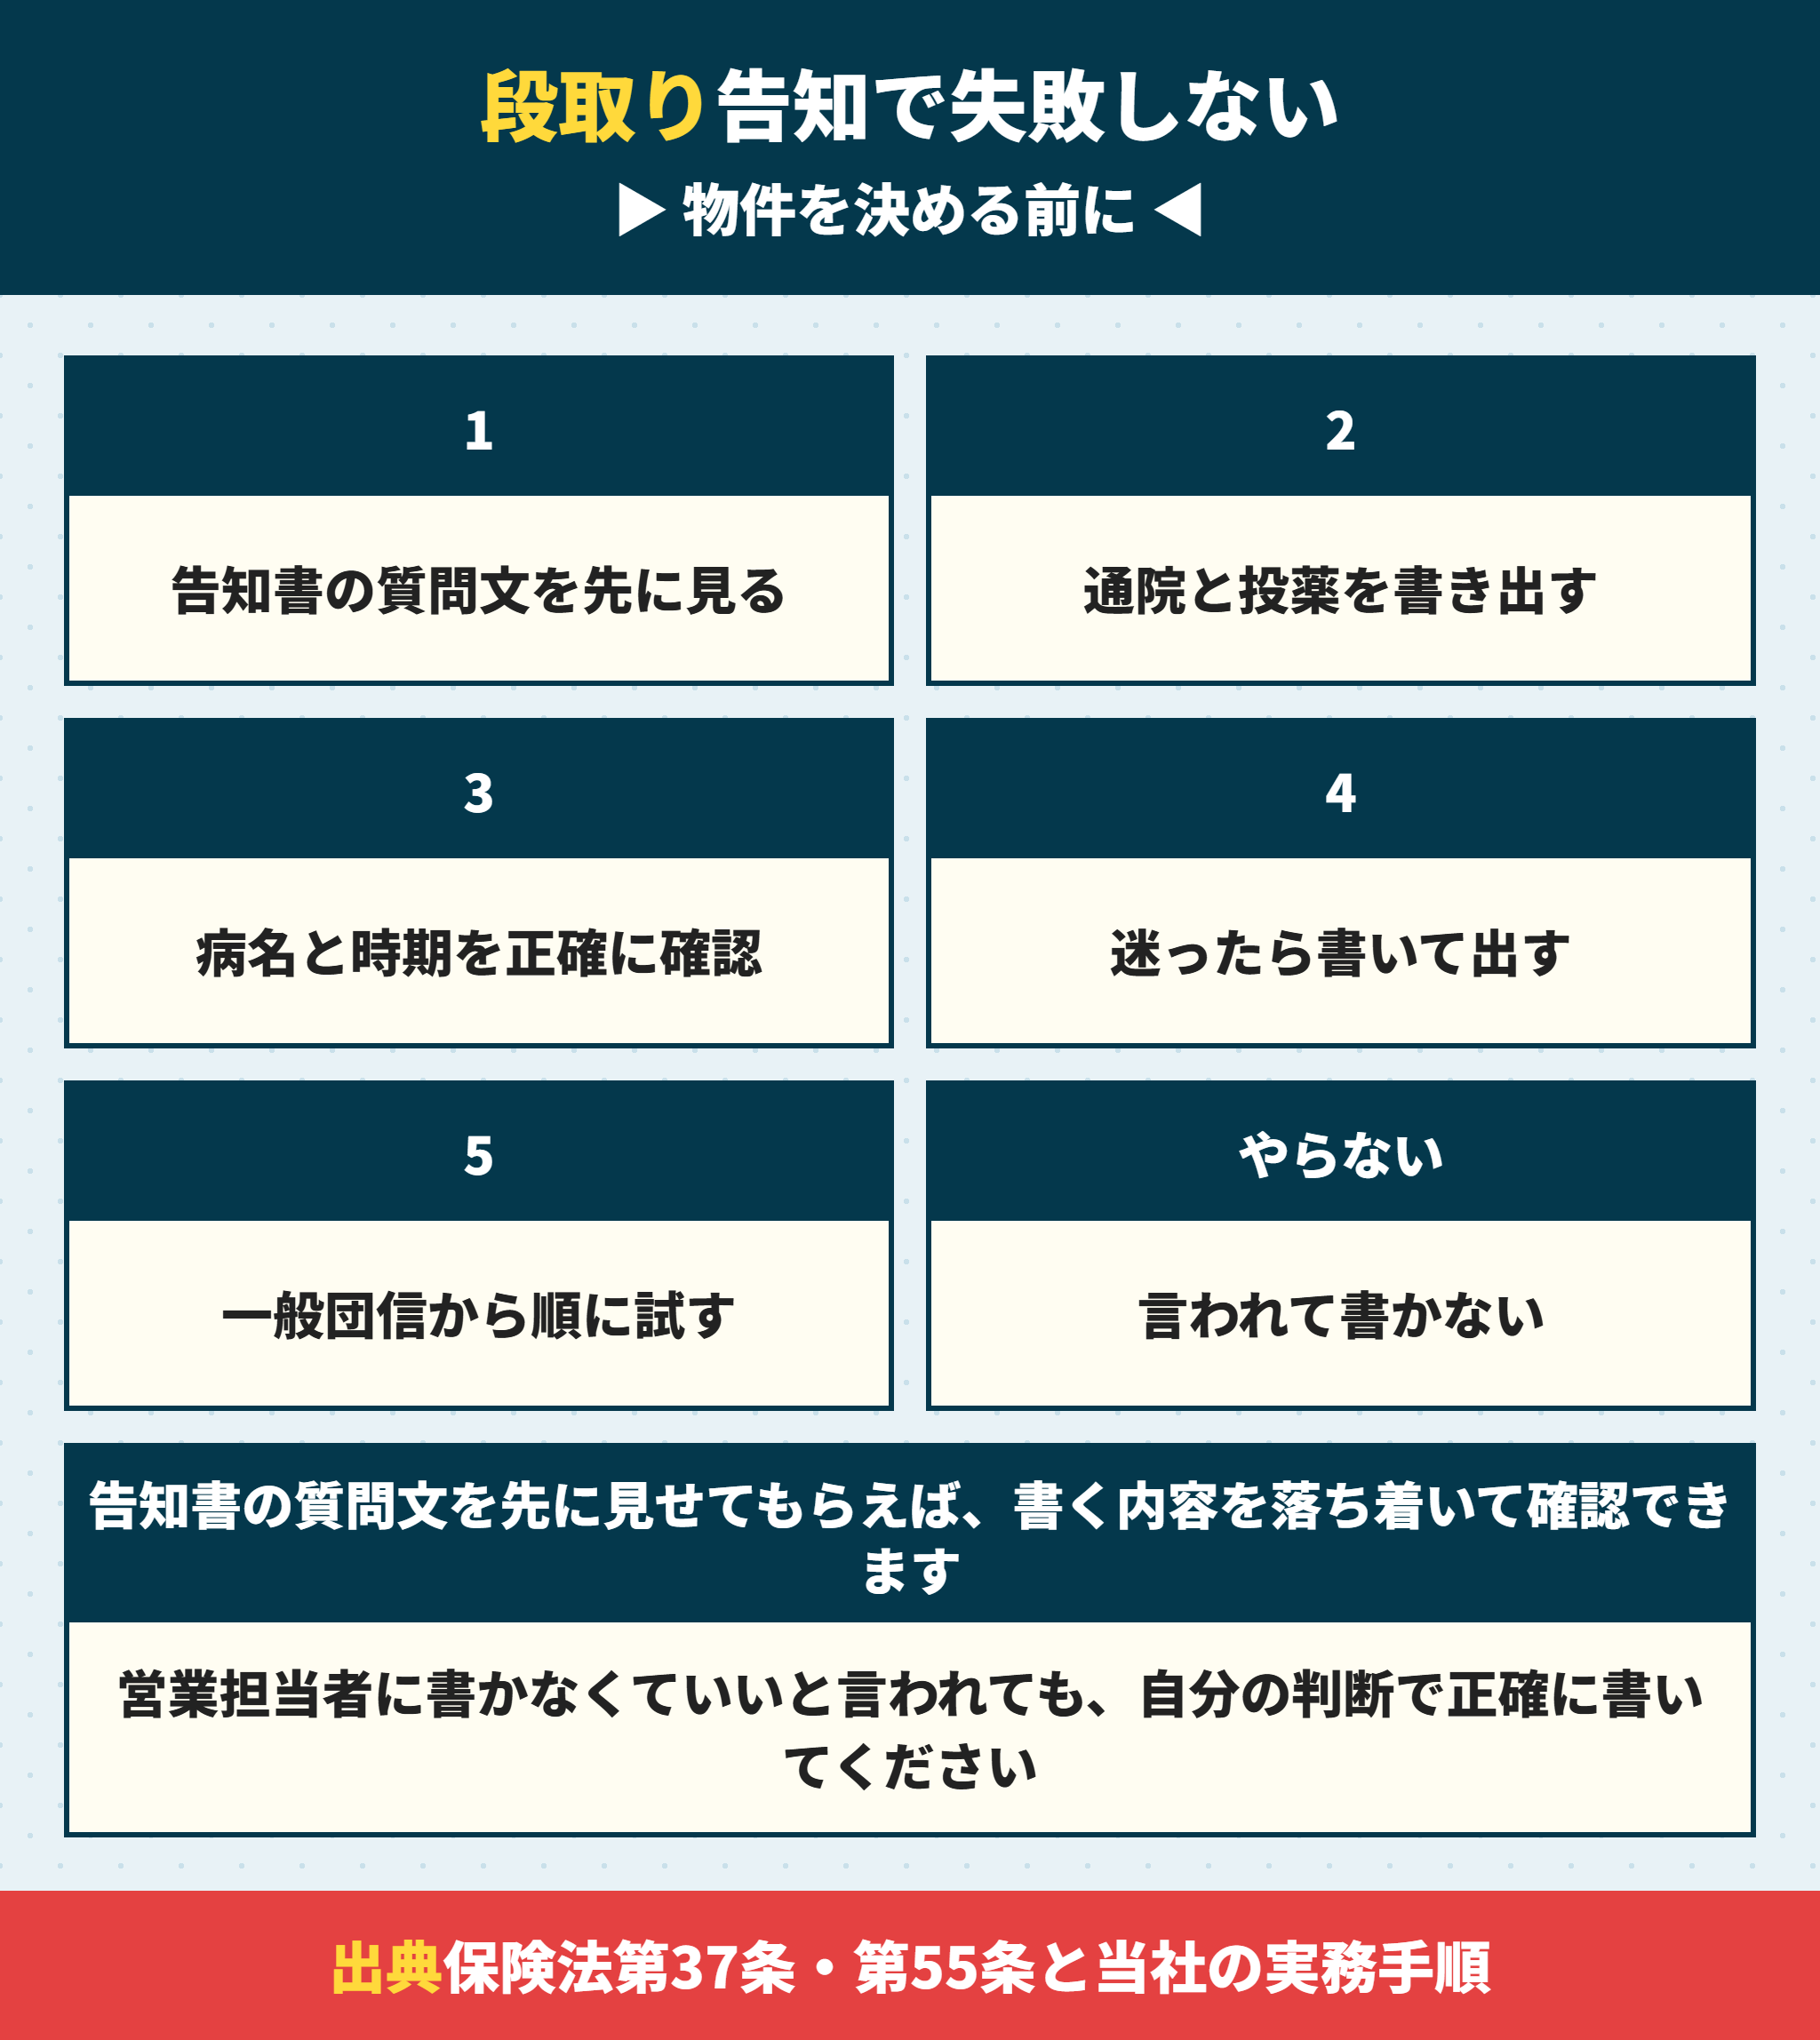
最後に実務の順番です。物件を決める前に告知の見通しを立てます。
団信の告知書の質問文を先に見せてもらう
最初にやることはこれです。告知書の質問文を事前に見せてもらいます。
その場で書かされると、記憶だけで答えることになります。病名と時期を家で確認してから書くほうが正確です。
お薬手帳、診察券、健康保険の医療費通知が役に立ちます。通院した年月と病名を書き出しておいてください。
団信は同時に複数申し込まない
住宅ローンと同じ考え方です。同時に何行も出さないでください。
申込記録は信用情報機関に6か月残ります。1行ずつ順番に出して結果を見るほうが次に反映できます。
記録の残り方は住宅ローンとブラックリスト|信用情報の記録が残る期間と確認する方法にまとめています。
団信は決済の直前に健康状態が変わっても大丈夫か
最後に1つ、実務で聞かれることを書いておきます。
団信は加入時の健康状態で判断します。事前審査から決済までに体調を崩した場合、告知書を出した日より後に起きたことは告知の対象外です。
ただし告知書を提出したあと、正式な加入手続きの前に告知内容に変更が生じた場合は、銀行に伝える必要があります。契約書の条項で確認してください。
気になる症状が出たら、黙って進めるより先に相談したほうが安全です。
団信の見通しは物件を決める前に立てる
順番の話をもう1つ。手付金を払う前に団信の見通しを立てます。
建売は契約から決済まで1か月前後です。契約してから団信で止まると、ローン特約の期限に間に合わないことがあります。
ローン特約があれば手付金は戻りますが、期限を過ぎると戻らない場合があります。契約書の特約の期限を必ず確認してください。
団信で失敗しない5つの順番
自分の年齢で選べるプランを確認する(満50歳と満71歳が境目)
告知書の質問文を先に取り寄せる
お薬手帳と医療費通知で通院歴を確認する
一般団信から順に、1行ずつ申し込む
手付金を払う前に見通しを立てる
当社が団信の告知でお手伝いできること
当社は関西の新築建売を仲介手数料0円でお手伝いしています。
団信については、まず年齢で選べるプランを絞ってからお見せします。健康状態の話に入る前に、そこで半分は決まります。
そのうえで、告知書の質問文を先に取り寄せて、書く内容を一緒に確認してから提出します。
売主の提携ローン1本では、断られた時点で次がありません。買主の側に立つと、プランを下げて試す順番まで組めます。
団信の告知に関するよくある質問
- 団信の審査は誰がするのですか。
-
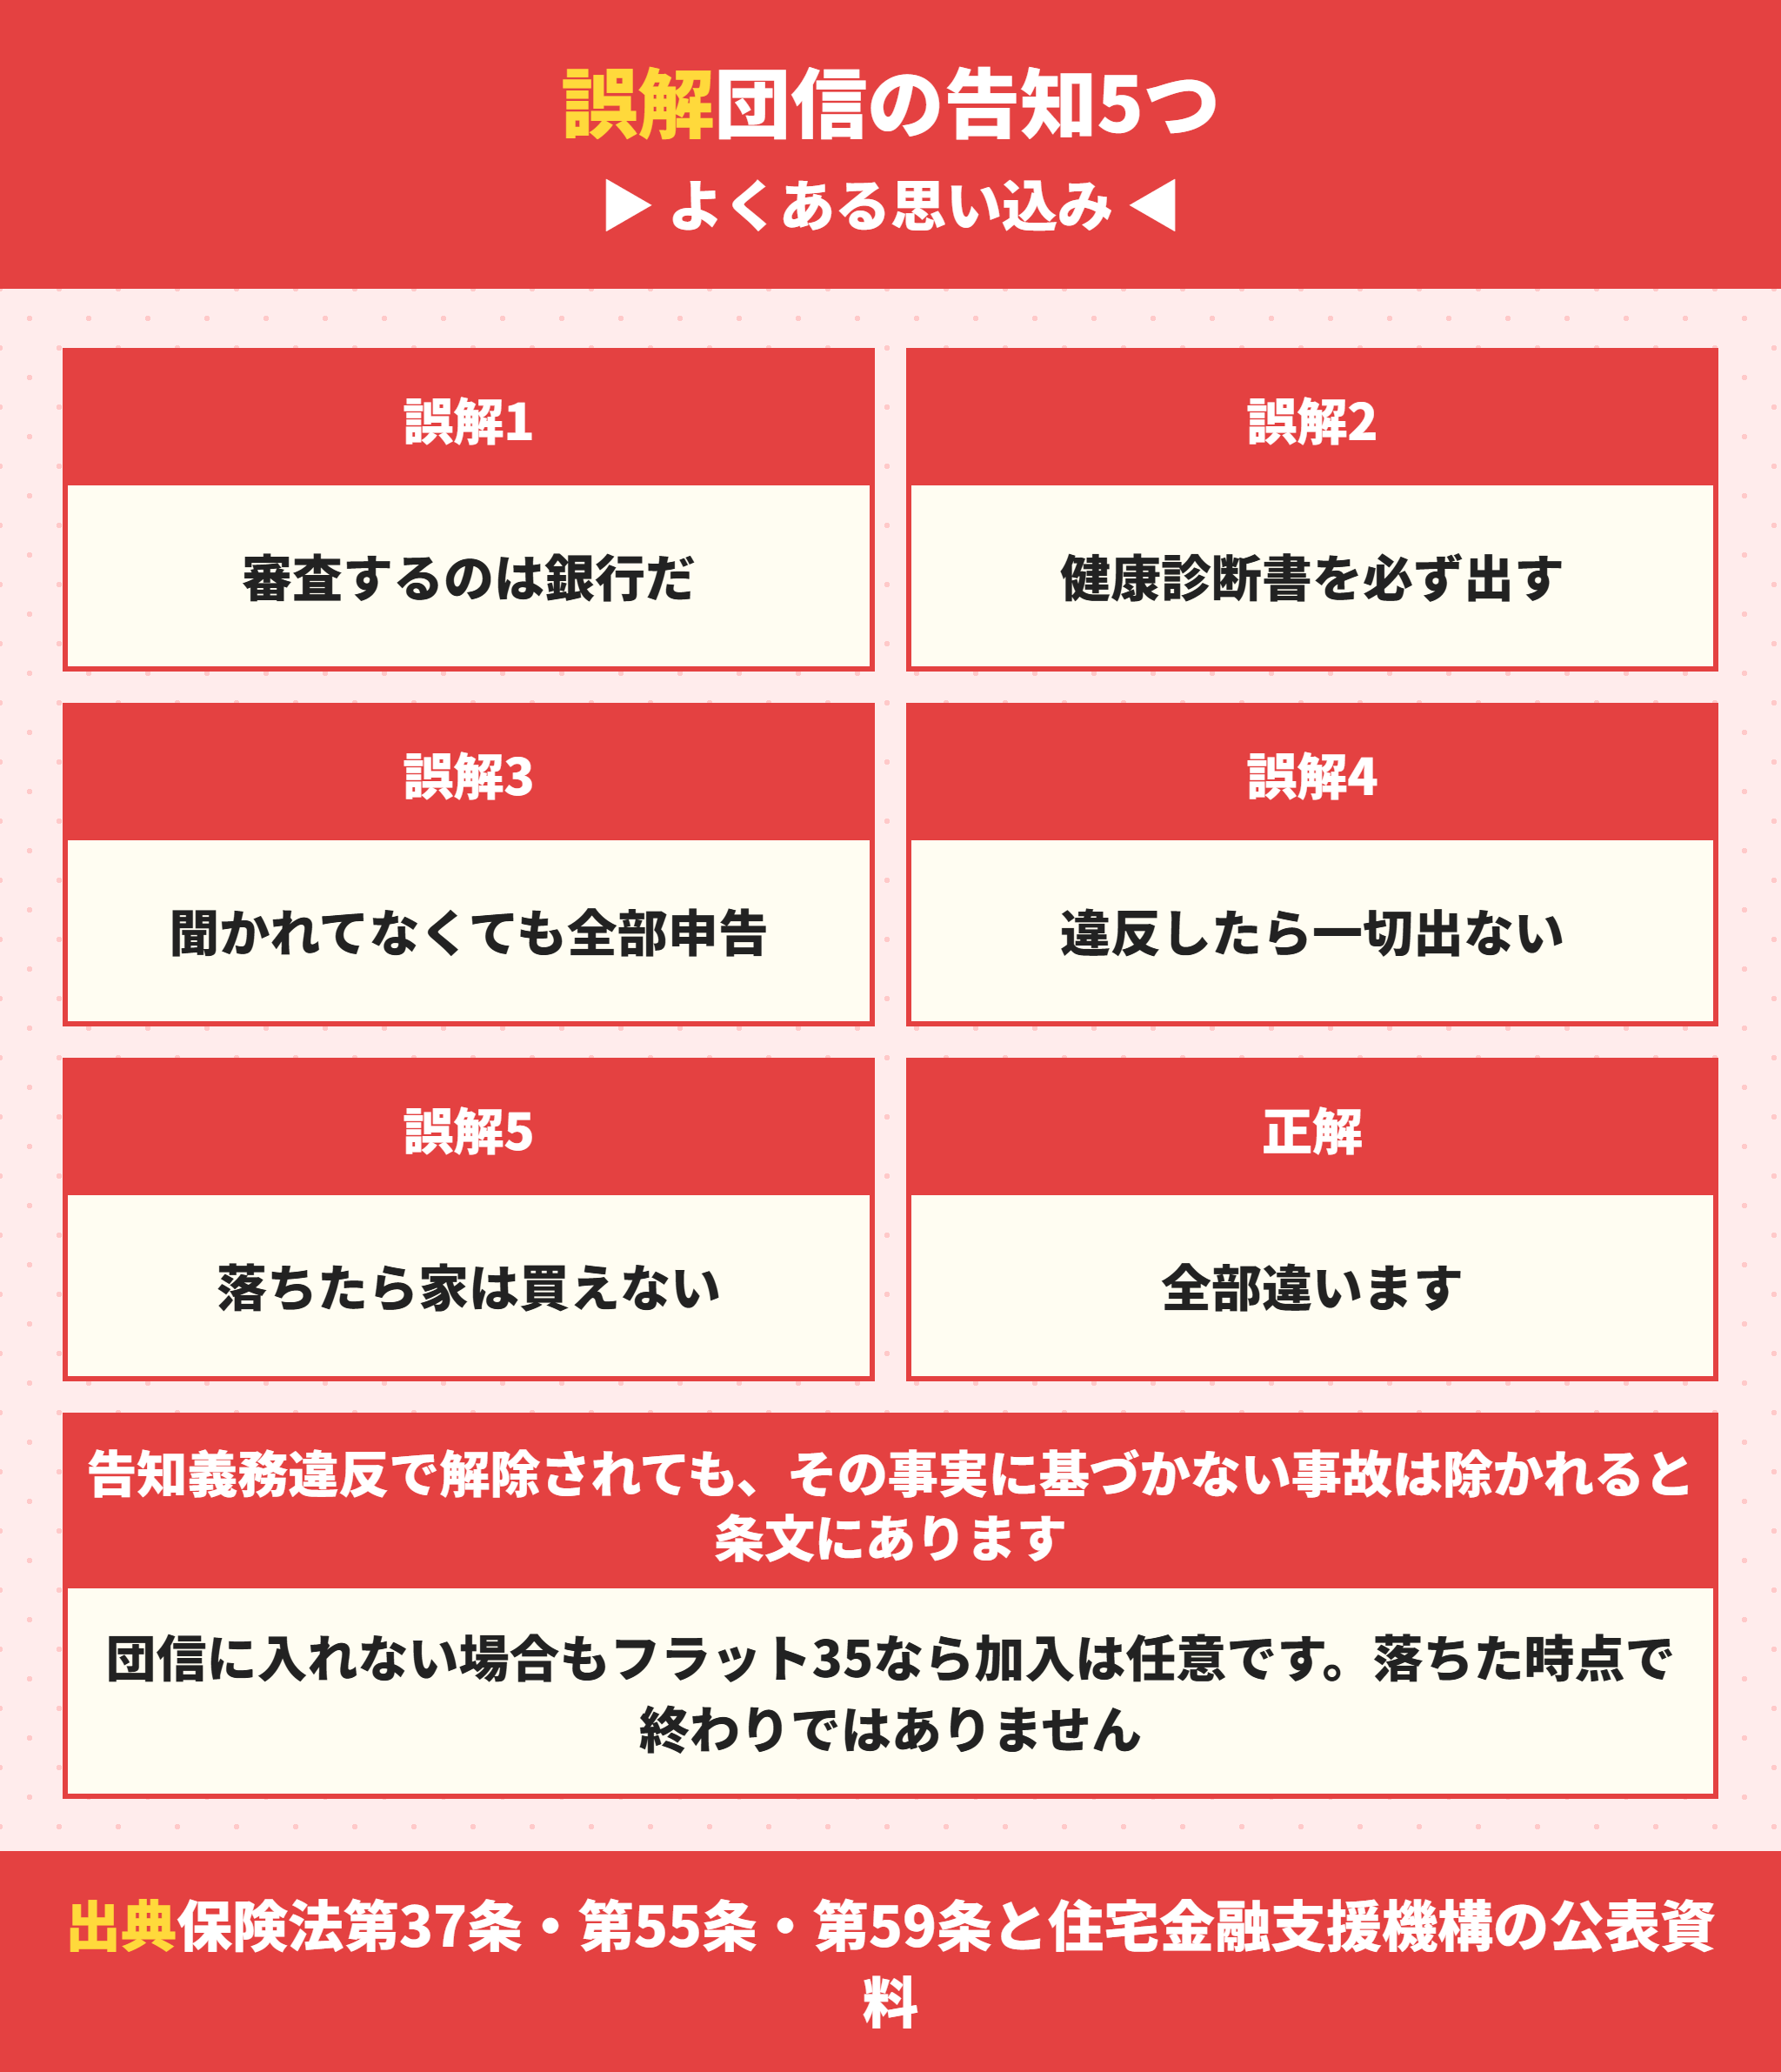
引受保険会社です。楽天銀行は「団体信用生命保険の加入可否は、引受保険会社にて審査を行います」と公表しています。年収や勤続年数を見る住宅ローンの審査とは別の審査です。
- 団信で健康診断の結果を提出しますか。
-
原則として提出しません。告知書に記入するだけで進みます。ただしりそな銀行は借入金額が5,000万円超かつ告知事項がある場合は所定の診断書を提出すると公表しています。
- 告知書に聞かれていないことも書く必要がありますか。
-
ありません。保険法第37条は「保険者になる者が告知を求めたものについて事実の告知をしなければならない」と定めています。告知書の質問に正確に答える義務です。
- 団信の告知義務違反をすると保険金は一切出ませんか。
-
出る場合があります。保険法第59条第2項第1号に「ただし、同項の事実に基づかずに発生した保険事故については、この限りでない」とあります。告知しなかった事実と無関係な原因なら責任が残ります。ただし無関係と認められるかは個別の判断です。
- 担当者に書かなくていいと言われた場合はどうなりますか。
-
保険法第55条第2項は、保険媒介者が告知を妨げたときや、告知をしないことを勧めたときは解除できないと定めています。ただし第3項で、その行為がなくても告知しなかったと認められる場合には適用しないとされています。
- 契約したあとに病気になったら解除されますか。
-
通常されません。団信は加入時の健康状態で判断する仕組みです。保険法第56条は契約後の危険増加を扱っていますが、告知事項の内容に変更が生じたら通知する定めが契約にある場合の話です。
- 団信が厳しいのはどの銀行ですか。
-
引受基準は公表されていないので比較できません。公表されているのは年齢の上限です。一般団信は借入時満71歳未満まで、保障を厚くするプランは借入時満50歳未満という銀行が多く、ここで選べる範囲が先に決まります。
- 団信に落ちたら家は買えませんか。
-
買えます。ワイド団信を申し込む、フラット35で加入を任意にする、団信に入れる配偶者が主債務者になる、という3つの道があります。同じ銀行でも保障の薄いプランに下げて試す方法もあります。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。