
住宅ローンはどこがいいのか、調べれば調べるほど分からなくなりました。金利のランキングを見ても、どれも似たような数字です。関西で新築の建売を買う予定です。
金利から見ているから決まらないのだと思います。金利は毎月変わるので順番が入れ替わるからです。
先に見るべきは、毎月変わらない条件です。手数料の方式、保証料の扱い、期間の上限、5年ルールの有無、団信の中身、物件の条件。この6つは契約するまで変わりません。
当社は関西で買主側だけについて新築戸建てを扱っています。その立場で12行の公表資料を読み比べて、金利以外の6項目で並べました。
いちばん驚いたのは事務手数料です。借入3,500万円で55,000円の銀行と770,000円の銀行があり、差は71万5,000円、14倍でした。金利0.1パーセントの差が35年で60万円ほどなので、手数料1項目で金利0.1パーセント以上の差がついています。
奨学金を返しながら買う方は奨学金があると住宅ローンは組める?月1万円で借入可能額が343万円減るもご覧ください。返還月1万円あたり約343万円減る計算と、延滞情報が返還完了から5年後まで残ることを整理しました。
この記事では、住宅ローンの比較の仕方そのものを書きます。6項目を12行で並べ、各行の詳しい中身はそれぞれの記事にリンクします。
この記事で分かること
事務手数料は借入3,500万円で55,000円から770,000円まで分かれる(当社調査)
保証料の扱いは不要・金利に含む・一括前払いの3通り
三菱UFJ銀行だけが借入期間40年でも金利の上乗せがない
PayPay銀行は5年ルールと125パーセントルールを取り扱わないと明記している
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住宅ローンはどこがいいか|まず事務手数料の方式で分かれる
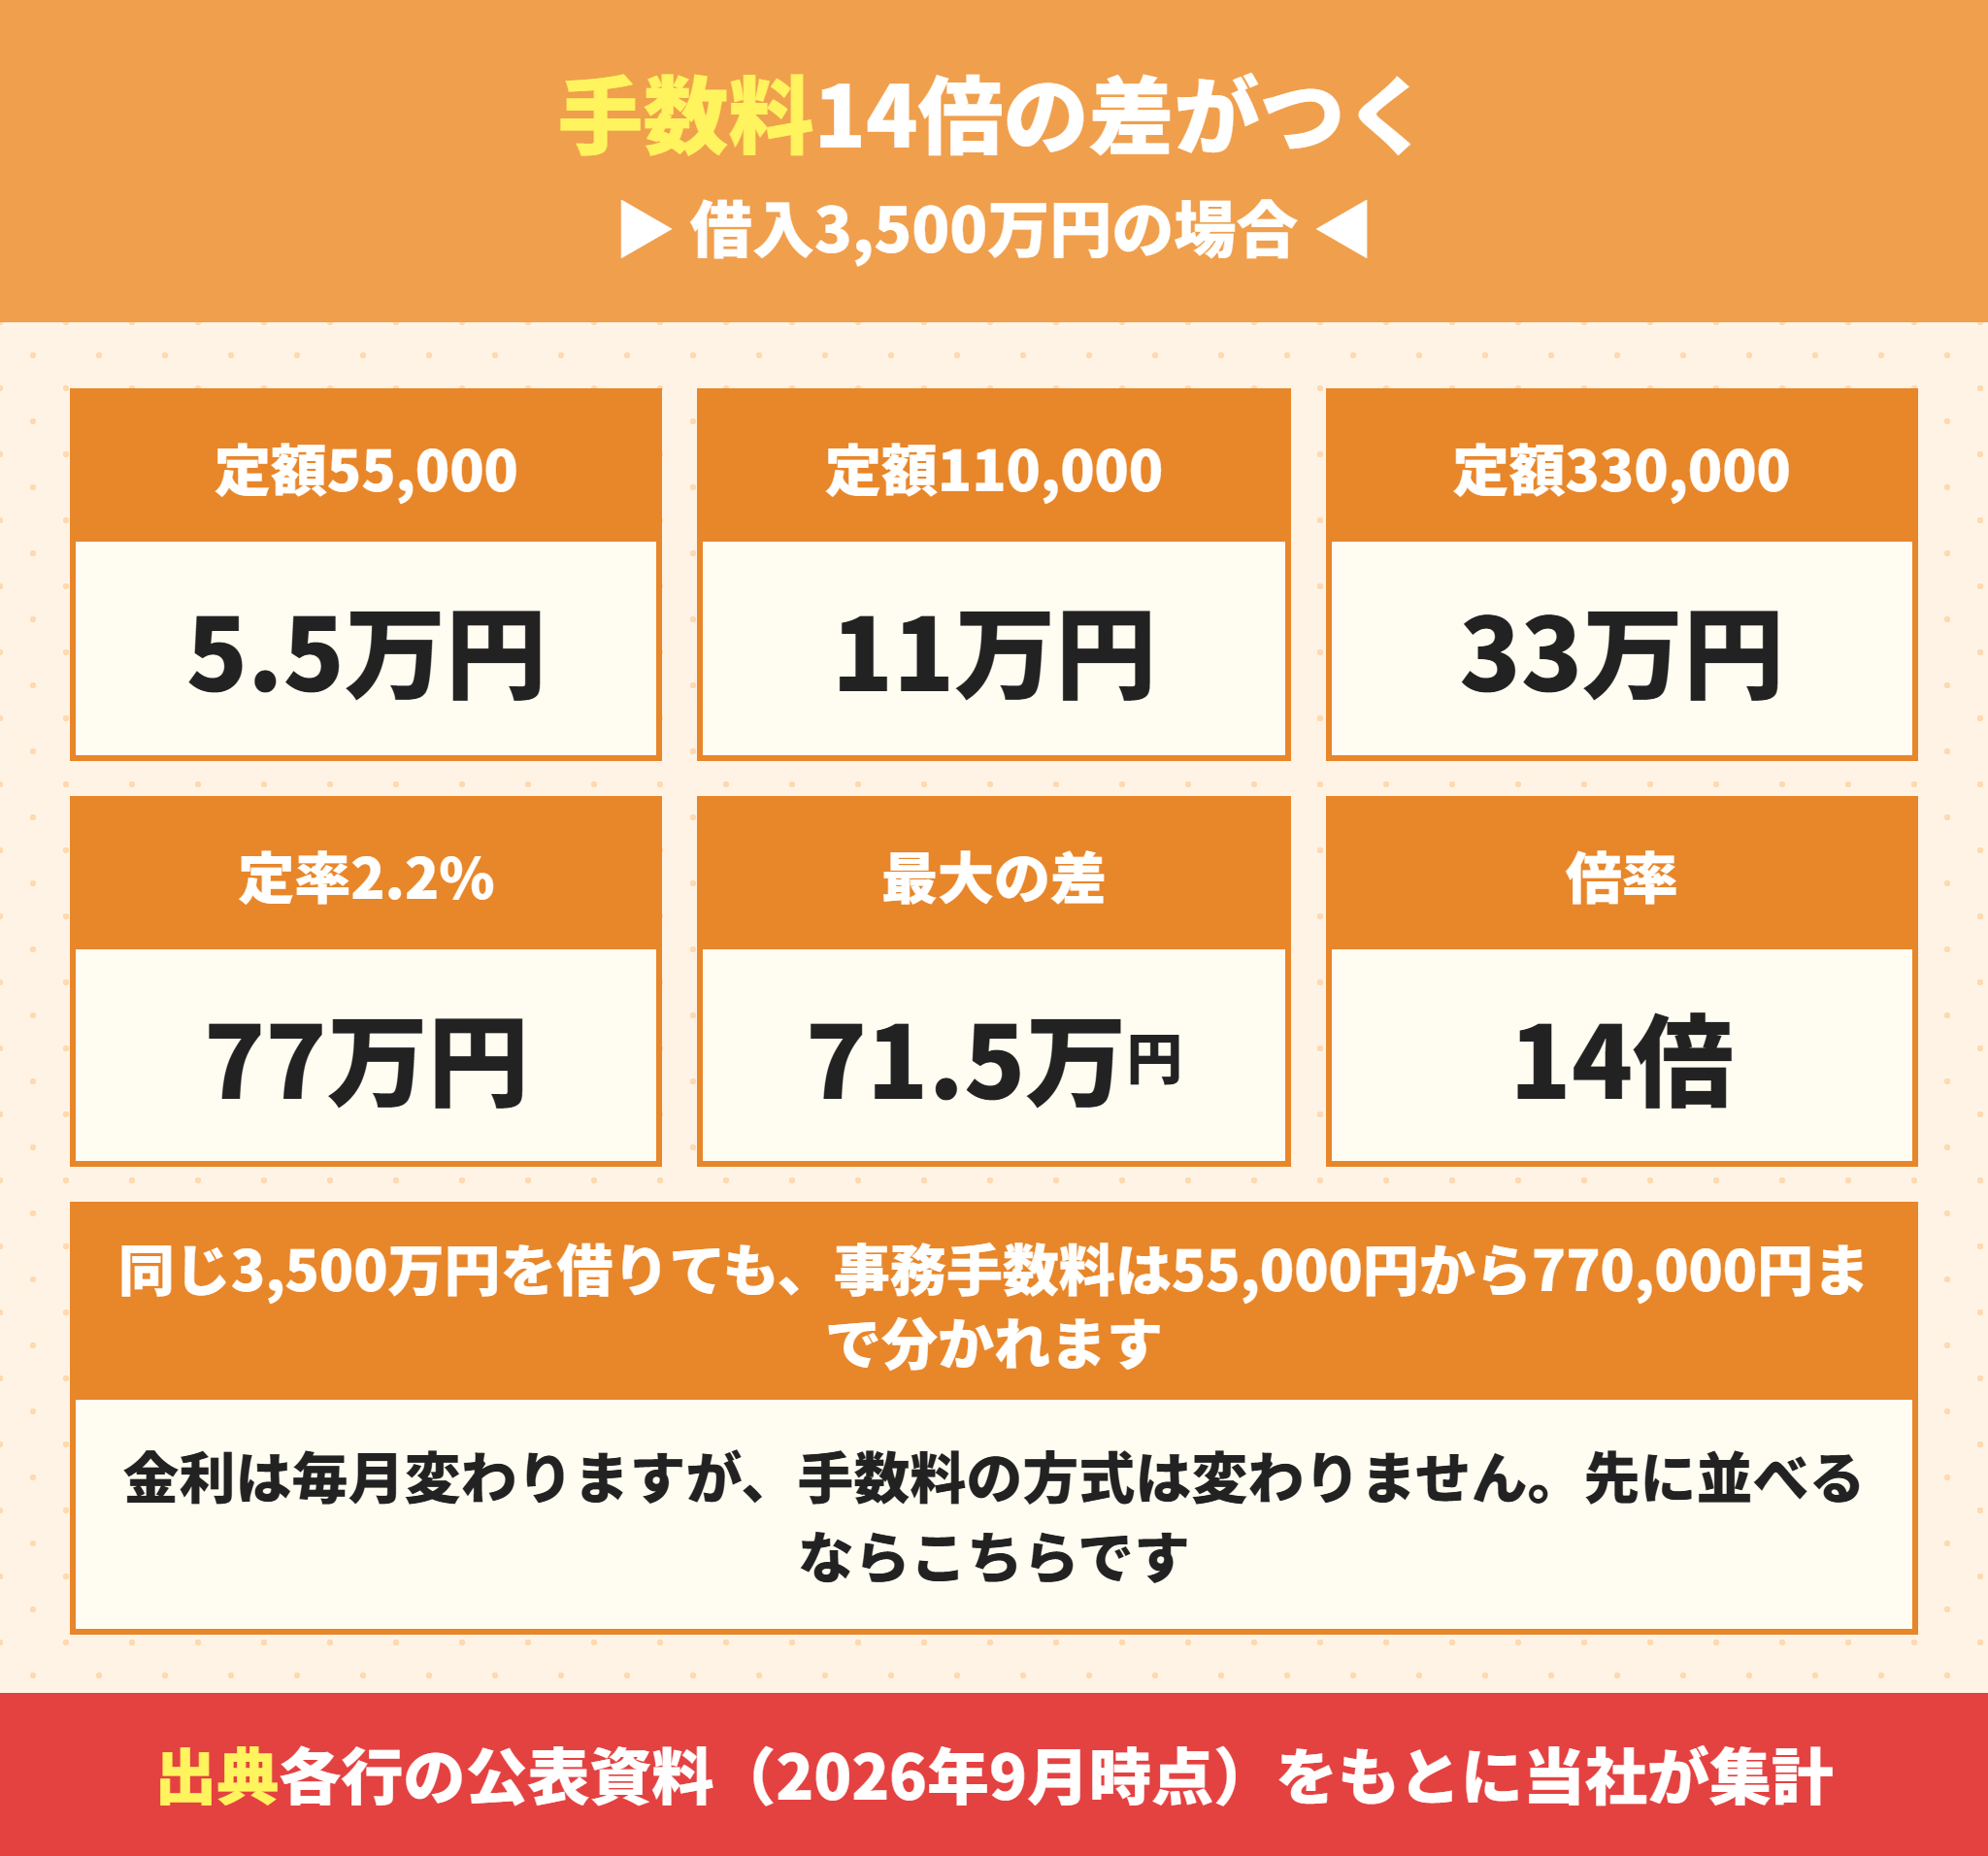
最初に見るのは金利ではありません。事務手数料が定額55,000円か定率2.2%かです。
住宅ローンの事務手数料は2つの方式しかない
方式は単純です。借入額にかかわらず同じ金額の定額型と、借入額の2.2パーセントを取る定率型の2つです。
定率型が多数派なので、定額型があること自体を知らない方が多くいます。
住宅ローンの手数料は借入3,500万円で14倍変わる
金額に置き換えます。借入3,500万円で比べます。
| 手数料の方式 | 借入3,500万円のとき | 主な銀行 |
|---|---|---|
| 定額 55,000円 | 55,000円 | 京都銀行、紀陽銀行 |
| 定額 110,000円(金利+0.2%) | 110,000円 | イオン銀行の定額型 |
| 定額 330,000円 | 330,000円 | 楽天銀行 |
| 定率 2.2% | 770,000円 | auじぶん銀行、ドコモSMTBネット銀行、PayPay銀行、三菱UFJ銀行、南都銀行など |
55,000円と770,000円で差は715,000円、倍率は14倍です。
金利0.1パーセントの差は、借入3,000万円・35年で総返済額にして約60万円です。つまり手数料の方式だけで、金利0.1パーセント以上の差がついています。
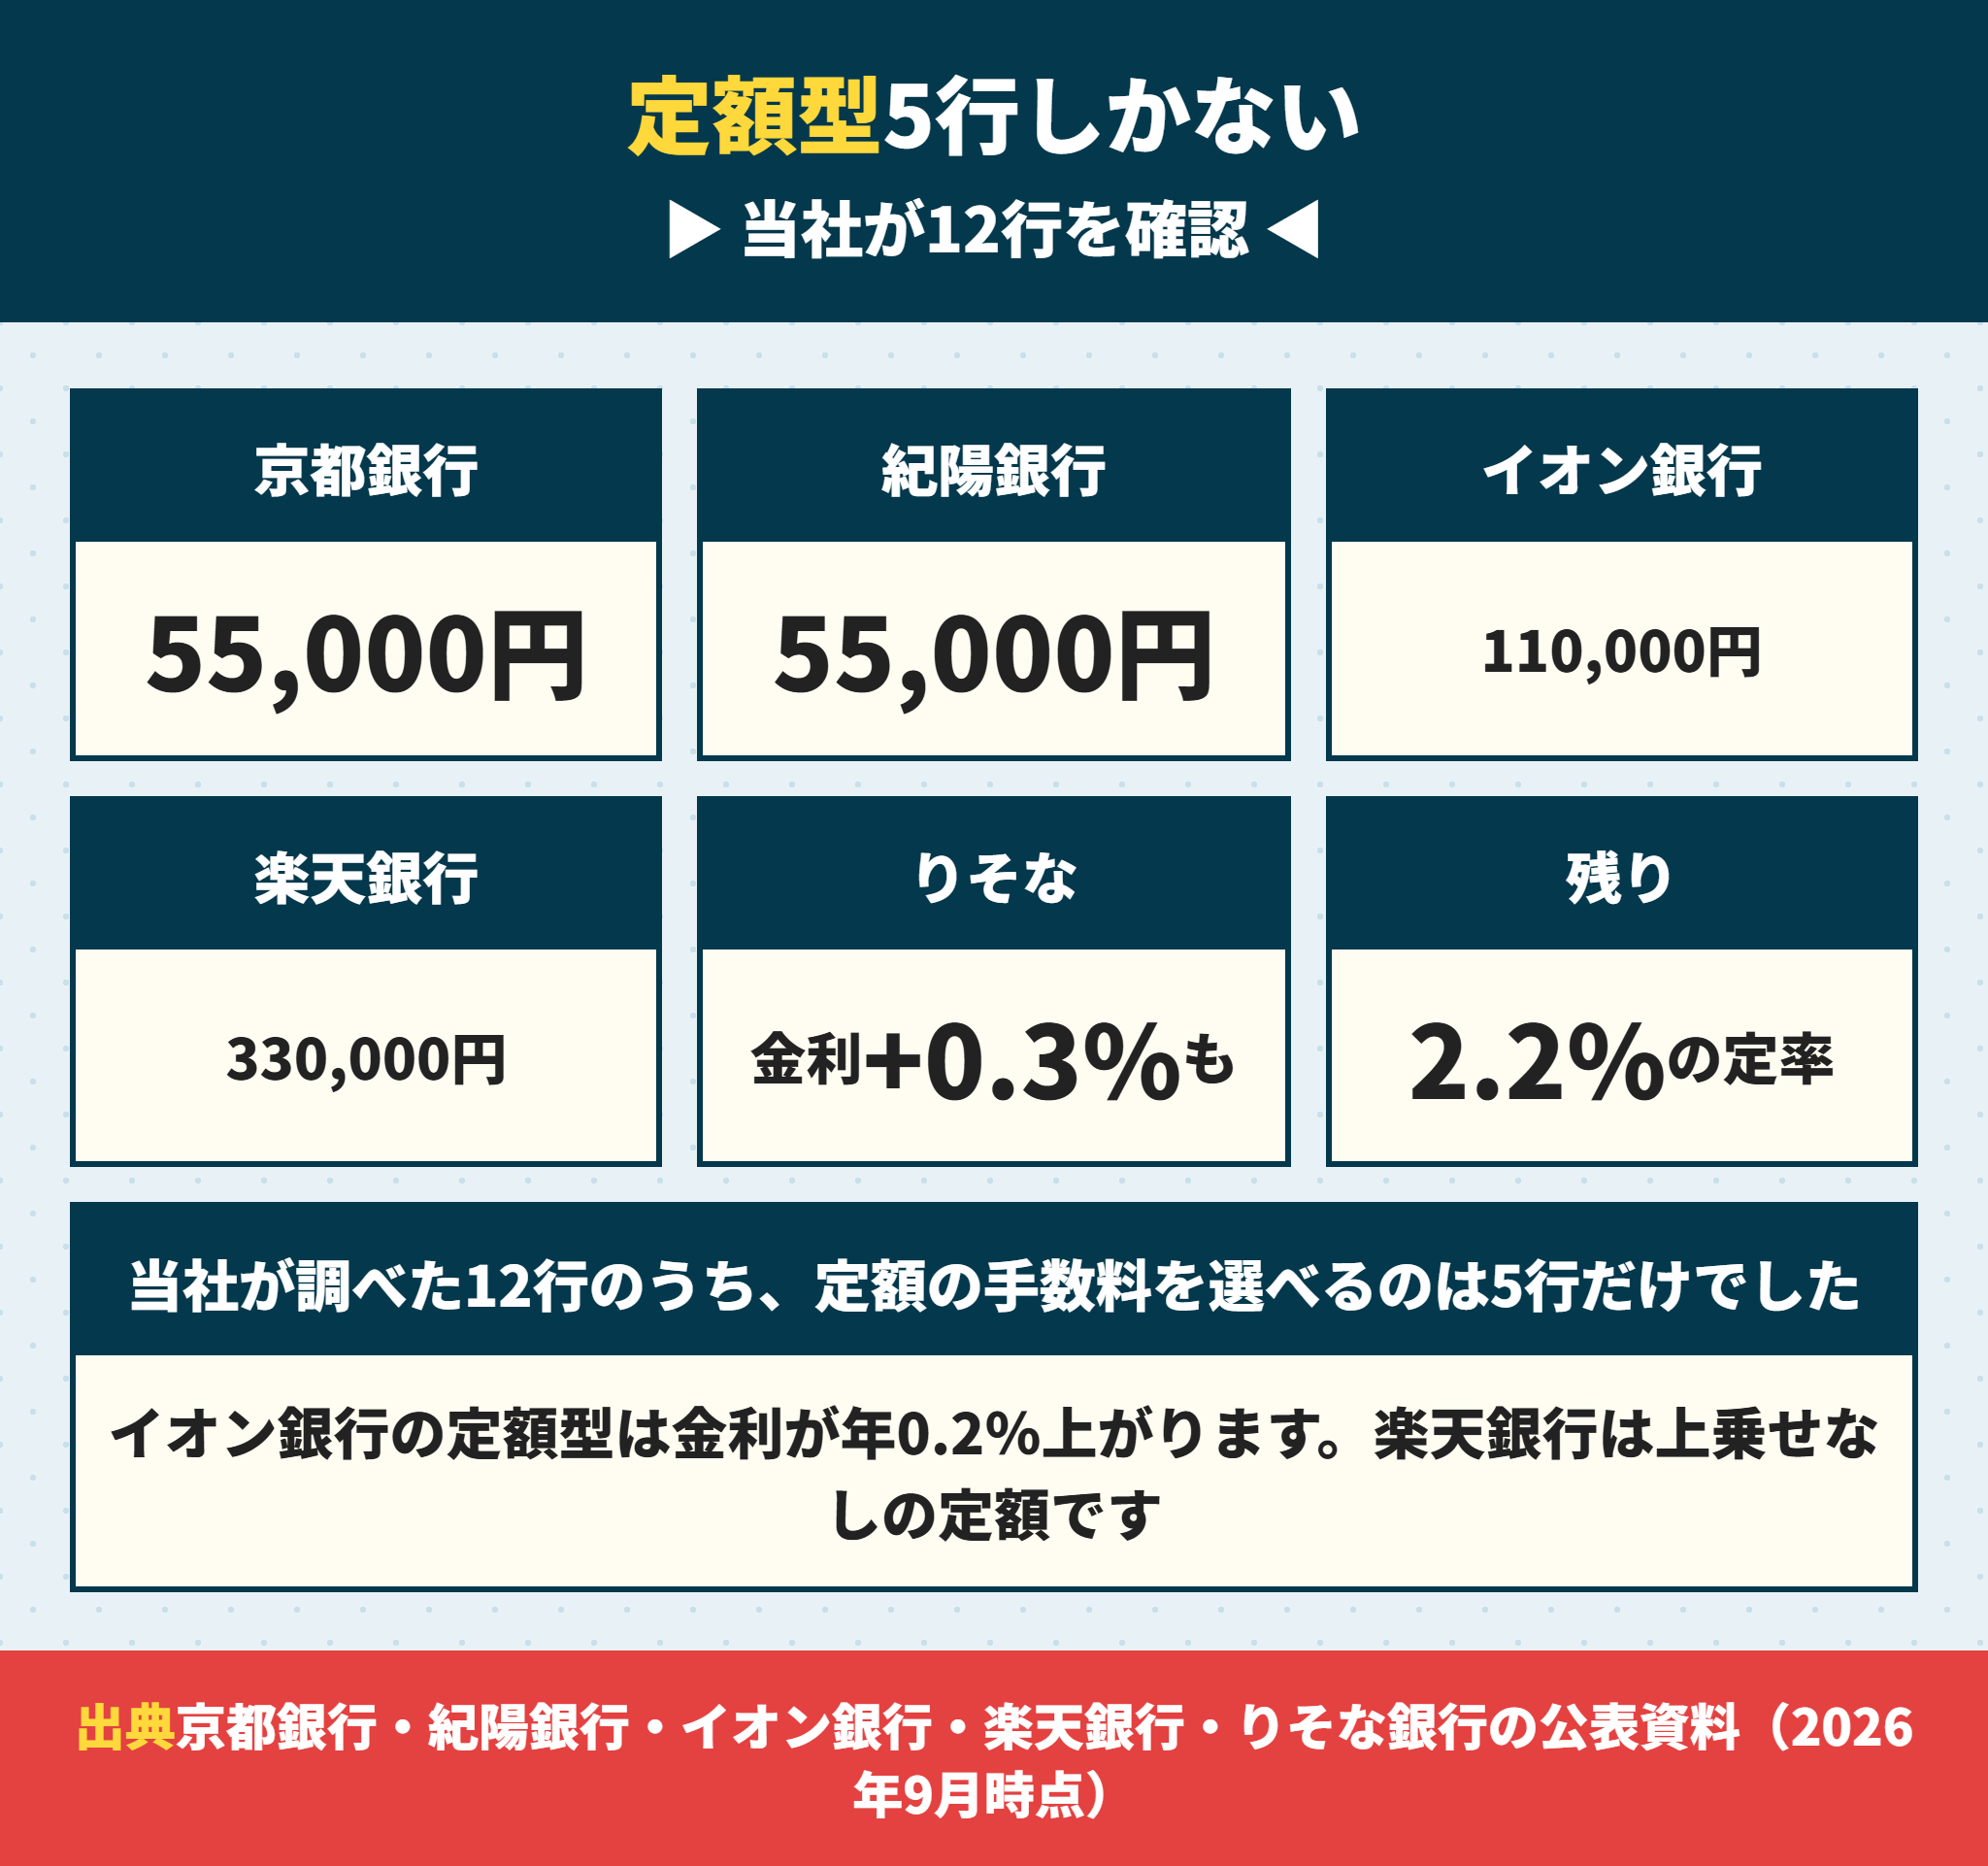
住宅ローンの定額型を選べるのは12行中5行だけ
当社が調べた12行のうち、定額の手数料を選べたのは5行だけでした。
京都銀行と紀陽銀行はどちらも取扱手数料55,000円の定額です。借入額が大きいほど有利になります。
楽天銀行は融資事務手数料330,000円の定額で、こちらは金利の上乗せがありません。ペアローンは495,000円です。
イオン銀行は定額型110,000円と定率型2.20パーセントから選べますが、定額型は借入利率に年0.2パーセントが上乗せされます。
りそな銀行は融資手数料型(2.2パーセント)と金利上乗せ型(金利+0.3パーセント)の2つから選べます。
住宅ローンの手数料は定額がいつも得とは限らない
定額が必ず得というわけではありません。借入1,500万円を下回ると定率のほうが安い。
楽天銀行の330,000円は借入1,500万円で定率2.2パーセントと同額です。1,500万円を下回ると定率型のほうが安いという計算になります。
イオン銀行の定額型は金利が0.2パーセント上がるので、借入期間18年が分岐です。17年以下なら定額型、18年以上なら定率型でした。
詳しい試算は楽天銀行の住宅ローンは事務手数料33万円の定額?分岐は借入1500万円とイオン銀行の住宅ローンは定額型と定率型どちらが得?分岐は借入18年に書いています。
住宅ローンのおすすめは借入額と期間で変わる
「住宅ローン おすすめ」で調べると銀行名が並びますが、借入1,000万円と4,000万円で答えが逆になる。
借入1,000万円なら定率2.2パーセントで22万円、楽天銀行の定額なら33万円です。この場合は定率型のほうが11万円安いという結論になります。
借入4,000万円なら定率が88万円、楽天銀行が33万円。今度は定額型が55万円安くなります。
つまりおすすめの銀行は人によって違うのが正確な答えです。ランキングの順位より、自分の借入額と期間で計算してください。

同じ銀行でも、うちと隣の家で得かどうかが違うということですか。
 ラクチン君
そうです。借入額と期間が違えば結論も変わります。だから当社は、お客さまの借入額と期間で金額を出してからご案内しています。
住宅ローンの保証料は銀行で扱いが3通りある
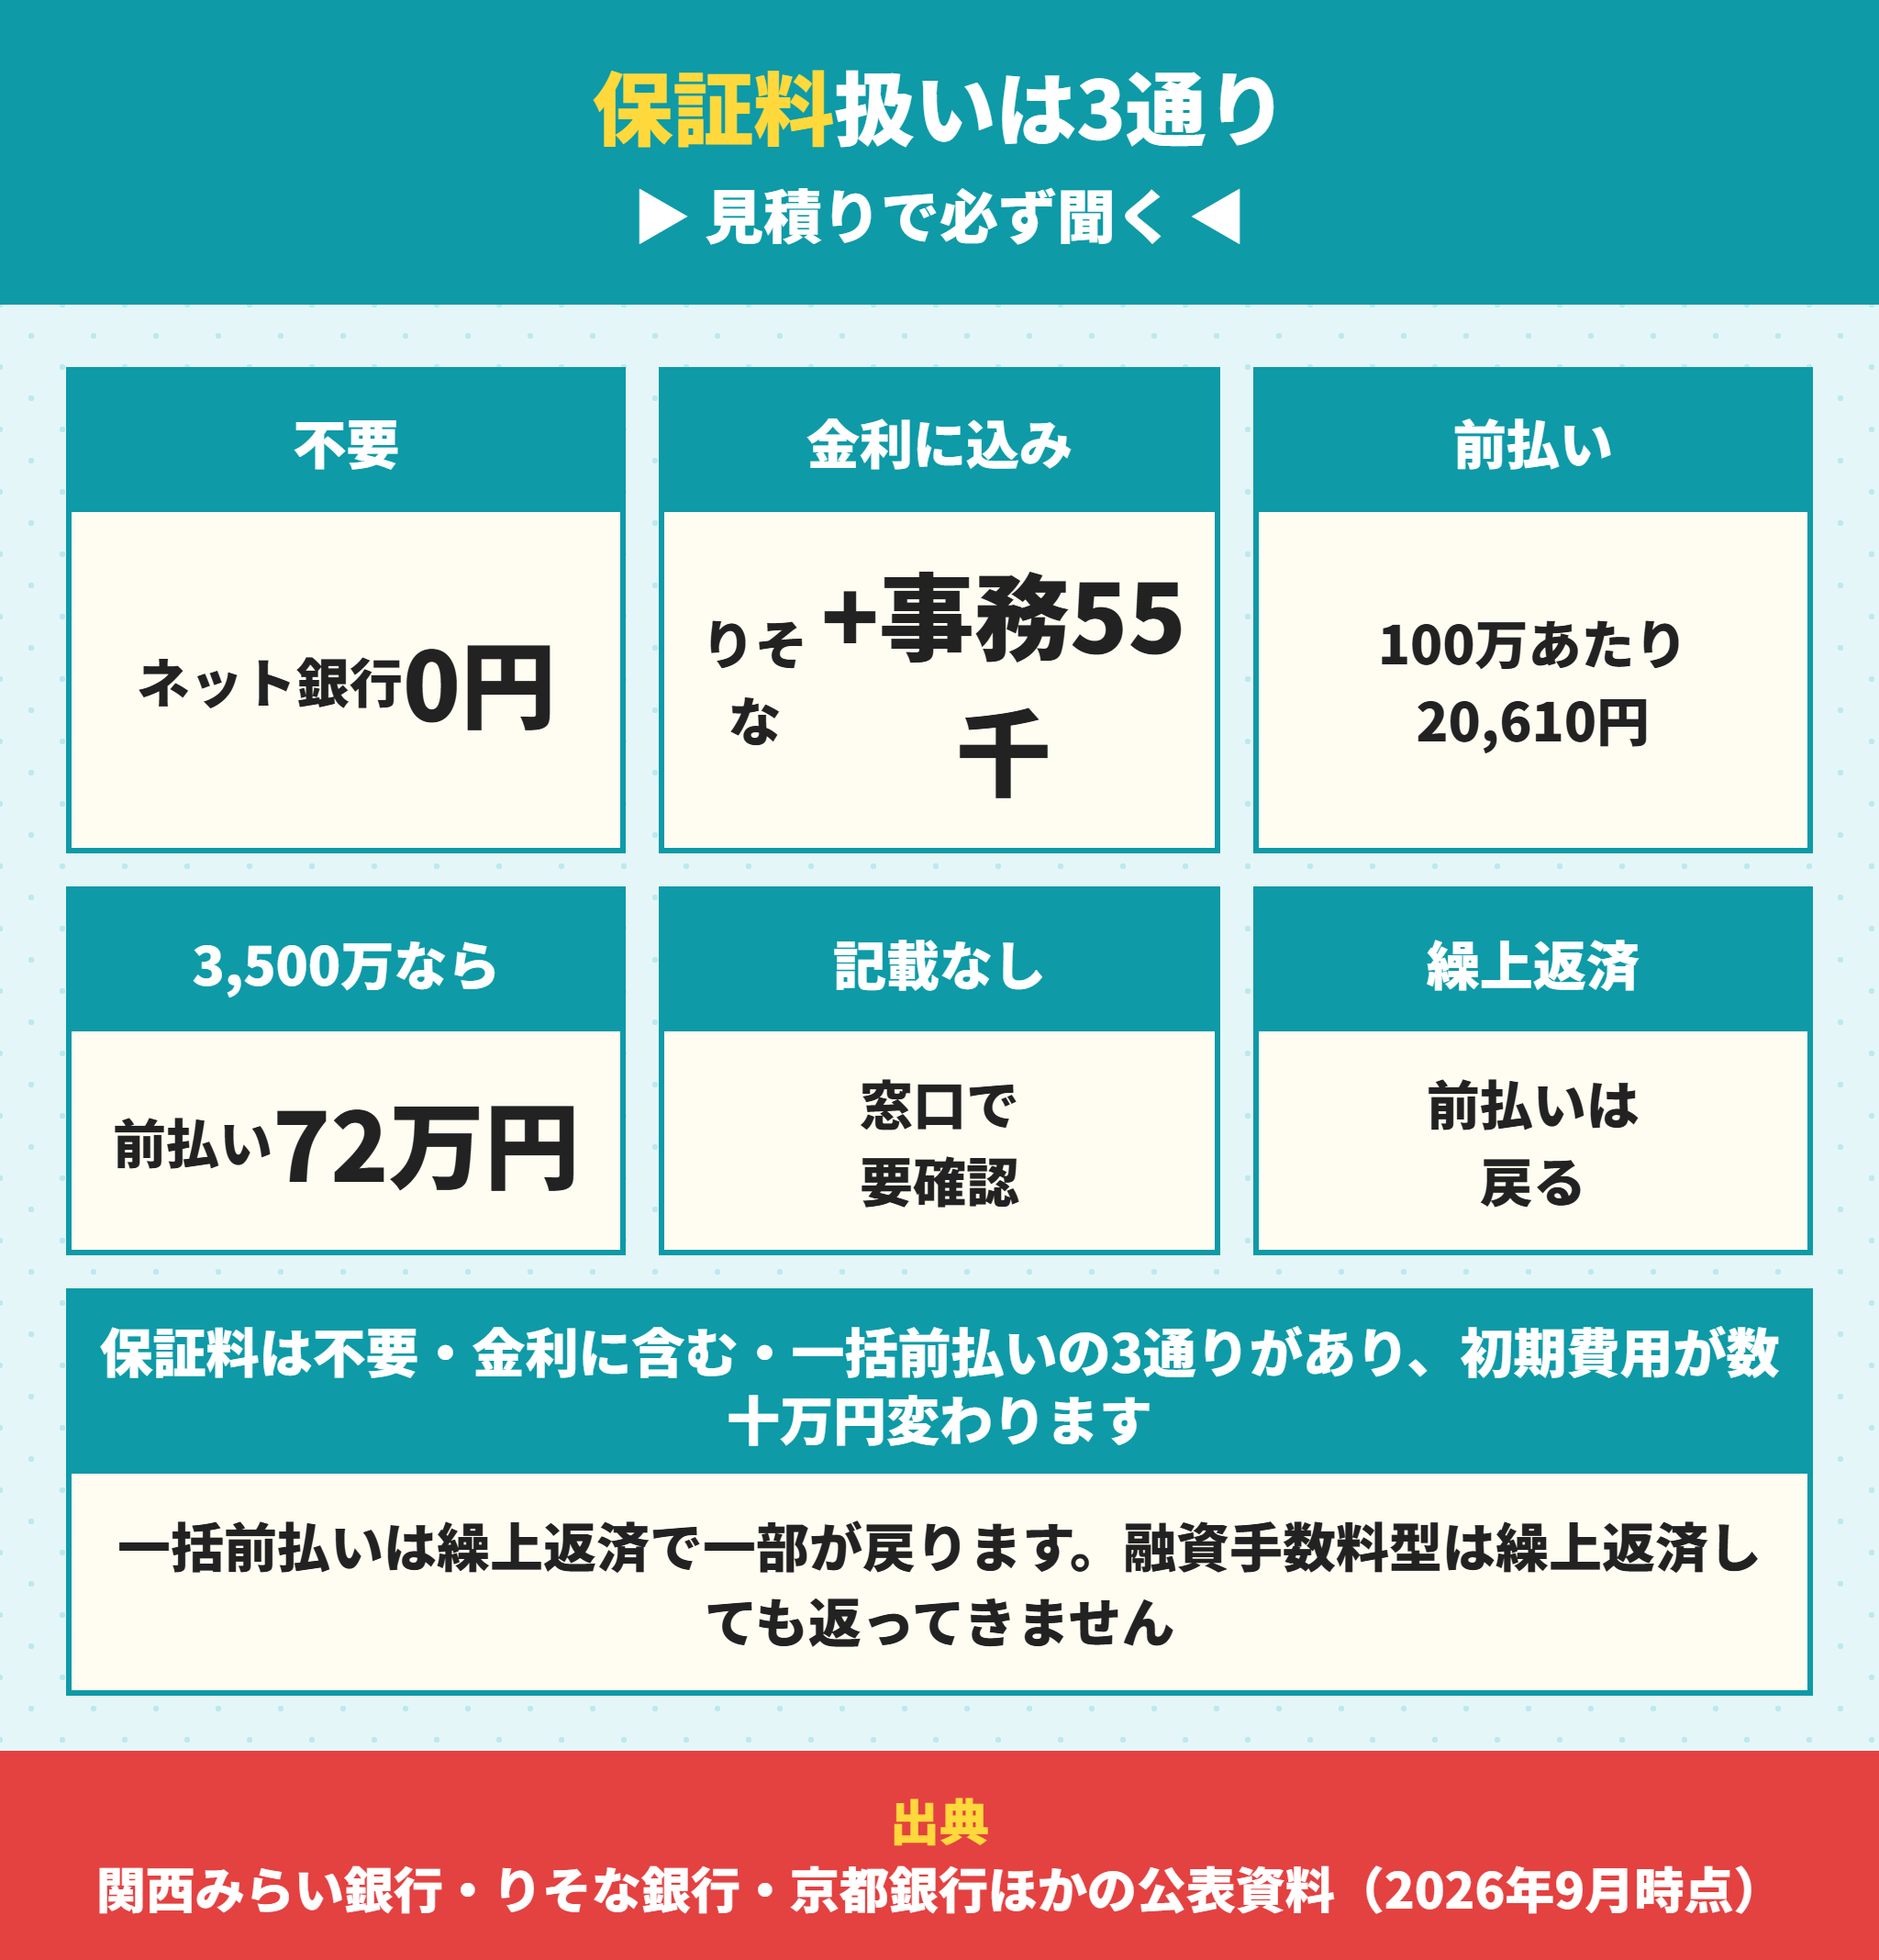
次が保証料です。見積りに出てこないことがあるので必ず聞いてください。
住宅ローンの保証料は不要・金利に含む・前払いの3通り
当社が12行を見た範囲では、保証料の扱いは3通りでした。
| 保証料の扱い | 内容 | 主な銀行 |
|---|---|---|
| 不要(0円) | 保証会社を使わない設計 | auじぶん銀行、ドコモSMTBネット銀行、PayPay銀行、楽天銀行、イオン銀行 |
| 借入金利に含む | 別払いは不要だが保証会社への事務取扱手数料55,000円が別途 | りそな銀行 |
| 一括前払い | 借入期間35年・借入金額100万円あたり20,610円 | 関西みらい銀行の保証料一括前払い型 |
関西みらい銀行の一括前払い型は、借入3,500万円なら約72万円です。事務手数料とは別にこれがかかります。
住宅ローンの前払いした保証料は繰上返済で戻る
前払い型には利点があります。前払いは繰上返済で一部が戻る(手数料型は戻らない)。
一方で融資手数料型は戻りません。りそな銀行の商品概要説明書には繰上返済時に融資手数料の返戻はございませんと明記されています。南都銀行も同じ趣旨の記載をしています。
つまり早く返すつもりなら前払い型、最後まで返すなら手数料型という分かれ方になります。
関西みらい銀行の3プランの比べ方は関西みらい銀行の住宅ローンは?3つの費用プランと電子契約で変わる金額にまとめています。
住宅ローンの保証料が公表されていない銀行もある
正直に書きます。手数料の一覧に保証料の記載がない銀行があります。
京都銀行の公表されている手数料一覧には保証料の項目がありません。前払いなのか金利上乗せなのかで初期費用が数十万円変わります。
見積りをもらったら保証料の行があるかを必ず確認してください。無ければ窓口で聞きます。
京都銀行の手数料の中身は京都銀行の住宅ローンは?手数料55,000円と最長40年の中身を解説に、紀陽銀行は紀陽銀行の住宅ローンは?団信で完済時年齢が5歳変わる仕組みと手数料に書いています。
見積りで必ず確認する費用の行
事務手数料(定額か、借入額の何パーセントか)
保証料(不要か、金利に含むか、一括前払いか)
保証会社への事務取扱手数料(りそな銀行は55,000円)
印紙代(電子契約なら0円、紙の契約なら借入額に応じて2,000円〜)
抵当権設定の登録免許税と司法書士報酬
住宅ローンの借入期間は35年を超えると上乗せが入る
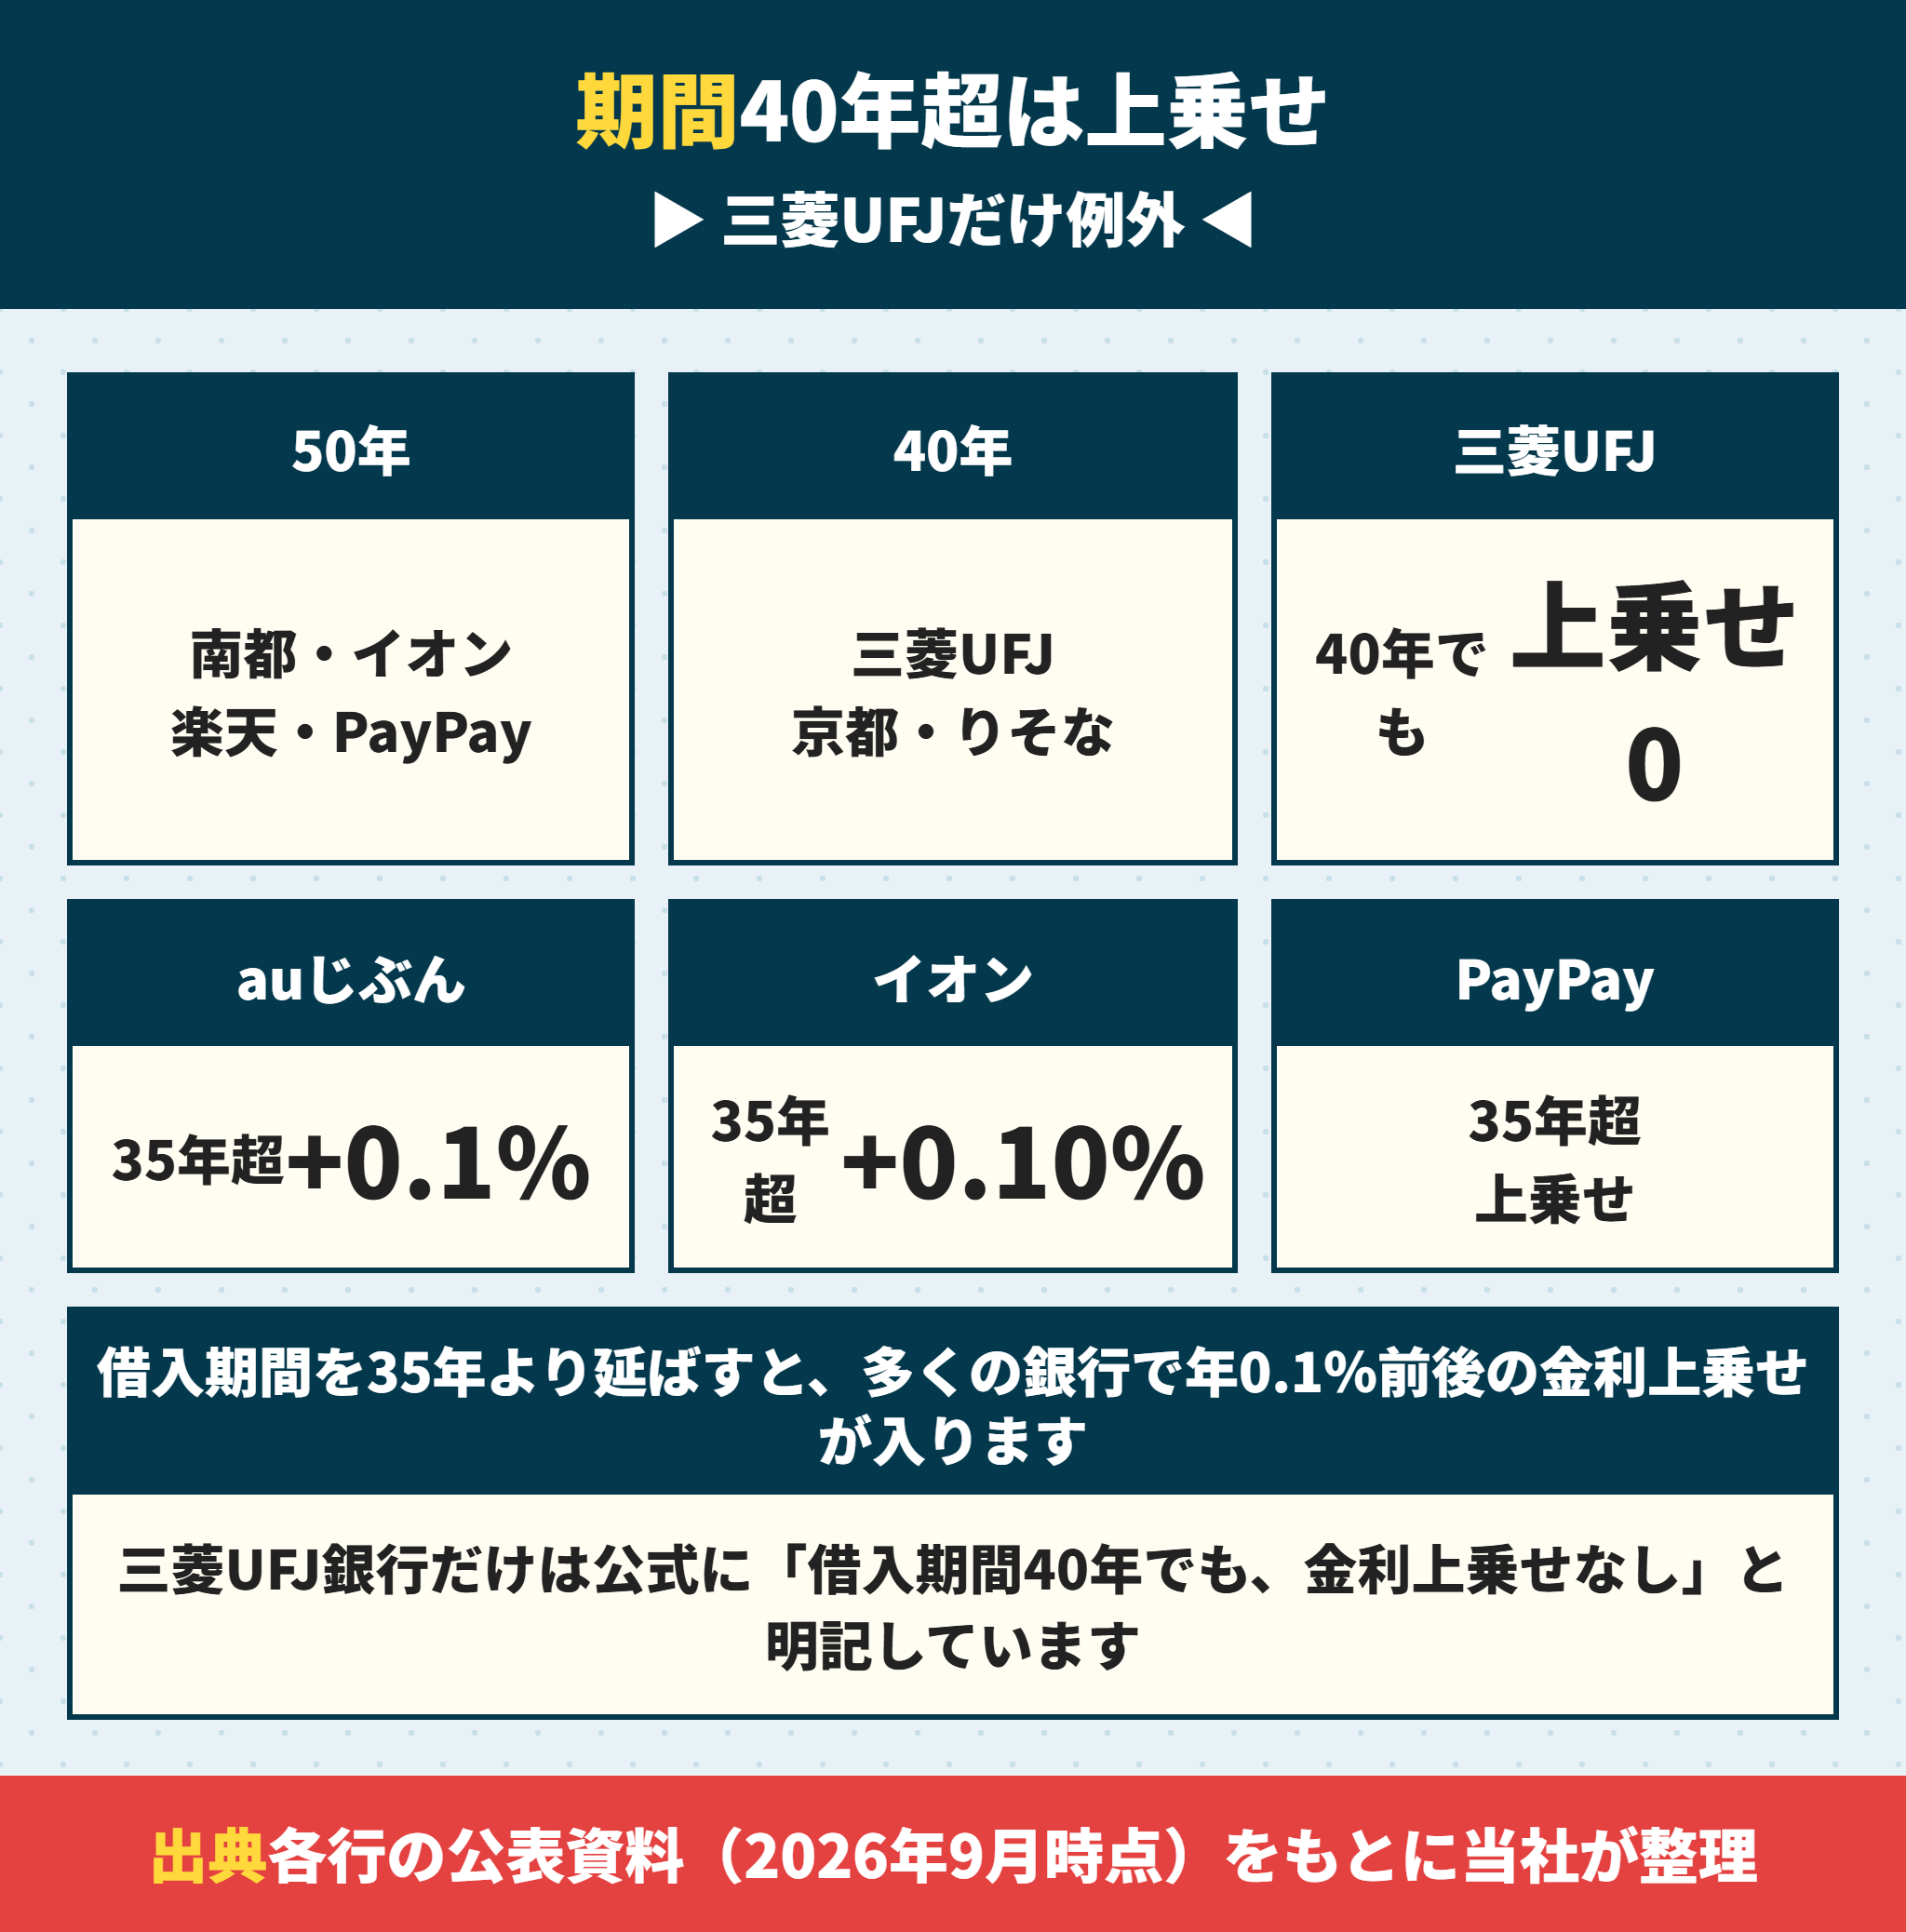
3つめは期間です。35年を超えると金利が上がる銀行が多数です。
住宅ローンで40年や50年にすると金利が上がる
各行の公表値を並べます。
| 銀行 | 期間の上限 | 35年を超えたときの上乗せ |
|---|---|---|
| 三菱UFJ銀行 | 40年 | なし(公式に「借入期間40年でも、金利上乗せなし」) |
| 京都銀行 | 40年 | 公表なし |
| りそな銀行 | 40年 | 公表なし |
| auじぶん銀行 | — | 35年1か月以上で年0.1% |
| イオン銀行 | 50年 | 35年超で年0.10% |
| PayPay銀行 | 50年 | 35年超で別途上乗せ |
| 楽天銀行(50年住宅ローン) | 50年 | 保証料が金利に含まれる |
| 南都銀行 | 50年 | 公表なし |
つまり長く借りたいなら三菱UFJ銀行が有利になる場面があります。ネット銀行のほうが金利が安いという前提が、期間によっては逆転します。
住宅ローンの期間は完済時の年齢から逆算する
期間を決めるときは完済時に何歳になるか(98.4%の機関が見る)を先に計算してください。
35歳で50年を組むと完済は85歳です。国土交通省の調査では完済時年齢を考慮する金融機関が98.4パーセントあります。
期間を延ばすと毎月の返済額は下がりますが、総返済額は増えます。三菱UFJ銀行の条件で当社が計算すると、借入3,000万円・年1.195パーセントで35年が総返済36,724,532円、40年が37,753,701円でした。
何歳まで組めるかは住宅ローンは何歳まで組める?完済年齢から逆算する借入期間に、返済額の目安は住宅ローン返済額の早見表35年にまとめています。
住宅ローンで借りられる費用の範囲も銀行で違う
期間と一緒に見ておきたいのが家具家電まで借りられるかどうかです。
南都銀行は商品概要に家電・家具・インテリア費用、外構工事費、太陽光発電システム、EV用充電設備、引越費用まで住宅ローンの対象と書いています。
多くの銀行は家具や家電を対象にしていないので、別に諸費用ローンを組むことになります。諸費用ローンは金利が高くなりがちなので、まとめて借りられると総額で効きます。
逆に枠が決まっている銀行もあります。りそな銀行の商品概要説明書には諸経費にかかる資金は住宅購入価格の10パーセント相当額以内とあります。
PayPay銀行は借入金額が500万円以上という下限を置いています。自己資金を多く入れて少額だけ借りる使い方には向きません。
南都銀行の中身は南都銀行の住宅ローンは?最長50年と家具家電まで借りられる仕組みに、諸費用の借入は住宅購入の諸費用はローンに組み込める?に書いています。
住宅ローンの5年ルールは銀行で有無が分かれる
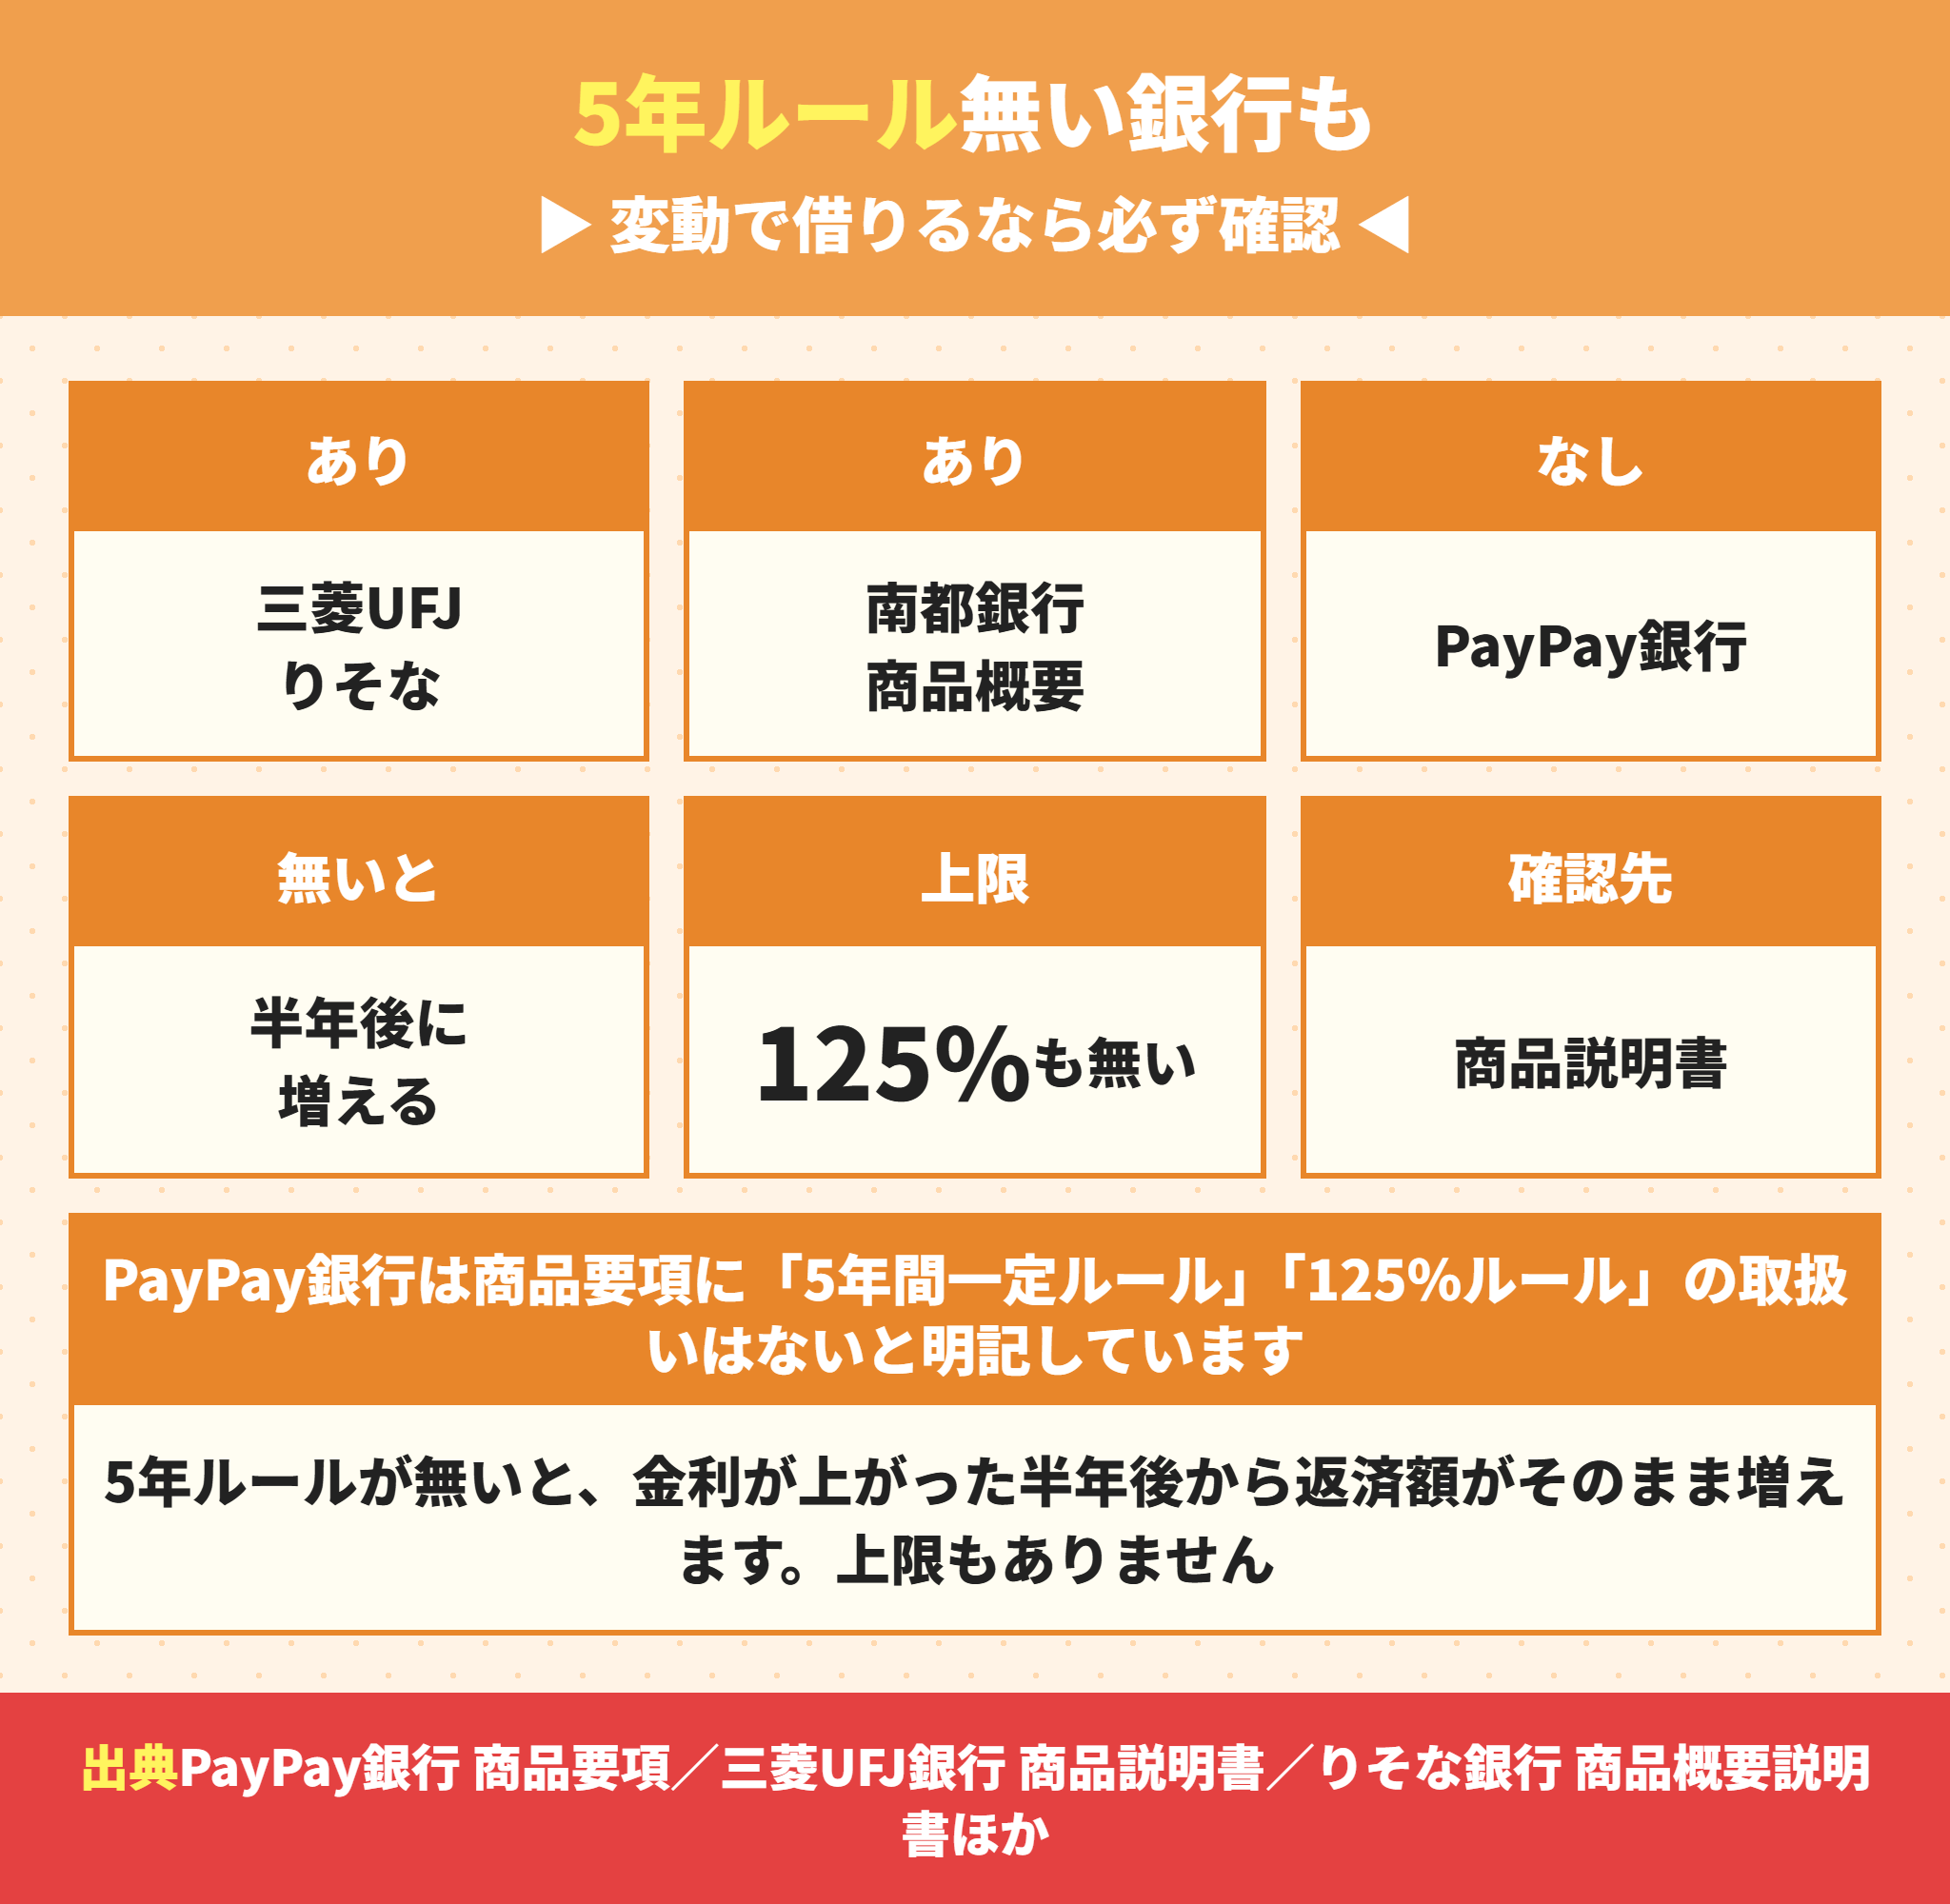
4つめが変動で借りるなら必ず見る5年ルールです。
住宅ローンの5年ルールと125パーセントルールとは
変動金利の住宅ローンには、多くの銀行が2つの仕組みを置いています。
1つが5年ルールで、金利が上がっても5年間は毎月の返済額を変えない仕組みです。
もう1つが125パーセントルールで、返済額を見直すときも直前の返済額の1.25倍までに抑える仕組みです。
住宅ローンで5年ルールを置いていない銀行がある
ところがこの2つを取り扱わない銀行があります。
PayPay銀行の商品要項には「返済額5年間一定ルール」ならびに「返済額見直し125%ルール」のお取り扱いはありませんと明記されています。
つまり金利が上がったら次の見直しから返済額がそのまま増えます。増え方に上限もありません。
| 銀行 | 5年ルール・125%ルール | 根拠 |
|---|---|---|
| 三菱UFJ銀行 | あり | 商品説明書に「5年ごとに見直し」「125%を超えることはありません」 |
| りそな銀行 | あり | 商品概要説明書に「返済額5年毎見直し方式」 |
| 南都銀行 | あり | 商品概要にそのまま記載 |
| PayPay銀行 | **なし** | 商品要項に「お取り扱いはありません」と明記 |
住宅ローンの5年ルールは得でも損でもある
5年ルールがあれば当面は安心ですが、5年ルールは返済を先送りしているだけでもあります。
三菱UFJ銀行の商品説明書には当初の借入期間が満了しても未返済残高が生じる場合があります、この場合は原則として期日に一括返済という注記があります。
車のローンが残っている方は車のローンが残ってると住宅ローンは組める?月3万円で借入可能額が1028万円減るに、月額ごとに減る金額を表で出しています。
銀行自身が「消えたわけではない」と書いているということです。
変動金利で借りるなら、金利が1パーセント上がったときの返済額を先に計算してください。国土交通省も金利上昇リスクの解説を出しています。
仕組みの詳細は住宅ローン金利が上がるとどうなる?変動金利の返済額と5年ルールに、5年ルールが無い場合の試算はPayPay銀行の住宅ローンは5年ルールがない?に書いています。
住宅ローンの団信は上乗せ0でも中身が違う
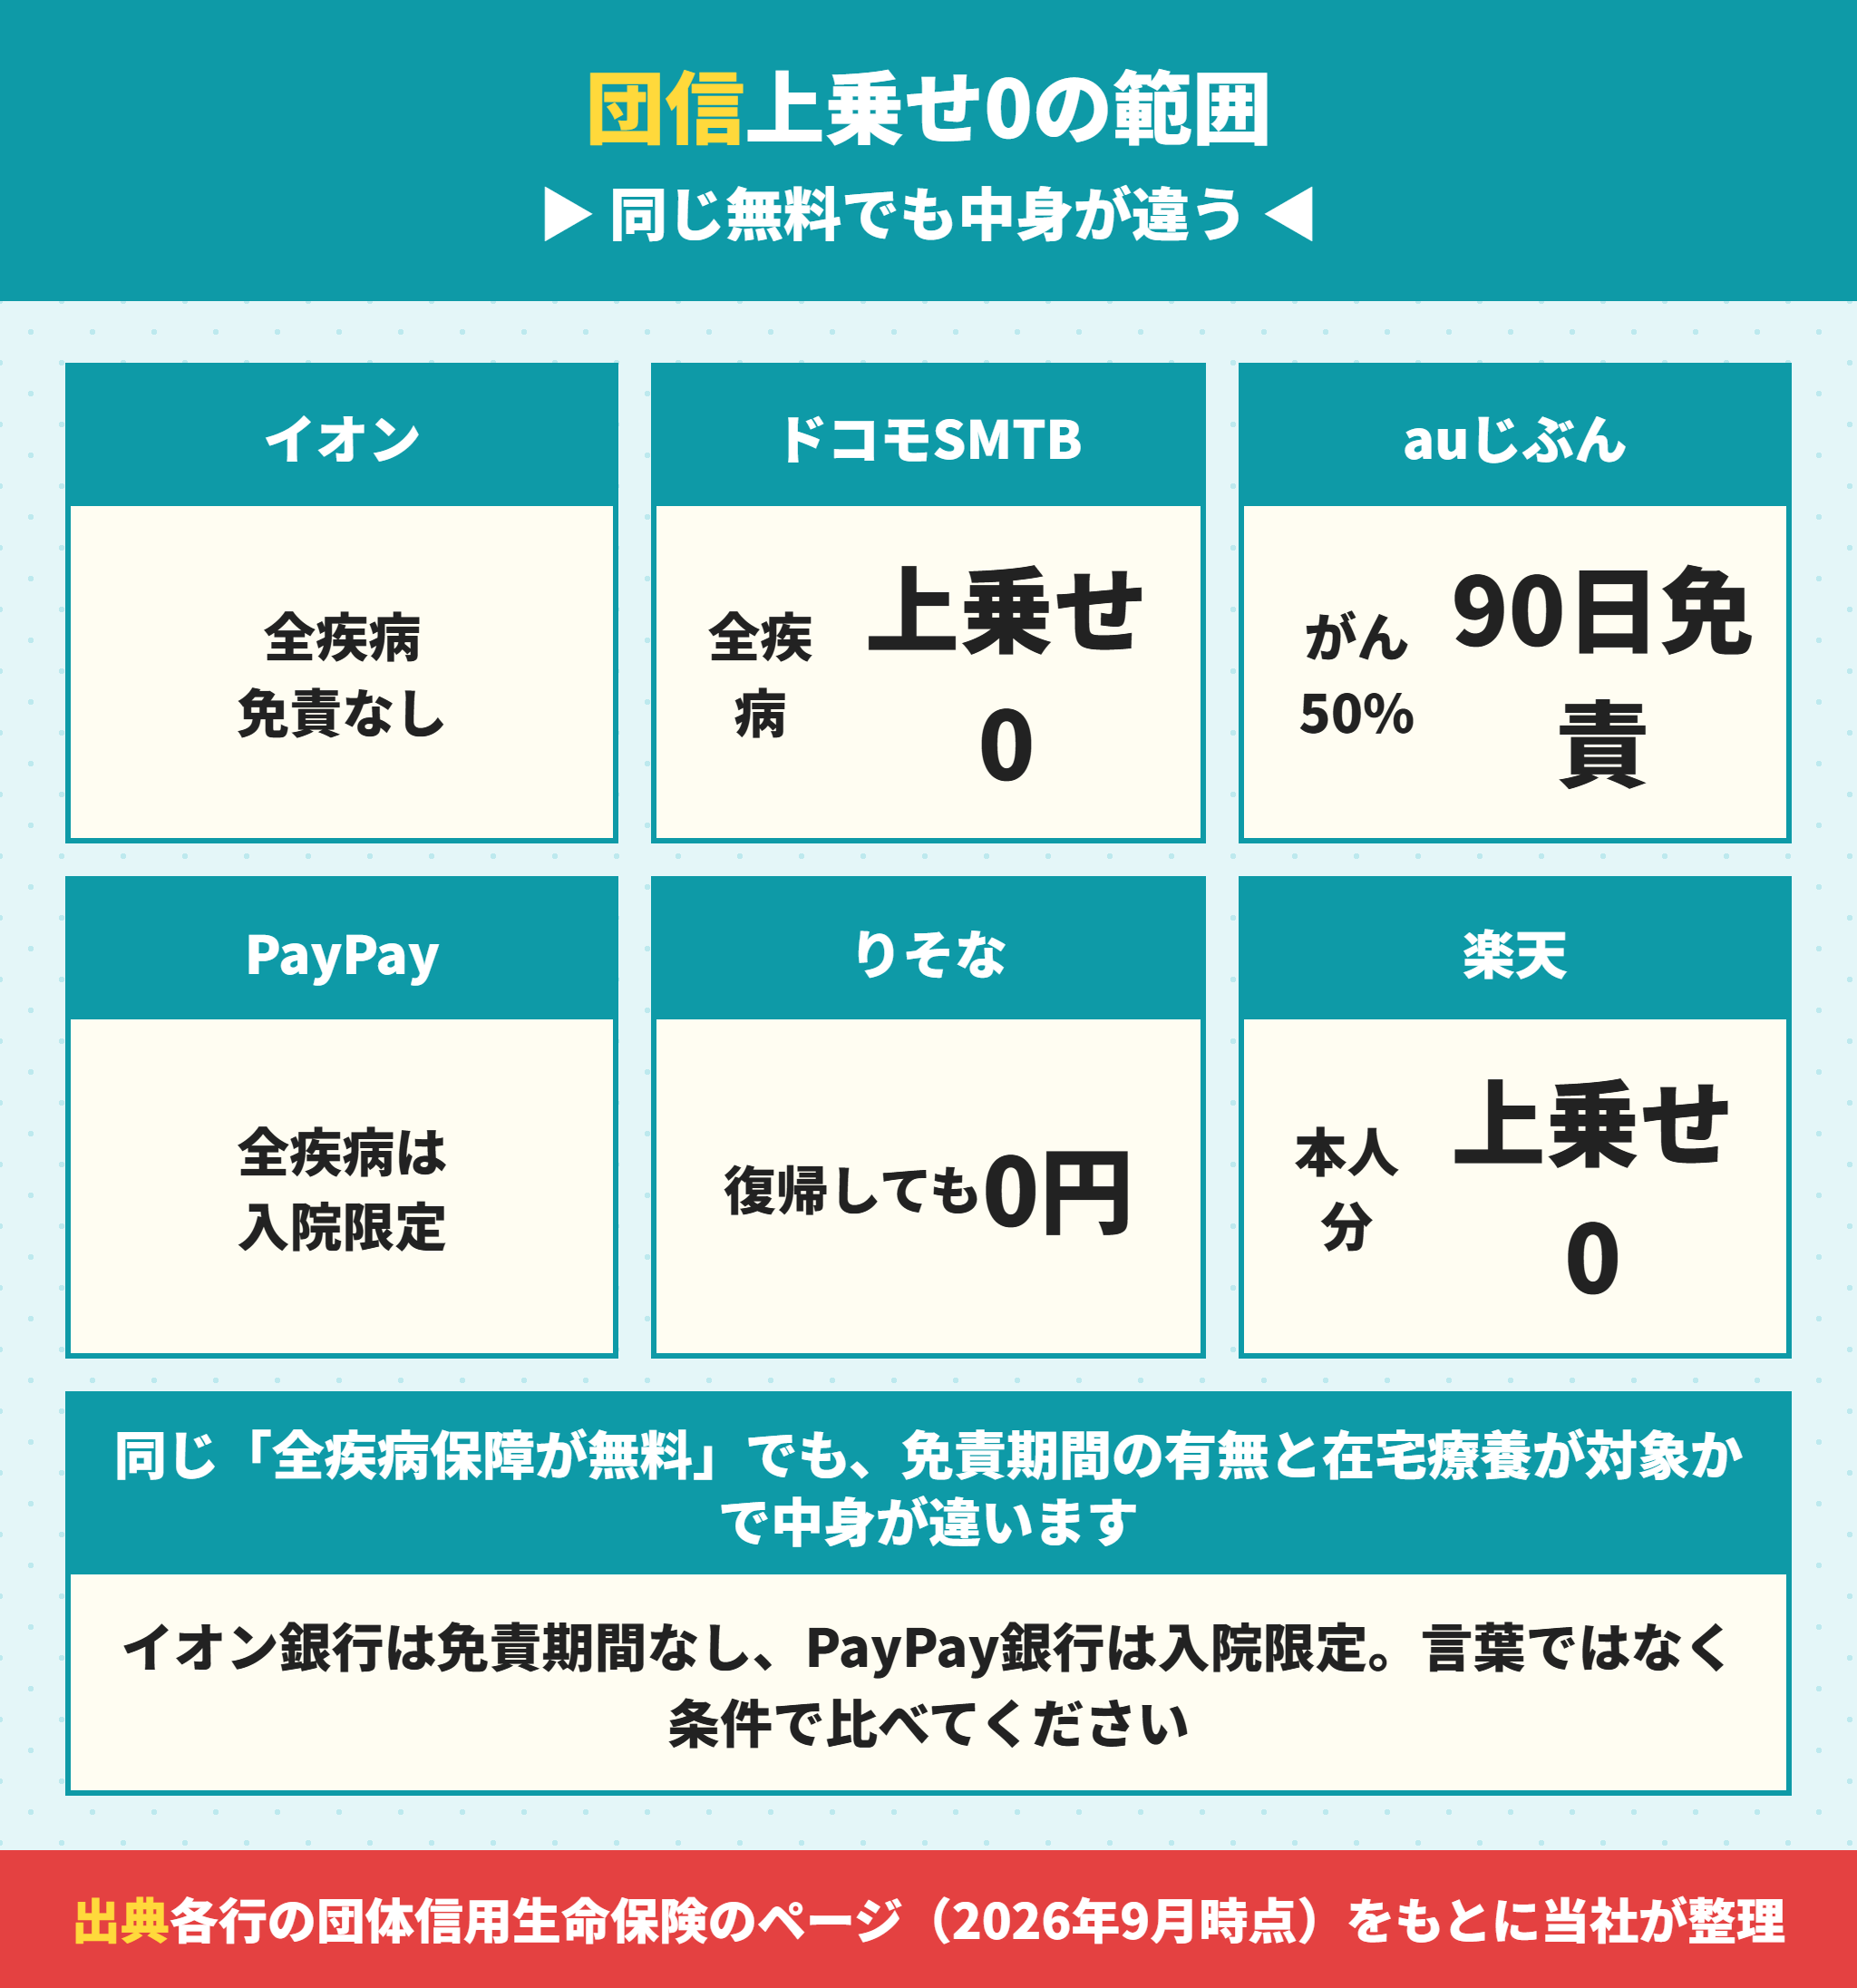
5つめが団信です。同じ無料でも免責期間と在宅療養が違う。
住宅ローンの団信は免責期間の有無で差が出る
比べる軸は3つあります。免責期間があるか、在宅療養が対象か、保障は残高の何パーセントかです。
| 銀行 | 上乗せ0で付く保障 | 免責期間 | 在宅療養 |
|---|---|---|---|
| イオン銀行 | 全疾病保障(就業不能) | なし | 対象(医師の指示による在宅療養) |
| ドコモSMTBネット銀行 | 全疾病保障+3大疾病50%(50歳以下) | — | 対象(医師の指示による自宅療養) |
| auじぶん銀行 | がん50%保障団信 | がんは90日 | — |
| PayPay銀行 | 一般団信(がん保障は上乗せあり) | — | 全疾病保障は入院限定 |
| 楽天銀行 | 主債務者の団信(保険料は銀行負担) | — | — |
| 三菱UFJ銀行 | 一般団信(保険料は銀行負担) | — | — |
イオン銀行は公式に住宅ローンお借入れ後、免責期間はなくすぐに保障が開始されますと書いています。
団信の告知と引受保険会社の違いは団信は厳しい?審査するのは保険会社 告知義務違反でも無関係な原因なら保険金は出るに、保険法の条文と銀行別の加入年齢をまとめています。
団信の上乗せを金額に直した比較はがん団信は必要?上乗せ年0.3%は35年で182万円とステージ2以上の落とし穴に、上乗せ幅を金額に直した表と各行の条件を並べています。
永住権がない方は使える商品が絞られます。永住権なしで住宅ローンは組める?外国籍の方が関西の建売を買う頭金20%と期間15年に、専用商品の条件と必要な現金を表で出しています。
一方でauじぶん銀行のがん保障は責任開始日から90日以内に診断されたがんは対象外です。同じ「無料の団信」でも、借りた直後の3か月で扱いが分かれます。
住宅ローンの団信で上乗せを払う価値があるか
上乗せを払うタイプも見ておきます。りそな銀行の団信革命は仕事に復帰しても残高0円です。
他行の就業不能保障は「働けない状態が6か月や1年続いたら」という継続が条件なので、復帰すると残高は消えません。
団信革命は状態に該当した時点で判定が終わります。上乗せは年0.250パーセントで、借入3,000万円・35年なら毎月3,540円です。
そしてりそな銀行は一般団信からの中途加入ができます。イオン銀行は「ご契約後に団信に加入することはできません」と明記しているので、ここは正反対です。
住宅ローンの団信は年齢で選べる範囲が変わる
年齢の区切りも銀行で違います。PayPay銀行のがん保障団信は満51歳未満です。
ドコモSMTBネット銀行は50歳超でも3大疾病保障に加入できます(上乗せ0.25パーセントまたは0.4パーセント)。多くの銀行が50歳前後で切るなかでは珍しい設計です。
紀陽銀行は団信の種類で完済時年齢の上限が変わります。がん保障特約付は満81歳未満、3大疾病保障とライフサポートは満76歳未満です。
団信の選び方は心療内科に通院中でも住宅ローンは組める?団信の告知と選択肢に書いています。
団信を比べる4つの軸
免責期間があるか(がん保障は90日を置く銀行がある)
在宅療養が対象か(入院限定の銀行もある)
保障は残高の何パーセントか(50パーセントと100パーセントで別商品)
年齢の上限(がん保障を満51歳未満で切る銀行がある)
住宅ローンは物件で最初から外れる銀行がある
6つめが物件の条件です。知らないと申込んでから落ちる。
住宅ローンで市街化調整区域を扱わない銀行
PayPay銀行の商品要項には取扱地域として離島・市街化調整区域・都市計画区域外は対象外となりますと書かれています。
関西でも市街化調整区域に建つ戸建は流通しています。その物件を選ぶと、この銀行は最初から使えません。
住宅ローンで連棟式住宅を扱わない銀行
同じ商品要項の対象外物件の一覧に連棟式住宅が入っています。長屋建てやテラスハウスと呼ばれる形です。
あわせて事業用物件(店舗併用住宅を含む)、賃貸用物件、借地物件、不動産業者の仲介のない個人間売買なども対象外です。
関西の市街地には連棟式の住宅が多く残っています。中古も検討しているなら先に確認してください。
住宅ローンで店舗併用住宅の扱いが変わる銀行
りそな銀行の商品概要説明書には、借入対象物件に賃貸部分や店舗部分を併用する住宅ローンは年収合算や団信を付保しない取扱いができないと書かれています。
つまり物件の形で、使える条件そのものが変わります。
- 都市計画の区域区分(市街化調整区域なら使えない銀行がある)
- 建物の形式(連棟式住宅・長屋建てなら使えない銀行がある)
- 用途(店舗併用・賃貸併用は条件が変わる)
- 土地の権利(借地は対象外の銀行がある)
ラクチン君当社は物件の資料をお預かりした時点で、この4点を先に確認します。ここで引っかかると銀行を変えることになり、決済日の組み直しになります。
関西の建売で住宅ローンを選ぶ順番
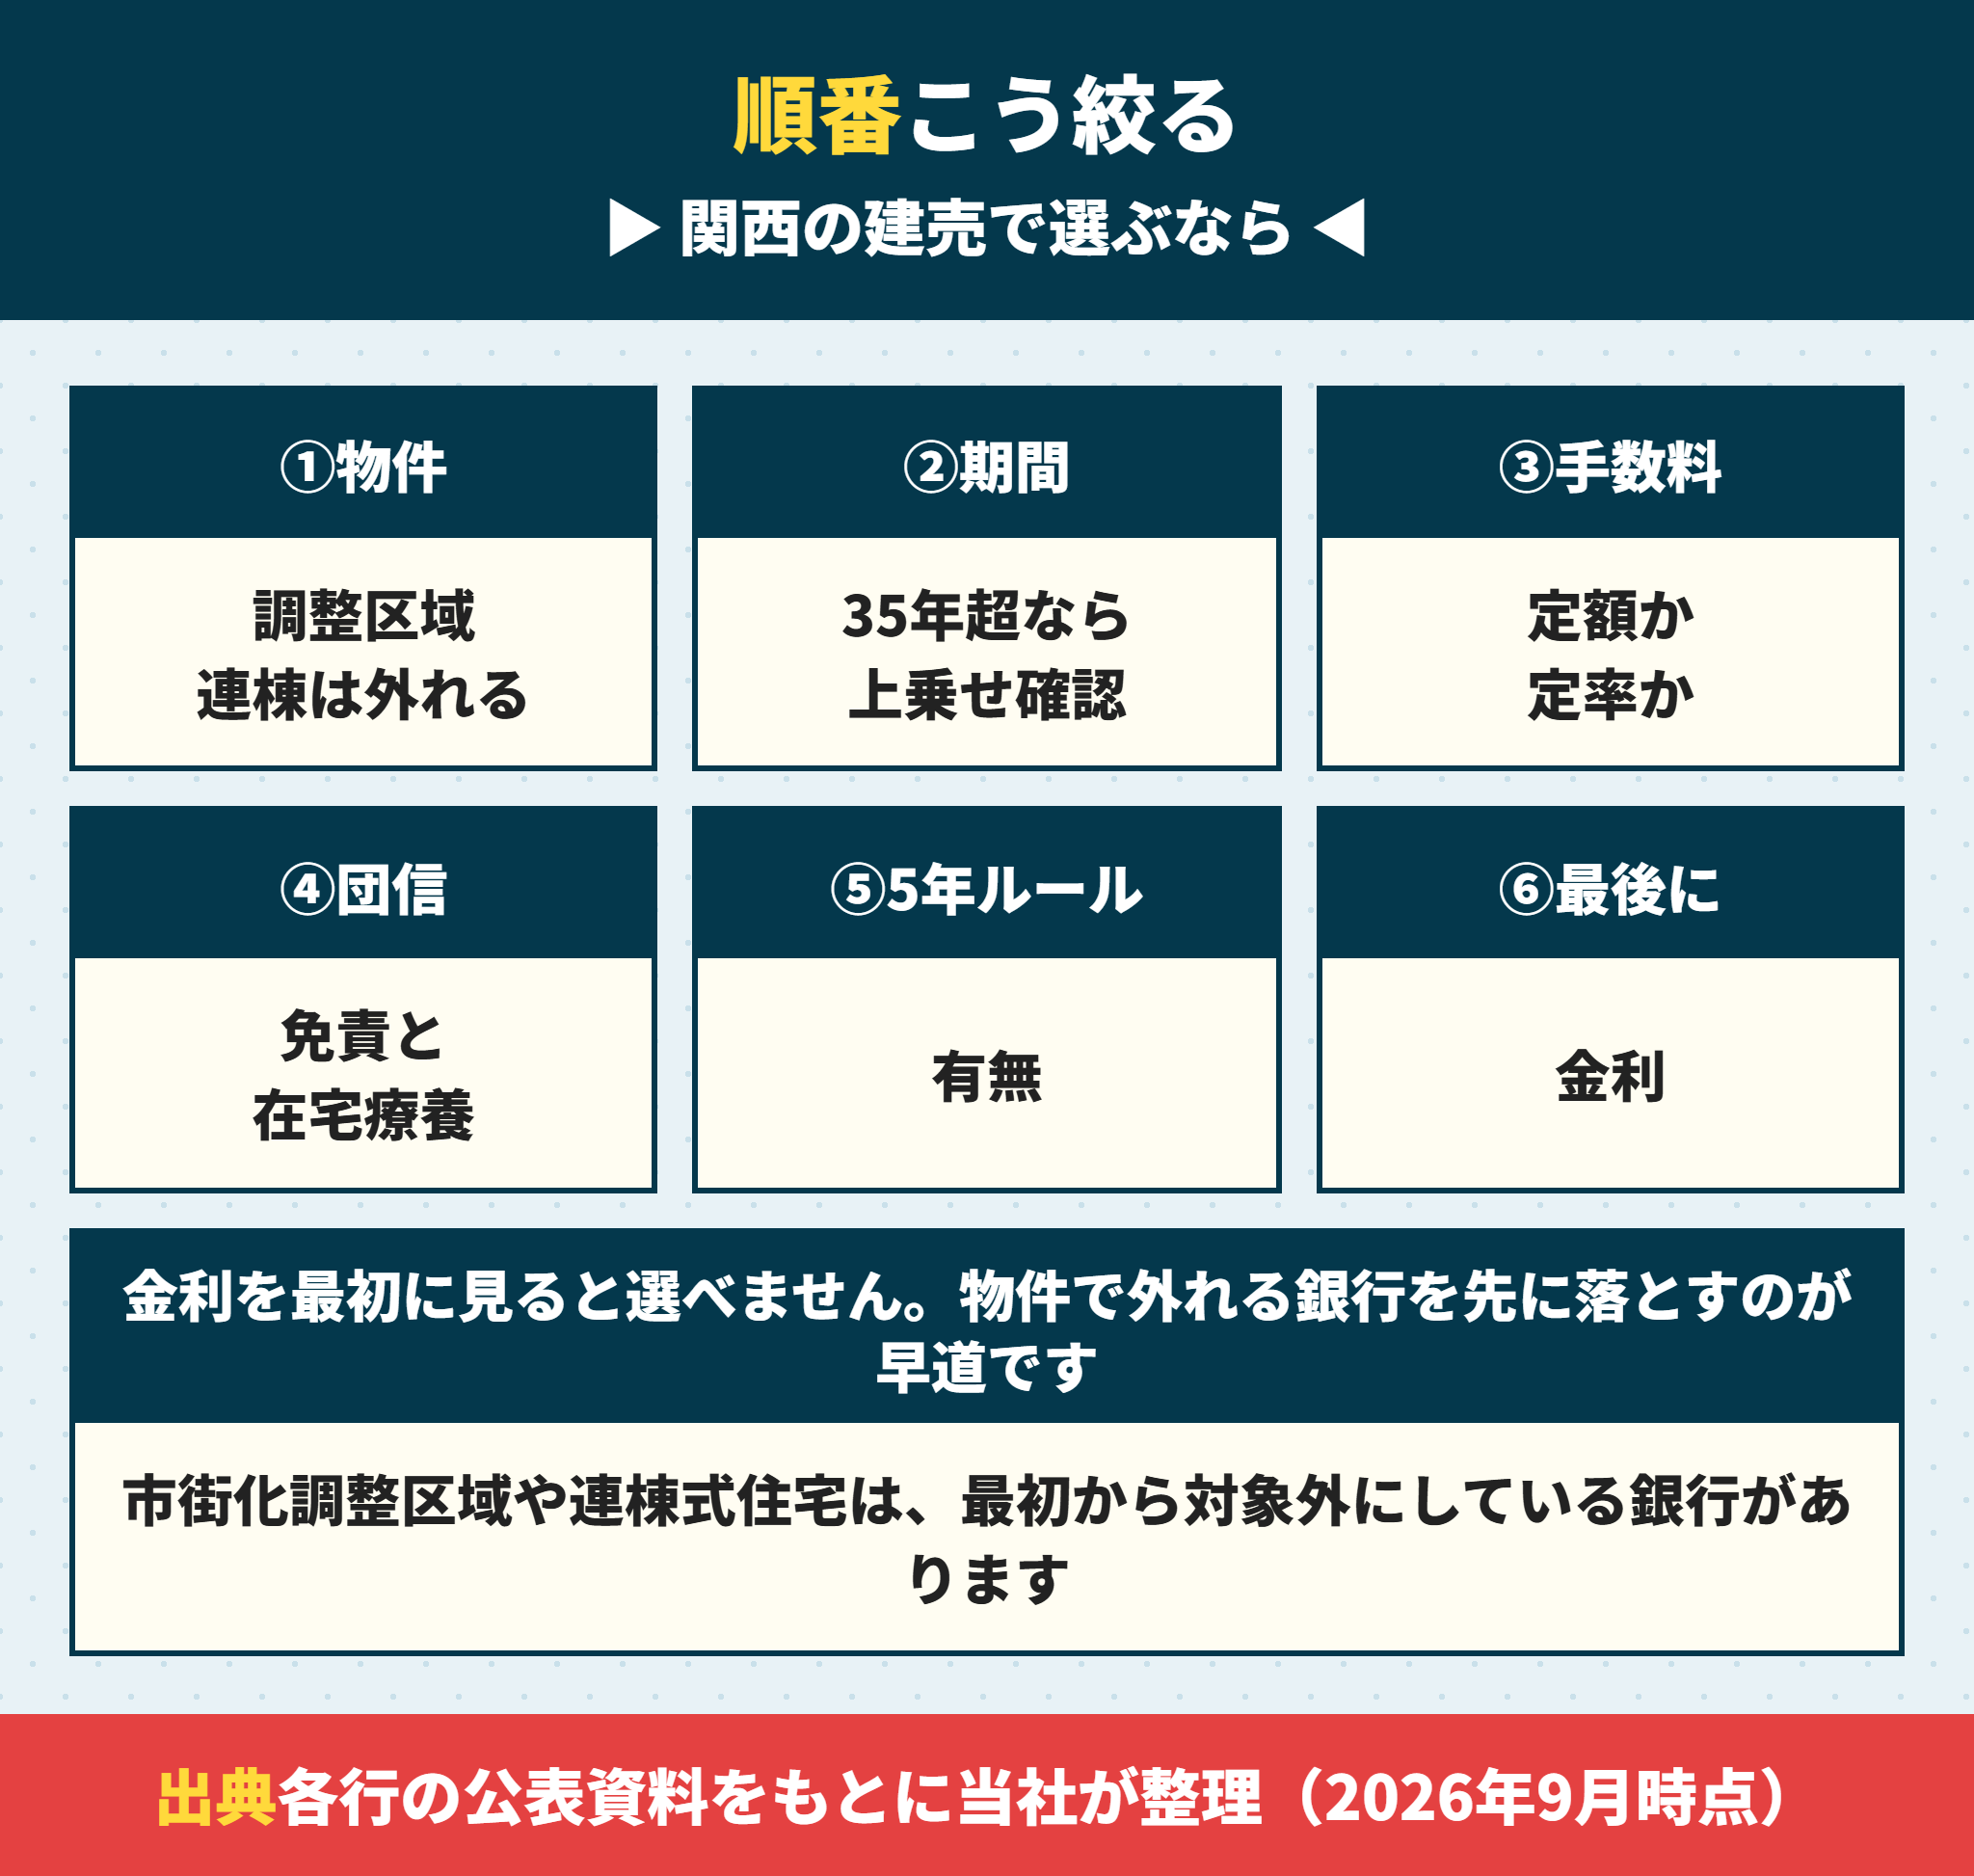
ここまでの6項目を、見る順番は6つ決まっているを書きます。
住宅ローンは物件で外れる銀行を先に落とす
最初にやるのは候補を減らすことです。物件の条件で使えない銀行を落とします。
市街化調整区域、連棟式住宅、店舗併用、借地。このどれかに当たるなら、対象外と明記している銀行を4つの条件で外す。
住宅ローンは借入期間を決めてから手数料を見る
次に借入期間です。35年でいくか、40年以上にするか。40年以上にするなら上乗せの有無で銀行が絞れます。
期間が決まると手数料の判断もできます。定額型が得かは借入1,500万円と18年で決まるからです。
楽天銀行なら借入1,500万円、イオン銀行なら借入期間18年が分岐でした。
住宅ローンは団信と5年ルールで最後に絞る
3行くらいまで絞れたら、団信と5年ルールを見ます。
団信は免責期間・在宅療養・年齢の上限の3つ。5年ルールはあるかないかだけです。
この段階で2行か3行まで絞れる。
住宅ローンの金利を見るのは最後
金利を見るのは最後です。理由は2つあります。
1つは毎月変わるから。もう1つは申込時ではなく借入日の金利が適用される銀行が多いからです。
auじぶん銀行もドコモSMTBネット銀行もPayPay銀行も楽天銀行も、公式に「お申込時ではなくお借入日の金利が適用されます」と書いています。
つまりいま比べた金利で契約できるとは限りません。だからこそ、変わらない条件で先に絞ります。
物件を決める前に銀行を決めたほうがいいのでしょうか。
ラクチン君逆です。物件が決まらないと使える銀行が絞れません。ただし事前審査だけは物件が決まる前に通しておくのが正解です。建売は契約から決済まで1か月前後しかありません。
住宅ローンを絞る順番
1 物件の条件で使えない銀行を落とす(調整区域・連棟式・店舗併用・借地)
2 借入期間を決める(40年以上なら上乗せの有無で絞れる)
3 事務手数料の方式を見る(借入額と期間で定額か定率かが決まる)
4 保証料の扱いを確認する(不要・金利に含む・前払いの3通り)
5 団信と5年ルールで2〜3行まで絞る
6 最後に、申込む月の金利で決める
住宅ローンを比べるときにやってはいけないこと
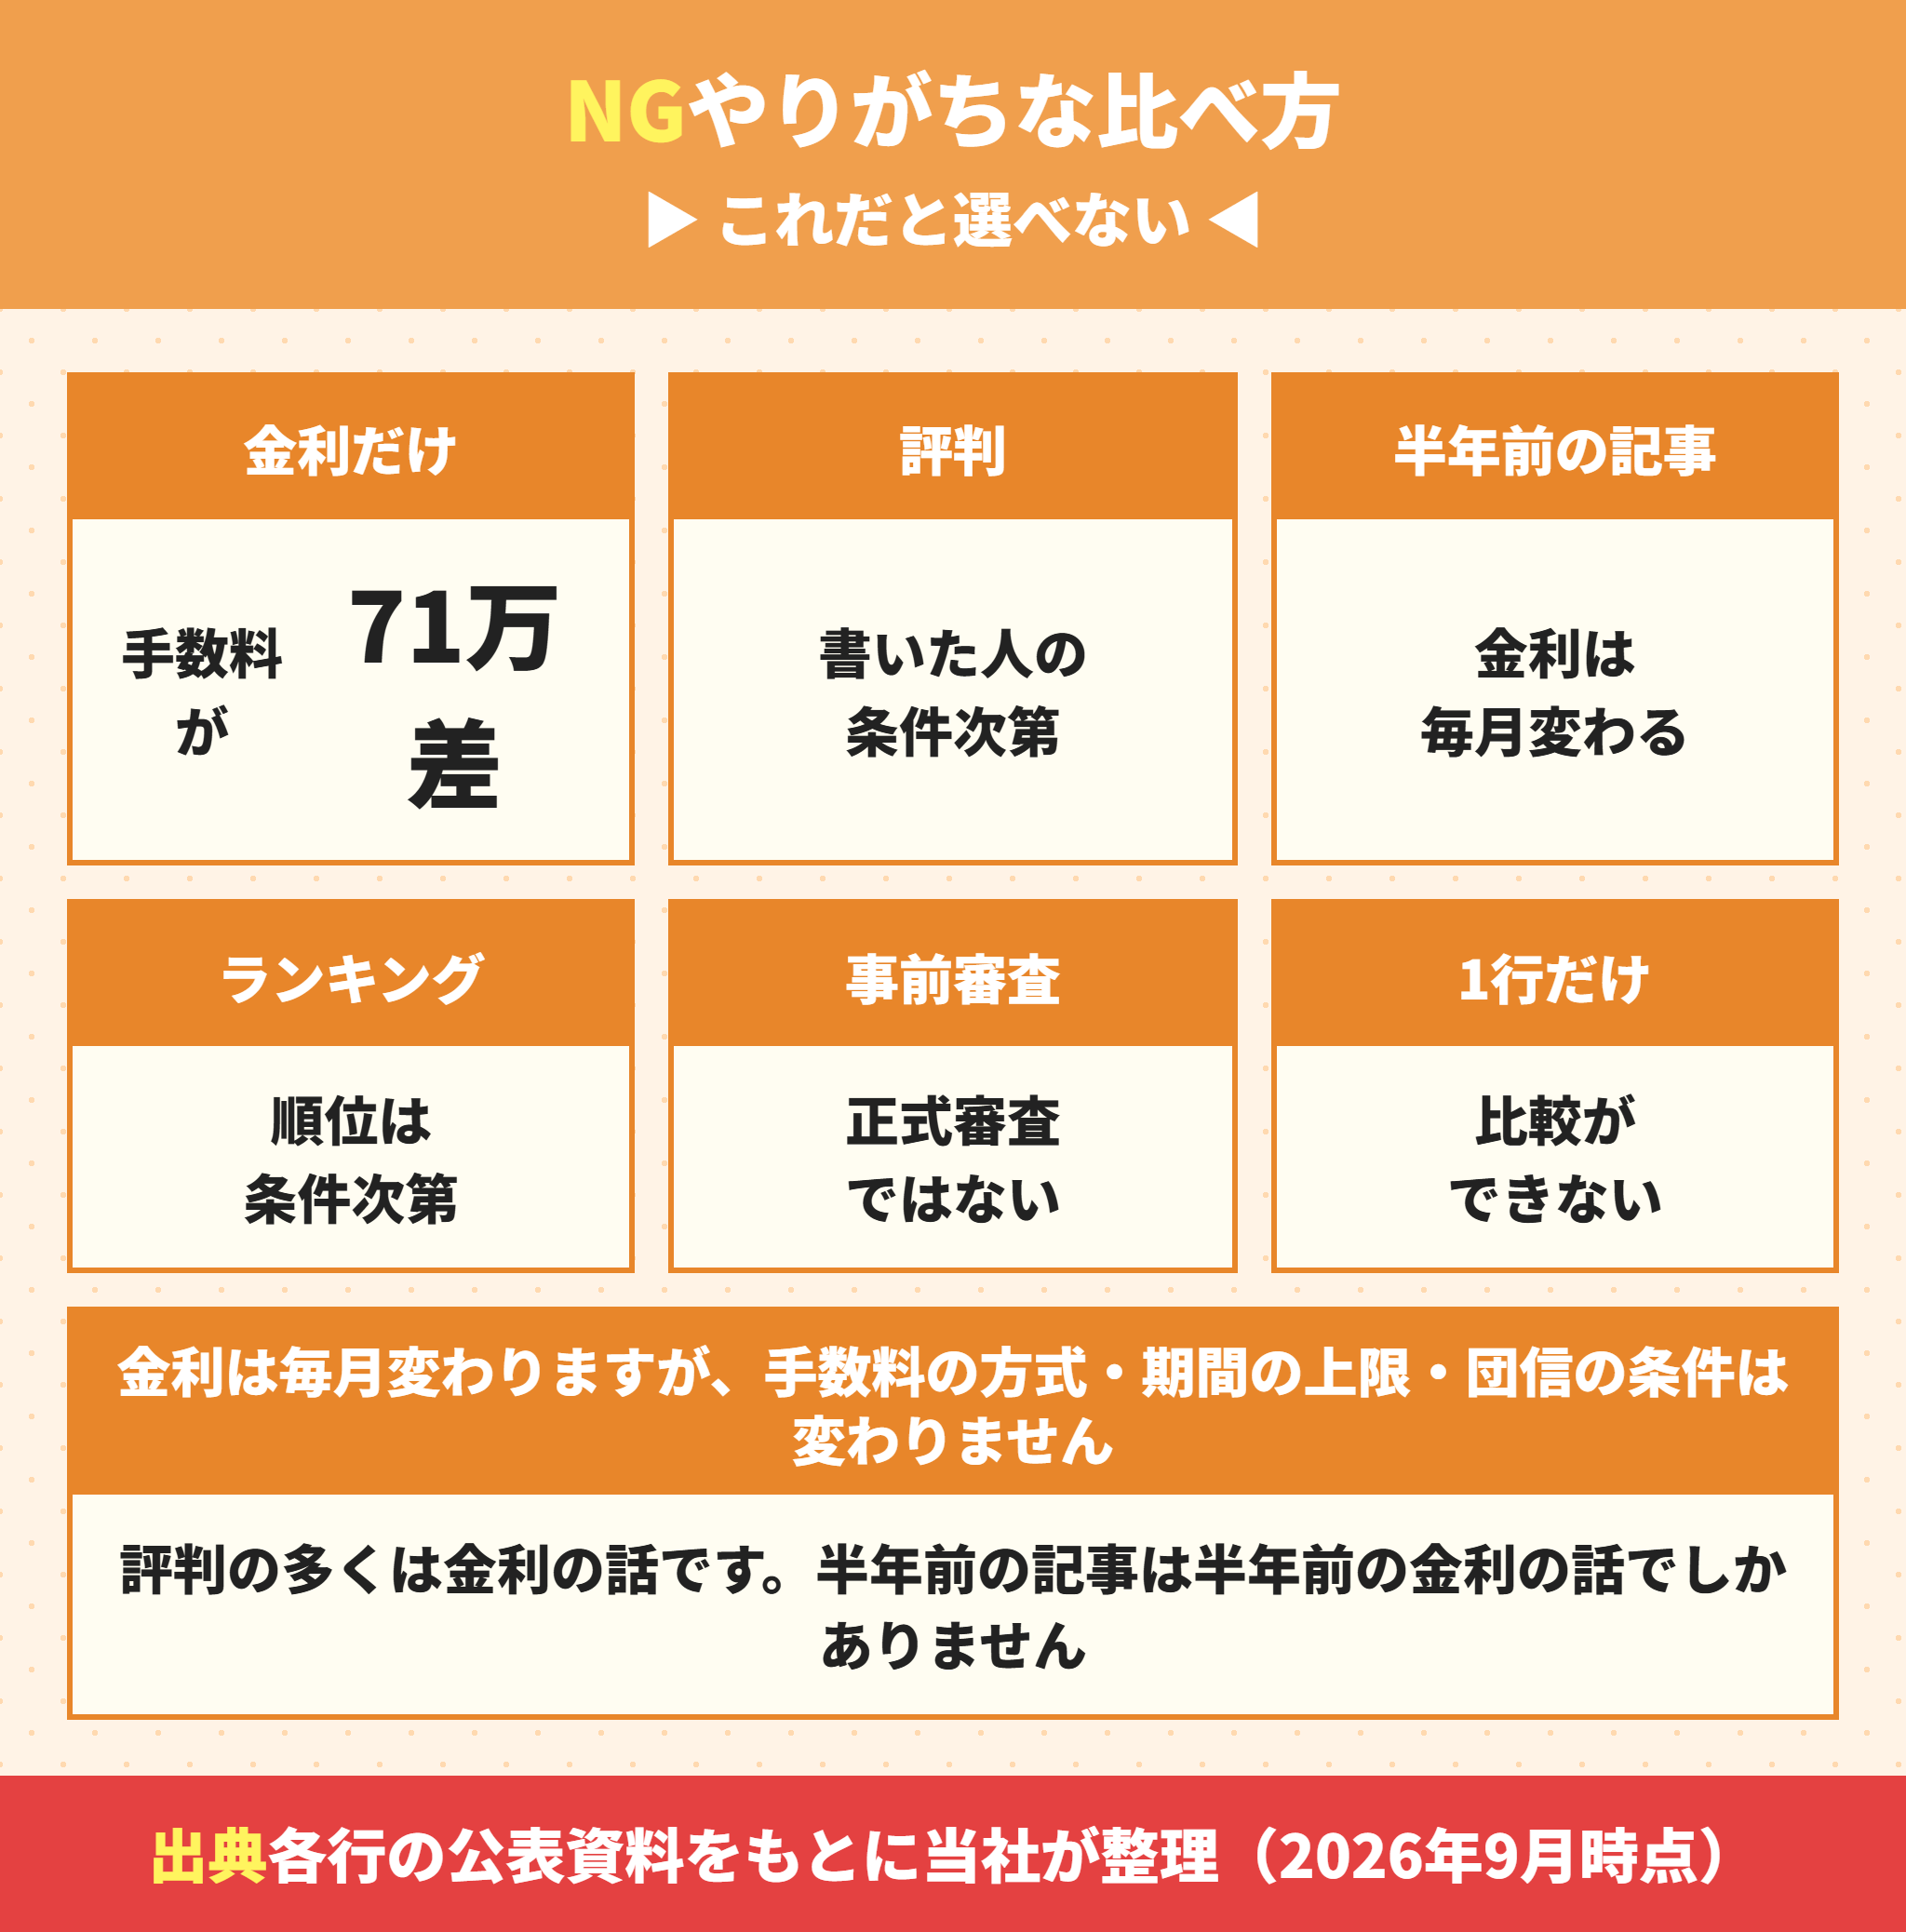
最後に、やりがちだが選べなくなる3つの比べ方を書きます。
住宅ローンを金利だけで比べない
金利0.1パーセントの差は、借入3,000万円・35年で総返済額にして約60万円です。
事務手数料の差は借入3,500万円で71万5,000円でした。手数料1項目のほうが大きいことがあります。
比べるなら金利と手数料と保証料を足した35年の総支払額で並べてください。
住宅ローンを評判や口コミで比べない
評判として書かれているものは、書いた人の年収・勤続年数・借入額で変わります。そのまま自分に当てはめられません。
もう1つ、評判の多くは金利の話です。半年前の記事は半年前の金利の話でしかありません。
変わらないのは、手数料の方式・期間の上限・団信の条件・物件の条件です。そこで比べてください。
住宅ローンを1行だけ見て決めない
1行だけ見ると比較になりません。最低でも3行の条件を並べてください。
とくに不動産会社が用意した提携ローンだけで決めないことです。
三菱UFJ銀行の商品説明書には、不動産会社・建築会社との提携ローンについて所有権移転が行われない場合であっても、お客さまには債務をご負担いただきます(例:提携会社の破たん)という記載があります。
提携ローンが有利なこともありますが、自分で申し込んだ場合の条件と必ず並べてください。
住宅ローンの事前審査を正式審査と勘違いしない
イオン銀行の申込ボタンには※ 正式審査ではありませんと赤字で書かれています。
事前審査が通っても正式審査で条件が変わることがあります。事前審査の結果だけで手付金を払う判断をしないでください。
審査の流れは住宅ローン審査基準の10項目|落ちる理由と仮審査から本審査までの流れに、落ちたときの進め方は住宅ローンの事前審査に落ちたらどうする?に書いています。
住宅ローンの金利は申込んだ日の金利では決まらない
もう1つ、比べ方の前提が崩れる話を書きます。適用されるのは借入日の金利です。
auじぶん銀行は「金利は、お申込時ではなく実際に住宅ローンをお借り入れいただく日の金利が適用となります」、楽天銀行は「金利は毎月見直します。お申込時ではなく、お借入時の金利が適用されます」と公表しています。
ドコモSMTBネット銀行もPayPay銀行も同じ趣旨の記載です。決済日が翌月にずれれば翌月の金利になります。
つまりいま並べた金利のまま契約できるとは限りません。変わらない条件で先に絞る理由がここにあります。
やってはいけない比べ方のまとめ
金利だけで比べる(手数料の差が71万5,000円つくことがある)
評判や口コミで比べる(書いた人の年収・勤続年数・借入額で変わる)
1行だけ見て決める(最低3行の条件を並べる)
事前審査の結果を正式審査だと思う(条件が変わることがある)
半年前の記事の金利を信じる(金利は毎月変わる)
住宅ローンを銀行ごとに詳しく見る
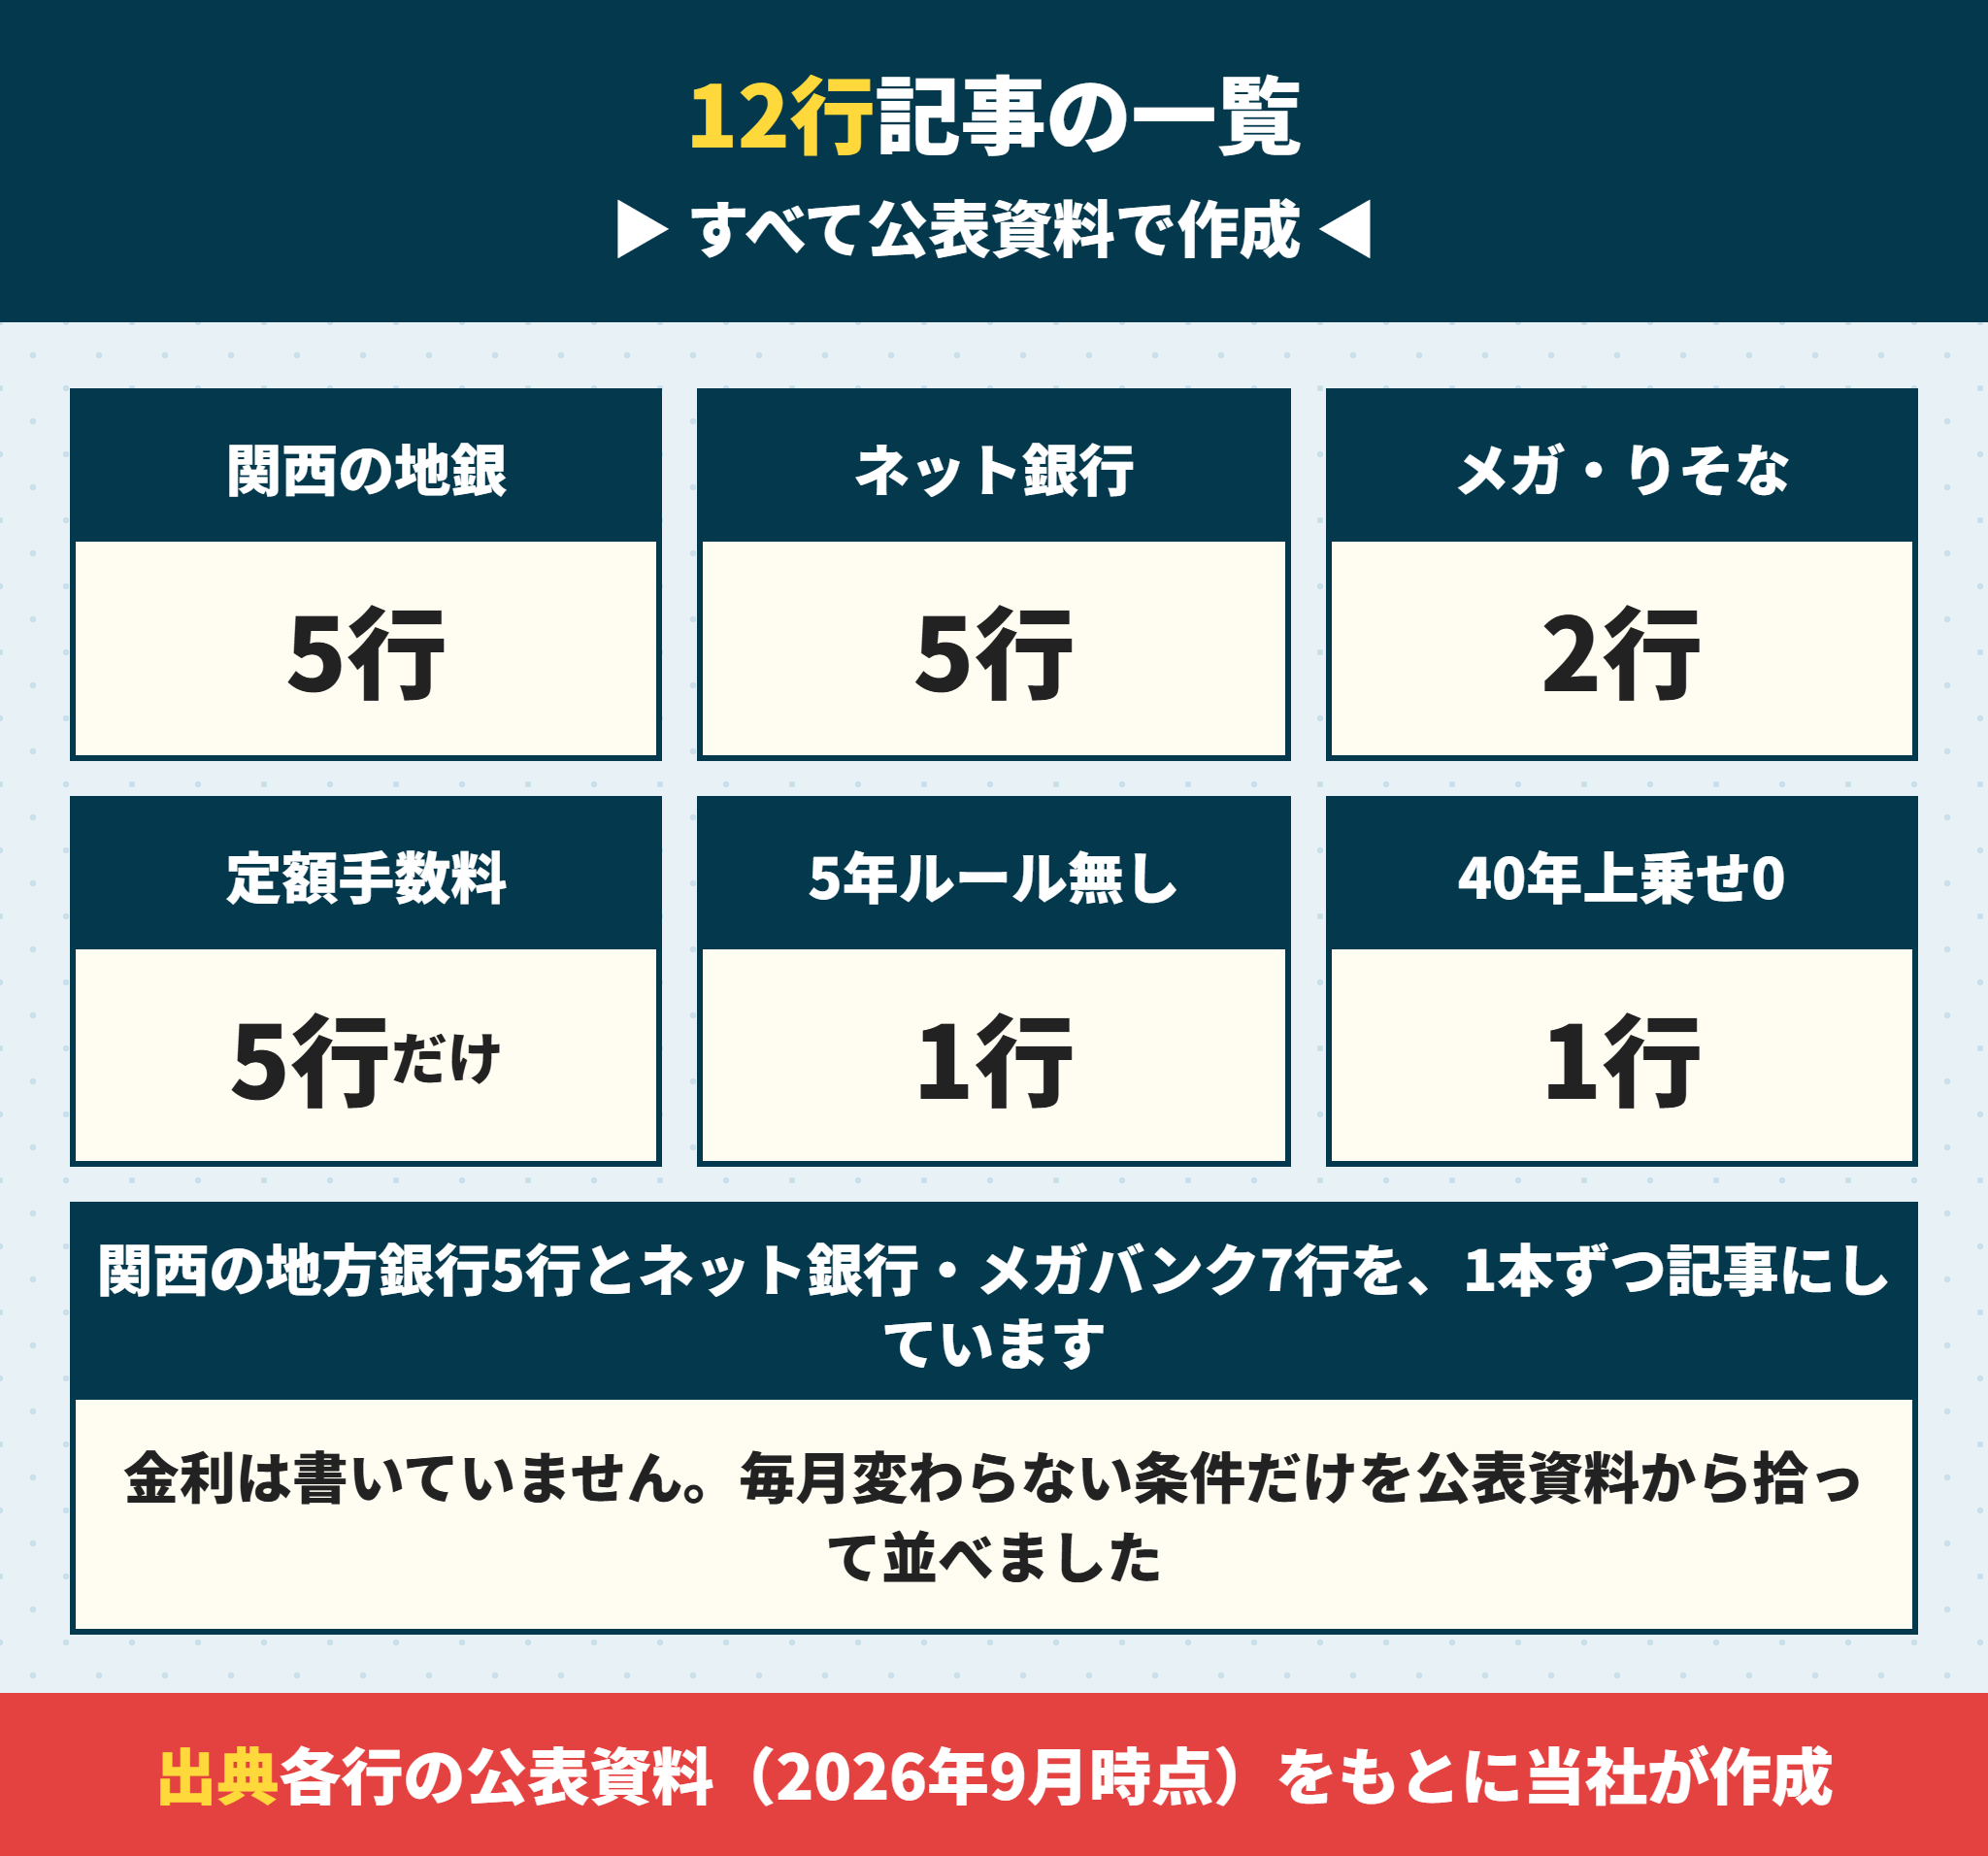
各行の中身は1本ずつ記事にしています。12本とも公式の公表資料だけで組み立てた。
関西の地方銀行の住宅ローン
地銀は窓口で相談できることと、手数料が定額の銀行があることが強みです。京都銀行と紀陽銀行はどちらも取扱手数料55,000円でした。
ネット銀行とメガバンクの住宅ローン
ネット銀行は金利と団信で強みがある代わりに、物件や手続きの条件が細かいです。メガバンクは期間と返済方法の選択肢が広い傾向でした。
JAの住宅ローンについてはJA住宅ローンのデメリットは?エリア制で条件が違う点に注意に書いています。
当社が住宅ローン選びでお手伝いできること
当社は関西で買主側だけについて新築戸建てを扱っています。銀行から手数料を受け取る立場ではないので、条件で比べた結果をそのまま伝える。
- 物件の条件で使えない銀行を先に落とし、候補を3行まで絞ります
- 借入額と借入期間から、定額型と定率型のどちらが安いかを金額でお出しします
- 事務手数料・保証料・登記費用・印紙代を足した諸費用の総額を並べます
- 団信の免責期間・在宅療養の扱い・年齢の上限を、契約前に一覧でお見せします
- 提携ローンをすすめられた場合、自分で申し込んだ条件と並べて比べます
- 新築の建売なら仲介手数料は0円です
諸費用の全体像は建売の諸費用はいくら?内訳と現金で用意するお金に、仲介手数料は建売の仲介手数料はいくら?無料になる物件とならない物件にまとめています。
住宅ローンの比較でよくある質問
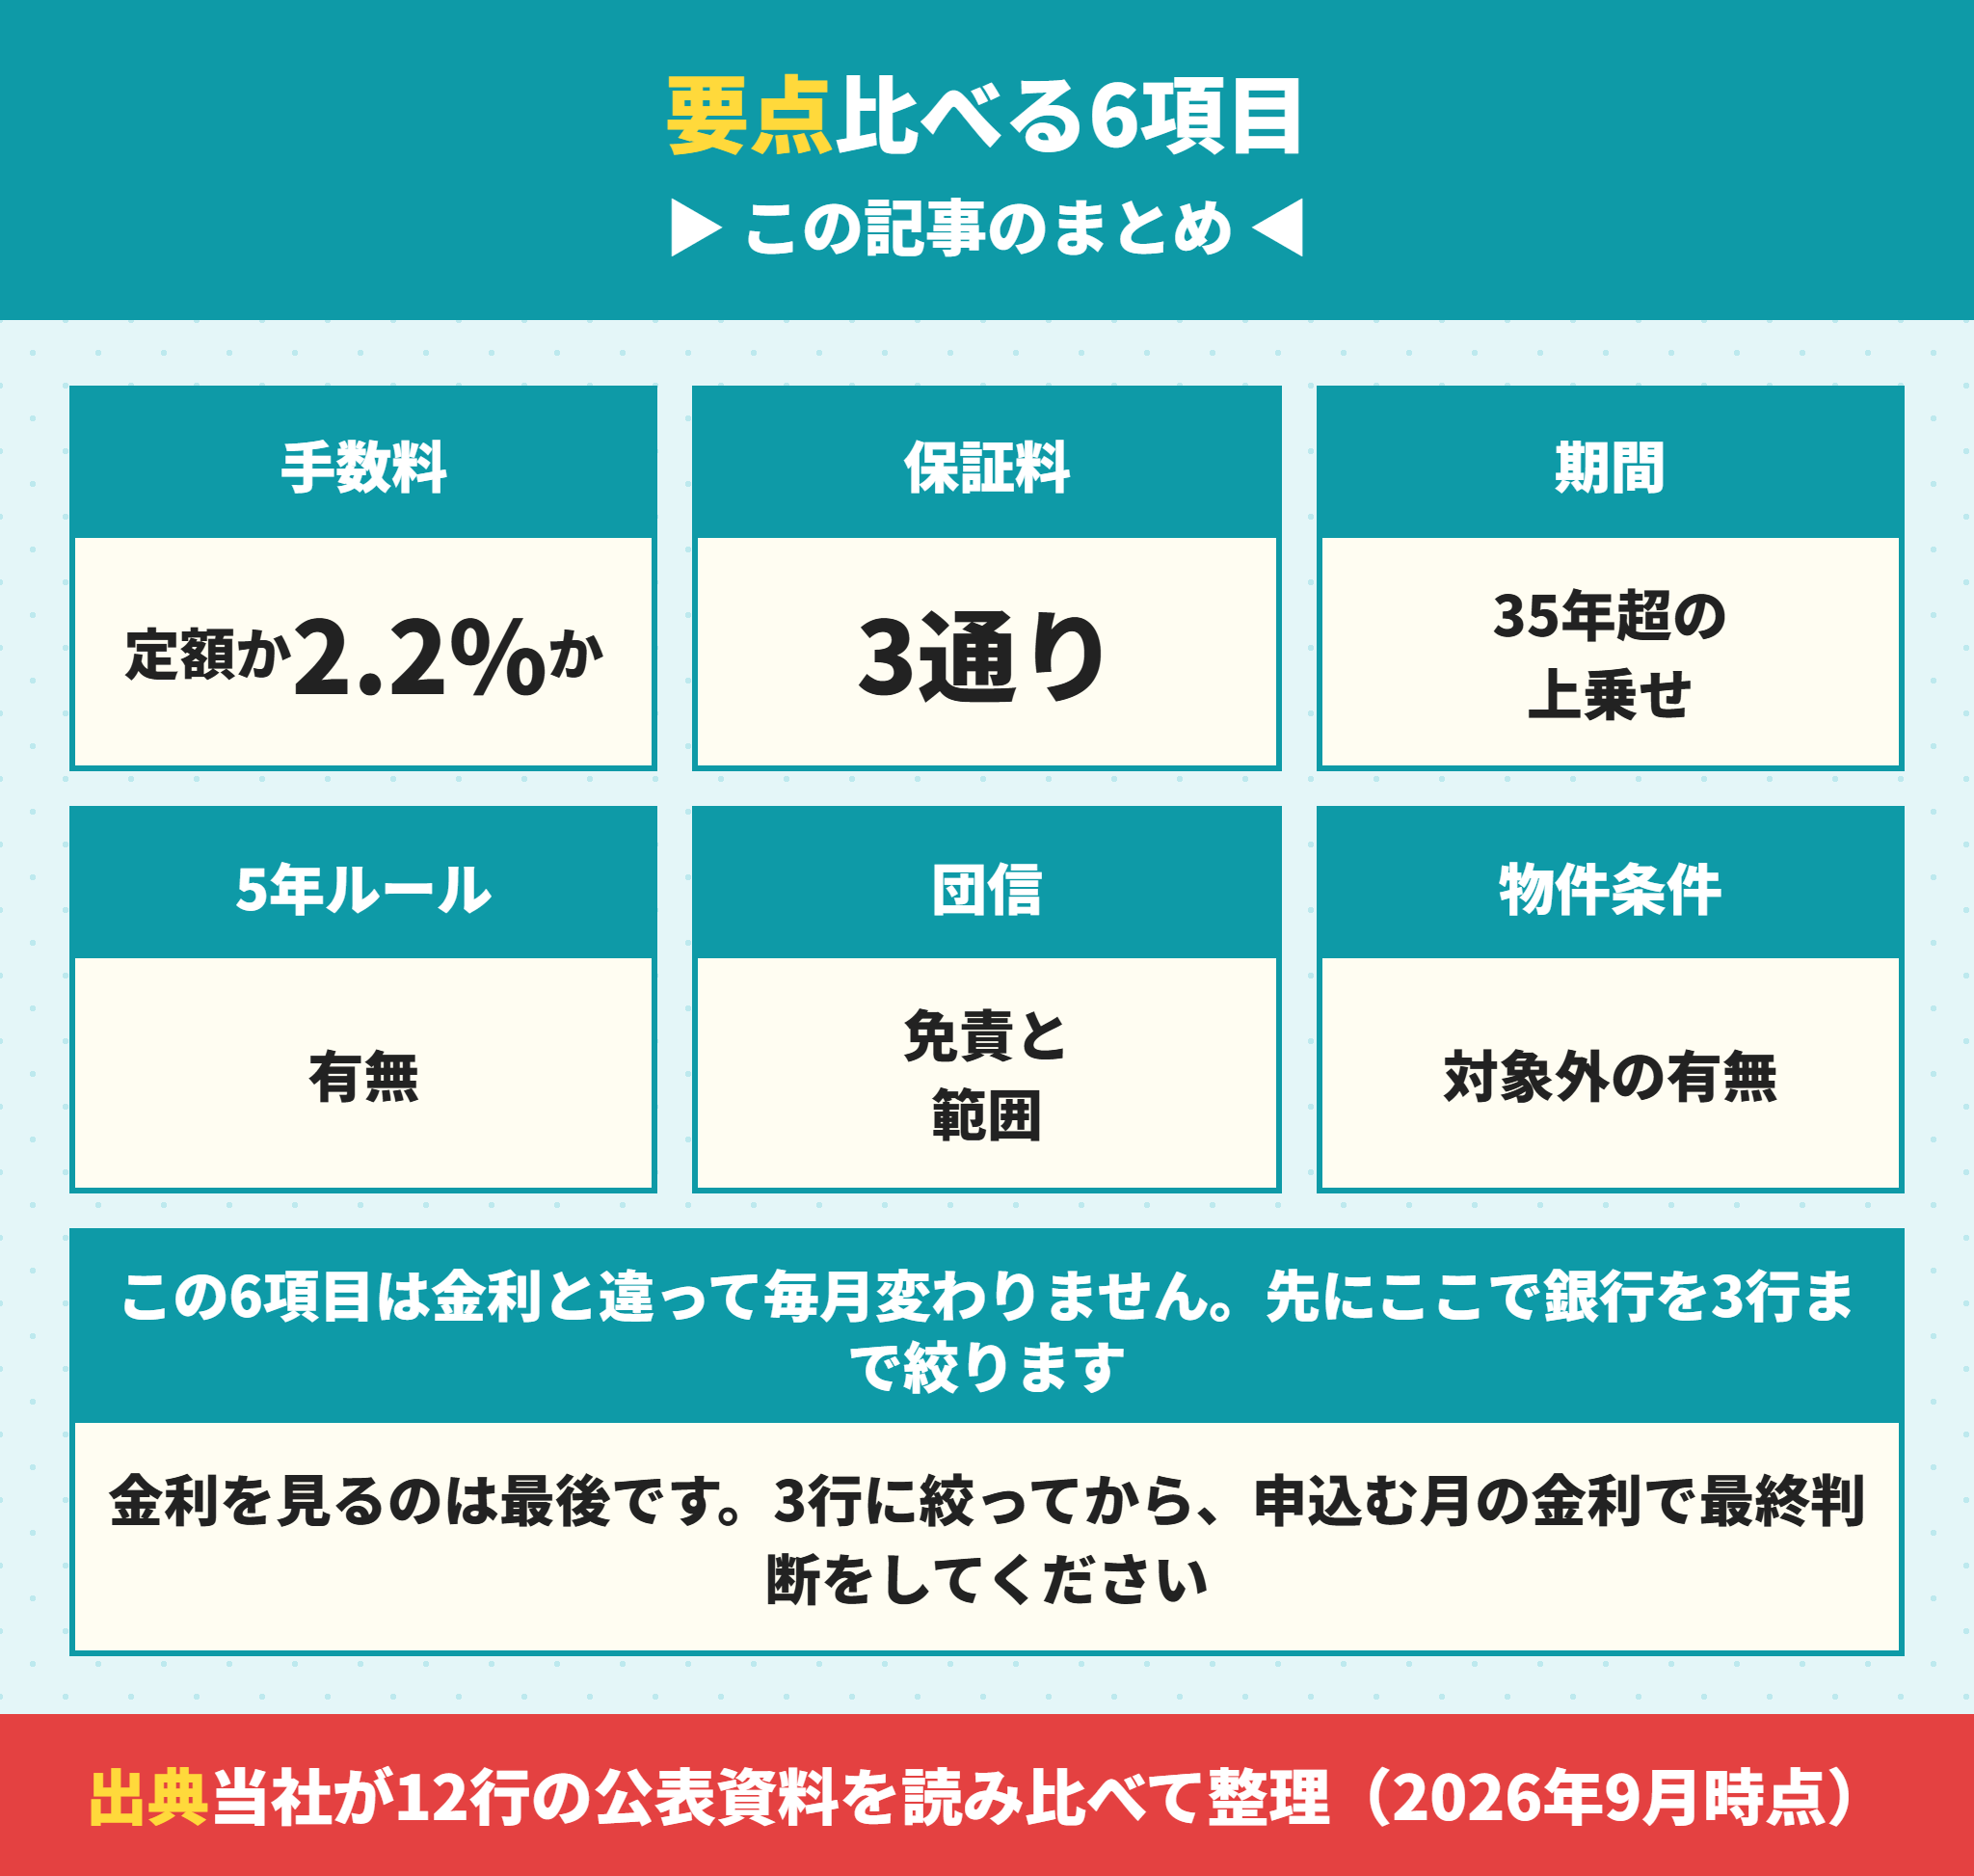
- 住宅ローンはどこがいいか、結局どう決めればいいですか。
-
金利は最後に見てください。先に見るのは毎月変わらない6項目です。物件の条件(調整区域や連棟式で使えない銀行がある)、借入期間の上限と上乗せ、事務手数料の方式、保証料の扱い、5年ルールの有無、団信の中身。この6つで3行まで絞ってから、申込む月の金利で決めるのが早道です。
- 住宅ローンの事務手数料はどれくらい違いますか。
-
当社が12行を調べたところ、借入3,500万円で55,000円から770,000円まで分かれました。差は715,000円で14倍です。定額を選べるのは京都銀行と紀陽銀行(55,000円)、イオン銀行(110,000円・金利+0.2%)、楽天銀行(330,000円)、りそな銀行(金利+0.3%型)の5行でした。
- 住宅ローンの保証料は必ずかかりますか。
-
かかりません。ネット銀行は保証会社を使わない設計で保証料0円です。りそな銀行は借入金利に含まれる形で、別に保証会社への事務取扱手数料55,000円がかかります。関西みらい銀行には一括前払い型があり、借入期間35年・100万円あたり20,610円です。
- 住宅ローンで40年や50年にすると金利は上がりますか。
-
多くの銀行で上がります。auじぶん銀行は35年1か月以上で年0.1%、イオン銀行は35年超で年0.10%、PayPay銀行も35年超で別途上乗せと公表しています。三菱UFJ銀行だけは公式に「借入期間40年でも、金利上乗せなし」と明記しています。
- 住宅ローンの5年ルールが無い銀行はありますか。
-
あります。PayPay銀行の商品要項に「返済額5年間一定ルール」ならびに「返済額見直し125%ルール」の取扱いはないと明記されています。金利が上がると次の見直しから返済額がそのまま増え、増え方に上限もありません。三菱UFJ銀行・りそな銀行・南都銀行はいずれも両方あります。
- 住宅ローンの団信は無料のものを選べば十分ですか。
-
中身を確認してください。同じ「全疾病保障が無料」でも、イオン銀行は免責期間なしで在宅療養も対象、PayPay銀行は入院限定、auじぶん銀行のがん保障は90日の免責期間があります。上乗せを払うなら、りそな銀行の団信革命は仕事に復帰しても残高が0円になります。
- 住宅ローンで市街化調整区域の物件は買えますか。
-
銀行によります。PayPay銀行は商品要項に「離島・市街化調整区域・都市計画区域外は対象外」と明記しています。連棟式住宅、店舗併用住宅、借地物件、不動産業者の仲介のない個人間売買なども対象外です。物件を決める前に確認してください。
- 不動産会社の提携ローンで決めてもいいですか。
-
必ず自分で申し込んだ場合の条件と並べてください。三菱UFJ銀行の商品説明書には、不動産会社・建築会社との提携ローンについて「所有権移転が行われない場合であっても、お客さまには債務をご負担いただきます(例:提携会社の破たん)」という記載があります。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。