





JA住宅ローンって金利は安いみたいだけど、何かデメリットはないの?

農家じゃないけど借りられるのかな
銀行と比べて情報が少なく、条件がまとまったページも見つかりにくい。それがJA住宅ローンを調べるときの最初の壁です。
どの銀行にするか迷っている方は住宅ローンはどこがいい?関西の建売で12行を比べた手数料と団信をご覧ください。金利以外の6項目で12行を並べています。事務手数料は借入3,500万円で55,000円から770,000円まで分かれました。
結論からいうと、JA住宅ローンの最大の注意点は購入する物件の所在地でJAが決まる「エリア制」であることです。
JAは全国で1つの銀行ではなく、地域ごとの農業協同組合の集まりです。金利も手数料も、JAごとに別々に決められています。
そして窓口は、買主が住んでいる場所ではなく、購入する物件がある市町村のJAになります。
ただし、進め方を間違えると
つまり「隣の市のJAのほうが条件が良い」と分かっても、そちらでは借りられません。
同じ県内でも、変動金利で0.2ポイント近く差がつくことがあります。
事務手数料が一律77,000円のJAもあれば、借入額×1.00%のJAもあります。3,000万円なら30万円の差です。
逆にいえば、そのエリアのJAの条件を先に確認しておけば、他の金融機関と正しく比べられます。
この記事では、JA住宅ローンのデメリットと、それでも選ぶ価値がある人の条件を整理します。
- JA住宅ローンがエリア制であることの意味
- 組合員にならないと借りられないのか
- JA住宅ローンの審査は厳しいのか
- 事務手数料・繰上返済手数料の差
- JA独自の団信と、他行にない強み
- JA住宅ローンが向いている人・向いていない人

シュース 健人
宅地建物取引士(大阪府 第118737号)
株式会社GEEZ/大阪府知事(2)第62068号
関西全域の不動産の購入・売却査定・相続不動産・空き家などの実務に携わっています。本記事は、実務経験に加え、国土交通省・法務省・国税庁などの公的資料を確認して執筆・監修しています。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
JA住宅ローンの最大のデメリットは「エリア制」
最初に、いちばん重要な話をします。
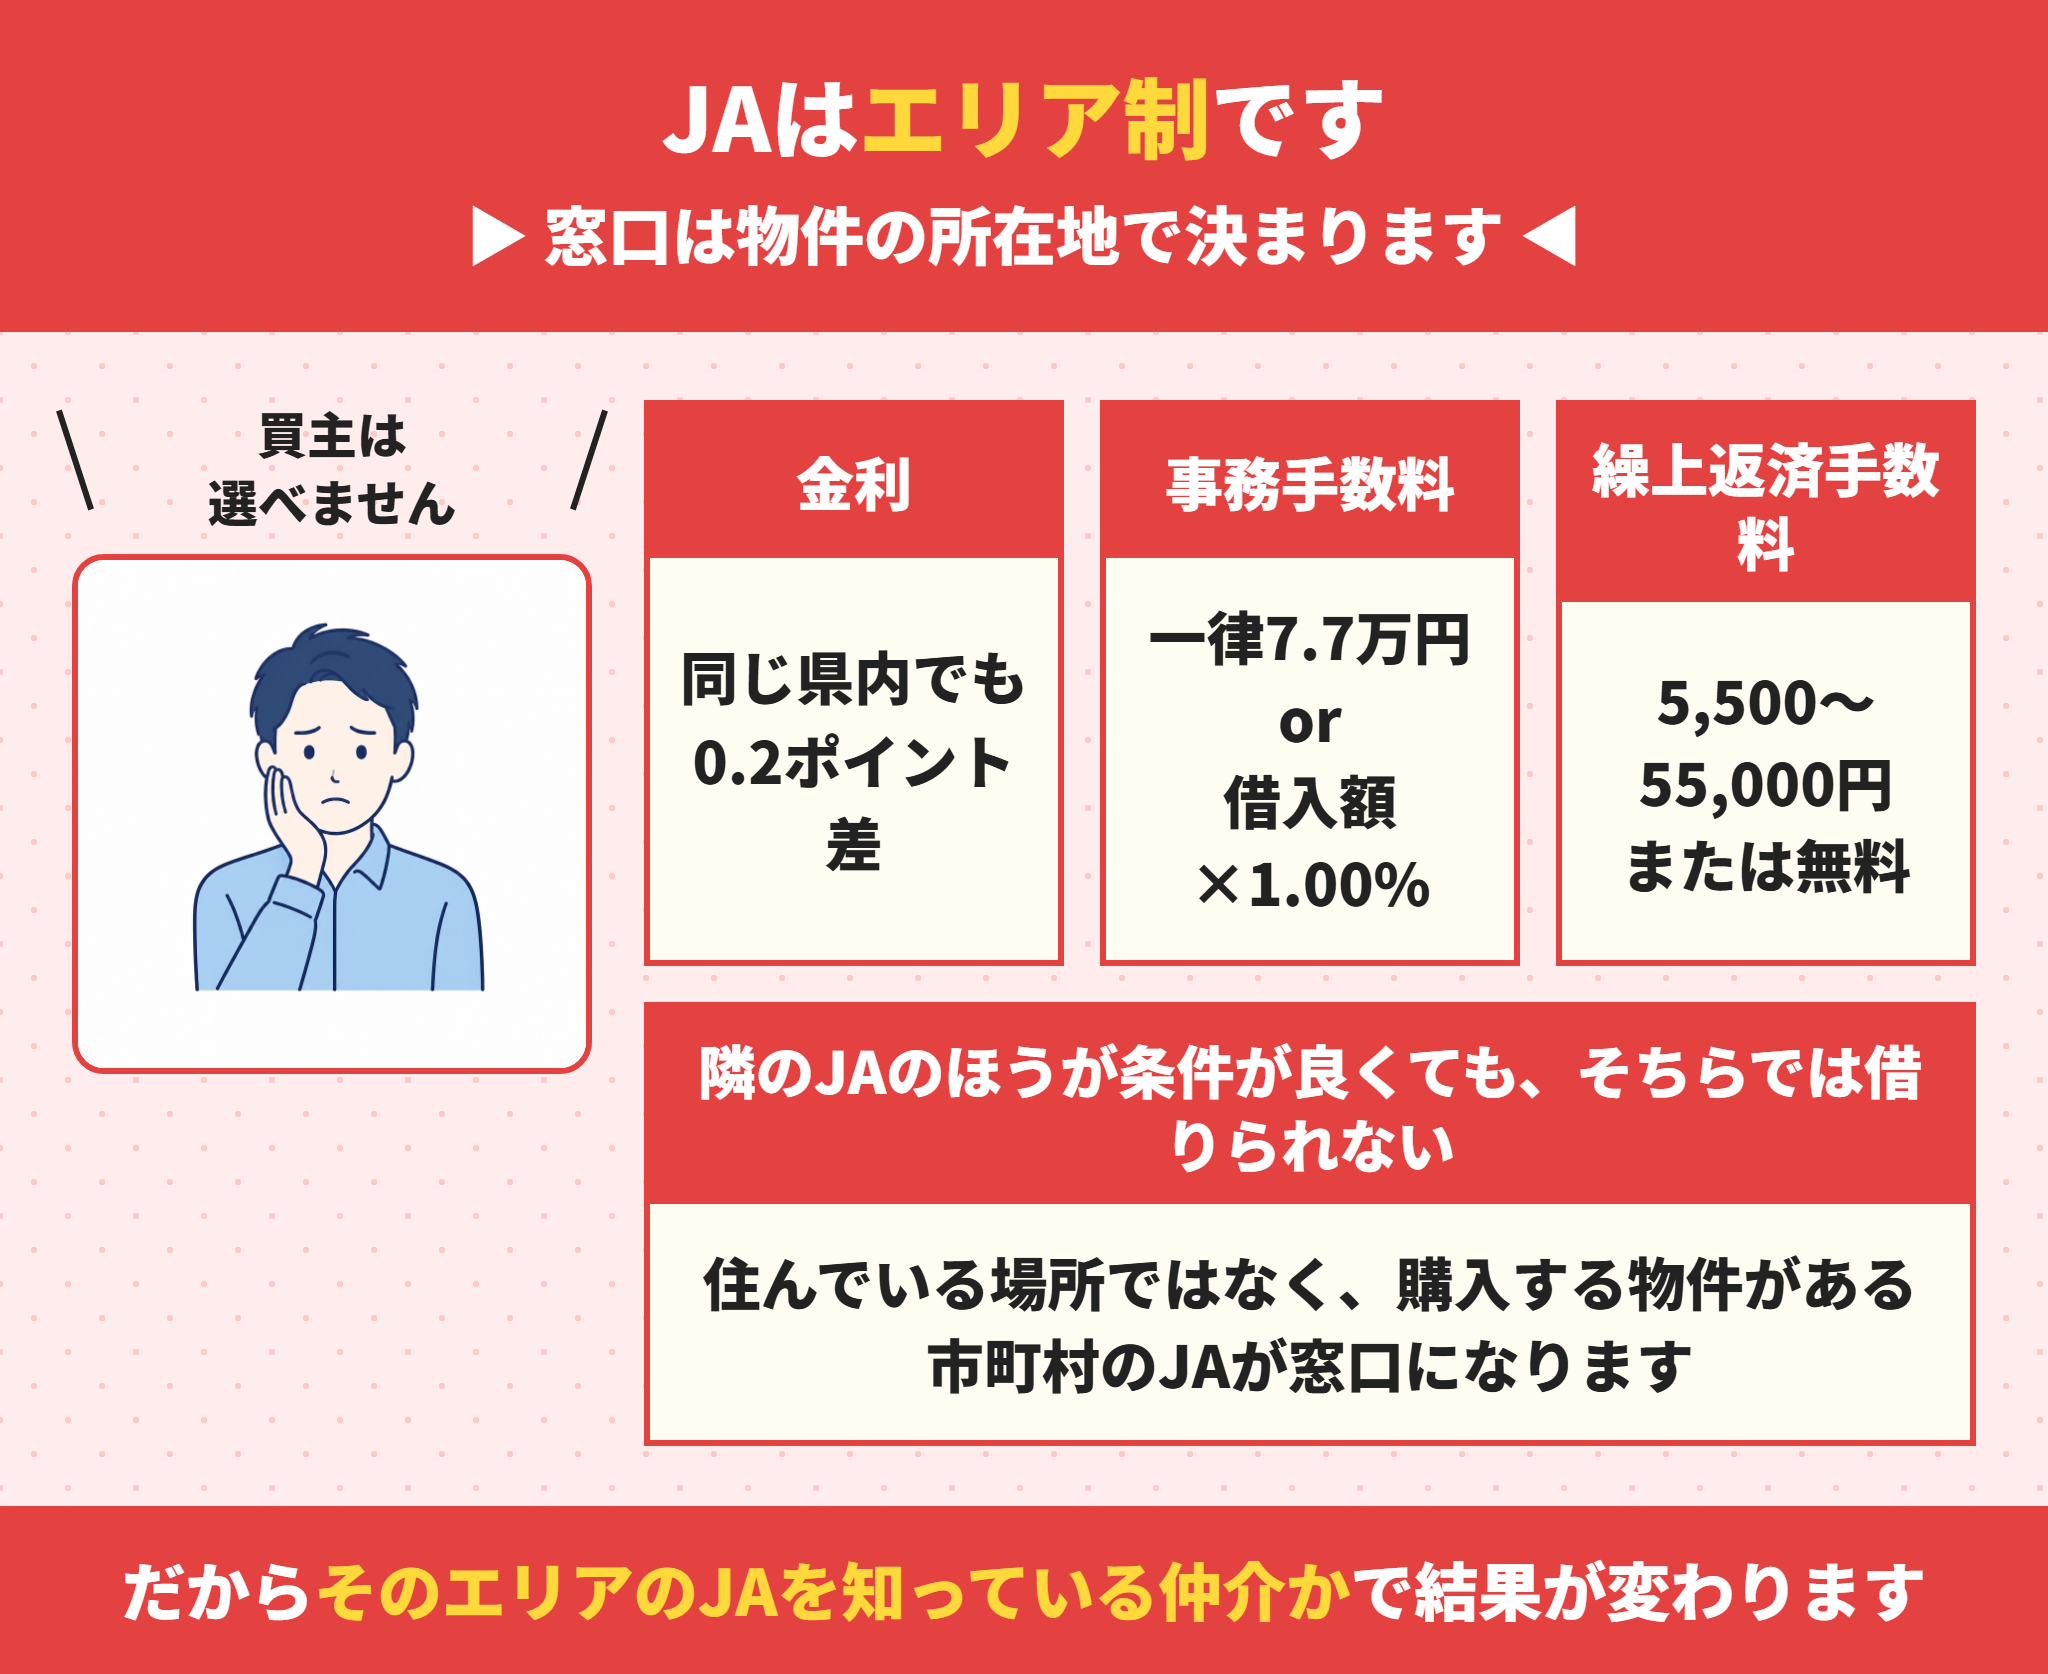
JA住宅ローンの窓口は、購入する物件がある市町村のJAに決まります。
買主が選べるものではありません。
何が起きるのかを具体的に見ていきます。
JA住宅ローンは全国で条件が統一されていない
JAバンクは、全国で1つの銀行ではありません。地域ごとの農業協同組合が、それぞれ独立して運営しています。
そのため金利、事務手数料、繰上返済手数料、団信の内容が、JAごとに別々に決められています。
「JA住宅ローンの金利は◯%」という一律の答えは存在しません。
窓口は、住んでいる場所ではなく物件の所在地で決まる
 ラクチン君
ここを知らずに動くと、二度手間になります。
たとえば、いま住んでいる市のJAに相談に行っても、購入する物件が別の市にあれば取り扱えません。
同じ市の中でも、合併前の町村単位でJAが分かれていることがあります。
検討している物件が決まったら、まずその市町村のどのJAが窓口になるかを確認してください。
隣のJAでも、金利と手数料が大きく違う
同じ県内の2つのJAで、2026年8月時点の条件が次のように公表されていた例があります。
| 項目 | A(あるJA) | B(隣接する別のJA) |
|---|---|---|
| 変動金利(最優遇) | 年1.030% | 年0.840% |
| 10年固定金利(当初) | 年2.850% | 年2.850% |
| 事務取扱手数料 | 一律77,000円(税込) | 借入額×1.00%(税別)※正組合員等は0.50% |
| 繰上返済手数料 | 5,500円〜55,000円 | 無料(JAネットバンク含む) |
| 三大疾病保障の上乗せ | +0.10% | +0.15% |
変動金利では0.19ポイントの差、事務手数料では3,000万円の借入で約22万円の差になります。
そしてこの差は、買主の努力では埋められません。物件の所在地で決まってしまうためです。
ラクチン君上の数字は特定のJAの一時点の例です。条件は改定されるので、必ずそのJAの窓口で最新の内容を確認してください。
JA住宅ローンは組合員にならないと借りられない
2つ目のデメリットです。
農業をしていない方は、准組合員になる必要があります。
実際の負担を見ていきます。
JA住宅ローンは准組合員になれば借りられる(出資金1口1,000円から)
正組合員は農業に従事している方が対象です。それ以外の方は准組合員として加入します。
出資金は1口1,000円以上で、JAによっては5口以上を求められるケースもあります。
金額としては数千円から1万円程度で、脱退時には返還されるのが一般的です。
手続きの手間はありますが、負担としては大きくありません。
JA住宅ローンでは正組合員でないと優遇の一部が受けられない
先ほどの表にあったとおり、事務手数料が「正組合員等は0.50%」と区別されているJAがあります。
金利の優遇幅についても、組合員区分で差が設けられている場合があります。
准組合員として借りる場合は、その前提で条件を確認してください。
JA住宅ローンの金利優遇には、取引条件が付くことがある
最も低い金利の適用には、給与振込口座の指定、公共料金の引き落とし、カードの契約といった条件が付くことがあります。
メインバンクを変えたくない方にとっては、これが負担になります。
条件を満たさない場合の金利がいくらになるかを、先に確認してください。
JA住宅ローンの審査は厳しいのか
JA住宅ローンの審査が厳しいと言われる理由
審査そのものが厳しいというより、基準が公表されていないので比べようがないというのが実態に近いです。
公式には「ローンをご利用いただける方は、各JA所定の資格・要件を満たす方に限らせていただきます」とあります。この資格・要件がJAごとに違います。
保証機関もJAごとなので、同じ年収と勤続年数でも結果が変わることがあります。
民間の銀行の審査で見られる項目は公表されています。国土交通省の調査では返済負担率を見る機関が90.9パーセントです。詳しくは住宅ローン審査基準の10項目|落ちる理由と、仮審査から本審査までの流れにまとめています。
「ja住宅ローン審査 厳しい」もよく調べられています。
結論からいうと、審査金利が低いため、借入可能額は大きく出やすいのがJAの特徴です。
ただし雇用形態には明確な線が引かれています。
中身を分解します。
JA住宅ローンの審査金利は銀行より低いことが多い
審査金利とは、実際に借りる金利ではなく、審査のときに返済額を計算するために使う金利のことです。
一般的な銀行では3.3〜3.5%程度が使われますが、JAでは1.3〜1.5%前後と低めに設定されている例があります。
審査金利が低いほど計算上の返済額が小さくなるため、他の銀行で希望額に届かなかった方でも通ることがあります。
フラット35の審査金利より低いケースもあります。
JA住宅ローンの審査に落ちた原因は、雇用形態のことがある
公表されている基準条件の例では、次のようになっています。
| 項目 | 条件の例 |
|---|---|
| 返済期間 | 最長50年(29歳以下・新築などの条件つき) |
| 審査金利 | 1.50%前後 |
| 返済比率 | 35%未満 |
| 最低年収 | 150万円以上 |
| 勤続年数 | 1年以上 |
| 派遣社員・契約社員 | 対象外の例が多い |
| アルバイト | 対象外の例が多い |
| 完済時年齢 | 80歳未満 |
派遣社員・契約社員・アルバイトは対象外としているJAが多い点は、事前に確認が必要です。
こちらもJAごとに違うため、そのJAの基準を確認してください。
JA住宅ローンの審査に落ちたという声の多くは、この雇用形態の条件か、他の借入が多いことが原因です。事前審査で早めに確認してください。
JA住宅ローンは転職直後や国家資格保有者を柔軟に評価する例もある
 ラクチン君
ここはJAの良いところです。
勤続年数が短くても、ステップアップの転職であれば評価してくれる例があります。
国家資格を持っている方についても、柔軟に見てもらえることがあります。
画一的な基準ではなく、担当者との対話で判断される部分が残っているのがJAの特徴です。
JA住宅ローンは審査に時間がかかることがある
ラクチン君売買の実務では、これが最大の障害になります。
組合員の手続きが必要なことや、地域ごとの審査体制の違いから、時間がかかる例が報告されています。
人気物件では、他の買主が先に事前審査を通していると、そちらが優先されます。
JAで進める場合は、物件を探し始めた段階で事前審査に着手してください。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
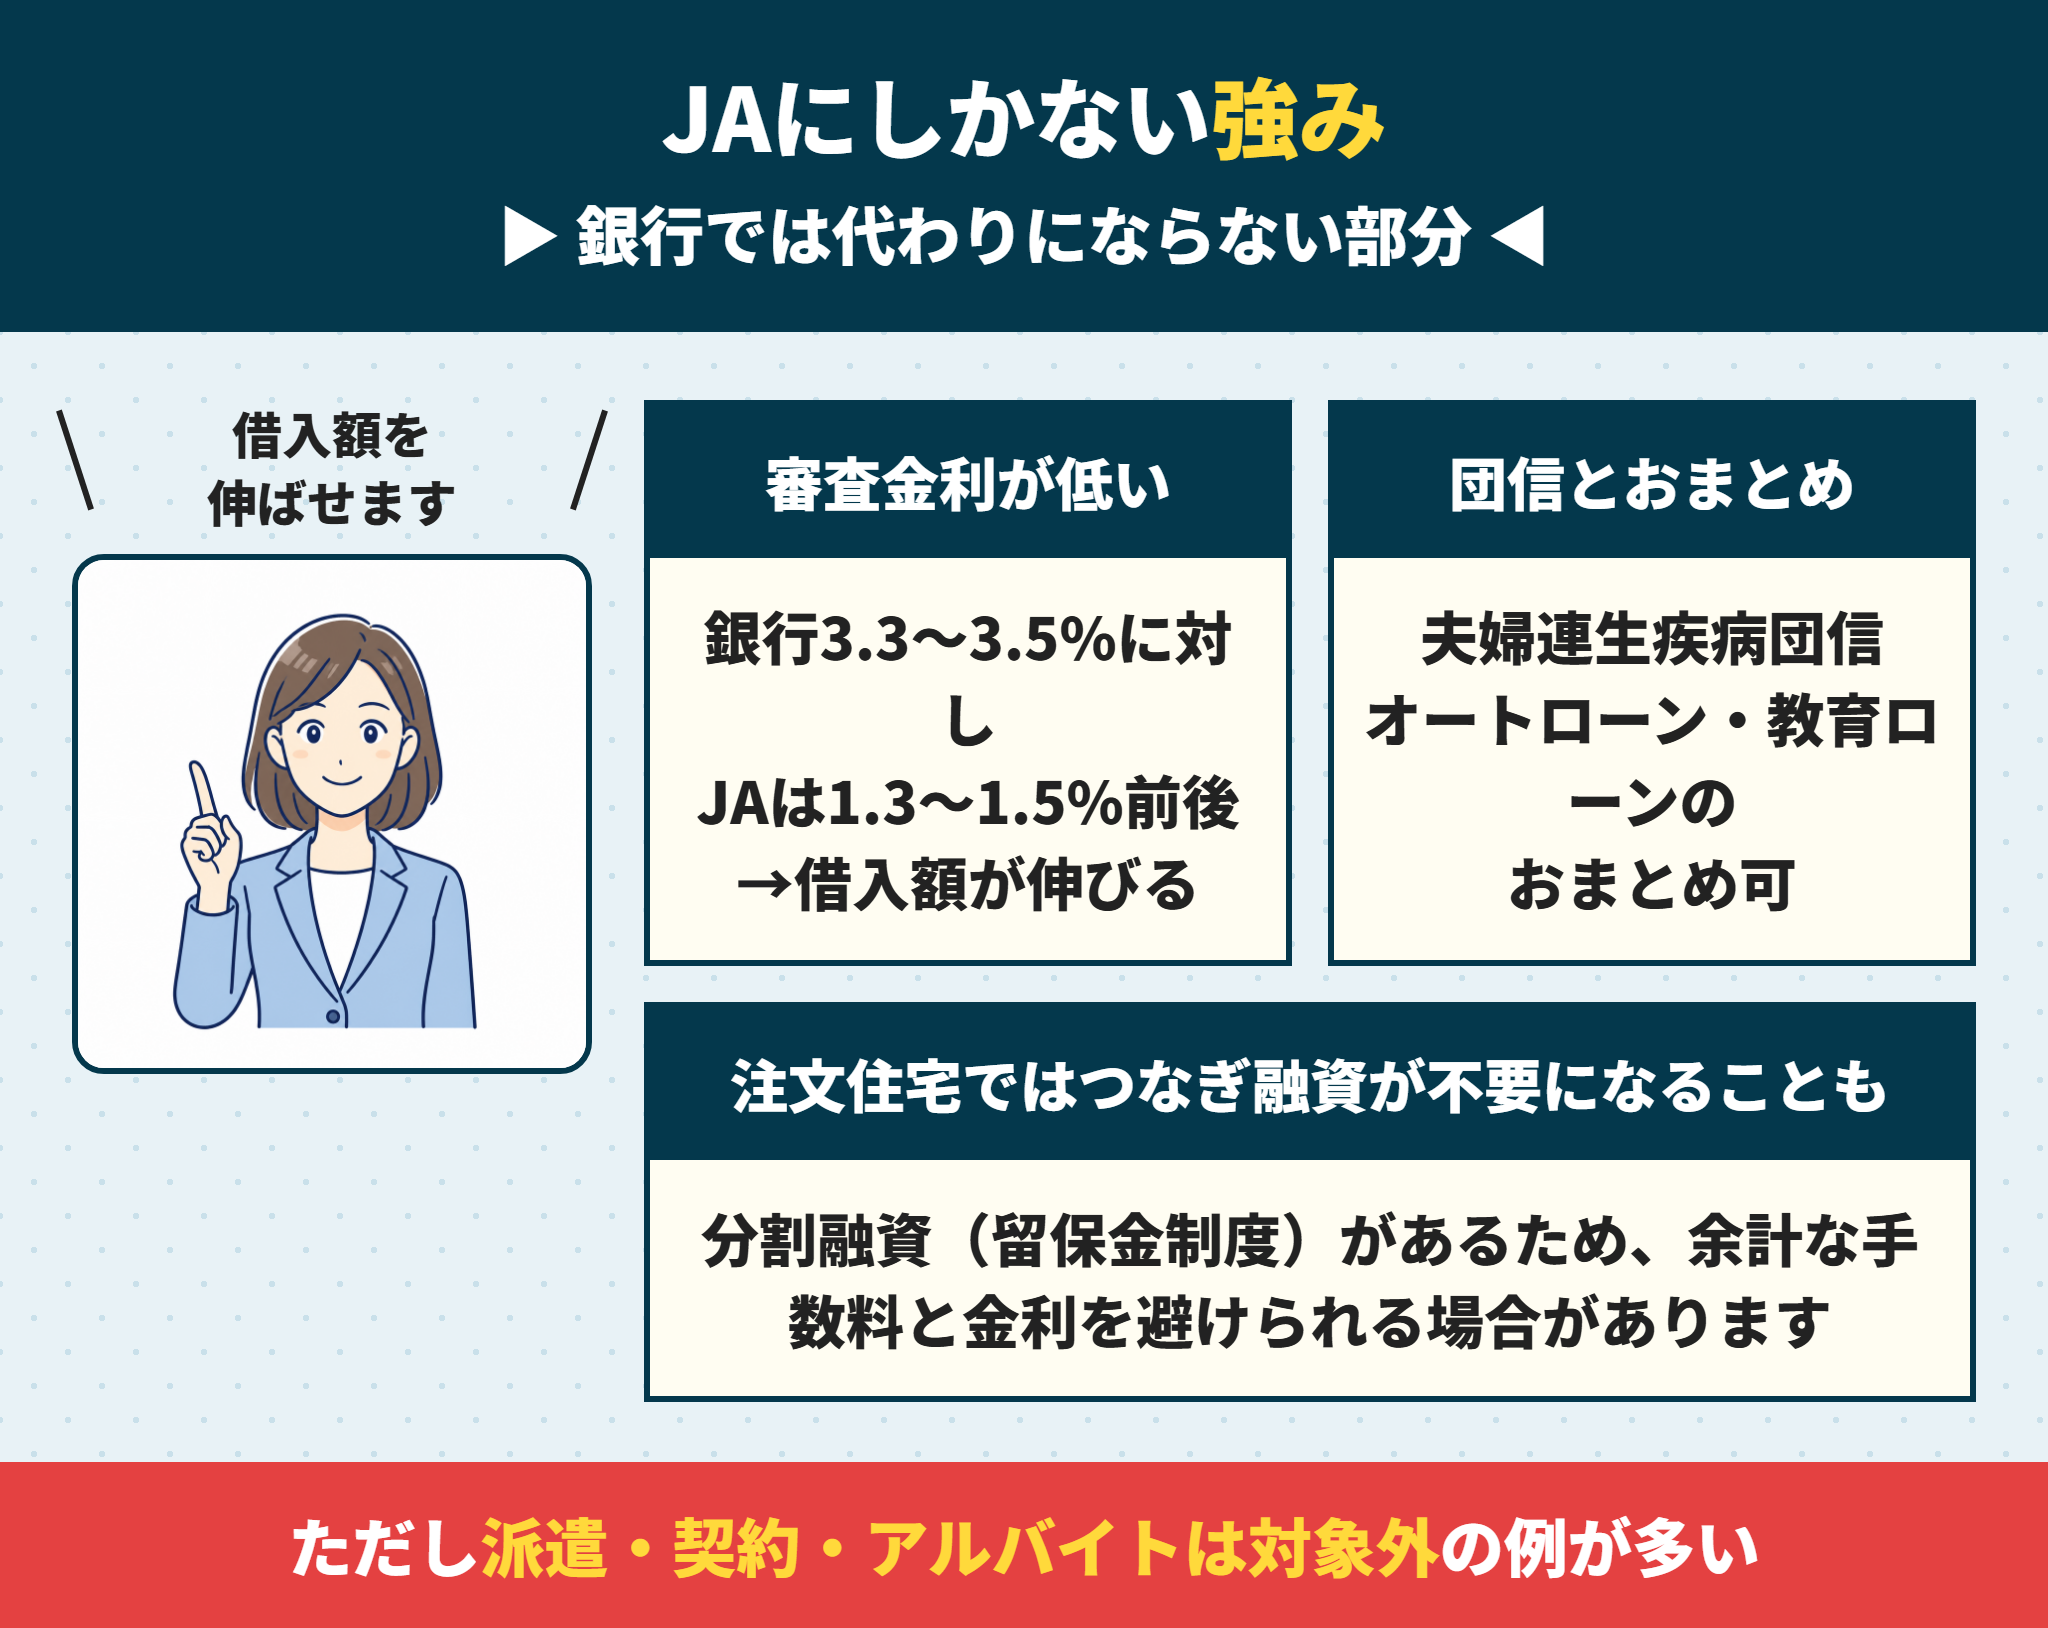
JA住宅ローンにしかない強みもある
デメリットばかりではありません。
他の金融機関にない仕組みが、JAにはいくつかあります。
4つ挙げます。
JA住宅ローンの団信には夫婦連生タイプがある
JAバンクには「夫婦連生疾病団信」というプランがあります。
夫婦のいずれかが死亡または所定の疾病(三大疾病など)に該当した場合に、ローンの残高が0円になる保障です。
地方銀行やネット銀行にはあまりない仕組みで、これを目的にJAを選ぶ方もいます。
三大疾病保障付きの「サポート3」は、+0.10〜0.15%程度の金利上乗せで加入できる例があります。
ja住宅ローン団信という語で調べる方が多いのは、この独自プランがあるためです。
JA住宅ローンはオートローンや教育ローンをまとめられる
車のローンが残っていると、その分だけ住宅ローンの借入可能額が削られます。
JAでは、オートローンや教育ローンを住宅ローンと一緒に借り換え・おまとめできる場合があります。
カードローンは対象外とされることが多いので、そこは確認が必要です。
JA住宅ローンなら注文住宅でつなぎ融資が不要になることも
注文住宅では、着工時・中間時・引き渡し時と、代金を分けて支払う必要があります。
つなぎ融資そのものの仕組みと費用はつなぎ融資とは?費用の仕組みと建売なら要らない理由にまとめました。
一般的な金融機関では「つなぎ融資」を別途組むため、余計な手数料と金利がかかります。
JAには分割融資(留保金制度)があり、つなぎ融資なしで対応できることがあります。
JA住宅ローンは返済期間が最長50年に対応している
29歳以下・新築物件などの条件を満たす場合、最長50年の返済期間に対応している例があります。
毎月の返済額を抑えられる一方、総返済額は増えます。
完済時年齢が80歳未満という条件もあるため、無理のない範囲で設定してください。
JA住宅ローンが向いている人と向いていない人
JA住宅ローンで後悔しやすいのは比べないまま決めたとき
相談でよく聞くのは勧められた条件のまま決めてしまったというものです。
JAは金利を公表していないので、その条件が高いのか安いのか自分では判断できません。
だから後悔を避ける方法は1つです。民間の銀行で先に事前審査を通して、条件を書面でもらうことです。
比べる相手があれば、JAの条件が良いのか悪いのかがはっきりします。良ければJAで借りればよいだけの話です。
ここまでを踏まえて、向き不向きを整理します。
エリア制である以上、まず「そのエリアのJAの条件」を見てからの判断になります。
2つに分けて見ていきます。
JA住宅ローンが向いているのは、借入額を伸ばしたい人
こういう方には合いやすい
- 他の銀行で希望額に届かなかった(審査金利が低い)
- 車や教育のローンをまとめたい
- 夫婦連生の団信がほしい
- 転職して間もない、または国家資格を持っている
- 注文住宅で、つなぎ融資を避けたい
物件のあるエリアのJAの条件が良ければ、有力な選択肢になります。
JA住宅ローンが向いていないのは、条件を比較して選びたい人
こういう方には合いにくい
- 複数の金融機関から最も条件の良いものを選びたい(JAは1つしか選べない)
- 派遣社員・契約社員・アルバイトで働いている(対象外の例が多い)
- メインバンクを変えたくない(金利優遇に取引条件が付くことがある)
- 手続きをネットで完結させたい
- 審査を短期間で終わらせたい
エリアのJAの条件が良くない場合、他の金融機関を当たるほうが早いこともあります。
JA住宅ローンは、そのエリアの条件を知っている仲介かどうかで変わります
エリア制という仕組みには、実務上の意味があります。
買主はJAを選べませんが、そのJAの条件を先に知っていれば、判断は変えられます。
そして地域ごとのJAの条件を把握しているのは、そのエリアで動いている仲介会社です。
ここで結果が変わります。
売主側の担当者は、提携ローンを勧めることが多い
ラクチン君立場の違いを知っておいてください。
物件を売主から預かっている会社は、決済までを早く確実に進めたいと考えます。
そのため、手続きに慣れた提携金融機関を勧める傾向があります。
そのエリアのJAのほうが条件が良くても、進んで比較を持ちかける動機がありません。
悪意があるという話ではなく、立場としてそうなるということです。
買主の側に立つと、比較する金融機関が増える
ラクチン君住宅ローンは、金利0.1%で総返済額が数十万円変わります。
同じ物件でも、間に入る仲介会社の担当者がどちらを向いているかで着地点は変わります。
買主の味方として動くと、こうなります
- 物件の所在地から、窓口になるJAを特定する
- そのJAの金利・事務手数料・繰上返済手数料・団信を、他の金融機関と並べて比較する
- 金利優遇の取引条件を満たせるかどうかを、先に確認する
- 審査に時間がかかる前提で、事前審査の着手を早める
- 事前審査を先に通し、「すぐ決済できる買主」として交渉力を持たせる
交渉が通るかどうかは運ではなく、売主に「この人に売りたい」と思わせる材料をどれだけ用意できるかで決まります。
ラクチン不動産は、買主の側で金融機関を並べて比較します
ラクチン不動産は、買主の側に立って売主と条件を詰めます。
ラクチン不動産は購入・売却の仲介を専門にしています。
物件のエリアのJAを含めた比較は、当社が代わりに行います。
大阪・兵庫・京都を中心にお手伝いしていますので、そのエリアのJAと他の金融機関の条件を並べてご案内できます。
気になっている物件が他社のご紹介であっても、資金計画の確認だけのご相談で構いません。
JA住宅ローンの金利は公式サイトに載っていない
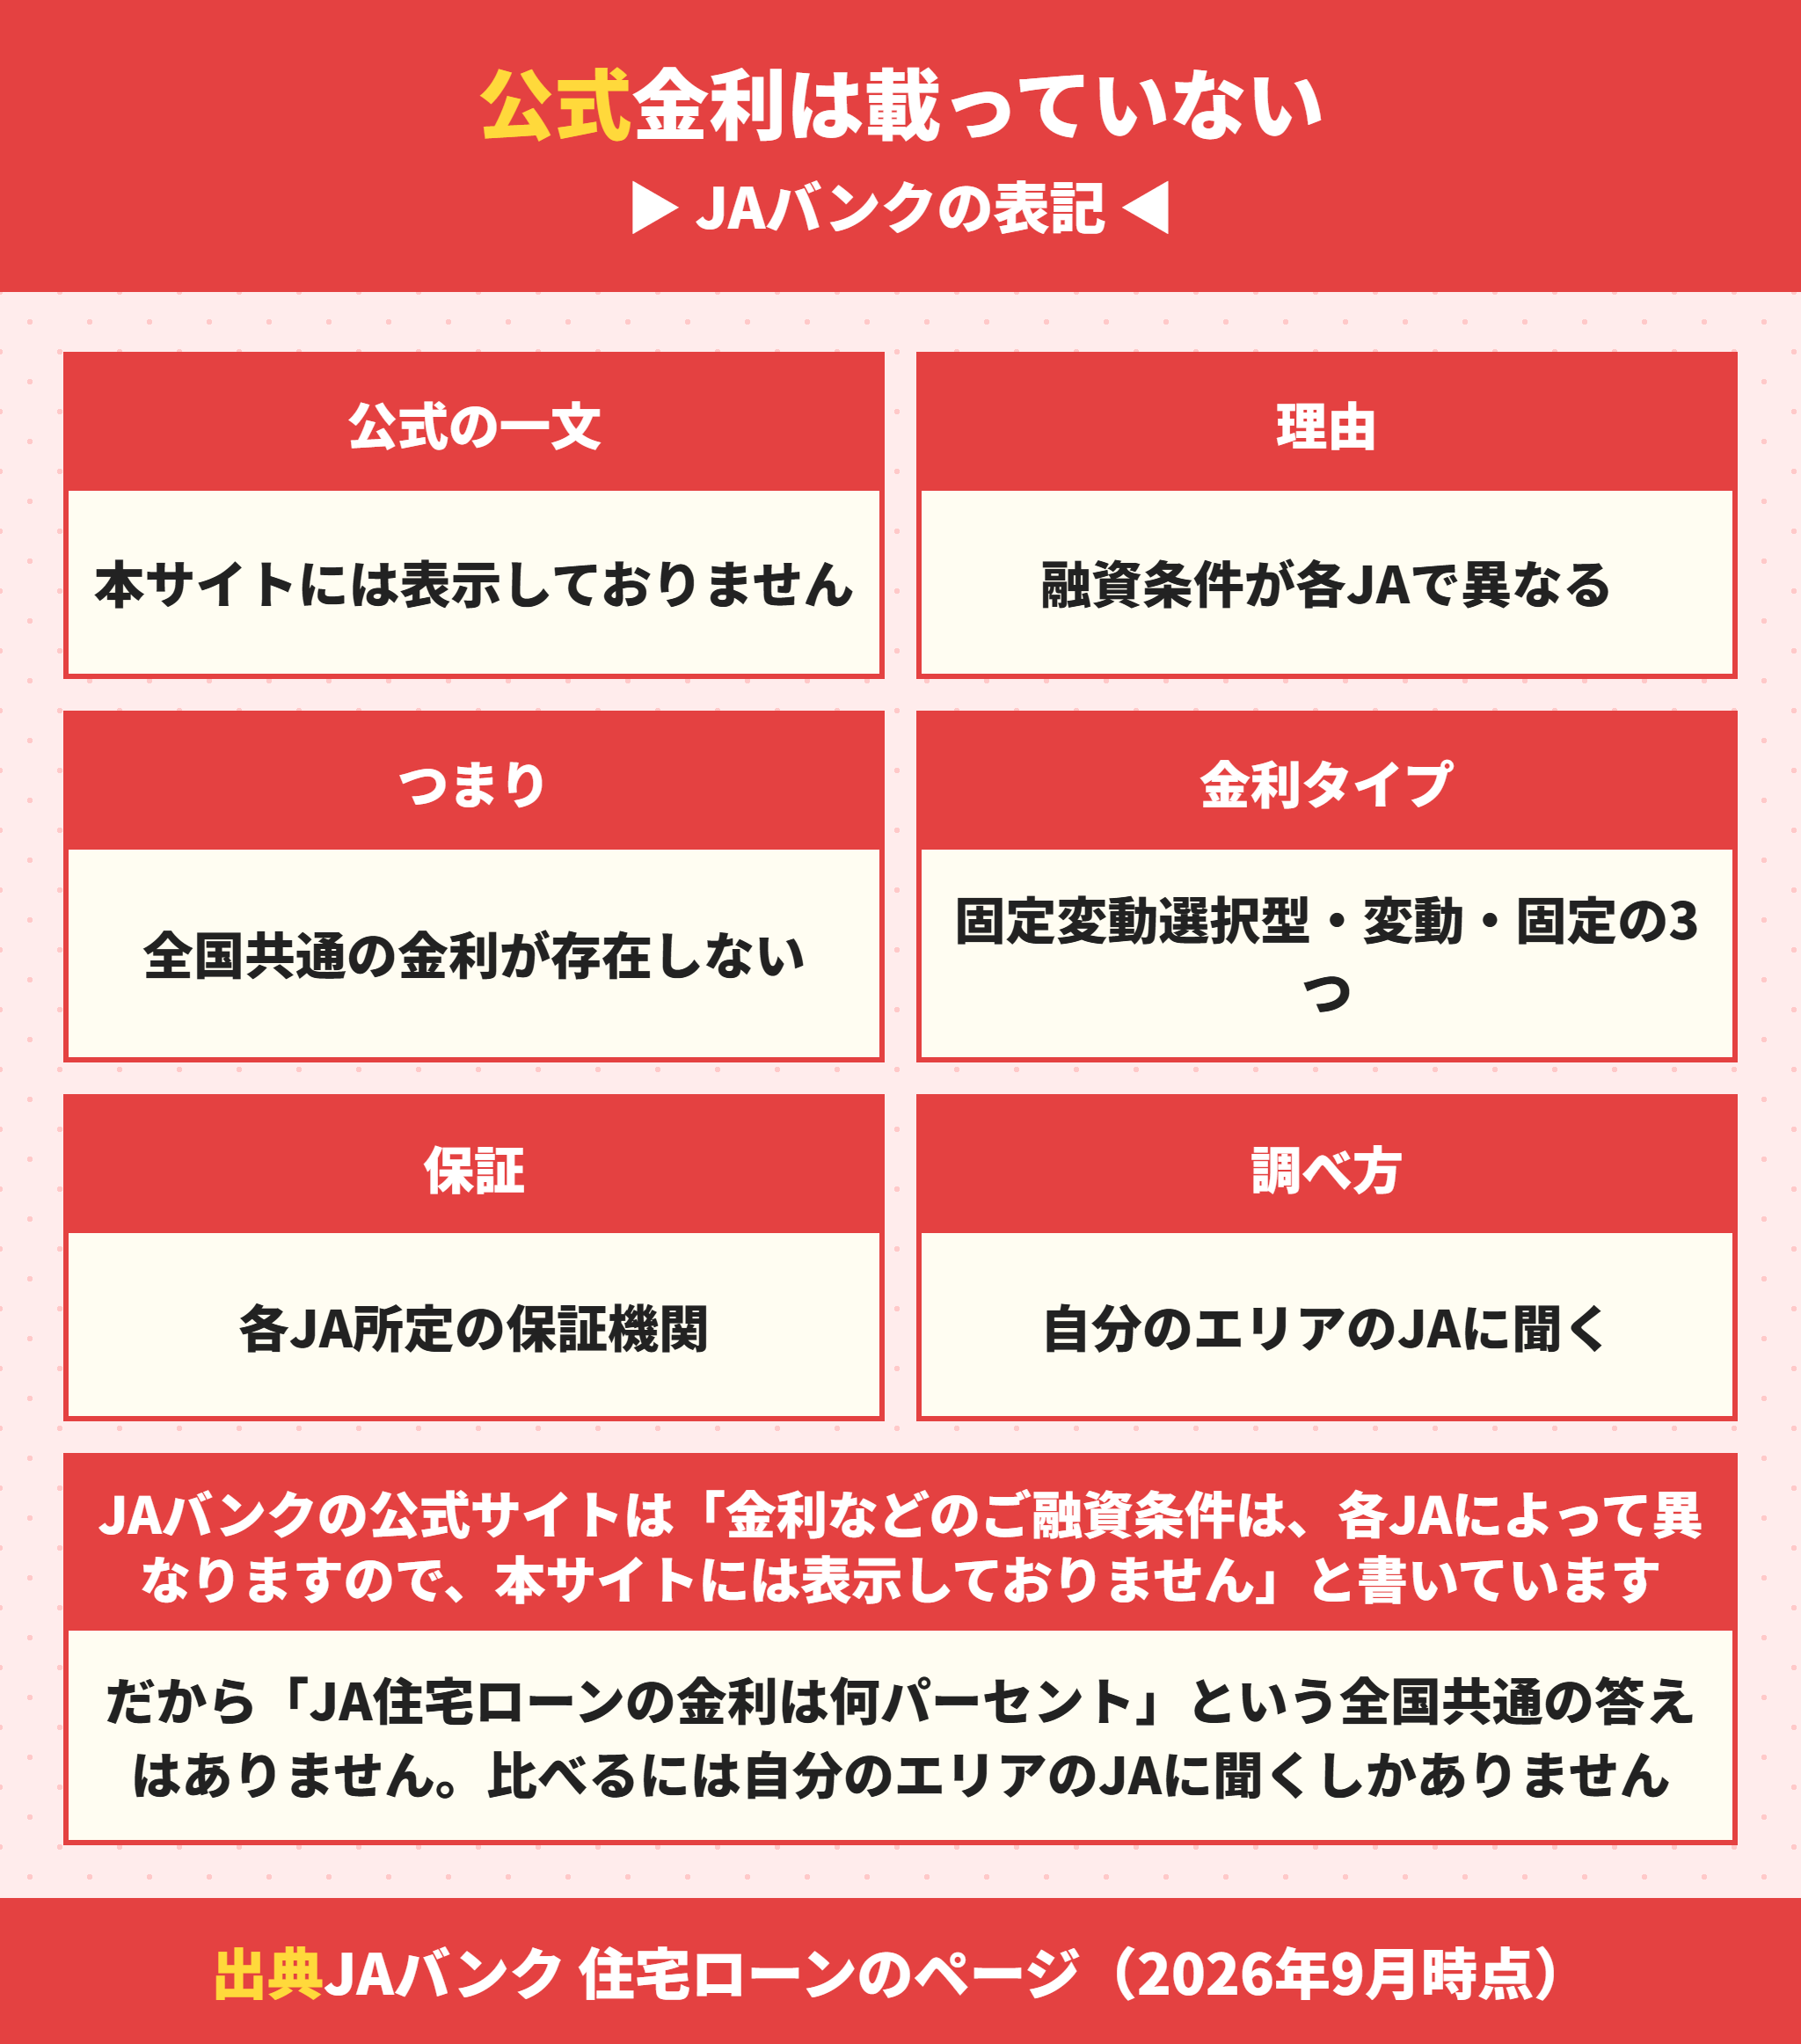
検索で最も多いのが金利です。ところがJAバンクの公式サイトに金利は書かれていません。
JA住宅ローンの金利を公式が載せていない理由
公式サイトの原文を引きます。金利などのご融資条件は、各JAによって異なりますので、本サイトには表示しておりません。
続けて「詳しくは、JAネットローンのサイトをご参照いただくか、お近くのJAまでお問い合わせください」と書かれています。
つまりJA住宅ローンに全国共通の金利は存在しません。自分のエリアのJAに聞くまで分からないというのが正確な答えです。
JA住宅ローンの金利を調べる手順
手順は3つです。まず自分の住所と物件の所在地を管内に持つJAを調べます。JAバンクのサイトは都道府県から選ぶ形になっているので、そこから入ります。
次にそのJAのサイトで住宅ローンのページを開きます。JAごとのサイトには金利が載っていることが多いので、ここで数字が分かります。
最後に窓口で確認します。サイトに出ているのは店頭の基準金利で、実際に適用される金利は引下げ幅で決まるからです。引下げの条件はJAごとに違います。
この3手順を踏まないと数字が出てこないのが、民間の銀行との一番の違いです。
JA住宅ローンの金利タイプは3つから選ぶ
金利の数字は出ていませんが、選べる型は公表されています。
| 金利タイプ | 中身 |
|---|---|
| 固定変動選択型 | 一定期間は固定で、その後に固定か変動を選び直す |
| 変動金利型 | 市場金利に応じて見直される |
| 固定金利型 | 借入期間を通じて金利が変わらない |
この3つから選ぶ形は民間の銀行と同じです。違うのは金利の水準がJAごとに決まることです。
JA住宅ローンの融資条件もJAごとに違う
金利だけではありません。公式には上記ご融資条件例は各JAによって異なる場合がございますとあります。
さらに利用できる人についてもローンをご利用いただける方は、各JA所定の資格・要件を満たす方に限らせていただきますと書かれています。
保証も同じで、各JA所定の保証機関の保証を受ける形です。保証会社が違えば審査の基準も変わります。
JA住宅ローンは都道府県ごとにサイトが分かれている
情報が見つかりにくい理由がここにあります。各都道府県のJAバンクサイトに分かれています。
JAネットバンクの画面も「ご利用のJAを都道府県からお選びください」という形です。しかも「お選びになったJAではオンライン申込みに対応しておりません」という表示が出ることがあります。
この構造が比べにくさの正体です。民間の銀行のように1つのページで条件を読み比べることができません。
金利が分からないと比べられません。
ラクチン君だから先に民間の銀行で条件を揃えてから、JAに聞くのが早いです。銀行の見積りを持っていけば、JAの担当者も比較しやすくなります。銀行ごとの比べ方は住宅ローンの比較記事にまとめています。
JA住宅ローンの団信は共済でJAごとに違う
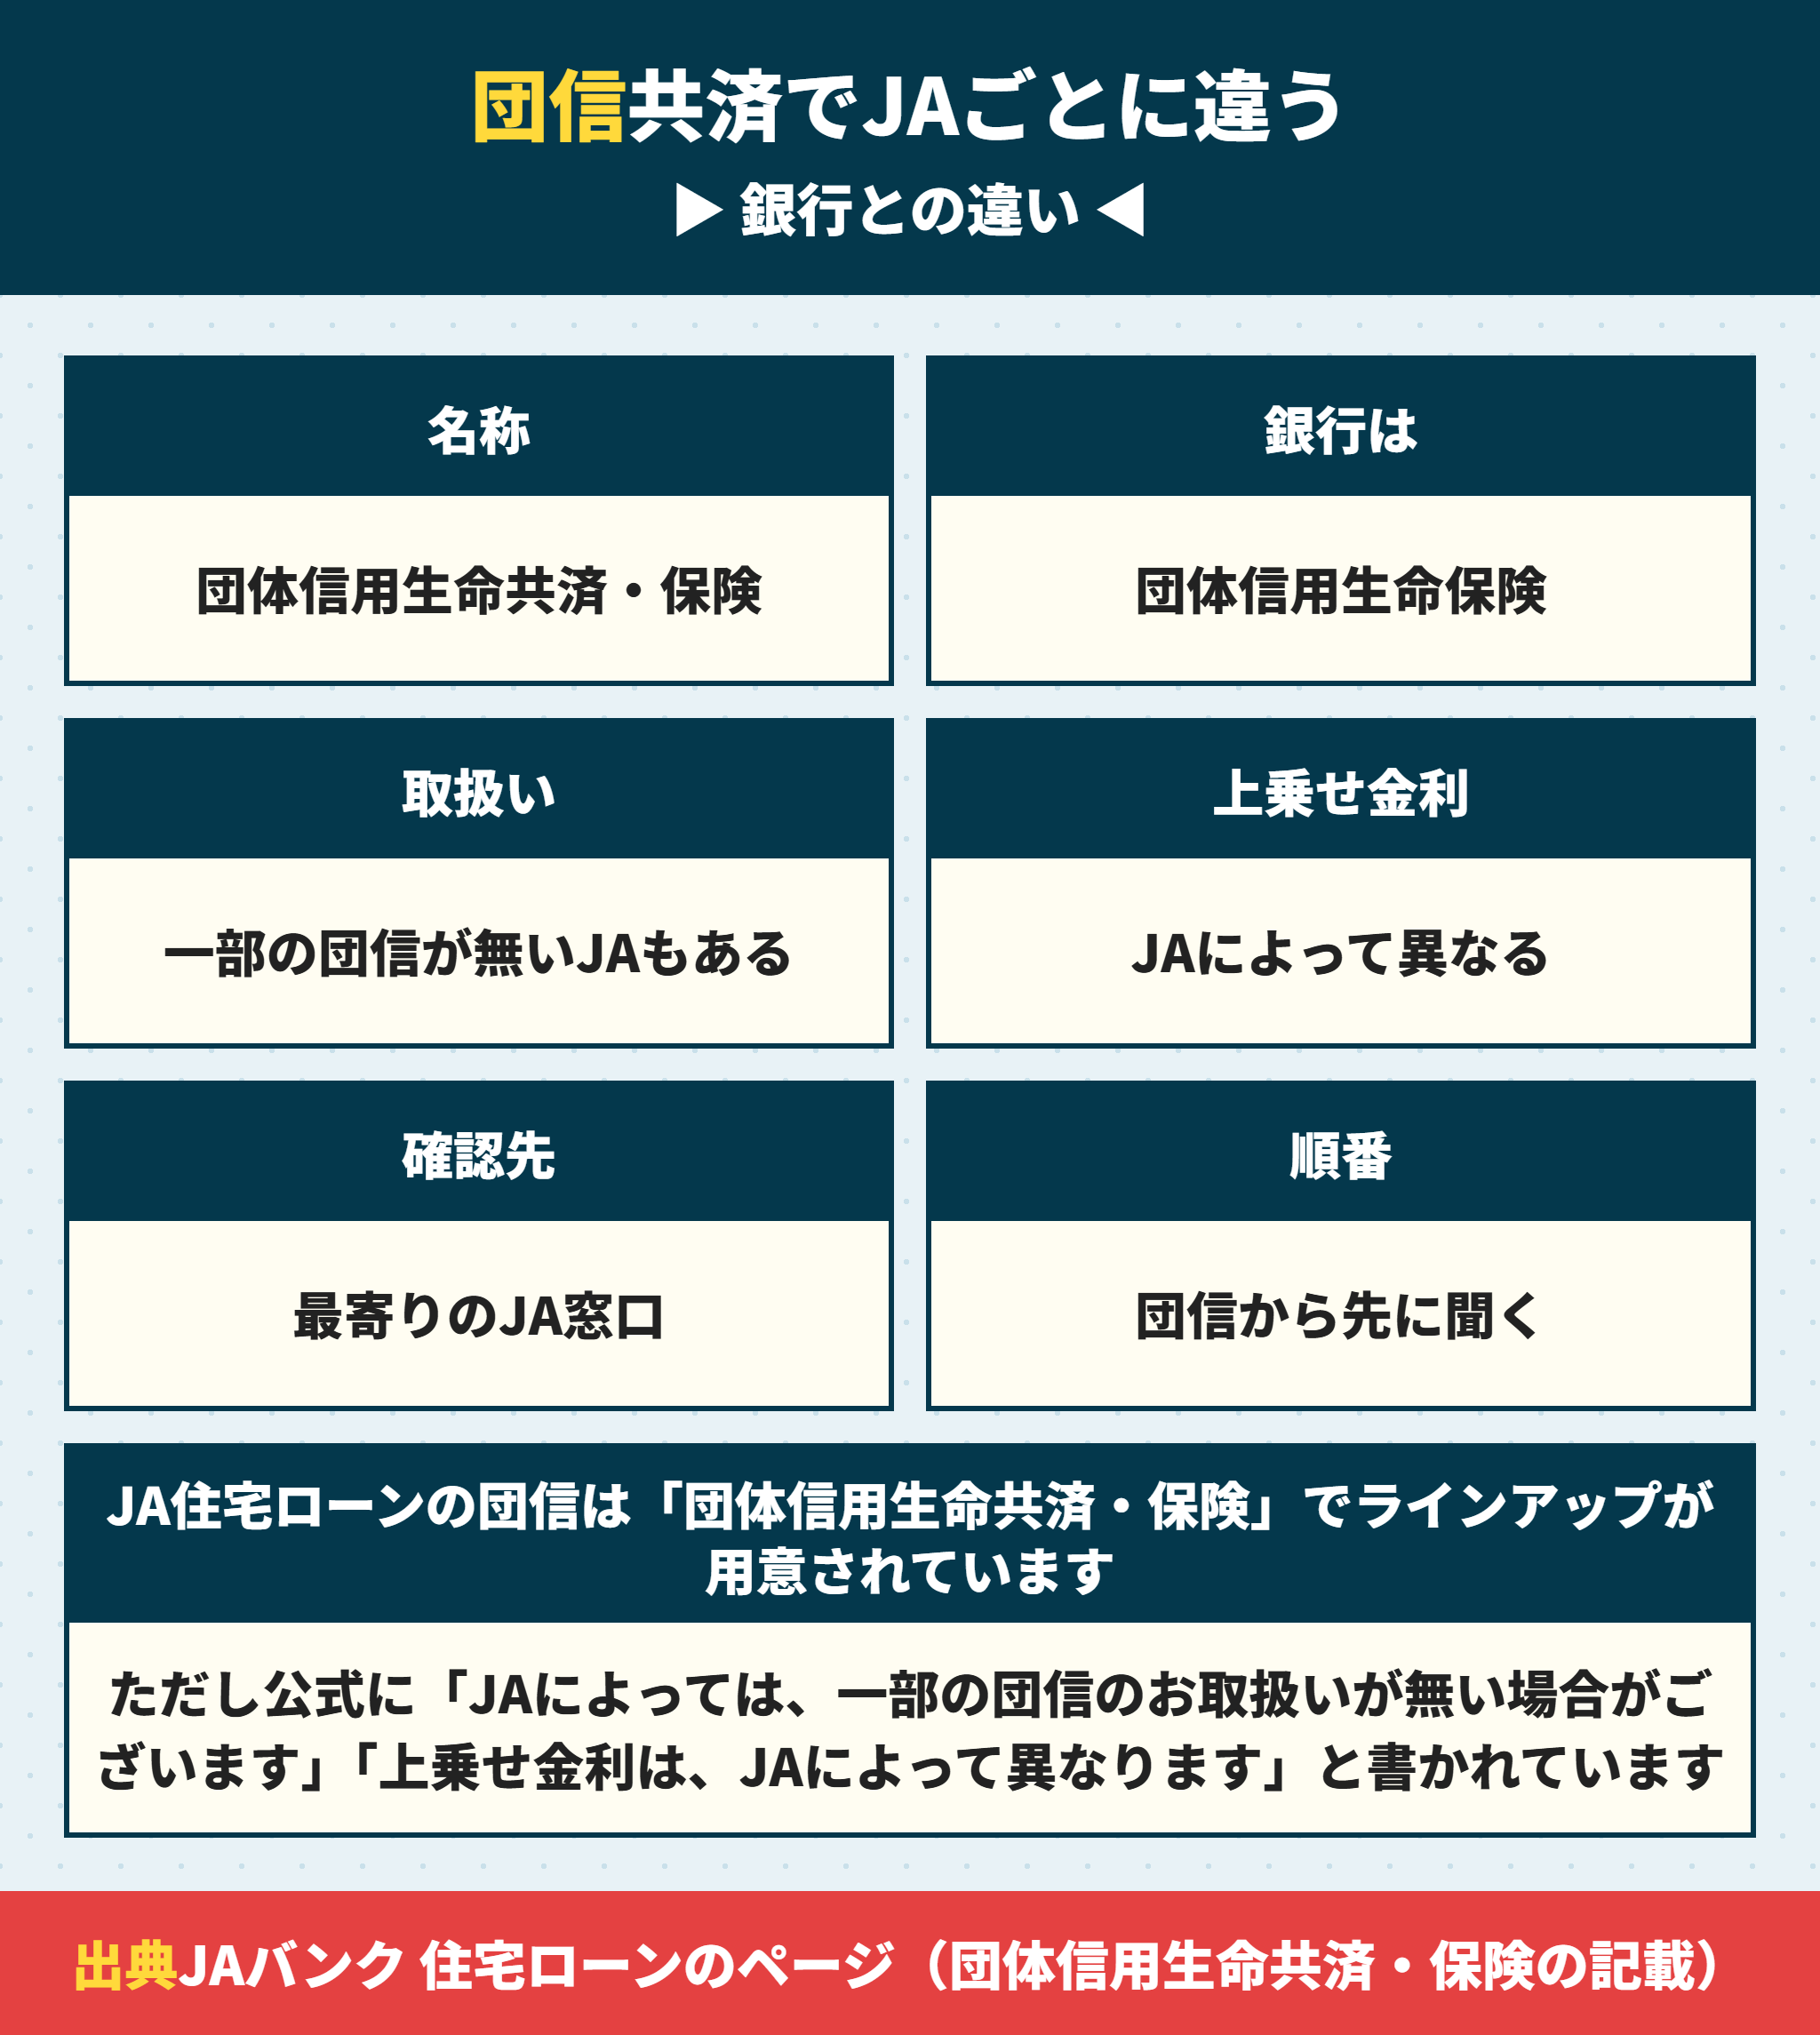
民間の銀行と明確に違う部分があります。JAの団信は共済という枠組みも使います。
JA住宅ローンの団信は団体信用生命共済と保険の2本立て
公式の表記は団体信用生命共済・保険(団信)です。民間の銀行は「団体信用生命保険」なので、共済という言葉が入るのがJAの特徴です。
公式は「いざというときのために豊富な団信のラインアップをご用意しております」と書いています。
団信そのものの選び方はがん団信は必要?上乗せ年0.3%は35年で182万円とステージ2以上の落とし穴に、告知の手続きは団信は厳しい?審査するのは保険会社 告知義務違反でも無関係な原因なら保険金は出るにまとめています。
JA住宅ローンは団信の取扱いが無いJAもある
ここは必ず確認してください。公式に注記があります。
JAによっては、一部の団信のお取扱いが無い場合がございます。詳しくはお近くのJA窓口までお問い合わせください、と続きます。
つまり隣の府県のJAにある団信が、自分のエリアのJAには無いことがあります。保障を優先する人は団信から先に聞くのが順番です。
JA住宅ローンの団信は共済と保険で仕組みが違う
共済と保険は似ていますが、運営の主体が違います。共済は組合員の相互扶助として組合が行うもので、保険は保険会社が行うものです。
加入するお客さまから見た機能は近いのですが、引受の判断をする主体が変わるので、告知の扱いや審査の結果も別に出ます。
だから民間の銀行の団信で断られた方が、JAの共済では引受されるという可能性もあります。逆もあります。どちらか一方の結果で諦める必要はありません。
JA住宅ローンの団信の上乗せ金利もJAごとに違う
上乗せの幅についても書かれています。ご選択いただいた団信によっては所定の金利が上乗せとなる場合がございます。上乗せ金利は、JAによって異なります。
民間の銀行は上乗せ幅を公表しているところが多いので、ここでも比べにくさが出ます。
当社の試算では、上乗せ年0.3パーセントは借入3,000万円・35年で1,824,751円です。0.15パーセント違えば約92万円変わるので、数字を出してもらってから決めてください。
JA住宅ローンでJAに聞く5つ
適用金利(固定変動選択型・変動・固定のそれぞれ)
利用できる資格と要件(組合員になる必要があるか、その費用)
取り扱っている団信の種類と、それぞれの上乗せ金利
保証機関はどこで、保証料はいくらか
物件と住所のエリアの条件(管内かどうか)
JA住宅ローンに関するよくある質問
- JA住宅ローンのデメリットは何ですか?
-
最大の注意点は、購入する物件の所在地で窓口になるJAが決まるエリア制であることです。JAごとに金利・事務手数料・繰上返済手数料が違うため、隣のJAのほうが条件が良くてもそちらでは借りられません。ほかに、准組合員になる必要があること、派遣社員・契約社員・アルバイトが対象外の例が多いこと、審査に時間がかかることがあります。
- 農家でなくてもJA住宅ローンは借りられますか?
-
借りられます。農業に従事していない方は准組合員として加入します。出資金は1口1,000円以上で、JAによっては5口以上を求められることもあります。脱退時には返還されるのが一般的で、負担としては大きくありません。ただし正組合員と准組合員で、事務手数料や金利優遇の条件に差が設けられている場合があります。
- JA住宅ローンの審査は厳しいですか?
-
審査金利が低いため、借入可能額は大きく出やすい傾向があります。一般的な銀行の審査金利が3.3〜3.5%程度なのに対し、JAでは1.3〜1.5%前後という例があります。一方で、派遣社員・契約社員・アルバイトは対象外としているJAが多く、雇用形態には明確な線が引かれています。
- JA住宅ローンの団信には何がありますか?
-
「夫婦連生疾病団信」というプランがあり、夫婦のいずれかが死亡または所定の疾病に該当した場合にローンの残高が0円になります。地方銀行やネット銀行にはあまりない仕組みです。三大疾病保障付きの「サポート3」は、+0.10〜0.15%程度の金利上乗せで加入できる例があります。
- JA住宅ローンの金利はどこで確認できますか?
-
購入する物件がある市町村のJAの窓口またはウェブサイトで確認します。JAごとに金利が違うため、「JA住宅ローンの金利は◯%」という一律の答えはありません。同じ県内でも変動金利で0.2ポイント近く差がつくことがあります。物件が決まったら、まずどのJAが窓口になるかを確認してください。
- 車のローンが残っていても借りられますか?
-
JAではオートローンや教育ローンを住宅ローンと一緒に借り換え・おまとめできる場合があります。他の借入があると住宅ローンの借入可能額が削られるため、これは実務的に大きな利点です。ただしカードローンは対象外とされることが多いので、事前に確認してください。
まとめ|JA住宅ローンはエリアのJAの条件を見てから判断する
JA住宅ローンで確認することを1枚にする
JA住宅ローンの結論
全国共通の金利は存在しない(公式が「本サイトには表示しておりません」と明記)
融資条件・資格要件・保証機関・団信の取扱いがすべてJAごとに違う
都道府県ごとにサイトが分かれているので比べにくい
団信は団体信用生命共済・保険で、取扱いが無いJAもある
後悔を避けるには民間の銀行で先に条件を書面でもらう
比べ方の全体像は住宅ローンはどこがいい?関西の建売で12行を比べた手数料と団信に、関西の銀行の条件は各行の記事にまとめています。
JA住宅ローンは、一律に良いとも悪いとも言えません。
物件のあるエリアのJAの条件を見るまで、判断できない仕組みになっているからです。
この記事のまとめ
- JA住宅ローンの窓口は、購入する物件がある市町村のJAに決まる(エリア制)
- 金利・事務手数料・繰上返済手数料はJAごとに違い、買主は選べない
- 同じ県内でも変動金利で0.2ポイント近く差がつくことがある
- 農家でなくても准組合員(出資金1口1,000円以上)として借りられる
- 審査金利が1.3〜1.5%前後と低く、借入可能額は大きく出やすい
- 派遣社員・契約社員・アルバイトは対象外の例が多い
- 夫婦連生疾病団信は、他の金融機関にあまりない仕組み
- オートローン・教育ローンをまとめて借り換えできる場合がある
- 審査に時間がかかることがあるため、事前審査の着手を早める
この記事の位置づけ
金利・手数料・審査基準はJAごとに異なり、随時改定されます。
この記事の数値は2026年8月時点で公表されていた特定のJAの例です。必ずそのJAの窓口で最新の条件をご確認ください。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
この記事の情報は 2026年8月 時点のものです。制度・基準は改正されることがあるため、実際のお手続きの際は各機関の最新情報をご確認ください。

コメント