





住宅ローンの審査って、結局どこを見られているんだろう…

落ちたらどうしようと思うと、申し込むのが怖い
審査基準は公表されていないため、見えないまま判断を待つことになります。
奨学金を返しながら買う方は奨学金があると住宅ローンは組める?月1万円で借入可能額が343万円減るもご覧ください。返還月1万円あたり約343万円減る計算と、延滞情報が返還完了から5年後まで残ることを整理しました。
結論からいうと、金融機関が見ているのは返せるか、もしものときに回収できるかの2点です。
前者は年収・勤続年数・他社借入といった、人に関する情報から判断されます。
後者は物件の担保評価と、団体信用生命保険に入れるかどうかで見られます。
ただし、進め方を間違えると
ただし、準備せずに何行も申し込むと、申込履歴が残って不利になることがあります。
住宅ローンの申込記録は、信用情報機関に一定期間残ります。
短期間に複数の否決が並ぶと、次の金融機関から慎重に見られる可能性があります。
落ちた原因を確かめないまま申し込みを重ねると、この状態に近づきます。
逆にいえば、何を見られるかを先に知っておけば、無駄な申し込みは避けられます。
この記事では、審査で見られる10項目、仮審査から本審査までの流れ、落ちる原因を解説します。
- 住宅ローンの審査で見られる10項目
- 仮審査と本審査の違いと、それぞれの期間
- 審査に落ちる代表的な原因
- 金融機関ごとに基準が違う理由
- 申し込む前に整えておくこと
- 大阪の物件で担保評価が問題になるケース

シュース 健人
宅地建物取引士(大阪府 第118737号)
株式会社GEEZ/大阪府知事(2)第62068号
関西全域の不動産の購入・売却査定・相続不動産・空き家などの実務に携わっています。本記事は、実務経験に加え、国土交通省・法務省・国税庁などの公的資料を確認して執筆・監修しています。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住宅ローンの審査基準で見られる10項目
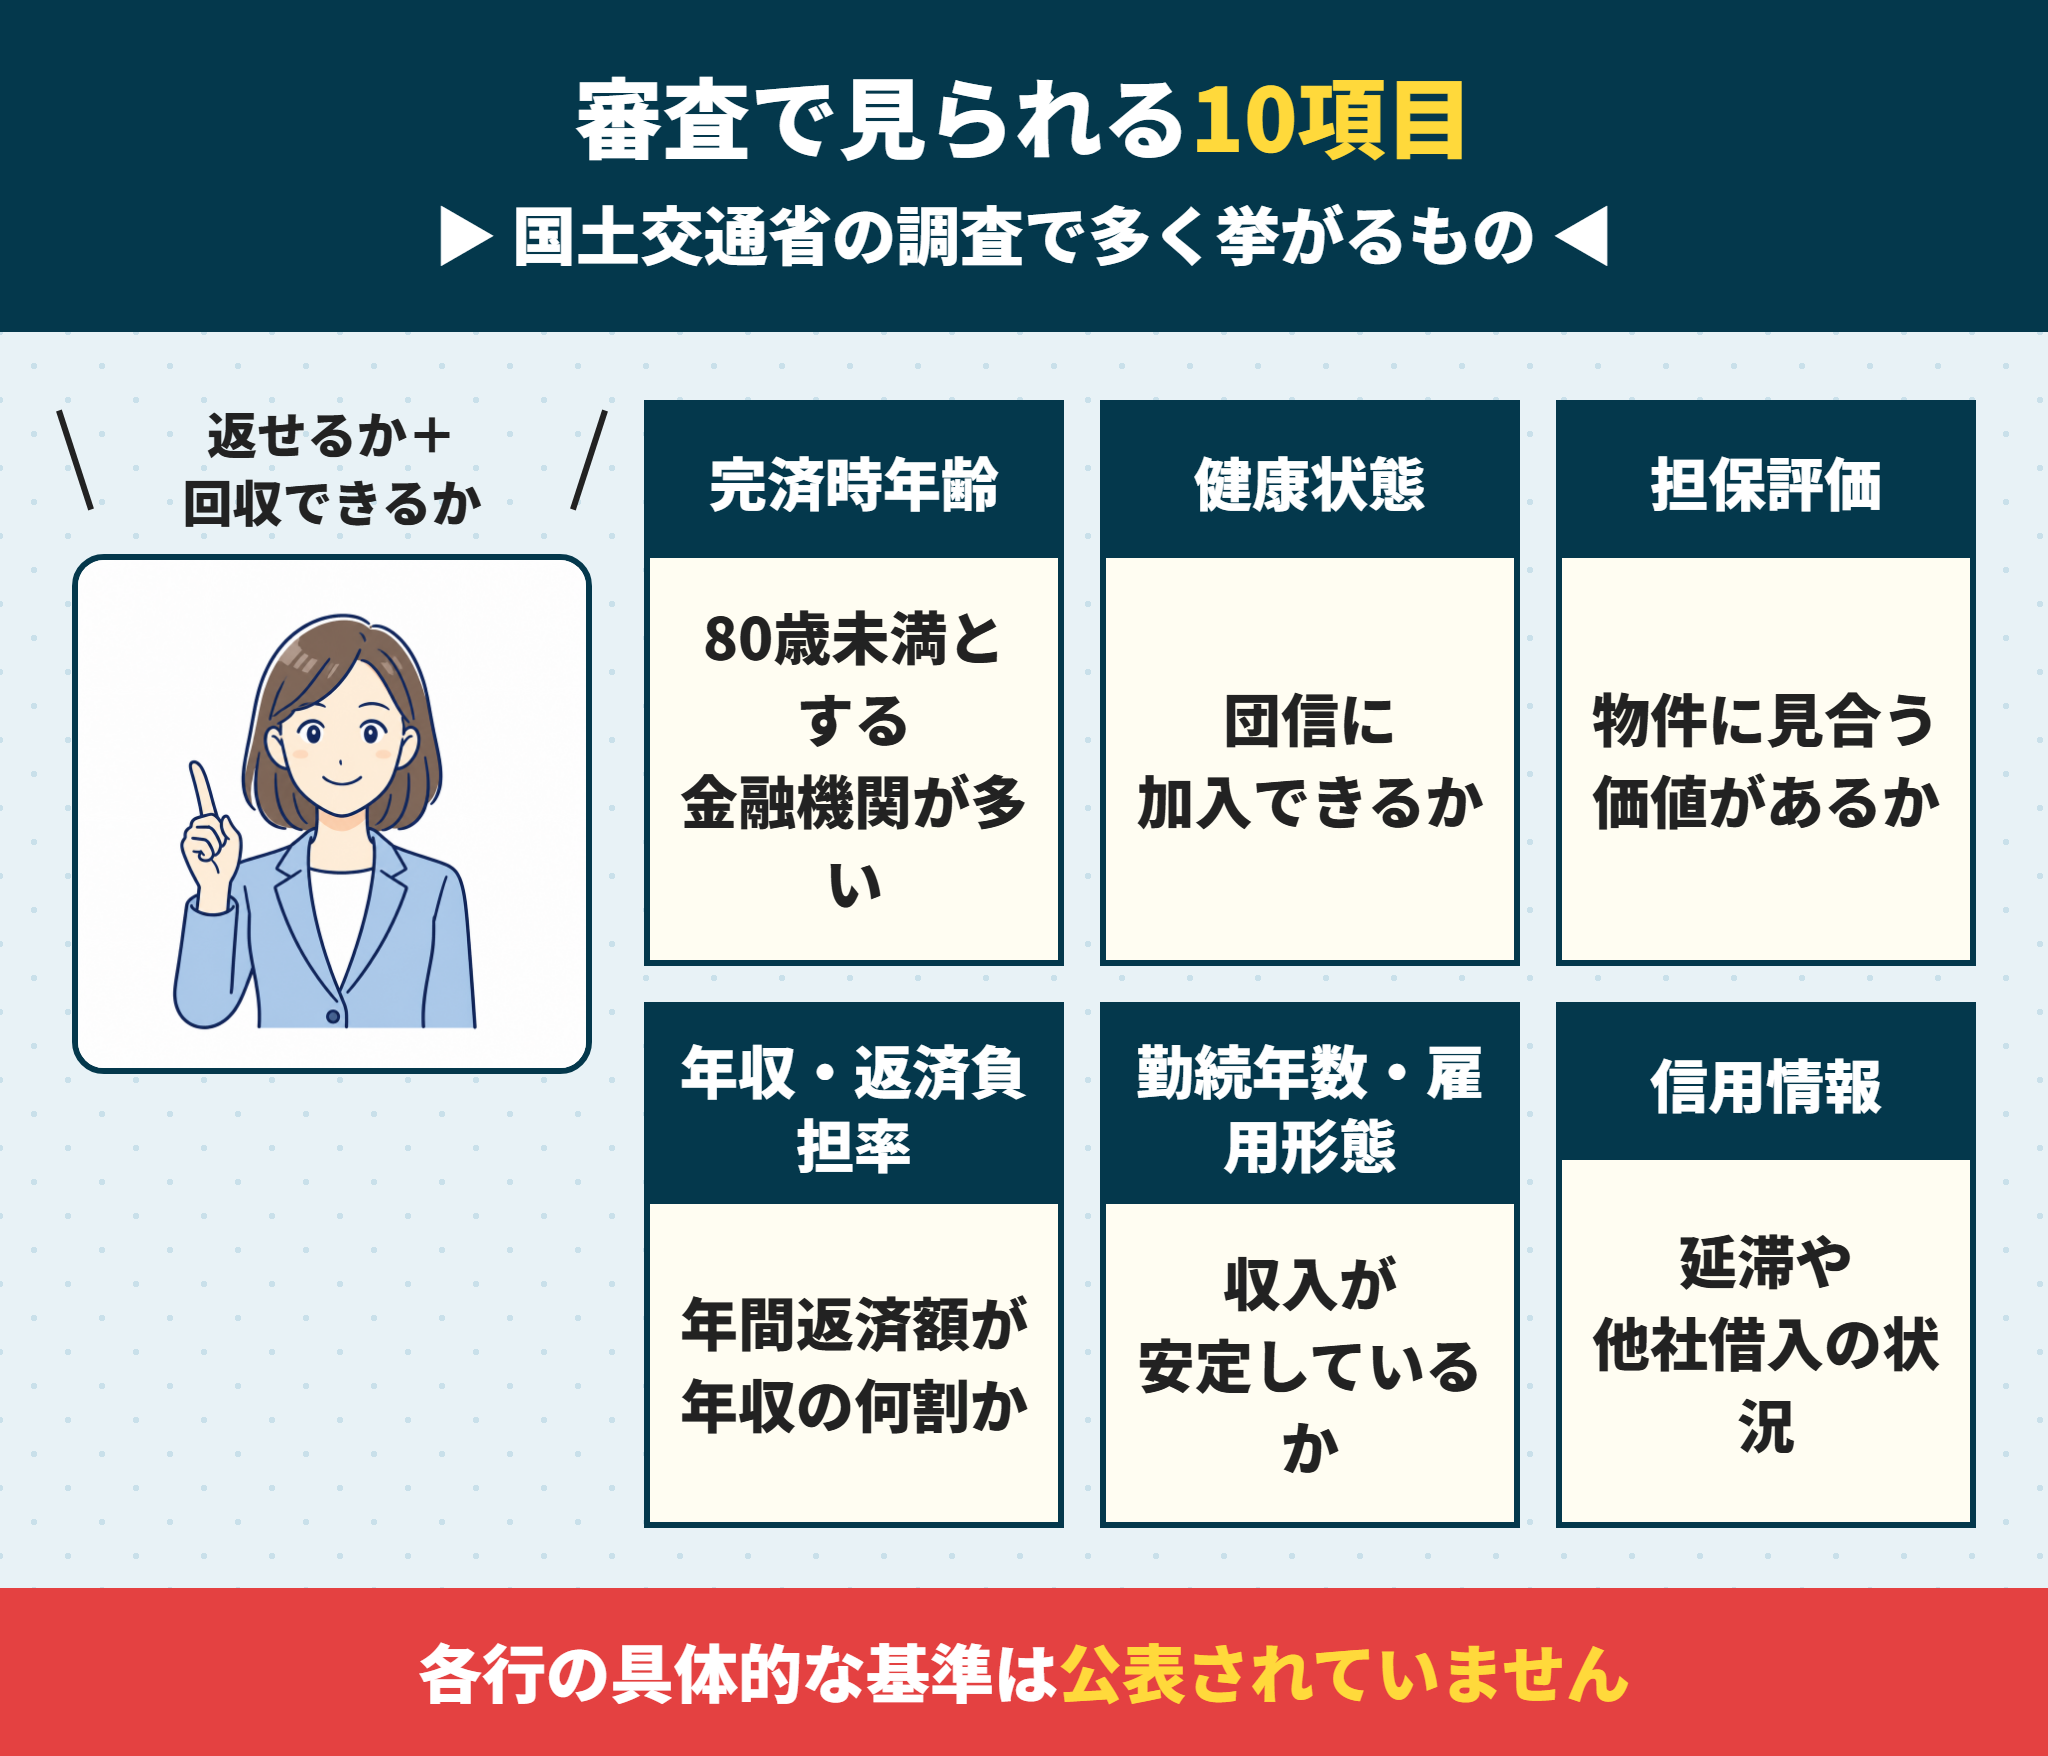
各行の具体的な基準は公表されていませんが、何を見ているかは調査から分かります。
国土交通省が毎年、民間の金融機関に対して調査を行い、公表しているためです。
多くの金融機関が共通して見ている項目は、ほぼ決まっています。
| 項目 | 見られていること |
|---|---|
| 完済時年齢 | 80歳未満とする金融機関が多い |
| 借入時年齢 | 申込時点で70歳未満など |
| 健康状態 | 団体信用生命保険に加入できるか |
| 担保評価 | 物件に融資額に見合う価値があるか |
| 勤続年数 | 収入が安定しているか |
| 年収 | 返済負担率の計算の基礎になる |
| 返済負担率 | 年収に占める年間返済額の割合 |
| 雇用形態 | 正社員・契約・自営で見られ方が違う |
| 信用情報 | 延滞や他社借入の状況 |
| 国籍・在留資格 | 永住権の有無を条件にすることがある |
では、影響の大きい項目から見ていきましょう。
完済時年齢が最も多く挙げられている
 ラクチン君
国土交通省の調査で、最も多くの金融機関が挙げる項目です。
完済時の年齢を80歳未満とする金融機関が多くなっています。
40歳で申し込めば、返済期間は最長でも39年程度という計算になります。
返済期間が短くなると、毎月の返済額が上がり、返済負担率も上がります。
年齢は、借りられる額そのものに影響します。
健康状態と団体信用生命保険
 ラクチン君
見落とされがちですが、ここで止まる方は一定数います。
多くの民間住宅ローンでは、団体信用生命保険への加入が条件です。
契約者に万一のことがあったとき、保険で残債が返済される仕組みです。
持病や既往症があると、加入を断られることがあります。
団信に入れなければ、収入に問題がなくても借りられません。
どの銀行にするか迷っている方は住宅ローンはどこがいい?関西の建売で12行を比べた手数料と団信をご覧ください。金利以外の6項目で12行を並べています。事務手数料は借入3,500万円で55,000円から770,000円まで分かれました。
ネット銀行をもう1行比べるなら住信SBIネット銀行の住宅ローンはどうなった?2026年8月に終わった優遇もご覧ください。商号がドコモSMTBネット銀行に変わり、金利の優遇が対面相談コースだけに残っています。
引受基準が緩やかなワイド団信や、団信の加入が任意のフラット35という選択肢があります。
返済負担率と年収
ラクチン君返済していけるかを、数字で判断する部分です。
返済負担率とは、年収に占める年間返済額の割合のことです。
フラット35では、年収400万円未満は30%以下、400万円以上は35%以下が基準です。
民間の金融機関は公表していませんが、25〜35%の範囲で運用されるのが一般的です。
他社の借入があれば、その返済額も合算して計算されます。
詳しくは年収別の借入可能額の記事で解説しています。
勤続年数と雇用形態
ラクチン君収入の安定性を見る項目です。
勤続1年以上を条件とする金融機関が多く、3年以上を求めるところもあります。
一方で、勤続年数の要件を設けていない金融機関やフラット35もあります。
転職直後でも、前年の収入を証明できれば申し込める場合があります。
契約社員や派遣社員、個人事業主では、必要書類や見られ方が変わります。
勤続年数が短いなら、要件のない商品を先に探すのが近道です。
信用情報と他社借入
ラクチン君自分では気づいていない記録が残っていることがあります。
過去の延滞、カードローンやリボ払いの残高、クレジットカードの利用可能枠が見られます。
スマートフォンの端末代金を分割で払っている場合、それも借入として記録されます。
数か月の延滞が記録に残っていると、審査で不利になることがあります。
信用情報は、CICやJICCに開示請求すれば自分で確認できます。
詳しくはカードローンと住宅ローンの記事で解説しています。
仮審査(事前審査)と本審査の違い
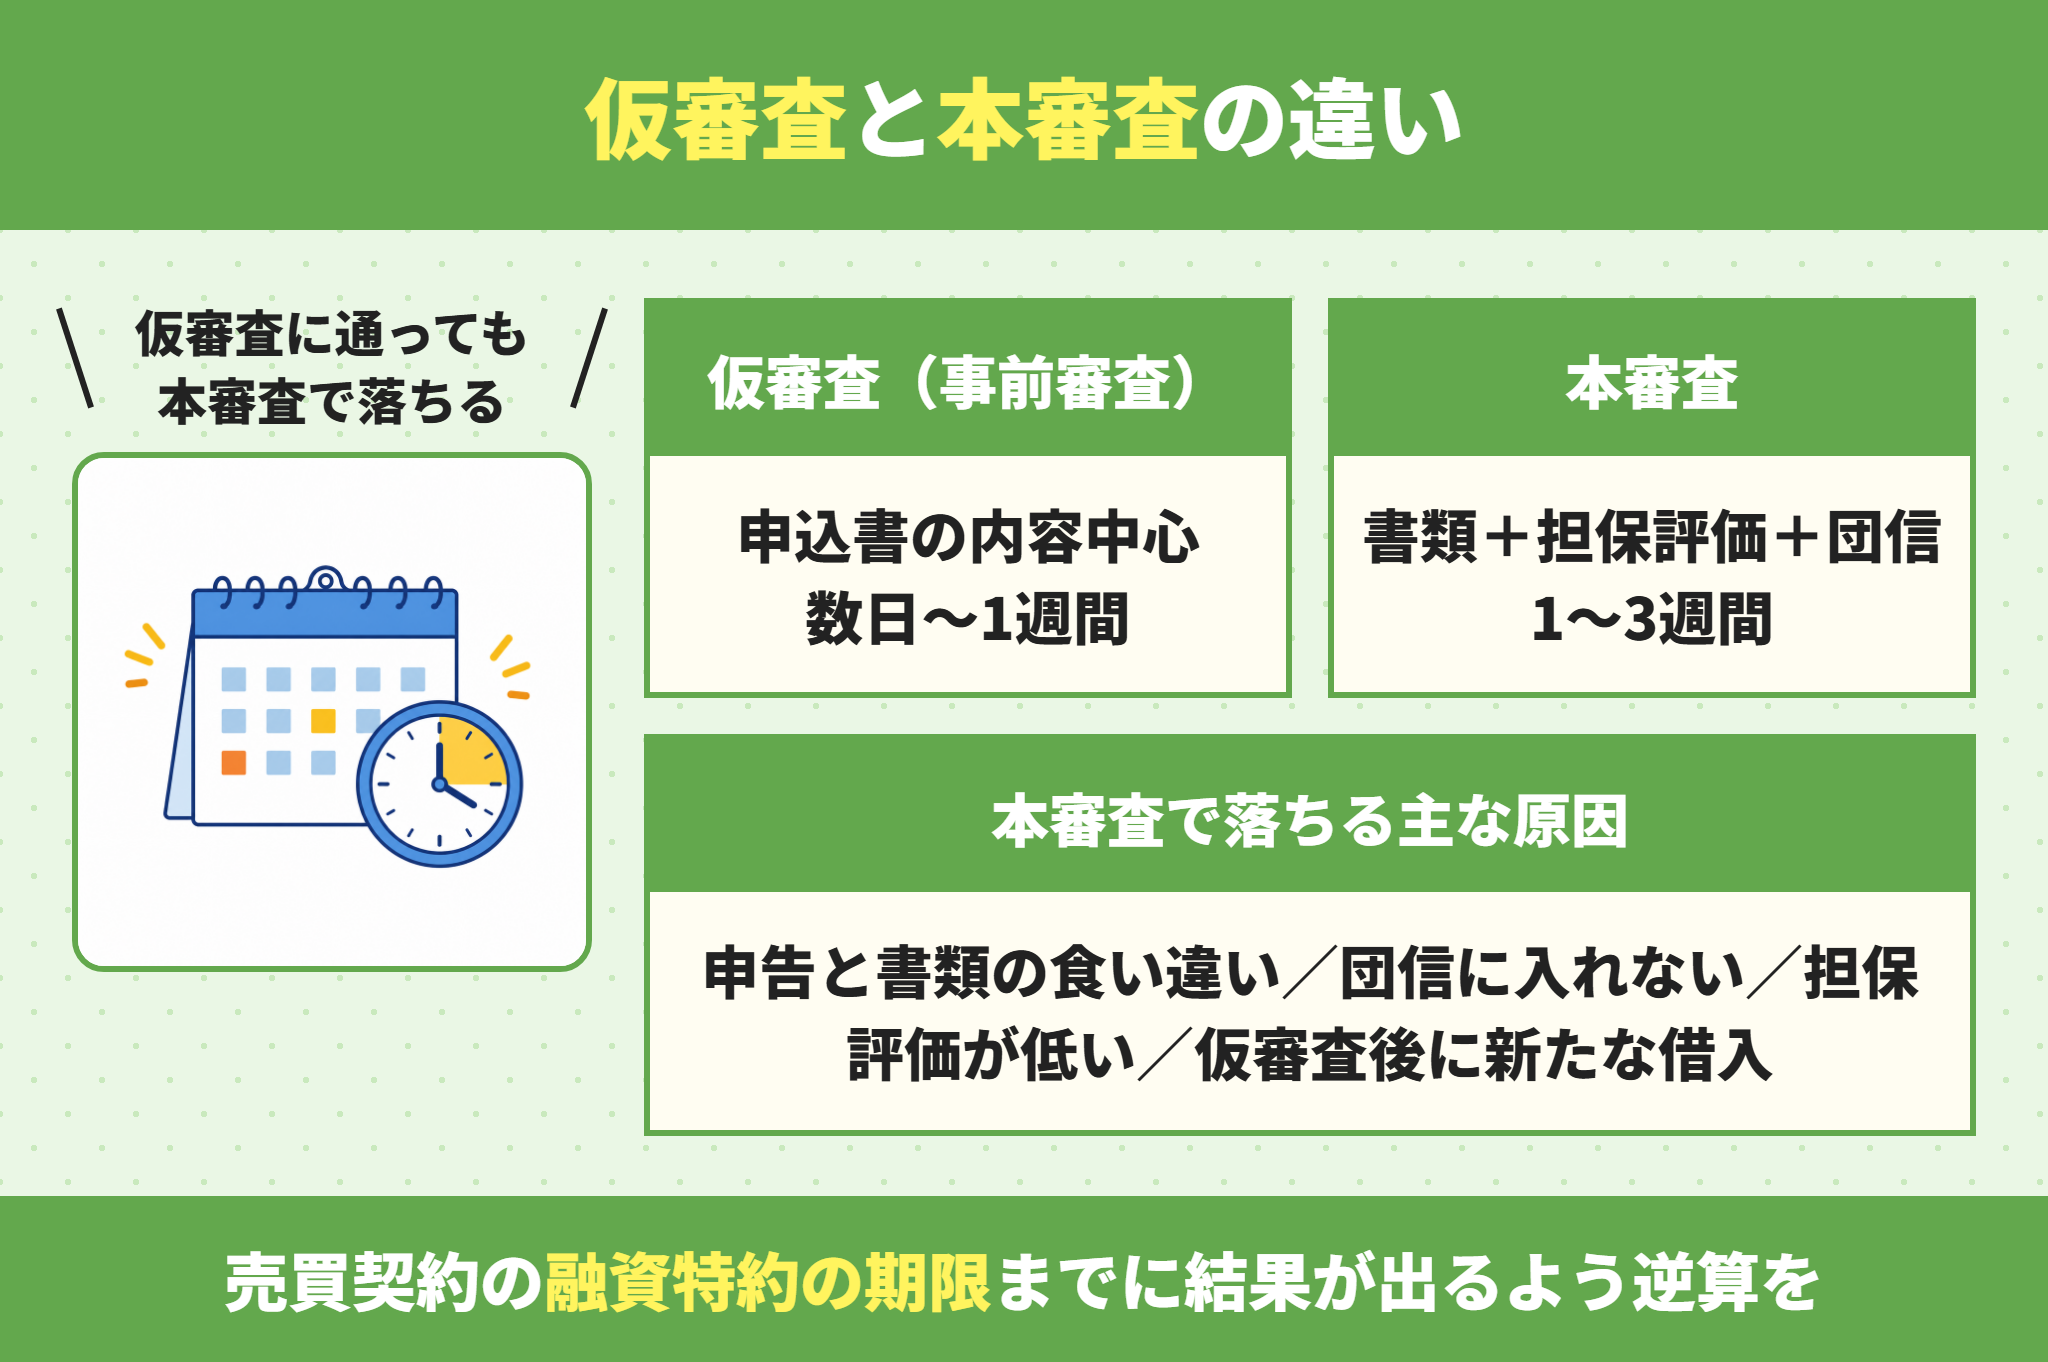
住宅ローンの審査は、2段階に分かれています。
物件を決める前に受けるのが仮審査、契約後に受けるのが本審査です。
仮審査に通っても、本審査で落ちることはあります。
| 段階 | 見るもの | 期間の目安 | タイミング |
|---|---|---|---|
| 仮審査(事前審査) | 申込書の内容中心 | 数日〜1週間 | 物件を探す前・買付前 |
| 本審査 | 書類で裏付け+物件の担保評価 | 1週間〜3週間 | 売買契約後 |
では、それぞれの中身を見ていきましょう。
仮審査で見られること
ラクチン君申込書に書いた内容をもとに、大まかな可否を判断します。
年収、勤務先、勤続年数、他社借入、希望額といった情報が中心です。
この段階でも信用情報は照会されます。
物件が決まっていなくても受けられる金融機関が多くあります。
物件を探す前に仮審査を通しておくと、予算が確定します。
売主側も、仮審査を通している買主を優先することがあります。
本審査で見られること
ラクチン君仮審査より深く、書類で裏を取る段階です。
源泉徴収票や課税証明書で、申告した年収が事実かを確認します。
健康状態の告知をもとに、団体信用生命保険の引受も審査されます。
あわせて、購入する物件の担保評価が行われます。
仮審査で申告した内容と実際が違えば、そこで否決になります。
他社借入を申告し忘れると、本審査で必ず分かります。
仮審査に通って本審査で落ちる理由
ラクチン君パターンはほぼ決まっています。
- 申告内容と書類が食い違っていた(年収・他社借入の申告漏れ)
- 団体信用生命保険に加入できなかった
- 物件の担保評価が想定より低かった
- 仮審査のあとに新たな借入をした(車・カードローン)
- 転職・退職など、勤務先の状況が変わった
仮審査から本審査までの間に、新しくローンを組まないでください。
車のローンと住宅ローンの順番は車のローンが残ってると住宅ローンは組める?月3万円で借入可能額が1028万円減るに、月額ごとに減る金額を表で出しています。
落ちたあとの進め方は、事前審査に落ちたときの再申込みで解説しています。
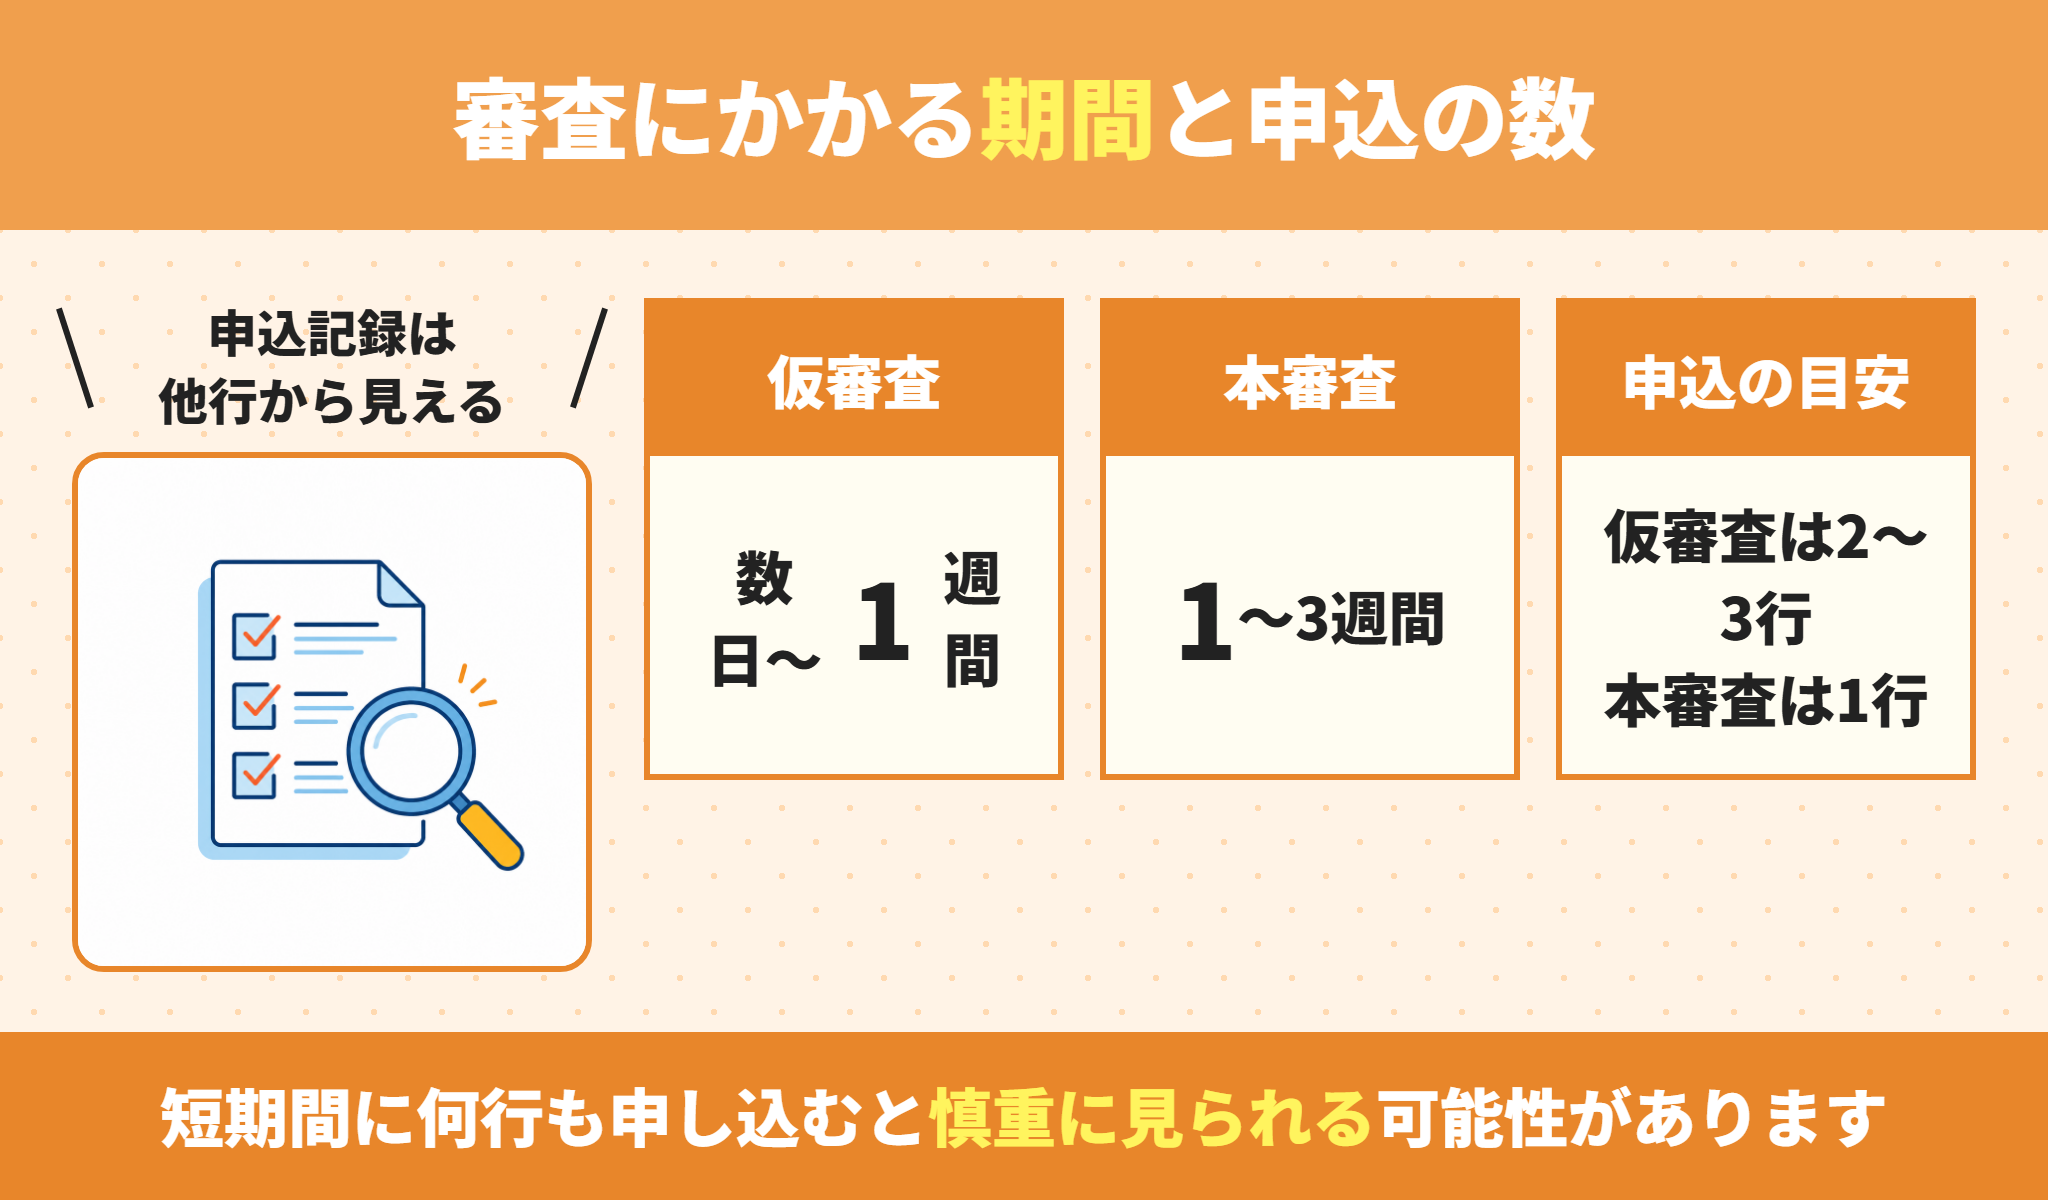
審査にかかる期間の目安
ラクチン君売買契約には期限があるため、期間の把握は重要です。
仮審査は数日から1週間、本審査は1週間から3週間が一般的です。
ネット銀行は書類のやり取りが電子化されている一方、混雑期は長引くことがあります。
ネット銀行を検討している方はauじぶん銀行の住宅ローンは建売で使える?金利優遇割0.15%の条件もご覧ください。2026年9月借入の変動金利は年1.134%で、関西では優遇割を全部は取れません。
売買契約には、融資が下りなければ契約を白紙にできる特約を付けます。
この特約の期限までに本審査の結果が出るよう逆算してください。
住宅ローンの審査に落ちる原因
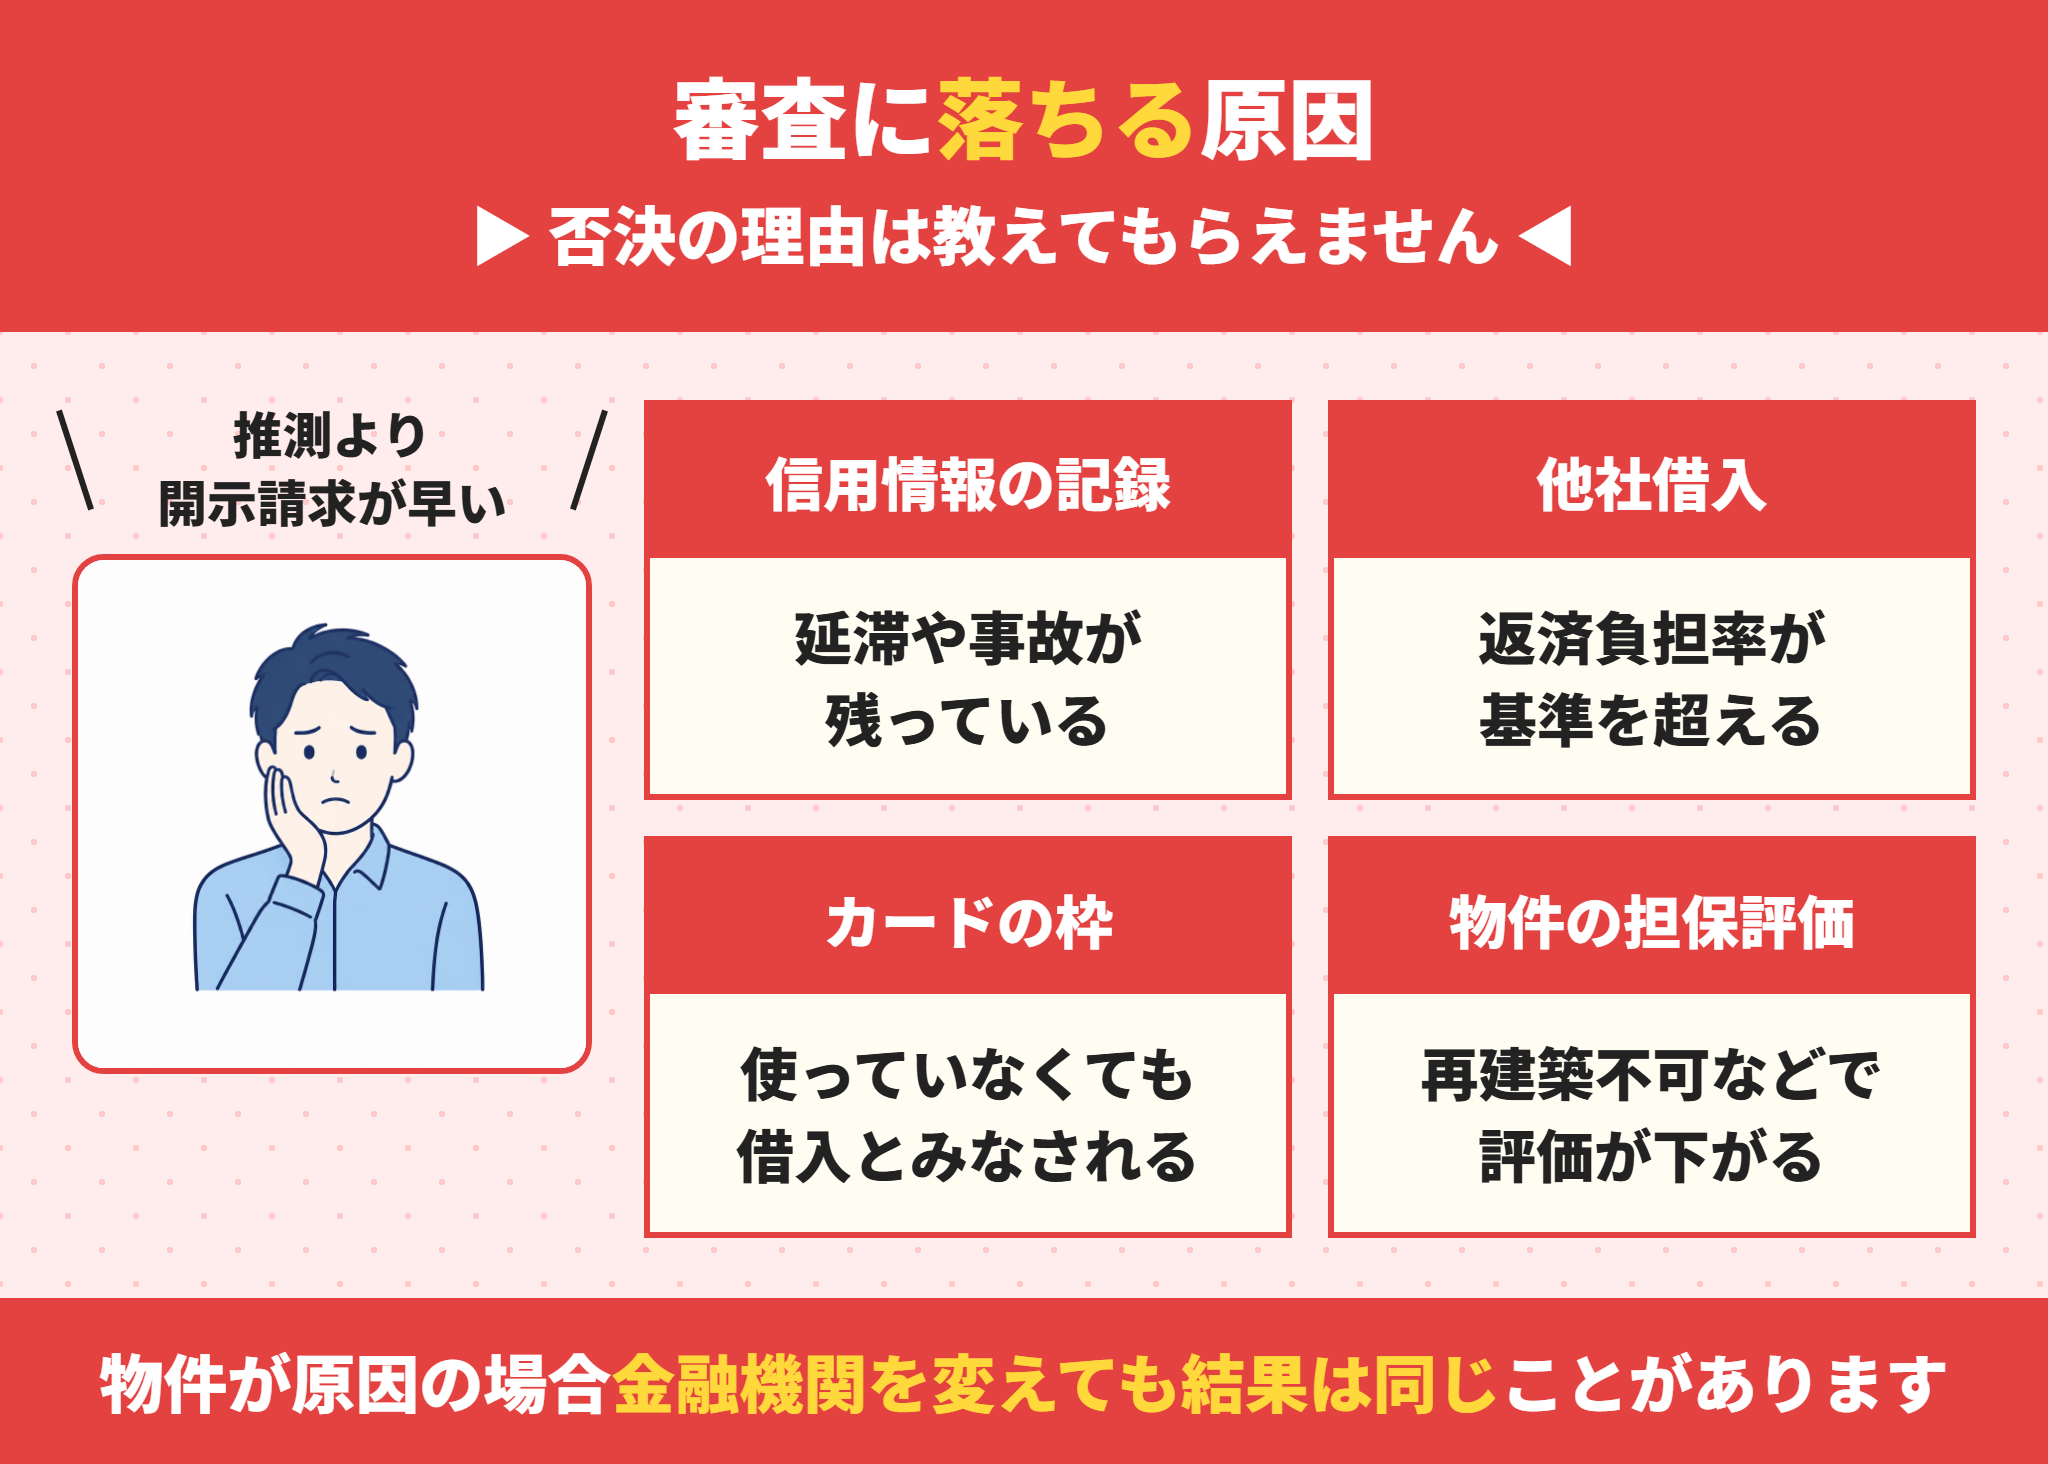
否決の理由は、金融機関から教えてもらえません。
ただし、当てはまりやすい原因は絞り込めます。
原因を特定してから次に進むのが、遠回りに見えて最短です。
よくある原因
- 信用情報に延滞や事故の記録が残っている
- 他社借入が多く、返済負担率が基準を超えている
- カードローンの利用可能枠が大きい(使っていなくても)
- 勤続年数が金融機関の要件を満たしていない
- 団体信用生命保険に加入できない
- 物件の担保評価が融資額に届かない
- 申告内容と提出書類が食い違っている
では、自分で確認できるものから見ていきましょう。
信用情報は自分で確認できる
ラクチン君推測で悩むより、開示請求した方が早いです。
CIC、JICC、全国銀行個人信用情報センターの3機関があります。
CICとJICCはインターネットで開示請求でき、手数料は1,000円程度です。
延滞の記録は、完済から5年程度で消えるとされています。
記録が消えるのを待つ方が、申し込みを重ねるより確実なこともあります。
使っていないカードローンの枠も見られる
ラクチン君残高ゼロでも、枠があること自体が評価に影響します。
カードローンの利用可能枠は、いつでも借りられる状態を意味します。
金融機関によっては、枠の全額を借入とみなして計算します。
使っていないクレジットカードのキャッシング枠も同様です。
心当たりがなくても、昔作ったカードに枠が残っていることがあります。
使わないカードは解約するか、キャッシング枠をゼロにしておくと安全です。
物件の担保評価が足りない場合
ラクチン君人の属性に問題がなくても、物件で止まることがあります。
金融機関は、もし返済されなくなったときに回収できるかを見ます。
そのため、購入価格ではなく金融機関独自の評価額で判断されます。
再建築不可の物件や、接道が足りない土地は評価が大きく下がります。
借地権付きの建物や、既存不適格の物件も同様です。
物件が原因の場合、金融機関を変えても結果が変わらないことがあります。
金融機関の種類によって審査の傾向が違う
どこか1行で落ちても、他で通ることはあります。
都市銀行、地方銀行、信用金庫、ネット銀行、フラット35で判断の重点が違うためです。
ただしどの金融機関が甘い・厳しいという情報は公表されていません。
ネット上のランキングには、根拠のはっきりしないものが多く含まれます。
頭金をいくら入れるかの考え方は住宅ローンの頭金はいくら必要?近畿の建売は平均282万円と9割の壁にまとめました。近畿で建売を買った人の平均は282.3万円です。
諸費用まで公表している銀行の例として、関西みらい銀行の住宅ローンは?3つの費用プランと電子契約で変わる金額も参考になります。
関西の地方銀行で借りる場合の具体例は、池田泉州銀行の住宅ローンは?審査で見られる項目と団信と手続きの流れにまとめました。公式サイトに書かれていることだけで、どこまで判断できるかを整理しています。
選び方の考え方
- 金融機関の優劣ではなく、自分の弱点に合う商品を探す
- 勤続年数が短いなら、要件のない商品を候補にする
- 団信に不安があるなら、ワイド団信かフラット35を検討する
- 物件に制約があるなら、その物件を扱える金融機関から探す
では、種類ごとの傾向を見ていきましょう。
都市銀行・地方銀行・信用金庫の傾向
ラクチン君地域とのつながりで、見られ方が変わることがあります。
都市銀行は取扱件数が多く、金利も比較的低く設定されています。
地方銀行や信用金庫は、その地域の物件と勤務先に理解があります。
大阪府内の中小企業に勤めている場合、地元の信用金庫が話を聞いてくれることがあります。
取引実績があると、相談しやすいという面もあります。
地域密着の金融機関は、物件が特殊なときに相談先になります。
ネット銀行の傾向と注意点
ラクチン君金利は低い一方、手続きは自分で進める前提です。
店舗を持たないぶん、金利や保証料を低く設定している商品が多くあります。
一方で、審査は書類ベースで進み、個別の事情をくみ取る余地は小さくなります。
繁忙期は審査に時間がかかり、融資特約の期限に間に合わないことがあります。
契約の期限が迫っている場合は、期間の見込みを先に確認してください。
フラット35という選択肢
ラクチン君民間とは審査の考え方が違う商品です。
住宅金融支援機構と民間金融機関が提携して提供しています。
全期間固定金利のため、高めの審査金利で計算されることがありません。
団信で止まる場合の話は団信は厳しい?審査するのは保険会社 告知義務違反でも無関係な原因なら保険金は出るに、保険法の条文と銀行別の加入年齢をまとめています。
団信の保障を選ぶ基準はがん団信は必要?上乗せ年0.3%は35年で182万円とステージ2以上の落とし穴に、上乗せ幅を金額に直した表と各行の条件を並べています。
外国籍で永住権がない場合は永住権なしで住宅ローンは組める?外国籍の方が関西の建売を買う頭金20%と期間15年に、専用商品の条件と必要な現金を表で出しています。
勤続年数の要件がなく、団信の加入も任意です。
ただし物件が技術基準を満たす必要があり、適合証明書の取得が求められます。
人の条件で不安があるなら、まず候補に入れてよい商品です。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
住宅ローンの審査を受ける前に整えておくこと
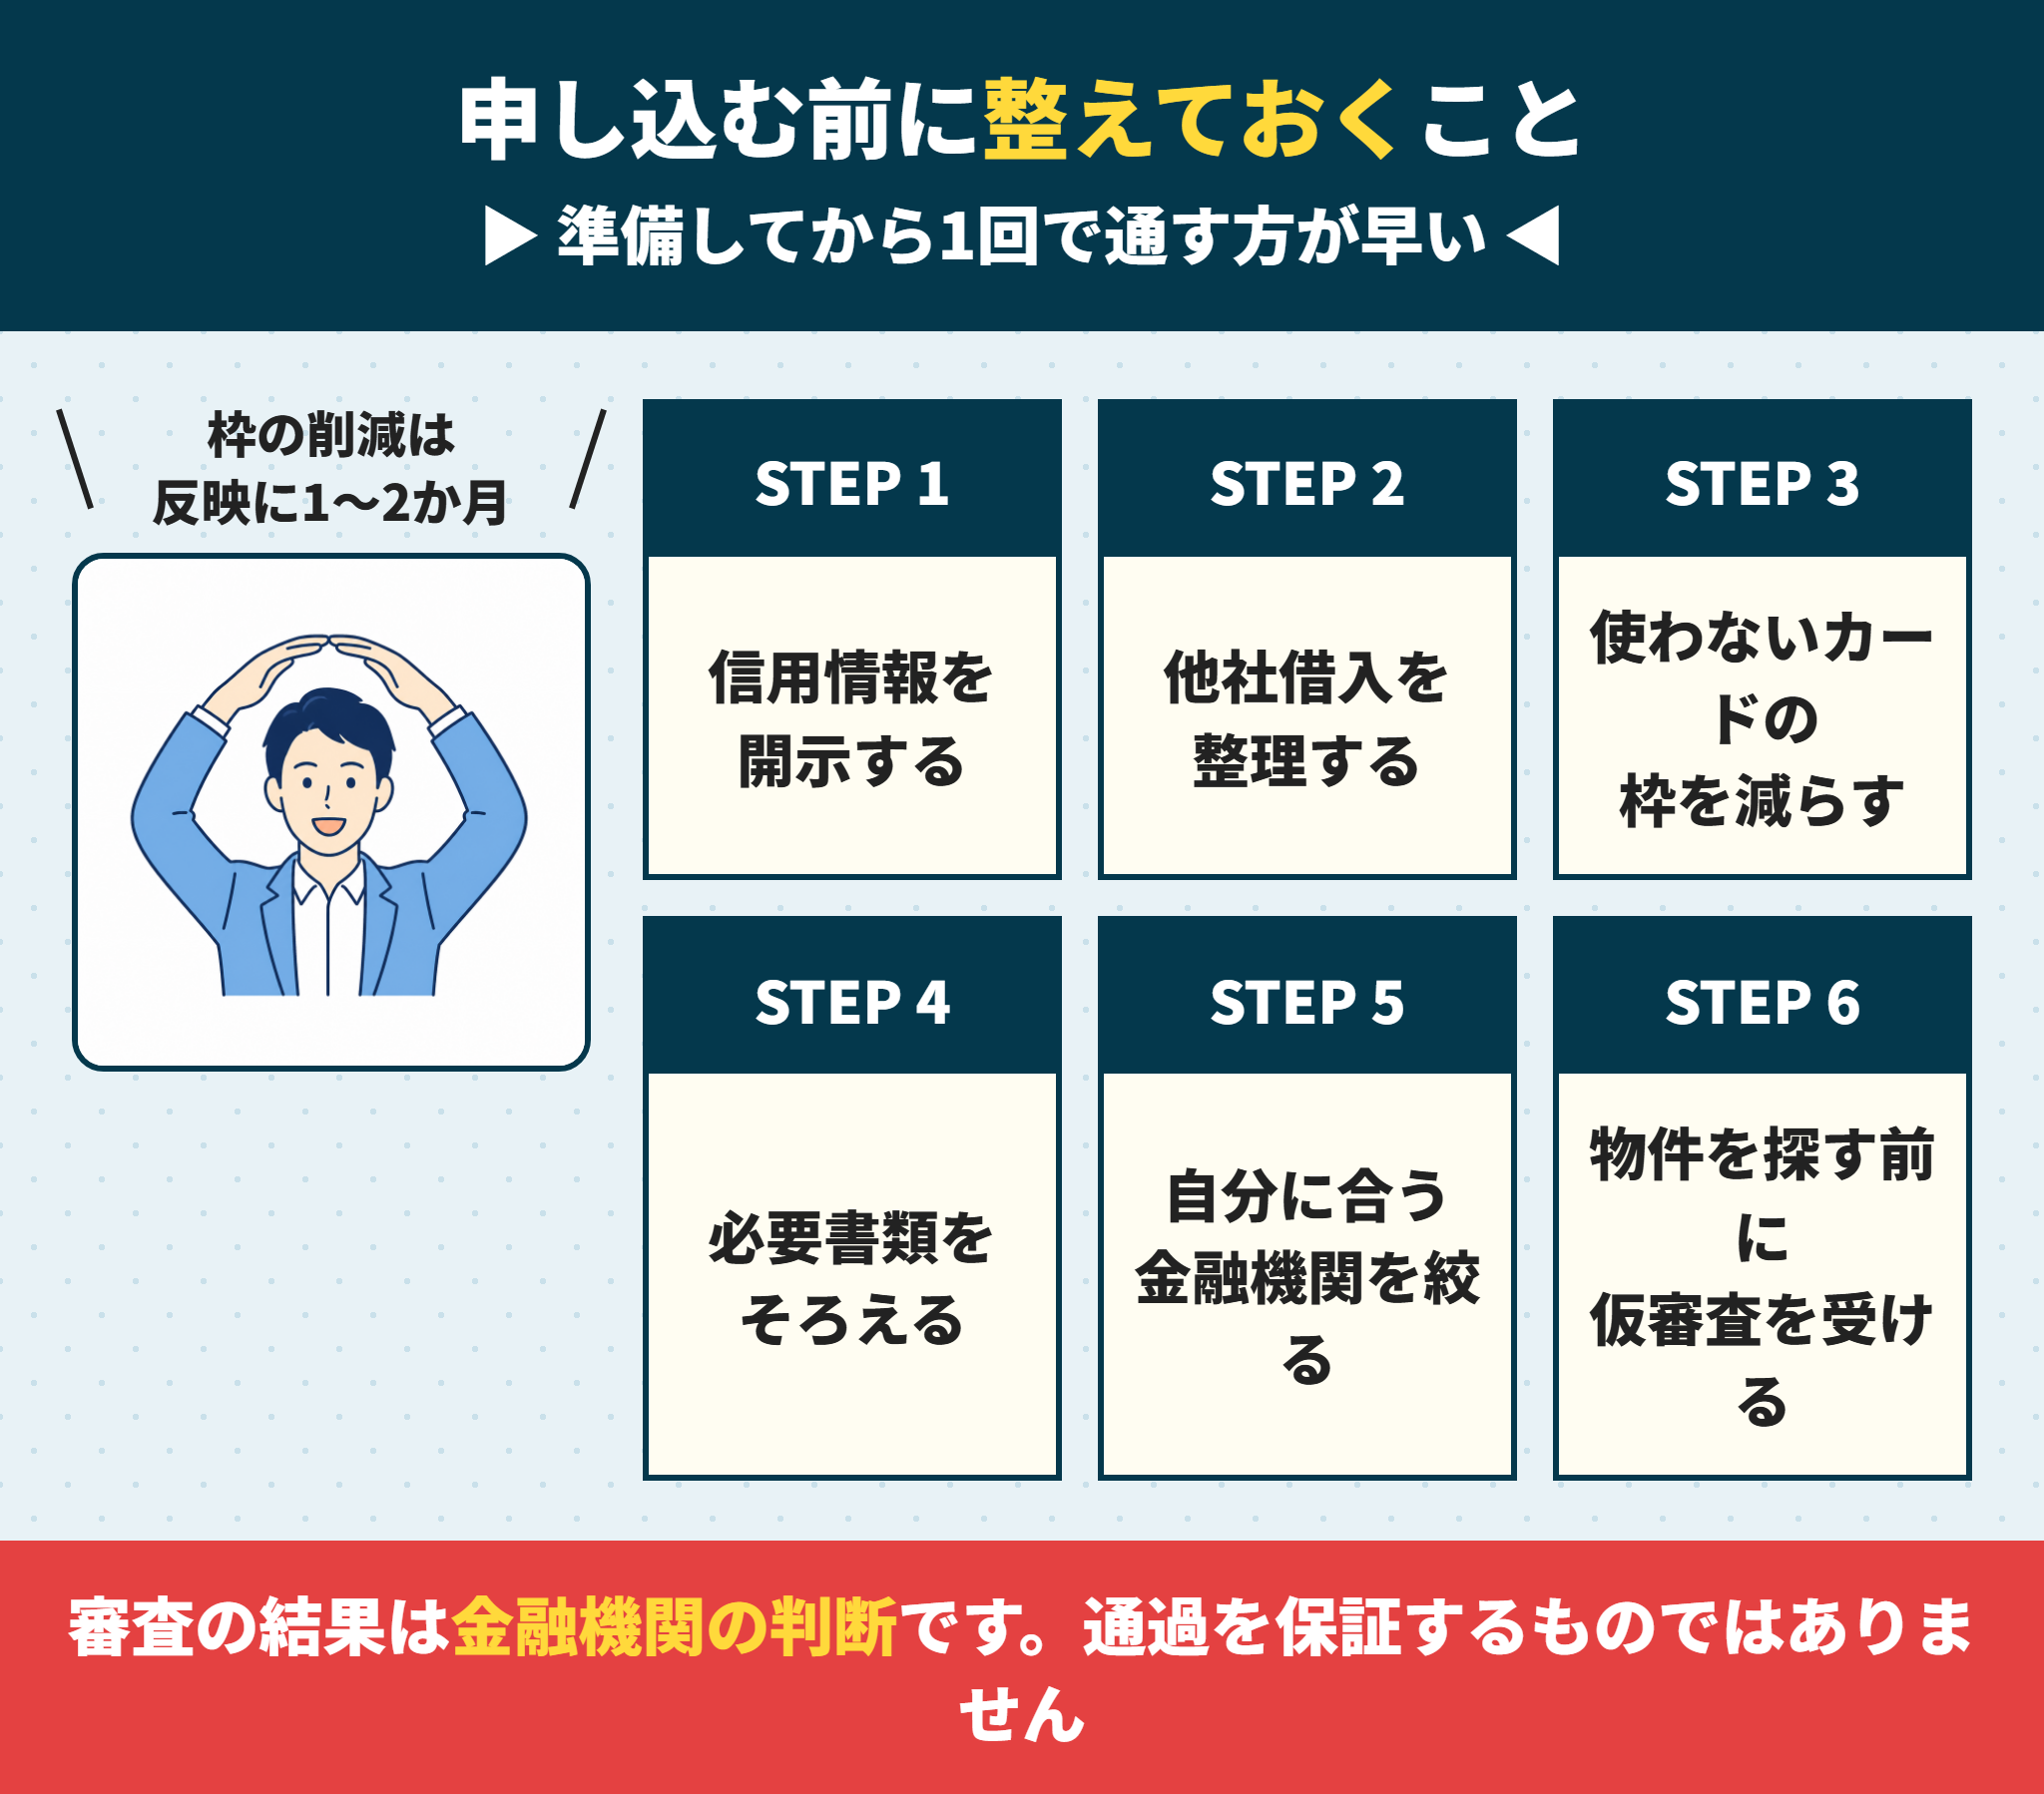
申し込む前に手を打てることは、意外と多くあります。
とくに他社借入とカードの枠は、自分で調整できます。
準備してから1回で通す方が、結果的に早いです。
CIC・JICC・全銀協の3機関に請求します。延滞の記録があるかどうかで、進め方が変わります。
カードローンや自動車ローンを完済すると、返済負担率に余裕が生まれます。
キャッシング枠をゼロにするか、カード自体を解約します。反映まで1〜2か月かかります。
源泉徴収票、課税証明書、本人確認書類、物件資料を用意します。
勤続年数・雇用形態・物件の種類から、通る可能性の高いところを選びます。
予算が確定し、売主からの信用も得られます。
では、それぞれのポイントを見ていきましょう。
必要書類は先にそろえておく
ラクチン君書類の不足は、審査が長引く原因の上位です。
- 源泉徴収票(直近1〜3年分)または確定申告書の写し
- 住民税の課税証明書
- 本人確認書類・住民票・印鑑証明書
- 売買契約書・重要事項説明書
- 物件の登記事項証明書・図面
- 他社借入の返済予定表(ある場合)
自営業や個人事業主の場合、確定申告書は3期分求められるのが一般的です。
市役所で取る書類は、混雑期を避けて早めに動いてください。
複数の金融機関に同時に申し込んでよいか
ラクチン君同時申込は、やり方を間違えると不利になります。
仮審査を2〜3行に出して比較すること自体は、一般的に行われています。
ただし申込記録は信用情報に残り、他行からも見えます。
短期間に5行、6行と申し込むと、資金繰りに窮していると見られる可能性があります。
本審査は、条件を比べたうえで1行に絞るのが基本です。
仮審査は2〜3行まで、本審査は1行を目安にしてください。
申し込みから融資実行までの全体像
ラクチン君契約の期限に追われないよう、全体を把握しておきます。
| タイミング | 手続き | 期間の目安 |
|---|---|---|
| 物件探しの前 | 仮審査(事前審査) | 数日〜1週間 |
| 買付・売買契約 | 融資特約の期限を設定 | 契約時に決める |
| 契約後 | 本審査の申し込み | 1週間〜3週間 |
| 本審査の承認後 | 金銭消費貸借契約 | 1週間程度 |
| 引き渡し日 | 融資実行・所有権移転 | 同日 |
金銭消費貸借契約は、本審査に通ったあとに結ぶ正式なローン契約です。
この契約から融資実行までにも日数がかかるため、余裕が必要です。
引き渡し日から逆算して、いつまでに本審査を出すかを決めます。
大阪の物件で担保評価が問題になるケース
ラクチン君大阪市内には、評価が下がりやすい物件が一定数あります。
前面道路の幅が4mに満たない土地や、間口の狭い長屋がその代表です。
再建築不可物件は、多くの金融機関で住宅ローンの対象外になります。
接道の条件を満たしていても、極端に狭い土地は評価が伸びません。
築年数の古いマンションでは、返済期間に上限が設けられることがあります。
物件を決める前に、その物件で借りられるかを確認してください。
不動産会社にできること・できないこと
ラクチン君ここは正直にお伝えしておきます。
ラクチン不動産は購入・売却の仲介を専門にしています。
物件の条件に合う金融機関を整理したり、必要書類の準備をお手伝いすることはできます。
提携している金融機関に取り次ぐことも可能です。
一方で、審査の結果を判断するのは金融機関であり、当社が可否を決めることはできません。
通ることを約束する会社があれば、その説明の根拠を確かめてください。
大阪で多い住宅ローン審査のご相談
大阪は中古住宅の流通が多く、物件側の条件で審査が止まるご相談が目立ちます。
以下は大阪の不動産事情をふまえた代表的なご相談のパターンです。特定の取引を指すものではありません。
仮審査は通ったのに、本審査で落ちた
大阪市内の中古マンションを買うことにし、仮審査に通ったので売買契約を結びました。ところが本審査で否決となり、理由も教えてもらえません。手付金がどうなるのかも不安です、というご相談です。
仮審査は申込書の内容中心で、本審査は書類と物件で裏を取ります。
仮審査のあとに自動車ローンを組んでいたことが、原因として考えられました。
団体信用生命保険の告知で引受が下りないケースもあります。
売買契約に融資特約が入っていなければ、手付金を放棄することになります。
まず契約書の融資特約の内容と、期限を確認します。
特約が有効であれば、契約を白紙に戻して手付金は返還されます。
同時に、信用情報を開示して否決の原因を絞り込みます。
原因が分かってから、条件の合う金融機関に絞って申し込みます。
このケースのポイント
仮審査から本審査までの間に、新しいローンを組まないことが鉄則です。契約時は、融資特約の期限を必ず確認してください。
長屋の物件で、住宅ローンが使えなかった
大阪市内で気に入った長屋の物件が見つかり、購入を考えました。価格も予算内だったのですが、金融機関に相談したところ住宅ローンの対象にならないと言われました。なぜか、というご相談です。
前面道路の幅が足りず、再建築ができない物件でした。
再建築不可の物件は、担保としての価値が大きく下がります。
返済されなくなったときに売却して回収できないため、対象外とする金融機関が多くあります。
本人の年収や勤続年数には、まったく問題がありませんでした。
まず、その物件が本当に再建築不可なのかを役所で確認します。
43条但し書きの許可など、建て替えの余地が残っていることもあります。
取り扱いのある金融機関やノンバンクを探す方法もありますが、金利は高くなります。
自己資金の割合を増やして、借入額を抑える方向も検討します。
このケースのポイント
人の属性ではなく、物件が原因で止まることがあります。物件を決める前に、その物件で借りられるかを確認してください。
転職した直後で、勤続年数が足りなかった
大阪府内で転職し、収入は前職より上がりました。その勢いで住宅を購入しようとしたのですが、勤続年数が3か月では申し込めないと言われました。待つしかないのか、というご相談です。
勤続1年以上を条件とする金融機関が多くあります。
一方で、勤続年数の要件を設けていない金融機関もあります。
フラット35は勤続年数の要件がなく、前年の収入で判断されます。
同業種への転職でキャリアが継続している場合、評価されることもあります。
まず、勤続年数の要件がない金融機関とフラット35を候補にします。
前職の源泉徴収票を残しておき、収入の連続性を示せるようにします。
転職理由と、収入が上がった経緯を説明できる資料を用意します。
それでも難しい場合は、1年待つ間に頭金を積む方が有利になることもあります。
このケースのポイント
勤続年数が短いなら、要件のない商品を先に探すのが近道です。闇雲に申し込むと、申込履歴だけが残ります。
ラクチン不動産からのアドバイス
審査のご相談で最初にお伝えしているのは、申し込む前に信用情報を確認してほしい、ということです。
推測で悩むより、開示請求した方が早く正確です。
物件が原因で止まるケースも、大阪では珍しくありません。
ラクチン不動産は購入・売却の仲介を専門にしています。
物件の条件に合う金融機関を整理したり、必要書類の準備をお手伝いすることはできます。
他社で断られた物件でも、まずは状態をうかがったうえで進め方を整理します。
そのうえで、審査の結果は金融機関の判断であり、当社が通過を保証するものではありません。
通ることを約束する会社があれば、その根拠を確かめてください。
健康上の理由で団信が心配な場合は心療内科と団信の記事をご覧ください。
契約社員や転職直後の方は雇用形態別の住宅ローン審査の記事にまとめています。
JA住宅ローンを検討している場合はJA住宅ローンのデメリットの記事もあわせてご確認ください。
住宅ローンの審査基準に関するよくある質問
- 住宅ローンの審査基準は公表されていますか?
-
各金融機関の具体的な基準は公表されていません。ただし国土交通省が毎年、民間の金融機関に対して調査を行い、審査で考慮する項目を公表しています。完済時年齢、健康状態、担保評価、借入時年齢、年収、勤続年数などが上位に挙げられています。
- 仮審査と本審査はどう違いますか?
-
仮審査は申込書の内容をもとに大まかな可否を判断するもので、数日から1週間程度です。本審査は源泉徴収票などの書類で裏を取り、あわせて団体信用生命保険の引受と物件の担保評価も審査します。1週間から3週間が目安です。
- 仮審査に通れば本審査も通りますか?
-
必ず通るわけではありません。申告内容と書類が食い違っていた、団信に加入できなかった、物件の担保評価が低かった、仮審査のあとに新たな借入をしたといった理由で否決されることがあります。仮審査から本審査までの間に、新しいローンを組まないでください。
- 住宅ローンの審査にはどれくらい期間がかかりますか?
-
仮審査で数日から1週間、本審査で1週間から3週間が目安です。書類の不足があると長引きます。売買契約には融資特約の期限があるため、その期限までに結果が出るよう逆算して申し込んでください。
- 審査が甘い住宅ローンはありますか?
-
どの金融機関が甘い、厳しいという情報は公表されていません。ネット上のランキングは根拠のはっきりしないものが多く含まれます。ただし勤続年数の要件や団信の扱いなど、重視する点は金融機関ごとに違います。自分の弱点に合う商品を選ぶという考え方が現実的です。
- 複数の金融機関に同時に申し込んでもよいですか?
-
仮審査を2〜3行に出して比較することは一般的に行われています。ただし申込記録は信用情報に残り、他行からも見えます。短期間に5行、6行と申し込むと慎重に見られる可能性があるため、本審査は条件を比べたうえで1行に絞ってください。
- 団体信用生命保険に入れないと借りられませんか?
-
多くの民間住宅ローンでは加入が条件のため、入れないと借りられません。ただし引受基準が緩やかなワイド団信を扱う金融機関があります。またフラット35は団信の加入が任意で、加入しない場合は金利が下がる形で調整されます。
- 使っていないカードローンも審査に影響しますか?
-
影響することがあります。残高がゼロでも、利用可能枠はいつでも借りられる状態を意味するためです。金融機関によっては枠の全額を借入とみなして計算します。使わないカードは解約するか、キャッシング枠をゼロにしておくと安全です。
- 転職したばかりでも住宅ローンを申し込めますか?
-
申し込める金融機関があります。勤続1年以上を条件とするところが多い一方、要件を設けていない金融機関やフラット35もあります。前職の源泉徴収票を残しておき、収入の連続性を示せるようにしてください。同業種への転職なら評価されることもあります。
- 物件が理由で審査に落ちることはありますか?
-
あります。金融機関は返済されなくなったときに回収できるかを見るため、物件の担保評価を行います。再建築不可の物件や接道が足りない土地、借地権付きの建物は評価が大きく下がります。この場合、金融機関を変えても結果が変わらないことがあります。
- 審査に落ちた理由は教えてもらえますか?
-
教えてもらえないのが一般的です。金融機関は否決の理由を開示しない方針を取っています。そのため、信用情報を開示して自分で原因を絞り込むことになります。CICとJICCはインターネットで開示請求でき、手数料は1,000円程度です。
- 不動産会社は審査を通してくれますか?
-
不動産会社が審査の可否を決めることはできません。判断するのは金融機関です。当社は購入・売却の仲介を専門にしており、物件の条件に合う金融機関を整理したり、必要書類の準備をお手伝いすることはできます。通過を約束する会社があれば、その根拠を確かめてください。
住宅ローンの審査は、申し込む前の準備で決まる
審査で見られるのは、返せるかと、もしものときに回収できるかの2点です。
前者は自分で整えられ、後者は物件選びの段階で決まります。
審査の結果は金融機関の判断であり、当サイトが通過を保証するものではありません。
この記事のまとめ
- 審査項目の上位は、完済時年齢・健康状態・担保評価・年収・勤続年数
- 完済時年齢80歳未満とする金融機関が多く、年齢は借入額に直結する
- 団信に加入できなければ、収入に問題がなくても借りられない
- 仮審査は数日〜1週間、本審査は1週間〜3週間が目安
- 仮審査のあとに新たな借入をすると、本審査で落ちる
- 使っていないカードローンの枠も、借入とみなされることがある
- 再建築不可など、物件が原因で止まることもある
- 仮審査は2〜3行まで、本審査は1行に絞る
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
- 国土交通省|民間住宅ローンの実態に関する調査
- 住宅金融支援機構|フラット35 ご利用条件
- 住宅金融支援機構|フラット35 資金計画
- 住宅金融支援機構|新機構団体信用生命保険制度
- 住宅金融支援機構|フラット35 技術基準
- 全国銀行協会|住宅ローンの基礎知識
- 全国銀行協会|全国銀行個人信用情報センター
- 株式会社シー・アイ・シー(CIC)|情報開示
- 株式会社日本信用情報機構(JICC)|開示手続き
- 金融庁|金融サービス利用者相談室
- 金融庁|住宅ローン利用者への情報提供
- 国税庁|No.1211-1 住宅借入金等特別控除
- 独立行政法人 国民生活センター
- 大阪府|住宅まちづくり
- 一般社団法人 全国銀行協会|銀行とりひき相談所
この記事の情報は 2026年8月 時点のものです。制度・基準は改正されることがあるため、実際のお手続きの際は各機関の最新情報をご確認ください。

コメント