
奨学金を返しながら建売を買おうとしています。奨学金があると住宅ローンは組めないと聞いたのですが、本当でしょうか。
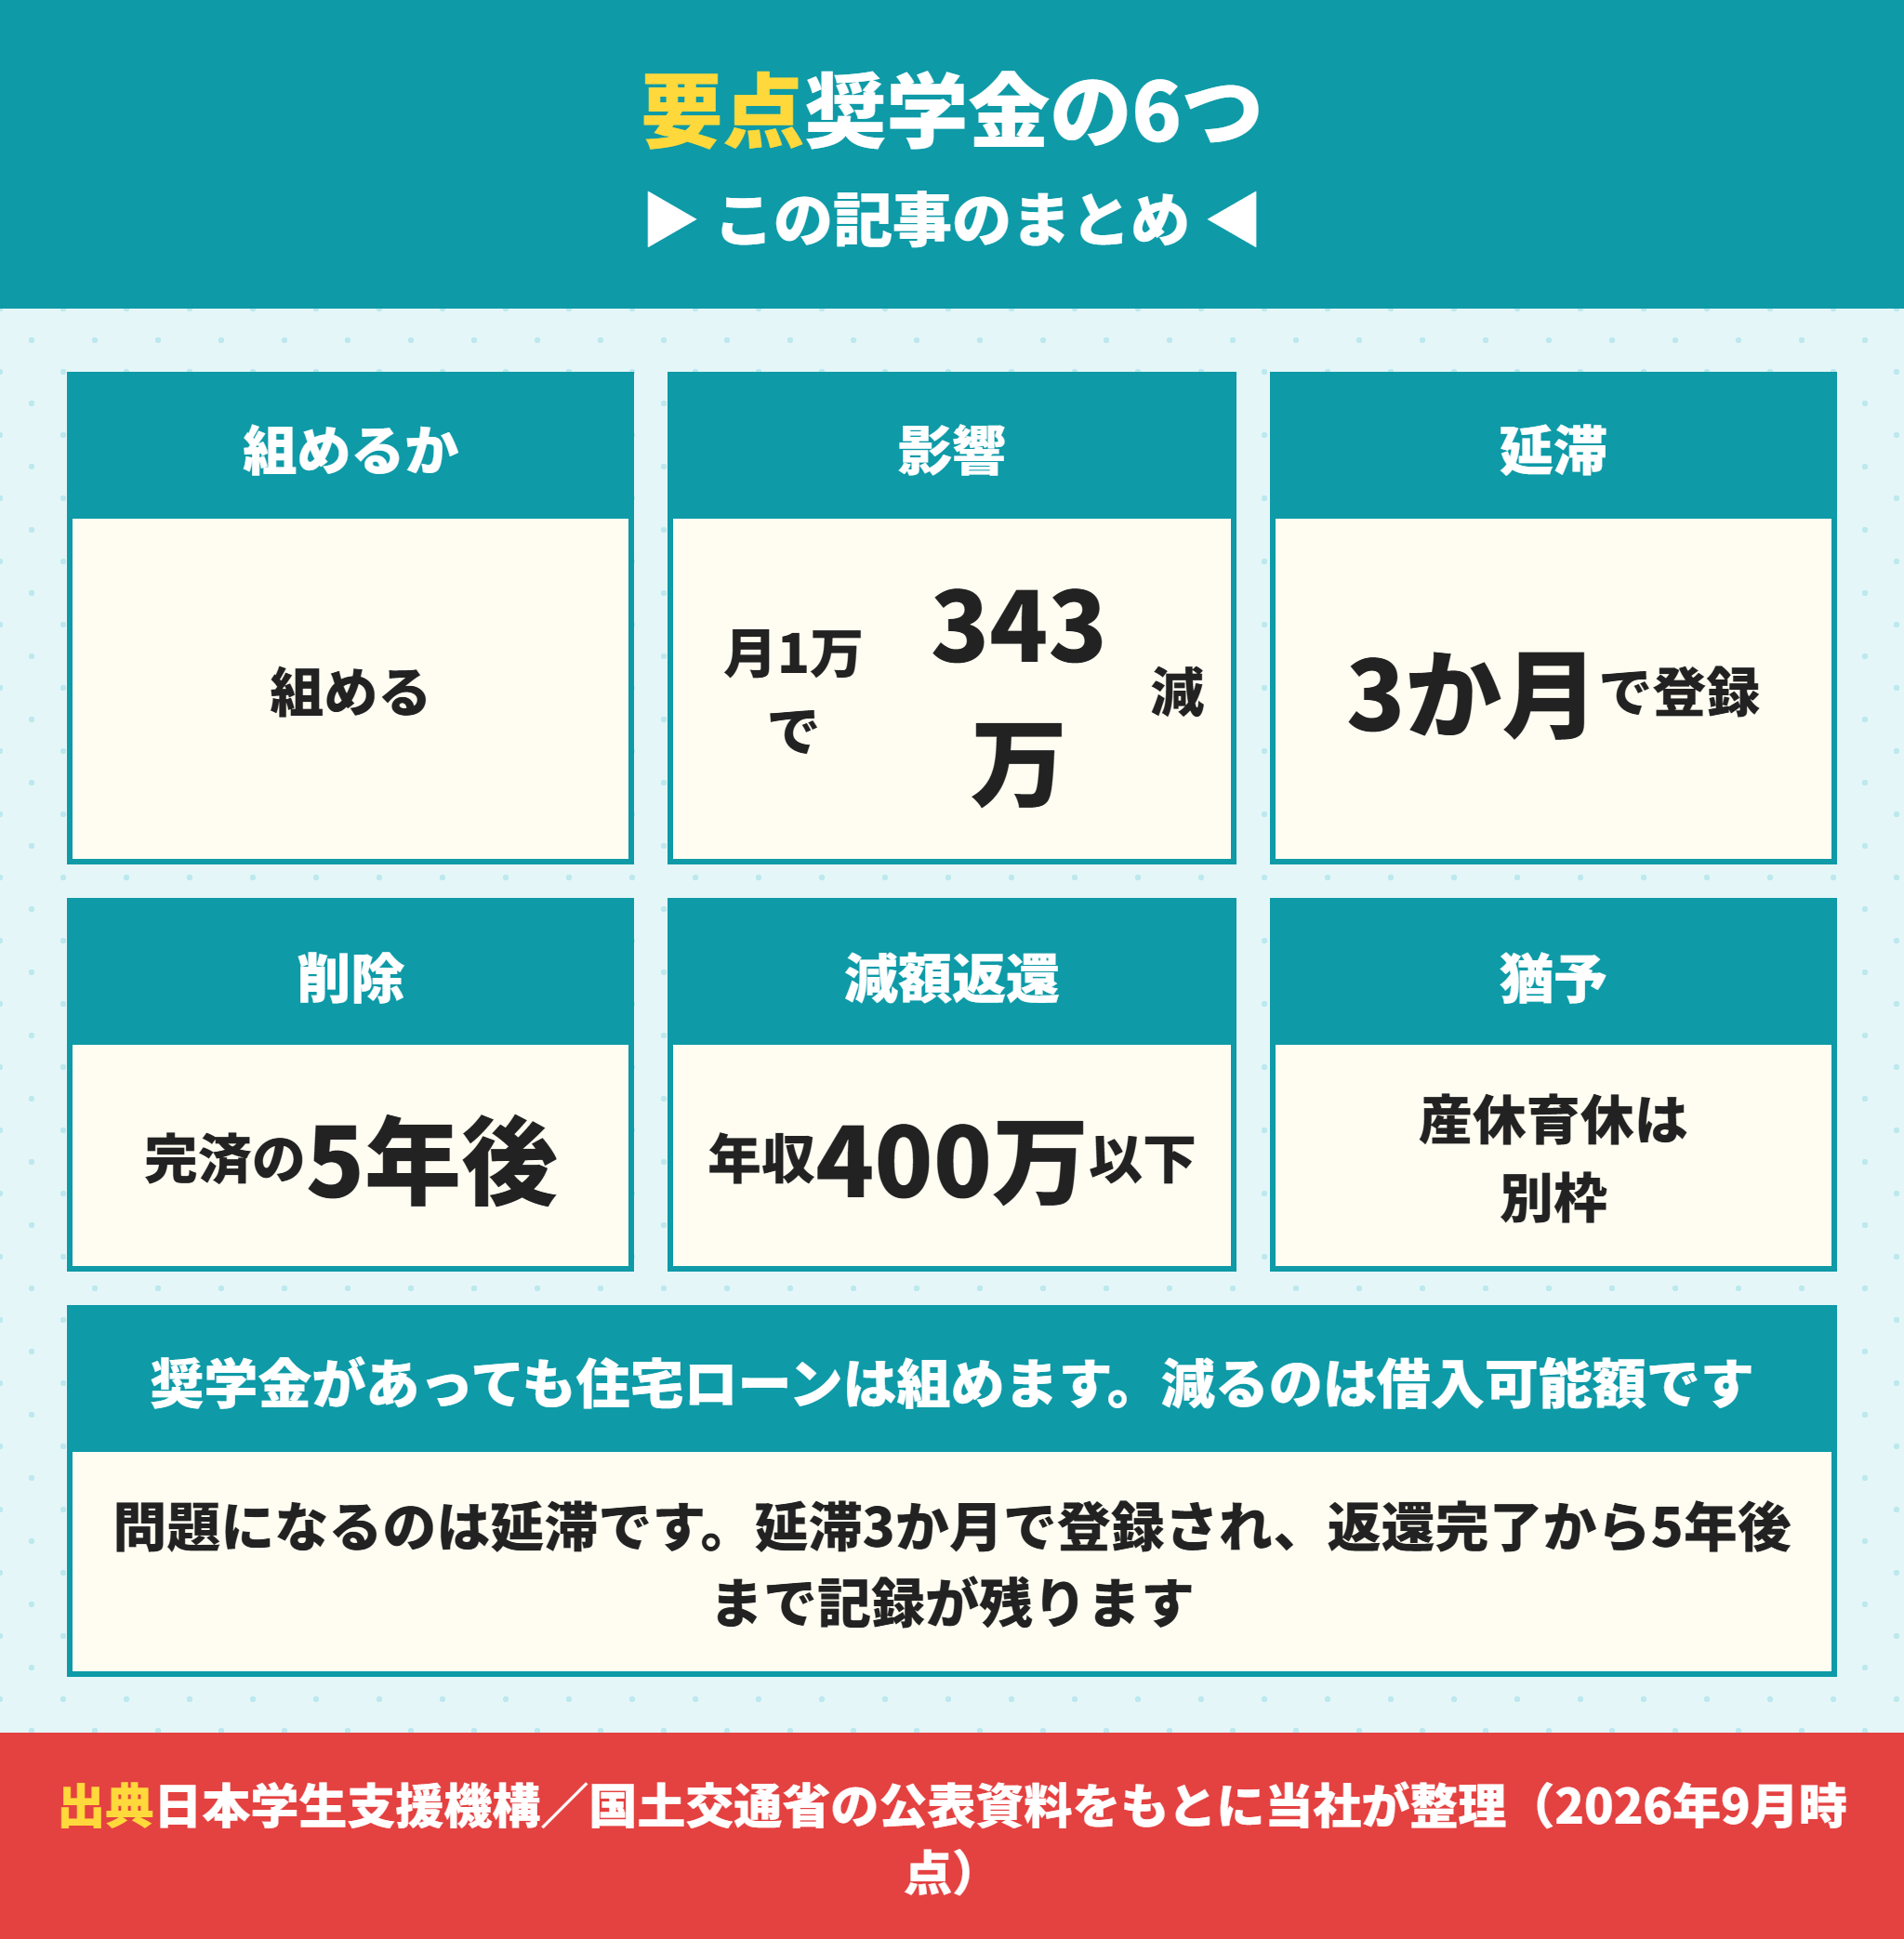
組めます。奨学金があるだけで落ちることはありません。減るのは借入可能額です。
当社が計算すると、奨学金の返還が月1万円あると、住宅ローンの借入可能額は約343万円減ります。月1万5千円なら約514万円、月3万円なら約1,028万円です。
車のローンが一緒にある方は車のローンが残ってると住宅ローンは組める?月3万円で借入可能額が1028万円減るに、月額ごとに減る金額を表で出しています。
しかもこの減る額は年収に関係なく同じです。返済負担率の枠を奨学金が先に使うだけなので、年収が高くても同じ分だけ削られます。
問題になるのは残高ではなく延滞です。日本学生支援機構は「延滞情報が登録されると、住宅ローン等の各種ローンが組めなくなる場合があります」と自ら書いています。
しかも登録された情報は返還完了から5年後に削除されます。延滞を解消した時点ではありません。ここを誤解している方がとても多いところです。
この記事では、奨学金が住宅ローンにどう影響するか、延滞したときに何が登録されるか、繰上返還すべきか、返済が重いときの制度を、日本学生支援機構と国土交通省の公表資料だけで整理します。
この記事で分かること
奨学金の返還が月1万円あると借入可能額が約343万円減る(当社試算)
延滞3か月以上で個人信用情報機関への登録対象になる
登録された情報は返還完了から5年後に削除される(解消した時点ではない)
返還期限猶予は通算10年が限度だが、産休と育休は上限の対象外
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
奨学金があっても住宅ローンは組めるが借入可能額が減る
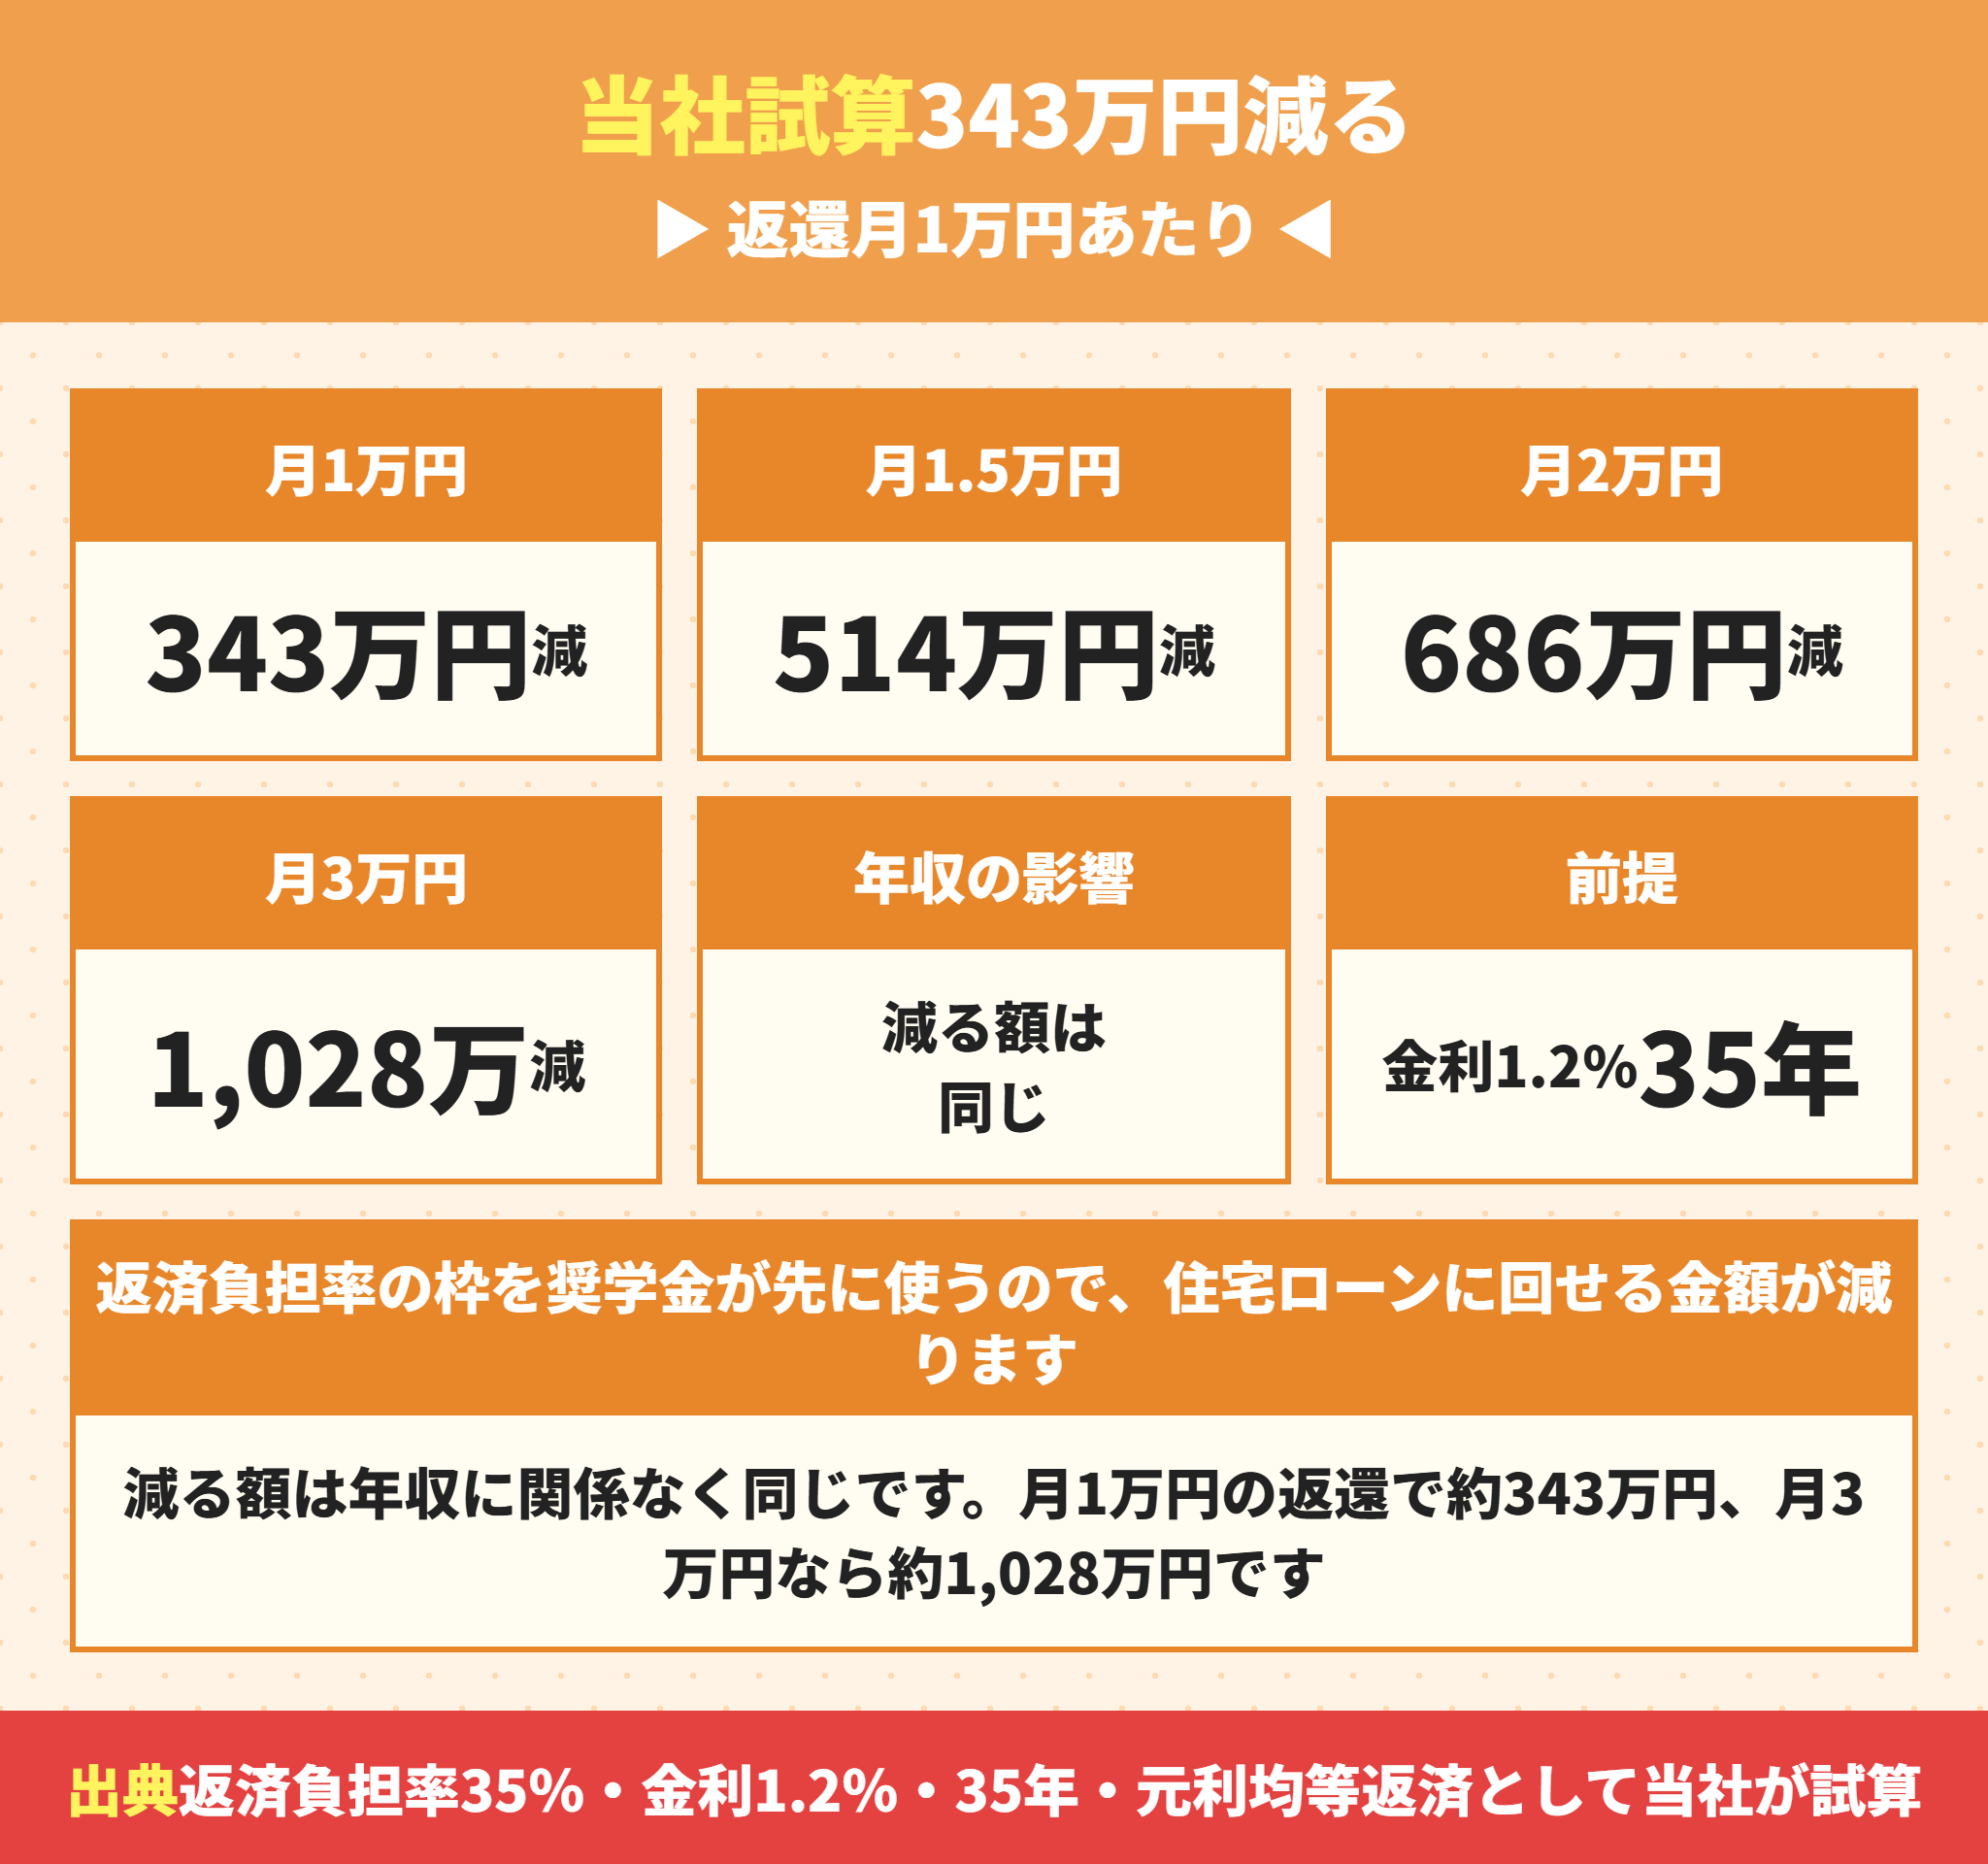
最初に金額で示します。返還月1万円あたり343万円を削るという形で効きます。
奨学金の返還は月1万円で借入可能額を343万円削る
当社の試算です。返済負担率35パーセント、金利1.2パーセント、35年、元利均等返済を前提にしました。
返済負担率35パーセントというのは、りそな銀行が商品概要説明書で公表している税込年収に占める年間元利金返済額の割合が35パーセント以内という条件です。
| 奨学金の返還月額 | 減る借入可能額 |
|---|---|
| 月10,000円 | 約343万円 |
| 月15,000円 | 約514万円 |
| 月20,000円 | 約686万円 |
| 月30,000円 | 約1,028万円 |
月1万円で343万円という数字は、建売1軒の価格差に相当します。2,800万円の物件を見ていた人が2,450万円の物件を探すことになります。
奨学金で減る額は年収に関係なく同じ
ここが分かりにくいところです。年収が高くても減る額は変わりません。
年収450万円なら返済負担率35パーセントの枠は月131,250円です。奨学金が月1万円あると、住宅ローンに回せるのは月121,250円になります。
年収600万円なら枠は月175,000円で、住宅ローンに回せるのは月165,000円。どちらも月1万円ぶん、つまり約343万円ぶん削られます。
年収別の借入可能額の目安は住宅ローンの年収目安|年収別にいくら借りれる?にまとめています。
奨学金の影響は審査金利で見る銀行だとさらに大きい
銀行によっては、実際の金利ではなく審査金利という高めの金利で借入可能額を計算します。
金利3.5パーセントで見る場合、月1万円の返還が削るのは約242万円です。削られる額そのものは小さくなりますが、借入可能額の総額も下がります。
つまり審査金利を使う銀行では、もともと借りられる額が少ないということです。奨学金の有無より先に、どの銀行で見るかで金額が変わります。
奨学金がある人の返済負担率の枠を計算してみる
自分の枠を出す方法を書きます。年収×35パーセント÷12から奨学金の返還月額を引くだけです。
| 年収 | 返済負担率35%の月の枠 | 奨学金 月1.5万円を引いた枠 | 借入可能額の目安 |
|---|---|---|---|
| 350万円 | 102,083円 | 87,083円 | 約2,985万円 |
| 400万円 | 116,667円 | 101,667円 | 約3,485万円 |
| 450万円 | 131,250円 | 116,250円 | 約3,985万円 |
| 500万円 | 145,833円 | 130,833円 | 約4,485万円 |
| 600万円 | 175,000円 | 160,000円 | 約5,485万円 |
この表の「借入可能額の目安」は借りられる上限であって、無理なく返せる額ではありません。手取りから生活費を引いて、残る額で決めてください。
奨学金がある人が先に押さえる3つの数字
奨学金の残高(スカラネット・パーソナルで確認できる)
奨学金の返還月額(口座振替の履歴で分かる)
返還月1万円あたり約343万円を引いた借入可能額の目安

奨学金を全部返してから買ったほうがいいのでしょうか。
 ラクチン君
残高と物件価格を見て決めます。残高が50万円なら返してから買うほうが早いです。残高が200万円あるなら、返すために貯金を使うと今度は頭金が足りなくなります。当社は両方の資金計画を出して比べていただいています。
奨学金が住宅ローンの審査で見られる2つの理由
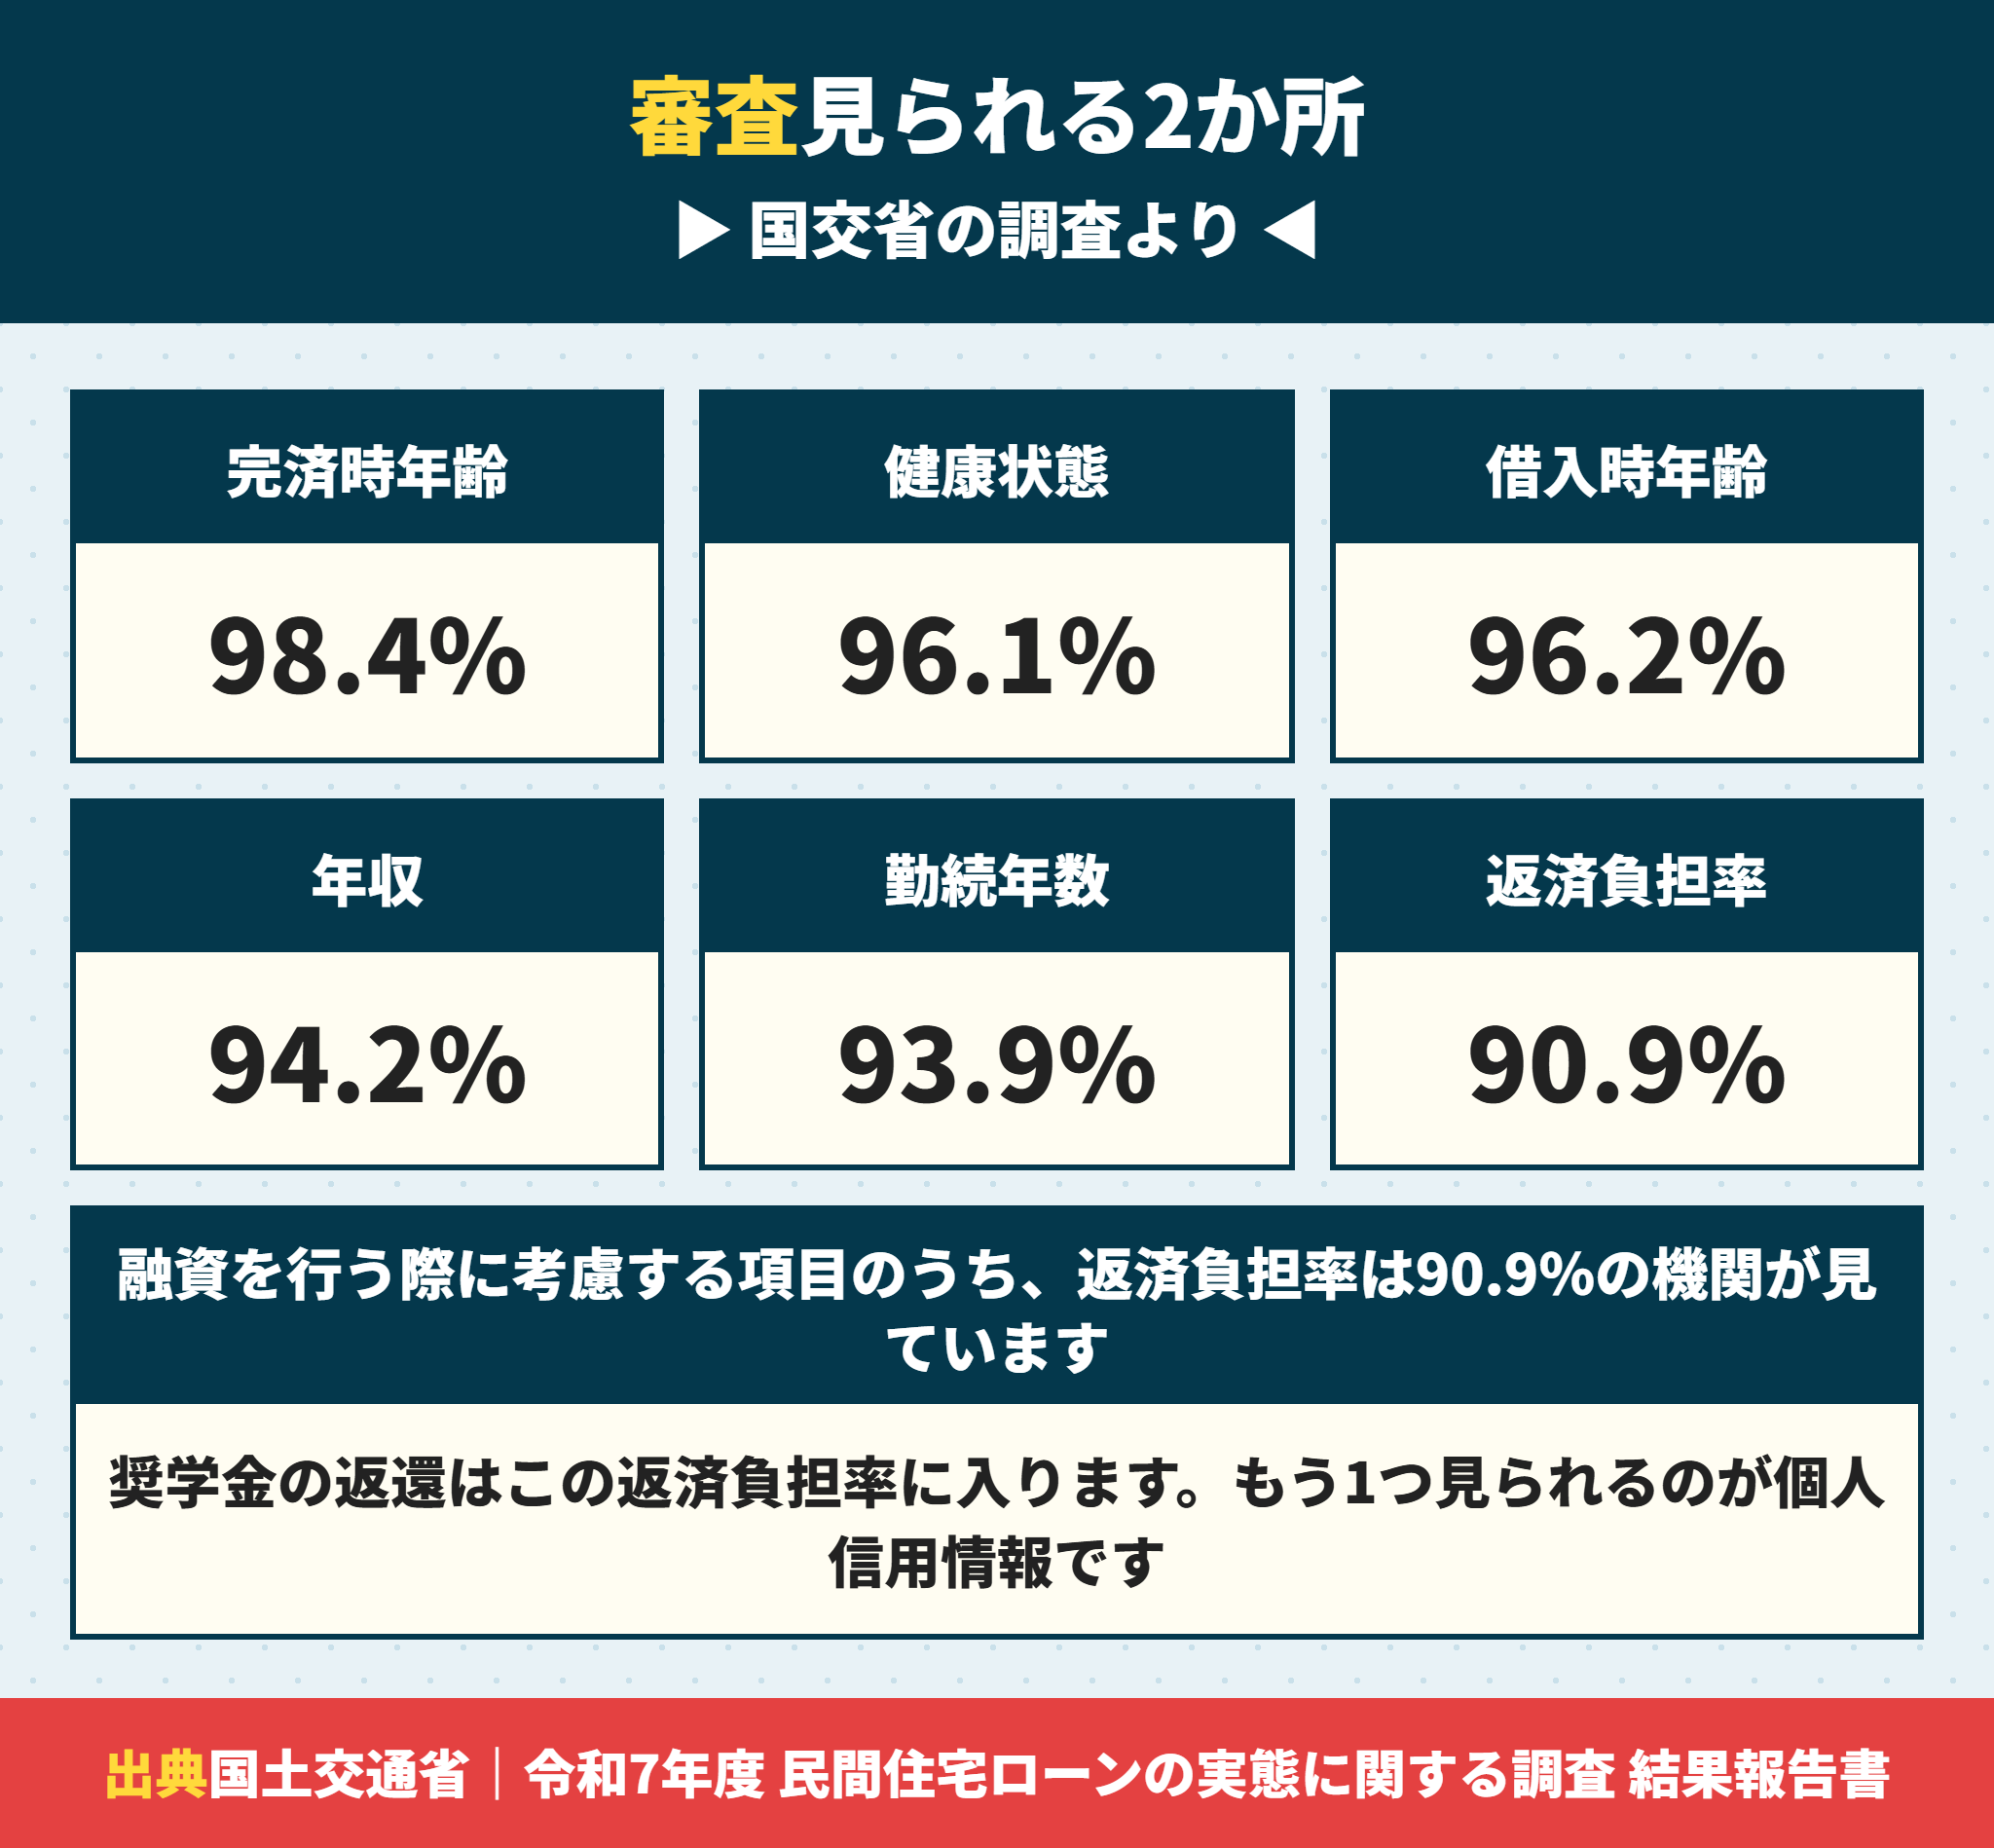
なぜ奨学金が効くのか。返済負担率と個人信用情報の2か所で見られるからです。
奨学金は返済負担率に入るので借入枠を先に使う
国土交通省の令和7年度の調査では、融資を行う際に考慮する項目のうち返済負担率を90.9パーセントの機関が見ていると報告されています。
返済負担率は「年収に対する年間の返済額の割合」です。返済額に奨学金も入るので月1万円ぶん枠が減る。
奨学金は日本学生支援機構からの借入なので、ここに入ります。車のローンやカードローンと同じ扱いです。
| 融資を行う際に考慮する項目 | 考慮する機関の割合 |
|---|---|
| 完済時年齢 | 98.4% |
| 健康状態 | 96.1% |
| 借入時年齢 | 96.2% |
| 年収 | 94.2% |
| 勤続年数 | 93.9% |
| 担保評価 | 91.0% |
| 返済負担率 | 90.9% |
年収94.2パーセントより完済時年齢98.4パーセントが上にあることも覚えておいてください。年収が足りなくて落ちるより、完済時に何歳になるかで条件が決まる人のほうが多いです。
奨学金は個人信用情報に載っている
もう1つが個人信用情報です。日本学生支援機構は公式に延滞3か月以上で個人信用情報機関に登録していると書いています。
登録される内容は具体的です。公式には貸与金額・最終返済日等の契約の内容及びその返済状況と書かれています。
つまり申込書に書かなくても、銀行は照会すれば分かります。
奨学金の残高がある人はスコアリングでどう扱われるか
同じ調査では、審査方法についても報告されています。スコアリング方式では審査を行っていないが59.9パーセントです。
一部で使っているが24.4パーセント、中心にしているが15.7パーセントで、4割を超える機関が何らかの形でスコアリングを使っています。
スコアリングは審査項目ごとに点数を付けて合計で判断する方式です。奨学金があると返済負担率の点数が下がりますが、勤続年数や年収で取り返せる余地はあります。
審査全体の流れは住宅ローン審査基準の10項目|落ちる理由と仮審査から本審査までの流れに書いています。
奨学金を延滞すると個人信用情報機関に登録される
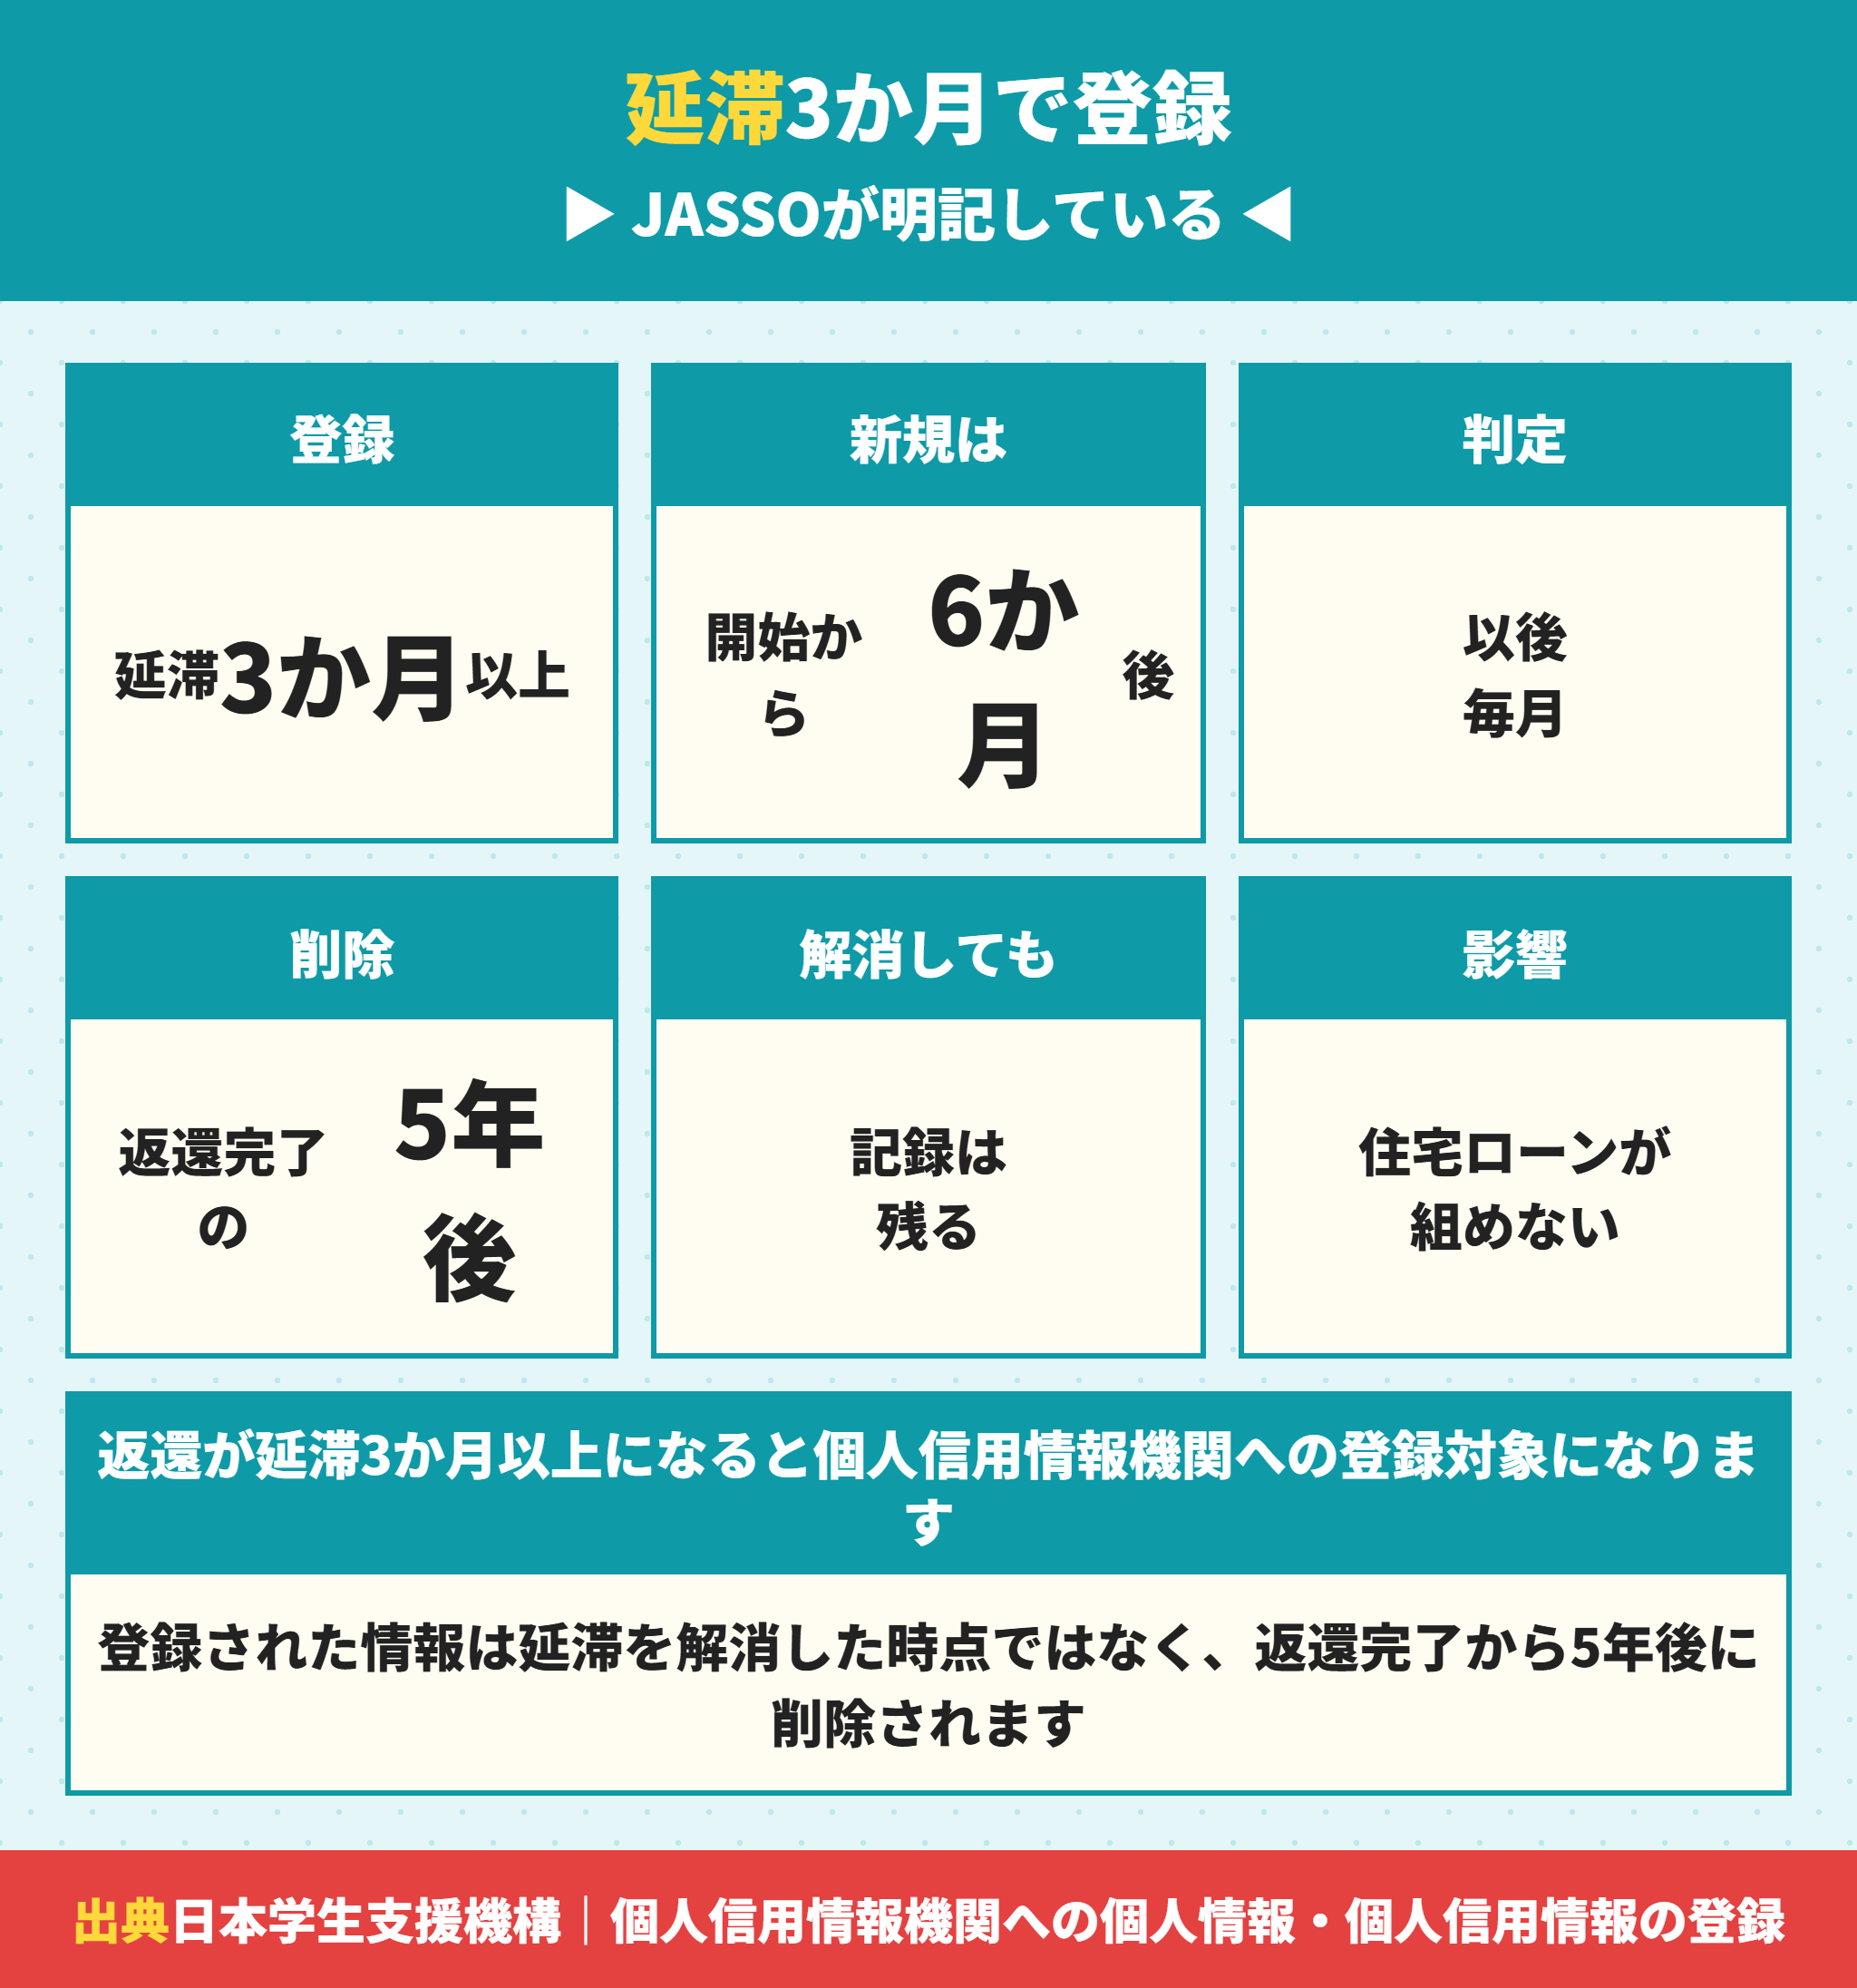
ここがこの記事でいちばん大事なところです。残高より延滞が問題になります。
奨学金の延滞は3か月以上で登録対象
日本学生支援機構の公式には奨学金の返還が延滞3か月以上になった場合、個人信用情報機関への登録対象になりますとあります。
新たに返還を開始する方は条件が少し違います。返還開始から6か月経過した時点で延滞3か月以上の場合に登録対象になります。
そして登録の判定は返還開始から6か月が経過してからは毎月行われます。
奨学金の延滞で登録されるまでの流れ
1 返還を延滞する(引き落とし不能でも延滞になる)
2 前月末に入金が確認できないとSMSや通知文書で注意喚起が届く
3 延滞3か月以上で個人信用情報機関への登録対象になる
4 新たに返還を開始した人は、返還開始から6か月経過した時点で判定される
奨学金の延滞情報は返還完了から5年後まで残る
ここを誤解している方が多いところです。公式にはこう書かれています。
「一度個人信用情報機関に登録されると、返還状況は毎月更新され、延滞を解消すると、延滞を解消したという情報が登録されます。登録された情報は返還完了から5年後に削除されます」。
つまり延滞を解消しても記録は消えません。消えるのは奨学金を返し終えてから5年後です。
残高が残っている間は、延滞を解消したという履歴が付いたまま照会されます。
 ラクチン君
「延滞を解消したから大丈夫」という理解は正確ではありません。返還完了から5年が正しい期間です。過去に延滞した記憶があるなら、住宅ローンを申込む前に自分で信用情報を開示してください。
奨学金の延滞でJASSOが挙げている影響
公式には影響も書かれています。延滞情報が登録されると、その情報を参照した金融機関等が経済的信用が低いと判断することがあります。
そして「スマートフォンの分割払いやクレジットカードの利用ができなくなる、また、住宅ローン等の各種ローンが組めなくなる場合があります」と続きます。
貸している側が自分でそう書いているということです。
奨学金の延滞が進むと登録される情報が増える
延滞が長引くと、登録される内容が変わります。
機関保証制度に入っている場合、延滞が続くと代位弁済になり、代位弁済実行情報が個人信用情報機関に登録されます。
人的保証制度の場合は法的手続きが行われ、強制執行になると強制回収手続情報が登録されます。
どちらも住宅ローンの審査で重く見られます。信用情報の記録が残る期間は住宅ローンとブラックリスト|信用情報の記録が残る期間と確認する方法に整理しています。
自分の記録は全国銀行個人信用情報センターとCICで開示できます。
奨学金の延滞はSMSで先に知らせが来る
いきなり登録されるわけではありません。公式に注意喚起の仕組みが書かれています。
前月末時点で奨学金返還の入金が確認できていない方へ、個人信用情報機関への登録に関する注意喚起を目的としたSMSや通知文書が送付されます。
つまりSMSが来た時点でまだ間に合います。心当たりのある通知を放置していないか、確認してください。
引き落とし口座の残高不足は本人が忘れていることが多いです。転職や引越で口座を変えたタイミングが危ないので、そこだけでも履歴を見ておいてください。
奨学金は繰上返還すべきか|利率で判断する
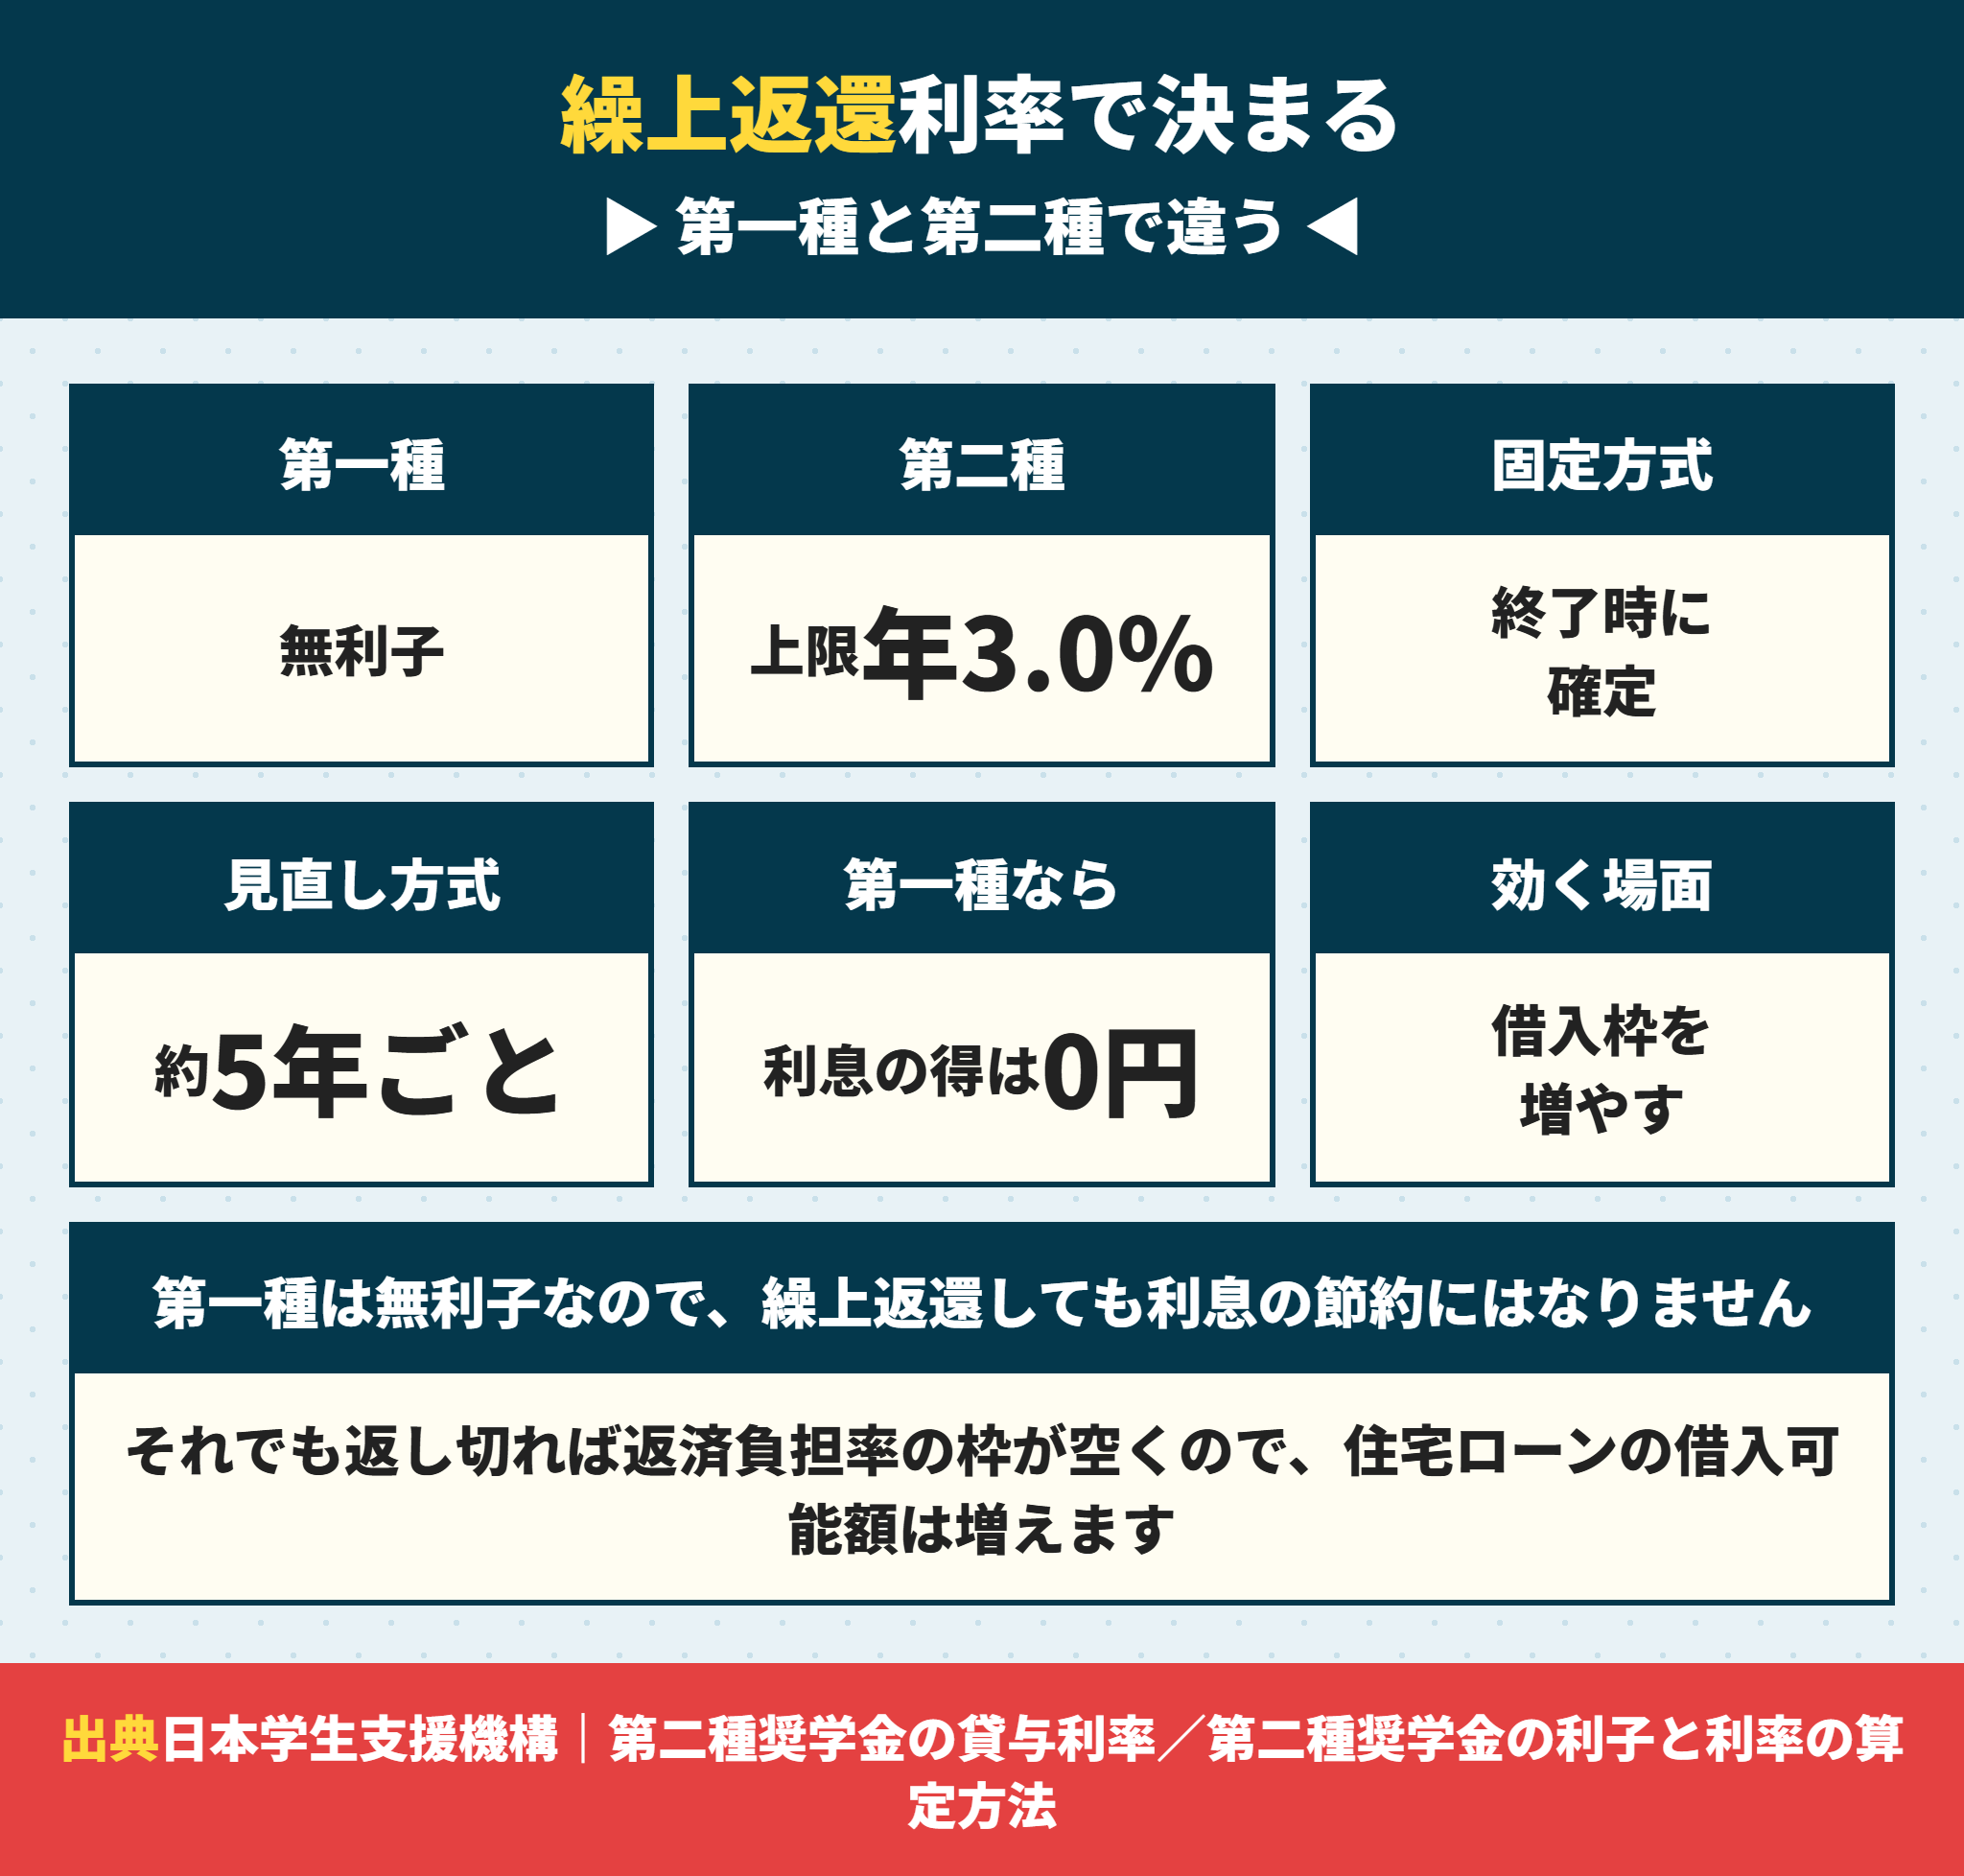
よくいただく質問です。第一種は無利子・第二種は上限年3.0パーセント。
奨学金の第一種は無利子なので利息の節約にならない
第一種奨学金は無利子です。
つまり繰上返還しても利息の節約は0円です。早く返しても払う総額は変わりません。
住宅ローンの繰上返済とはまったく違う話になります。住宅ローンは金利が付いているので、早く返せば利息が減ります。
奨学金の第二種は年3.0パーセントが上限
第二種奨学金は有利子です。利率の算定方法は2つあり、どちらも年3.0パーセントが上限と公表されています。
利率固定方式は貸与終了時に決定した利率が返還完了まで適用されます。市場金利が動いても変わりません。
利率見直し方式は返還期間中、おおむね5年ごとに見直された利率が適用されます。市場金利が上がれば上がります。
いまの住宅ローンの変動金利は1パーセント台です。第二種の利率が住宅ローンより高いなら、奨学金を先に返すほうが利息は減ります。
繰上返還を考えるときに確認する3点
第一種か第二種か(第一種は無利子なので利息の節約は0円)
第二種なら利率が住宅ローンより高いか(上限は年3.0パーセント)
返すのに使う現金が頭金から消えることを受け入れられるか
奨学金を返すと借入可能額が増える
利息とは別の効果があります。返し切れば月1万円あたり343万円の枠が空く。
月1万円の返還をなくせば、借入可能額は約343万円増えます。これは第一種でも同じです。無利子でも、枠が空く効果はあります。
ただし返すのに使った現金は頭金に使えません。残高100万円を返して借入枠が343万円増えても、頭金が100万円減るので手残りは変わらないことがあります。
| 判断 | 奨学金を先に返す | 返さずに住宅ローンを組む |
|---|---|---|
| 第一種(無利子)の場合 | 利息の得はない。借入枠は増える | 手元の現金が残る |
| 第二種で住宅ローンより高い場合 | 利息が減る。借入枠も増える | 利息を払い続ける |
| 第二種で住宅ローンより低い場合 | 借入枠は増えるが利息の得は小さい | 手元の現金が残る |
| 残高が50万円以下の場合 | 返し切るほうが手続きも楽 | — |
| 残高が200万円以上の場合 | 頭金が減るので慎重に | 借入枠の減少を前提に物件を選ぶ |
繰上返還の手続きは日本学生支援機構の繰上返還のページにあります。
奨学金の返済が重いなら減額返還制度がある
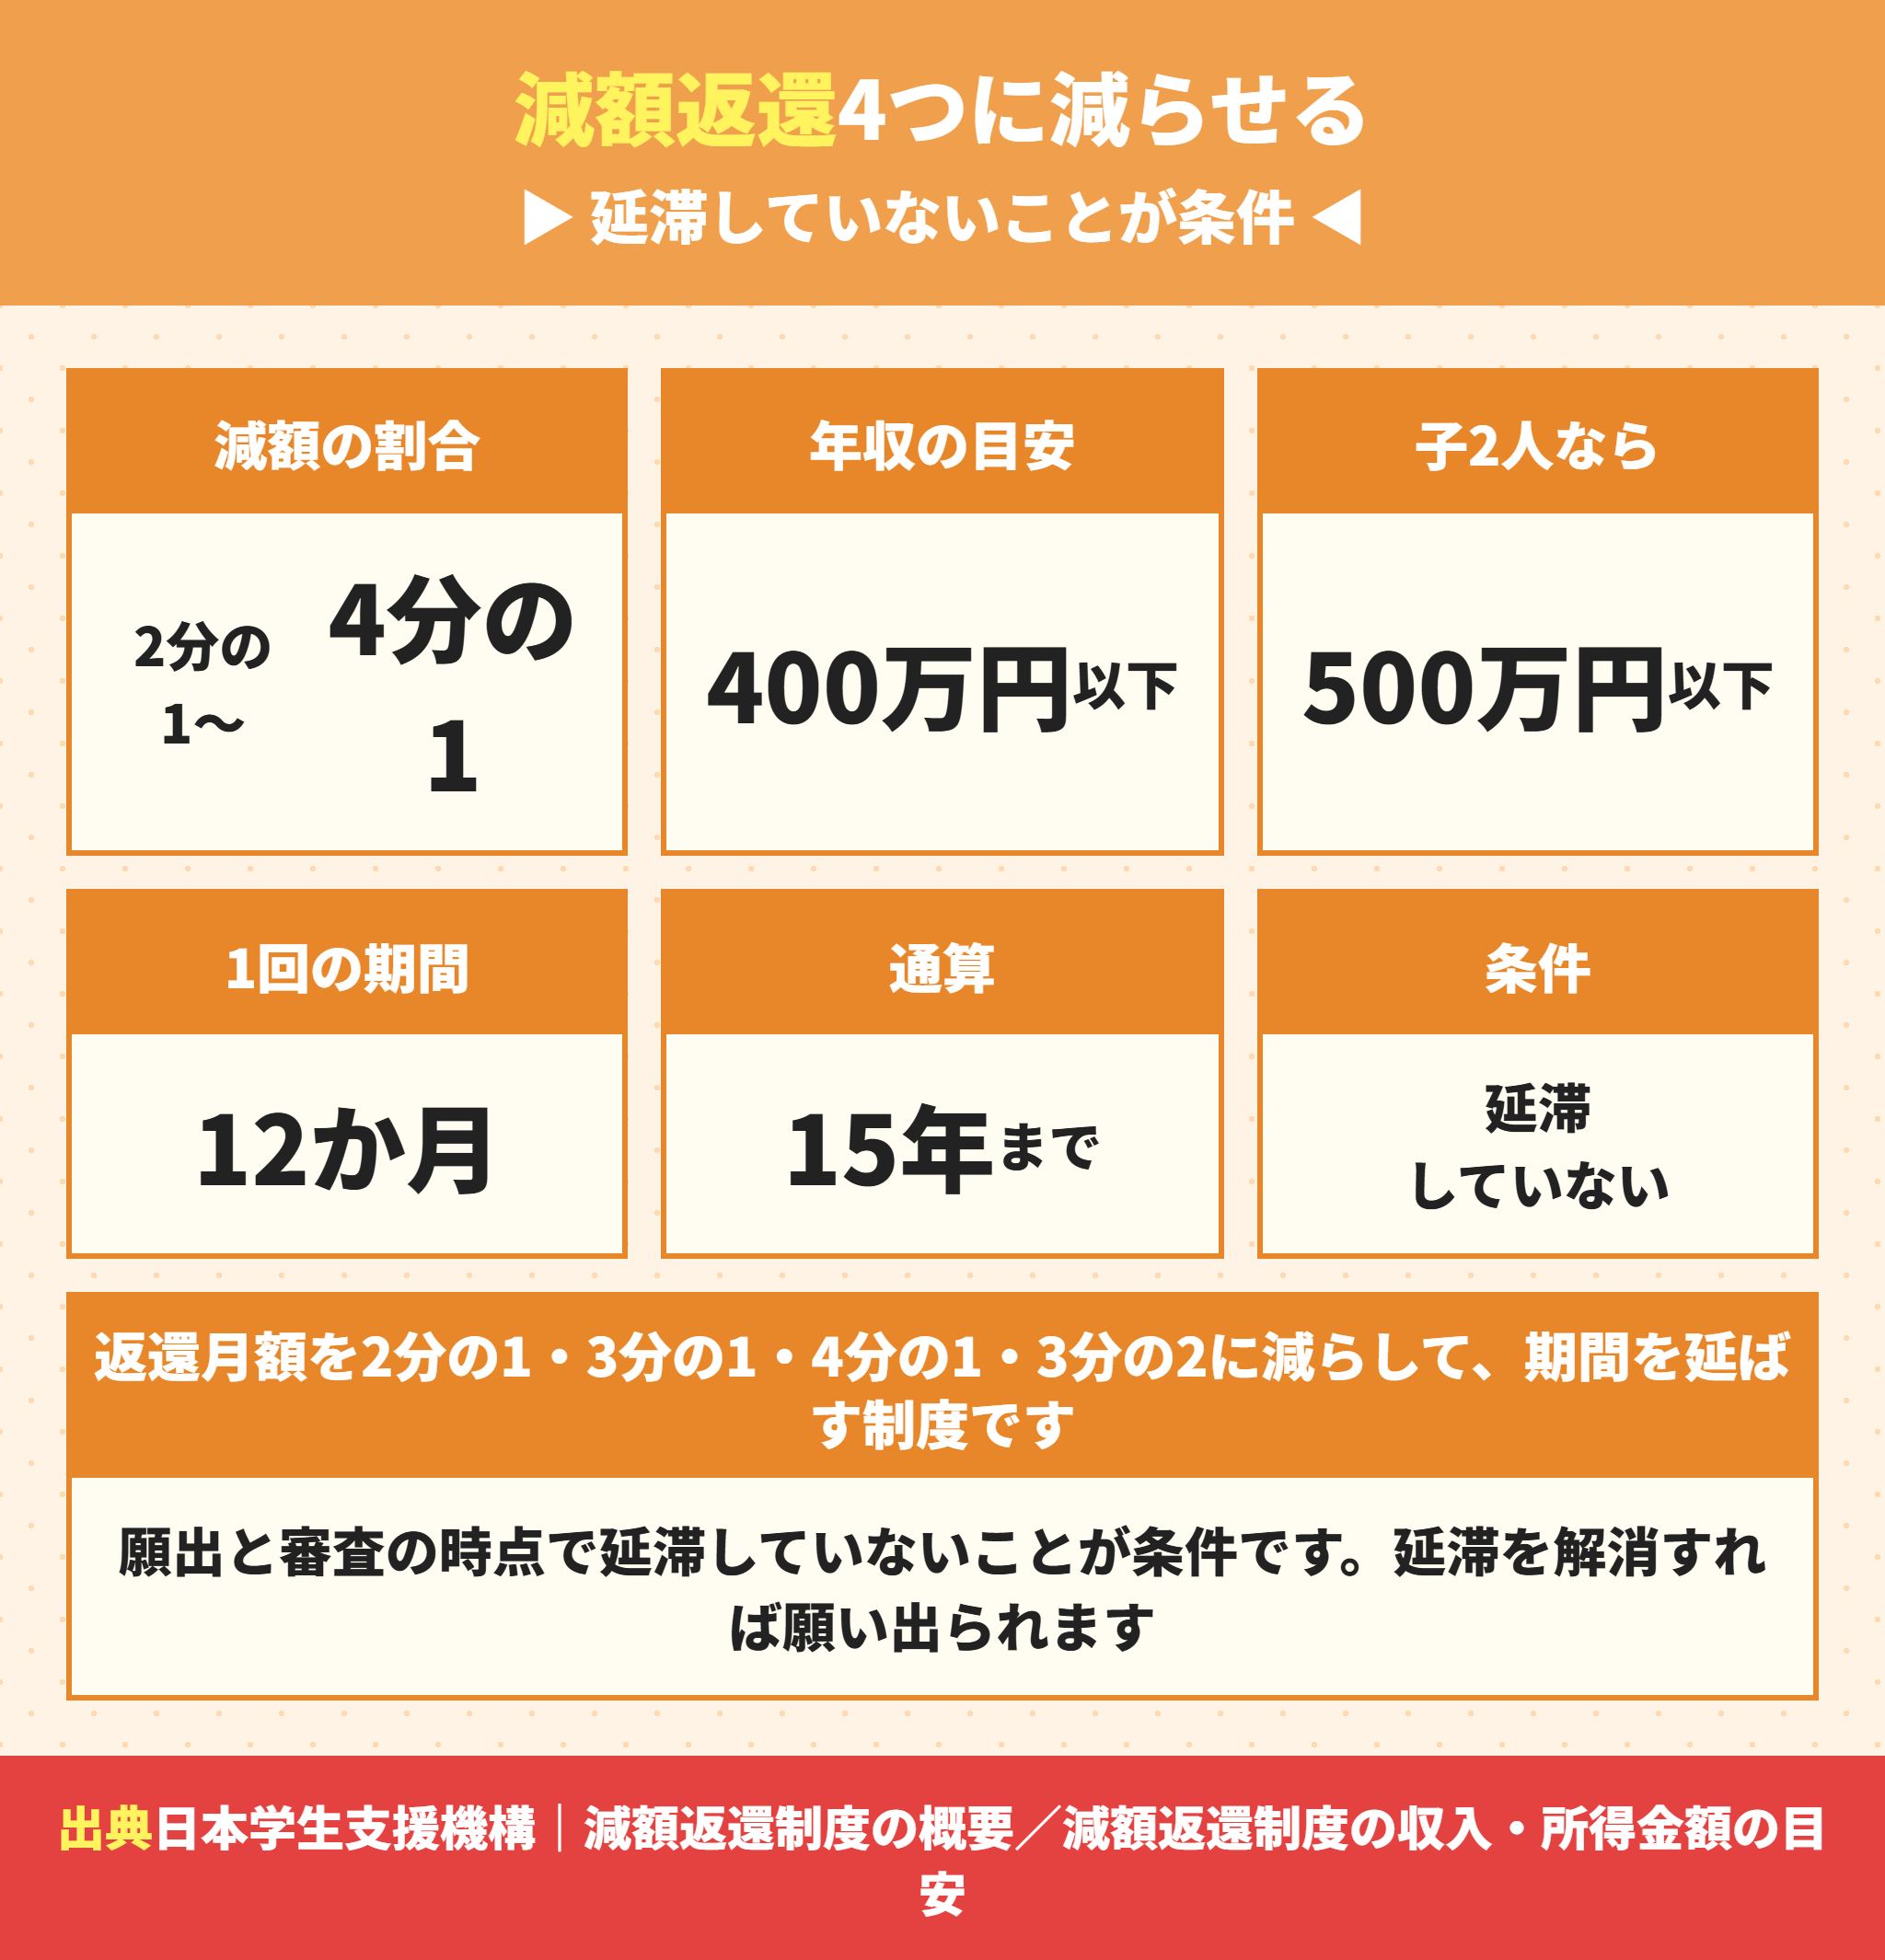
返還が苦しいなら、延滞する前に使える2つの制度があります。
奨学金の減額返還制度は月額を4分の1まで減らせる
公式の説明では、減額返還制度は返還期間を延長して、当初の返還月額を2分の1、3分の1、4分の1、3分の2に減額して返還できる制度です。
毎月の返還額が減るので、月2万円を5千円にすれば約514万円増える。
月2万円を4分の1の5千円にすれば、借入可能額は約514万円増えます。
奨学金の減額返還には年収の目安がある
条件は4つあります。1つめが収入です。
| 所得の種類 | 収入・所得金額の目安 |
|---|---|
| 給与所得者 | 年間収入金額400万円以下(扶養する子2人は500万円以下、3人以上は600万円以下) |
| 給与所得以外の所得を含む | 年間所得金額300万円以下(子2人は400万円以下、3人以上は500万円以下) |
| 被扶養者の控除 | 本人の被扶養者1人につき38万円を収入・所得金額から控除して審査 |
公式の例では、年間収入430万円の給与所得者で被扶養者が1人いる場合、430万円 − 38万円 = 392万円として審査されます。
奨学金の減額返還は延滞していると使えない
2つめの条件が重要です。願出及び審査の時点で延滞していないことです。
ただし公式には延滞を解消することにより願出が可能となりますとも書かれています。延滞していても、解消すれば使えます。
残りの条件は口座振替(リレー口座)加入者であることと月賦返還であることです。
適用期間は1回の願出につき12か月で、通算15年(180か月)が限度です。
減額返還を使うと、住宅ローンの審査では不利になりませんか。
ラクチン君返還月額が減るので、返済負担率の計算では有利に出ます。ただし制度を使っている事実は債務が残っていることの裏返しなので、銀行の見方はそれぞれ違います。事前審査で確認するのが確実です。
- 災害、傷病、その他経済的理由により返還が困難であること(年収の目安あり)
- 願出及び審査の時点で延滞していないこと(延滞を解消すれば願い出られる)
- 口座振替(リレー口座)加入者であること
- 月賦返還であること(年賦・半年賦の方は月賦に変更される)
奨学金の返還期限猶予は産休と育休なら上限がない
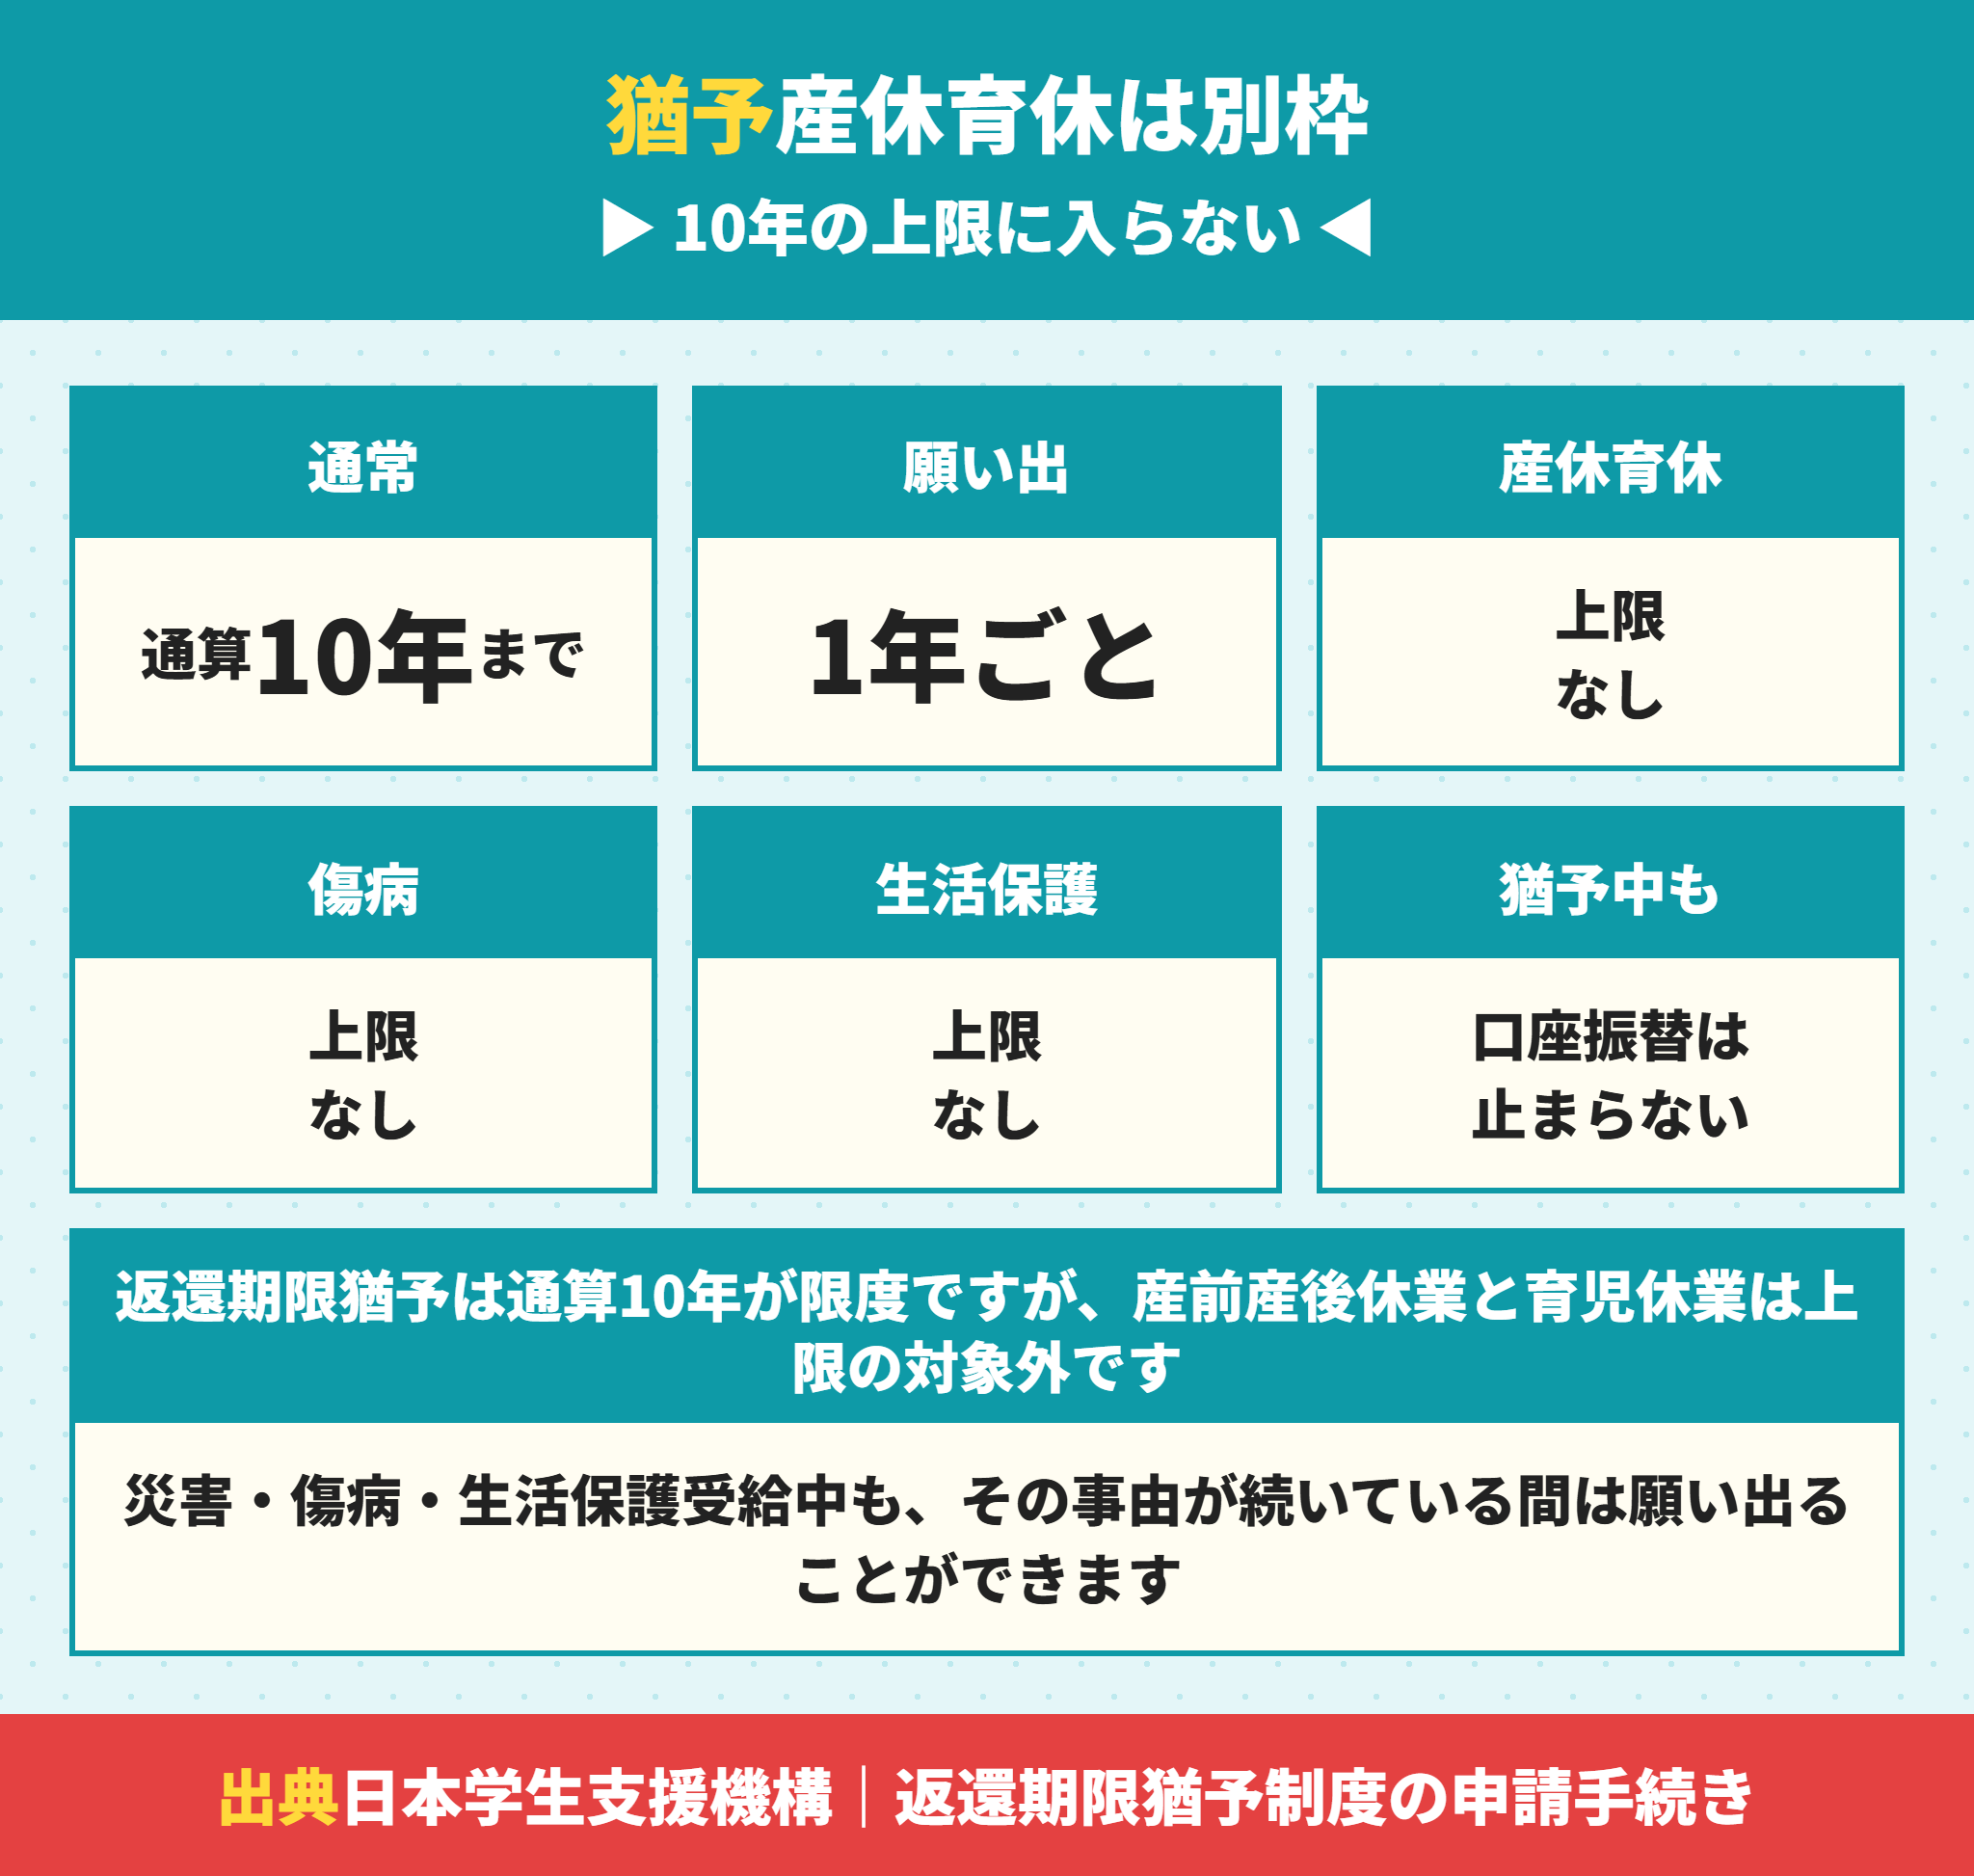
もう1つの制度が返還期限猶予です。産休育休は通算10年の枠に入らないがあります。
奨学金の返還期限猶予は通算10年が限度
公式には返還期限猶予の期間は通算10年(120か月)が限度と書かれています。
願い出は1年ごとに必要です。一度出せば続くわけではありません。
奨学金の猶予で産休と育休は10年の上限に入らない
ここがあまり知られていない例外です。公式の注記を引きます。
「ただし、災害、傷病、生活保護受給中、産前休業・産後休業および育児休業、大学校在学、海外派遣については、当該事由が継続している間は返還期限猶予を願い出る事ができます」。
つまり産休・育休の期間は通算10年の枠を使いません。出産のタイミングで家を買う人にとっては大きい話です。
育休中の住宅ローンについては契約社員・派遣・転職直後の住宅ローン審査|雇用形態別に通すためのポイントにも書いています。
奨学金の猶予中も口座振替は止まらない
注意点があります。公式に猶予審査中であっても、口座振替請求・払込通知書発送は停止できませんと書かれています。
つまり願い出た月から引き落としが止まるわけではありません。承認されるまでは引き落とされます。
延滞している場合の督促も止まりません。早めに願い出るしかないということです。
奨学金の猶予年限特例なら収入で判断される
猶予年限特例または所得連動返還型無利子奨学金の場合は別の扱いです。
公式には、卒業後に一定の収入(給与所得者は収入300万円、給与所得者以外は所得200万円)を得るまでの間は願い出により返還期限を猶予することができ、期間の制限はありませんとあります。
自分がどの制度か分からない場合は、奨学生証と貸与奨学金返還確認票の右上を見ます。猶予年限特例または所得連動返還型無利子奨学金と印字されています。
ただし猶予は返還が免除される制度ではありません。返還が後ろにずれるだけで、住宅ローンの審査では債務として残ります。
返還期限猶予で押さえる4点
通算10年(120か月)が限度。願い出は1年ごとに必要
産前産後休業・育児休業・傷病・生活保護受給中は10年の上限に入らない
猶予審査中も口座振替請求と払込通知書の発送は止まらない
猶予は免除ではないので、住宅ローンの審査では債務として残る
奨学金があるときに住宅ローンの申込で気をつけること
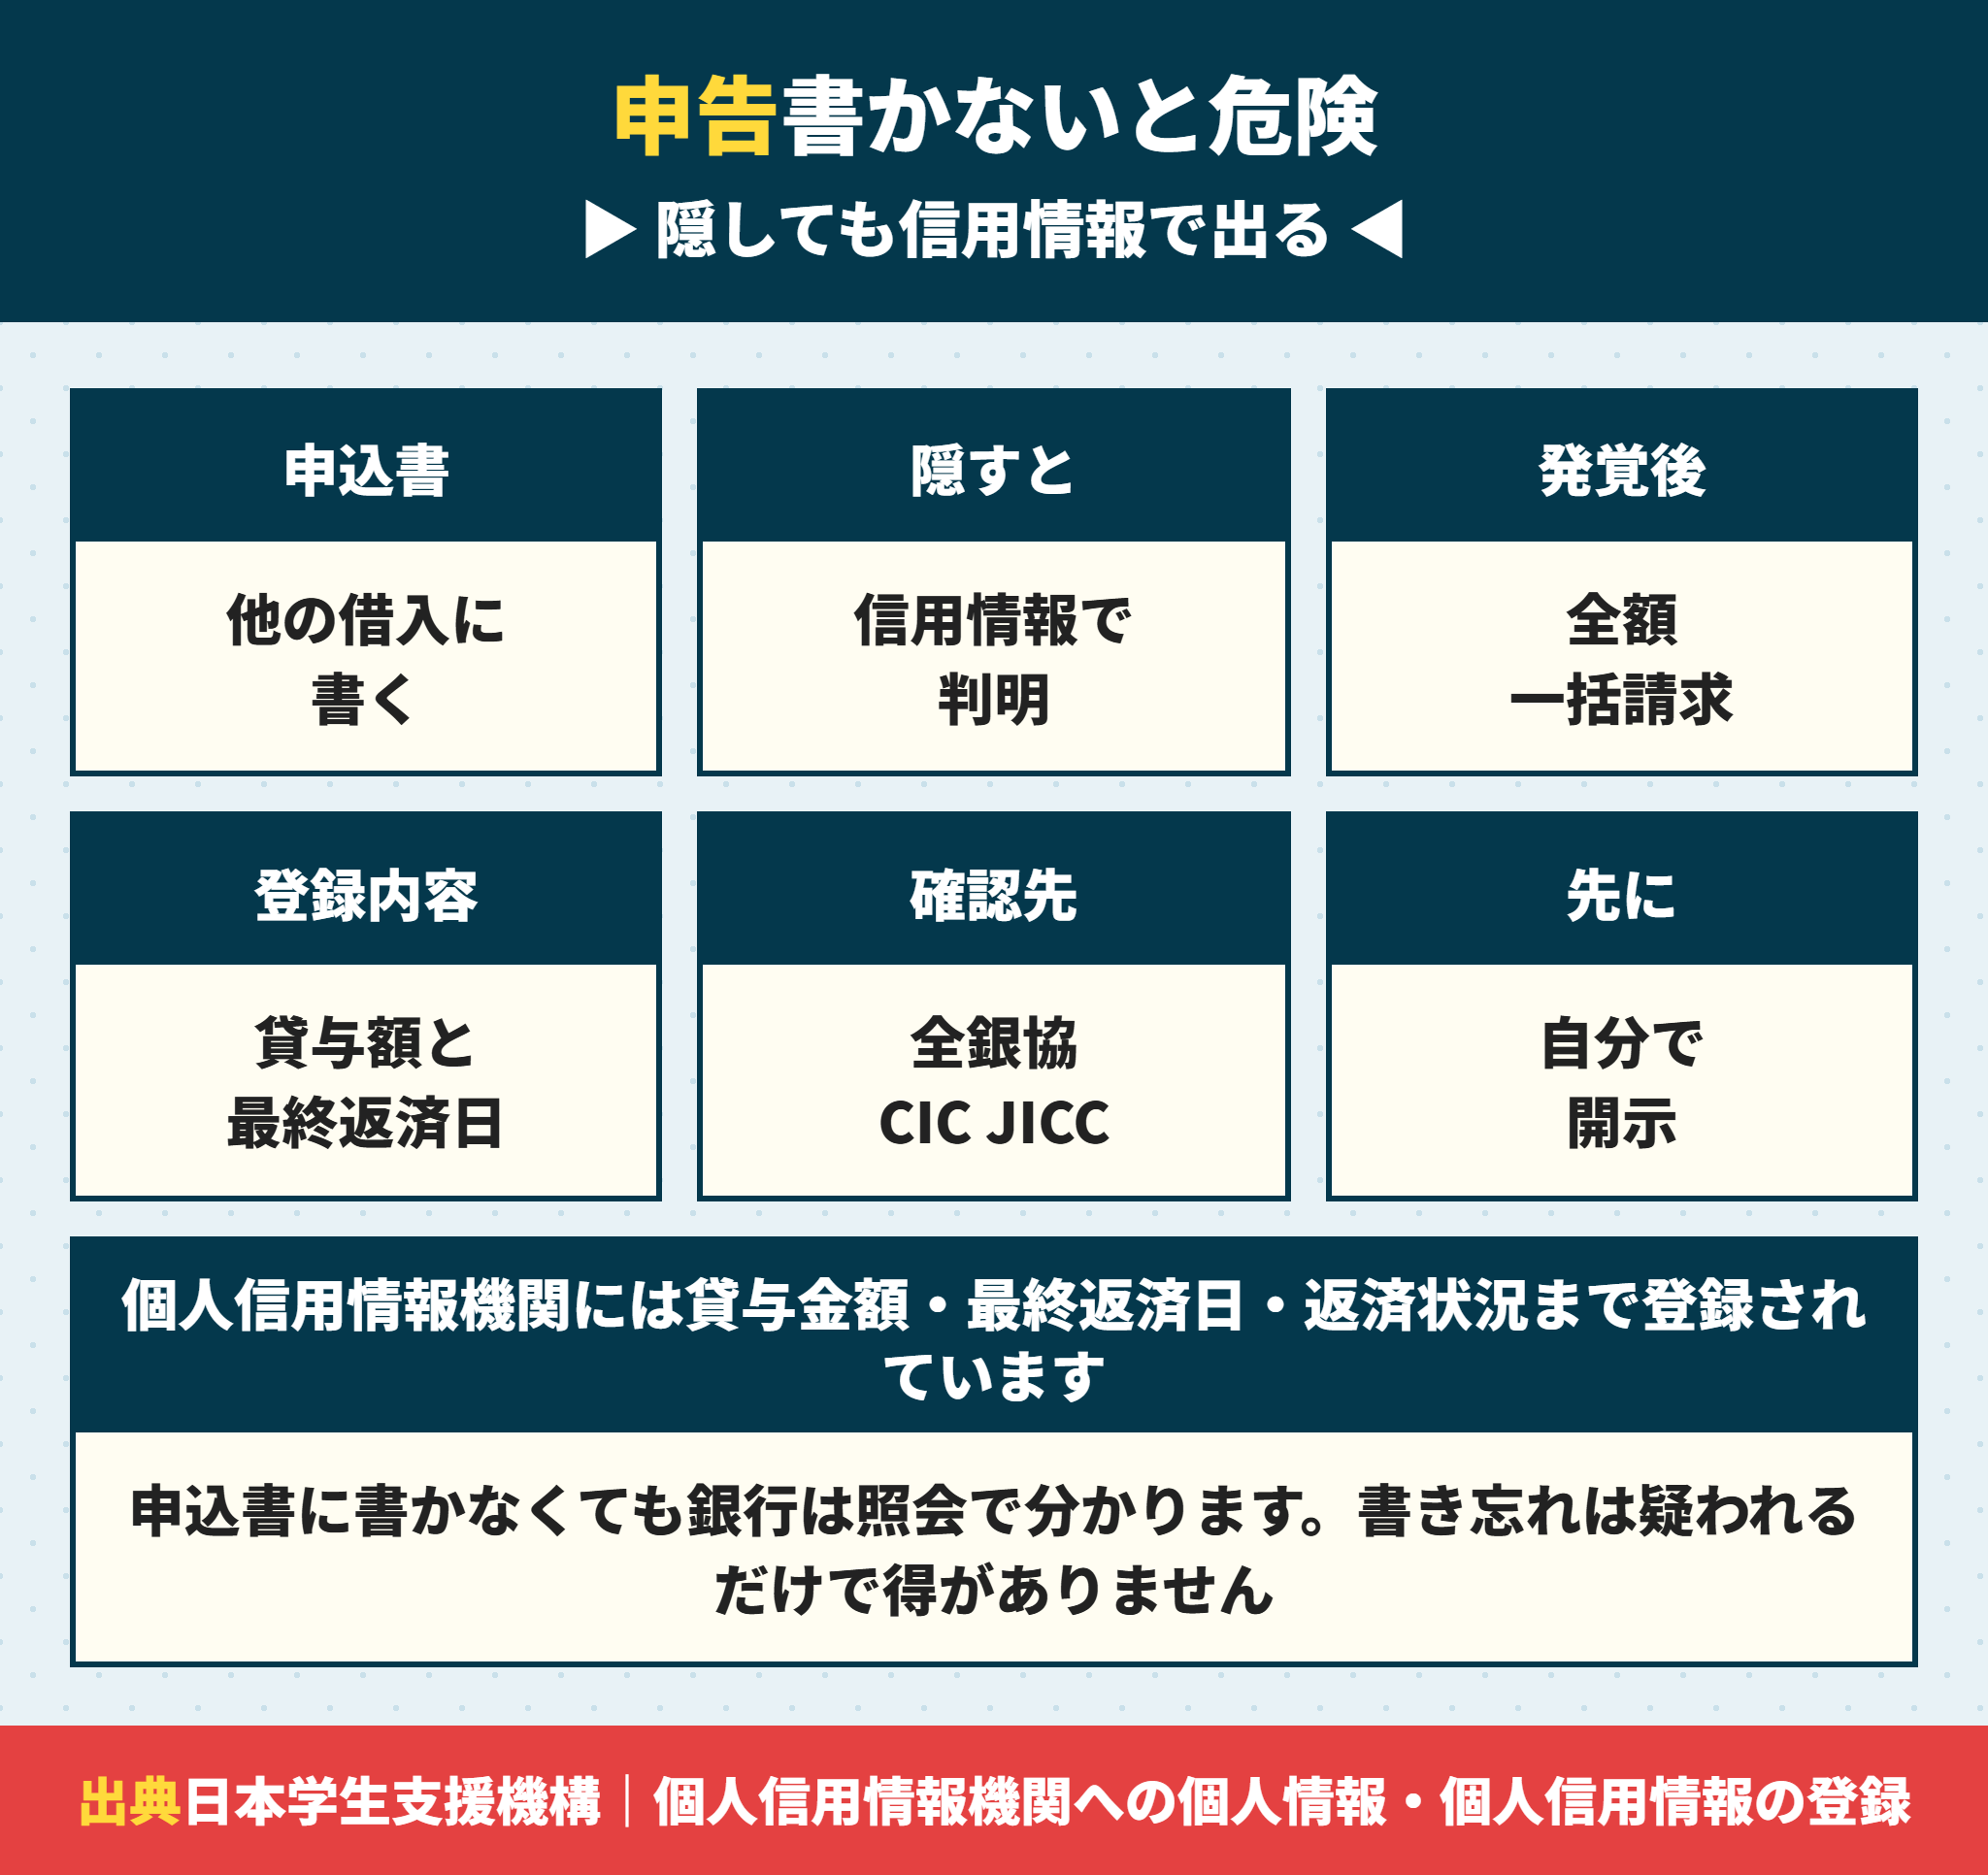
実務の話です。他の借入欄に書かないと全額一括請求もありうるところです。
奨学金は住宅ローンの申込書に書く
住宅ローンの申込書には「他の借入」を書く欄があります。奨学金はここに書きます。
「教育ローンではないから借入ではない」と考える方がいますが、日本学生支援機構からの貸与=借入です。
奨学金を書かなくても銀行には分かる
隠しても意味がありません。個人信用情報機関には貸与金額・最終返済日等の契約の内容及びその返済状況まで登録されています。
銀行は審査で照会するので、書かなくても分かります。そして書いていないことが分かると、他の申告も疑われます。
関西みらい銀行は自社サイトで、年収を多めに書いた申込みが発覚した場合、残っているローンの全額を一度に返すよう請求されると書いています。書き忘れでそこまで行くことは通常ありませんが、得は1つもありません。
奨学金の残高と返還月額を先に確認する
申込む前に数字を押さえておきます。残高と返還月額の2つです。
スカラネット・パーソナルで残高が確認できます。返還月額は口座振替の履歴で分かります。
この2つがあれば、借入可能額の目安を自分で計算できます。返還月1万円あたり約343万円を引いて考えてください。
奨学金の返還を配偶者が持っている場合
共働きで夫婦どちらにも奨学金があることは珍しくありません。
ペアローンや収入合算で借りる場合、2人分の奨学金がどちらも返済負担率に入ります。
2人合わせて月3万円の返還があれば、借入可能額は約1,028万円減ります。1人分だけ計算して物件を探すと、あとで届かないことになります。
ペアローンと収入合算の違いはペアローンと連帯債務の違いは?共働きが比べる4つの基準に書いています。
奨学金の返済中でも団信と勤続年数は別に見られる
奨学金に気を取られると、他の項目を見落とします。
国交省の調査では健康状態を96.1パーセント、勤続年数を93.9パーセントの機関が見ていると報告されています。
奨学金の残高より、団信に入れるかどうかのほうが重いことがあります。通院歴がある場合は心療内科に通院中でも住宅ローンは組める?団信の告知と選択肢を先に読んでください。
奨学金の返済中に関西の建売を買うときの段取り
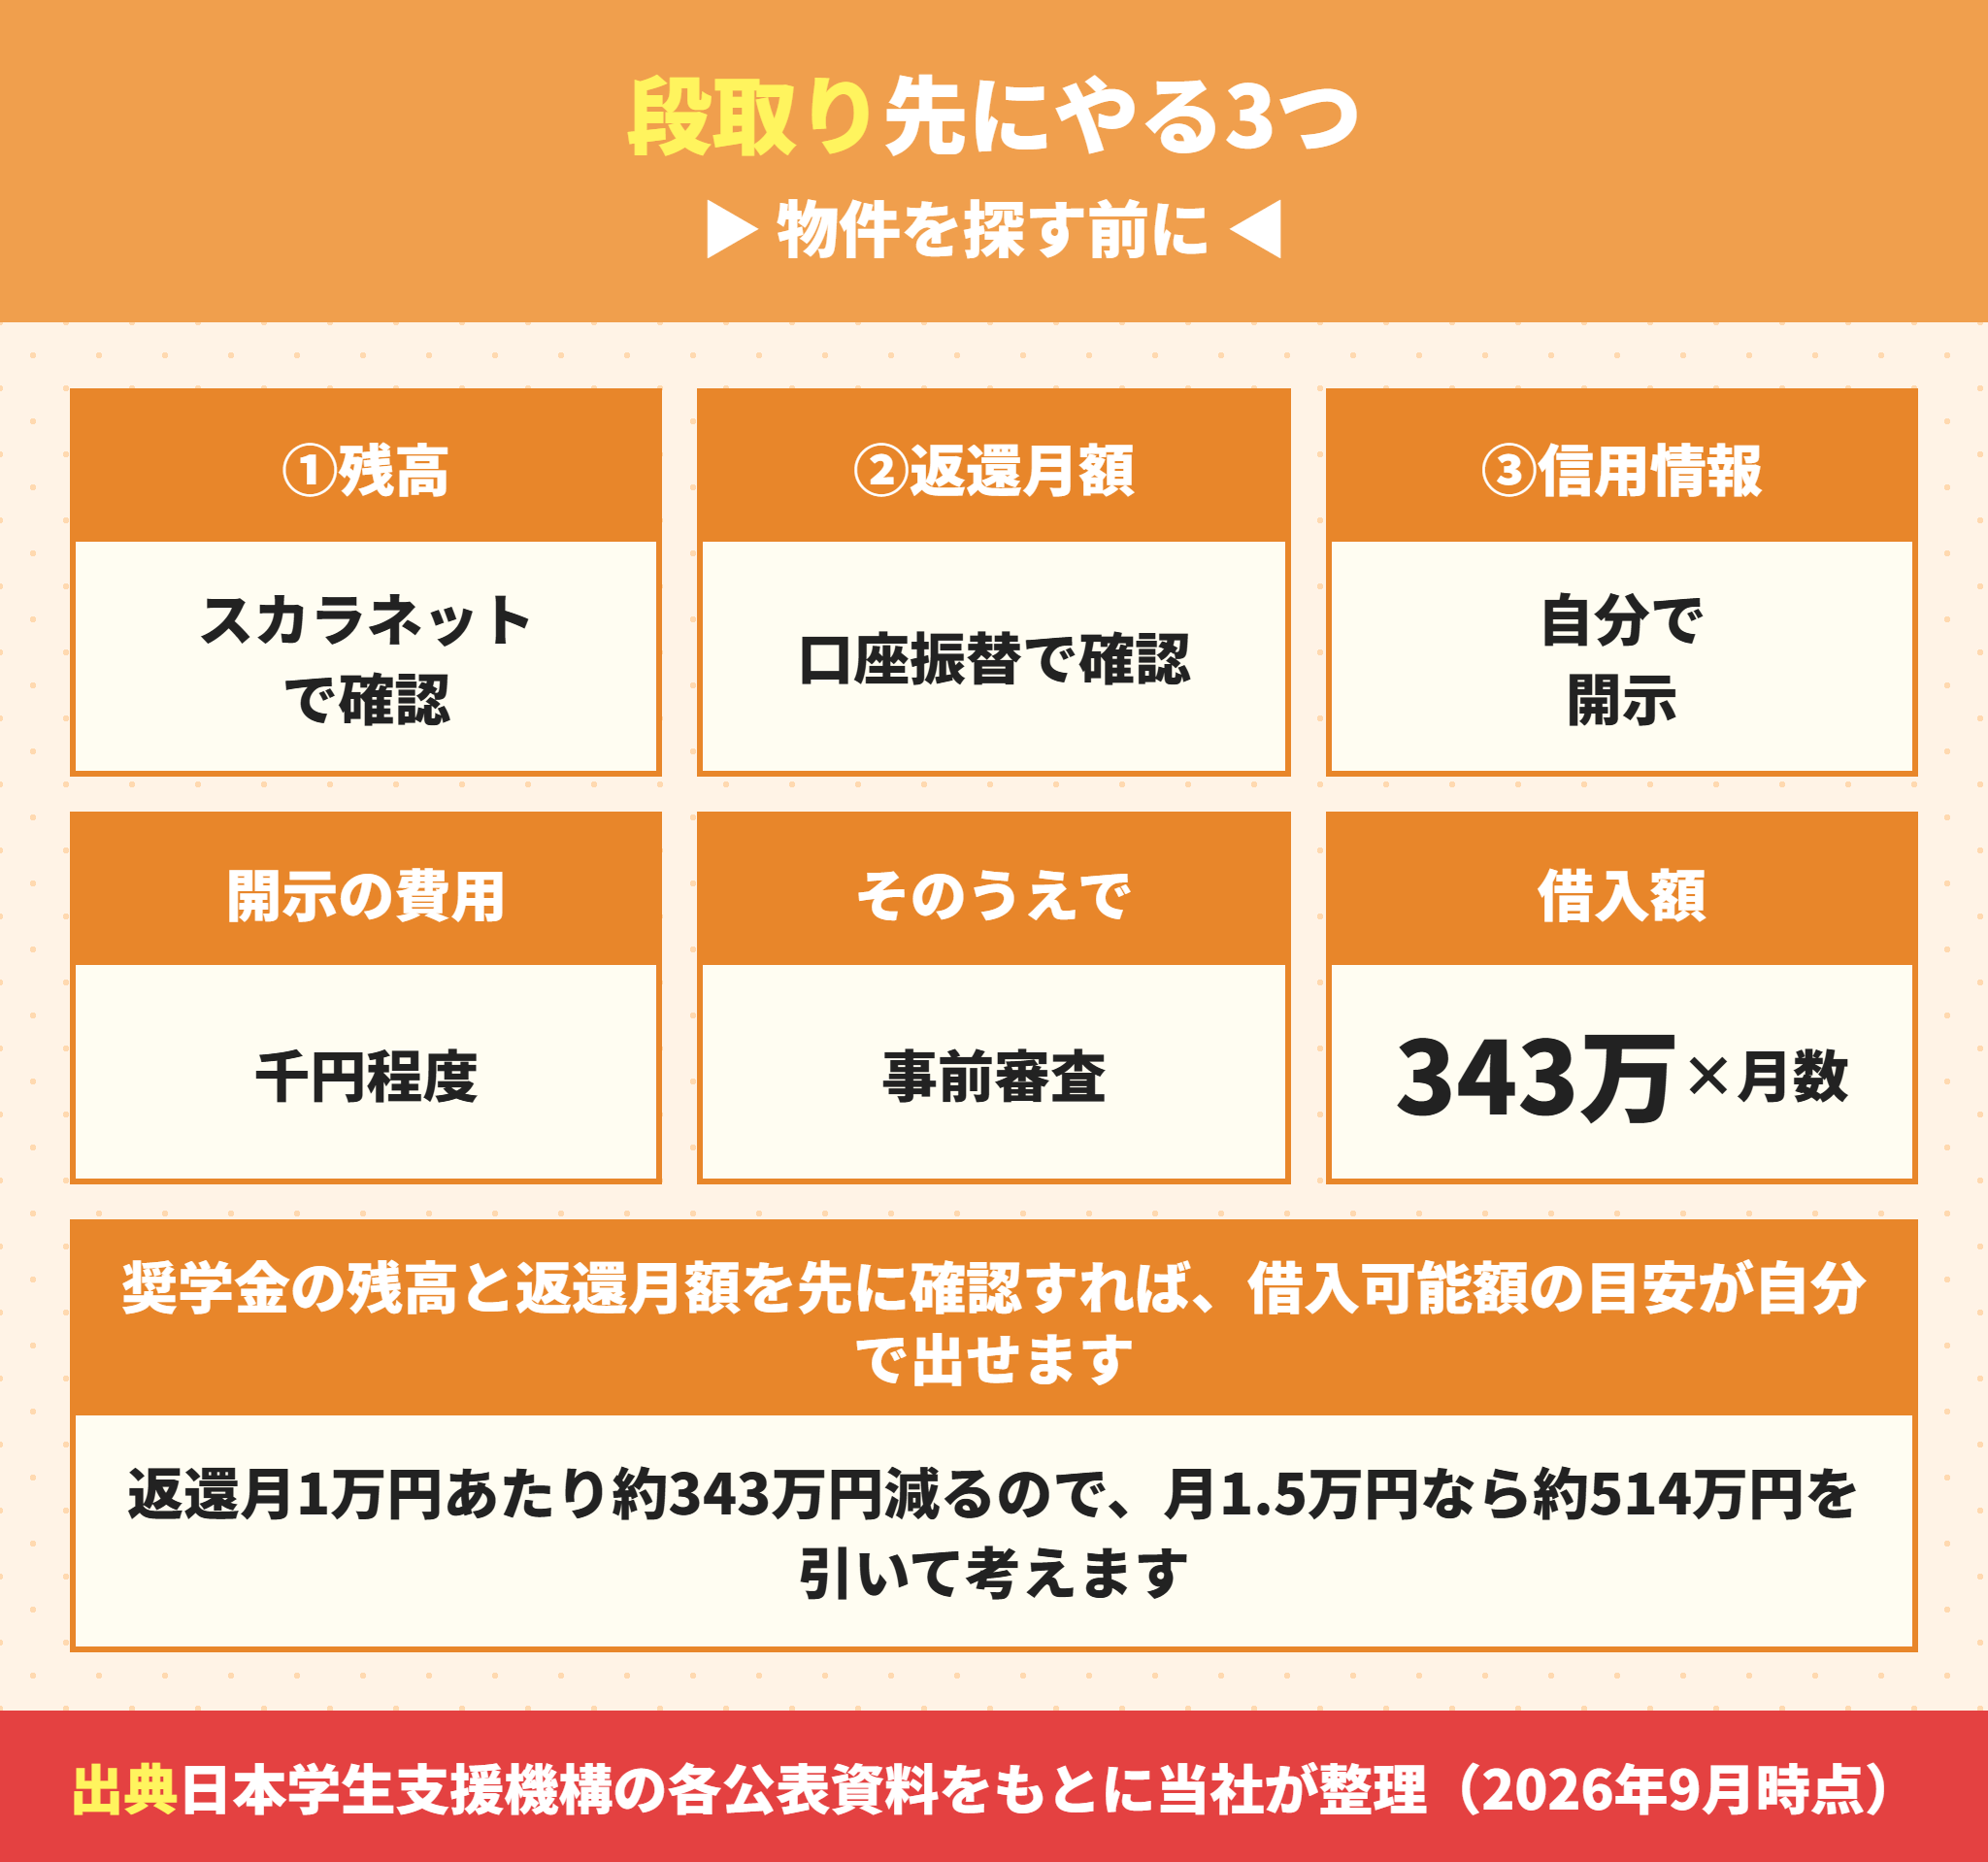
最後に順番を書きます。物件を探す前にやることが3つあります。
奨学金の残高と信用情報を先に確認する
やることは3つです。
- スカラネット・パーソナルで奨学金の残高を確認する
- 口座振替の履歴で返還月額を確認する
- 全国銀行個人信用情報センターとCICで自分の信用情報を開示する(費用は1,000円程度)
過去に延滞した記憶がなくても、引き落とし口座の残高不足で1回でも落ちていれば記録になります。先に見ておけば、申込んでから慌てません。
奨学金の返還月額から借入可能額の目安を出す
返還月額が分かれば計算できます。返還月1万円あたり約343万円を引くだけです。
年収450万円で奨学金が月1万5千円なら、約4,499万円から約514万円を引いて約3,985万円が目安になります。(返済負担率35パーセント・金利1.2パーセント・35年の場合)
この金額は借りられる上限であって、無理なく返せる額ではありません。返せる額の考え方は住宅ローンの年収目安|無理なく返せる額との差に書いています。
奨学金があるなら事前審査を複数の銀行で通す
銀行によって返済負担率の基準も審査金利も違います。1行で断られても他行で通ることがある。
りそな銀行は返済負担率35パーセント以内を公表していますが、他の銀行は公表していません。基準が違うということです。
銀行の選び方は住宅ローンはどこがいい?関西の建売で12行を比べた手数料と団信に、12行の条件を並べました。
奨学金があるときの銀行の選び方
返済負担率の基準を公表している銀行で先に計算する(りそな銀行は35パーセント以内)
審査金利を使う銀行は借入可能額そのものが下がる
1行で断られても基準が違う他行で通ることがある
事前審査は物件が決まる前に複数行で並行して通す
当社が奨学金のある方にお手伝いできること
当社が仲介する場合に確認していることを書きます。
- 奨学金の返還月額から、借入可能額の目安を金額でお出しします
- 奨学金を繰上返還する場合と、返さずに頭金に回す場合の両方の資金計画を並べます
- 信用情報の開示のしかたをご案内します(申込む前に確認していただきます)
- 返済負担率の基準が違う銀行を複数ご提案し、事前審査を並行して進めます
- 減額返還制度や返還期限猶予を使っている場合、審査でどう見られるかをご説明します
- 新築の建売なら仲介手数料は0円です
諸費用の全体像は建売の諸費用はいくら?内訳と現金で用意するお金に、仲介手数料は建売の仲介手数料はいくら?無料になる物件とならない物件にまとめています。
奨学金と住宅ローンのよくある質問
- 奨学金があると住宅ローンは組めませんか。
-
組めます。奨学金があるだけで落ちることはありません。ただし奨学金の返還は返済負担率に入るので、借入可能額が減ります。当社の試算では返還月1万円あたり約343万円減ります(返済負担率35%・金利1.2%・35年の場合)。
- 奨学金を延滞したことがあると住宅ローンは組めませんか。
-
延滞3か月以上になると個人信用情報機関への登録対象になります。日本学生支援機構は「住宅ローン等の各種ローンが組めなくなる場合があります」と公表しています。まずは自分で信用情報を開示して、登録されているかを確認してください。
- 奨学金の延滞の記録はいつ消えますか。
-
返還完了から5年後です。延滞を解消した時点ではありません。公式には「一度個人信用情報機関に登録されると、返還状況は毎月更新され、延滞を解消すると、延滞を解消したという情報が登録されます。登録された情報は返還完了から5年後に削除されます」と書かれています。
- 奨学金は住宅ローンの前に返したほうがいいですか。
-
残高と種別で変わります。第一種は無利子なので繰上返還しても利息の節約は0円です。第二種は利率固定方式・利率見直し方式のどちらも年3.0%が上限で、住宅ローンより高いなら先に返すほうが利息は減ります。ただし返すのに使った現金は頭金に使えなくなります。
- 奨学金は住宅ローンの申込書に書かなくてもばれませんか。
-
ばれます。個人信用情報機関には貸与金額・最終返済日等の契約の内容およびその返済状況が登録されています。銀行は審査で照会するので分かります。書いていないことが分かると他の申告も疑われるので、正直に書いてください。
- 奨学金の返済が重いときはどうすればいいですか。
-
減額返還制度で返還月額を2分の1・3分の1・4分の1・3分の2に減らせます。給与所得者なら年間収入400万円以下(扶養する子2人は500万円以下)が目安で、願出と審査の時点で延滞していないことが条件です。1回の願出は12か月で、通算15年が限度です。
- 育休中でも奨学金の返還を止められますか。
-
返還期限猶予を願い出れば止められます。通常は通算10年が限度ですが、産前休業・産後休業および育児休業は、その事由が継続している間は願い出ることができ10年の上限に入りません。ただし猶予審査中も口座振替請求は停止できないので、早めの願い出が必要です。
- 奨学金の猶予を受けていると住宅ローンの審査に影響しますか。
-
猶予は返還が免除される制度ではないので、債務としては残ります。返還が後ろにずれるだけです。猶予中で返還額が0円なら返済負担率の計算上は有利に見えることもありますが、銀行の判断はそれぞれ違うので事前審査で確認するのが確実です。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。