事前審査は通りました。本審査もほぼ通ると言われましたが、本当に大丈夫でしょうか。
大丈夫と言い切れる人はいません。事前審査と本審査は見ている中身が違うからです。
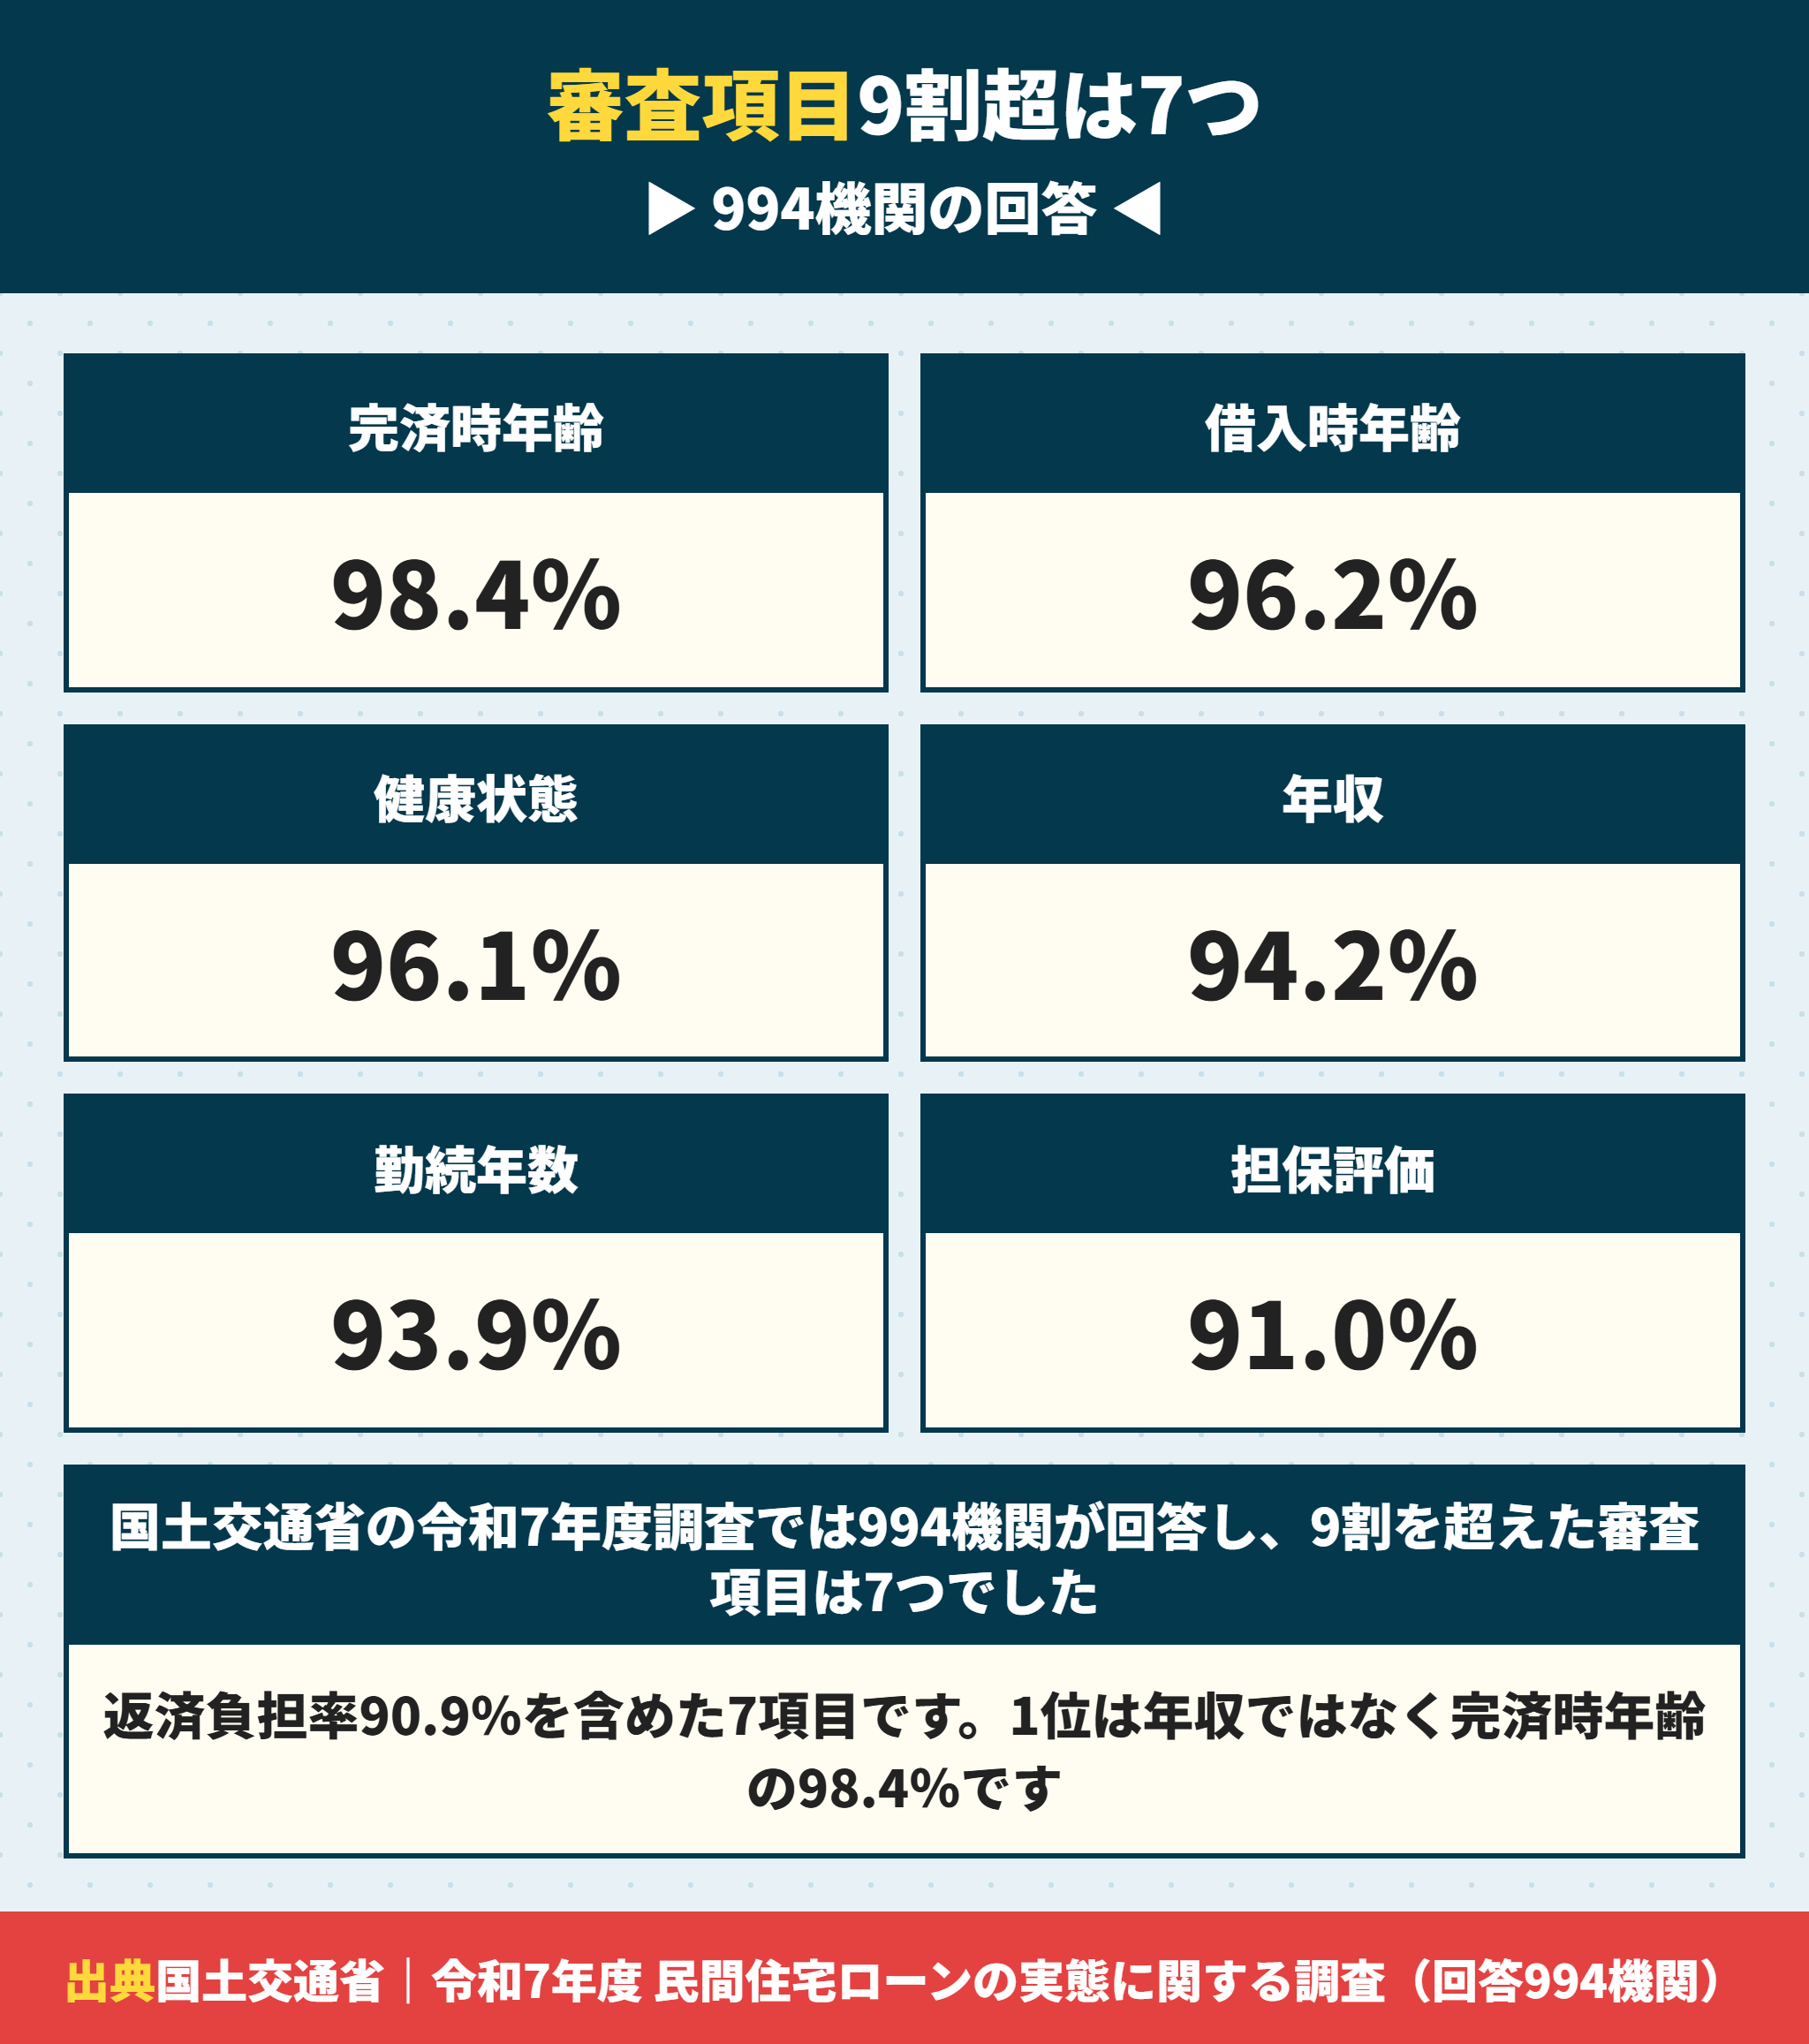
ただし何を見られるのかは公表されています。国土交通省が毎年994の金融機関に審査項目を聞いた調査を出しています。令和7年度の結果では、9割を超えた項目が7つありました。
その1位は年収ではありません。完済時年齢の98.4パーセントです。
もう1つ見落とされやすいのが担保評価です。融資判断に影響すると答えた機関が506ありました。人ではなく物件の側で落ちる場面があるということです。
この記事では994機関の実数をもとに、本審査で何を見られるのか、どのくらい時間がかかるのか、落ちたら契約はどうなるのかを順番に整理します。
この記事で分かること
9割超の審査項目は7つで、1位は完済時年齢98.4パーセント
勤続年数の下限は1年以上が661機関で最多、3年以上は121機関だけ
年収の下限は150万円以上が387機関で最多
担保評価が融資判断に影響すると答えたのは506機関
本審査の期間は1週間から3週間が目安
融資利用の特約の期限を過ぎると手付金が戻らない
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住宅ローンの本審査はほぼ通るのか
結論から書きます。事前審査が通っていれば確率は高いが保証はないという位置づけです。
事前審査と本審査で見ている中身が違う
2つの審査は目的が違います。事前審査は申込書の自己申告で判断し、本審査は書類と物件で判断します。
| 項目 | 事前審査 | 本審査 |
|---|---|---|
| 判断の材料 | 申込書の自己申告 | 公的な書類と物件の資料 |
| 他の債務 | 申告した分だけ | 信用情報機関の記録を照会 |
| 収入 | 自己申告の年収 | 源泉徴収票や課税証明書 |
| 物件 | 概要だけ | 重要事項説明書・登記事項証明書・図面 |
| 団信 | 確認しないことが多い | 告知書を提出して保険会社が判断 |
| 期間 | 3日から1週間 | 1週間から3週間 |
差が出るのは2行目と5行目です。申告していなかった借入と、団信の告知が本審査で初めて出てきます。ここでずれると結果が変わります。
本審査で「ほぼ通る」と言えるのはどんなとき
通る確率が高いのは条件が揃っている場合です。自己申告と書類が一致していて、他の債務がなく、団信に問題がないときです。
事前審査の申込書に書いた年収が源泉徴収票と一致している
カードローン・車のローン・スマホの分割が申告どおり
信用情報に延滞の記録がない
団信の告知書に書くことがない
物件が新築で確認済証と検査済証が揃っている
5つ目は見落とされがちです。物件の書類が揃っていないと審査が進みません。新築の建売は売主が宅地建物取引業者なので、必要な書類が最初から揃っていることがほとんどです。
本審査をスコアリング方式で自動判定する機関は少ない
点数だけで決まるわけではありません。国土交通省の令和7年度調査では、スコアリング方式では審査を行っていないという回答が59.9パーセントでした。
| 審査方法 | 回答した機関の割合 |
|---|---|
| スコアリング方式では審査を行っていない | 59.9% |
| スコアリング方式により一部審査を行っている | 24.4% |
| スコアリング方式を中心にして審査を行っている | 15.7% |
つまり6割の機関は人が書類を読んで判断しています。自動判定ではないので、説明できる材料を揃えておくと効きます。勤続年数が短い理由や、一時的に収入が下がった理由は書面で添えられます。
事前審査に通った時点で、もう安心していいのでしょうか。
 ラクチン君
申告と書類が一致していれば高い確率で進みます。ただし本審査の間にカードを新しく作る、転職する、車を買うといった動きがあると結果が変わります。決済が終わるまでは何も増やさないのが安全です。
本審査に通ってももう大丈夫と言えるのは契約のあと
通知が来た時点では確定していません。本審査の承認には有効期限があり、条件が付くこともあります。
| 段階 | 状態 | ここで変わりうること |
|---|---|---|
| 本審査の承認通知 | 融資の予定が立った | 条件が付くことがある |
| 金銭消費貸借契約の締結 | 借入の契約が成立 | 本人の来店と印鑑証明が必要 |
| 融資の実行(決済日) | 資金が動く | 直前の信用情報の再照会がある機関もある |
| 引渡しと登記 | 所有権が移る | ここでようやく確定する |
承認通知に他の借入を完済することを条件とすると書かれることがあります。完済の証明を出すまで実行されないので、通知の条件欄は必ず読んでください。
本審査に通ったらまず承認通知の条件欄を読む
他の借入の完済が条件になっていないかを確かめる
承認の有効期限(3か月前後が多い)を確かめる
金銭消費貸借契約の日程と来店の要否を確かめる
決済日まで新しい借入をしない
決済日の直前に信用情報を再照会する機関もあります。承認から決済までの間にカードを作ったり車を買ったりしないでください。
本審査で994機関が見ている審査項目は21個ある
公表されている実数を並べます。9割を超えたのは7項目でした。
住み替えで専用ローンが必要かを返済負担率から判断する手順は住み替えローンはどこの銀行にある?売却が決まる前に買う方法と買取保証を解説にまとめています。
今の家の返済がある状態で審査を受けるダブルローンの計算は買い先行と売り先行はどっちがいい?ダブルローンと買い替え特約で決める住み替えにまとめています。
本審査で9割を超えた7項目と1位が完済時年齢である理由
令和7年度 民間住宅ローンの実態に関する調査は994機関の回答をまとめています。審査項目としている機関の割合はこうなっています。
| 審査項目 | 回答した機関 | 割合 |
|---|---|---|
| 完済時年齢 | 978機関 | 98.4% |
| 借入時年齢 | 956機関 | 96.2% |
| 健康状態 | 955機関 | 96.1% |
| 年収 | 936機関 | 94.2% |
| 勤続年数 | 933機関 | 93.9% |
| 担保評価 | 905機関 | 91.0% |
| 返済負担率 | 904機関 | 90.9% |
| 金融機関の営業エリア | 887機関 | 89.2% |
| 連帯保証 | 842機関 | 84.7% |
| 国籍 | 801機関 | 80.6% |
1位が年収ではないところが要点です。完済時年齢が98.4パーセントで最も多いという結果でした。借入期間の上限は年齢で決まるということになります。
完済時年齢の内容を見ると、80歳未満とした機関が732で圧倒的でした。85歳未満が97、75歳未満が44です。40歳で申し込むと80歳未満なら39年までという計算になります。
本審査で割合が低い項目も知っておくと気が楽になる
逆に割合が低い項目も並べます。性別を審査項目とした機関は24.9パーセントでした。
| 審査項目 | 回答した機関 | 割合 |
|---|---|---|
| カードローン等の他の債務の状況や返済履歴 | 721機関 | 72.5% |
| 雇用形態 | 702機関 | 70.6% |
| 融資可能額(融資率・購入の場合) | 687機関 | 69.1% |
| 申込人との取引状況 | 549機関 | 55.2% |
| 業種 | 470機関 | 47.3% |
| 家族構成 | 389機関 | 39.1% |
| 所有資産 | 354機関 | 35.6% |
| 雇用先の規模 | 354機関 | 35.6% |
| 性別 | 248機関 | 24.9% |
家族構成39.1パーセントと所有資産35.6パーセントは意外に低い数字です。子どもの人数や貯金の額で通らないという話は、多くの機関では審査項目になっていません。
ただし金融機関の営業エリアは89.2パーセントと高い項目です。内容を見るとエリア内に居住が850機関、エリア内に勤務が572機関でした。関西で買うなら関西で営業している機関を選ぶのが前提になります。
本審査の調査に回答した994機関は農協が半分近い
数字の読み方に関わるので母数の中身を置きます。994機関のうち480が農業協同組合等です。
| 機関の種類 | 回答した機関 |
|---|---|
| 農業協同組合等 | 480機関 |
| 信用金庫等 | 239機関 |
| 信用組合等 | 131機関 |
| 地方銀行 | 60機関 |
| 第二地方銀行 | 34機関 |
| 都市銀行・信託銀行他 | 15機関 |
| モーゲージバンク等 | 15機関 |
| 労働金庫 | 13機関 |
| 生命保険会社 | 3機関 |
| 損害保険会社 | 4機関 |
農協と信金と信組で850機関あります。地域の金融機関が母数の大半なので、営業エリアを審査項目とする割合が89.2パーセントと高いのも説明がつきます。
都市銀行とネット銀行だけを見ている感覚とはずれます。住宅ローンは全国商品と地域商品が混ざった市場だと押さえてください。
本審査の勤続年数は1年で足りる機関が最多
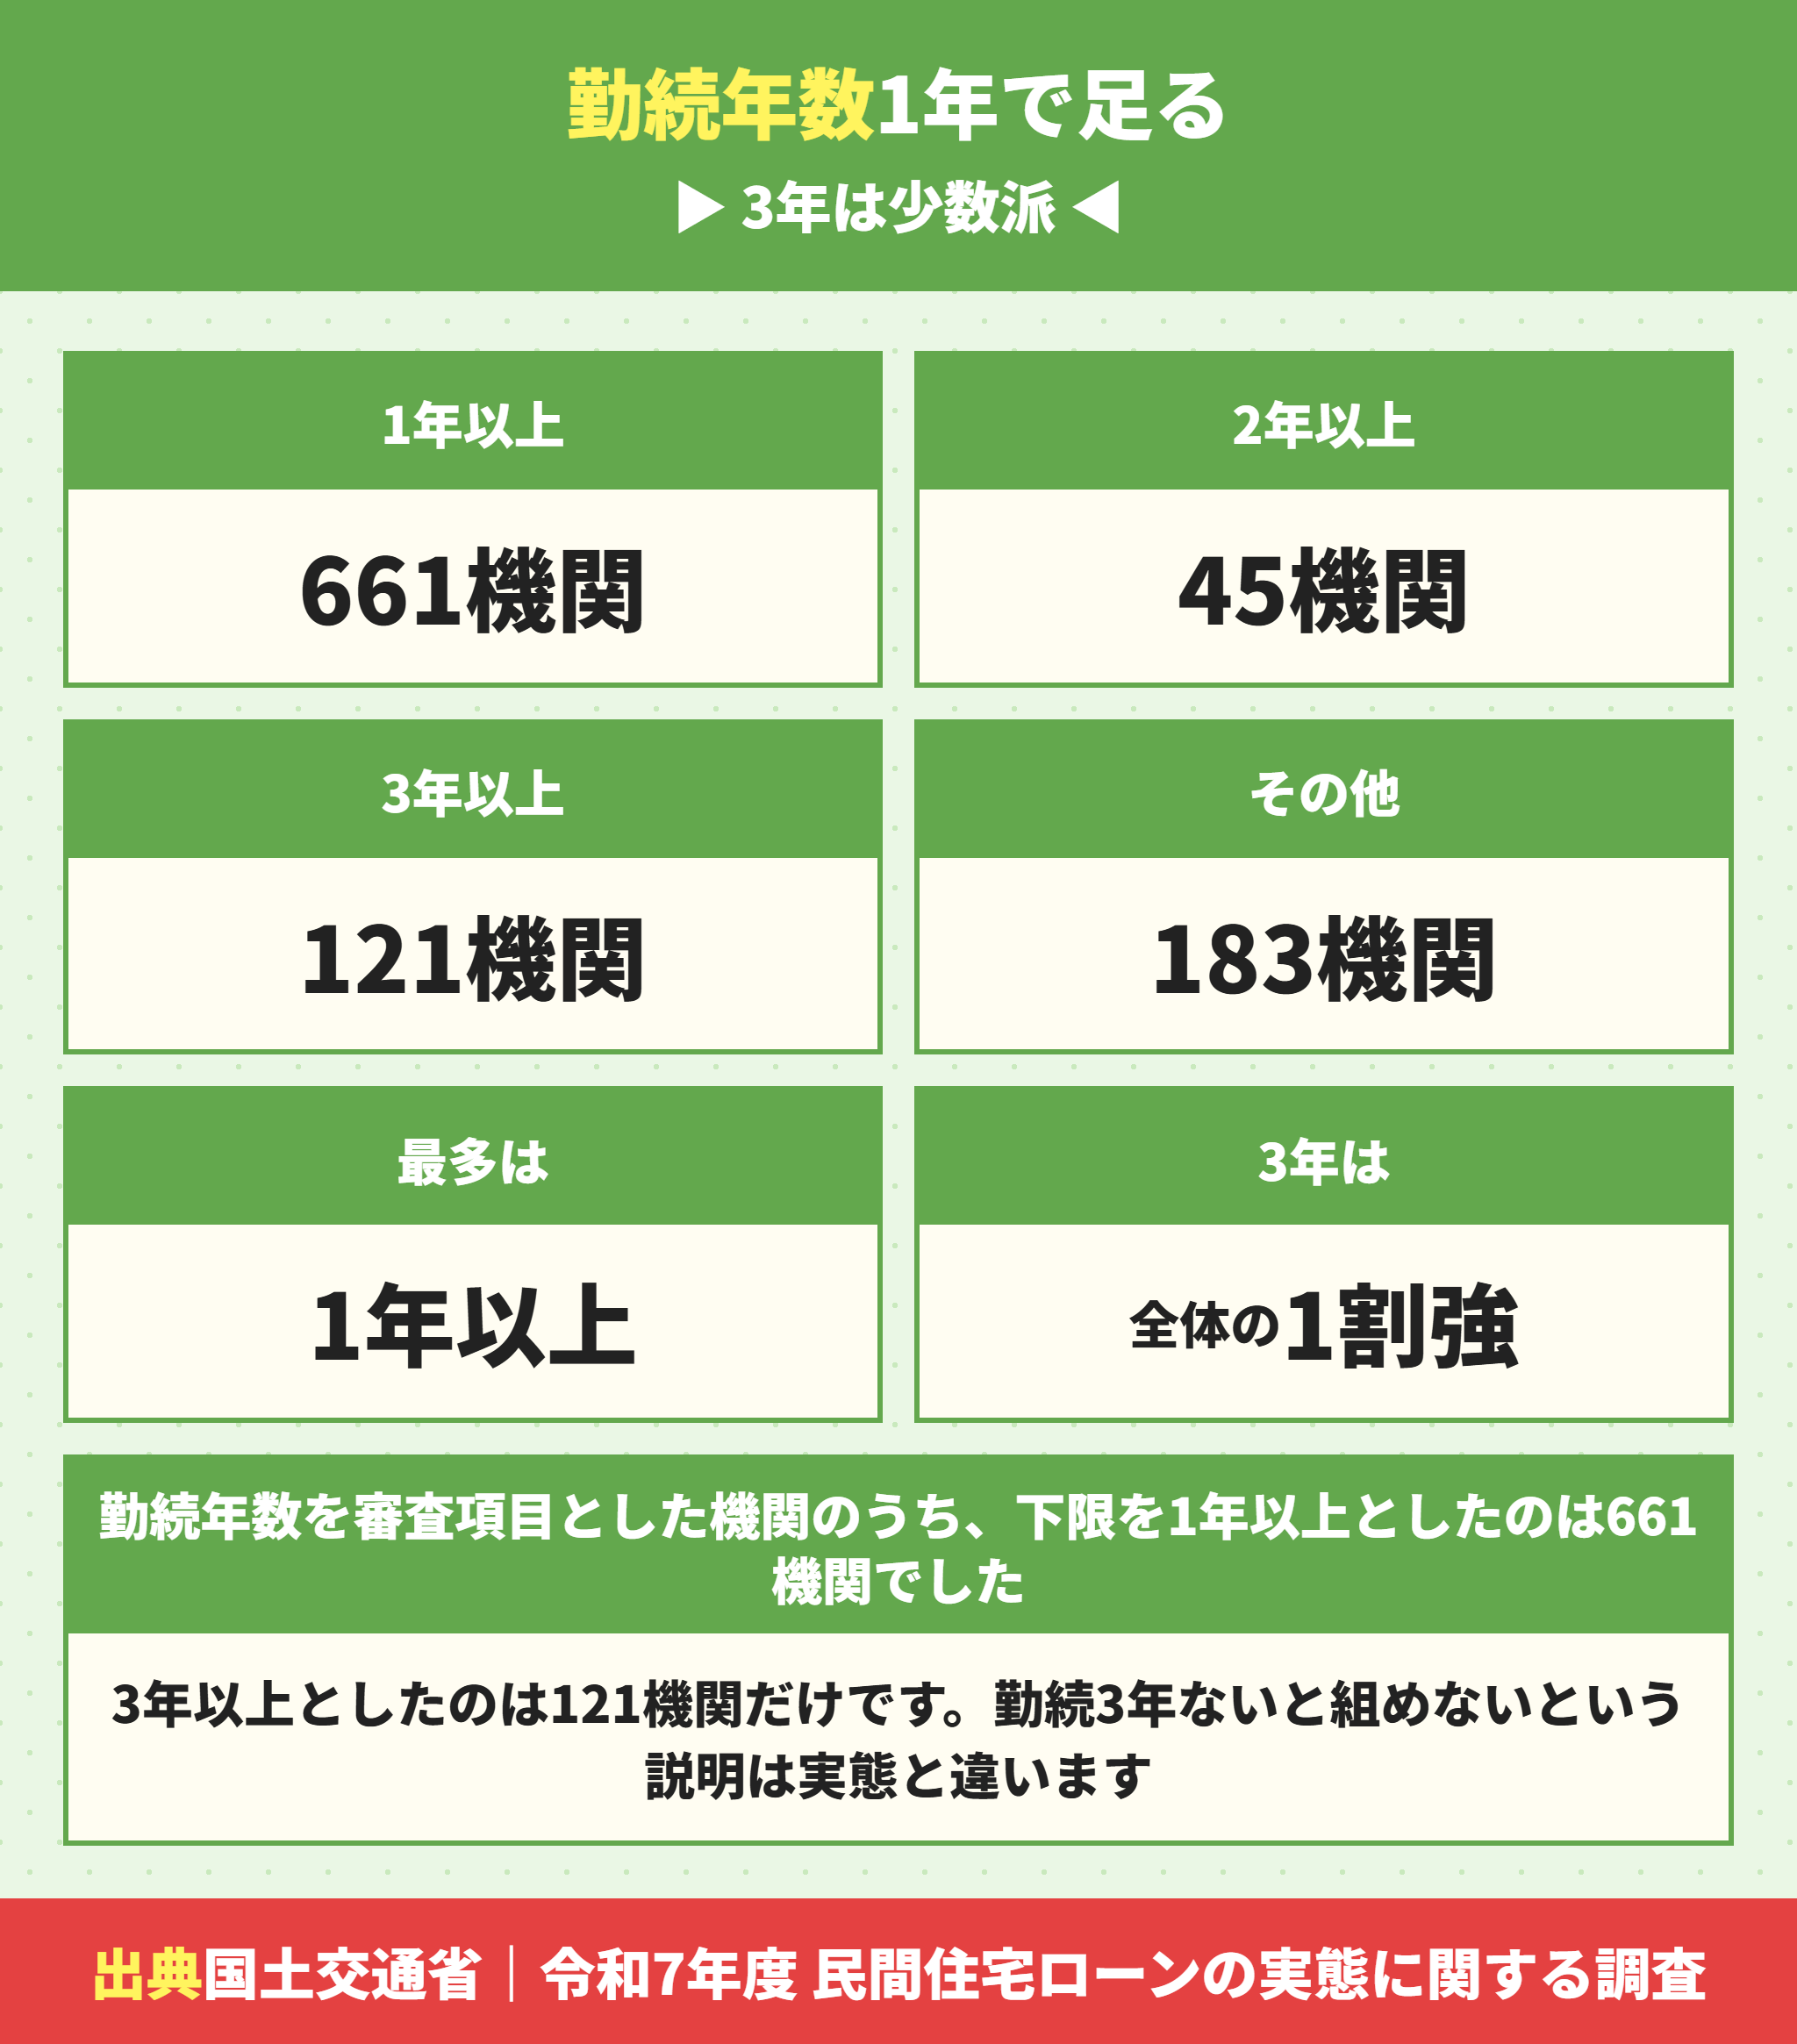
よく言われる話を実数で確かめます。勤続3年が必要という説明は実態と違います。
本審査の勤続年数の下限は1年以上が661機関
勤続年数を審査項目とした933機関のうち、下限の内訳はこうなっています。
| 勤続年数の下限 | 回答した機関 |
|---|---|
| 1年以上 | 661機関 |
| 3年以上 | 121機関 |
| 2年以上 | 45機関 |
| その他 | 183機関 |
1年以上が661機関で3年以上の121機関の5倍以上です。転職して1年経っていれば候補になる機関が多いということになります。
転職直後でも組める場合はあります。同業種で条件が上がる転職なら、見込み年収の証明として雇用契約書や給与明細を出す方法があります。雇用形態ごとの進め方は契約社員・派遣・転職直後の住宅ローン審査|雇用形態別に通すためのポイントにまとめています。
本審査の年収の下限は150万円以上が最多
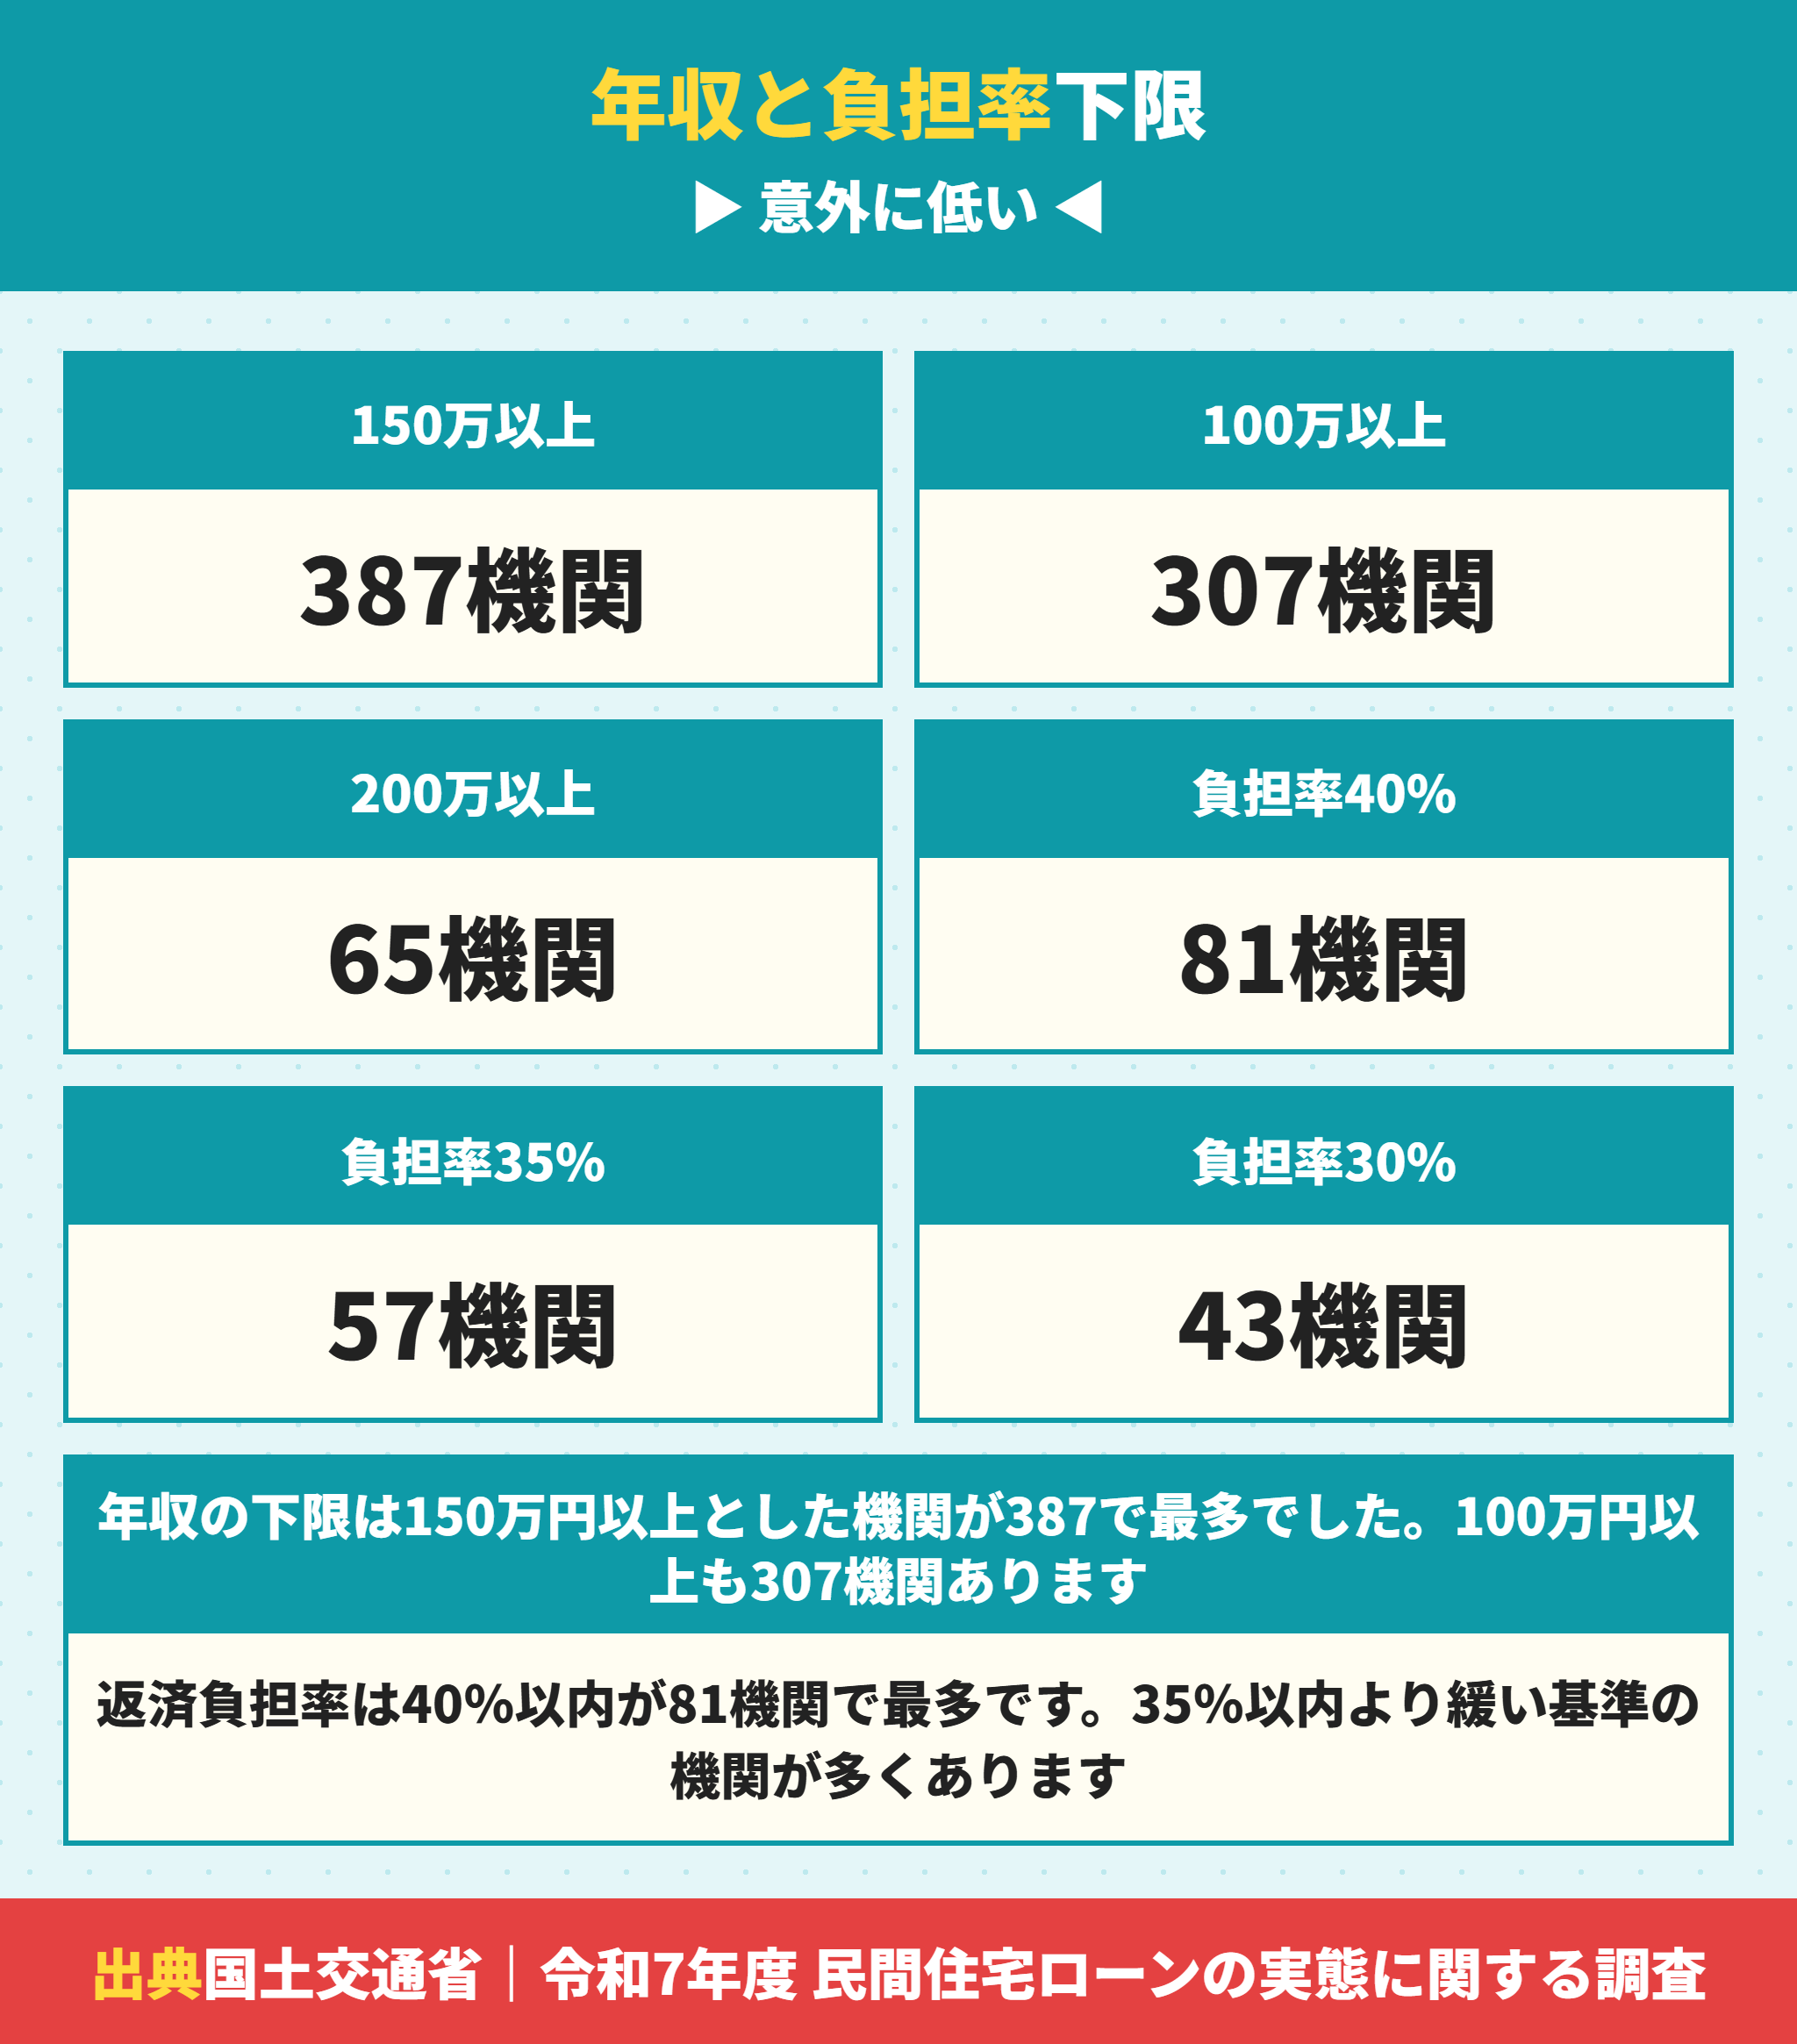
年収も実数で見ます。下限を150万円以上とした機関が387で最多でした。
| 年収の下限 | 回答した機関 |
|---|---|
| 150万円以上 | 387機関 |
| 100万円以上 | 307機関 |
| 200万円以上 | 65機関 |
| 250万円以上 | 22機関 |
| その他 | 219機関 |
100万円以上と150万円以上を足すと694機関です。年収200万円以上を条件にした機関は65しかありません。年収の下限そのものは高くないということが読めます。
ただし下限を超えていれば借りられるという話ではありません。借入額は返済負担率で決まります。年収から逆算する考え方は住宅ローンの年収目安|年収別にいくら借りれる?無理なく返せる額との差にまとめています。
本審査の返済負担率は40%以内が最多で35%より緩い
返済負担率の内訳も出ています。40%以内が81機関で最も多いという結果でした。
| 返済負担率の上限 | 回答した機関 |
|---|---|
| 40%以内 | 81機関 |
| 35%以内 | 57機関 |
| 30%以内 | 43機関 |
| 45%以内 | 4機関 |
| 50%以内 | 3機関 |
| 20%以内 | 2機関 |
| その他 | 136機関 |
返済負担率は年間の返済額が年収に占める割合です。年収500万円で40%なら年間200万円、月16.6万円まで返済に充てられる計算になります。
ただし上限まで借りると生活が回らなくなります。上限は審査の基準で、無理なく返せる額とは別だと考えてください。
本審査の借入時年齢と融資率の下限も公表されている
年齢と融資率の内訳も見ておきます。借入時年齢は65歳未満が251機関で最多でした。
| 項目 | 内容 | 回答した機関 |
|---|---|---|
| 借入時年齢 | 65歳未満 | 251機関 |
| 借入時年齢 | 70歳未満 | 203機関 |
| 借入時年齢 | 60歳未満 | 26機関 |
| 融資率(購入) | 100%以内 | 377機関 |
| 融資率(購入) | 110%以内 | 40機関 |
| 融資率(購入) | 80%以内 | 55機関 |
融資率100%以内が377機関で最多です。物件価格までは借りられるが、諸費用まで借りられる機関は少ないという形です。110%以内は40機関、120%以内は25機関でした。
ここが仲介手数料0円の効くところです。諸費用を借りられないなら手元の現金で払うことになるので、手数料が0円なら用意する現金がその分だけ減ります。諸費用の借入は住宅購入の諸費用はローンに組み込める?シミュレーションで解説にまとめています。
住宅ローンの本審査の期間は1週間から3週間
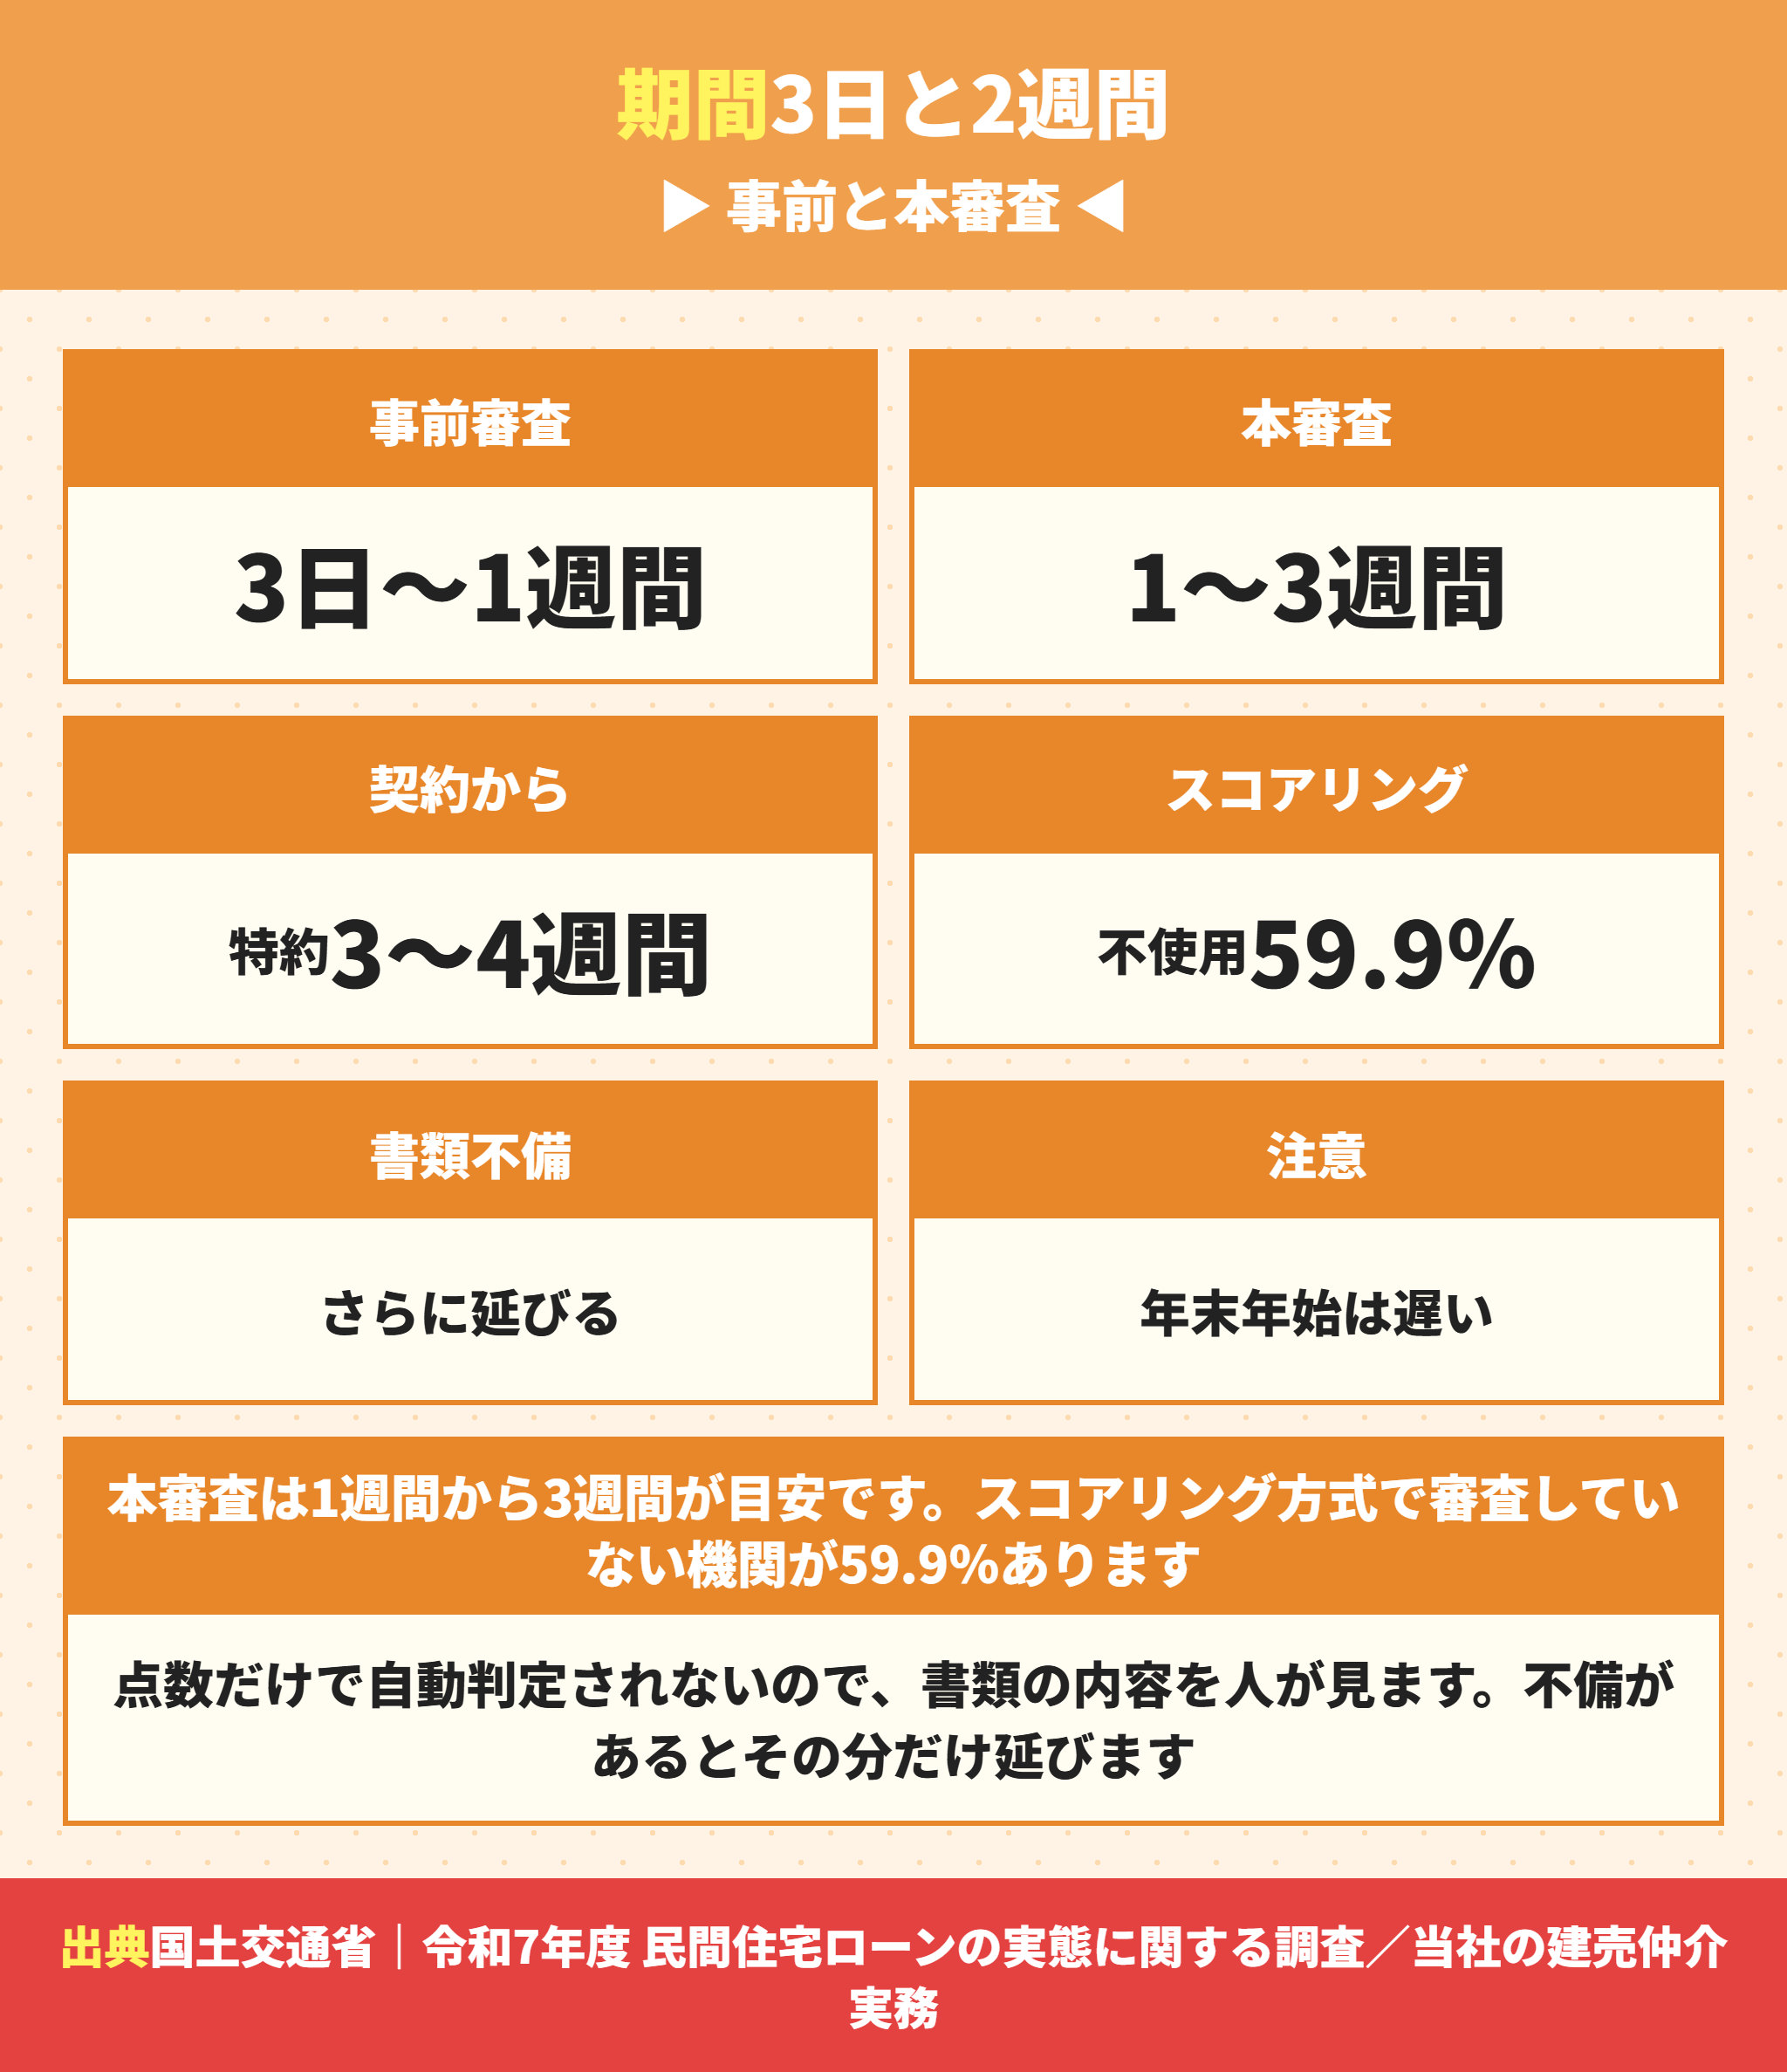
期間の目安を置きます。事前審査より確実に長くかかります。
本審査の申込みから承認までの流れと日数
本審査が長くなるのは、書類と物件の両方を見るからです。人が読んで判断する機関が6割という調査結果とも一致します。
| 段階 | 日数の目安 | つまずきやすいところ |
|---|---|---|
| 事前審査の申込みから結果 | 3日から1週間 | 申告した債務の漏れ |
| 売買契約の締結 | 事前審査の結果が出てから | 融資利用の特約の期限 |
| 本審査の書類集め | 3日から1週間 | 課税証明書の取得に役所へ行く |
| 本審査の申込みから結果 | 1週間から3週間 | 団信の告知内容の確認 |
| 金銭消費貸借契約 | 承認から1週間前後 | 本人の来店が必要な機関がある |
| 決済と引渡し | 契約から1か月から2か月 | 司法書士と売主の日程調整 |
団信の告知で確認が入ると保険会社の判断を待つ分だけ延びます。通院や服薬がある場合は2週間以上かかることがあります。告知の扱いは団信は厳しい?審査するのは保険会社 告知義務違反でも無関係な原因なら保険金は出るにまとめています。
本審査の期間を短くするために先に用意できる書類
待ち時間のほとんどは書類集めです。先に揃えておけば1週間縮みます。
- 源泉徴収票(直近1年から2年分)
- 住民税の課税証明書または納税証明書(役所で取得)
- 住民票と印鑑証明書
- 本人確認書類と健康保険証
- 他の借入の返済予定表(車のローンや奨学金)
- 団信の告知書(通院や服薬があれば診断書)
5つ目を忘れると審査が止まります。奨学金は本人が借入だと認識していないことが多いので注意してください。奨学金の影響は奨学金があると住宅ローンは組める?月1万円で借入可能額が343万円減るにまとめています。
本審査で落ちる理由は人と物件の2つに分かれる
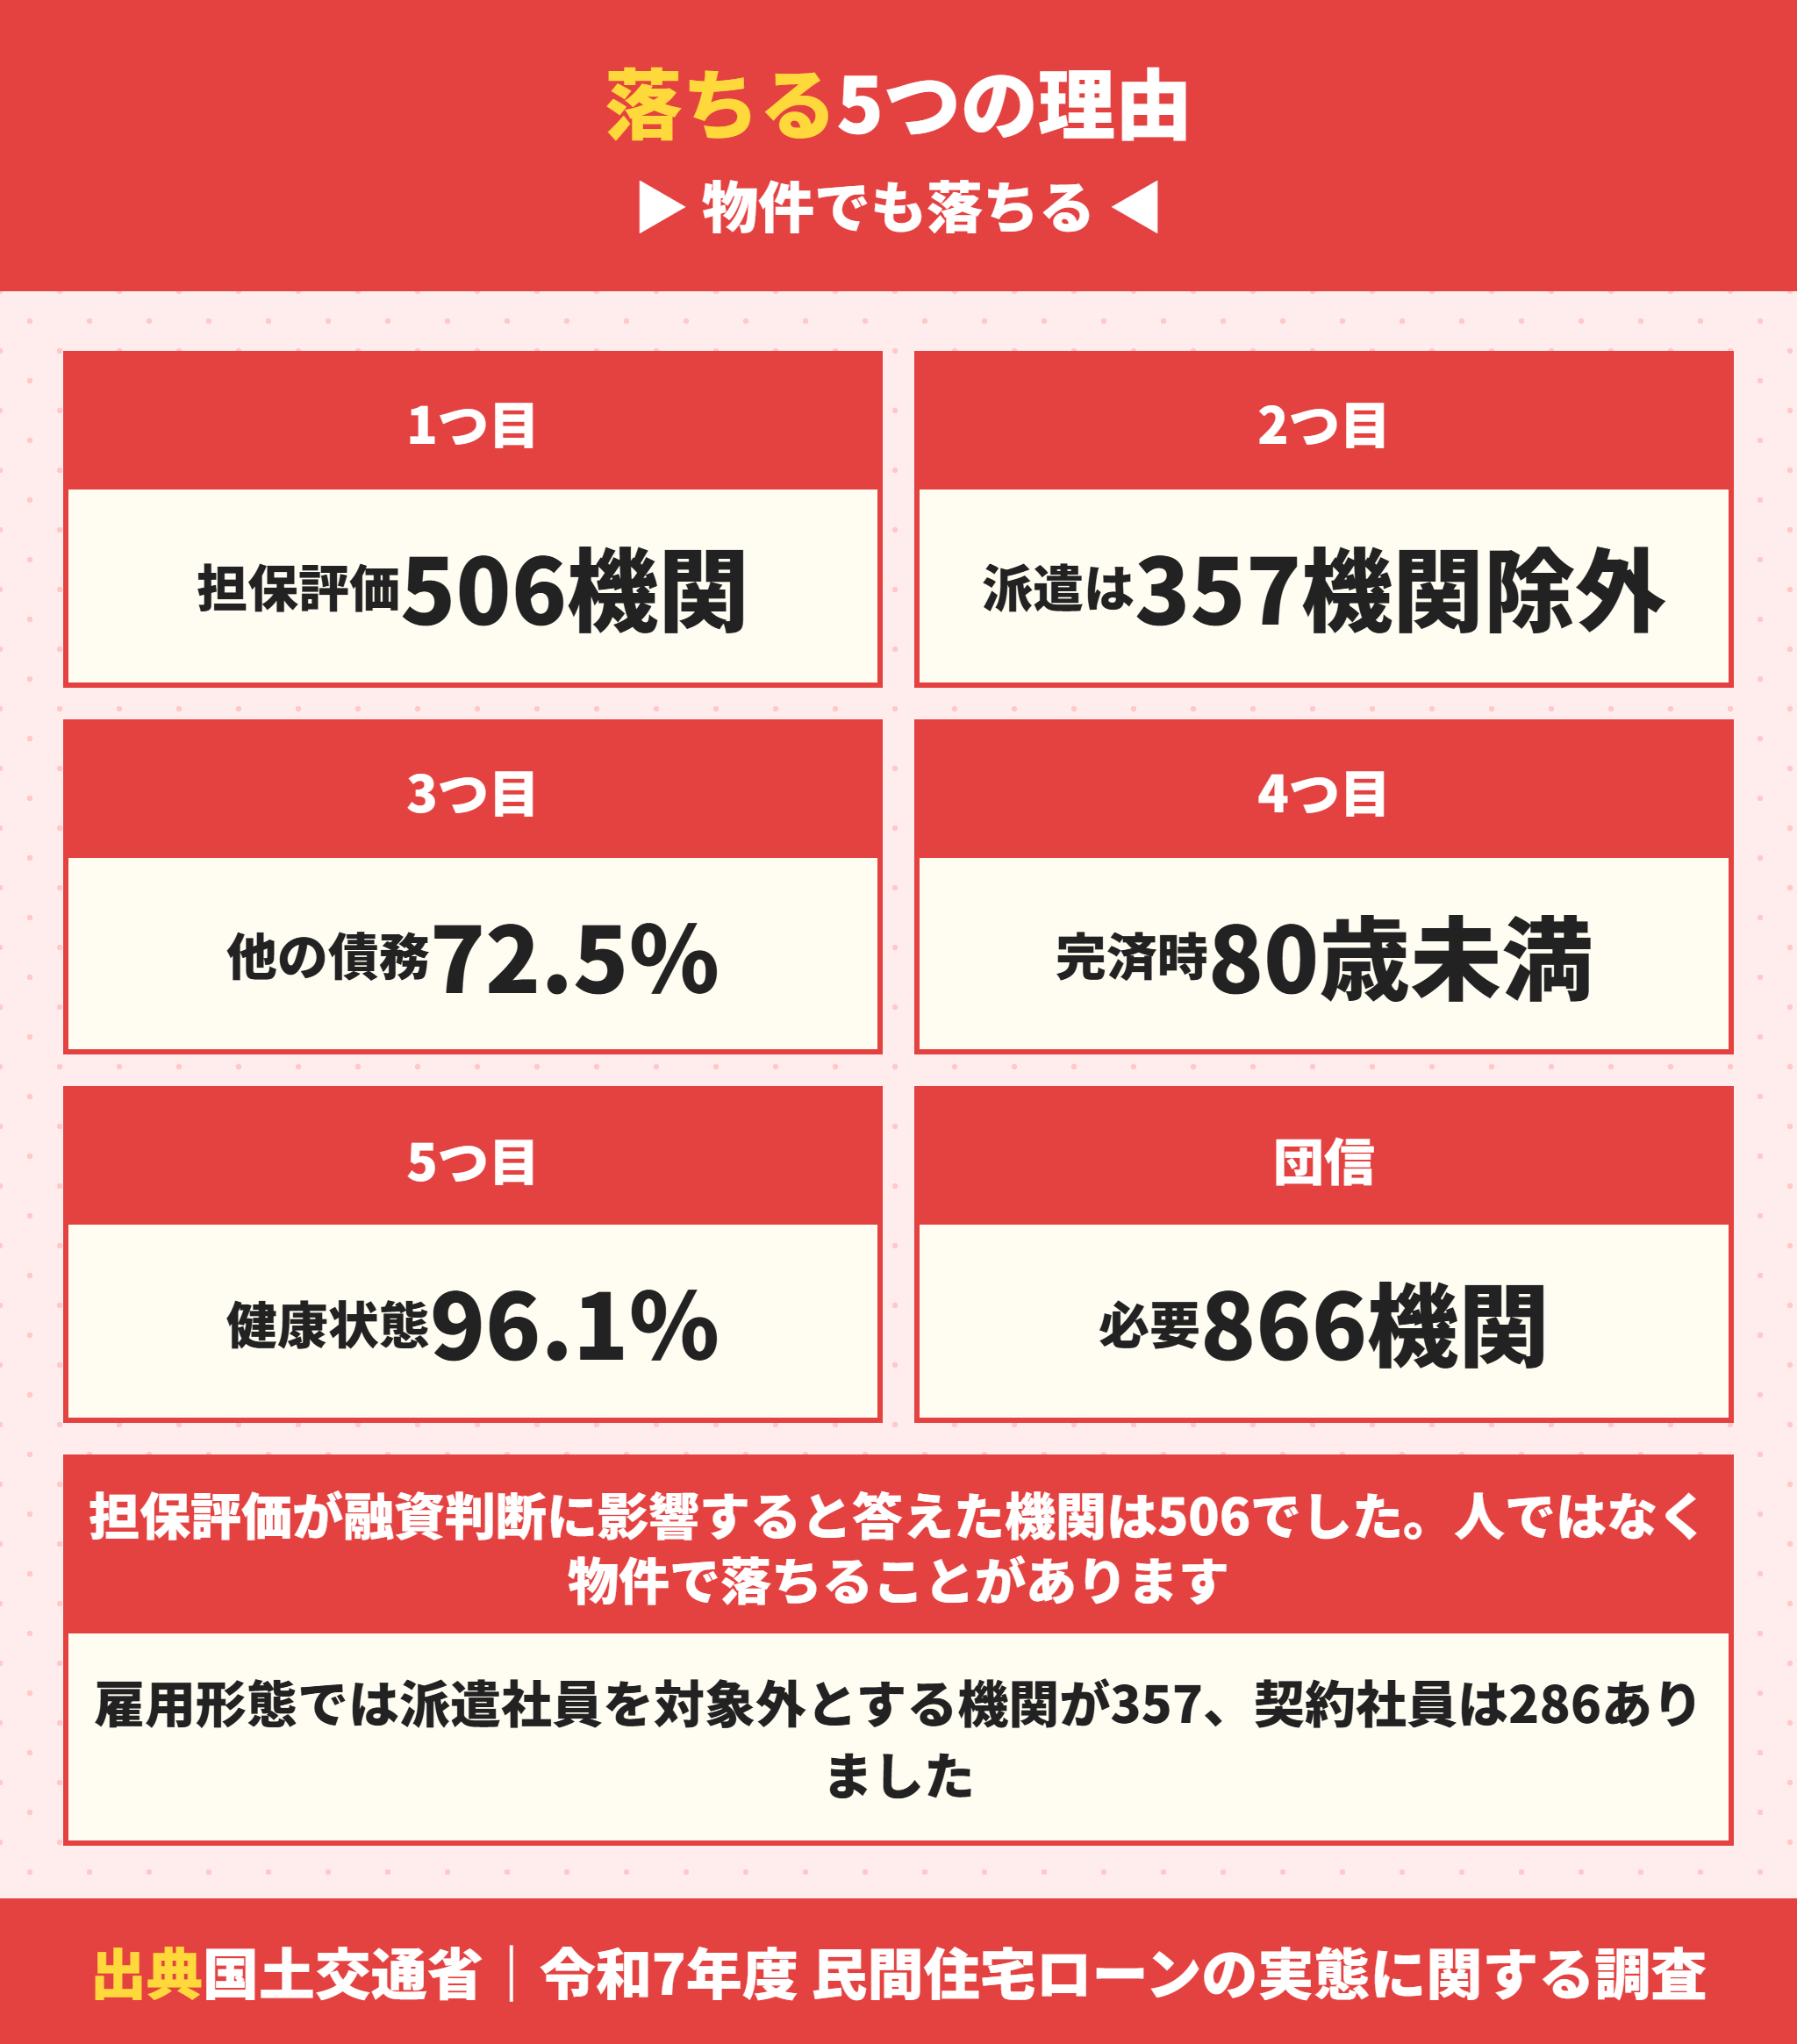
落ちる理由を整理します。申込人の側と物件の側の2つがあります。
本審査は担保評価で落ちることがある
見落とされやすいのがここです。担保評価が融資判断に影響すると答えた機関は506でした。
| 担保評価の扱い | 回答した機関 |
|---|---|
| 融資判断に影響する | 506機関 |
| 融資判断の参考にする | 347機関 |
| 融資判断に影響しない | 23機関 |
| その他 | 29機関 |
影響しないと答えたのは23機関だけです。物件の評価が低いと、申込人に問題がなくても減額や否認になります。
接道が2メートル未満で再建築ができない物件
市街化調整区域で将来の建て替えに条件がつく物件
検査済証がなく法律上の手続きが確認できない物件
借地権や共有名義で権利関係が複雑な物件
連棟式住宅(テラスハウス)で切り離しができない物件
新築の建売は建築確認と完了検査を通っているので、この5つに当たることはほぼありません。担保評価でつまずくのは中古や特殊な物件です。
本審査で人の側が落ちる4つの理由
申込人の側の理由も実数で見られます。雇用形態と他の債務が効きます。
| 理由 | 調査で分かること | 対処 |
|---|---|---|
| 雇用形態 | 派遣社員を対象外とした機関が357 | 対象にしている機関を選ぶ |
| 他の債務 | 返済履歴を審査項目とした機関が721 | 完済してから申し込む |
| 完済時年齢 | 80歳未満とした機関が732 | 借入期間を短くする |
| 健康状態 | 団信加入が必要とした機関が866 | ワイド団信やフラット35を検討する |
1つ目は機関を変えれば解決することがあります。派遣社員を対象外とした357機関の外にも637機関あります。1行で落ちても終わりではありません。
4つ目は選択肢があります。団信加入が必要とした機関は866ですが、フラット35は団信に加入しなくても借りられる仕組みです。詳しくはフラット35のデメリットは?団信と適合証明書と床面積50㎡の条件を解説にまとめています。
本審査で照会される信用情報の記録はいつ消えるのか
他の債務でつまずく場合、記録が残る期間を知っておくと動きやすくなります。
| 信用情報機関 | 延滞などの記録が残る期間 |
|---|---|
| CIC(割賦販売法・貸金業法指定) | 契約期間中および契約終了後5年以内 |
| JICC(日本信用情報機構) | 延滞は解消から5年を超えない期間 |
| KSC(全国銀行個人信用情報センター) | 契約期間中および完済から5年を超えない期間 |
3機関とも本人が開示請求できます。不安があるなら申し込む前に自分で取り寄せるのが確実です。カードローンの影響はカードローンがあると住宅ローンは組めない?審査への影響と完済のタイミングを解説にまとめています。
本審査とは別に保証会社の審査がある機関が多い
銀行の審査とは別の関門があります。系列の保証会社の保証が必要と答えた機関が529でした。
| 連帯保証の扱い | 回答した機関 |
|---|---|
| 系列保証会社の保証が必要 | 529機関 |
| 外部保証会社の保証が必要 | 401機関 |
| 連帯保証は不要 | 56機関 |
| その他 | 177機関 |
保証会社が必要な場合、銀行の担当者が良い返事をしても保証会社で否認されることがあります。同じ銀行でも商品によって保証会社が違うので、落ちた理由が銀行なのか保証会社なのかを聞いてください。
保証料は金利に含める型と一括前払いする型があります。借入3,500万円・35年なら一括前払いで70万円台になる機関があるので、事務手数料型と比べて総額の安いほうを選びます。
本審査で物件の側が原因で落ちることがあるのですか。
ラクチン君担保評価が融資判断に影響すると答えた機関が506あります。接道が足りない物件や検査済証がない物件は評価が下がります。新築の建売は建築確認と完了検査を通っているので、この理由で落ちることはほぼありません。
本審査に落ちたら契約と手付金はどうなるか
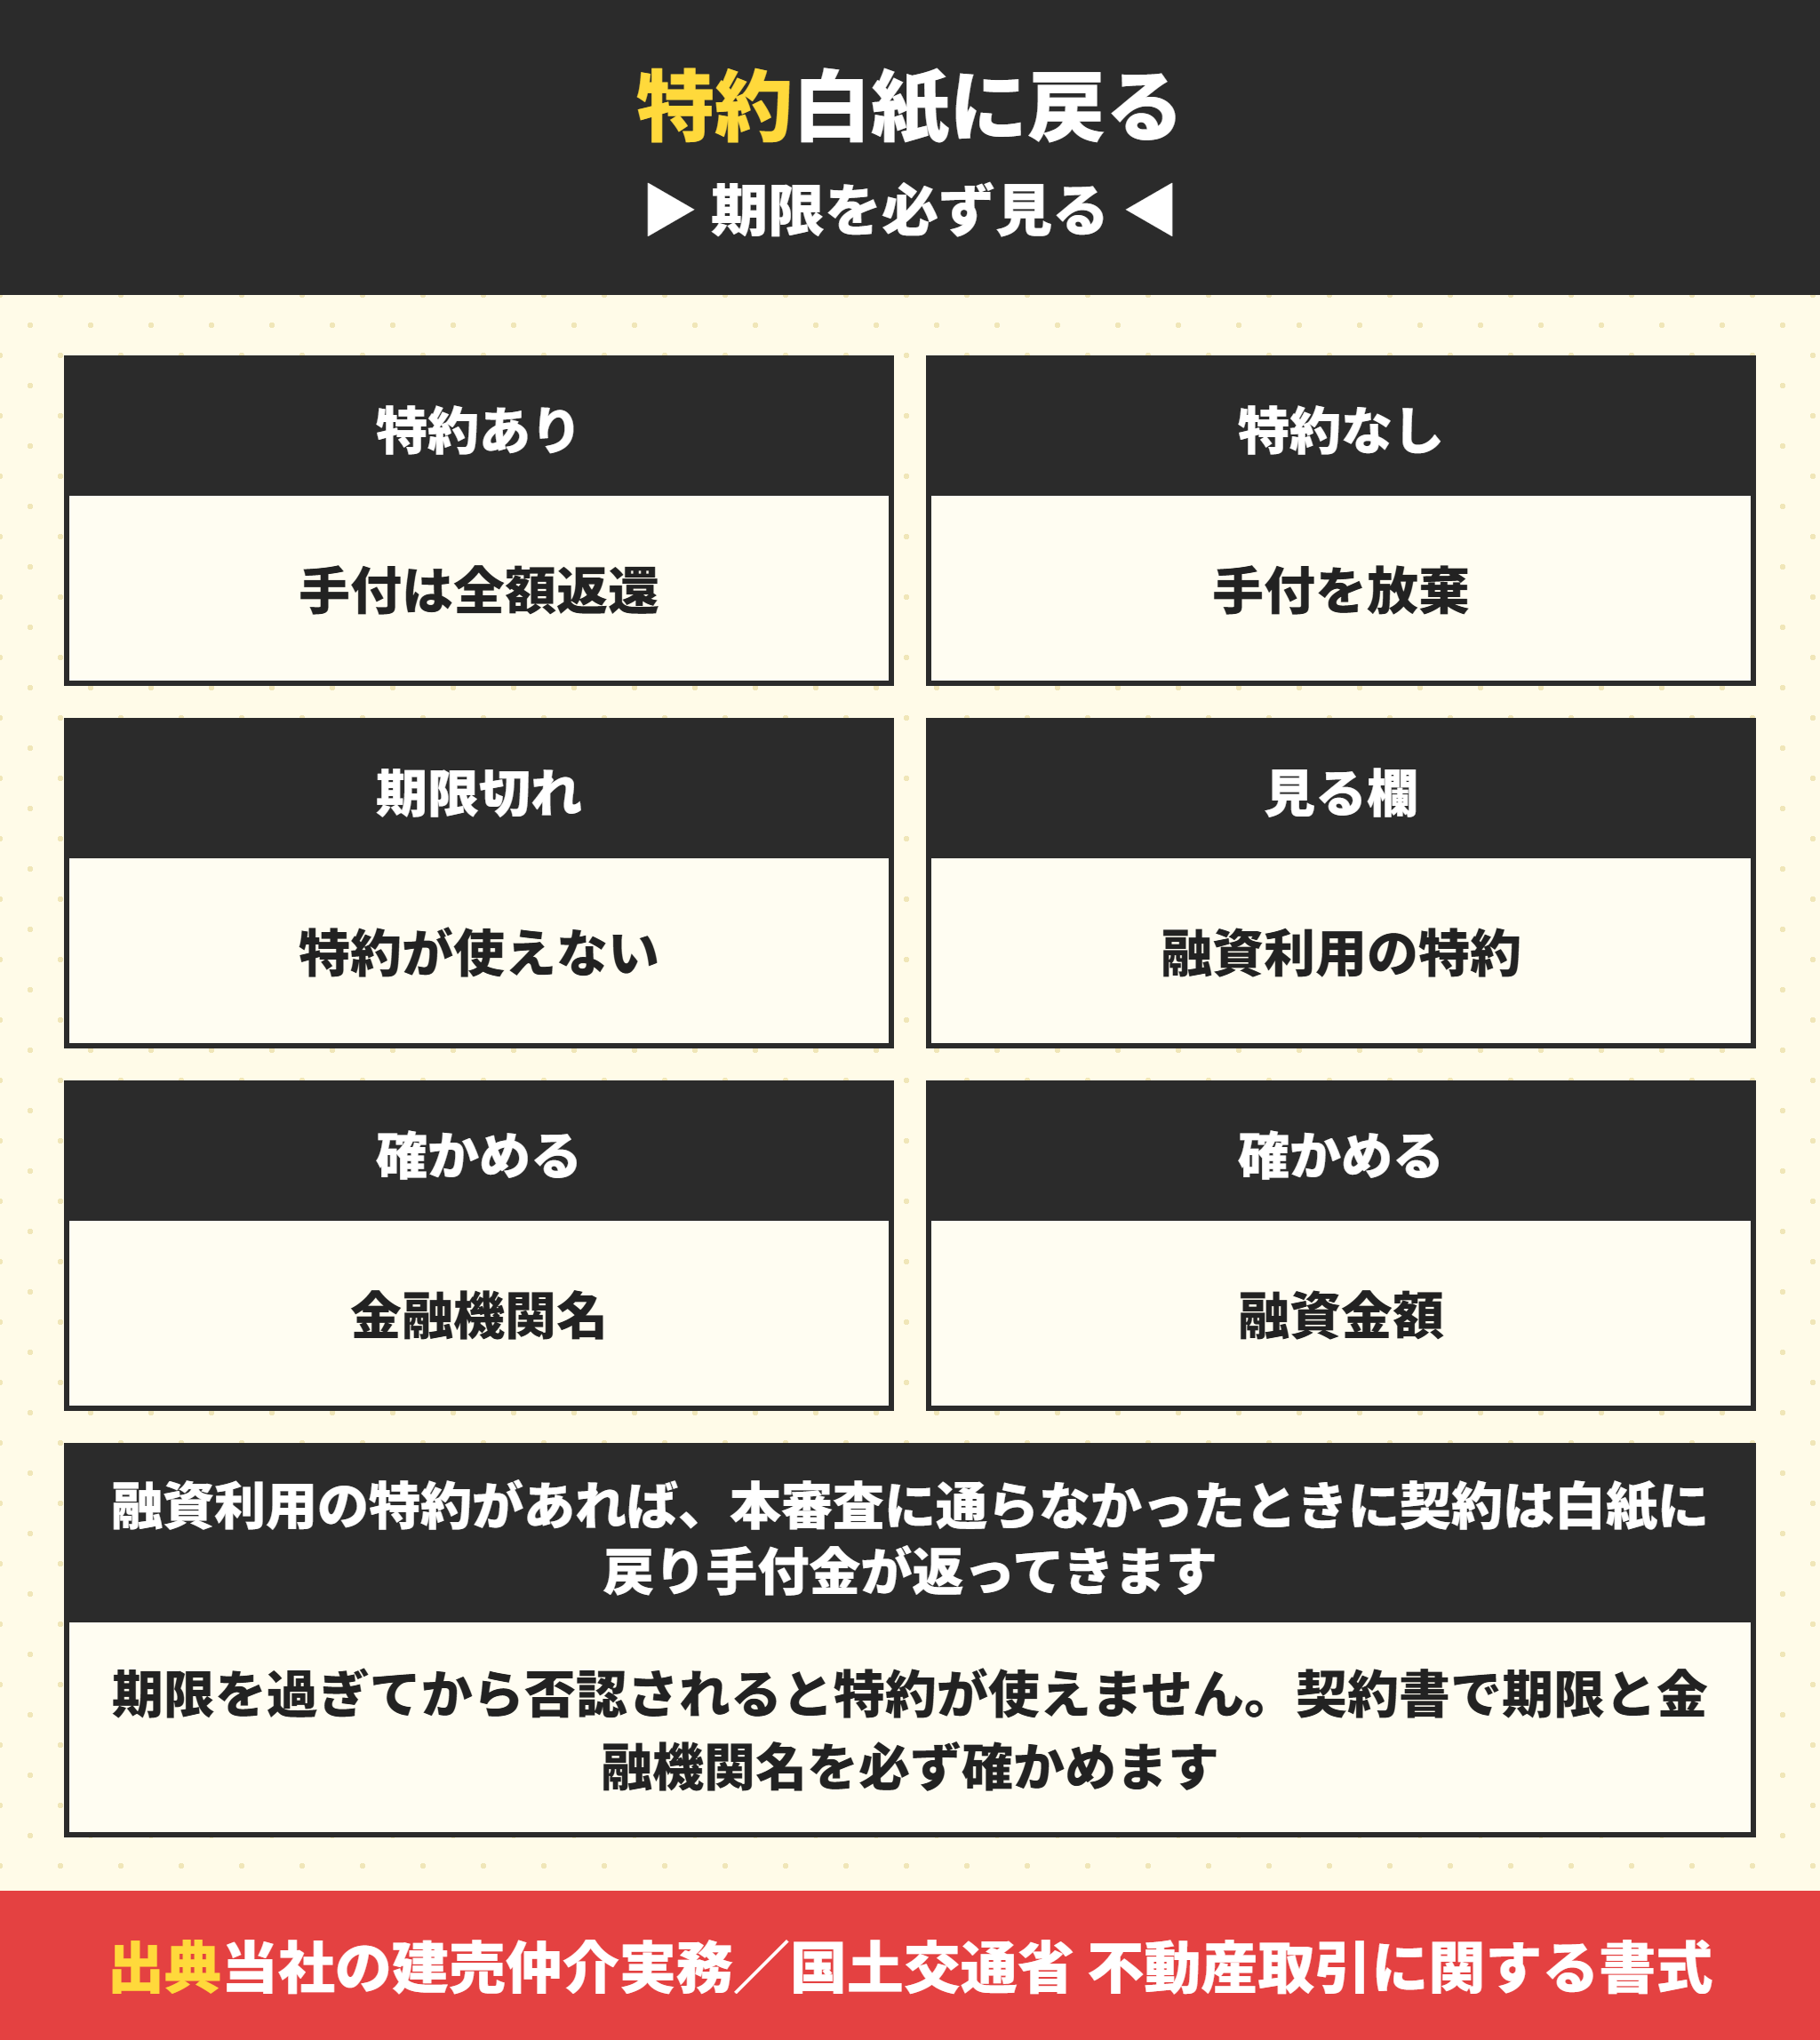
ここがいちばん大事なところです。融資利用の特約があれば手付金は全額返ってきます。
本審査の結果を待つなら融資利用の特約の期限が命
売買契約書には融資利用の特約(ローン特約)という条項が入ります。決められた期限までに融資が承認されなかったときは契約が白紙に戻るという約束です。
| 状況 | 契約 | 手付金 |
|---|---|---|
| 特約の期限内に否認された | 白紙解除 | 全額返還 |
| 特約の期限を過ぎてから否認された | 買主の債務不履行になりうる | 返らない可能性がある |
| 特約に書かれた金融機関以外で否認された | 特約が使えないことがある | 争いになりやすい |
| 申込みをしていなかった | 特約が使えない | 返らない |
| 特約がない契約 | 手付解除しかない | 手付金を放棄する |
2行目が実際に起きます。本審査に3週間かかるのに、特約の期限が契約から2週間になっている契約書があります。契約前に期限と本審査の所要日数を突き合わせてください。
契約書で確かめる欄は4つ
融資利用の特約の期限(日付で書かれている)
申込先の金融機関名(複数書けるか)
融資金額(希望額より少ないと特約が使えないことがある)
解除の方法(書面での通知が必要か)
4つ目も効きます。期限内に書面で通知しないと解除できない契約書があります。否認の連絡が来た日に動けるよう、手順を先に決めておいてください。
手付解除とローン特約は別のもの
混同されやすい2つを分けます。手付解除は自分の意思でやめること、ローン特約は融資が付かなかったことです。
| 項目 | 手付解除 | 融資利用の特約による解除 |
|---|---|---|
| 理由 | 買主の都合 | 融資が承認されなかった |
| 手付金 | 放棄する | 返還される |
| 期限 | 相手が履行に着手するまで | 契約書に書かれた日付まで |
| 違約金 | なし(手付金の放棄で足りる) | なし |
詳しい手順は建売の契約はキャンセルできる?手付解除とローン特約の違いにまとめています。本審査の結果が出る前に契約する場合は、この2つの区別が必要になります。
本審査に通ったのに希望額まで出ないことがある
否認ではない結果もあります。減額承認という形です。
担保評価が価格より低いときに起こります。融資率100%以内とした機関が377あるので、評価額が物件価格を下回ると、その評価額までしか出ません。
3,000万円の物件で評価が2,800万円なら、200万円が自己資金になる
減額分を現金で用意できないと契約を続けられない
融資利用の特約に「融資金額」が書かれていれば、その額に届かなければ解除できる
特約に金額が書かれていないと、減額でも解除できないことがある
中古や築年数の古い物件で起こりやすい
3行目が大事です。融資利用の特約には金額を書いてもらってください。「融資が承認されなかったとき」だけだと、減額承認は否認に当たらないと解釈される余地が残ります。
新築の建売は売主が宅地建物取引業者で価格も相場に沿っているため、減額承認は中古より起こりにくい傾向があります。
住宅ローンの審査が厳しいランキングは作れない
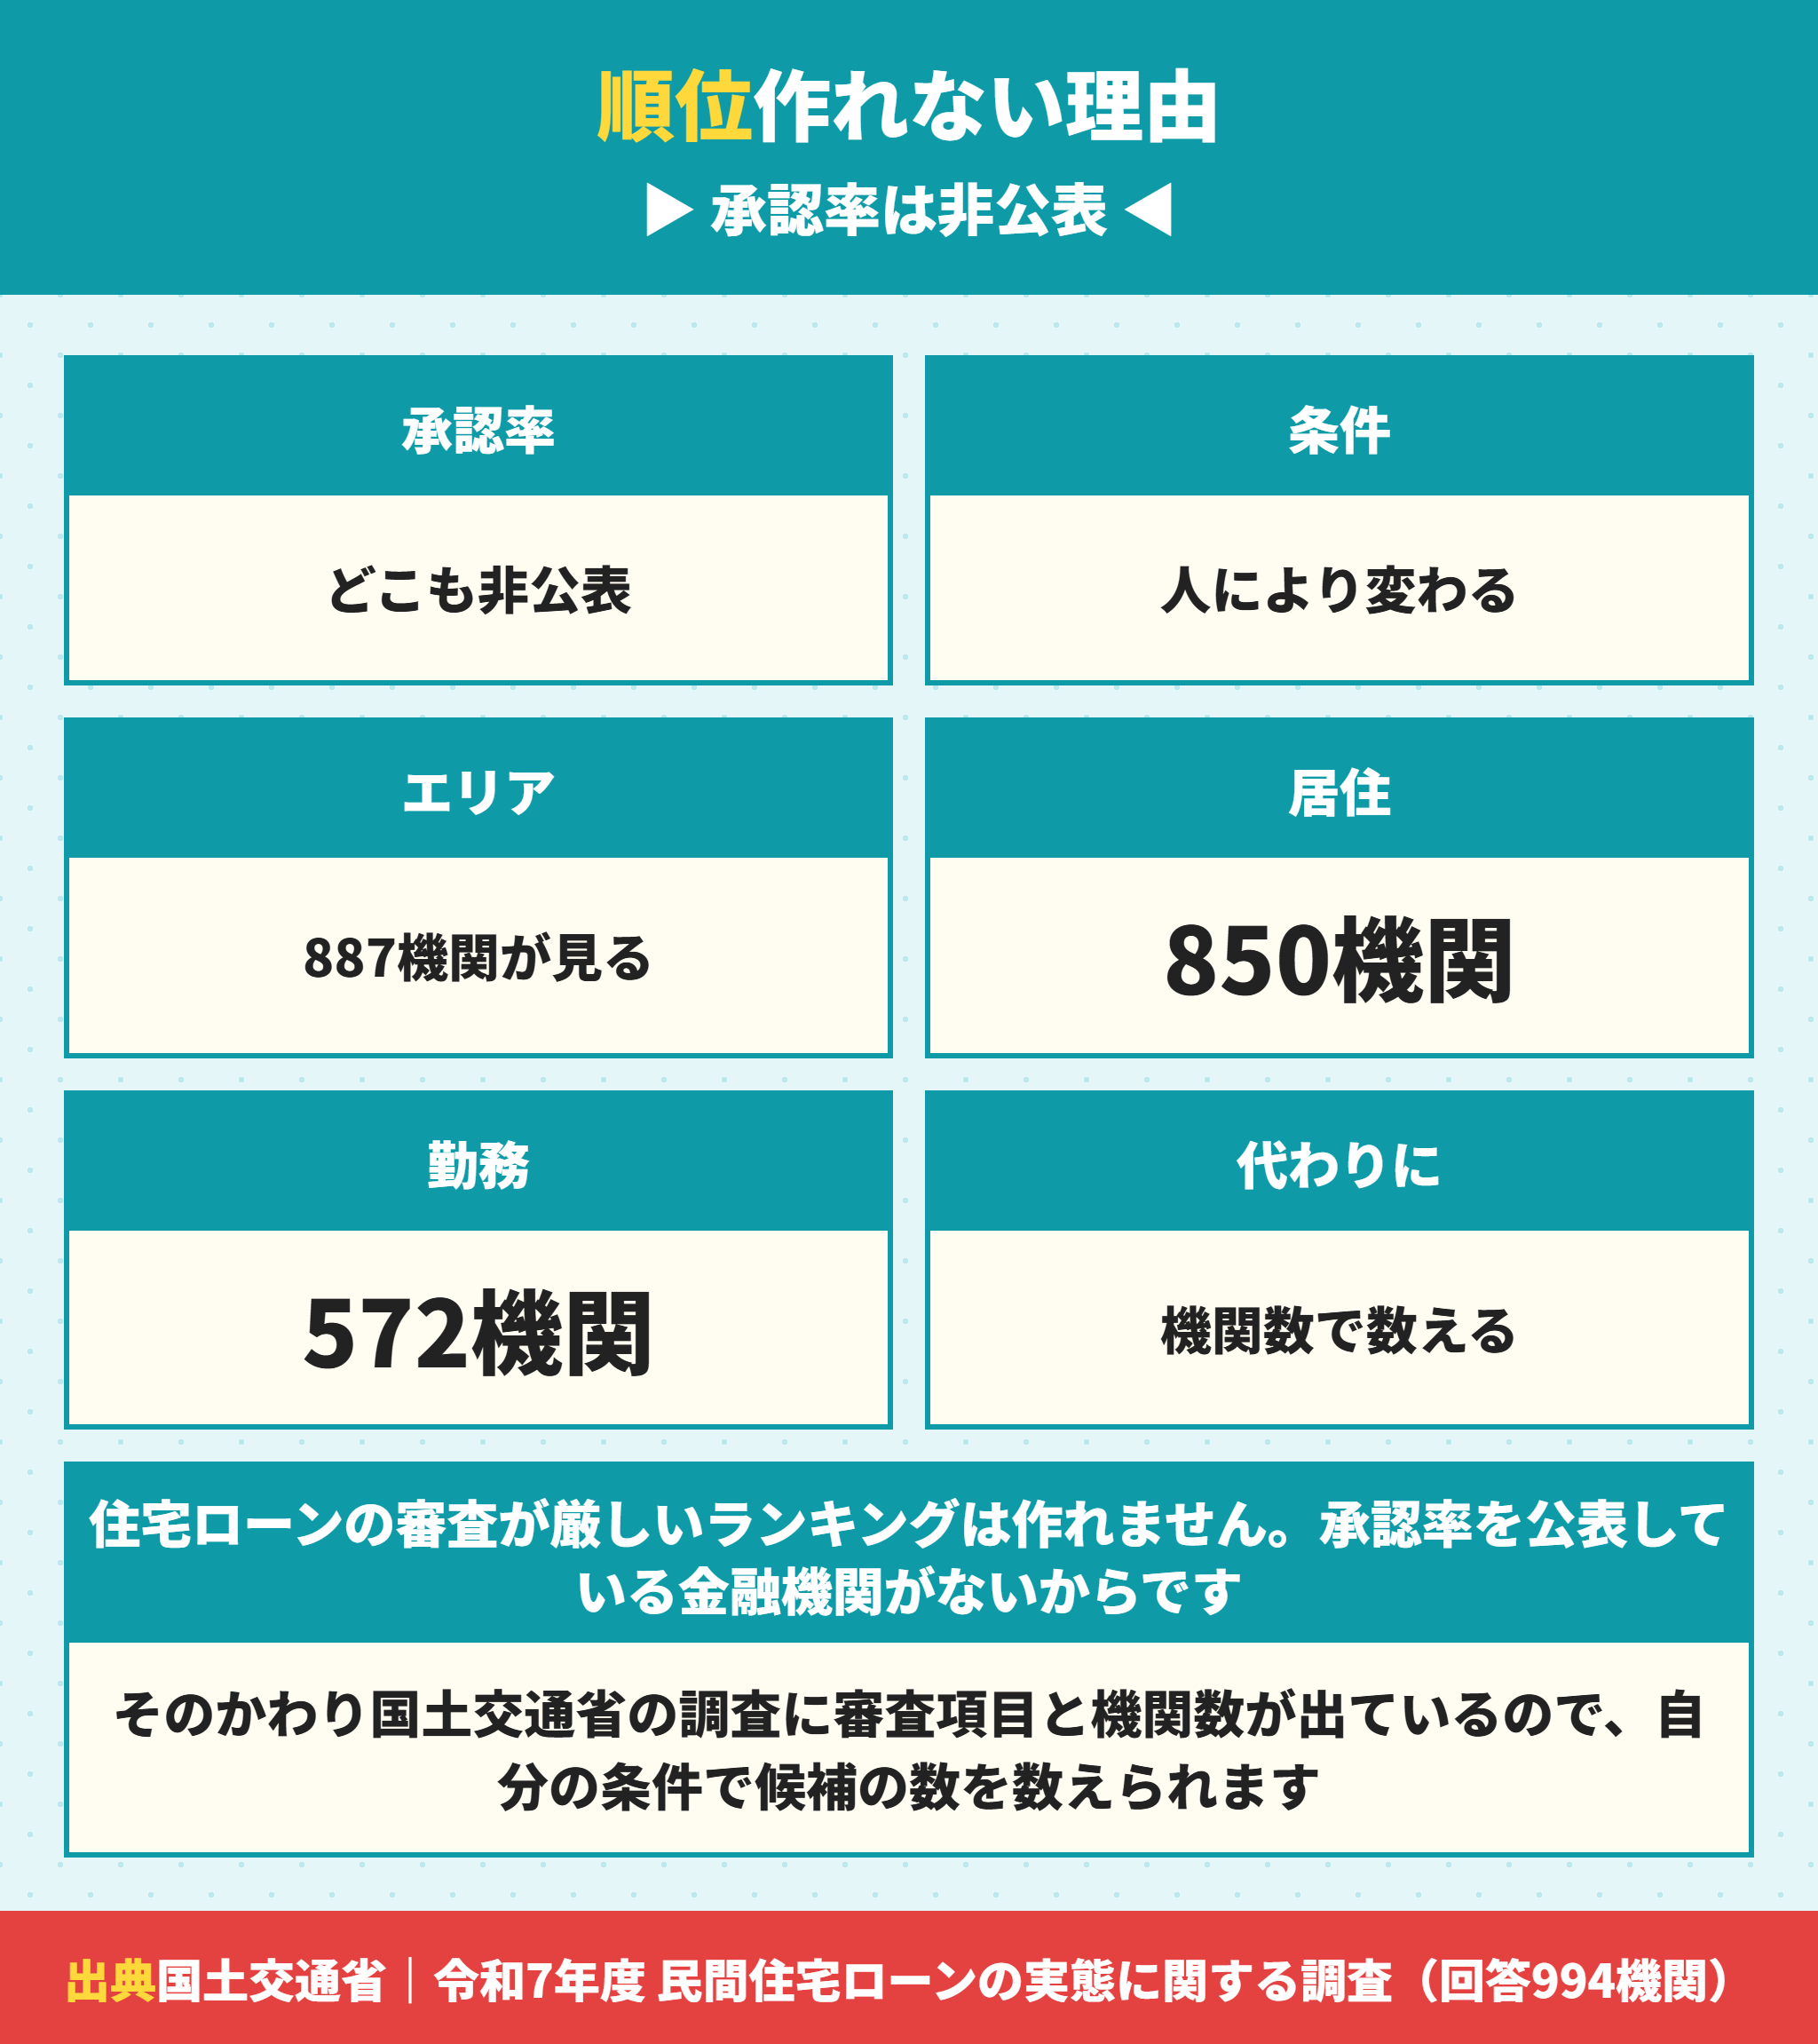
検索されている言い方に答えます。通りやすさを公表している金融機関はありません。
本審査の厳しさで順位が作れない理由は3つ
順位表が出てこないのには理由があります。承認率を公表している機関がないからです。
金融機関は住宅ローンの承認率を公表していない
同じ機関でも申込人の条件で結果が変わる
営業エリアの条件があるので、そもそも申し込めない機関がある
保証会社が別なので、同じ銀行でも商品ごとに基準が違う
ネット上の順位は個人の体験の集計で、母数が分からない
そのかわりに使えるのが国土交通省の調査です。審査項目とその内容が機関数で出ているので、自分の条件に合う機関の数を数えられます。
自分の条件で本審査に出せる機関を数える
例で示します。派遣社員で勤続1年6か月・年収180万円の場合を考えます。
| 条件 | 調査から読めること | 候補の数え方 |
|---|---|---|
| 派遣社員 | 対象外とした機関が357 | 994から357を引いて考える |
| 勤続1年6か月 | 1年以上が661機関で最多 | 3年以上の121機関は外れる |
| 年収180万円 | 150万円以上が387・100万円以上が307 | 200万円以上の65機関は外れる |
| 関西在住 | 営業エリアを見る機関が887 | 関西で営業している機関に絞る |
数字は重なりがあるので単純に引き算はできません。それでもどの条件が候補を狭めているのかは分かります。狭めている条件が1つなら、そこを変えるか機関を変えるかで進めます。
関西の金融機関を並べた比較は住宅ローンはどこがいい?関西の建売で12行を比べた手数料と団信にまとめています。審査基準そのものは住宅ローンの審査基準10項目|落ちる理由と仮審査から承認までの流れをご覧ください。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
営業エリアの条件で本審査に出せない機関がある
順位より先に効く条件があります。営業エリアを審査項目とした機関は887で89.2パーセントです。
| 営業エリアの条件 | 回答した機関 |
|---|---|
| エリア内に居住していること | 850機関 |
| エリア内に勤務していること | 572機関 |
居住が850機関で勤務が572機関です。勤務地がエリア内なら申し込める機関もあるということになります。大阪勤務で奈良に住む場合、両方の府県の機関が候補になります。
ネット銀行は全国が対象なので、この条件がありません。地域の機関とネット銀行を並べて比べるのが実務です。ネット銀行の条件はドコモSMTBネット銀行の住宅ローンは?商号変更と対面相談コースを解説にまとめています。
建売の本審査で当社がやっていること
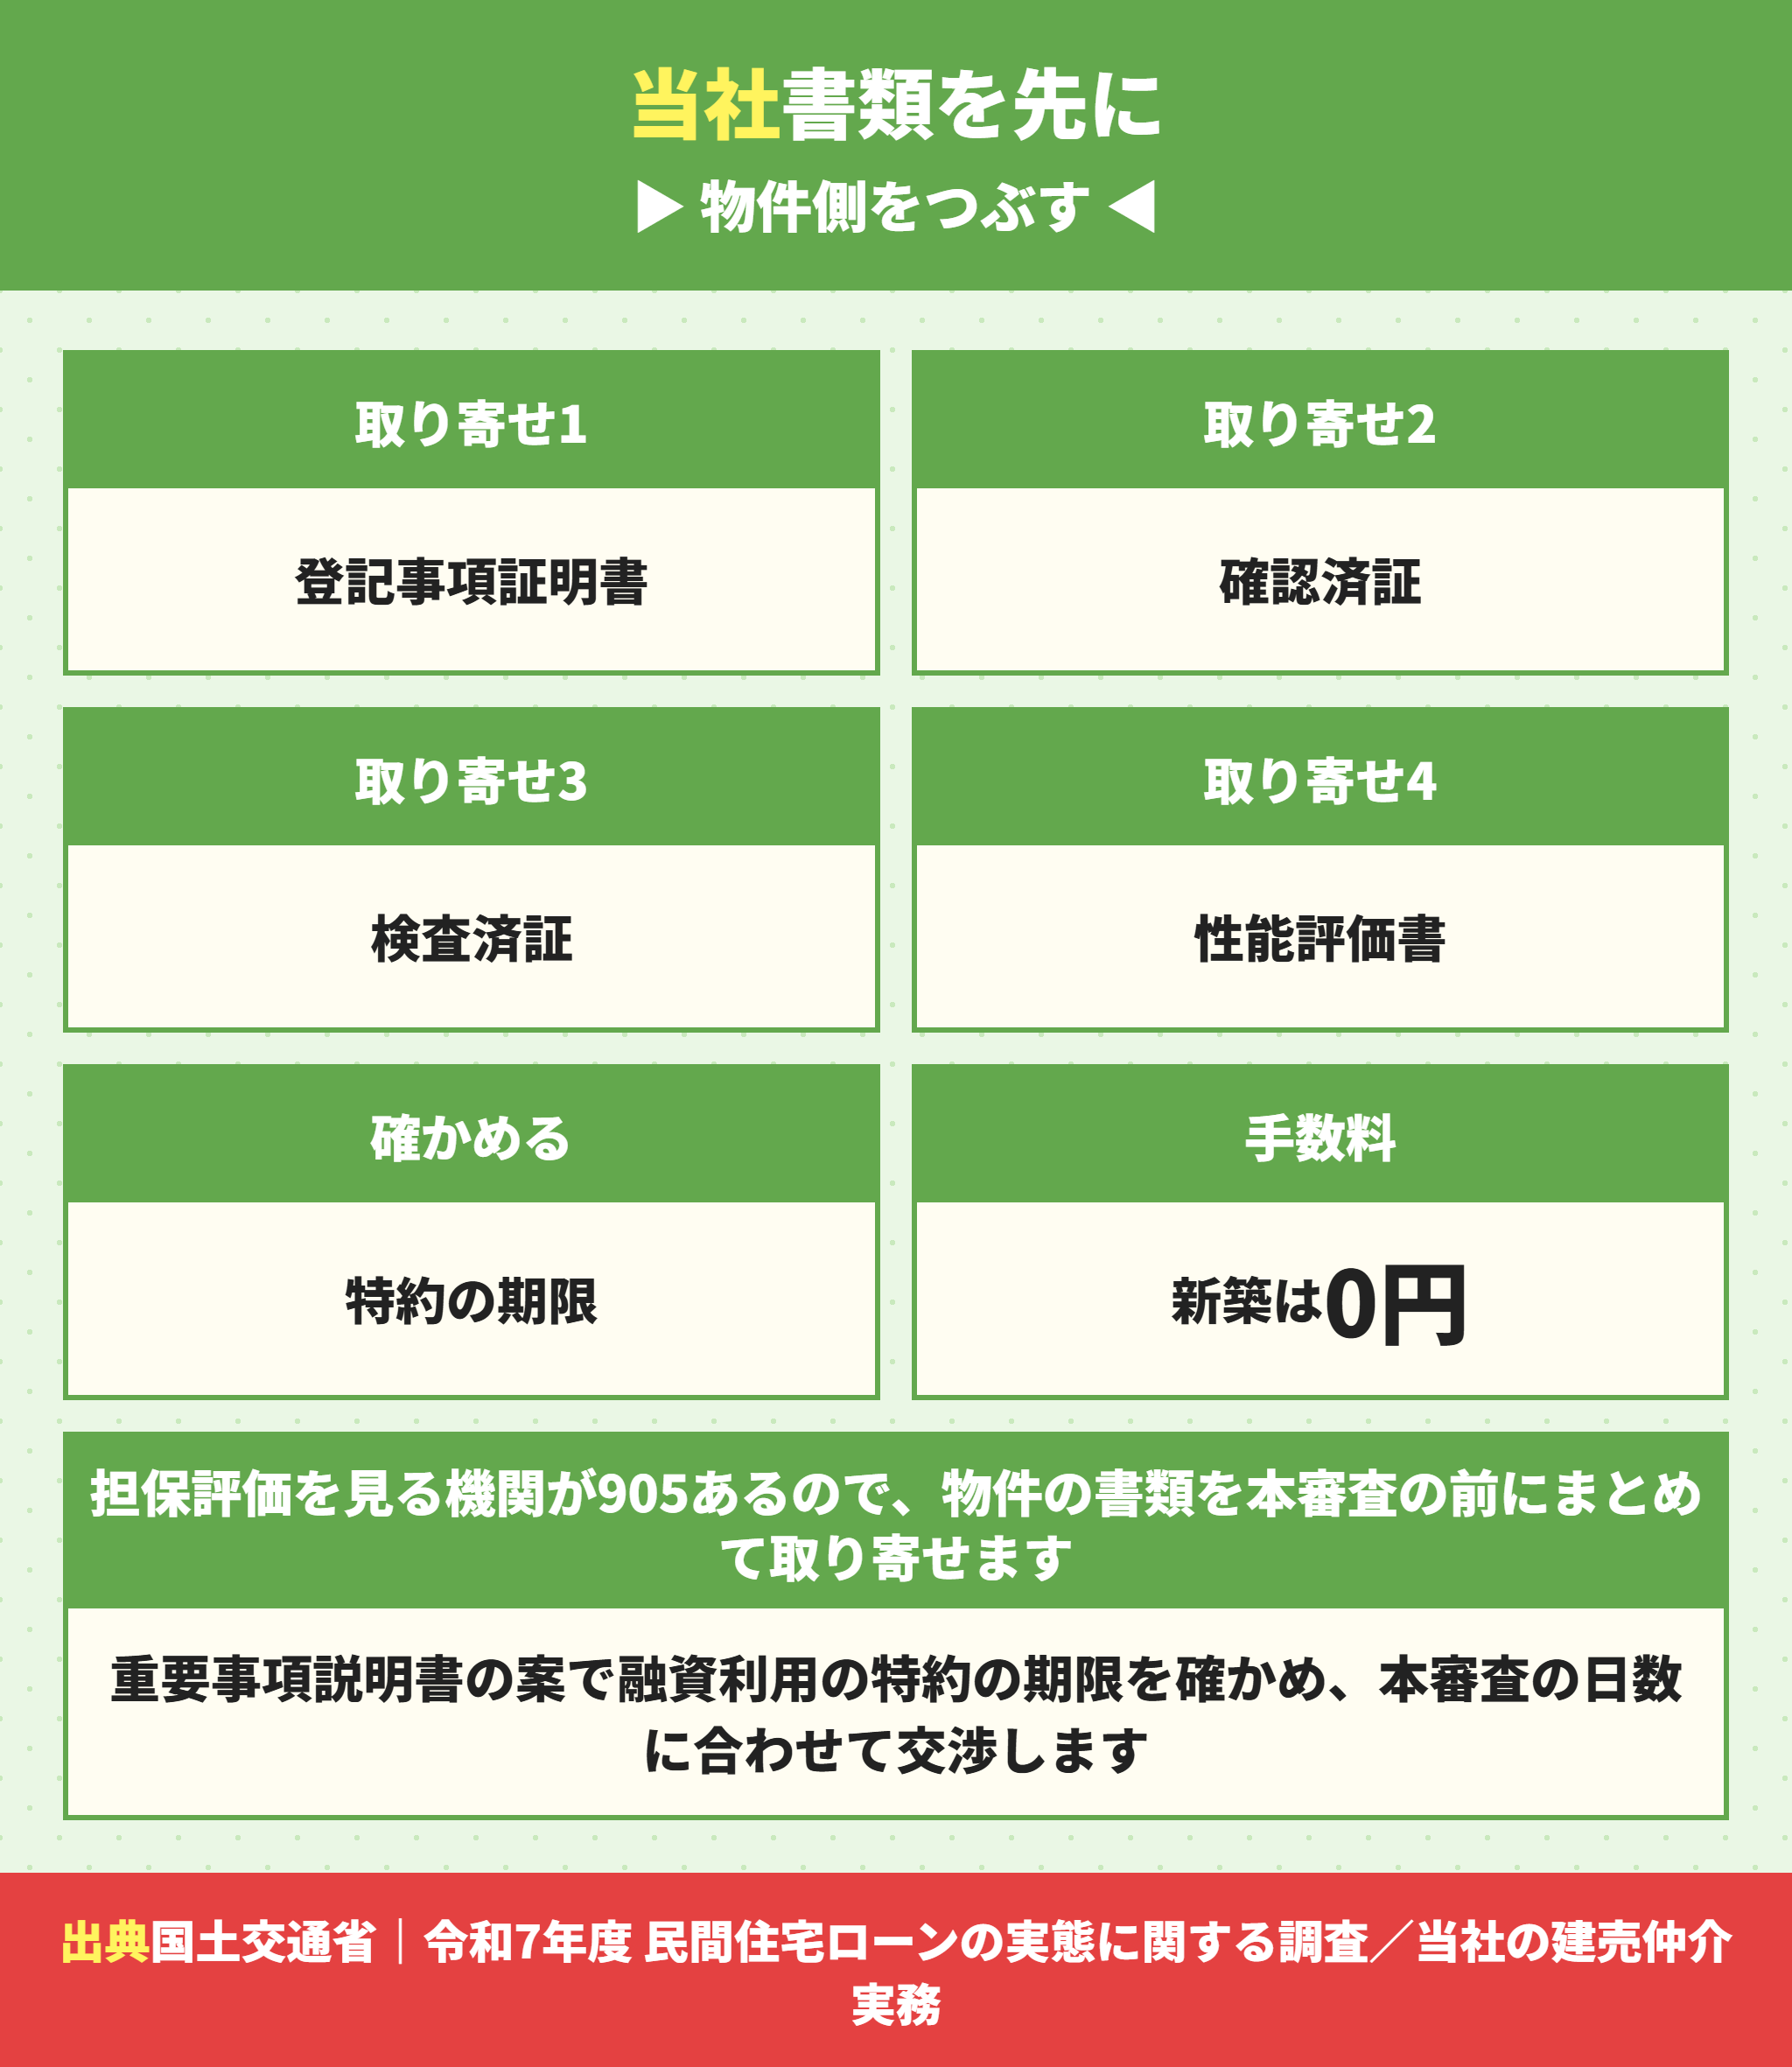
物件側でつまずかないようにする部分です。担保評価に影響するのは書類の有無なので、先に揃えます。
本審査の申込みの前に取り寄せる物件の書類
担保評価を見る機関が905あるので、物件の書類が揃っていないと審査が止まります。
- 登記事項証明書(土地・建物)と公図
- 確認済証と検査済証
- 設計住宅性能評価書(取得している物件)
- 地積測量図と建物図面
- 重要事項説明書の案(特約の期限を確かめるため)
- 販売図面と価格の根拠
5つ目が本題です。重要事項説明書の案を先に見せてもらって、融資利用の特約の期限を確かめます。本審査に3週間かかる見込みなら、期限を4週間に伸ばす交渉をします。
この交渉ができるのは宅地建物取引業法で売主に説明義務があるからです。期限は売主と買主の合意で決めるものなので、契約書に書かれた日付は交渉の対象になります。
新築の建売は仲介手数料0円でお取り扱いしています
本審査に落ちる理由のうち、物件の側は事前につぶせます。関西の新築建売は仲介手数料0円でお取り扱いしています。
手数料が0円でも確かめる書類の数は変わりません。登記事項証明書・確認済証・検査済証・性能評価書をまとめて取り寄せてから内見に行きます。
本審査の段取りと特約の期限の確認も含めてお手伝いします。事前審査の段階からご相談いただくと、契約日と特約の期限を本審査の日数に合わせて組めます。
本審査が不安なので、契約の前に相談してもいいですか。
ラクチン君むしろその順番が正しいです。契約してから審査を進めると、特約の期限に追われます。事前審査の結果と本審査の見込み日数を出してから契約日を決めてください。
住宅ローンの本審査についてよくある質問
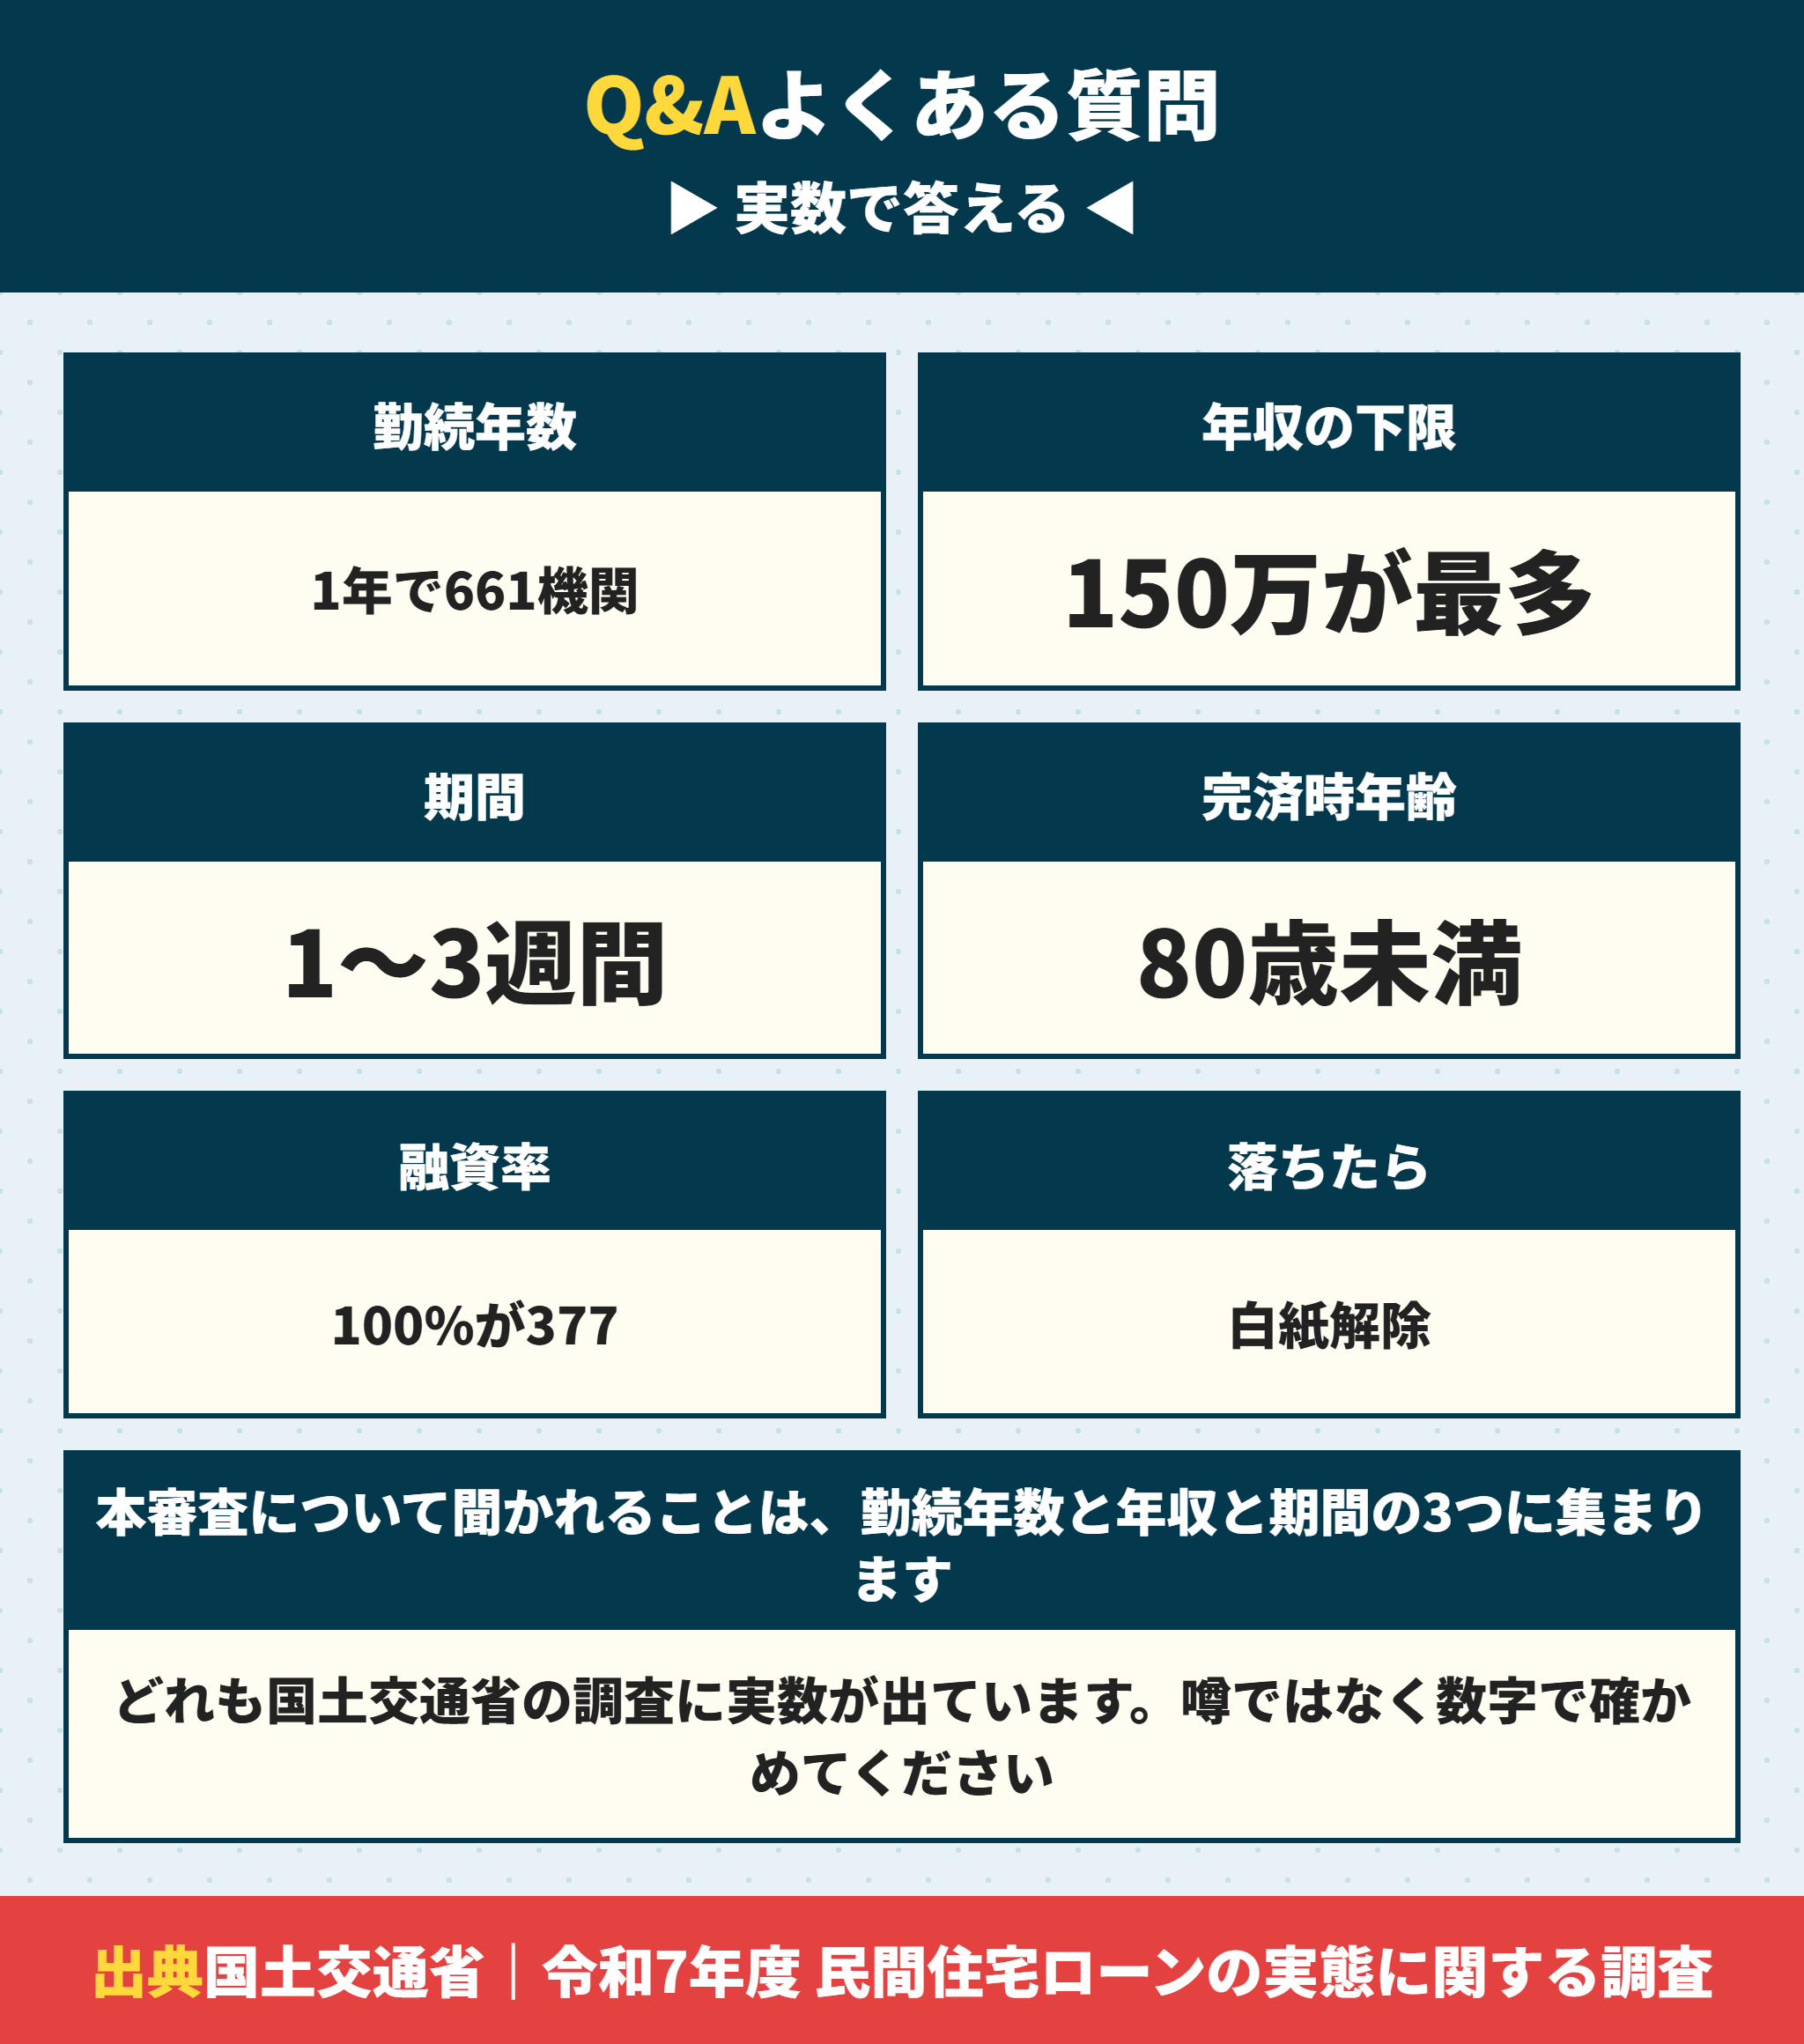
- 住宅ローンの本審査はほぼ通ると言われましたが本当ですか。
-
事前審査の申告と書類が一致していれば確率は高いです。ただし国土交通省の令和7年度調査では、スコアリング方式で審査していない機関が59.9パーセントあり、人が書類を読んで判断します。申告していなかった借入や団信の告知で結果が変わることがあります。
- 本審査にはどのくらい期間がかかりますか。
-
1週間から3週間が目安です。団信の告知で確認が入ると保険会社の判断を待つ分だけ延び、2週間以上かかることがあります。課税証明書など役所で取る書類を先に揃えておくと1週間ほど短くなります。
- 勤続3年ないと住宅ローンは組めないのですか。
-
実態は違います。令和7年度調査で勤続年数の下限を1年以上とした機関は661で最多でした。3年以上としたのは121機関だけです。転職して1年経っていれば候補になる機関が多くあります。
- 年収がいくらから本審査に通りますか。
-
下限を150万円以上とした機関が387で最多、100万円以上も307機関ありました。200万円以上を条件にした機関は65です。ただし借入額は返済負担率で決まるので、下限を超えていれば希望額が借りられるという意味ではありません。
- 本審査は何歳まで申し込めますか。
-
完済時年齢を80歳未満とした機関が732で最多でした。85歳未満が97、75歳未満が44です。完済時年齢を審査項目とした機関は978で98.4パーセントなので、借入期間は年齢で決まります。
- 本審査に落ちたら手付金は戻りますか。
-
融資利用の特約の期限内に否認されたのであれば、契約は白紙に戻り手付金は全額返還されます。期限を過ぎてからだと返らない可能性があります。契約書で期限の日付と申込先の金融機関名を必ず確かめてください。
- 派遣社員でも本審査に通りますか。
-
派遣社員を対象外とした機関は357でした。逆に言えばそれ以外の機関は対象にしています。1行で落ちても終わりではないので、雇用形態を対象にしている機関を選んで申し込みます。
- 物件の側で落ちることはありますか。
-
あります。担保評価が融資判断に影響すると答えた機関は506で、影響しないと答えたのは23機関だけでした。接道が足りない物件や検査済証がない物件は評価が下がります。新築の建売は建築確認と完了検査を通っているので、この理由で落ちることはほぼありません。
本審査は運ではなく順番で通る
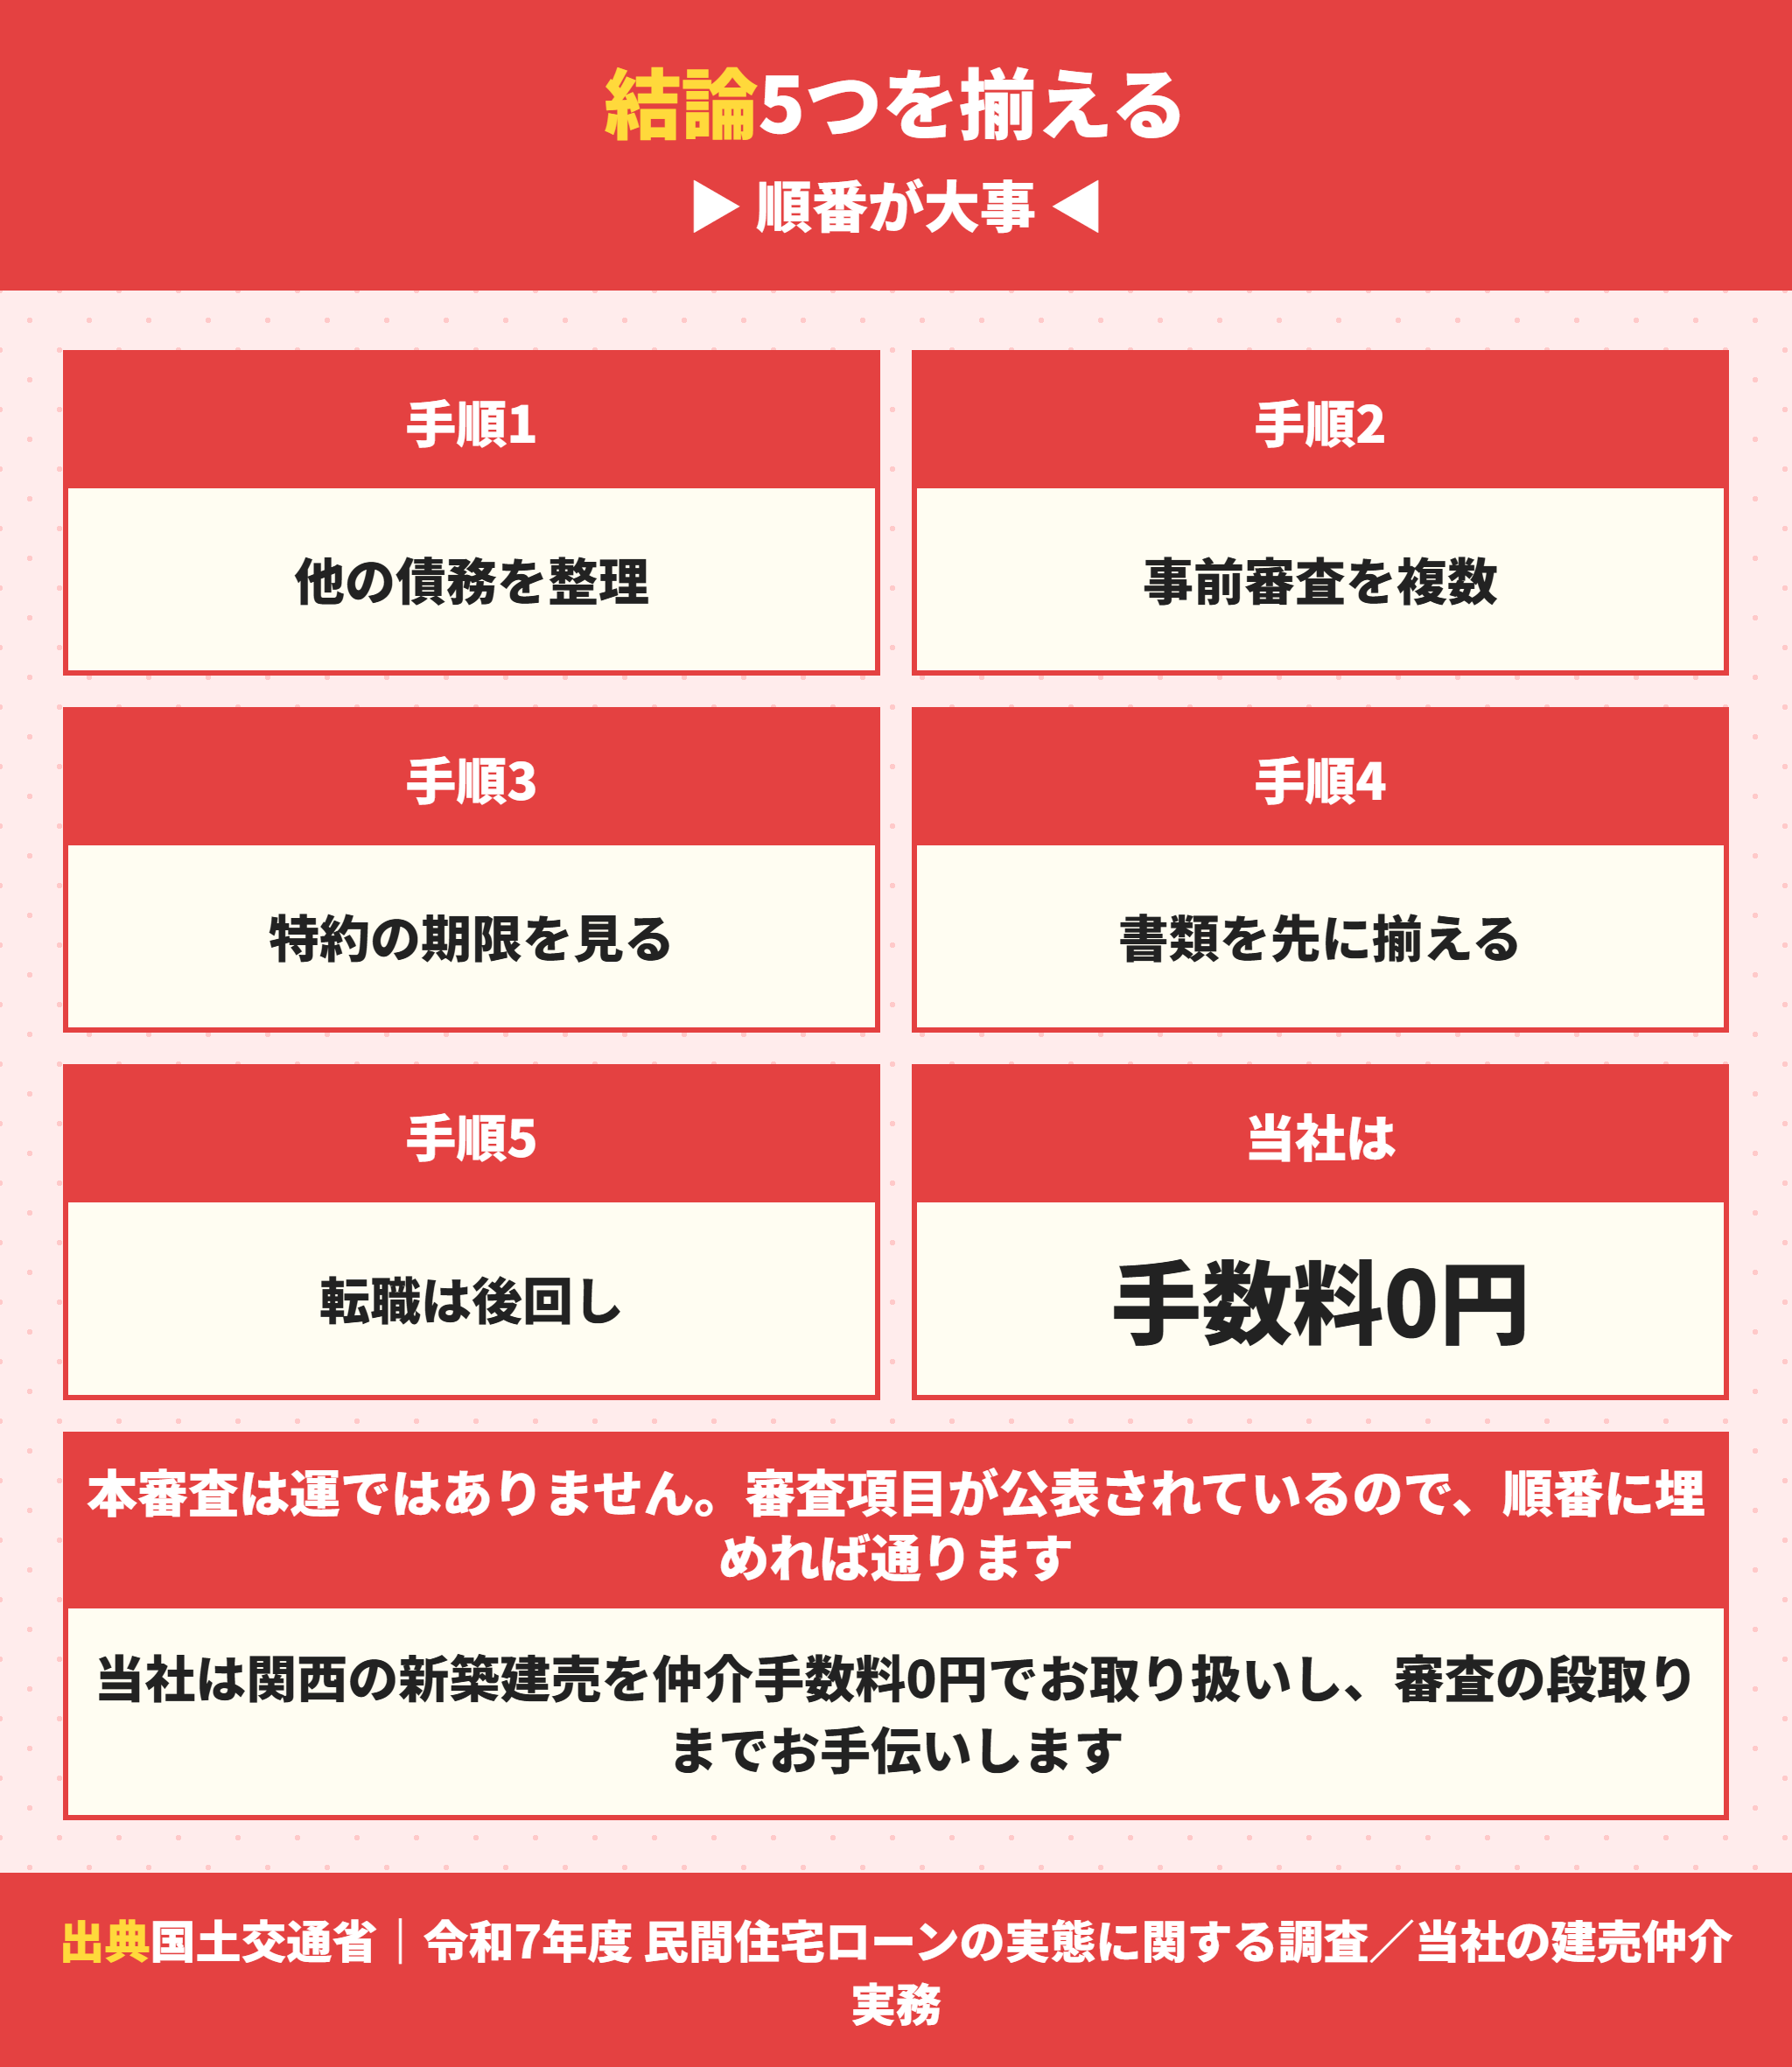
最後に手順です。審査項目が公表されているので順番に埋めれば通ります。
- 他の債務を洗い出す(奨学金と車のローンと分割払いを含める)
- 事前審査を2行以上で通しておく
- 契約書の融資利用の特約の期限を本審査の日数に合わせる
- 課税証明書と源泉徴収票を先に取り寄せる
- 決済が終わるまで転職とカードの新規契約をしない
覚えておく数字は3つです。完済時年齢98.4パーセント、勤続1年以上が661機関、担保評価に影響ありが506機関。この3つを押さえれば本審査の見通しが立ちます。
関西の新築建売は仲介手数料0円でお取り扱いしています。本審査の段取りと特約の期限まで含めてお手伝いしますので、事前審査の段階からご相談ください。
審査は金融機関ごとに基準が違うので、1行の結果で判断しないでください。当社は関西で営業している機関の条件を並べたうえで、お客さまの条件で候補になる機関からご案内しています。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。