住宅購入の諸費用をローンに組み込むことはできる?
諸費用がいくらかかるのか、シミュレーションしたい
物件価格は用意できても、そこに数百万円の諸費用が乗ると、手元の資金が一気に減ります。組み込めるなら組み込みたい——自然な発想です。
結論からいうと、住宅購入の諸費用をローンに組み込むことは、多くの金融機関で可能。
住宅ローンに上乗せする方法と、諸費用ローンを別に組む方法の2つがあります。
組み込める範囲は金融機関によって違い、家具や引越費用までは認められないことが一般的です。
ただし、進め方を間違えると
ただし、組み込めば借入額が増え、審査も総返済額も重くなります。
3,000万円の物件で諸費用240万円を組み込むと、総返済額は約284万円増えます。
借入額が物件の価値を上回ると、数年で売ったときに売却代金でローンを返しきれないことがあります。
逆にいえば、手元にいくら残るかを先に決めれば、組み込むべきかどうかは数字で判断できます。
この記事では、諸費用の内訳と目安、ローンに組み込む方法、そしてシミュレーションによる比較を解説します。
- 住宅購入でかかる諸費用の内訳と目安
- 諸費用をローンに組み込む2つの方法
- 組み込めるものと組み込めないもの
- 組み込んだ場合の総返済額のシミュレーション
- 組み込むべきかどうかの判断基準
- 諸費用を下げるためにできること
シュース 健人
宅地建物取引士(大阪府 第118737号)
株式会社GEEZ/大阪府知事(2)第62068号
関西全域の不動産の購入・売却査定・相続不動産・空き家などの実務に携わっています。本記事は、実務経験に加え、国土交通省・法務省・国税庁などの公的資料を確認して執筆・監修しています。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住宅購入の諸費用の内訳と目安
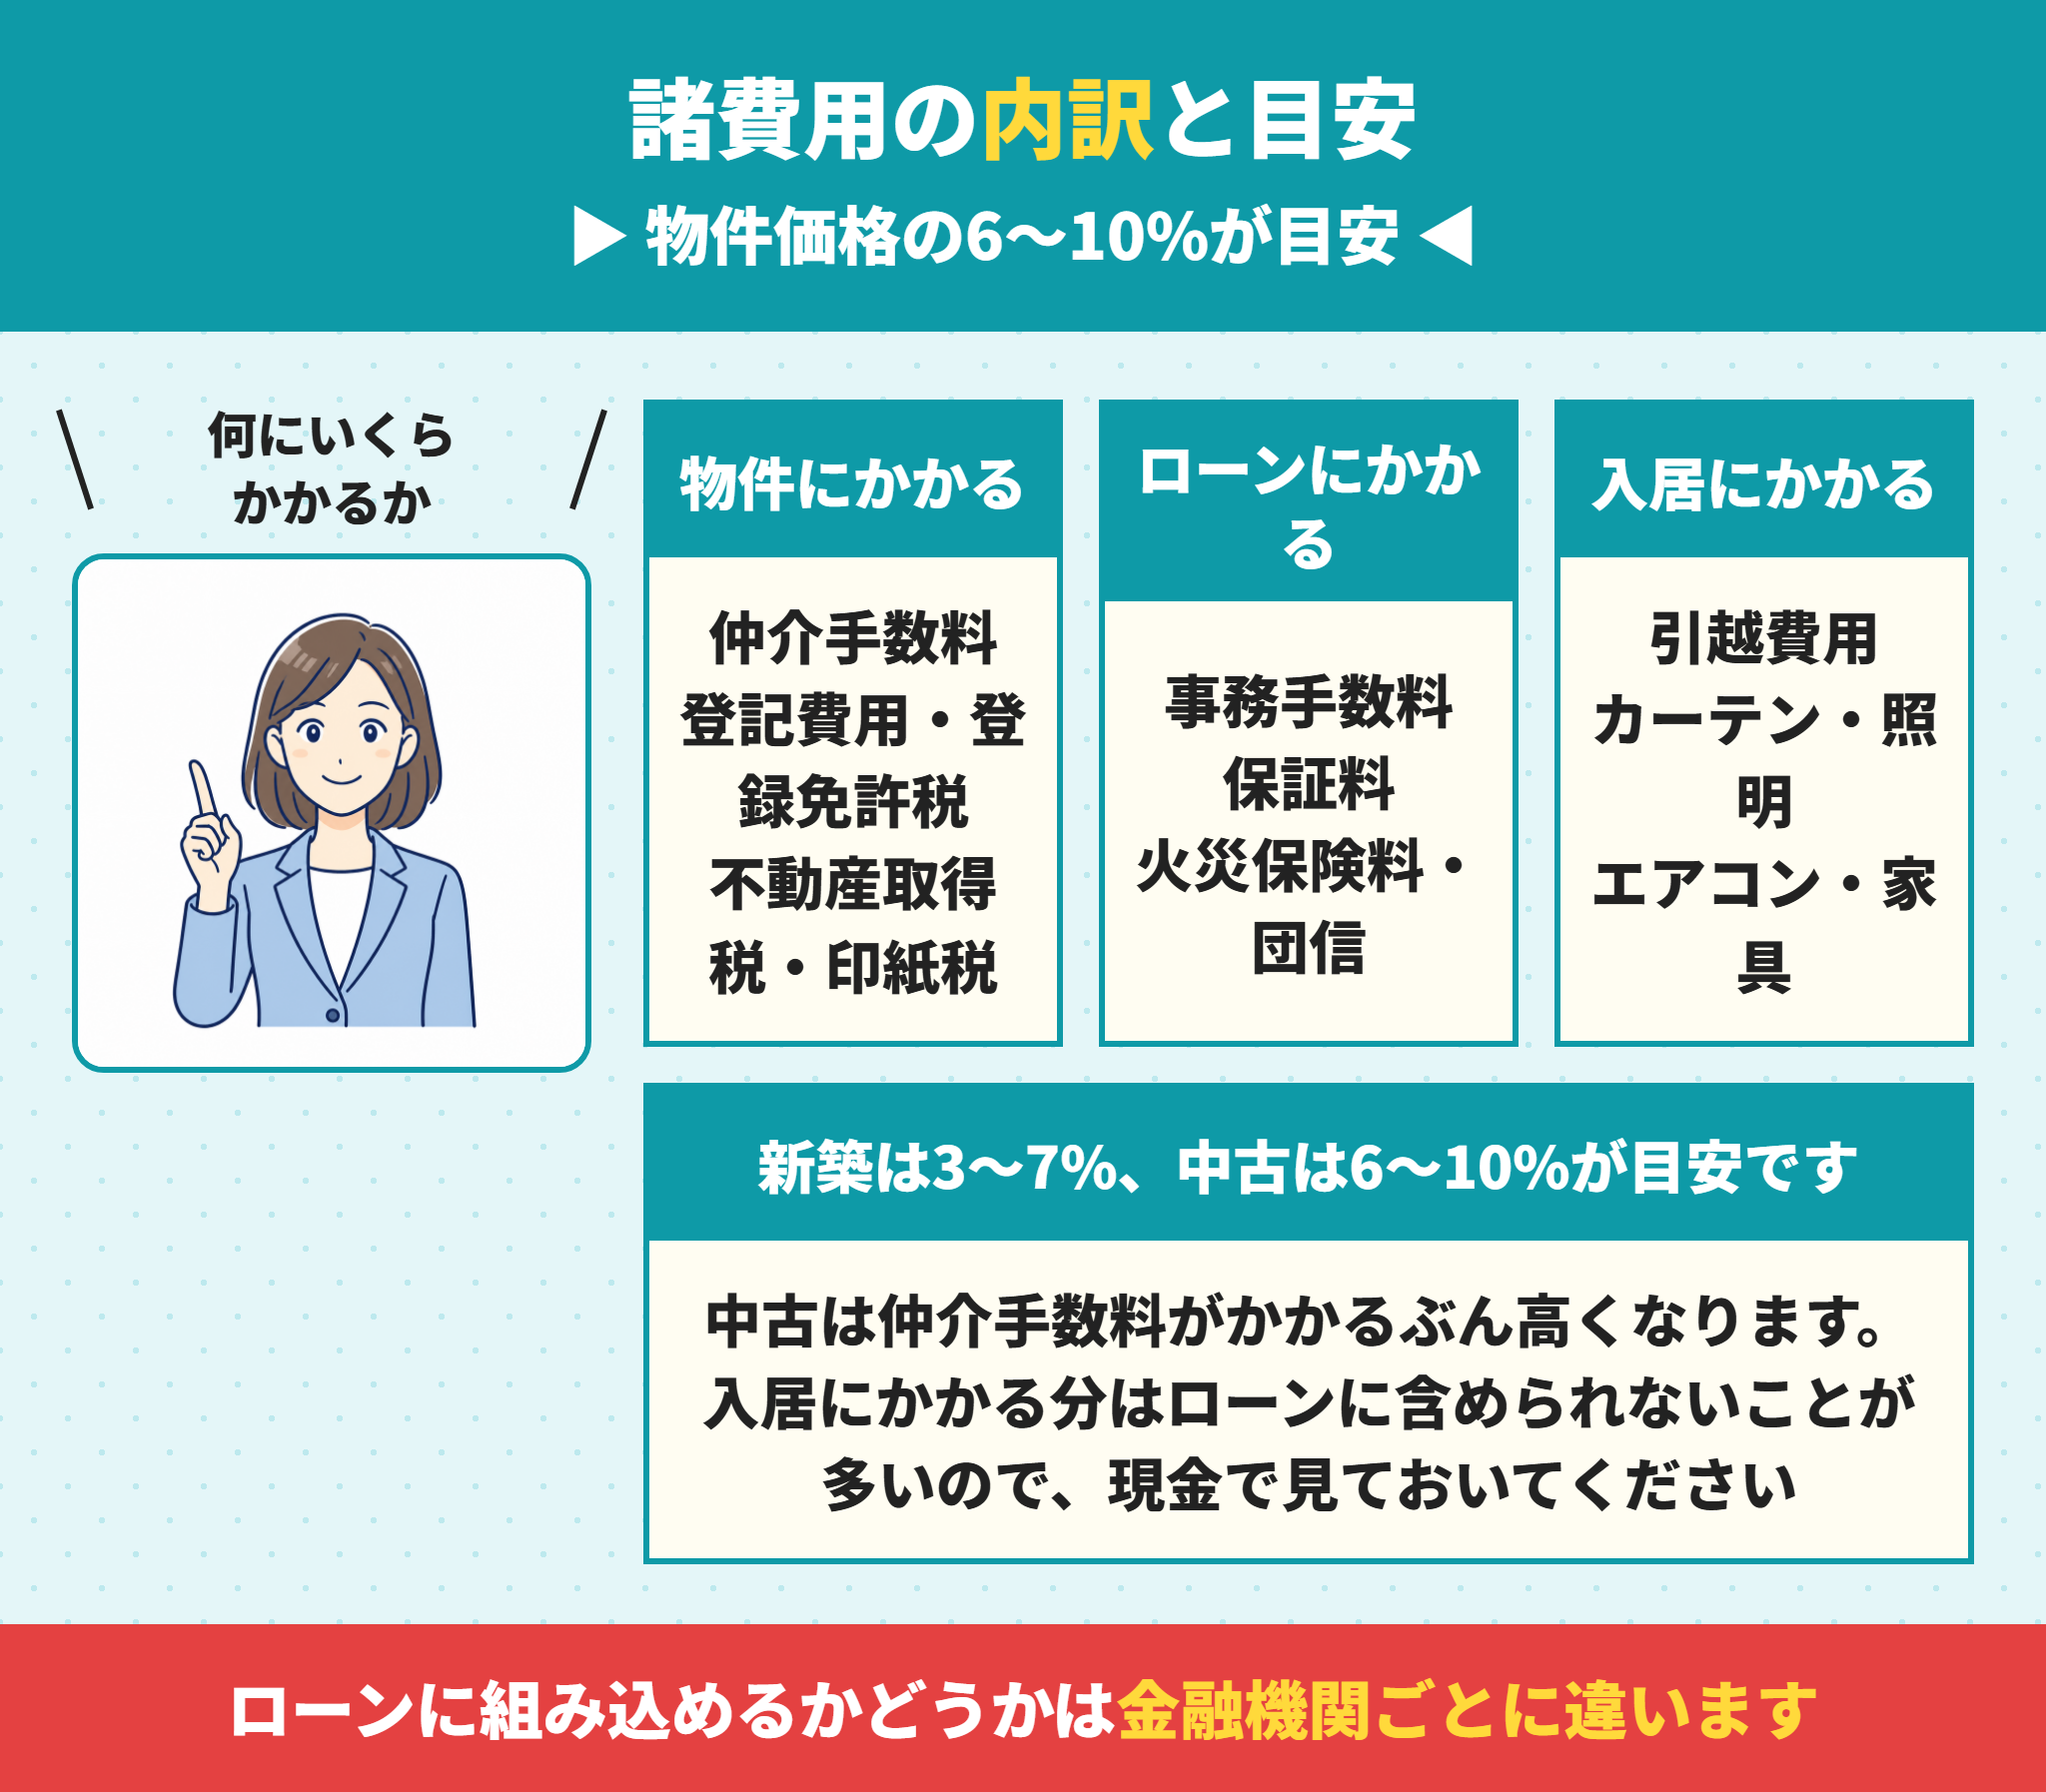
まず、何にいくらかかるのかを押さえます。
諸費用の目安は新築で物件価格の3〜7%、中古で6〜10%です。
内訳を3つに分けて見ていきます。
物件の取得にかかる諸費用は、仲介手数料が最も大きい
中古住宅で最も大きいのが仲介手数料です。
宅地建物取引業法で上限が定められており、物件価格が400万円を超える場合は「物件価格×3%+6万円」に消費税を加えた額が上限になります。
3,000万円の物件なら、上限は105万6,000円です。
このほかに、所有権移転登記の登録免許税と司法書士報酬、売買契約書の印紙税、不動産取得税がかかります。
住宅ローンにかかる諸費用は、金融機関ごとに差が出る
住宅ローンを借りること自体にも費用がかかります。
住宅ローンにかかる主な諸費用
- 融資事務手数料:定額型と、借入額の2.2%程度がかかる定率型がある
- 保証料:一括前払いか、金利に上乗せするかを選ぶ
- 抵当権設定登記の登録免許税と司法書士報酬
- 火災保険料・地震保険料:長期一括だとまとまった額になる
- 団体信用生命保険料:金利に含まれることが多い
事務手数料と保証料の組み合わせは金融機関ごとに違い、総額で数十万円の差が出ます。
入居にかかる諸費用は、現金で用意することになる
引越費用、カーテン、照明、エアコン、家具。
物件を買う費用ではありませんが、住み始めるには必ず必要になります。
この部分はローンに組み込めない金融機関が多く、現金で用意することになります。
建売でカーテンや照明が付いている物件なら、この分を節約できます。
諸費用とは別に、手付金が現金で必要
 ラクチン君
ここを見落とすと、契約の直前で慌てます。
手付金は諸費用ではなく、物件価格の一部に充当されるお金です。
ただし契約の時点では住宅ローンがまだ実行されていないため、自己資金から現金で用意する必要があります。
金額は物件価格の5〜10%が目安で、3,000万円なら150万〜300万円になります。
決済時に精算されて戻ってくるわけではなく、物件価格に充当される点も押さえておいてください。
保証料を前払いするか金利に乗せるかは三井住友信託銀行住宅ローンの金利と審査は厳しい?保証料型と融資手数料型の分岐で試算しています。
住宅購入諸費用をローンに組み込む2つの方法
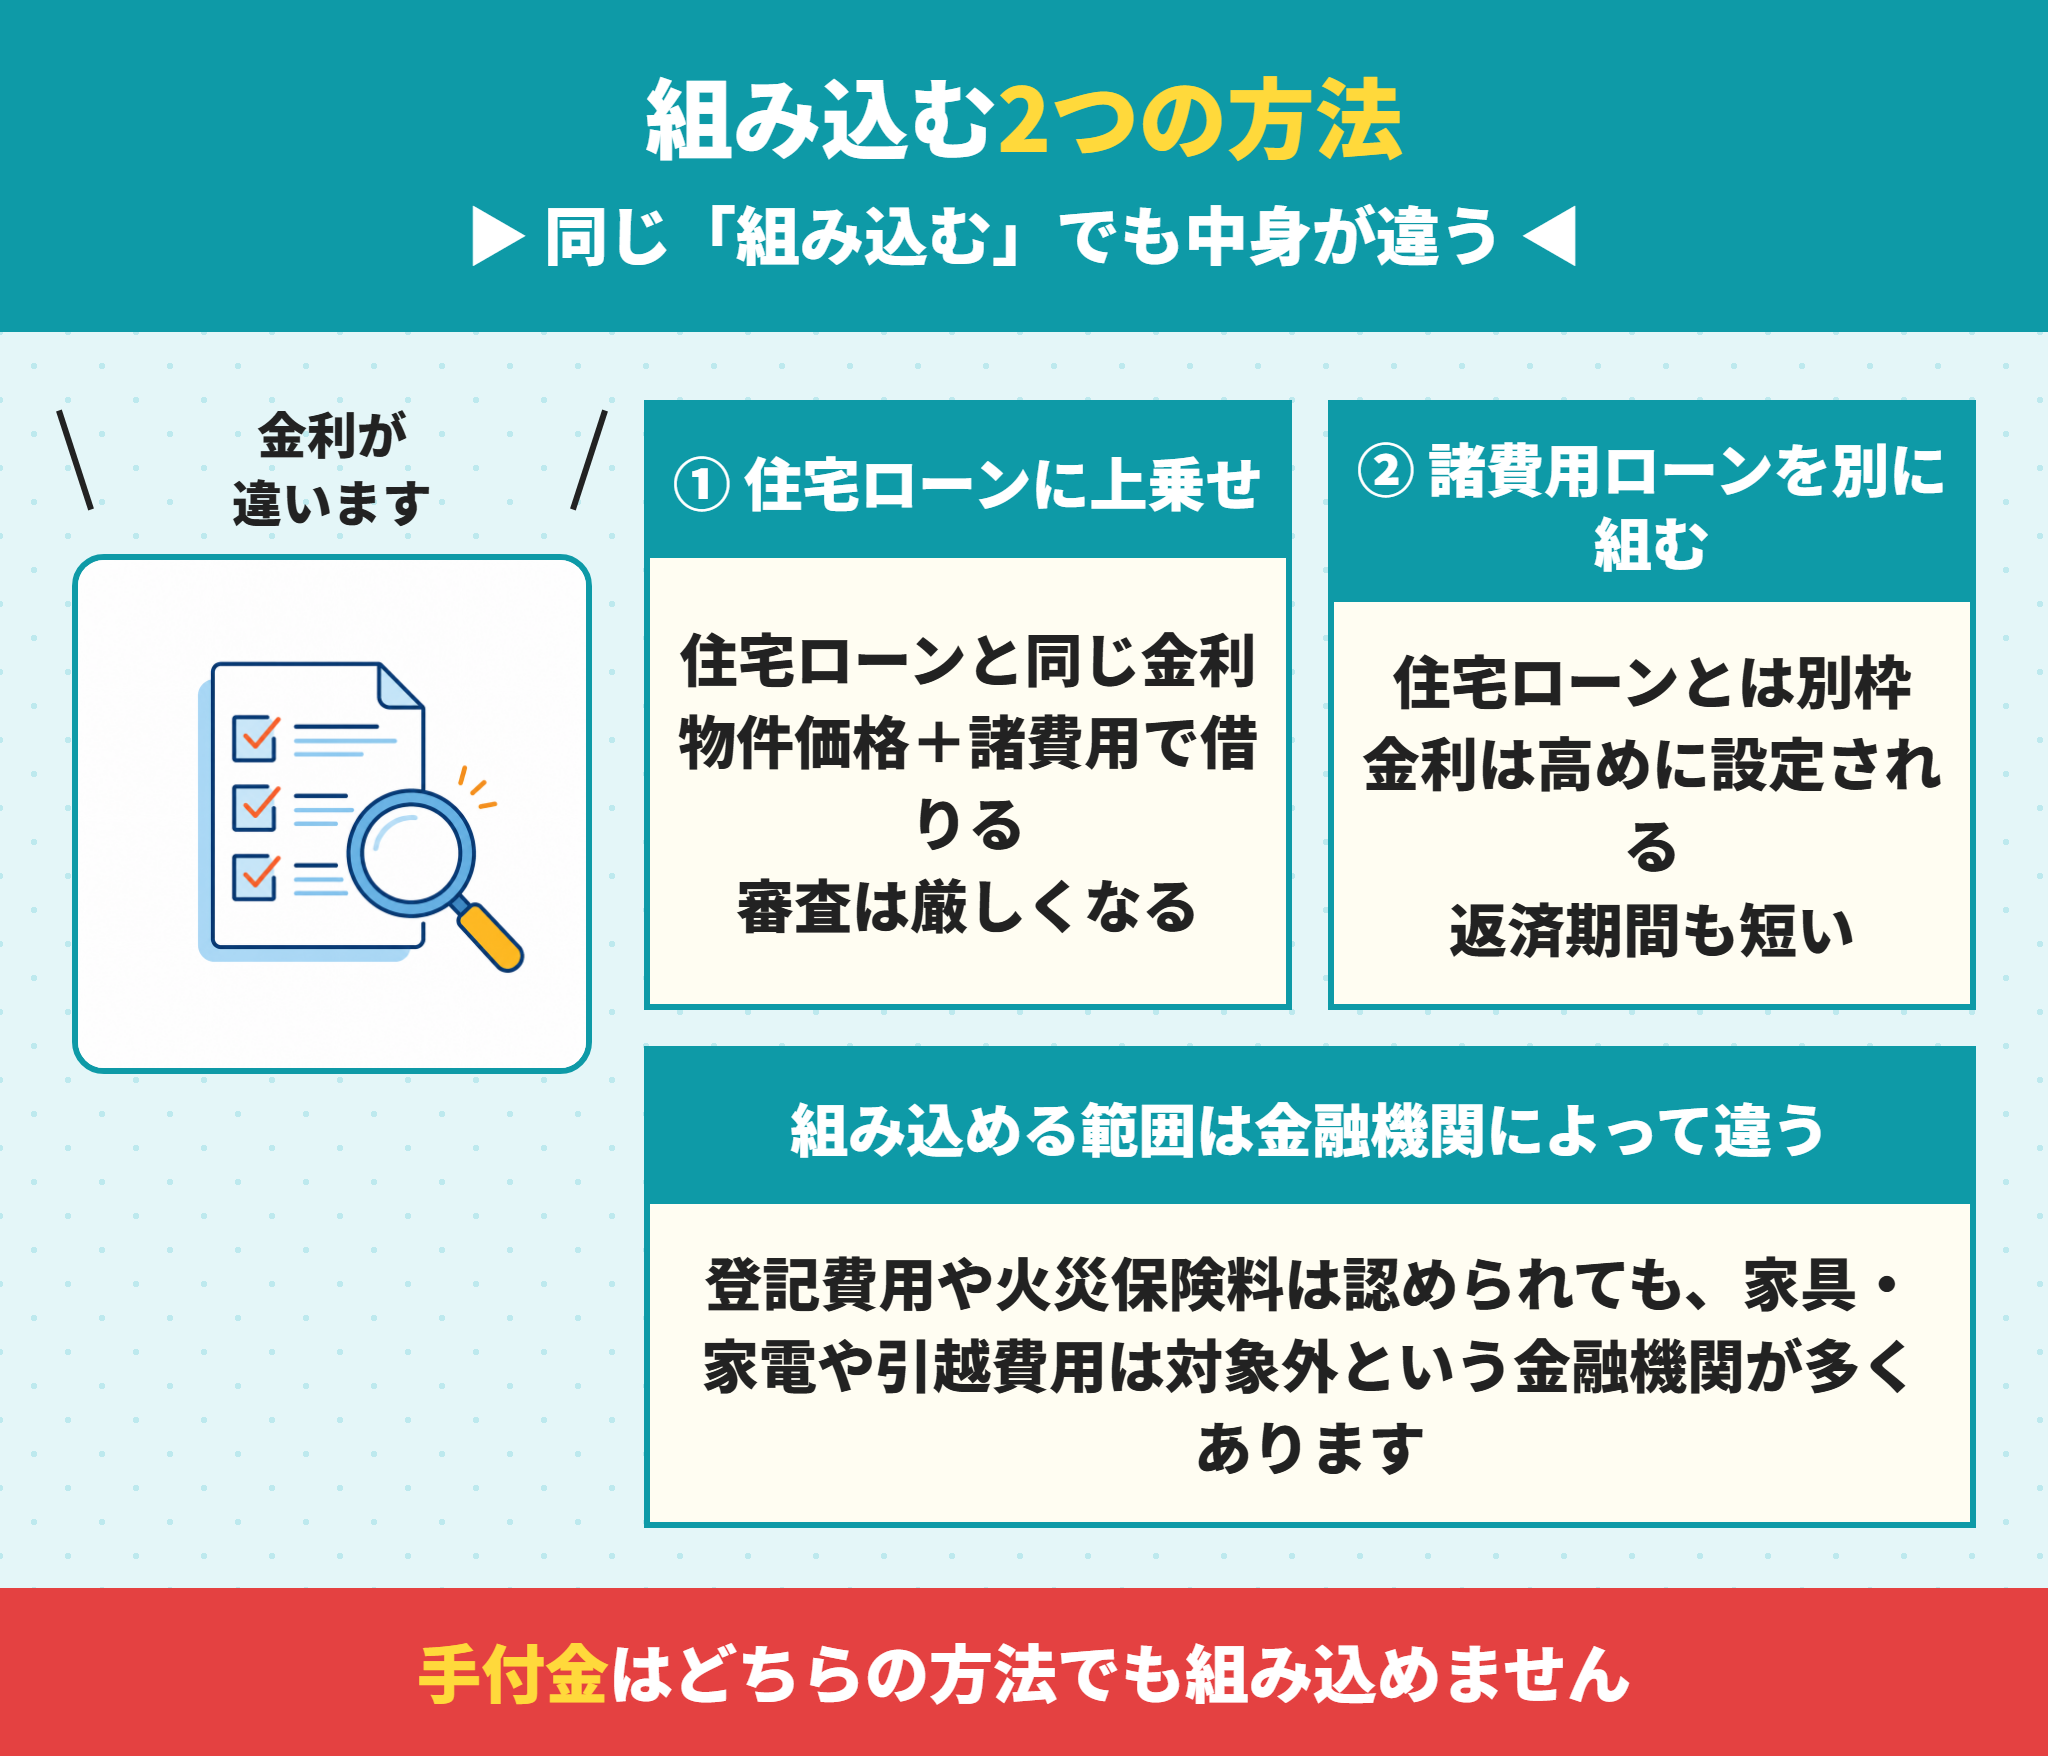
「組み込む」と一口に言っても、方法は2つあります。
金利も審査も違うため、どちらなのかを必ず確認してください。
順に説明します。
① 住宅ローンに上乗せして借りる
物件価格に諸費用を足した金額を、1本の住宅ローンとして借りる方法です。
住宅ローンと同じ金利が適用されるため、負担は軽くなります。
多くの金融機関がこの方法に対応しています。
ただし借入額が物件価格を上回るぶん、審査は厳しくなります。
② 諸費用ローンを別に組む
住宅ローンとは別枠で、諸費用のためのローンを組む方法です。
住宅ローンの借入額を物件価格の範囲に収めたい場合に使われます。
金利は住宅ローンより高く設定されるのが一般的で、返済期間も短くなります。
総返済額で比べると、①のほうが有利になることがほとんどです。
ローンに組み込める諸費用と組み込めない諸費用
組み込める範囲は金融機関によって違います。
| 費目 | ローンへの組み込み |
|---|---|
| 仲介手数料 | 認められることが多い |
| 登記費用・登録免許税 | 認められることが多い |
| 融資事務手数料・保証料 | 認められることが多い |
| 火災保険料 | 認められることが多い |
| 不動産取得税 | 金融機関による |
| 引越費用・家具・家電 | 対象外とされることが多い |
| 手付金 | 組み込めない |
見積書と資金計画表を出して、どこまで認められるかを事前審査の前に確認してください。
住宅購入諸費用をローンに組み込むと審査はどうなるか
借入額が増えれば、年収に対する返済額の割合が上がります。
金融機関は、この返済比率に上限を設けています。
物件価格だけなら通ったのに、諸費用を足すと上限を超えるということが起こります。
また、借入額が担保評価を上回るため、金融機関によっては金利が上乗せされることもあります。
諸費用を借りると金利の影響も大きくなります。住宅ローン金利今後どうなる?10年後の予想より先に見る変動金利推移と金利相場で試算しています。
住宅購入諸費用のシミュレーション
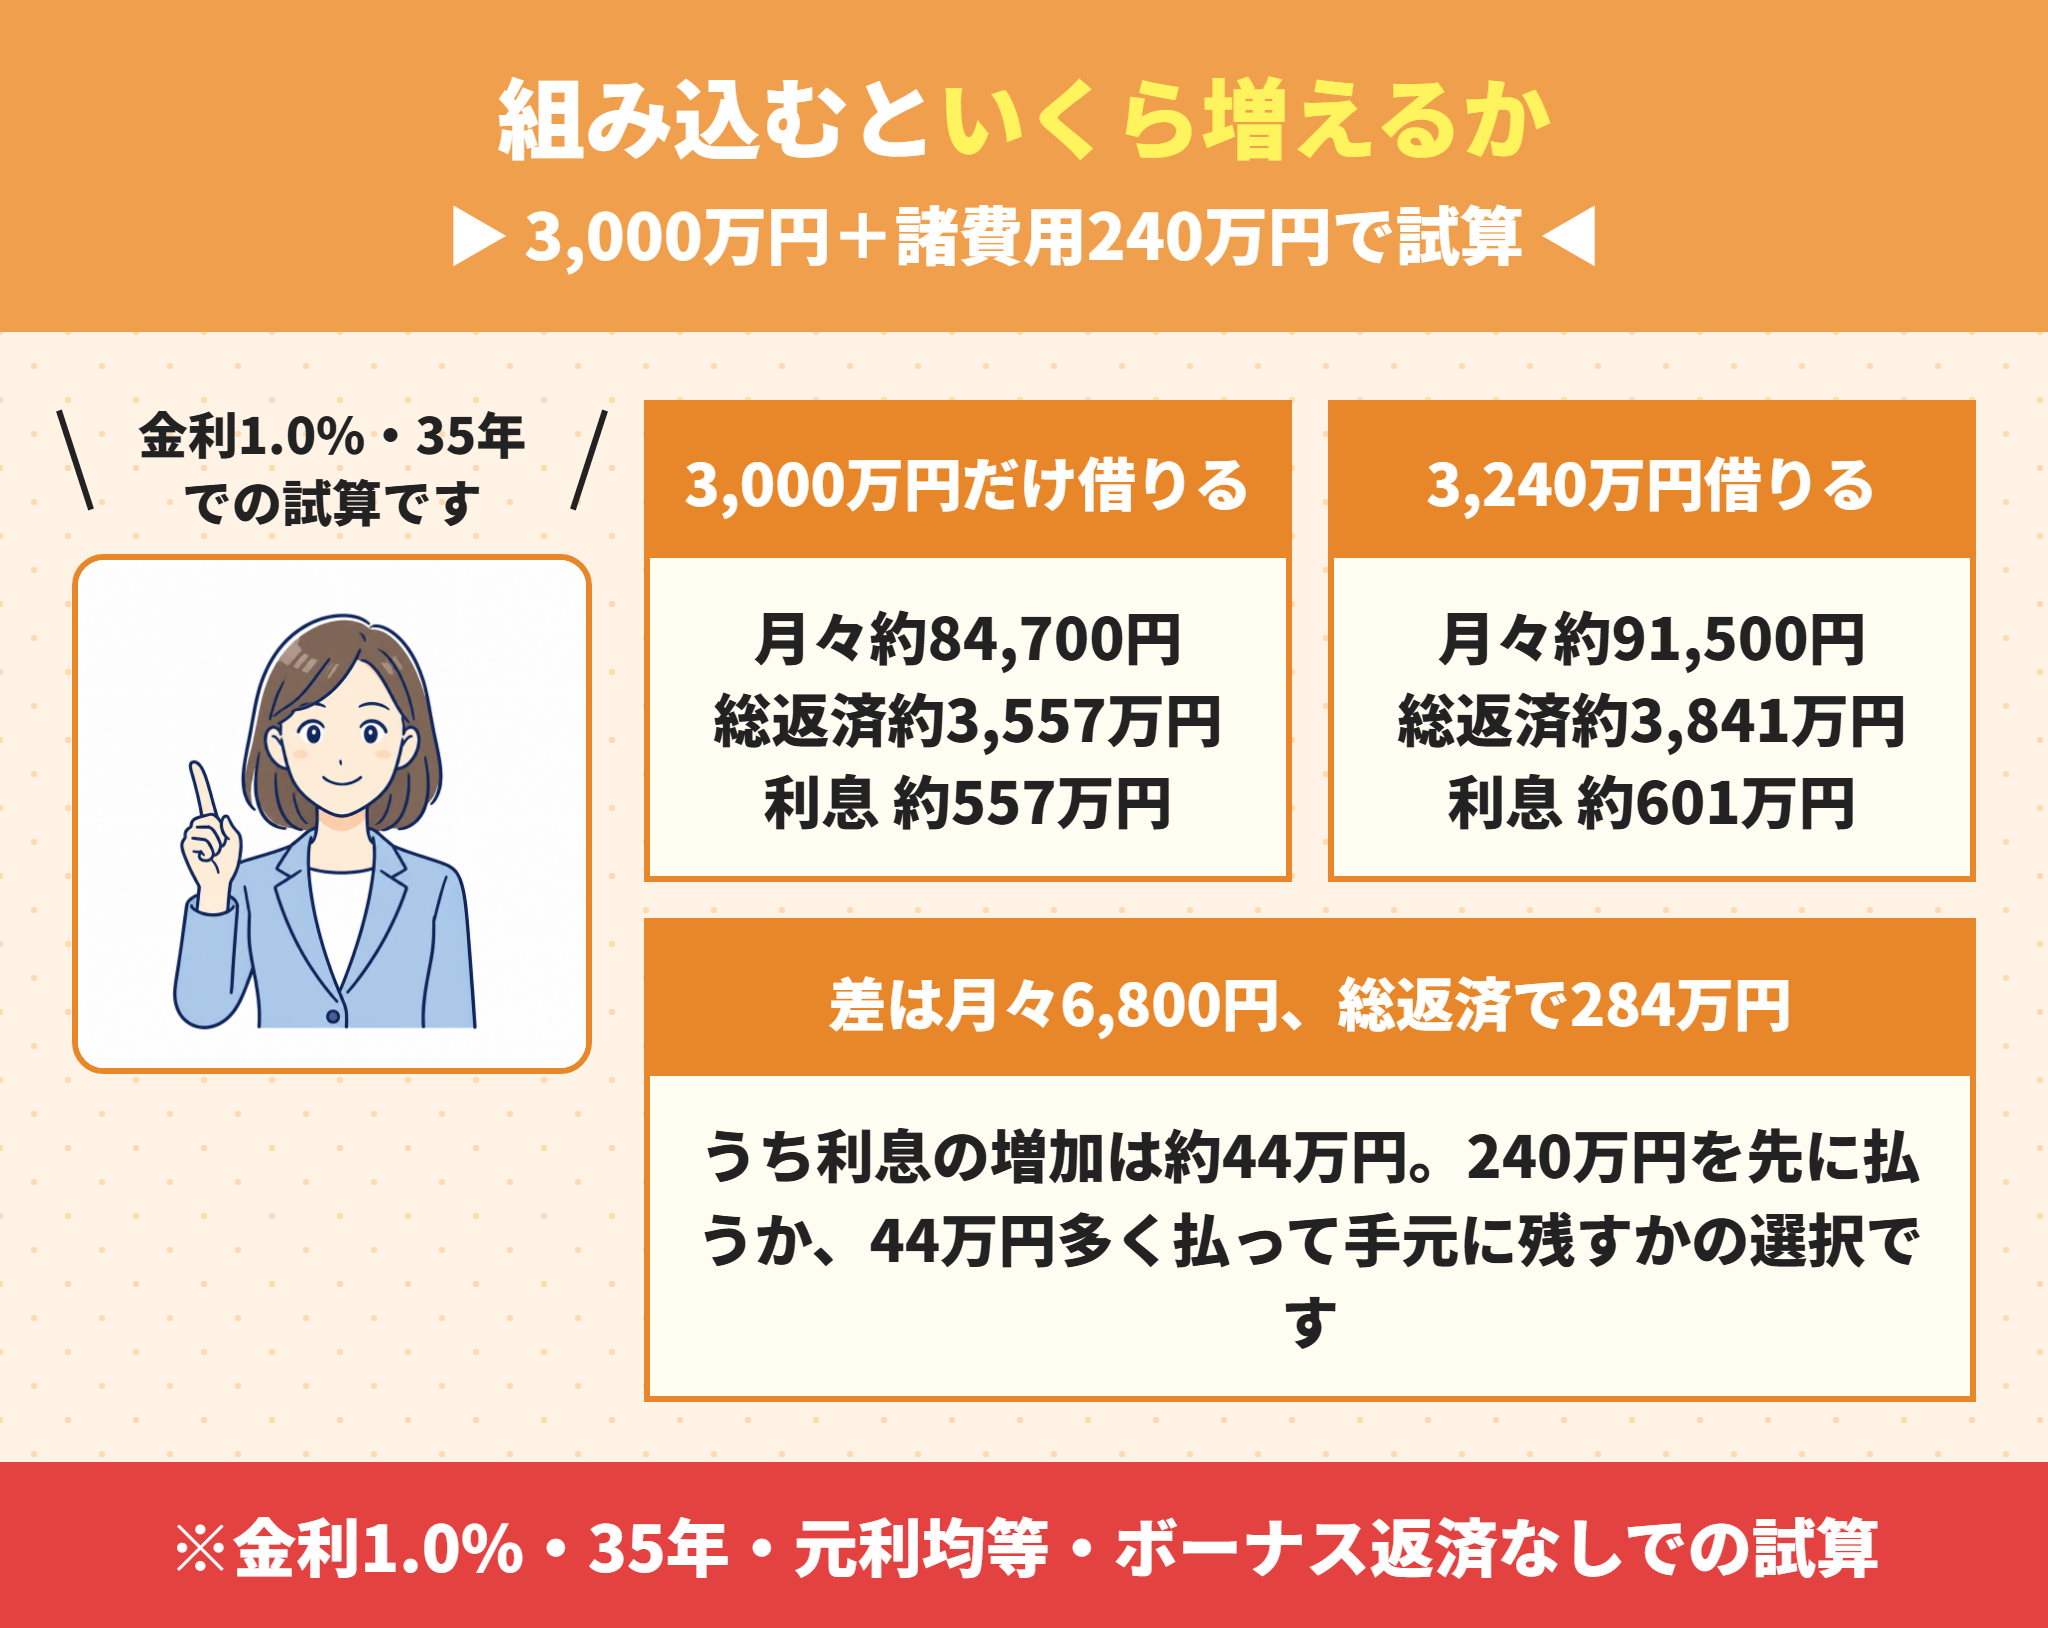
ここが判断の材料になります。
諸費用240万円を組み込むと、総返済額は約284万円増えます。
「住宅購入 諸費用 シュミレーション」と表記されることもありますが、内容は同じです。
前提を置いて計算します。
住宅購入諸費用のシミュレーションの前提を置く
この条件で試算します
- 物件価格 3,000万円(中古住宅)
- 諸費用 240万円(物件価格の8%)
- 金利 年1.0%・35年・元利均等返済・ボーナス返済なし
金利は変動するため、あくまで比較のための仮の数字です。
諸費用の相場は物件の種別と価格で変わるため、自分の物件価格に当てはめて読み替えてください。
諸費用を現金で払った場合のシミュレーション
借入額は3,000万円になります。
月々の返済は約84,700円です。
35年間の総返済額は約3,557万円で、利息は約557万円です。
別に240万円を現金で用意する必要があります。
諸費用をローンに組み込んだ場合のシミュレーション
借入額は3,240万円になります。
月々の返済は約91,500円です。
35年間の総返済額は約3,841万円で、利息は約601万円になります。
現金は用意せずに済みます。
シミュレーションの差をどう読むか
 ラクチン君
この差をどう見るかが判断の分かれ目です。
月々の返済は約6,800円増えます。
総返済額の差は約284万円ですが、そのうち240万円は諸費用そのもの。純粋に増えるのは利息の約44万円です。
つまり「240万円を先に払う」か「44万円多く払って240万円を手元に残す」かの選択になります。
手元に240万円を残す価値が44万円を上回るなら、組み込む判断に合理性があります。
諸費用ローンを別に組んだ場合はもっと差が出る
②の諸費用ローンは金利が高く、返済期間も短くなります。
同じ240万円でも、利息の増え方は住宅ローンに上乗せする場合より大きくなります。
「組み込めます」と言われたら、どちらの方法なのかを必ず確認してください。
金利と返済期間を並べて比べれば、差はすぐに分かります。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
諸費用まで借りられる機関が少ない理由(融資率110%以内は40機関)は住宅ローンの本審査はほぼ通る?期間と落ちる理由と994機関の審査項目にまとめています。
住宅購入諸費用をローンに組み込むべきかの判断
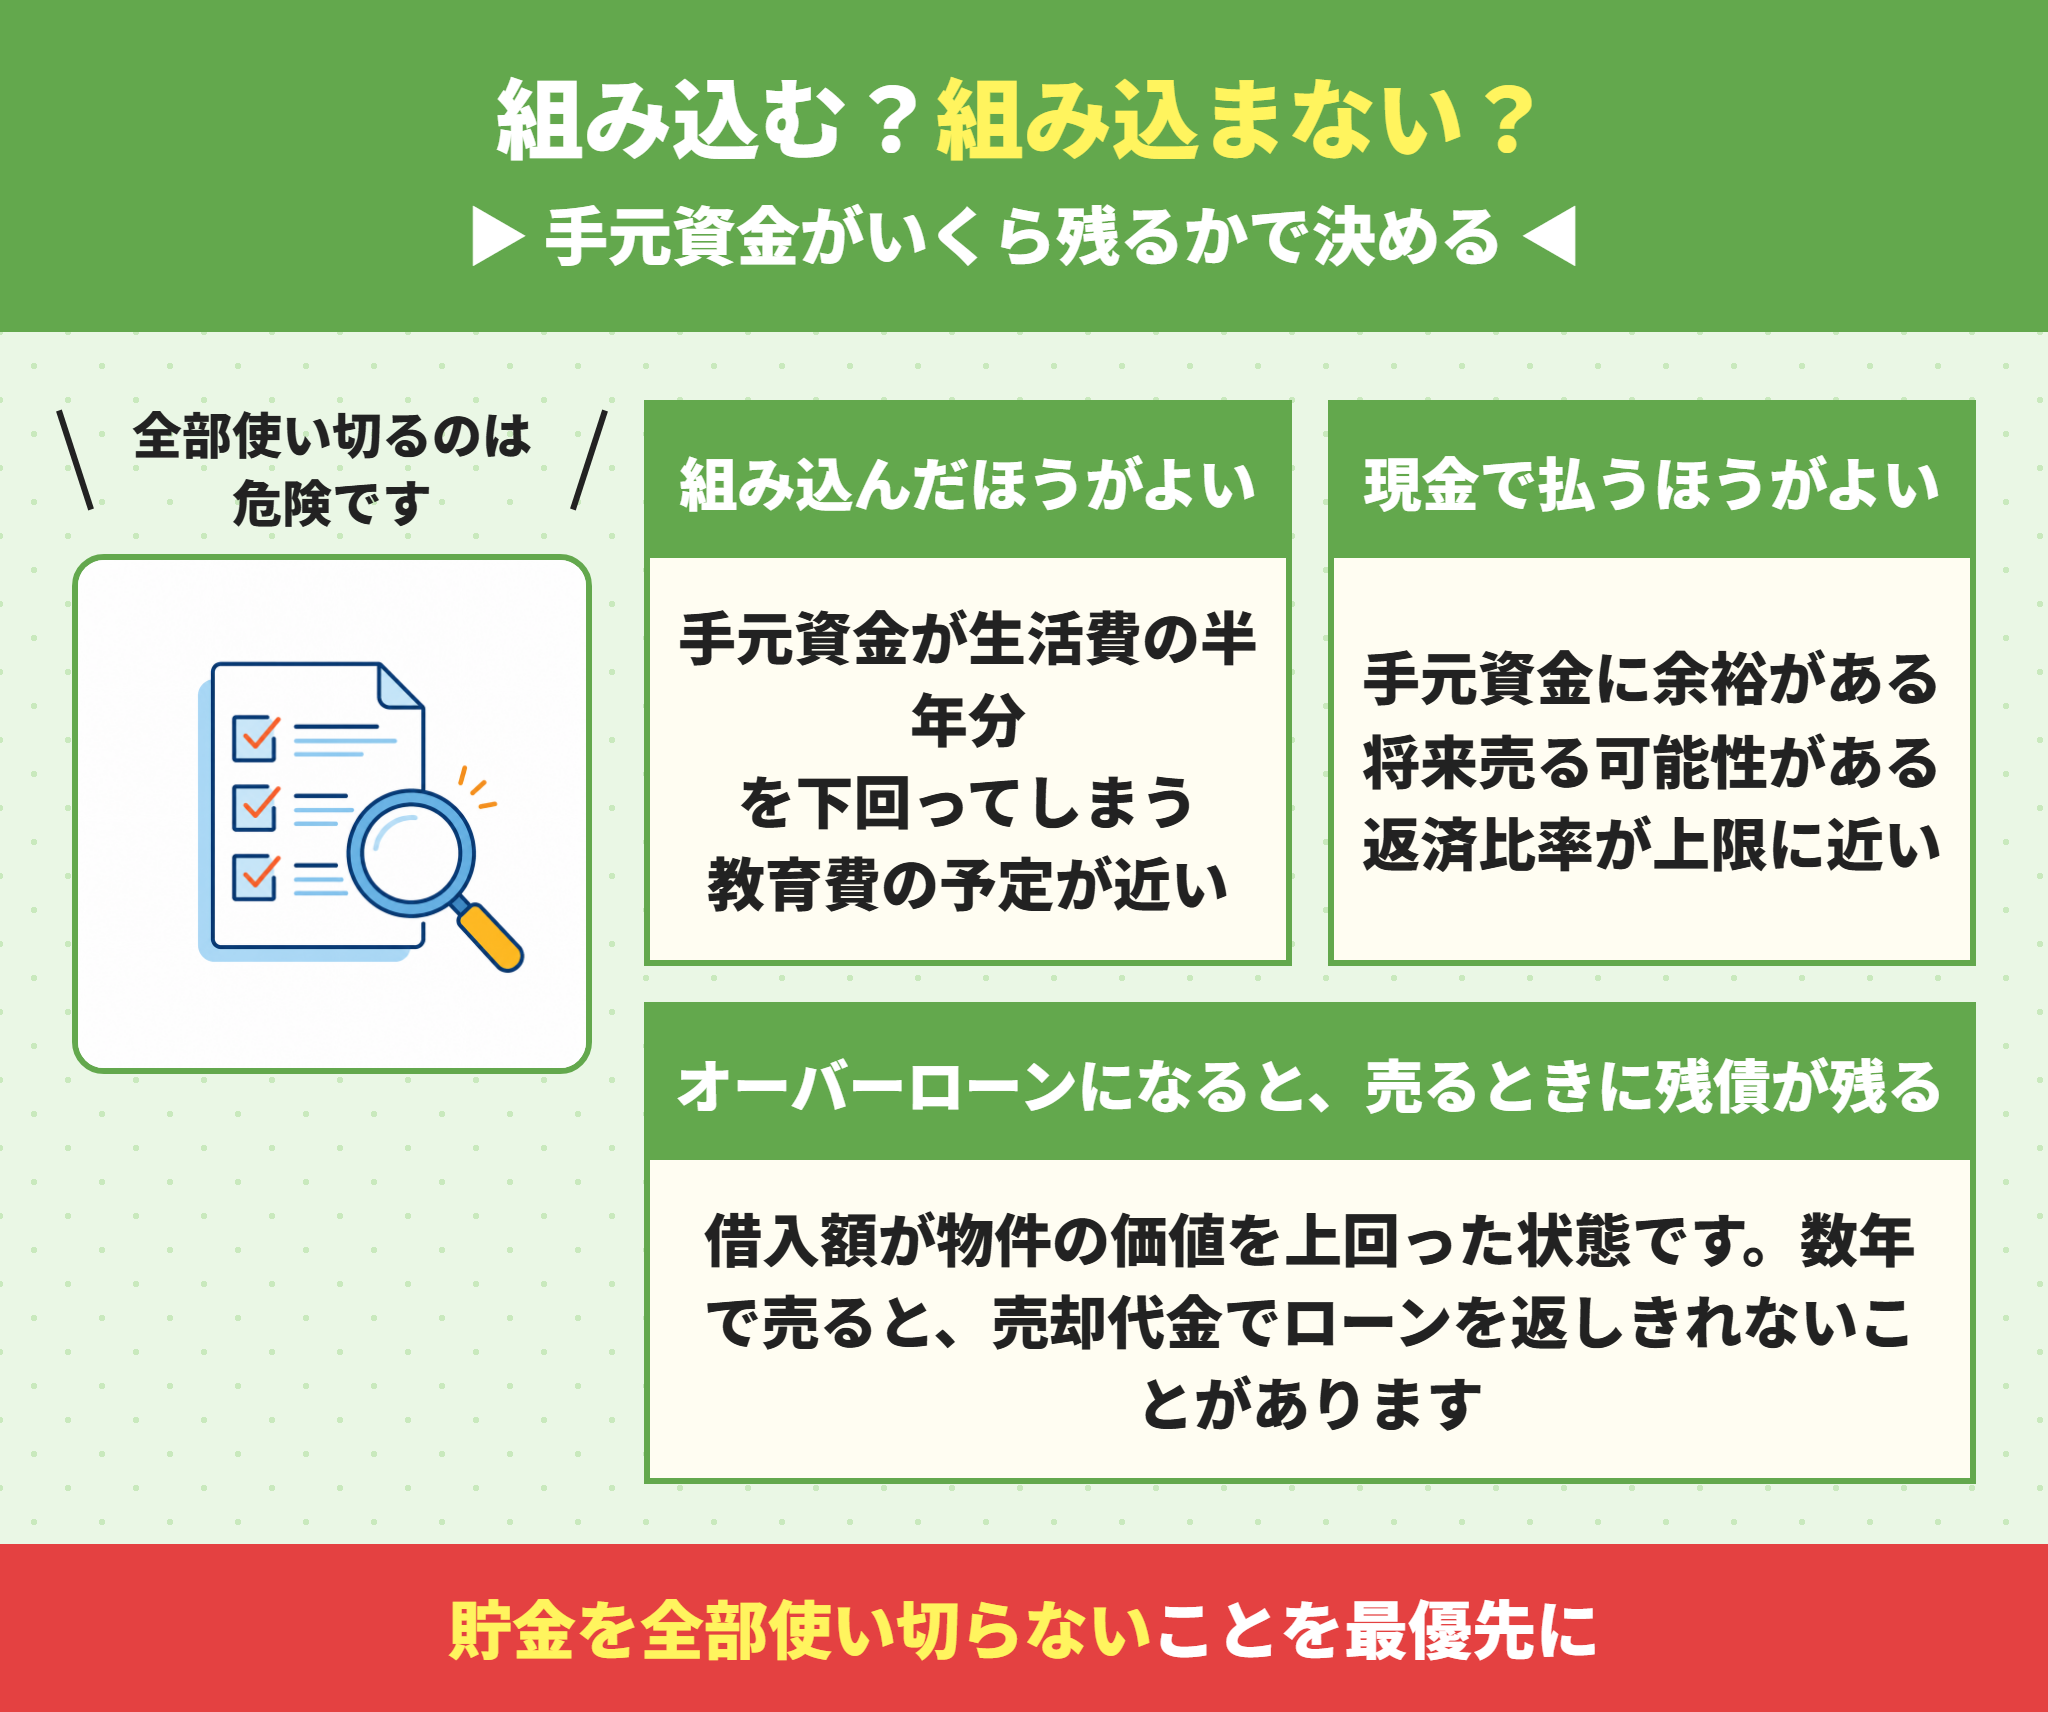
最後に判断の基準を示します。
基準は「手元にいくら残るか」の一点です。
2つに分けて考えます。
諸費用を組み込んだほうがよいケース
この場合は、組み込む判断に合理性があります
- 諸費用を現金で払うと、手元資金が生活費の半年分を下回る
- 数年以内に教育費や車の買い替えといった出費が控えている
- 手元の資金を、金利より高い利回りで運用できる見込みがある
住宅は買ったあとにも出費が続きます。
貯金を全部使い切って入居するのが、最も危ない状態です。
諸費用を現金で払ったほうがよいケース
この場合は、現金で払うほうが安全です
- 手元資金に余裕があり、払っても生活が変わらない
- 転勤などで、数年以内に売る可能性がある
- 返済比率が金融機関の上限に近い
特に2つ目が重要です。
オーバーローンになると、売るときに残債が残る
ラクチン君ここが最大のリスクです。
諸費用まで借りると、借入額が物件の価値を上回った状態になります。
住宅ローンの残高は最初の数年ほど減りが遅く、一方で物件価格は購入直後に下がります。
数年で売ると、売却代金でローンを返しきれず、差額を現金で用意することになります。
残債がある物件の売り方はマンションが売れない場合の記事でも触れています。
住宅ローン控除との関係も確認しておく
住宅ローン控除の対象になるのは、住宅の取得等に充てるための借入金です。
諸費用に充てた部分は、本来この対象に含まれません。
また控除の対象額には、住宅の取得対価という上限もあります。
組み込んだ分だけ控除額が増えるわけではないという点は押さえておいてください。
控除の使い方は住宅ローン控除と頭金の記事で解説しています。
買ったあとに毎年かかる税金は新築の固定資産税はいくら?建売の年14万円と4年目に上がる理由にまとめています。延床100平方メートルの建売で年14万円前後、4年目に減額が切れて年約36,000円増えます。
諸費用は、仲介会社によって金額が変わります
諸費用は、決まった金額が自動的に決まるものではありません。
どの金融機関を選び、どの司法書士に頼み、どの保険を選ぶかで変わります。
仲介会社が関わる部分を挙げます。
組み込む前に、諸費用そのものを下げられないか
ラクチン君組み込む話の前に、こちらが先です。
諸費用の中には、選び直せば下がる項目があります。
融資事務手数料と保証料の組み合わせ、火災保険の補償内容と期間、司法書士報酬。
金融機関を1つ変えるだけで、数十万円変わることがあります。
項目ごとの下げ方は不動産の初期費用の交渉の記事にまとめています。
買主の側に立つと、資金計画の中身が変わる
ラクチン君資金計画表は、作る人によって中身が違います。
同じ物件でも、間に入る仲介会社の担当者がどちらを向いているかで着地点は変わります。
買主の味方として動くと、こうなります
- 複数の金融機関で、事務手数料・保証料・金利を並べて比較する
- 諸費用をどこまで組み込めるかを、事前審査の前に確認する
- 組み込んだ場合と現金で払った場合の総返済額を、数字で示す
- 手元にいくら残るかを、入居後の出費まで含めて試算する
- 火災保険を複数社で見積もり、補償内容をそろえて比べる
交渉が通るかどうかは運ではなく、売主に「この人に売りたい」と思わせる材料をどれだけ用意できるかで決まります。
ラクチン不動産は、余計な手数料をいただきません
ラクチン不動産は、買主の側に立って売主と条件を詰めます。
ラクチン不動産は購入・売却の仲介を専門にしています。
ローン代行手数料のような、法律で定められていない費用はいただきません。
住宅ローンの手続きは、当社が金融機関との間に入って進めます。
大阪・兵庫・京都を中心にお手伝いしていますので、地域の金融機関の条件差もあわせてご案内できます。
買取を検討する場合も、売主の立場で複数の買取業者に査定を出して比較します。
住宅購入の諸費用に関するよくある質問
- 住宅購入の諸費用はローンに組み込めますか?
-
多くの金融機関で組み込めます。方法は2つあり、物件価格に諸費用を足して1本の住宅ローンとして借りる方法と、諸費用ローンを別枠で組む方法があります。前者は住宅ローンと同じ金利が適用されるため有利ですが、借入額が物件価格を上回るため審査は厳しくなります。後者は金利が高く返済期間も短いため、総返済額では不利になることがほとんどです。
- 住宅購入の諸費用はいくらかかりますか?
-
新築で物件価格の3〜7%、中古で6〜10%が目安です。中古は仲介手数料がかかるぶん高くなります。3,000万円の中古住宅なら、200万〜300万円を見込んでおいてください。内訳は、仲介手数料・登記費用・不動産取得税といった物件にかかるもの、事務手数料や保証料・火災保険料といったローンにかかるもの、引越費用や家具といった入居にかかるものの3つに分かれます。
- 諸費用をローンに組み込むと、総返済額はいくら増えますか?
-
3,000万円の物件で諸費用240万円を組み込み、金利1.0%・35年・元利均等返済で試算すると、月々の返済は約84,700円から約91,500円へ、総返済額は約3,557万円から約3,841万円になります。差は約284万円ですが、そのうち240万円は諸費用そのものなので、純粋に増えるのは利息の約44万円です。金利によって結果は変わります。
- 手付金もローンに組み込めますか?
-
組み込めません。手付金は契約の時点で支払うものですが、住宅ローンが実行されるのは決済のときです。契約時点ではまだ融資を受けられないため、自己資金から現金で用意する必要があります。金額は物件価格の5〜10%が目安で、3,000万円なら150万〜300万円になります。諸費用をローンに組み込む場合でも、手付金だけは現金が必要です。
- 引越費用や家具の購入費もローンに組み込めますか?
-
対象外とされることが多い項目です。金融機関によっては一部認められることもありますが、原則は住宅の取得に直接かかる費用が対象になります。カーテンや照明が付いている建売を選べば、この部分の負担を減らせます。事前審査の前に、どこまで認められるかを金融機関に確認してください。
- 諸費用を組み込むとオーバーローンになりますか?
-
借入額が物件の価値を上回れば、オーバーローンの状態になります。住宅ローンの残高は最初の数年ほど減りが遅く、一方で物件価格は購入直後に下がるため、数年で売ると売却代金でローンを返しきれず、差額を現金で用意することになります。転勤などで数年以内に売る可能性があるなら、諸費用は現金で払っておくほうが安全です。
まとめ|住宅購入の諸費用は組み込めるが、手元資金から逆算する
諸費用をローンに組み込むこと自体は、難しくありません。
決め手になるのは、払ったあとに手元にいくら残るかです。
この記事のまとめ
- 諸費用の目安は、新築で物件価格の3〜7%、中古で6〜10%
- 3,000万円の中古住宅なら、200万〜300万円を見込む
- 組み込む方法は「住宅ローンに上乗せ」と「諸費用ローンを別に組む」の2つ
- 住宅ローンに上乗せするほうが金利は低く、総返済額でも有利
- 引越費用や家具は対象外、手付金は組み込めない
- 3,000万円+諸費用240万円を組み込むと、総返済額は約284万円増える(利息は約44万円)
- 手元資金が生活費の半年分を下回るなら、組み込む判断に合理性がある
- 数年以内に売る可能性があるなら、オーバーローンを避けて現金で払う
- 組み込む前に、金融機関の選び直しで諸費用そのものを下げられないか確認する
この記事の位置づけ
シミュレーションの数字は、記載した前提での試算です。金利や借入条件によって結果は変わります。
組み込める範囲や審査の基準は金融機関ごとに異なります。税務の取り扱いを含め、具体的な判断は金融機関と税務署にご確認ください。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
この記事の情報は 2026年8月 時点のものです。制度・基準は改正されることがあるため、実際のお手続きの際は各機関の最新情報をご確認ください。
コメント