





住み替えで、売った家の3,000万円控除と新居の住宅ローン控除は両方使える?

どちらを選べば得なのか分からない
住み替えは売却と購入が同時に動きます。税金の話も二重になり、どこから手を付ければいいのか分からなくなります。
結論からいうと、売却益が出る場合、3,000万円特別控除と住宅ローン控除は併用できません。どちらかを選ぶことになります。
判定されるのは、新居に住み始めた年と、その前2年・後3年の合計6年間です。
この期間に売却の特例を使っていると、新居の住宅ローン控除は受けられません。
ただし、進め方を間違えると
先に売却で3,000万円控除を使ってしまうと、そのあと住宅ローン控除を受けられません。
売却益が小さい場合、控除を使っても効果はわずかで、住宅ローン控除を捨てるほうが損になります。
順番を決めずに確定申告をしてしまうと、あとから選び直すことができません。
一方で、売却で損が出た場合は話が変わります。譲渡損失の特例と住宅ローン控除は併用できます。
この記事では、住み替えで住宅ローン控除が使えるかどうかと、どちらを選ぶべきかを解説します。
- 住宅ローン控除と併用できない特例
- 判定される6年間の数え方
- 売却で損が出た場合に併用できる特例
- どちらが得かを判断する順番
- 住宅ローン控除の居住要件と住宅要件
- 住み替えローンを使う場合の注意点

シュース 健人
宅地建物取引士(大阪府 第118737号)
株式会社GEEZ/大阪府知事(2)第62068号
関西全域の不動産の購入・売却査定・相続不動産・空き家などの実務に携わっています。本記事は、実務経験に加え、国土交通省・法務省・国税庁などの公的資料を確認して執筆・監修しています。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住み替えでは、住宅ローン控除と売却の特例が選択になる
まず結論を整理します。
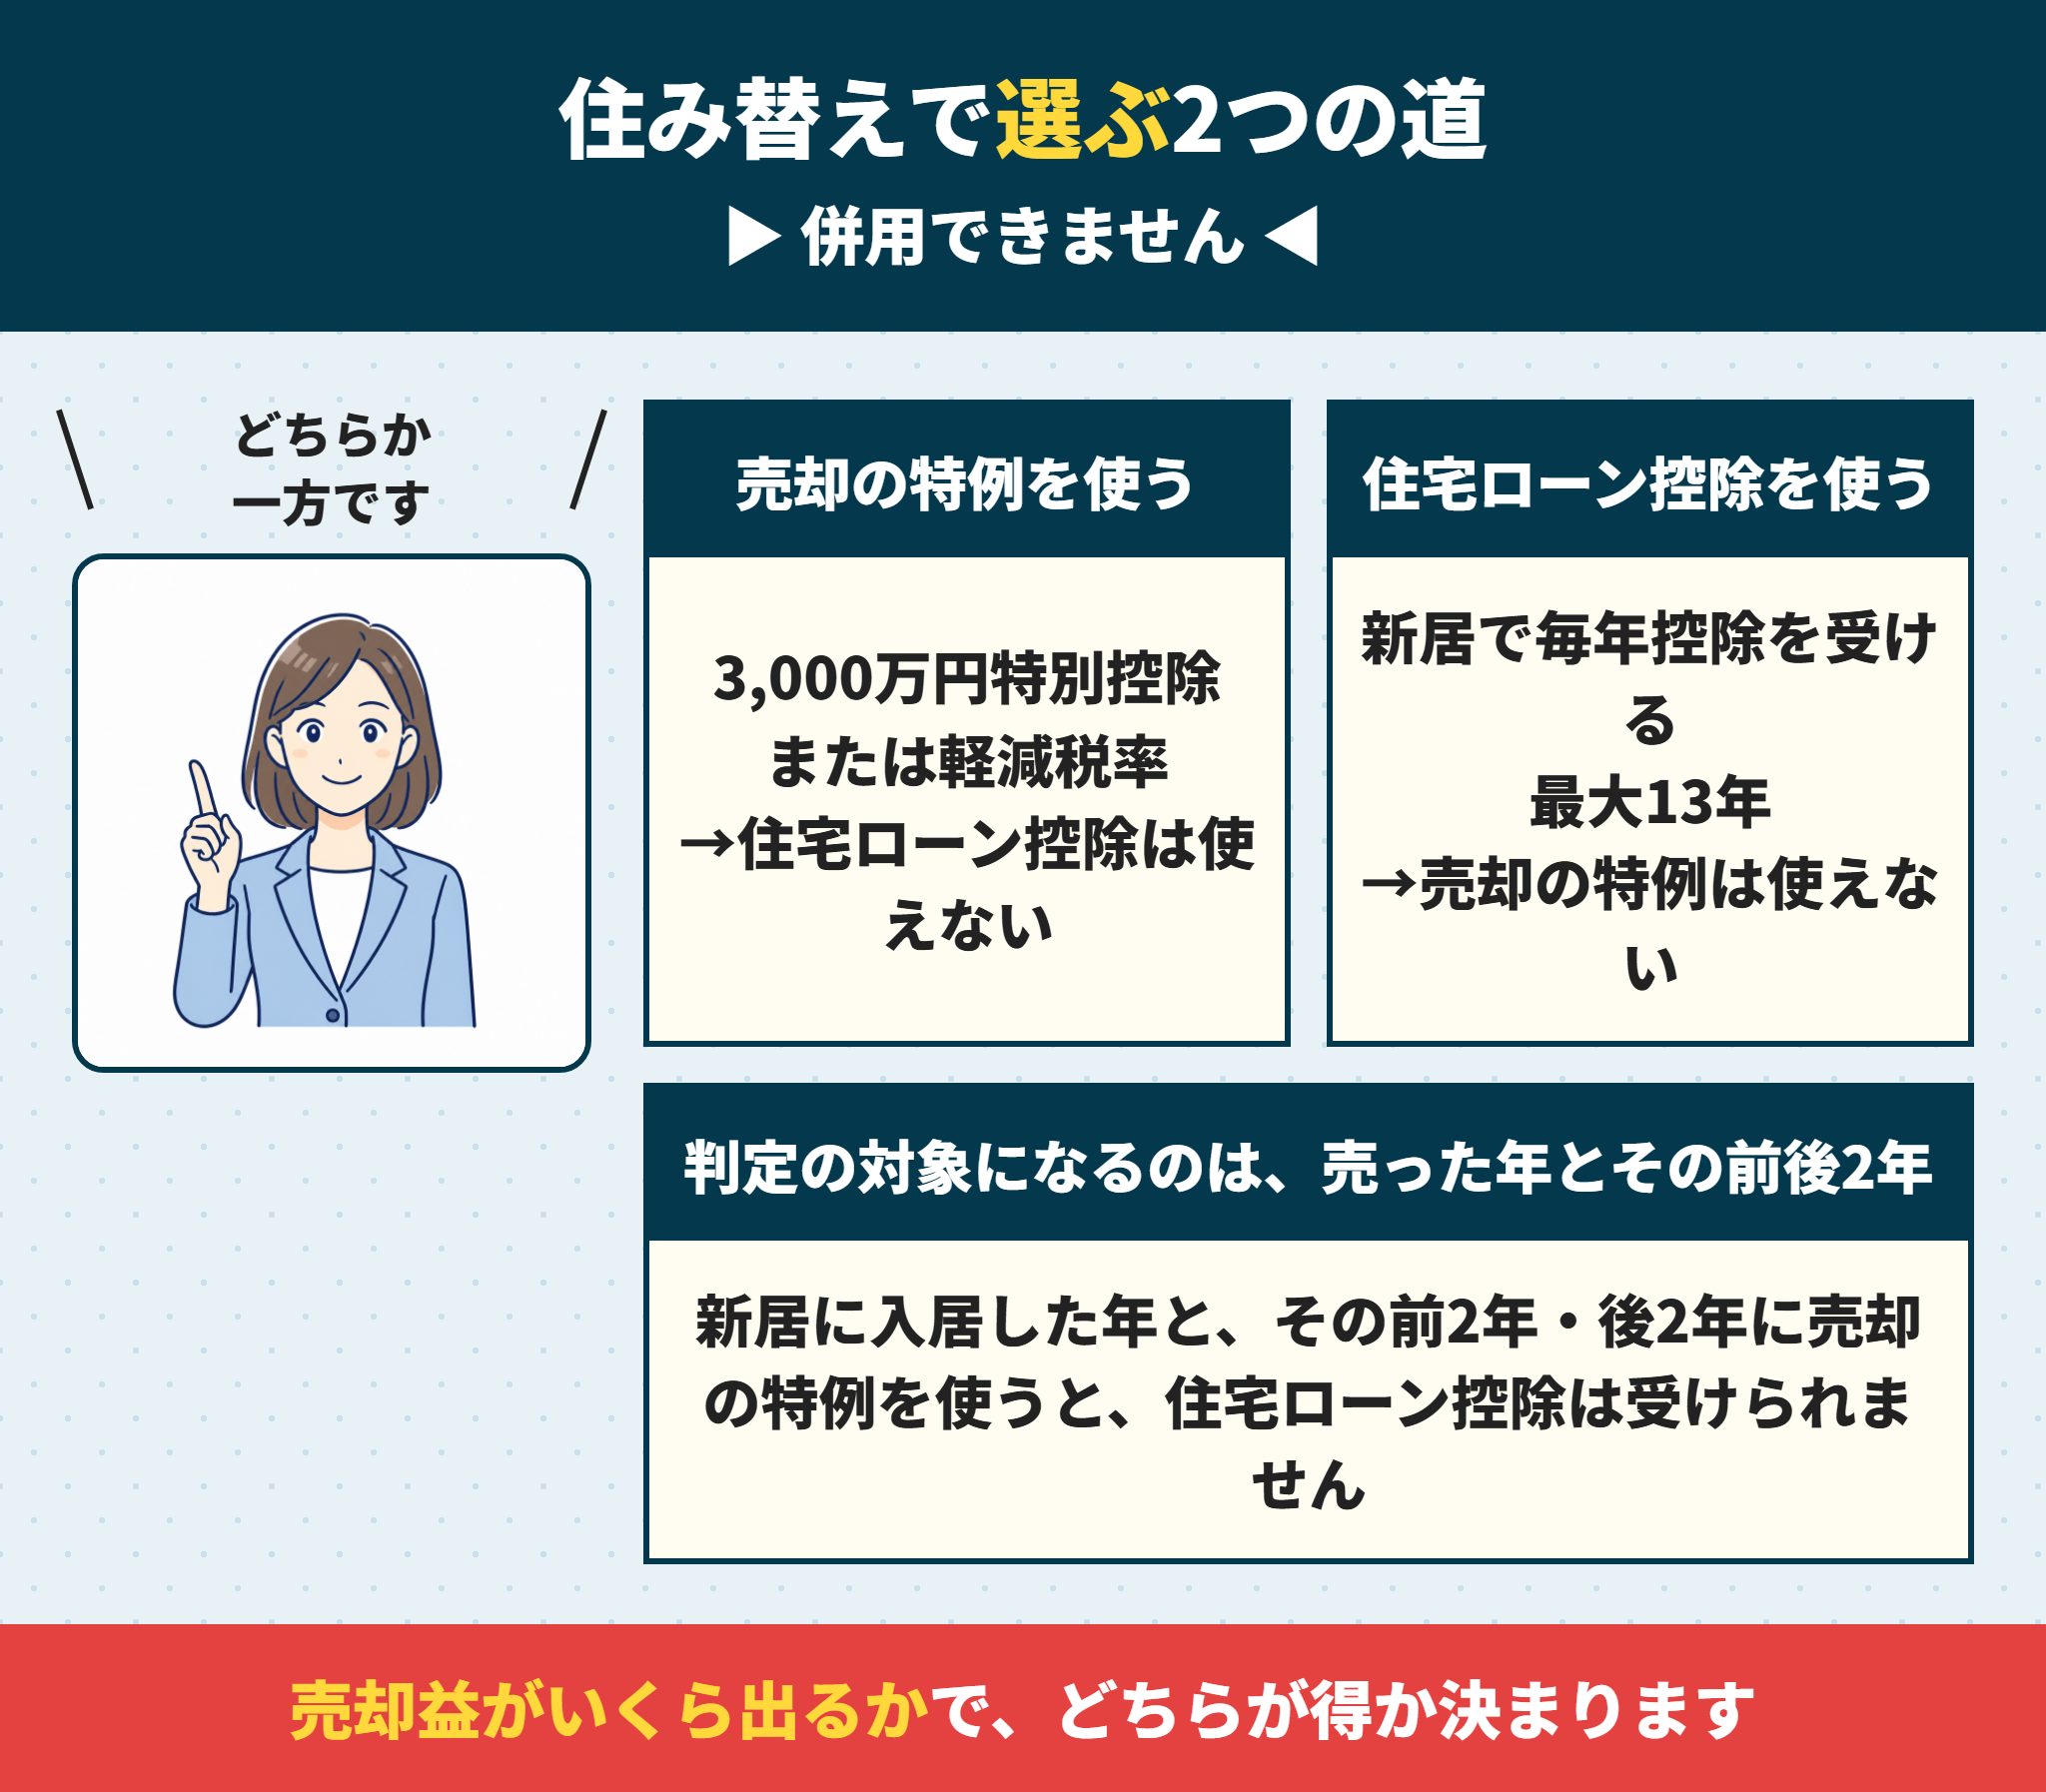
売却益が出る場合、住宅ローン控除と売却の特例は併用できません。
対象になる特例から見ていきます。
住宅ローン控除と併用できない特例
新居で住宅ローン控除を受けるには、売却でこれらの特例を使っていないことが要件になります。
検索では3000万円控除や3000万円特別控除と表記されることもありますが、同じ制度です。
住宅ローン控除と併用できない売却の特例
- 居住用財産を譲渡した場合の3,000万円特別控除
- 所有期間10年超の居住用財産を譲渡した場合の軽減税率の特例
- 特定の居住用財産の買換えの特例
どれかひとつでも使うと、住宅ローン控除は受けられません。
判定されるのは、新居に住んだ年と前2年・後3年の6年間
判定の対象になるのは、1年分ではありません。
新居に住み始めた年と、その前2年・後3年の合計6年間が対象です。
たとえば新居に2026年に入居した場合、2024年から2029年までに売却の特例を使っていないことが要件になります。
売却が先でも後でも、この期間に入っていれば判定されます。
売却で損が出た場合は住宅ローン控除と併用できる
 ラクチン君
ここが最も見落とされている点です。
売却によって損失が出た場合、その損失を他の所得と相殺できる特例があります。
居住用財産の買換えに係る譲渡損失の損益通算および繰越控除の特例です。
この特例は住宅ローン控除と併用できます。
売却益が出るか損が出るかで、選択になるかどうかが変わるということです。
住み替えで住宅ローン控除と3,000万円控除のどちらを選ぶか
選択になる場合、どちらが有利かは金額で決まります。
判断の順番は、売却益がいくら出るかを先に確かめることです。
順に見ていきます。
まず売却益がいくら出るかを計算する
売却益は「売却価格 −(取得費 + 譲渡費用)」で計算します。
取得費には購入時の価格と、そのときの仲介手数料や登記費用が含まれます。
建物部分は、所有期間に応じた減価償却を差し引いて計算します。
マンションや戸建てを長く所有していた場合、思ったより益が出ることがあります。
売却益が小さいなら住宅ローン控除を選ぶ
3,000万円特別控除は、益が出ていなければ効果がありません。
益が数百万円であれば、税額は数十万円から百万円台にとどまります。
一方、住宅ローン控除は毎年の所得税と住民税から差し引かれ、期間も長く続きます。
売却益が小さいほど、住宅ローン控除を選ぶほうが有利になります。
売却益が大きいなら3,000万円特別控除を選ぶ
売却益が3,000万円に近い場合、税額は数百万円規模になります。
特別控除を使えばこれがゼロになることもあり、効果は大きくなります。
所有期間10年超であれば、軽減税率の特例と組み合わせられる場合もあります。
買換え特例を選ぶと課税は先送りになりますが、将来売るときに繰り越されるため、その場で非課税になるわけではありません。
金額が大きい判断になるため、必ず税理士か税務署に確認してください。
住宅ローン控除の居住要件と住宅要件
選択の前に、そもそも要件を満たしているかを確認します。
居住要件・住宅要件・借入金の要件の3つがあります。
順に見ていきます。
住宅ローン控除の居住要件は、6か月以内の入居と所得の上限
取得の日から6か月以内に住み始め、その年の12月31日まで引き続き住んでいることが必要です。
また、控除を受ける年の合計所得金額が2,000万円以下であることも要件になります。
住み替えでは、引き渡しから入居までの期間に注意してください。
リフォームをしてから入居する場合、6か月を超えないよう工程を組む必要があります。
住宅ローン控除の住宅要件は、床面積と建築年で決まる
床面積が50平方メートル以上で、その2分の1以上を自分の居住用に使っていることが必要です。
合計所得金額が1,000万円以下の場合、床面積40平方メートル以上でも対象になる特例があります。
中古住宅の場合、昭和57年1月1日以後に建築された住宅であることが要件になります。
それより古い住宅でも、耐震基準に適合していることを証明できれば対象になります。
住宅ローン控除の借入金の要件
償還期間が10年以上の借入金であることが必要です。
繰上返済で残りの期間が10年を切ると、その年以降は控除が受けられなくなります。
控除率は0.7%で、控除期間は新築や買取再販で原則13年、既存住宅では10年です。
借入限度額は住宅の省エネ性能と入居年で変わります。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
住み替えローンを使う場合の注意
売却しても住宅ローンが残る場合、住み替えローンを使うことがあります。
残債を上乗せして借りるため、控除の対象が限られます。
注意点を2つ挙げます。
住み替えローンは住宅ローン控除の対象が限られる
 ラクチン君
全額が控除の対象になるわけではありません。
住宅ローン控除の対象になるのは、新居の取得に充てた借入金です。
前の家の残債を上乗せした部分は、本来この対象に含まれません。
借入額が増えたぶんだけ控除も増える、という理解は誤りです。
金融機関と税務署で、対象になる金額の考え方を確認してください。
住み替えは売り先行か買い先行かで進め方が変わる
売却を先にすれば資金が確定しますが、仮住まいが必要になることがあります。
購入を先にすれば住まいは決まりますが、売却が長引くと返済が重なります。
税の特例を使う場合、売却と入居の年をまたぐと判定が複雑になります。
進め方は家売却の流れの記事にまとめています。
住み替えは、売却と購入を同じ担当が見るかで変わります
住み替えでは、売却と購入が別々に動くことがあります。
片方しか見ていないと、税と資金の判断がつながりません。
差が出る部分を挙げます。
売却の担当が税の選択まで見ていないことがある
ラクチン君よくある行き違いです。
売却の会社は「3,000万円控除が使えます」と説明します。
購入の会社は「住宅ローン控除が使えます」と説明します。
両方を聞いた売主は、両方使えると受け取ってしまいます。
同じ物件でも、間に入る仲介会社の担当者がどちらを向いているかで着地点は変わります。
売主・買主の両側に立つと、住み替えの判断がそろう
ラクチン君売却と購入は、同じ表の上で考えるものです。
住み替えのご相談では、こう進めます
- 売却益がいくら出るかを、取得費を確認したうえで試算する
- 3,000万円特別控除と住宅ローン控除を、金額で比較して示す
- 売り先行と買い先行を、資金と期限の両面で比較する
- 入居のタイミングが6か月の要件に収まるかを確認する
- 判断が必要な部分は、提携する税理士につなぐ
交渉が通るかどうかは運ではなく、売主に「この人に売りたい」と思わせる材料をどれだけ用意できるかで決まります。
ラクチン不動産は、売却と購入をまとめてお受けします
ラクチン不動産は購入・売却の仲介を専門にしています。
売却の担当と購入の担当が分かれないため、税と資金の判断がそろいます。
大阪・兵庫・京都を中心にお手伝いしていますので、売却の相場と購入の候補を同時にご案内できます。
買取を検討する場合も、売主の立場で複数の買取業者に査定を出して比較します。
住み替えと住宅ローン控除に関するよくある質問
- 住み替えで住宅ローン控除と3,000万円特別控除は併用できますか?
-
併用できません。新居で住宅ローン控除を受けるには、売却で3,000万円特別控除・軽減税率の特例・買換えの特例のいずれも使っていないことが要件になります。判定の対象になるのは、新居に住み始めた年と、その前2年・後3年の合計6年間です。売却が先でも後でも、この期間に入っていれば判定されます。
- 住み替えでどちらを選べば得ですか?
-
売却益がいくら出るかで決まります。売却益が小さければ、3,000万円特別控除を使っても効果はわずかなので、毎年続く住宅ローン控除を選ぶほうが有利です。逆に売却益が3,000万円に近い場合は税額が数百万円規模になるため、特別控除の効果が大きくなります。まず取得費を確認して売却益を計算するところから始めてください。
- 売却で損が出た場合はどうなりますか?
-
住宅ローン控除と併用できます。居住用財産の買換えに係る譲渡損失の損益通算および繰越控除の特例は、住宅ローン控除と併用できる制度です。売却益が出る場合とは扱いが異なります。損失を他の所得と相殺し、さらに翌年以降へ繰り越せるため、住み替えで損が出た場合は必ず確認してください。
- 住宅ローン控除の居住要件と住宅要件を教えてください
-
居住要件は、取得の日から6か月以内に住み始め、その年の12月31日まで引き続き住んでいること、そして控除を受ける年の合計所得金額が2,000万円以下であることです。住宅要件は、床面積50平方メートル以上でその2分の1以上を居住用に使っていること、中古住宅なら昭和57年1月1日以後に建築されたものであることです。借入金は償還期間10年以上である必要があります。
- 住み替えローンでも住宅ローン控除は使えますか?
-
対象になるのは新居の取得に充てた借入金の部分です。前の家の残債を上乗せした部分は、本来この対象に含まれません。借入額が増えたぶんだけ控除も増えるという理解は誤りです。住み替えローンを使う場合は、控除の対象になる金額の考え方を金融機関と税務署に確認してください。
- 住宅ローン控除を受けるには確定申告が必要ですか?
-
最初の年は確定申告が必要です。会社員の場合、2年目以降は年末調整で手続きできます。また3,000万円特別控除など売却の特例を使う場合も、税額がゼロになるとしても確定申告が必要です。住み替えでは売却と購入の両方の申告が関わるため、必要書類を早めにそろえてください。
まとめ|住み替えの住宅ローン控除は、売却益で判断する
住み替えの税は、売却と購入を分けて考えると必ずずれます。
判断の順番は、売却益がいくら出るかを先に確かめることです。
この記事のまとめ
- 売却益が出る場合、3,000万円特別控除と住宅ローン控除は併用できない
- 併用できないのは、3,000万円特別控除・軽減税率の特例・買換えの特例
- 判定されるのは、新居に住んだ年と前2年・後3年の合計6年間
- 売却で損が出た場合、譲渡損失の特例と住宅ローン控除は併用できる
- 売却益が小さいなら住宅ローン控除、大きいなら3,000万円特別控除
- 居住要件は取得から6か月以内の入居と、合計所得金額2,000万円以下
- 住宅要件は床面積50平方メートル以上、中古は昭和57年1月1日以後の建築
- 住み替えローンでは、残債を上乗せした部分は控除の対象にならない
- 最初の年は確定申告が必要。売却の特例も申告が要る
この記事の位置づけ
税の特例は要件が細かく定められており、改正もあります。
適用の可否と有利不利の判断は、必ず税務署または税理士にご確認ください。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
この記事の情報は 2026年8月 時点のものです。制度・基準は改正されることがあるため、実際のお手続きの際は各機関の最新情報をご確認ください。









コメント