
夫婦で世帯年収800万円です。住宅ローンはいくらまでなら返していけるのか、妻の収入をどこまで入れるかで迷っています。
世帯年収800万円だと、借りられる額と、妻が働き続けられるかの両方が気になりますよね。
先に結論を言います。世帯年収800万円で銀行の審査が通る目安は約6,060万円、無理なく返せる額は約3,860万円〜4,820万円です(当社試算)。
2つの差は約1,240万円あります。審査が通る額は、返していける額とは別のものです。
妻の収入を入れて審査の上限まで借りると、夫だけの収入になったときに返済が手取りの5割を超えます。
避け方は、手取りの20〜25%から借入額を逆算し、関西の建売の価格と並べてみることです。
この記事では、フラット35の公式の基準、国の調査、2026年の税制、関西の建売1,359件の価格で、世帯年収800万円の住宅ローンを数字で整理します。
この記事で分かること
世帯年収800万円で審査が通る額と無理なく返せる額
2人の手取りから逆算した月々の返済
金利が2%上がったときの増え方
ペアローンで妻の控除を取りこぼす仕組み
夫だけの収入になったときの返済の割合
関西の建売の価格と諸費用
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
世帯年収800万円の住宅ローンはいくら?借りられる額と無理なく返せる額
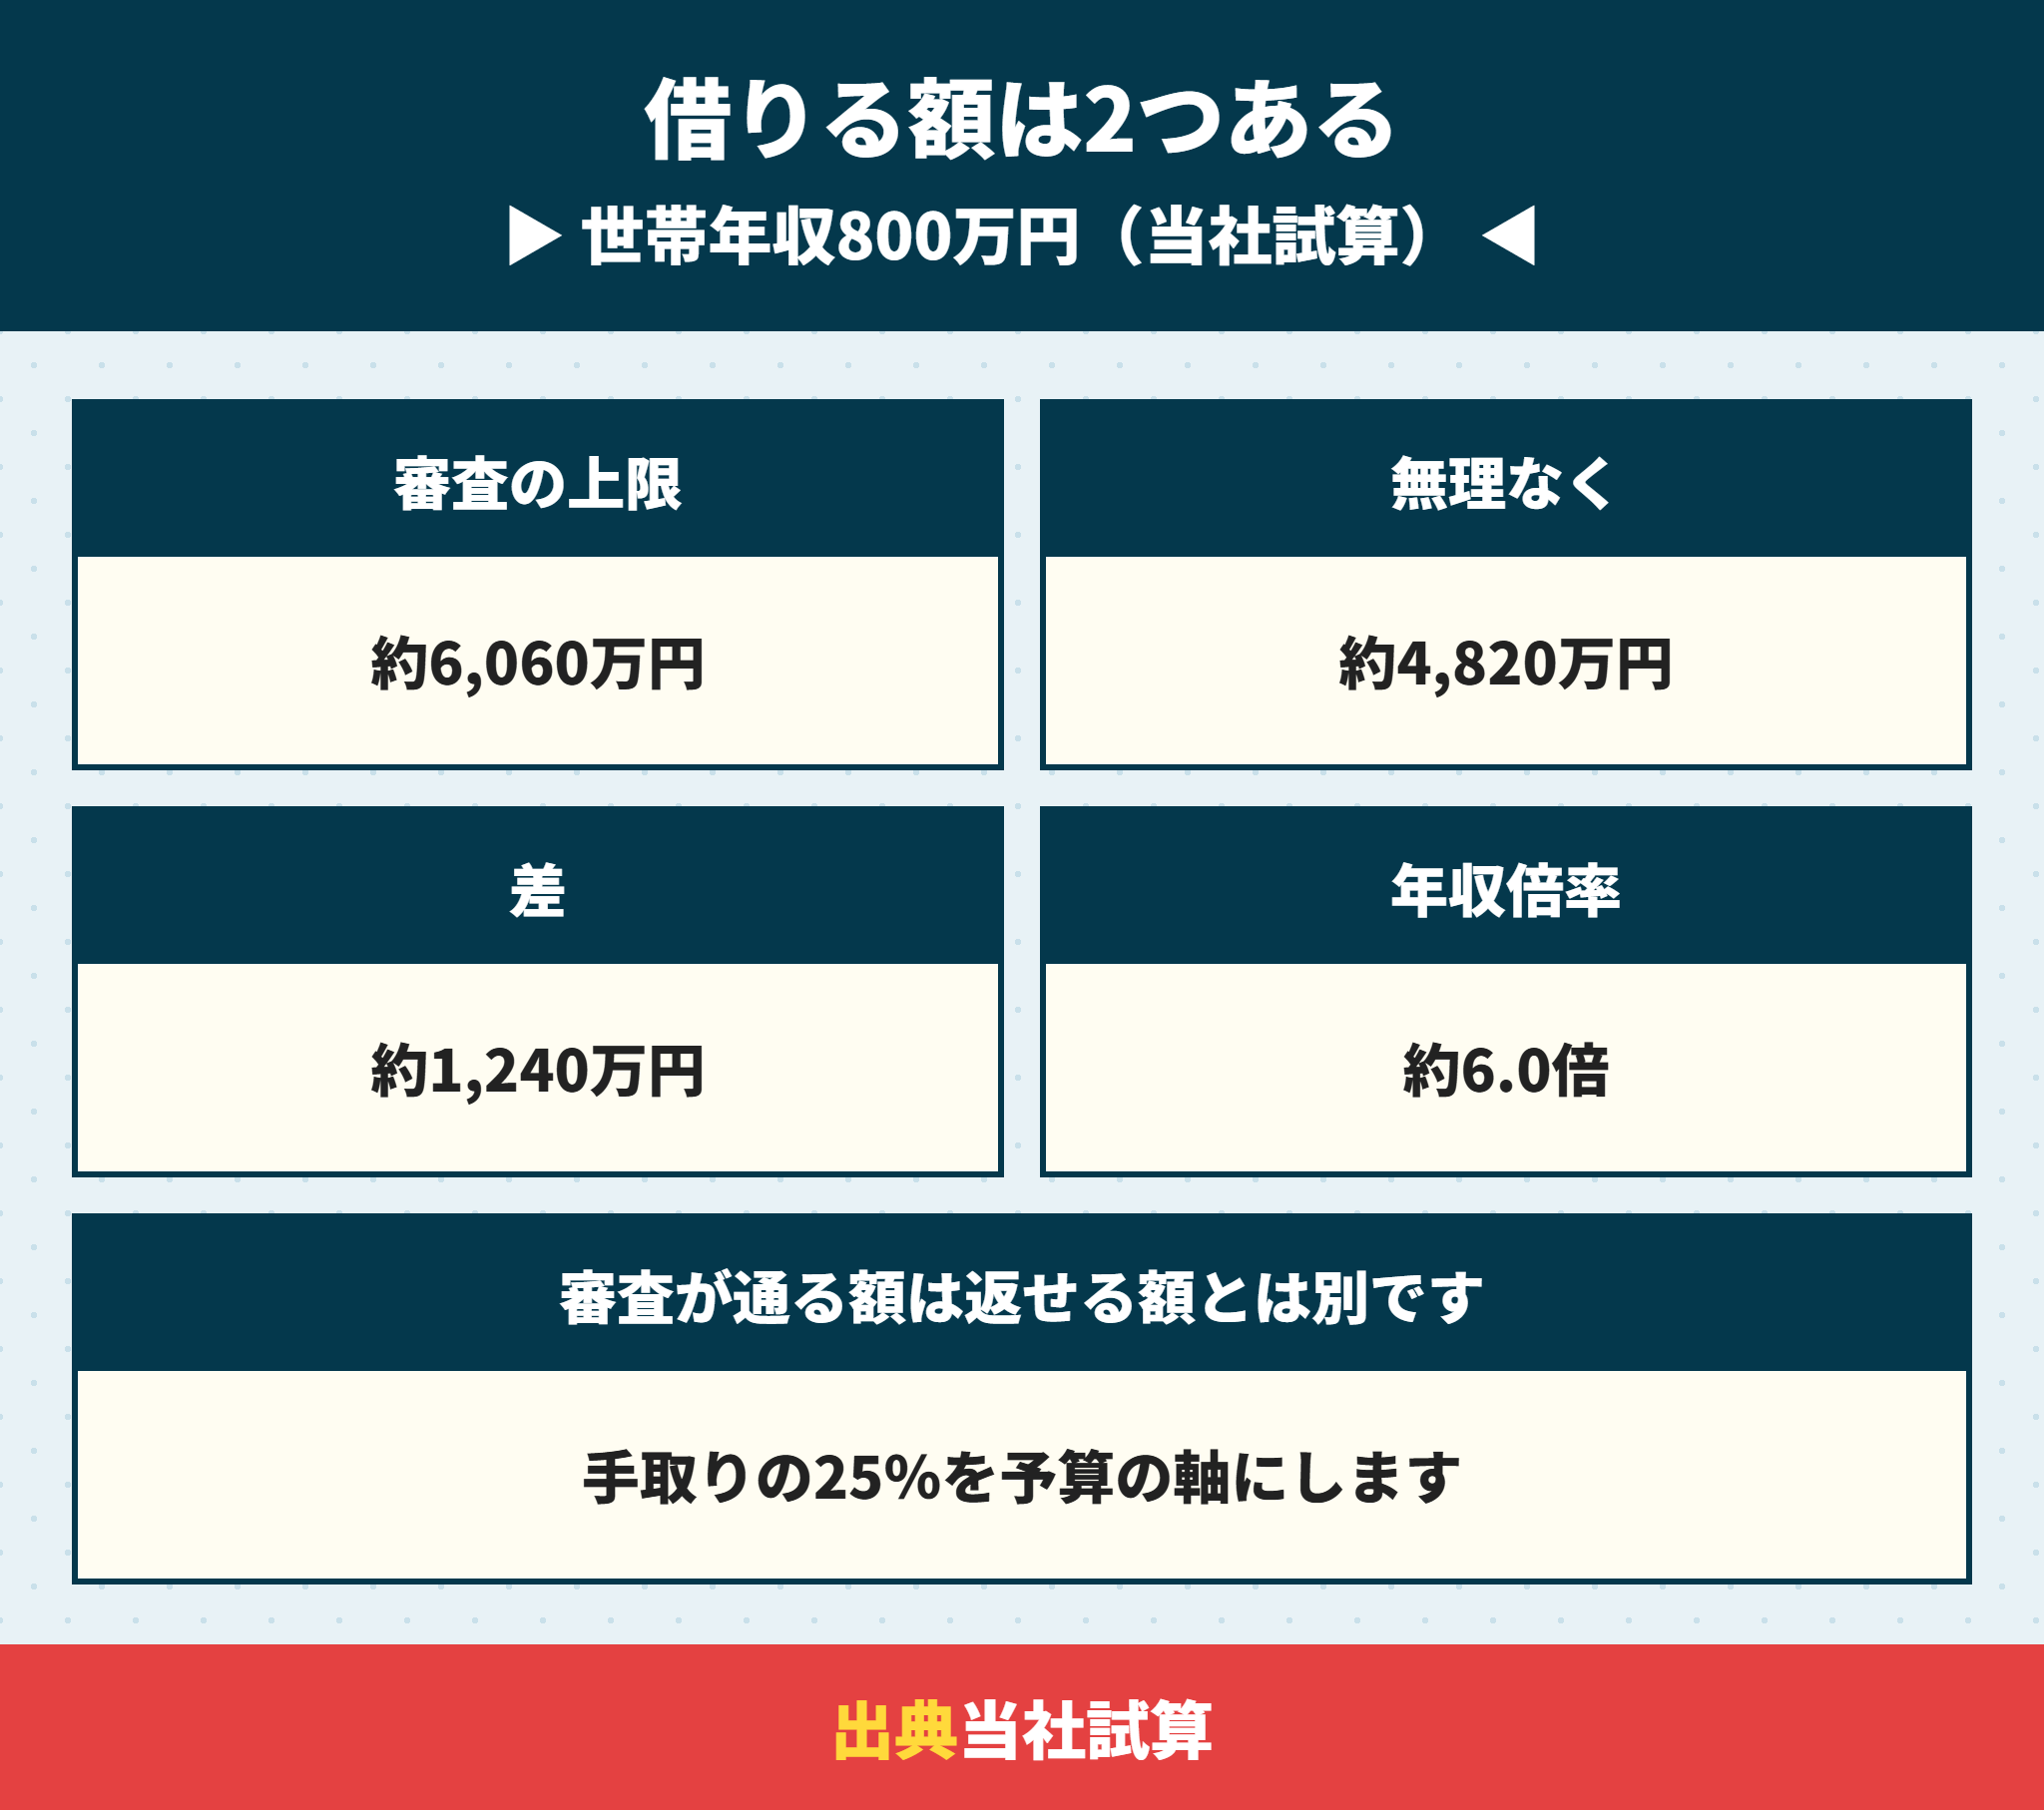
世帯年収800万円の住宅ローンは、審査の上限の約6,060万円と、手取りの25%の約4,820万円を分けて考えるのが出発点です。
| 目安 | 借入額 | 月々の返済(年0.8%・35年) |
|---|---|---|
| 審査の上限(返済負担率35%) | 約6,060万円 | 約165,556円 |
| 無理なく返せる(手取りの25%) | 約4,820万円 | 約131,679円 |
| ゆとりを残す(手取りの20%) | 約3,860万円 | 約105,343円 |
審査の上限まで借りると、月々の返済は手取りの約31%になります。手取りの3割を超える返済は、家計に余裕がなくなりやすい水準です。
世帯年収800万円の年収倍率は無理なく返せる額で約6.0倍
無理なく返せる額を年収で割ると、約6.0倍です。
フラット35の2024年度の利用者調査では、近畿圏で建売を買った人の年収倍率は6.8倍でした。手取りの25%で借りると平均の6.8倍より低い約6倍に収まり、金利の上昇にも備えやすい水準です。
借りられる額の考え方は住宅ローンの年収目安|年収別にいくら借りれる?無理なく返せる額との差でも年収ごとに整理しています。
この記事の試算の前提
審査の上限:審査金利3%・35年・元利均等・ほかの借入なし
無理なく返せる額:実際の金利0.8%・35年・手取りの20〜25%
手取り:令和8年分の所得税と住民税・社会保険料は給与の15%・扶養なし

世帯年収800万円なら、6,000万円の家は買えますか。
 ラクチン君
審査は通る可能性がありますが、月々は2人の手取りの3割を超えます。妻が育休や時短になる年も返せるかで見ると、4,800万円前後が無理のない上限の目安です。
世帯年収800万円で借りられる額は返済負担率で決まる|審査の上限
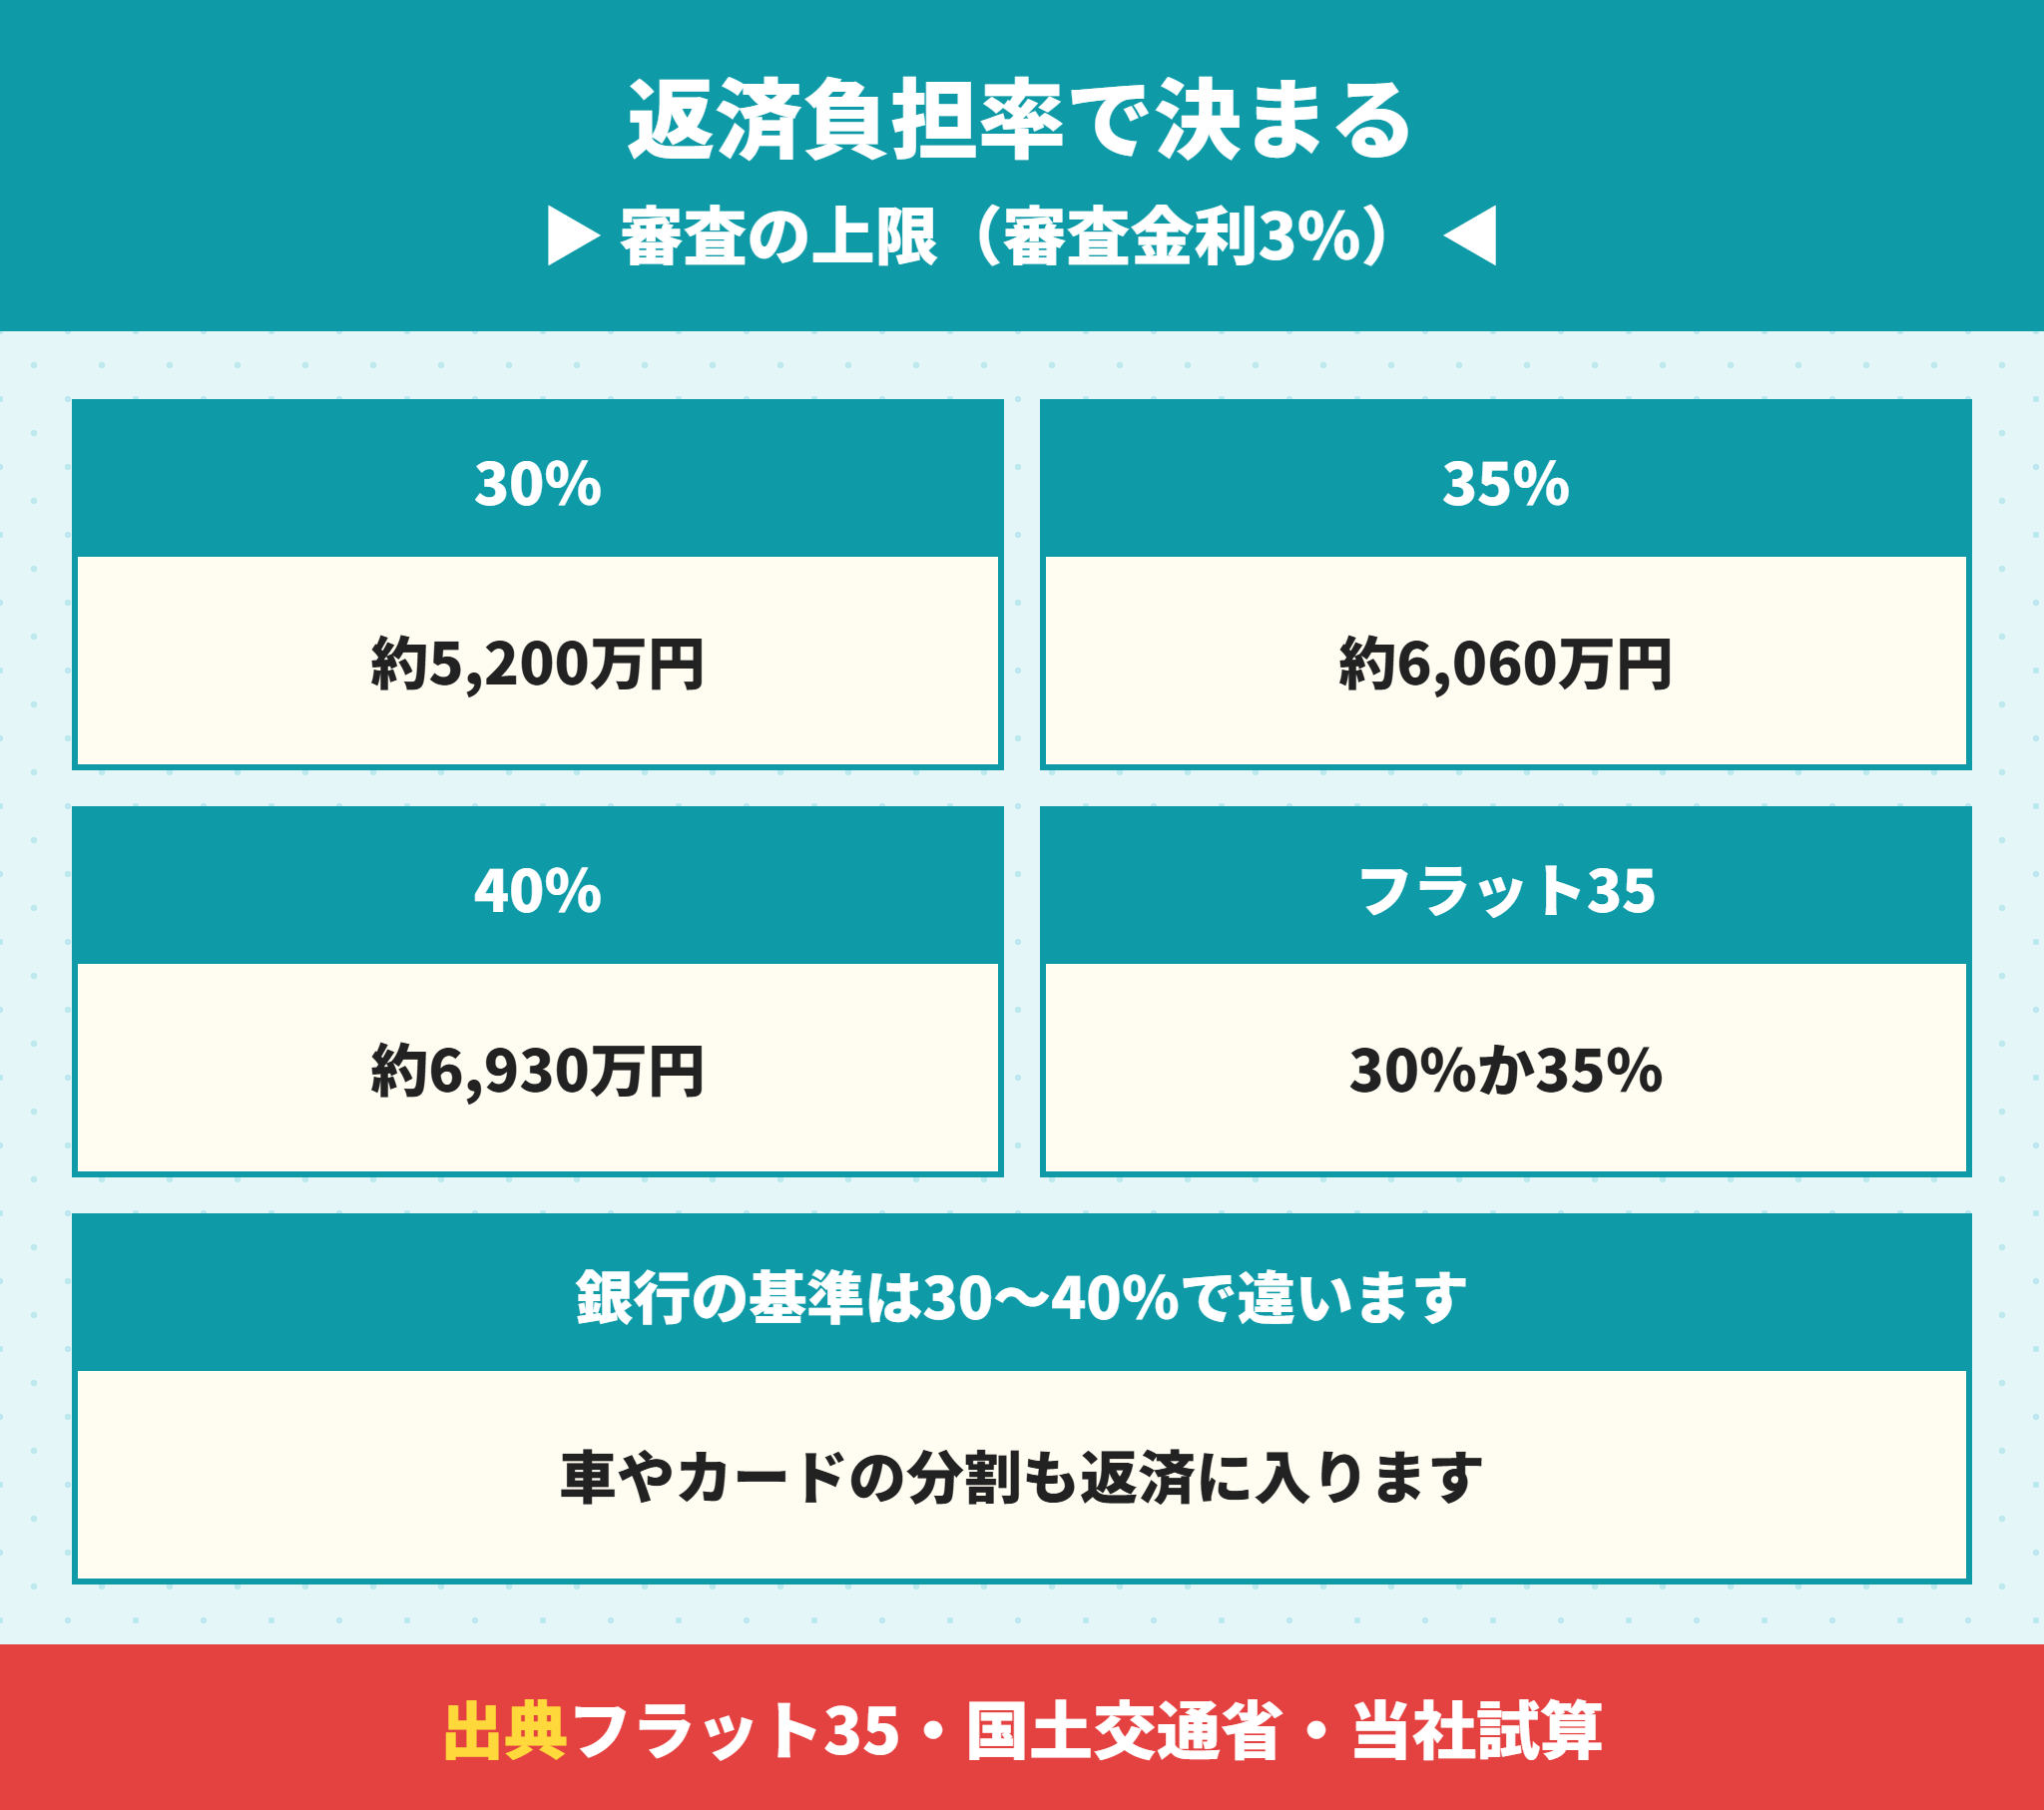
銀行が見る借りられる額(借入可能額)は、年収に占める年間の返済額の割合(返済負担率)で決まります。
フラット35は公式に、年収400万円未満は30%以下、400万円以上は35%以下と基準を出しています。
| 返済負担率 | 世帯年収800万円の借入額の目安 |
|---|---|
| 30% | 約5,200万円 |
| 35% | 約6,060万円 |
| 40% | 約6,930万円 |
ここで使う金利は、実際に払う金利ではなく審査で使う高めの金利(審査金利)です。この記事では3%で計算しました。
世帯年収800万円でも銀行ごとに上限は30〜40%で違う
国土交通省の令和7年度の調査では、返済負担率の基準を答えた金融機関のうち、40%以内が81機関、35%以内が57機関、30%以内が43機関でした。
同じ年収でも、銀行が違えば借りられる額は数百万円変わるということです。
世帯年収800万円の審査の上限から車のローンやカードの分割は引かれる
フラット35の基準は、自動車ローン・カードローン・商品の分割払い・リボ払いを返済負担率に含めると明記しています。
車のローンが月3万円あると、世帯年収800万円の借入可能額は約780万円減る計算です(当社試算)。返済負担率の計算は住宅ローンの返済比率は何%が目安?計算方法と年収別の無理のない返済計画で詳しく説明しています。
世帯年収800万円でも審査は年収のほかに年齢と勤続年数を見る
国土交通省の調査では、完済時の年齢を審査項目にしている金融機関が98.4%で、年収の94.2%より多い結果でした。
勤続年数は1年以上で足りるとする金融機関が661機関と最も多く、3年以上は121機関です。
年齢の考え方は住宅ローンは何歳まで組める?完済年齢から逆算する借入期間、勤続年数は住宅ローンの勤続年数は何年必要?1年未満でも通る条件と994機関の審査基準を解説で説明しています。
世帯年収800万円の借入可能額を下げるもの
車のローン・カードローン・スマホ本体の分割払い
クレジットカードのリボ払い
借入時の年齢が高く返済期間が短くなる
世帯年収800万円で無理なく返せる額は手取りの20〜25%から逆算する
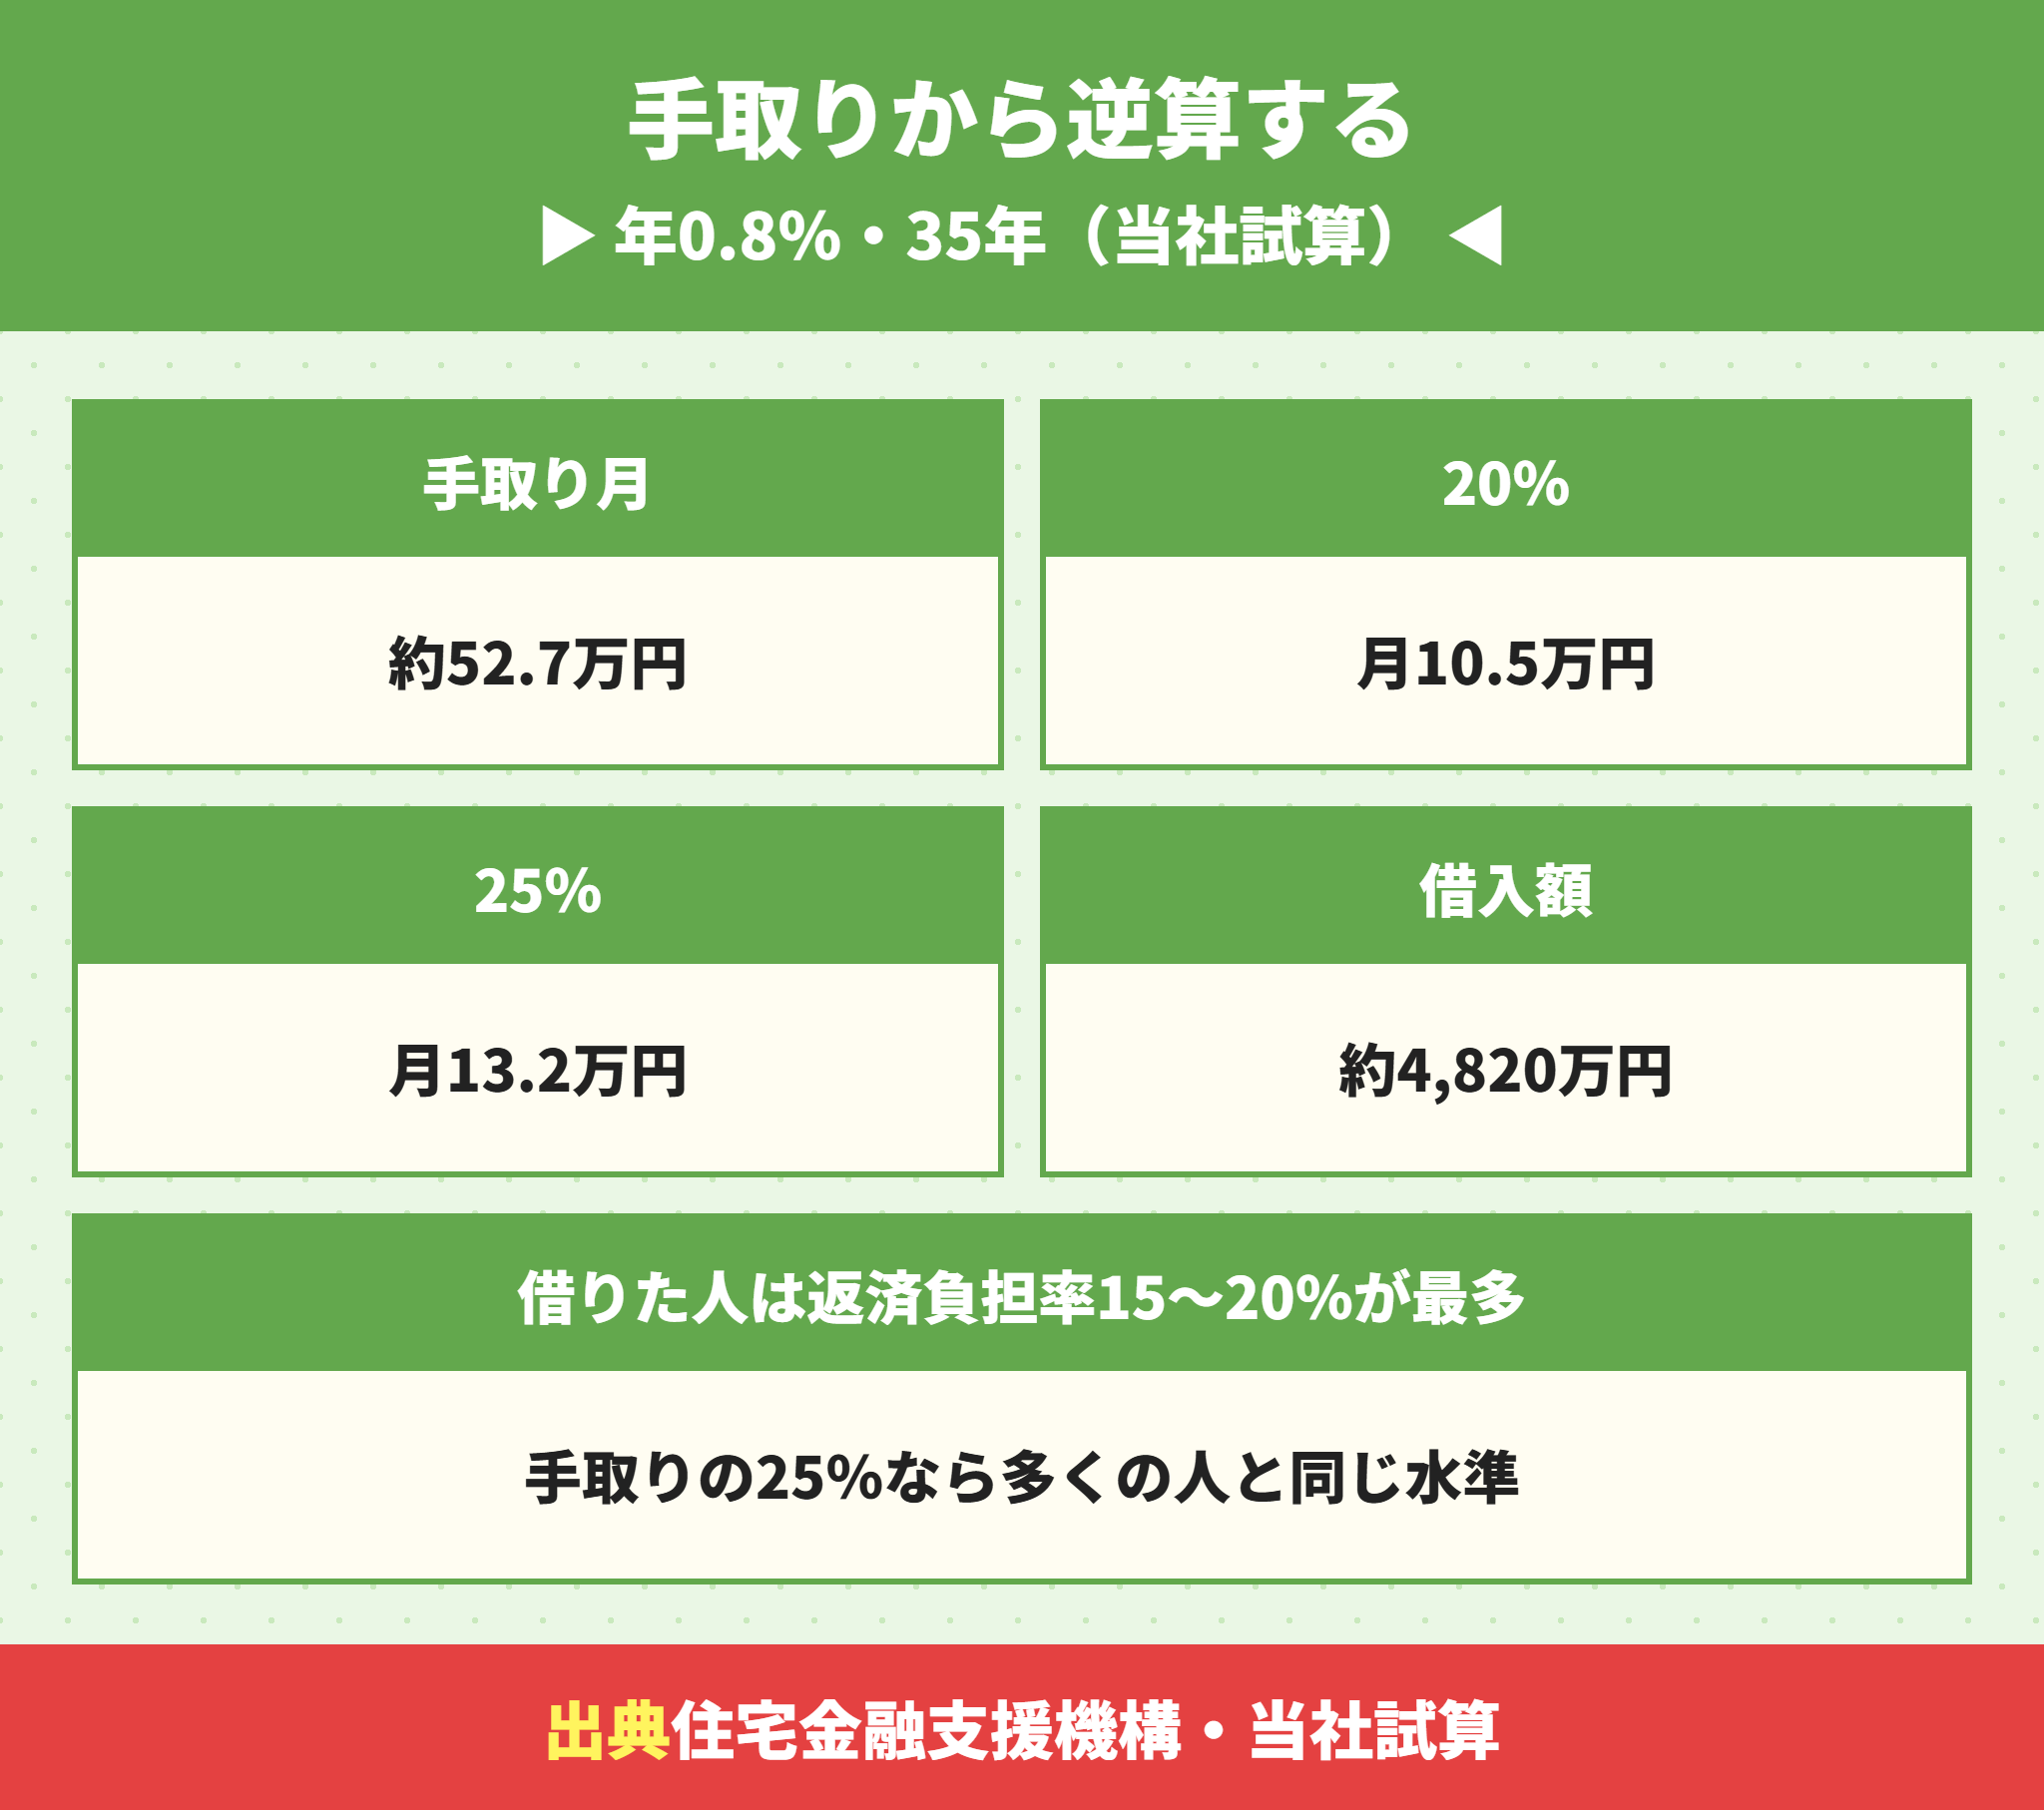
返していけるかは、額面ではなく手取りの20〜25%から見るのが確実です。
夫500万円・妻300万円の場合、2人の手取りの合計は年約632万円、月にならすと約526,715円です(当社試算)。
| 返済の割合 | 月々の返済 | 借入額(年0.8%・35年) |
|---|---|---|
| 手取りの20% | 約105,343円 | 約3,860万円 |
| 手取りの25% | 約131,679円 | 約4,820万円 |
| 審査の上限(返済負担率35%) | 約165,556円 | 約6,060万円 |
実際に借りた人の返済負担率は15〜20%がいちばん多い
住宅金融支援機構の調査では、住宅ローンを借りた人の返済負担率は15%超〜20%以内が24.3%で最も多い結果でした。
手取りの25%は、額面の年収に直すと約20%です。借りた人で最も多い15〜20%とほぼ同じ水準と言えます。
世帯年収800万円の手取りは家族の人数や控除で変わる
ここでの手取りは、扶養なし・社会保険料15%で計算した目安です。源泉徴収票の金額から手取りを出し直すと、ご自身の数字になります。
月々の返済がきつくなる目安は住宅ローンがきついのは月々10万から?3000万と5000万の返済額と年収の目安で、平均的な借入額は住宅ローンの平均借入額はいくら?中央値・年収倍率と無理のない借り方で紹介しています。
世帯年収800万円の無理なく返せる額
手取りの20%:月約105,343円・借入約3,860万円
手取りの25%:月約131,679円・借入約4,820万円
固定資産税や修繕の積立は別に見込む
世帯年収800万円の月々の返済と金利が2%上がったときの増え方
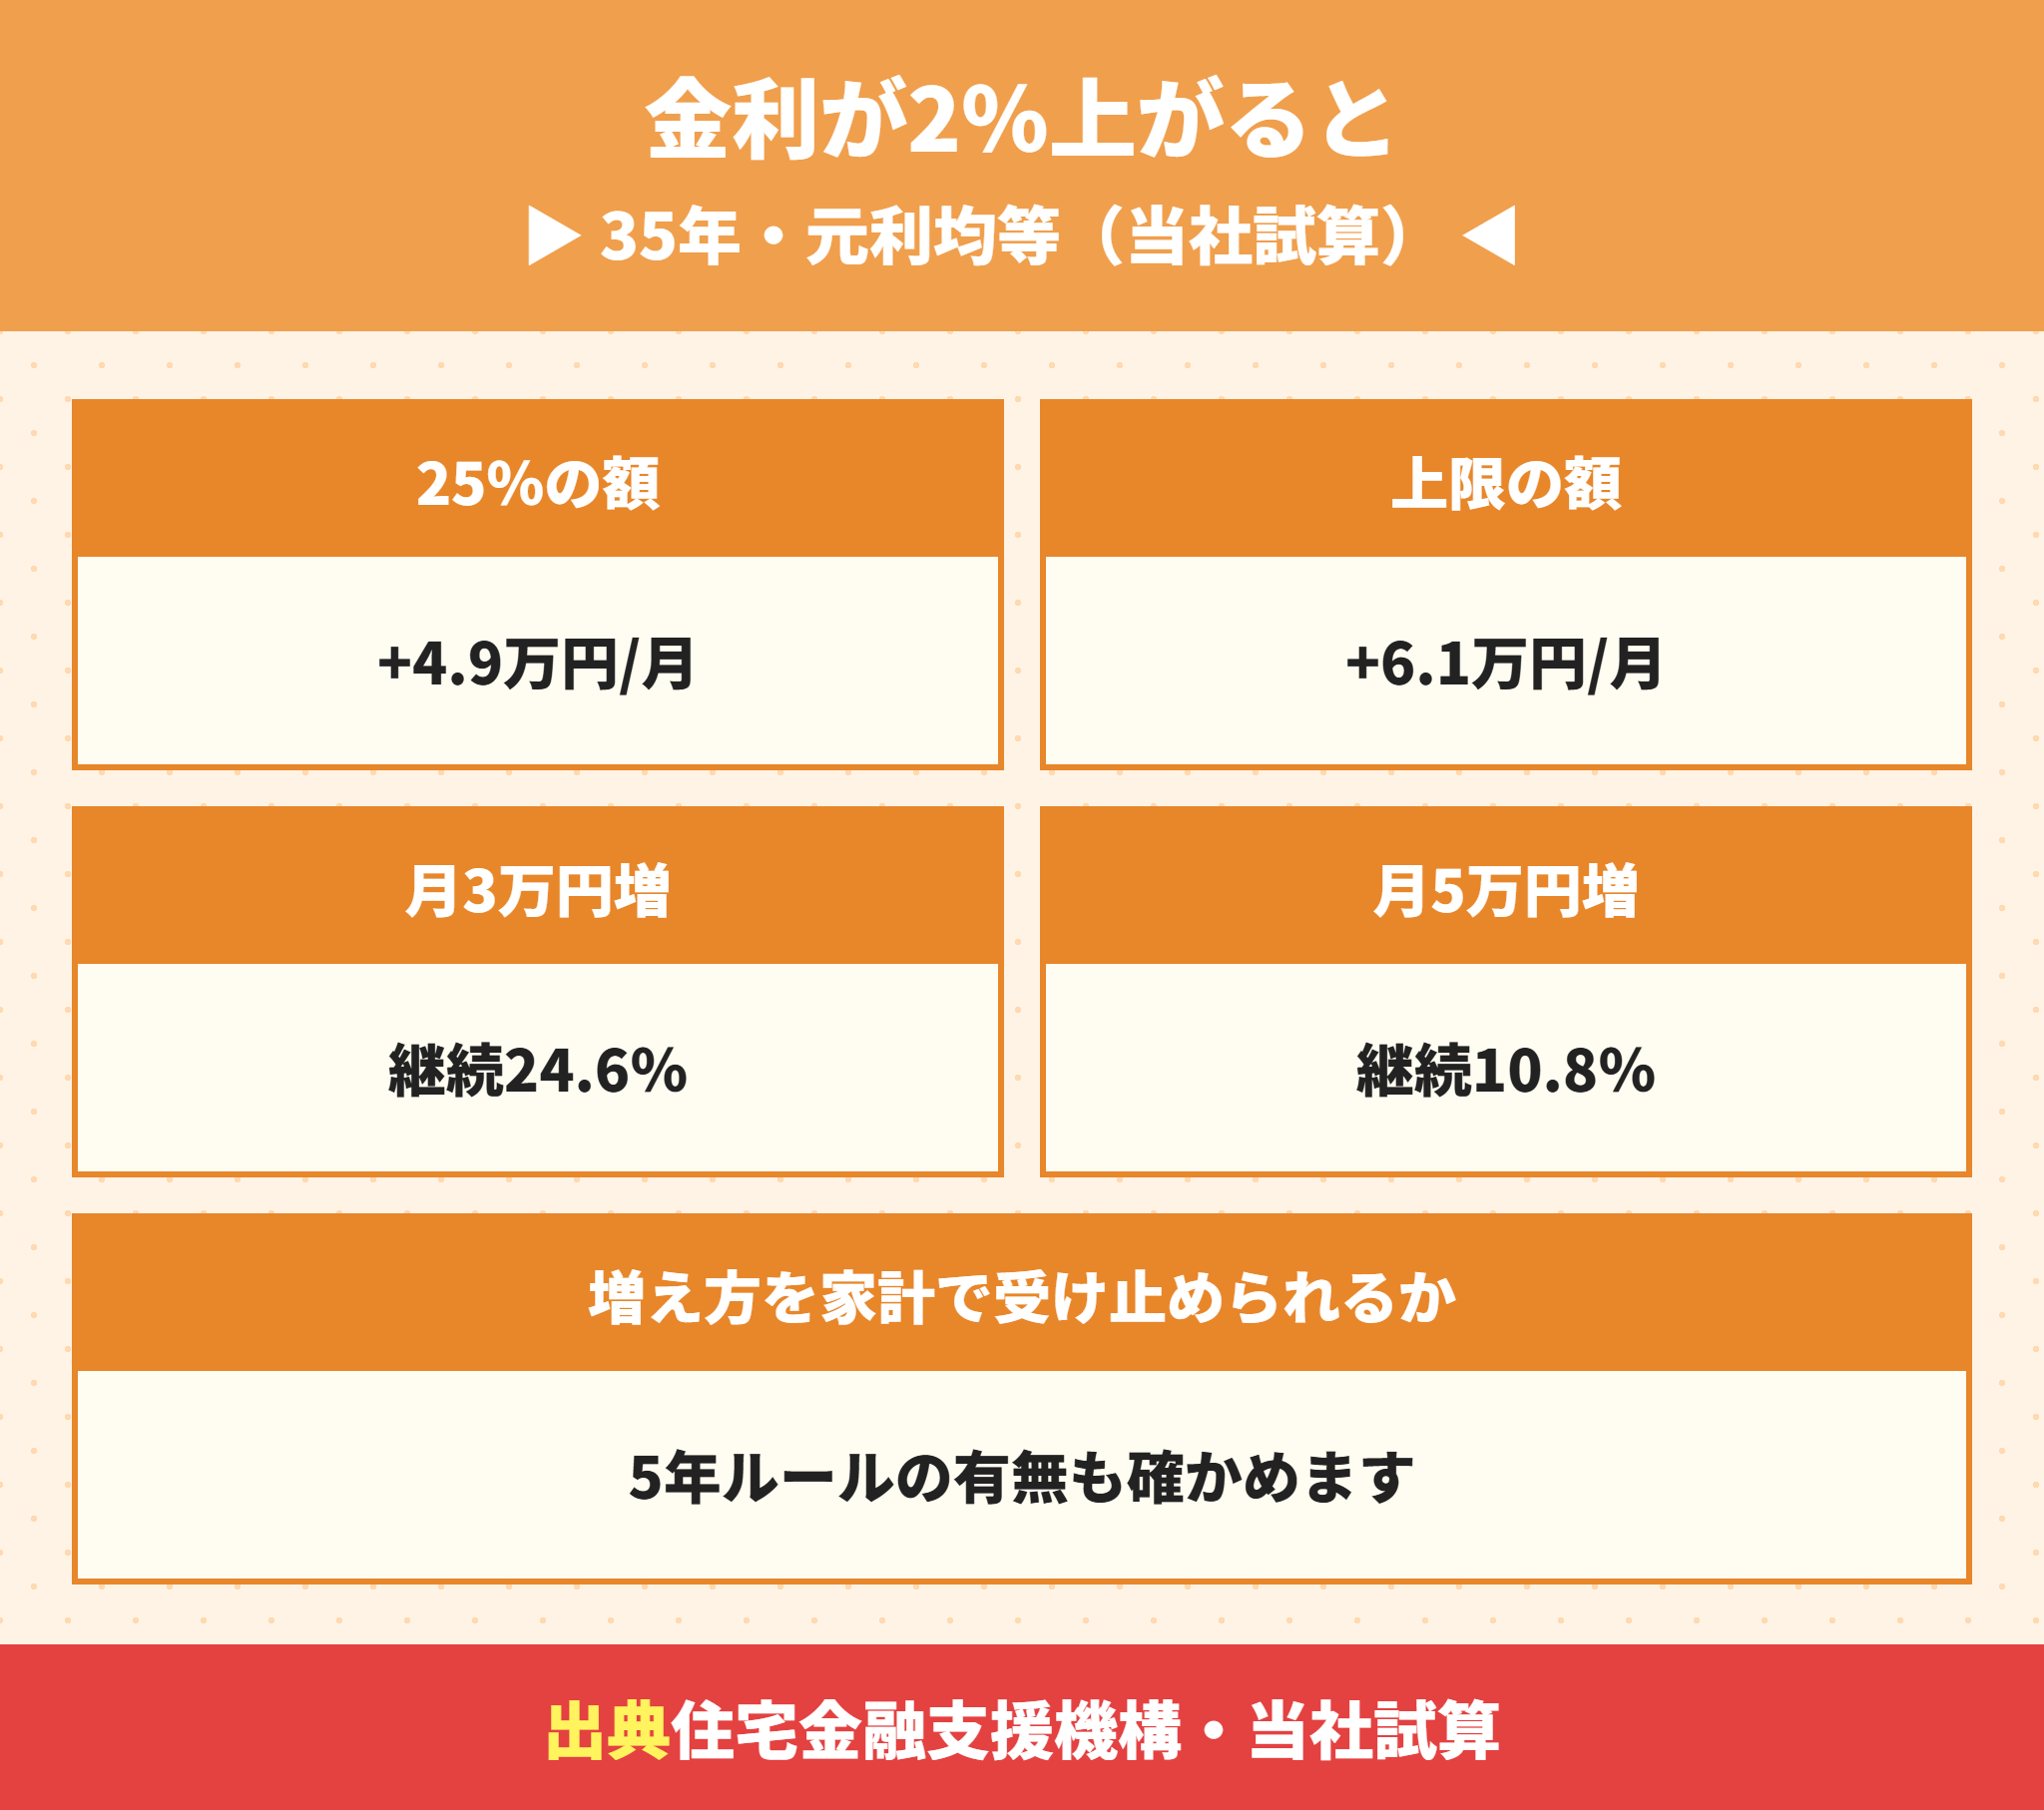
いまの変動金利で組んでも、金利が上がったときの月々を先に出しておくと安心です。
| 借入額 | 年0.8%の月々 | 2%上がると | 増える額 |
|---|---|---|---|
| 約4,820万円(手取りの25%) | 約131,679円 | 約180,247円 | 約48,568円 |
| 約6,060万円(審査の上限) | 約165,556円 | 約226,619円 | 約61,063円 |
住宅金融支援機構の調査では、月3万円増えたら返済を続けられると答えた人は24.6%しかいませんでした。
世帯年収800万円で審査の上限まで借りると、2%の上昇で月約6.1万円増えます。この増え方を家計で受け止められるかが判断の分かれ目です。
世帯年収800万円で変動金利を選ぶなら5年ルールの有無も見る
変動金利の返済額の見直しには、銀行ごとに5年ルール・125%ルールがあるものとないものがあります。
仕組みは住宅ローンの5年ルールとは?125%ルール・未払利息とルールがない銀行の違いで、変動と固定の選び方は住宅ローンを変動金利にした人は75%|固定金利にした人との差と3万円増の答えで説明しています。
金利が上がったときに備えること
世帯年収800万円で2%上がったときの月々を先に出す
増えた分を払えないなら借入額を下げる
繰上返済の資金を手元に残しておく
世帯年収800万円の住宅ローン控除は受け皿と住宅の区分で決まる
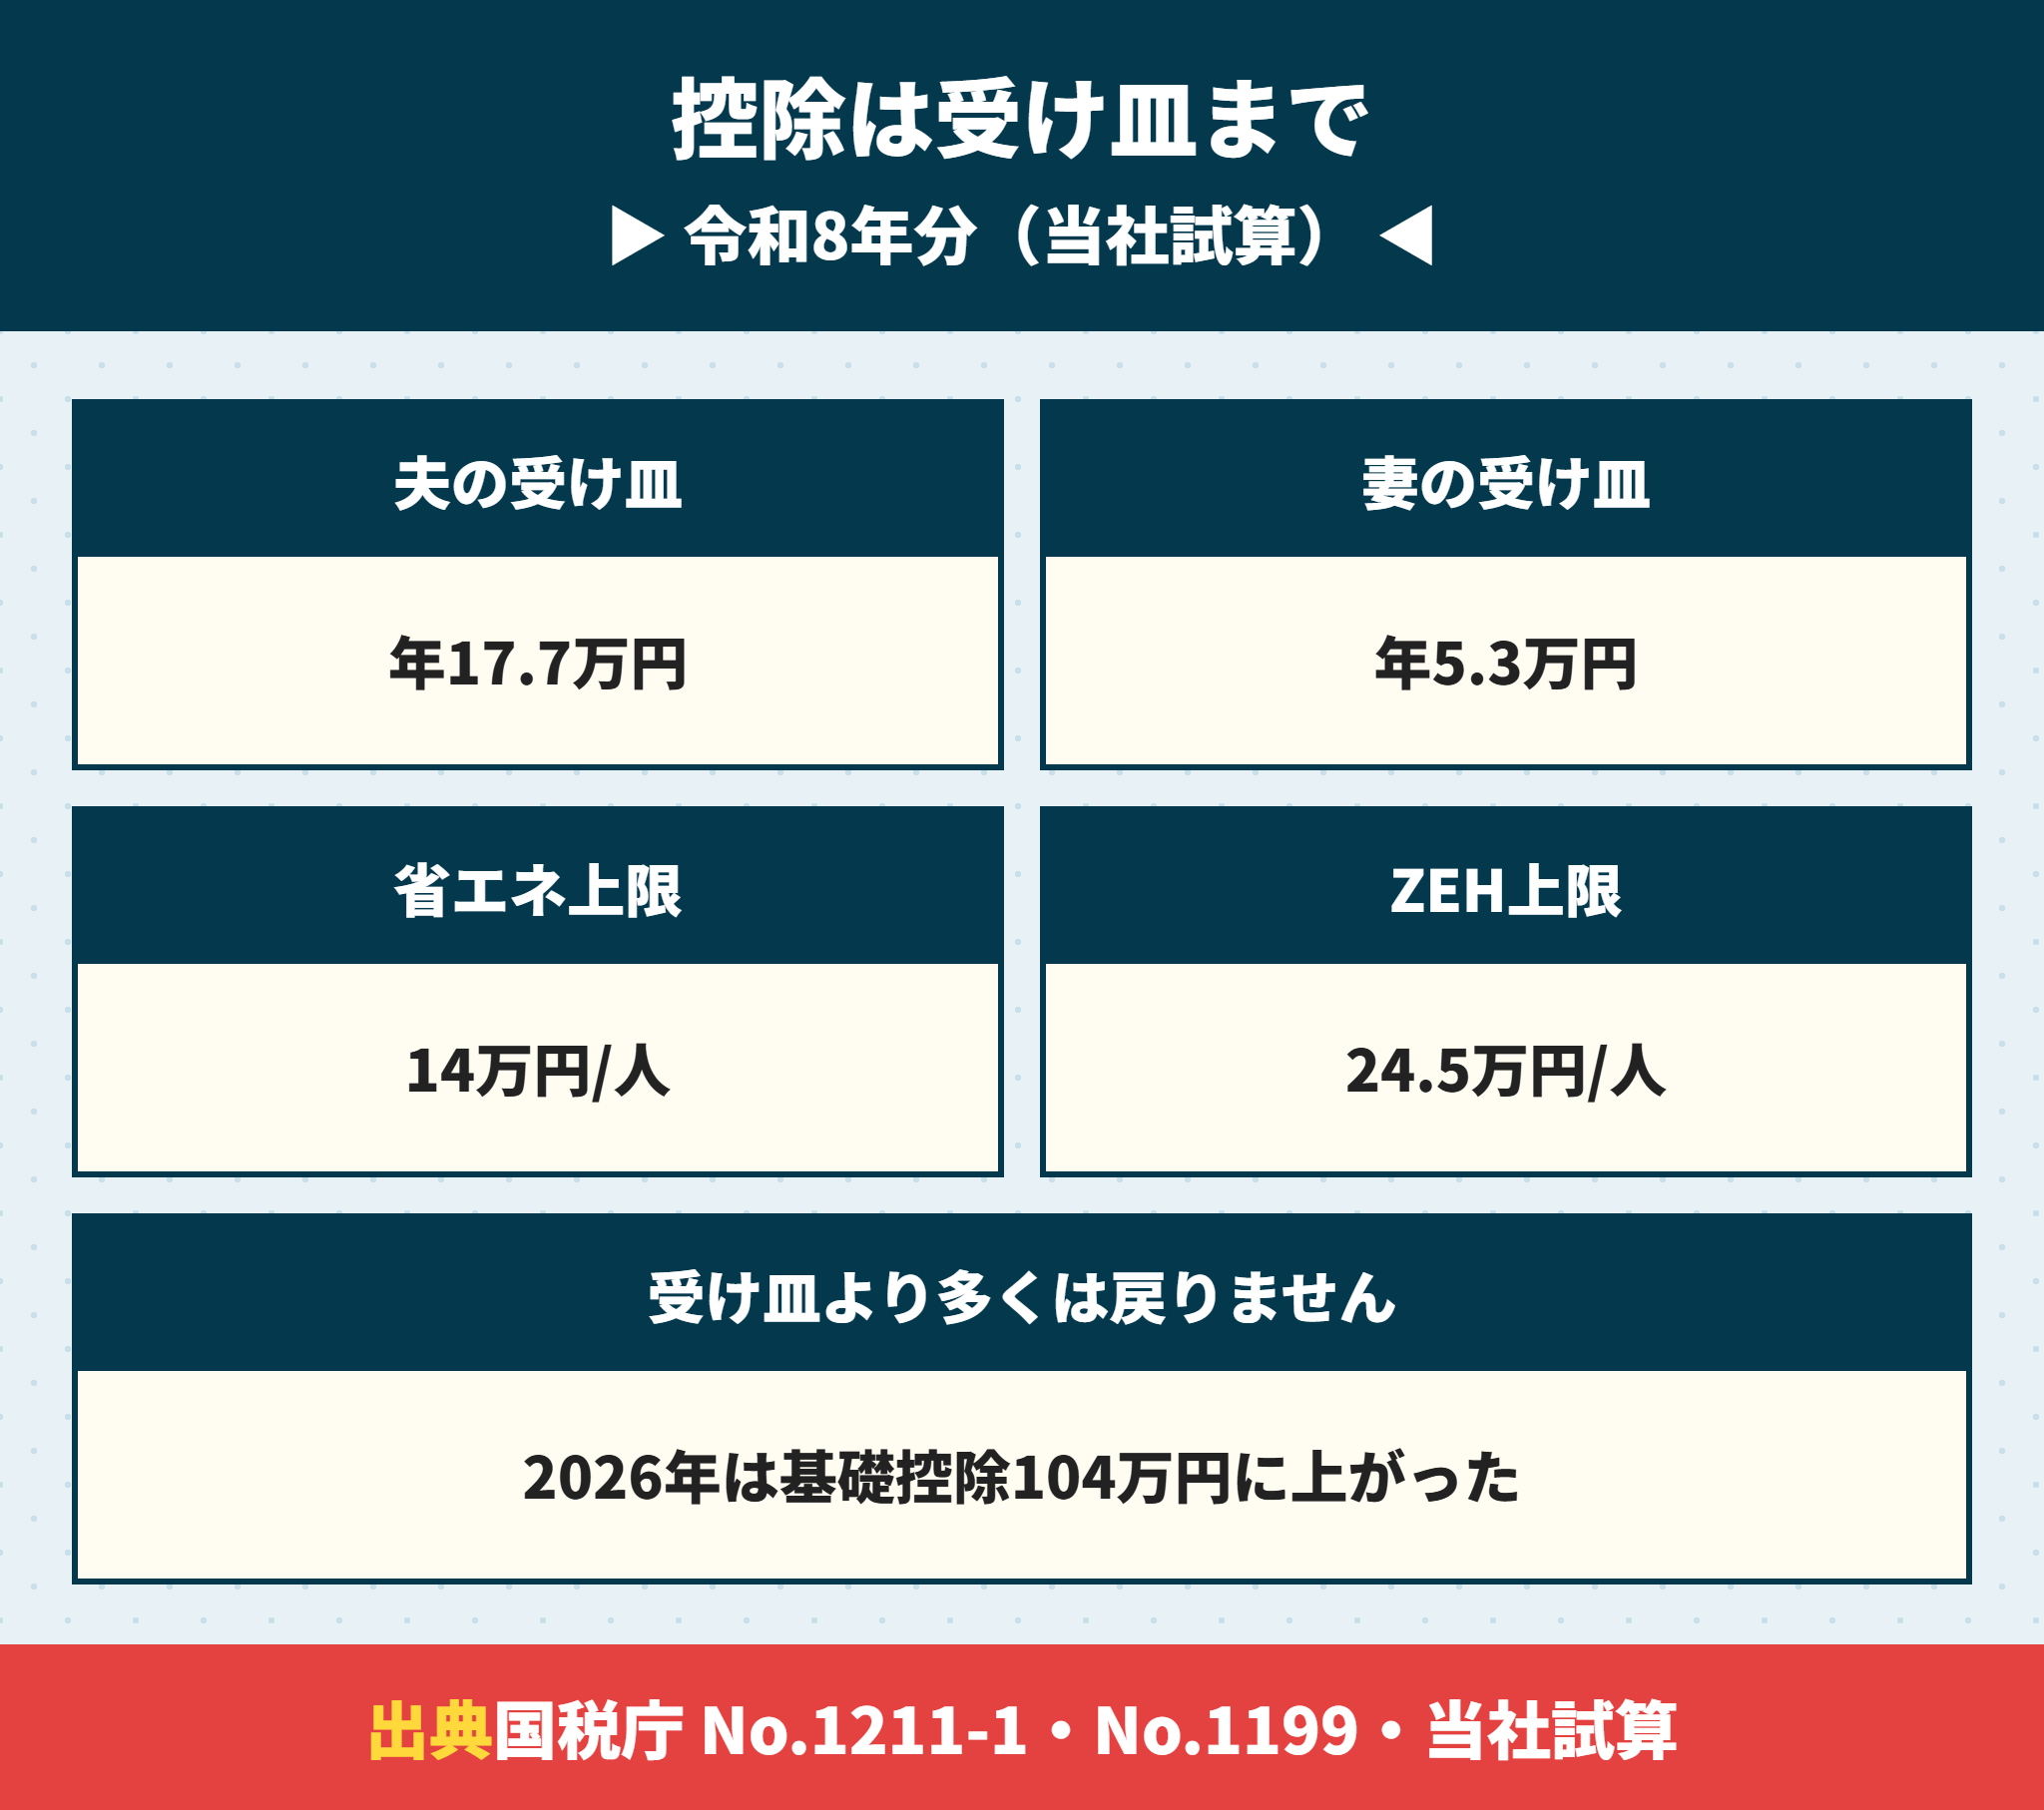
住宅ローン控除は、年末の残高の0.7%を所得税と住民税から引く制度です。引ける税金(受け皿)より多くは戻らないのが注意点です。
2026年は基礎控除が最大104万円、給与所得控除の最低額が74万円に上がり、所得税が下がった分、受け皿も小さくなりました。
| 年収 | 受け皿(所得税+住民税) | |
|---|---|---|
| 夫 | 500万円 | 約177,000円 |
| 妻 | 300万円 | 約53,000円 |
| 合計 | 800万円 | 約230,000円 |
夫婦で受け皿の大きさが3倍以上違うので、ペアローンの割合しだいで妻側の控除が消えることがあります。
建売に多い省エネ基準適合住宅は2026年入居で上限14万円
国税庁の表では、2026・27年入居の省エネ基準適合住宅の控除の上限は年14万円(特例対象個人は21万円)です。
ZEH水準は24.5万円(31.5万円)、長期優良住宅は31.5万円(35万円)と、住宅の区分で上限が大きく変わるので、証明書の等級を確かめます。
区分ごとの金額は住宅ローン控除は2026年入居でいくら?建売が14万円になる理由、区分の見分け方は省エネ基準適合住宅とZEH水準省エネ住宅の違いは?どこに書いてあるかと確認方法で説明しています。
受け皿の出し方
源泉徴収票の「源泉徴収税額」が所得税の分の目安
課税総所得金額の5%と97,500円の小さいほうが住民税の分
2つを足した額より多くは戻らない
世帯年収800万円のペアローンは妻の受け皿に注意|控除と返済の割合
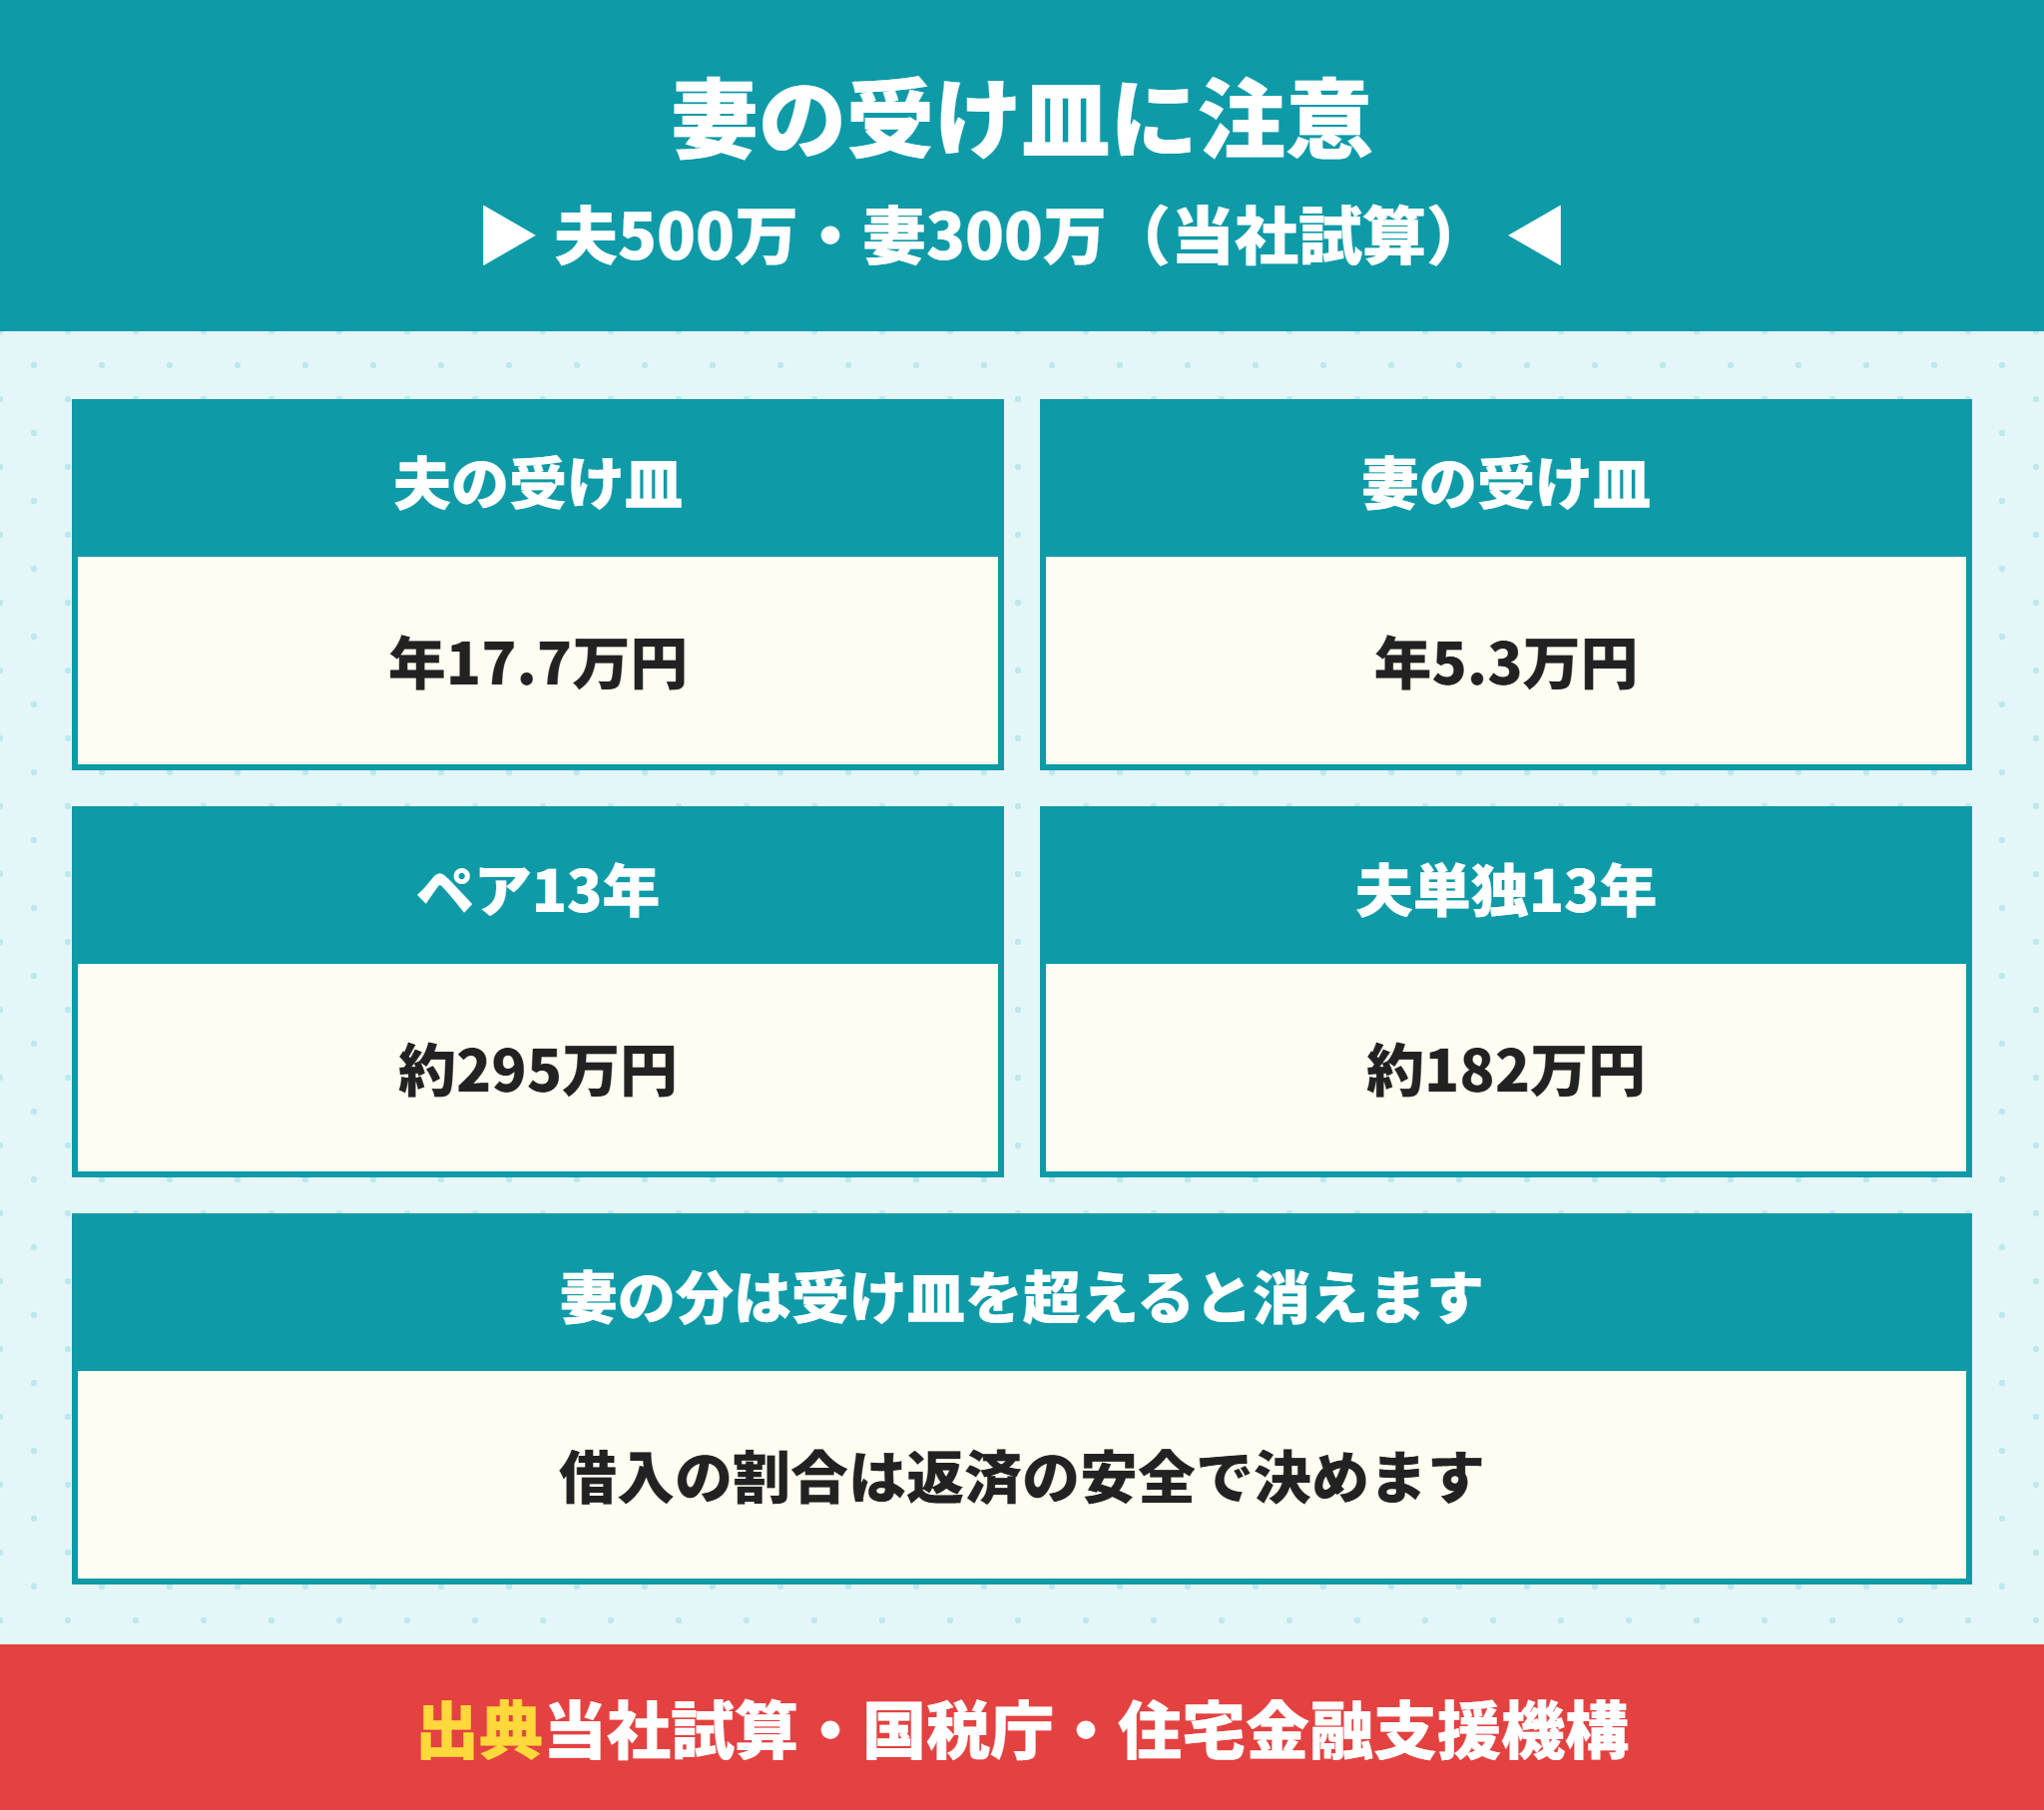
世帯年収800万円の共働きで夫500万円・妻300万円なら、妻の控除の受け皿は年約5.3万円しかありません(当社試算)。
| 組み方 | 1年目の控除(上限14万円) | 13年の合計(当社試算) |
|---|---|---|
| ペアローン(夫5/8・妻3/8) | 約193,000円 | 約294.6万円 |
| 夫の単独 | 約140,000円 | 約182.0万円 |
世帯年収800万円のペアローンは妻側の控除を取りこぼす
ペアローンにすると、1年目の控除の枠は2人で約263,439円ありますが、受けられるのは約193,000円です。
妻の分は受け皿の約5.3万円を超えた額が、その年に消えます(当社試算)。それでも13年で見ると、単独より約113万円多くなりました。
世帯年収800万円は夫の手取りの4割が返済になる
夫だけの収入になると、手取りは月約326,387円です。月約131,679円の返済は、夫の手取りの約40%にあたります(当社試算)。
妻の収入をどこまで返済に当てるかは、育休や時短の予定がある年を先に書き出してから決めるのが確実です。
育休の年の控除は育休で住宅ローン控除はもったいない?使い切れない額とペアローンの割合の決め方、ペアローンの仕組みはペアローンと連帯債務の違いは?共働きが比べる4つの基準で説明しています。
妻の収入を入れずに、夫だけで借りるほうが安全ですか。
ラクチン君返済の安全だけを見ると、夫だけで返せる額に抑えるのが確実です。控除は少なくなりますが、借入の割合は控除より返済の続けやすさで決めるのが基本です。
世帯年収800万円で買える関西の建売|1,359件の価格で確かめる
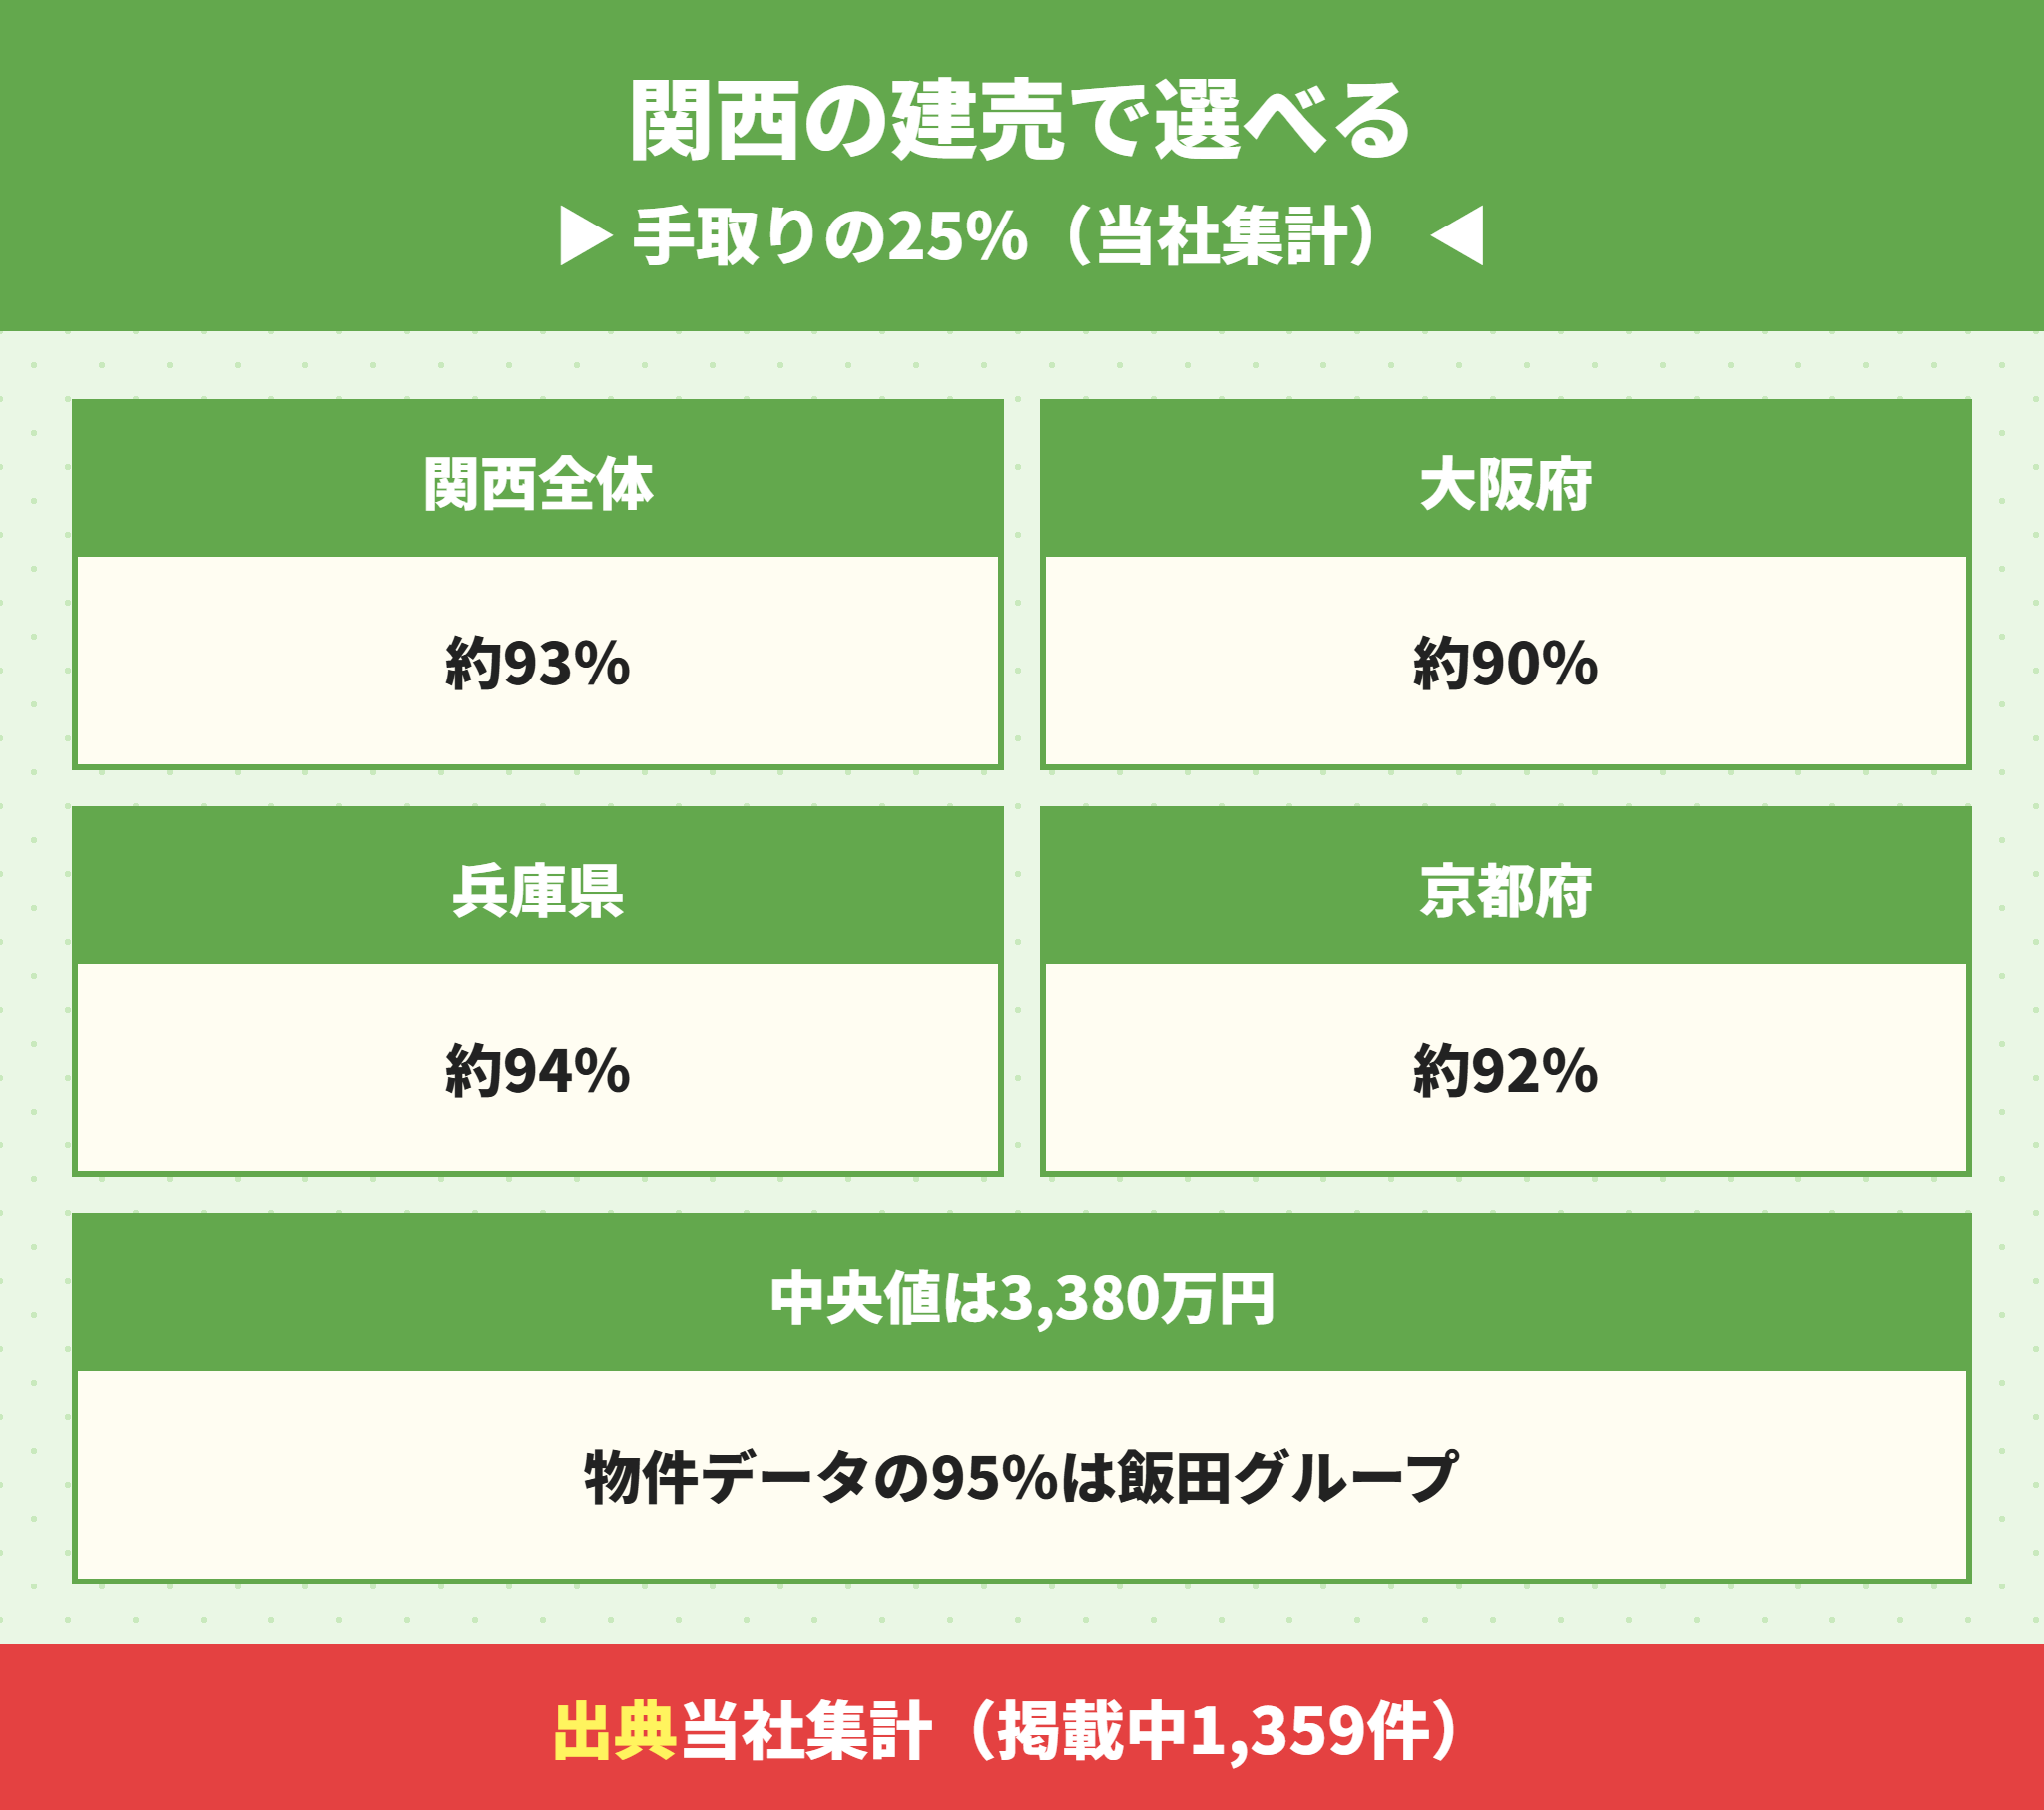
当社が集めている関西の建売1,359件(2026年11月4日時点で掲載中)の価格の中央値は、3,380万円です。
| 府県 | 価格の中央値 | 手取りの25%で買える割合 |
|---|---|---|
| 大阪府 | 3,680万円 | 90% |
| 兵庫県 | 3,090万円 | 94% |
| 京都府 | 3,380万円 | 92% |
| 奈良県 | 3,480万円 | 97% |
| 滋賀県 | 3,180万円 | 89% |
| 和歌山県 | 2,290万円 | 100% |
世帯年収800万円で手取りの25%まで借りると、関西の建売の約93%が予算の内に入ります(当社集計)。世帯年収800万円なら、関西の建売の大半から選べます。
この集計は当社の物件データで、95%が飯田グループの物件です。関西の建売全体の価格とは差があります。
世帯年収800万円の予算に頭金を足すと選べる物件が広がる
頭金を入れると、借りる額を増やさずに選べる価格が上がります。世帯年収800万円で頭金を入れると、妻の収入に頼る分を減らせます。
頭金の考え方は住宅ローンの頭金はいくら必要?近畿の建売は平均282万円と9割の壁、頭金0円で借りるリスクは住宅ローンのフルローンは危ない?頭金0円の4つのリスクと3,500万円の総返済の差で説明しています。
世帯年収800万円は府県より立地と広さで建売を選べる
和歌山県を除くと、手取りの25%で選べる割合は滋賀県の約89%から奈良県の約97%までで、府県の差はほとんどありません(当社集計)。
予算に余裕がある分、駅からの距離・土地の広さ・ZEH水準の3つで選ぶ余地が大きい年収です。
世帯年収800万円の住宅ローンとは別に諸費用を現金で用意する
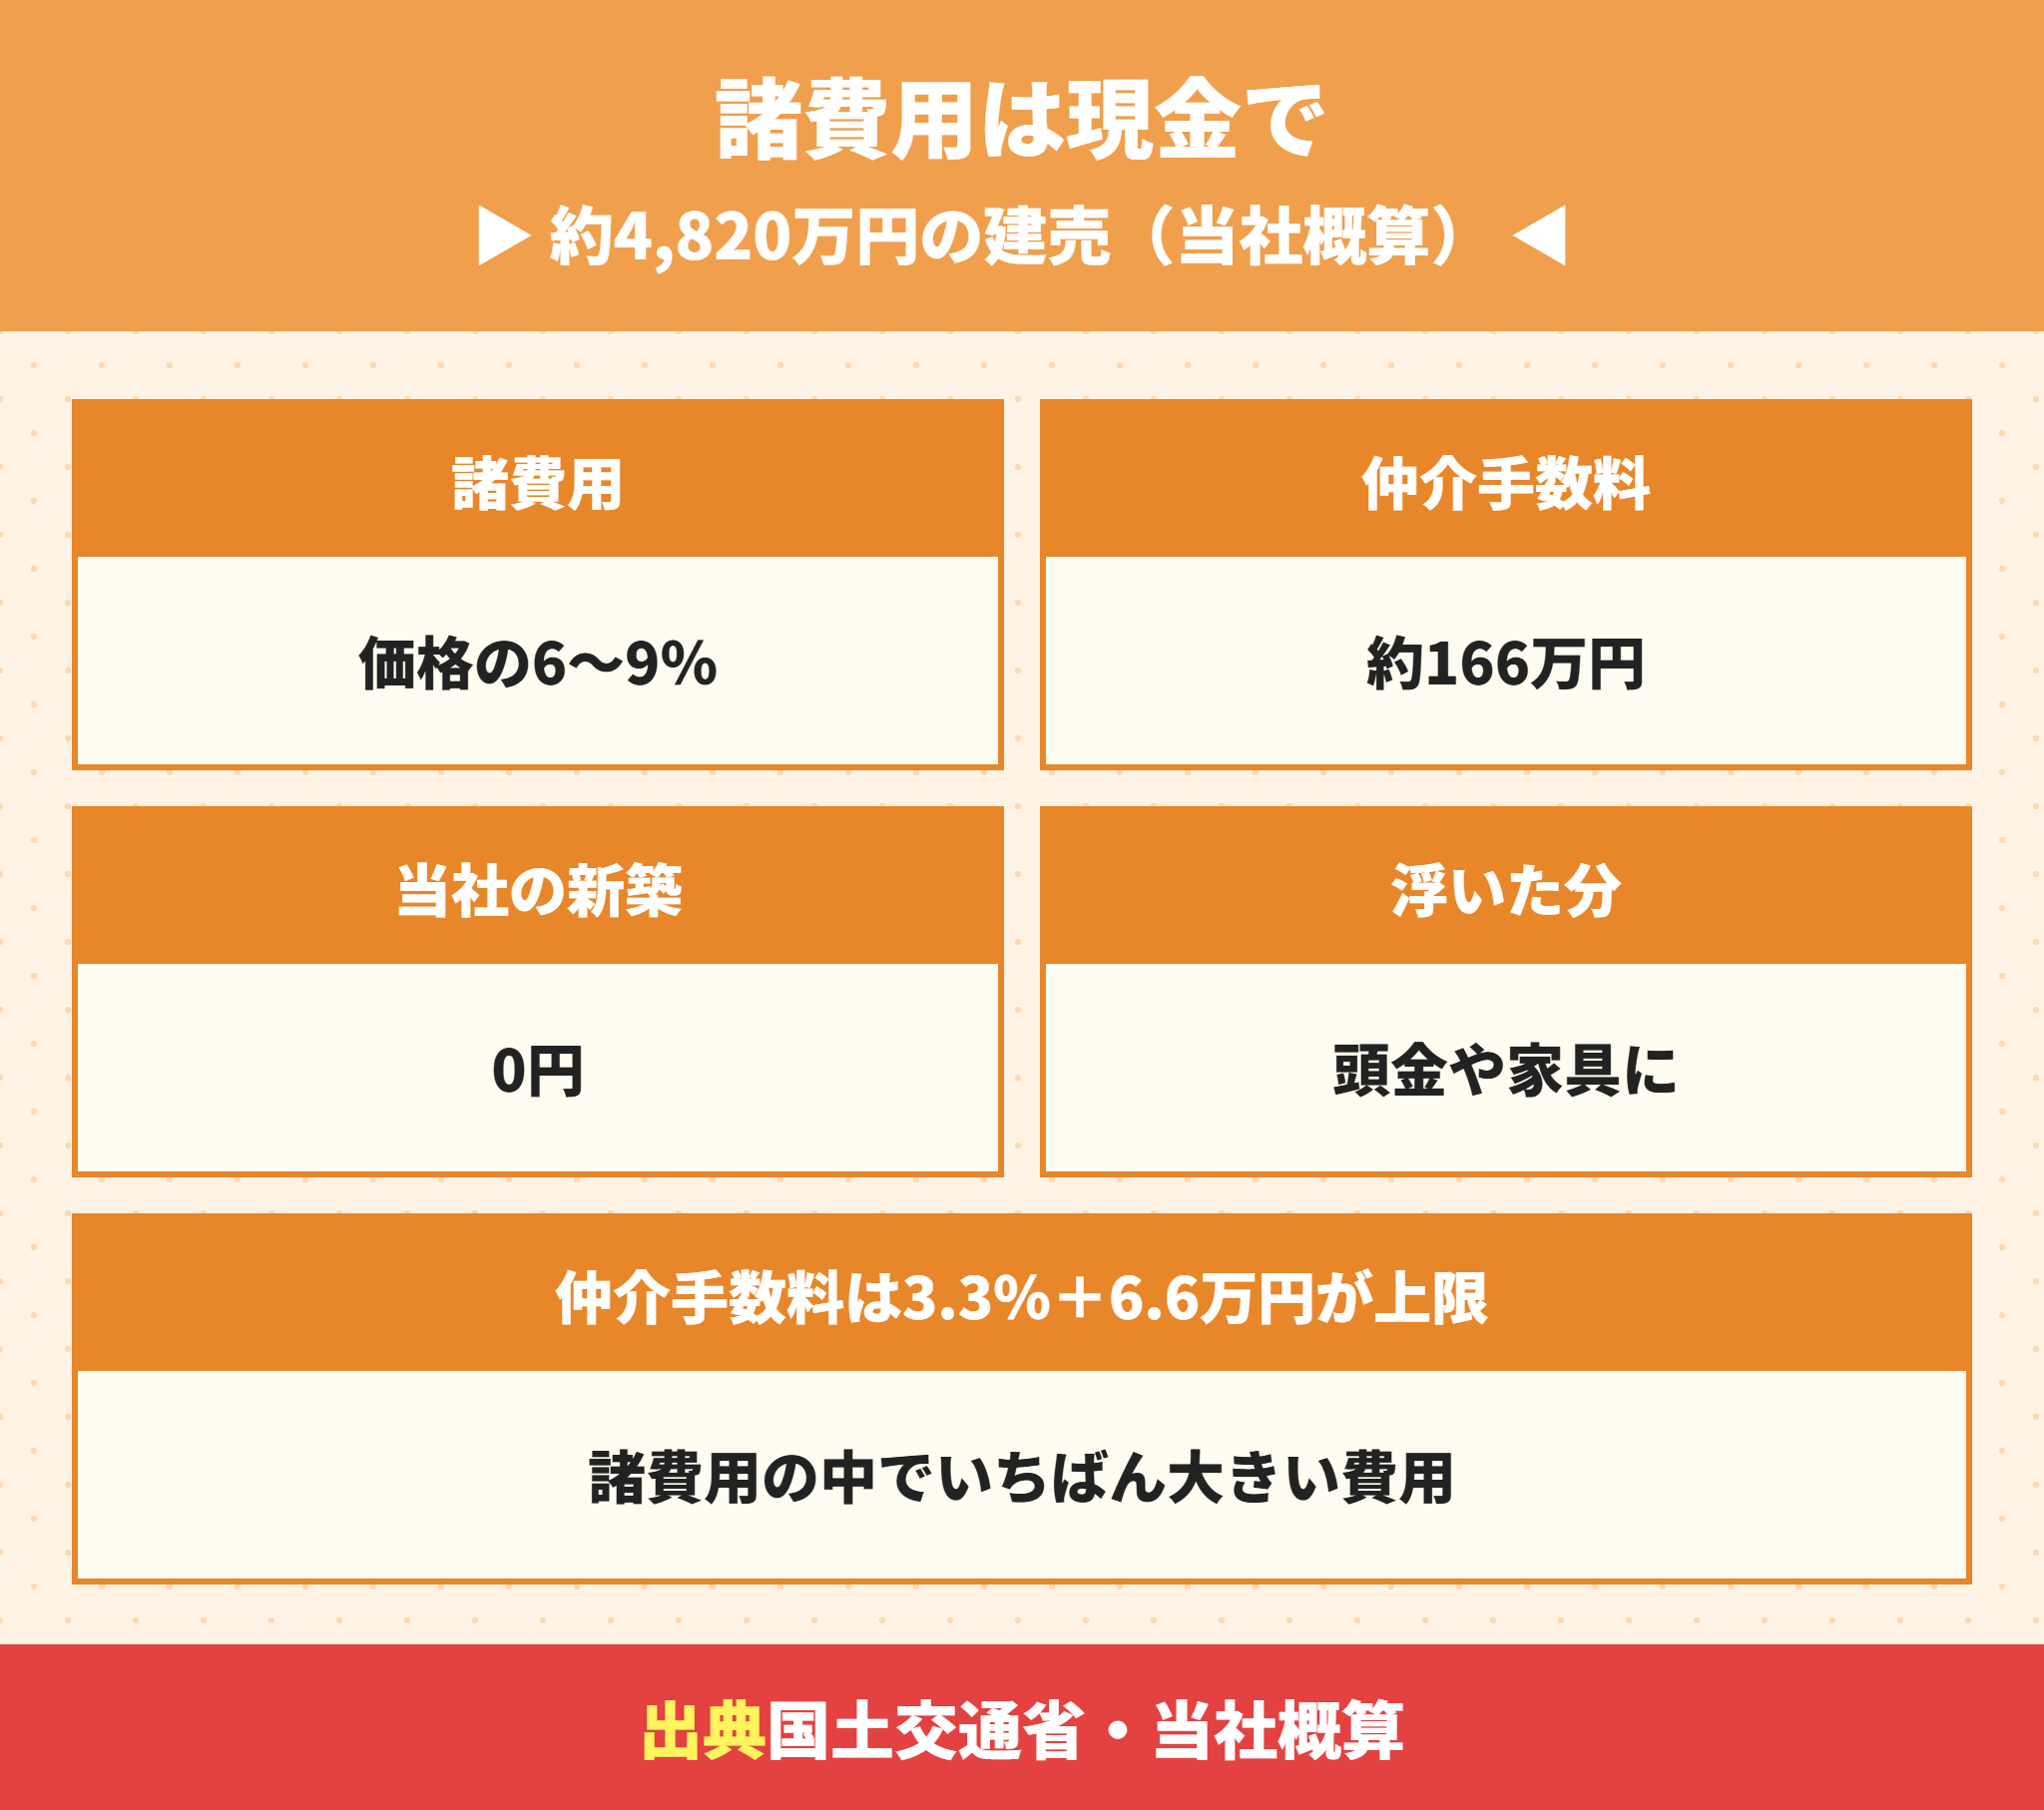
建売を買うときは、物件価格のほかに諸費用として価格の6〜9%ほどがかかります。
約4,820万円の建売なら、諸費用は約290万円〜430万円です(当社概算)。
| 費用 | 約4,820万円の建売の目安 |
|---|---|
| 諸費用(価格の6〜9%) | 約290万円〜430万円 |
| うち仲介手数料の上限(3.3%+6.6万円) | 約165.7万円 |
| 当社で新築の建売を買う場合の仲介手数料 | 0円 |
世帯年収800万円なら仲介手数料0円で約166万円が浮く
仲介手数料の上限は、国土交通省の告示で価格の3.3%+6.6万円(税込)です。
約4,820万円の建売では約166万円になり、諸費用の6〜9%のうち3%余りを占める費用です。当社が新築の建売を仲介手数料0円でご案内できる仕組みは新築一戸建ての仲介手数料無料のからくりは3つ?0円にできない物件と注意点で説明しています。
諸費用の内訳は建売の諸費用はいくら?内訳と現金で用意するお金で整理しています。
世帯年収800万円で諸費用もローンに入れると月々が増える
諸費用の約290万円も住宅ローンで借りると、月々は約7,901円増えます(当社試算:年0.8%・35年)。
諸費用を借りられるかは銀行で違います。考え方は住宅購入の諸費用はローンに組み込める?シミュレーションで解説で説明しています。
世帯年収800万円の諸費用のポイント
諸費用は価格の6〜9%を現金で見込む
仲介手数料は約4,820万円の建売で約166万円
0円にできれば頭金や家具に回せる
世帯年収800万円の住宅ローンに関するよくある質問
- 世帯年収800万円の住宅ローンはいくらまで借りられますか。
-
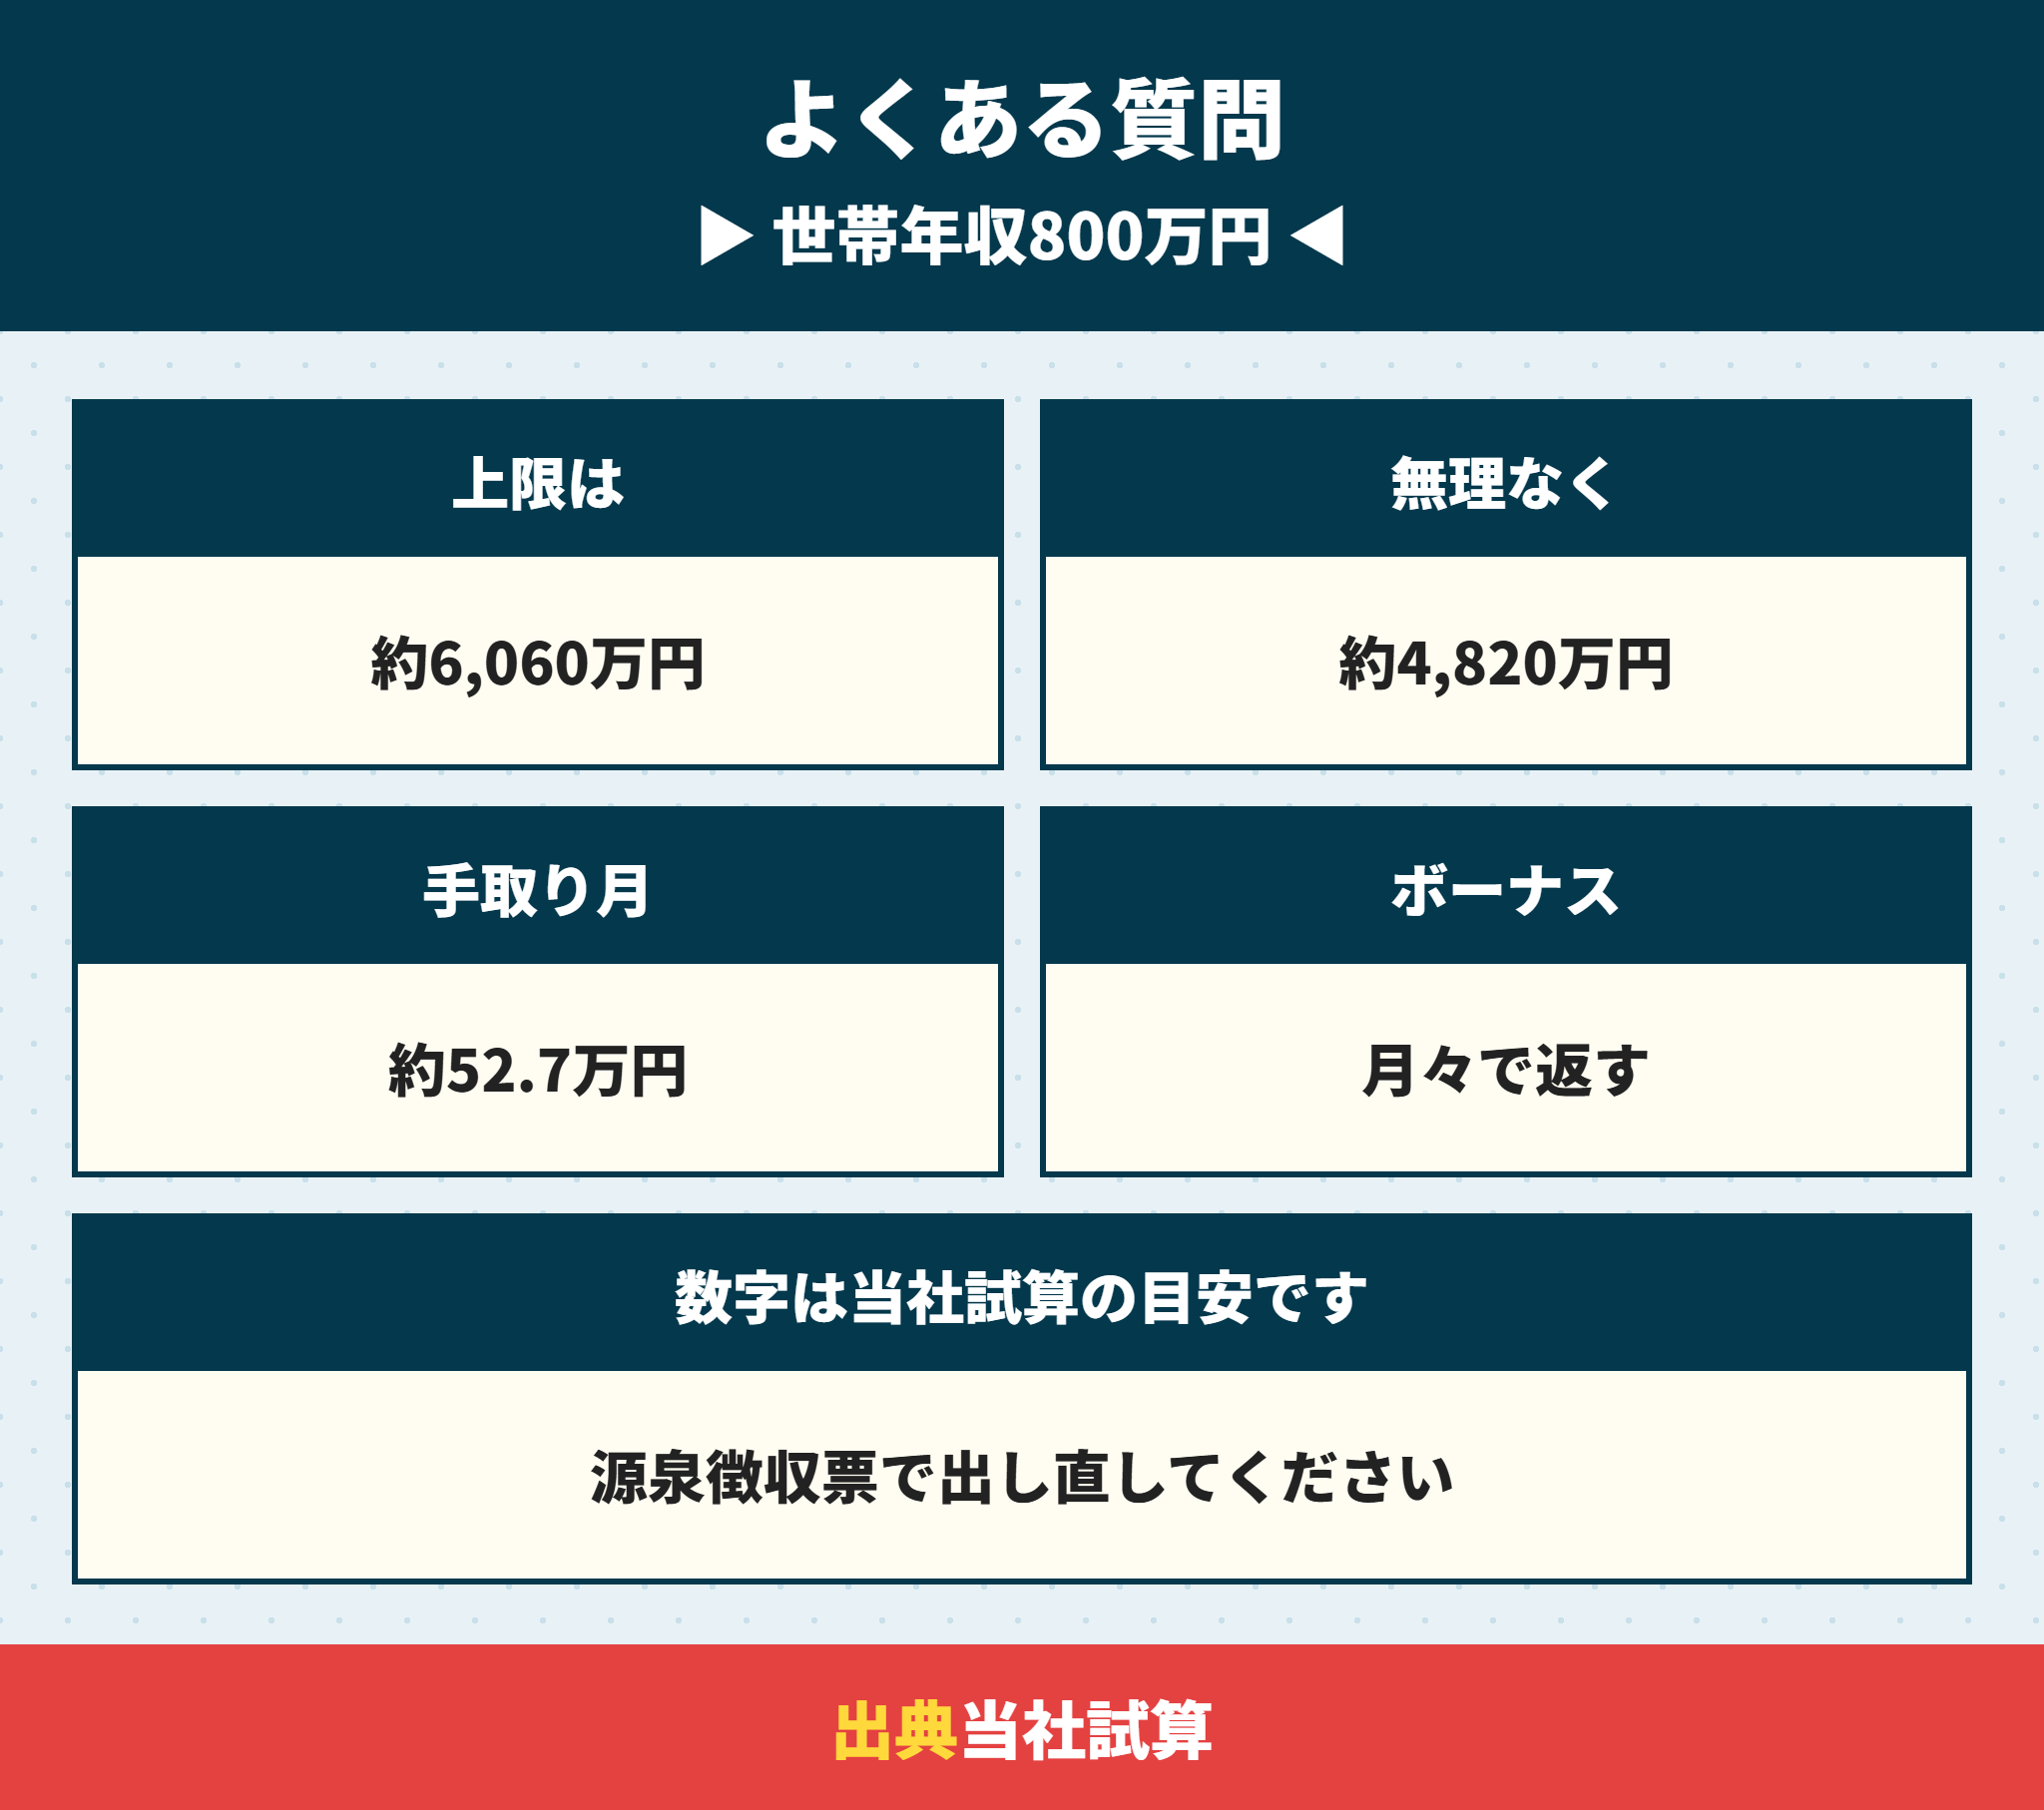
当社試算では、返済負担率35%・審査金利3%で約6,060万円です。銀行の基準で30〜40%と幅があるので、約5,200万〜6,900万円の幅で見てください。
- 世帯年収800万円で無理なく返せる額はいくらですか。
-
2人の手取りの25%で月約13.2万円、借入額は年0.8%・35年で約4,820万円です(当社試算)。
- 世帯年収800万円はペアローンと夫の単独のどちらがいいですか。
-
控除はペアローンのほうが13年で約113万円多い例でした(当社試算)。ただし妻の受け皿は年約5.3万円なので、妻の借入を大きくしすぎないのが基本です。
- 世帯年収800万円で月々はいくらが目安ですか。
-
手取りの20〜25%なら月約10.5万〜13.2万円です(当社試算)。
- 住宅ローンの審査金利が3%なのはなぜですか。
-
銀行は、金利が上がっても返せるかを見るために、実際の金利より高い金利で返済額を計算することがあります。この記事では3%で計算しました。銀行ごとに違うので、目安として見てください。
- ボーナス払いを入れると借りられる額は増えますか。
-
返済負担率の計算は年間の返済額なので、ボーナス払いを入れても借りられる額は基本的に変わりません。ボーナスが減ったときに返済が苦しくなるので、月々だけで返せる額にしておくのが安全です。
世帯年収800万円の住宅ローンは手取りから逆算して建売を選ぶ
最後に、世帯年収800万円の住宅ローンのポイントをまとめます。
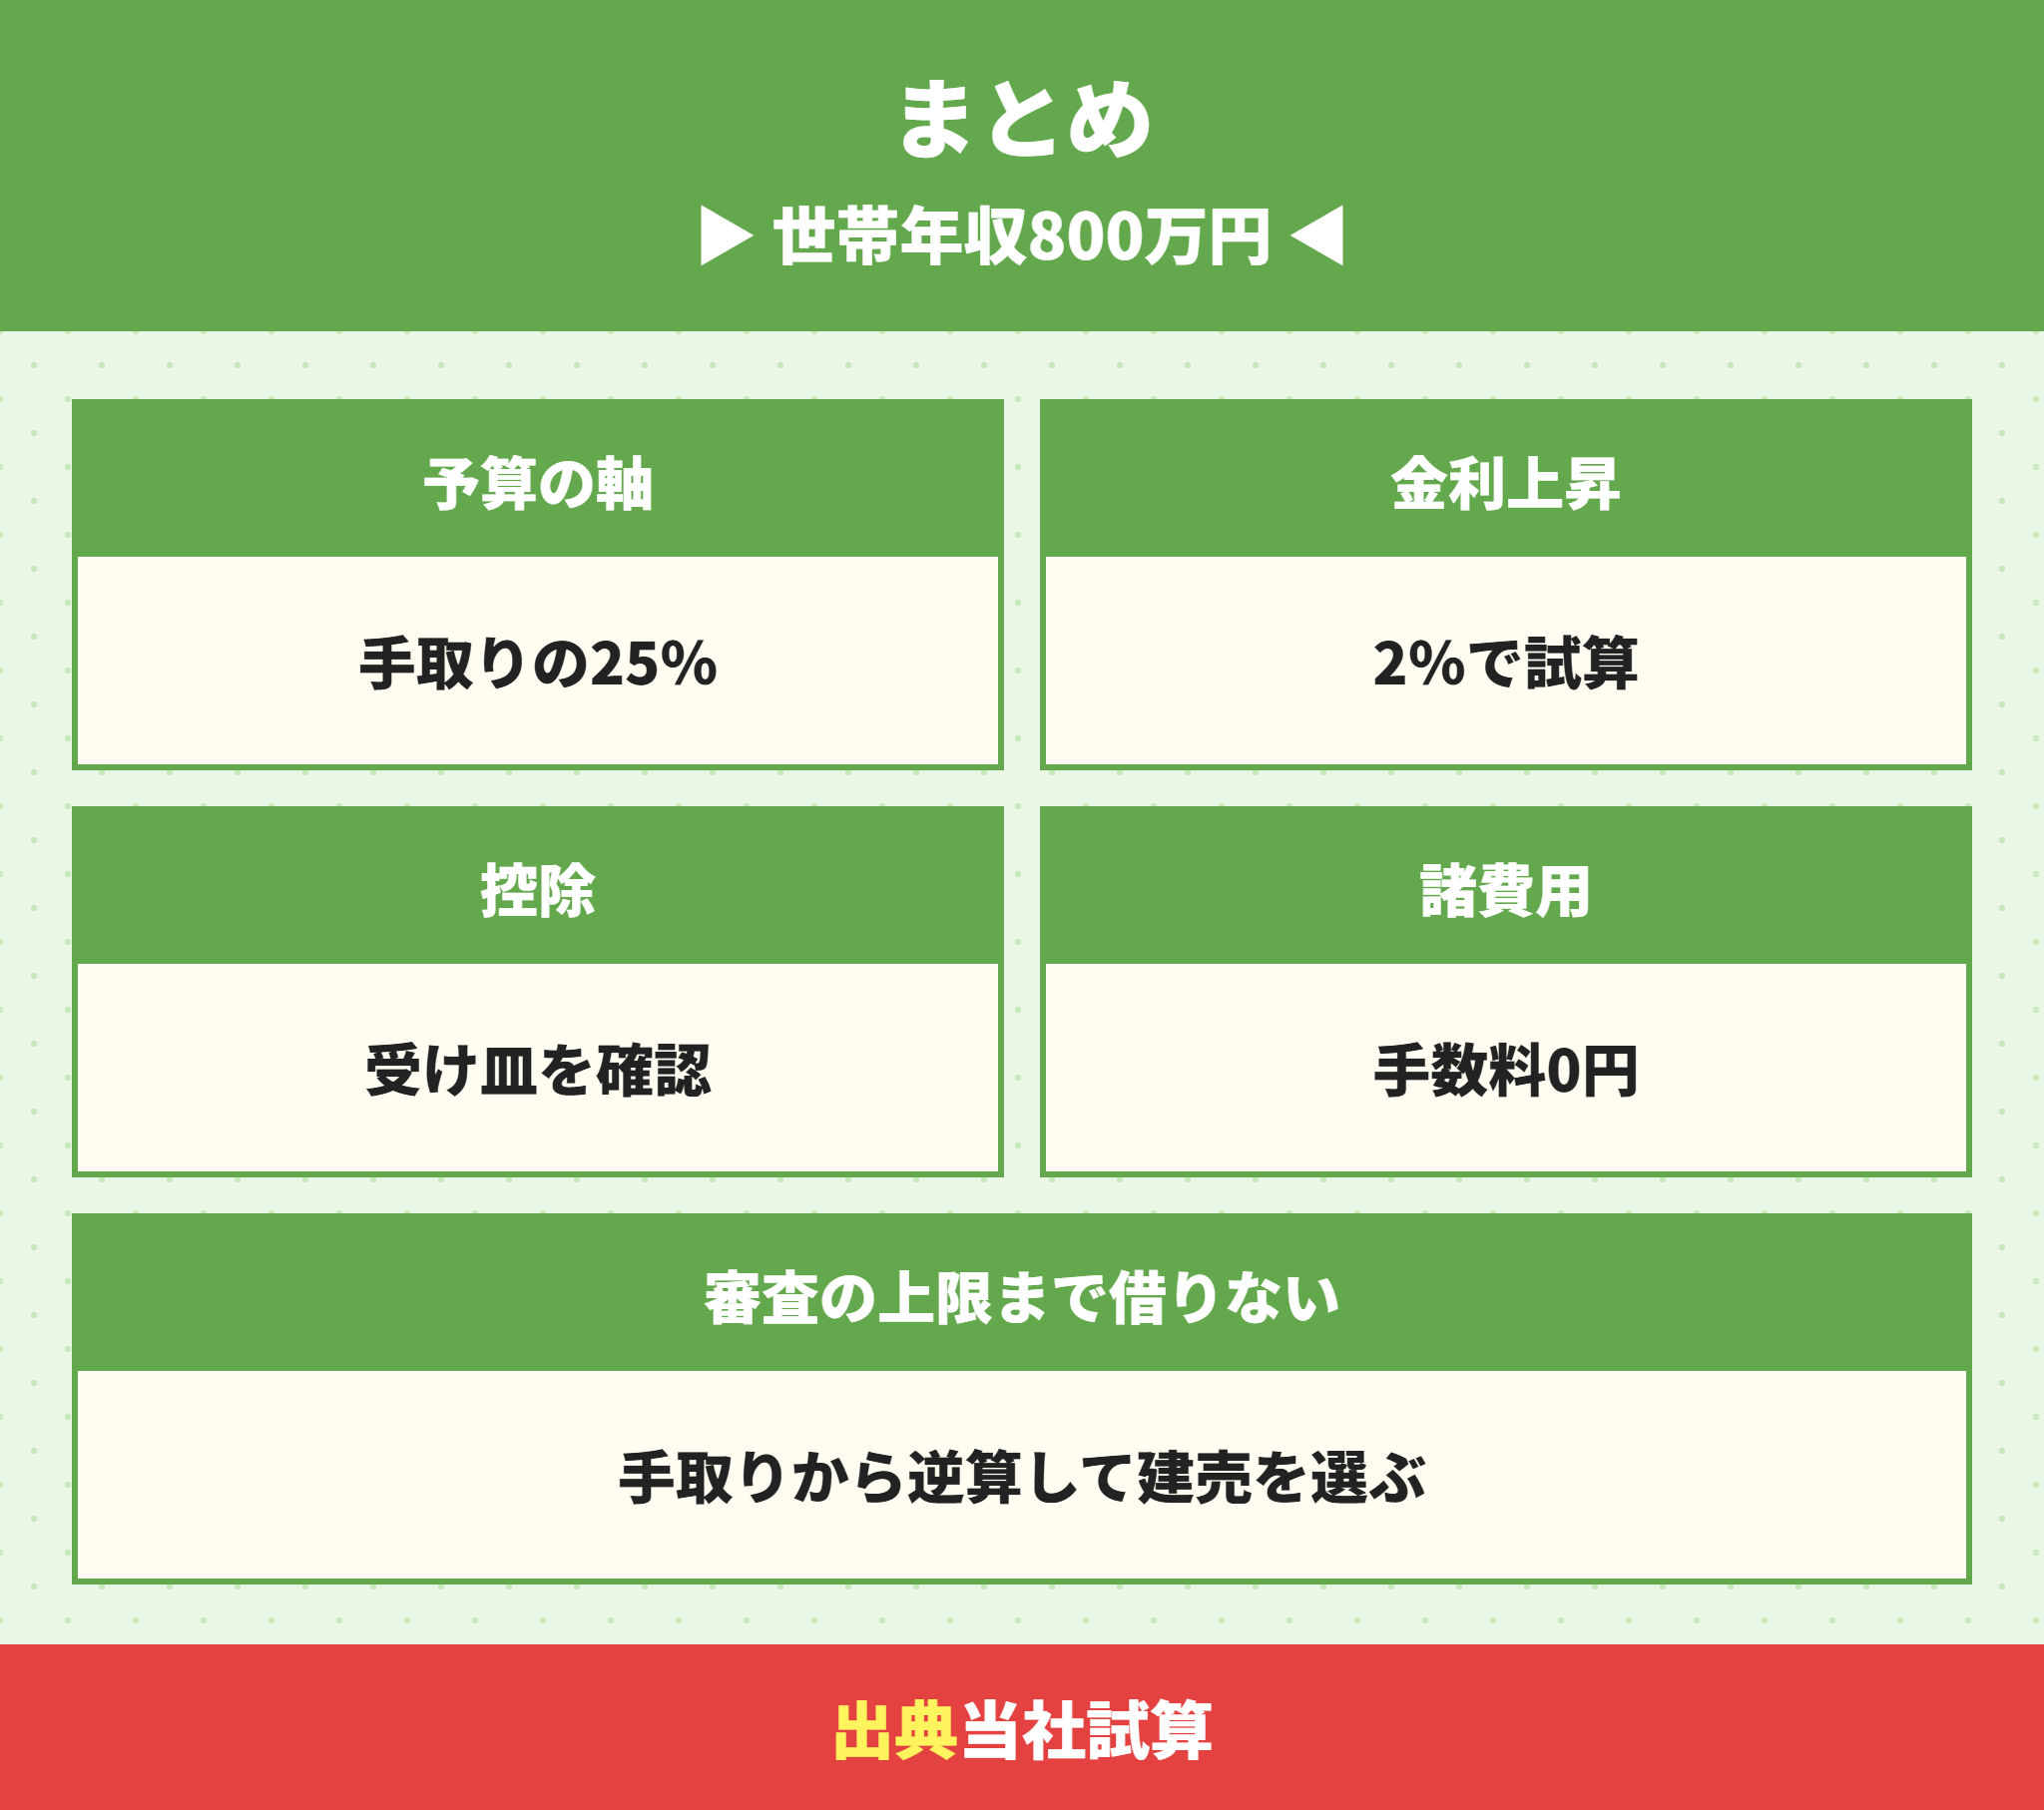
審査が通る約6,060万円ではなく、手取りの20〜25%の約3,860万円〜4,820万円を予算の軸にすると、金利が上がっても慌てずにすみます。
- 審査の上限は約6,060万円、無理なく返せる額は約3,860万〜4,820万円(当社試算)
- 2人の手取りは月約52.7万円
- 審査の上限まで借りると金利2%上昇で月約6.1万円増える
- 妻の受け皿は年約5.3万円でペアローンの妻側は取りこぼす
- 夫だけの収入だと返済は手取りの約40%
- 諸費用は価格の6〜9%。仲介手数料0円で約166万円が浮く
ここでの数字は、扶養なし・社会保険料15%などを置いた当社の試算です。ご自身の金額は、源泉徴収票をもとに金融機関で確かめてください。
ほかの年収の場合は、年収350万・年収450万・年収550万・年収700万・世帯年収600万・世帯年収1000万の記事で同じ手順の試算をしています。
当社は新築の建売を仲介手数料0円でご案内しています。買主の側に立って、物件の良いところも気になるところもそのままお伝えします。ご希望があれば、世帯年収800万円の手取りから逆算した予算で、関西の建売を一緒に探します。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。