





共働きなので夫婦2人で住宅ローンを組もうと思っています。2人とも住宅ローン控除を受けられると聞きましたが、本当に得になるのか、何をそろえればいいのか分かりません。
夫婦で借りると控除も2倍、と聞くと迷いますよね。
先に結論を言います。夫婦の住宅ローン控除は、ペアローンか連帯債務なら2人とも受けられ、収入合算の連帯保証型なら1人だけです。
当社の試算では、省エネ基準適合住宅を4,000万円で買うと、13年間の控除の合計は夫1人で182万円、夫婦2人で最大約294万円になります。
ただし持分と借入の負担がずれると、控除が減るうえに贈与税の心配まで出てきます。
避け方は、契約の形・家の持分・借入の負担の3つを、申し込みの前にそろえておくことです。
この記事では、国税庁のタックスアンサーと質疑応答事例、当社の試算で、夫婦の住宅ローン控除を数字と手順で整理します。
この記事で分かること
夫婦の住宅ローン控除を2人とも受けられる契約の形
夫1人と夫婦2人で13年間の控除がいくら変わるか(当社試算)
ZEH水準の家だと差が小さくなる理由
妻の税額で控除を使い切れるかの見分け方
持分と借入の負担がずれたときの控除と贈与
夫婦それぞれの確定申告と年末調整の手順
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
夫婦の住宅ローン控除は借りた人が受ける|2人分になる形は2つ
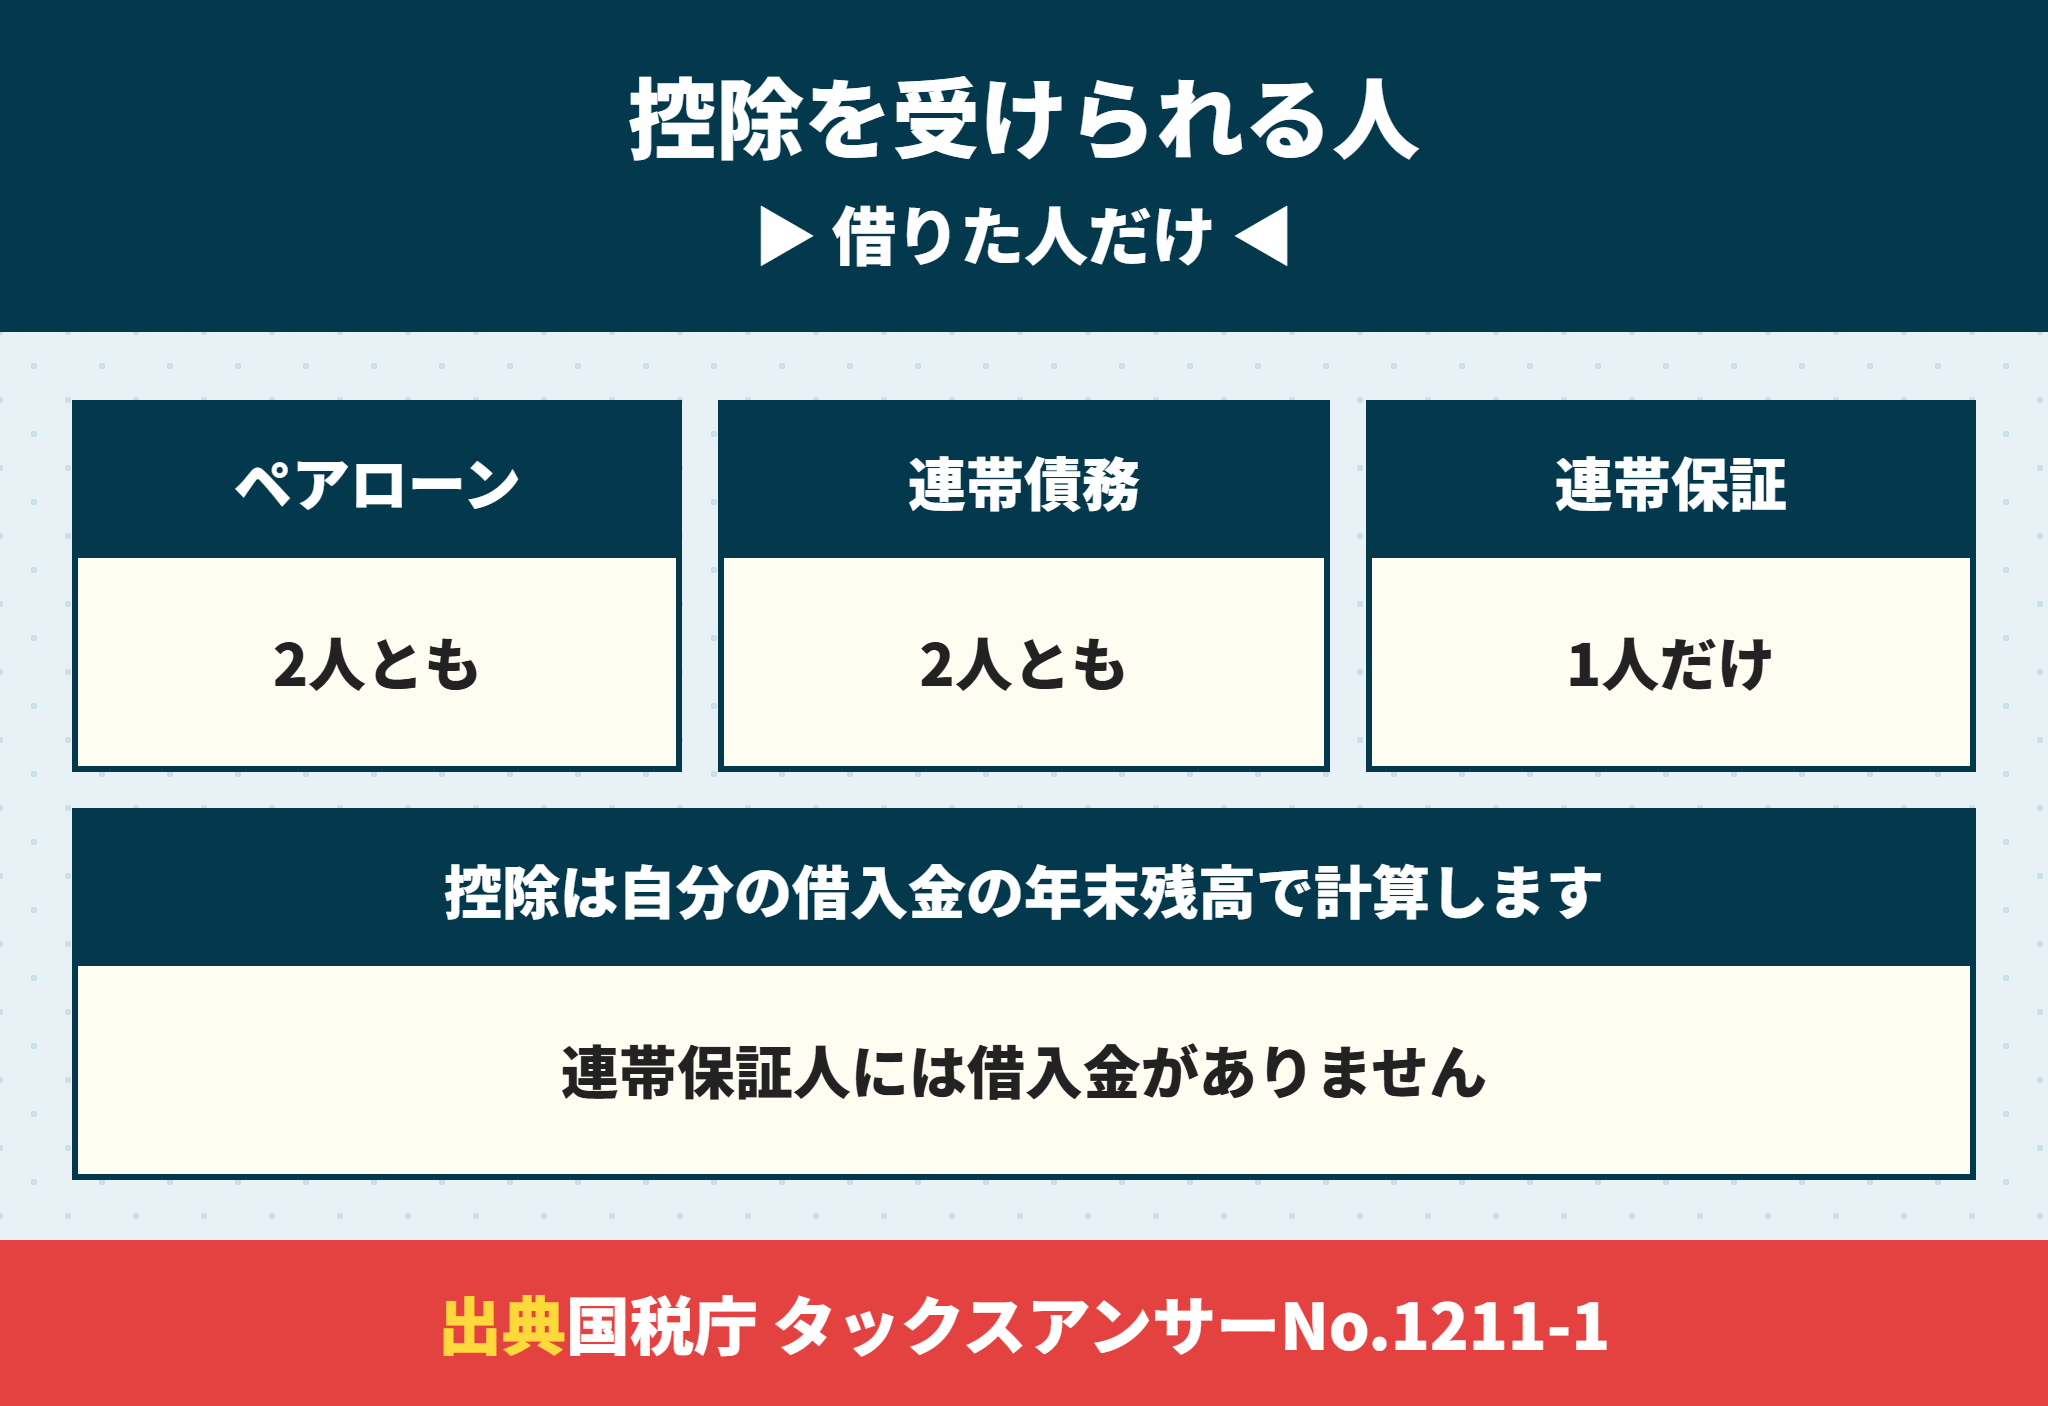
住宅ローン控除は、自分が借りた住宅ローンの年末残高をもとに、自分の所得税から差し引く制度です。
だから夫婦の住宅ローン控除は、夫婦のどちらが「借りた人」になっているかで決まります。
| 契約の形 | 妻の立場 | 夫婦の住宅ローン控除 |
|---|---|---|
| ペアローン | 自分のローンの債務者 | 2人とも受けられる |
| 連帯債務 | 夫と同じローンの債務者 | 負担の割合に応じて2人とも |
| 収入合算(連帯保証型) | 夫のローンの連帯保証人 | 夫だけ |
連帯保証人は、夫が払えないときに代わりに払う立場で、自分の借入金は0円です。だから連帯保証型の収入合算では、妻は控除を受けられません。
連帯債務は付表で夫婦の住宅ローン控除の残高を分ける
国税庁は、連帯債務がある場合は確定申告に「(付表)連帯債務がある場合の住宅借入金等の年末残高の計算明細書」を付けるとしています。
1本のローンの残高を、夫婦の負担の割合で分けて計算する書類です。
家が夫の単独名義なら夫婦の住宅ローン控除は夫に寄る
国税庁の質疑応答事例では、家を夫の単独所有にして夫婦の連帯債務で借りた場合、原則として借入金の総額(4,000万円なら全額)が夫の控除の対象になるとしています。
つまり、夫婦の住宅ローン控除を2人分にするには、妻も家の持分を持つことが前提です。契約の形の比べ方はペアローンと連帯債務の違いは?共働きが比べる4つの基準と収入合算とは?パートの収入は使える?借入額・控除・団信とペアローンとの違いで解説しています。
夫婦の住宅ローン控除は限度額を1人ずつあてる
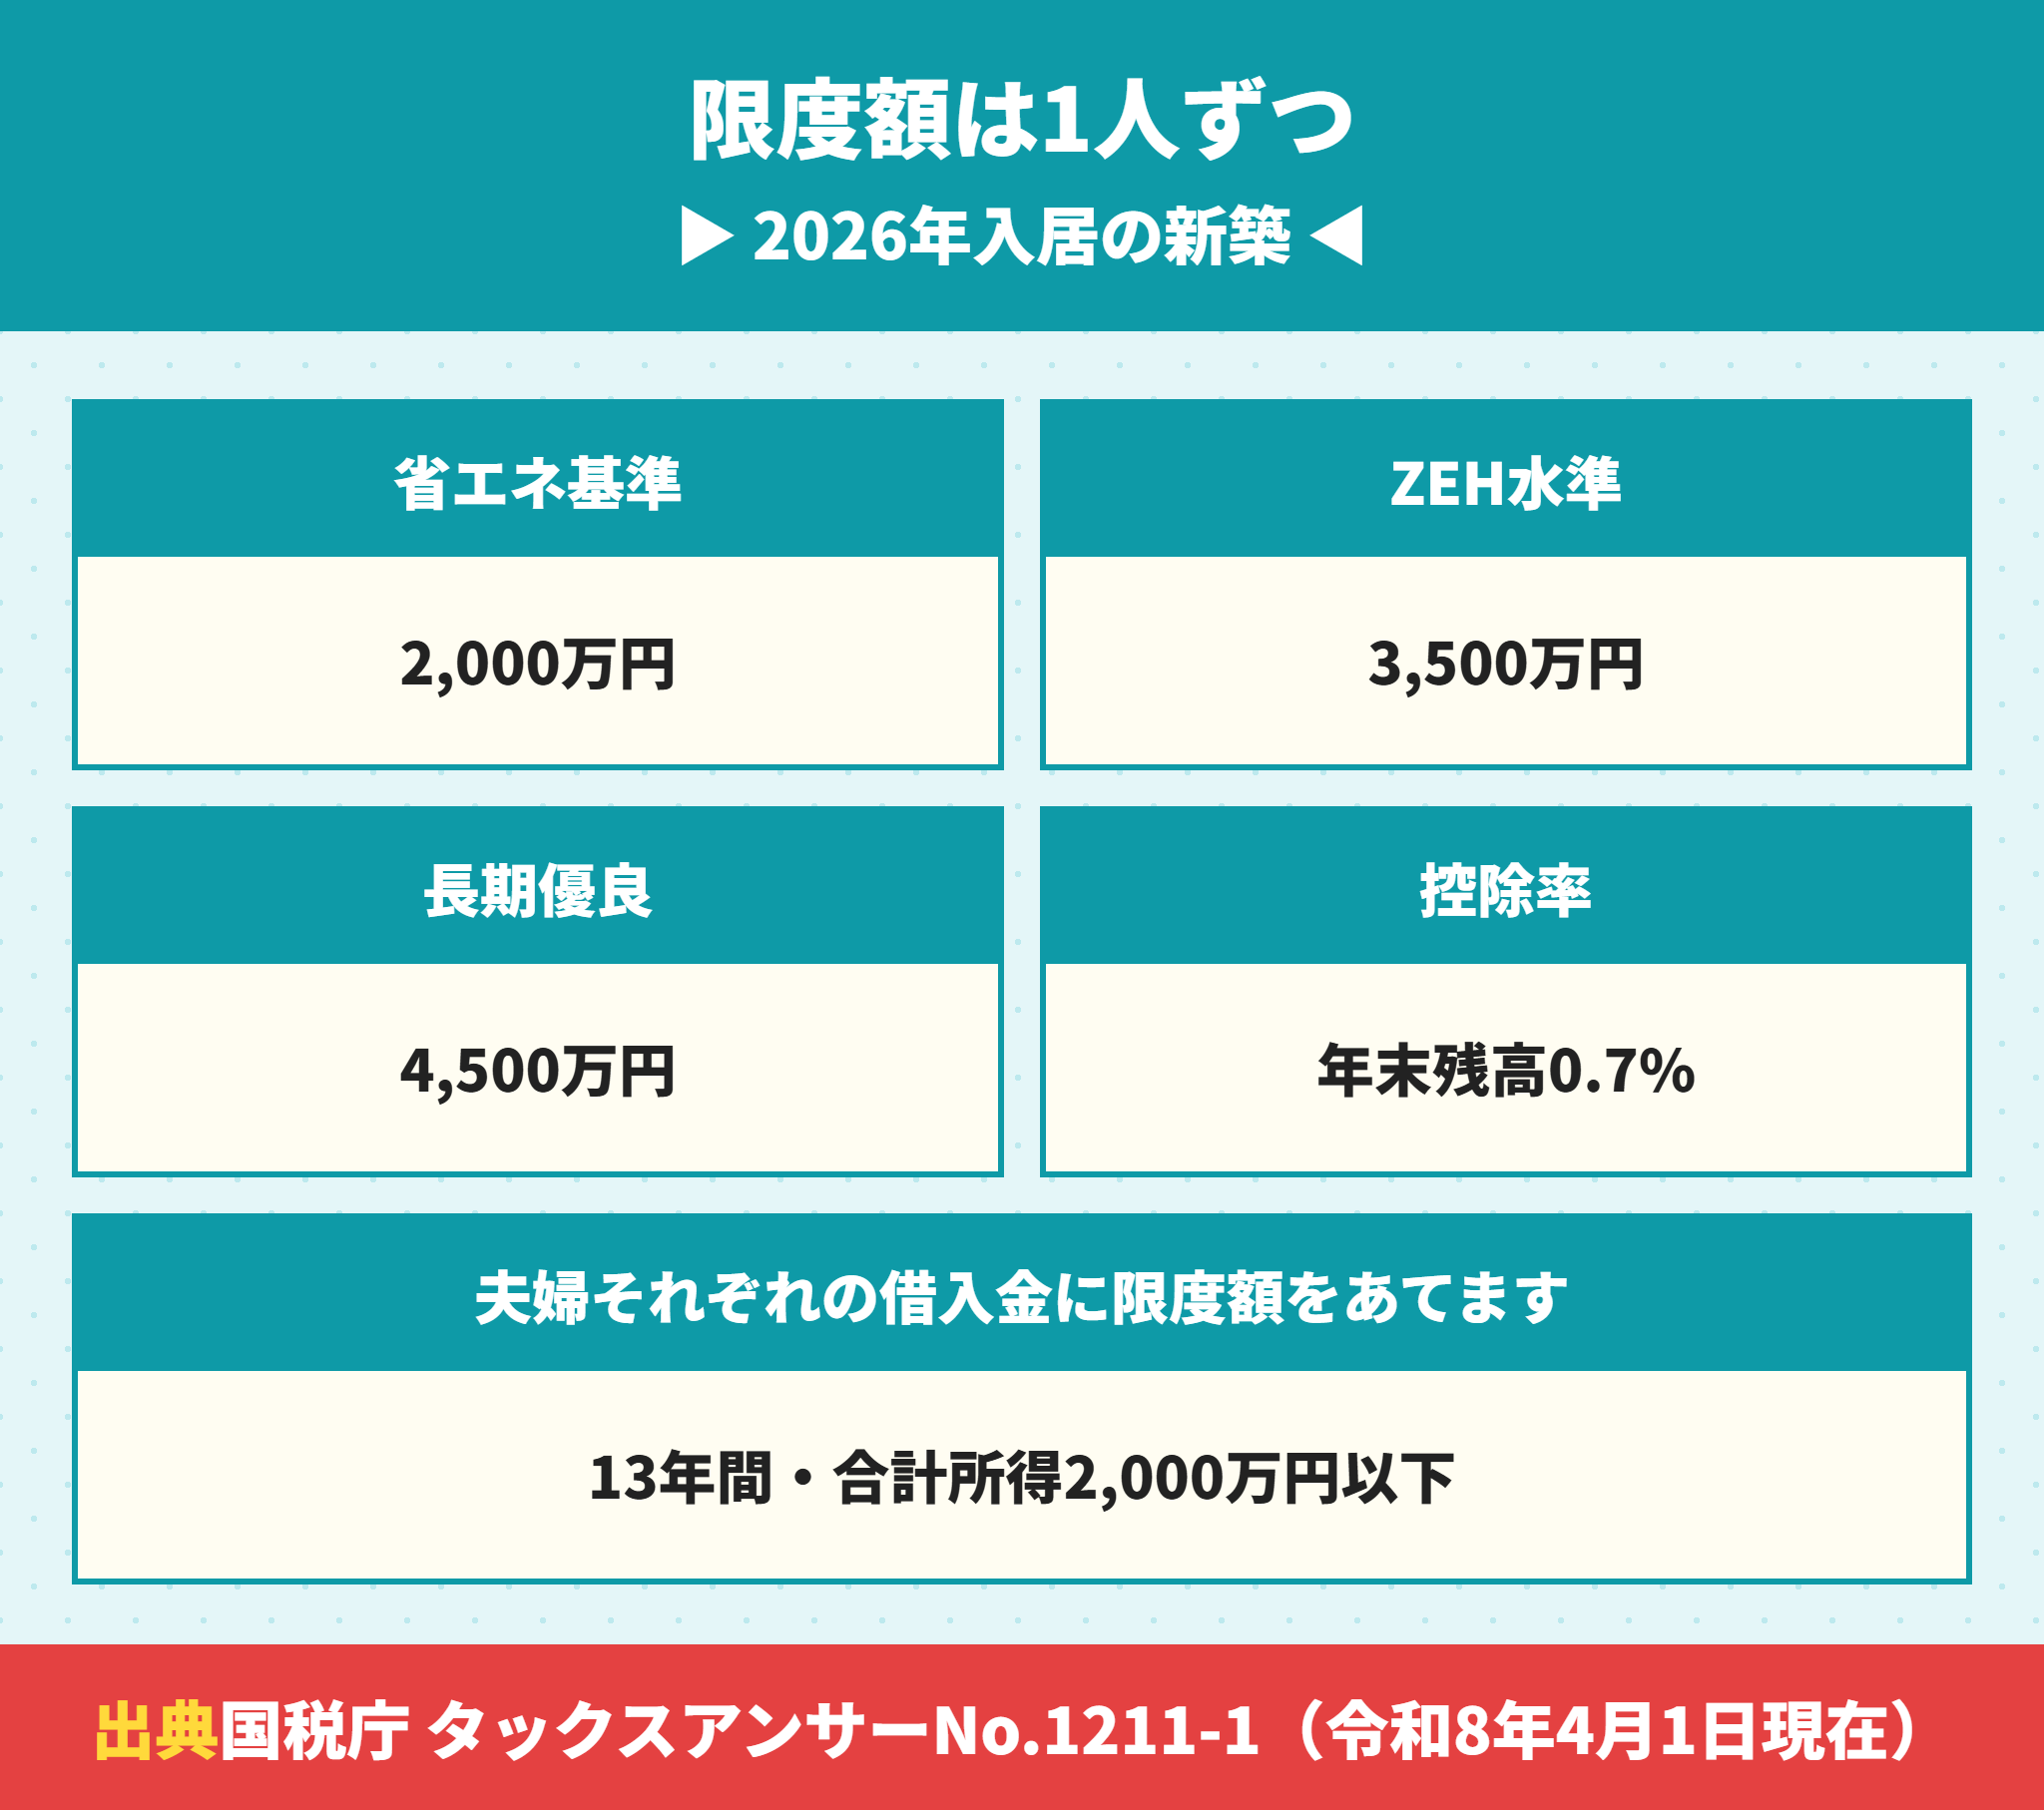
2026年に入居する新築の住宅ローン控除は、年末残高の0.7%を13年間差し引けます。
借入限度額は家の区分で決まり、夫婦の住宅ローン控除では、夫と妻の借入金それぞれに限度額をあてて計算するのが基本です。
| 家の区分(2026年入居の新築) | 借入限度額 | 1年の控除の上限 |
|---|---|---|
| 省エネ基準適合住宅 | 2,000万円 | 14万円 |
| ZEH水準省エネ住宅 | 3,500万円 | 24.5万円 |
| 認定長期優良住宅・認定低炭素住宅 | 4,500万円 | 31.5万円 |
建売の多くは省エネ基準適合住宅です。1人で4,000万円を借りても、控除の計算に使えるのは2,000万円までになります。
夫婦の住宅ローン控除は2,000万円の枠が2つになる
夫婦で2,000万円ずつ借りれば、2,000万円の枠を夫婦で1つずつ使えることになります。
これが、共働きで夫婦の住宅ローン控除が大きくなる理由です。区分ごとの金額は住宅ローン控除は2026年入居でいくら?建売が14万円になる理由にまとめています。
家の区分は売主が出す証明書の等級で決まる
省エネ基準適合かZEH水準かは、断熱等性能等級と一次エネルギー消費量等級の数字で決まります。広告の言葉ではなく、証明書の等級で確かめます。見方は省エネ基準適合住宅とZEH水準省エネ住宅の違いは?どこに書いてあるかと確認方法で説明しています。
夫婦の住宅ローン控除で先に確かめる3つ
契約の形(ペアローン・連帯債務・連帯保証型のどれか)
家の区分(省エネ基準適合・ZEH水準・長期優良)
家の持分を夫婦でどう分けるか
夫婦の住宅ローン控除は13年で最大約112万円増える(当社試算)
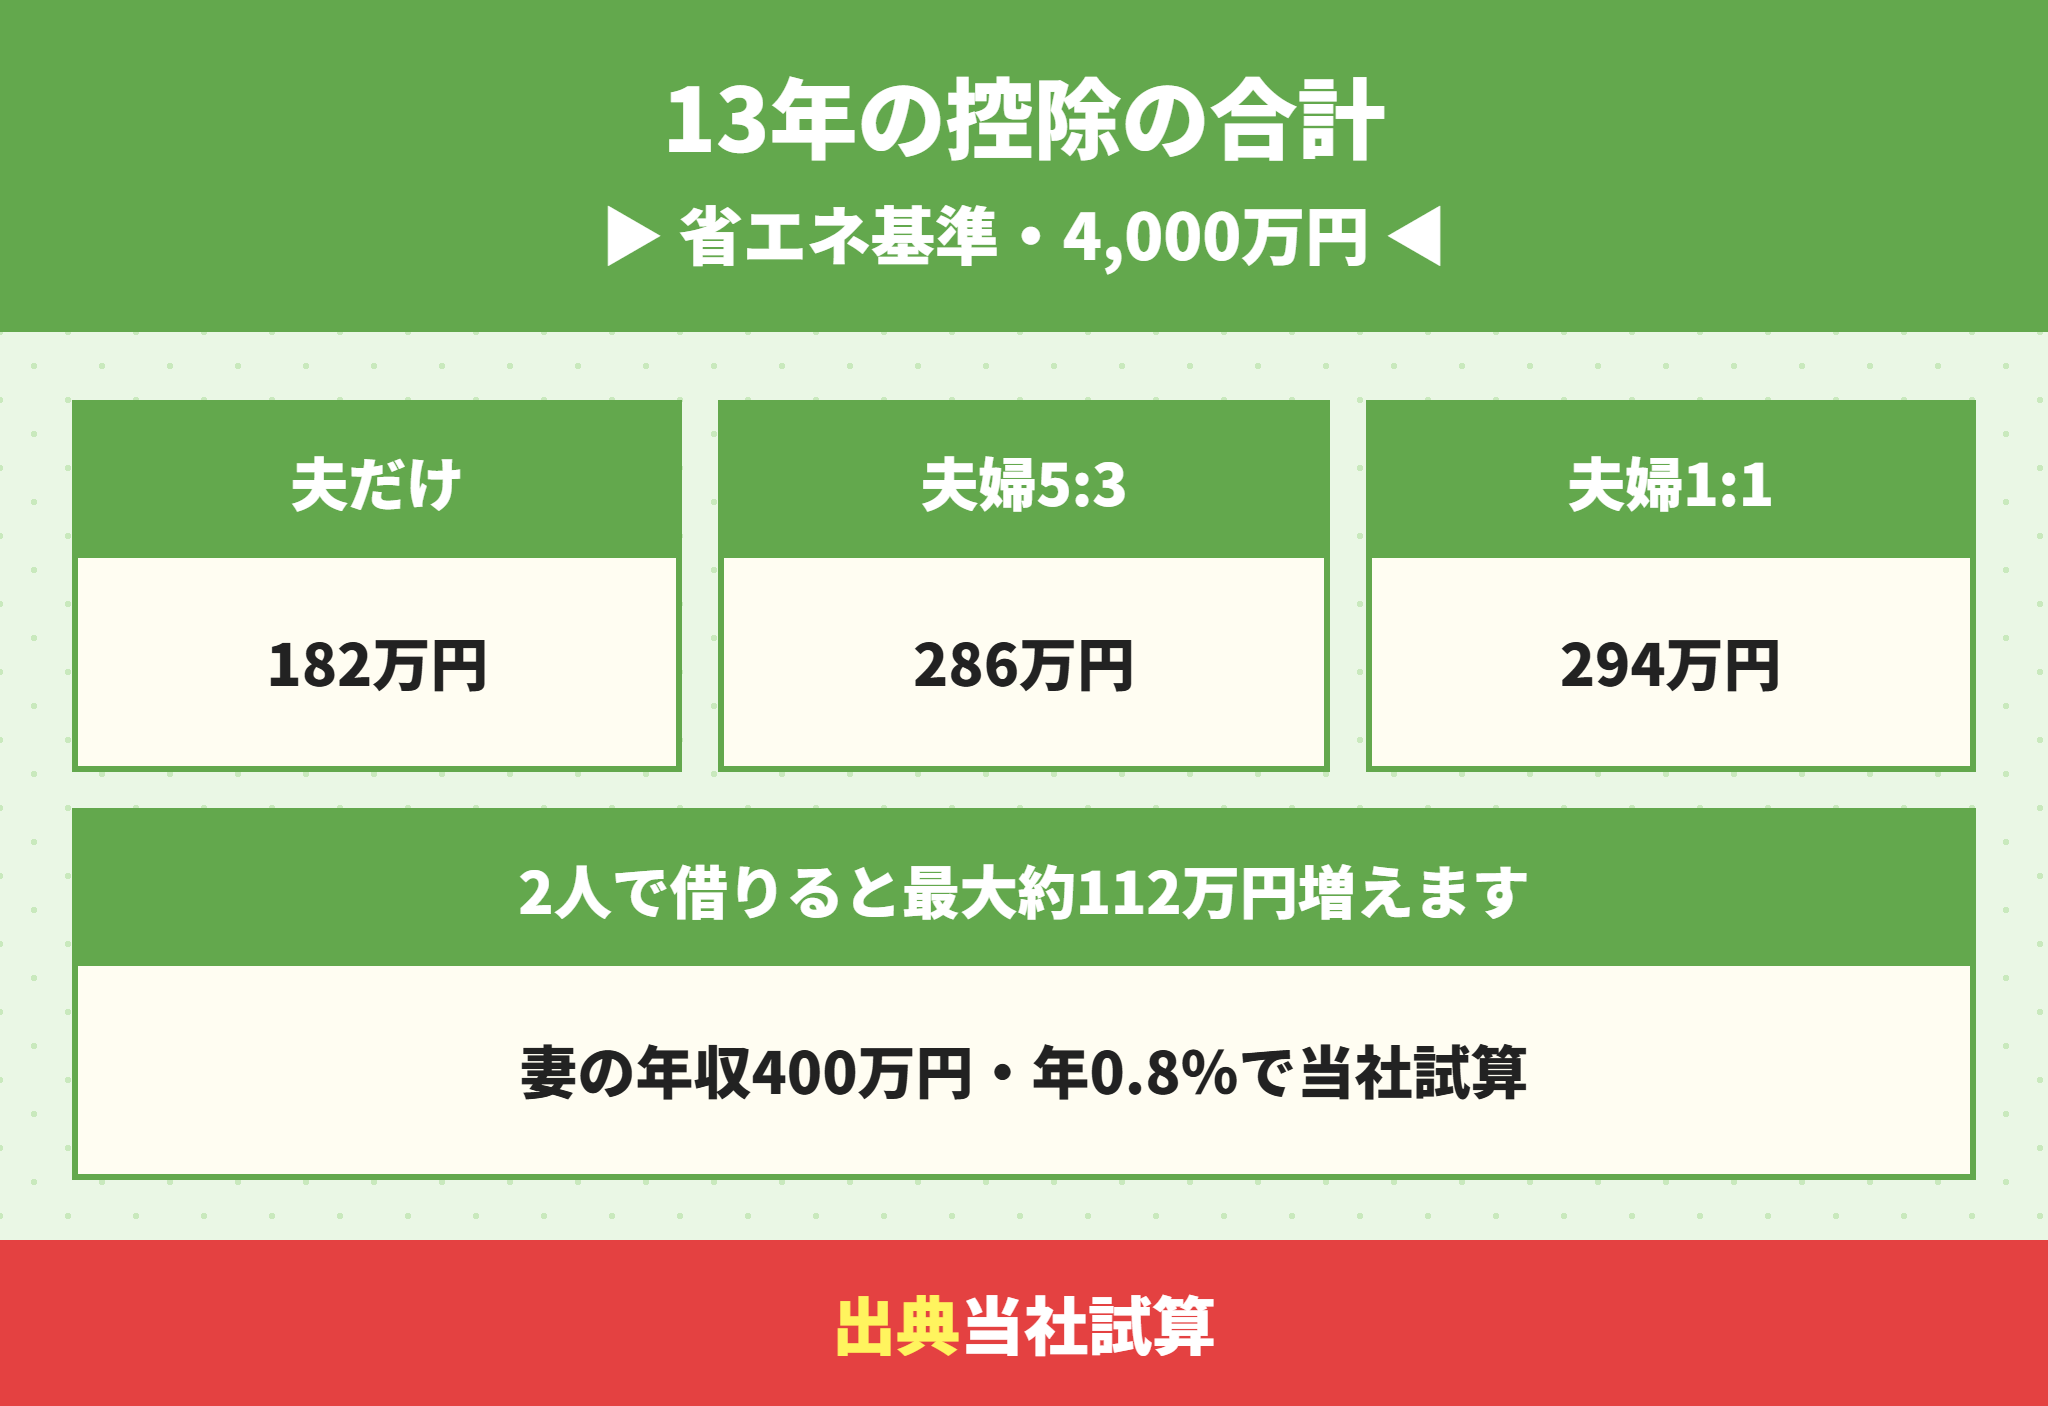
建売を4,000万円の住宅ローンで買う例で、夫婦の住宅ローン控除を13年分足しました。
| 借り方(省エネ基準適合住宅) | 13年の控除の合計 | 夫1人との差 |
|---|---|---|
| 夫だけで4,000万円 | 182.0万円 | ― |
| 夫2,500万円・妻1,500万円 | 286.5万円 | +104.5万円 |
| 夫2,000万円・妻2,000万円 | 294.0万円 | +112.0万円 |
夫だけで借りると、残高が2,000万円を超えている間は毎年14万円で頭打ちです。
夫婦で分けると、2人の控除が両方とも効くので、13年で100万円を超える差になります。
夫婦の住宅ローン控除の分け方は妻の年収で変わる
妻の年収が400万円なら、2,000万円ずつに分けた形がいちばん大きく、294.0万円です(当社試算)。
妻の年収が300万円だと、夫2,500万円・妻1,500万円の276.6万円が、2,000万円ずつの264.1万円を上回ります(当社試算)。
妻の税額が小さいと、妻に多く借りても控除を使い切れないからです。半分ずつが正解とは限らないと覚えておきます。
夫婦の住宅ローン控除が増えても毎月の返済額は変わらない
4,000万円を年0.8%・35年で借りると、毎月の返済は合計で約10万9,000円です。
夫婦の住宅ローン控除の差は、同じ家・同じ返済のまま、税金の戻り方だけが変わる差だと考えてください。
じゃあ共働きなら、夫婦で半分ずつ借りるのがいちばん得なんですね。
 ラクチン君
妻の年収が400万円前後あればそうなりやすいです。ただ、家の区分と妻の税額で結果が変わります。次の2つの章を見てから決めてください。
ZEH水準の家なら夫婦の住宅ローン控除の差は小さい
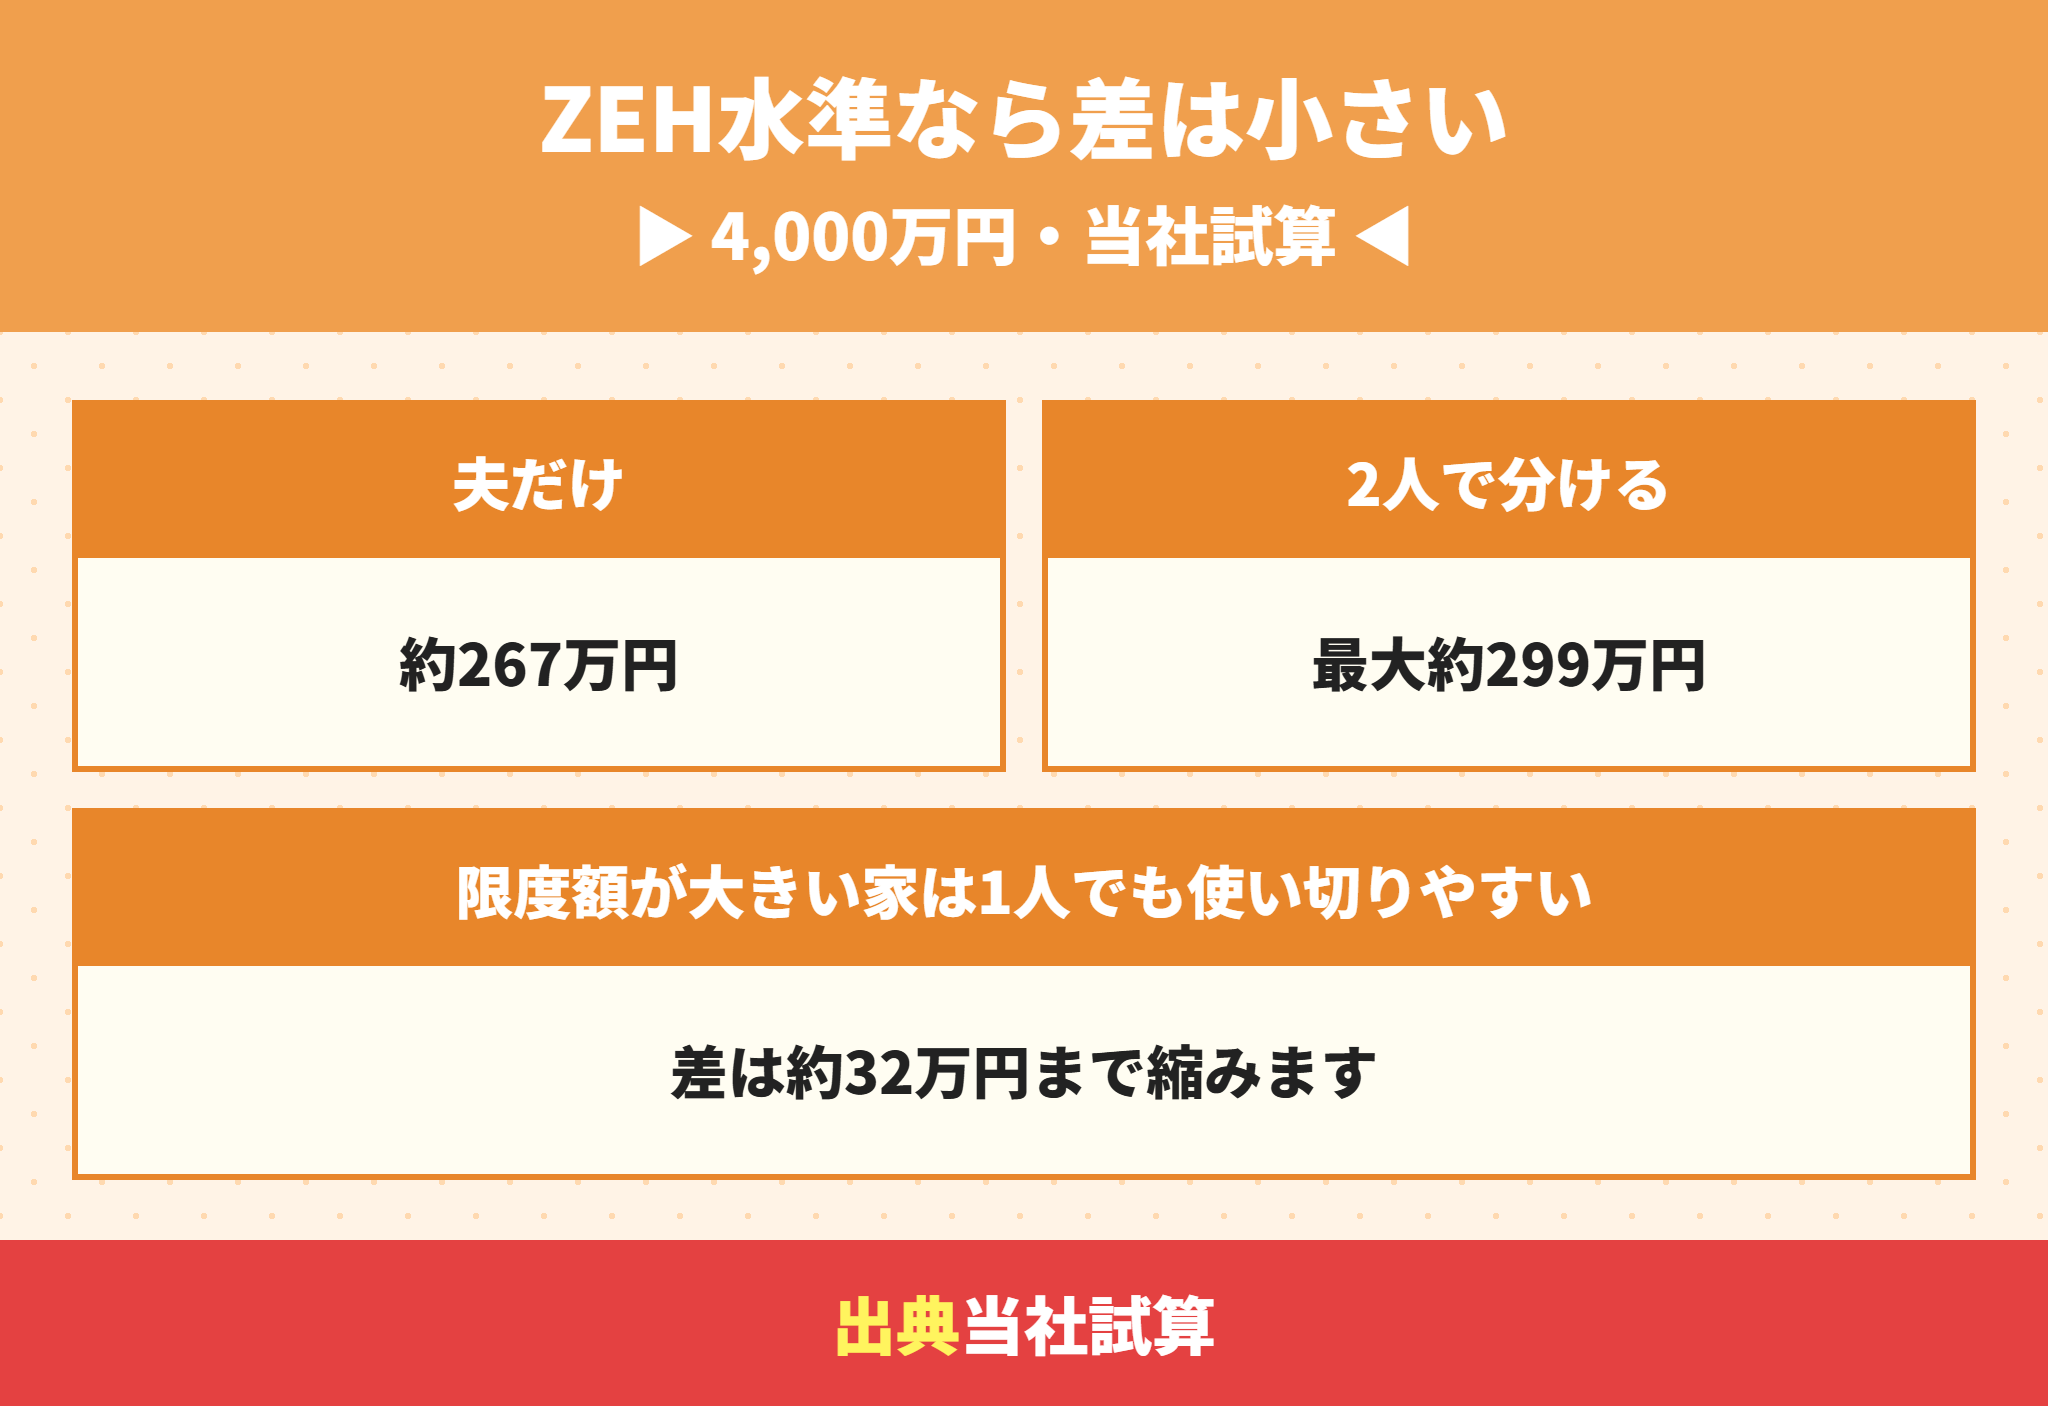
同じ4,000万円でも、ZEH水準省エネ住宅なら結果が変わります。
| 借り方(ZEH水準省エネ住宅) | 13年の控除の合計 |
|---|---|
| 夫だけで4,000万円 | 約266.9万円 |
| 夫2,500万円・妻1,500万円 | 約298.6万円 |
| 夫2,000万円・妻2,000万円 | 約294.0万円 |
ZEH水準は限度額が3,500万円あるので、夫1人でも控除の枠を大きく使えるからです。
夫婦の住宅ローン控除の差は約32万円まで縮みます。省エネ基準適合住宅の約112万円と比べると3分の1以下です。
夫1人の控除は夫の税額で頭打ちになる
夫の年収500万円だと、所得税と住民税から引ける上限(受け皿)は2026年・2027年分で年約17.7万円です(当社試算)。
ZEH水準の1年の控除の上限は24.5万円なので、夫1人だと13年で約24.7万円を使い切れない計算になります。
それでも13年の合計は約267万円です。ZEH水準の家は、夫婦の住宅ローン控除のために2本に分ける意味が小さいと言えます。
夫婦の住宅ローン控除で2本に分ける価値が大きい家
省エネ基準適合住宅(限度2,000万円)で借入が2,000万円を大きく超える
妻にも所得税と住民税が毎年しっかりある(年収400万円前後が目安)
ZEH水準以上なら、1人で借りても差は約32万円まで縮む
夫婦の住宅ローン控除は妻の税額で使い切れるかが決まる
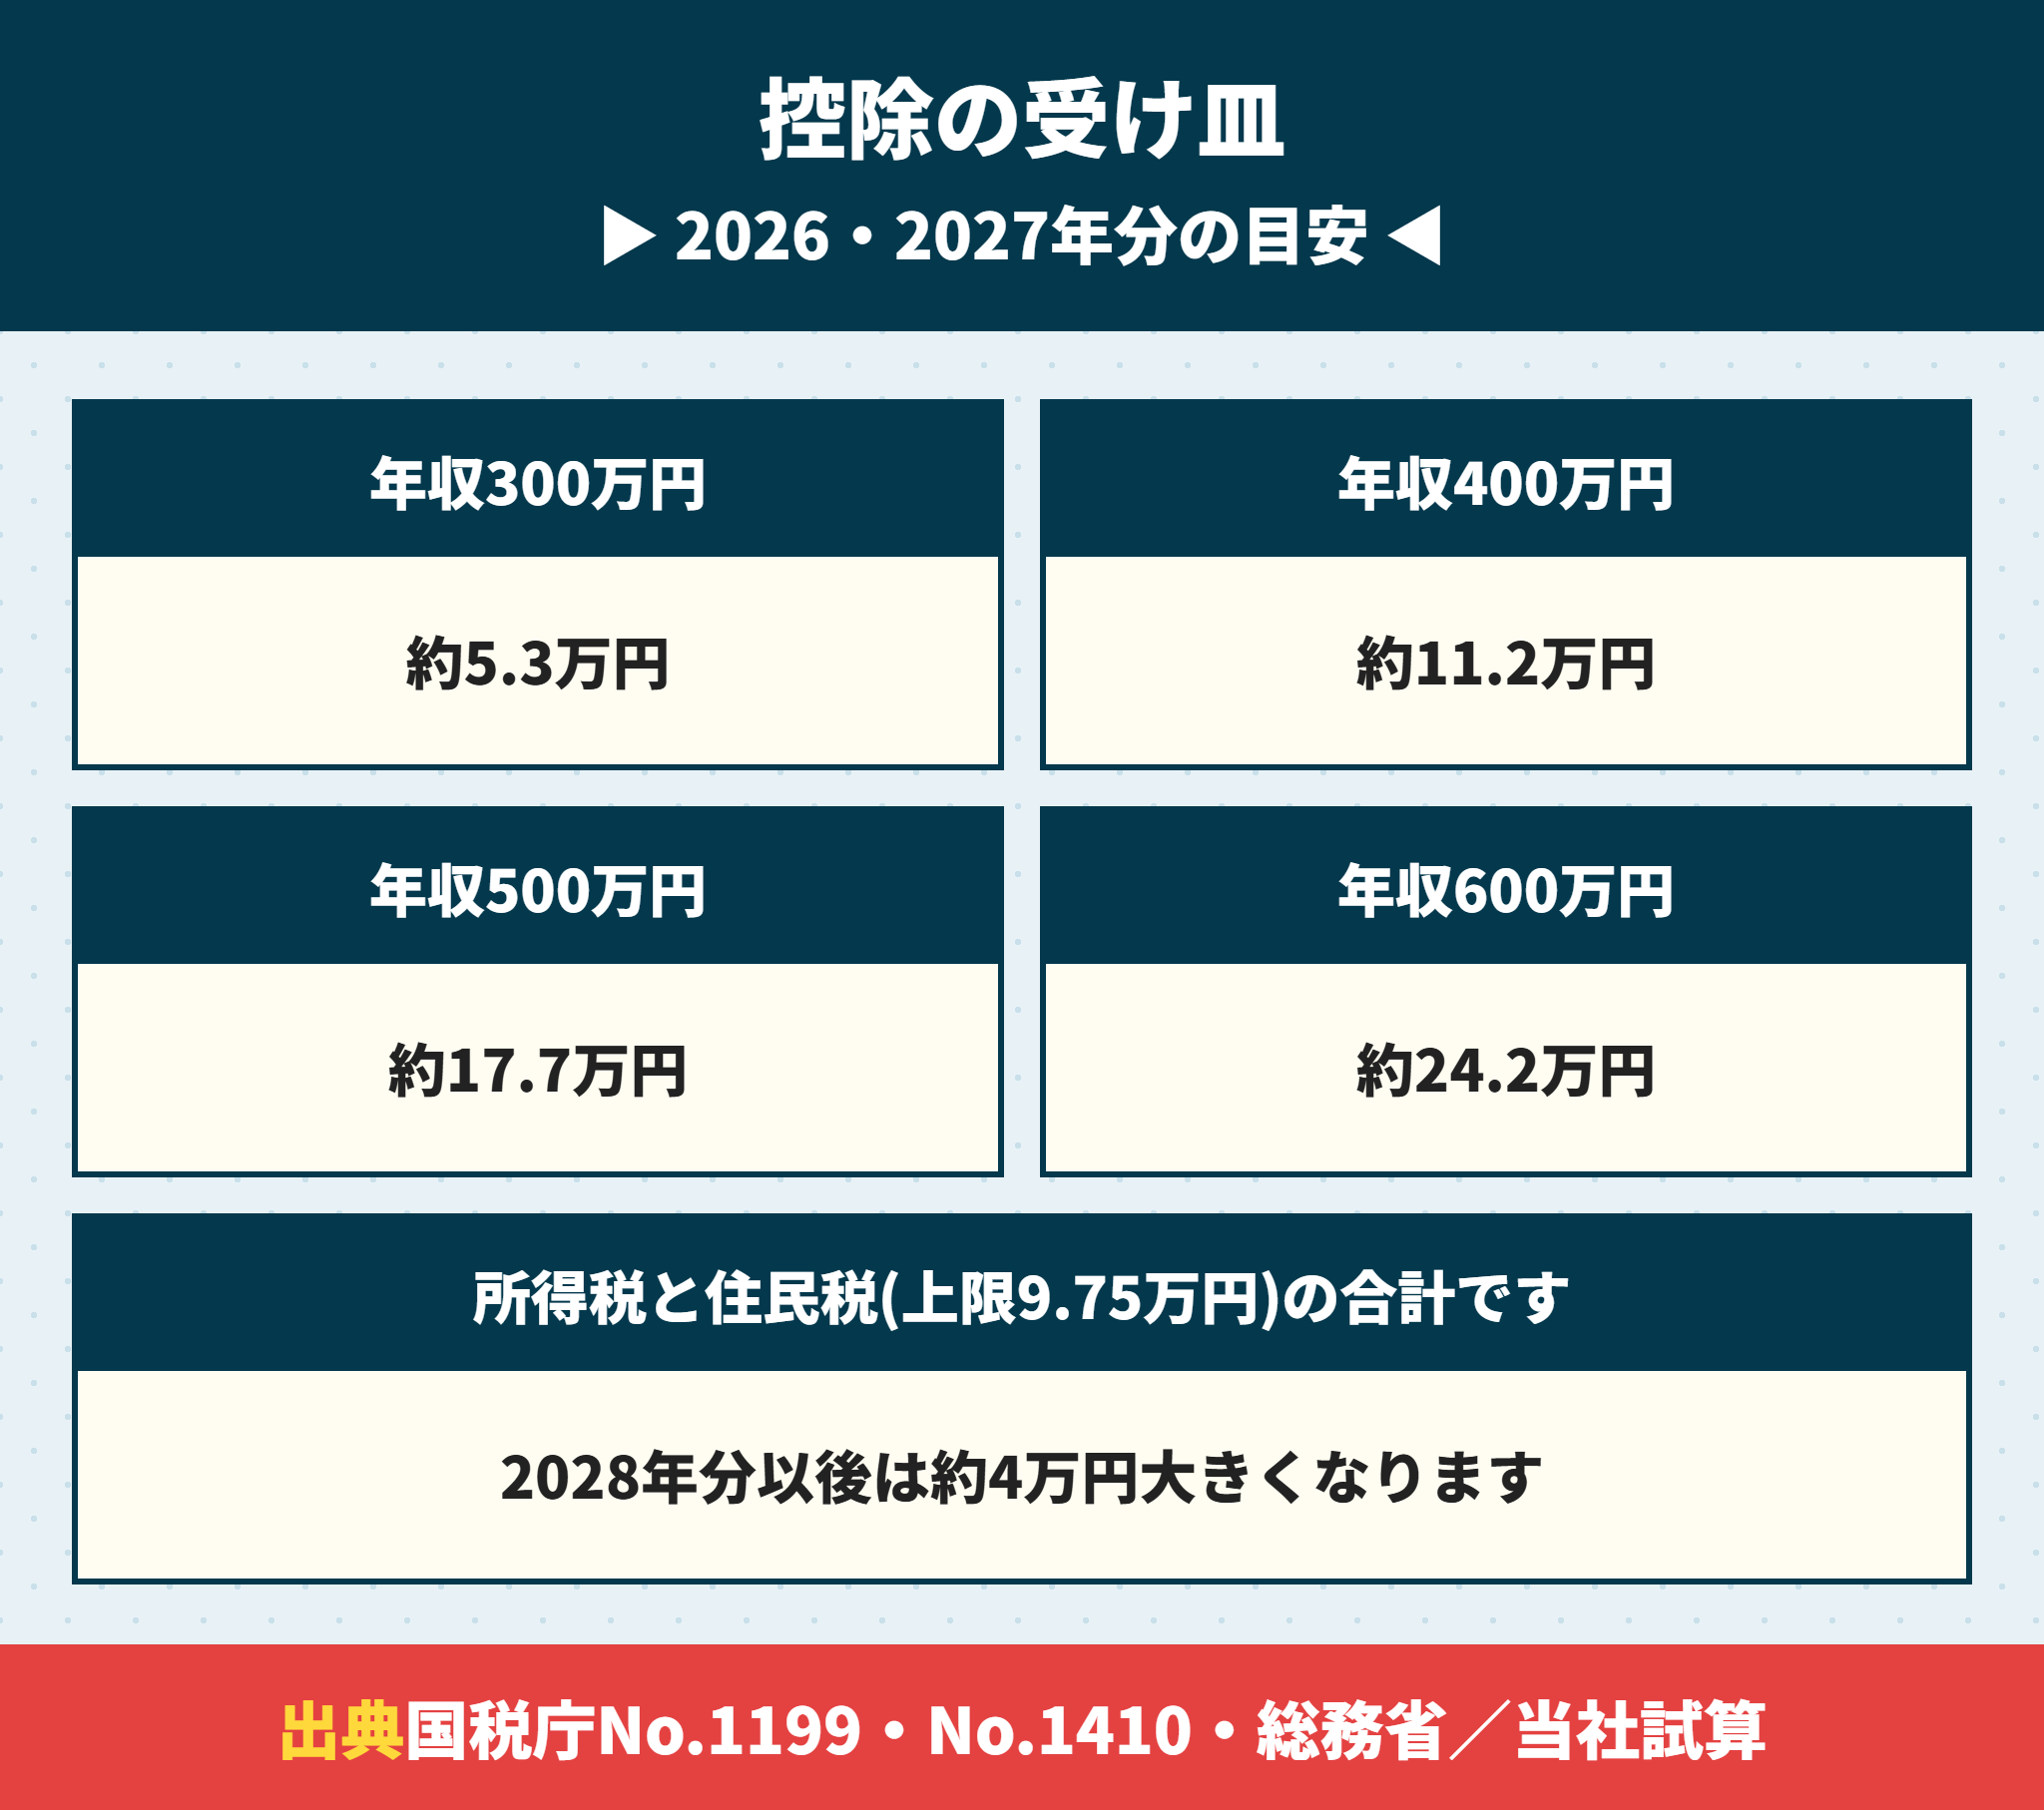
控除は、税金から差し引くものです。その年に払う所得税と住民税より多くは戻らないという上限があります。
住民税から引ける分は、総務省の説明では課税総所得金額等の5%で、97,500円が上限です。
| 年収(給与) | 受け皿(2026・2027年分) | 受け皿(2028年分以後) |
|---|---|---|
| 300万円 | 約5.3万円 | 約9.5万円 |
| 400万円 | 約11.2万円 | 約15.4万円 |
| 500万円 | 約17.7万円 | 約21.9万円 |
| 600万円 | 約24.2万円 | 約28.4万円 |
2025年の税制改正で基礎控除が大きくなったため、2026・2027年分は所得税が減り、そのぶん受け皿も小さいことに注意します。
自分の受け皿を出す手順(源泉徴収票)
給与所得控除後の金額-所得控除の額の合計額=課税総所得金額
課税総所得金額×5%(上限97,500円)が住民税から引ける上限
源泉徴収税額に足すと、その年の受け皿になる
妻の年収300万円なら2,000万円分の控除は大きく余る
妻が2,000万円を借りると、1年目の控除は約13.7万円です。
妻の年収が300万円だと、1年目・2年目の受け皿は約5.3万円なので、毎年8万円以上を使い切れない計算です(当社試算)。
13年で見ると、妻の分だけで約34.4万円を取りこぼします。妻の年収を見て、妻の借入額を、1年目の控除(借入額×約0.68%)が受け皿に収まる額にすると、夫婦の住宅ローン控除の取りこぼしが減ります。
育休・時短の年は妻の控除が消えやすい
育児休業給付は非課税なので、休んでいる年は妻の所得税がほとんど出ません。
使い切れなかった控除は、夫に回したり翌年に繰り越したりできません。育休の年に控除がいくら消えるかは育休で住宅ローン控除はもったいない?使い切れない額とペアローンの割合の決め方で試算しています。ローンが組めるかは育休中でも住宅ローンは組める?審査・必要書類とペアローンの注意点、妊娠中は妊娠中の住宅ローンは組める?産休前の年収・団信の告知と出産に重ならない日程で整理しています。
ふるさと納税もしているんですが、夫婦の住宅ローン控除に影響しますか。
ラクチン君受け皿が足りない人だけ影響します。2026・2027年分は受け皿が小さめなので、夫婦それぞれで出して確かめてください。計算の仕方はふるさと納税と住宅ローン控除の併用は損する?上限の計算とワンストップ特例の注意点で紹介しています。
夫婦の住宅ローン控除は持分と借入の負担をそろえる
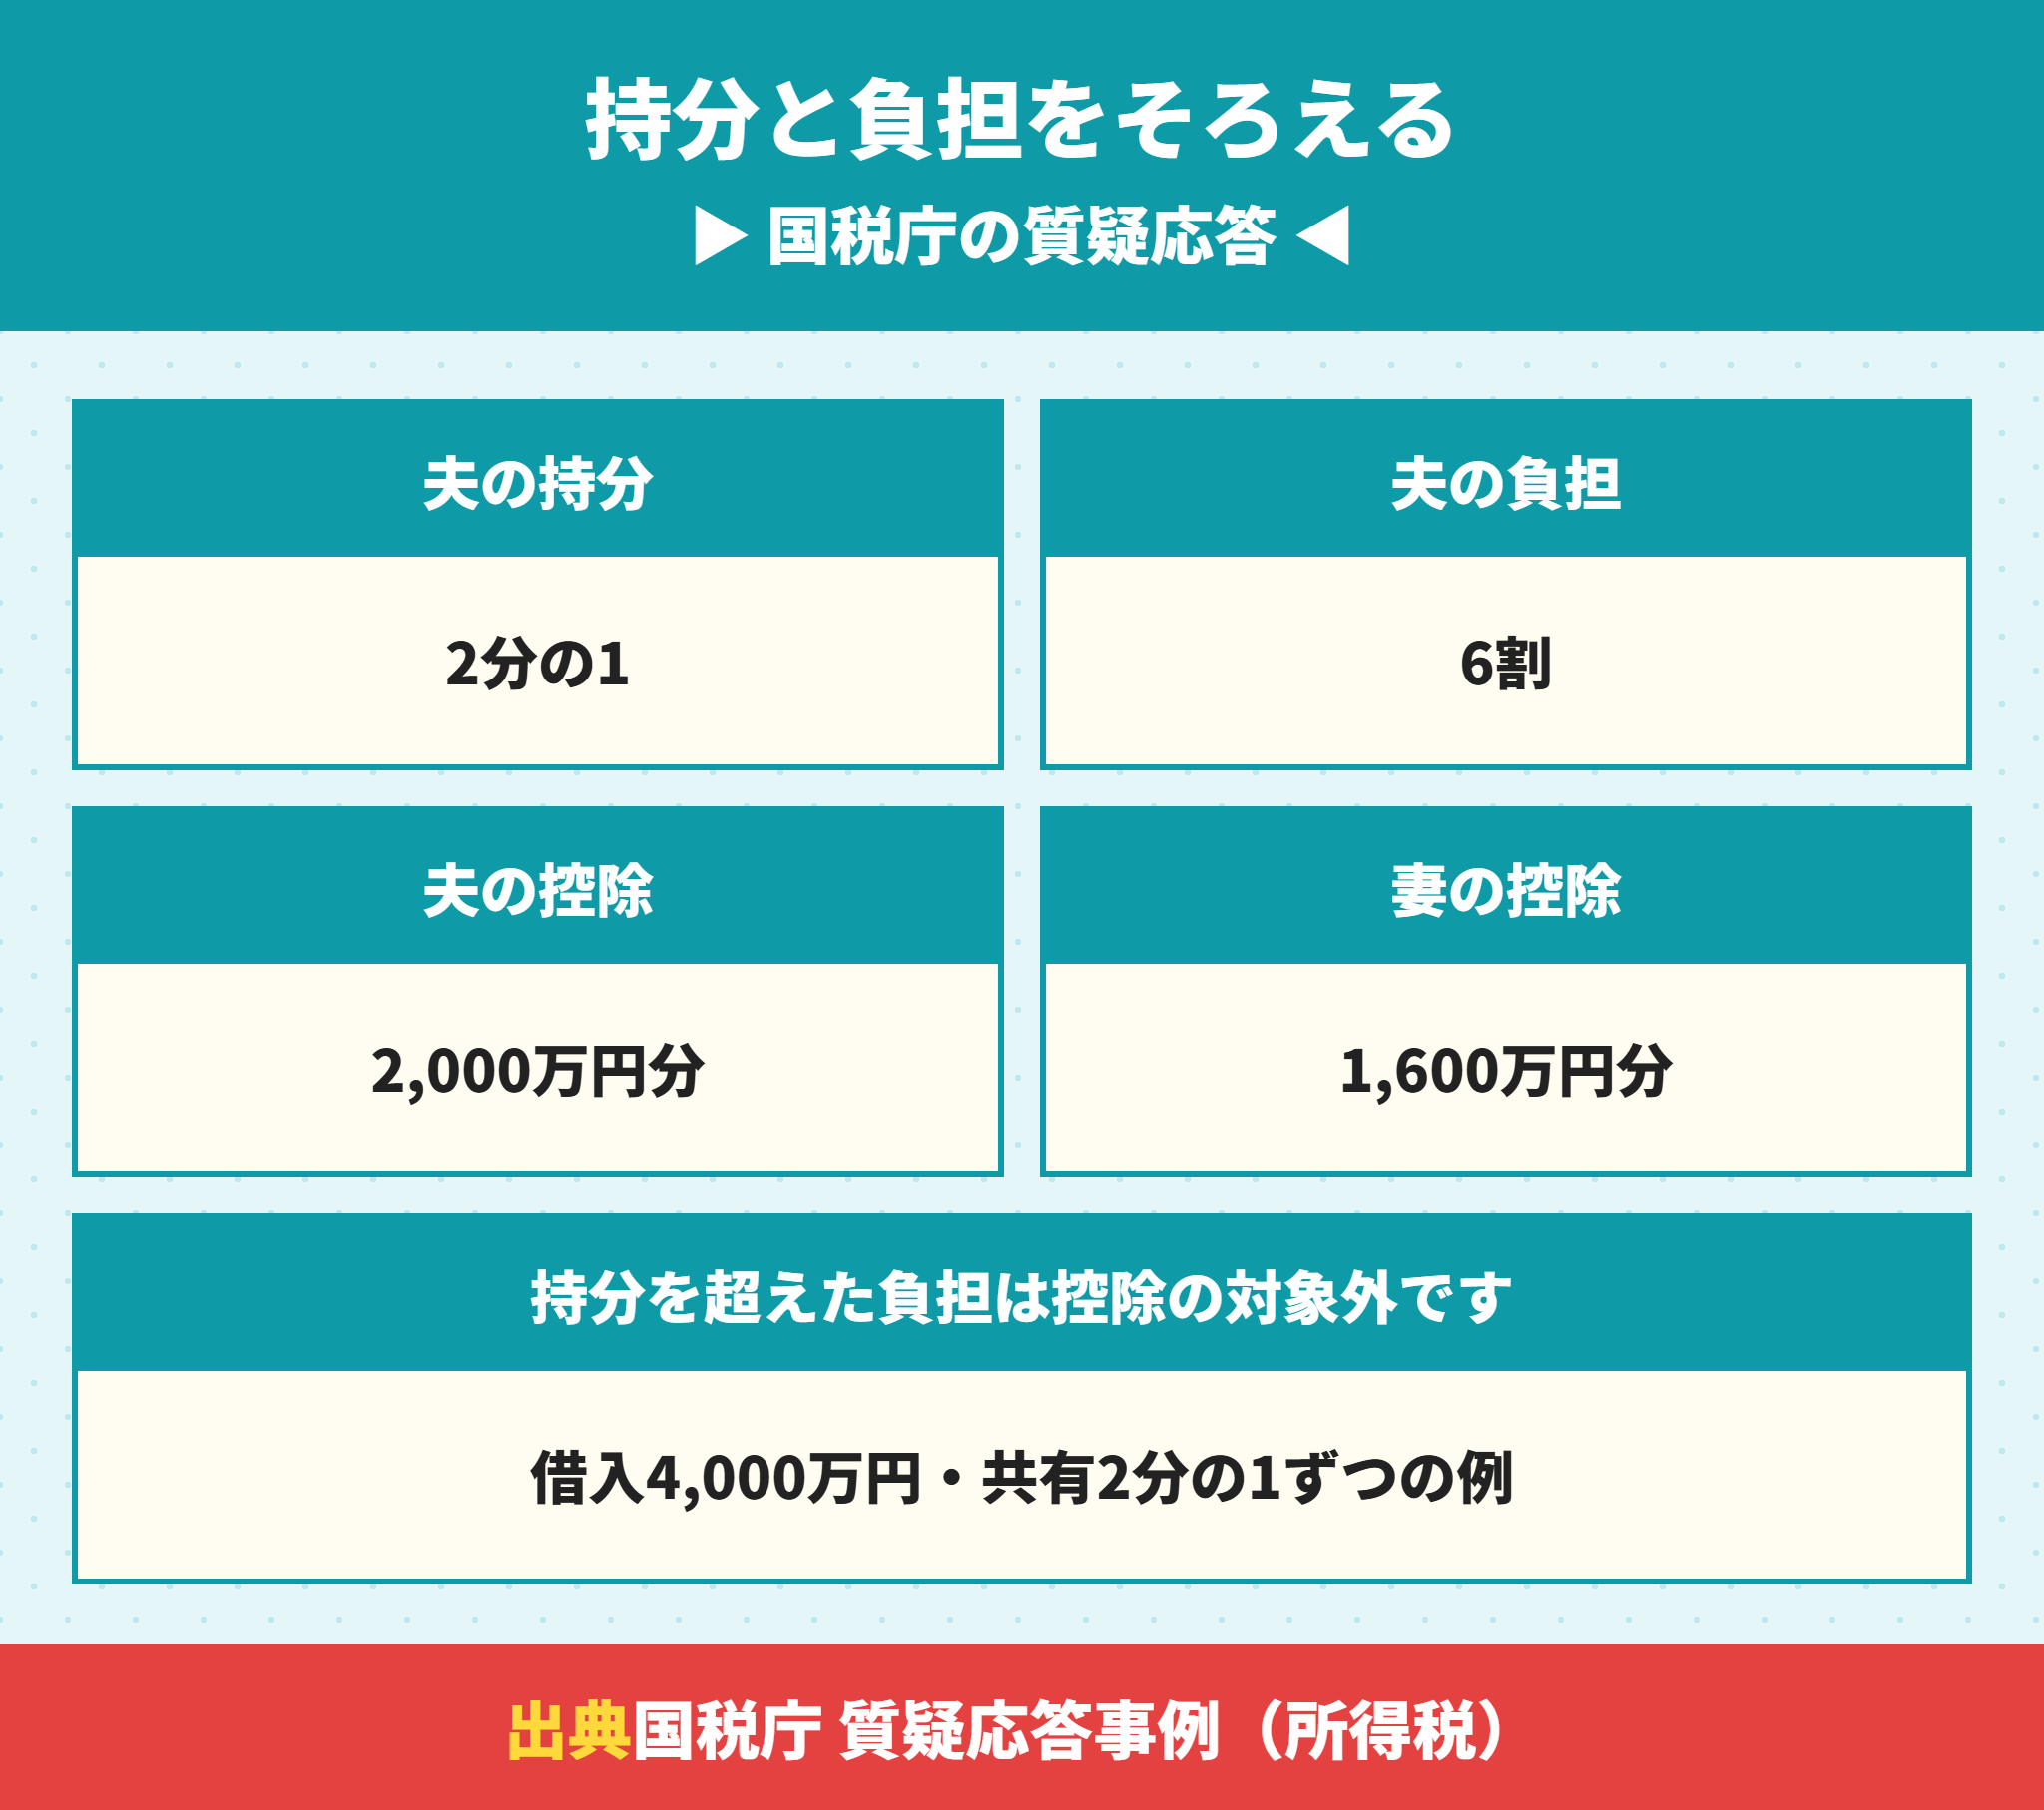
夫婦の住宅ローン控除でいちばん間違えやすいのが、家の持分と、借入の負担の割合のずれです。
国税庁の質疑応答事例は、次の例で控除の対象額を示しています。
| 項目 | 国税庁の例 |
|---|---|
| 家と土地の購入代金 | 4,500万円(夫婦2分の1ずつの共有) |
| 頭金 | 500万円(持分に応じて負担) |
| 借入金 | 4,000万円(夫婦の連帯債務) |
| 借入の負担の約束 | 夫6・妻4 |
| 夫の控除の対象 | 2,000万円(2,400万円のうち持分の分だけ) |
| 妻の控除の対象 | 1,600万円 |
夫は2,400万円を負担しても、自分の持分を買うのに必要な2,000万円しか控除の対象にならないとしています。
取得対価は家全体の価格に持分を掛けて出す
国税庁は、共有の家の取得対価を家全体の対価にその人の持分の割合を掛けた金額としています。
借入金がこの金額を超えると、超えた分は控除の対象になりません。夫婦の住宅ローン控除は、持分が控除の上限を決めると覚えておきます。
床面積の50㎡は持分で割らずに家全体で見る
国税庁は、夫婦や親子で共有する住宅の床面積は、持分で按分せず家屋全体の床面積で判断するとしています。
建売の多くは床面積が90〜100㎡あるので、夫婦の住宅ローン控除で床面積が問題になることはまずありません。
夫婦の住宅ローン控除で持分と負担がずれると贈与になる
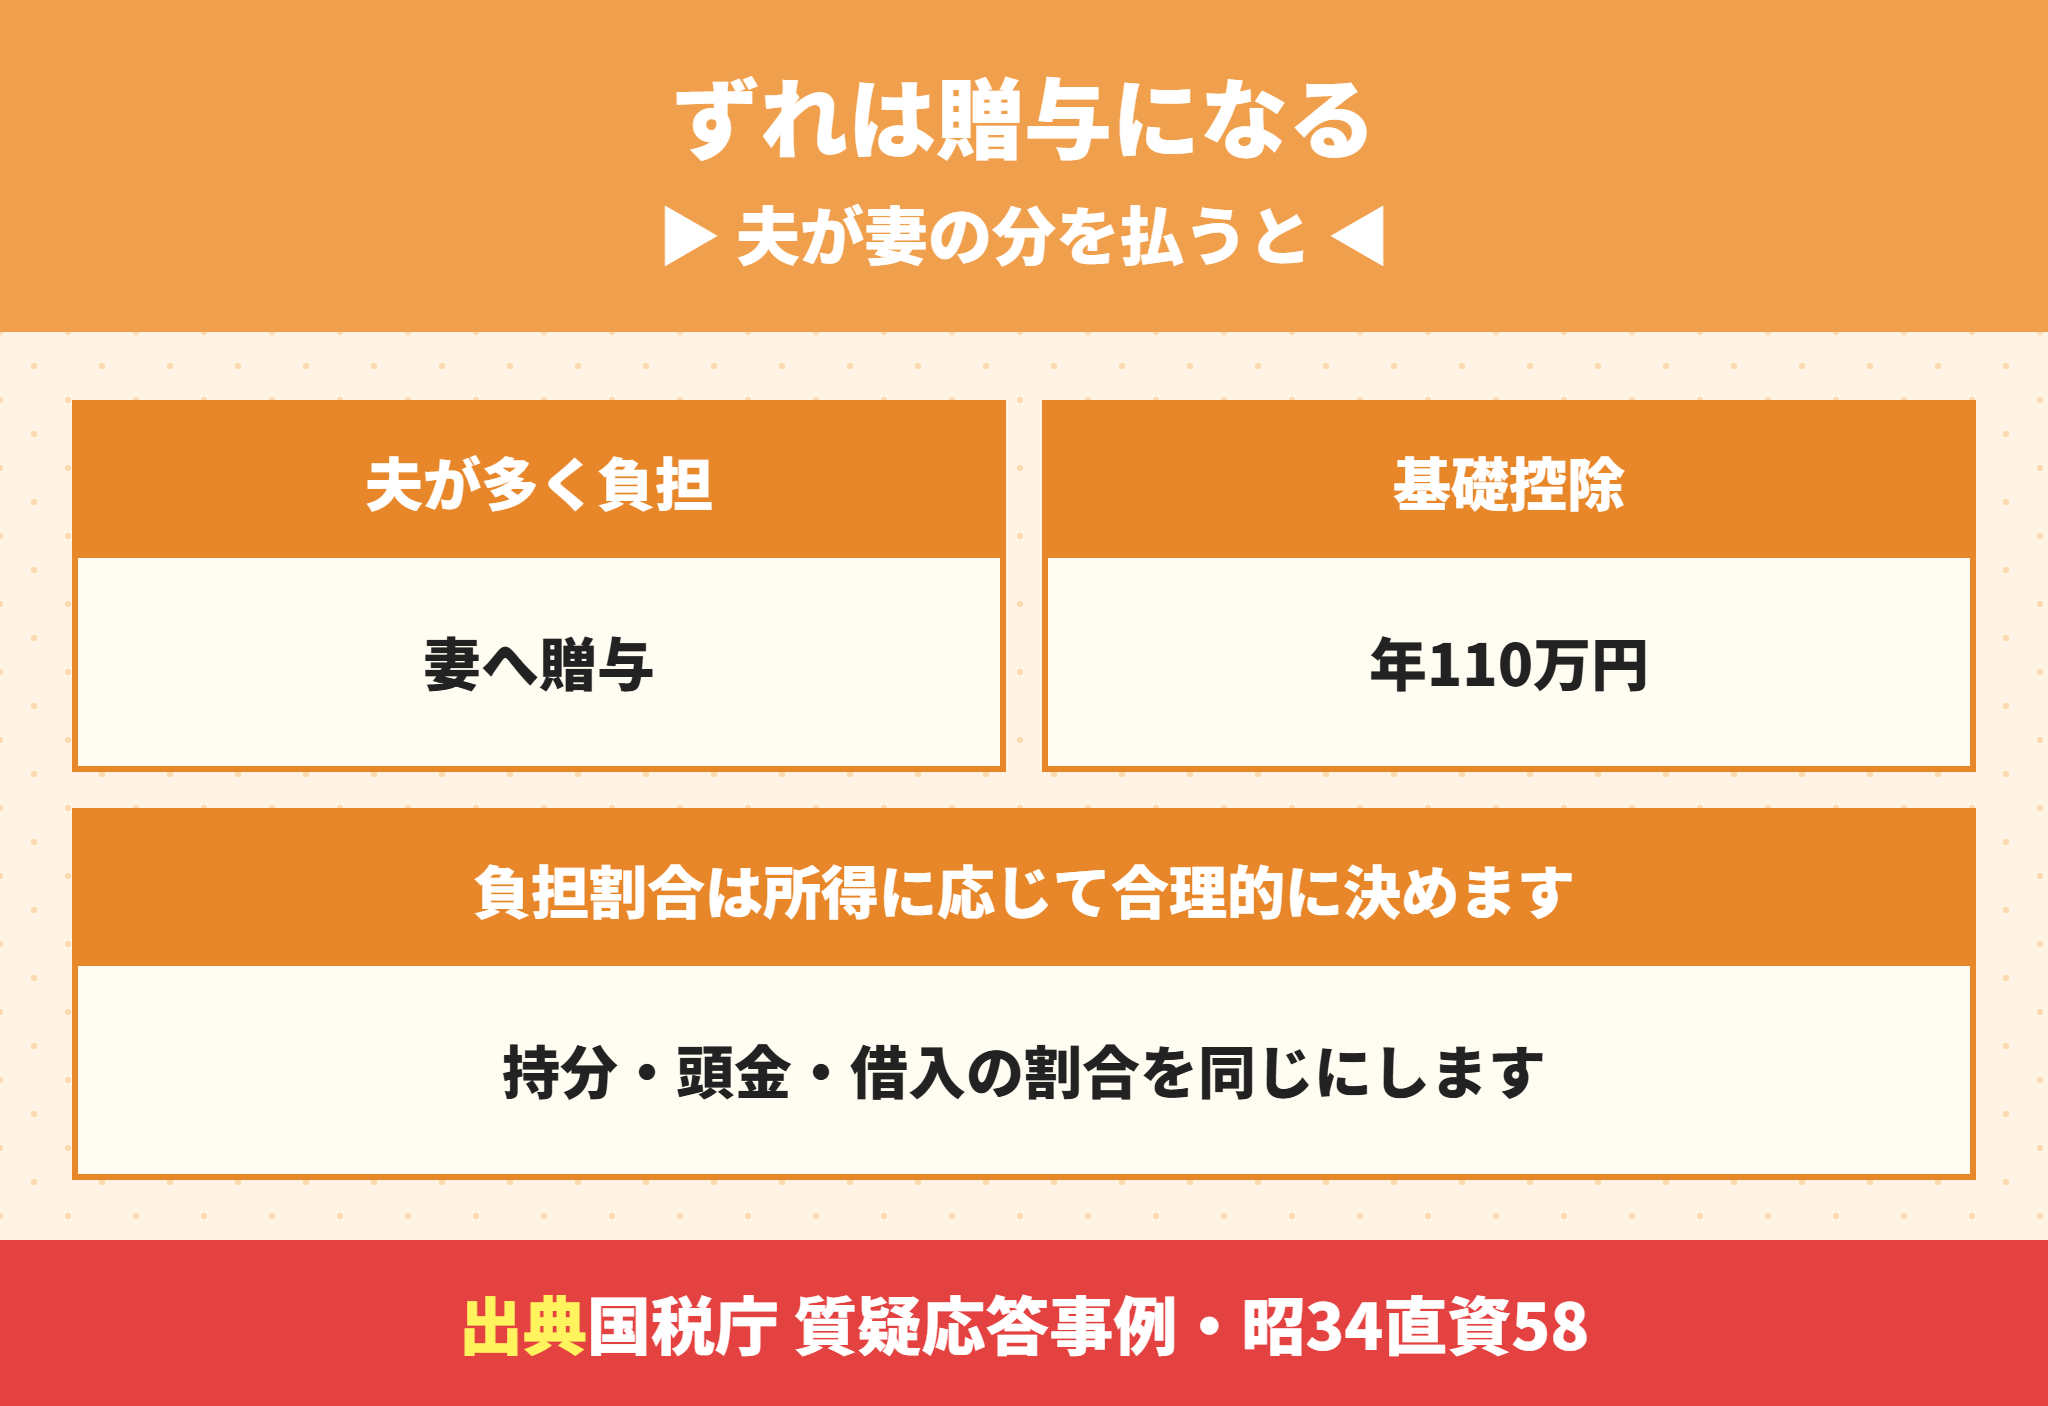
先ほどの例で、夫が持分を超えて負担した400万円について、国税庁は夫から妻への贈与になると書いています。
連帯債務の負担の割合は、所得金額などに応じて合理的に定める必要があるとされています。
頭金を夫だけで出すと夫婦の住宅ローン控除のずれが大きくなる
同じ質疑応答事例は、頭金500万円を夫が1人で出した場合も示しています。
このときは夫の控除の対象は1,750万円に下がり、夫が妻の分として負担する金額は650万円になります。
国税庁の説明では、贈与税には年110万円の基礎控除がありますが、ずれが大きいと基礎控除を超えることがあります。
夫婦の住宅ローン控除の持分は出したお金の割合で決める
頭金・借入・親からの援助を合わせて、夫婦それぞれが出したお金の割合で持分を決めるのが基本です。
親からの援助を受けるなら、援助を受けた人の持分に入れます。非課税の枠は住宅取得等資金の贈与税はいくらまで非課税?条件・申告期限と新築購入の注意点で説明しています。

持分は、後から直せないんですか。
ラクチン君登記のあとで持分を移すと、それ自体が贈与や売買として扱われることがあります。個別の判断は税務署か税理士に確かめてから決めてください。持分は、売買契約と登記の前に決めておくのが確実です。
夫婦の住宅ローン控除の手続き|申告も年末調整も1人ずつ
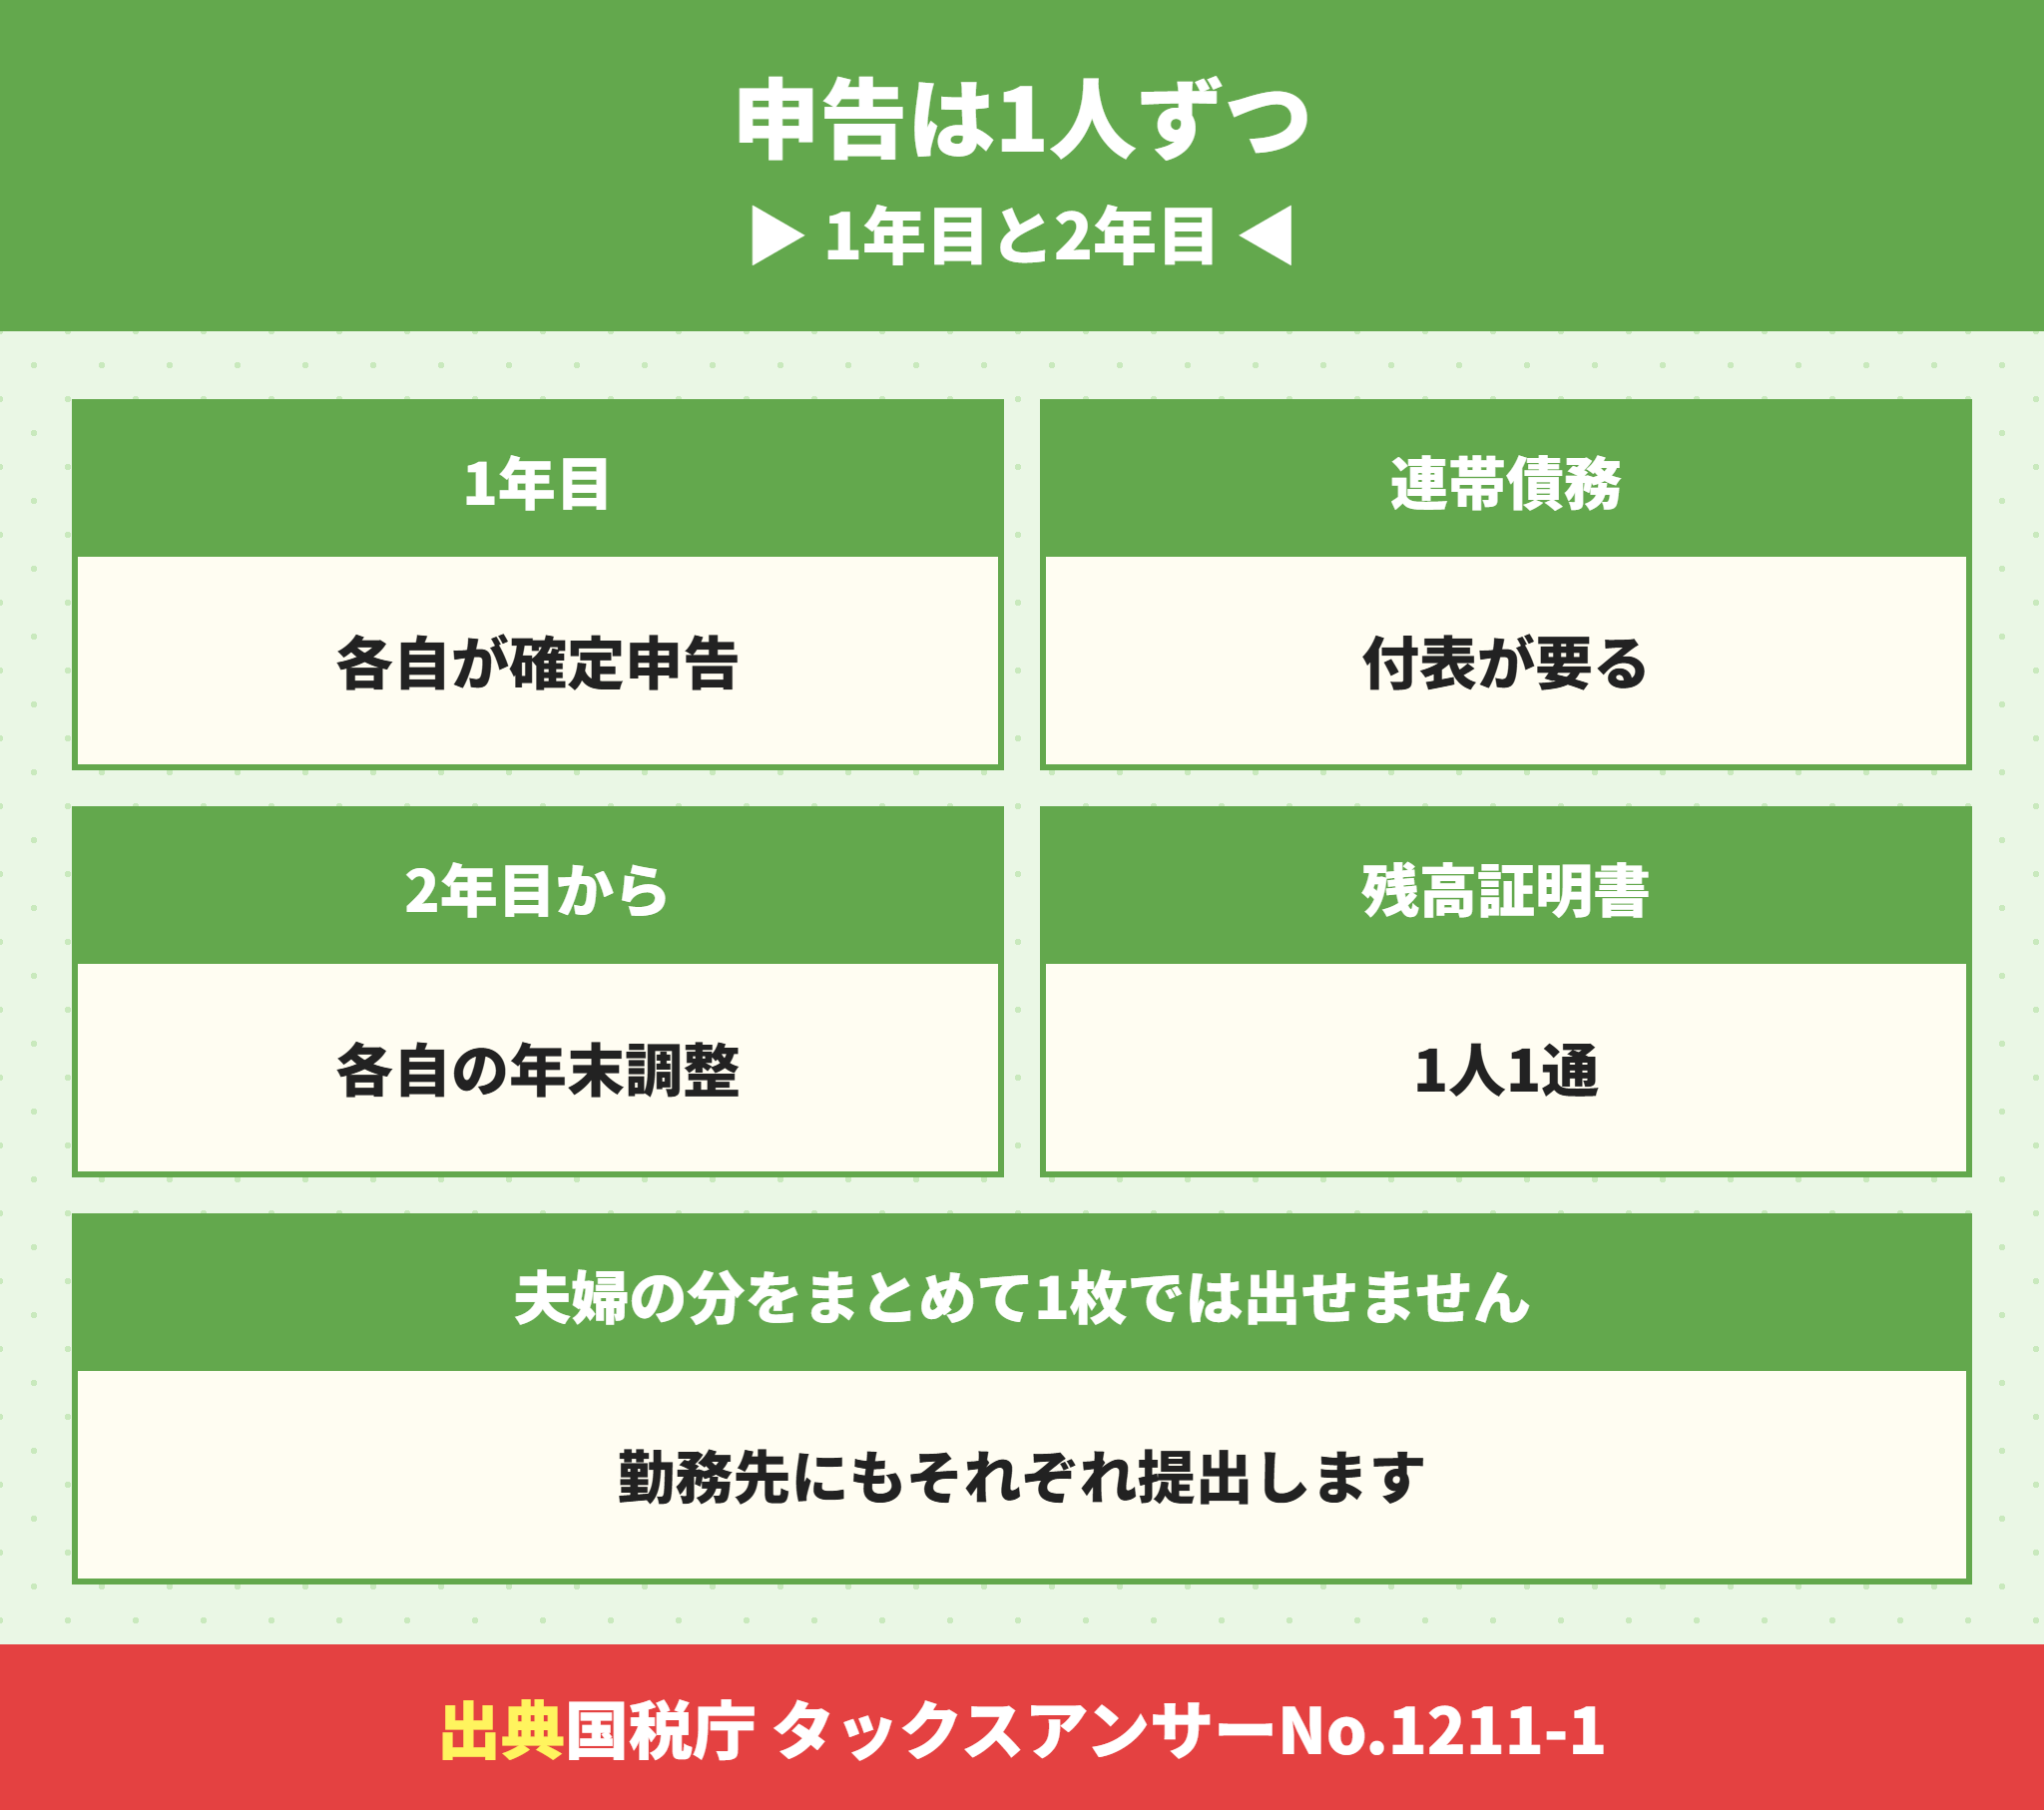
夫婦の住宅ローン控除は、夫と妻がそれぞれ自分の分を申告し、書類も2人分そろえるのが前提です。
| 時期 | 夫婦それぞれがすること |
|---|---|
| 1年目(入居の翌年) | 各自が確定申告。連帯債務なら付表を付ける |
| 2年目以降 | 税務署から届く書類と残高証明書を、各自の勤務先へ出して年末調整 |
| 毎年10月ごろ | 金融機関から各自に年末残高等証明書が届く |
ペアローンは契約が2本なので、残高の証明書も夫婦それぞれに届くことになります。
夫婦の住宅ローン控除は1年目に2人とも確定申告がいる
会社員でも、住宅ローン控除の1年目は年末調整では受けられません。夫婦のどちらか一方が申告し忘れると、その人の1年目の控除が受けられないので注意します。
書類の集め方と書き方は住宅ローン控除の確定申告必要書類と年末調整書き方|初年度1年目と2年目とe-Taxで、2年目からの年末調整は住宅ローン控除の年末調整|2年目の必要書類・書き方と届かない時の対処法で手順を説明しています。
夫婦の住宅ローン控除の還付は本人の口座に別々に入る
所得税の還付は、申告した本人の口座に入ります。住民税の分は、翌年度の住民税が減る形で戻ります。
控除の額と実際に振り込まれる額がずれる理由は住宅ローン控除はいくら戻る?住宅ローン減税シミュレーションの計算と還付金の時期で説明しています。
夫婦の住宅ローン控除で手続きが漏れやすいところ
1年目の確定申告を夫婦の片方しかしていない
連帯債務の付表を付けていない
転職した年に、新しい勤務先へ書類を出し忘れる
夫婦の住宅ローン控除を2人分にする前に確かめる費用
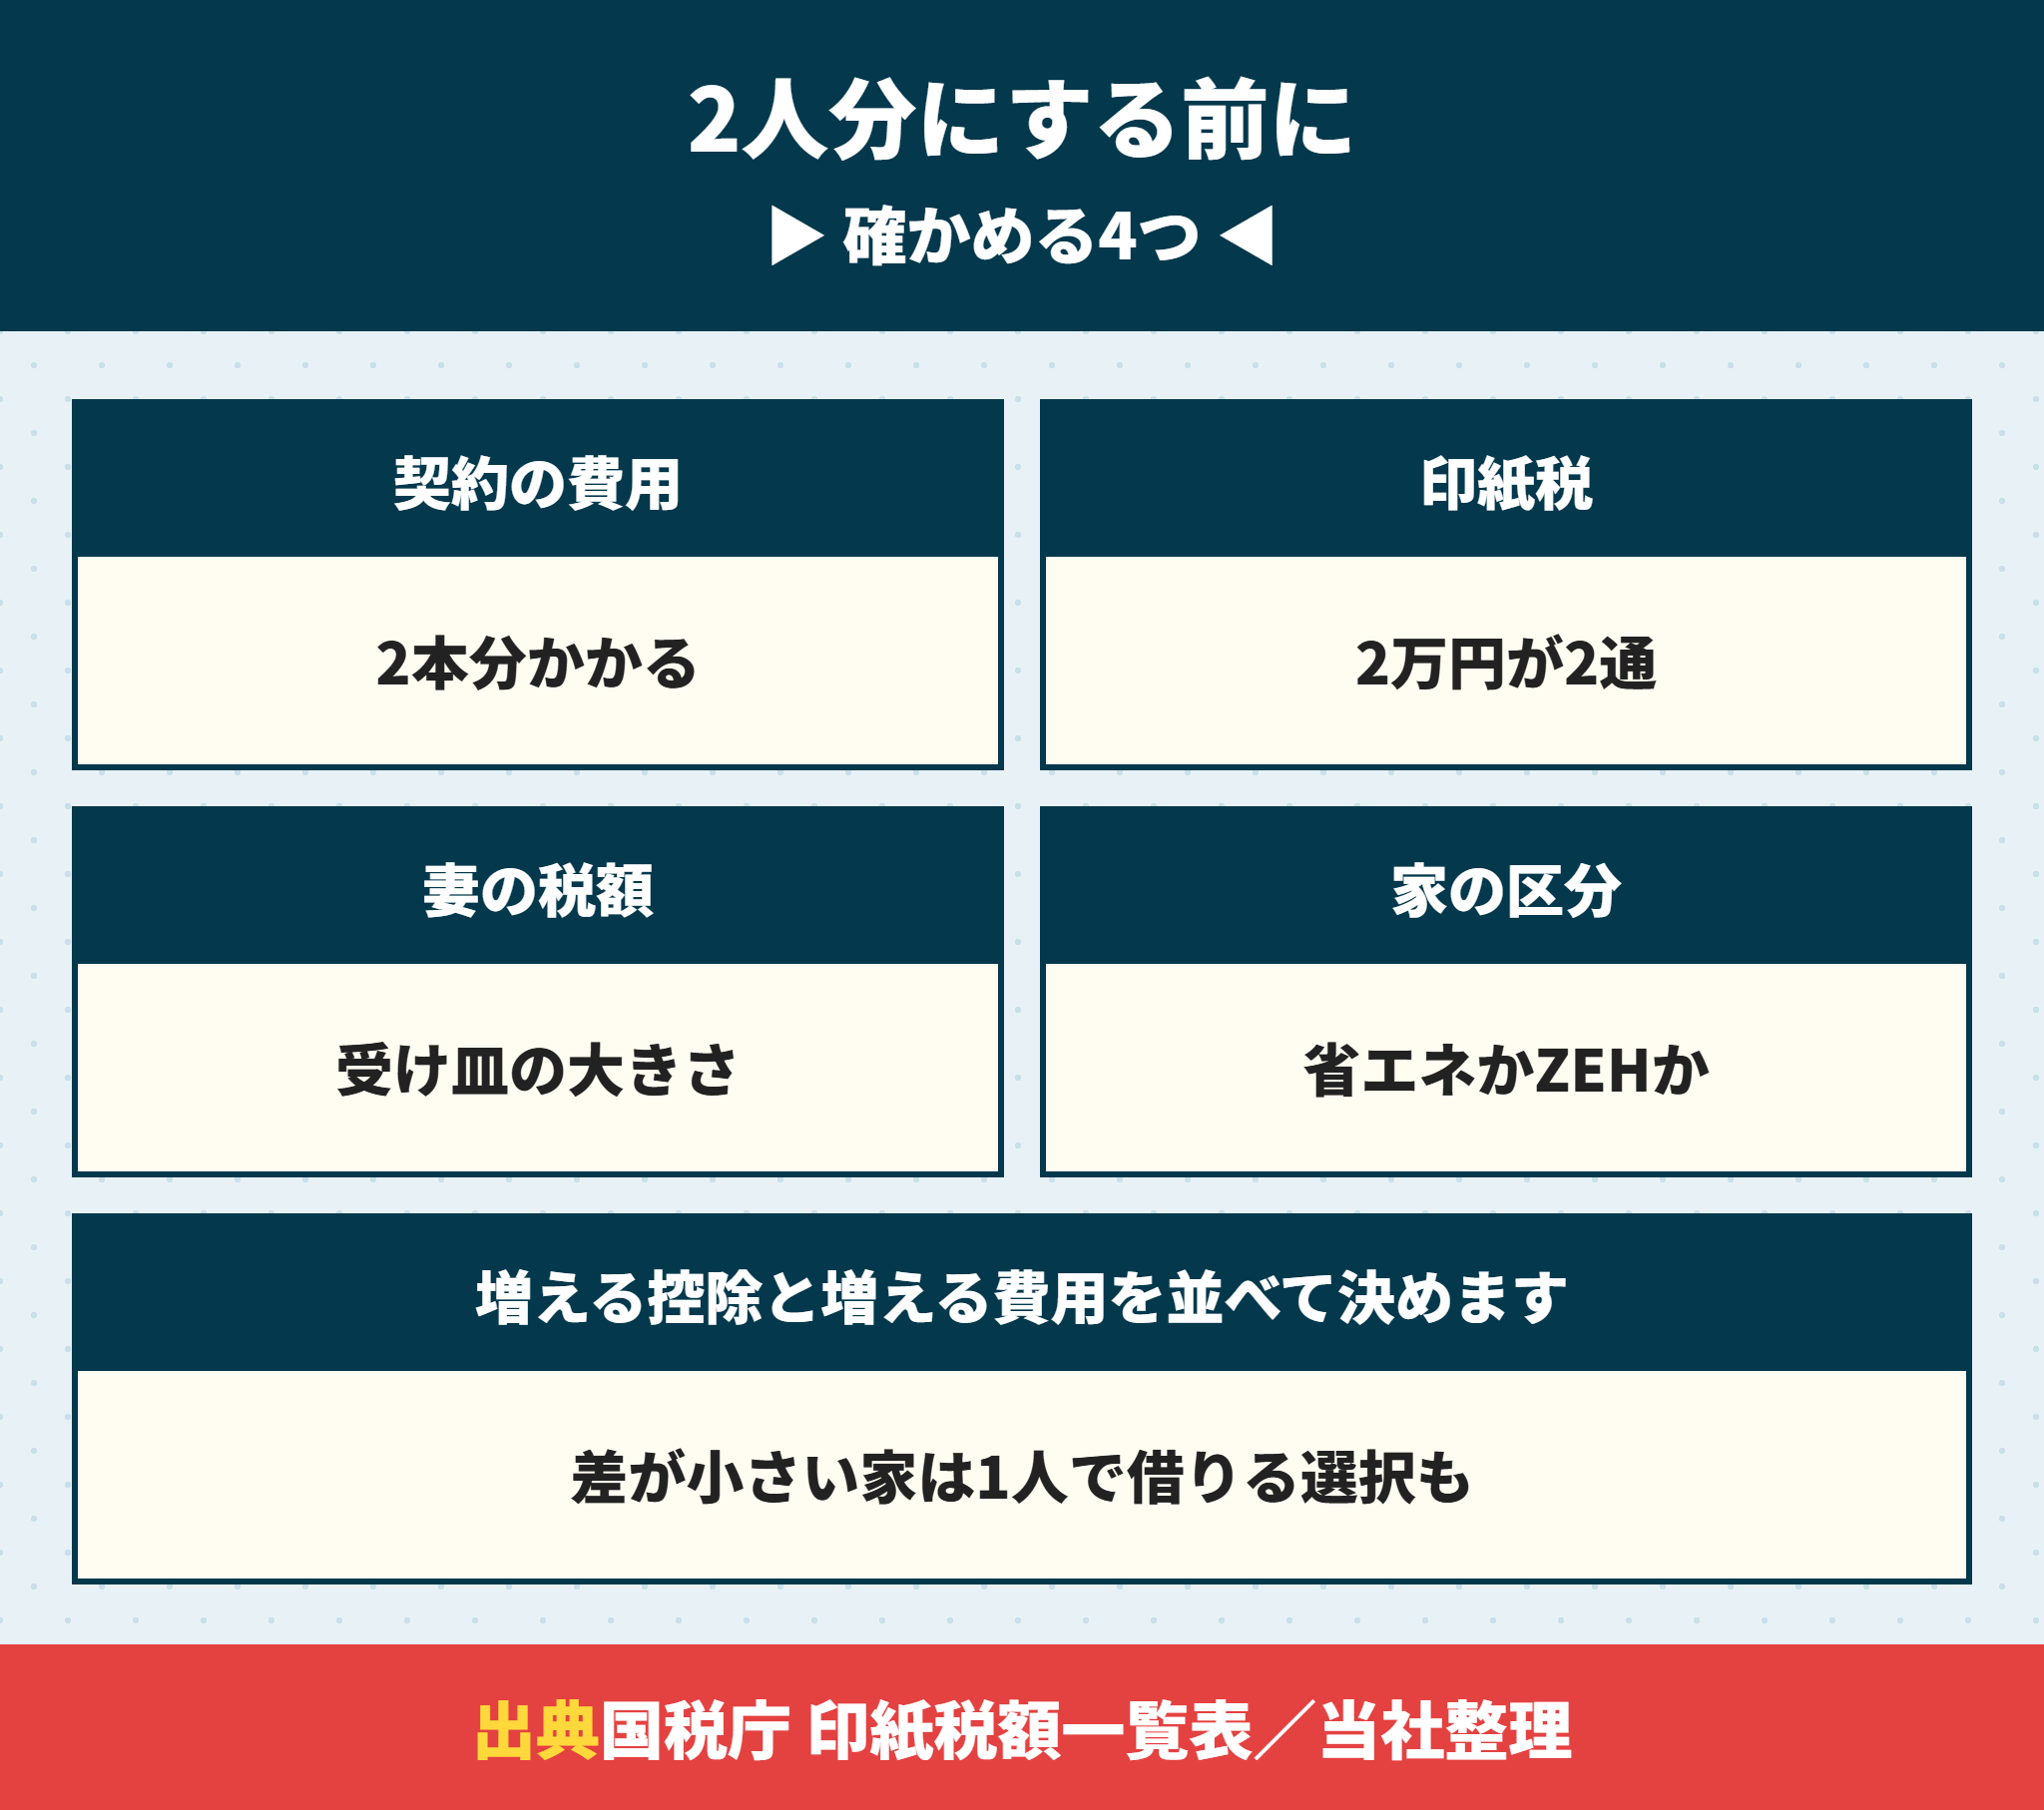
夫婦の住宅ローン控除が増えても、ペアローンは契約が2本になる分だけ費用が増えることがあります。
| 費用 | ペアローンで増えるもの |
|---|---|
| 金銭消費貸借契約書の印紙税 | 1,000万円超5,000万円以下は1通2万円。2通で4万円 |
| 事務手数料 | 定額型の銀行は2契約分かかる |
| 団信 | 夫婦それぞれが加入する |
事務手数料は、借入額の2.2%の定率型なら分けても合計は同じです。定額型なら2契約分になります。手数料の型は住宅ローンの事務手数料はいくら?2.2%・定額・保証料型の違いと損しない選び方で比べています。
離婚や退職のときの出口も先に考える
夫婦2人の名義で借りると、離婚や退職のときに片方の名義を外すのが簡単ではないことも知っておきます。
買う前に夫婦で決めておくことは新築離婚とは?家を買う前に夫婦で決める持分・ローン名義と財産分与の基本で整理しています。
夫婦の住宅ローン控除を2人分にするかの決め方
13年の控除の差(当社試算で最大約112万円)と、2本分の費用を並べる
妻の受け皿と、育休・時短の予定を入れて差を出し直す
ZEH水準以上なら、1人で借りる選択も残しておく
夫婦の住宅ローン控除に関するよくある質問
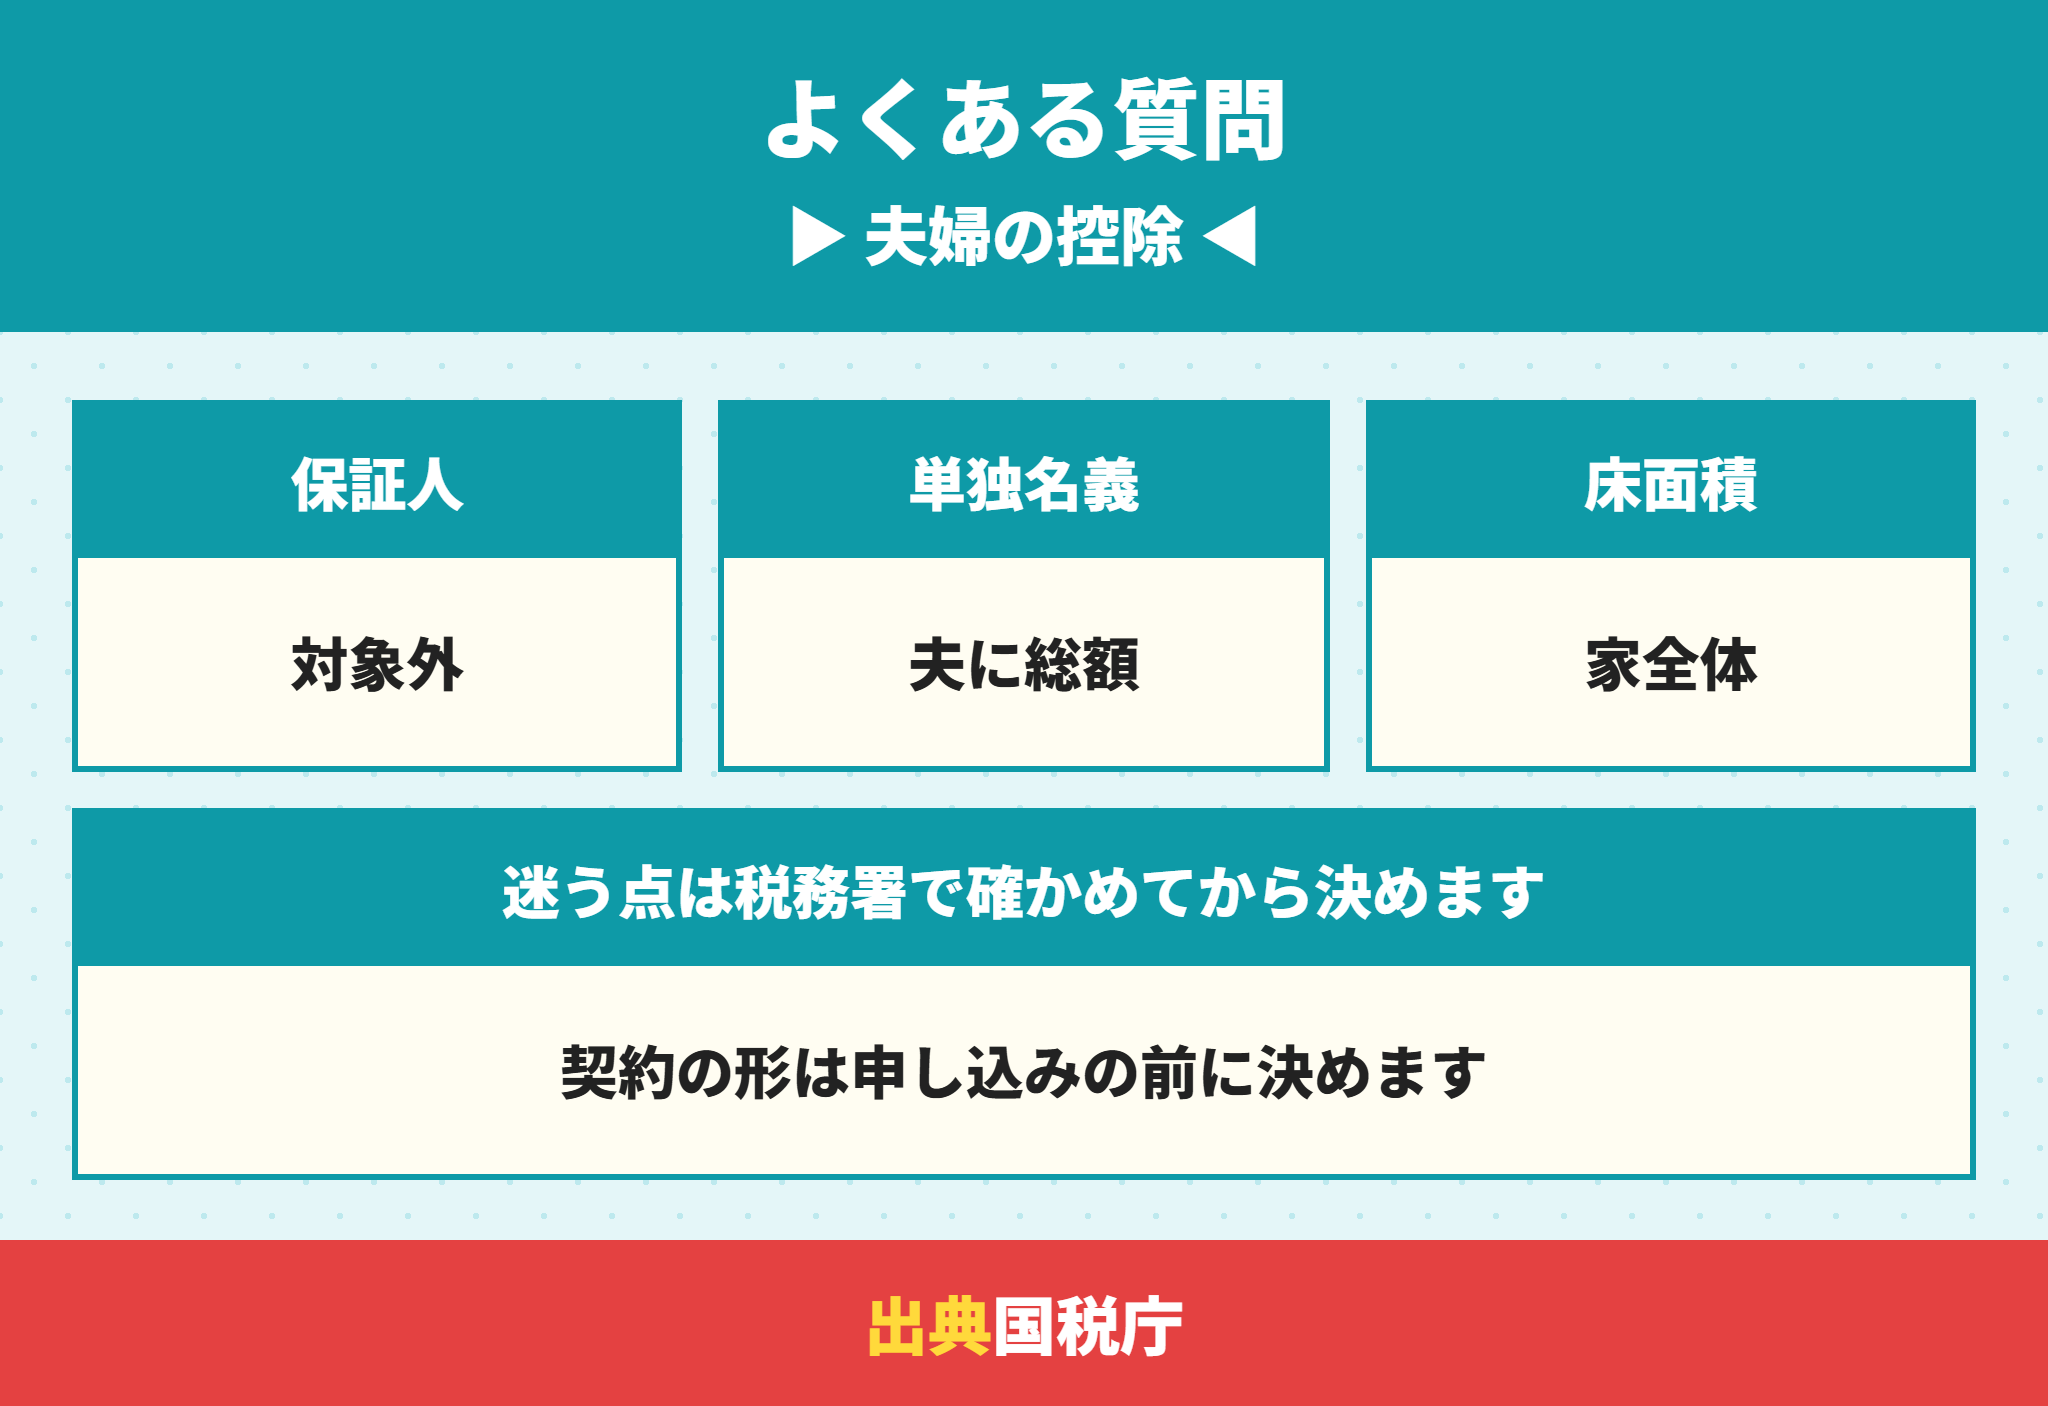
- 夫婦2人とも住宅ローン控除を受けられますか。
-
ペアローンか連帯債務で、2人とも家の持分を持っていれば受けられます。収入合算の連帯保証型では、連帯保証人は借入金がないので控除を受けられません。
- 連帯債務で家を夫の単独名義にした場合はどうなりますか。
-
国税庁の質疑応答事例では、原則として借入金の総額が夫の控除の対象になるとしています。妻は控除を受けられません。
- ペアローンなら借入限度額は2倍になりますか。
-
夫と妻それぞれの借入金に限度額をあてて計算するので、省エネ基準適合住宅なら2,000万円の枠を1人ずつ使う形になります。
- 持分と借入の負担割合がずれるとどうなりますか。
-
持分を超えた負担は控除の対象にならず、超えた分は夫婦の間の贈与になると国税庁は示しています。持分と負担をそろえておくのが基本です。
- 床面積の50㎡は持分で割って判断しますか。
-
割りません。夫婦で共有する住宅は、家屋全体の床面積で判断すると国税庁が示しています。
- 妻が育休に入ったら控除はどうなりますか。
-
その年の妻の所得税と住民税が少ないと、妻の控除は使い切れません。使い切れなかった分を夫に回すことはできません。
夫婦の住宅ローン控除は契約の前に形と持分を決める
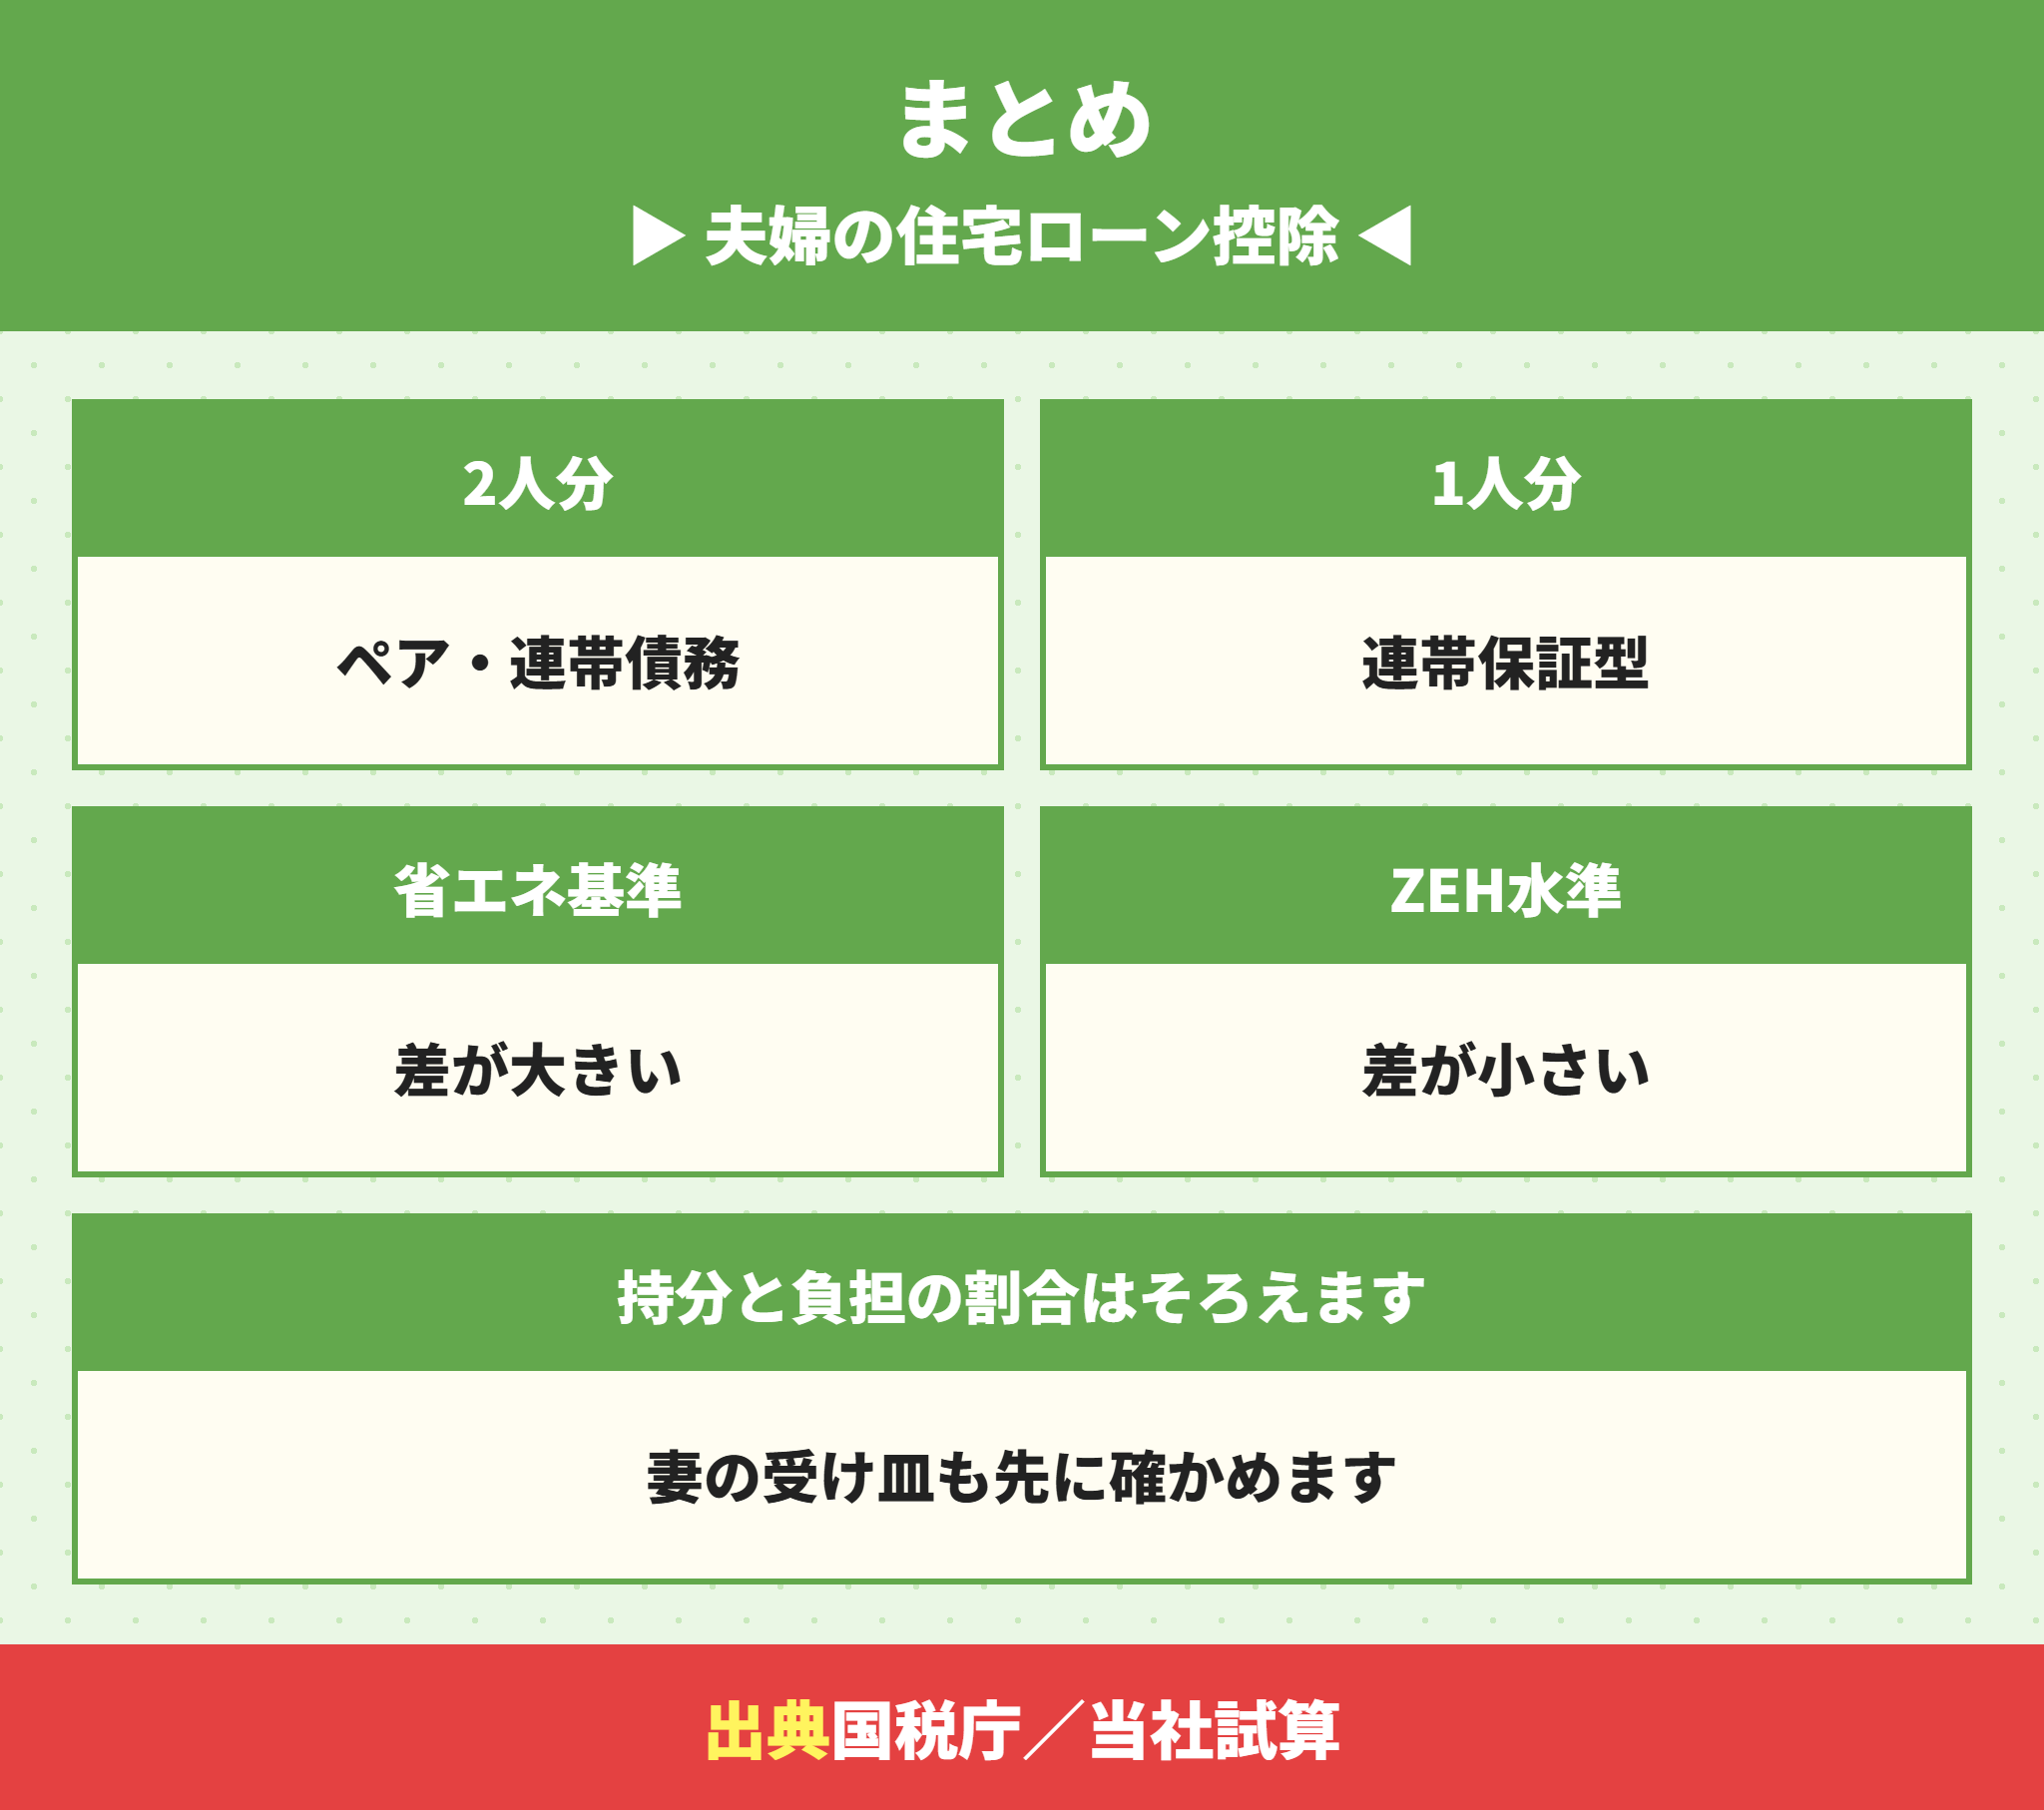
最後に夫婦の住宅ローン控除のポイントをまとめます。
夫婦の住宅ローン控除は、契約の形・家の区分・妻の税額の3つで、2人分にする価値が決まると考えると整理しやすくなります。
- ペアローン・連帯債務なら2人とも、連帯保証型は1人だけ
- 限度額は1人ずつ。省エネ基準適合住宅なら2,000万円の枠が2つ
- 4,000万円なら13年で夫1人182万円・夫婦最大約294万円(当社試算)
- ZEH水準なら差は約32万円まで縮む(当社試算)
- 持分と借入の負担をそろえないと控除が減り、贈与になる
- 1年目は夫婦とも確定申告、2年目からは各自の年末調整
税金の扱いは、家族の状況で変わります。迷う点は、税務署か税理士に確かめてから決めてください。
当社は新築の建売を仲介手数料0円でご案内しています。買主の側に立って、物件の良いところも気になるところもそのままお伝えします。ご希望があれば、売主から出る省エネの証明書の等級を確かめたり、ペアローンと1人で借りる場合の返済の比べ方を一緒に整理したりするお手伝いもします。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。








