





ペアローンで建売を買う予定です。来年は妻が育休に入るのですが、その年は住宅ローン控除がもったいないことになると聞きました。本当ですか。
せっかくの住宅ローン控除が、育休の年だけ減ると聞くと心配になりますよね。
先に結論を言います。育休で給料が減った年は、住宅ローン控除を使い切れないことがあるのは本当です。
住宅ローン控除は、その年の所得税と翌年度の住民税から引く仕組みです。引ける税金がなければ、控除の枠があっても受けられません。
当社の試算では、年収400万円の人が半年以上育休をとると、その年の住宅ローン控除は0円になりました。使えなかった分は繰り越せません。
避け方は、借りる前に夫婦それぞれの受け皿を計算し、借入の割合と持分を決めることです。
この記事では、国税庁と総務省の公式の説明、2026年の税制改正、当社の試算で、育休と住宅ローン控除の関係を数字で整理します。
この記事で分かること
育休の年に住宅ローン控除がもったいなくなる仕組み
2026年の改正で住宅ローン控除の受け皿が小さくなった理由
年収と育休の月数ごとの受け皿(当社試算)
ペアローンで育休をとる側の控除が先に消える理由
借入の割合で13年の住宅ローン控除がいくら変わるか(当社試算)
もったいないを減らす方法と、持分の注意
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
育休で住宅ローン控除がもったいなくなる仕組み|受け皿は所得税と住民税
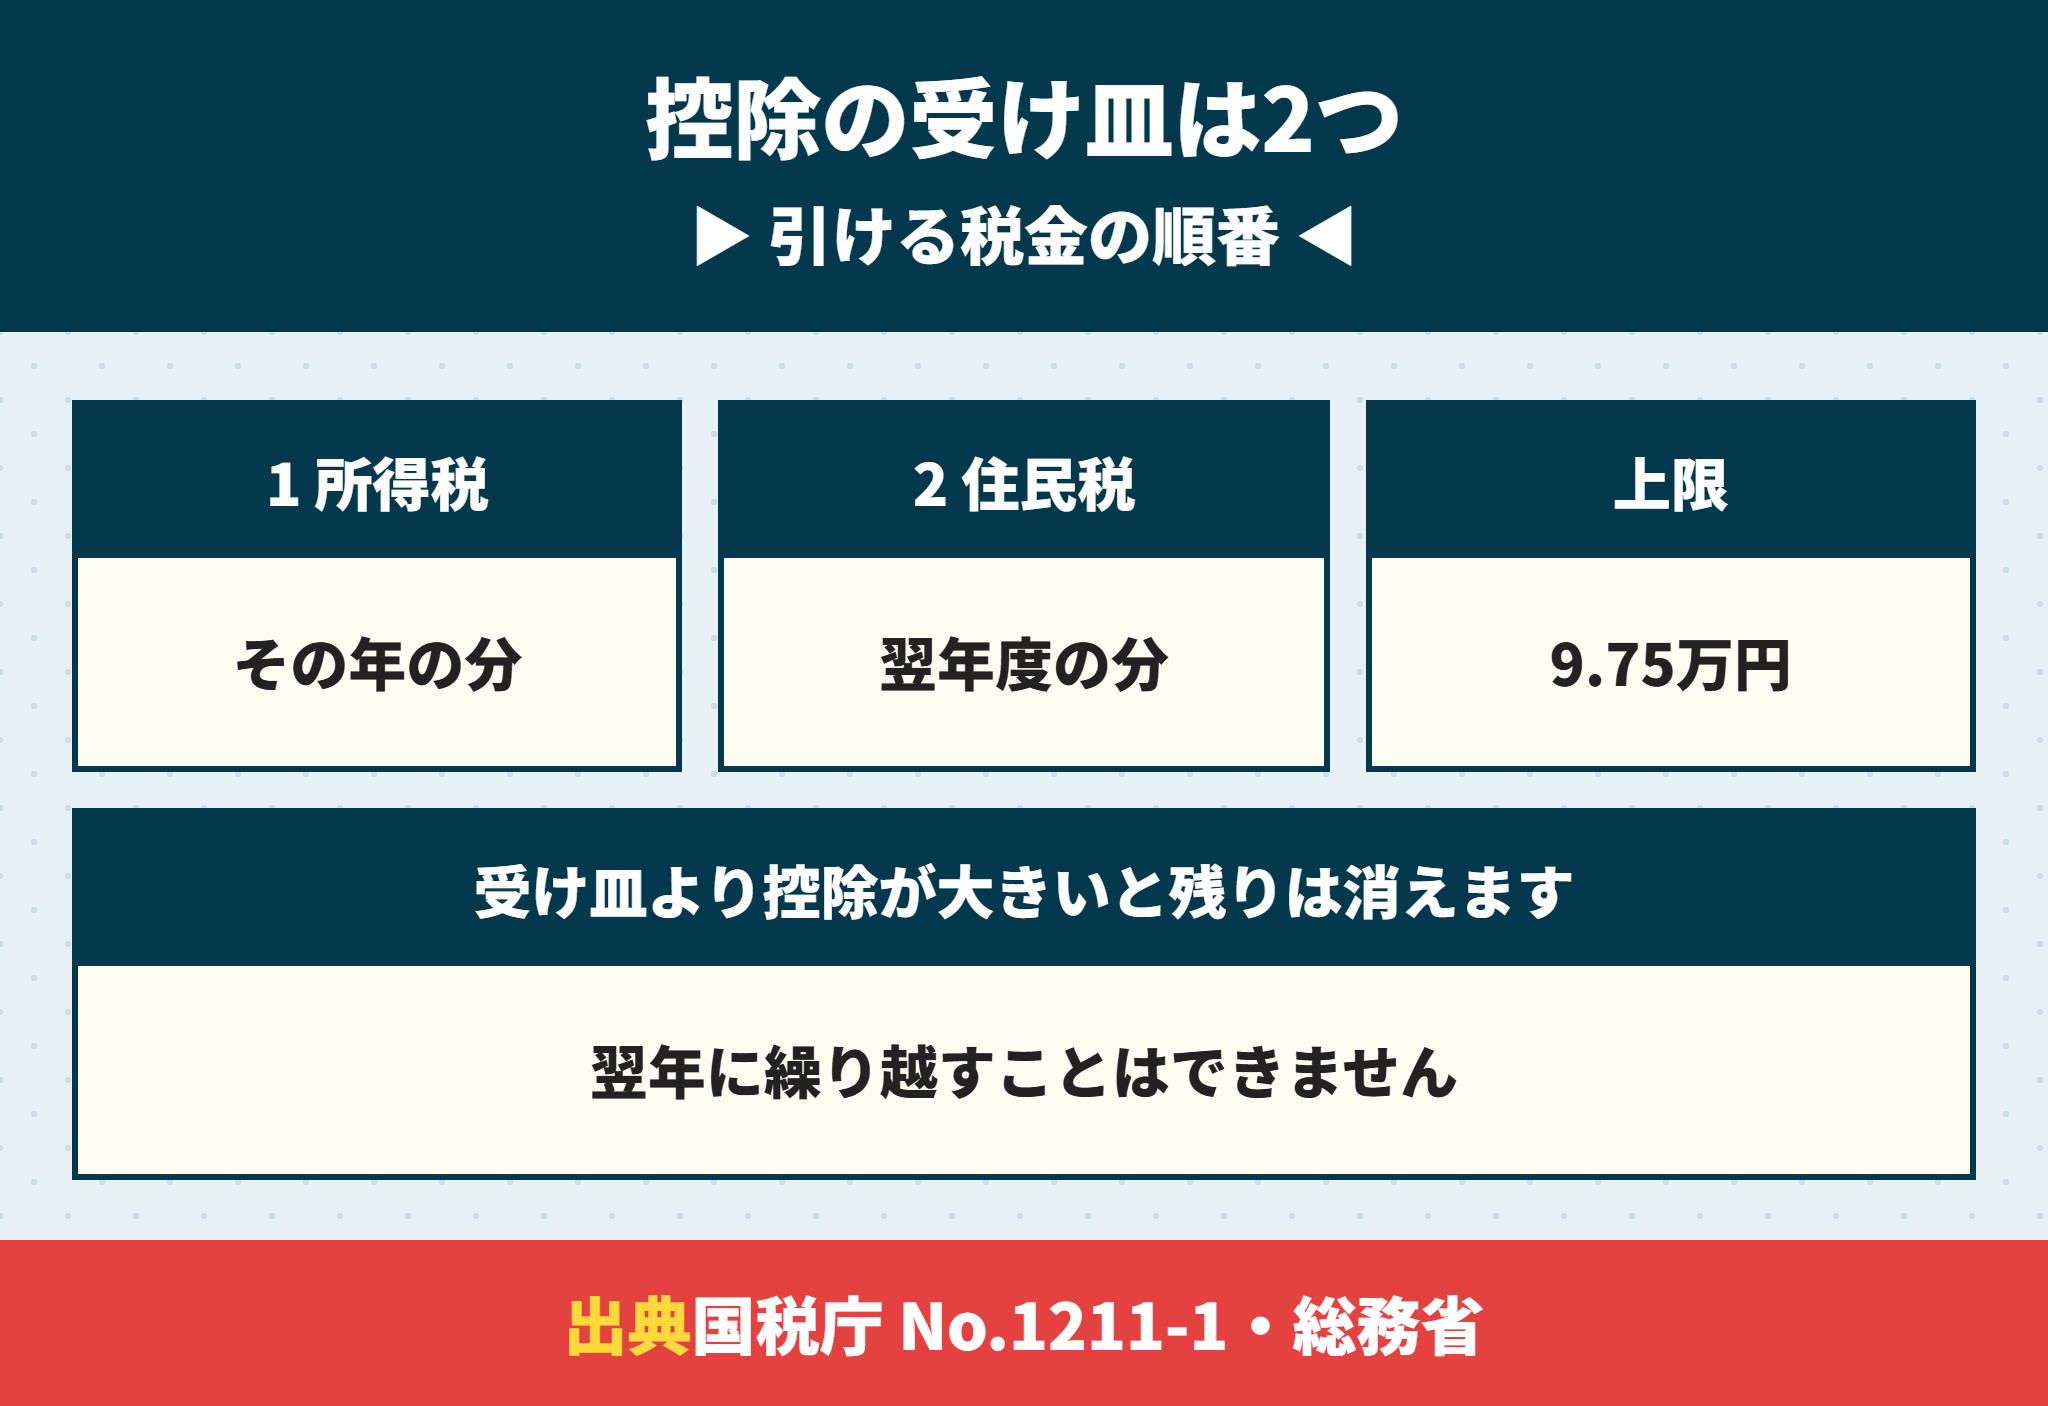
住宅ローン控除は、年末の借入残高の0.7%を税金から引く制度です。国税庁は、計算した金額を所得税額から控除すると説明しています。
所得税で引ききれなかった分は、翌年度の住民税から引かれます。総務省は、その上限を前年分の所得税の課税総所得金額等の5%(97,500円が限度)としています。
| 順番 | 引く税金 | 上限 |
|---|---|---|
| 1 | その年の所得税 | 所得税の額まで |
| 2 | 翌年度の住民税 | 課税総所得金額等の5%(最高97,500円) |
この2つを足したものを、この記事では「控除の受け皿」と呼びます。
住宅ローン控除の受け皿より枠が大きいと、差はその年に消える
控除の枠が10万円でも、受け皿が5万円なら、受けられるのは5万円です。
残りの5万円を次の年に回す仕組みはありません。使い切れなかった分は、その年の住宅ローン控除として受けられずに終わります。
これが、育休の年の控除が「もったいない」と言われる理由です。
住民税の分も育休の年の所得で決まる
住民税から引く分の上限は、前年分の所得税の課税総所得金額等で決まります。
つまり育休の年の控除は、所得税の分も住民税の分も、育休の年の所得で上限が決まるということです。
住宅ローン控除の受け皿の出し方
源泉徴収票の「源泉徴収税額」が所得税の分の目安
「給与所得控除後の金額」−「所得控除の額の合計額」が課税総所得金額
その5%と97,500円の小さいほうが住民税の分
2026年は基礎控除が上がり住宅ローン控除の受け皿が小さくなった
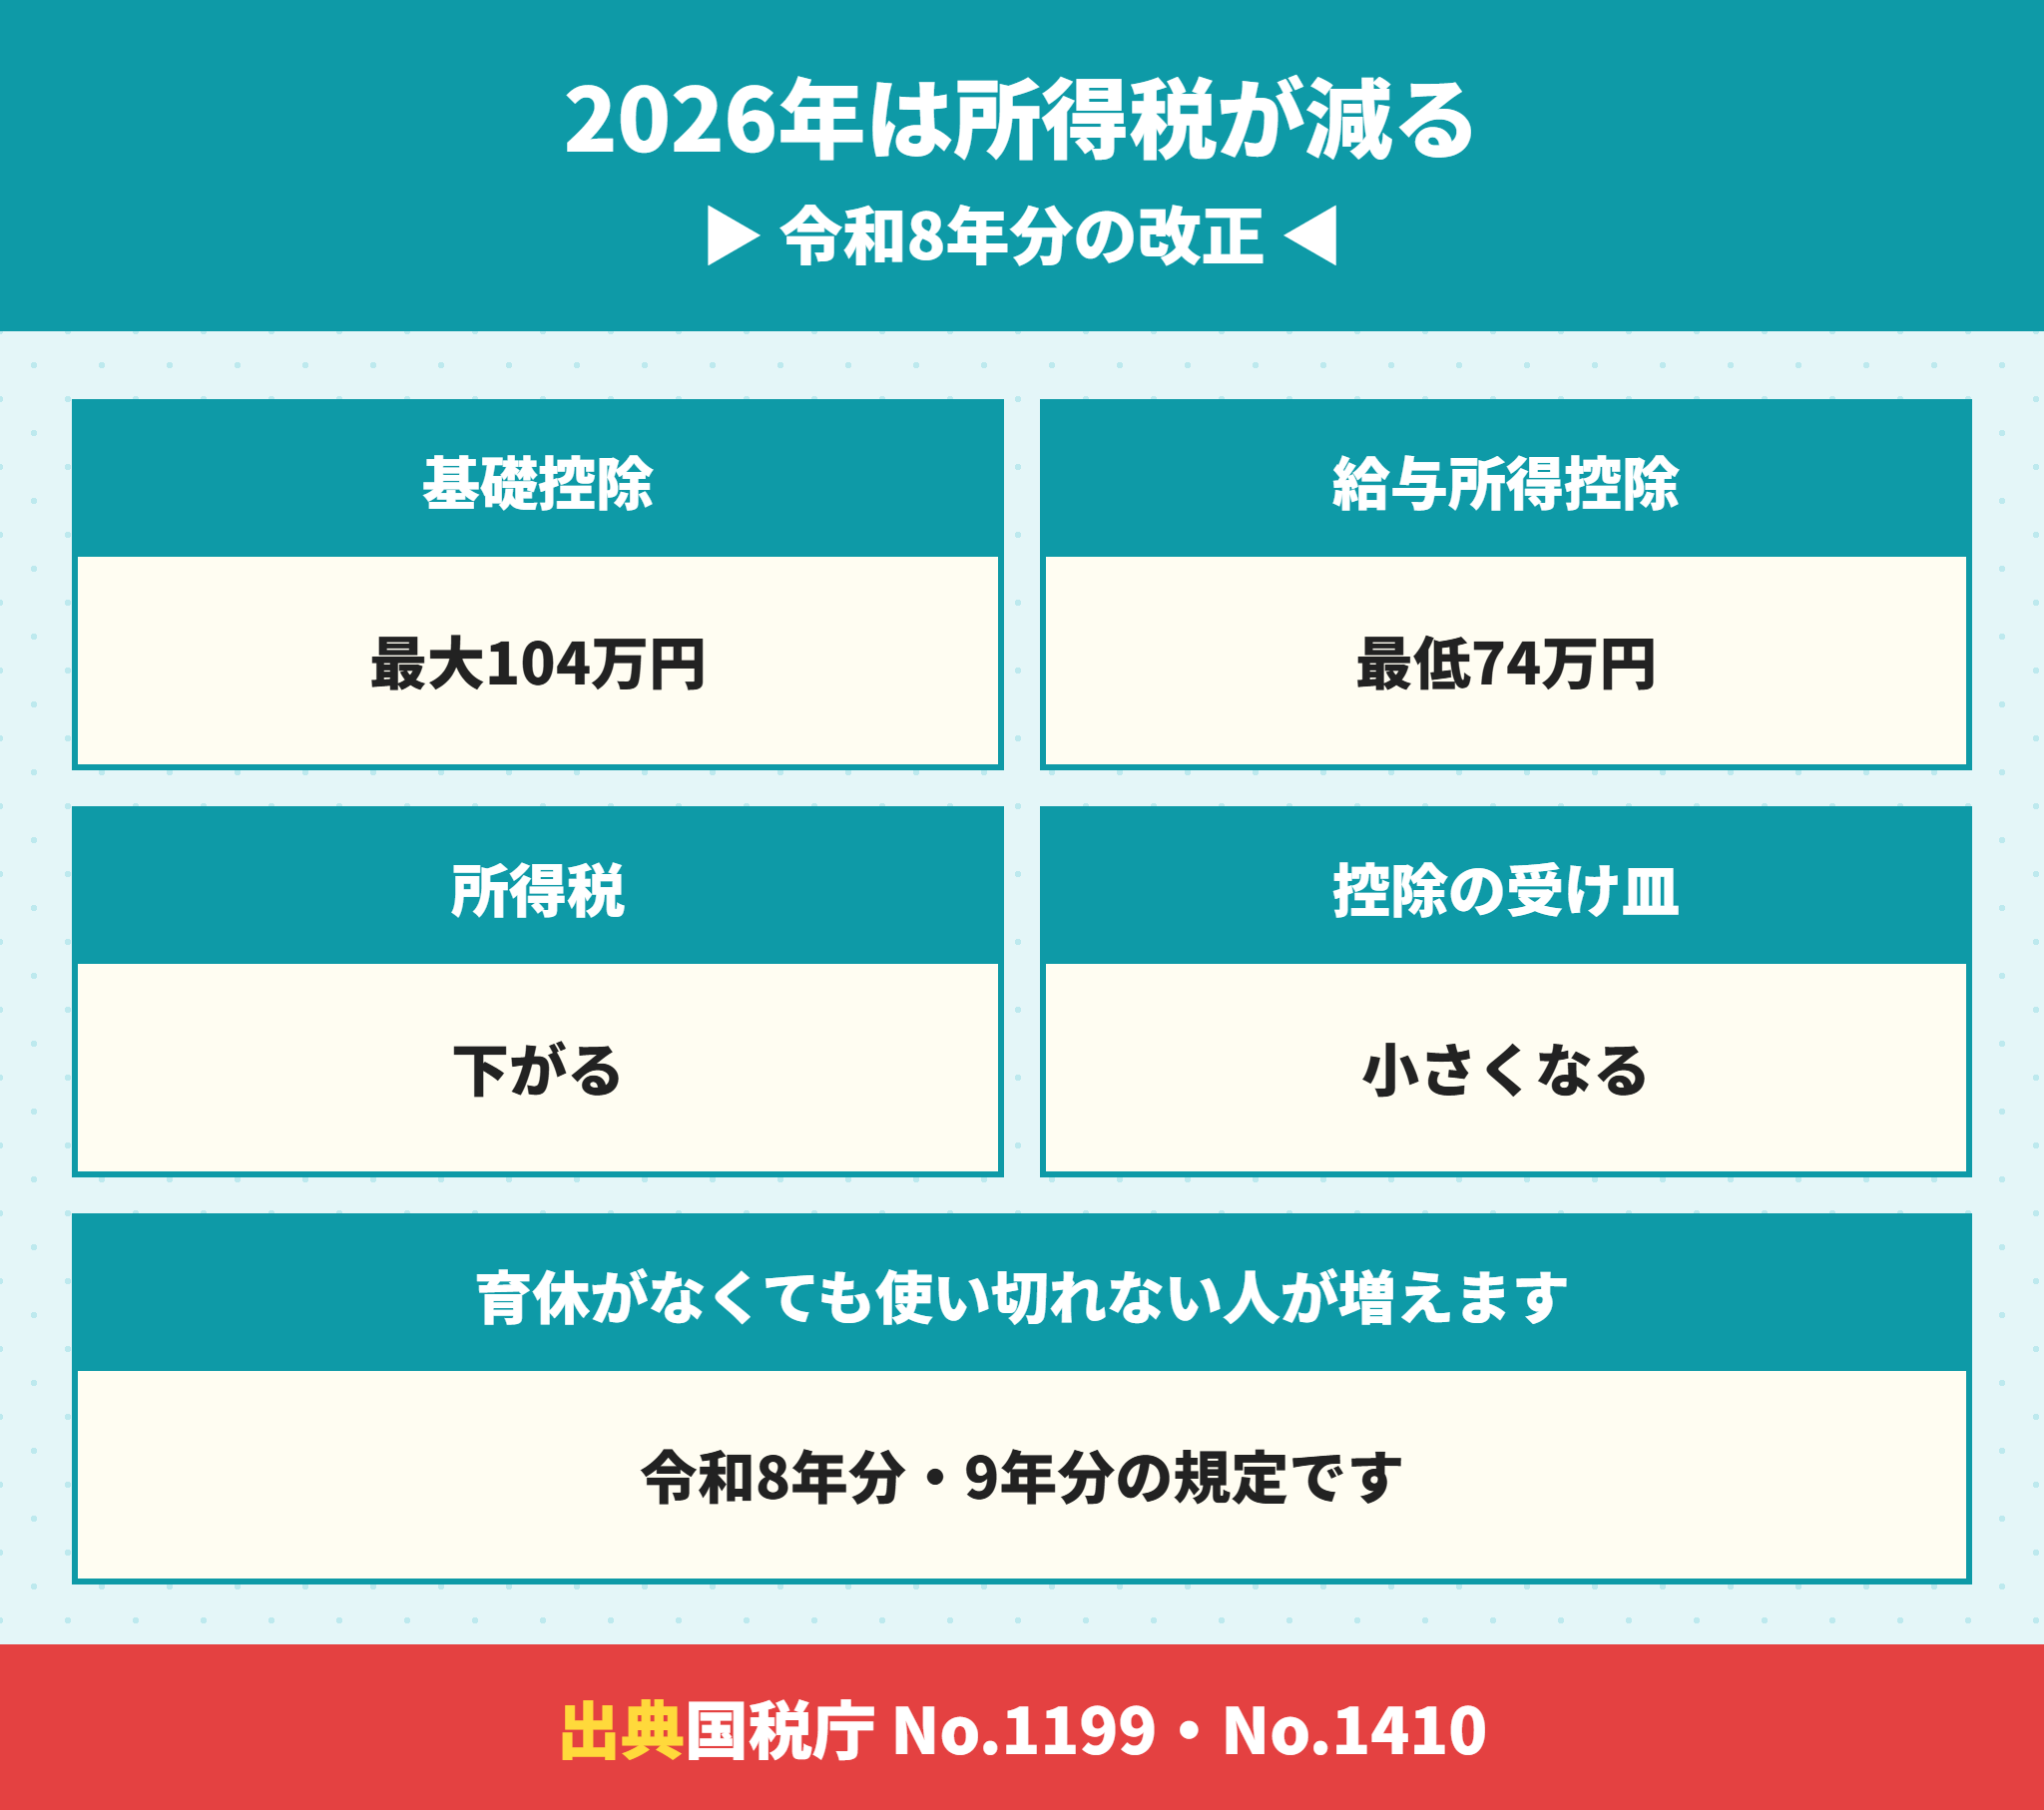
育休の話の前に、2026年の改正を押さえておきます。令和8年分の所得税は、基礎控除が最大104万円、給与所得控除の最低額が74万円に引き上げられたからです。
| 項目 | 令和7年分 | 令和8年分・9年分 |
|---|---|---|
| 基礎控除(合計所得489万円以下) | 68万〜95万円 | 104万円 |
| 基礎控除(489万円超655万円以下) | 63万円 | 67万円 |
| 給与所得控除の最低額 | 65万円 | 74万円 |
控除が増えると、所得税は下がります。家計にはうれしい改正ですが、住宅ローン控除の受け皿も同じだけ小さくなることになります。
育休がなくても住宅ローン控除を使い切れない人が増える
当社の試算では、令和8年分の年収300万円の人の受け皿は約5.3万円です。
借入1,500万円の1年目の住宅ローン控除は約10.2万円なので、育休がなくても約半分を使い切れない計算になります。
年収500万円の人でも受け皿は約17.7万円で、控除の上限21万円には約3.3万円届きません。
令和10年分からは基礎控除が62万円に戻る
国税庁の表では、令和10年分以後の基礎控除は、合計所得132万円超2,350万円以下で62万円です。
令和10年分からは所得税が増える分、控除の受け皿は少し大きくなります。この記事の13年の試算は、この切り替えも入れて計算しています。
年収と育休の月数で決まる住宅ローン控除の受け皿(当社試算)
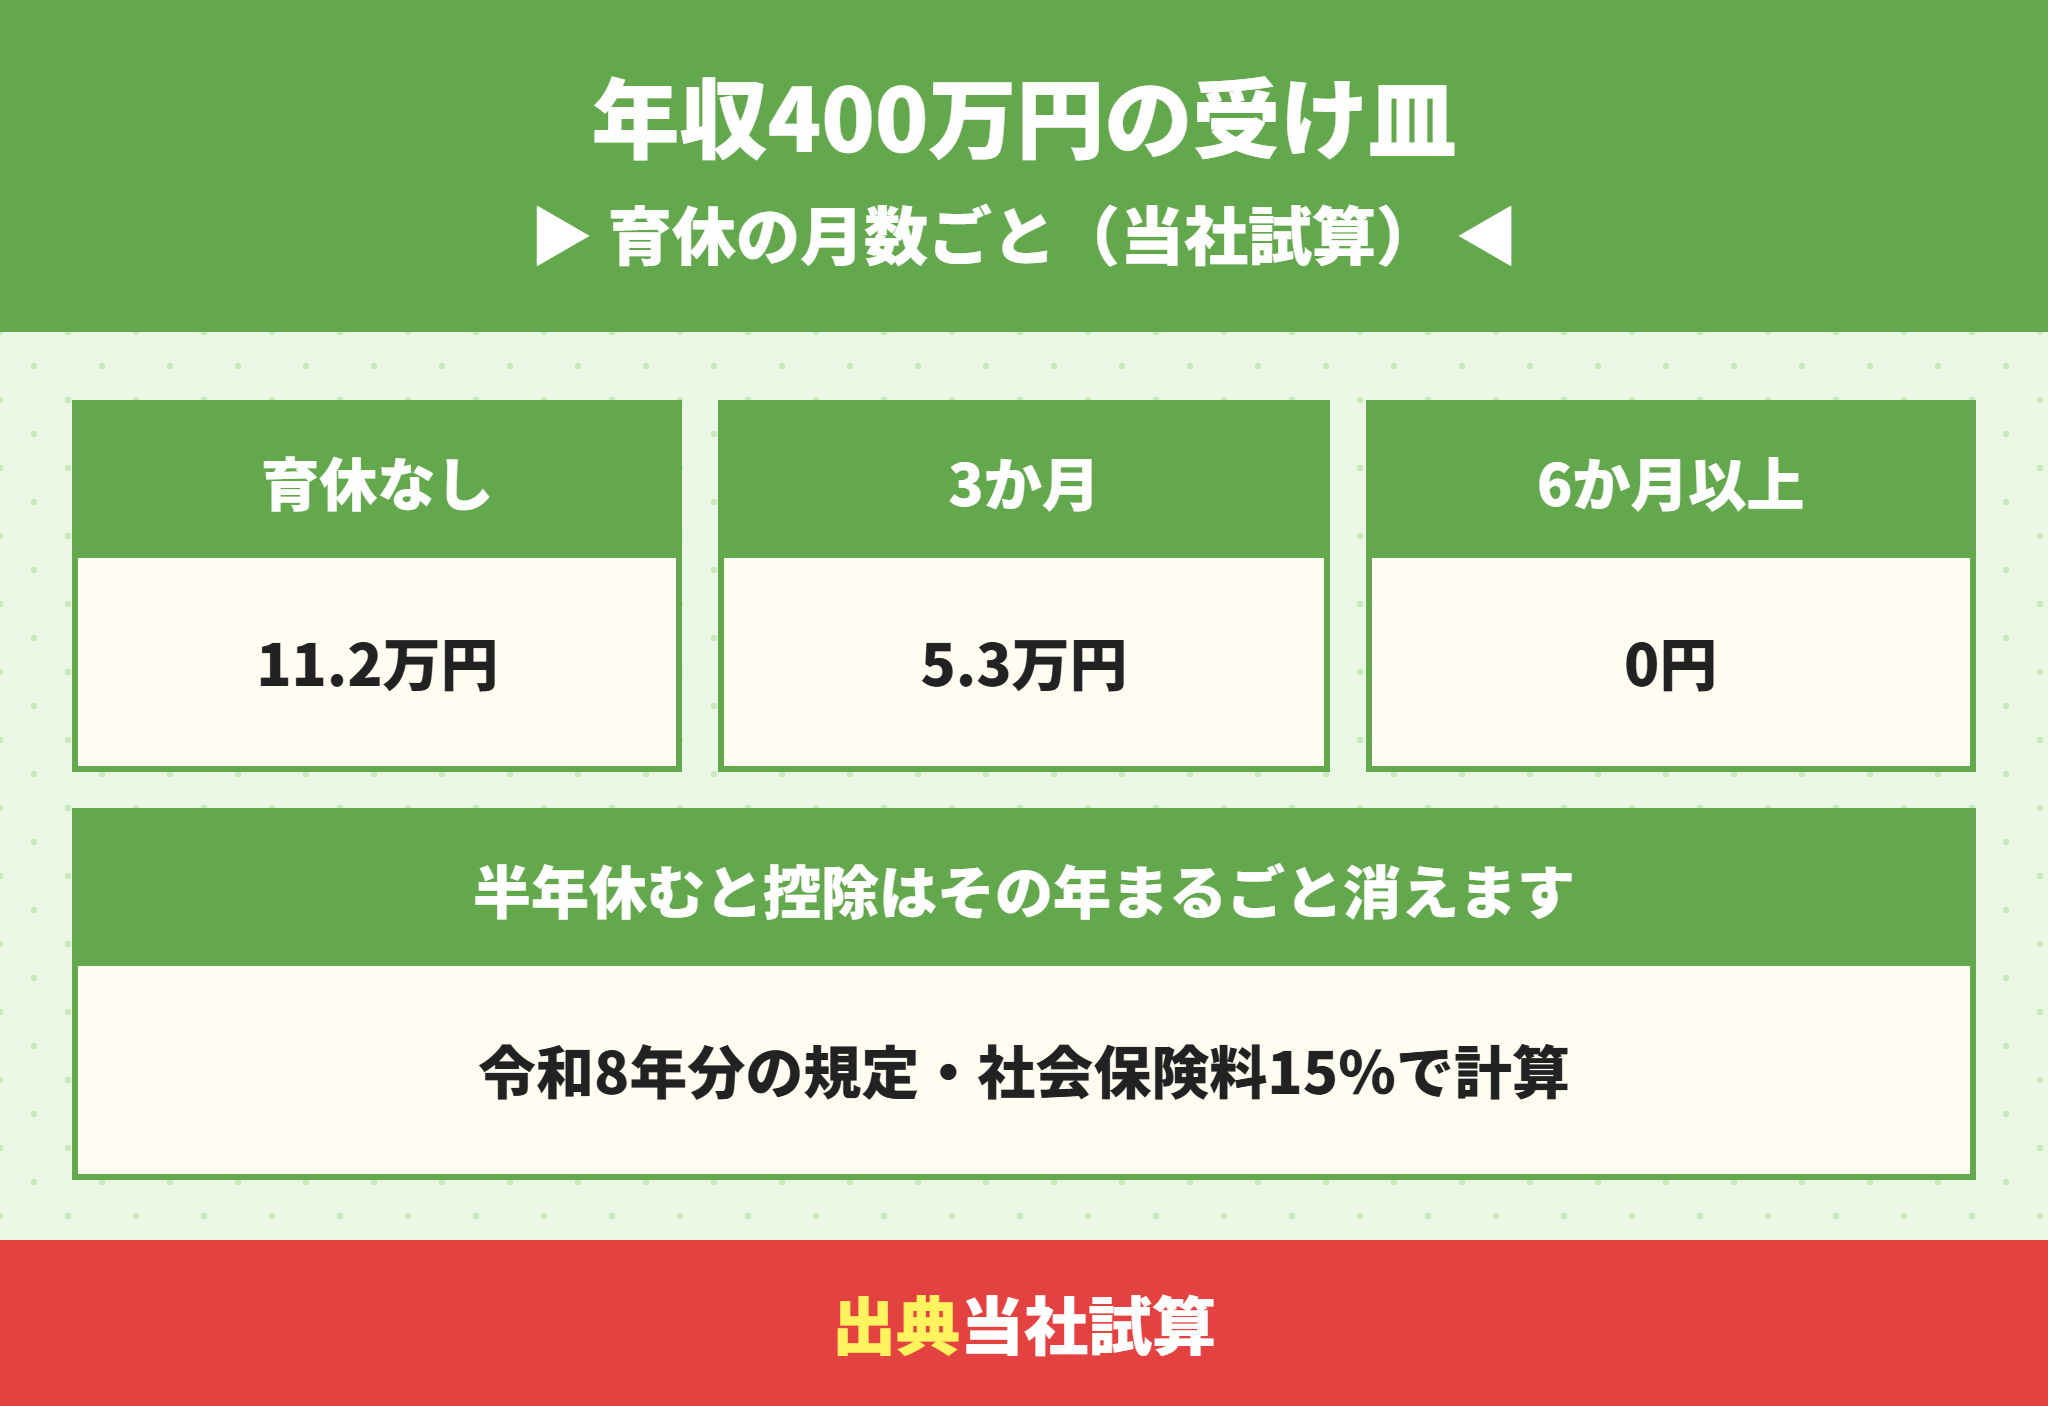
ここからが本題です。年収と、その年に育休で休んだ月数ごとに、控除の受け皿を計算しました。
| 年収 | 育休なし | 3か月 | 6か月 | 9か月以上 |
|---|---|---|---|---|
| 300万円 | 53,000円 | 11,700円 | 0円 | 0円 |
| 400万円 | 112,000円 | 53,000円 | 0円 | 0円 |
| 500万円 | 177,000円 | 95,700円 | 25,500円 | 0円 |
| 600万円 | 242,000円 | 144,500円 | 53,000円 | 0円 |
年収400万円の人は、6か月休むと住宅ローン控除の受け皿が0円になります。
9か月以上休むと、年収600万円の人でも受け皿は0円でした。
育休の始まる月で住宅ローン控除が消える年が変わる
育休が4月から翌年3月までなら、休む月数は始まる年が9か月、終わる年が3か月に分かれます。
この場合、始まる年の住宅ローン控除はほぼ消え、終わる年は半分ほど残ることになります(年収400万円の場合)。
借入1,500万円なら住宅ローン控除は1年目約10.2万円
年0.8%・35年で1,500万円を借りると、1年目の年末残高は約1,463万円です。控除の枠は約10.2万円になります。
年収400万円で育休がなければ、受け皿は11.2万円なので使い切れます。育休を3か月とった年は、約4.9万円を取りこぼす計算です。
育休の年の受け皿の目安(当社試算)
年収400万〜600万円は3か月の育休で受け皿が5〜6割に減る
年収400万円以下は6か月の育休で0円
9か月以上休むと年収600万円でも0円

うちは夫の年収が高いので、妻の分が減っても夫で取り戻せませんか。
 ラクチン君
住宅ローン控除は、ローンを組んだ人ごとに受けます。妻のローンの控除を、夫の税金から引くことはできません。だから借りる前の割合が大事になります。
育休の給付は非課税なので住宅ローン控除の受け皿にならない
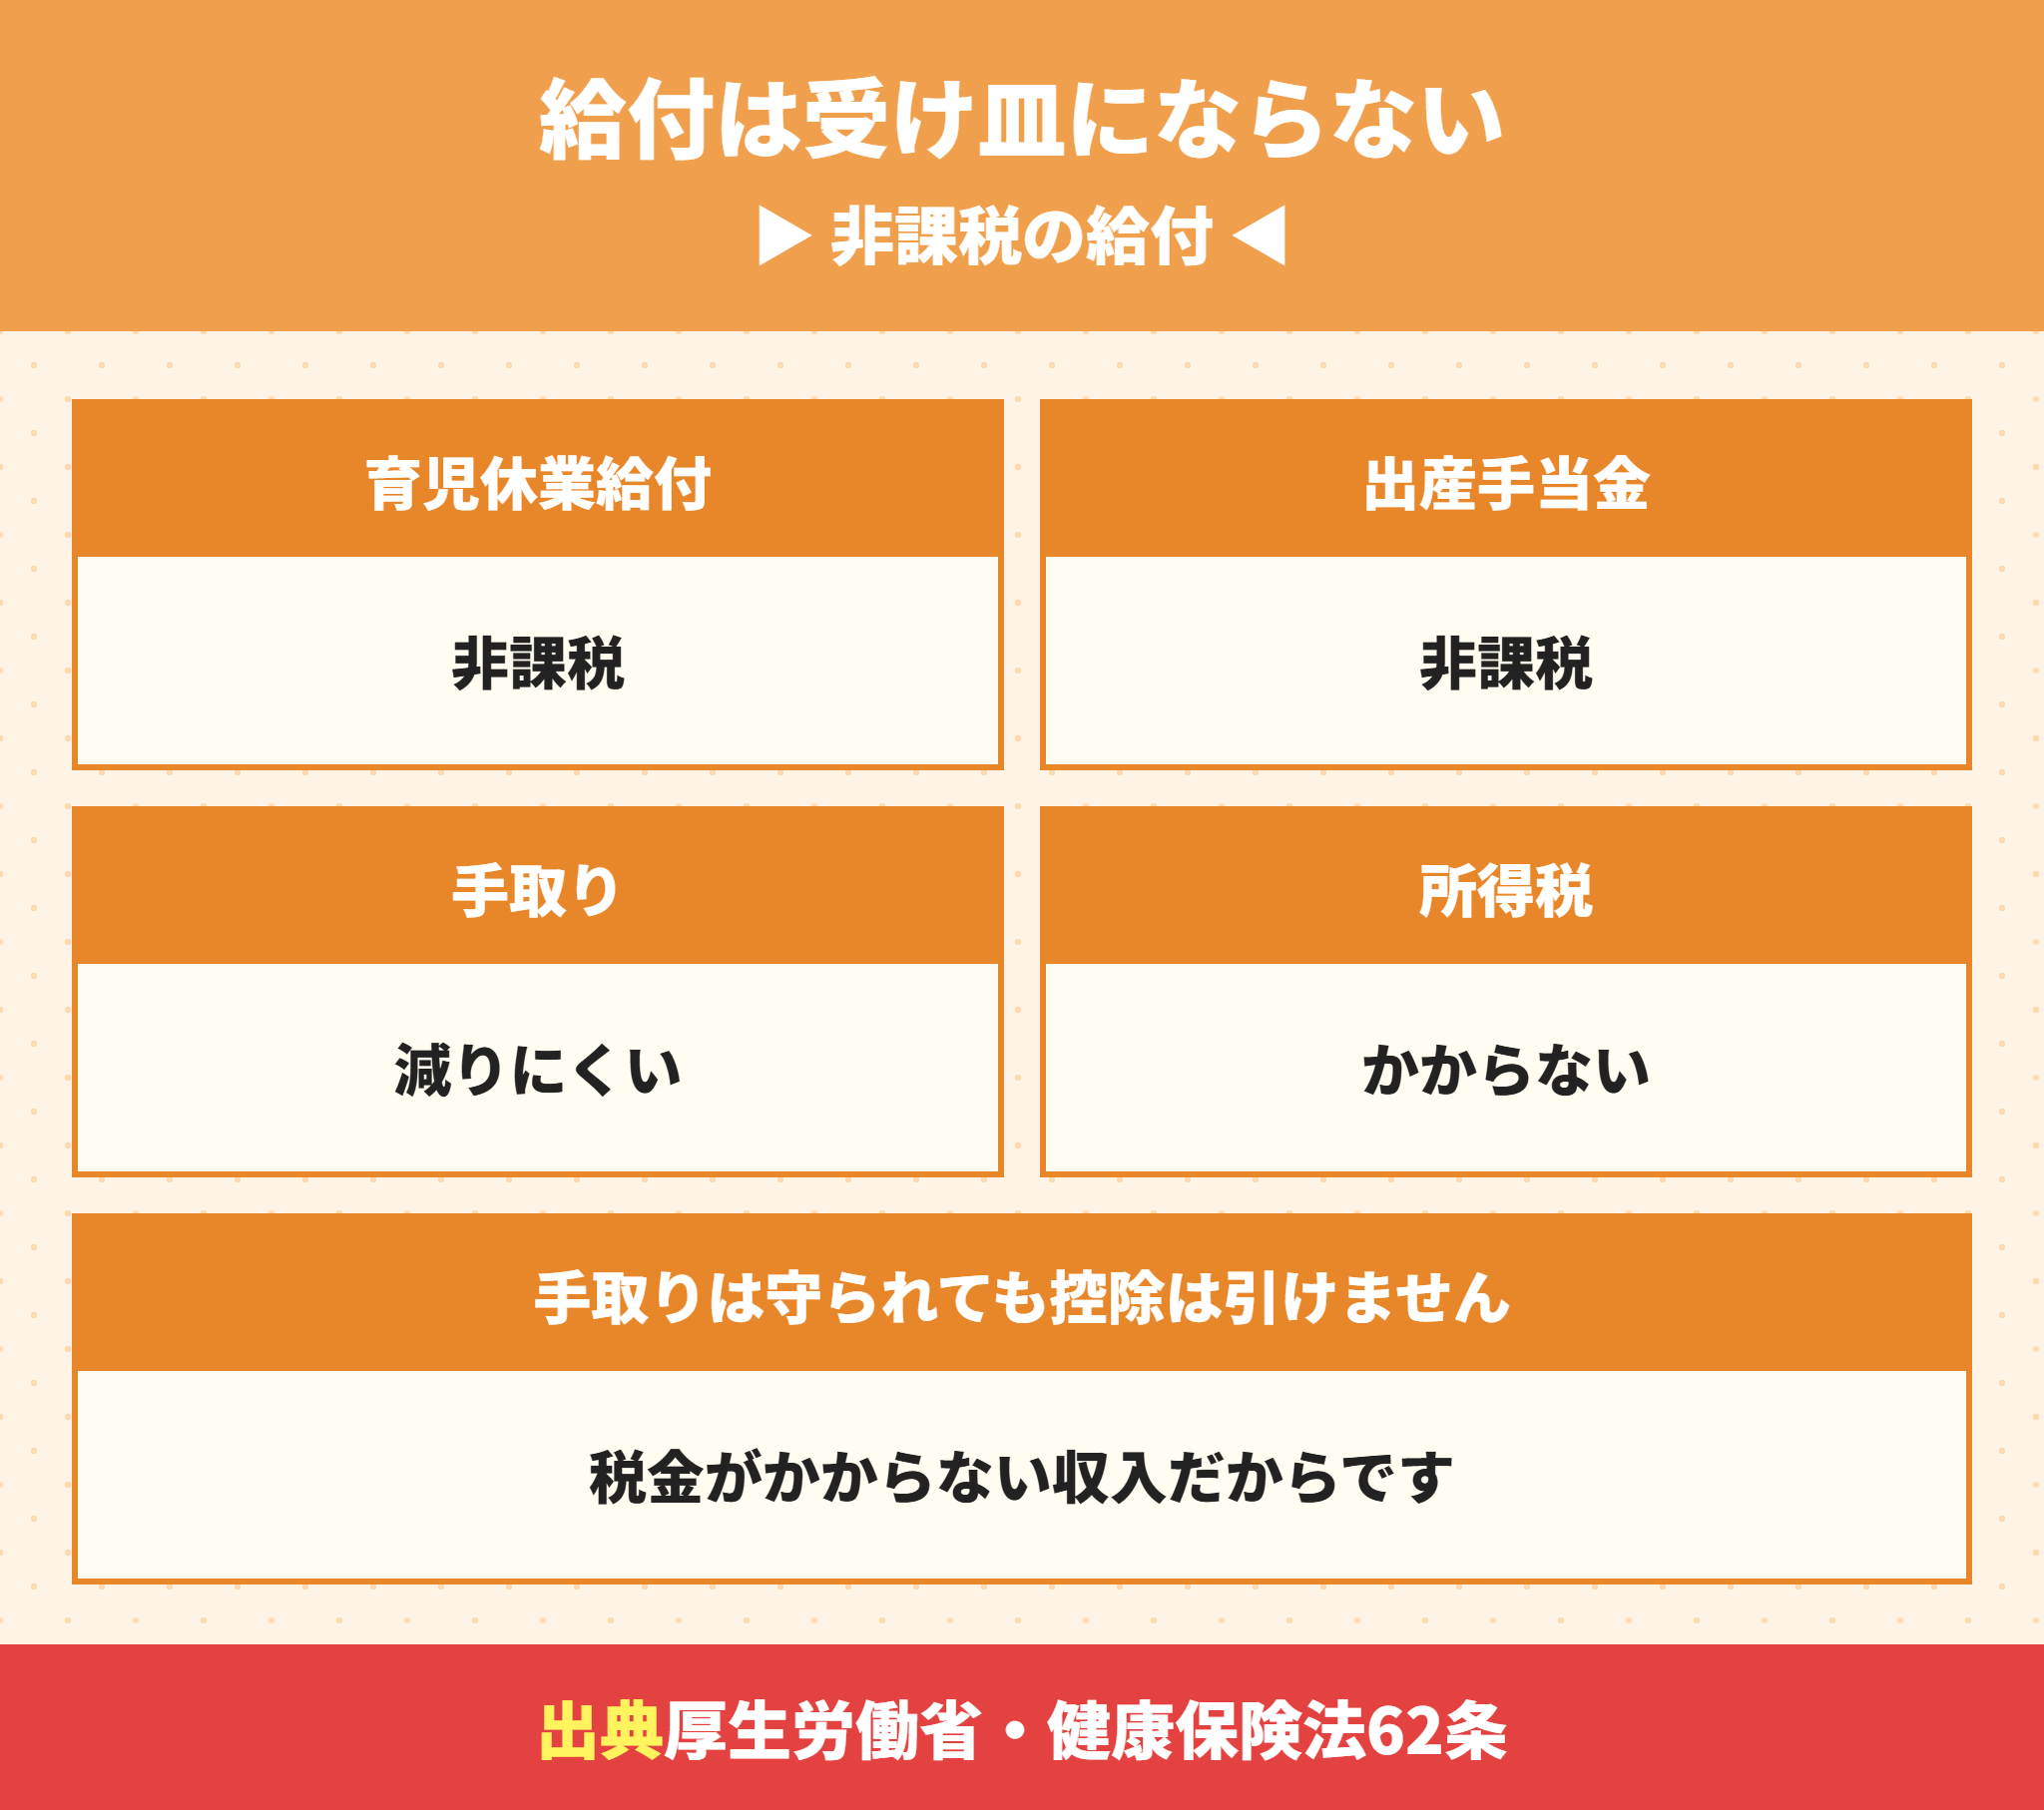
育休中は、雇用保険から育児休業給付が出ます。厚生労働省は、育児休業等給付は非課税で、80%の給付で手取り10割相当と明記しています。
産休中の出産手当金も、健康保険法62条で保険給付を標準として税を課することができないとされています。
| 受け取るもの | 税金 | 住宅ローン控除の受け皿 |
|---|---|---|
| 給与 | かかる | なる |
| 育児休業給付 | かからない | ならない |
| 出産手当金 | かからない | ならない |
手取りが守られても住宅ローン控除は引けない
給付が非課税なので、厚生労働省は80%の給付で手取り10割相当になると説明しています。
家計にはありがたい仕組みですが、税金がかからない収入だから、住宅ローン控除で引ける税金もないという裏返しになります。
育休中のローンの審査や書類については育休中でも住宅ローンは組める?審査・必要書類とペアローンの注意点で、妊娠中から産休の時期は妊娠中の住宅ローンは組める?産休前の年収・団信の告知と出産に重ならない日程で説明しています。
ペアローンは育休をとる側の住宅ローン控除が先に消える
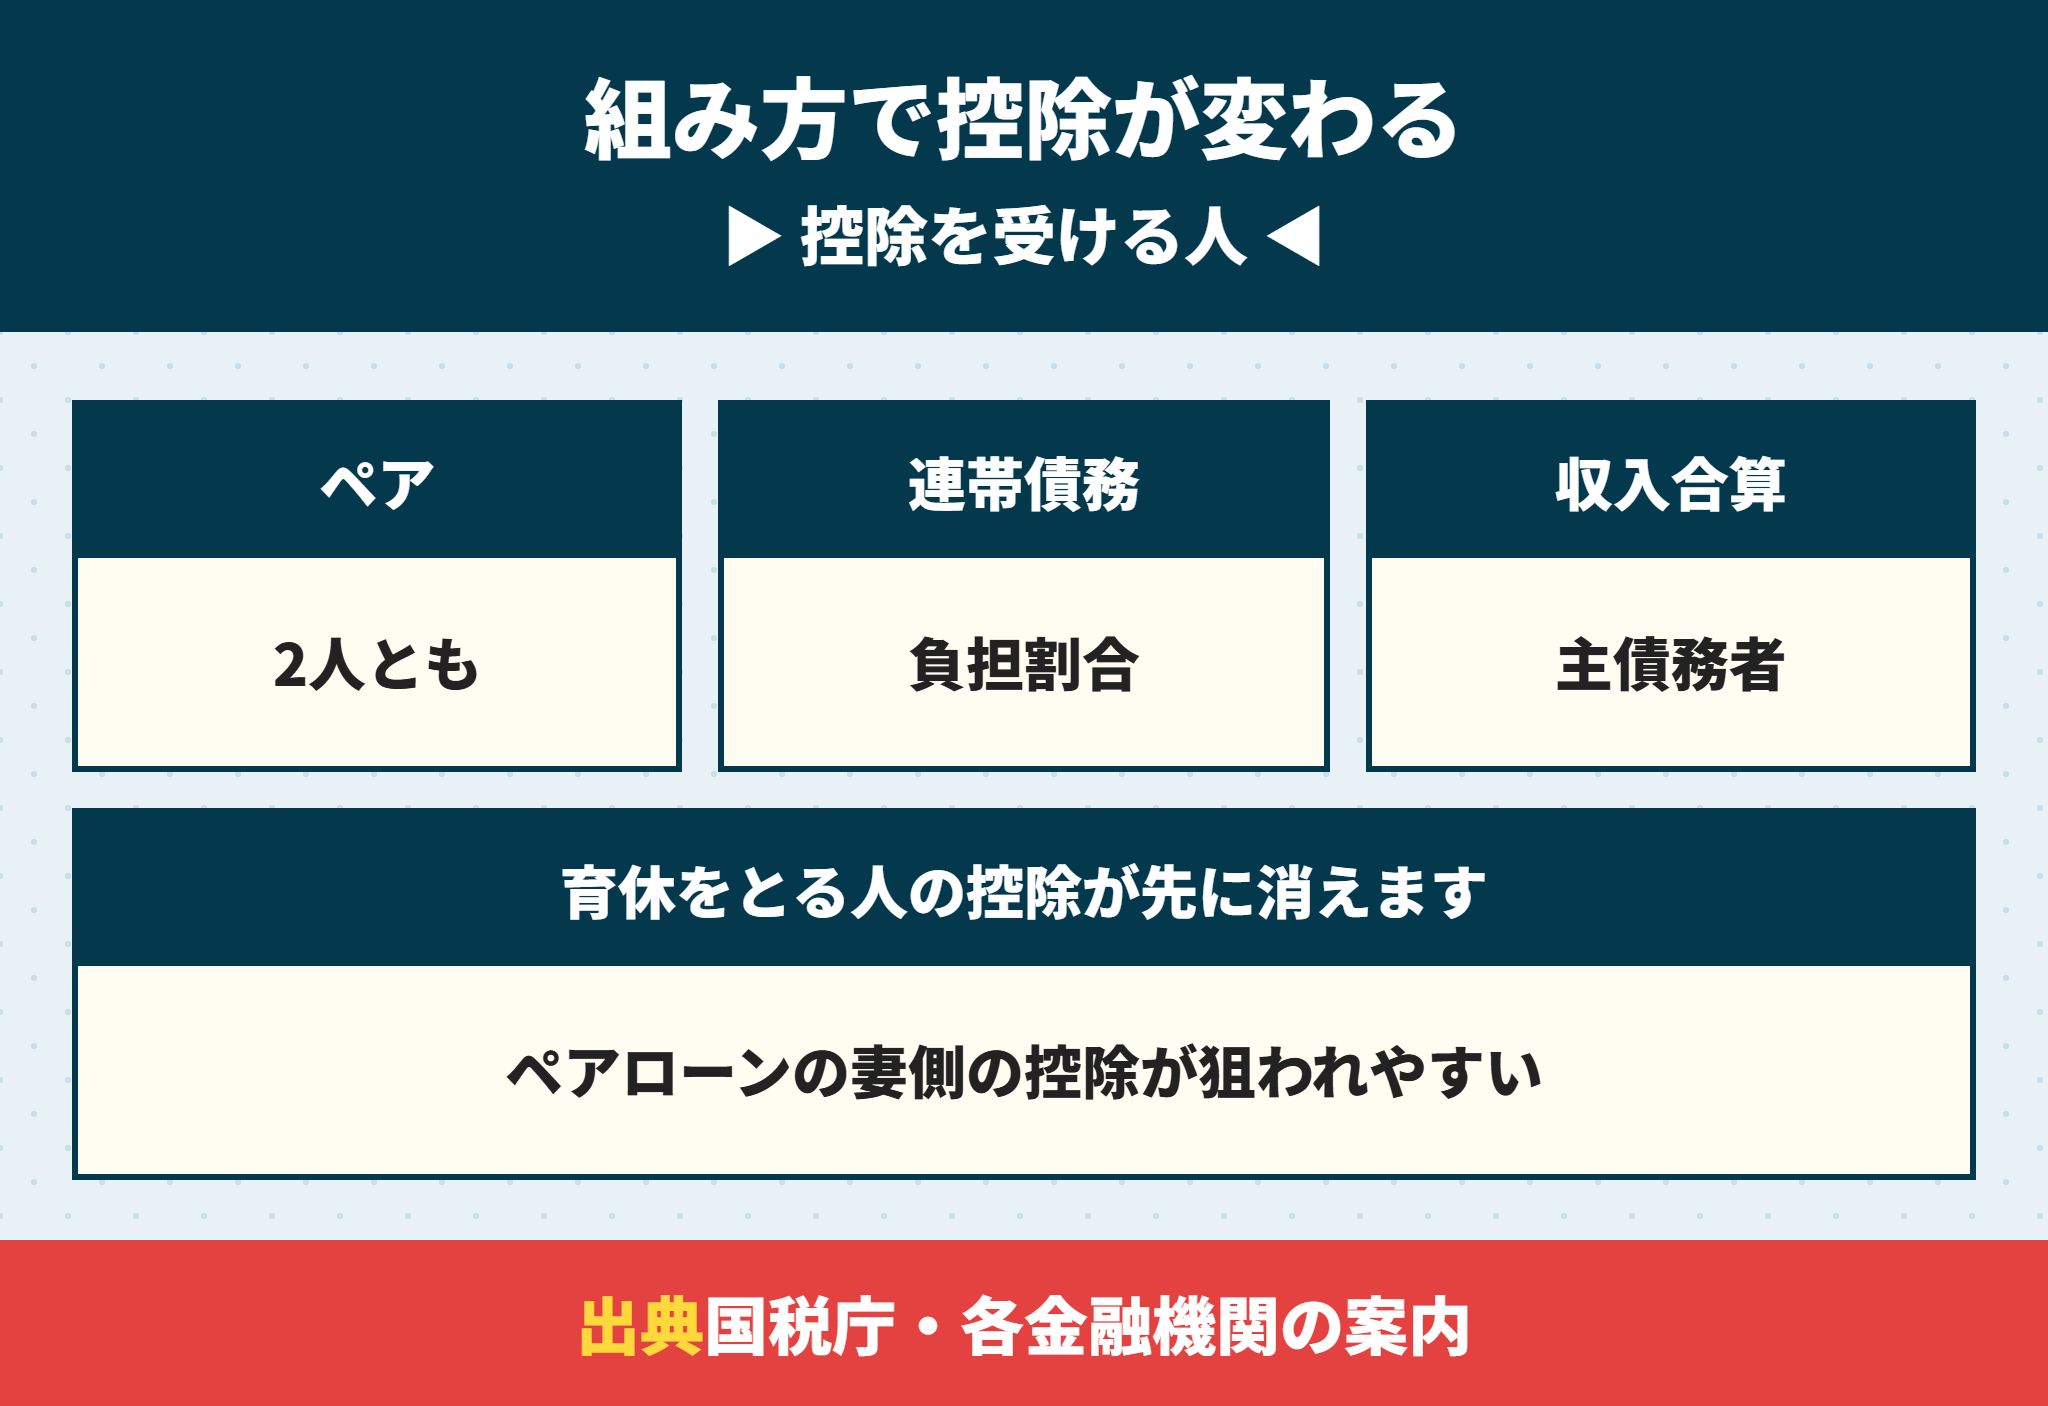
夫婦で住宅ローンを組む方法は3つあり、3つとも控除を受ける人が違うので注意が必要です。
| 組み方 | 住宅ローン控除を受ける人 | 育休の影響 |
|---|---|---|
| ペアローン | 夫と妻がそれぞれ自分のローンの分 | 育休をとる側の控除が減る |
| 連帯債務 | 2人が負担割合に応じて | 負担割合の分だけ減る |
| 収入合算(連帯保証) | 主債務者だけ | 主債務者が休まなければ減らない |
連帯債務で控除を受けるときは、国税庁が「連帯債務がある場合の住宅借入金等の年末残高の計算明細書」(付表)の提出を求めています。
ペアローンの妻側の住宅ローン控除がいちばん狙われやすい
ペアローンは、妻も自分の名前でローンを組みます。妻が育休をとった年は、妻のローンの住宅ローン控除だけが小さくなります。
夫の受け皿に余りがあっても、妻の控除を夫の税金から引くことはできないのがペアローンの弱点です。
ペアローンの仕組みはペアローンと連帯債務の違いは?共働きが比べる4つの基準、収入合算は収入合算とは?パートの収入は使える?借入額・控除・団信とペアローンとの違いで詳しく説明しています。
収入合算なら住宅ローン控除は主債務者だけが受ける
収入合算で妻が連帯保証人になる形は、控除を受けるのは主債務者の夫1人だけです。
妻が育休をとっても住宅ローン控除は減りませんが、夫1人の受け皿で足りるかを先に確かめる必要があります。
借入の割合で13年の住宅ローン控除はいくら変わるか(当社試算)
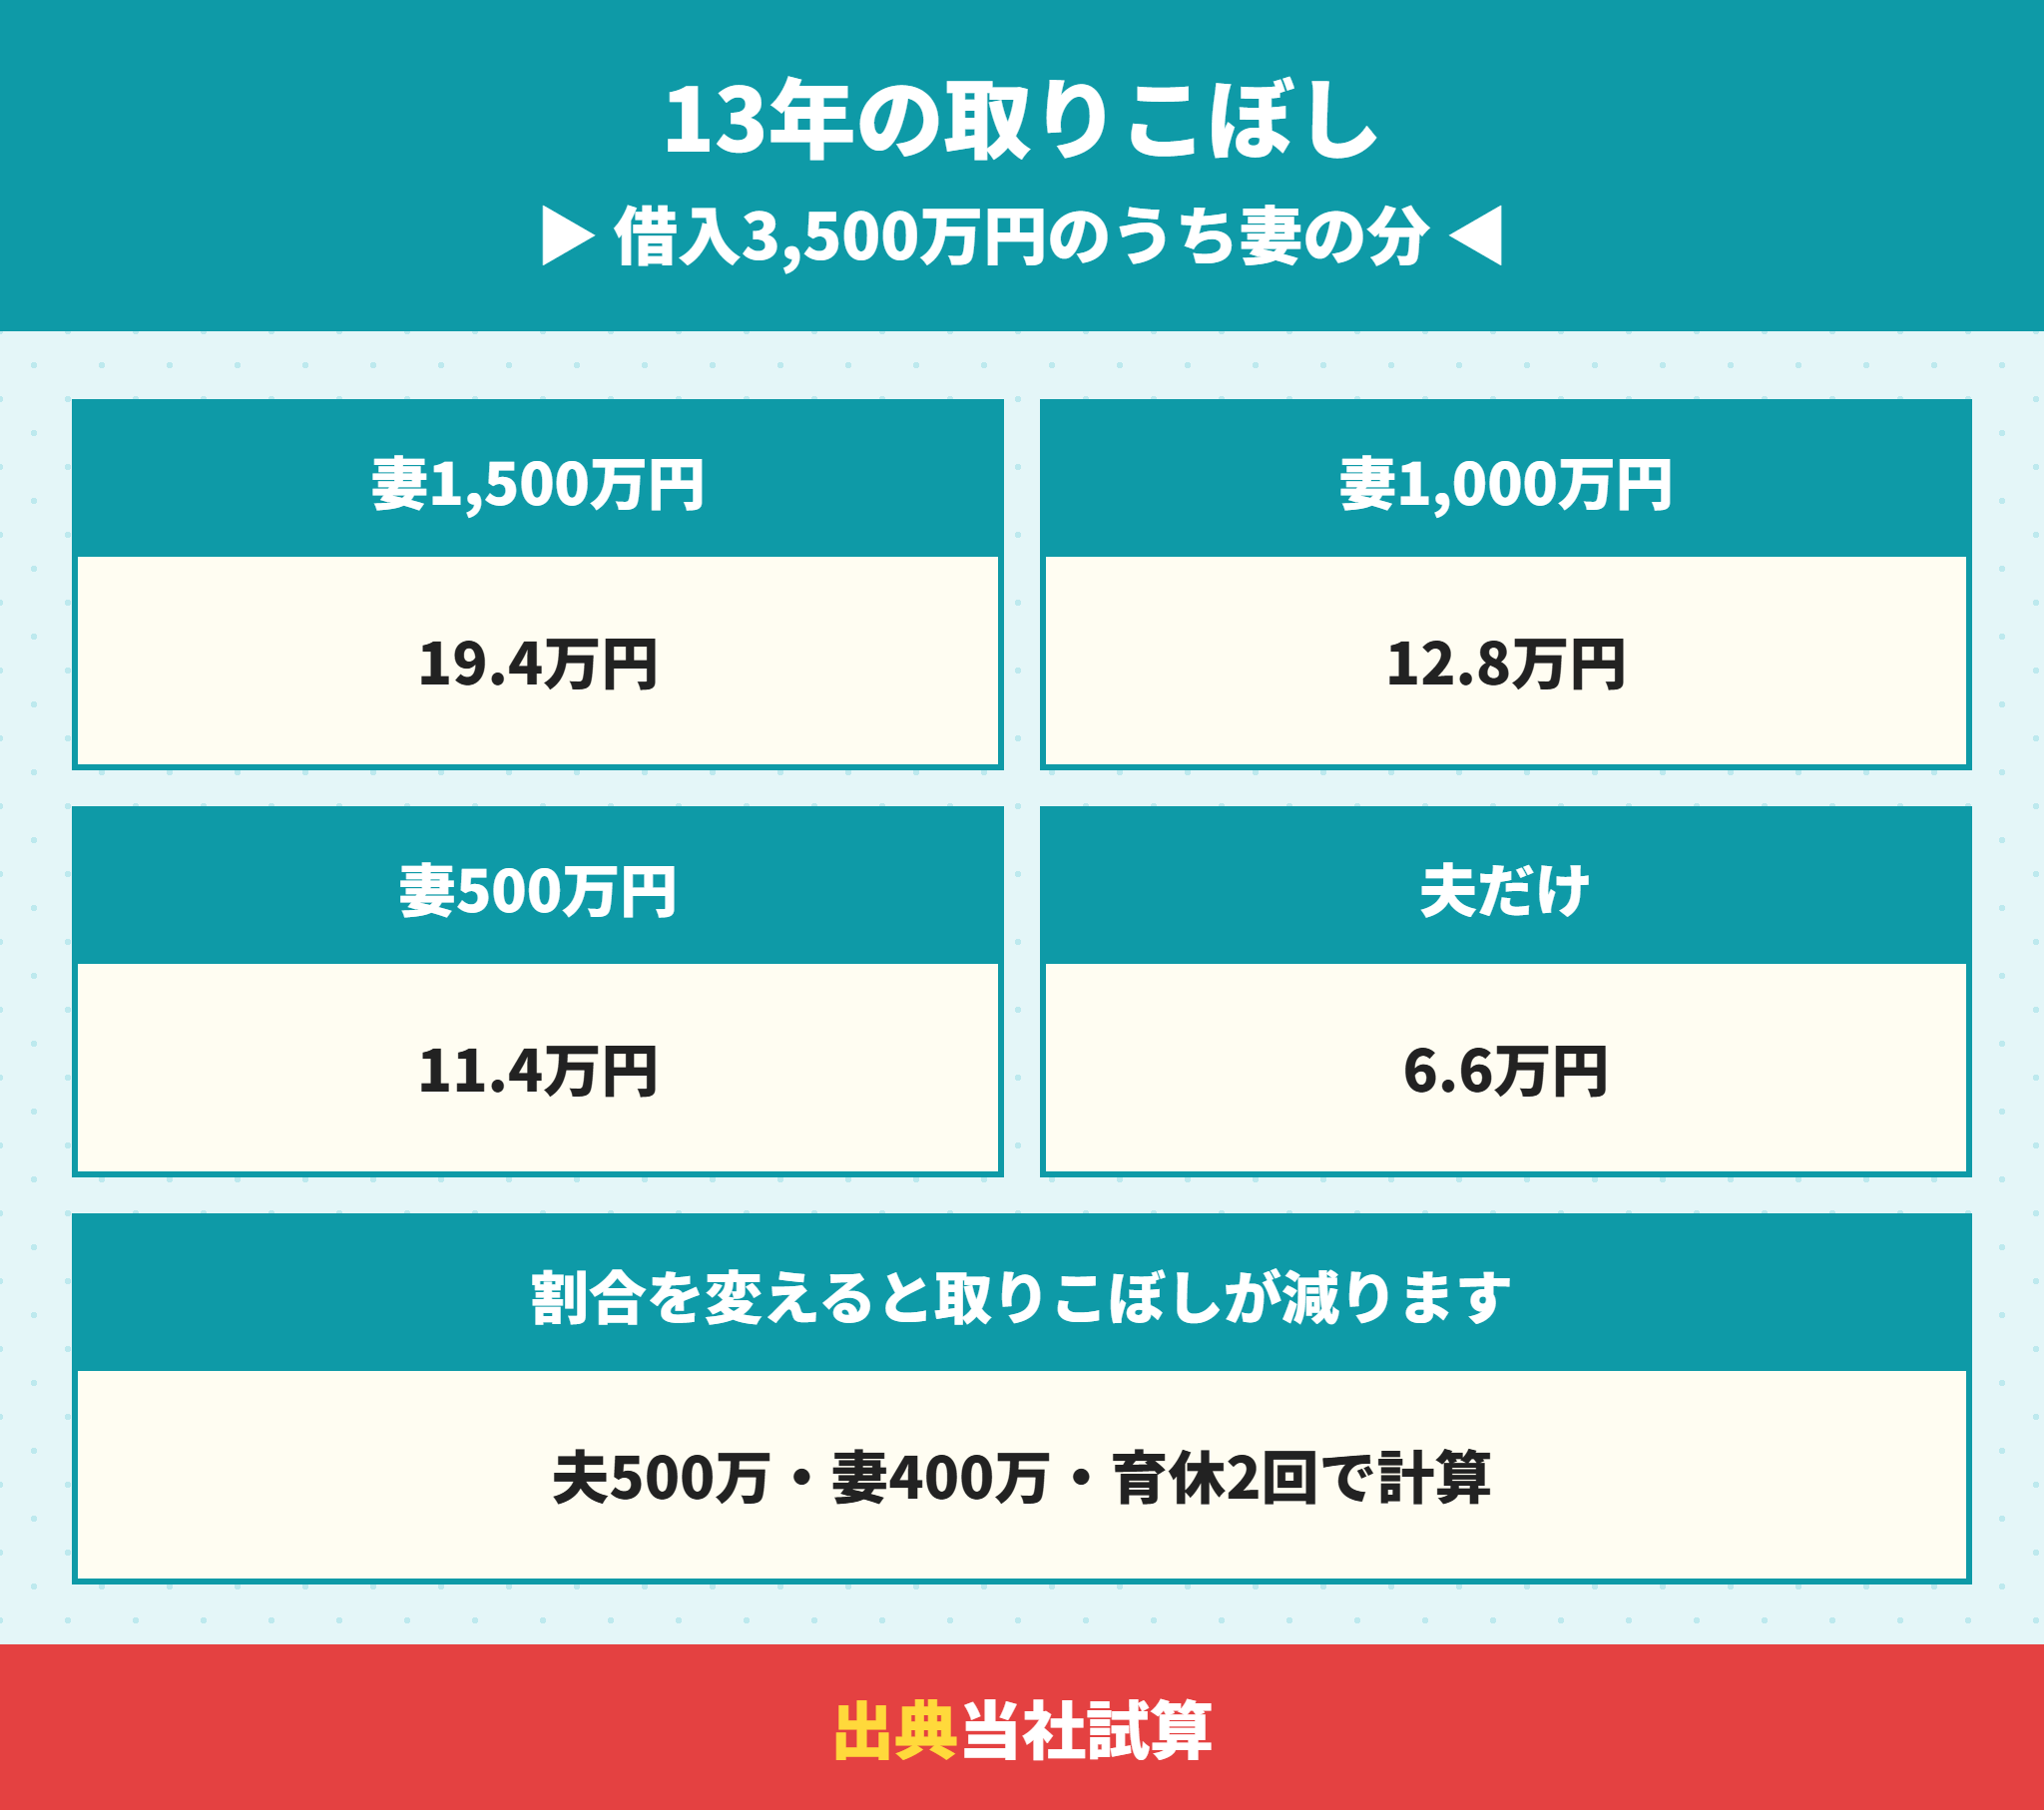
では、借入の割合でどれだけ変わるのか。夫の年収500万円、妻の年収400万円の夫婦が、3,500万円を借りる例で計算しました。
2026年に入居し、妻が2027年4月〜2028年3月と、2030年4月〜2031年3月の2回育休をとる前提です。
| 借入の割合 | 13年の住宅ローン控除 | 取りこぼし |
|---|---|---|
| 夫2,000万円・妻1,500万円 | 約241.9万円 | 約19.4万円 |
| 夫2,500万円・妻1,000万円 | 約248.5万円 | 約12.8万円 |
| 夫3,000万円・妻500万円 | 約249.8万円 | 約11.4万円 |
| 夫だけ3,500万円 | 約246.4万円 | 約6.6万円 |
育休がなければ、夫2,000万円・妻1,500万円の組み方の控除は約261.3万円でした。育休2回で約19.4万円を取りこぼす計算です。
妻の割合を500万円まで下げると、13年の住宅ローン控除は約7.9万円増える結果になりました。
夫だけで借りても住宅ローン控除の取りこぼしは0にならない
夫だけで3,500万円を借りると、取りこぼしは約6.6万円で最も少なくなります。
それでも0にならないのは、2026年と2027年は夫の受け皿が約17.7万円で、控除の上限21万円に届かないからです。
夫だけの組み方は借りられる額が減ることもあるので、住宅ローンの返済比率は何%が目安?計算方法と年収別の無理のない返済計画で返済比率も合わせて確かめてください。
住宅ローン控除の差より返済の安全を先に考える
13年で約8万円の差は、ないがしろにはできませんが、家計を大きく左右する額ではありません。
割合を決めるいちばんの理由は、休んでいる間も返せるかどうかです。住宅ローン控除の差は、そのうえでの上乗せとして見ます。
試算の前提
2026年入居・省エネ基準適合住宅・特例対象個人(上限3,000万円)
借入3,500万円・年0.8%・35年・元利均等
夫の年収500万円・妻の年収400万円で13年同じ
13年の試算から分かること
育休2回でペアローンの妻側は約19.4万円を取りこぼす
働き続ける側に借入を寄せると取りこぼしが減る
2026・27年は年収500万円でも上限21万円を使い切れない
育休でもったいない住宅ローン控除を減らす4つの方法
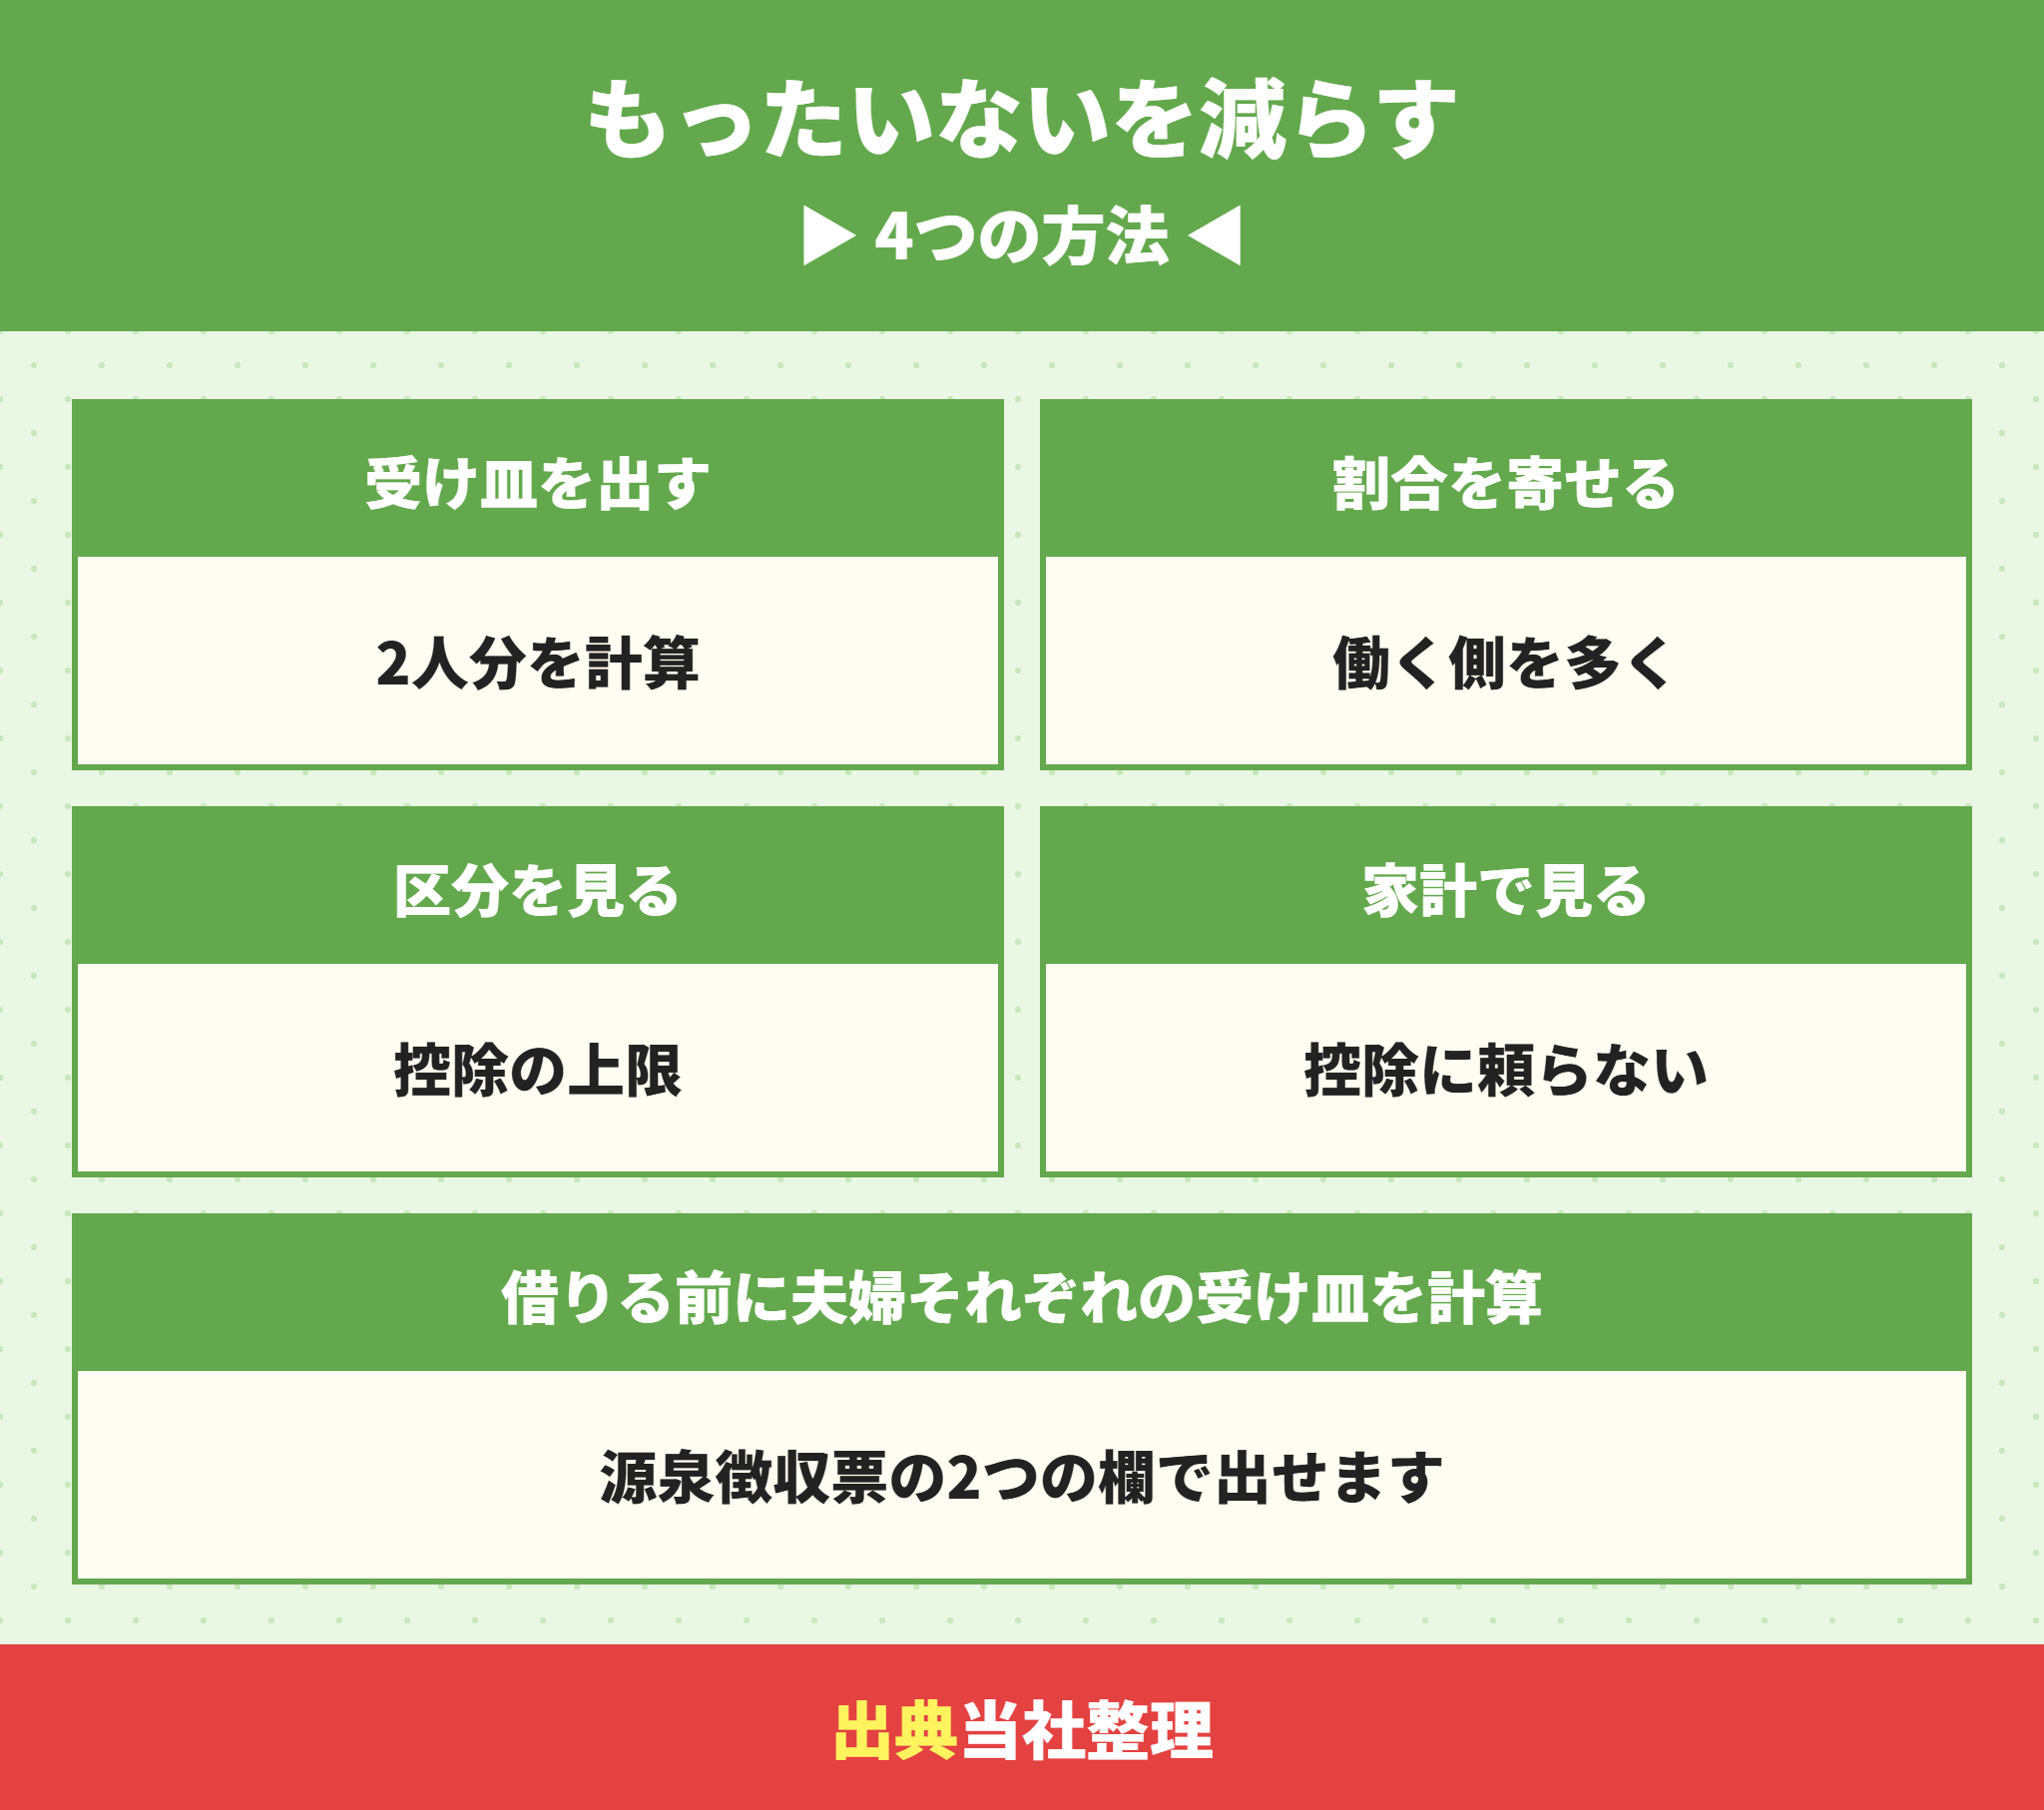
もったいないを減らす方法は、借りる前にしかできないものが多くあります。
1 借りる前に夫婦それぞれの住宅ローン控除の受け皿を出す
源泉徴収票から、所得税の額と課税総所得金額を読みます。2人分の受け皿と、育休の年の受け皿の見込みを並べるのが出発点です。
ふるさと納税をしている人は、受け皿の一部をふるさと納税と取り合います。併用の考え方はふるさと納税と住宅ローン控除の併用は損する?上限の計算とワンストップ特例の注意点で説明しています。
2 働き続ける側に住宅ローン控除の枠を寄せる
育休をとる予定のある側の借入を小さくし、働き続ける側の借入を大きくする(例:妻1,500万円→500万円)と、取りこぼしが減ります。
ただし借入の割合を変えると、持分も合わせて変える必要があります。次の章で説明します。
3 住宅ローン控除の上限は住宅の区分で変わる
2026年入居の住宅ローン控除の上限は、住宅の省エネの区分で変わります。建売に多い省エネ基準適合住宅は年14万円(特例対象個人は21万円)です。
受け皿が小さい人は、上限の高い区分でも使い切れないことがあります。区分ごとの金額は住宅ローン控除は2026年入居でいくら?建売が14万円になる理由、区分の見分け方は省エネ基準適合住宅とZEH水準省エネ住宅の違いは?どこに書いてあるかと確認方法で確かめてください。
4 住宅ローン控除を返済の計画に入れすぎない
育休の年と翌年は、住宅ローン控除の戻りが少ない前提で家計を組むのが安全です。
控除がいくら戻るかの計算は住宅ローン控除はいくら戻る?住宅ローン減税シミュレーションの計算と還付金の時期で、2年目以降の手続きは住宅ローン控除の年末調整|2年目の必要書類・書き方と届かない時の対処法で説明しています。
育休の年は、そもそも住宅ローン控除の申告をしなくてもいいのでしょうか。
ラクチン君最初の年の住宅ローン控除は確定申告が必要です。税金が戻らない年でも、出しておくと残りの年数分の書類が税務署から届き、翌年からは年末調整で受けられます。手順は確定申告の記事を見てください。
住宅ローン控除のために持分をずらすと贈与税がかかることがある
借入の割合を変えるときに、いちばん気をつけたいのが持分です。持分は、家の所有の割合として登記されます。
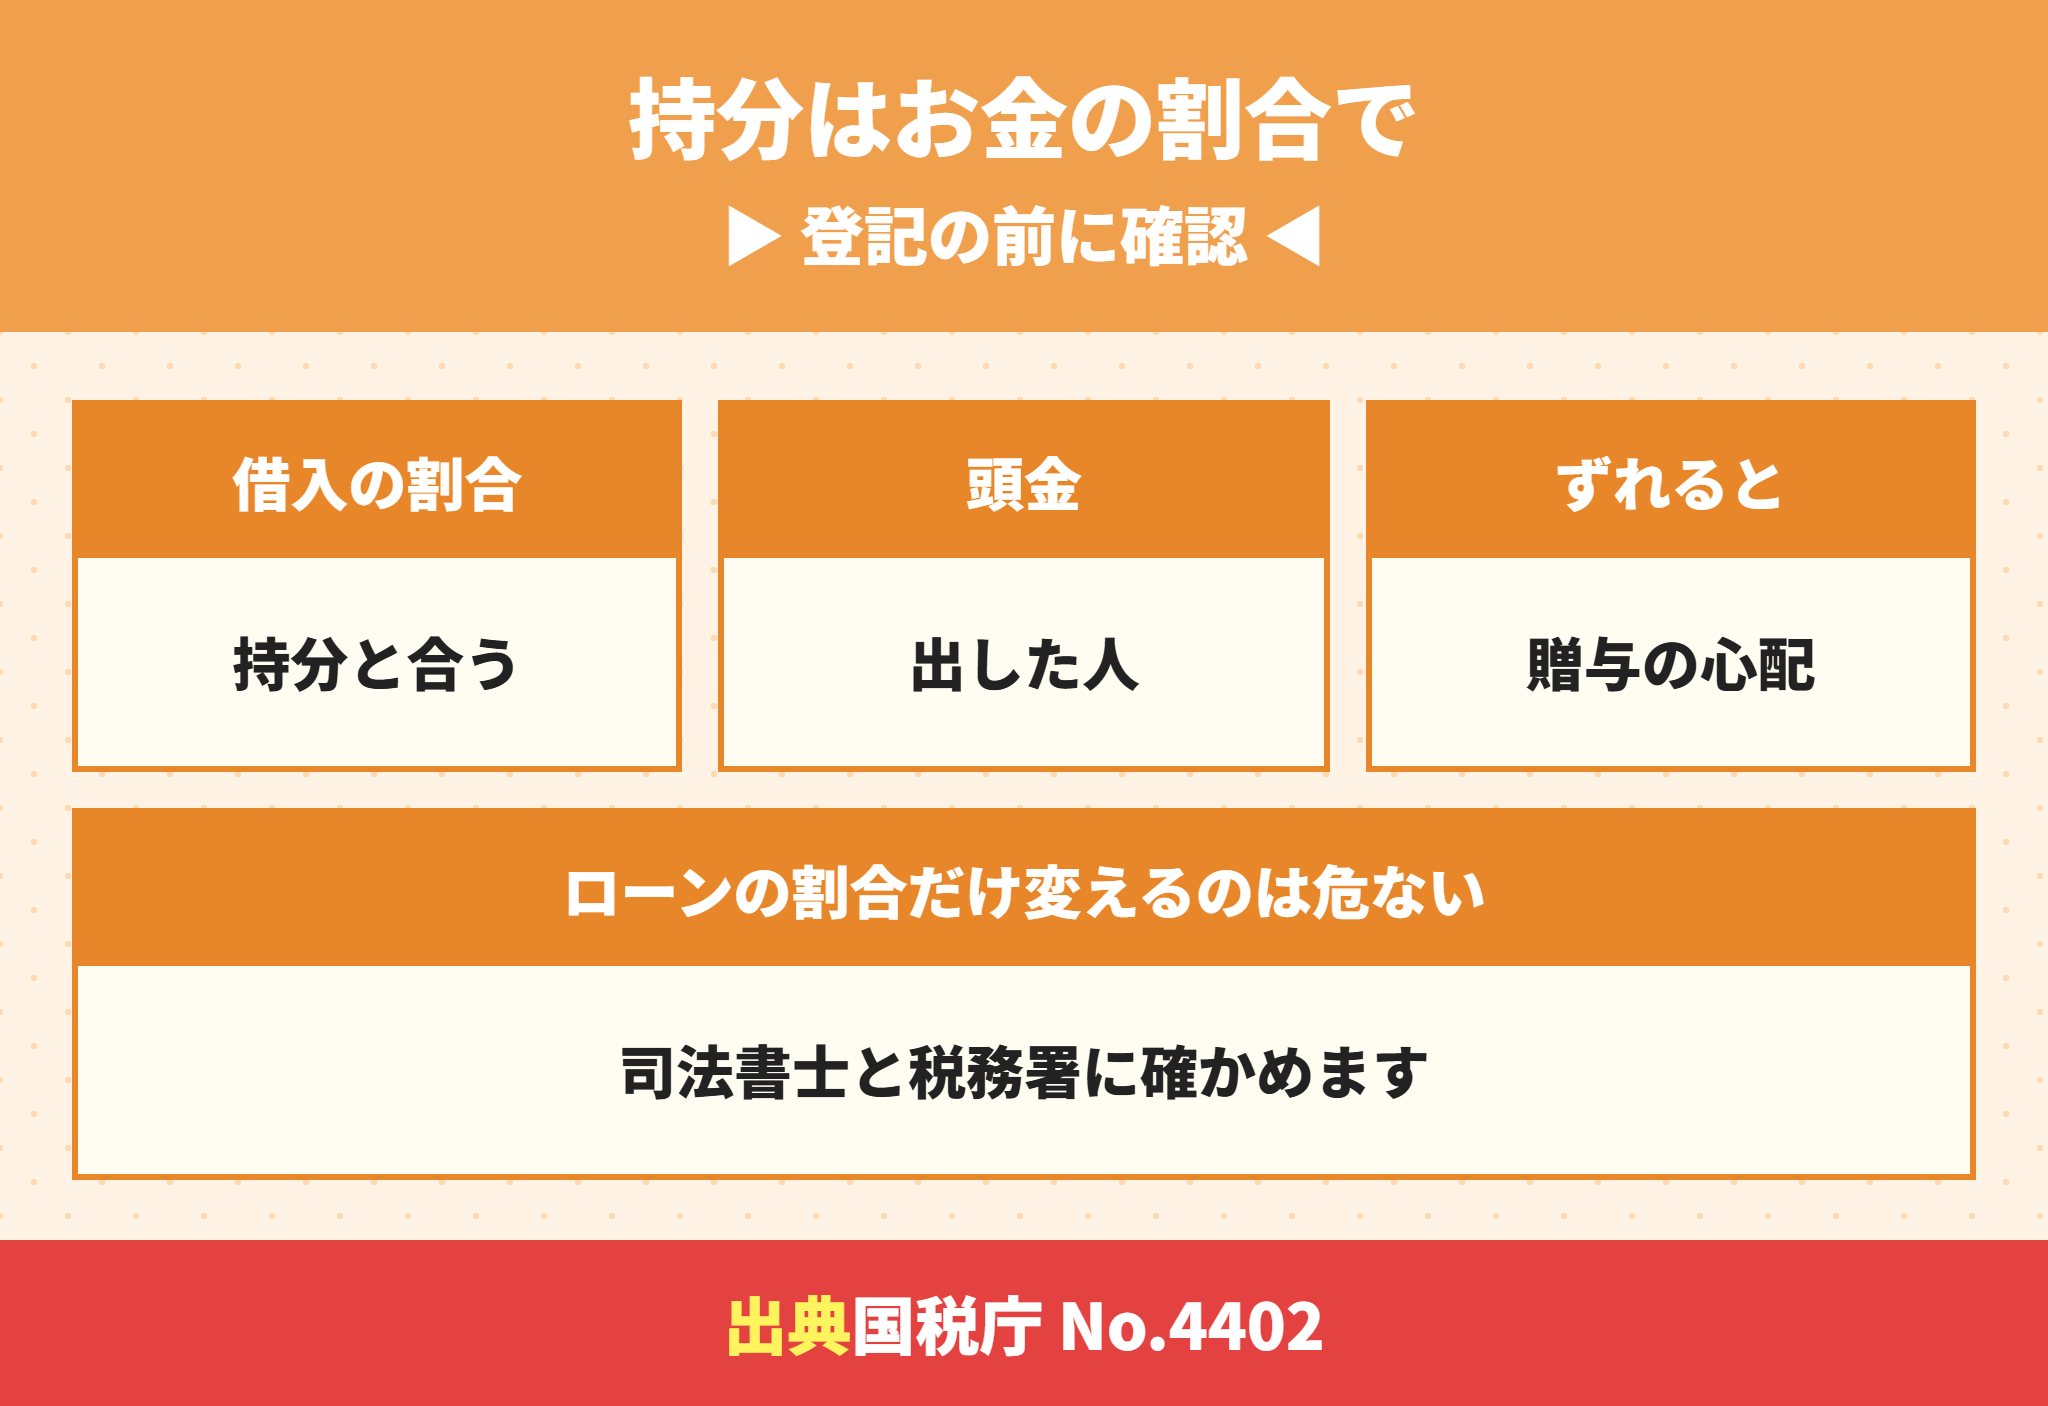
持分は、それぞれが出したお金(借りたお金と頭金)の割合にそろえるのが原則です。
割合がずれると、多く持分をもらった側が、差の分を贈与で受けたと扱われることがあります。国税庁は、贈与税は1年間にもらった財産から110万円を引いた額にかかると説明しています。
ローンの割合だけ変えて持分を変えないのは危ない
住宅ローン控除を増やすために、ローンの割合だけ夫に寄せ、持分は半分ずつのままにする。この組み合わせが、贈与の心配を生みます。
持分の決め方は、登記をお願いする司法書士と、所轄の税務署に確かめてから決めるのが確実です。
離婚したときの持分の扱いは新築離婚とは?家を買う前に夫婦で決める持分・ローン名義と財産分与の基本でも触れています。
持分を決めるときの注意
借入の割合と頭金を足した「出したお金」の割合にそろえる
ローンの割合だけを変えて持分を半分ずつにしない
迷ったら司法書士と税務署に先に確かめる
育休と住宅ローン控除に関するよくある質問
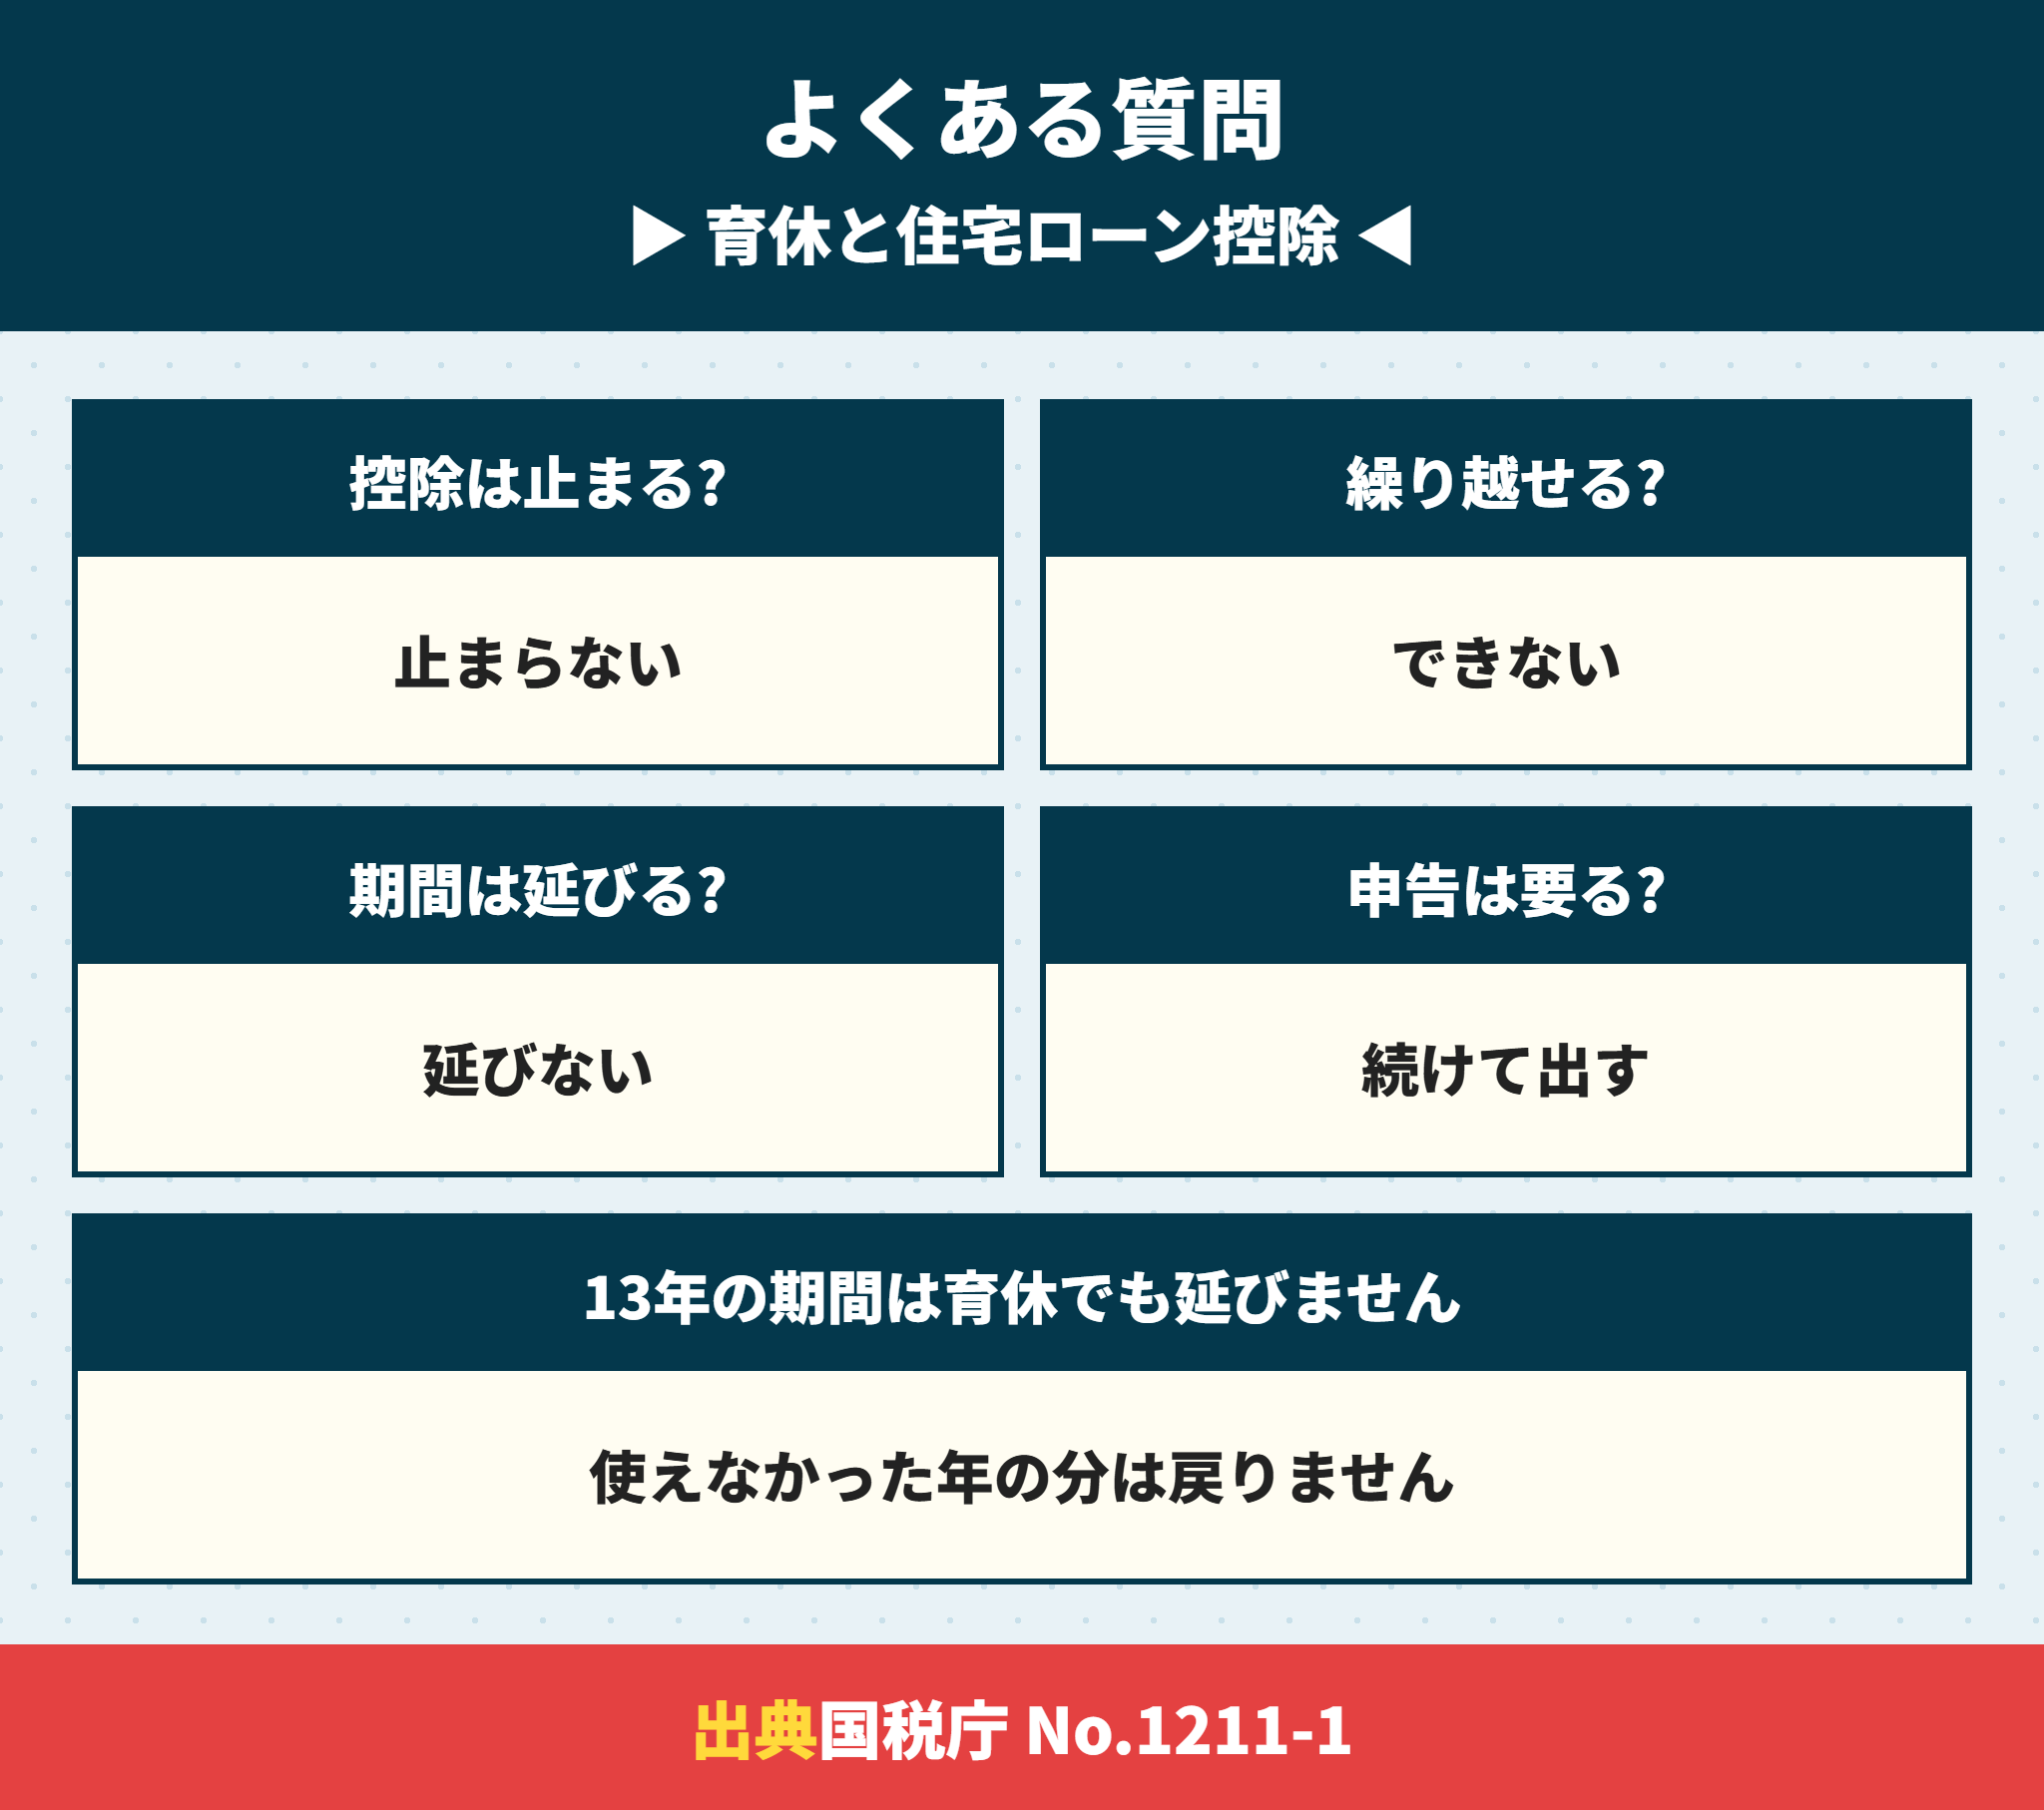
- 育休中も住宅ローン控除は受けられますか。
-
受けられます。住んでいることなどの要件を満たせば対象です。ただし引ける税金がなければ、控除の枠があっても受けられる額は小さくなります。
- 使い切れなかった住宅ローン控除は翌年に繰り越せますか。
-
繰り越す仕組みはありません。その年の所得税と、翌年度の住民税から引ききれない分は、その年の控除として受けられずに終わります。
- 育休をとった年の分、住宅ローン控除の期間は延びますか。
-
延びません。控除の期間は住み始めた年から数えます。2026年入居の省エネ基準適合住宅なら13年です。
- 育児休業給付があれば住宅ローン控除の受け皿になりますか。
-
なりません。育児休業等給付は非課税なので、引ける税金が生まれないからです。
- 夫の税金から妻の住宅ローン控除を引けますか。
-
引けません。ペアローンでは、それぞれが自分のローンの分を自分の税金から引きます。
- 住宅ローン控除のために持分を変えてもいいですか。
-
持分は出したお金の割合にそろえるのが原則です。ずれると贈与と扱われることがあるので、司法書士と税務署に確かめてから決めてください。
育休の住宅ローン控除は借りる前の割合で決まる
最後に、育休と住宅ローン控除のポイントをまとめます。
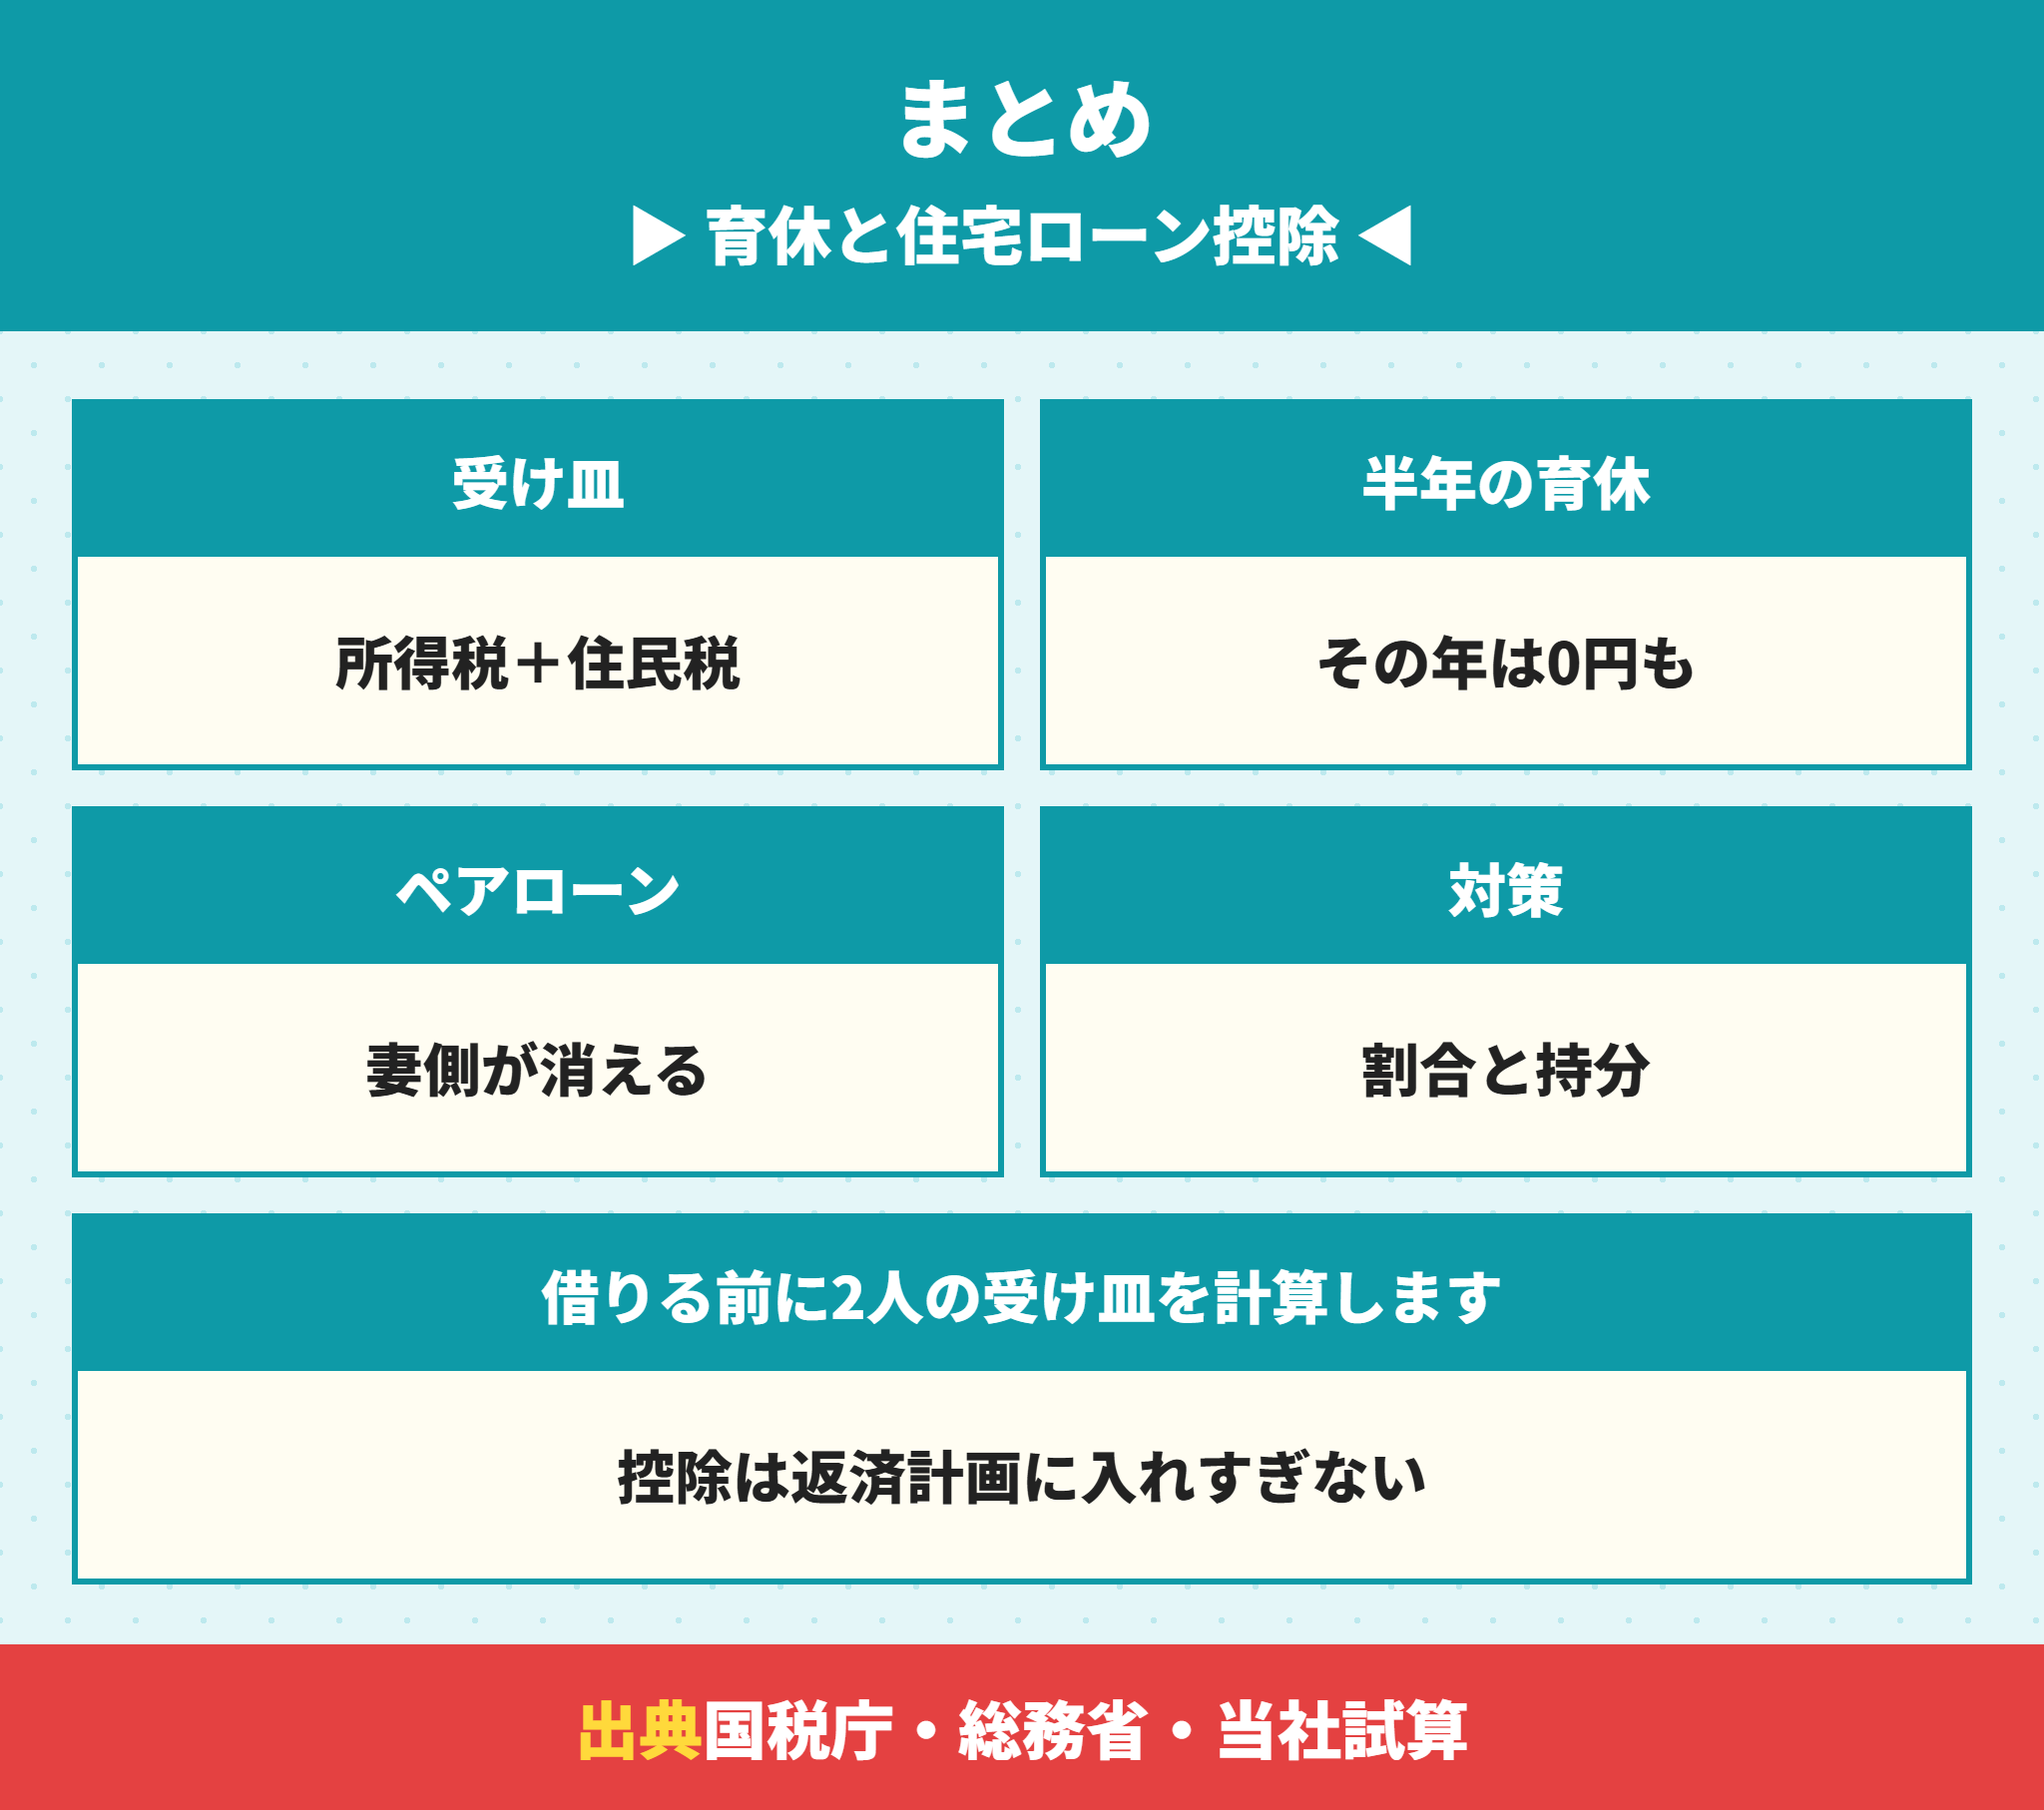
育休の年の住宅ローン控除は、借りたあとでは増やせない。借りる前に2人の受け皿を出し、割合と持分を決めるのが確実です。
- 住宅ローン控除は所得税と翌年度の住民税から引く(住民税は最高97,500円)
- 2026年の改正で基礎控除が上がり、受け皿が小さくなった
- 年収400万円で半年以上休むと、その年の受け皿は0円(当社試算)
- 育児休業給付は非課税なので受け皿にならない
- ペアローンは育休をとる側の控除が先に消える
- 働き続ける側に寄せると13年で約8万円増える例(当社試算)
- 持分は出したお金の割合にそろえる
ここでの数字は、年収や社会保険料を置いた当社の試算です。ご自身の金額は、源泉徴収票をもとに税務署か税理士に確かめてください。
当社は新築の建売を仲介手数料0円でご案内しています。買主の側に立って、物件の良いところも気になるところもそのままお伝えします。ご希望があれば、夫婦の借入の割合を決める前の返済の試算も一緒に考えます。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。








