
中古の一戸建てと新築の建売で迷っています。中古は不具合が心配で、既存住宅売買瑕疵保険という保険があると聞きました。どんな保険で、新築の保証と比べてどのくらい守られるのでしょうか。
中古は価格が魅力でも、買ったあとの不具合が不安ですよね。
先に結論を言います。既存住宅売買瑕疵保険は、検査に合格した中古住宅の欠陥を最長5年・最大1,000万円まで補う任意の保険です。
対象は構造と防水が基本で、保険期間は2年か5年(個人間売買は1年もある)、保険金額は500万円か1,000万円です。
一方、新築の建売は売主に10年の保険か供託が義務付けられ、保険金額は2,000万円です(国土交通省)。
中古の保険は任意なので、付いていない物件では、引渡し後の欠陥の補修費を買主が負担することがあります。
避け方は、契約前に「既存住宅売買瑕疵保険が付くか・何年か・いくらか」を書面で確かめることです。
この記事では、国土交通省・住宅瑕疵担保責任保険協会・国税庁の公式資料と、保険法人の重要事項説明書、関西の新築建売1,359件の当社集計で、既存住宅売買瑕疵保険を整理します。
この記事で分かること
既存住宅売買瑕疵保険の仕組みと2つのタイプ
保険期間(1年・2年・5年)と保険金額(500万円・1,000万円)
保険の対象になる部分と、入れる住宅の条件
住宅ローン控除の築年数要件との関係(1982年の境目)
新築の建売の保険(10年・2,000万円)との違い
中古と新築で迷ったときの比べ方
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
既存住宅売買瑕疵保険とは|検査と保証がセットの保険
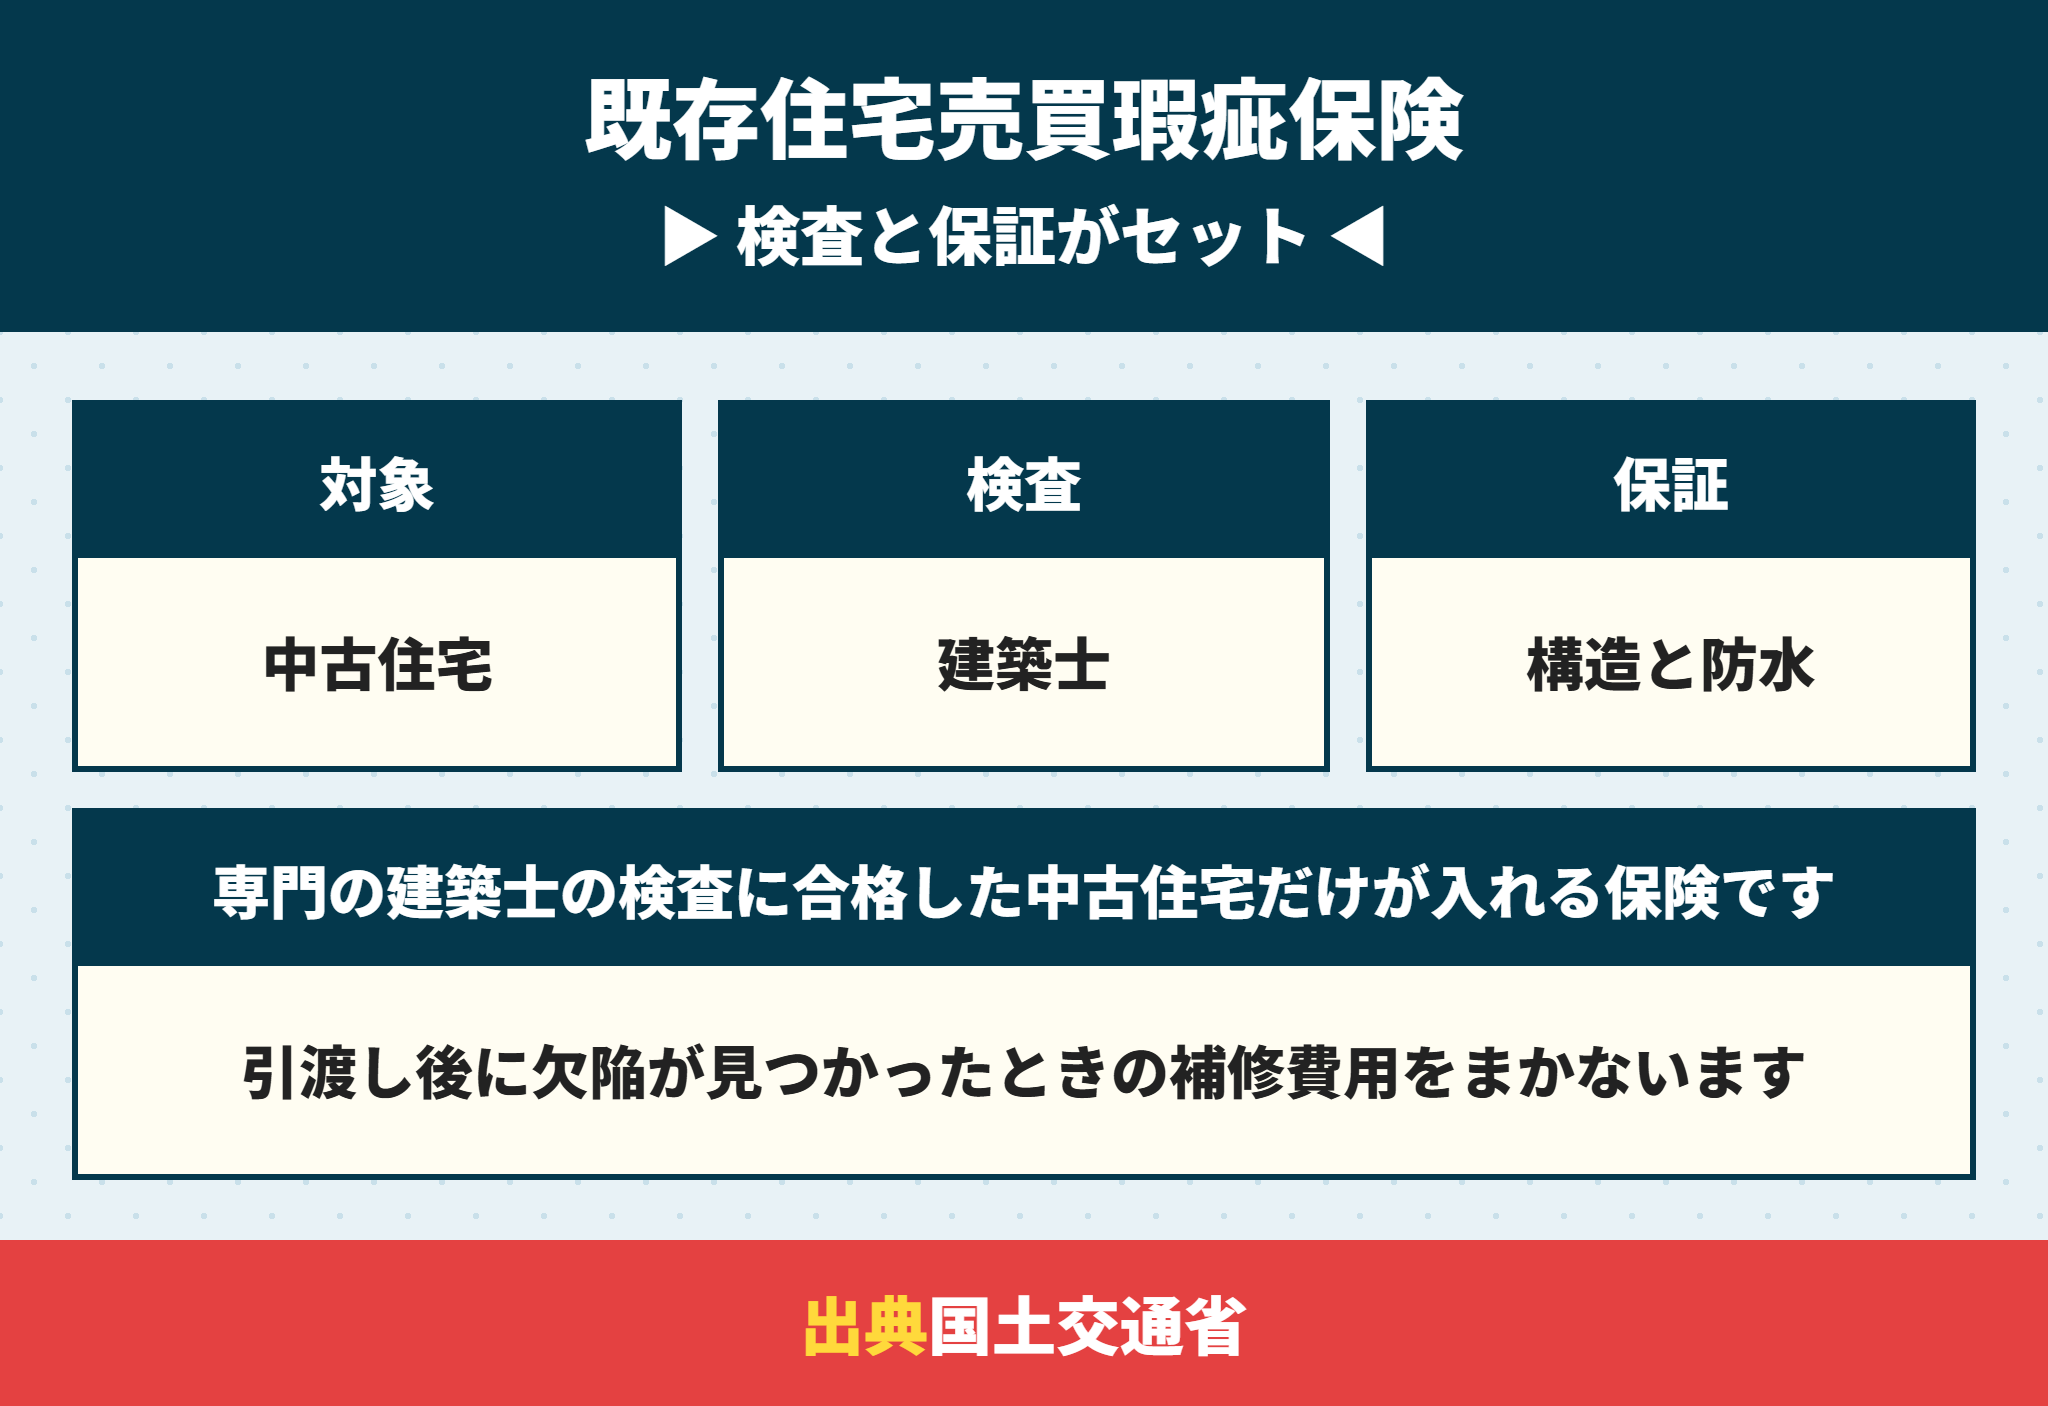
既存住宅売買瑕疵保険は、中古住宅の売買で使う瑕疵(かし)保険です。
国土交通省は、中古住宅の検査と保証がセットになった保険と説明しています。
加入するには、専門の建築士による検査に合格することが必要です。検査に通った住宅だけが保険に入れるので、「一度プロが見た家」という目安にもなります。
既存住宅売買瑕疵保険は買主が直接入る保険ではない
既存住宅売買瑕疵保険に加入するのは、売主の宅建業者や、検査事業者・仲介事業者です。
事業者が買主に保証をして、その保証を保険で支える仕組み(事業者の倒産時は買主へ100%)です。買主は、保証を受ける側として保険の恩恵を受けます。
既存住宅売買瑕疵保険の費用は誰が払うか
保険料と検査料は、保険に加入する事業者に請求されます。
ただし、売主や仲介会社が保険料と検査料を売買価格や仲介手数料(上限は価格の3.3%+6.6万円)に上乗せすることもあります。誰がいくら払うのかは、契約前に見積の形で確かめます。
保険料は、保険法人・住宅の面積・保険期間・保険金額・特約の有無で変わります。国土交通省は具体的な金額を一律には示していません。
費用で確かめること
保険料と検査料を誰が負担するか
検査に不合格だったときの補修費と再検査料を誰が負担するか
申込を撤回したときに検査料がかかるか
既存住宅売買瑕疵保険を引き受ける保険法人は5社
国土交通大臣が指定した住宅瑕疵担保責任保険法人は5法人で、いずれも全国を対象に業務をしています。
住宅あんしん保証・住宅保証機構・日本住宅保証検査機構・ハウスジーメン・ハウスプラス住宅保証の5つです。

中古の家なら、どれでも既存住宅売買瑕疵保険に入れるのですか。
 ラクチン君
いいえ。検査に合格し、新耐震基準などに適合する家だけです。築年数が古い家は入れないことがあります。
既存住宅売買瑕疵保険の2つのタイプ|売主で決まる
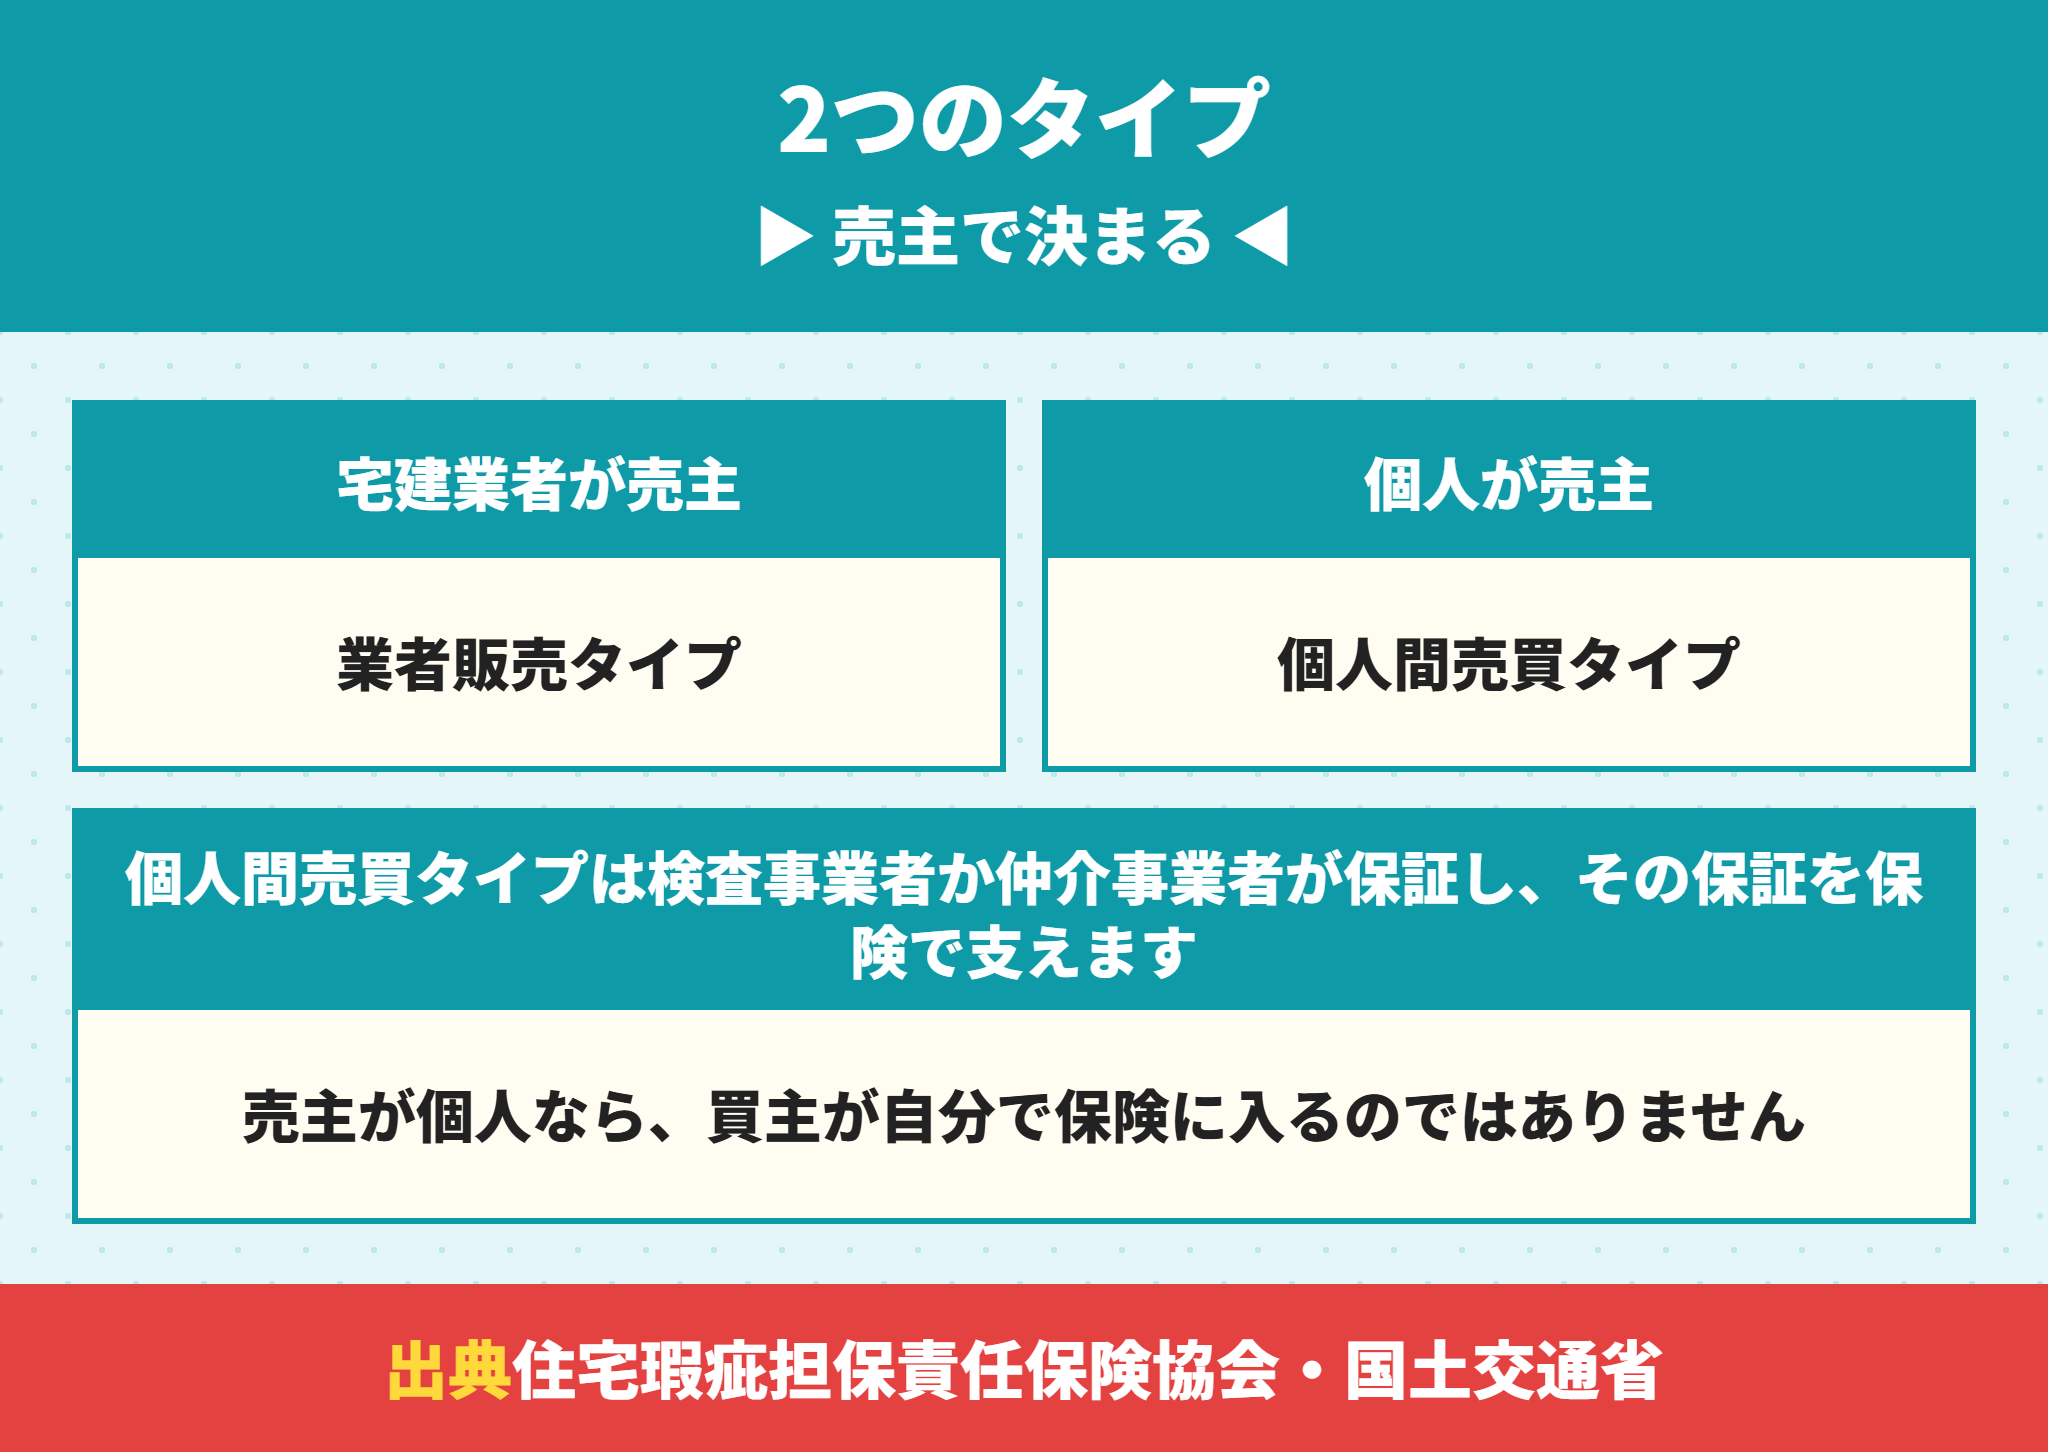
既存住宅売買瑕疵保険は、売主が宅建業者(3つのうち1タイプ)か、個人(2タイプ)かでタイプが分かれます。
| タイプ | 売主 | 保証する人 | 保険期間 |
|---|---|---|---|
| 宅建業者販売タイプ | 宅建業者(買取再販など) | 売主の宅建業者 | 2年・5年 |
| 個人間売買タイプ(検査事業者保証型) | 個人 | 検査事業者 | 1年・2年・5年 |
| 個人間売買タイプ(仲介事業者保証型) | 個人 | 仲介事業者 | 1年・2年・5年 |
売主が宅建業者なら最低2年の保証がある
住宅瑕疵担保責任保険協会は、売主が宅建業者の場合、宅地建物取引業法で最低でも2年間の保証責任を負うと説明しています。
宅建業者販売タイプは、この保証責任を保険でカバーするものです。保険に入っていれば、売主が倒産しても買主に保険金が支払われる(填補率100%)仕組みになっています。
売主が個人なら現状渡しが多い
同じ協会は、売主が個人の場合、売主が保証をせずに現状渡しとする売買契約が多いと注意しています。
引渡し後に不具合が見つかっても、修理費を買主が負担することになりかねません。個人間売買タイプは、この空白を第三者の保証で埋めるための保険です。契約不適合責任の考え方は契約不適合責任の免責・期間は?新築10年保証との違いと買主の注意点で解説しています。
既存住宅売買瑕疵保険の保険期間と保険金額
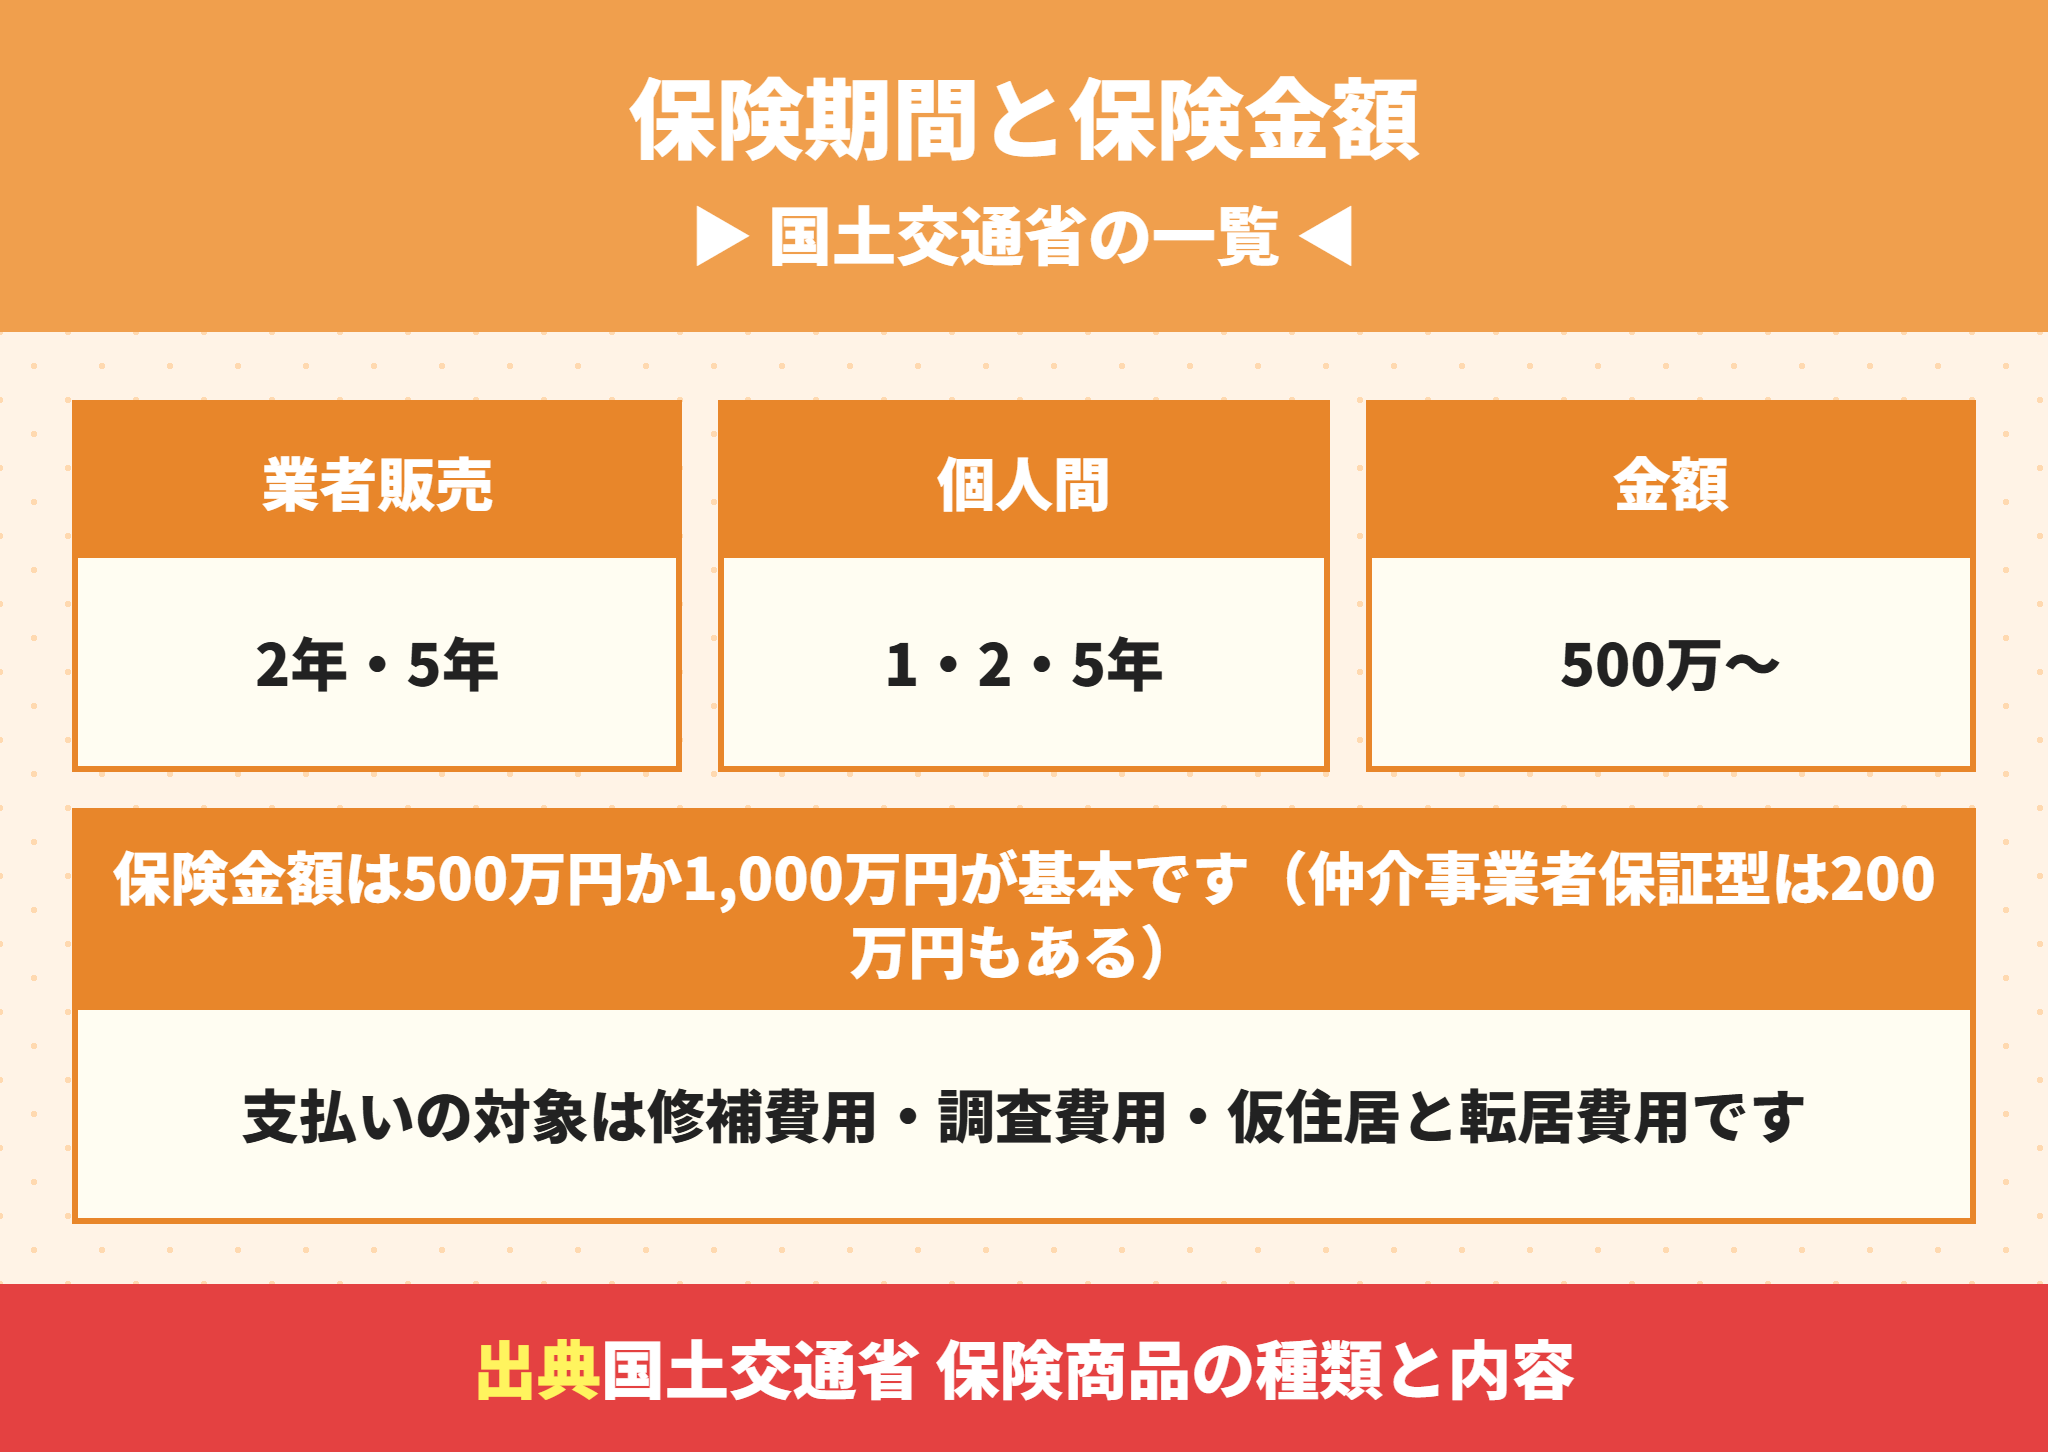
既存住宅売買瑕疵保険の保険期間と保険金額は、タイプによって選べる範囲が決まっています。
| タイプ | 保険期間 | 保険金額 |
|---|---|---|
| 宅建業者販売タイプ | 2年・5年 | 500万円・1,000万円 |
| 個人間(検査事業者保証型) | 1年・2年・5年 | 500万円・1,000万円 |
| 個人間(仲介事業者保証型) | 1年・2年・5年 | 200万円・500万円・1,000万円 |
保険金の支払い対象は、修繕費用・調査費用・仮住居と転居の費用などです(国土交通省の資料)。
既存住宅売買瑕疵保険の免責金額と支払いの割合
ハウスプラス住宅保証の重要事項説明書では、免責金額は買取再販コース10万円、仲介会社・検査会社コース5万円です。
支払いの割合は、買取再販コースが80%(事業者の倒産時などは100%)、仲介会社・検査会社コースは100%とされています。仮住居・移転費用の限度額は1事故50万円です。
細かな条件は保険法人とコースで違うので、契約前に保険の内容を書面で見せてもらいます。
既存住宅売買瑕疵保険で確かめる4つ
保険期間は1年・2年・5年のどれか
保険金額は500万円か1,000万円か
給排水管路や設備の特約が付いているか
付保証明書をいつ受け取れるか(住宅ローン控除で使う)
既存住宅売買瑕疵保険の対象|構造と防水が基本
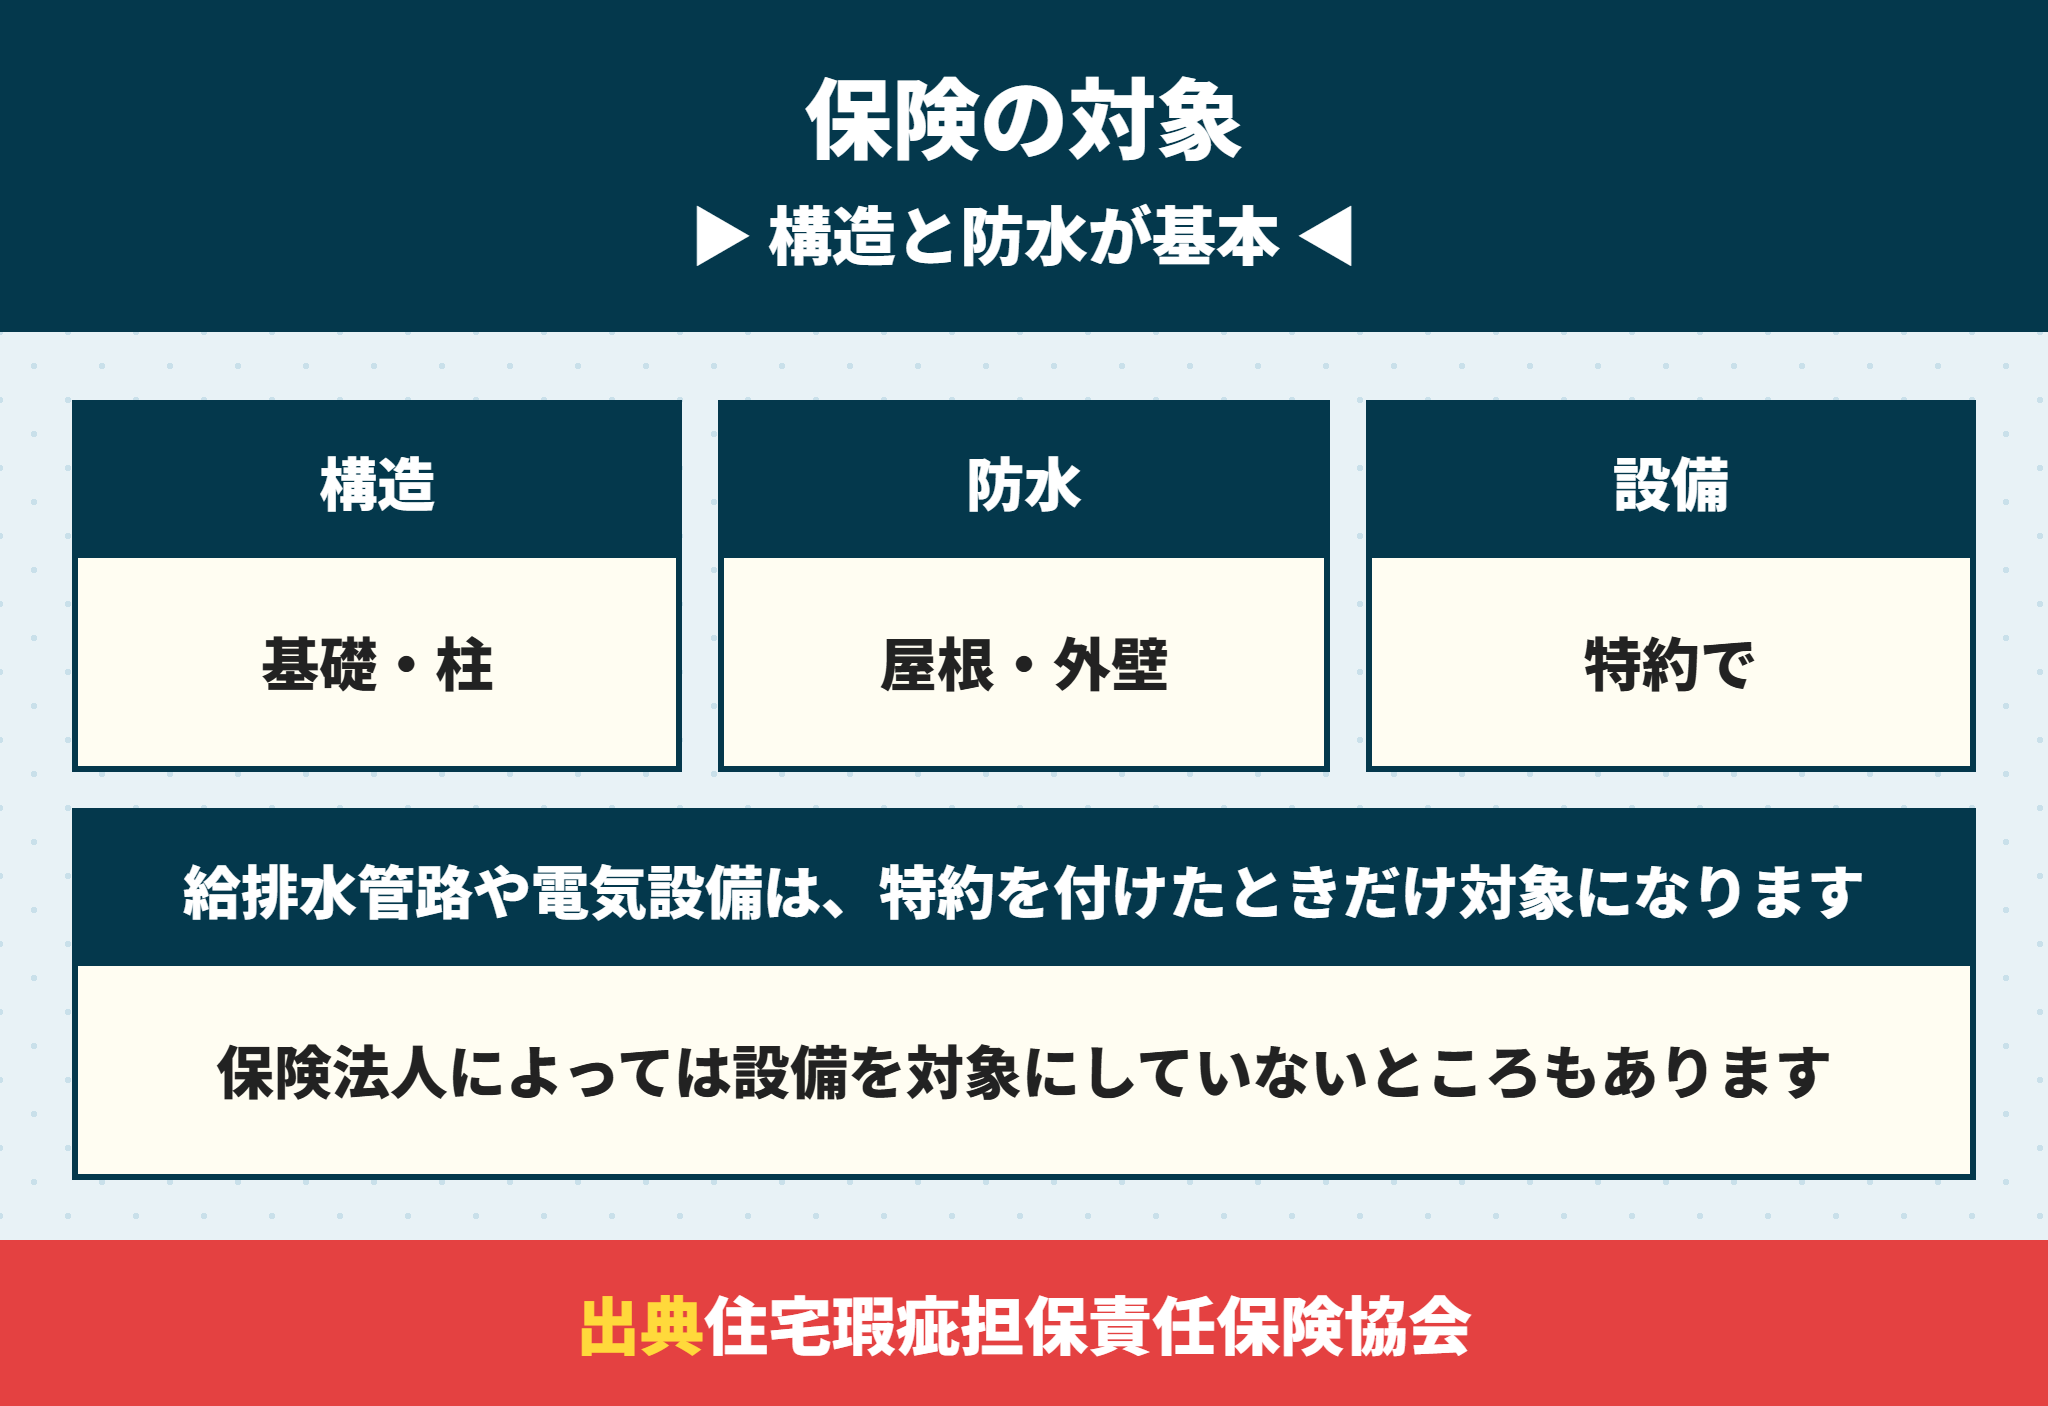
既存住宅売買瑕疵保険の対象は、構造耐力上主要な部分と雨水の浸入を防止する部分の2つが基本です。
| 対象部分 | 具体的な部位 | 保険金が出る場合 |
|---|---|---|
| 構造耐力上主要な部分 | 基礎・柱・壁・土台・はり・屋根版など | 基本的な構造耐力性能を満たさない |
| 雨水の浸入を防止する部分 | 屋根・外壁・開口部・屋内の雨水排水管 | 防水性能を満たさない |
| 給排水管路・設備・電気設備(特約) | 給水管・排水管・ます・配線など | 機能を満たさない・失われる |
既存住宅売買瑕疵保険で給排水が対象になるとは限らない
住宅瑕疵担保責任保険協会は、給排水管路・給排水設備・電気設備は、保険法人によっては保険対象としていないところもあるとしています。
中古で多い水まわりの不具合が保険の対象かどうかは、特約の有無で決まります。
既存住宅売買瑕疵保険は内装や設備の故障は対象外
クロスの汚れや給湯器の故障など、構造と防水に関係しない不具合は対象になりません。
買う前の状態を知りたいなら、建物状況調査(インスペクション)を組み合わせます。調査の内容はホームインスペクションとは?費用相場と新築の建売で見る場所を解説、売主が出す告知書は物件状況報告書とは?付帯設備表との違い・新築の建売で代わりに確かめる書類でまとめています。
既存住宅売買瑕疵保険に入れる住宅の条件
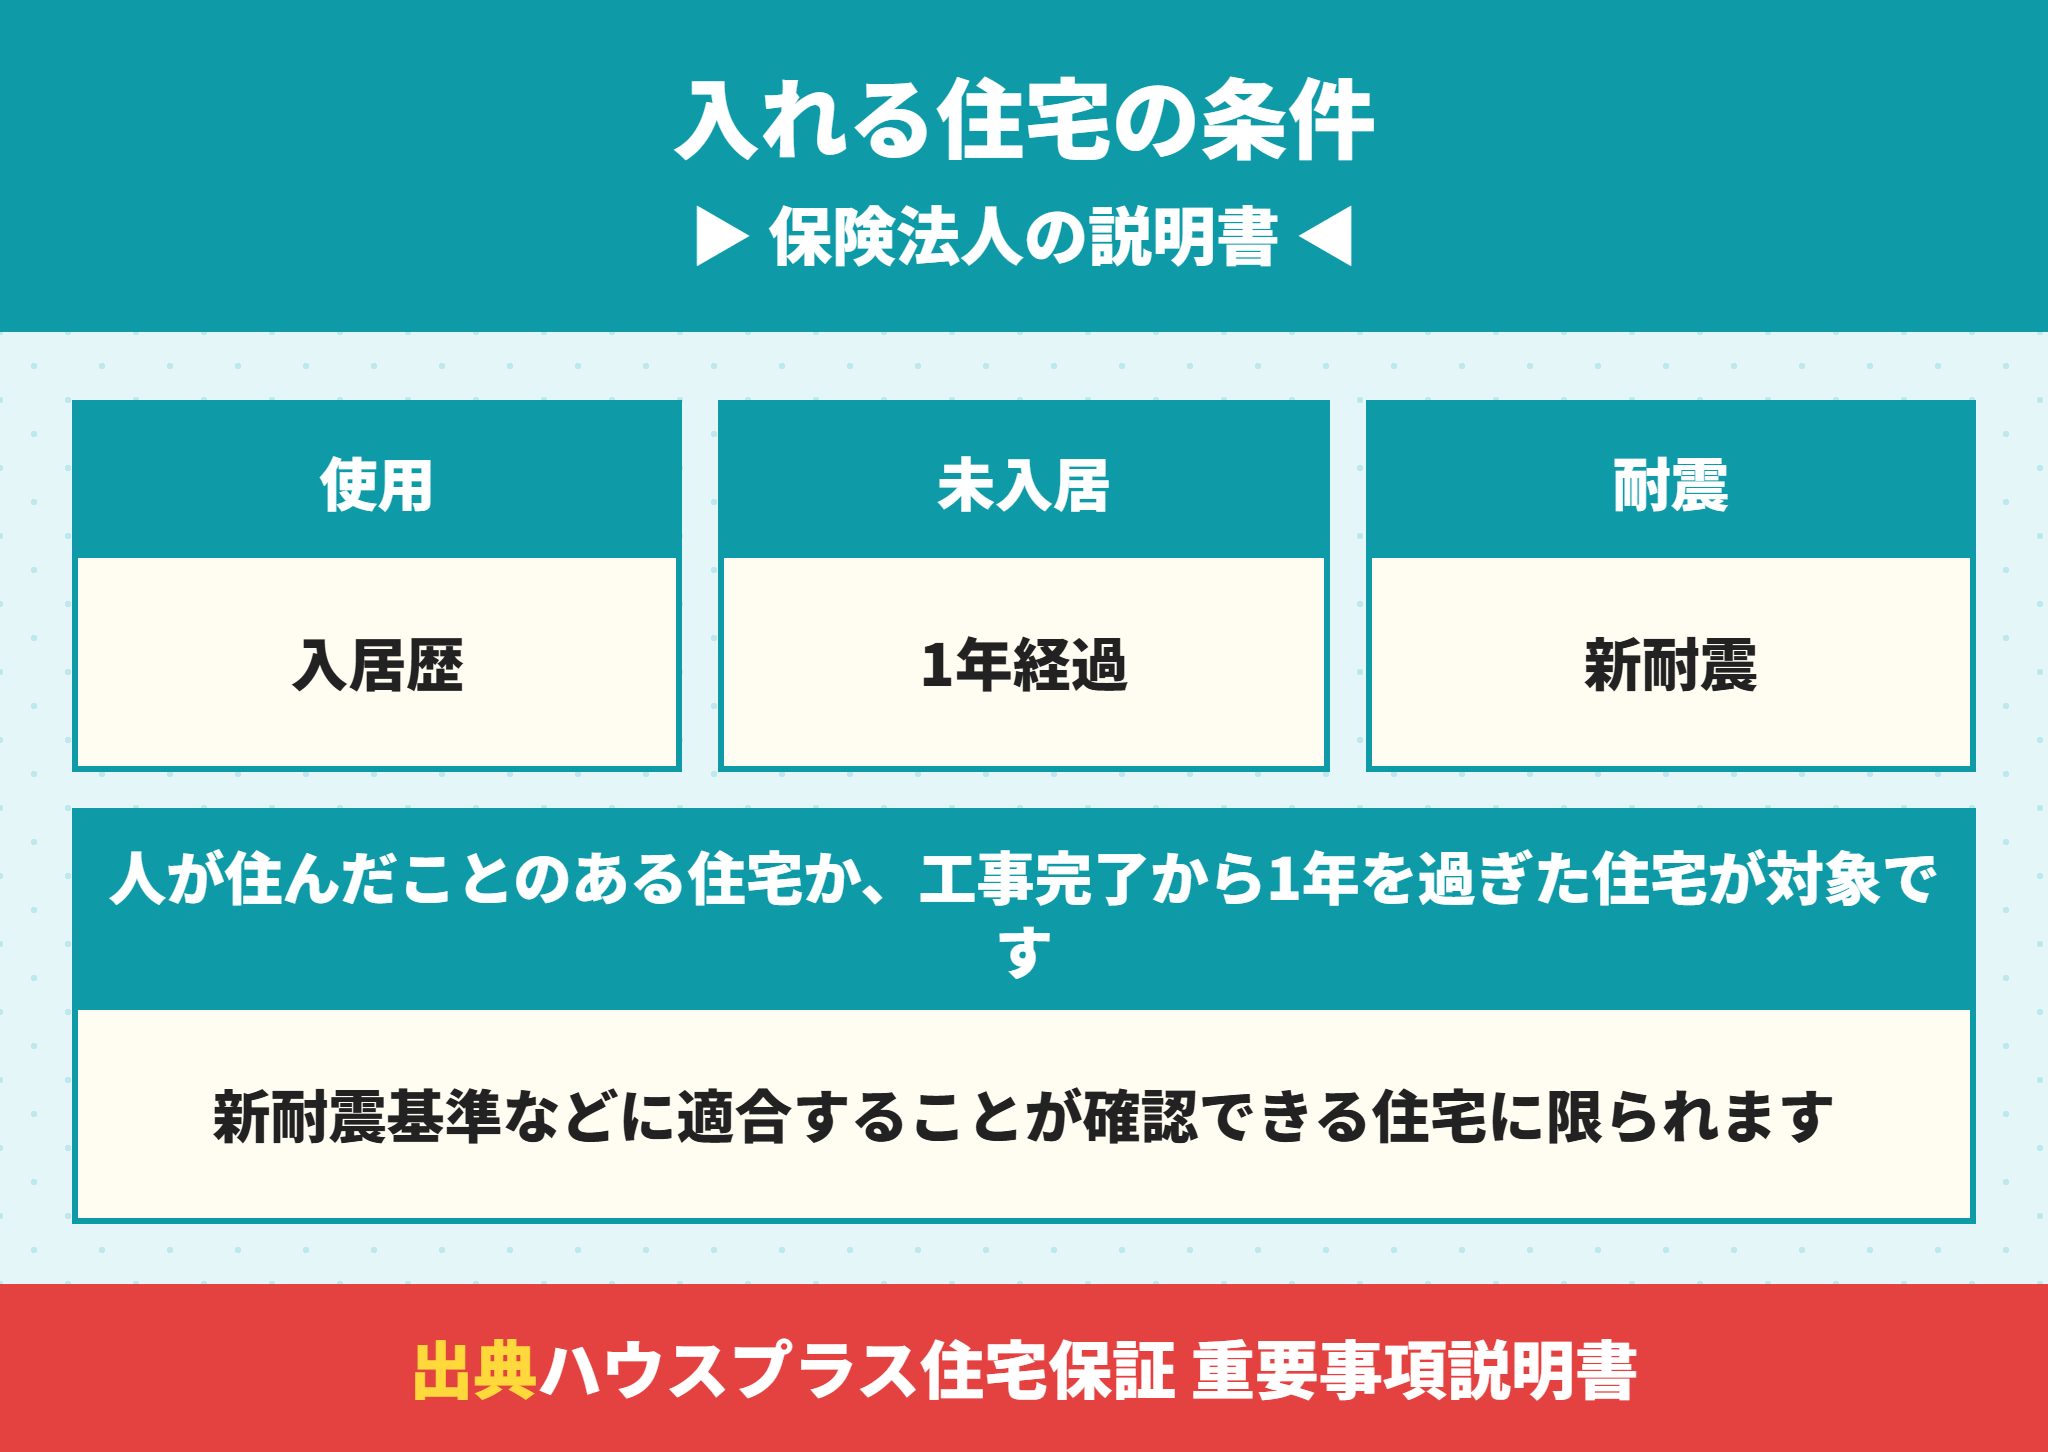
保険法人の重要事項説明書では、対象の住宅を次の2つを満たすものとしています。
既存住宅売買瑕疵保険の対象になる住宅
人が住んだことのある住宅、または工事完了日から1年を過ぎた住宅
新耐震基準などに適合することが確認できる住宅
2つ目の条件があるため、1981年以前に建てられた旧耐震の家は、耐震改修などで適合を確かめないと入れないことがあります。
築1年を過ぎた未入居の家も既存住宅になる
「工事完了日から1年を経過した住宅」も対象に入っています。
つまり、完成から1年を過ぎて売れ残った未入居の家は、新築ではなく既存住宅の扱いになります。未入居物件の注意点は未入居物件とは?新築・築浅中古との違いと住宅ローン控除・保証の注意点で解説しています。
既存住宅売買瑕疵保険の検査で見るところ
検査は、国土交通省の資料にある構造耐力上主要な部分(木造なら基礎・壁・柱・土台など9部位)と雨水の浸入を防止する部分(屋根・外壁・開口部など)が中心です。
基礎のひび割れ、外壁や屋根の劣化、雨漏りの跡、床の傾きなどを、目で見たり計測器で測ったりして確かめます。
既存住宅売買瑕疵保険の検査で不合格なら補修が先
検査で不具合が見つかった場合は、補修してから再検査を受け、合格すれば保険に入れます。
検査に合格しなかった事実は、買主にとって大切な判断材料です。「保険に入れなかった理由」まで聞くようにします。
既存住宅売買瑕疵保険と住宅ローン控除|1982年が境目
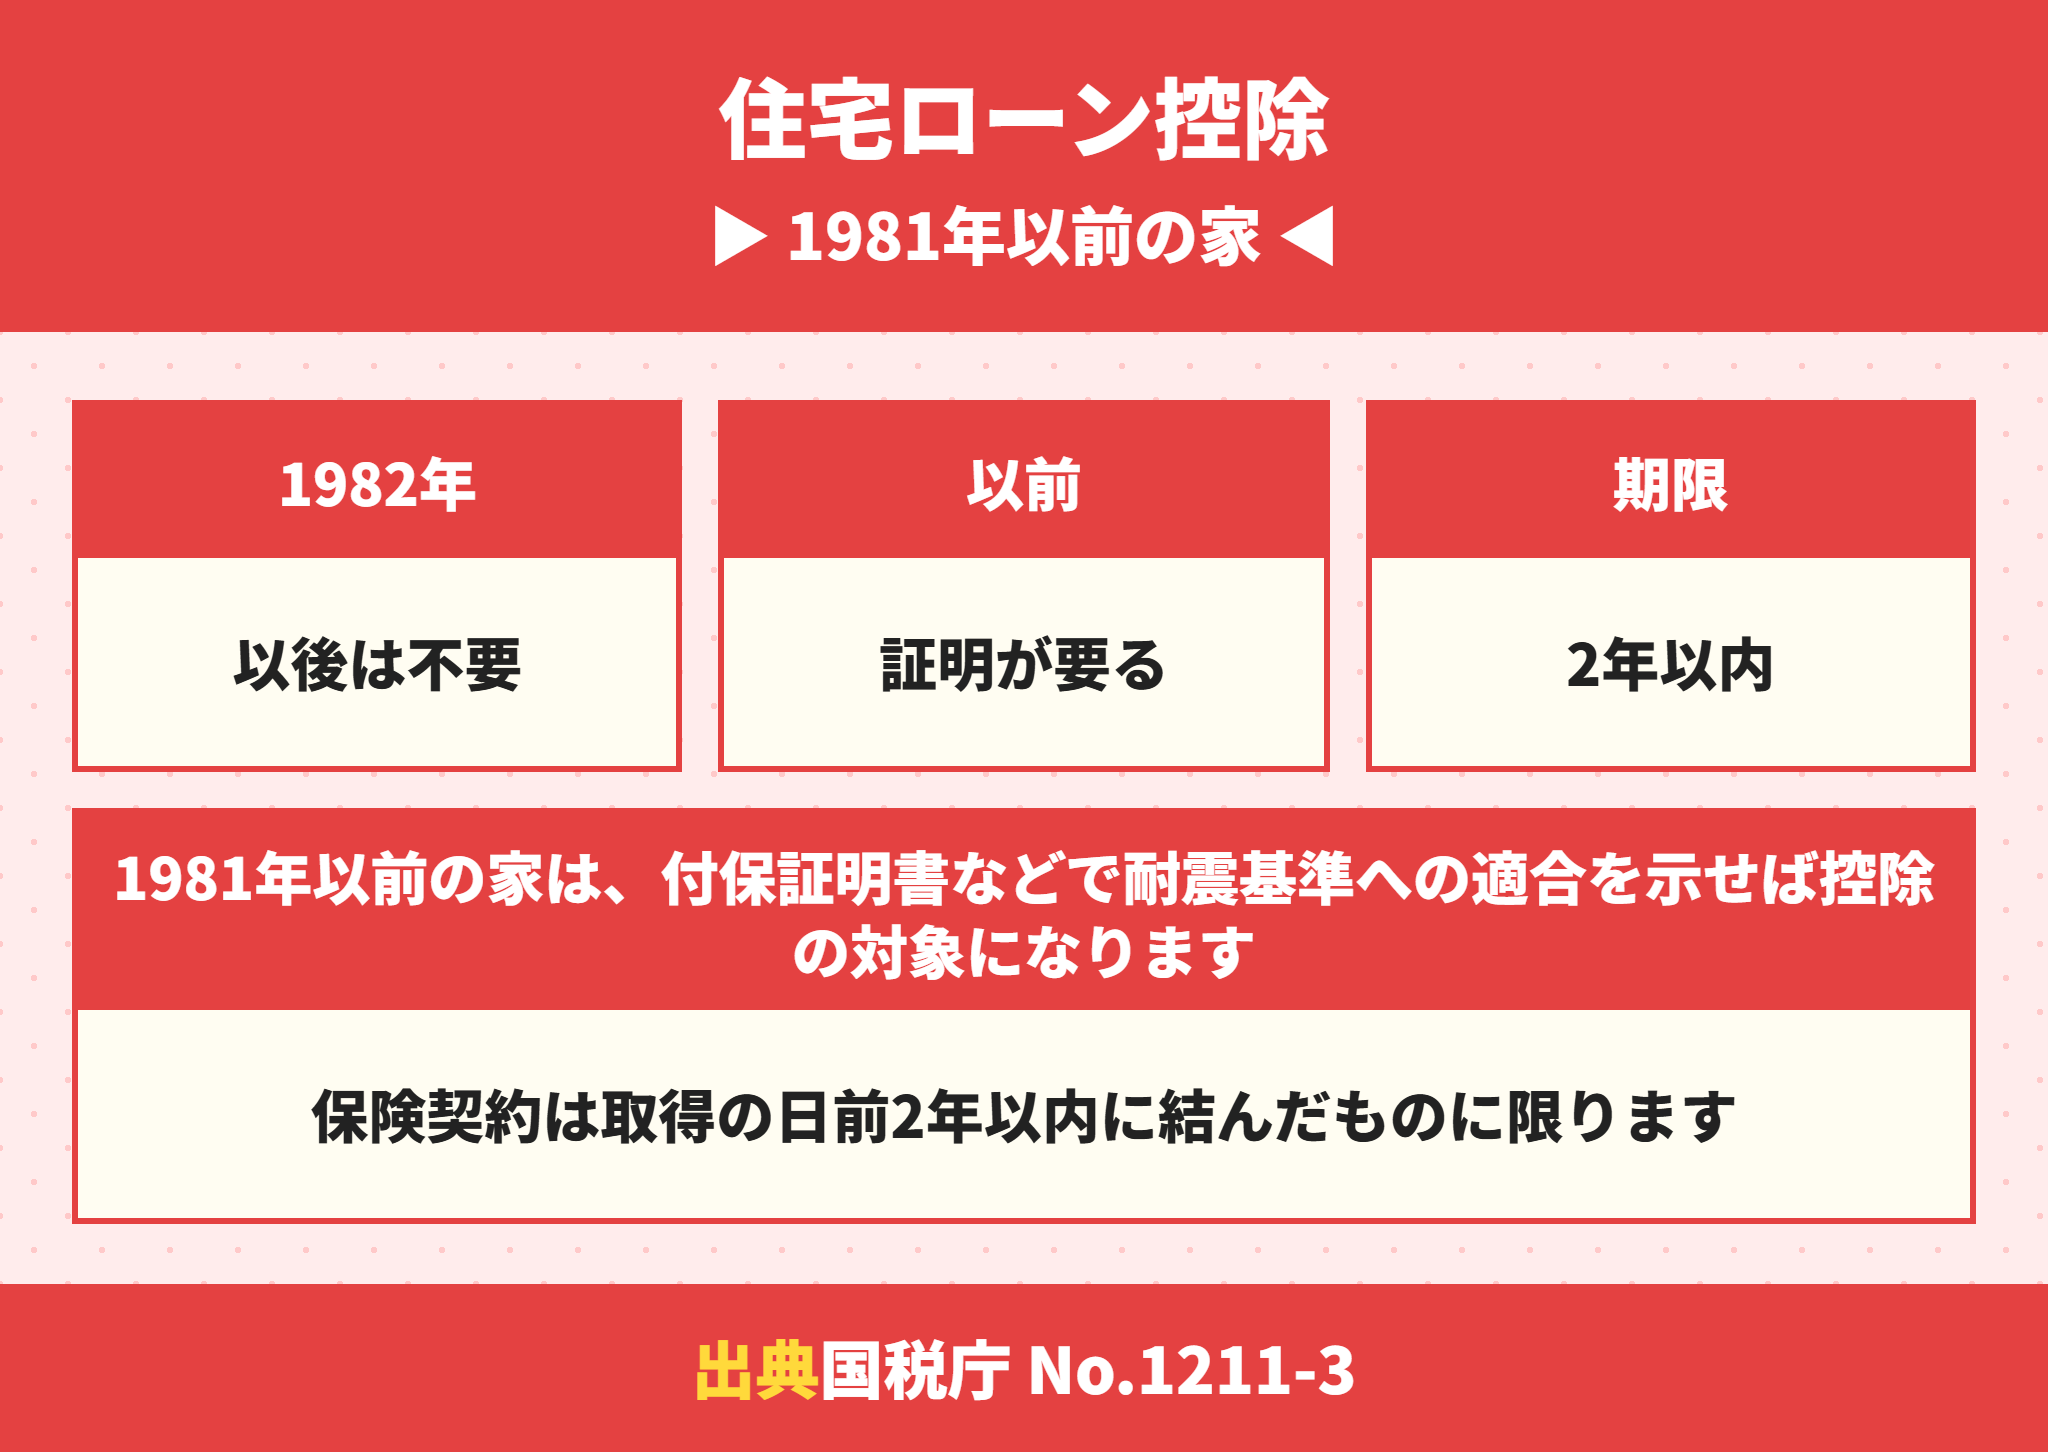
既存住宅売買瑕疵保険は、住宅ローン控除の要件とも関係します。
国税庁によると、中古住宅で控除を受けるには、1982年(昭和57年)1月1日以後に建築された住宅であることが要件です。
それより前の住宅は、次のどれかで耐震基準への適合を示せば対象になります。
| 証明の方法 | 期限 |
|---|---|
| 耐震基準適合証明書 | 取得の日前2年以内に調査が終了 |
| 建設住宅性能評価書(耐震等級1〜3) | 取得の日前2年以内に評価 |
| 既存住宅売買瑕疵担保責任保険の付保証明書 | 取得の日前2年以内に保険契約を締結 |
2022年の改正で既存住宅売買瑕疵保険の申込が減った
以前は、築20年(耐火建築物は25年)を超える中古住宅で控除を受けるのに、付保証明書などが必要でした。
2022年の改正で築年数の要件が「1982年以後の建築」に変わり、保険協会の資料では既存住宅売買瑕疵保険の申込件数は約4分の1減ったとされています。
控除のために保険に入る必要がなくなった分、保険が付いていない中古住宅が増えていることになります。中古の控除の詳細は中古住宅の住宅ローン控除|10年か13年かは売主で決まる。昭和57年の境目も解説で整理しています。
1982年以後の中古なら、保険がなくても控除は受けられるのですか。
ラクチン君はい、築年数の要件は満たします。ただ、控除と欠陥への備えは別の話なので、保険の有無は分けて確かめましょう。
既存住宅売買瑕疵保険と新築の建売の保険の違い
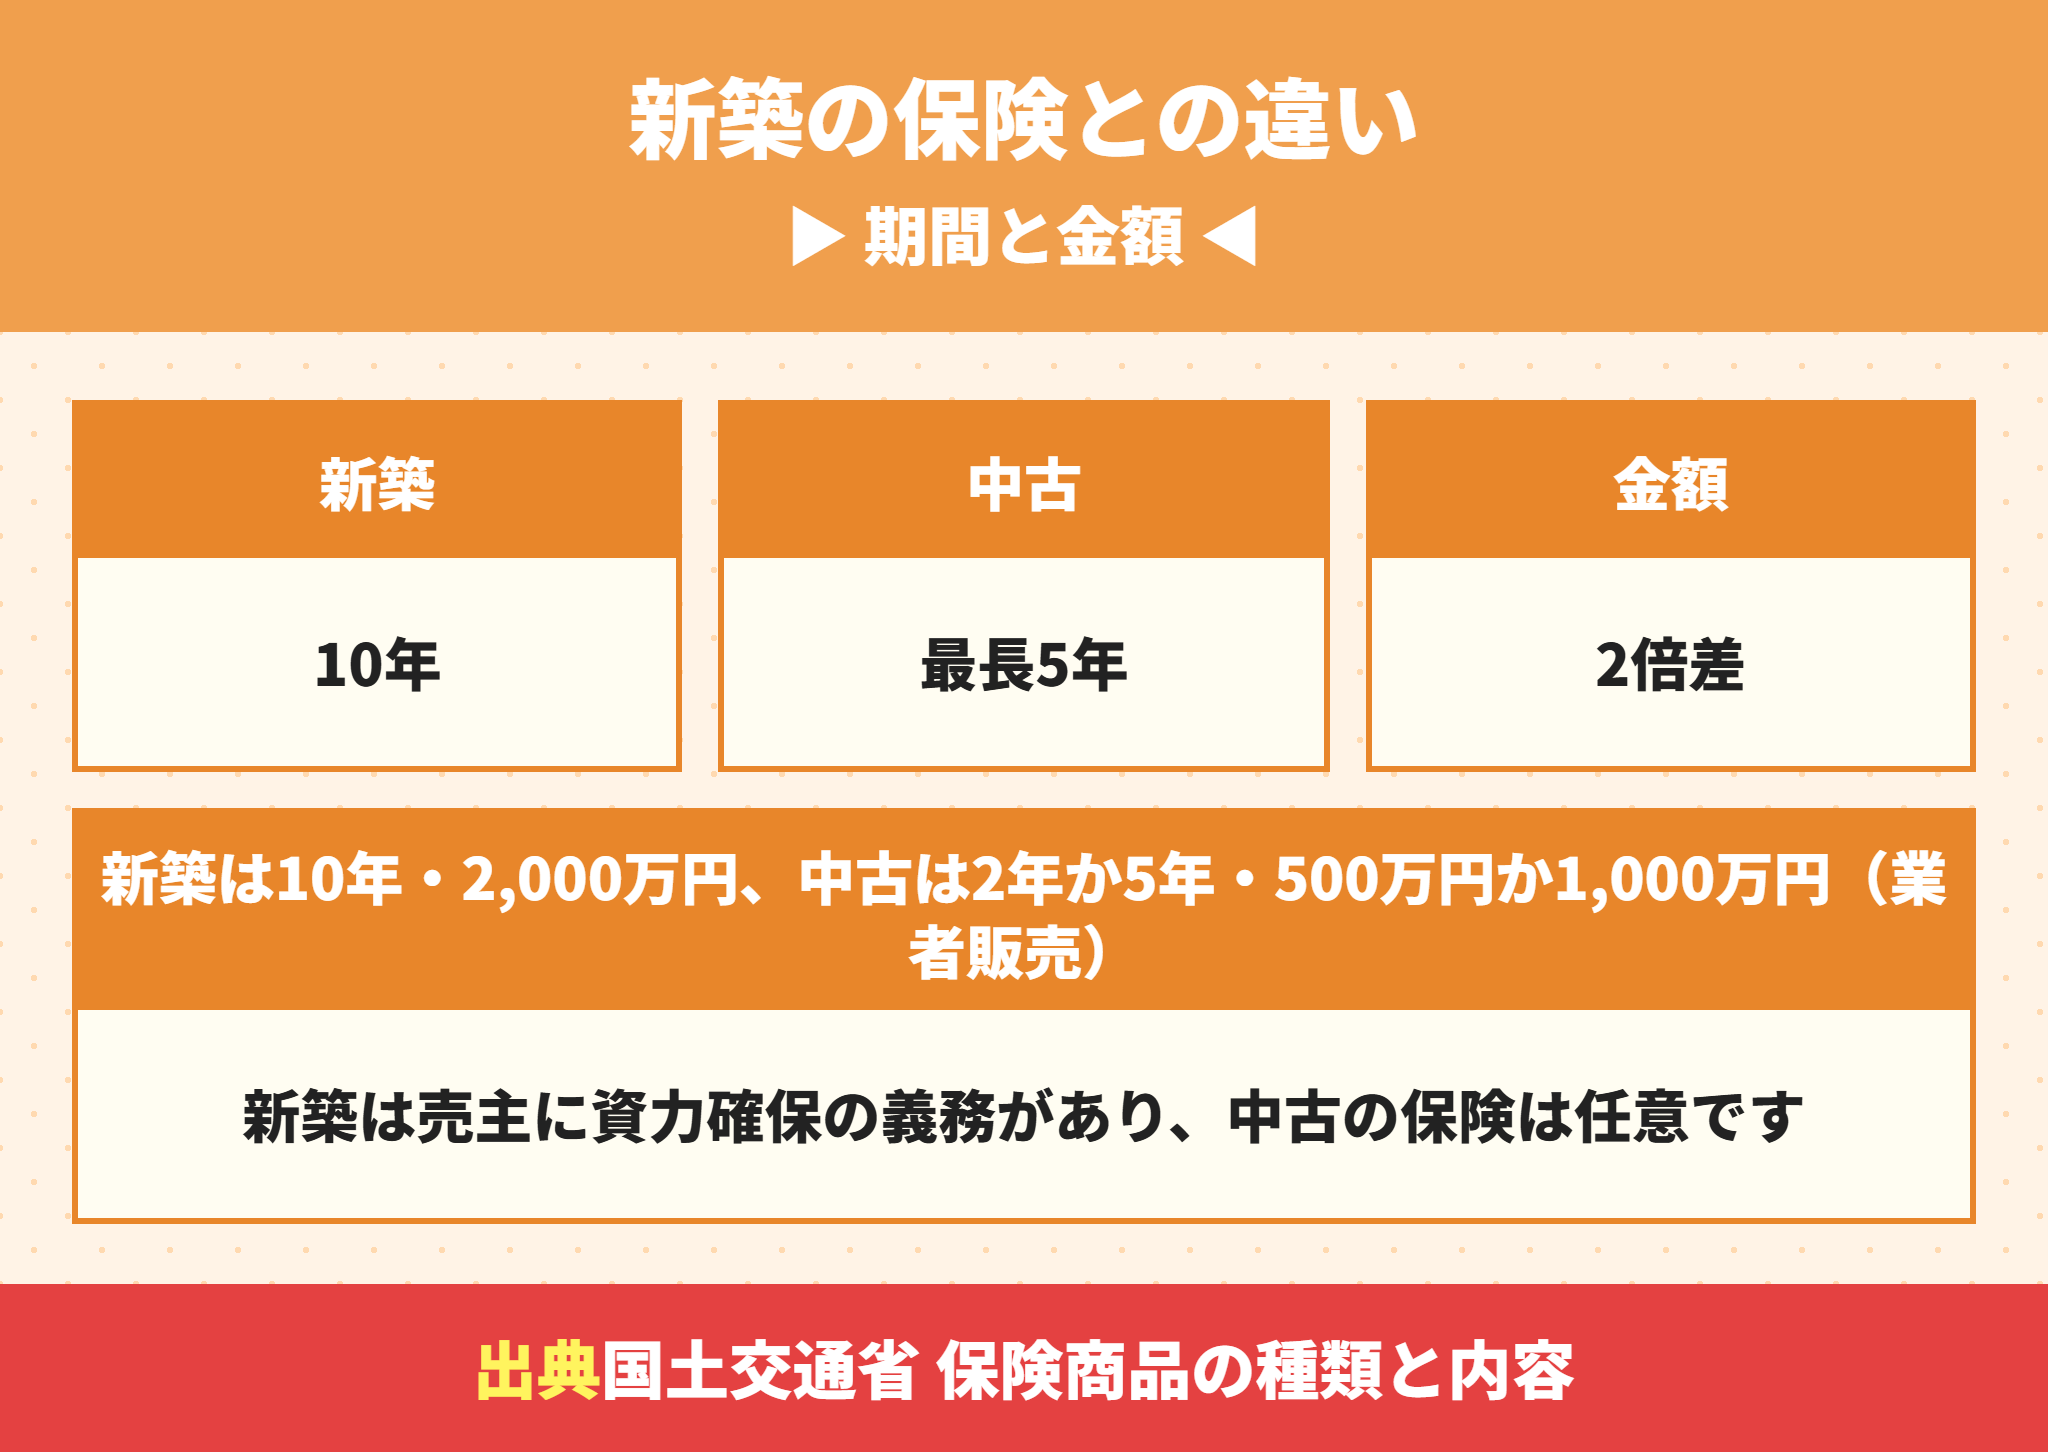
新築の建売にも瑕疵保険がありますが、仕組みが違います。
| 比べる点 | 新築の建売 | 中古(既存住宅売買瑕疵保険) |
|---|---|---|
| 加入 | 売主に資力確保の義務(保険か供託) | 任意 |
| 保険期間 | 10年 | 1年・2年・5年 |
| 保険金額 | 2,000万円 | 500万円・1,000万円(一部200万円) |
| 対象 | 構造・防水 | 構造・防水(設備は特約) |
| 検査 | 工事中に保険法人が検査 | 売買の前に建築士が検査 |
新築の建売は10年・2,000万円の備えが法律で付き、中古は保険が付くかどうかから確かめるというのが一番大きな違いです。
新築の建売の保険は住宅瑕疵担保履行法で決まっている
新築の売主は、住宅瑕疵担保履行法で10年間の瑕疵担保責任を果たすための資力確保が義務付けられています。
売主が倒産しても、保険法人から補修費用を受け取れる仕組みです。詳しくは住宅瑕疵担保履行法とは?保険・供託の違いと売主倒産時の請求先を解説、売主の保証の期間は建売の保証期間は何年?新築の瑕疵担保責任10年とアフターサービスと最長60年保証の条件で解説しています。
新築でも欠陥の確認はしておく
新築だから欠陥がないとは限りません。保険があっても、補修の手間や生活への影響はあります。
新築の建売で欠陥を見分ける方法は欠陥住宅とは?新築の建売で多い不具合ランキングと見分け方と相談先を解説でまとめています。
中古と新築で迷ったときの既存住宅売買瑕疵保険の使い方
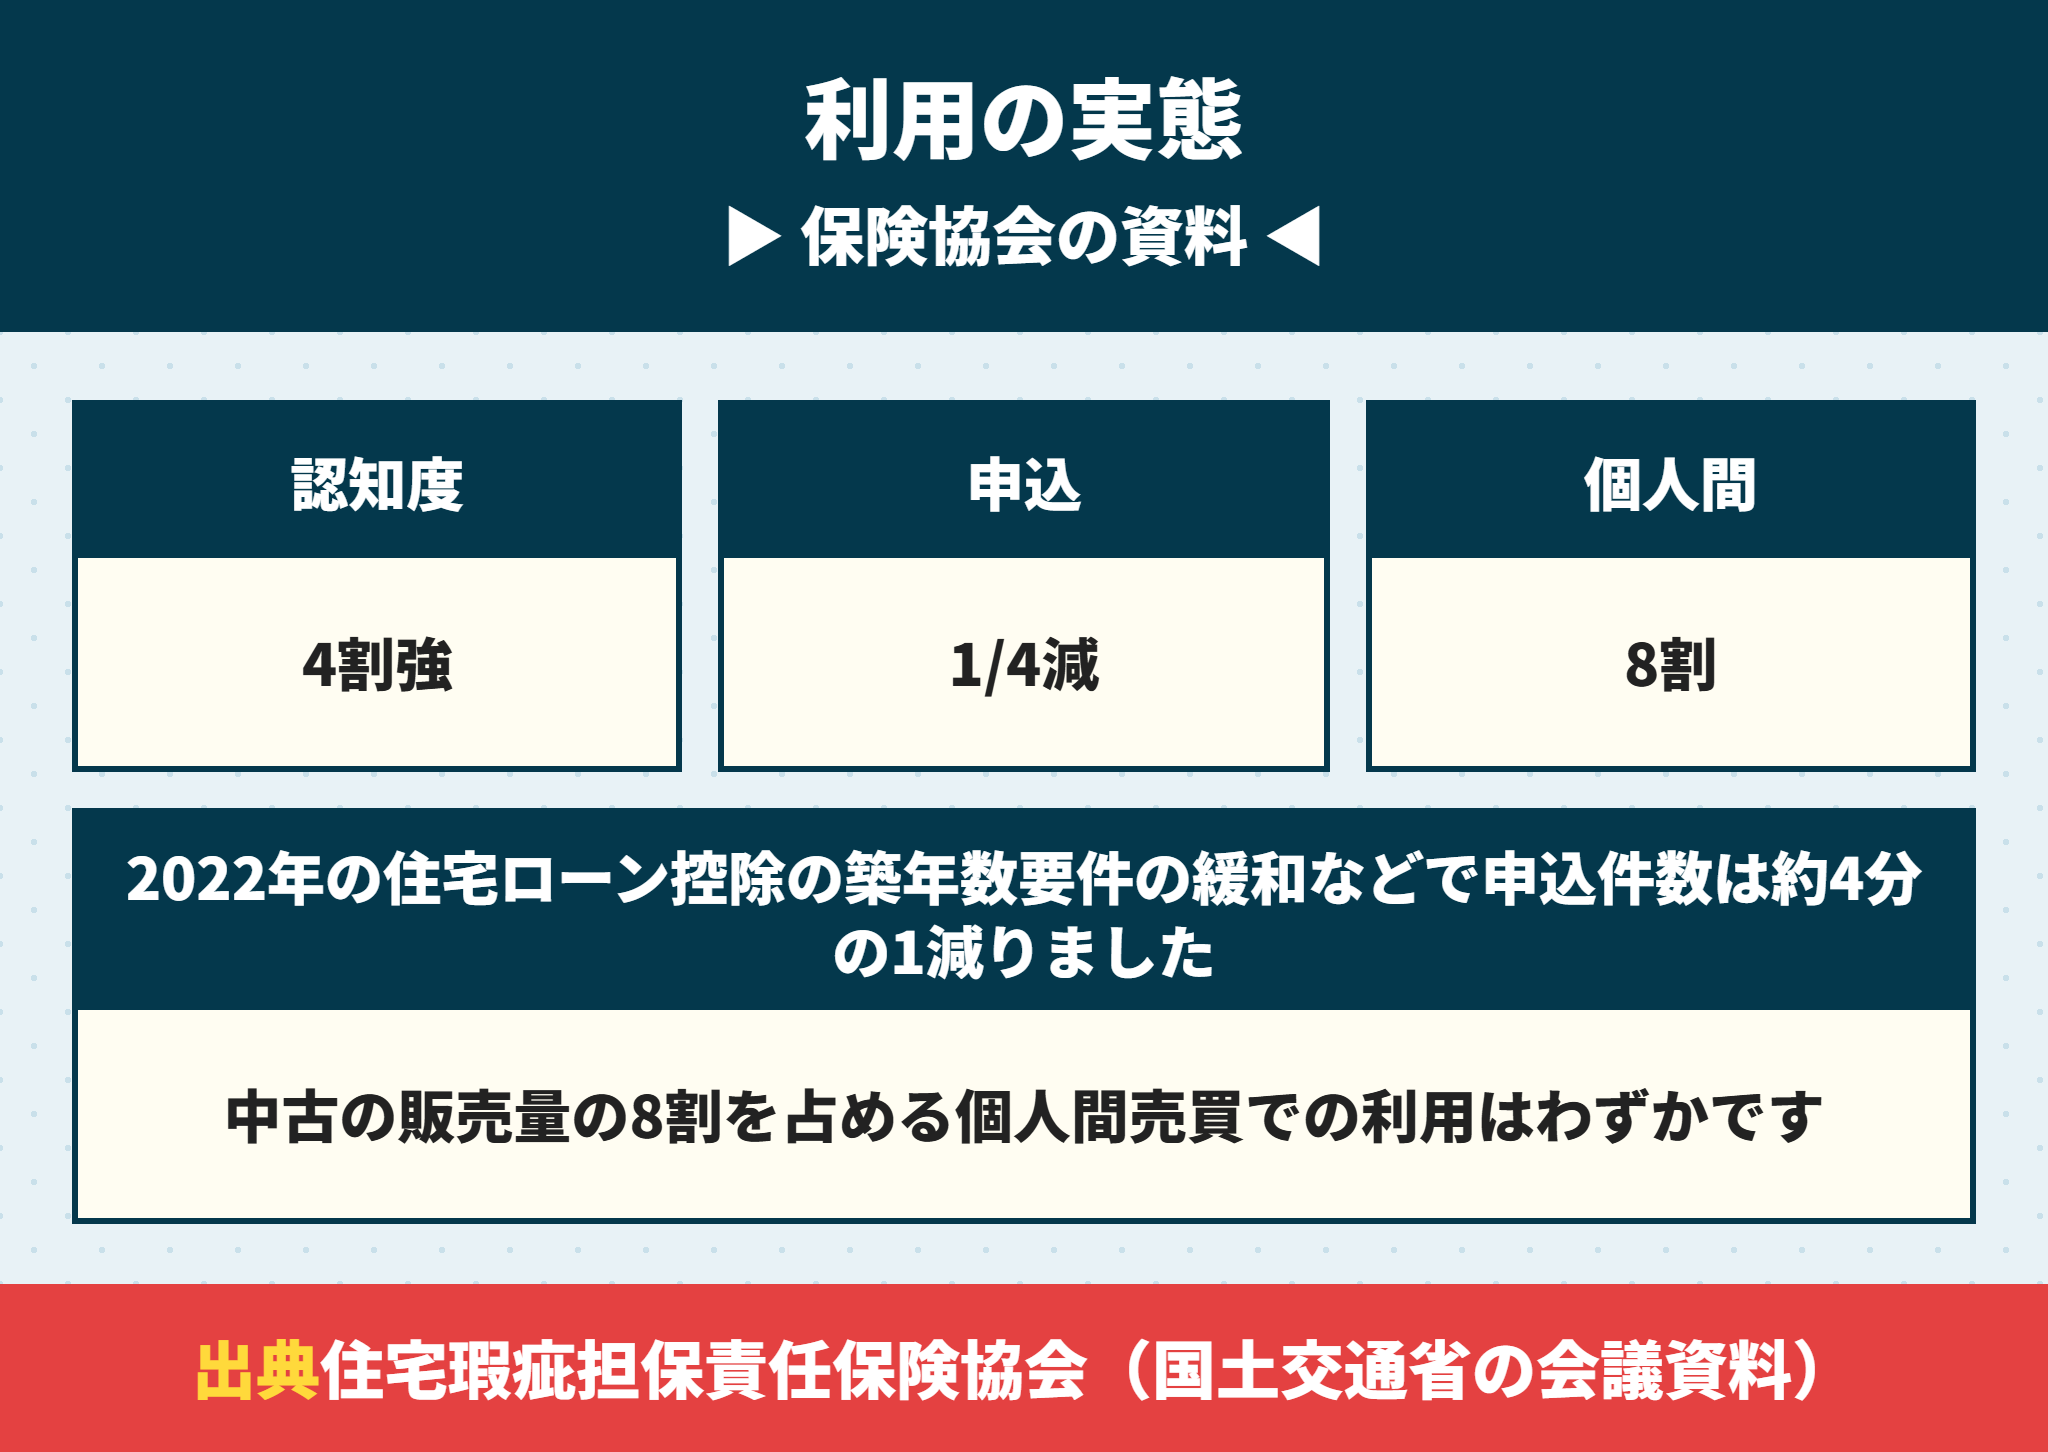
既存住宅売買瑕疵保険は、まだ広く使われているとは言えません。
| 項目 | 数字 | 出典 |
|---|---|---|
| 瑕疵保険の消費者の認知度 | 4割強 | 保険協会のアンケート(2024年3月・n=412) |
| 申込件数の変化 | 約4分の1減少 | 2022年の税制改正などによる |
| 個人間売買の割合 | 既存住宅販売量の8割 | 国土交通省の販売量指数からの推計 |
同じ資料は、中古の販売量の8割を占める個人間売買での利用はわずかとしています。
近畿の中古は1,265.7万円安く12.1㎡広い
2024年度のフラット35利用者調査の近畿圏では、新築建売の所要資金が3,826.5万円、中古戸建の購入価額が2,560.8万円でした。
住宅面積は102.0㎡と114.1㎡で、中古のほうが1,265.7万円安く12.1㎡広い結果です。価格と広さで中古を選ぶなら、その分、保険と検査で欠陥への備えを足すのが筋です。比べ方の全体は建売と中古どっちがいい?近畿の実数で比べた1265万円差と控除と手数料で解説しています。
新築の建売の瑕疵保険欄は全件空欄(当社集計)
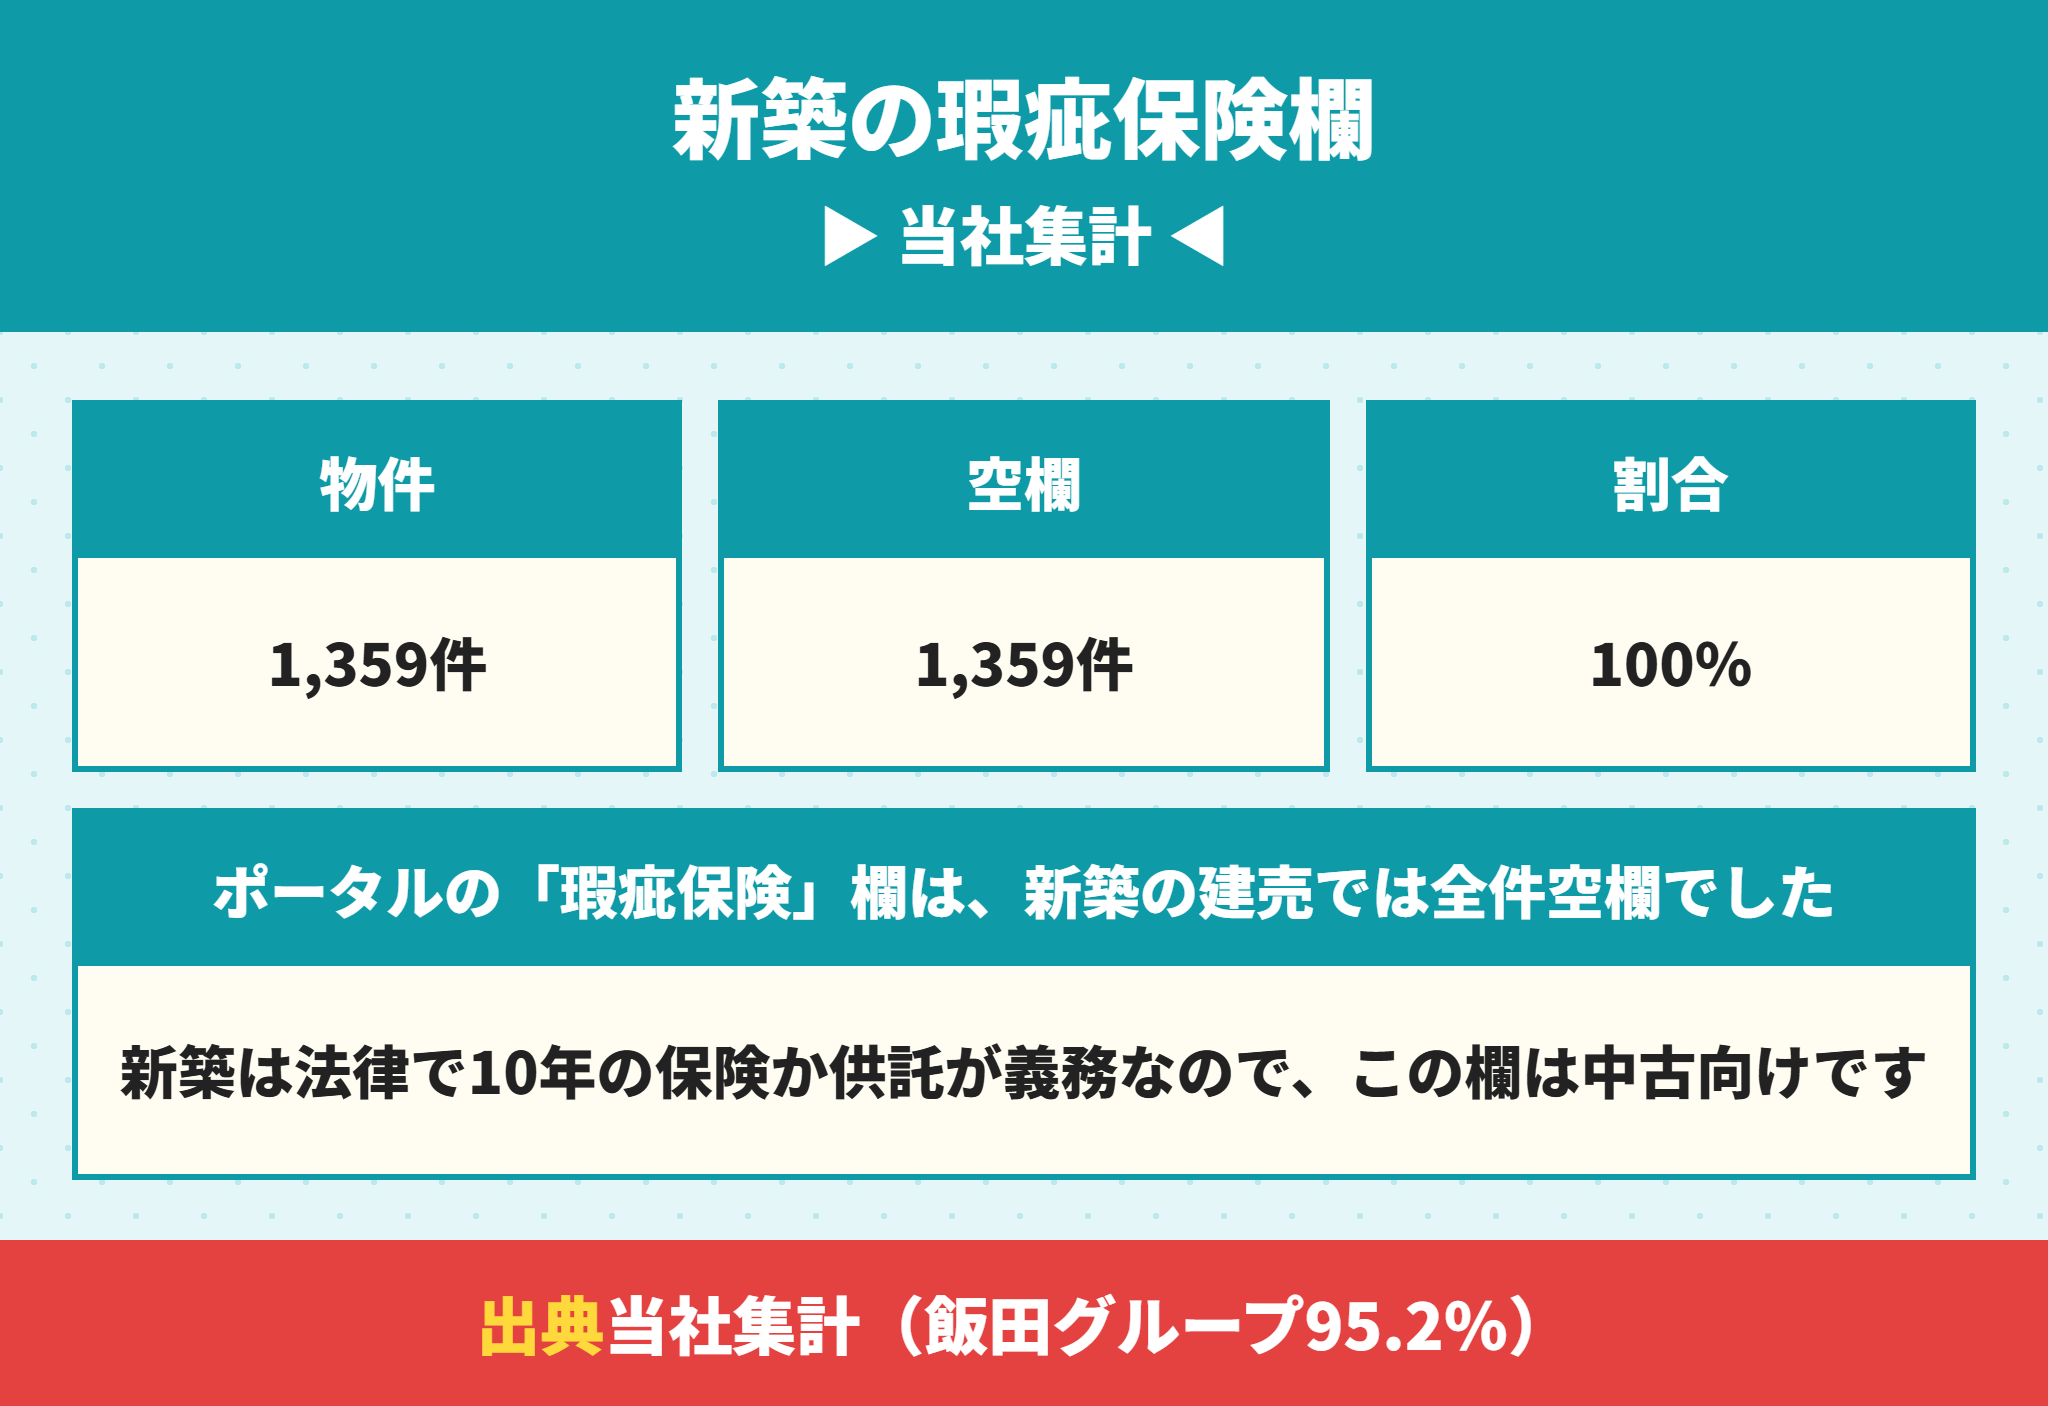
関西の新築建売の物件データ1,359件で、不動産ポータルの「瑕疵保険」欄を数えると、1,359件すべてが空欄でした。
この欄は中古住宅のための項目で、新築は法律で10年の保険か供託が付くため、欄を使わないからです。空欄だからといって、新築に保険がないわけではありません。
集計の但し書き
物件データの95.2%は飯田グループの物件です
「建物状況調査」の欄も1,359件すべて空欄でした
販売図面224枚で「瑕疵保険」の語があったのは1枚でした
既存住宅売買瑕疵保険に関するよくある質問
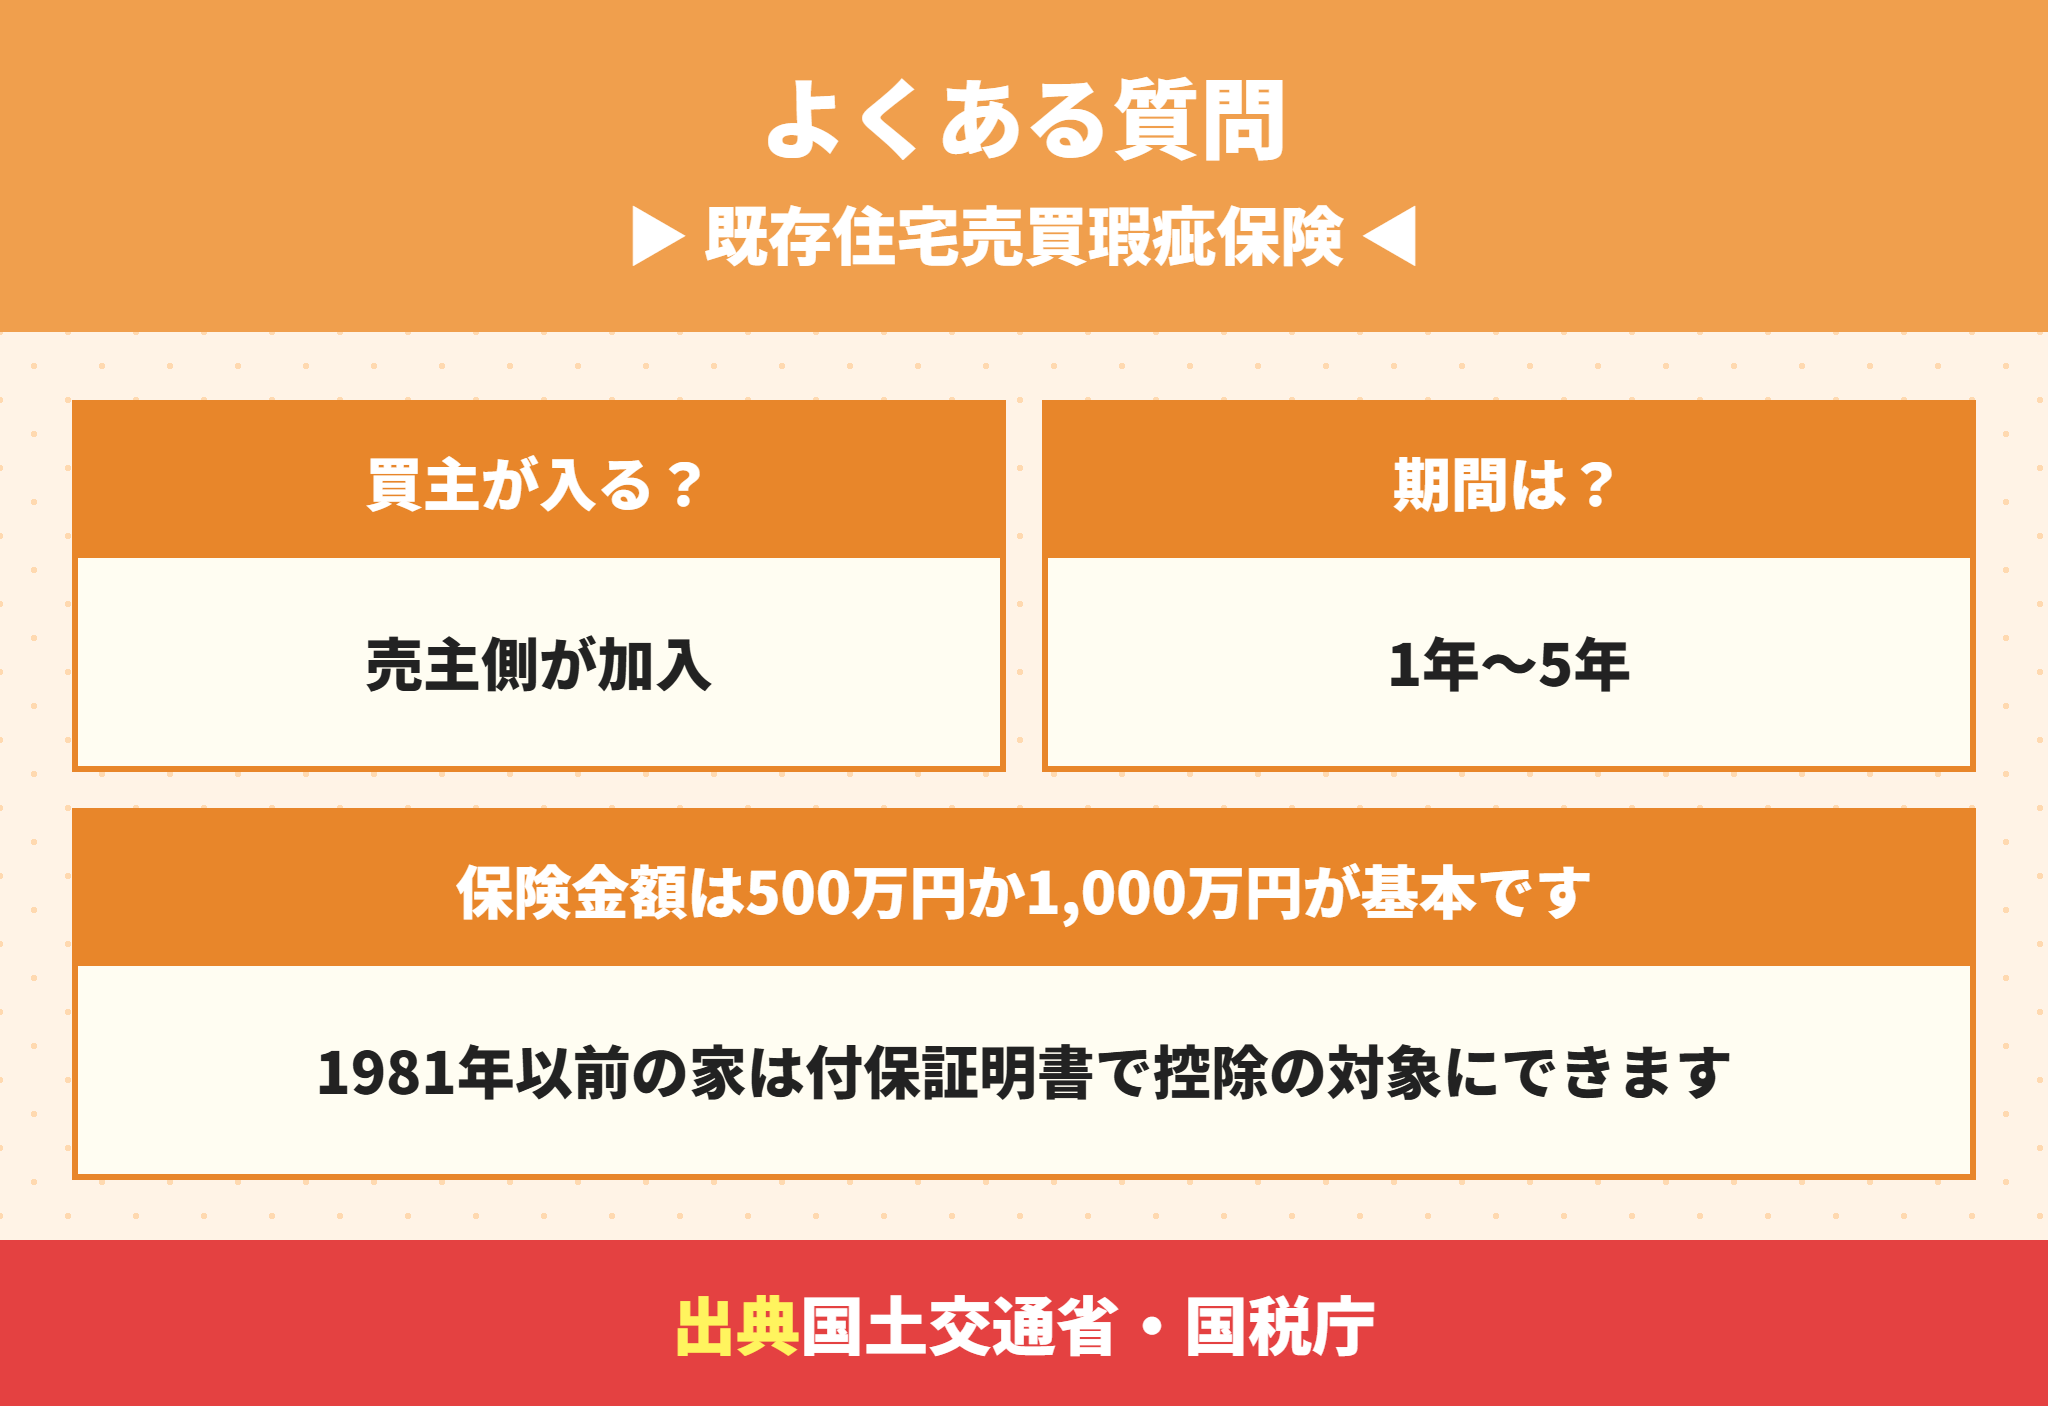
- 既存住宅売買瑕疵保険には買主が加入するのですか。
-
加入するのは売主の宅建業者や、検査事業者・仲介事業者です。事業者が買主に保証をし、その保証を保険で支えます。
- 既存住宅売買瑕疵保険の保険期間はどのくらいですか。
-
宅建業者販売タイプは2年か5年、個人間売買タイプは1年・2年・5年です(国土交通省)。
- 保険金額はいくらですか。
-
500万円か1,000万円が基本です。個人間売買の仲介事業者保証型には200万円もあります。
- 既存住宅売買瑕疵保険で給湯器の故障は直せますか。
-
対象は構造と防水が基本で、設備の故障は対象外です。給排水管路などは特約で対象になる場合があります。
- 1981年以前の家でも住宅ローン控除は受けられますか。
-
取得の日前2年以内に結んだ既存住宅売買瑕疵担保責任保険の付保証明書などで、耐震基準への適合を示せば対象になります(国税庁)。
- 新築の建売の保険とは何が違いますか。
-
新築は売主に10年・2,000万円の保険か供託が義務付けられています。中古の保険は任意で、期間は最長5年です。
既存住宅売買瑕疵保険は契約前に3つを確かめる
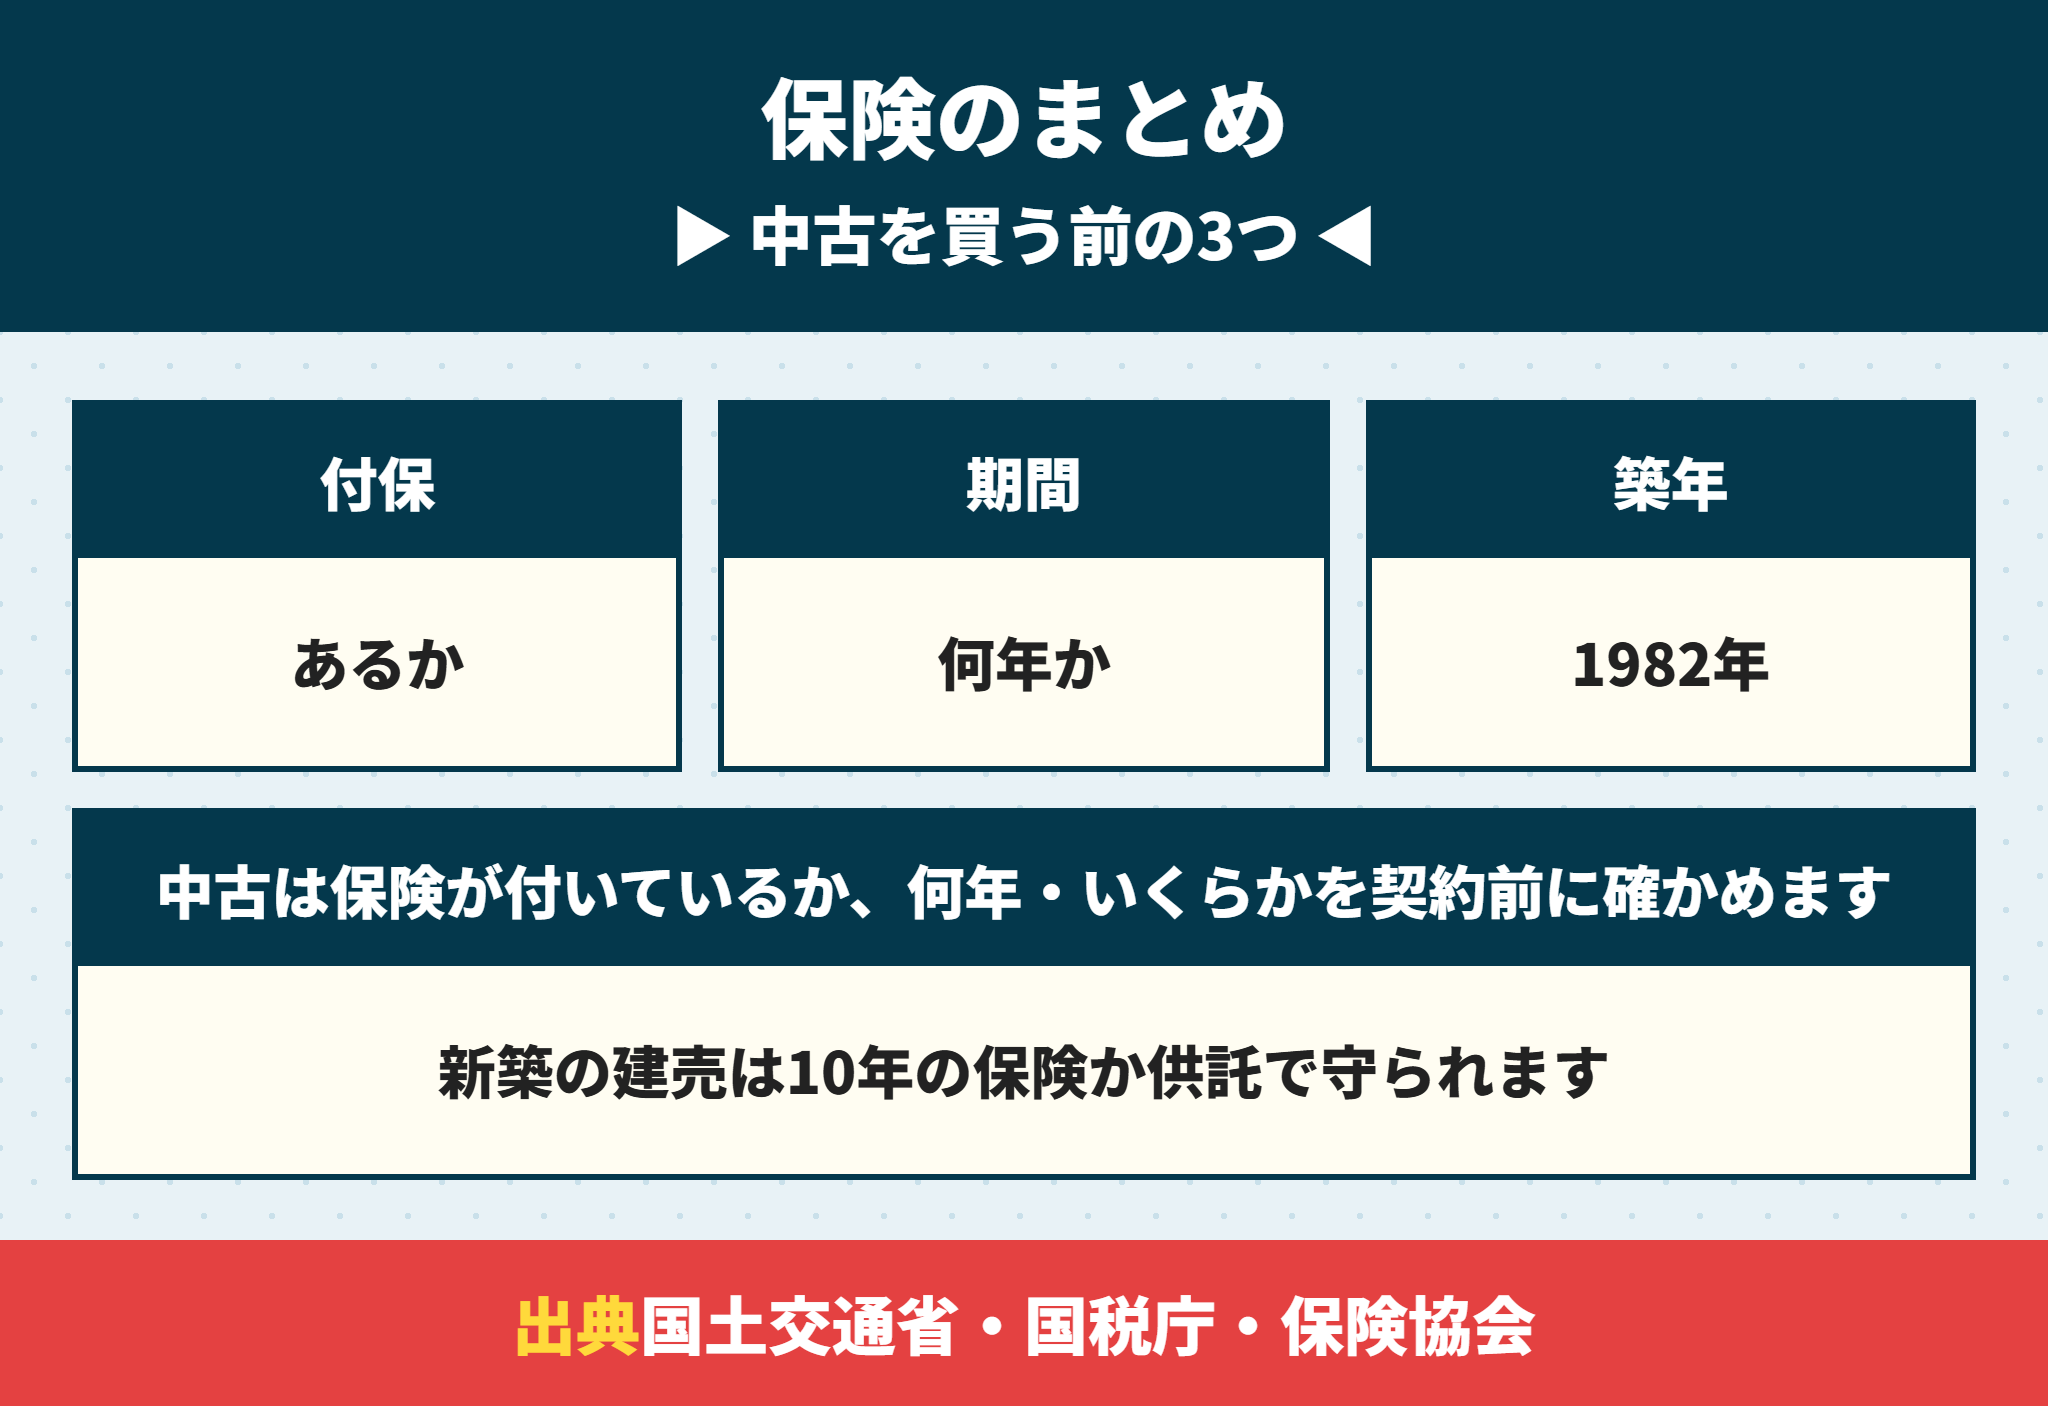
最後にまとめます。
中古を買うなら、既存住宅売買瑕疵保険が付くか・何年か・いくらかの3つを契約前に書面で確かめるのが基本です。
- 検査と保証がセットの任意の保険(建築士の検査に合格が条件)
- 宅建業者販売タイプは2年・5年、個人間は1年・2年・5年
- 保険金額は500万円か1,000万円が基本
- 対象は構造と防水、給排水管路や設備は特約で
- 1981年以前の家は付保証明書で住宅ローン控除の対象にできる
- 新築の建売は10年・2,000万円の保険か供託が義務
- 2022年の改正で申込件数は約4分の1減った
中古と新築のどちらが合うかは、価格と広さだけでなく、買ったあとの備えまで並べると判断しやすくなります。既存住宅売買瑕疵保険は、その備えを数字で比べるための物差しです。
当社は新築の建売を仲介手数料0円でご案内しています。買主の側に立って、新築の良いところも気になるところもそのままお伝えします。中古と迷っている段階でも、ご希望があれば比べ方の整理をお手伝いします。
- 国土交通省|保険商品の種類と内容
- 国土交通省|既存住宅売買瑕疵保険(消費者の方向け)
- 国土交通省|既存住宅状況調査、既存住宅瑕疵保険関係資料(令和5年9月版)
- 住宅瑕疵担保責任保険協会|既存住宅流通における瑕疵保険と建物状況調査(国土交通省の会議資料)
- 住宅瑕疵担保責任保険協会|既存住宅購入をお考えの方
- 住宅瑕疵担保責任保険協会|既存住宅売買のかし保険(宅建業者販売タイプ)
- 住宅瑕疵担保責任保険協会|既存住宅売買のかし保険(個人間売買タイプ)
- ハウスプラス住宅保証|既存住宅売買瑕疵保険 重要事項説明書
- 国税庁|No.1211-3 中古住宅を取得し、令和4年以降に居住の用に供した場合
- 住宅金融支援機構|2024年度 フラット35利用者調査
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。