





中古マンションでも住宅ローン控除は使えるの?新築より少ないって聞いたけど…

築40年だと、もう対象外なのかな
中古の控除は、新築の解説記事を読んでも答えが出ません。要件も金額も、そもそも別の制度として組まれているからです。
2026年入居の限度額は住宅ローン控除は2026年入居でいくら?建売が14万円になる理由で区分ごとに整理しました。
結論からいうと、個人から買うと控除は10年で最大140万円、宅建業者の買取再販なら13年で最大273万円です。
同じ中古住宅でも、売主が誰かで133万円変わります。
そして築年数の要件は2022年に撤廃され、昭和57年1月1日以後の建築なら築40年でも対象です。
ただし、進め方を間違えると
気をつけたいのは、契約してから要件を満たしていないと分かることです。
床面積は登記簿で50㎡以上が必要ですが、販売図面の面積とは基準が違います。
図面で52㎡でも、登記簿では49㎡ということが起こります。
契約後に気づいても、面積も売主も変えることはできません。
逆にいえば、登記簿の面積と売主の欄を契約前に確認すれば、この取り違えは避けられます。
この記事では、中古住宅の住宅ローン控除の金額と期間、買取再販との違い、築年数の要件、契約前に確認すべき点を解説します。
- 中古住宅の控除はいくらで何年か
- 買取再販だと住宅ローン控除が13年になる理由
- 住宅ローン控除の昭和57年1月1日という境目
- 床面積50㎡の落とし穴
- 親族から買うと使えない理由
- 確定申告と2年目以降の手続き

シュース 健人
宅地建物取引士(大阪府 第118737号)
株式会社GEEZ/大阪府知事(2)第62068号
関西全域の不動産の購入・売却査定・相続不動産・空き家などの実務に携わっています。本記事は、実務経験に加え、国土交通省・法務省・国税庁などの公的資料を確認して執筆・監修しています。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
中古住宅の住宅ローン控除はいくらで何年か
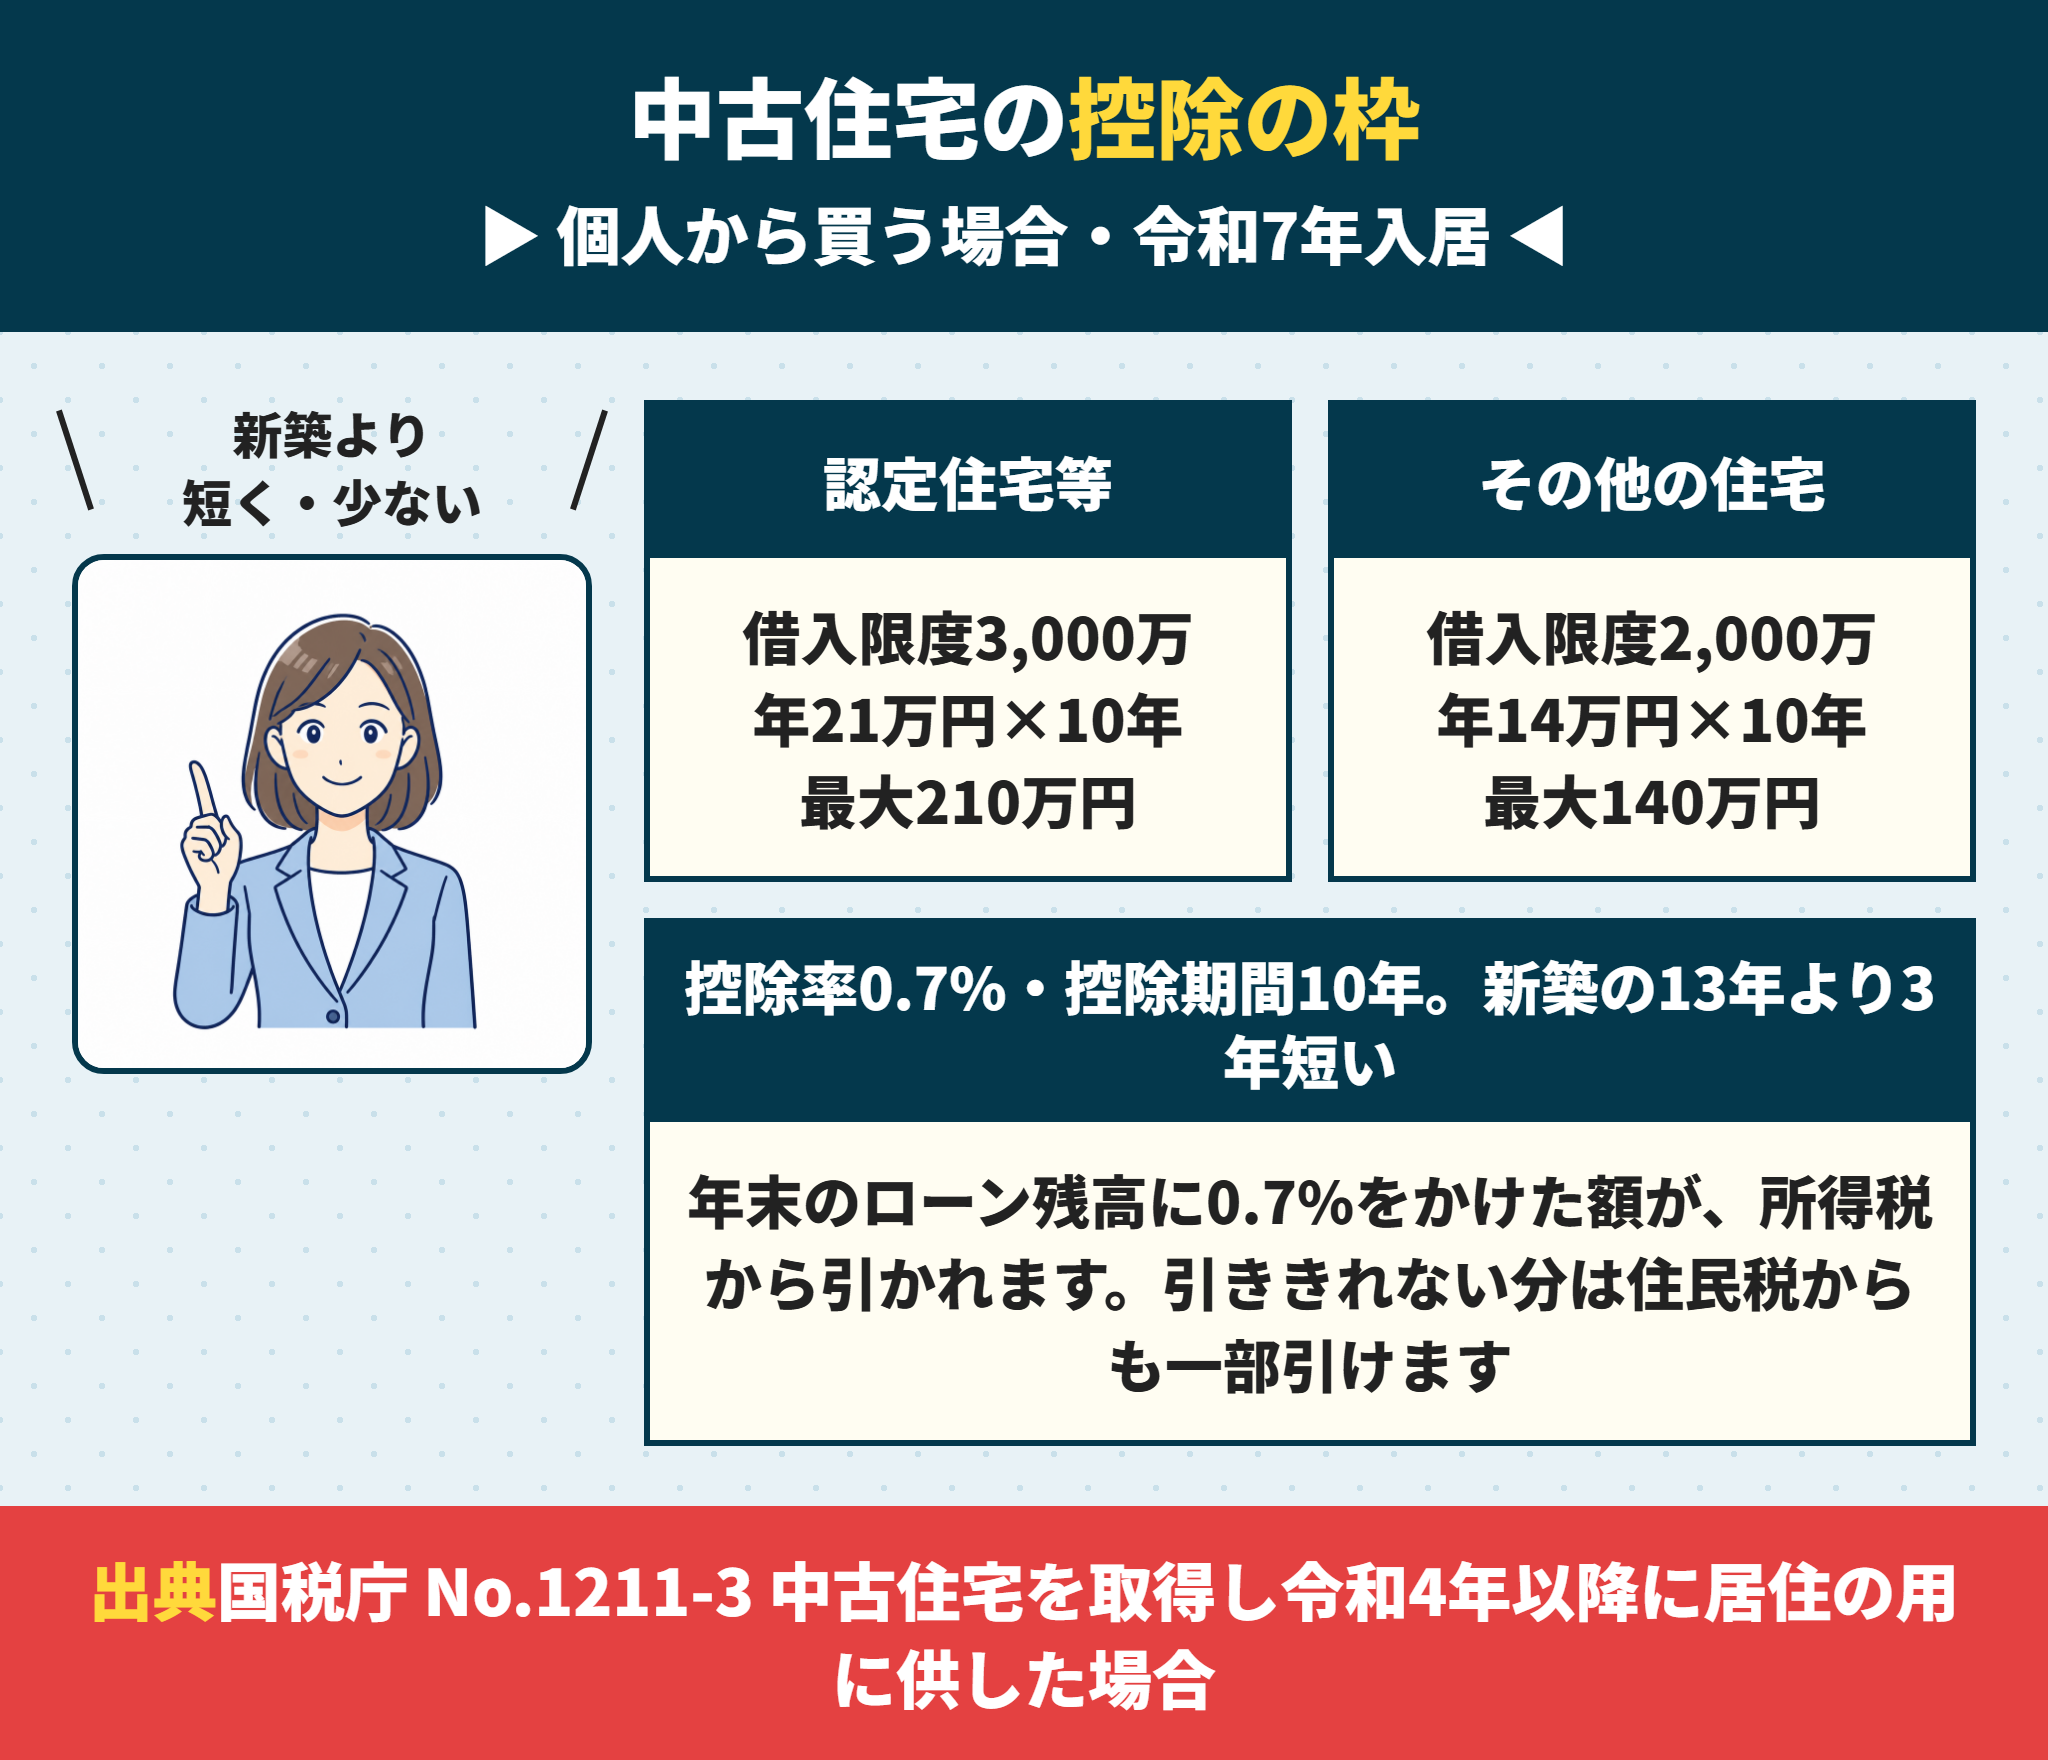
まず、金額と期間を押さえます。
個人から中古住宅を買った場合の枠です。
控除率0.7%・控除期間10年で、借入限度額は住宅の区分で変わります。
| 住宅の区分 | 借入限度額 | 年間の上限 | 控除期間 | 最大の合計 |
|---|---|---|---|---|
| 認定住宅等 | 3,000万円 | 21万円 | 10年 | 210万円 |
| その他の住宅 | 2,000万円 | 14万円 | 10年 | 140万円 |
では、この数字の中身を見ていきましょう。
参考:国税庁|No.1211-3 中古住宅を取得し、令和4年以降に居住の用に供した場合
中古住宅の住宅ローン控除は年末残高の0.7%
 ラクチン君
計算そのものは単純です。
住宅ローン控除の額は、その年の12月31日時点のローン残高に0.7%をかけた金額です。
残高2,000万円なら14万円、1,500万円なら10.5万円です。
ただし借入限度額を超える部分は計算に入りません。
残高が3,000万円あっても、その他の住宅なら2,000万円分までしか対象になりません。
残高は毎年減っていくため、控除額も年々小さくなります。
中古住宅の住宅ローン控除は新築より3年短い
 ラクチン君
ここが新築との最大の違いです。
新築や買取再販の住宅ローン控除は13年ですが、個人から買う中古住宅は10年です。
借入限度額も、新築より低く設定されています。
中古住宅は価格そのものが新築より低いため、制度上もその前提で組まれています。
新築向けの解説記事を読んで計算すると、実際の控除額と合いません。
控除額が思ったより少ない理由は還付金が8万円しかない場合の記事で解説しています。
認定住宅等に当たれば借入限度額が1,000万円増える
認定住宅等とは何ですか?
認定長期優良住宅、認定低炭素住宅、ZEH水準省エネ住宅、省エネ基準適合住宅の総称です。証明する書類があるかどうかで判定します。中古の場合、前の所有者が取得した認定通知書や住宅性能評価書が引き継がれているかを確認します。
認定住宅等に当たれば、住宅ローン控除の借入限度額は3,000万円になります。
その他の住宅の2,000万円と比べると、10年間で最大70万円の差です。
中古の場合、書類が残っているかどうかが分かれ目になります。
売主が書類を紛失していると、証明できず「その他の住宅」の扱いになります。
購入を決める前に、認定通知書や性能評価書の有無を確認してください。
住民税からも引ける場合がある
住宅ローン控除の額が、所得税から引ききれないことがあります。
その場合、残った分を住民税から差し引ける仕組みがあります。
ただし住民税から引ける額には上限が設けられています。
納めている税額が少ない方は、制度の上限まで使い切れないことがあります。
借入限度額いっぱいで借りても、控除を満額使えるとは限りません。
買取再販なら中古でも住宅ローン控除が13年になる
ここが、この記事でいちばんお伝えしたい部分です。
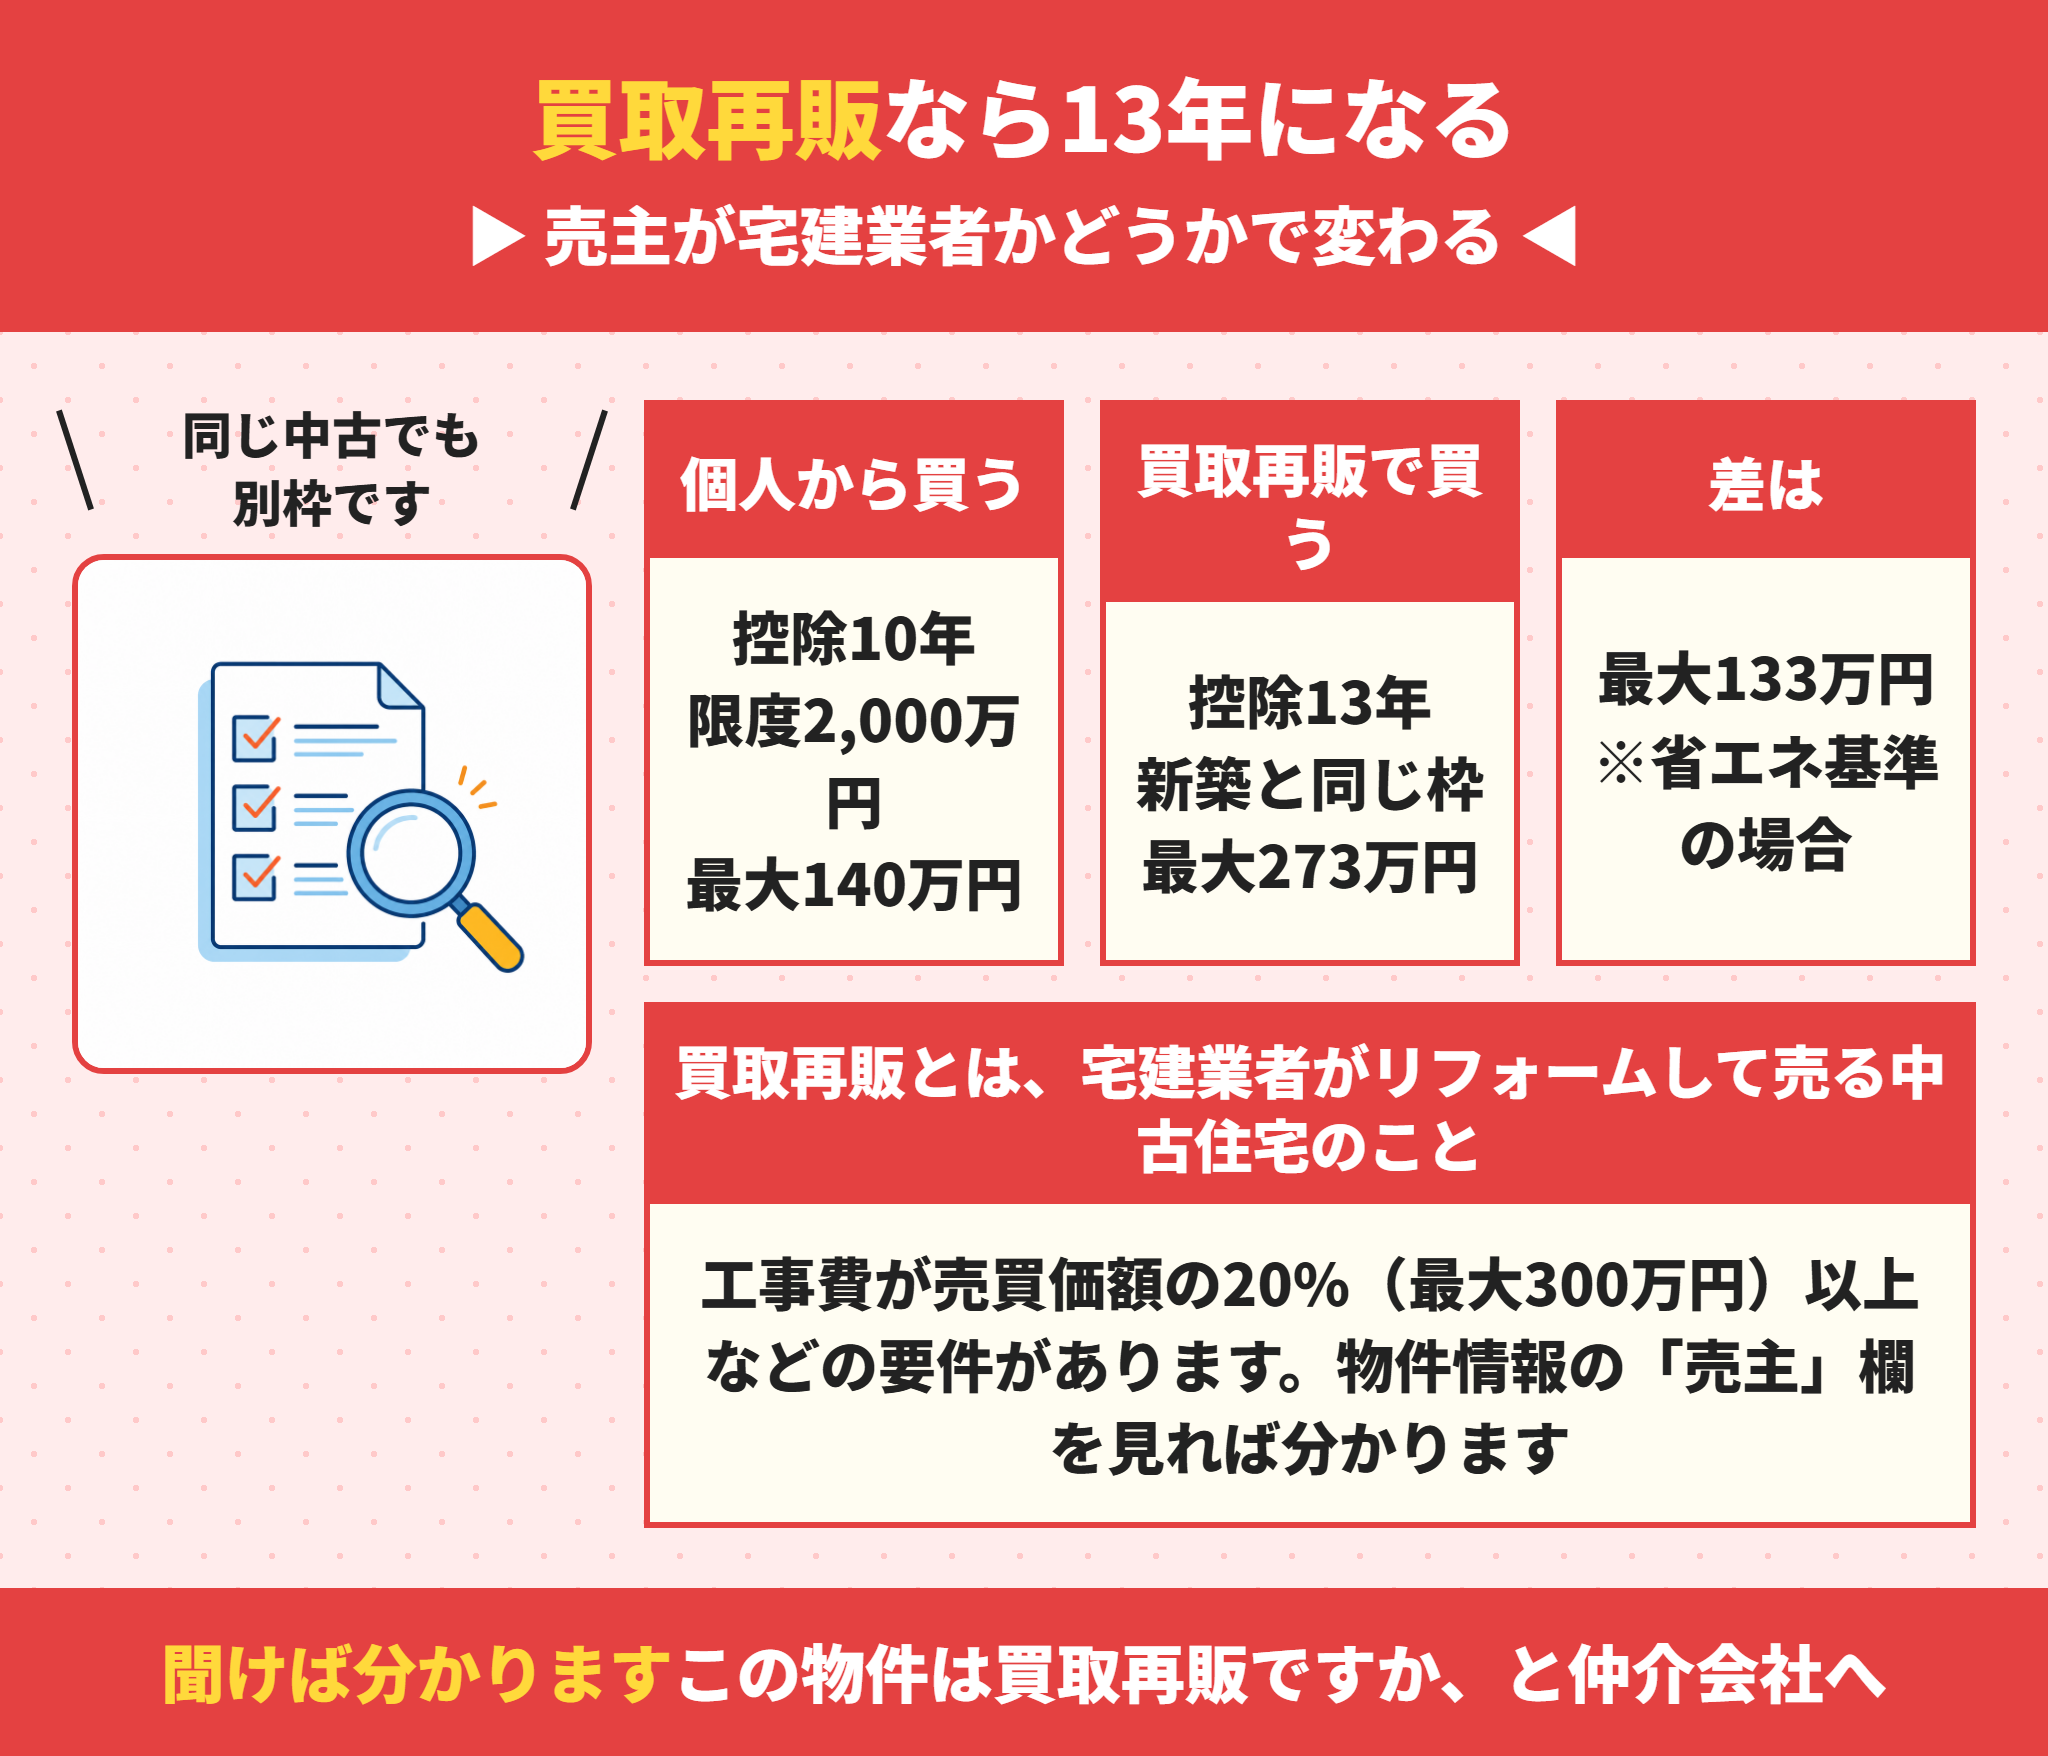
同じ中古住宅でも、売主が誰かで控除の枠が変わります。
宅建業者がリフォームして売る買取再販なら、控除期間は13年になります。
| 買い方 | 控除期間 | 借入限度額 | 最大の合計(省エネ基準の例) |
|---|---|---|---|
| 個人(一般の売主)から買う | 10年 | 2,000万円 | 約140万円 |
| 宅建業者の買取再販で買う | 13年 | 新築と同じ枠 | 約273万円 |
では、買取再販とは何かを見ていきましょう。
参考:国税庁|No.1211-2 買取再販住宅を取得し、令和4年以降に居住の用に供した場合
買取再販住宅とはどういう物件か
ラクチン君宅建業者が中古住宅を買い取り、リフォームして売る物件のことです。
住宅ローン控除の制度上は、いくつかの要件を満たしたものだけが該当します。
買取再販住宅の主な要件
- 宅地建物取引業者が特定増改築等をした既存住宅であること
- その業者が取得した日から2年以内に買主が取得すること
- リフォーム工事費が売買価額の20%相当額(最大300万円)以上であること
- 取得の時点で、新築から10年以上経過していること
リフォーム済みの中古がすべて該当するわけではありません。
工事費の要件を満たしていない場合は、通常の中古住宅の扱いになります。
買取再販かどうかは物件情報の売主欄で分かる
買取再販かどうかの判別は、難しくありません。
住宅ローン控除が13年になる買取再販かどうかは、取引態様が「売主」で、売主が不動産会社かどうかが手がかりです。
取引態様が「仲介」で売主が個人であれば、通常の中古住宅です。
ただし要件を満たしているかは、書類で確認しないと確定しません。
この物件は買取再販ですか、と仲介会社に聞けば確認できます。
控除の差は最大133万円にもなるため、必ず契約前に確認してください。
買取再販は価格が高めになることが多い
ラクチン君控除だけで判断しないでください。
住宅ローン控除が有利な買取再販は、業者のリフォーム費用と利益が価格に乗っています。
同じ立地・同じ広さの個人売主の物件より、価格が高くなるのが一般的です。
控除で133万円得をしても、価格が300万円高ければ差し引きでは損になります。
控除の差と価格の差を並べて、総額で比べてください。
リフォーム済みなので入居後の出費が少ない、という利点も含めて判断することになります。
中古住宅の住宅ローン控除に築年数の要件はもうない
古い記事を読んで諦めている方が多い部分です。
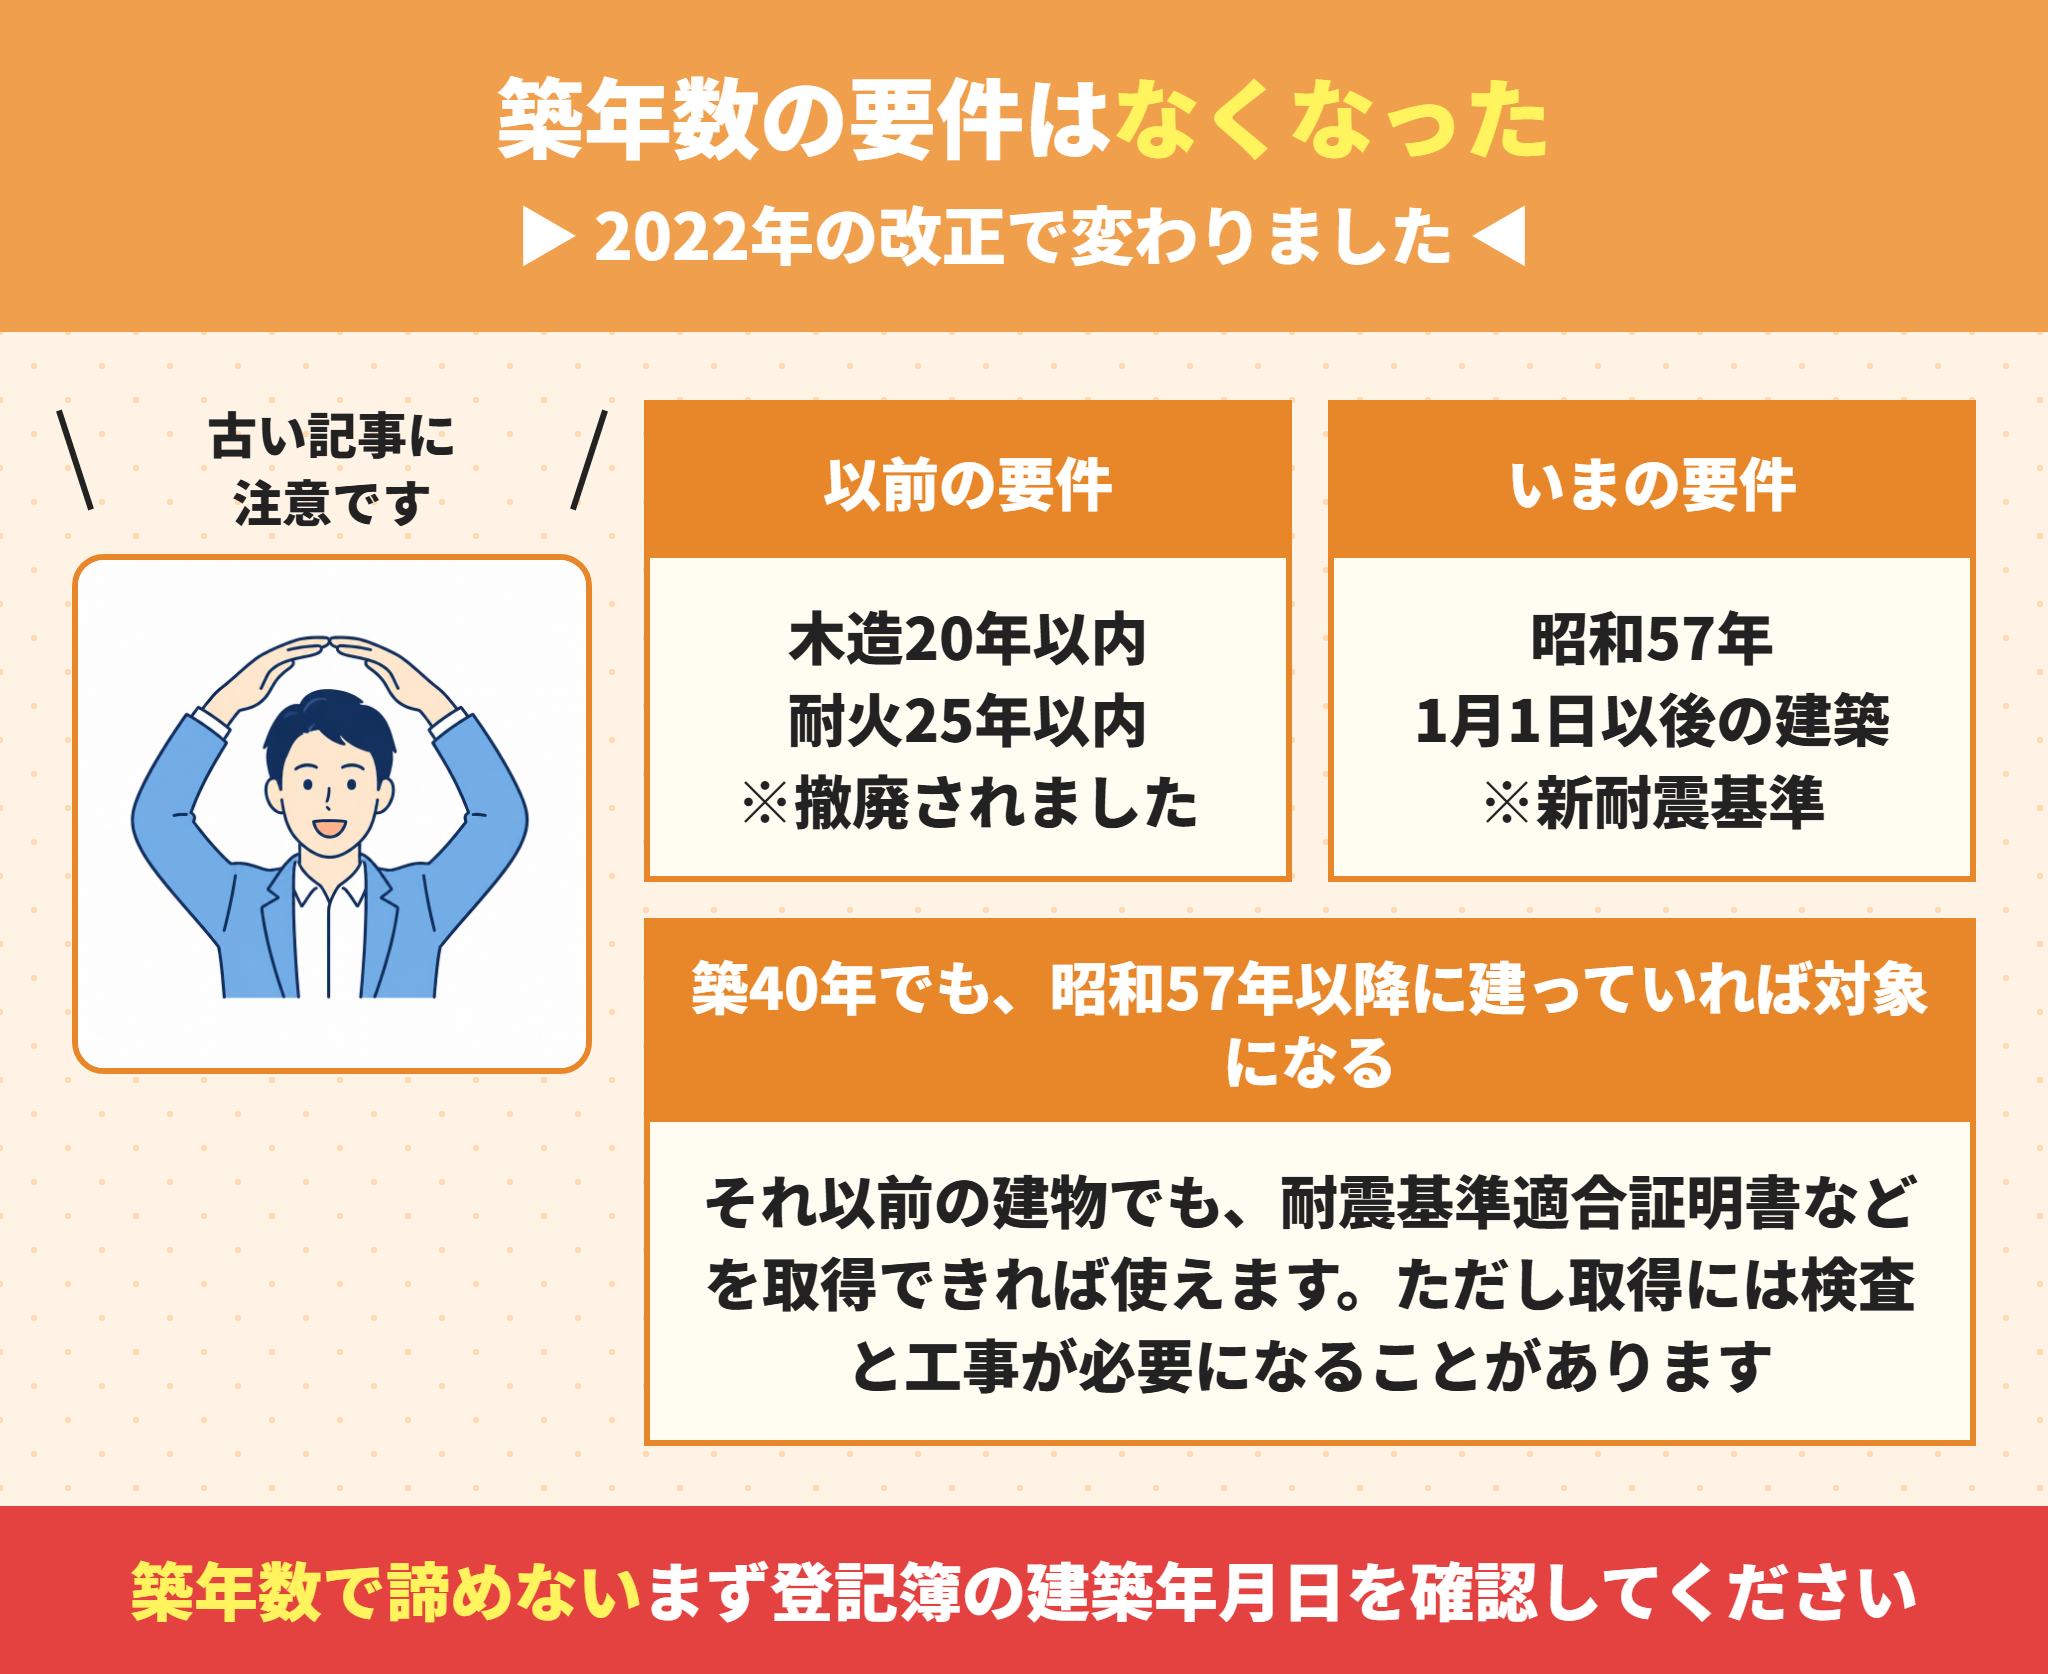
以前は木造20年以内、耐火建築物は25年以内という要件がありました。
2022年の改正でこの築年数の要件は撤廃されました。
| 時期 | 築年数に関する要件 |
|---|---|
| 2021年まで | 木造は築20年以内、耐火建築物は築25年以内 |
| 2022年以降 | 昭和57年1月1日以後に建築されたものであること |
では、いまの要件を詳しく見ていきましょう。
昭和57年1月1日以後の建築なら築40年でも対象
ラクチン君住宅ローン控除のこの日付は、新耐震基準が適用された時期に対応しています。
昭和56年6月に建築基準法が改正され、耐震基準が大きく変わりました。
その後に建てられた住宅は、新耐震基準を満たしているとみなされます。
住宅ローン控除の判定は、登記事項証明書に書かれている建築年月日で行います。
築40年を超えていても、昭和57年以降に建っていれば対象になります。
築年数だけを見て諦めていた方は、まず登記簿を確認してください。
昭和56年以前の建物でも証明書があれば使える
それより古い建物が、住宅ローン控除の対象から完全に外れるわけではありません。
耐震基準適合証明書などを取得できれば、控除の対象になります。
昭和56年以前の建物で必要になる書類(いずれか)
- 耐震基準適合証明書
- 建設住宅性能評価書(耐震等級1以上)
- 既存住宅売買瑕疵保険の付保証明書
ただし、これらの取得には建築士による検査が必要です。
検査で基準を満たさなければ、耐震補強の工事が必要になります。
取得のタイミングにも決まりがあるため、契約前に段取りを確認してください。
リフォームと組み合わせる場合の注意点
リフォーム費用もローンに含められますか?
中古住宅を買って増改築する場合、その工事にも住宅ローン控除の制度があります(国税庁 No.1211-4)。ただし工事の内容や金額に要件があり、建物の取得分とは別に判定されます。リフォーム一体型のローンを組む場合は、控除の対象になる部分がどこまでかを事前に確認してください。
買ってから自分でリフォームする場合と、買取再販を買う場合では制度が異なります。
どちらが有利かは、工事の規模と物件価格の差で変わります。
リフォーム前提なら、両方の総額を出して比べるのが確実です。
中古住宅で住宅ローン控除が使えなくなる条件
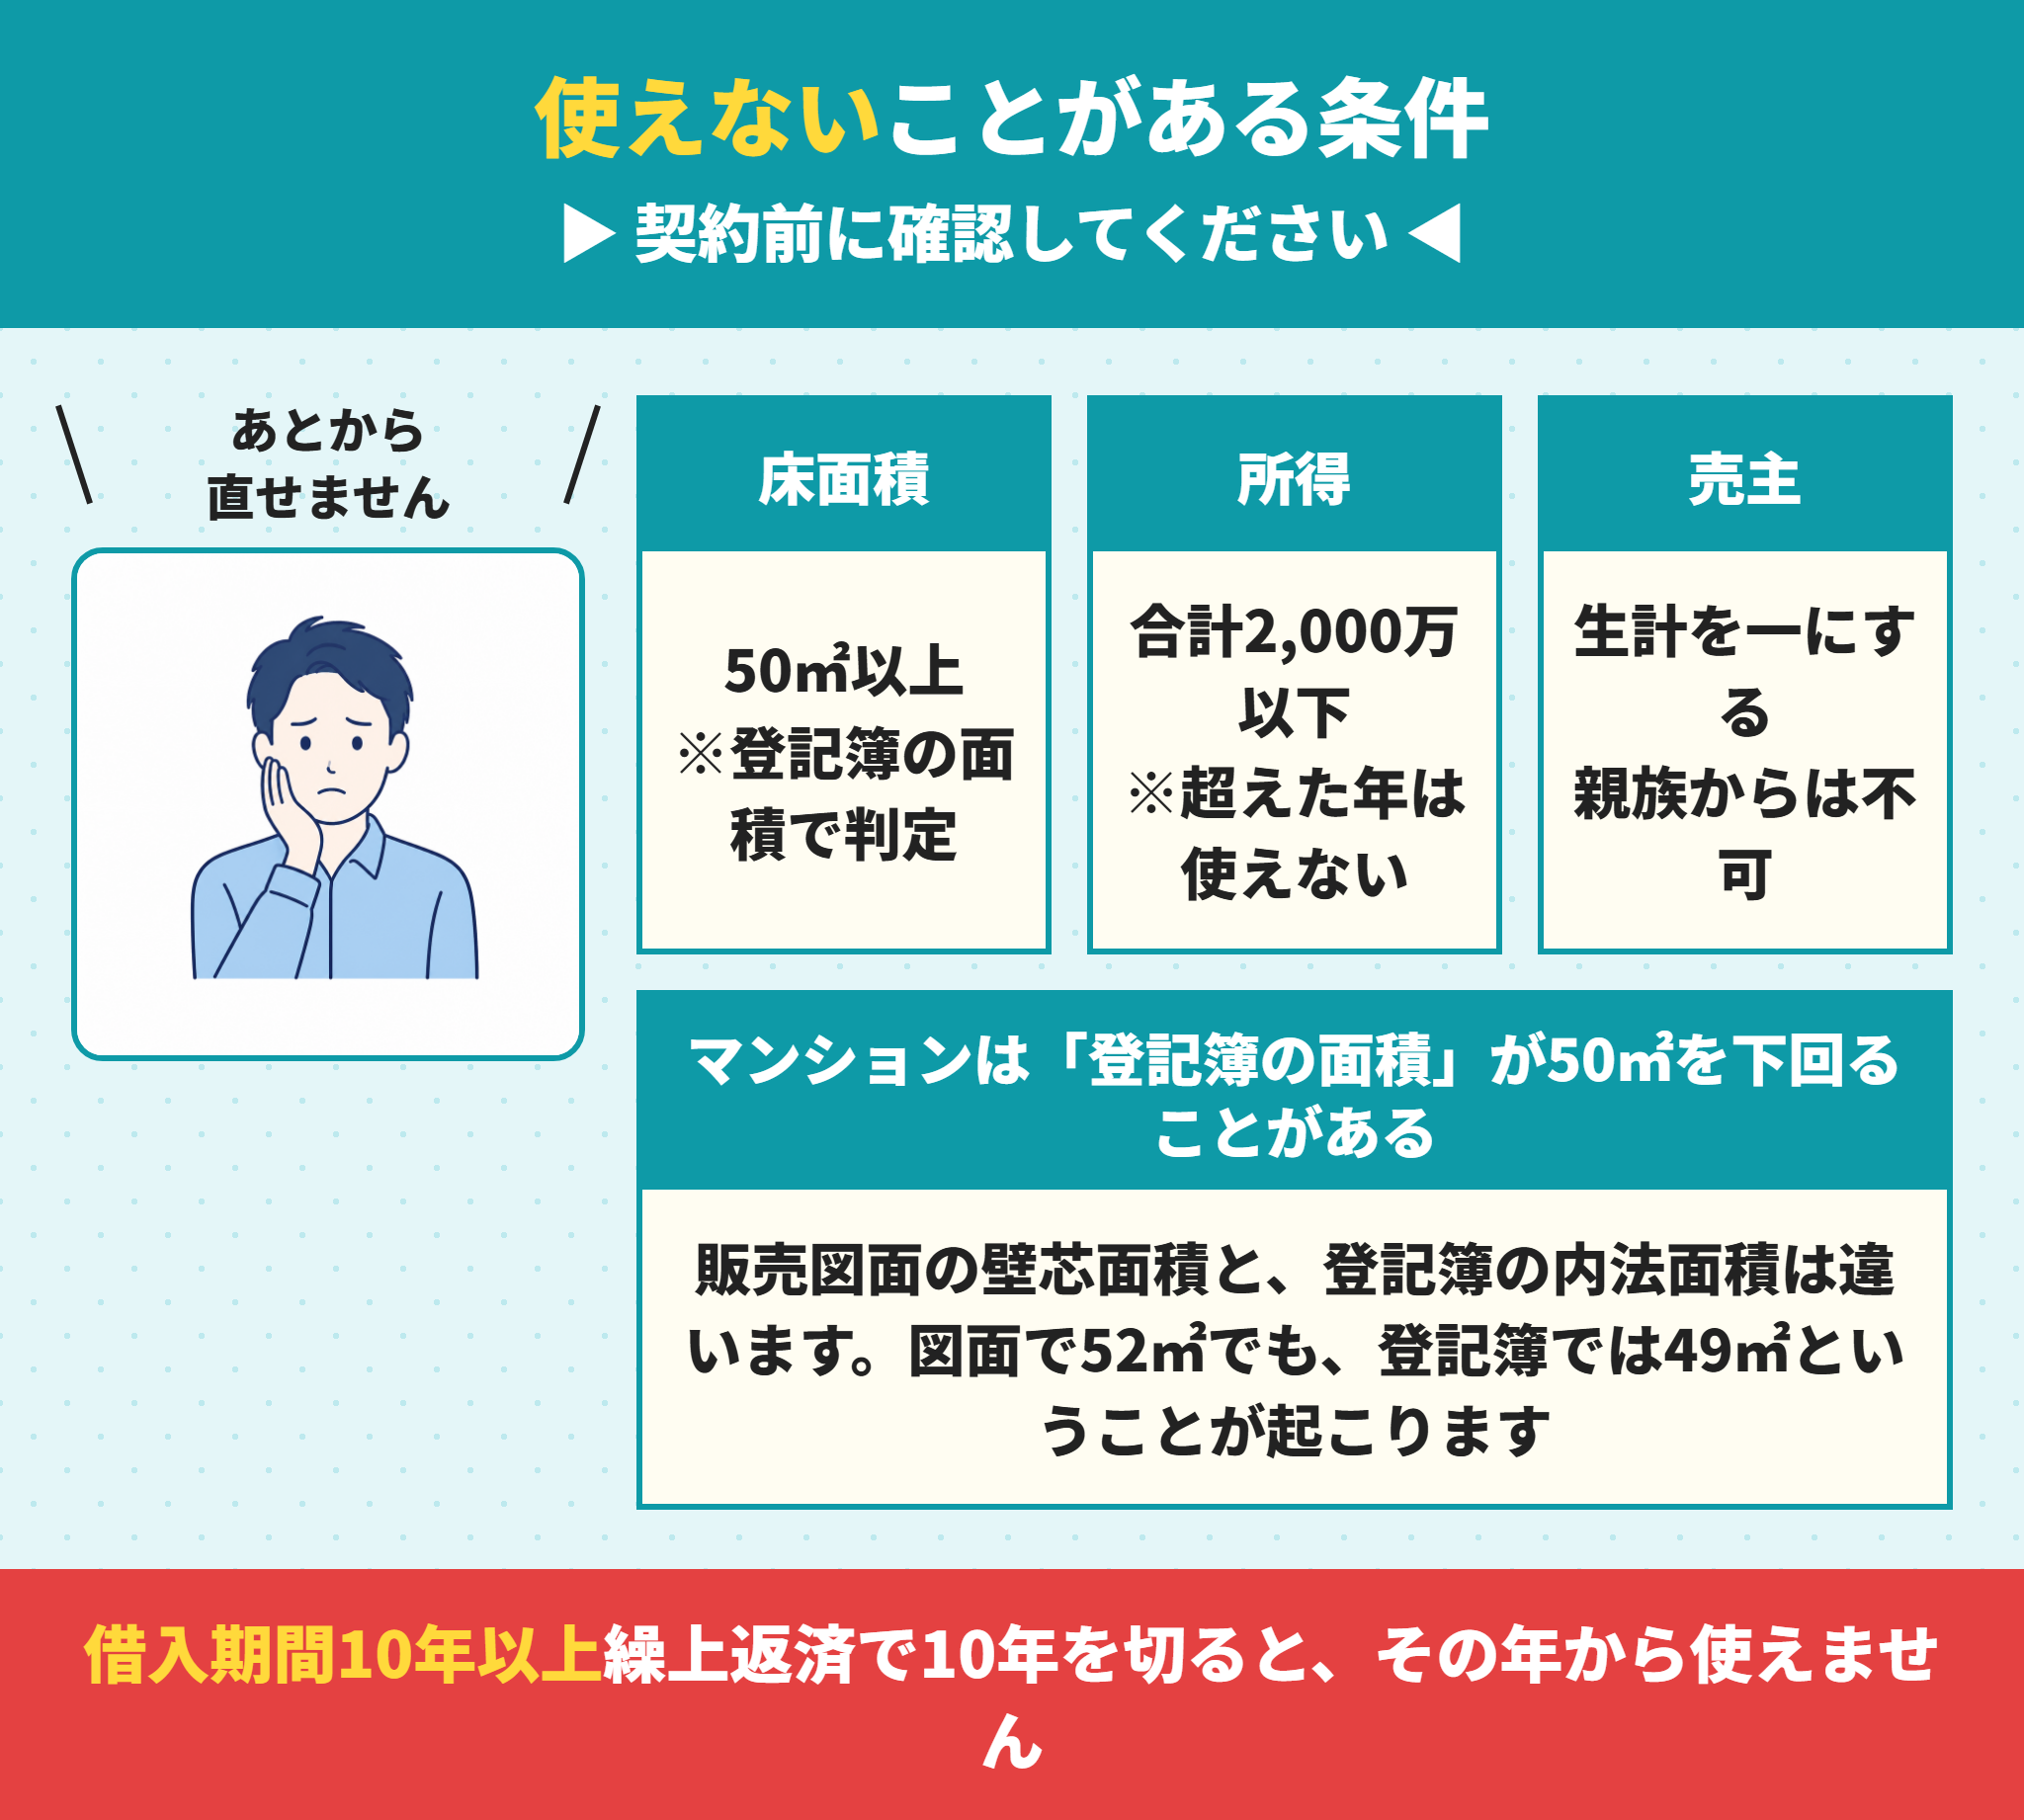
住宅ローン控除には、築年数以外にも満たすべき条件があります。
どれも契約後に変えることはできません。
とくに床面積と売主の2つは、契約前に必ず確認してください。
ひとつでも外れると使えません
- 床面積が50㎡未満(登記簿の面積で判定)
- 床面積の2分の1以上を自分の居住用にしていない
- 合計所得金額が2,000万円を超える年
- 生計を一にする親族など、特別な関係がある人からの取得
- 贈与によって取得したもの
- 返済期間が10年未満の借入
- 取得から6か月以内に入居していない
では、間違えやすいものから見ていきましょう。
マンションは登記簿の面積が50㎡を下回ることがある
ラクチン君中古マンションで最も多い取り違えです。
住宅ローン控除の判定で使う登記簿の面積と、販売図面の面積は基準が違います。
図面は壁の中心で測る壁芯面積、登記簿は壁の内側で測る内法面積です。
同じ部屋でも、内法面積のほうが数%小さくなります。
図面で52㎡でも、登記簿では49㎡ということが起こります。
50㎡前後の物件を検討するときは、必ず登記事項証明書で確認してください。
一戸建ての場合は、この差が問題になることはほとんどありません。
親や親族から買う場合は使えないことがある
生計を一にする親族から取得した場合、住宅ローン控除は使えません。
別居していても、生活費を共にしていれば該当することがあります。
また、特別な関係がある人からの取得も対象外とされています。
親の家を買い取る形で名義を移すケースは、この条件に当たりやすくなります。
贈与で取得した場合も対象外です。
名義の整理については名義が祖父のままの家を売る記事でも触れています。
所得が2,000万円を超えた年は控除を受けられない
住宅ローン控除は、合計所得金額が2,000万円以下であることが要件です。
この判定は、控除を受ける年ごとに行われます。
ある年だけ超えた場合、その年は控除を受けられません。
ただし翌年に2,000万円以下へ戻れば、その年からまた受けられます。
一度でも超えると永久に使えなくなる、という制度ではありません。
繰り上げ返済で残りの期間が10年を切ると使えなくなる
ラクチン君見落としやすい落とし穴です。
住宅ローン控除は、返済期間が10年以上あることが条件です。
期間短縮型の繰り上げ返済をすると、この期間が短くなります。
残りの返済期間が10年未満になった時点で、その年から控除は使えません。
繰り上げ返済で得をするつもりが、控除を失って損をすることがあります。
控除期間中の期間短縮型の繰り上げ返済は、慎重に判断してください。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
中古住宅の住宅ローン控除を受ける手続き
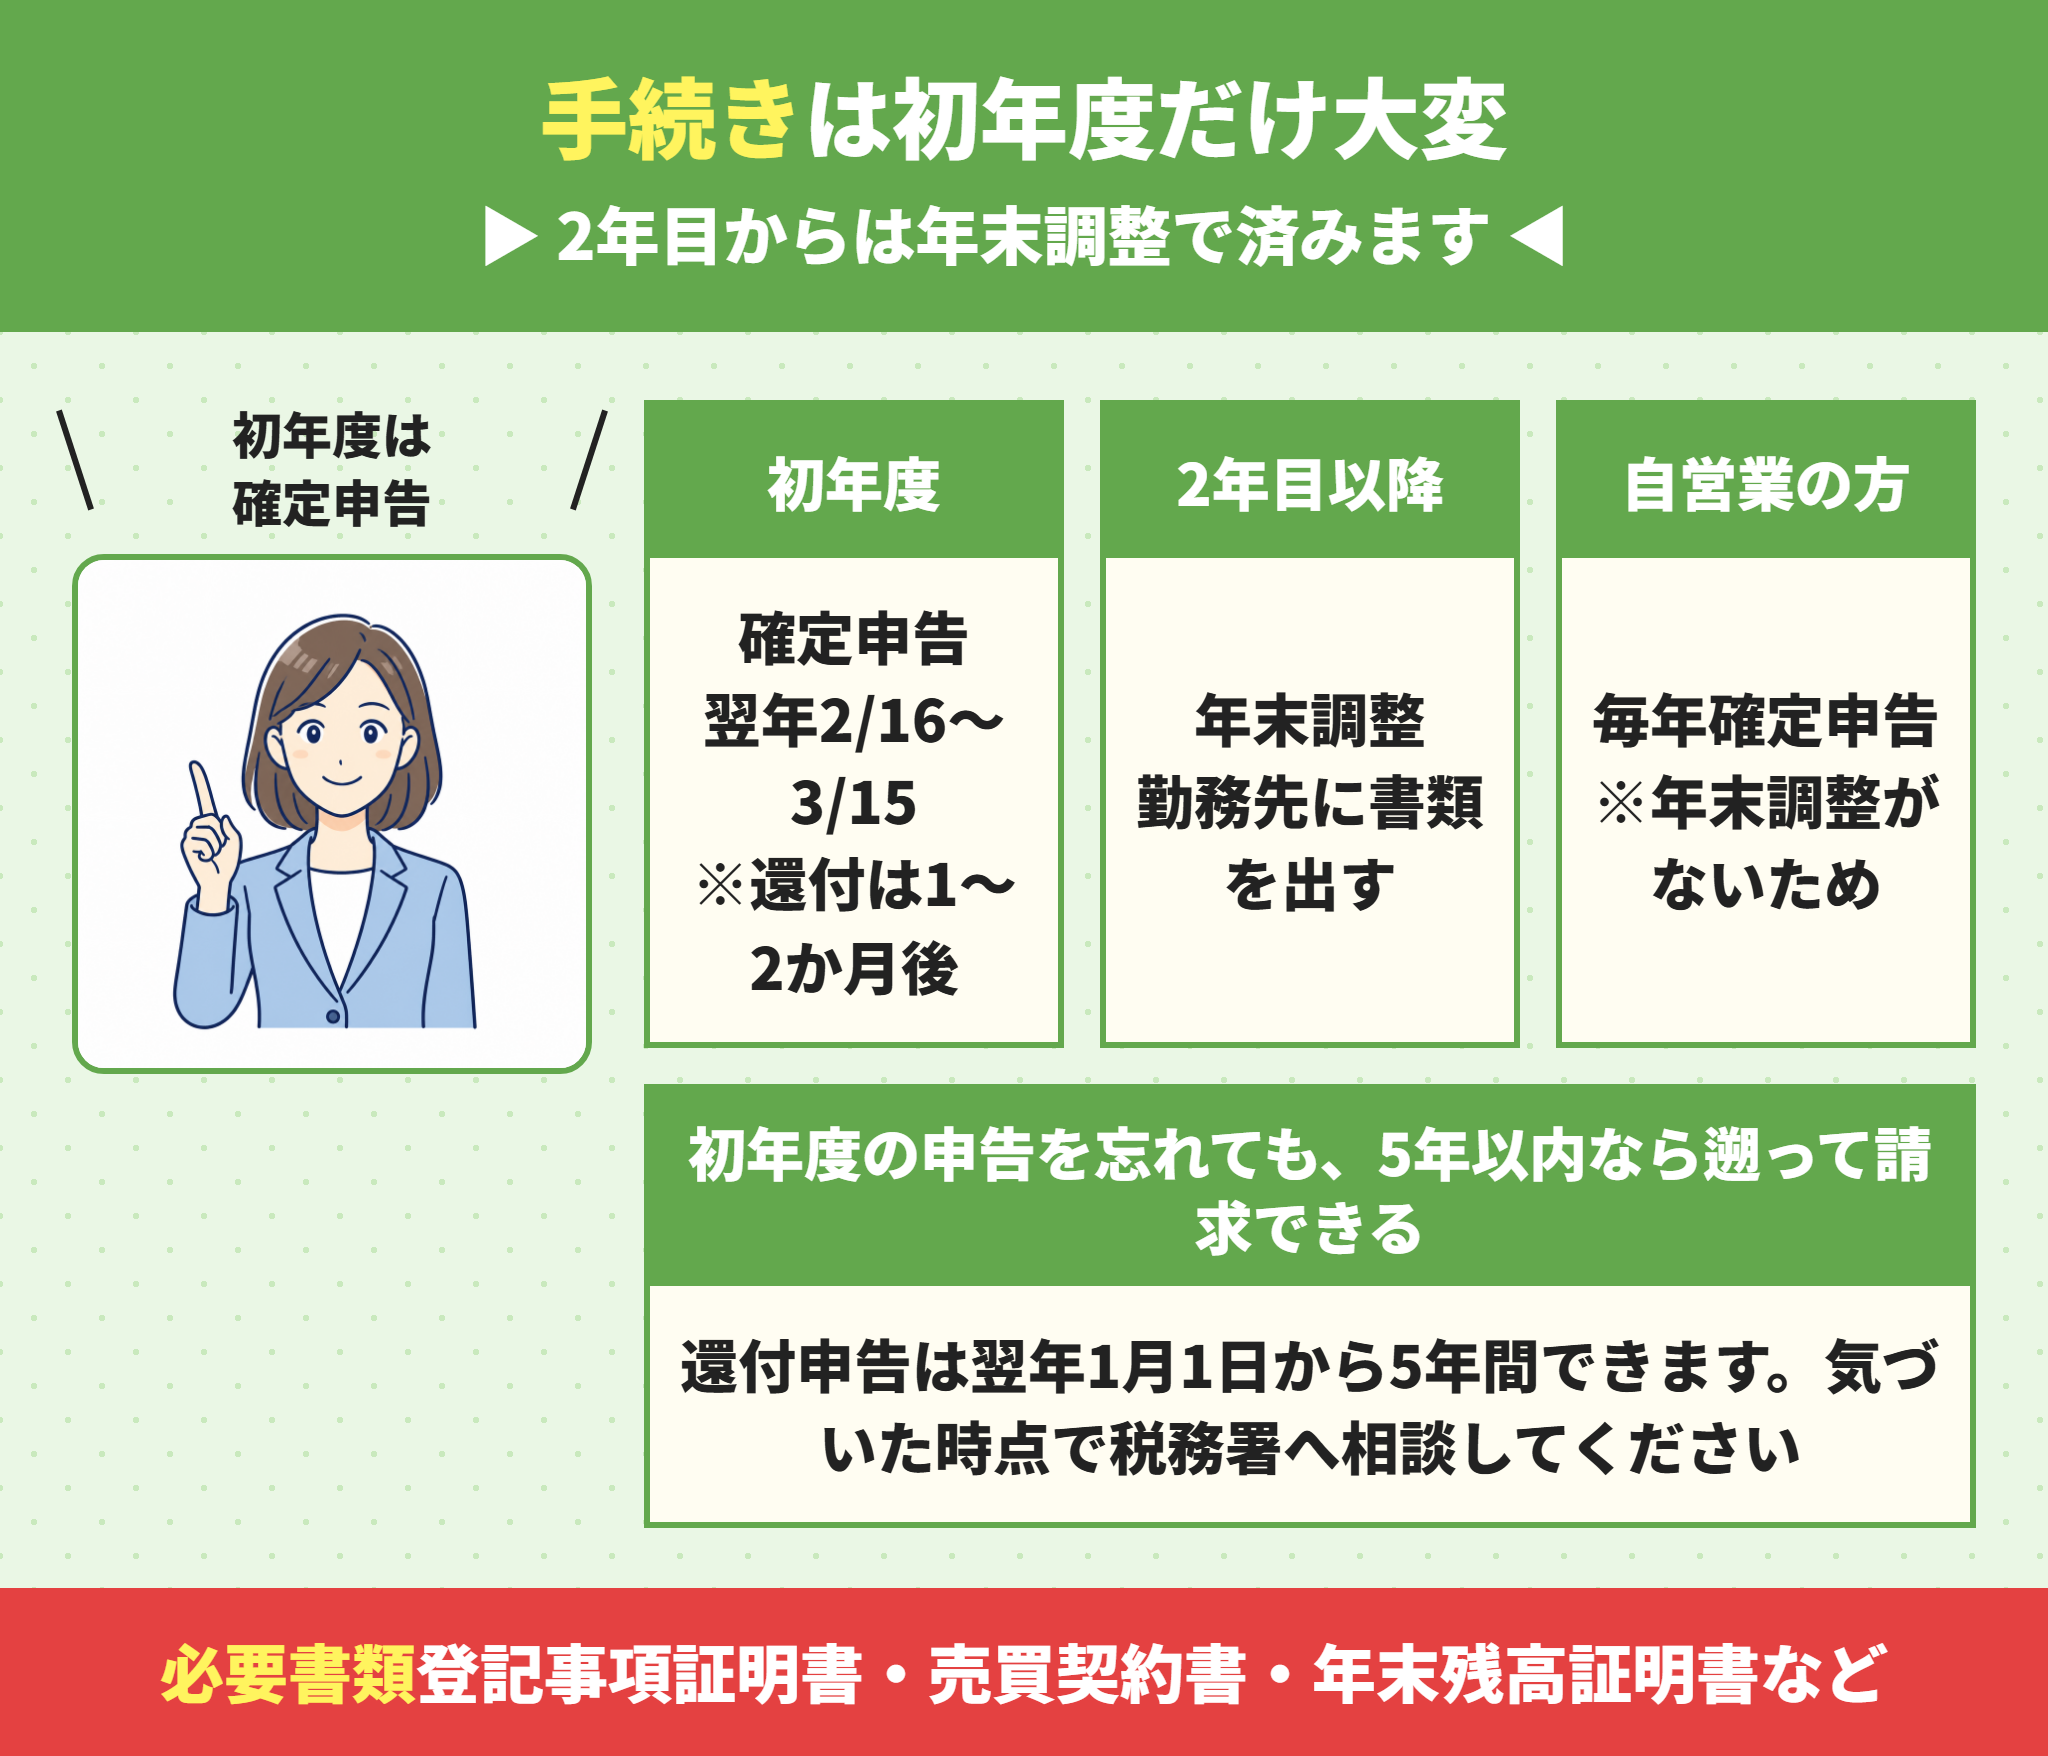
住宅ローン控除の手続きが必要なのは、実質的に初年度だけです。
会社員の方は2年目以降、年末調整で完結します。
初年度は、入居した翌年に確定申告をします。
申告期間は原則2月16日から3月15日です。還付だけなら1月から受け付けています。
登記事項証明書、売買契約書の写し、年末残高証明書、本人確認書類など。
認定通知書や住宅性能評価書の写しが必要です。
申告から1〜2か月で指定口座に振り込まれます。
税務署から届く証明書と、銀行の残高証明書を勤務先に提出します。
では、注意点を見ていきましょう。
初年度の確定申告を忘れても5年以内なら間に合う
ラクチン君気づいた時点で手続きできます。
住宅ローン控除の還付を受けるための申告は、翌年1月1日から5年間できます。
初年度を忘れていた方も、遡って請求することが可能です。
ただし、遡れる年数には限りがあります。
気づいた時点で、早めに税務署へ相談してください。
自営業や個人事業主は毎年確定申告が必要
年末調整がないため、住宅ローン控除も2年目以降は自分で申告します。
手続きの内容そのものは、初年度と大きく変わりません。
毎年の確定申告に、住宅ローン控除の欄を足す形になります。
個人事業主の住宅ローンについては個人事業主の住宅ローンの記事で解説しています。
中古住宅では登記事項証明書が特に重要になる
住宅ローン控除の床面積の判定も、建築年月日の判定も、登記事項証明書で行います。
法務局の窓口かオンラインで取得でき、1通あたり数百円です。
契約前に自分で取り寄せておくと、要件の確認が確実になります。
仲介会社に依頼すれば取得してもらえます。
図面の面積だけを見て判断しないでください。
中古住宅の住宅ローン控除を大阪の相場で試算する
住宅ローン控除の額を実際の物件価格で計算すると、金額の実感がつかめます。
大阪府の中古マンションで、2,500万円の物件を頭金なしで買った場合を見ます。
| 経過 | ローン残高の目安 | その年の控除額 | 備考 |
|---|---|---|---|
| 1年目 | 約2,450万円 | 約14.0万円 | その他の住宅は2,000万円まで |
| 5年目 | 約2,180万円 | 約14.0万円 | 残高が限度額を上回る間は上限 |
| 8年目 | 約1,960万円 | 約13.7万円 | 残高が2,000万円を切ると減り始める |
| 10年目 | 約1,810万円 | 約12.7万円 | 控除はここで終了 |
金利1.0%・35年・元利均等で計算した場合の目安です。
借入額が限度額を大きく超えていると、最初の数年は上限に張り付きます。
逆に借入額が2,000万円を下回る場合、控除額は最初から残高に連動します。
納める税額が少ない方は、計算上の控除額を使い切れないことがあります。
その場合の考え方は還付金が8万円しかない場合の記事で解説しています。
中古住宅の住宅ローン控除と他の制度は併用できるか
住宅ローン控除と他の制度は、併用できるものと選択になるものがあります。
| 制度 | 扱い | 注意点 |
|---|---|---|
| すまい給付金など購入時の給付 | 併用できる場合がある | 制度の有無は年度による |
| 認定住宅の投資型減税 | 選択 | ローン控除とどちらかを選ぶ |
| 3,000万円の特別控除(売却側) | 選択になることがある | 住み替えのとき要注意 |
| リフォームの減税制度 | 工事の内容による | 重複しない部分だけ使える |
とくに注意が必要なのは、売却と購入が重なる住み替えの場合です。
売った家で3,000万円の特別控除を使うと、買った家で住宅ローン控除を使えないことがあります。
詳しくは住み替えと住宅ローン控除の記事にまとめています。
どちらが得かは、譲渡益とローン残高の大きさで変わります。
大阪で中古住宅の住宅ローン控除についてよくあるご相談
控除を前提に資金計画を立てたのに、要件を満たしていなかったというご相談が毎年あります。契約前に確認していれば防げたものがほとんどです。
以下は大阪の不動産事情をふまえた代表的なご相談のパターンです。特定の取引を指すものではありません。
契約後に床面積が50㎡未満と分かった
大阪市内の中古マンションを購入しました。販売図面には52.3㎡と書かれていたので、控除は当然使えると思っていました。ところが登記簿を見ると49.8㎡で、対象外だと言われました、というご相談です。
販売図面の面積は、壁の中心で測る壁芯面積です。
登記簿の面積は、壁の内側で測る内法面積です。
同じ部屋でも、内法面積のほうが数%小さくなります。
控除の判定に使われるのは、登記簿の内法面積のほうです。
50㎡前後の物件では、契約前に必ず登記事項証明書を取り寄せます。
法務局の窓口かオンラインで、1通数百円で取得できます。
仲介会社に依頼すれば代わりに取得してもらえます。
面積が足りない場合は、その前提で資金計画を組み直します。
このケースのポイント
50㎡前後の中古マンションは、登記簿の面積を必ず確認する。契約後では、面積を変えることはできません。
買取再販だと知らずに個人売主の物件と比べていた
兵庫県内で中古戸建てを2つ検討しています。片方は200万円高いのですが、リフォーム済みで不動産会社が売主でした。どちらが得なのか分からない、というご相談です。
売主が宅建業者でリフォーム要件を満たせば、買取再販として扱われます。
買取再販なら控除期間が10年から13年に延び、借入限度額も上がります。
省エネ基準適合の場合、控除の差は最大133万円ほどになります。
一方、買取再販は業者の利益とリフォーム費が価格に乗っています。
まず売主と取引態様を確認し、買取再販に該当するかを調べます。
該当するなら、控除額の差を具体的に計算します。
価格差200万円と控除差133万円を並べて比べます。
リフォーム済みで入居後の出費が少ない点も、金額に置き換えて考えます。
このケースのポイント
控除の差だけで決めず、価格差と並べて総額で判断することです。買取再販かどうかは、仲介会社に聞けばその場で分かります。
築年数が古いから対象外だと思い込んでいた
京都府内の築38年の中古戸建てを検討しています。ネットで調べたところ、木造は築20年以内でないと控除が使えないと書いてありました。諦めたほうがよいでしょうか、というご相談です。
木造20年・耐火25年という要件は、2022年の改正で撤廃されています。
いまは昭和57年1月1日以後に建築されたものであることが要件です。
築38年であれば、昭和60年前後の建築になります。
古い記事がそのまま残っているため、この誤解は非常に多くあります。
まず登記事項証明書で、建築年月日を確認します。
昭和57年1月1日以後であれば、築年数にかかわらず対象です。
それ以前の建物でも、耐震基準適合証明書などがあれば使えます。
証明書の取得には検査が必要なため、段取りを先に確認します。
このケースのポイント
築年数だけで諦めず、登記簿の建築年月日を確認してください。築40年を超えていても、対象になる物件は多くあります。
ラクチン不動産からのアドバイス
中古住宅の住宅ローン控除でお伝えしているのは、契約前に3つ確認してくださいということです。
登記簿の床面積、登記簿の建築年月日、そして売主が誰かの3点です。
この3つはどれも、契約後には変えることができません。
登記事項証明書は数百円で取れますし、仲介会社に依頼すれば取得してもらえます。
ラクチン不動産は仲介を専門にしており、買主の立場でこの確認を代行できます。
なお、控除が受けられるかどうかの最終的な判断は税務署が行います。制度も毎年見直されるため、必ず国税庁の情報と税務署でご確認ください。
中古住宅の住宅ローン控除に関するよくある質問
- 中古住宅でも住宅ローン控除は使えますか?
-
使えます。ただし中古住宅の住宅ローン控除は新築とは枠が違い、控除期間は10年、借入限度額は認定住宅等で3,000万円、その他の住宅で2,000万円です。控除率は0.7%で、10年間の合計は最大210万円または140万円になります。宅建業者の買取再販であれば13年になります。
- 中古マンションの住宅ローン控除はいくらですか?
-
中古マンションの住宅ローン控除は、年末のローン残高に0.7%をかけた額です。その他の住宅なら借入限度額2,000万円までなので、年間の上限は14万円、10年で最大140万円になります。省エネ性能を証明する書類があれば認定住宅等として3,000万円まで対象になり、10年で最大210万円です。
- 築年数が古くても住宅ローン控除は使えますか?
-
使えます。住宅ローン控除の築年数の要件(木造20年・耐火25年)は2022年に撤廃され、いまは「昭和57年1月1日以後に建築されたもの」が要件です。築40年を超えていても対象になります。それ以前の建物でも、耐震基準適合証明書などを取得できれば使えます。
- 買取再販だと控除はどう変わりますか?
-
住宅ローン控除の期間が10年から13年に延び、借入限度額も新築と同じ枠になります。省エネ基準適合の例では、個人から買った場合の最大140万円に対し、買取再販なら最大273万円ほどになり、差は133万円です。ただし買取再販は価格が高めのため、価格差と並べて総額で判断してください。
- その物件が買取再販かどうかはどう調べますか?
-
住宅ローン控除の枠を確かめるには、物件情報の取引態様と売主を見ます。取引態様が「売主」で、売主が不動産会社であれば買取再販の可能性があります。ただしリフォーム工事費が売買価額の20%(最大300万円)以上などの要件があるため、仲介会社に「この物件は買取再販ですか」と確認するのが確実です。
- 床面積の50㎡は図面の数字で判定されますか?
-
いいえ、住宅ローン控除は登記簿の面積で判定されます。販売図面は壁の中心で測る壁芯面積、登記簿は壁の内側で測る内法面積で、内法のほうが数%小さくなります。図面で52㎡でも登記簿では49㎡ということが起こるため、50㎡前後の物件では登記事項証明書で必ず確認してください。
- 親から中古住宅を買った場合も控除は使えますか?
-
生計を一にする親族から取得した場合は使えません。別居していても生活費を共にしていれば該当することがあります。また、特別な関係がある人からの取得や、贈与によって取得したものも対象外です。親の家を買い取る形で名義を移すケースは、この条件に当たりやすくなります。
- 繰り上げ返済をすると控除は減りますか?
-
住宅ローン控除が減るだけでなく、使えなくなることがあります。住宅ローン控除は返済期間が10年以上あることが条件のため、期間短縮型の繰り上げ返済で残り期間が10年を切ると、その年から控除を受けられません。控除期間中の期間短縮型の繰り上げ返済は慎重に判断してください。
- 所得が2,000万円を超えるとどうなりますか?
-
その年は住宅ローン控除を受けられません。判定は控除を受ける年ごとに行われるため、ある年だけ超えた場合はその年だけ使えず、翌年に2,000万円以下へ戻ればまた受けられます。一度超えると永久に使えなくなる制度ではありません。
- 手続きは毎年必要ですか?
-
住宅ローン控除の手続きは、会社員の方なら初年度だけです。入居した翌年に確定申告をすれば、2年目以降は年末調整で処理できます。税務署から届く証明書と銀行の残高証明書を勤務先に提出するだけです。自営業や個人事業主の方は、年末調整がないため毎年確定申告が必要になります。
- 初年度の確定申告を忘れてしまいました。
-
住宅ローン控除の還付申告は翌年1月1日から5年間できるため、遡って請求できます。ただし遡れる年数には限りがあるため、気づいた時点で早めに税務署へ相談してください。
中古住宅の住宅ローン控除は、契約前の3つの確認で決まる
中古住宅の住宅ローン控除は、新築とは別の制度として組まれています。
金額も期間も要件も違うため、新築向けの記事では答えが出ません。
そして登記簿の面積・登記簿の建築年月日・売主が誰かの3つは、契約後には変えられません。
この記事のまとめ
- 中古住宅の住宅ローン控除は10年、控除率0.7%
- 借入限度額は認定住宅等3,000万円、その他の住宅2,000万円
- 10年の合計は最大210万円または140万円
- 宅建業者の買取再販なら13年になり、差は最大133万円ほど
- 築年数の要件は2022年に撤廃され、昭和57年1月1日以後の建築が基準
- 昭和56年以前でも、耐震基準適合証明書などがあれば使える
- 床面積は登記簿の内法面積で50㎡以上(図面の数字ではない)
- 生計を一にする親族からの取得と、贈与は対象外
- 期間短縮型の繰り上げ返済で残り10年を切ると使えなくなる
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
この記事の情報は 2026年8月 時点のものです。制度・基準は改正されることがあるため、実際のお手続きの際は各機関の最新情報をご確認ください。








