





金利が上がってきたし、借り換えたほうがいいのかな

0.3%の差があれば借り換えって書いてあったけど、手数料はいくら?
借り換えを勧める記事は山ほどありますが、費用まで含めて元が取れるかを計算しているものは多くありません。
結論からいうと、残債2,000万円の借り換えには約64万円かかり、0.5%下げても回収に140か月かかります。
いちばん重いのは事務手数料で、定率型なら借入額の2.2%です。
2,000万円なら、それだけで44万円になります。
ただし、進め方を間違えると
気をつけたいのは、金利差が小さいと、借り換えるほど損をすることです。
0.2%だけ下げた場合、25年で削減できるのは約55万円です。
諸費用64万円のほうが大きく、差し引き9万円の赤字になります。
回収する前に売却や完済をすれば、その時点で損が確定します。
逆にいえば、費用のかからない繰り上げ返済や金利交渉から先に試せば、失敗のしようがありません。
この記事では、借り換えにかかる費用の内訳、元が取れる条件、繰り上げ返済の手数料、そして費用ゼロで試せる金利交渉を解説します。
- 借り換えの諸費用は何にいくらかかるか
- 金利差ごとに元が取れるかどうか
- 繰り上げ返済の手数料はいくらか
- 繰り上げ返済で損をするケース
- 金利交渉のやり方と順番
- 3つの方法をどう使い分けるか

シュース 健人
宅地建物取引士(大阪府 第118737号)
株式会社GEEZ/大阪府知事(2)第62068号
関西全域の不動産の購入・売却査定・相続不動産・空き家などの実務に携わっています。本記事は、実務経験に加え、国土交通省・法務省・国税庁などの公的資料を確認して執筆・監修しています。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
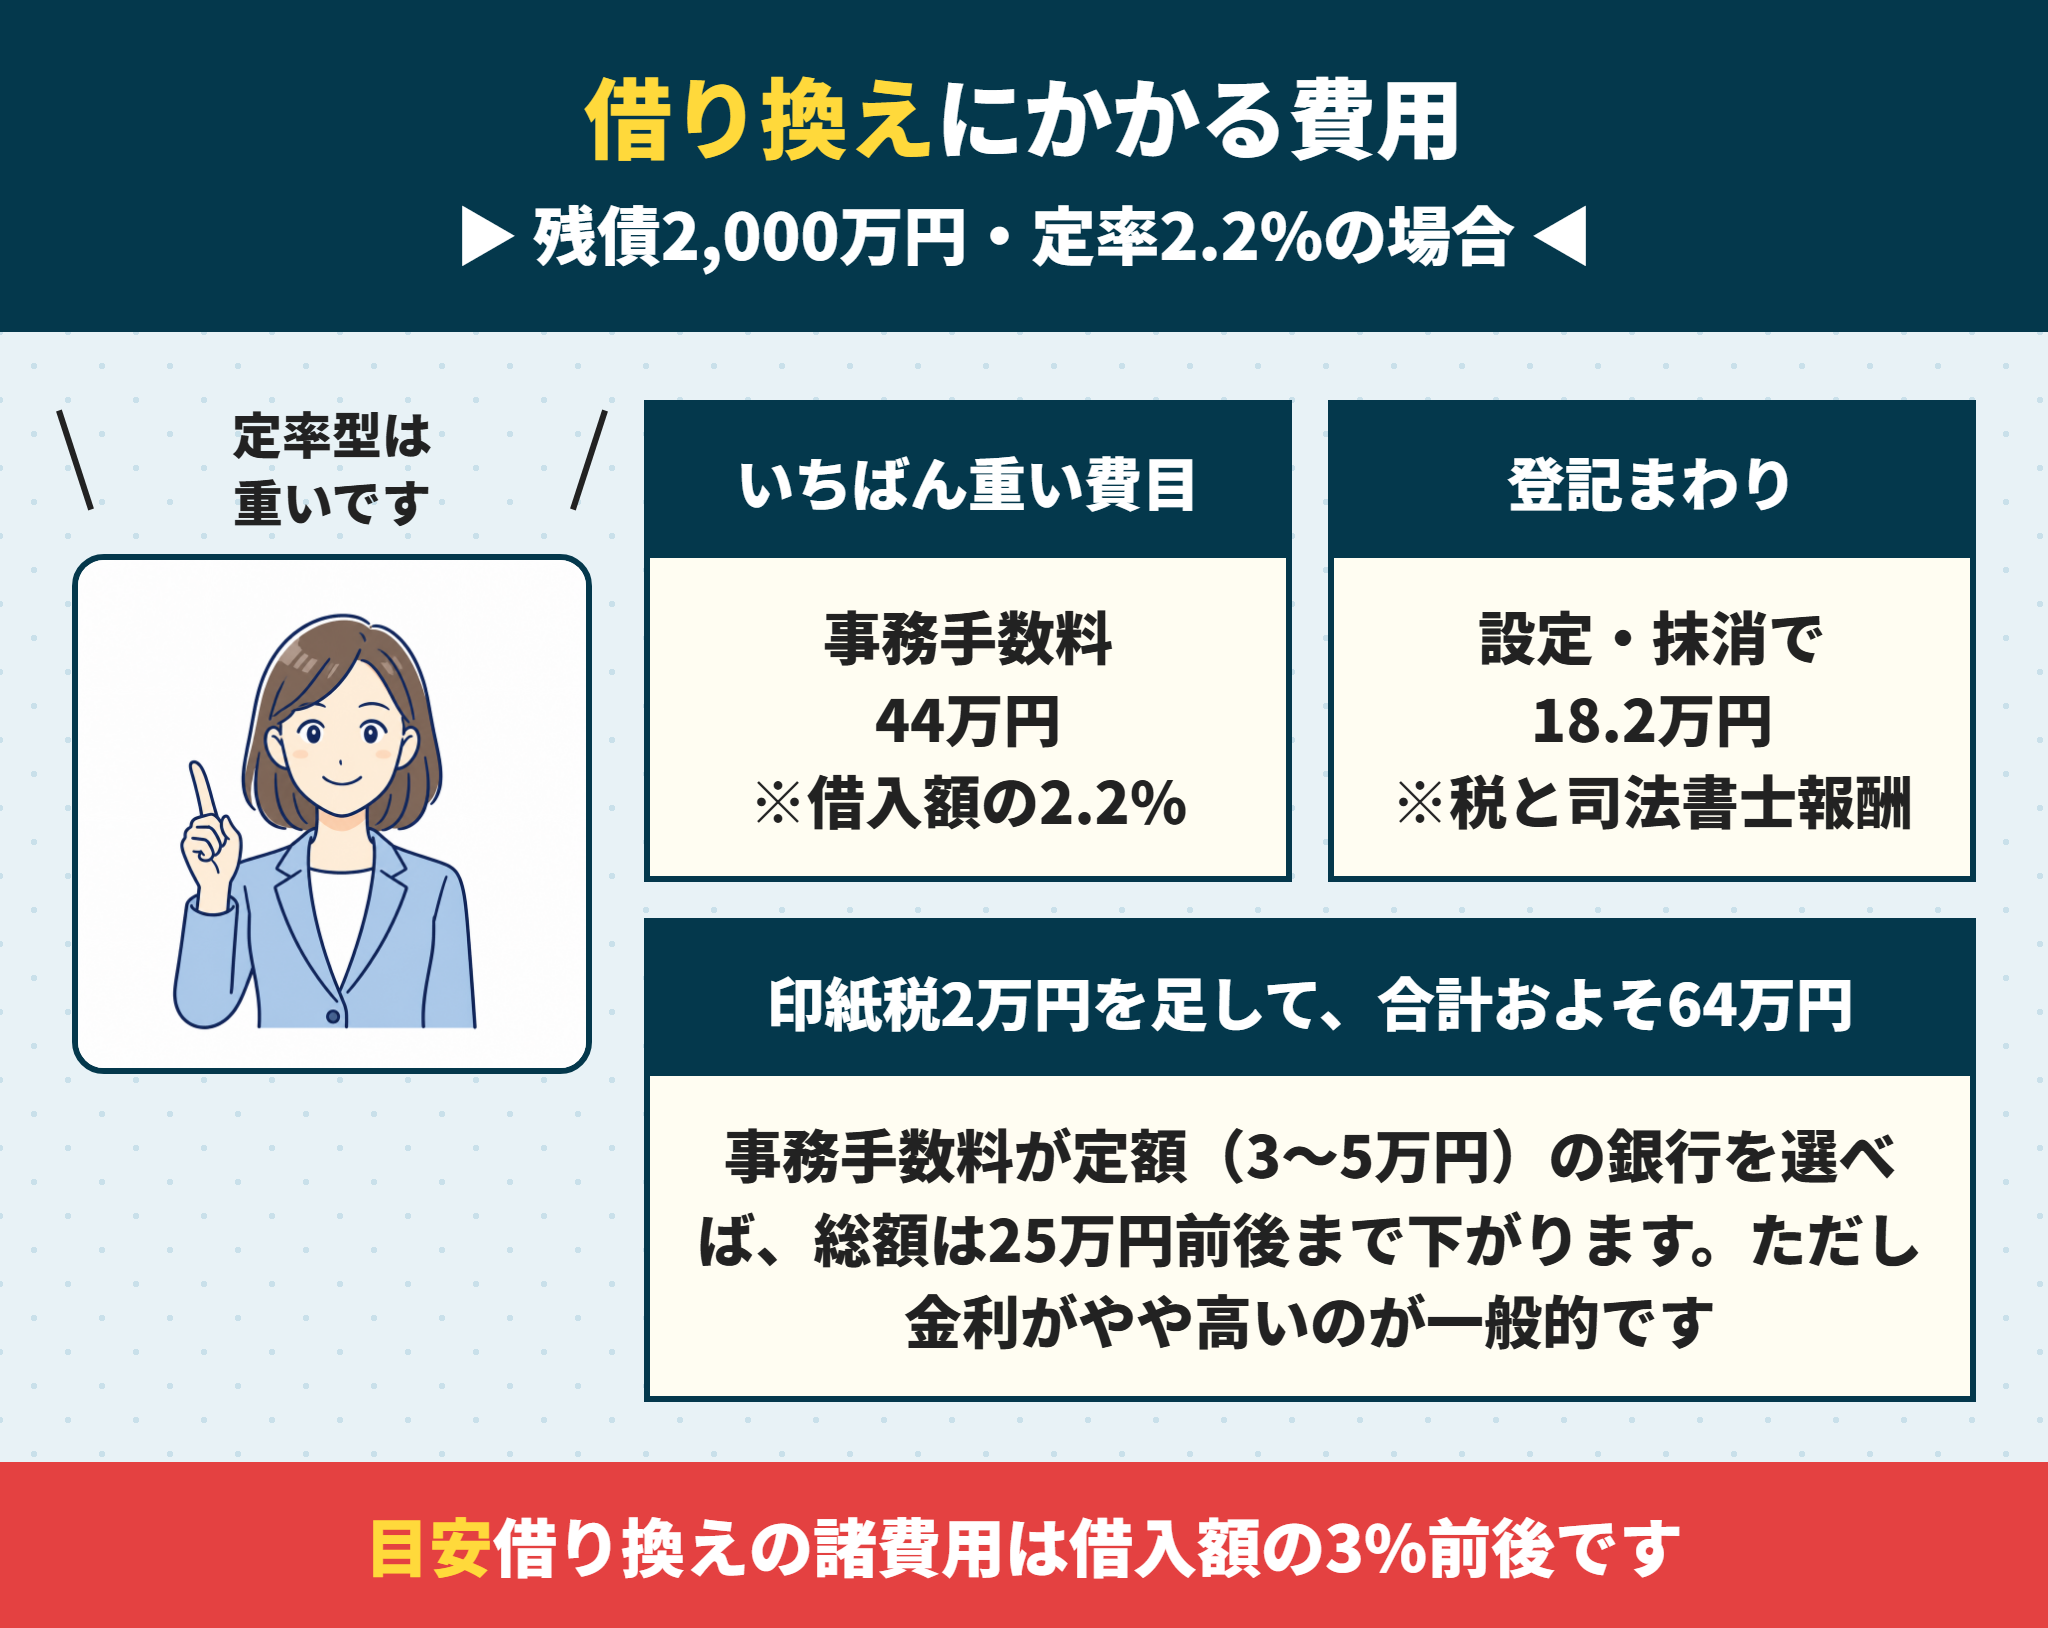
住宅ローンの借り換え手数料は残債2000万円で約64万円
まず、何にいくらかかるのかを分けて見ます。
残債2,000万円を、事務手数料が定率2.2%の銀行へ借り換えた場合です。
金額の7割近くを事務手数料が占めます。
| 費目 | 金額 | 備考 |
|---|---|---|
| 事務手数料(定率2.2%) | 440,000円 | 借入額に比例する |
| 抵当権設定の登録免許税 | 80,000円 | 借入額の0.4% |
| 司法書士報酬(設定) | 80,000円 | 事務所により差がある |
| 抵当権抹消の登録免許税 | 2,000円 | 不動産1個につき1,000円 |
| 司法書士報酬(抹消) | 20,000円 | — |
| 印紙税 | 20,000円 | 借入額により変わる |
| 合計 | 642,000円 | 借入額のおよそ3% |
では、それぞれの費目を見ていきましょう。
住宅ローンの事務手数料には定率型と定額型がある
 ラクチン君
ここで総額が大きく変わります。
定率型は借入額の2.2%が一般的で、2,000万円なら44万円です。
定額型は3万円から5万円程度で、金額が固定されています。
ただし定額型の銀行は、そのぶん金利がやや高いのが一般的です。
定額型を選べば、諸費用の総額は25万円前後まで下がります。
金利だけを比べて、手数料の型を見落とさないでください。
保証料がかかる住宅ローンとかからない住宅ローンがある
保証料とは?
返済が滞ったときに、保証会社が金融機関へ立て替えて払うための費用です。借りる人のための保険ではありません。ネット銀行を中心に保証料が不要な商品もありますが、そのぶん事務手数料が高く設定されていることが多くあります。
保証料は、一括で前払いする方式と、金利に上乗せする方式があります。
前払いの場合、借り換えで前のローンを完済すると一部が返ってきます。
この戻し保証料は、諸費用の負担を減らす材料になります。
借り換えの試算をするときは、戻ってくる保証料も確認してください。
抵当権の付け替えに登記の費用がかかる
借り換えでは、抵当権を2回動かします。
前の銀行の抵当権を抹消し、新しい銀行の抵当権を設定します。
設定の登録免許税は借入額の0.4%で、2,000万円なら8万円です。
抹消は不動産1個につき1,000円と少額です。
これに司法書士への報酬が加わり、合わせて18万円前後になります。
司法書士の報酬は事務所によって差があるため、見積りを確認してください。
住宅ローンの借り換えでも審査がある
 ラクチン君
必ず通るわけではありません。
借り換えは新しくローンを組み直す手続きです。
そのため、収入・勤務先・信用情報が改めて審査されます。
借りたときより収入が下がっていれば、通らないこともあります。
健康状態によっては、団体信用生命保険に入れない場合もあります。
借り換えを前提に計画を立てる前に、通るかどうかを確かめてください。
審査の基準は住宅ローンの審査基準の記事で解説しています。
住宅ローンの借り換えで元が取れる金利差
ここが、この記事でいちばんお伝えしたい部分です。
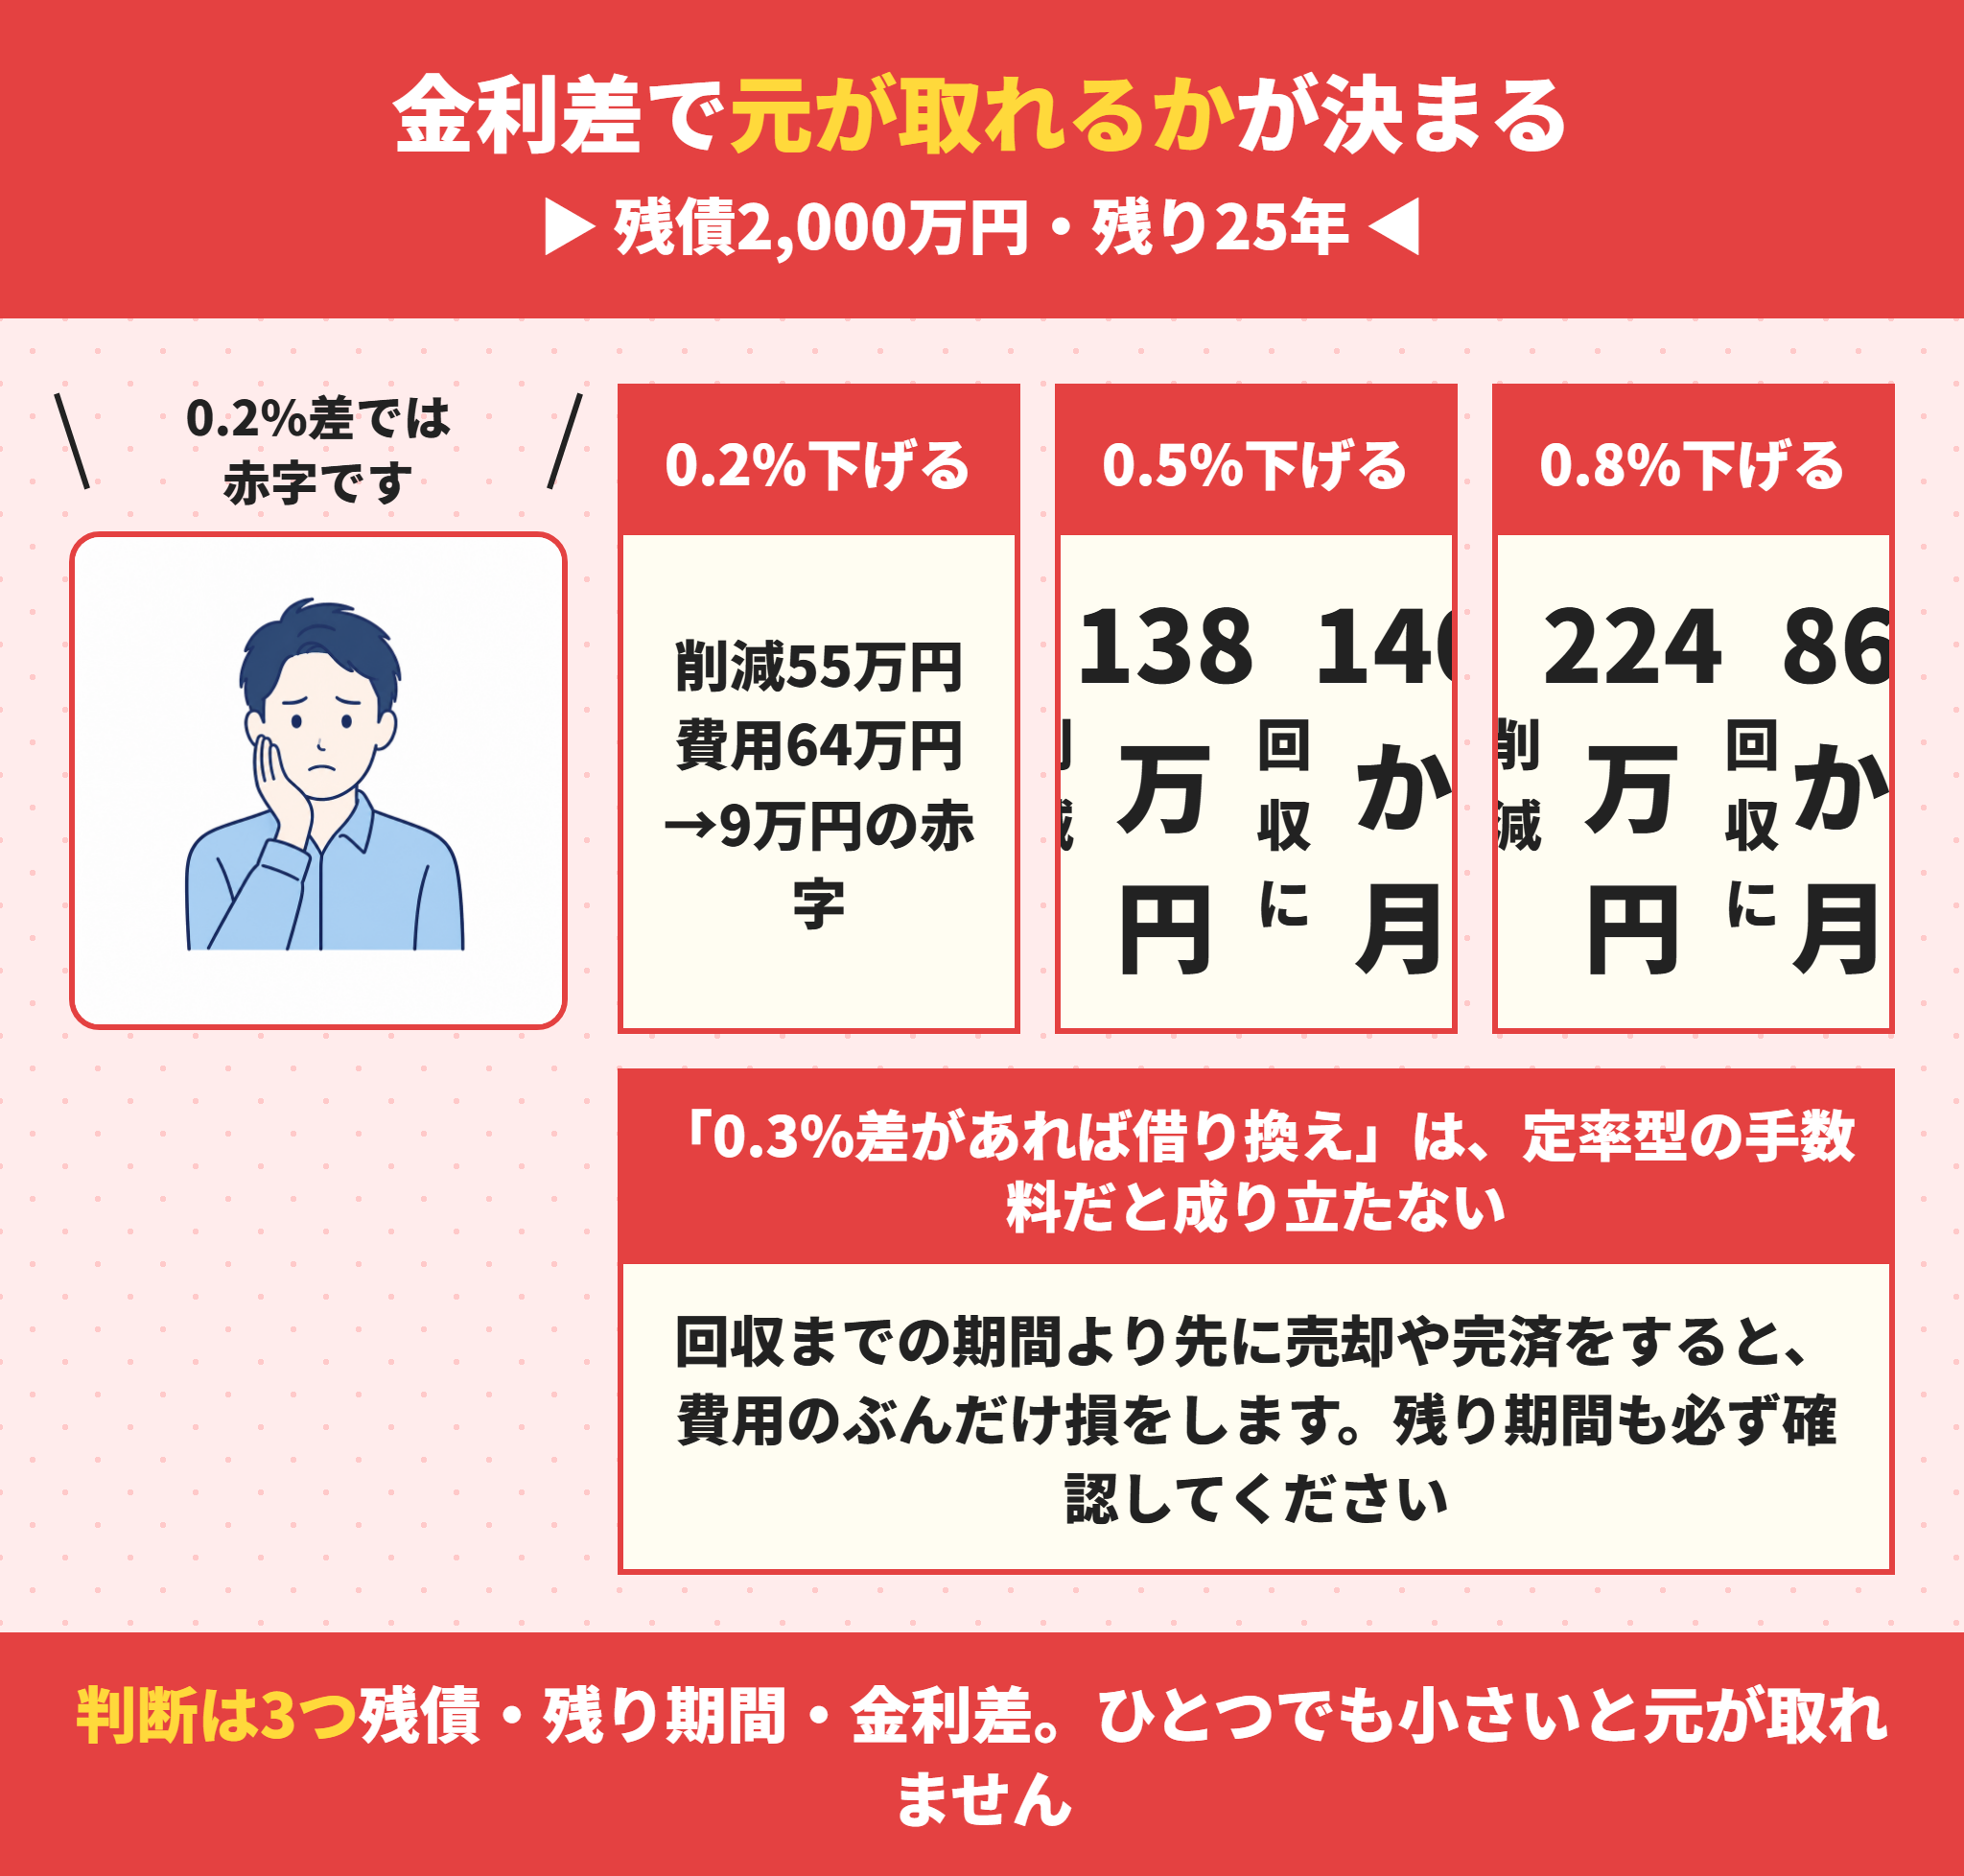
残債2,000万円・残り25年で計算しました。
0.2%下げただけでは、諸費用のほうが大きくなります。
| 金利差 | 25年の削減額 | 諸費用 | 差し引き |
|---|---|---|---|
| 0.2%(1.2%→1.0%) | 約55万円 | 約64万円 | 9万円の赤字 |
| 0.5%(1.5%→1.0%) | 約138万円 | 約64万円 | 74万円の黒字(回収140か月) |
| 0.8%(1.8%→1.0%) | 約224万円 | 約64万円 | 160万円の黒字(回収86か月) |
では、この数字をどう読むかを見ていきましょう。
住宅ローンの借り換えは0.3%の差では足りないことがある
ラクチン君よく言われる目安が、実態と合わないことがあります。
多くの記事が「住宅ローンは金利差0.3%以上なら借り換えを」と書いています。
しかし事務手数料が定率2.2%の場合、0.2%差では計算上赤字になります。
0.5%下げても、元が取れるのは140か月後、11年8か月先です。
その前に売却や完済をすれば、費用のぶんだけ損をします。
残債・残り期間・金利差の3つが揃わないと、借り換えは成立しません。
住宅ローンの残り期間が短いと借り換えは向かない
住宅ローンの返済の後半は、利息の割合が小さくなっています。
そのため、金利を下げても削減できる額は限られます。
残り10年を切っている場合、諸費用を回収できないことが多くなります。
残り期間が長い人ほど、借り換えの効果は大きくなります。
借りて数年という段階が、最も効果の出る時期です。
住宅ローンの借り換えでは諸費用も借りられる
手元に64万円がなくても、住宅ローンの借り換えはできます。
諸費用を含めた金額で借り入れる方法があります。
ただし借入額が増えるため、利息もその分増えます。
また借入額が増えると、審査が厳しくなることもあります。
諸費用を借りると、元が取れるまでの期間はさらに延びます。
変動から固定への借り換えは損得だけでは判断しない
金利が上がっても固定にすべきですか?
固定金利は変動より高いため、金利だけを比べれば損に見えます。ただし固定にすると、完済まで返済額が変わりません。教育費のピークが近い方や、収入が伸びにくい方にとっては、その確定性そのものに価値があります。損得ではなく、耐えられるかどうかで判断してください。
2026年は政策金利が上がり、変動金利も動いています。
変動から固定への借り換えは、返済額を確定させるための手段です。
この場合、諸費用は保険料のようなものだと考えることになります。
金利上昇の影響は住宅ローン金利が上がるとどうなるかの記事で試算しています。
住宅ローンの繰り上げ返済の手数料はほぼ無料
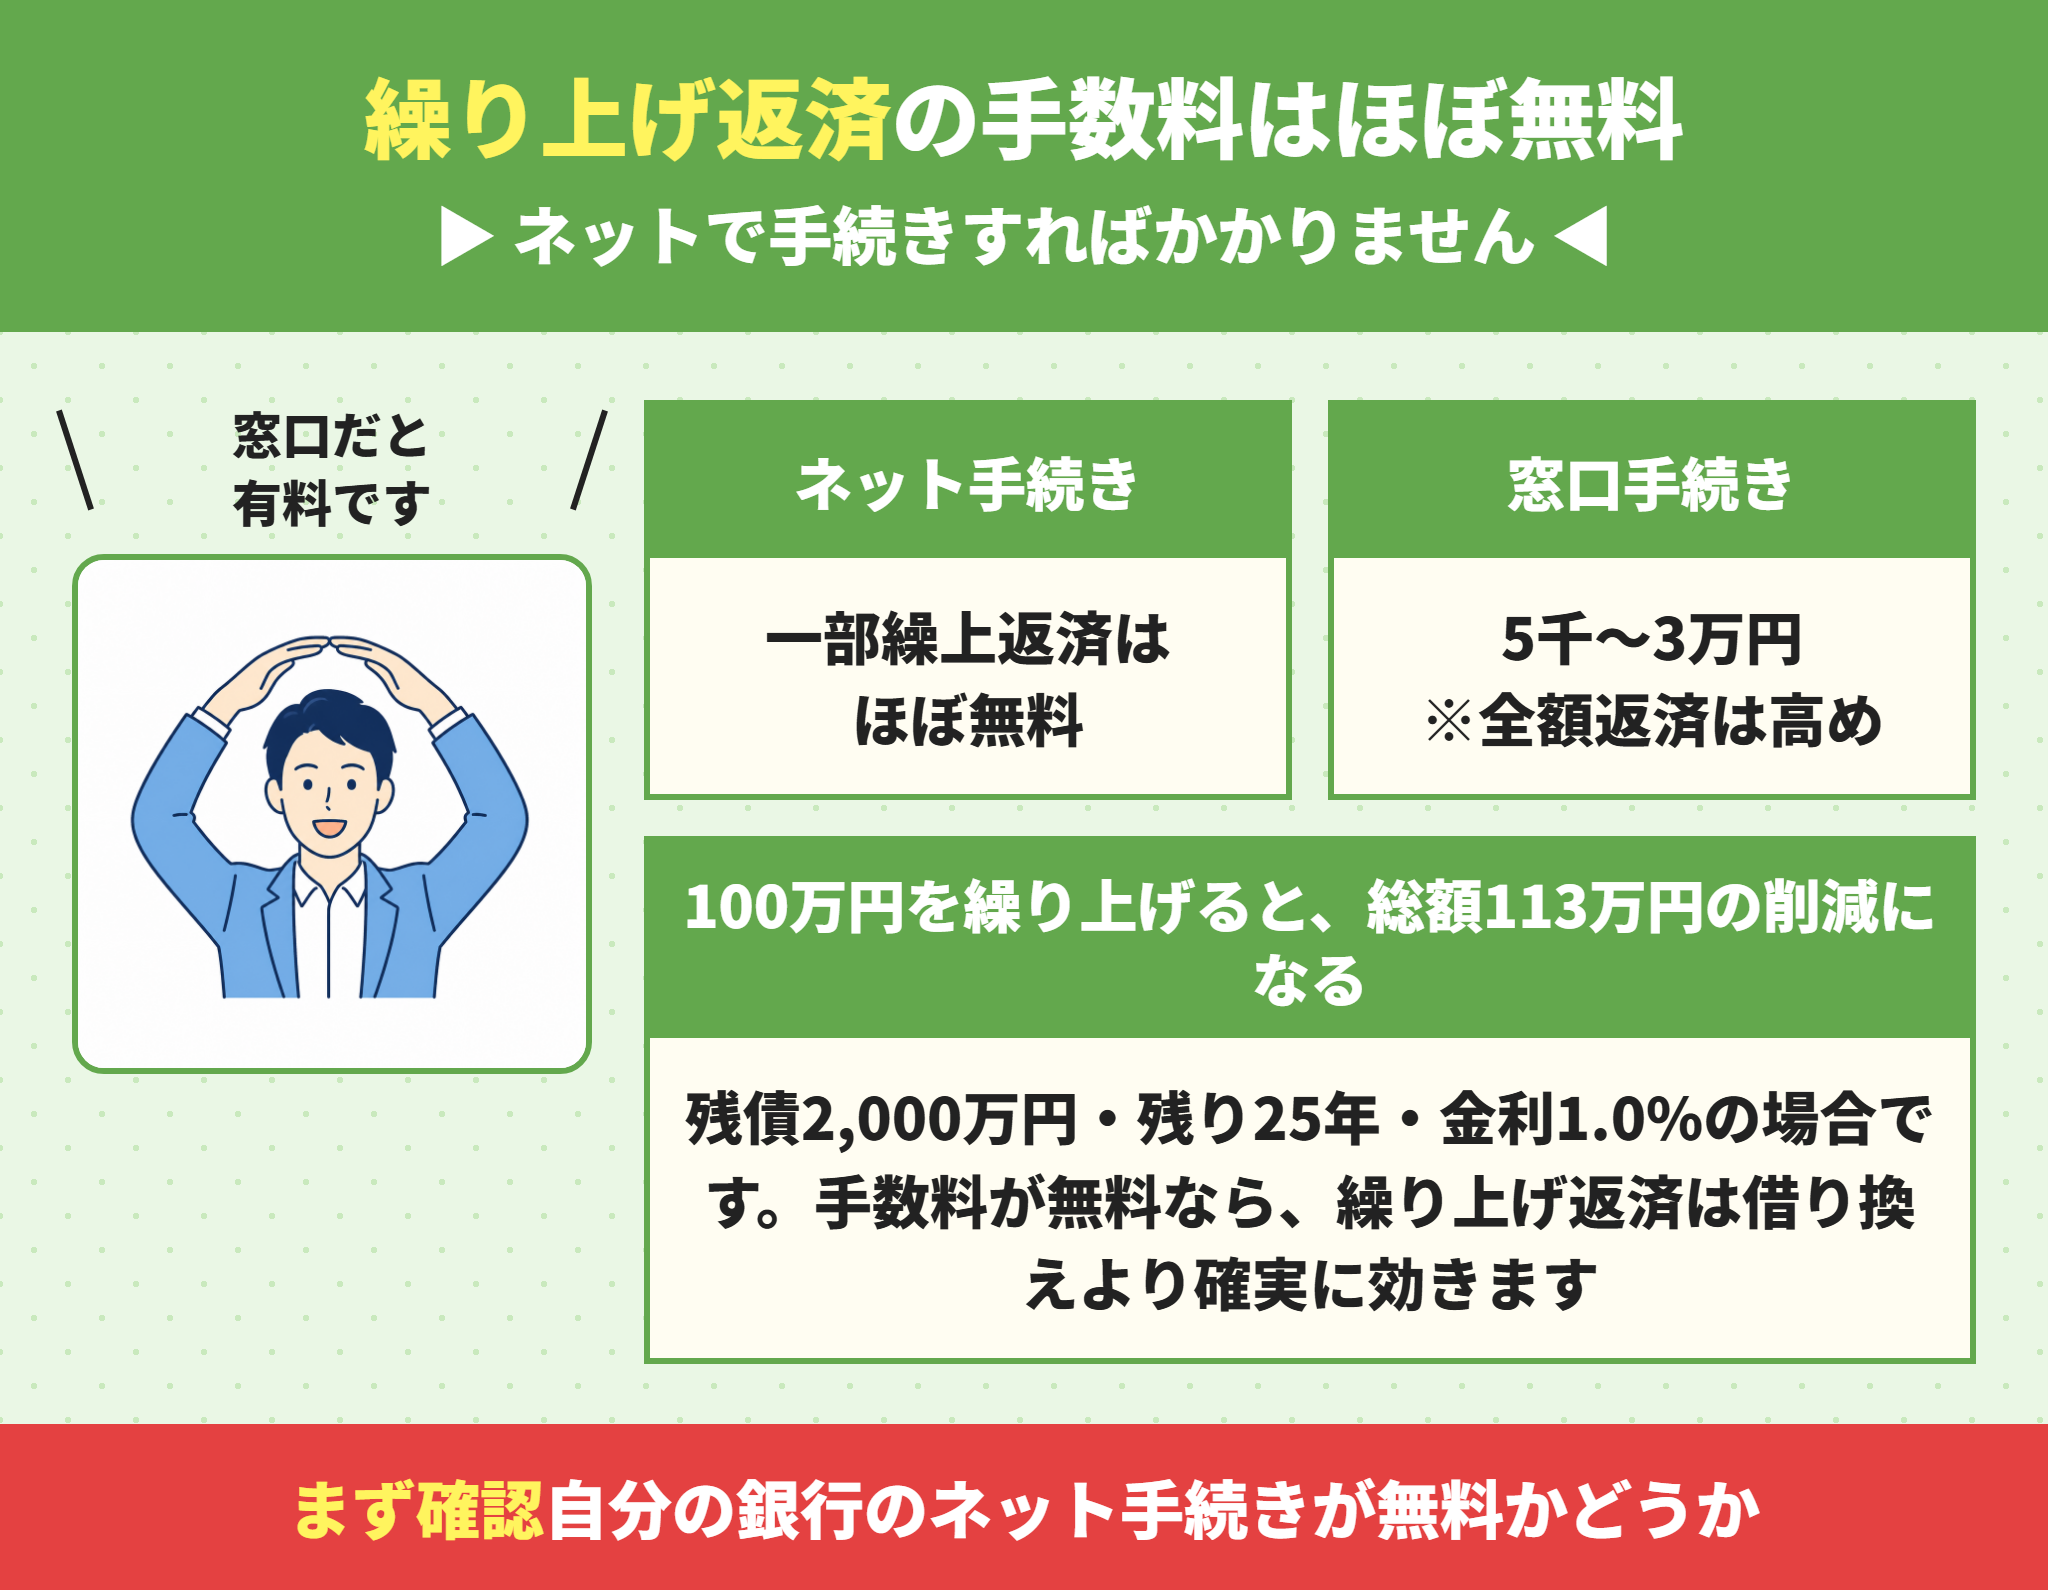
借り換えと違い、繰り上げ返済はほとんど費用がかかりません。
住宅ローンの繰り上げ返済は、ネットで手続きすれば一部繰上返済が無料の金融機関が大半です。
費用ゼロで確実に効くという点で、借り換えより有利な場面が多くあります。
| 種類 | 手数料の目安 | 備考 |
|---|---|---|
| 一部繰上返済(ネット) | ほぼ無料 | 多くの金融機関で無料 |
| 一部繰上返済(窓口) | 5,000〜33,000円程度 | 手続き方法で変わる |
| 全額繰上返済(ネット) | 無料の銀行もある | ネット銀行に多い |
| 全額繰上返済(窓口) | 有料のことが多い | 大手銀行は原則有料 |
では、繰り上げ返済の効果を見ていきましょう。
住宅ローンを100万円繰り上げると総額113万円減る
ラクチン君残債2,000万円・残り25年・金利1.0%の場合です。
住宅ローンを100万円繰り上げ返済すると、総返済額は約113万円減ります。
返した100万円より、削減額のほうが大きくなります。
差額の13万円が、払わずに済んだ利息です。
手数料が無料なら、この効果はそのまま手元に残ります。
金利が上がっている局面では、効果はさらに大きくなります。
期間短縮型と返済額軽減型のどちらを選ぶか
2つの違いは?
期間短縮型は、毎月の返済額を変えずに返済期間を縮める方法です。返済額軽減型は、期間を変えずに毎月の額を下げる方法です。利息の削減効果は期間短縮型のほうが大きく、家計の余裕を作りたいなら返済額軽減型が向きます。
利息を減らしたいなら期間短縮型が有利です。
毎月の負担を下げたいなら返済額軽減型を選びます。
ただし期間短縮型は住宅ローン控除に影響します。
この点は次の見出しで詳しく説明します。
ネット手続きなら手数料はかからないことが多い
同じ銀行でも、住宅ローンの手続き方法で手数料が変わります。
インターネットバンキングからの一部繰上返済は、無料の金融機関が大半です。
窓口や電話で手続きすると、5,000円から33,000円程度かかることがあります。
まず自分の銀行のネット手続きが無料かどうかを確認してください。
無料であれば、少額でもこまめに繰り上げる価値があります。
住宅ローンの繰り上げ返済で損をするケース
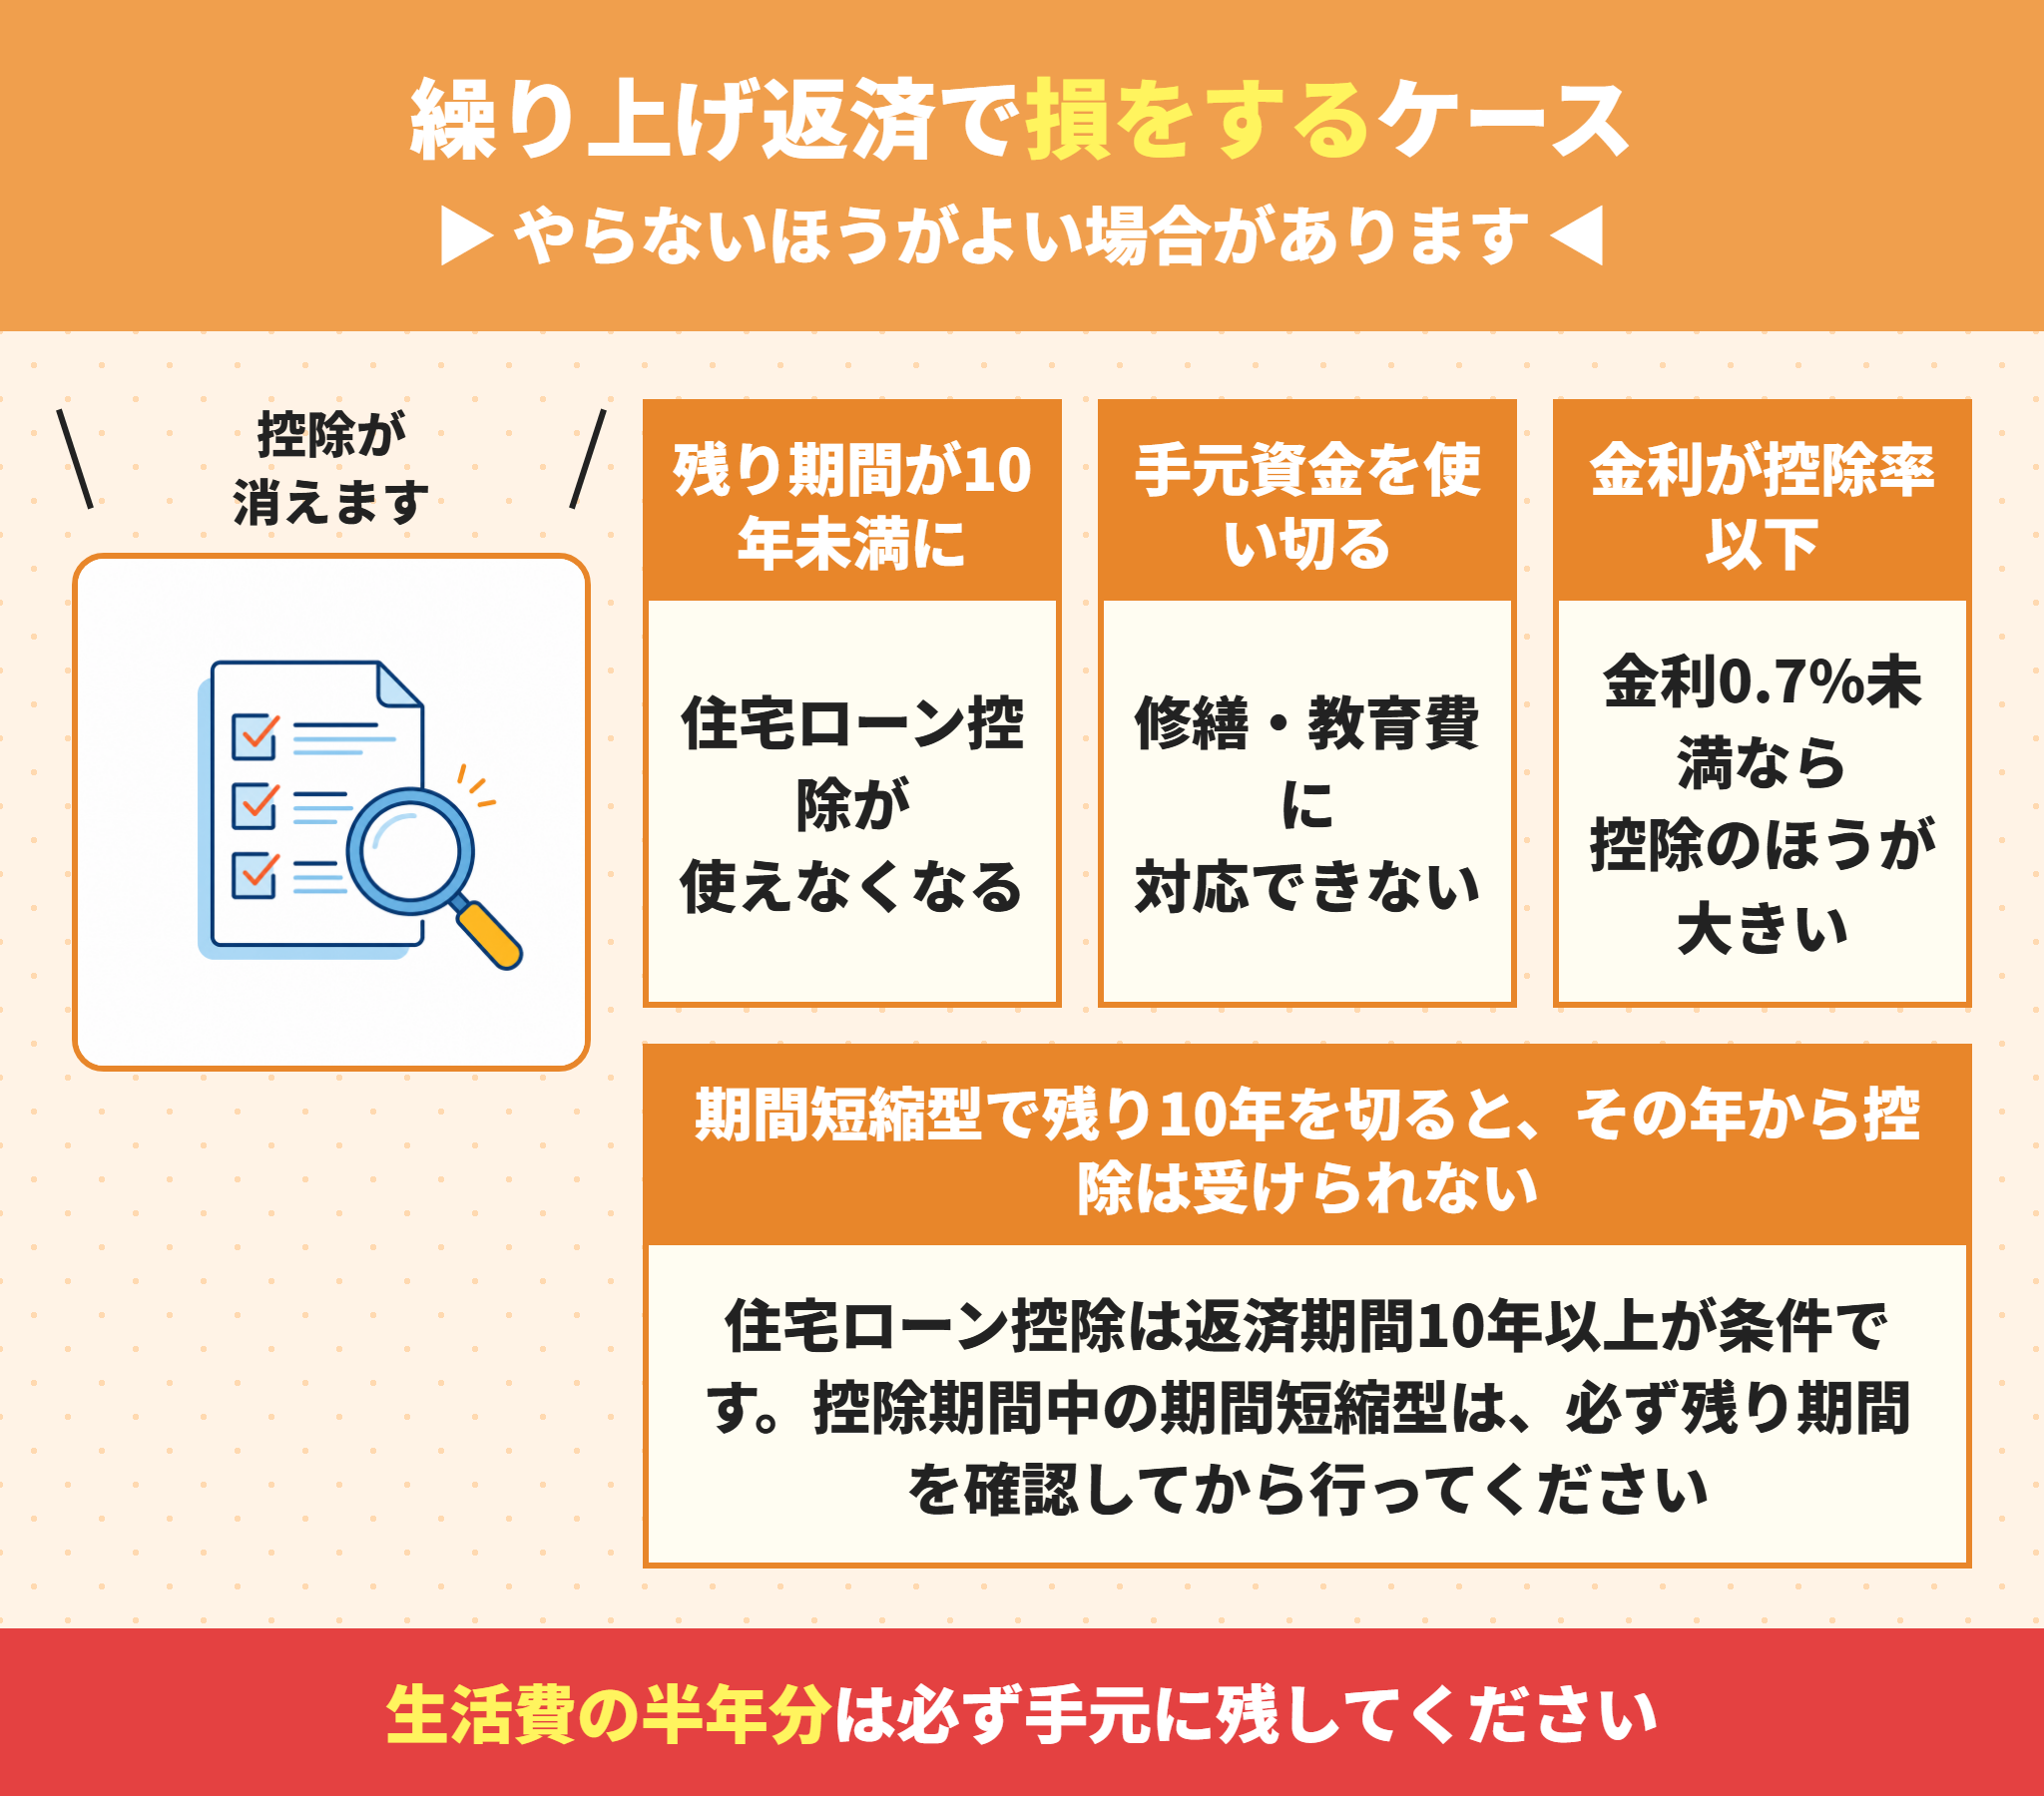
効果が大きいぶん、判断を誤ると損もします。
とくに住宅ローン控除との関係は見落とされがちです。
残り期間が10年を切ると、その年から控除は受けられません。
繰り上げ返済を急がないほうがよい場合
- 期間短縮型で、残りの返済期間が10年未満になるとき
- 金利が0.7%を下回っていて、控除のほうが大きいとき
- 手元の資金を使い切ってしまうとき
- 教育費や修繕費の支出が近いとき
- 窓口手続きしかできず、手数料が高いとき
では、それぞれについて見ていきましょう。
住宅ローン控除は返済期間10年以上が条件
ラクチン君これがいちばん大きな落とし穴です。
住宅ローン控除は、返済期間が10年以上あることが要件です。
期間短縮型の繰り上げ返済をすると、この期間が短くなります。
残りが10年未満になった時点で、その年から控除は使えません。
利息を減らすつもりが、控除を失って損をすることがあります。
控除の要件は中古住宅の住宅ローン控除の記事で詳しく解説しています。
金利が控除率を下回るなら繰り上げは急がない
住宅ローン控除の控除率は0.7%です。
借入金利がこれを下回っている場合、借りているほうが得になります。
払う利息より、戻ってくる控除のほうが大きいためです。
この状態を逆ざやといいます。
控除期間が終わってから繰り上げ返済をするほうが有利になります。
損得の考え方は住宅ローン減税と一括払いの記事で解説しています。
手元資金を使い切らないようにする
繰り上げ返済したお金は、原則として引き出せません。
教育費や修繕費が重なったとき、対応できなくなります。
カードローンで借り直すことになれば、金利は住宅ローンより高くなります。
生活費の半年分は、必ず手元に残してください。
繰り上げ返済は、余裕資金の範囲で行うものです。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
住宅ローンの金利交渉は費用ゼロで試せる
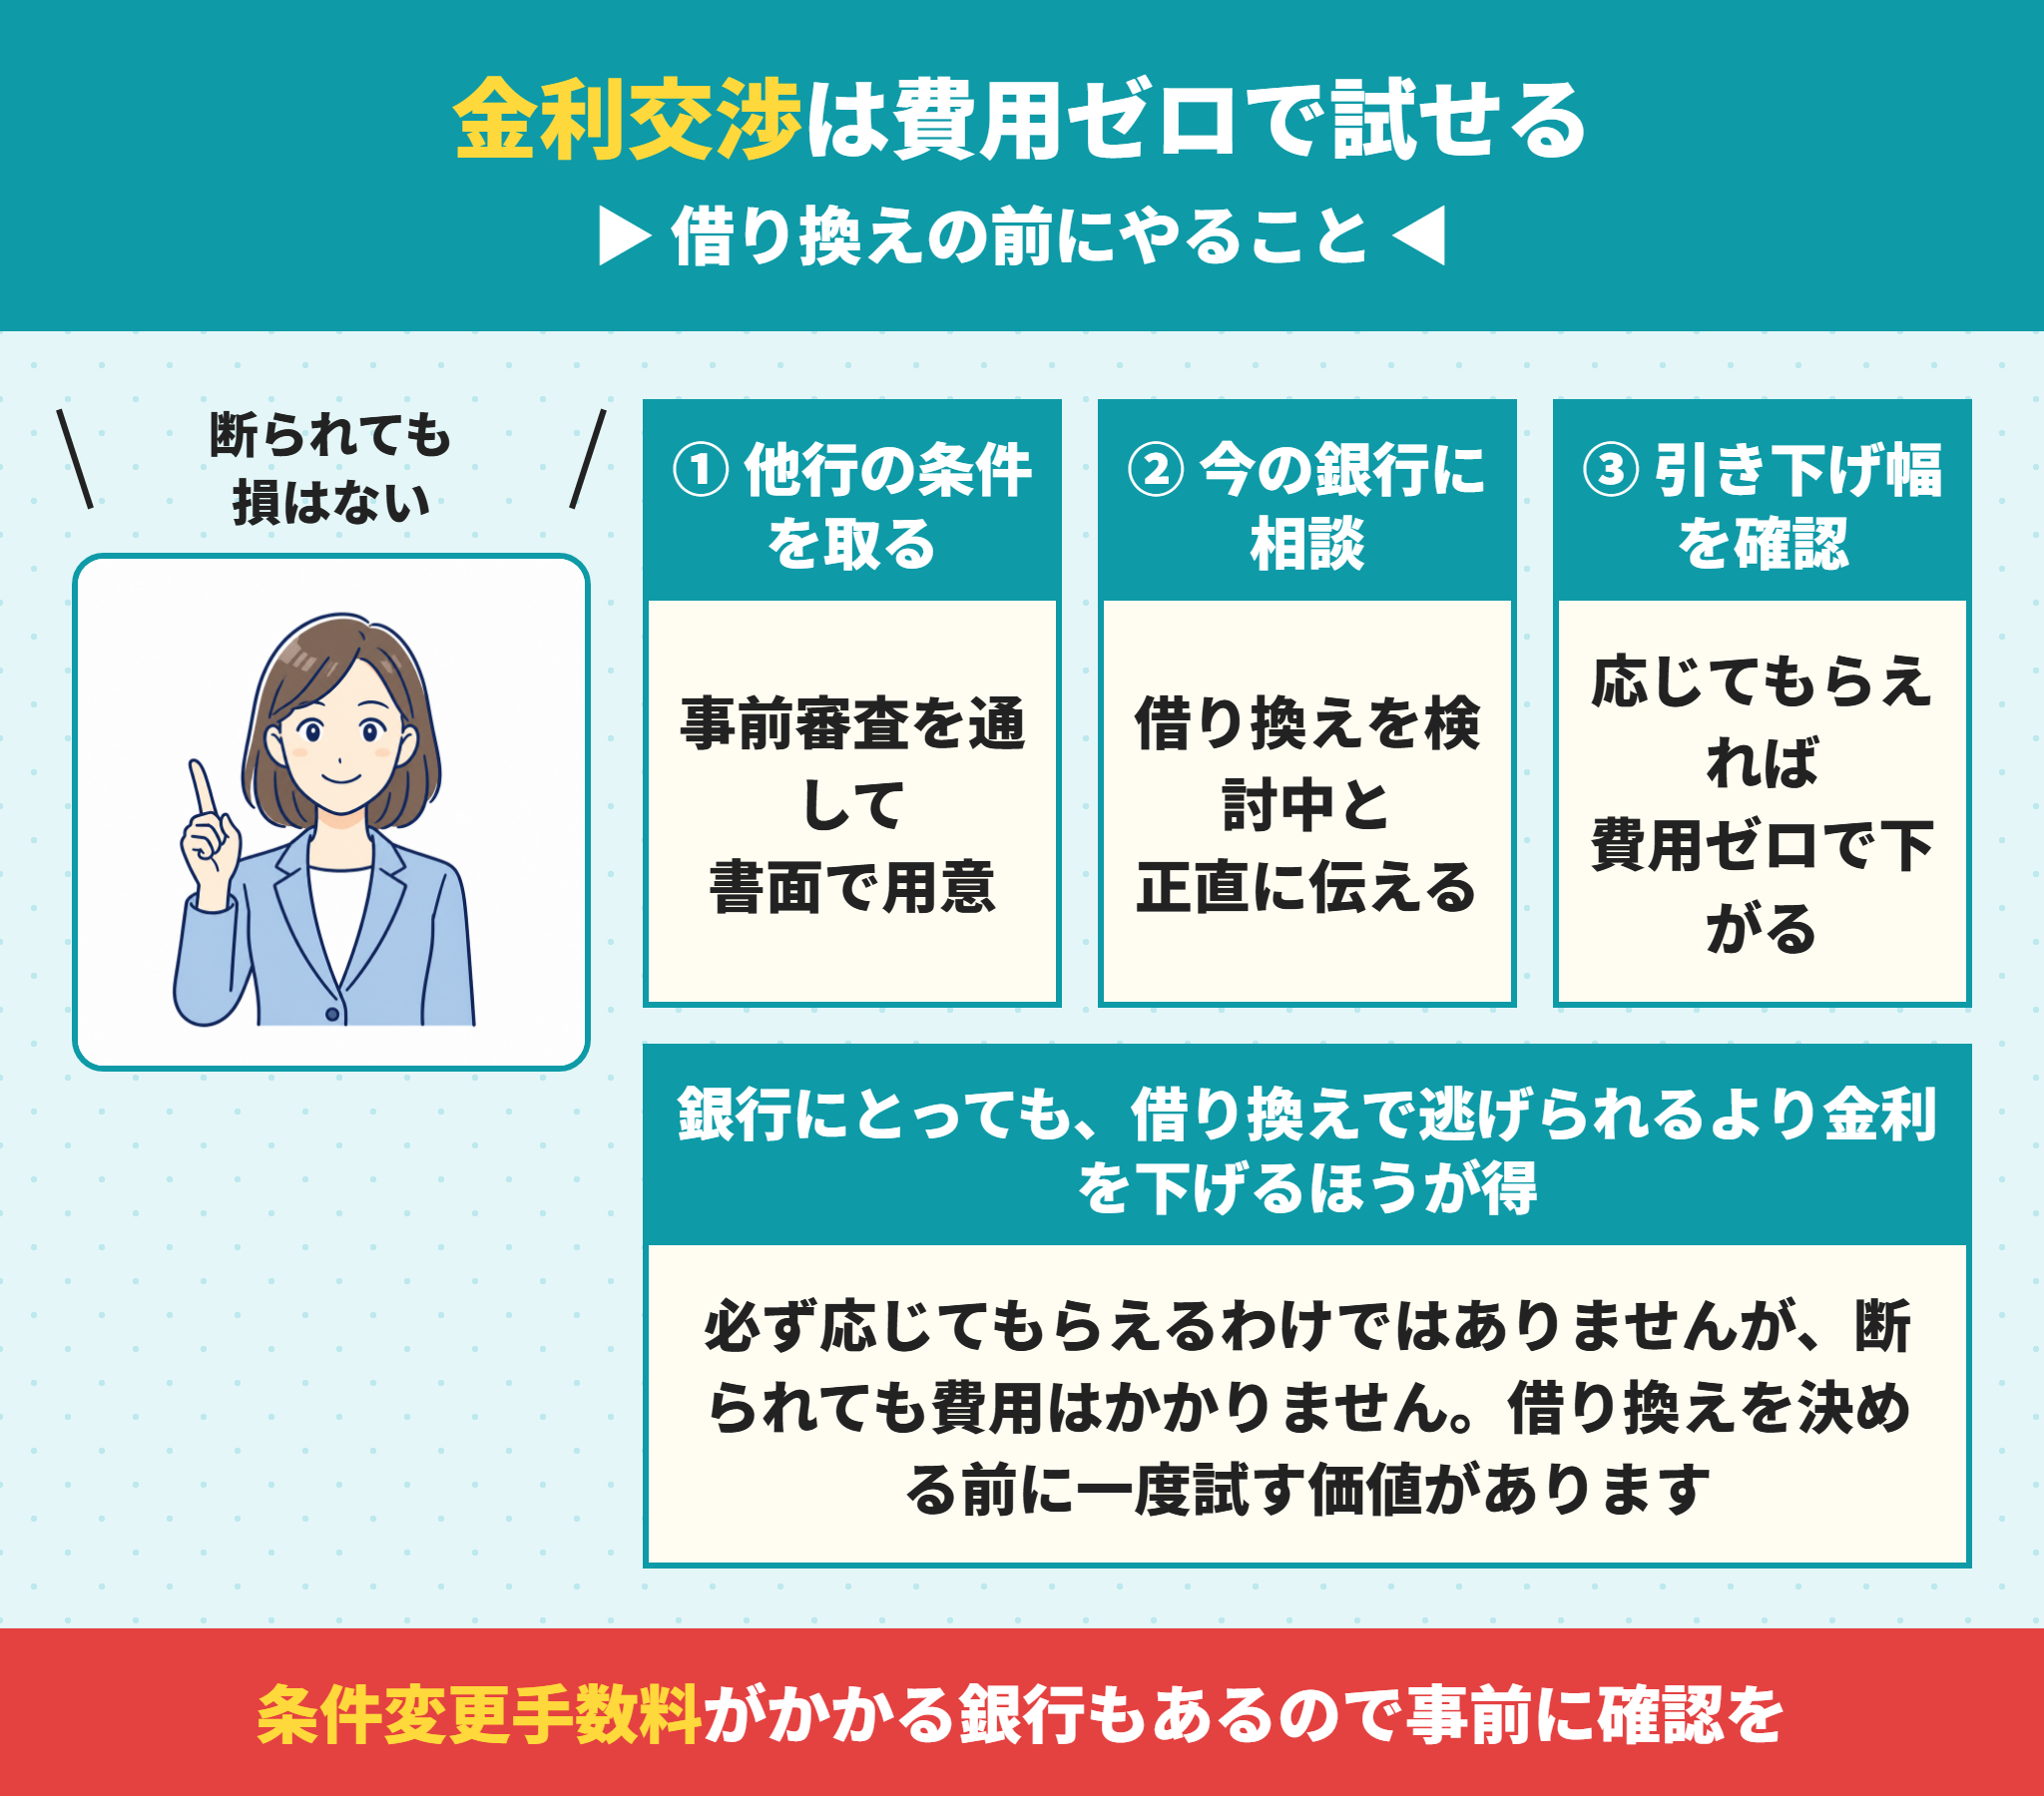
借り換えを決める前に、試す価値のある方法です。
いま借りている銀行に、金利の引き下げを相談します。
応じてもらえれば、諸費用をかけずに金利が下がります。
事前審査を通して、書面で条件を用意します。これが交渉の材料になります。
借り換えを検討していると正直に伝えます。担当者や窓口に申し出ます。
応じてもらえれば、費用をかけずに金利が下がります。
断られても費用はかかりません。そこから借り換えの判断に移ります。
では、交渉のときに知っておきたい点を見ていきましょう。
銀行にとっても借り換えで逃げられるより得
ラクチン君交渉が成立する理由は単純です。
住宅ローンを借り換えられてしまえば、その銀行の取引は終わります。
金利を少し下げてでも、残ってもらったほうが得になります。
とくに返済の実績が長く、滞納がない方は交渉しやすい立場です。
断られても費用はかからないため、試さない理由がありません。
ただし必ず応じてもらえるわけではありません。
金利交渉には他行の条件が必要になる
住宅ローンの金利交渉は、口頭で頼むだけでは判断の材料になりません。
他の銀行の事前審査を通し、条件を書面で用意します。
その条件を示したうえで、引き下げが可能か相談します。
本気で借り換える準備があると伝わることが重要です。
準備そのものは無料でできます。
条件変更に手数料がかかる銀行もある
ラクチン君金利交渉が完全に無料とは限りません。
金利の引き下げに応じる代わりに、条件変更手数料を求められることがあります。
金額は数千円から数万円程度が一般的です。
それでも借り換えの64万円と比べれば、はるかに小さい負担です。
相談の際に、手数料の有無を先に確認してください。
3つの方法をどう使い分けるか
住宅ローンの費用と効果を並べると、順番が見えてきます。
| 方法 | 費用 | 効き方 | 使いどころ |
|---|---|---|---|
| 金利交渉 | 0円〜数万円 | 応じてもらえるかは銀行次第 | まず最初に試す |
| 繰り上げ返済 | ほぼ0円(ネット) | 確実に効く | 余裕資金があるとき |
| 借り換え | 約64万円 | 金利差0.5%以上・残り期間が長いとき | 前の2つで足りないとき |
費用のかからない順に試すのが、失敗しない進め方です。
借り換えは、金額が大きく後戻りできないため最後に検討します。
住宅ローンの借り換えにかかる期間と手続き
住宅ローンの借り換えは、申し込んでから実行まで1〜2か月ほどかかります。
| 段階 | 期間の目安 | 内容 |
|---|---|---|
| 他行の条件を集める | 1〜2週間 | 複数の金融機関で試算を取る |
| 事前審査 | 数日〜1週間 | 書類は源泉徴収票・本人確認書類など |
| 本審査 | 2〜3週間 | 登記事項証明書・返済予定表が必要 |
| 契約と実行 | 1〜2週間 | 司法書士が同席して抵当権を付け替える |
前の銀行への一括返済の予約も必要になります。
金利が動いている時期は、審査の間に条件が変わることもあります。
提示された金利がいつまで有効かを、必ず確認してください。
住宅ローンの借り換えができない場合もある
条件によっては、そもそも住宅ローンの借り換えの対象になりません。
借り換えが難しい主なケース
- 返済を滞納したことがある
- 転職して間もない、または収入が下がっている
- 他社からの借入が増えている
- 担保となる不動産の評価が残債を大きく下回っている
- 健康状態により団体信用生命保険に加入できない
- 完済時の年齢が金融機関の上限を超える
借り換えは、返済が順調なうちにしかできない手段です。
返済が苦しくなってからでは、選べないことが多くなります。
返済が難しい場合は住宅ローンが払えないときの記事をご覧ください。
住宅ローンの手数料は交渉できるのか
値引きしてもらえますか?
事務手数料や保証料は商品ごとに決まっており、個別の値引きは基本的にできません。一方、司法書士への報酬は事務所によって差があり、自分で選べる場合は比較する余地があります。金融機関の指定がなければ、複数の事務所から見積りを取ってみてください。
住宅ローンでは、銀行が指定する司法書士を使う決まりの金融機関もあります。
その場合、報酬の比較はできません。
交渉できるのは手数料そのものより、金利の引き下げ幅です。
この点は、次のH2で詳しく説明します。
大阪で住宅ローンの手数料についてよくあるご相談
借り換えの広告を見て動いたものの、費用まで含めると損だったというご相談があります。計算してから決めれば防げるものがほとんどです。
以下は大阪の不動産事情をふまえた代表的なご相談のパターンです。特定の取引を指すものではありません。
0.3%下がると聞いて借り換えたが元が取れない
大阪府内のマンションで、残債1,800万円・残り18年の住宅ローンがあります。金利が0.3%下がると案内され、借り換えを進めようとしています。本当に得になるのか分からない、というご相談です。
事務手数料が定率2.2%なら、1,800万円で約40万円かかります。
登記費用や印紙税を足すと、総額は58万円前後になります。
0.3%の差では、18年で削減できる額が諸費用に届かないことがあります。
残り期間が短いほど、削減できる額は小さくなります。
まず諸費用の総額を、書面で出してもらいます。
削減額を残り期間で計算し、回収に何か月かかるかを出します。
事務手数料が定額型の銀行でも試算します。
回収前に売却や完済の予定があるなら、借り換えは見送ります。
このケースのポイント
借り換えは金利差ではなく、諸費用を回収できるかで判断します。残債・残り期間・金利差の3つが揃って初めて成立します。
繰り上げ返済で住宅ローン控除が使えなくなった
兵庫県内の戸建てで、ボーナスが出たので300万円を繰り上げ返済しました。期間短縮型を選んだところ、残りの返済期間が9年8か月になりました。翌年から住宅ローン控除が受けられないと言われた、というご相談です。
住宅ローン控除は、返済期間が10年以上あることが要件です。
期間短縮型で残りが10年を切ると、その年から控除は受けられません。
利息の削減額より、失った控除のほうが大きくなることがあります。
返済額軽減型を選んでいれば、期間は変わりませんでした。
繰り上げ返済の前に、残りの返済期間を確認します。
控除期間が残っているなら、返済額軽減型を選びます。
控除率0.7%と借入金利を比べ、どちらが大きいかを確認します。
控除期間が終わってから、期間短縮型でまとめて繰り上げます。
このケースのポイント
控除期間中の期間短縮型は、残り期間を必ず確認してからです。一度実行すると、元に戻すことはできません。
金利交渉という方法を知らなかった
京都府内の自宅について、金利が上がって返済が重くなってきました。借り換えを検討していますが、諸費用が60万円ほどかかると言われています。他に方法はないでしょうか、というご相談です。
いまの銀行に金利の引き下げを相談するという方法があります。
応じてもらえれば、諸費用をかけずに金利が下がります。
銀行にとっても、借り換えで逃げられるより金利を下げるほうが得です。
断られても費用はかからないため、試さない理由がありません。
まず他の銀行の事前審査を通し、条件を書面で用意します。
その条件を示して、いまの銀行に引き下げを相談します。
条件変更手数料がかかるかを、先に確認します。
応じてもらえなければ、そこから借り換えを検討します。
このケースのポイント
費用のかからない方法から順に試すのが、失敗しない進め方です。借り換えは金額が大きいため、最後に検討してください。
ラクチン不動産からのアドバイス
住宅ローンの手数料のご相談でお伝えしているのは、まず計算してくださいということです。
金利差だけを見て動くと、諸費用で相殺されてしまいます。
0.5%下げても、回収まで11年以上かかることがあります。
費用のかからない金利交渉と繰り上げ返済を、先に試してください。
ラクチン不動産は仲介を専門にしており、住宅ローンそのものの取り扱いはしていません。
そのぶん特定の金融機関に誘導する理由がなく、率直にお伝えできます。
なお、金利の引き下げや審査の結果は金融機関の判断です。当社が保証するものではありません。
住宅ローンの手数料に関するよくある質問
- 住宅ローンの借り換え手数料はいくらですか?
-
住宅ローンの借り換え費用は、残債2,000万円で約64万円が目安です。内訳は事務手数料44万円(定率2.2%の場合)、抵当権設定の登録免許税8万円、司法書士報酬8万円、抹消関係2.2万円、印紙税2万円です。事務手数料が定額型(3〜5万円)の銀行なら、総額は25万円前後まで下がります。
- 金利差がどれくらいあれば借り換えるべきですか?
-
一般には0.3%以上といわれますが、定率型の手数料だとそれでは足りないことがあります。残債2,000万円・残り25年で試算すると、0.2%差では9万円の赤字、0.5%差でも回収に140か月かかります。残債・残り期間・金利差の3つが揃わないと成立しません。
- 借り換えの諸費用は借りられますか?
-
借りられます。諸費用を含めた金額で借り入れる方法があります。ただし借入額が増えるため利息も増え、元が取れるまでの期間はさらに延びます。審査が厳しくなることもあるため、手元資金で払えるなら払ったほうが有利です。
- 住宅ローンの繰り上げ返済に手数料はかかりますか?
-
ネットで手続きすれば、一部繰上返済は無料の金融機関が大半です。窓口や電話だと5,000円から33,000円程度かかることがあります。全額繰上返済はネット銀行なら無料のところもありますが、大手銀行では有料が原則です。同じ銀行でも手続き方法で変わるため、確認してください。
- 繰り上げ返済はどれくらい効果がありますか?
-
残債2,000万円・残り25年・金利1.0%で100万円を繰り上げると、総返済額は約113万円減ります。返した100万円より削減額のほうが大きく、差額の13万円が払わずに済んだ利息です。手数料が無料なら、この効果はそのまま残ります。
- 期間短縮型と返済額軽減型はどちらが得ですか?
-
利息の削減効果は期間短縮型のほうが大きくなります。ただし住宅ローン控除の期間中は注意が必要です。期間短縮型で残りの返済期間が10年を切ると、その年から控除を受けられなくなります。控除期間中は返済額軽減型を選ぶほうが安全です。
- 繰り上げ返済をしないほうがよい場合はありますか?
-
あります。借入金利が住宅ローン控除の控除率0.7%を下回っている場合、払う利息より戻ってくる控除のほうが大きくなります。この場合は控除期間が終わってから繰り上げるほうが有利です。また手元資金を使い切ると、教育費や修繕費に対応できなくなります。
- 金利交渉はできますか?
-
できます。いま住宅ローンを借りている銀行に、引き下げを相談する方法です。応じてもらえれば諸費用をかけずに金利が下がります。銀行にとっても借り換えで逃げられるより得なため、返済実績が長く滞納のない方は交渉しやすい立場です。断られても費用はかかりません。
- 金利交渉のときは何を用意すればよいですか?
-
他の銀行の事前審査を通し、条件を書面で用意してください。口頭で頼むだけでは判断の材料になりません。本気で借り換える準備があると伝わることが重要です。なお、金利の引き下げに応じる代わりに条件変更手数料(数千円〜数万円)を求められる銀行もあります。
- 借り換えると必ず審査がありますか?
-
あります。住宅ローンの借り換えは新しく組み直す手続きのため、収入・勤務先・信用情報が改めて審査されます。借りたときより収入が下がっていれば通らないこともあり、健康状態によっては団体信用生命保険に入れない場合もあります。
- 変動から固定に借り換えると損ですか?
-
金利だけを比べれば高くなりますが、返済額が完済まで変わらなくなります。教育費のピークが近い方や、収入が伸びにくい方にとっては、その確定性そのものに価値があります。損得ではなく、金利が1%上がっても払えるかどうかで判断してください。
住宅ローンは、費用のかからない方法から試す
住宅ローンの返済を軽くする方法は3つあり、かかる費用がまったく違います。
借り換えは効果も大きいですが、失敗したときの損も大きくなります。
金利交渉・繰り上げ返済・借り換えの順に試すのが安全です。
この記事のまとめ
- 借り換えの諸費用は残債2,000万円で約64万円(借入額の3%前後)
- いちばん重いのは事務手数料。定率2.2%なら44万円
- 定額型(3〜5万円)の銀行なら総額25万円前後まで下がる
- 金利差0.2%では9万円の赤字、0.5%でも回収に140か月
- 残債・残り期間・金利差の3つが揃わないと借り換えは成立しない
- 繰り上げ返済はネット手続きならほぼ無料
- 100万円の繰り上げで総額113万円の削減(残債2,000万・25年・1.0%)
- 期間短縮型で残り10年を切ると住宅ローン控除が使えなくなる
- 金利交渉は費用ゼロで試せる。断られても損はない
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
この記事の情報は 2026年8月 時点のものです。制度・基準は改正されることがあるため、実際のお手続きの際は各機関の最新情報をご確認ください。








