





ニュースで利上げって聞くけど、うちの返済はいくら増えるんだろう

変動で借りてるけど、5年は変わらないから大丈夫…だよね?
金利のニュースは毎日流れてくるのに、自分の返済額が実際にいくら増えるのかは誰も教えてくれません。
どの銀行にするか迷っている方は住宅ローンはどこがいい?関西の建売で12行を比べた手数料と団信をご覧ください。金利以外の6項目で12行を並べています。事務手数料は借入3,500万円で55,000円から770,000円まで分かれました。
メガバンクと比べるなら三菱UFJ銀行の住宅ローンは40年でも金利上乗せなし?出産で0.2%引下げもご覧ください。借入期間40年でも金利の上乗せがなく、5年ルールと125パーセントルールの両方があります。
5年ルールが無い銀行もあります。PayPay銀行の住宅ローンは5年ルールがない?金利上昇がすぐ返済額に来るに、公式の記載と金利が上がったときの返済額の試算をまとめました。
買い物の割引まで含めて比べるならイオン銀行の住宅ローンは定額型と定率型どちらが得?分岐は借入18年もご覧ください。手数料を定額型と定率型から選べる銀行で、全疾病団信は上乗せ金利0パーセントかつ免責期間がありません。
ネット銀行をもう1行比べるなら住信SBIネット銀行の住宅ローンはどうなった?2026年8月に終わった優遇もご覧ください。商号がドコモSMTBネット銀行に変わり、金利の優遇が対面相談コースだけに残っています。
ネット銀行を検討している方はauじぶん銀行の住宅ローンは建売で使える?金利優遇割0.15%の条件もご覧ください。2026年9月借入の変動金利は年1.134%で、関西では優遇割を全部は取れません。
結論からいうと、金利が0.5%上がると、3,500万円の借入で毎月8,433円・総額では約354万円増えます。
日銀は2026年9月18日に政策金利を1.25%程度へ引き上げました。2026年6月の1.0%程度に続いて、今年2回目の利上げです。
変動金利の基準になる短期プライムレートも上がっており、数か月遅れで返済額に効いてきます。
ただし、進め方を間違えると
気をつけたいのは、5年ルールがあるからしばらく大丈夫、と思い込んでしまうことです。
5年ルールは返済額を据え置くだけで、増えた利息が消えるわけではありません。
据え置かれている間、元金の減りが遅くなり、最後にまとめて残ります。
上限を超えた分が未払利息として繰り越され、完済時に一括で請求されることもあります。
逆にいえば、いまの適用金利と残債を確かめて、1%上がった場合の返済額を先に試算しておけば、慌てずに手を打てます。
この記事では、いまの金利の水準、返済額が実際にいくら増えるのか、5年ルールで何が起きるのか、そしていま何をしておくべきかを解説します。
- 2026年9月時点で金利がどこまで上がっているか
- 金利が0.5%・1.0%・1.5%上がったときの返済額
- 5年ルールと125%ルールで実際に何が起きるか
- このルールが無い銀行との違い
- いま借りている人が確認しておくこと
- これから借りる人の変動と固定の選び方

シュース 健人
宅地建物取引士(大阪府 第118737号)
株式会社GEEZ/大阪府知事(2)第62068号
関西全域の不動産の購入・売却査定・相続不動産・空き家などの実務に携わっています。本記事は、実務経験に加え、国土交通省・法務省・国税庁などの公的資料を確認して執筆・監修しています。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住宅ローンの金利は2026年にどこまで上がったか
まず、いまがどういう局面なのかを押さえます。
長く続いた低金利が、はっきりと方向を変えました。
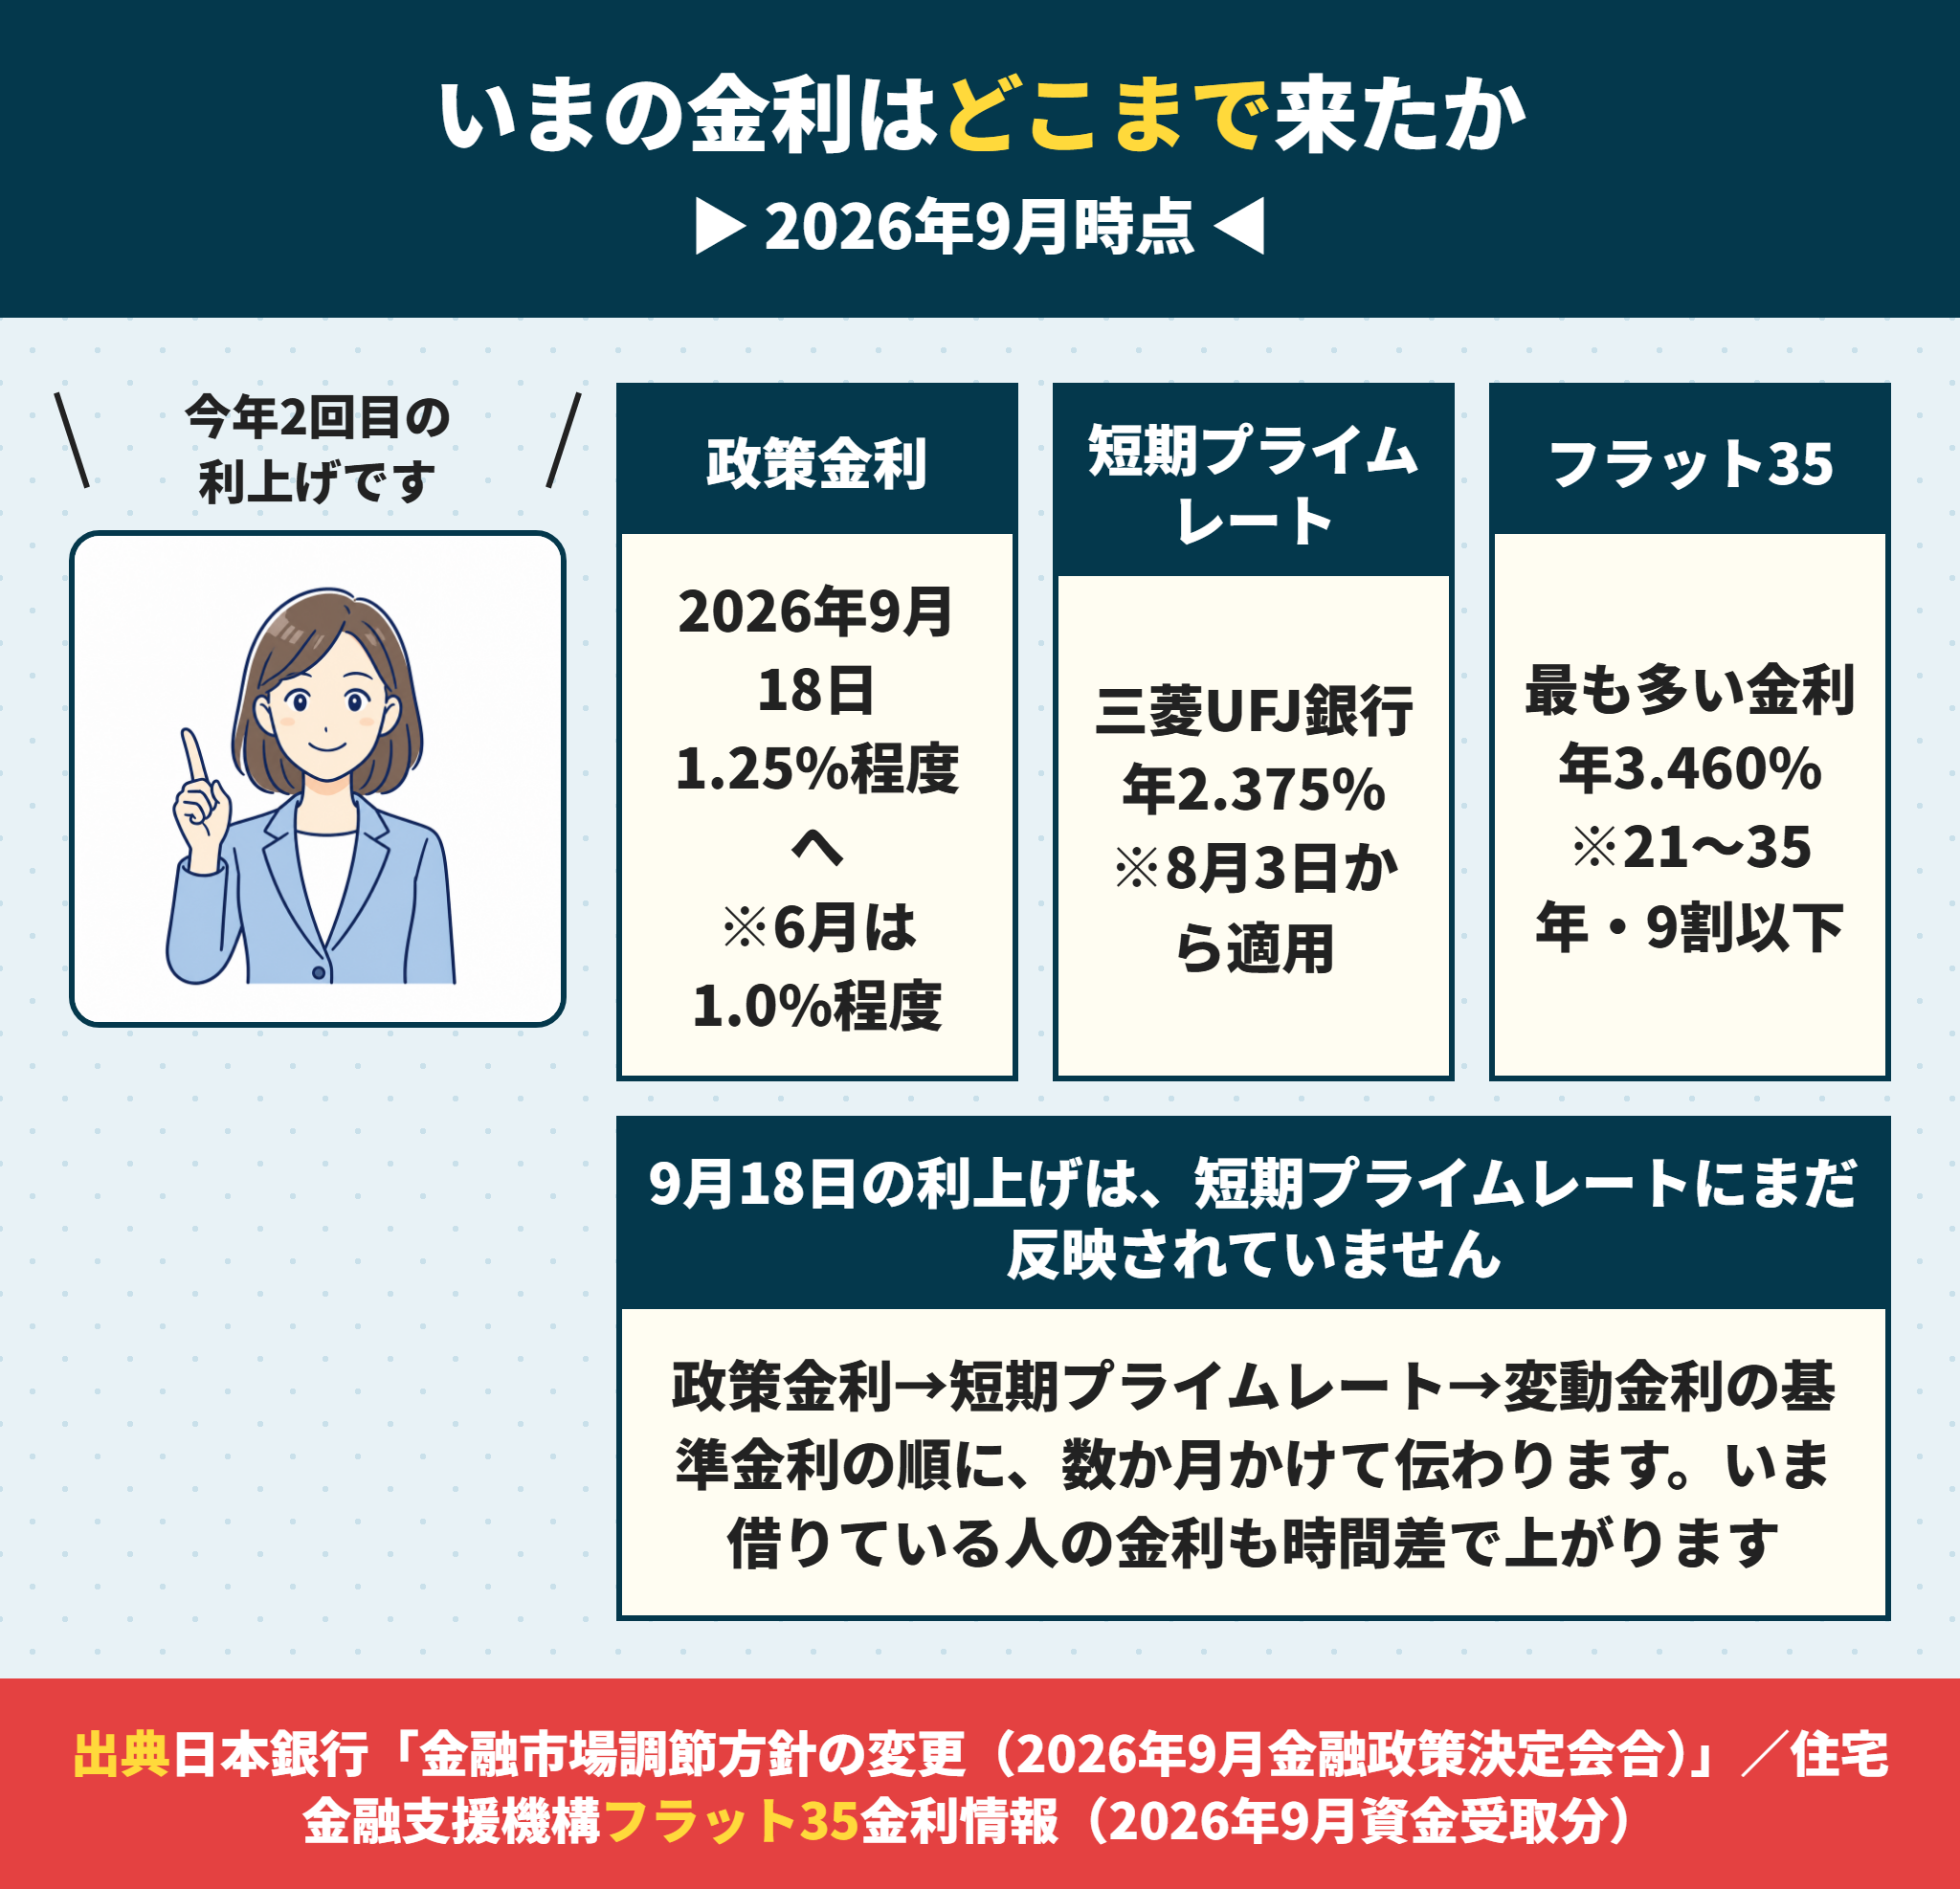
日銀は2026年9月18日に政策金利を1.25%程度へ引き上げました。
2026年6月に0.75%程度から1.0%程度へ、9月に1.0%程度から1.25%程度へ。今年だけで2回上がりました。
2026年9月時点の金利
- 政策金利:1.25%程度(2026年9月18日の金融政策決定会合で1.0%程度から引き上げ)
- 短期プライムレート:年2.375%(三菱UFJ銀行、2026年8月3日から適用)
- 変動金利の実勢:まとめて公表されているものがない。銀行ごとに差が大きい
- フラット35(全期間固定):年3.460%(2026年9月資金受取分・21年以上35年以下・融資率9割以下で最も多い金利)
では、この金利がどう自分の返済額に伝わってくるのかを見ていきましょう。
住宅ローンの金利は2026年に2回上がっている
日銀の発表をそのまま並べます。どちらも公式サイトに資料が出ています。
| 時期 | 短期金利(無担保コールO/N物)の誘導目標 |
|---|---|
| 2026年6月の金融政策決定会合 | 0.75%程度 → 1.0%程度 |
| 2026年9月18日の金融政策決定会合 | 1.0%程度 → 1.25%程度 |
日銀は9月の資料で「経済・物価・金融情勢に応じて、引き続き政策金利を引き上げ、金融緩和の度合いを調整」と書いています。
ここで止まるとは言っていない、ということです。
ただし、9月18日の利上げはまだ短期プライムレートに反映されていません。三菱UFJ銀行の短期プライムレートは年2.375%で、2026年8月3日から適用されたままです。
つまり変動金利が上がるのはこれからです。すでに借りている方は、次の見直しで上がる前提で家計を見ておいてください。
政策金利が上がると住宅ローンの変動金利も上がる仕組み
 ラクチン君
変動金利は、政策金利から2段階を経て決まります。
日銀が政策金利を上げると、銀行が優良企業に貸すときの金利である短期プライムレートが上がります。
多くの銀行は、この短期プライムレートに一定の幅を足して、変動金利の基準金利を決めています。
つまり政策金利 → 短期プライムレート → 変動金利の基準金利という順に伝わります。
間に段階があるぶん、ニュースを見てすぐ返済額が変わるわけではありません。
住宅ローンの変動金利は年2回見直される
 ラクチン君
毎月変わるわけではなく、決まった時期にまとめて見直されます。
多くの銀行は、住宅ローンの変動金利を4月1日と10月1日を基準に見直します。
見直された金利が実際の返済に反映されるのは、その数か月後です。
たとえば4月に見直された金利は、6月または7月の返済分から適用されるのが一般的です。
いま短期プライムレートが上がっていれば、次の見直しで自分の金利も上がるということになります。
ご自身の銀行がどの時期に見直すかは、契約書か銀行のサイトで確認できます。
住宅ローンの適用金利は契約時のままではない
ここを誤解している方が非常に多くいます。
変動金利で借りた場合、契約時の金利がずっと続くわけではありません。
基準金利が上がれば、そこから引き下げ幅を引いた適用金利も同じだけ上がります。
引き下げ幅(優遇幅)は契約時に決まっており、こちらは基本的に変わりません。
優遇幅が大きくても、基準金利が上がれば適用金利は上がります。
半年ごとに届く返済予定表で、いまの適用金利を確認できます。
住宅ローンの固定金利は変動より先に上がっている
なぜ固定のほうが高いのですか?
固定金利は長期国債の利回りを参考に決まります。将来の金利上昇の見込みが先に織り込まれるため、変動金利より早く、そして高く動きます。いま固定を選ぶということは、その分を最初から払うということです。
2026年9月の資金受取分で、フラット35の最も多い金利は年3.460%です(借入期間21年以上35年以下・融資率9割以下・新機構団信付き)。
同じ9月の資金受取分でも、金融機関によって年3.460%から年5.690%まで幅があります。どの金融機関で申し込むかで、同じフラット35でも金利が変わります。
変動金利の実勢は銀行ごとに違うので、差がいくらになるかは自分が提示された数字で計算してください。
固定は「上がらない安心」を、最初から上乗せして買うものだと理解してください。
住宅ローンの金利が上がると返済額はいくら増えるか
ここが、いちばん知りたいところだと思います。
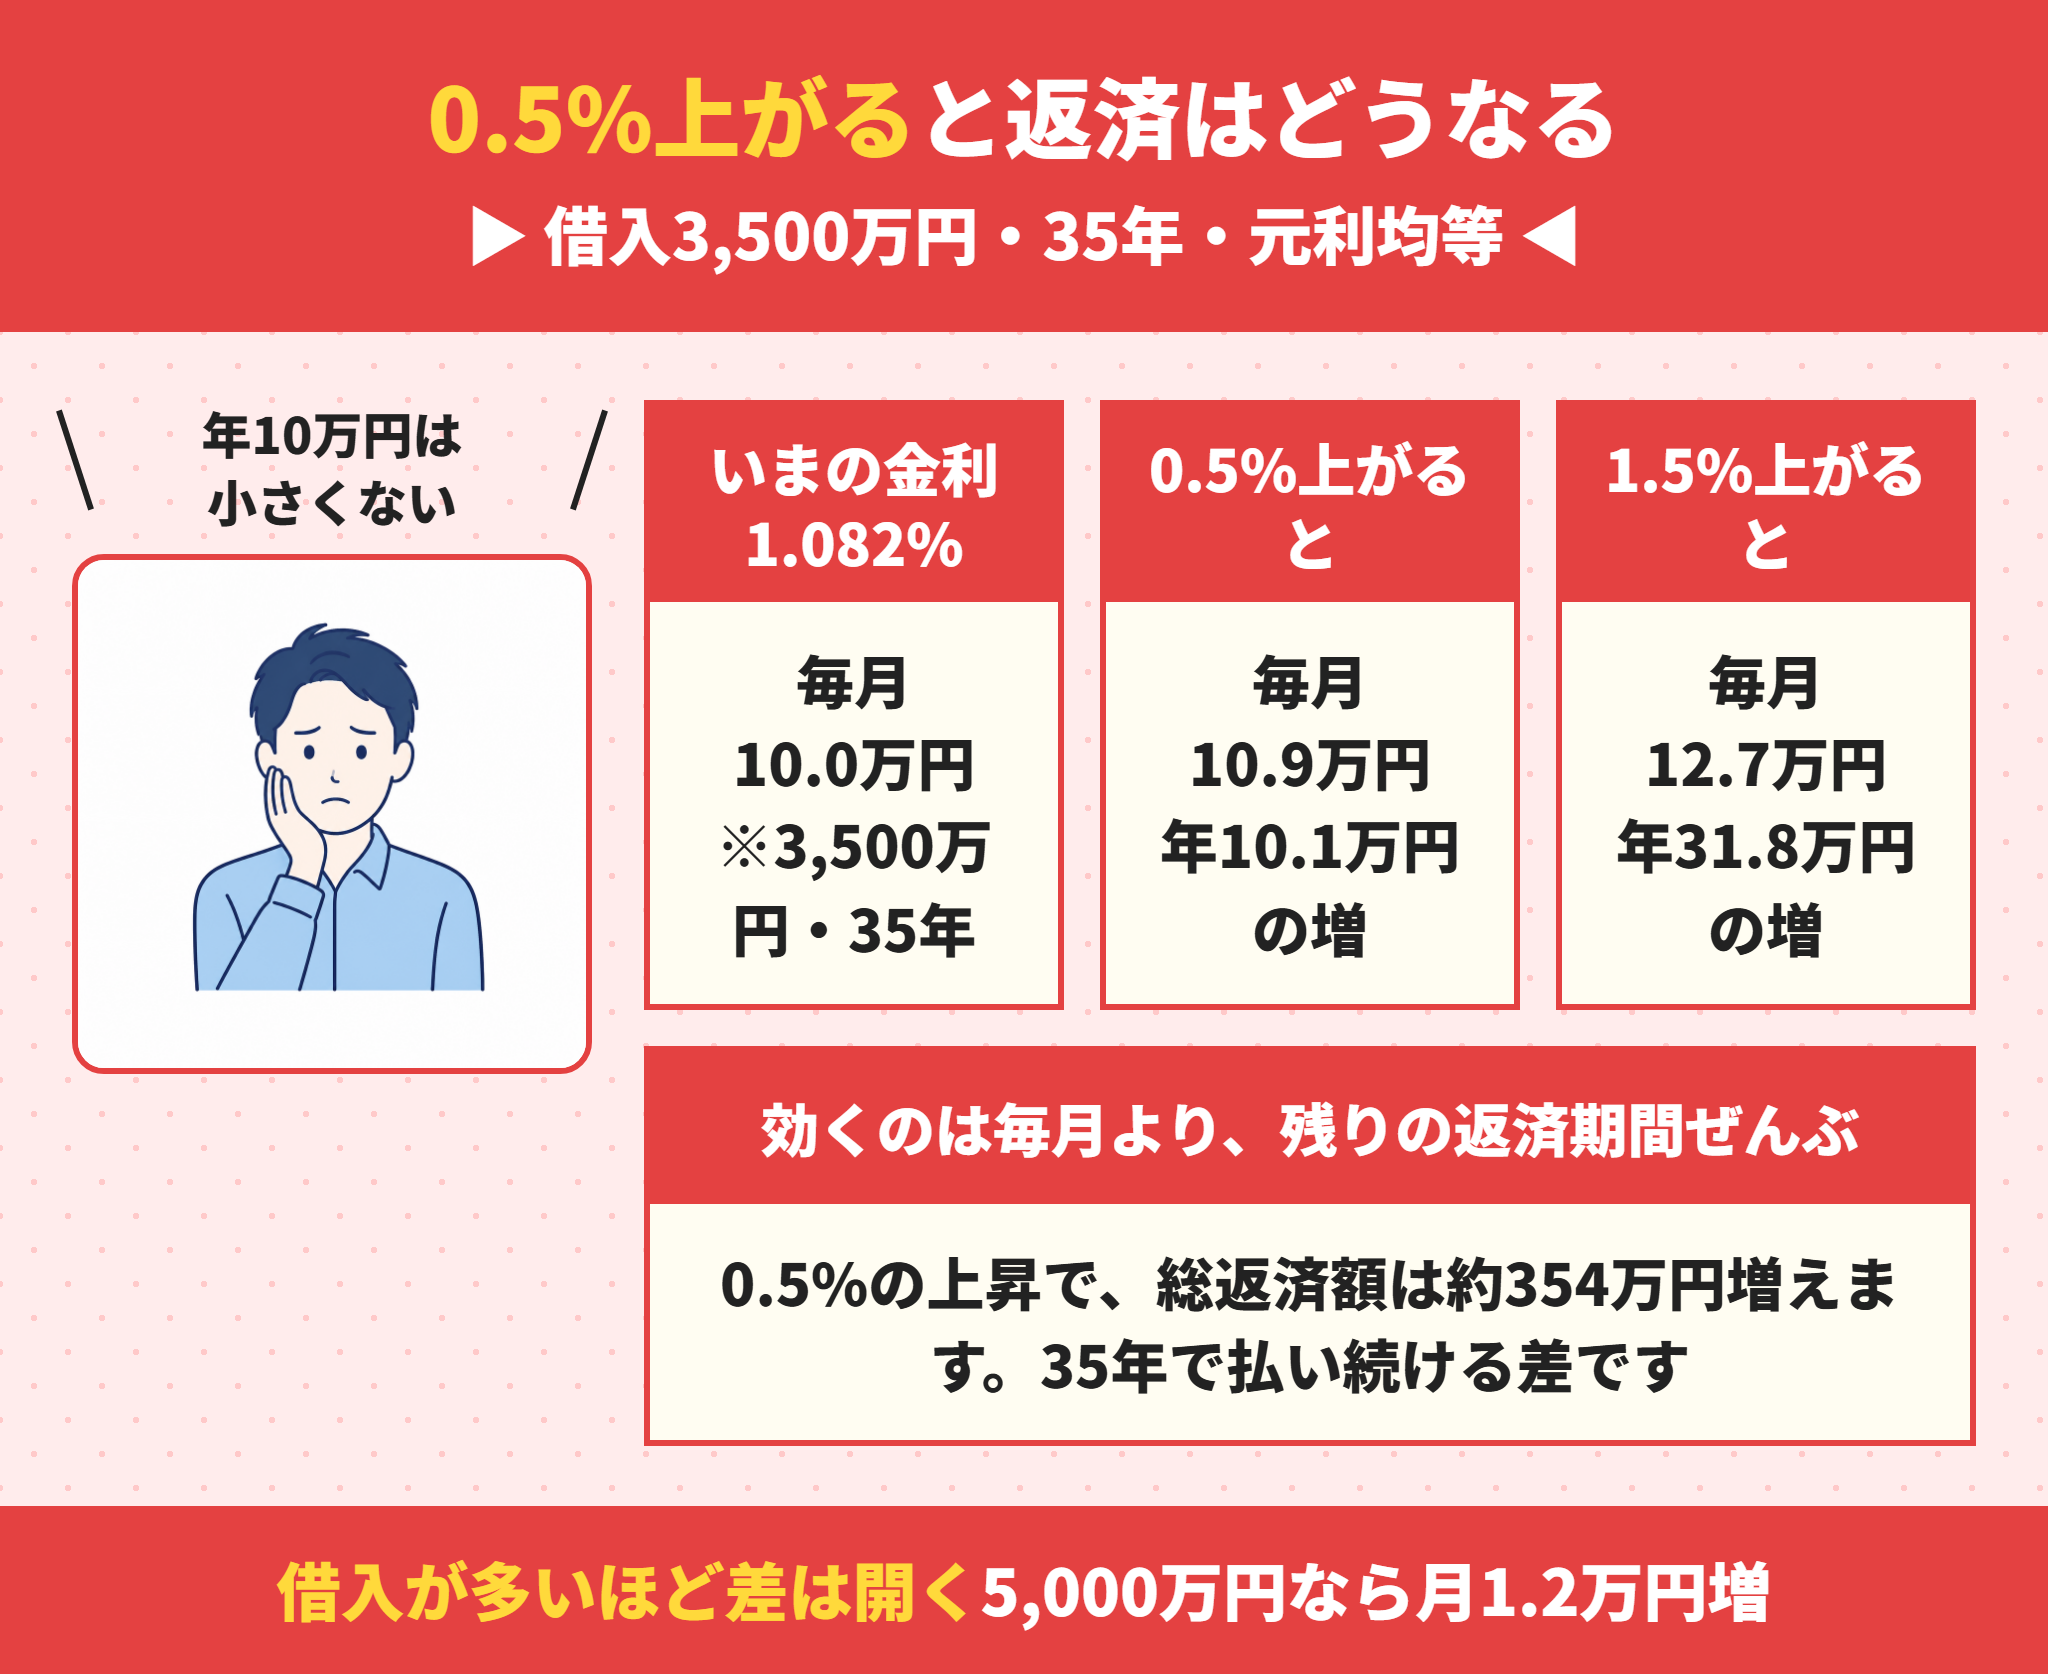
借入3,500万円・返済期間35年・元利均等・ボーナス返済なしで試算しました。
金利1.082%を起点にした場合の毎月の返済額です。
| 適用金利 | 毎月の返済額 | 毎月の増加 | 総返済額の増加 |
|---|---|---|---|
| 1.082%(現状) | 100,143円 | — | — |
| 1.582%(+0.5%) | 108,576円 | +8,433円 | 約354万円 |
| 2.082%(+1.0%) | 117,420円 | +17,277円 | 約726万円 |
| 2.582%(+1.5%) | 126,667円 | +26,524円 | 約1,114万円 |
では、借入額ごとの違いと、この数字の読み方を見ていきましょう。
金利が0.5%上がったときの返済額の増加
毎月8,433円、年間で101,196円の増加になります。
毎月の8,000円台なら耐えられると感じる方が多いかもしれません。
ただし、これが残りの返済期間ずっと続きます。
35年で計算すると、総返済額の増加は約354万円です。
毎月の金額は小さく見えても、期間をかけると新車が1台買える差になります。
借入額が大きいほど金利上昇の影響も大きい
同じ0.5%の上昇でも、借入額によって増え方は変わります。
| 借入額 | 1.082%のとき | 1.582%のとき | 毎月の増加 |
|---|---|---|---|
| 3,000万円 | 85,837円 | 93,065円 | +7,228円 |
| 3,500万円 | 100,143円 | 108,576円 | +8,433円 |
| 4,000万円 | 114,449円 | 124,087円 | +9,638円 |
| 4,500万円 | 128,756円 | 139,598円 | +10,842円 |
| 5,000万円 | 143,062円 | 155,109円 | +12,047円 |
返済期間35年・元利均等・ボーナス返済なしで計算した場合の目安です。
借入5,000万円なら、0.5%の上昇で毎月1.2万円増えます。
上限いっぱいで借りている人ほど、金利上昇の打撃は大きくなるという関係です。
住宅ローンの残り期間が長いほど金利上昇の影響を受ける
ラクチン君借りたばかりの人ほど、金利上昇の影響を強く受けます。
返済の初期は、返済額に占める利息の割合が大きいためです。
残り5年の人と残り30年の人では、同じ0.5%でも総額の差がまったく違います。
逆にいえば、完済が近い方は影響が限定的です。
借入から間もない方ほど、いま試算しておく価値があるということになります。
住宅ローンの金利上昇は物件価格にも影響する
金利が上がると、同じ返済額で組める住宅ローンの金額は下がります。
毎月10万円まで返せる人が組める住宅ローンは、金利1.0%なら約3,540万円、2.0%なら約3,020万円です。
つまり買い手全体の予算が下がるため、物件の価格にも下押しの圧力がかかります。
売却を考えている方にとっては、判断の時期に関わる話です。
いま売ったらいくらになるかは、マンションの査定の記事や土地の査定の記事で解説しています。
変動金利の5年ルールと125%ルールで何が起きるか
ここが、この記事でいちばんお伝えしたい部分です。
多くの銀行の変動金利には、返済額の急変を防ぐ2つのルールがあります。
ただしどちらも負担を減らすものではなく、先送りする仕組みです。
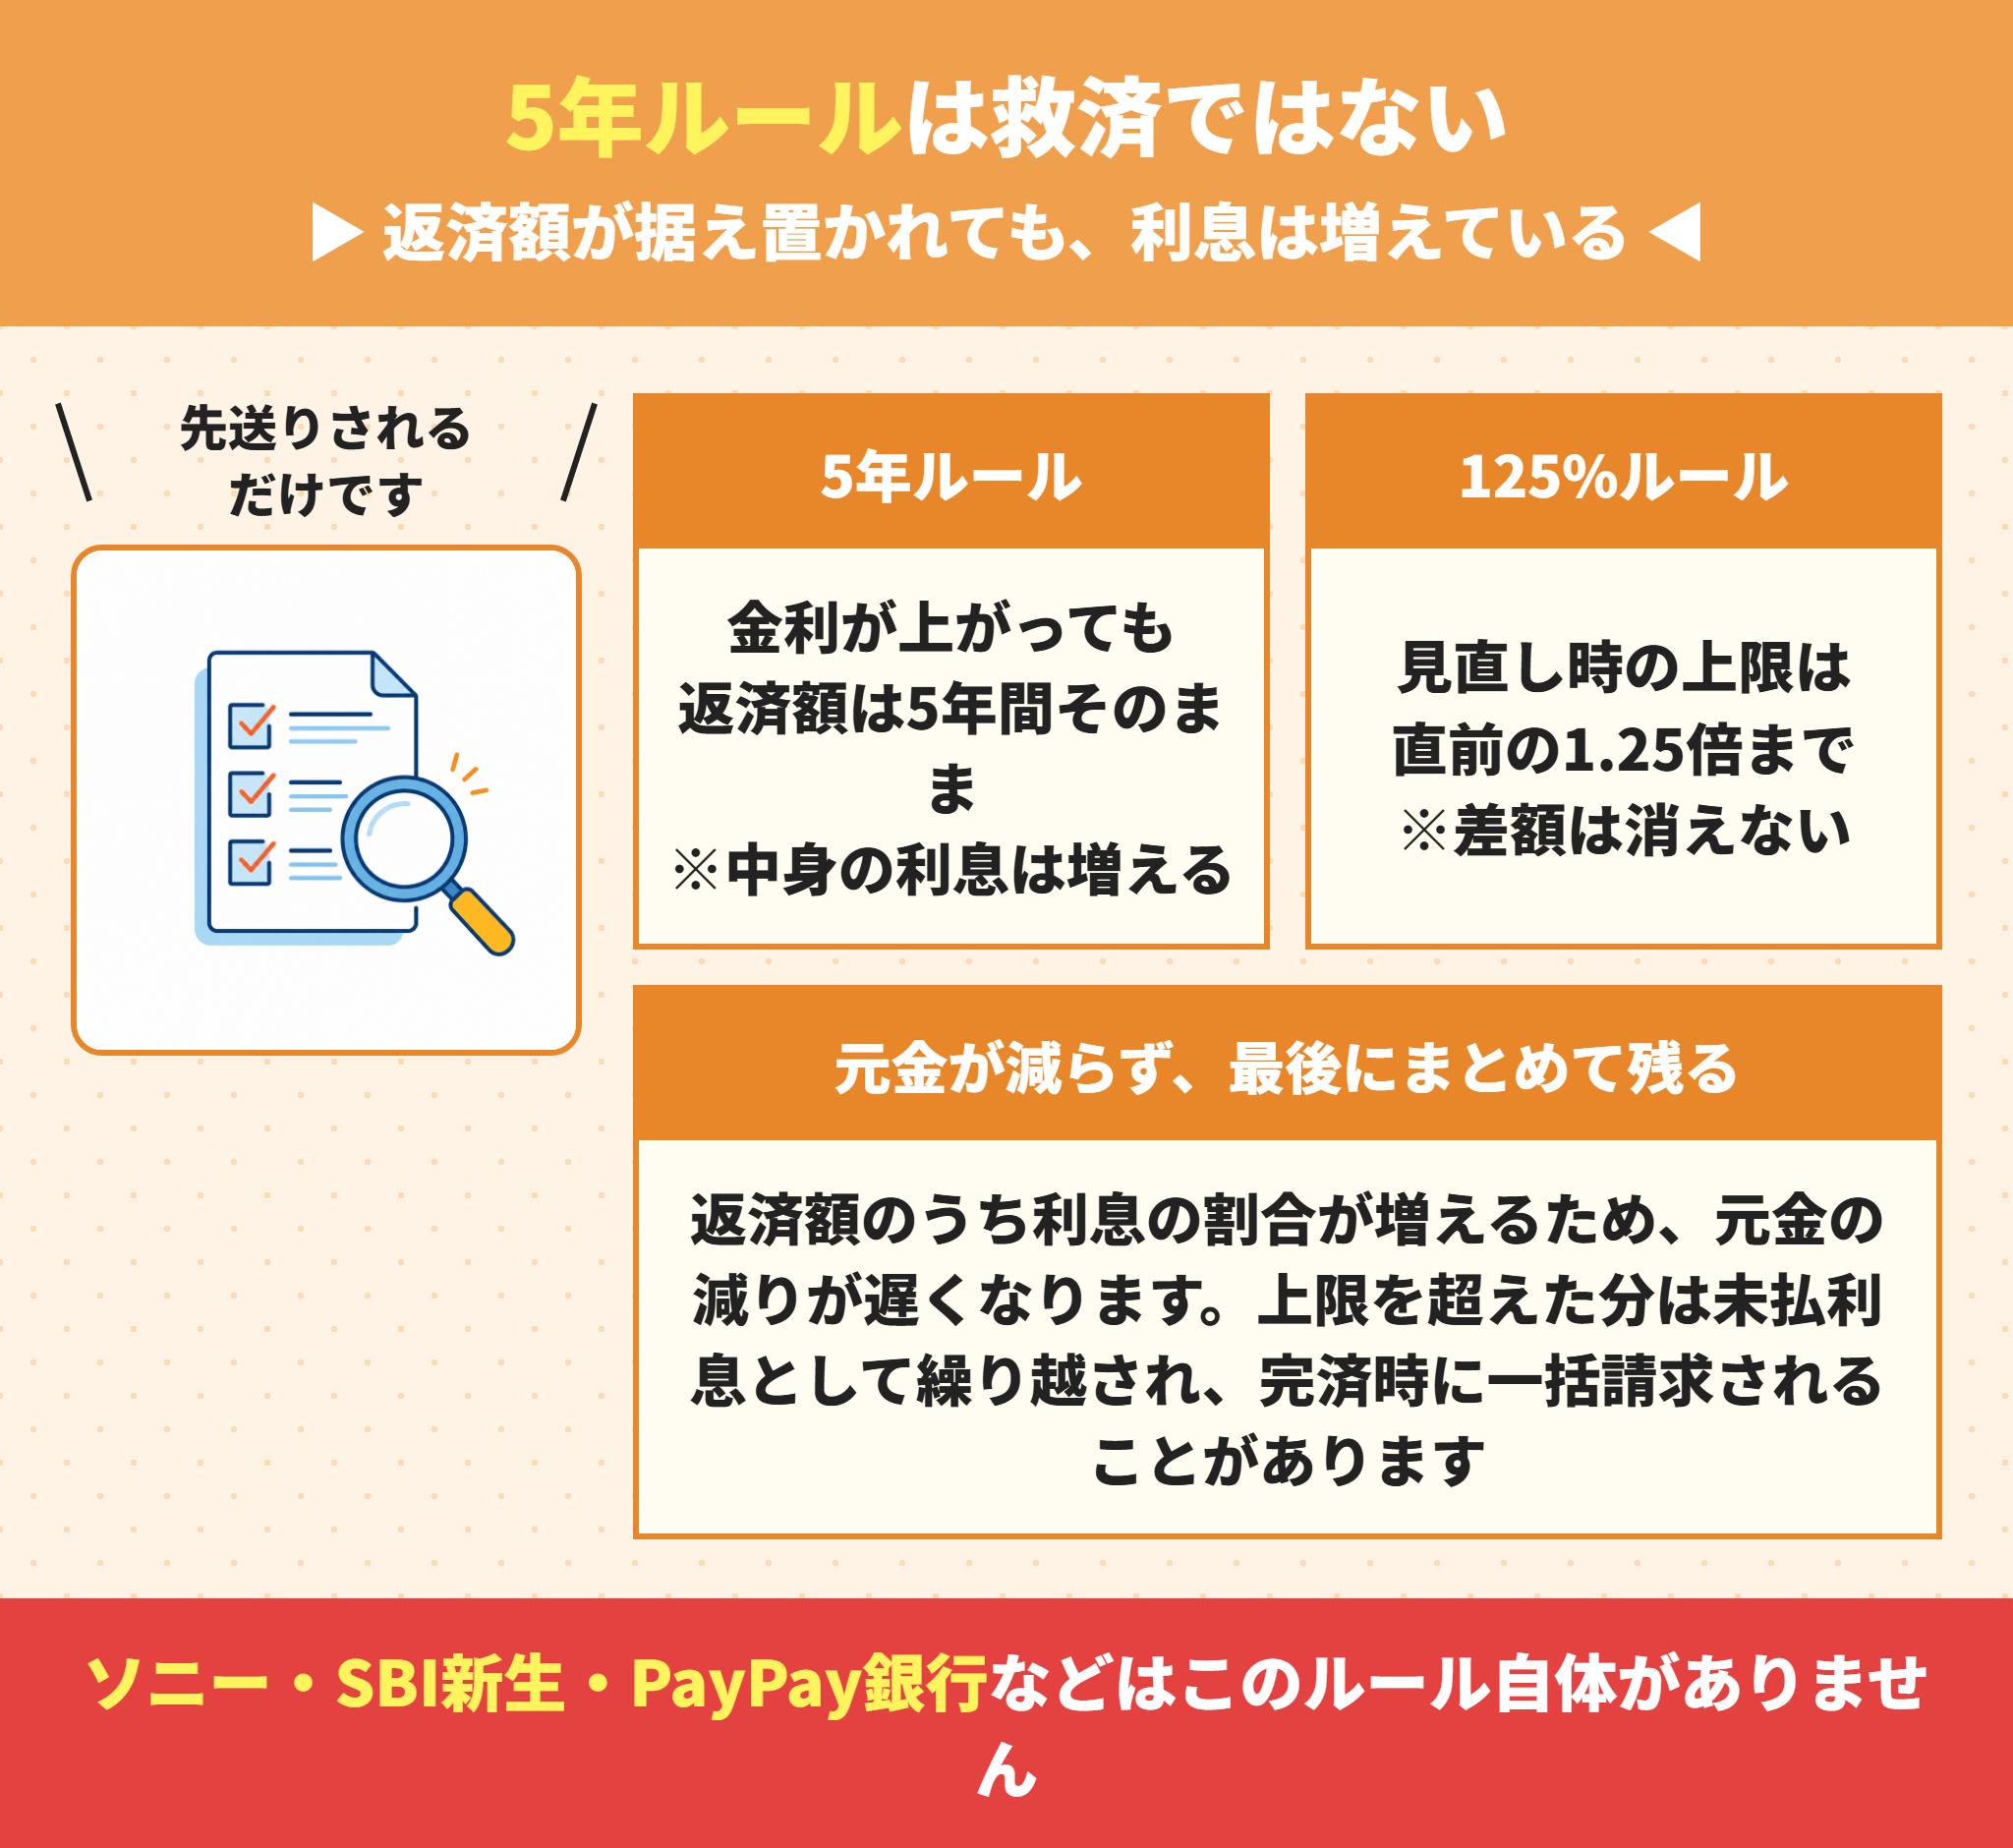
5年ルール:金利が上がっても、毎月の返済額は5年間そのまま据え置かれる
125%ルール:5年ごとの見直しで返済額が増えるとき、直前の1.25倍が上限になる
では、据え置かれている間に何が起きているのかを見ていきましょう。
住宅ローンの5年ルールで返済額が変わらない間に起きていること
ラクチン君返済額は同じでも、中身が変わっています。
住宅ローンの毎月の返済額は、利息と元金に分かれています。
金利が上がると利息の部分が増えるため、その分だけ元金に回る額が減ります。
返済しているのに、借金の残高が思ったほど減らない状態になります。
返済額が変わらないことと、負担が増えていないことは別の話です。
125%ルールを超えた分は住宅ローンの未払利息として残る
金利の上昇が大きいと、利息が返済額を上回ることがあります。
そのとき払いきれなかった利息は、未払利息として繰り越されます。
未払利息は元金と違い、返済しても減っていきません。
最終的に、完済時に一括で請求されることがあります。
返済を続けてきたのに、最後にまとまった金額を求められるという事態です。
未払利息が発生する条件
金利の上昇幅が大きく、かつ残りの返済期間が長い場合に起こりやすくなります。ただし、現実的な金利の動き方であれば発生することは多くありません。心配な方は、銀行に「いまの残債で未払利息が出るのは金利が何%になったときか」を確認してください。
住宅ローンの返済額が一定なのは最初の5年だけではない
5年ごとにリセットされるのですか?
はい。5年ルールは「見直しが5年ごと」という意味です。5年経つと返済額が改定され、そこからまた5年据え置かれます。125%ルールも同じで、5年ごとの改定のたびに直前の1.25倍が上限になります。
当初10万円だった返済額は、5年後に最大12.5万円、10年後に最大15.6万円まで上がる計算です。
15年後には最大19.5万円になり得ます。
もちろん金利がそこまで上がらなければ、この上限には届きません。
上限があるだけで、上がらないわけではないという点を押さえてください。
5年ルールと125%ルールが無い住宅ローンもある
ラクチン君ネット銀行を中心に、このルールを採用していない銀行があります。
ソニー銀行、SBI新生銀行、PayPay銀行、SBJ銀行などが該当します。
これらは金利が上がると、半年ごとの見直しで返済額もすぐに増えます。
急に返済額が上がる点は不利に見えますが、未払利息は発生しにくくなります。
先送りしないぶん、負担の全体像が見えやすいという考え方もできます。
どちらが有利かは一概にいえません。5年ルールがある方が家計の急変には強く、無い方が返済の実態が見えやすくなります。ご自身の契約がどちらの型かを、まず確認してください。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
当社調査|関西4行の商品説明書で5年ルールの扱いを読み比べた
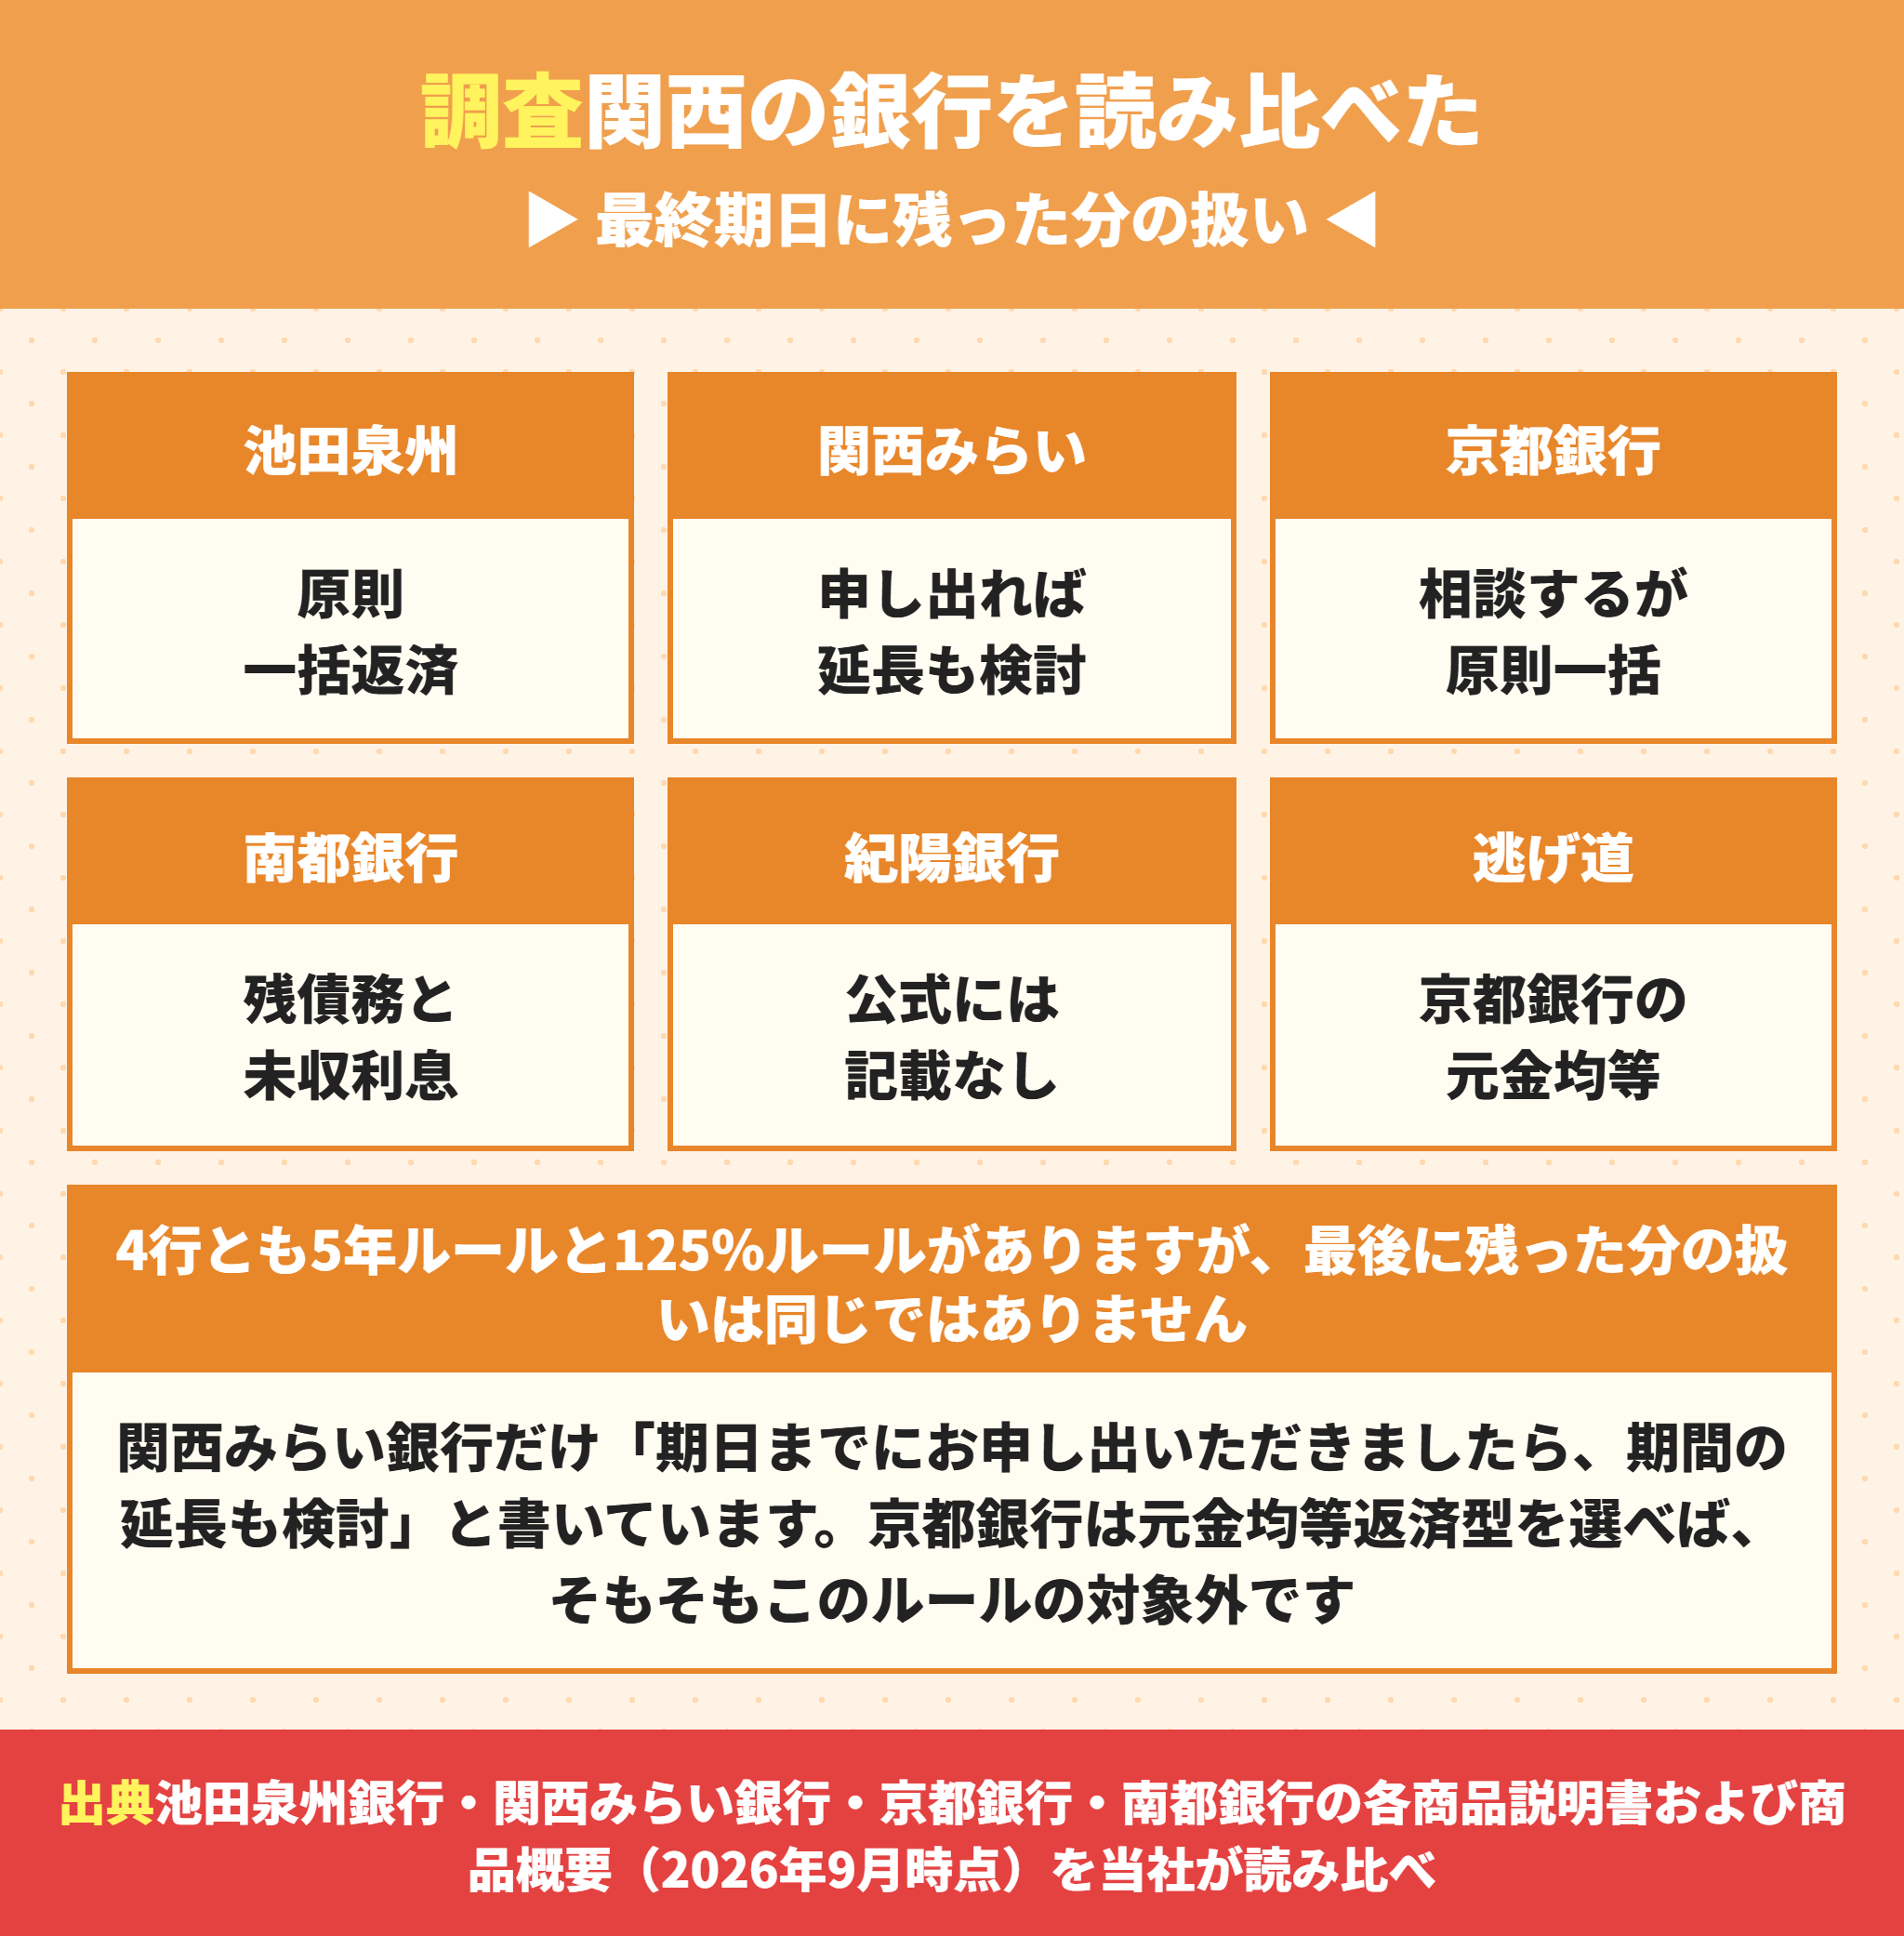
5年ルールと125%ルールは、どの銀行でも同じだと思われがちです。実際には、最後に残った分の扱いが銀行ごとに違います。
関西の主な銀行について、商品説明書と商品概要を当社で読み比べました。
4行とも5年ルールと125%ルールはある
まず共通している部分です。池田泉州銀行・関西みらい銀行・京都銀行・南都銀行の4行は、いずれも変動金利型に5年ルールと125%ルールを設けています。
| 銀行 | 返済額を据え置く期間 | 見直し後の上限 |
|---|---|---|
| 池田泉州銀行 | 10月1日を5回経過するまで | 旧返済額の1.25倍 |
| 関西みらい銀行 | 約5年(返済額5年毎見直し方式) | 旧返済額の125% |
| 京都銀行(元利均等返済型) | 5年 | 旧返済額の1.25倍 |
| 南都銀行 | 融資日から10月1日の基準日を5回経過するまで | 前回返済額の125% |
数え方の表現は違いますが、中身は同じです。金利が上がっても、約5年間は毎月の返済額が変わりません。
最後に残った分の扱いは4行で違う
差が出るのはここです。据え置かれた結果、最終期日に返しきれなかった分をどうするか。
| 銀行 | 商品説明書・商品概要の記載 |
|---|---|
| 池田泉州銀行 | 当初のお借入期間が満了しても未返済残高がある場合は、原則として最終期日に一括してご返済していただきます |
| 関西みらい銀行 | 原則として期日に一括返済していただきますが、期日までにお申し出いただきましたら、期間の延長も検討させていただきます |
| 京都銀行 | お申し出によりご相談させていただきますが、原則として期日に一括返済していただきます |
| 南都銀行 | 期限に残債務および未収利息を一括して返済していただきます |
期間の延長まで書いているのは関西みらい銀行だけでした。京都銀行は「相談させていただきます」という表現です。
南都銀行は相談の余地に触れず、一括返済と書いています。これは南都銀行が厳しいという意味ではなく、書き方の違いでもあります。実際の運用は契約時に確認してください。
ただ、書面に残っている言葉が、いざというときの根拠になります。金利が上がり続ける局面では、この一文の差が効いてくる可能性があります。
京都銀行は元金均等返済型でこの仕組みを避けられる
読み比べていて、いちばん実用的だと思ったのがこれです。
京都銀行の商品内容説明書には、元利均等返済型とは別に元金均等返済型の記載があります。
元金均等返済型は「利率変更の都度、新利率により利息金額を算定し、ご返済額(元金+利息)の見直しを行います」と書かれています。
つまり5年ルールも125%ルールも適用されません。金利が上がったら、その都度そのまま返済額に反映されます。
元金均等返済型を選ぶとどうなるか
- 未払利息が発生しない。最後にまとめて残ることがない
- 総返済額は元利均等より少なくなる
- そのかわり、返済の最初のほうが毎月の負担が重い
- 金利が上がれば、その分がすぐ返済額に乗る(据え置きがない)
公式にも「利率が大幅に上昇した場合、見直し後のご返済額が大きく増加する可能性があります」という趣旨の注記があります。安全な選択肢ではなく、リスクの取り方が違う選択肢です。
それでも、最後にまとめて請求されるのが怖い人には現実的な逃げ道になります。毎月の負担が重くなることを受け入れられるなら、検討する価値があります。
紀陽銀行は公式サイトで確認できなかった
正直に書いておきます。紀陽銀行については、公式サイトで5年ルールの記載を見つけられませんでした。
無いという意味ではありません。商品概要説明書がWebに置かれていない、ということです。
これは紀陽銀行に限った話ではなく、商品ページには書かず、窓口で渡す説明書にだけ載せている銀行は多くあります。
だから申し込む前に「商品概要説明書をください」と言ってください。無料で必ずもらえます。
商品概要説明書で見るところ
- 返済額の見直しは何年ごとか(5年ルールの有無)
- 見直し後の上限はあるか(125%ルールの有無)
- 最終期日に残った場合どうなるか(一括返済か、延長の相談ができるか)
- 元金均等返済型を選べるか
- 金利の見直しはいつで、返済に反映されるのはいつか
この5つは金利が動いても変わらない条件です。金利の数字より、こちらを先に確認してください。
金利の見直しが返済に反映される時期も違う
最後にもう1つ、読み比べて分かったことがあります。
| 銀行 | 見直しの基準日 | 返済に反映される時期 |
|---|---|---|
| 京都銀行 | 4月1日・10月1日 | 7月約定返済分・翌年1月約定返済分から |
| 南都銀行 | 4月1日・10月1日 | 7月・翌年1月の返済分から |
| 池田泉州銀行 | 10月1日(5回目を基準日) | 翌年1月返済分から |
4月に金利が見直されても、返済額に乗るのは7月の返済分からです。
ニュースで利上げを見てから自分の返済額が変わるまでに、半年近くかかることがあります。「まだ上がっていない」のではなく、反映待ちだということです。
いま変動金利で借りている人が確認しておくこと
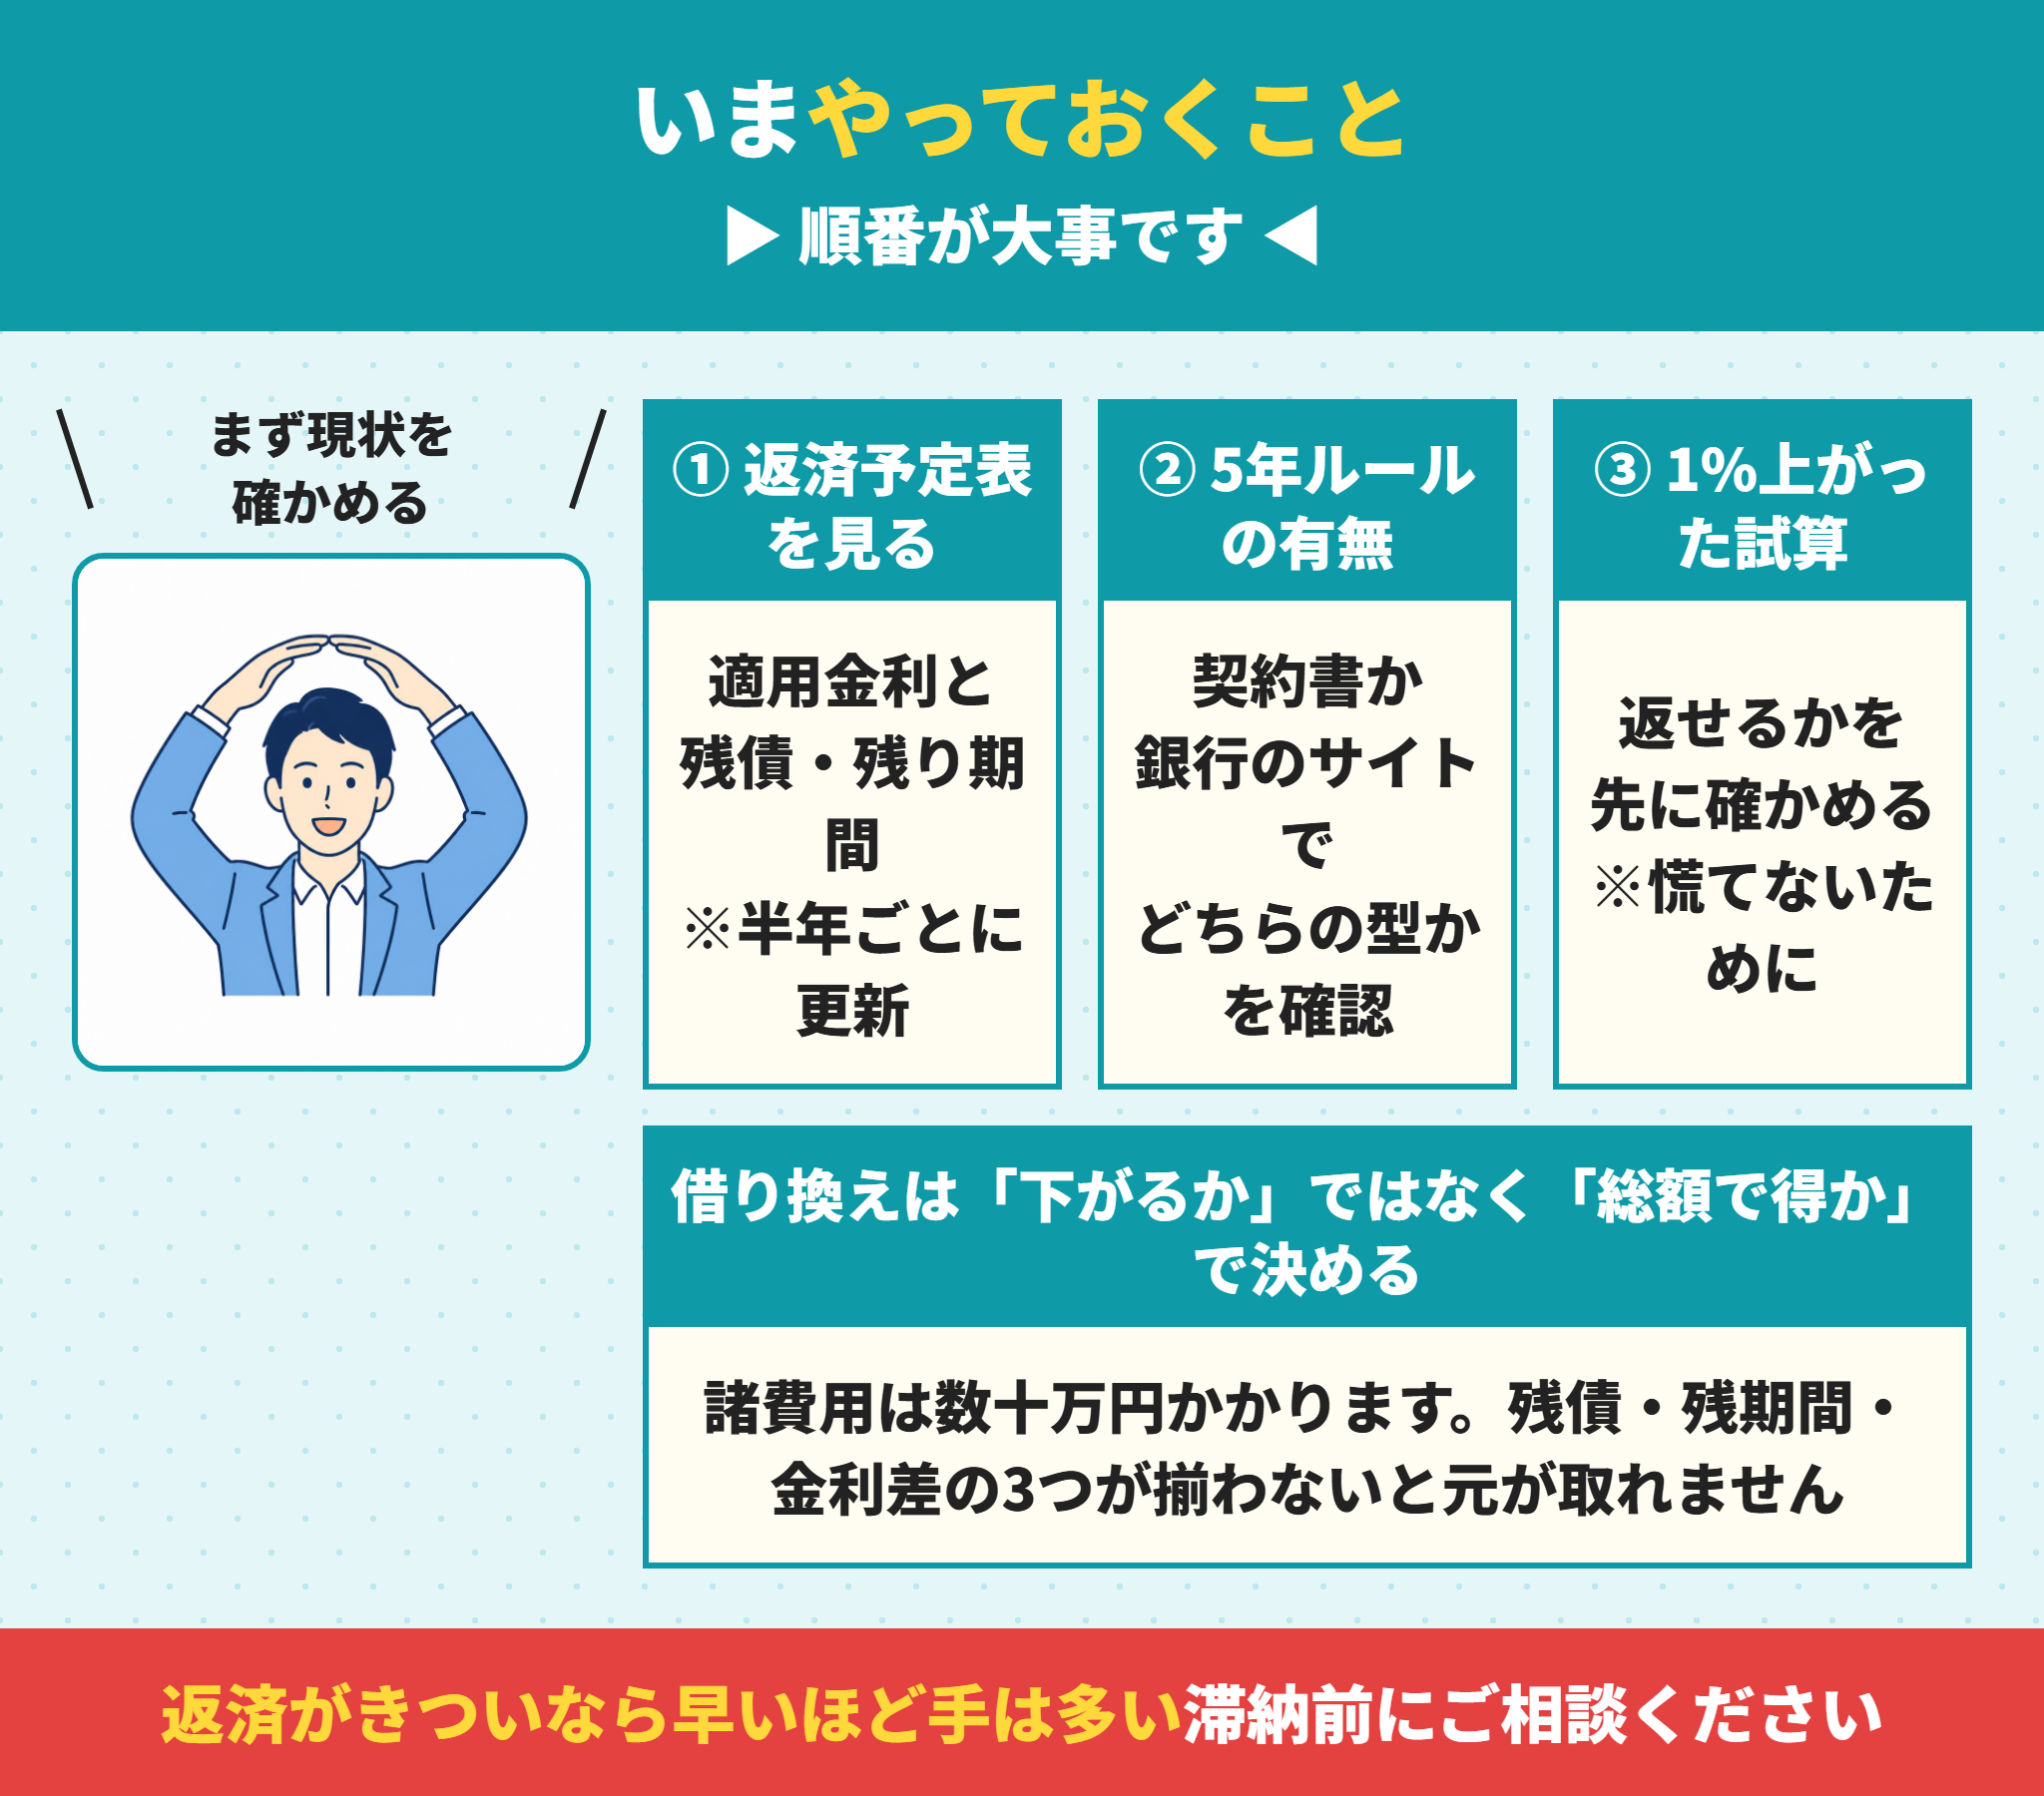
ニュースを見て不安になっても、行動が変わらなければ意味がありません。
順番に確かめれば、30分ほどで現状は把握できます。
まず、いまの適用金利と残債を正確に知ることから始めます。
半年ごとに届く書類か、銀行のアプリで確認できます。適用金利・残債・残りの期間が書かれています。
契約書か銀行のサイトで、返済額の見直し方式を確認します。
住宅金融支援機構のシミュレーションで、残債と残期間を入れて計算します。
払えるなら、いまは何もしないという判断もあります。
借り換え、返済期間の延長、繰り上げ返済、住み替えの順に検討します。
では、それぞれの選択肢について見ていきましょう。
住宅ローンの借り換えは金利差だけで判断しない
ラクチン君金利が下がれば必ず得、というわけではありません。
住宅ローンの借り換えには、事務手数料・保証料・登記費用などで数十万円かかります。
一般に、残債1,000万円以上・残期間10年以上・金利差0.3%以上が目安とされています。
この3つが揃わないと、諸費用のほうが大きくなることがあります。
金利が下がるかではなく、諸費用を含めた総額で得かで判断する必要があります。
いまは全体的に金利が上がっているため、借り換えで下がる余地は以前より小さくなっています。
住宅ローンの繰り上げ返済は金利上昇局面で効きやすい
元金を減らせば、そこにかかる利息も減ります。
関西3行の手数料と効果を実数で並べた住宅ローンの繰り上げ返済は得?関西3行の手数料と174万円の効果もあわせてご覧ください。
期間短縮型なら、支払う利息の総額を大きく減らせます。
返済額軽減型なら、毎月の負担そのものを下げられます。
金利が上がっている局面では、繰り上げ返済の効果も大きくなります。
ただし手元資金を使い切ると、想定外の支出に対応できなくなります。
生活費の半年分は必ず残したうえで判断するようにしてください。
返済が苦しくなりそうなときは滞納する前に動く
ラクチン君ここが最も大事です。
住宅ローンの返済が難しくなりそうなら、滞納が始まる前に銀行へ相談してください。
返済期間の延長や、一定期間の元金据え置きに応じてもらえることがあります。
滞納が始まると、信用情報に記録が残り、選べる手段が一気に減ります。
競売まで進むと、市場価格より2〜3割低い金額で処分されます。
早い段階なら、任意売却などの選択肢も残っています。
動くのが早いほど、選べる手は多く残ります。
住宅ローンを完済して住み替えるという選択肢もある
返済を続けることだけが答えではありません。
近年は不動産価格が上がっており、残債より高く売れるケースが増えています。
売却代金で住宅ローンを完済できれば、金利上昇のリスクから離れられます。
大阪・兵庫・京都では、エリアによって値動きに差があります。
いくらで売れるかは、大阪の不動産売却の記事で成約データをもとに解説しています。
残債と売却価格の関係を先に確かめてから判断するのが順序です。
これから住宅ローンを借りる人は変動と固定のどちらを選ぶか
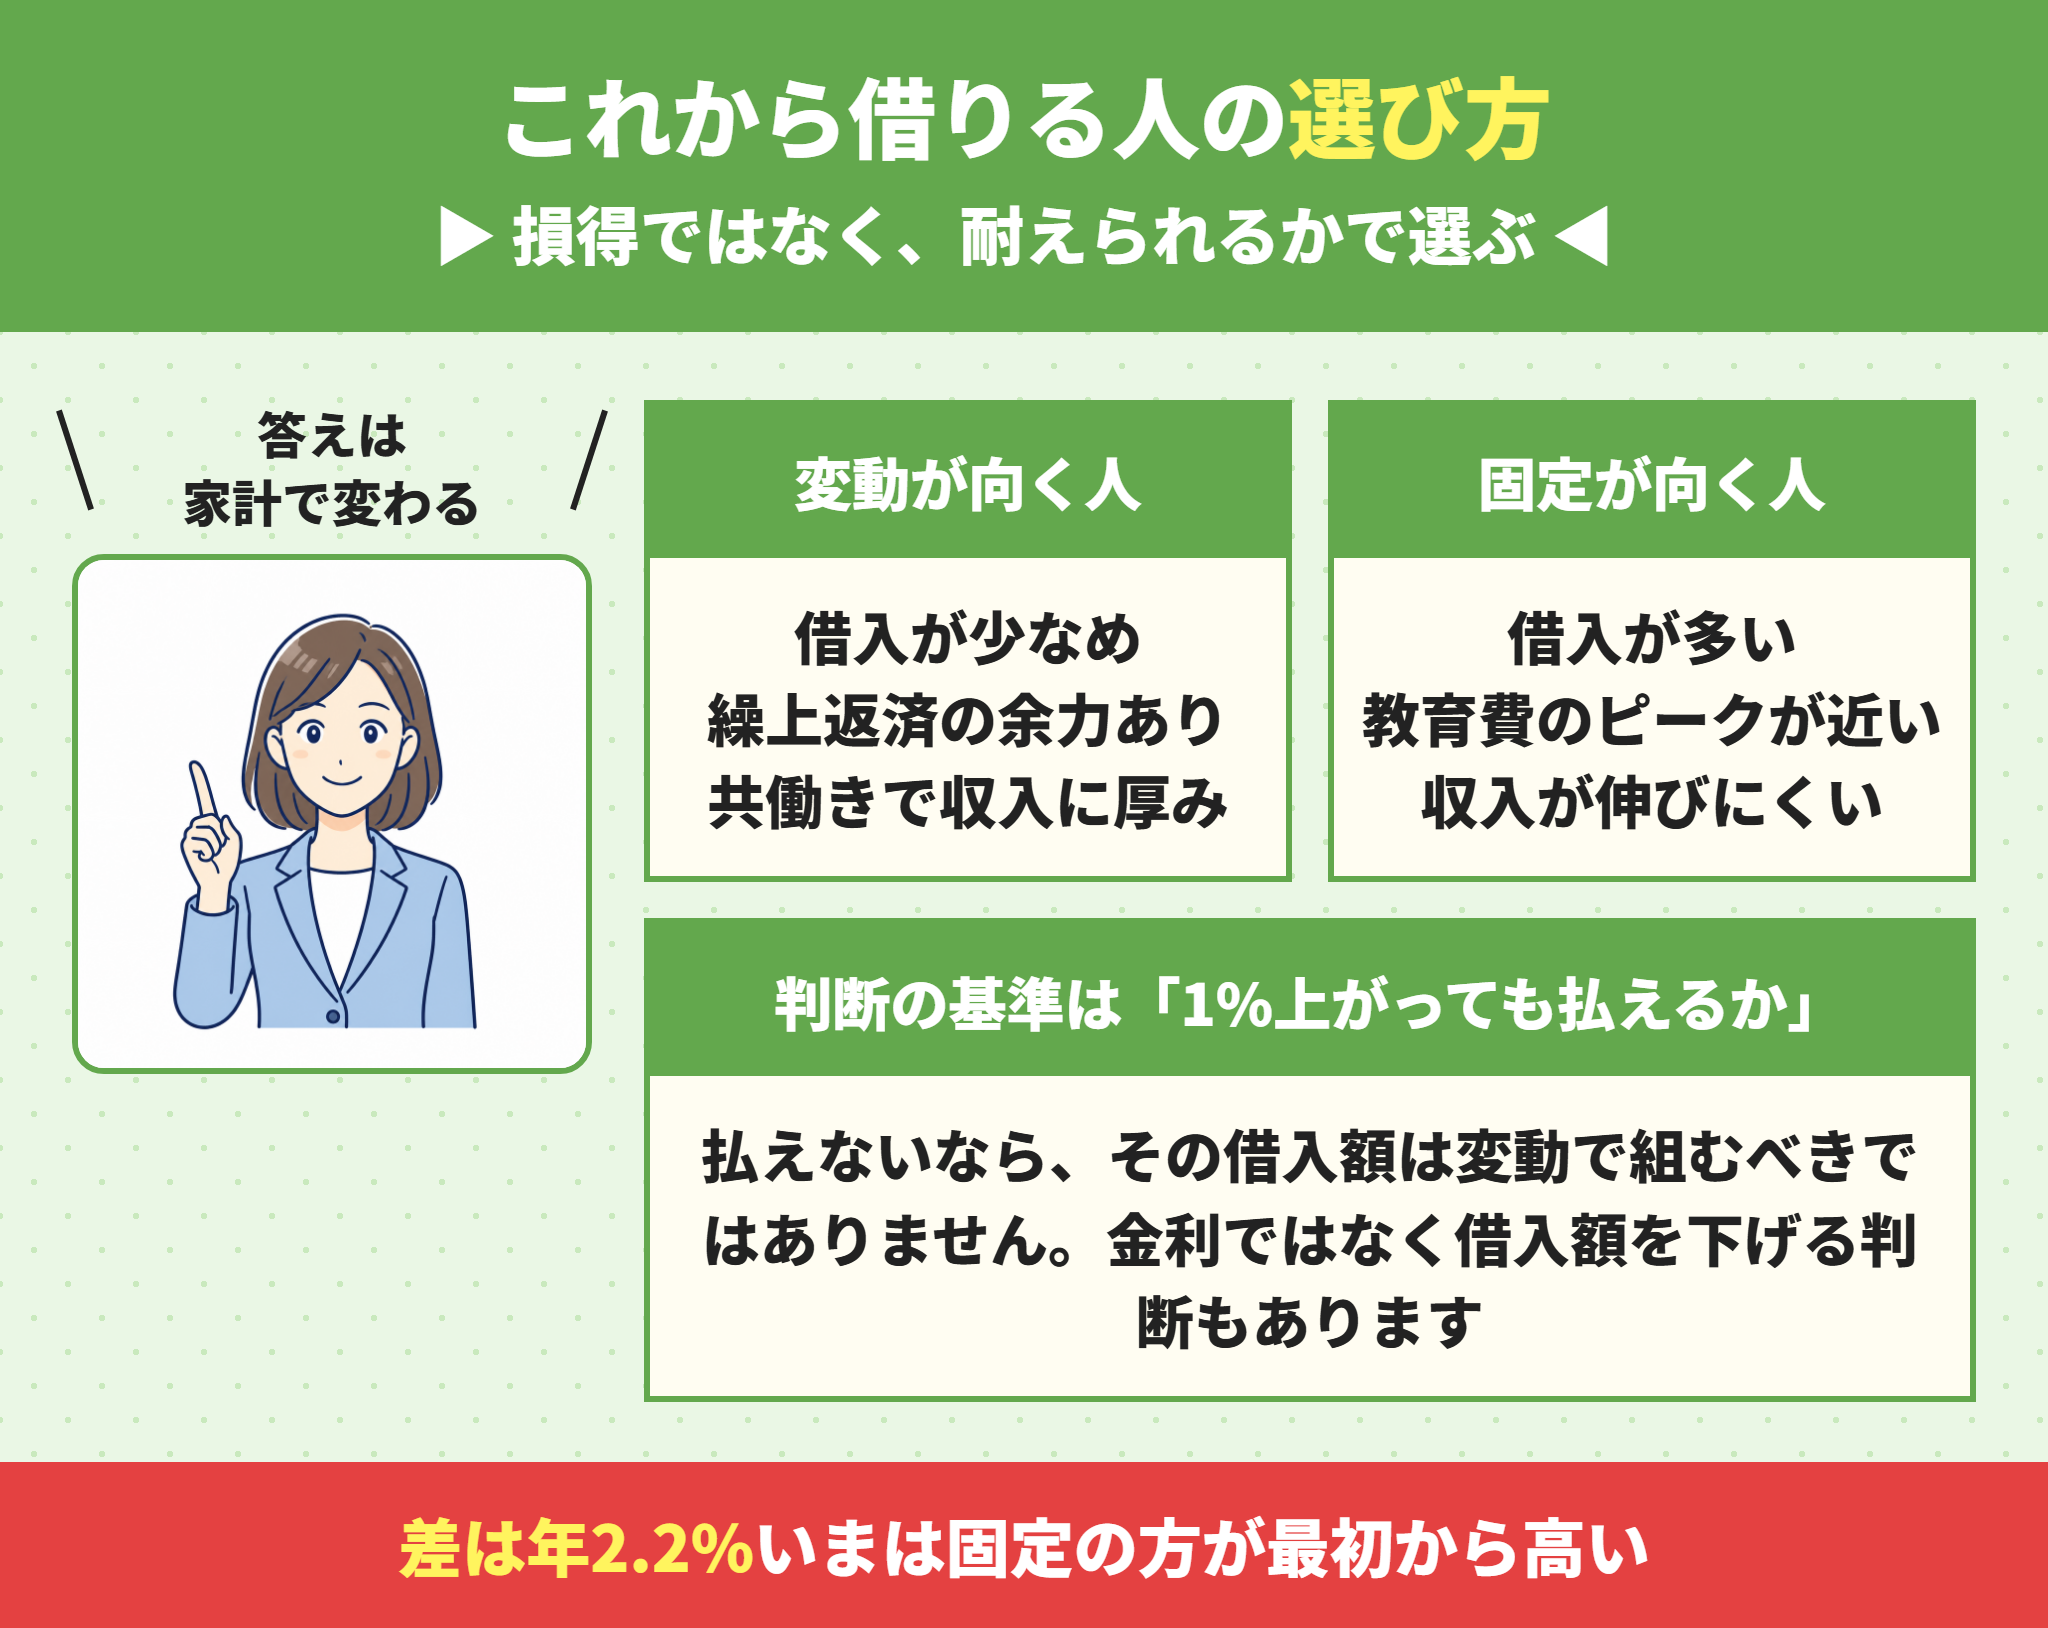
いまから借りる方にとって、この選択は以前より難しくなっています。
変動と固定の差が2.2%あり、固定を選ぶと最初から負担が重いためです。
判断の基準は損得ではなく、1%上がっても払えるかどうかです。
| 種類 | 2026年9月の目安 | 強み | 弱み |
|---|---|---|---|
| 変動金利 | 銀行ごとに差が大きい | 当初の返済が軽い | 将来いくらになるか読めない |
| 全期間固定 | 年3.460% | 完済まで返済額が変わらない | 当初から負担が重い |
| 固定期間選択 | 商品による | 一定期間だけ固定できる | 期間終了後に大きく上がることがある |
では、どういう人にどちらが向くのかを見ていきましょう。
住宅ローンを変動金利で組むのが向いている人
ラクチン君金利が上がっても吸収できる余力があるかどうかが分かれ目です。
変動が向いている人
- 借入額が年収に対して控えめ
- 繰り上げ返済に回せる資金がある
- 共働きで収入に厚みがある
- 返済期間が短い
- 金利の動きを定期的に確認できる
住宅ローンの当初の返済が軽いぶん、その差額を貯めておけば上昇に備えられます。
浮いた分を使い切らずに積み立てておくことが前提になります。
住宅ローンを固定金利で組むのが向いている人
返済額が変わらないこと自体に価値があるかどうかです。
固定が向いている人
- 借入額が大きい
- 教育費のピークが返済期間と重なる
- 収入が今後大きくは伸びにくい
- 家計の見通しを確定させたい
- 金利の動きを気にし続けたくない
いまは最初から高い金利を払うことになりますが、それ以上には上がりません。
見通しが立つこと自体を買っていると考えると納得しやすくなります。
迷ったら住宅ローンの借入額そのものを見直す
ラクチン君金利の種類より、借入額のほうが影響は大きくなります。
1%上がっても払えないなら、その借入額を住宅ローンの変動金利で組むべきではありません。
頭金をいくら入れるかの考え方は住宅ローンの頭金はいくら必要?近畿の建売は平均282万円と9割の壁にまとめました。近畿で建売を買った人の平均は282.3万円です。
固定にすれば安全という話でもなく、そもそも借り過ぎている可能性があります。
頭金を増やす、物件の価格帯を下げるという判断も選択肢です。
無理なく返せる額の考え方は、年収別の借入可能額の記事で解説しています。
金利の種類で悩む前に、借入額が適正かを先に確かめてください。
住宅ローンの金利の先行きは誰にも断定できない
今後も上がり続けるのですか?
日銀は、金融環境はなお緩和的だとして、経済・物価・金融情勢に応じて利上げを進める方針を示しています。ただし具体的な時期や到達点は示されていません。市場では段階的な上昇を見込む向きもありますが、あくまで予想であり、確定した見通しではありません。
金利の予想を前提に住宅ローンの借入額を決めるのは危険です。
上がる前提で固定を選んでも、上がらなければ払い過ぎになります。
下がる前提で変動を選んで、上がれば家計が苦しくなります。
どちらに転んでも耐えられる借入額にしておくのが、唯一確実な備えです。
大阪で住宅ローンの金利についてよくあるご相談
利上げの報道が続いてから、変動金利で借りている方からのご相談が増えています。共通しているのは、自分の適用金利をご存じないという点です。
以下は大阪の不動産事情をふまえた代表的なご相談のパターンです。特定の取引を指すものではありません。
5年ルールがあるから大丈夫だと思っていた
大阪市内のマンションを3,800万円の変動金利の住宅ローンで購入し、返済3年目です。金利が上がっているとニュースで見ましたが、5年間は返済額が変わらないと聞いていたので気にしていませんでした。このままで問題ないでしょうか、というご相談です。
住宅ローンの5年ルールは、返済額を据え置くだけの仕組みです。
金利が上がると返済額の中の利息が増え、元金に回る分が減ります。
返済を続けていても、残債の減りが遅くなっています。
5年後の見直しで、最大1.25倍まで返済額が上がる可能性があります。
まず返済予定表で、いまの適用金利と残債を確認します。
3年前と比べて元金の減り方が鈍っていないかを見ます。
5年後に1.25倍になった場合の返済額を試算し、払えるかを確かめます。
払えるなら、いまは何もしないという判断で問題ありません。
このケースのポイント
5年ルールは負担を消すものではなく、先送りする仕組みです。据え置かれている間に何が起きているかを知っておけば、5年後に慌てずに済みます。
借り換えを勧められたが本当に得なのか分からない
兵庫県内の戸建てを住宅ローンで購入して8年目です。金利が上がる前に借り換えたほうがいいと言われましたが、手数料もかかると聞きました。判断できずにいる、というご相談です。
借り換えには事務手数料・保証料・登記費用などがかかり、数十万円になります。
一般に、残債1,000万円以上・残期間10年以上・金利差0.3%以上が目安とされています。
いまは全体的に金利が上がっているため、下がる余地は以前より小さくなっています。
金利差だけを見て動くと、諸費用のほうが大きくなることがあります。
まず現在の適用金利と残債・残期間を確認します。
複数の金融機関で借り換え後の条件と諸費用の見積もりを取ります。
諸費用を含めた総返済額で比較し、何年で元が取れるかを計算します。
変動から固定への借り換えなら、金利は上がっても見通しは確定します。
このケースのポイント
借り換えは金利差ではなく、諸費用を含めた総額で判断するものです。損得だけでなく、返済額を確定させたいかどうかという観点も入れてください。
返済がきつくなってきたが誰にも相談できていない
大阪府北部の戸建てを購入しましたが、金利の上昇と子どもの進学が重なり、毎月の収支が厳しくなってきました。銀行に相談すると家を取られるのではと不安で、動けずにいる、というご相談です。
住宅ローンの返済が難しくなりそうな段階での相談は、銀行にとっても回収の観点から歓迎されます。
返済期間の延長や、一定期間の元金据え置きに応じてもらえることがあります。
滞納が始まると信用情報に記録が残り、条件変更も難しくなります。
競売まで進むと、市場価格より2〜3割低い金額で処分されます。
まず滞納する前に、銀行の窓口で返済条件の変更を相談します。
同時に、いま売却したらいくらになるかを確かめておきます。
残債より高く売れるなら、住み替えという選択肢が現実的になります。
残債を下回る場合でも、任意売却という方法があります。
このケースのポイント
滞納が始まってからでは、選べる手段が大きく減ります。苦しいと感じた時点が、いちばん手が多い時期です。
ラクチン不動産からのアドバイス
住宅ローンの金利のご相談で最初にお伝えしているのは、まず自分の適用金利を確かめてくださいということです。
ニュースの数字ではなく、返済予定表に書かれている自分の金利と残債が出発点になります。
そのうえで住宅ローンの金利が1%上がった場合を試算し、払えるかどうかを判断します。
払えるなら、慌てて借り換える必要はありません。
ラクチン不動産は購入・売却の仲介を専門にしており、残債と売却価格の関係を整理するお手伝いができます。
なお、金利の先行きや審査の結果を当社が保証するものではありません。個別の融資条件は金融機関にご確認ください。
住宅ローンの金利上昇に関するよくある質問
- 住宅ローンの金利が上がると、返済額はいつから増えますか?
-
多くの銀行は住宅ローンの変動金利を4月1日と10月1日を基準に見直し、その数か月後の返済分から反映します。ただし5年ルールがある契約では、金利が上がっても返済額そのものは5年ごとの見直しまで据え置かれます。金利は上がっているのに返済額が変わらない場合は、このルールが効いていると考えられます。
- 金利が0.5%上がると、返済額はいくら増えますか?
-
住宅ローンを3,500万円・返済期間35年・元利均等で借りた場合で試算すると、毎月8,433円、年間で約10万円増えます。総返済額では約354万円の増加です。借入5,000万円なら毎月12,047円増える計算になります。
- 5年ルールがあれば、金利が上がっても安心ですか?
-
安心とはいえません。住宅ローンの返済額が据え置かれている間も、金利が上がれば利息は増えています。その分だけ元金の減りが遅くなり、5年後の見直しで返済額が最大1.25倍まで上がります。上限を超えた利息は未払利息として繰り越され、完済時に一括で請求されることもあります。
- 未払利息とは何ですか?
-
125%ルールによって返済額に上限がかかった結果、その月に発生した利息を払いきれなかった場合の差額です。元金と違って返済しても減らず、住宅ローンの完済時にまとめて請求されることがあります。金利の上昇幅が大きく、残りの返済期間が長い場合に発生しやすくなります。
- いま借り換えたほうがいいですか?
-
一律には言えません。住宅ローンの借り換えの目安は残債1,000万円以上・残期間10年以上・金利差0.3%以上で、この3つが揃わないと諸費用のほうが大きくなることがあります。いまは全体的に金利が上がっているため、下げ幅を狙う借り換えの余地は小さくなっています。返済額を確定させたい場合の変動から固定への借り換えは、別の判断になります。
- 変動金利と固定金利は、いまどちらを選ぶべきですか?
-
住宅ローンを選ぶ基準は「金利が1%上がっても払えるか」です。払えるなら変動、払えないなら固定か、そもそも借入額を見直すという順で考えてください。2026年9月時点でフラット35の最も多い金利は年3.460%まで上がっており、固定は当初から負担が重くなります。
- 5年ルールがない銀行は危険ですか?
-
危険というより、住宅ローンとしての性質が違います。ソニー銀行、SBI新生銀行、PayPay銀行などは金利の変動がすぐ返済額に反映されるため、家計の急変には弱くなります。一方で未払利息は発生しにくく、返済の実態が見えやすいという利点があります。ご自身の家計がどちらに耐えられるかで選んでください。
さらに長い期間を用意している銀行もあります。南都銀行の住宅ローンは?最長50年と家具家電まで借りられる仕組みもあわせてご覧ください。
- 金利は今後も上がり続けますか?
-
日銀は経済・物価・金融情勢に応じて利上げを進める方針を示していますが、時期や到達点は示されていません。市場には段階的な上昇を見込む見方もありますが、予想であって確定した見通しではありません。予想を前提に住宅ローンの借入額を決めるのは避けてください。
- 返済が苦しくなったら、どうすればよいですか?
-
住宅ローンの返済が苦しくなったら、滞納する前に銀行へ相談してください。返済期間の延長や元金据え置きに応じてもらえることがあります。滞納が始まると信用情報に記録が残り、条件変更も難しくなります。売却して住み替えるという選択肢もあるため、残債と売却価格の関係を早めに確かめておくことをおすすめします。
- 繰り上げ返済はいましたほうがいいですか?
-
住宅ローンの繰り上げ返済は、金利が上がっている局面ほど効果が大きくなります。元金を減らせば、そこにかかる利息も減るためです。ただし手元資金を使い切ると想定外の支出に対応できなくなるため、生活費の半年分は残したうえで判断してください。
- 金利が上がると、家の価格は下がりますか?
-
下押しの圧力はかかります。金利が上がると、同じ返済額で組める住宅ローンの金額が下がるため、買い手全体の予算が下がるからです。毎月10万円まで返せる方の借入可能額は、金利1.0%なら約3,540万円、2.0%なら約3,020万円になります。ただし価格は需給や立地の影響も大きく、金利だけで決まるものではありません。
金利が上がっても慌てないために、いまの数字を確かめておく
政策金利は2026年9月18日に1.25%程度へ引き上げられ、住宅ローンの変動金利にも時間差で伝わってきます。
大事なのは、ニュースの数字ではなく自分の住宅ローンの適用金利と残債を知ることです。
1%上がっても払えるかどうかが、すべての判断の起点になります。
この記事のまとめ
- 政策金利は2026年9月18日に1.25%程度へ(6月の1.0%程度に続く今年2回目)
- 変動金利は「政策金利 → 短期プライムレート → 基準金利」と時間差で伝わる
- 0.5%の上昇で、住宅ローン3,500万円なら毎月8,433円・総額354万円の増加
- 5年ルールは返済額を据え置くだけで、負担は先送りされている
- 125%ルールの上限を超えた利息は、未払利息として完済時に残ることがある
- ソニー・SBI新生・PayPay銀行などは、このルール自体がない
- 借り換えは金利差ではなく、諸費用を含めた総額で判断する
- 返済が苦しいなら、滞納前に動くほど選べる手は多い
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
この記事の情報は 2026年9月 時点のものです。制度・基準は改正されることがあるため、実際のお手続きの際は各機関の最新情報をご確認ください。








