





PayPay銀行の住宅ローンが金利の安さで上位に出てきます。ネット銀行なので条件は同じだろうと思っていたのですが、気をつけるところはありますか。関西で新築の建売を買う予定です。
1つだけ、他行と決定的に違うところがあります。
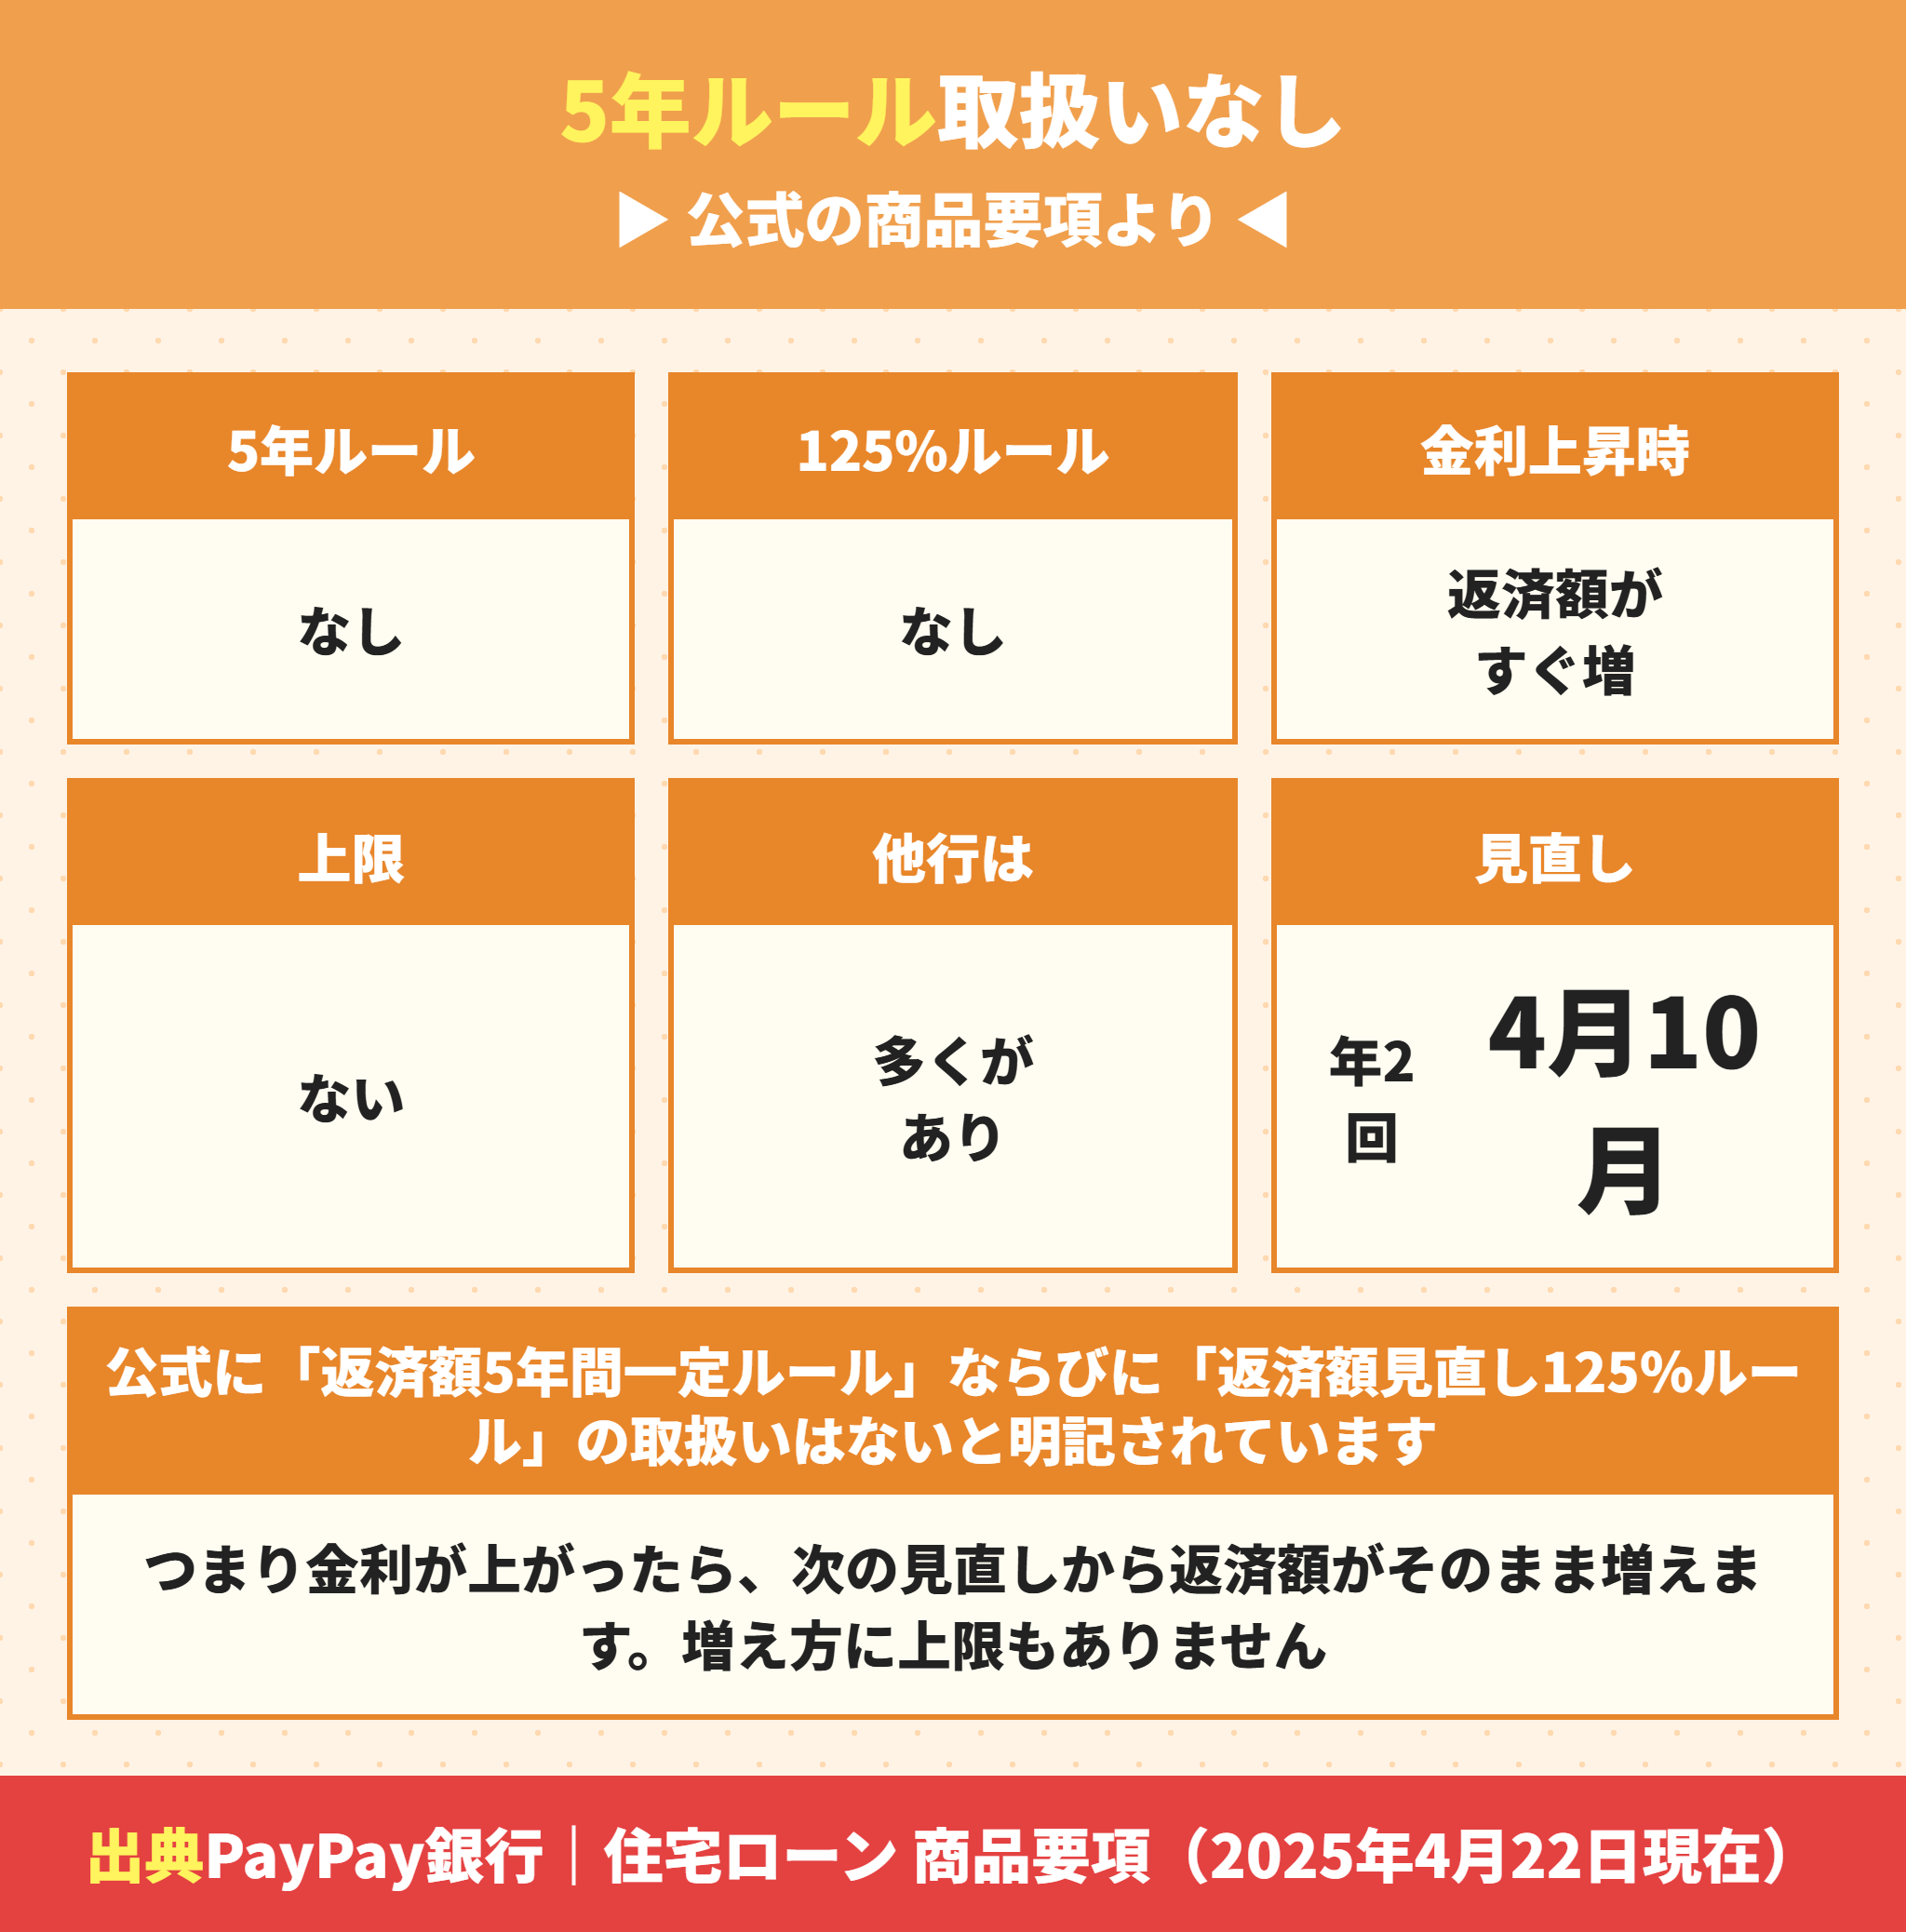
公式の商品要項に「返済額5年間一定ルール」ならびに「返済額見直し125%ルール」のお取り扱いはありませんという1行があります。
メガバンクと比べるなら三菱UFJ銀行の住宅ローンは40年でも金利上乗せなし?出産で0.2%引下げもご覧ください。借入期間40年でも金利の上乗せがなく、5年ルールと125パーセントルールの両方があります。
どの銀行にするか迷っている方は住宅ローンはどこがいい?関西の建売で12行を比べた手数料と団信をご覧ください。金利以外の6項目で12行を並べています。事務手数料は借入3,500万円で55,000円から770,000円まで分かれました。
団信の中身で比べるならりそな銀行の住宅ローンは団信革命で残高0円?上乗せ0.25%の中身もご覧ください。所定の状態に該当すれば仕事に復帰しても残高が0円になり、一般団信からの中途加入もできます。
つまり金利が上がったら、次の見直しから返済額がそのまま増えます。増え方に上限もありません。
事務手数料が定額の銀行もあります。楽天銀行の住宅ローンは事務手数料33万円の定額?分岐は借入1500万円に、定率2.20パーセントとの損益分岐を金額で出しました。
多くの銀行は変動金利に5年ルールと125パーセントルールを置いていて、金利が上がっても5年間は返済額が変わらず、変わるときも直前の1.25倍までに抑えられます。PayPay銀行にはその緩衝材がありません。
この記事では、PayPay銀行の住宅ローンについて、5年ルールがないことの意味、金利の引下幅の仕組み、ソフトバンク回線が条件の優遇割、団信の年齢制限、手数料がWebと電話で違う点、そして借りられない物件を、公式サイトの記載だけで整理します。
この記事で分かること
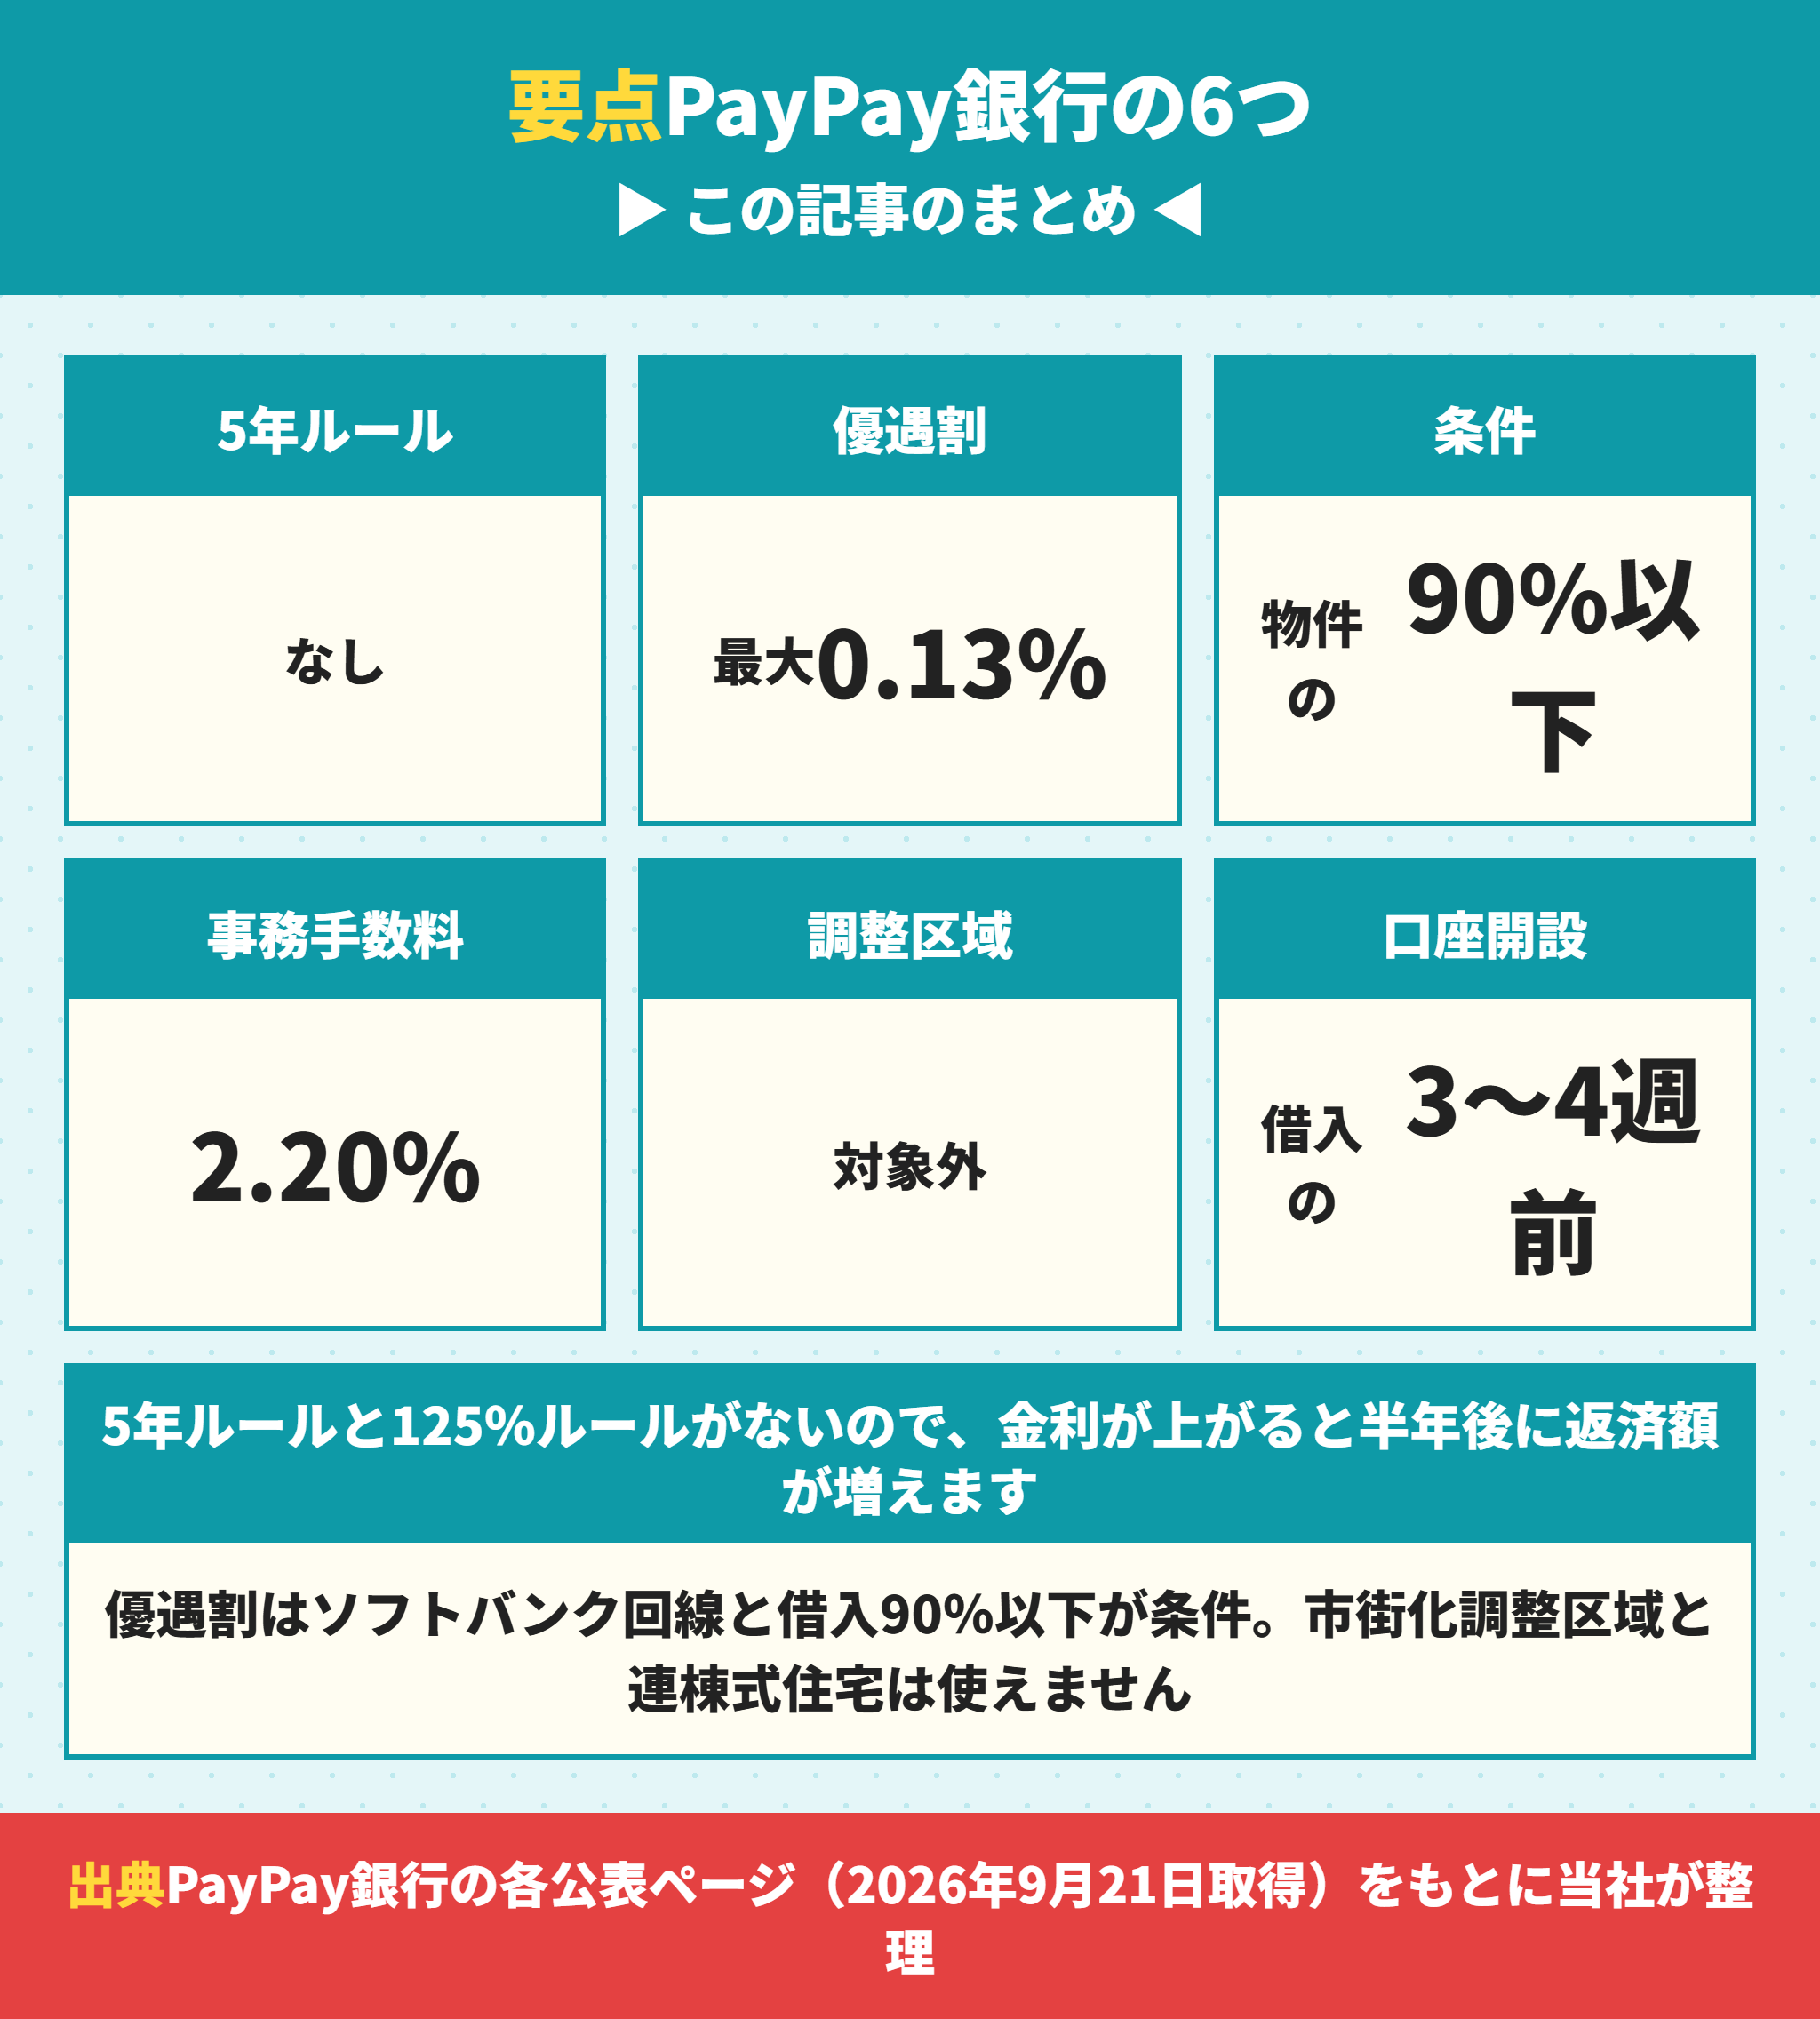
PayPay銀行は5年ルールと125パーセントルールを取り扱わない
金利優遇はソフトバンク回線が条件で、借入総額が物件価格の90パーセント以下であること
団信は加入必須。がん保障団信は満51歳未満、全疾病保障は入院限定
市街化調整区域と連棟式住宅は公式に対象外と書かれている
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
PayPay銀行の住宅ローンには5年ルールと125パーセントルールがない
順番を変えて、いちばん大事なところから書きます。
PayPay銀行の公式が取扱いなしと明記している
公式の商品要項の返済方法の欄に、次の1行があります。
「PayPay銀行では「返済額5年間一定ルール」ならびに「返済額見直し125%ルール」のお取り扱いはありません。」
注記でも例外でもなく、商品要項の本文に書かれています。意図してそうしているということです。
5年ルールと125パーセントルールとは何か
変動金利の住宅ローンには、多くの銀行が2つの仕組みを置いています。
1つが5年ルール。金利が上がっても5年間は毎月の返済額を変えない仕組みです。元金と利息の内訳だけが変わります。
もう1つが125パーセントルール。返済額を見直すときも直前の返済額の1.25倍までに抑える仕組みです。
この2つがあると、金利が上がっても家計への衝撃が数年遅れて、なだらかに来ます。
PayPay銀行では金利が上がると次の見直しから返済額が増える
PayPay銀行にはこの2つがありません。変動金利の見直しは年2回(4月1日と10月1日)です。
4月1日基準日の新金利は同年6月の返済日の翌日から、10月1日基準日の新金利は同年12月の返済日の翌日から適用されます。
つまり10月に金利が上がれば、12月の返済日の翌日から返済額が増えます。5年待ってくれません。
公式にも「お借入後、金利上昇により返済額が増加する場合があります。借入金利や返済額変更の際は、メールでご連絡します」と書かれています。
5年ルールがないことは得なのか損なのか
一概に損とは言えません。5年ルールは返済を先送りしているだけでもあります。
5年ルールがある銀行では、返済額が変わらない代わりに利息の割合が増えて元金が減りにくくなります。6年目に返済額が跳ね、最終回に元金が残る可能性もあります。
PayPay銀行はその先送りをしません。上がった分をその場で払う設計です。元金の減りは予定どおり進みます。
ただし家計の耐えられる上限を自分で決めておく必要があります。国土交通省も住宅ローンの金利上昇リスクで注意を促しています。
PayPay銀行で金利が1ポイント上がると毎月いくら増えるか
言葉だけだと分かりにくいので、当社で計算しました。借入3,000万円・35年・金利1.0パーセントを出発点にします。
このときの毎月の返済額は84,686円です。1年後に金利が上がった場合、残高は29,280,480円、残りの期間は34年になります。
| 1年後の金利 | 毎月の返済額 | 増える額 | 元の何倍か |
|---|---|---|---|
| 年1.5% | 91,659円 | +6,973円 | 1.08倍 |
| 年2.0% | 98,968円 | +14,282円 | 1.17倍 |
| 年2.5% | 106,607円 | +21,921円 | 1.26倍 |
| 年3.0% | 114,566円 | +29,880円 | 1.35倍 |
5年ルールのある銀行なら、この1年後の時点では84,686円のままです。返済額が変わるのは6年目で、そのときも125パーセントの105,857円が上限になります。
PayPay銀行は金利2.5パーセントで106,607円、3.0パーセントで114,566円まで上がります。3.0パーセントなら125パーセント上限との差は月8,709円です。
 ラクチン君
数字で見ると、5年ルールの有無は「いつ来るか」と「いくらで止まるか」の2つに効きます。PayPay銀行を選ぶなら、金利3パーセントでも払える返済額かを先に確かめてください。
 ラクチン君
変動金利で借りるなら、金利が1パーセント上がったときの返済額を先に計算してください。5年ルールのある銀行なら5年後の話ですが、PayPay銀行なら半年後に来る。
5年ルールの詳しい仕組みと関西の銀行の扱いは住宅ローン金利が上がるとどうなる?変動金利の返済額と5年ルールに書いています。
PayPay銀行の住宅ローン金利は引下幅が2段階になっている
次は金利の仕組みです。PayPay銀行は基準金利から引下幅を引く形です。
PayPay銀行の基準金利は原則毎月決まる
公式に「基準金利は、原則毎月決定します。金利環境が大幅に変動した場合などは、月中でも変更する場合があります」とあります。
そしてお申込時ではなくお借入日時点の金利が適用されます。売買契約のときの金利では確定しません。
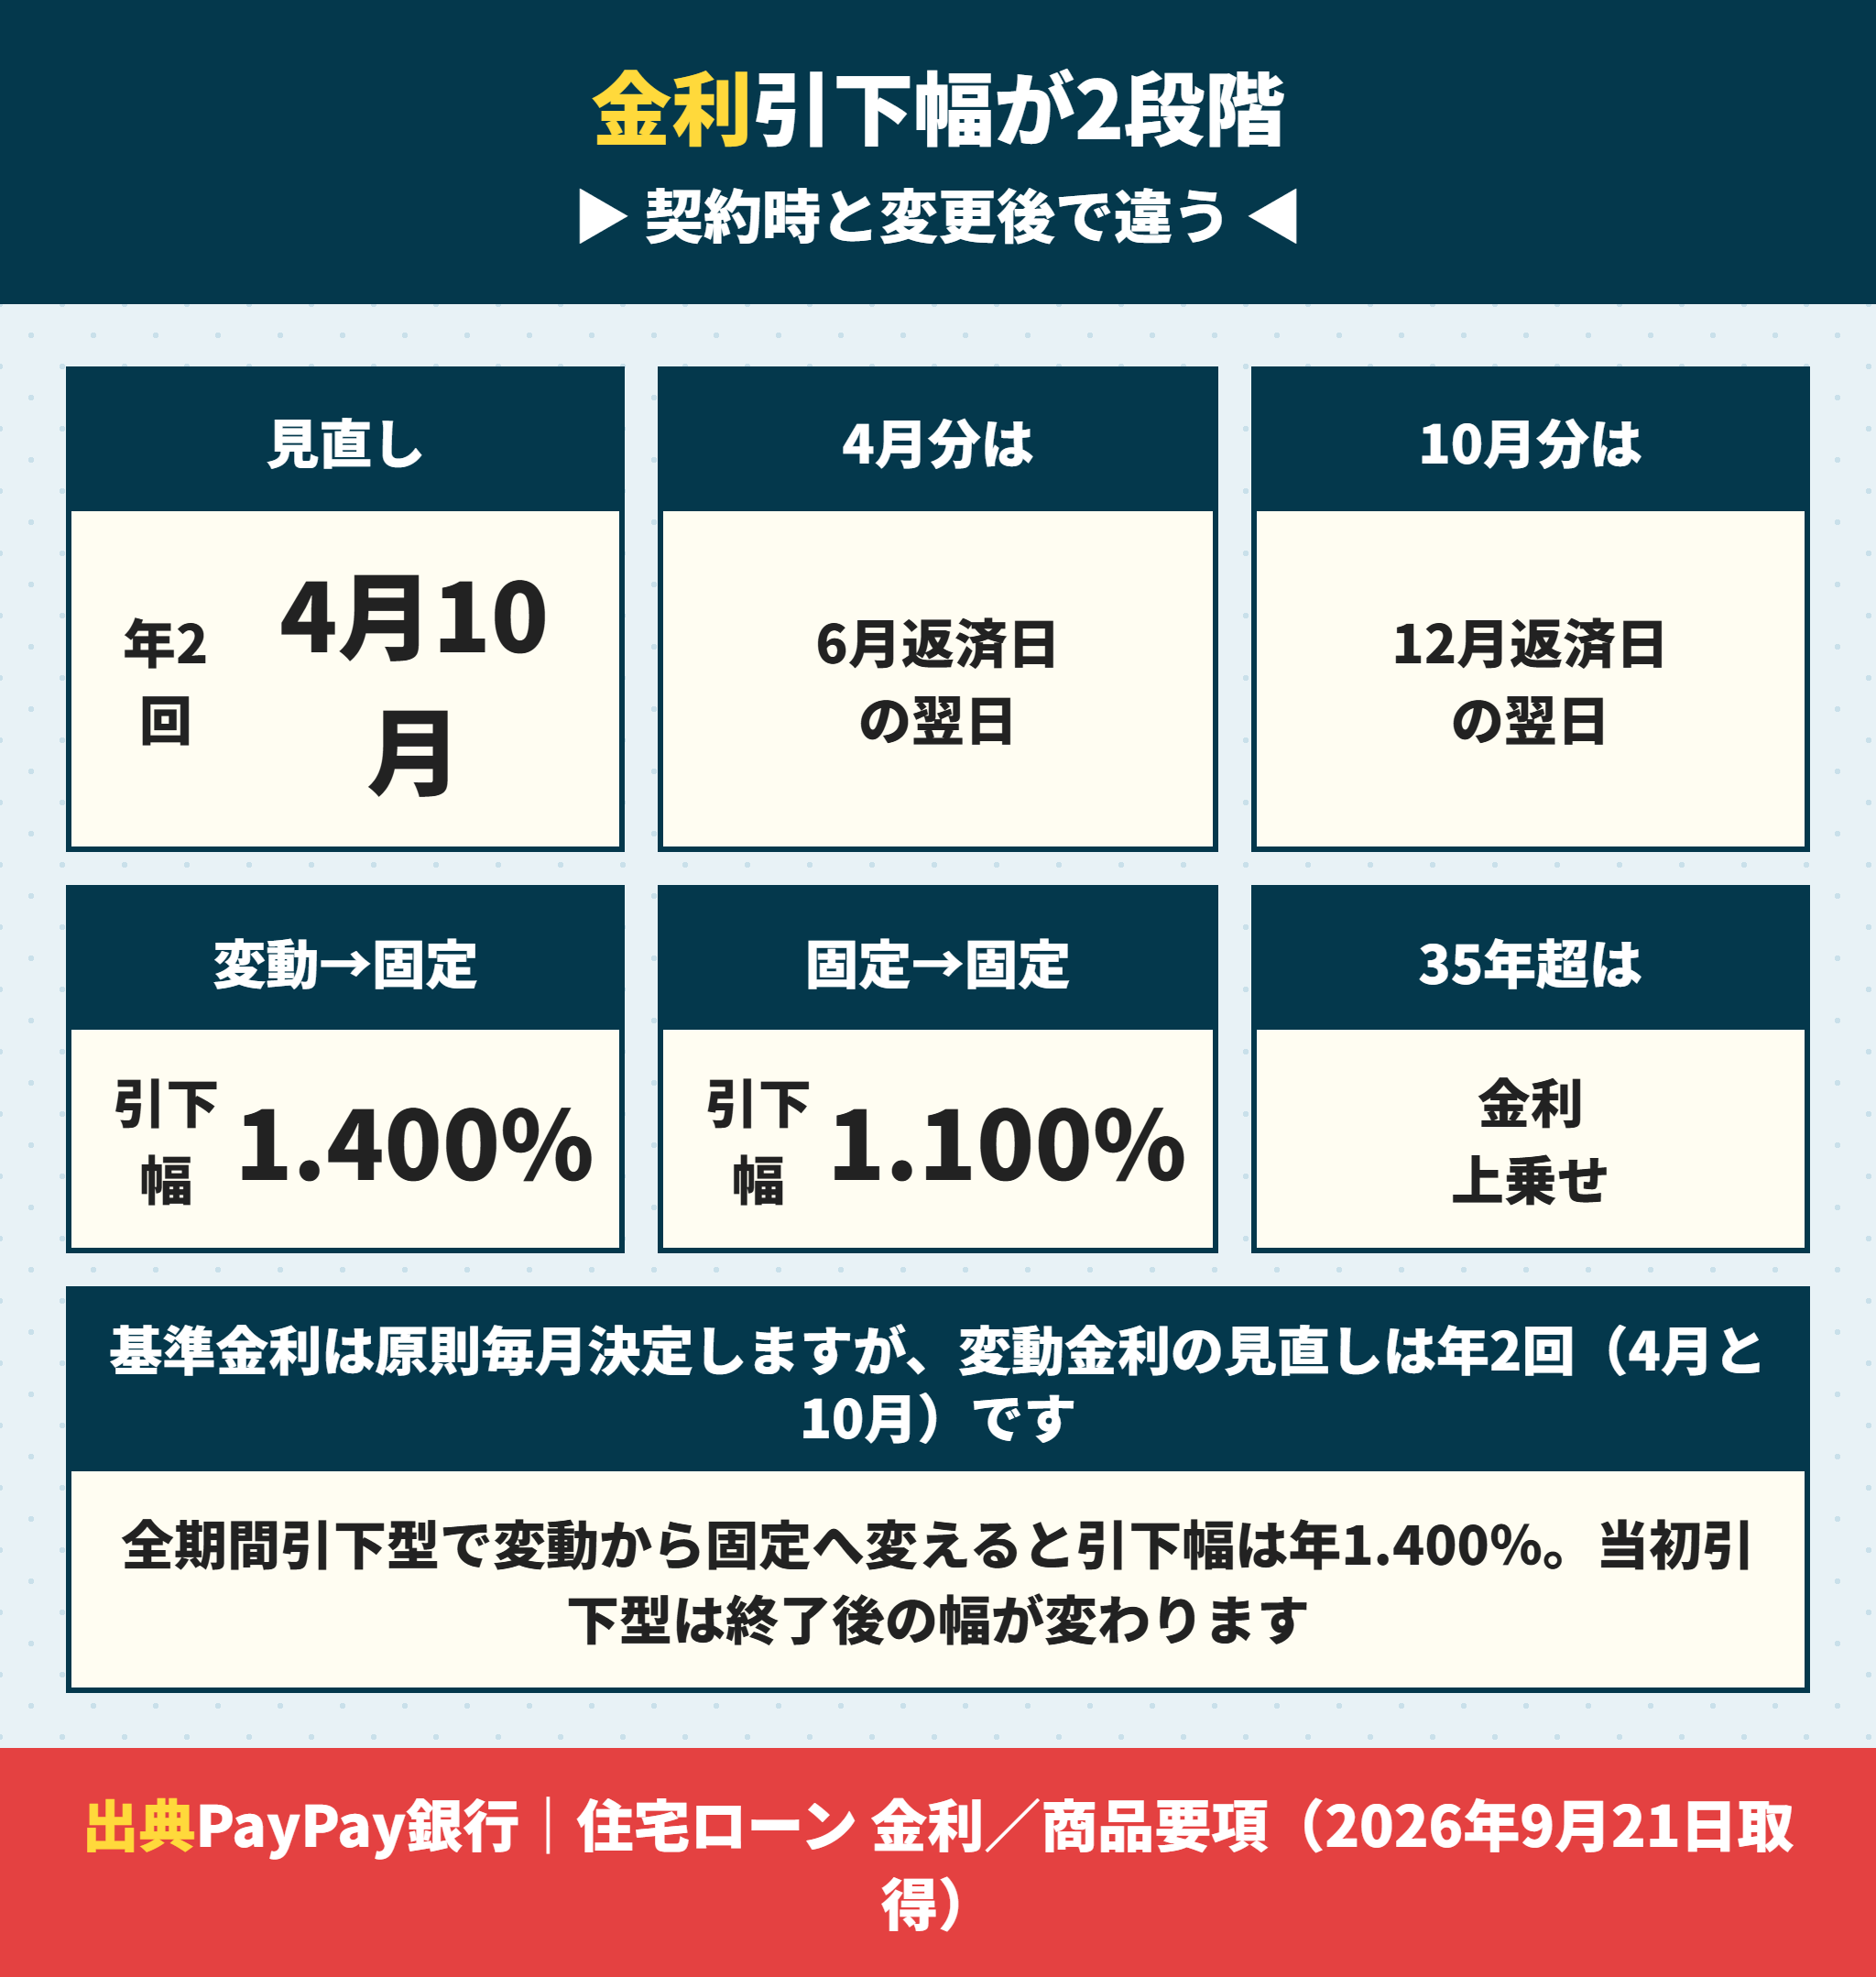
PayPay銀行の変動金利の見直しは年2回
借入後の見直しは年2回(4月・10月)です。基準金利が毎月動いても、すでに借りている人の金利は年2回しか動きません。
反映は4月1日基準日は6月の返済日の翌日から、10月1日基準日は12月の返済日の翌日からです。
PayPay銀行の全期間引下型と当初引下型
金利プランは2つです。全期間引下型と当初引下型の2つがあります。
全期間引下型は借入の全期間で引下幅が続きます。途中で変動から固定に変更した場合の引下幅は年1.400パーセントと公表されています。
固定期間が満了して再度変動に戻った場合は、契約時の変動金利の引下幅が適用されます。
PayPay銀行の当初引下型は終了後の引下幅が下がる
当初引下型は、選んだ固定期間が終わると引下幅が変わります。
公式の表では、当初期間終了後の引下幅は固定金利→変動金利が年1.400パーセント、固定金利→固定金利が年1.100パーセントです。
固定期間は2年・3年・5年・10年・15年・20年・30年・35年から選べます。固定期間中は金利タイプの変更ができません。
| プラン | 変更後の引下幅 |
|---|---|
| 全期間引下型(変動金利→固定金利) | 年1.400% |
| 当初引下型(当初期間終了後・固定金利→変動金利) | 年1.400% |
| 当初引下型(当初期間終了後・固定金利→固定金利) | 年1.100% |
借入期間が35年を超える契約には別途金利の上乗せが発生すると公表されています。
PayPay銀行は基準金利の変更をお知らせで出している
PayPay銀行の住宅ローンのページには、お知らせ欄があります。2026年7月1日に住宅ローン基準金利の変更が告知されていました。
基準金利が動けば、これから借りる人の金利も、見直し時期を迎えた人の金利も変わります。
公式には「変動金利 改定履歴」のページも用意されています。過去にどれだけ動いたかを自分で確認できるということです。
日本銀行の決定は日本銀行の公表資料で確認できます。
PayPay銀行の金利で先に確認する4点
全期間引下型か当初引下型か(当初引下型は終了後に引下幅が変わる)
固定期間中は金利タイプを変更できない
借入期間が35年を超えると金利が上乗せになる
適用されるのは申込日ではなく借入日の金利
PayPay銀行の住宅ローン金利優遇はソフトバンク回線が条件
PayPay銀行には金利優遇があります。ただしソフトバンクの有料回線がないと0.13パーセントは取れないです。
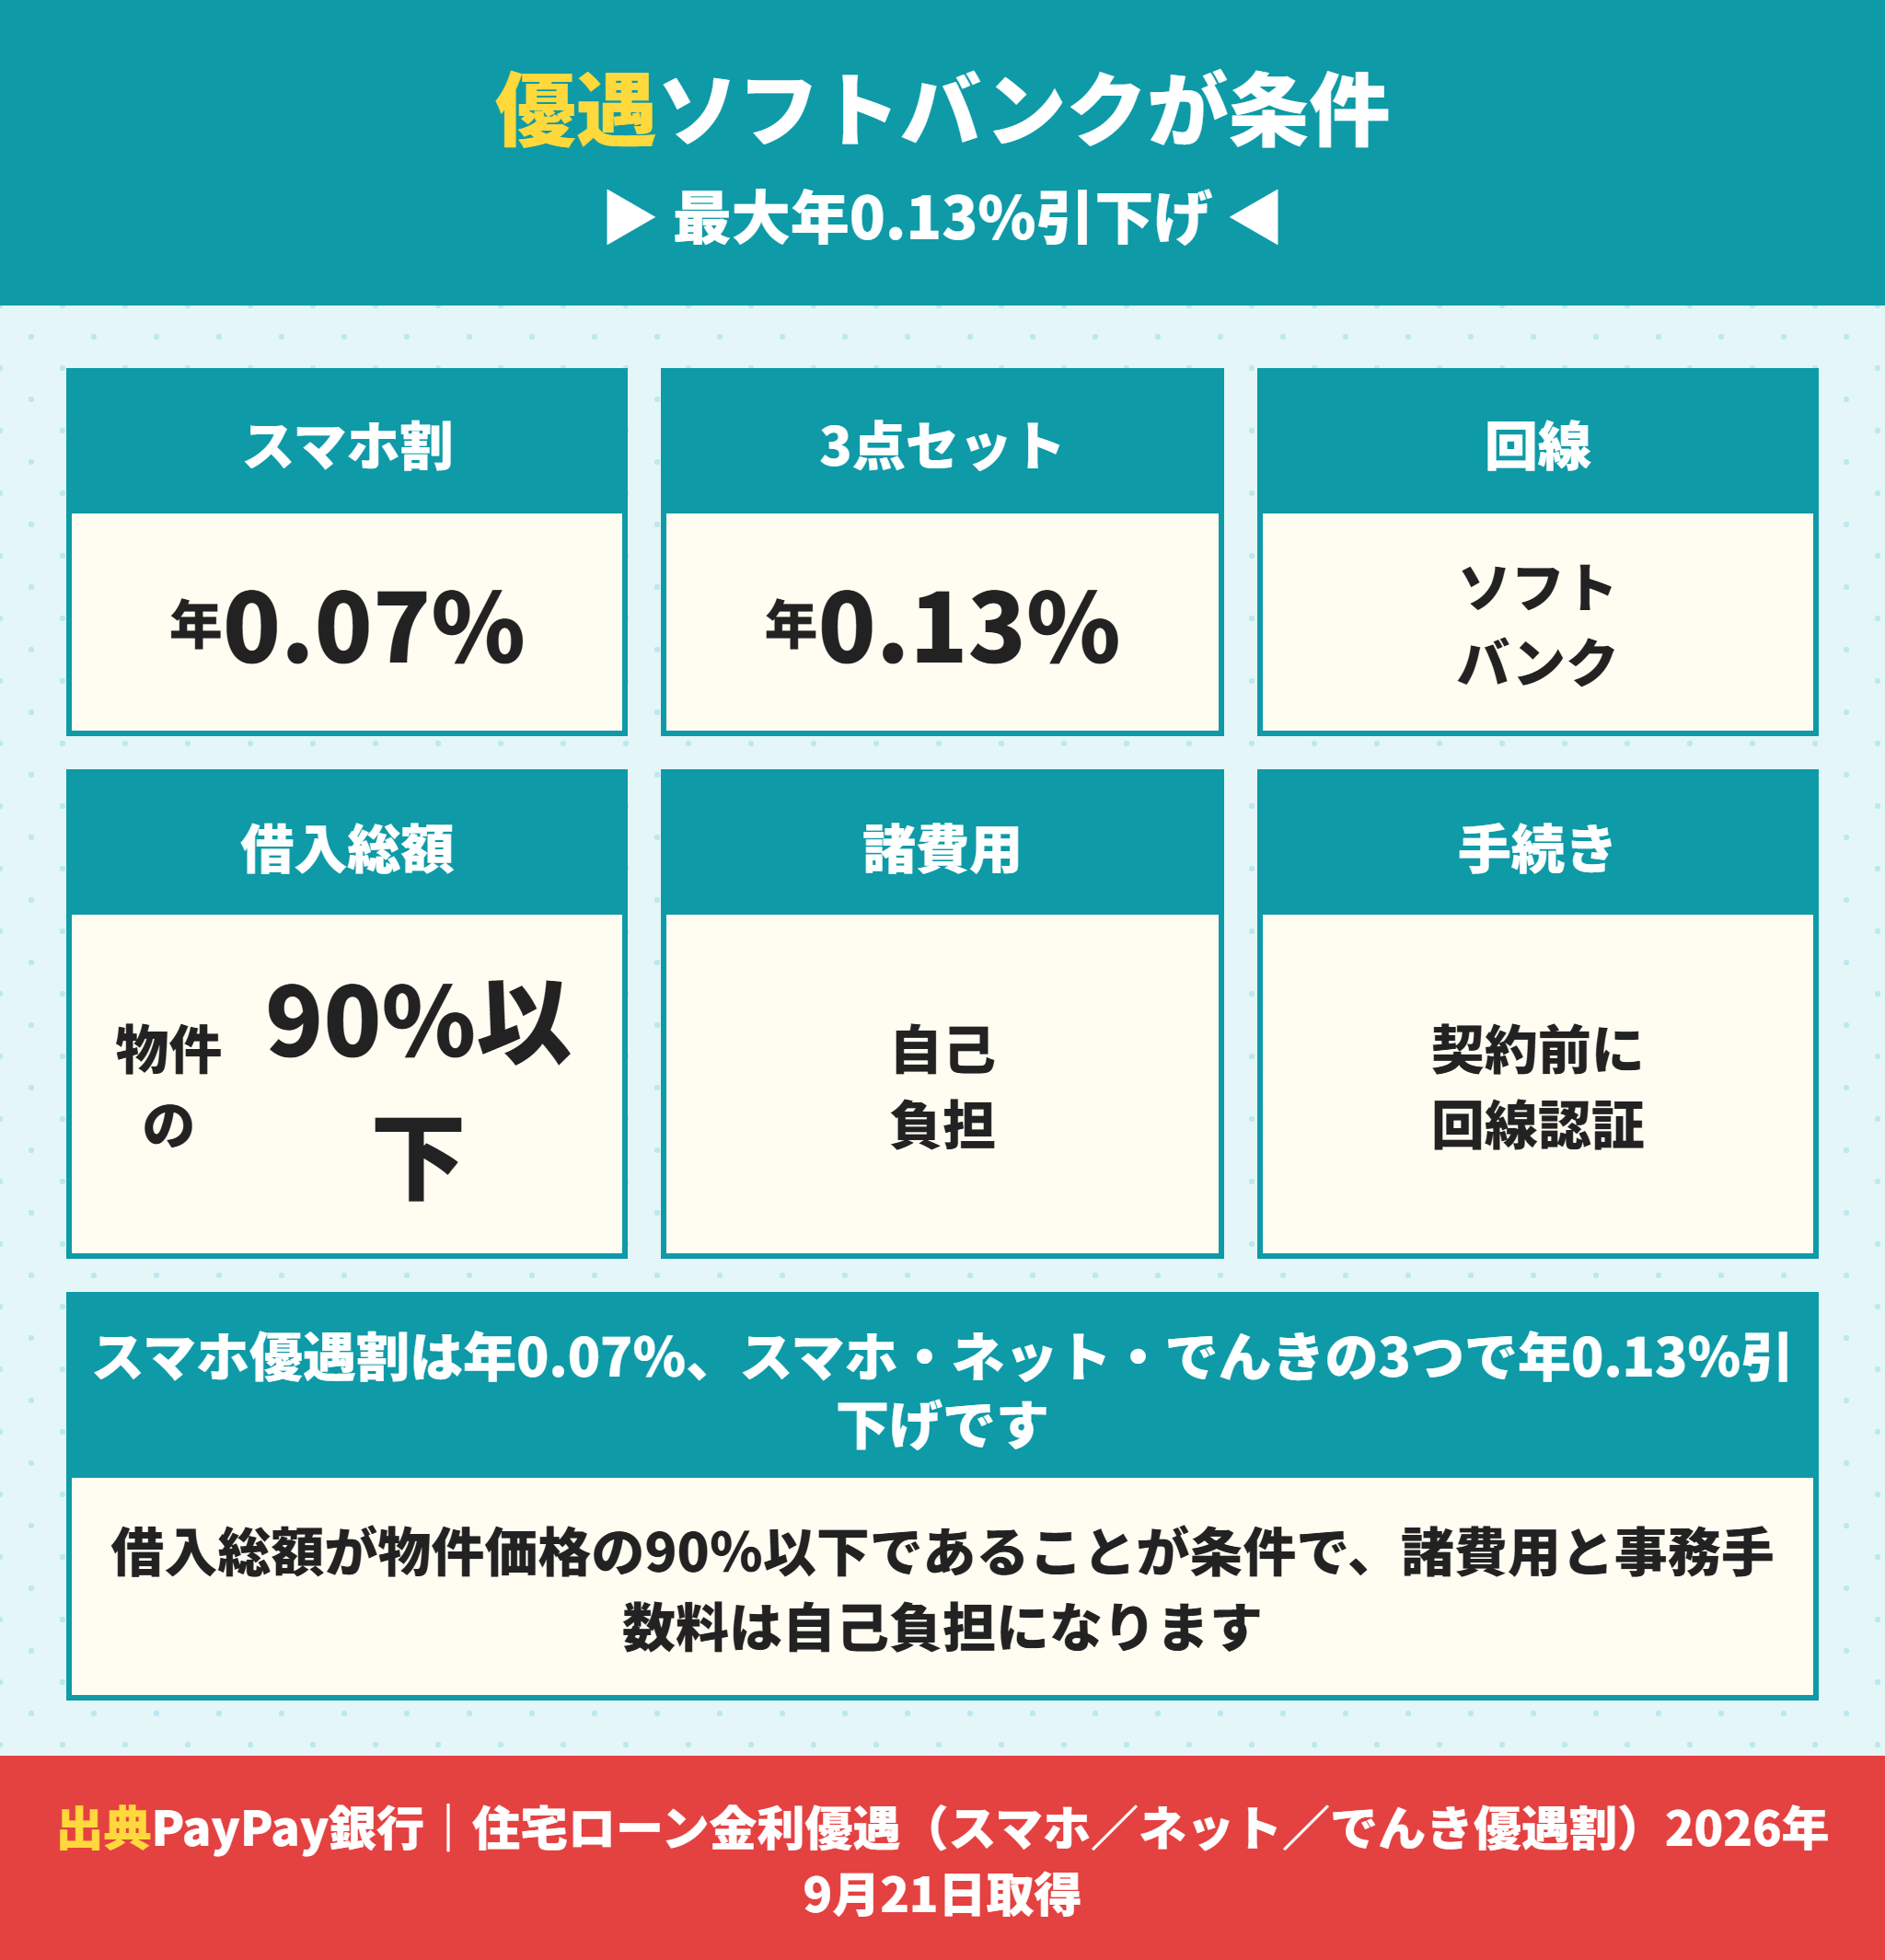
PayPay銀行のスマホ優遇割は年0.07パーセント
公式の表示では、スマホ優遇割の引下げは借入金利 年0.07パーセントです。
条件は、本人契約とソフトバンクのアカウントを連携していること、そして住宅ローンの契約手続までにソフトバンク優遇割に申込むことです。
ソフトバンクが提供するiPhone・スマートフォンの月額基本料が有料の契約であることも条件です。
PayPay銀行のスマホ・ネット・でんき優遇割は年0.13パーセント
3つをまとめると借入金利 年0.13パーセントの引下げになります。
ネットとでんきは、ソフトバンクが提供するインターネットとでんきを家族割サービスで契約することが条件です。
つまり回線を1つ変えるだけでは0.13パーセントには届きません。
PayPay銀行の優遇割は借入総額が物件価格の90パーセント以下
ここが見落としやすい条件です。公式の注記に借入総額が物件購入価格および建築請負価格の合計額に対して90%以下のお客さまが対象とあります。
そして本優遇を受ける場合は、諸費用、事務手数料も自己負担となります。
2,500万円の建売なら借入は2,250万円まで。諸費用200万円と事務手数料50万円を借入に含められないので、現金で450万円前後を用意する必要があります。
PayPay銀行の優遇割はあとから付けられない
手続きのタイミングも厳しいです。公式に本審査承認後からご契約前までに住宅ローン申込ナビから回線認証が必要と書かれています。
さらに「住宅ローン優遇を受けていない方は、あとから優遇を受けることはできません」という注記があります。
建売は契約から決済まで1か月前後です。本審査の承認から契約手続までの数日で回線認証まで終える必要があります。
PayPay銀行の優遇割を取るなら先に決めること
家族の誰かがソフトバンクの有料回線を契約しているか
ソフトバンクのインターネットとでんきを家族割で契約できるか
借入を物件価格の90パーセント以下に抑えられるか
諸費用と事務手数料を現金で払えるか(優遇を受ける場合は借入に含められない)
PayPay銀行の住宅ローンの団信は加入が必須
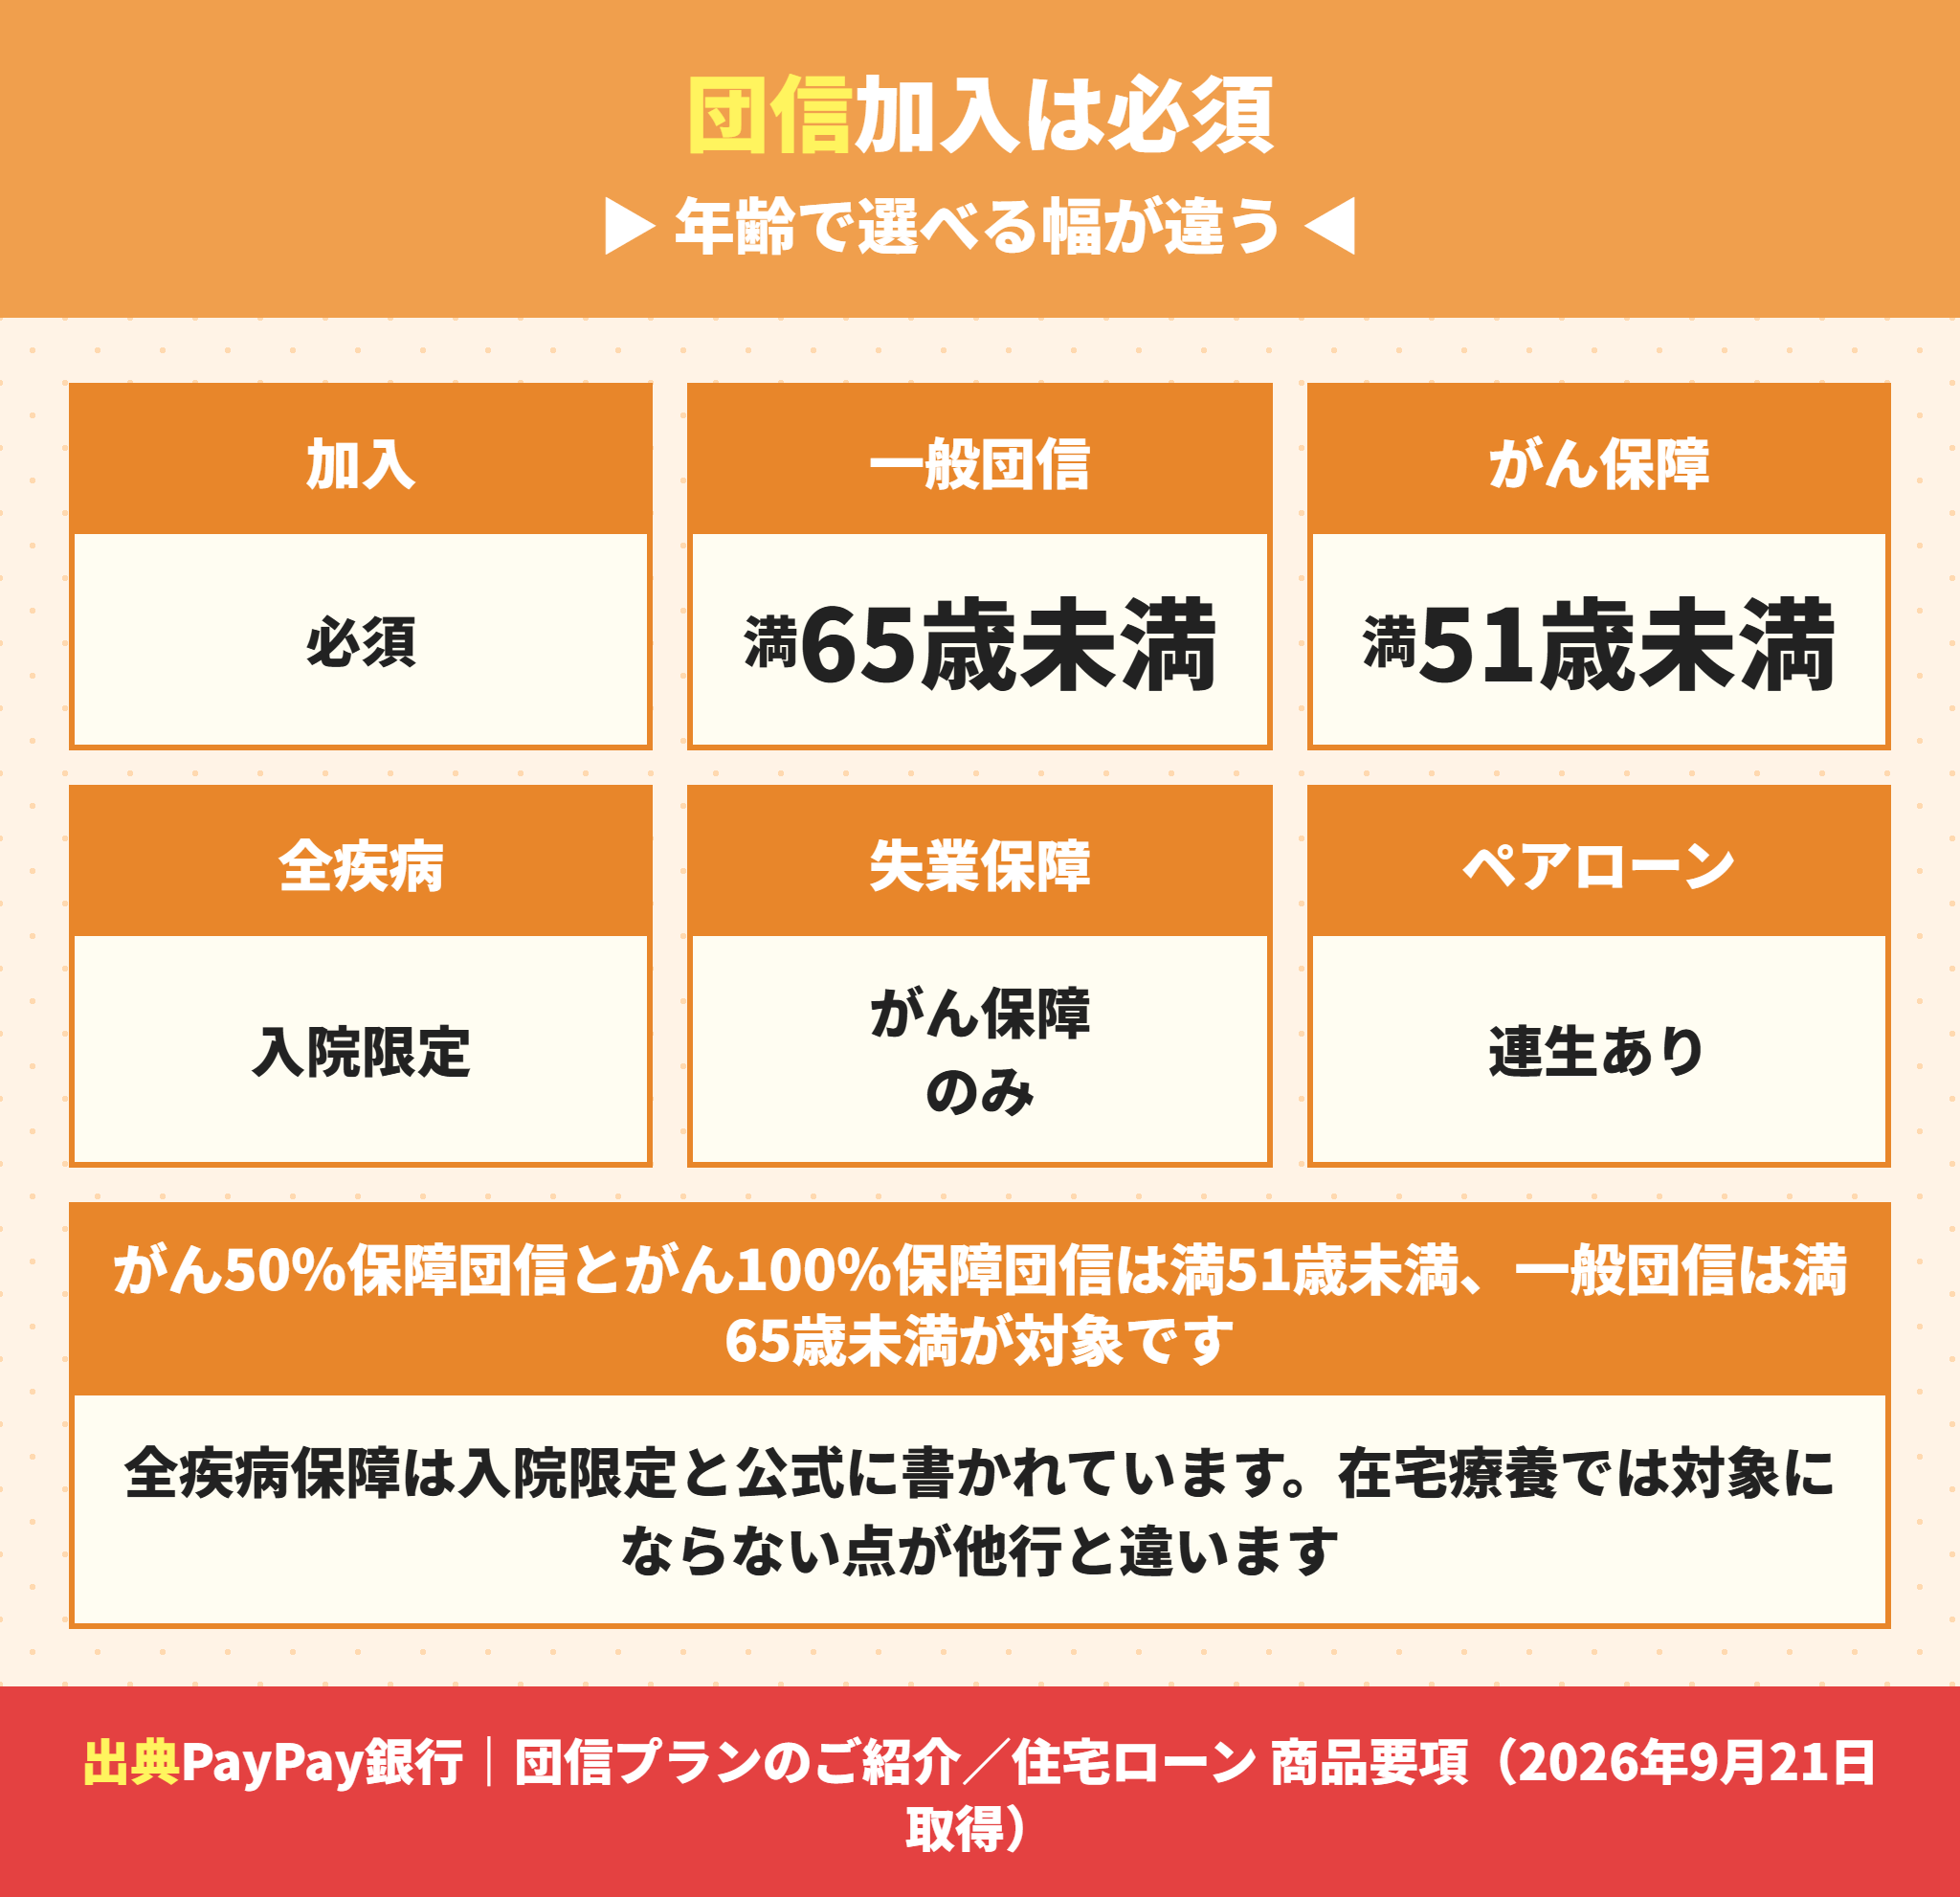
団信について、PayPay銀行は団信の加入は必須で選べるのはプランの3種類だけと公表しています。選べるのはプランだけです。
PayPay銀行の団信は年齢で選べる範囲が変わる
公式のプラン一覧では、一般団信が満65歳未満、がん50パーセント保障団信とがん100パーセント保障団信が満51歳未満です。
つまり51歳を過ぎるとがん保障団信は選べません。この年齢の区切りは銀行ごとに違うので、比べるときに見てください。
一般団信は上乗せ金利なし、がん保障団信はプランにより上乗せがあります。
PayPay銀行の全疾病保障は入院限定
ここが他行との違いです。公式のプラン表には全疾病保障(入院限定)と書かれています。
つまり医師の指示による在宅療養では対象になりません。在宅療養も対象にしている銀行があるので、同じ「全疾病保障」という言葉でも中身が違います。
全疾病保障・失業保障・自然災害保障は、がん50パーセント保障団信とがん100パーセント保障団信のプランに付いています。
PayPay銀行のがん保障の中身
がん保障団信には、がん診断保障(残高の50パーセントまたは100パーセント給付)に加えて「がん先進医療特約とがん診断時一時金保障」が付いています。
基本保障として死亡・高度障害保障、リビングニーズ保障(余命6ヶ月以内と判断されたとき)、重度がん保障特約も含まれます。
PayPay銀行のペアローン連生団信
PayPay銀行は「ペアローン連生団信」を用意しています。2人で借りて、どちらかに事由が生じたときに2人分の残高が0円になる型です。
ただし公式の表ではペアローン連生団信は一般団信でも上乗せ金利があります。単独の一般団信は上乗せなしなので、ここは差が出ます。
がん保障の100パーセントと50パーセントの差はがん団信は必要?上乗せ年0.3%は35年で182万円とステージ2以上の落とし穴に、上乗せ幅を金額に直した表と各行の条件を並べています。
永住権がない方の条件は永住権なしで住宅ローンは組める?外国籍の方が関西の建売を買う頭金20%と期間15年に、専用商品の条件と必要な現金を表で出しています。
ペアローンの仕組みはペアローンと連帯債務の違いに整理しています。団信の選び方は団信が不安で通院中でも住宅ローンは組める?をご覧ください。
PayPay銀行の団信で比べるところ
年齢(一般団信は満65歳未満、がん保障団信は満51歳未満)
全疾病保障が入院限定かどうか(在宅療養を対象にしている銀行もある)
失業保障と自然災害保障はがん保障団信のプランにしか付かない
ペアローン連生団信は一般団信でも上乗せ金利がかかる
PayPay銀行の住宅ローンの手数料はWebと電話で違う
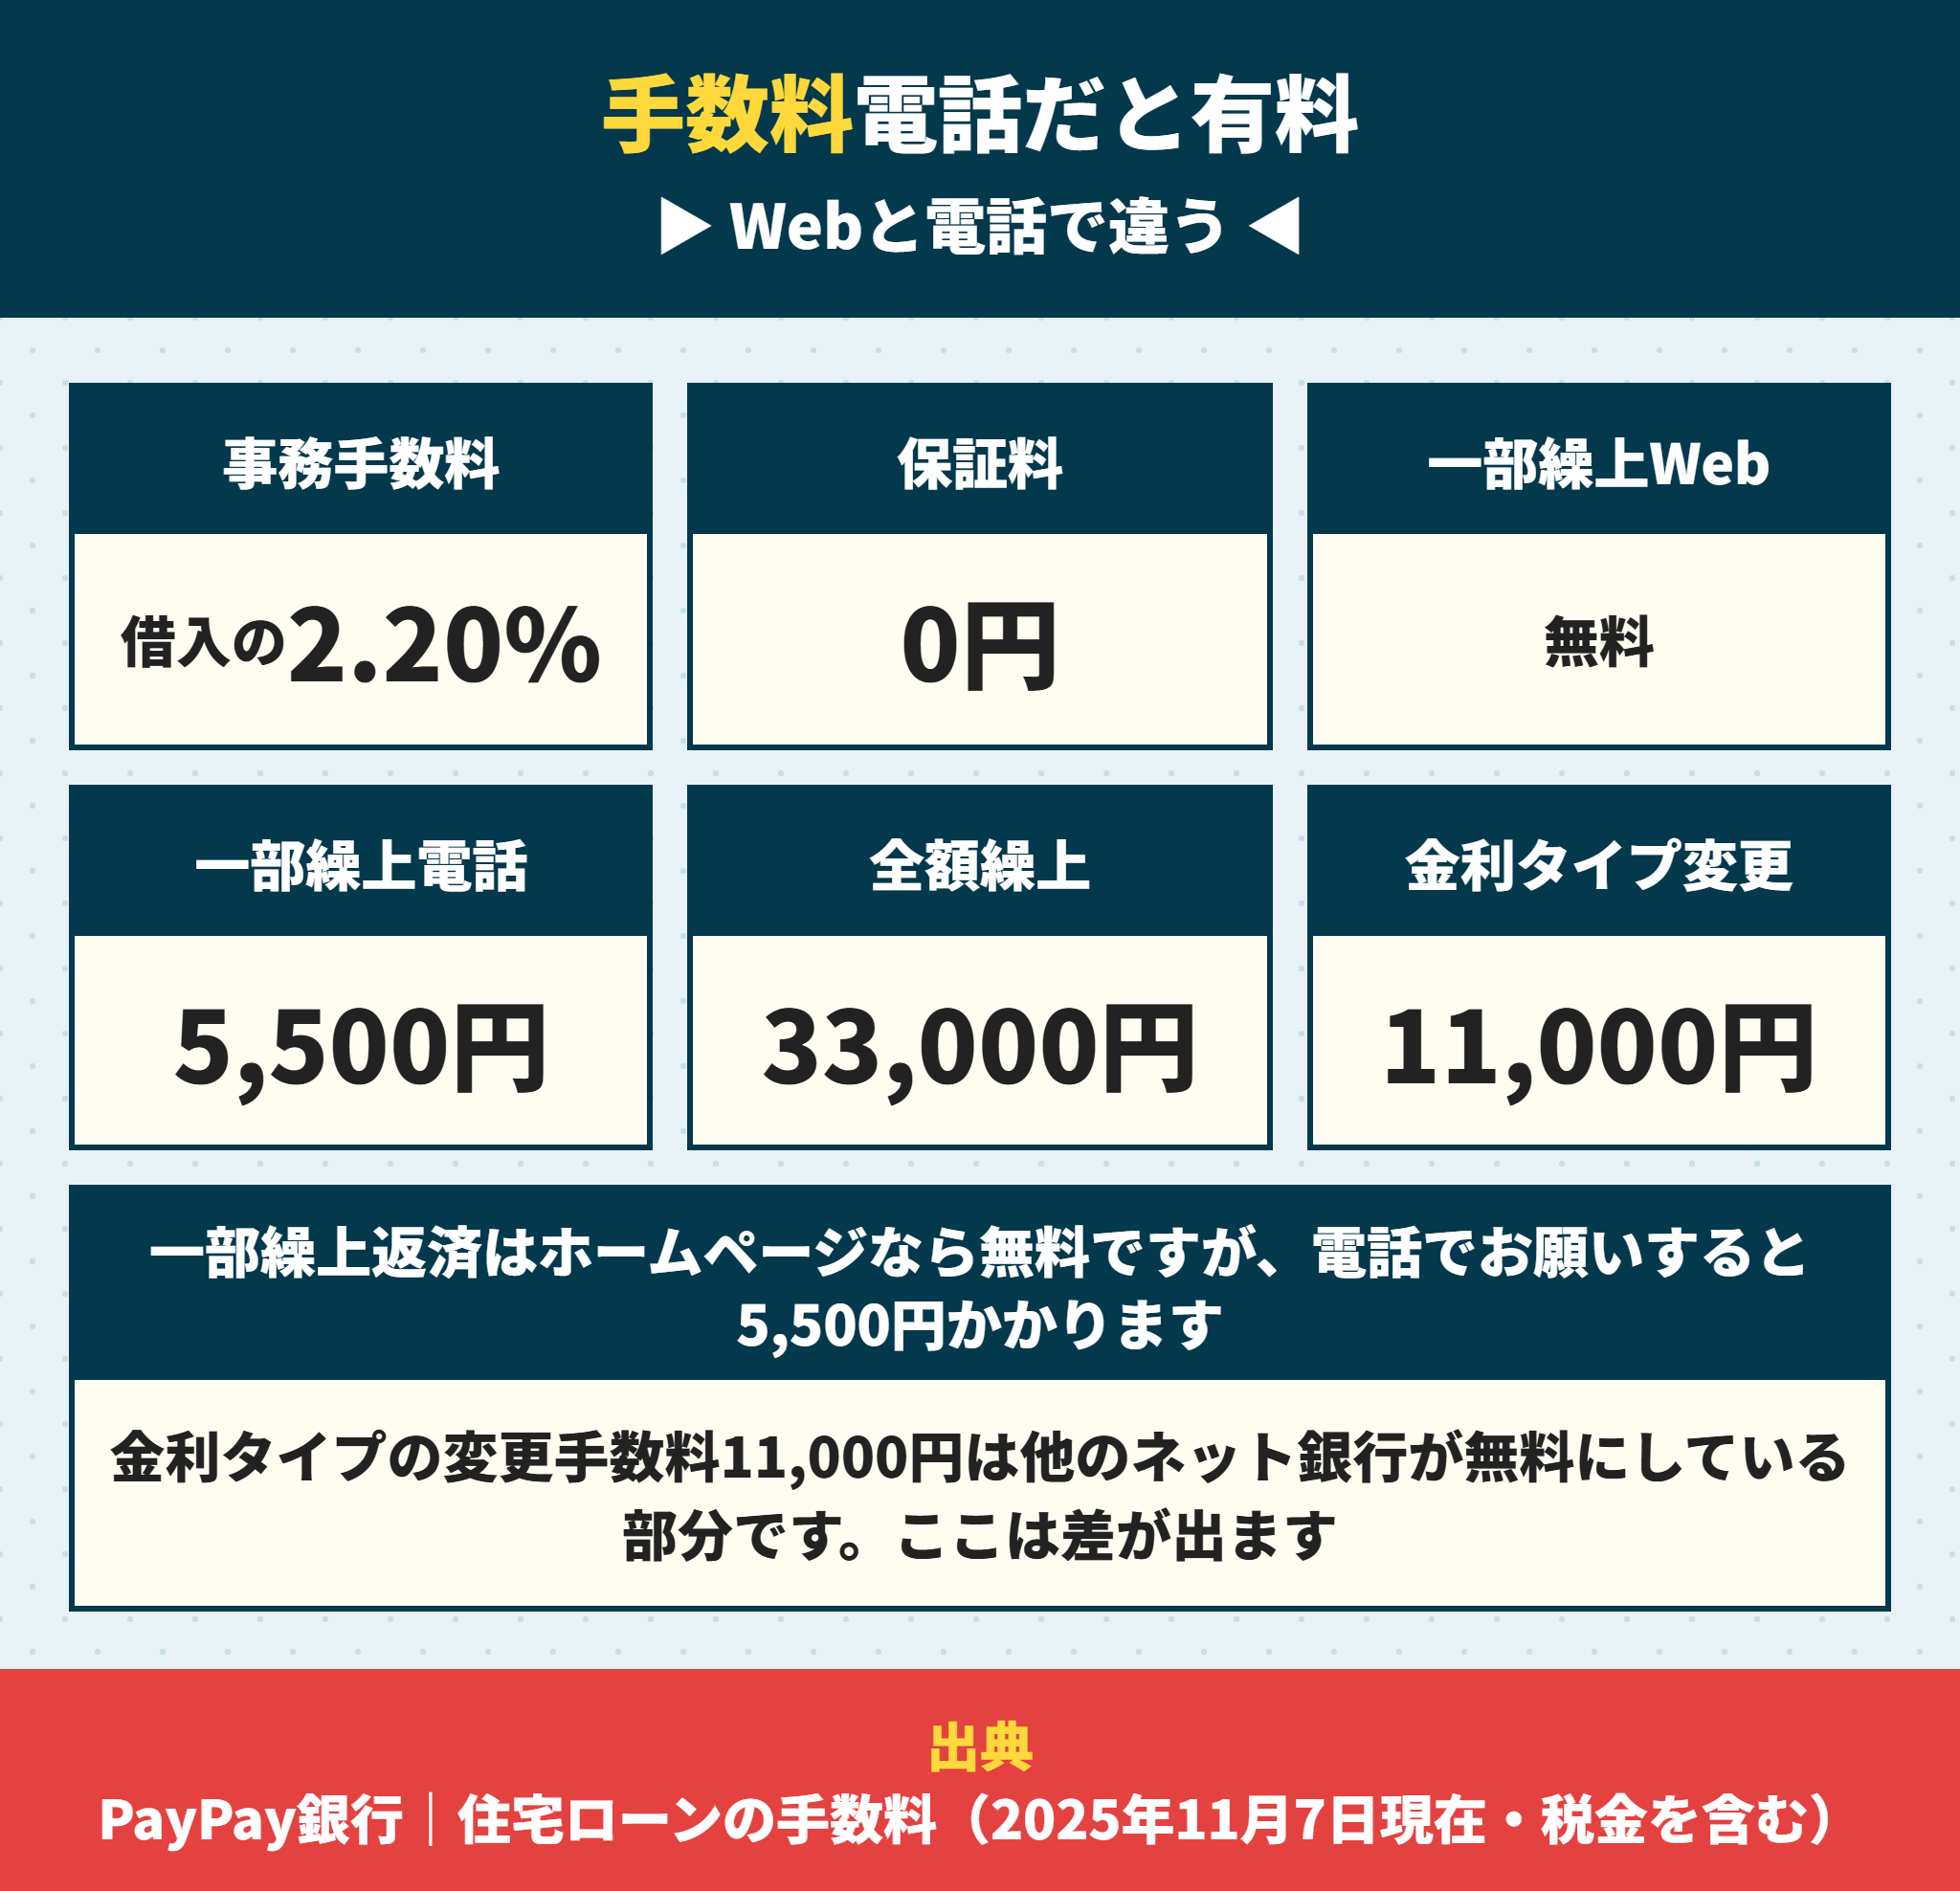
費用は公式に一覧があります。同じ手続きでもWebと電話で金額が変わるのが特徴です。
PayPay銀行の事務手数料は借入金額の2.20パーセント
公式にお借入金額に対して2.20%(消費税含む)と記載されています。借入3,000万円なら66万円です。
保証料は必要ありませんと明記されています。トップページには印紙代0円とも書かれています。
PayPay銀行の一部繰上返済は電話だと5,500円
一部繰上返済は1万円以上1円単位でできます。手数料はホームページでの手続きなら無料です。
ただしお電話での手続きは5,500円(消費税含む)です。同じ繰上返済でも、経路で5,500円変わります。
全額繰上返済は33,000円(消費税含む)で、PayPay銀行住宅ローンセンターへの電話のみの受付です。
PayPay銀行の金利タイプ変更は11,000円かかる
見落としやすいのがこれです。公式の手数料一覧に金利タイプ変更(Web申込) 11,000円と記載されています。
変動から固定へ切り替えるときにかかります。他のネット銀行はここを無料にしていることが多いので、差が出る部分です。
| 手数料 | 金額 |
|---|---|
| 事務手数料 | 借入金額の2.20%(税込) |
| 保証料 | 必要なし |
| 一部繰上返済(ホームページ) | 無料 |
| 一部繰上返済(電話) | 5,500円(税込) |
| 全額繰上返済(電話のみ) | 33,000円(税込) |
| 金利タイプ変更(Web申込) | 11,000円 |
| 残高証明書 | 880円(税込) |
| 変更証明書 | 2,200円(税込) |
遅延損害金は年14.0パーセント(1年365日として計算)と公表されています。
PayPay銀行の手数料は評判より商品要項で確かめる
PayPay銀行の住宅ローンは、口コミや評判で「金利が安い」とだけ語られがちです。ただし総額を決めるのは金利だけではない。
事務手数料66万円(借入3,000万円の場合)に加えて、繰上返済を電話で頼めば1回5,500円、金利タイプを変えれば11,000円です。
評判を読む前に、公式の商品要項と手数料一覧を1回だけ読むほうが早く答えが出ます。どちらも数ページで読み切れます。
PayPay銀行の遅延損害金は年14.0パーセント
返済が遅れたときの条件も公表されています。遅延損害金 年14.0パーセント(1年365日として計算)です。
返済日が土日祝や銀行の休日に当たる場合は翌営業日の引き落としになります。
返済口座がPayPay銀行に限られるので、他行から資金を移し忘れると遅延になります。定額自動入金サービス(手数料無料)を必ず設定してください。
諸費用の全体像は建売の諸費用はいくら?内訳と現金で用意するお金に、買ったあとの税金は新築の固定資産税はいくら?にまとめています。
PayPay銀行の住宅ローンで借りられない物件が決まっている
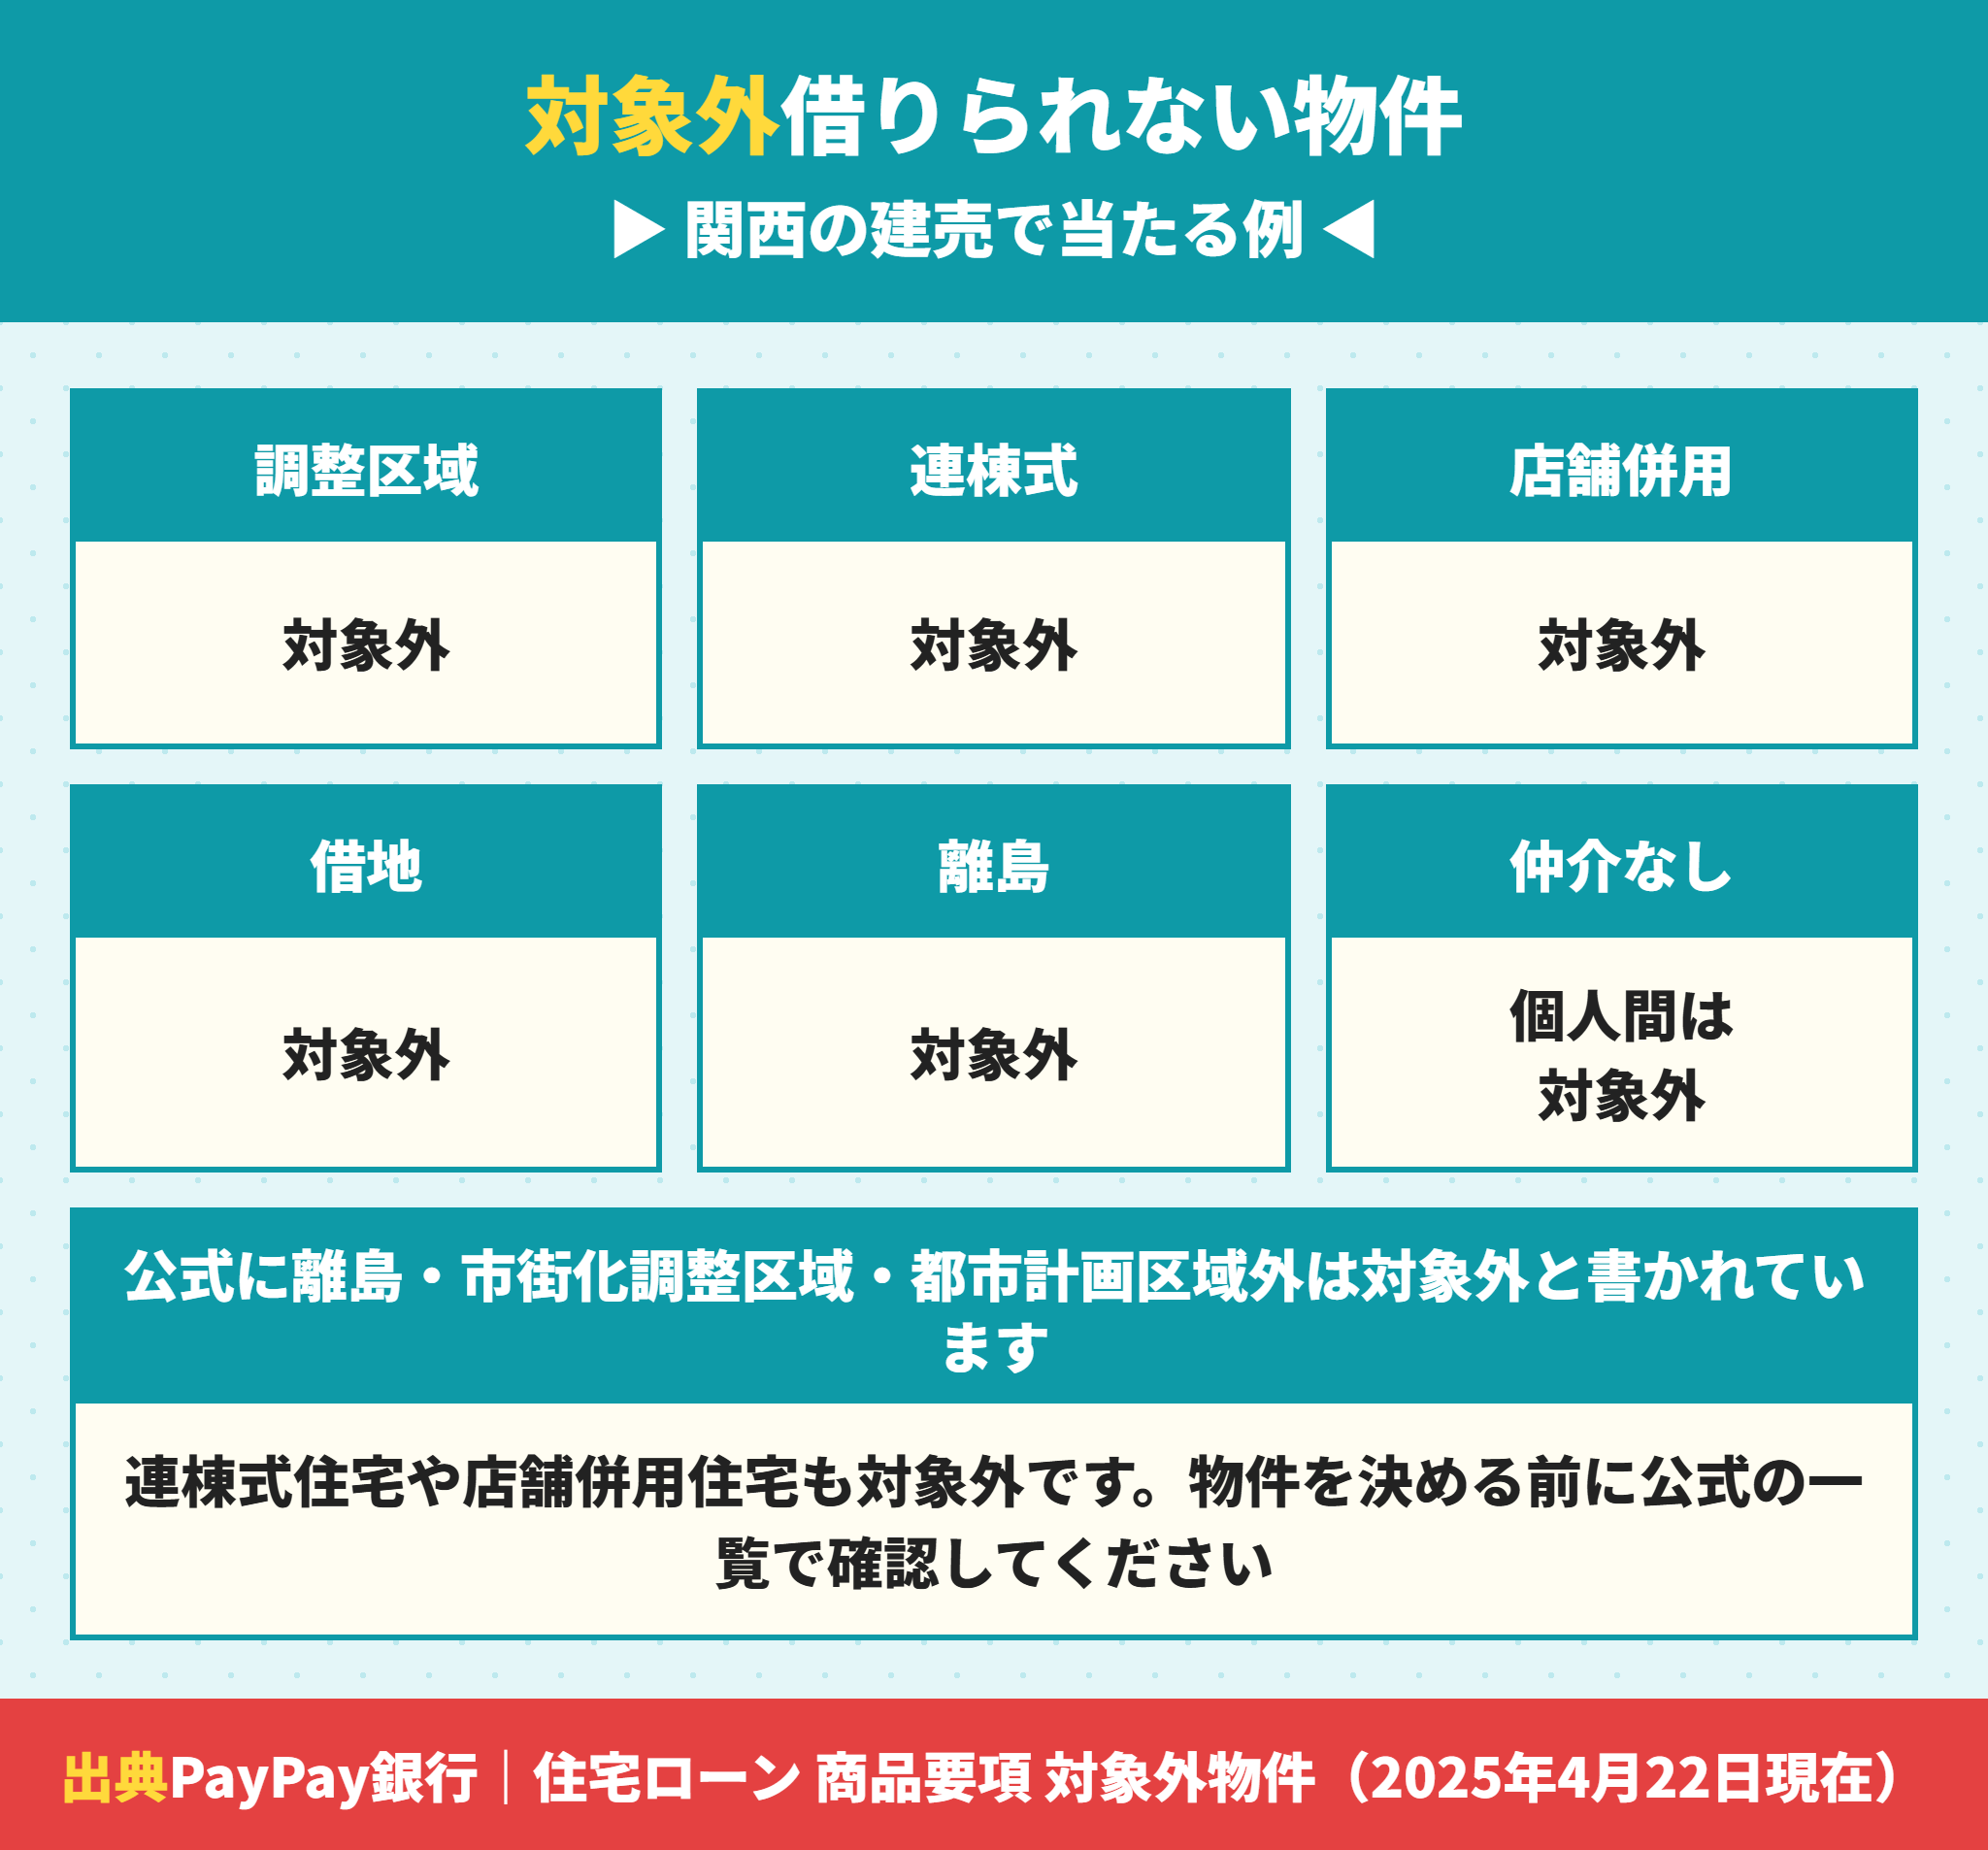
ここは物件を決める前に見る章です。PayPay銀行は対象外の物件を公式に列挙しています。
物件を決める前に見る3か所
都市計画の区域区分(市街化調整区域なら使えない)
建物の形式(連棟式住宅・長屋建てなら使えない)
用途(店舗併用・賃貸併用なら使えない)
PayPay銀行は市街化調整区域を取り扱わない
取扱地域の欄に「離島・市街化調整区域・都市計画区域外は対象外」と書かれています。
関西でも市街化調整区域に建つ戸建は流通しています。その物件を選ぶとPayPay銀行は最初から使えません。
市街化調整区域は都市計画税がかからない一方で、建て替えや増築に許可が必要で、融資の選択肢も狭まります。
PayPay銀行は連棟式住宅も対象外
対象外物件の一覧に「連棟式住宅」が入っています。長屋建てやテラスハウスと呼ばれる形です。
関西の市街地には連棟式の住宅が多く残っています。中古を含めて検討している場合は必ず確認してください。
PayPay銀行が対象外としている物件の一覧
公式に挙げられているものを並べます。
- 親族間売買
- 建築基準法およびその他の法令の定めに合致していない物件
- 事業用物件(店舗併用住宅を含む)
- 賃貸用物件(賃貸併用住宅を含む)
- 借地物件(普通借地・定期借地)
- 不動産業者の仲介のない個人間売買
- 保留地物件
- 連棟式住宅
- コーポラティブハウス
- セカンドハウス・別荘
- 共有仮換地上の物件
公式は「借入対象物件であっても、所在地、面積、状況などによっては、お借り入れできないことがあります」とも書いています。一覧に無ければ必ず借りられるわけではありません。
ラクチン君当社は物件の資料をお預かりした時点で、都市計画の区域区分と建物の形式(独立か連棟か)を先に確認しています。ここで引っかかると銀行を変えることになり、日程がやり直しになります。
PayPay銀行は戸建の新築だと完成時の一括融資
資金使途の注記に「戸建の新築資金の場合、建物完成時に一括でのご融資となります」とあります。
あわせて着工金や中間金、土地代金のお支払いのみのご融資はできません。
注文住宅ならつなぎ融資が必要です。PayPay銀行は2026年6月29日からつなぎ融資の提携金融機関の紹介を開始したと公表しています。
建売は完成した土地付き物件を1回の決済で買うので、この問題は起きません。つなぎ融資の仕組みはつなぎ融資とは?金利と手数料と使う場面に書いています。
PayPay銀行の住宅ローンの借入条件と返済のルール
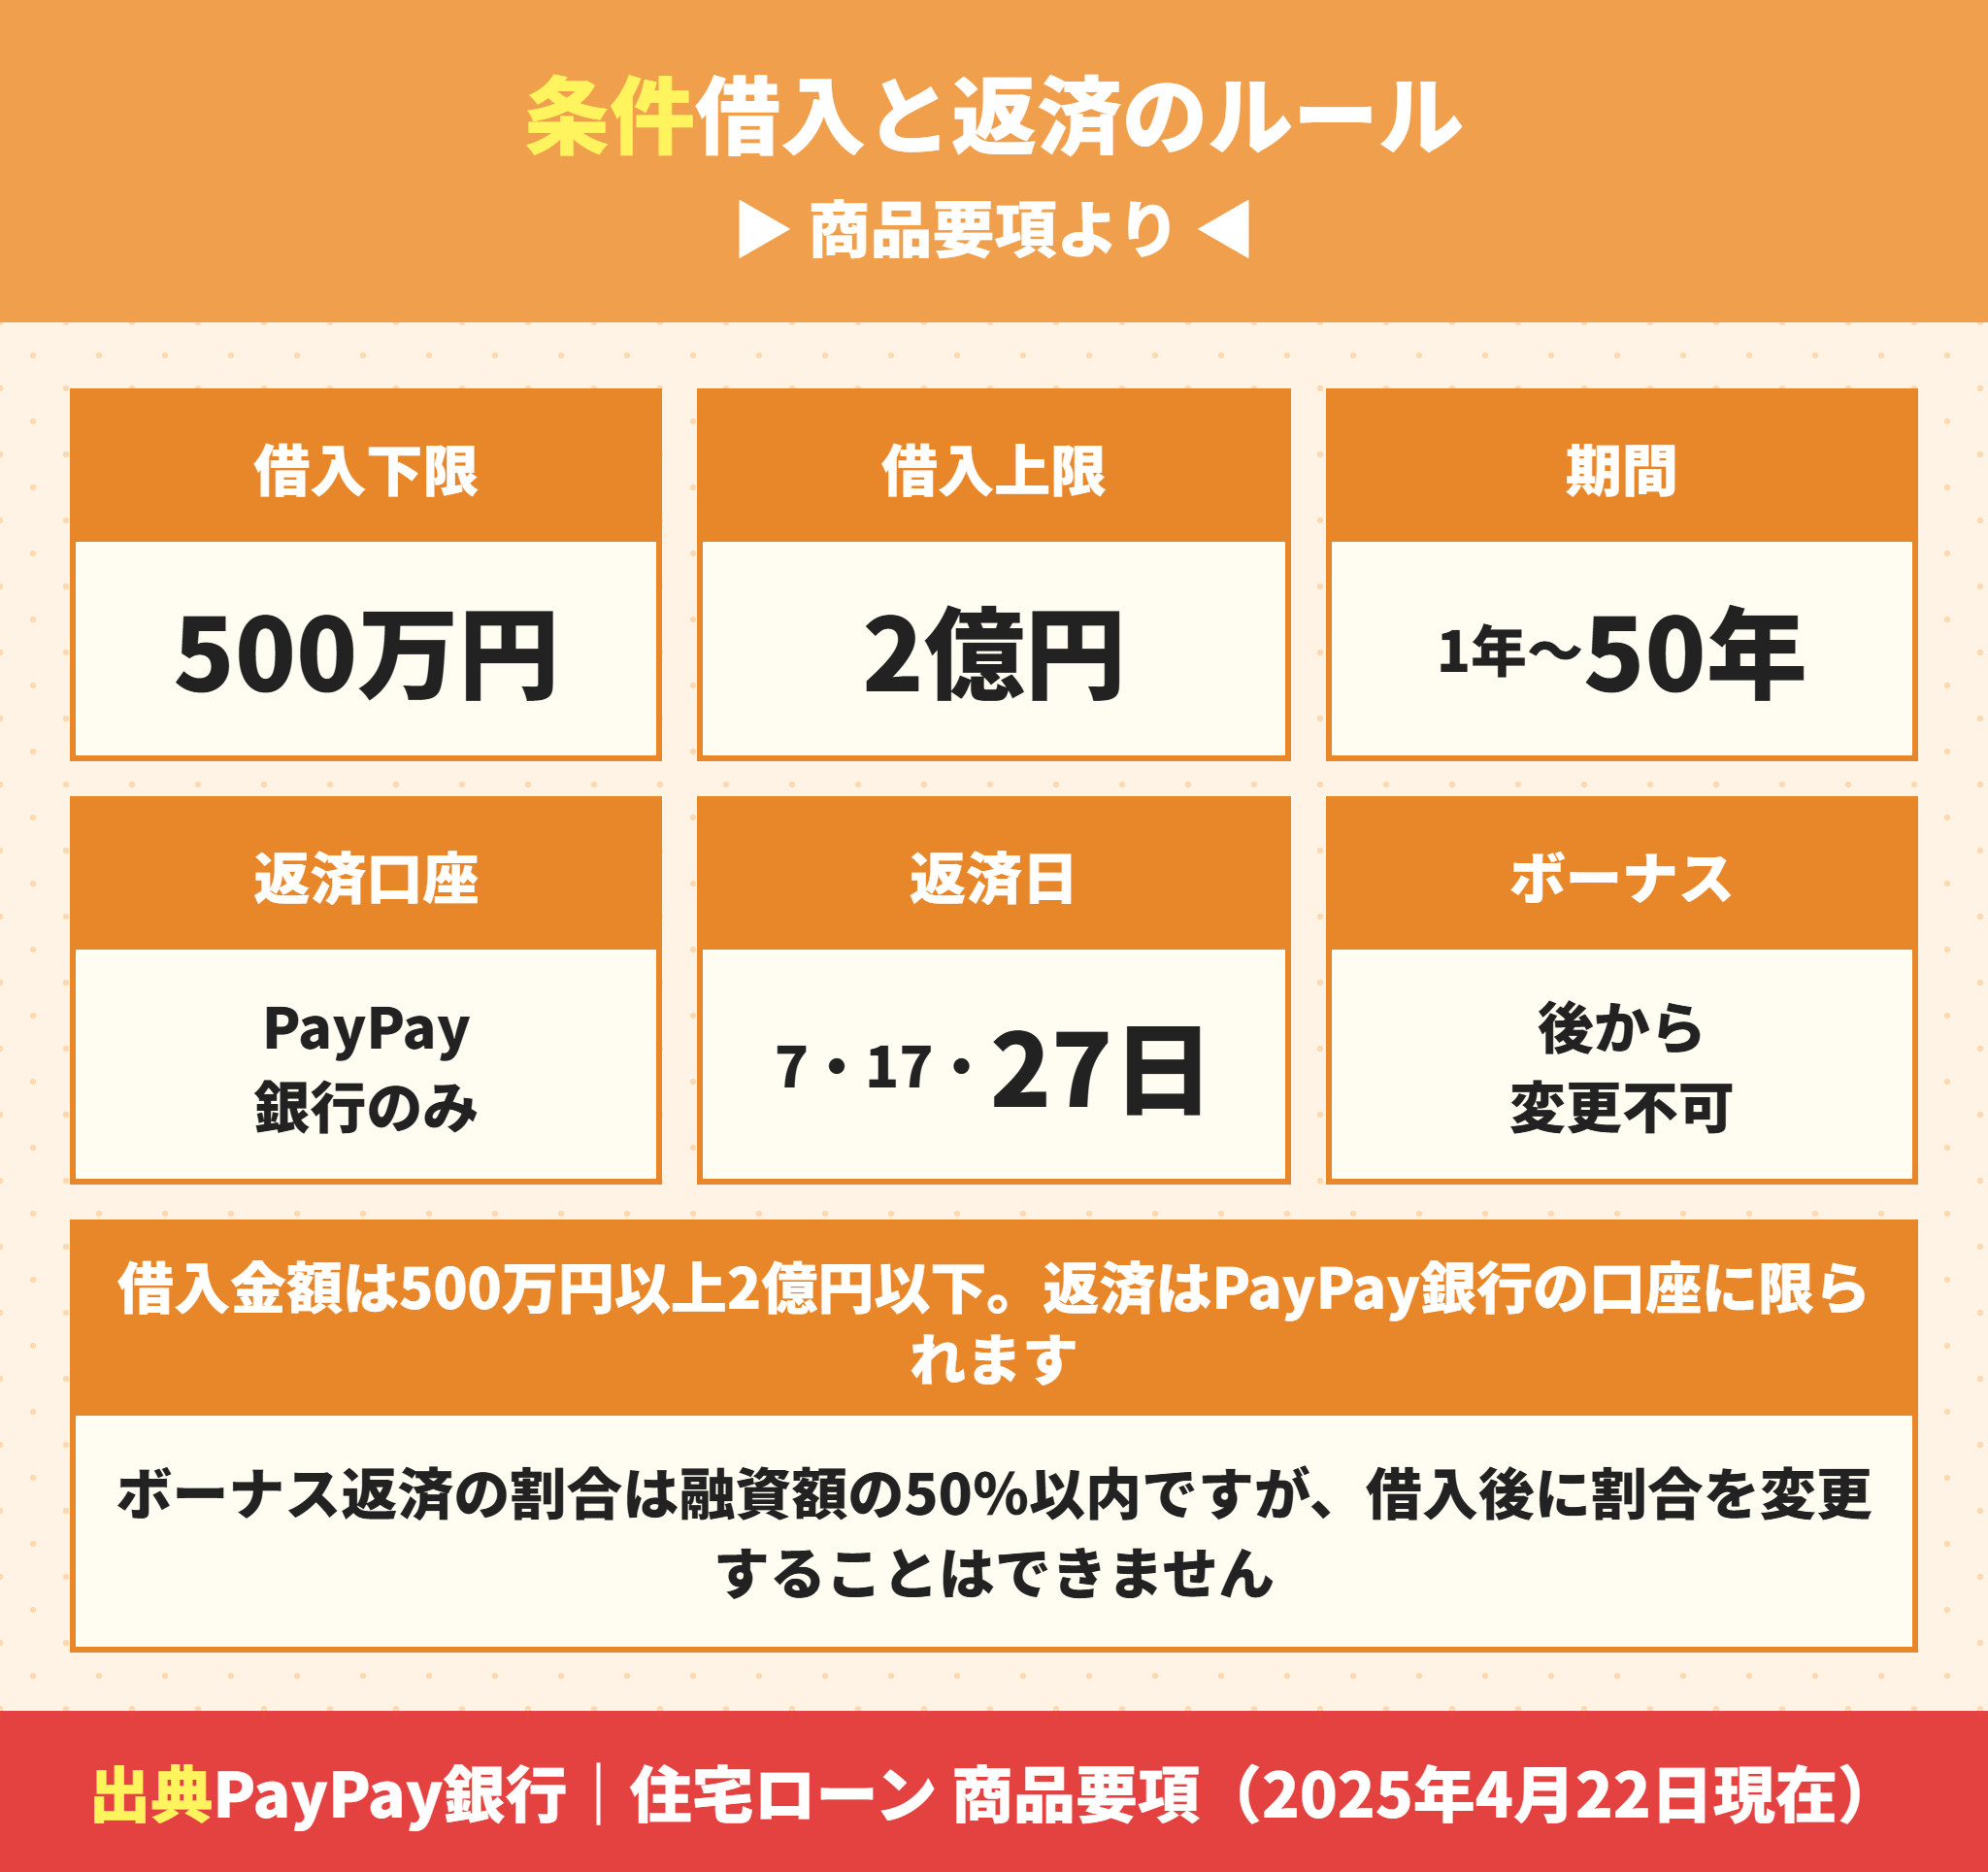
商品要項から、金額と返済の条件を整理します。
PayPay銀行の借入金額は500万円以上
公式に500万円以上2億円以下(10万円単位)と記載されています。
つまり借入が500万円に届かない場合は使えません。自己資金を多く入れて少額だけ借りる使い方には向きません。
PayPay銀行の借入期間は1年から50年
借入期間は1年以上50年以内(1ヶ月単位)です。借り換えの場合は原則として現在の借入の残存期間が上限になります。
そして35年を超える契約には別途金利の上乗せが発生します。中古物件には一部制限があるとも書かれています。
PayPay銀行の返済はPayPay銀行の口座に限られる
返済口座の指定があります。公式のFAQに「ご返済はPayPay銀行口座に限らせていただいております」とあります。
給与の振込口座が別の銀行なら、毎月お金を移す必要があります。PayPay銀行は定額自動入金サービス(手数料無料)を案内しています。
PayPay銀行の返済日とボーナス返済のルール
返済日は7日・17日・27日から選択できます。ボーナス返済月は6月と12月、7月と1月、8月と2月から選べます。
ボーナス返済の割合は融資額の50パーセント以内(5パーセント刻み)です。
注意点が2つあります。借入後にボーナス返済の割合は変更できません。そして返済日とボーナス返済月の変更もできません。
返済額の目安は住宅ローン返済額の早見表35年で確認してください。
PayPay銀行はリフォーム資金を単独では借りられない
資金使途の注記にもう1つ条件があります。リフォーム資金が借りられるのは借り換えと同時の1通りだけ利用できます。
つまり中古を買って同時にリフォームする資金は、この住宅ローンでは借りられません。借り換えと同時であれば一括での融資になります。
中古+リフォームで考えている場合は、リフォーム資金まで扱える銀行を選ぶ必要があります。
PayPay銀行の借入条件で引っかかりやすい4点
借入が500万円に届かない(下限に満たない)
返済口座をほかの銀行にしたい(PayPay銀行口座に限られる)
ボーナス返済の割合をあとから変えたい(借入後は変更できない)
中古の購入とリフォームを同時に借りたい(借り換えと同時のときだけ)
PayPay銀行の住宅ローンを建売で使うときの段取り
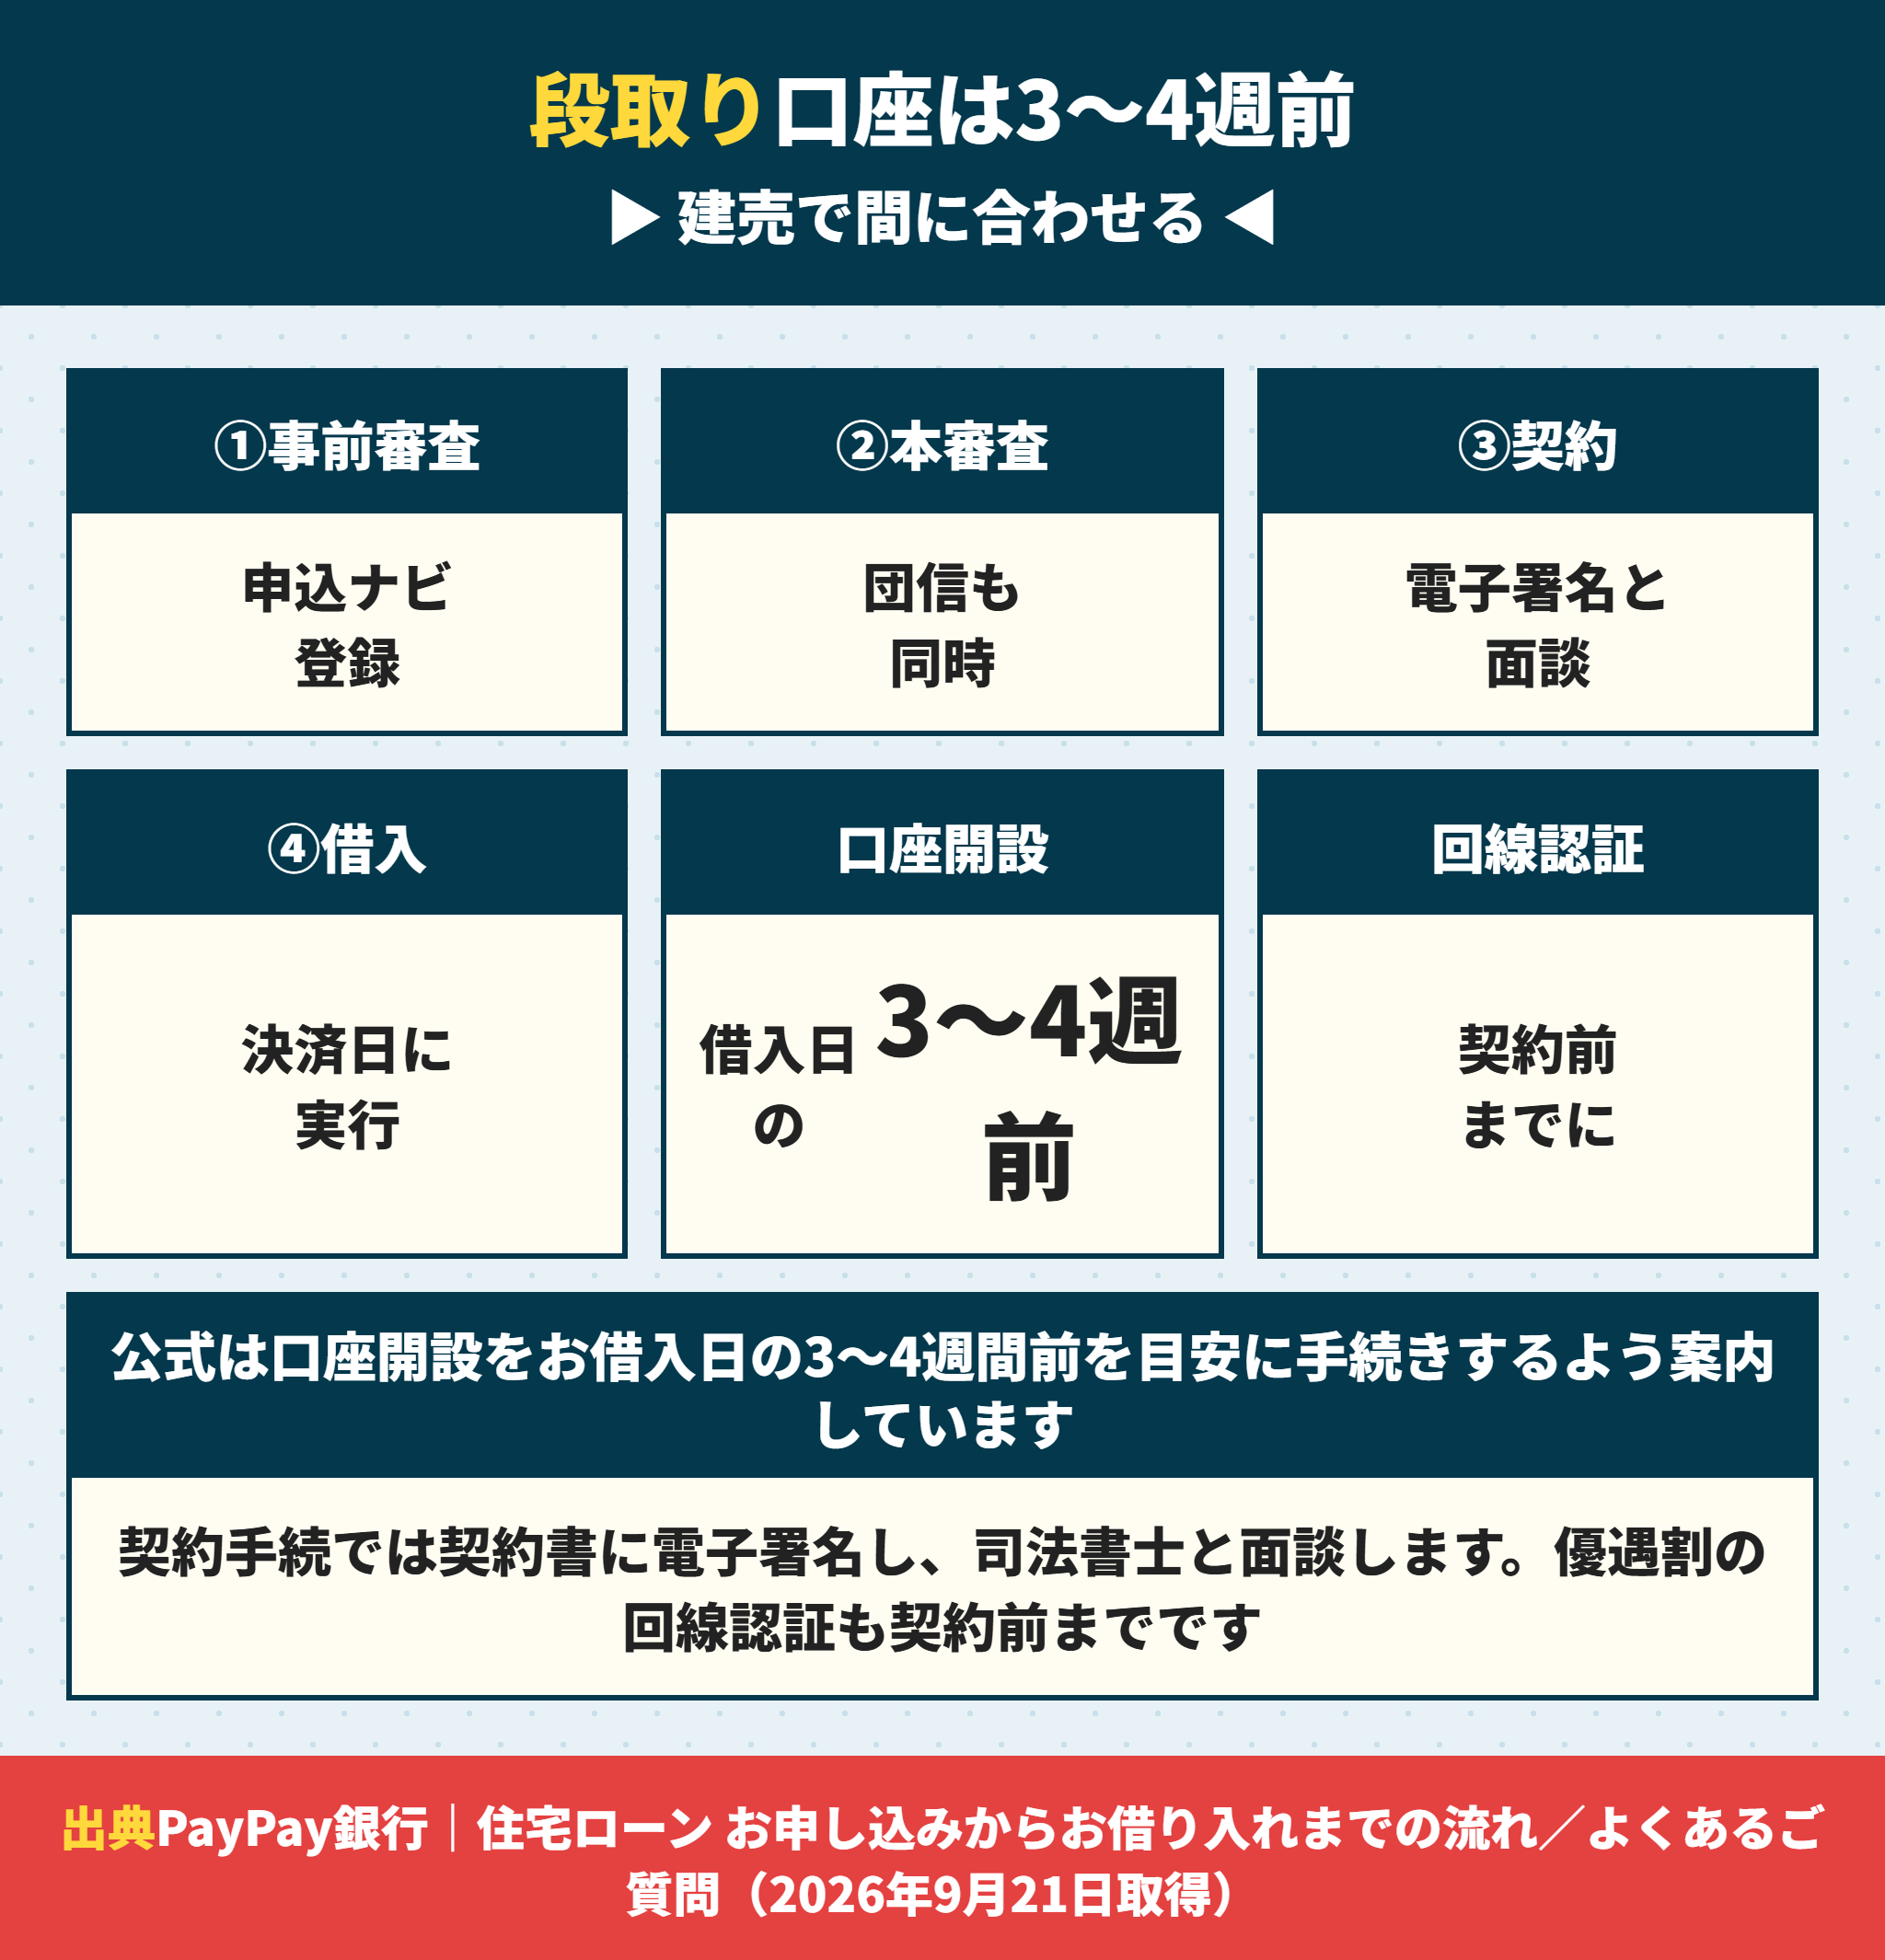
最後に手続きです。口座開設を借入日の3〜4週間前までにが鍵になります。
PayPay銀行の手続きは4ステップ
公式の流れは、①事前審査(申込ナビ登録後)、②本審査(書類提出・団信申込も一緒に)、③契約手続、④お借り入れの4つです。
契約手続では「契約書に電子署名し、司法書士と面談」します。完全に非対面では終わりません。
PayPay銀行で建売を買うときの順番
1 物件を探している段階でPayPay銀行の口座を開く(借入日の3〜4週間前が目安)
2 申込ナビに登録して事前審査を通す
3 物件が決まったら売買契約。同時に売主から物件書類を取り寄せる
4 本審査を申込む(団信の申込も同時)
5 承認が出たら優遇割の回線認証を済ませる(契約前まで)
6 契約手続で電子署名と司法書士との面談。決済日に融資実行
PayPay銀行の口座は借入日の3〜4週間前に開設する
公式のFAQに、口座を持っていない人も申込めるがご契約の際には口座が必要と書かれています。
そしてお借入日の3〜4週間前を目安に口座開設の手続きをと案内しています。
建売の売買契約から決済までは1か月前後です。契約してから口座開設を始めると間に合いません。
やることは1つです。物件を探している段階で口座を開き、事前審査まで通しておくことです。
PayPay銀行で優遇割まで取るときの日程
優遇割を狙う場合はもう1つ工程が増えます。本審査承認後から契約前までに回線認証です。
ソフトバンクへの乗り換えが必要なら、本審査の承認が出た日に動けるよう準備しておくことになります。
ネットとでんきまで揃えるなら、開通工事の日程も絡みます。0.13パーセントを取りにいくなら、売買契約の前から動いてください。
PayPay銀行は書類をスマホで提出できる
手続きの負担は軽い設計です。公式には書類はスマホで提出できると書かれています。
本審査では書類の提出と団信の申込を一緒に行います。売買契約書・重要事項説明書・確認済証・検査済証・平面図などは売主か仲介会社が用意するものです。
公式は電話や掲示板での手続きサポート、契約手続での専任担当も案内しています。ネット銀行のなかでは人の手が入るほうです。

書類を集めるのは自分でやるんでしょうか。
ラクチン君物件側の書類は当社が売主から取り寄せます。お客さまにご用意いただくのは本人確認書類と収入を証明する書類です。スマホで撮って送っていただければ提出できます。
当社がPayPay銀行で確認していること
当社が仲介する場合に確認していることを書きます。
- 物件が市街化調整区域か、連棟式住宅かを先に確認します(該当すると使えません)
- 借入を物件価格の90パーセント以下に抑えられるかを、諸費用込みの資金計画で整理します
- 5年ルールがない前提で、金利が1パーセント上がったときの返済額をお出しします
- 口座開設と事前審査を、物件探しと並行して進めるようご案内します
- 本審査の承認から契約手続までの日数を逆算して、決済日を設定します
- 新築の建売なら仲介手数料は0円です
仲介手数料の考え方は建売の仲介手数料はいくら?無料になる物件とならない物件をご覧ください。
PayPay銀行の住宅ローンのよくある質問
- PayPay銀行の住宅ローンに5年ルールはありますか。
-
ありません。公式の商品要項に「PayPay銀行では『返済額5年間一定ルール』ならびに『返済額見直し125%ルール』のお取り扱いはありません」と記載されています。変動金利の見直しは年2回(4月1日・10月1日)で、4月1日基準日の新金利は同年6月の返済日の翌日から、10月1日基準日の新金利は同年12月の返済日の翌日から適用されます。
- PayPay銀行の金利優遇はソフトバンクを使っていないと受けられませんか。
-
受けられません。スマホ優遇割は年0.07パーセント、スマホ・ネット・でんき優遇割は年0.13パーセントの引下げですが、いずれもソフトバンクが提供する有料の回線契約が条件です。また借入総額が物件価格の90パーセント以下であることが必要で、優遇を受ける場合は諸費用と事務手数料も自己負担になります。
- PayPay銀行の住宅ローンの事務手数料はいくらですか。
-
お借入金額に対して2.20パーセント(消費税含む)です。借入3,000万円なら66万円です。保証料は必要ありません。一部繰上返済はホームページなら無料、電話は5,500円、全額繰上返済は33,000円、金利タイプの変更は11,000円と公表されています。
- PayPay銀行で市街化調整区域の物件は買えますか。
-
買えません。公式の取扱地域の欄に「離島・市街化調整区域・都市計画区域外は対象外となります」と記載されています。連棟式住宅、店舗併用住宅、借地物件、不動産業者の仲介のない個人間売買なども対象外です。
- PayPay銀行の団信は何歳まで入れますか。
-
一般団信は満65歳未満、がん50パーセント保障団信とがん100パーセント保障団信は満51歳未満です。団信への加入は必須で、プランにより金利の上乗せがあります。全疾病保障は入院限定と公式に書かれているので、在宅療養は対象になりません。
- PayPay銀行の口座がなくても申し込めますか。
-
申し込めます。ただし契約の際には口座が必要なので、公式はお借入日の3〜4週間前を目安に口座開設の手続きをするよう案内しています。返済もPayPay銀行口座に限られます。他行から移す場合は定額自動入金サービス(手数料無料)が用意されています。
- PayPay銀行の住宅ローンは借入500万円未満でも使えますか。
-
使えません。借入金額は500万円以上2億円以下(10万円単位)と公表されています。自己資金を多く入れて少額だけ借りる使い方には向きません。
- PayPay銀行で注文住宅は建てられますか。
-
建物完成時に一括での融資になります。着工金や中間金、土地代金の支払いのみの融資はできないと公式に記載されています。つなぎ融資については2026年6月29日から提携金融機関の紹介を開始したと公表されています。建売は決済が1回なのでこの問題は起きません。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。








