





心療内科に通っているけど、住宅ローンは組めるんだろうか

持病があると団信って通らないの?
収入も勤続年数も問題ない。それなのに健康のことだけで家が持てないのかと思うと、相談する前から気が重くなります。
団信の種類で完済時年齢の上限が変わる銀行もあります。紀陽銀行の住宅ローンは?団信で完済時年齢が5歳変わる仕組みと手数料で実例を出しました。
団信の中身で比べるならりそな銀行の住宅ローンは団信革命で残高0円?上乗せ0.25%の中身もご覧ください。所定の状態に該当すれば仕事に復帰しても残高が0円になり、一般団信からの中途加入もできます。
5年ルールが無い銀行もあります。PayPay銀行の住宅ローンは5年ルールがない?金利上昇がすぐ返済額に来るに、公式の記載と金利が上がったときの返済額の試算をまとめました。
メガバンクと比べるなら三菱UFJ銀行の住宅ローンは40年でも金利上乗せなし?出産で0.2%引下げもご覧ください。借入期間40年でも金利の上乗せがなく、5年ルールと125パーセントルールの両方があります。
奨学金を返しながら買う方は奨学金があると住宅ローンは組める?月1万円で借入可能額が343万円減るもご覧ください。返還月1万円あたり約343万円減る計算と、延滞情報が返還完了から5年後まで残ることを整理しました。
買い物の割引まで含めて比べるならイオン銀行の住宅ローンは定額型と定率型どちらが得?分岐は借入18年もご覧ください。手数料を定額型と定率型から選べる銀行で、全疾病団信は上乗せ金利0パーセントかつ免責期間がありません。
ネット銀行をもう1行比べるなら住信SBIネット銀行の住宅ローンはどうなった?2026年8月に終わった優遇もご覧ください。商号がドコモSMTBネット銀行に変わり、金利の優遇が対面相談コースだけに残っています。
結論からいうと、健康上の理由で止まるのは住宅ローンの審査ではなく、団体信用生命保険(団信)の引受です。
収入や信用情報の審査とは、まったく別の判断です。銀行ではなく保険会社が判断します。
そして通常の団信で断られても、ワイド団信と、団信への加入が任意のフラット35という道が残っています。
ただし、進め方を間違えると
絶対にやってはいけないのは、通院や服薬を告知せずに申し込むことです。
告知義務違反となり、いざというときに保険金が支払われないことがあります。
その場合、住宅ローンの残債はそのまま残り、家族が返済を引き継ぐことになります。
逆にいえば、告知の範囲を正確に把握して、通る可能性のある順番で申し込めば、道はあります。
この記事では、団信の告知で何を書くのか、通らなかったときにどの選択肢があるのかを解説します。
- 健康上の理由で止まるのは審査ではなく団信であること
- 団信の告知で聞かれる内容と、告知の対象になる期間
- 心療内科への通院は告知が必要か
- 通常の団信で断られたときの3つの選択肢
- ワイド団信の条件と、金利の上乗せ
- フラット35で団信に入らない場合の備え方

シュース 健人
宅地建物取引士(大阪府 第118737号)
株式会社GEEZ/大阪府知事(2)第62068号
関西全域の不動産の購入・売却査定・相続不動産・空き家などの実務に携わっています。本記事は、実務経験に加え、国土交通省・法務省・国税庁などの公的資料を確認して執筆・監修しています。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
健康上の理由で止まるのは、審査ではなく団信
まず、ここを分けて理解してください。
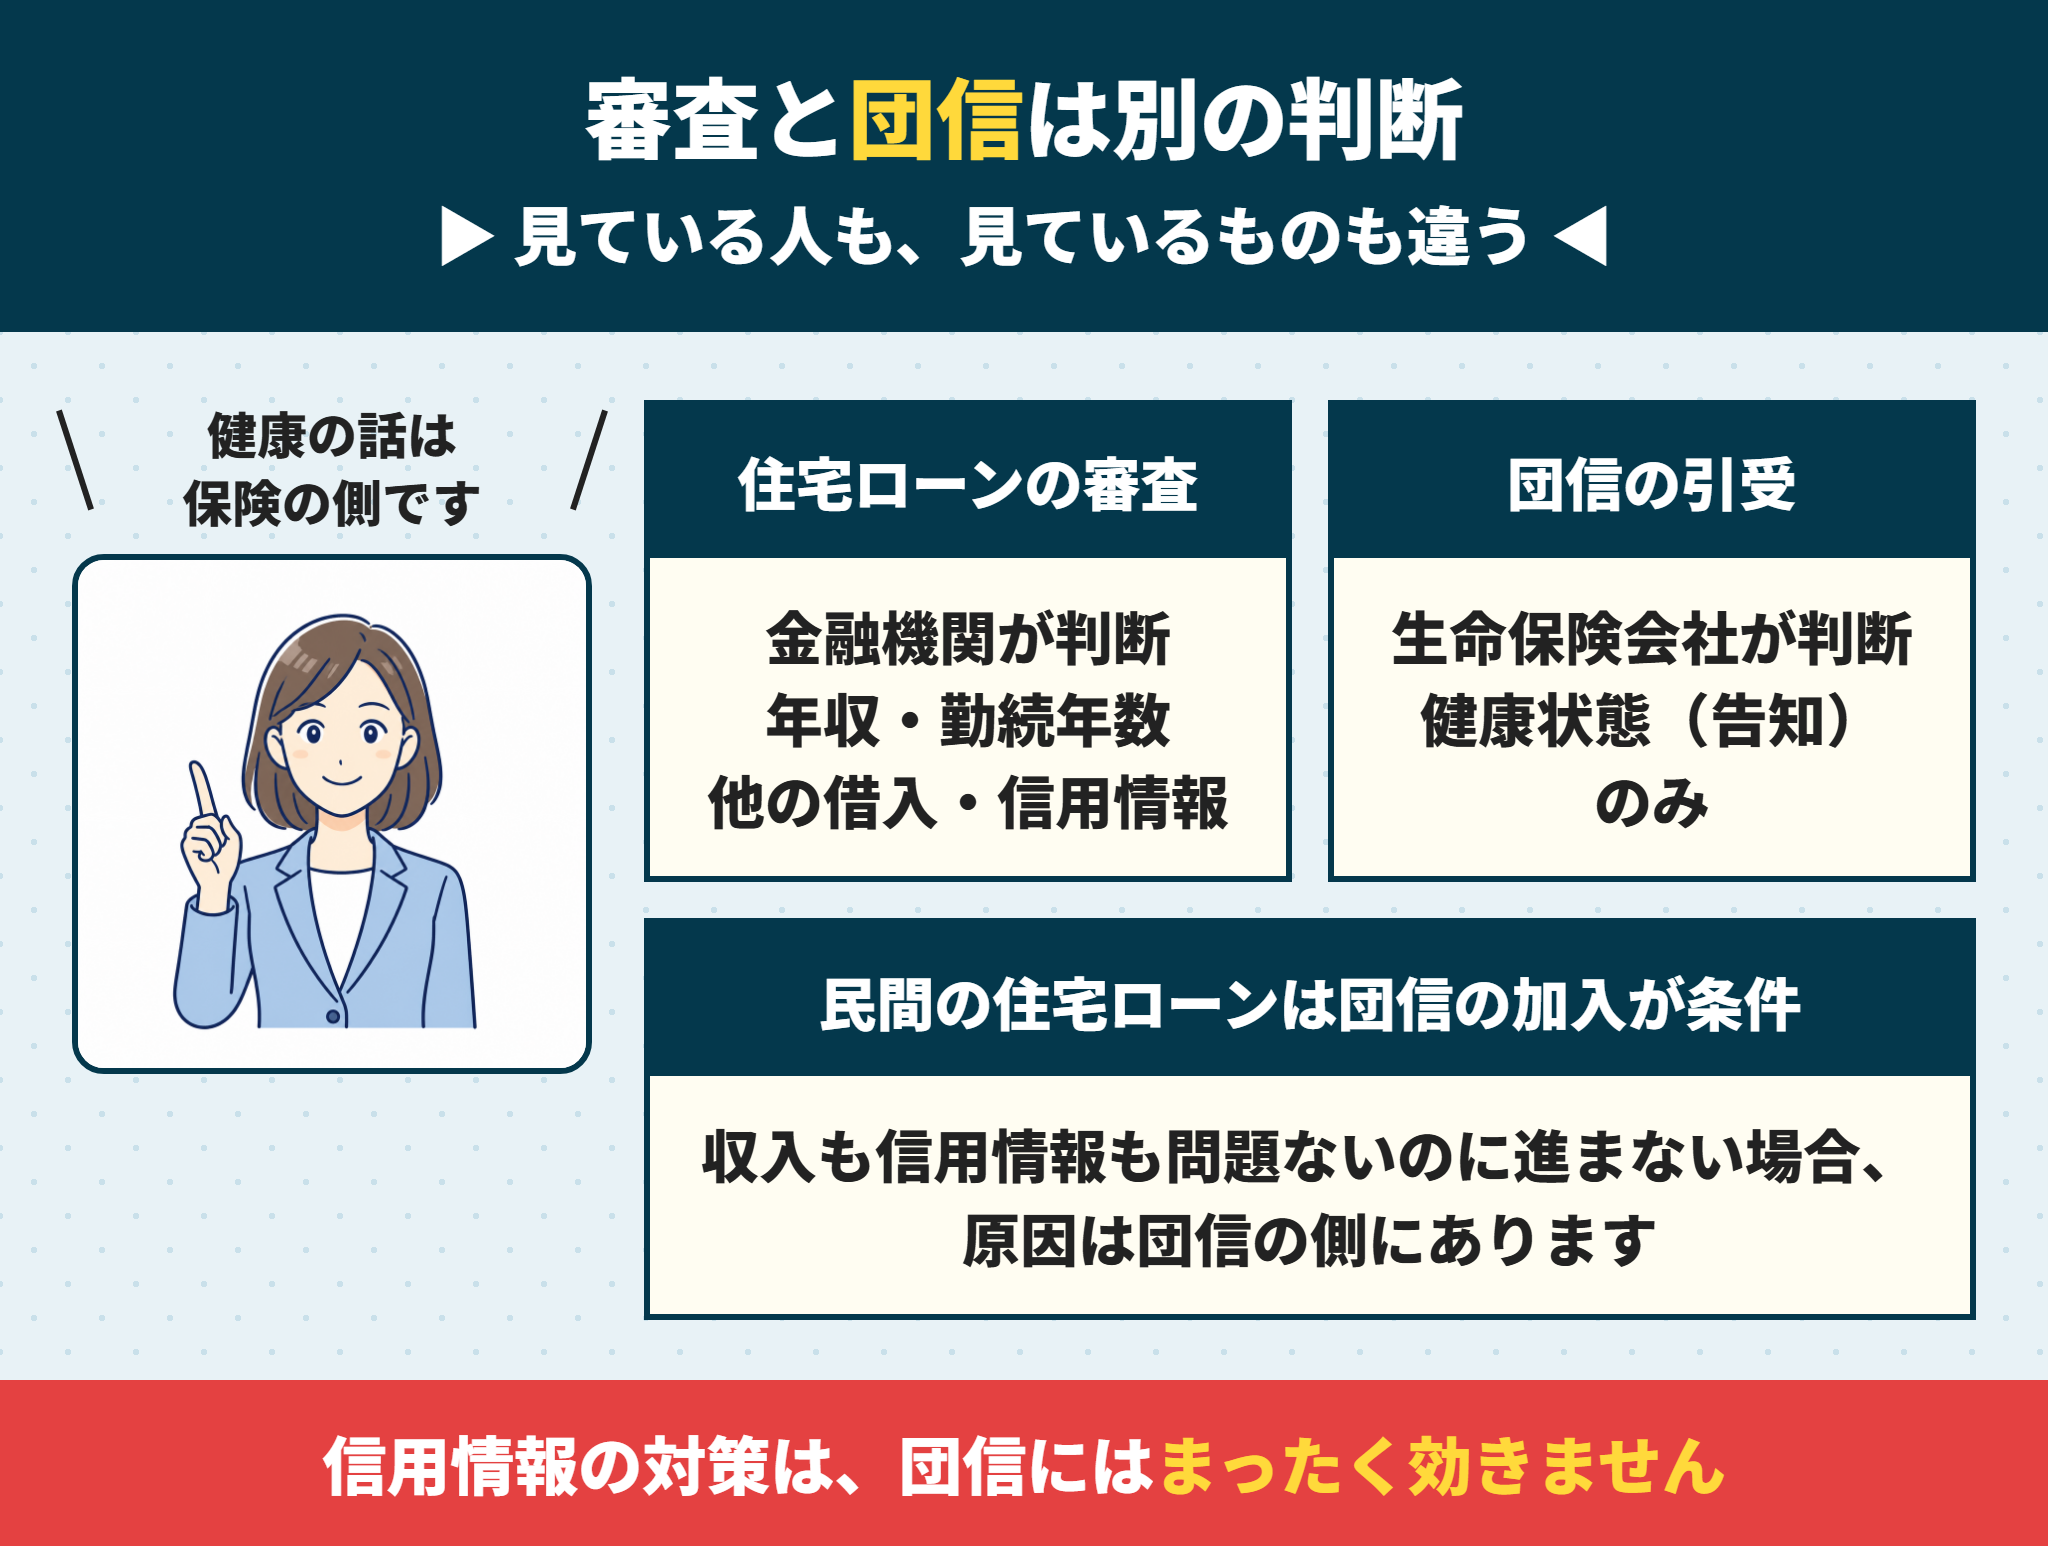
住宅ローンの審査と、団信の引受は、別々の判断です。
判断する主体も、見ているものも違います。
仕組みを説明します。
住宅ローンが借りられるかどうかは、2つの判断で決まります。
1つは金融機関の審査、もう1つは団信の引受です。
この2つは、見ている人も基準もまったく別です。
どちらで止まっているのかを、先に確かめてください。
住宅ローンの審査を見るのは金融機関、団信を見るのは保険会社
住宅ローンの審査では、年収、勤続年数、他の借入、信用情報、物件の担保価値が見られます。
一方、団信の引受は保険会社が判断し、見るのは健康状態だけです。
| 判断 | 主体 | 見るもの |
|---|---|---|
| 住宅ローンの審査 | 金融機関・保証会社 | 年収・勤続年数・他の借入・信用情報・担保 |
| 団信の引受 | 生命保険会社 | 健康状態(告知の内容) |
収入も信用情報も問題ないのに進まない場合、原因は団信の側にあります。
収入や勤務先は、金融機関が見ます。
健康状態は、保険会社が見ます。
収入に問題がなくても、団信で止まることがあります。
民間の住宅ローンは、団信の加入が条件になっている
団信は、契約者に万一のことがあったときに、残債が保険金で返済される仕組みです。
金融機関にとっては、回収を確実にするための保険です。
そのため民間の住宅ローンでは、団信に加入できないと、そもそも借りられません。
ここが健康上の理由で止まる、いちばんの原因です。
団信で止まっているかは金融機関に確認できる
否決の理由は、原則として教えてもらえません。
ただし、団信の引受が理由かどうかは分かることがあります。
保険会社から、加入できない旨の通知が届く場合があるためです。
通知が届いたなら、審査ではなく団信で止まっています
その場合、収入や勤務先を改善しても結果は変わりません。
信用情報の問題とは、まったく別の話
 ラクチン君
この2つを混ぜて考えないでください。
延滞や債務整理といった信用情報の問題は、金融機関の審査の話です。
健康上の理由は、保険会社の引受の話です。
前者の対策(記録が消えるのを待つ、頭金を厚くする)は、後者にはまったく効きません。
信用情報についてはCIC異動と住宅ローンの記事で解説しています。
団信の告知では何を聞かれるのか
告知書に書く内容を、先に把握しておきます。
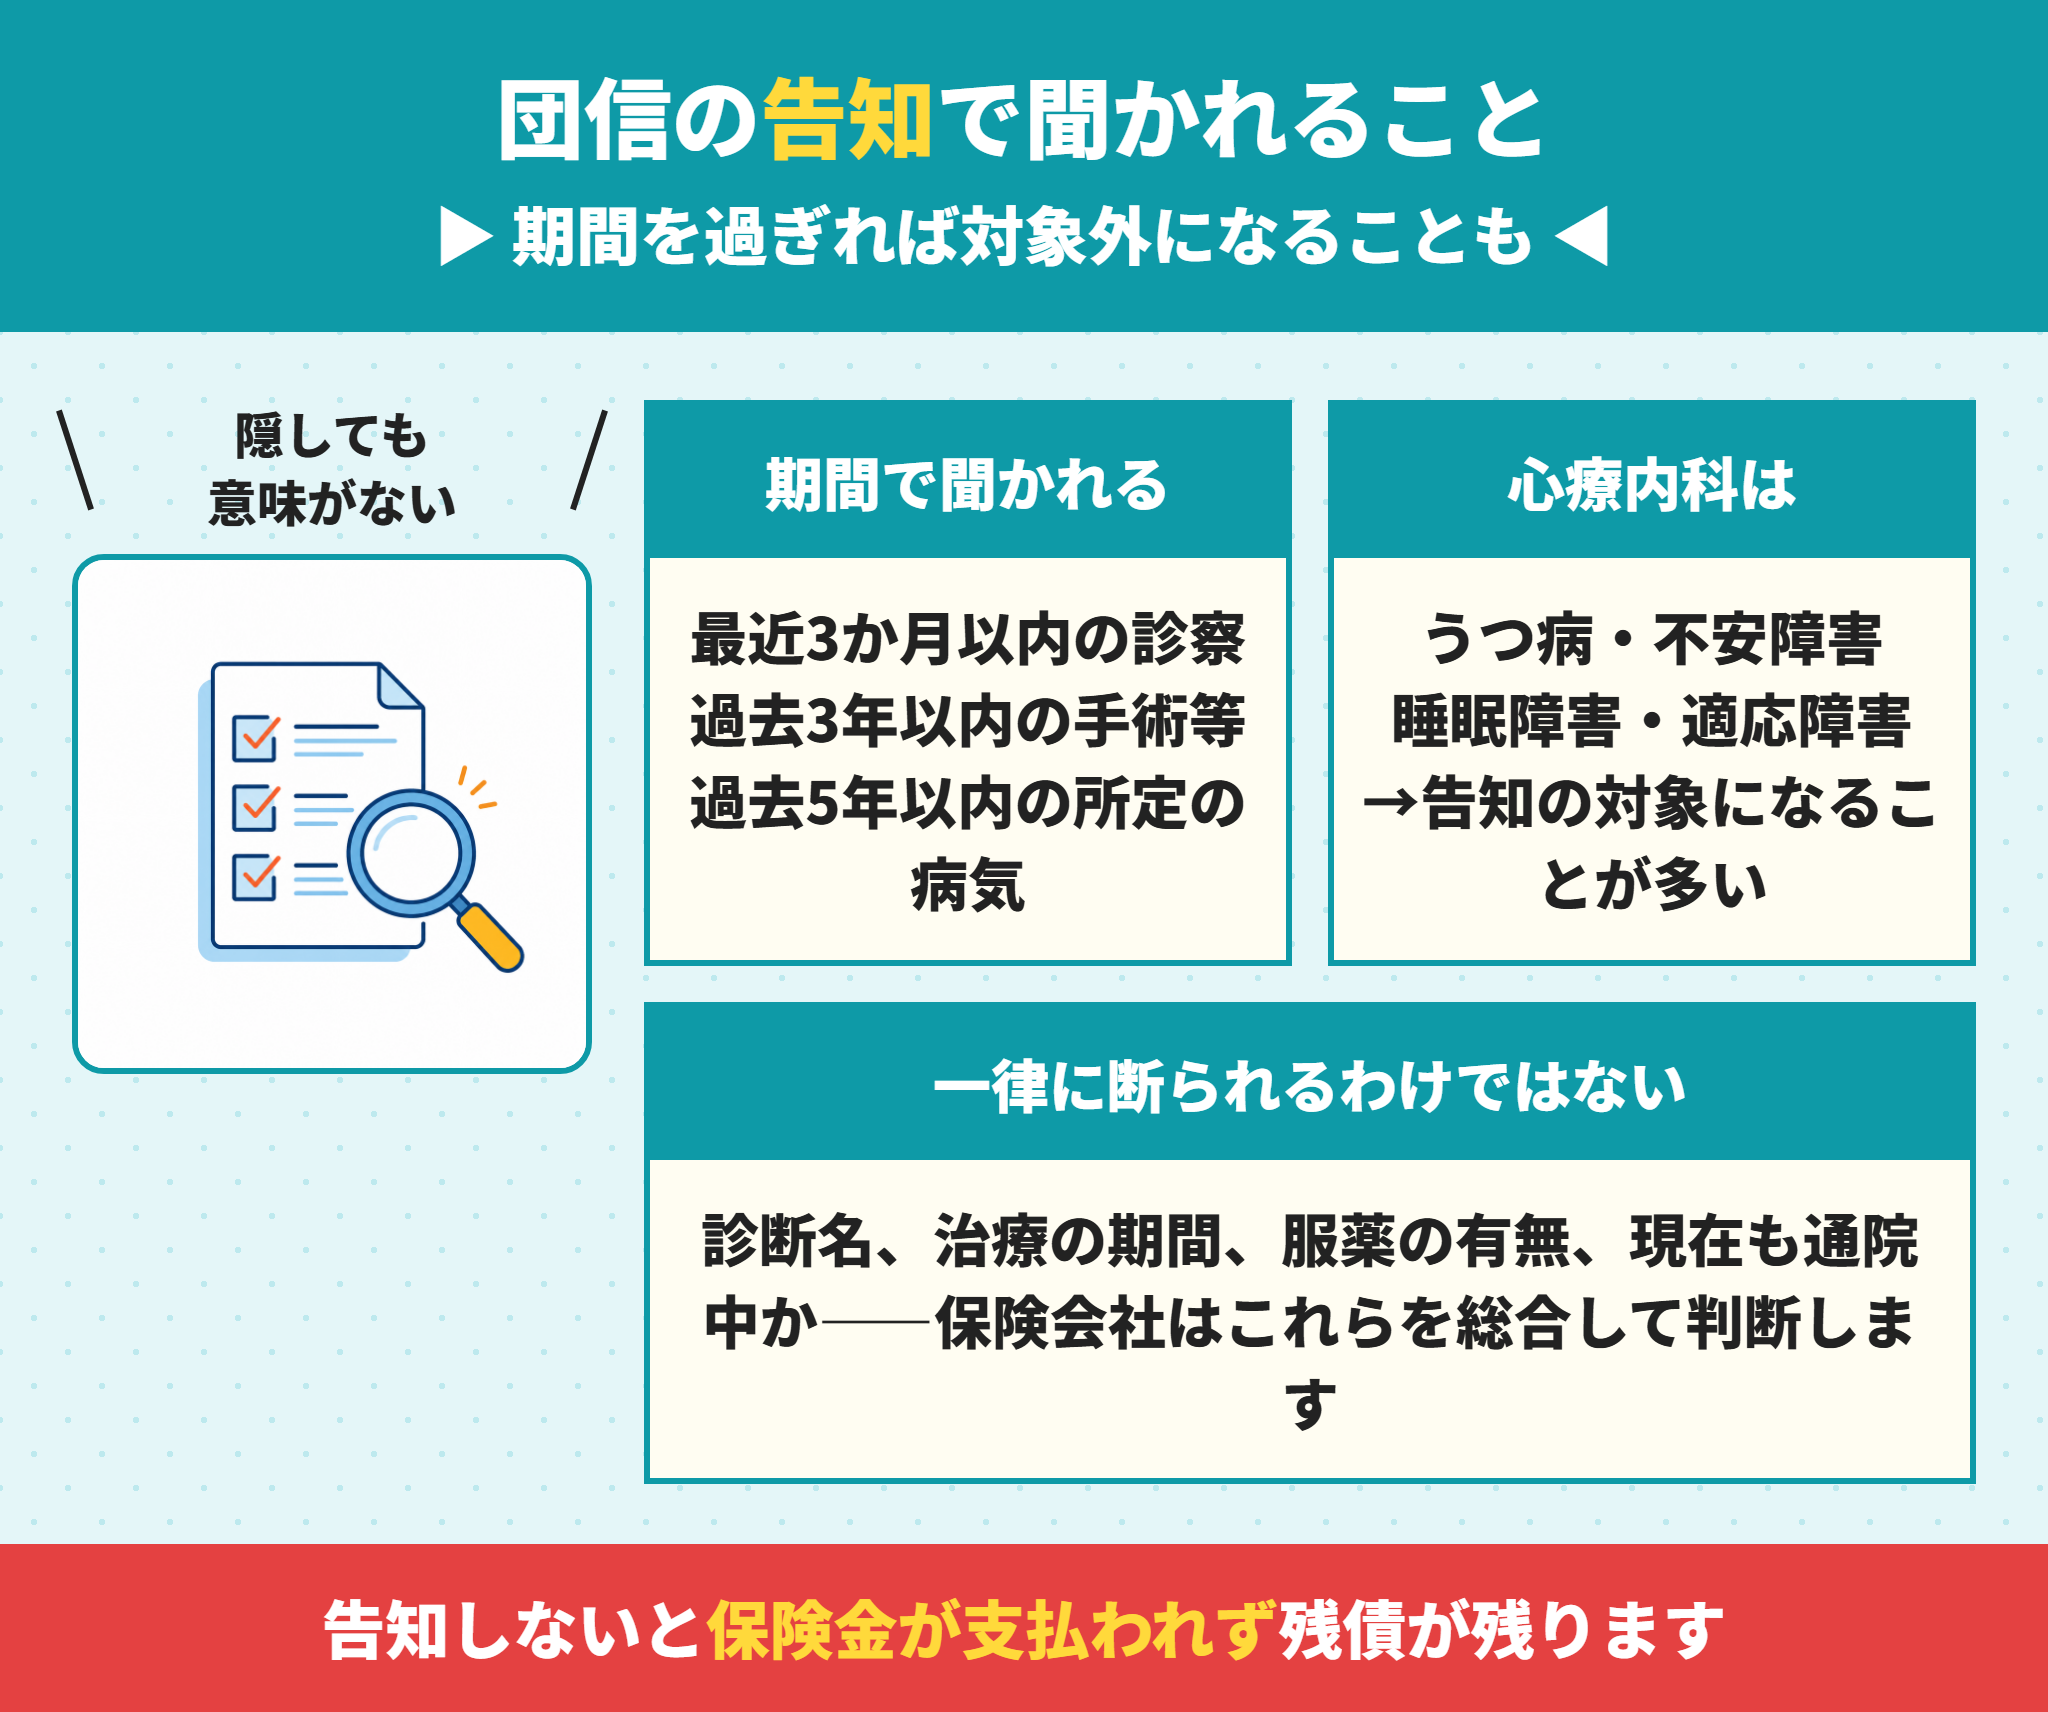
聞かれるのは、直近3か月・過去3年・過去5年という3つの期間が一般的です。
中身を見ていきます。
団信は、返済中に万一のことがあったときに残債を返す保険です。
金融機関にとっては、貸したお金を回収する仕組みでもあります。
だから、加入が条件になっています。
住宅ローンの団信の告知で聞かれる3つの期間
保険会社によって細部は異なりますが、おおむね次のように聞かれます。
| 期間 | 聞かれること |
|---|---|
| 最近3か月以内 | 医師の診察・検査・治療・投薬を受けたか |
| 過去3年以内 | 指定された病気で手術を受けたか、2週間以上の治療・投薬を受けたか |
| 過去5年以内 | 所定の病気で医師の診察・検査・治療・投薬を受けたか |
| 現在の状態 | 手足の欠損や機能障害、視力・聴力・言語・そしゃく機能の障害 |
期間を過ぎていれば、告知の対象にならないことがあります。
完治から年数が経っている場合は、そこがひとつの分かれ目になります。
告知書では、期間を区切って質問されます。
直近3か月、過去3年、過去2年の3つが基本です。
それぞれ聞かれている内容が違うので、順に読んでください。
心療内科への通院は住宅ローンの団信で告知の対象になる
うつ病、不安障害、睡眠障害、適応障害などの診断は、告知の対象に含まれるのが一般的です。
「団信 うつ病 通った」という体験談もありますが、通った方は完治から年数が経っていたり、ワイド団信を使っていたりします。
投薬を受けている場合、その事実も告知します。
ただし「心療内科に行った」ことだけで一律に断られるわけではありません。
診断名、治療の期間、服薬の有無、現在も通院中かどうか——保険会社はこれらを総合して判断します。
団信の告知は正確に。隠すと住宅ローンの残債が残る
告知せずに加入した場合、告知義務違反となります。
いざというときに保険金が支払われず、住宅ローンの残債がそのまま残ります。
残された家族が返済を引き継ぐことになるため、隠すことに意味はありません。
契約が解除され、それまでの支払いも戻らないことがあります。
告知の内容が事実と違うと、告知義務違反になります。
万一のときに保険金が支払われず、残債だけが残ります。
家族に負担が残る結果になるため、正確に書いてください。
告知でどこまで書くか迷ったら、書く前に確認する
健康診断での再検査、市販薬の常用、通院の間隔——判断に迷う項目は少なくありません。
告知書の記入前に、金融機関の担当者や保険会社の窓口に確認できます。
書いてしまってから直すより、先に聞くほうが確実です。
団信が通らなかったときの3つの選択肢
ここが本題です。
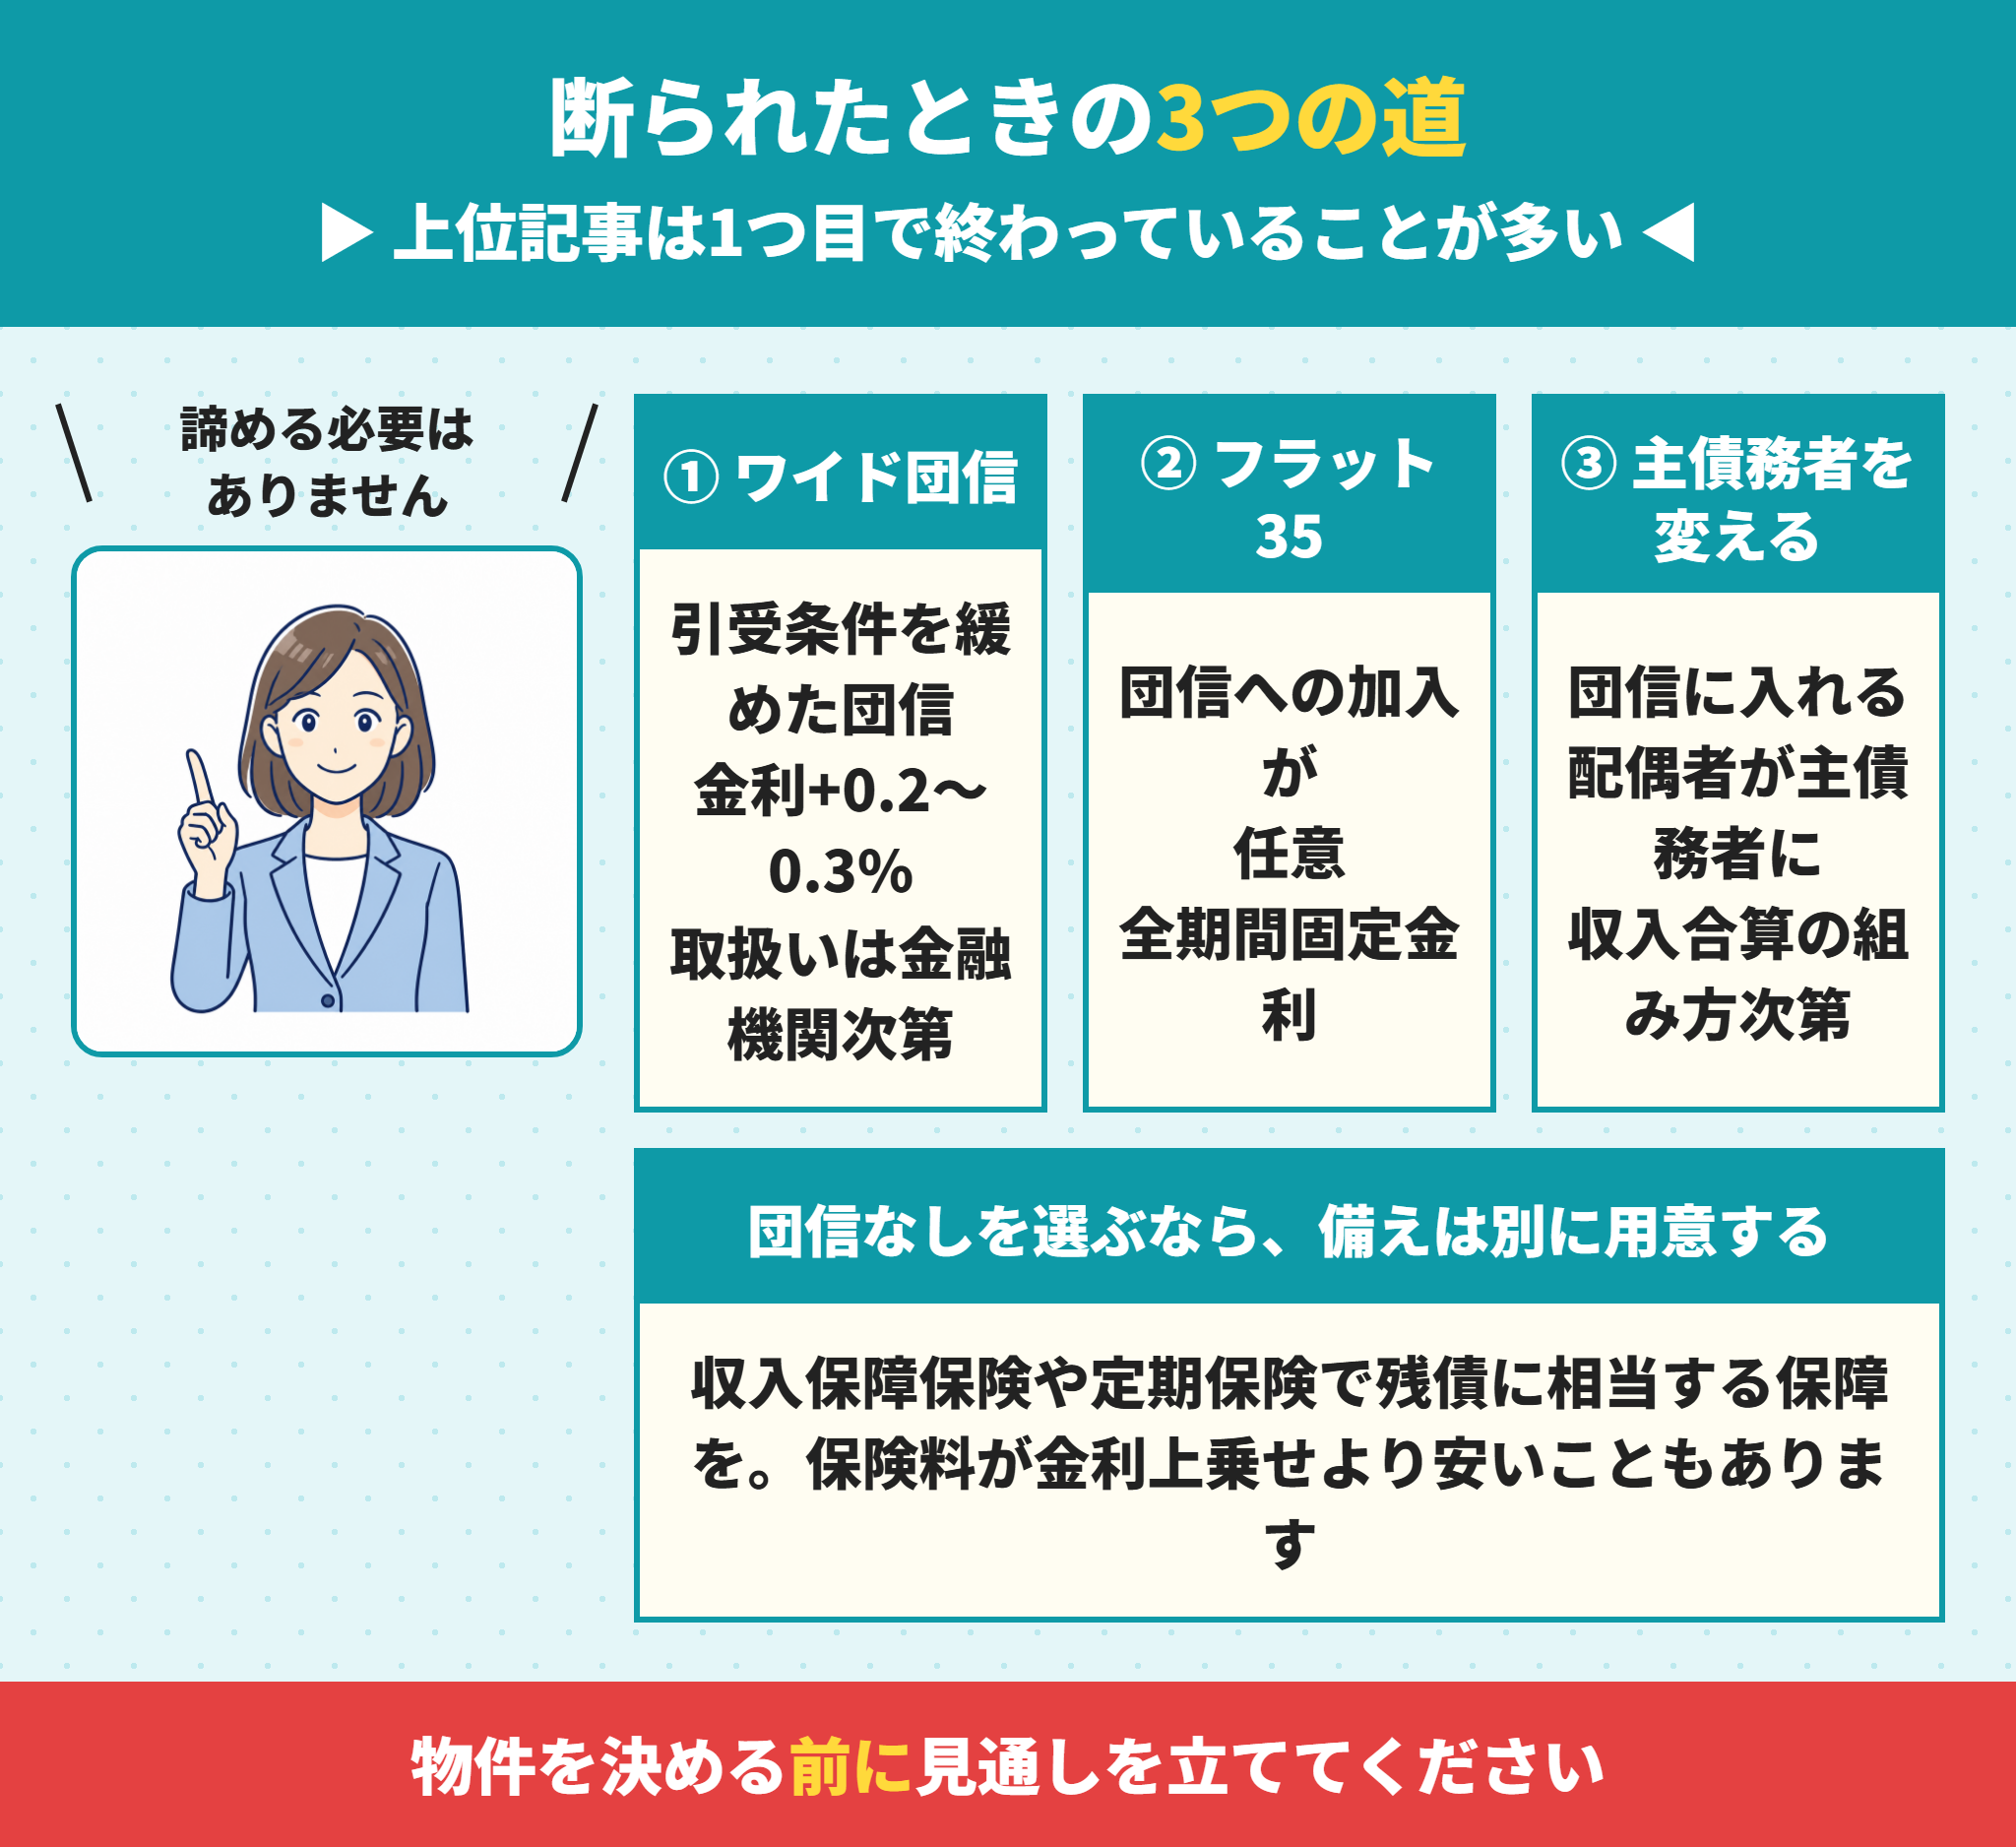
通常の団信で断られても、道は3つ残っています。
上位の記事は1つ目で終わっていることが多いので、3つとも押さえてください。
順に見ていきます。
① ワイド団信を使えば、住宅ローンが通ることがある
ワイド団信は、引受の条件を緩めた団信です。
通常の団信より加入できる範囲が広く、持病があっても引き受けられることがあります。
ただし金利が0.2〜0.3%程度上乗せされるのが一般的です。
3,000万円を35年で借りた場合、0.3%の差は総返済額で百万円単位になります。
取り扱いは金融機関によって異なります。すべての銀行にあるわけではありません。
ワイド団信とフラット35のどちらを先に検討するか
まずワイド団信を試すのが一般的です。
保障が残るぶん、家族にとっては安心だからです。
通らなかった場合に、フラット35を検討します。
順番を決めておくと、時間を無駄にしません
どちらも並行して相談することはできます。
② フラット35なら団信への加入は任意で住宅ローンを組める
 ラクチン君
ここが最も見落とされている選択肢です。
住宅金融支援機構のフラット35は、団信への加入が任意です。
団信に入らずに借りることができます。
健康上の理由で民間の住宅ローンが使えない方にとって、現実的な選択肢になります。
全期間固定金利なので、返済額が変わらないという利点もあります。
借入額を減らすという選択肢もある
頭金を増やせば、借入額そのものが下がります。
返済期間を短くすれば、総返済額も減ります。
団信なしで借りる場合、この考え方が効いてきます。
残された家族が返せる金額に収めるという発想です。
物件の価格帯を下げるという判断もあります。
③ 団信に入れる配偶者が、住宅ローンの主債務者になる
夫婦のどちらかが団信に入れる場合、その人を主債務者にするという方法があります。
収入合算やペアローンの組み方によって、借入可能額は変わります。
ただし主債務者が返済を担う立場になるため、働き方の変化も含めて検討が必要です。
配偶者が主債務者になる方法もあります。
ただし、その配偶者の収入で借入額が決まります。
希望する物件に届くかどうかを、先に確認してください。
団信なしで住宅ローンを組むなら、備えは別に用意する
団信に入らない場合、契約者に万一のことがあっても残債は消えません。
収入保障保険や定期保険で、残債に相当する保障を用意する方法があります。
団信の代わりになる保険料が、金利上乗せより安いこともあります。
保険料は年齢と健康状態によるため、見積を取って比べてください。
団信の申込みで、通る可能性を上げるためにできること
順番と伝え方で、結果が変わることがあります。
やみくもに申し込むと、可能性を減らします。
4つ挙げます。
ここからは、通る可能性を上げるためにできることです。
順番を守るだけで、結果が変わることがあります。
通院が終わってから年数を数えて、住宅ローンに動く
告知の対象は「過去3年」「過去5年」といった期間で区切られます。
完治して通院も服薬も終わっているなら、その日から年数を数えます。
期間を過ぎれば、告知の対象から外れる項目があります。
急がない事情であれば、待つという判断もあります。
告知の質問は、期間で区切られています。
通院が終わってから何年経ったかで、書く内容が変わります。
カレンダーで正確に数えておいてください。
団信の申込みでは診断書や検査結果を用意しておく
保険会社から追加の資料を求められることがあります。
現在の状態が安定していることを示せれば、判断が変わる可能性があります。
告知そのものの手続きと法律上の扱いは団信は厳しい?審査するのは保険会社 告知義務違反でも無関係な原因なら保険金は出るに、保険法の条文と銀行別の加入年齢をまとめています。
がん団信や3大疾病の上乗せを金額で比べるならがん団信は必要?上乗せ年0.3%は35年で182万円とステージ2以上の落とし穴に、上乗せ幅を金額に直した表と各行の条件を並べています。
主治医に相談して、提出できる資料を確認しておいてください。
診断書は、主治医に依頼して作成してもらいます。
発行までに1〜2週間かかることがあります。
費用は5,000円から1万円程度が目安です。
複数の住宅ローン・団信を同時に申し込まない
団信の引受は保険会社ごとに判断が違います。
しかし同時に申し込むと、それぞれで断られた記録が残る可能性があります。
1つずつ、結果を見ながら進めてください。
同時に複数申し込むと、記録が残ります。
短期間に何件も申し込むと、印象がよくありません。
1件ずつ、結果を見てから進めてください。
物件を決める前に、住宅ローンと団信の見通しを立てる
ラクチン君これがいちばん大事です。
物件を決めて手付金を払ってから団信が通らないと、白紙解除の手続きになります。
契約書に住宅ローン特約(融資が下りない場合の白紙解除)を入れておく必要があります。
できれば物件を探し始める前に、団信の見通しを確認してください。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
持病がある場合、住宅ローンの団信はどう見られるのか
心療内科以外の持病についても、考え方は同じです。
診断名そのものより、現在の状態と経過が見られます。
代表的なものを挙げます。
持病があるからといって、一律に断られるわけではありません。
状態が安定していれば、引受される例もあります。
判断の基準は、保険会社ごとに違います。
高血圧・糖尿病は、数値と服薬の状況で団信の判断が変わる
生活習慣病は、告知の対象になることが多い項目です。
ただし服薬で数値が安定している場合と、合併症がある場合では判断が変わります。
直近の健康診断の結果を手元に用意しておくと、話が早く進みます。
数値がどの範囲にあるか、服薬で管理できているか。
この2点が見られます。
直近の健康診断の結果を、手元に用意しておいてください。
がんの既往歴は、完治からの年数が分かれ目になる
ラクチン君ここは告知の期間と直結します。
過去5年以内の所定の病気は告知の対象です。
完治から5年を超えていれば、告知の対象から外れることがあります。
経過観察が続いているかどうかも判断に影響します。
がんの既往歴では、完治からの年数が問われます。
5年を目安にする保険会社が多くあります。
再発がないことを、書面で示せると有利になります。
通院はしていないが、健康診断で再検査になった場合
再検査の指示を受けたまま受けていない、という状態は判断が難しくなります。
告知書には「医師の診察・検査を受けたか」という趣旨の質問があります。
迷う場合は、記入前に確認してください。
再検査になっただけで、診断が確定していない場合もあります。
その場合、検査を受けてから申し込むほうが確実です。
結果が出るまで待つ期間も、計画に入れておきます。
住宅ローンの団信は、年齢によっても引受が変わる
加入できる年齢には上限が設けられているのが一般的です。
また完済時の年齢にも制限があるため、借入期間との関係で調整が必要になることがあります。
年齢が上がるほど、健康上の理由で引っかかる確率も上がります。
検討を始めた時点で、団信の見通しを確認しておく意味はここにもあります。
団信に不安があるなら、物件より先にご相談ください
この記事でいちばんお伝えしたいことです。
健康上の事情がある方は、物件を探す前に資金計画から相談してください。
順番を逆にすると、選択肢が減ります。
なぜそうなるのかを説明します。
年齢によっても、引受の判断は変わります。
完済時の年齢に上限が設けられているためです。
80歳未満とする金融機関が多くあります。
売主側の担当者は、提携の住宅ローン1本で話を進めたい
ラクチン君立場の違いを知っておいてください。
物件を売主から預かっている会社は、決済までを早く確実に進めたいと考えます。
そのため、手続きに慣れた提携金融機関を勧めるのが自然です。
そこの団信で断られたときに、ワイド団信やフラット35を提案する動機がありません。
悪意があるという話ではなく、立場としてそうなるということです。
物件を決めてから団信で止まると、契約が白紙になります。
手付金が戻るかどうかは、契約の条項によります。
この順番を逆にしないでください。
買主の側に立つと、住宅ローンの選択肢を先に並べられる
ラクチン君健康上の事情は、順番を設計できるかどうかで結果が変わります。
同じ物件でも、間に入る仲介会社の担当者がどちらを向いているかで着地点は変わります。
買主の味方として動くと、こうなります
- 物件を探す前に、団信の見通しを確認する
- ワイド団信を扱う金融機関と、フラット35を並べて比較する
- 団信なしの場合に必要な保険料を試算し、金利上乗せと比べる
- 契約書に住宅ローン特約を入れ、白紙解除の条件を明確にする
- 告知の範囲で迷う点を、記入前に確認できる形にする
交渉が通るかどうかは運ではなく、売主に「この人に売りたい」と思わせる材料をどれだけ用意できるかで決まります。
提携ローンは、手続きが早く進むという利点があります。
ただし、選べる先が1つに絞られます。
団信で止まったときに、次の手を出せなくなります。
ラクチン不動産は、健康上の事情も含めてご相談を受けます
ラクチン不動産は、買主の側に立って売主と条件を詰めます。
ラクチン不動産は購入・売却の仲介を専門にしています。
物件を決める前の、資金計画だけのご相談で構いません。
健康上の事情はデリケートな内容なので、無理に詳細を話していただく必要はありません。
「団信で不安がある」とだけ伝えていただければ、そこから進め方を組み立てます。
あわせてお読みください
信用情報の話はCIC異動と住宅ローンの記事で解説しています。
借入額の考え方は年収から見た借入可能額の記事をご覧ください。
審査に落ちた後の進め方は再申込みの記事にまとめています。
団信の引受基準緩和型(ワイド団信)の中身
通らなかったときの、最初の選択肢です。
金利が上乗せになるかわりに、引受の基準が緩やかになります。
条件を確認します。
団信が通らなかったときに、最初に検討する選択肢です。
正式には、引受基準緩和型の団体信用生命保険といいます。
通常の団信より、引受の基準が緩やかに設定されています。
そのぶん、保険料が金利に上乗せされる仕組みです。
金利の上乗せは年0.2〜0.3%が目安
ラクチン君通常の団信より、保険料の分だけ負担が増えます。
上乗せの幅は、金融機関によって決まっています。
3,000万円を35年で借りた場合で計算してみます。
0.3%の上乗せなら、月々の返済額は4,000円前後増えます。
35年間の総額では、170万円前後の差になります。
この金額を、保険に入るための費用として見るかどうかです。
上乗せの分は、返済のあいだずっと続きます。
総額でいくら増えるのかを、先に計算しておいてください。
借入額と返済期間で、金額は大きく変わります。
取り扱っている金融機関は限られる
すべての金融機関が用意しているわけではありません。
ネット銀行や、一部の地方銀行が取り扱っています。
物件を決める前に、どこが扱っているかを調べておきます。
取り扱いがあっても、引受は保険会社の判断です。
取り扱いの有無は、金融機関に直接確認します。
仲介会社を通して聞くこともできます。
提携ローン以外の選択肢も、並べてもらってください。
ワイド団信でも引受されないことはある
ラクチン君緩やかになるだけで、無条件ではありません。
直近の入院や手術の有無は、やはり見られます。
複数の疾患が重なっている場合も、慎重に判断されます。
通らなかった場合に備えて、次の選択肢も用意しておいてください。
フラット35という道が残っています。
引受の判断は、金融機関ではなく保険会社が行います。
同じ金融機関でも、保険会社が違えば結果が変わることがあります。
1社で断られても、他をあたる価値があります。
引受までにかかる期間を見込んでおく
通常の団信より、審査に時間がかかることがあります。
診断書の提出を求められると、その分だけ延びます。
2週間から1か月を見ておくと安全です。
物件の契約日から逆算して動いてください。
フラット35で団信なしを選ぶときの考え方
団信への加入が任意である、数少ないローンです。
入らない場合は、備えを別に用意します。
順に見ていきます。
フラット35は、住宅金融支援機構が民間と提携して提供しています。
団信への加入が任意である点が、民間のローンと大きく違います。
健康上の理由がある方にとって、有力な選択肢になります。
団信に入らないと金利が下がる
フラット35では、団信の費用が金利に含まれています。
加入しない場合は、その分の金利が引き下げられます。
引下げの幅は年0.2%程度です。
3,000万円を35年で借りるなら、月々2,700円前後の差になります。
引き下げられた金利の分を、保険料に回すという考え方です。
差額の範囲で保障が用意できれば、負担は変わりません。
保険料の見積もりを、先に取っておいてください。
団信なしで借りるなら生命保険で代替する
ラクチン君無防備で借りるという意味ではありません。
借入額と同額の死亡保障を、生命保険で用意する方法があります。
収入保障保険なら、保険料を抑えられることがあります。
保険にも健康状態の告知はあります。
団信が通らない状態なら、一般の生命保険も同じ条件です。
無選択型など、告知が不要な商品もありますが保険料は高くなります。
団信の代わりを用意するときは、期間にも注意します。
返済期間より短い保障では、途中で切れてしまいます。
更新のたびに保険料が上がる商品もあります。
すでに加入している保険で足りることもある
勤務先の団体保険や、以前入った生命保険があるかもしれません。
保障の額と期間を、証券で確認してください。
借入額をカバーできていれば、新たに入る必要はありません。
保険料の二重払いを避けられます。
手元にある保険証券を、一度すべて確認してください。
勤務先の団体保険は、退職すると終わることがあります。
その点も含めて、期間を確かめておきます。
残された家族が返済を続けられるかで判断する
団信の役割は、返済を止めることです。
入らない場合、返済義務は相続人に引き継がれます。
売却して返済するという選択肢もあります。
そのとき売って残債を返せる物件かどうかが重要になります。
立地と価格のバランスが、ここで効いてきます。
団信が通らなかったときの選択肢
ワイド団信:金利+0.2〜0.3%。引受基準が緩やかになる
フラット35:団信の加入が任意。入らなければ金利が0.2%程度下がる
配偶者が主債務者になる:団信に入れる方が借りる
生命保険で代替する:借入額と同額の死亡保障を用意する
借入額を減らす:頭金を増やし、返済期間を短くする
どれを選ぶかは、家族構成と物件の条件で変わります。
団信と健康上の理由に関するよくある質問
- 心療内科に通っていると住宅ローンは組めませんか?
-
組めないとは限りません。ただし民間の住宅ローンは団体信用生命保険(団信)への加入が条件のため、団信が通らないと借りられません。診断名、治療の期間、服薬の有無、現在も通院中かどうかを総合して保険会社が判断します。断られた場合も、ワイド団信と、団信への加入が任意のフラット35という選択肢があります。
- 団信の告知では何年前まで聞かれますか?
-
保険会社によりますが、おおむね「最近3か月以内の診察・検査・治療・投薬」「過去3年以内の手術や2週間以上の治療」「過去5年以内の所定の病気」という3つの期間で聞かれます。期間を過ぎていれば告知の対象にならないことがあるため、完治から年数が経っている場合はひとつの分かれ目になります。
- 通院を告知しなくてもばれませんか?
-
告知しないことは告知義務違反にあたります。いざというときに保険金が支払われず、住宅ローンの残債がそのまま残ります。残された家族が返済を引き継ぐことになり、契約が解除されてそれまでの支払いも戻らないことがあります。必ず正確に告知してください。
- ワイド団信とは何ですか?
-
引受の条件を緩めた団信です。通常の団信より加入できる範囲が広く、持病があっても引き受けられることがあります。ただし金利が0.2〜0.3%程度上乗せされるのが一般的で、取り扱いは金融機関によって異なります。3,000万円を35年で借りた場合、0.3%の差は総返済額で百万円単位になります。
- 団信に入らずに住宅ローンを借りられますか?
-
住宅金融支援機構のフラット35は、団信への加入が任意です。団信に入らずに借りることができます。ただし契約者に万一のことがあっても残債は消えないため、収入保障保険や定期保険で残債に相当する保障を別途用意することをおすすめします。保険料が金利の上乗せより安いこともあるため、見積を取って比べてください。
- 団信が通るか、物件を決める前に分かりますか?
-
事前に相談することで、見通しを立てることはできます。物件を決めて手付金を払ってから団信が通らないと、白紙解除の手続きになります。契約書に住宅ローン特約を入れておくことも必要です。健康上の事情がある方は、物件を探し始める前に資金計画から相談してください。
まとめ|健康上の理由なら、団信の選択肢を先に確認する
健康上の理由で止まるのは、住宅ローンの審査ではありません。
団信という保険の引受で止まっているので、対策もそこに向けます。
この記事のまとめ
- 住宅ローンの審査は金融機関、団信の引受は保険会社が判断する
- 民間の住宅ローンは団信の加入が条件。通らないと借りられない
- 信用情報の問題とは別の話。対策も別
- 告知は「最近3か月」「過去3年」「過去5年」の3期間が一般的
- 心療内科の通院は告知の対象になることが多いが、一律に断られるわけではない
- 告知しないと告知義務違反。保険金が支払われず残債が残る
- 断られた場合の選択肢は、ワイド団信・フラット35・主債務者の変更の3つ
- ワイド団信は金利0.2〜0.3%上乗せが一般的
- フラット35は団信への加入が任意。別途保険で備える
- 物件を決める前に、団信の見通しを立てておく
この記事の位置づけ
団信の引受の可否は保険会社の判断であり、この記事は結果を保証するものではありません。
告知の範囲や商品の内容は、金融機関・保険会社によって異なります。必ず個別にご確認ください。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
この記事の情報は 2026年8月 時点のものです。制度・基準は改正されることがあるため、実際のお手続きの際は各機関の最新情報をご確認ください。









コメント