





CICに異動が付いてるけど、住宅ローンって組めるの?

何年待てば消えるのか、はっきり知りたい
調べても「難しい」としか書かれていない。それでも「通った」という人はいる。何が違うのかが分からないままだと、動き出せません。
結論からいうと、不利な条件でも住宅ローンが通った方に共通する5つ。
記録が消える時期を確認した、頭金を厚くした、他の借入を整理した、勤続年数を積んだ、事前審査を1行ずつ受けた——この5つです。
奨学金を返しながら買う方は奨学金があると住宅ローンは組める?月1万円で借入可能額が343万円減るもご覧ください。返還月1万円あたり約343万円減る計算と、延滞情報が返還完了から5年後まで残ることを整理しました。
CICを見ない住宅ローンを探すという方向は、行き止まりになります。個人信用情報の照会は、どの金融機関でも行われるためです。
ただし、進め方を間違えると
やってはいけないのは、記録がある状態で複数の金融機関へ一斉に申し込むことです。
申込みの事実そのものが信用情報に記録され、短期間に集中すると次の審査で不利に働きます。
事前審査に落ちた記録も残るため、勢いで申し込むほど次の可能性が下がっていきます。
逆にいえば、自分の記録を先に確認して、順番を決めてから動けば、可能性は上がります。
この記事では、CICの異動とは何かを整理したうえで、住宅ローンが通った方に共通する5つのことを解説します。
- CICの「異動」とは何を指すのか
- 「CICを見ない住宅ローン」は存在するのか
- 異動があっても通った方に共通する5つのこと
- 記録がある状態でやってはいけないこと
- 金融機関をどの順番で当たるか
- 動き出す前に確認しておくこと

シュース 健人
宅地建物取引士(大阪府 第118737号)
株式会社GEEZ/大阪府知事(2)第62068号
関西全域の不動産の購入・売却査定・相続不動産・空き家などの実務に携わっています。本記事は、実務経験に加え、国土交通省・法務省・国税庁などの公的資料を確認して執筆・監修しています。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
CICの「異動」とは何を指すのか
まず言葉の意味を押さえます。
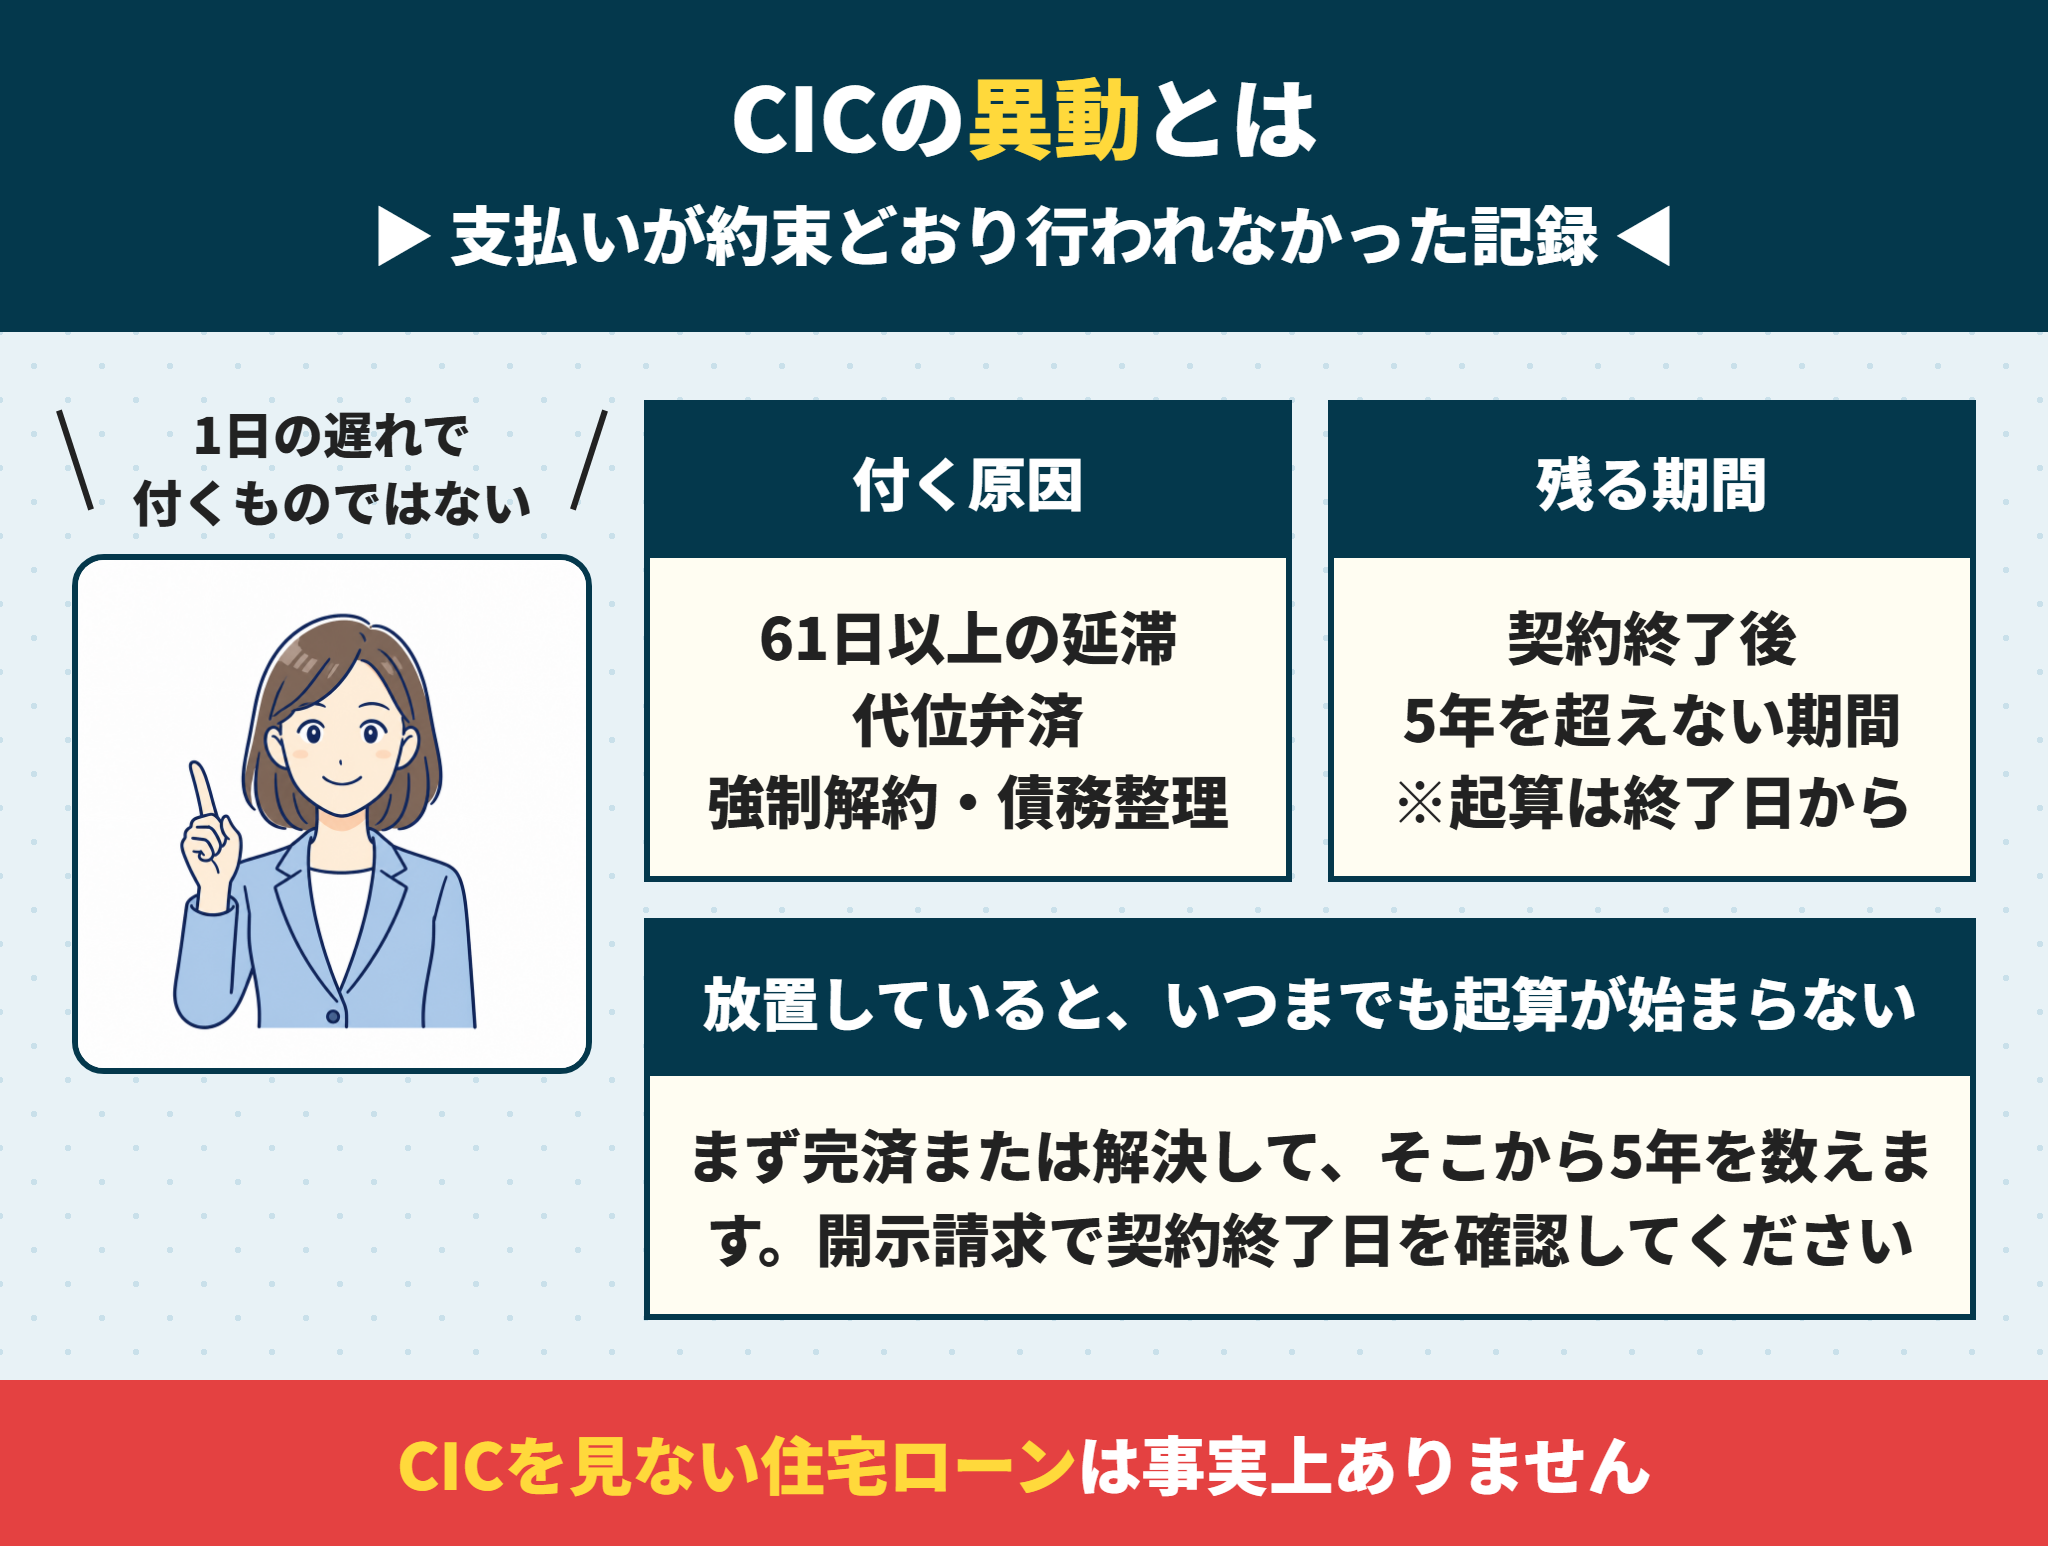
CICの信用情報に記録される「異動」とは、61日以上または3か月以上の遅れを示す記録です。
中身を見ていきます。
住宅ローンで不利になる「異動」が付く主な原因
異動として記録されるのは、次のような場合です。
| 原因 | 中身 |
|---|---|
| 長期の延滞 | 61日以上または3か月以上の支払いの遅れ |
| 代位弁済 | 保証会社が本人に代わって返済した |
| 強制解約 | 契約が一方的に解約された |
| 破産・債務整理 | 法的な整理を行った |
うっかりの1日遅れがすぐに異動になるわけではありません。61日以上の連続した遅れが対象です。
記録の仕組みと残る期間は住宅ローンとブラックリストの記事で詳しく解説しています。
異動の記録が残る期間は、契約終了から5年程度
CICでは、契約終了後5年を超えない期間、記録が保有されるとされています。
起算点は「異動が付いた日」ではなく「その契約が終了した日」です。
延滞したまま放置していると、いつまでも起算が始まりません。
まず完済または解決して、そこから数えることになります。
「cic 異動 消えた」と検索して確認する方も多いのですが、消えたかどうかは推測ではなく開示請求でしか分かりません。
住宅ローンを申し込む前に、開示請求で自分の記録を確認する
 ラクチン君
推測で悩むより、まず事実を確かめてください。
CIC、JICC、全国銀行個人信用情報センターの3つに、それぞれ開示請求ができます。
インターネットや郵送で手続きでき、数百円から1,000円程度の手数料がかかります。
異動が付いているか、いつ消えるかが分かれば動く時期が決まる。
「CICを見ない住宅ローン」は存在しない
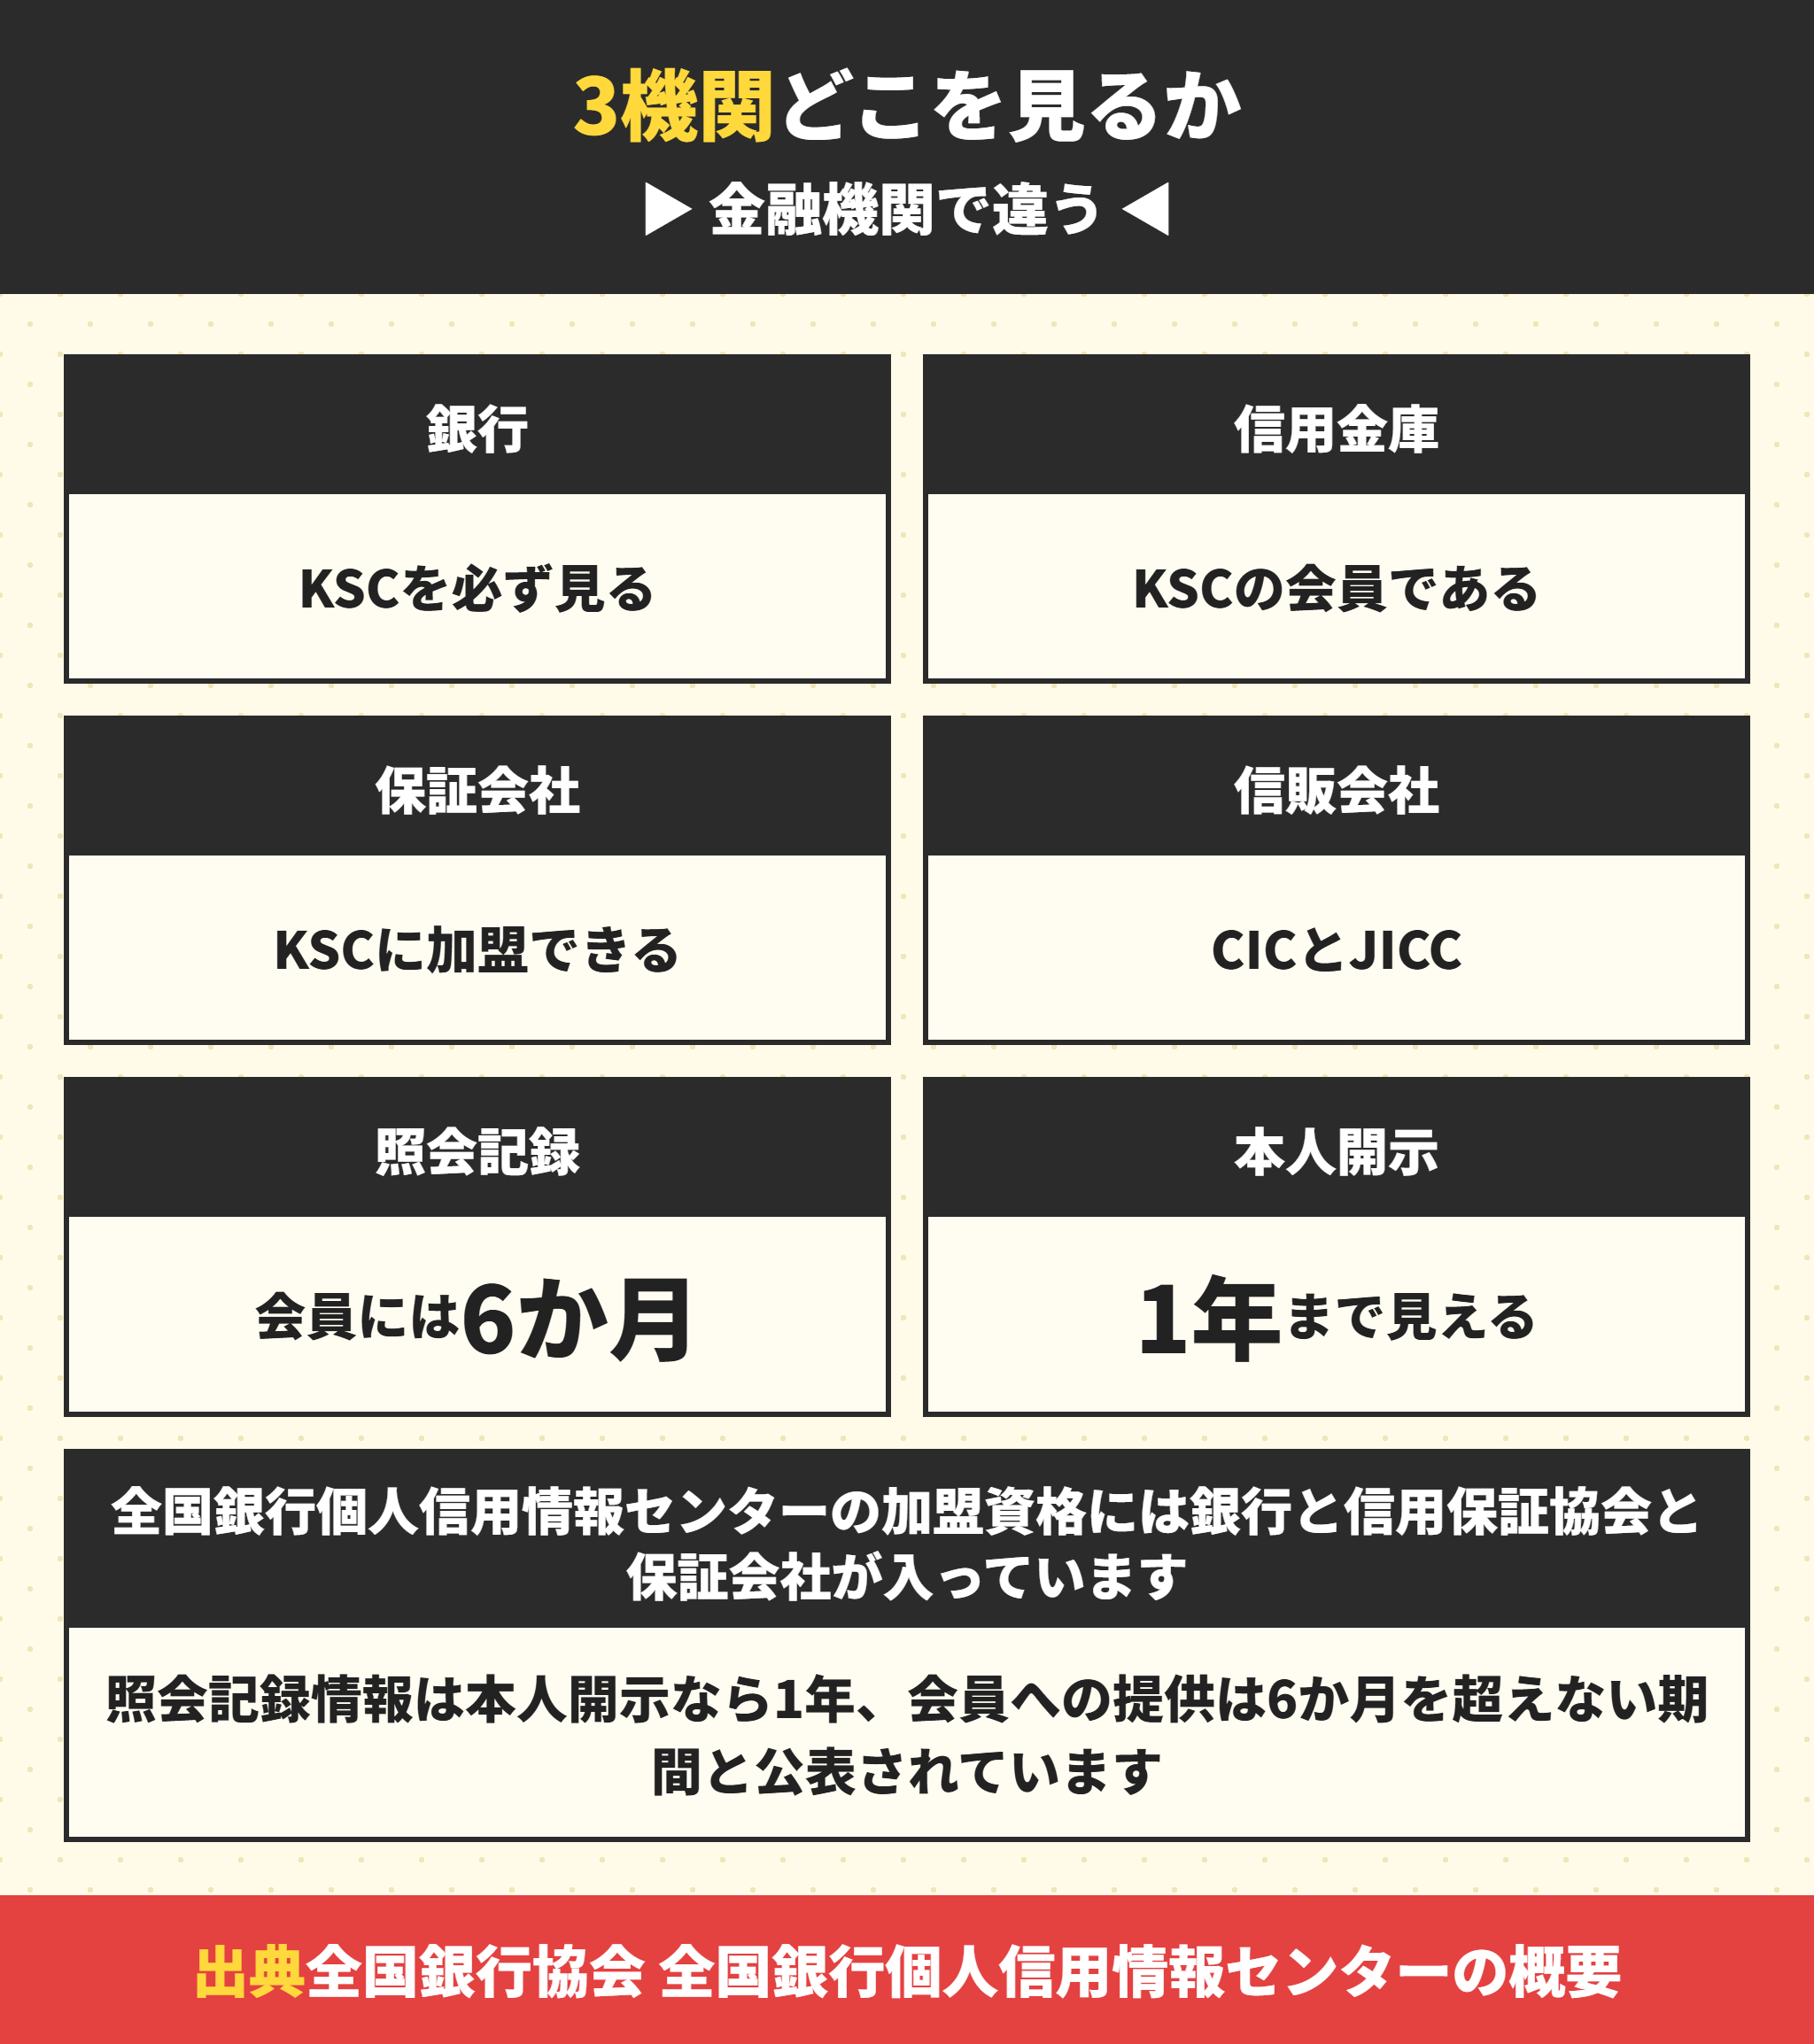
住宅ローンを貸す銀行は全国銀行個人信用情報センターの会員
どの機関を見るかは金融機関の種類で決まります。銀行と信用金庫は全国銀行個人信用情報センターの会員です。
同センターの加盟資格には銀行または法令によって銀行と同視される金融機関、政府関係金融機関、信用保証協会、クレジットカード会社や保証会社が挙げられています。
住宅ローンには保証会社が付くことが多いので、銀行と保証会社の両方が照会することになります。
住宅ローンの照会記録は会員には6か月しか出ない
救いになる公表内容もあります。照会記録情報は本人開示の対象は1年を超えない期間、会員への提供は6か月を超えない期間です。
つまり自分で開示すると1年前まで見えるが、銀行には6か月分しか出ないという仕組みです。
さらに同センターはお客さまが開示した記録は、会員に回答されませんと明記しています。開示しても審査に影響しません。
もう1つ、登録元会員名(取引金融機関)は回答されませんとも書かれています。どの銀行と取引があったかまでは相手に出ません。
検索でよく見かける言葉ですが、先に答えを出しておきます。
個人信用情報を照会しない住宅ローンは、事実上ありません。
なぜそうなるのかを説明します。
住宅ローンの審査では必ず信用情報が照会される
金融機関や保証会社は、個人信用情報機関に加盟しています。
住宅ローンの審査では、その情報を照会することが前提になっています。
「cicを見ない住宅ローン」を探すのではなく、審査基準の違うところを探すのが現実的です。
どの情報機関を見るかは金融機関で違う
CIC、JICC、全国銀行個人信用情報センターは、それぞれ加盟している業種が違います。
銀行系は全国銀行個人信用情報センター、信販・クレジット系はCICを主に使う、といった傾向があります。
3つすべてを開示して、どこに何が載っているかを把握しておくのが確実です。
住宅ローンの審査基準は金融機関ごとに違う
同じ情報を見ても、どう評価するかは金融機関によって差があります。
都市銀行、地方銀行、信用金庫、ろうきん(労働金庫)、ネット銀行、フラット35——性格がそれぞれ違います。
1行目と違う性格の金融機関を選ぶという考え方は、審査に落ちた後の再申込みの記事でも解説しています。
住宅ローンが通った方に共通する5つのこと
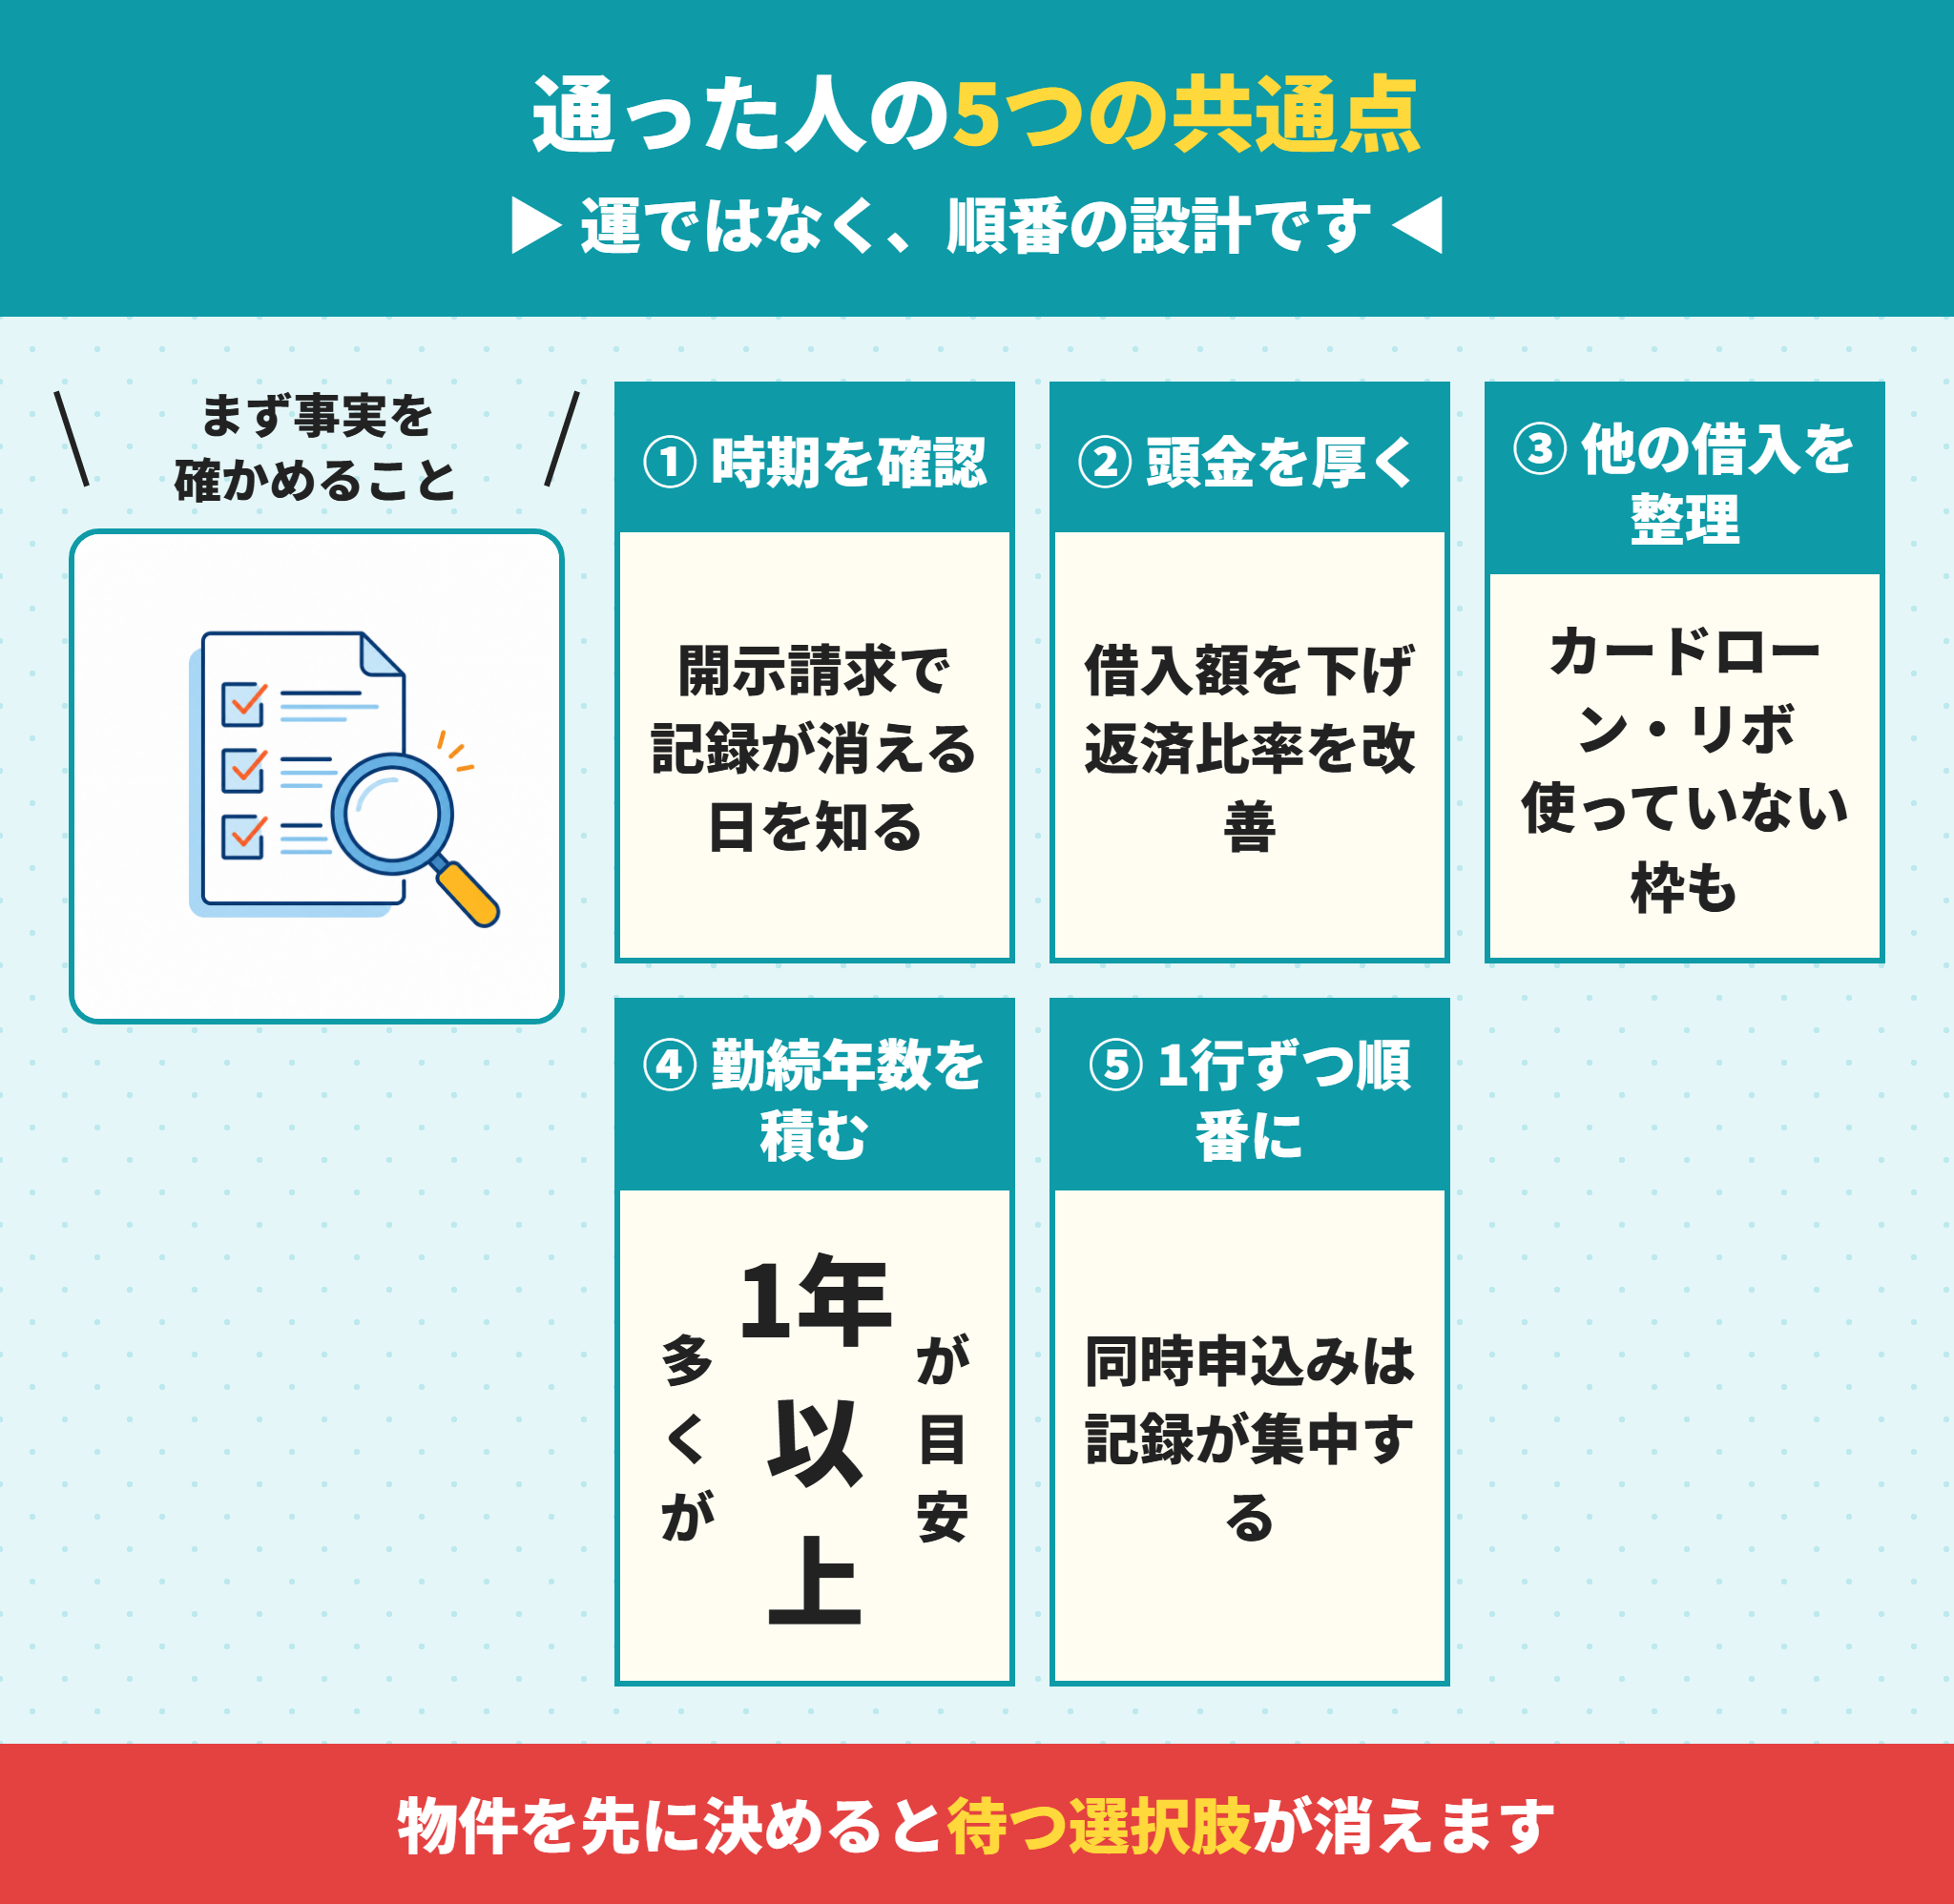
ここが本題です。
「ブラックでも住宅ローンを組めた人」「CIC異動でも通った」という声には、やっていることに5つの共通点がある。
5つ挙げます。
① 住宅ローンを申し込む前に、記録が消える時期を確認した
最も多いのがこれです。異動の記録は永久には残りません。
開示請求で契約終了日を確認し、そこから5年を超えた時点で動いています。
待つという判断ができるかどうかが、いちばん大きな分かれ目です。
物件を先に決めてしまうと、待つ選択肢が消えます。
② 頭金を厚くして、住宅ローンの借入額を下げた
借入額が小さくなれば、返済比率が下がり、審査の余地が広がります。
自己資金が多いことは、金融機関から見て返済能力の裏づけにもなります。
諸費用(物件価格の6〜9%)に加えて、頭金を用意できるかを試算してください。
③ 住宅ローン以外の借入をすべて整理した
カードローン、キャッシング、自動車ローン、リボ払い、スマートフォンの分割払い。
これらはすべて借入として扱われ、住宅ローンで借りられる額を削ります。
使っていないカードローンの枠も借入として扱われることがある。
車のローンの扱いは車のローンが残ってると住宅ローンは組める?月3万円で借入可能額が1028万円減るに、月額ごとに減る金額を表で出しています。
解約できるものは解約してから申し込む方が有利です。
④ 勤続年数と収入の安定を積んでから申し込んだ
転職直後は、勤続年数の要件で不利になります。
多くの金融機関が勤続1年以上を目安にしており、業種によってはさらに求められます。
同じ勤務先で1年以上経ってから申し込んだ、というケースが多く見られます。
⑤ 住宅ローンの事前審査を1行ずつ順番に受けた
複数の金融機関へ同時に申し込むと、申込みの記録が短期間に集中します。
この記録も信用情報に残るため、次の審査で不利に働きます。
可能性の高いところから1行ずつ、結果を見ながら進めるのが基本です。
任意整理後、住宅ローン通った体験談として語られているケースも、多くはこの順番を守っています。記録が消えてから、1行ずつ当たっています。
どの順番で当たるかは、仲介会社が金融機関の性格を把握していれば組み立てられます。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
記録がある状態で、やってはいけない3つのこと
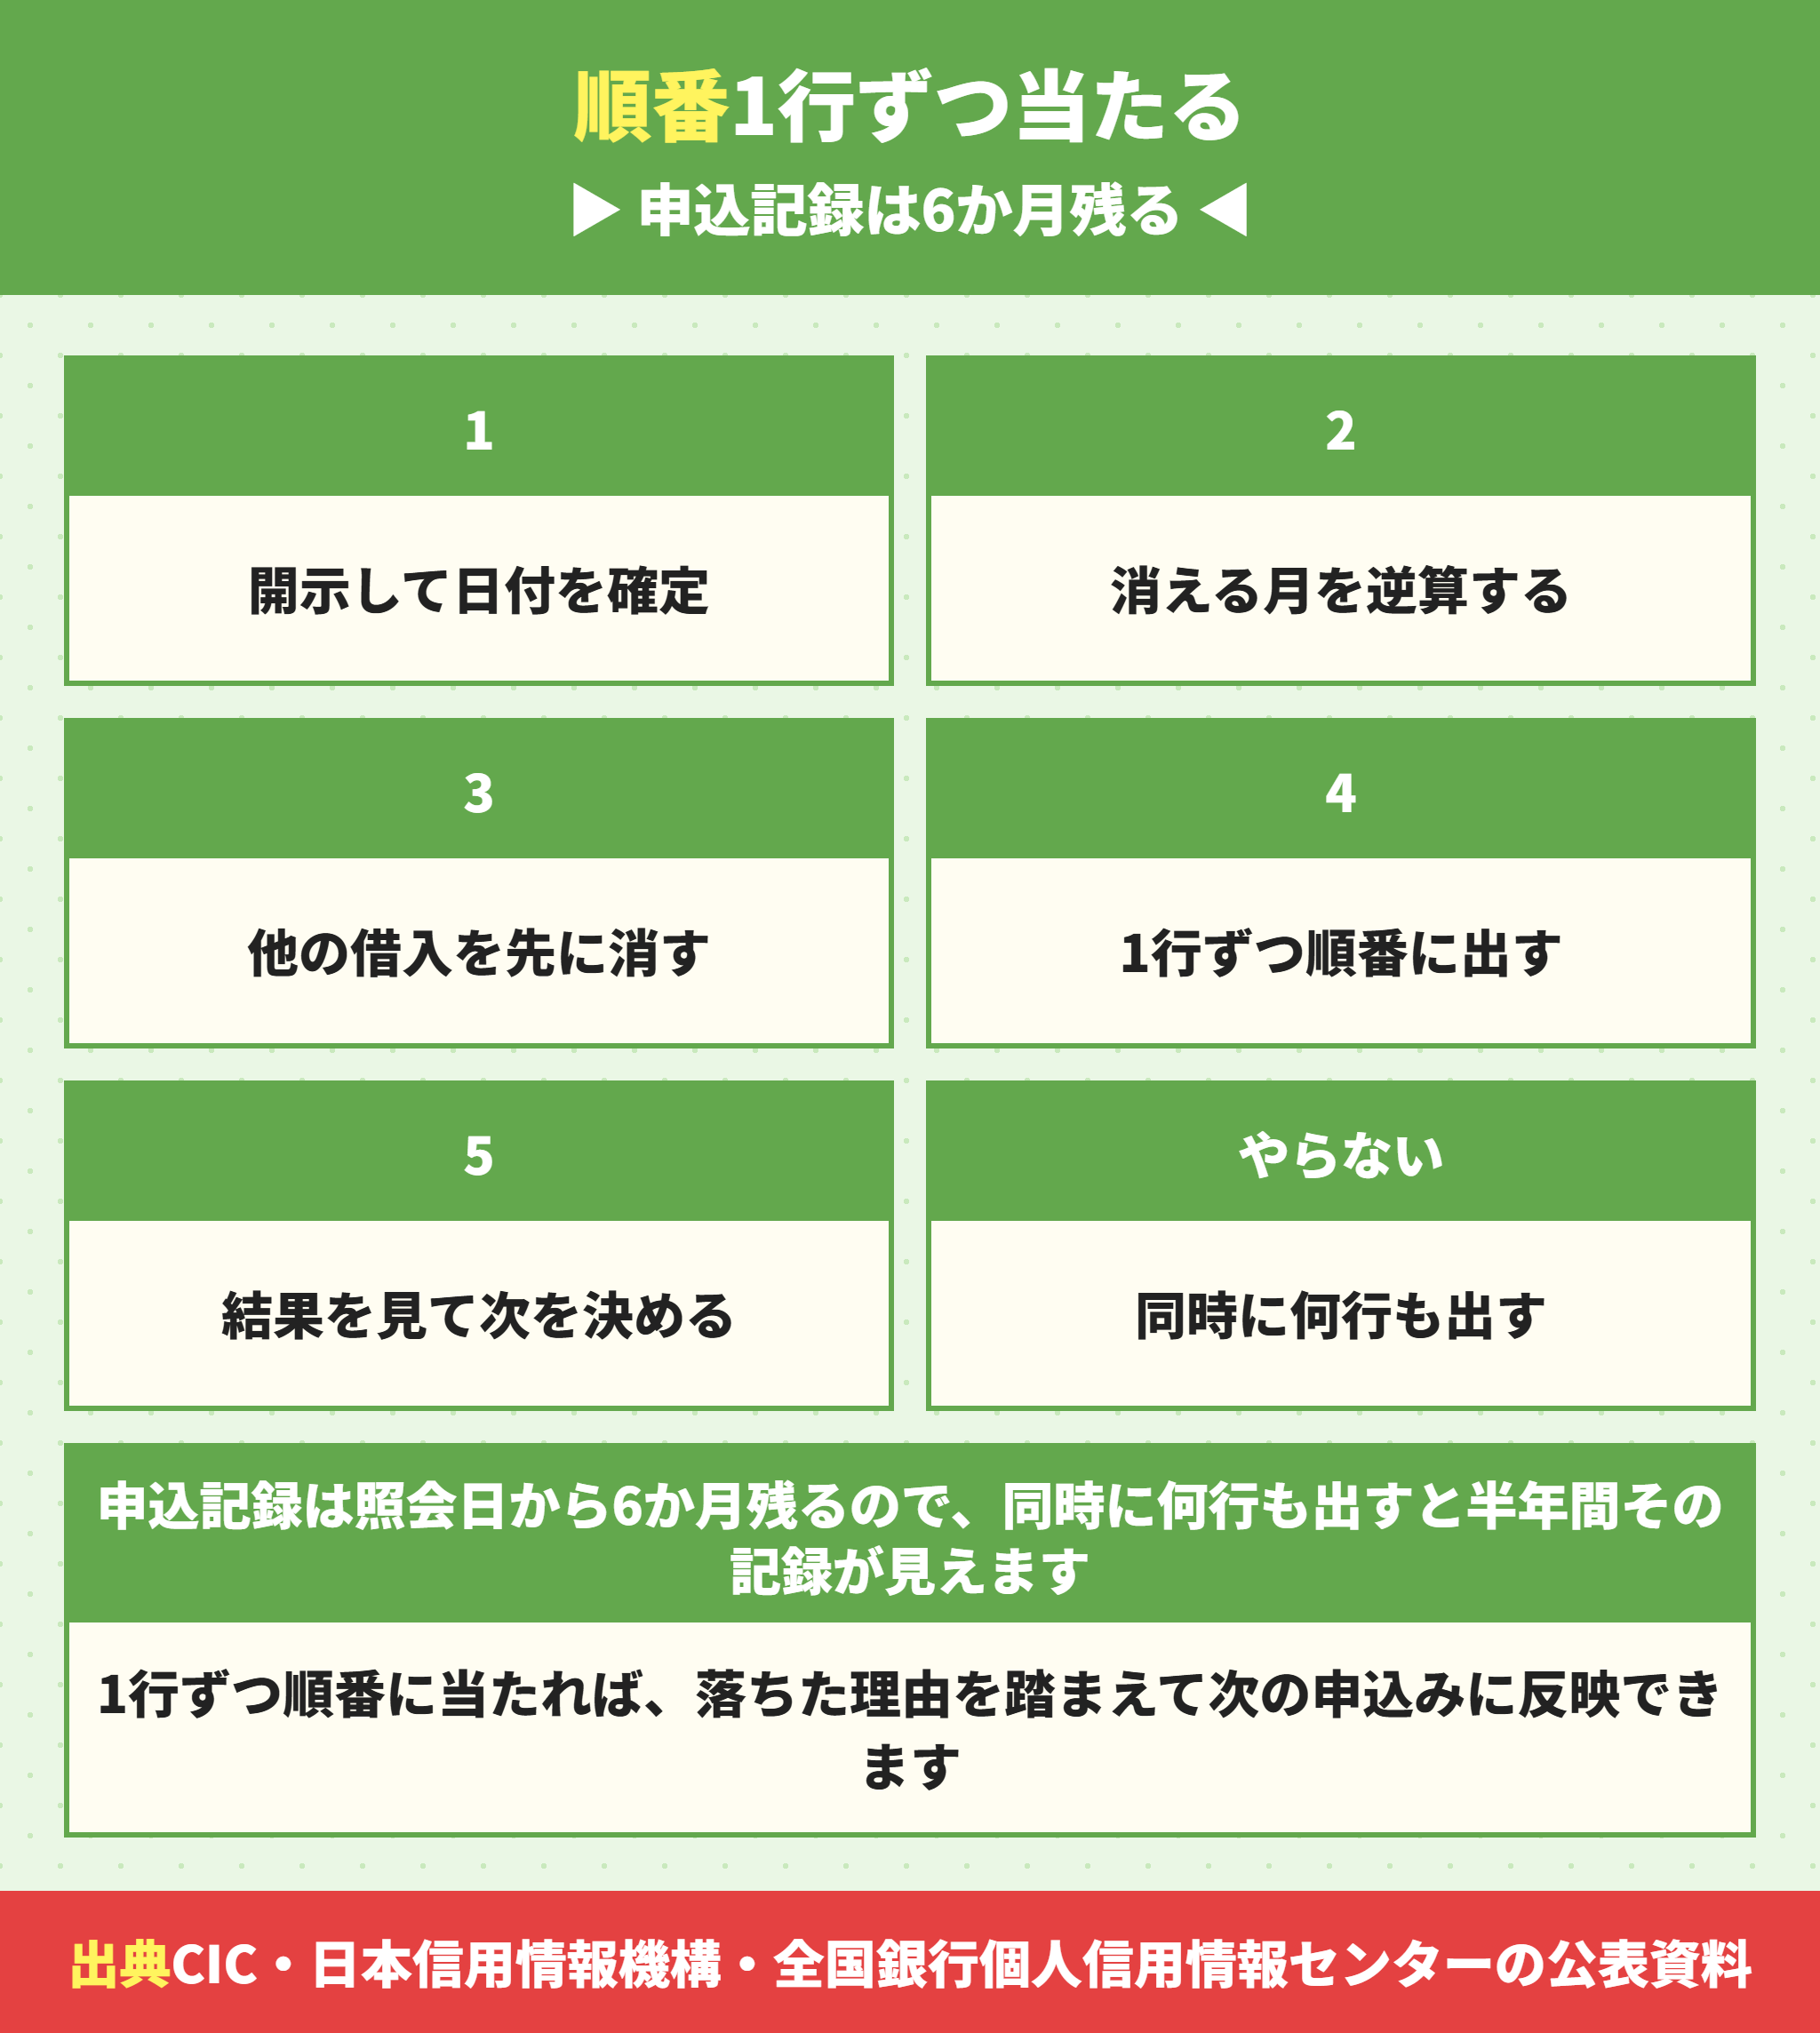
住宅ローンの事前審査は1行ずつ順番に出す
申込記録はCICで照会日より6ヶ月間、日本信用情報機構で照会日から6か月以内、全国銀行個人信用情報センターでも会員への提供は6か月です。
同じ月に何行も出すとその記録が半年間ほかの銀行から見える。
1行ずつ順番に出せば、落ちた条件を踏まえて次の申込みに反映できます。事前審査に落ちたあとの進め方は住宅ローンの事前審査に落ちたらどうする?再申込みのタイミングと進め方に書いています。
通った方の共通点の裏返しです。
やってしまうと通る可能性が一段ずつ下がる。
3つ挙げます。
① 記録を確認せずに、勢いで申し込む
「とりあえず出してみよう」で申し込むと、落ちた記録が残ります。
申込みの事実は、6か月程度は照会できる状態で保有されるとされています。
短期間に何度も申し込んだ形跡は、次の審査でマイナスに働きます。
順番を決めてから動いてください。
② 収入や借入を実際と違う内容で申告する
 ラクチン君
これは信用を失うだけでなく、契約解除の理由にもなります。
他の借入を申告しなかった場合でも、信用情報の照会で分かります。
隠していたことが判明した時点で、その金融機関では以後の取引が難しくなります。
正確に申告したうえで、どう組み立てるかを考えるほうが結果的に早く進みます。
③ 記録が残っている間に、物件を先に決めてしまう
物件を押さえて手付金を払った後で住宅ローンが通らないと、白紙解除の手続きになります。
契約書に住宅ローン特約(融資が下りない場合の白紙解除)が入っているかを確認してください。
特約がなければ手付金が戻らないことがある。
記録がある方ほど、資金計画を先に固めてから物件を探すべきです。
金融機関には性格の違いがある
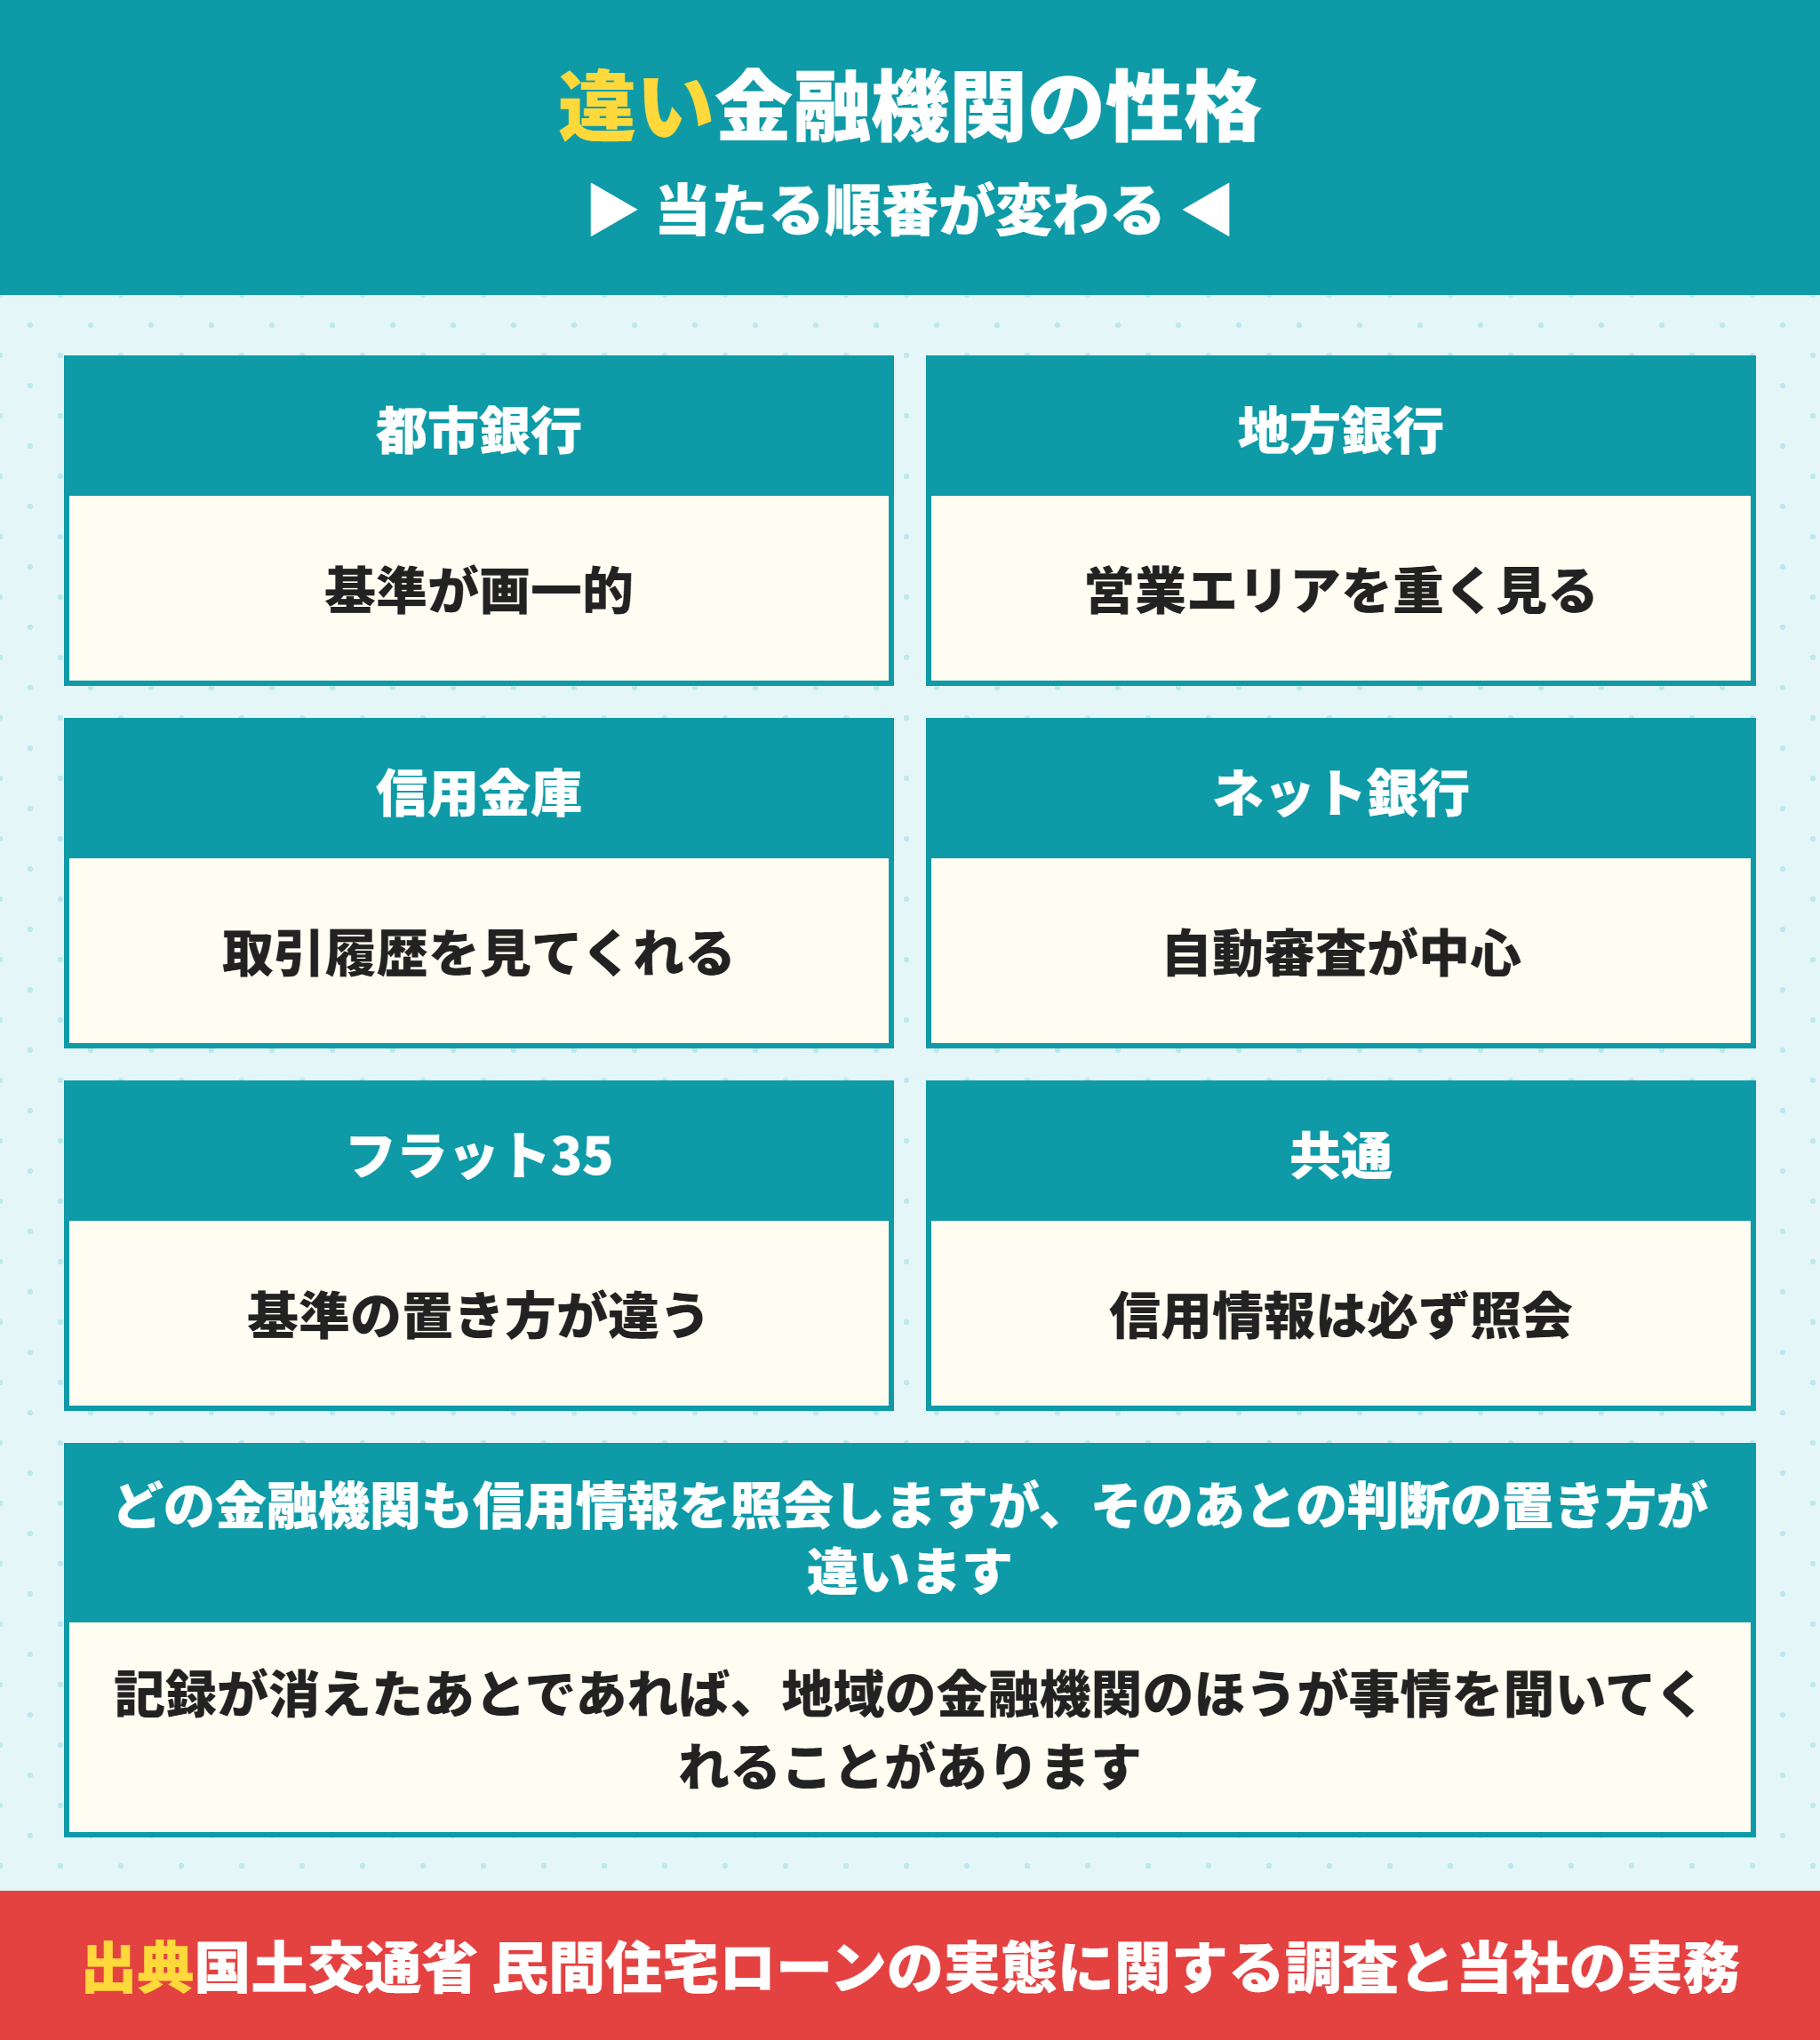
「1行落ちたら終わり」ではありません。
同じ情報を見ても評価の仕方は金融機関によって違う。
大まかな傾向を整理します。
金融機関の種類で審査の見方が変わる
あくまで傾向であり、個別の判断は異なります。
| 種類 | 傾向 |
|---|---|
| 都市銀行 | 金利は低め。審査基準は相対的に厳しい傾向 |
| 地方銀行・信用金庫 | 地域の事情や勤務先を踏まえた判断が入ることがある |
| ろうきん(労働金庫) | 組合員かどうかで条件が変わることがある |
| ネット銀行 | 金利は低いが、条件が画一的なことが多い |
| フラット35 | 信用情報は見るが、団信は任意。全期間固定 |
1行目と違う性格のところを選ぶのが、再挑戦の基本になります。
地域の金融機関は、事情を聞いてくれることがある
地方銀行や信用金庫では、担当者との対話で判断される部分が残っています。
なぜ延滞したのか、その後どう解決したのかを説明できる場合、機械的に切られないことがあります。
ただし記録そのものが消えるわけではないため、過度な期待は禁物です。
フラット35は信用情報も見るが、基準の置き方が違う
フラット35も個人信用情報は照会します。
ただし民間の住宅ローンとは基準の置き方が異なり、返済負担率など明示された基準で判断されます。
基準が公開されているぶん、自分が当てはまるかを事前に確認しやすいという利点があります。
金融機関をどの順番で当たるかは、仲介会社の仕事です
ここまで「順番が大事」と何度か書きました。
当たる順番を組み立てるのは仲介会社の担当者の仕事。
金融機関ごとの性格と、どういう属性なら通りやすいかは、日々の取引の中でしか蓄積されません。
ここで結果が変わります。
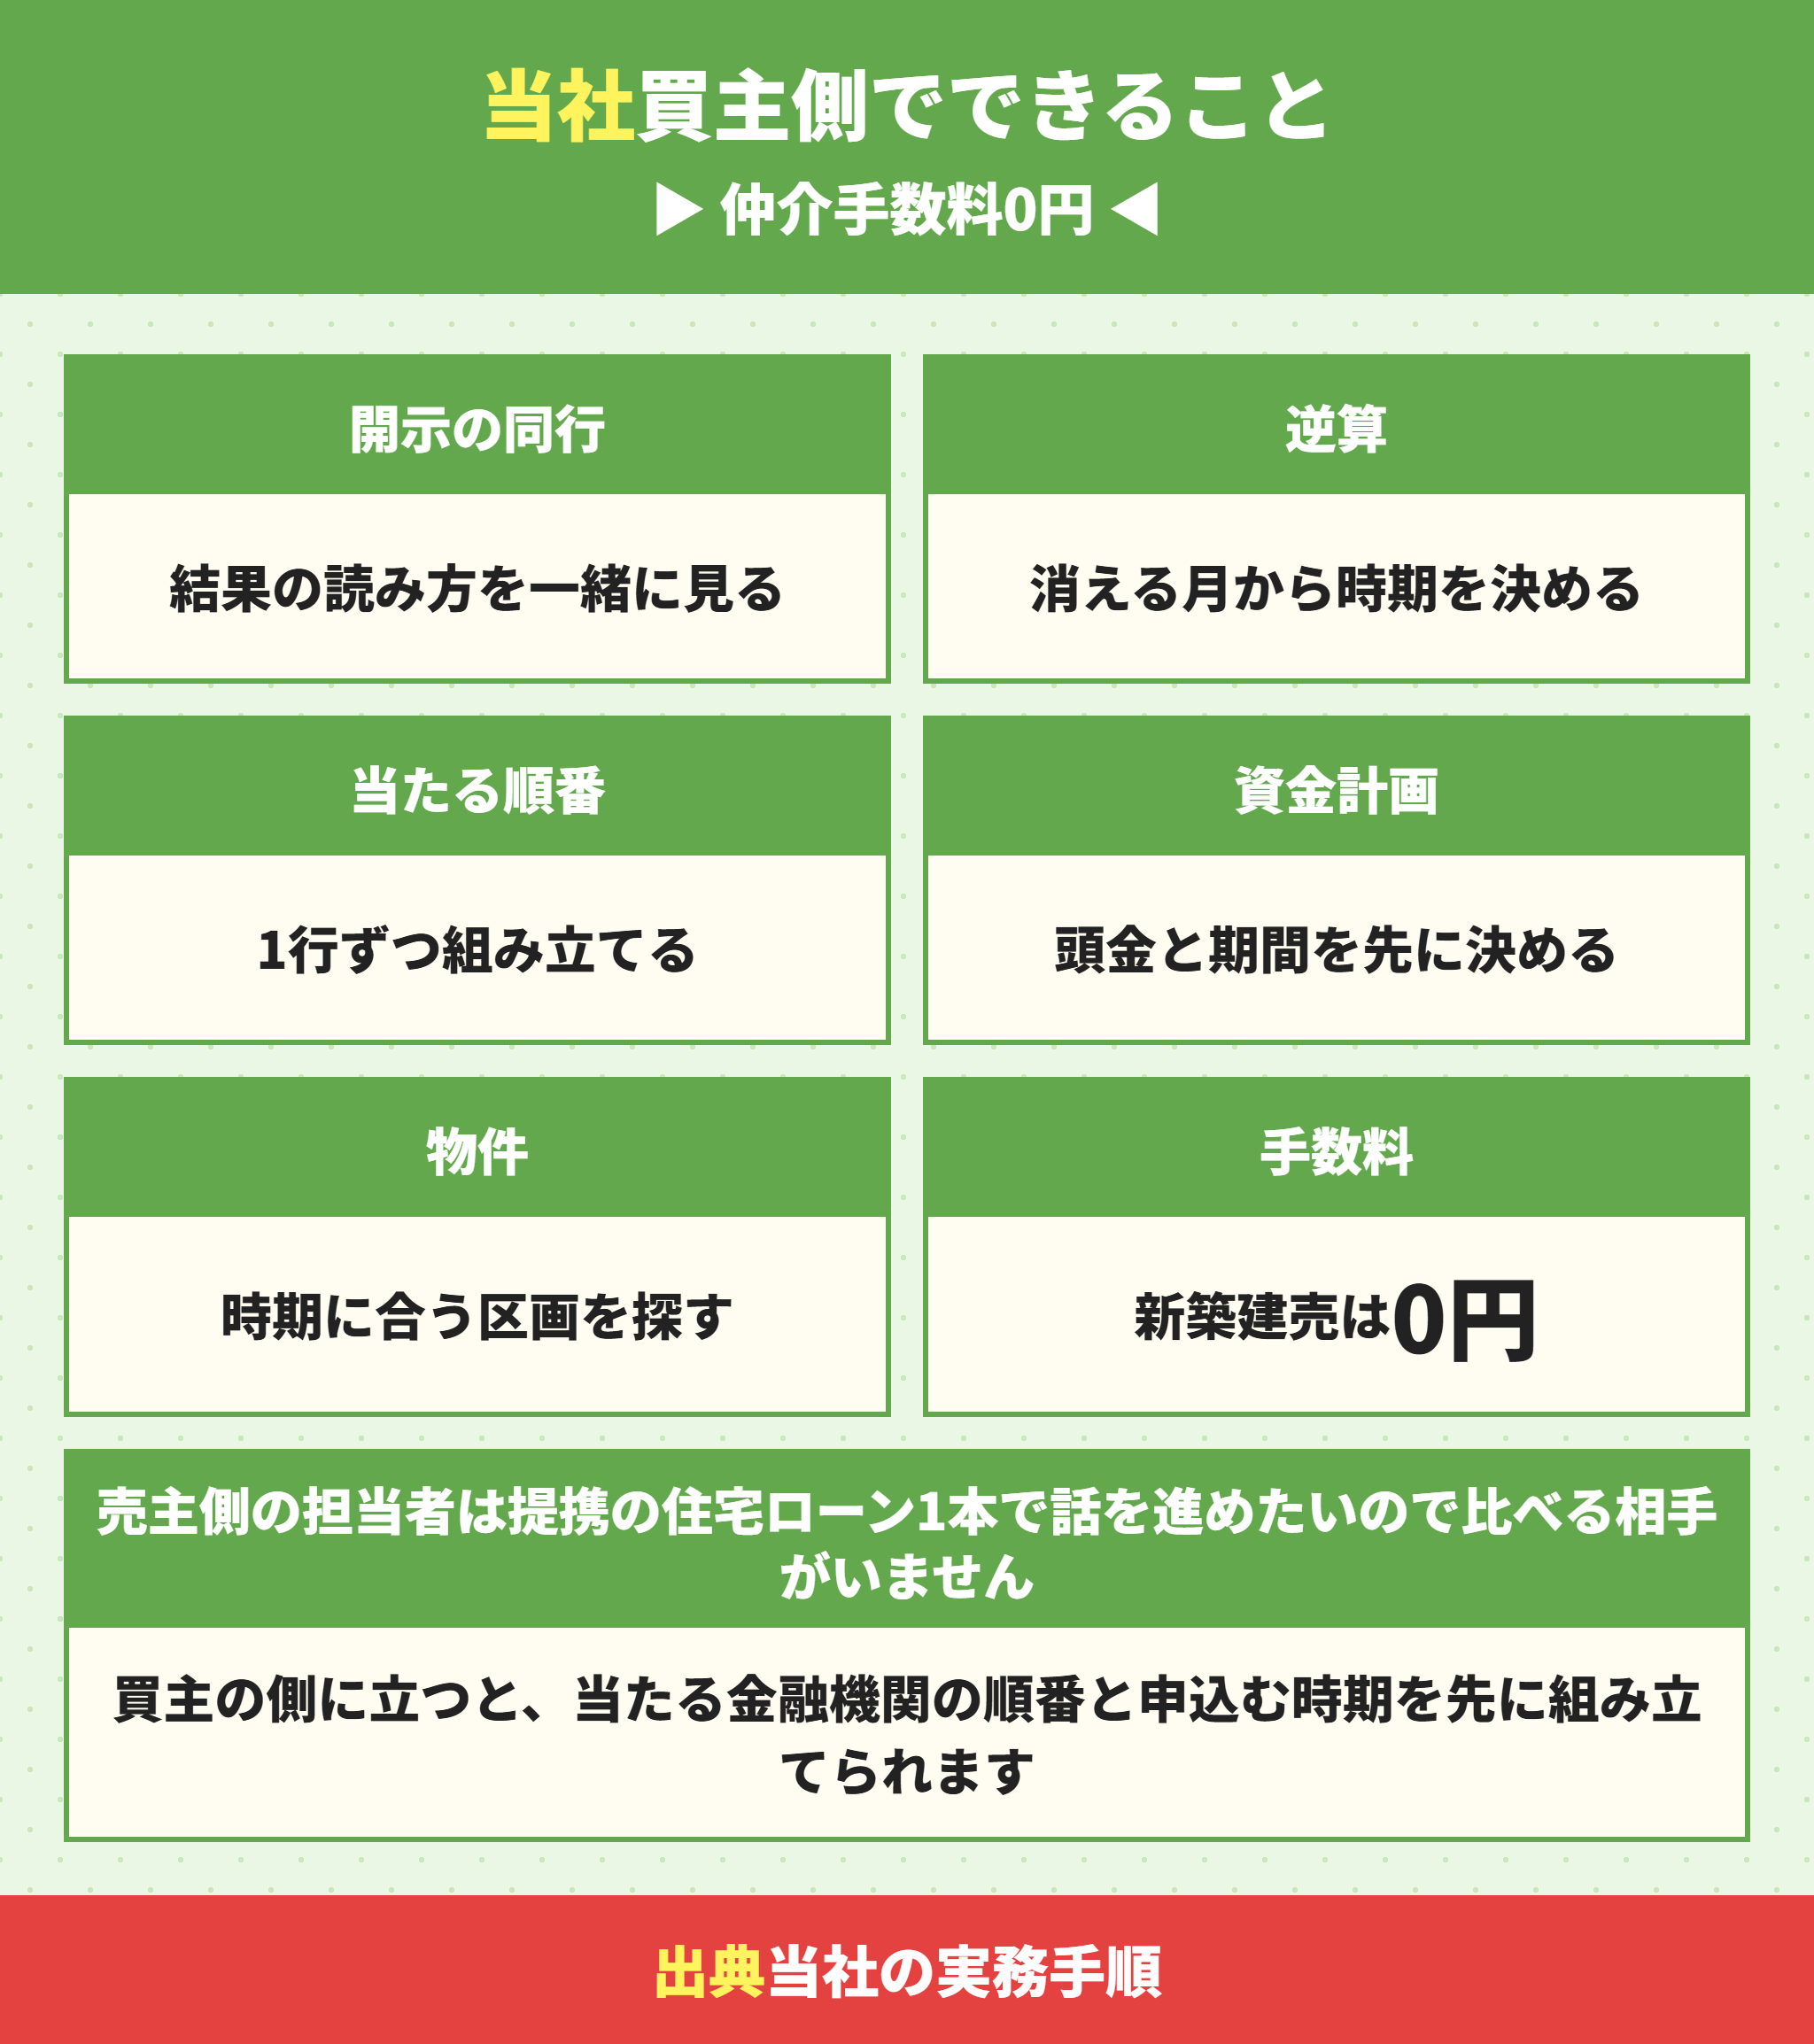
売主側の担当者は、提携の住宅ローン1本で進めたい
ラクチン君立場の違いを知っておいてください。
物件を売主から預かっている会社は、決済までを早く確実に進めたいと考えます。
そのため、手続きに慣れた提携金融機関を勧める傾向があります。
通らなかったときに次の一手を用意する動機がない。
悪意があるという話ではなく、立場としてそうなるということです。
買主の側に立つと、住宅ローンを当たる順番が変わる
ラクチン君信用情報や団信に事情がある方ほど、順番の設計が効きます。
同じ物件でも、間に入る仲介会社の担当者がどちらを向いているかで着地点は変わります。
買主の味方として動くと、こうなります
- 先に3つの信用情報機関の開示を勧め、事実を確認してから動く
- 異動が消える時期を逆算し、物件探しの開始時期を設計する
- 他の借入の整理と、頭金の見込みを一緒に試算する
- 金融機関の性格を踏まえ、可能性の高いところから1行ずつ当たる
- 他の借入の整理と解約のタイミングまで含めて、申込み前に整える
交渉が通るかどうかは運ではなく、売主に「この人に売りたい」と思わせる材料をどれだけ用意できるかで決まります。
ラクチン不動産は、資金計画の段階からご相談を受けます
ラクチン不動産は、買主の側に立って売主と条件を詰めます。
ラクチン不動産は購入・売却の仲介を専門にしています。
物件を決める前の資金計画だけの相談でもよい。
大阪・兵庫・京都を中心にお手伝いしていますので、地域の金融機関の傾向も含めてご案内できます。
他社で断られた経緯がある場合も、その理由から整理し直します。
あわせてお読みください
信用情報の仕組みは住宅ローンとブラックリストの記事で解説しています。
審査に落ちた後の進め方は再申込みの記事をご覧ください。
借入額の考え方は年収から見た借入可能額の記事にまとめています。
債務整理の種類で住宅ローンを待つ年数が変わる
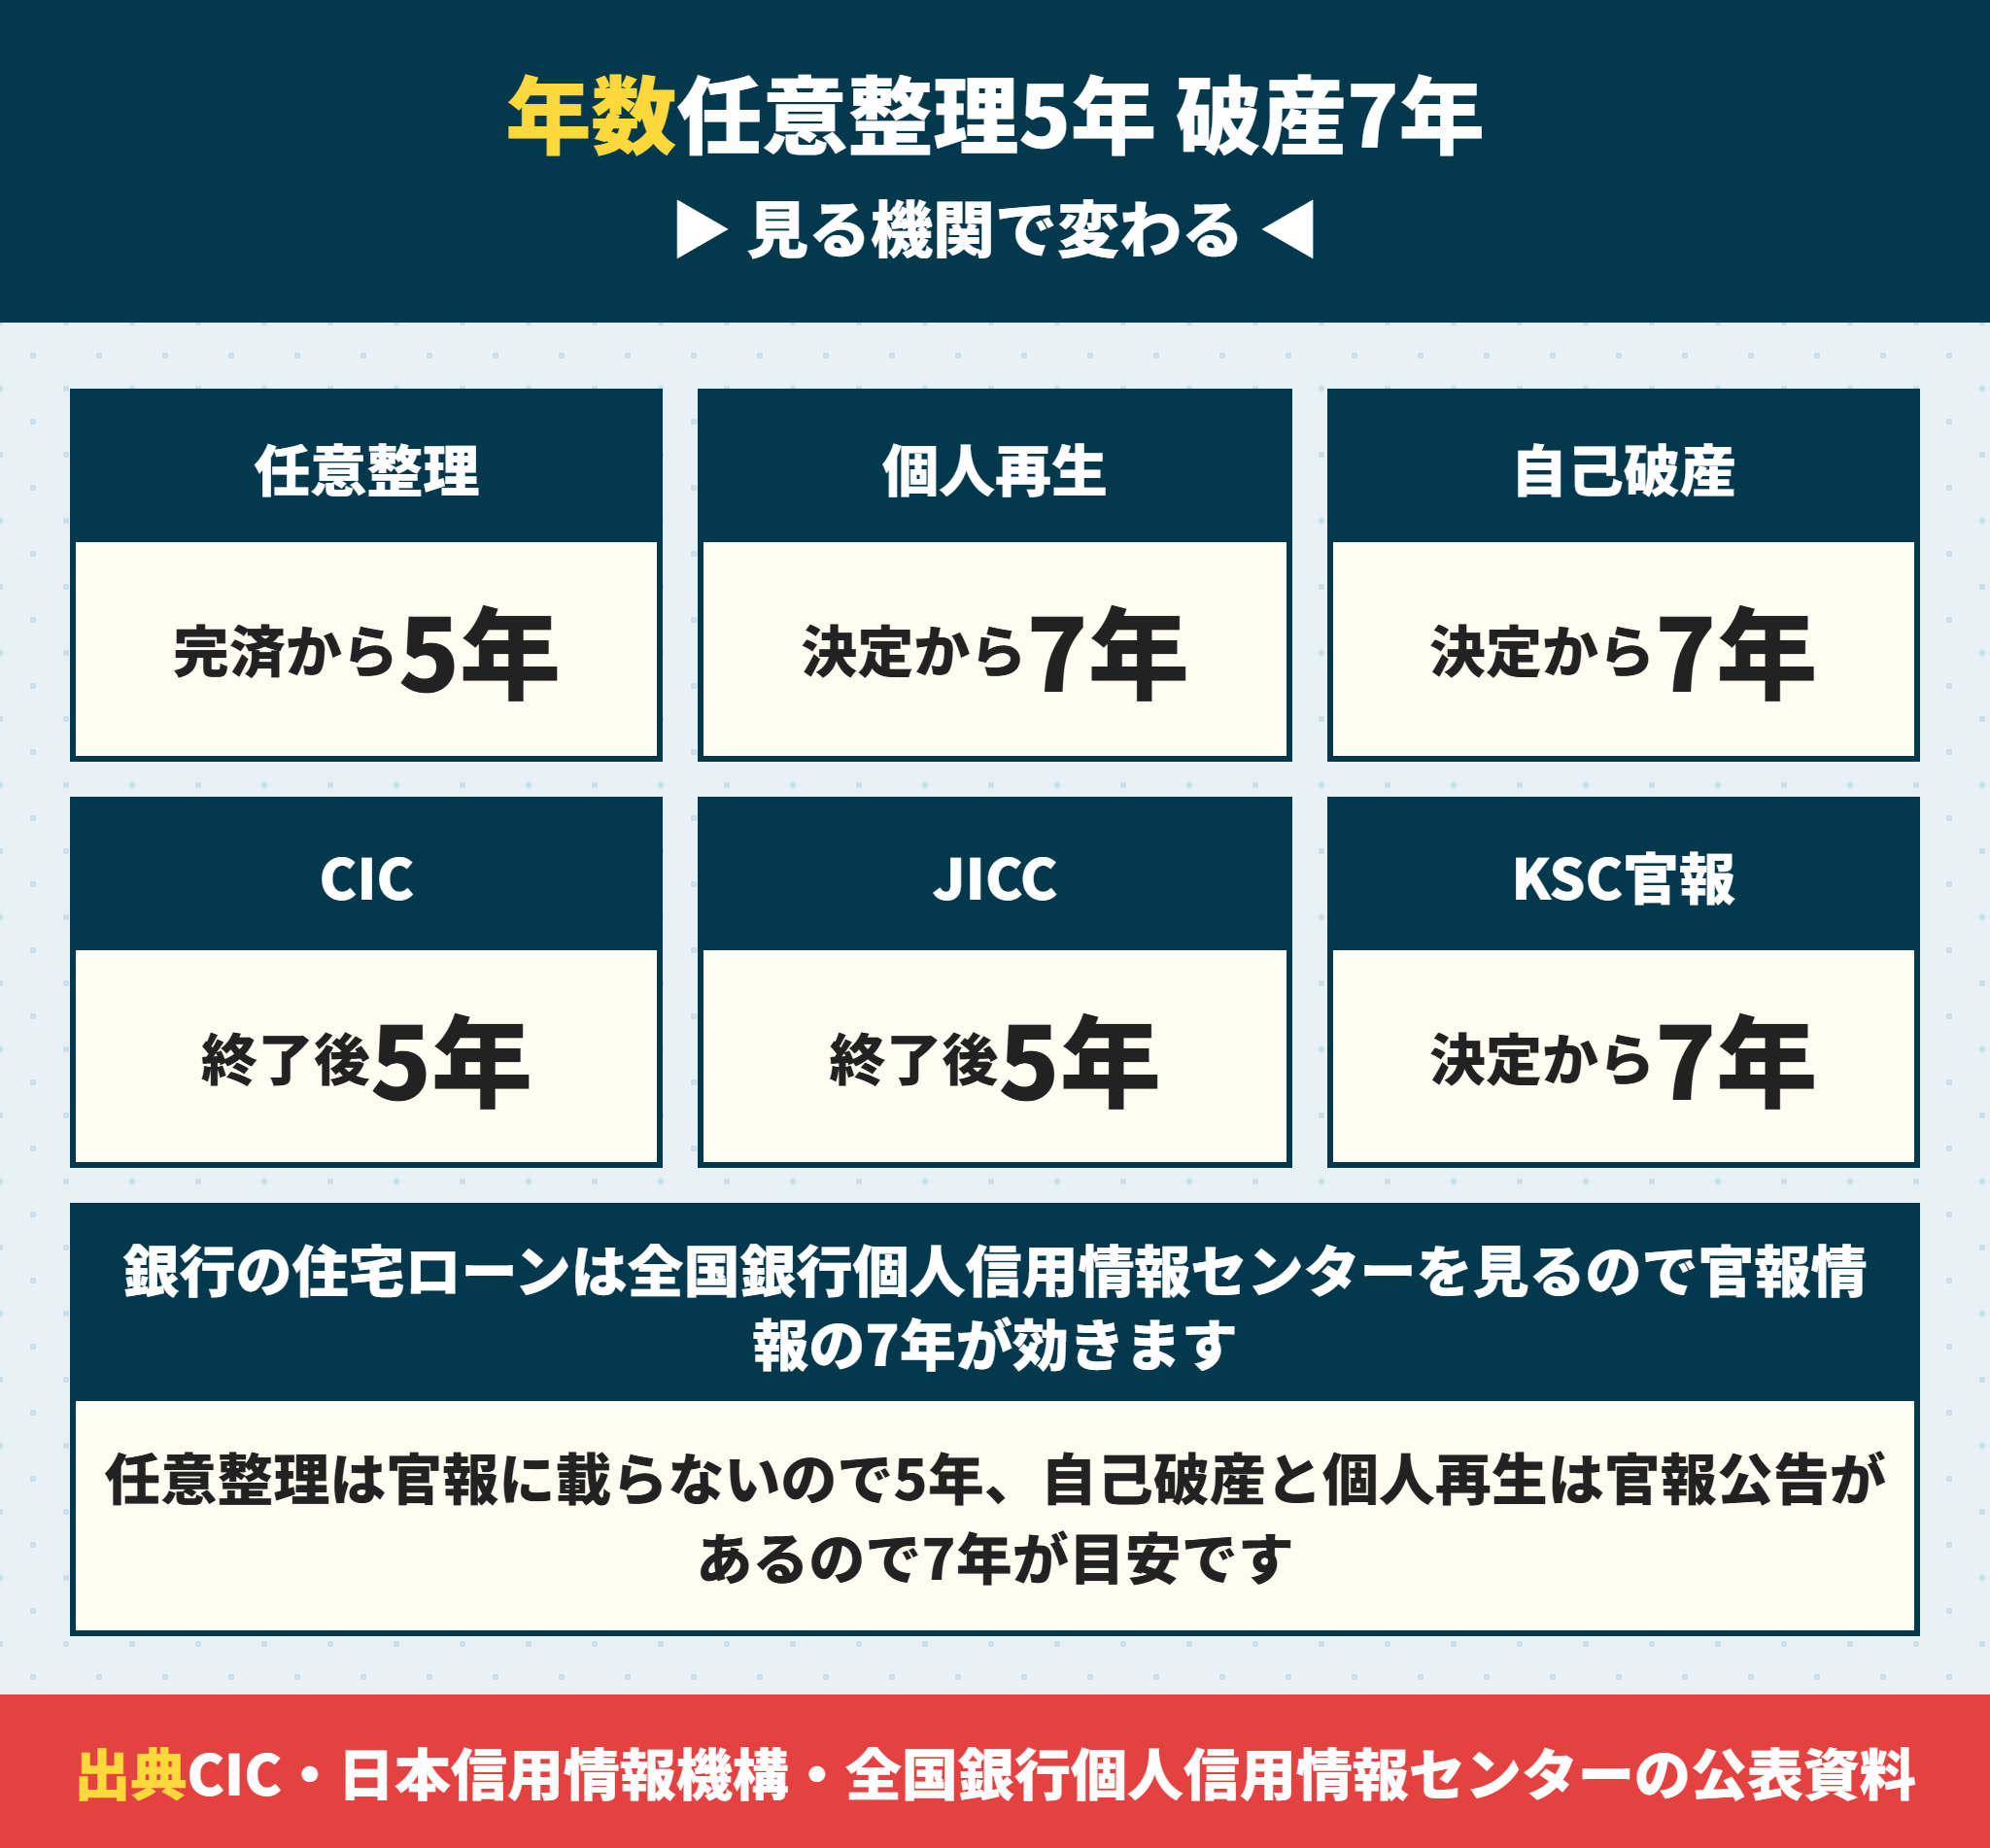
ここからは債務整理をした方の話です。待つ年数は手続の種類で5年と7年に分かれる。
分かれ目は官報に載るかどうかです。住宅ローンを貸すのは銀行なので、銀行が見る機関の基準が効いてきます。
債務整理後の住宅ローンで効くのは全国銀行個人信用情報センター
全国銀行協会が運営する全国銀行個人信用情報センターは、登録情報と登録期間を公表しています。
| 登録情報 | 内容 | 登録期間 |
|---|---|---|
| 取引情報 | ローンやクレジットカードの契約内容と返済状況の履歴 | 契約期間中および契約終了日から5年を超えない期間 |
| 官報情報 | 官報に公告された破産・民事再生手続開始決定 | 当該決定日から7年を超えない期間 |
| 照会記録情報 | 会員がセンターを利用した日と申込みの内容 | 本人開示は1年、会員への提供は6か月を超えない期間 |
| 貸付自粛情報 | 自らを自粛対象者とする旨の本人からの申告 | 申告日から5年を超えない期間 |
注目すべきは官報情報だけが7年という点です。取引情報は5年なのに、官報情報は2年長く残ります。
債務整理のうち任意整理は住宅ローンで5年が目安
任意整理は裁判所を使わず、債権者と直接和解する手続です。官報に公告されません。
だから全国銀行個人信用情報センターの官報情報には載りません。効いてくるのは取引情報の5年です。
CICも日本信用情報機構も同じ考え方で、契約終了後5年以内としています。日本信用情報機構は債務整理を「取引事実に関する情報」として登録します。
債務整理のうち自己破産と個人再生は住宅ローンで7年が目安
自己破産と個人再生は裁判所の手続です。破産手続開始決定と民事再生手続開始決定は官報に公告されます。
この公告が全国銀行個人信用情報センターの官報情報として登録され、決定日から7年を超えない期間残ります。
つまり銀行の住宅ローンでは、自己破産と個人再生は7年を見ておく必要があります。CICと日本信用情報機構の5年だけで数えると足りません。
| 手続 | 官報の公告 | CICと日本信用情報機構 | 全国銀行個人信用情報センター | 目安 |
|---|---|---|---|---|
| 任意整理 | なし | 契約終了後5年以内 | 契約終了日から5年を超えない期間 | 完済から5年 |
| 個人再生 | あり(民事再生手続開始決定) | 契約終了後5年以内 | 官報情報は決定日から7年を超えない期間 | 決定から7年 |
| 自己破産 | あり(破産手続開始決定) | 契約終了後5年以内 | 官報情報は決定日から7年を超えない期間 | 決定から7年 |
債務整理をしても住宅ローンの審査に出す前にできることがある
債務整理後に住宅ローンへ向けてやること
CICと全国銀行個人信用情報センターの両方で開示する
手続の種類と決定日、または完済日を控える
5年と7年のどちらで数えるかを確定させる
貸付自粛の申告をしている場合は撤回の手続きを確認する
他の借入(車のローン・カードローン)を先に消す
貸付自粛情報も申告日から5年残ります。貸付自粛の申告自体も5年の記録になる。
債務整理をしたことは、不動産会社に言わないほうがいいですか。
ラクチン君逆です。先に教えていただけると当たる金融機関の順番と、申込む時期を組み立てられます。隠したまま進めても照会で分かるので、時間を失うだけです。
債務整理後に住宅ローンを申し込む時期の数え方
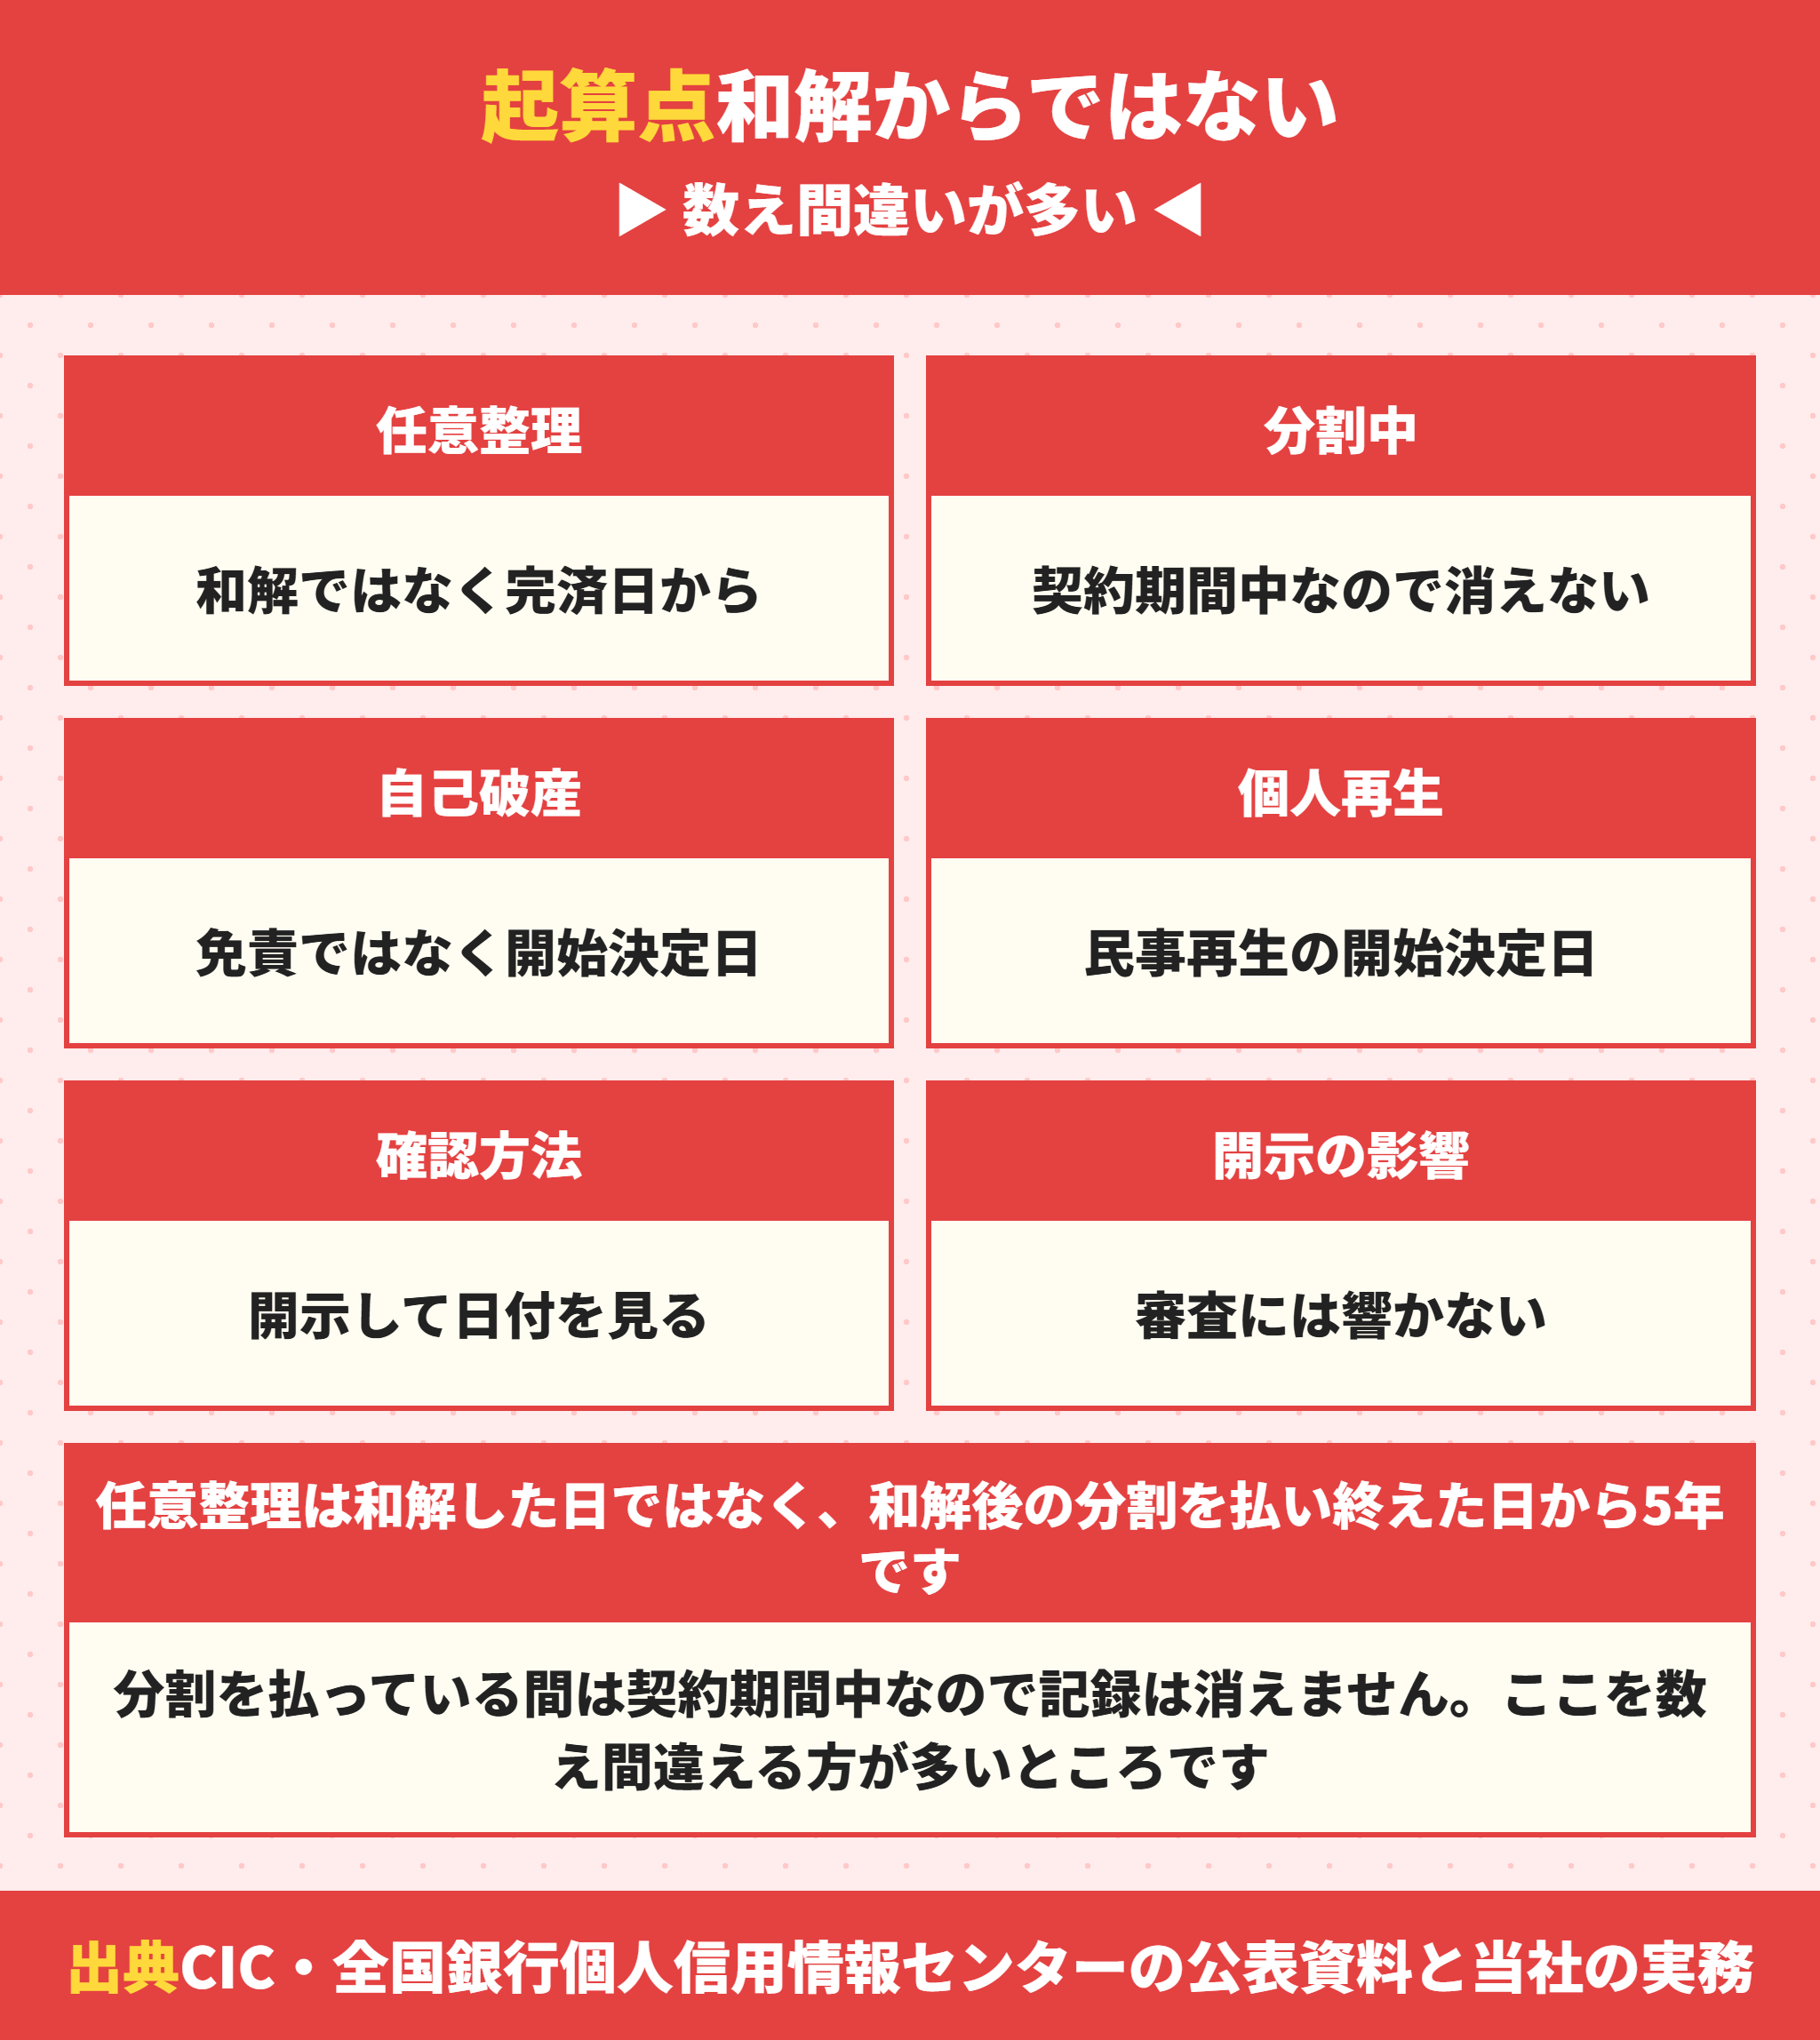
自己破産後に住宅ローンを組めた人の話を探している方も多いのですが、先に確かめるのは起算点です。どの日から数えるかで1年以上ずれる。
任意整理は和解した日ではなく完済した日から数える
全国銀行個人信用情報センターの取引情報は契約期間中および契約終了日から5年を超えない期間です。
任意整理は和解して分割で払い続けるのが普通です。払っている間は契約期間中なので記録は消えません。
つまり和解から5年ではなく、払い終わってから5年です。3年で払い終える和解なら、和解から数えて8年後になります。
自己破産は免責決定ではなく手続開始決定から数える
官報情報の登録期間は「官報に公告された破産・民事再生手続開始決定」について当該決定日から7年を超えない期間です。
免責決定の日ではありません。破産手続開始決定の日が起算点です。
個人再生も同じで、民事再生手続開始決定の日から数えます。再生計画に沿って3年程度払い続けても、起算点は変わりません。
債務整理後に待つと住宅ローンの期間が短くなる
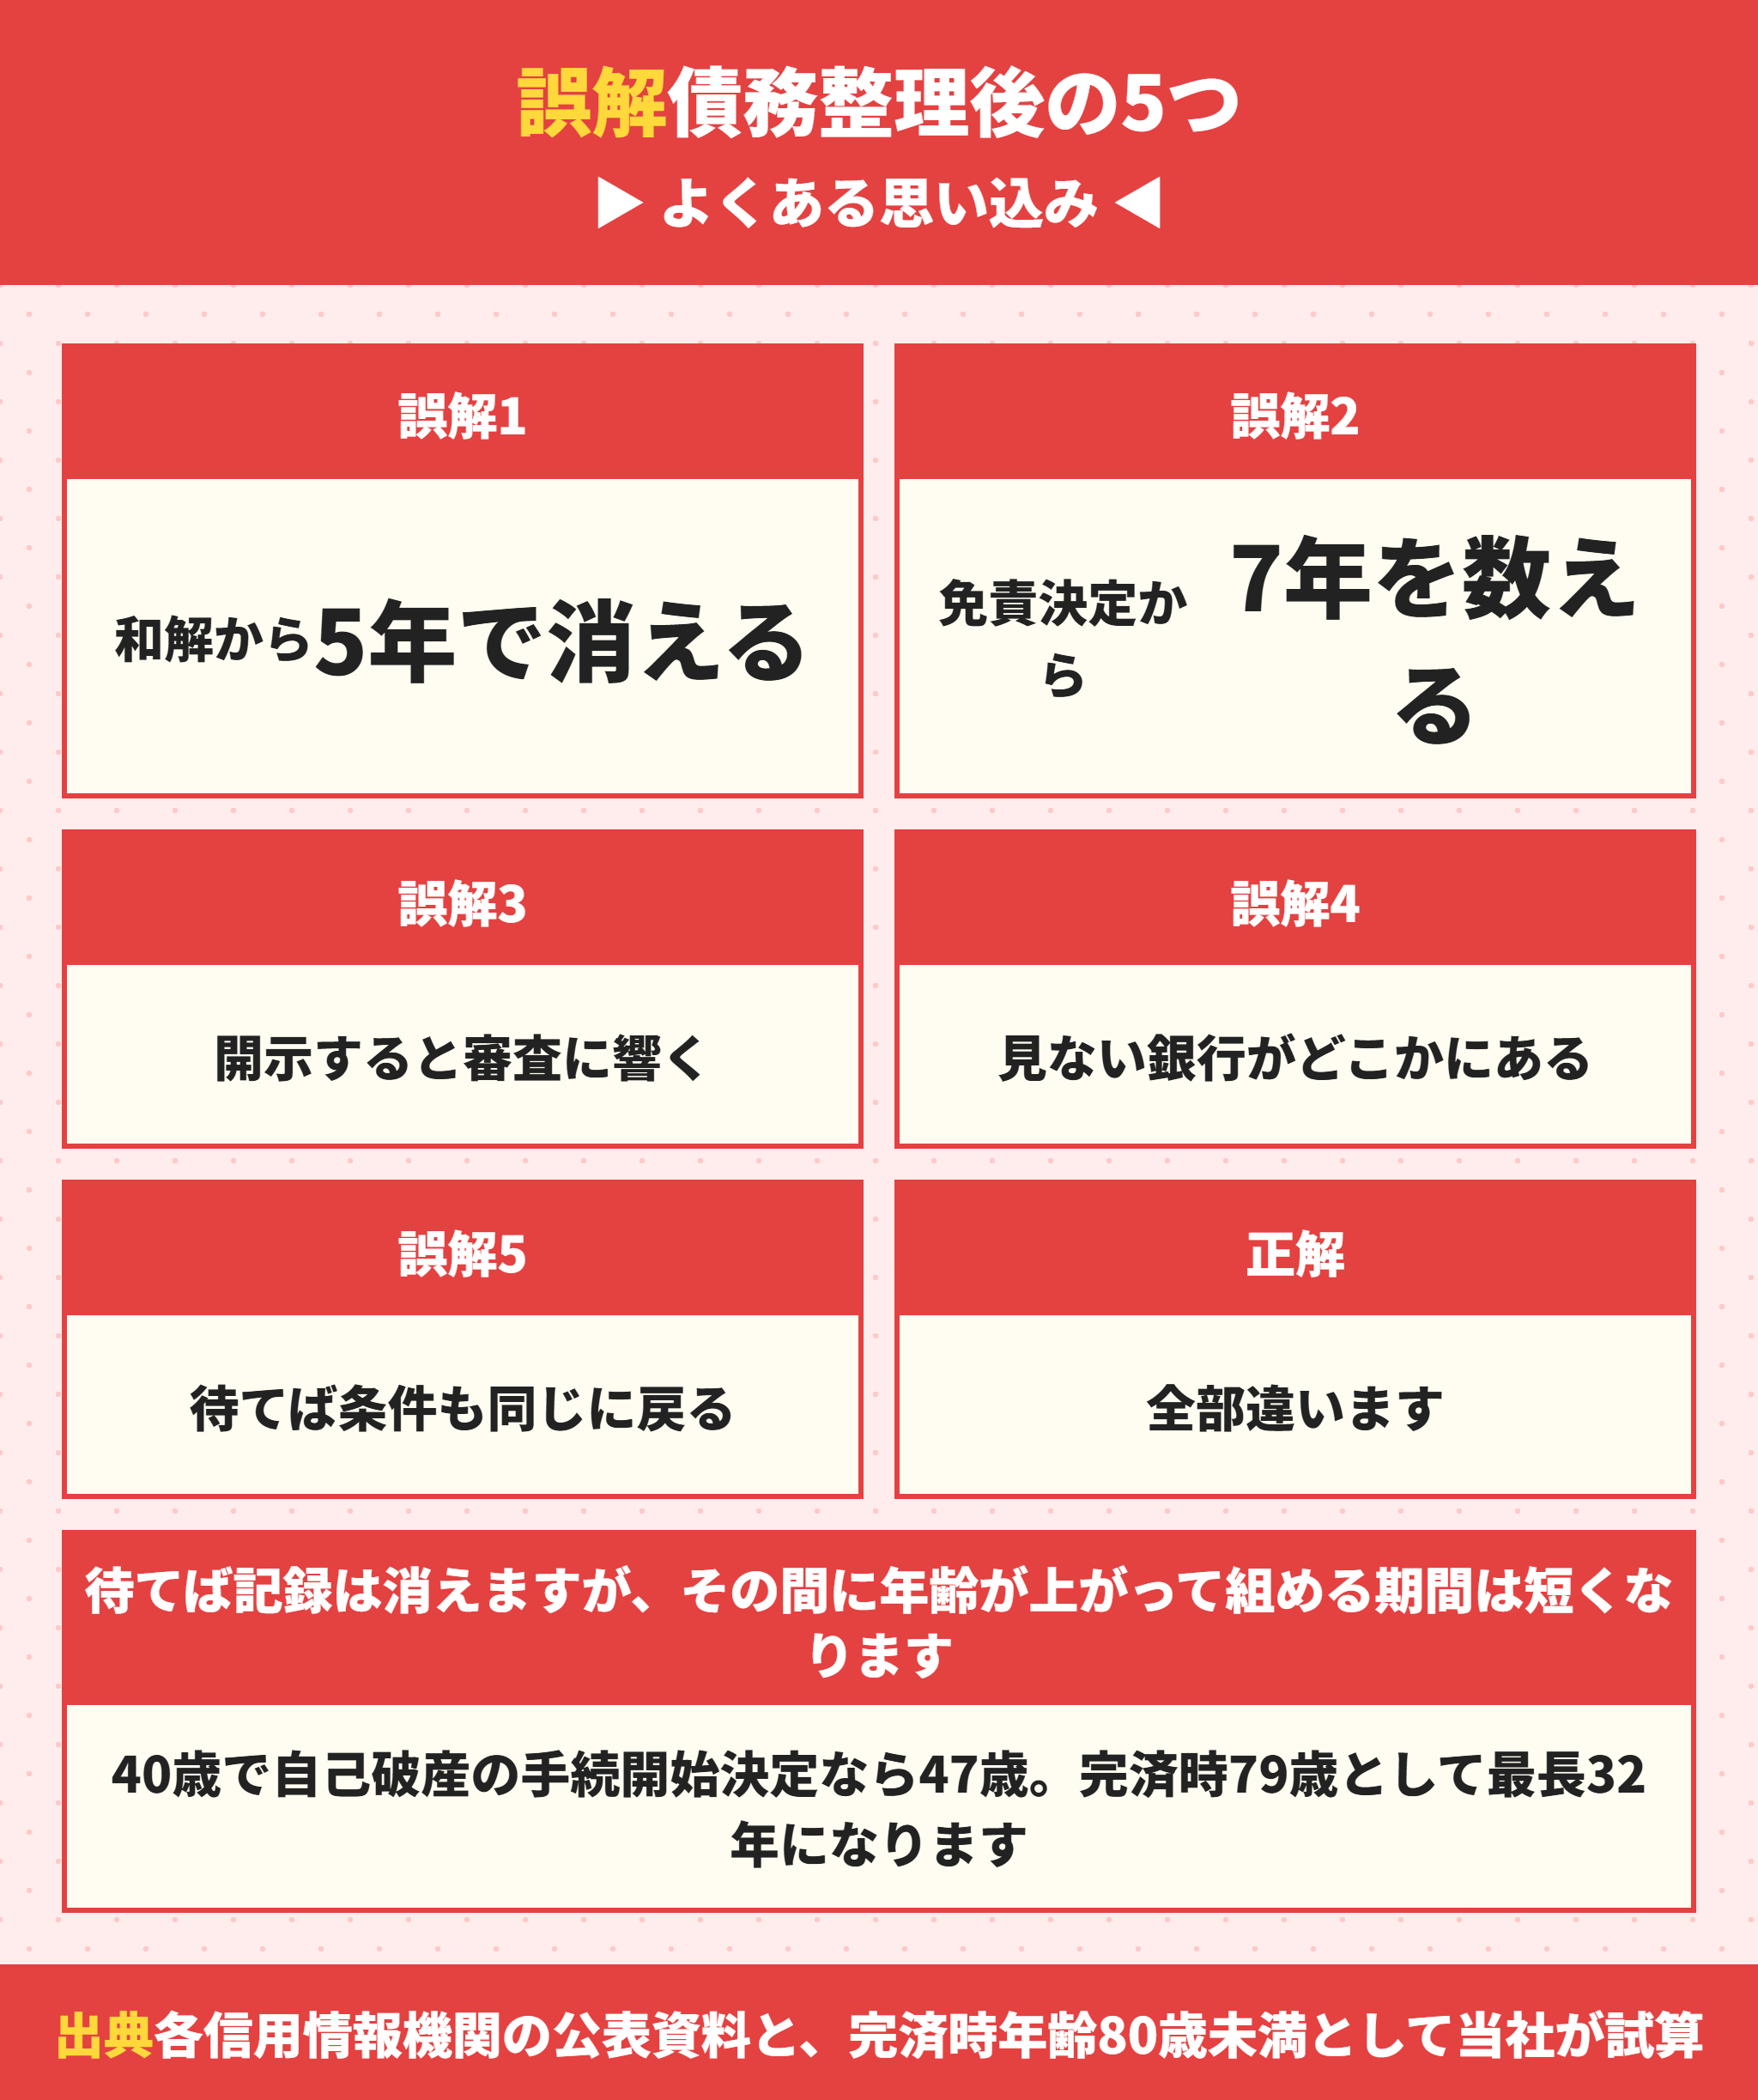
待てば記録は消えます。ただしその間に年齢が上がります。
多くの銀行は完済時年齢を満80歳未満としています。完済時年齢の上限で組める期間が短くなる。
| いまの年齢 | 任意整理5年後 | そのときの最長期間 | 自己破産7年後 | そのときの最長期間 |
|---|---|---|---|---|
| 35歳 | 40歳 | 35年 | 42歳 | 35年 |
| 40歳 | 45歳 | 34年 | 47歳 | 32年 |
| 43歳 | 48歳 | 31年 | 50歳 | 29年 |
| 45歳 | 50歳 | 29年 | 52歳 | 27年 |
| 48歳 | 53歳 | 26年 | 55歳 | 24年 |
| 50歳 | 55歳 | 24年 | 57歳 | 22年 |
債務整理後の住宅ローンは借入可能額が下がる
期間が短くなると、同じ年収でも借りられる額が下がります。返済負担率35パーセント・金利1.2パーセントとして当社が計算しました。
| 年収 | 35年 | 32年 | 29年 | 26年 |
|---|---|---|---|---|
| 400万円 | 39,995,116円 | 37,186,085円 | 34,274,139円 | 31,255,507円 |
| 500万円 | 49,993,895円 | 46,482,606円 | 42,842,674円 | 39,069,384円 |
| 600万円 | 59,992,674円 | 55,779,127円 | 51,411,208円 | 46,883,261円 |
40歳で破産手続開始決定を受けた方が7年待って47歳で組む場合、完済時79歳なら最長32年です。
年収500万円なら借入可能額は49,993,895円から46,482,606円へ、約351万円下がります。毎月の返済額は借入3,000万円で6,611円増えます。
ただし公平に書くと、期間が短いぶん総返済額は約61万円少ない。36,754,488円が36,142,552円になる計算です。
債務整理後は待つ年数を資金計画に織り込む
債務整理後に住宅ローン組めた人が共通してやっているのは、時期の逆算です。待つ期間は資金計画の一部です。「消えるまで何もしない」ではなく、消える月に間に合うように頭金を積む期間として使います。
頭金の目安は住宅ローンの頭金はいくら必要?近畿の建売は平均282万円と9割の壁に、年収から見た借入可能額は住宅ローンの年収目安|年収別にいくら借りれる?無理なく返せる額との差に書いています。
車のローンや奨学金が残っている場合は、そちらを先に消すほうが効きます。詳しくは車のローンが残ってると住宅ローンは組める?月3万円で借入可能額が1028万円減るにまとめています。
債務整理後にやってはいけないこと
和解した日から5年だと思って早く申し込む(起算点は完済日)
免責決定日から7年だと思って数える(起算点は手続開始決定日)
開示せずに「もう消えたはず」で事前審査に出す
記録が残っている間に手付金を払って物件を押さえる
CIC異動と住宅ローンに関するよくある質問
- 債務整理をしても住宅ローンは組めますか。
-
記録が消えてからであれば組めます。任意整理は完済から5年、自己破産と個人再生は手続開始決定から7年が目安です。銀行は全国銀行個人信用情報センターを見るので、官報情報の7年が効いてきます。
- 任意整理は和解から5年で消えますか。
-
消えません。全国銀行個人信用情報センターの取引情報は契約期間中および契約終了日から5年を超えない期間です。分割を払っている間は契約期間中なので、払い終わってから5年を数えます。
- 自己破産は免責決定から7年ですか。
-
違います。官報情報は「官報に公告された破産・民事再生手続開始決定」について当該決定日から7年を超えない期間です。起算点は手続開始決定の日です。
- 待っている間に不利になることはありますか。
-
年齢が上がるので組める期間が短くなります。40歳で破産手続開始決定なら7年後は47歳で、完済時79歳として最長32年です。当社の試算では年収500万円で借入可能額が約351万円下がります。ただし期間が短いぶん総返済額は約61万円少なくなります。
- CICに異動があると住宅ローンは組めませんか?
-
記録が残っている間は、審査で不利になります。ただし記録は永久には残らず、CICでは契約終了後5年を超えない期間の保有とされています。起算点は異動が付いた日ではなく契約が終了した日なので、延滞したまま放置していると起算が始まりません。まず開示請求で、いつ消えるのかを確認してください。
- CICを見ない住宅ローンはありますか?
-
事実上ありません。金融機関や保証会社は個人信用情報機関に加盟しており、審査での照会が前提になっています。ただし、どの情報機関を主に見るかは金融機関によって違い、同じ情報でも評価の仕方に差があります。「見ないところ」ではなく「審査基準の違うところ」を探すのが現実的です。
- ブラックでも住宅ローンを組めた人は何をしましたか?
-
共通するのは5つです。①開示請求で記録が消える時期を確認してから動いた、②頭金を厚くして借入額を下げた、③カードローンなど他の借入をすべて整理した、④勤続年数を積んでから申し込んだ、⑤複数行に同時申込みせず1行ずつ順番に受けた。とくに⑤は重要で、申込みの記録も信用情報に残ります。
- 任意整理をした後、何年で住宅ローンを組めますか?
-
信用情報機関によって保有期間が異なりますが、契約終了後5年程度が目安とされています。起算点は手続きを始めた日ではなく、その契約が終了した日です。3つの信用情報機関それぞれに開示請求を行い、どこに何がいつまで載っているかを確認してから動いてください。
まとめ|住宅ローンは事実を確認してから順番を決める
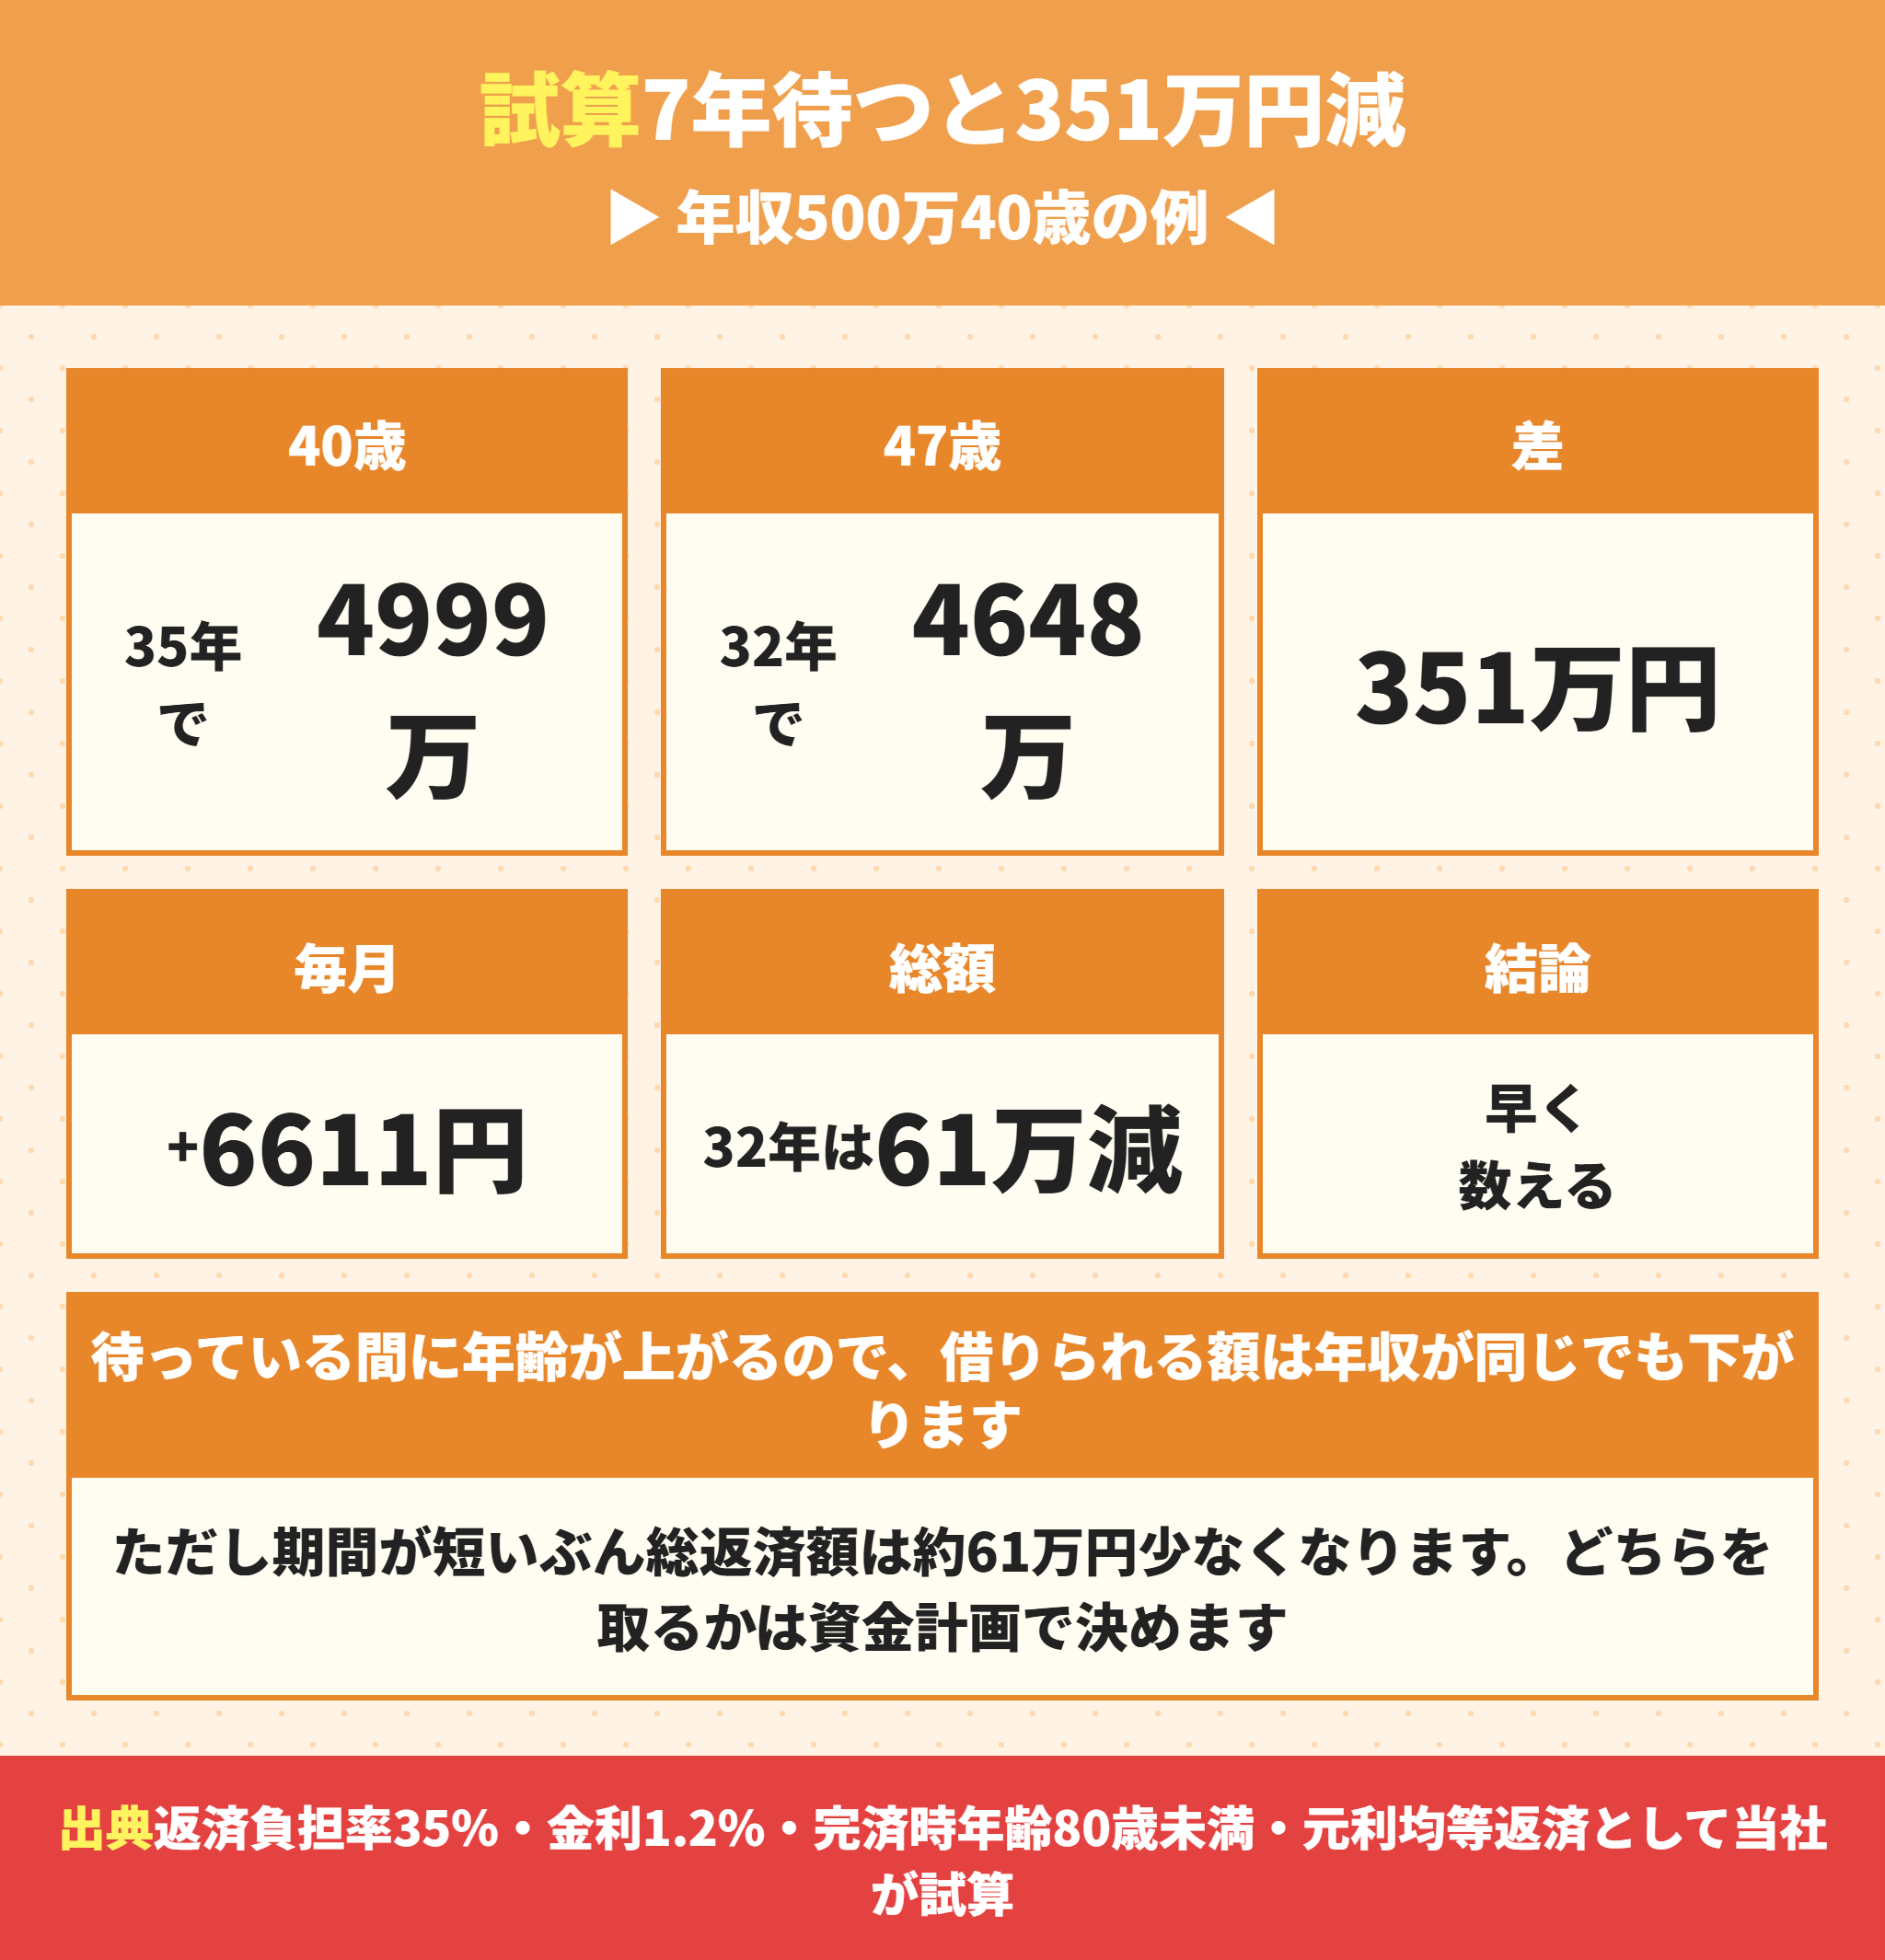
最後に数字で締めます。当社の試算では、7年待って47歳で組むと借入可能額は年収500万円で約351万円下がります。
だから待つ年数を先に確定させて、その期間を頭金に使うのが現実的な進め方です。
やることは3つです。開示して起算点を確定する、消える月を逆算する、他の借入を先に消す。この順番で動けば無駄がありません。
不利な条件でも住宅ローンが通った方は、運が良かったわけではありません。
開示で記録を確認し、動く時期と順番を決めていた方が多い——それだけです。
この記事のまとめ
- CICの「異動」は、61日以上の延滞・代位弁済・強制解約・破産などの記録
- 記録は契約終了後5年を超えない期間の保有。放置すると起算が始まらない
- 個人信用情報を照会しない住宅ローンは事実上ない
- ただし、どの情報機関を見るかと評価の仕方は金融機関で違う
- 通った方の共通点は、記録の確認・頭金・他の借入の整理・勤続年数・申込みの順番
- 複数行への同時申込みは、記録が集中して次の審査に不利
- 事前審査に落ちた記録も信用情報に残る
- 金融機関ごとに性格が違うので、当たる順番を設計する
この記事の位置づけ
審査の可否は金融機関ごとの判断であり、この記事は結果を保証するものではありません。
信用情報の内容は、必ずご自身で開示請求を行って確認してください。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
この記事の情報は 2026年8月 時点のものです。制度・基準は改正されることがあるため、実際のお手続きの際は各機関の最新情報をご確認ください。

コメント