





昔の延滞が残っていたら、住宅ローンは無理なのかな…

ブラックリストって、どうやったら消えるんだろう
心当たりがあるほど、確かめるのが怖くなるものです。
結論からいうと、ブラックリストという名簿は存在しません。
あるのは信用情報機関の記録で、延滞などの情報が一定期間だけ登録されます。
奨学金を返しながら買う方は奨学金があると住宅ローンは組める?月1万円で借入可能額が343万円減るもご覧ください。返還月1万円あたり約343万円減る計算と、延滞情報が返還完了から5年後まで残ることを整理しました。
その状態を指す俗称が、ブラックリストと呼ばれているだけです。
ただし、進め方を間違えると
ただし、記録が残っている間に申し込みを重ねると、申込履歴という別の記録が積み上がります。
住宅ローンの申込記録は、CICでは照会から6か月間残ります。
短期間に何行もの否決が並ぶと、次の金融機関から慎重に見られる可能性があります。
記録の中身を確かめないまま申し込むと、この状態に近づきます。
逆にいえば、開示請求で事実を確かめれば、待つべきか動くべきかが決まります。
この記事では、記録が残る期間、自分で確認する方法、記録があるときの進め方を解説します。
- ブラックリストと呼ばれているものの正体
- 3つの信用情報機関と、それぞれの登録期間
- 自分の信用情報を開示請求する方法
- 記録が付く原因と、付かないケース
- 記録が消えるまでの間にできること
- 記録がある状態で住宅ローンを申し込むとどうなるか

シュース 健人
宅地建物取引士(大阪府 第118737号)
株式会社GEEZ/大阪府知事(2)第62068号
関西全域の不動産の購入・売却査定・相続不動産・空き家などの実務に携わっています。本記事は、実務経験に加え、国土交通省・法務省・国税庁などの公的資料を確認して執筆・監修しています。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
ブラックリストという名簿は存在しない
まず、事実関係を整理しておきます。
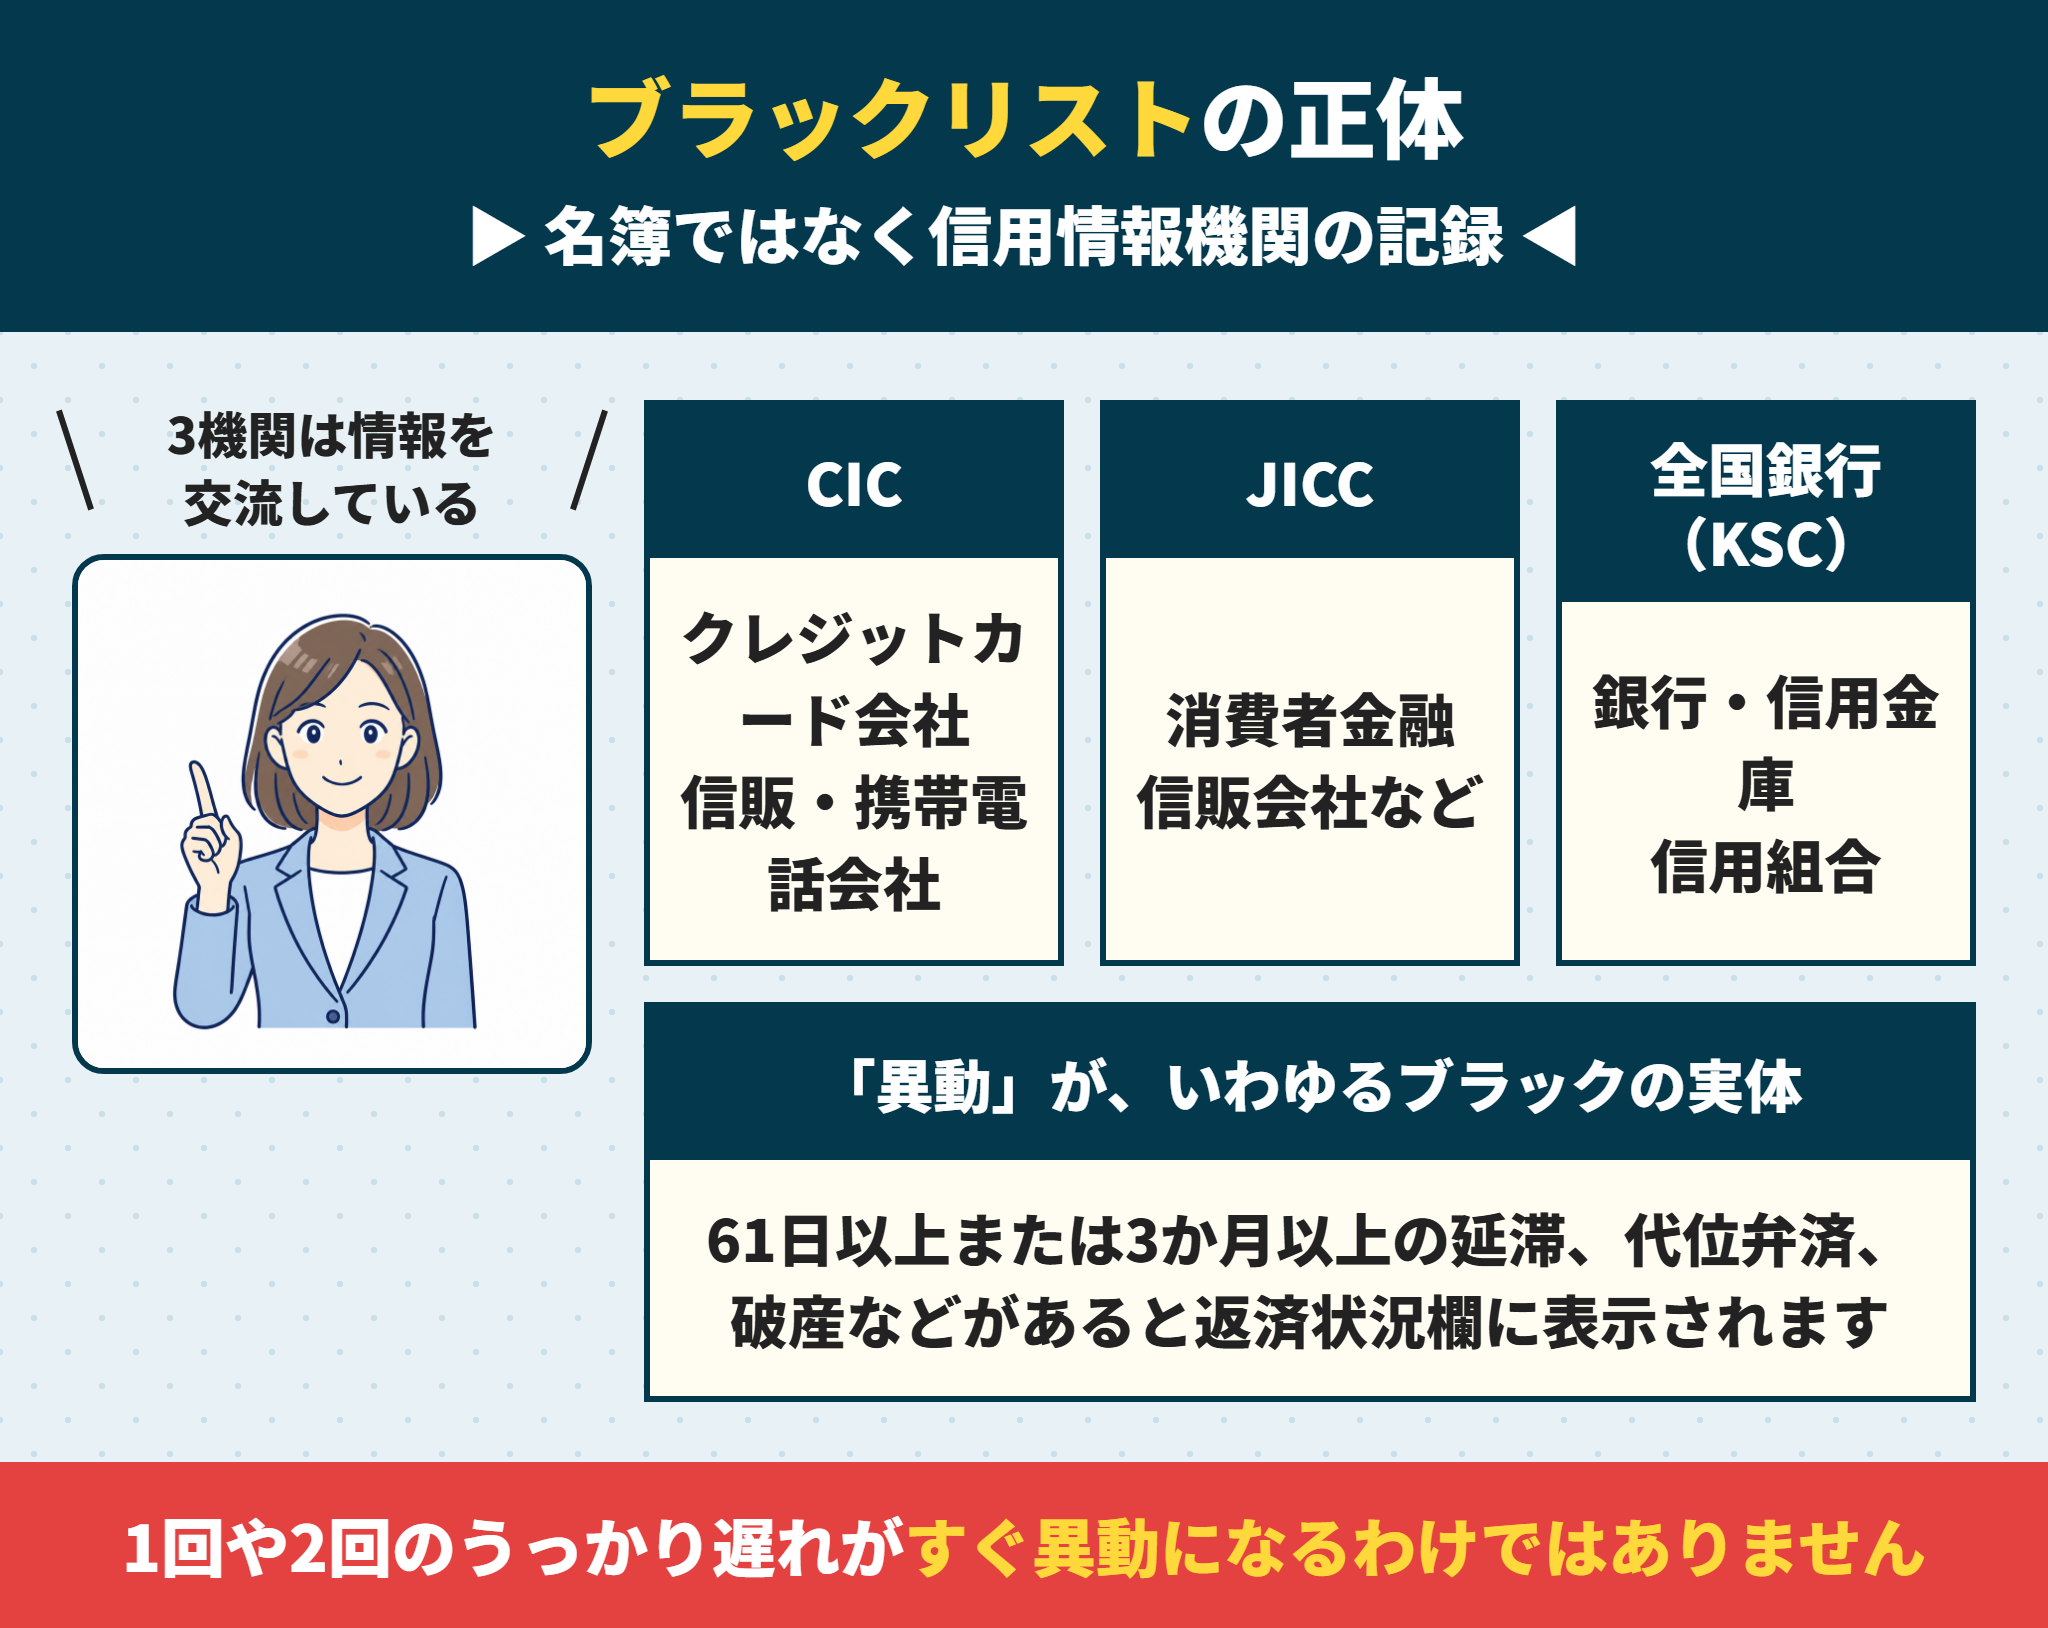
金融機関が共有している「要注意人物の名簿」のようなものはありません。
あるのは、信用情報機関に登録された取引の記録だけです。
その記録に延滞などの情報が載っている状態を、俗にブラックリストと呼んでいます。
では何が記録されているのか?
クレジットカードやローンの契約内容、毎月の支払い状況、残高、そして延滞や代位弁済といった事故情報です。金融機関は審査のときにこの記録を照会し、返済の履歴を確認します。
では、どこに記録されるのかを見ていきましょう。
信用情報機関は3つある
 ラクチン君
加盟している業種によって、機関が分かれています。
| 機関 | 主な加盟会員 |
|---|---|
| CIC | クレジットカード会社・信販会社・携帯電話会社 |
| JICC | 消費者金融・信販会社・一部の金融機関 |
| 全国銀行個人信用情報センター(KSC) | 銀行・信用金庫・信用組合 |
住宅ローンを扱う銀行は、全国銀行個人信用情報センターに加盟しています。
3機関は、事故情報などを相互に交流する仕組みを持っています。
1つの機関だけ確認しても、全体は分かりません。
記録に載る「異動」とは
 ラクチン君
この2文字が、いわゆるブラックの実体です。
CICでは、返済状況の欄に「異動」と表示される情報があります。
61日以上または3か月以上の延滞、代位弁済、破産などが該当します。
この表示があると、審査で慎重に判断される可能性が高くなります。
1回や2回のうっかり遅れが、すぐに異動になるわけではありません。
自分の記録に異動があるかどうかは、開示請求で確認できます。
毎月の支払い状況も記録されている
ラクチン君異動でなくても、支払いの履歴は残っています。
CICでは、直近24か月分の入金状況が記号で表示されます。
期日どおりなら丸印、遅れた月には別の記号が付きます。
異動には至らなくても、遅れが何度も並んでいれば印象に影響します。
引き落とし口座の残高不足は、記録として残ります。
記録が残る期間
記録は永久には残りません。
機関と情報の種類によって、登録される期間が決まっています。
起算点が「完済したとき」なのが重要な点です。
| 機関 | 情報の種類 | 登録期間の目安 |
|---|---|---|
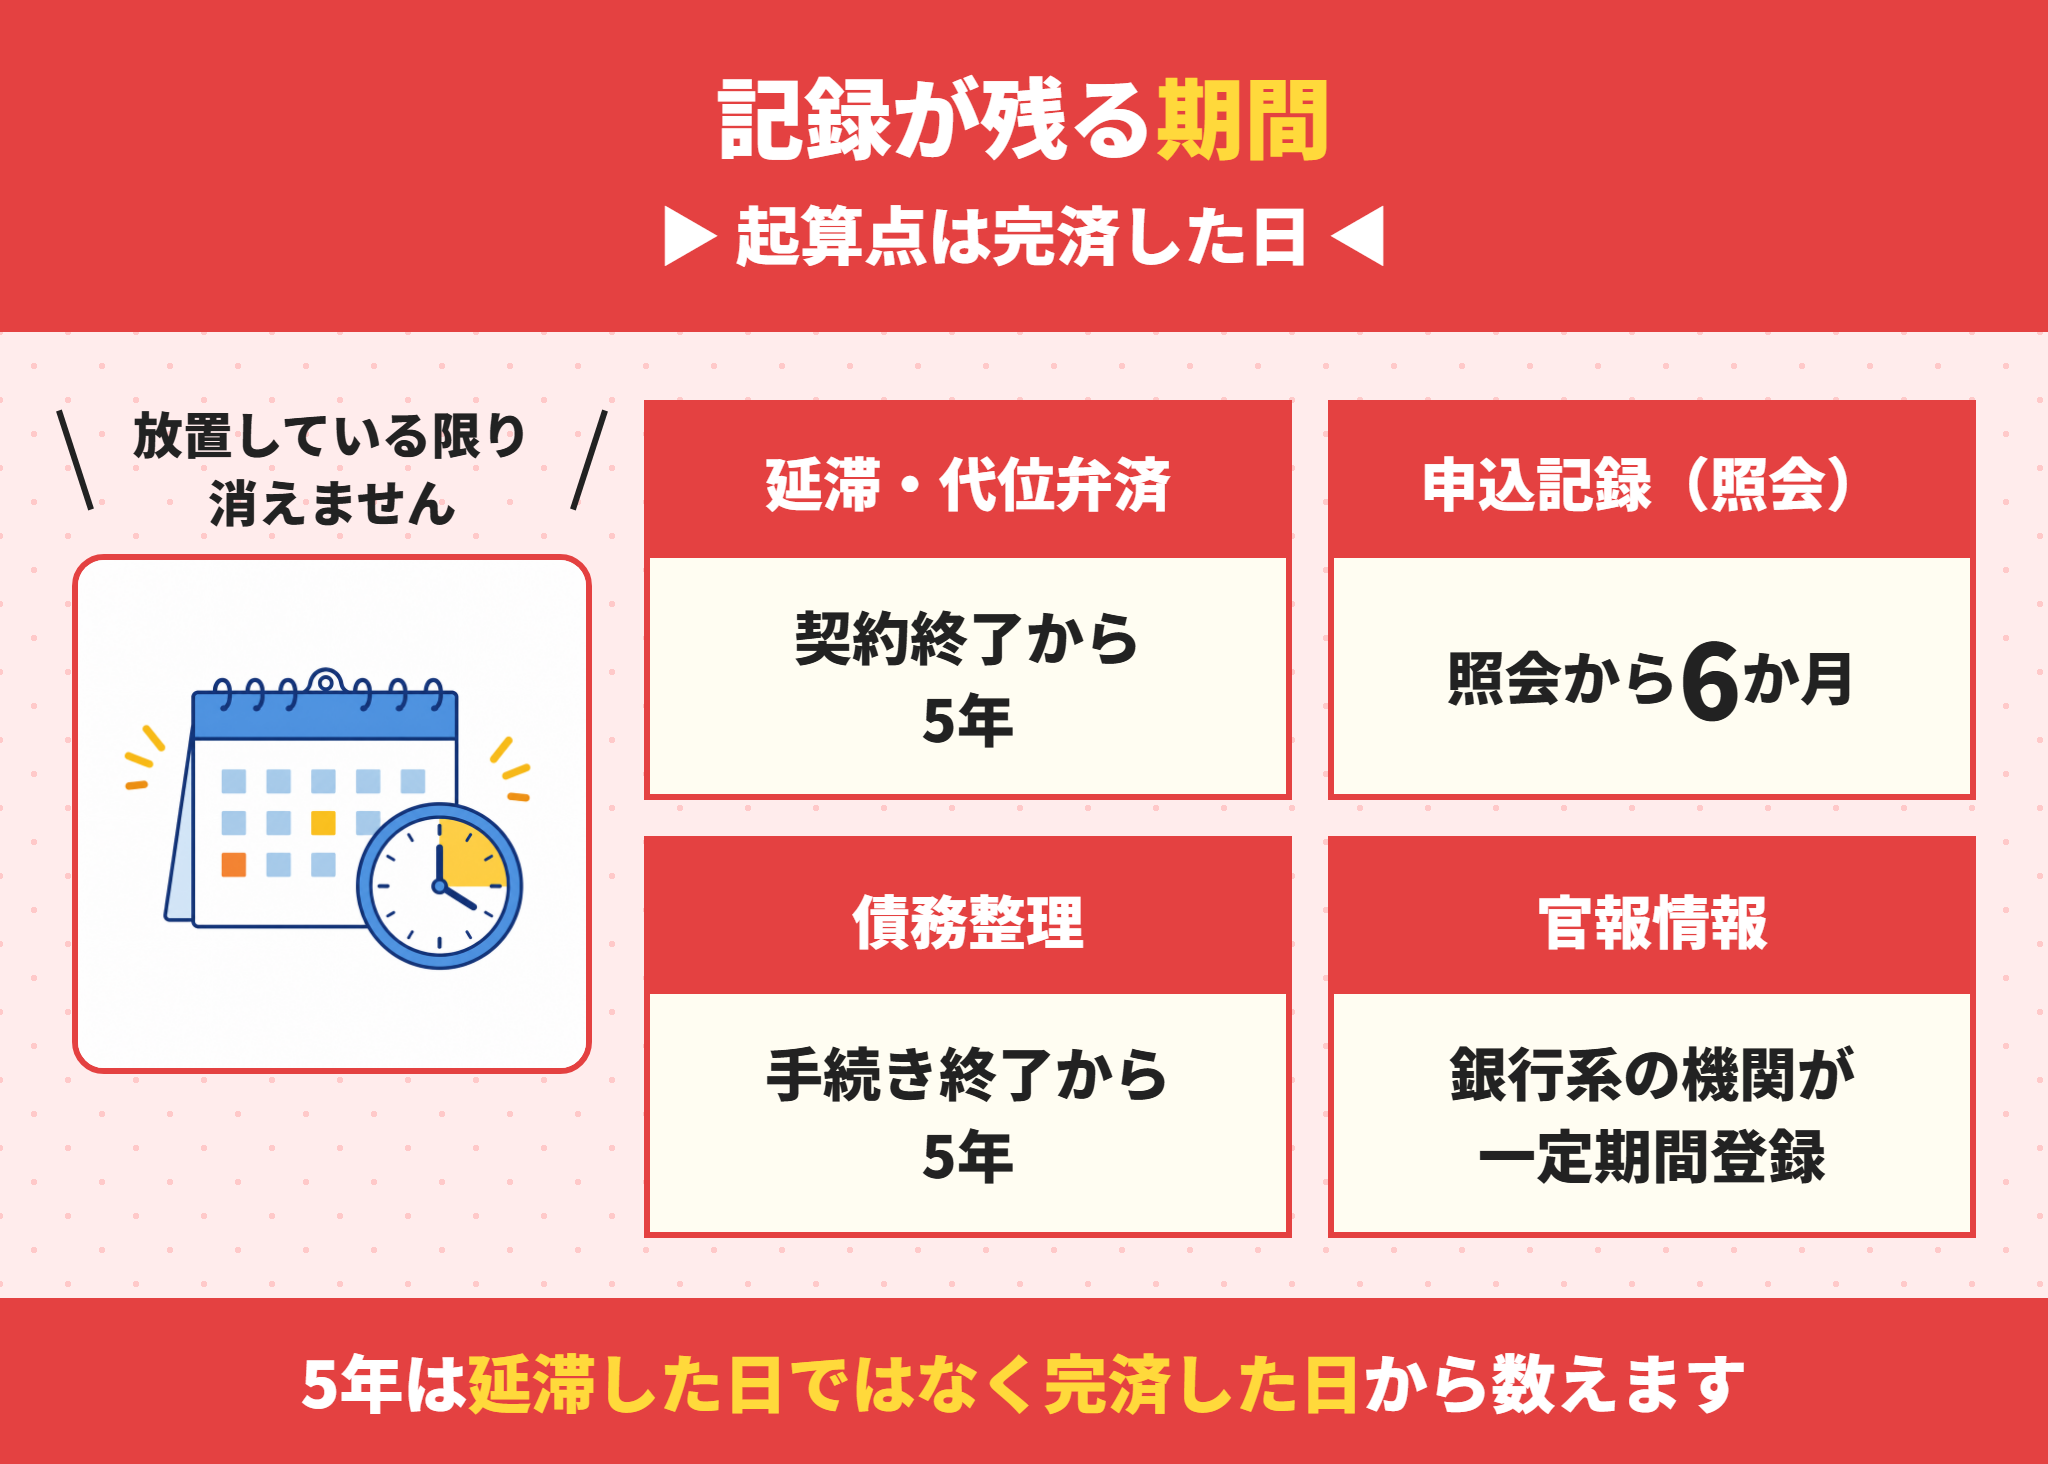
| CIC | 契約内容・支払状況 | 契約終了後5年 |
| CIC | 申込情報(照会記録) | 照会から6か月 |
| JICC | 延滞・延滞解消 | 契約終了後5年 |
| 全国銀行個人信用情報センター | 延滞・代位弁済 | 契約終了後5年 |
| 全国銀行個人信用情報センター | 官報情報(破産等) | 一定期間 |
では、期間の数え方を見ていきましょう。
起算点は「延滞した日」ではなく「完済した日」
ラクチン君ここを誤解している方が、非常に多くいます。
5年という期間は、延滞が始まった日から数えるわけではありません。
その契約が終了した日、つまり完済した日から数えます。
放置し続けている限り、記録は消えないということです。
10年前の延滞でも、返済していなければ記録は残り続けます。
まず完済させることが、記録を消すための出発点です。
参考:株式会社日本信用情報機構(JICC)|登録情報と登録期間
申込記録は6か月で消える
ラクチン君こちらは比較的短期間です。
ローンやカードを申し込むと、その事実が照会記録として登録されます。
CICでは、照会から6か月で消えます。
この間、他の金融機関からも申し込んだ事実が見えます。
短期間に何件も並ぶと、資金繰りに窮していると見られる可能性があります。
落ちたあとに立て続けに申し込むのは、避けてください。
債務整理をした場合の期間
ラクチン君手続きの種類によって、扱いが変わります。
任意整理、個人再生、自己破産のいずれも、信用情報に記録されます。
登録期間は、いずれも契約終了や手続きの終了から5年が目安です。
自己破産や個人再生は官報にも掲載され、銀行系の機関はこの情報も登録します。
期間の考え方は機関ごとに違うため、3機関すべてを開示してください。
自分の信用情報を確認する方法
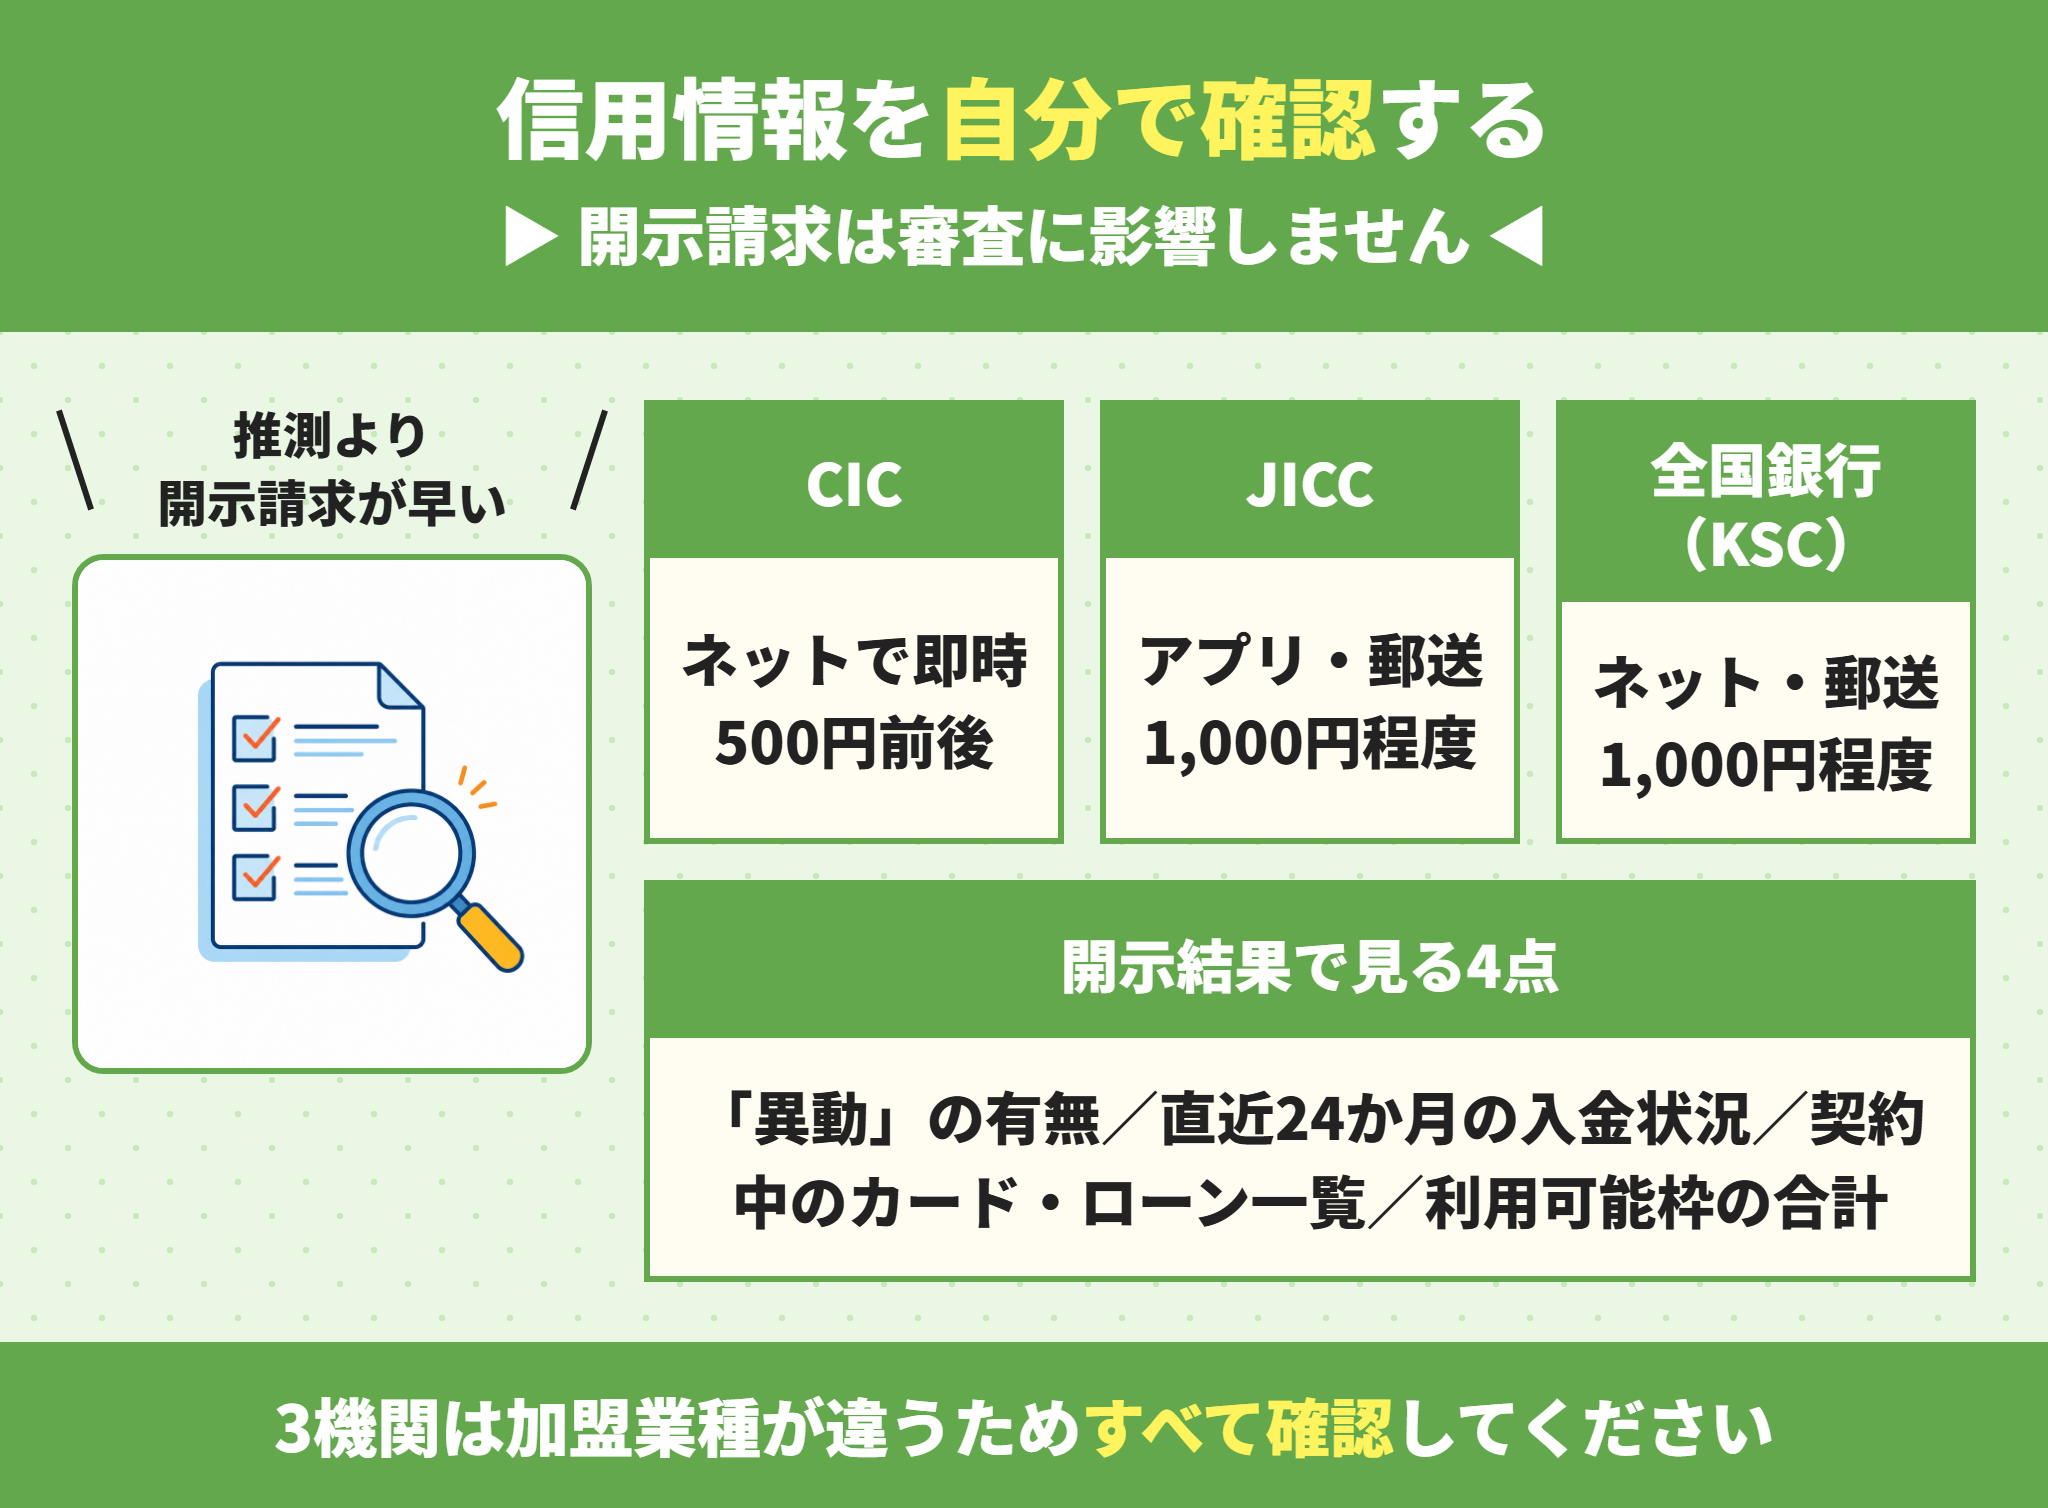
推測で悩むより、開示請求した方がはるかに早く正確です。
本人であれば、誰でも自分の記録を取り寄せられます。
開示請求をしたこと自体は、審査に影響しません。
インターネットで即時に確認できます。手数料は500円前後(決済方法により変動)。クレジットカードや携帯電話の分割払いが分かります。
スマートフォンアプリまたは郵送で請求します。手数料は1,000円程度。消費者金融の取引が分かります。
インターネットまたは郵送で請求します。手数料は1,000円程度。銀行のローンや代位弁済が分かります。
返済状況の欄に異動と表示されていないかを見ます。ここが最も重要な確認点です。
覚えのないカードや、枠が残ったままの契約がないかを見ます。
では、確認するときのポイントを見ていきましょう。
開示請求は審査に影響しない
ラクチン君よくある心配ですが、これは大丈夫です。
本人が自分の情報を開示請求した記録は残ります。
ただしこの記録は、金融機関の審査には使われません。
金融機関が見るのは、申込や契約に関する照会記録です。
不安があるなら、申し込む前に必ず確認してください。
開示結果で見るべきポイント
ラクチン君専門用語が並びますが、見る場所は決まっています。
- 返済状況に「異動」がないか(最重要)
- 直近24か月の入金状況(遅れの記号が並んでいないか)
- 契約中のカード・ローンの一覧(覚えのないものがないか)
- 利用可能枠の合計(使っていなくても審査で見られる)
スマートフォンの端末代金を分割で払っている場合も、割賦契約として記録されます。
本体代金の払い忘れが、異動として残っているケースは実際にあります。
身に覚えのない記録があった場合
ラクチン君誤登録や、名義の悪用の可能性もあります。
信用情報機関には、登録内容の調査を申し立てる窓口があります。
契約した覚えのない情報があれば、まずその機関に連絡してください。
調査の結果、誤りと判断されれば訂正または削除されます。
一方、正しく登録された情報を消してもらうことはできません。
「ブラックリストを消します」とうたう業者には、絶対に近づかないでください。
記録が付く原因と、付かないケース
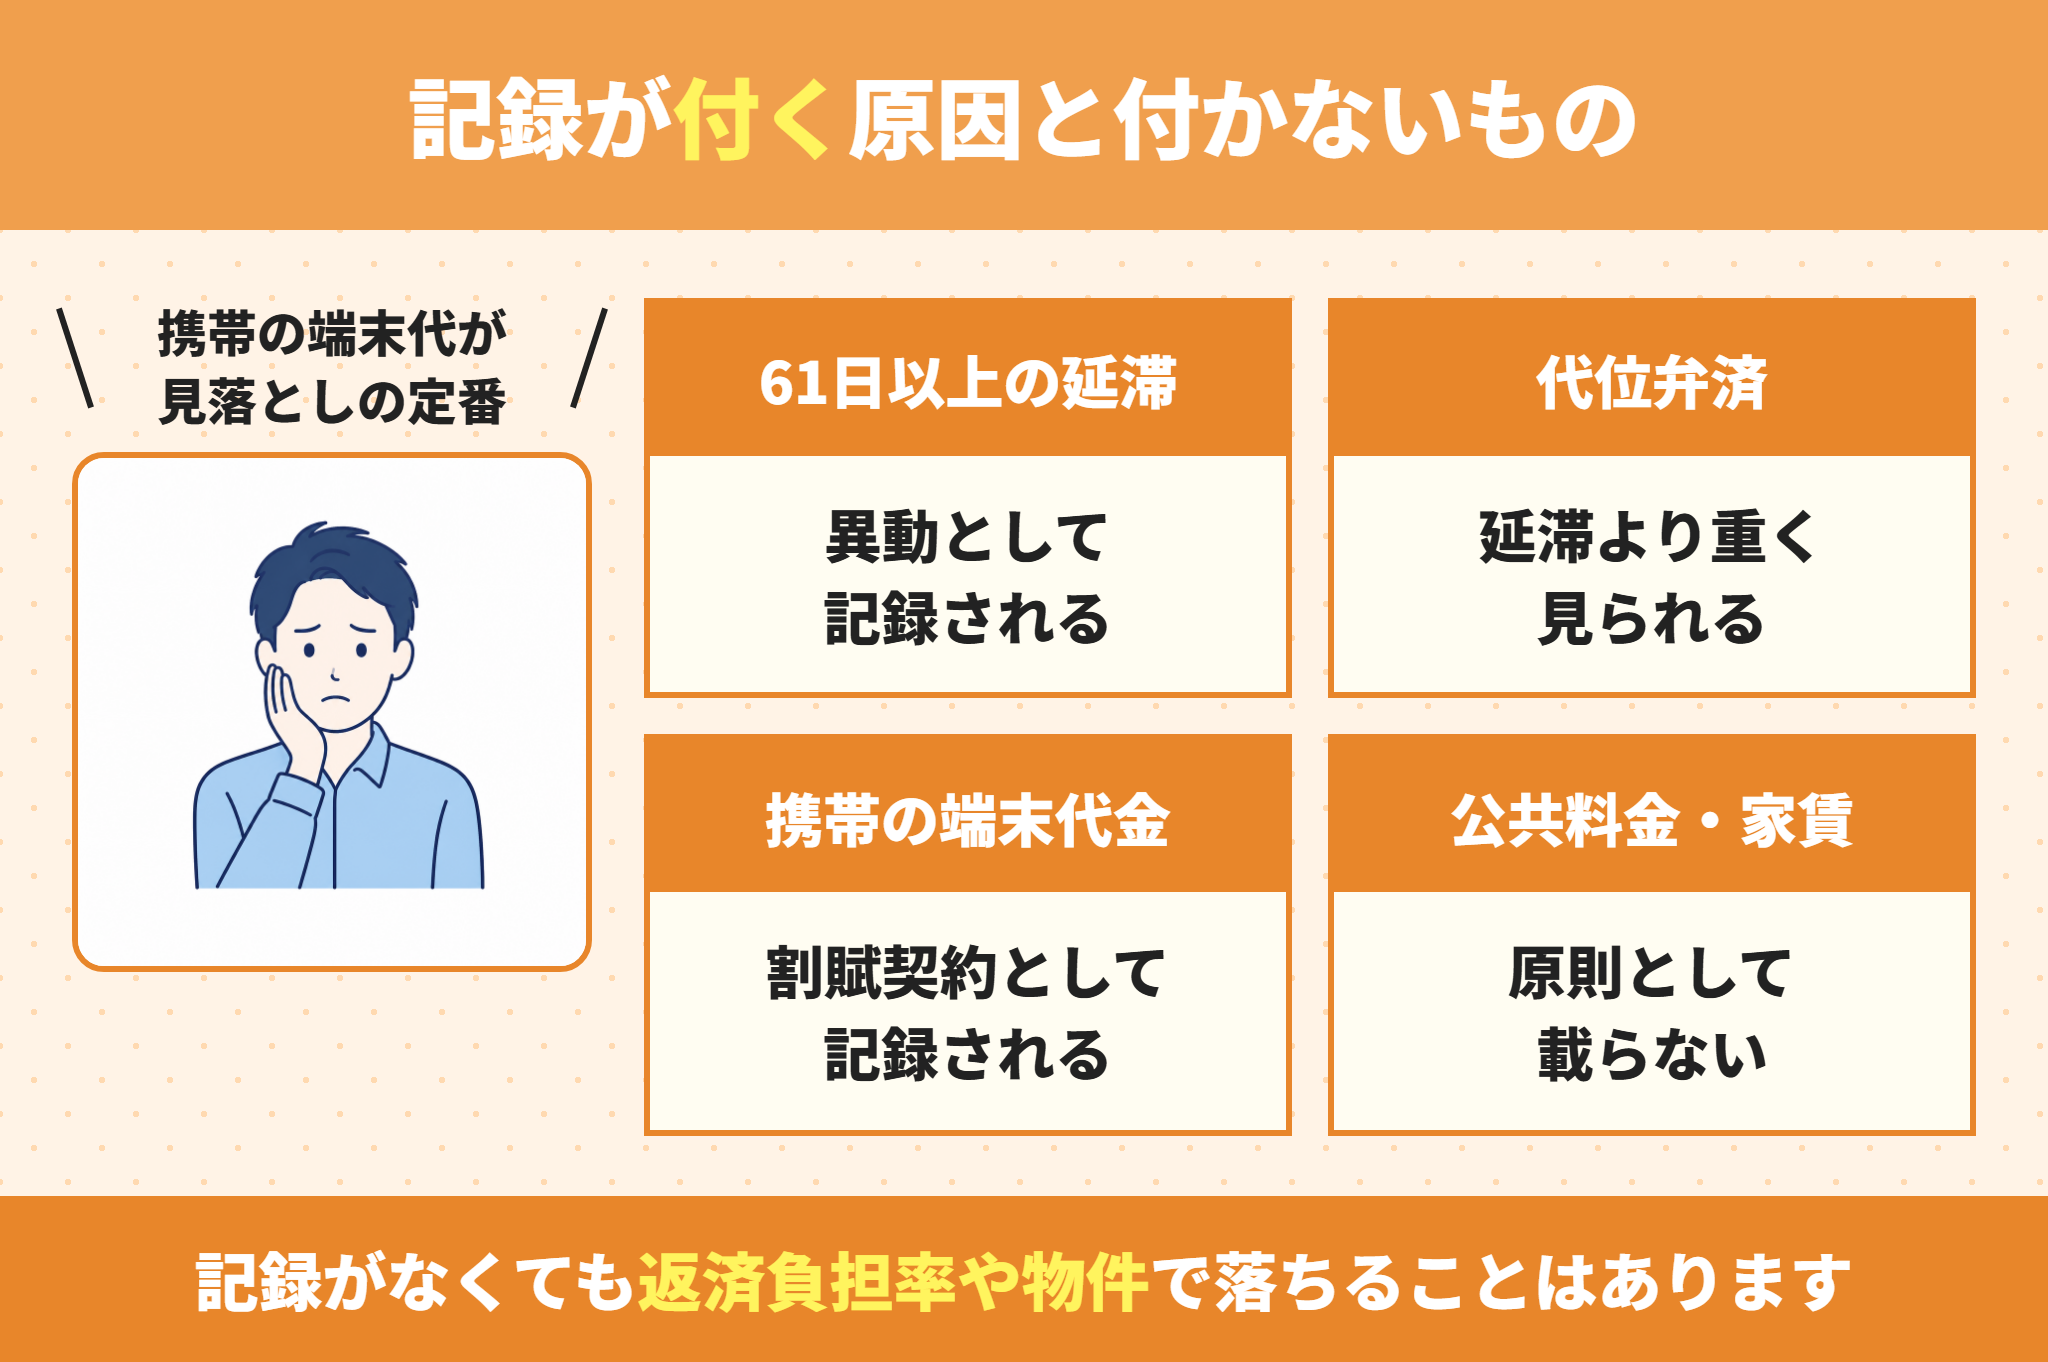
何をすると記録が付くのかを、正確に知っておきましょう。
心配しすぎているケースと、気づいていないケースの両方があります。
数日の遅れが、すぐに異動になるわけではありません。
| できごと | 記録の扱い |
|---|---|
| 61日以上または3か月以上の延滞 | 異動として記録される |
| 代位弁済(保証会社が代わりに返済) | 異動として記録される |
| 自己破産・個人再生・任意整理 | 記録される |
| 数日の遅れをすぐ入金した | 異動にはならないが入金状況には残る |
| 携帯電話の端末代金の滞納 | 割賦契約として記録される |
| 公共料金・家賃の滞納 | 原則として信用情報には載らない |
では、見落としやすいものから見ていきましょう。
携帯電話の端末代金は見落としやすい
ラクチン君本人が借金と認識していないケースの代表です。
端末代金を分割で購入すると、割賦販売契約としてCICに登録されます。
通信料と一緒に請求されるため、支払い忘れに気づきにくい仕組みです。
学生時代に短期間だけ滞納し、そのまま記録が残っていることがあります。
思い当たらない方こそ、開示請求で確認してください。
代位弁済は延滞より重く見られる
ラクチン君保証会社が代わりに返済した、という記録です。
奨学金や、保証会社の付いたローンで起きることがあります。
本人が返済できず、保証会社が肩代わりした事実が残ります。
その後に保証会社へ返済しても、記録は契約終了から5年残ります。
この記録があると、住宅ローンの審査は厳しくなる可能性があります。
車のローンの残債がどう見られるかは車のローンが残ってると住宅ローンは組める?月3万円で借入可能額が1028万円減るに、月額ごとに減る金額を表で出しています。
公共料金や家賃は原則として載らない
ラクチン君心配しすぎなくてよい部分です。
電気・ガス・水道の料金は、信用情報機関には登録されません。
家賃も、信販会社の保証を使っている場合を除いて記録されません。
ただし家賃保証会社を通している場合は、その会社が加盟していれば記録されます。
賃貸の家賃をクレジットカード払いにしている場合は、対象になります。
奨学金の返済も信用情報に記録される
ラクチン君借金という意識がないまま、記録が残ることがあります。
日本学生支援機構の奨学金は、全国銀行個人信用情報センターに加盟しています。
3か月以上の延滞があると、個人信用情報として登録されます。
社会人になってから住所変更を忘れ、督促に気づかなかったケースがあります。
返済中の残高そのものも、他社借入として返済負担率に合算されます。
奨学金は、延滞の記録と借入残高の両面で影響します。
記録がなくても審査に落ちることはある
ラクチン君信用情報だけで決まるわけではありません。
返済負担率、勤続年数、団体信用生命保険、物件の担保評価も見られます。
信用情報がきれいでも、他社借入が多ければ返済負担率で止まります。
詳しくは住宅ローンの審査基準の記事で解説しています。
原因を1つに決めつけず、順番に確認してください。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
記録がある状態で住宅ローンをどう考えるか
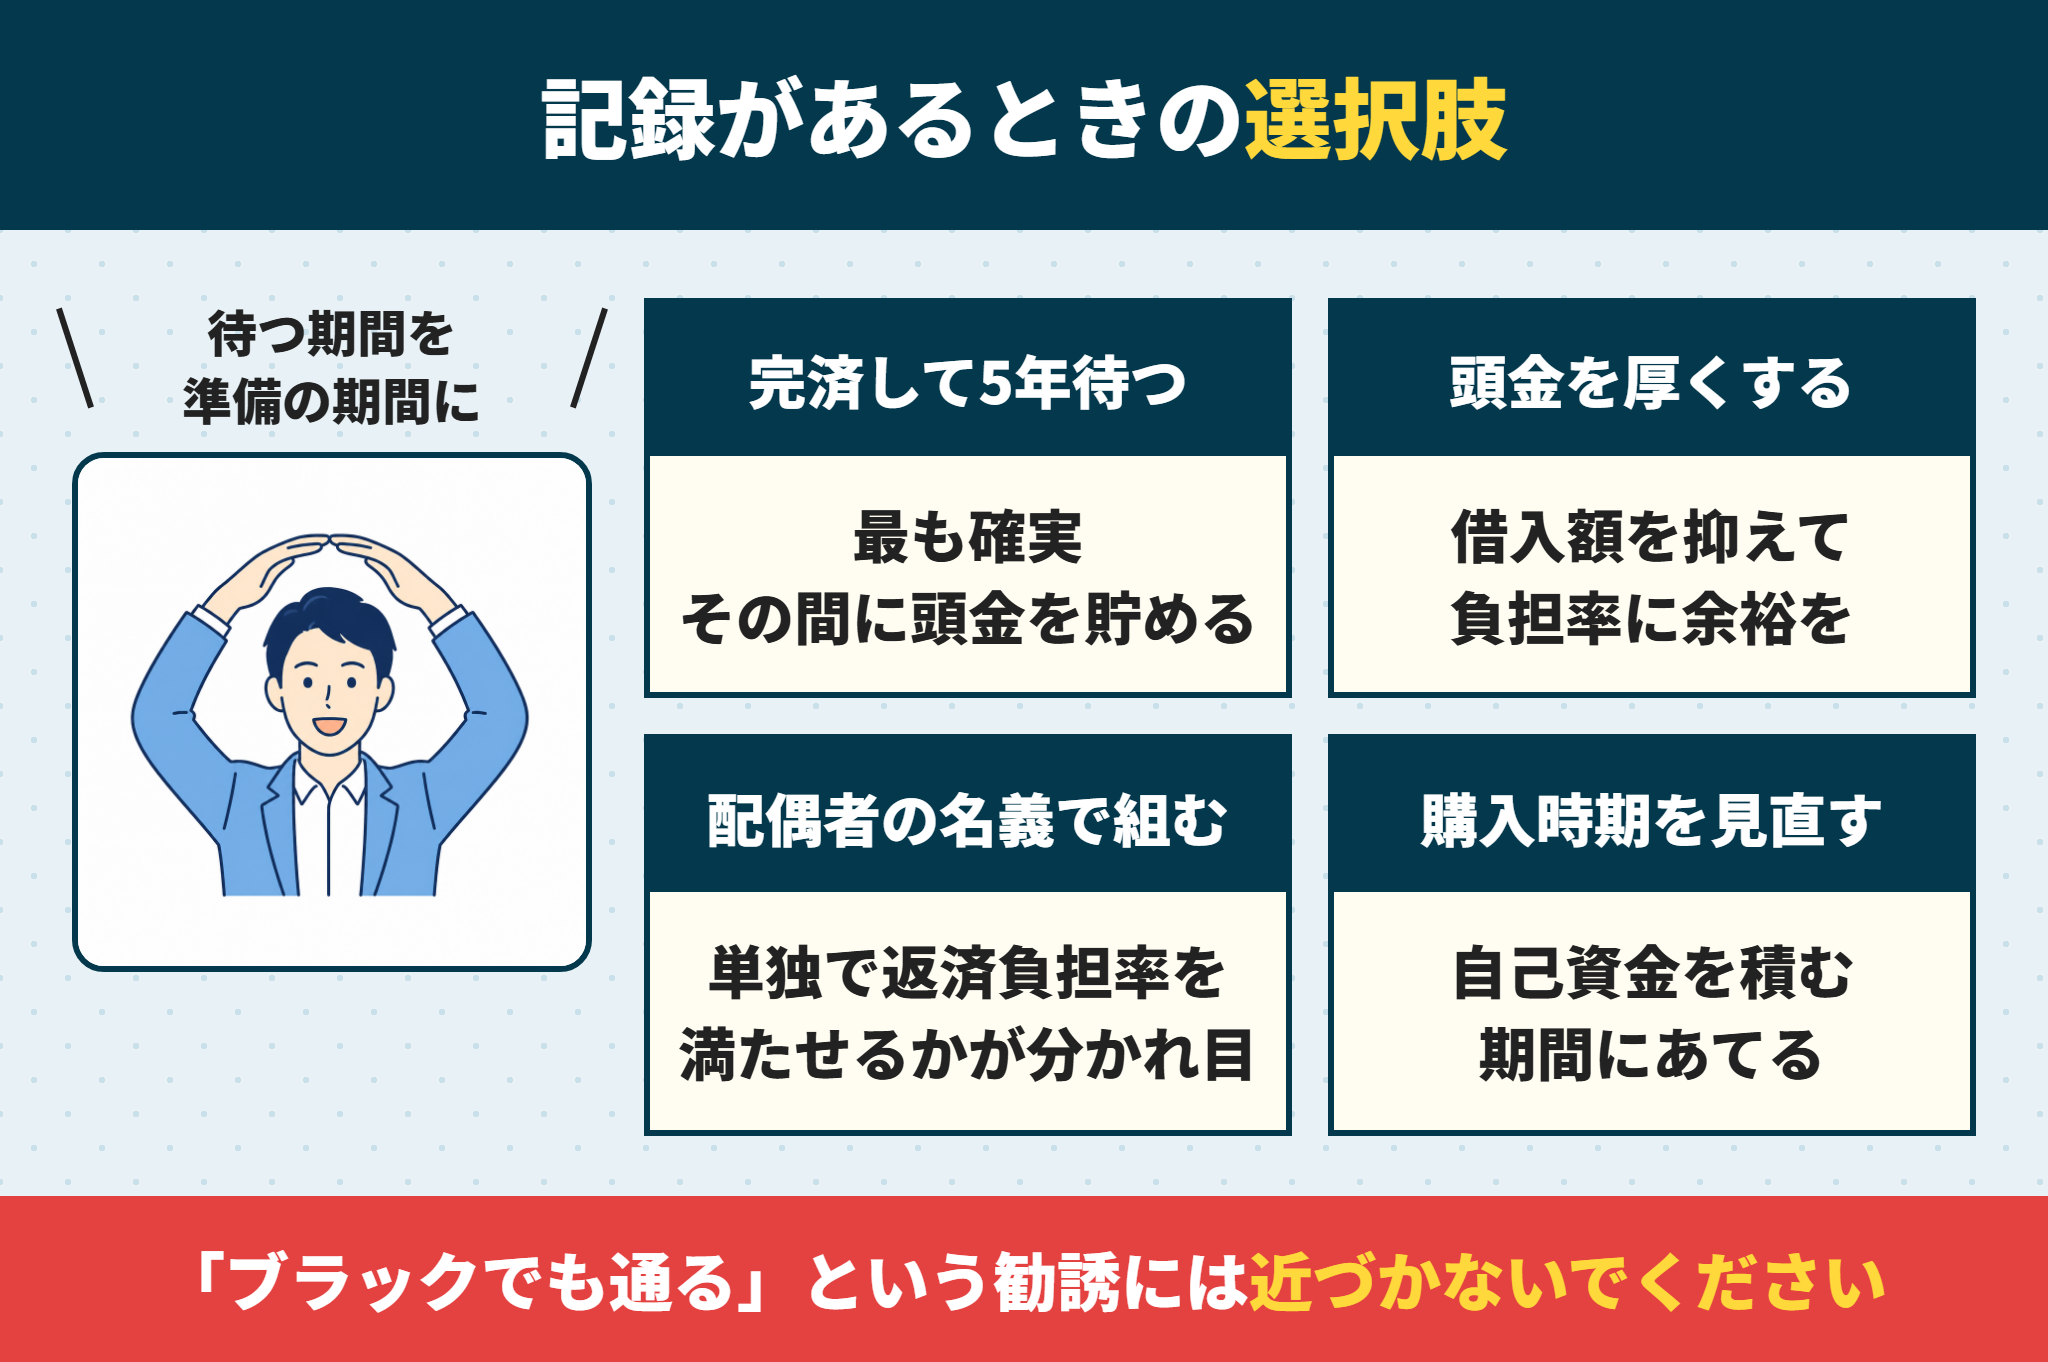
記録があると分かったとき、選べる道は3つです。
待つか、条件を整えて申し込むか、購入時期そのものを見直すかです。
どれを選ぶにしても、まず事実を確かめることが前提になります。
記録が確認できたときの選択肢
- 完済して、5年の経過を待つ(最も確実)
- 完済したうえで、頭金を厚くして申し込む
- 配偶者など、記録のない方の名義で組む
- 購入時期を見直し、その間に自己資金を積む
では、それぞれの考え方を見ていきましょう。
待つ方が確実なことが多い
ラクチン君遠回りに見えて、これが最短のことがあります。
異動の記録がある間に申し込んでも、通る可能性は高くありません。
申し込むたびに照会記録が残り、6か月間は他行からも見えます。
完済から5年が経てば、記録は消えます。
その間に頭金を貯めれば、借入額を抑えられて審査にも有利になります。
待つ期間を、準備の期間として使ってください。
配偶者の名義で組むという選択肢
ラクチン君世帯として見れば、道が残っていることがあります。
記録があるのが自分だけなら、配偶者が主債務者になる方法があります。
ただし、その配偶者の収入だけで返済負担率を満たす必要があります。
連帯保証人や収入合算にすると、記録のある側も審査対象になります。
名義だけ変えても、審査対象に含まれれば同じ結果になります。
単独で組めるかどうかが分かれ目です。
「ブラックでも通る」という勧誘に注意
ラクチン君この分野には、悪質な勧誘が存在します。
信用情報を消せる、必ず通せると持ちかける業者がいます。
正しく登録された情報を、消す方法はありません。
手数料だけ取られる、名義を悪用されるといった被害が報告されています。
団信の申込記録の話は団信は厳しい?審査するのは保険会社 告知義務違反でも無関係な原因なら保険金は出るに、保険法の条文と銀行別の加入年齢をまとめています。
返済に困っている場合の相談先は、公的な窓口が用意されています。
法テラスや金融庁の相談窓口を使ってください。
不動産会社にできること・できないこと
ラクチン君ここは正直にお伝えしておきます。
ラクチン不動産は購入・売却の仲介を専門にしています。
当社が信用情報を照会することも、記録を消すこともできません。
できるのは、予算の組み立てと、購入時期を含めた計画の整理です。
物件の条件に合う金融機関を整理することもできます。
他社で断られた物件でも、まずは状態をうかがったうえで進め方を整理します。
通ることを約束する会社があれば、その根拠を確かめてください。
信用情報がきれいになってから何をするか
ラクチン君記録が消えたあとの動き方も、決めておきましょう。
まず、消えたことを開示請求で確認します。
自動的に通知は来ないため、自分で確かめる必要があります。
次に、使っていないカードのキャッシング枠を減らします。
この反映にも1〜2か月かかるため、申し込みの前に済ませておきます。
そのうえで、事前審査は2〜3行にとどめてください。
準備を終えてから1回で通す方が、結果的に早く進みます。
過去に整理した金融機関は避ける
ラクチン君信用情報が消えても、社内の記録は別です。
信用情報機関の記録は5年で消えますが、金融機関内部の記録は残ります。
過去に延滞した銀行、債務整理の対象にした銀行には、履歴が残っている可能性があります。
この社内記録には保存期間の決まりがなく、開示を求めることもできません。
信用情報がきれいでも、その金融機関では通らないことがあります。
取引のあった金融機関を避けて選ぶ、という考え方が現実的です。
大阪で多い信用情報に関するご相談
心当たりがないまま記録が残っていた、というご相談が最も多くあります。
以下は大阪の不動産事情をふまえた代表的なご相談のパターンです。特定の取引を指すものではありません。
学生時代の携帯代金の滞納が残っていた
大阪市内で中古マンションの購入を考え、事前審査に申し込みました。年収も勤続年数も問題ないはずなのに否決となり、理由も教えてもらえません。思い当たることがない、というご相談です。
開示請求をしたところ、CICに10年近く前の異動の記録が残っていました。
学生時代に契約した携帯電話の端末代金が、未払いのままになっていたケースです。
端末代金は割賦販売契約として登録されるため、借入と同じ扱いになります。
記録は完済から5年で消えるため、放置していると消えません。
まず携帯電話会社に連絡し、未払い分の残高を確認して完済します。
完済が信用情報に反映されるまで、1〜2か月待ちます。
そこから5年の経過を待つか、頭金を厚くして申し込むかを判断します。
待つ間に自己資金を積むことで、借入額を抑える方向にも進められます。
このケースのポイント
思い当たらないからこそ、開示請求で確かめてください。推測で悩んだ時間は、そのまま記録が消えるのを遅らせています。
落ちたあと立て続けに申し込み、状況が悪化した
大阪府内で建売住宅を購入しようとして、事前審査に落ちました。別の銀行なら通るかと思い、1か月の間に5行に申し込みましたが、すべて否決でした。どうすればよいか、というご相談です。
申込記録は照会記録として、CICでは6か月間残ります。
この間、他の金融機関からも申し込んだ事実が見えます。
短期間に否決が並ぶと、資金繰りに窮していると見られる可能性があります。
最初の否決の原因を確かめないまま、記録だけが増えた状態でした。
まず申し込みを止め、3機関すべてに開示請求します。
異動があるのか、他社借入が原因なのかを切り分けます。
原因に応じて、完済・枠の削減・時期の見直しを判断します。
照会記録が消える6か月を待ってから、条件の合う1行に絞って申し込みます。
このケースのポイント
落ちたら、まず止まって原因を調べることが結果的に近道です。申し込みを重ねるほど、選択肢は減っていきます。
任意整理から5年が経ち、購入を検討している
数年前に任意整理をしました。完済からまもなく5年になります。大阪府内で住宅を購入したいのですが、審査に通るのか不安です。どう準備すればよいか、というご相談です。
任意整理の記録は、完済から5年が目安で消えるとされています。
ただし機関によって期間の考え方が違うため、実際に消えたかは開示で確認する必要があります。
整理した先の金融機関には、社内に独自の記録が残っている可能性があります。
その金融機関を避けて選ぶ、という考え方が現実的です。
まず3機関すべてに開示請求し、記録が消えているかを確認します。
消えていれば、当時整理した金融機関以外を候補にします。
頭金を厚くして借入額を抑え、返済負担率に余裕を持たせます。
申し込みは2〜3行の事前審査にとどめ、条件を比べて1行に絞ります。
このケースのポイント
記録が消えたことを確認してから動くのが基本です。なお、審査の結果は金融機関の判断であり、通過を保証するものではありません。
ラクチン不動産からのアドバイス
信用情報のご相談で最初にお伝えしているのは、開示請求から始めてほしい、ということです。
手数料は1機関1,000円程度で、推測で悩む時間よりはるかに安く済みます。
思い当たらない方ほど、携帯電話の端末代金など見落としがちな記録が見つかります。
ラクチン不動産は購入・売却の仲介を専門にしています。
当社が信用情報を照会することも、記録を消すこともできません。
できるのは、購入時期を含めた予算の組み立てと、物件の条件に合う金融機関の整理です。
他社で断られた物件でも、まずは状態をうかがったうえで進め方を整理します。
返済にお困りの場合は、法テラスや金融庁の相談窓口など、公的な窓口をご利用ください。
住宅ローンとブラックリストに関するよくある質問
- ブラックリストは本当に存在しますか?
-
存在しません。金融機関が共有する要注意人物の名簿のようなものはなく、あるのは信用情報機関に登録された取引の記録だけです。延滞などの情報が載っている状態を、俗にブラックリストと呼んでいるにすぎません。
- 信用情報の記録は何年で消えますか?
-
延滞や代位弁済などの情報は、契約終了から5年が目安です。申込記録はCICで照会から6か月で消えます。重要なのは、5年を延滞した日からではなく完済した日から数える点です。放置している限り記録は消えません。
- 自分の信用情報はどうやって確認しますか?
-
CIC・JICC・全国銀行個人信用情報センターの3機関に開示請求します。CICはインターネットで即時に確認でき、手数料は500円前後です。JICCと全国銀行個人信用情報センターは1,000円程度です。3機関は加盟する業種が違うため、すべて確認してください。
- 開示請求をすると審査に不利になりますか?
-
なりません。本人が自分の情報を開示請求した記録は残りますが、金融機関の審査には使われません。金融機関が見るのは、申込や契約に関する照会記録です。不安があるなら、申し込む前に必ず確認してください。
- 何日遅れたら記録が付きますか?
-
61日以上または3か月以上の延滞が「異動」として記録されます。数日の遅れをすぐ入金した場合は異動になりませんが、毎月の入金状況の欄には遅れた記録として残ります。直近24か月分が表示されるため、遅れが並んでいると印象に影響します。
- 携帯電話の端末代金も信用情報に載りますか?
-
載ります。端末代金を分割で購入すると、割賦販売契約としてCICに登録されます。通信料と一緒に請求されるため支払い忘れに気づきにくく、学生時代の滞納がそのまま残っているケースが実際にあります。
- 家賃や公共料金の滞納は影響しますか?
-
電気・ガス・水道の料金は、原則として信用情報機関には登録されません。家賃も、信販会社の保証を使っている場合を除いて記録されません。ただし家賃保証会社が信用情報機関に加盟している場合や、家賃をクレジットカードで払っている場合は対象になります。
- 債務整理をすると住宅ローンは組めませんか?
-
記録が残っている間は難しくなります。任意整理・個人再生・自己破産のいずれも、契約終了や手続き終了から5年が目安で記録されます。記録が消えたあとは申し込めますが、整理した先の金融機関には社内の記録が残っている可能性があるため、そこを避けて選ぶのが現実的です。
- 記録を消してもらうことはできますか?
-
正しく登録された情報を消す方法はありません。「ブラックリストを消します」とうたう業者は、手数料を取るだけか、名義を悪用する恐れがあります。ただし身に覚えのない記録があれば、信用情報機関の窓口に調査を申し立てることができます。
- 記録がある間に申し込んでもよいですか?
-
おすすめしません。異動の記録がある間は通る可能性が高くなく、申し込むたびに照会記録が残ります。この記録は6か月間、他の金融機関からも見えます。短期間に否決が並ぶと、次の申し込みでさらに慎重に見られる可能性があります。
- 配偶者の名義なら住宅ローンを組めますか?
-
記録があるのが自分だけで、配偶者の収入だけで返済負担率を満たせるなら可能性があります。ただし連帯保証人や収入合算にすると、記録のある側も審査対象になります。名義だけ変えても審査対象に含まれれば結果は変わりません。
- 信用情報が消えたら通知は来ますか?
-
来ません。記録が消えたかどうかは、自分で開示請求して確認する必要があります。消えたことを確認したら、使っていないカードのキャッシング枠を減らしてください。この反映にも1〜2か月かかるため、申し込みの前に済ませておくと安心です。
- 信用情報が消えれば、以前延滞した銀行でも通りますか?
-
通らないことがあります。信用情報機関の記録は5年で消えますが、金融機関内部の記録は別に残ります。この社内記録には保存期間の決まりがなく、開示を求めることもできません。過去に取引のあった金融機関は避けて選ぶのが現実的です。
- 住宅ローンの返済が苦しくなったらどうすればよいですか?
-
滞納が始まる前に、借入先の金融機関へ相談してください。返済期間の延長や一時的な返済額の減額に応じてもらえることがあります。滞納が始まってからでは選べる選択肢が大きく減ります。返済が難しい場合は、法テラスや金融庁の相談窓口も利用できます。
- 不動産会社は信用情報を調べてくれますか?
-
調べられません。信用情報の照会ができるのは加盟している金融機関等だけで、不動産会社が照会することも記録を消すこともできません。当社は購入・売却の仲介を専門にしており、予算の組み立てや、物件の条件に合う金融機関の整理はお手伝いできます。
推測で悩むより、開示請求で事実を確かめる
ブラックリストという名簿はなく、あるのは信用情報機関の記録だけです。
記録は一定期間で消えますが、完済しなければ数え始めることすらできません。
審査の結果は金融機関の判断であり、当サイトが通過を保証するものではありません。
この記事のまとめ
- ブラックリストという名簿は存在せず、あるのは信用情報の記録
- 信用情報機関はCIC・JICC・全国銀行個人信用情報センターの3つ
- 延滞などの記録は契約終了から5年が目安
- 5年は延滞した日ではなく、完済した日から数える
- 申込記録はCICで照会から6か月残り、他行からも見える
- 携帯電話の端末代金の分割も、割賦契約として記録される
- 公共料金や家賃は、原則として信用情報には載らない
- 正しく登録された記録を消す方法はない。消せるという業者に注意
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
- 株式会社シー・アイ・シー(CIC)|情報開示
- 株式会社シー・アイ・シー(CIC)|保有している情報
- 株式会社日本信用情報機構(JICC)|開示手続き
- 株式会社日本信用情報機構(JICC)|登録情報と登録期間
- 全国銀行協会|全国銀行個人信用情報センター
- 全国銀行協会|住宅ローンの基礎知識
- 全国銀行協会|銀行とりひき相談所
- 金融庁|金融サービス利用者相談室
- 金融庁|多重債務についての相談窓口
- 日本貸金業協会|貸金業相談・紛争解決センター
- 独立行政法人 国民生活センター
- 法テラス(日本司法支援センター)
- 住宅金融支援機構|フラット35 ご利用条件
- 国土交通省|民間住宅ローンの実態に関する調査
- 大阪府|多重債務相談
この記事の情報は 2026年8月 時点のものです。制度・基準は改正されることがあるため、実際のお手続きの際は各機関の最新情報をご確認ください。

コメント