
銀行からがん団信を勧められました。金利が上がるので迷っているのですが、必要なのでしょうか。
判断は2つだけで決まります。上乗せを35年の金額に直すことと、その商品のがんの定義と免責90日を読むことです。
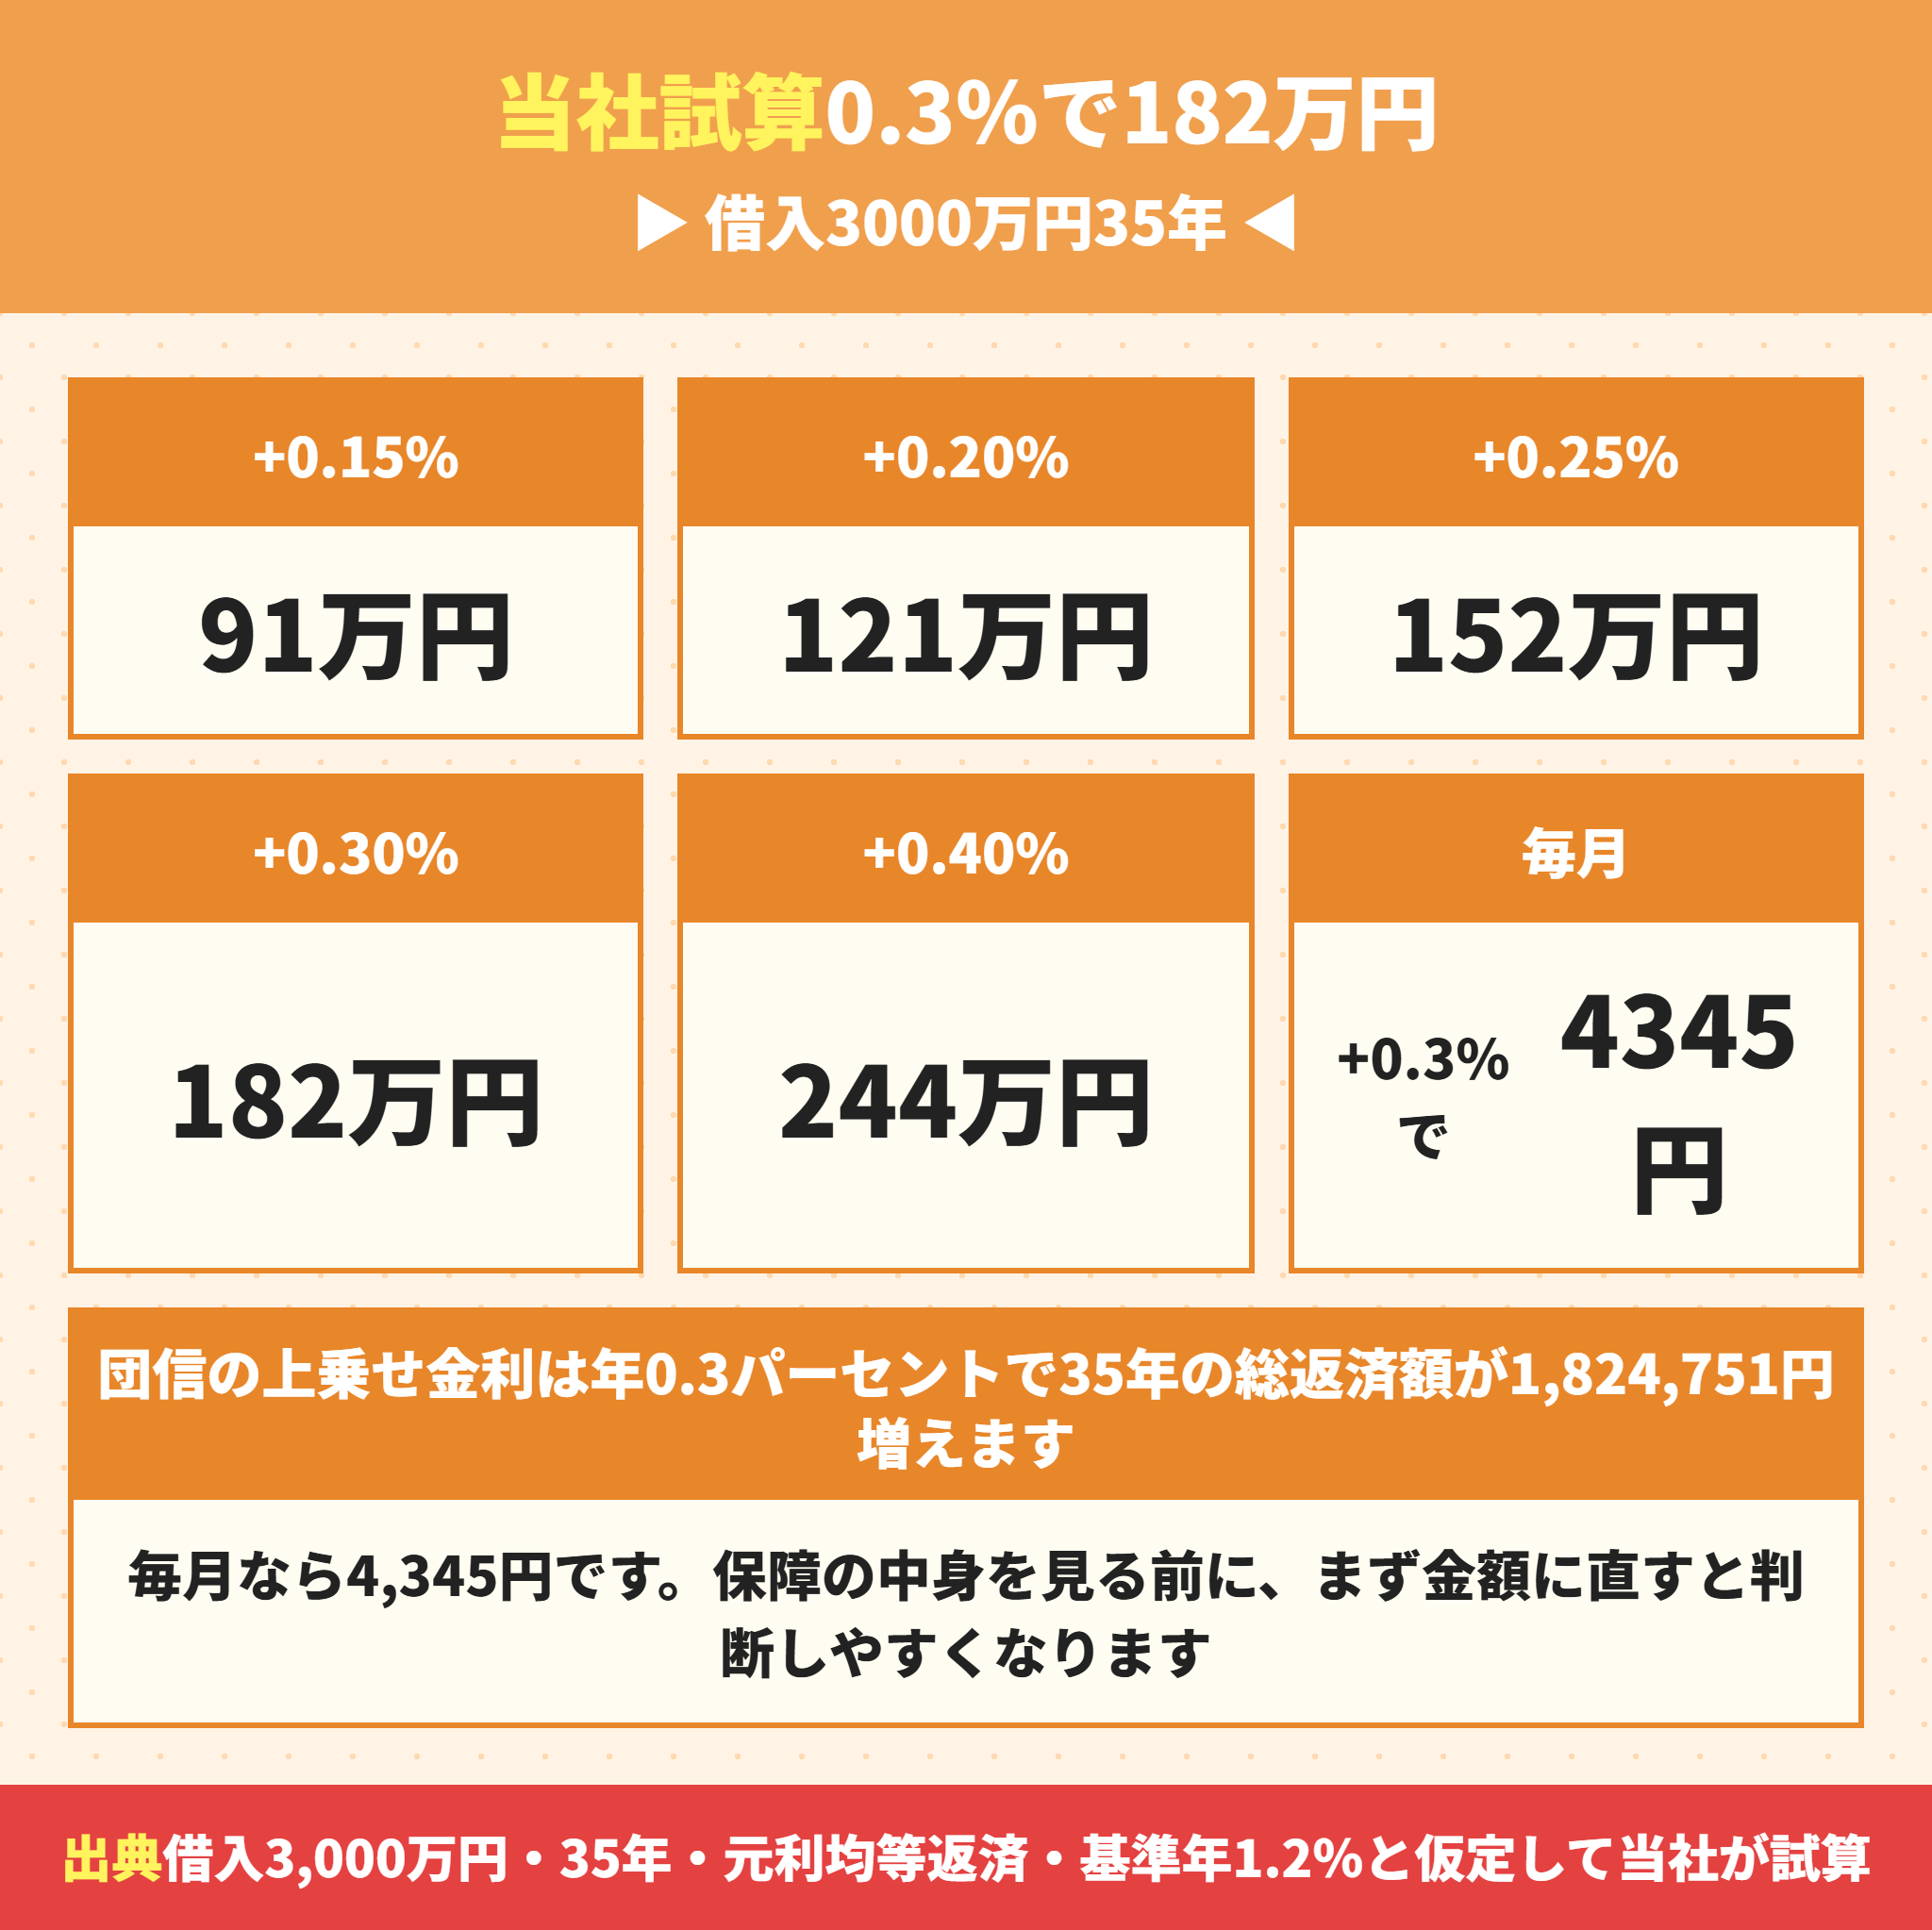
まず金額です。借入3,000万円を35年で借りる前提で当社が計算すると、上乗せ年0.3パーセントは35年の総返済額が1,824,751円増えます。毎月なら4,345円です。
次に値打ちの見方です。10年目までに払う上乗せは521,358円で、そのとき守られる残高は22,671,457円です。およそ43倍です。
ところがここに落とし穴があります。がんと診断されれば必ず残高0円になるわけではありません。
商品によって免責期間90日、上皮内がんの除外、進行期2期以上という条件が置かれています。同じ「がん団信」でも中身が違います。
この記事では、上乗せ幅を金額にした表、保険金が出ない条件、関西の銀行とネット銀行の比較を、各行の公表資料と当社の試算で整理します。
この記事で分かること
団信の上乗せ年0.3パーセントは35年で1,824,751円(当社試算)
団信で守られる額は返済の前半に寄っている(10年目で43倍、30年目で3倍)
がん団信でも免責90日・上皮内がん除外・進行期2期以上という条件がある
団信は後から付けると上乗せが年0.1パーセント高くなる銀行がある
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
がん団信は上乗せ金利を金額にして判断する
最初にやることは決まっています。パーセントを35年の円に直す。
団信の上乗せは年0.15パーセントから年0.3パーセントが中心です。上乗せがいくらになるのかは、返済額の差に返済回数を掛ければ出ます。
団信の上乗せ0.3パーセントは35年で182万円
借入3,000万円・35年・元利均等返済で、基準を年1.2パーセントと仮定して計算しました。
| 団信の上乗せ | 毎月の返済額 | 毎月の増加額 | 35年の総返済額の増加 |
|---|---|---|---|
| 上乗せなし | 87,511円 | — | — |
| 年0.05% | 88,226円 | +715円 | +300,384円 |
| 年0.10% | 88,945円 | +1,434円 | +602,267円 |
| 年0.15% | 89,667円 | +2,156円 | +905,648円 |
| 年0.20% | 90,393円 | +2,882円 | +1,210,525円 |
| 年0.25% | 91,122円 | +3,612円 | +1,516,893円 |
| 年0.30% | 91,855円 | +4,345円 | +1,824,751円 |
| 年0.40% | 93,332円 | +5,821円 | +2,444,926円 |
年0.15パーセントと年0.3パーセントの差は35年で約92万円です。保障の中身を比べる価値がある金額だと分かります。
団信の上乗せは借入額で重みが変わる
同じ0.3パーセントでも借入額で金額が変わります。
| 借入額 | 毎月の増加額 | 35年の増加額 |
|---|---|---|
| 2,500万円 | +3,621円 | +1,520,626円 |
| 3,000万円 | +4,345円 | +1,824,751円 |
| 3,500万円 | +5,069円 | +2,128,877円 |
| 4,000万円 | +5,793円 | +2,433,002円 |
関西の建売は3,000万円台が中心です。上乗せ0.3パーセントなら180万円から210万円を見ておけば外れません。
団信の上乗せを金額に直す手順
借入額と返済期間を決める(関西の建売なら3,000万円台・35年が中心)
上乗せなしの毎月返済額を出す
上乗せ後の毎月返済額を出して差を取る
その差に返済回数(35年なら420回)を掛ける
団信の保険料は銀行が負担している
団信の保険料は誰が払うのかという質問をよくいただきます。一般団信の保険料は銀行が払っているのが答えです。
三菱UFJ銀行は「団体信用生命保険の保険料は当行が負担します」、イオン銀行も「保険料はイオン銀行が負担します」と公表しています。
だから一般団信は金利に含まれていて、別に保険料の請求は来ません。上乗せが出てくるのは、がんや疾病の保障を足したときです。

保険料を払っていないのに保障されるのですか。
 ラクチン君
銀行が保険契約者になって、お客さまを被保険者にする形です。保険料の分はもともと金利に織り込まれています。上乗せは、そこから保障を厚くした分だけです。
がん団信の値打ちは返済の前半に寄っている
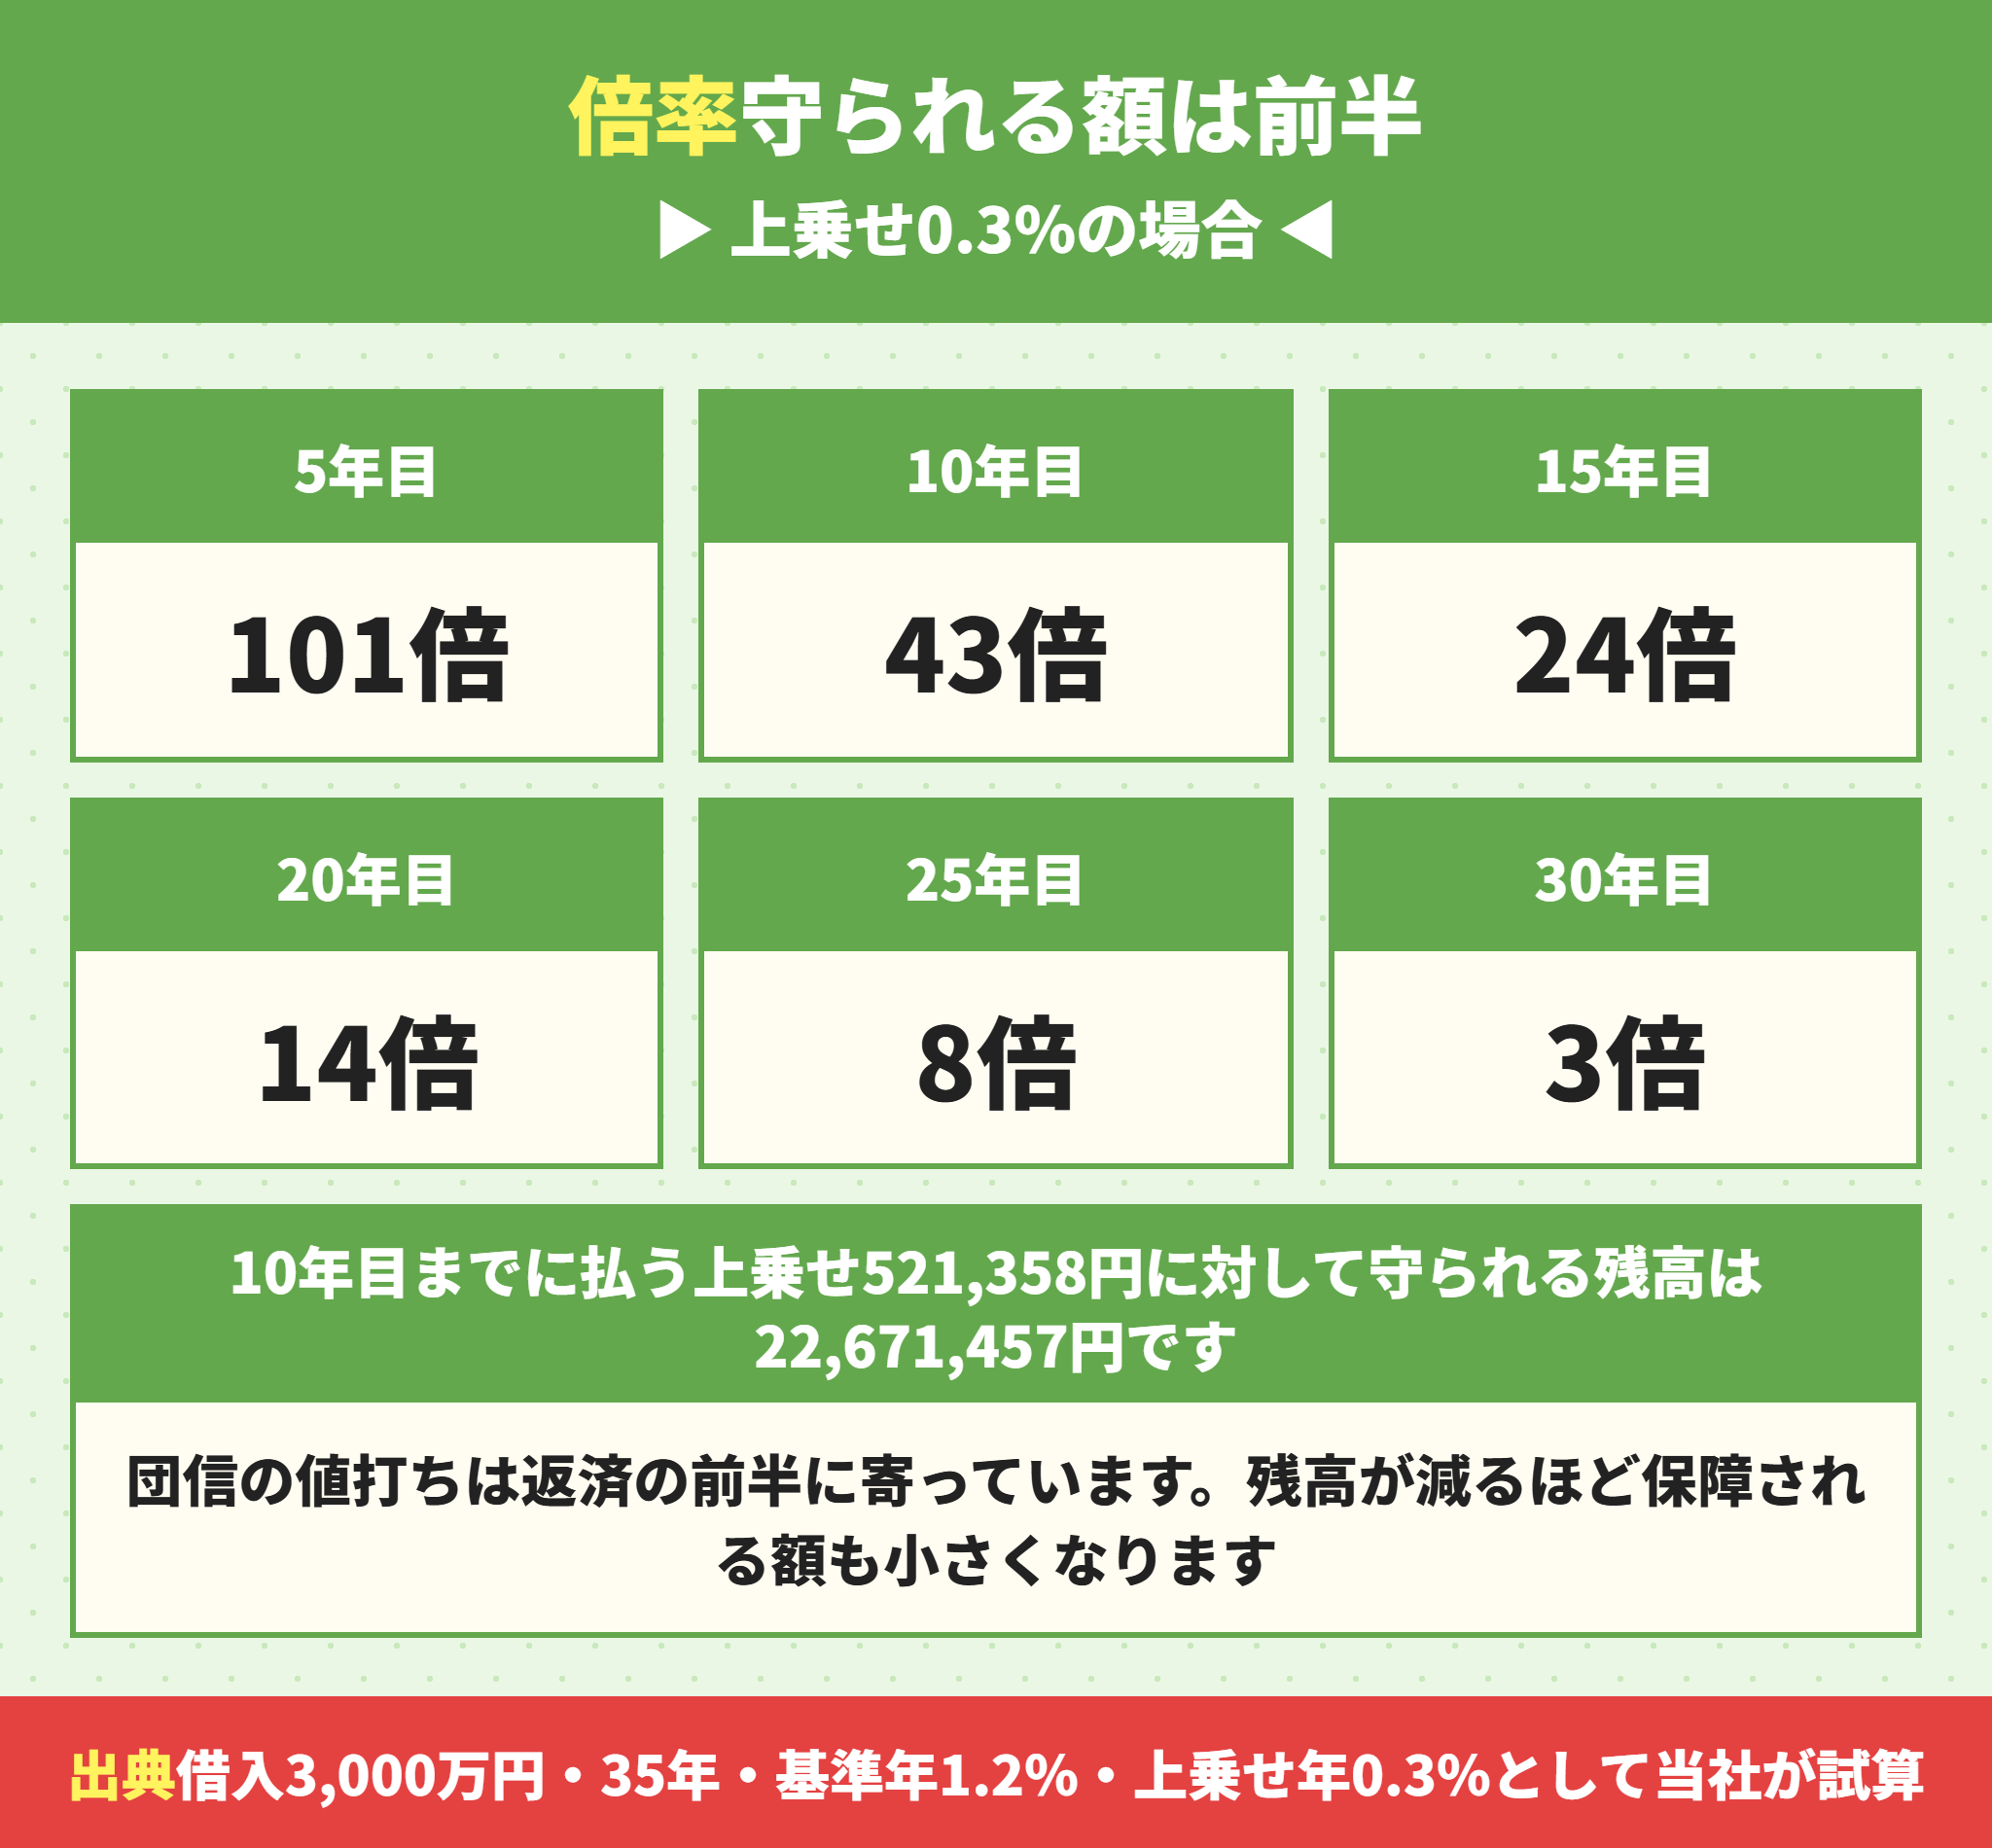
団信を金額で見るときに欠かせない視点があります。守られる額は残高なので年々減る。
団信で守られる残高は10年目で2267万円
借入3,000万円・35年・年1.2パーセントで残高の推移を出しました。
| 経過年数 | 住宅ローン残高(=保障される額) |
|---|---|
| 1年後 | 29,306,063円 |
| 5年後 | 26,445,569円 |
| 10年後 | 22,671,457円 |
| 15年後 | 18,664,087円 |
| 20年後 | 14,409,042円 |
| 25年後 | 9,891,016円 |
| 30年後 | 5,093,755円 |
団信は保険金額が決まった生命保険とは違います。残高が減るほど保障も小さくなります。
団信の倍率は10年目で43倍30年目で3倍
では払う額と守られる額を並べます。上乗せ年0.3パーセントの場合です。
| その年までに払う上乗せの累計 | 守られる残高 | 倍率 |
|---|---|---|
| 5年目 260,679円 | 26,445,569円 | 約101倍 |
| 10年目 521,358円 | 22,671,457円 | 約43倍 |
| 15年目 782,036円 | 18,664,087円 | 約24倍 |
| 20年目 1,042,715円 | 14,409,042円 | 約14倍 |
| 25年目 1,303,394円 | 9,891,016円 | 約8倍 |
| 30年目 1,564,073円 | 5,093,755円 | 約3倍 |
団信の値打ちは10年目で43倍30年目で3倍。子どもが小さい時期と重なるので、若いうちに厚くする判断には理屈があります。
団信で守られる額は繰上返済すると小さくなる
見落としやすい関係があります。繰上返済をすると団信で守られる額も減るということです。
当社の試算では、借入3,000万円の10年後の残高は22,671,457円です。ここで500万円を繰上返済すれば残高は約1,767万円になります。
返済総額は減りますが、万一のときに消えるローンも同じだけ小さくなります。
どちらが良いという話ではありません。手元に現金を残すか残高を減らすかの判断として、団信も一緒に見ておく必要があるという意味です。
団信は後半になるほど別の備えのほうが効く
逆の見方もできます。30年目で3倍しかないなら、30年目は3倍なので繰上返済のほうが効くということです。
繰上返済の効果は住宅ローンの繰り上げ返済は得?関西3行の手数料と174万円の効果に書いています。
ただし注意があります。団信の特約だけを途中で外せない銀行があります。次の章で書きます。
がん団信でも保険金が出ない3つの条件
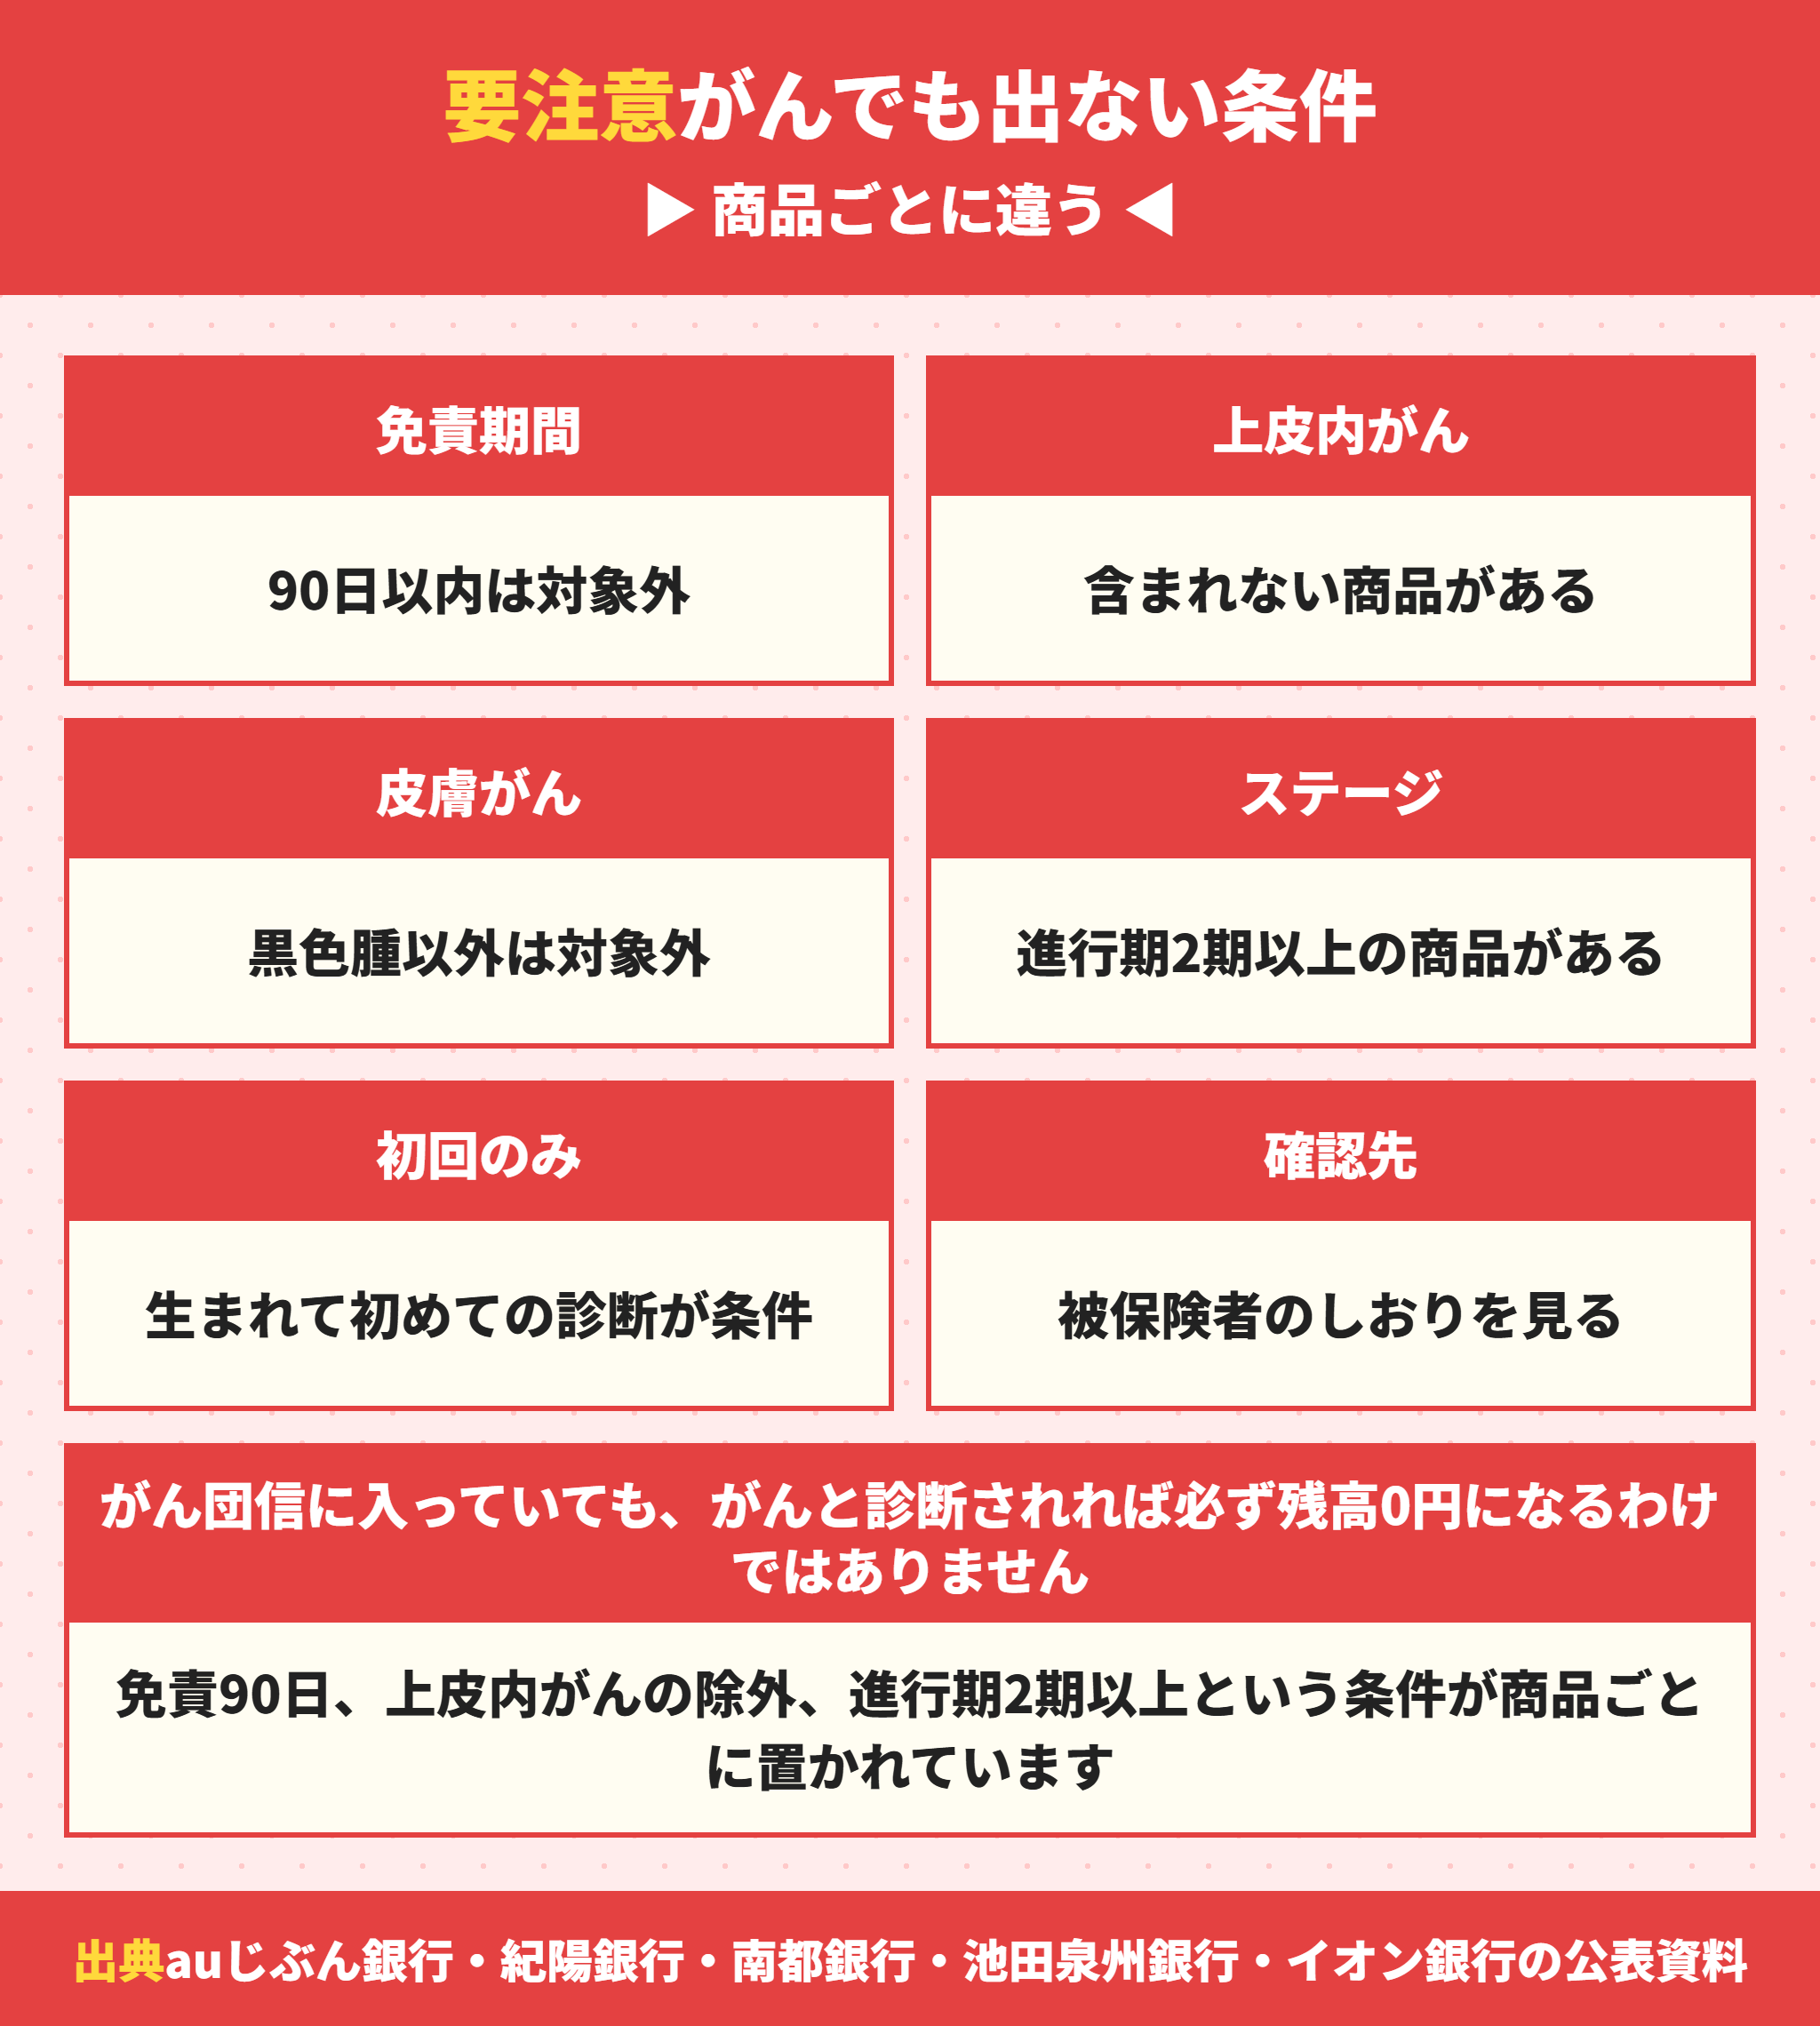
ここがこの記事でいちばん大事なところです。がんと診断されても残高0円にならない場合があります。
商品ごとに条件が違うので、被保険者のしおりを契約前に読む必要があるのが正解です。
団信の免責期間は90日が多い
免責期間とは、保障が始まってから一定期間は支払いの対象にならない期間です。
auじぶん銀行は「責任開始日からその日を含めて90日間の免責期間が定められています」と公表しています。
紀陽銀行も「保障開始日からその日を含めて90日以内に所定の悪性新生物と診断確定された場合、保険のお支払いの対象外」です。
南都銀行は表現が違い、融資日から90日を経過した日の翌日以降に生まれて初めて診断確定された場合が対象です。
一方でイオン銀行は「お借入後、免責期間はなくすぐに保障が開始されます」と明記しています。免責期間の有無は商品で分かれる。
団信で上皮内がんと皮膚がんは対象外のことがある
がんの範囲も商品で違います。ここは金額より先に見てください。
auじぶん銀行は対象外として「皮膚の悪性黒色腫以外の皮膚がん」と「上皮内がん」を挙げています。
具体例まで書かれていて、子宮頸がん0期、大腸粘膜内がん、非浸潤がん、食道上皮内がんが該当します。紀陽銀行も同じ除外を置いています。
つまり健診で早期に見つかったがんでは出ないことがあります。早期発見は良いことなのに、保障の面では逆に働きます。
団信は進行期2期以上でないと出ない商品がある
もう1つ、知られていない条件があります。ステージの指定が進行期2期以上になっている商品です。
池田泉州銀行の団信は種類ごとに条件が分かれていて、3大疾病保障特約付は「進行期2期以上のがん診断確定」と書かれています。
同じ銀行のがん保障特約付は「がん診断確定」なので、こちらはステージの指定がありません。
同じ銀行の中でも条件が違うということです。がん保障と3大疾病保障はどちらが厚いか一概に言えません。
団信は完治しても残高0円のままの商品がある
逆に有利な条件もあります。イオン銀行は8疾病団信プラスと全疾病団信のどちらにも完治しても残高0円のままと書いています。
つまり、条件を満たして残高が0円になったあとに回復しても、ローンが復活することはありません。
この一文があるかどうかで意味が変わります。就業不能の保障は復帰後の扱いまで読むのが確実です。
団信の契約前に確認する4つの条件
免責期間があるか(90日か、なしか)
上皮内がんと皮膚がんが対象に入るか
ステージの指定があるか(進行期2期以上など)
「生まれて初めて」の診断が条件になっているか
早期のがんで出ないなら、がん団信の意味は薄いのでしょうか。
ラクチン君いいえ、進行したがんほど働けなくなる期間が長くなります。団信が効くのはまさにそこです。ただし早期で出ない商品があることは知っておいてください。
がん団信は残高の100パーセントか50パーセントか
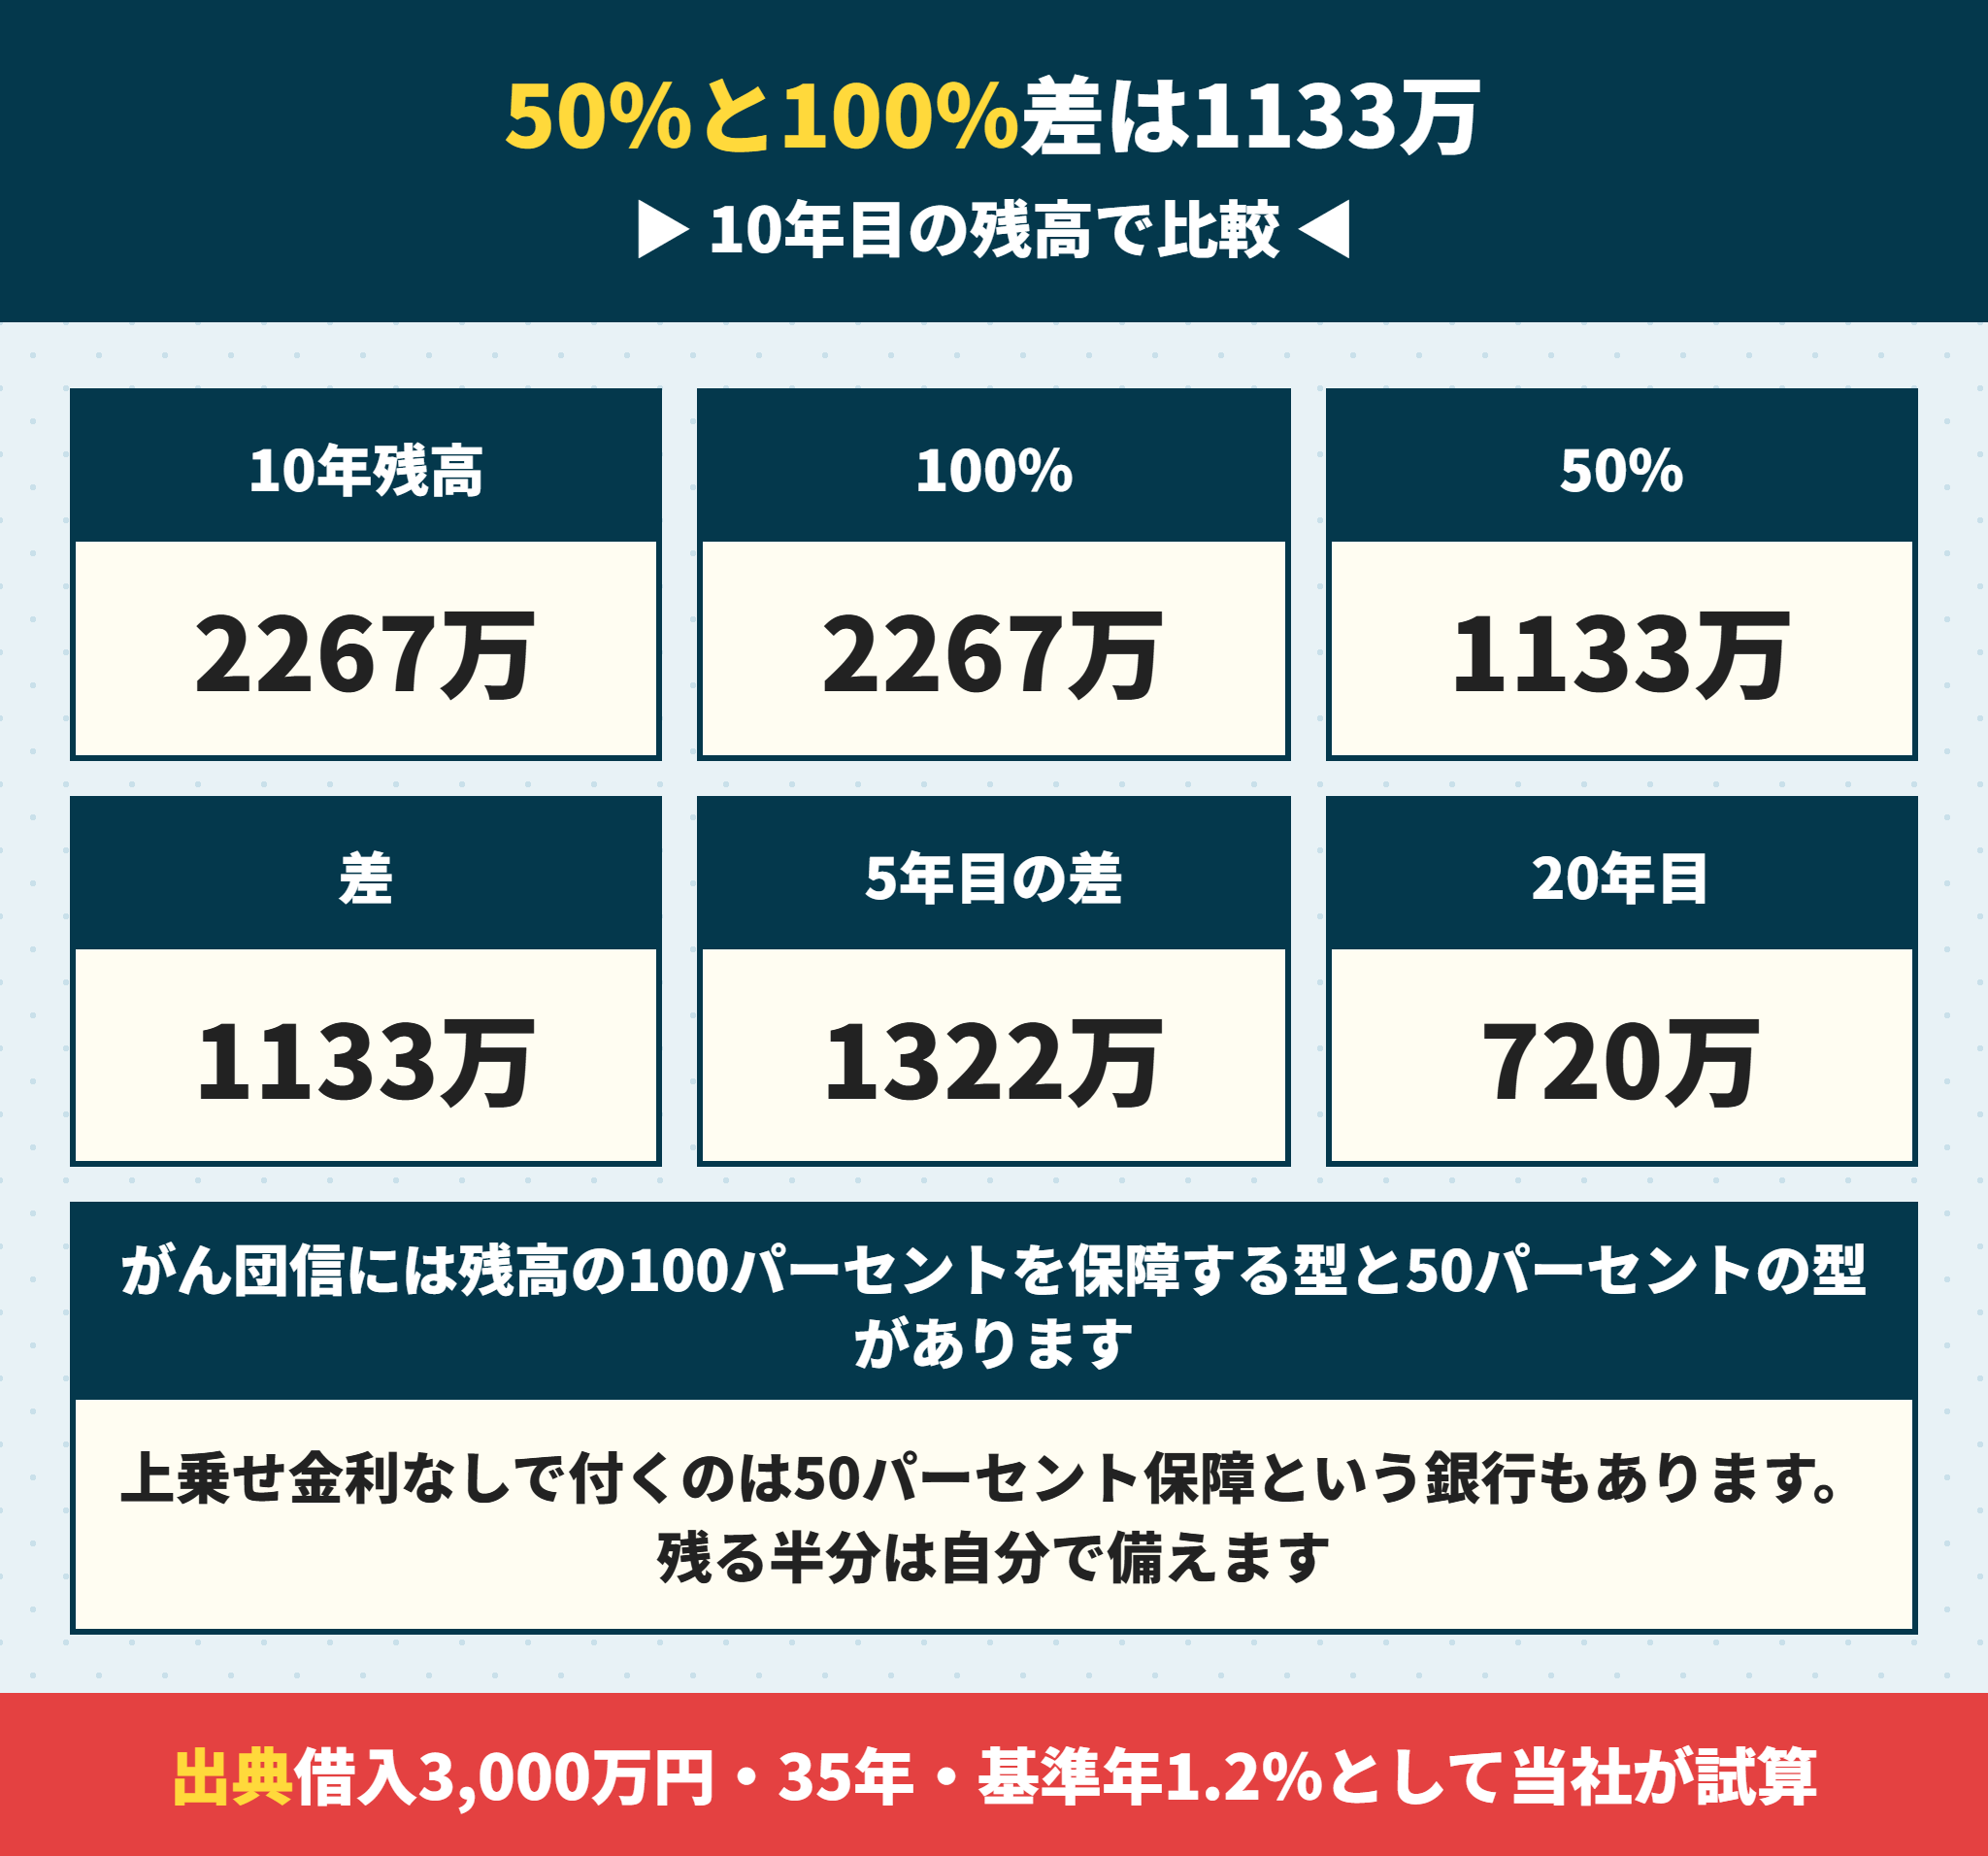
保障の割合も見落としやすい点です。残高の100パーセント型と50パーセント型がある。
団信の50パーセント保障は残高の半分
PayPay銀行はがん保障について住宅ローン残高の50パーセント給付と100パーセント給付の2種類を公表しています。
auじぶん銀行も同じ考え方で、がん50パーセント保障は各債務者のローン残高の50パーセントの合計額が保障されます。
団信の50パーセントと100パーセントの差は1133万円
この差を金額にすると大きさが分かります。
| 経過年数 | 残高(100%保障) | 50%保障の場合 | 自分で備える額 |
|---|---|---|---|
| 5年後 | 26,445,569円 | 13,222,784円 | 13,222,784円 |
| 10年後 | 22,671,457円 | 11,335,728円 | 11,335,728円 |
| 15年後 | 18,664,087円 | 9,332,043円 | 9,332,043円 |
| 20年後 | 14,409,042円 | 7,204,521円 | 7,204,521円 |
10年目なら1,133万円は自分で返すことになります。50パーセント保障は保険ではなく半分の保険だと考えてください。
団信の50パーセント保障は上乗せなしで付く銀行がある
ここは有利な話です。auじぶん銀行は「上乗せ金利なしでこれらが付帯されるのは単独加入のがん50%保障団信です」と公表しています。
つまり上乗せ0円で残高の半分が保障される。100パーセントにしたいときだけ上乗せを払う形です。
同行の条件はauじぶん銀行の住宅ローンは建売で使える?金利優遇割0.15%の条件にまとめています。
団信の保障の割合で見る3点
残高の100パーセントか50パーセントか
50パーセントの場合、残る半分をどう備えるか(10年目なら1,133万円)
告知で引っかかったときの進め方は団信は厳しい?審査するのは保険会社 告知義務違反でも無関係な原因なら保険金は出るに、保険法の条文と銀行別の加入年齢をまとめています。
ペアローンなら各債務者の残高に対する割合か、合計に対する割合か
ペアローンの団信は割合と上乗せの続き方に注意する
共働きで借りる場合の注意があります。片方が完済しても上乗せ金利は続く。
auじぶん銀行は、ペアローン連生団信でペア相手のローンが終了した場合ペア相手の保障は終了するが、本人には引続き上乗せ金利が適用されると書いています。
りそな銀行も「ペアのうち片方が全額繰上返済しても、ペア相手の上乗せ金利は変わりません」と公表しています。
ペアローンの仕組みはペアローンと連帯債務の違いは?共働きが比べる4つの基準に書いています。
団信の上乗せ幅を関西の銀行とネット銀行で比べる
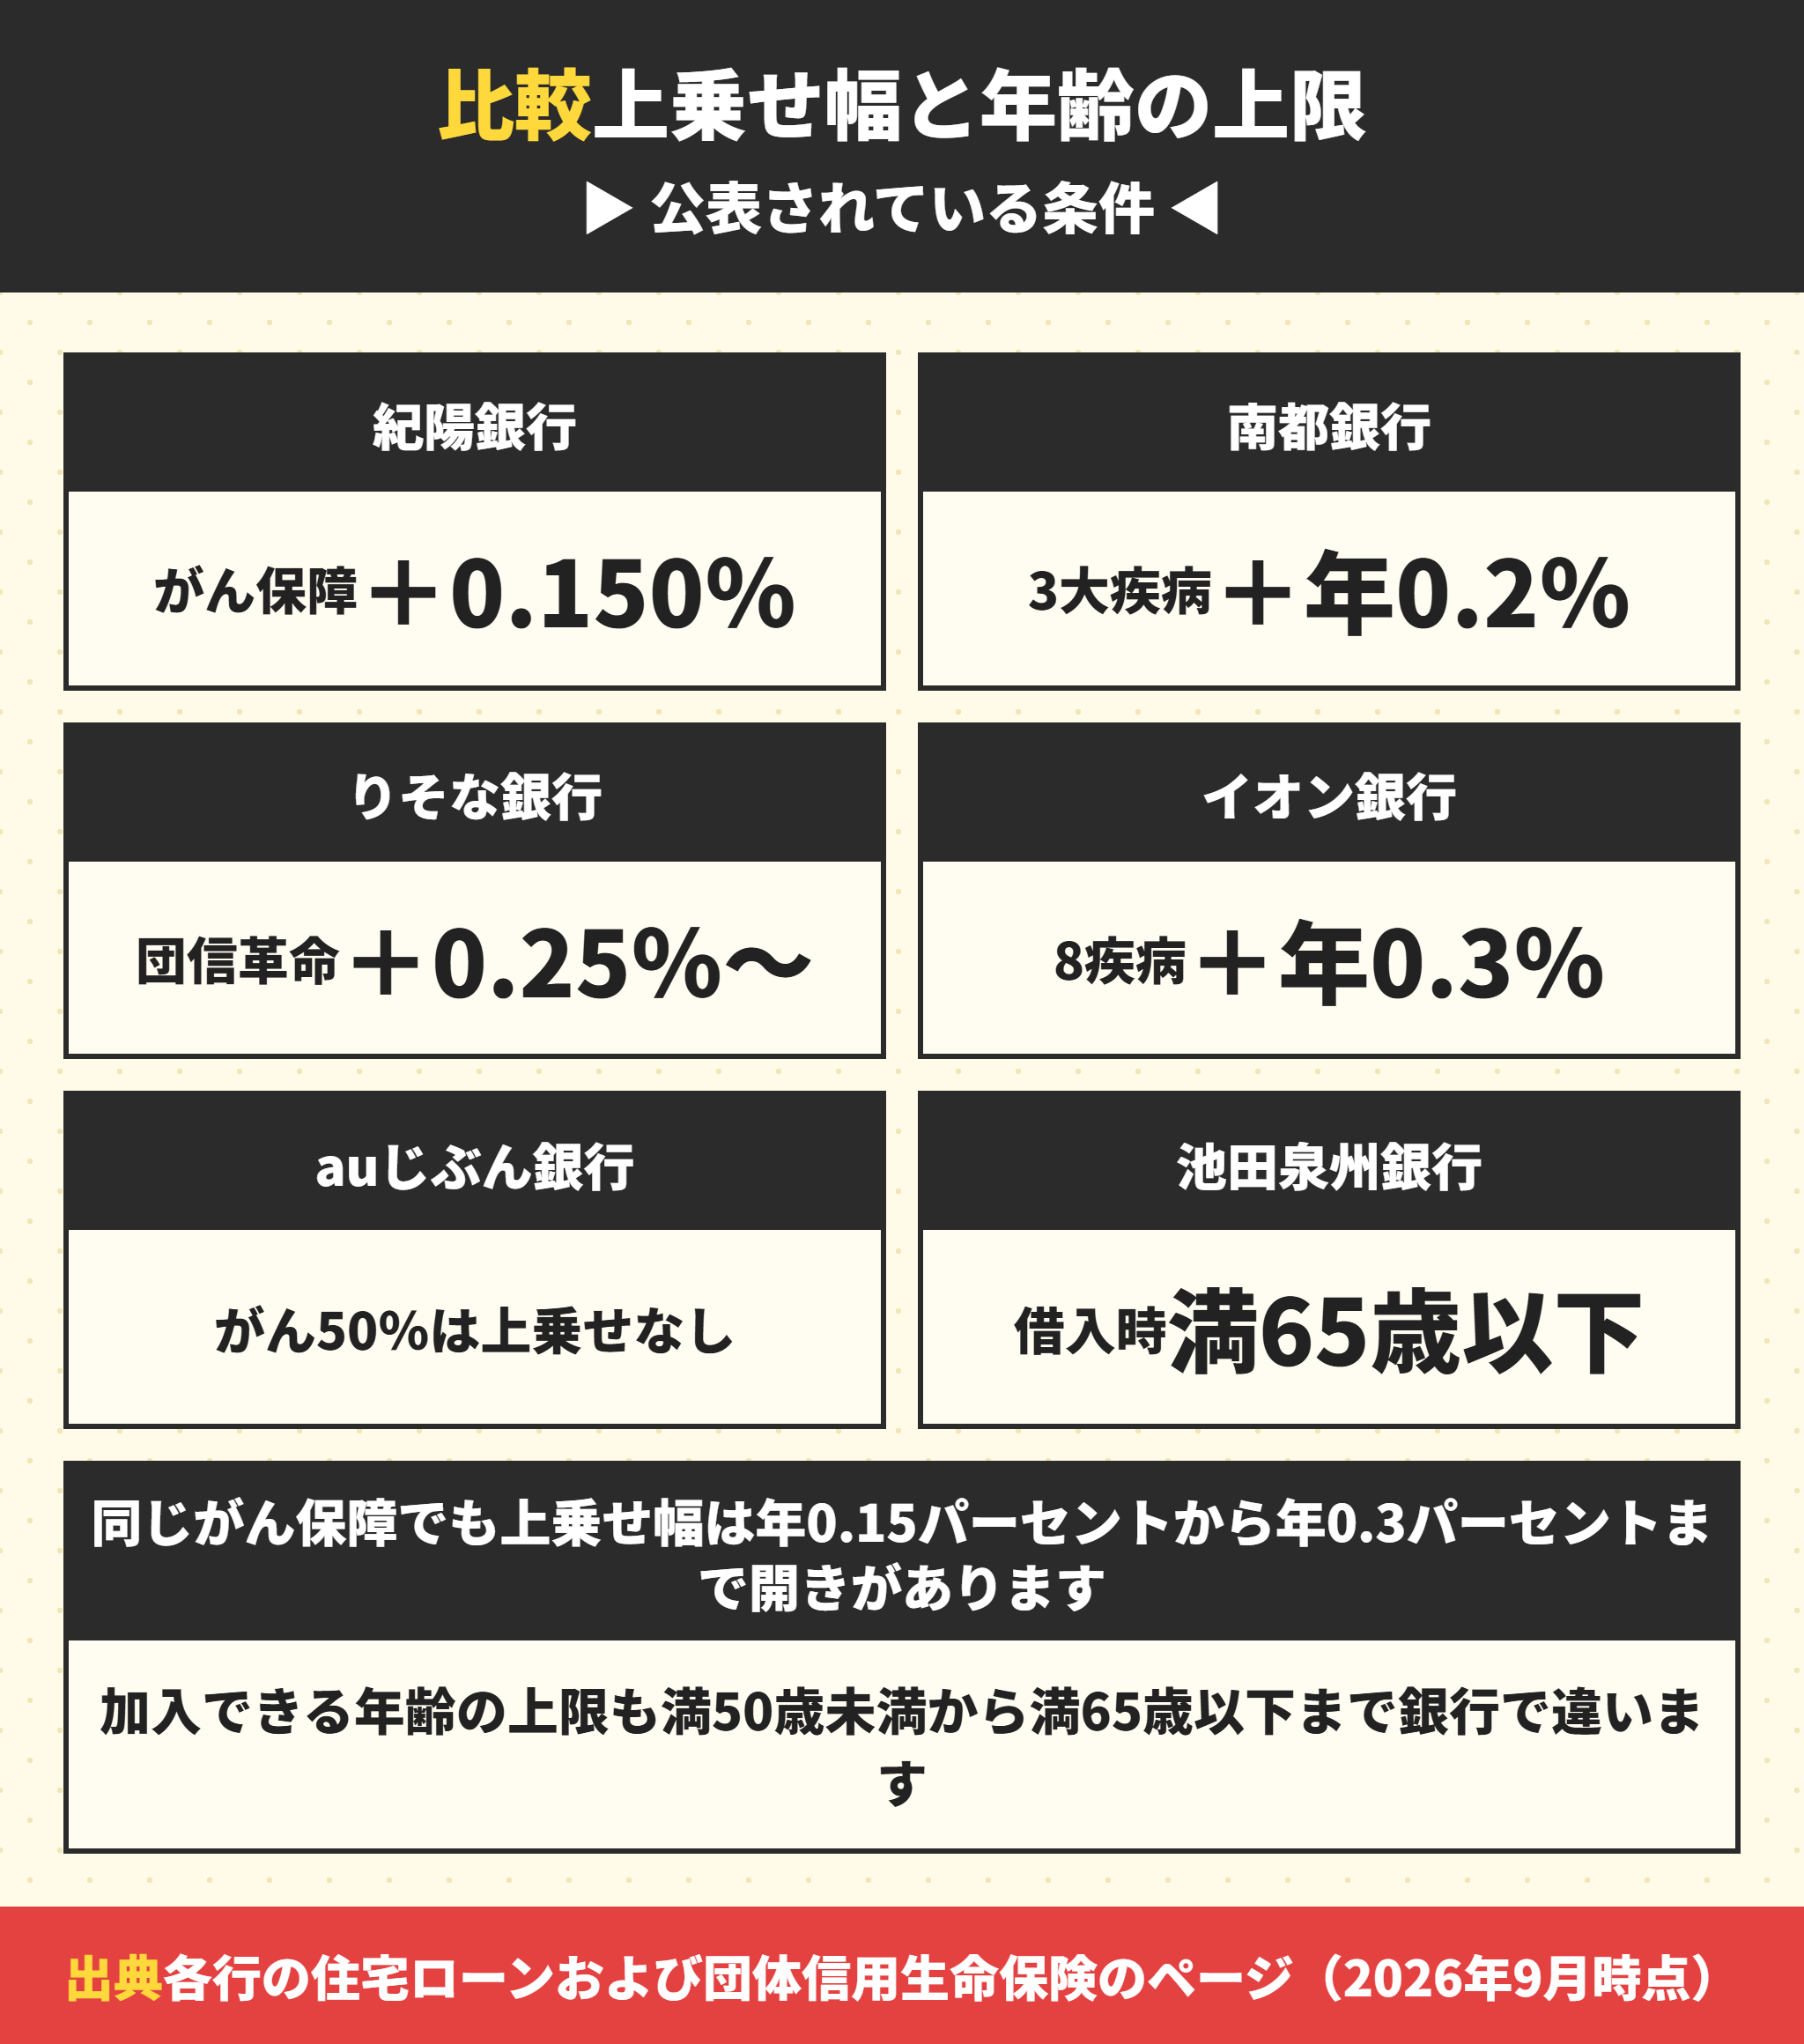
公表されている上乗せ幅を1枚にまとめました。同じがん保障でも年0.15から年0.3まで違う。
団信の上乗せ幅と加入年齢の一覧
| 銀行 | 保障の種類 | 上乗せ | 年齢の条件 |
|---|---|---|---|
| 紀陽銀行 | がん保障特約付 | +0.150% | 満18歳以上満51歳未満/完済時満81歳未満 |
| 紀陽銀行 | 3大疾病保障特約付 | 公表なし | 満18歳以上満51歳未満/完済時満76歳未満 |
| 南都銀行 | 3大疾病 | 店頭基準利率+0.2% | 借入時満20歳以上満50歳以下/完済時満76歳未満 |
| りそな銀行 | 団信革命(特定状態保障) | +年0.25%〜0.30% | 借入時満50歳未満 |
| イオン銀行 | 8疾病団信プラス | +年0.3% | 申込時満18歳以上/借入時満50歳未満 |
| auじぶん銀行 | がん50%保障団信 | 上乗せなし | 単独加入の場合 |
| 池田泉州銀行 | がん保障・3大疾病・全疾病 | 金利上乗せ方式 | 借入時満18歳以上満65歳以下/完済時満80歳以下 |
表で見ると加入年齢の上限が満50歳未満から満65歳以下まで違うことが分かります。
団信の種類で完済時年齢が変わる銀行がある
見落とすと借入期間が変わる話があります。
紀陽銀行はがん保障特約付なら完済時年齢が満81歳未満ですが、3大疾病保障特約付だと満76歳未満です。
つまり保障を厚くすると完済時年齢が5歳下がることになります。詳しくは紀陽銀行の住宅ローンは?団信で完済時年齢が5歳変わる仕組みと手数料に書いています。
南都銀行も3大疾病は完済時満76歳未満で、脱退年齢は満76歳です。保障の選択が返済期間の上限を決めます。
団信の上乗せ幅を比べるときの注意
上乗せ幅は変更されるので申込時点の商品概要で確認する
同じ銀行でもがん保障と3大疾病で条件が違う
加入年齢の上限(満50歳未満か満65歳以下か)を先に見る
完済時年齢の上限が保障の種類で変わる銀行がある
団信を2口に分けて選べる銀行もある
変わった選び方を公表している銀行があります。
京都銀行は借入を2口に分けて団信の種類まで選べると書いています。
たとえば2,000万円は団信を厚くして、1,000万円は上乗せなしにするという組み方です。上乗せの総額を抑えながら保障を持てます。
京都銀行の条件は京都銀行の住宅ローンは?手数料55,000円と最長40年の中身を解説にまとめています。
3大疾病団信と全疾病団信は条件が違う
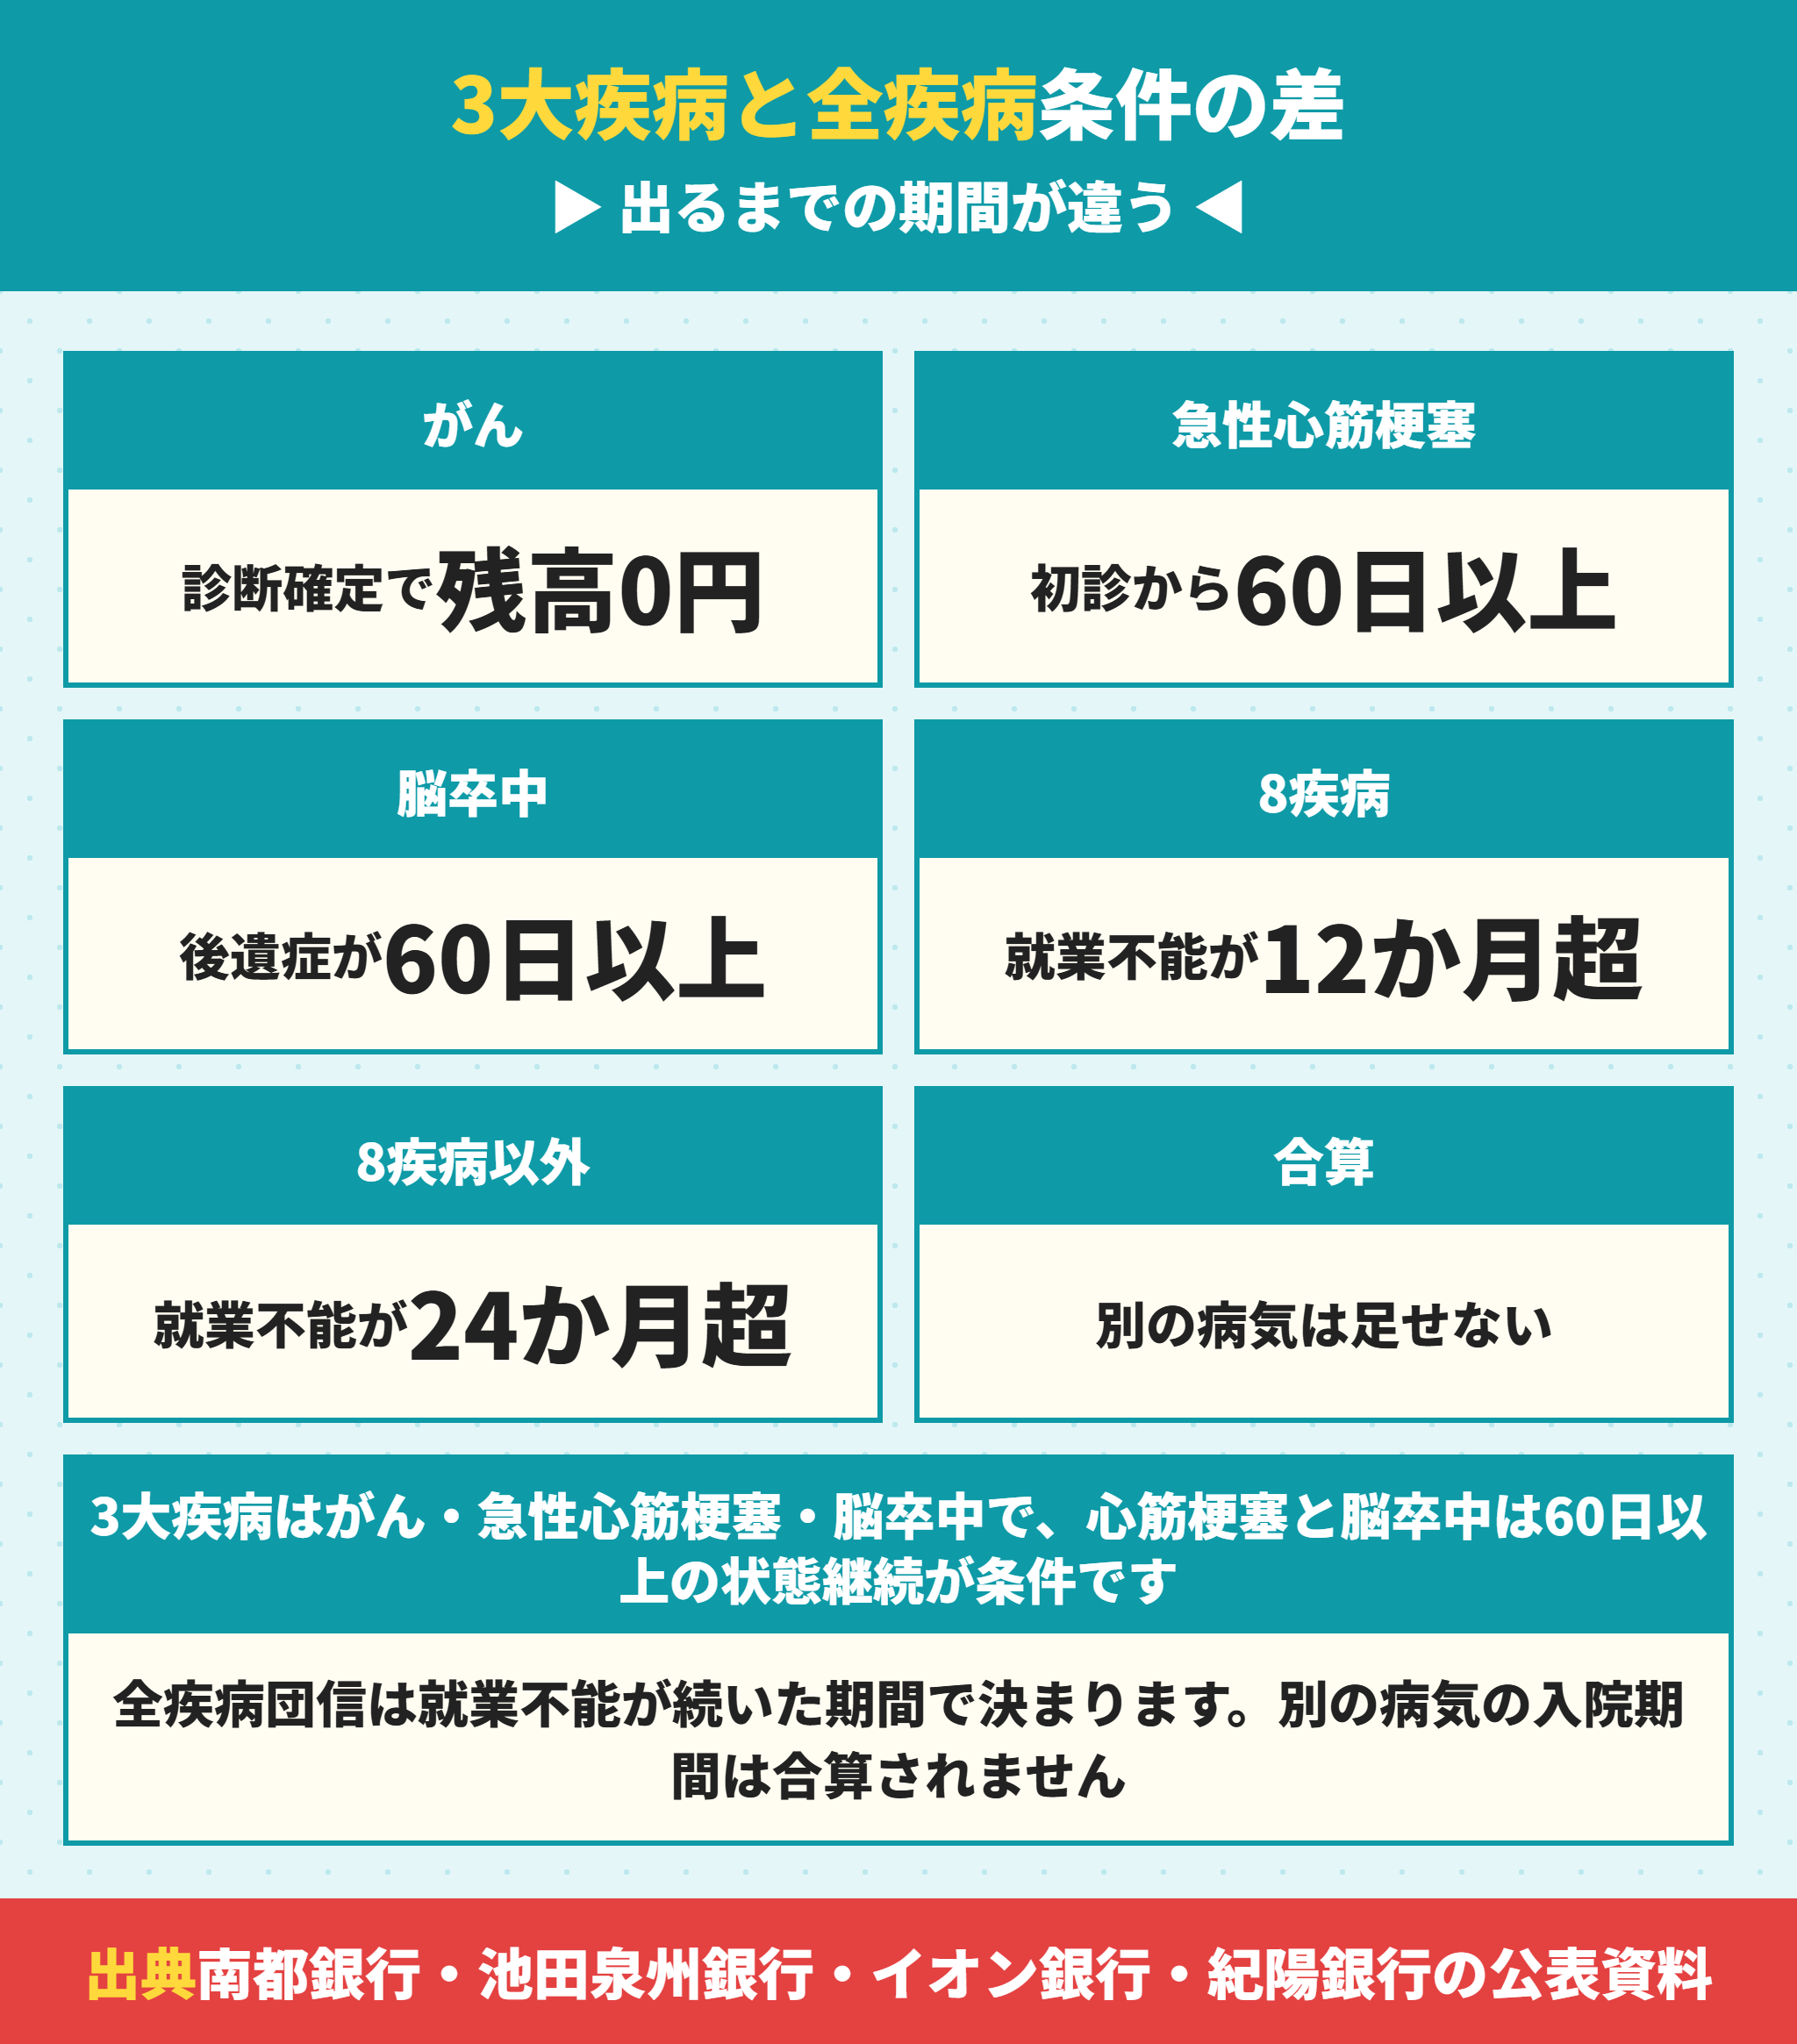
団信の名前は似ていますが、保険金が出るまでの条件が60日から24か月まで違う。
団信の3大疾病はがんと急性心筋梗塞と脳卒中
3大疾病はこの3つです。ただし3つとも同じ条件ではありません。
南都銀行の公表では、がんは診断確定で保険金が出ますが、急性心筋梗塞と脳卒中は初診日から60日以上所定の状態が継続した場合です。
脳卒中の所定の状態は他覚的な神経学的後遺症が60日以上続くことと書かれています。軽い発症では出ないという意味です。
団信の全疾病は就業不能の期間で決まる
全疾病団信は病名ではなく働けない期間の長さで判定します。
| 銀行 | 残高0円になる条件 |
|---|---|
| イオン銀行 8疾病団信プラス | 特定疾病を原因とする所定の就業不能状態が6か月を超えて継続 |
| イオン銀行 全疾病団信 | 所定の就業不能状態が1年を超えて継続 |
| 池田泉州銀行 全疾病保障付 | がんを含む8疾病は12か月超、8疾病以外の病気やケガは24か月超 |
| PayPay銀行 | 入院による就業不能状態が12か月を超えて継続 |
| 紀陽銀行 ライフサポート | 3大疾病に加え全傷病(精神障害を除く)の就業不能が一定期間継続 |
6か月と24か月では意味がまったく違います。6か月と24か月の差は必ず見比べる。
団信の就業不能は別の病気を合算しない
落とし穴をもう1つ書きます。イオン銀行が自ら例を出しています。
病気で6か月入院し、その5か月目に別の病気を発病して合計13か月の入院になった場合。この場合は残高が保障されません。
理由は2つは別の病気なので「1年を超えた就業不能状態」に該当しないからです。同じ病気で連続して1年を超えることが条件。
ただし救いもあります。1年未満でも各月の返済日に16日以上の就業不能状態であれば、毎月の返済額は保障されます。
三大疾病団信とがん団信は、どちらが必要か迷います。
ラクチン君がんだけを見るなら、がん保障のほうが条件がやさしいことがあります。池田泉州銀行は三大疾病では進行期2期以上、がん保障特約付では診断確定と分けています。ステージ1で受け取れるかどうかが変わります。
団信の8疾病とは何を指すのか
8疾病という言葉が出てきますが、中身は銀行の商品説明で確認するのが前提です。
一般には3大疾病(がん・急性心筋梗塞・脳卒中)に、高血圧症・糖尿病・慢性腎不全・肝疾患・慢性膵炎を加えた形で説明されています。
池田泉州銀行の全疾病保障付は8疾病は就業不能12か月超、8疾病以外は24か月超という切り分けです。
つまり8疾病に入っているかどうかで待つ期間が倍変わります。生活習慣病が含まれる点は押さえておきたいところです。
団信の精神疾患は対象外のことが多い
全疾病と書かれていても例外があります。
楽天銀行の全疾病特約は就業不能保障特約の販売名称で、精神障害、妊娠・分娩・産じょく等は保障の対象とならないと明記されています。
紀陽銀行のライフサポートも「全傷病(精神障害を除く)」という書き方です。
心療内科への通院や告知の話は心療内科に通院中でも住宅ローンは組める?団信の告知と選択肢にまとめています。
がん団信は後から付けると上乗せが高くなる
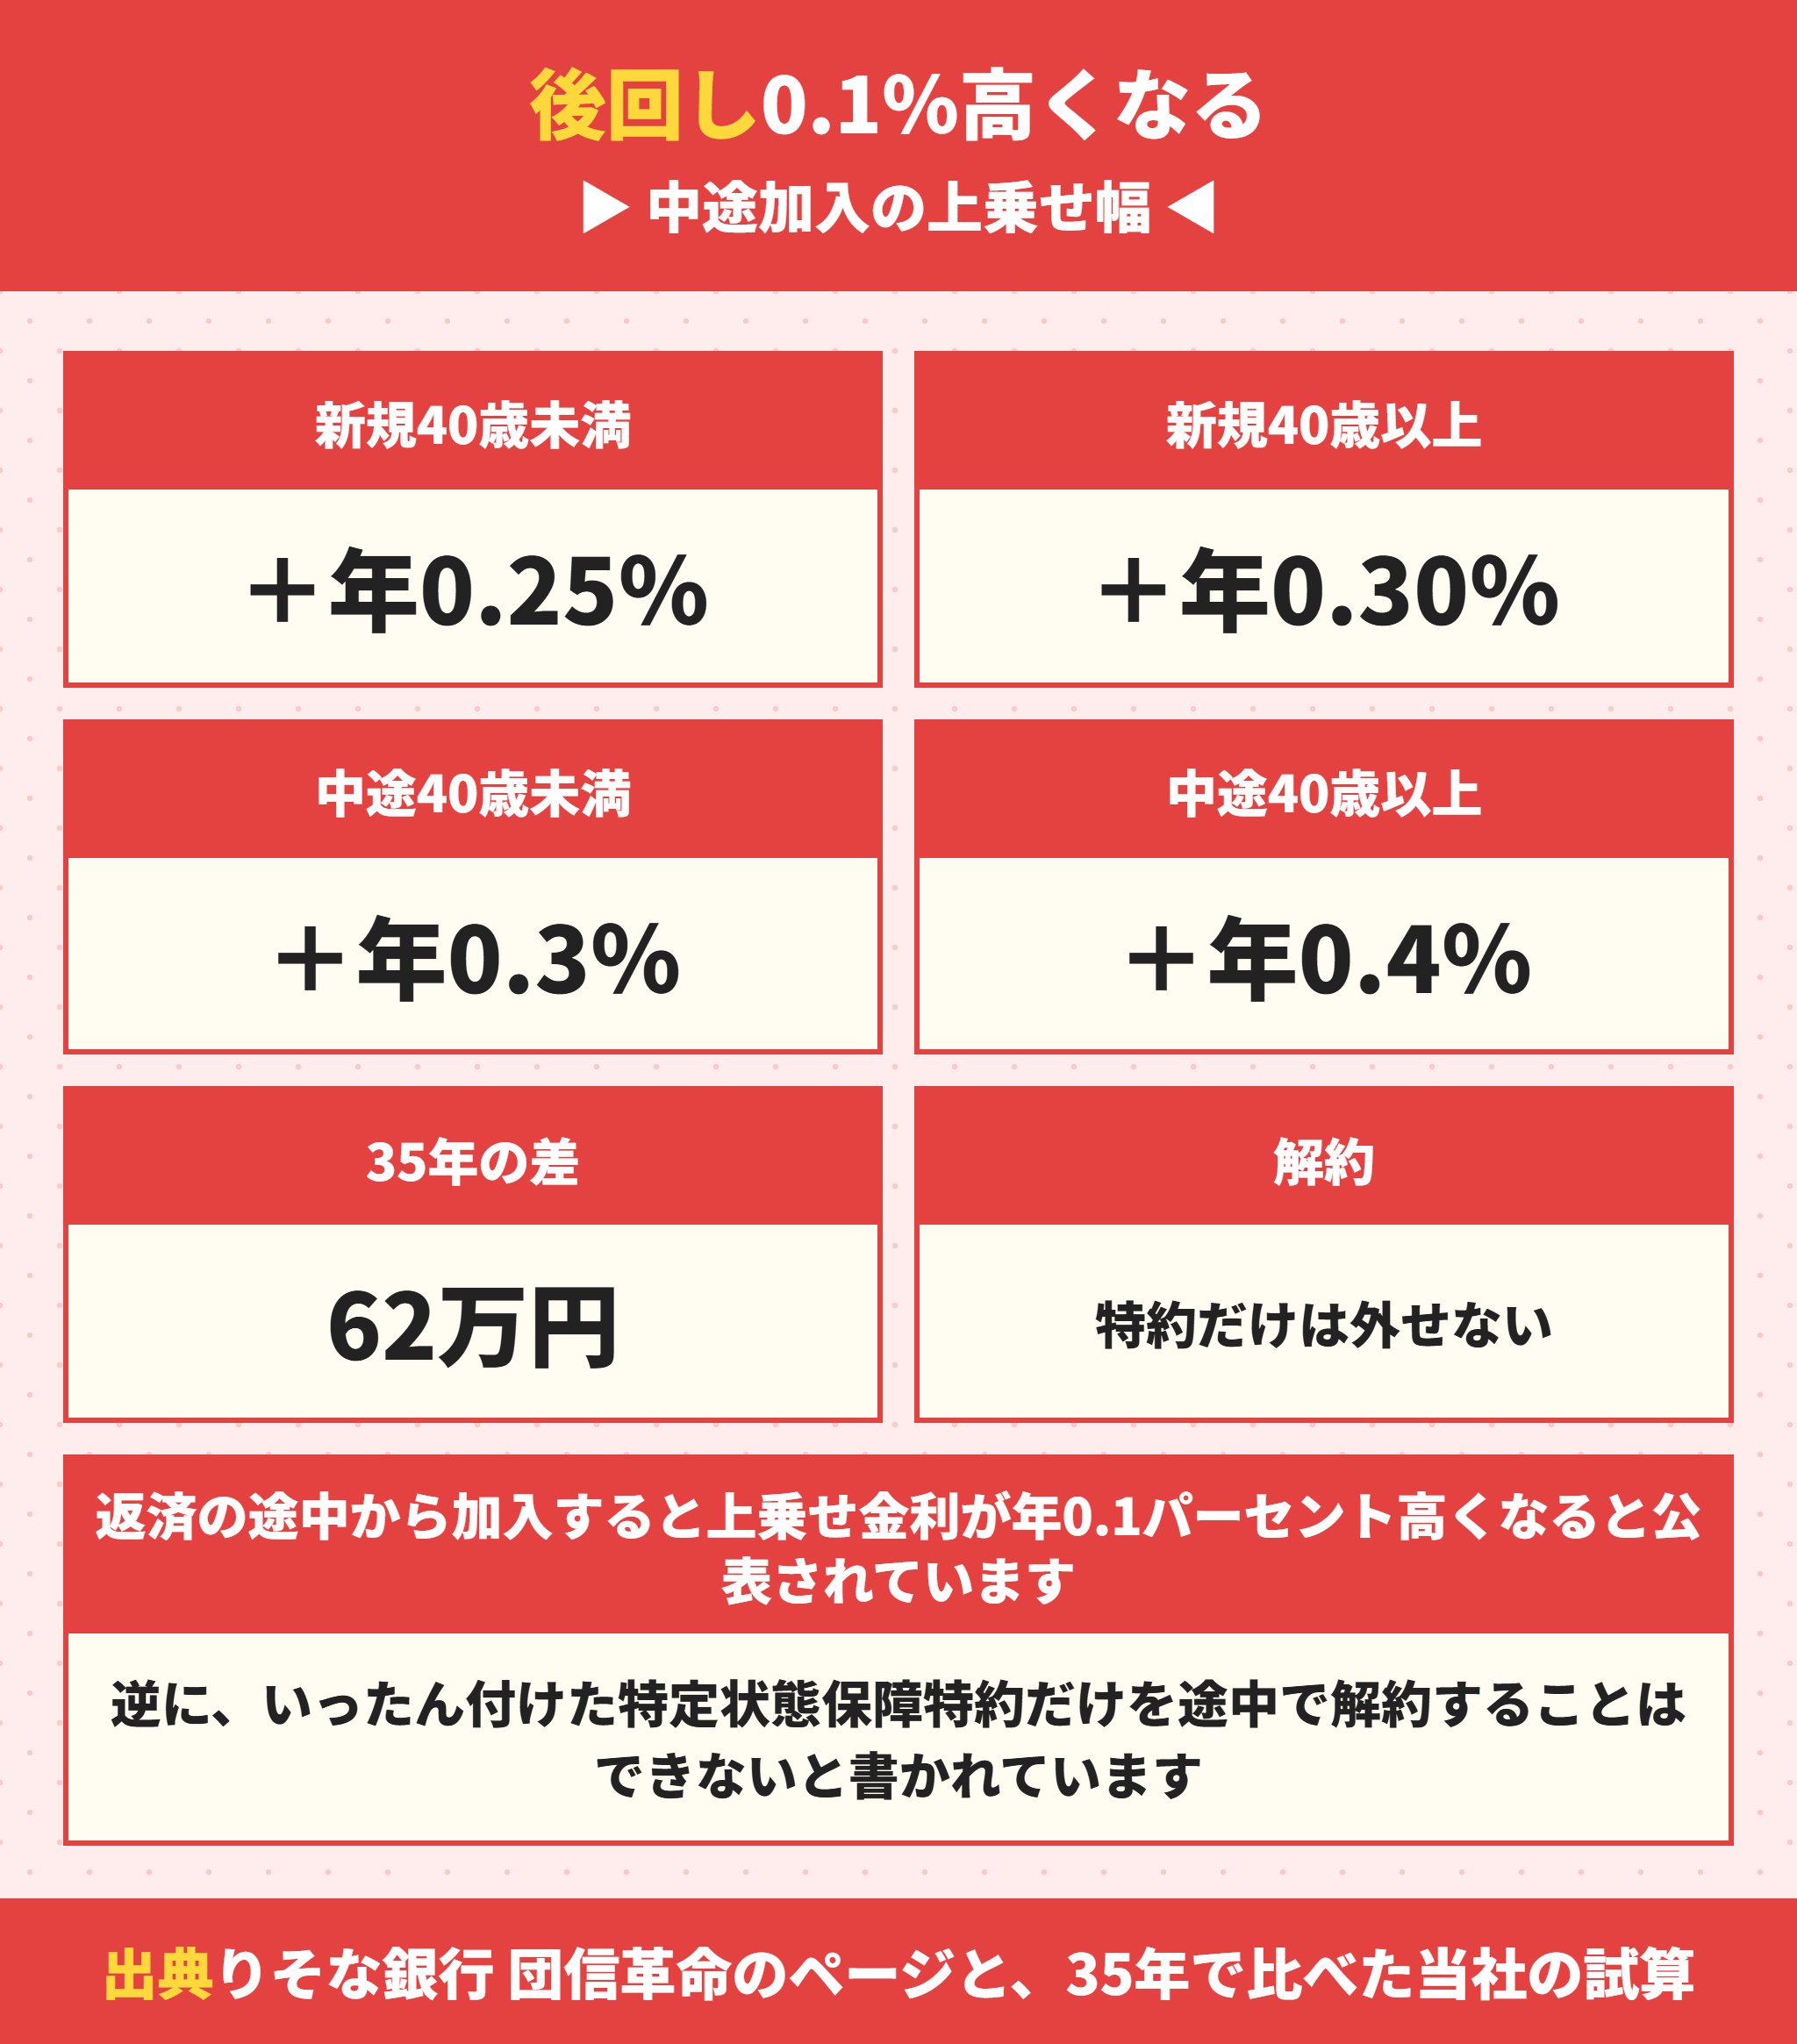
迷って後回しにする方が多いところです。後から入ると条件が悪くなります。
団信の中途加入は上乗せが年0.1パーセント高い
りそな銀行が新規と中途加入の両方を公表しています。
| 加入のタイミング | 加入時年齢40歳未満 | 加入時年齢40歳以上 |
|---|---|---|
| 新規の借入時 | +年0.25% | +年0.30% |
| 返済の途中から | +年0.3% | +年0.4% |
差は年0.1パーセントです。当社の試算では借入3,000万円を35年で見ると約62万円の差になります。
しかも中途加入はwebから申込めないと書かれています。店舗での手続きになります。
団信の特約だけを途中で解約できない
逆方向の注意もあります。いったん付けた特約だけを外すことはできません。
りそな銀行は「団体信用生命保険(特定状態保障特約付)をご利用されている場合に、ご返済の途中で特定状態保障特約のみを解約することはできません」と書いています。
つまり上乗せは完済まで払い続ける条件。35年なら180万円前後を最後まで払う前提で決めることになります。
団信の中途加入は健康状態の告知がやり直しになる
金額以外にも中途加入の壁があります。加入時点の健康状態で告知をやり直す条件になっていることです。
借入のときは健康でも、数年後に数値が悪くなっていれば引受されません。りそな銀行は借入金額が5,000万円超かつ告知事項がある場合は所定の診断書を提出すると書いています。
つまり後から入ろうとしても入れない可能性があるということです。上乗せが0.1パーセント高くなるだけの話ではありません。
健康状態と団信の関係は心療内科に通院中でも住宅ローンは組める?団信の告知と選択肢にまとめています。
団信とがん保険の重複を見ておく
すでに民間のがん保険に入っている方は保障が重なっていないかを金額で見るを見てください。
がん保険は診断一時金や治療費を出すもので、団信は住宅ローンの残高を消すものです。役割は違います。
ただし毎月4,345円を35年払うなら、同じ金額でどれだけのがん保険に入れるかは比べる価値があります。
当社は保険を売っていないので、得かどうかは35年の金額で比べる。
団信に入らない選択ができるのはフラット35
民間の住宅ローンは団信の加入が条件です。任意にできるのはフラット35です。
住宅金融支援機構の新機構団信は特約料は年1回払いから毎月の返済に組み込む方式に変わったされました。
団信なしを選ぶ判断の考え方は心療内科に通院中でも住宅ローンは組める?団信の告知と選択肢に書いています。
建売を買うときに団信をどう決めるか
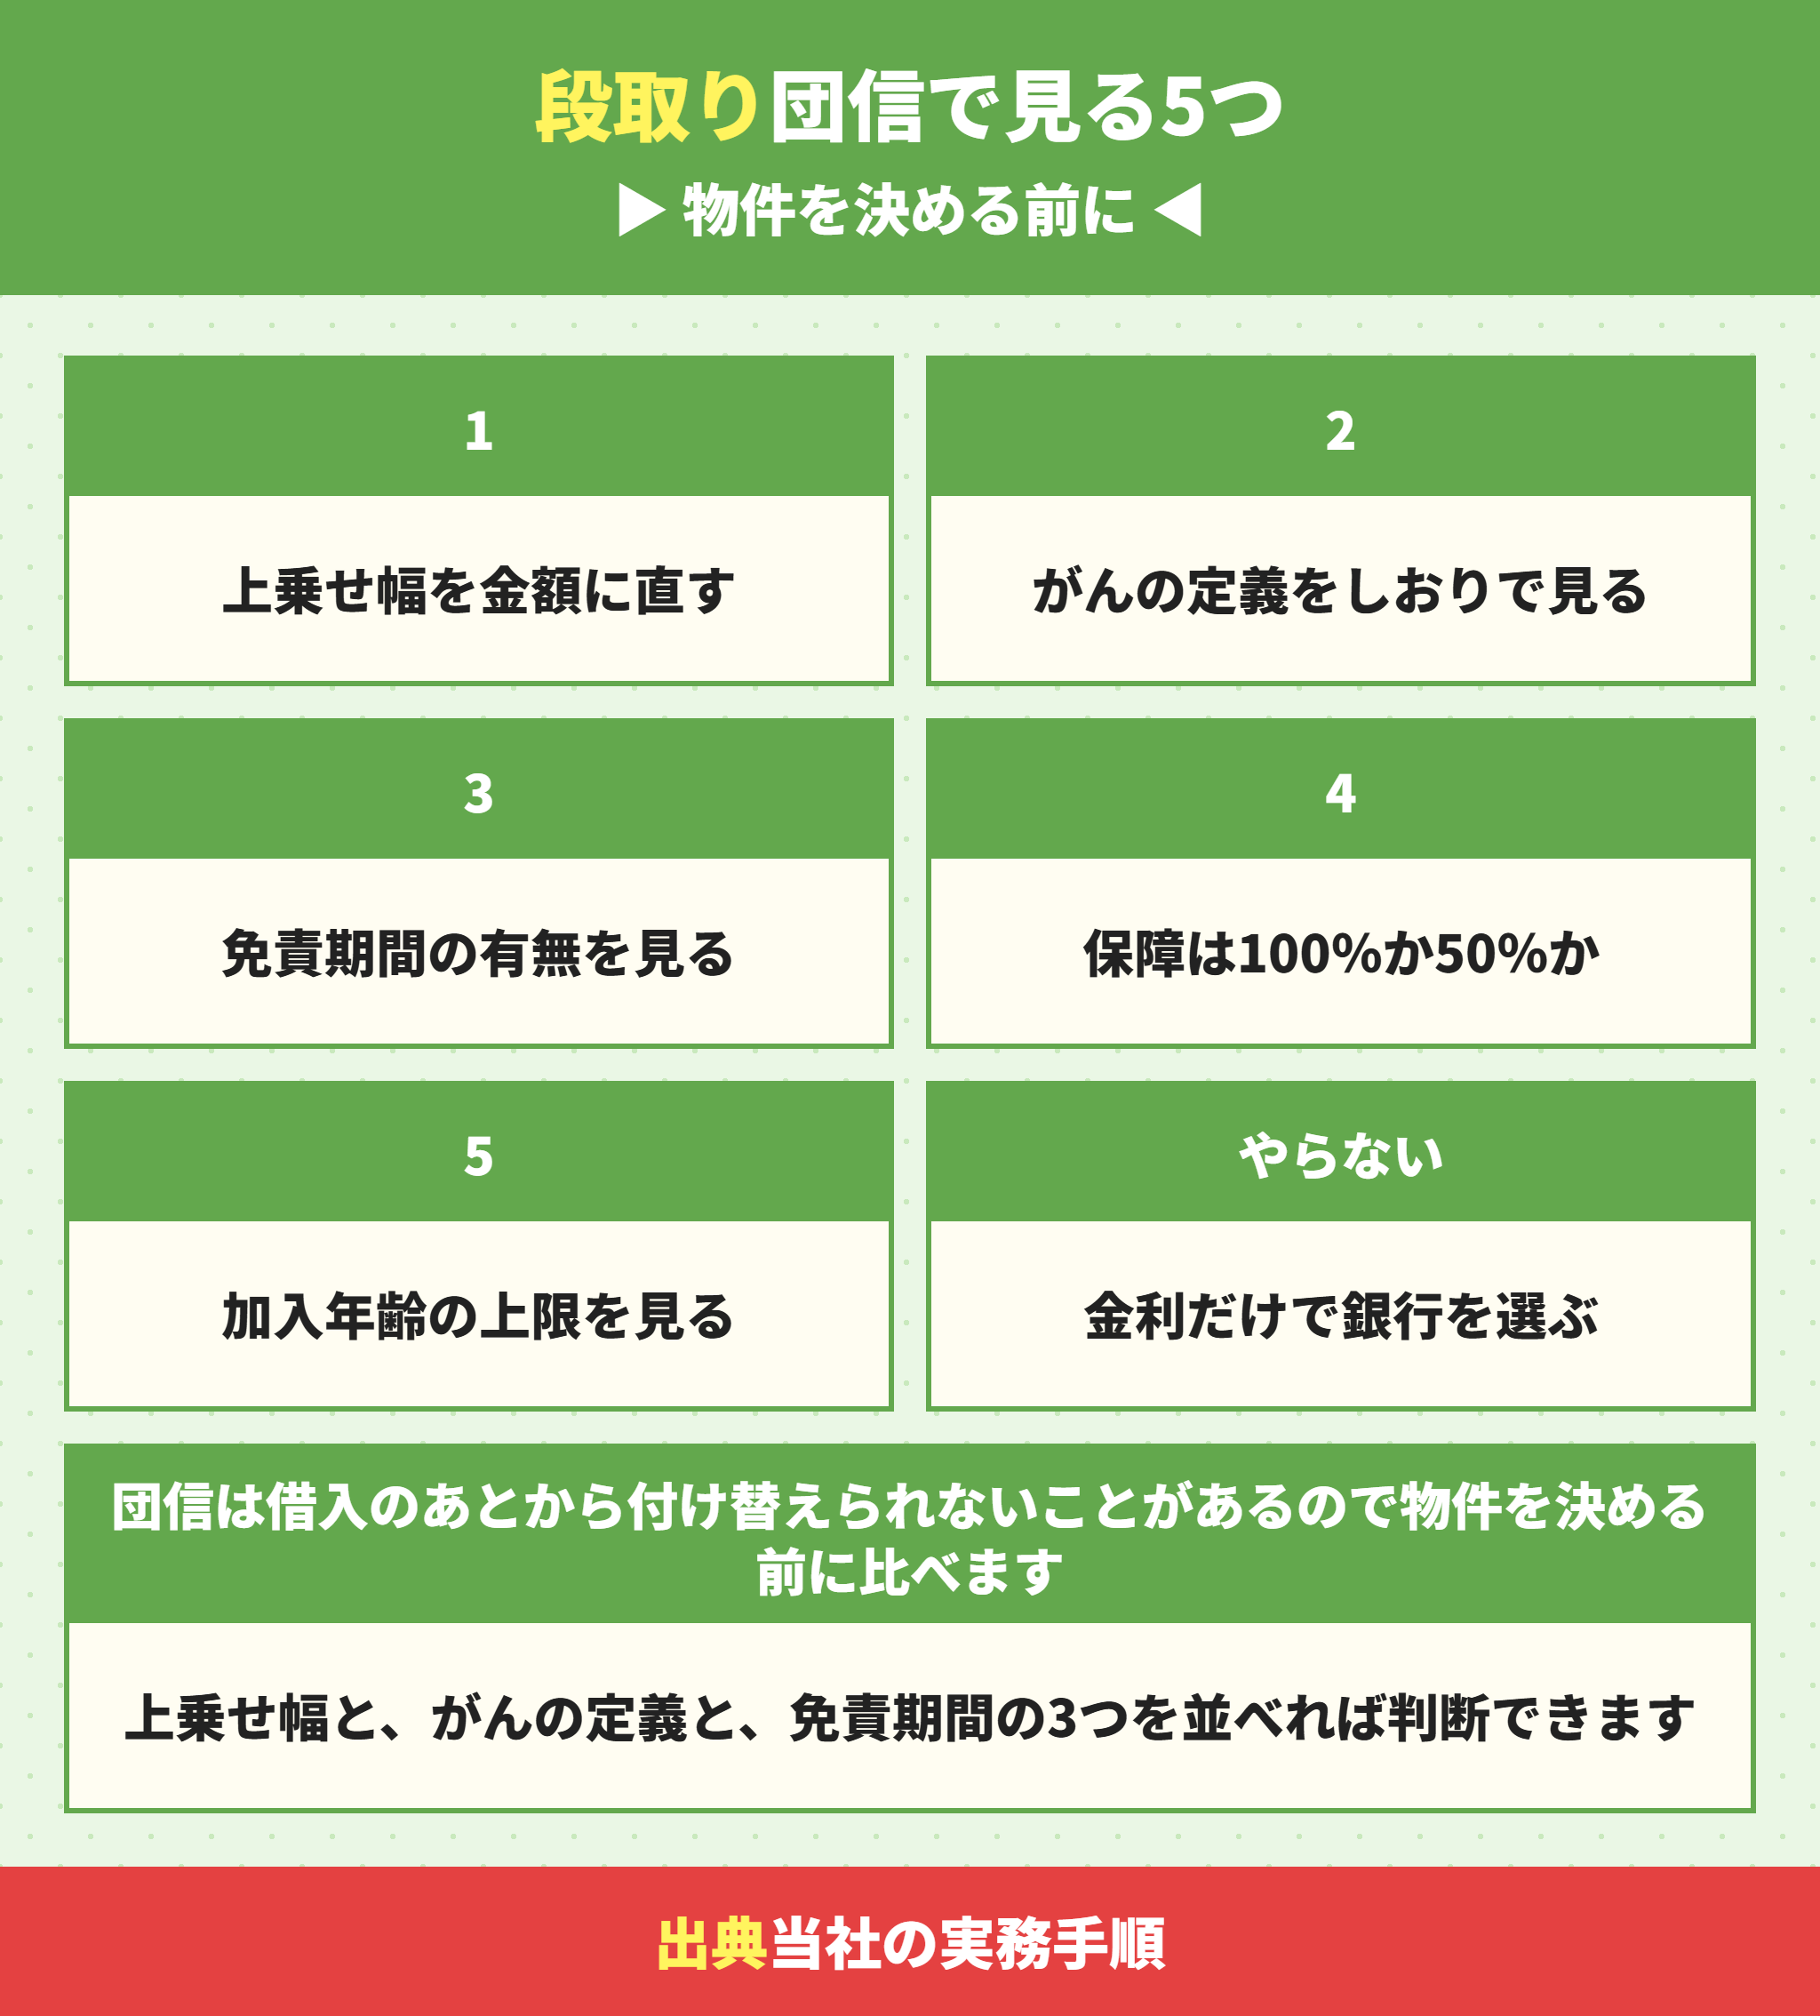
実務の順番にします。団信は物件が決まる前に比べておく。
団信はがんになる確率と死ぬ確率の差で考える
判断材料として押さえておきたい数字があります。
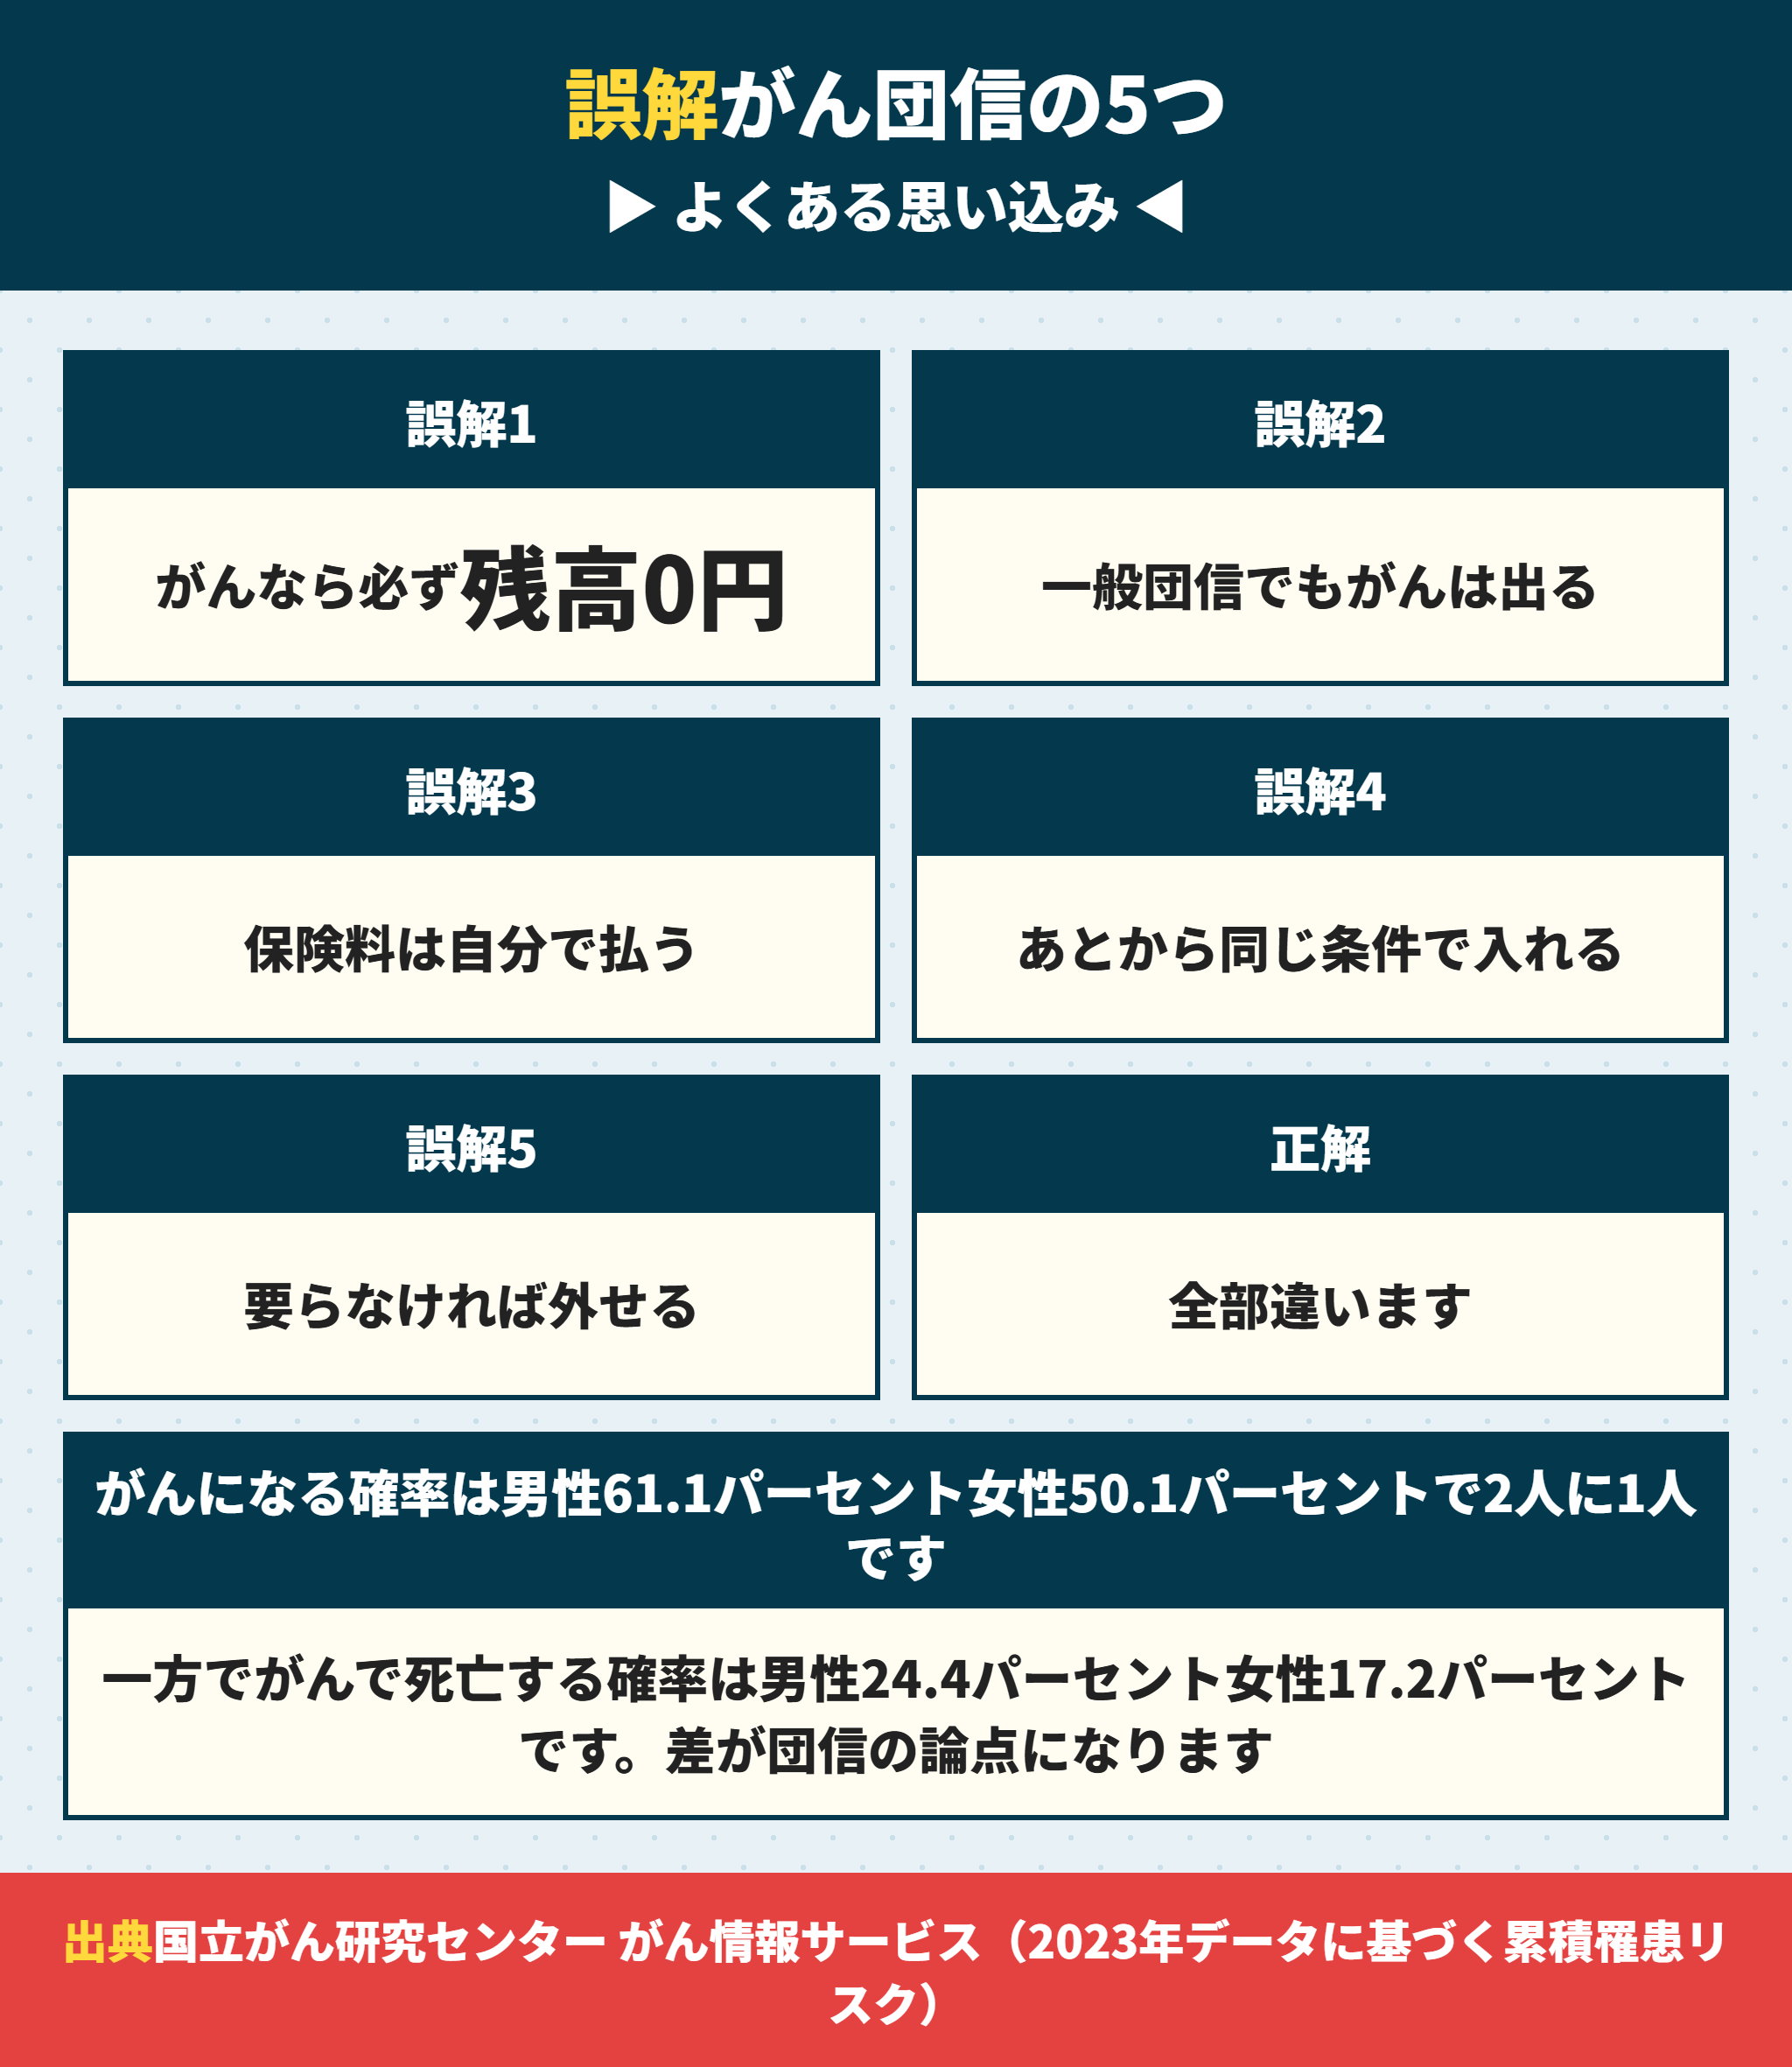
国立がん研究センターの公表では、生涯でがんに罹患する確率は男性61.1パーセント、女性50.1パーセントで2人に1人です。
一方で生涯でがんで死亡する確率は男性24.4パーセント、女性17.2パーセントです。男性なら4人に1人、女性なら6人に1人です。
この差が論点です。がんになったが生きているケースのほうが多数派です。一般団信は死亡と高度障害しか対象にしない。
2018年にがんと診断された人の5年相対生存率は男女計で64.8パーセントです。治療しながら働き方を変える期間を、どう支えるかという話になります。
団信は物件を決める前に3つだけ並べる
見るのは3つだけで足ります。
団信を決めるときに並べる3つ
上乗せ幅を35年の金額に直した数字(年0.3%なら約182万円)
がんの定義(免責期間・上皮内がん・ステージの指定)
保障の割合(残高の100パーセントか50パーセントか)
この3つが揃えば金利だけで銀行を選ぶより精度が上がる。住宅ローン全体の比べ方は住宅ローンはどこがいい?関西の建売で12行を比べた手数料と団信にまとめています。
団信でやってはいけない4つ
上乗せのパーセントだけを見て決める(35年の金額に直す)
がんなら必ず残高0円だと思い込む(免責とステージの条件を読む)
後から付ければいいと後回しにする(上乗せが上がり告知もやり直し)
売主の提携ローン1本だけで団信を決める(比べる相手がない)
団信は健康状態で選べる範囲が変わる
もう1つの制約があります。告知に引っかかると保障を厚くする選択肢が消えます。
がん保障や3大疾病の特約は、一般団信より引受が厳しくなります。まず一般団信が通るかを確かめるのが順番です。
健康上の不安がある場合の進め方は心療内科に通院中でも住宅ローンは組める?団信の告知と選択肢に書いています。
当社が団信の選択でお手伝いできること
当社は関西の新築建売を仲介手数料0円でお手伝いしています。
団信については、まず上乗せ幅を借入額と35年で金額に直すところから始めます。
そのうえで、被保険者のしおりに書かれたがんの定義と免責期間と保障の割合を並べてお見せします。売主の提携ローン1本では比べられない部分です。
仲介手数料0円で浮いた分を団信の上乗せに充てるという考え方もできます。3,500万円の物件なら手数料は約122万円で、上乗せ0.3パーセントの約20年分に相当します。
がん団信の結論
上乗せ年0.3パーセントは借入3,000万円・35年で1,824,751円(当社試算)
守られる額は残高なので10年目で約43倍、30年目で約3倍
がんの定義は商品ごとに違う(免責90日・上皮内がん除外・進行期2期以上)
残高の50パーセント保障なら10年目で1,133万円は自分で返す
後から付けると上乗せが年0.1パーセント高く、告知もやり直しになる
がん団信と住宅ローンのよくある質問
- がん団信は必要ですか。
-
借入額と年齢で変わります。当社の試算では上乗せ年0.3パーセントは借入3,000万円・35年で1,824,751円です。10年目までに払う521,358円に対して守られる残高は22,671,457円なので約43倍です。守られる額は残高なので、若いうちほど値打ちがあります。
- がんと診断されれば必ず住宅ローンの残高は0円になりますか。
-
なりません。免責期間90日を置く商品、上皮内がんと皮膚がん(悪性黒色腫を除く)を対象外にする商品、進行期2期以上のがんに限る商品があります。契約前に被保険者のしおりで確認してください。
- 団信の保険料は自分で払うのですか。
-
一般団信の保険料は銀行が負担しています。三菱UFJ銀行もイオン銀行も公表しています。上乗せ金利が出てくるのは、がんや疾病の保障を足したときだけです。
- がん保障は残高の100パーセント出ますか。
-
商品によります。PayPay銀行は100パーセント給付と50パーセント給付の2種類、auじぶん銀行は上乗せ金利なしで付くのはがん50パーセント保障団信だと公表しています。50パーセントなら10年目で1,133万円は自分で返すことになります。
- 団信は後から付けられますか。
-
銀行によっては付けられますが条件が悪くなります。りそな銀行は中途加入の上乗せを年0.4パーセント(40歳以上)としていて、新規の年0.30パーセントより0.1パーセント高いです。35年で約62万円の差になります。
- 団信の特約は途中で外せますか。
-
りそな銀行は「特定状態保障特約のみを解約することはできません」と明記しています。完済まで上乗せを払う前提で決めてください。
- 3大疾病団信ならどの病気でも出ますか。
-
がんは診断確定で出ますが、急性心筋梗塞と脳卒中は初診日から60日以上所定の状態が継続することが条件です。脳卒中は他覚的な神経学的後遺症が求められます。
- 全疾病団信なら入院すればすぐ残高0円ですか。
-
なりません。就業不能状態が続いた期間で判定します。イオン銀行は1年超、池田泉州銀行は8疾病で12か月超・それ以外で24か月超です。別の病気の入院期間は合算されません。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。