健康診断で血圧の薬を飲むように言われました。団信に入れないと家は買えないのでしょうか。
入れることもあります。団信を審査するのは銀行ではなく保険会社の2社なので、銀行の窓口の印象では決まりません。
まず割合を見てください。令和5年の国民健康・栄養調査では、40代男性の19.6パーセントが高血圧症有病者でした。50代男性なら44.7パーセントです。
糖尿病が強く疑われる者も40代男性で6.3パーセント、50代男性で11.1パーセントです。住宅ローンを組む年齢では珍しいことではありません。
ただし1つだけ、先に知っておくべき落とし穴があります。正しく告知して加入できても、その病気が原因の身体障害には保険金が出ません。
公式の契約概要にこう書かれています。原因となる傷害または疾病が保障開始日より前に生じていた場合は、その傷害または疾病をご加入時に告知いただいた場合でも、お支払の対象となりません。
この記事では、団信は何歳まで入れるのか、高血圧や糖尿病はどう見られるのか、デメリットは何か、入れなかったときの順番までを公式の条文と公的調査の数字で整理します。
この記事で分かること
団信を審査するのは銀行ではなく幹事生命保険会社
40代男性の19.6%が高血圧症有病者で、6.3%が糖尿病が強く疑われる者
新機構団信は満15歳以上満70歳未満、保障は満80歳の誕生日の属する月の末日まで
保障開始日より前に生じた傷病が原因の身体障害は、告知しても対象外
新3大疾病付機構団信は満51歳未満で、過去にがんと診断された方は加入できない
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
団信は高血圧や糖尿病でも入れることがある
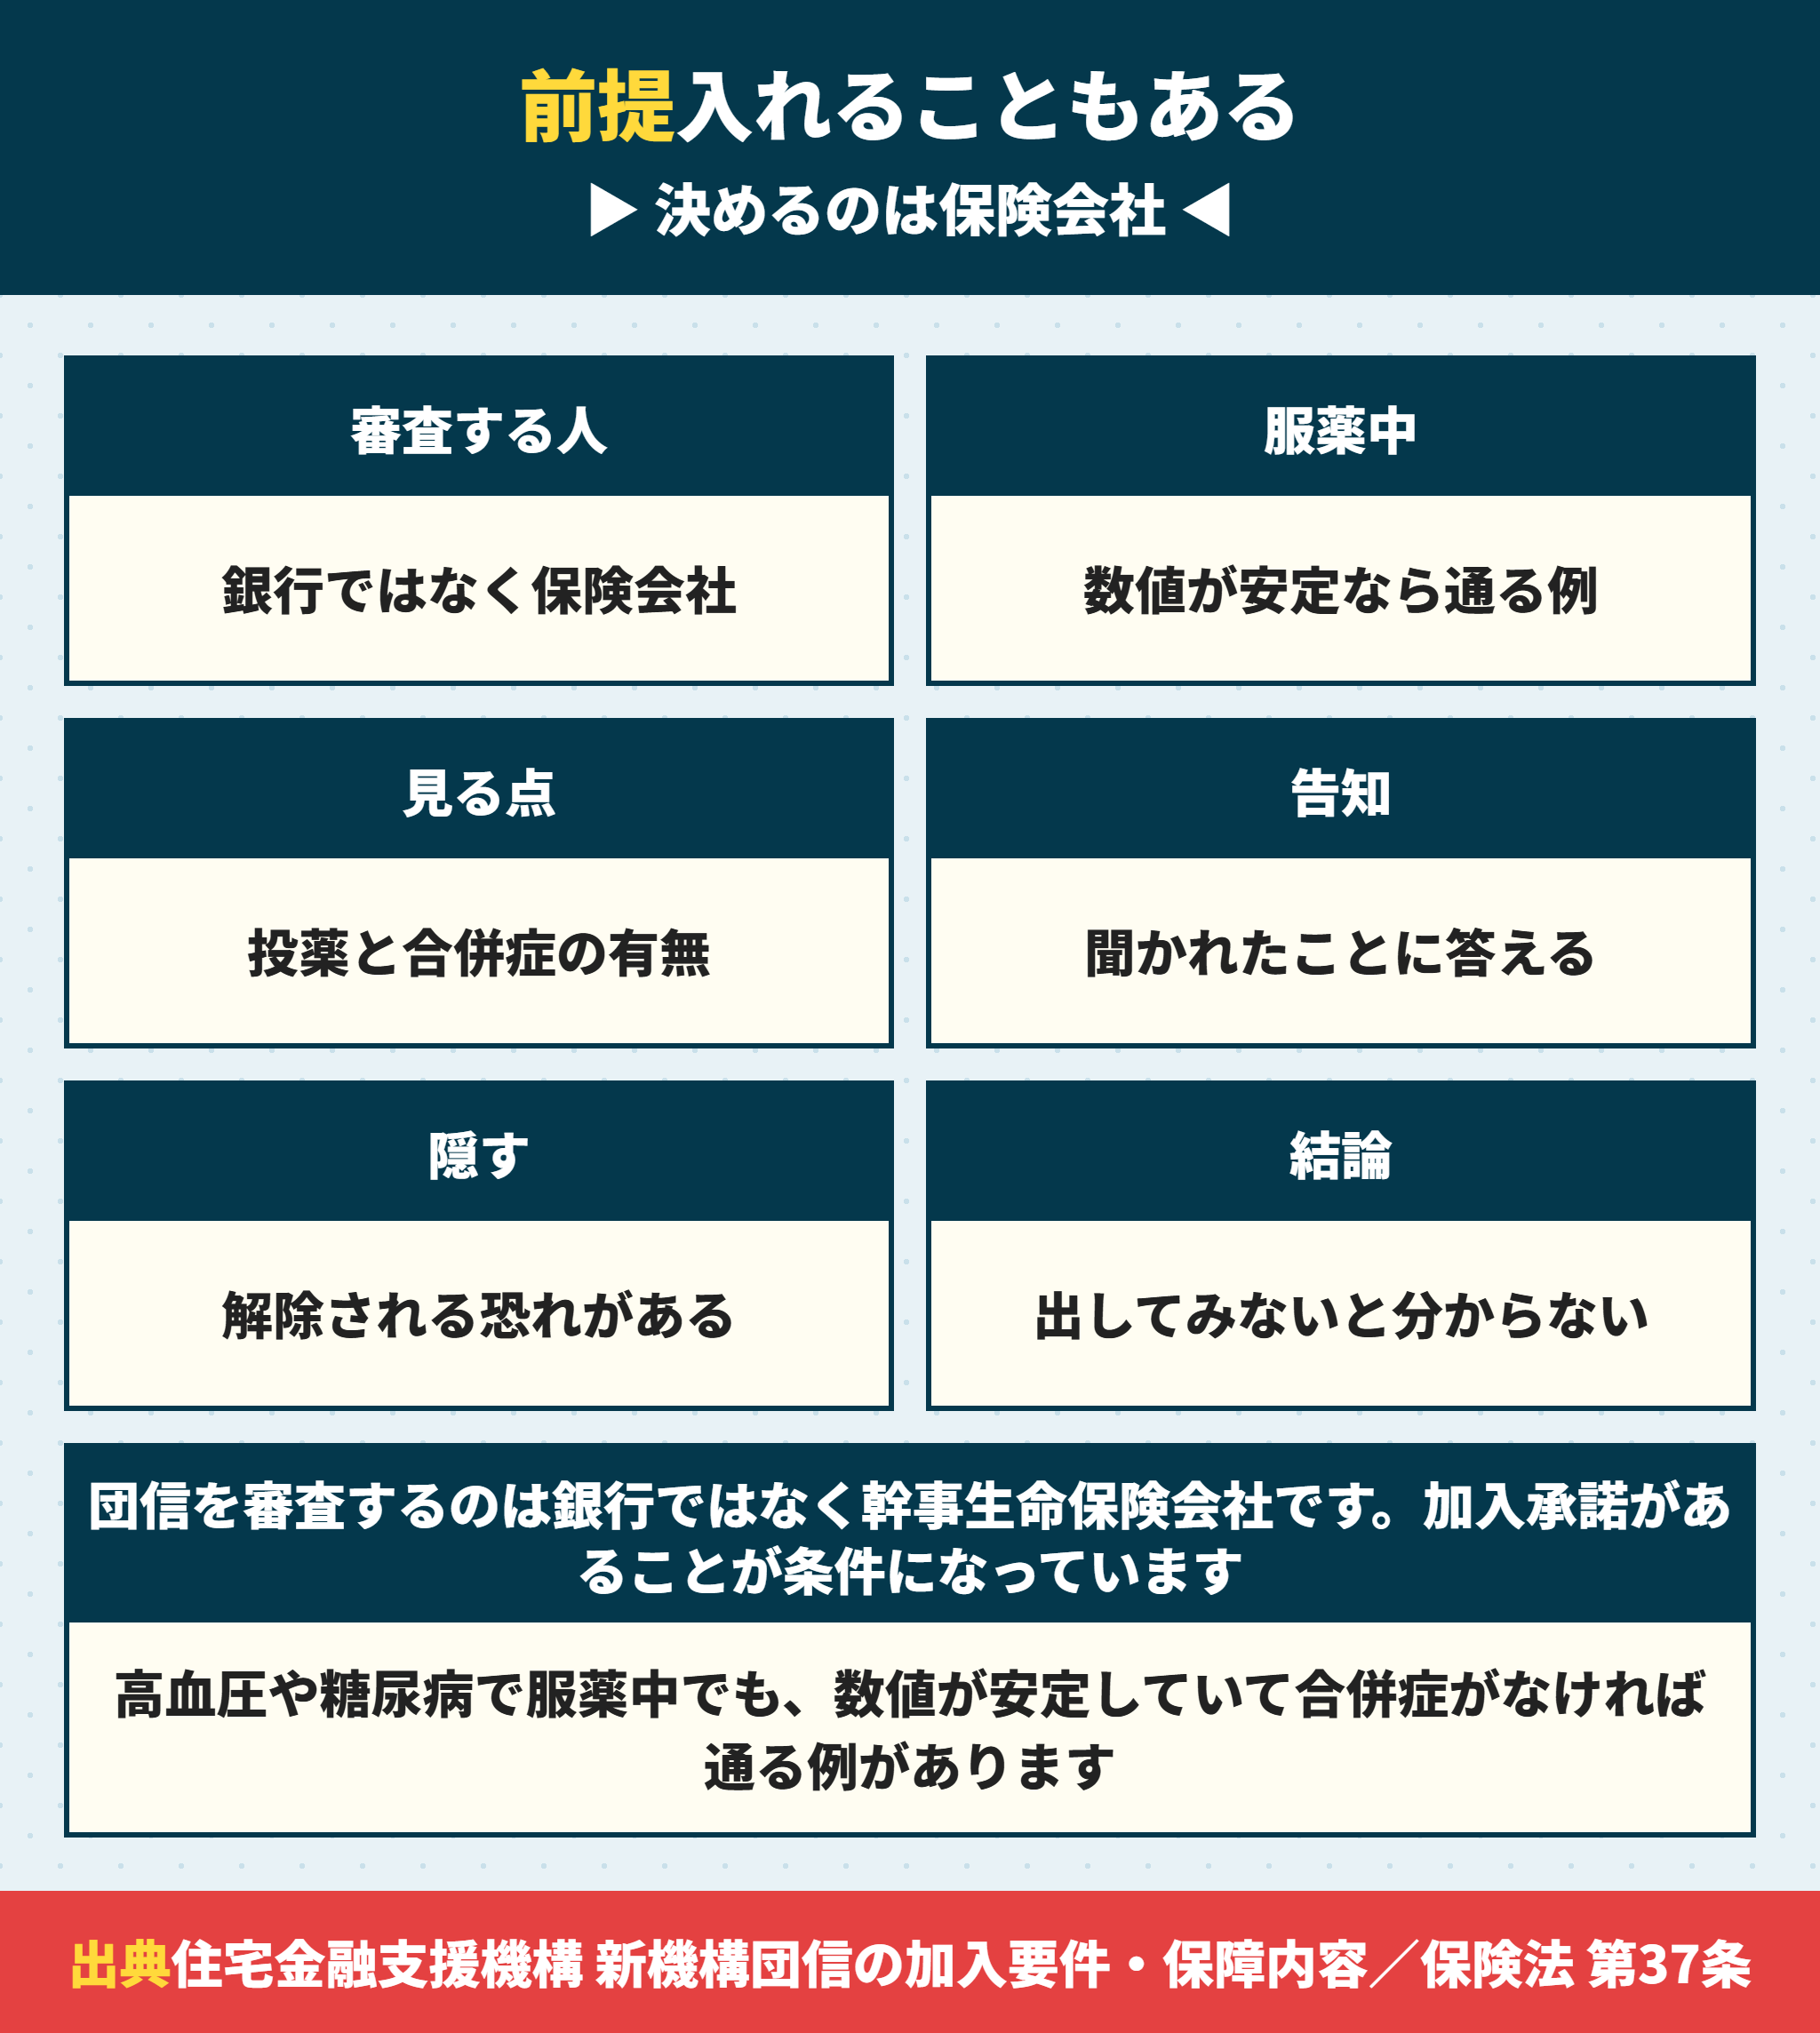
最初に立ち位置を整えます。団信の可否を決めるのは保険会社で、銀行ではないという点です。
団信の加入条件は保険会社の承諾
住宅金融支援機構の新機構団信の加入条件は2つだけです。申込書兼告知書の記入日現在で満15歳以上満70歳未満であること、そして幹事生命保険会社の加入承諾があることです。
つまり年齢以外の判断は保険会社が持っています。銀行の担当者の感触は結論ではないと考えてください。出してみないと分かりません。
団信の審査の仕組みは団信は厳しい?審査するのは保険会社 告知義務違反でも無関係な原因なら保険金は出るにまとめています。
高血圧や糖尿病で見られるのは数値と合併症
告知書で聞かれるのは病名だけではありません。投薬と直近の数値と合併症の3点を見るが判断の材料になります。
血圧を下げる薬を飲んでいるかどうか
直近の健康診断での収縮期血圧と拡張期血圧
糖尿病ならヘモグロビンA1cの値と治療の状況
腎臓・目・神経などの合併症があるかどうか
入院や手術の履歴があるかどうか
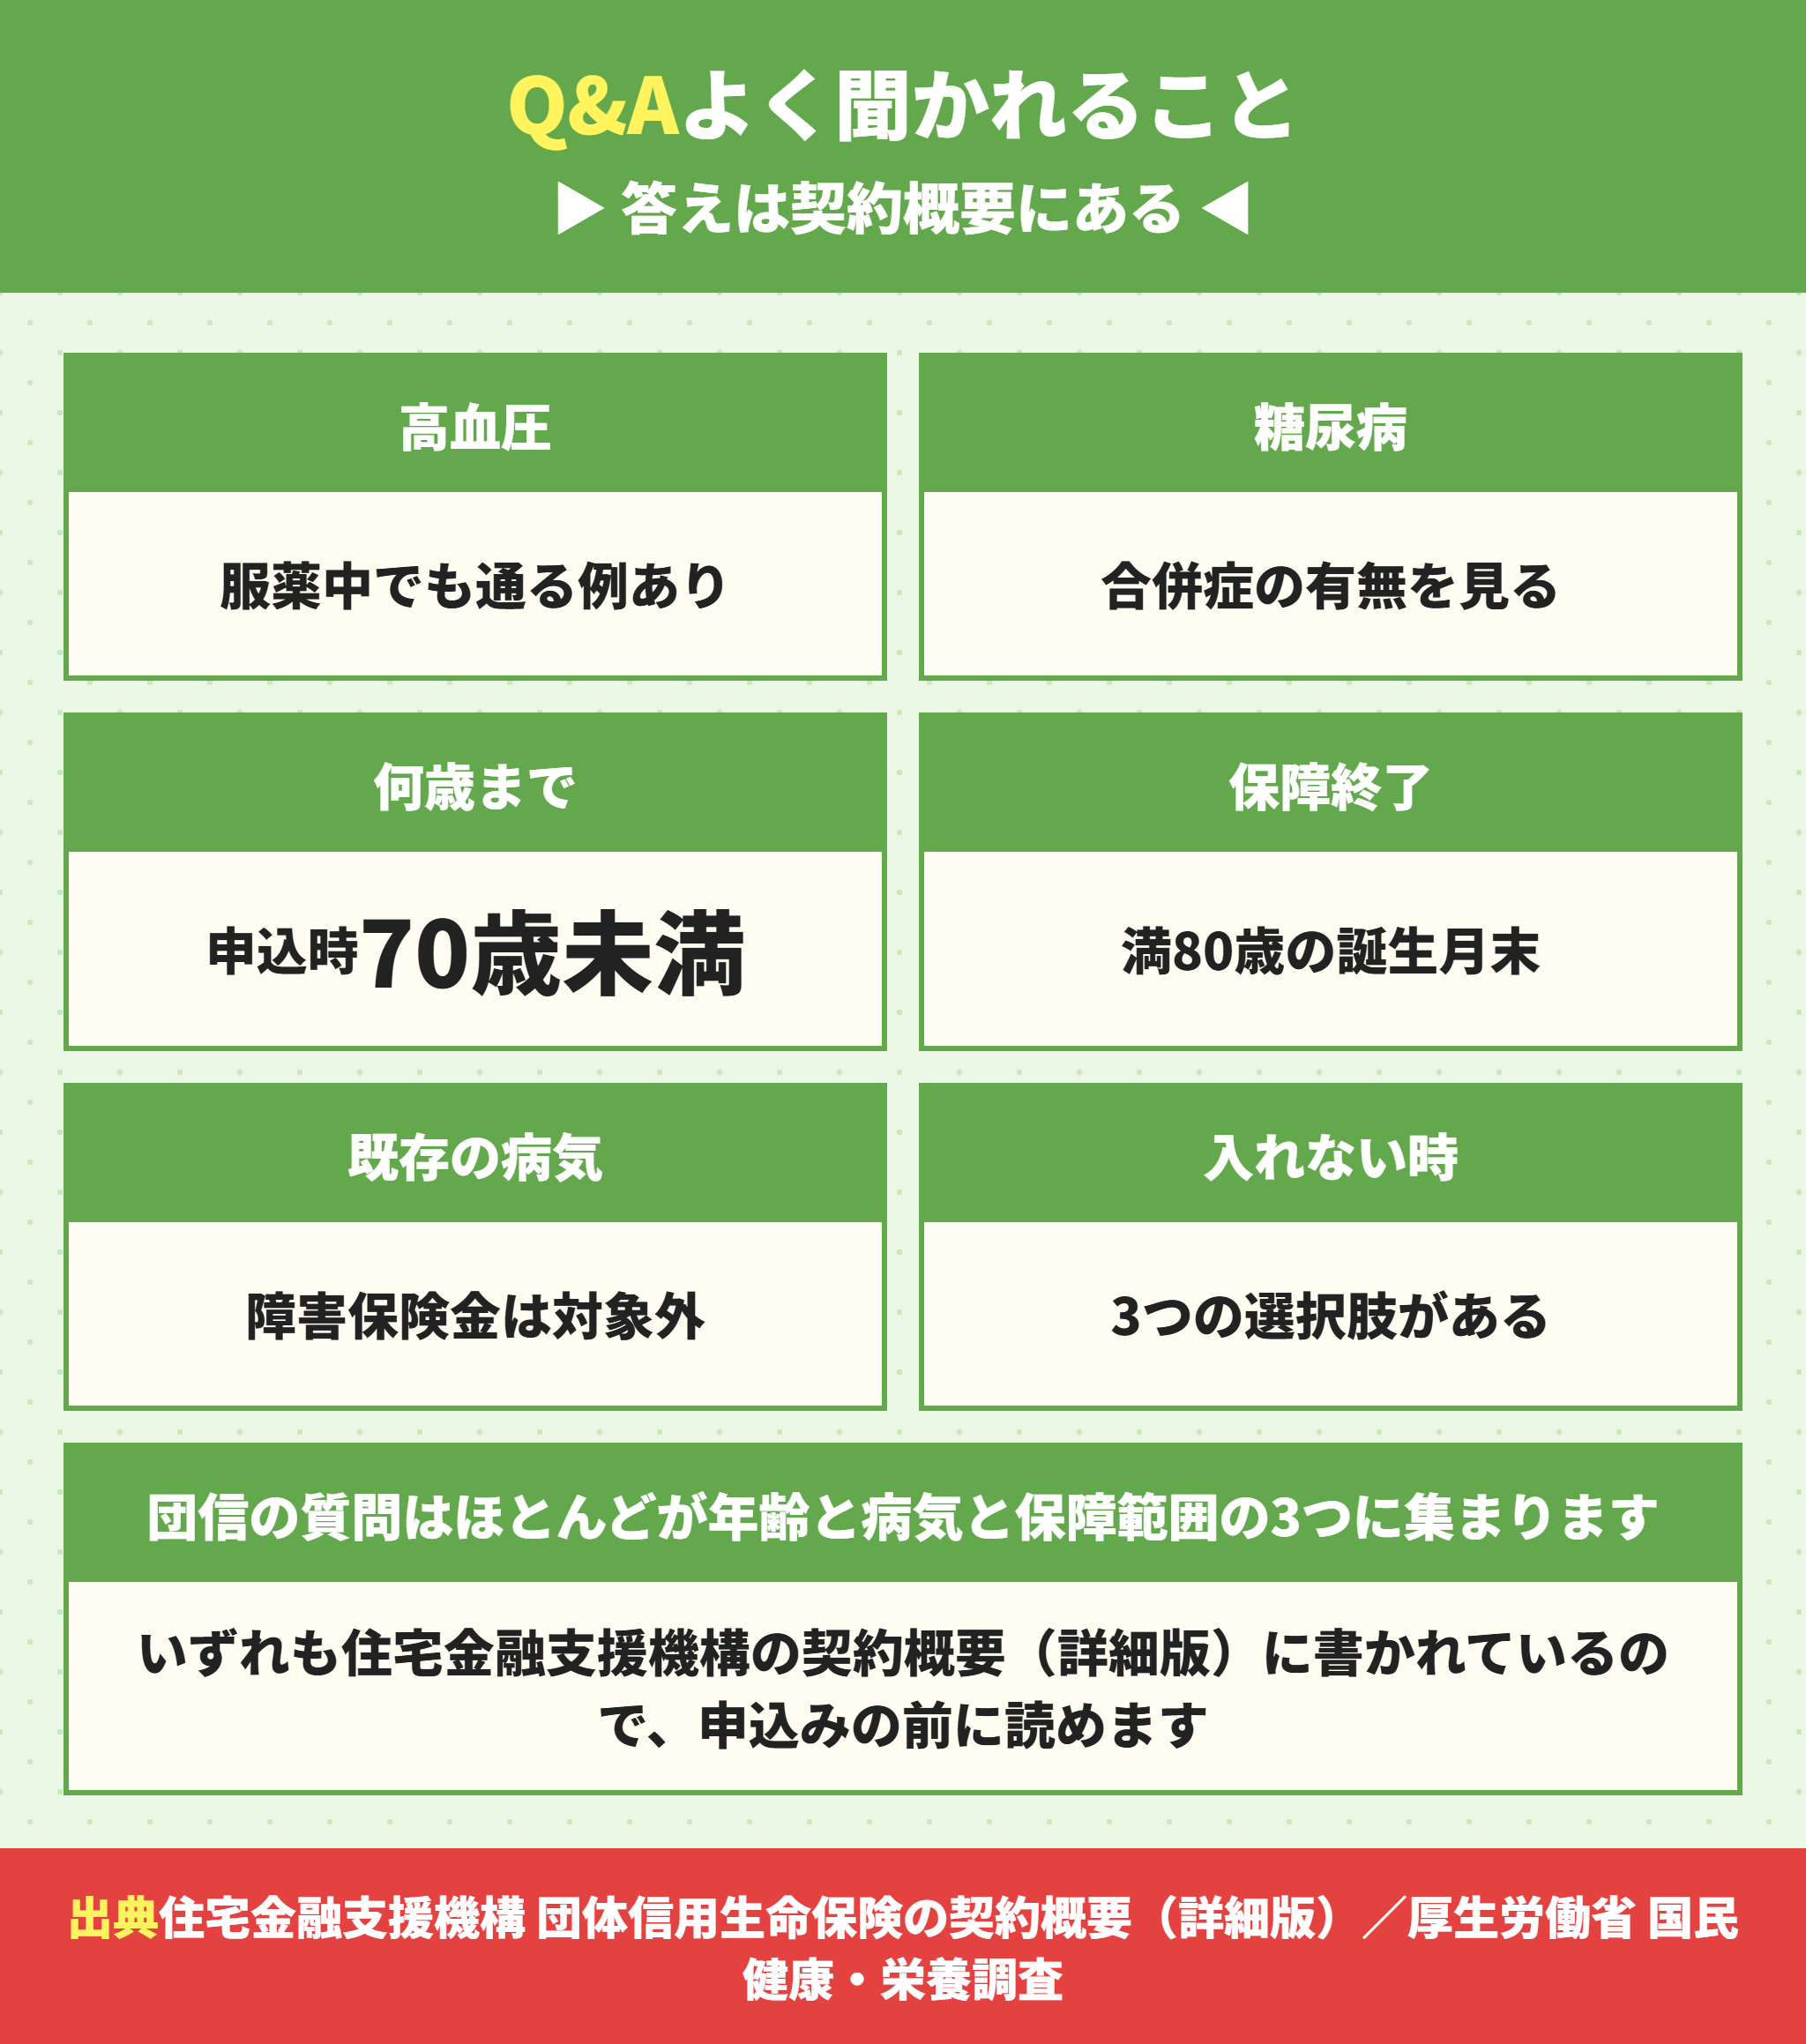
服薬していても数値が安定していて合併症がなければ、通る例はあります。未治療で数値が高いままなら3点とも不利になることがあります。
薬を飲んでいることは隠したほうがいいですか。
 ラクチン君
絶対にやめてください。告知義務違反で保険契約が解除されると、保障がなくなったうえで返済だけが残ります。正しく書いて出すのが唯一の方法です。
未治療のほうが不利になることがある
意外に思われるかもしれませんが、薬を飲んでいることがマイナスとは限りません。
保険会社が嫌がるのは数値が読めない状態です。治療していれば数値が管理されていることが分かりますが、未治療のまま高い数値が出ていると、これから何が起きるか分かりません。
| 状態 | 保険会社の見方 |
|---|---|
| 服薬中で数値が安定している | 管理されていると読める |
| 服薬中だが数値が高い | 管理が不十分と読まれる |
| 未治療で数値が高い | 先が読めないので不利 |
| 合併症がある | 腎臓・目・神経の状態を個別に見る |
| 入院や手術の履歴がある | 時期と内容を告知する |
だから健診で指摘されたら受診してから3か月空けて出すという順番が有利に働くことがあります。受診して薬が処方され、次の健診で数値が下がっていれば、それを示せます。
健診で引っかかったばかりです。すぐ出したほうがいいですか。
ラクチン君受診して治療を始めてから3か月ほど空けたほうが、数値の変化を示せます。ただし物件を待たせられない場合は、先に出してみる判断もあります。ご事情に合わせます。
高血圧と糖尿病は住宅ローンを組む年齢で何割いるのか
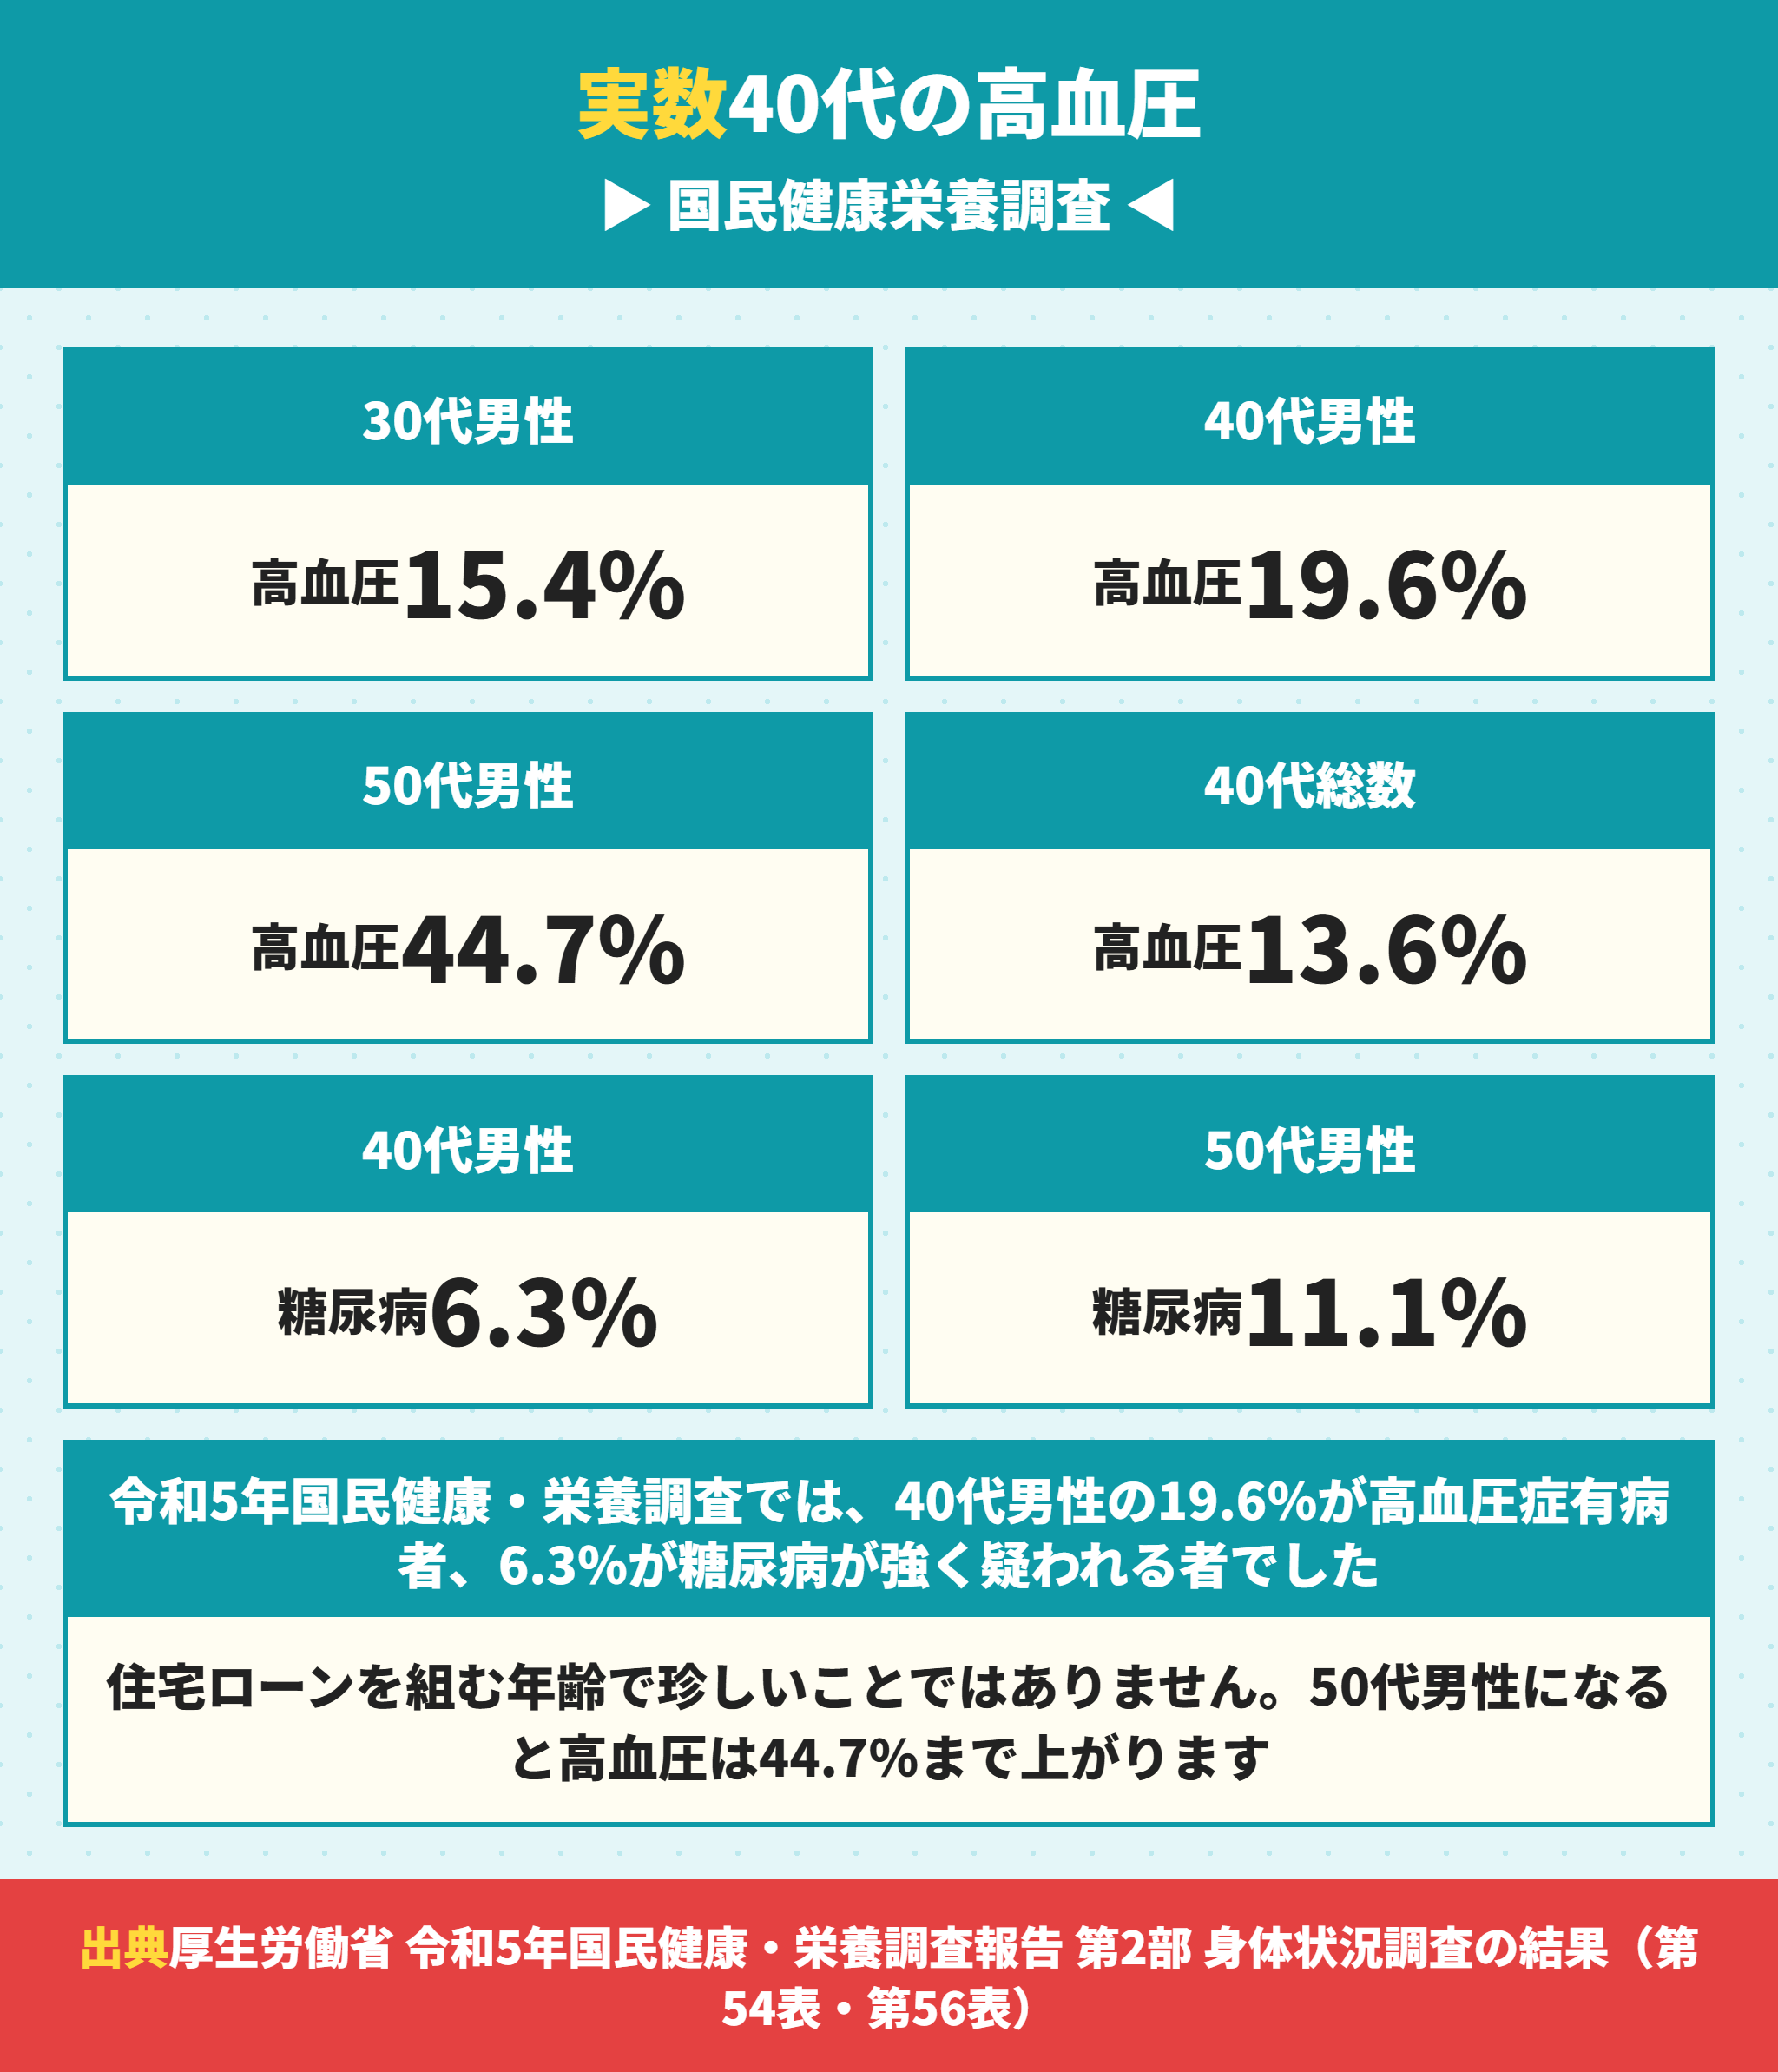
自分だけの問題だと思わないために、公的な数字を置きます。厚生労働省の国民健康・栄養調査で年齢別に出ているデータです。
40代男性は19.6%が高血圧症有病者
令和5年国民健康・栄養調査の第56表です。高血圧症有病者の判定は収縮期血圧140mmHg以上、または拡張期血圧90mmHg以上、もしくは血圧を下げる薬を服用している者です。
| 年齢 | 高血圧症有病者(総数) | 高血圧症有病者(男性) | 高値血圧者(総数) |
|---|---|---|---|
| 20〜29歳 | 2.0% | 4.3% | 11.0% |
| 30〜39歳 | 9.4% | 15.4% | 15.3% |
| 40〜49歳 | 13.6% | 19.6% | 17.0% |
| 50〜59歳 | 35.5% | 44.7% | 23.5% |
| 60〜69歳 | 52.4% | 60.2% | 19.4% |
| 全体 | 47.6% | 54.8% | 16.6% |
高値血圧者は収縮期130〜139mmHgまたは拡張期80〜89mmHgで薬を飲んでいない人です。40代は13.6パーセントと17.0パーセントを足して30.6パーセントが130mmHg以上です。
もう1つ、40代の高血圧症有病者のうち薬を飲んでいるのは41.7パーセントでした。半分以上は治療していないことになります。
40代男性は6.3%が糖尿病が強く疑われる者
糖尿病の側も同じ調査に出ています。ヘモグロビンA1cの測定値による判定です。
| 年齢 | 糖尿病が強く疑われる者(総数) | 同(男性) | 同(女性) |
|---|---|---|---|
| 30〜39歳 | 1.9% | 3.4% | 1.0% |
| 40〜49歳 | 5.2% | 6.3% | 4.6% |
| 50〜59歳 | 8.2% | 11.1% | 6.2% |
| 60〜69歳 | 12.7% | 15.7% | 10.1% |
| 全体 | 12.3% | 16.8% | 8.9% |
これに糖尿病の可能性を否定できない者が総数で7.1パーセント加わります。全体では12.3と7.1を足して19.4パーセントが該当します。
つまり団信で聞かれる生活習慣病は、住宅ローンを組む世代のかなりの割合が抱えています。保険会社も当然そういう申込みを前提にしています。
脂質異常症は40代男性で8.3%・50代男性で21.8%
同じ調査には脂質異常症のデータもあります。判定はHDLコレステロールが40mg/dl未満または服薬です。
| 年齢 | 脂質異常症が疑われる者(総数) | 同(男性) |
|---|---|---|
| 30〜39歳 | 7.1% | 15.3% |
| 40〜49歳 | 6.0% | 8.3% |
| 50〜59歳 | 17.2% | 21.8% |
| 60〜69歳 | 30.7% | 31.5% |
| 全体 | 26.3% | 27.7% |
高血圧・糖尿病・脂質異常症を合わせると、40代の住宅ローン申込者のうち何割かは必ず告知する内容を持っていることになります。保険会社も断ることを前提にしていないはずです。
40代の高血圧のうち薬を飲んでいるのは41.7%
もう1つの数字を見てください。高血圧症有病者のうち服薬している人の割合です。
| 年齢 | 高血圧症有病者のうち服薬者 |
|---|---|
| 30〜39歳 | 31.3% |
| 40〜49歳 | 41.7% |
| 50〜59歳 | 52.1% |
| 60〜69歳 | 64.4% |
| 全体 | 69.1% |
40代は41.7パーセントです。つまり40代の高血圧の人のうち、半分以上は薬を飲んでいません。40代は半分以上が未治療で不利になりやすいことになります。
団信は何歳まで入れるのか
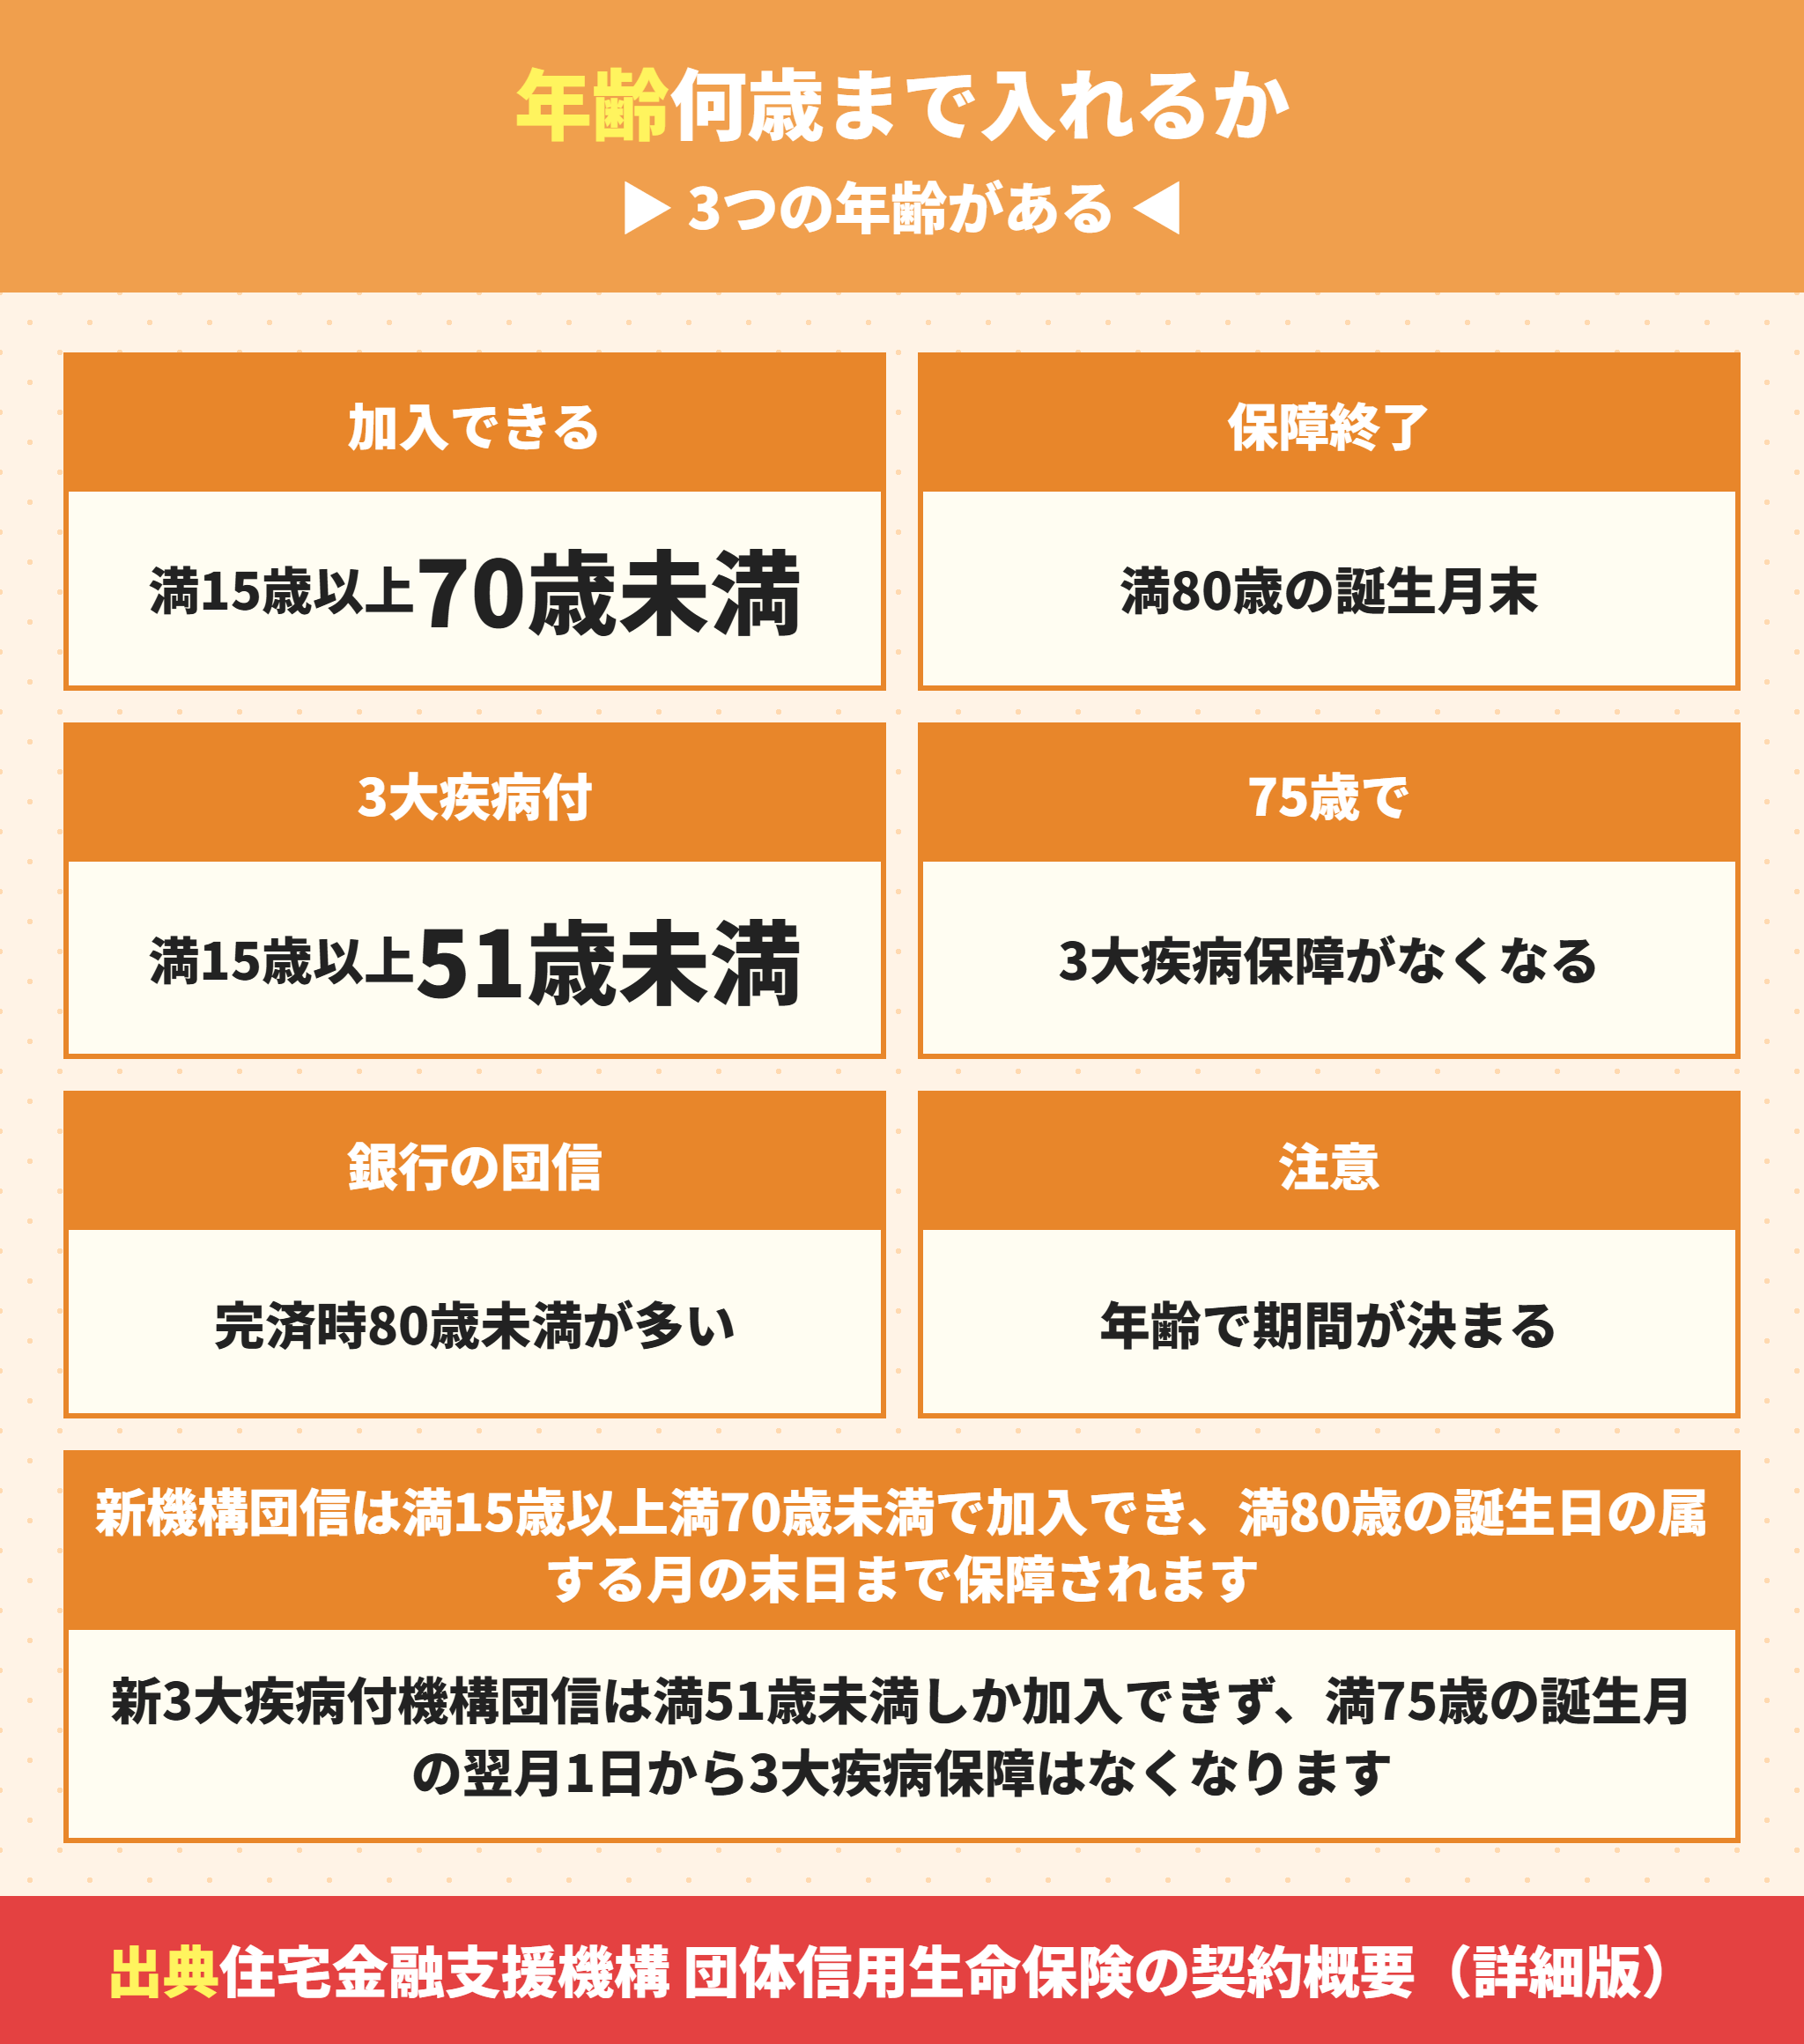
年齢の条件は3つあります。加入できる年齢、保障が終わる年齢、3大疾病付の年齢です。
新機構団信は満70歳未満で保障は満80歳の誕生月末まで
| 項目 | 新機構団信 | 新3大疾病付機構団信 |
|---|---|---|
| 加入できる年齢 | 満15歳以上満70歳未満 | 満15歳以上満51歳未満 |
| 保障の開始 | フラット35の資金受取日 | フラット35の資金受取日 |
| 保障の終了 | 満80歳の誕生日の属する月の末日 | 同じ |
| 3大疾病保障の終了 | — | 満75歳の誕生日の属する月の翌月1日から |
| デュエット | 利用できる | 利用できない |
| がんの既往 | — | 過去にがんと診断された方は加入できない |
見落としやすいのは2列目です。新3大疾病付機構団信は満51歳未満しか加入できません。50歳で検討すると選べる期間が1年しかないことになります。
さらに満75歳の誕生日の属する月の翌月1日からは新機構団信の被保険者になり、3大疾病保障と介護保障はなくなります。80歳まで3大疾病が続くわけではありません。
銀行の団信は完済時年齢で決まる
民間の銀行の団信は商品ごとに違いますが、申込時70歳未満・完済時80歳未満という形が多いです。銀行によって完済時年齢が75歳のところもあります。
この差は借入期間に直結します。完済時年齢が80歳なら45歳で35年、75歳なら45歳で30年までです。年齢から逆算する考え方は住宅ローンは何歳まで組める?完済年齢から逆算する借入期間にまとめています。
年齢が足りないときは親子リレー返済がある
フラット35には年齢の例外があります。親子リレー返済を利用する場合は満70歳以上でも申し込めます。
後継者は申込者の子・孫など(直系卑属)またはその配偶者で定期的収入のある方
後継者は申込時の年齢が満70歳未満であること
後継者が連帯債務者になること
借入期間は後継者の年齢を基準に選べる
団信は後継者を被保険者にすることもできる
つまり親の年齢では期間が取れない場合でも子の年齢で35年を組める仕組みです。ただし子が連帯債務者になるので、子自身の住宅ローンに影響します。
年齢で組める期間と月々の返済が変わる
年齢の話を金額に直します。フラット35の借入期間の上限は80歳から申込時の年齢を引いた年数か35年の短い方です。
| 申込時の年齢 | 選べる上限期間 | 3,000万円の月々の返済 | 40歳との差 |
|---|---|---|---|
| 40歳 | 35年 | 123,302円 | — |
| 45歳 | 35年 | 123,302円 | 0円 |
| 50歳 | 30年 | 134,047円 | +10,745円 |
| 55歳 | 25年 | 149,543円 | +26,241円 |
| 60歳 | 20年 | 168,489円 | +45,187円 |
| 65歳 | 15年 | 209,175円 | +85,873円 |
40歳と65歳では月々の返済が85,873円違います。同じ3,000万円でも年齢で月8万円以上変わることになります。
団信の年齢条件はこの上に乗ります。申込時に満70歳未満であることと、保障が満80歳の誕生月末で切れることの両方を満たす形です。
団信の最大のデメリットは既にある病気が原因の障害は対象外
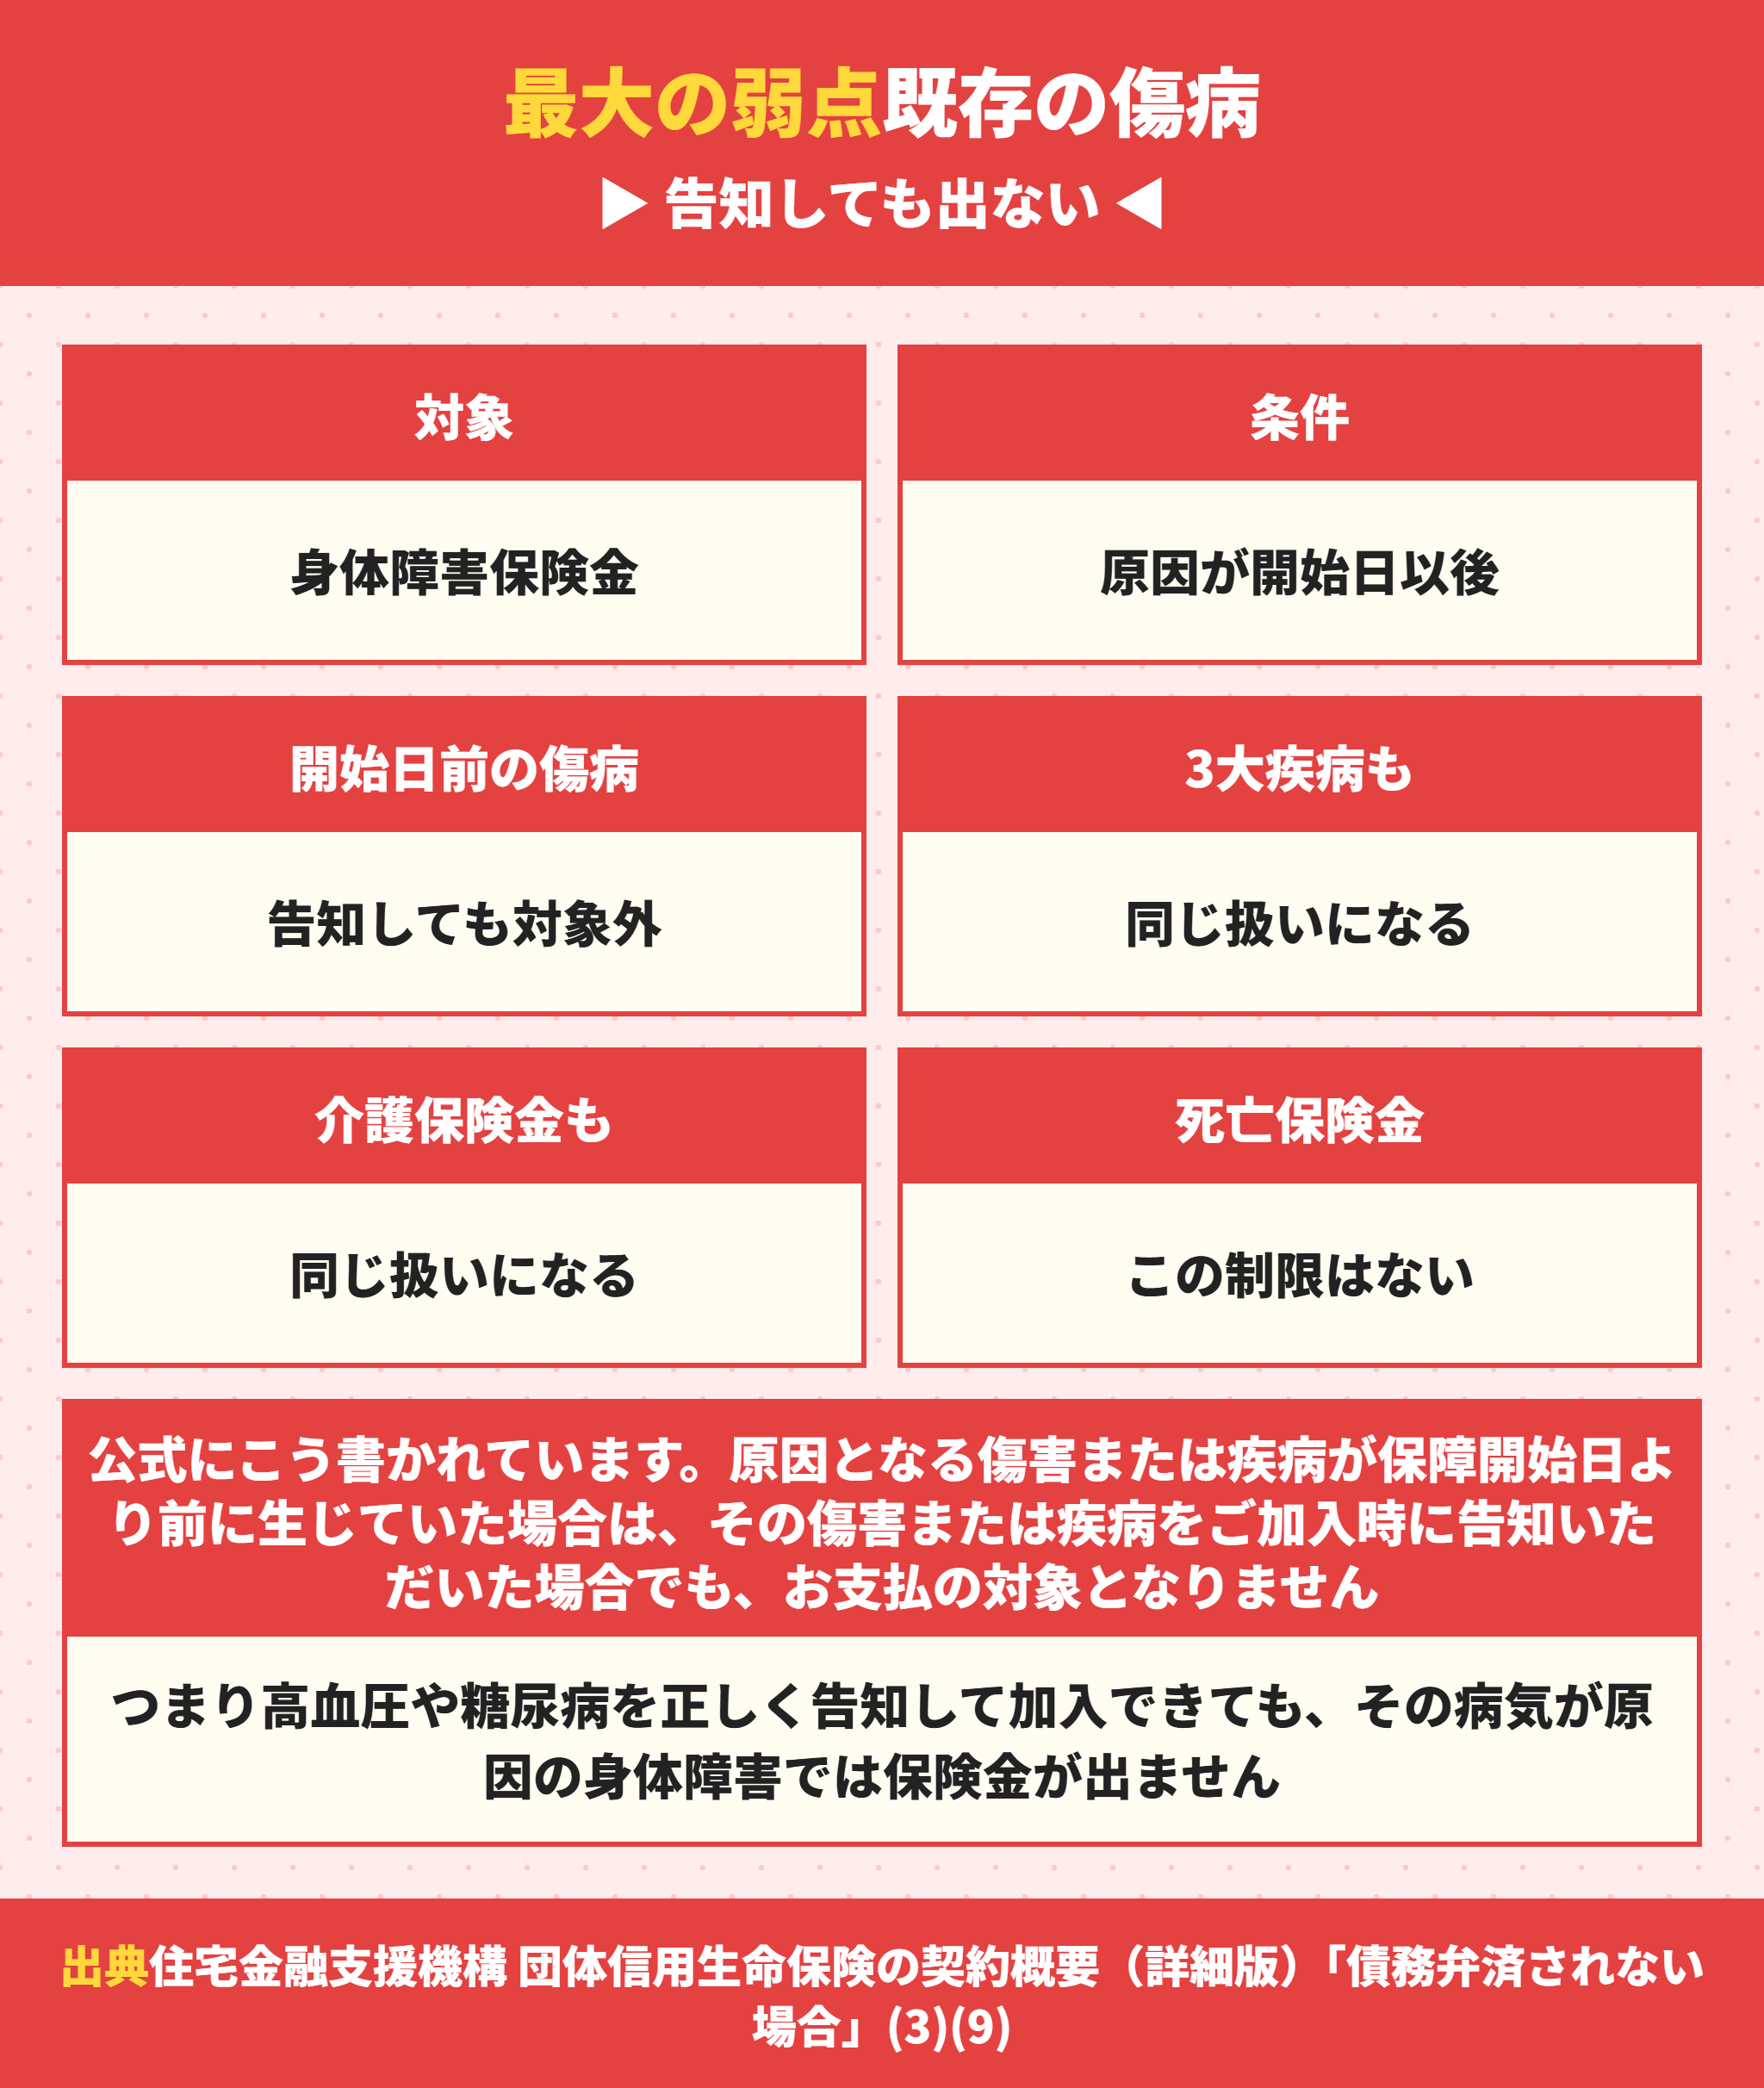
ここがこの記事でいちばん伝えたい部分です。正しく告知して加入できても出ない保険金があるという話です。
保障開始日より前の傷病が原因なら告知しても対象外
住宅金融支援機構の契約概要(詳細版)の「債務弁済されない場合」にこう書かれています。
身体障害保険金のお支払は、所定の身体障害保険金の支払事由の原因となる傷害または疾病が保障開始日以後に生じた場合に限ります。原因となる傷害または疾病が保障開始日より前に生じていた場合は、その傷害または疾病をご加入時に告知いただいた場合でも、お支払の対象となりません
読み替えるとこうなります。高血圧を告知して加入できても、その高血圧が原因で身体障害1級2級になったら出ません。糖尿病から人工透析になった場合も同じ扱いです。
| 保険金の種類 | 既存の傷病が原因の場合 | 根拠 |
|---|---|---|
| 死亡保険金 | 支払われる|原因を問わない | 原因を問う規定がない |
| 身体障害保険金 | 対象外 | 契約概要「債務弁済されない場合」(3) |
| 3大疾病保険金 | 対象外 | 同(9) |
| 介護保険金 | 対象外 | 同(9) |
大事なのは1行目です。死亡保険金にはこの制限がありません。持病があっても死亡保障は残るので、団信の意味はなくなりません。
 ラクチン君
持病がある方は、身体障害の部分を団信で埋められないと考えてください。そこは就業不能保険など別の保険で考えるか、繰上返済で残高を減らす方向になります。
がんは保障開始から90日以内も対象外
3大疾病付を選ぶ場合はもう1つ条件があります。保障の開始日からその日を含めて90日以内に診断確定された場合は対象外です。
上皮内がんや皮膚の悪性黒色腫以外の皮膚がんは対象外
保障開始日前に診断確定されていた場合は対象外
保障開始日から90日以内の診断確定は対象外
90日以内に診断確定されたがんの再発・転移と認められる場合も対象外
急性心筋梗塞と脳卒中は日数の条件があります。60日以上の労働制限または所定の手術が必要です。詳しい中身はがん団信は必要?上乗せ年0.3%は35年で182万円とステージ2以上の落とし穴にまとめています。
死亡保障が残るなら団信の意味はなくならない
既存の病気が原因の身体障害は対象外ですが、死亡保険金には原因を問う規定がないという点を押さえてください。
契約概要の死亡保険金の免責事由は3つだけです。保障開始日から1年以内の自殺、戦争その他の変乱、デュエットの一方の故意です。病気の種類は書かれていません。
高血圧や糖尿病が原因で亡くなった場合も死亡保険金は支払われる
告知して加入できていれば、死亡保障は健康な人と同じように働く
身体障害の部分だけが既存疾病で制限される
だから団信に入れるなら入っておく価値はある
埋めるべきなのは身体障害の部分です。就業不能保険や所得補償保険で補うか、繰上返済で残高を早く減らす方法もあるかのどちらかになります。繰上返済の効果は住宅ローンの繰り上げ返済は得?関西3行の手数料と174万円の効果にまとめています。
団信のデメリットを5つに整理する
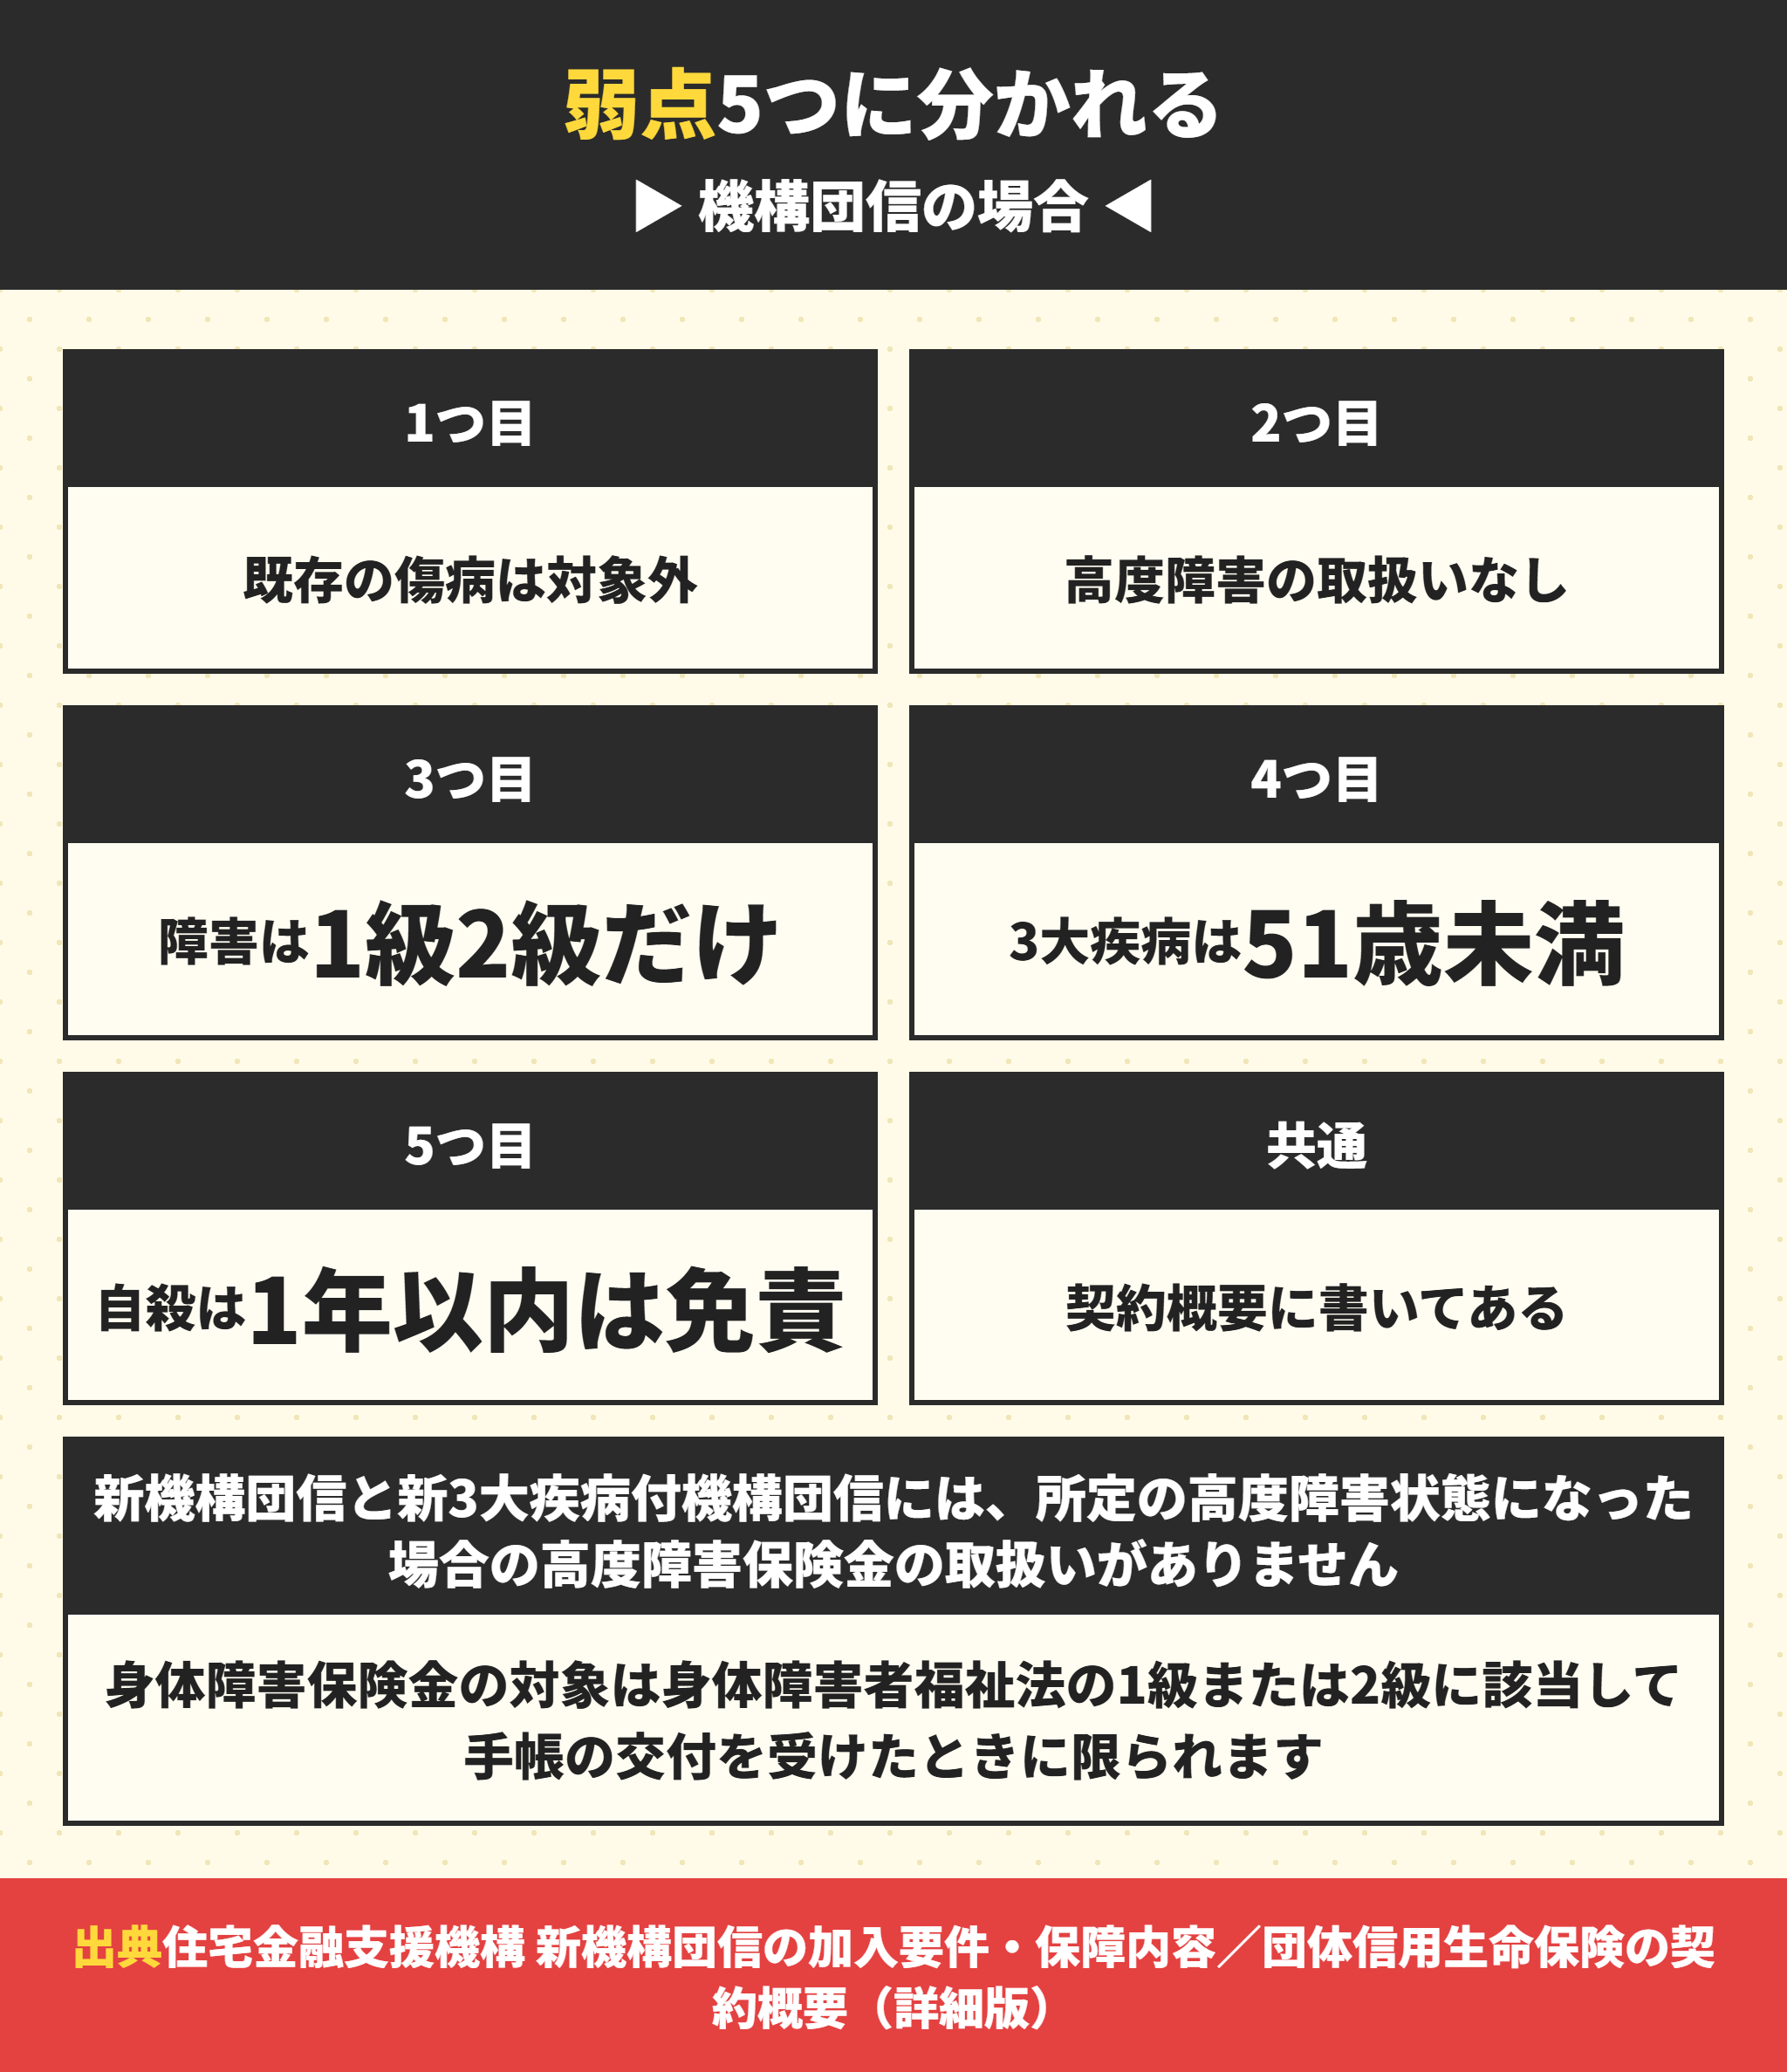
ここまでの内容を含めて、団信の弱い部分を並べます。契約概要に書かれた5つだけを挙げるので確認できます。
高度障害保険金の取扱いがない
| デメリット | 中身 |
|---|---|
| 既存の傷病が原因の障害は対象外 | 告知しても身体障害・3大疾病・介護の保険金は出ない |
| 高度障害保険金の取扱いがない | 民間の生命保険と違い高度障害の保障がない |
| 身体障害は1級2級に限られる | 身体障害者手帳の交付を受けたときのみ |
| 3大疾病付は満51歳未満のみ | 50歳で検討すると選べる期間が短い |
| 保障開始日から1年以内の自殺は免責 | 死亡保険金が支払われない |
2行目は公式にはっきり書かれています。新機構団信・新3大疾病付機構団信では、所定の高度障害状態になられた場合にお支払いする高度障害保険金の取扱いはありません。
民間の生命保険では死亡と高度障害が並んでいるのが普通です。機構団信は身体障害1級2級という別の基準を使っていることになります。
完済すると保障もなくなる
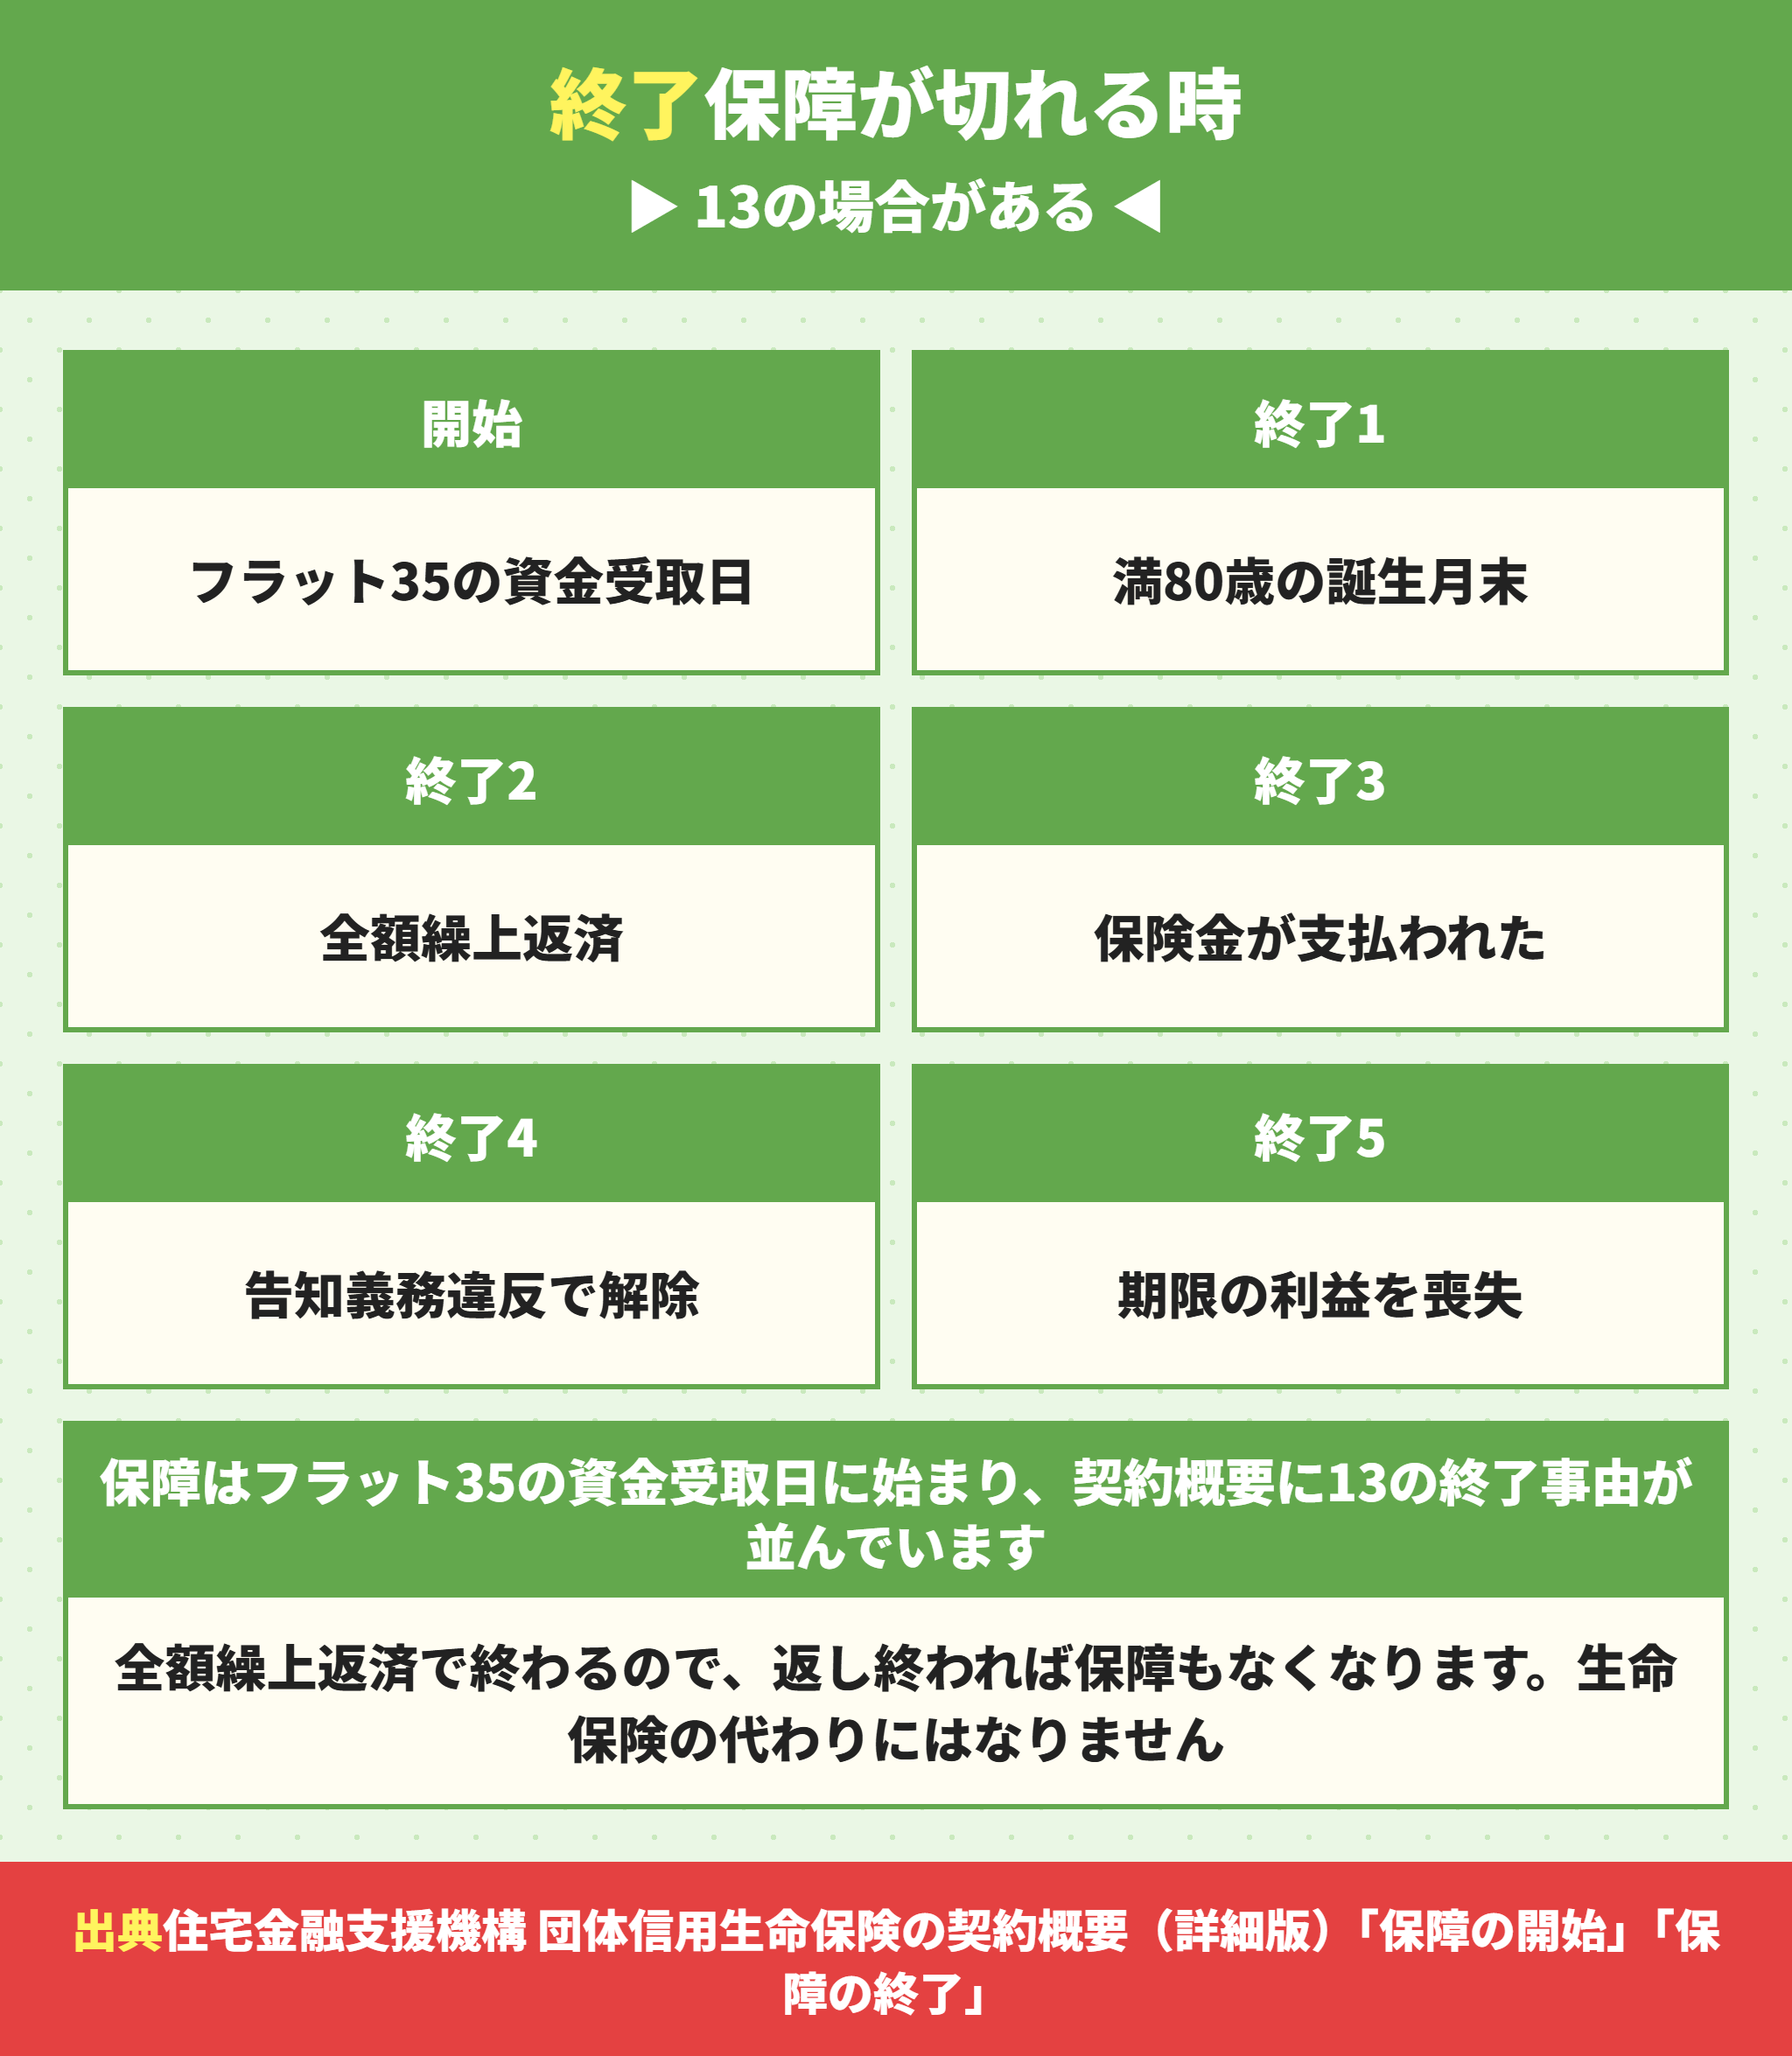
もう1つの性質です。返し終われば保障もなくなる点に注意してください。
契約概要には保障の終了事由が13並んでいます。主なものを挙げます。
満80歳の誕生日の属する月の末日
最終返済日前の全額繰上返済
いずれかの保険金が支払われたとき
告知書に事実を告げなかったことで保険契約が解除されたとき
期限前の全額返済義務を履行すべき事由に該当したとき(期限の利益の喪失)
2つ目が効きます。繰上返済で完済すると団信の保障も同時に終わります。完済した瞬間に保障が消える点に注意が必要ことになります。
上乗せ金利は金額に直して比べる
ワイド団信や3大疾病付を検討するときの見方です。上乗せ金利は%ではなく35年の総額で見ると判断しやすくなります。
| 上乗せ | 金利 | 月々の返済 | 総返済額 | 差 |
|---|---|---|---|---|
| なし | 年3.460% | 123,302円 | 51,786,840円 | — |
| 0.18%(デュエット) | 年3.640% | 126,432円 | 53,101,440円 | 約131万円 |
| 0.24%(3大疾病付) | 年3.700% | 127,483円 | 53,542,860円 | 約176万円 |
| 0.30% | 年3.760% | 128,548円 | 53,990,160円 | 約220万円 |
ワイド団信の上乗せ幅は金融機関ごとに違います。0.3パーセントなら35年で約220万円なので、220万円で保障を買うかどうかの判断になるになります。
上乗せ幅の比べ方はがん団信は必要?上乗せ年0.3%は35年で182万円とステージ2以上の落とし穴にまとめています。
団信に不安があるときの進め方
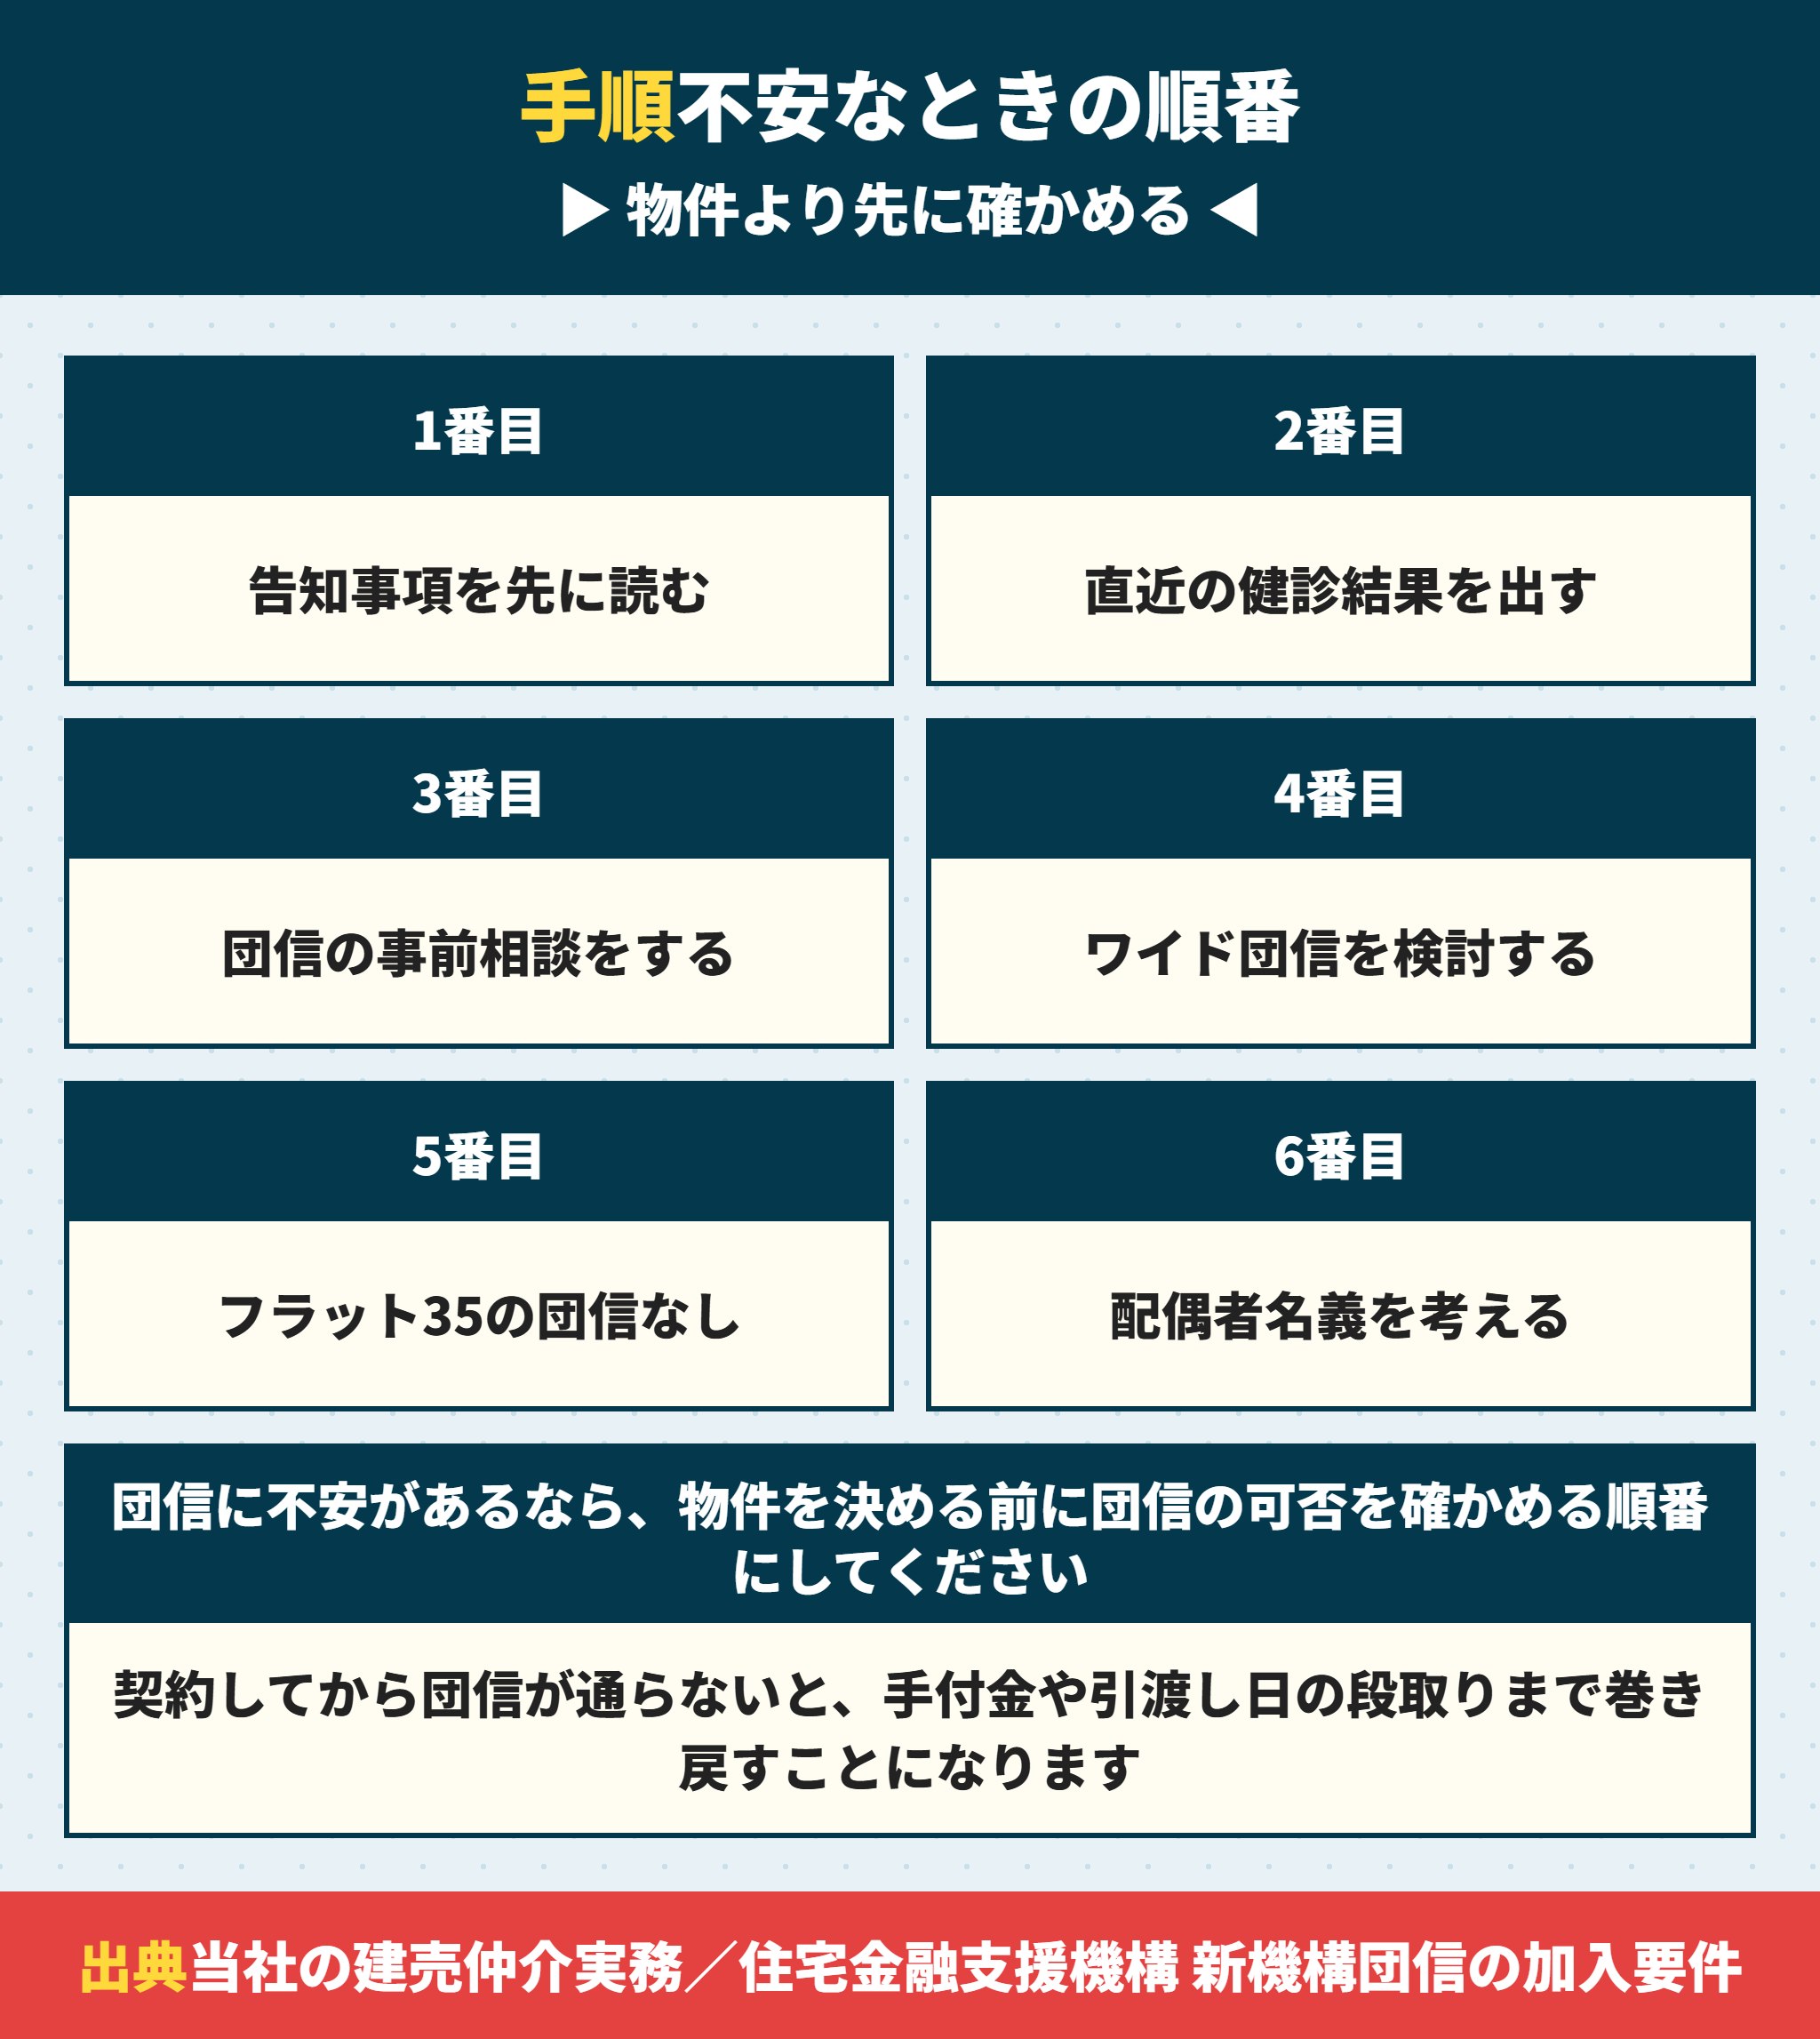
順番が大事です。物件を決める前に団信の可否を確かめる必要があるのが基本です。
団信は物件より先に確かめる
契約してから団信が通らないと、手付金や引渡し日の段取りまで巻き戻すことになります。先に確かめておけば、その前提で物件を選べます。
- 告知事項を先に読んで、どこが引っかかりそうかを把握する
- 直近の健康診断の結果をそろえる(数値が安定していることを示す)
- 団信の事前相談ができる金融機関に出す
- 断られたら引受基準緩和型(ワイド団信)を検討する
- それでも難しければフラット35で団信なしを検討する
- 配偶者の収入で組めるなら名義を変える選択肢も考える
4番目と5番目の中身は心療内科に通院中でも住宅ローンは組める?団信の告知と選択肢とフラット35のデメリットは?団信と適合証明書と床面積50㎡の条件を解説にまとめています。
団信の可否は銀行ごとに違う
同じ持病でも結果が変わります。引受をする生命保険会社が銀行ごとに違うからです。
だから1行で断られても他行で通ることがあります。関西の建売で使える金融機関の比較は住宅ローンはどこがいい?関西の建売で12行を比べた手数料と団信にまとめています。
複数の銀行に同時に出しても大丈夫ですか。
ラクチン君問題ありません。むしろ持病がある場合は同時に出すほうが早く結論が出ます。当社が窓口をまとめてお出しします。
健診結果は直近3年分をそろえる
事前相談に出すときの準備です。直近3年分の資料で数値の安定を示すのが要点です。
直近の健康診断の結果(できれば3年分)
服薬している薬の名前と量が分かるもの(お薬手帳の写しなど)
通院している医療機関と受診の頻度
合併症の検査結果(腎機能・眼底・神経)
入院や手術があればその時期と病名
これをそろえておくと、告知書に書く内容が正確になります。記憶で書いて日付や病名がずれると告知義務違反を疑われることがあるので、資料を見ながら書くのが安全です。
告知義務違反の扱いは団信は厳しい?審査するのは保険会社 告知義務違反でも無関係な原因なら保険金は出るにまとめています。
建売を買うときの団信の決め方と仲介手数料
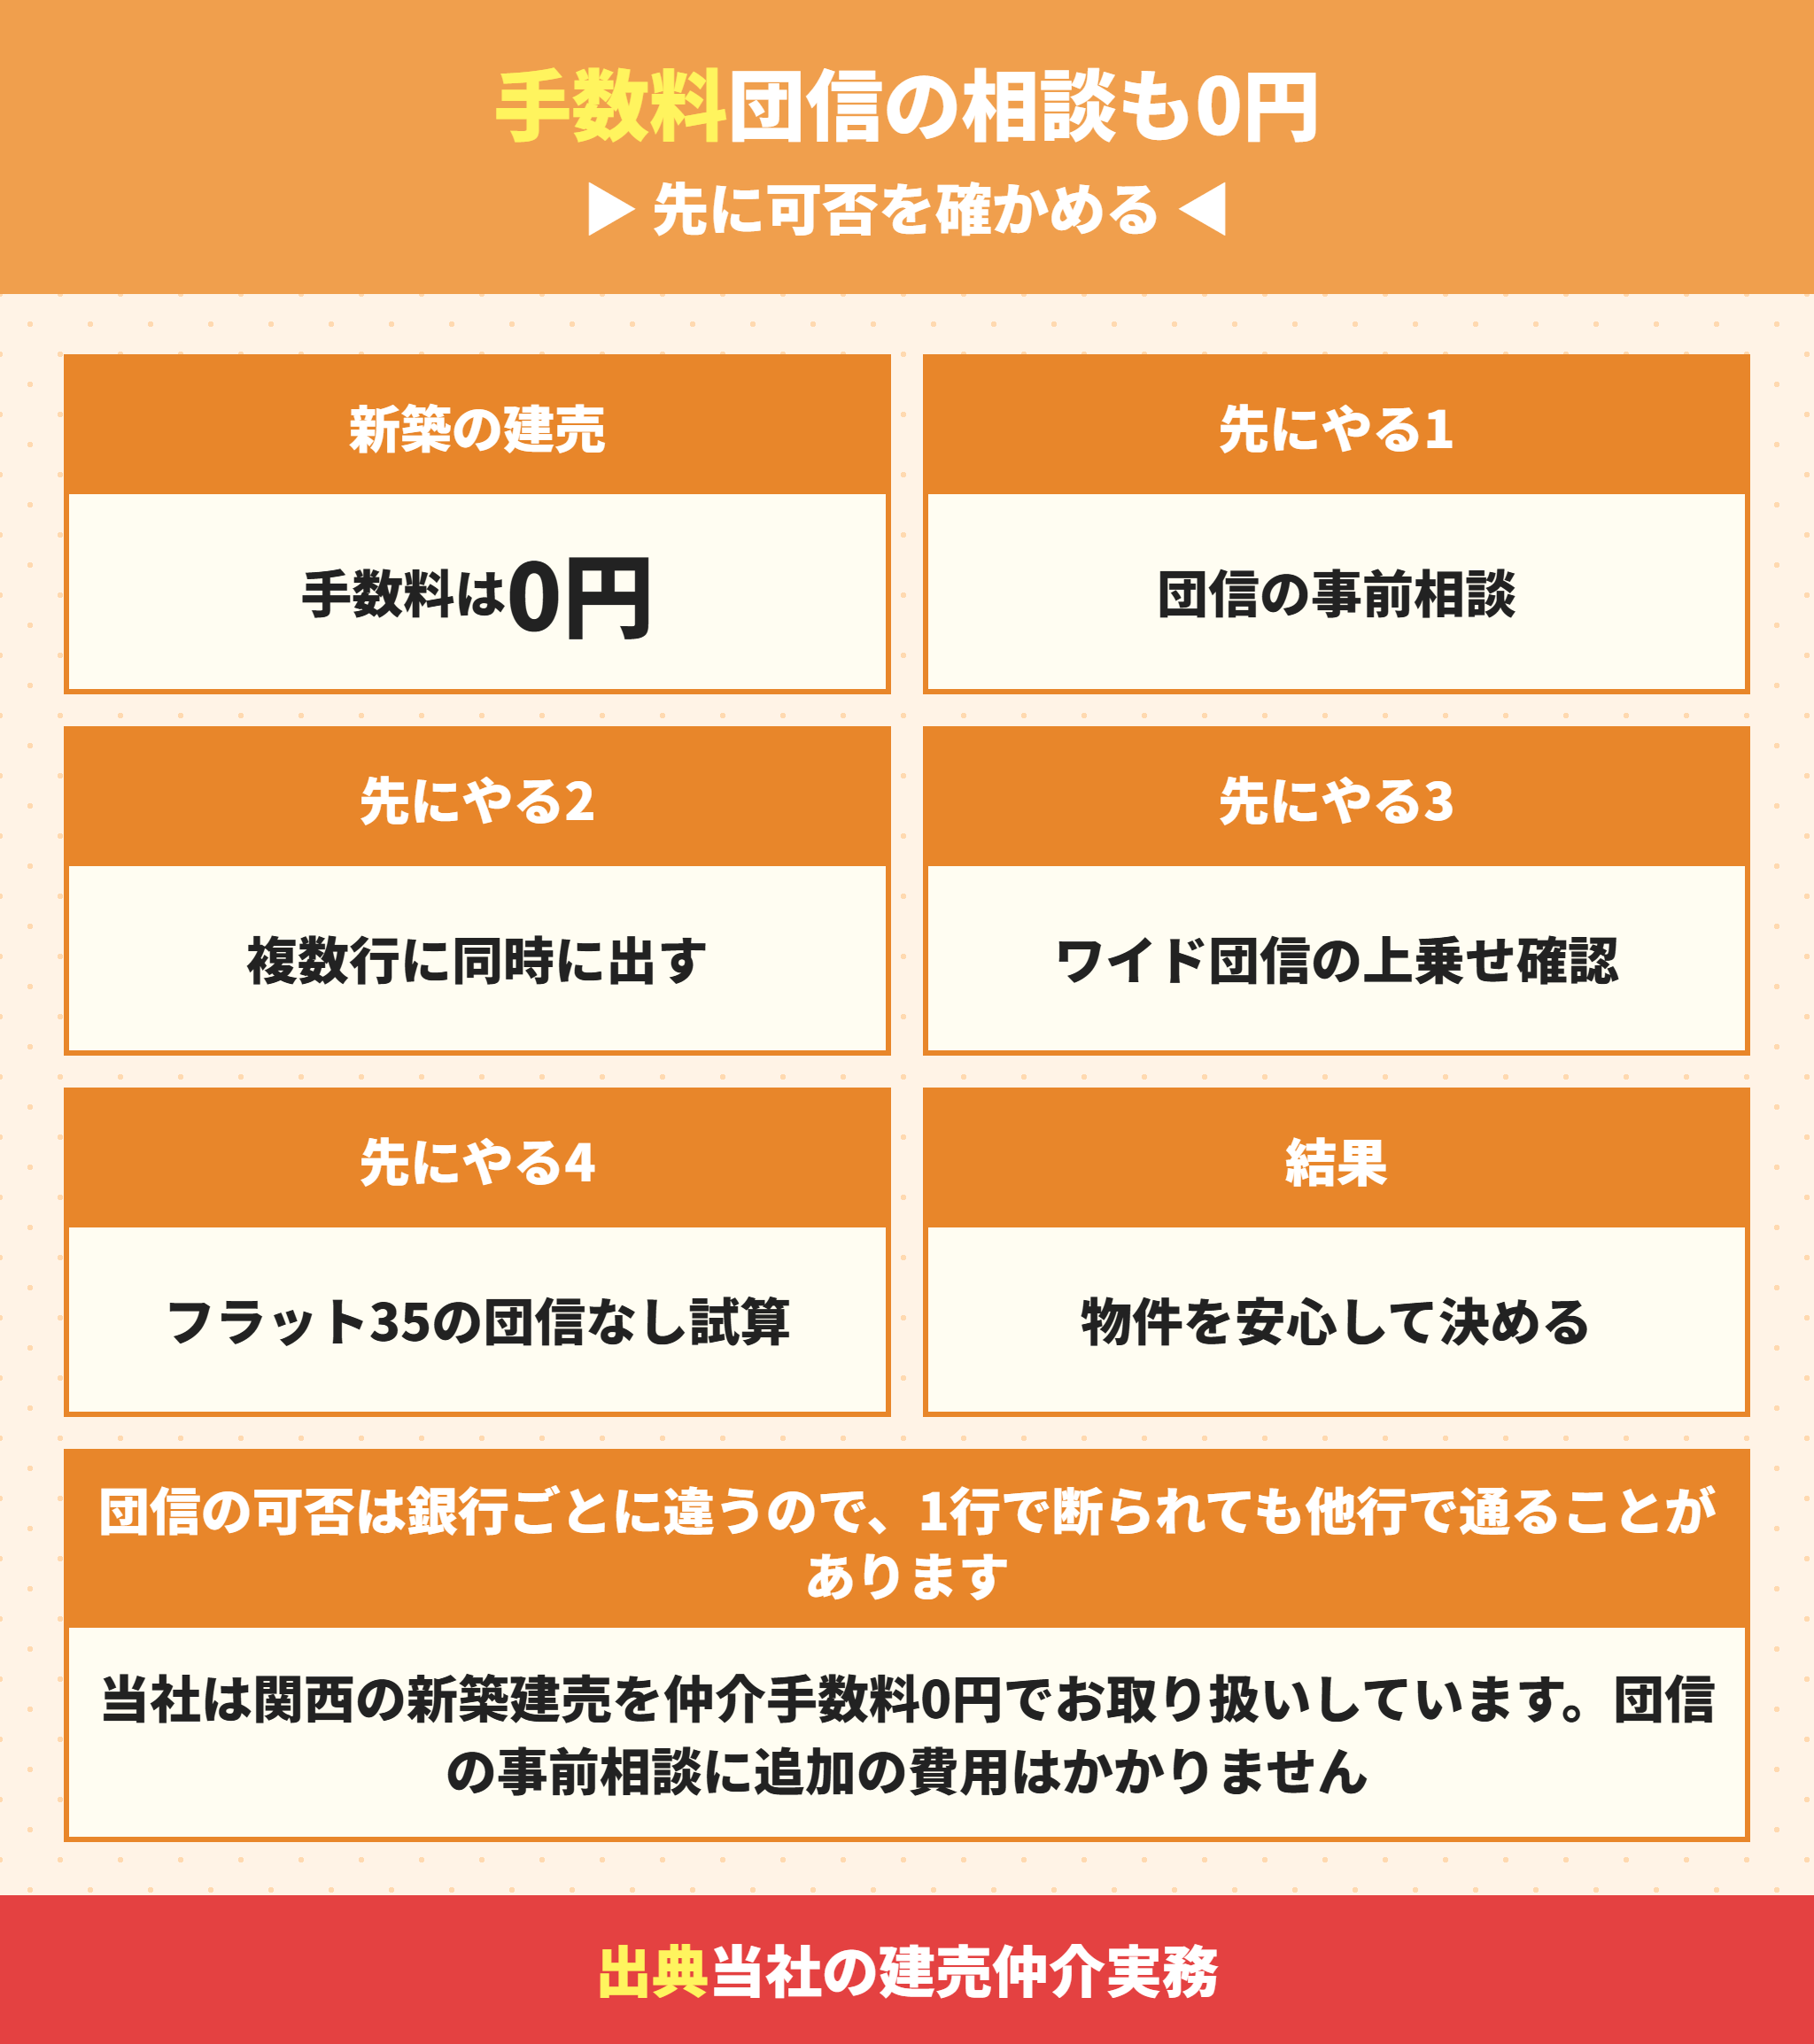
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
最後に実務です。団信は物件より先に片づけるものです。
団信の事前相談も仲介手数料0円の中に入る
当社は関西の新築建売を仲介手数料0円でお取り扱いしています。団信の事前相談や複数行への同時申込みに追加の費用はかかりません。
| やること | 内容 |
|---|---|
| 告知事項の確認 | どの項目が引っかかりそうかを事前に見る |
| 健診結果の整理 | 直近の数値と服薬状況をそろえる |
| 複数行への同時申込み | 引受会社が違うので結果も違う |
| ワイド団信の上乗せ確認 | 金利がどれだけ上がるかを金額にする |
| フラット35の団信なし試算 | 金利マイナス0.2%で総額を出す |
| 物件の絞り込み | 団信の結論が出た前提で候補を決める |
団信で決まらないなら物件を止めておく
建売は完成済みの在庫なので、申込みを入れてから契約までに数週間の余裕があります。手付金を入れる前に団信の結論を出せる。
逆に契約を急がされる場面では、団信が未定のまま進めないでください。取引態様と売主の事情は建売はどこで探す?広告掲載承諾書と囲い込みで未公開になる仕組みにまとめています。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
団信が決まってから物件を決めた方の進み方
実際の流れを書いておきます。団信の結論が出るまでに2週間から4週間を見ておくと安全です。
| 時期 | やること | 目安 |
|---|---|---|
| 1週目 | 健診結果をそろえて告知事項を確認する | 2〜3日 |
| 1〜2週目 | 複数行に事前審査と団信の申込みを出す | 3〜5営業日 |
| 2〜3週目 | 団信の結果が返ってくる | 銀行により差がある |
| 3〜4週目 | 結論が出てから物件を絞る|1週間は見る | — |
| 4週目以降 | 申込みと契約に進む | — |
この順番なら、団信が通らなかったときに手付金を入れていない状態で方向を変えられます。通ったあとで物件を探しても、建売は在庫があるので選べなくなることはほとんどありません。
逆に物件を先に決めてしまうと、売主の都合で契約日が先に決まってしまうことがあります。団信の結果を待てる期間が短くなるので、そこだけ順番を守ってください。
団信に関するよくある質問
- 団信は何歳まで入れますか。
-
住宅金融支援機構の新機構団信は、申込書兼告知書の記入・入力日現在で満15歳以上満70歳未満です。保障は満80歳の誕生日の属する月の末日までです。新3大疾病付機構団信は満15歳以上満51歳未満しか加入できません。
- 高血圧で薬を飲んでいても団信に入れますか。
-
入れることがあります。判断するのは銀行ではなく幹事生命保険会社で、投薬の有無だけでなく直近の数値と合併症の有無を見ます。服薬していても数値が安定していて合併症がなければ通る例があります。
- 糖尿病だと団信は無理ですか。
-
無理とは決まっていません。ヘモグロビンA1cの値と治療の状況、腎臓や目や神経の合併症があるかどうかが見られます。令和5年の国民健康・栄養調査では40代男性の6.3%が糖尿病が強く疑われる者でした。
- 告知して加入できれば安心ですか。
-
死亡保険金については安心できます。ただし住宅金融支援機構の契約概要には、原因となる傷害または疾病が保障開始日より前に生じていた場合は、告知した場合でも身体障害保険金の支払対象にならないと書かれています。
- 団信のデメリットは何ですか。
-
既にある病気が原因の身体障害・3大疾病・介護の保険金が出ないこと、高度障害保険金の取扱いがないこと、身体障害が1級2級に限られること、3大疾病付は満51歳未満しか入れないこと、保障開始日から1年以内の自殺が免責になることです。
- 団信に入れなかったらどうすればいいですか。
-
3つの選択肢があります。引受基準緩和型(ワイド団信)を検討する、フラット35で団信なしを選ぶ(金利がマイナス0.2%になります)、配偶者の収入で組めるなら名義を変える、です。
- 完済したら団信の保障はどうなりますか。
-
なくなります。契約概要の保障の終了事由に「最終返済日前に全額繰上返済…により住宅金融支援機構との債権債務関係が消滅した日」が挙げられています。団信を生命保険の代わりに考えていると、完済と同時に保障が消えます。
- 団信の審査に落ちたら住宅ローンも落ちますか。
-
銀行の住宅ローンは団信加入が条件なので、団信が通らないとその銀行では組めません。ただしフラット35は健康上の理由その他の事情で団信に加入しない場合も利用できます。
団信は出す前に諦めなくてよい
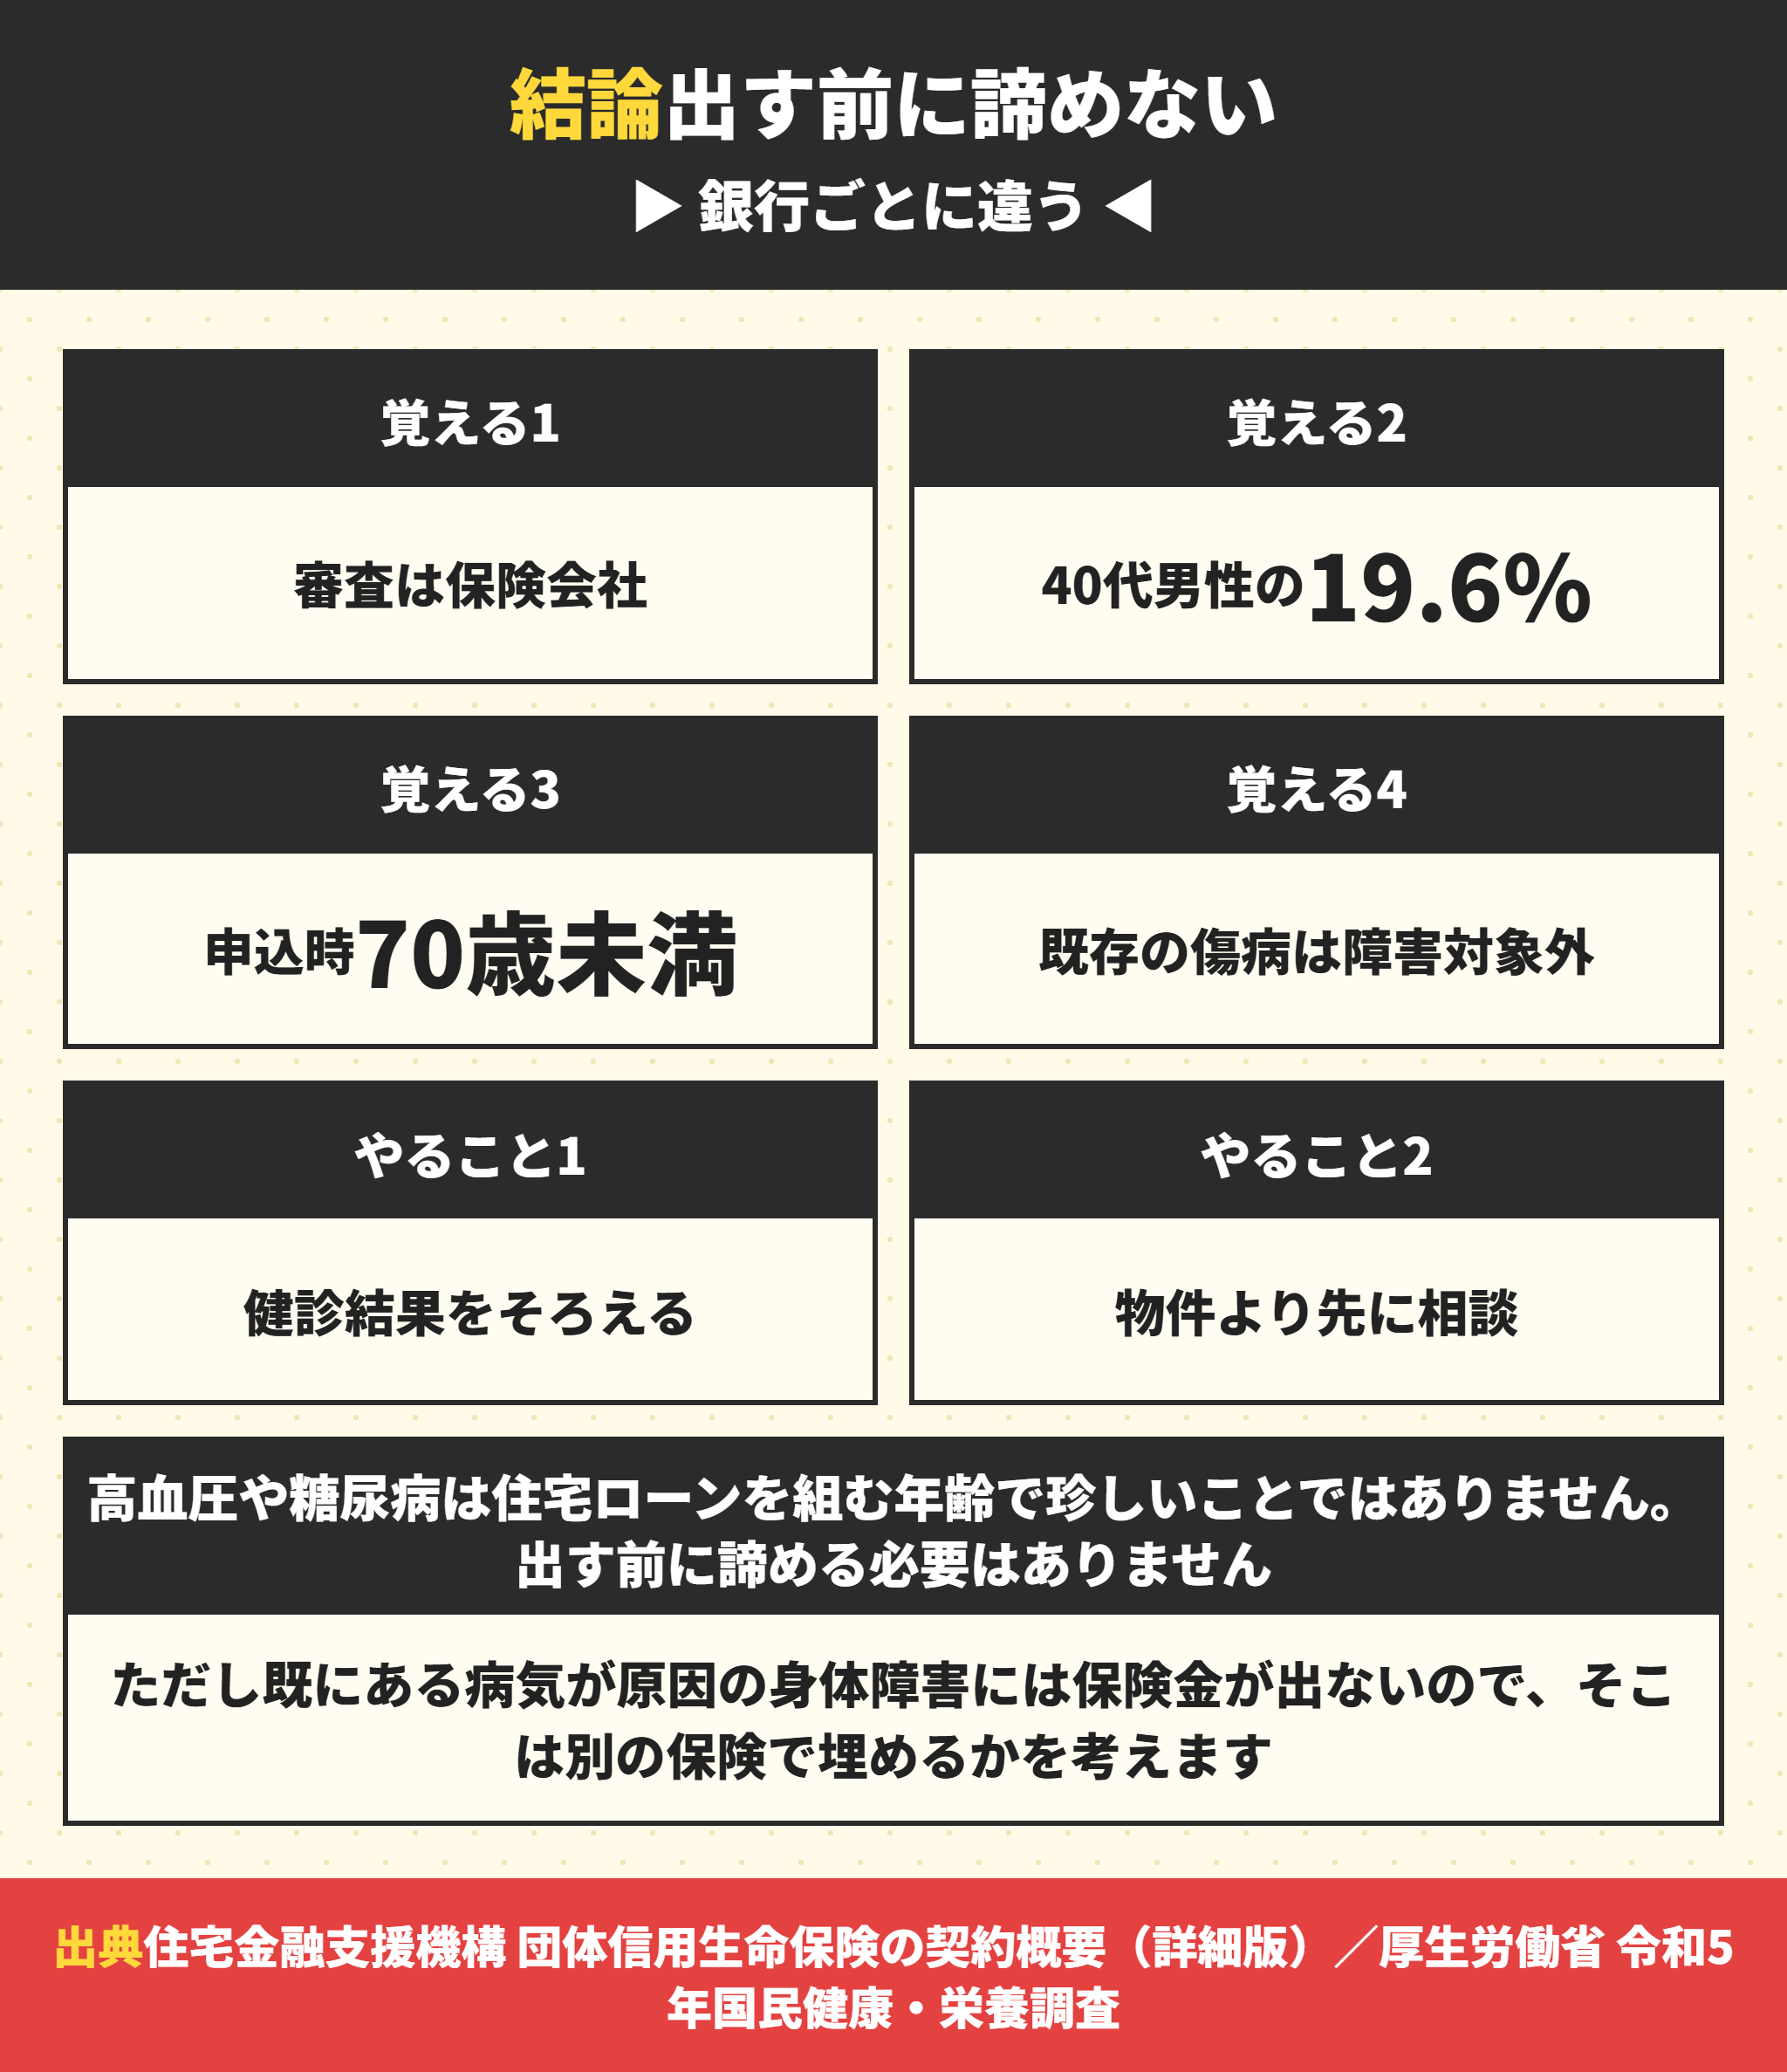
最後に手順を残します。高血圧や糖尿病は住宅ローンを組む年齢では珍しくないという事実から始めてください。
- 団信を審査するのは銀行ではなく幹事生命保険会社だと理解する
- 直近の健康診断の結果をそろえて、数値と服薬状況を整理する
- 物件を決める前に団信の事前相談を出す
- 1行で断られても他行に出す(引受会社が違う)
- 既存の病気が原因の身体障害は対象外なので、そこは別で埋めるか考える
- 難しければワイド団信かフラット35の団信なしを検討する
順番を守るだけで結果が変わる場面です。団信が通らないと分かってから物件を探し直すのは精神的にも負担が大きく、売主との交渉も一度切れてしまいます。先に団信という順番にするだけで選び直しが効くようになります。
当社が同行する場合は、事前審査の申込書と告知書の書き方まで一緒に確認します。日付や病名の書き間違いは本人に悪意がなくても告知義務違反として扱われるおそれがあるため、資料を見ながら書いていただくようにしています。
覚えておく数字は3つです。40代男性の高血圧19.6パーセント、加入は満70歳未満、保障は満80歳の誕生月末まで。この3つの数字で見当がつくようになります。
関西の新築建売は仲介手数料0円でお取り扱いしています。団信に不安があるときは物件より先にご相談ください。複数行に同時に出して、結論が出てから物件を絞ります。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。