今の家が売れる前に次の家を買いたいのですが、そういう住宅ローンはありますか。
あります。ただしどこの銀行にでもある商品ではありません。
当社が14社の公式サイトを開いて、ページを読めた11社のうち住み替え専用のローンの記載があったのは2社だけでした。池田泉州銀行とSBIアルヒです。
しかもこの2社は中身が正反対です。池田泉州銀行は同時売却が条件で、売却前に買う使い方はできません。
売却が決まる前に買えるのはSBIアルヒの住み替え実現ローンです。期間内に売れなければSBIスマイルが買い取る保証制度が付いています。ただし利用できる不動産事業者が限定されています。
この記事では公式サイトの記載をそのまま並べたうえで、実は専用商品より先に確かめるべきものがあることを数字で示します。
この記事で分かること
住み替え専用のローンの記載を確認できたのは11社中2社だけ
池田泉州銀行の住み替えローンは同時売却が条件
SBIアルヒの住み替え実現ローンは売却が決まらなくても使えて買取保証が付く
つなぎ融資は注文住宅で土地代や着工金を払うための商品で住み替え用ではない
専用商品より先に返済負担率を確かめたほうが早い
返済負担率の上限を40%以内とした機関は81で最多(994機関の調査)
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住み替えローンと呼ばれる商品は4種類ある
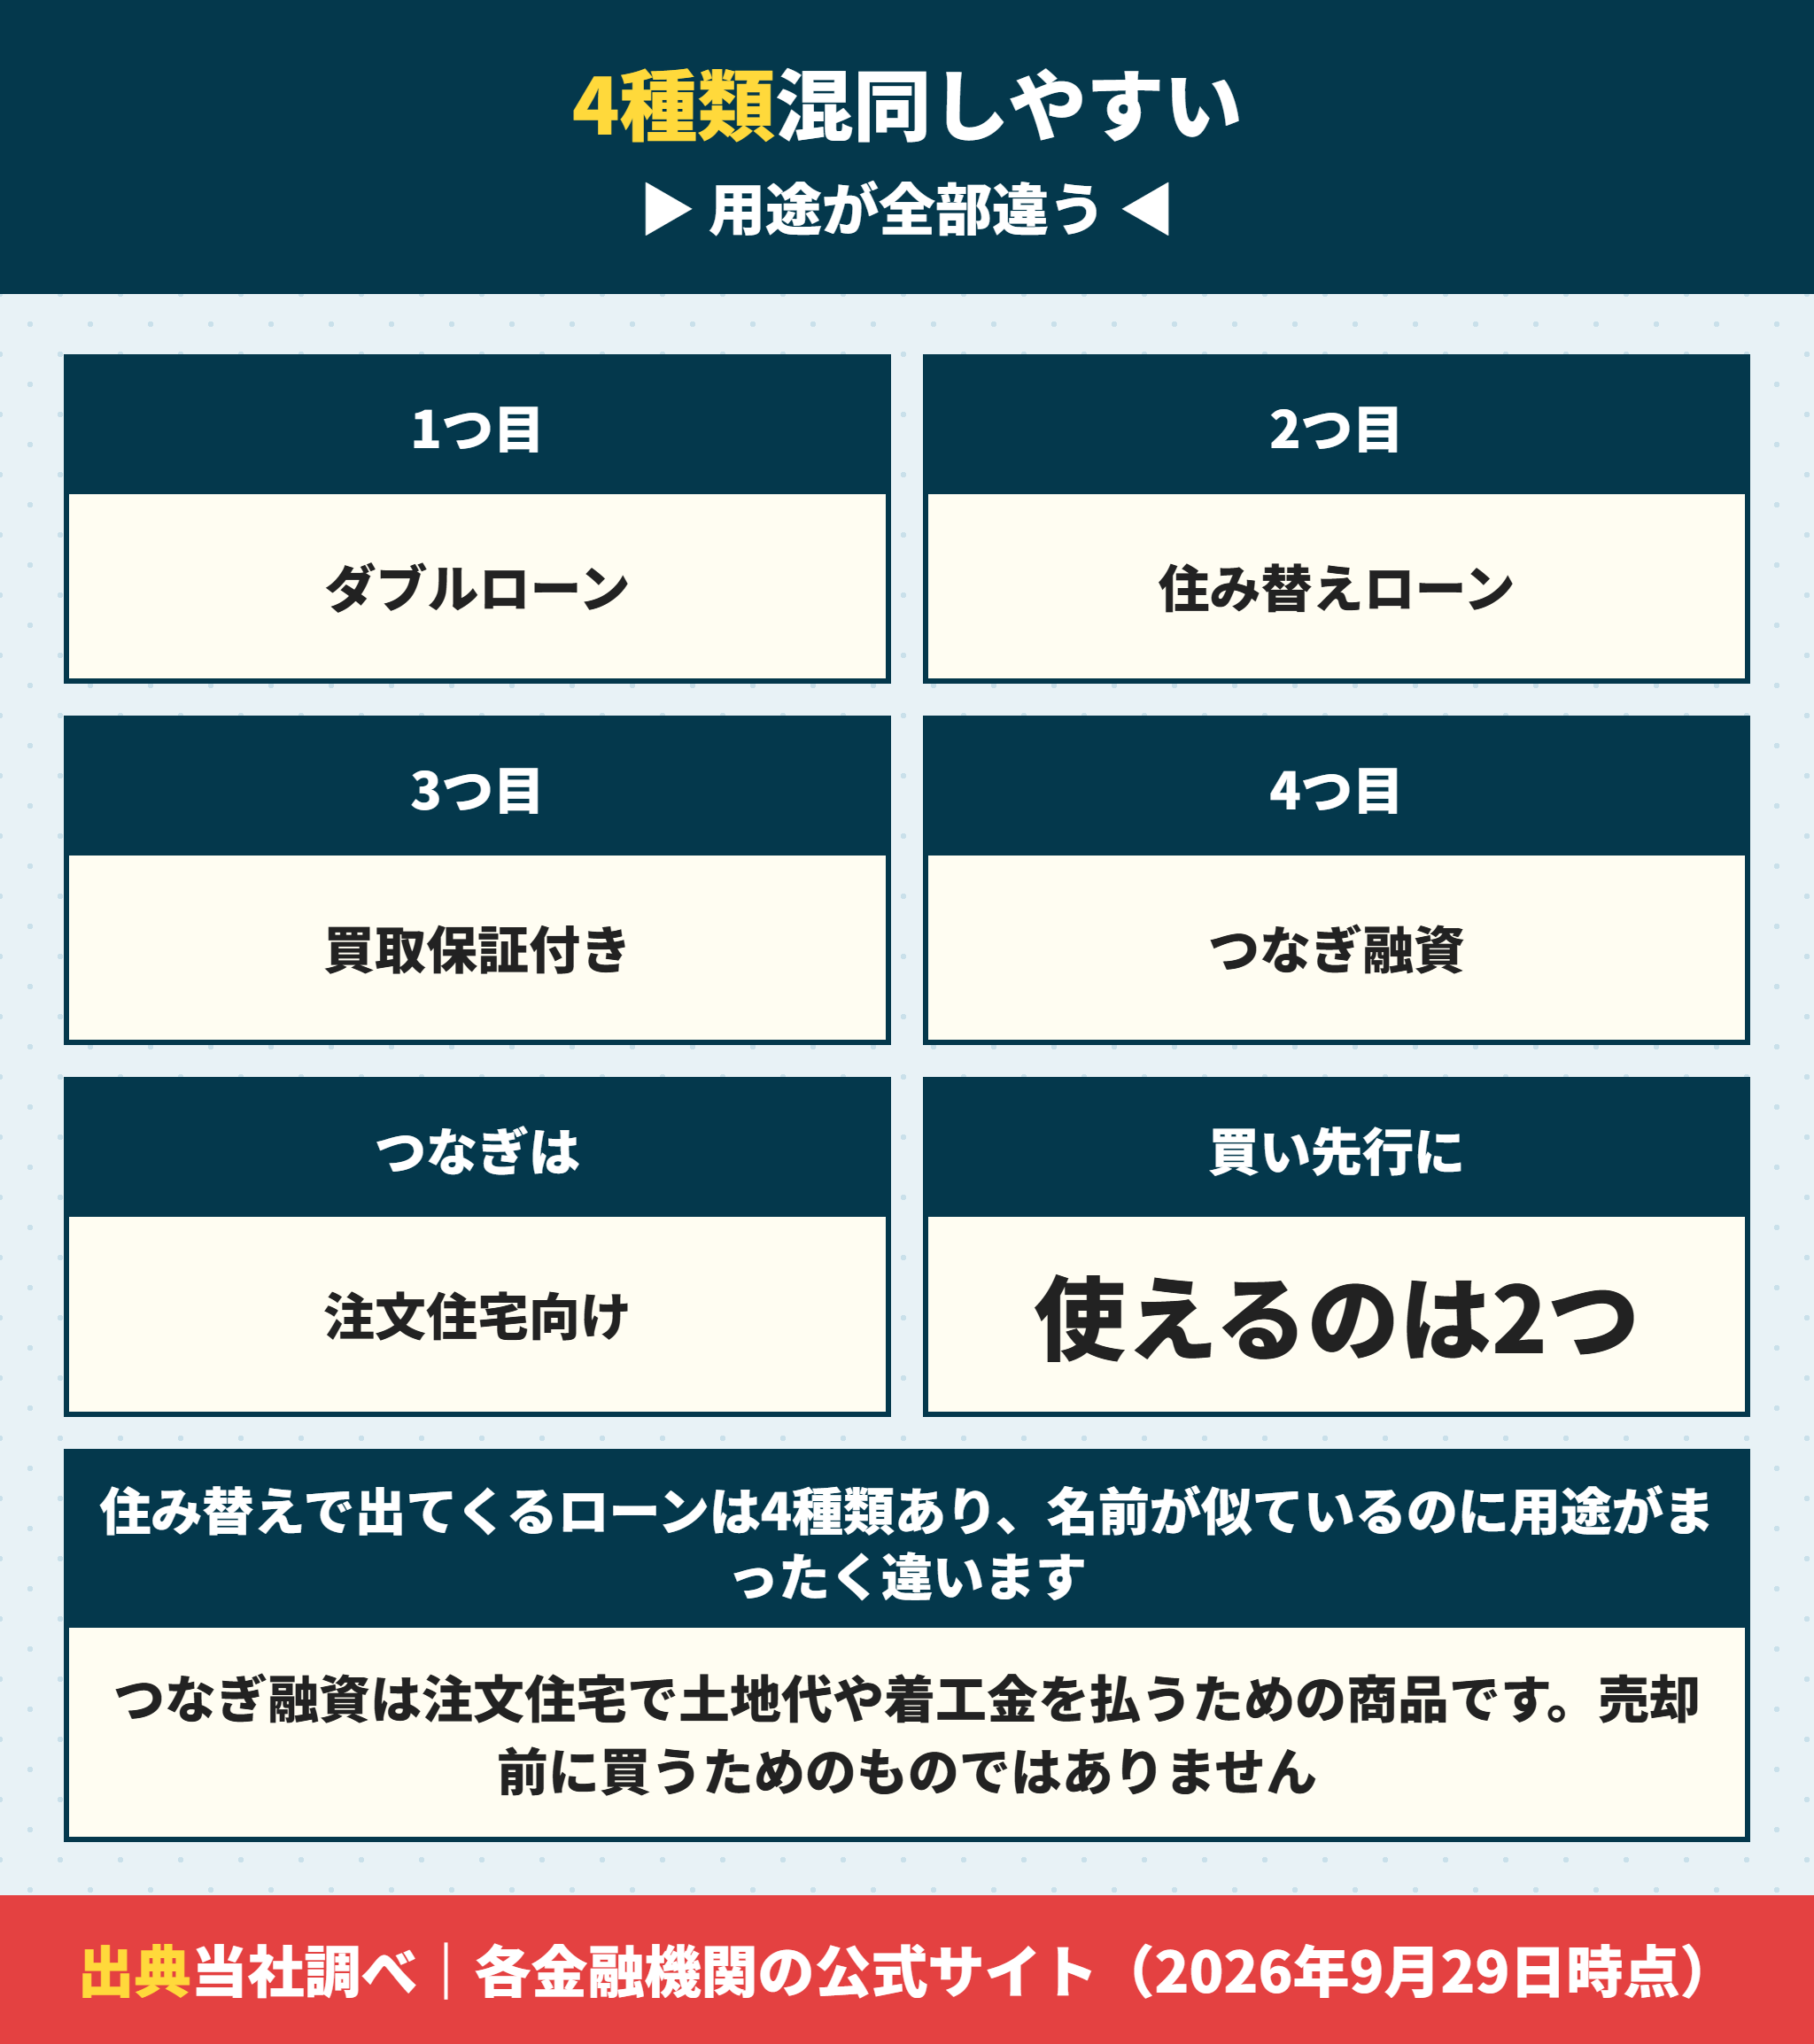
まず言葉を整理します。名前が似ているのに用途が全部違います。
住み替えローンとつなぎ融資は別のもの
いちばん混同されるのがここです。つなぎ融資は住み替えのための商品ではありません。
| 種類 | 何のための商品か | 売却前に買う使い方 |
|---|---|---|
| ダブルローン | 住宅ローンを2本組む(専用商品ではない) | できる |
| 住み替えローン | 売却損を新しいローンに上乗せする | 会社によって条件が違う |
| 買取保証が付いた住み替え専用ローン | 売却が決まらないまま買う | できる |
| つなぎ融資 | 注文住宅で土地代・着工金・中間金を払う | できない(用途が違う) |
4行目を住み替え用だと思って調べている方が多いです。つなぎ融資は建物が完成する前に払うお金のための商品なので、完成済みの建売を買う場合はそもそも要りません。仕組みはつなぎ融資とは?費用の仕組みと建売なら要らない理由にまとめています。
住み替えローンがなくても売却前に買うことはできる
先に結論を書きます。普通の住宅ローンを2本組めるなら専用商品は要りません。
今の家のローンを返しながら新しい住宅ローンを組むのがダブルローンです。専用商品ではないので、どの金融機関でも理屈の上では可能です。通るかどうかは返済負担率で決まります。
ダブルローンは専用商品ではなく、普通の住宅ローンを2本組むこと
今の家の返済は「他の債務」として新しい審査に合算される
だから通るかどうかは返済負担率で決まる
専用商品を探すより先に、自分の負担率を計算したほうが早い
負担率に収まらない場合に専用商品や売り先行を検討する
順番の決め方そのものは買い先行と売り先行はどっちがいい?ダブルローンと買い替え特約で決める住み替えにまとめています。この記事は商品の中身に絞ります。
専用の商品のほうが有利なのではないですか。
 ラクチン君
用途が違うだけで有利不利ではありません。普通のローンが2本組めるならそれが一番シンプルです。専用商品は「負担率に収まらない」「残債が売却額を超える」といった事情があるときの手段です。
住み替えローンを扱う会社は11社中2社だけだった
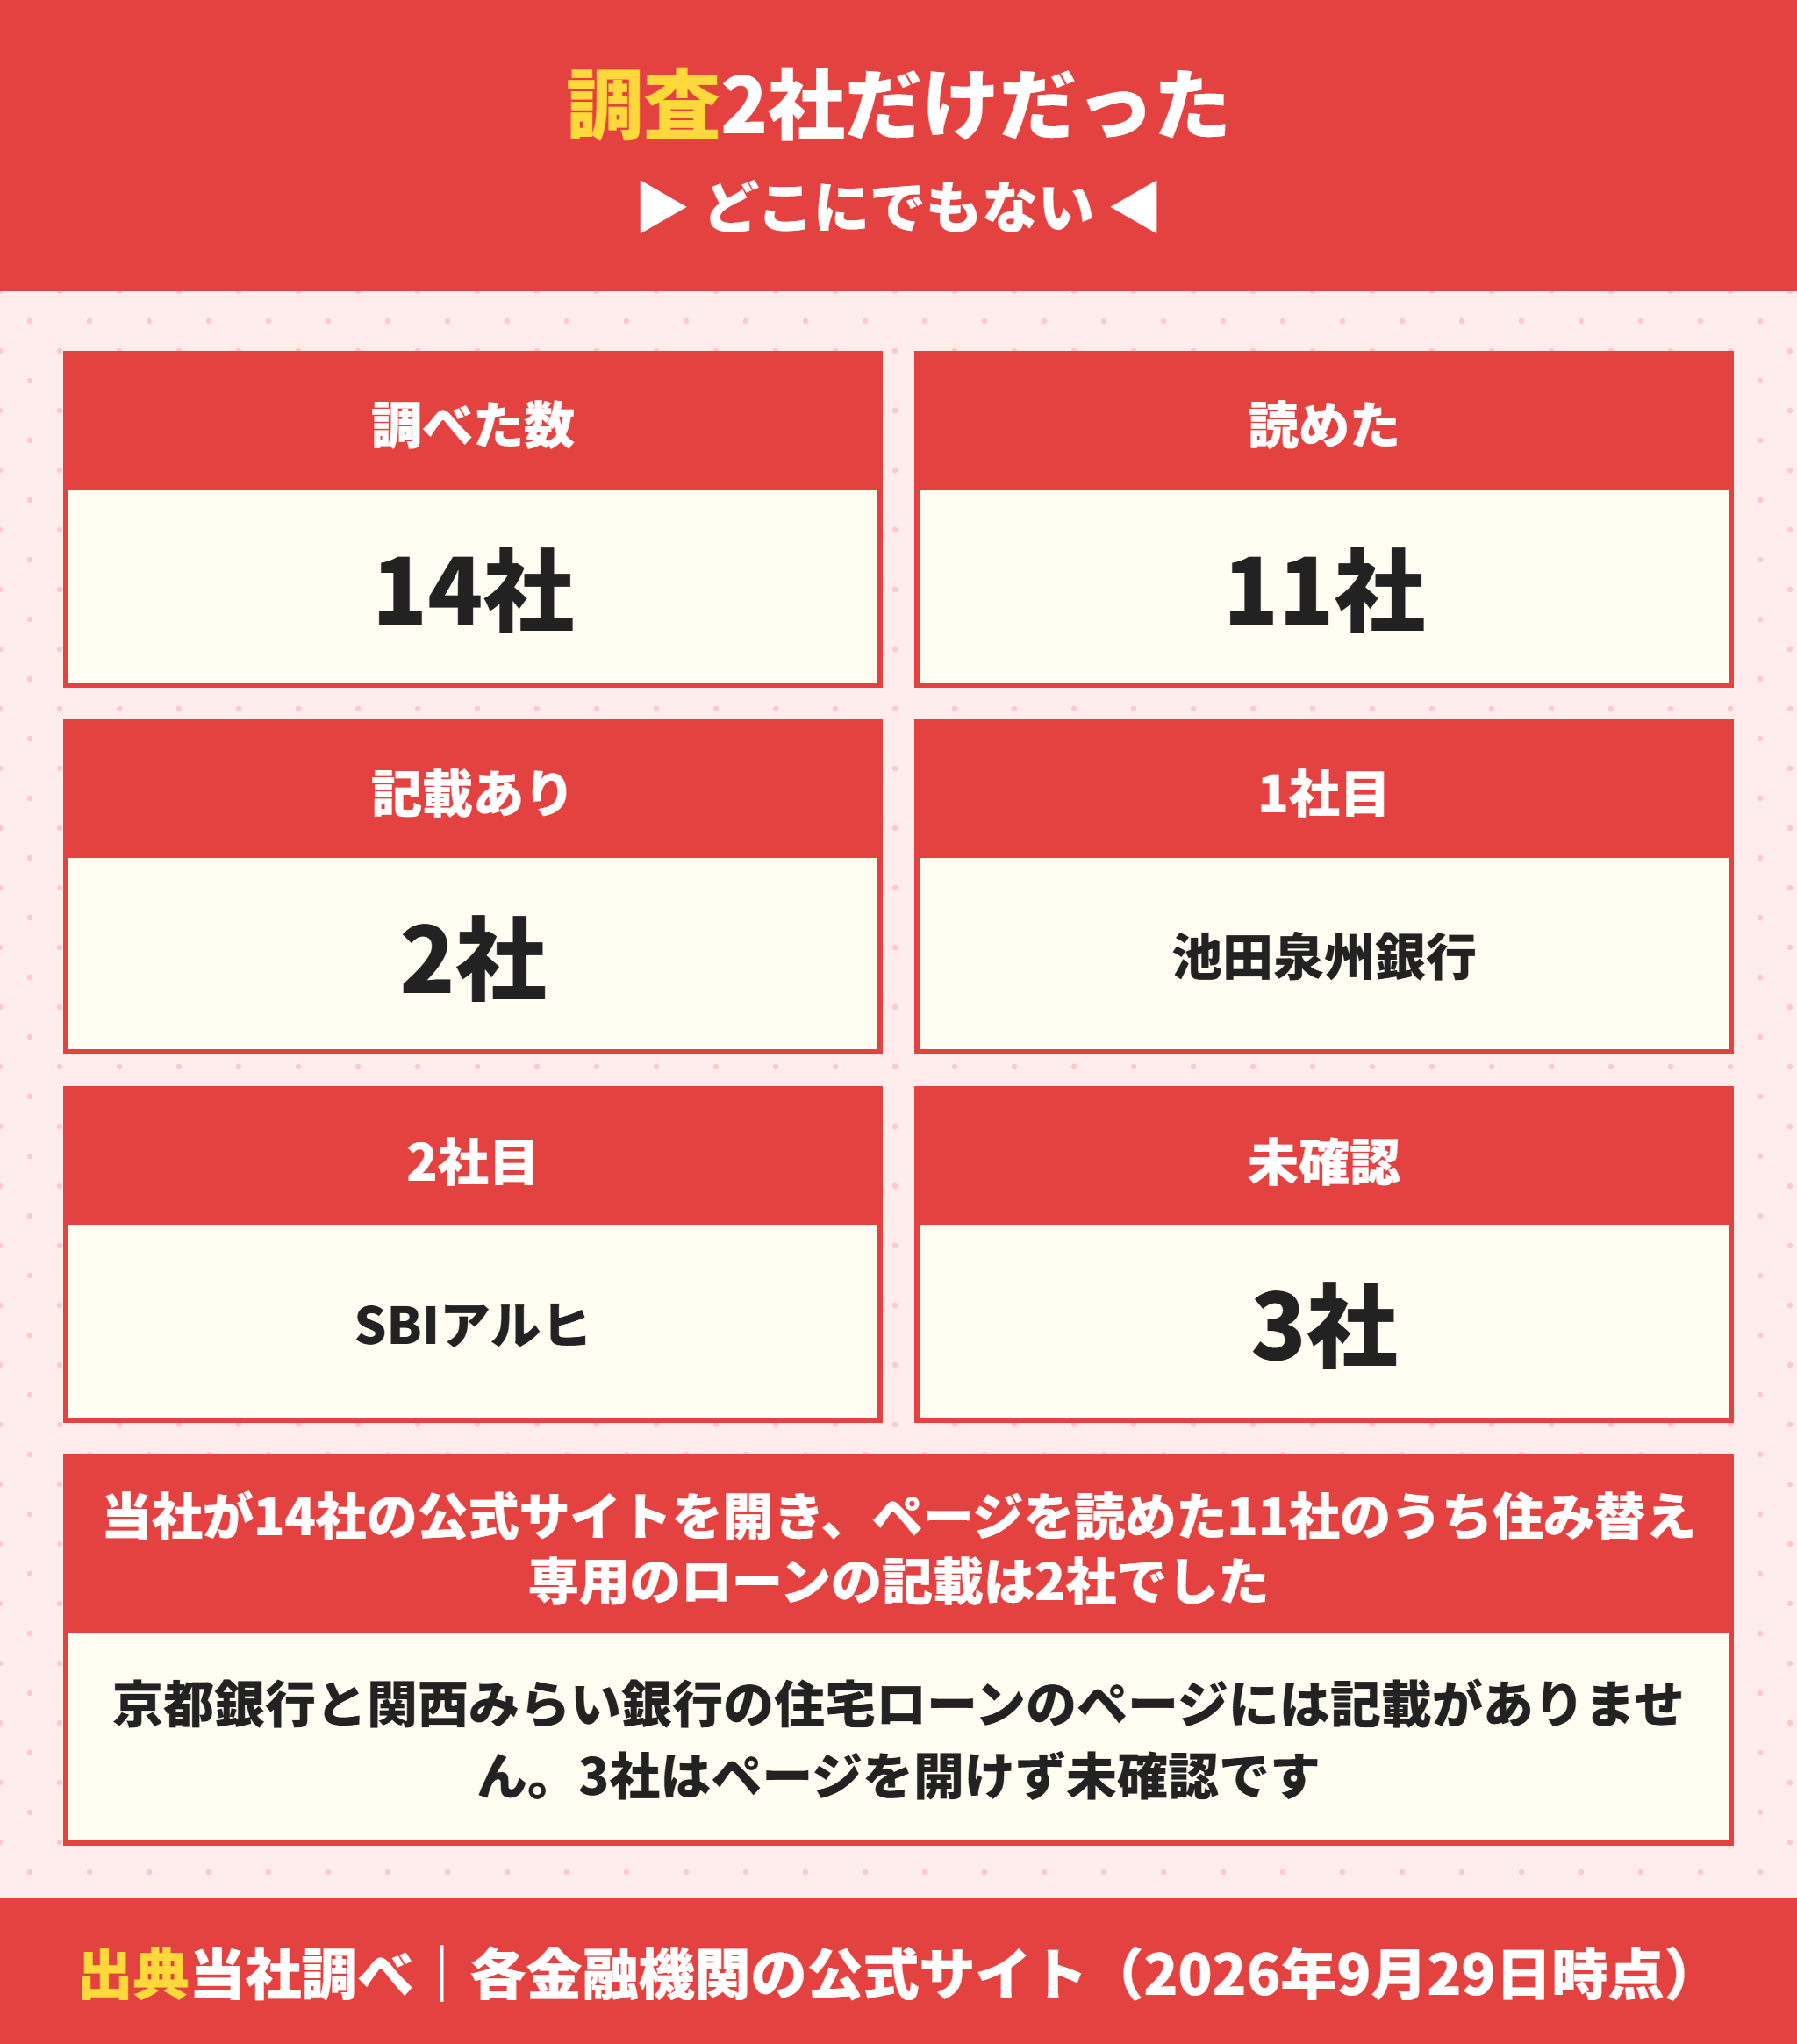
当社が公式サイトで調べた結果です。どこにでもある商品ではありませんでした。
住み替えローンを調べた14社と確認できた結果
2026年9月29日時点で、住宅ローンのページに住み替え・買い替え・つなぎ融資の記載があるかを確認しました。
| 金融機関 | 住み替え専用ローンの記載 | つなぎ融資の記載 |
|---|---|---|
| 池田泉州銀行 | あり(住み替えローン) | 確認できず |
| SBIアルヒ | あり(住み替え実現ローン) | あり(変動つなぎ・フラットつなぎ) |
| 楽天銀行 | 確認できず | あり(つなぎローン) |
| PayPay銀行 | 確認できず | あり(提携金融機関の紹介) |
| 京都銀行 | 住宅ローンのページに記載なし | 記載なし |
| 関西みらい銀行 | 住宅ローンのページに記載なし | 記載なし |
| auじぶん銀行・三菱UFJ銀行・ドコモSMTBネット銀行・JAバンク | 住宅ローンのトップに記載なし | 同じく記載なし |
| りそな銀行 | トップから該当リンクを確認できず | 同じ |
| イオン銀行・紀陽銀行・南都銀行 | ページを開けず未確認 | 未確認 |
 ラクチン君
この表は公式サイトの記載を確認できたかどうかであって、取扱いがないことの証明ではありません。ページの下層にある場合や窓口で相談できる場合があります。3社はページを開けなかったので未確認です。
それでも言えることがあります。住み替え専用のローンは前面に出している会社が少ない。だから商品名で探すより、負担率で判断したほうが早いという結論になります。
住み替えローンは関西の地銀では池田泉州銀行だけだった
当社の商圏で見ると1社です。関西の地銀で記載を確認できたのは池田泉州銀行のみでした。
京都銀行と関西みらい銀行は住宅ローンのページに記載がありません。紀陽銀行と南都銀行はページを辿れなかったので未確認です。各行の住宅ローンの条件は住宅ローンはどこがいい?関西の建売で12行を比べた手数料と団信にまとめています。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
住み替えローンという名前で呼ばれる商品は2通りある
言葉の使い方に幅があります。住み替えローンは商品名でもあり総称でもあります。
| 呼び方 | 指しているもの | この記事での扱い |
|---|---|---|
| 住み替えローン(商品名) | 売却損を新しいローンに上乗せする専用商品 | 池田泉州銀行の商品 |
| 住み替えローン(総称) | 住み替えのときに使うローン全般 | ダブルローンも含む言い方 |
| 買い替えローン | 住み替えローンとほぼ同じ意味で使われる | 同義として扱う |
| 住み替え実現ローン | SBIアルヒの商品名 | 買取保証が付く専用商品 |
検索するときは商品名として探しているのか、住み替えで使えるローン全般を探しているのかで結果が変わります。総称として探しているならダブルローンが答えになることが多いです。
この記事では1行目と4行目を専用商品として扱い、2行目の意味で使う場合はダブルローンと書き分けます。住み替えローンという名前の商品を扱う会社が少ないのは、この言葉の幅も理由の1つです。
買い先行は住み替えローンより銀行の対応で決まる
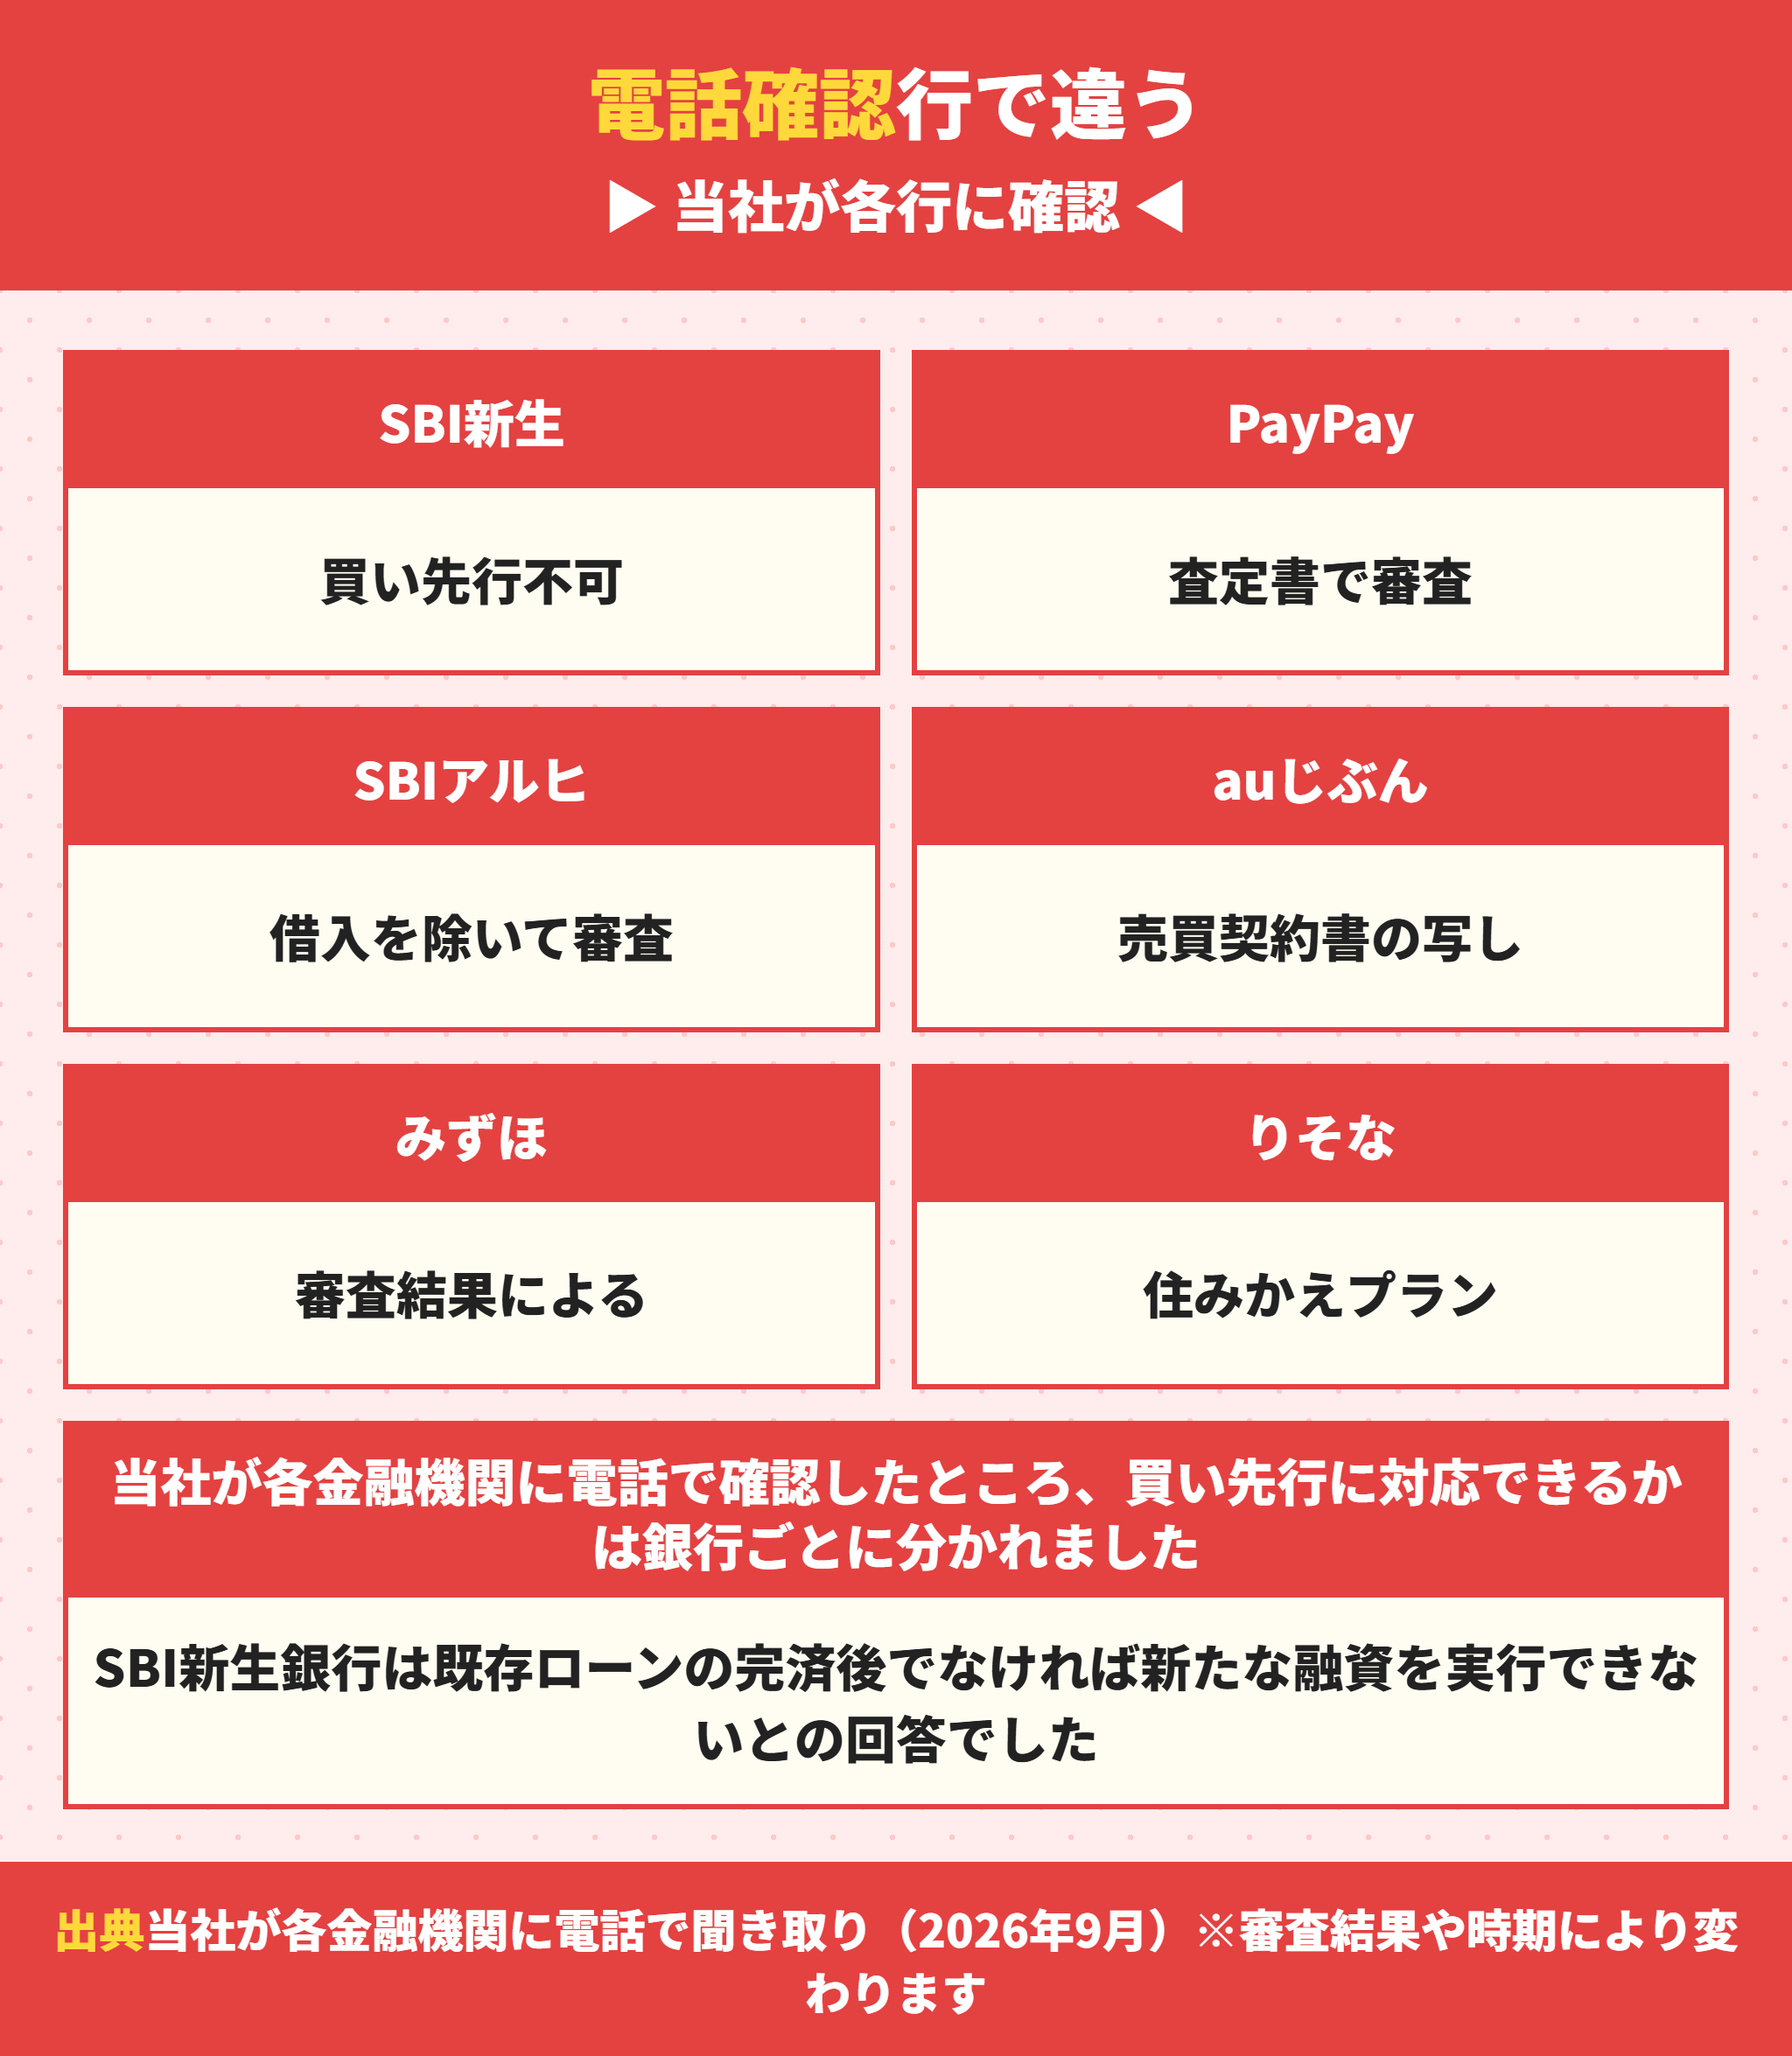
ここがこの記事でいちばん大事なところです。住み替えローンがあるかどうかより、その銀行が買い先行に対応できるかで決まります。
当社が各金融機関に電話で確認した結果
お客さまの住み替えのご相談を受けて、当社が各金融機関に電話で聞き取った内容を置きます。2026年9月時点です。
| 金融機関 | 買い先行の可否 | 聞き取った条件 |
|---|---|---|
| SBI新生銀行 | 不可 | 既存ローンの完済後でなければ新たな融資を実行できない |
| PayPay銀行 | 条件により可 | 売却契約前でも査定書や媒介契約書等で審査可能。融資前の売買契約書や融資後6か月以内の完済証明を求められる場合がある |
| SBIアルヒ(フラット35) | 条件により可 | 現在の住宅ローンがフラット35でなければ、現在の借入を除いた審査が可能 |
| auじぶん銀行 | 条件により可 | 本審査時に現在の住まいの売買契約書の写しを提出することで認められる場合がある |
| みずほ銀行 | 条件により可 | 審査結果によるが、売却前に新居の購入資金を借入できる場合がある |
| りそな銀行 | 可(住みかえプラン) | 新居へ住み替え後1年以内に現在の住まいを売却して完済することが条件。窓口での相談が前提 |
| 各行のフラット35 | 可のことが多い | 売却代金で完済できる見込みが確認できれば、現在の返済額を審査上の返済負担に含めない |
| イオン銀行などの通常の変動金利 | 売り先行のみ | フラット35とは分けて検討する |
ラクチン君この表は当社が電話で聞き取った内容です。審査結果や申込みの時期、お客さまの条件によって扱いは変わります。ここに書いた内容を前提に動く前に、必ずご自身で各社にご確認ください。また、みずほ銀行とSBI新生銀行の公式サイトは当社の環境からページを確認できなかったため、聞き取った内容として記載しています。
要点は2つです。買い先行が不可の金融機関は実際にあることと、対応できる場合も売買契約書や完済証明といった条件が付くことです。
買い先行が不可という回答もある
住み替えローンの有無より先に確かめることです。既存ローンの完済が融資実行の前提になっている金融機関があります。
SBI新生銀行は既存ローンの完済後でなければ新たな融資を実行できないという回答でした。この場合は仕組みとして買い先行が成立しません。
既存ローンの完済が融資実行の条件になっていると買い先行はできない
この条件は商品概要説明書に書かれていないことがある
だから事前審査の前に電話で確認するのが早い
「ダブルローンは可能ですか」ではなく「売却前に融資を実行できますか」と聞く
当社が確認した範囲では買い先行が不可の金融機関のほうが多い
4つ目の聞き方が実務のコツです。ダブルローンという言葉は会社によって理解が違います。売却前に融資を実行できるかという聞き方だと答えがはっきりします。
対応できる場合も条件が付く
可と言われても条件があります。売買契約書や完済証明を求められる場合があります。
| 金融機関 | 求められることがある書類・条件 |
|---|---|
| PayPay銀行 | 審査は査定書や媒介契約書でも可。融資前の売買契約書、融資後6か月以内の完済証明 |
| auじぶん銀行 | 本審査時に現在の住まいの売買契約書の写し |
| りそな銀行(住みかえプラン) | 住み替え後1年以内に売却して完済すること |
| SBIアルヒ(フラット35) | 現在の住宅ローンがフラット35でないこと |
| 各行のフラット35 | 売却代金で完済できる見込みが確認できること |
PayPay銀行の融資後6か月以内の完済証明が分かりやすい例です。6か月以内に売れないと約束を守れないので、売却の見込み期間と突き合わせてから申し込む必要があります。
住宅ローンの商品はPayPay銀行もauじぶん銀行も公式サイトに商品概要が出ていますが、買い先行の扱いは商品概要説明書には書かれていないことが多いです。だから住み替えローンの有無だけでなく電話で確認する価値があります。
自分で電話するときは何と聞けばいいですか。
ラクチン君「今の家を売る前に新居の融資を実行できますか」と聞いてください。そのうえで「売買契約書はいつ必要ですか」「完済の期限はありますか」を確かめます。当社がお手伝いする場合は、この住み替えローンの確認をこちらで進めます。
池田泉州銀行の住み替えローンは同時売却が条件
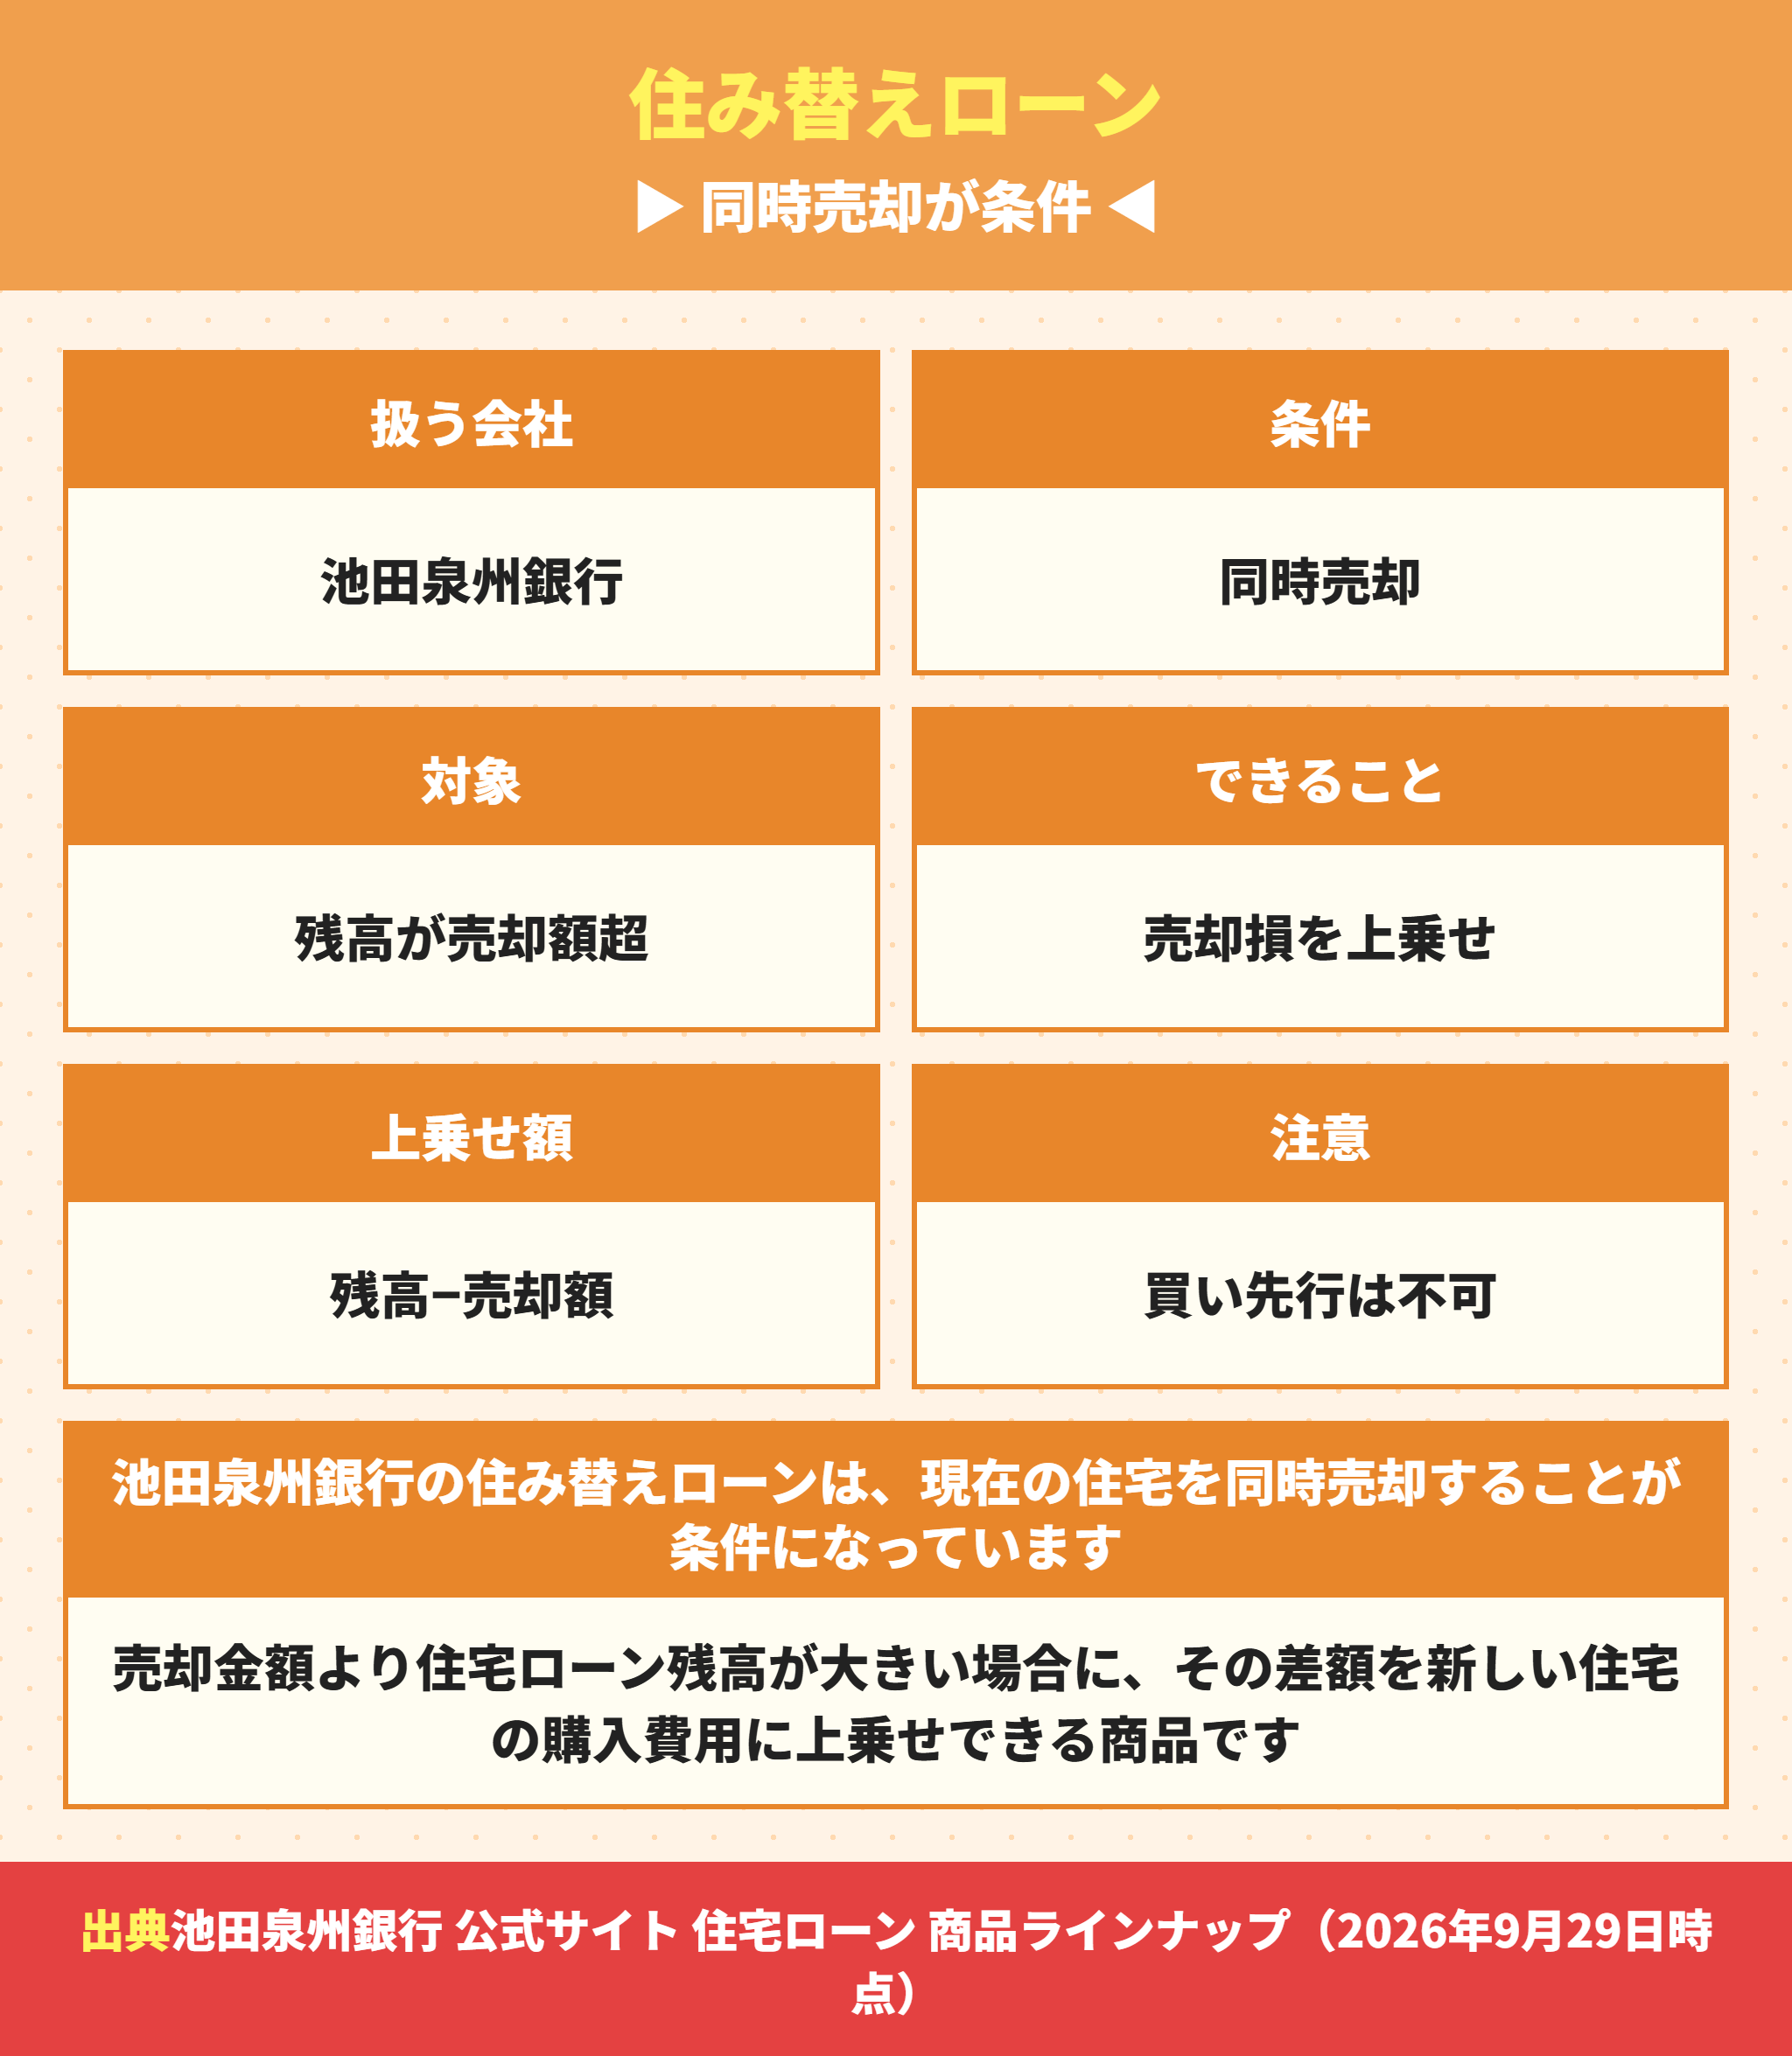
1社目です。売却前に買う使い方はできません。
池田泉州銀行の住み替えローンの記載をそのまま読む
池田泉州銀行の住宅ローンの商品ラインナップにはこう書かれています。
池田泉州銀行「住み替えローン」の公式の説明
現在の住宅を同時売却し、
「売却金額より住宅ローン残高の方が大きくなる」場合に、
新しい住宅購入費用に売却損(住宅ローン残高と売却金額の差額)を
上乗せして利用できる住宅ローンです。
要点は2つです。同時売却が条件であることと、売却損を上乗せできることです。
| 項目 | 公式の記載から読めること |
|---|---|
| 売却の時期 | 同時売却(買い先行では使えない) |
| 対象になる人 | 売却金額より住宅ローン残高が大きくなる人 |
| 上乗せできる額 | 住宅ローン残高と売却金額の差額(売却損) |
| 使い方 | 新しい住宅の購入費用に上乗せする |
| 目的 | オーバーローンでも住み替えられるようにする |
つまりこの商品は売れない不安を解消する商品ではなく、売っても残債が残る人のための商品です。買い先行の不安を解消する用途とは別だと押さえてください。
住み替えローンはオーバーローンでも住み替えられる仕組み
売却額より残債が大きい状態をオーバーローンといいます。通常はその差額を現金で用意しないと売れません。
住み替えローンはその差額を新しい住宅ローンに乗せて一本化します。現金がなくても住み替えられるかわりに、新居の借入額がその分だけ増えます。
借入額が増えるので返済負担率の枠をさらに使う
担保になるのは新居だけなので融資率の上限に当たりやすい
融資率を100%以内とした機関は377で最多(994機関の調査)
新居の価格を超える借入は通りにくい
売却損が大きいほど審査は厳しくなる
3行目が効きます。国土交通省の令和7年度調査では融資率を100%以内とした機関が377で最多でした。住み替えローンは売却損が小さい場合の手段だと考えてください。
池田泉州銀行の住宅ローンそのものの条件は池田泉州銀行の住宅ローンは審査が厳しい?団信と手続きの流れを解説にまとめています。
SBIアルヒの住み替え実現ローンは売却前に買える
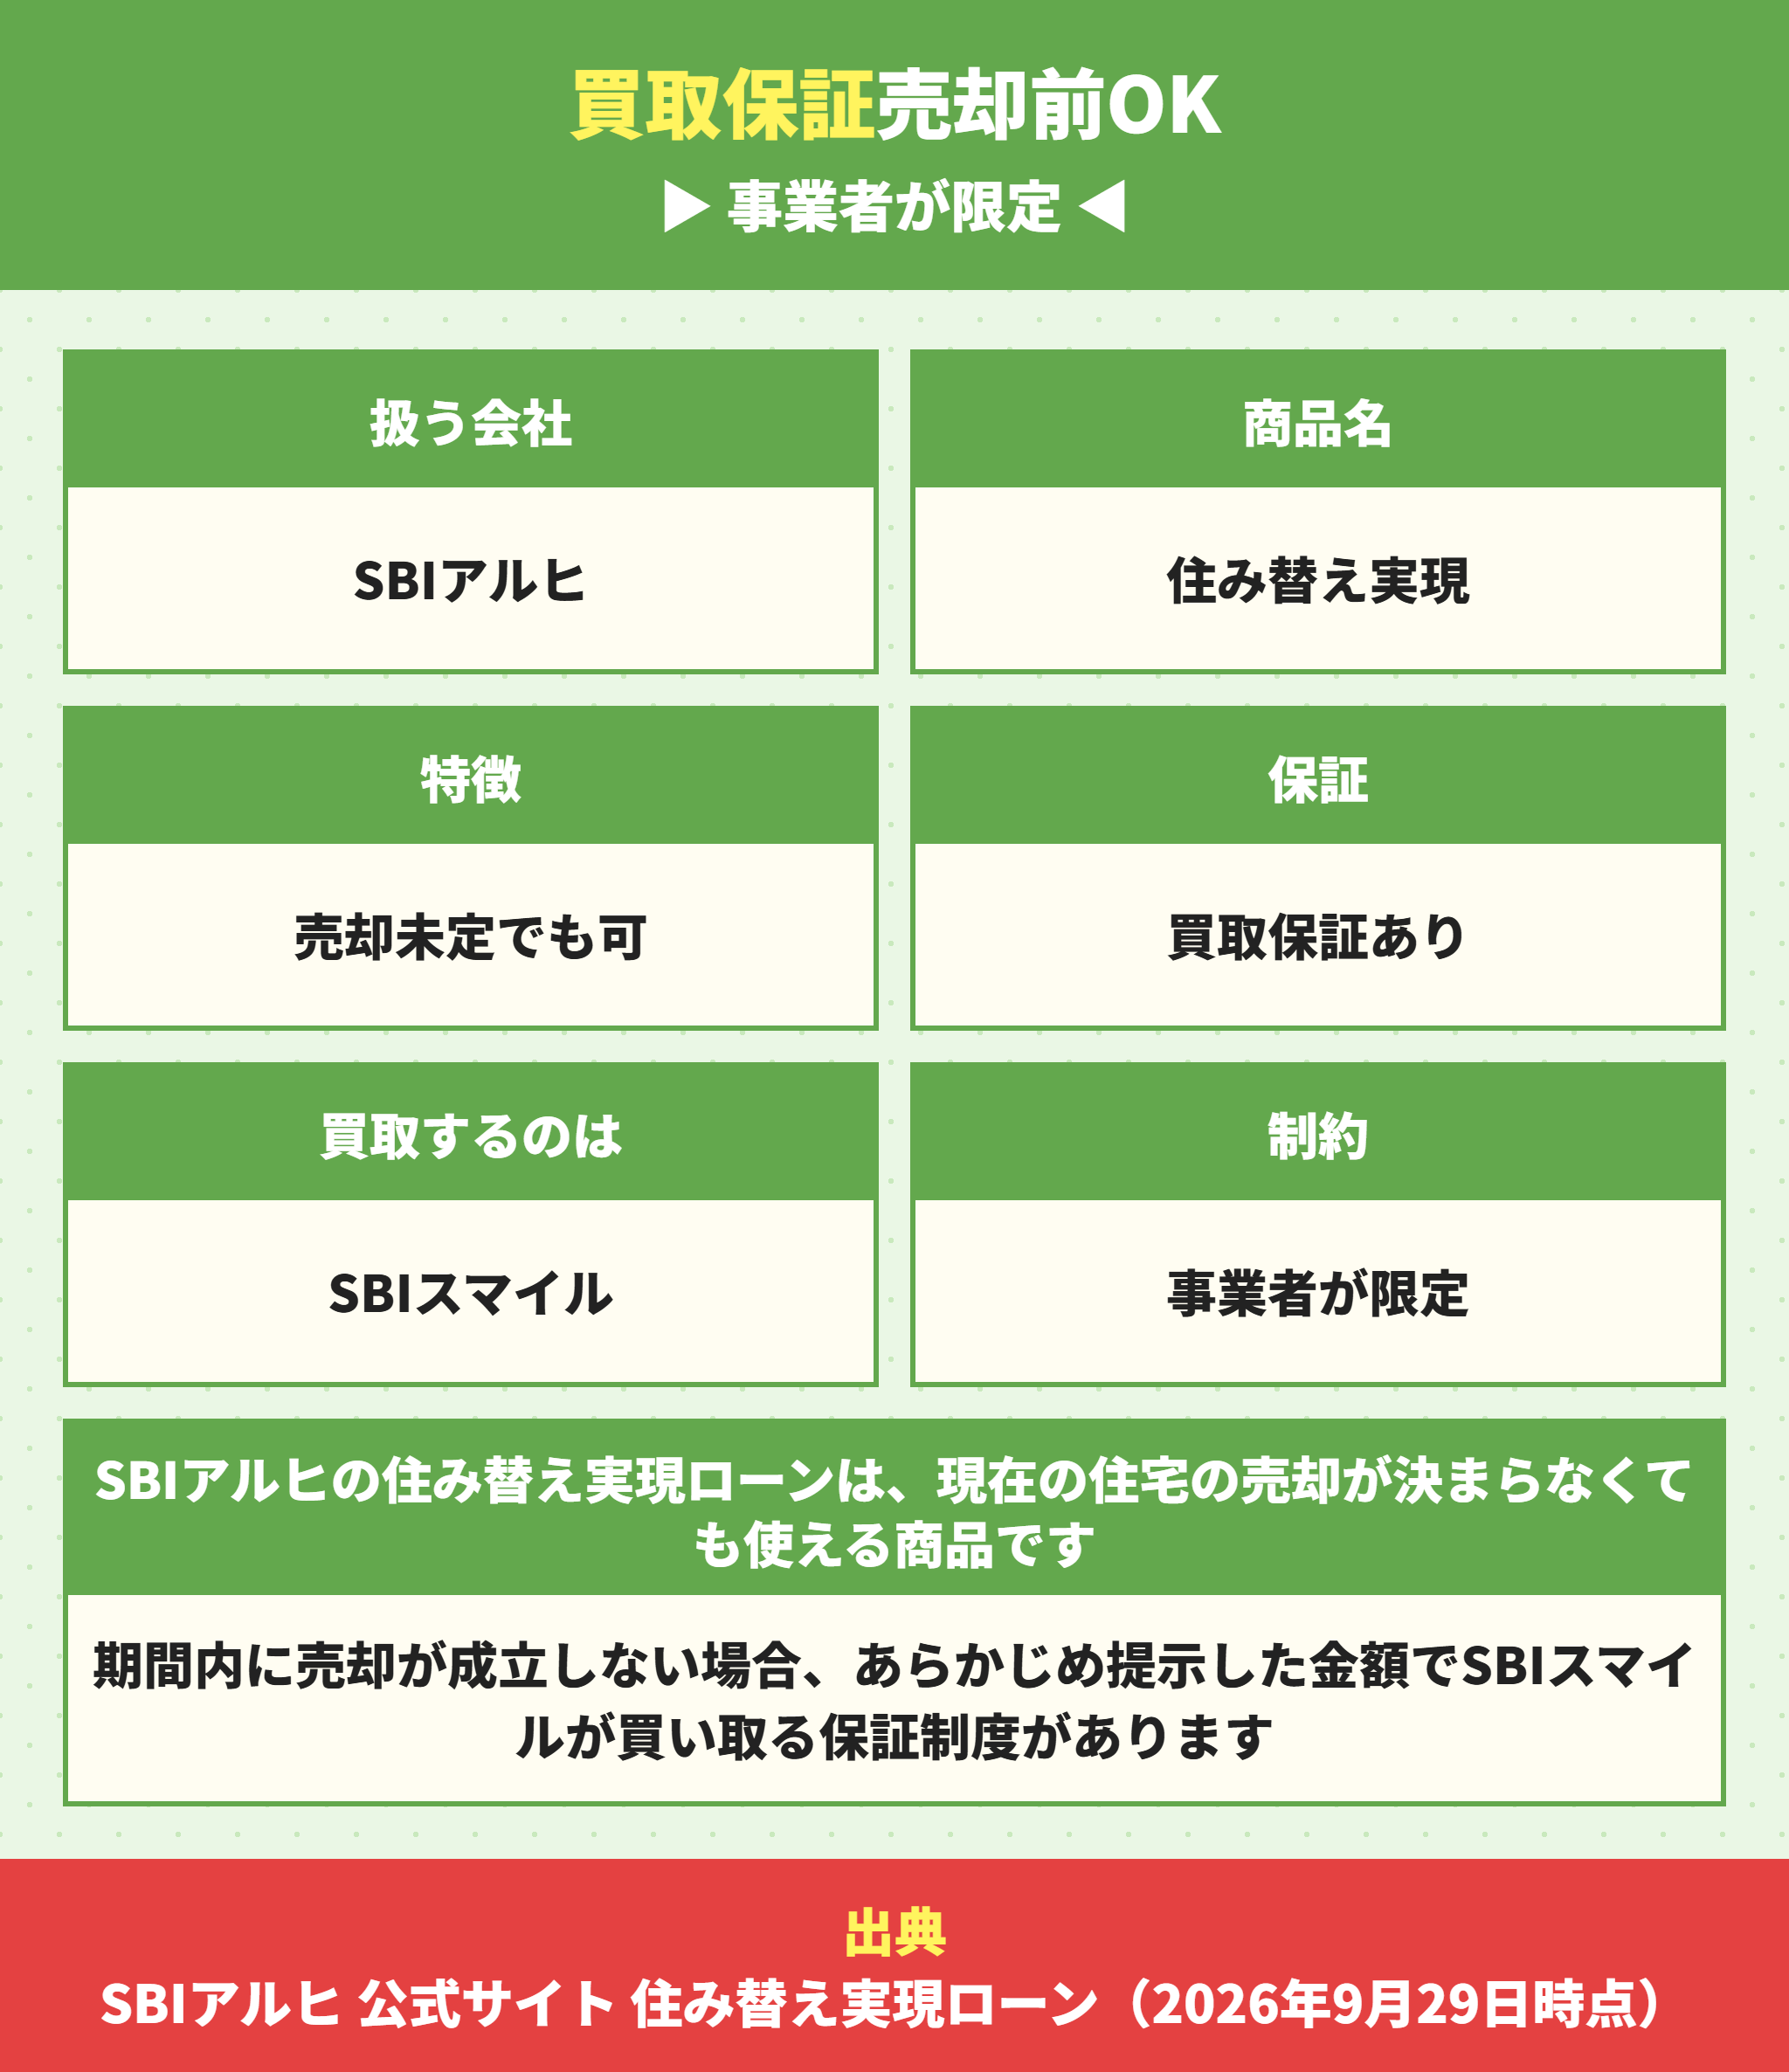
2社目です。こちらは売却が決まらなくても使えます。
SBIアルヒの住み替えローンは買取保証が付く
SBIアルヒの住み替え実現ローンには現在の住宅売却が決まらなくても、住み替えに特化したローンですと書かれています。
そのうえで買取保証の説明があります。売却活動を行い、一定期間内に売却が成立しなかった場合、あらかじめ提示した金額でSBIスマイルが物件を買い取ることを保証する制度です。
| 項目 | 公式サイトの記載 |
|---|---|
| 売却の時期 | 決まらなくてもよい |
| 買取保証 | 期間内に売却が成立しない場合の制度がある |
| 買い取る会社 | SBIスマイル |
| 保証される金額 | あらかじめ提示した金額 |
| 融資対象外の費用 | 引越費用や家具・家電購入費用など |
| 利用の制約 | ご利用頂ける不動産事業者さまが限定されている |
6行目が実務での関門です。ご利用頂ける不動産事業者さまが限定されていると明記されています。自分が依頼したい会社が対象かどうかを先に確かめる必要があります。
買取保証付きの住み替えローンは資金計画が固まる
買取保証の価値はここです。売却の下限額が先に決まります。
通常の売却ではいくらで売れるか分からないまま資金計画を組むことになります。買取保証があれば、最低でもその金額は入ってくる前提で計算できます。
売却の下限額が決まるので資金計画が固まる
残債を返せるかどうかを先に判断できる
仮住まいが不要になる(先に買えるので引越しは1回)
売れないまま時間が過ぎるリスクが下がる
そのかわり買取価格は市場価格より低くなるのが通常
5つ目は前提として押さえてください。買取保証の金額は仲介で売れる金額より低くなるのが通常です。保証を使わずに売れれば、その差額は自分の利益になります。
SBIアルヒにはマイホーム売却サポートローンや住み替えコンシェルジュ、SBIグループのリースバックもあります。売却の進め方とあわせて相談する形になります。
買取保証の金額はどのくらい下がりますか。
ラクチン君公式サイトに金額の水準は出ていないので、実際に提示を受けて確かめる形になります。成約価格は不動産情報ライブラリで調べられますから、提示額と見比べてから使うかどうかを決めてください。
住み替えローンと普通の住宅ローンで審査の見方が変わる
審査で見られるところの違いです。住み替えローンは新居だけが担保になります。
普通の住宅ローンなら借入額は新居の価格の範囲に収まります。住み替えローンは新居の価格に売却損を上乗せするので、担保より借入額が大きくなります。
| 項目 | 普通の住宅ローン | 住み替えローン |
|---|---|---|
| 担保 | 新居 | 新居だけ(旧居は売るので担保に残らない) |
| 借入額 | 新居の価格の範囲 | 新居の価格+売却損 |
| 融資率 | 100%以内に収まりやすい | 100%を超えることがある |
| 審査の厳しさ | 標準 | 融資率の上限に当たりやすい |
| 売却の時期 | 関係しない | 同時売却が条件のことがある |
3行目が関門です。融資率を100%以内とした機関が377で最多なので、住み替えローンは融資率の考え方が違う機関でないと通りません。
だから住み替えローンを扱う会社が少ないのだと考えられます。商品として用意していない機関では、売却損の分を自己資金で用意する前提になります。
つなぎ融資は住み替えローンではなく注文住宅のための商品
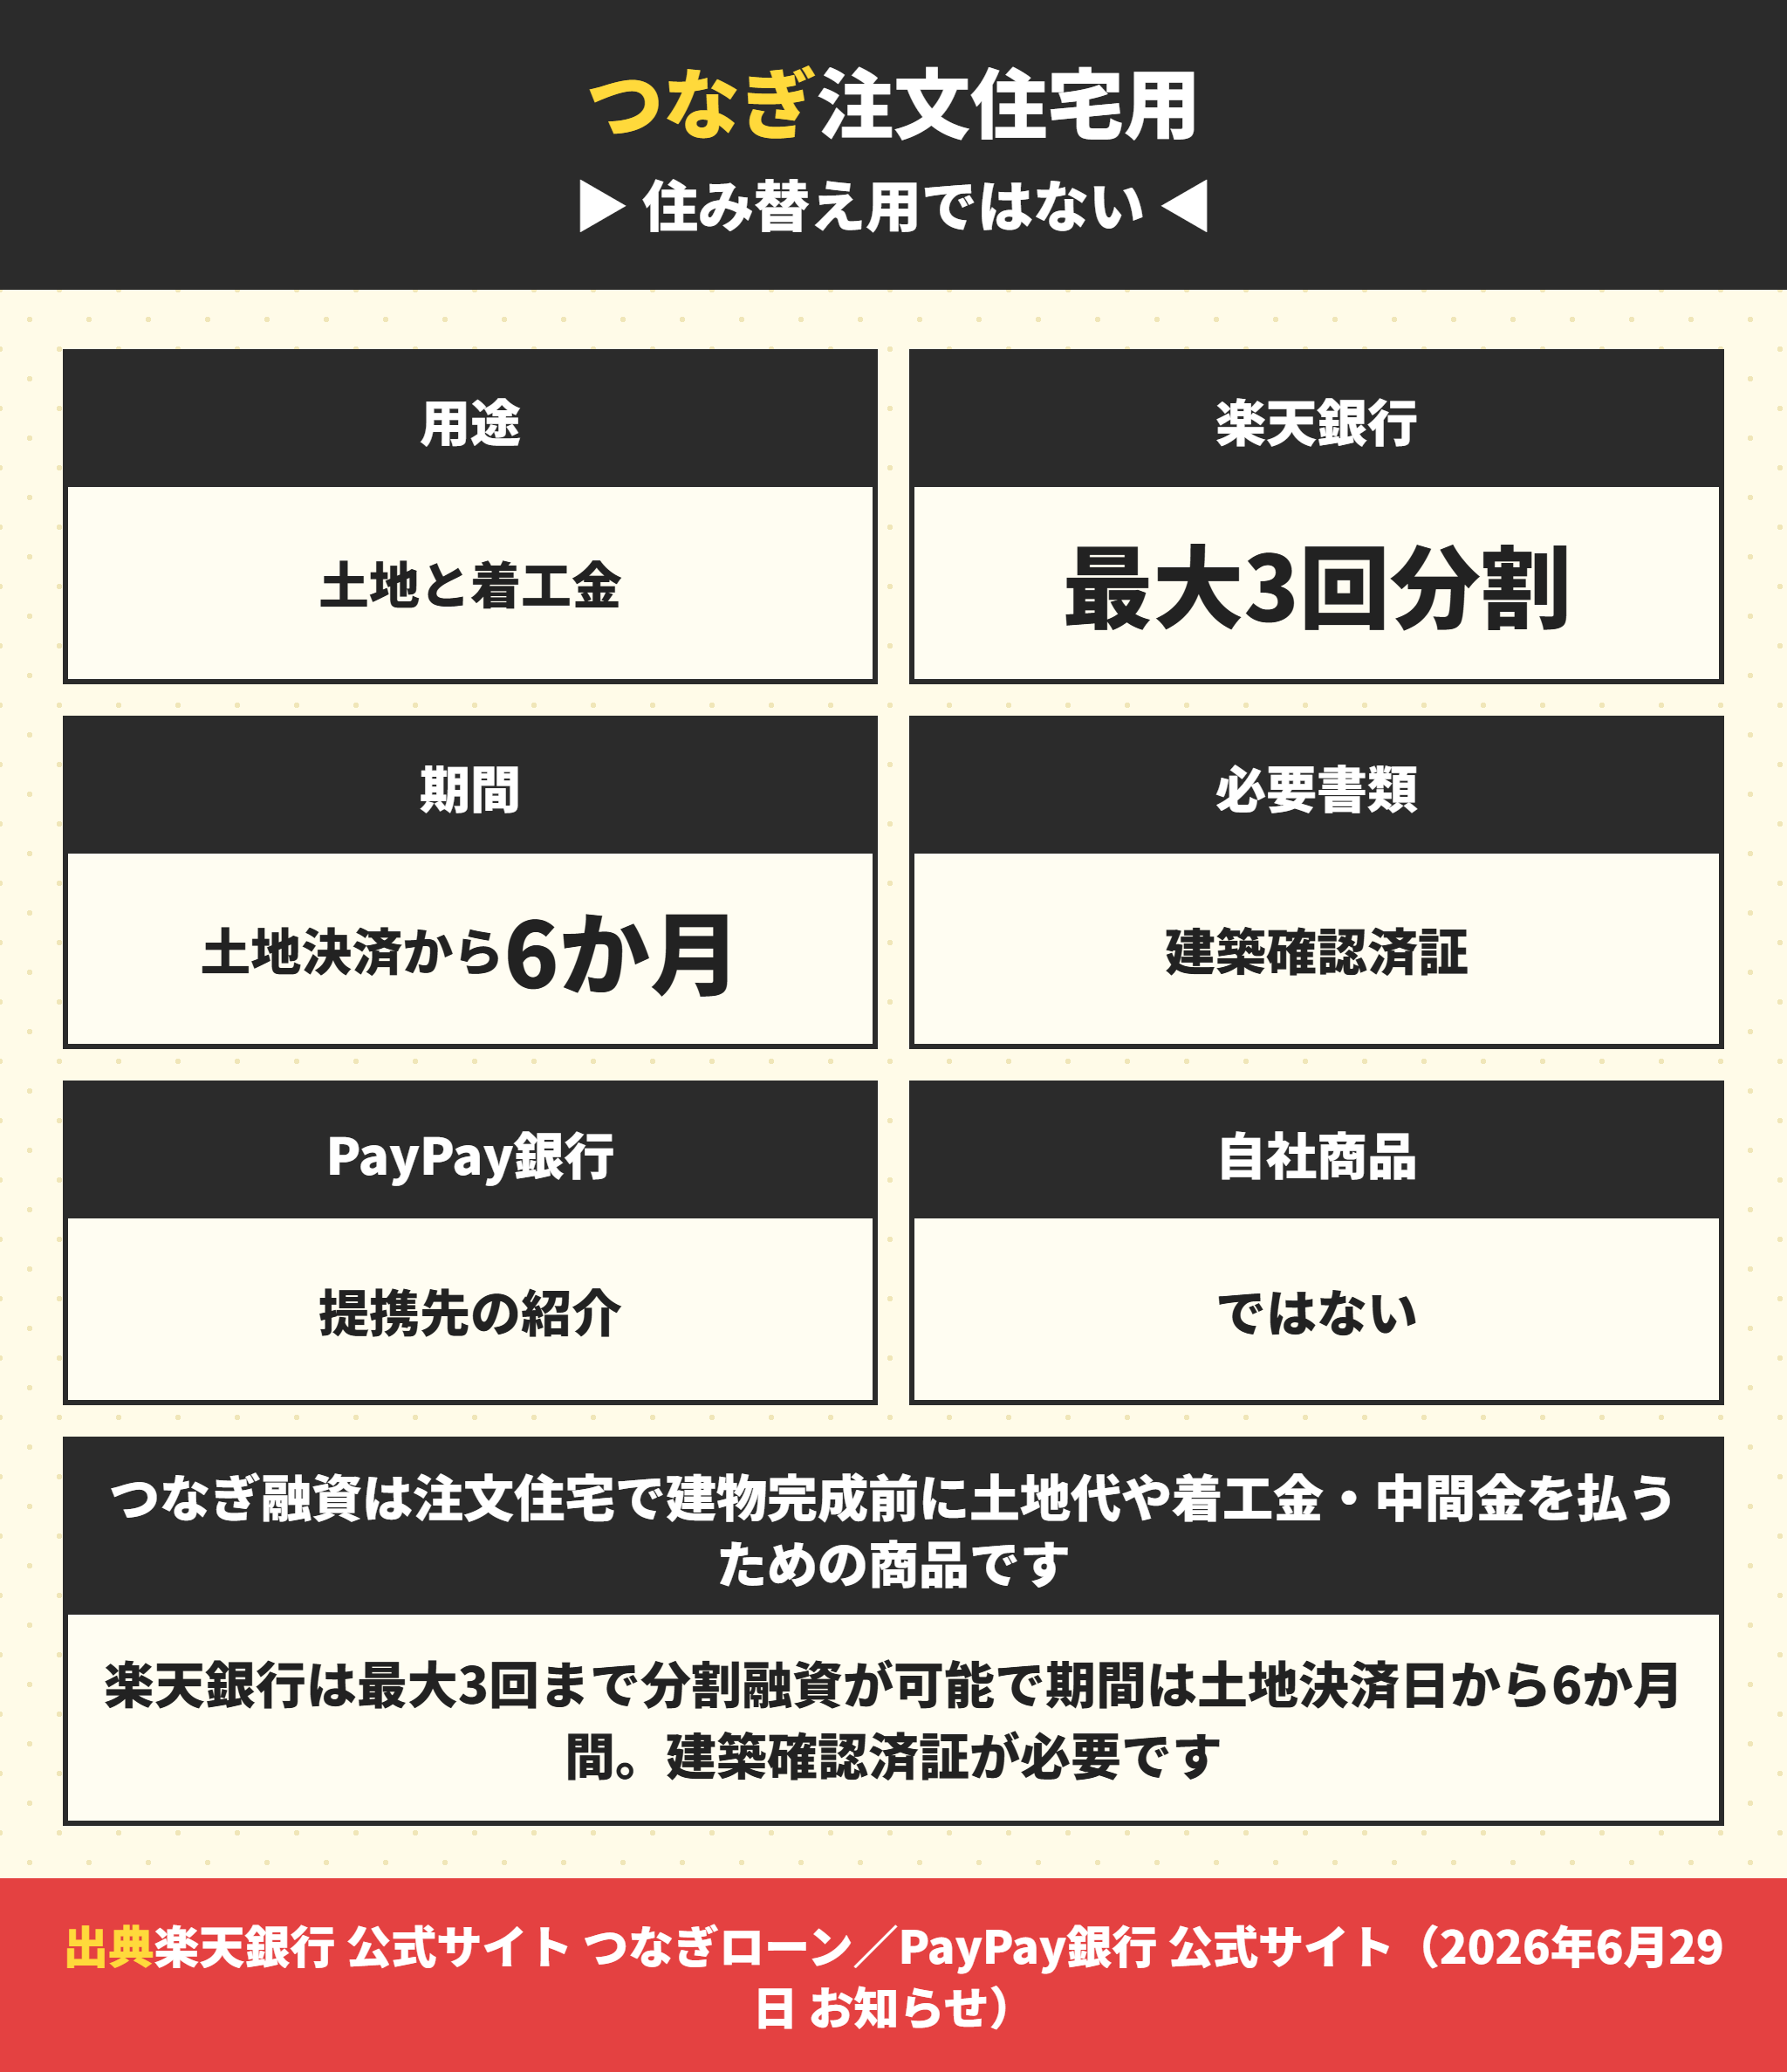
検索で混ざってくるのでここで切り分けます。つなぎ融資は住み替えのための商品ではありません。
楽天銀行のつなぎローンは住み替えには使えない
楽天銀行のつなぎローンは、建物竣工後に一括融資となる住宅ローンや【フラット35】の融資までのつなぎ資金です。
| 項目 | 公式サイトの記載 |
|---|---|
| 用途 | 土地取得資金・着工金・中間金 |
| 分割の回数 | 最大3回まで分割融資が可能 |
| 融資期間 | つなぎローン全体で土地決済日から6か月間 |
| 必要書類 | 建築確認済証(初回実行希望日の13営業日前までに提出) |
| 金利の支払い | 融資実行時に一括前払いで融資金から差し引き |
| 団信の注意 | ペアローン連生または夫婦連生を選ぶと本融資も同じ団信で年0.2%上乗せ |
用途の欄を見てください。土地取得資金・着工金・中間金です。今の家が売れるまでのつなぎには使えません。
楽天銀行の住宅ローンそのものは楽天銀行の住宅ローンは事務手数料33万円の定額?分岐は借入1500万円にまとめています。
PayPay銀行のつなぎ融資は自社商品ではない
2026年6月29日のお知らせです。提携金融機関の紹介を開始したという内容でした。
公式のお知らせにはつなぎ融資はPayPay銀行の商品ではありませんと明記されています。
PayPay銀行はつなぎ融資を希望する人に提携金融機関を紹介する
つなぎ融資はPayPay銀行の商品ではない
申し込みにはPayPay銀行 住宅ローンの本審査が完了している必要がある
つなぎ融資の利用には提携金融機関所定の審査がある
つまり審査が2回ある
3行目の順番が実務では重要です。先にPayPay銀行の本審査を通してからつなぎ融資に申し込むことになります。日程に余裕が必要です。PayPay銀行の条件はPayPay銀行の住宅ローンは5年ルールがない?金利上昇がすぐ返済額に来るにまとめています。
SBIアルヒの変動つなぎは期間中の支払いがない
もう1つ条件が細かく出ている商品です。SBIアルヒの変動つなぎは期間中の元金も利息も払わない仕組みです。
| 項目 | 公式サイトの記載 |
|---|---|
| 対象 | 家を建てる方や中古住宅購入時にリフォームをする方 |
| 期間中の支払い | 元金は据え置き、利息の支払いもなし |
| 利息の扱い | 住宅ローン融資時に期間中の利息も借り入れ可能 |
| 支払いの時期 | つなぎ融資完済日に期限までの利息を一括で支払う |
| 担保の制約 | 融資期間中に土地に他の抵当権などの担保権を設定できない |
| 契約者 | 主債務者となる方のみ(連帯債務者は契約者にならない) |
対象の欄がここでも同じです。家を建てる方や中古住宅購入時にリフォームをする方です。完成済みの建売を買う場合は対象外になります。
SBIアルヒには【フラット35】のつなぎローン「フラットつなぎ」と、【リ・バース60】のつなぎローンもあります。商品ごとに対象が決まっているので、自分の住宅ローンに紐づくものを選びます。
住み替えローンより先に返済負担率を計算する
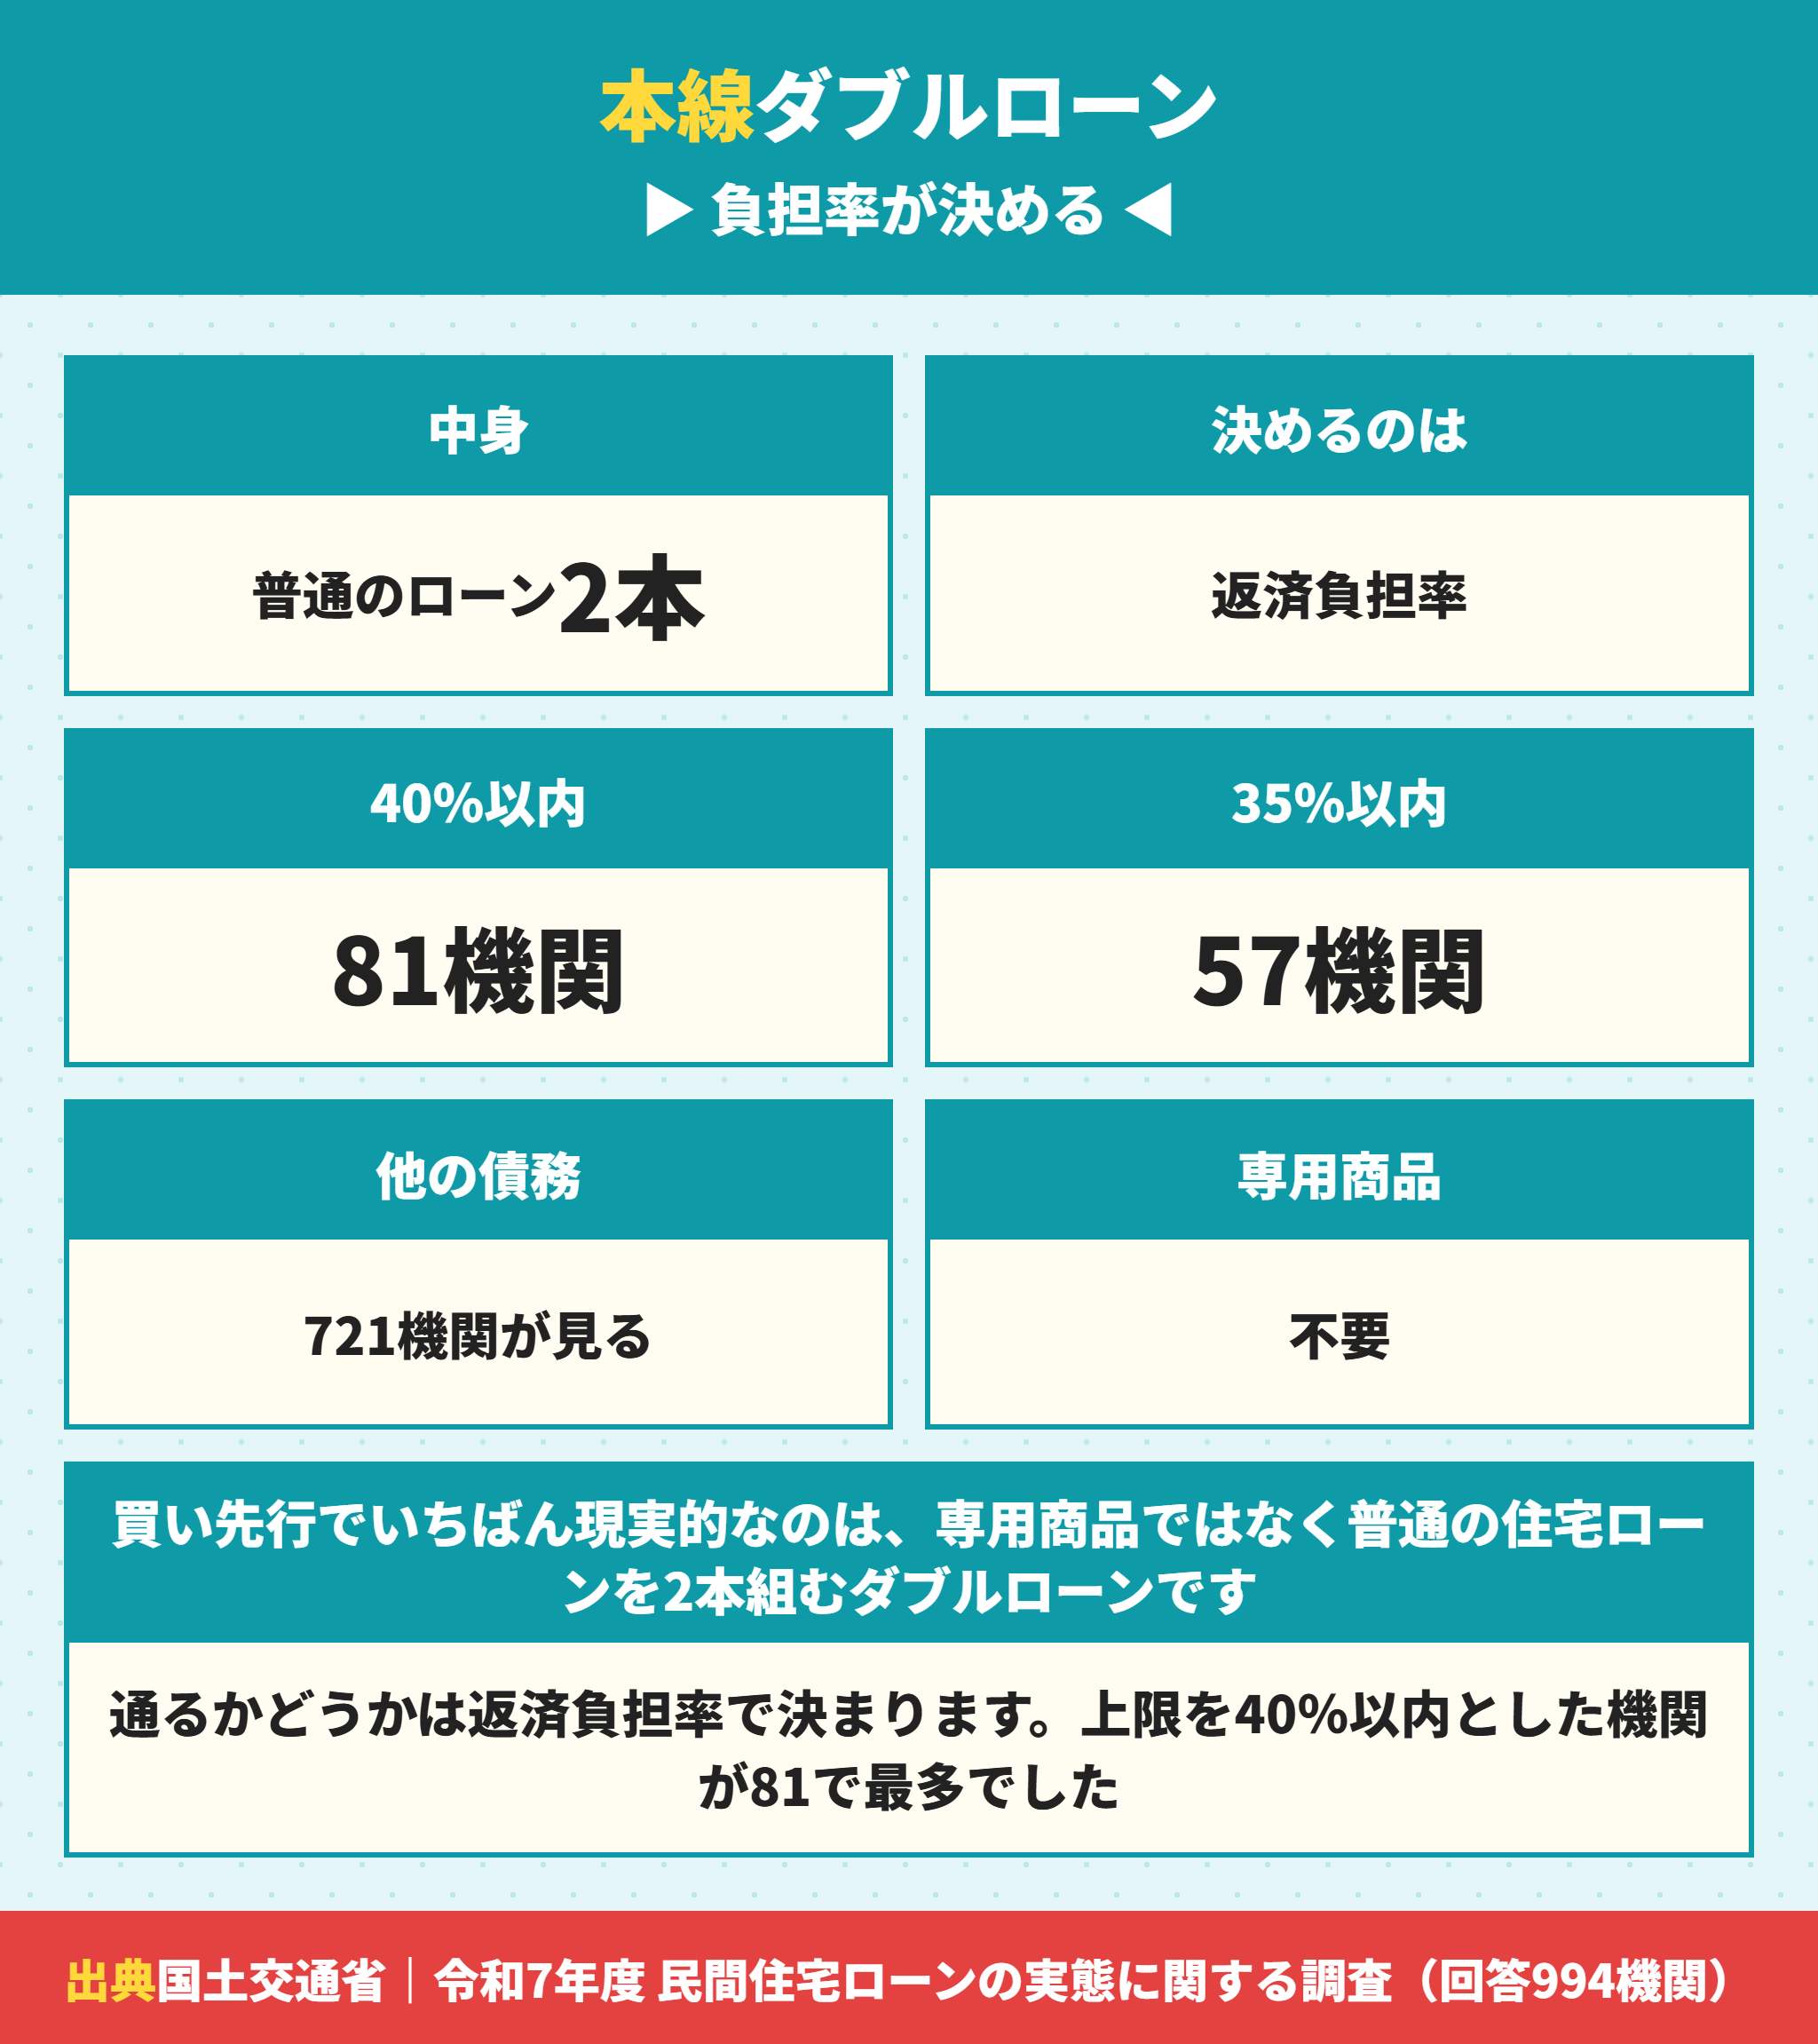
ここが結論です。商品を探す前に自分の枠を計算します。
住み替えローンの判断に効く返済負担率は40%以内が最多
国土交通省の令和7年度調査は994機関の回答をまとめています。返済負担率の上限を40%以内とした機関が81で最多でした。
| 返済負担率の上限 | 回答した機関 | 年収500万円なら月いくらか |
|---|---|---|
| 40%以内 | 81機関 | 月16.6万円 |
| 35%以内 | 57機関 | 月14.6万円 |
| 30%以内 | 43機関 | 月12.5万円 |
| 45%以内 | 4機関 | 月18.7万円 |
| 50%以内 | 3機関 | 月20.8万円 |
今の家の返済はこの枠から引かれます。同じ調査ではカードローン等の他の債務の状況や返済履歴を審査項目とした機関が721ありました。
計算してみます。年収500万円で負担率40%なら枠は月16.6万円です。今の家の返済が月10万円残っていると残りは月6.6万円で、借入可能額は5,422万円から2,156万円まで下がります。
負担率に収まるなら住み替えローンは要らない
判断の分かれ目を置きます。2本分の返済が枠に収まるかどうかだけです。
- 今の家の残債を残高証明書で確認する
- 年収×返済負担率40%÷12で月の返済枠を出す
- 今の家の返済を引いて、新居に使える月額を出す
- その額で希望の物件が買えるならダブルローンで進める
- 買えないなら売り先行か、売却損がある場合は住み替えローンを検討する
- 売却が決まらないまま買いたい場合は買取保証付きの商品を検討する
4行目で足りるなら専用商品を探す手間は不要です。普通の住宅ローンを2本組むだけで済みます。
審査項目の実数は住宅ローンの本審査はほぼ通る?期間と落ちる理由と994機関の審査項目にまとめています。負担率の上限が緩い機関を選ぶという発想も使えます。
住み替えローンを使う前に売却の下限を固める
専用商品を検討する前の作業です。売却の下限が固まらないと住み替えローンの額も決まりません。
住み替えローンで上乗せできるのは売却損の分です。売却額が確定しないと売却損の額も確定しません。だから売却の下限を先に固める必要があります。
- 不動産情報ライブラリで同じ地域・同じ広さの成約価格を調べる
- 複数社に査定を出して、いちばん低い提示を下限として使う
- 買取保証が付いた商品なら、保証される金額が下限になる
3つ目がSBIアルヒの住み替え実現ローンの利点です。保証される金額があらかじめ提示されるので、下限が数字で決まります。資金計画を先に固められるのが買取保証の値打ちです。
住み替えローンを検討する段階で売却の下限が出ていないと、借入額の見込みも立ちません。順番としては売却の下限が先です。
住み替えローンが使えない場合の3つの道
専用商品が使えないときの選択肢です。道は3つあります。
| 道 | 中身 | 向いている人 |
|---|---|---|
| 売り先行にする | 先に売って残債を完済してから買う | 自己資金に余裕がない人 |
| 自己資金で売却損を埋める | 差額を現金で用意して普通の住宅ローンにする | 手元資金がある人 |
| 時期をずらす | 残債が減るまで待って売却損を小さくする | 急いでいない人 |
| リースバックを使う | 自宅を売って賃貸で住み続ける | 住み続けたい事情がある人 |
3行目は見落とされがちです。元金の返済が進めば残債が減って売却損も小さくなります。1年待つだけで住み替えローンが不要になることもあります。
りそな銀行の住み替えローンは2つに分かれている
住み替えローンが商品として分かれている例です。新居購入先行と住宅売買同時で別の商品になっています。
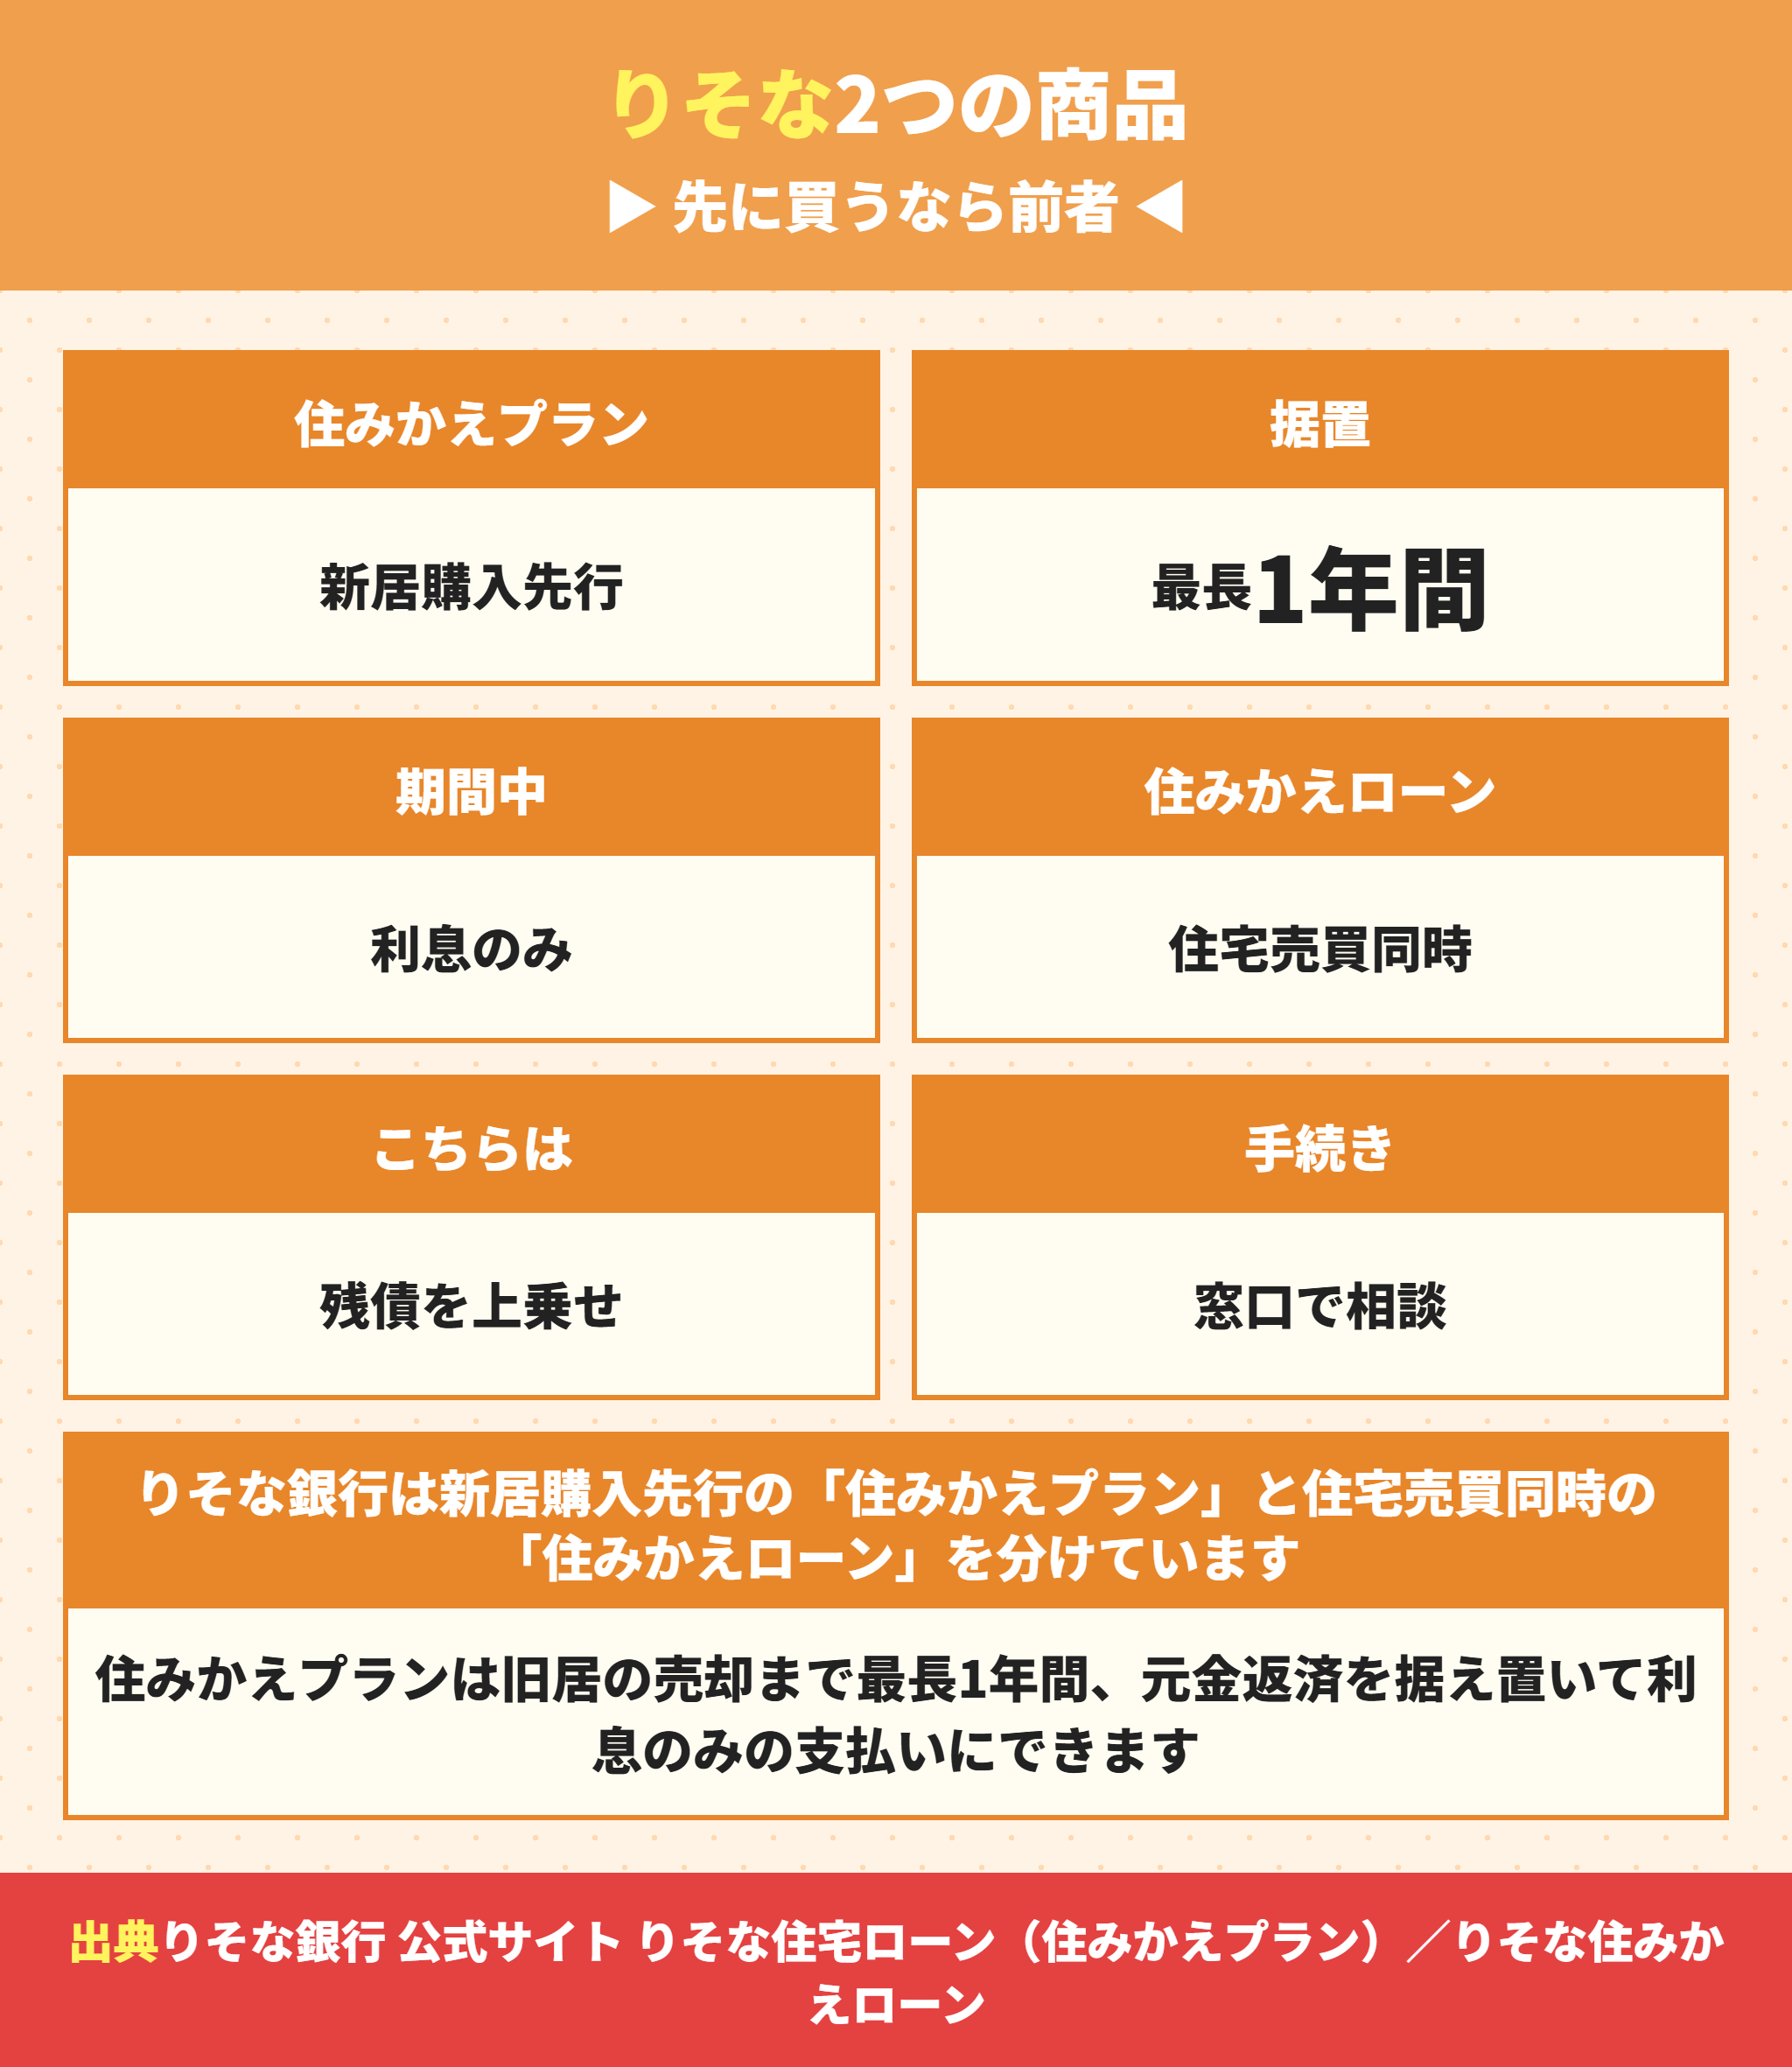
りそな銀行の住みかえのページには新居購入を先に進める際に使える住みかえプラン、旧居売却時に完済できないローン金額分を新居の住宅ローンに含めて借りられる住みかえローンの2つをご用意していますと書かれています。
| 商品 | 想定する進め方 | 中身 |
|---|---|---|
| りそな住宅ローン(住みかえプラン) | 新居購入先行(買い先行) | 旧居の売却まで最長1年間、元金返済の据置(利息のみ支払い)が可能 |
| りそな住みかえローン | 住宅売買同時 | 旧居売却時に完済できないローン金額分を新居の住宅ローンに含めて借りられる |
| 通常の住宅ローン | 住宅ローンを完済済み | 新居については通常の住宅ローンを利用可能 |
住みかえプランの要点は旧居の売却まで最長1年間、元金返済を据え置いて利息のみの支払いにできるところです。ダブルローンの期間の負担を軽くする仕組みになっています。
公式サイトは住みかえプランの利点を物件を先に購入するため、旧居を売却している間に、欲しい家が売れてしまう心配はありませんと旧居を売り急ぐ必要がなく、希望に近い価格での売却を目指すことができますと説明しています。
当社が確認したところ、住み替え後1年以内に売却して完済することが条件という回答だった
窓口での相談と聞き取りを踏まえて審査を進める商品
そのため予約と来店の手間がかかる
遠方から関西の物件を検討している場合は進めにくいことがある
条件は審査結果によって変わるので必ず窓口で確認する
3つ目と4つ目は実務の話です。来店が前提の商品は遠方の方には向きません。りそな銀行の住宅ローンそのものの条件はりそな銀行の住宅ローンは団信革命で残高0円?上乗せ0.25%の中身にまとめています。
フラット35は住み替えローンより効く扱いがある
ここが買い先行のいちばん現実的な道です。売却で完済できる見込みが確認できれば、今の返済額を審査上の返済負担に含めない扱いがあります。
当社が各社に確認した範囲では、各行のフラット35でこの扱いができることが多いという回答でした。SBIアルヒ・楽天銀行・イオン銀行・ドコモの銀行(旧住信SBI)などで利用する方が多い商品です。
| 項目 | 通常の変動金利の住宅ローン | フラット35 |
|---|---|---|
| 今の家の返済の扱い | 他の債務として返済負担率に合算 | 完済見込みが確認できれば含めない |
| 借入可能額 | 今の返済の分だけ下がる | 枠をまるごと使える |
| 金利 | 変動または固定期間選択 | 全期間固定 |
| 買い先行の対応 | 対応しない金融機関がある | 対応できることが多い |
| 確認の必要 | 各社に要確認 | 各社に要確認 |
効果を金額で見ます。年収500万円・返済負担率40%なら枠は月16.6万円です。今の返済10万円を合算すると新居に使えるのは月6.6万円で借入は約2,156万円ですが、含めない扱いなら月16.6万円がまるごと使えて約5,422万円になります。
差は約3,266万円です。住み替えローンを探すより、この扱いを使うほうが効果が大きい場合があります。フラット35の条件はフラット35のデメリットは?団信と適合証明書と床面積50㎡の条件を解説にまとめています。
フラット35は全期間固定金利なので、変動金利を希望する方には合わない
完済見込みの確認方法は各社で違うので必ず確認する
SBIアルヒは現在の住宅ローンがフラット35だとこの扱いができないという回答だった
イオン銀行などの通常の変動金利は売り先行しか対応しないという回答だった
だからフラット35と通常の住宅ローンは分けて検討する
3つ目と4つ目は同じ会社でも商品で扱いが違うという話です。会社名ではなく商品ごとに確認してください。
残債と売却額で住み替えローンが必要かが決まる
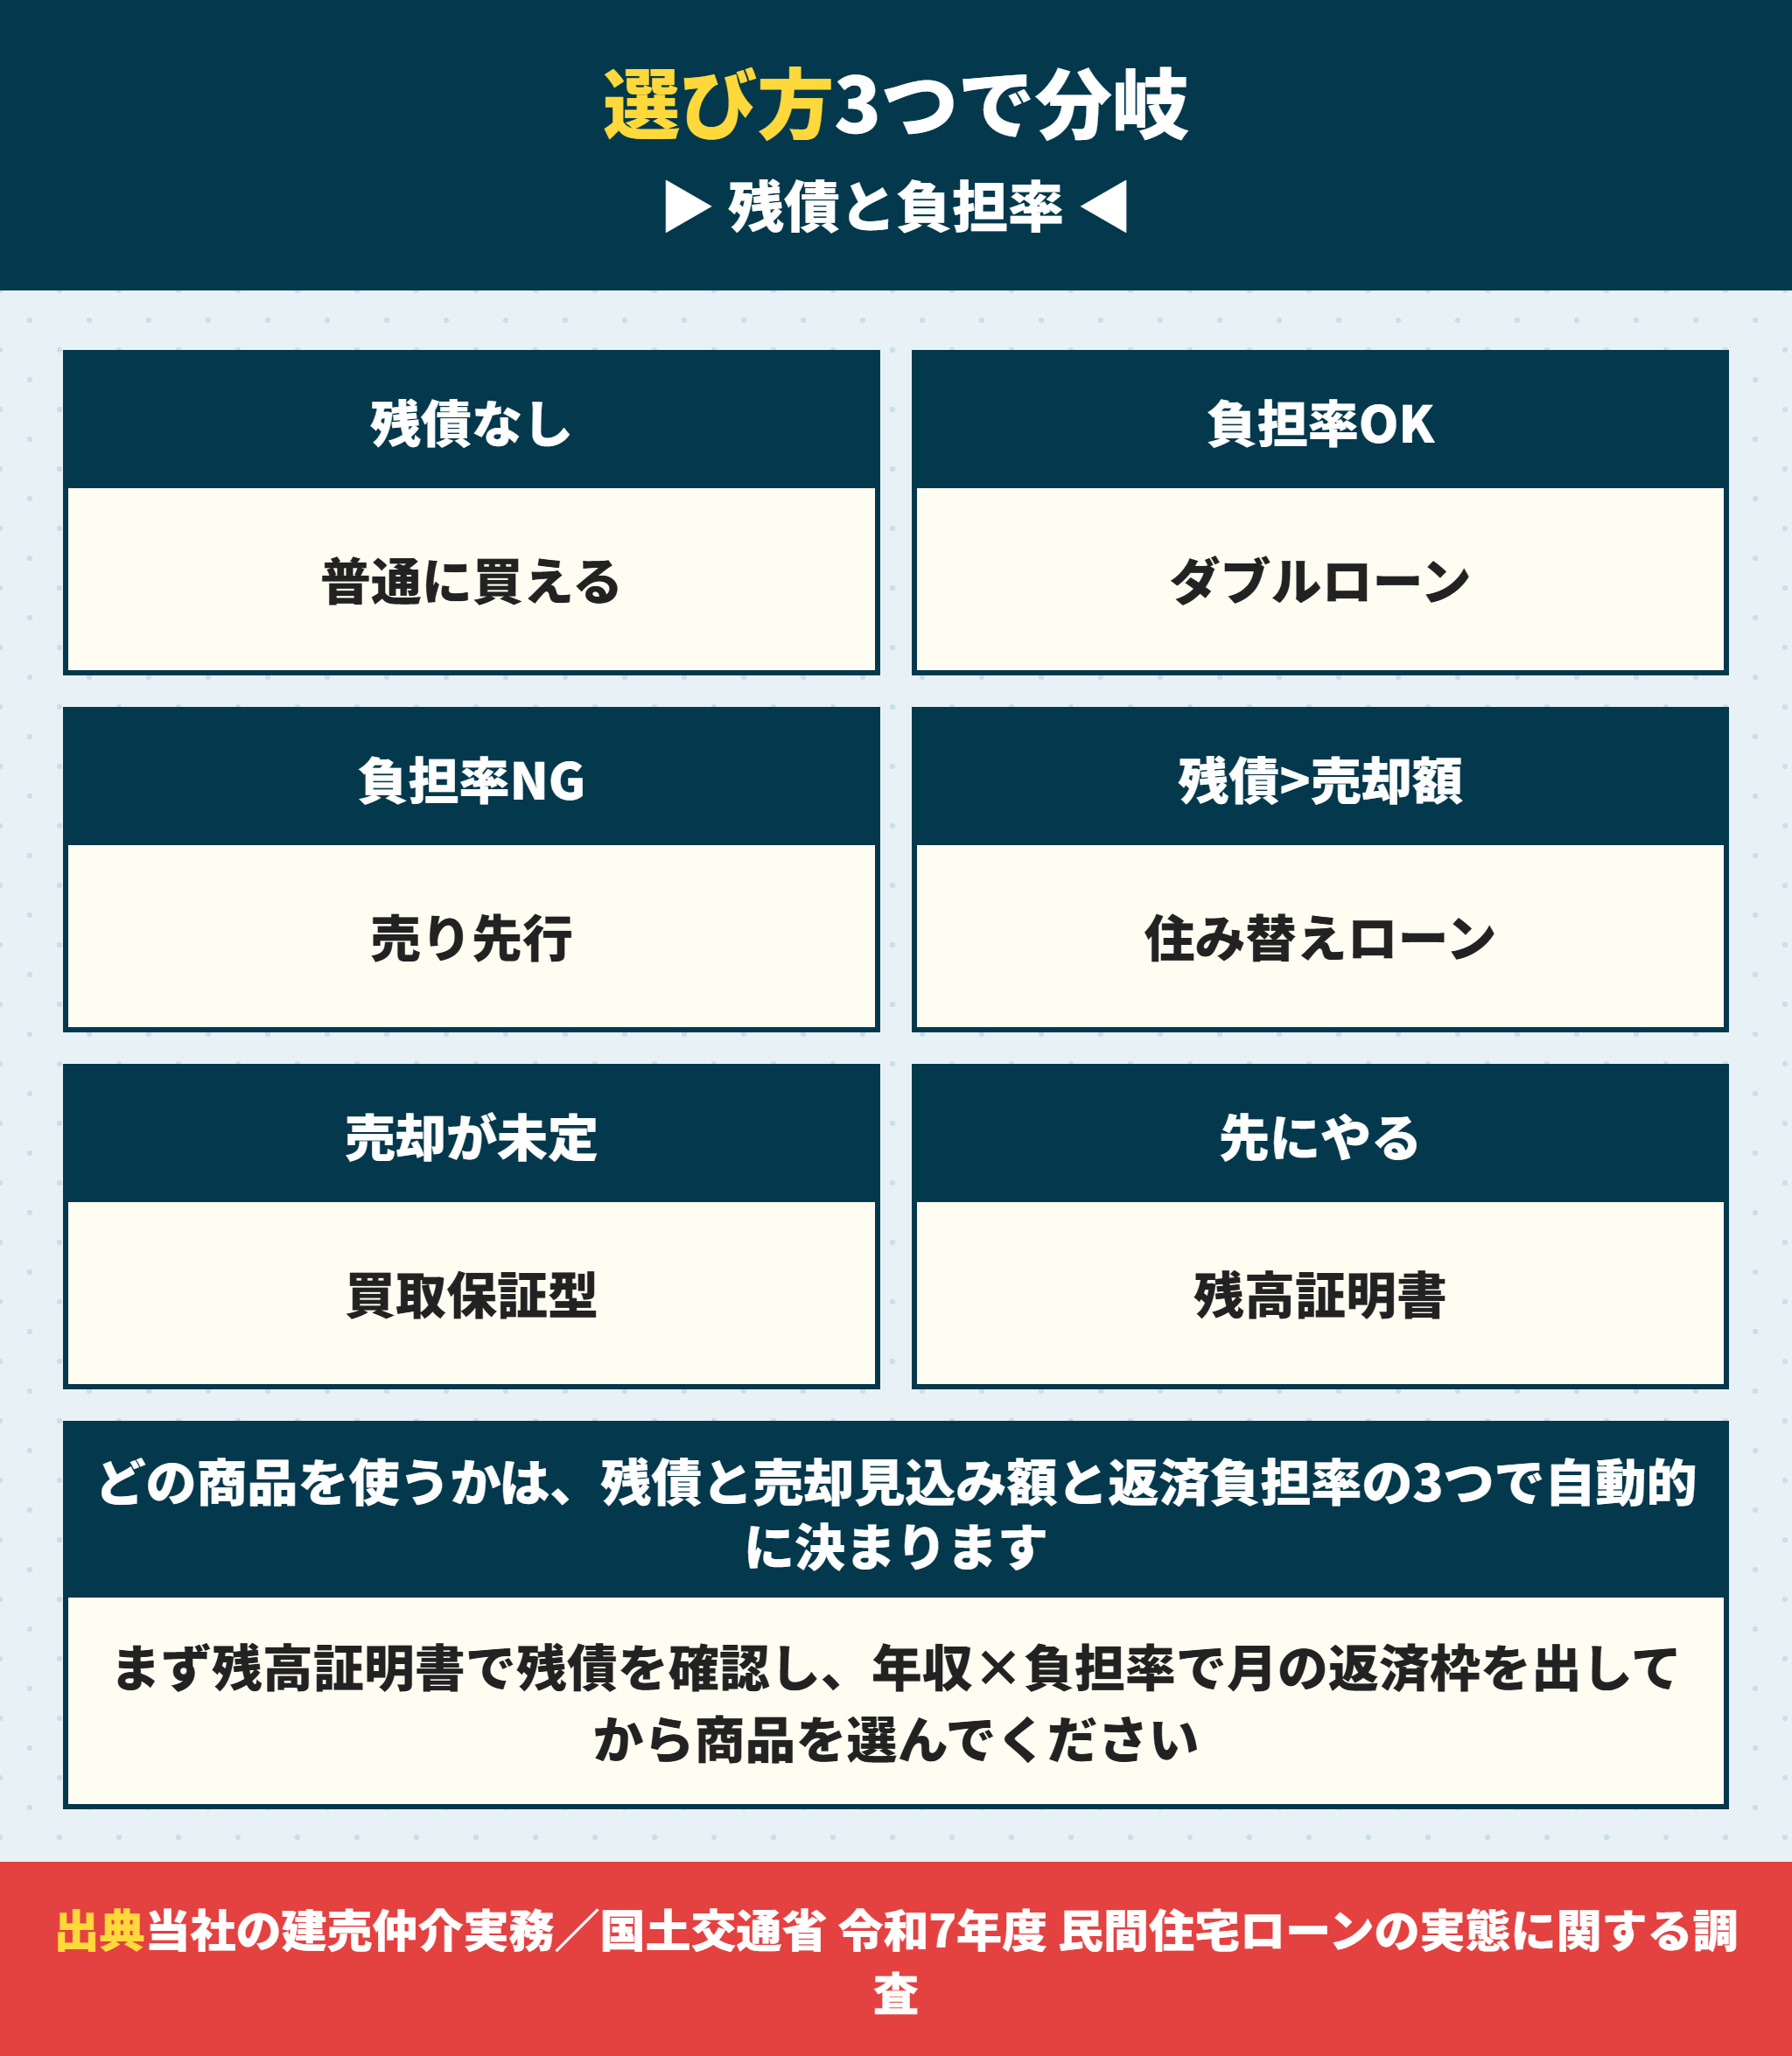
整理して表にします。3つの数字で分岐します。
自分の状況から住み替えローンが必要かを選ぶ
残債・売却見込み額・返済負担率の3つで決まります。
| 状況 | 使える手段 | 確かめること |
|---|---|---|
| 残債がない | 普通の住宅ローン | 新居の予算だけ |
| 残債あり・2本が負担率に収まる | ダブルローン | 負担率の上限が緩い機関 |
| 残債あり・負担率に収まらない | 売り先行(先に完済する) | 仮住まいの費用 |
| 売却額より残債が大きい | 住み替えローン | 同時売却が条件か |
| 売却が決まらないまま買いたい | 買取保証が付いた商品 | 利用できる不動産事業者か |
| 注文住宅を建てる | つなぎ融資 | 建築確認済証と期間の上限 |
4行目と5行目は扱う会社が限られます。先に商品を探すのではなく、自分がどの行に当たるかを先に決めるのが手順です。当たる行が2行目なら専用商品は不要です。
住み替えローンの額は成約価格から出す
4行目と5行目の判断に必要な数字です。査定額ではなく成約価格で見ます。
国土交通省の不動産情報ライブラリでは実際の成約価格が公表されています。査定額は募集を始める価格の目安であって、売れる金額の保証ではありません。
残債と成約見込みの下限を比べて、下限で返せるなら住み替えローンは要りません。返せないなら売却損の分だけ上乗せが必要になります。
関西の新築建売は仲介手数料0円でお取り扱いしています
購入側の費用も資金計画に効きます。関西の新築建売は仲介手数料0円でお取り扱いしています。
3,000万円の物件なら3%+6万円の税込で約105万6,000円が仲介手数料です。これが0円になると自己資金がその分だけ残ります。住み替えでは自己資金の余裕がそのまま選べる手段の数になります。
取引態様は契約の前に必ず確かめられます。宅地建物取引業法第34条第2項は、注文を受けたときに遅滞なく取引態様の別を明らかにしなければならないと定めています。売主か媒介かは聞けば答える義務があります。
住み替えローンに関するよくある質問
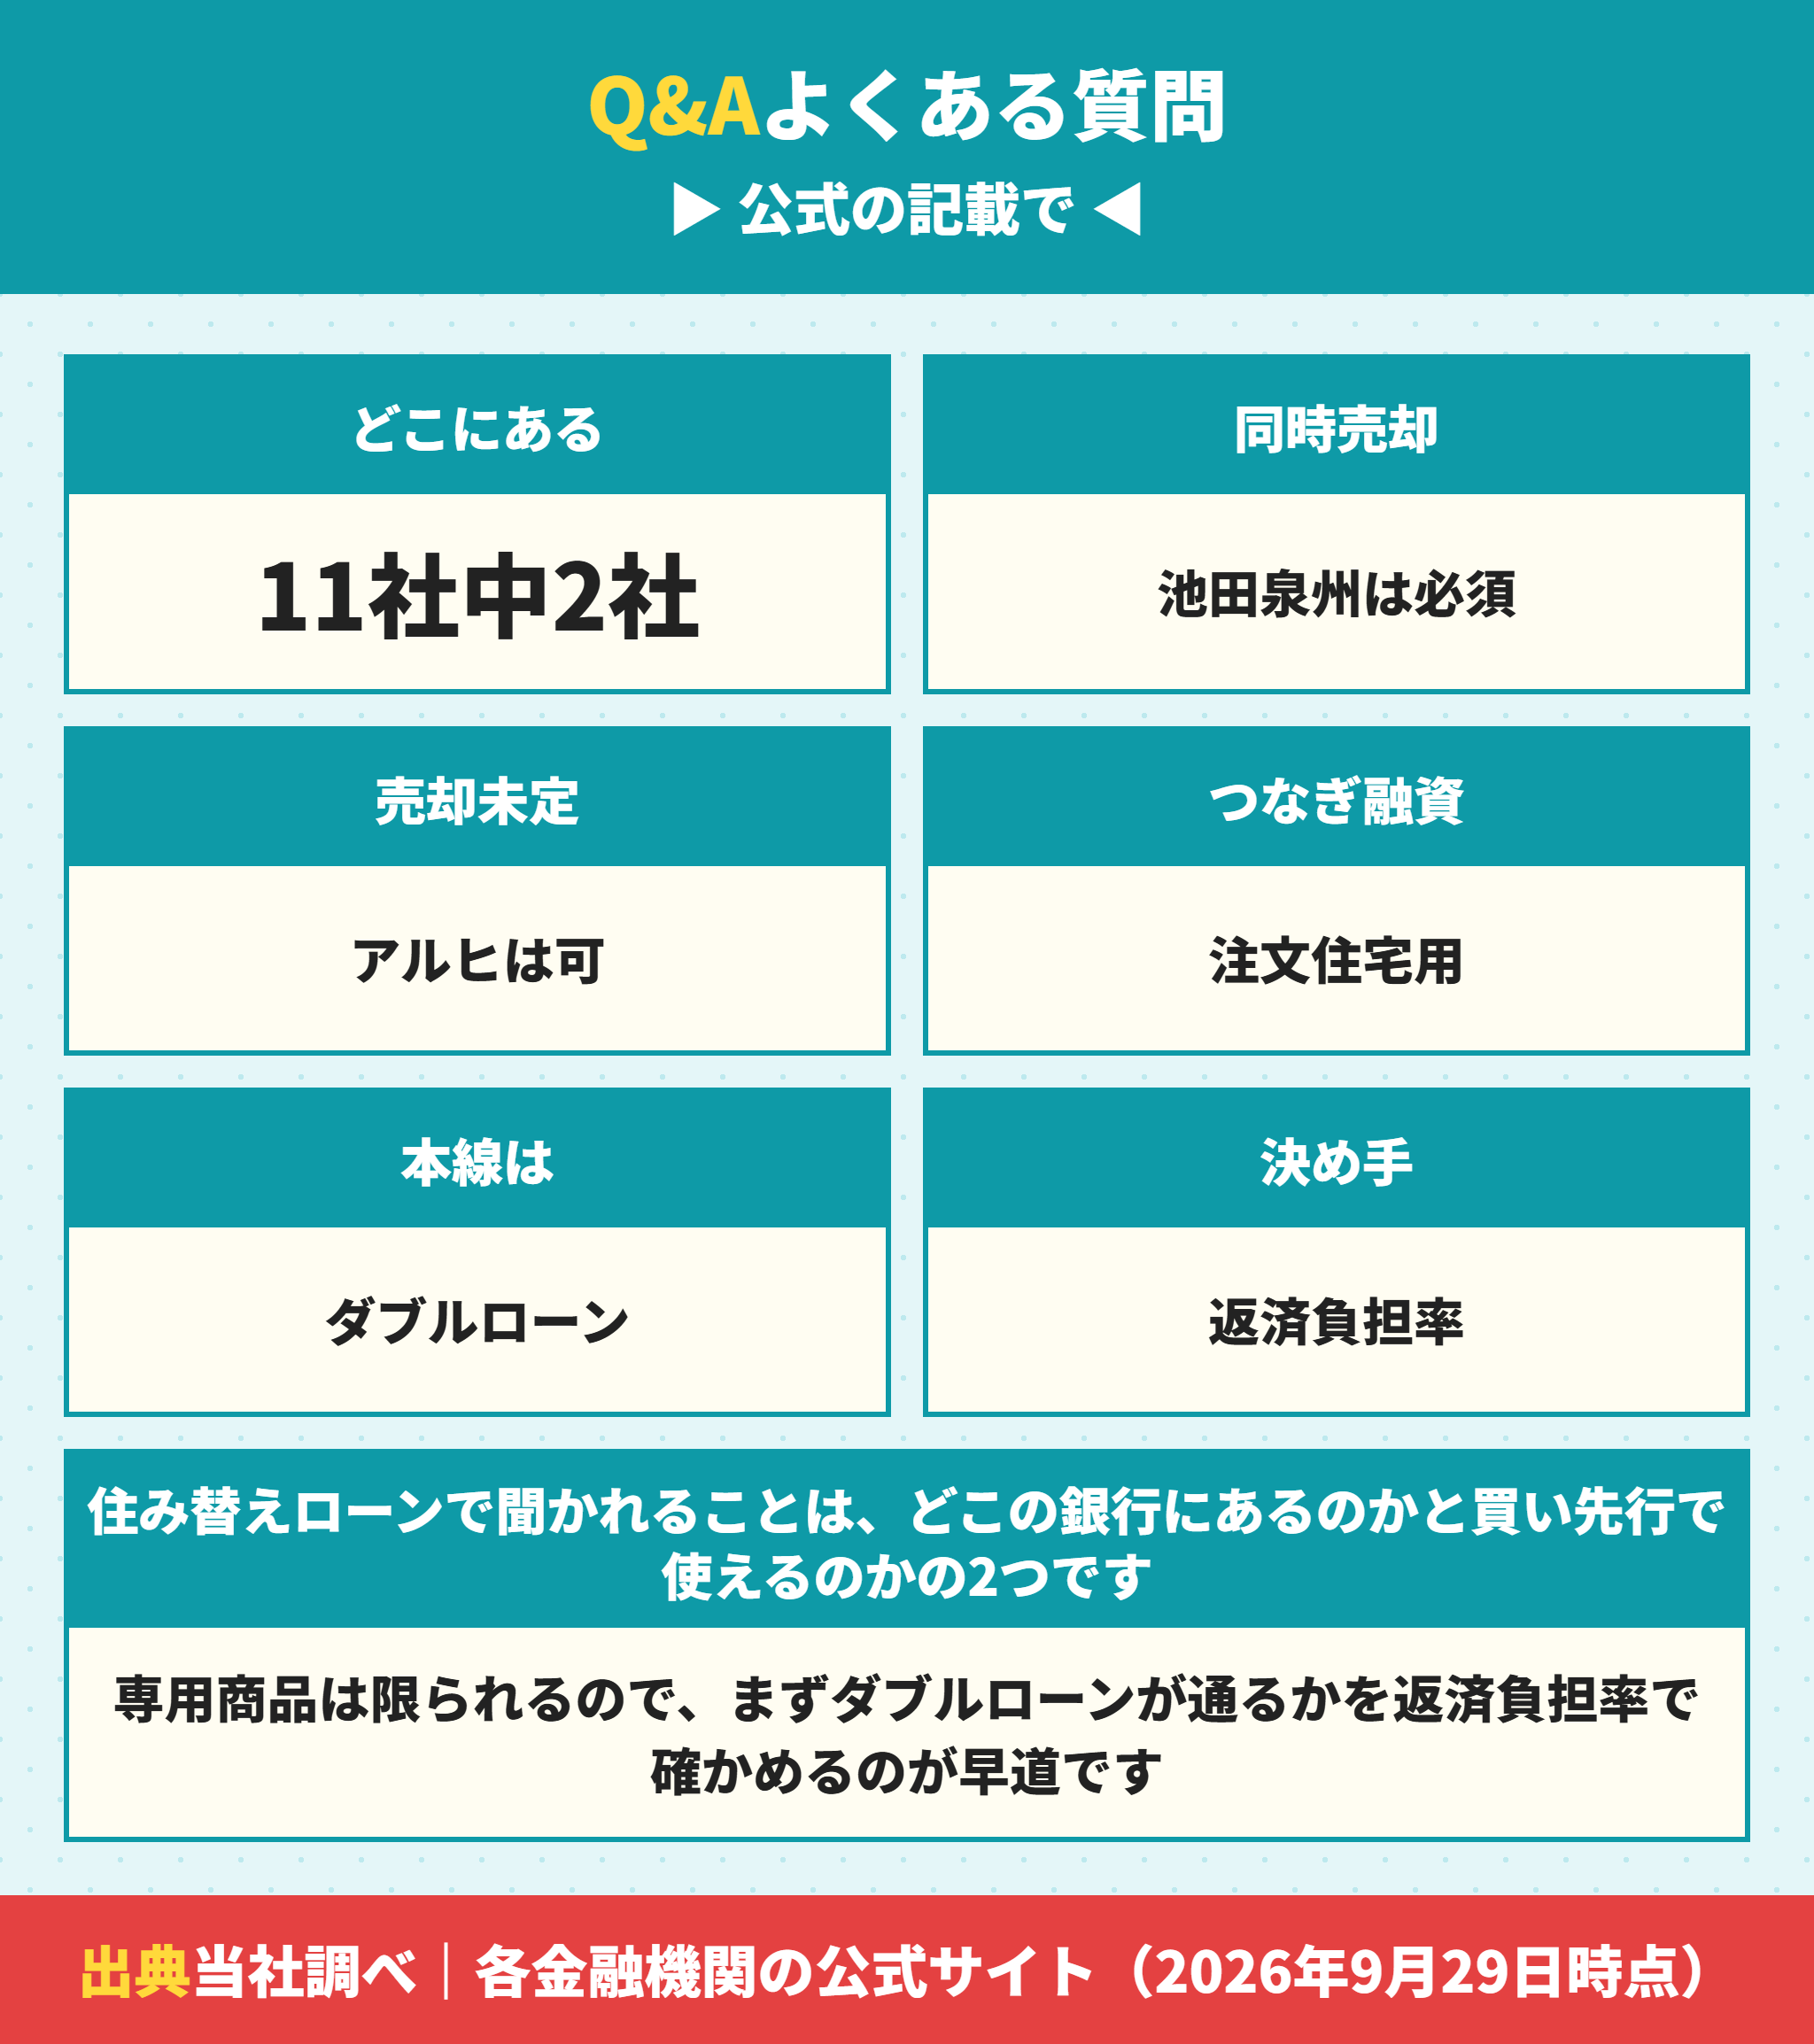
- 住み替えローンはどこの銀行にありますか。
-
当社が2026年9月29日に14社の公式サイトを開き、ページを読めた11社のうち住み替え専用のローンの記載を確認できたのは池田泉州銀行とSBIアルヒの2社でした。京都銀行と関西みらい銀行の住宅ローンのページには記載がなく、イオン銀行・紀陽銀行・南都銀行はページを開けず未確認です。記載がないことは取扱いがないことの証明ではないので、窓口でも確かめてください。
- 売却が決まる前に次の家を買えますか。
-
買えます。方法は2つあります。普通の住宅ローンを2本組むダブルローンか、買取保証が付いたSBIアルヒの住み替え実現ローンです。前者は返済負担率に収まるかどうかで決まり、後者は利用できる不動産事業者が限定されています。
- 池田泉州銀行の住み替えローンは買い先行で使えますか。
-
公式サイトには「現在の住宅を同時売却し」と書かれているので、同時売却が条件です。売却が決まる前に買うという使い方には向きません。この商品は売却金額より住宅ローン残高が大きい場合に、その差額を新しい住宅の購入費用に上乗せするためのものです。
- つなぎ融資を住み替えに使えますか。
-
使えません。つなぎ融資は注文住宅で建物が完成する前に土地取得資金・着工金・中間金を払うための商品です。楽天銀行のつなぎローンも用途はこの3つで、SBIアルヒの変動つなぎも対象は家を建てる方や中古住宅購入時にリフォームをする方です。
- PayPay銀行のつなぎ融資はどういう扱いですか。
-
2026年6月29日のお知らせで、提携金融機関のつなぎ融資の紹介を開始したと発表されています。つなぎ融資はPayPay銀行の商品ではありません。申し込みにはPayPay銀行 住宅ローンの本審査が完了している必要があり、提携金融機関所定の審査もあるので審査が2回あります。
- 買取保証を使うと安く売ることになりますか。
-
買取保証の金額は仲介で売れる金額より低くなるのが通常です。そのかわり売却の下限額が先に決まるので資金計画が固まります。保証を使わずに売れればその差額は自分の利益になります。国土交通省の不動産情報ライブラリで成約価格を調べて、提示額と見比べてください。
- 専用の商品のほうが金利や条件で有利ですか。
-
用途が違うだけで有利不利ではありません。普通の住宅ローンを2本組めるならそれが一番シンプルです。専用商品は返済負担率に収まらない場合や、売却額より残債が大きい場合の手段です。
- まず何から始めればいいですか。
-
今の家の残高証明書で残債を確認し、年収×返済負担率40%÷12で月の返済枠を出してください。そこから今の家の返済を引いた額で希望の物件が買えるなら、専用商品を探さずにダブルローンで進められます。
住み替えローンの相談は購入側と売却側の両方が絡む
最後に相談の仕方です。住み替えローンの話は購入と売却を同時に見ないと決まりません。
購入側だけ見ると「いくら借りられるか」、売却側だけ見ると「いくらで売れるか」で止まります。住み替えローンの額はこの2つの差で決まるので、両方を並べる必要があります。
購入側で出す数字=返済負担率と借入可能額
売却側で出す数字=成約見込みの下限額
この2つの差が売却損になり、住み替えローンで上乗せする額になる
片方だけ相談すると住み替えローンが必要かどうかも分からない
当社は購入側の立場で、売却の進み方に合わせて計算します
当社は関西の新築建売を仲介手数料0円でお取り扱いしているので、購入側の費用を抑えた分を売却損の穴埋めに回せます。住み替えローンを使わずに済む場合もあります。
住み替えローンは商品名より負担率で決まる
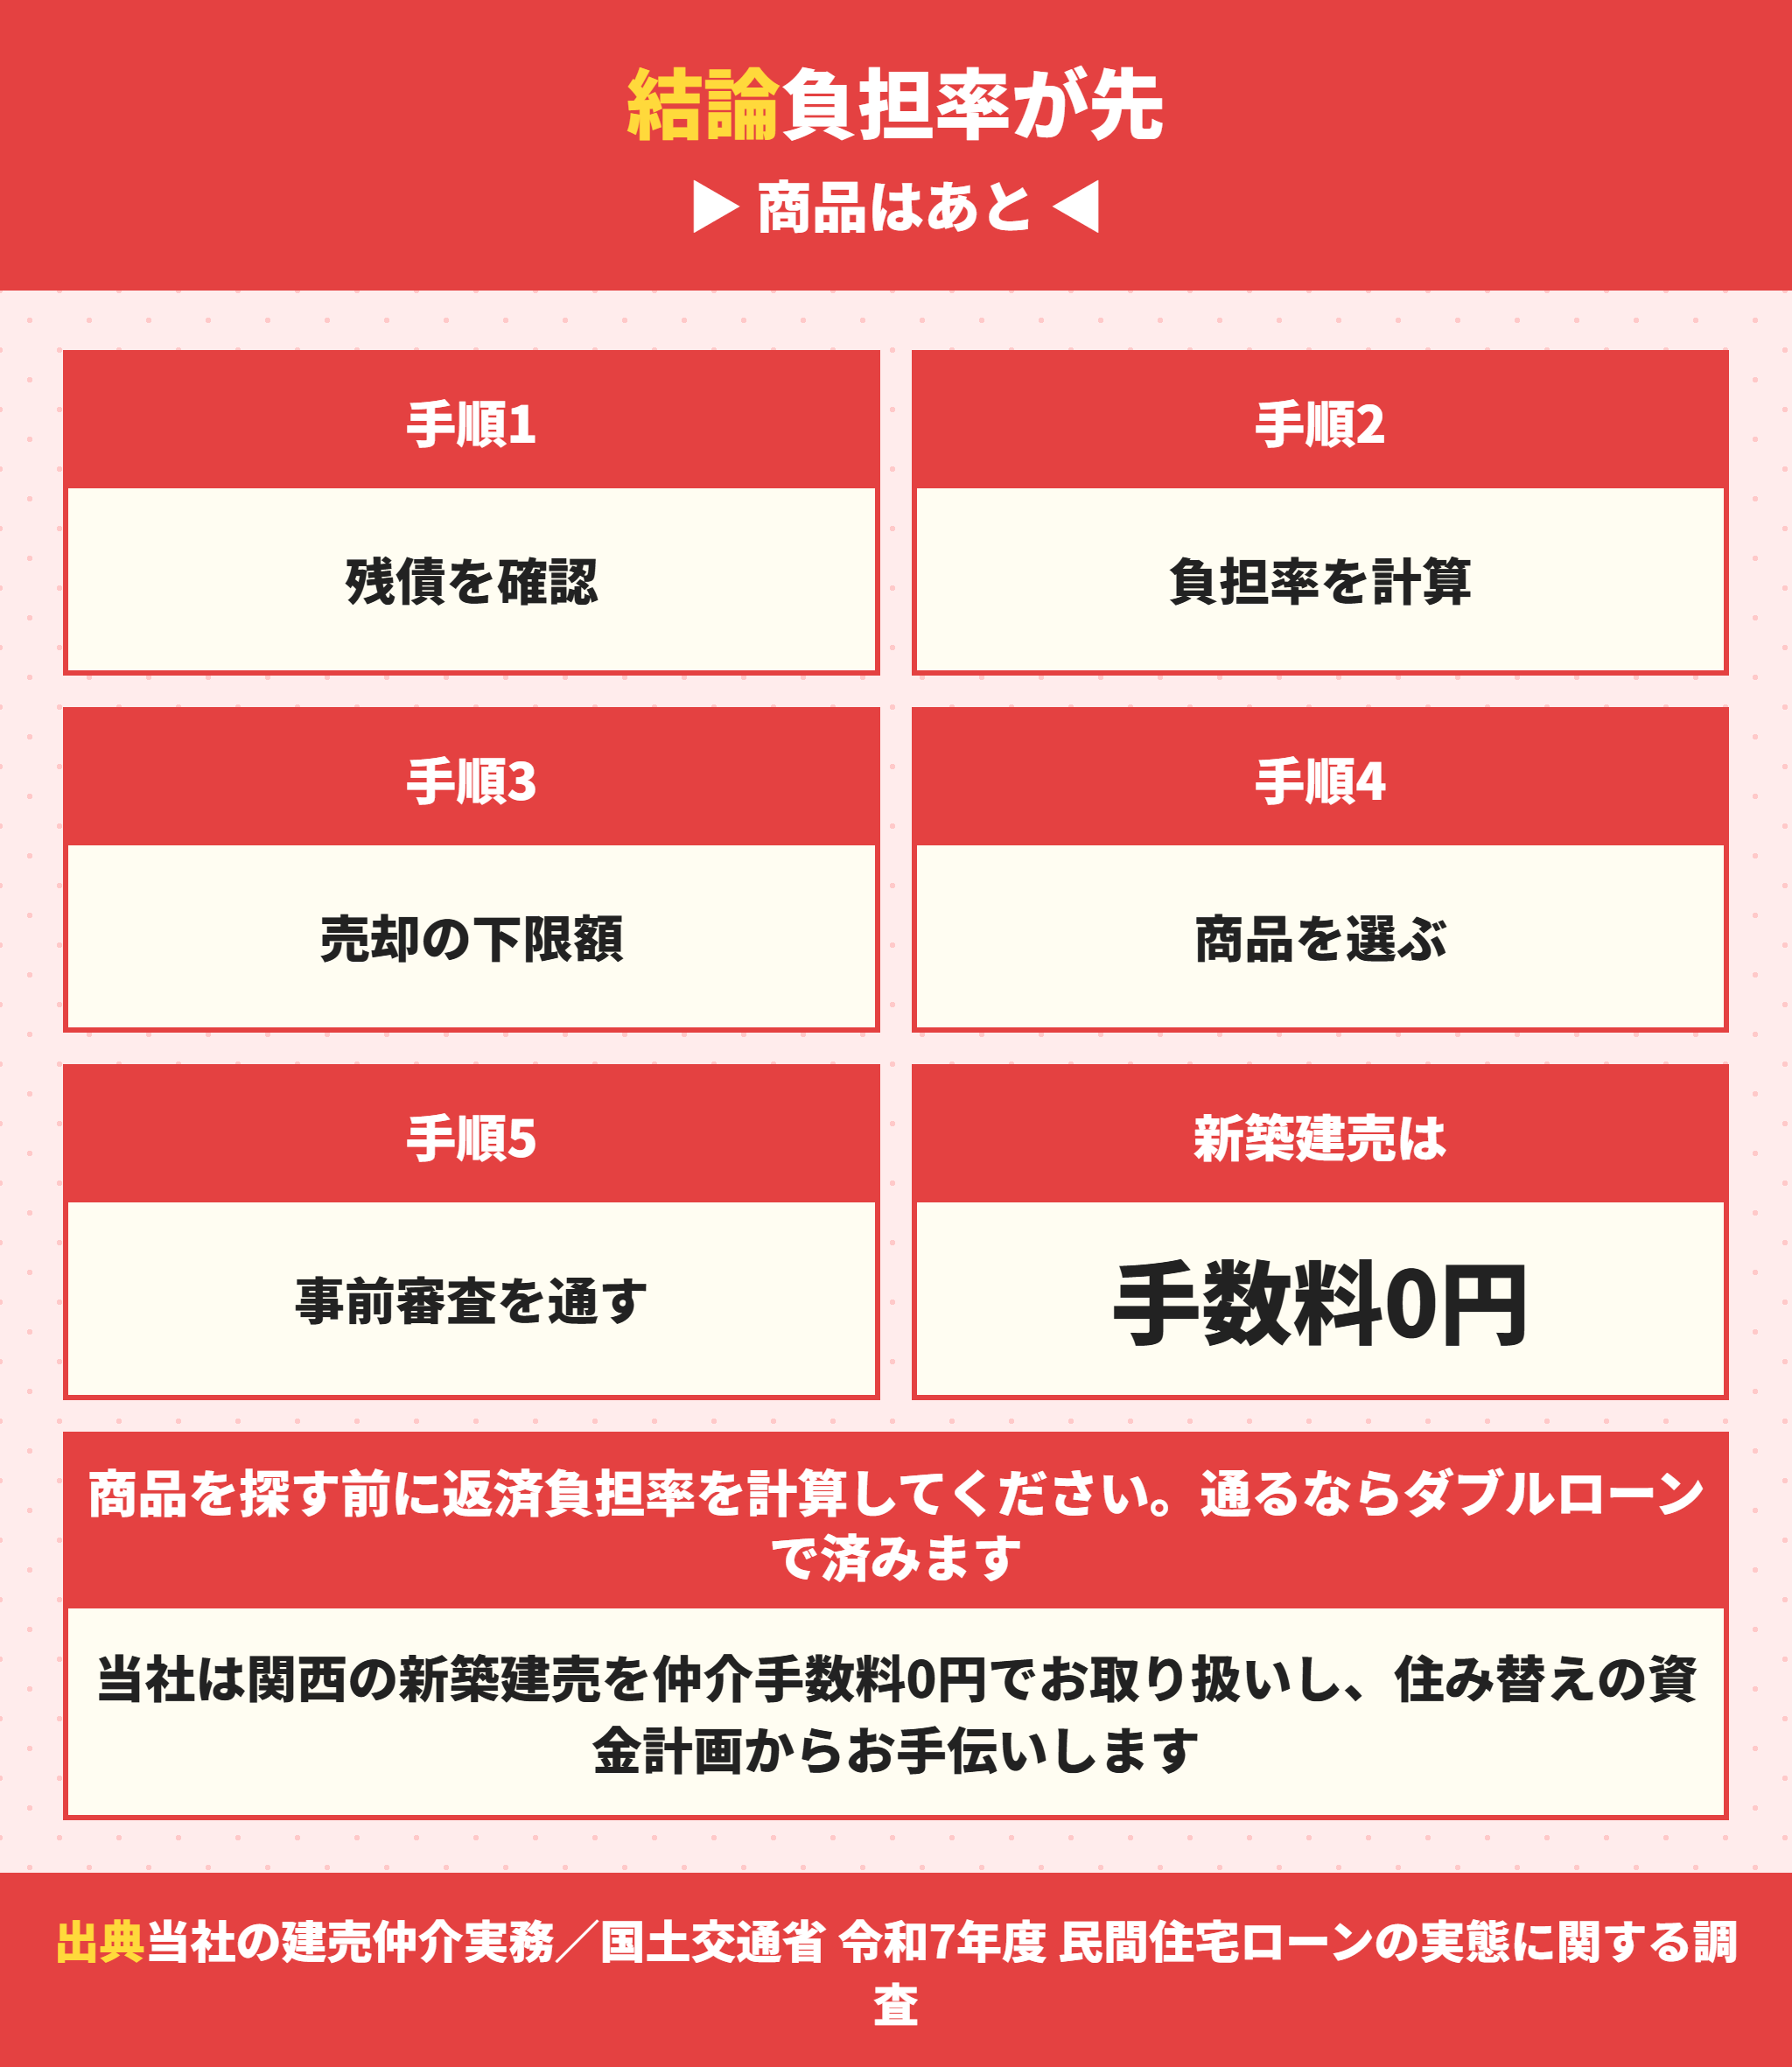
最後に手順です。商品を探す前に計算します。
- 今の家の残債を残高証明書で確認する
- 年収×返済負担率40%÷12で月の返済枠を出す
- 今の家の返済を引いて新居に使える月額を出す
- 成約価格から売却の下限額を出して残債を返せるか確かめる
- 負担率に収まるならダブルローン、収まらないなら売り先行
- 売却損があるなら住み替えローン、売却が未定なら買取保証付きを検討する
- 事前審査を複数の機関で通しておく
覚えておく数字は3つです。住み替え専用ローンの記載は11社中2社、返済負担率40%以内が81機関、融資率100%以内が377機関。この3つで選べる手段が決まります。
関西の新築建売は仲介手数料0円でお取り扱いしています。住み替えでは購入側の費用を抑えた分がそのまま選べる手段の数になりますので、資金計画の段階からご相談ください。
商品の条件は改定されます。ここに書いた内容は2026年9月29日に各社の公式サイトで確認したものです。実際に申し込む前に、必ず最新の商品概要説明書で確かめてください。当社は購入側の立場で、売却の進み方に合わせた資金計画をお出しします。
- りそな銀行|りそな住宅ローン(住みかえプラン)/りそな住みかえローン
- PayPay銀行|住宅ローン
- auじぶん銀行|住宅ローン
- SBIアルヒ|住宅ローン
- 住宅金融支援機構|フラット35のご利用条件
- 池田泉州銀行|住宅ローン 商品ラインナップ
- SBIアルヒ|住み替え実現ローン
- SBIアルヒ|変動つなぎ
- SBIアルヒ株式会社
- 楽天銀行|つなぎローン
- PayPay銀行|住宅ローン「つなぎ融資」提携金融機関のご紹介を開始しました
- 国土交通省|民間住宅ローンの実態に関する調査
- 国土交通省|令和7年度 民間住宅ローンの実態に関する調査 結果報告書
- e-Gov法令検索|宅地建物取引業法(第34条第2項)
- 国土交通省|不動産情報ライブラリ(成約価格情報)
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
買い先行は住み替えローンの有無では決まらない
住み替えローンの記事として結論を1つ足します。探すのは商品名ではなく対応できる銀行です。
当社が公式サイトで調べた住み替え専用ローンは11社中2社でしたが、電話で聞き取ると通常の住宅ローンで買い先行に対応できる銀行がありました。逆に住み替えローンがなくても対応できる会社があり、既存ローンの完済が前提で買い先行が不可の会社もありました。
- 今の家の残債と売却の下限額を出す
- 年収×返済負担率40%÷12で月の返済枠を出す
- 「売却前に融資を実行できますか」と各社に聞く
- フラット35なら今の返済額を負担率に含めない扱いがあるか聞く
- 売買契約書や完済証明の期限を確かめる
- 来店が必要な商品かどうかを確かめる
- 事前審査を複数の機関で通しておく
3行目の聞き方が効きます。ダブルローンという言葉ではなく、売却前に融資を実行できるかで聞くと答えがはっきりします。当社がお手伝いする場合はこの確認をこちらで進めます。