




関西で家を買うときに池田泉州銀行の住宅ローンを候補に入れてよいのか——そこを確かめたくてこのページを開いた方が多いはずです。
どの銀行にするか迷っている方は住宅ローンはどこがいい?関西の建売で12行を比べた手数料と団信をご覧ください。金利以外の6項目で12行を並べています。事務手数料は借入3,500万円で55,000円から770,000円まで分かれました。
検索すると「審査が厳しい」という言葉が出てくるので、申し込む前に知っておきたくなるのは当然だと思います。

地銀って、メガバンクより審査が厳しいんでしょうか。
先に書いておきます。審査の通りやすさを公表している銀行は、どこにもありません。
だから「池田泉州銀行は厳しい/甘い」と断定する記事があれば、それは根拠のない話です。当社も書きません。
そのかわり、銀行が何を見ているかは公的な調査で分かっています。この記事ではそれを出します。
 ラクチン君
いちばん多くの金融機関が見ているのは「完済時年齢」で98.4%。年収の94.2%より上でした。年収が足りなくて落ちるより、完済時に何歳になるかで条件が決まる人のほうが多い、という構造です。
この記事では池田泉州銀行の公式サイトに書かれていることと、国土交通省の調査だけを使います。
筆者は関西で買主側だけについて新築戸建てを扱う不動産会社です。銀行から報酬を受け取る立場ではないので、特定の銀行を勧めることはしません。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
池田泉州銀行の住宅ローンはどんな商品か
まずどんな銀行で、住まいに関してどんな商品を持っているかを押さえます。
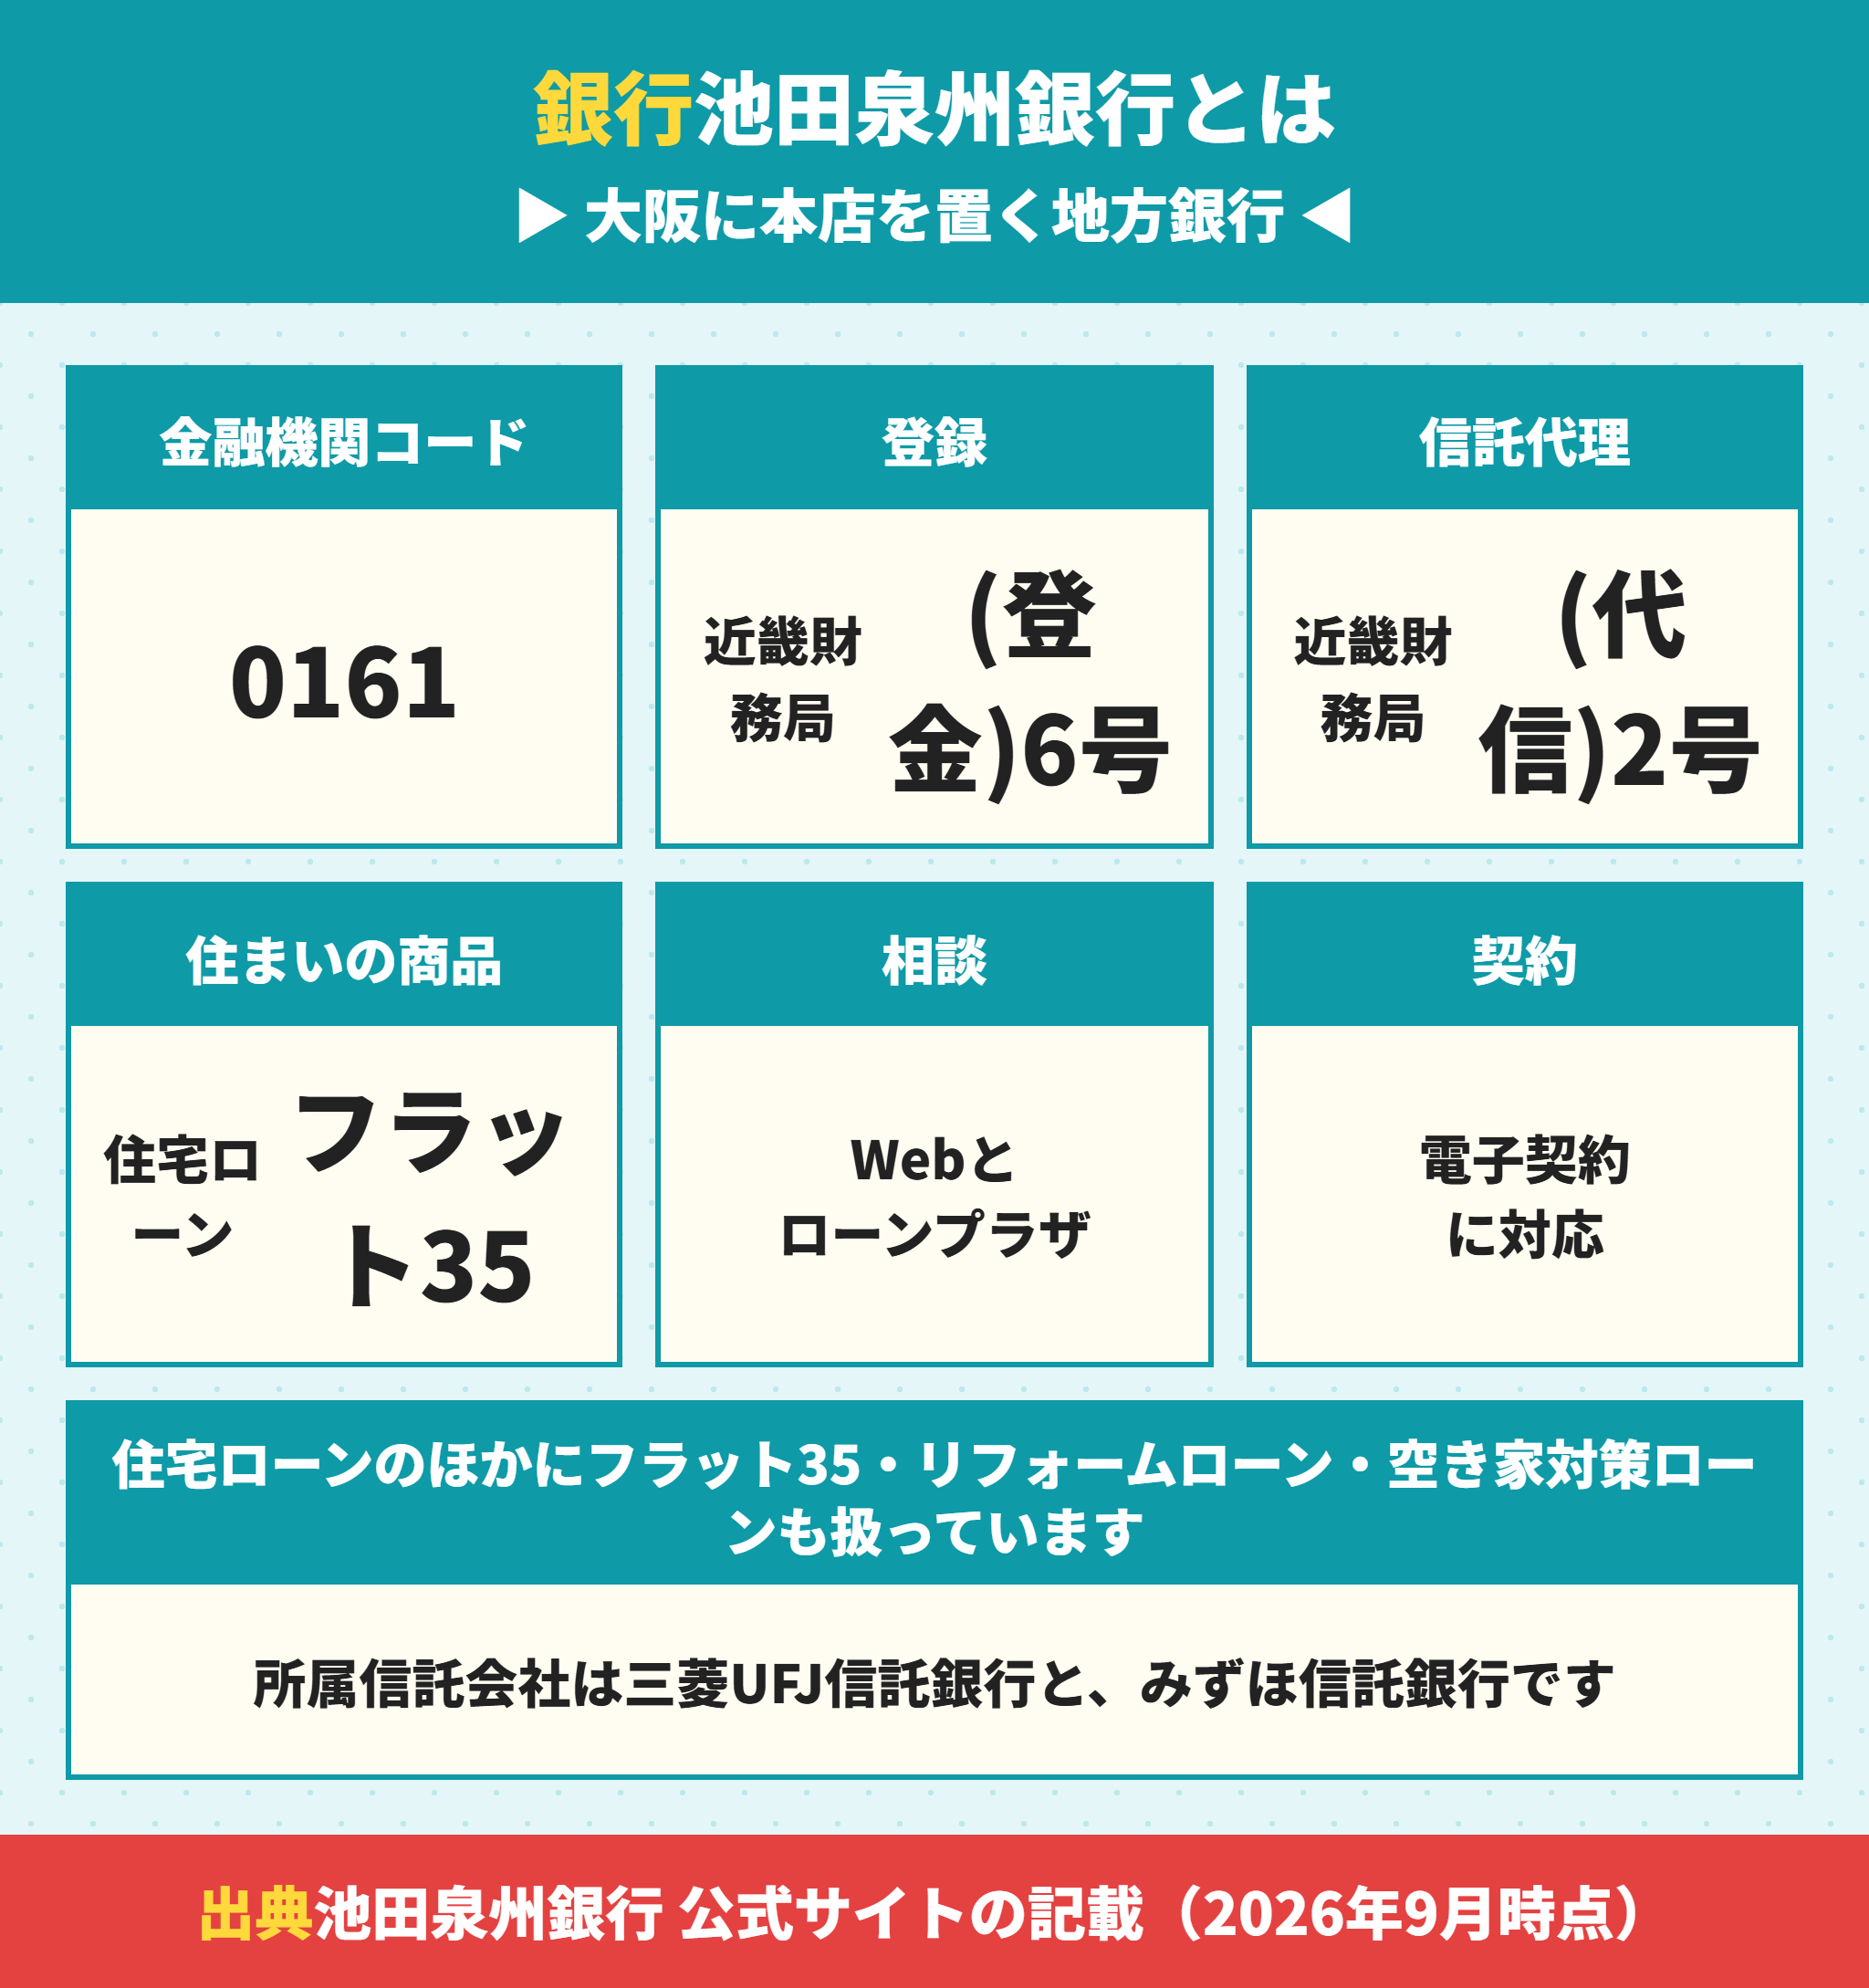
池田泉州銀行は大阪に本店を置く地方銀行
金融機関コードは0161です。
公式サイトの表記によると、登録金融機関 近畿財務局長(登金)第6号、信託契約代理業の登録番号は近畿財務局長(代信)第2号です。
所属信託会社は三菱UFJ信託銀行と、みずほ信託銀行と記載されています。
池田泉州銀行のような地方銀行は、その地域の不動産の相場や地盤の特徴を把握しています。
関西の物件を担保として評価するとき、地元の事情を知っている銀行のほうが話が早いことがあります。
とくに古い分譲地や、前面道路が私道になっている土地では、担保の評価で説明が要る場面が出てきます。
池田泉州銀行の住まいのローンは4種類
| 商品 | 用途 |
|---|---|
| 住宅ローン | 住宅の購入・借換え |
| フラット35 | 住宅金融支援機構と提携した全期間固定 |
| リフォームローン | 住まいの改修工事 |
| 空き家対策ローン | 空き家の解体・改修など |
住宅ローンだけでなくフラット35も扱っているので、変動と全期間固定の両方を同じ窓口で比べられます。
リバースモーゲージもラインナップにあります。住まいに関する借入れを一通り持っている銀行だといえます。
フラット35は住宅金融支援機構が扱う全期間固定のローンです。
取扱いの窓口は民間の金融機関になるので、どこで申し込んでも商品の中身は同じです。
違うのは事務手数料と、窓口での対応です。同じフラット35でも、手数料の方式が銀行によって変わります。
池田泉州銀行は電子契約に対応している
公式には「電子契約サービスで契約手続きを行うため、書面契約で必要な複数の契約書への署名・押印が不要になります」と記載があります。
紙の契約だと契約書に何度も署名と押印をすることになるので、手続きの負担が変わります。
また契約前に住宅ローンの仕組みを解説する動画を自宅で見ておくことで、手続きの時間を削減できるとも書かれています。
 ラクチン君
平日に何度も銀行へ行けない方には、この差はかなり大きいです。仕事を休む回数が減ります。
池田泉州銀行の住宅ローンは審査が厳しいのか
ここがいちばん知りたい部分だと思います。まず前提を書きます。
審査の通りやすさを公表している銀行はない
どの銀行も承認率や否決率を公表していません。池田泉州銀行も同じです。
だから「この銀行は厳しい」「ここは甘い」と書いてある記事に根拠はありません。
比べられるのは通りやすさではなく、銀行が何を見ているかのほうです。
池田泉州銀行の審査についてネットに出ている体験談は、その人の年収・勤続年数・借入額・既存の借入れがすべて違います。
同じ銀行でも結果が分かれるのは当たり前で、他人の結果は自分の参考になりません。
だから「通った」「落ちた」という話を集めるより、自分の条件で事前審査を出すほうが早く答えが出ます。
金融機関が見ている項目は国の調査で分かる
国土交通省の住宅局が毎年「民間住宅ローンの実態に関する調査」を行っています。
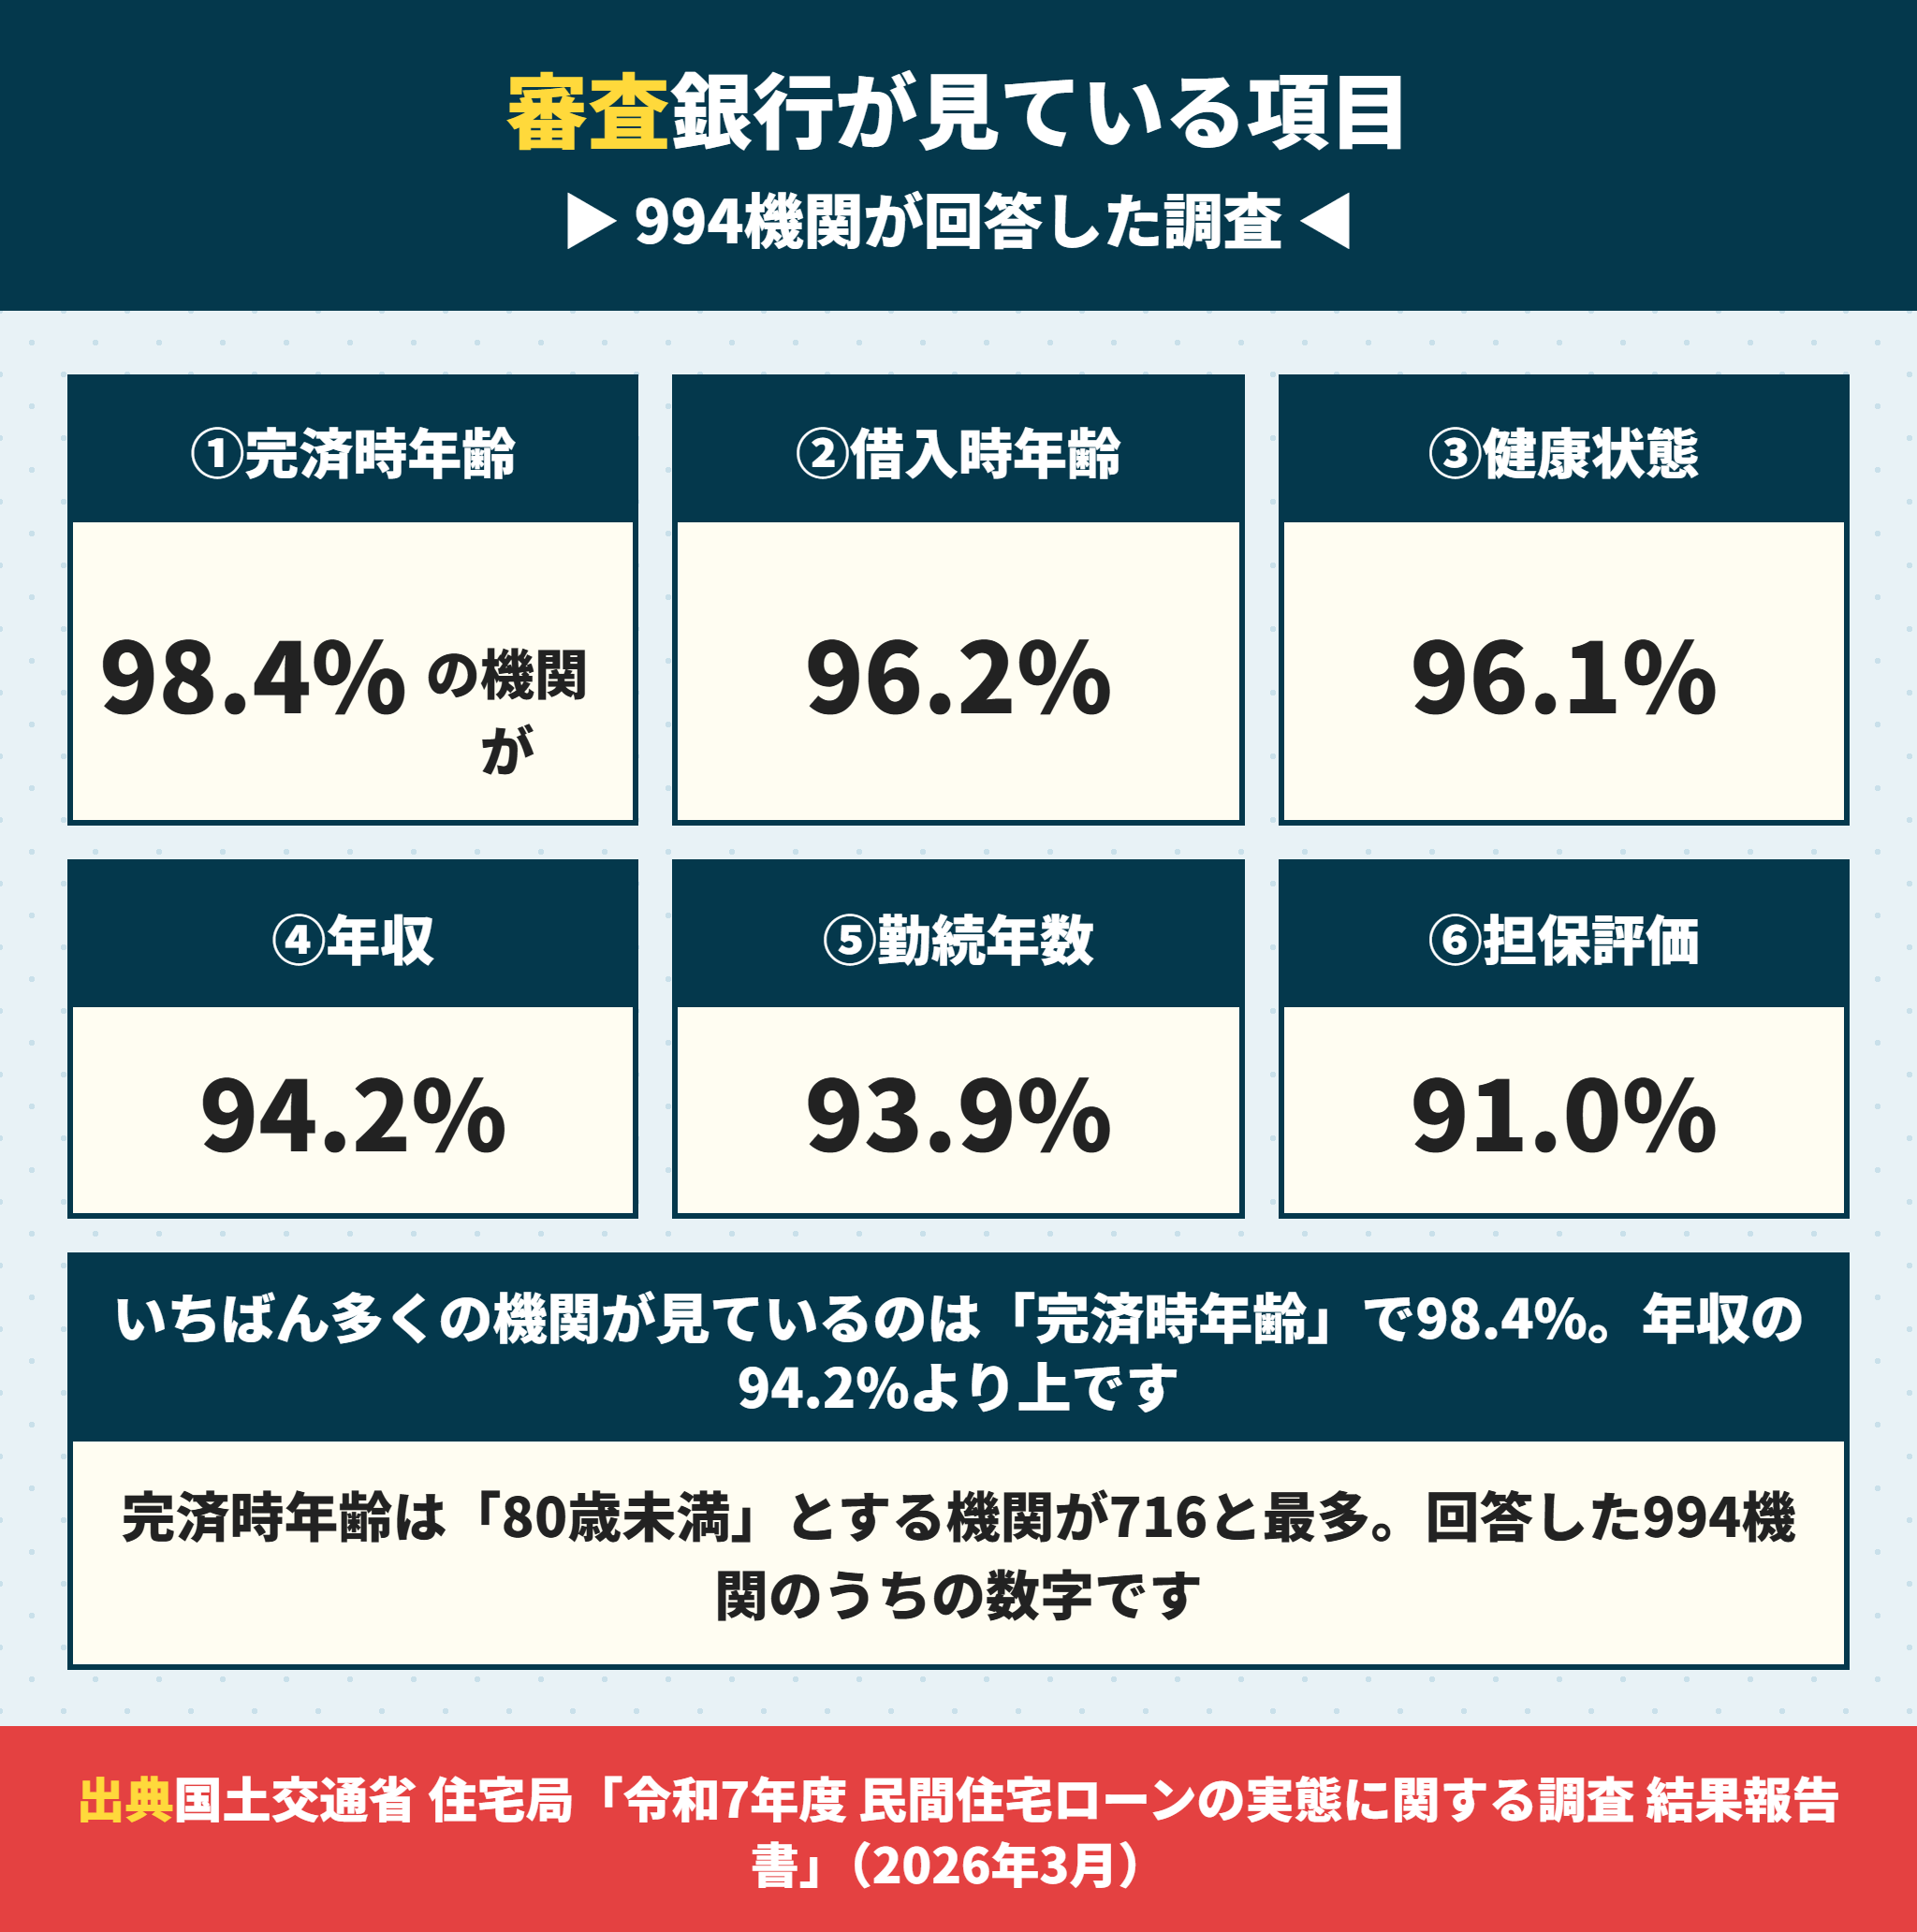
令和7年度の調査には994の金融機関が回答しており、融資の際に考慮する項目が割合で出ています。
| 審査項目 | 考慮している機関の割合 |
|---|---|
| 完済時年齢 | 98.4% |
| 借入時年齢 | 96.2% |
| 健康状態 | 96.1% |
| 年収 | 94.2% |
| 勤続年数 | 93.9% |
| 担保評価 | 91.0% |
| 返済負担率 | 90.9% |
注目したいのは完済時年齢が98.4%で1位という点です。年収の94.2%より上にあります。
この調査は毎年行われていて、回答する機関の数も公表されています。
令和7年度は994機関が回答しました。都銀・信託銀行、地銀、第二地銀、信金、信組、労金、農協などが含まれます。
つまり特定の銀行の話ではなく、業界全体の傾向として読める数字です。
完済時年齢は80歳未満とする機関がいちばん多い
同じ調査で、完済時年齢の具体的な内容も出ています。「80歳未満」とした機関が716ともっとも多くなっています。
次いで「85歳未満」が65、「75歳未満」が42です。つまり多くの銀行が、完済時に80歳未満であることを想定しています。
35年で借りるなら、45歳より前に借り始めないと期間が短くなるという計算になります。
借入時年齢では「65歳未満」が247、「70歳未満」が194でした。その他が477と最多なので、機関によって幅があります。
ラクチン君健康状態が96.1%と3番目に高いのは、団体信用生命保険への加入が条件になるからです。持病がある方は、告知でつまずくことがあります。金利が上がっても加入しやすいワイド団信を扱っているかは、銀行ごとに違います。
住宅ローン・フラット35・リフォームローン・空き家対策ローンを扱う
電子契約に対応。複数の契約書への署名・押印が不要
金融機関コード0161。所属信託会社は三菱UFJ信託とみずほ信託
池田泉州銀行の住宅ローンの評判をどう読むか
口コミは事実・見方次第・誤解に分けて読みます。
池田泉州銀行の評判のうち公式で確かめられる事実
団信の保険料が銀行負担であること、電子契約に対応していること、フラット35も扱っていることは公式に書かれている事実です。
口コミを読む必要がありません。公式サイトを見れば確かめられます。
公式サイトに書かれていることは、誰が見ても同じ内容です。
口コミは書いた人の状況によって変わりますが、公式の記載は変わりません。
まず池田泉州銀行の公式で確かめられることを押さえて、そのうえで口コミを読むと判断しやすくなります。
池田泉州銀行は店舗が近いという評価は見方次第
公式サイト自身が「困ったときにすぐ相談できる店舗が近くにあるか?」を選ぶポイントに挙げています。
地銀の強みはここです。返済額の変更や相続の名義変更を、窓口で相談できるという点は、ネット銀行にはありません。
一方で、店舗を使わない人にとっては、この強みは価値になりません。
金利だけで選ぶならネット銀行が有利な場面もあります。何を重視するかで評価が変わるということです。
もう1つ、地銀を選ぶ理由として大きいのが給与振込口座との関係です。
給与振込や公共料金の引落としをまとめると、金利の引下げ条件を満たせることがあります。
すでにその銀行を使っているなら、その点も含めて比べてください。
池田泉州銀行の評判で誤解が多いのは金利の比較
ネットに出ている金利はその時点の店頭表示か、条件を満たした場合の引下げ後の数字です。
実際に適用される金利は審査の結果と、選んだ団信のプランで変わります。
だから他人が見た金利と、自分に出る金利は別だと考えてください。
この記事でも金利は書きません。毎月動くうえ、当社が保証できる数字ではないからです。
いまの金利がどの局面にあるかは住宅ローン金利が上がるとどうなる?変動金利の返済額と5年ルールを解説にまとめています。日銀は2026年9月18日に政策金利を1.25%程度へ引き上げました。
通りやすさを公表している銀行はない。比べられるのは「何を見ているか」
完済時年齢98.4%が1位。年収94.2%より上
完済時年齢は「80歳未満」が716機関で最多
池田泉州銀行の団信は保険料が銀行負担
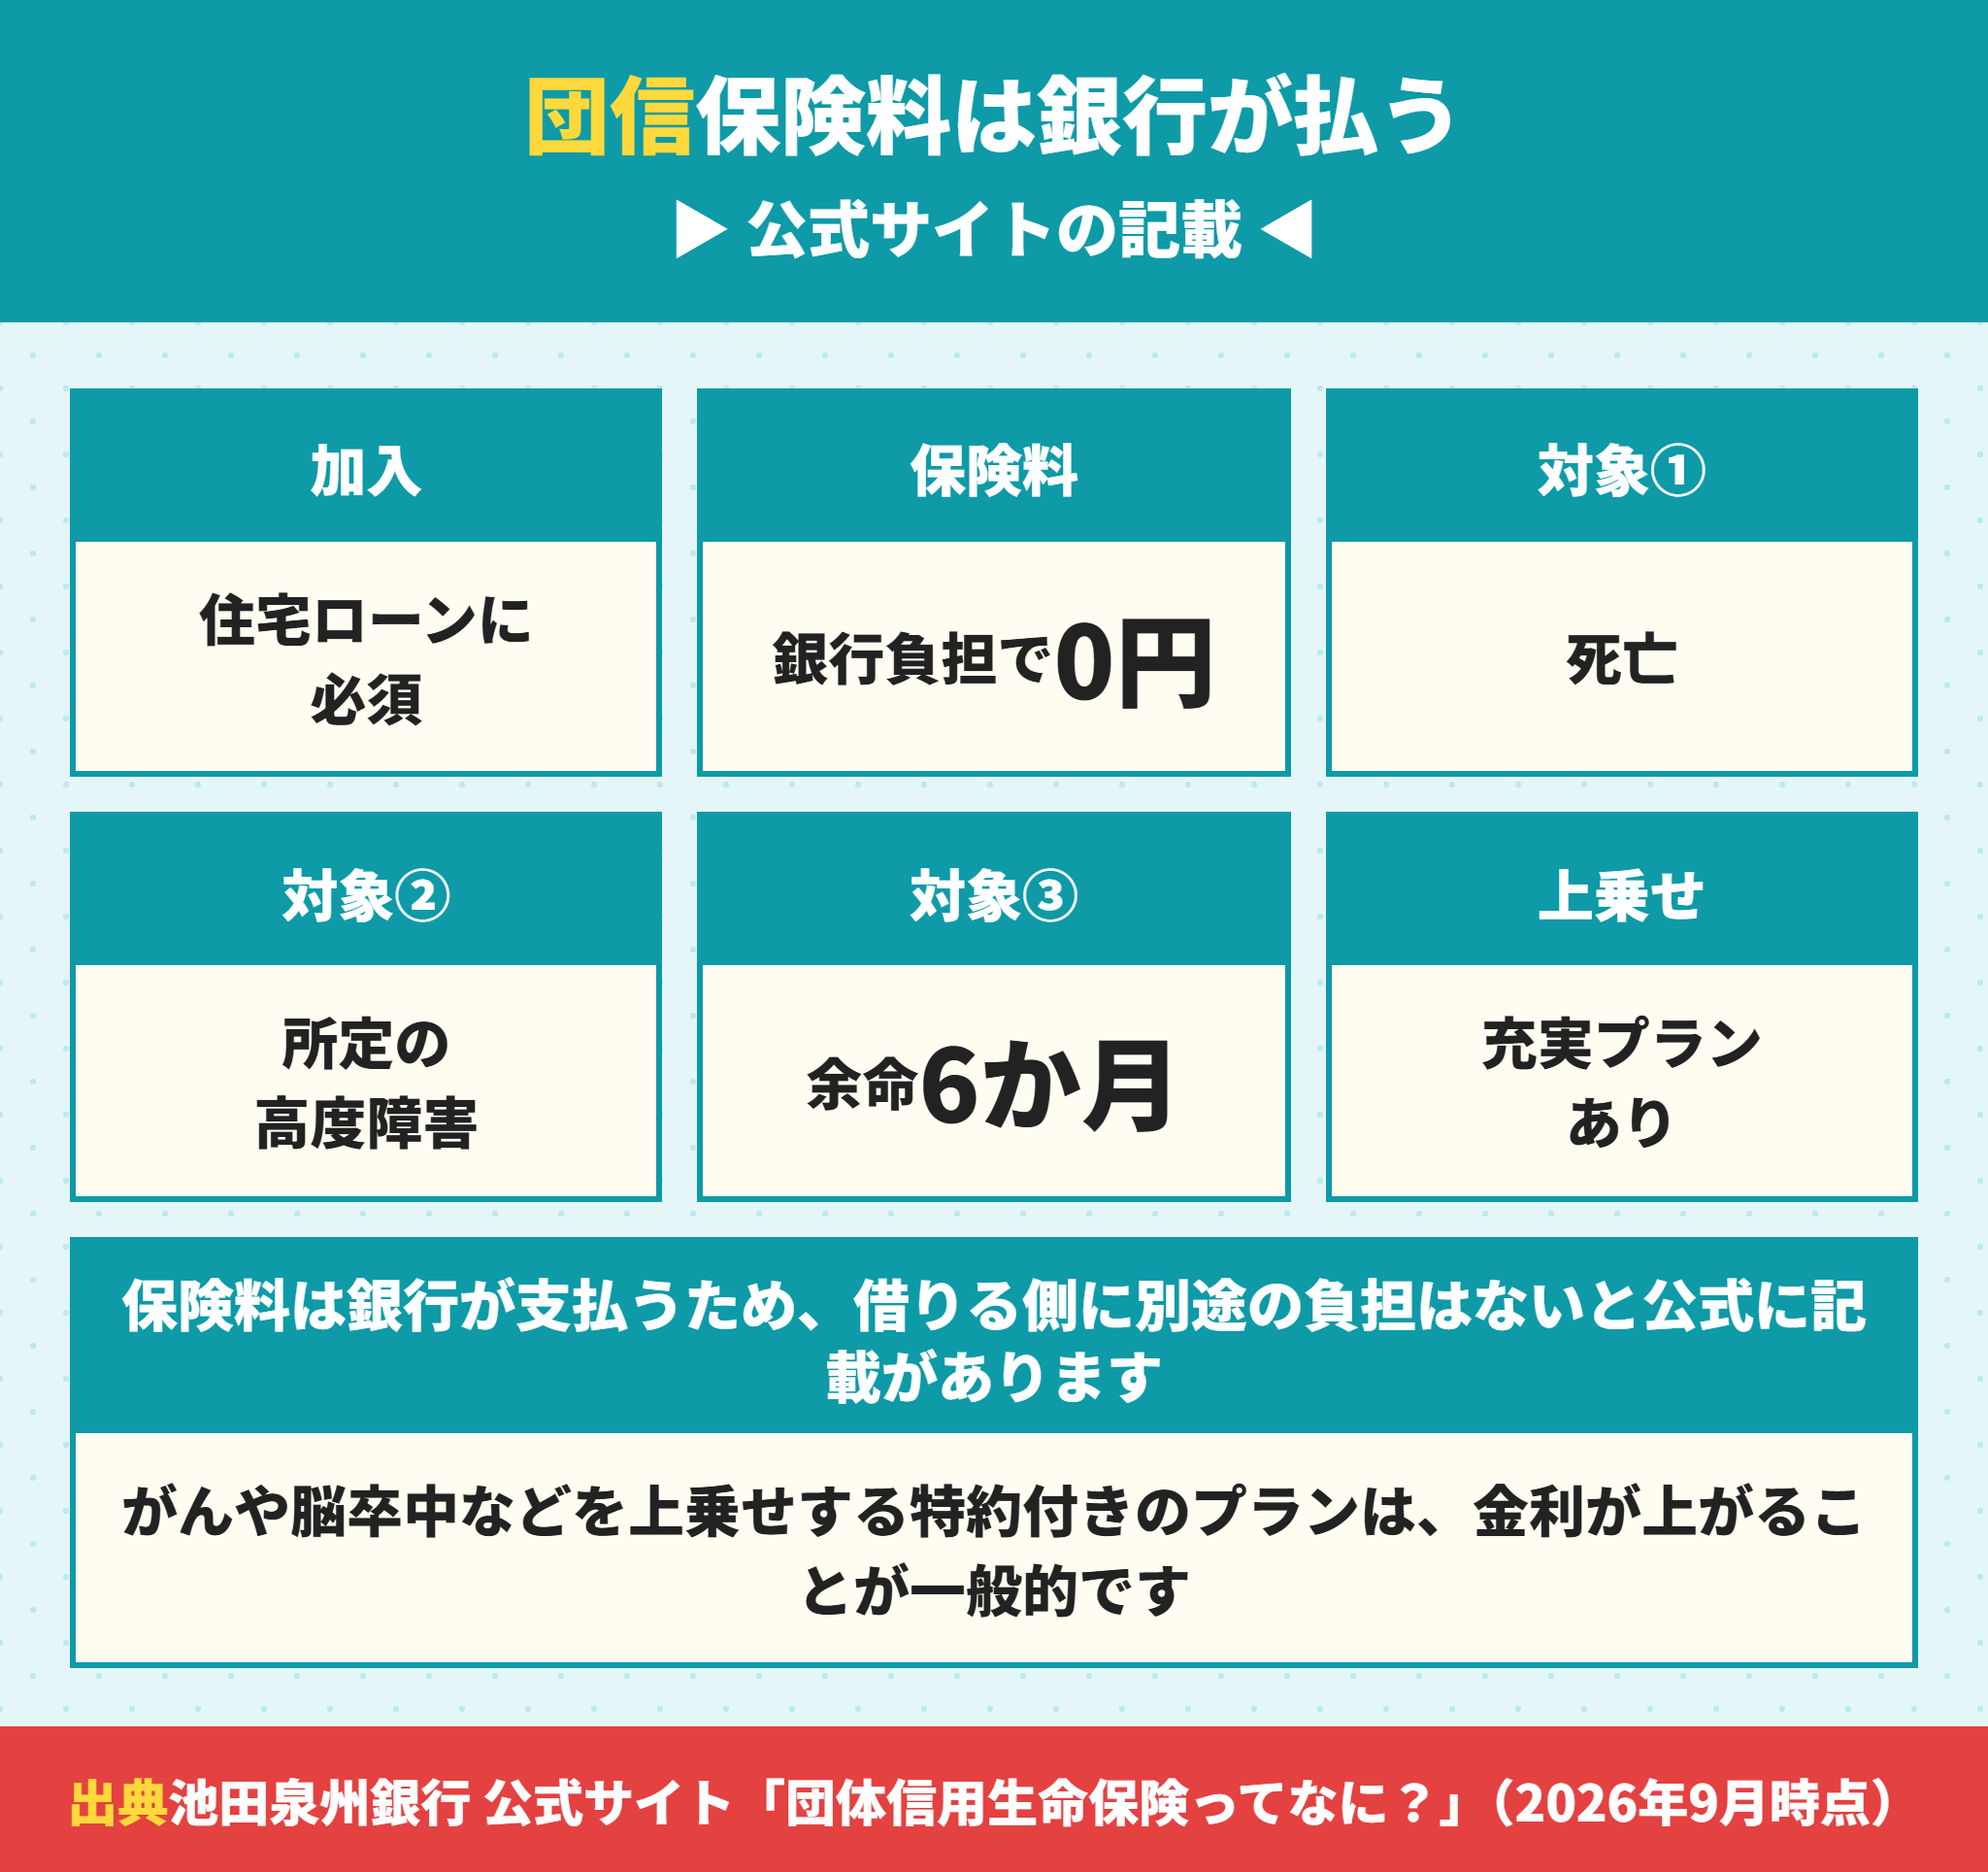
団体信用生命保険は住宅ローンで必ず出てくる話です。
池田泉州銀行の団信は加入が必要
公式には「住宅ローンなどをご利用にあたり、団体信用生命保険への加入が必要になります」と書かれています。
そして「保険料は池田泉州銀行が支払うため、お客さまに別途ご負担いただく必要はありません」とも記載があります。
これは民間の住宅ローンでは一般的な扱いです。保険料は金利に含まれていると考えてください。
団信に加入できるかどうかは、告知の内容で決まります。
池田泉州銀行に出す告知書には、過去3年以内の病気や手術、現在の治療状況などを書きます。
ここで事実と違うことを書くと、いざというときに保険金が支払われません。正確に書いたうえで、通らなければ別の方法を探すのが正しい順番です。
池田泉州銀行の団信で保険金が出る場面
公式の説明によると、保険金が支払われるのは次の場面です。
- お亡くなりになられたとき
- 所定の高度障害状態になられたとき
- 余命6ヵ月以内と判断されたとき
3つ目の余命6か月以内と判断されたときも対象に入っているのは、リビング・ニーズと呼ばれる考え方です。
亡くなる前にローンが無くなるので、残された時間の使い方が変わります。
リビング・ニーズという考え方は、生命保険でも使われています。
余命が限られたと判断された段階で保険金が支払われるので、本人が生きているうちにローンの負担が無くなります。
池田泉州銀行には保障を上乗せしたプランもある
公式には「さらに保障が充実したプランもご用意しております」と書かれています。
一般に、がん・脳卒中・心筋梗塞などを対象に加えるプランは金利に上乗せする形になります。
上乗せ幅は年0.1%から0.3%程度が一般的ですが、具体的な条件は銀行と時期で変わるので必ず確認してください。
生命保険にすでに入っている場合は、保障が重なっていないかを見てから決めるほうが無駄がありません。

団信に入れなかったら、住宅ローンは借りられないんですか。
ラクチン君民間のローンはそうなります。ただしフラット35は団信の加入が任意です。健康状態に不安がある方には、この違いが効いてきます。
もうひとつ、池田泉州銀行のような地銀を検討するときに確かめておきたいのが相談できる時間帯です。
団信の告知と加入年齢は団信は厳しい?審査するのは保険会社 告知義務違反でも無関係な原因なら保険金は出るに、保険法の条文と銀行別の加入年齢をまとめています。
がん保障と3大疾病と全疾病の条件の違いはがん団信は必要?上乗せ年0.3%は35年で182万円とステージ2以上の落とし穴に、上乗せ幅を金額に直した表と各行の条件を並べています。
永住権がない方の条件は永住権なしで住宅ローンは組める?外国籍の方が関西の建売を買う頭金20%と期間15年に、専用商品の条件と必要な現金を表で出しています。
平日の日中に池田泉州銀行の窓口へ行けない人は少なくありません。土日に相談できる窓口があるか、Webで完結できる手続きがどこまでかを先に聞いておくと、仕事を休まずに進められます。
物件の引渡し日が決まってから慌てて調整すると、日程の融通が利かなくなります。
池田泉州銀行の住宅ローンの手続きは5ステップ
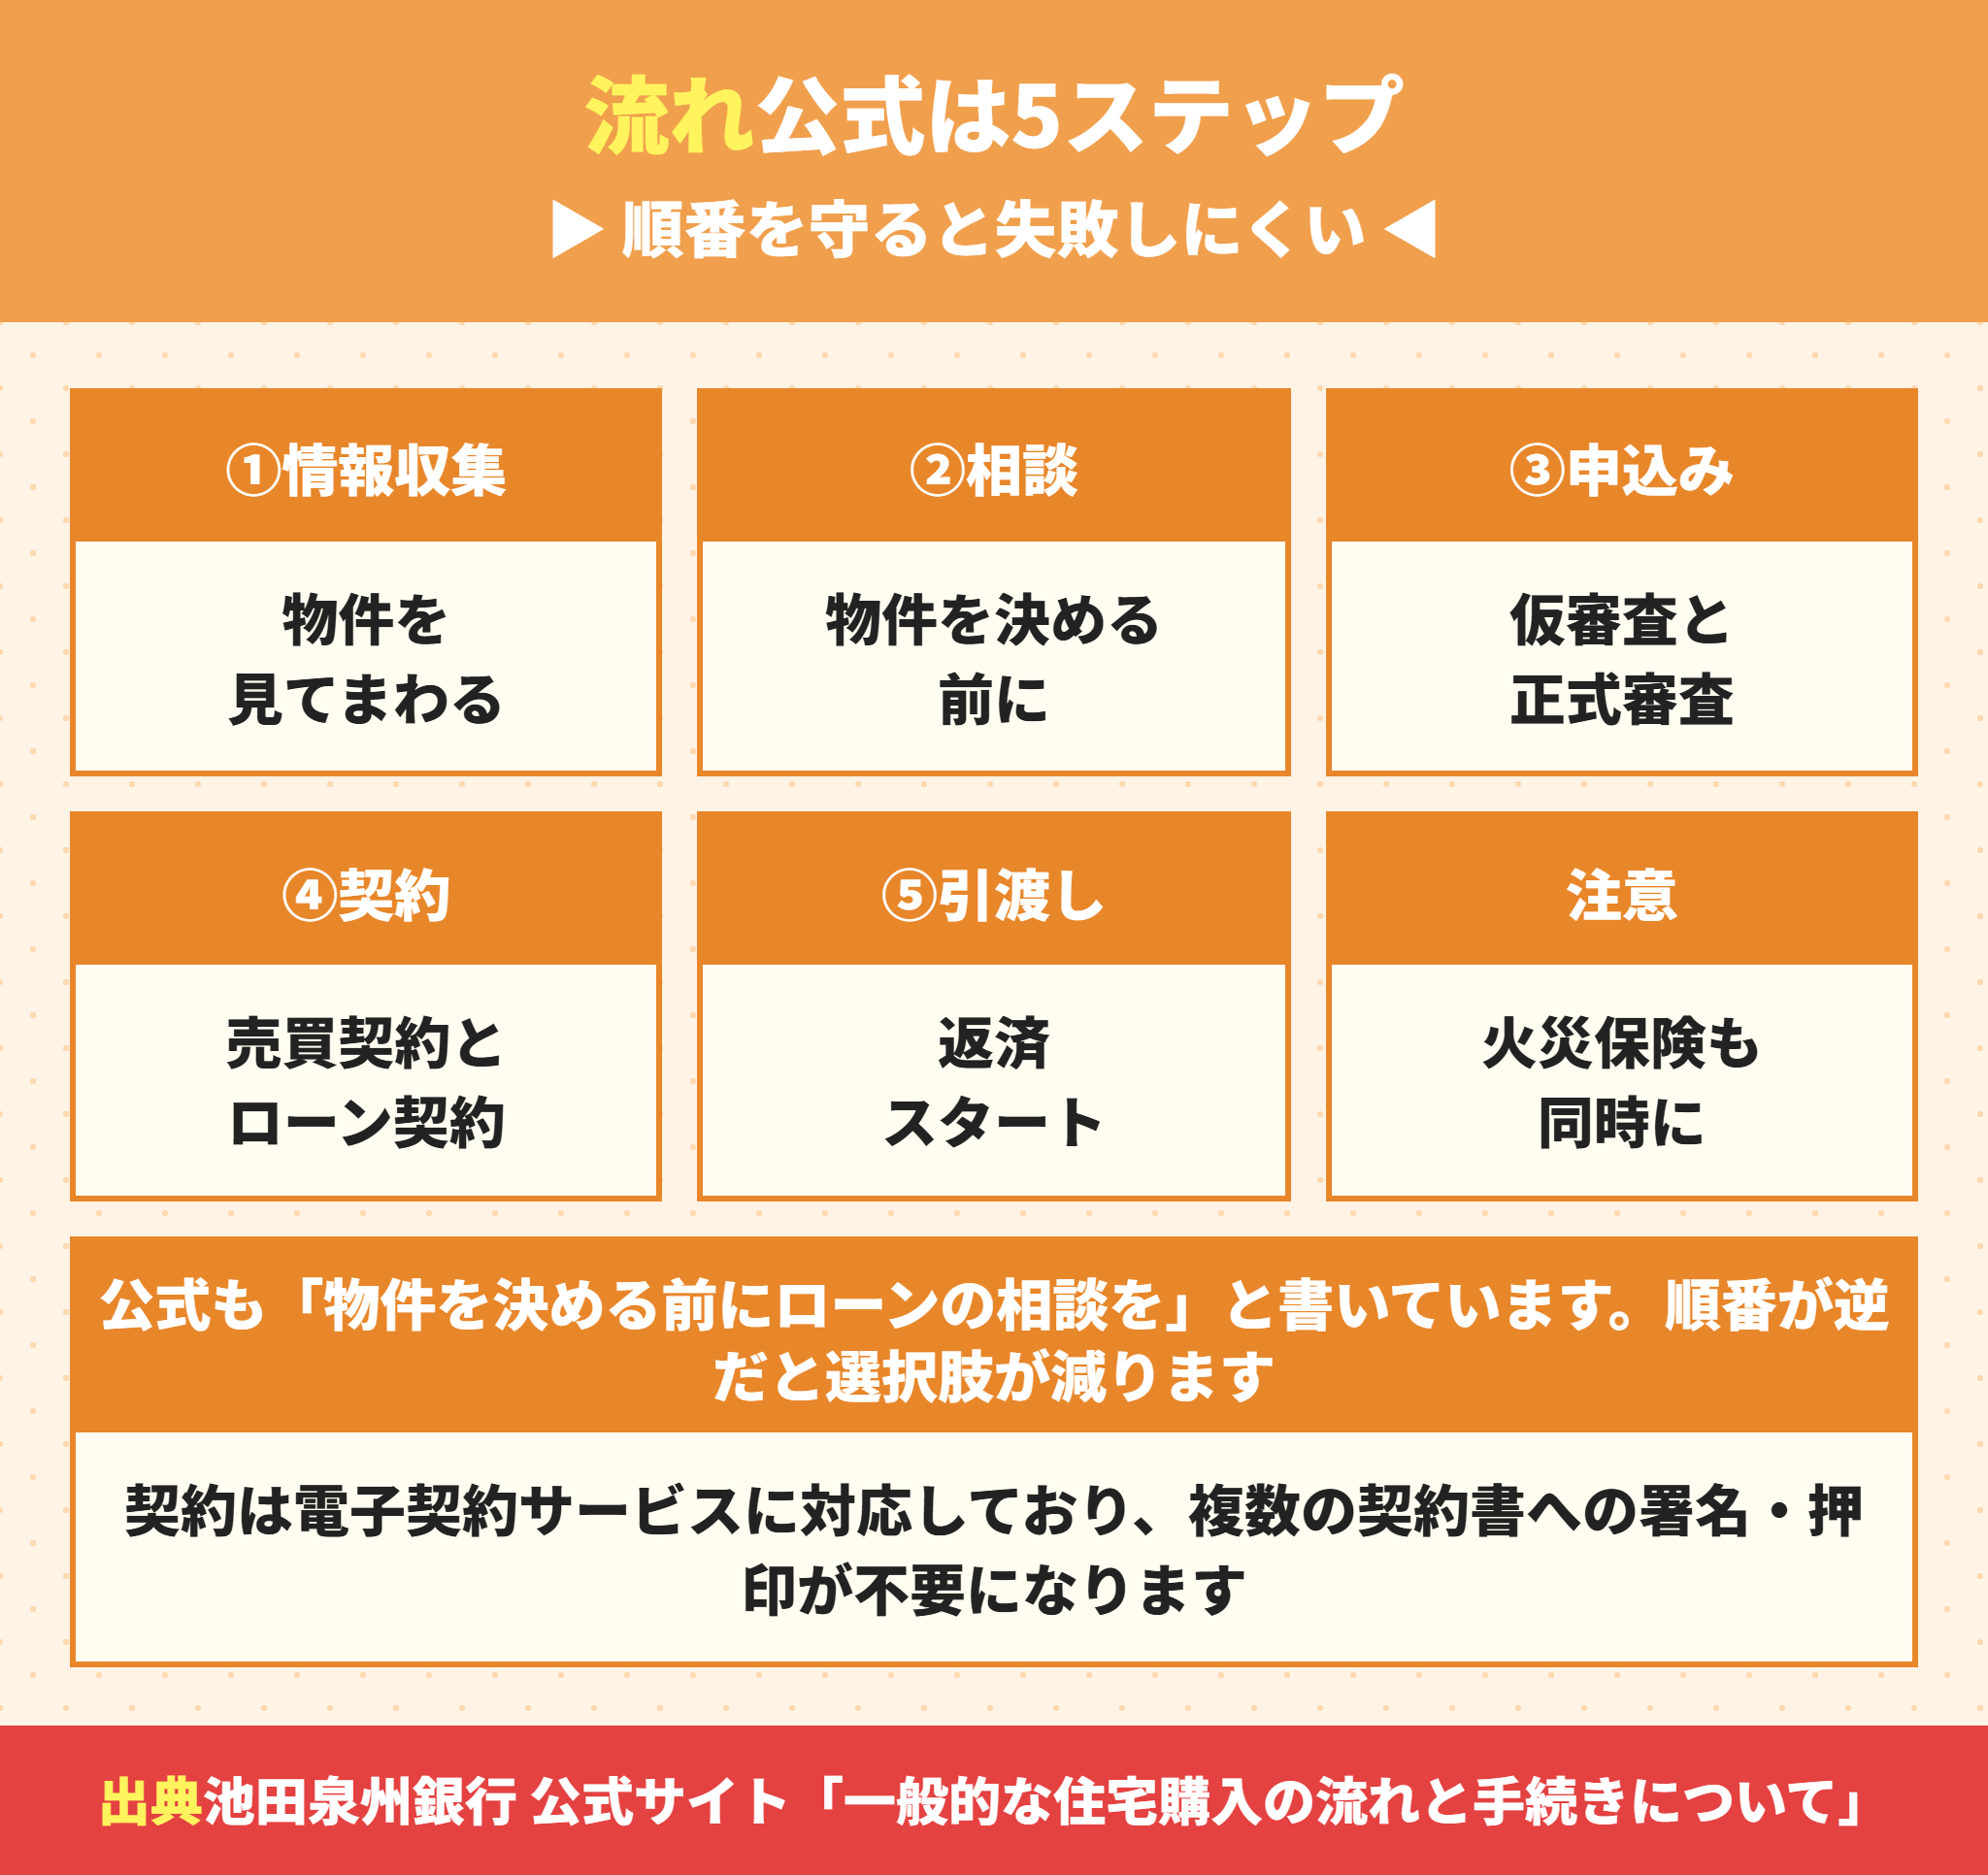
公式サイトが住宅購入の流れを5つの段階で示しています。
池田泉州銀行が示している5つの段階
| 段階 | 内容 |
|---|---|
| STEP 1 | 情報収集〜物件選び。諸費用も含めた総費用で考える |
| STEP 2 | 住宅ローンの相談。物件を決める前に行う |
| STEP 3 | 住宅購入の申込みと住宅ローンの申込み(仮審査・正式審査) |
| STEP 4 | 不動産売買契約と住宅ローン契約。火災保険の申込みも必要 |
| STEP 5 | 引渡し、返済スタート |
公式が「物件を決める前に相談を」と書いているのは、実務でも正しい順番です。
5段階のうち、買主が主導できるのはSTEP 1とSTEP 2です。
STEP 3から先は、物件と銀行のスケジュールに合わせて動くことになります。
だから準備で差がつくのは最初の2段階です。ここを丁寧にやるかどうかで、あとの進み方がかなり変わります。
物件を決める前にローンを相談する理由
先に借入可能額の目安が分かっていれば、見に行く物件の価格帯を絞れます。
逆に物件を決めてから相談すると、借りられる額が足りなかったときに最初からやり直しになります。
新築の建売では申込み(買付)を入れる際に事前審査の結果を求められることがよくあります。
事前審査が通っていない状態だと、ほかの買主に先を越されることがあります。関西の人気の分譲地では珍しくありません。
事前審査は、本審査より簡易な書類で結果が出ます。
一般には数日から1週間程度で回答が来ます。
ただし事前審査が通っても本審査で落ちることはあります。事前審査は「この条件なら貸せそう」という段階の判断だからです。
住宅ローンの契約と同時に火災保険も要る
公式のSTEP 4に「住宅ローンの契約と合わせて、火災保険のお申込みも必要です」と書かれています。
火災保険は銀行で勧められるものに入らなければならないわけではありません。
自分で比べて選べるので、複数社の見積を取ってから決めてください。数万円から十万円以上の差が出ることがあります。
池田泉州銀行で借りる場合の、返済期間の決め方についても触れておきます。
完済時年齢の上限があるので、借入時の年齢によって選べる期間が決まります。
45歳で35年を組むと完済時は80歳です。池田泉州銀行に限らず、多くの機関が想定している上限にちょうど届きます。
期間を短くすると毎月の返済額は増えますが、総返済額は減ります。逆に期間を延ばすと毎月は楽になりますが、利息の総額は増えます。
どちらを選ぶかは、定年後の収入をどう見込むかで変わります。退職金で繰上返済する前提なら期間を長めに取る、という考え方もあります。
池田泉州銀行の住宅ローンを金利以外で比べる
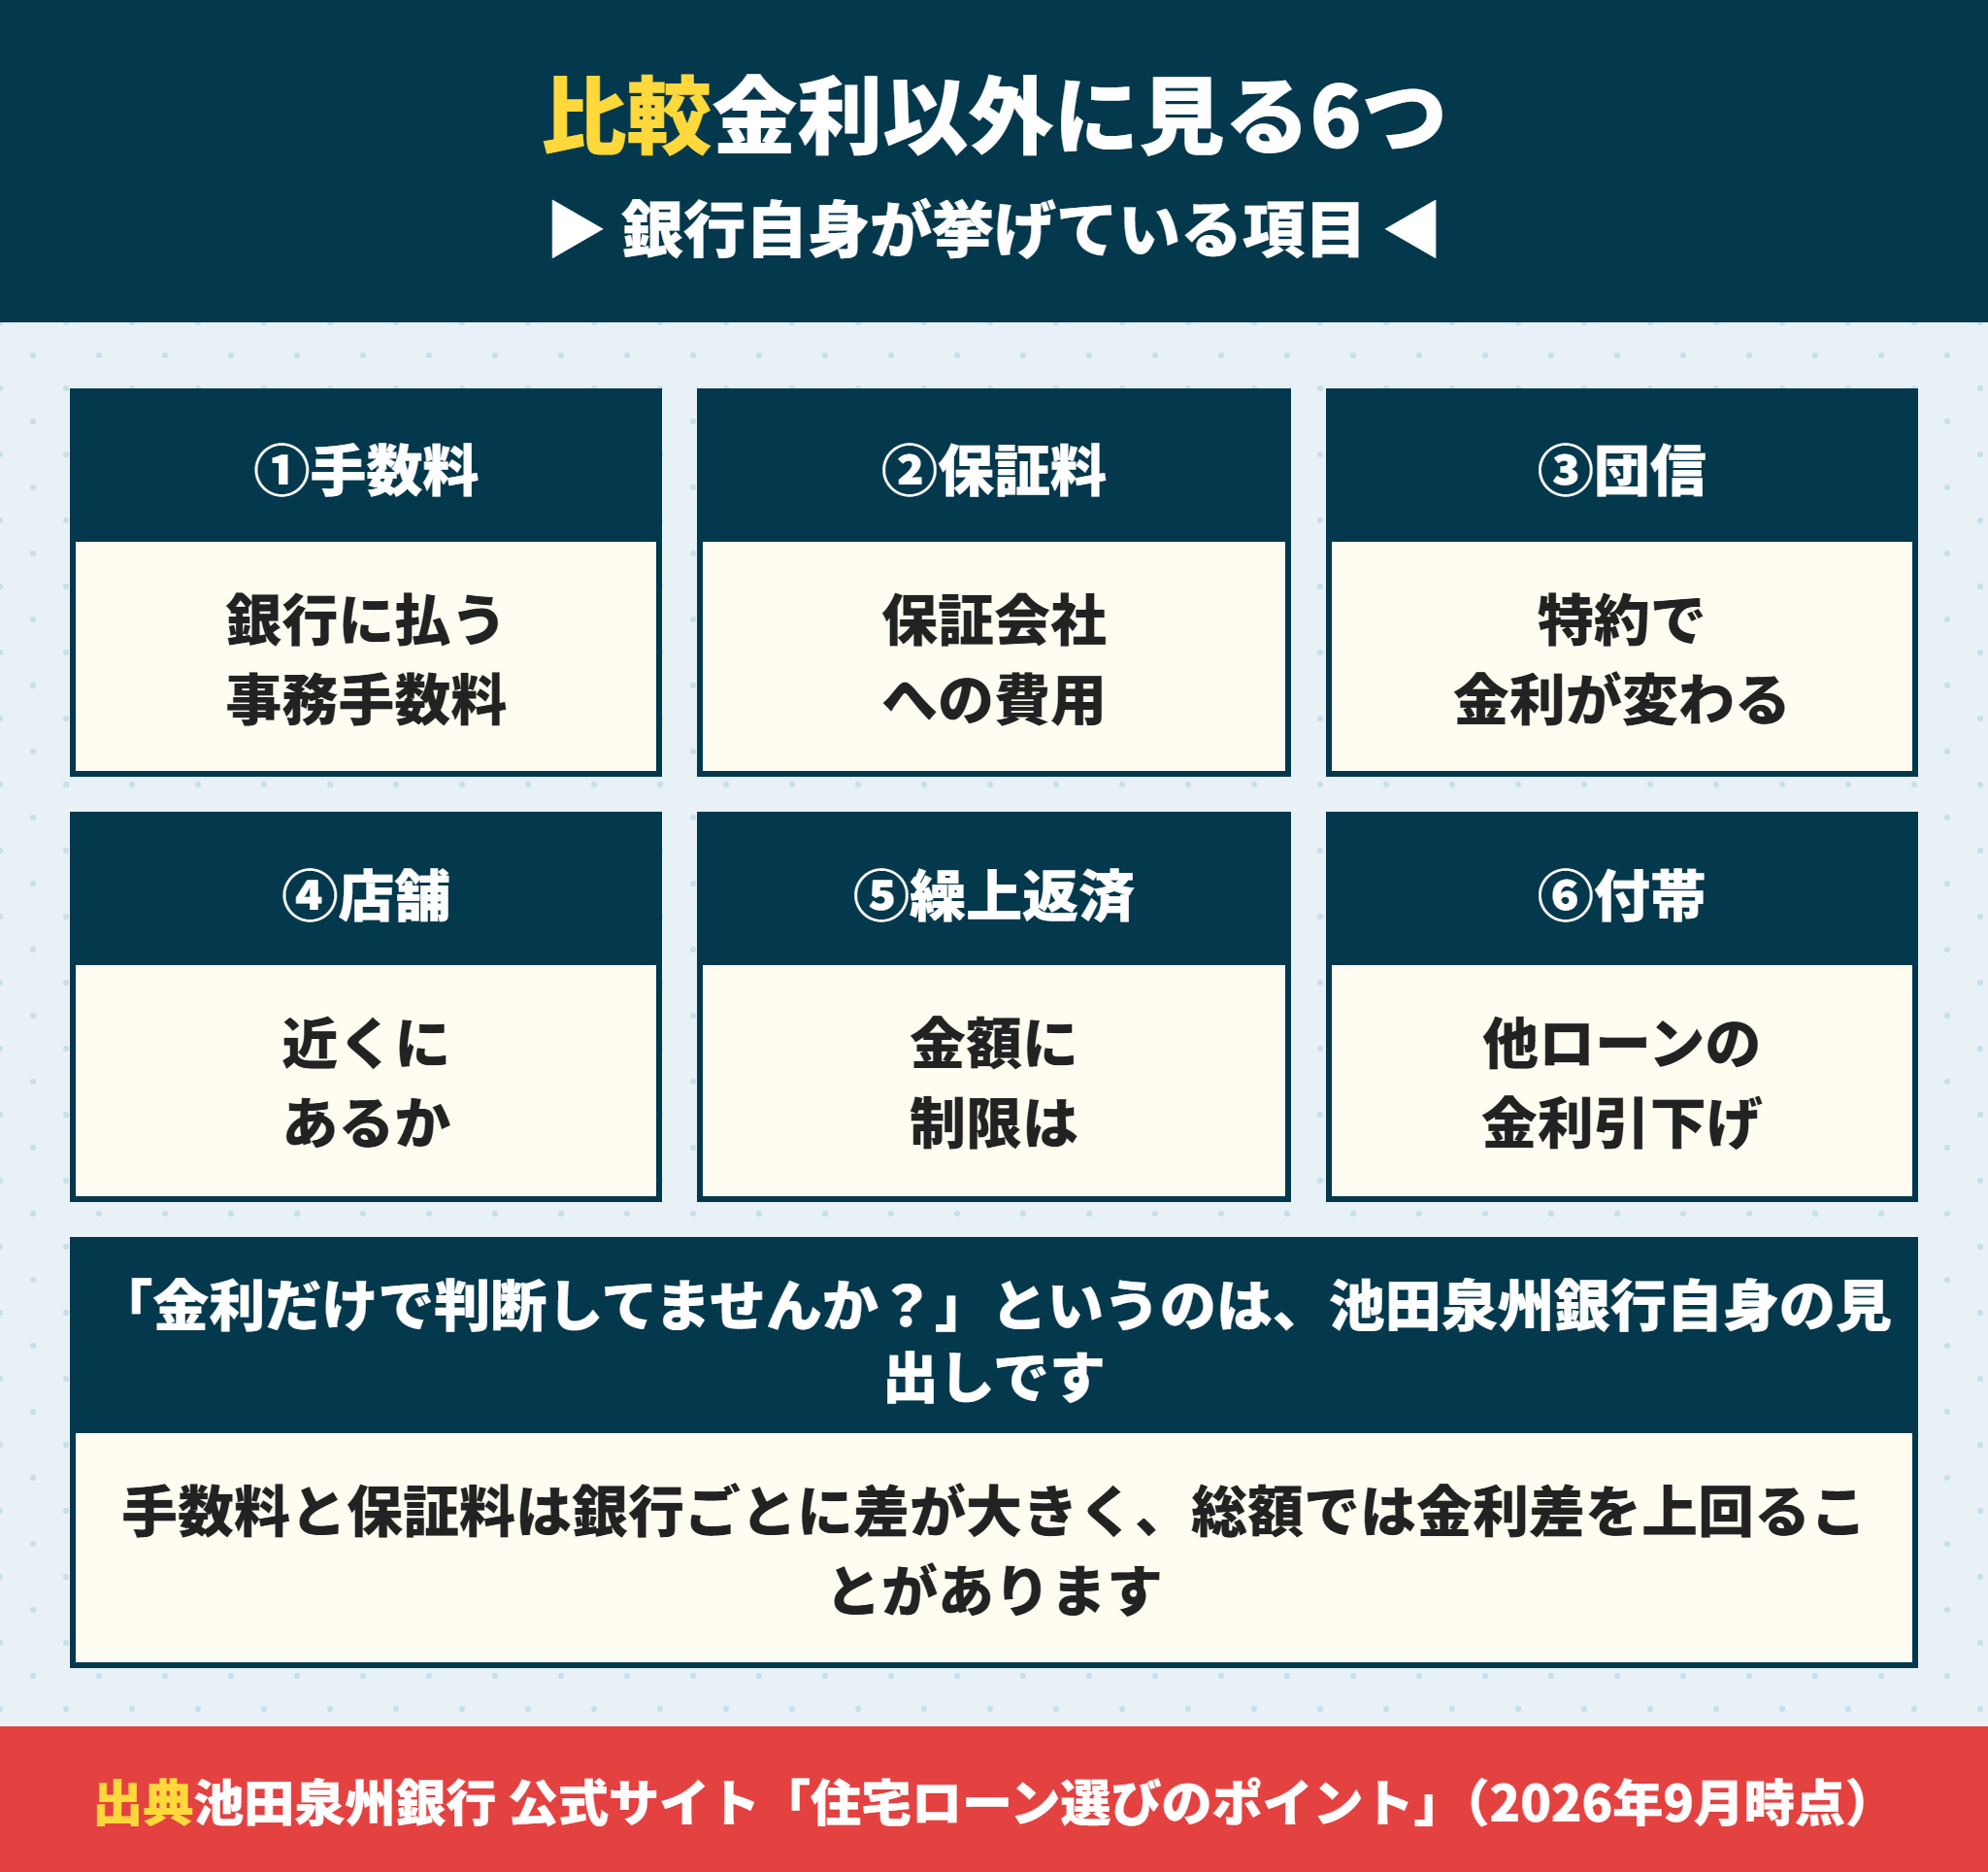
公式サイトの見出しが「金利だけで判断してませんか?」です。銀行自身がそう言っています。
池田泉州銀行が挙げている比べ方
公式が挙げているのは手数料・保証料・団体信用生命保険の3つです。
| 項目 | 公式の説明 | 確かめること |
|---|---|---|
| 手数料 | 諸費用の中でも違いが出る。意外とかかるケースがある | 定額か、借入額の何%か |
| 保証料 | 保証人を保証会社に代行してもらうための費用 | 一括前払いか、金利上乗せか |
| 団体信用生命保険 | 特約を付けると保障が広がる | 上乗せ金利と、保障の重複 |
手数料と保証料は借入額が大きいほど差が開きます。
3,000万円を借りる場合、手数料の方式が違うだけで数十万円変わることがあります。
保証料の方式は、大きく2つに分かれます。
同じ関西の地銀でも方式の数は違います。関西みらい銀行の住宅ローンは?3つの費用プランと電子契約で変わる金額では3つのプランの金額を実数で比べました。
契約時に一括で前払いする方式と、金利に上乗せする方式です。
一括前払いだと初期費用が増えますが、繰上返済をすると一部が戻ってくることがあります。金利上乗せだと初期費用は抑えられますが、戻りはありません。
定額の取扱手数料を採る銀行もあります。京都銀行の住宅ローンは?手数料55,000円と最長40年の中身を解説と比べてみてください。
どちらが得かは、繰上返済をするかどうかで変わります。
池田泉州銀行が挙げている使い勝手の4点
- 困ったときにすぐ相談できる店舗が近くにあるか
- 借入れ後の手続きのしやすさ(繰上返済の金額制限など)
- 他のローン商品の金利引下げなどの付帯サービス
- リフォームや相続まで想定して長く付き合える金融機関か
とくに繰上返済の金額に制限があるかは、公式自身が例として挙げている点です。
「20万円分の一部繰上返済をしようとしたら、金額に制限があった」という具体的な例まで書かれています。
池田泉州銀行で借りる場合も、火災保険については同じことが言えます。
銀行や不動産会社が勧める保険は手続きが楽ですが、補償の範囲と保険料は会社によって差があります。
提携ローンが必ずしも一番安いとは限らない
建売を買うとき、売主や仲介会社が提携している金融機関を勧められることがあります。
提携ローンは手続きが早いという利点がありますが、条件がいちばん良いとは限りません。
当社は銀行から報酬を受け取っていないので、特定の銀行を勧めることはしません。
複数の金融機関で事前審査を出して、出てきた条件を並べて比べてください。事前審査は複数に出して構いません。
手数料は定額か借入額の何%か。保証料は一括前払いか金利上乗せか
団信の特約は金利に上乗せ。すでに入っている生命保険と重なっていないか
繰上返済の金額に制限がないか。公式自身が例として挙げている
池田泉州銀行に限らず、借入額そのものを見直すという手もあります。
同じ予算でも、物件価格を抑えれば借入額は下がります。
返済負担率は90.9%の機関が見ている項目なので、借入額が下がればそのまま審査の通りやすさにつながります。
頭金を増やすのも同じ効果があります。親からの援助を受ける場合は、贈与税の非課税制度が使えるかどうかも合わせて確認してください。
池田泉州銀行の住宅ローンは借り換えにも使える
いま別の銀行で借りている人が、池田泉州銀行に借り換えをするという選択もあります。
借り換えで効果が出るかどうかは、残りの期間・残高・金利差の3つで決まります。
ただし借り換えには、新たに事務手数料・保証料・登記費用がかかります。
毎月の返済額が下がっても、その費用を回収できなければ意味がありません。見積もりを出してもらって、何年で元が取れるかを確かめてください。
借り換えでも団信には入り直しになります。健康状態が変わっていると加入できないことがあるので、そこも先に確認が必要です。
借り換えの判断は残期間・残高・金利差の3つで決まる
事務手数料・保証料・登記費用が新たにかかる
団信は入り直し。健康状態によっては借り換えできない
池田泉州銀行で建売を買うときの進め方
ここからは関西で新築の建売を買う場合の実務です。
事前審査は物件を見る前に出しておく
新築の建売は動きが速いのが特徴です。人気の区画は週末で決まることがあります。
事前審査の結果が手元にあれば、気に入った物件にその日のうちに申込みを入れられます。
公式のSTEP 2が「物件を決める前に相談」になっているのは、この動きの速さに対応するためでもあります。
事前審査は池田泉州銀行を含む複数の銀行に出しても、信用情報に大きな影響はありません。
ただし短期間にあまりに多くの申込みを行うと、記録として残ります。
2社から3社に絞って出すのが現実的です。どの銀行に出すかは、条件を見てから決めてください。
建売の総額は物件価格だけではない
2024年度のフラット35利用者調査では、近畿圏で建売住宅を買った人の所要資金は3,826.5万円でした。
この金額には諸費用が含まれています。物件価格だけを見て借入額を決めると足りなくなります。
諸費用の中でいちばん大きいのが仲介手数料です。3,826万円の物件なら上限は132.9万円(税込)になります。
当社は関西の新築一戸建てを仲介手数料0円で扱っています。仕組みは仲介手数料無料のからくりは3つ|デメリットと無料にできない物件にまとめました。
諸費用には、仲介手数料のほかに登記費用・印紙税・火災保険料・固定資産税の精算金などがあります。
新築の建売なら、物件価格の5%から8%程度を見ておくと大きく外れません。
3,500万円の物件なら175万円から280万円です。この幅のうち、いちばん大きいのが仲介手数料になります。
借入額を減らせると審査も通りやすくなる
返済負担率は90.9%の機関が考慮している項目です。
仲介手数料が0円になればその分を頭金に回すか、借入額を減らせます。
借入額が減れば返済負担率も下がるので、審査にとってもプラスに働きます。
ラクチン君「審査が不安だから借入額を抑えたい」というご相談はよくいただきます。物件を変えなくても、諸費用の組み方で借入額は変えられます。
最後に、事前審査を出す前にそろえておくものを書いておきます。
本人確認書類、源泉徴収票(直近1年分から3年分)、健康保険証、物件の販売図面。自営業の方は確定申告書が3年分必要になることが一般的です。
既存の借入れがあれば、その残高と毎月の返済額も聞かれます。マイカーローンや奨学金、カードのリボ払いも対象です。
これらを先にそろえておくと、池田泉州銀行でも他行でも、事前審査の申込みがその場で済みます。
池田泉州銀行の住宅ローンに関するよくある質問
- 池田泉州銀行の住宅ローンは審査が厳しいですか。
-
承認率や否決率を公表している銀行はないため、厳しい・甘いを断定することはできません。比べられるのは「何を見ているか」です。国土交通省の令和7年度の調査では、994機関のうち完済時年齢を考慮する機関が98.4%、借入時年齢96.2%、健康状態96.1%、年収94.2%、勤続年数93.9%、担保評価91.0%、返済負担率90.9%でした。
- 完済時年齢は何歳までですか。
-
池田泉州銀行の具体的な上限は商品要項で確認してください。国土交通省の調査では、完済時年齢を「80歳未満」とする機関が716ともっとも多く、次いで「85歳未満」が65、「75歳未満」が42でした。35年で借りるなら、45歳より前に借り始めないと期間が短くなる計算になります。
- 池田泉州銀行の団信は保険料がかかりますか。
-
公式サイトに「保険料は池田泉州銀行が支払うため、お客さまに別途ご負担いただく必要はありません」と記載があります。保険金が支払われるのは、お亡くなりになられたとき、所定の高度障害状態になられたとき、余命6ヵ月以内と判断されたときです。保障を上乗せしたプランもあり、一般に金利への上乗せという形になります。
- 池田泉州銀行の住宅ローンの手続きはどう進みますか。
-
公式は5段階で示しています。①情報収集〜物件選び ②住宅ローンの相談(物件を決める前に)③住宅購入と住宅ローンの申込み ④不動産売買契約と住宅ローン契約(火災保険も必要)⑤引渡し・返済スタート。契約は電子契約サービスに対応しており、複数の契約書への署名・押印が不要になると記載があります。
- 金利はどこを見ればいいですか。
-
この記事では金利を書いていません。毎月動くうえ、実際に適用される金利は審査の結果と選んだ団信のプランで変わるためです。公式サイトのローン金利のページで最新の数字を確認してください。なお公式自身が「金利だけで判断してませんか?」として、手数料・保証料・団信を合わせて見るよう案内しています。
- 提携ローンを勧められましたが、そのまま決めていいですか。
-
提携ローンは手続きが早いという利点がありますが、条件がいちばん良いとは限りません。事前審査は複数の金融機関に出して構いません。出てきた条件を並べて比べてから決めてください。当社は銀行から報酬を受け取っていないので、特定の銀行を勧めることはしません。
- 火災保険は銀行で入らないといけませんか。
-
いいえ。住宅ローンの契約と合わせて火災保険の申込みが必要になりますが、銀行で勧められるものに入らなければならないわけではありません。自分で比べて選べます。複数社の見積を取ると、数万円から十万円以上の差が出ることがあります。
まとめ|池田泉州銀行は金利以外の条件まで並べて比べる
最後に要点をまとめます。
- 審査の通りやすさを公表している銀行はない。厳しい・甘いは断定できない
- 国の調査では完済時年齢を見る機関が98.4%で1位。年収の94.2%より上
- 完済時年齢は「80歳未満」とする機関が716で最多
- 団信は加入が必要。保険料は銀行負担と公式に記載
- 公式の流れは5段階。物件を決める前にローンを相談するのが正しい順番
- 公式自身が「金利だけで判断してませんか?」として手数料・保証料・団信を挙げている
- 提携ローンが一番安いとは限らない。事前審査は複数に出してよい
池田泉州銀行は関西に店舗を持ち、住宅ローンもフラット35も扱っている銀行です。
候補に入れる価値はありますが、1行だけで決める必要はありません。
当社は買主側だけについて、関西の新築一戸建てを仲介手数料0円で扱っています。
銀行から報酬を受け取っていないので、どこで借りるのが有利かを、条件だけ見てお伝えできます。
仲介手数料が0円になれば、その分を頭金に回すか借入額を減らせます。返済負担率が下がるので、審査にとってもプラスです。
ラクチン君「審査が不安なので、先に事前審査だけ出しておきたい」というご相談でも構いません。物件を探す前でも、段取りはお手伝いできます。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。








