
三井住友信託銀行の住宅ローンは他の銀行と何が違いますか。
いちばん違うのは費用の払い方を2つから選べることです。
保証料型と融資手数料型です。
どちらを選ぶかで、借入時に払う金額が変わります。
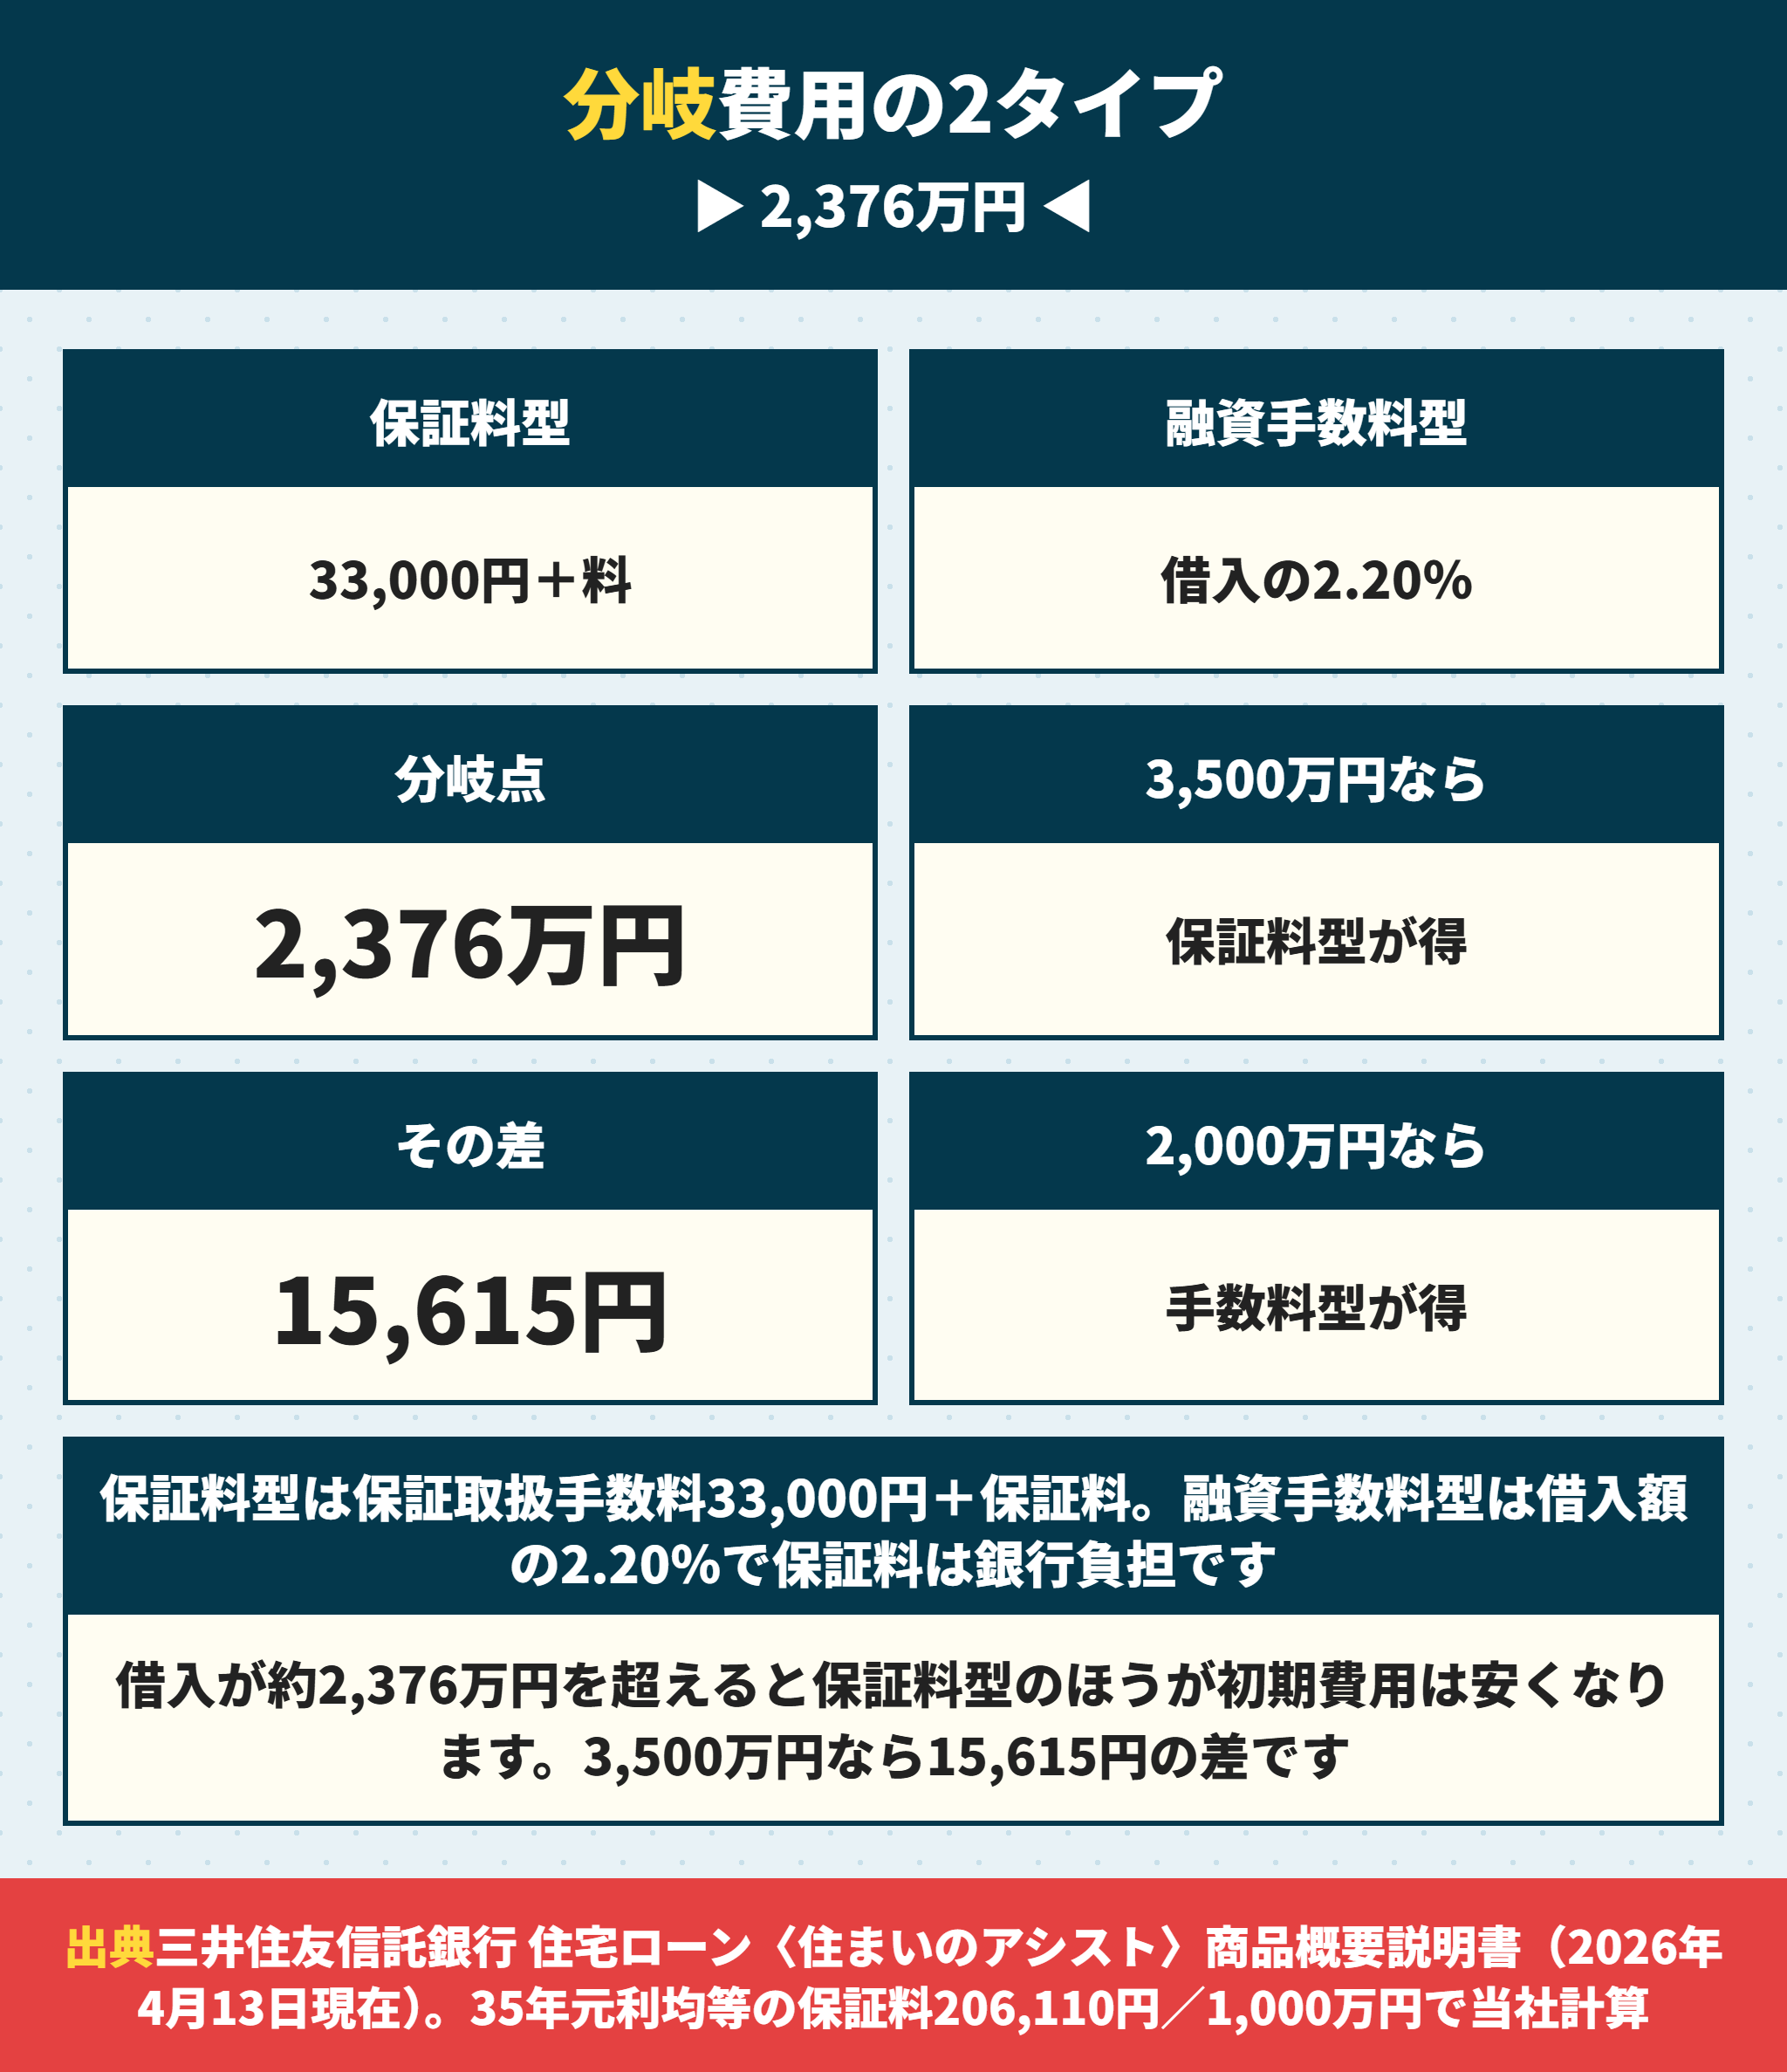
そして借入が約2,376万円を超えると保証料型が安いという結果になりました。
3,500万円なら差は15,615円です。
この分岐点は公式サイトには書かれていません。公表されている金額から当社が計算した数字です。
もう1つ、知らないと詰まるところがあります。
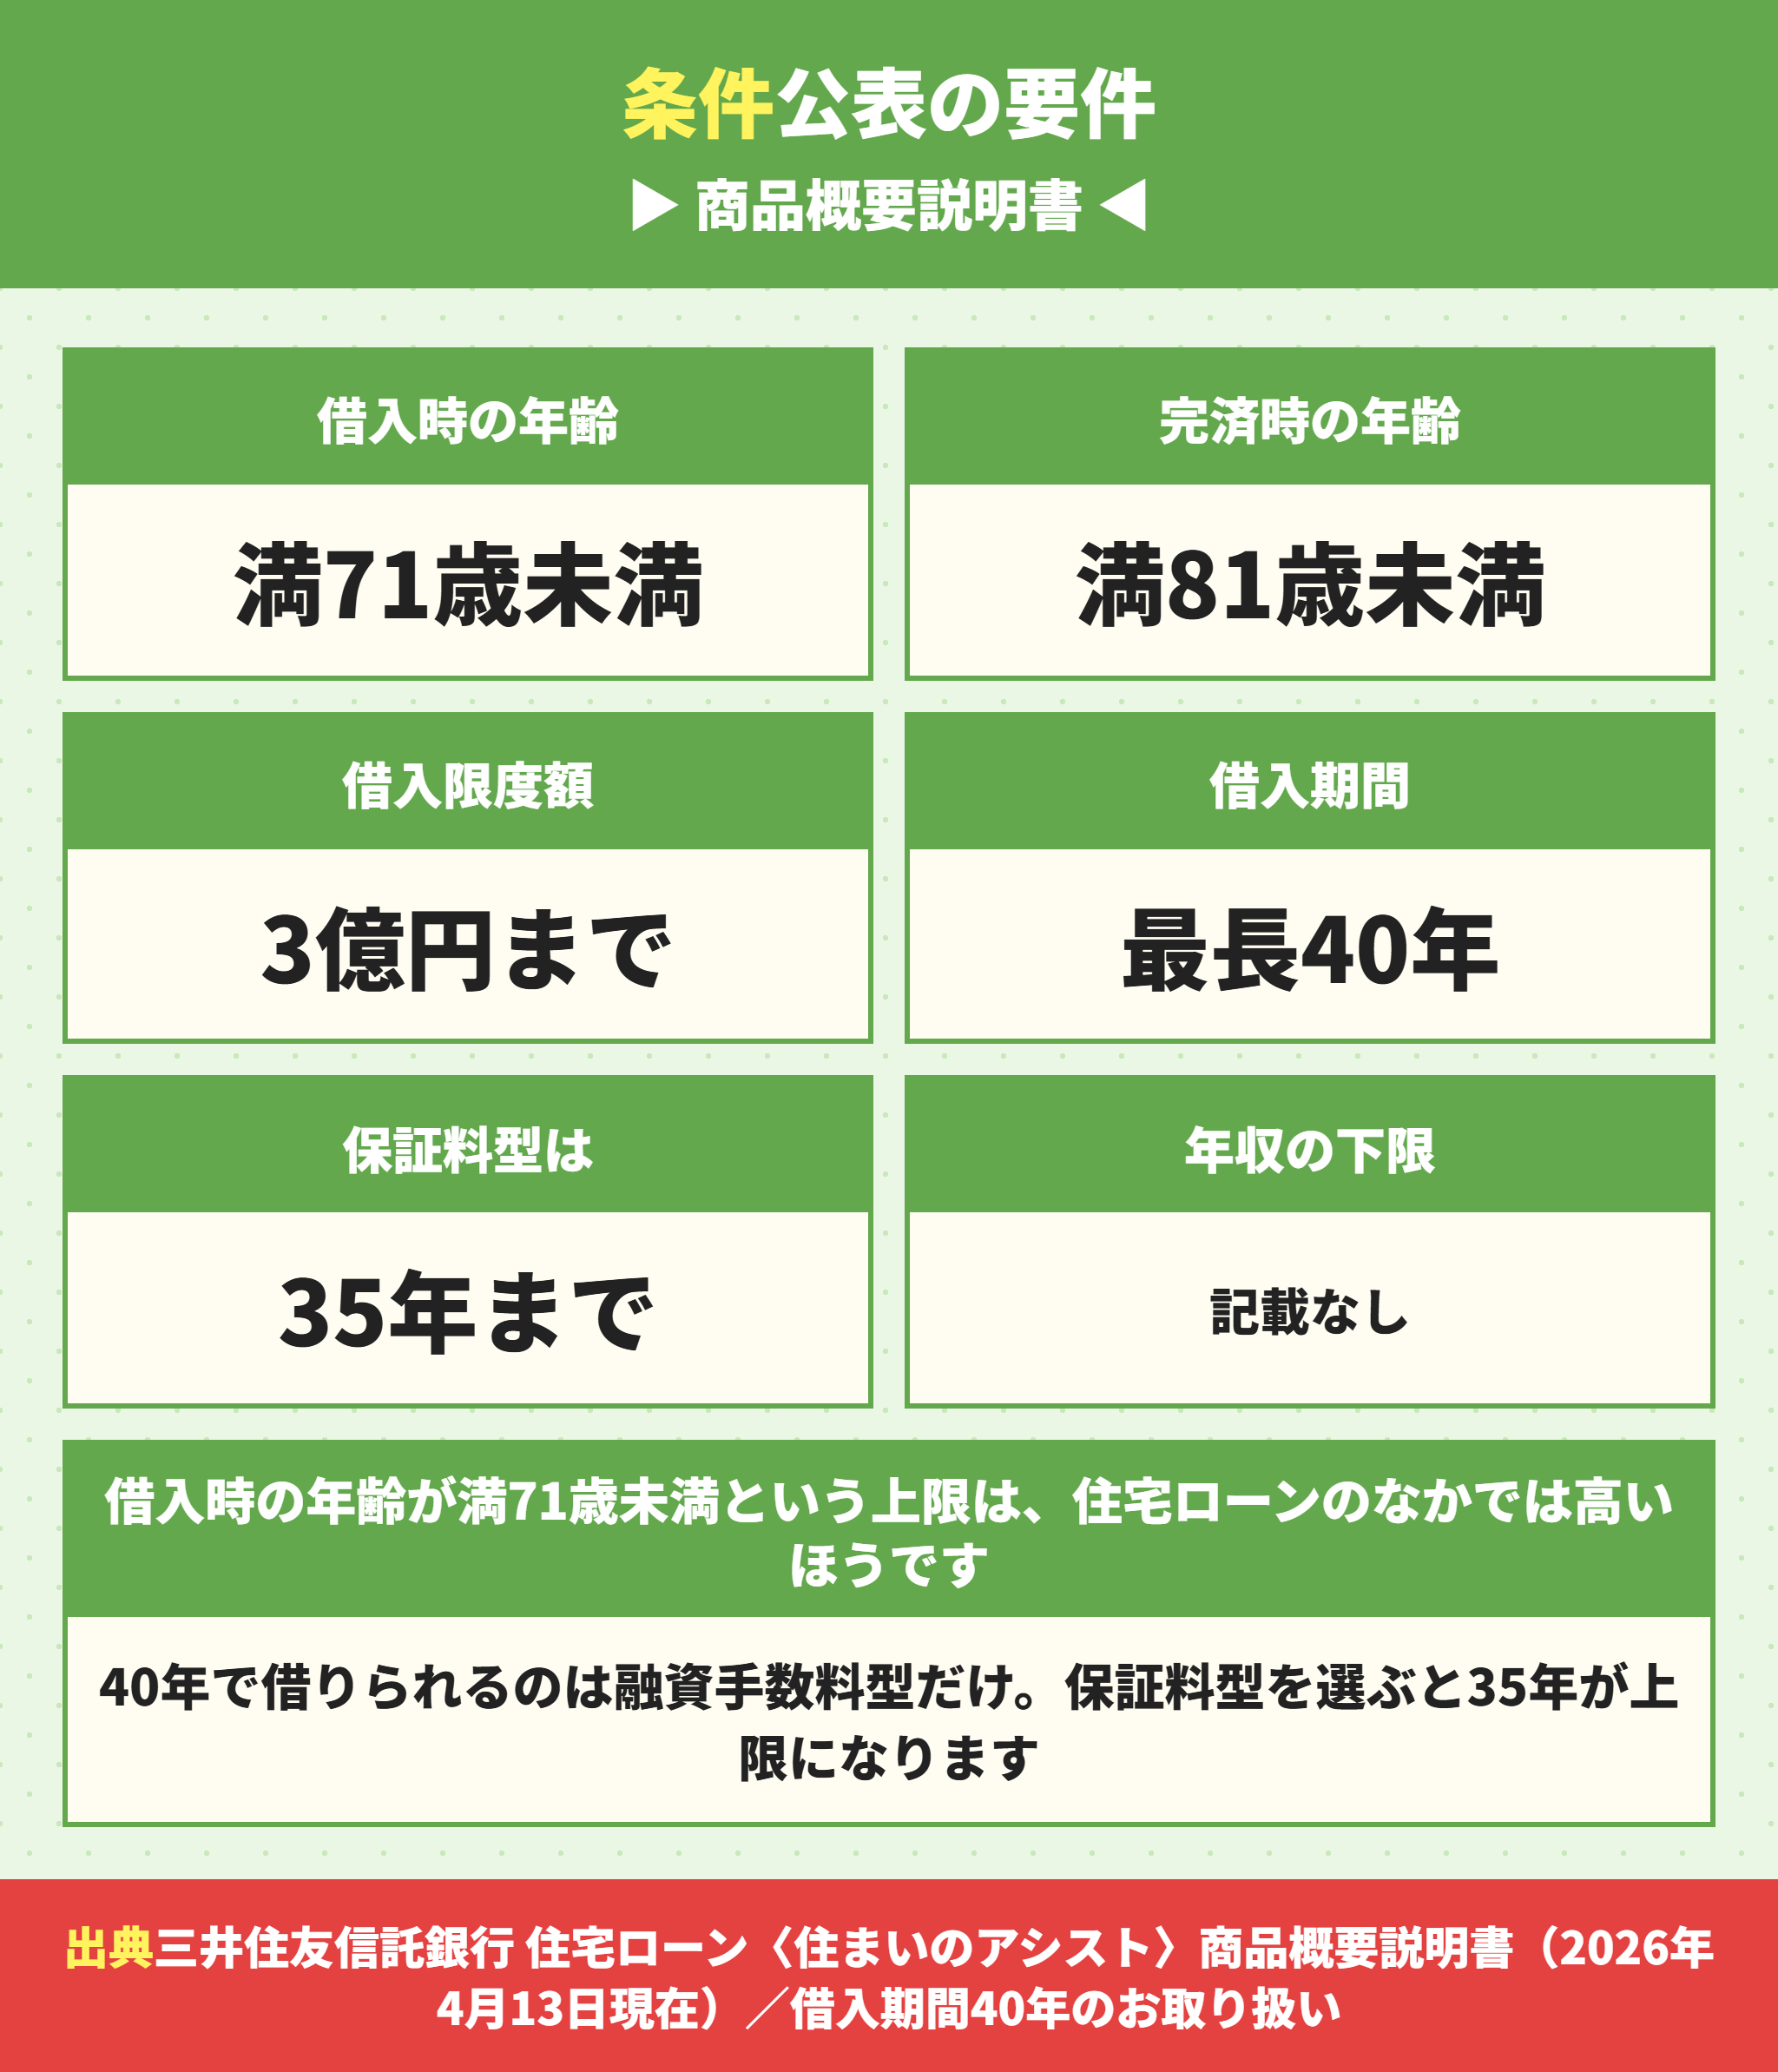
借入期間40年は融資手数料型でしか使えません。
保証料型を選ぶと35年が上限になります。
この記事は、三井住友信託銀行が公表している商品概要説明書と会社概要だけを使って書いています。
金利の実数は毎月変わるので書きません。代わりに、変わらない条件と金額をすべて並べます。
この記事で分かること
費用は保証料型と融資手数料型の2つから選ぶ
分岐点は約2,376万円。3,500万円なら保証料型が15,615円安い
借入期間40年は融資手数料型のみ。保証料型は35年まで
借入時は満71歳未満、完済時は満81歳未満。借入限度額は3億円
団信に入れない場合は推定相続人1人が連帯保証人になる
固定金利は2年から30年まで7種類から選べる
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
三井住友信託銀行住宅ローンは費用の型で初期費用が変わる
まず結論の章です。
三井住友信託銀行の住宅ローンは〈住まいのアシスト〉という商品名です。
保証会社は三井住友トラスト保証株式会社です。
三井住友信託銀行の費用は保証料型と融資手数料型に分かれる
商品概要説明書には、費用が2タイプ書かれています。
| 保証料型 | 融資手数料型 | |
|---|---|---|
| 保証取扱手数料 | 1件33,000円 | 不要 |
| 保証料 | 借入額と期間に応じて必要 | 不要(銀行が負担) |
| 融資手数料 | 不要 | 借入金額の2.20% |
| 借入期間の上限 | 35年 | 40年 |
| 金額はすべて税込 | — | — |
融資手数料型は借入金額の2.20%という分かりやすい形です。
借りたあとの翌年にする申告の手順は住宅ローン控除の確定申告必要書類と年末調整書き方|初年度とe-Taxの手順に書いています。
一方の保証料型は、保証取扱手数料33,000円に保証料を足した金額になります。
保証料は借入額と返済期間で変わるので、一見すると比べにくいのが難点です。
三井住友信託銀行の2つの型は約2,376万円で逆転する
そこで計算しました。
保証料は1,000万円あたり35年の元利均等で206,110円と公表されています。
借入額に対する割合でいうと2.06110%です。
ここに保証取扱手数料33,000円を足したものが、保証料型のコストです。
融資手数料型は2.20%ちょうどです。
この2つが同じ金額になる借入額を解くと23,758,099円になります。
| 借入額 | 保証料型 | 融資手数料型 | 安いのは |
|---|---|---|---|
| 2,000万円 | 445,220円 | 440,000円 | 融資手数料型(5,220円安い) |
| 約2,376万円 | 約523,000円 | 約523,000円 | ほぼ同額 |
| 3,000万円 | 651,330円 | 660,000円 | 保証料型(8,670円安い) |
| 3,500万円 | 754,385円 | 770,000円 | 保証料型(15,615円安い) |
| 4,000万円 | 857,440円 | 880,000円 | 保証料型(22,560円安い) |
| 5,000万円 | 1,063,550円 | 1,100,000円 | 保証料型(36,450円安い) |
関西で新築の建売を買う方の借入は、3,000万円から4,000万円が中心です。
つまりほとんどの方は保証料型のほうが初期費用は安いことになります。
 ラクチン君
ただし初期費用だけで決めないでください。金融機関によっては融資手数料型のほうが金利を低く設定していることがあります。三井住友信託銀行は金利を公式サイトで動的に表示しているため、2つの型で適用金利が同じかどうかは窓口で必ず確かめてください。
三井住友信託銀行で40年借りられるのは融資手数料型だけ
借入期間40年のお取り扱いのページに明記があります。
融資手数料型のみのお取り扱いとなります。
商品概要説明書のほうにも、保証料型を選んだ場合は1年以上35年以内と書かれています。
40年で組みたい方は、この時点で融資手数料型に決まります。
なお、期間を長くすることによる金利の上乗せはないとされています。
借入期間と完済年齢の関係は住宅ローンは何歳まで組める?完済年齢から逆算する借入期間もあわせてご覧ください。
三井住友信託銀行の費用の型をどう決めるか
借入が2,376万円より多いなら、初期費用は保証料型のほうが安い
40年で組みたいなら融資手数料型しか選べない
手元資金を残したいなら、保証料は金利上乗せにもできる(年0.2%)
繰上返済を早めに考えているなら、保証料の戻りがある保証料型が向く
どちらでも適用金利が同じかどうかは窓口で必ず確かめる
三井住友信託銀行は、この2つを選べること自体が特徴です。
片方しか用意していない銀行も多くあります。
三井住友信託銀行住宅ローンの保証料はいくらか
保証料型を選ぶ場合の金額を、全部出します。
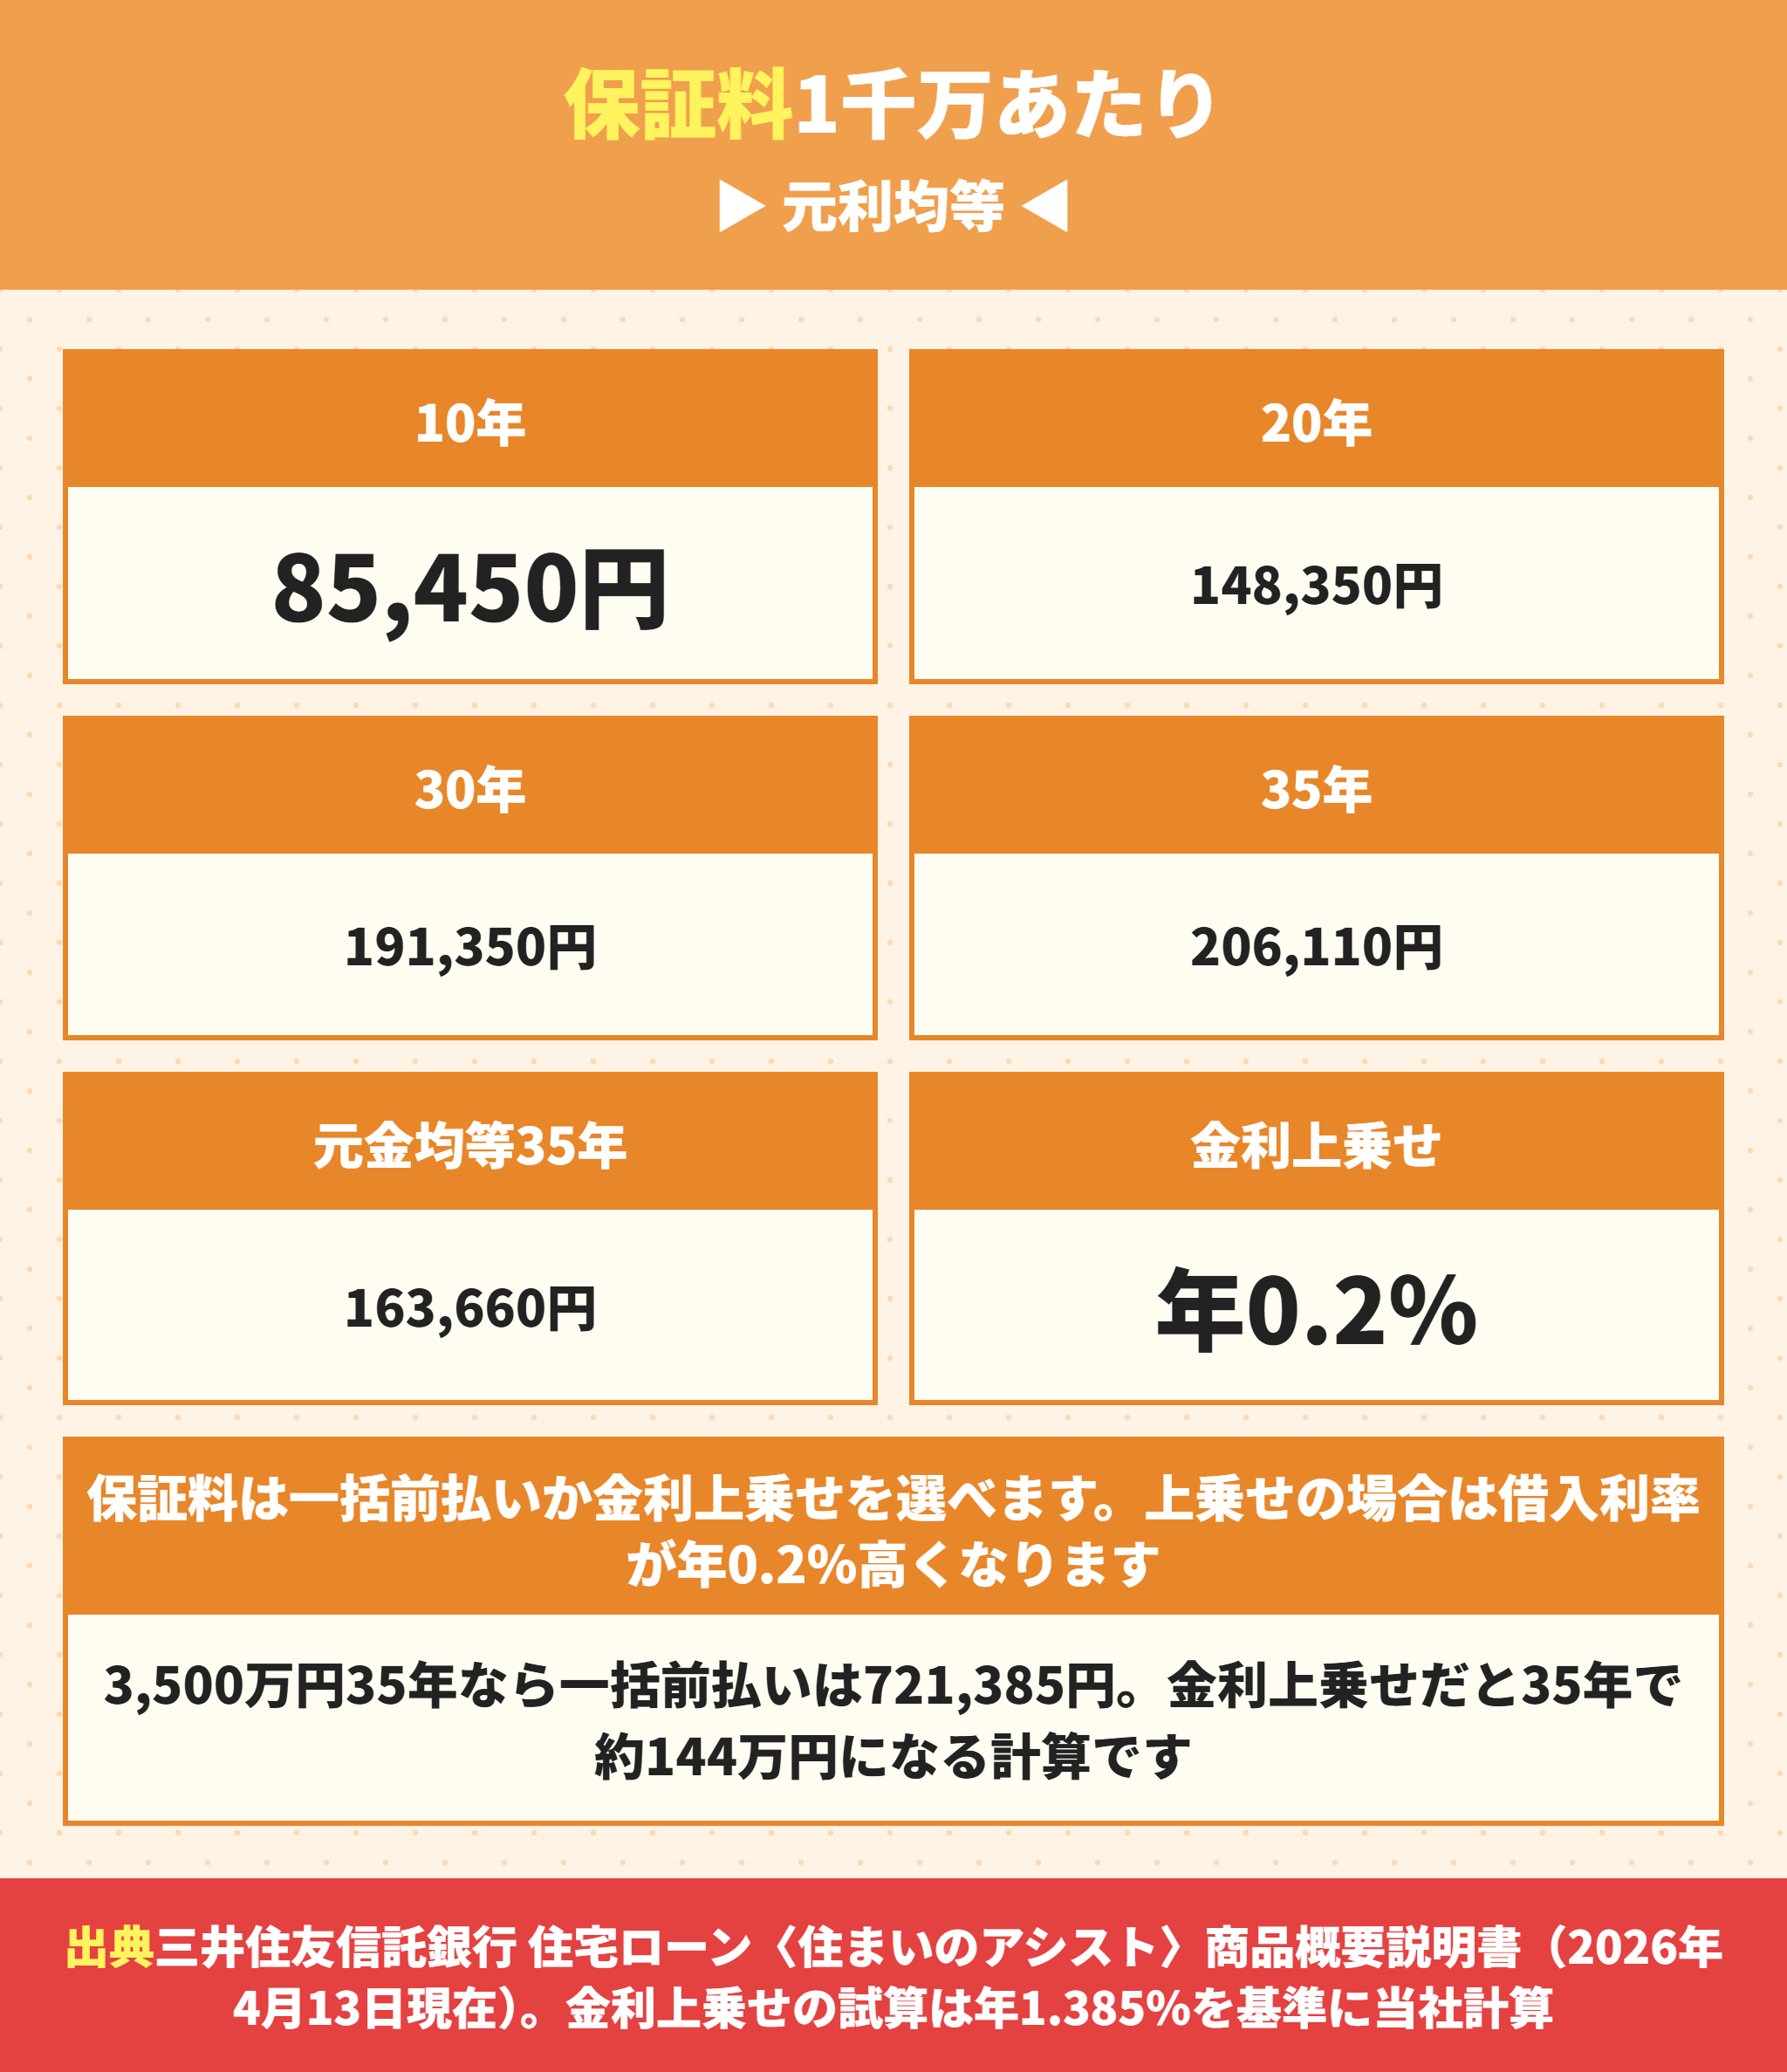
三井住友信託銀行は一括前払いの保証料を公表している
借入金額1,000万円あたりの金額です。
| 返済期間 | 元利均等返済 | 元金均等返済 |
|---|---|---|
| 5年 | 45,790円 | 43,060円 |
| 10年 | 85,450円 | 76,060円 |
| 15年 | 119,820円 | 102,080円 |
| 20年 | 148,350円 | 122,780円 |
| 25年 | 172,590円 | 139,300円 |
| 30年 | 191,350円 | 152,710円 |
| 35年 | 206,110円 | 163,660円 |
3,500万円を35年の元利均等で借りるなら、206,110円の3.5倍です。
721,385円になります。
ここに保証取扱手数料33,000円を足して754,385円です。
元金均等返済を選ぶと保証料は163,660円の3.5倍で572,810円まで下がります。
ただし元金均等は最初の返済額が大きくなるので、審査でも返済でも負担が上がります。
金利上乗せ方式は一括前払いより約71.7万円高い
保証料は金利に上乗せして払うこともできます。
その場合は借入利率が年0.2%高くなると書かれています。
金額に直します。
3,500万円・35年で、基準の金利を年1.385%としたときの比較です。
| 払い方 | 金額 | 備考 |
|---|---|---|
| 一括前払い | 721,385円 | 借入時に現金で支払う |
| 金利上乗せ(年0.2%) | 1,438,053円 | 月3,424円×420回 |
| 差 | 716,668円 | 一括前払いのほうが安い |
差は約71.7万円です。
手元資金に余裕があるなら、一括前払いのほうが有利という計算になります。
ただし一括前払いは借入時に現金が出ていきます。
諸費用をローンに組み込むかどうかは住宅購入の諸費用はローンに組み込める?シミュレーションで解説で整理しています。
三井住友信託銀行は元金均等返済も選べる
保証料の表には元金均等返済の欄もあります。
元利均等より保証料が安くなるのが特徴です。
35年なら1,000万円あたり163,660円で、元利均等の206,110円より42,450円安い計算になります。
3,500万円なら148,575円の差です。
理由は単純で、元金均等のほうが元金の減りが早いからです。
保証する残高が早く減るぶん、保証料も安くなります。
元金均等返済を選ぶときの注意
最初の返済額がいちばん大きく、そこから毎月少しずつ減っていく
審査では、いちばん大きい初回の返済額で返済負担率を見られる
同じ年収でも借りられる金額が元利均等より小さくなることがある
三井住友信託銀行は元利均等・元金均等のどちらも扱っている
総返済額は元金均等のほうが少なくなります。
ただし最初の負担が重いので、使えるかどうかは年収次第です。
三井住友信託銀行住宅ローンの審査は厳しいのか
「審査が厳しい」と書かれているのをよく見ます。
公表されている条件を見るかぎり、入口は厳しくありません。
三井住友信託銀行住宅ローンの利用条件は年齢で区切られている
商品概要説明書に書かれている条件です。
| 項目 | 条件 |
|---|---|
| 申込時 | 仮審査申込時に成年に達していること |
| 借入時の年齢 | 満71歳未満 |
| 完済時の年齢 | 満81歳未満 |
| 収入 | 返済期間中、安定した年収が見込まれること |
| 団信 | 団体信用生命保険に加入できること |
| 保証 | 三井住友トラスト保証株式会社の保証を受けられること |
| 借入限度額 | 100万円以上3億円以内(10万円単位) |
| 借入期間 | 1年以上40年以内(1カ月単位) |
注目したいのは2つです。
1つ目は年収の下限が書かれていないことです。
多くの銀行は「前年税込年収200万円以上」などの数字を出しています。
三井住友信託銀行は「安定した年収が見込まれる方」としか書いていません。
2つ目は借入時の年齢上限が満71歳未満であることです。
満65歳未満としている銀行が多いなかでは6歳ぶん高い設定です。
保証会社によって完済時年齢が変わる
ここは意外と知られていません。
40年のお取り扱いのページに、こう書かれています。
ご利用いただく保証会社により完済時年齢の制限がございます(三井住友トラスト保証(株):満81歳未満、全国保証(株):満80歳未満)。
保証会社が2社あり、どちらになるかで1歳違います。
年齢がぎりぎりの方にとっては、この1歳で借入期間が変わります。
三井住友信託銀行の審査では保証会社の基準も見られる
銀行の審査に通っても、保証会社の保証が受けられなければ借りられません。
商品概要説明書には、利用条件の1つとして当社所定の保証会社(三井住友トラスト保証㈱)の保証を受けられる方と書かれています。
保証会社が見るのは、勤務先や勤続年数だけではありません。
信用情報機関に登録されている内容も含まれます。
カードローンの残高や、携帯電話の分割払いの遅れも見られます。
思い当たることがある方は、申し込む前に自分で開示請求しておくのが安全です。
確かめ方は住宅ローンとブラックリスト|信用情報の記録が残る期間と確認する方法に書いています。
審査が厳しいと言われる理由は別のところにある
では、なぜ厳しいと言われるのか。
公表資料から読めるのは、次の2点です。
- 保証会社の保証を受けられることが条件になっている
- 本店・支店の所在地近隣に住んでいる方に限られる
2つ目が見落とされがちです。
公式ページの注記にローンのご利用は当社本・支店所在地近隣にお住まいの方で、所定の資格・要件を満たす方に限らせていただきますとあります。
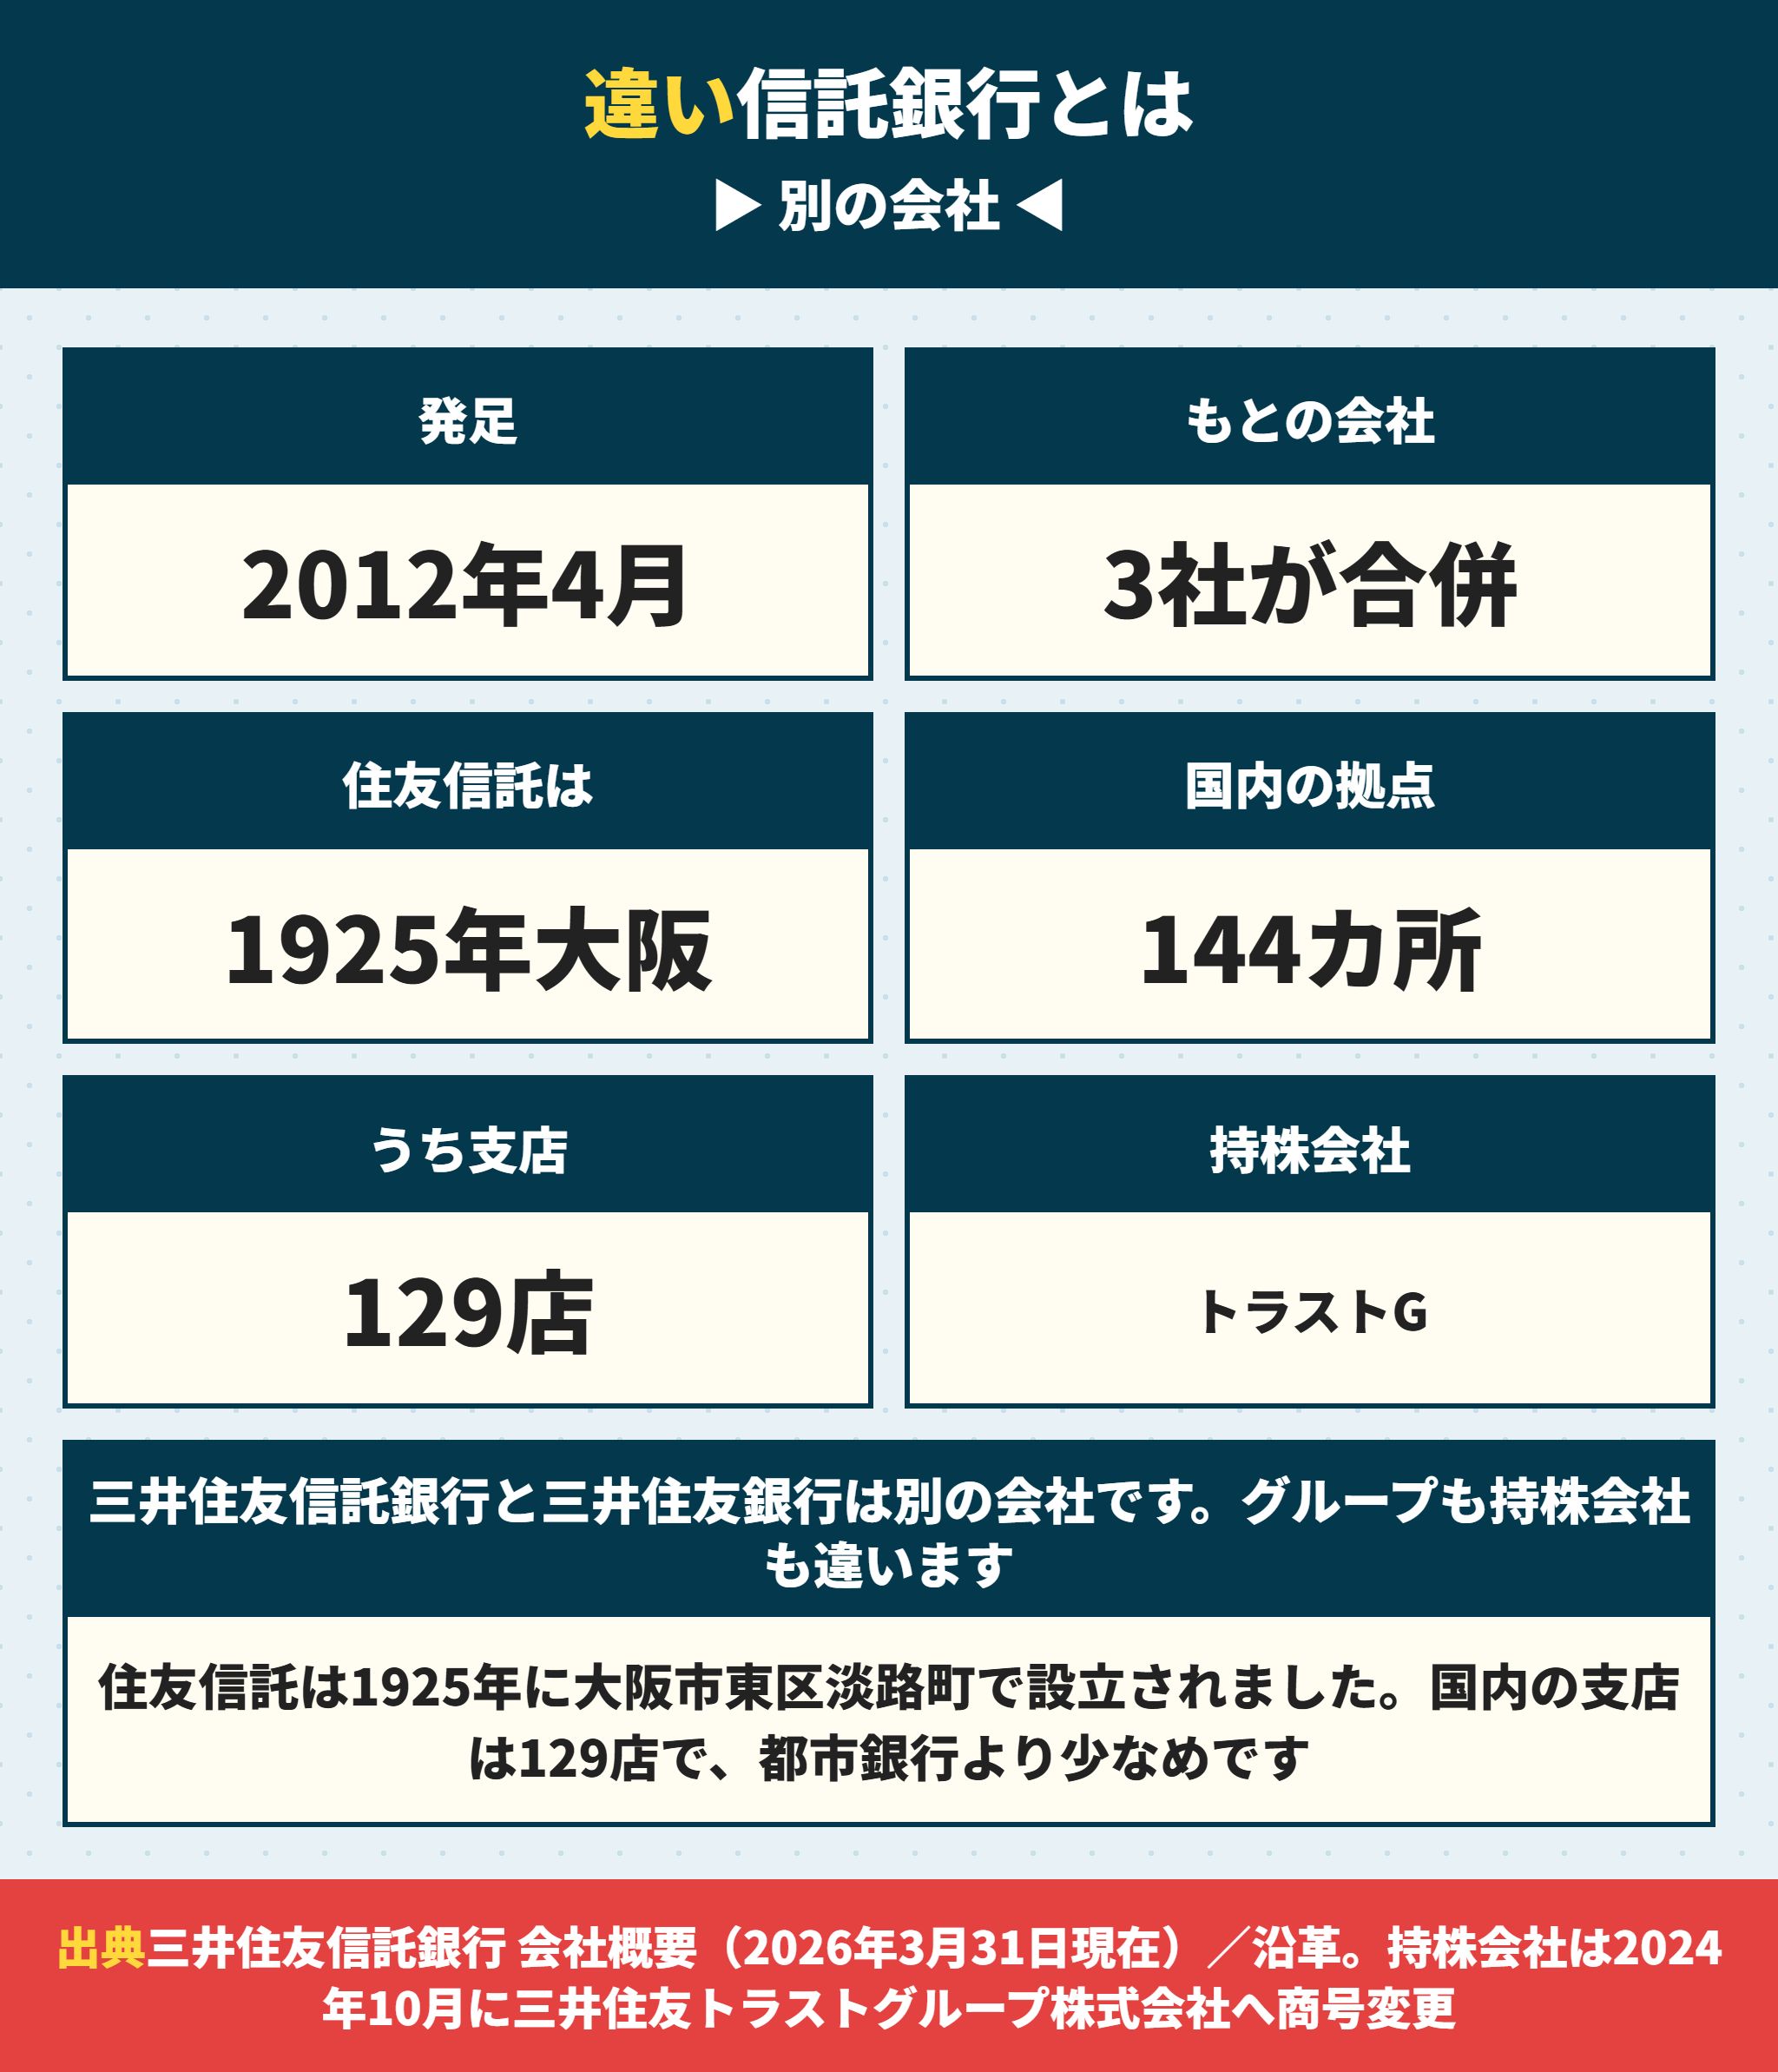
三井住友信託銀行の国内拠点は144カ所、うち支店は129店です。
都市銀行と比べると数は多くありません。
つまり、物件の場所と住む場所によっては、そもそも対象にならないことがあります。
審査の前に、この条件を確かめるのが先です。
審査基準そのものの一般論は住宅ローンの審査基準10項目と審査厳しいランキングの実際|落ちる理由に書いています。
三井住友信託銀行住宅ローンの金利コースは7種類から選ぶ
金利の実数はここには書きません。毎月変わるからです。
代わりに、変わらない仕組みを書きます。
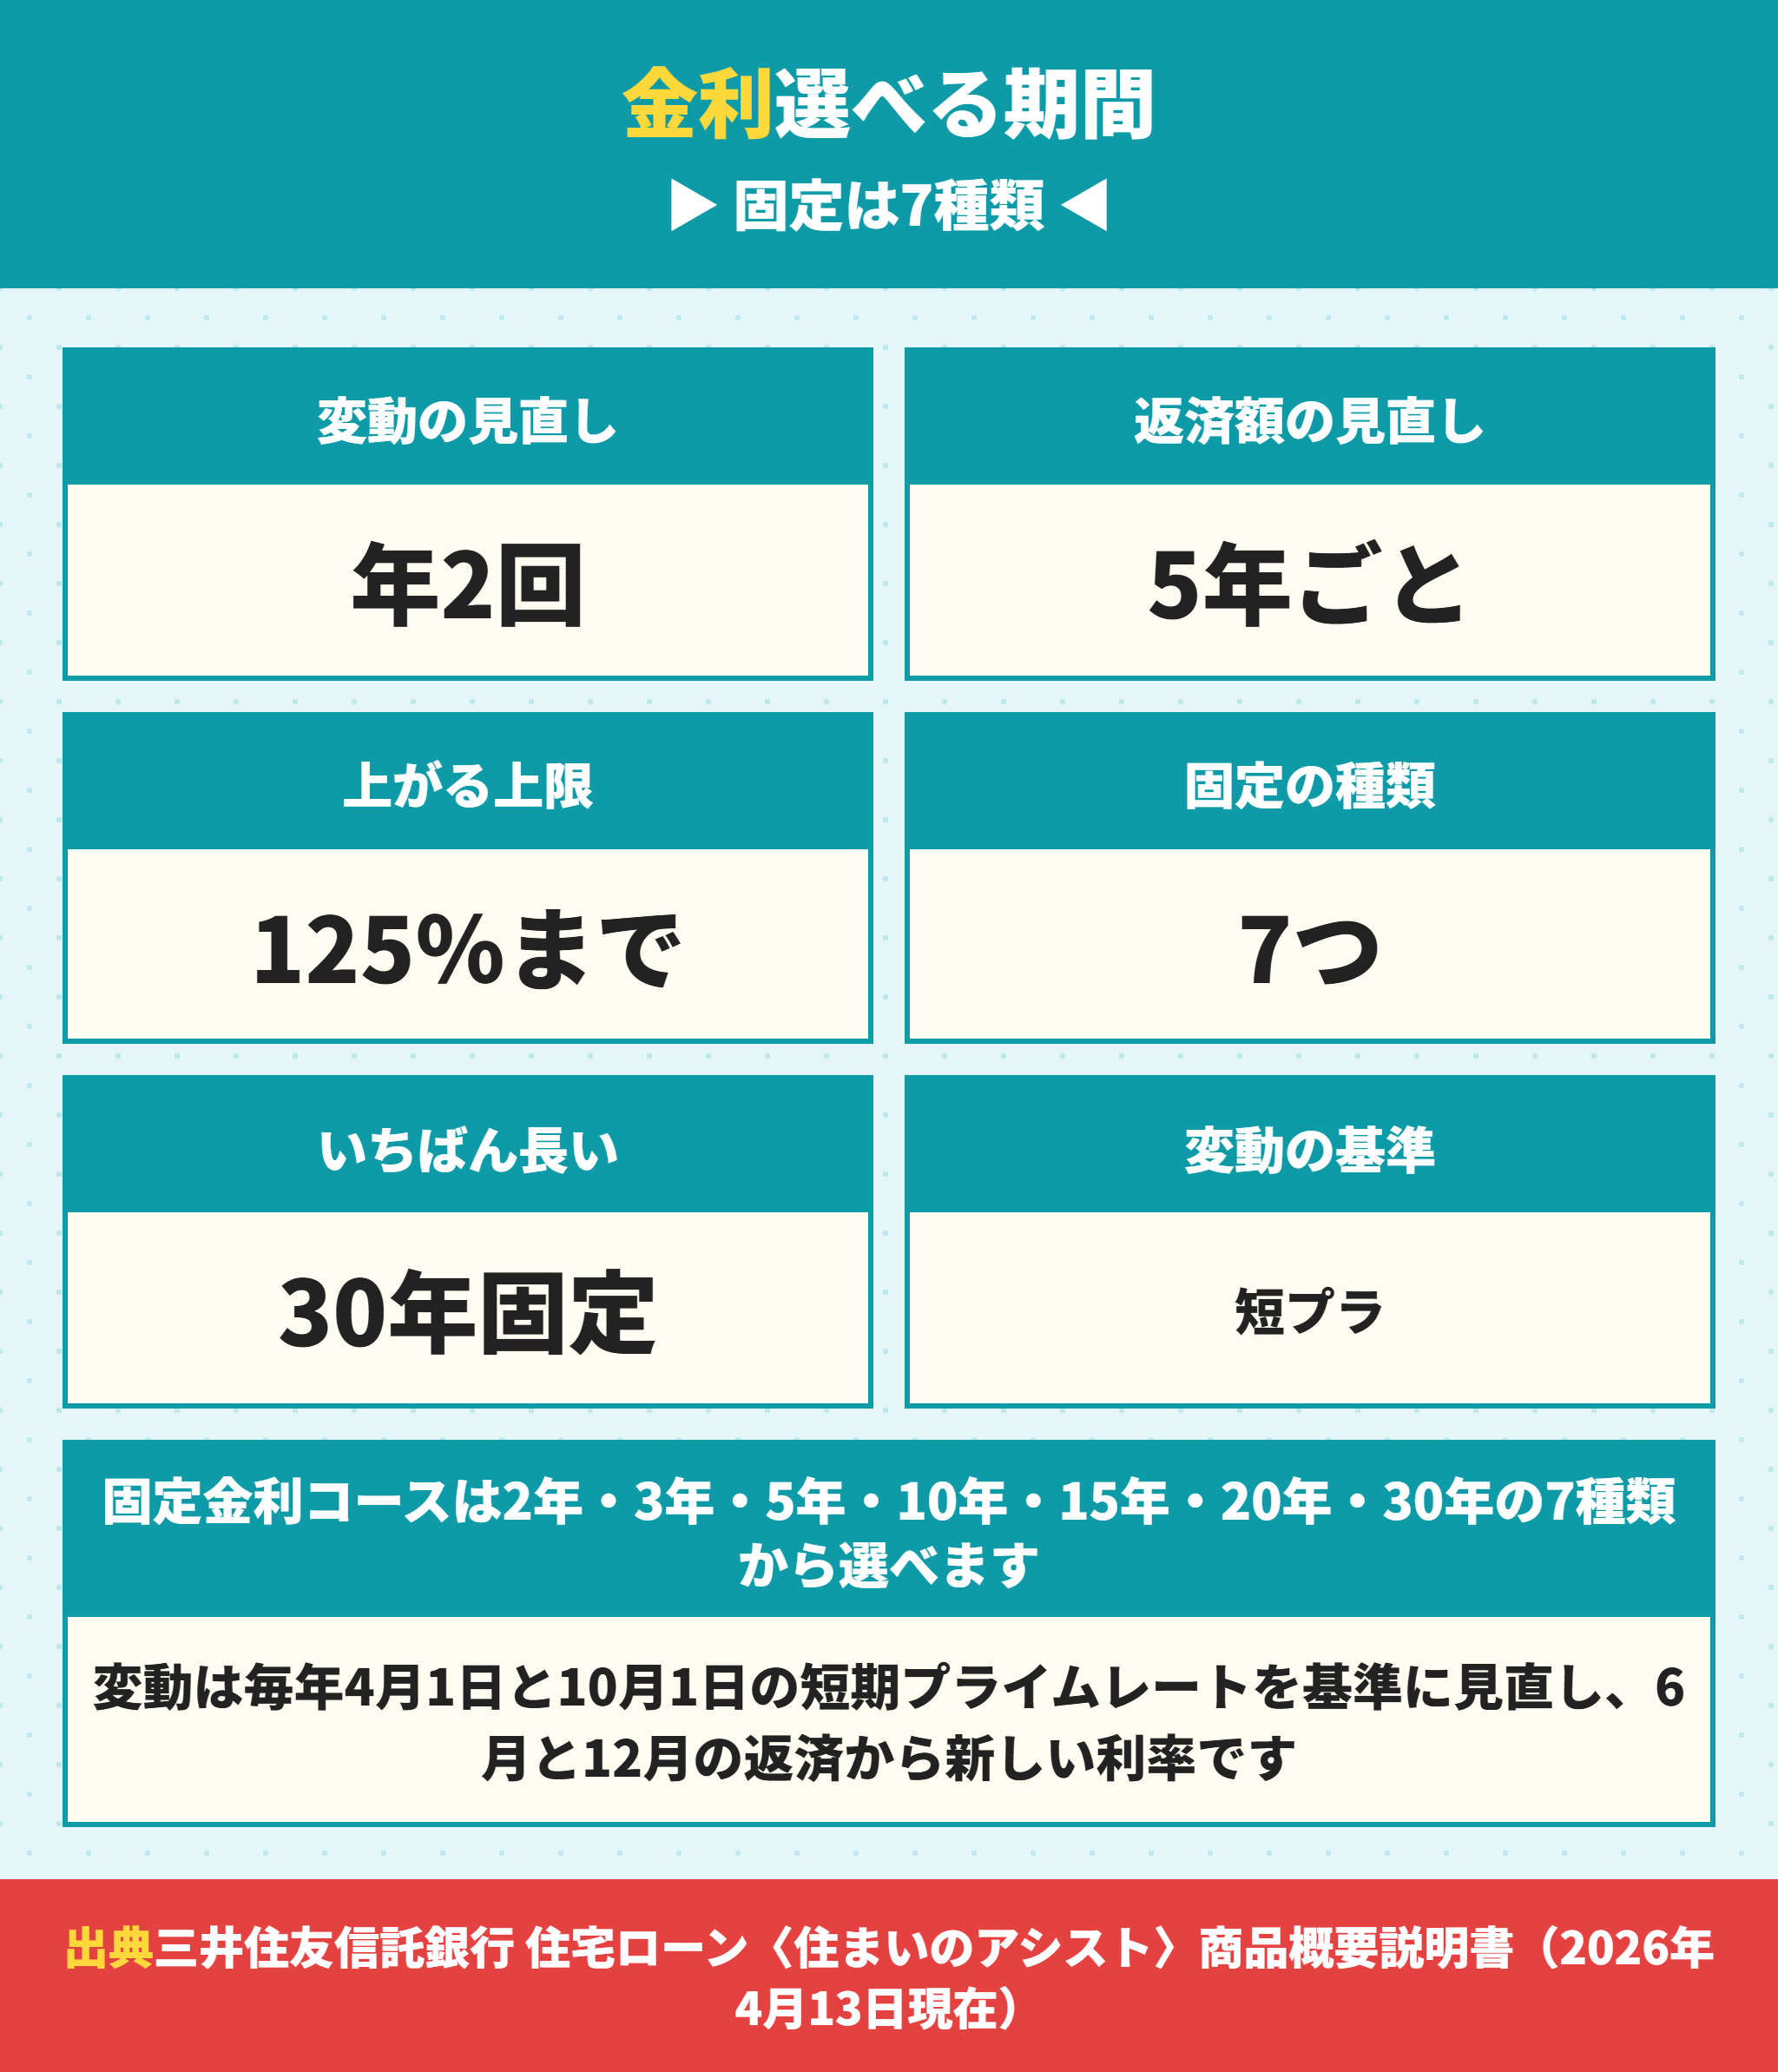
三井住友信託銀行の変動金利は年2回見直される
商品概要説明書にはこう書かれています。
毎年4月1日、10月1日の当社の短期プライムレートを基準として年2回利率の見直しを行い、6月、12月の約定返済日からそれぞれ新利率となります。
つまり金利が変わるのは年2回、6月と12月の返済からです。
返済額そのものの見直しは別です。
借入後5回目の10月1日を基準とする見直しまで、返済額は変わりません。
その後は5年ごとに再計算されます。
そして新しい返済額は従来の125%以内と決められています。
いわゆる5年ルールと125%ルールの両方があるということです。
この仕組みが何を意味するかは住宅ローン金利今後どうなる?10年後の予想より先に見る変動金利推移と金利相場で金額まで試算しています。
三井住友信託銀行の固定金利は2年から30年まで選べる
固定金利コースの特約期間は7種類あります。
- 2年・3年・5年・10年
- 15年・20年・30年
30年固定を用意している銀行は多くありません。
全期間固定ではありませんが、35年ローンの大半を固定にできます。
特約期間が終わったあとの扱いも書かれています。
手続きをしなければ自動的に変動金利コースに変更されます。
ここは金融機関によって違うところです。
同じ期間で自動更新される商品もあります。
- 金利が変わるのは6月と12月の約定返済日から
- 返済額が変わるのは借入後5回目の10月1日を基準とする見直しから
- 新しい返済額は従来の125%以内に収まる
- 据え置かれた分は元金の減りが遅くなる形で残る
金利コースの変更は窓口だと11,000円
借りたあとに金利コースを変えることもできます。
| 変更前 | 変更後 | 変更できる時期 | 金利再設定手数料 |
|---|---|---|---|
| 変動金利コース | 固定金利コース | 毎月の約定返済日 | 11,000円 |
| 固定金利コース | 変動金利コース | 特約期間終了時 | 0円 |
| 固定金利コース | 固定金利コース | 特約期間終了時 | 11,000円 |
ただしインターネットで手続きすれば無料です。
三井住友信託ダイレクトの会員であることが条件になります。
特約期間中は変動金利コースへの変更も特約期間の変更もできません。
三井住友信託銀行は団信に入れないと推定相続人が連帯保証人になる
ここは他の銀行と書きぶりが違うところです。
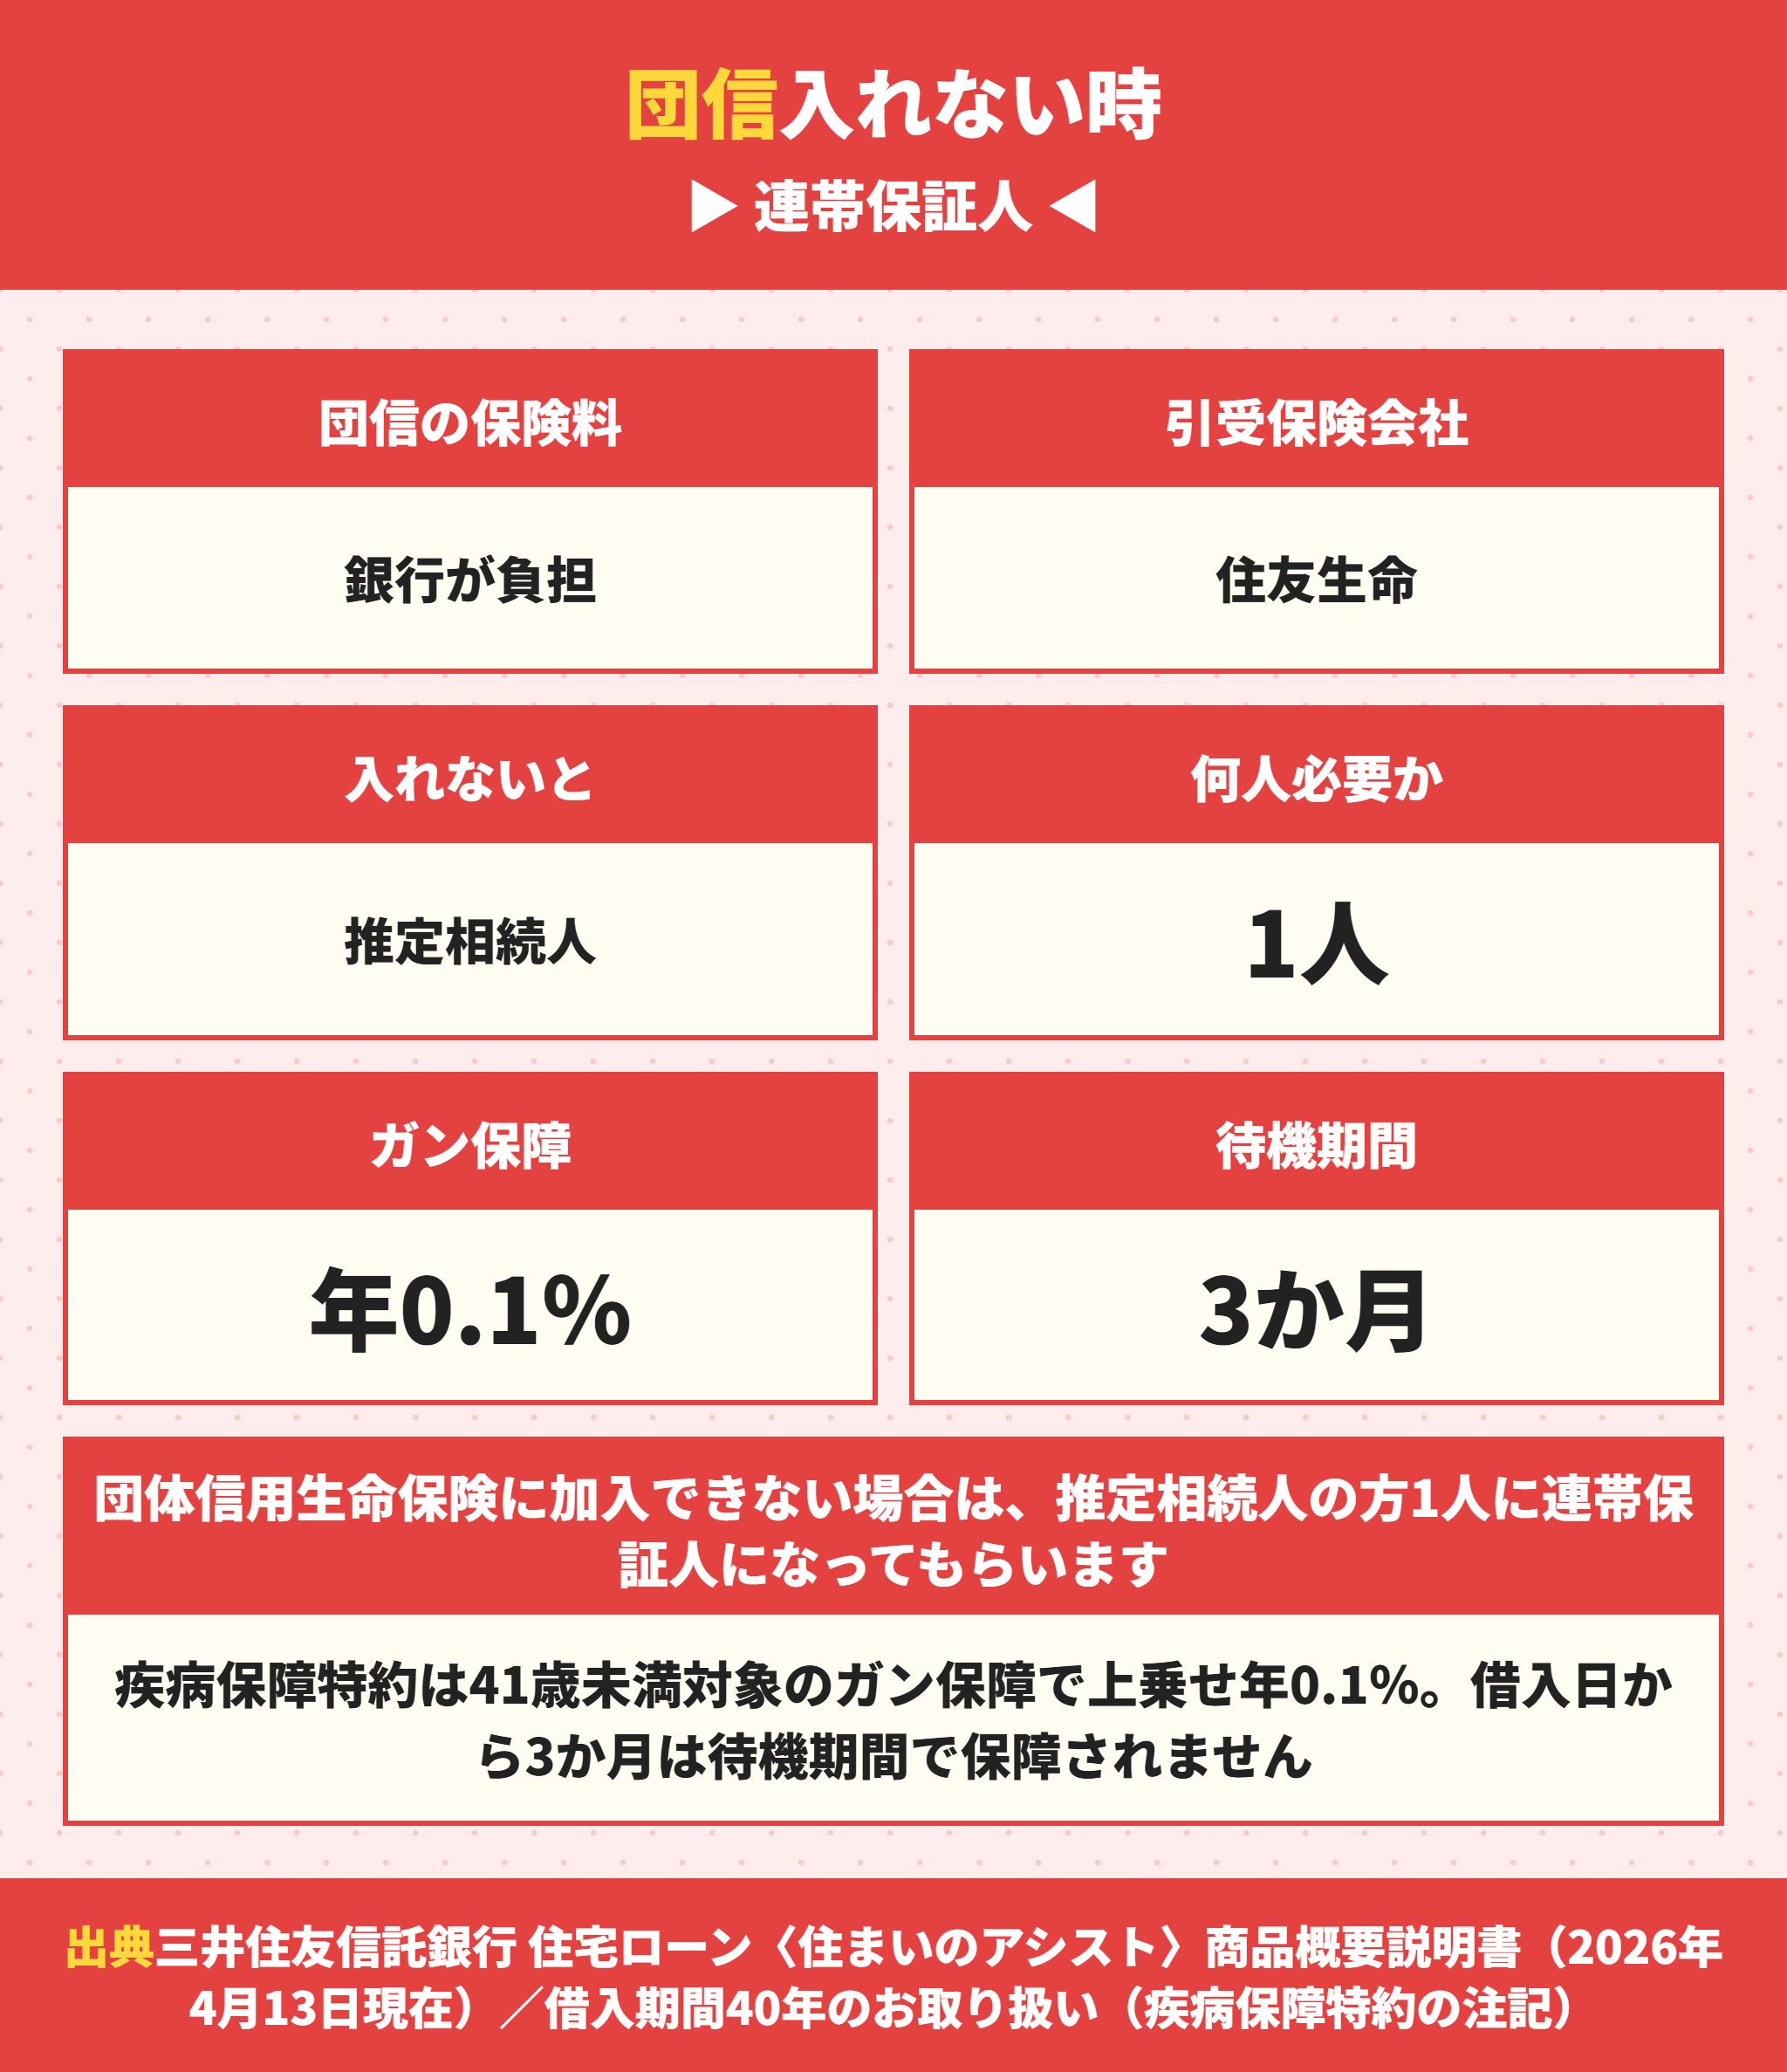
三井住友信託銀行は団信の保険料を負担する
団体信用生命保険への加入は条件になっています。
保険料は銀行が負担します。
引受保険会社は住友生命保険相互会社です。
ここまでは一般的です。
加入できない場合の扱いが明記されている
商品概要説明書には、こう書かれています。
団体信用生命保険にご加入いただけない場合またはできない場合は、推定相続人の方(お1人)に連帯保証人になっていただきます。
つまり団信に入れなくても借りられる道があるということです。
そのかわり、推定相続人1人が連帯保証人になります。
配偶者や子が対象になります。
健康上の理由で団信に通らない方にとっては、選択肢が1つ増えることになります。
ラクチン君連帯保証人は、借りた本人と同じ責任を負います。本人が返せなくなれば、連帯保証人に全額の請求が来ます。団信に入れないという理由だけで安易に選ぶ話ではありません。先に団信の告知と引受の条件を確かめてください。
団信の告知については団信は厳しい?審査するのは保険会社 告知義務違反でも無関係な原因なら保険金は出るに詳しく書いています。
疾病保障特約は3か月の待機期間がある
疾病保障を付ける場合の条件も公表されています。
| 項目 | 内容 |
|---|---|
| 例として示されている保障 | 41歳未満対象のガン保障 |
| 上乗せ金利 | 年0.1% |
| 引受保険会社 | カーディフ損害保険株式会社(就業不能信用費用保険) |
| 待機期間 | 借入日から3か月間は保障の対象外 |
| 途中変更 | 保障種類の変更も特約なしへの変更もできない |
待機期間が3か月あるという点は、必ず押さえてください。
借りてすぐ診断されても保障されません。
そして途中で外すことも変えることもできません。
35年の契約なので、最初の判断がそのまま最後まで続きます。
がん団信を付けるかどうかの考え方はがん団信は必要?上乗せ年0.3%は35年で182万円とステージ2以上の落とし穴で金額を出しています。
三井住友信託銀行住宅ローンの手数料は繰上返済に効く
借りたあとにかかるお金の話です。
三井住友信託銀行の一部繰上返済はネットなら無料
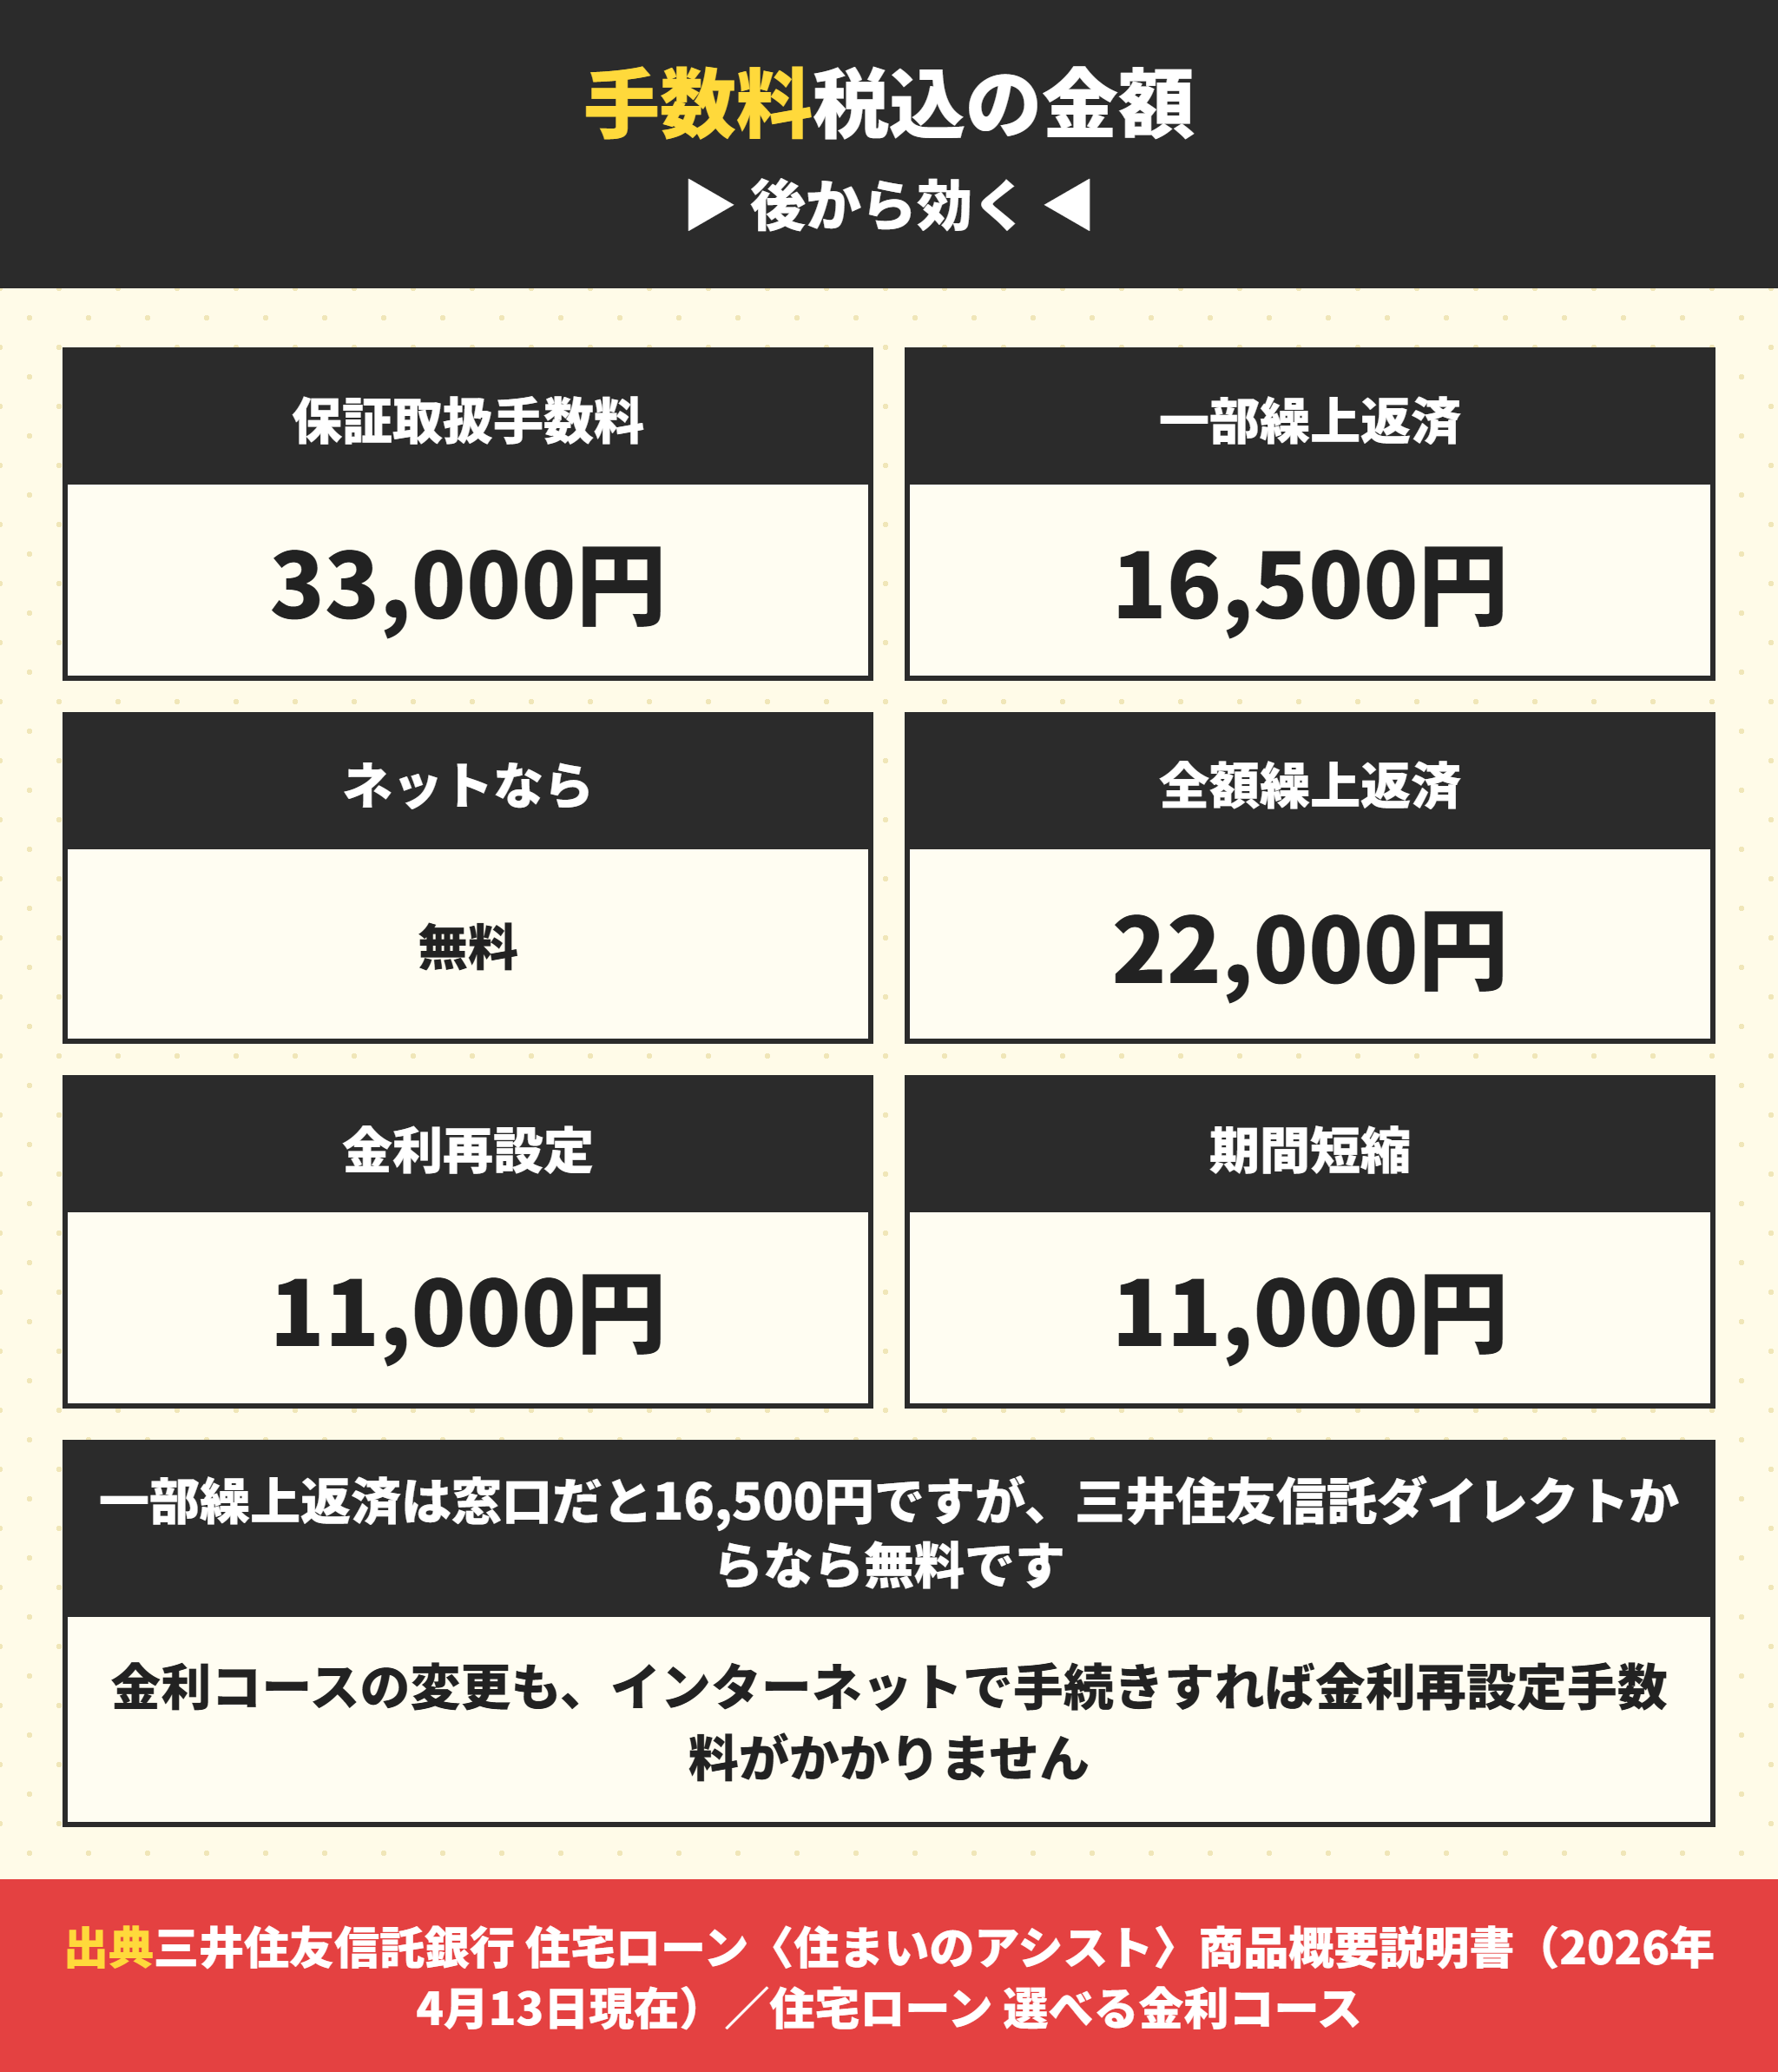
| 手数料 | 窓口 | インターネット |
|---|---|---|
| 一部繰上返済 | 16,500円 | 0円 |
| 全額繰上返済 | 22,000円 | 22,000円 |
| 金利再設定(変動→固定) | 11,000円 | 無料 |
| 借入期間の短縮 | 11,000円 | — |
一部繰上返済は三井住友信託ダイレクトから手続きすれば無料です。
繰上返済額は1回あたり1万円以上、1円単位でできます。
返済期間を短くする方式と、返済額を減らす方式を選べます。
繰上返済でどれだけ利息が減るかは住宅ローンの繰り上げ返済は得?関西3行の手数料と174万円の効果に試算があります。
全額繰上返済は22,000円かかる
家を売るとき、借り換えるときに必要になります。
22,000円はネットでも無料になりません。
住み替えを考えている方は、この金額を先に見ておいてください。
借り換えの損得は住宅ローンの借り換え手数料はいくら?0.5%下げても回収に11年かかる理由で計算しています。
使いみちに住み替えの差額が入っている
商品概要説明書の使いみちに、珍しい項目があります。
現在お借入中の住宅ローン残債務と現自宅の売却価格の差額
売っても住宅ローンが残る状態を、新しい住宅ローンに乗せられるということです。
いわゆる住み替えローンにあたる使い方です。
| 使える資金 | 使えない資金 |
|---|---|
| 住宅の新築・購入(中古を含む)・増築・改築 | 投資用物件の購入資金 |
| 建物を新築し居住予定の土地の購入 | 当社住宅ローンからの借換え |
| 底地購入 | — |
| 借地権(定期借地権を除く)付住宅の購入 | — |
| 他の金融機関の住宅ローン残債務の一括返済 | — |
| 残債務と現自宅の売却価格の差額 | — |
| 上記に伴う諸費用 | — |
右側の2行目に注意してください。
三井住友信託銀行の住宅ローンからの借換えには使えません。
同じ銀行の中で条件を良くするための借換えはできない、ということです。
住み替えの進め方は住み替えローンはどこの銀行にある?売却が決まる前に買う方法と買取保証を解説にまとめています。
三井住友信託銀行と三井住友銀行の違い
名前が似ているので混同されます。
結論から書くと別の会社です。
信託銀行は信託業務ができる銀行
普通の銀行との違いは、信託業務を扱えることです。
遺言信託や不動産、証券代行といった仕事です。
住宅ローンを借りるという点だけを見れば、大きな違いはありません。
ただし商品の作りには違いが出ます。
三井住友信託銀行の場合、プレミアム金利引下プランという金利引下げがあります。
条件は新型金銭信託<フューチャートラスト>を1,000万円以上申し込むことです。
信託商品を使う人に金利を下げる、という作りになっています。
まとまった資金がない方には関係のないプランです。
三井住友信託銀行は2012年にできた
沿革を見ると、成り立ちが分かります。
| 時期 | できごと |
|---|---|
| 1925年7月 | 住友信託株式会社が大阪市東区淡路町で設立 |
| 1962年7月 | 住友信託銀行、本店を大阪・北浜の住友ビルへ移転 |
| 2011年4月 | 住友信託銀行と中央三井トラスト・ホールディングスが経営統合 |
| 2012年4月 | 住友信託銀行・中央三井信託銀行・中央三井アセット信託銀行の3社が合併し発足 |
| 2024年10月 | 持株会社が三井住友トラストグループ株式会社へ商号変更 |
もとをたどると住友信託は1925年に大阪で生まれた会社です。
関西にゆかりのある銀行だということは、意外と知られていません。
三井住友信託銀行の国内拠点は144カ所しかない
| 項目 | 数字 |
|---|---|
| 総資金量 | 106兆1,658億円 |
| 総資産 | 79兆2,424億円 |
| 貸出金 | 34兆286億円 |
| 資本金 | 3,420億円 |
| 従業員数 | 13,810人 |
| 国内拠点 | 144カ所(支店129・コンサルプラザ他15) |
支店129店という数字が、住宅ローンでは効いてきます。
本店・支店の所在地近隣に住んでいることが条件だからです。
なお、三井住友信託NEOBANKという名前のサービスもありますが、所属銀行は株式会社ドコモSMTBネット銀行で、三井住友信託銀行の商品とは別です。
この経緯は住信SBIネット銀行の住宅ローンはどうなった?2026年8月に終わった優遇に書いています。
三井住友信託銀行の住宅ローン金利一覧の見方
公式サイトには住宅ローンの金利一覧があります。
ただし一覧に出ているのは店頭表示金利です。
実際に払う金利は、そこから引下げ幅を引いた数字になります。
公式の試算例には、2026年4月1日時点の変動金利コースで店頭表示が年3.125%、そこから全期間で年2.045%引下げという条件が書かれていました。
差し引くと年1.080%です。
ここで押さえておきたいのは、店頭表示の3.125%という数字の作られ方です。
同じ時点の短期プライムレートは2.125%でした。
2.125%に1.00%を足すと3.125%になります。
一覧の金利は、この足し算で動いているということです。
ラクチン君短期プライムレートは2026年8月3日に2.375%へ上がっています。つまり公式の試算例にある3.125%は、すでに古い数字です。金利一覧は毎月見直されるので、申し込む時点の数字を必ず確かめてください。
短期プライムレートの推移そのものは住宅ローン金利今後どうなる?10年後の予想より先に見る変動金利推移と金利相場にまとめています。
三井住友信託銀行で関西の建売を買う人が先に確かめること
最後に、当社の立場から書きます。
当社は関西で新築の建売を買う方の仲介をしています。
三井住友信託銀行で借りる場合、順番を間違えると時間を失います。
三井住友信託銀行は店舗の近隣に住む人が対象
くり返しになりますが、ここが入口です。
本店・支店の所在地近隣にお住まいの方に限られます。
支店は全国で129店です。
物件の場所ではなくいま住んでいる場所と、買ったあとに住む場所の両方で考えてください。

住んでいる場所が対象かどうか、どこで分かりますか。
 ラクチン君
公式サイトの店舗検索で近くの支店を探すのが早いです。判断が微妙なときは、仮審査の前に窓口に電話で聞いてしまうのが確実です。
先に型を決めてから見積もりを取る
- 保証料型か融資手数料型か(借入2,376万円が分かれ目)
- 借入期間35年か40年か(40年なら融資手数料型のみ)
- 保証料は一括前払いか金利上乗せか(35年なら前払いが約71.7万円安い)
- 疾病保障特約を付けるか(途中で外せない)
三井住友信託銀行で借りると決めたあとの進め方
1.店舗の所在地近隣に住んでいるかを確かめる
2.保証料型か融資手数料型かを決める(分かれ目は2,376万円)
3.借入期間を35年か40年かで決める
4.仮審査を出す前に信用情報を開示しておく
5.正式申込の前に仲介手数料0円の物件かどうかを確かめる
この4つを決めずに窓口へ行くと、見積もりが比べられません。
逆にここさえ決まっていれば、他の銀行と並べて数字で選べます。
関西の12行を並べた比較は住宅ローンはどこがいい?関西の建売で12行を比べた手数料と団信にあります。
仲介手数料0円で借入そのものを減らす
費用の型で悩む金額は、3,500万円で15,615円です。
一方で、もっと大きく動く費用があります。
仲介手数料です。
3,500万円の物件なら国土交通省の告示の上限で1,221,000円です。
税込3.3%に6.6万円を足した金額になります。
当社は売主から報酬が出る物件を扱っているので、この1,221,000円が0円になります。
費用の型を選ぶ効果の約78倍です。
当社が扱える新築一戸建ては関西の新築一戸建て検索|仲介手数料0円で確かめられます。
三井住友信託銀行住宅ローンのよくある質問
- 三井住友信託銀行の住宅ローンは審査が厳しいですか。
-
公表されている条件は、借入時に満71歳未満、完済時に満81歳未満、返済期間中に安定した年収が見込まれること、団信に加入できること、三井住友トラスト保証株式会社の保証を受けられることです。年収額の下限は公表されていません。ただし本店・支店の所在地近隣にお住まいの方に限られるという条件があります。
- 保証料型と融資手数料型はどちらが得ですか。
-
初期費用だけで見ると、借入が約2,376万円を超えると保証料型のほうが安くなります。3,500万円なら保証料型が754,385円、融資手数料型が770,000円で15,615円の差です。ただし借入期間40年は融資手数料型でしか使えません。
- 三井住友信託銀行の住宅ローンは何年まで借りられますか。
-
最長40年です。ただし40年で借りられるのは融資手数料型だけで、保証料型は35年までです。また完済時の年齢は、保証会社が三井住友トラスト保証株式会社なら満81歳未満、全国保証株式会社なら満80歳未満になります。
- 団信に入れない場合はどうなりますか。
-
商品概要説明書には、団体信用生命保険に加入できない場合は推定相続人の方1人に連帯保証人になっていただくと書かれています。団信に入れなくても借りる道は残されていますが、連帯保証人は本人と同じ責任を負います。
- 三井住友信託銀行と三井住友銀行は同じ会社ですか。
-
別の会社です。三井住友信託銀行は2012年4月に住友信託銀行・中央三井信託銀行・中央三井アセット信託銀行の3社が合併して発足しました。持株会社は2024年10月に三井住友トラストグループ株式会社へ商号変更しています。
- 繰上返済に手数料はかかりますか。
-
一部繰上返済は窓口で16,500円ですが、三井住友信託ダイレクトから手続きすれば無料です。全額繰上返済は22,000円で、こちらはインターネットでも無料になりません。借入期間を短縮する場合は11,000円がかかります。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。