
貯金はあるけれど、手元に残しておきたいです。住宅ローンをフルローンにして、建売を頭金0円で買っても大丈夫でしょうか。
貯金を全部出すのも、全部借りるのも、どちらも怖いですよね。
先に結論を言います。住宅ローンのフルローン(頭金なし)は、それだけで危ないものではなく、珍しくもありません。国の調査では、融資率の上限を100%以内とする金融機関が377機関で最多です。
ただし、フルローンには総返済が増える・金利が上乗せされることがある・売るときに残債が残る・借り換えにくいという4つのリスクがあります。
3,500万円の建売をフラット35でフルローンにすると、頭金1割の場合より、頭金を除いても約380万円多く払う計算です(当社試算)。
避け方は、生活費6か月分と諸費用を現金で残したうえで、残りを頭金に回すことです。
この記事では、住宅金融支援機構と国土交通省の資料、当社の試算と関西の建売1,359件の価格データで、フルローンのリスクを数字で整理します。
この記事で分かること
住宅ローンのフルローンと融資率の関係
フルローンで金利が上乗せされる仕組み(フラット35)
3,500万円の建売で総返済がいくら増えるか(当社試算)
売るときに残債が残る期間(当社試算)
フルローンを避けるための現金の使い方
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住宅ローンのフルローンとは|物件価格の100%を借りること
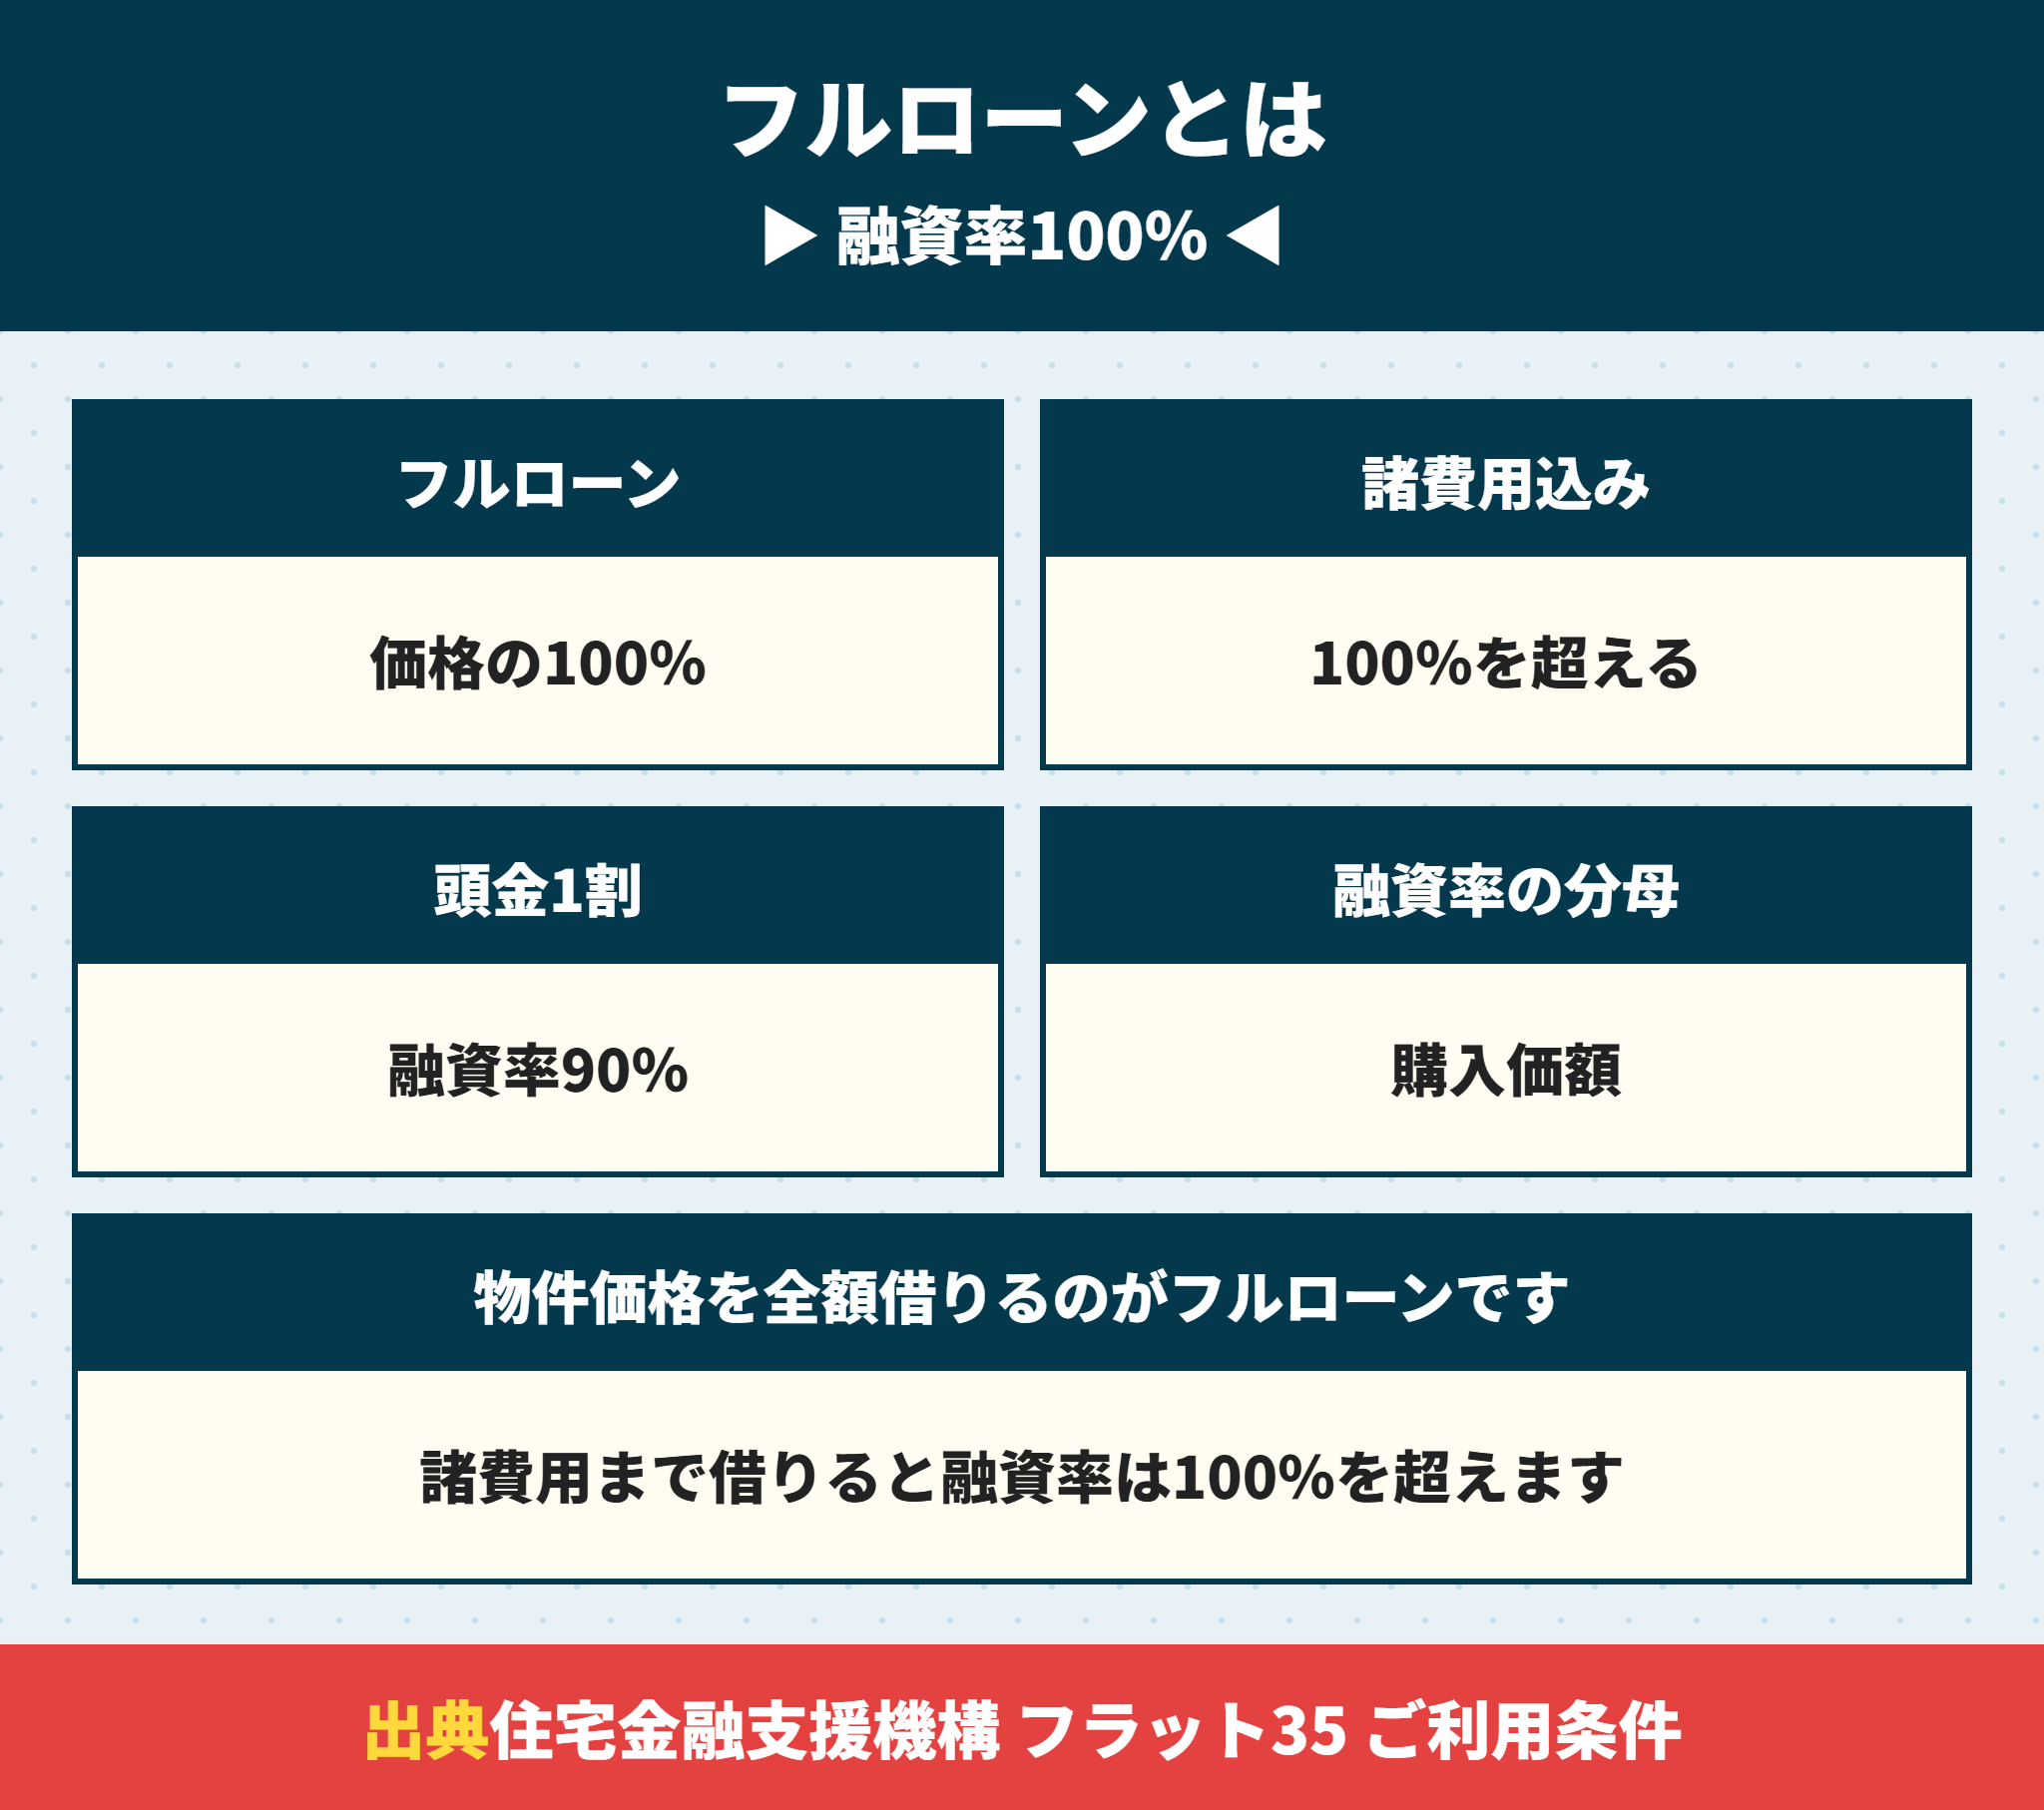
住宅ローンのフルローンは、物件価格の全額を借りて、頭金を0円にする借り方です。
借りる割合は融資率で表します。フラット35は、融資率を借入額÷住宅の建設費または購入価額(3,500万円の家を3,500万円借りれば100%)と定めています。
| 借り方 | 3,500万円の建売で借りる額 | 融資率 |
|---|---|---|
| 頭金1割 | 3,150万円 | 90% |
| フルローン | 3,500万円 | 100% |
| 諸費用も借りる(諸費用込み) | 3,500万円+諸費用 | 100%超 |
分母は購入価額なので、諸費用まで借りると融資率は100%を超えることになります。諸費用ローンを含めた借り方は住宅購入の諸費用はローンに組み込める?シミュレーションで解説で詳しく扱っています。
住宅ローンのフルローンは近畿の建売では珍しくない
住宅金融支援機構の2024年度の利用者調査では、近畿の建売の購入者の手持金は282.3万円で、所要資金の7.4%でした。
つまり、近畿の建売の買主の多くは、価格の9割以上を借りていると読めます。フルローンかどうかより、どの金利で、いくら返すかのほうが大切です。
住宅ローンのフルローンは融資率100%までなら多くの銀行が扱う
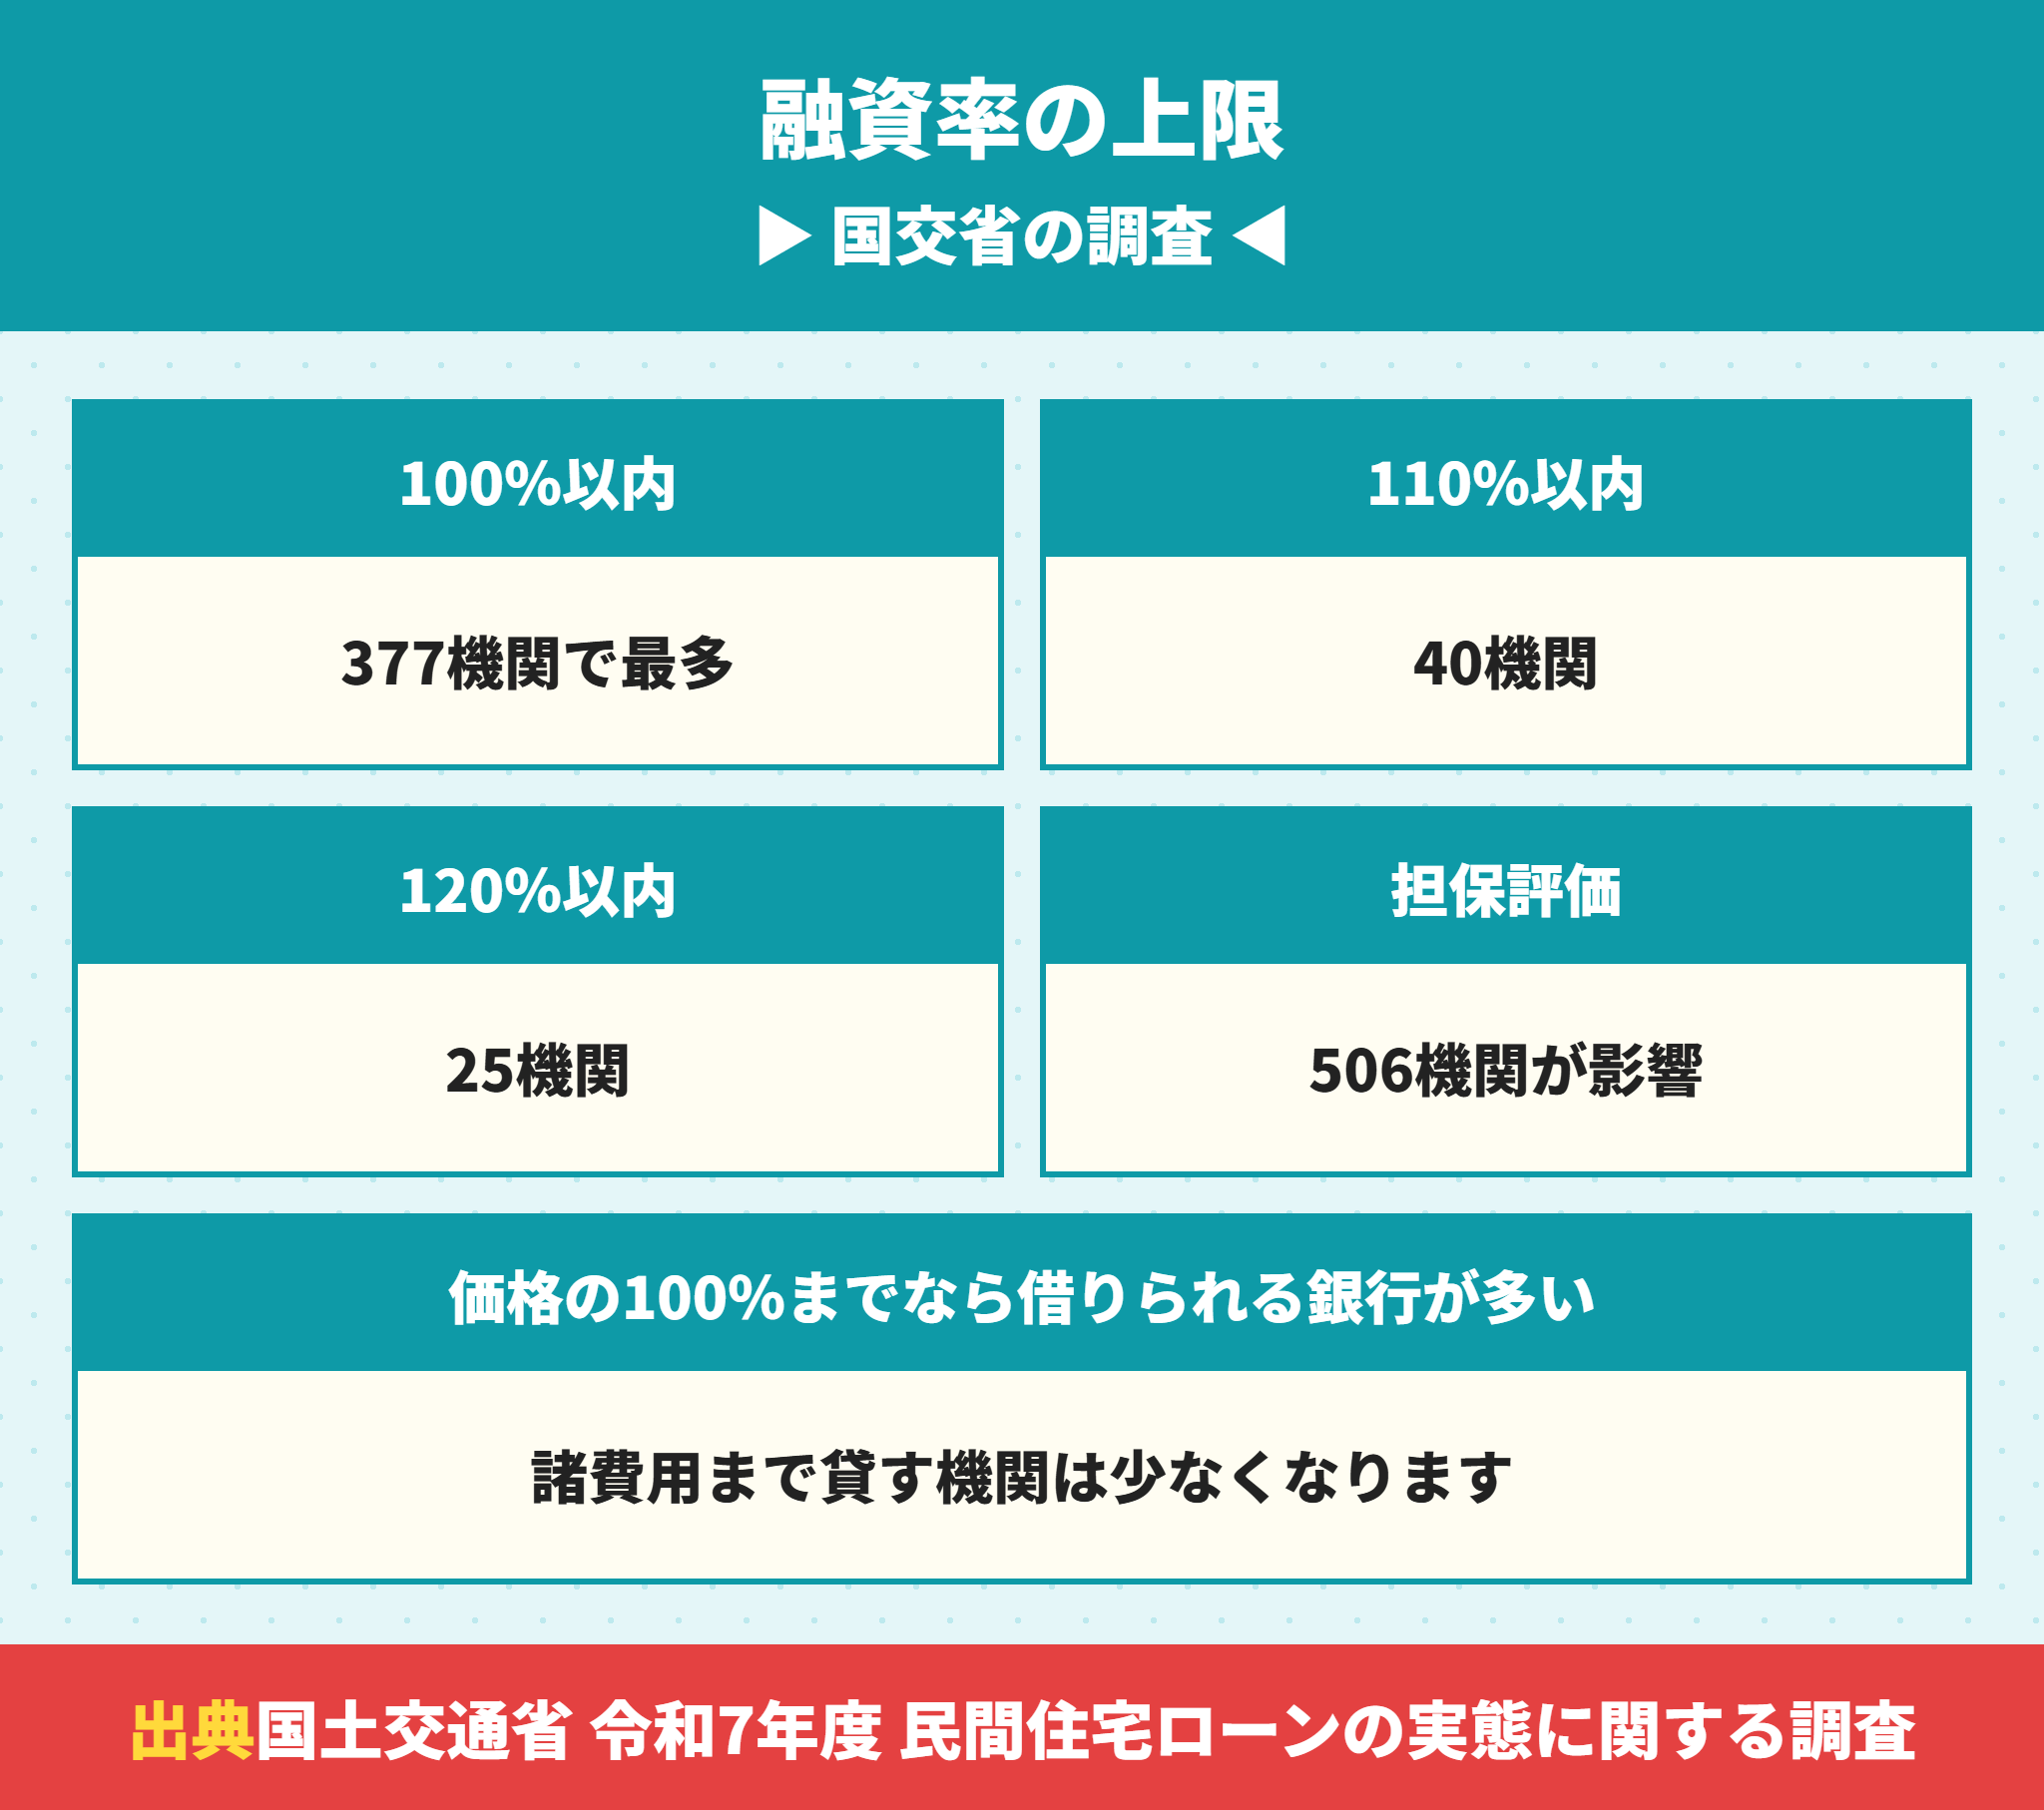
国土交通省の令和7年度の調査は、民間の金融機関に購入の融資率の上限を聞いています。
| 融資率の上限(購入) | 機関の数 |
|---|---|
| 80%以内 | 55 |
| 90%以内 | 10 |
| 100%以内 | 377 |
| 110%以内 | 40 |
| 120%以内 | 25 |
| 150%以内 | 15 |
フルローンの100%までなら、上限として最も多い一方で、諸費用まで含めた100%超を扱う機関は、合わせて80機関ほどに減ります。
住宅ローンのフルローンは担保評価で借りられる額が決まることがある
同じ調査では、担保の評価が融資の判断に影響すると答えた機関が506ありました。
物件価格が相場より高いと、担保評価が価格を下回り、フルローンを希望しても満額が出ないことがあります。値引きの考え方は家を買うタイミングはいつ?年齢と金利と控除の期限と建売1349件の値下げ実測で決めるで説明しています。

フルローンにすると、審査に落ちやすくなりますか。
 ラクチン君
融資率が高いほど慎重に見る、と公表しているのはフラット35です。民間の銀行も年収と返済比率で上限を決めるので、フルローンで返済比率が上限に近づくと通りにくくなります。
住宅ローンのフルローンはフラット35だと金利が0.11%上がる
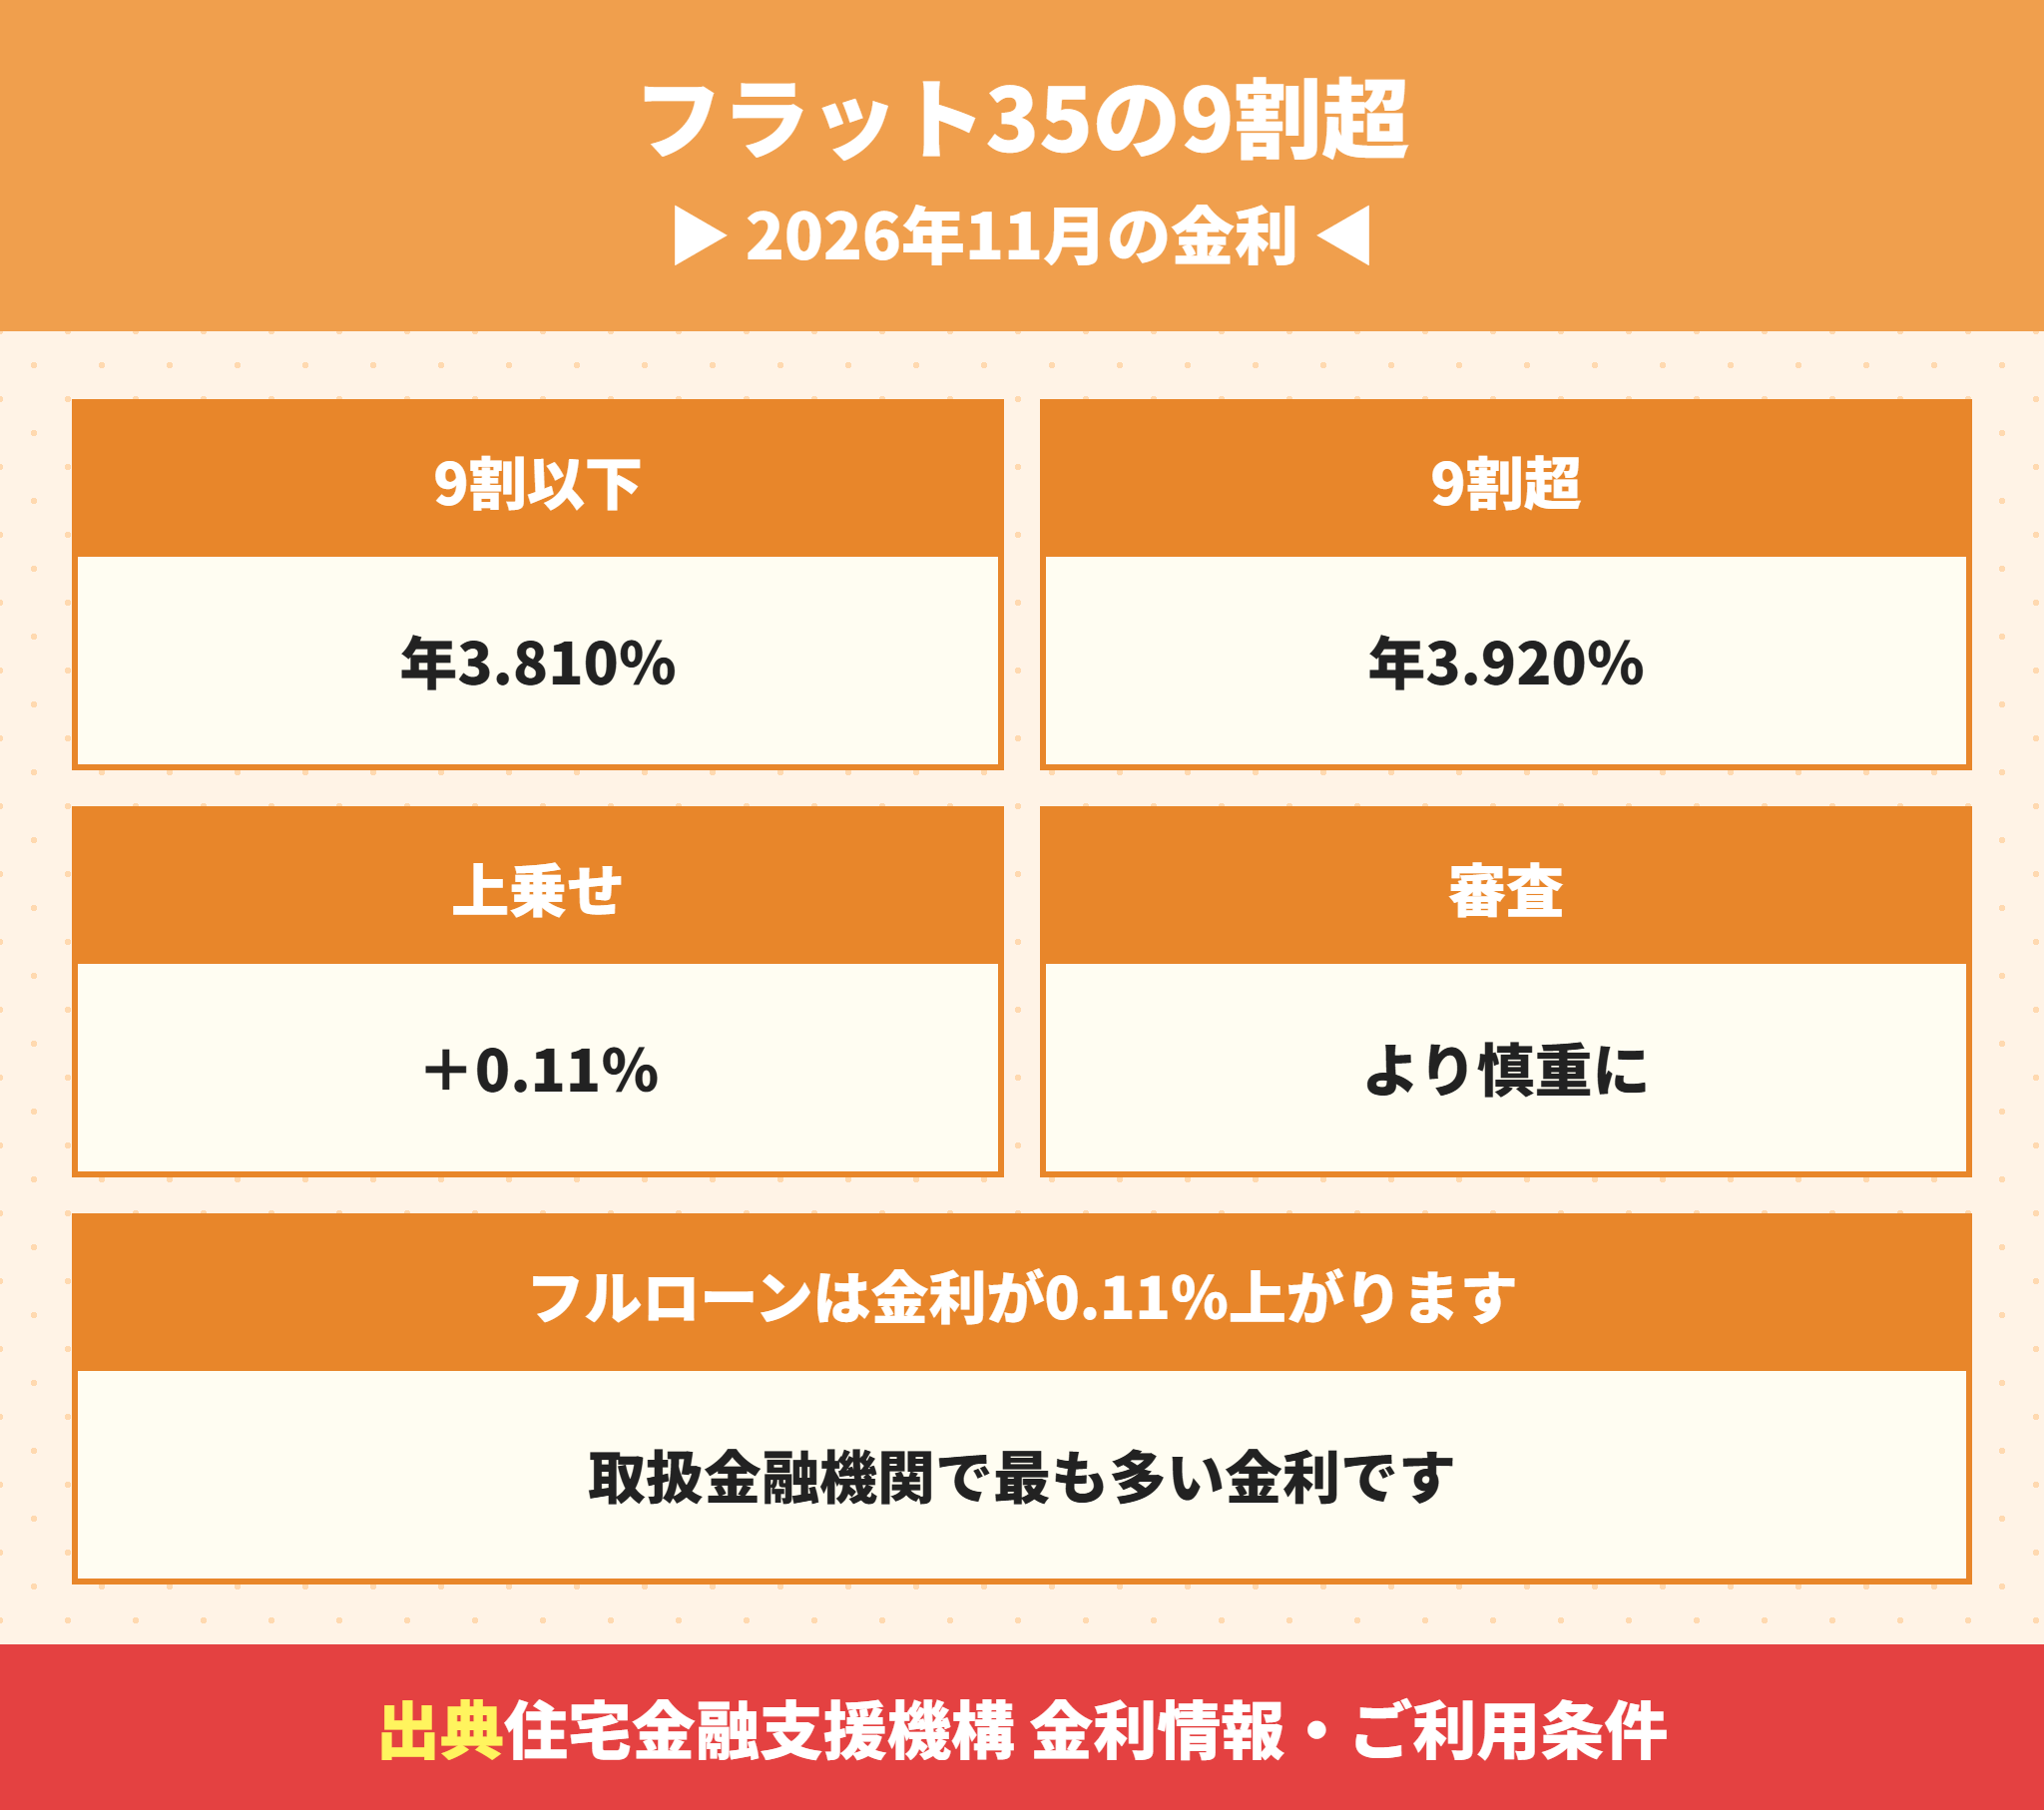
フラット35は、融資率が9割以下か9割超かで金利が変わる仕組みです。
| フラット35(21〜35年) | 最も多い金利(2026年11月) |
|---|---|
| 融資率9割以下 | 年3.810% |
| 融資率9割超(フルローンを含む) | 年3.920% |
フルローンにすると、金利が0.11%上がり、3,500万円・35年で総返済が約96万円増える計算です(当社試算)。
さらに機構は、融資率が9割を超える場合は返済の確実性などをより慎重に審査するとしています。フラット35の全体はフラット35のデメリットは?団信と適合証明書と床面積50㎡の条件を解説で解説しています。
民間の住宅ローンのフルローンは金利の上乗せがない銀行もある
フラット35は、取扱金融機関によって融資率にかかわらず金利が同じ場合があると注記しています。
民間の銀行の金利の決め方は銀行ごとに違います。フルローンで金利が変わるかは、申し込む前に銀行の商品説明書で確かめるのが確実です。
住宅ローンのフルローンの総返済は頭金1割より約380万円多い(当社試算)
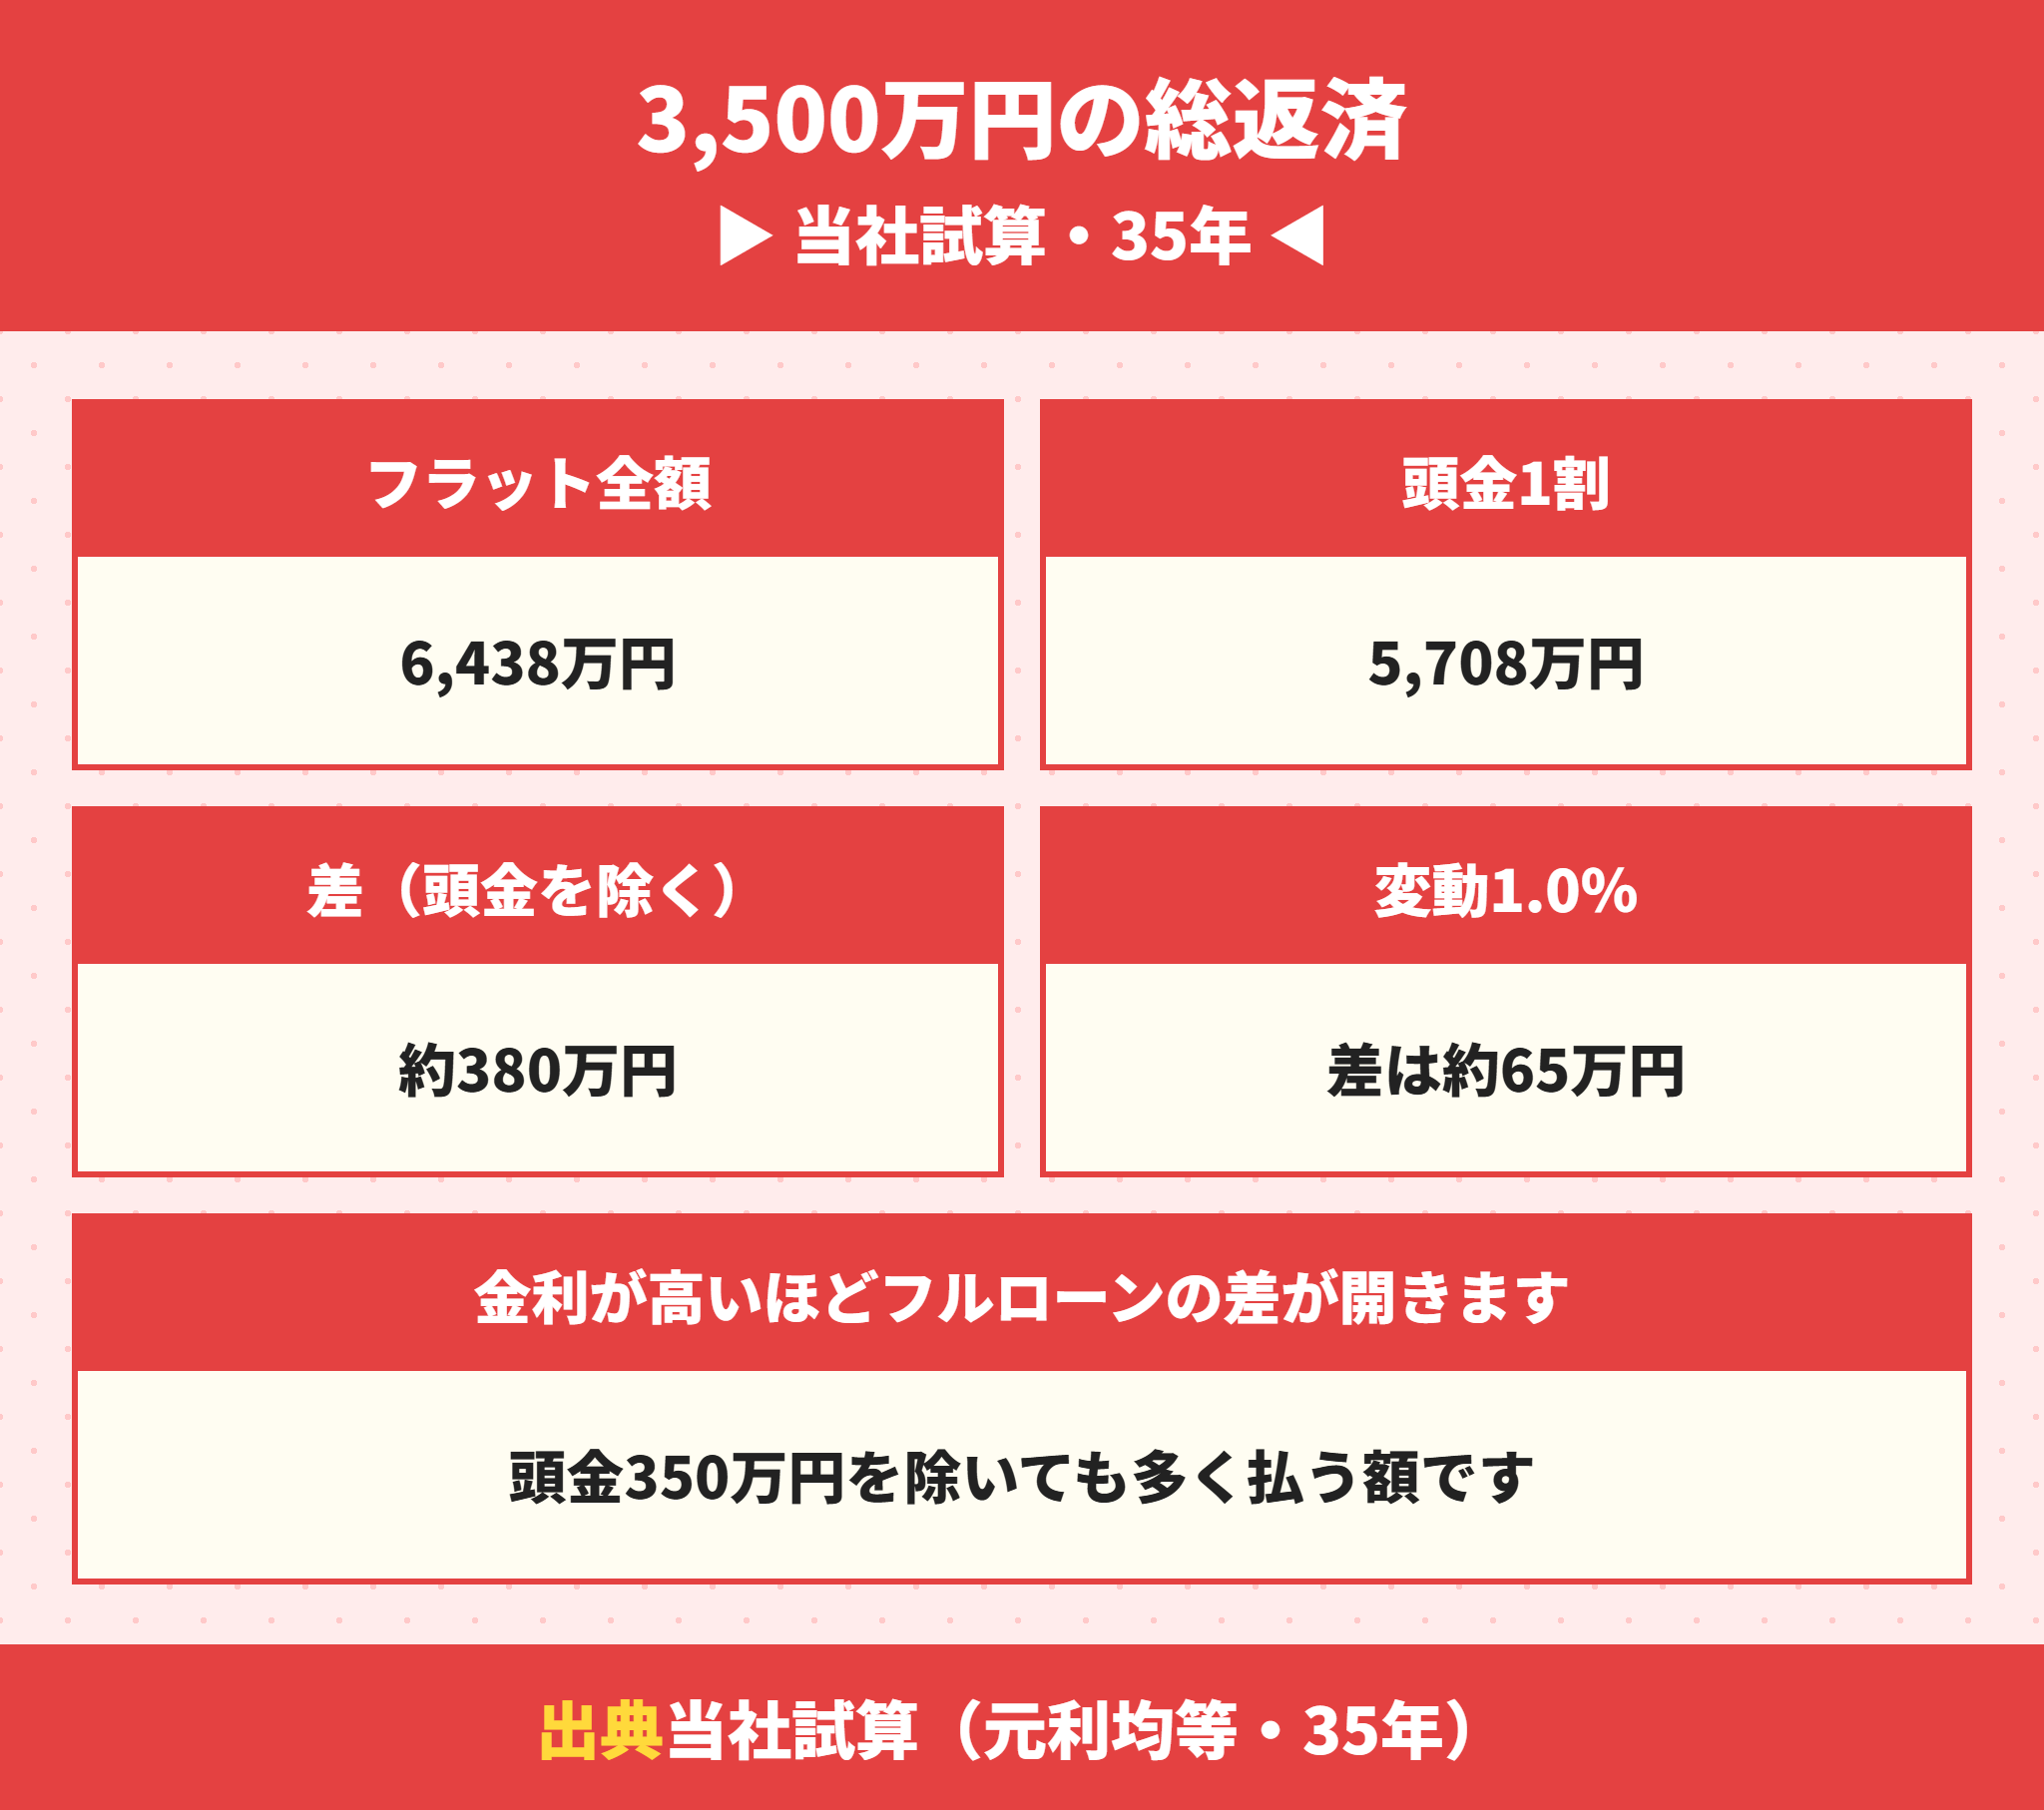
3,500万円の建売を、住宅ローンのフルローンと頭金1割(350万円)で比べました。返済は35年の元利均等です。
| 借り方 | 金利 | 毎月の返済 | 35年の総返済 |
|---|---|---|---|
| フラット35 フルローン(3,500万円) | 年3.920% | 15万3,296円 | 6,438.4万円 |
| フラット35 頭金1割(3,150万円) | 年3.810% | 13万5,907円 | 5,708.1万円 |
| 変動 フルローン(3,500万円) | 年1.0% | 9万8,800円 | 4,149.6万円 |
| 変動 頭金1割(3,150万円) | 年1.0% | 8万8,920円 | 3,734.6万円 |
フラット35では総返済の差が730.3万円です。頭金350万円を引いても、フルローンのほうが約380万円多く払う計算になります。
変動金利1.0%でも差は415万円で、頭金を引くと約65万円です。金利が高いほど、フルローンで増える利息は大きくなります。
近畿の建売の買主の94.8%は変動金利で借りている
国土交通省の令和6年度の住宅市場動向調査では、近畿圏の分譲住宅の取得世帯の94.8%が変動金利型でした。全国は90.7%です。
同じ調査で、近畿圏で返済に負担感があると答えた世帯は70.6%でした。フルローンを変動金利で組むと、金利上昇の影響をいちばん大きく受ける組み合わせになります。
住宅ローンのフルローンを変動金利で組むときの注意
金利が1%上がると、3,500万円・35年で毎月の返済は約1.7万円増える(当社試算)
借りた人の75.0%が変動型を選んでいる(住宅金融支援機構 2026年1月調査)
返済が月3万円増えたら返済を続けられると答えた人は24.6%
住宅ローンのフルローンは金利が上がるほど不利になる
変動金利は将来上がることがあります。借りた額が多いほど、同じ0.5%の上昇でも利息の増え方が大きいのがフルローンの弱点です。
金利が上がったときの返済額の変わり方は住宅ローン金利が上がるとどうなる?5年ルールをやめたい人と返済額の増え方、5年ルールと125%ルールは住宅ローンの5年ルールとは?125%ルール・未払利息とルールがない銀行の違いで説明しています。
住宅ローンのフルローンは毎月の返済と返済比率が上がる
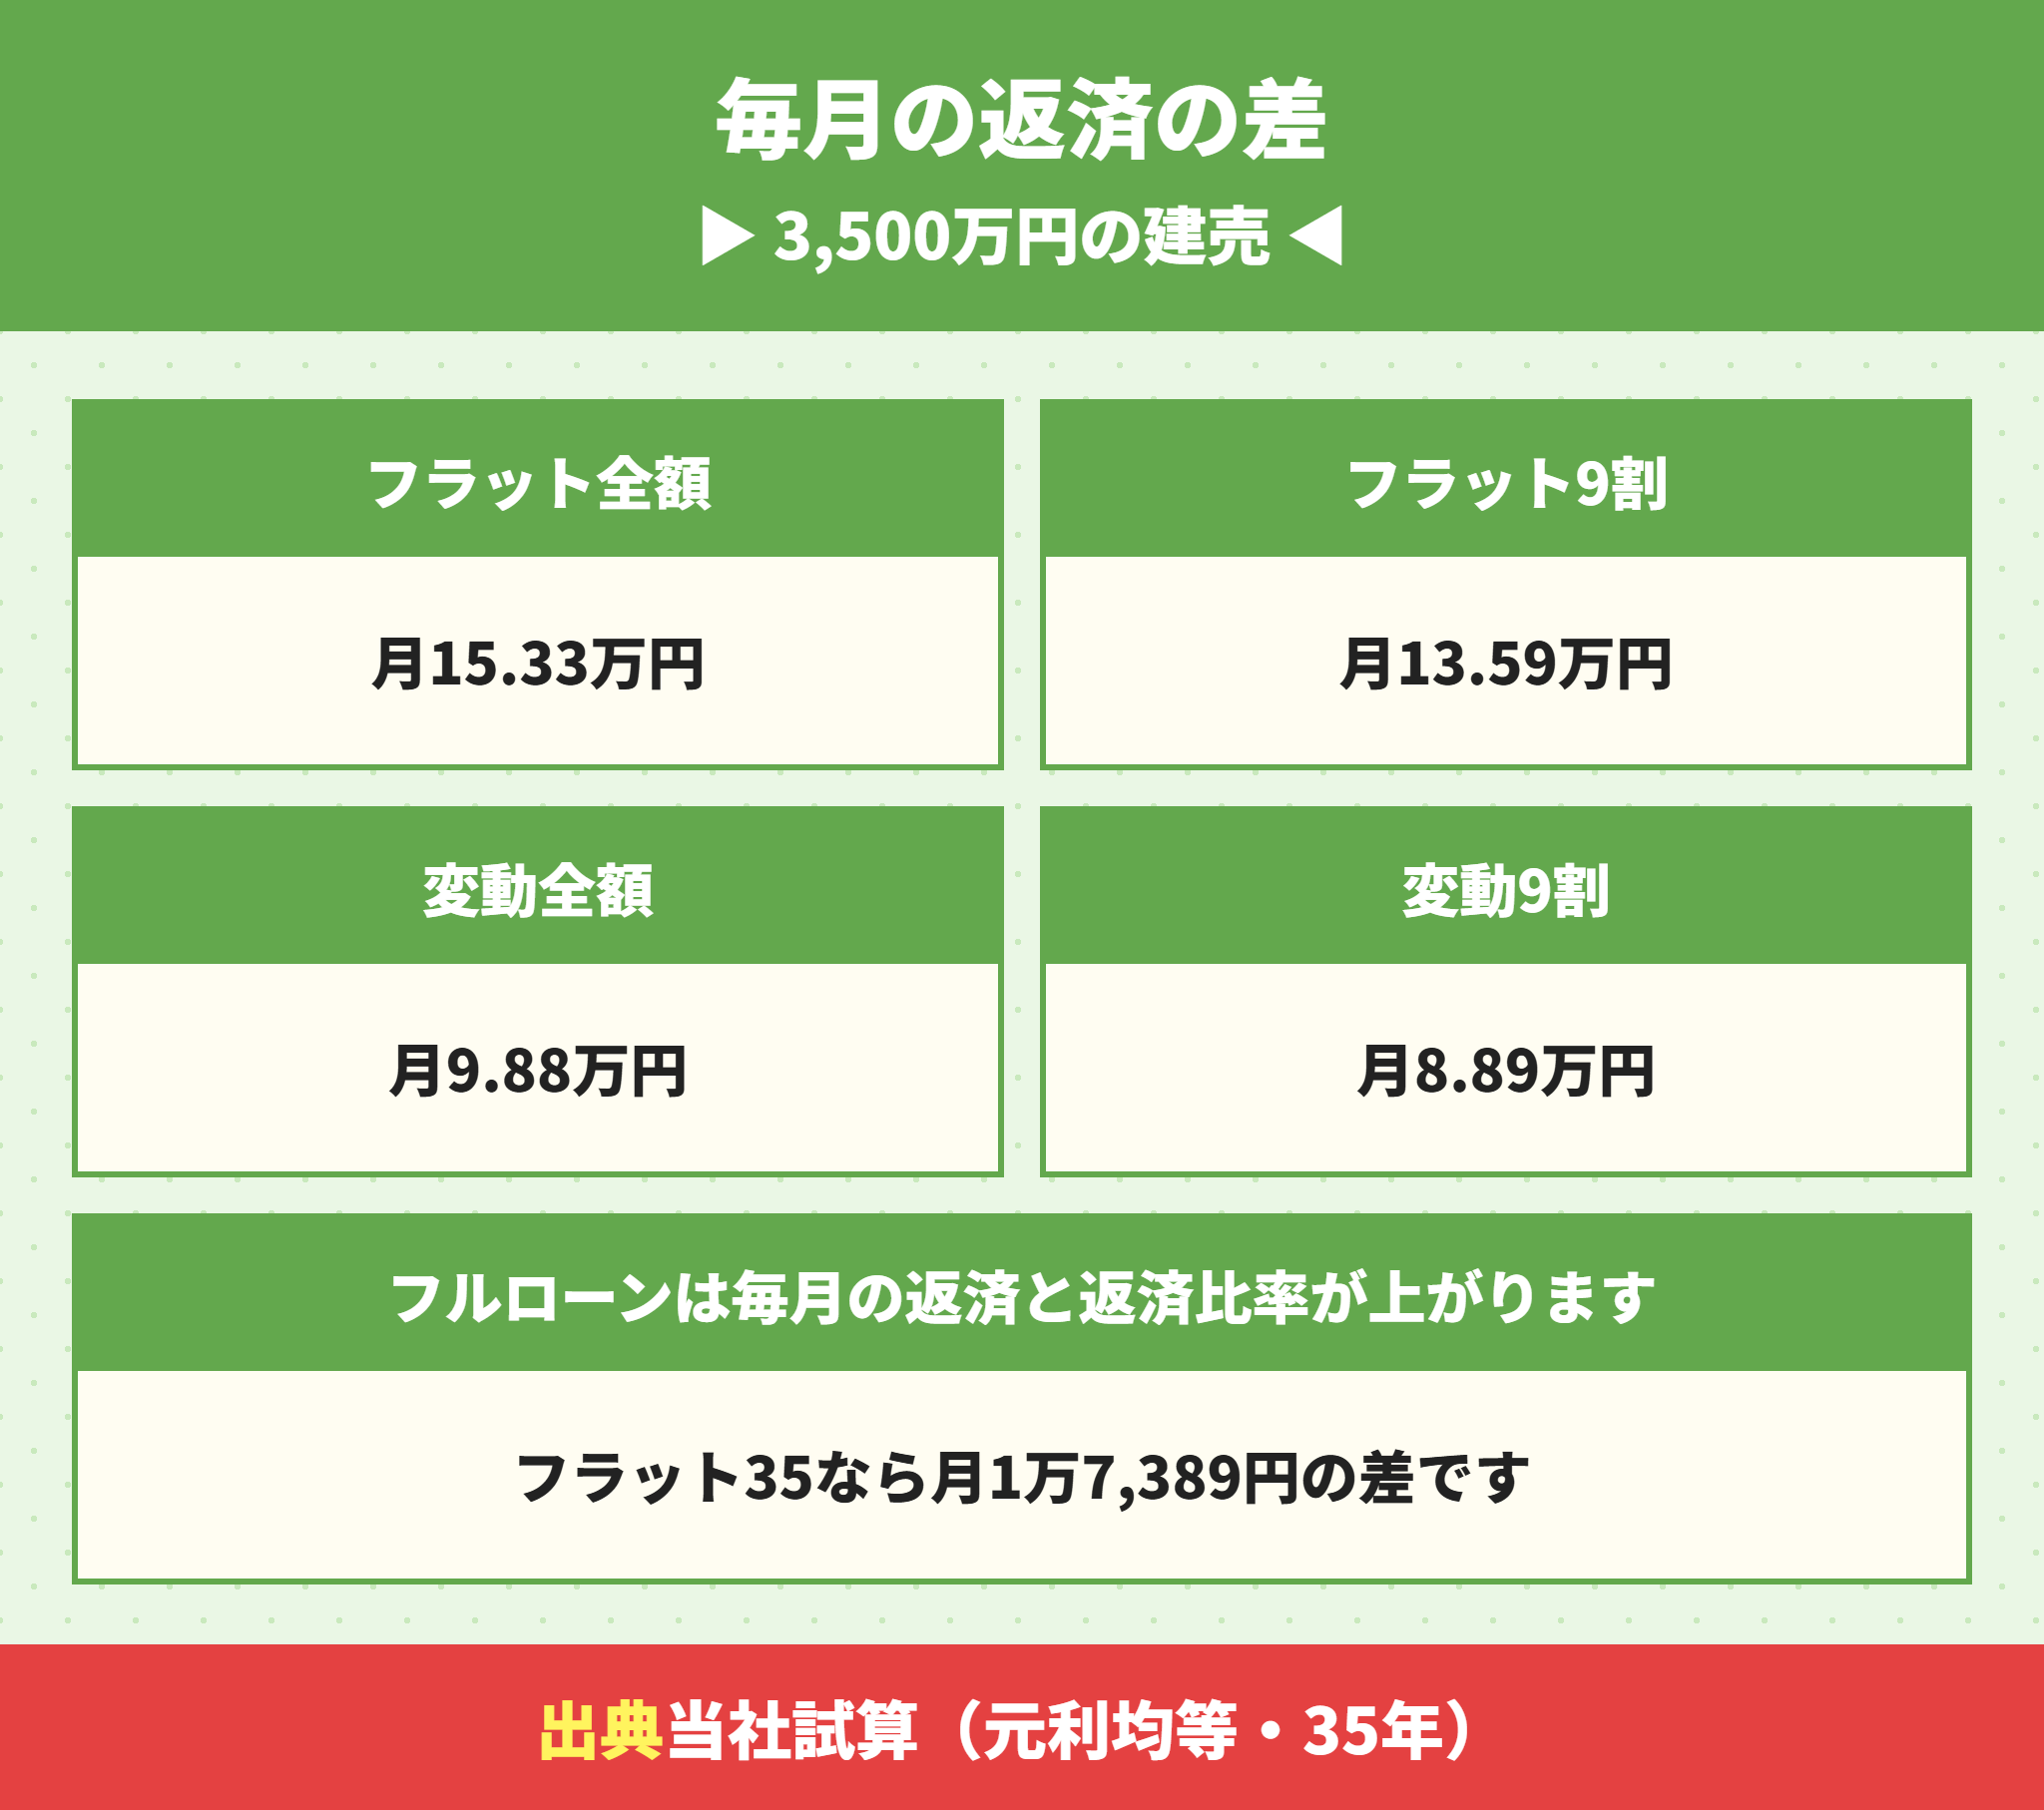
住宅ローンのフルローンは、毎月の返済にも差が出ます。フラット35なら毎月1万7,389円、年間で約20.9万円の差です(当社試算)。
返済比率で見ると、年収500万円の人の場合は次のとおりです。
| 借り方 | 年間の返済 | 年収500万円に対する返済比率 |
|---|---|---|
| フラット35 フルローン | 約184.0万円 | 約36.8% |
| フラット35 頭金1割 | 約163.1万円 | 約32.6% |
| 変動1.0% フルローン | 約118.6万円 | 約23.7% |
| 変動1.0% 頭金1割 | 約106.7万円 | 約21.3% |
フラット35は年収400万円以上で返済比率35%以下が条件です。年収500万円でフラット35のフルローンにすると、3,500万円は上限を超える計算になります。返済比率の考え方は住宅ローンの返済比率は何%が目安?計算方法と年収別の無理のない返済計画で説明しています。
住宅ローンのフルローンは手元の現金を残せるのが利点
住宅ローンのフルローンにも利点があります。手元に現金が残るので、急な出費や収入の減少に備えられることです。
住宅ローン控除は年末の残高の0.7%が戻りますが、借入限度額を超えた残高には控除がつかないのが決まりです。
| 2026年入居の新築の区分 | 借入限度額 | フルローンで控除が増えるか |
|---|---|---|
| 長期優良住宅・低炭素住宅 | 4,500万円 | 残高が増えた分だけ増える |
| ZEH水準省エネ住宅 | 3,500万円 | 3,500万円までの分だけ増える |
| 省エネ基準適合住宅 | 2,000万円 | 頭金1割でも上限を超えるので増えない |
省エネ基準適合住宅なら、フルローンにしても控除は1円も増えず、利息だけが増えることになります。控除を理由にフルローンを選ぶのは避けます。
住宅ローンのフルローンを選ぶ前に確かめること
フルローンにすると金利が上がるか(商品説明書)
フルローンでの返済比率が何%になるか
頭金に回せる現金が、生活費6か月分を残していくらあるか
住宅ローンのフルローンは売るときに残債が残る期間が数年ある(当社試算)
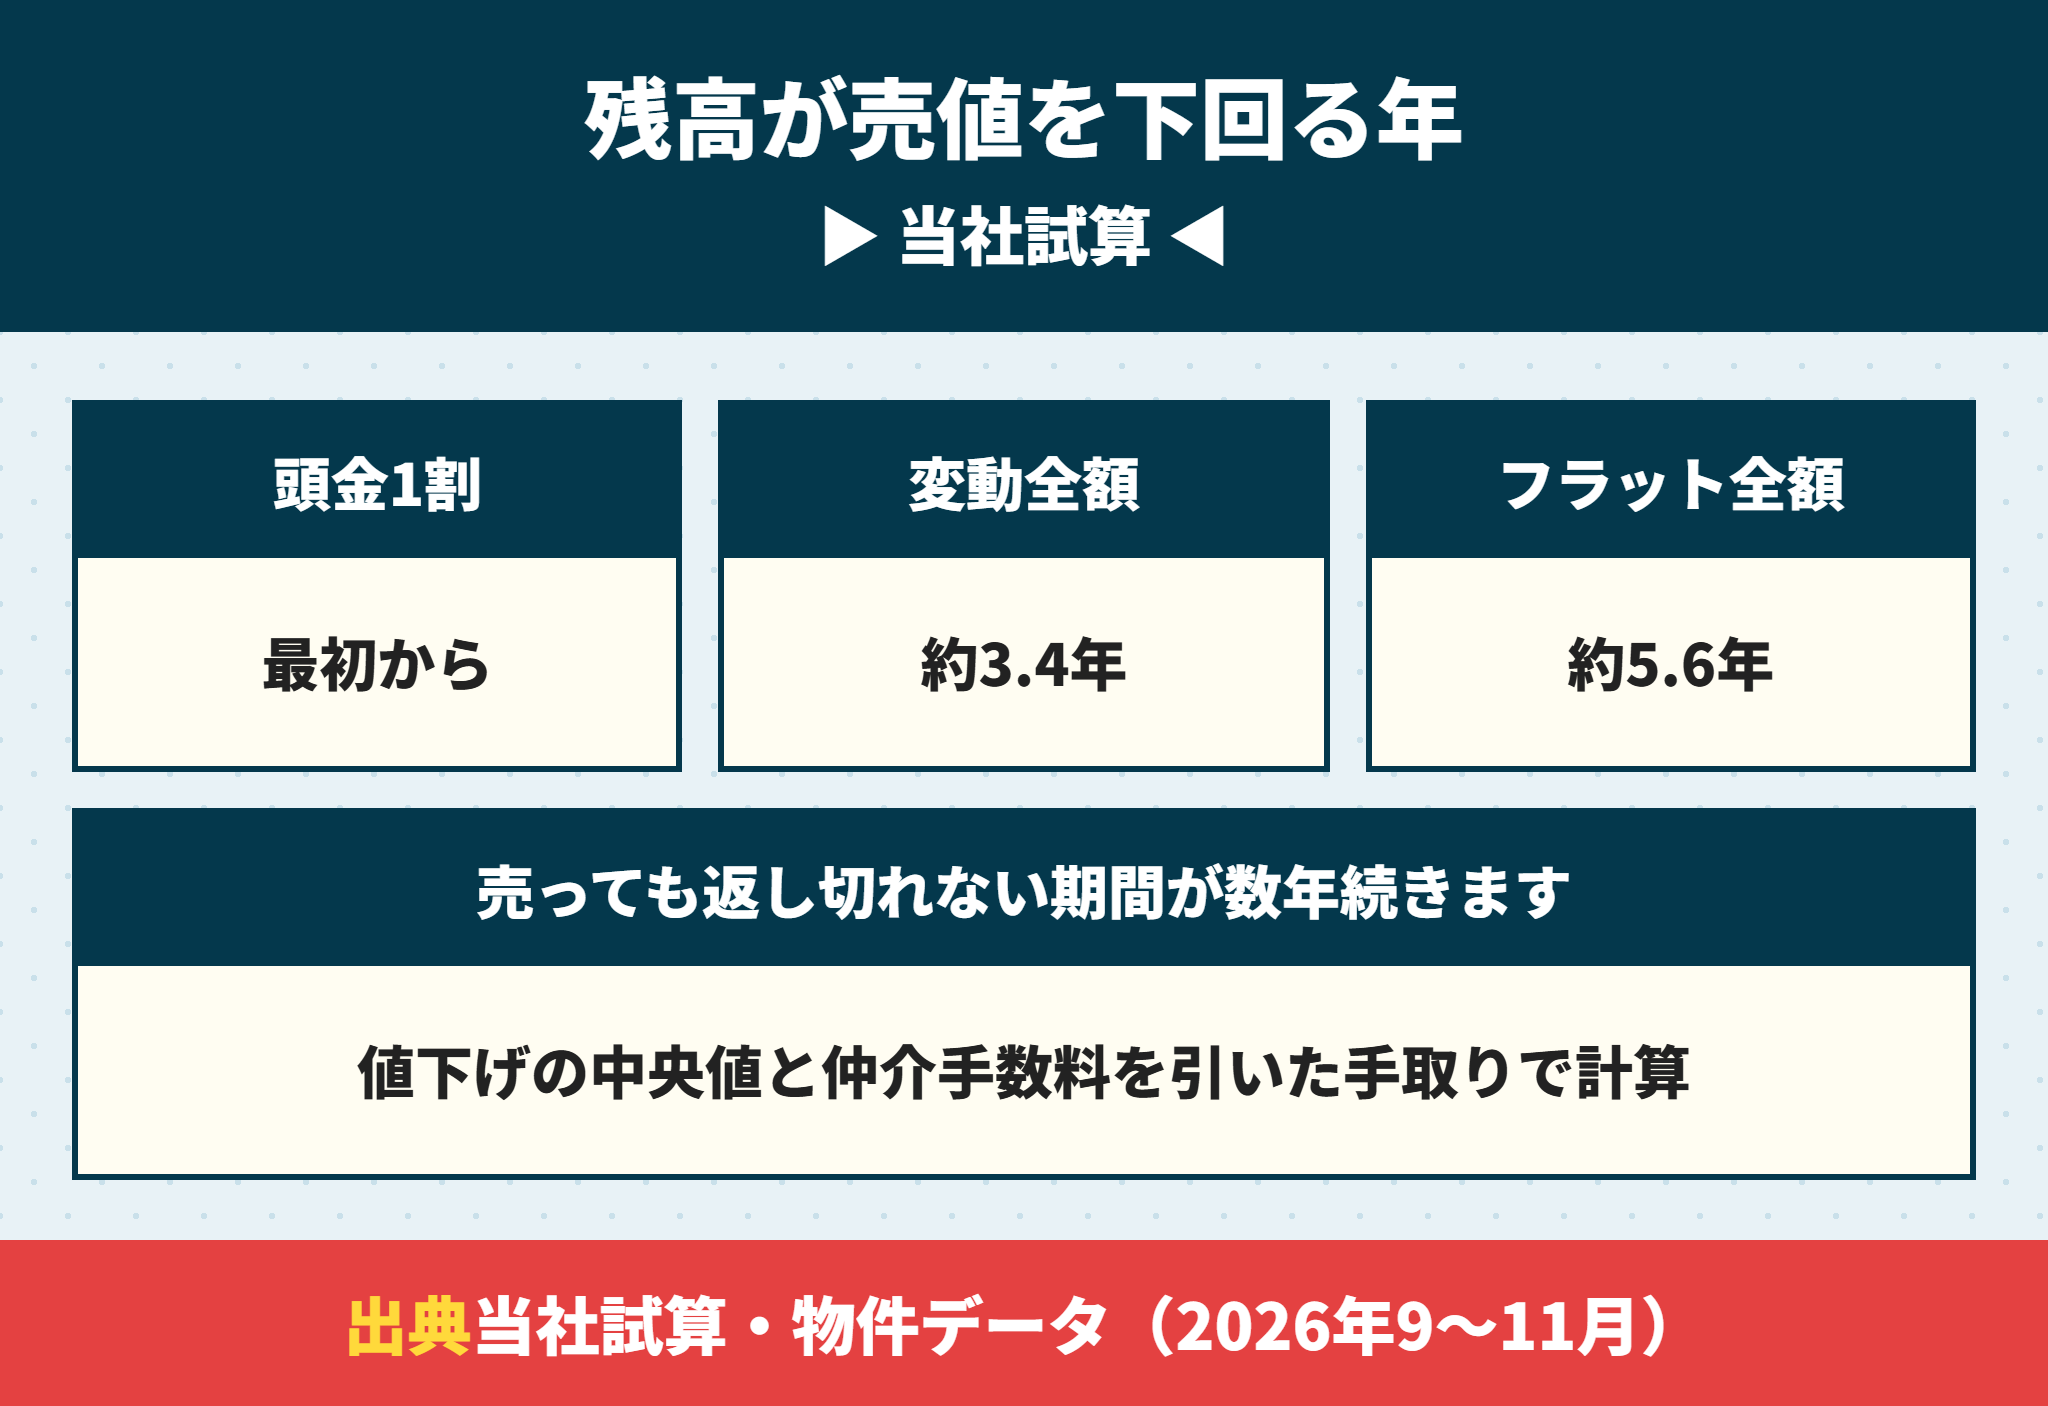
住宅ローンのフルローンで最も見落とされやすいのが、家を売っても住宅ローンを返し切れない期間です。
仮に、建売の値下げの中央値(4.77%)と同じだけ下がった価格で売れたとします。3,500万円の家なら約3,333万円です。
ここから仲介手数料の上限122.1万円を引くと、手元に入るのは約3,211万円で、物件価格の91.7%になります。
| 借り方 | 1年後の残高 | 5年後の残高 | 残高が約3,211万円を下回る時期 |
|---|---|---|---|
| 頭金1割(変動1.0%) | 3,074万円 | 2,765万円 | 最初から |
| フルローン(変動1.0%) | 3,416万円 | 3,072万円 | 約3.4年後 |
| フルローン(フラット35 3.920%) | 3,452万円 | 3,242万円 | 約5.6年後 |
フルローンでは、3〜6年ほど、売っても住宅ローンが残る状態が続く計算です。中古として売る価格は相場で決まるので、この仮定より下がることもあります。
住宅ローンのフルローンで転勤や離婚があると残債を現金で埋める
転勤や家族の事情で売るときに残債が残ると、足りない分を現金で入れないと抵当権を外せないことになります。
頭金1割なら、買った直後から手取りが残高を上回るので、急に売ることになっても身動きが取れます。
住宅ローンのフルローンで残債割れを短くする方法
値下げのあとに買って借入額を減らす
最初の5年で繰上返済する
仲介手数料を減らした分を頭金に入れる
 ラクチン君
フルローンで買った家を数年以内に売る可能性があるなら、残債が残る期間を先に計算しておきましょう。転勤のある仕事の人は特に大切です。
関西の建売は34.1%が値下げし下げ幅の中央値は4.77%
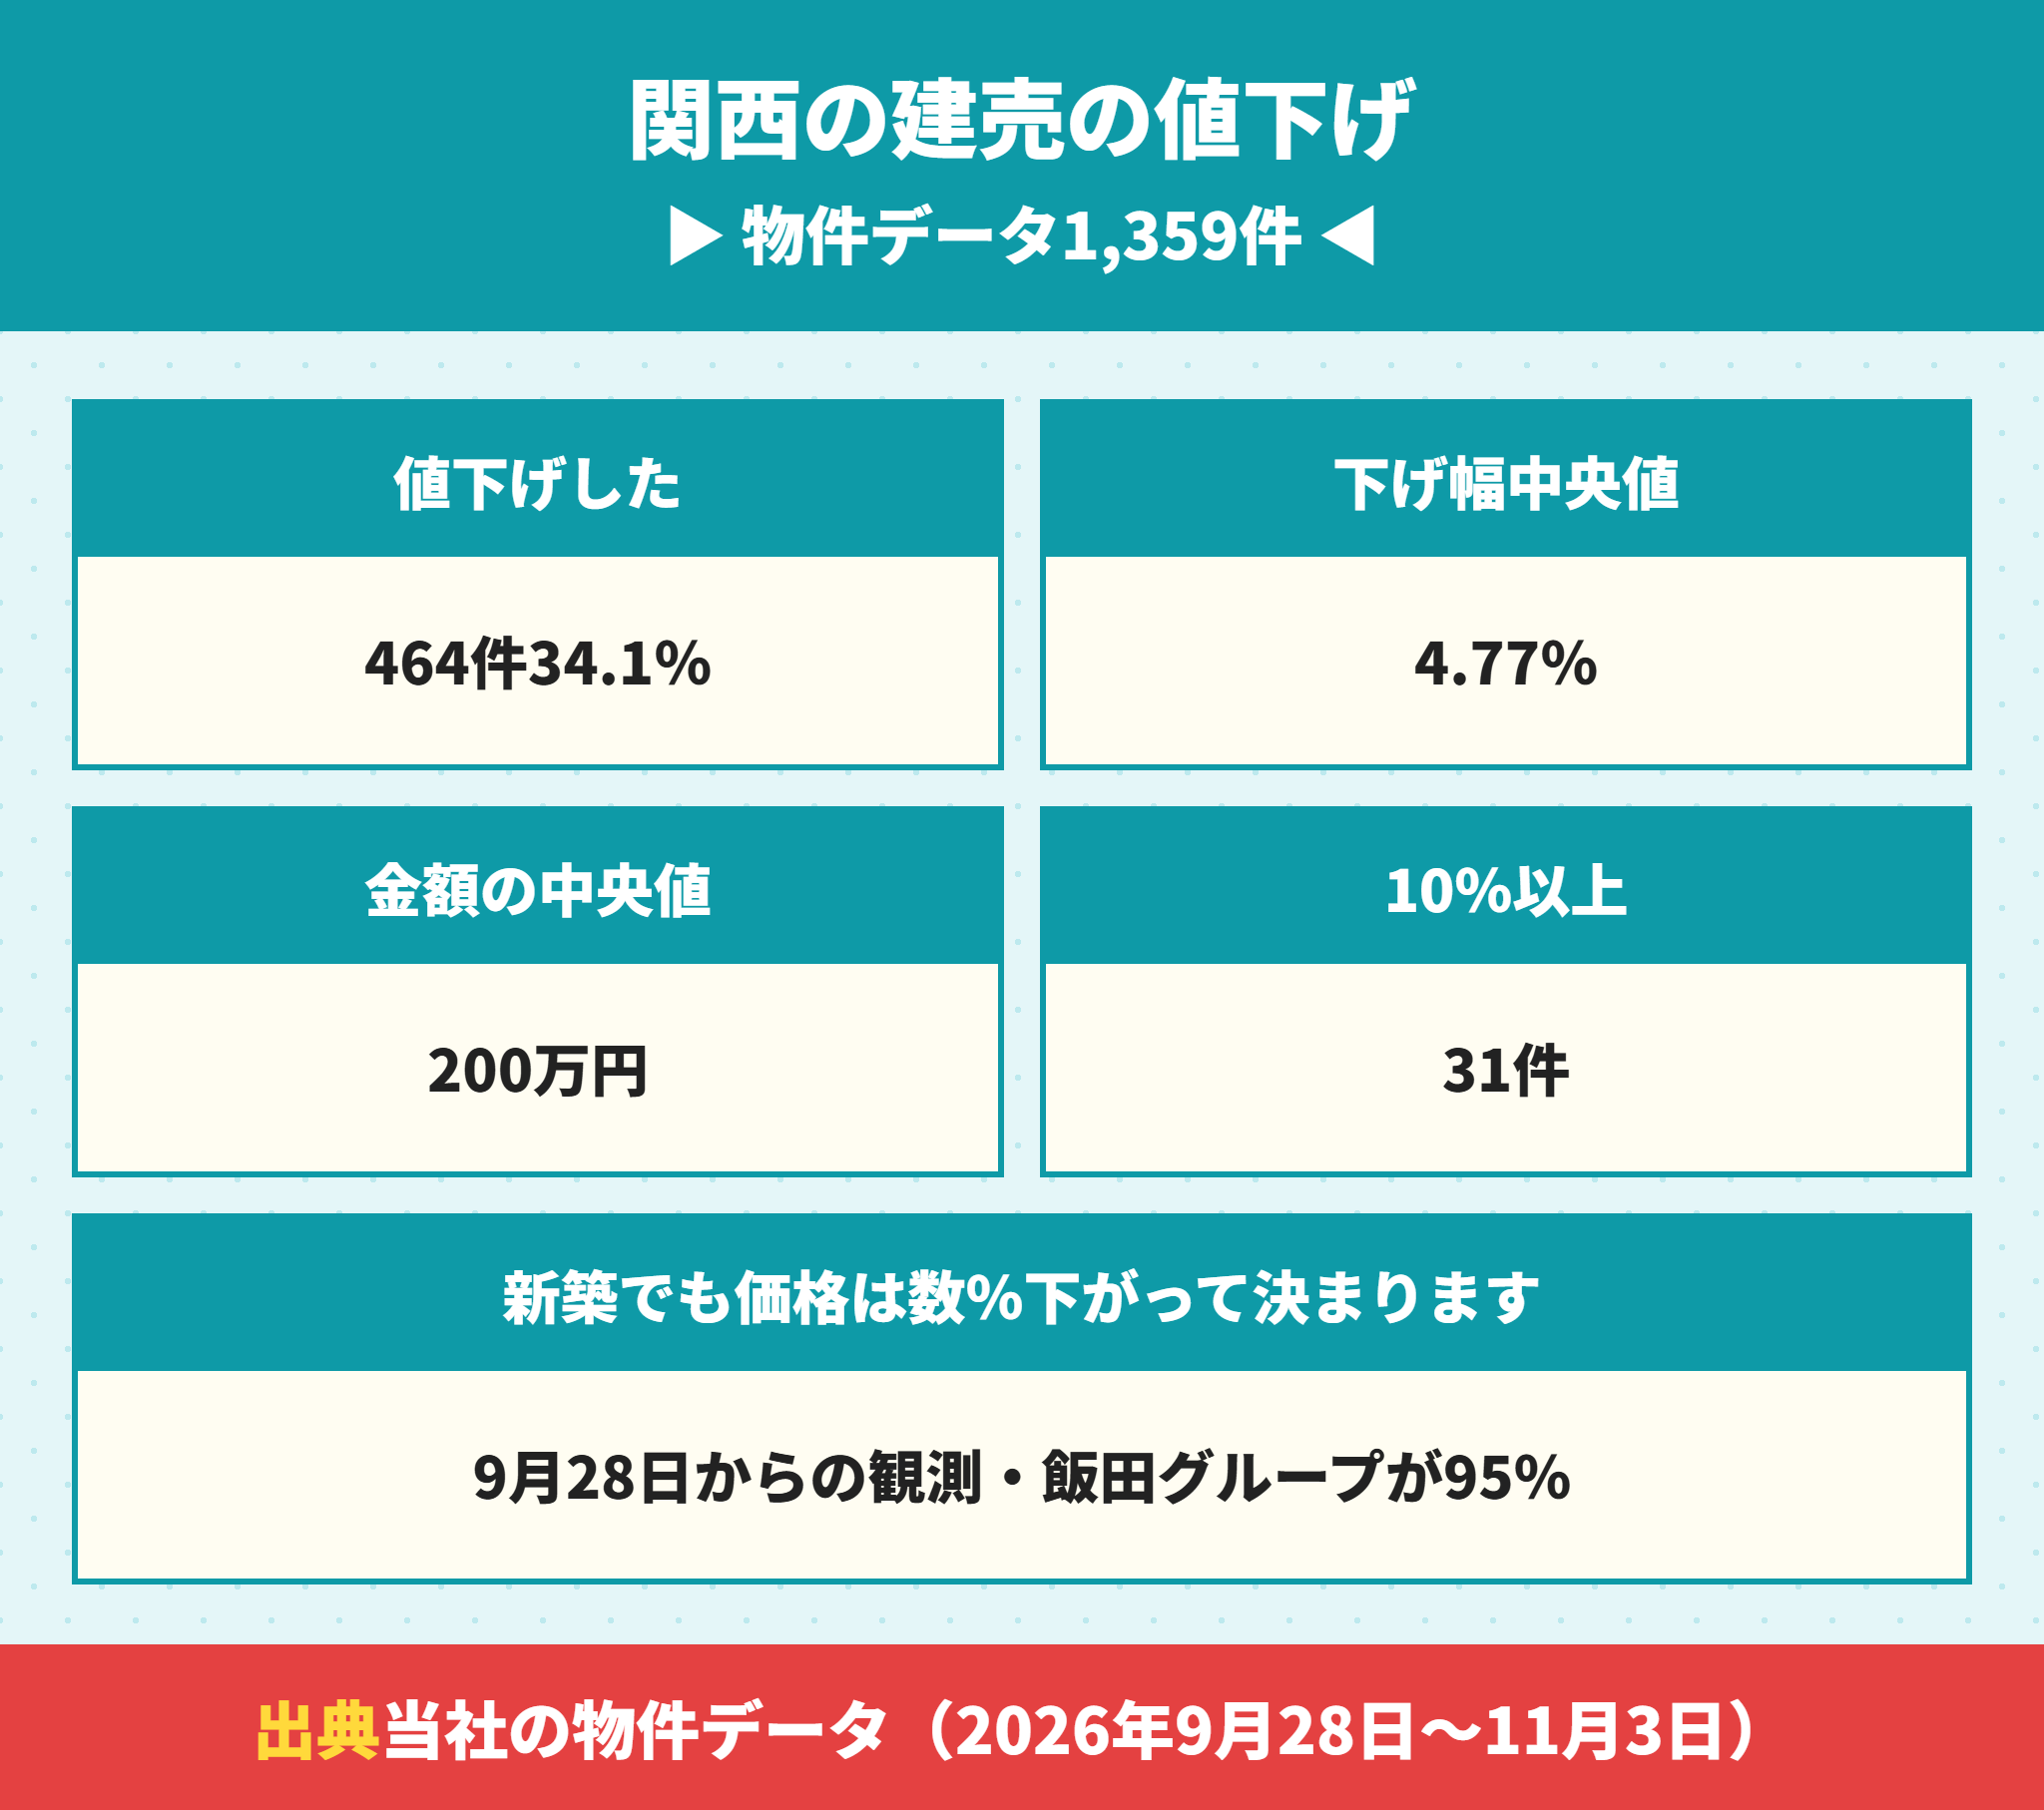
残債の計算に使った値下げ幅は、当社が集めている関西の建売の物件データから出しました。
| 項目 | 数字 |
|---|---|
| 対象 | 掲載中の建売1,359件(2026年9月28日〜11月3日に観測) |
| 値下げした物件 | 464件(34.1%) |
| 下げ幅の中央値 | 4.77%(金額では200万円) |
| 10%以上下げた物件 | 31件 |
| 初回の価格の中央値 | 3,480万円 |
このデータは、約95%が飯田グループの物件で、関西の建売全体の平均ではありません。観測も約5週間なので、値下げの傾向を見る目安として使っています。
値下げを待って買えば、住宅ローンのフルローンでも残債割れの期間は短くなります。
値下げのあとに買えば住宅ローンのフルローンの借入が減る
新築でも、売れるまでに価格が下がることがあります。値下げのあとに買えば、同じ家を少ない借入で買えるので、残債が残る期間は短くなります。
値下げの時期の見方は家を買うタイミングはいつ?年齢と金利と控除の期限と建売1349件の値下げ実測で決めるで整理しています。
住宅ローンのフルローンは借り換えにくくなる|担保評価が壁になる
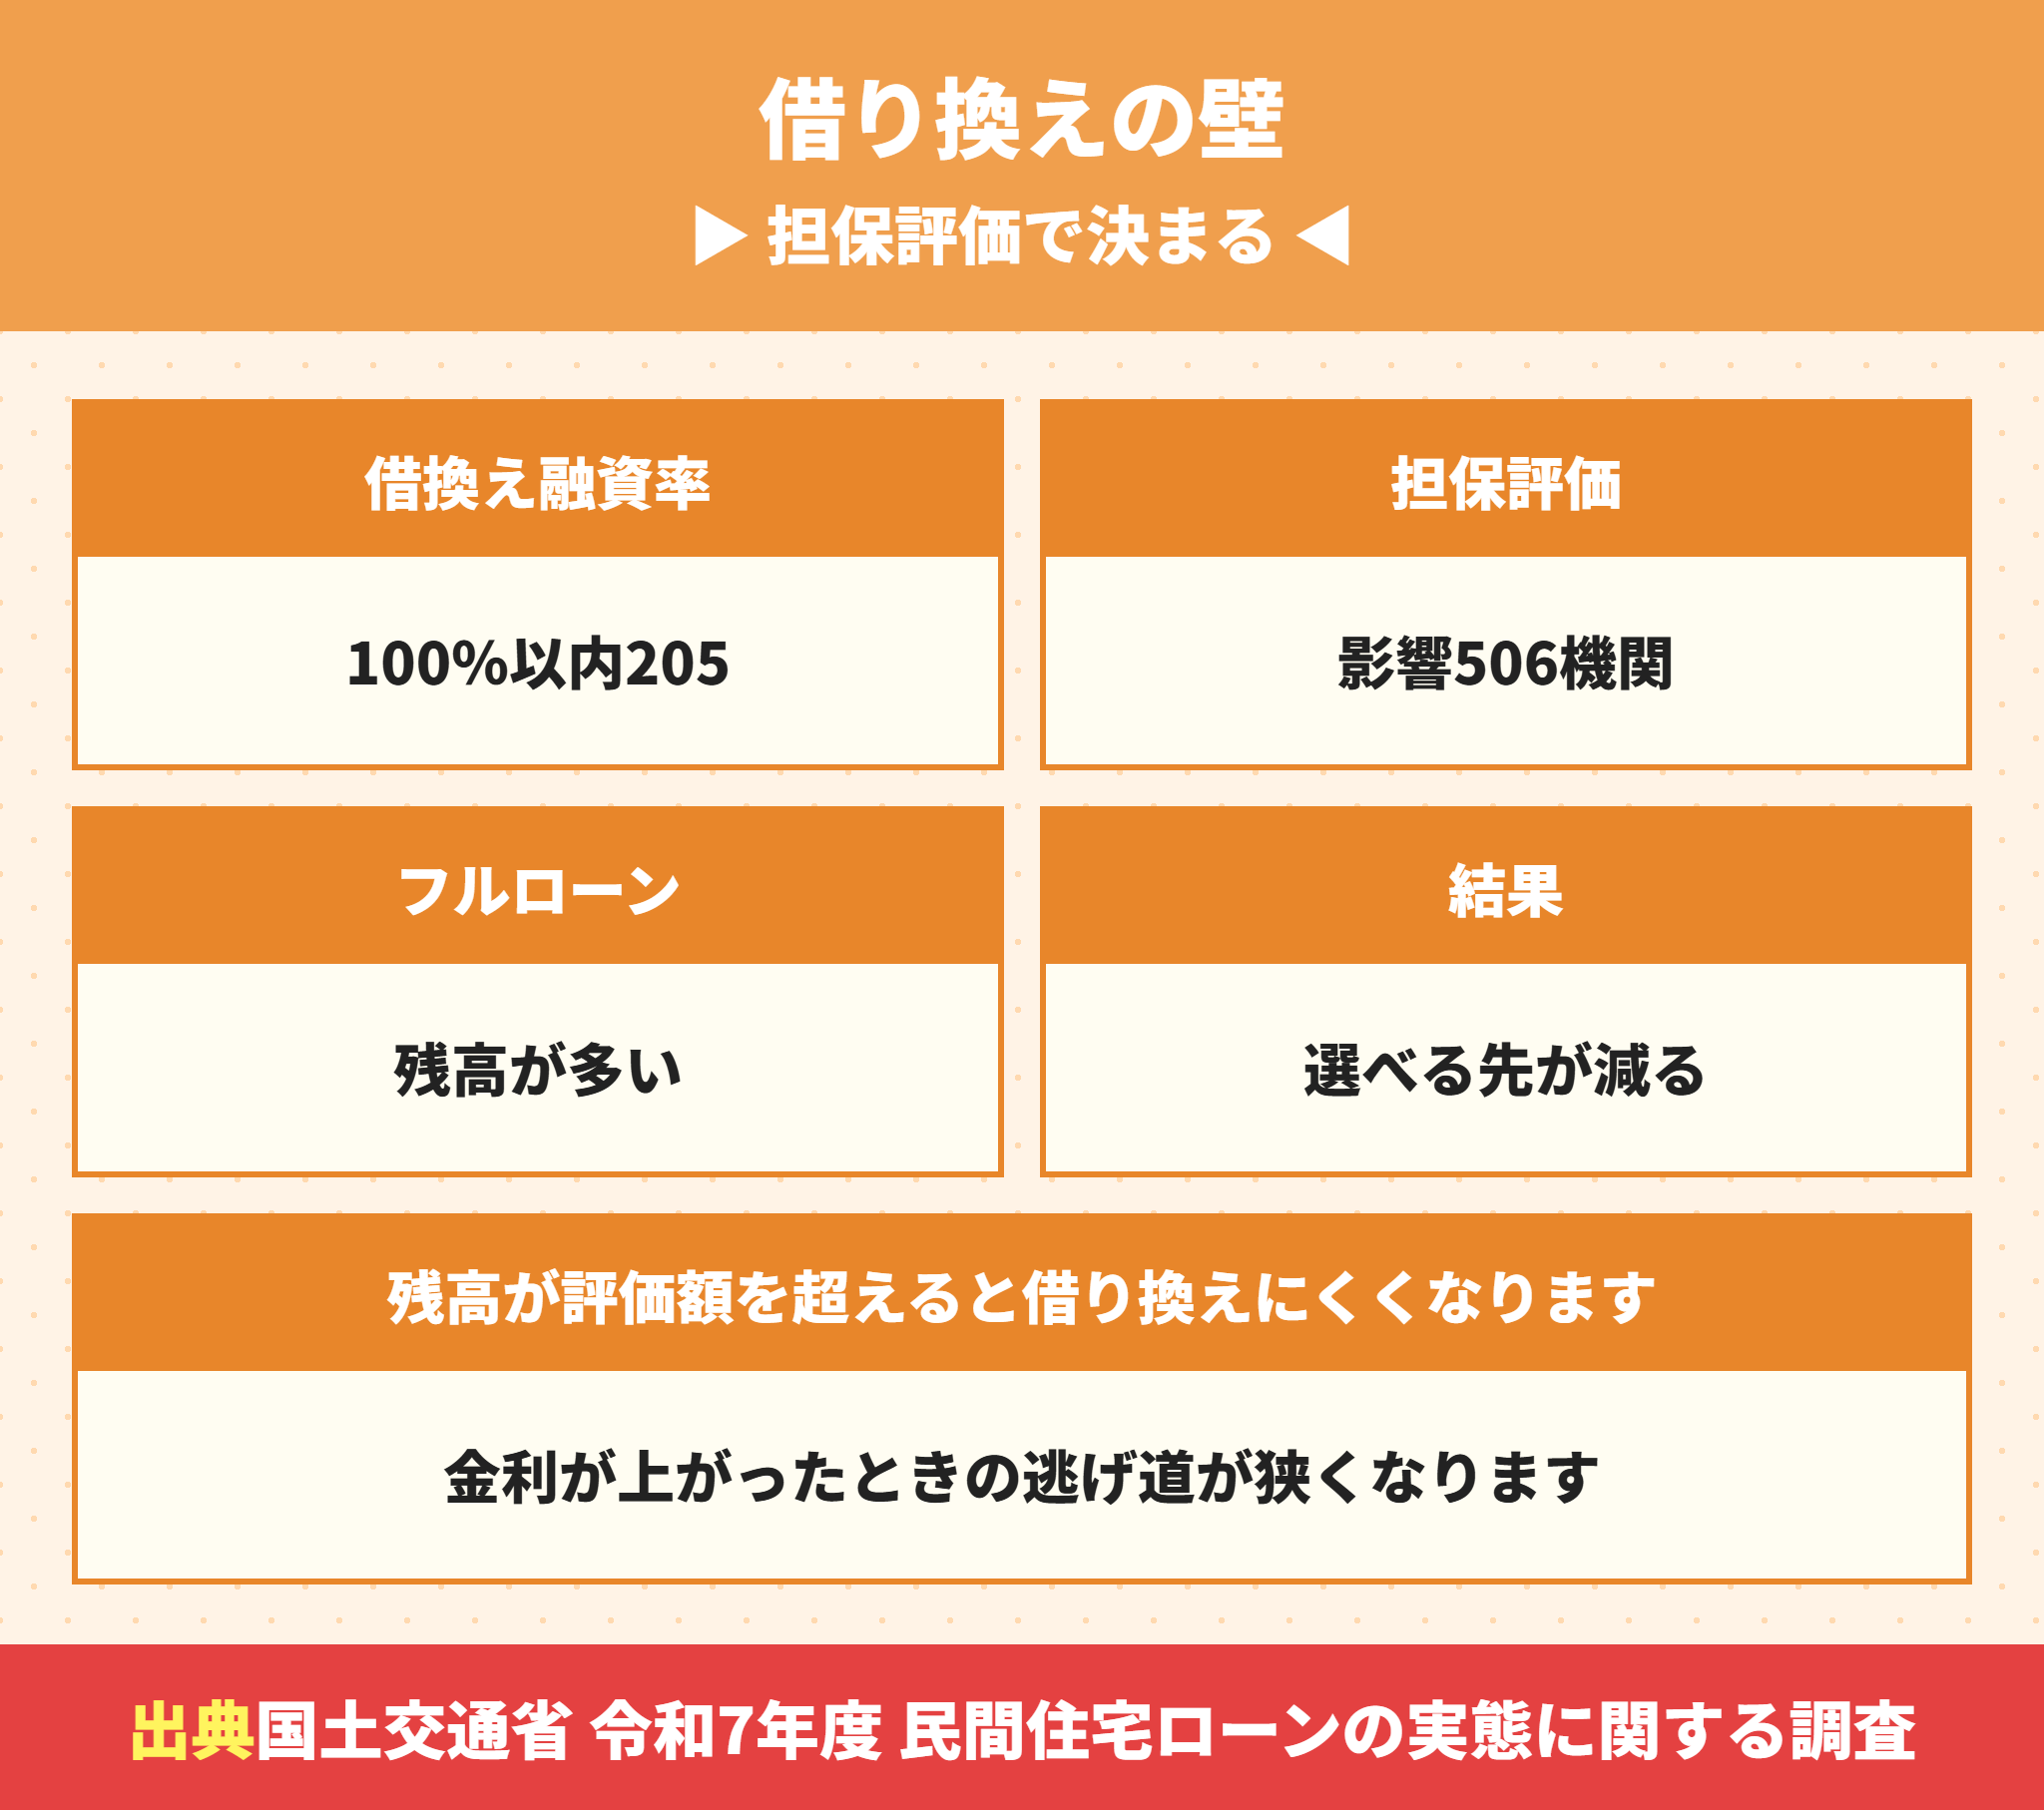
金利が上がったときの逃げ道が、別の銀行への借り換えです。ただ、住宅ローンのフルローンは借り換えでも不利になります。
国土交通省の調査では、借換えの融資率の上限を100%以内とする機関が205で最も多く、担保評価が融資判断に影響すると答えた機関は506ありました。
借り換えのときは、その時点の家の評価額に対して、残高が何%かが見られます。フルローンで残高が評価額を上回っていると、借り換え先が限られることになります。
住宅ローンのフルローンで借り換えを考えるときに確かめること
いまの残高と、家の評価額のおおよその目安
借り換え先の融資率の上限(100%以内が多い)
借り換えの諸費用(事務手数料・登記費用)を現金で払えるか
住宅ローンのフルローンは繰上返済で残高を早めに減らす
フルローンで借りたあとでも、最初の5年ほどで繰上返済して残高を減らすと、残債割れの期間も借り換えの壁も小さくなります。
繰上返済の考え方は住宅ローンを繰り上げ返済してはいけない大きな理由と繰り上げ返済シミュレーション、借り換えの費用は住宅ローンの借り換え手数料はいくら?0.5%下げても回収に11年かかる理由で説明しています。
住宅ローンのフルローンを避ける近道|諸費用を減らして頭金に回す
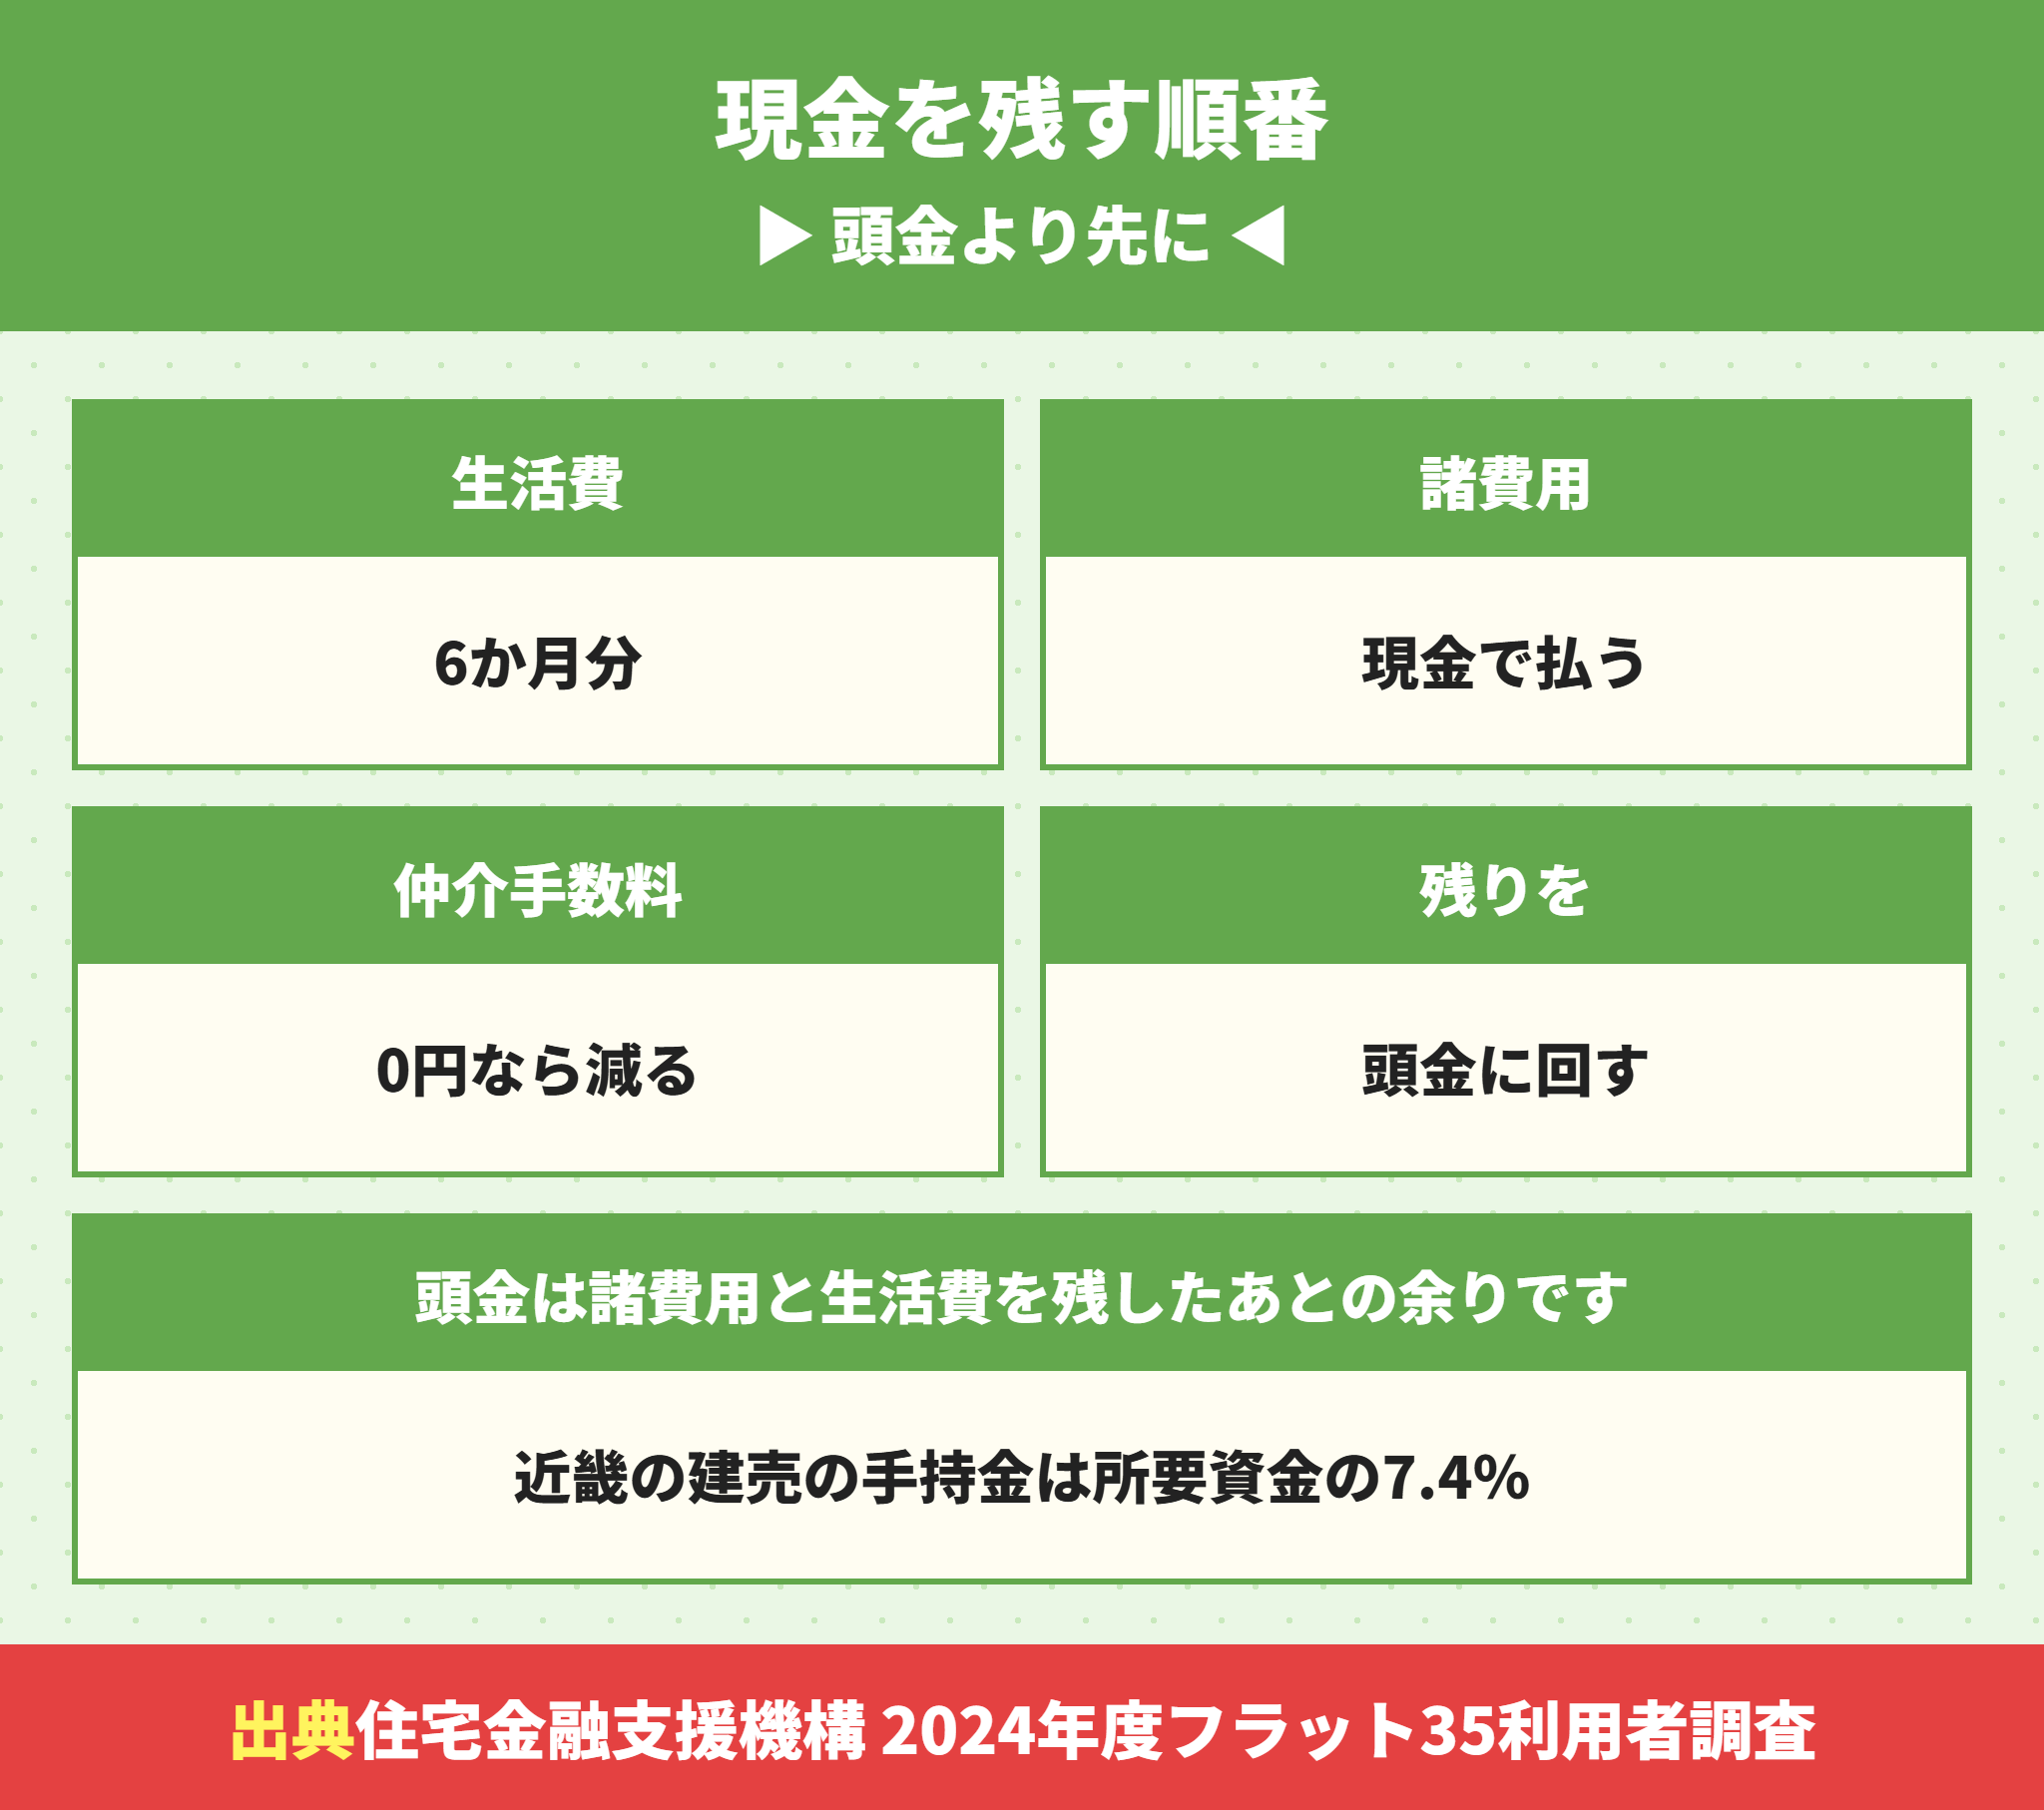
住宅ローンのフルローンを避けたいなら、現金の使い方の順番が大切です。
| 順番 | 現金の使い道 | ポイント |
|---|---|---|
| 1 | 生活費の6か月分を残す | 収入が減っても返済が続けられる |
| 2 | 諸費用を現金で払う | 登記・事務手数料・火災保険など |
| 3 | 仲介手数料を減らす | 新築の建売は0円にできる場合がある |
| 4 | 残りを頭金に回す | 1割入れると融資率は90% |
仲介手数料の上限は、国の告示で物件価格の3.3%+6.6万円(税込)と決まっています。3,500万円の建売なら122.1万円です。この分が0円になれば、そのまま頭金の3分の1以上に回せる計算です。
諸費用の内訳は建売の諸費用はいくら?内訳と現金で用意するお金、銀行の事務手数料は住宅ローンの事務手数料はいくら?2.2%・定額・保証料型の違いと損しない選び方で整理しています。
住宅ローンのフルローンと頭金のどちらがよいかは金利で決まる
金利が低いほど、フルローンで増える利息は小さくなります。変動1.0%なら、頭金を除いた差は約65万円でした。
一方で、残債割れと借り換えの壁は、金利が低くても同じように残るリスクです。頭金の考え方は住宅ローンの頭金はいくら必要?近畿の建売は平均282万円と9割の壁で詳しく扱っています。
結局、フルローンはやめたほうがいいですか。
ラクチン君収入に余裕があり、長く住む予定で、手元の現金を厚く残したい人には選択肢になります。数年で売る可能性がある人や、フラット35で金利が上がる人は、頭金を少しでも入れるほうが安心です。
住宅ローンのフルローンに関するよくある質問
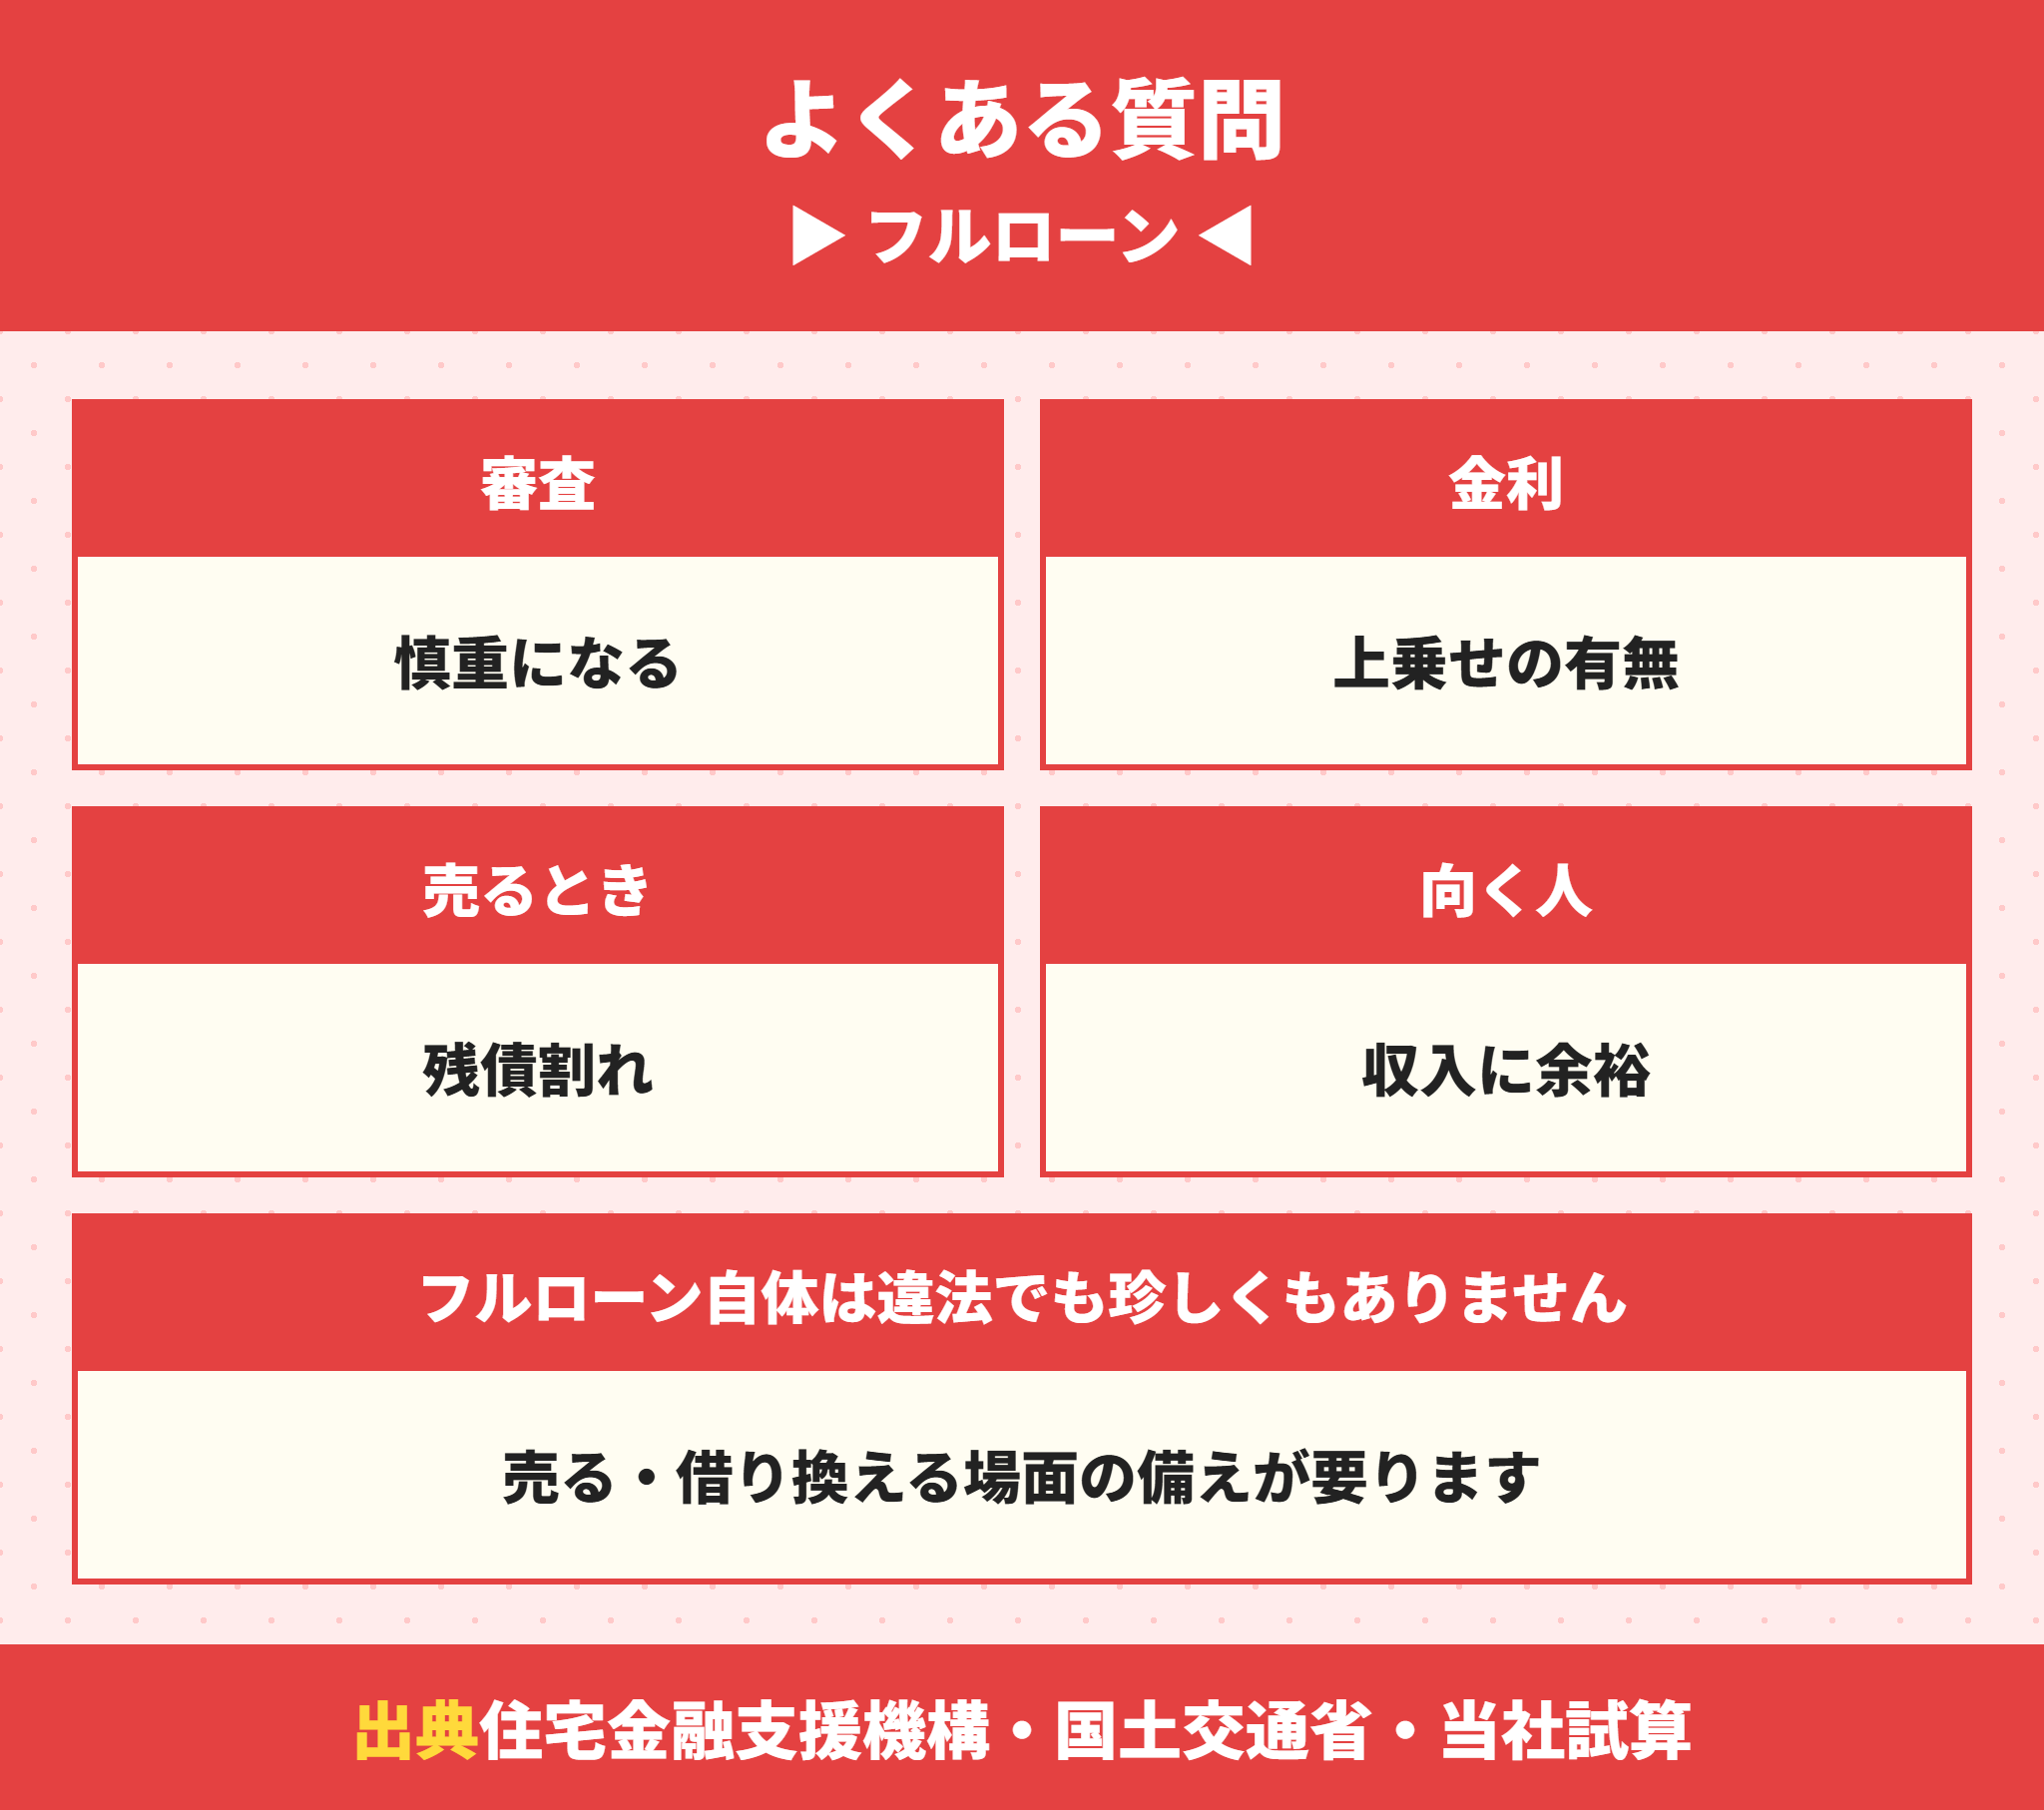
- 住宅ローンのフルローンは審査に通りにくいですか。
-
フラット35は融資率が9割を超えると返済の確実性などをより慎重に審査するとしています。民間の銀行も返済比率で上限を決めるので、借入額が増える分だけ条件は厳しくなります。
- フルローンにすると金利は上がりますか。
-
フラット35は融資率9割超で金利が上がり、2026年11月の最も多い金利は年3.810%から年3.920%になります。民間の銀行は商品説明書で確かめてください。
- フルローンと諸費用込みのローンは同じですか。
-
違います。フルローンは物件価格の100%、諸費用込みはそれを超えて諸費用まで借りる形で、扱う金融機関が少なくなります。
- フルローンで買った家はすぐに売れますか。
-
売ることはできますが、残高が売却の手取りより多いと、差額を現金で入れる必要があります。当社試算では、残高が手取りを下回るまで約3〜6年でした。
- 頭金はいくら入れればよいですか。
-
生活費の6か月分と諸費用を現金で残したうえで、残りを入れるのが目安です。1割入れると、フラット35の金利の上乗せがなくなります。
住宅ローンのフルローンは残債割れの期間を知って選ぶ
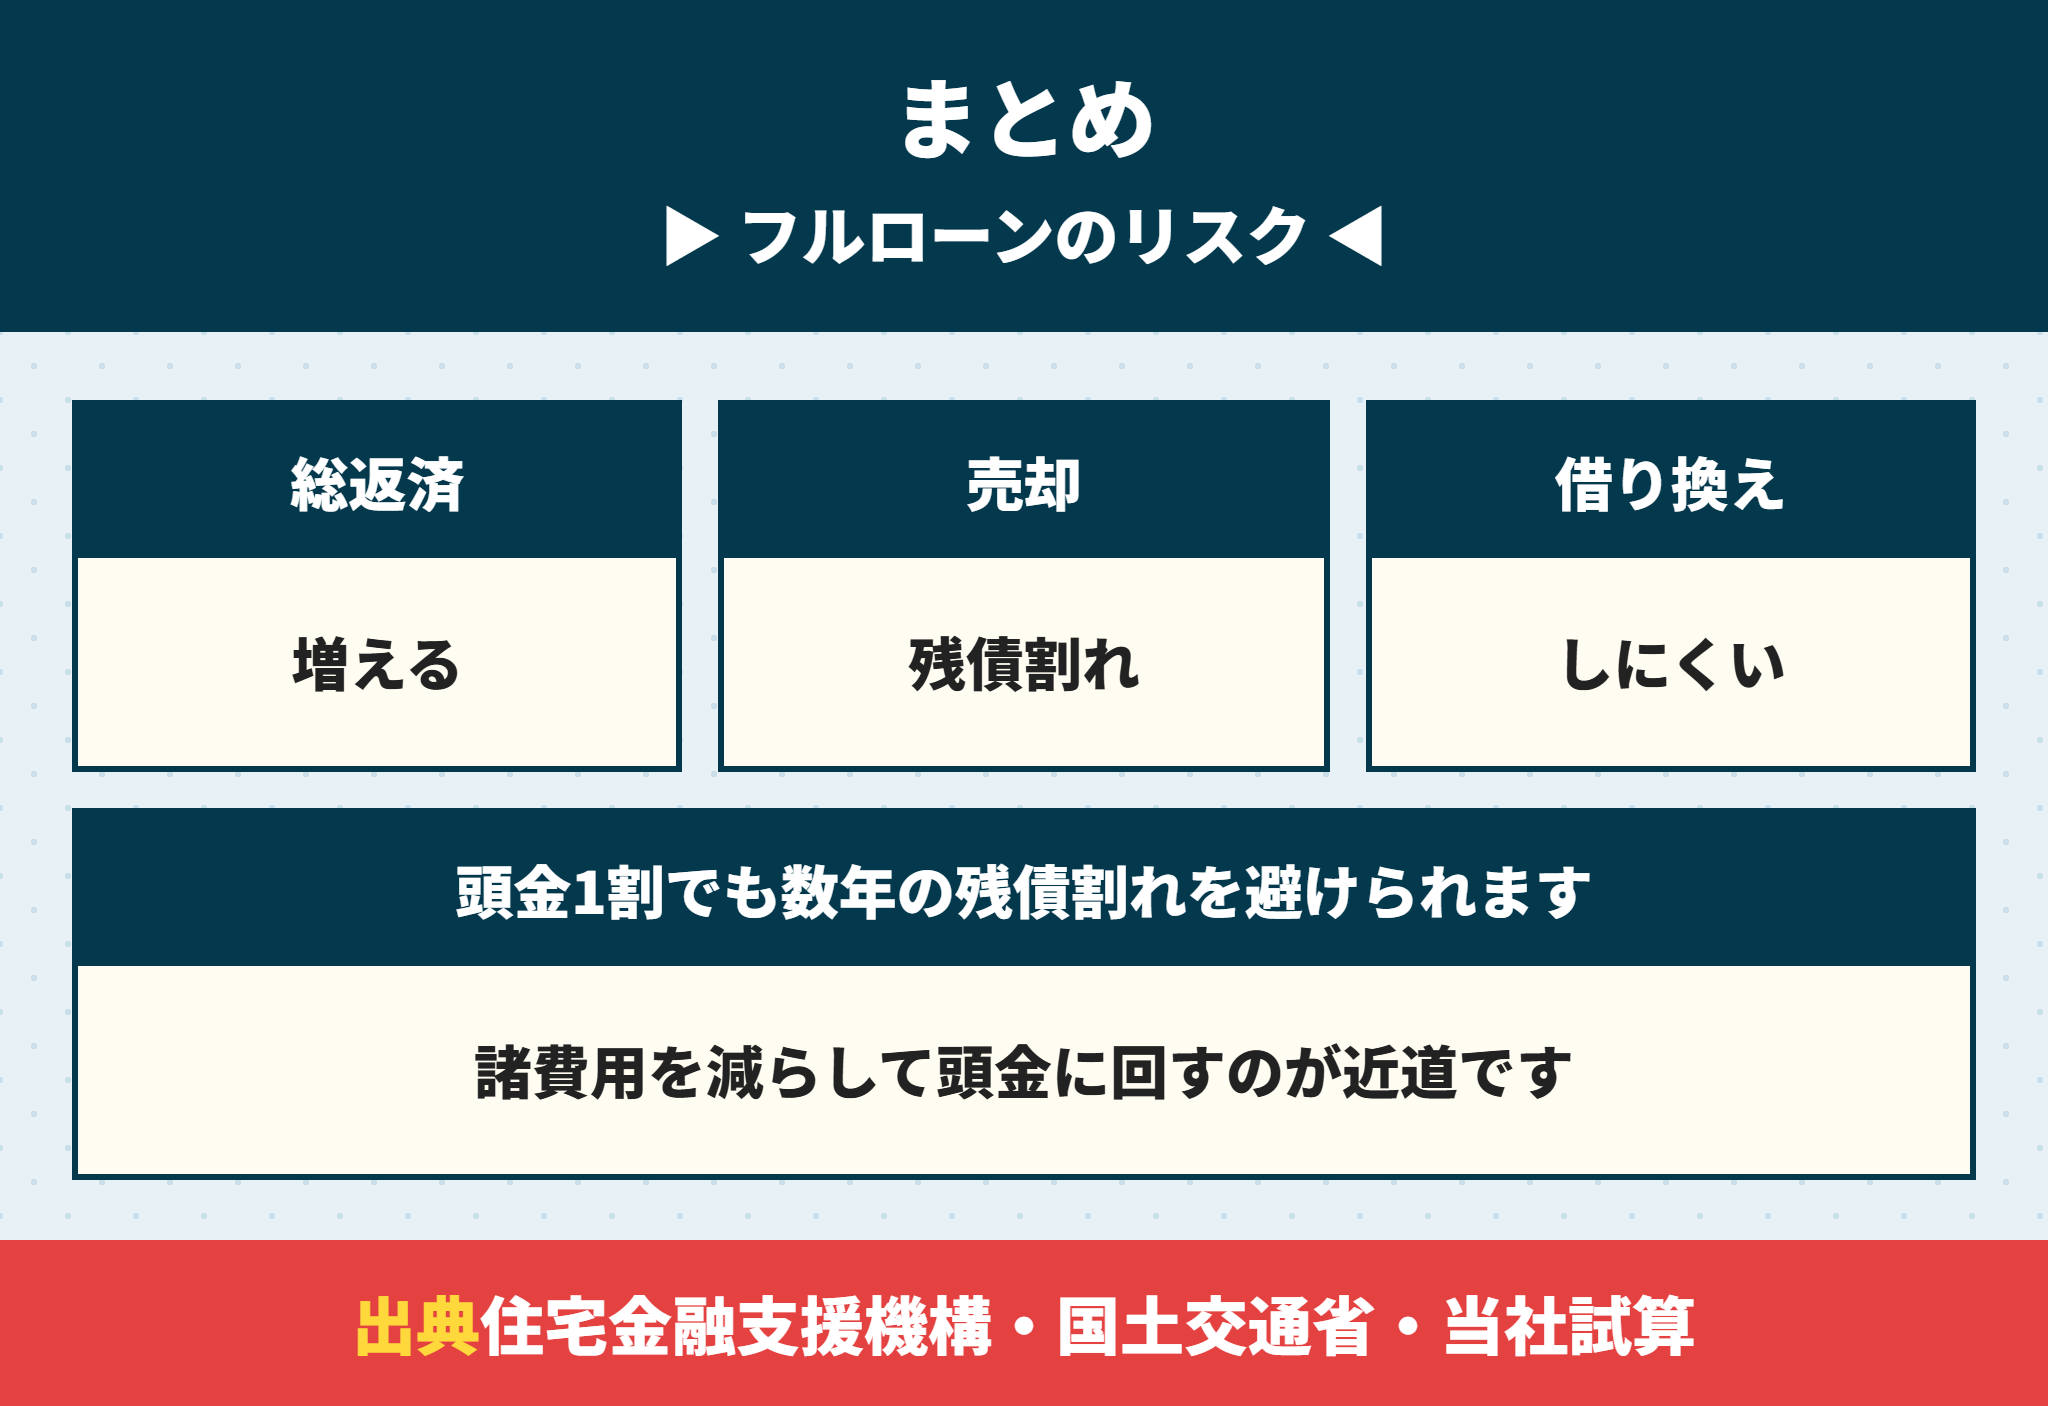
最後に、住宅ローンのフルローンのポイントをまとめます。
住宅ローンのフルローンは、総返済・残債割れ・借り換えの3つで頭金1割より不利になるので、数字を見てから選びます。
- 融資率100%以内を上限とする金融機関が377で最多
- フラット35は融資率9割超で金利が0.11%上がる(2026年11月)
- 3,500万円をフラット35でフルローンにすると、頭金を除いて約380万円多く払う(当社試算)
- 売っても残債が残る期間が約3〜6年ある(当社試算)
- 仲介手数料を減らして頭金に回すのが近道
当社は新築の建売を仲介手数料0円でご案内しています。買主の側に立って、物件の良いところも気になるところもそのままお伝えします。ご希望があれば、頭金をいくら入れるか、どの銀行で借りるかを、返済比率と残債の数字で一緒に考えるお手伝いもします。仲介手数料の仕組みは建売の仲介手数料はいくら?無料になる物件とならない物件で説明しています。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。