
住宅ローンの返済比率は35%までと聞きました。年収500万円なら、ぎりぎりまで借りても大丈夫でしょうか。
借りられる額が分かると、その額いっぱいの家を探したくなりますよね。
先に結論を言います。
35%は審査で通る上限で、実際に建売を買った人の返済比率は平均17.6%です。
近畿圏の分譲住宅でも18.7%で、上限の半分ほどで借りています。
上限いっぱいで借りると、
年収500万円で月14万円台の返済になり、固定資産税や教育費が重なった年に家計が回らなくなることがあります。
避け方は、審査の上限とは別に、自分の家計で返せる返済比率を先に決めておくことです。
この記事では、国土交通省の調査と住宅金融支援機構の公式の条件を使って、返済比率の計算と考え方をまとめます。
この記事で分かること
返済比率の計算式と、計算に入る借入
金融機関が審査で使う返済比率の基準の実数
フラット35の年収400万円の境目
実際に分譲住宅を買った人の返済比率
年収ごとの借入可能額と、ほかの借入で減る額
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住宅ローンの返済比率とは年収に対する1年間の返済額の割合
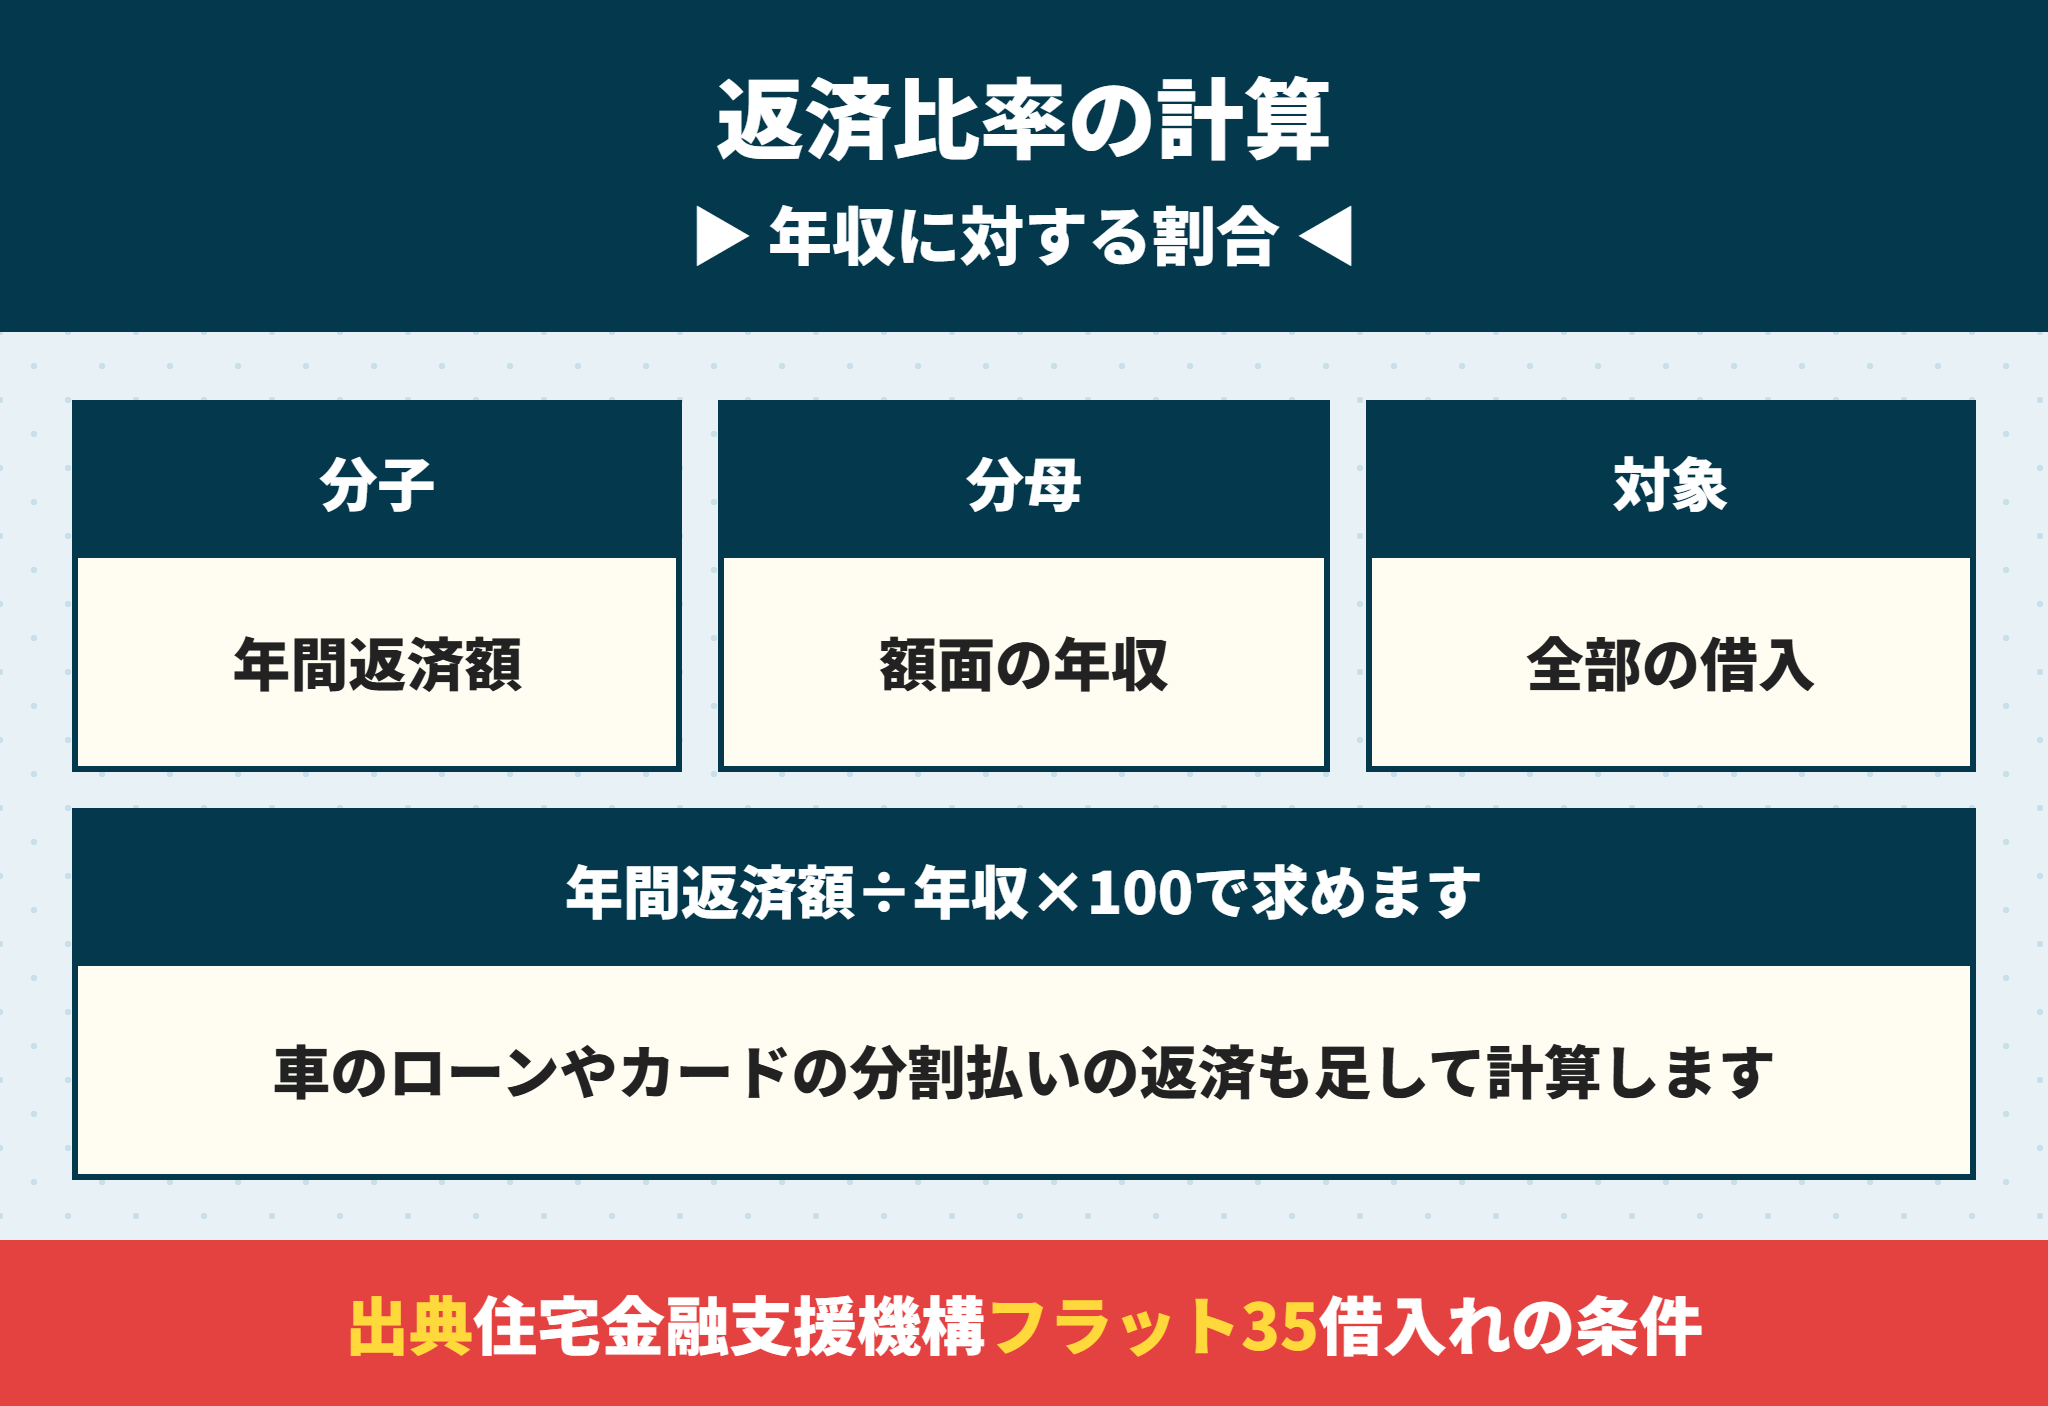
返済比率は、年収のうち何%を借入の返済にあてるかを表す数字です。
返済負担率とも呼ばれます。
計算式はこうです。
返済比率(%)=1年間の返済額の合計÷年収×100
たとえば年収500万円で、住宅ローンの返済が月10万円なら、1年で120万円です。
120万円÷500万円×100で、返済比率は24%になります。
年収は手取りではなく額面で計算する
分母の年収は、税金や社会保険料を引く前の額面です。
フラット35では、申込年の前年の収入を証明する公的な書類の金額を使うと決まっています。
会社員なら源泉徴収票の支払金額、個人事業主なら所得の金額です。
分子には住宅ローン以外の借入の返済も入る
分子の返済額は、これから借りる住宅ローンだけではありません。
フラット35の条件では、自動車ローン・教育ローン・カードローンの返済も足すと決まっています。
カードの分割払いやリボ払いも、カードローンと同じく数えられます。
返済比率に入る借入の例(フラット35の場合)
住宅ローン(これから借りる分とほかの住宅ローン)
自動車ローン・教育ローン
カードローン(キャッシング・分割払い・リボ払い)
賃貸中や賃貸予定の住宅の借入

手取りで計算したほうが、実感に近いのではないですか。
 ラクチン君
家計の目安としては手取りで考えるのもよい方法です。ただ、審査は額面で計算されるので、金融機関の基準と比べるときは額面にそろえてください。
審査の返済比率は実際の金利ではなく審査用の金利で計算されることがある
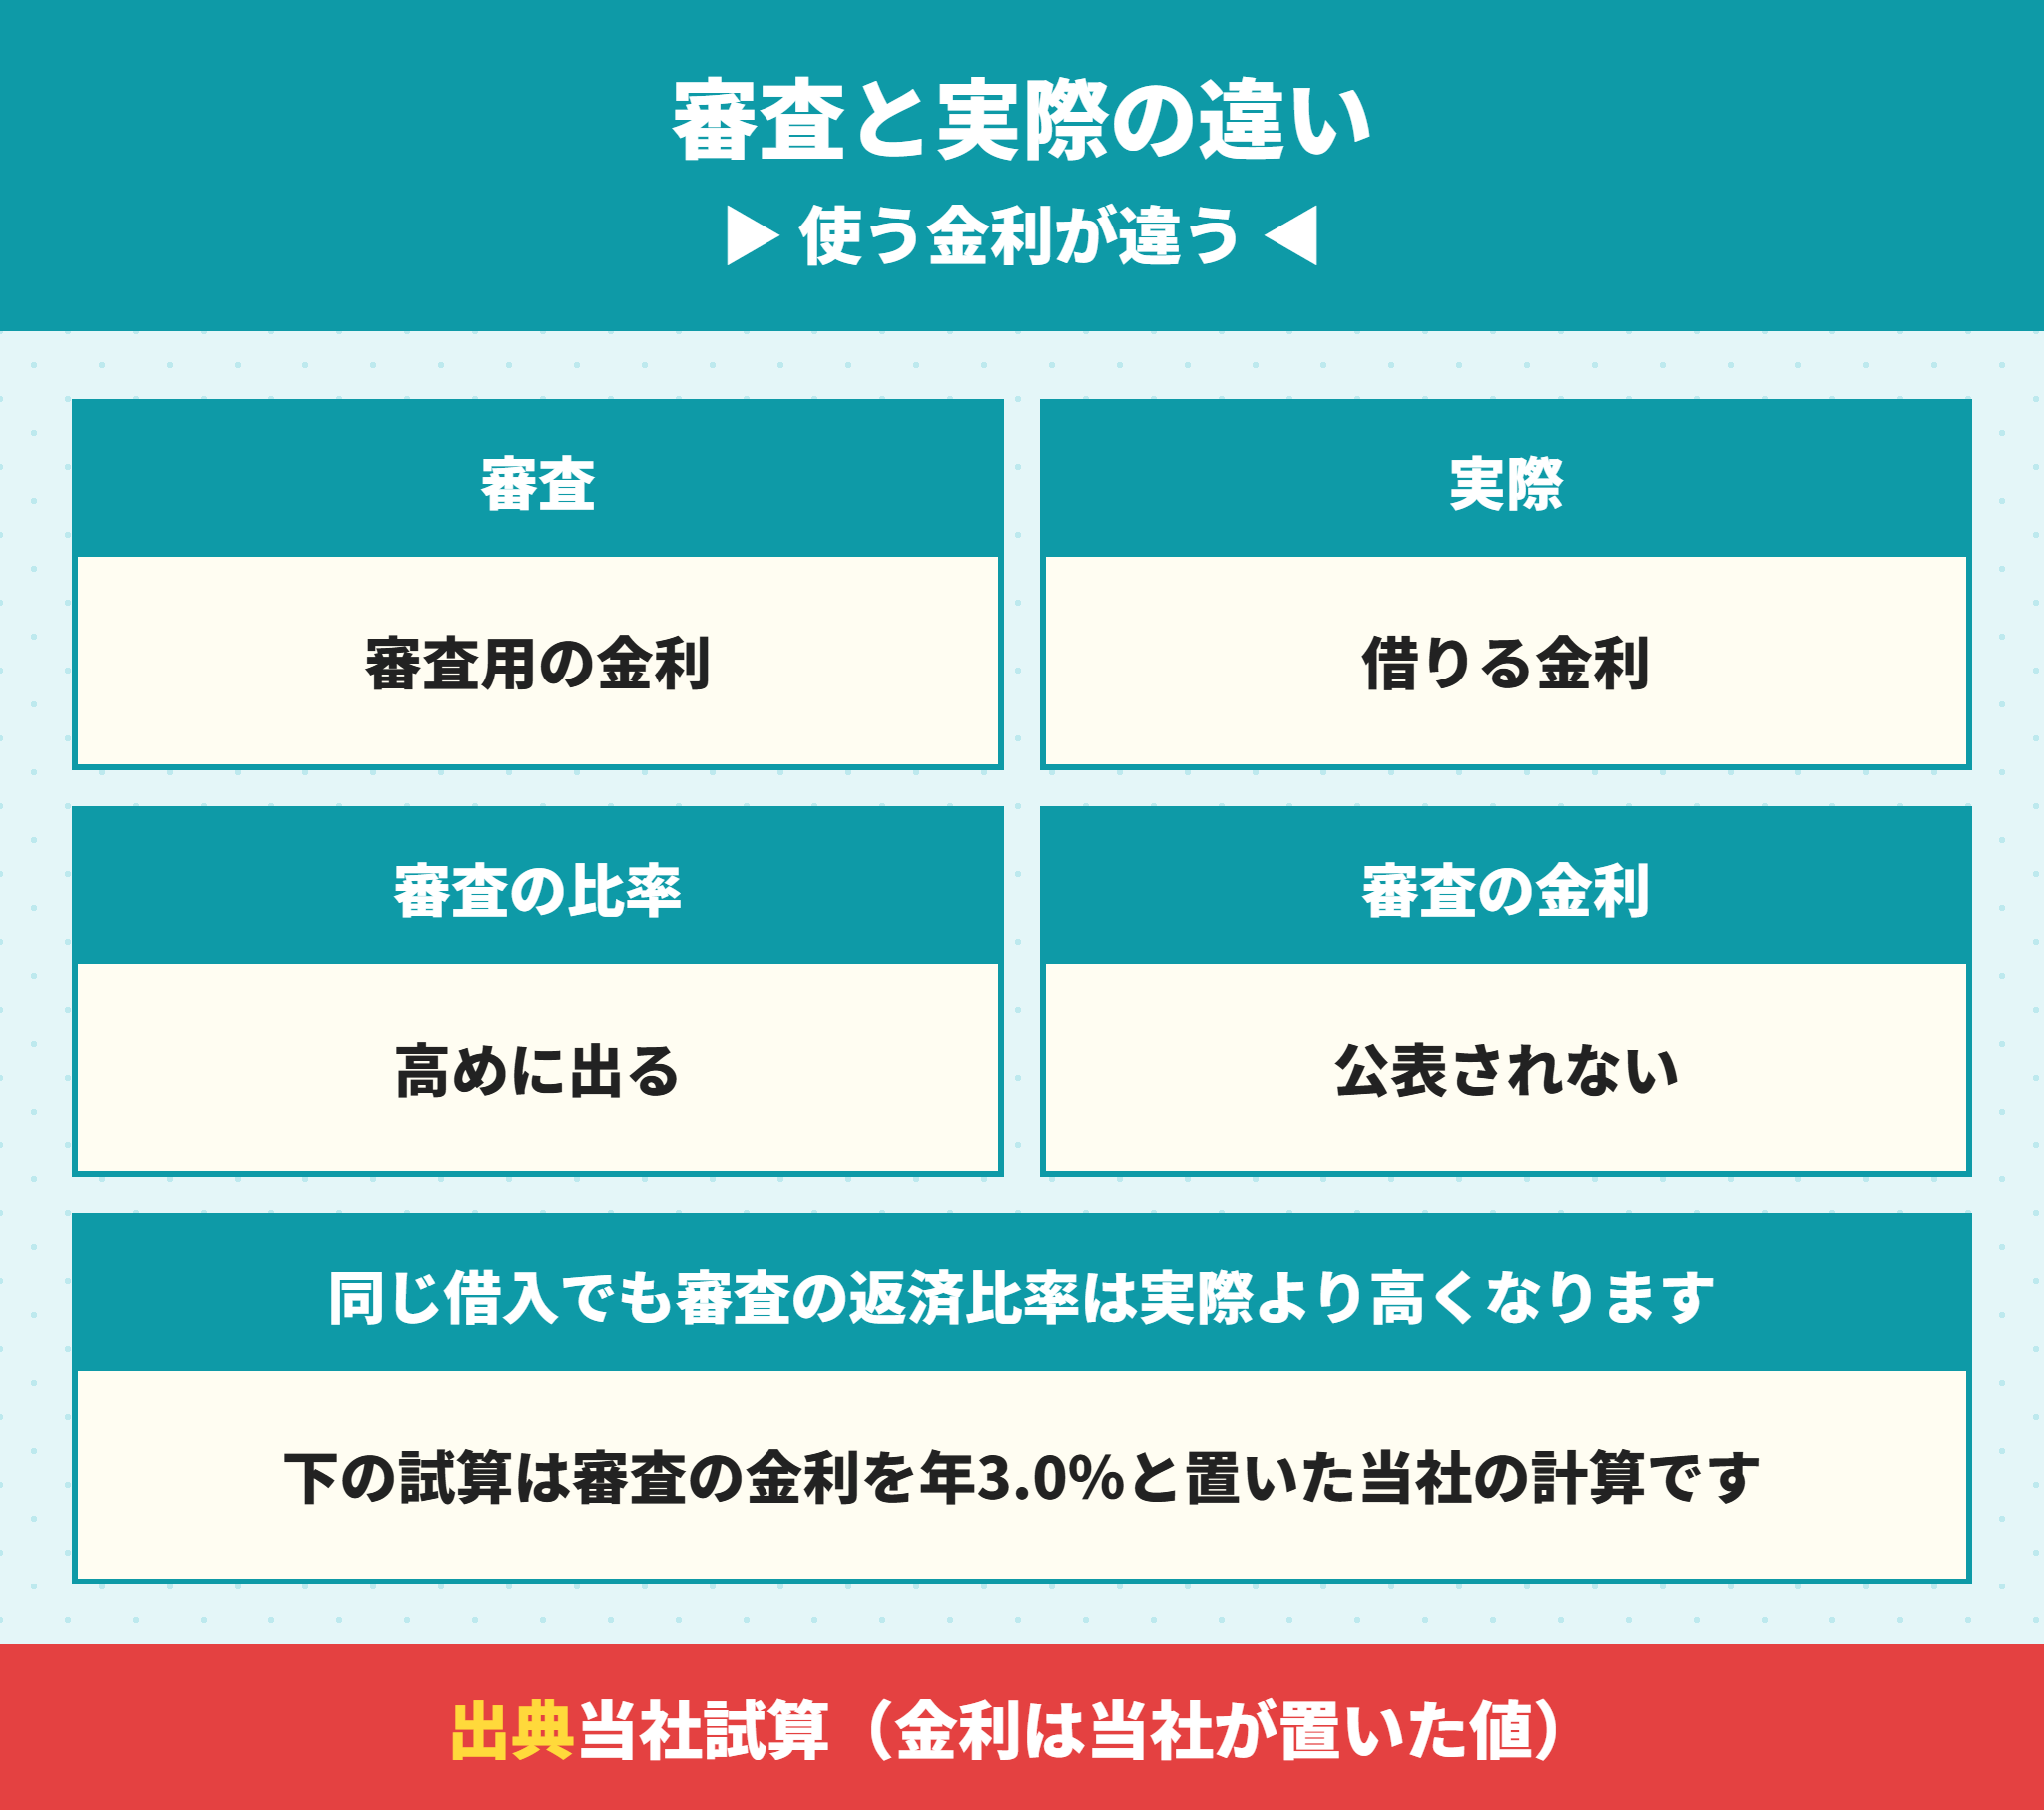
同じ借入額でも、計算に使う金利で返済比率は変わります。
民間の金融機関では、実際に借りる金利より高い審査用の金利で返済額を計算することがあります。
金利が上がっても返せるかを見るためで、その金利は公表されていないのがふつうです。
| 年収500万円で3,500万円・35年 | 1年間の返済 | 返済比率 |
|---|---|---|
| 金利を年1.5%と置いた場合 | 約128.6万円 | 25.7% |
| 金利を年3.0%と置いた場合 | 約161.6万円 | 32.3% |
実際の返済比率が25%台でも、審査では30%を超えて見られる、ということが起きます。
この記事の借入可能額の試算は、審査用の金利を年3.0%と置いて計算しています。
審査金利が分からないときは事前審査で借りられる額を出してもらう
審査金利は金融機関ごとに違い、外からは分かりません。
いちばん確かなのは、物件が決まる前に事前審査を受けて、借りられる額を出してもらうことです。
事前審査の前にそろえておくこと
前年の源泉徴収票か確定申告書の控え
車のローン・奨学金・カードの分割払いの残りと毎月の返済額
頭金に回せる額と、手元に残しておきたい額
借入の内容を正しく申告しておくと、本審査で額が下がることを防げます。
フラット35は借りる金利が決まるのが資金を受け取るときになる
フラット35の借入金利は、申込時ではなく、資金受取時の金利です。
建売なら引渡しの月の金利になります。申し込んでから引渡しまでに金利が上がれば、毎月の返済も上がることを覚えておいてください。
金融機関が審査で使う返済比率は40%以内が最も多い
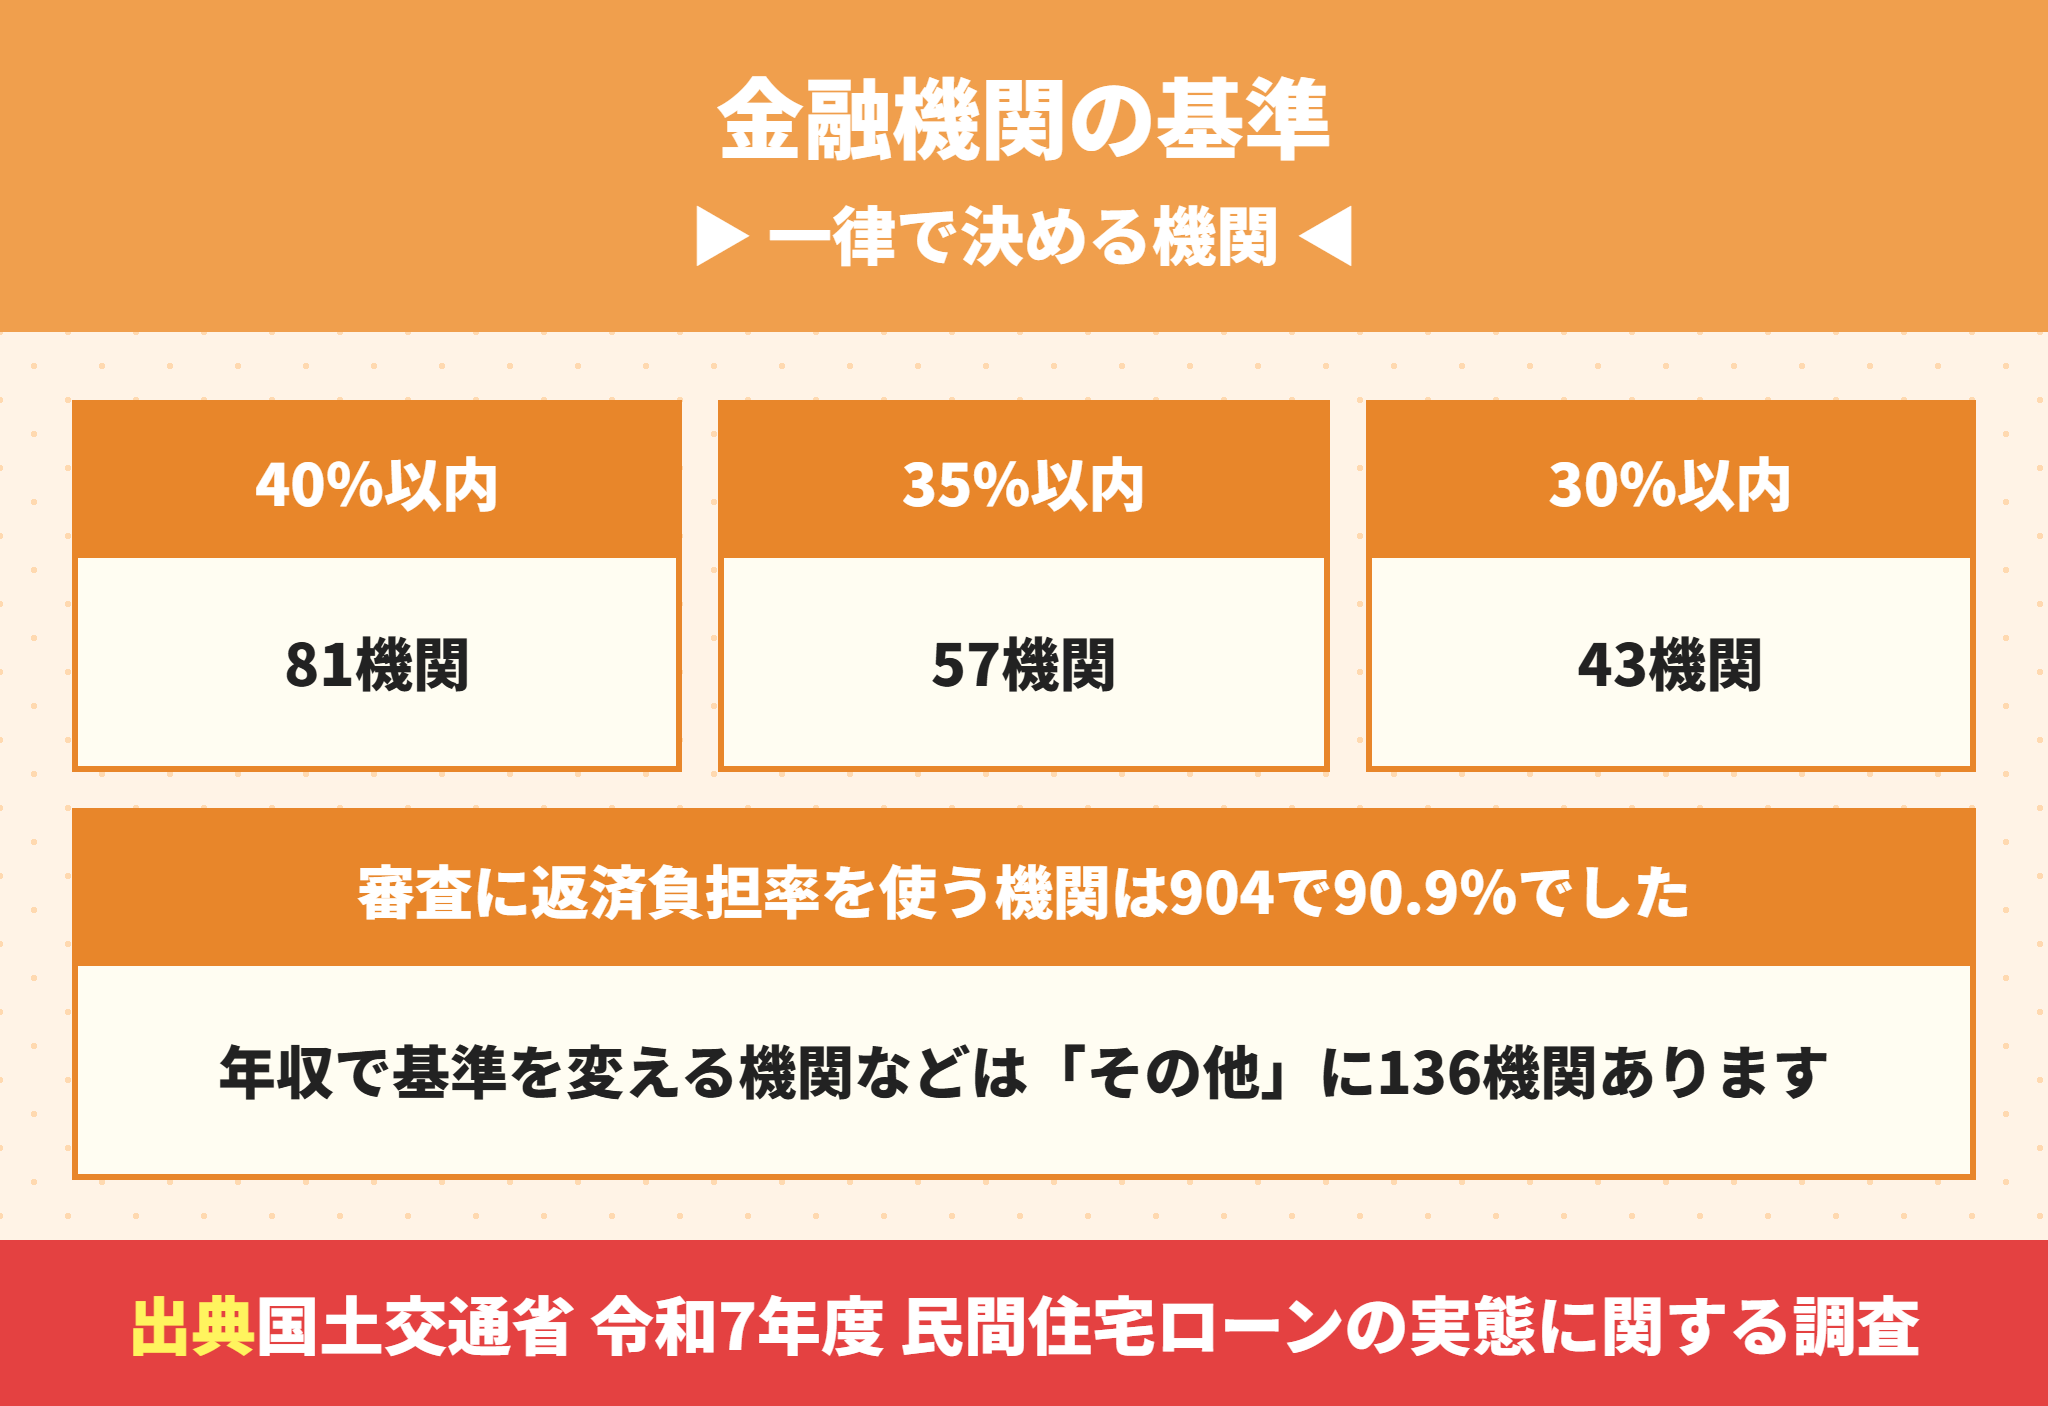
国土交通省の「令和7年度 民間住宅ローンの実態に関する調査」で、金融機関994機関の審査項目を見ます。
返済負担率を審査の項目にしている機関は904機関で、全体の90.9%でした。
年収や勤続年数と並んで、ほとんどの金融機関が見ている項目です。
| 返済負担率の基準 | 機関の数 |
|---|---|
| 50%以内 | 3 |
| 45%以内 | 4 |
| 40%以内 | 81 |
| 35%以内 | 57 |
| 30%以内 | 43 |
| 20%以内 | 2 |
| その他(年収で変える など) | 136 |
一律に決めている機関の中では、40%以内が81機関で最も多い結果です。
「その他」には、年収に応じて基準を変える機関が入っています。
年収で返済比率の基準を変える金融機関がある
年収が高いほど上限を上げる機関があるので、同じ35%でも金融機関で扱いが違います。
調査票でも、一律に決めている場合と、年収に応じて異なる場合を分けて聞いています。
年収が400万円前後の人は、どの金融機関のどの基準で見られるかで、借りられる額が変わりやすい層です。
審査で見られるほかの項目は住宅ローンの審査基準10項目と審査厳しいランキングの実際|落ちる理由でまとめています。
フラット35の返済比率は年収400万円未満なら30%以下で以上なら35%以下
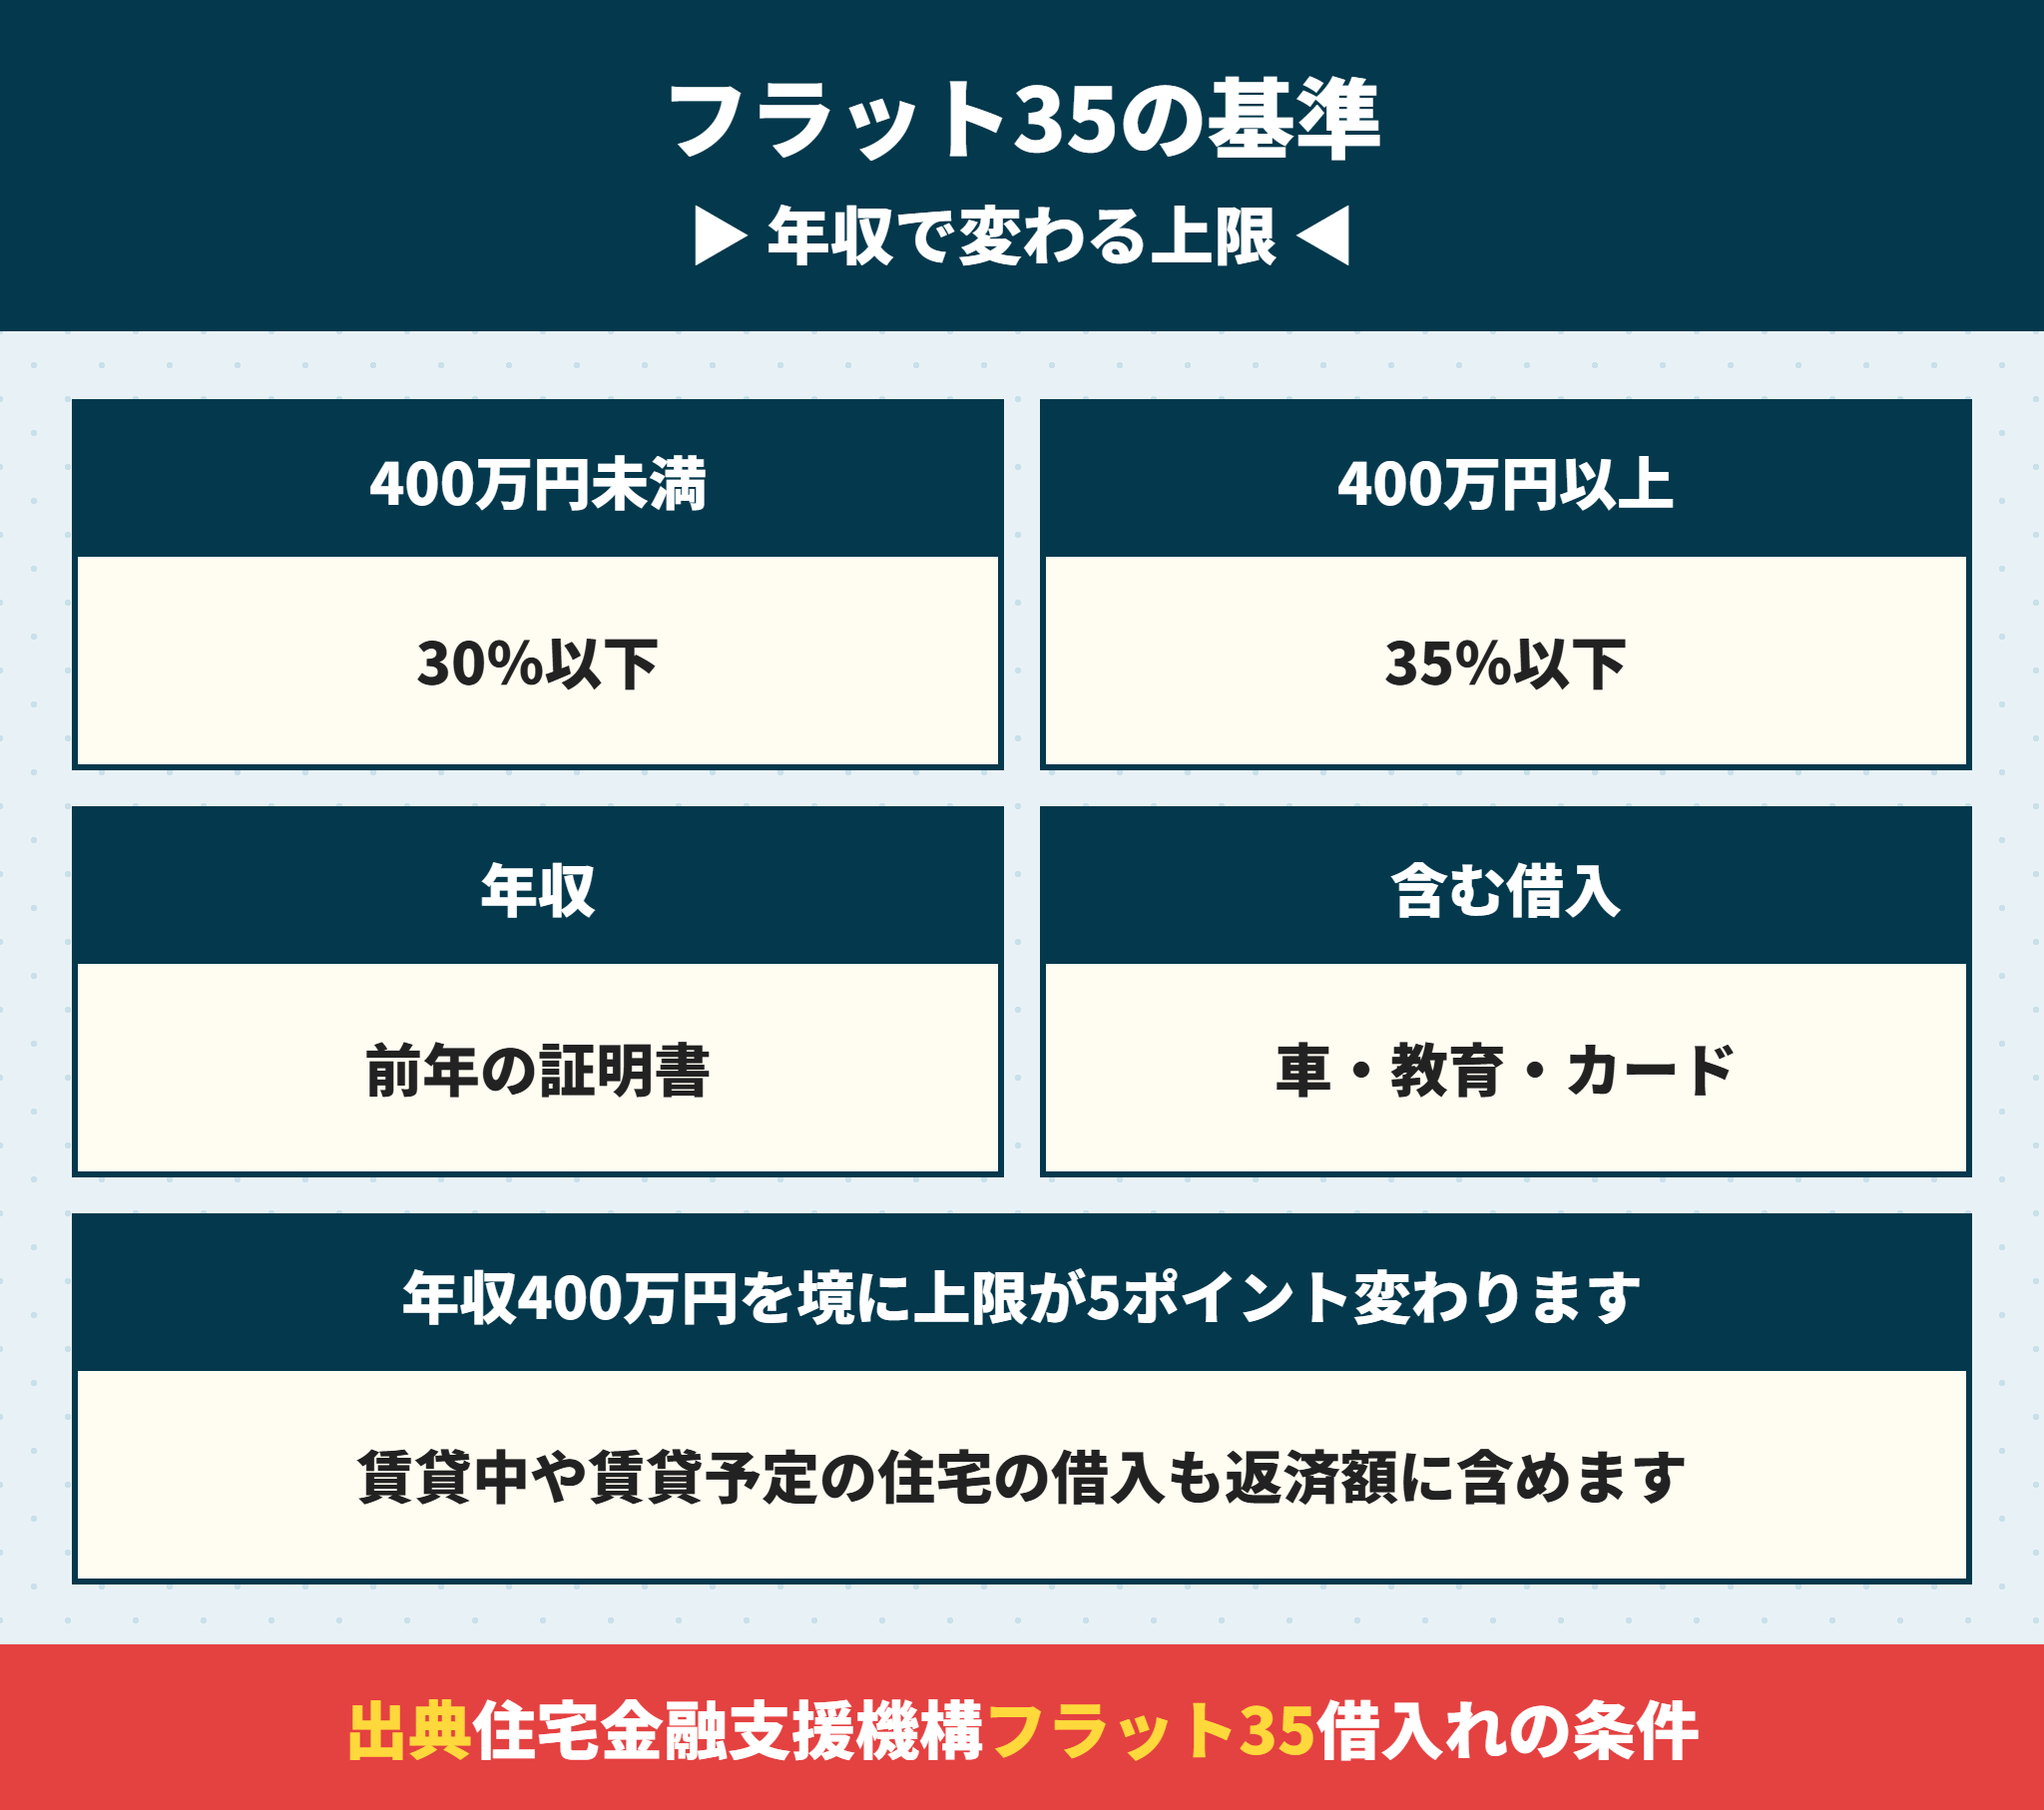
フラット35は、返済比率の基準を公式に出しています。
| 年収 | 総返済負担率の基準 |
|---|---|
| 400万円未満 | 30%以下 |
| 400万円以上 | 35%以下 |
年収400万円を境に、上限が5ポイント変わるのが特徴です。
境目をまたぐと、借りられる額は大きく変わります。
| 年収 | 上限 | 借入可能額 |
|---|---|---|
| 300万円 | 30% | 約1,949万円 |
| 400万円 | 35% | 約3,031万円 |
年収が100万円増えるだけで、借入可能額は約1,082万円増える計算です。
年収が400万円に少し届かない人は、収入合算で境目を超える方法もあります。収入合算とは?パートの妻の年収で借入可能額がいくら増えるかと合算できる人の条件と控除と団信の注意を建売で解説で計算しています。
フラット35のほかの条件はフラット35のデメリットは?団信と適合証明書と床面積50㎡の条件を解説で解説しています。
実際に分譲住宅を買った人の返済比率は平均17.6%で近畿圏は18.7%
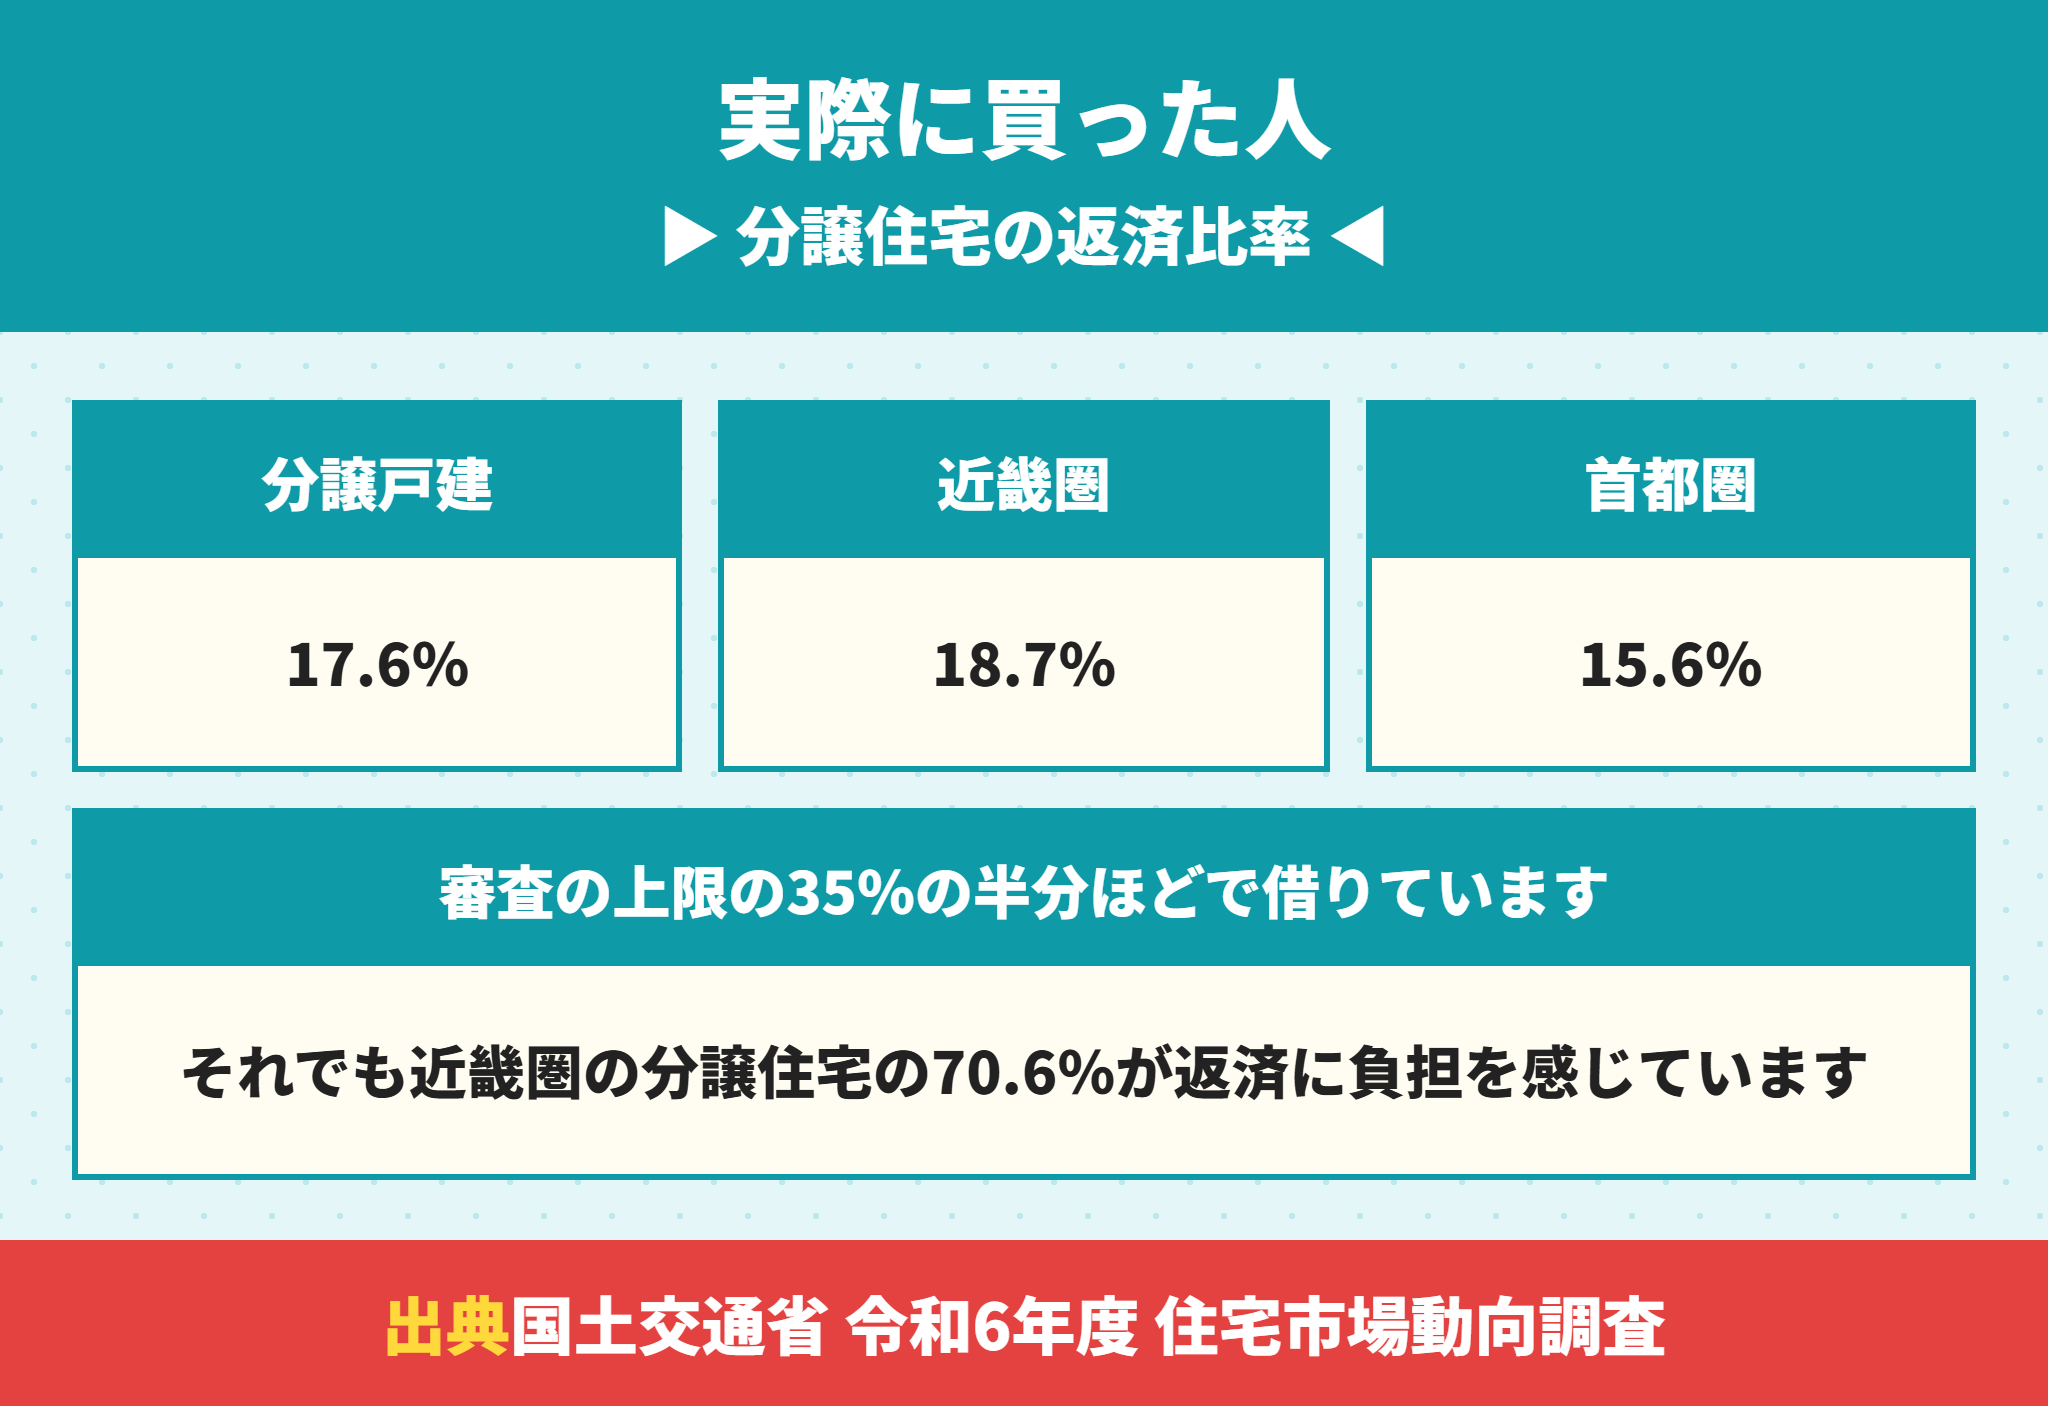
では、実際に家を買った人は、どのくらいの返済比率で借りているのでしょうか。
国土交通省の「令和6年度 住宅市場動向調査」に答えがあります。
分譲戸建住宅を買った世帯の住宅ローンの年間返済額は平均132.1万円で、返済比率は平均17.6%でした。
| 返済比率 | 年間返済額 | |
|---|---|---|
| 分譲戸建住宅 | 17.6% | 132.1万円 |
| 分譲住宅(近畿圏) | 18.7% | 123.0万円 |
| 分譲住宅(首都圏) | 15.6% | 135.7万円 |
| 分譲住宅(全国) | 17.0% | 129.7万円 |
近畿圏の分譲住宅は18.7%で、首都圏より3ポイント高い水準です。
令和2年度から令和6年度までの近畿圏は、18.3〜20.1%の間で推移しています。
上限の半分でも近畿圏の7割は返済に負担を感じている
注目したいのは、負担の感じ方です。
同じ調査で、近畿圏の分譲住宅を買った世帯のうち、返済に負担を感じている人は70.6%でした。
全国の57.9%より高い数字です。
審査の上限の半分ほどで借りても、7割の人が負担を感じているということになります。
毎月の返済額ごとの負担感は住宅ローンがきついのは月々10万から?3000万と5000万の返済額と年収の目安で詳しく見ています。
フラット35で建売を買った近畿圏の人の総返済負担率は25.1%
住宅金融支援機構の「2024年度フラット35利用者調査」には、建売住宅を買った人の数字があります。
| 建売住宅(2024年度) | 総返済負担率 | 1か月の予定返済額 | 世帯年収 |
|---|---|---|---|
| 全国 | 24.4% | 11.86万円 | 626.3万円 |
| 近畿圏 | 25.1% | 11.92万円 | 622.1万円 |
| 首都圏 | 25.3% | 13.31万円 | 673.5万円 |
近畿圏は25.1%で、住宅市場動向調査の18.7%より6ポイントほど高い数字です。
この調査の総返済負担率は、1か月の予定返済額を世帯の月収で割った数字です。
調べている相手も違い、こちらはフラット35を使って建売を買った人に限られます。
どちらの調査で見ても、審査の上限の35%までは借りていないという点は同じです。
年収別に審査の上限と実際の平均の水準で借入可能額を比べる
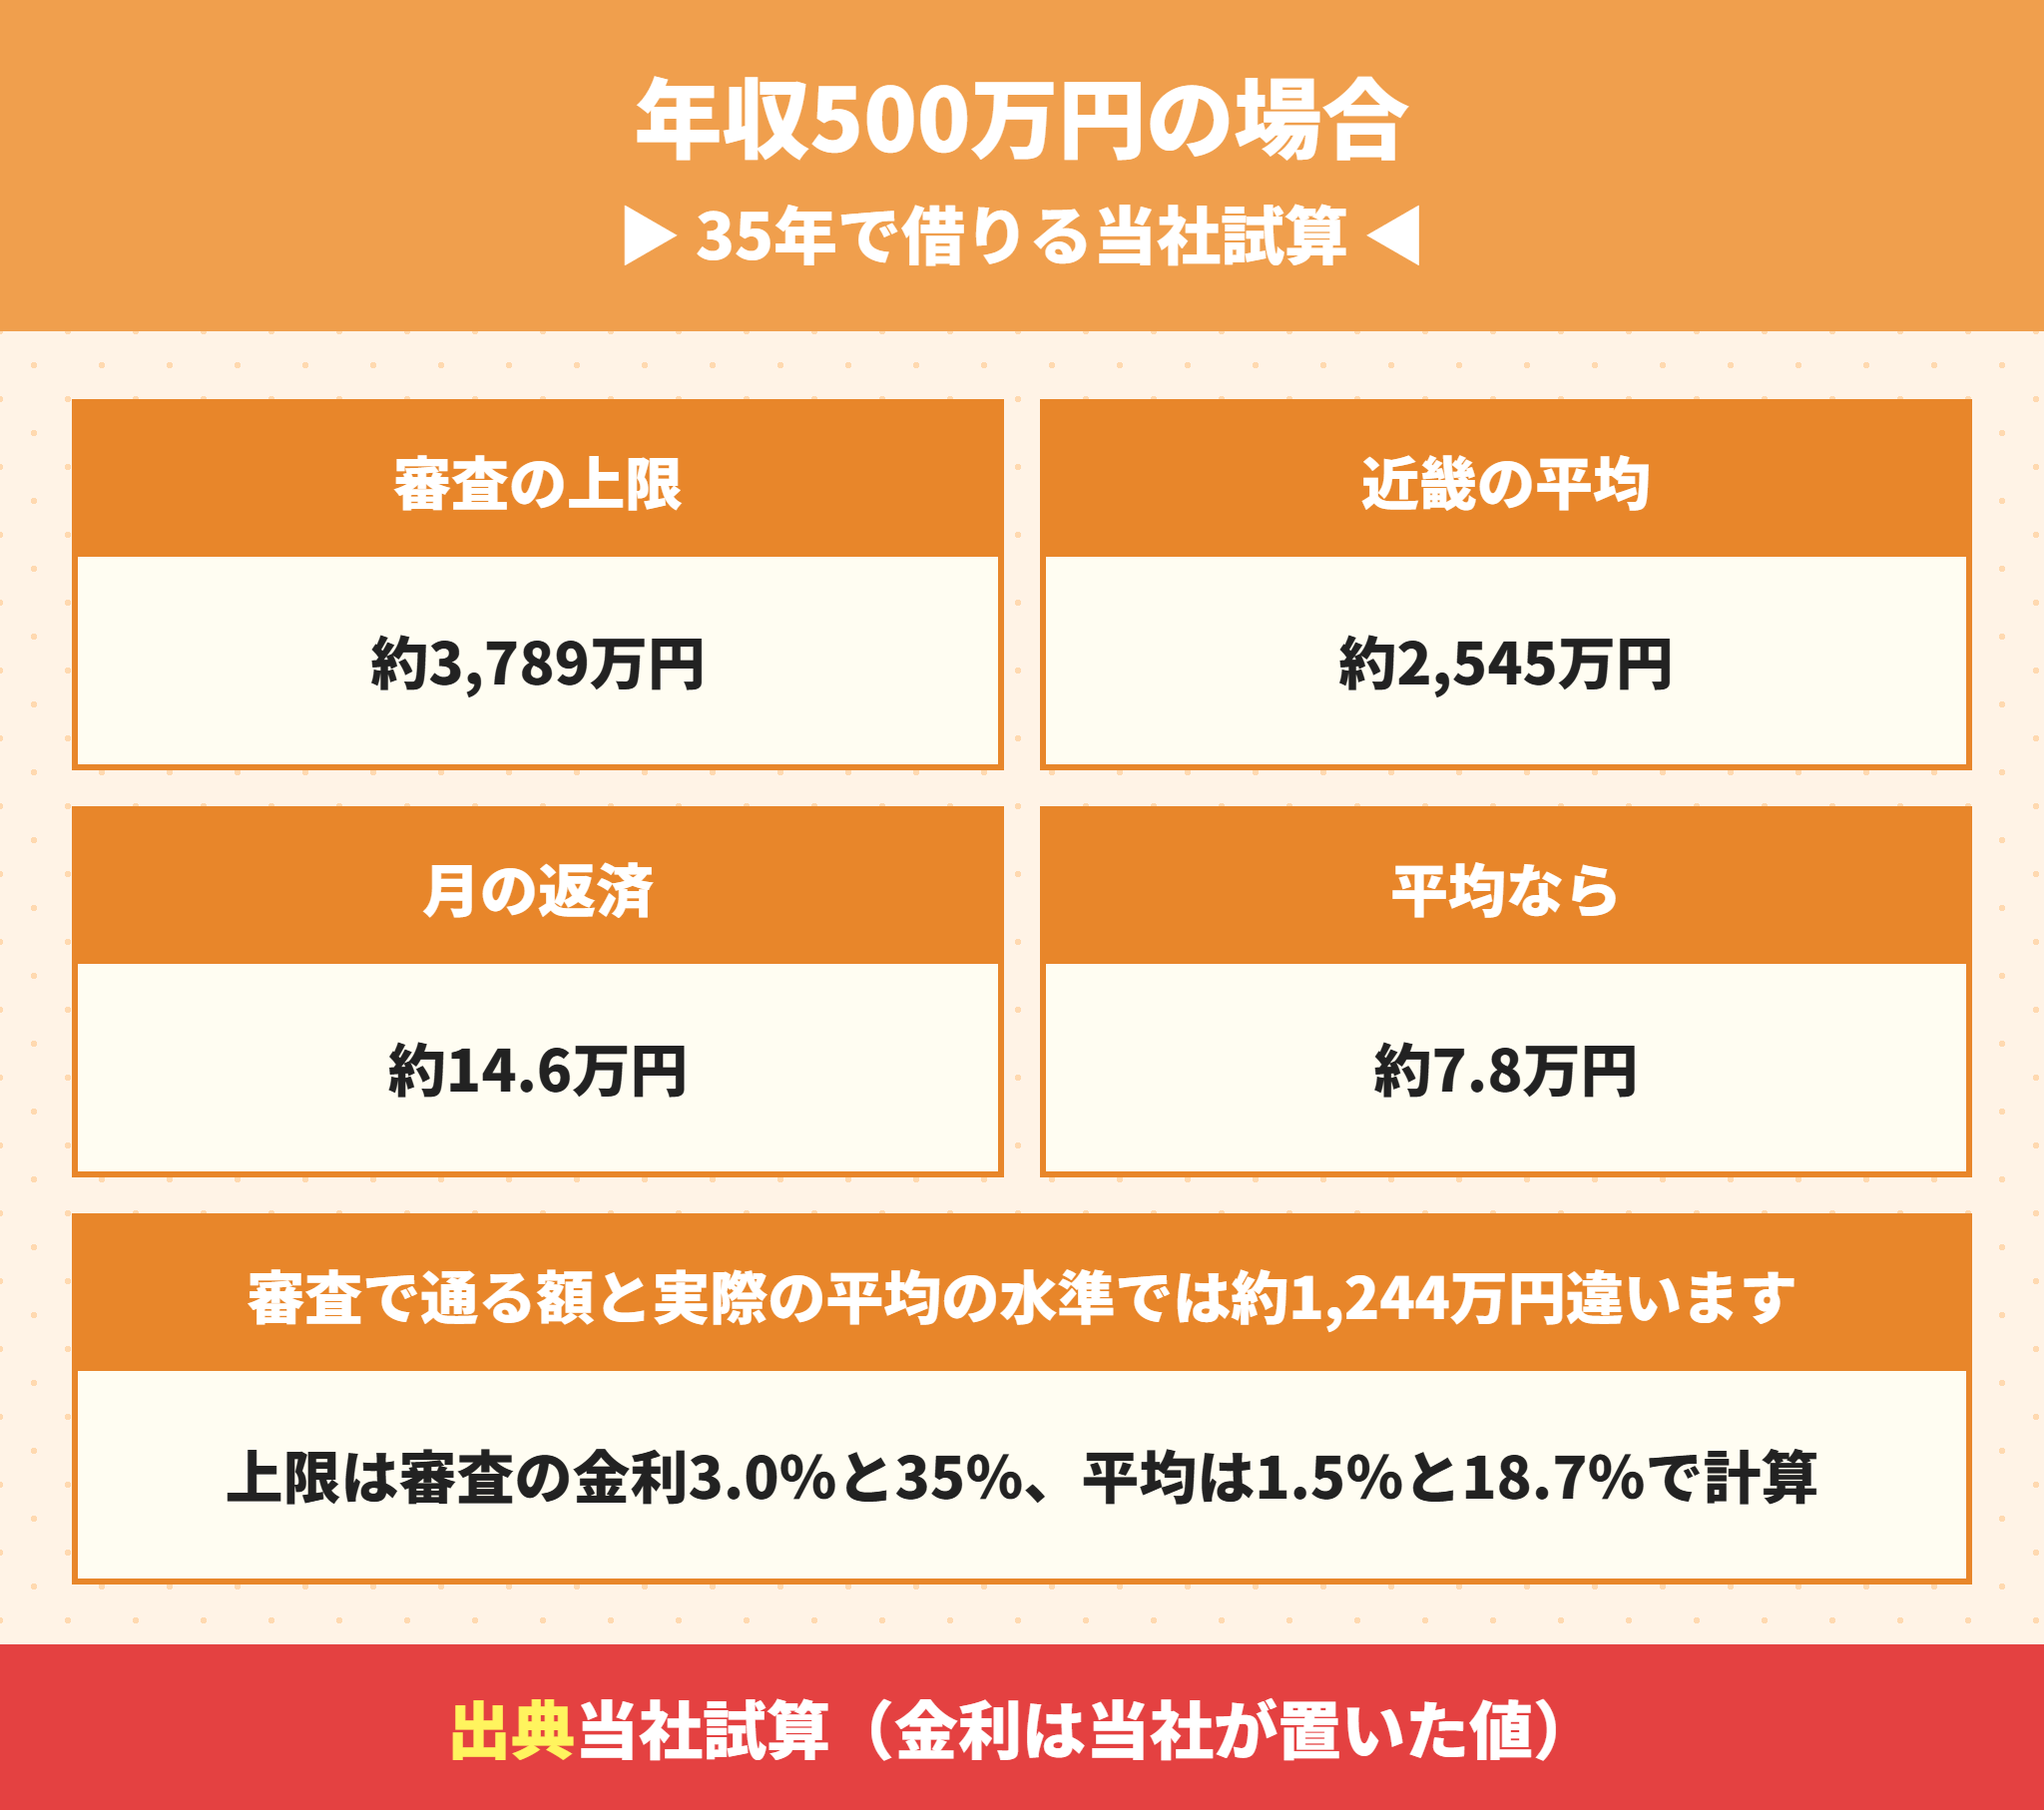
年収ごとに、2つの水準で借入可能額を計算しました。
| 年収 | 審査の上限で | 近畿の平均の水準で |
|---|---|---|
| 300万円 | 約1,949万円 | 約1,527万円 |
| 400万円 | 約3,031万円 | 約2,036万円 |
| 500万円 | 約3,789万円 | 約2,545万円 |
| 600万円 | 約4,547万円 | 約3,054万円 |
| 700万円 | 約5,305万円 | 約3,563万円 |
| 800万円 | 約6,063万円 | 約4,072万円 |
年収500万円なら、審査の上限は約3,789万円です。
近畿圏の平均の水準で借りると約2,545万円で、差は約1,244万円になります。
月の返済で見ると、上限は約14.6万円、平均の水準は約7.8万円です。
建売を探すときは借入額ではなく総額の上限から逆算する
建売の購入には、物件の価格のほかに諸費用がかかります。
探す価格の上限は、借入額に頭金を足し、諸費用を引いた額です。
年収ごとの目安を家計から考える方法は住宅ローンの年収目安|年収別にいくら借りれる?無理なく返せる額との差で解説しています。
自分の返済比率を決める3つの手順
今の家賃と貯金の額から、無理なく払えた月の額を出す
固定資産税と修繕の積み立てを月の額に直して差し引く
残った額を年収で割り、自分の返済比率の上限にする
この上限で借入額を出してから、物件の価格帯を決めると、予算の途中で迷いにくくなります。
車のローンや奨学金があると返済比率が上がって借入可能額が減る
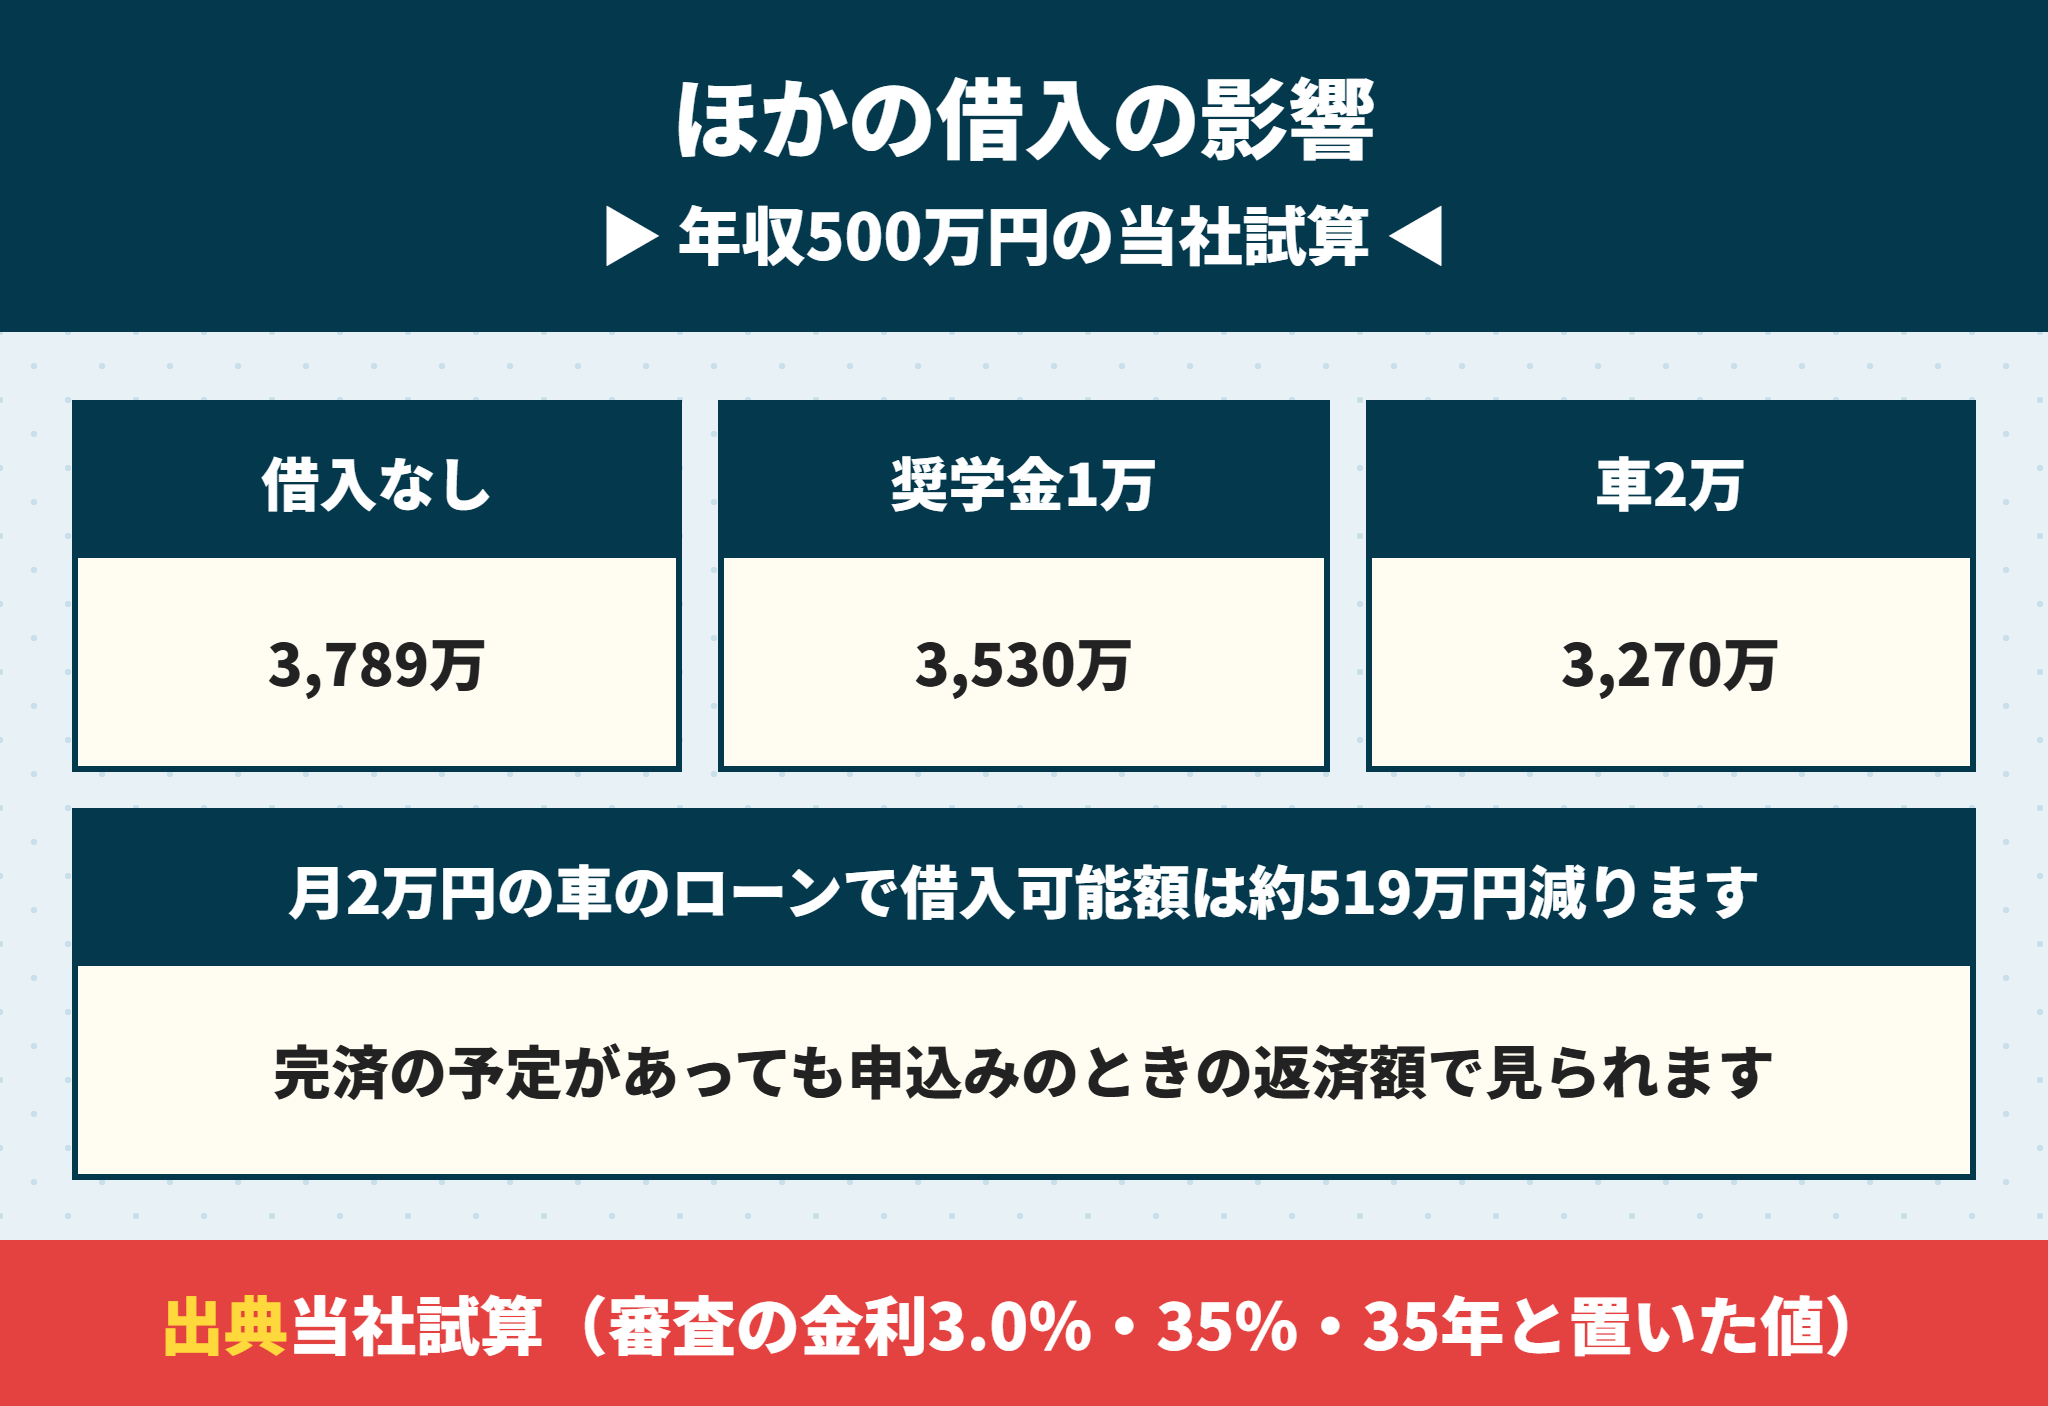
ほかの借入の返済は、返済比率の分子に足されます。
その分だけ、住宅ローンに回せる返済額が減ります。
| 年収500万円の場合 | 借入可能額 | 減る額 |
|---|---|---|
| ほかの借入なし | 約3,789万円 | - |
| 奨学金の返還 月1万円 | 約3,530万円 | 約259万円 |
| 車のローン 月2万円 | 約3,270万円 | 約519万円 |
月2万円の車のローンで借入可能額は約519万円減る計算です。
完済の予定が近くても、申込みのときに返済が残っていれば数えられます。
 ラクチン君
カードの分割払いやリボ払いは、本人が借入だと思っていないことがあります。申し込む前に、カードの利用明細で残っている支払いを確かめてください。
借入の種類ごとの影響は、車のローンが残ってると住宅ローンは組める?月3万円で借入可能額が1028万円減る・奨学金があると住宅ローンは組める?月1万円で借入可能額が343万円減る・カードローンがあると住宅ローンは組めない?審査への影響と完済のタイミングを解説でそれぞれ解説しています。
住宅ローンの返済比率に関するよくある質問
- 返済比率の年収は手取りですか。
-
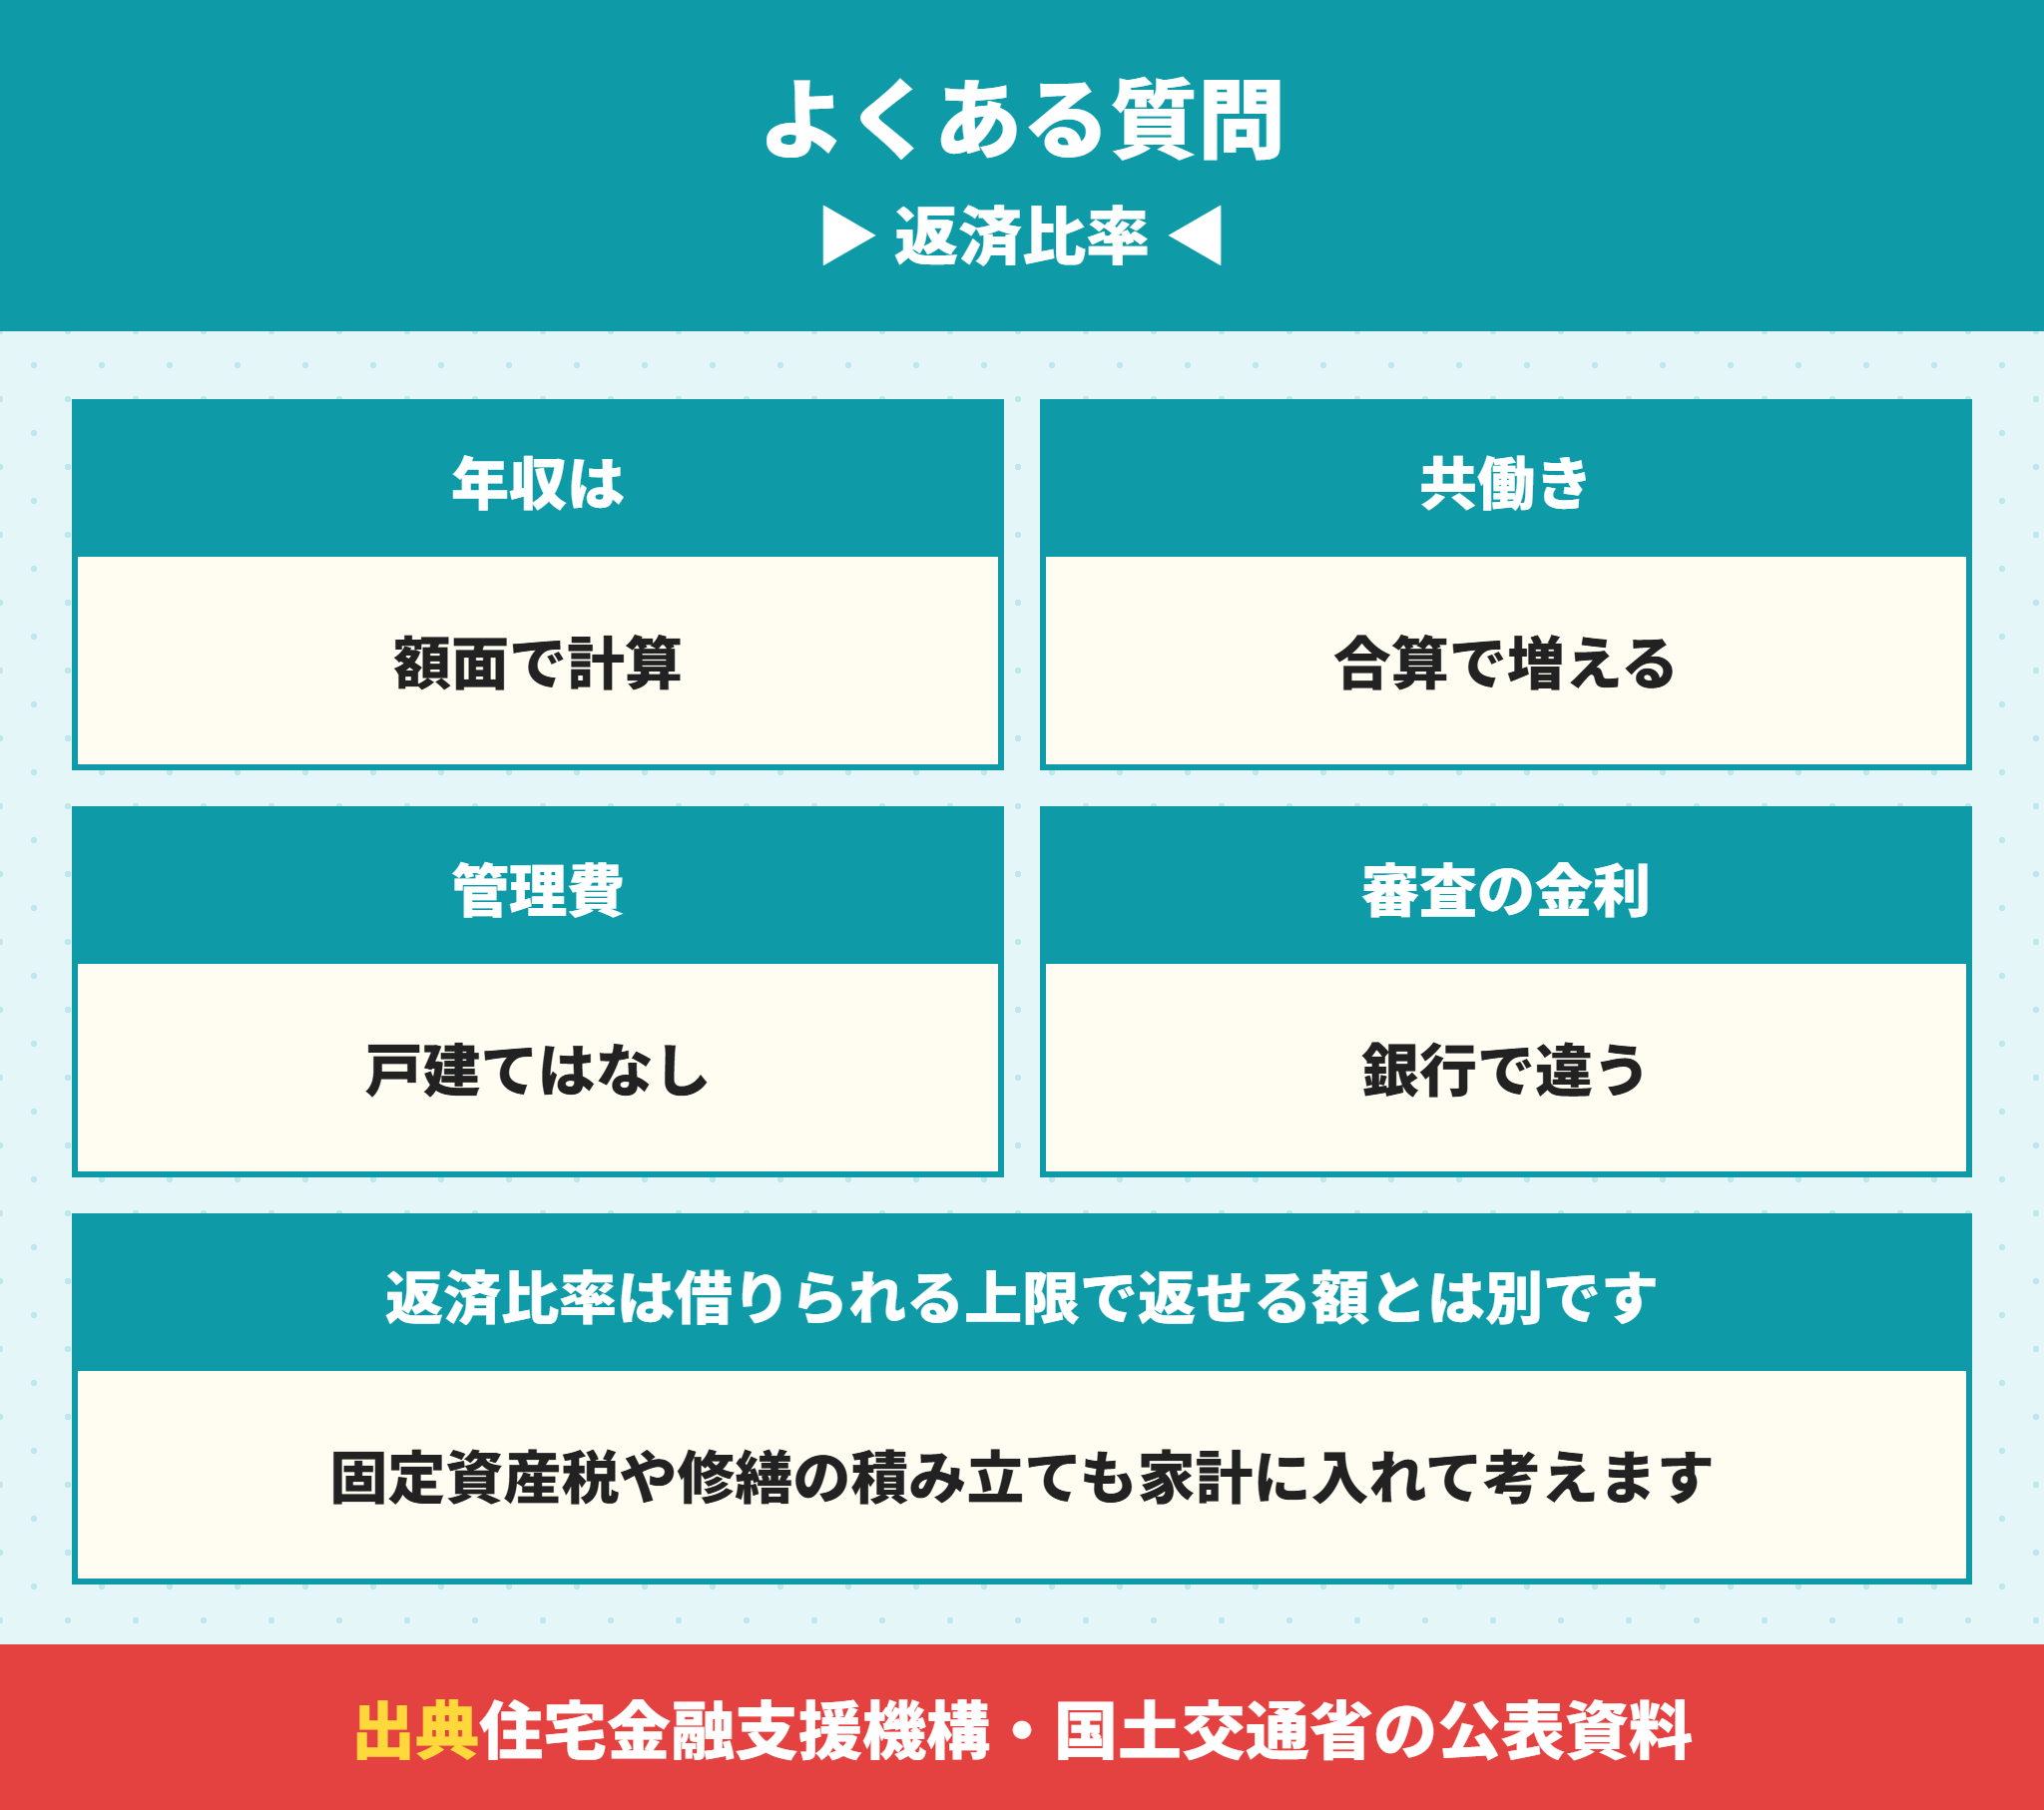
額面です。フラット35では申込年の前年の収入を証明する公的な書類の金額を使います。
- 共働きなら2人の年収で計算できますか。
-
収入合算やペアローンを使うと、2人の年収で計算できます。条件は収入合算とは?パートの妻の年収で借入可能額がいくら増えるかと合算できる人の条件と控除と団信の注意を建売で解説で解説しています。
- 一戸建ての場合、管理費は返済比率に入りますか。
-
返済比率に入るのは借入の返済です。一戸建てにはマンションのような管理費はありませんが、固定資産税や修繕の費用は家計で別に用意します。固定資産税の目安は一戸建ての固定資産税はいくら?新築3000万の建売は平均年14万円で4年目に上がるにあります。
- 審査で使う金利はどこで分かりますか。
-
多くの金融機関は審査金利を公表していません。事前審査で借りられる額を出してもらうのが確実です。
- 返済比率35%を超えると借りられませんか。
-
フラット35では年収400万円以上で35%を超えると基準を満たしません。民間の金融機関は基準が違い、40%以内とする機関が最も多い結果でした。
- 返済比率が低ければ審査に通りますか。
-
返済比率は審査の項目の1つです。完済時の年齢や健康状態、物件の担保の評価なども見られます。
住宅ローンは通る返済比率ではなく返し続けられる返済比率で借りる
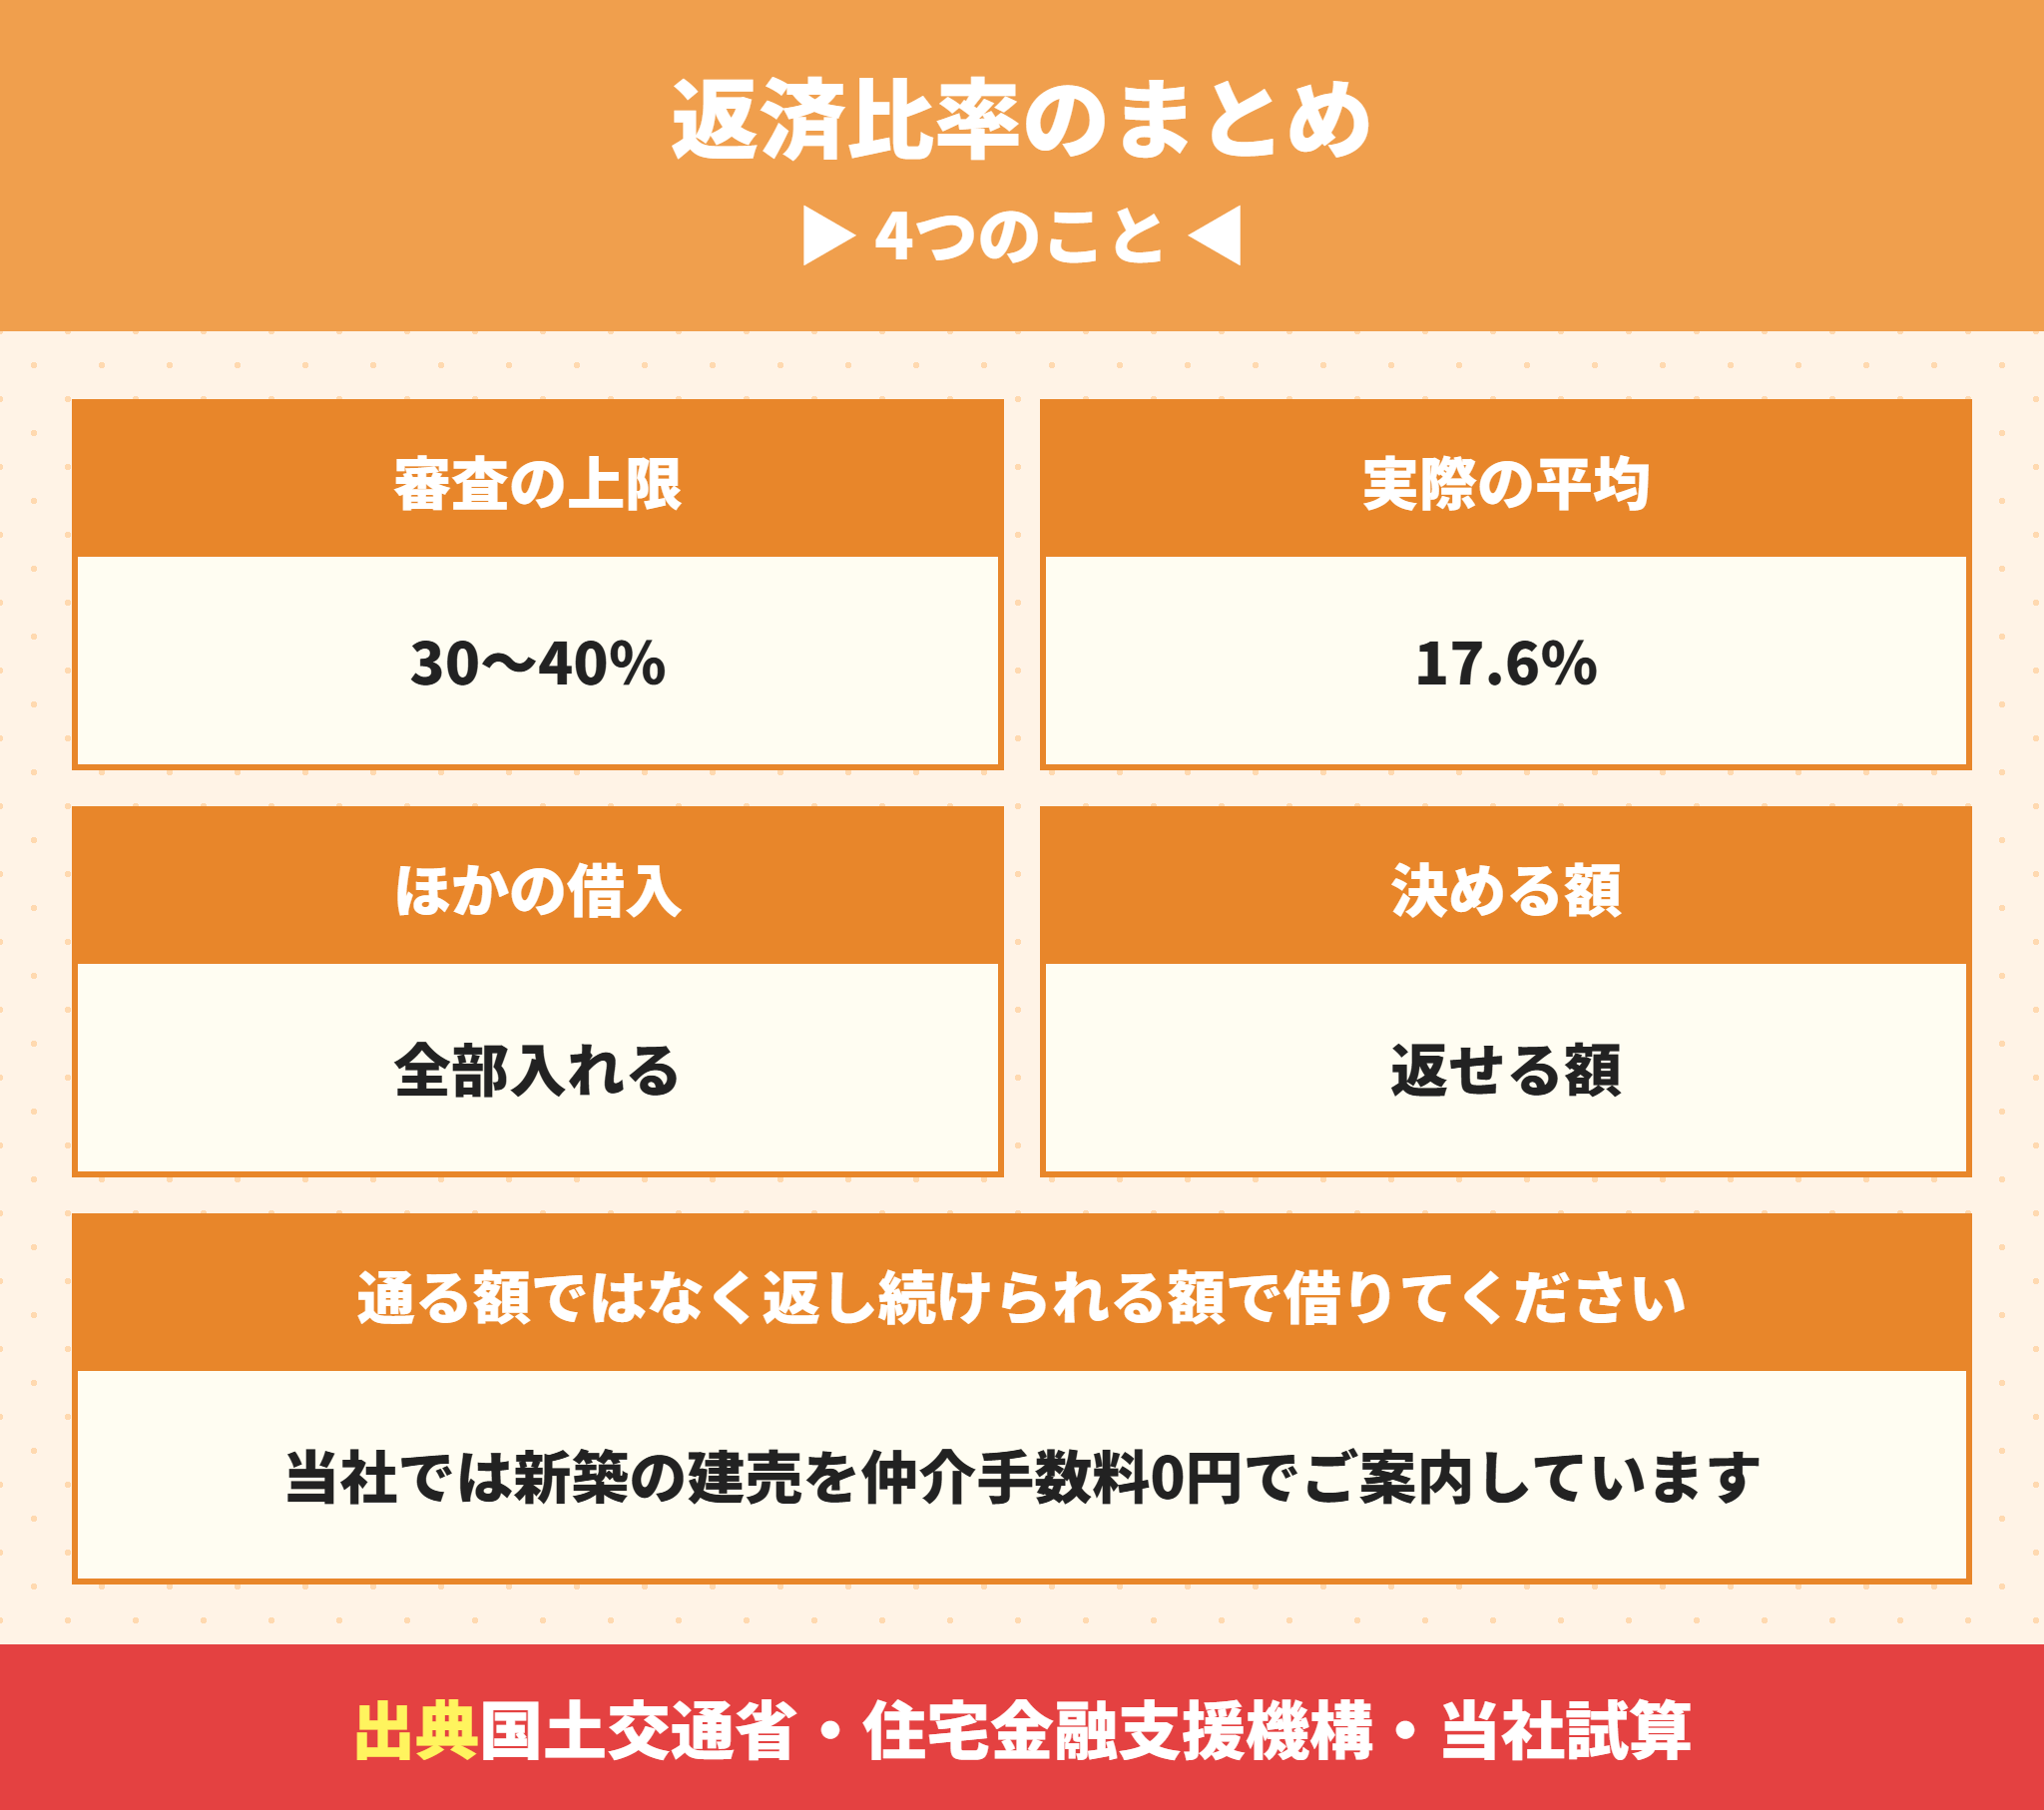
最後にまとめます。返済比率の35%は借りられる上限で、返し続けられる額とは別です。
- 返済比率は1年間の返済額の合計÷額面の年収×100で計算する
- 金融機関の基準は40%以内が81機関で最も多い(国土交通省)
- フラット35は年収400万円未満30%以下・400万円以上35%以下
- 分譲戸建を買った人の返済比率は平均17.6%、近畿圏の分譲住宅は18.7%
- 車のローン月2万円で、借入可能額は約519万円減る(当社試算)
物件を探す前に、自分の家計で返せる返済比率を夫婦で決めておくと、無理のない予算で選べます。
当社は新築の建売を仲介手数料0円でご案内しています。浮いた分を頭金に回せば、返済比率を下げることもできます。ご希望があれば、年収と家計に合わせた借入額の試算や、金融機関の選び方もご相談ください。
金融機関ごとの違いは住宅ローンはどこがいい?関西の建売で12行を比べた手数料と団信で比べています。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。