住宅ローンの返済が月々10万円になりそうです。これはきつい金額でしょうか。
平均より低い金額です。分譲戸建を買った世帯の年間返済額は平均132.1万円で、月に直すと11.0万円でした。
ただし同じ調査で64.4%が住宅ローンに負担感があると答えています。平均の中にいても、きついと感じている人は多数です。
近畿はもっと高い数字が出ています。近畿圏の分譲住宅を買った世帯では、負担感があると答えた人が70.6%でした。
この記事では月々10万円・3,000万円・5,000万円できつくなる境目を実数で出す。借りる前にできる打ち手も並べます。
この記事で分かること
分譲戸建を買った世帯の年間返済額は平均132.1万円(月11.0万円)
返済負担率の平均は17.6%、平均世帯年収は851万円
64.4%が住宅ローンに負担感があると答えている
近畿圏の分譲住宅では負担感がある人が70.6%
3,000万円は月83,295円、5,000万円は月138,825円(0.9%35年)
返済負担率20%以内なら5,000万円は世帯年収833万円が必要
月3万円増えて返済を続けられると答えた人は24.6%
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住宅ローンの月々10万はきついのか
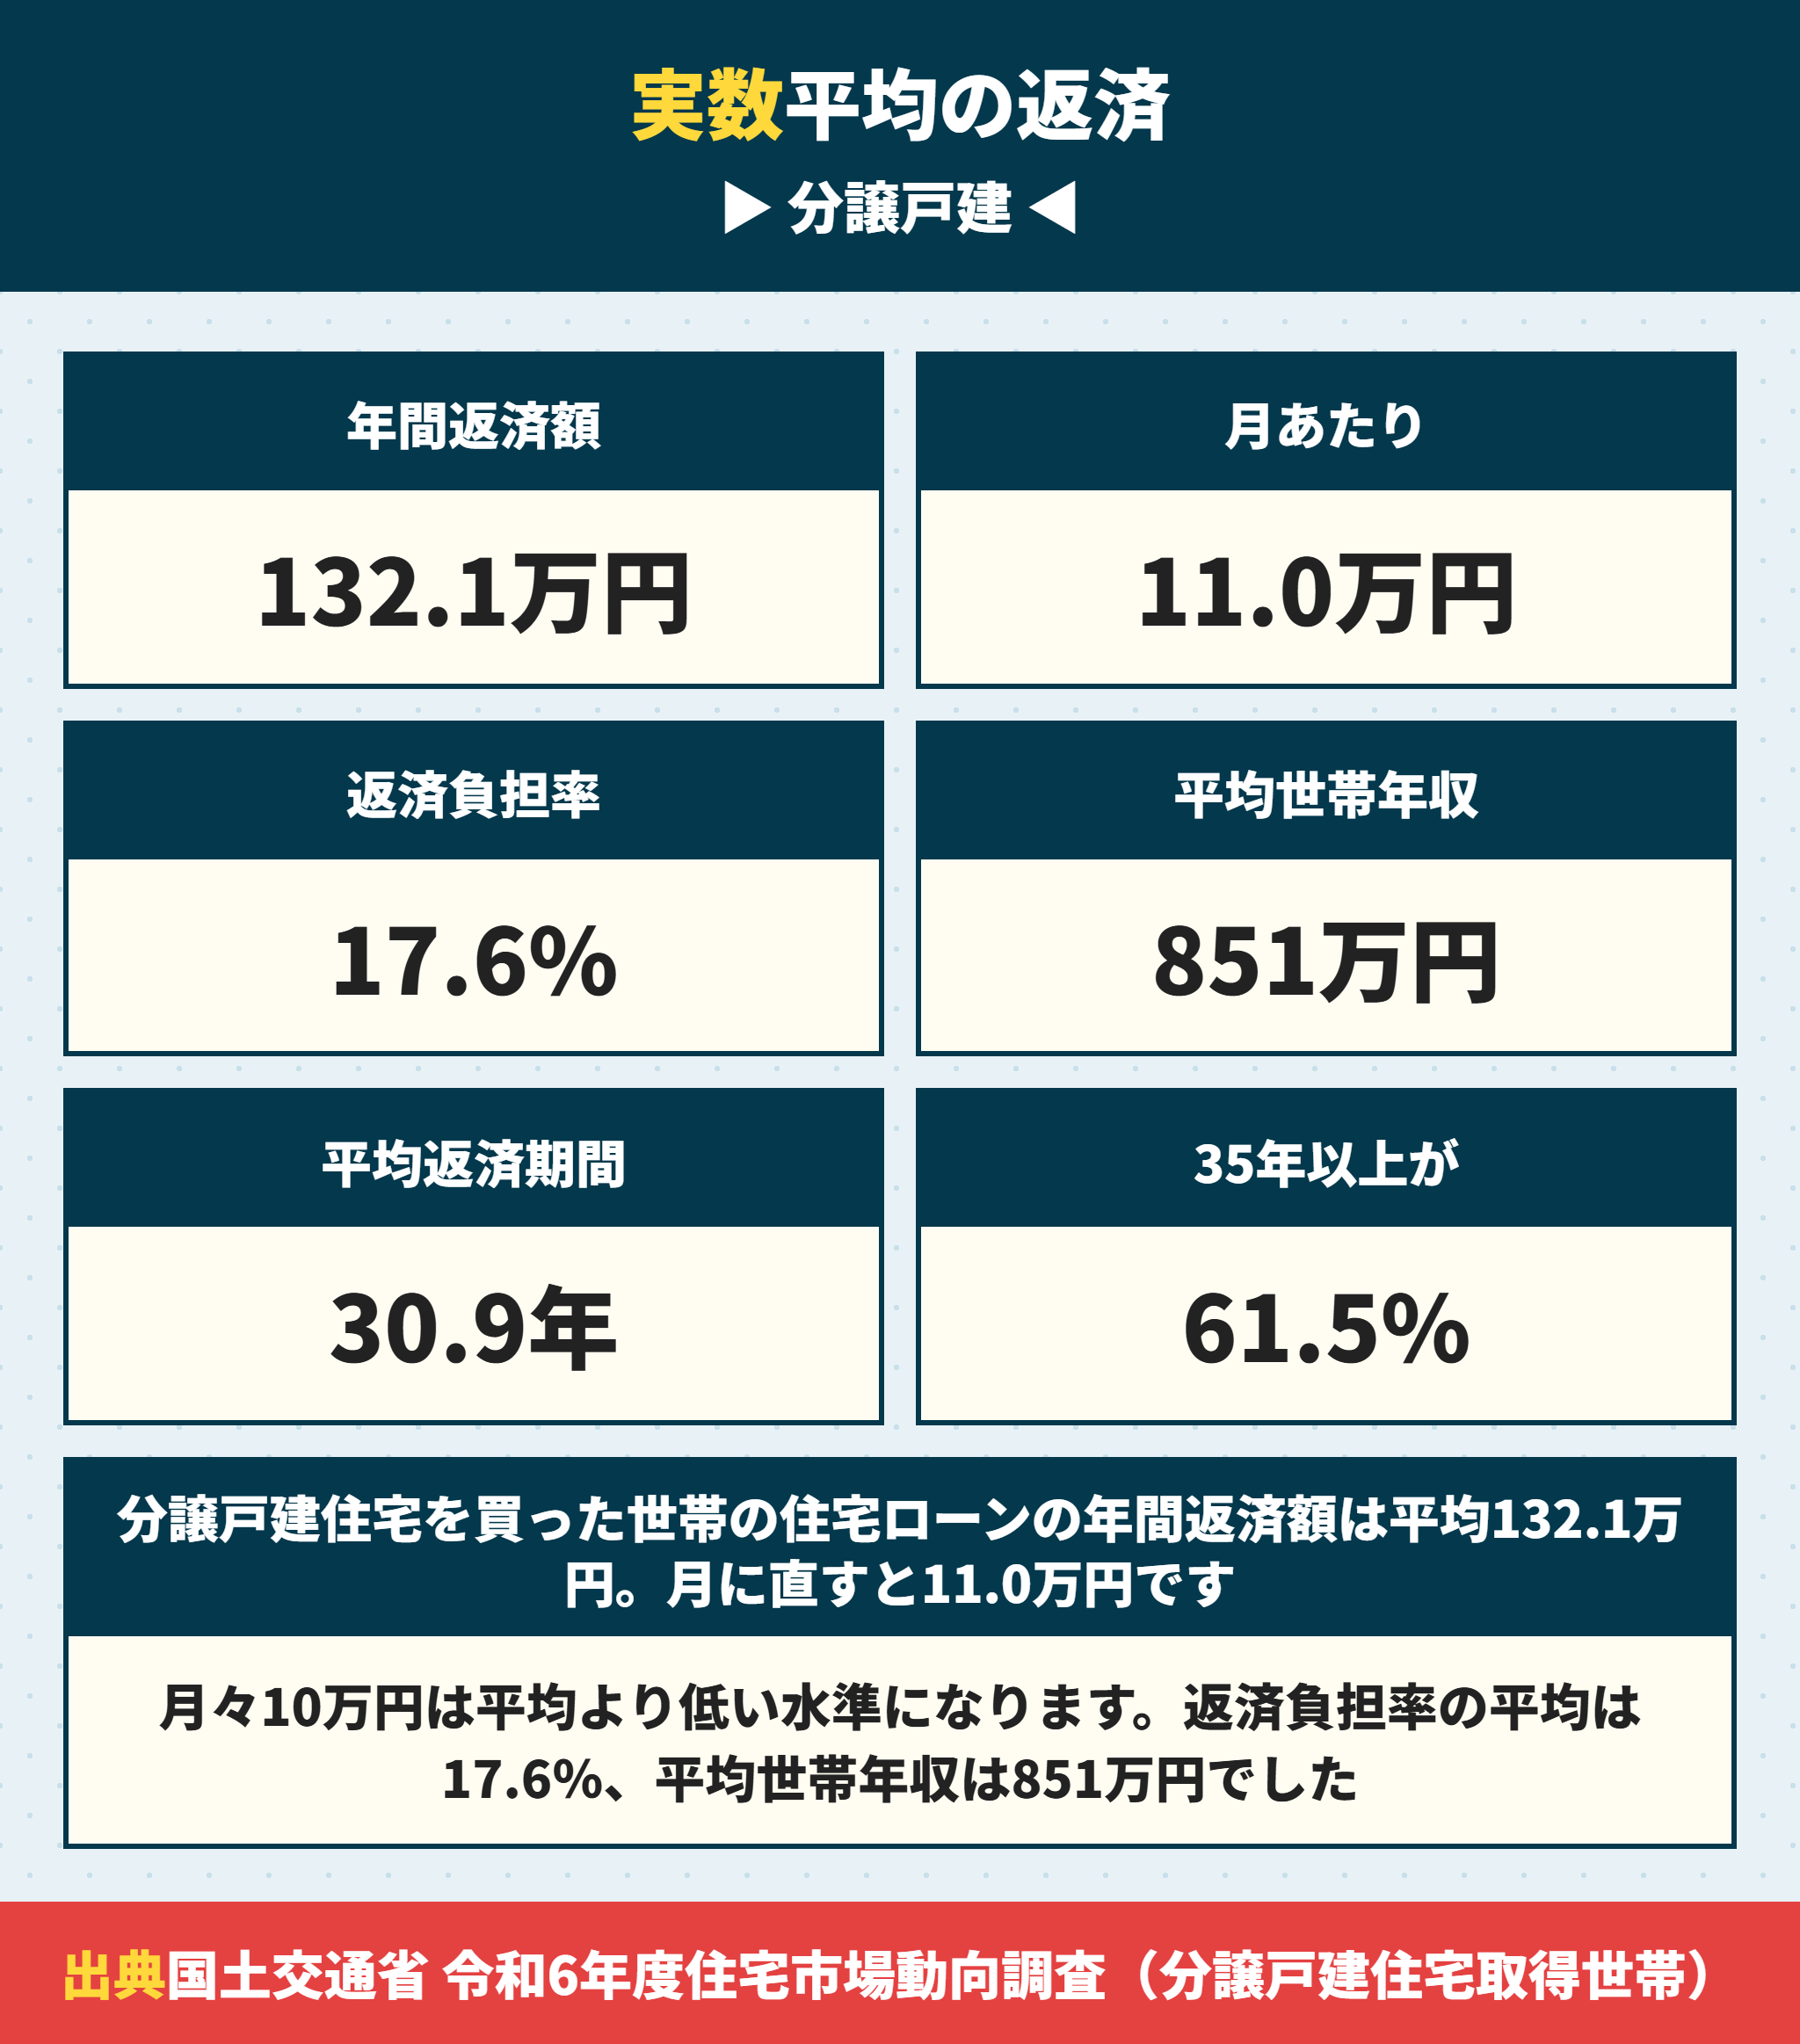
まず平均と比べます。月々10万円は平均より1万円低い水準です。
分譲戸建の住宅ローンは平均で月11.0万円
国土交通省の令和6年度住宅市場動向調査では、分譲戸建住宅を取得した世帯の住宅ローンの年間返済額は平均132.1万円でした。月に直すと11.0万円です。
| 項目 | 分譲戸建住宅 | 分譲マンション |
|---|---|---|
| 年間返済額の平均 | 132.1万円 | 126.5万円 |
| 月あたり | 約11.0万円 | 約10.5万円 |
| 返済負担率の平均 | 17.6% | 16.1% |
| 平均世帯年収 | 851万円 | 891万円 |
| 平均返済期間 | 30.9年 | 28.2年 |
| 35年以上の割合 | 61.5% | 50.7% |
月々10万円は平均の11.0万円より低いので、金額だけ見ればきつい水準ではありません。ただし年収との比率で見ないと判断できません。
住宅ローンの月々10万がきついかは年収で決まる
同じ10万円でも年収で意味が変わります。返済負担率が20%を超えると余力が薄くなります。
| 世帯年収 | 月10万円の返済負担率 | 月13万円の返済負担率 |
|---|---|---|
| 500万円 | 24.0% | 31.2% |
| 600万円 | 20.0% | 26.0% |
| 700万円 | 17.1% | 22.3% |
| 739万円(一次取得40歳未満の平均) | 16.2% | 21.1% |
| 851万円(分譲戸建の平均) | 14.1% | 18.3% |
目安は20%です。住宅金融支援機構の調査でも返済負担率は「15%超〜20%以内」が24.3%で最も多い層でした。年収600万円なら月10万円がちょうど20.0%の線になります。
きついと言われる住宅ローンの金額の分布
どのくらいの金額を借りている人が多いのかも見ておきます。当社が国土交通省の不動産情報ライブラリの成約価格から京都・大阪・兵庫の築0〜1年33,803件を集計した結果です。
| 価格帯 | 構成比 | 0.9%35年の月額の目安 |
|---|---|---|
| 2,000万円台 | 11.8% | 約69,000〜83,000円 |
| 3,000万円台 | 36.1% | 約83,000〜111,000円 |
| 4,000万円台 | 27.7% | 約111,000〜139,000円 |
| 5,000万円以上 | 23.9% | 約139,000円以上 |
最多は3,000万円台で36.1%です。ここを全額借りると月83,000円から111,000円になります。頭金を入れていれば月々はこれより下がるので、平均の11.0万円という数字と整合します。
4,000万円台と5,000万円以上を合わせると51.6%です。半分の人は4,000万円以上の物件を買っているということになります。物件価格の実数は建売と中古どっちがいい?近畿の実数で比べた1265万円差と控除と手数料にもまとめています。
きついと答えている人は64.4%いる
平均の中にいても安心はできません。同じ調査では、分譲戸建住宅を取得した世帯の64.4%が住宅ローンに負担感があると答えています。
内訳は「非常に負担感がある」4.4%と「少し負担感がある」60.0%です。平均的な金額を払っている人の3分の2が負担を感じているということになります。
なお、この調査の「負担感」は金額だけで決まるものではありません。同じ返済額でも、手元に残した現金の額や、収入が増える見通しがあるかで感じ方は変わります。住宅ローンを組んだ直後は貯蓄が減っているので負担感が出やすく、数年たって手元資金が戻ると下がる傾向があります。
だから買う前に見るべきは返済額そのものより、返済を始めたあとに手元にいくら残るかです。諸費用まで現金で払って貯蓄がゼロになると、金額が平均以下でもきついと感じる状態に入ります。
近畿圏は住宅ローンがきつい人が70.6%
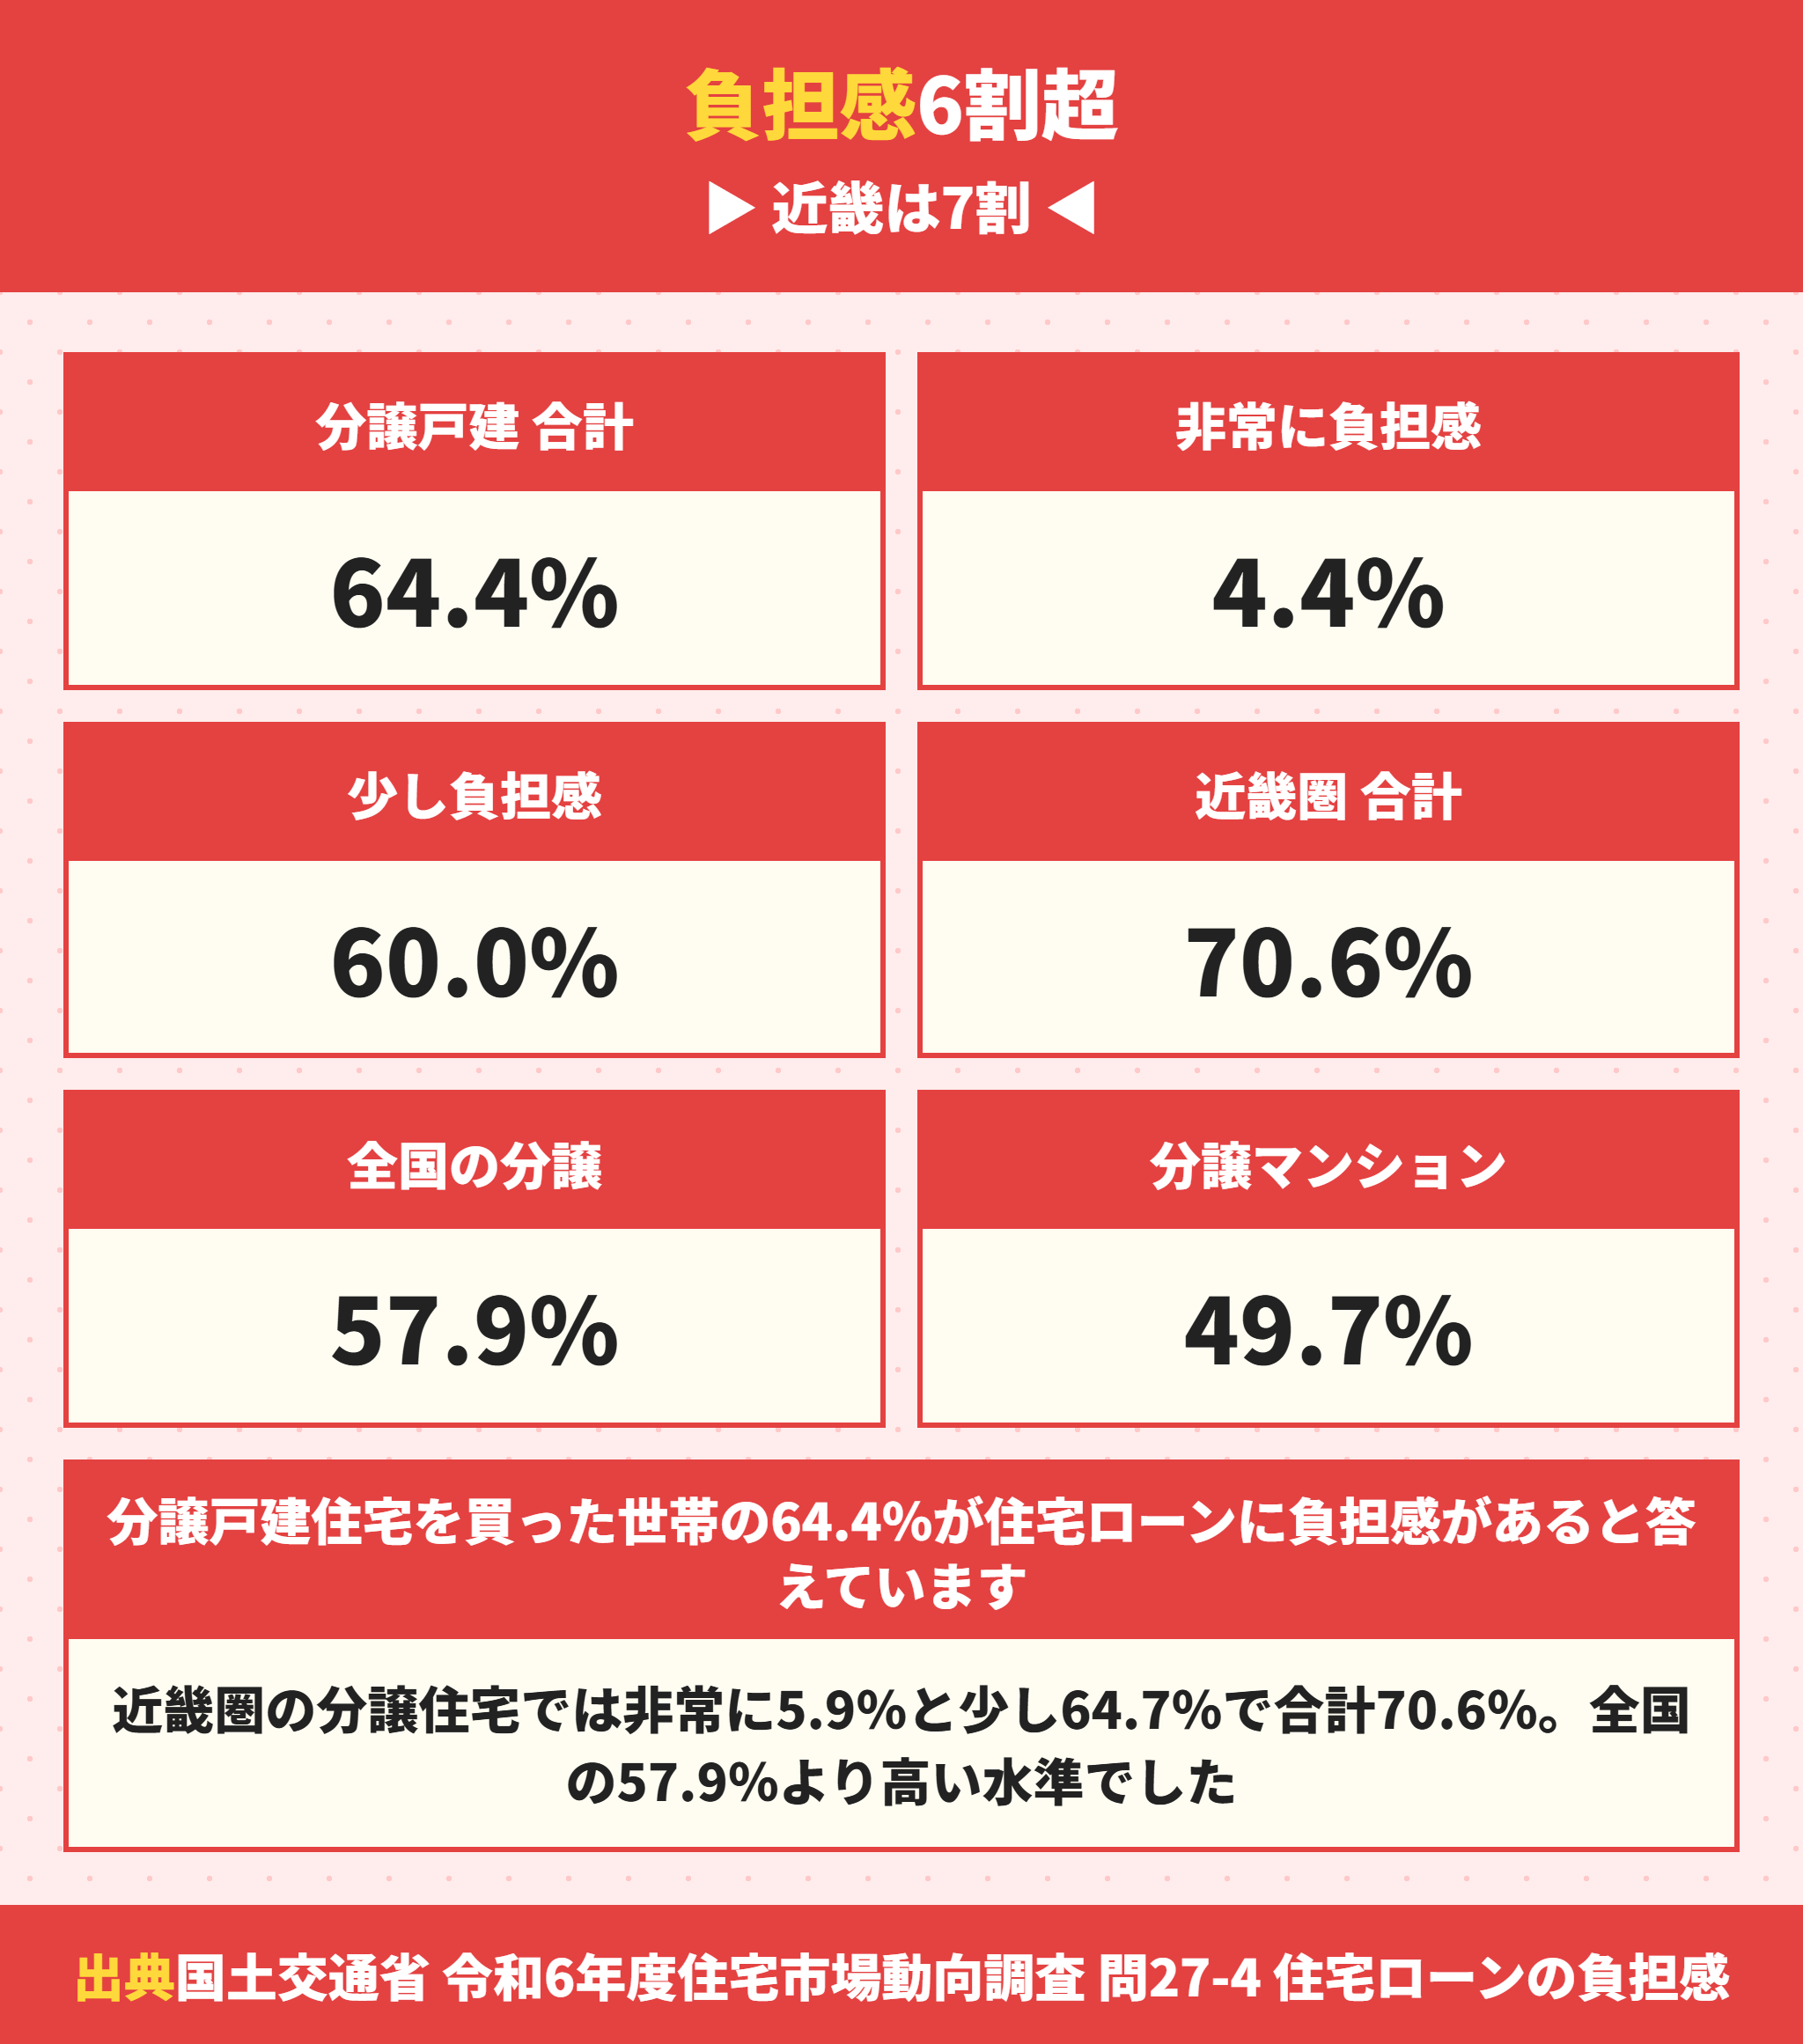
地域差があります。近畿圏の分譲住宅では負担感がある人が70.6%でした。
近畿圏の負担感は全国より12.7ポイント高い
住宅市場動向調査の経年変化比較表から、令和6年度の分譲住宅の負担感を地域別に並べます。
| 地域 | 非常に負担感がある | 少し負担感がある | 合計 |
|---|---|---|---|
| 全国 | 4.9% | 53.0% | 57.9% |
| 首都圏 | 3.4% | 47.1% | 50.5% |
| 中京圏 | 8.1% | 53.2% | 61.3% |
| 近畿圏 | 5.9% | 64.7% | 70.6% |
近畿圏は全国より12.7ポイント高い結果でした。首都圏の50.5%と比べると20.1ポイントの差があります。
近畿で負担感が高くなる理由
理由は価格と年収の組み合わせです。近畿は首都圏より物件価格が低い一方で、世帯年収も低くなります。
当社が国土交通省の不動産情報ライブラリの成約価格から京都・大阪・兵庫の築0〜1年33,803件を集計したところ、中央値は4,000万円でした。4,000万円を0.9%35年で借りると月111,060円です。
返済負担率20%以内に収めるには世帯年収667万円が必要になります。近畿の世帯年収と並べると、ここが厳しくなる層が出てくる。これが70.6%という数字の中身だと考えられます。
近畿圏は変動金利型が94.8%
もう1つ特徴があります。同じ調査では、分譲住宅の民間金融機関からの借入金の金利タイプで近畿圏は変動金利型が94.8%でした。全国は90.7%です。
変動金利は借入時の返済額が低く出るので、負担感が高い地域ほど変動を選ぶ流れになります。負担感が高いのに変動が多いという組み合わせは、金利が上がったときに弱い。金利タイプの選び方は住宅ローンを変動金利にした人は75%|固定金利にした人との差と3万円増の答えにまとめています。
3000万と5000万の住宅ローンはきついのか
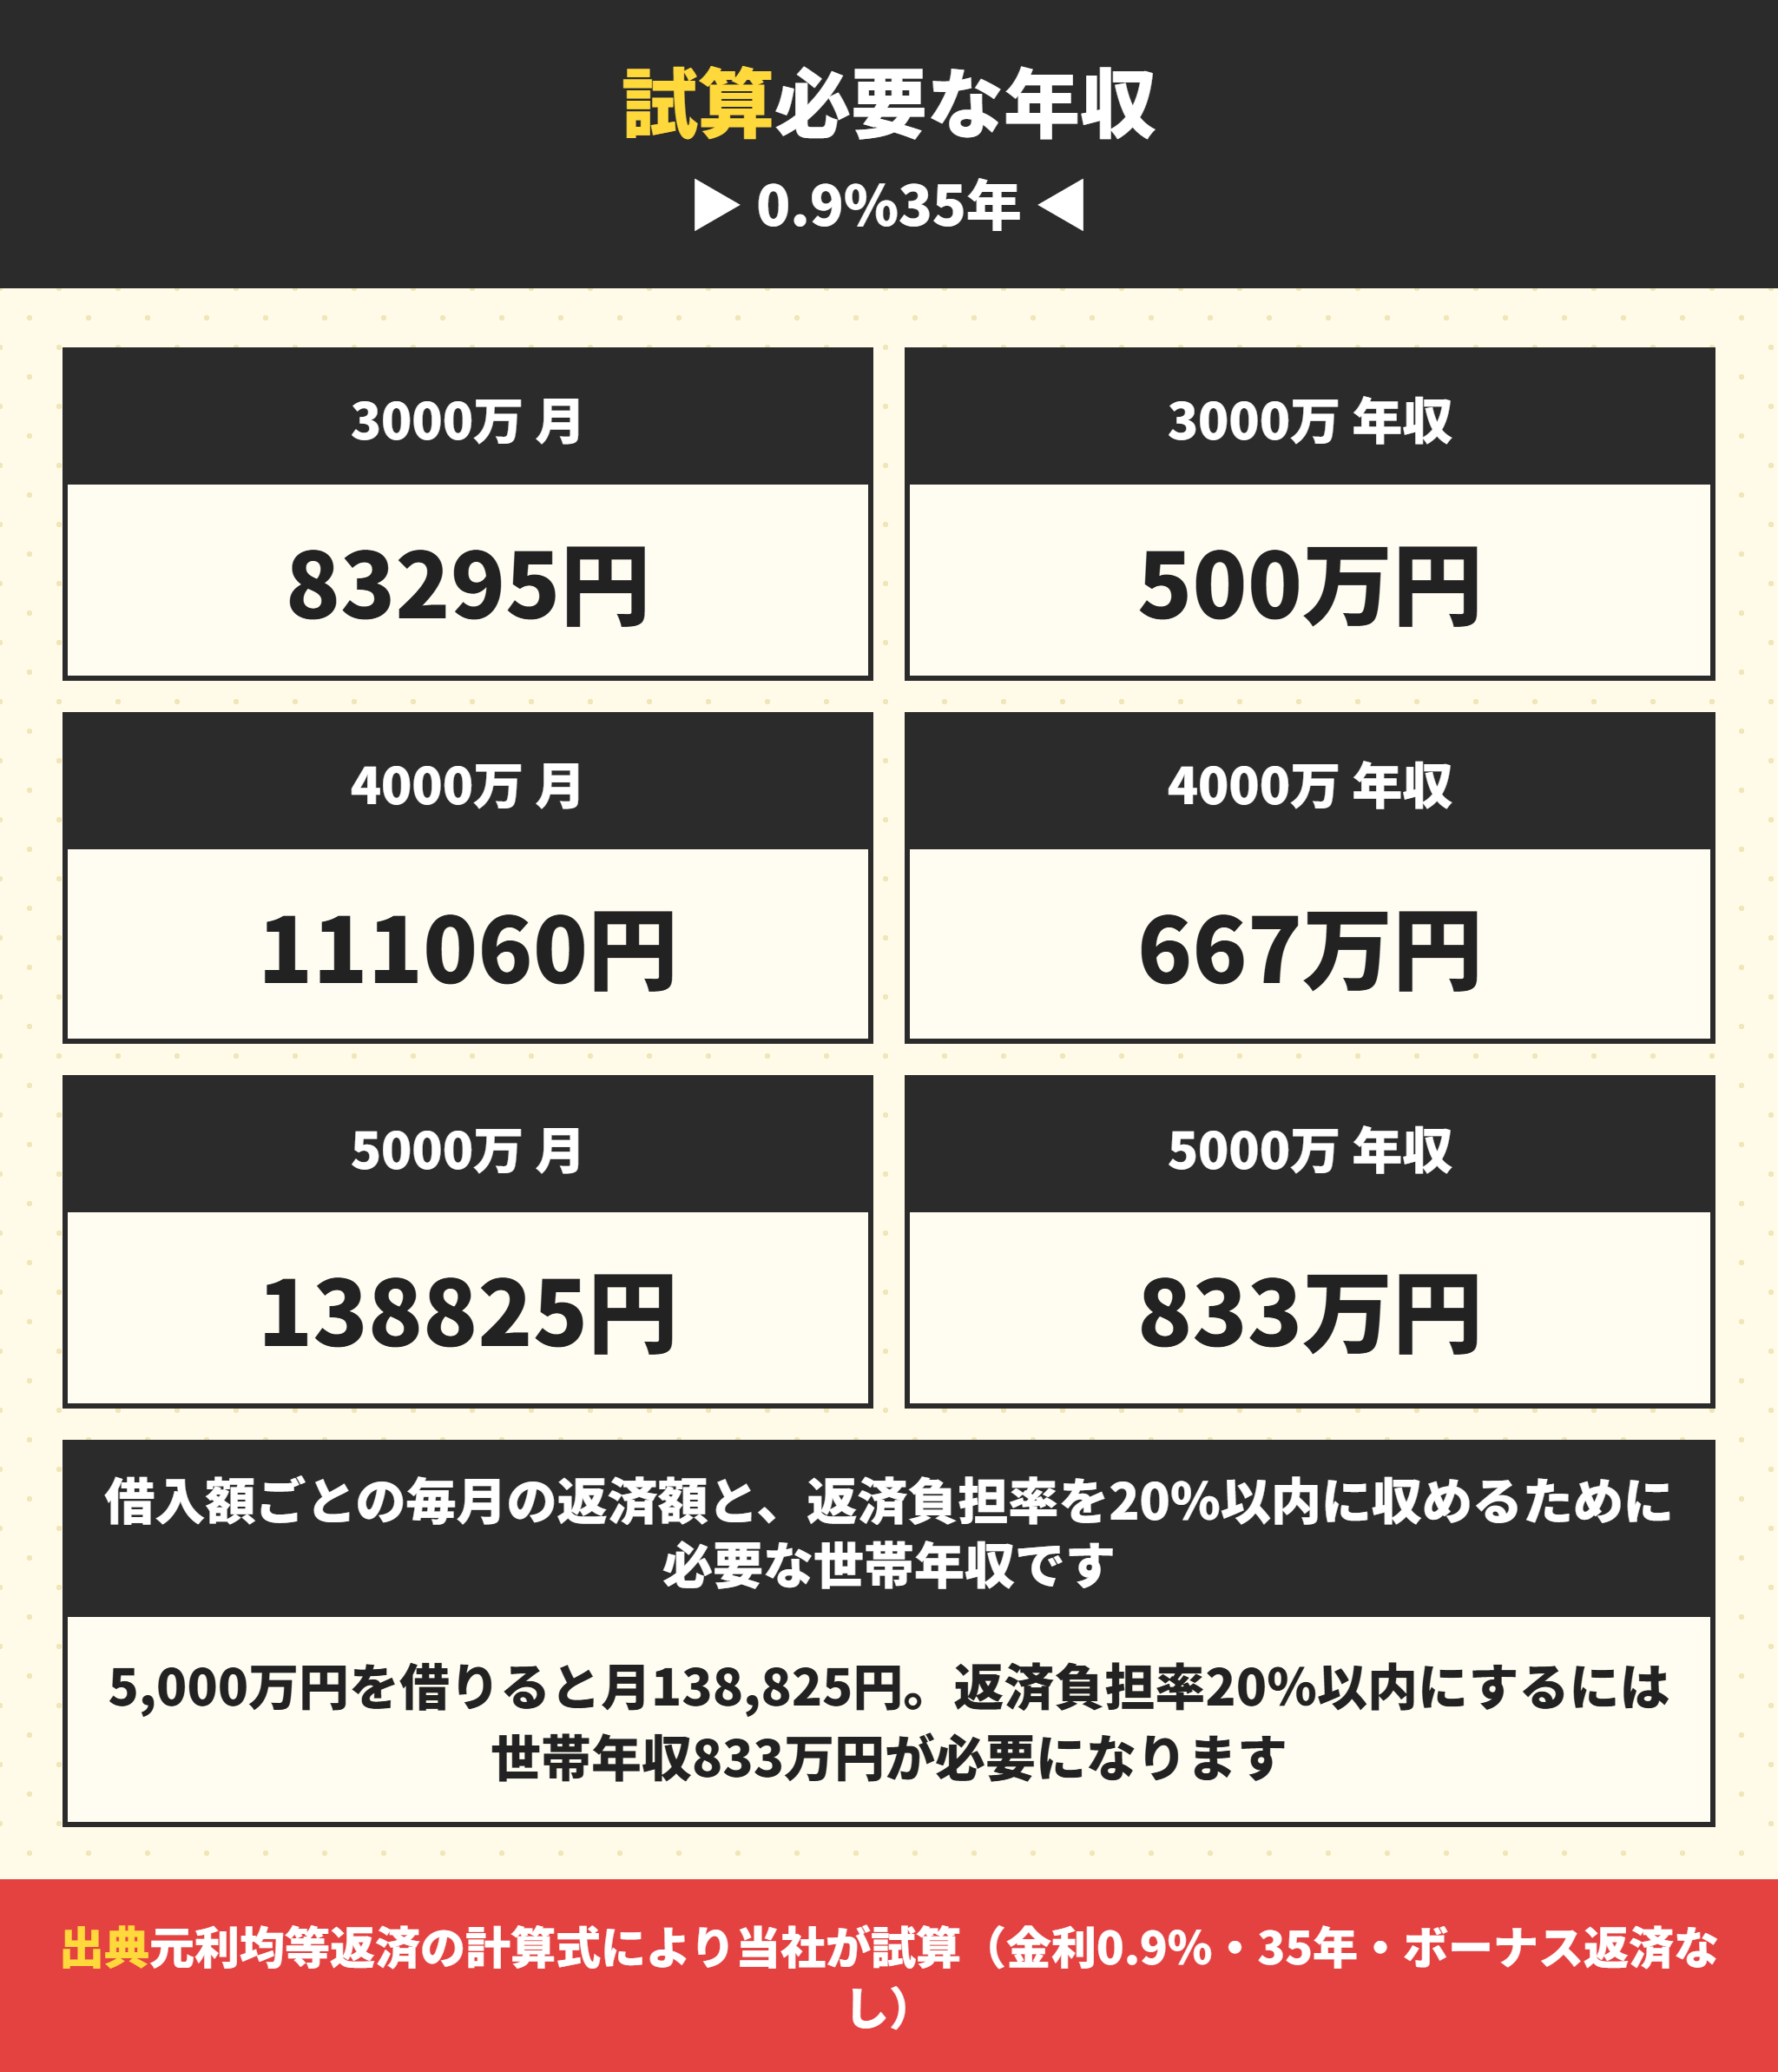
借入額で見ます。5,000万円は世帯年収833万円が必要になる水準です。
3000万の住宅ローンは月83295円で年収500万が目安
| 借入額 | 毎月の返済額 | 年間返済額 | 負担率20%に必要な年収 |
|---|---|---|---|
| 2,500万円 | 69,412円 | 83万2,948円 | 416万円 |
| 3,000万円 | 83,295円 | 99万9,537円 | 500万円 |
| 3,500万円 | 97,177円 | 116万6,127円 | 583万円 |
| 4,000万円 | 111,060円 | 133万2,717円 | 667万円 |
| 4,500万円 | 124,942円 | 149万9,306円 | 750万円 |
| 5,000万円 | 138,825円 | 166万5,896円 | 833万円 |
3,000万円なら月83,295円で、世帯年収500万円あれば返済負担率20.0%に収まります。分譲戸建の平均返済額11.0万円より低いので、きついと言われる水準ではありません。
5000万は近畿の建売では上位の価格帯
5,000万円は別の話になります。当社の集計では、近畿の築0〜1年の成約で5,000万円以上は全体の23.9%でした。
月138,825円で、返済負担率20%以内にするには世帯年収833万円が必要です。調査の分譲戸建の平均世帯年収は851万円なので、平均世帯年収でちょうど20%を切るぎりぎりの水準になります。
つまり5,000万円は平均的な世帯が借りられる上限に近い。ここを超えると、金利が上がったときに動けなくなります。
金利が上がると必要な年収も上がる
いまの試算は0.9%です。日本銀行の政策金利は2026年9月の金融政策決定会合で1.25%程度になりました。金利が上がれば同じ借入額でも必要な年収は上がります。
| 金利 | 3,000万円の月額 | 5,000万円の月額 |
|---|---|---|
| 0.9% | 83,295円 | 138,825円 |
| 1.4% | 90,393円 | 150,655円 |
| 1.9% | 97,846円 | 163,077円 |
| 2.4% | 105,647円 | 176,079円 |
5,000万円を2.4%で借りると月176,079円です。0.9%との差は月37,254円で、住宅金融支援機構の調査で「月3万円増えても返済を続けられる」と答えた人は24.6%しかいませんでした。
5,000万円を借りても大丈夫でしょうか。
 ラクチン君
世帯年収833万円以上で、月3万円増えても払えると即答できるなら問題は起きにくいです。どちらかが欠けるなら、借入額を下げるか全期間固定で固めるほうが安全です。ご相談のときは金利が上がった場合の返済額まで出してお見せしています。
住宅ローンがきついと感じる本当の原因
金額以外にも理由があります。返済額より、増えたときの答えを持っていないことが原因です。
返済負担率が20%以内でもきつくなる場合
返済負担率は手取りではなく税込年収で計算します。税込600万円なら手取りは470万円前後なので、手取りで見ると月10万円は返済負担率25.5%に相当します。
税込年収ではなく手取りで考えていなかった
管理費や修繕積立金の代わりに固定資産税と修繕費が要る
児童手当や扶養控除の変化を入れていなかった
教育費が重くなる時期と返済が重なった
ボーナス返済を入れてしまった
5つ目は特に効きます。ボーナス返済を入れると賞与が下がった年にすぐ苦しくなる。戸建ては管理費も修繕積立金もかかりませんが、修繕は自分で積む必要があります。
共働き前提で借りると弱くなる
見落としやすい点です。2人の収入を前提にした住宅ローンは1人が止まるときつくなる。
産休と育休の期間は手当が出ますが、育児休業給付金は休業開始から180日目までが賃金の67%、それ以降は50%です。収入が3分の2から半分に下がる期間が1年以上続くことがあります。
2人の収入を満額で見込んで借入額を決めた
育休中の手当の額を計算していなかった
時短勤務に戻ったときの収入を見ていなかった
保育料と返済が重なる時期を想定していなかった
ペアローンで片方が働けなくなる場合を考えていなかった
対策は単純で、1人分の収入でも払える額に借入を抑えるか、半年から1年分の生活費を手元に残すことです。借り方の違いはペアローンと連帯債務の違いは?共働きが比べる4つの基準にまとめています。
住宅ローン以外に戸建てでかかるお金
| 項目 | 目安 | 備考 |
|---|---|---|
| 固定資産税・都市計画税 | 年10万〜15万円 | 新築は3年間建物が2分の1 |
| 火災保険・地震保険 | 年2万〜5万円 | 5年契約が主流 |
| 修繕の積立 | 月1万〜1.5万円 | 外壁と屋根で10〜15年ごと |
| 団体信用生命保険 | 金利に含むことが多い | 上乗せ型は0.2〜0.3% |
| 自治会費など | 年数千円〜 | 分譲地によって違う |
返済額に月1万5,000円を足して考えると現実に近づきます。月10万円の返済なら、実際に出ていくのは月11万5,000円前後です。諸費用の内訳は建売の諸費用はいくら?内訳と現金で用意するお金にまとめています。
増えたときの答えを持っていない人が多い
住宅金融支援機構の2026年1月調査では、将来金利が上がったときに返済額がどれくらい増えるかについて52.0%が理解していないか不安と答えました。
増えること自体は止められないので、繰上返済の原資か借換えの余地があればきつさは管理できる。繰上返済の原資がある、借換えができる、収入が増える見込みがある、このどれかが言えれば問題は小さくなります。
銀行が貸す住宅ローンと無理なく返せる額は2倍違う
ここを知らないと上限まで借りてしまいます。銀行の基準は返済負担率40%で、無理なく返せる20%の2倍です。
住宅ローンの審査基準では返済負担率40%以内が最多
国土交通省の令和7年度民間住宅ローンの実態に関する調査は、回答した994機関の審査項目を集計したものです。返済負担率を審査項目としている機関は904で90.9%でした。
| 返済負担率の基準 | 機関数 |
|---|---|
| 50%以内 | 3 |
| 45%以内 | 4 |
| 40%以内 | 81(最多) |
| 35%以内 | 57 |
| 30%以内 | 43 |
| 20%以内 | 2 |
最多は40%以内で81機関でした。20%以内としている機関は2つだけです。つまり銀行の審査に通る額と、無理なく返せる額は別物です。審査基準の全体像は住宅ローンの本審査はほぼ通る?期間と落ちる理由と994機関の審査項目にまとめています。
住宅ローンの期間は年齢で決まる
借入期間も自分では選べません。完済時年齢を審査項目としている機関は978で98.4%と1位でした。
具体的な基準では80歳未満が732機関で最多です。45歳で借りるなら35年を組める計算になりますが、50歳なら30年が上限になることがあります。期間が短くなると毎月の返済額は上がるので、年齢が上がるほどきつくなりやすい構造です。
住宅ローンで諸費用は借りにくい
もう1つ重要な数字があります。融資率(物件価格に対する借入の割合)の基準では100%以内が377機関で最多でした。
つまり諸費用まで含めて借りられる銀行は多くありません。110%以内は40機関、120%以内は25機関です。諸費用は現金で用意するのが前提なので、仲介手数料が0円になるかどうかはそのまま手元資金に効きます。
銀行の審査に通れば大丈夫ではないのですか。
ラクチン君審査に通ることと無理なく返せることは別です。返済負担率40%以内を基準にしている機関が最多なので、通る額の半分くらいが現実的な線になります。当社は月々の上限から逆算した予算をお出ししています。
住宅ローンがきつくなる前にできる5つ
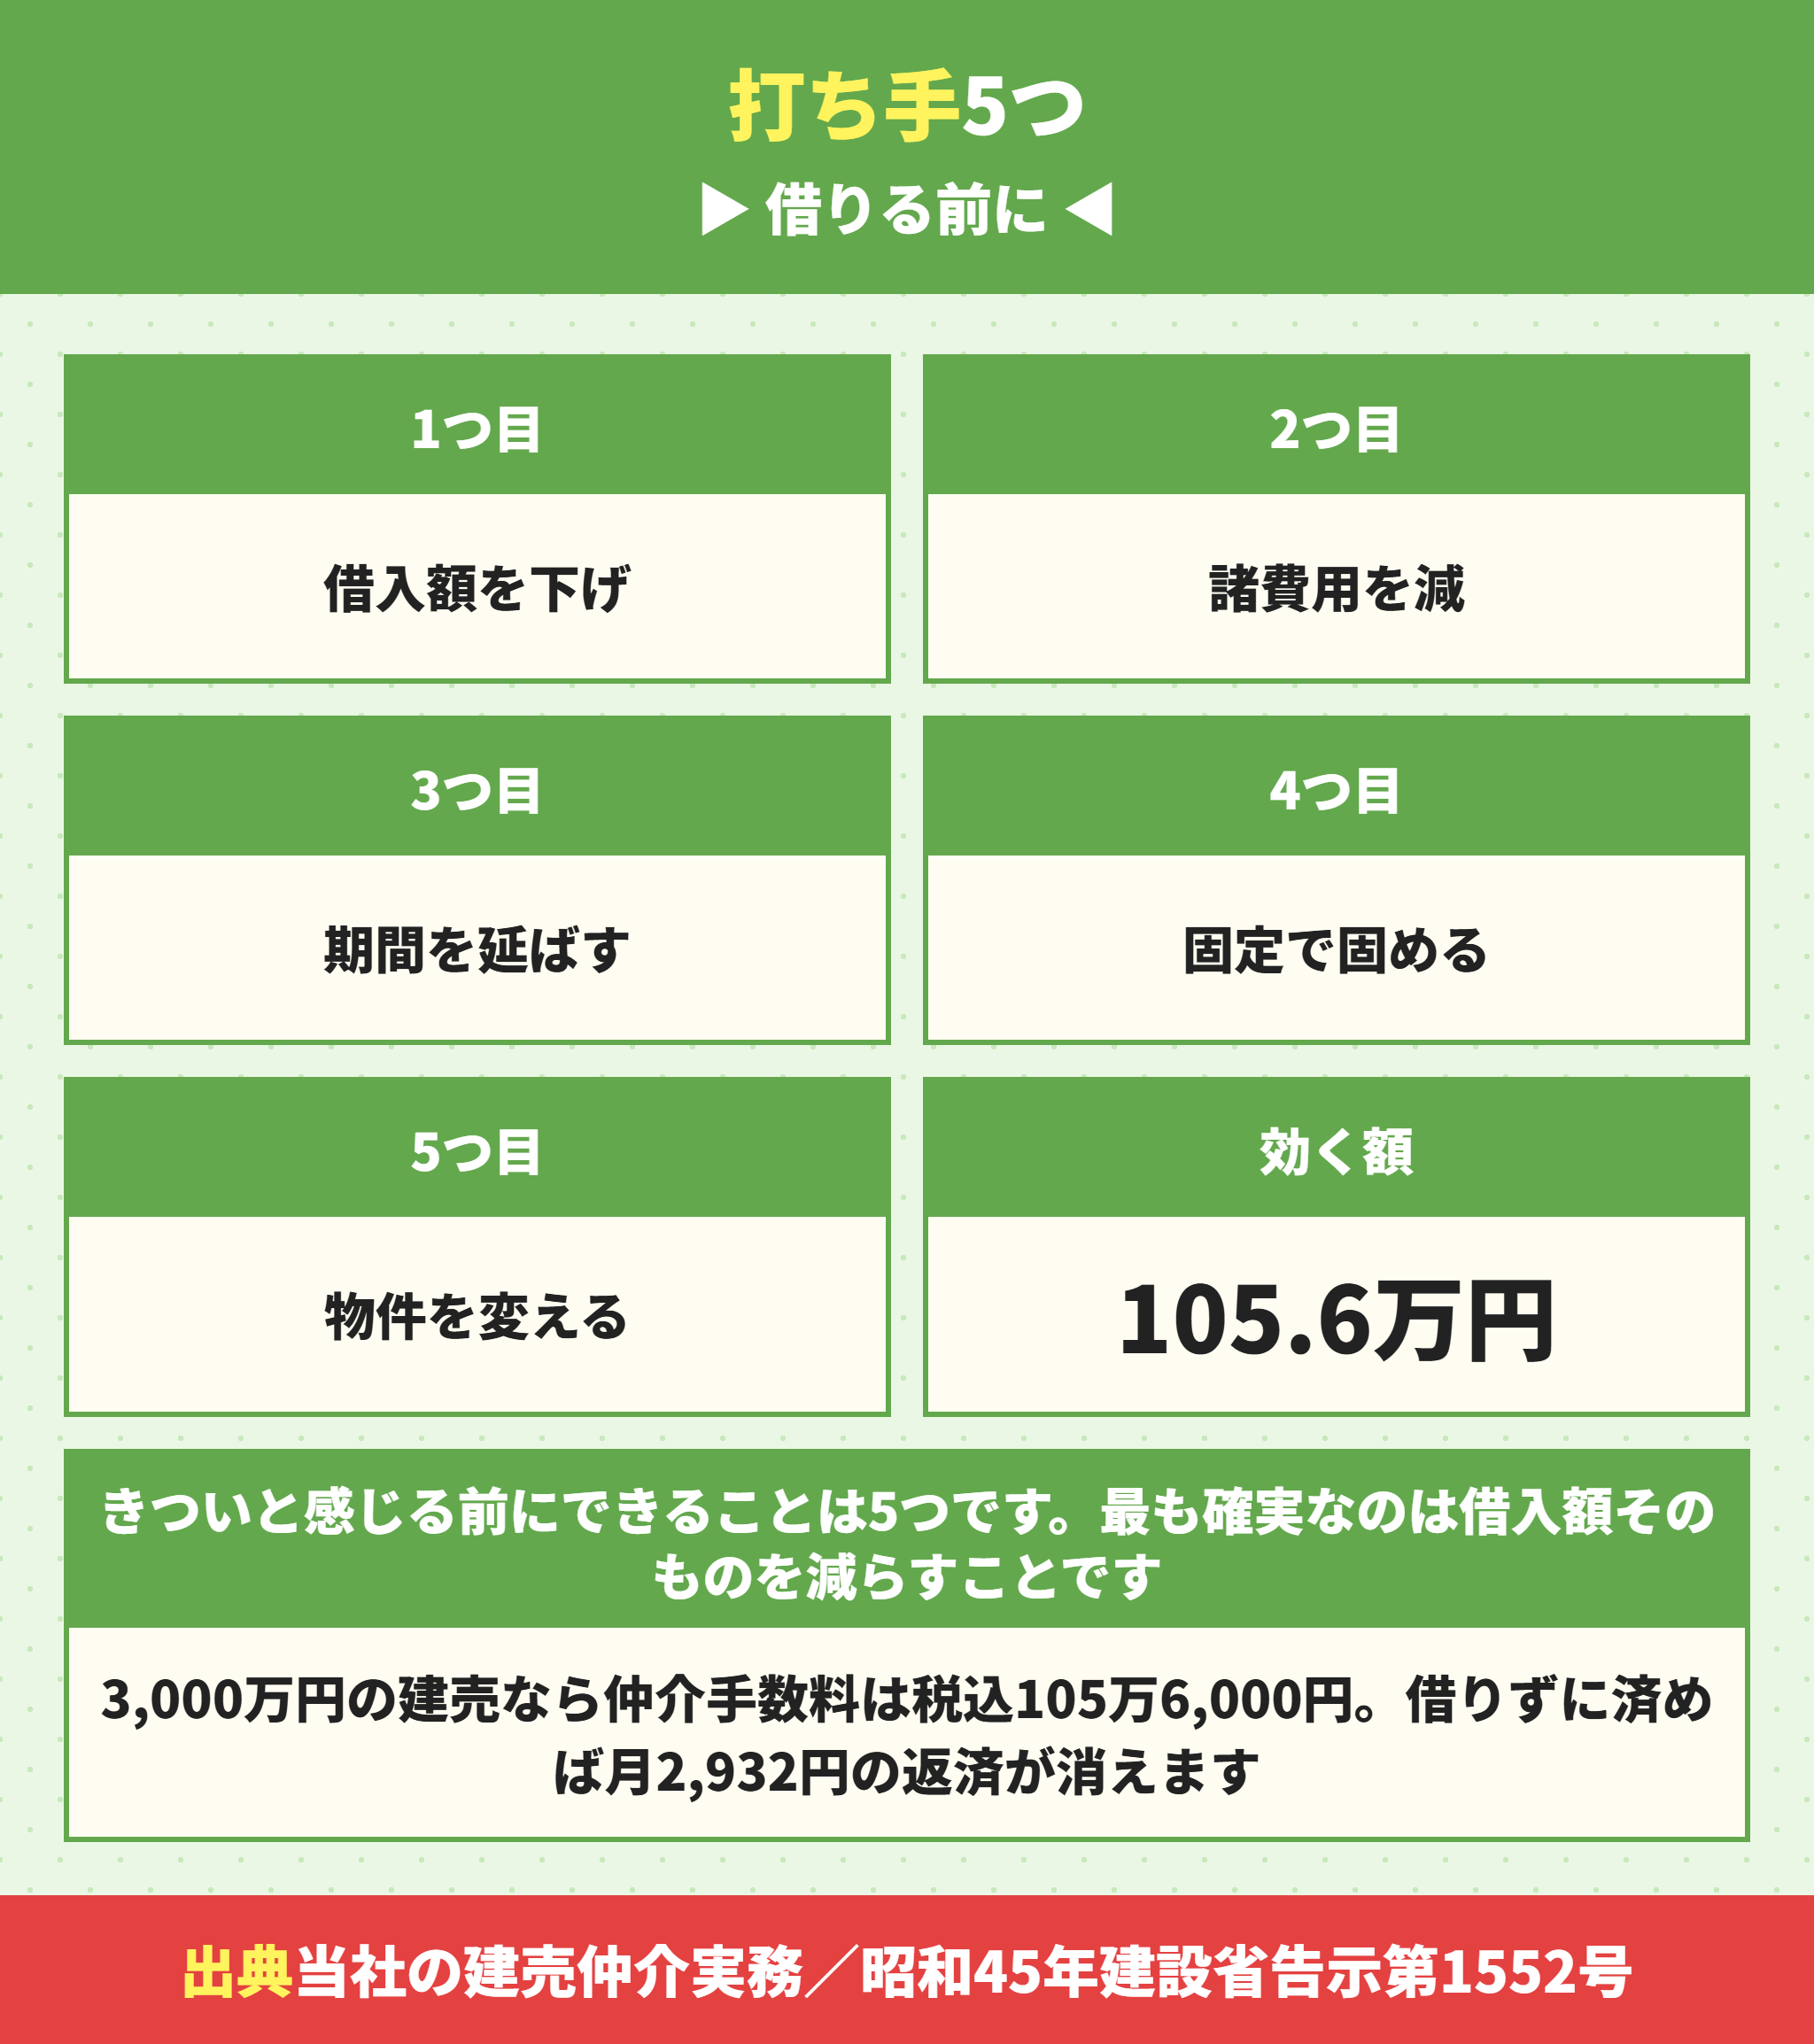
借りる前の打ち手です。いちばん確実なのは借入額を減らすことで月2,932円から効くです。
住宅ローンの借入額を減らすのが最も効く
- 手取りから月々の上限を決める(手取りの20%以内)
- 上限から逆算して借入額を決める
- 諸費用を借りずに済む形にする
- 返済期間と金利タイプを決める
- その金額で買える物件を探す
順番が大事です。物件を決めてから借入額を決めると、上限まで借りることになります。先に月々の上限を決めれば、きつい状態には入りません。
仲介手数料105万6000円を借りないと月2932円減る
3,000万円の建売なら仲介手数料は税込105万6,000円です。これを借入に含めるかどうかで差が出ます。
| 項目 | 金額 |
|---|---|
| 仲介手数料(3,000万円の物件) | 105万6,000円 |
| 借入に含めた場合の毎月の増加(0.9%35年) | 2,932円 |
| 35年で払う総額 | 123万1,430円 |
0円にできれば月2,932円の返済が消えて、35年で123万1,430円の差になります。当社は関西の新築建売を仲介手数料0円でお取り扱いしています。相場と計算方法は新築の仲介手数料の相場は?関西33803件の成約から出した138万6000円にまとめました。
返済期間を延ばすか固定で固める
ほかの打ち手も並べます。返済期間を延ばせば毎月の額は下がりますが、総返済額は増えます。
返済期間を40年にすると毎月の額は下がる(総額は増える)
全期間固定にすると上がらないが最初から高い水準になる
頭金を増やすと借入額が下がる(手元資金は減る)
ペアローンにすると借入可能額は増える(離婚時に揉める)
物件価格を下げるのがいちばん総額に効く
どれも一長一短です。手元資金を残して借入額を下げられるのは諸費用の105万6,000円だけ。だから仲介手数料0円は、ほかの打ち手と性質が違います。
すでに住宅ローンがきついときの順番
借りた後の話です。先にやるのは借換えではなく返済条件の相談です。
住宅ローンを延滞する前に銀行へ相談する
延滞してからでは選べる手が減ります。延滞の記録は信用情報に残り、借換えの審査にも影響します。
- 延滞する前に借入先に相談する(返済期間の延長や一時的な減額)
- 返済額が下がる条件を書面でもらう
- 他行の借換えの事前審査を受けてみる
- 保険や通信費など固定費を先に見直す
- 売却も含めて選択肢を並べる
1つ目が肝心です。返済期間の延長や一時的な減額に応じる銀行はある。条件変更の記録が残る場合もあるので、内容は書面で確かめてください。
住宅ローンの借換えで下がるかは残期間で決まる
借換えには費用がかかります。事務手数料と登記費用で数十万円になるので、残期間が短いと費用が回収できません。
目安として残期間10年以上・残債1,000万円以上・金利差0.3%以上が一般的な判断基準です。繰上返済との比較は住宅ローンの繰り上げ返済は得?関西3行の手数料と174万円の効果にまとめています。
住宅ローンの出口を先に知っておく
最後の手段も知っておくと落ち着いて判断できます。残債より高く売れる状態なら住み替えの選択肢が残る。
新築で買った建売は、引渡しから数年は残債が売却価格を上回ることがあります。頭金を入れていればその差は小さくなり、頭金が少ないほど出口が狭くなります。返済が始まってから数年は、繰上返済よりも手元資金を残すほうが選択肢は広がります。
売却価格の見当は不動産情報ライブラリの成約価格で近隣の実績を見れば付きます。残債と売却価格の差を年に1回確かめておくだけで、きついと感じたときの判断が早くなります。
年収別に見た無理のない住宅ローンの金額
最後に逆算します。返済負担率20%以内で借りられる額を年収別に並べる。
年収別の住宅ローンの上限の目安
| 世帯年収 | 返済負担率20%の月額 | 0.9%35年で借りられる額 |
|---|---|---|
| 400万円 | 66,666円 | 約2,400万円 |
| 500万円 | 83,333円 | 約3,000万円 |
| 600万円 | 100,000円 | 約3,601万円 |
| 700万円 | 116,666円 | 約4,201万円 |
| 800万円 | 133,333円 | 約4,801万円 |
| 851万円(分譲戸建の平均) | 141,833円 | 約5,107万円 |
年収500万円なら3,000万円、年収800万円なら4,800万円が目安です。当社の集計では関西の築0〜1年の中央値が4,000万円なので、中央値の物件を買うには世帯年収667万円前後が目安になります。
金利が上がると借りられる額は下がる
この表は0.9%で計算しています。金利が上がると同じ月額でも借りられる額は減ります。
| 金利 | 月10万円で借りられる額(35年) | 0.9%との差 |
|---|---|---|
| 0.4% | 約3,918万円 | +317万円 |
| 0.9% | 約3,601万円 | — |
| 1.4% | 約3,318万円 | ▲283万円 |
| 1.9% | 約3,066万円 | ▲535万円 |
| 2.4% | 約2,839万円 | ▲762万円 |
0.4%と2.4%で1,079万円の差です。予算は金利で動くので、審査に通った額をそのまま予算にすると危ない。物件を決める前に、少し高い金利でも通る金額を知っておいてください。
住宅ローンの返済額を下げる現実的な手
同じ物件でも、借り方で月々は変わります。
頭金を入れて借入額を下げる
諸費用を借りずに現金で払う(仲介手数料0円が効く)
返済期間を40年にする(総額は増える)
事務手数料が定額の銀行を選ぶ
団信の上乗せ型を避けて金利に含まれる型にする
2つ目が当社の得意なところです。3,000万円の建売なら仲介手数料は税込105万6,000円で、これを借りずに済めば月2,932円の返済が消える。年収が足りないときに効くのは、この手の積み上げです。
ここまでの数字をもう一度並べておきます。分譲戸建を買った世帯の住宅ローンは年間132.1万円で月11.0万円、返済負担率は17.6%でした。平均世帯年収は851万円で、返済期間は35年以上が61.5%です。この平均像の中にいても64.4%が負担感があると答えていて、近畿圏の分譲住宅では70.6%まで上がります。
一方で銀行側の基準は返済負担率40%以内が最多でした。通る額と返せる額のあいだには2倍の開きがあるので、審査の結果をそのまま予算にすると平均より重い返済になります。月々の上限を自分で決めてから物件を探すのが、きつくならない唯一の順番です。
住宅ローンがきついかどうかのよくある質問
- 住宅ローンの月々10万円はきついですか。
-
金額だけなら平均より低い水準です。国土交通省の令和6年度住宅市場動向調査では、分譲戸建住宅を取得した世帯の年間返済額は平均132.1万円で、月に直すと11.0万円でした。ただし世帯年収500万円なら返済負担率24.0%になるので、年収との比率で判断してください。
- 3,000万円の住宅ローンはきついですか。
-
金利0.9%で35年なら月83,295円です。返済負担率20%以内に収めるには世帯年収500万円が目安になります。分譲戸建の平均返済額11.0万円より低いので、きついと言われる水準ではありません。
- 5,000万円の住宅ローンはきついですか。
-
金利0.9%で35年なら月138,825円で、返済負担率20%以内には世帯年収833万円が必要です。分譲戸建の平均世帯年収は851万円なので、平均的な世帯の上限に近い金額です。金利が2.4%になると月176,079円まで上がります。
- 返済負担率は何%までにすべきですか。
-
20%以内が目安です。住宅金融支援機構の調査でも「15%超〜20%以内」が24.3%で最も多い層でした。ただし返済負担率は税込年収で計算するので、手取りで見ると数字は上がります。
- 近畿で住宅ローンがきつい人は多いのですか。
-
国土交通省の調査では、近畿圏の分譲住宅を取得した世帯で負担感があると答えた人が70.6%でした。全国は57.9%、首都圏は50.5%です。物件価格と世帯年収の組み合わせが理由と考えられます。
- 住宅ローン以外に毎月いくらかかりますか。
-
戸建てなら固定資産税と火災保険と修繕の積立で月1万5,000円前後を足して考えてください。管理費や修繕積立金はかかりませんが、修繕は自分で積む必要があります。
- すでにきついときはどうすればよいですか。
-
延滞する前に借入先へ相談してください。返済期間の延長や一時的な減額に応じる銀行はあります。延滞の記録は信用情報に残り、借換えの審査にも影響します。
- 借入額を減らす方法はありますか。
-
諸費用を借りずに済ませるのが手元資金を減らさずにできる方法です。3,000万円の建売なら仲介手数料は税込105万6,000円で、これを借りると月2,932円、35年で123万1,430円を余分に払います。
住宅ローンがきつい境目は返済負担率20%
最後にまとめます。
- 返済負担率が20%以内か(税込年収で計算)
- 手取りから見ても20%台に収まるか
- 月々の返済に1万5,000円を足しても払えるか
- 月3万円増えても返済を続けられるか
- 繰上返済の原資があるか
覚えておく数字は3つです。分譲戸建の平均は月11.0万円、返済負担率の平均は17.6%、負担感があるのは64.4%。近畿圏では70.6%まで上がる。
関西の新築建売は仲介手数料0円でお取り扱いしています。複数行の事前審査を手配して、月々の上限から逆算した予算をお出しできますので、きつくなるかどうかを決める前にご相談ください。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。