





カードローンが残っているけど、住宅ローンは組めるのかな…

完済してからじゃないと申し込めないんだろうか
カードローンの残高があると、住宅ローンの申込み自体をためらってしまう方は少なくありません。
結論からいうと、カードローンが残っていても住宅ローンを組むことは可能です。
完済していることが申込みの条件として定められているわけではありません。
ただし、カードローンの返済額は住宅ローンと合算して返済負担率が計算されます。
奨学金を返しながら買う方は奨学金があると住宅ローンは組める?月1万円で借入可能額が343万円減るもご覧ください。返還月1万円あたり約343万円減る計算と、延滞情報が返還完了から5年後まで残ることを整理しました。
ただし、進め方を間違えると
完済したその足で申し込むと、信用情報にはまだ残高が残ったままで、完済前の状態で審査されます。
信用情報への反映には1〜2か月かかるためです。
同じ理由でもう一度落ちると、申込みの記録だけが増えて次の審査がさらに不利になります。
完済まで済ませたのに半年待つことになった、という相談は実際にあります。
逆にいえば、残高と反映のタイミングを押さえて順番どおりに進めれば、この遠回りは避けられます。
この記事では、カードローンが住宅ローンの審査に影響する理由と、完済のタイミング、完済できない場合の考え方を解説します。
- カードローンが残っていても住宅ローンを組める理由
- カードローンが住宅ローンの審査に影響する3つの理由
- カードローンが審査でばれるのかどうか
- 完済してから申し込むまでに空ける期間
- 完済できない場合に検討できる方法
- カードローン以外で見落としやすい借入

シュース 健人
宅地建物取引士(大阪府 第118737号)
株式会社GEEZ/大阪府知事(2)第62068号
関西全域の不動産の購入・売却査定・相続不動産・空き家などの実務に携わっています。本記事は、実務経験に加え、国土交通省・法務省・国税庁などの公的資料を確認して執筆・監修しています。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
カードローンがあっても住宅ローンは組める
カードローンがあると住宅ローンは組めない、と考えている方は少なくありません。
しかし、カードローンの完済が住宅ローンの申込条件として定められているわけではありません。
金融機関が確認しているのは、借入があるかどうかではなく返済を続けられるかどうかです。
完済が条件と決まっているわけではないという点は、まず押さえておきましょう。
ただし、借入があること自体が有利に働くことはありません。
残高と件数によっては、借入可能額が大きく下がります。
この記事の結論
- カードローンがあっても住宅ローンは組める
- ただし返済額は住宅ローンと合算して返済負担率が計算される
- 完済するなら、信用情報に反映される1〜2か月前までに済ませる
では、なぜ借入があっても組めるのかを詳しく見ていきましょう。
住宅ローンの審査で見られるのは借入の有無ではなく返済能力
 ラクチン君
金融機関が知りたいのは、数十年にわたって返済を続けられるかどうかです。
借入が1件あるという事実だけで否決されることは多くありません。
問題になるのは、収入に対して返済額の合計が大きすぎる場合です。
国土交通省の調査でも、審査で考慮される項目として他社借入の状況が挙げられています。
参考:国土交通省|民間住宅ローンの実態に関する調査結果報告書
つまり、借入の有無ではなく、返済額の合計が基準内に収まるかが判断の分かれ目になります。
借入残高が少なければ住宅ローンへの影響は限定的になる
残高が数万円程度であれば、返済負担率への影響はわずかです。
毎月の返済額が1万円であれば、年間の返済額は12万円です。
年収500万円の方であれば、返済負担率にして2.4%にあたります。
| カードローン残高 | 毎月返済額の目安 | 年間返済額 | 年収500万円の場合の負担率 |
|---|---|---|---|
| 10万円 | 約5,000円 | 約6万円 | 約1.2% |
| 50万円 | 約1万5,000円 | 約18万円 | 約3.6% |
| 100万円 | 約3万円 | 約36万円 | 約7.2% |
この表は返済額を残高の3%として計算した目安です。
残高が100万円を超えてくると、住宅ローンの借入可能額が数百万円下がることもあります。
複数社から借りていると住宅ローンの印象が変わる
 ラクチン君
件数が多いこと自体が、返済に余裕がない状態と受け取られることがあります。
同じ合計100万円でも、1社からの借入と4社からの借入では見え方が違います。
複数社にまたがっていると、資金繰りが厳しいと判断される可能性があります。
借りては返すを繰り返している履歴も、審査では確認されます。
件数を減らすだけでも印象は変わります。
残高が少ない契約から順に完済して件数を減らすのが実務的な進め方です。
住宅ローンの借入可能額はどれくらい下がるのか
ラクチン君カードローンの年間返済額の分だけ、住宅ローンに回せる枠が減ります。
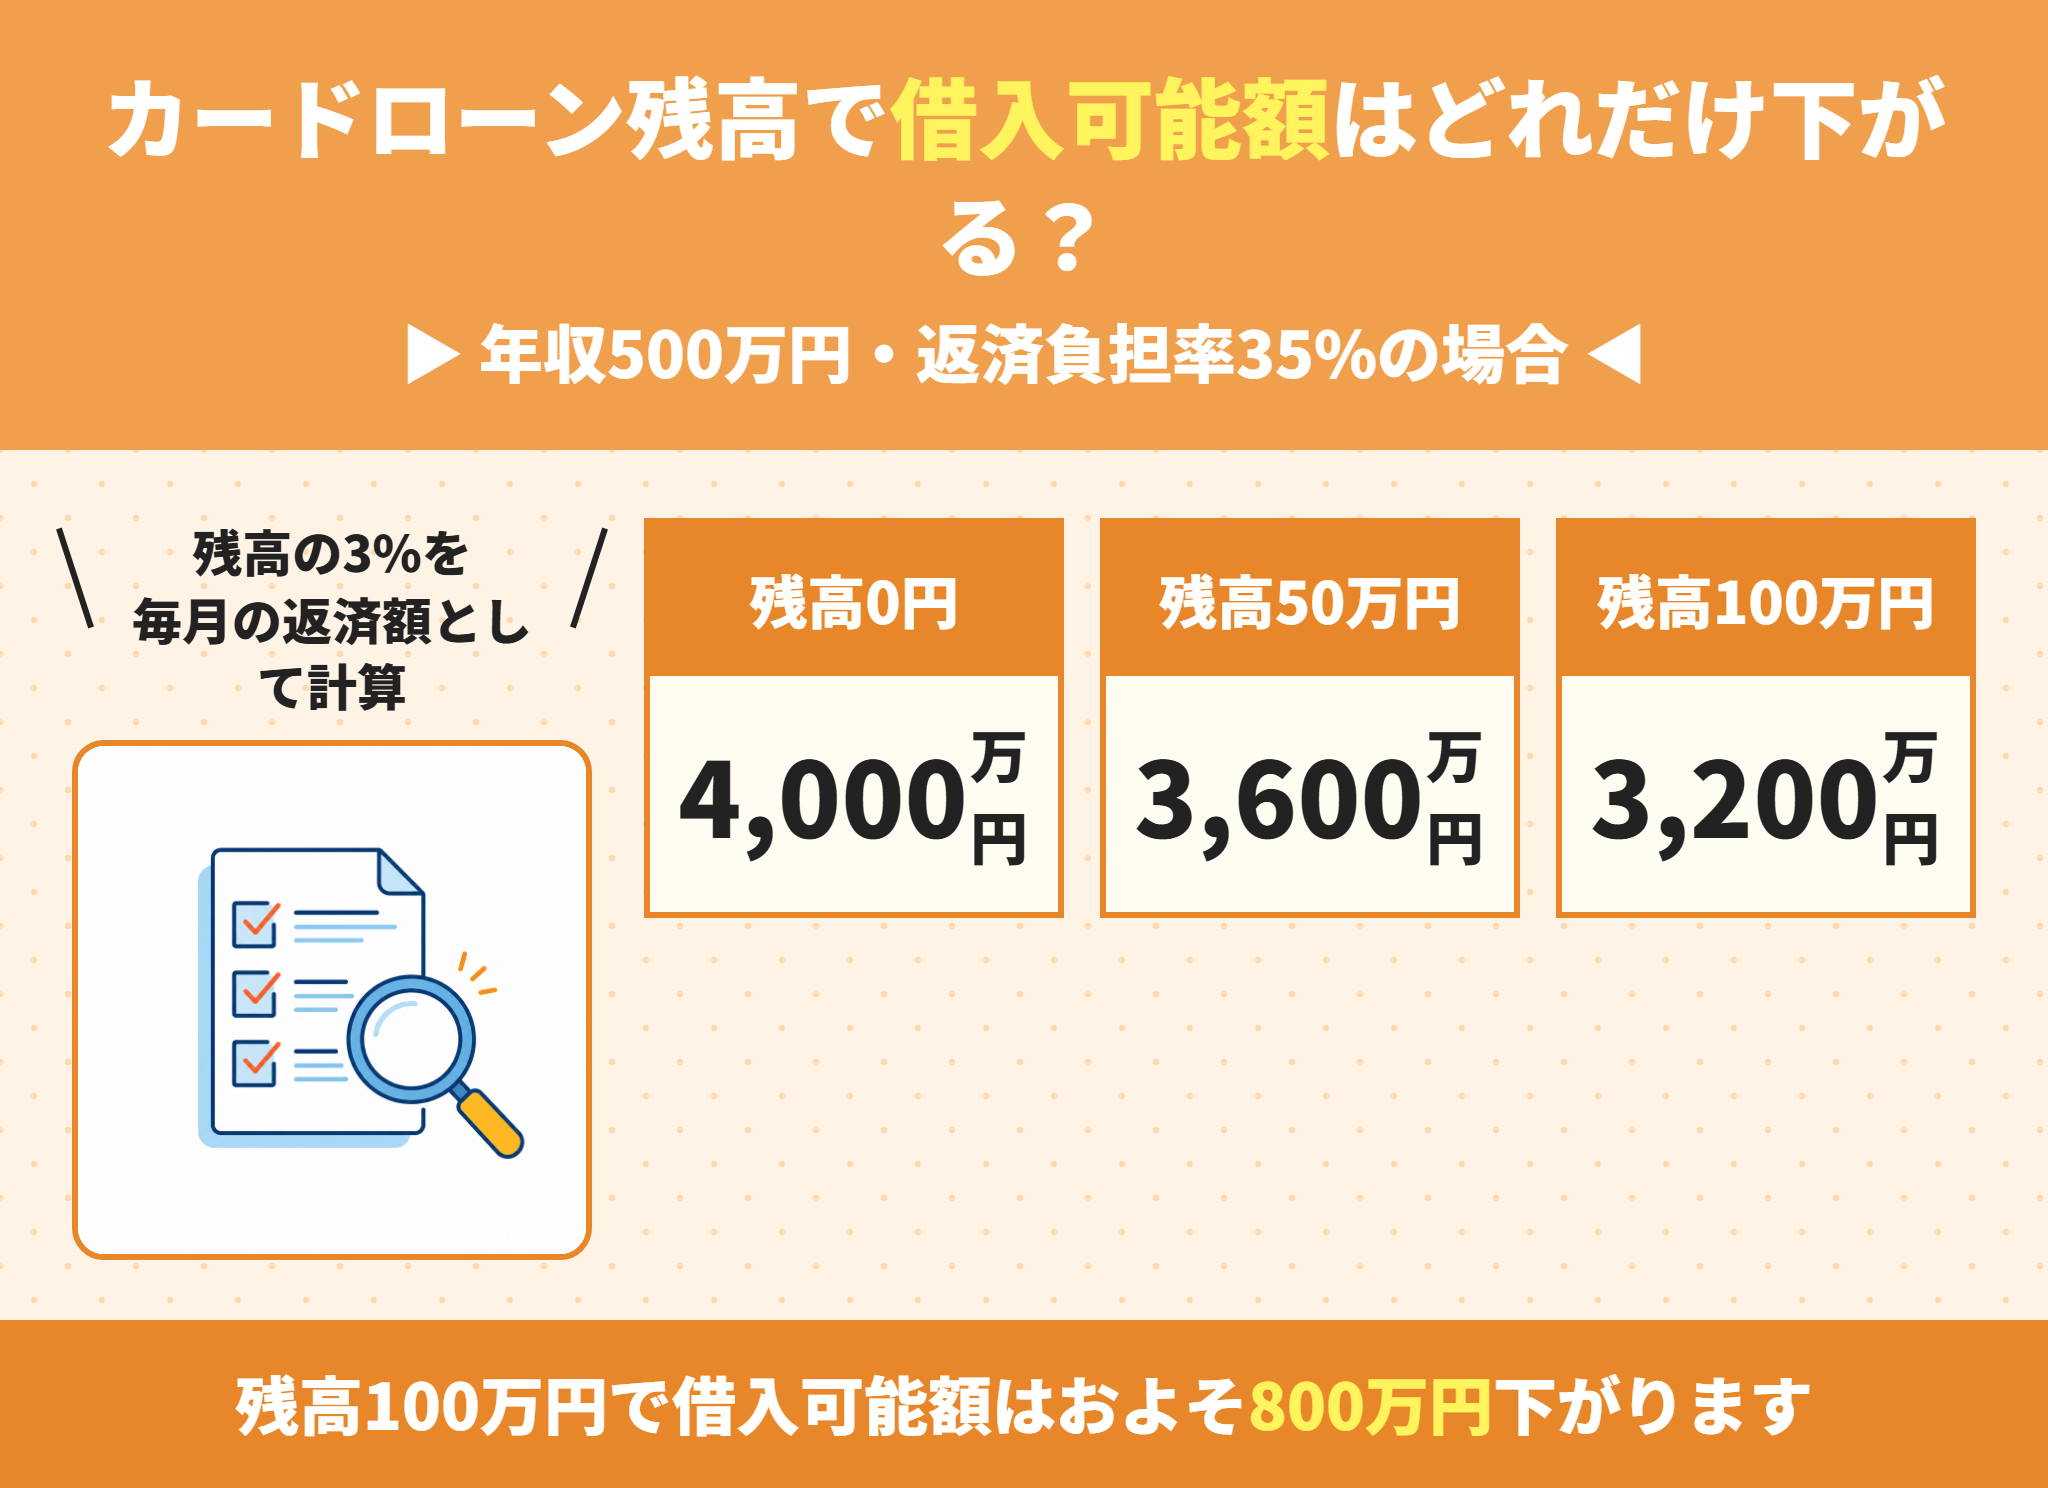
返済負担率の上限が35%、年収500万円であれば年間175万円が上限です。
カードローンの年間返済額が36万円なら、住宅ローンは139万円までとなります。
この差額が、そのまま借入可能額の減少につながります。
| カードローンの返済額 | 住宅ローンに使える年間返済額 | 借入可能額の目安 |
|---|---|---|
| 0円 | 175万円 | 約4,000万円 |
| 年間18万円(残高50万円) | 157万円 | 約3,600万円 |
| 年間36万円(残高100万円) | 139万円 | 約3,200万円 |
金利や返済期間によって変わるため、あくまで目安です。
残高100万円で借入可能額はおよそ800万円下がる計算になります。
カードローンが住宅ローンの審査に影響する3つの理由
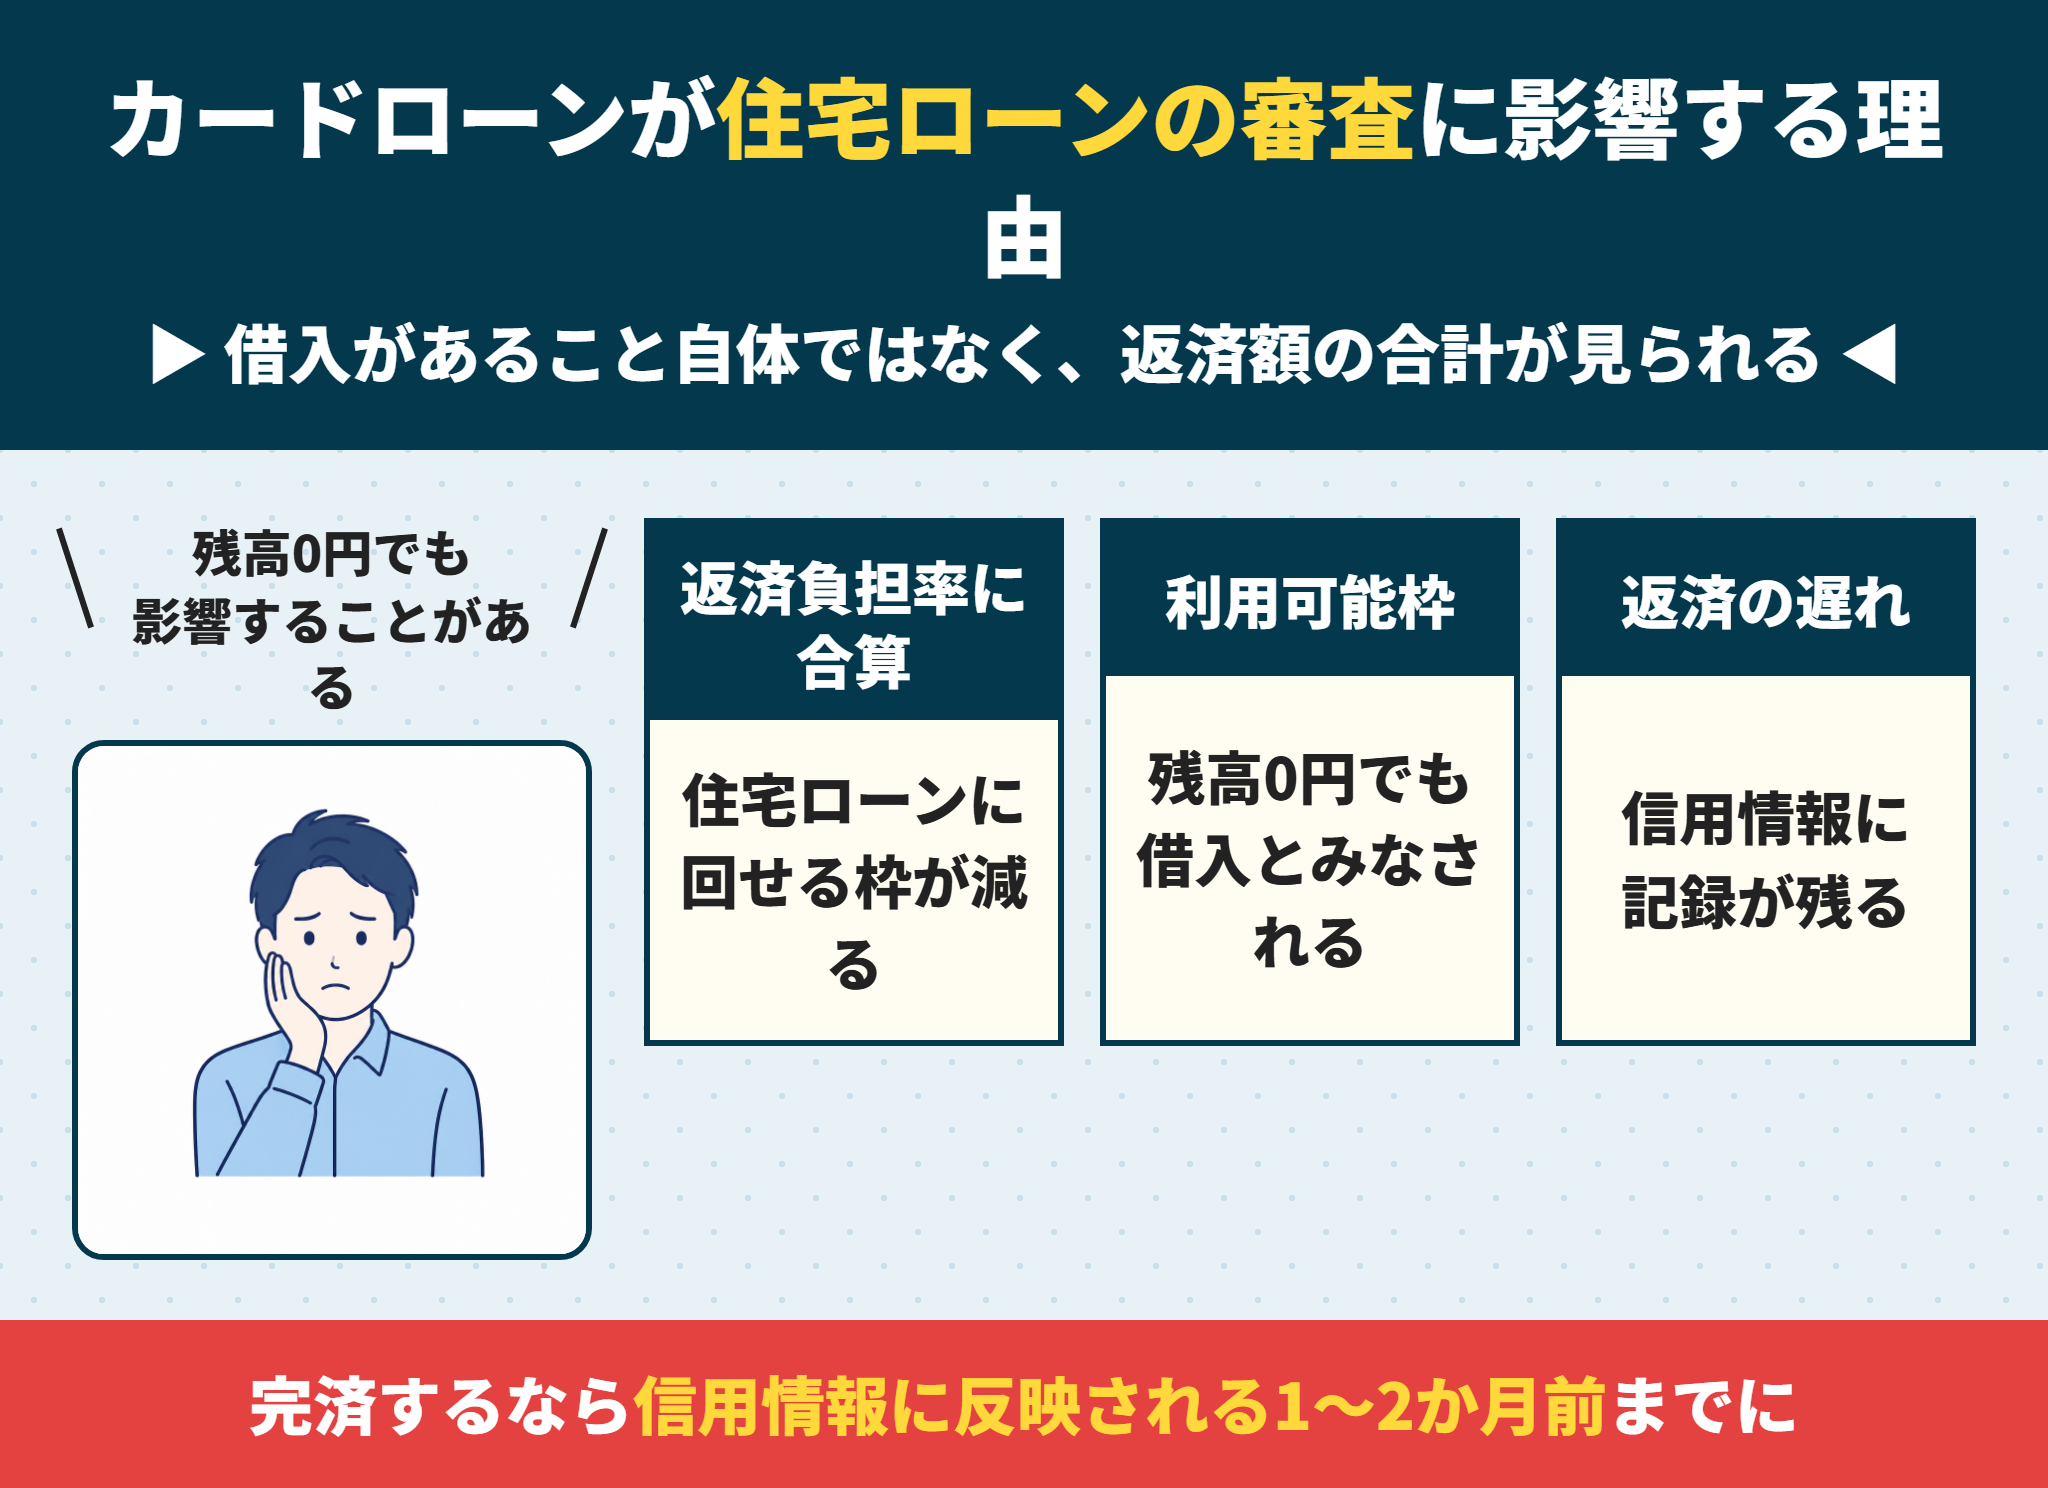
カードローンが審査に影響する理由は、大きく3つに整理できます。
いずれも「返済を続けられるか」を見るための仕組みです。
とくにカードローンの返済額も住宅ローンと合算して年間で計算される点が中心になります。
- 返済負担率に合算されて借入可能額が下がる
- 利用可能枠そのものを借入とみなす金融機関がある
- 返済の遅れがあると信用情報に記録が残る
では、それぞれの理由を詳しく見ていきましょう。
住宅ローンの返済負担率に合算されて借入可能額が下がる
返済負担率とは、年収に占める年間返済額の割合のことです。
この計算には、住宅ローン以外の借入もすべて含まれます。
フラット35では、年収400万円未満は30%以下、400万円以上は35%以下が基準として公表されています。
| 年収 | 総返済負担率の基準 |
|---|---|
| 400万円未満 | 30%以下 |
| 400万円以上 | 35%以下 |
民間の金融機関はこれより厳しい水準を用いることもあります。
カードローンの返済額が増えるほど、住宅ローンに回せる枠がその分だけ減ることになります。
利用可能枠を借入とみなす住宅ローンの金融機関がある
ラクチン君利用残高が0円でも、契約が残っていると審査に影響することがあります。
カードローンには利用可能枠が設定されています。
金融機関によっては、この枠をいつでも借りられる借入とみなして計算します。
枠が100万円あれば、100万円を借りている前提で計算されることになります。
この扱いは金融機関ごとに異なり、基準は公開されていません。
クレジットカードのキャッシング枠も同じ扱いを受けることがあります。
枠だけを下げる手続きに応じてくれるカード会社もあります。
見落としやすいケース
- 残高0円だが契約は残っているカードローン
- 使っていないクレジットカードのキャッシング枠
- 住宅ローンの申込み後に新しくカードを作る
利用残高が0円でも契約が残っていると審査に影響する場合があるため、解約まで済ませておくと安心です。
返済の遅れがあると住宅ローンの審査で記録が確認される
信用情報機関には、契約内容と毎月の返済状況が登録されています。
返済状況は毎月更新され、遅れがあった月には所定の記号が記録されます。
数日の遅れであっても、記録として残っていれば審査で確認されます。
この記録は、完済したあとも一定期間は残ります。
本人が忘れているケースが多い
口座残高の不足で引き落としができなかった月も記録の対象です。心当たりがなくても、申込み前に信用情報を開示して確認しておくことをおすすめします。
カードローンは住宅ローンの審査でばれるのか
申告しなければ分からないのではないか、と考える方もいらっしゃいます。
しかし、金融機関は信用情報機関を通じて借入状況を確認します。
申告しなくても借入は確認されると考えておいてください。
では、どこまで確認されるのかを詳しく見ていきましょう。
住宅ローンの審査では信用情報機関を通じて借入状況が確認される
ラクチン君金融機関は審査の過程で、信用情報機関に照会をかけます。
照会すると、契約先・契約日・借入残高・返済状況が確認できます。
本人が同意したうえで照会するため、申込書には同意欄が設けられています。
同意しなければ審査そのものが進みません。
カードローンだけでなく、クレジットカードや分割払いも対象です。
契約が終了した情報も、一定期間は記録として残ります。
| 信用情報機関 | 主に登録されている契約 |
|---|---|
| CIC | クレジットカード・信販・携帯端末の分割払い |
| JICC | 消費者金融・信販 |
| 全国銀行個人信用情報センター(KSC) | 銀行・信用金庫 |
3つの機関は情報を相互に交流しているため、銀行系のカードローンも把握される仕組みです。
住宅ローンの申込書で申告しないと虚偽申告になる
ラクチン君借入を隠して申し込むことは、絶対に避けてください。
申込書には他社借入を記入する欄があります。
ここに事実と違う内容を書くと、虚偽の申告と判断されます。
信頼を失い、その金融機関では以後の申込みが難しくなることもあります。
正確に申告したうえで返済計画を説明する方が結果につながると考えてください。
信用情報は自分で開示請求して確認できる
信用情報は、本人であれば各機関に開示請求して内容を確認できます。
インターネットや郵送で手続きでき、手数料は数百円から1,500円程度です。
手数料と方法は機関ごとに異なるため、各機関の案内を確認してください。
自分がどこにいくら借りているかを正確に把握してから申し込めます。
申込み前に3機関すべてを開示しておくと、申告漏れを防げます。
参考:CIC|情報開示について
カードローンを完済するタイミングと信用情報への反映期間
完済すること自体は、住宅ローンの審査にとってプラスに働きます。
ただし、完済した事実が信用情報に反映されるまでには時間がかかります。
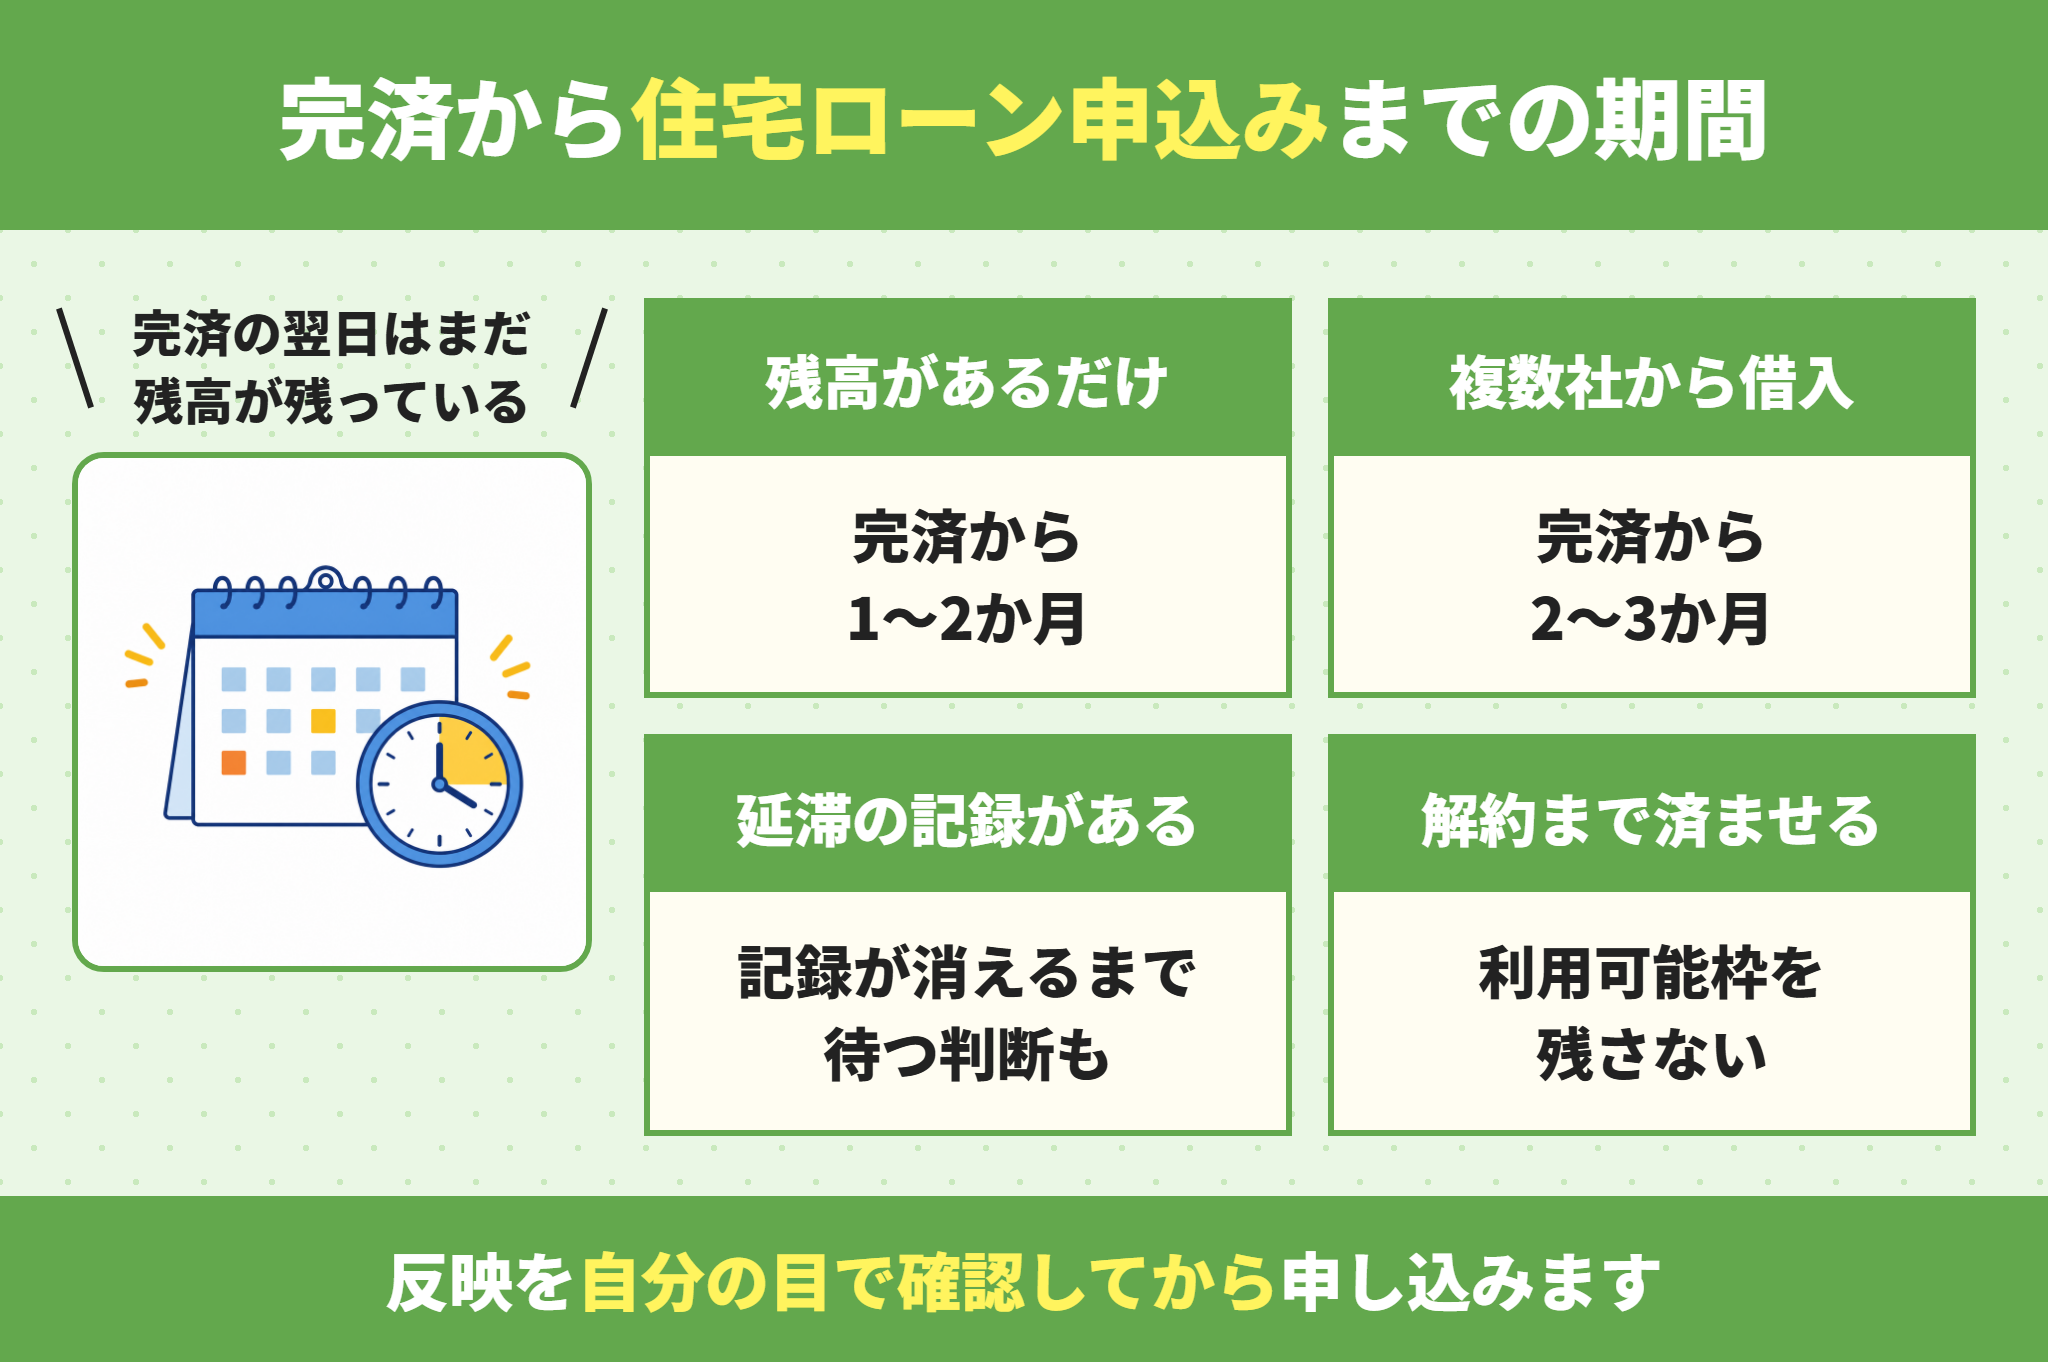
完済が信用情報に反映されるまで1〜2か月ほどかかる点に注意が必要です。
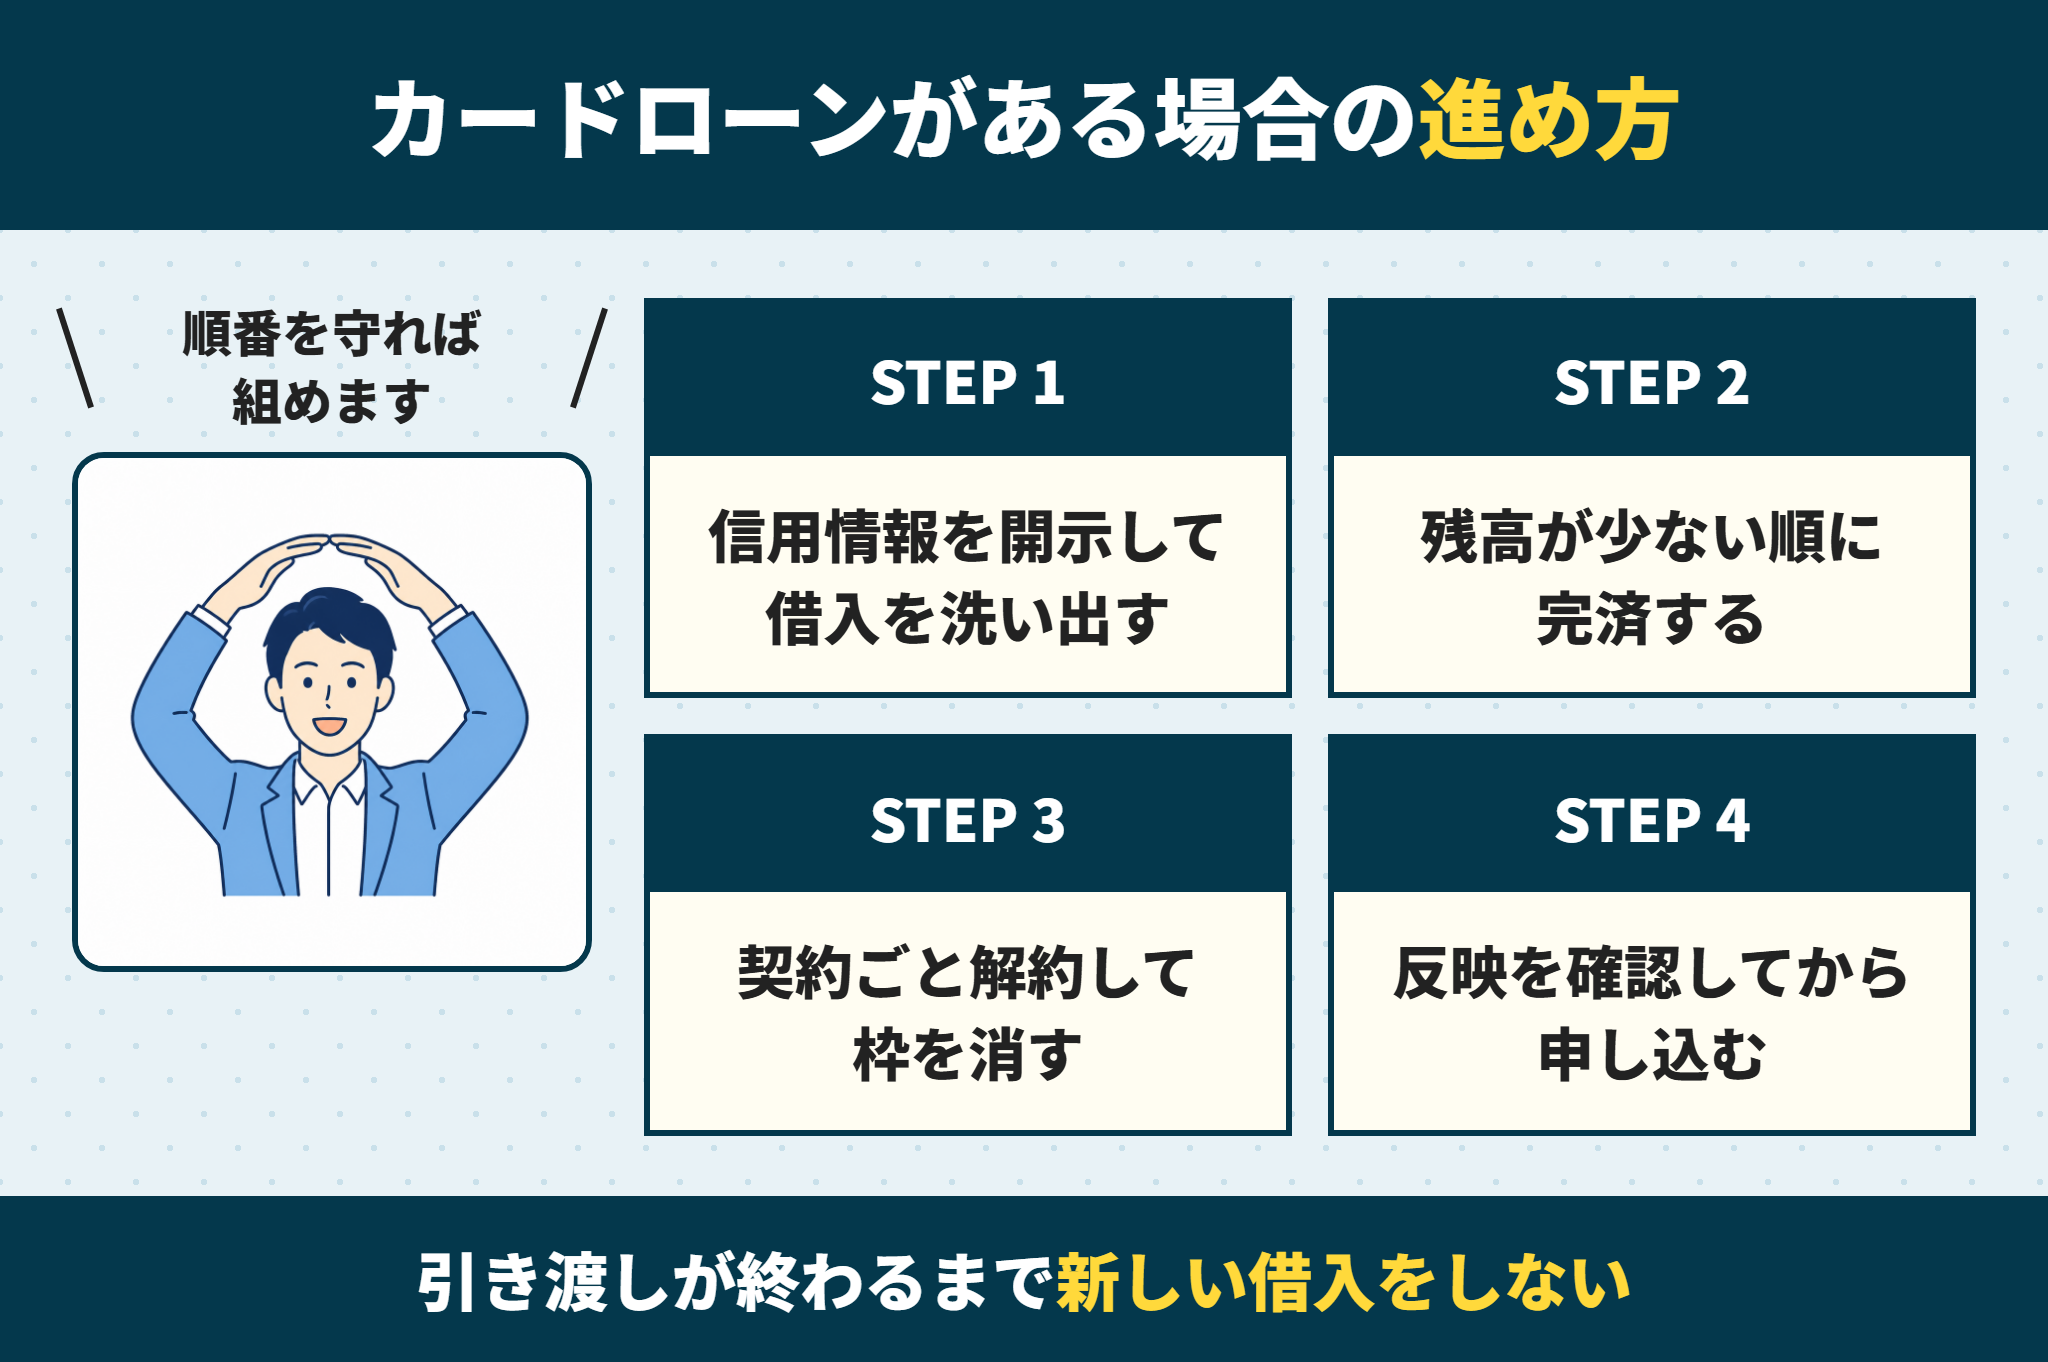
3機関に開示請求し、契約先と残高をすべて洗い出します。
件数を減らすことで印象が変わります。
残高0円でも枠が残っていると影響することがあります。
完済証明書や解約の控えは保管しておきます。
反映を確認できてから住宅ローンを申し込みます。
では、それぞれのポイントを詳しく見ていきましょう。
完済した翌日に住宅ローンを申し込んでも反映されていない
ラクチン君信用情報の更新は、契約先から情報が送られてから行われます。
多くの契約先は月に1回まとめて情報を登録しています。
この間に申し込むと、完済前の残高で審査されることになります。
完済したことを口頭で伝えても、記録が更新されていなければ確認できません。
完済後は1〜2か月空けてから申し込むのが確実です。
住宅ローンの申込み前にカードローンは契約ごと解約する
完済しただけでは、利用可能枠が残ったままになります。
枠が残っていると、借入とみなされて計算される場合があります。
解約はカード会社の窓口や会員ページから手続きできます。
解約が完了すると、信用情報上も契約終了として登録されます。
解約まで済ませるメリット
- 利用可能枠を借入とみなされるリスクがなくなる
- 契約件数が減り、返済に余裕がある状態として見られやすい
- 住宅ローンの契約後に使ってしまう心配がなくなる
住宅ローンの審査中は新しい借入をしない
ラクチン君事前審査に通ったあとでも、本審査の直前に再度照会されることがあります。
審査の途中で新しくカードを作ると、申込みの記録が追加されます。
家具や家電を分割払いで購入するのも同じ扱いになります。
本審査の直前に借入が増えて否決されるケースは実際にあります。
引き渡しが終わるまでは新しい借入をしないと決めておいてください。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
カードローンを完済できない場合に検討できる方法
まとまった資金がなく、完済が難しい場合もあります。
その場合でも、借入額や申込先の調整で対応できることがあります。
完済できなくても、借入額を下げれば基準内に収まるケースがあります。
では、それぞれの方法を詳しく見ていきましょう。
住宅ローンの借入額を下げて返済負担率を基準内に収める
ラクチン君カードローンの返済額の分だけ、住宅ローンの借入額を減らす考え方です。
返済負担率が基準を1〜2%超えているだけなら、調整で届くことがあります。
頭金を増やす、購入価格そのものを見直すといった方法があります。
諸費用は物件価格の6〜9%程度かかるのが一般的です。
諸費用を自己資金でまかなうだけでも効果があります。
返済期間を延ばして毎月の返済額を下げる方法もあります。
ただし返済期間が延びると、総返済額は増えます。
物件価格の1〜2割を目安に自己資金を用意すると選択肢が広がります。
住宅ローンの申込先を変えて基準の違う金融機関を探す
利用可能枠の扱いは金融機関によって異なります。
枠を借入とみなさない金融機関であれば、結果が変わる可能性があります。
1行で否決された場合も、別の金融機関では判断が変わることがあります。
ただし、短期間に複数行へ申し込むと不利に働くことがあります。
申込みの記録は照会日から6か月、銀行系は1年残ります。
1行ずつ結果を確認しながら申し込むよう進めてください。
収入合算やペアローンで住宅ローンの年収基準を満たす
配偶者の収入を合算すると、返済負担率の計算に使う年収が増えます。
その分だけ、借入可能額の上限も上がります。
ただし、合算する方の信用情報や借入状況も審査の対象になります。
収入合算・ペアローンの注意点
- 合算する方に借入や延滞があると、かえって不利になる
- 離婚や退職があった場合の返済負担が重くなる
- 住宅ローン控除の適用範囲が単独名義と異なる
合算する方の信用情報も先に確認しておくことが大切です。
おまとめローンへの借り換えは住宅ローンの直前を避ける
ラクチン君複数の借入を1本にまとめても、総額が減るわけではありません。
件数が減ることで印象が改善する可能性はあります。
一方で、借り換えは新規の申込みとして信用情報に記録されます。
借入期間が延びて総返済額が増えることもあります。
住宅ローンの申込み直前におまとめローンを組むのは避けてください。
参考:金融庁|貸金業法のキホン
親から資金援助を受けてカードローンを完済する
住宅取得のための資金援助には、贈与税の非課税特例が設けられています。
ただし、カードローンの返済に充てる資金は住宅取得資金にあたりません。
生活資金としての援助と、住宅取得資金の援助は区別して扱われます。
金額や条件によっては贈与税の対象になります。
援助を受ける前に税理士や税務署へ確認することをおすすめします。
カードローン以外で見落としやすい借入
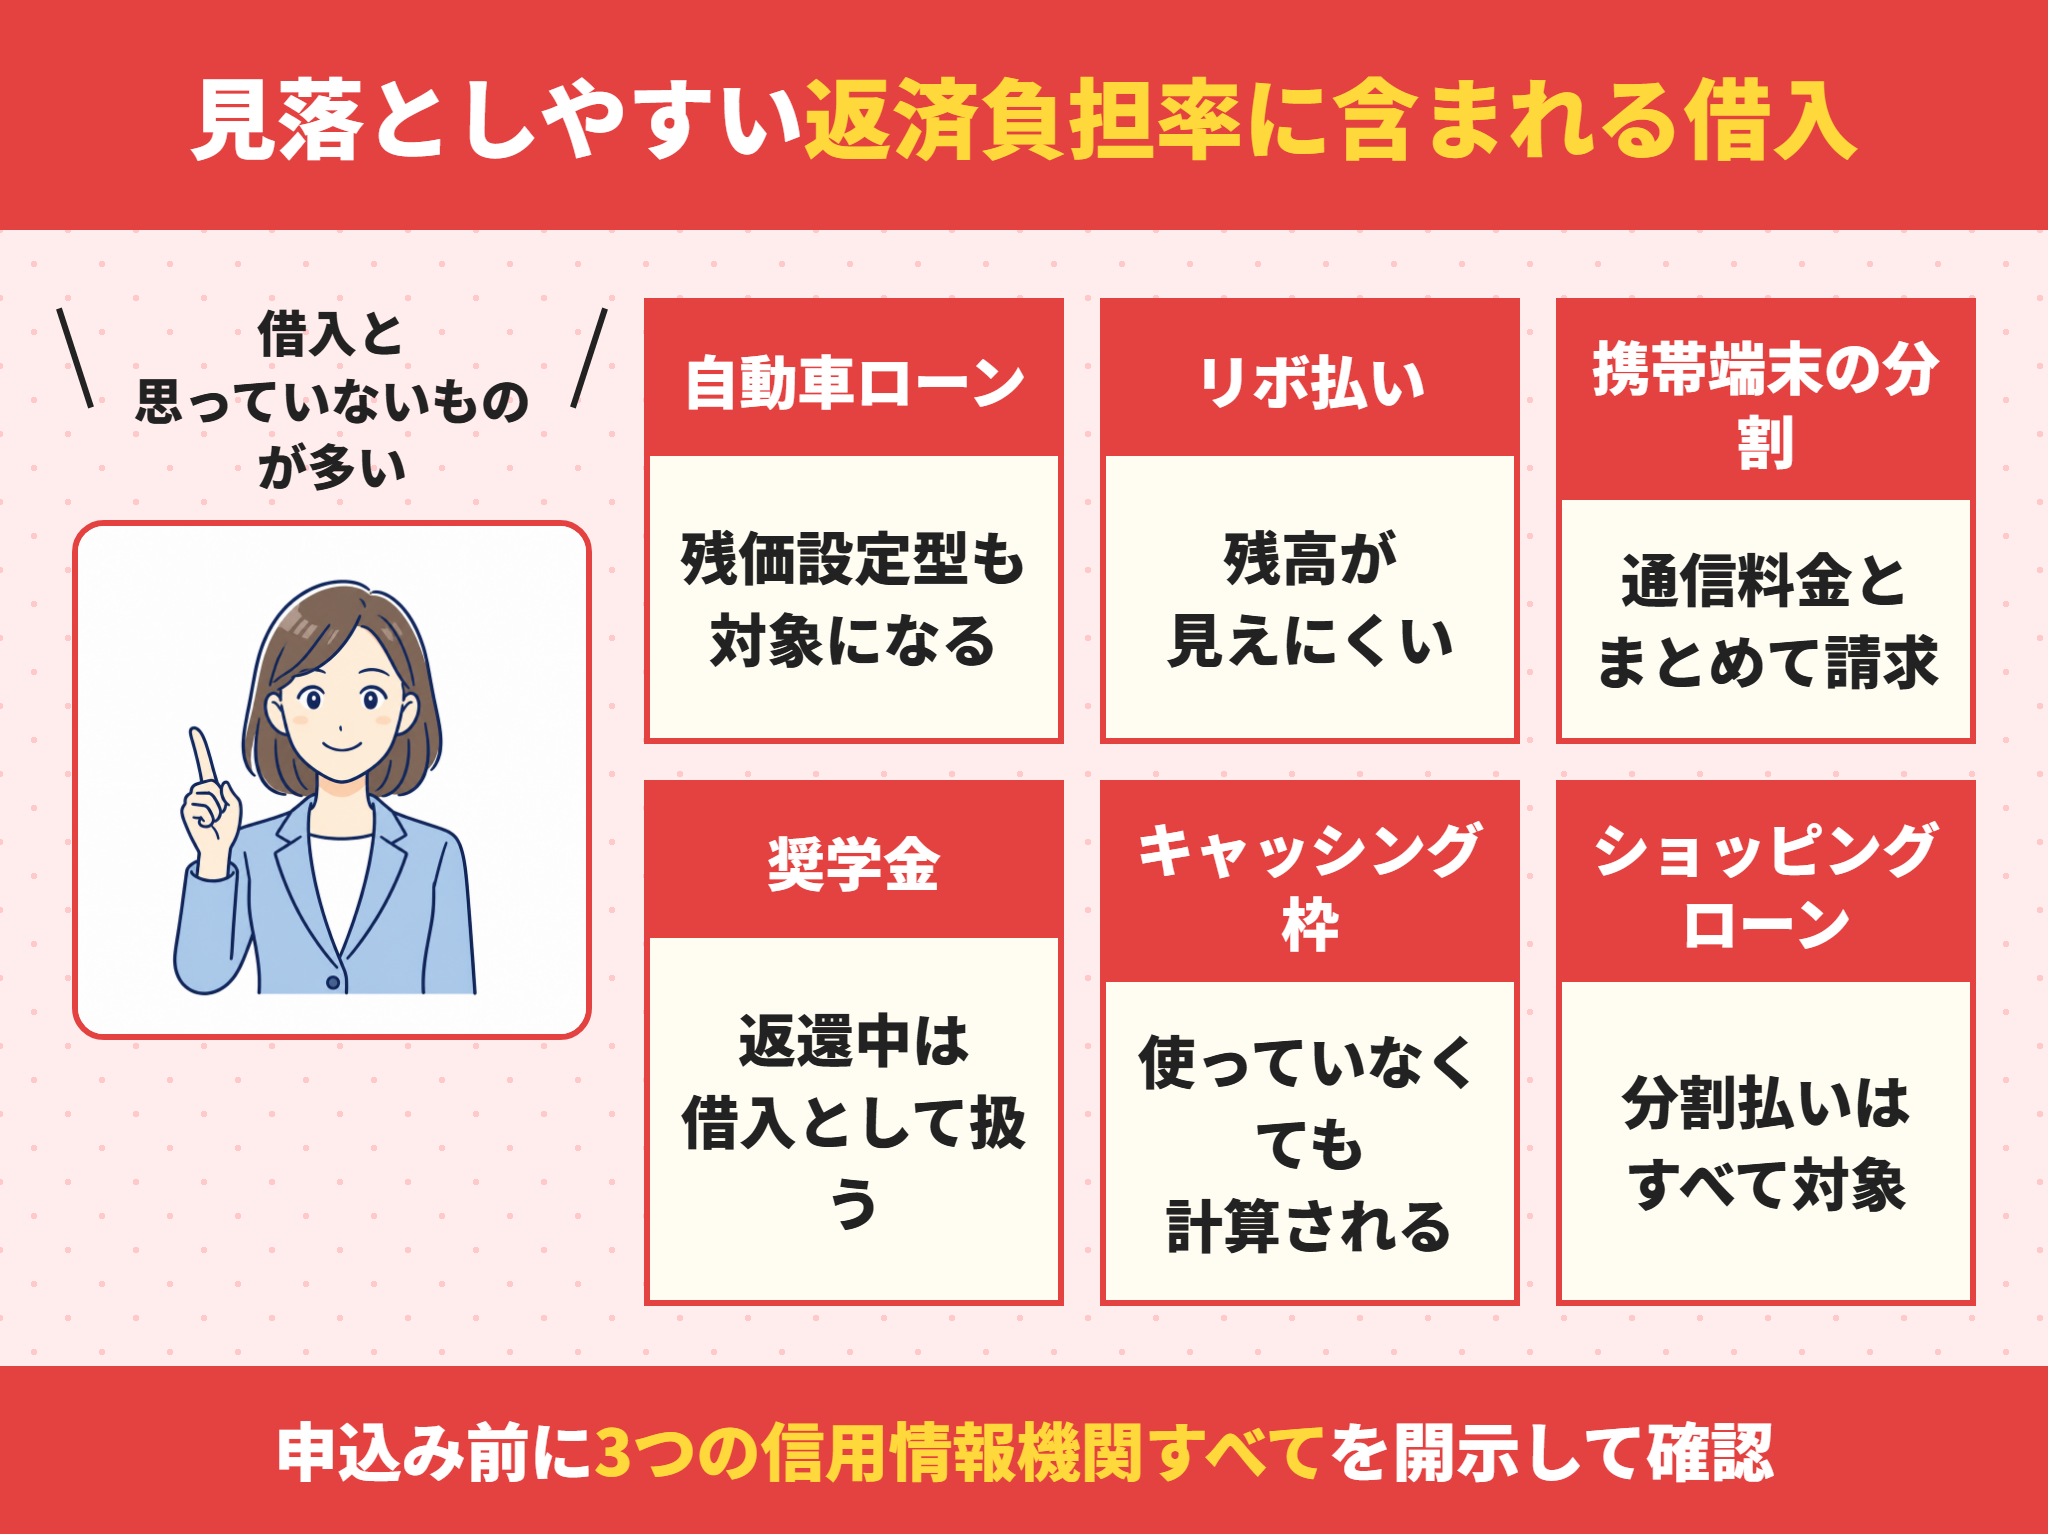
返済負担率に含まれるのは、カードローンだけではありません。
本人が借入と認識していないものが含まれていることがあります。
分割払いや奨学金も返済負担率に含まれる点に注意してください。
- 自動車ローン・マイカーローン
- クレジットカードのリボ払い・分割払い
- 携帯端末の分割払い
- 奨学金の返済
- ショッピングローン・教育ローン
- カードローンの利用可能枠
では、見落としやすいものを詳しく見ていきましょう。
携帯端末の分割払いも住宅ローンの審査では借入として扱われる
ラクチン君スマートフォンの本体代金を分割で支払っている場合、それも借入です。
通信料金とまとめて請求されるため、借入と認識していない方が多くいます。
CICには割賦販売の契約として登録されています。
通信料金の支払いが遅れると、この契約の返済遅延として記録されます。
携帯料金の滞納が住宅ローンの審査に影響するのはこのためです。
奨学金の返済も住宅ローンの返済負担率に含まれる
日本学生支援機構の奨学金は、返還が始まると借入として扱われます。
毎月1万円台の返済でも、年間では十数万円になります。
返還を延滞していると、信用情報に記録が残ります。
延滞が続いた場合は、個人信用情報機関へ登録される仕組みになっています。
奨学金の延滞は住宅ローンの審査に影響するため、返還状況を確認しておきましょう。
リボ払いは残高が見えにくく住宅ローンの審査で表面化する
ラクチン君リボ払いは毎月の支払額が一定のため、残高が減っている実感を持ちにくくなります。
手数料の割合が高く、元金がなかなか減らないことがあります。
気づかないうちに残高が数十万円になっているケースもあります。
カード会社の会員ページで、リボ残高を確認してください。
リボ払いを一括返済に切り替える手続きは、会員ページから行えます。
住宅ローンを検討し始めたらリボ払いは一括返済に切り替えるのが望ましいです。
自動車ローンは返済期間が残っていると影響が大きい
ラクチン君自動車ローンは月々の返済額が大きく、返済負担率への影響が目立ちます。
毎月3万円の返済であれば、年間36万円が住宅ローンの枠から差し引かれます。
借入可能額にすると、おおむね800万円前後の差になります。
残債が少なければ、住宅ローンの前に完済しておく価値があります。
残価設定型のローンも、残債として計算の対象になります。
自動車ローンは残債が少なければ先に完済すると選択肢が広がります。
住宅ローンが組めないと決めつけずに現状を数字で確認する
カードローンがあるから組めないと決めつける必要はありません。
まず、年収と借入の年間返済額から返済負担率を計算してみてください。
基準内に収まっていれば、そのまま申し込める可能性があります。
超えている場合も、どこまで減らせば届くかが分かります。
完済できない金額であれば、借入額を下げるという選択肢もあります。
組めないかどうかは返済負担率を計算すれば判断できるようになります。
カードローンを整理してから住宅ローンを申し込むまでの期間
完済から申込みまでに必要な期間は、状況によって変わります。
残高を返すだけなのか、延滞の記録があるのかで大きく違います。
延滞の記録は完済後も一定期間は残る点を踏まえて計画してください。
| 状況 | 申込みまでの期間の目安 | 進め方 |
|---|---|---|
| 残高があるだけ | 完済 → 1〜2か月 | 反映を確認してから申込み |
| 複数社から借入 | 完済 → 2〜3か月 | 件数を減らしてから申込み |
| 延滞の記録がある | 記録が消えるまで待つ | 開示して記録の内容を確認する |
では、状況ごとの考え方を詳しく見ていきましょう。
残高があるだけなら完済から1〜2か月で申し込める
ラクチン君延滞がなく残高だけの状態であれば、完済して反映を待つだけで済みます。
返済状況に問題がなければ、記録はむしろ良好な履歴として残ります。
期日どおりに返済してきた実績は、マイナスにはなりません。
完済後に信用情報を再度開示して、残高0円と契約終了を確認します。
反映を自分の目で確認してから申し込むのが確実です。
延滞の記録がある場合は消えるまで待つ判断もある
ラクチン君延滞の記録は、完済しても一定期間は残り続けます。
記録が残っている間は、申込先を変えても結果は変わりにくくなります。
保有期間は信用情報機関ごとに定められています。
開示請求をすれば、いつ登録された情報かを確認できます。
購入時期を遅らせるかどうかの判断材料になります。
記録の登録日を確認してから購入時期を決めるようにしてください。
参考:CIC|情報開示について
住宅ローン控除は他社借入があっても使える
住宅ローン控除とは?
住宅ローンを利用して住宅を取得した場合に、年末のローン残高に応じて所得税などが控除される制度です。適用には、床面積や所得金額などの要件を満たす必要があります。
適用の要件に、カードローンなど他社借入の有無は含まれていません。
住宅ローンを組めたのであれば、要件を満たす限り控除を受けられます。
控除を受けるには、初年度に確定申告をする必要があります。
住宅ローン控除の適用に他社借入の有無は関係しないため、心配は不要です。
大阪でカードローンを整理して住宅ローンを申し込んだご相談
他社借入は、完済の順番と反映のタイミングで結果が変わります。大阪では地域の金融機関との取引実績が判断材料になることもあります。
以下は大阪の不動産事情をふまえた代表的なご相談のパターンです。特定の取引を指すものではありません。
大阪の商店主が、事業の資金と個人の借入を分けられていなかった
大阪市内で飲食店を営んでいます。仕入れの支払いが重なったときにカードローンを使っており、残高は3社で合わせて150万円ほどです。事業のための借入なので住宅ローンとは別だと思っていたのですが、不動産会社から「まとめて計算される」と言われました。どう整理すればよいか、というご相談です。
大阪には個人商店や町工場が多く、事業用の資金と個人の生活資金の区別が曖昧なまま借入をしているケースがあります。
個人事業主の場合、事業と個人の資産が明確に分かれていません。
そのため事業性の借入も返済負担率の計算に含まれることがあります。
本人が思っている以上に借入の合計が大きく計算されるのはこのためです。
まず3つの信用情報機関すべてに開示請求し、契約先と残高をすべて洗い出します。
そのうえで、事業用の資金は日本政策金融公庫などの事業性融資に一本化します。
カードローンは残高の少ない契約から順に完済し、契約ごと解約します。
件数を減らすだけでも、返済に余裕がある状態として見られやすくなります。
このケースのポイント
事業用と個人の借入を分けてから申し込むことで、返済負担率の見え方が変わります。完済が信用情報に反映されるまで1〜2か月かかる点も忘れないでください。
残高0円のカードローンを解約せずに申し込んで、借入額が伸びなかった
10年前に作ったカードローンがありますが、ここ数年は一度も使っておらず残高は0円です。使っていないので影響はないと考えて、そのまま住宅ローンを申し込みました。ところが借入可能額が想定より数百万円低く出ました。理由が知りたい、というご相談です。
カードローンには利用可能枠が設定されています。
金融機関によっては、この枠をいつでも借りられる借入とみなして計算します。
枠が100万円あれば、100万円を借りている前提で計算されることになります。
クレジットカードのキャッシング枠も同じ扱いを受けることがあります。
この扱いは金融機関ごとに異なり、基準は公開されていません。
使う予定がないカードローンは、完済だけでなく契約ごと解約します。
解約はカード会社の窓口や会員ページから手続きできます。
クレジットカードのキャッシング枠だけを0円に下げる手続きに応じてくれる会社もあります。
解約が信用情報に反映されるまで1〜2か月かかるため、申込みの前に済ませておきます。
このケースのポイント
利用残高が0円でも、契約が残っていると審査に影響することがあります。使っていないカードは枠ごと消してから申し込むのが確実です。
車を買い替えた直後に申し込み、借入額が800万円下がった
大阪の北摂に住んでおり、生活に車が欠かせません。住宅の購入を考えていた時期に車検が重なり、先に車を買い替えて自動車ローンを組みました。その後で住宅ローンを申し込んだところ、思っていたより借りられる額が少なく、希望の物件に届きませんでした、というご相談です。
自動車ローンは毎月の返済額が大きく、返済負担率への影響が目立ちます。
毎月3万円の返済であれば、年間36万円が住宅ローンの枠から差し引かれます。
借入可能額にすると、おおむね800万円前後の差になります。
残価設定型のローンも、残債として計算の対象になります。
残債が少なければ、住宅ローンの前に完済しておく価値があります。
完済が難しい場合は、住宅の借入額を下げるか物件の価格帯を見直すことになります。
住宅の購入が視野に入っているなら、車の買い替えは引き渡しのあとに回す判断もあります。
このケースのポイント
住宅ローンより先に自動車ローンを組むと借入可能額が大きく下がります。大きな買い物の順番は住宅ローンを先にするよう計画してください。
車のローンの影響を金額で見たい方は車のローンが残ってると住宅ローンは組める?月3万円で借入可能額が1028万円減るに、月額ごとに減る金額を表で出しています。
ラクチン不動産からのアドバイス
カードローンがあると住宅ローンは組めない、と思い込んでいる方は少なくありません。
実際には完済が申込条件になっているわけではなく、返済額の合計が基準内に収まるかどうかで判断されます。
難しいのは、本人が借入だと認識していないものまで計算に入る点です。
携帯端末の分割払い、奨学金、使っていないカードの枠まで対象になります。
ラクチン不動産では、申込みの前に3つの信用情報機関すべてを開示していただくようお伝えしています。
全体像が分かれば、完済すべきものと、そのままでよいものが切り分けられます。
カードローンと住宅ローンに関するよくある質問
- カードローンの残高がいくらまでなら住宅ローンは組めますか?
-
一律の基準は公表されていません。返済負担率が金融機関の基準内に収まるかどうかで判断されるため、年収と希望借入額によって変わります。
- カードローンを申告しなければばれませんか?
-
金融機関は信用情報機関に照会するため、申告しなくても借入は確認されます。虚偽の申告と判断されると、その金融機関では以後の申込みが難しくなります。
- カードローンは完済すればすぐ住宅ローンを申し込めますか?
-
完済が信用情報に反映されるまで1〜2か月かかります。反映前に申し込むと完済前の状態で審査されるため、反映を確認してから申し込むことをおすすめします。
- 残高0円のカードローンは解約した方がよいですか?
-
利用可能枠を借入とみなす金融機関があるため、使う予定がなければ解約しておく方が安心です。
- 住宅ローンの審査に通ったあとにカードローンを使ってもよいですか?
-
本審査の直前に再度照会されることがあります。引き渡しが終わるまでは新しい借入を避けてください。
- カードローンがあると住宅ローン控除は使えませんか?
-
住宅ローン控除の適用要件に、他社借入の有無は含まれていません。要件を満たせば適用を受けられます。
カードローンがあっても順番を守れば住宅ローンは組める
カードローンが残っていても、住宅ローンを組むことは可能です。
重要なのは、残高と件数を整理し、完済の反映を待ってから申し込むことです。
審査の結果はあくまで金融機関の判断であり、当サイトが通過を保証するものではありません。
この記事のまとめ
- カードローンの完済は住宅ローンの申込条件ではない
- ただし返済額は住宅ローンと合算して返済負担率が計算される
- 利用残高が0円でも、契約が残っていると影響する場合がある
- 信用情報機関への照会により、申告しなくても借入は確認される
- 完済が信用情報に反映されるまで1〜2か月かかる
- 携帯端末の分割払いや奨学金も返済負担率に含まれる
- 引き渡しが終わるまで新しい借入をしない
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
この記事の情報は 2026年8月 時点のものです。制度・基準は改正されることがあるため、実際のお手続きの際は各機関の最新情報をご確認ください。

コメント