





契約社員だと、住宅ローンは組めないのかな…

転職したばかりだけど、何年か待たないとダメ?
雇用形態を理由にあきらめてしまう方は、実際に多くいます。
結論からいうと、雇用形態そのものより収入が続くと見えるかどうかで判断されます。
正社員でも勤続3か月なら評価は高くなく、契約社員でも更新を重ねていれば評価されます。
金融機関が知りたいのは、35年間返し続けられるかという1点だけです。
ただし、進め方を間違えると
ただし、勤続年数の要件がある金融機関に申し込むと、内容を見られる前に条件で外れます。
勤続1年以上、3年以上といった条件を設けている金融機関があります。
要件を満たさないまま申し込んでも、申込記録だけが残ります。
この記録は6か月間、他の金融機関からも見えます。
逆にいえば、要件のない金融機関から選べば、この空振りは避けられます。
この記事では、雇用形態ごとの見られ方と必要書類、通すための準備を解説します。
- 雇用形態ごとに審査で何を見られるか
- 正社員以外でも申し込める金融機関の選び方
- 転職直後に申し込むときの考え方
- 産休・育休中の申し込みで注意すること
- シングルマザー・ひとり親の場合の進め方
- 雇用形態別に必要になる書類

シュース 健人
宅地建物取引士(大阪府 第118737号)
株式会社GEEZ/大阪府知事(2)第62068号
関西全域の不動産の購入・売却査定・相続不動産・空き家などの実務に携わっています。本記事は、実務経験に加え、国土交通省・法務省・国税庁などの公的資料を確認して執筆・監修しています。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
雇用形態によって住宅ローンの審査はどう変わるか
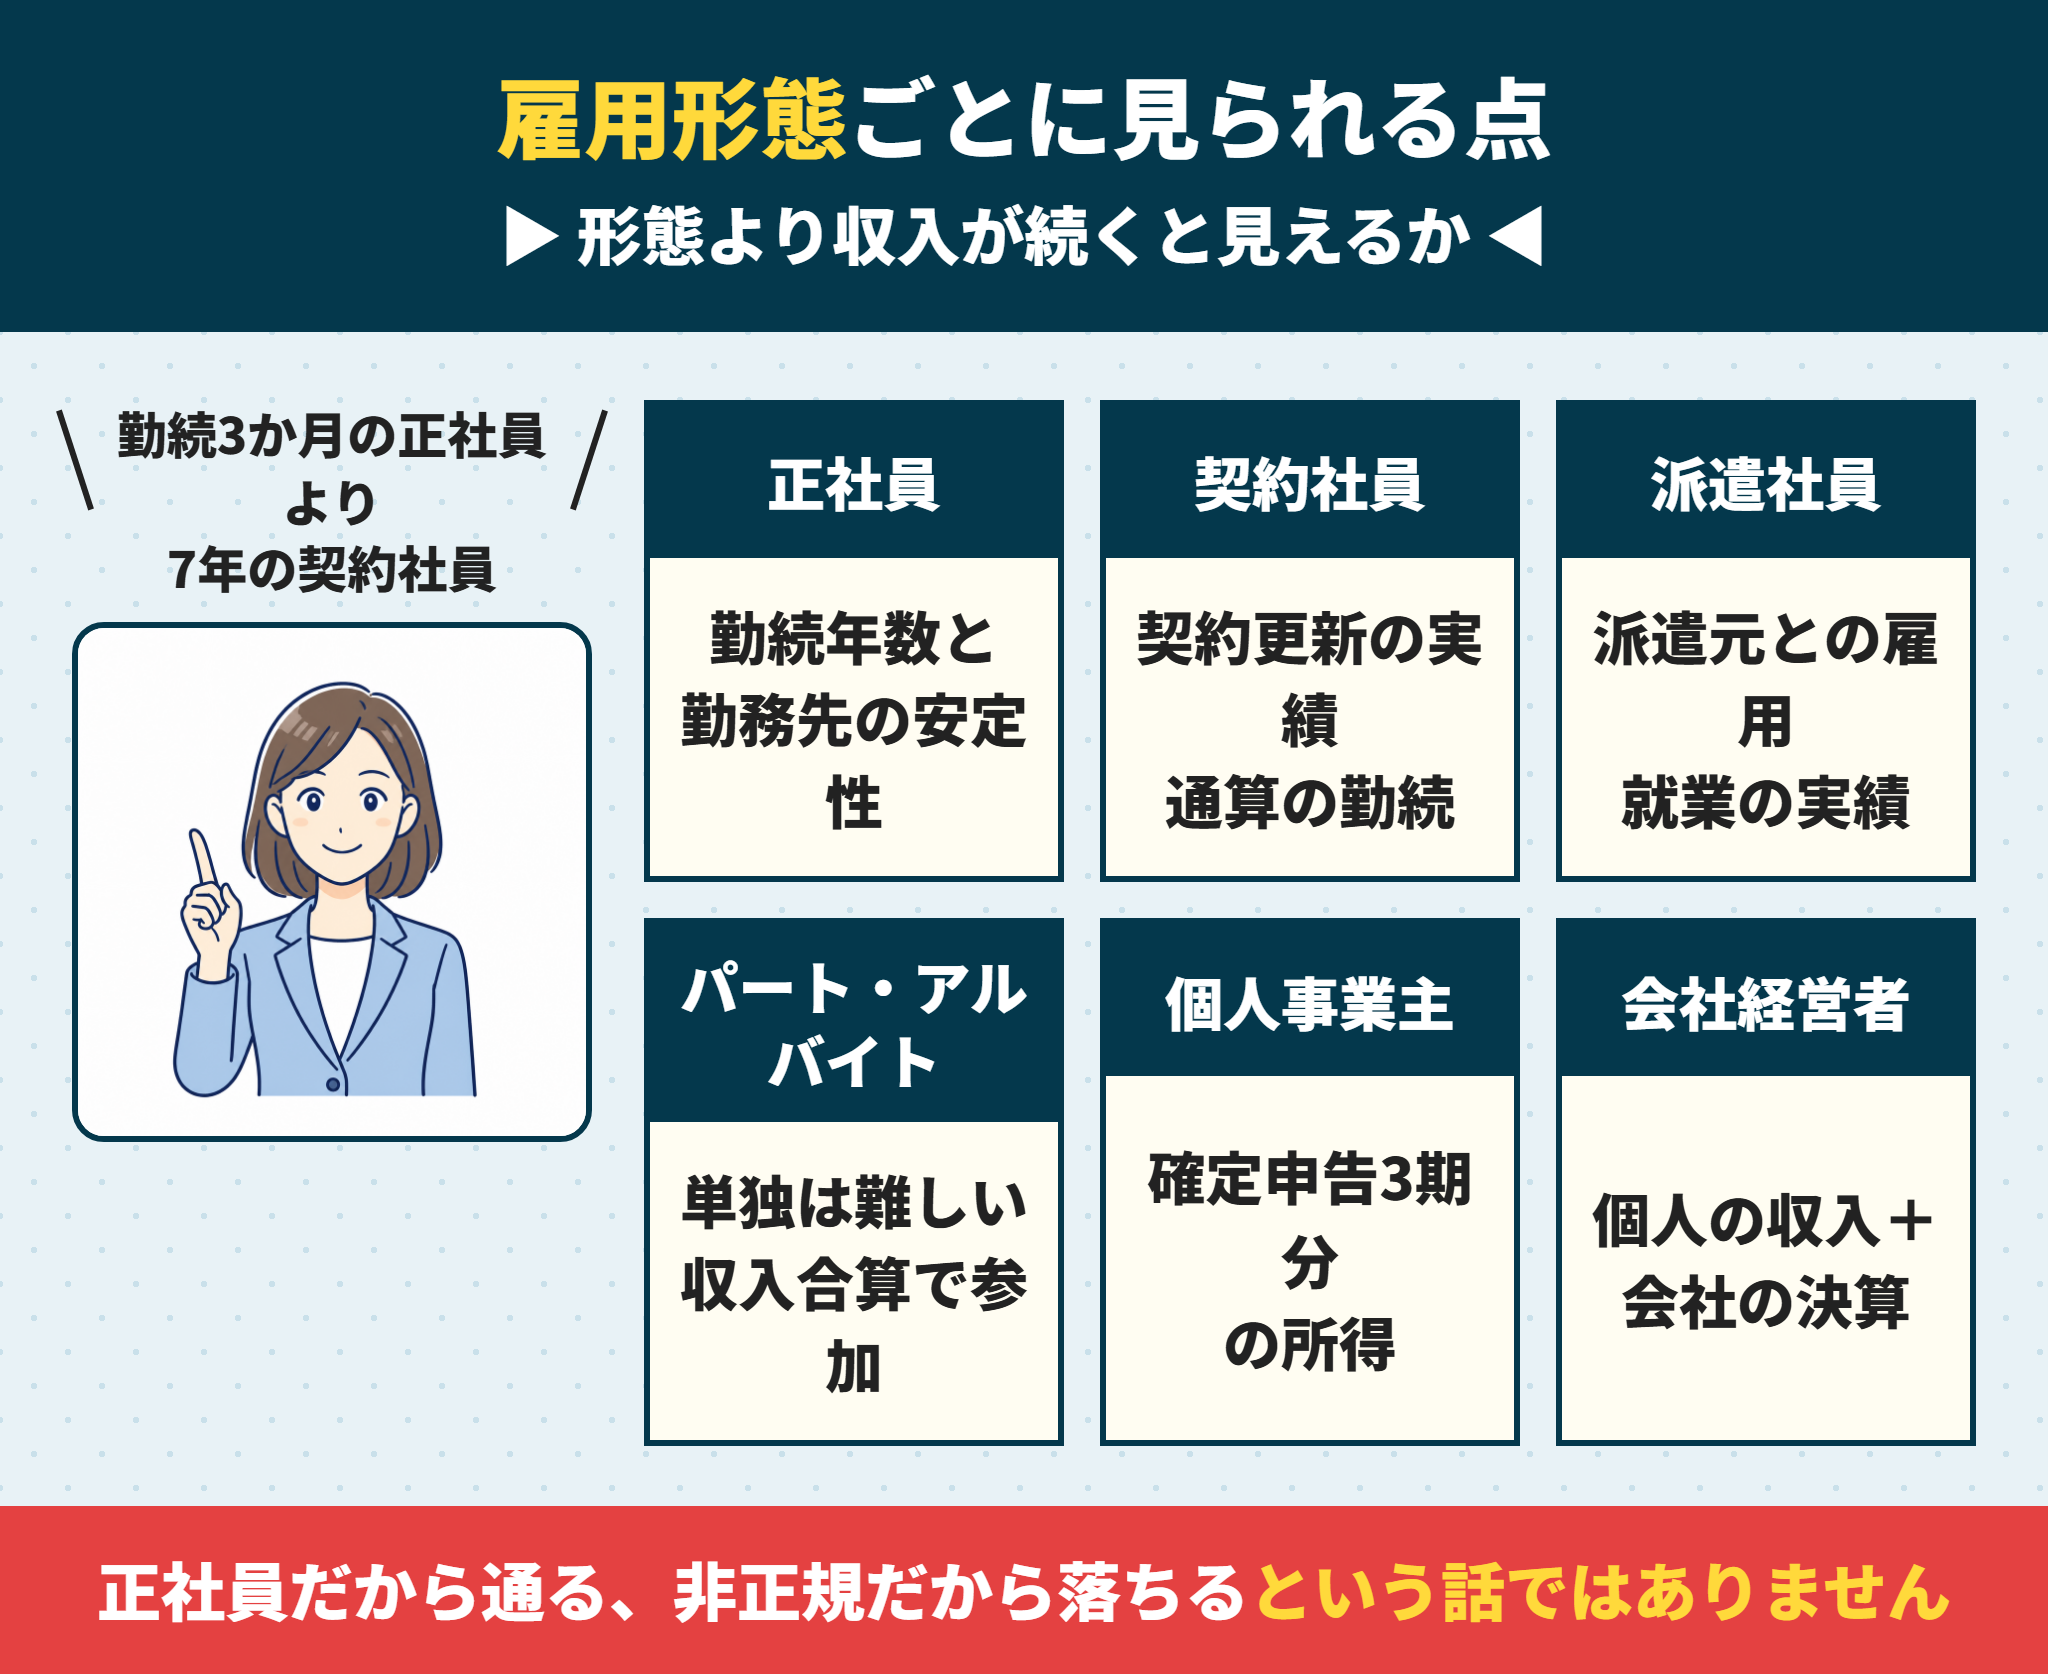
金融機関が見ているのは、収入の安定性と継続性です。
雇用形態は、それを判断するための材料の1つにすぎません。
正社員だから通る、非正規だから落ちるという単純な話ではありません。
ただし、形態ごとに見られ方の重点は変わります。
| 雇用形態 | 主に見られる点 | 注意点 |
|---|---|---|
| 正社員 | 勤続年数と勤務先の安定性 | 勤続が短いと評価が下がる |
| 契約社員 | 契約更新の実績と通算の勤続 | 更新回数が少ないと不利 |
| 派遣社員 | 派遣元との雇用関係と就業実績 | 無期雇用派遣は評価されやすい |
| パート・アルバイト | 単独では難しいことが多い | 収入合算での参加は可能 |
| 個人事業主 | 直近3期分の所得 | 節税で所得を下げていると不利 |
| 会社経営者 | 会社の決算内容もあわせて見られる | 個人と法人の両方を確認される |
では、形態ごとに詳しく見ていきましょう。
契約社員の住宅ローン審査
 ラクチン君
契約更新の実績が、そのまま評価につながります。
有期契約であっても、更新を重ねていれば収入の継続性が示せます。
同じ勤務先で3年、5年と続いていれば、その実績が材料になります。
無期転換ルールで無期契約に転換していれば、より安定していると見られます。
一方、契約が始まったばかりだと、更新されるかが不透明と判断されます。
雇用契約書と、これまでの更新履歴を示せるようにしてください。
派遣社員の住宅ローン審査
ラクチン君雇用主は派遣先ではなく、派遣元の会社です。
審査では、派遣元との雇用関係と、就業の実績が見られます。
奨学金を返しながら買う方は奨学金があると住宅ローンは組める?月1万円で借入可能額が343万円減るもご覧ください。返還月1万円あたり約343万円減る計算と、延滞情報が返還完了から5年後まで残ることを整理しました。
登録型派遣は、仕事の切れ目があるため継続性を示しにくくなります。
無期雇用派遣であれば、期間の定めがないぶん評価されやすくなります。
同じ派遣先で長く就業していれば、その実績も材料になります。
派遣元が発行する就業証明書を用意できるか確認してください。
パート・アルバイトの場合
 ラクチン君
単独での借入は、難しいことが多いのが実情です。
収入が変動しやすく、勤務時間の保証もないためです。
ただし、世帯としての選択肢は残っています。
配偶者が主債務者となり、収入合算に参加する方法があります。
ペアローンで、それぞれが借りる形も選べる場合があります。
ただし合算すると、その方の信用情報や他社借入も審査対象になります。
個人事業主・会社経営者の場合
ラクチン君見られるのは売上ではなく、確定申告書の所得です。
直近3期分の確定申告書を求められるのが一般的です。
経費を多く計上して節税していると、所得が低く評価されます。
会社経営者は、個人の収入に加えて会社の決算内容も確認されます。
詳しくは個人事業主の住宅ローンの記事で解説しています。
勤続年数の要件と、転職直後の申し込み
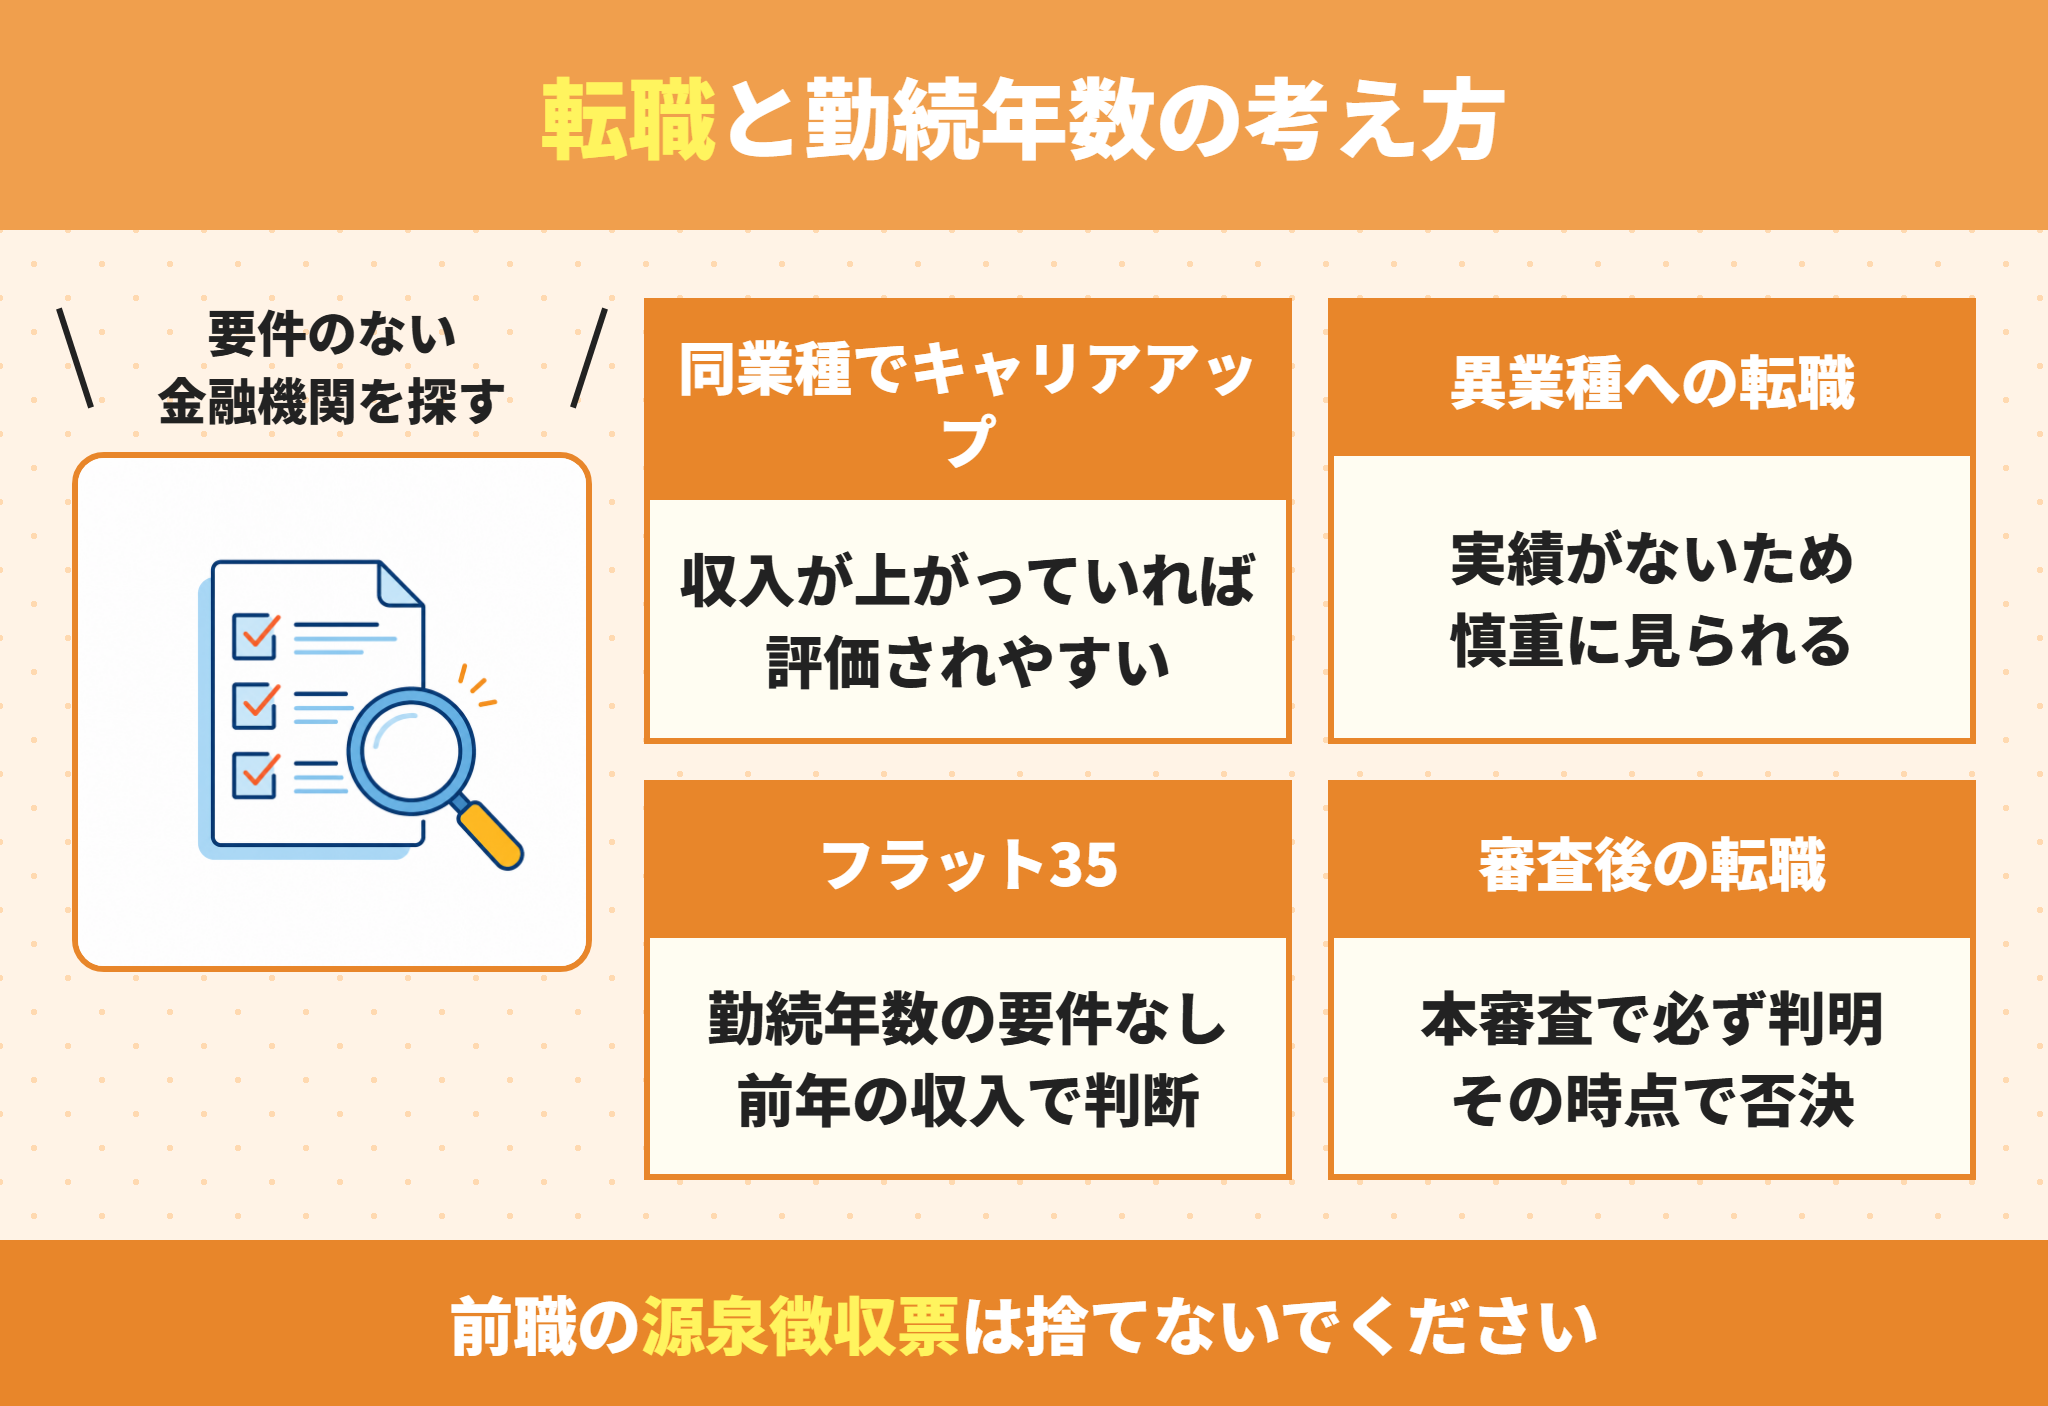
勤続年数は、多くの金融機関が審査で考慮している項目です。
ただし、要件として明示しているかどうかは金融機関によって違います。
要件のない金融機関を選べば、勤続年数は障害になりません。
勤続年数が短いときの選び方
- 勤続年数の要件を設けていない金融機関を候補にする
- フラット35は勤続年数の要件がなく、前年の収入で判断される
- 同業種への転職なら、キャリアの継続性を説明できるようにする
- 前職の源泉徴収票を捨てずに保管しておく
では、転職のパターンごとに見ていきましょう。
転職直後でも申し込める金融機関がある
ラクチン君待つしかない、と決めつける必要はありません。
勤続1年以上を条件とする金融機関が多い一方、要件を設けていないところもあります。
フラット35は勤続年数の要件がなく、前年の収入で判断されます。
転職から日が浅い場合は、直近の給与明細と雇用契約書で見込み年収を示します。
前職の源泉徴収票を残しておくと、収入の連続性を示せます。
評価されやすい転職と、そうでない転職
ラクチン君同じ転職でも、見られ方は変わります。
| 転職の形 | 審査での見られ方 |
|---|---|
| 同業種でキャリアアップ | 収入が上がっていれば評価されやすい |
| グループ会社への異動・転籍 | 実質的に継続とみなされることがある |
| 異業種への転職 | 実績がないため慎重に見られる |
| 独立して個人事業主に | 直近3期分の申告が必要になる |
| 短期間に複数回の転職 | 定着性を疑われる可能性がある |
収入が上がった転職なら、その事実を示す資料を用意してください。
経緯を説明できる状態にしておくことが大切です。
住宅ローンの申し込み後に転職した場合
ラクチン君ここは、実際にトラブルになりやすい場面です。
事前審査に通ったあと、本審査までの間に転職するケースがあります。
勤務先は本審査で改めて確認されるため、必ず分かります。
申告と実態が違えば、その時点で否決になります。
黙っていても、健康保険証や在籍確認で判明します。
転職の予定があるなら、購入の前か後ろにずらしてください。
公務員・医療職・資格職の場合
ラクチン君継続性が示しやすく、評価されやすい職種があります。
公務員は、収入の安定性が高いと見られる代表的な職種です。
看護師・薬剤師・介護福祉士などの資格職も、再就職しやすさから評価されます。
転職しても同じ資格で働き続けていれば、キャリアの継続として説明できます。
医療職は夜勤手当の比重が大きいことがあり、その分の扱いは金融機関で違います。
手当が年収に算入されるかどうかは、事前に確認してください。
試用期間中や、内定段階での申し込み
ラクチン君身分が確定していない段階は、扱いが分かれます。
試用期間中は、本採用が確定していないと見られることがあります。
雇用契約自体は成立しているため、受け付ける金融機関もあります。
内定段階では、まだ在籍実績がないため申し込めないのが一般的です。
入社日が近いという理由で、審査を先に進めることはできません。
本採用の時期に合わせて、購入のスケジュールを組んでください。
産休・育休中やひとり親の住宅ローン
ライフステージの変化と、住宅の購入は重なりやすいものです。
一時的に収入が減る時期でも、進め方によっては申し込めます。
復職の見込みを示せるかどうかが分かれ目になります。
育休中は収入がゼロでも申し込める?
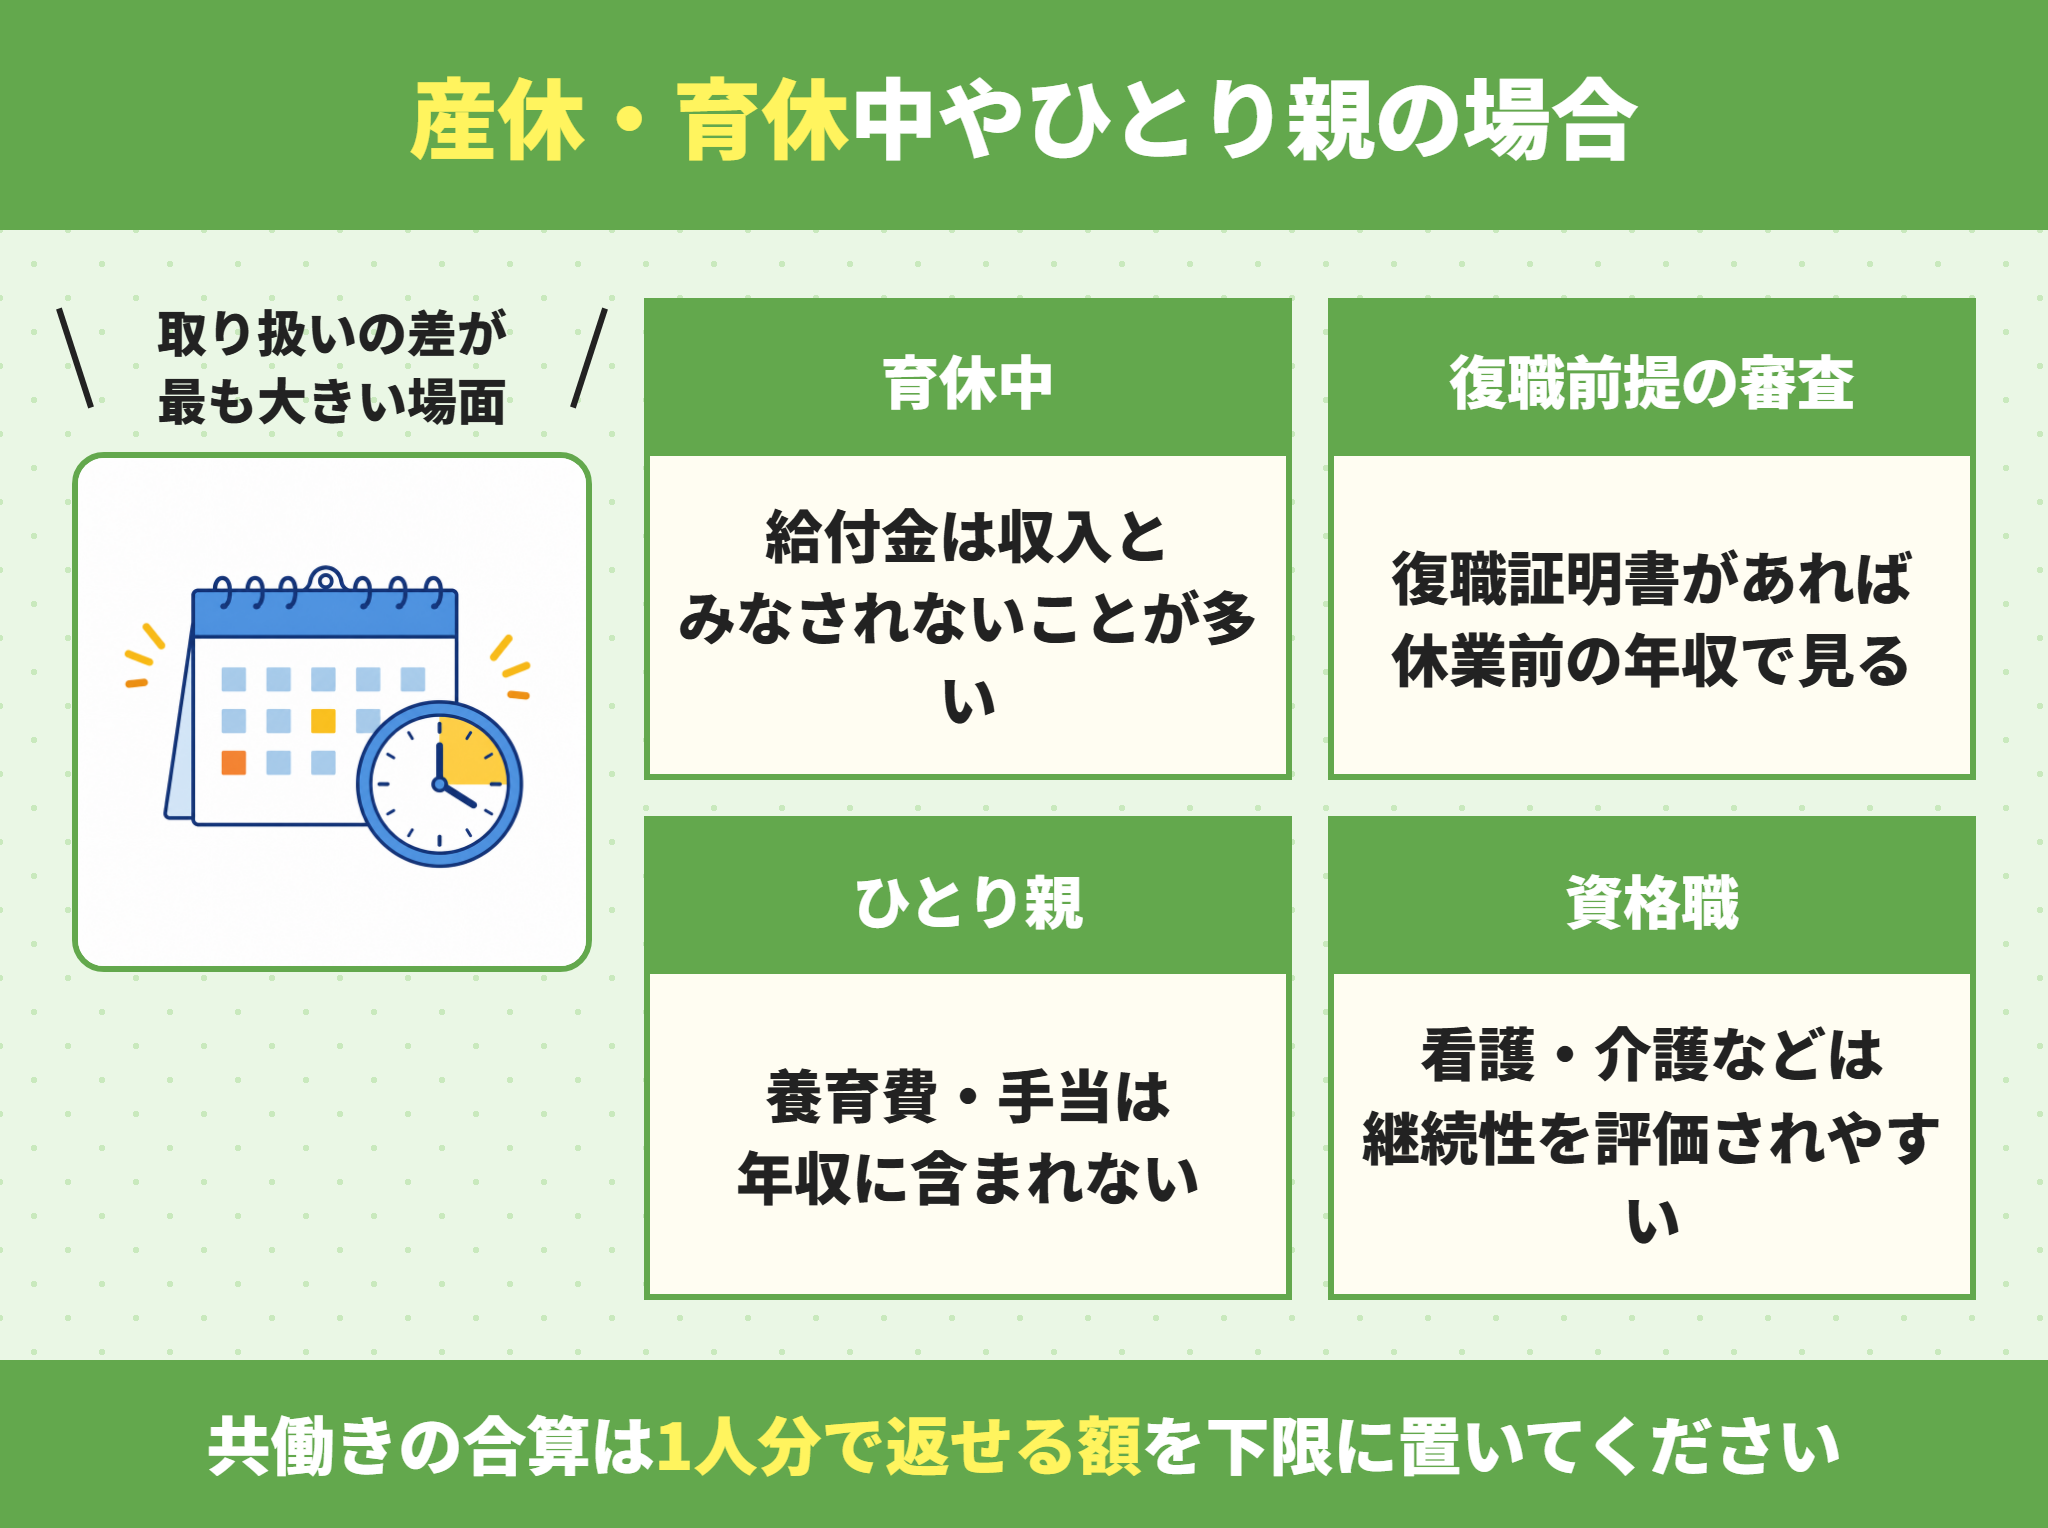
育児休業給付金は収入とみなされないことが多いため、育休中の年収では返済負担率を満たせないことがあります。ただし復職が確実であれば、休業前の年収で審査する金融機関もあります。復職証明書などを求められるのが一般的です。
では、状況ごとに見ていきましょう。
産休・育休中の申し込み
ラクチン君取り扱いは金融機関によって大きく違います。
育児休業給付金は、収入として扱われないことが多くなっています。
そのため、育休中の年収だけでは返済負担率を満たせないことがあります。
一方、復職が確実であれば休業前の年収で審査する金融機関もあります。
その場合、勤務先が発行する復職証明書などを求められます。
申し込む前に、その金融機関の取り扱いを確認してください。
シングルマザー・ひとり親の場合
ラクチン君単独で組む前提になるため、条件の整理が重要になります。
世帯の収入が1人分になるため、借入可能額は世帯年収より小さくなります。
養育費は、収入として算入されないのが一般的です。
児童扶養手当なども、審査上の年収には含まれません。
看護師や介護職など、資格職は継続性が評価されやすい傾向があります。
返済額は、手取りの2割前後を目安に設定してください。
自治体によっては、ひとり親世帯向けの住宅支援制度があります。
物件探しから資金計画までの具体的な進め方は、シングルマザーの中古住宅の買い方にまとめています。
共働きで収入合算やペアローンを使う場合
ラクチン君借入可能額は増えますが、リスクも2人分になります。
収入合算は、2人の年収を合わせて返済負担率を計算する方法です。
ペアローンは、2人がそれぞれ主債務者として借りる形になります。
どちらも借入可能額は増えますが、2人が働き続けることが前提です。
離婚や退職で片方の収入が途絶えると、返済が一気に厳しくなります。
1人分の収入で返せる額を、下限として置いてください。
雇用形態別に必要になる書類
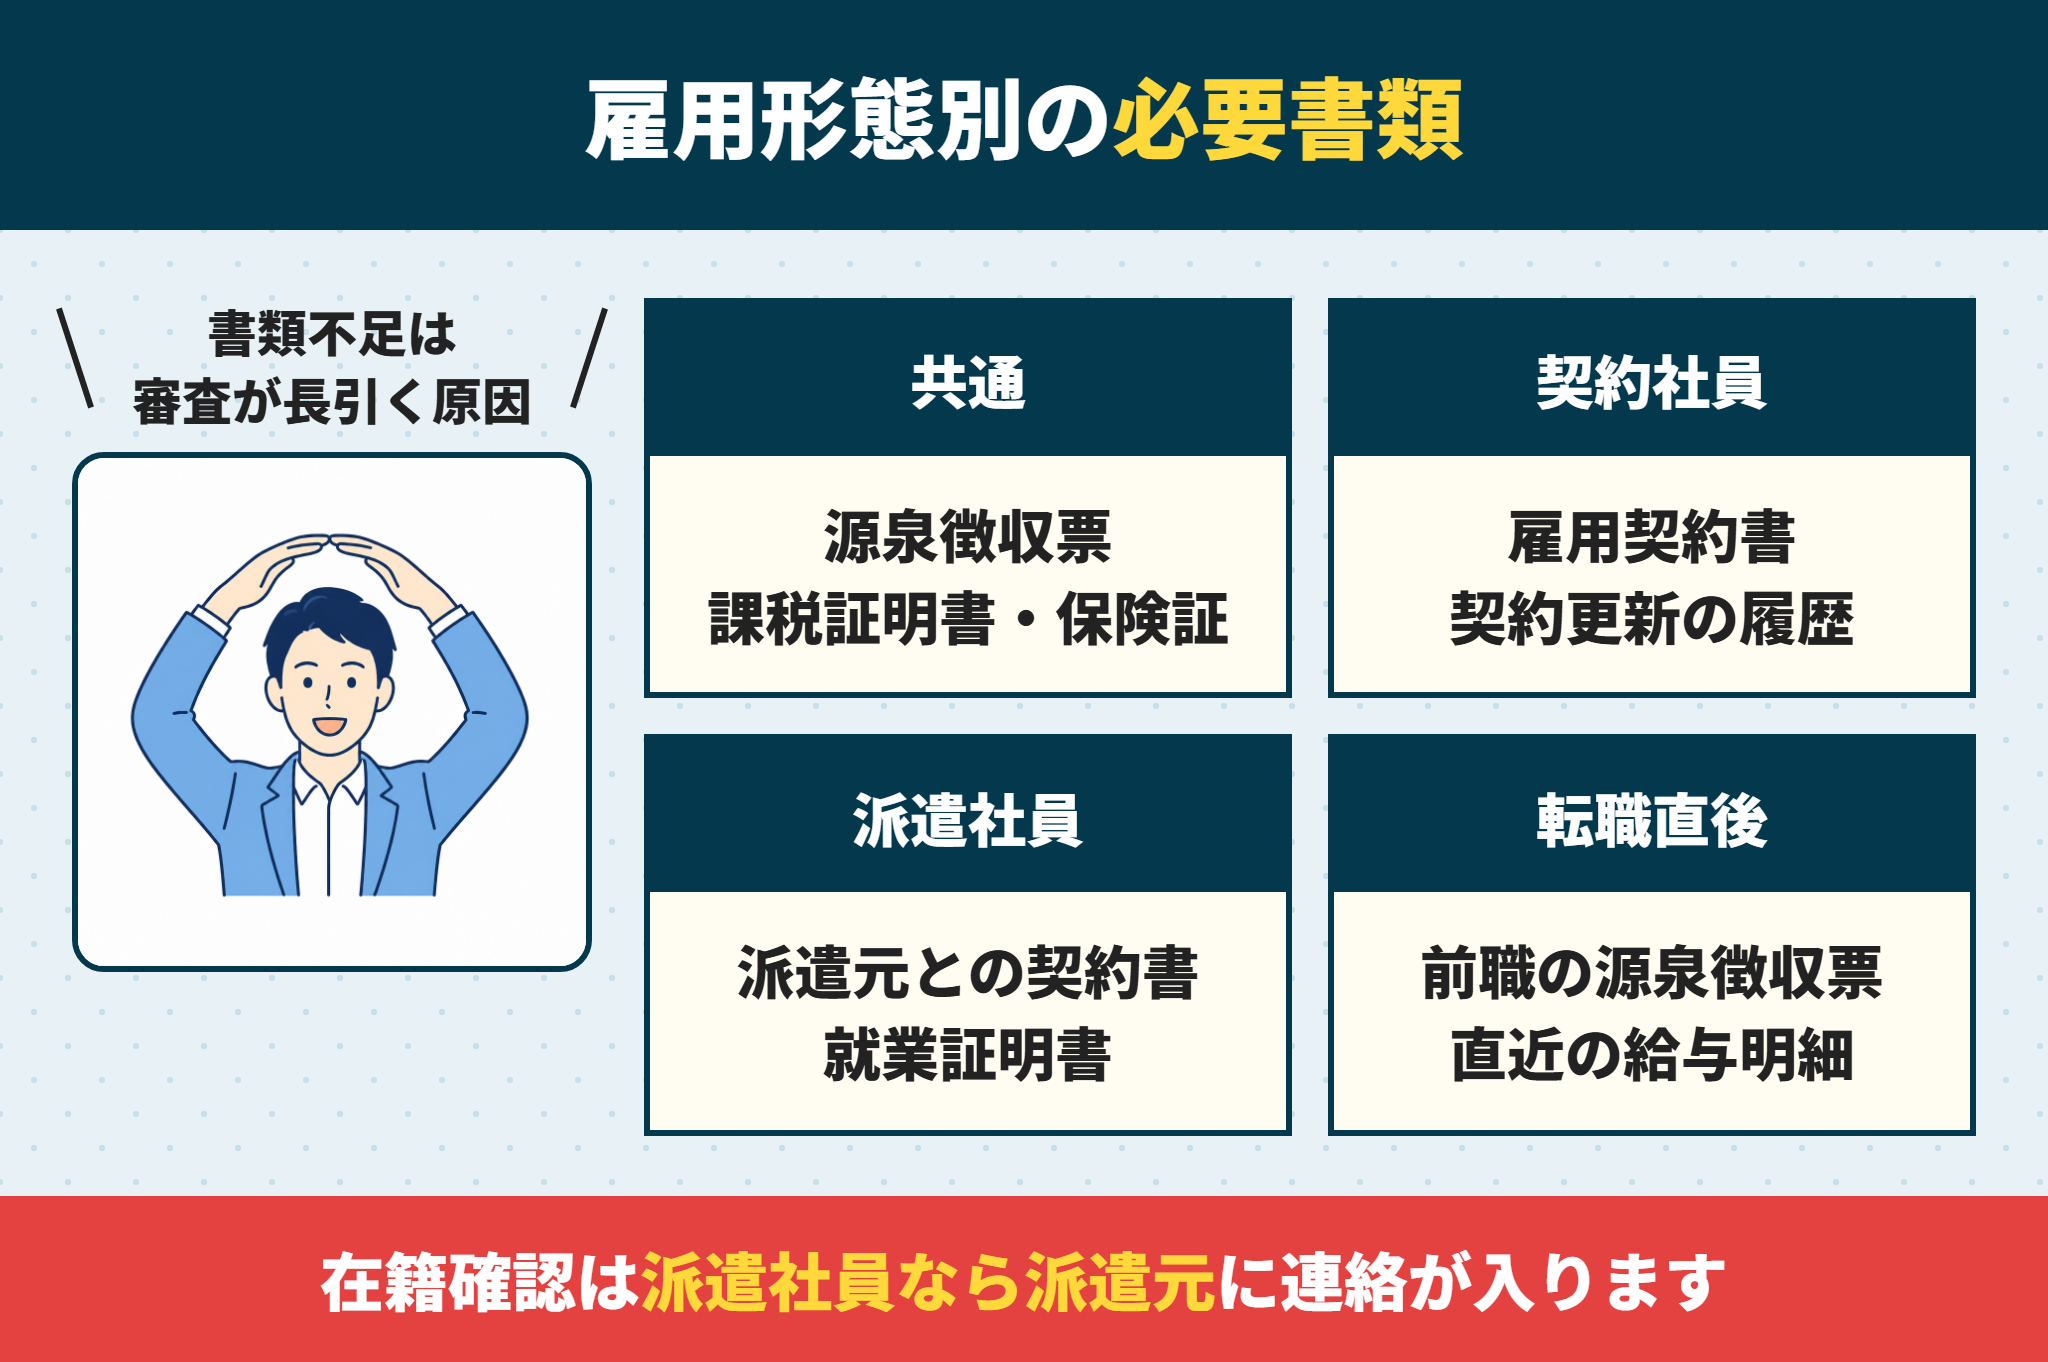
書類の不足は、審査が長引く原因の上位です。
雇用形態によって、追加で求められるものがあります。
市役所で取る書類は、早めに動いてください。
| 雇用形態 | 主な必要書類 |
|---|---|
| 正社員・契約社員 | 源泉徴収票、住民税課税証明書、健康保険証 |
| 契約社員(追加) | 雇用契約書、契約更新の履歴が分かるもの |
| 派遣社員(追加) | 派遣元との雇用契約書、就業証明書 |
| 転職直後(追加) | 前職の源泉徴収票、直近の給与明細、雇用契約書 |
| 育休中(追加) | 復職証明書、休業前の源泉徴収票 |
| 個人事業主 | 確定申告書3期分、納税証明書、青色申告決算書 |
では、そろえるときの注意点を見ていきましょう。
前職の源泉徴収票は捨てない
ラクチン君転職を考えている方は、いま確認してください。
転職直後の審査では、前年の収入を証明する資料が要になります。
前職の源泉徴収票がないと、収入の実績を示せません。
紛失した場合、前の勤務先に再発行を依頼することになります。
退職から時間が経つほど、依頼しづらくなります。
住宅の購入が視野にあるなら、必ず保管してください。
在籍確認と、勤務先への連絡
ラクチン君本審査では、勤務先への確認が行われます。
金融機関から勤務先へ電話が入り、在籍の有無が確認されます。
会社名を名乗らず、個人名でかけるのが一般的です。
派遣社員の場合、確認先は派遣元になります。
派遣元の担当者に、事前に一報を入れておくと安心です。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
雇用形態で不利な分を、何で補うか
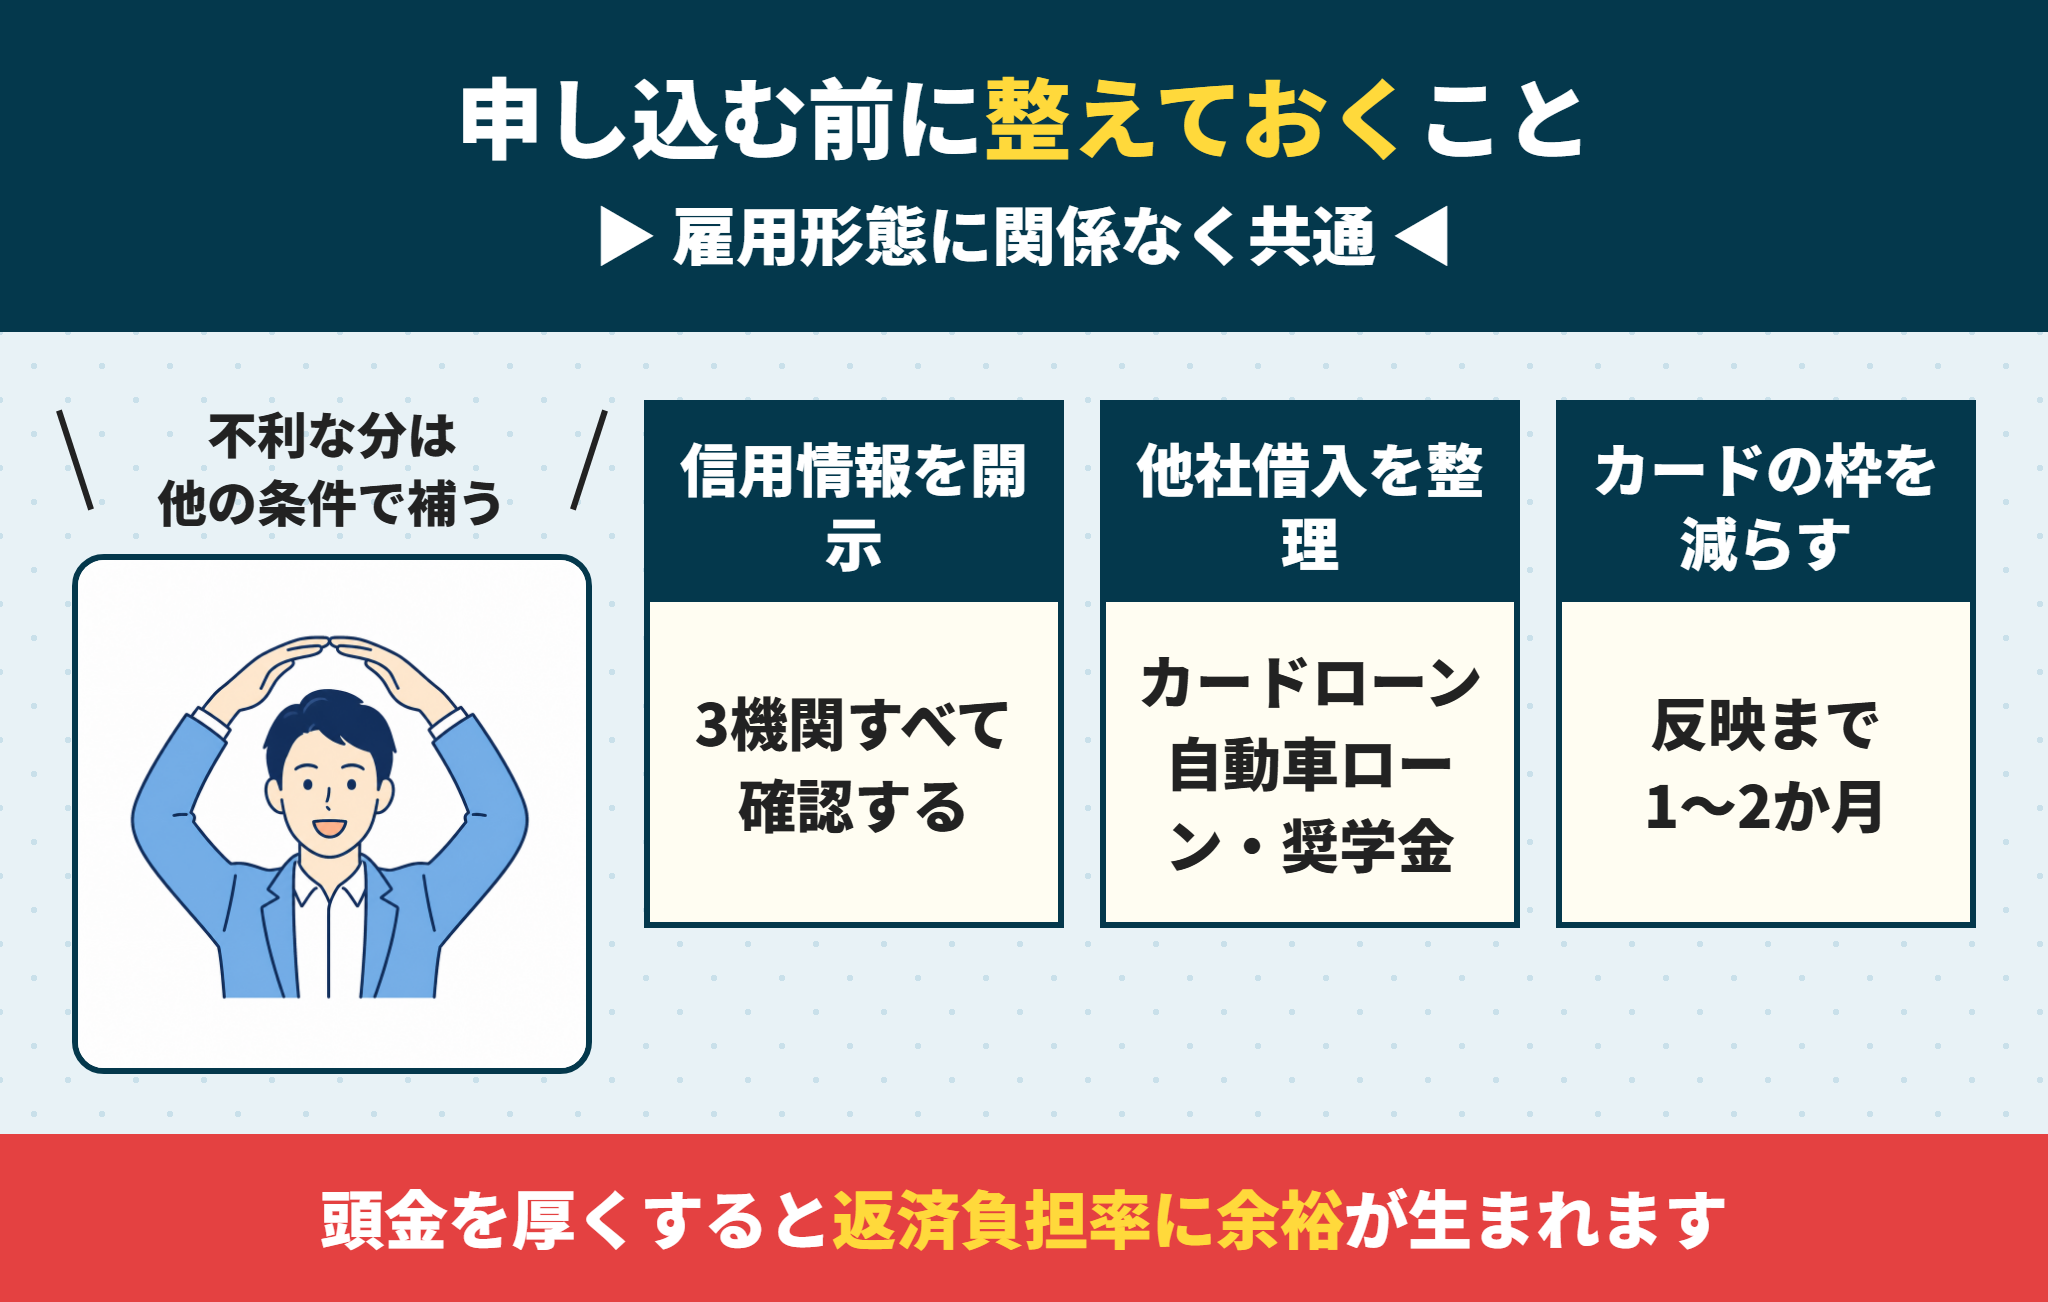
審査は、1つの項目だけで決まるわけではありません。
雇用形態で評価が伸びない分は、他の条件で補えます。
自分で動かせるのは、借入額と他社借入と信用情報の3つです。
- 信用情報を開示して確認する(CIC・JICC・全国銀行個人信用情報センター)
- 他社借入を整理する(カードローン・自動車ローン・奨学金)
- 使わないカードの枠を減らす(反映まで1〜2か月かかる)
では、それぞれの効果を見ていきましょう。
頭金を厚くして借入額を抑える
ラクチン君最も効果がはっきりしている方法です。
借入額が下がれば、毎月の返済額も返済負担率も下がります。
物件価格に対する自己資金の割合が高いほど、金融機関の負うリスクも小さくなります。
フラット35では、融資の割合が9割以下だと金利が下がる仕組みがあります。
ただし手元資金を使い切ると、想定外の支出に対応できなくなります。
生活費の半年分は残したうえで、頭金の額を決めてください。
他社借入を完済して枠を空ける
ラクチン君返済負担率に直接効きます。
自動車ローンやカードローンの返済額は、住宅ローンと合算して計算されます。
毎月3万円の返済があれば、年間36万円が住宅ローンの枠から差し引かれます。
借入可能額にすると、800万円前後の差になります。
奨学金を返済中の場合も、同じように合算されます。
完済が信用情報に反映されるまで1〜2か月かかるため、申し込みの前に済ませてください。
詳しくはカードローンと住宅ローンの記事で解説しています。
信用情報を先に確認しておく
ラクチン君雇用形態が原因だと思っていたら、別の理由だったこともあります。
過去の延滞や、携帯電話の端末代金の滞納が記録に残っていることがあります。
CIC・JICC・全国銀行個人信用情報センターの3機関に開示請求できます。
外国籍で永住権がない場合は永住権なしで住宅ローンは組める?外国籍の方が関西の建売を買う頭金20%と期間15年に、専用商品の条件と必要な現金を表で出しています。
手数料は1機関あたり1,000円程度で、CICはインターネットで即時に確認できます。
詳しくは住宅ローンとブラックリストの記事で解説しています。
原因を1つに決めつけず、順番に確認してください。
団体信用生命保険で止まらないようにする
ラクチン君雇用形態とは別の理由で、ここで止まる方がいます。
多くの民間住宅ローンでは、団体信用生命保険への加入が条件です。
持病や既往症があると、加入を断られることがあります。
収入や勤続年数に問題がなくても、団信に入れなければ借りられません。
引受基準が緩やかなワイド団信を扱う金融機関があります。
フラット35は団信の加入が任意で、加入しない場合は金利が下がる形で調整されます。
健康面に不安があるなら、この2つを先に候補に入れてください。
物件の価格帯を見直すという選択
ラクチン君借りられる額に物件を合わせる、という考え方です。
大阪府内でも、エリアと物件種別で価格帯は大きく変わります。
中古マンションや中古戸建てなら、選択肢が広がる地域があります。
物件価格に加えて、諸費用が6〜9%かかる点も見込んでおいてください。
借入可能額から諸費用を引いた額が、実際に出せる物件価格になります。
車のローンがある場合の借入可能額は車のローンが残ってると住宅ローンは組める?月3万円で借入可能額が1028万円減るに、月額ごとに減る金額を表で出しています。
予算の組み立て方は、年収別の借入可能額の記事で解説しています。
大阪で物件を探すときの進め方
ラクチン君雇用形態に不安があるほど、順番が大切になります。
先に物件を決めてしまうと、契約の期限に追われながら審査を受けることになります。
その状態では、条件の合う金融機関を落ち着いて選べません。
まず事前審査を通し、借りられる額を確定させてから物件を探してください。
大阪市内と北摂・泉州では相場が異なり、同じ予算でも選べる広さが変わります。
売主側も、事前審査を通している買主を優先することがあります。
審査を先に済ませておくと、交渉でも有利に働きます。
大阪で多い雇用形態に関するご相談
大阪は中小企業と非正規雇用の割合が高く、雇用形態に関するご相談が多くあります。
以下は大阪の不動産事情をふまえた代表的なご相談のパターンです。特定の取引を指すものではありません。
契約社員であることを理由にあきらめかけていた
大阪市内の会社で契約社員として7年働いています。毎年更新されており収入も安定していますが、正社員でないと住宅ローンは無理だと思い込んでいました、というご相談です。
雇用形態そのものより、収入の継続性が見られます。
7年間の更新実績は、継続性を示す十分な材料になります。
無期転換ルールで無期契約になっていれば、さらに評価されます。
契約社員というだけで対象外にする金融機関ばかりではありません。
まず雇用契約書と、これまでの更新履歴が分かる資料をそろえます。
源泉徴収票を複数年分用意し、収入が安定していることを示します。
非正規雇用の取り扱いがある金融機関と、フラット35を候補にします。
事前審査を2〜3行に出し、条件を比べて1行に絞ります。
このケースのポイント
あきらめる前に、実績を示す資料をそろえてください。7年の更新実績は、勤続3か月の正社員より安定した材料になり得ます。
転職して収入が上がったのに、審査で断られた
大阪府内で同業種に転職し、年収が80万円上がりました。その勢いで住宅の購入を進めたのですが、勤続3か月では申し込めないと言われました。1年待つしかないのか、というご相談です。
勤続1年以上を条件とする金融機関では、内容を見る前に条件で外れます。
一方、勤続年数の要件を設けていない金融機関やフラット35があります。
フラット35は前年の収入で判断されるため、前職の源泉徴収票が使えます。
要件を満たさない金融機関に申し込むと、申込記録だけが残ります。
まず、勤続年数の要件がない金融機関とフラット35を候補にします。
前職の源泉徴収票と、現職の雇用契約書・給与明細をそろえます。
同業種であること、収入が上がったことを説明できる資料を用意します。
それでも難しければ、1年待つ間に頭金を積む方が有利になることもあります。
このケースのポイント
要件のない金融機関を先に探せば、空振りを避けられます。闇雲に申し込むと、申込記録だけが積み上がります。
育休中に申し込み、復職前提で審査を受けた
大阪市内で共働きをしており、現在は育児休業中です。保育園の関係で、復職前に住まいを決めたいと考えています。育休中でも住宅ローンを組めるのか、というご相談です。
育児休業給付金は、収入として扱われないことが多くなっています。
育休中の年収だけでは、返済負担率を満たせないことがあります。
一方、復職が確実であれば休業前の年収で審査する金融機関もあります。
取り扱いは金融機関ごとに大きく違うのが実情です。
まず、育休中の申し込みに対応している金融機関を確認します。
勤務先に復職証明書を発行してもらえるかを、先に相談します。
休業前の源泉徴収票を用意し、通常時の年収を示します。
配偶者を主債務者にして、復職後に借り換える選択肢も並べます。
このケースのポイント
育休中は、金融機関ごとの取り扱いの差が最も大きい場面です。申し込む前に、対応の可否を確認してください。
ラクチン不動産からのアドバイス
雇用形態のご相談で最初にお伝えしているのは、形態だけであきらめないでほしい、ということです。
金融機関が知りたいのは、収入が続くと見えるかどうかだけです。
契約更新の実績や、同業種でのキャリアは、そのまま材料になります。
一方で、勤続年数の要件がある金融機関に申し込むと、内容を見られる前に外れます。
ラクチン不動産は購入・売却の仲介を専門にしています。
物件の条件に合う金融機関を整理したり、必要書類の準備をお手伝いすることはできます。
他社で断られた物件でも、まずは状態をうかがったうえで進め方を整理します。
そのうえで、審査の結果は金融機関の判断であり、当社が通過を保証するものではありません。
雇用形態と住宅ローン審査に関するよくある質問
- 正社員でないと住宅ローンは組めませんか?
-
そんなことはありません。金融機関が見ているのは収入の安定性と継続性で、雇用形態はその材料の1つにすぎません。契約社員でも更新を重ねていれば評価され、正社員でも勤続3か月なら評価は高くなりません。実績を示す資料をそろえてください。
- 契約社員の住宅ローン審査では何を見られますか?
-
契約更新の実績と、通算の勤続年数が中心です。同じ勤務先で3年、5年と続いていれば継続性を示せます。無期転換ルールで無期契約になっていれば、さらに評価されやすくなります。雇用契約書と更新履歴が分かる資料を用意してください。
- 派遣社員でも住宅ローンを組めますか?
-
組める場合があります。審査では派遣元との雇用関係と就業実績が見られます。登録型派遣は仕事の切れ目があるため継続性を示しにくい一方、無期雇用派遣であれば期間の定めがないぶん評価されやすくなります。就業証明書を用意できるか確認してください。
- パートやアルバイトでも住宅ローンを組めますか?
-
単独では難しいことが多いのが実情です。収入が変動しやすく、勤務時間の保証もないためです。ただし配偶者が主債務者となり、収入合算に参加する方法があります。合算するとその方の信用情報や他社借入も審査対象になる点は理解しておいてください。
- 転職直後でも住宅ローンを申し込めますか?
-
申し込める金融機関があります。勤続1年以上を条件とするところが多い一方、要件を設けていない金融機関やフラット35もあります。フラット35は前年の収入で判断されるため、前職の源泉徴収票が使えます。捨てずに保管しておいてください。
- 審査に通ったあとに転職してもよいですか?
-
おすすめしません。勤務先は本審査で改めて確認されるため、申告と実態が違えばその時点で否決になります。健康保険証や在籍確認で必ず判明します。転職の予定があるなら、購入の前か後ろにずらしてください。
- 育休中でも住宅ローンを組めますか?
-
金融機関によります。育児休業給付金は収入として扱われないことが多く、育休中の年収では返済負担率を満たせないことがあります。一方、復職が確実であれば休業前の年収で審査する金融機関もあります。勤務先に復職証明書を発行してもらえるか、先に確認してください。
- シングルマザーでも住宅ローンを組めますか?
-
組めます。ただし収入が1人分になるため、借入可能額は世帯年収の場合より小さくなります。養育費や児童扶養手当は、審査上の年収に含まれないのが一般的です。看護師や介護職など資格職は継続性が評価されやすい傾向があります。
- 勤続年数は何年あれば安心ですか?
-
一律の基準はありません。勤続1年以上を条件とする金融機関が多く、3年以上を求めるところもあります。逆に要件を設けていない金融機関やフラット35もあるため、自分の勤続年数で申し込める先を探すという考え方が現実的です。
- 雇用形態に不安がある場合、物件はいつ探せばよいですか?
-
事前審査を通して借りられる額を確定させてから探してください。先に物件を決めると契約の期限に追われながら審査を受けることになり、条件の合う金融機関を落ち着いて選べません。売主側も事前審査を通している買主を優先することがあるため、交渉でも有利に働きます。
- 雇用形態で不利な分は何で補えますか?
-
頭金を厚くして借入額を抑えると、返済負担率に余裕が生まれます。他社借入を完済し、使わないカードのキャッシング枠を減らすことも有効です。枠の削減は反映まで1〜2か月かかるため、申し込みの前に済ませておいてください。
- 在籍確認は勤務先にどう連絡が来ますか?
-
金融機関から勤務先へ電話が入り、在籍の有無が確認されます。会社名を名乗らず個人名でかけるのが一般的です。派遣社員の場合、確認先は派遣元になります。派遣元の担当者に事前に一報を入れておくと安心です。
- 試用期間中でも住宅ローンを申し込めますか?
-
金融機関によります。試用期間中は本採用が確定していないと見られることがある一方、雇用契約自体は成立しているため受け付けるところもあります。内定段階では在籍実績がないため、申し込めないのが一般的です。本採用の時期に合わせてスケジュールを組んでください。
- 公務員や看護師は審査で有利ですか?
-
継続性を示しやすいため、評価されやすい傾向があります。公務員は収入の安定性が高いと見られ、看護師や薬剤師などの資格職も再就職しやすさから評価されます。ただし医療職は夜勤手当の比重が大きいことがあり、手当が年収に算入されるかは金融機関によって違います。
- 共働きなら借入可能額はどれくらい増えますか?
-
収入合算やペアローンを使えば世帯年収で計算されるため、上限は大きく上がります。ただし2人が働き続けることが前提で、離婚や退職で片方の収入が途絶えると返済が一気に厳しくなります。1人分の収入で返せる額を下限として置いてください。
雇用形態より、収入が続くと見えるかどうか
正社員でないというだけで、あきらめる必要はありません。
見られているのは、35年間返し続けられるかという1点です。
審査の結果は金融機関の判断であり、当サイトが通過を保証するものではありません。
この記事のまとめ
- 雇用形態より、収入の安定性と継続性で判断される
- 契約社員は、契約更新の実績がそのまま材料になる
- 派遣社員は、派遣元との雇用関係と就業実績が見られる
- パート・アルバイトは、収入合算やペアローンで世帯として組む
- 勤続年数の要件がない金融機関やフラット35がある
- 転職直後は、前職の源泉徴収票が収入の証明になる
- 事前審査後の転職は、本審査で必ず判明して否決になる
- 育休中の取り扱いは金融機関ごとの差が大きい。事前に確認する
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
この記事の情報は 2026年8月 時点のものです。制度・基準は改正されることがあるため、実際のお手続きの際は各機関の最新情報をご確認ください。

コメント