





シングルマザーでも中古住宅を買えるの?

家賃を払い続けるのと、どっちがいいんだろう
子どもの学区を変えたくない、更新のたびに引っ越しを考えたくない。ひとり親で家を持つことを考える理由は、たいてい子どもの生活です。
結論からいうと、シングルマザーでも中古住宅は購入できます。
大阪・兵庫の成約データでは、中古マンションの39.5%が2,000万円以下でした。
木造の戸建ても38.0%が2,000万円以下です。買えない価格帯ではありません。
ただし、進め方を間違えると
ただし、順番を間違えると審査で止まります。
物件を先に決めてから審査に出すと、金額が届かず白紙になることがあります。
カードローンや車のローン、奨学金の返済も、住宅ローンの審査では合算されます。
返済負担率が基準を超えると、物件を気に入っていても借りられません。
逆にいえば、先に事前審査で借りられる額を確かめてから探せば、無駄がありません。
この記事では、シングルマザーの中古住宅購入について、審査と物件選びを解説します。
- 大阪・兵庫で2,000万円以下の物件がどれだけ売れているか
- 住宅ローンの審査で見られるところ
- 養育費や児童扶養手当の扱い
- 毎月の支払いを家賃と比べる方法
- 子どもの生活を変えない物件の選び方
- 購入までの流れと、当社でお手伝いできること

シュース 健人
宅地建物取引士(大阪府 第118737号)
株式会社GEEZ/大阪府知事(2)第62068号
関西全域の不動産の購入・売却査定・相続不動産・空き家などの実務に携わっています。本記事は、実務経験に加え、国土交通省・法務省・国税庁などの公的資料を確認して執筆・監修しています。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
シングルマザーの中古住宅購入は予算2,000万円が現実的
まず、その予算で買えるのかを確かめます。
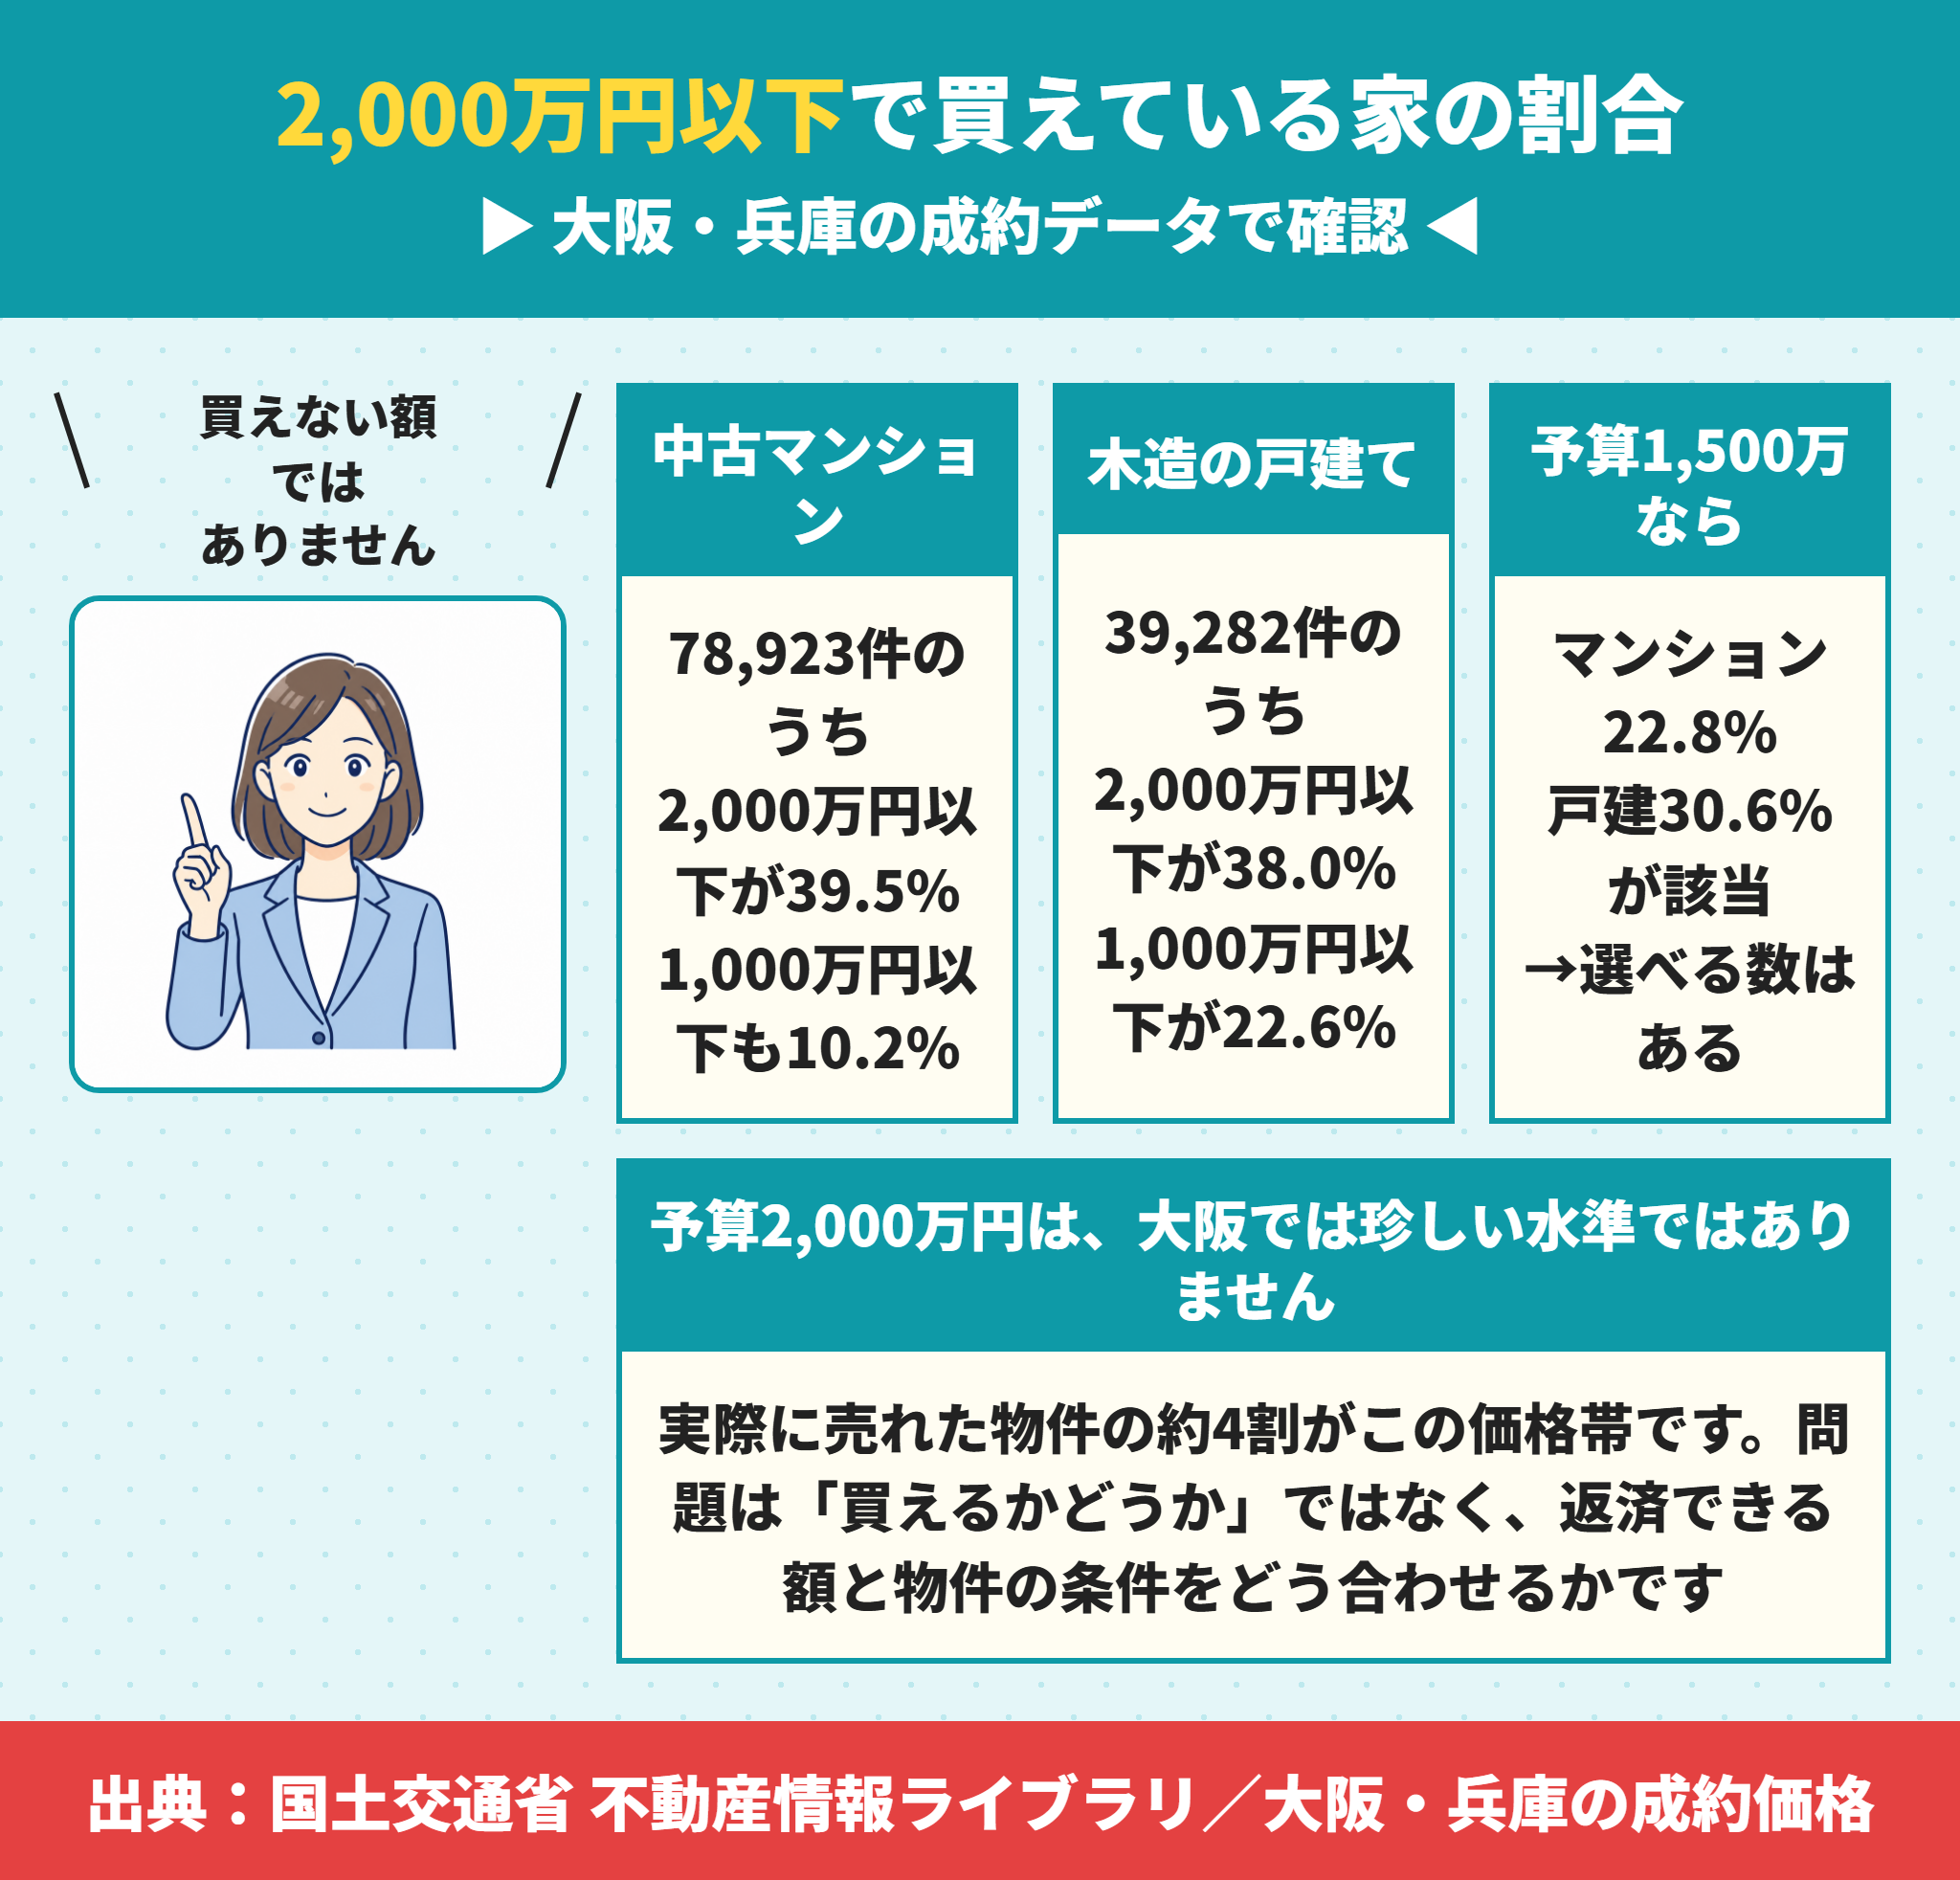
大阪・兵庫では、成約の約4割が2,000万円以下でした。
数字で見ていきます。
中古マンションの39.5%は2,000万円以下で売れている
 ラクチン君
実際に売れた価格です。
国土交通省が公開している成約価格を集計しました。
大阪・兵庫の中古マンション78,923件が対象です。
1,000万円以下が10.2%、1,000万〜1,500万円が12.6%でした。
1,500万〜2,000万円が16.7%で、合計すると39.5%が2,000万円以下です。
4割近くが、この価格帯で取引されています。
木造戸建の22.6%は1,000万円以下で売れている
戸建てのほうが、低い価格帯の割合は高くなります。
木造戸建39,282件のうち、1,000万円以下が22.6%でした。
2,000万円以下では38.0%です。
築年数が古い物件が多く含まれます。
土地が付く分、修繕の判断は自分でする必要があります。
予算1,500万円でも選べる物件はある
もう少し絞った価格帯でも見てみます。
1,500万円以下の割合は、中古マンションで22.8%です。
木造戸建では30.6%になります。
件数でいえば、マンションだけで1万8,000件近い成約があります。
選べないほど少ない、という状況ではありません。
| 成約価格 | 中古マンション(78,923件) | 木造戸建(39,282件) |
|---|---|---|
| 〜1,000万円 | 10.2% | 22.6% |
| 1,000万〜1,500万円 | 12.6% | 8.0% |
| 1,500万〜2,000万円 | 16.7% | 7.3% |
| 2,000万〜2,500万円 | 11.7% | 7.9% |
| 2,500万円〜 | 48.9% | 54.1% |
| 2,000万円以下の合計 | 39.5% | 38.0% |
シングルマザーの中古住宅購入は家賃との比較から始める
買うかどうかは、毎月の支払いで比べます。
家賃7万円を35年払えば、2,940万円になります。
借入1,800万円を金利1.5%・35年で組むと、返済は月5万5,000円ほどです。
管理費と修繕積立金を足しても、家賃と近い水準になることがあります。
ただし固定資産税と修繕費は別に必要です。
この総額で比べることが、判断の出発点になります.
シングルマザーの住宅ローンで見られるところ
ひとり親だから借りられない、ということはありません。
見られるのは、世帯の形ではなく返済できるかどうかです。
項目ごとに見ていきます。
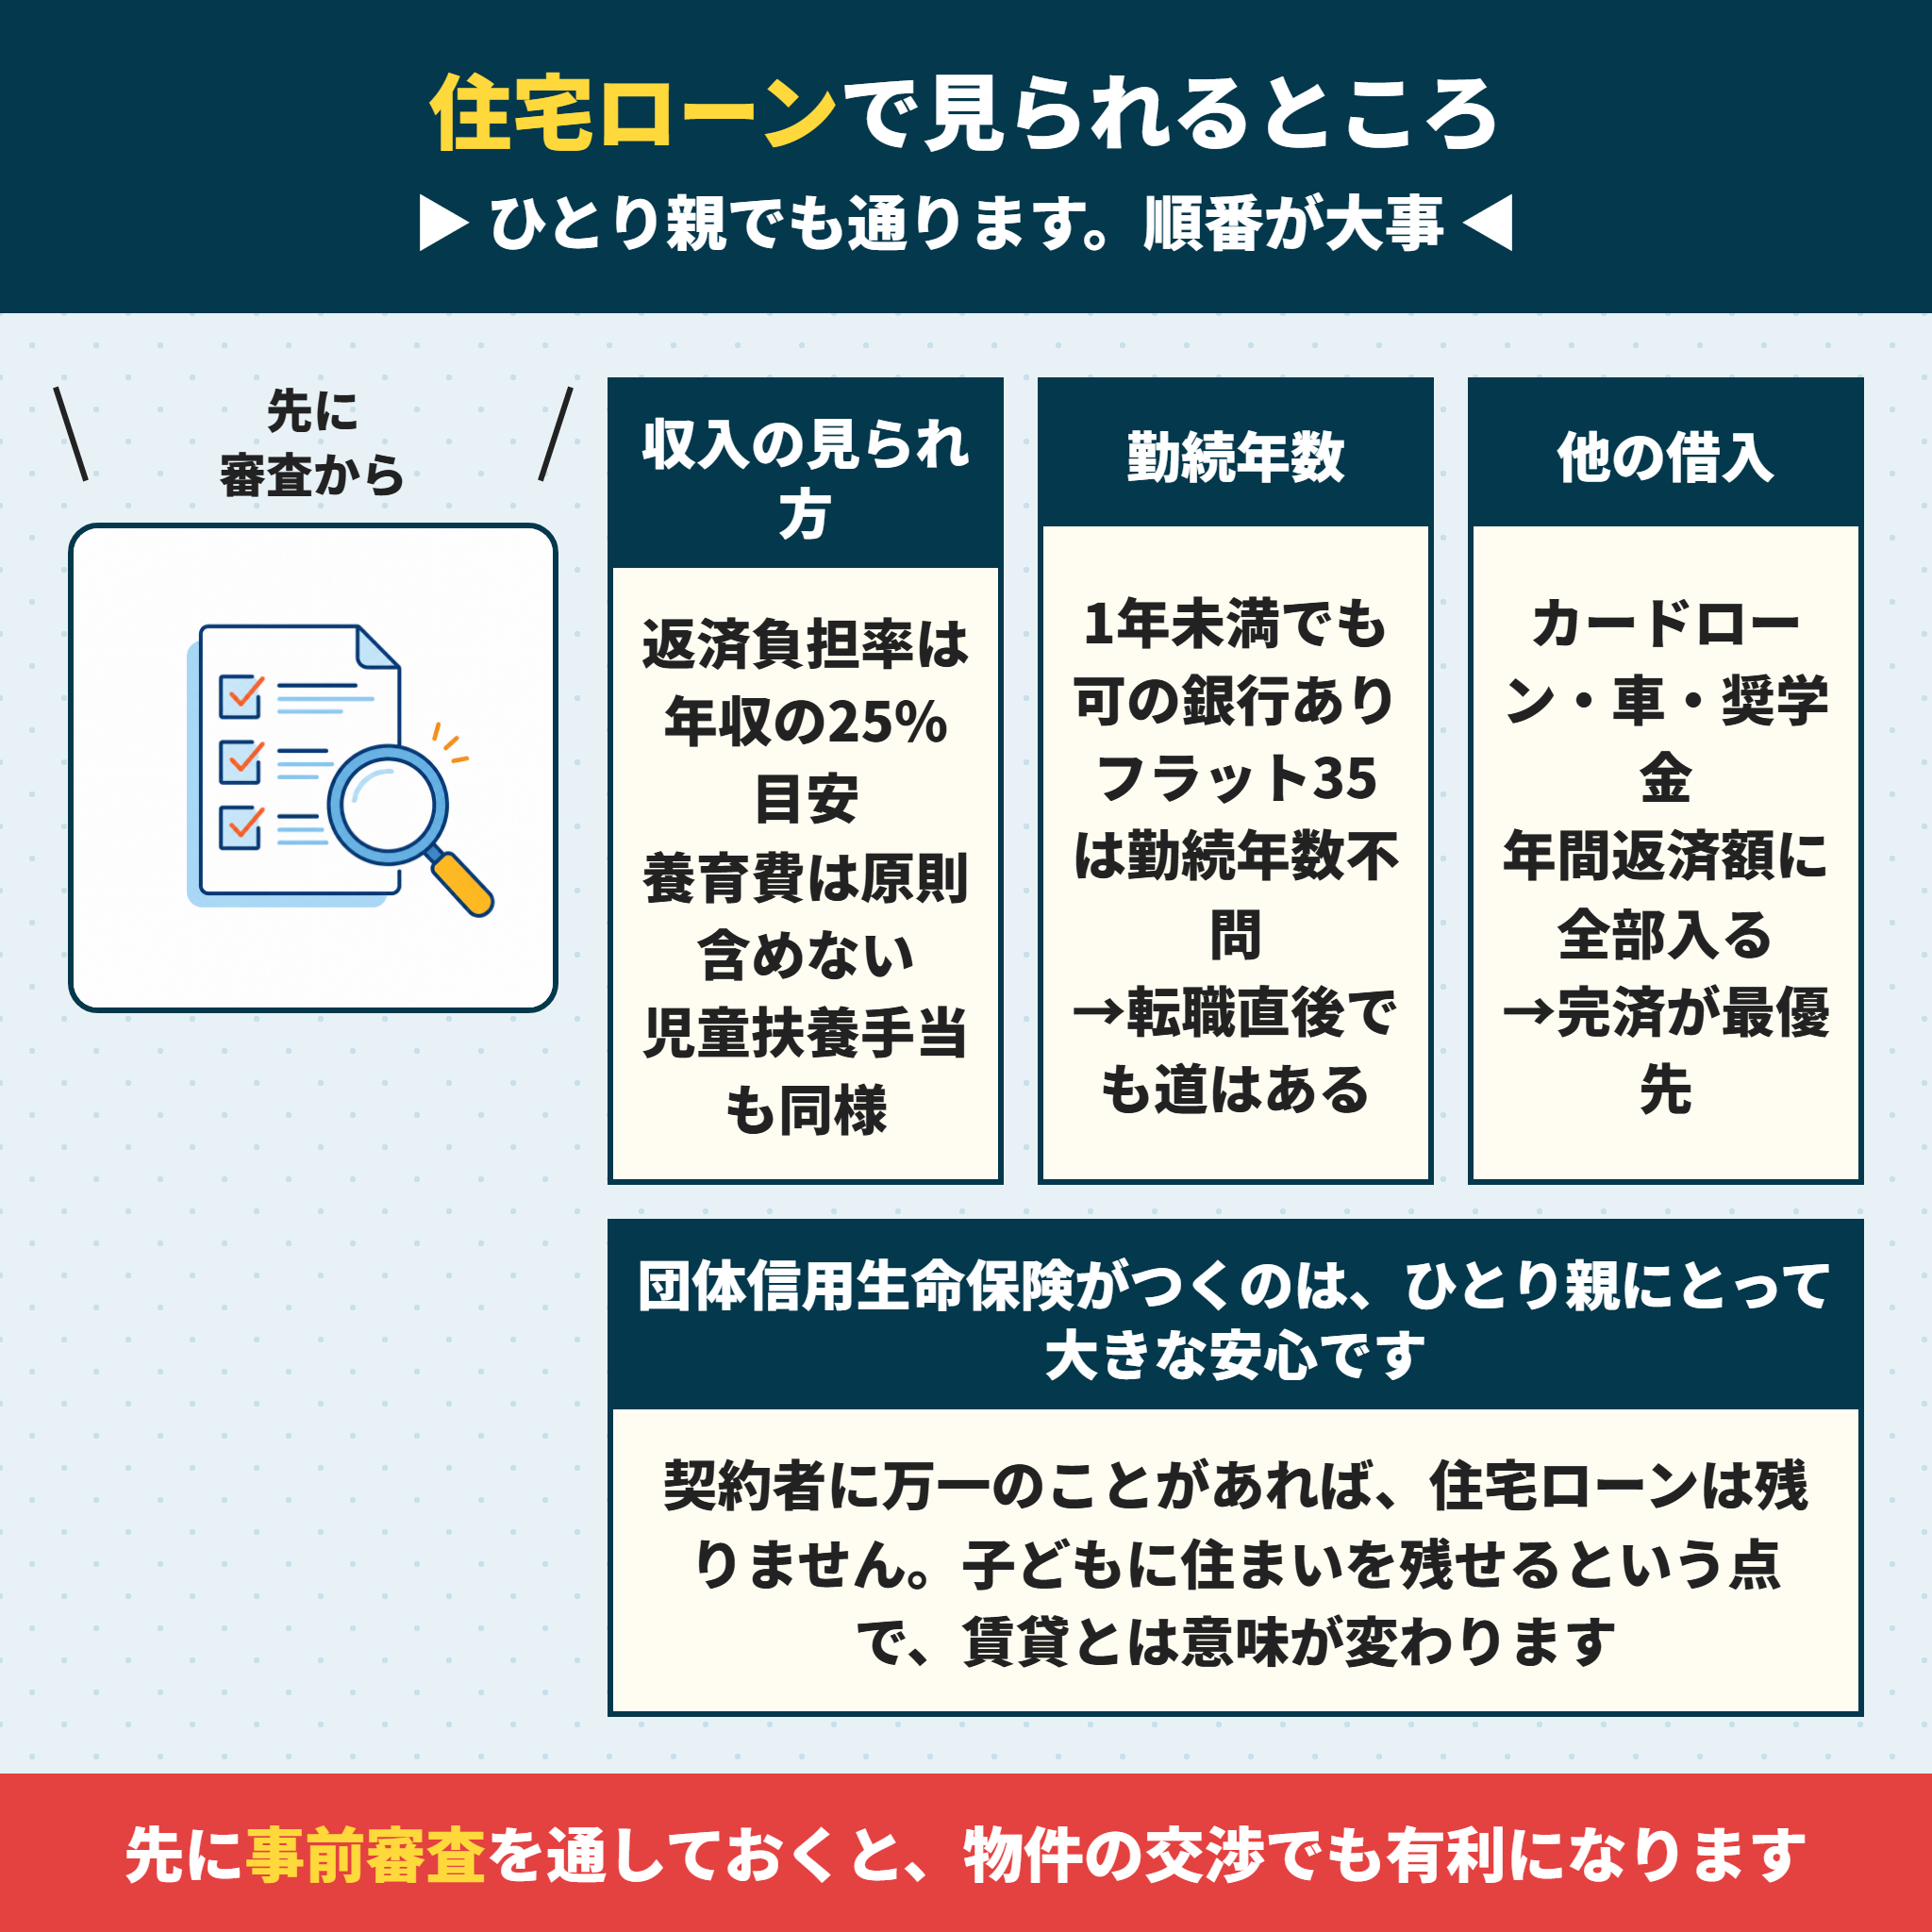
住宅ローンの審査は返済負担率で判断される
年収に対する年間返済額の割合です。
多くの金融機関で、30〜35%が上限とされています。
ただし無理なく返すなら25%以内が目安です。
年収300万円なら、年間75万円、月6万2,000円ほどになります。
金利1.5%・35年なら、借入2,000万円前後が目安です。
養育費や児童扶養手当は収入に含まれないことが多い
 ラクチン君
ここは誤解が多い点です。
住宅ローンの審査では、給与などの安定した収入で見られます。
養育費は、原則として収入に含めない金融機関がほとんどです。
公正証書や調停調書があれば、参考として見る場合もあります。
児童扶養手当も、収入としては数えないのが一般的です。
生活の助けにはなりますが、借入額には反映されないと考えてください。
勤続年数が短くても申し込める金融機関はある
転職して間もない方も多くいます。
勤続1年以上を条件にする金融機関が多いのは事実です。
ただしフラット35は勤続年数の要件がありません。
転職前と同じ職種であれば、通算して見る金融機関もあります。
雇用形態別の考え方は雇用形態別の住宅ローン審査の記事にまとめています。
他の借入は住宅ローンの審査で全部合算される
カードローン、車のローン、奨学金、分割払いが対象です。
年間の返済額が、住宅ローンの返済と合わせて計算されます。
借入残高が少なくても、契約している枠だけで見られることがあります。
車のローンが残っている場合は車のローンが残ってると住宅ローンは組める?月3万円で借入可能額が1028万円減るに、月額ごとに減る金額を表で出しています。
使っていないカードローンは、解約しておくのが安全です。
詳しくはカードローンと住宅ローンの記事で解説しています。
団体信用生命保険はひとり親にとって大きな意味がある
ラクチン君賃貸との違いはここに出ます。
住宅ローンには、団体信用生命保険が付きます。
契約者に万一のことがあれば、残りの返済は不要になります。
子どもに、返済のない住まいを残せます。
賃貸では、家賃を払い続ける必要が残ります。
健康状態に不安がある場合は団信と健康状態の記事を参照してください。
先に事前審査を通してから物件を探す
順番を間違えないでください。
物件を決めてから審査に出すと、金額が届かないことがあります。
先に事前審査を通せば、探す範囲が決まります。
売主に対しても、確実な買主として見てもらえます。
人気の物件では、この差で決まることがあります。
シングルマザーが住宅ローンで準備すること
1. 源泉徴収票(直近2〜3年分)と、直近の給与明細
2. 他の借入の一覧(残高・毎月の返済額・完済予定)
3. 使っていないカードローンやクレジットの枠は解約しておく
4. 自己資金として出せる額(諸費用のぶんは現金で必要になります)
5. 養育費の取り決めがあれば、その書面
この状態で事前審査に出すと、判断が早くなります。
シングルマザーが使える住宅の支援制度
公的な支援も確認しておきます。
制度は自治体ごとに違うため、住む市区町村で確認します。
代表的なものを挙げます。
母子父子寡婦福祉資金貸付金には住宅資金がある
都道府県や市が実施している貸付制度です。
住宅の補修や増改築、購入に使える資金の枠があります。
無利子または低利で、据置期間が設けられています。
上限額や条件は自治体で異なるため、窓口で確認してください。
住宅ローンと併用できるかどうかも、事前に相談が必要です。
住宅ローン控除は中古住宅でも使える
一定の要件を満たせば、所得税から控除を受けられます。
中古住宅の場合、1982年1月1日以後に建築された住宅が対象です。
それ以前の建物でも、耐震基準適合証明書があれば対象になります。
築年数だけで諦めず、証明書の取得可否を確認してください。
控除を受けるには、入居した翌年に確定申告が必要です。
自治体の子育て世帯向けの補助を確認する
市区町村によって、住宅取得の補助や利子補給があります。
三世代同居や、市内への転入を条件にする制度もあります。
ひとり親世帯を対象に加算する自治体もあります。
金額は数十万円規模でも、諸費用の助けになります。
申請期限が購入前に設定されている制度もあるため、早めに調べてください。
すまい給付金のような制度は時期によって変わる
住宅の取得を支援する国の制度は、時期によって内容が変わります。
過去にはすまい給付金や、こどもエコすまい支援事業などがありました。
中古住宅のリフォームを対象にした補助が出る年もあります。
購入を考え始めた時点で、その年に何が使えるかを確認してください。
申請期限が契約前や着工前に設定されている制度もあります。
当社でも、購入の相談をいただいた時点で使える制度をお調べします。
児童扶養手当は住宅取得で減らないが所得で変わる
家を買ったこと自体で、手当が止まることはありません。
児童扶養手当は、所得に応じて支給額が決まります。
収入が増えれば減額されるという仕組みです。
住宅ローンの返済が始まっても、手当の計算には影響しません。
家計の見通しを立てるときは、この点を分けて考えてください。
シングルマザーの中古住宅の選び方
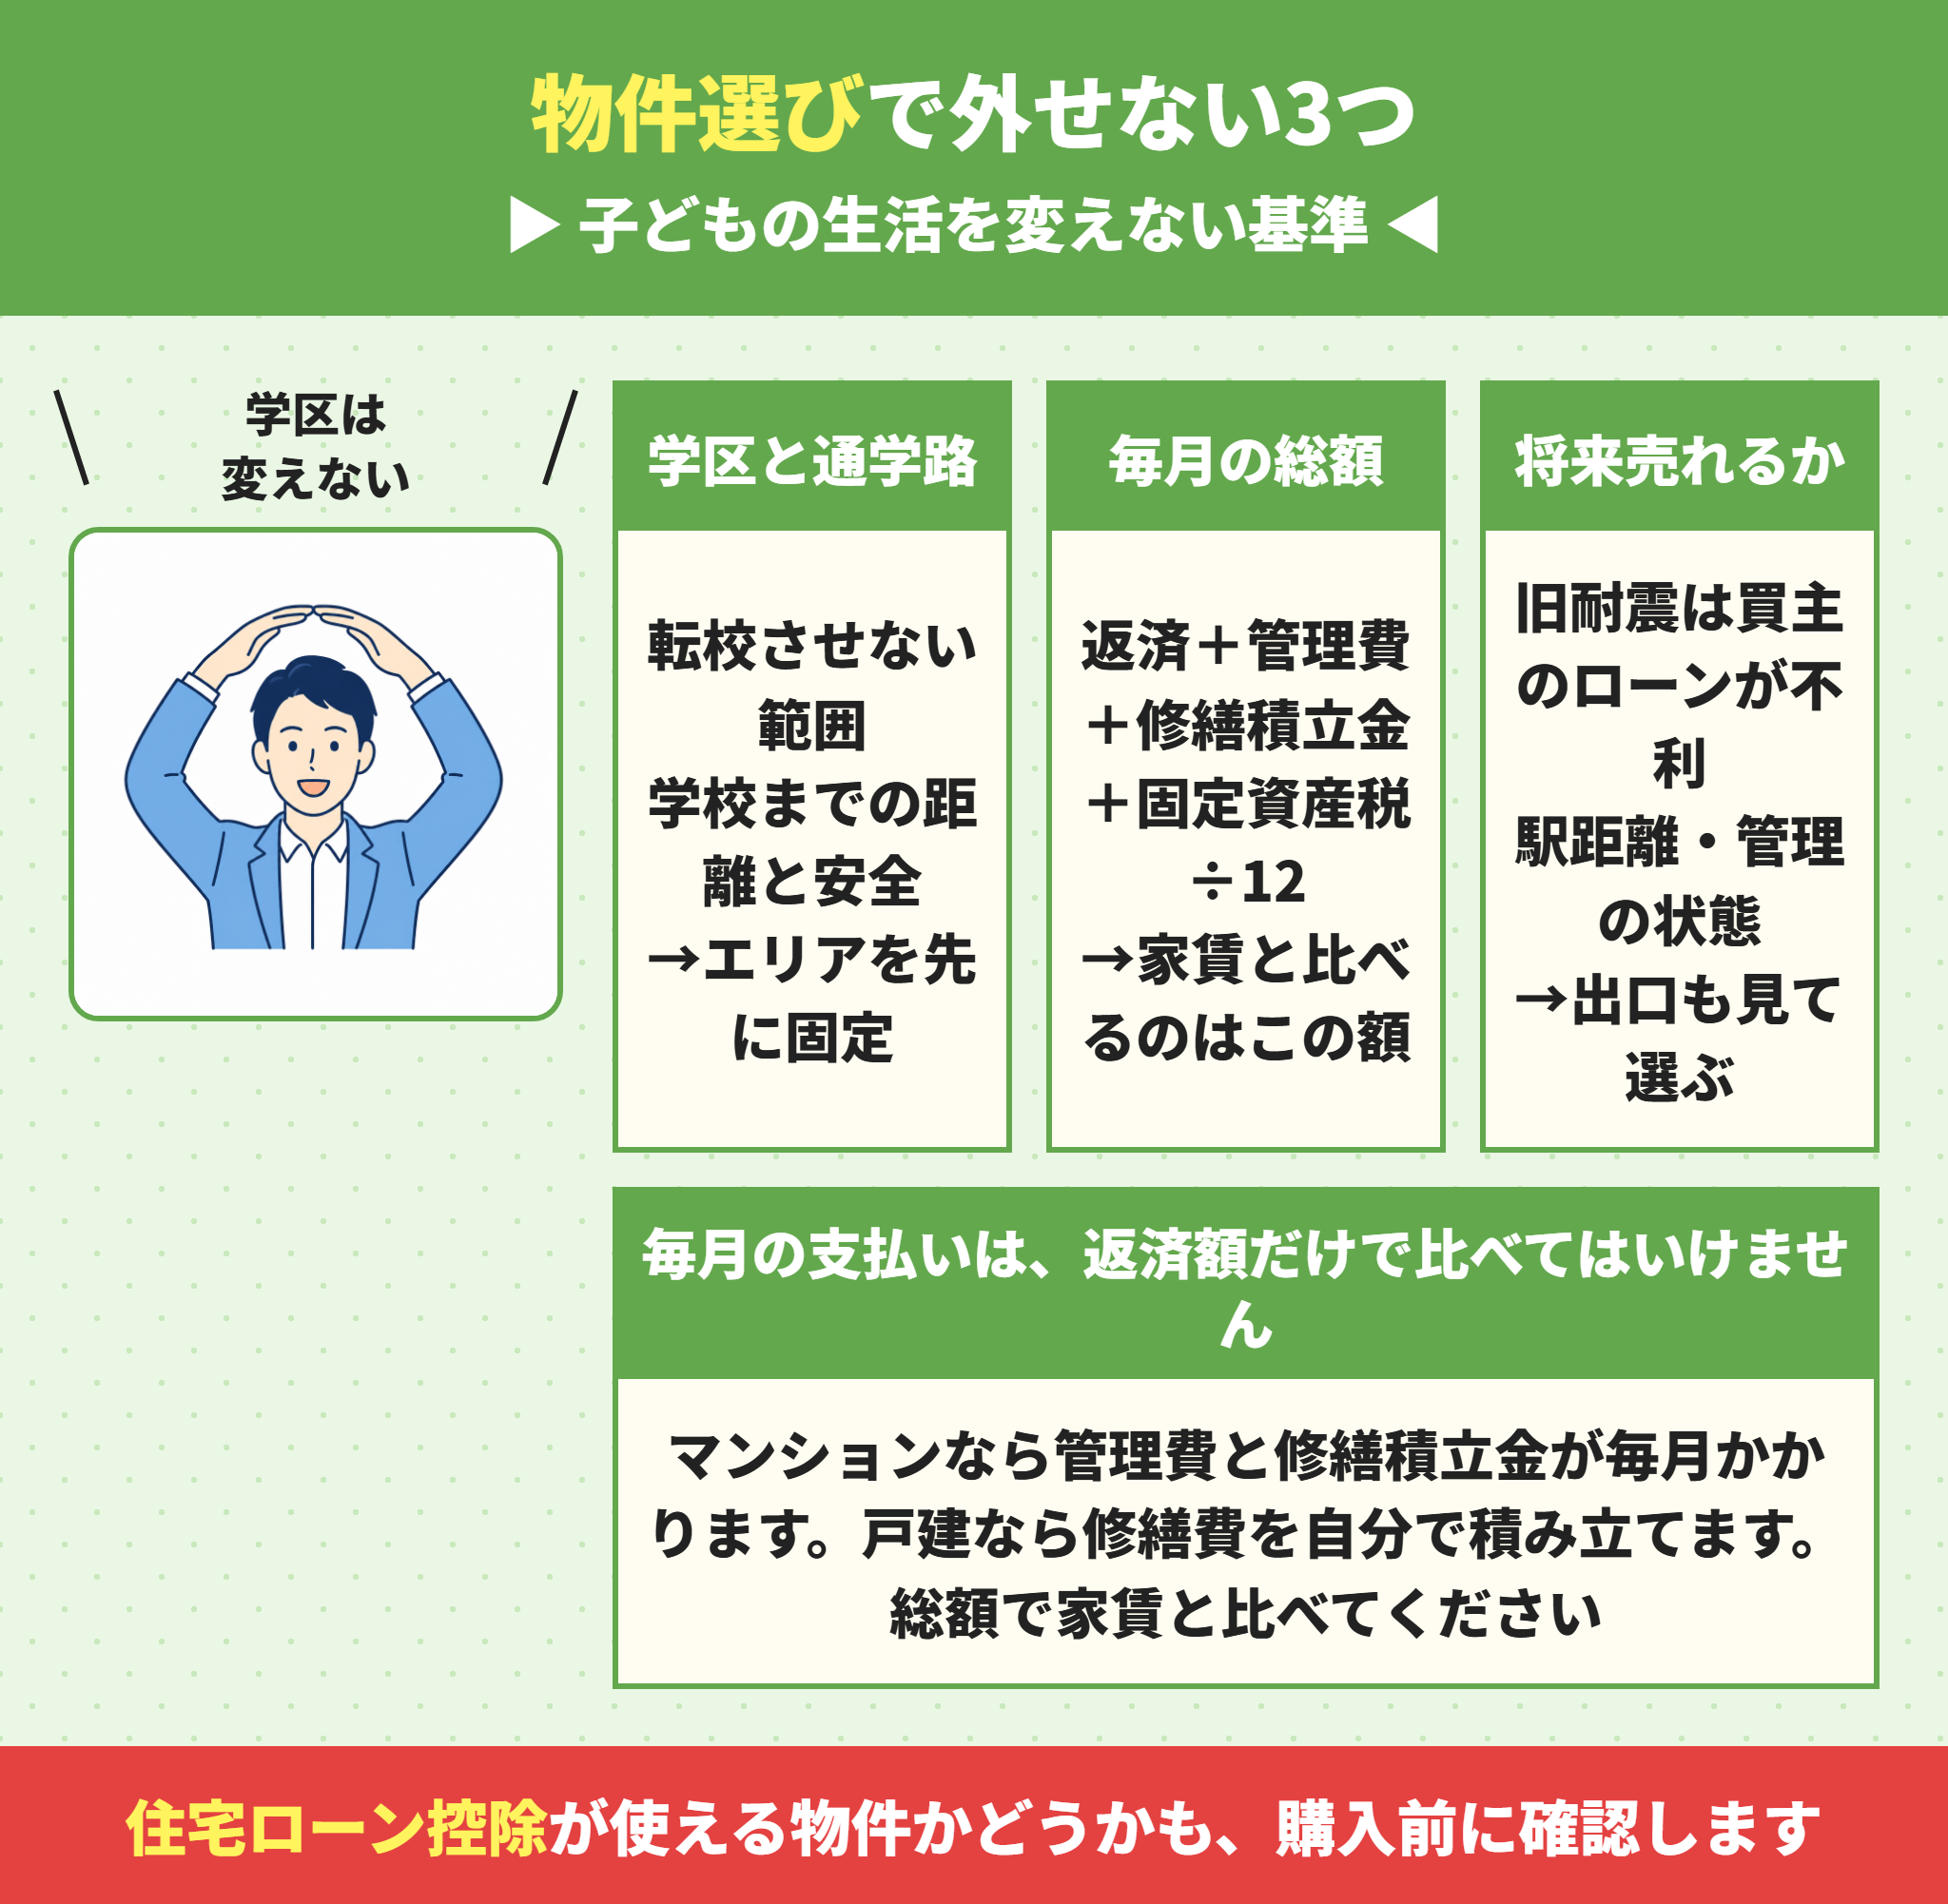
条件の優先順位が、他の家庭とは少し違います。
子どもの生活を変えないことを、いちばん上に置きます。
順に見ていきます。
学区と通学路を先に決めてから物件を探す
転校させたくないという理由で購入を考える方は多くいます。
学区が変わらない範囲を、地図で先に囲んでください。
その範囲で予算に合う物件だけを見れば、迷いません。
通学路の安全と、学校までの距離も確認します。
内覧のときに、実際に歩いてみることをお勧めします。
毎月の支払いは管理費と修繕積立金を足して比べる
ラクチン君ここを見落とすと、家計が苦しくなります。
マンションでは、返済とは別に毎月かかる費用があります。
管理費が1万〜1万5,000円、修繕積立金が1万〜2万円ほどです。
返済5万5,000円でも、実際の負担は8万円近くになることがあります。
家賃と比べるのは、この合計額です。
固定資産税も、月割りにして計算に入れてください。
旧耐震の物件は住宅ローンが使いにくいことがある
1981年5月31日以前に建築確認を受けた建物です。
金融機関によっては、融資の対象外や期間が短くなることがあります。
住宅ローン控除も、耐震基準適合証明書がなければ使えません。
価格が安い理由が、ここにあることもあります。
安さだけで選ばず、借りられるかを先に確認してください。
マンションは管理の状態を必ず確認する
管理費と修繕積立金の滞納があるかを確認します。
修繕積立金の残高と、大規模修繕の予定も見ます。
積立金が不足していれば、購入後に値上げや一時金が発生します。
管理の資料は、購入前に必ず見せてもらってください。
将来売れるかどうかも見ておく
子どもが独立したあと、住み替える可能性もあります。
駅からの距離、管理の状態、耐震性が出口を左右します。
売れる物件は、買うときも安心して選べます。
中古マンションの価格の見方はマンション売却の査定の記事が参考になります。
内覧では子どもと一緒に行って確かめる
住むのは子どもも同じです。
部屋の広さより、通学路や周りの環境のほうが生活に効きます。
自転車を置く場所、洗濯物を干す場所も確認してください。
近くにスーパーやドラッグストアがあるかも、毎日の負担を変えます。
夜の暗さや人通りは、時間帯を変えて見ておくと安心です。
気になった点は、その場でメモしておいてください。
中古住宅は設備の状態を確認しておく
給湯器やエアコンは、購入後すぐ壊れることがあります。
給湯器の交換には15万〜25万円かかります。
設備の設置年を、付帯設備表で確認してください。
引渡し後の故障を、売主がどこまで負担するかも契約で決まります。
入居後に出費が続かないよう、購入前に確かめておきます。
シングルマザーの物件選びのチェックリスト
- 学区が変わらない範囲にあるか
- 通学路の安全と、学校までの距離
- 返済+管理費+修繕積立金+固定資産税の月額合計
- 旧耐震かどうか、住宅ローンと控除が使えるか
- 管理費・修繕積立金の滞納と、修繕積立金の残高
- 駅からの距離と、将来売るときの見通し
- 職場までの通勤時間(急な迎えに対応できるか)
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
シングルマザーの中古住宅購入の流れ
契約までの手順も確認しておきます。
事前審査から引渡しまで、2〜3か月が目安です。
順に見ていきます。
ステップ1は資金の確認と事前審査
源泉徴収票と、他の借入の状況を整理します。
その情報で、借りられる額の目安を出します。
金融機関に事前審査を申し込むと、数日から1週間で結果が出ます。
この段階で、探す価格帯が確定します。
無理のない返済額かどうかも、ここで一緒に確認します。
ステップ2は学区と条件を決めて物件を探す
学区を変えない範囲を、地図で先に固定します。
そのうえで、予算に合う物件だけを見ていきます。
内覧では、通学路を実際に歩いてみてください。
マンションであれば、管理の状態を示す資料も確認します。
気になる点は、その場で担当者に聞いてください。
ステップ3は購入申込と本審査
買いたい物件が決まったら、購入申込書を出します。
価格や引渡し時期の交渉は、この段階で行います。
条件がまとまったら売買契約を結び、本審査に進みます。
本審査には2〜4週間かかります。
ローン特約があるため、承認されなければ契約は白紙になります。
ステップ4は決済と引渡し
本審査が通れば、金銭消費貸借契約を結びます。
決済の日に融資が実行され、売主に代金が支払われます。
同じ日に、鍵と登記の書類を受け取ります。
入居の日程は、子どもの学期に合わせて交渉できることもあります。
引越しの手配は、決済日が決まってから進めてください。
シングルマザーの中古住宅購入にかかる費用
物件価格のほかに、現金で必要なお金があります。
諸費用は物件価格の6〜9%が目安です。
内訳を見ます。
中古住宅の諸費用は物件価格の6〜9%
1,800万円の物件なら、110万〜160万円ほどです。
仲介手数料、登記費用、火災保険、ローンの事務手数料が含まれます。
引越し費用と家具家電も、別に必要になります。
この分を現金で用意できるかが、最初の関門です。
諸費用をローンに組み込める金融機関もあります。
諸費用をローンに組み込む方法もある
自己資金が少ない場合の選択肢です。
諸費用ローンや、住宅ローンに上乗せする方法があります。
ただし借入額が増えるため、返済負担率は上がります。
金利が高くなる商品もあるため、条件を比べます。
詳しくは住宅購入の諸費用をローンに組み込む記事で解説しています。
毎月の返済以外に積み立てておくお金
マンションなら、管理費と修繕積立金が毎月かかります。
戸建てなら、自分で修繕費を積み立てる必要があります。
外壁や屋根の塗り替えに、10〜15年ごとに100万円前後かかります。
月1万円でも積み立てておくと、慌てずに済みます。
固定資産税は、年10万円前後を見ておいてください。
火災保険と地震保険も購入時に決める
住宅ローンを借りるとき、火災保険への加入が条件になります。
マンションなら5年で5万〜10万円、戸建なら10万〜20万円が目安です。
地震保険は任意ですが、ひとり親世帯では備えておく意味があります。
保険料は建物の構造と地域で変わります。
一括で払うと割安になるため、諸費用に含めて考えてください。
中古住宅は購入後の修繕費も見込んでおく
築年数の経った物件では、入居後に出費が続くことがあります。
給湯器、エアコン、水回りの部品は、消耗品と考えてください。
戸建なら、外壁と屋根の塗り替えに100万円前後かかります。
マンションは修繕積立金で建物全体を直しますが、専有部は自己負担です。
毎月1万円でも積み立てておけば、慌てずに済みます。
1,800万円の中古マンションを買った場合の目安
借入1,800万円・金利1.5%・35年なら、返済は月5万5,000円ほど
管理費1万2,000円+修繕積立金1万5,000円=月2万7,000円
固定資産税を月割りすると、8,000円前後
合計すると、毎月およそ9万円です
家賃7万円と比べると高く見えますが、返済後は住居費が大きく下がります
団信により、万一のときは返済がなくなる点も判断材料になります
シングルマザーの中古住宅購入はラクチン不動産が伴走します
物件探しだけをする会社ではありません。
住宅ローンの相談から、物件のご提案までお手伝いします。
対応できることをお伝えします。
住宅ローンの相談から一緒に進めます
いくら借りられるのかを、先に確かめるところから始めます。
源泉徴収票と他の借入の状況が分かれば、目安をお伝えできます。
金融機関によって基準が違うため、通りやすい先を一緒に考えます。
物件を探す前に、この作業を終わらせます。
ラクチン不動産は購入・売却の仲介を専門にしています。
学区と予算からエリアを絞って物件をご提案します
学区を変えないという条件は、最優先で扱います。
その範囲で、予算に合う中古住宅を継続してお探しします。
ポータルに出る前の情報が入ることもあります。
条件を登録しておけば、出たときにご連絡できます。
探し方の詳細は物件をどこで探すかの記事にまとめています。
買主の側に立って条件を交渉します
同じ物件でも、間に入る仲介会社の担当者がどちらを向いているかで着地点は変わります。
ラクチン不動産は、買主の側に立って売主と条件を詰めます。
価格だけでなく、引渡し時期や設備の補修も交渉の対象です。
入居の時期を子どもの学期に合わせる交渉もできます。
交渉が通るかどうかは運ではなく、売主に「この人に売りたい」と思わせる材料をどれだけ用意できるかで決まります。
無理のない返済かどうかを一緒に確認します
借りられる額と、返せる額は違います。
管理費や修繕積立金を含めた総額で、家計に無理がないかを見ます。
返済が苦しくなる買い方は、お勧めしません。
無理があると判断したら、その場でお伝えします。
大阪・兵庫・京都を中心にお手伝いしています。
賃貸に住み続ける判断でも構いません
全員に購入をお勧めしているわけではありません。
収入の見通しが立たない時期に、無理に買う必要はありません。
数年後に転職や再婚の可能性があるなら、待つ判断もあります。
大切なのは、買えるかどうかを数字で知ったうえで選ぶことです。
分からないまま諦めるのが、いちばんもったいない状態です。
まだ買うと決めていなくても相談できますか
できます。むしろ決める前のほうが、お役に立てます。
いくら借りられるのか、家賃と比べてどうかを整理するだけでも意味があります。
その結果を見て、今は賃貸のままという判断でも構いません。
LINE・電話・メールのいずれでもご相談いただけます。
シングルマザーの中古住宅購入に関するよくある質問
- シングルマザーでも住宅ローンは組めますか?
-
組めます。審査で見られるのは世帯の形ではなく、安定した収入があるか、返済負担率が基準内かという点です。年収300万円なら、返済負担率25%として月6万2,000円、金利1.5%・35年で借入2,000万円前後が目安になります。ただし基準は金融機関ごとに違うため、先に事前審査で確認してください。
- 養育費は収入に含めてもらえますか?
-
原則として、収入には含めない金融機関がほとんどです。公正証書や調停調書があれば参考として見る場合もありますが、給与のように扱われるとは限りません。児童扶養手当も同様に、収入として数えないのが一般的です。借入可能額は、給与などの安定収入をもとに考えてください。
- 予算1,500万円で買える中古住宅はありますか?
-
あります。大阪・兵庫の成約データでは、中古マンションの22.8%、木造戸建の30.6%が1,500万円以下でした。件数でいえばマンションだけで1万8,000件近くあります。ただし築年数が古い物件が多いため、旧耐震かどうか、住宅ローンと控除が使えるかを先に確認してください。
- 中古住宅でも住宅ローン控除は使えますか?
-
使えます。1982年1月1日以後に建築された住宅であれば対象です。それ以前の建物でも、耐震基準適合証明書があれば対象になります。控除を受けるには、入居した翌年に確定申告が必要です。築年数だけで諦めず、証明書を取得できる物件かどうかを確認してください。
- 頭金がなくても買えますか?
-
頭金なしで組める金融機関もありますが、諸費用は現金で必要になるのが一般的です。諸費用は物件価格の6〜9%で、1,800万円の物件なら110万〜160万円ほどです。諸費用ローンで対応する方法もありますが、借入額が増えて返済負担率が上がります。無理のない範囲かどうかを一緒に確認します。
- 賃貸と購入では、どちらがいいですか?
-
毎月の総額で比べてください。マンションなら返済に管理費と修繕積立金、固定資産税を足した金額が、家賃と比べる対象になります。購入の利点は、団体信用生命保険により万一のとき返済がなくなる点と、返済が終われば住居費が大きく下がる点です。一方、修繕や売却の判断は自分で行うことになります。
- 離婚が成立していない段階でも相談できますか?
-
できます。ただし住宅ローンの審査では、離婚が成立しているかどうかが確認されます。財産分与や養育費の取り決めが固まっていない段階では、借入額の見通しが立ちにくくなります。先に資金の見通しだけ立てておき、成立後に動き出すという進め方も可能です。状況をうかがったうえで順番を整理します。
まとめ|シングルマザーの中古住宅購入は審査から始める
買えるかどうかは、探し始める前に分かります。
先に借りられる額を確かめれば、無駄な内覧をしなくて済みます。
この記事のまとめ
- 大阪・兵庫の中古マンションの39.5%は2,000万円以下で成約している
- 木造戸建は22.6%が1,000万円以下、38.0%が2,000万円以下
- 1,500万円以下でも、マンションで22.8%・戸建で30.6%が該当する
- 審査で見られるのは返済負担率。無理なく返すなら年収の25%以内
- 年収300万円なら借入2,000万円前後が目安
- 養育費と児童扶養手当は、収入に含めない金融機関がほとんど
- 勤続年数が短くても、フラット35なら要件がない
- カードローンや車のローンは、審査で全部合算される
- 団信により、万一のとき子どもに返済のない住まいを残せる
- 物件より先に事前審査。探す範囲が決まり、交渉でも有利になる
- 学区を変えない範囲を先に決めてから探す
- 家賃と比べるのは、返済+管理費+修繕積立金+固定資産税の合計
- 旧耐震は住宅ローンと控除が使いにくいことがある
- 諸費用は物件価格の6〜9%。現金で用意できるかを確認する
- 母子父子寡婦福祉資金や自治体の補助も確認する
シングルマザーの住宅購入で、いちばん多い遠回りは物件から探し始めることです。
気に入った家が見つかっても、借りられなければ話が進みません。
先に金額を確かめてから、学区の中で探すのが最短です。
住宅ローンの相談から物件のご提案まで、当社がお手伝いします。
LINE・電話・メールで、ご相談を受け付けています。
シングルマザーの住宅購入で失敗しない順番
- 1. 源泉徴収票と他の借入を整理し、借りられる額の目安を出す
- 2. 使っていないカードローンやクレジットの枠を解約する
- 3. 事前審査を通し、探す価格帯を確定させる
- 4. 学区が変わらない範囲を地図で固定する
- 5. 返済+管理費+修繕積立金+固定資産税で、家賃と比べる
- 6. 旧耐震かどうか、住宅ローン控除が使えるかを確認する
- 7. 諸費用(物件価格の6〜9%)を現金で用意できるか確かめる
この記事の内容について
住宅ローンの審査基準は金融機関ごとに異なり、公開もされていません。
この記事の数字は一般的な目安であり、借入の可否や金額を保証するものではありません。
成約価格は国土交通省 不動産情報ライブラリをもとに当社で集計しました。
支援制度は自治体ごとに内容が異なるため、お住まいの市区町村でご確認ください。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
- 住宅金融支援機構|フラット35
- 住宅金融支援機構|フラット35の融資条件
- 国土交通省|住宅ローン減税(住宅ローン控除)
- 国税庁|No.1213 住宅を新築又は購入した場合(住宅借入金等特別控除)
- こども家庭庁|ひとり親家庭等への支援
- こども家庭庁|母子父子寡婦福祉資金貸付金
- 厚生労働省|児童扶養手当
- 国土交通省|安心R住宅・既存住宅の流通
- 国土交通省|住宅の耐震改修と耐震基準適合証明書
- 国土交通省|不動産情報ライブラリ(成約価格)
- 国土交通省|宅地建物取引業法(報酬額の告示)
- 一般社団法人 全国銀行協会|住宅ローンの基礎知識
- 大阪府|住まいの支援制度
- 国税庁|No.7191 登録免許税の税額表
この記事の情報は 2026年8月 時点のものです。制度・基準は改正されることがあるため、実際のお手続きの際は各機関の最新情報をご確認ください。

コメント