





住宅ローンの事前審査に落ちてしまった。もう家は買えないのかな…

すぐに別の銀行へ申し込んでも大丈夫なんだろうか
住宅ローンの事前審査に落ちると、購入そのものを諦めた方がよいのではと不安になる方は少なくありません。
奨学金を返しながら買う方は奨学金があると住宅ローンは組める?月1万円で借入可能額が343万円減るもご覧ください。返還月1万円あたり約343万円減る計算と、延滞情報が返還完了から5年後まで残ることを整理しました。
結論からいうと、事前審査に落ちても別の金融機関へ申し込むことは可能です。
住宅ローンの審査基準は金融機関ごとに異なり、公開もされていません。
1行で否決されても、別の金融機関では結果が変わることがあります。
ただし、進め方を間違えると
落ちた原因を確かめないまま申込みを重ねると、いわゆる「申込みブラック」の状態になり、半年以上どこにも申し込めなくなることがあります。
住宅ローンを申し込んだ事実そのものが、信用情報機関に記録されるためです。
記録は銀行系で1年間残るため、この状態になると購入したい物件があっても手が出せません。
実際に、原因を調べずに3行・4行と申し込みを続けて、物件を逃してしまう方がいます。
逆にいえば、落ちた原因を推定し、申込先の性格を変えてから出し直せば、この状態は避けられます。
この記事では、住宅ローンの事前審査に落ちる原因と、再申込みまでに空ける期間、通過の可能性を高めるために整えることを解説します。
- 事前審査に落ちても別の金融機関に申し込める理由
- 住宅ローンの事前審査に落ちる主な原因6つ
- 申込みの記録が信用情報に残る期間
- 再申込み先の選び方と、避けるべき申込みの順番
- 再申込みまでに整えておく5つのこと
- 住宅ローンの再申込みの具体的な手順

シュース 健人
宅地建物取引士(大阪府 第118737号)
株式会社GEEZ/大阪府知事(2)第62068号
関西全域の不動産の購入・売却査定・相続不動産・空き家などの実務に携わっています。本記事は、実務経験に加え、国土交通省・法務省・国税庁などの公的資料を確認して執筆・監修しています。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住宅ローンの事前審査に落ちても別の金融機関に申し込める
事前審査とは、本審査の前に金融機関が申込者の返済能力を大まかに確認する手続きです。
ここで否決されても、その結果が他の金融機関に共有されるわけではありません。
住宅ローンの審査基準は金融機関ごとに独自に定められ、公開されていないためです。
同じ年収・同じ勤務先でも、申込先が変われば判断が変わることは珍しくありません。
まず押さえておきたいこと
- 事前審査の否決結果そのものは他行に共有されない
- ただし「申し込んだ事実」は信用情報機関に記録される
- 原因を推定してから、審査の性格が違う金融機関を選ぶ
では、なぜ金融機関によって結果が分かれるのかを詳しく見ていきましょう。
住宅ローンの審査基準は金融機関ごとに異なり公開されていない
 ラクチン君
審査の項目自体は共通していても、どこをどれだけ重く見るかは金融機関ごとに違います。
国土交通省が実施している民間住宅ローンの実態に関する調査では、金融機関が審査で考慮する項目が公表されています。
- 完済時年齢
- 借入時年齢
- 返済負担率
- 勤続年数
- 年収
- 健康状態
- 担保評価
- 連帯保証
- 雇用形態
- 他社借入の状況
参考:国土交通省|民間住宅ローンの実態に関する調査結果報告書
項目は共通していても、重視する順番と基準値は各金融機関が独自に決めています。
つまり、1行で否決されても別の金融機関では結果が変わる可能性があるということです。
住宅ローンの審査に落ちる理由は原則として教えてもらえない
 ラクチン君
「なぜ落ちたのか」を金融機関が具体的に説明することは、原則としてありません。
審査基準そのものが非公開であるため、落ちる理由の開示も行われないのが一般的です。
そのため、申込者側で原因を推定する作業が必要になります。
理由を確かめずに次へ進む危険
原因が分からないまま次の金融機関に申し込むと、同じ理由でもう一度落ちることになります。申込みの記録だけが増え、その後の審査で不利になります。
住宅ローンの保証会社が同じ金融機関では結果が変わりにくい
銀行の住宅ローンは、その銀行が提携する保証会社の審査を通す仕組みになっています。
申込先の銀行が違っても、背後の保証会社が同じであれば判断も似た結果になりやすくなります。
地方銀行や信用金庫では、系列の保証会社を共用しているケースがあります。
同じ系列の金融機関に続けて申し込むと、同じ理由で通らない結果になりかねません。
保証会社の名称は、商品概要説明書や重要事項説明の書面に記載されています。
窓口で「保証会社はどちらですか」と確認すれば教えてもらえます。
再申込み先を選ぶときは、銀行名だけでなく保証会社が違うかどうかまで確認しておくと安心です。
保証会社とは?
住宅ローンの契約者が返済できなくなったときに、契約者に代わって金融機関へ返済する会社のことです。金融機関にとっては貸し倒れリスクを抑える仕組みであり、実質的な審査は保証会社が行います。保証会社を使わない住宅ローンもあり、その場合は金融機関が直接審査します。
事前審査と本審査では見られる内容が違う
ラクチン君事前審査は申込者の返済能力、本審査は書類と物件の裏付けを中心に確認します。
事前審査は申告した内容をもとに、短期間で大まかな可否を判断する手続きです。
本審査では、提出書類と物件の資料をもとに正式な審査が行われます。
そのため、事前審査に通っても本審査で否決されることがあります。
| 段階 | 主に見られる内容 | 期間の目安 |
|---|---|---|
| 事前審査 | 申告内容(年収・勤務先・借入状況) | 数日〜1週間程度 |
| 本審査 | 提出書類・物件資料・団信の告知 | 1週間〜3週間程度 |
事前審査に通っても本審査で否決されることがある点は押さえておきましょう。
住宅ローンの事前審査に落ちる主な原因6つ
再申込みの前に、まず落ちた原因の見当をつけることが欠かせません。
原因が分かれば、申込先を変えるだけで解決するのか、状況を整えてからにするべきかを判断できます。
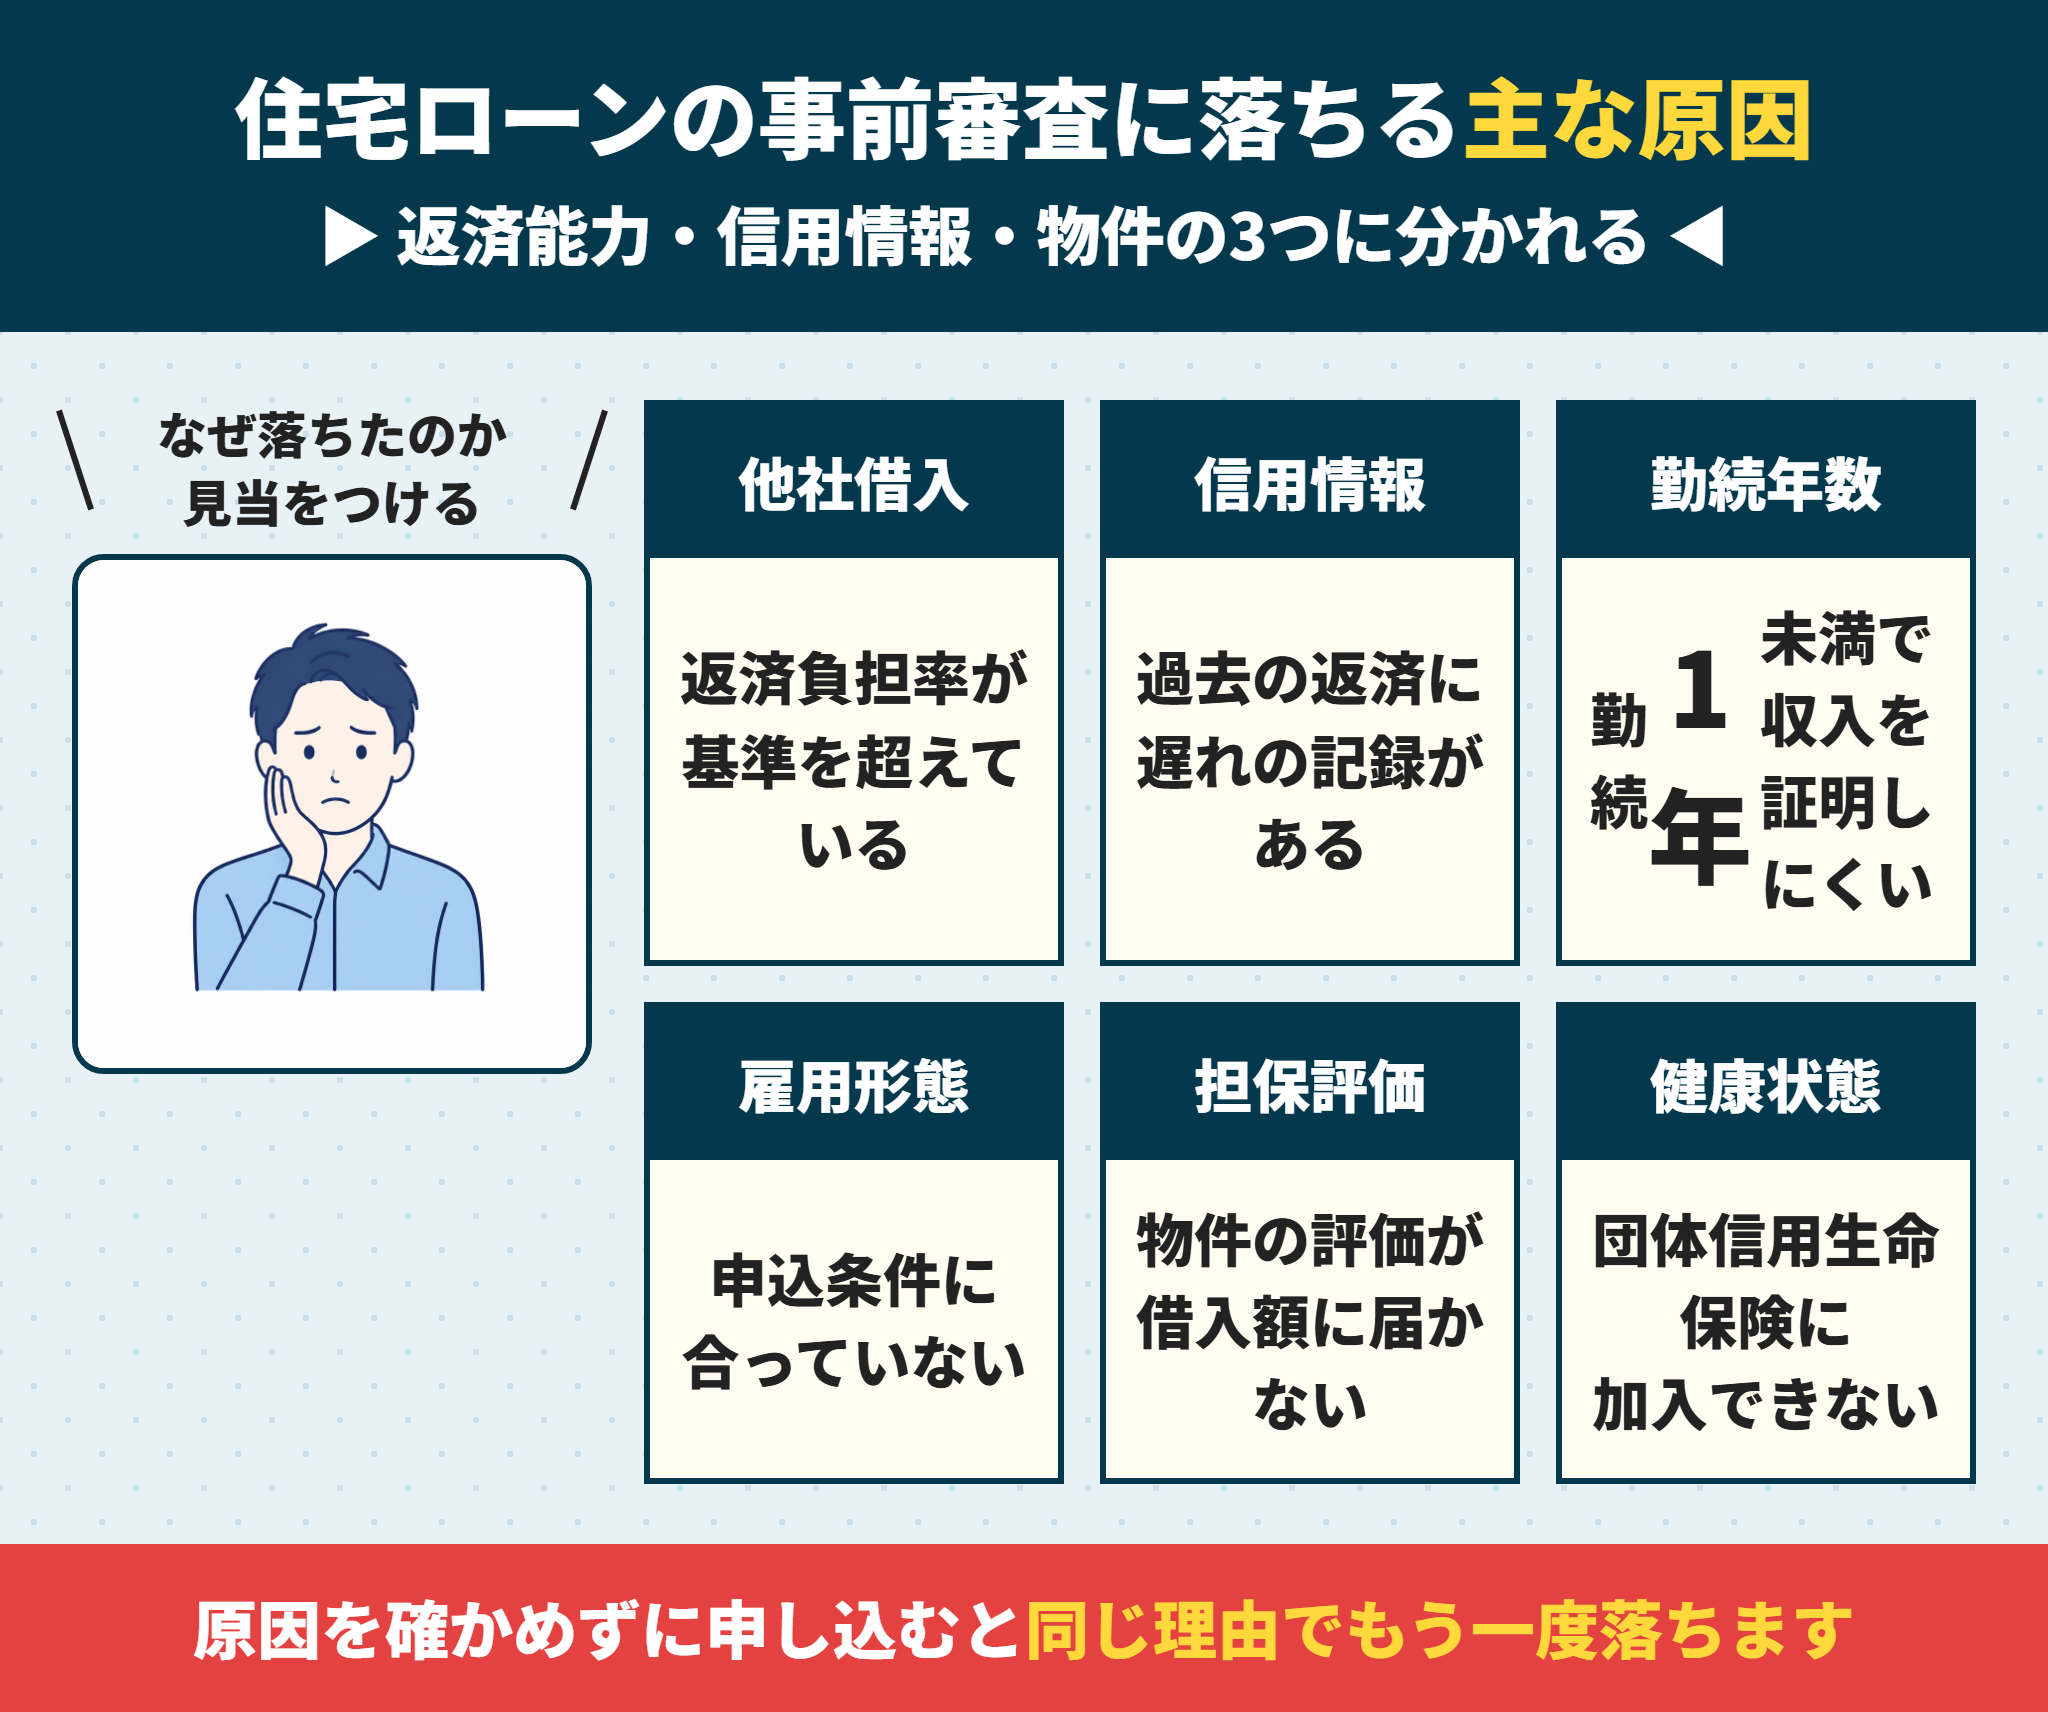
住宅ローンの事前審査で否決される原因は、返済能力・信用情報・物件の3つに大きく分けられるのが一般的です。
- 他社借入が多く、返済負担率が基準を超えている
- 過去に返済の遅れがあり、信用情報に記録が残っている
- 勤続年数が短く、収入の安定性を判断しにくい
- 雇用形態や収入の形が申込条件に合っていない
- 購入する物件の担保評価が借入額に届いていない
- 健康状態により団体信用生命保険に加入できない
では、それぞれの原因について詳しく見ていきましょう。
他社借入が多いと返済負担率の基準を超える
住宅ローンの審査では、住宅ローン以外の借入も合算して返済負担率を計算します。
返済負担率とは、年収に占める年間返済額の割合のことです。
カードローン・自動車ローン・分割払い・奨学金なども、この計算に含まれます。
フラット35では、年収400万円未満は30%以下、400万円以上は35%以下が基準として公表されています。
| 年収 | 総返済負担率の基準 |
|---|---|
| 400万円未満 | 30%以下 |
| 400万円以上 | 35%以下 |
民間の金融機関はこれより厳しい水準を用いることもあり、目安は年収の25〜30%以内と考えておくと安全です。
返済の遅れがあると信用情報に記録が残る
ラクチン君クレジットカードや携帯端末の分割払いの遅れも、信用情報には記録されます。
信用情報機関には、契約内容と毎月の返済状況が登録されています。
返済状況は毎月更新され、遅れがあった月には所定の記号が記録されます。
数日の遅れであっても、記録として残っていれば審査で確認されます。
この記録は、完済したあとも一定期間は消えずに残ります。
延滞の記録が住宅ローンが通らない理由になっているケースは少なくありません。
意外と多い見落とし
- 携帯端末の分割払いを口座残高不足で遅らせた
- 使っていないクレジットカードの年会費を払い忘れた
- 奨学金の返済が一時的に遅れた
本人が忘れているだけで記録が残っているケースは珍しくありません。
心当たりがある場合は、申込み前に信用情報を開示して確認しておくことをおすすめします。
勤続年数が短いと収入の安定性を判断しにくい
ラクチン君勤続年数は、収入が続く見込みを判断するための材料として使われます。
勤続1年未満の場合、年収を証明する資料が1年分そろわないことがあります。
転職した直後や、独立して間もない場合も同様です。
多くの金融機関は勤続1年以上、または3年以上を条件として設けています。
同業種への転職で年収が上がっている場合は、事情を説明できると判断が変わることもあります。
転職の理由や職種の連続性を書面で補足できるか、窓口で相談してみてください。
勤続年数が短くても道はある
勤続年数の要件を設けていない金融機関もあるため、申込先を変えるだけで解決する場合があります。ネット銀行やフラット35が代表的です。
雇用形態や収入の形が申込条件に合っていない
契約社員・派遣社員・個人事業主の方は、申込条件そのものに合わないことがあります。
金融機関によっては、正社員であることを条件としている商品があります。
個人事業主の方は、確定申告書の所得金額をもとに審査されます。
売上ではなく所得で判断されるため、経費を多く計上していると評価が下がります。
歩合給や残業代の比率が高い場合、変動部分を年収に含めない扱いをされることもあります。
育休中や産休中の場合は、復職後の収入をどう見るかが金融機関ごとに分かれます。
雇用形態の縛りがない金融機関やフラット35を検討することが解決につながります。
購入する物件の担保評価が借入額に届いていない
ラクチン君住宅ローンの審査対象は申込者だけではなく、購入する物件も含まれます。
金融機関は、返済が滞ったときに物件を売却して回収できるかを確認します。
再建築ができない土地や、接道の条件を満たさない物件は評価が下がります。
築年数が古い物件や、法令上の制限がある物件も同様です。
大阪では、長屋や連棟住宅など再建築が難しい物件が多く流通しています。
借地権付きの物件も、地主の承諾が必要になるため扱える金融機関が限られます。
物件が原因の場合は申込先を変えても結果は同じ
申込者の属性に問題がなくても、物件が理由で否決されることがあります。この場合は金融機関を変えるより物件を見直す方が早いケースもあります。
健康状態により団体信用生命保険に加入できない
多くの住宅ローンは、団体信用生命保険への加入が条件になっています。
持病や治療歴があると、団信の加入が認められないことがあります。
この場合、返済能力に問題がなくても住宅ローンは組めません。
団信で落ちたときの選択肢
- フラット35:団体信用生命保険への加入は任意
- ワイド団信:引受条件を緩和した団信を扱う金融機関がある
- 配偶者名義での借入を検討する
住宅ローンの再申込みまでに空ける期間と信用情報に残る記録
事前審査に落ちた直後、すぐ別の金融機関へ申し込みたくなる方は多いと思います。
ただし、住宅ローンの申込みを行った事実そのものが信用情報機関に記録されます。
短期間に何行も申し込むと、資金繰りに困っていると受け取られることがあります。
では、記録が残る期間と適切な間隔を見ていきましょう。
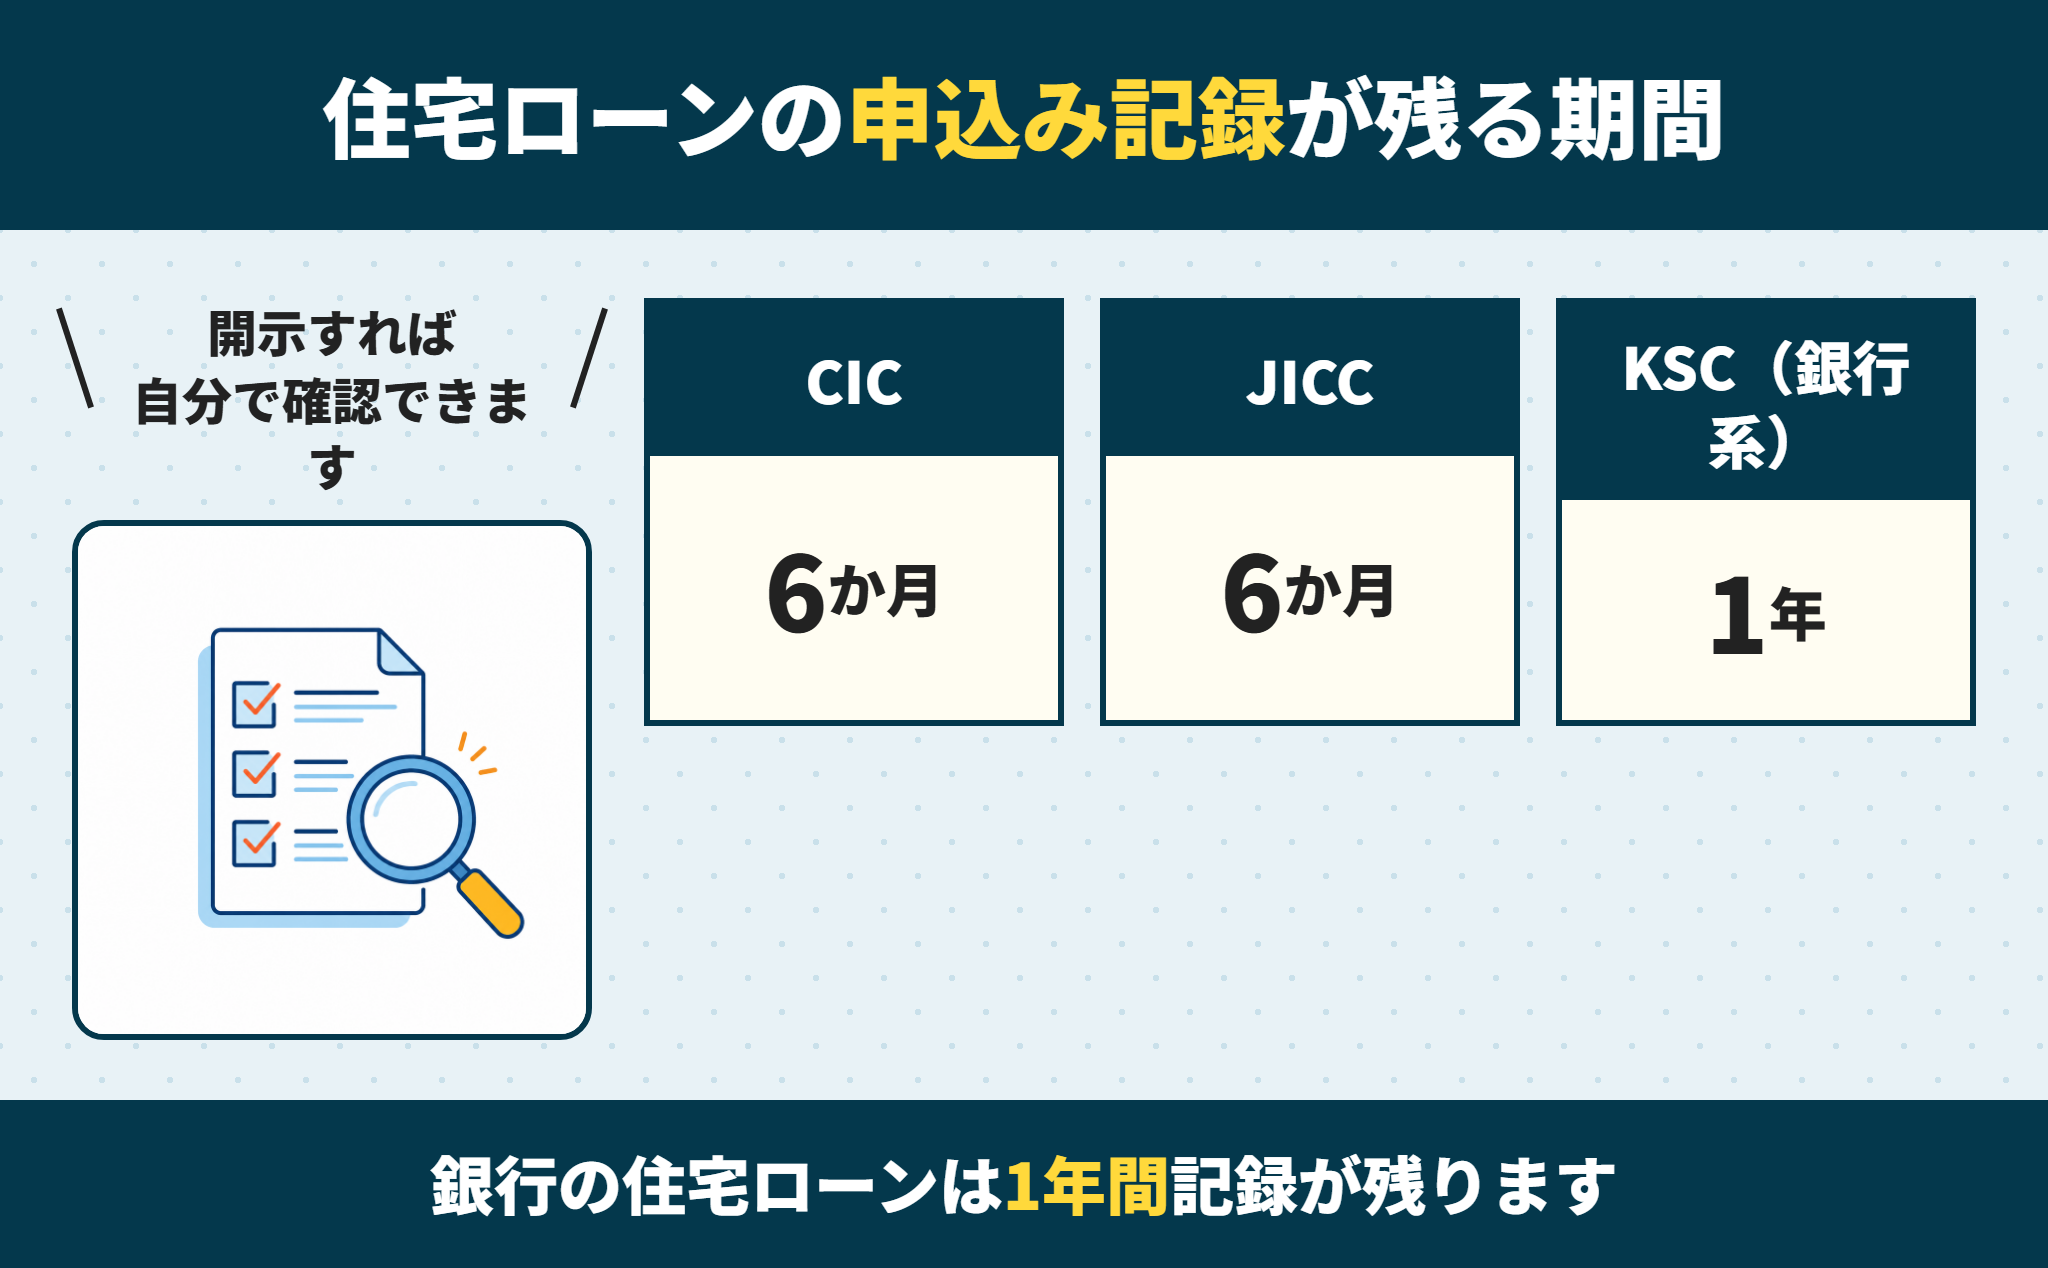
住宅ローンの申込み記録は照会日からおよそ6か月間残る
ラクチン君申込みの事実は、審査に通ったかどうかに関係なく記録されます。
信用情報機関ごとに、記録を保有する期間が定められています。
| 信用情報機関 | 登録される情報 | 保有期間 |
|---|---|---|
| CIC | 申込みに関する情報 | 照会日から6か月 |
| JICC | 照会記録 | 照会日から6か月 |
| 全国銀行個人信用情報センター(KSC) | 照会記録 | 照会日から1年 |
銀行の住宅ローンは全国銀行個人信用情報センターに登録されるため、記録が1年残ることになります。
住宅ローンは何行まで申し込んでよいのか
ラクチン君いわゆる「申込みブラック」の状態になると、しばらく審査が通りにくくなります。
何行まで申し込んでよいという基準が公表されているわけではありません。
ただし、1か月に3行以上といった申込みは慎重に見られる傾向があります。
短期間に何行も記録が並ぶと、他で断られ続けていると受け取られかねないためです。
比較のために2行へ同時に出す程度であれば、大きな問題になることは多くありません。
やってはいけない進め方
- 同じ日に複数の金融機関へまとめて申し込む
- 否決の理由を調べないまま次々に申し込む
- 審査に通りやすいという評判だけで申込先を決める
同時に複数行へ出すのではなく、1行ずつ結果を確認しながら進める方が安全です。
住宅ローンの再申込みまでは半年ほど空けるのが目安になる
記録が消えるのを待つなら、6か月から1年が一つの目安になります。
ただし、購入したい物件がある場合は、それまで待てないことがほとんどです。
原因が他社借入であれば、完済してから申し込む方が結果につながります。
完済が信用情報に反映されるまで1〜2か月かかる点にも注意が必要です。
信用情報は自分で開示請求して確認できる
ラクチン君信用情報は、本人であれば各機関に開示請求して内容を確認できます。
インターネットや郵送で手続きでき、手数料は数百円から1,500円程度です。
手数料と方法は機関ごとに異なるため、各機関の案内を確認してください。
どの機関に開示請求すればよいか
- CIC:クレジットカード・信販会社・携帯端末の分割払い
- JICC:消費者金融・信販会社
- KSC(全国銀行個人信用情報センター):銀行・信用金庫
思い当たる節がなくても再申込みの前に一度確認しておくことをおすすめします。
参考:CIC|情報開示について
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
住宅ローンの再申込み先の選び方!1行目と違う性格の金融機関を選ぶ
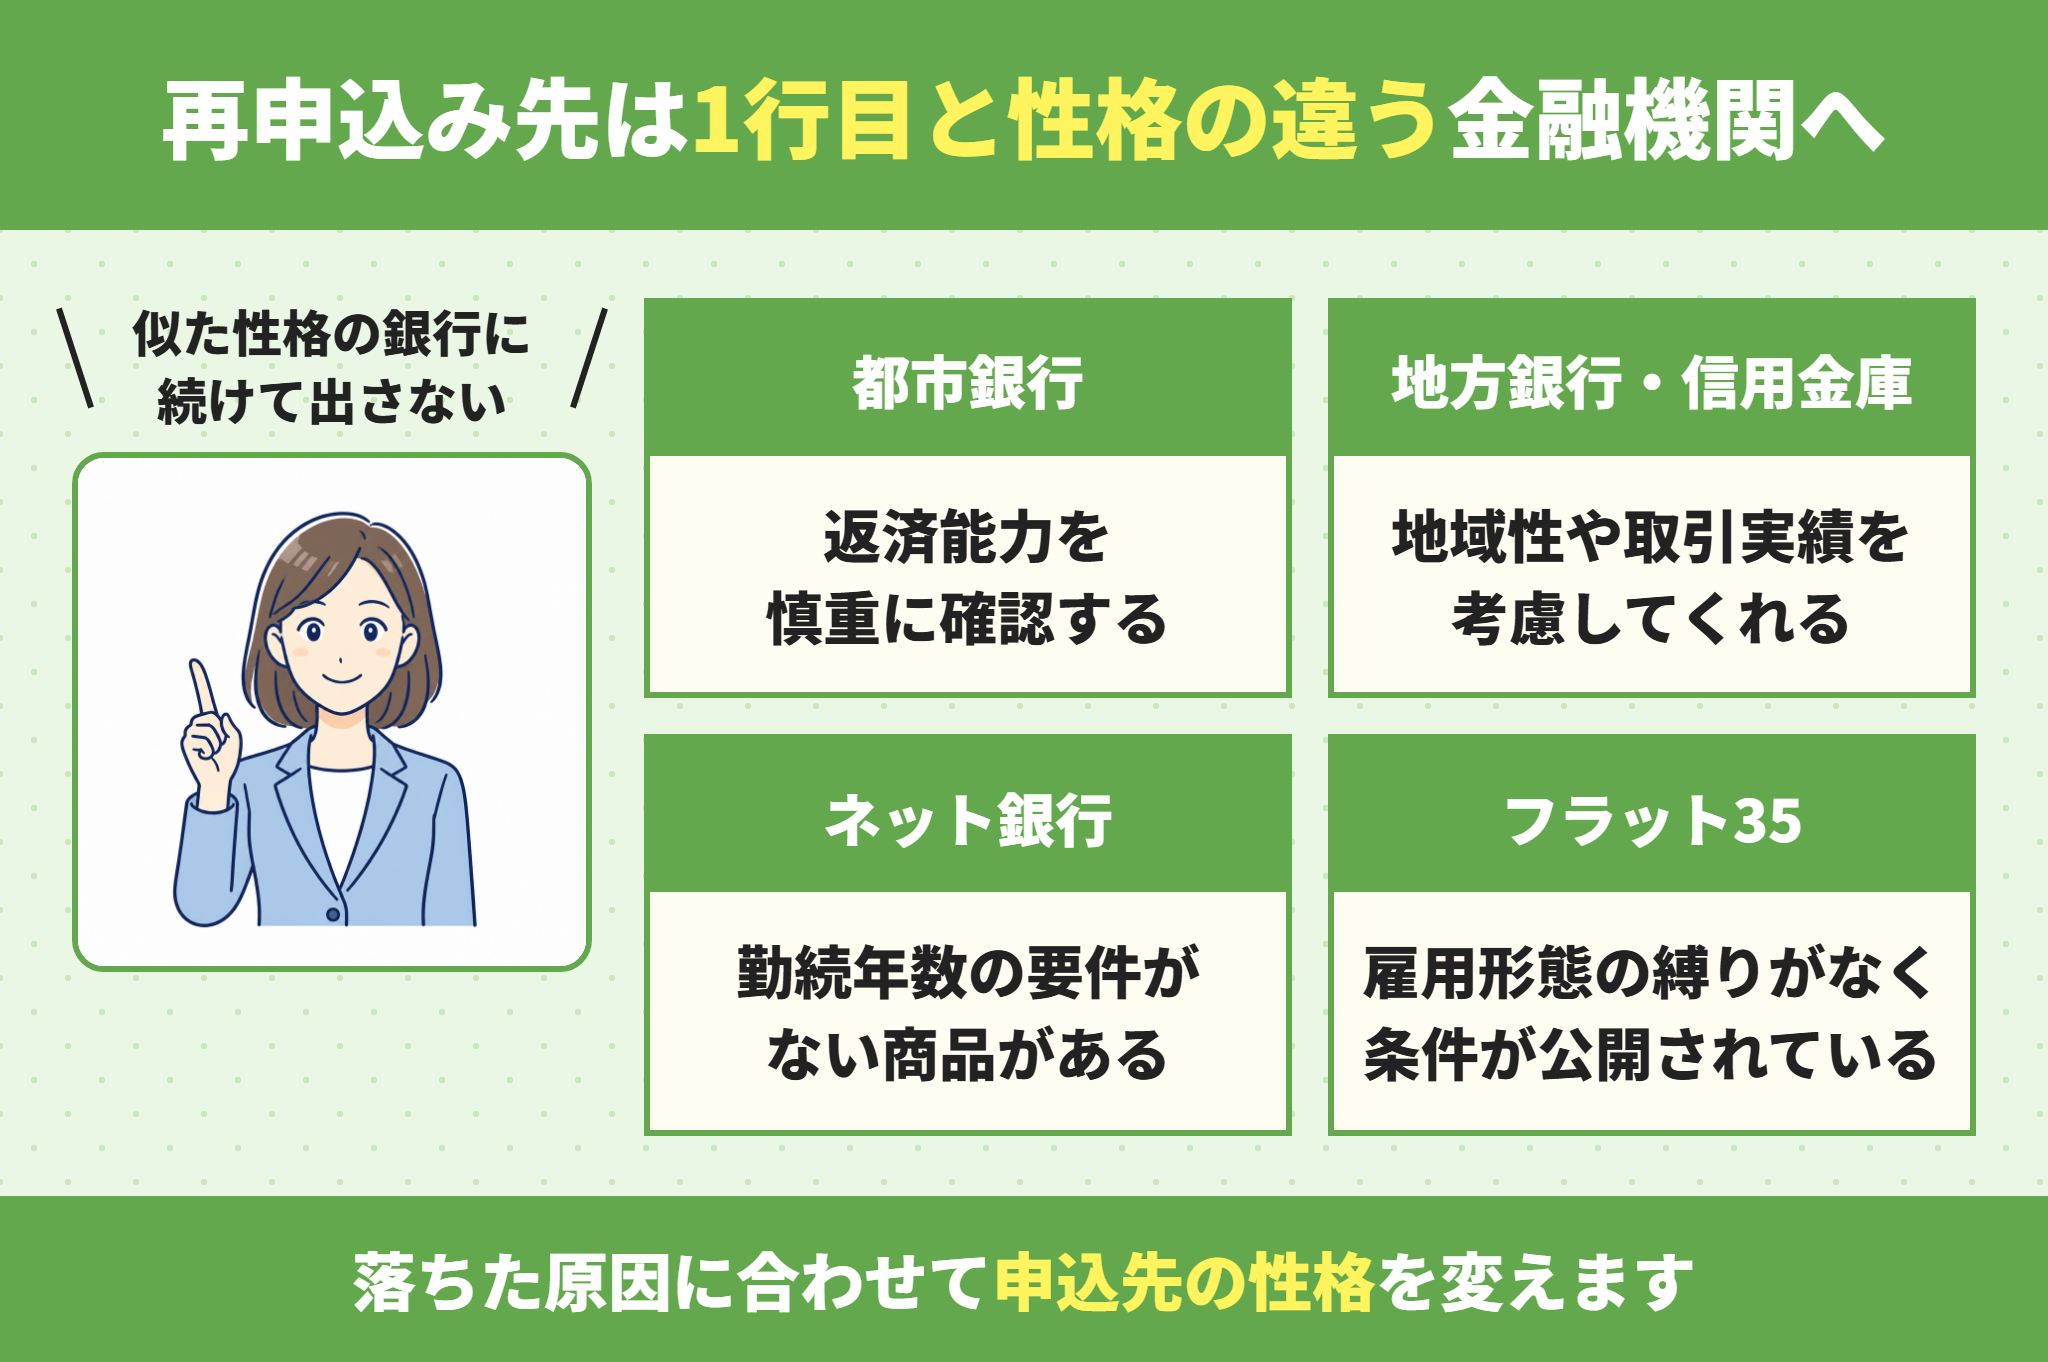
再申込みで結果を変えるには、1行目と審査の性格が違う金融機関を選ぶことが重要です。
同じような基準の金融機関に続けて申し込んでも、結果は変わりにくくなります。
1行目と似た性格の金融機関に続けて申し込むのは避けるのが基本です。
| 申込先 | 審査の傾向 | 向いている方 |
|---|---|---|
| 都市銀行 | 返済能力を慎重に確認する傾向 | 安定した収入と勤続年数がある方 |
| 地方銀行・信用金庫 | 地域性や取引実績を考慮する傾向 | 営業エリア内に住んでいる方 |
| ネット銀行 | 勤続年数の要件がない商品がある | 転職直後や勤続年数が短い方 |
| フラット35 | 雇用形態の縛りがなく基準が公開されている | 自営業・契約社員・団信に不安がある方 |
では、それぞれの特徴を詳しく見ていきましょう。
都市銀行の住宅ローンで落ちたら地方銀行や信用金庫を検討する
地方銀行や信用金庫は、地域に根ざした取引実績を考慮してくれることがあります。
都市銀行は申込者が多く、基準を満たさない項目があると機械的に否決されやすい面があります。
一方で地方の金融機関には、営業エリア内の顧客を確保したいという事情があります。
団信で落ちた場合の選択肢は団信は厳しい?審査するのは保険会社 告知義務違反でも無関係な原因なら保険金は出るに、保険法の条文と銀行別の加入年齢をまとめています。
外国籍で永住権がない場合は永住権なしで住宅ローンは組める?外国籍の方が関西の建売を買う頭金20%と期間15年に、専用商品の条件と必要な現金を表で出しています。
大阪府内であれば、地元の信用金庫が独自の住宅ローン商品を扱っています。
営業エリアの外に住んでいる場合は申し込めないため、まず対象地域を確認してください。
給与振込や積立の実績があれば、個別の事情を踏まえた判断をしてもらえる可能性があります。
地方銀行・信用金庫が向いている方
- 営業エリア内に居住している、または勤務している
- その金融機関に給与振込や積立の実績がある
- 数字だけでは説明しにくい事情がある
勤続年数が理由ならネット銀行の住宅ローンを検討する
ラクチン君ネット銀行の住宅ローンには、勤続年数の要件を設けていない商品があります。
店舗を持たない分、運営コストを抑えて金利を低く設定している傾向があります。
前年の年収が一定額以上であれば、勤続年数を問わない商品も見られます。
転職直後で落ちた場合は申込先を変えるだけで解決することがあります。
ネット銀行で注意したい点
- 対面での相談がしにくく、書類の不備に自分で気づく必要がある
- 審査に時間がかかることがあり、物件の申込期限に間に合わない場合がある
- 団体信用生命保険の条件は金融機関ごとに異なる
雇用形態や団信が理由ならフラット35を検討する
フラット35は、雇用形態の縛りがなく、利用条件が公開されているのが特徴です。
自営業の方や契約社員の方でも申し込むことができます。
団体信用生命保険への加入も任意とされています。
健康上の理由で団信に入れず落ちた場合の有力な選択肢になります。
フラット35の特徴
- 全期間固定金利のため返済計画を立てやすい
- 雇用形態や勤続年数の要件がない
- 団体信用生命保険への加入は任意
- 住宅の技術基準を満たす必要があり、物件検査が必要
不動産会社の提携ローンは条件を確認してから使う
ラクチン君不動産会社が紹介する提携ローンは、手続きが早く進むことが利点です。
物件の情報を金融機関が把握しているため、担保評価の確認がスムーズです。
ただし、金利や事務手数料が他より高く設定されている場合があります。
通りやすさだけで決めず、総返済額を比較してから判断することが大切です。
借入額を下げて住宅ローンを申し込み直す方法もある
申込先を変えずに、借入額を下げて出し直すという選択肢もあります。
返済負担率が原因であれば、借入額を減らすだけで基準内に収まることがあります。
頭金を増やす、購入価格そのものを見直すといった調整が考えられます。
返済負担率が基準を1〜2%超えているだけなら調整で届くことがあります。
車のローンが残っている場合の調整は車のローンが残ってると住宅ローンは組める?月3万円で借入可能額が1028万円減るに、月額ごとに減る金額を表で出しています。
住宅ローンの再申込みまでに整えておく5つのこと
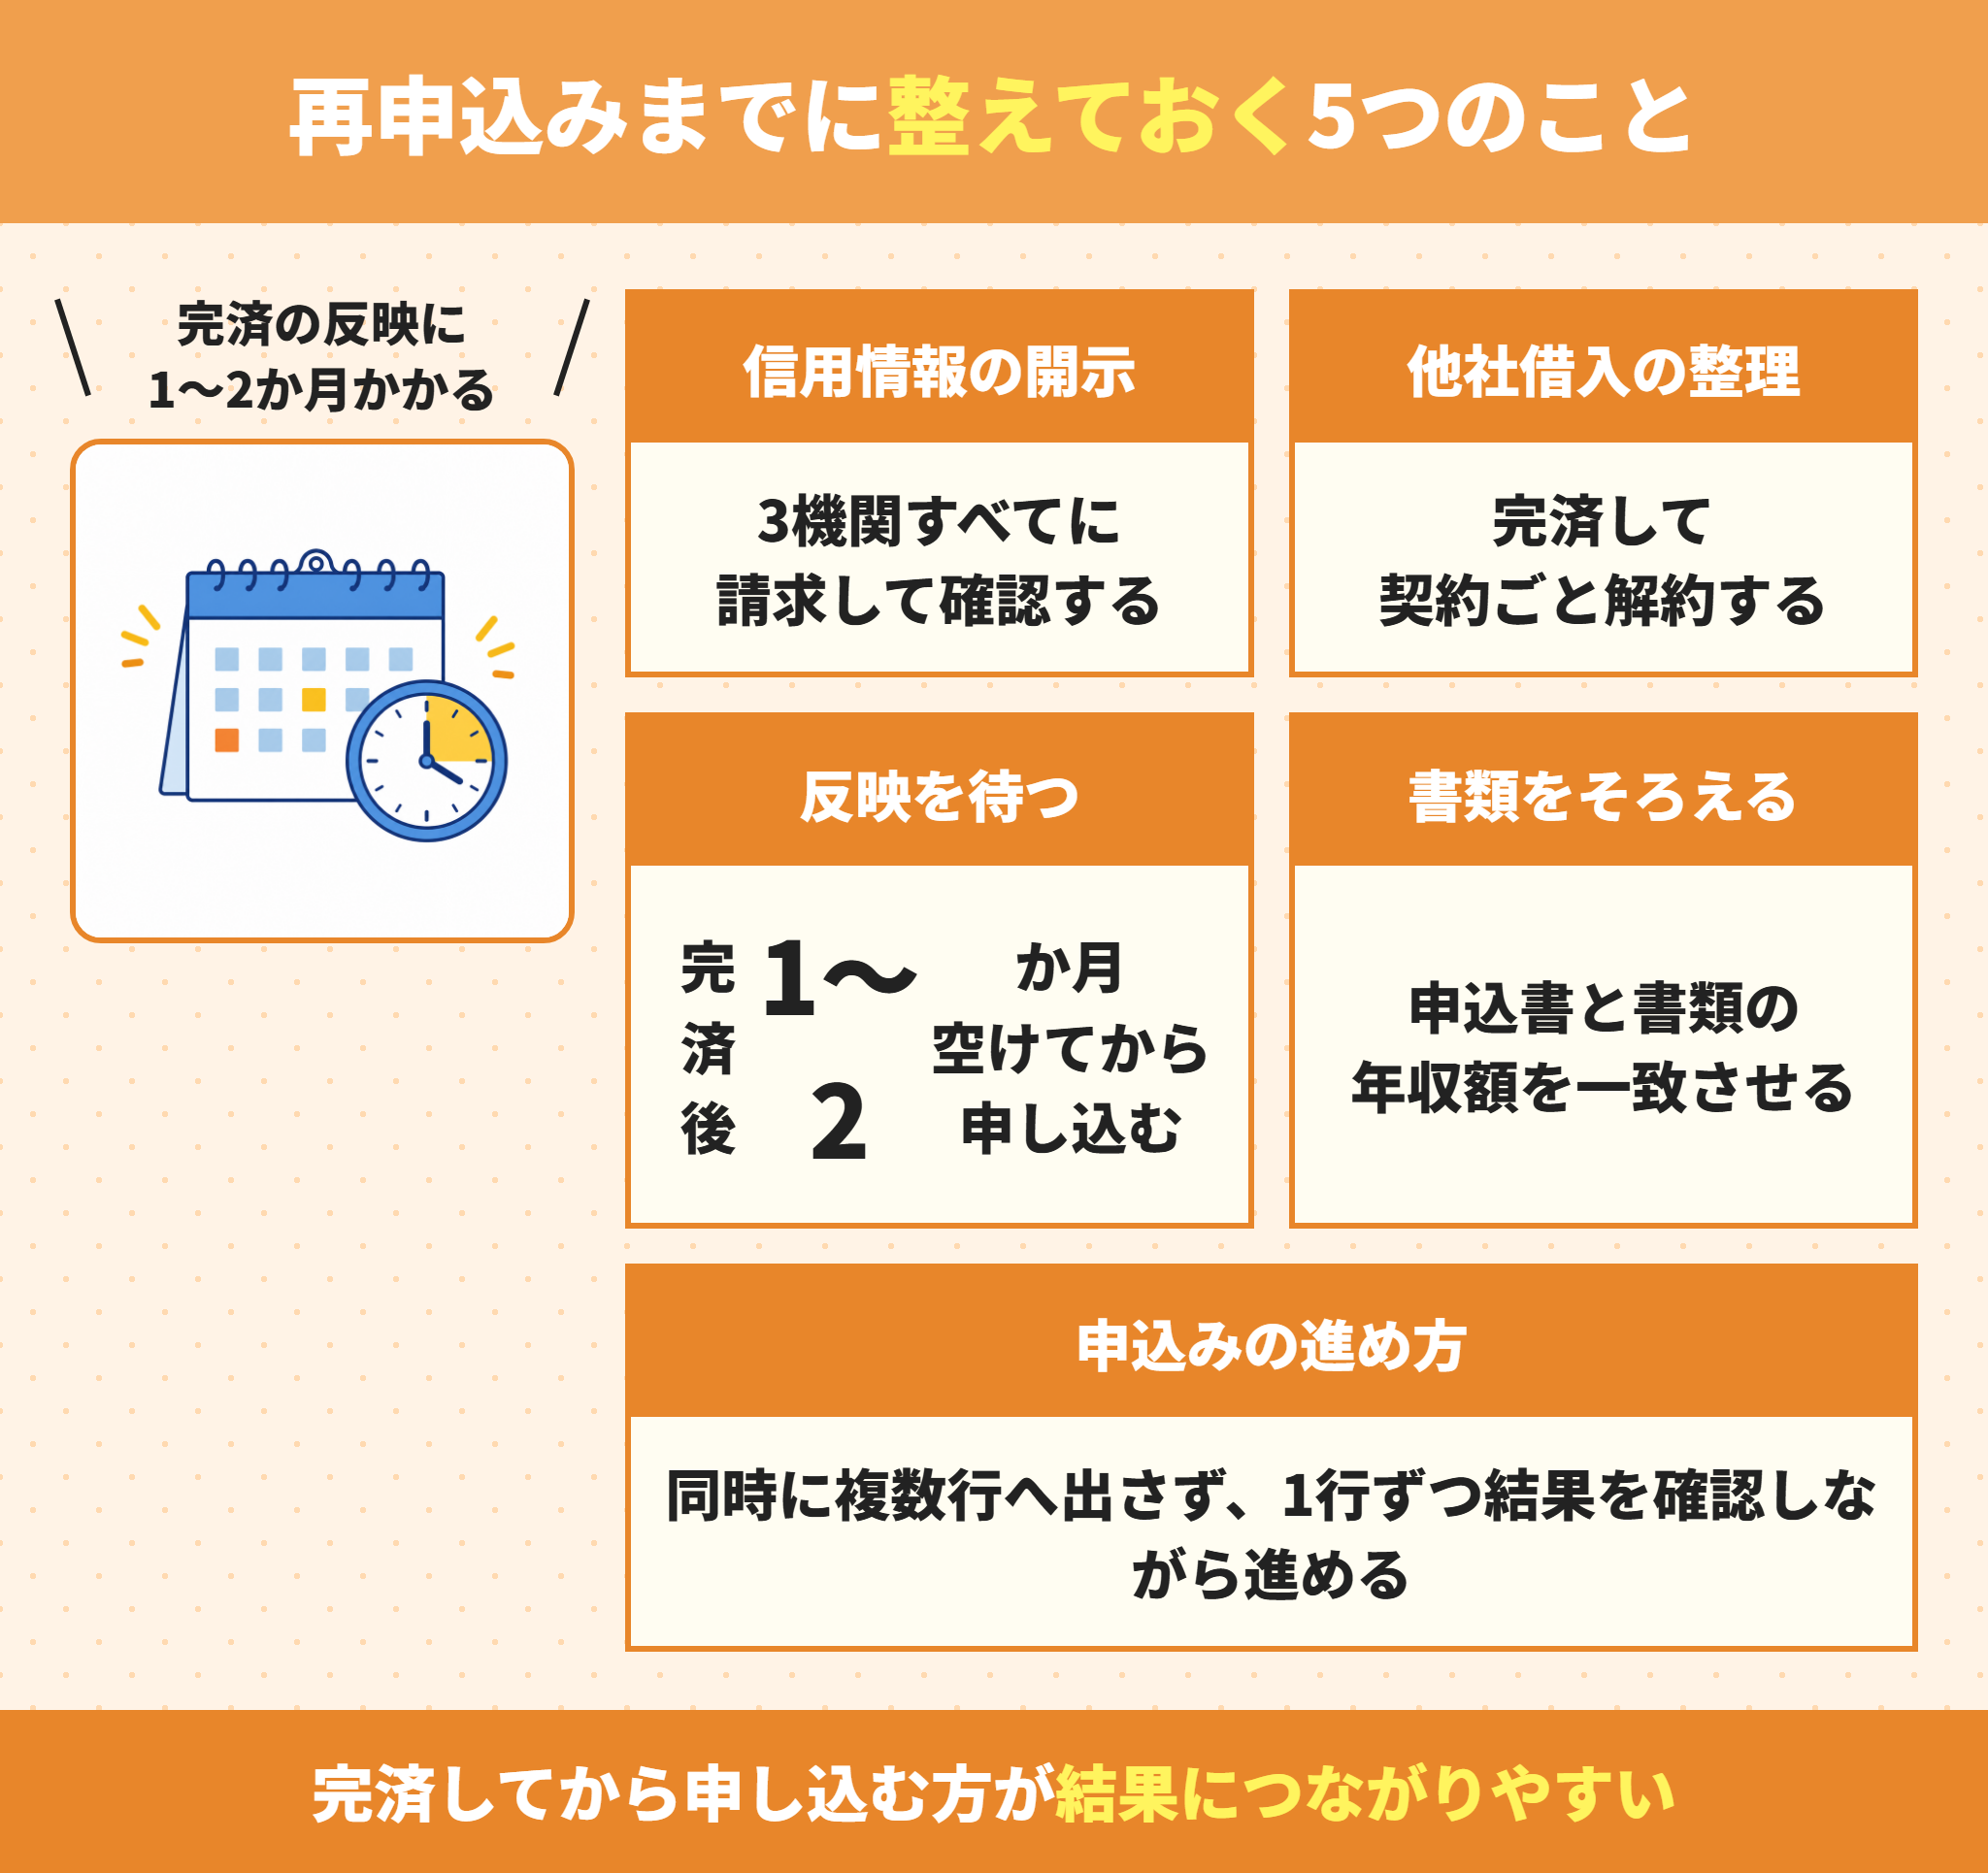
申込先を変えるだけでは足りない場合、申込者側の状況を整える必要があります。
とくに他社借入と信用情報は、時間をかけてでも整えておく価値があります。
完済してから申し込む方が結果につながりやすいためです。
思い当たる節がなくても、まず記録の内容を自分の目で確認します。
カードローンや分割払いを完済し、使っていないカードは解約します。
完済した事実が反映される前に申し込むと、完済前の状態で審査されます。
源泉徴収票・確定申告書・本人確認書類を最新のものでそろえます。
同時に複数行へ出さず、順番に進めます。
では、それぞれのポイントを詳しく見ていきましょう。
使っていないカードローンは契約ごと解約する
ラクチン君利用残高が0円でも、契約が残っていると住宅ローンの審査に影響することがあります。
カードローンには利用可能枠が設定されています。
金融機関によっては、この枠を借入とみなして返済負担率を計算することがあります。
クレジットカードのキャッシング枠も同じ扱いを受けることがあります。
使う予定がないカードは、枠を下げるか解約しておくと影響を避けられます。
解約はカード会社の窓口や会員ページから手続きできます。
残高0円でも契約が残っていると不利になる場合があるため、解約まで済ませておくと安心です。
完済が信用情報に反映されるまで1〜2か月かかる
ラクチン君完済した翌日に申し込んでも、信用情報にはまだ残高が残っています。
信用情報の更新は、契約先から情報が送られてから反映されます。
多くの契約先は月に1回まとめて情報を登録しています。
この間に申し込むと、完済前の状態で審査されることになります。
完済したことを口頭で伝えても、記録が更新されていなければ確認できません。
完済証明書や解約の控えを保管しておくと、窓口で説明する材料になります。
完済後は1〜2か月空けてから申し込むのが確実です。
住宅ローンの必要書類は最新のものでそろえる
書類の不備や記入内容の食い違いは、それだけで否決の理由になり得ます。
会社員の方は源泉徴収票、個人事業主の方は確定申告書が必要です。
納税証明書の提出を求められることもあります。
申込み前に確認する書類
- 源泉徴収票(直近のもの)/確定申告書(直近3期分)
- 本人確認書類(運転免許証・マイナンバーカードなど)
- 健康保険証(勤務先と加入時期の確認に使われる)
- 物件の資料(販売図面・登記事項証明書など)
- 他社借入の残高がわかるもの
申込書と提出書類の年収額を必ず一致させるよう確認してください。
自己資金を増やして住宅ローンの借入額を抑える
ラクチン君頭金を入れて借入額を下げると、返済負担率が改善します。
借入額が物件価格に対して低いほど、担保割れのリスクも下がります。
諸費用を自己資金でまかなうだけでも効果があります。
諸費用は物件価格の6〜9%程度かかるのが一般的です。
親から資金援助を受ける場合は、贈与税の特例が使えることがあります。
援助を受けた資金は、申込みの時点で自分の口座に入れておく必要があります。
物件価格の1〜2割を目安に自己資金を用意すると選択肢が広がります。
購入する物件の条件を見直す
物件の担保評価が理由であれば、物件そのものを見直す必要があります。
再建築不可や接道の条件を満たさない物件は、融資が受けにくくなります。
築年数が古い物件は、返済期間が短く設定されることがあります。
返済期間が短くなると毎月の返済額が上がり、返済負担率も悪化します。
同じ予算でも、条件を満たす物件に変えるだけで審査が通ることがあります。
申込先を何行変えても、物件が理由なら結果は変わりません。
大阪で住宅ローンの審査に落ちたときによくあるご相談
大阪では、都市銀行の基準に合わなくても地域の金融機関で道が開けることがあります。物件側の事情で否決されるケースも少なくありません。
以下は大阪の不動産事情をふまえた代表的なご相談のパターンです。特定の取引を指すものではありません。
大阪市内の長屋を購入しようとしたら、2行続けて否決された
大阪市内の中古の長屋を購入しようと、都市銀行に事前審査を申し込んだところ否決されました。年収も勤続年数も基準を満たしているつもりで、心当たりがありません。別の銀行にも出しましたが、そこでも通りませんでした。何が原因なのか分からない、というご相談です。
このケースで疑われるのは、申込者ではなく物件側の事情です。
大阪市内には、隣家と壁を共有する長屋や連棟住宅が数多く残っています。
建物が一体で登記されていたり、接道の条件を満たしていなかったりすると、再建築ができない扱いになります。
再建築ができない物件は、売却して回収することが難しいため担保評価が伸びません。
申込者の属性に問題がなくても、物件が理由で否決されることがあるのはこのためです。
この場合、申込先を何行変えても結果は変わりません。
まず連棟の切り離しや隣地との協議で再建築が可能になるかを確認します。
難しければ、この種の物件を扱った実績がある地域の金融機関に相談する道があります。
それでも通らなければ、物件そのものを見直す判断になります。
このケースのポイント
2行続けて落ちた時点で、原因は申込者ではなく物件の可能性が高いといえます。否決の原因が申込者か物件かを先に切り分けることが、遠回りを防ぐ最短ルートです。
転職して1年目で否決され、申込先を変えて進んだ
同じ業種で転職して1年目に、住宅ローンの事前審査を都市銀行に申し込んで否決されました。年収は転職前より上がっており、購入したい物件も決まっています。勤続年数が理由だとすれば、あと2年待つしかないのでしょうか、というご相談です。
都市銀行は申込者が多く、基準を満たさない項目があると機械的に否決されやすい面があります。
勤続年数の要件は金融機関ごとに違い、1年以上や3年以上と定めているところがあります。
一方で、大阪府内には池田泉州銀行や関西みらい銀行といった地方銀行のほか、
大阪信用金庫・大阪シティ信用金庫・北おおさか信用金庫など、地域に根ざした信用金庫が多くあります。
地域の金融機関には、営業エリア内の顧客を確保したいという事情があります。
給与振込や積立の実績があれば、数字だけでは伝わらない事情を考慮してもらえることがあります。
同じ業種への転職で年収が上がっている点は、書面で補足できると判断材料になります。
ネット銀行やフラット35のように、勤続年数の要件を設けていない商品もあります。
ただし地域の金融機関は営業エリアの外に住んでいると申し込めないため、対象地域の確認が先になります。
このケースのポイント
勤続年数が理由なら、待つのではなく申込先を変えることで解決することがあります。大阪府内にお住まいなら、取引実績のある金融機関から相談を始めると話が進みやすくなります。
前面道路が狭い物件で、希望額まで借りられなかった
大阪市内の中古戸建てで事前審査は通ったものの、希望していた金額に届きませんでした。購入価格に対して数百万円足りず、このままでは契約できません。年収は変わっていないのに、なぜ物件によって借りられる額が変わるのか、というご相談です。
借入額は申込者の返済能力だけでなく、物件の担保評価からも上限が決まります。
大阪市内には、幅員が4メートルに満たない道路に面した住宅が多く残っています。
建築基準法第42条第2項の道路にあたる場合、建て替えの際に敷地の一部を道路として提供するセットバックが必要です。
セットバック分は建物を建てられないため、実際に使える敷地面積が図面より小さくなります。
その分だけ評価が下がり、借りられる額の上限も下がります。
購入自体ができないわけではありません。
まず重要事項説明でセットバックの要否と面積を確認します。
そのうえで、自己資金を厚くして借入額を抑えれば基準内に収まることがあります。
諸費用を自己資金でまかなうだけでも、必要な借入額は下がります。
このケースのポイント
担保評価が伸びない物件は自己資金で借入額を下げるのが基本の対処です。セットバックの有無は、契約前の重要事項説明で必ず確認してください。
ラクチン不動産からのアドバイス
住宅ローンの審査に落ちたとき、多くの方がすぐ次の金融機関を探します。
ただ、原因を確かめないまま申し込むと、同じ理由でもう一度落ちるだけです。
ラクチン不動産では、まず信用情報の開示と物件の条件確認から始めることをおすすめしています。
原因が申込者側か物件側かで、打つ手はまったく変わります。
大阪の物件は長屋・連棟・狭い前面道路など、担保評価が伸びにくい条件を抱えていることが少なくありません。
審査の結果は金融機関の判断ですが、通る可能性を高めるための整理はお手伝いできます。
住宅ローンの再申込みに関するよくある質問
- 事前審査に落ちたことは他の金融機関に知られますか?
-
否決されたという結果そのものが共有されることはありません。ただし、申し込んだという事実は信用情報機関に記録され、他の金融機関も照会できます。
- 事前審査に落ちても本審査に通ることはありますか?
-
事前審査に落ちた金融機関で本審査に進むことはできません。別の金融機関に申し込み直すことになります。
- 住宅ローンは何行くらいまで申し込んでよいですか?
-
明確な基準は公表されていません。短期間に複数行へ申し込むと慎重に見られるため、1行ずつ結果を確認しながら進めることをおすすめします。
- 夫婦の収入を合算すれば住宅ローンは通りますか?
-
収入合算やペアローンで借入可能額が増えることはあります。ただし、合算する方の信用情報や他社借入の状況も審査の対象になります。
- 住宅ローンの審査に落ちた理由を教えてもらえますか?
-
審査基準が非公開であるため、理由が開示されることは原則としてありません。信用情報の開示と他社借入の確認から原因を推定していくことになります。
- 転職直後でも住宅ローンは申し込めますか?
-
勤続年数の要件を設けていない金融機関やフラット35であれば、転職直後でも申し込めることがあります。前年の年収を証明できるかどうかが判断材料になります。
住宅ローンの事前審査に落ちても原因を整理すれば次につながる
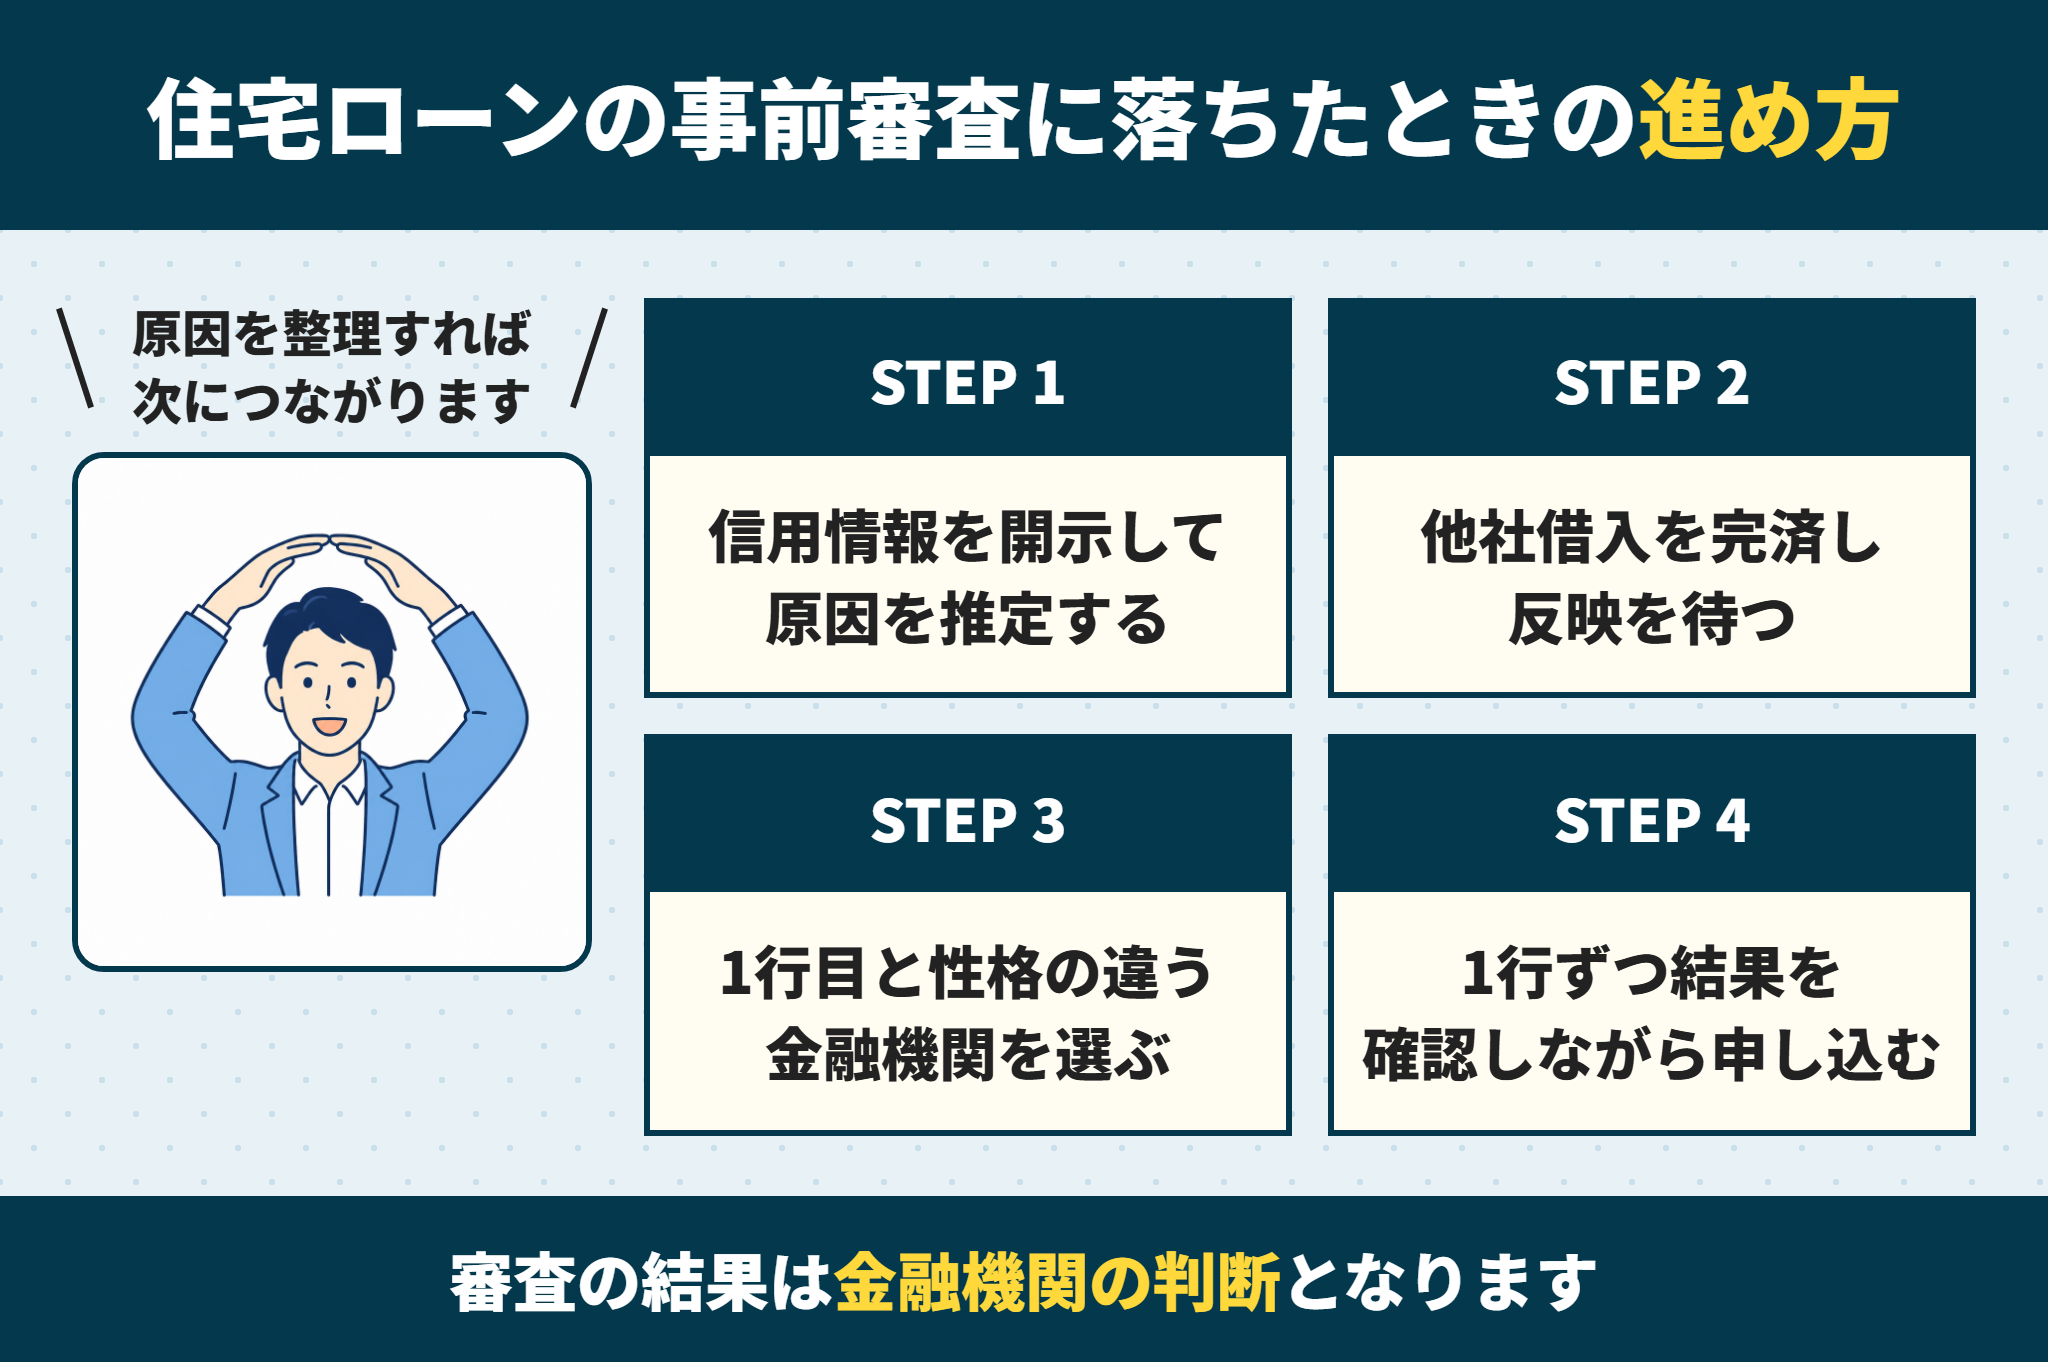
住宅ローンの事前審査に落ちても、別の金融機関に申し込むことはできます。
重要なのは、原因を推定してから申込先の性格を変えることです。
審査の結果はあくまで金融機関の判断であり、当サイトが通過を保証するものではありません。
この記事のまとめ
- 住宅ローンの審査基準は非公開で金融機関ごとに異なるため、1行で落ちても結果は変わり得る
- 申込みの記録は照会日から6か月、銀行系は1年残る
- 短期間に複数行へ申し込むと不利に働くことがある
- 再申込み先は1行目と審査の性格が違う金融機関を選ぶ
- 他社借入は完済し、信用情報への反映まで1〜2か月空けてから申し込む
- 物件の担保評価が原因なら、申込先を変えても結果は変わらない
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
この記事の情報は 2026年8月 時点のものです。制度・基準は改正されることがあるため、実際のお手続きの際は各機関の最新情報をご確認ください。

コメント