





3,000万円借りたら、住宅ローンの月々はいくらになるんだろう

銀行のシミュレーションを何度も入力し直すのが面倒
住まいを探しはじめると、まず気になるのが毎月いくら払うことになるのかという点です。
結論からいうと、3,000万円を金利1.0%・35年で借りると月々84,686円です。
メガバンクと比べるなら三菱UFJ銀行の住宅ローンは40年でも金利上乗せなし?出産で0.2%引下げもご覧ください。借入期間40年でも金利の上乗せがなく、5年ルールと125パーセントルールの両方があります。
5年ルールが無い銀行もあります。PayPay銀行の住宅ローンは5年ルールがない?金利上昇がすぐ返済額に来るに、公式の記載と金利が上がったときの返済額の試算をまとめました。
買い物の割引まで含めて比べるならイオン銀行の住宅ローンは定額型と定率型どちらが得?分岐は借入18年もご覧ください。手数料を定額型と定率型から選べる銀行で、全疾病団信は上乗せ金利0パーセントかつ免責期間がありません。
ネット銀行をもう1行比べるなら住信SBIネット銀行の住宅ローンはどうなった?2026年8月に終わった優遇もご覧ください。商号がドコモSMTBネット銀行に変わり、金利の優遇が対面相談コースだけに残っています。
ネット銀行を検討している方はauじぶん銀行の住宅ローンは建売で使える?金利優遇割0.15%の条件もご覧ください。2026年9月借入の変動金利は年1.134%で、関西では優遇割を全部は取れません。
住宅ローンの返済額は、借入額と金利と期間の3つだけで決まります。
この記事では、その組み合わせを早見表にしてすべて載せました。
入力し直す必要はなく、表から探していただけます。
ただし、進め方を間違えると
ただ、お伝えしておきたいことがあります。早見表の数字だけで予算を決めると、住み始めてから足りなくなることがあります。
早見表に出ているのは、住宅ローンの返済分だけです。
実際には管理費・修繕積立金・固定資産税・火災保険が毎月の負担に上乗せされます。
マンションなら月2万円前後、戸建てでも将来の修繕に備える積み立てが必要になります。
この記事では表と一緒に、上乗せされる支出の目安も示します。合計で見れば、無理のない借入額が分かります。
この記事では、住宅ローンを35年で借りたときの返済額の早見表、表の読み方、借りられる額と返せる額の違い、そして関西の実際の価格に当てはめた月々を解説します。
- 借入1,000万円から5,000万円までの、金利別の月々の返済額
- 金利が0.5%上がると総返済額がいくら増えるか
- 銀行が貸してくれる額と、無理なく返せる額の差
- 早見表に載っていない毎月の支出の目安
- 関西32市区の実際の価格に当てはめた月々の返済額
- 返済期間を20年から40年に変えたときの違い

シュース 健人
宅地建物取引士(大阪府 第118737号)
株式会社GEEZ/大阪府知事(2)第62068号
関西全域の不動産の購入・売却査定・相続不動産・空き家などの実務に携わっています。本記事は、実務経験に加え、国土交通省・法務省・国税庁などの公的資料を確認して執筆・監修しています。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住宅ローン返済額の早見表(35年・金利別)
まず、早見表そのものをご覧ください。
元利均等返済で、ボーナス払いなし、35年で借りた場合の毎月の返済額です。
自分の借入額と、想定している金利が交わるところを見てください。
では、表の読み方を確認しましょう。
| 借入額 | 金利0.5% | 金利1.0% | 金利1.5% | 金利2.0% | 金利2.5% |
| 1,000万円 | 25,959円 | 28,229円 | 30,618円 | 33,126円 | 35,750円 |
| 1,500万円 | 38,938円 | 42,343円 | 45,928円 | 49,689円 | 53,624円 |
| 2,000万円 | 51,917円 | 56,457円 | 61,237円 | 66,253円 | 71,499円 |
| 2,500万円 | 64,896円 | 70,571円 | 76,546円 | 82,816円 | 89,374円 |
| 3,000万円 | 77,876円 | 84,686円 | 91,855円 | 99,379円 | 107,249円 |
| 3,500万円 | 90,855円 | 98,800円 | 107,165円 | 115,942円 | 125,123円 |
| 4,000万円 | 103,834円 | 112,914円 | 122,474円 | 132,505円 | 142,998円 |
| 4,500万円 | 116,813円 | 127,029円 | 137,783円 | 149,068円 | 160,873円 |
| 5,000万円 | 129,793円 | 141,143円 | 153,092円 | 165,631円 | 178,748円 |
元利均等返済とは、毎月の返済額がずっと同じになる返し方です。
日本の住宅ローンでは、返済額が変わらない元利均等が選ばれることがほとんどです。
住宅ローンの早見表はこう読む
借入額と金利が交わるところが、毎月の返済額です。
たとえば3,000万円を金利1.0%で借りる場合、表の3,000万円の行と金利1.0%の列が交わる数字を見ます。
月々84,686円という数字が、35年間ずっと続く返済額です。
この金額に420回をかけると、総返済額になります。
3,000万円を借りて、返す総額は3,557万円です。
元金と利息の内訳
借りた3,000万円に対して、利息だけで557万円を支払う計算になります。
ボーナス払いを併用すると住宅ローンはどうなるか
早見表はすべてボーナス払いなしで計算しています。
ボーナス払いを併用すると、借入額の一部をボーナス月にまとめて返す形になります。
毎月の返済額は下がりますが、年間に返す総額は変わりません。
| 借り方 | 毎月の返済額 | ボーナス月の加算 | 年間の返済額 |
| ボーナス払いなし | 84,686円 | 0円 | 102万円 |
| 3割をボーナス払い | 59,280円 | 152,436円 | 102万円 |
 ラクチン君
賞与は、業績によって減ることがあります。
ボーナス払いを前提に借入額を伸ばすと、賞与が減った年に苦しくなります。
住宅ローンを組むときは、毎月の給与だけで返せる範囲に収めておくほうが安全です。
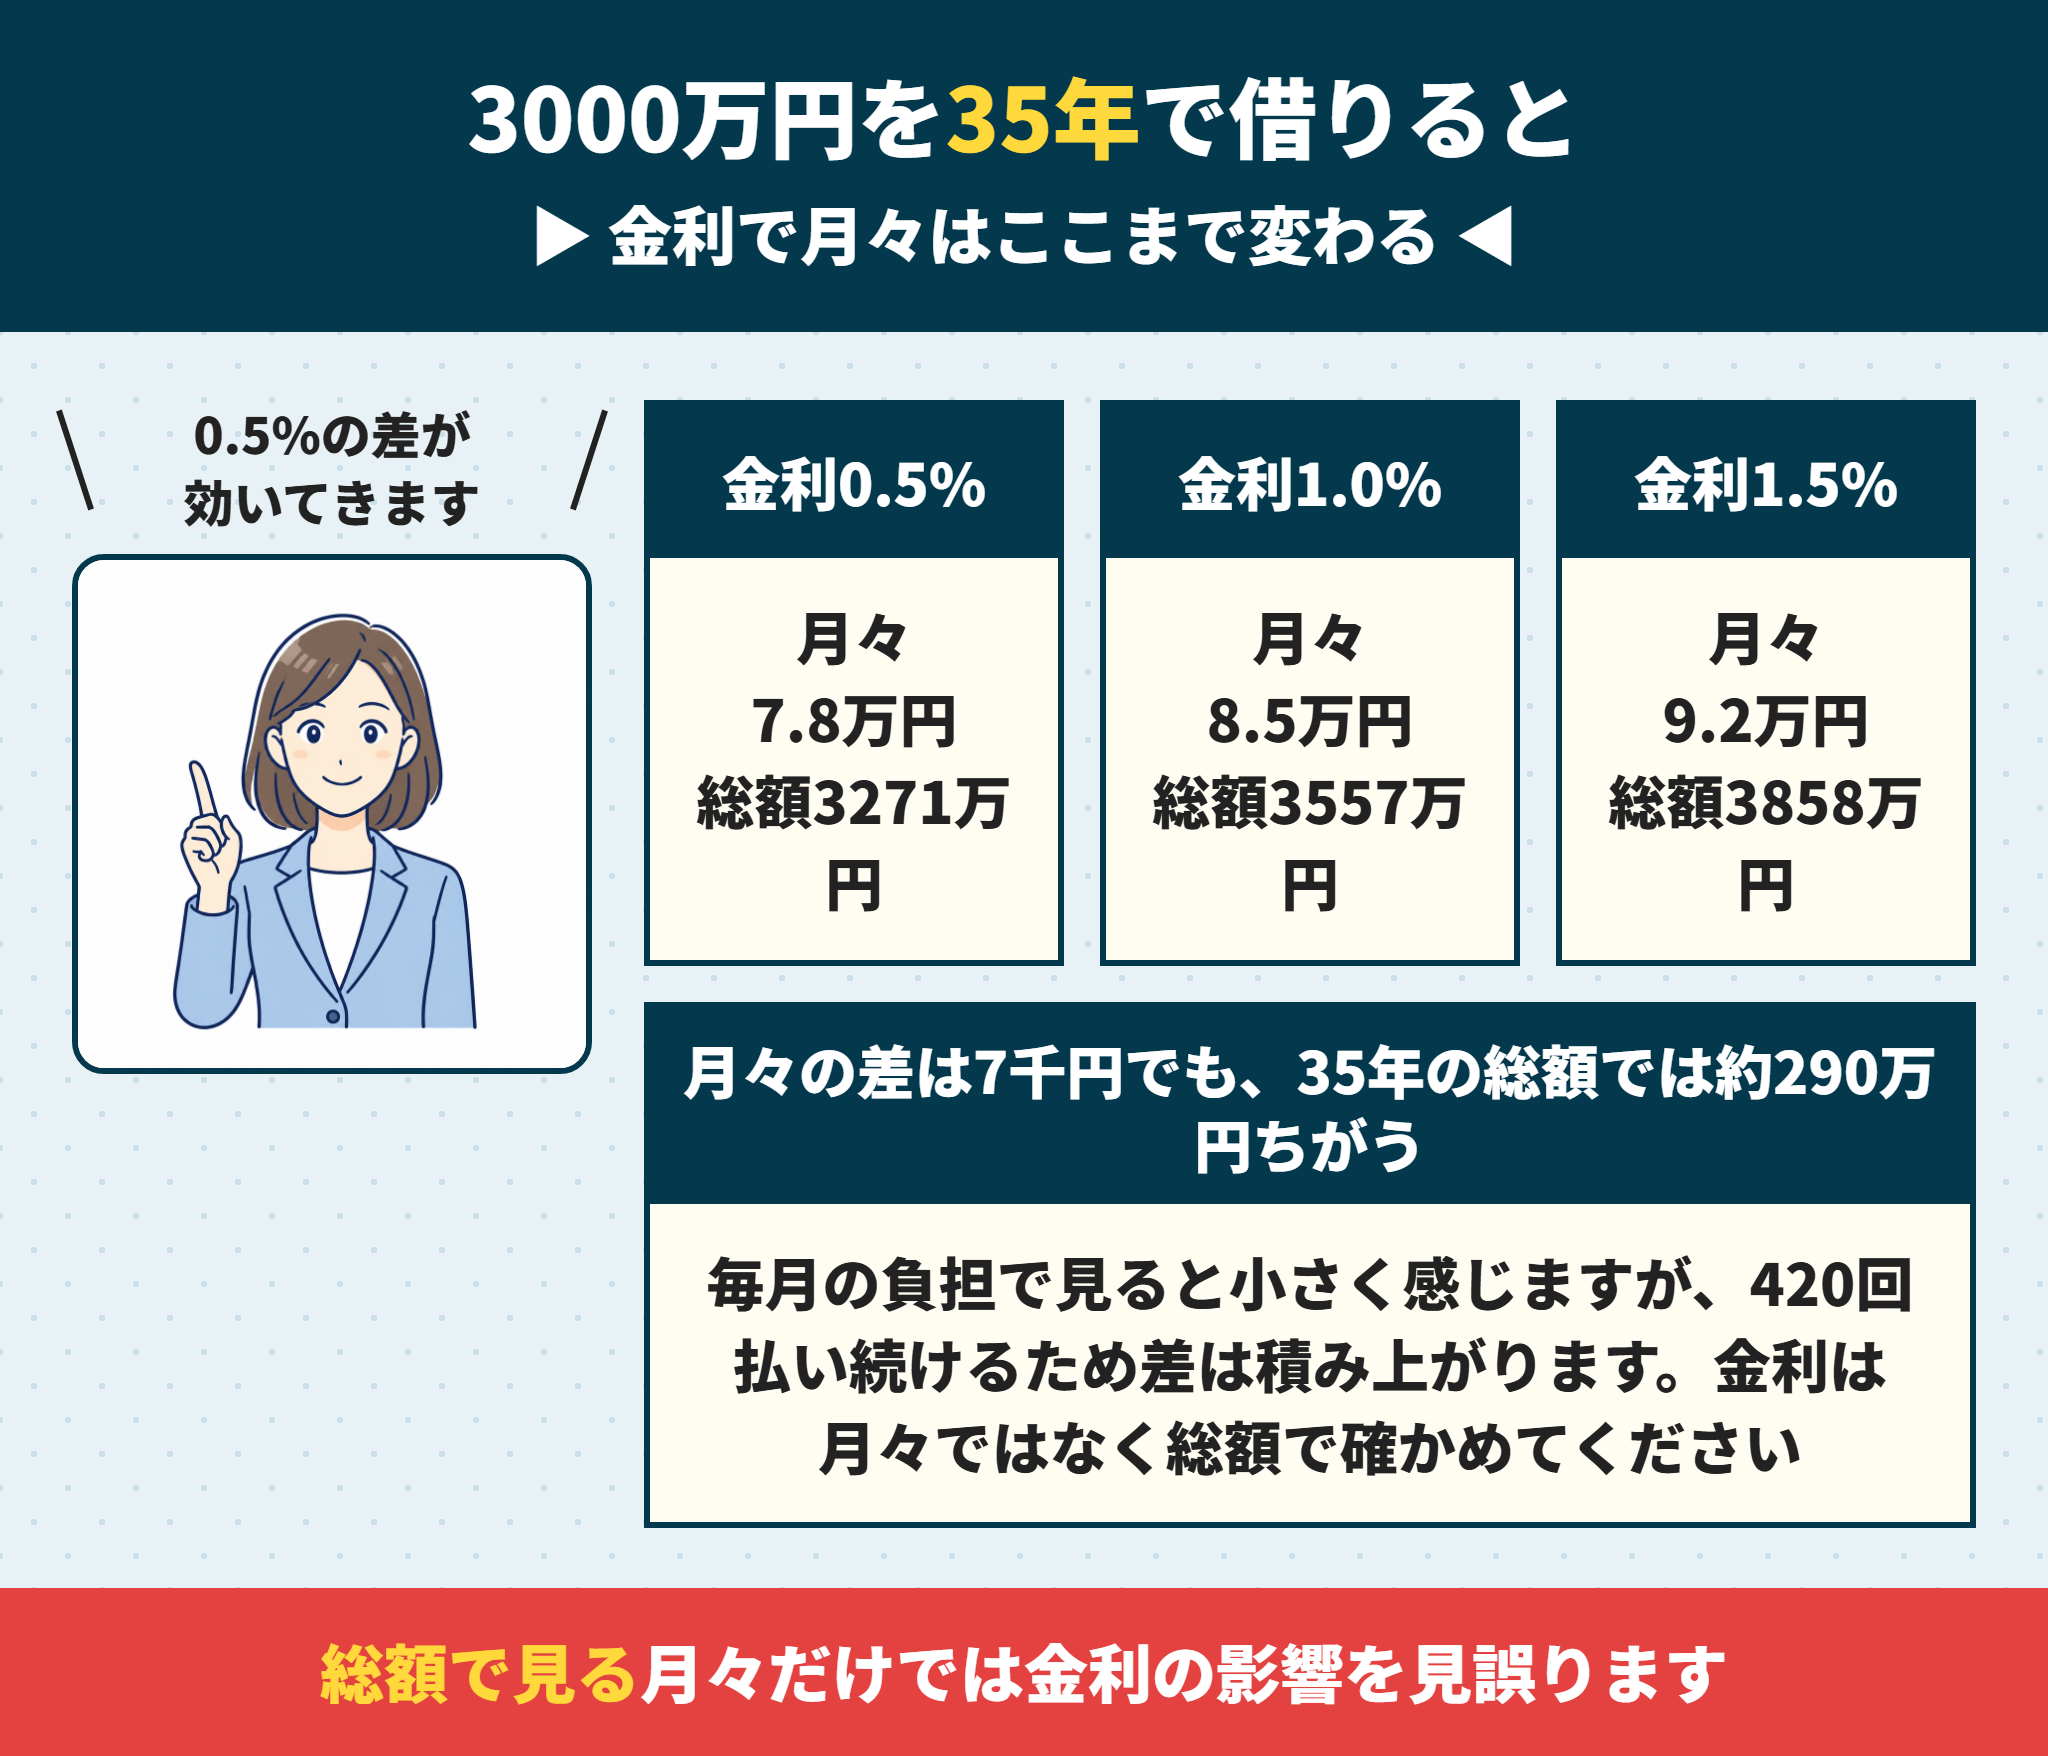
住宅ローンの金利が0.5%上がると総返済額はいくら増えるか
月々の差は小さく見えても、35年分では大きく開きます。
金利1.0%と1.5%を比べてみます。
| 金利 | 毎月の返済額 | 総返済額 | 1.0%との差 |
| 0.5% | 77,876円 | 3,271万円 | −286万円 |
| 1.0% | 84,686円 | 3,557万円 | +0万円 |
| 1.5% | 91,855円 | 3,858万円 | +301万円 |
| 2.0% | 99,379円 | 4,174万円 | +617万円 |
月々の差は7,169円ですが、総額では301万円の差になります。
住宅ローンの金利を月々だけで比べると、この差を見落とします。
変動金利で借りたあとに金利が上がった場合は、途中で表の別の行に移ることになります。
借入額が100万円変わると住宅ローンは2800円変わる
 ラクチン君
予算の増減を、月々の感覚に置き換えておくと判断が速くなります。
金利1.0%・35年の場合、借入額が1,000万円増えるごとに月々は約28,229円増えます。
つまり100万円あたり約2,800円という計算になります。
物件の価格が100万円上がるかどうかで迷ったときは、この数字を思い出してください。
月々2,800円を35年払い続けると、約118万円になります。
同じ物件でも、間に入る仲介会社の担当者がどちらを向いているかで着地点は変わります。
銀行が貸す額と無理なく返せる額は違う
早見表を見て「この金額なら借りられそう」と感じた方に、お伝えしたいことがあります。
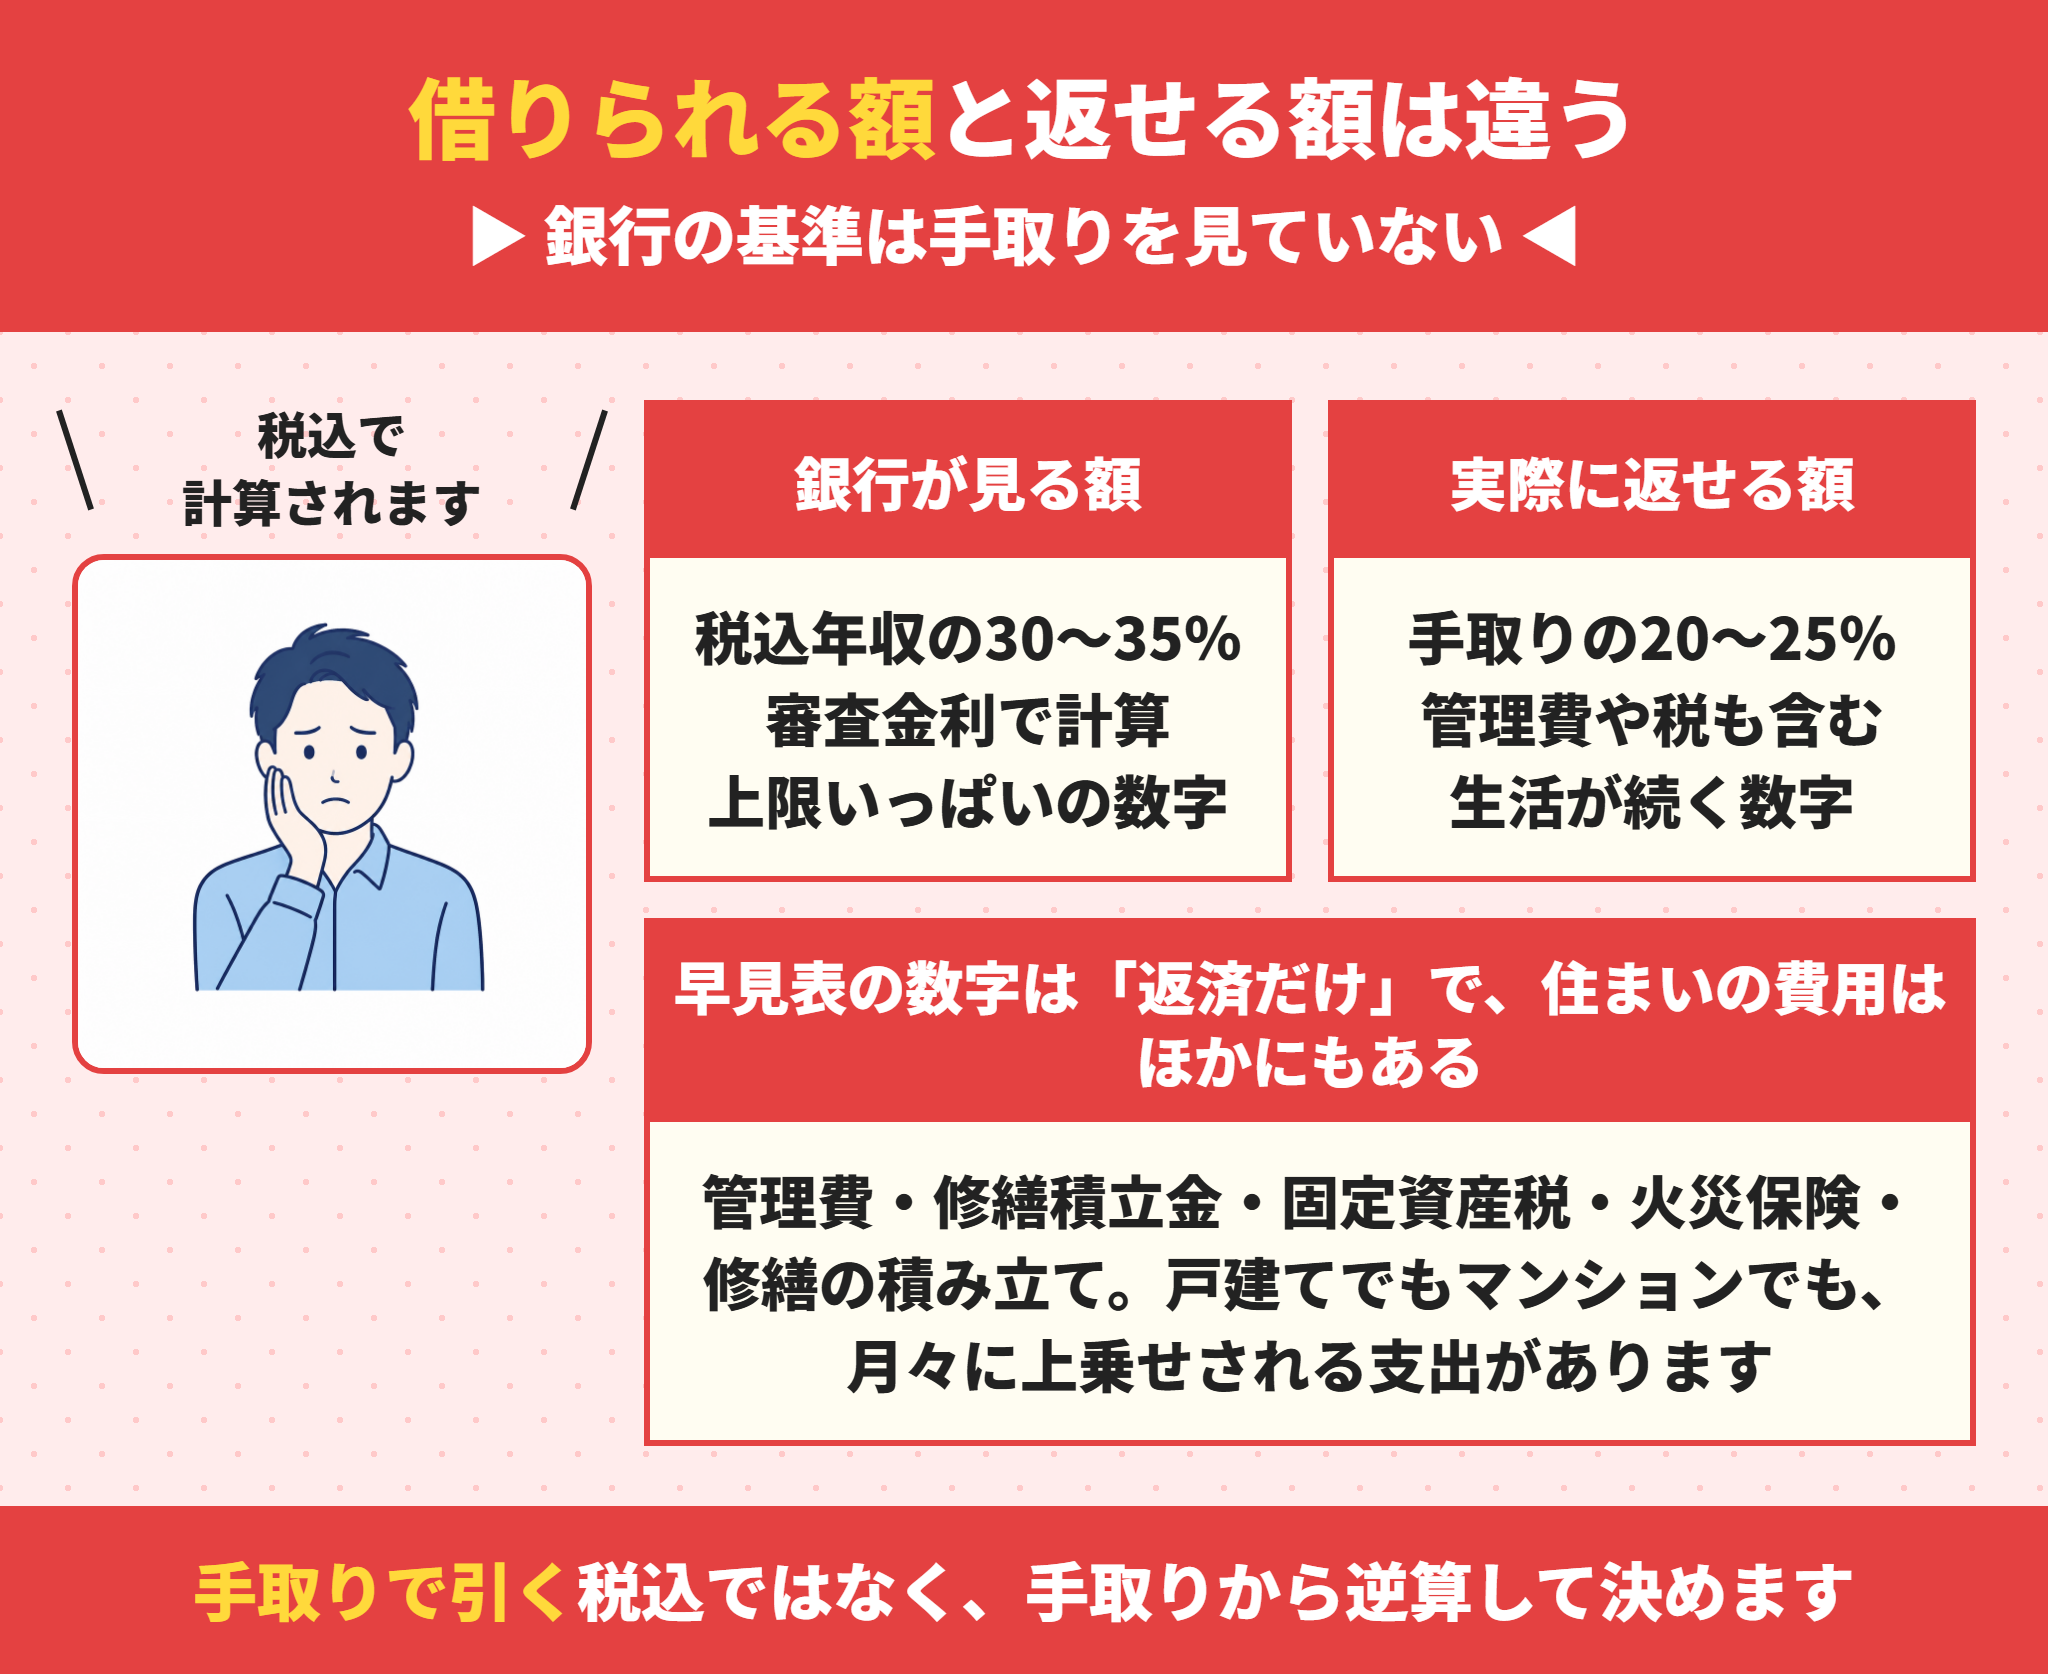
銀行が貸してくれる額と、無理なく返し続けられる額は、同じではありません。
ここを混同すると、住み始めてから苦しくなります。
何が違うのかを見ていきましょう。
住宅ローンの審査で見られるのは返済負担率
銀行は、税込の年収に対する年間返済額の割合で判断します。
この割合は返済負担率と呼ばれ、おおむね30%から35%が上限とされています。
さらに、審査では実際の金利ではなく3%から4%程度の審査金利で計算されることがあります。
つまり、審査に通る額は「返せる額」ではなく「貸してもよい上限」です。
年収別にいくら借りられるかは、別の記事で詳しく解説しています。
住宅ローンは手取りから考えると数字が変わる
ラクチン君税込年収の35%は、手取りで見ると4割を超えることがあります。
年収600万円の方の手取りは、おおむね470万円前後です。
税込の35%は年210万円ですが、これは手取りの約45%にあたります。
毎月の手取りの半分近くが住宅ローンに消える計算になります。
| 考え方 | 年収600万円の場合の年間返済額 | 月々 |
| 銀行の上限(税込35%) | 210万円 | 175,000円 |
| 手取りの25% | 約117万円 | 約97,500円 |
| 手取りの20% | 約94万円 | 約78,000円 |
手取りの20%から25%に収まる借入額を、早見表から逆に探すという使い方をおすすめします。
住宅ローンの早見表に載っていない毎月の支出
ラクチン君住まいにかかるお金は、住宅ローンの返済だけではありません。
早見表の数字に、次の支出が上乗せされます。
| 項目 | マンションの目安 | 戸建ての目安 |
| 管理費 | 月1万円前後 | なし |
| 修繕積立金 | 月1万円前後 | 自分で積み立てる |
| 固定資産税・都市計画税 | 月1万円前後 | 月1万円前後 |
| 火災保険・地震保険 | 月2千円前後 | 月3千円前後 |
| 駐車場代 | 月1万円前後 | なし |
マンションの場合、月4万円前後が上乗せされることも珍しくありません。
早見表で月々8万円と分かっても、実際の負担は12万円になるという見方をしてください。
ここを見落とすと
借入額を上限いっぱいまで伸ばしたあとで、管理費と修繕積立金の存在に気づくことがあります。
契約後に借入額を減らすことはできません。
住宅ローン控除で戻る額を差し引いて考える
ラクチン君最初の10年から13年は、支払った税金の一部が戻ってきます。
住宅ローン控除は、年末の住宅ローン残高に応じて所得税と住民税が戻る仕組みです。
控除される割合は年末残高の0.7%で、住まいの性能によって上限が変わります。
3,000万円の残高があれば、年間で最大21万円が戻る計算になります。
月々に直すと約17,500円です。
早見表で月々84,686円と分かっていても、最初の数年は実質の負担がもう少し軽くなるということです。
ただし戻るのは払った税金の範囲まで
所得税と住民税を合わせて年間10万円しか納めていない方は、10万円までしか戻りません。
上限いっぱいの控除を前提に予算を組むと、想定と食い違うことがあります。
住宅ローン控除の還付金が思ったより少ない理由は、別の記事で解説しています。
関西の実際の価格に当てはめた住宅ローンの月々
早見表は便利ですが、自分がいくら借りることになるのかは物件の価格で決まります。
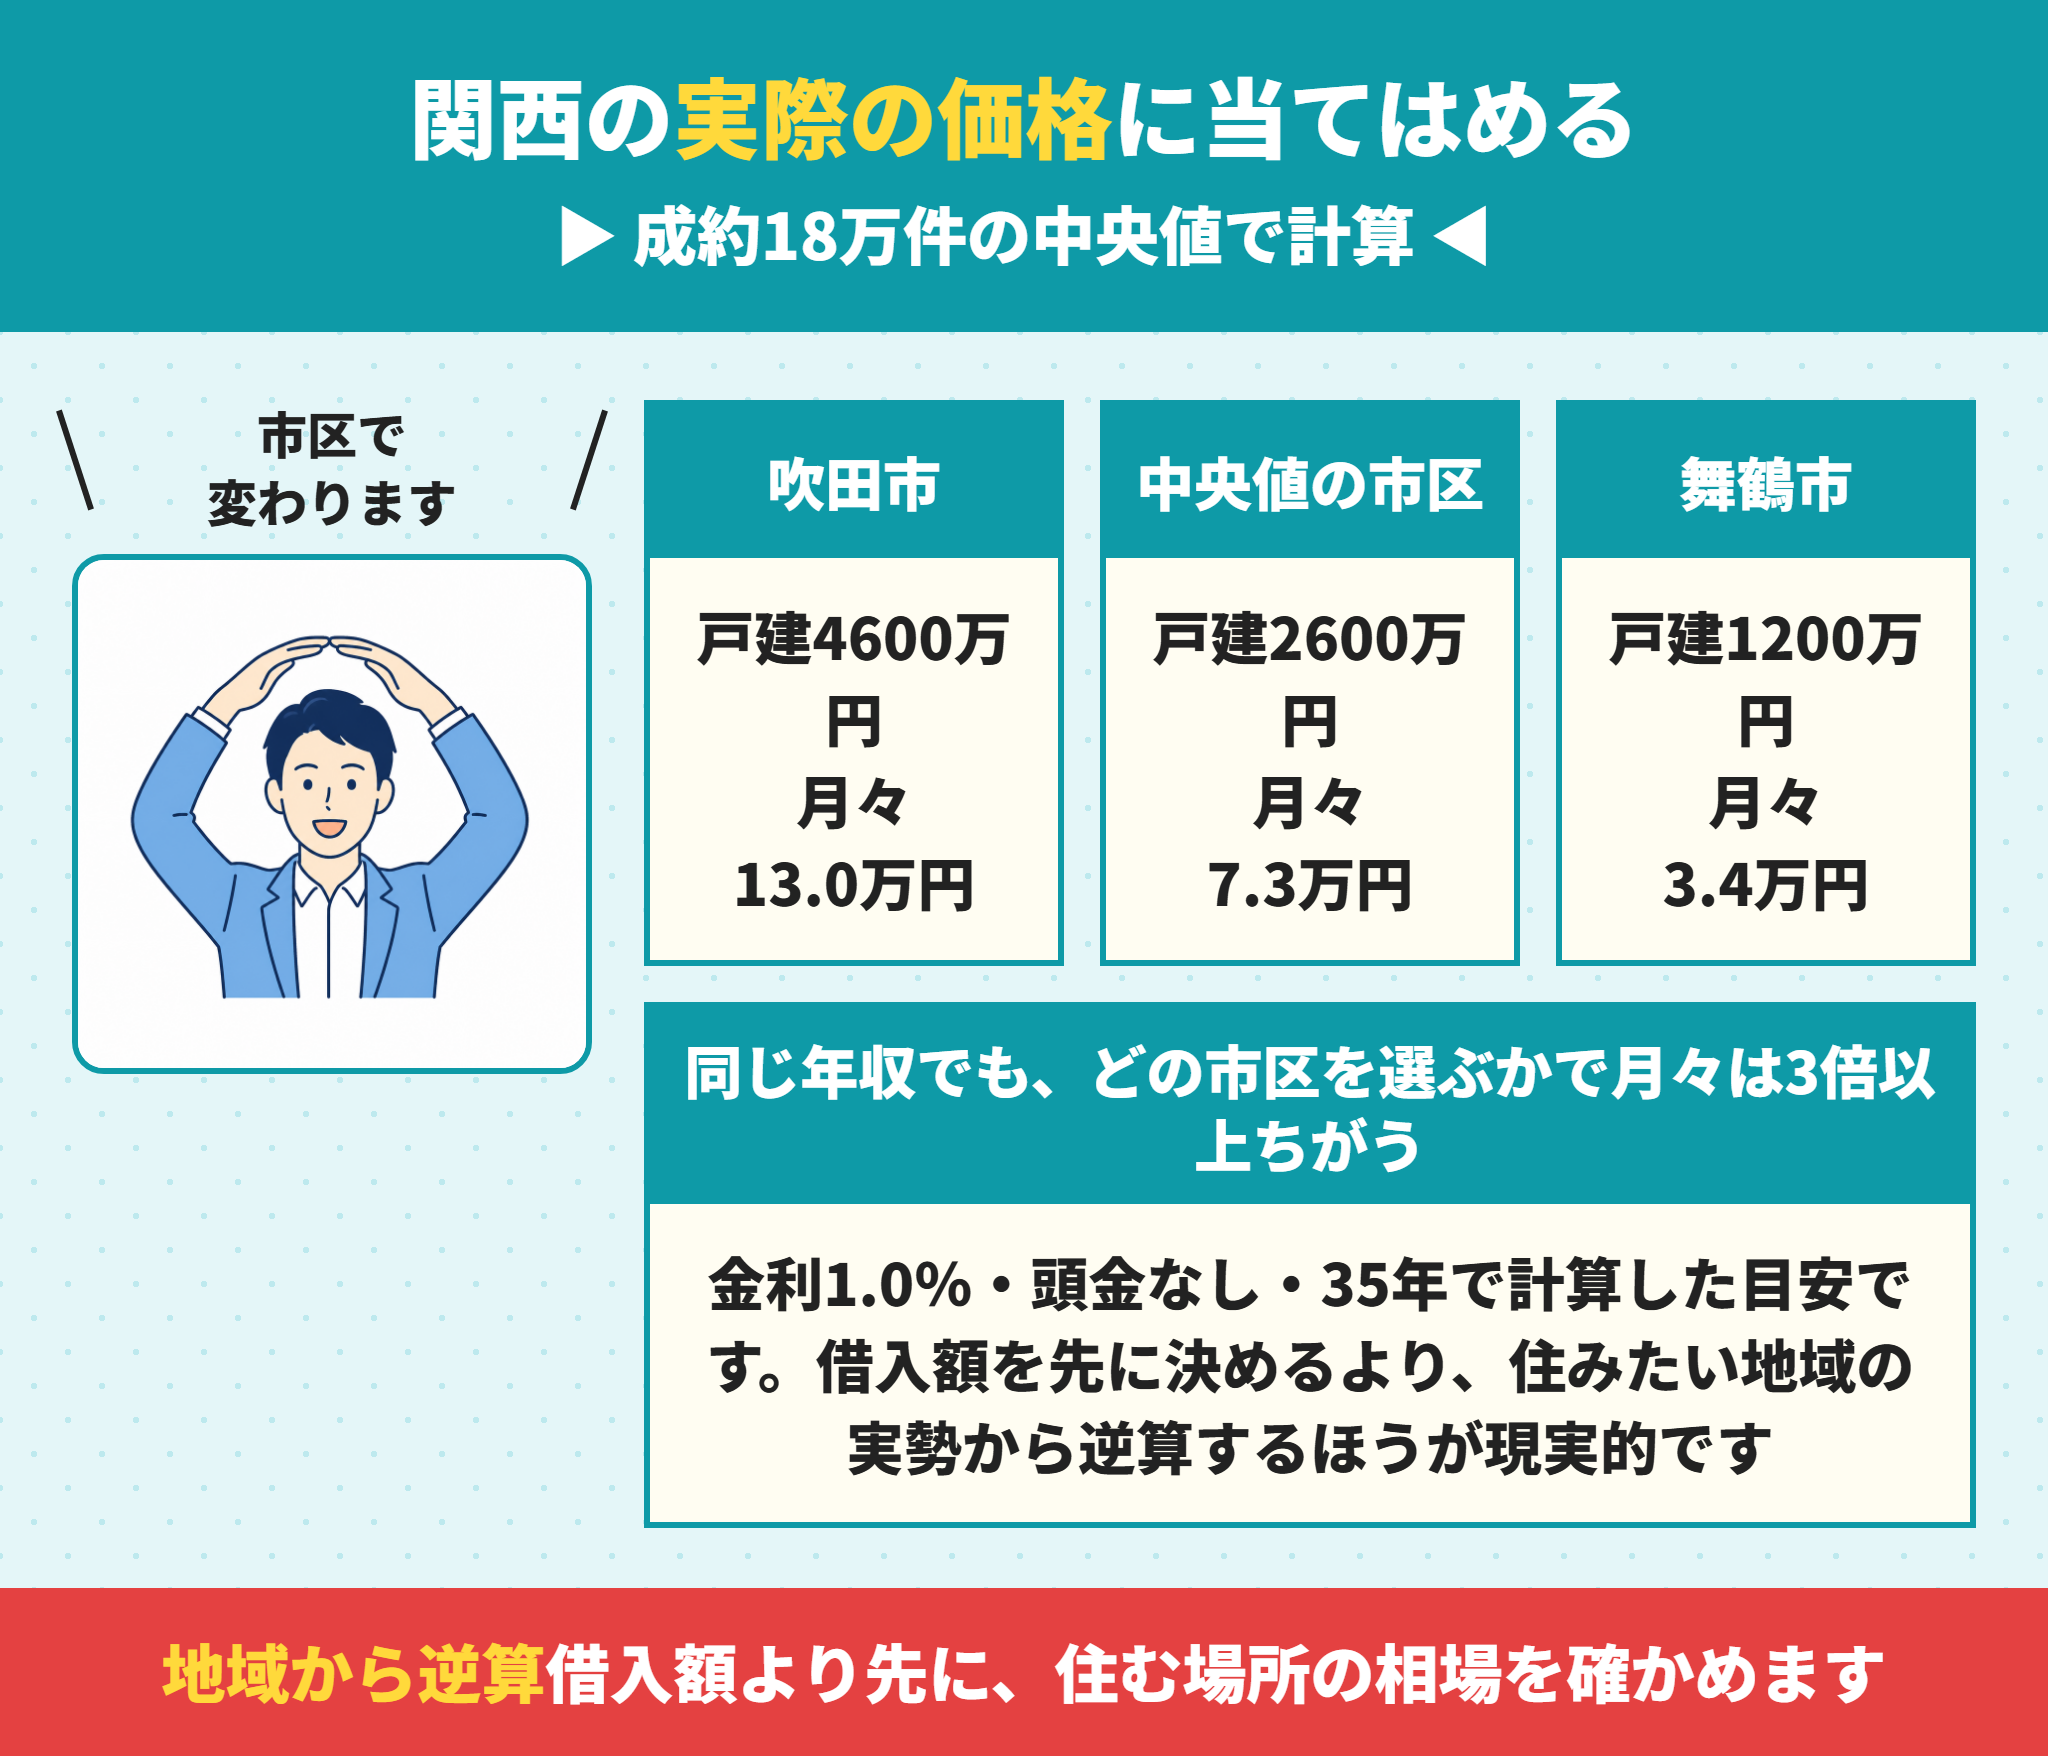
国土交通省の成約データから、当社が扱う関西32市区の戸建ての中央値を集計しました。
集計に使ったのは183,528件の成約情報です。
実際の価格に当てはめてみましょう。
住宅ローンの月々は市区によって3倍以上変わる
ラクチン君借入額を先に決めるより、住みたい地域の相場から逆算するほうが現実的です。
全額を頭金なしで、金利1.0%・35年で借りた場合の月々です。
| 市区 | 戸建ての中央値 | 全額を35年で借りた場合の月々 |
| 吹田市 | 4,600万円 | 129,851円 |
| 32市区の中央値 | 2,600万円 | 73,394円 |
| 舞鶴市 | 1,200万円 | 33,874円 |
もっとも高い吹田市ともっとも低い舞鶴市では、月々の返済額が3.8倍違います。
同じ年収でも、住宅ローンの負担は買う市区で変わるということです。
関西32市区の相場を並べた一覧で、ご自身の希望エリアを確かめてみてください。
頭金を入れると住宅ローンの月々はどう変わるか
頭金は、そのまま借入額から引かれます。
中央値の2,600万円の物件で考えてみます。
| 頭金 | 借入額 | 毎月の返済額 | 総返済額 |
| なし | 2,600万円 | 73,394円 | 3,083万円 |
| 300万円 | 2,300万円 | 64,926円 | 2,727万円 |
| 500万円 | 2,100万円 | 59,280円 | 2,490万円 |
| 1000万円 | 1,600万円 | 45,166円 | 1,897万円 |
頭金を500万円入れると、月々は14,114円軽くなります。
総返済額では593万円の差になります。
頭金をすべて入れるべきかは別の話です
手元の現金をすべて頭金に回すと、引っ越し費用や家具の購入で足りなくなることがあります。
生活費の半年分は手元に残す
という考え方が一つの目安になります。
住宅ローンの借入額を抑えられる市区を先に知る
価格の低い市区を知っておくと、選択肢が広がります。
関西32市区のうち、戸建ての中央値が2,000万円を下回る市区もあります。
こうした地域なら、借入2,000万円・月々56,457円という組み方ができます。
通勤時間は延びますが、住宅ローンの負担は大きく変わります。
毎月3万円の差は、35年で約1,260万円になります。
ラクチン不動産は、買主の側に立って売主と条件を詰めます。どの市区なら予算に収まるのかという相談も、よくいただきます。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
返済期間を変えると住宅ローンはどうなるか
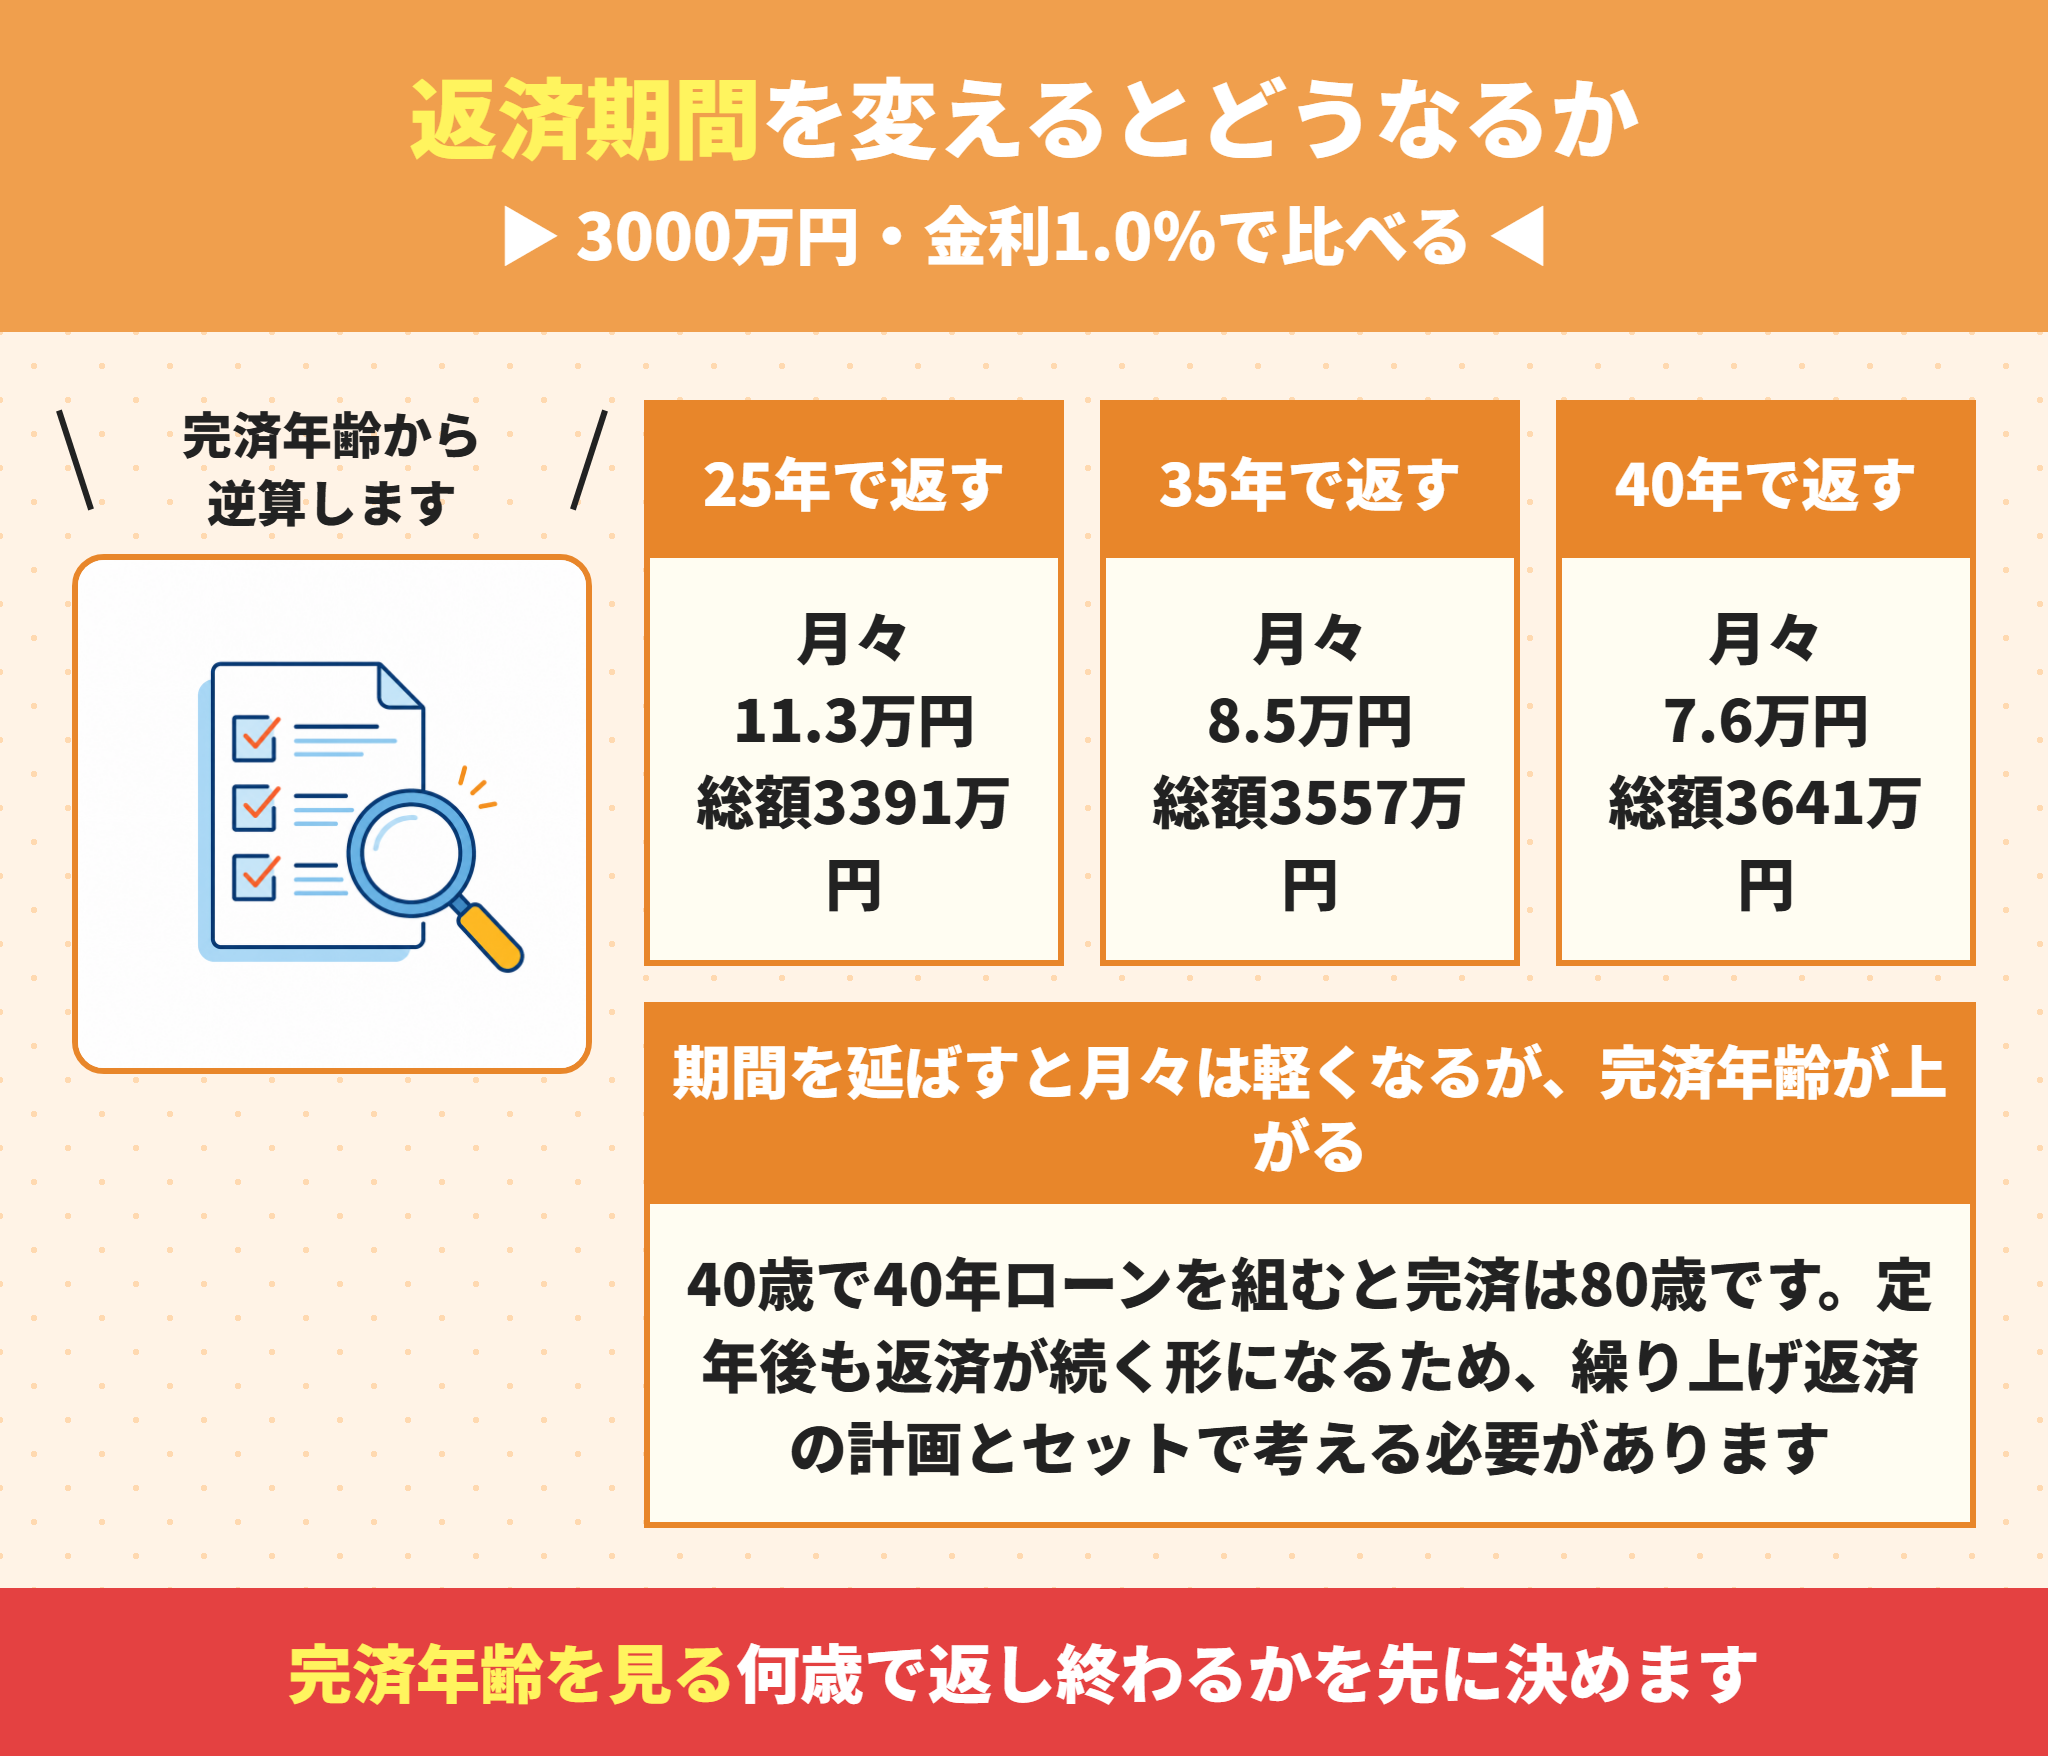
早見表は35年で作りましたが、期間は選べます。
短くすれば総返済額は減り、長くすれば月々が軽くなります。
ただし、どちらにも見落としやすい点があります。
3,000万円・金利1.0%で比べてみます。
住宅ローンの期間別の返済額を並べる
| 返済期間 | 毎月の返済額 | 総返済額 | 35年との差 |
| 20年 | 137,968円 | 3,311万円 | −246万円 |
| 25年 | 113,062円 | 3,392万円 | −165万円 |
| 30年 | 96,492円 | 3,474万円 | −83万円 |
| 35年 | 84,686円 | 3,557万円 | +0万円 |
| 40年 | 75,857円 | 3,641万円 | +84万円 |
20年で返すと総額は抑えられますが、月々は137,968円になります。
40年にすれば月々は75,857円まで下がりますが、総額は増えます。
住宅ローンは完済年齢から逆算して期間を決める
ラクチン君何歳で返し終わるかを先に決めると、期間は自然に決まります。
多くの金融機関では、完済時の年齢に上限があります。
80歳未満としているところが多く、これを超える期間では借りられません。
40歳で40年の住宅ローンを組むと、完済は80歳という計算になります。
定年後も返済が続く形になるため、繰り上げ返済の計画とあわせて考える必要があります。
住宅ローンは何歳まで組めるかは、別の記事で整理しています。
住宅ローンを長く借りて繰り上げ返済する考え方
ラクチン君期間を短くするより、長く借りて後から縮めるほうが融通が利きます。
35年で借りて、余裕が出たときに繰り上げ返済をするという進め方があります。
この進め方の利点
- 毎月の返済額が低いため、収入が下がっても続けやすい
- 繰り上げ返済の時期を自分で選べる
- 住宅ローン控除を受けられる期間が長くなる場合がある
注意しておく点
- 繰り上げ返済をしなければ、総返済額は増えたままになる
- 手数料がかかる金融機関がある
- 完済年齢が上がるため、審査で不利になることがある
住宅ローンを100万円少なく借りるとどれだけ違うか
繰り上げ返済の効果は、借入額を減らした場合に置き換えると分かりやすくなります。
3,000万円ではなく2,900万円を借りた場合、月々は81,863円です。
総返済額は3,438万円となり、3,000万円との差は119万円になります。
100万円を先に返すと、35年で約119万円の効果があるという見方です。
繰り上げ返済も、早い時期に行うほどこれに近い効果が出ます。
繰り上げ返済のタイミング
住宅ローン控除を受けている間は、控除額と利息の軽減額を比べてから判断してください。残高が減ると控除額も減るためです。
借入額別に見る住宅ローンの月々
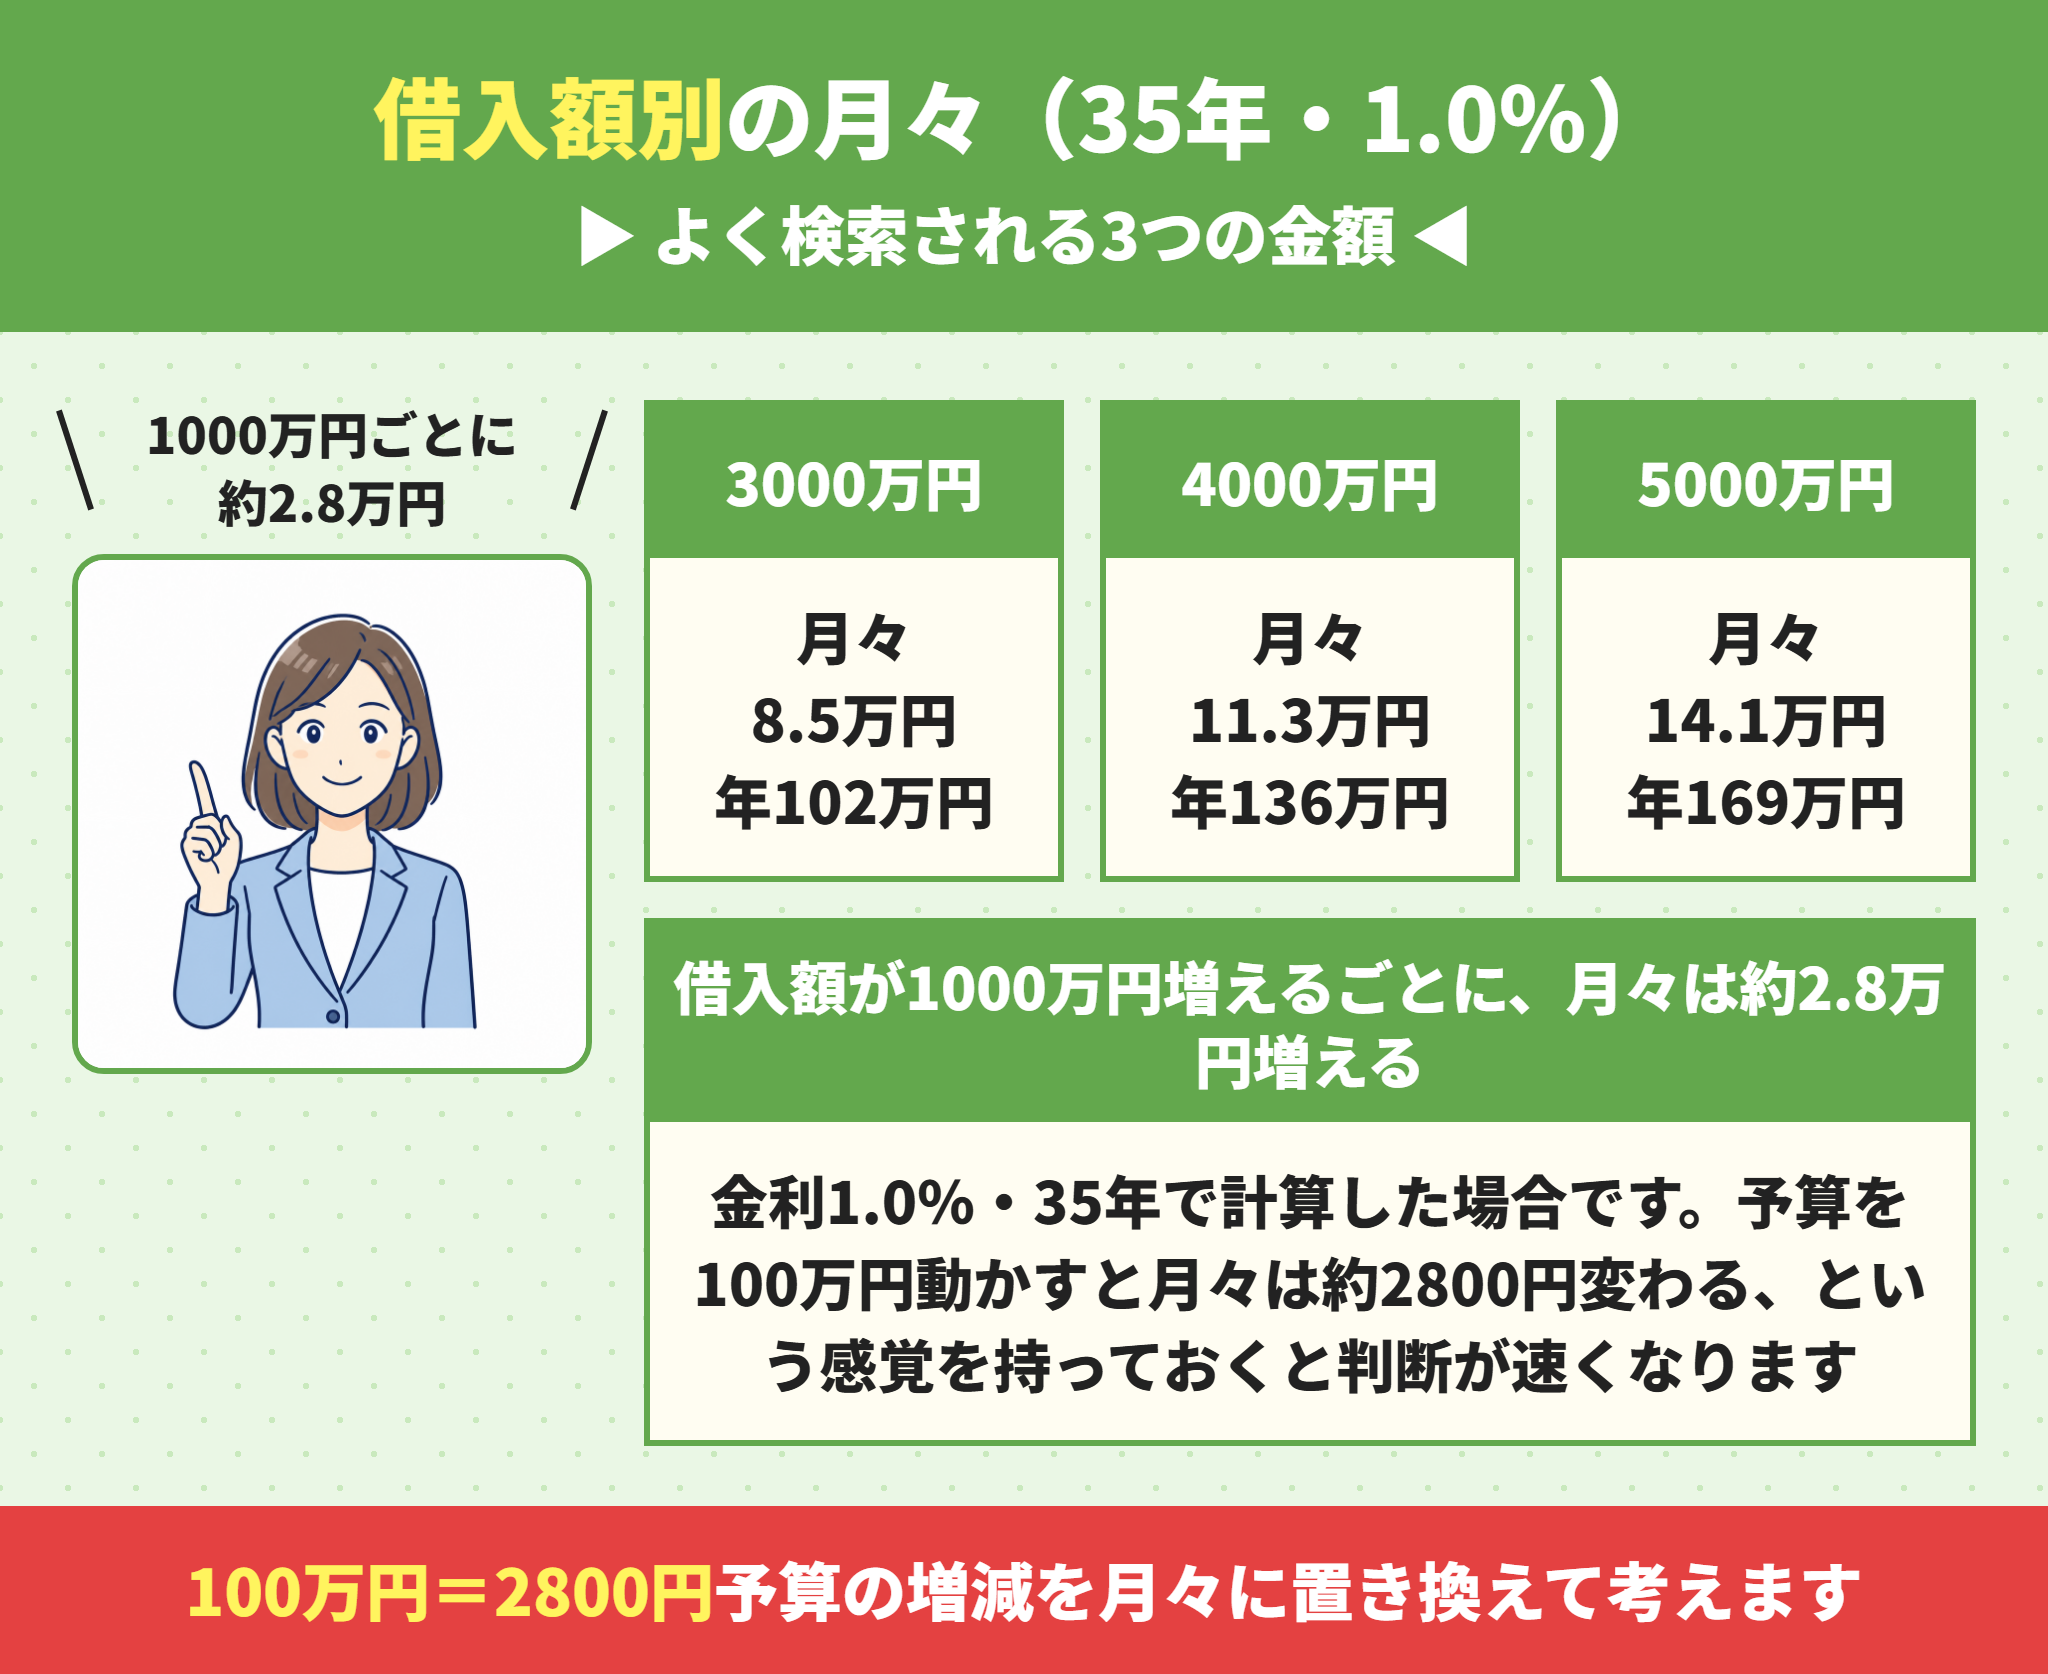
よく検索される金額について、あらためて整理しておきます。
いずれも金利1.0%・35年・ボーナス払いなしで計算しています。
順に見ていきましょう。
住宅ローンで3000万円を借りた場合
月々は84,686円、年間では約102万円です。
手取りの25%に収めるなら、手取り年収400万円ほどが一つの目安になります。
住宅ローン 3000万 月々という条件で探している方が、もっとも多い価格帯です。
管理費などを足すと、実際の負担は月12万円前後になります。
関西32市区の戸建ての中央値に近く、もっとも相談の多い水準です。
大阪市内のマンションでも、専有面積を抑えればこの範囲に収まることがあります。
住宅ローンで4000万円を借りた場合
月々は112,914円、年間では約135万円です。
手取りの25%に収めるなら、手取り年収540万円ほどが必要になります。
税込に直すと、年収700万円前後という水準です。
単独の年収でこの水準に届く方は多くないため、共働きで組む形が増えます。
大阪市内や吹田市・西宮市で新築を検討すると、この金額になることが多くあります。
住宅ローンの月々の平均は、住宅金融支援機構の調査では10万円前後とされています。
4000万円を借りると、その平均より少し重い負担になります。
住宅ローンで5000万円を借りた場合
月々は141,143円、年間では約169万円です。
手取りの25%なら手取り年収680万円ほどが目安です。
この水準になると、共働きで収入を合算する形が多くなります。
共同名義で借りる場合の注意点も、あわせて確かめておいてください。
二人の収入を前提にすると、どちらかが働けなくなったときに返済が続けられなくなります。
片方の収入だけでも払える金額に収まっているかを、先に確かめておいてください。
住宅ローン以外にかかる購入時の初期費用
早見表の月々とは別に、購入するときにまとまった現金が必要になります。
目安は物件価格の6%から9%です。
| 費用 | 目安 | 支払う時期 |
| 仲介手数料 | 価格の3%+6万円+消費税 | 契約時と決済時 |
| 登記費用 | 30万円から50万円 | 決済時 |
| 印紙税 | 1万円から3万円 | 契約時 |
| 住宅ローンの事務手数料 | 借入額の2.2%前後 | 決済時 |
| 火災保険・地震保険 | 20万円から40万円 | 決済前 |
| 引っ越し・家具 | 50万円から100万円 | 入居前後 |
3,000万円の物件なら、200万円から270万円を現金で用意することになります。
この分を頭金に回してしまうと、契約の直前で足りなくなります。
早見表で月々を確かめるときは、初期費用を別に確保したうえで借入額を考えてください。
住宅ローンに組み込める費用もありますが、その分だけ月々は上がります。
住宅ローンの金利が上がったら表のどこに移るか
ラクチン君変動金利で借りた場合、途中で右の列に移ることがあります。
いま0.5%で借りて、将来1.5%になったとします。
3,000万円なら、月々は77,876円から91,855円に変わります。
月々13,979円の増加です。
何%まで上がっても払い続けられるかを、借りる前に決めておいてください。
5年ルールと125%ルールの仕組みを知っておくと、上がり方の見当がつきます。
大阪・関西で多い住宅ローンのご相談
住まい探しの段階で、返済額についてよくいただくご相談です。
以下は大阪の不動産事情をふまえた代表的なご相談のパターンです。特定の取引を指すものではありません。
審査に通った上限で物件を探そうとしていた
銀行の事前審査で5,000万円まで大丈夫と言われました。この金額で探してよいでしょうか。
共働きのご夫婦で、税込の世帯年収は800万円ほどでした。
審査に通った金額を、そのまま予算だと受け止めていらっしゃいました。
手取りから逆算した場合の返済額を、早見表に当てはめて並べました。
管理費と修繕積立金、駐車場代を足した合計でも比べました。
このケースのポイント
審査の上限は「貸してもよい額」であって「返しやすい額」ではありません。手取りの20%から25%を目安に、早見表から逆に借入額を探す使い方をおすすめします。
エリアを変えるだけで予算が収まった
希望の地域だと予算に届きません。あきらめるしかないでしょうか。
当初は特定の市の新築戸建てだけを見ていらっしゃいました。
同じ沿線でも、市区が変わると価格帯が大きく違うことをご存じありませんでした。
成約データから、周辺の市区の中央値を並べてお見せしました。
それぞれの価格を早見表に当てはめ、月々の差を確かめました。
このケースのポイント
住宅ローンの負担は、借り方より買う場所で決まる部分が大きくあります。通勤時間が10分変わるだけで、月々が2万円以上変わることもあります。
値引き交渉が通るかどうかで迷っていた
100万円下げてもらえるか聞いてみたいのですが、印象が悪くなりませんか。
売主のある中古戸建てで、売り出しから半年が経っていました。
交渉を切り出すこと自体をためらっていらっしゃいました。
100万円の値引きが月々2,800円にあたることを示しました。
売主の事情と売り出し期間から、交渉の余地を整理しました。
このケースのポイント
同じ物件でも、間に入る仲介会社の担当者がどちらを向いているかで着地点は変わります。ラクチン不動産は、買主の側に立って売主と条件を詰めます。
ラクチン不動産からのアドバイス
住宅ローンの返済額は、借入額と金利と期間だけで決まります。
ところが、そのうち借入額を決めているのは物件の価格であり、価格は交渉で動くことがあります。
交渉が通るかどうかは運ではなく、売主に「この人に売りたい」と思わせる材料をどれだけ用意できるかで決まります。
ラクチン不動産は購入・売却の仲介を専門にしています。早見表で月々を確かめたあと、実際にいくらの物件を狙えるのかまで一緒に整理します。
住宅ローンの返済額に関するよくある質問
- 早見表の数字はボーナス払いを含んでいますか
-
含んでいません。すべてボーナス払いなし、毎月均等での計算です。ボーナス払いを併用すると毎月の返済額は下がりますが、賞与が減ったときに苦しくなるため、含めずに考えることをおすすめします。
- 元利均等返済と元金均等返済のどちらがよいですか
-
毎月の返済額が一定になる元利均等返済が一般的です。元金均等返済は総返済額が少なくなりますが、返しはじめの負担が重くなります。早見表はすべて元利均等返済で計算しています。
- 3,000万円の住宅ローンは年収いくらから組めますか
-
税込年収450万円前後から審査には通ることが多くあります。ただし無理なく返すという観点では、手取りの25%に収まる年収600万円前後が一つの目安です。審査に通る額と返せる額は別のものとお考えください。
- 4,000万円借りると月々いくらですか
-
金利1.0%・35年なら月々112,914円です。金利0.5%なら103,834円、1.5%なら122,474円になります。ここに管理費や固定資産税が上乗せされます。
- 40年の住宅ローンは組まないほうがよいですか
-
一概には言えません。月々を抑えられる利点はありますが、完済年齢が上がり総返済額も増えます。繰り上げ返済の計画を立てられるなら選択肢になりますし、そうでなければ35年までに抑えるほうが安全です。
- 頭金は何割入れるべきですか
-
1割から2割が一つの目安ですが、手元の現金をすべて入れる必要はありません。引っ越し費用や家具の購入、当面の生活費として半年分は残しておくことをおすすめします。
- 住宅ローンの月々の平均はいくらですか
-
住宅金融支援機構の調査では、月10万円前後という水準が示されています。ただし地域差が大きく、関西では市区によって3倍以上の開きがあります。平均より、ご自身が住みたい地域の相場に当てはめて考えるほうが役に立ちます。
- 購入時に必要な現金はいくらですか
-
物件価格の6%から9%が目安です。3,000万円の物件なら200万円から270万円になります。仲介手数料、登記費用、住宅ローンの事務手数料、火災保険、引っ越し費用が含まれます。頭金とは別に確保しておいてください。
- 早見表より実際の返済額が高くなることはありますか
-
あります。変動金利で借りた場合、金利が上がれば返済額も上がります。また団体信用生命保険の特約を付けると、金利が0.1%から0.3%上乗せされることがあります。
住宅ローンは早見表で見当をつけてから物件を探す
住宅ローンの返済額は、借入額と金利と期間の3つで決まります。
早見表があれば、いちいち計算し直す必要はありません。
この記事でお伝えしたことを整理します。
- 3,000万円を金利1.0%・35年で借りると月々84,686円
- 借入額が100万円変わると、月々は約2,800円変わる
- 金利が0.5%上がると、総返済額は約290万円増える
- 銀行が貸す額は上限であり、返せる額は手取りの20〜25%
- 管理費や固定資産税で、月4万円前後が上乗せされる
- 関西32市区では、吹田市と舞鶴市で月々が3.8倍違う
- 完済年齢から逆算して、返済期間を決める
早見表で見当をつけたら、次は実際にいくらの物件が買えるのかという話になります。
住宅ローンの借入額を決めているのは、突き詰めれば物件の価格です。
そして価格は、売主の事情や売り出しからの月数によって動くことがあります。
早見表で「あと100万円下がれば届く」と分かっていれば、交渉の目標もはっきりします。
物件の価格は、売り出しからの月数によって動くことがあります。
同じ物件でも、間に入る仲介会社の担当者がどちらを向いているかで着地点は変わります。
ラクチン不動産は、買主の側に立って売主と条件を詰めます。交渉が通るかどうかは運ではなく、売主に「この人に売りたい」と思わせる材料をどれだけ用意できるかで決まります。
住宅ローンの月々を確かめたあとの、物件探しと価格の交渉までお手伝いします。
この記事の情報は 2026年8月20日 時点のものです。制度・基準は改正されることがあるため、実際のお手続きの際は各機関の最新情報をご確認ください。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。








