





年収からいくら借りれるんだろう。物件を探す前に知っておきたい…

その金額で、本当に返していけるのかな
借入可能額が分からないまま物件を見に行くと、話が進んでから予算が合わないと気づくことになります。
奨学金を返しながら買う方は奨学金があると住宅ローンは組める?月1万円で借入可能額が343万円減るもご覧ください。返還月1万円あたり約343万円減る計算と、延滞情報が返還完了から5年後まで残ることを整理しました。
借りる前にどの型を選ぶかはペアローンと連帯債務の違いは?共働きが比べる4つの基準で、控除・団信・諸費用・出口の4つに分けて比べました。
どの銀行にするか迷っている方は住宅ローンはどこがいい?関西の建売で12行を比べた手数料と団信をご覧ください。金利以外の6項目で12行を並べています。事務手数料は借入3,500万円で55,000円から770,000円まで分かれました。
事務手数料が定額の銀行もあります。楽天銀行の住宅ローンは事務手数料33万円の定額?分岐は借入1500万円に、定率2.20パーセントとの損益分岐を金額で出しました。
結論からいうと、借入可能額は年収に返済負担率をかけて逆算することで求められます。
返済負担率とは、年収に占める年間返済額の割合のことです。
フラット35では、年収400万円未満は30%以下、400万円以上は35%以下が基準として公表されています。
ただし、進め方を間違えると
ただし、借りられる上限いっぱいで組むと、教育費や修繕費が重なった時点で家計が回らなくなります。
返済負担率は額面年収で計算しますが、実際に使えるのは手取りだからです。
年収500万円で月14万円台の返済は、手取りベースだと4割近くを占めます。
返済が滞れば、信用情報に記録が残り、最終的には家を手放すことになります。
逆にいえば、借りられる額と返せる額を分けて考えれば、この事態は避けられます。
この記事では、年収別の借入可能額の目安と計算方法、審査金利のしくみ、無理なく返せる額の考え方を解説します。
ネット銀行を検討している方はauじぶん銀行の住宅ローンは建売で使える?金利優遇割0.15%の条件もご覧ください。2026年9月借入の変動金利は年1.134%で、関西では優遇割を全部は取れません。
- 住宅ローンの借入可能額がどう決まるか
- 年収300万・400万・500万での目安
- 審査金利で借入可能額が下がる理由
- 借りられる額と無理なく返せる額の違い
- 他社借入や頭金が与える影響
- 借入可能額を増やす方法とその注意点

シュース 健人
宅地建物取引士(大阪府 第118737号)
株式会社GEEZ/大阪府知事(2)第62068号
関西全域の不動産の購入・売却査定・相続不動産・空き家などの実務に携わっています。本記事は、実務経験に加え、国土交通省・法務省・国税庁などの公的資料を確認して執筆・監修しています。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住宅ローンの借入可能額は返済負担率で決まる
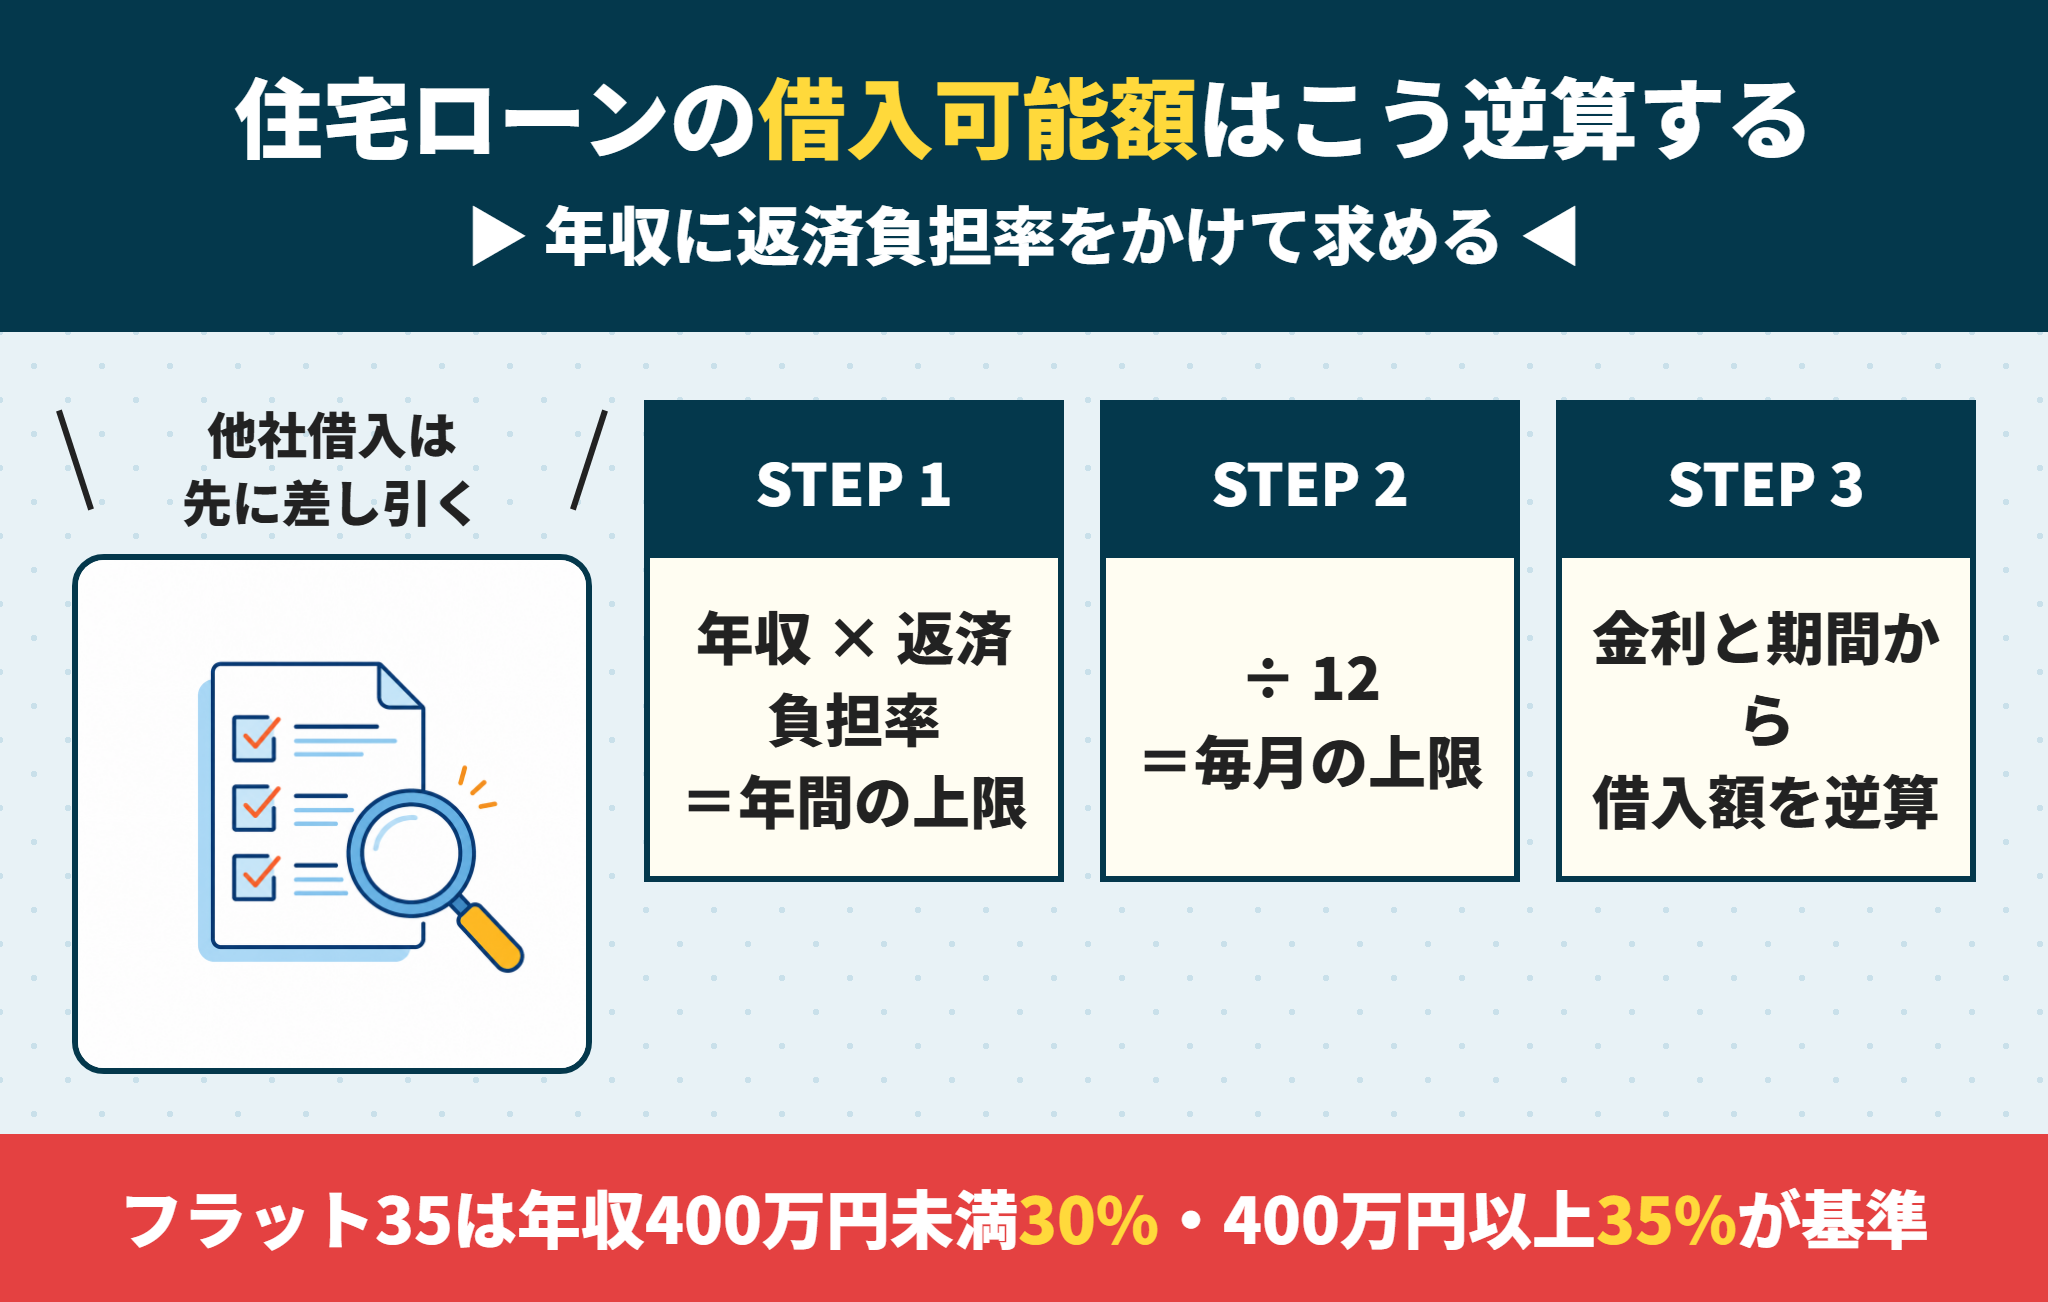
金融機関は、年収に対して年間いくらまで返済に回せるかで上限を決めます。
この割合を返済負担率、または総返済負担率といいます。
返済負担率とは、年収に占める年間返済額の割合のことです。
住宅ローン以外の借入も、この計算に合算されます。
まず押さえておきたいこと
- 借入可能額は「年収 × 返済負担率 ÷ 年間の返済額」で逆算する
- カードローンや自動車ローンの返済額も合算される
- 金融機関は実際の金利ではなく、高めの審査金利で計算することがある
では、返済負担率の基準を詳しく見ていきましょう。
住宅ローンの返済負担率の基準は年収で変わる
 ラクチン君
フラット35は、返済負担率の基準を公表しています。
| 年収 | 総返済負担率の基準 |
|---|---|
| 400万円未満 | 30%以下 |
| 400万円以上 | 35%以下 |
民間の金融機関は基準を公表していませんが、25〜35%の範囲で運用されるのが一般的です。
年収が高いほど、生活費を除いた余裕が大きいと見られます。
年収400万円が基準の分かれ目になっている点は覚えておいてください。
住宅ローン以外の借入も返済負担率に合算される
 ラクチン君
住宅ローンだけで計算されるわけではありません。
カードローン・自動車ローン・分割払い・奨学金も含まれます。
年収500万円で返済負担率35%なら、年間175万円が上限です。
自動車ローンで年間36万円返しているなら、住宅ローンに使えるのは139万円になります。
他社借入があるとその分だけ借入可能額が下がるという関係です。
住宅ローンの借入可能額を計算する手順
ラクチン君年収から3ステップで逆算できます。
① 年収 × 返済負担率 = 年間に返せる上限
② 上限 ÷ 12 = 毎月の返済額の上限
③ 毎月の返済額から、金利と返済期間をもとに借入額を逆算
③の計算は、住宅金融支援機構のシミュレーションで確認できます。
他社借入がある場合は、①の上限からその年間返済額を引きます。
この3ステップなら、相談前に自分で目安を出せるようになります。
年収別の住宅ローン借入可能額の目安
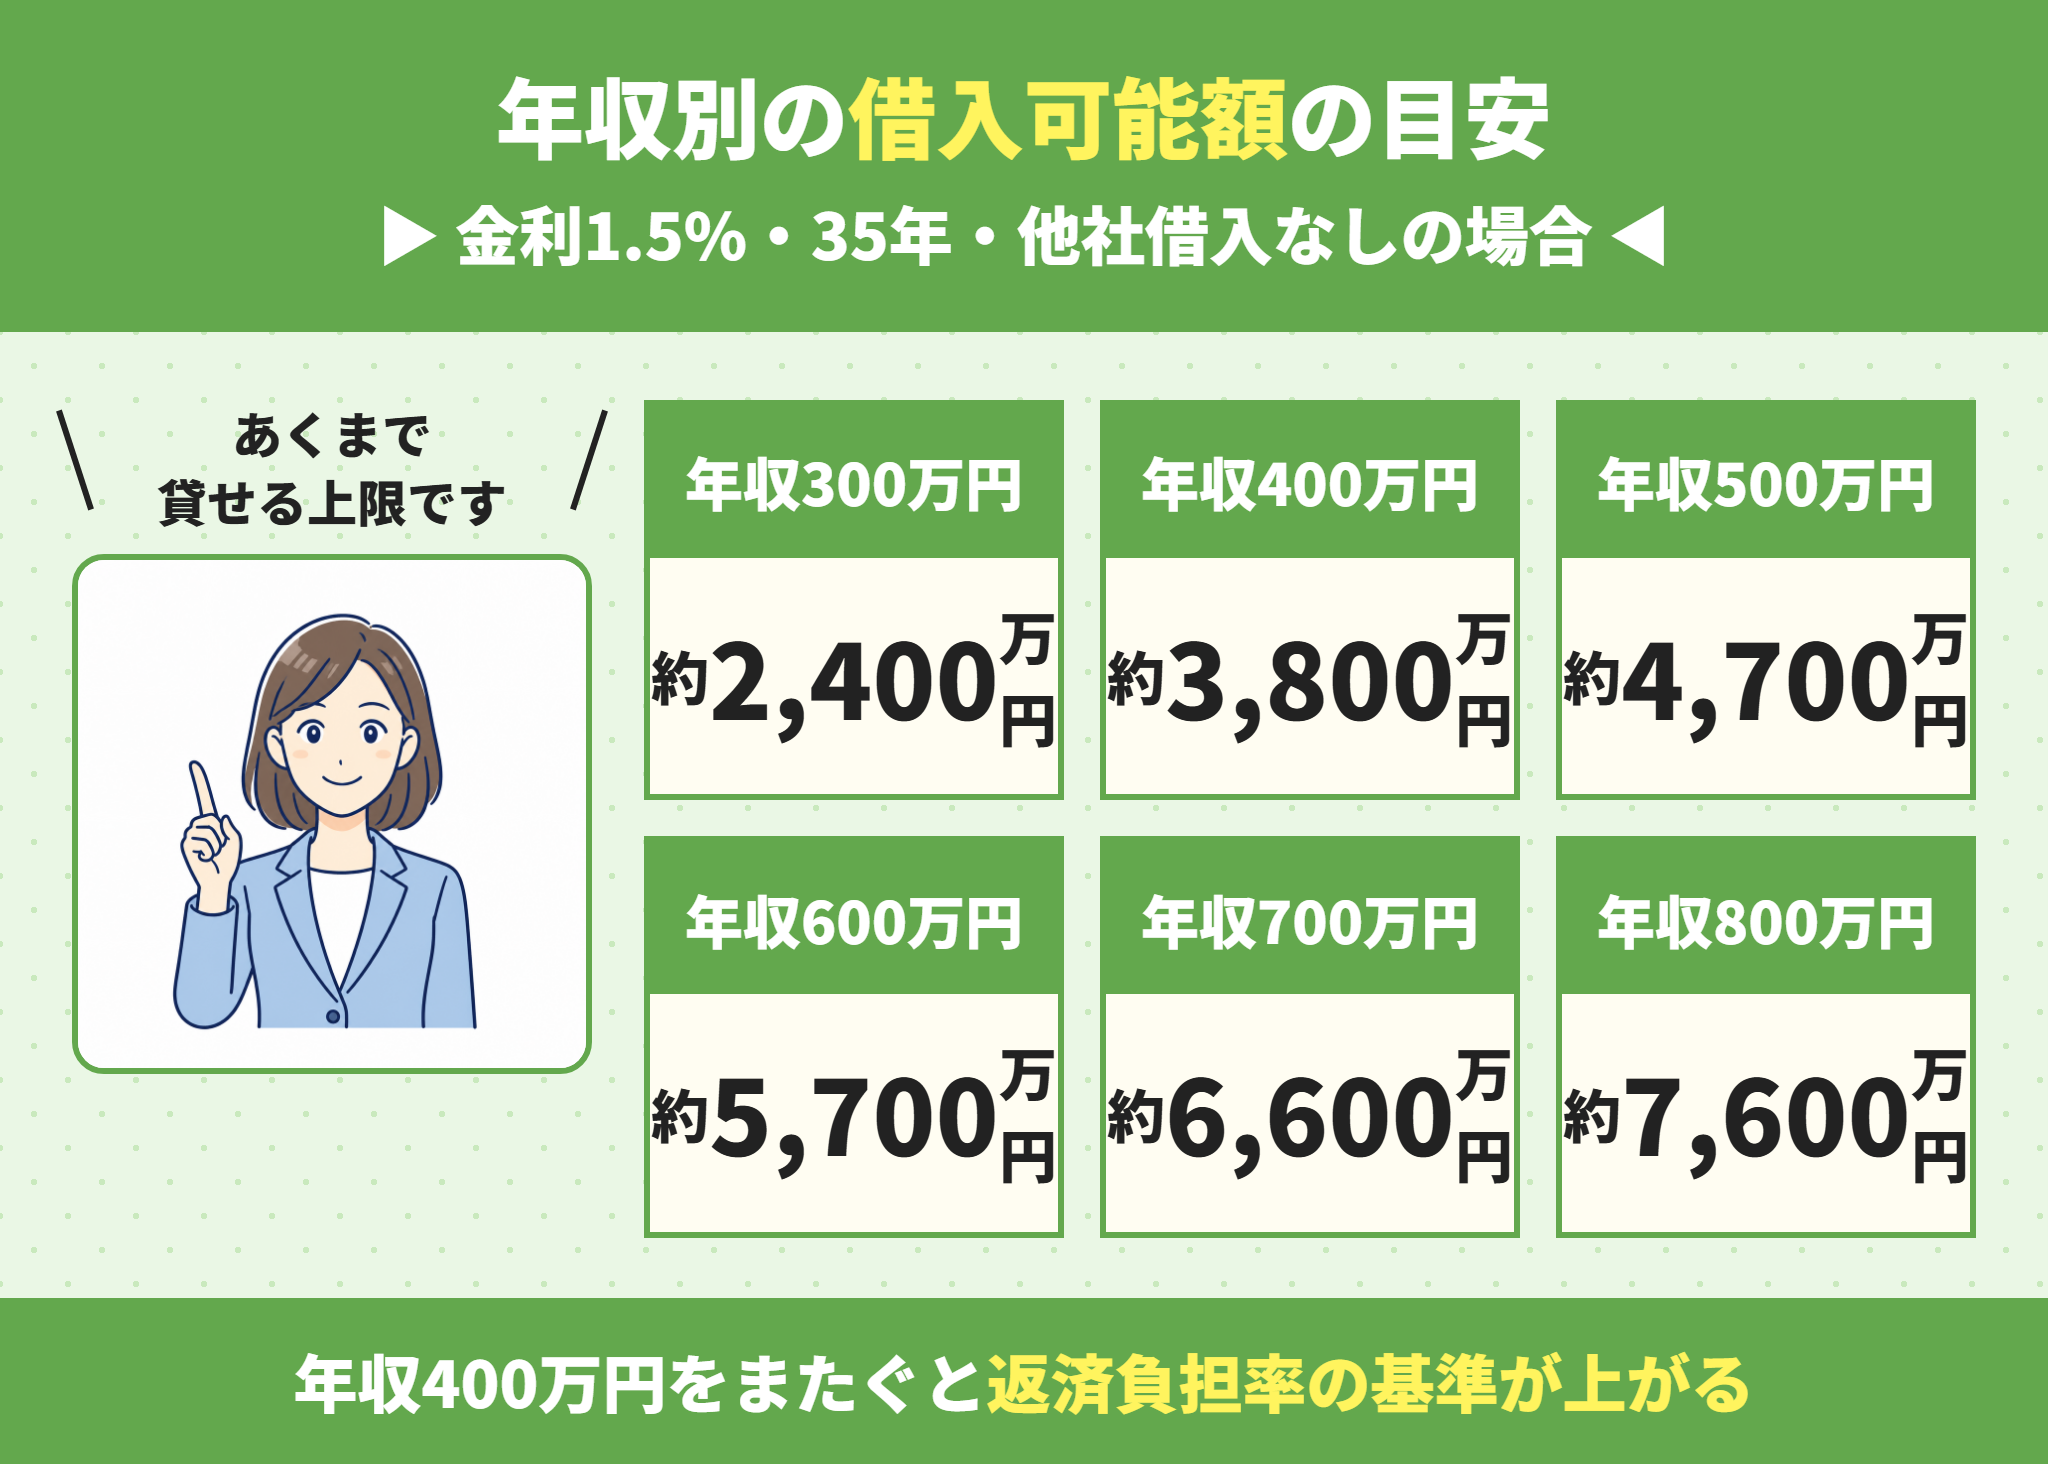
実際の数字を入れると、目安が見えてきます。
以下は金利1.5%・返済期間35年・他社借入なしで計算した場合の目安です。
金利と返済期間が変われば金額も変わるため、あくまで参考値として見てください。
| 年収 | 返済負担率 | 毎月の返済上限 | 借入可能額の目安 |
|---|---|---|---|
| 300万円 | 30% | 約7.5万円 | 約2,400万円 |
| 350万円 | 30% | 約8.7万円 | 約2,800万円 |
| 400万円 | 35% | 約11.6万円 | 約3,800万円 |
| 450万円 | 35% | 約13.1万円 | 約4,200万円 |
| 500万円 | 35% | 約14.5万円 | 約4,700万円 |
| 550万円 | 35% | 約16.0万円 | 約5,200万円 |
| 600万円 | 35% | 約17.5万円 | 約5,700万円 |
| 700万円 | 35% | 約20.4万円 | 約6,600万円 |
| 800万円 | 35% | 約23.3万円 | 約7,600万円 |
では、それぞれの年収帯で何に注意すべきかを見ていきましょう。
年収300万円で住宅ローンはいくら借りれるか
ラクチン君返済負担率30%が基準になるため、年収の割に上限が抑えられます。
年間90万円、毎月7.5万円が返済の上限です。
金利1.5%・35年で計算すると、借入可能額は2,400万円程度になります。
大阪府内でも、エリアによっては中古戸建てや中古マンションが射程に入ります。
ただし諸費用が物件価格の6〜9%かかるため、その分の自己資金は必要です。
年収300万円台は他社借入の影響がとくに大きい点に注意してください。
年収400万円で住宅ローンはいくら借りれるか
400万円を超えると、返済負担率の基準が35%に上がります。
年間140万円、毎月11.6万円が上限になります。
金利1.5%・35年なら、3,800万円程度が目安です。
年収300万円との差は100万円ですが、借入可能額の差は1,400万円ほどになります。
年収400万円をまたぐと借入可能額が大きく伸びるのはこのためです。
年収500万円で住宅ローンはいくら借りれるか
ラクチン君毎月14.5万円まで返済に回せる計算になります。
借入可能額は4,700万円程度が目安です。
ただしこの金額は、あくまで金融機関が貸せる上限です。
手取りが月32万円だとすると、返済だけで45%を占めることになります。
上限いっぱいで借りると、想定外の支出に対応できなくなります。
年収600万円以上で住宅ローンを組むときの注意点
ラクチン君年収が上がるほど借入可能額は伸びますが、返済負担率の上限は35%のままです。
年収700万円なら毎月20.4万円、年収800万円なら23.3万円が上限の計算になります。
借入可能額は6,600万円から7,600万円程度まで伸びます。
ただし年収が高いほど、税や社会保険料の負担率も上がります。
額面と手取りの差が広がるため、上限で借りたときの体感負担は重くなります。
年収が高いほど額面と手取りの乖離が大きくなる点に注意してください。
年収200万円台でも住宅ローンは組めるのか
ラクチン君年収200万円、250万円でも、条件を満たせば申し込みは可能です。
多くの金融機関は、安定した収入があることを最低条件にしています。
返済負担率30%で計算すると、年収200万円なら毎月5万円、年収250万円なら6.2万円が上限です。
借入可能額はそれぞれ1,600万円、2,000万円程度が目安になります。
この価格帯では物件の選択肢が限られるため、諸費用まで含めた資金計画が欠かせません。
年収が低いほど、他社借入の有無が結果を大きく左右する点に注意してください。
住宅ローン3000万・4000万・5000万に必要な年収
ラクチン君借入額から逆算すると、必要な年収の目安が見えてきます。
| 借入額 | 毎月の返済額 | 必要な年収の目安 |
|---|---|---|
| 3,000万円 | 約9.2万円 | 約320万円 |
| 4,000万円 | 約12.3万円 | 約430万円 |
| 5,000万円 | 約15.3万円 | 約530万円 |
| 6,000万円 | 約18.4万円 | 約640万円 |
金利1.5%・返済期間35年・返済負担率35%で計算した場合の目安です。
住宅ローン5000万円なら世帯年収で見ることが多く、単独では年収700万円前後が現実的な水準になります。
この年収はあくまで審査を通るための下限であり、余裕を持って返せる水準ではありません。
世帯年収で住宅ローンを組む場合の考え方
ラクチン君共働きなら、世帯年収で計算して借入可能額を伸ばせます。
世帯年収700万円、1000万円、1100万円、1300万円という単位で試算する方は多くいます。
世帯年収1000万円なら借入可能額は9,000万円台まで伸びる計算になりますが、そこまで借りる人はほとんどいません。
ただし世帯年収は、2人が働き続けることを前提とした数字です。
出産や介護、転職で片方の収入が減る可能性は織り込んでおく必要があります。
片方の収入が途絶えても返済を続けられるかを、先に確認してください。
世帯年収での上限ではなく、1人分の収入で返せる額を下限に置くと安全です。
住宅ローンは年収の何倍まで借りられるのか
年収倍率とは?
物件価格が年収の何倍かを示す指標です。住宅金融支援機構のフラット35利用者調査で、住宅の種類別・地域別に公表されています。ただし借入可能額の基準そのものではなく、実際に購入した人の平均を示すものです。
返済負担率から逆算すると、年収の7〜9倍程度が上限になる計算です。
一方、実際に購入している人の年収倍率はこれより低い水準にとどまります。
借りられる上限と、実際に選ばれている水準には差があるということです。
倍率は目安であって、返済できるかどうかとは別の話だと理解してください。
審査金利で住宅ローンの借入可能額が下がることがある
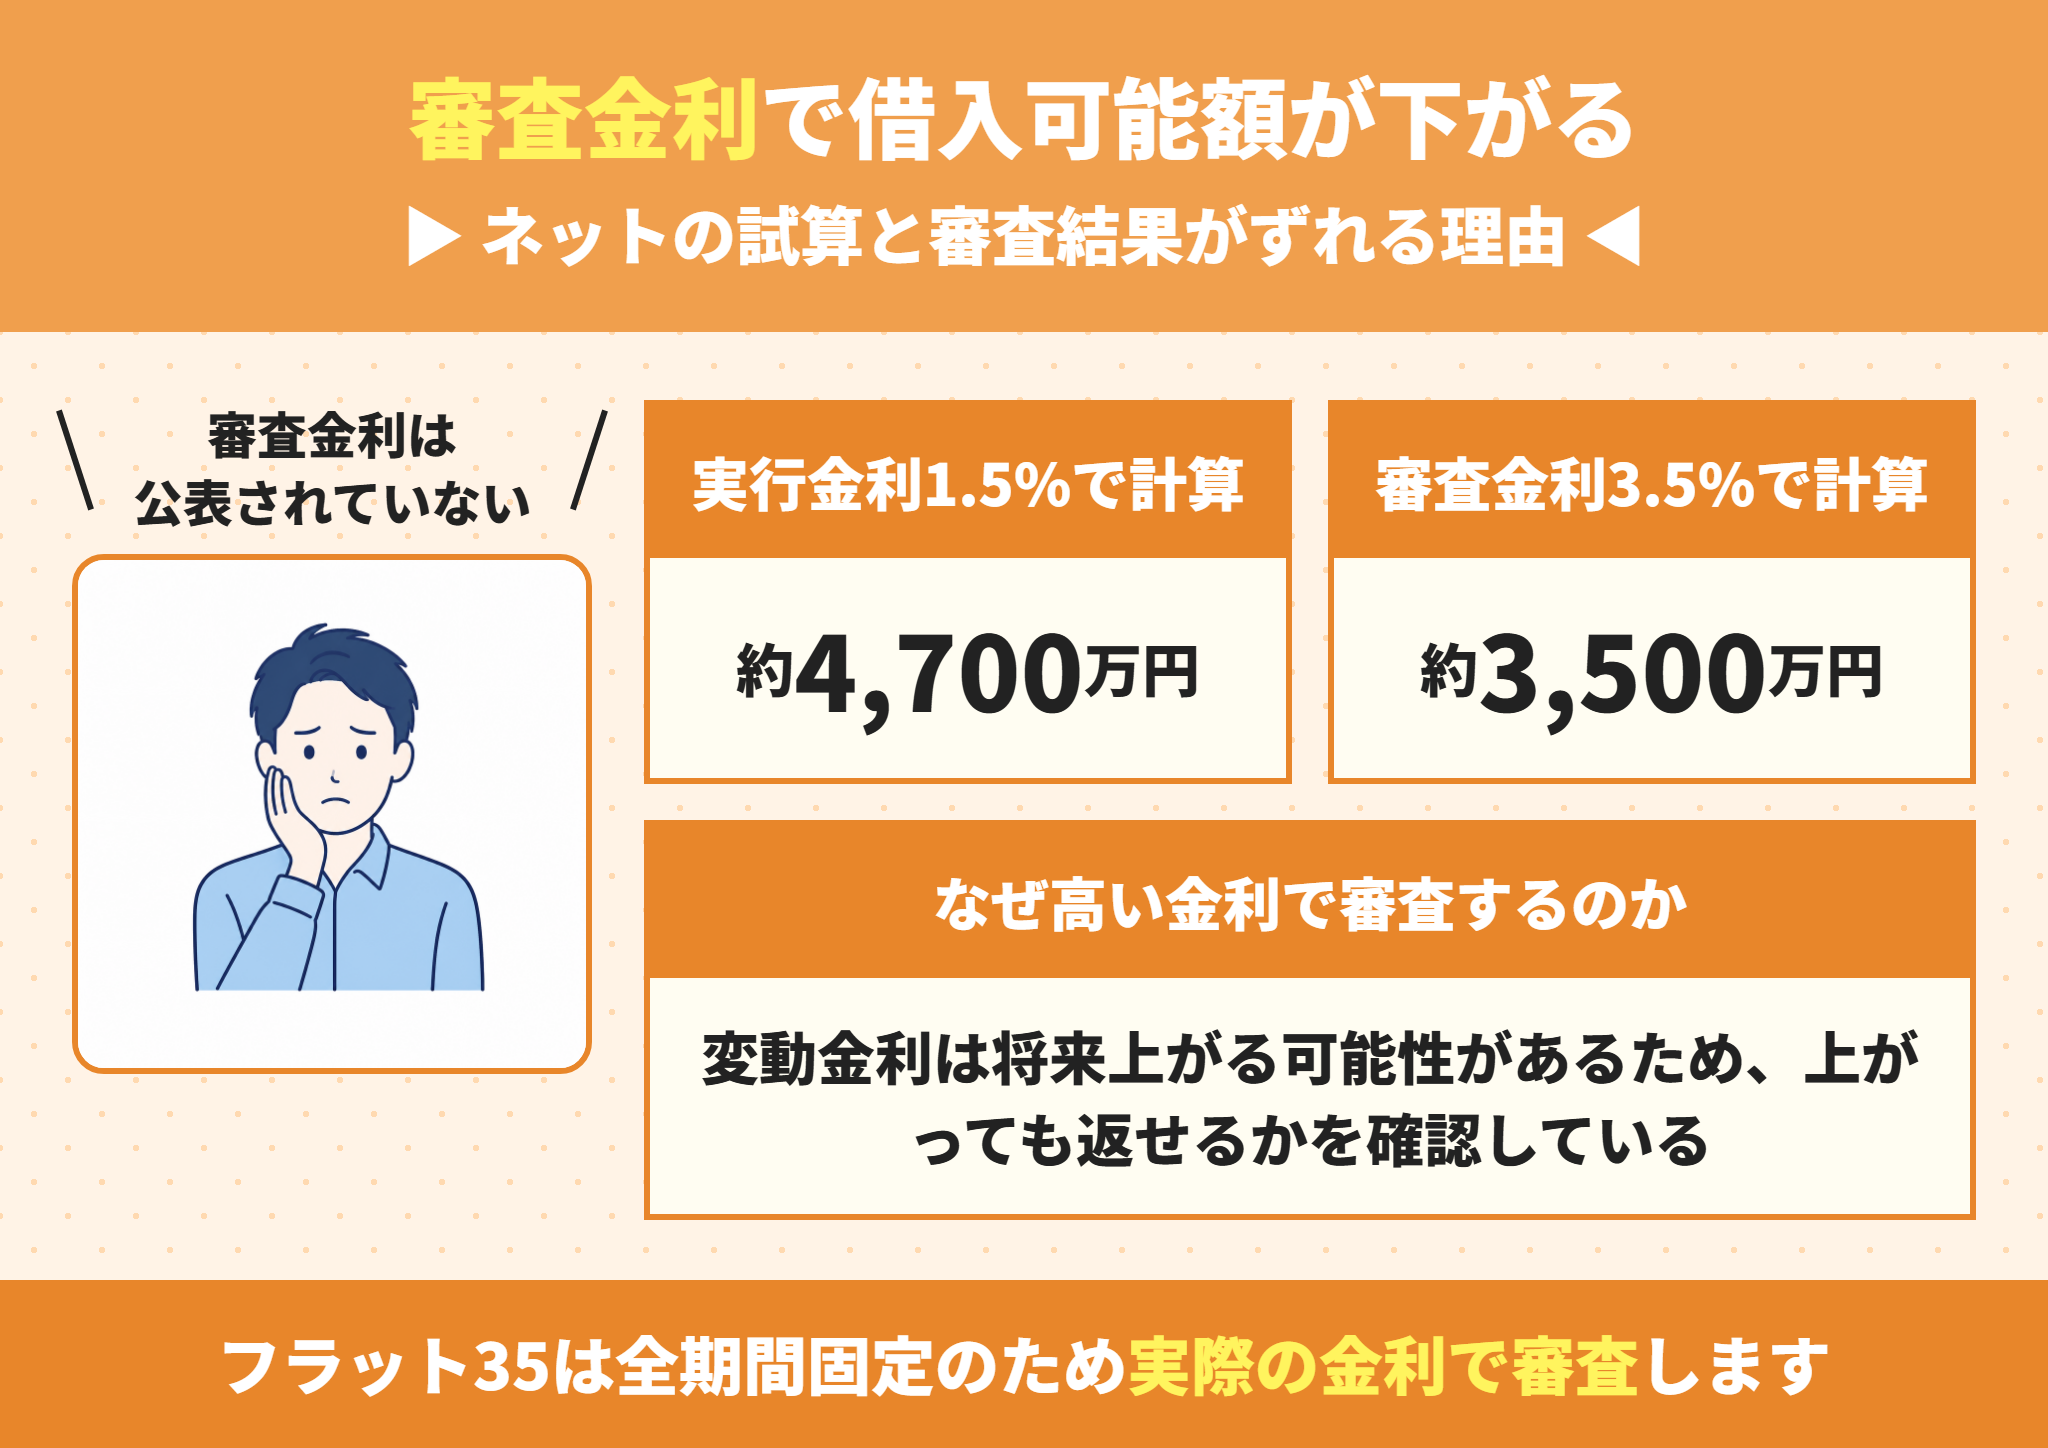
ここが、事前の試算と実際の審査結果がずれる最大の理由です。
金融機関は、実際に適用する金利ではなく高めの金利で審査することがあります。
この金利を審査金利といいます。
| 計算に使う金利 | 毎月の返済上限 | 借入可能額の目安 |
|---|---|---|
| 実行金利1.5%で計算 | 約14.5万円 | 約4,700万円 |
| 審査金利3.5%で計算 | 約14.5万円 | 約3,500万円 |
では、審査金利のしくみを詳しく見ていきましょう。
審査金利は将来の金利上昇に備えるためのもの
ラクチン君変動金利で借りた場合、将来金利が上がる可能性があります。
そのときに返済が続けられるかを見るため、高めの金利で審査します。
3%台から4%台で計算する金融機関が多いとされています。
ただし審査金利は公表されていないため、事前に知ることはできません。
ネットのシミュレーションより借入可能額が低く出るのは、これが理由です。
車のローンが残っている場合は車のローンが残ってると住宅ローンは組める?月3万円で借入可能額が1028万円減るに、月額ごとに減る金額を表で出しています。
フラット35は実際の金利で審査する
ラクチン君全期間固定金利のため、審査金利という考え方がありません。
借入時の金利がそのまま返済期間中続きます。
そのため、実際の金利で返済負担率を計算します。
変動金利の商品より、借入可能額が大きく出ることがあります。
借入可能額を優先するならフラット35も比較する価値があります。
返済期間を延ばすと住宅ローンの借入可能額は増える
毎月の返済額が同じでも、期間が長いほど借りられる額は増えます。
35年より長い、最長50年の商品を扱う金融機関もあります。
ただし完済時年齢の上限があり、多くは80歳未満とされています。
期間を延ばすと総返済額は増え、支払う利息も膨らみます。
借入額を増やすために期間を延ばすと、総支払額は大きく増える点に注意してください。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
借りられる額と無理なく返せる額は違う
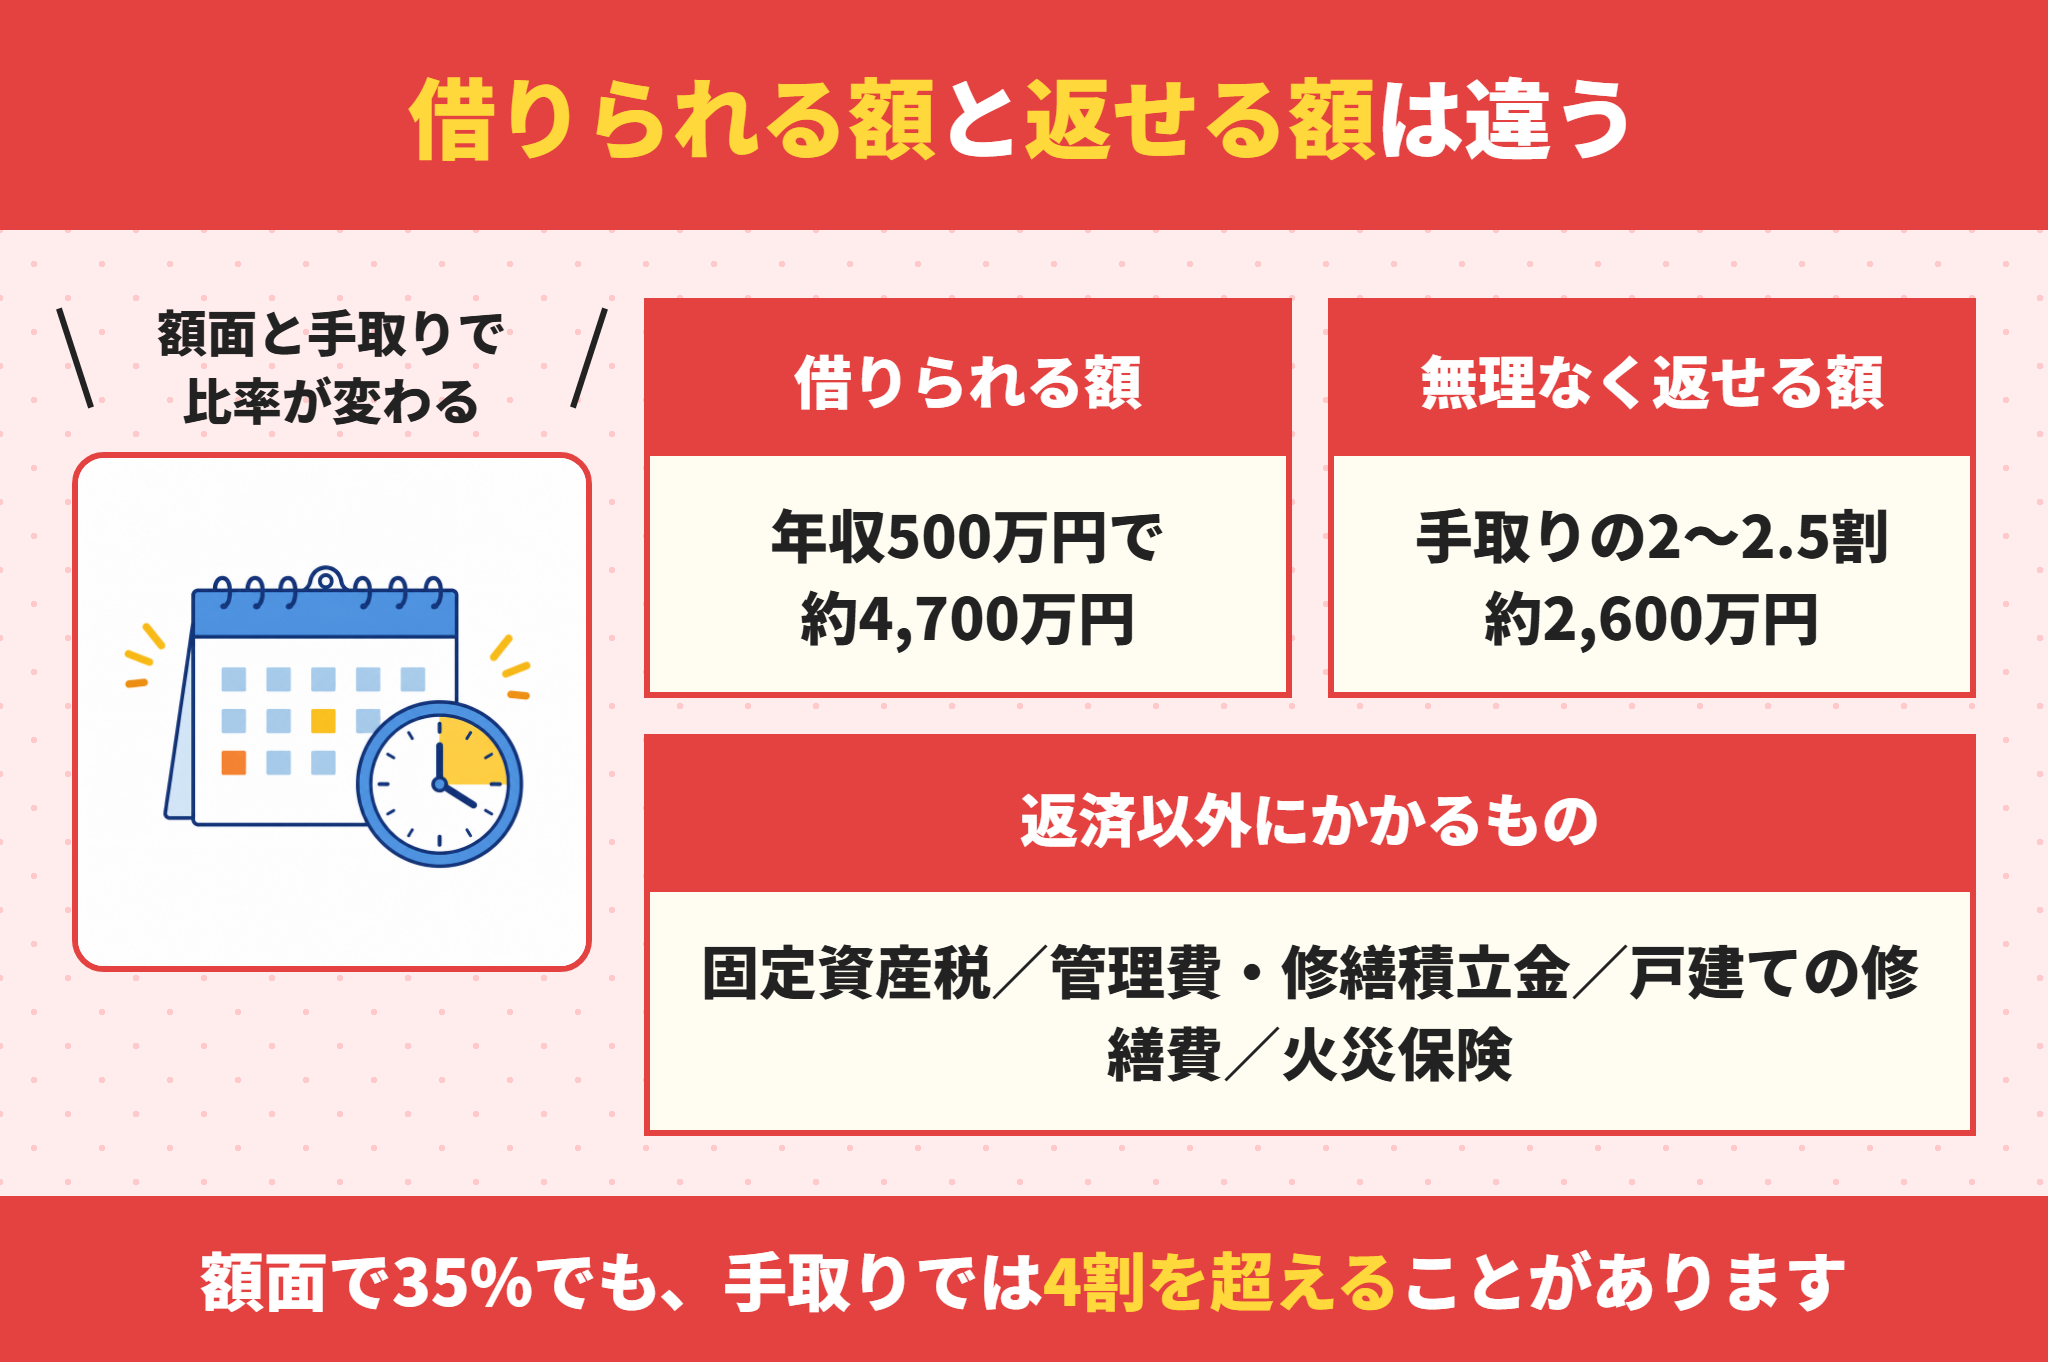
ここが、住宅ローンで最も重要な考え方です。
金融機関が示すのは「貸せる上限」であって、「返せる額」ではありません。
返済負担率は額面年収で計算するが、実際に使えるのは手取りだからです。
上限いっぱいで借りると起こること
- 手取りに対する返済比率が4割を超える
- 教育費が増える時期に貯蓄ができなくなる
- 修繕費や固定資産税の積立に回せない
- 収入が減ったときに立て直す余地がない
- 繰り上げ返済ができず、利息を払い続けることになる
では、無理なく返せる額の考え方を見ていきましょう。
住宅ローンは手取りで考えると比率が変わる
ラクチン君額面年収と手取りには、2割前後の差があります。
年収500万円なら、手取りは380万円から400万円程度です。
返済負担率35%は額面での計算なので、年間175万円になります。
これを手取り390万円で割ると、45%前後を占めることになります。
額面では35%でも、手取りでは4割を超えることがあります。
無理なく返せる住宅ローンは手取りの25%が目安
ラクチン君生活を維持しながら返すなら、手取りの2〜2.5割が一つの目安です。
手取り月32万円なら、返済は8万円前後になります。
金利1.5%・35年なら、借入額は2,600万円程度です。
借入可能額4,700万円との差は、2,000万円以上あります。
借りられる額の半分程度が、無理なく返せる水準になることも珍しくありません。
住宅ローン以外にかかる費用も見込んでおく
住宅を持つと、返済以外の支出が増えます。
住宅ローン以外にかかる費用
- 固定資産税・都市計画税(毎年)
- マンションの管理費・修繕積立金(毎月)
- 戸建ての修繕費(10〜15年ごとにまとまった額)
- 火災保険・地震保険
- 団体信用生命保険の上乗せ金利(特約を付ける場合)
マンションなら管理費と修繕積立金で月2〜3万円かかることがあります。
返済額だけで判断せず、月々の総支出で考える必要があります。
住宅ローンの借入可能額を増やす方法と注意点
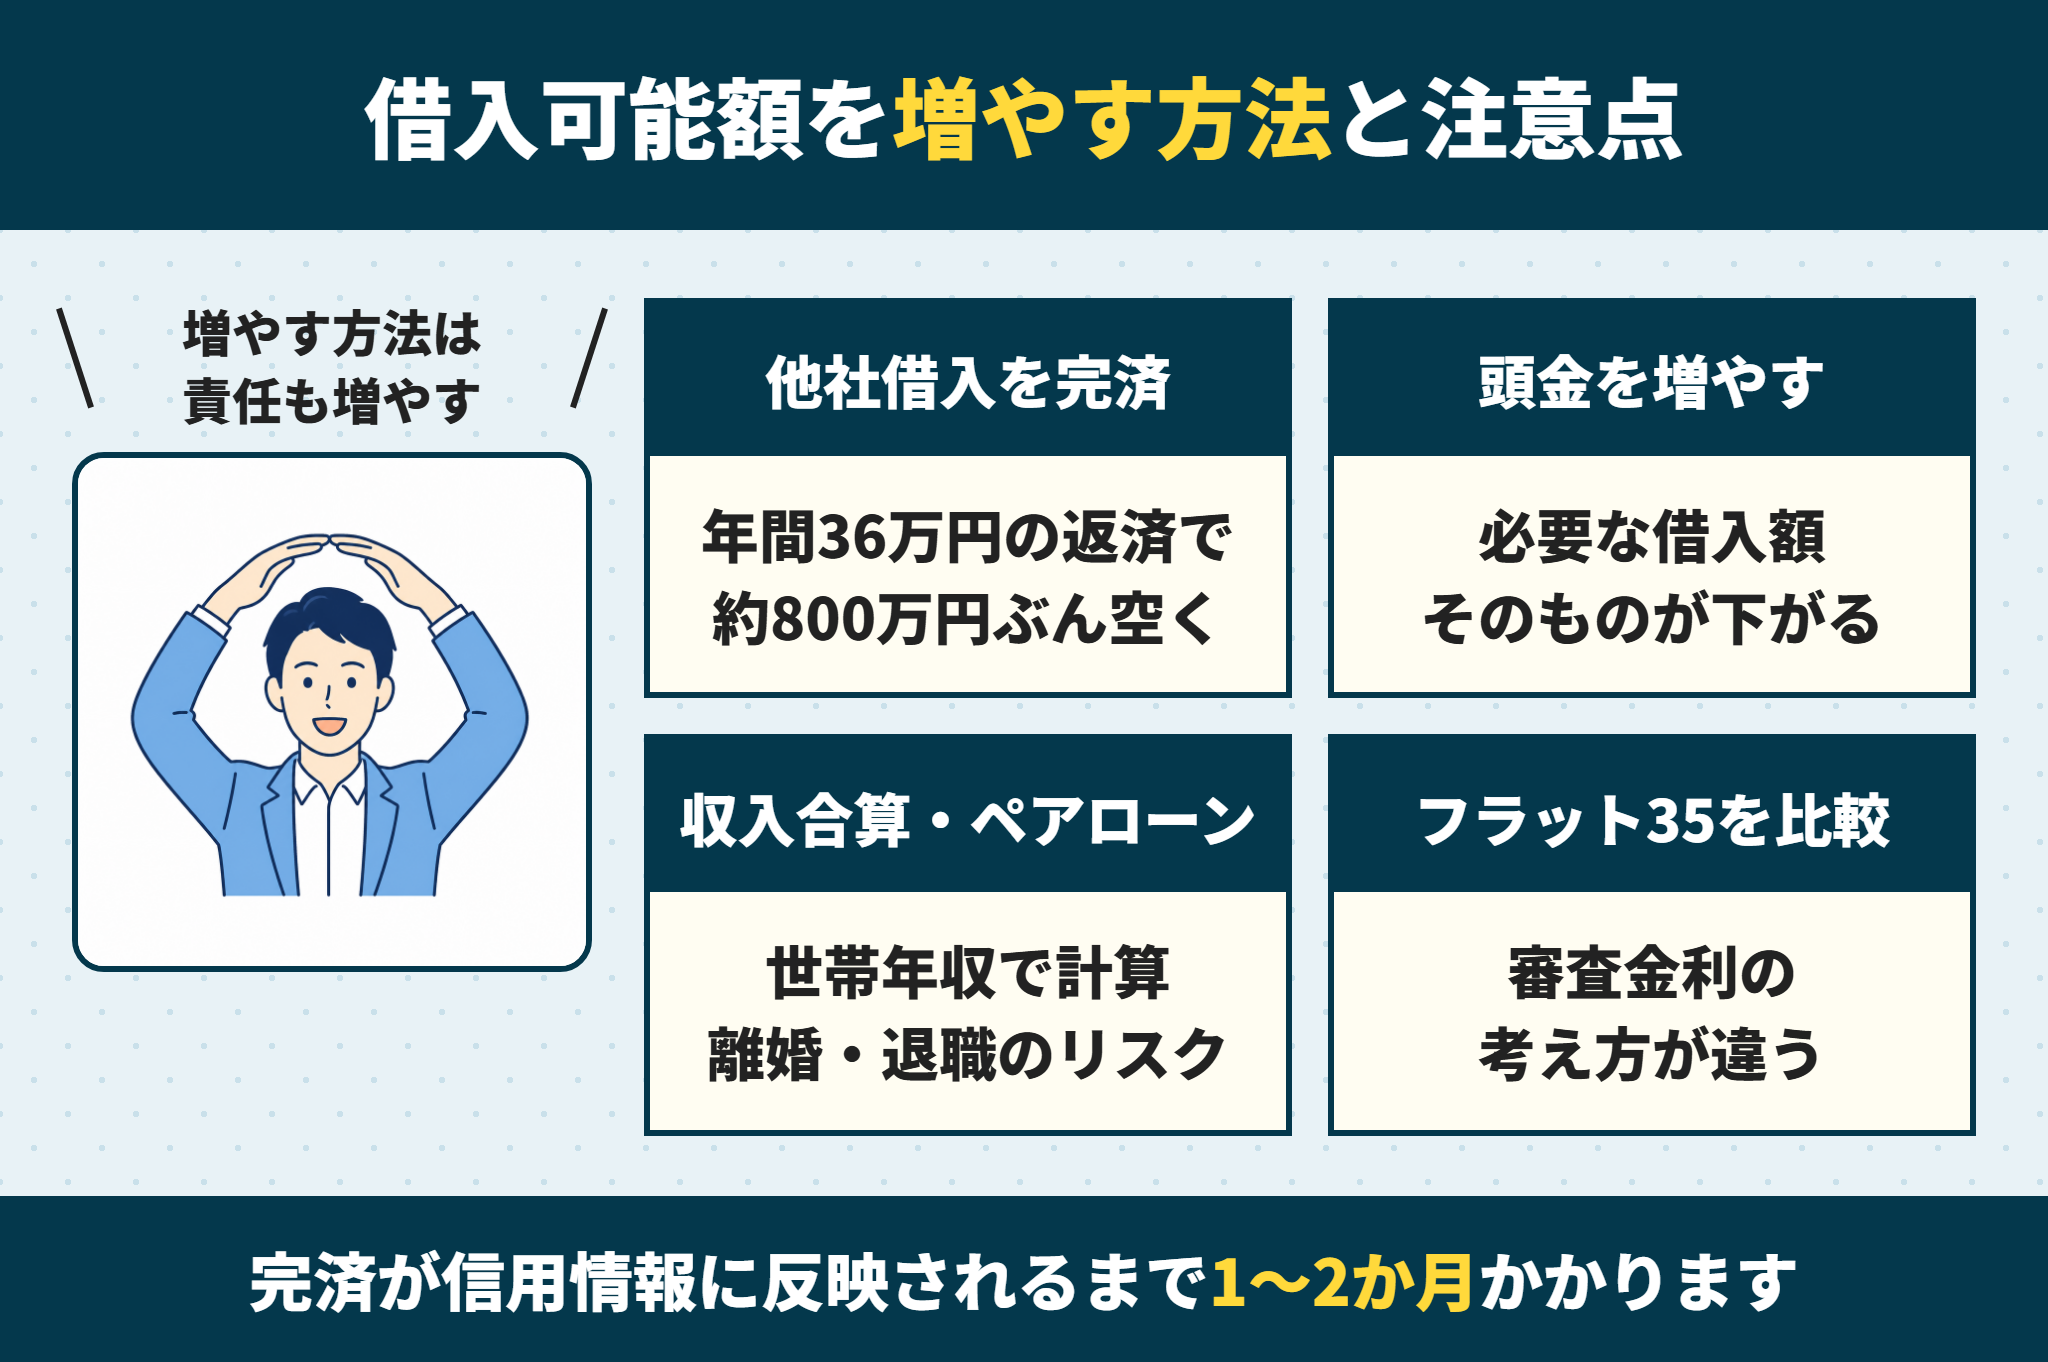
希望する物件に届かない場合、いくつか打ち手があります。
ただし、どれも将来のリスクとセットになります。
増やす方法は、返済の責任も増やすという点を先に押さえてください。
カードローンや自動車ローンを完済すると、その分が住宅ローンに回せます。
反映には1〜2か月かかります。反映前に申し込むと完済前の状態で審査されます。
永住権がない場合は永住権なしで住宅ローンは組める?外国籍の方が関西の建売を買う頭金20%と期間15年に、専用商品の条件と必要な現金を表で出しています。
頭金を入れれば、必要な借入額そのものが下がります。
世帯の年収で計算されるため、借入可能額は上がります。
審査金利の考え方が違うため、借入可能額が変わることがあります。
では、それぞれの方法と注意点を見ていきましょう。
他社借入を完済すると住宅ローンの枠が空く
ラクチン君返済負担率に合算されている借入を減らせば、その分が住宅ローンに回せます。
年間36万円の自動車ローンを完済すれば、借入可能額は800万円前後増える計算です。
カードローンは残高0円でも、契約が残っていると影響することがあります。
完済後は契約ごと解約しておくと確実です。
完済が信用情報に反映されるまで1〜2か月かかるため、申込みの時期に注意してください。
収入合算とペアローンは借入可能額が上がる
収入合算とペアローンの違いは?
収入合算は、1本のローンに配偶者などの収入を合わせて審査する方法です。ペアローンは、2人がそれぞれ別のローンを組み、互いに連帯保証人になる方法です。ペアローンは住宅ローン控除を2人分使える一方、諸費用も2本分かかります。
どちらも世帯の年収で計算されるため、借入可能額は上がります。
ただし、合算する方の信用情報や他社借入も審査の対象になります。
離婚や退職があった場合、返済の負担が一方に集中します。
片方が働けなくなったときに返済が続けられるかを先に確認してください。
頭金を入れると住宅ローンの負担が軽くなる
借入額そのものを下げれば、毎月の返済も総支払額も減ります。
諸費用は物件価格の6〜9%程度かかるのが一般的です。
中古住宅では仲介手数料がかかるため、新築より諸費用の割合が高くなります。
諸費用を自己資金でまかなうだけでも、借入額は抑えられます。
親から資金援助を受ける場合、住宅取得資金の贈与には非課税の特例があります。
ただし手元資金を使い切ると、想定外の支出に対応できません。
生活費の半年分は手元に残したうえで頭金を決めるのが安全です。
住宅ローン控除も含めて資金計画を考える
住宅ローン控除とは?
住宅ローンを利用して住宅を取得した場合に、年末のローン残高に応じて所得税などが控除される制度です。適用には床面積や所得金額などの要件があり、初年度は確定申告が必要になります。
控除を受けられれば、実質的な負担は毎月の返済額より軽くなります。
ただし控除額は納めている所得税額が上限になります。
納税額が少ない方は、制度の上限まで使い切れないことがあります。
控除を前提に借入額を増やすのは避ける方が安全です。
控除は期間限定の制度であり、要件も改正されるためです。
大阪で物件を探すときの予算の立て方
ラクチン君借入可能額がそのまま物件価格の上限になるわけではありません。
物件価格に加えて、諸費用が6〜9%かかります。
4,000万円の物件なら、240万円から360万円が別に必要になる計算です。
大阪市内と北摂・泉州では相場が異なり、同じ予算でも選べる広さが変わります。
中古なら仲介手数料、新築なら修繕積立基金といった費用の違いもあります。
借入可能額から諸費用を引いた額が、実際に出せる物件価格になります。
大阪で住宅ローンの借入可能額についてよくあるご相談
物件探しの前に借入可能額を把握していなかったために、話が進んでから予算が合わないと分かるケースが目立ちます。
以下は大阪の不動産事情をふまえた代表的なご相談のパターンです。特定の取引を指すものではありません。
ネットの試算より借入可能額が低く出て驚いた
年収500万円で、ネットのシミュレーションでは4,700万円借りられると出ました。その前提で大阪市内の物件を探していたのですが、事前審査では3,400万円という結果でした。他社借入もなく、なぜこれほど差があるのか分からない、というご相談です。
多くのシミュレーションは、実際に適用される金利で計算しています。
一方、金融機関は将来の金利上昇に備えて高めの審査金利で計算することがあります。
金利1.5%と3.5%では、同じ月14.5万円でも借入可能額が1,200万円前後変わります。
審査金利は公表されていないため、事前に知ることはできません。
まず複数の金融機関に事前審査を出し、実際の上限を確かめます。
フラット35は全期間固定のため審査金利の考え方がなく、上限が大きく出ることがあります。
頭金を増やすか、物件の価格帯を見直すことで調整します。
物件を探す前に事前審査を通しておくと、この行き違いは避けられます。
このケースのポイント
物件を探す前に事前審査で実際の上限を確認するのが最短ルートです。ネットの試算は、あくまで概算だと理解してください。
上限いっぱいで借りたあと、家計が回らなくなった
年収550万円で、審査に通った上限に近い4,300万円で大阪府内のマンションを購入しました。購入直後は問題なかったのですが、子どもの進学と管理費の値上げが重なり、毎月の収支が厳しくなってきました。どうすればよいか、というご相談です。
返済負担率は額面年収で計算しますが、家計を動かすのは手取りです。
年収550万円の手取りは430万円前後で、返済が年間180万円なら4割を超えます。
マンションは管理費と修繕積立金が別に毎月かかり、値上げされることもあります。
返済額だけで判断すると、住み始めてから収支が合わなくなります。
まず借り換えや返済期間の延長で、毎月の負担を下げられるか確認します。
返済が難しくなる前に金融機関へ相談すると、条件変更に応じてもらえることがあります。
滞納が始まってからでは、選べる選択肢が大きく減ります。
住み替えを検討する場合は、残債と売却価格の関係を先に確認します。
このケースのポイント
返済額だけでなく、管理費や修繕費を含めた月々の総支出で判断する必要があります。滞納が始まる前に相談するほど、打てる手は多く残ります。
車を買い替えた直後で借入可能額が足りなかった
大阪の北摂に住んでおり、車が生活に欠かせません。住宅の購入を考えていた時期に車検が重なり、先に買い替えて自動車ローンを組みました。その後で住宅ローンを申し込んだところ、希望額に800万円ほど届きませんでした。どうすればよいか、というご相談です。
自動車ローンの返済額は、住宅ローンと合算して返済負担率が計算されます。
毎月3万円の返済なら、年間36万円が住宅ローンの枠から差し引かれます。
借入可能額にすると、800万円前後の差になります。
大阪でも北摂や泉州のように、車が前提の地域では起こりやすい状況です。
残債が少なければ、住宅ローンの前に完済しておく価値があります。
完済が信用情報に反映されるまで1〜2か月待ってから申し込みます。
完済が難しい場合は、頭金を増やすか物件の価格帯を見直します。
住宅の購入が視野にあるなら、大きな買い物の順番を住宅ローン優先にします。
このケースのポイント
住宅ローンより先に自動車ローンを組むと、借入可能額が大きく下がります。大きな買い物の順番は住宅ローンを先にするよう計画してください。
ラクチン不動産からのアドバイス
借入可能額のご相談で最初にお伝えしているのは、借りられる額と返せる額は別物だということです。
金融機関が示すのは貸せる上限で、その金額で家計が回るかどうかは別の話です。
額面年収での35%は、手取りにすると4割を超えることがあります。
マンションなら管理費と修繕積立金、戸建てなら将来の修繕費も見込む必要があります。
ラクチン不動産は購入・売却の仲介を専門にしており、大阪の相場を踏まえた予算の整理をお手伝いできます。
なお、審査の結果は金融機関の判断であり、当社が通過を保証するものではありません。
夫婦で借りる場合の万一の備えは共同名義の住宅ローンと死亡の記事で解説しています。
住宅ローンの借入可能額に関するよくある質問
- 年収300万円で住宅ローンはいくら借りれますか?
-
返済負担率30%を基準にすると、年間90万円・毎月7.5万円が返済の上限です。金利1.5%・35年で計算すると2,400万円程度が目安になります。ただし他社借入があればその分下がり、審査金利で計算されるとさらに低く出ることがあります。
- 住宅ローンは年収の何倍まで借りられますか?
-
返済負担率から逆算すると年収の7〜9倍程度が上限の計算になります。ただし実際に購入している方の年収倍率はこれより低い水準です。倍率は目安であって、返済していけるかどうかとは別の指標だと考えてください。
- ネットのシミュレーションと審査結果が違うのはなぜですか?
-
多くのシミュレーションは実際に適用される金利で計算しますが、金融機関は将来の金利上昇に備えて高めの審査金利で計算することがあります。同じ返済額でも、金利が2ポイント違えば借入可能額は1,000万円以上変わります。
- 無理なく返せる額はどう考えればよいですか?
-
手取り月収の2〜2.5割を目安にする考え方があります。手取り32万円なら返済は8万円前後です。あわせて管理費・修繕積立金・固定資産税も見込み、月々の総支出で判断してください。
- 共働きなら借入可能額はどれくらい増えますか?
-
収入合算やペアローンを使えば世帯年収で計算されるため、上限は大きく上がります。ただし合算する方の信用情報や他社借入も審査対象になります。離婚や退職で片方の返済が難しくなるリスクも踏まえて判断してください。
- 頭金はいくら用意すればよいですか?
-
一律の基準はありませんが、諸費用が物件価格の6〜9%かかるため、まずその分を自己資金でまかなえると安心です。ただし手元資金を使い切ると想定外の支出に対応できなくなるため、生活費の半年分は残しておくことをおすすめします。
- 大阪で家を買う場合、いくらの物件が射程に入りますか?
-
エリアと物件種別で大きく変わります。中古マンションや中古戸建てであれば、年収300万円台でも選択肢がある地域があります。物件価格には諸費用が加わるため、借入可能額から諸費用を差し引いた金額で探すことになります。
- 年収450万円や550万円だと、いくら借りれますか?
-
年収450万円なら毎月13.1万円・借入可能額は約4,200万円、年収550万円なら毎月16.0万円・約5,200万円が目安です(金利1.5%・35年・他社借入なしの場合)。50万円の年収差で借入可能額は500万円前後変わる計算になります。
- 借入可能額いっぱいで借りるとどうなりますか?
-
住み始めてから収支が合わなくなるリスクがあります。額面での返済負担率35%は、手取りにすると4割を超えることがあるためです。教育費の増加、マンションの修繕積立金の値上げ、戸建ての修繕費といった支出が重なると、貯蓄に回す余裕がなくなります。
- 返済期間を長くすれば借入可能額は増えますか?
-
増えます。毎月の返済額が同じでも、期間が長いほど借りられる額は大きくなります。最長50年の商品を扱う金融機関もあります。ただし完済時年齢の上限(多くは80歳未満)があり、期間が延びるほど支払う利息の総額は増えます。
- 転職したばかりでも借入可能額は変わりますか?
-
勤続年数の要件を設けている金融機関では、そもそも申込条件を満たさないことがあります。前年の年収を証明できるかどうかが判断材料になります。勤続年数の要件がないネット銀行やフラット35であれば、転職直後でも申し込めることがあります。
住宅ローンは借りられる額ではなく返せる額で決める
借入可能額は、年収に返済負担率をかけて逆算します。
ただしそれは金融機関が貸せる上限であって、返していける額ではありません。
審査の結果は金融機関の判断であり、当サイトが通過を保証するものではありません。
この記事のまとめ
- 借入可能額は「年収 × 返済負担率 ÷ 年間返済額」で逆算する
- フラット35は年収400万円未満30%、400万円以上35%が基準
- 他社借入は返済負担率に合算され、その分だけ上限が下がる
- 金融機関は高めの審査金利で計算することがあり、試算より低く出る
- 額面で35%でも、手取りでは4割を超えることがある
- 無理なく返せる額は手取りの2〜2.5割が一つの目安
- 管理費・修繕積立金・固定資産税も含めた総支出で判断する
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
この記事の情報は 2026年8月 時点のものです。制度・基準は改正されることがあるため、実際のお手続きの際は各機関の最新情報をご確認ください。









コメント