
永住権がありません。この状態で住宅ローンを組んで、関西で建売を買うことはできるのでしょうか。
できます。永住権がなくても申し込める住宅ローンがある。商品概要説明書として出ているので、噂ではありません。
ただし条件がまったく違います。金利は店頭表示に1.00パーセントを上乗せ、返済期間は15年以内、自己資金は物件価格の20パーセント以上です。
もう1つ、見落とされがちな差があります。永住権なしの商品は購入時の諸費用をローンに組み込めません。資金使途に入っているのは借換えの諸費用だけです。
つまり頭金も諸費用も全額を現金で用意することになります。3,500万円の建売なら、当社の計算で約944万円です。
だからこそ効くものがあります。仲介手数料0円なら必要な現金が約122万円減る。同じ物件で約822万円まで下がります。
この記事では、永住権なしで使える商品の中身、必要な在留資格、永住権を取るための条件と2027年4月からの変更までを、各行の商品概要説明書と出入国在留管理庁の公表資料だけで整理します。
この記事で分かること
永住権なしでも申し込める住宅ローンが商品概要説明書として実在する
永住権なしの条件は金利プラス1.00パーセント・期間15年以内・自己資金20パーセント以上
永住権なしの商品は購入時の諸費用をローンに組み込めない
永住許可の在留期間の要件が2027年4月1日から変わる
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
永住権なしでも住宅ローンは組める
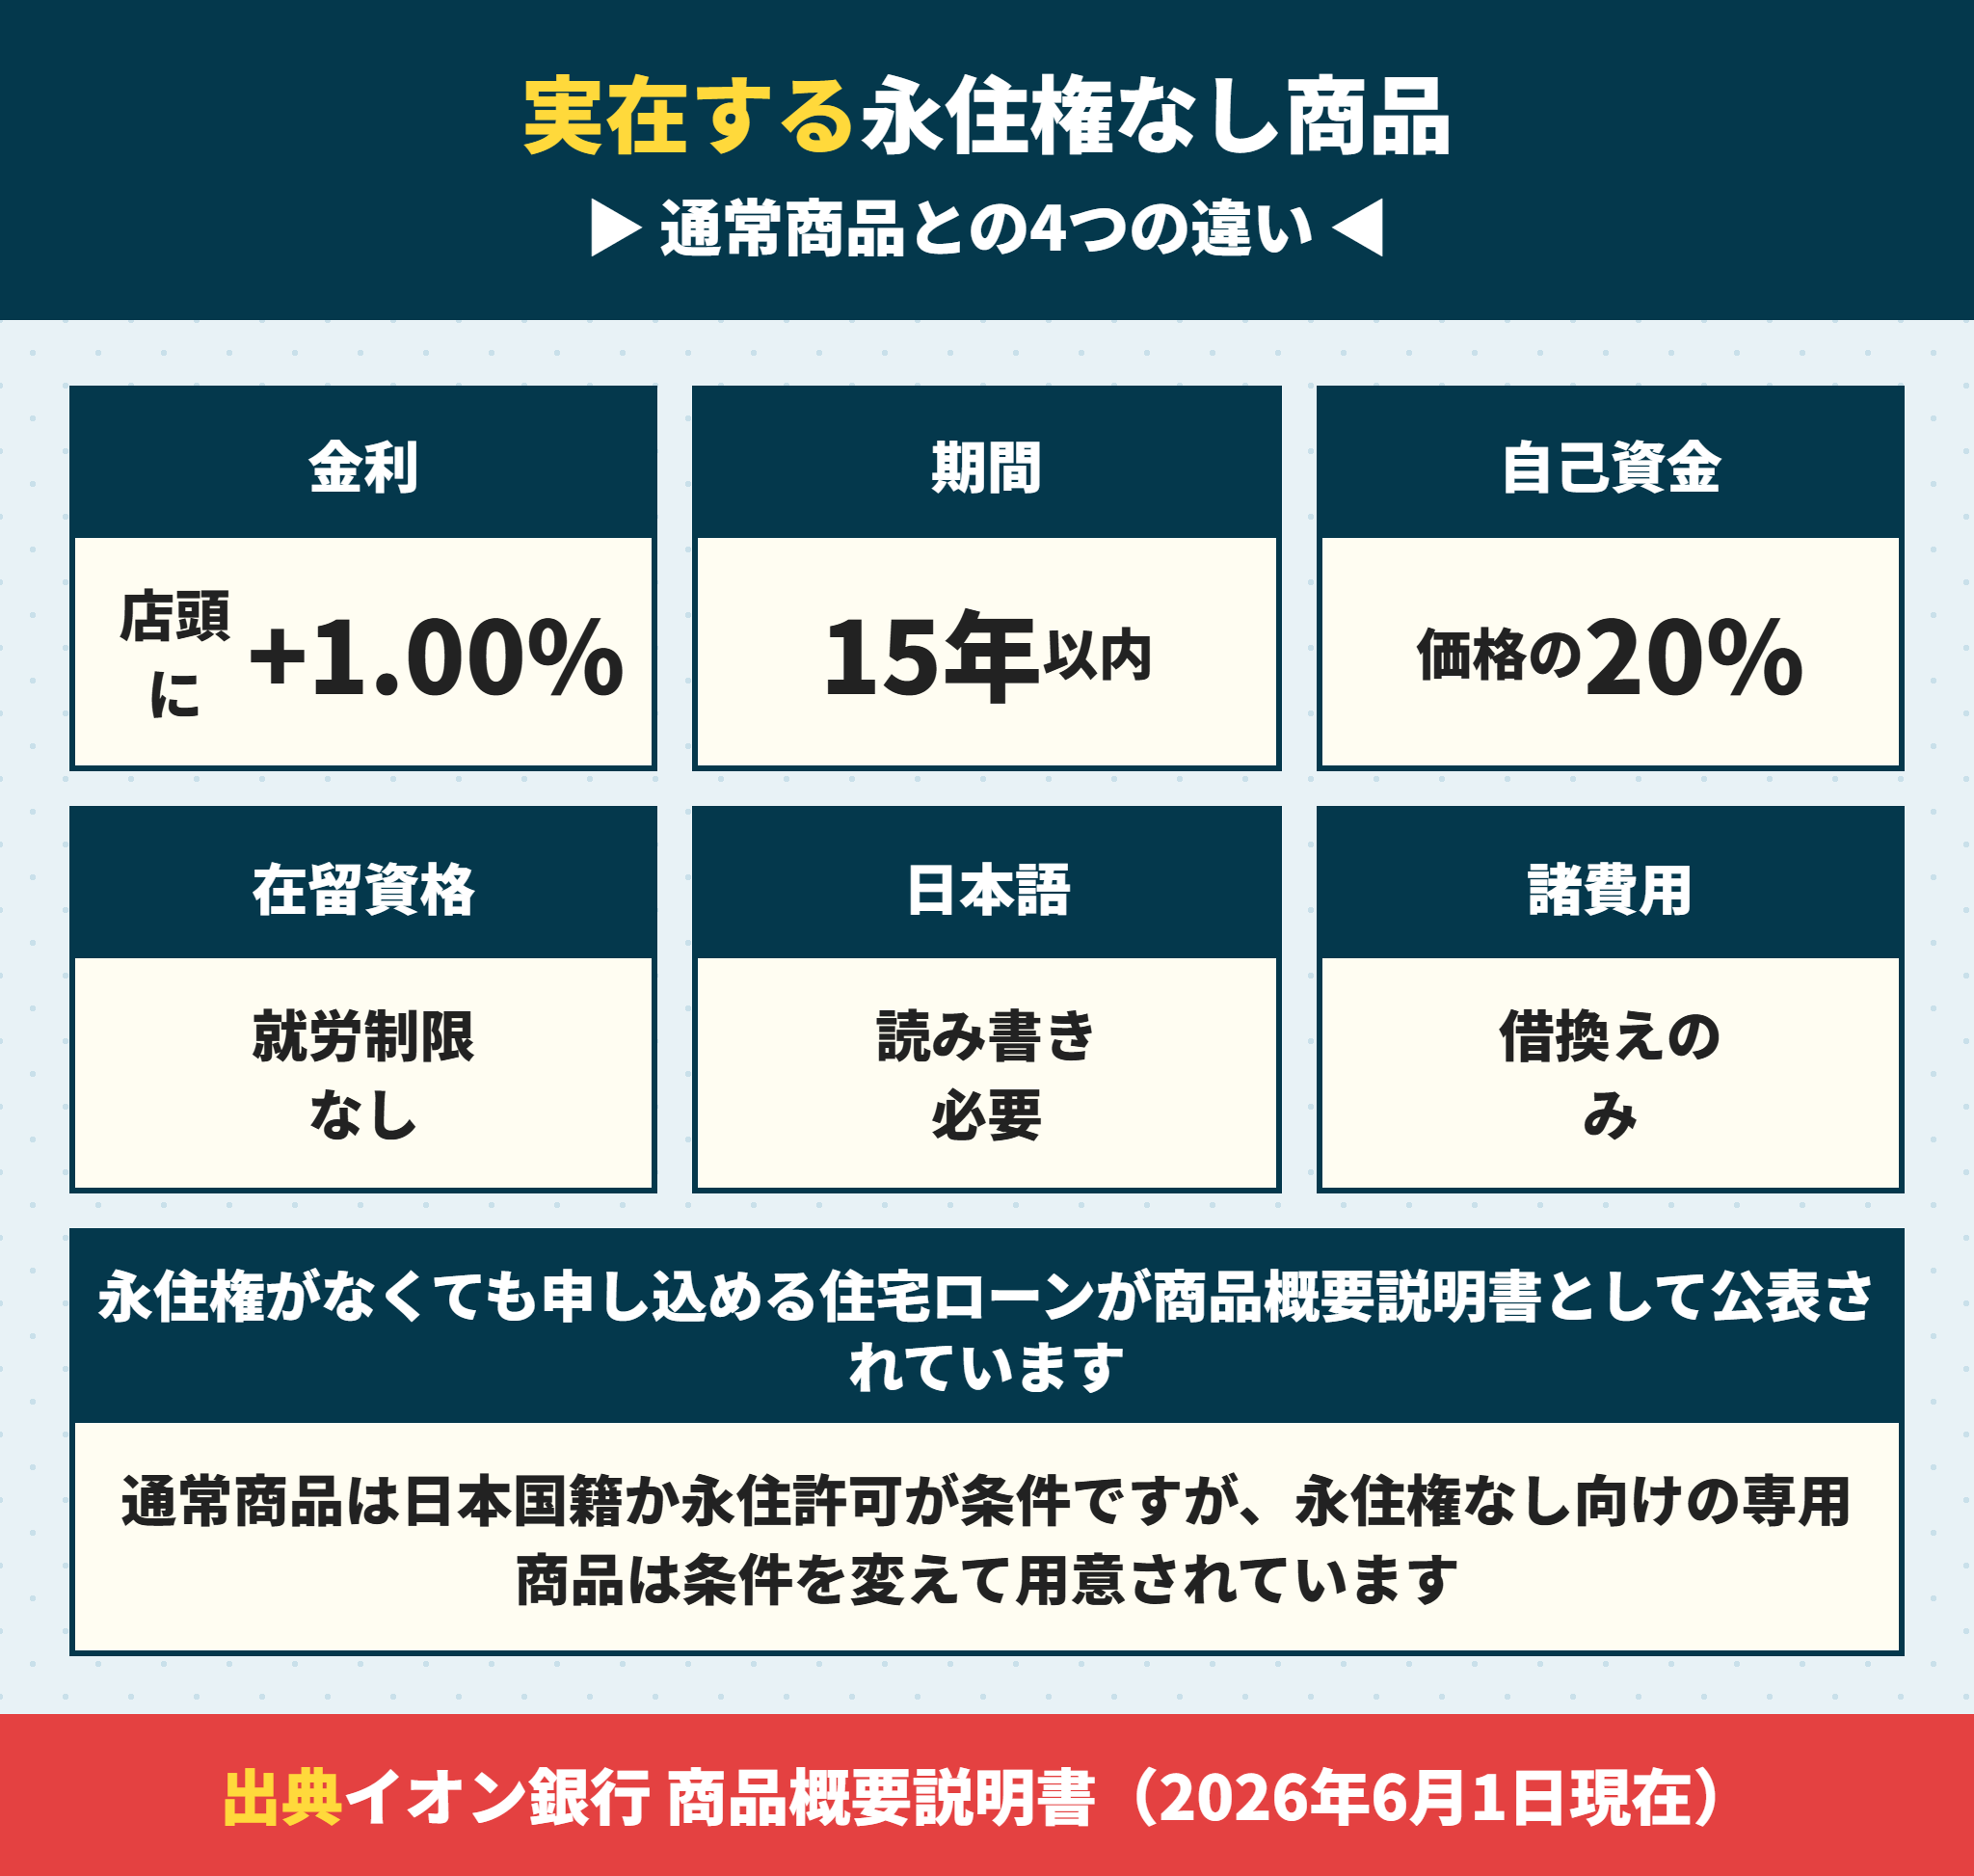
まず事実から書きます。永住権なしの方を対象にした商品が別にある。
商品概要説明書の1ページ目に「日本に居住する外国人で以下のすべての条件を満たす個人のお客さま」と書かれています。
つまり永住権がないことを前提にした商品です。例外的な取扱いではありません。
永住権なしの住宅ローンに付く6つの条件
公表されている条件を並べます。2026年6月1日現在の内容です。
永住権なしの住宅ローンで求められること
申込時に満18歳以上、借入時に満71歳未満、最終返済時に満80歳未満
所定の団体信用生命保険に加入できる(保障を厚くすると借入時満50歳未満)
給与所得者は6か月以上の勤務、経営者と個人事業主は事業開始後3年
前年度の年収が100万円以上(個人事業主は前年度所得100万円以上)
就労に制限のない在留資格を持っている
日本語の読み書きが理解でき、物件価格の20パーセント以上の自己資金を使う
注目したいのは年収100万円以上という下限が低いことです。年収そのもので門前払いにはなりません。
永住権なしと永住権ありで商品が分かれている
同じ銀行の商品概要説明書を並べると違いがはっきりします。
| 項目 | 永住権なしの商品 | 通常の商品 |
|---|---|---|
| 国籍の条件 | 日本に居住する外国人(就労制限のない在留資格) | 日本国籍を有する方または永住許可を受けている方 |
| 借入金額 | 200万円以上1億円以内 | 200万円以上2億円以内 |
| 借入期間 | 1年以上15年以内 | 1年以上50年以内 |
| 金利の基準 | 店頭表示の住宅ローン金利に1.00パーセントを加えた利率 | 店頭表示の住宅ローン変動金利 |
| 自己資金 | 物件価格の20パーセント以上 | 要件なし |
| 諸費用の借入 | 借換えにかかる諸費用のみ | 取扱手数料・登記費用・仲介手数料などを含む |
公表資料に永住権を取得している方は通常の住宅ローンを利用できると明記されています。永住権があるかないかで商品そのものが変わる。
永住権なしで借りられる額は年収より期間で決まる
条件が違うと借りられる額も変わります。当社で計算しました。
| 年収 | 返済負担率35%の月の枠 | 15年・年2.2%で借りられる額 | 35年・年1.2%で借りられる額 | 差 |
|---|---|---|---|---|
| 400万円 | 116,667円 | 17,872,847円 | 39,995,116円 | 22,122,269円 |
| 500万円 | 145,833円 | 22,341,059円 | 49,993,895円 | 27,652,836円 |
| 600万円 | 175,000円 | 26,809,271円 | 59,992,674円 | 33,183,403円 |
| 700万円 | 204,167円 | 31,277,482円 | 69,991,453円 | 38,713,970円 |
| 800万円 | 233,333円 | 35,745,694円 | 79,990,231円 | 44,244,537円 |
年収600万円でも期間15年なら約2,681万円です。残りは自己資金で埋めることになります。
永住権なしの商品で変わらない条件
保証料は不要(負担する保証料はないと明記されている)
団体信用生命保険の保険料は銀行が負担する
連帯保証人は原則として不要(収入合算者は連帯保証人になる)
遅延損害金は年14.0パーセント

永住権がないと審査そのものを受けられないと思っていました。
 ラクチン君
その誤解はとても多いです。受けられます。ただし条件が違うので、先に必要な現金を計算してから物件を見るほうが早いです。
永住権なしの住宅ローンで必要になる現金
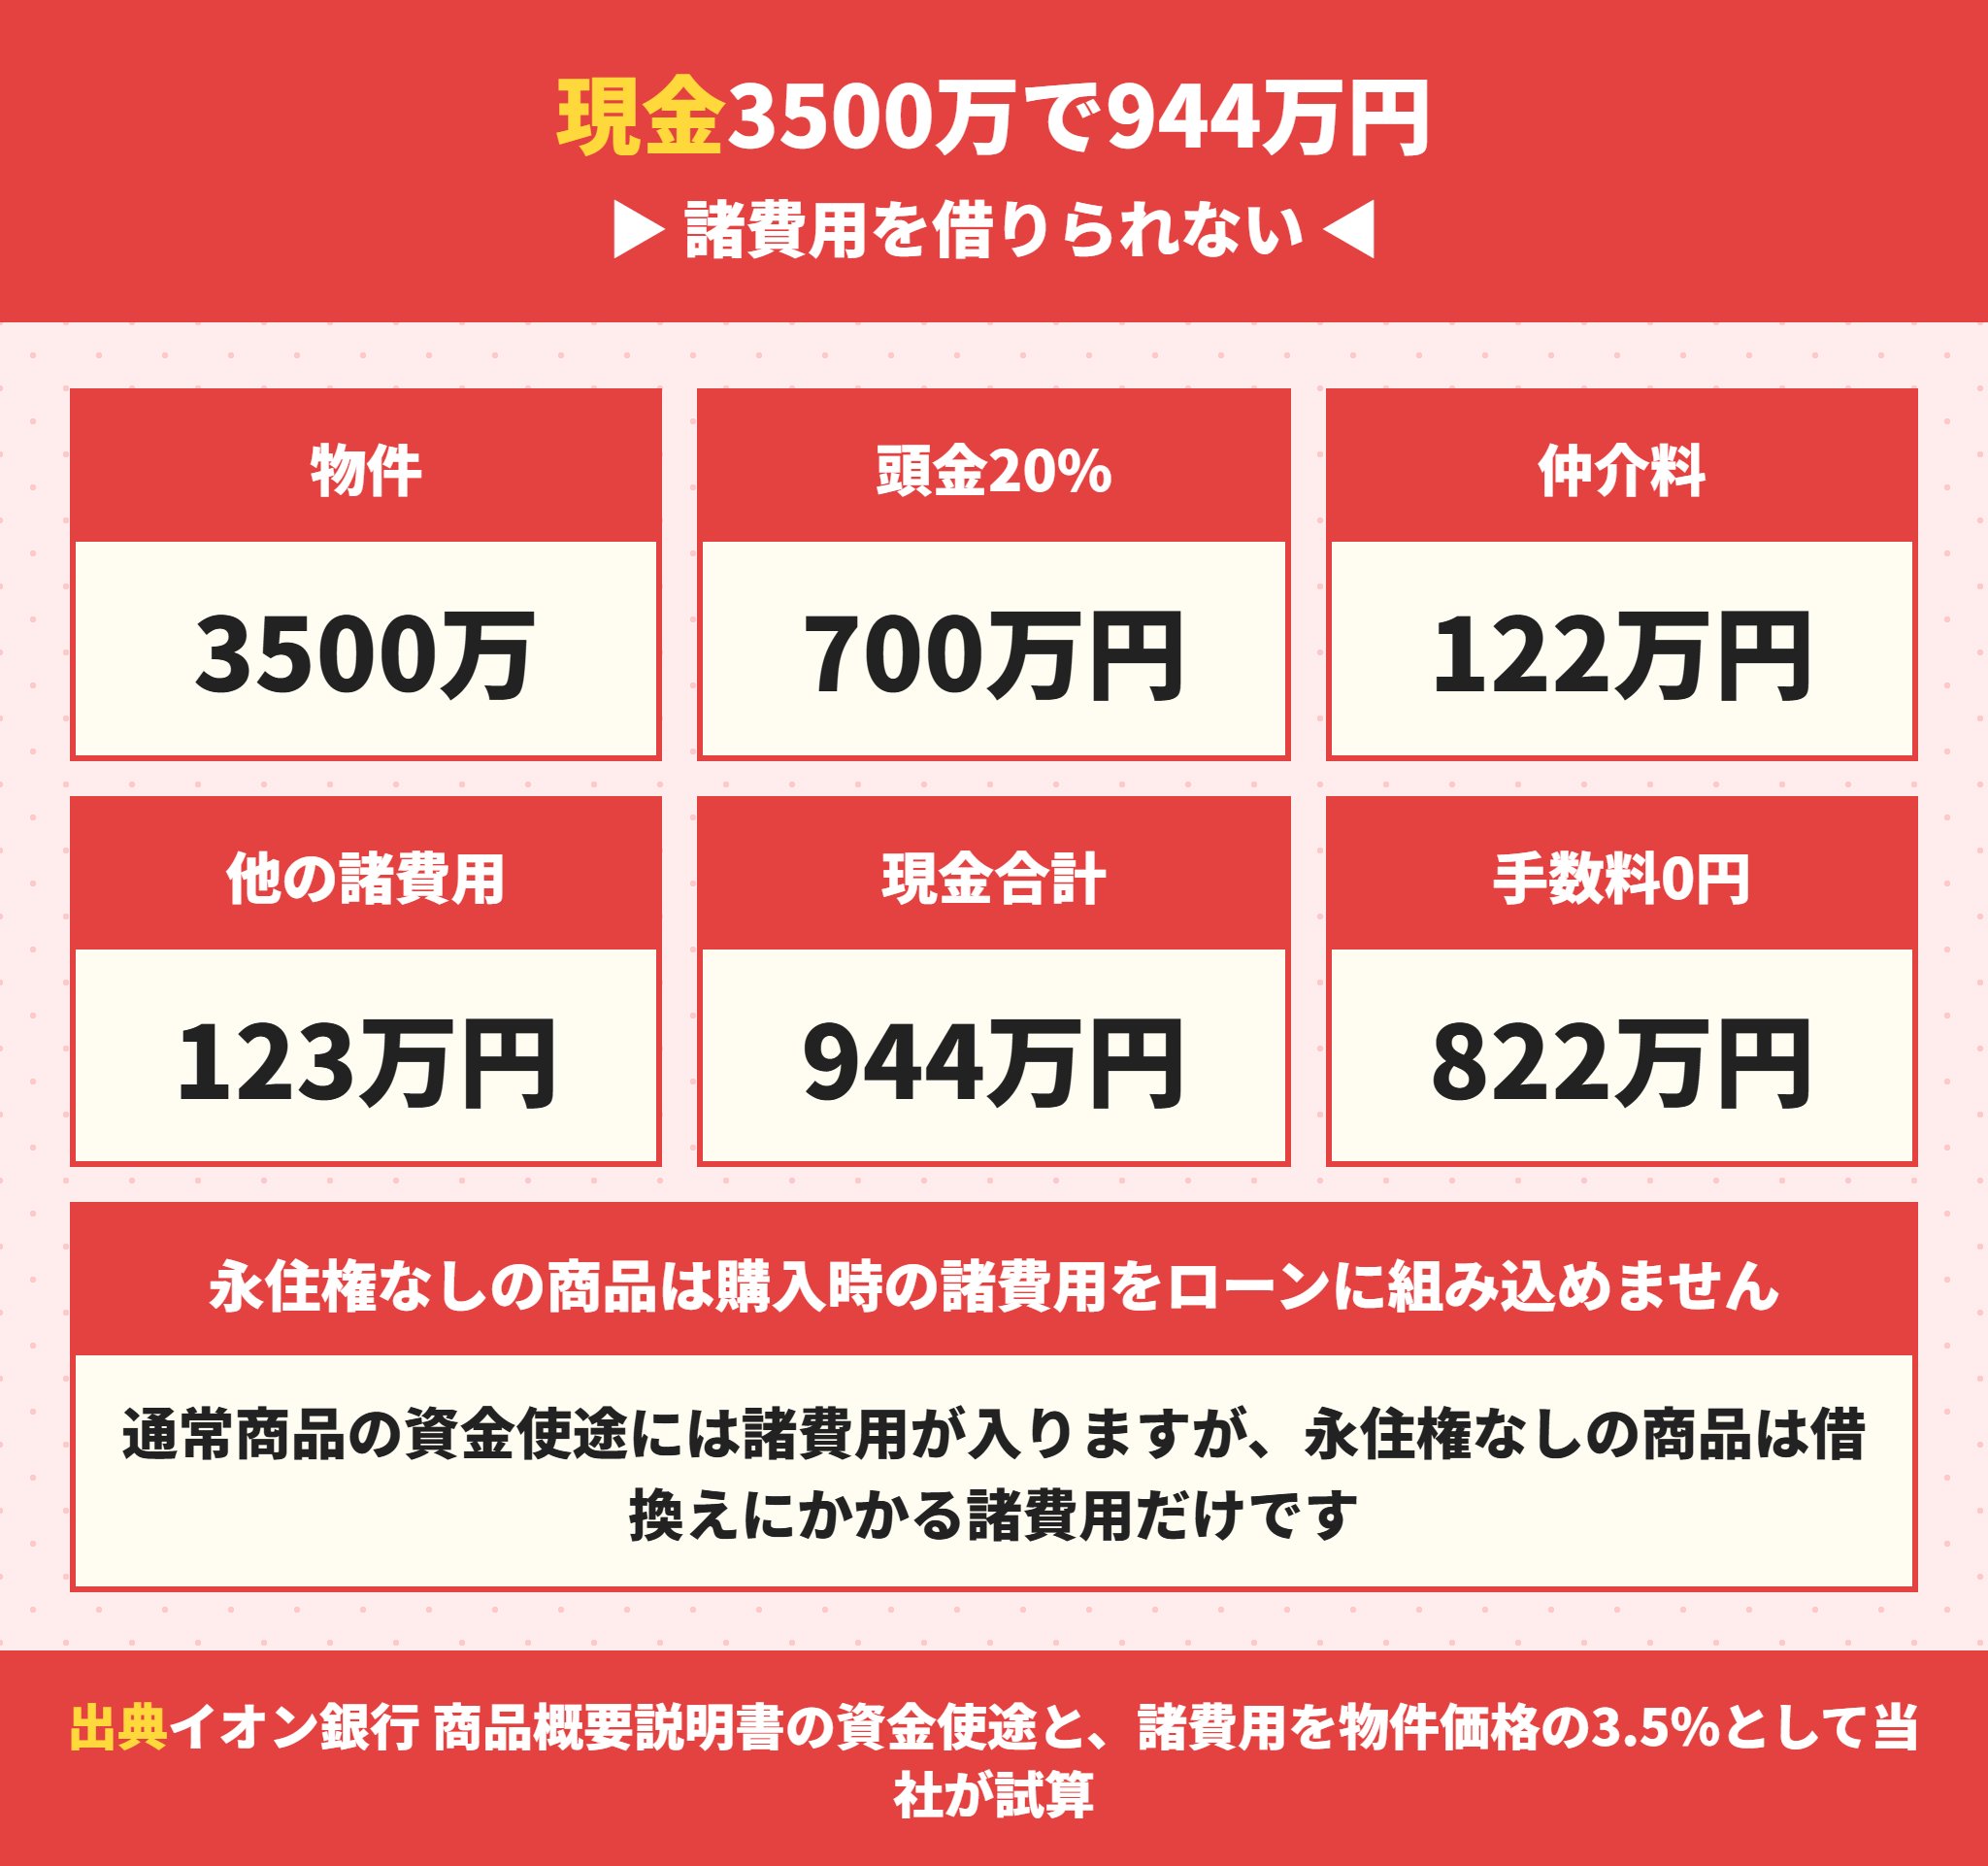
ここがこの記事でいちばん大事なところです。永住権なしの商品は購入の諸費用を借りられない。
通常の商品は資金使途に「上記にかかる諸費用」と書かれていて、取扱手数料、火災保険料、登記費用、印紙代、不動産仲介手数料まで含まれます。
ところが永住権なしの商品の資金使途は借換えにかかる諸費用だけです。購入の諸費用は入っていません。
永住権なしなら物件価格の20パーセントを現金で入れる
自己資金20パーセントに、現金で払う諸費用が上乗せされます。当社で並べました。
| 物件価格 | 頭金20% | 仲介手数料 | その他の諸費用(約3.5%) | 用意する現金の合計 |
|---|---|---|---|---|
| 2,500万円 | 5,000,000円 | 891,000円 | 875,000円 | 6,766,000円 |
| 3,000万円 | 6,000,000円 | 1,056,000円 | 1,050,000円 | 8,106,000円 |
| 3,500万円 | 7,000,000円 | 1,221,000円 | 1,225,000円 | 9,446,000円 |
| 4,000万円 | 8,000,000円 | 1,386,000円 | 1,400,000円 | 10,786,000円 |
| 4,500万円 | 9,000,000円 | 1,551,000円 | 1,575,000円 | 12,126,000円 |
3,500万円の建売なら約944万円を現金で用意する必要があります。
永住権なしの方こそ仲介手数料0円が効く
この表をもう一度見てください。仲介手数料だけで1,221,000円。
当社は関西の新築建売を仲介手数料0円でお手伝いしています。対象の物件なら、この122万円がまるごと不要になります。
| 物件価格 | 仲介手数料ありの現金 | 仲介手数料0円の現金 | 減る額 |
|---|---|---|---|
| 2,500万円 | 6,766,000円 | 5,875,000円 | 891,000円 |
| 3,000万円 | 8,106,000円 | 7,050,000円 | 1,056,000円 |
| 3,500万円 | 9,446,000円 | 8,225,000円 | 1,221,000円 |
| 4,000万円 | 10,786,000円 | 9,400,000円 | 1,386,000円 |
| 4,500万円 | 12,126,000円 | 10,575,000円 | 1,551,000円 |
永住権がある方なら永住権があれば仲介手数料も借りられる銀行があるので、現金が減る効果はここまで大きくありません。
永住権なしの方は借りられないので、浮いた分がそのまま現金に残ります。仲介手数料0円の仕組みは建売の仲介手数料はいくら?無料になる物件とならない物件に書いています。
永住権なしでも団信と保証料の扱いは同じ
条件が厳しくなるのは金額と期間だけです。保証料は0円で団信の保険料も銀行が負担という点は通常の商品と同じです。
商品概要説明書には「ご負担いただく保証料はございません」と書かれています。団体信用生命保険の保険料も銀行の負担です。
団信のプランも同じで、就業不能保障の付いた全疾病団信、がん保障付団信、8疾病保障団信、一般団信、引受基準を緩和したワイド団信から選べます。
ただし保障を厚くするプランは借入時に満50歳未満という条件が付きます。一般団信だけは満71歳未満です。
永住権なしでも現金を使い切らない
注意があります。用意した現金を頭金と諸費用で使い切ってはいけません。
引越費用、家具家電、火災保険の初年度分、固定資産税の精算金が後から来ます。手取りの3か月から6か月分は残しておいてください。
頭金の考え方は住宅ローンの頭金はいくら必要?近畿の建売は平均282万円と9割の壁にまとめています。
永住権なしの住宅ローンは期間15年以内
現金の次に効くのが期間です。永住権なしの商品は借入期間が1年以上15年以内と公表されています。
通常の商品は1年以上50年以内です。35年ぶんの差があります。
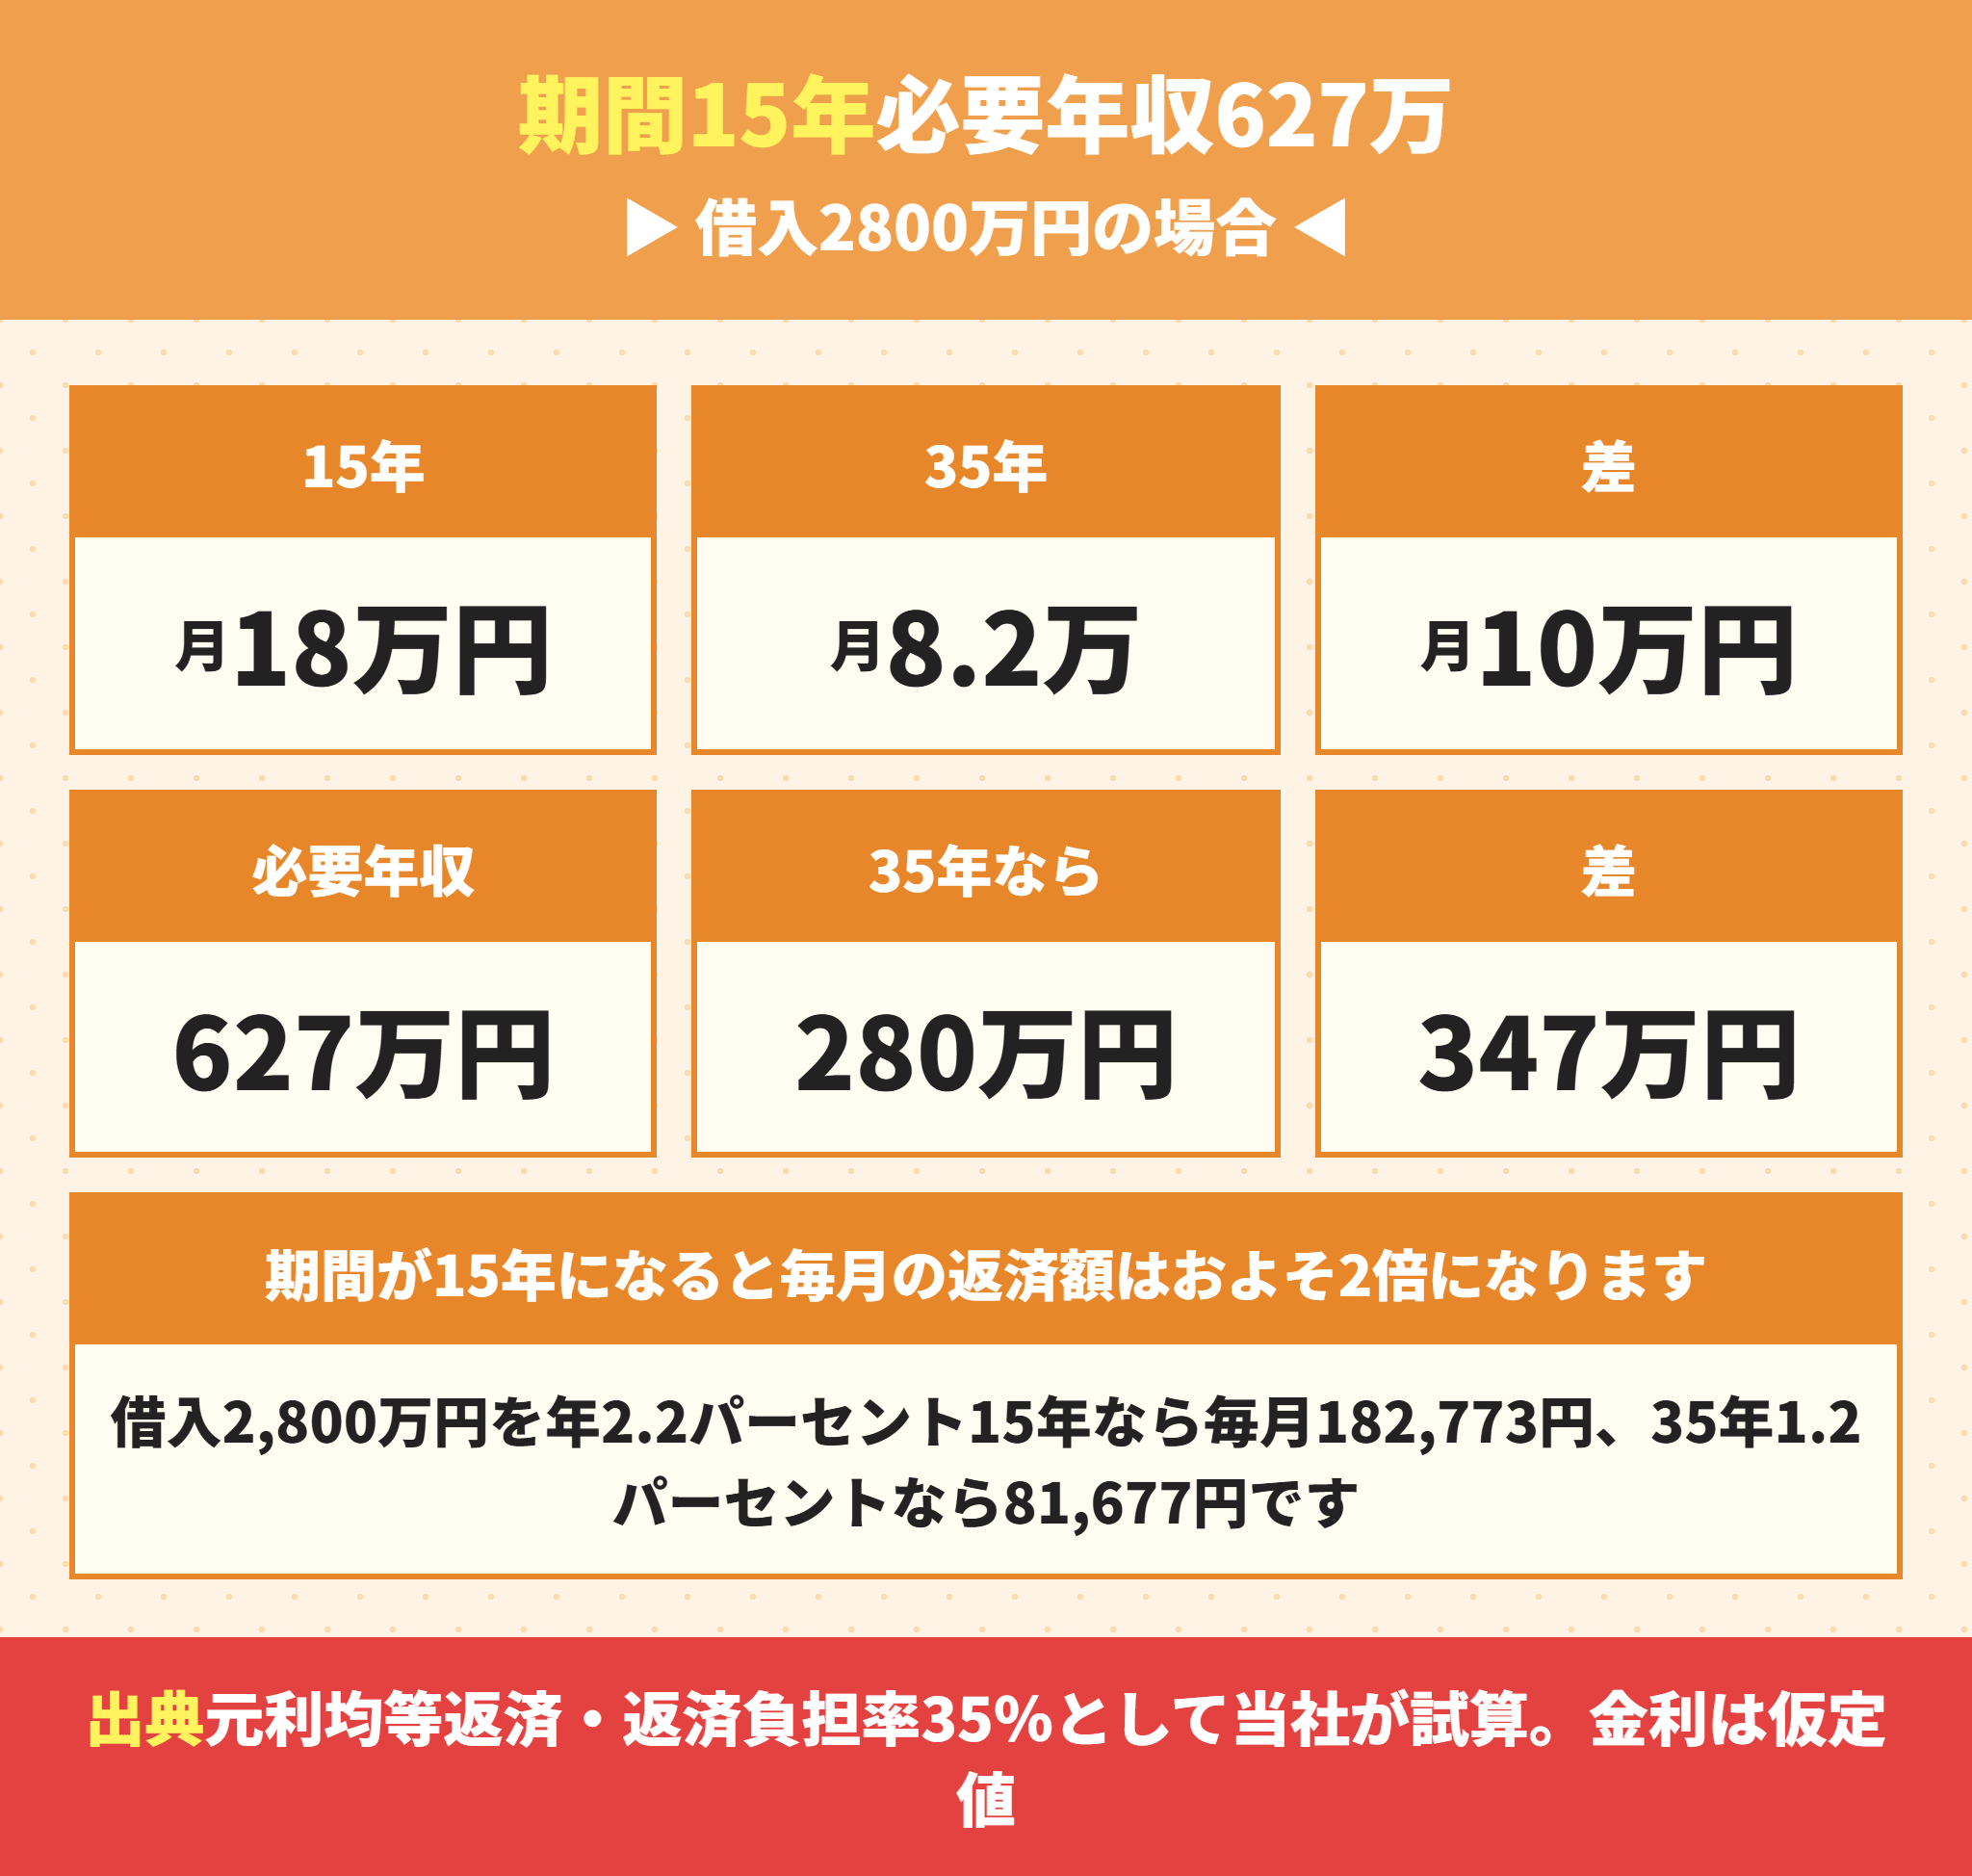
永住権なしの期間15年は毎月の返済額が2倍になる
借入2,800万円で計算しました。物件3,500万円に頭金700万円を入れた場合です。
| 条件 | 毎月の返済額 | 総返済額 | 利息 |
|---|---|---|---|
| 15年・年2.2%と仮定 | 182,773円 | 32,899,067円 | 4,899,067円 |
| 15年・年2.0%と仮定 | 180,182円 | 32,432,839円 | 4,432,839円 |
| 15年・年1.5%と仮定 | 173,808円 | 31,285,448円 | 3,285,448円 |
| 35年・年1.2%と仮定 | 81,677円 | 34,304,189円 | 6,304,189円 |
毎月の返済額は約18万円と約8万円で、おおよそ2倍になります。
永住権なしだと必要年収が約347万円上がる
この返済額を返済負担率35パーセントで逆算します。
15年で借りる場合の必要年収は約627万円、35年なら約280万円です。
差は約347万円です。同じ物件を買うのに、必要な年収が倍以上になります。
年収の目安は住宅ローンの年収目安|年収別にいくら借りれる?無理なく返せる額との差に年収別でまとめています。
永住権なしでも期間が短いぶん利息は小さい
悪いことばかりではありません。15年で返せば利息の総額は約140万円小さい。
上の表で見ると、15年・年2.2パーセントの利息は約490万円、35年・年1.2パーセントは約630万円です。期間が短いほうが約140万円少ない計算になります。
毎月の負担は重いのですが、払い終わるのが20年早いという意味でもあります。子どもの教育費と重なる時期をどう見るかで判断が変わります。
永住権なしの住宅ローンで押さえる金額の条件
借入金額は200万円以上1億円以内(通常の商品は2億円以内)
借入期間は1年以上15年以内(通常の商品は50年以内)
自己資金は物件価格の20パーセント以上
購入時の諸費用は借入の対象外
毎月元利均等返済で、借入金額の50パーセントまで半年ごとの増額返済を併用できる
永住権なしの金利は店頭表示に1.00パーセントを加えた利率
金利の決め方も公表されています。基準金利は店頭表示の住宅ローン金利に1.00パーセントを加えた利率です。
通常の商品は店頭表示の住宅ローン変動金利そのものが基準です。スタートの位置が1.00パーセント違います。
適用される利率は申込時点ではなく借入時点で決まります。見直しは5月1日と11月1日を基準日として年2回、返済額の見直しは5年ごとで前回返済額の1.25倍が上限です。
永住権なしで求められる在留資格
条件の中で最初に確認すべきものがあります。就労に制限のない在留資格を持っているかです。
永住権なしでも使える在留資格は身分や地位に応じたもの
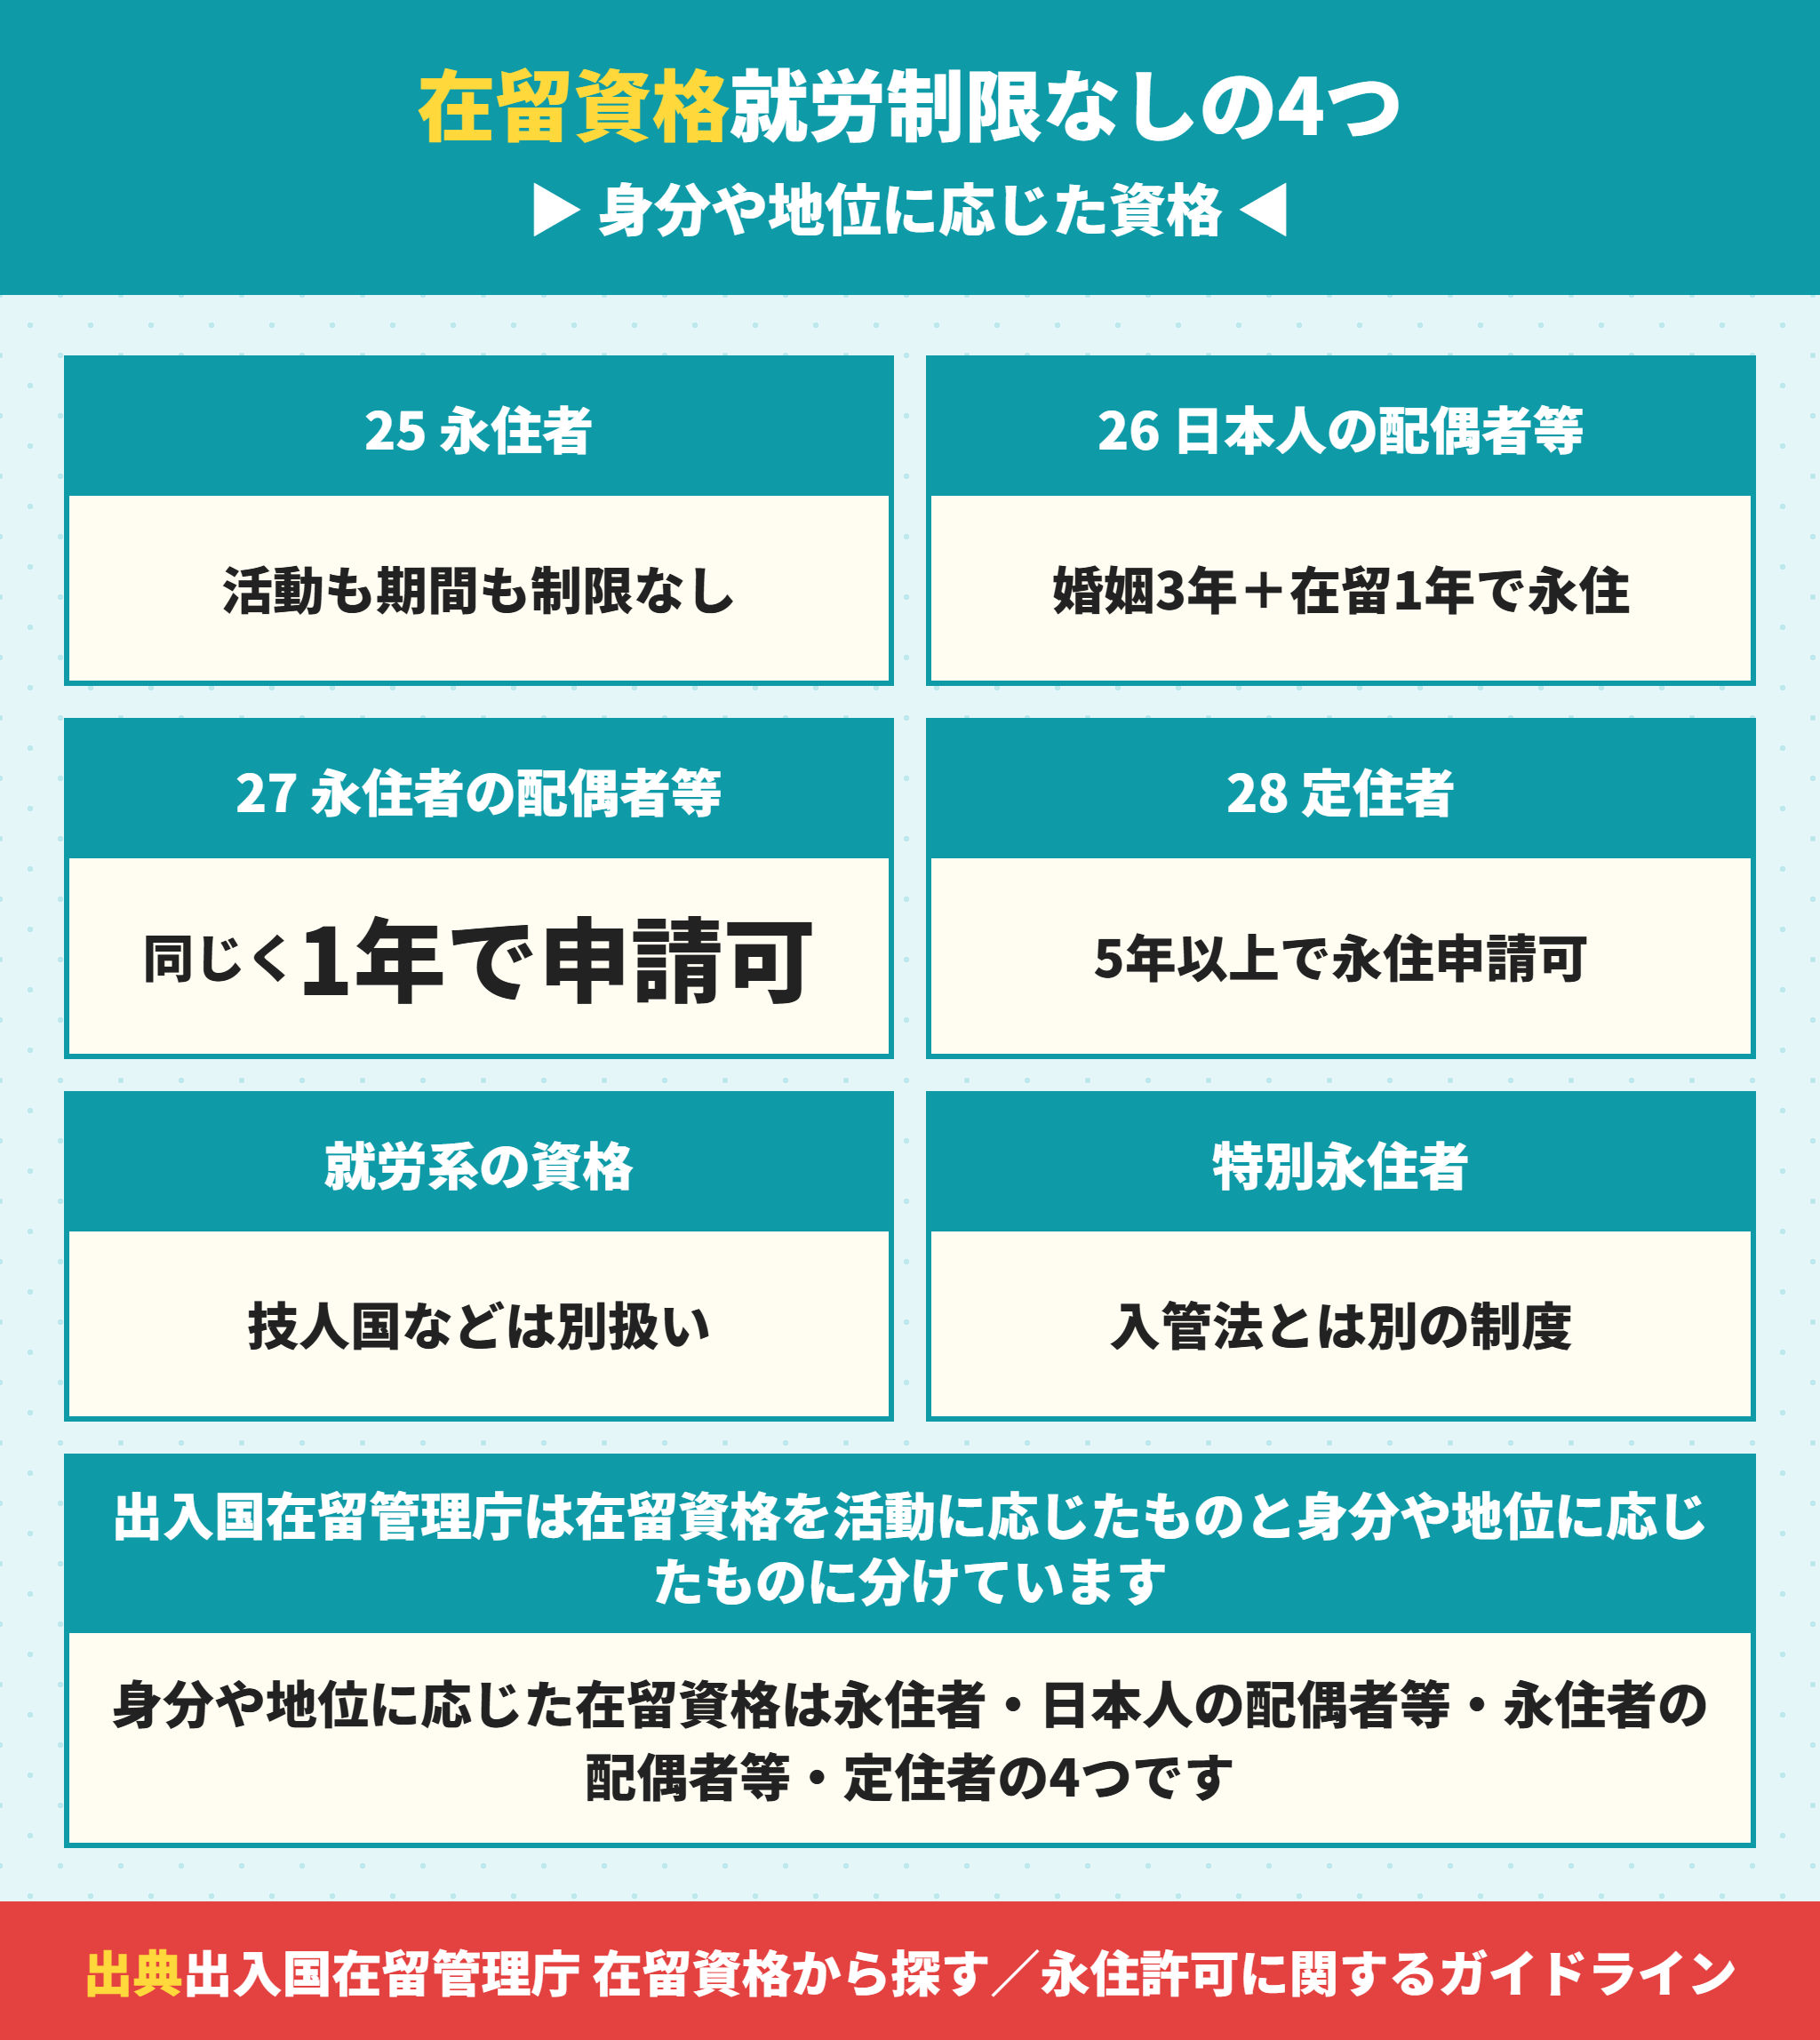
出入国在留管理庁は在留資格を2つのグループに分けて公表しています。
1つが「日本で行う活動内容に応じた在留資格」で、技術・人文知識・国際業務、技能、特定技能、留学、家族滞在などが入ります。
もう1つが身分や地位に応じた在留資格です。身分や地位に応じた在留資格は4つだけです。
| 番号 | 在留資格 | 主な対象 |
|---|---|---|
| 25 | 永住者 | 永住許可を受けた方 |
| 26 | 日本人の配偶者等 | 日本人の配偶者・実子・特別養子 |
| 27 | 永住者の配偶者等 | 永住者や特別永住者の配偶者と、日本で生まれた実子 |
| 28 | 定住者 | 法務大臣が特別な理由を考慮して居住を認めた方 |
永住権なしでこの商品を使う方は、実際には日本人の配偶者等、永住者の配偶者等、定住者のいずれかになります。
永住権なしでも技術や人文知識の資格だと使えないことがある
ここは誤解が多いところです。就労系の在留資格は就労に制限があります。
技術・人文知識・国際業務は決められた職務内容の範囲でしか働けない。就労に制限のない在留資格には当たりません。
同じ「働いている外国籍の方」でも、在留資格の名前で扱いが変わります。年収や勤続年数の問題ではありません。
永住権なしで確認する在留カードの4か所
在留資格の欄(永住者・日本人の配偶者等・永住者の配偶者等・定住者かどうか)
就労制限の有無の欄(就労制限なしと書かれているか)
在留期間の欄と満了日(審査の途中で更新が必要にならないか)
在留カードの番号(申込書に記載を求められる)
永住権なしの在留資格は在留カードで確認する
自分の在留資格は在留カードの表面で確認できます。在留資格の欄と在留期間の欄の2か所です。
就労制限の有無も表面に書かれています。就労制限の有無の欄が「就労制限なし」であれば条件に当たります。
特別永住者の方は在留カードではなく特別永住者証明書です。入管法の在留資格とは別の制度なので、銀行の文言も特別永住者を分けて書いていることがあります。
永住権があれば選べる住宅ローンが一気に増える
永住権を取ると何が変わるか。永住権があれば通常の住宅ローンが条件そのままで使える。
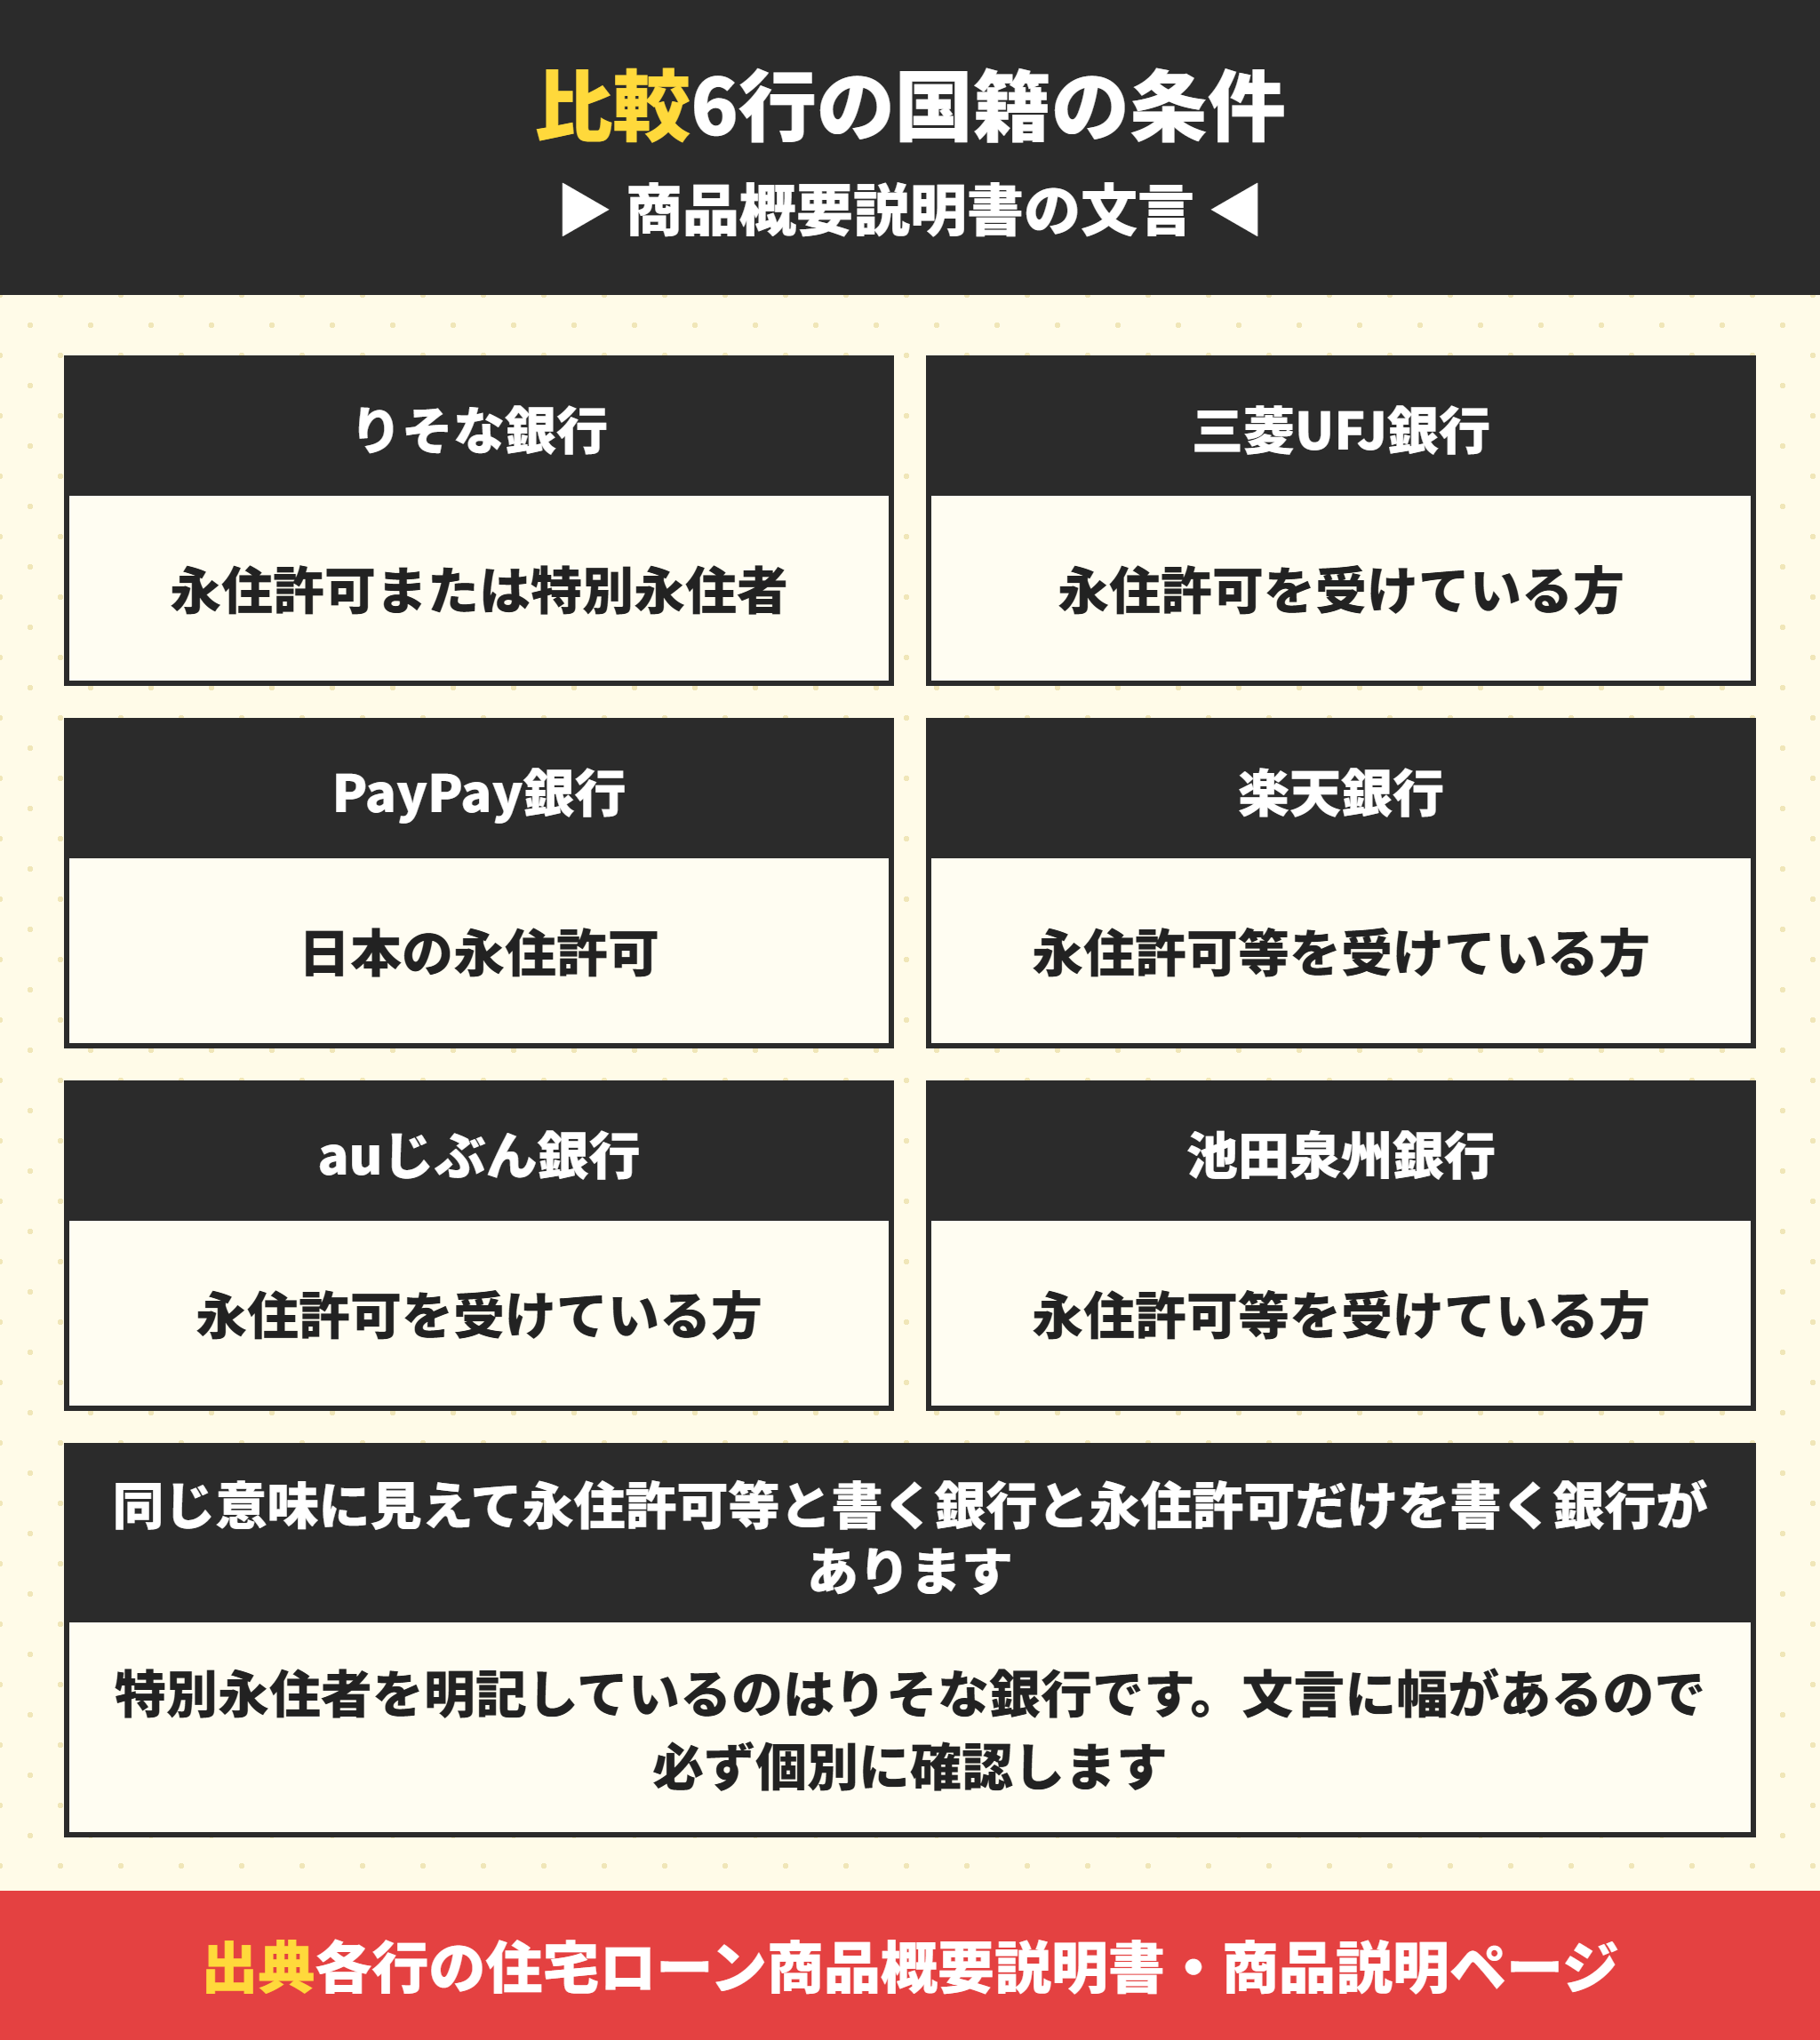
主な銀行の商品概要説明書の文言を並べました。
永住権についての各行の文言を並べる
| 銀行 | 公表されている国籍の条件 |
|---|---|
| りそな銀行 | 日本国籍の方、永住許可を受けている方または特別永住者の方 |
| 三菱UFJ銀行 | 日本国籍の方、または永住許可を受けている外国籍の方 |
| PayPay銀行 | 日本国籍の方または日本の永住許可を受けている外国籍の方 |
| 楽天銀行 | 日本国籍を有するかた、または永住許可等を受けている外国人のかた |
| auじぶん銀行 | 日本国籍のお客さま、または永住許可を受けている外国籍のお客さま |
| 池田泉州銀行 | 日本国籍の方、または永住許可等を受けている外国人の方 |
| イオン銀行 | 日本国籍を有する方または永住許可を受けている方 |
どの銀行も永住許可があれば日本国籍の方と同じ扱いです。国籍で金利が変わるわけではありません。
永住権について永住許可等と書く銀行がある
よく見ると文言に幅があります。永住許可等と書く銀行と永住許可だけの銀行で文言が違うのです。
楽天銀行と池田泉州銀行は「等」が付いています。特別永住者を明記しているのはりそな銀行です。
ただし「等」がどこまでを指すかは公表されていません。推測で広げず、申し込む銀行に直接確認してください。
永住権がないとフラット35は使えない
住宅金融支援機構は外国籍の方の条件を明確に書いています。
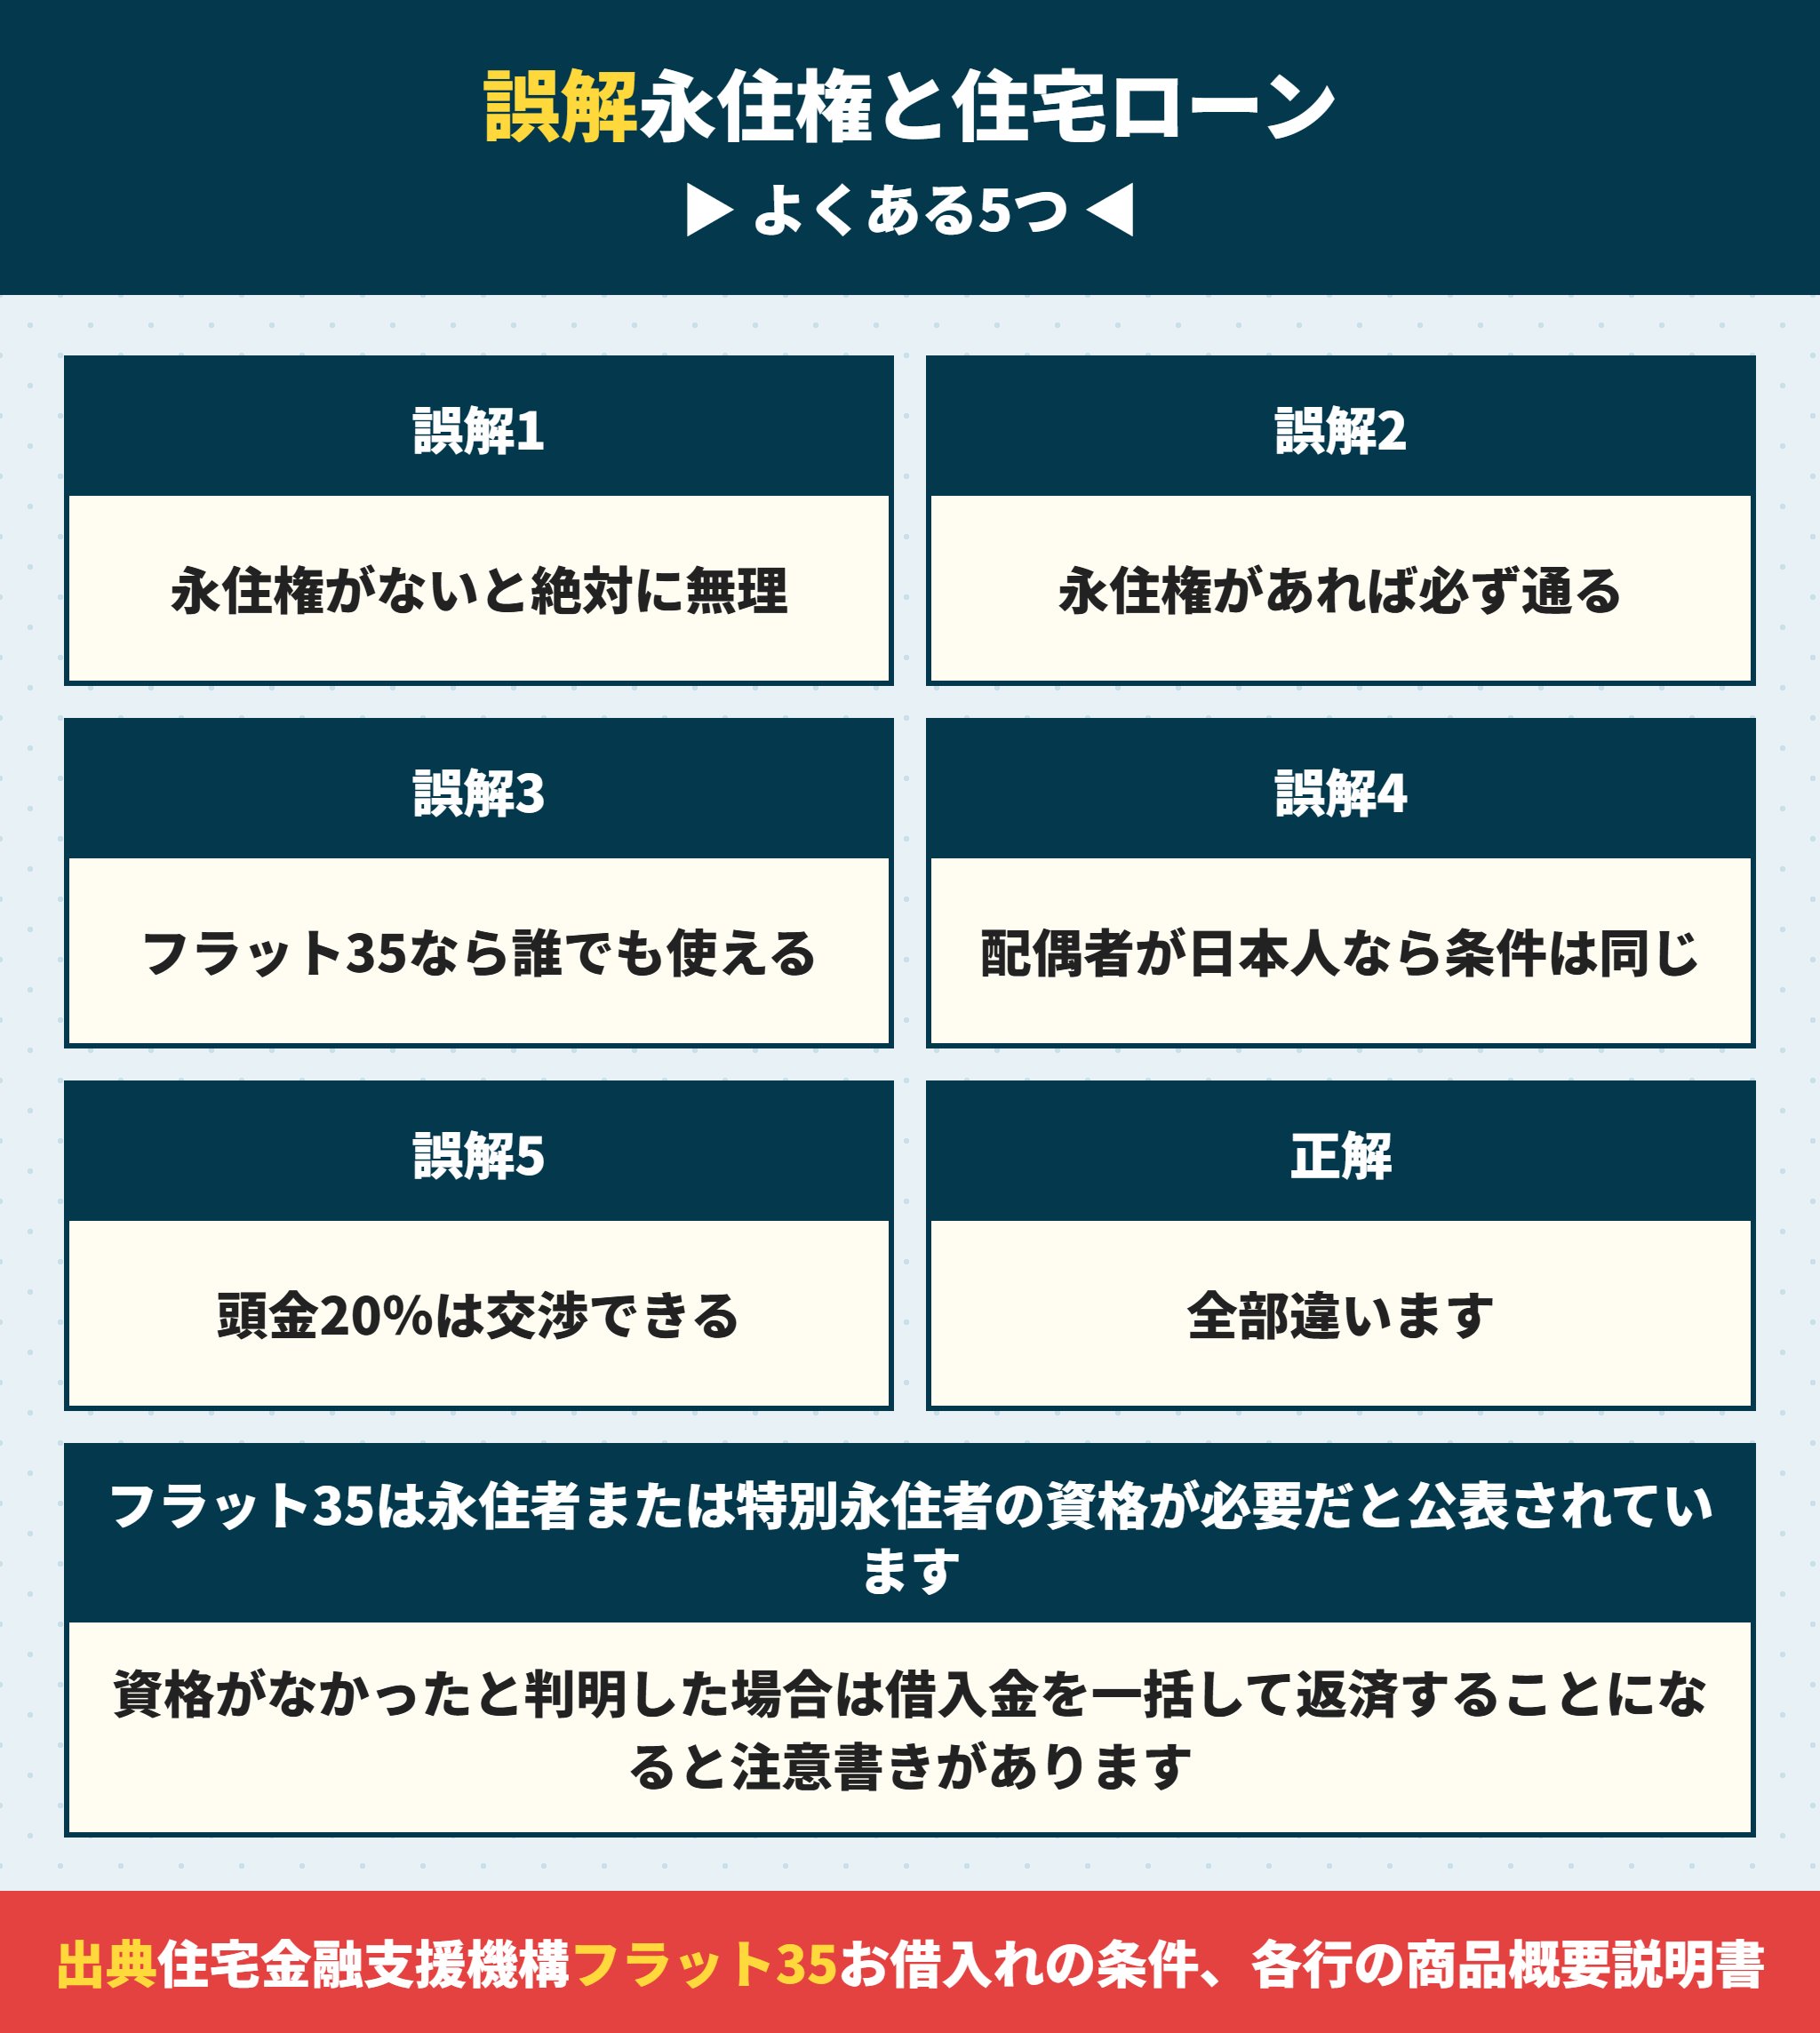
「外国籍の方が申込む場合は、通常の申込要件に加えて、永住者または特別永住者の資格が必要」です。
さらに注意書きがあります。資格がなかったことが判明した場合は借入金を一括して返済することになります。
フラット35の総返済負担率は年収400万円未満で30パーセント以下、400万円以上で35パーセント以下です。詳しくは車のローンが残ってると住宅ローンは組める?月3万円で借入可能額が1028万円減るに書いています。
永住権があると借入期間が50年まで選べる
期間の差をもう少し具体的に見ます。通常の商品は借入期間が1年以上50年以内です。
借入2,800万円を年1.2パーセントと仮定して当社が計算すると、15年で毎月170,053円、35年で81,677円、50年で62,081円になります。
ただし借入期間が35年を超えると金利が上乗せされると公表されています。50年にすれば無条件で得になるわけではありません。
何歳まで組めるかは住宅ローンは何歳まで組める?完済年齢から逆算する借入期間に書いています。
永住権を取れば、いまより良い条件で借り換えられますか。
ラクチン君可能性はあります。期間と金利の両方が通常の商品の条件になります。ただし借換えには手数料と登記費用がかかるので、残りの期間と残高で損得が変わる。
永住権を取るための永住許可の条件
では永住権はどうすれば取れるのか。要件は入管法第22条とガイドラインに書かれた3つ。
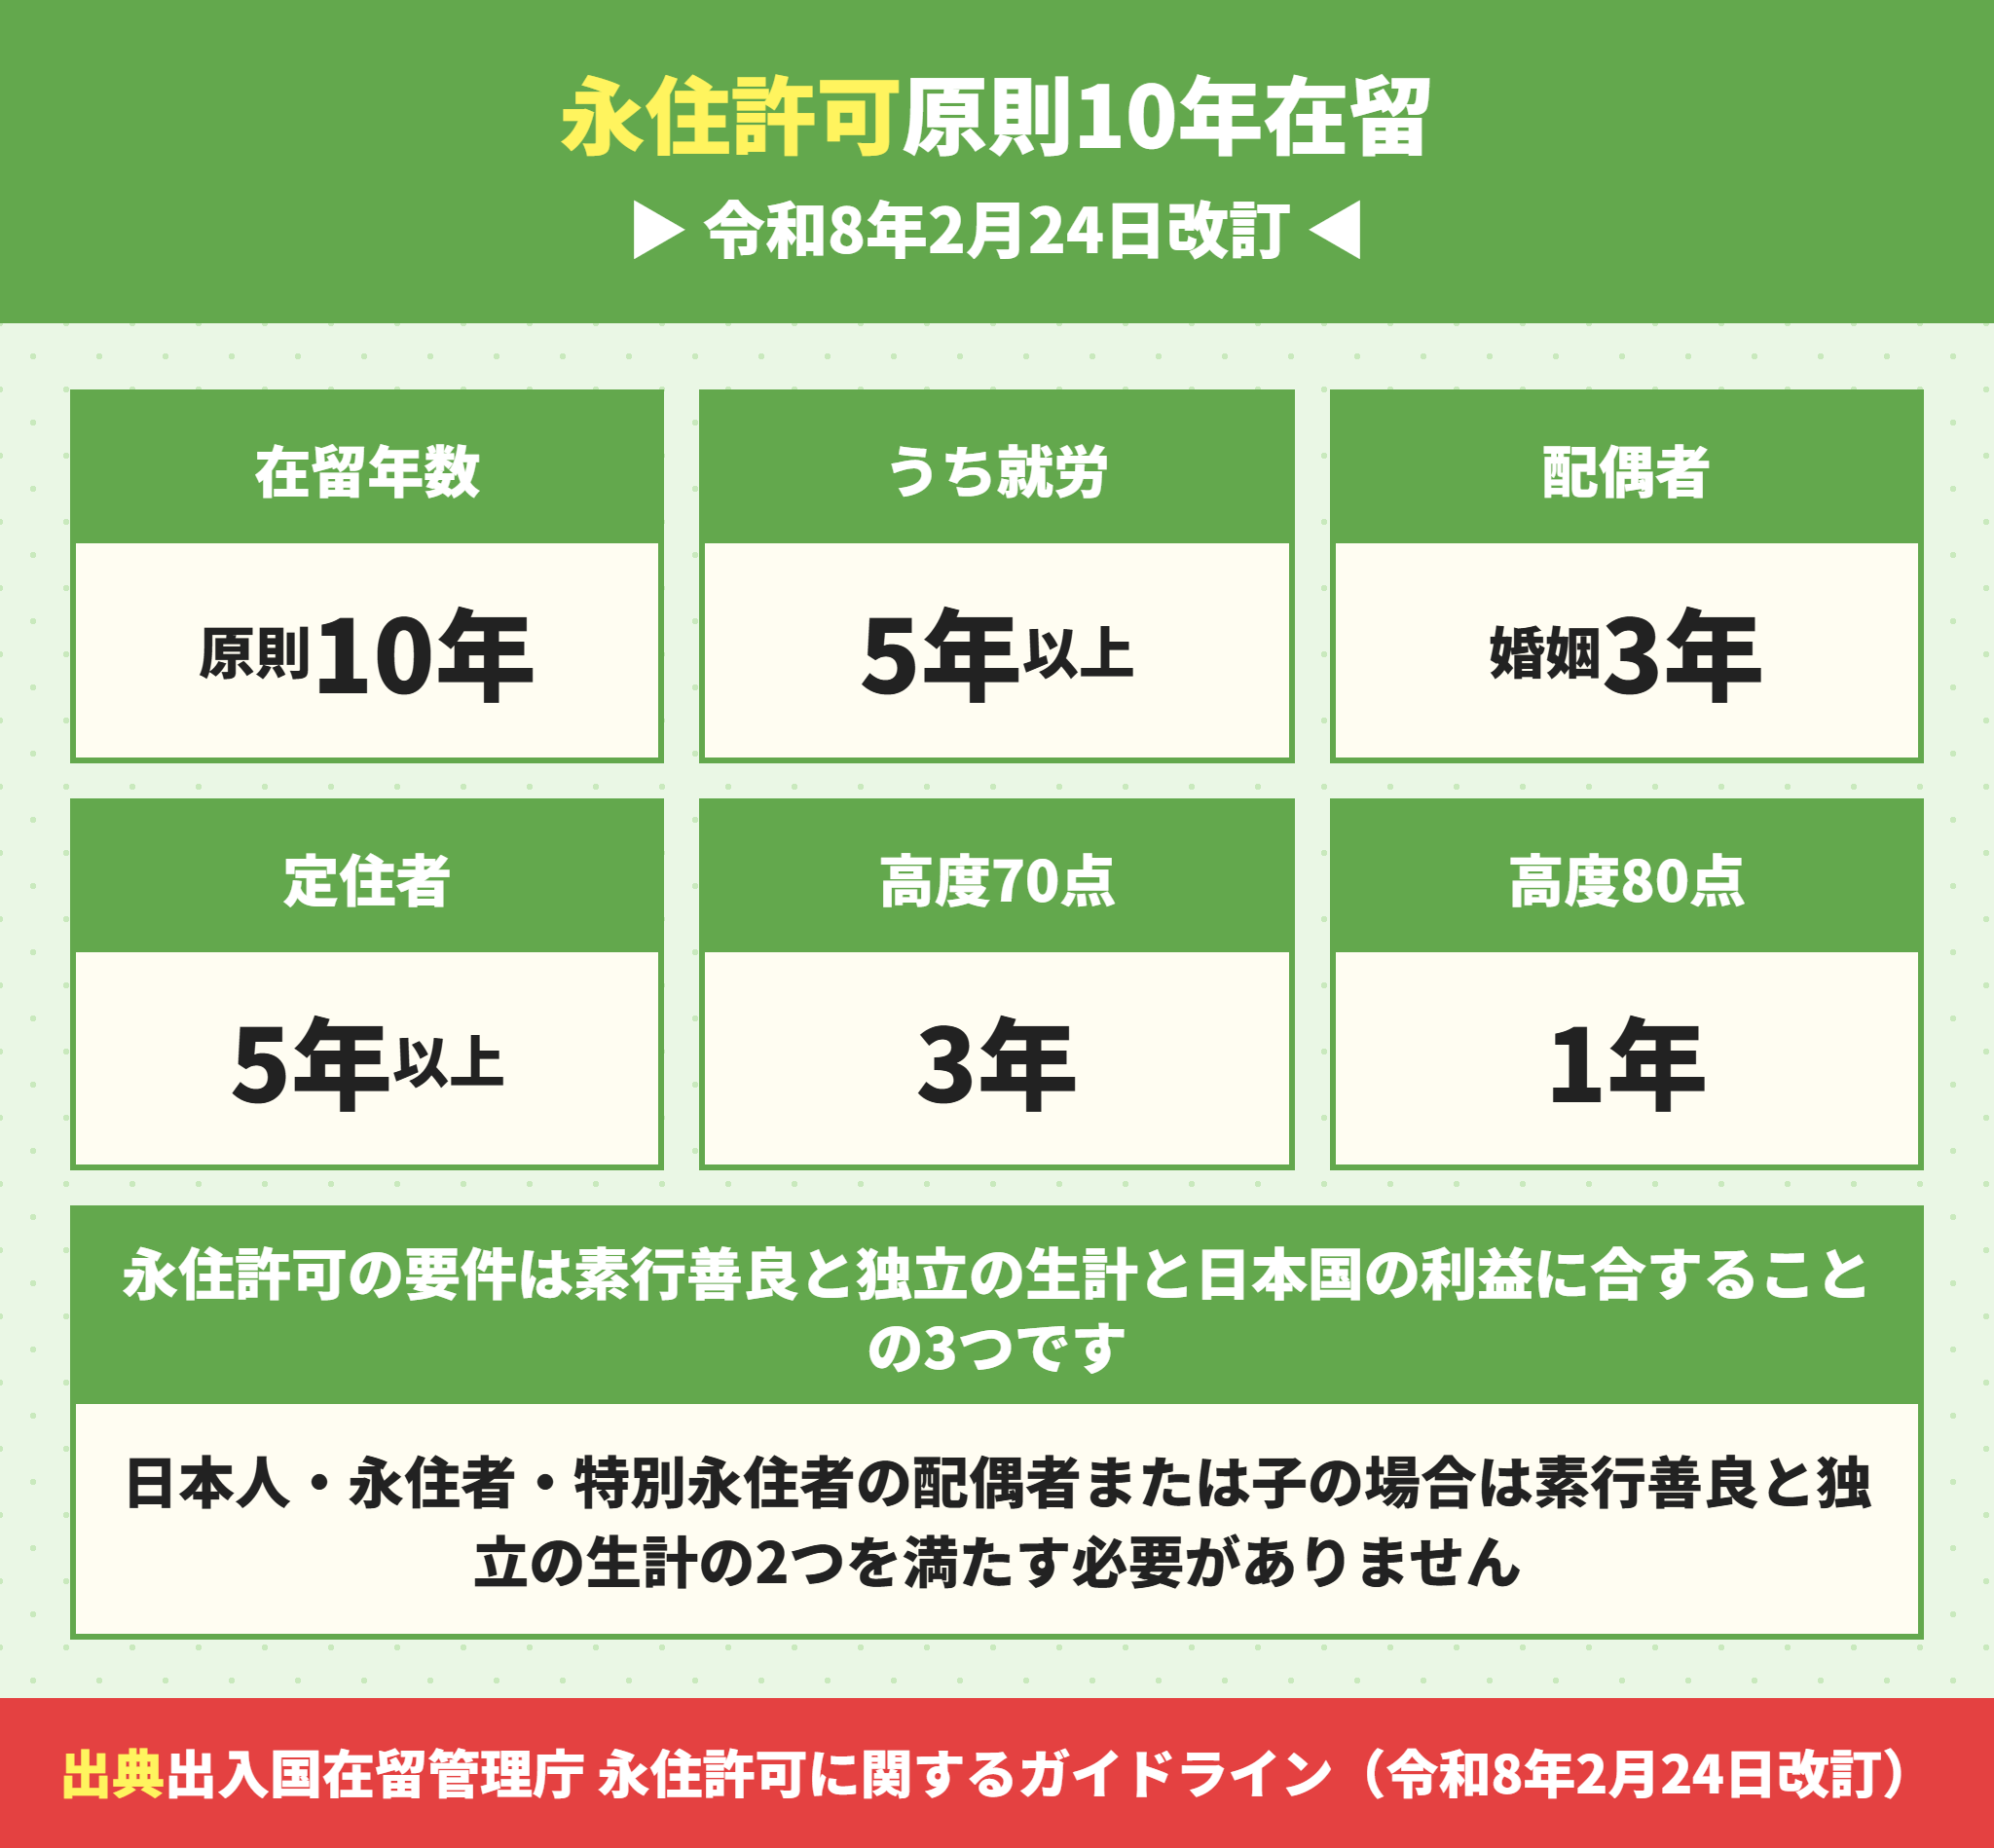
永住権の法律上の要件は3つ
出入国在留管理庁が公表している審査基準です。
永住許可の法律上の要件
素行が善良であること(法律を遵守し社会的に非難されない生活)
独立の生計を営むに足りる資産または技能を有すること
その者の永住が日本国の利益に合すると認められること
日本人・永住者・特別永住者の配偶者または子は、1と2に適合することを要しない
配偶者や子の特例は大きいです。日本人と結婚している方は最初の2つを問われません。
永住権は原則10年の在留が必要
3つ目の要件の中身がガイドラインに書かれています。原則として引き続き10年以上本邦に在留していることです。
さらに条件が付きます。この10年のうち、就労資格または居住資格で引き続き5年以上在留していることです。技能実習と特定技能1号はこの就労資格から除かれます。
| 立場 | 必要な在留年数 |
|---|---|
| 原則 | 引き続き10年以上(うち就労資格などで5年以上) |
| 日本人・永住者・特別永住者の配偶者 | 実体を伴った婚姻生活3年以上かつ引き続き1年以上在留 |
| その実子等 | 1年以上継続して在留 |
| 定住者 | 5年以上継続して在留 |
| 高度専門職70点以上 | 3年以上継続 |
| 高度専門職80点以上・特別高度人材 | 1年以上継続 |
永住権の審査では納付の期限まで見られる
ここが住宅ローンの話とつながります。公的義務を納付期限内に履行していることが要件に入っています。
対象は納税、公的年金および公的医療保険の保険料の納付、入管法に定める届出です。
しかもガイドラインに注記があります。申請時点で納付済みであっても、当初の納付期限内に履行されていない場合は原則として消極的に評価されます。
つまりあとから払っても期限に遅れた事実は残ります。住宅ローンの信用情報と同じ発想です。記録は住宅ローンとブラックリスト|信用情報の記録が残る期間と確認する方法に書いています。
永住権の審査で見られる公的義務
納税(住民税・所得税などの期限内の納付)
公的年金の保険料の納付
公的医療保険の保険料の納付
出入国管理及び難民認定法に定める届出等の義務
永住権の申請には手数料1万円と身元保証人が要る
手続きの実務も押さえておきます。許可されるときに10,000円を収入印紙で納めます。
身元保証人も必要です。出入国在留管理庁は通常、日本に居住する日本人、永住者または特別永住者の方になっていただくと説明しています。
申請先は住居地を管轄する地方出入国在留管理官署です。大阪・兵庫・京都なら大阪出入国在留管理局とその支局・出張所になります。
2027年4月から永住権の要件が変わる
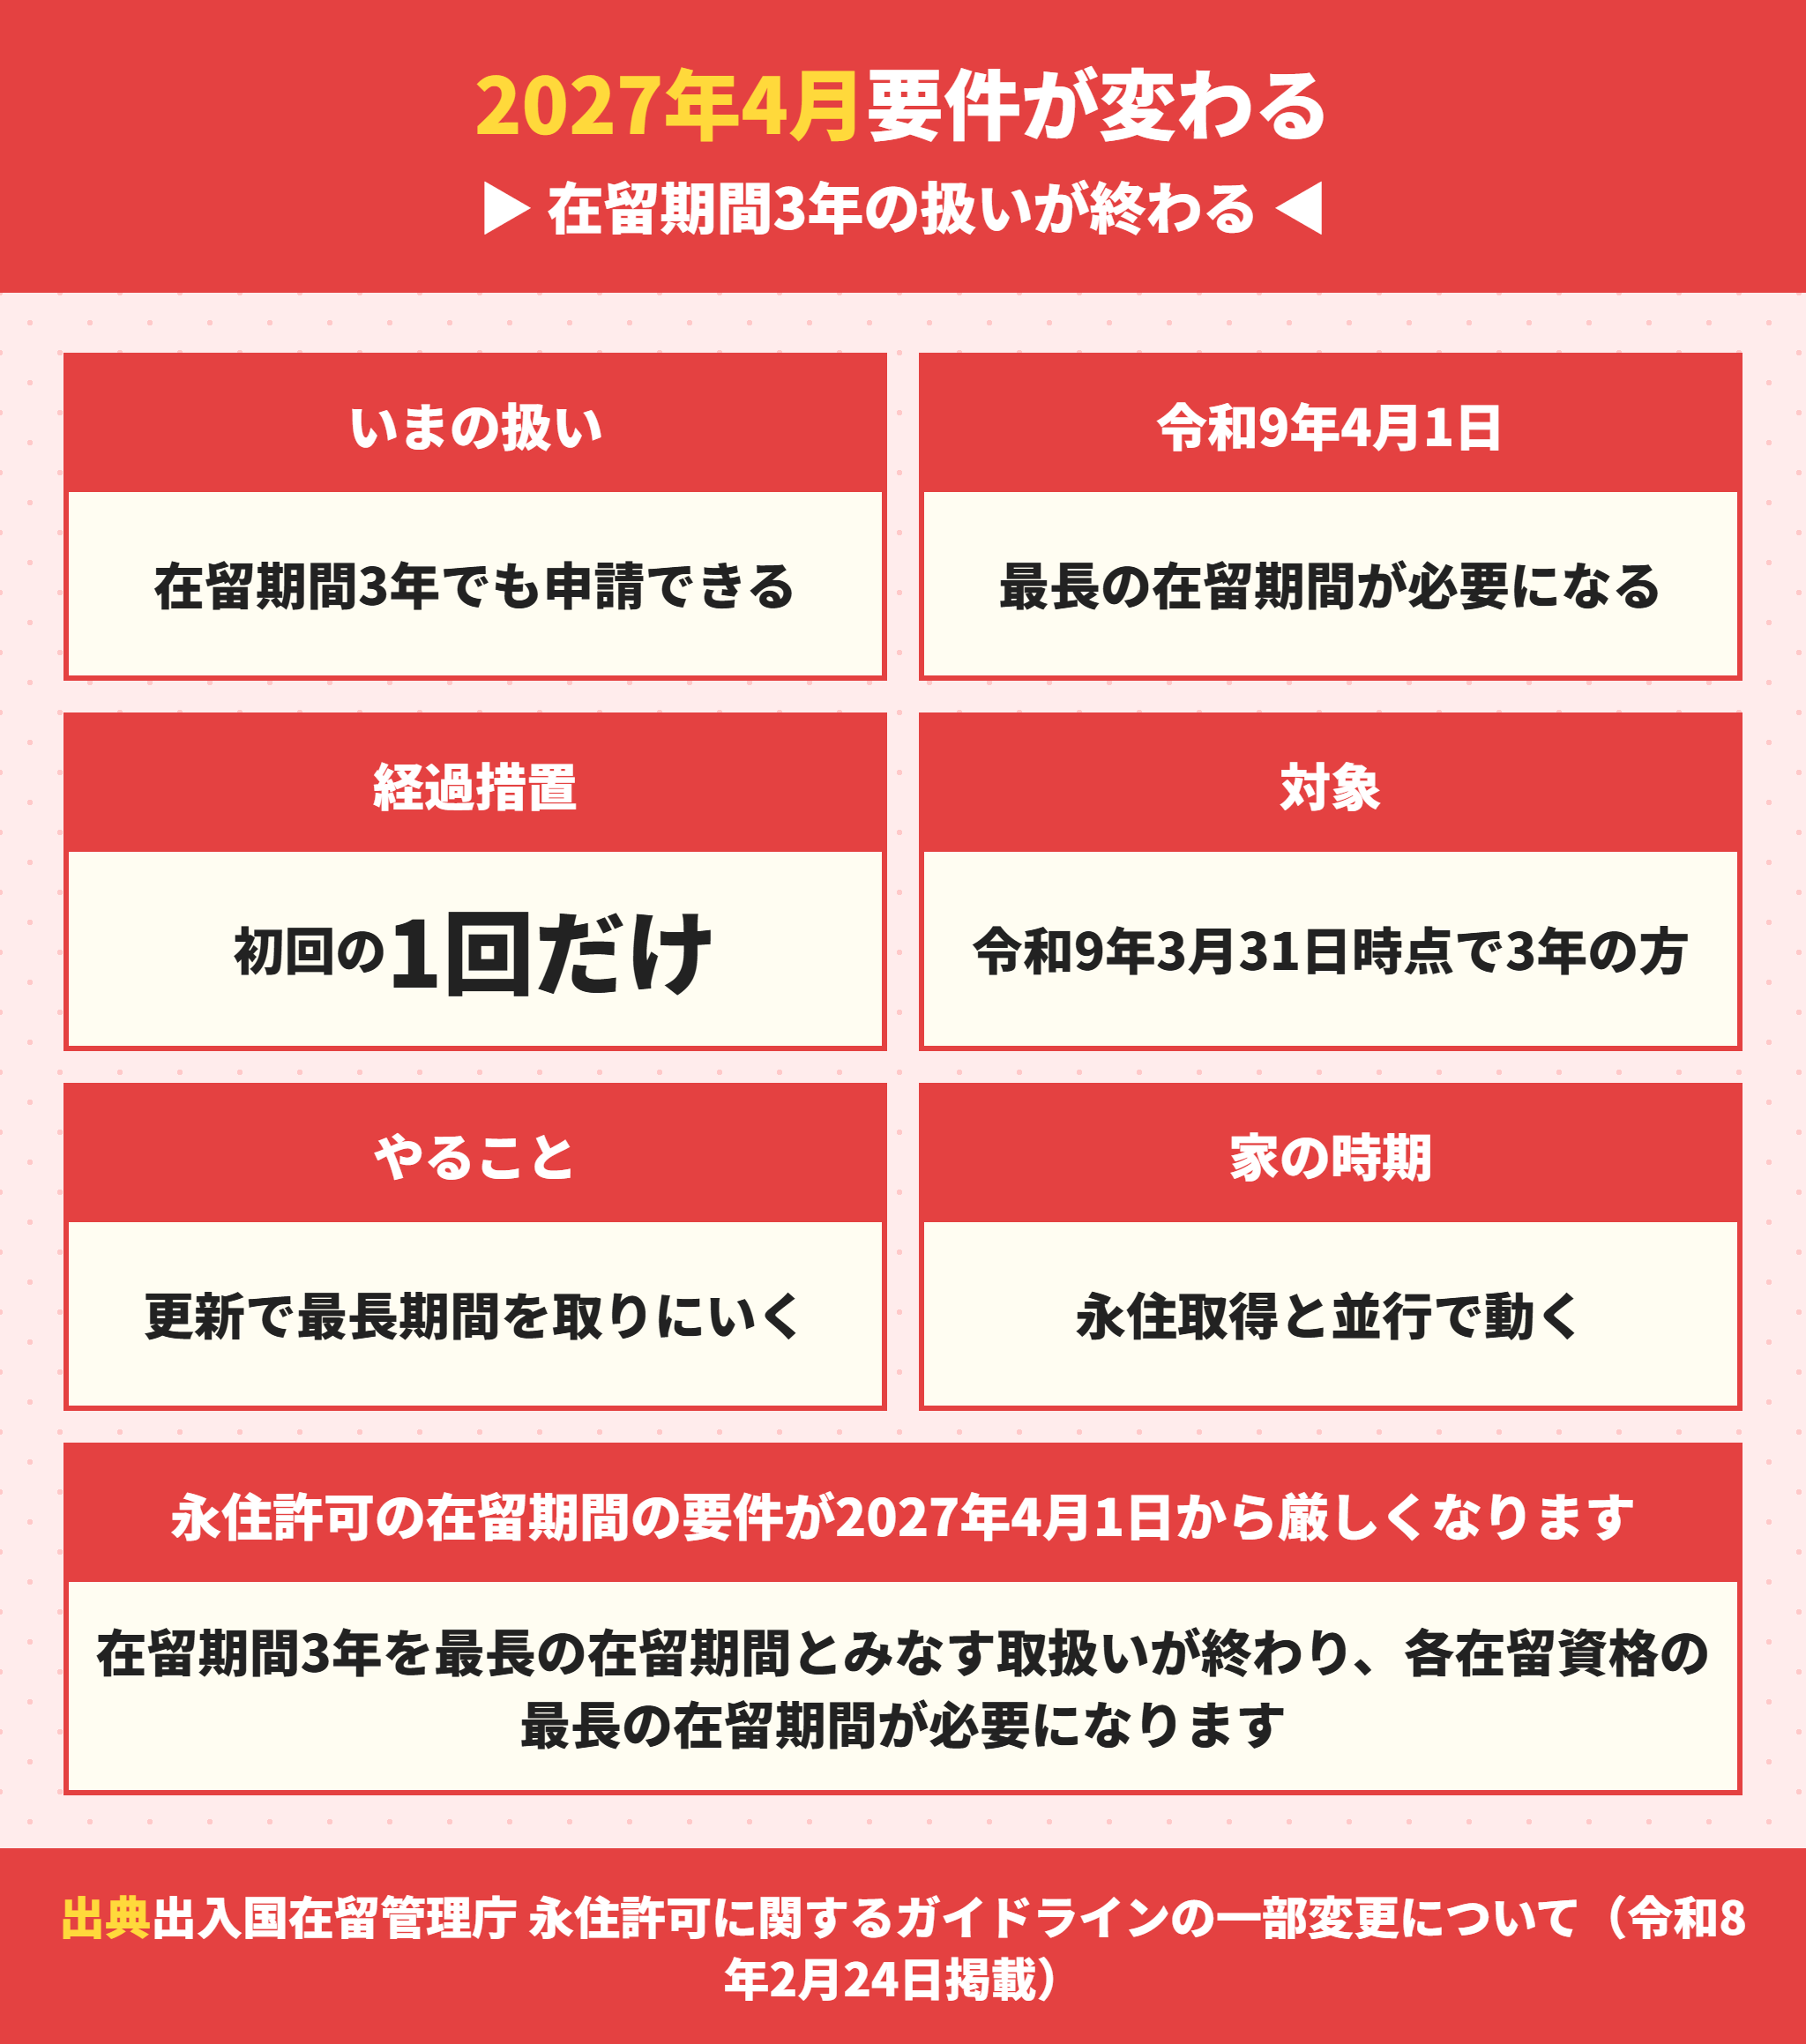
いま家を買うか、永住権を取ってから買うかを考えている方に、2027年4月という期限がある。
永住権の在留期間の要件が令和9年4月1日で変わる
出入国在留管理庁が令和8年2月24日に掲載したお知らせです。
永住許可の要件には現に有している在留資格の最長の在留期間をもって在留していることという項目があります。
これまでは在留期間3年を最長の在留期間とみなす取扱いがありました。この取扱いが令和9年4月1日をもって終わります。
永住権の経過措置は初回の1回だけ
救済措置はありますが限定的です。
令和9年3月31日の時点で在留期間3年を持っている方については、その在留期間内に処分を受ける場合、初回に限り従来どおり扱われます。
言い換えると2回目以降の申請には使えません。1回目で不許可になると、次は最長の在留期間が必要になります。
永住権を取るなら在留期間の更新を先に通す
やるべきことは決まっています。在留期間の更新で最長の期間を取りにいくことです。
在留資格ごとに最長の在留期間は違います。5年が最長の資格で3年しか持っていないなら、そこが先に手当てすべき点になります。
住宅ローンの話に戻すと、永住権を取ってから買うほうが条件は圧倒的に良いです。期間と金利の両方が変わります。
永住権の取得と建売の購入は並行で進められる
待つか買うかの二択ではありません。永住許可の申請中でも事前審査は止まらない。
永住許可申請の手続きは、申請から結果までに数か月かかることがあります。その期間に事前審査を通しておけば、許可が出た時点で通常の商品に切り替えて申し込めます。
逆に許可が出なかった場合は、永住権なしの商品で買えるかどうかを用意できる現金で判断します。どちらに転んでも動ける形を先に作るのが実務です。
注意点が1つあります。永住許可申請中に在留期間が満了する場合は、満了日までに別途、在留期間更新許可申請をすることが必要だと公表されています。
永住権を待つか先に買うかの判断
では待つべきかというと、そう単純でもありません。
永住許可の審査には時間がかかります。その間に気に入った建売は売れてしまいます。
関西の新築建売は1棟ずつしかありません。同じ区画の同じ間取りは二度と出ない。
当社の考え方はこうです。必要な現金が用意できるなら先に買う。足りないなら永住権を取ってから買う。数字で決めます。
永住権なしで関西の建売を買う段取り
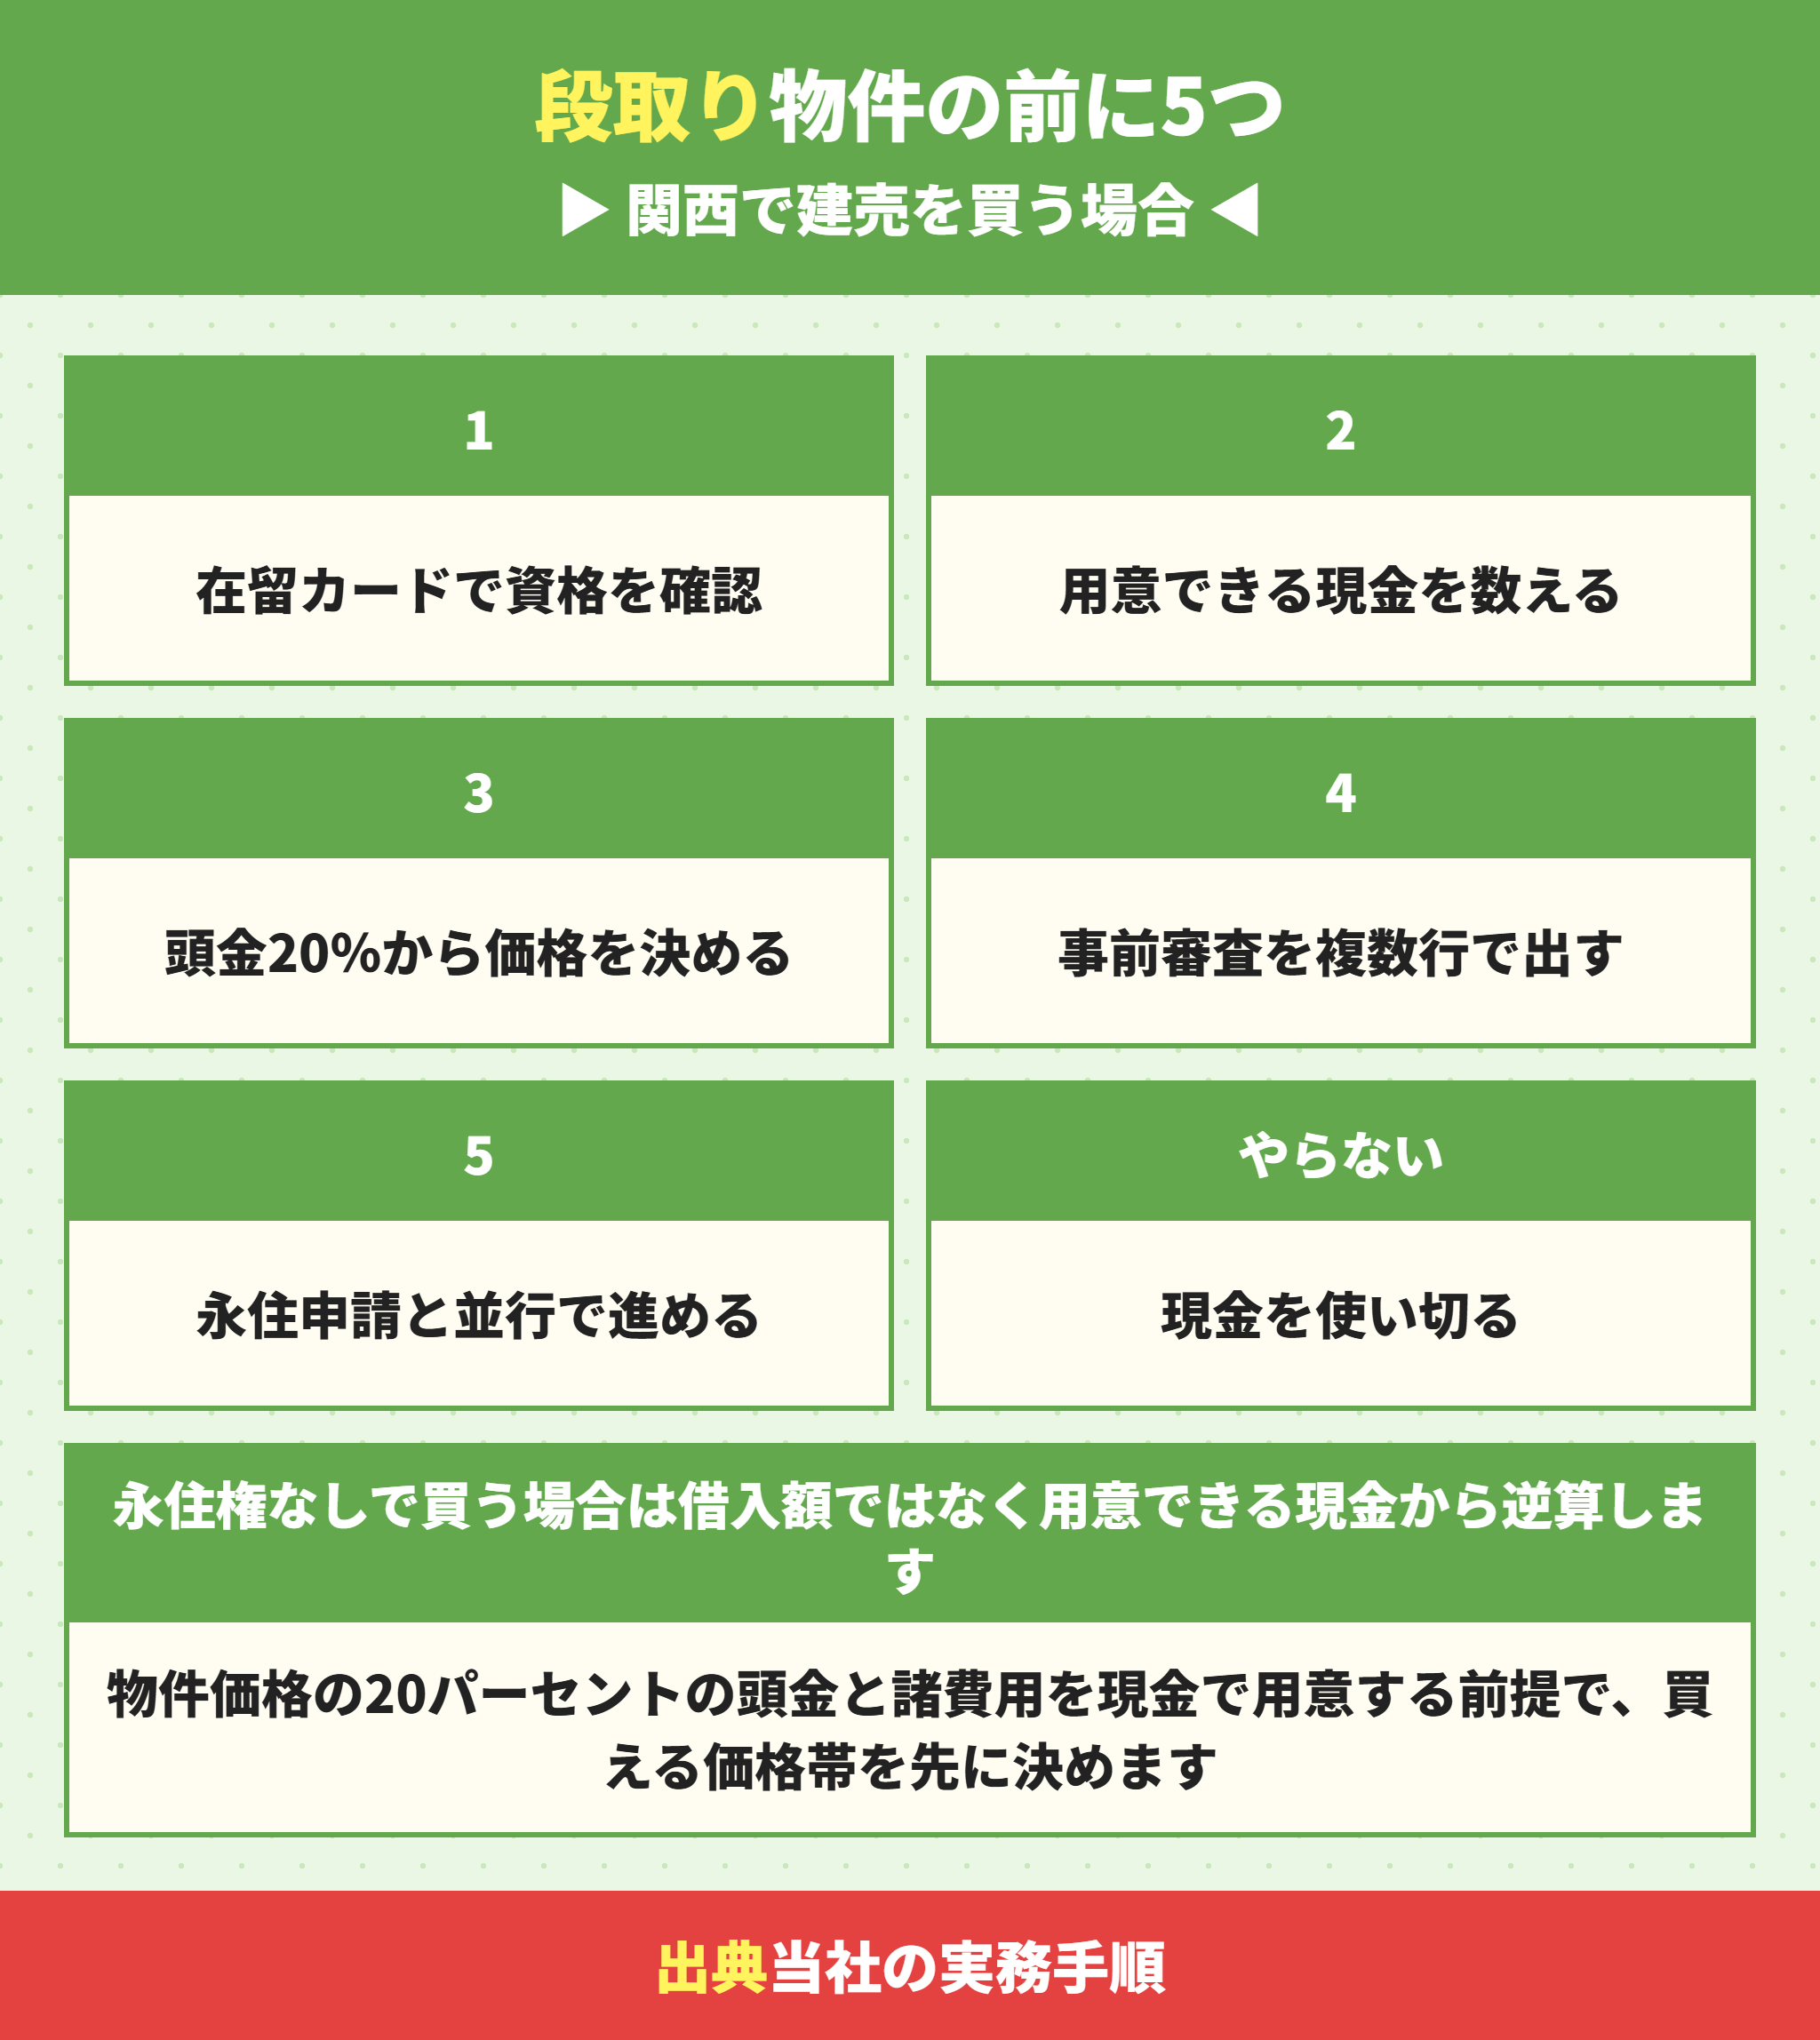
実務の順番に落とします。物件を見に行く前にやることが3つあります。
永住権の有無と在留資格を先に確認する
最初に在留カードを見ます。在留資格の欄と就労制限の有無の欄の2か所です。
就労制限なしであれば永住権なしの商品が使えます。永住者であれば通常の商品です。
在留期間の満了日も見ておいてください。満了日が近いと審査の途中で更新が必要になります。
永住権なしの場合は現金から逆算する
次に用意できる現金を数えます。頭金20パーセントと諸費用の合計が上限を決めます。
現金が800万円なら、仲介手数料0円で物件価格はおよそ3,400万円までが目安です。
借りられる額から物件を探すのではなく、現金から物件価格を決めるのがこの商品の正しい使い方です。
永住権なしでも事前審査は複数行に出す
永住権なしの商品を出している銀行は限られます。ただし1行で決めないでください。
勤続年数、年収、在留資格、物件の場所で結果が変わります。最低でも2行から3行に出して条件を並べます。
審査の流れは住宅ローン審査基準の10項目|落ちる理由と、仮審査から本審査までの流れに、落ちたときの進め方は住宅ローンの事前審査に落ちたらどうする?再申込みのタイミングと進め方にまとめています。
永住権がないと、物件の種類でも制限を受けるのでしょうか。
ラクチン君担保の対象地域は日本国内全域と公表されています。市街化調整区域でも取扱いがあるので、関西の建売で選べる範囲は思ったより広いです。ただし借地と店舗併用は原則として対象外です。
永住権なしの商品は物件の条件も確認する
見落とされやすいのが物件側の条件です。永住権なしの商品でも担保の対象地域は日本国内全域です。
しかも商品概要説明書には、市街化調整区域、非線引き区域、準都市計画区域、都市計画区域外についても取扱いがあると書かれています。
一方で借地上の建物と店舗併用は原則として取扱いがないと書かれています。定期借地も含まれます。
関西の建売では市街化調整区域の物件が出ることがあります。永住権なしの商品でも対象になるので、物件の種類で先に諦める必要はありません。
永住権なしの商品で対象外になりやすい物件
借地上の建物(定期借地を含む)
店舗やアパートとの併用物件
建築基準法その他の法令に合致していない物件
一部の離島にある物件
永住権なしの商品には日本語の条件がある
見落とされやすい条件がもう1つあります。日本語の読み書きが理解できることです。
契約書も重要事項説明書も日本語です。通訳を同席させても契約書は日本語のままになります。
当社は重要事項説明の前に図と表で要点をまとめた資料をお渡ししています。読み上げるだけの説明では、後から食い違いが出るからです。
当社が永住権なしの方にお手伝いできること
当社は関西の新築建売を仲介手数料0円でお手伝いしています。
永住権なしの方には、まず在留資格と用意できる現金から買える価格を出すところから始めます。
そのうえで、いま買うか永住権を取ってから買うかを数字で比べます。3,500万円の物件なら仲介手数料0円で約122万円の現金が残ります。
必要な現金が944万円から822万円に下がるという意味です。この122万円が頭金20パーセントの一部になる。
永住権なしで建売を買うときの結論
永住権がなくても住宅ローンは組める(専用商品が公表されている)
効いてくるのは年収ではなく用意できる現金と借入期間
3,500万円の建売なら現金は約944万円、仲介手数料0円なら約822万円
永住権を取れば期間と金利の両方が通常の条件になる
2027年4月1日から永住許可の在留期間の要件が変わる
永住権と住宅ローンのよくある質問
- 永住権がないと住宅ローンは組めませんか。
-
組めます。永住権なしの方を対象にした住宅ローンが商品概要説明書として公表されています。ただし金利は店頭表示に1.00パーセントを加えた利率が基準になり、借入期間は15年以内、自己資金は物件価格の20パーセント以上が条件です。
- 永住権なしの住宅ローンで諸費用は借りられますか。
-
借りられません。永住権なしの商品の資金使途に入っているのは借換えにかかる諸費用だけです。購入時の仲介手数料や登記費用は現金で用意することになります。
- 永住権なしだと必要な現金はいくらですか。
-
当社の試算では3,500万円の建売で約944万円です。頭金700万円、仲介手数料1,221,000円、その他の諸費用1,225,000円の合計です。仲介手数料0円なら約822万円まで下がります。
- 就労ビザでも永住権なしの住宅ローンは使えますか。
-
就労に制限のない在留資格が条件なので、技術・人文知識・国際業務などの就労系の資格は原則として当たりません。日本人の配偶者等、永住者の配偶者等、定住者が対象になります。
- 永住権があればフラット35は使えますか。
-
使えます。住宅金融支援機構は永住者または特別永住者の資格が必要だと公表しています。資格がなかったと判明した場合は借入金を一括して返済することになると注意書きがあります。
- 永住権は何年住めば取れますか。
-
原則として引き続き10年以上の在留が必要で、そのうち就労資格または居住資格で5年以上在留していることが求められます。日本人や永住者の配偶者なら、婚姻生活3年以上かつ引き続き1年以上の在留で申請できます。
- 税金や年金を後から払えば永住権の審査に影響しませんか。
-
影響します。ガイドラインに、申請時点で納付済みでも当初の納付期限内に履行されていない場合は原則として消極的に評価されると書かれています。
- 永住権を取ってから買うほうがいいですか。
-
条件だけを見れば永住権を取ってからのほうが有利です。期間と金利の両方が変わります。ただし審査には時間がかかり、その間に物件は売れます。必要な現金が用意できるかどうかで判断してください。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。