
りそな銀行の団信革命というのが気になっています。金利は少し上がるようですが、ほかの銀行の団信とどう違うのでしょうか。関西で新築の建売を買う予定です。
違いは1つに集約できます。所定の状態に該当すれば、仕事に復帰しても住宅ローン残高が0円です。
他の銀行の就業不能保障は「働けない状態が1年続いたら」のように継続が条件になっています。復帰すると保障が止まる設計です。
どの銀行にするか迷っている方は住宅ローンはどこがいい?関西の建売で12行を比べた手数料と団信をご覧ください。金利以外の6項目で12行を並べています。事務手数料は借入3,500万円で55,000円から770,000円まで分かれました。
りそな銀行の団信革命は違います。公式に所定の状態に該当すれば仕事復帰しても住宅ローン残高0円になると書かれています。
上乗せは年0.250パーセントです(40歳未満で団信革命を利用する場合)。借入3,000万円・35年なら毎月3,500円前後の負担になります。
そして見落とすと決済の直前に現金が足りなくなる条件が1つあります。商品概要説明書に「諸経費にかかる資金は住宅購入価格の10%相当額以内」とあり、2,500万円の建売なら諸費用の借入は250万円までです。
りそな銀行の住宅ローンは口コミや評判でも団信革命が話題になりますが、評判より先に見るのは商品概要説明書のこの1行です。
この記事では、りそな銀行の住宅ローンについて、団信革命の中身、一般団信から中途加入できること、金利優遇の2つの条件、融資手数料の2つの払い方と損益分岐、そして諸経費の借入が1割までという制限を、商品概要説明書と公式サイトの記載だけで整理します。
この記事で分かること
団信革命は所定の状態に該当すれば仕事に復帰しても残高が0円になる
一般団信で借りたあとから団信革命に中途加入できる
金利優遇はWEB完結0.050パーセント+取引0.030パーセントの2段構え
融資手数料型と金利上乗せ型の分岐は借入期間14年(当社試算)
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
りそな銀行の団信革命は仕事に復帰しても残高が0円
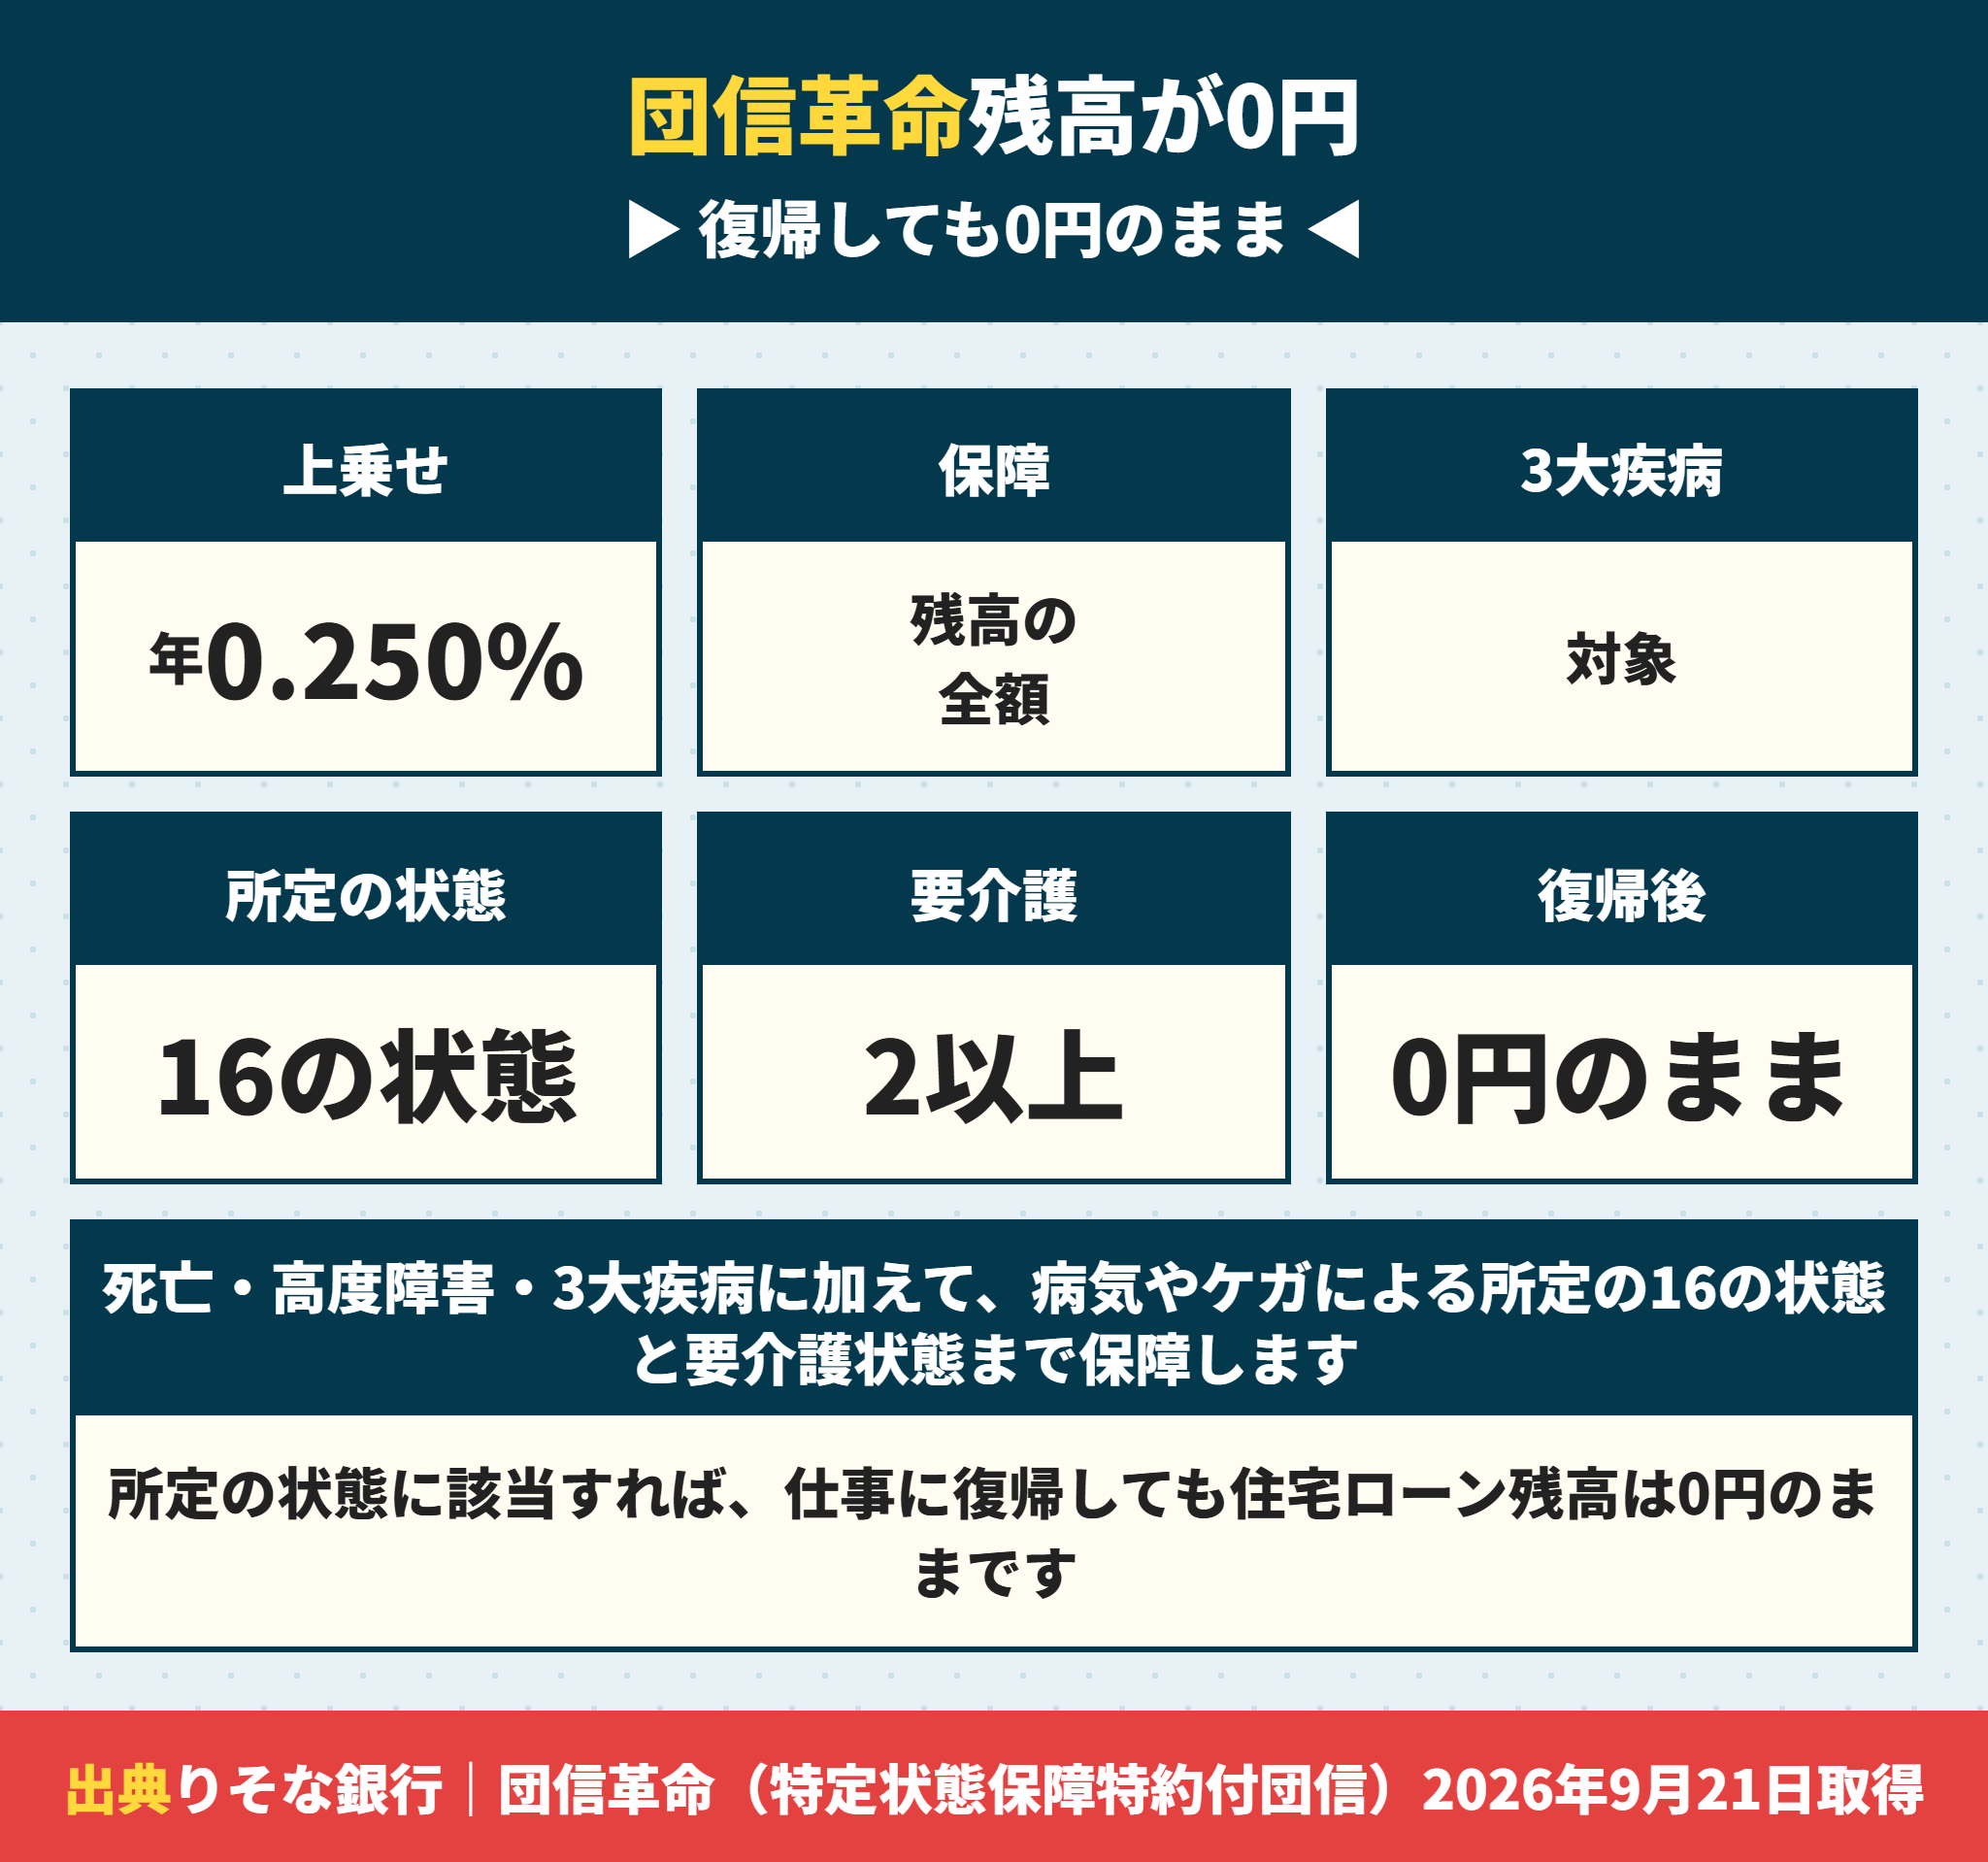
まず団信革命から書きます。上乗せ年0.250パーセントのオリジナル団信です。
りそな銀行の団信革命が保障する範囲
公式の説明では、団信革命は死亡・高度障害・3大疾病に加え、病気やケガによる所定の「16の状態」・「要介護状態」まで保障範囲を広げた団体信用生命保険です。
3大疾病は所定のがん、急性心筋梗塞・脳卒中による所定の状態です。そこに所定の16の状態と要介護2以上が加わります。
りそな銀行が公式に挙げている4つの例
抽象的だと分かりにくいので、公式サイトに載っている例をそのまま並べます。
- 所定の胃がんと診断された場合
- 事故によって片側の半身が永久に麻痺した場合(片側の半身麻痺は高度障害に非該当)
- 事故や病気などにより要介護2以上との認定を受けた場合
- 腎臓病などによって人工透析を永久的に受けることになった場合
2つ目が重要です。公式は片側の半身麻痺は高度障害に非該当とはっきり書いています。
つまり一般の団信では残高が0円にならない状態を、団信革命はカバーしているということです。
りそな銀行の団信革命は復帰しても0円のまま
ここが他行との決定的な違いです。公式に所定の状態に該当すれば仕事復帰しても住宅ローン残高0円になるため、安心して社会復帰ができますと書かれています。
他行の全疾病保障は、就業不能の状態が1年や6か月続いたらという条件が付いています。途中で復帰すると残高は消えません。
団信革命は状態に該当した時点で判定が終わります。復帰したかどうかは問われません。
りそな銀行の団信革命は残高の全額が保障される
公式は保障の額についても書いています。「保障される額は半額」という商品があるなかで、りそなは所定の状態に該当すれば、住宅ローン残高の全額が保障されます。
他行のがん保障は残高の50パーセントを無料付帯にしているものが多く、100パーセントにするには上乗せが必要です。

復帰しても0円というのは、そんなに違うものですか。
 ラクチン君
大きいです。がんで半年休んで復帰した場合、他行の就業不能保障だと残高は消えません。団信革命なら所定の状態に該当した時点で0円です。復帰できる病気ほど差が出ます。
りそな銀行の団信革命にも免責の条件はある
良いことばかりではありません。公式の注記にお借入日から90日以内に診断確定されたがんなど対象外となる場合がありますとあります。
急性心筋梗塞・脳卒中は60日以上所定の状態が継続または所定の手術をしたらが条件です。診断だけでは対象になりません。
団信の選び方は団信が不安で通院中でも住宅ローンは組める?にまとめています。
りそな銀行の団信革命は毎月いくらの負担になるか
上乗せ年0.250パーセントを金額に置き換えます。借入3,000万円・35年で当社が計算しました。
金利1.0パーセントなら毎月84,686円、1.25パーセントなら毎月88,226円です。差は毎月3,540円になります。
35年では総額で約149万円です。掛け捨ての保険と考えると、月3,540円で残高3,000万円の保障を買っていることになります。
| 金利 | 毎月の返済額 | 35年の総返済額 |
|---|---|---|
| 年1.000%(団信革命なし) | 84,686円 | 35,567,998円 |
| 年1.250%(団信革命あり) | 88,226円 | 37,054,872円 |
| 差 | +3,540円 | +1,486,874円 |
同じ保障を民間の医療保険や就業不能保険で買うといくらかを比べると、判断しやすくなります。
りそな銀行の団信革命は一般団信から中途加入できる
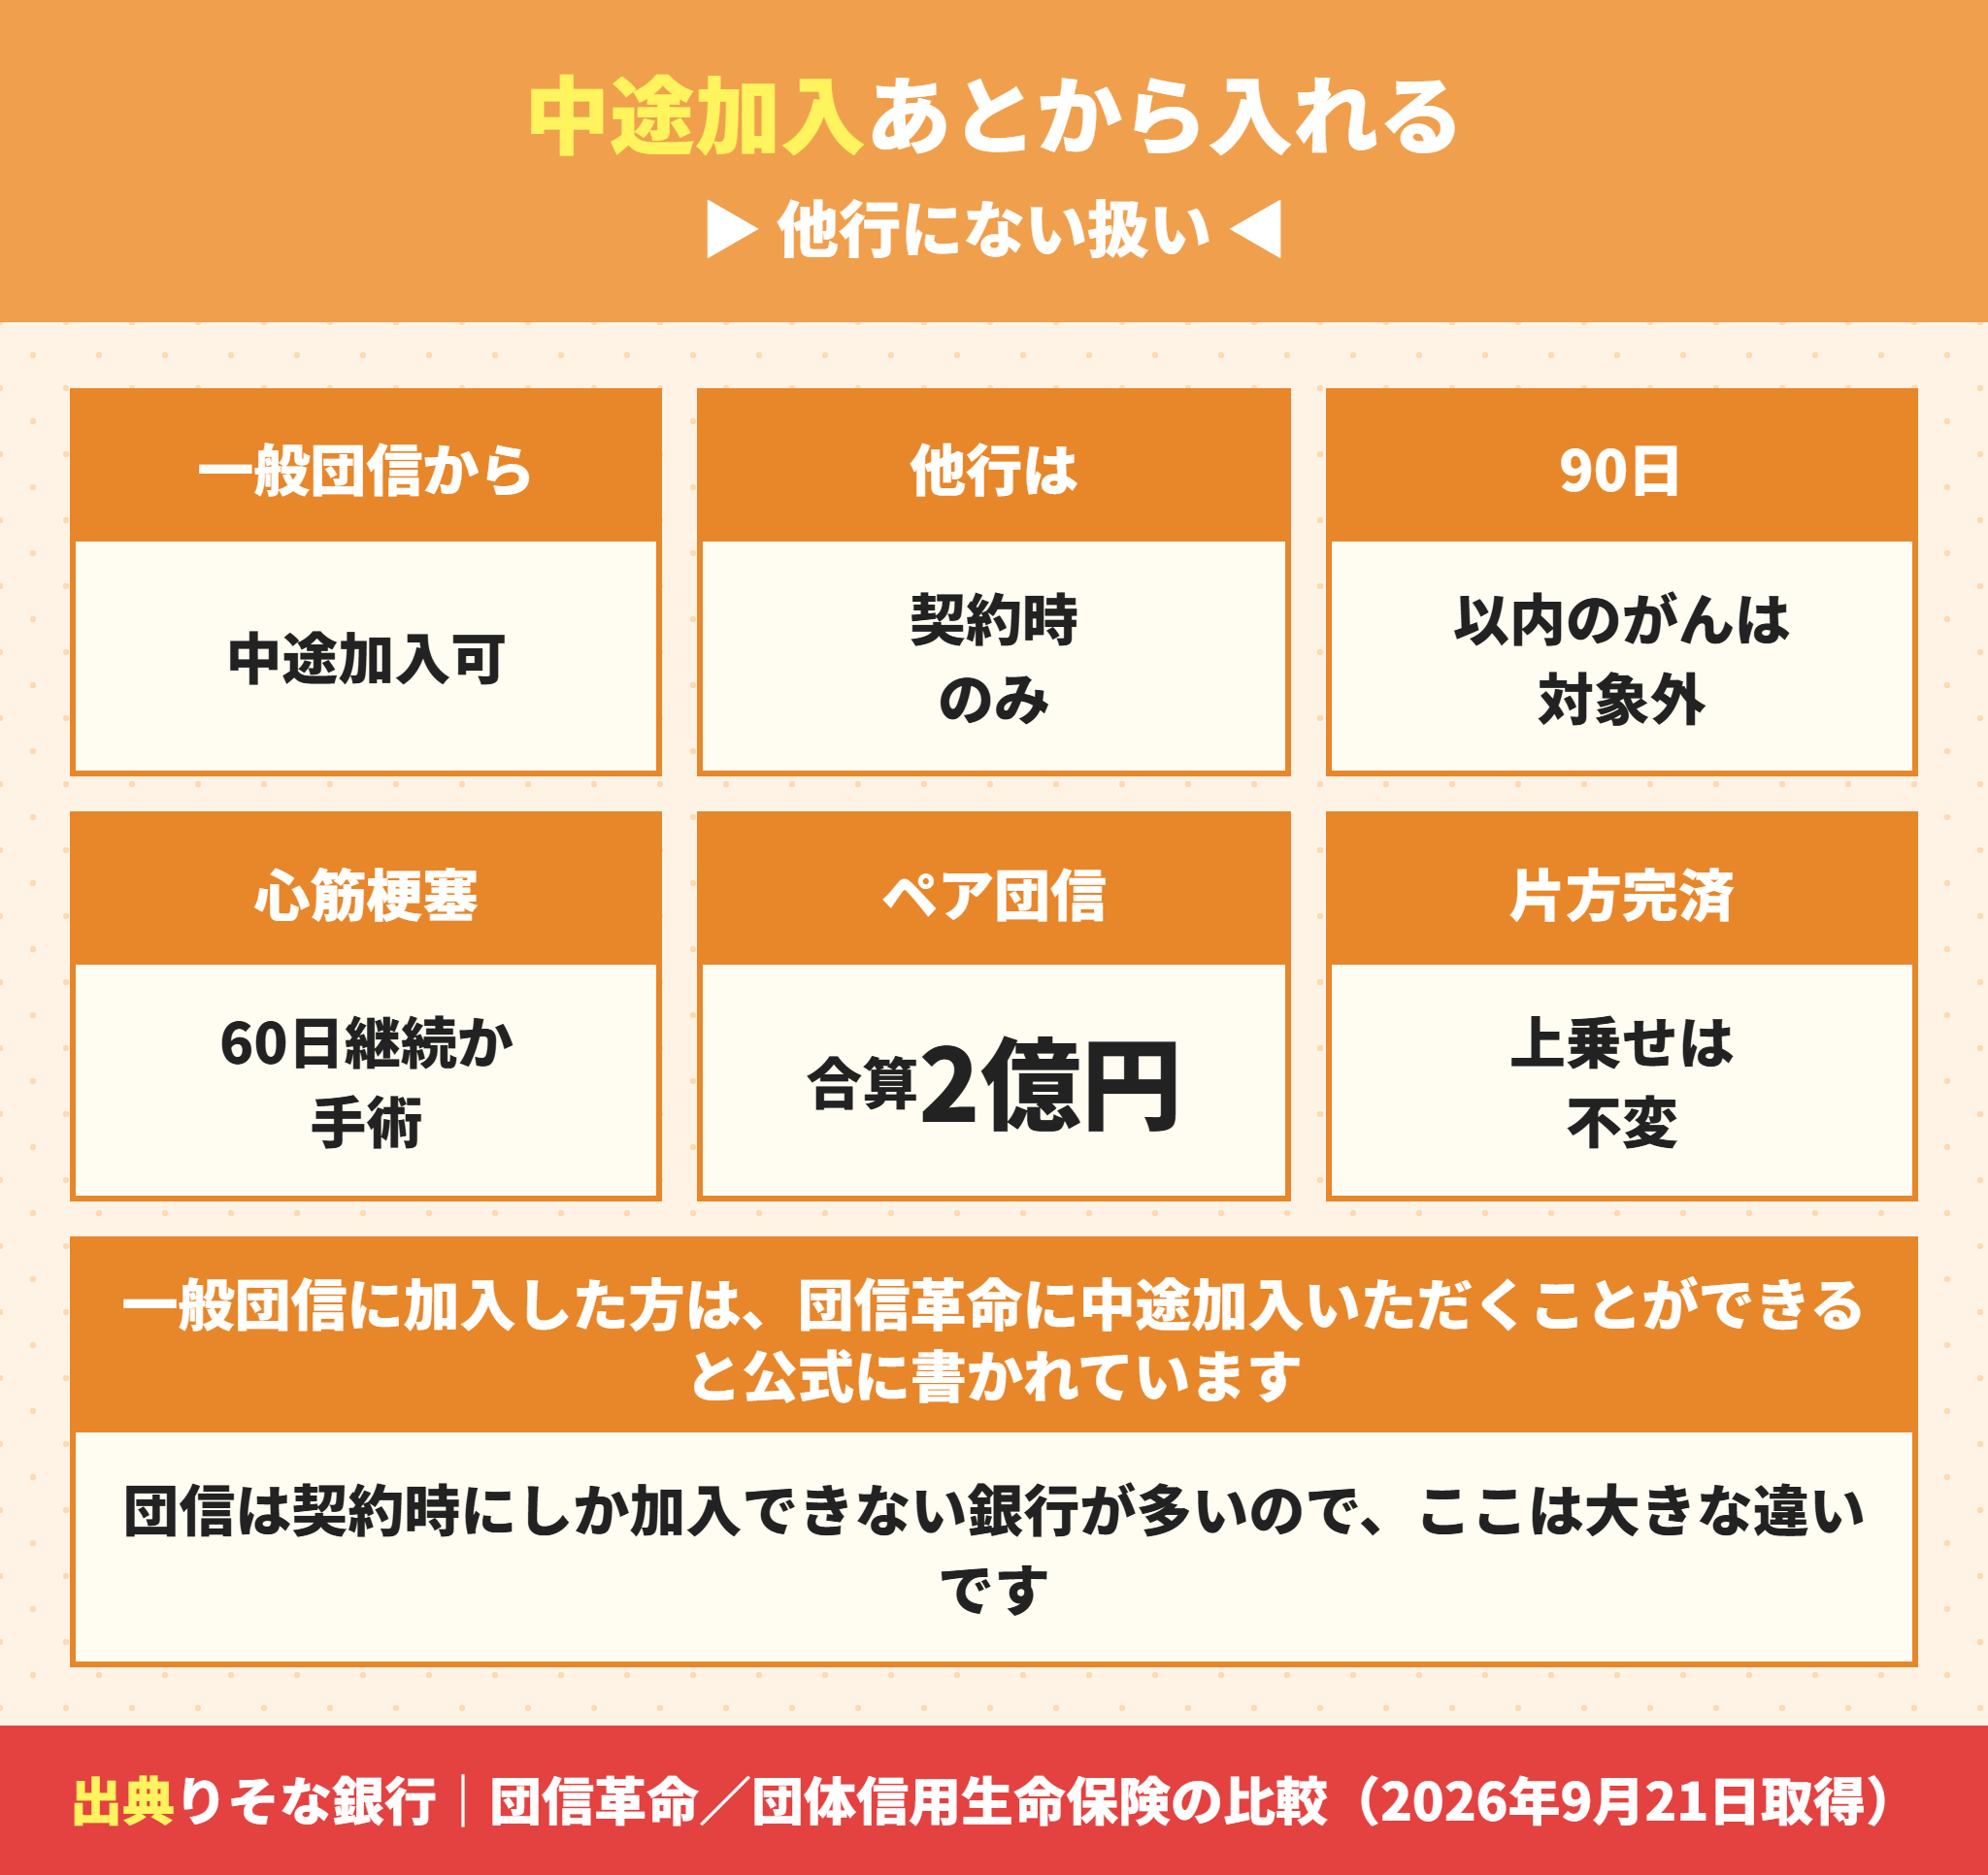
もう1つ、他行と大きく違う点があります。一般団信で借りたあとから中途加入できるということです。
りそな銀行は契約後でも団信革命に入れる
公式に一般団信にご加入頂いた方は、団信革命に中途加入いただくことができますと書かれています。
取扱条件等の詳細は各店舗に問い合わせる形ですが、制度として中途加入の道があることが明記されています。
他の銀行は団信を契約時にしか選べない
比べると差がはっきりします。イオン銀行は公式に団信に加入できるタイミングは住宅ローンのご契約時のみ「ご契約後に団信に加入することはできません」と書いています。
つまり多くの銀行では契約日が最後のチャンスです。借りたあとに考えが変わっても、借り換えるまで変更できません。
りそな銀行はその制約がありません。迷ったらまず一般団信で借りて、あとから検討するという進め方ができます。
りそな銀行で中途加入を前提に考えるときの注意
中途加入できるとはいえ、中途加入でも健康状態の審査は1からやり直しになります。
団信は保険なので、加入時点の健康状態で引受けが判断されます。借りたあとに病気が見つかってから申込んでも、通らない可能性があります。
つまり健康なうちに決めるほうが確実です。中途加入は「いつでも入れる」ではなく「入れる道が残っている」という意味だと考えてください。
公式も「お取扱い条件等の詳細は、各店舗等にお問い合わせください」と書いています。
りそな銀行のペアローン団信の扱い
ペアローンで借りる場合の団信にも注記があります。
公式にペアのうち片方が全額繰上返済しても、ペア相手の上乗せ金利は変わりませんとあります。
またペアローン団信は既加入金額も含めてご夫婦等合算で2億円以内です。
ペアローンの仕組みはペアローンと連帯債務の違いに整理しています。
ラクチン君団信を「あとから変えられない前提」で選ぶのはけっこうな重荷です。りそな銀行は中途加入ができるので、最初の判断に迷ったときの逃げ道があるという点が実務では効きます。
りそな銀行の住宅ローン金利は2つの条件で0.08パーセント下がる
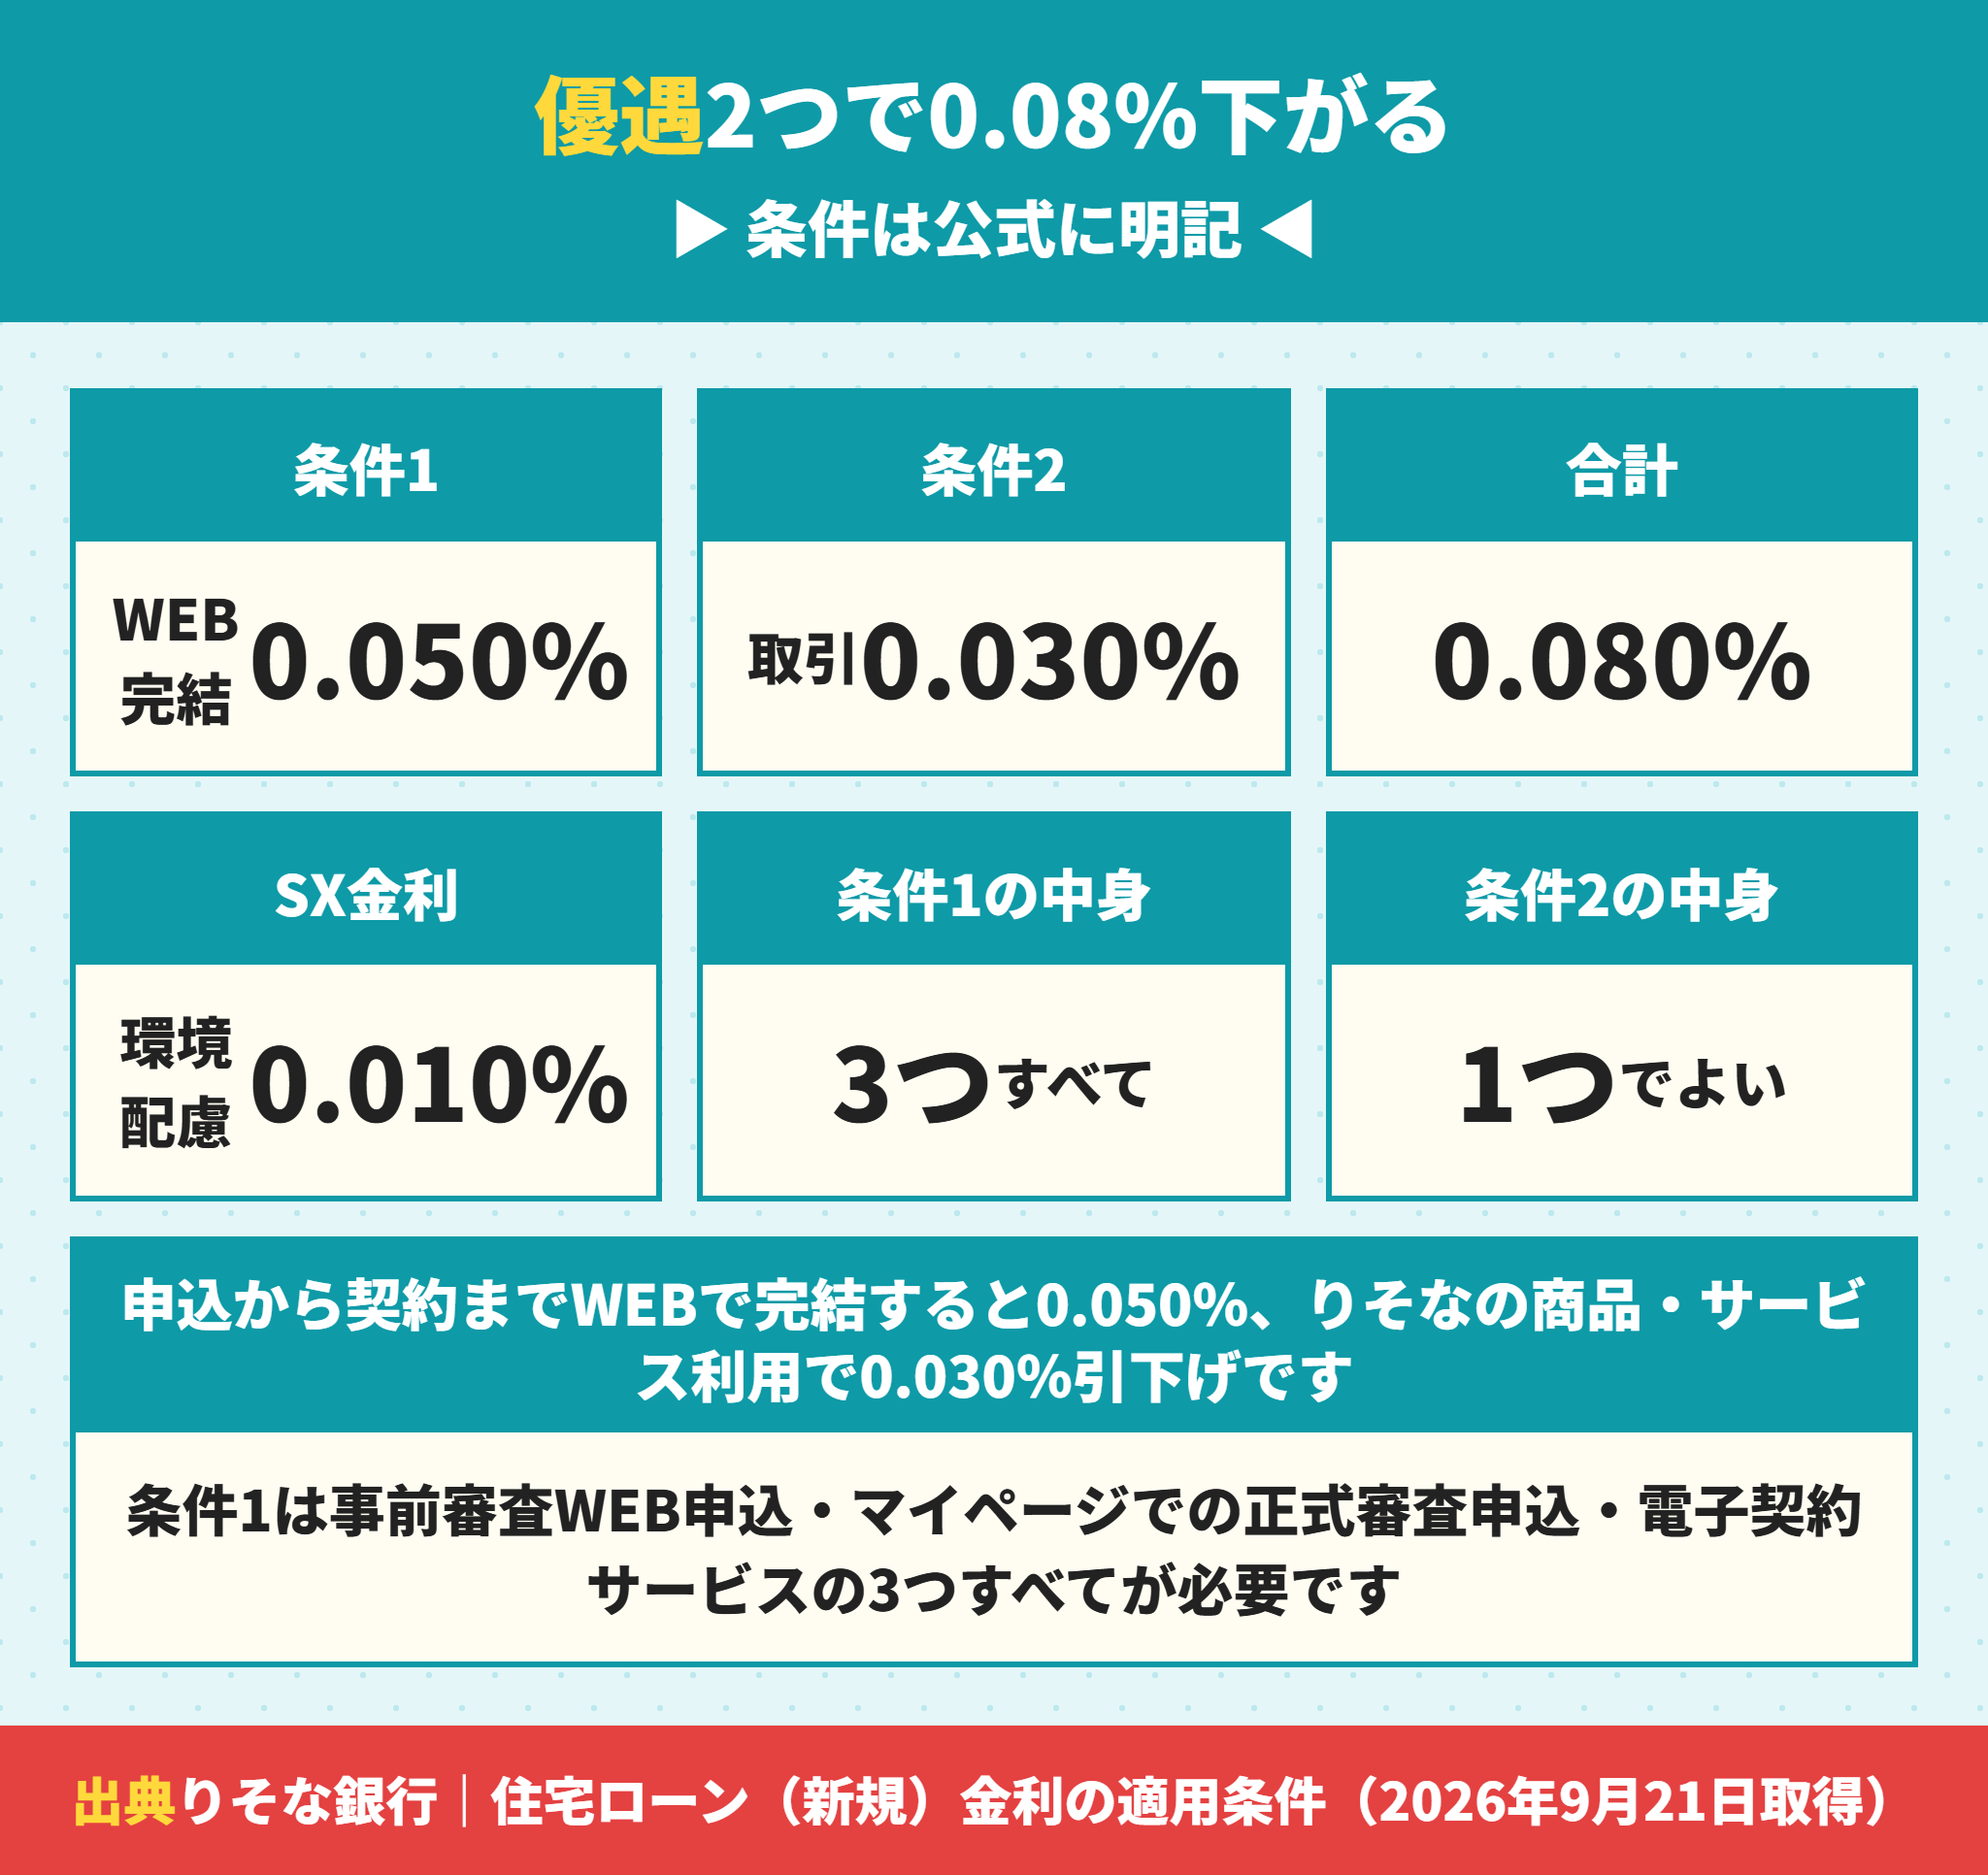
金利は通常金利から2段階で引き下げる形になっています。
りそな銀行の条件1はWEBで完結させること
公式に「お申込み〜ご契約までWEBで完結」で通常金利から年0.050パーセント引き下げとあります。
ただし下記3つの条件を全て満たす方が対象です。
- りそな住宅ローン事前審査WEB申込
- りそな住宅ローンマイページによる正式審査申込の利用
- りそな住宅ローン電子契約サービスの利用(非対面電子契約、店頭電子契約いずれも可)
電子契約は店頭での電子契約でも対象と書かれています。店舗に行っても条件は満たせます。
りそな銀行の条件2は取引を1つ持つこと
条件2は「りそなの商品・サービスのご利用」で通常金利から年0.030パーセント引き下げです。
こちらは下記のうちいずれか一つをご利用いただける方なので、1つ満たせば足ります。
| 条件2で認められる取引 |
|---|
| 給与振込 |
| りそなデビットカード〈プレミアム〉のご契約 |
| りそなクレジットカード〈クラブポイントプラス〉JCBゴールドのご契約 |
給与振込が一番ハードルが低いはずです。勤務先の振込先を1つ変えるだけで0.030パーセント下がります。
りそな銀行の環境等配慮型住宅は0.010パーセント引下げ
物件側の条件もあります。環境等配慮型住宅ならSX金利プランで年0.010パーセント引下げです。
近年の新築の建売は省エネ基準に適合しているものが多いので、当てはまる可能性があります。物件の等級は住宅性能評価書で確認します。
等級の見方は断熱等級とは|等級4と5の違いとUA値の目安と住宅性能評価書の見方に書いています。
りそな銀行で金利を下げる4つの手
事前審査からWEBで申込み、マイページと電子契約まで使う(年0.050%)
給与振込をりそな銀行にする(年0.030%)
物件が環境等配慮型住宅に当たるか確認する(年0.010%)
団信革命を付けるなら年0.250%の上乗せとの差引きで判断する
りそな銀行の融資手数料は2.2パーセントか金利0.3パーセント上乗せか
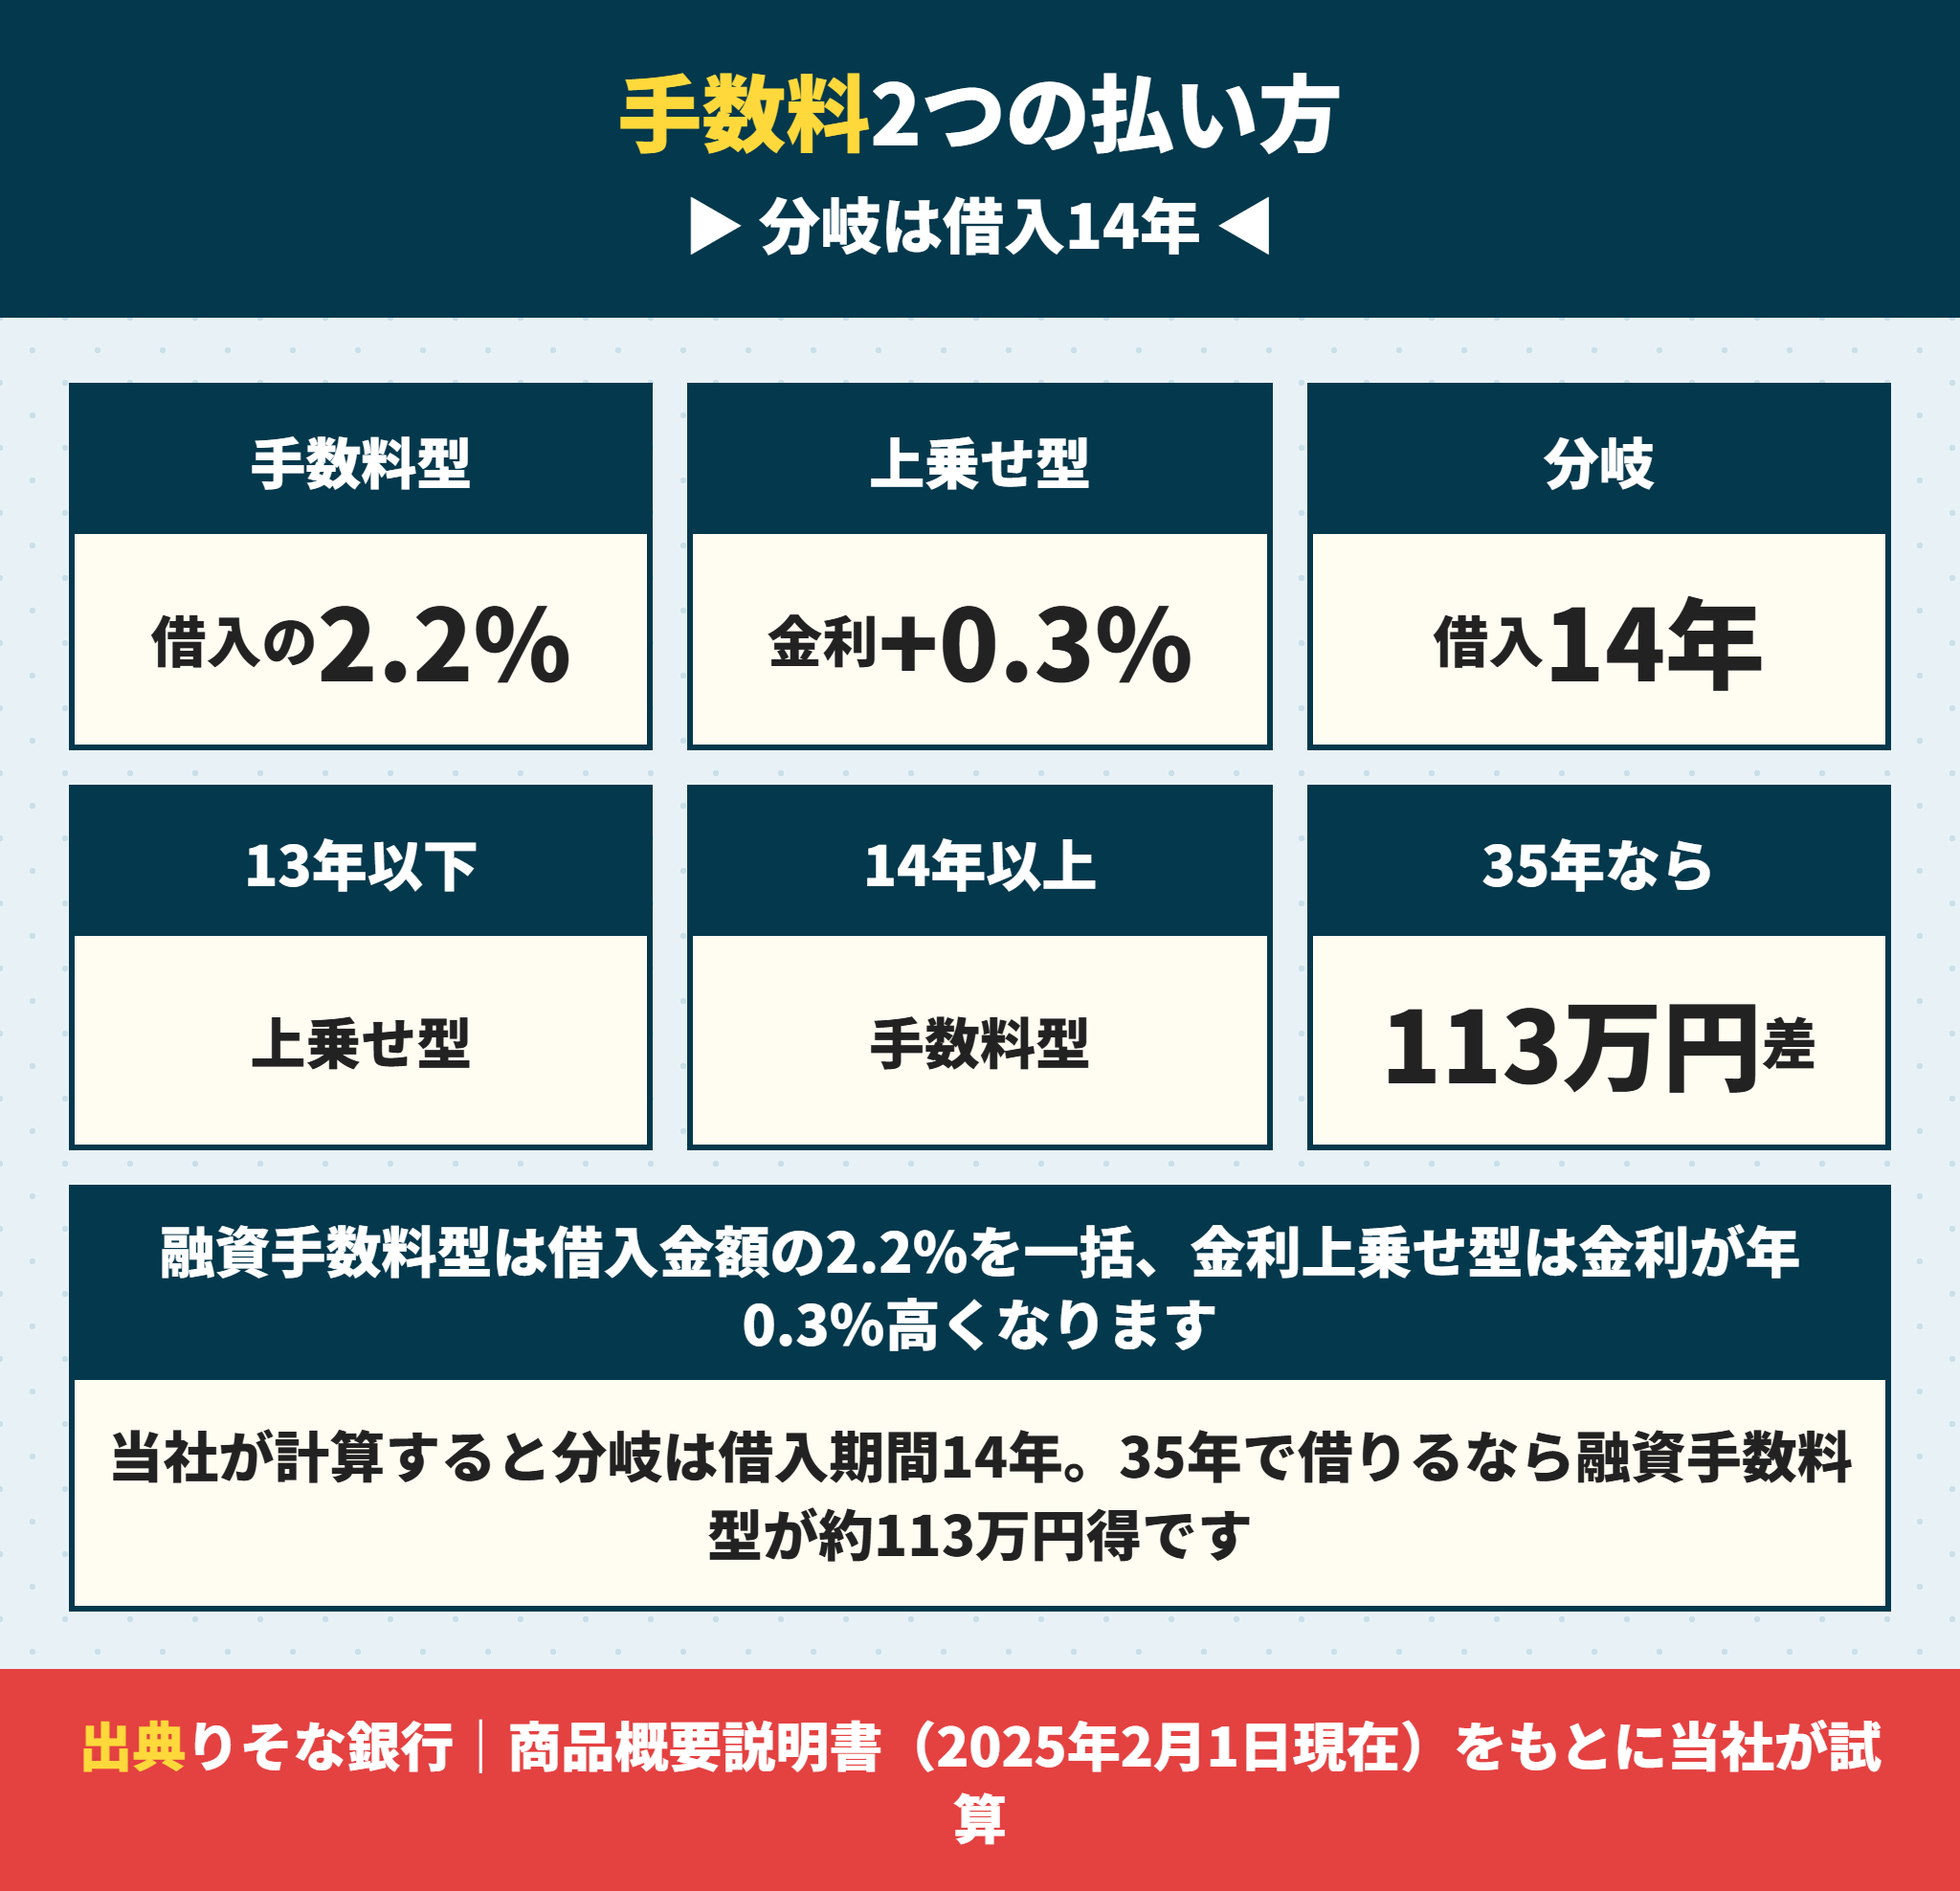
費用のところが分かれます。融資手数料の払い方が2つあります。
りそな銀行の融資手数料型は借入金額の2.2パーセント
商品概要説明書には【融資手数料型】について融資手数料(お借入金額の2.2%に相当する金額[消費税等込])をお借入時に一括してお支払いと書かれています。
借入3,000万円なら66万円です。注記に繰上返済時に融資手数料の返戻はございませんともあります。
りそな銀行の金利上乗せ型は金利が0.3パーセント高い
【金利上乗せ型】は「融資手数料はお借入金利に含まれます」という形です。
団信の告知と診断書が必要になる条件は団信は厳しい?審査するのは保険会社 告知義務違反でも無関係な原因なら保険金は出るに、保険法の条文と銀行別の加入年齢をまとめています。
団信革命の上乗せを金額に直すとがん団信は必要?上乗せ年0.3%は35年で182万円とステージ2以上の落とし穴に、上乗せ幅を金額に直した表と各行の条件を並べています。
永住権がない方の選択肢は永住権なしで住宅ローンは組める?外国籍の方が関西の建売を買う頭金20%と期間15年に、専用商品の条件と必要な現金を表で出しています。
借入時に手数料を払う必要はありませんが、お借入金利は融資手数料型のお借入金利に年0.3%を加えた金利になります。
つまり66万円を先に払うか、金利で35年かけて払うかの選択です。
りそな銀行の分岐は借入期間14年
どちらが得かを当社で計算しました。借入3,000万円、金利1.0パーセントを基準にして0.3パーセントを足した1.3パーセントと比べます。
| 借入期間 | 融資手数料型の総額 | 金利上乗せ型の総額 | 差 |
|---|---|---|---|
| 10年 | 32,197,484円 | 32,008,462円 | 上乗せ型が189,021円得 |
| 13年 | — | — | 上乗せ型が42,142円得 |
| 14年 | — | — | 手数料型が7,505円得 |
| 20年 | 33,772,390円 | 34,084,966円 | 手数料型が312,576円得 |
| 35年 | 36,227,998円 | 37,356,755円 | 手数料型が1,128,757円得 |
分岐は借入期間14年でした。借入額を2,500万円や3,500万円に変えても、分岐は同じ14年です。
つまり13年以下なら金利上乗せ型、14年以上なら融資手数料型です。建売の購入で35年を組むなら、融資手数料型のほうが約113万円得になります。
毎月の返済額で見ると、35年では手数料型84,686円に対して上乗せ型88,945円で、4,259円の差です。
りそな銀行で融資手数料の型を決める順番
借入期間が14年以上か(14年以上なら融資手数料型)
繰上返済で期間を大きく縮める予定があるか(縮めるなら上乗せ型も選択肢)
手元に66万円(借入3,000万円の場合)を残す必要があるか
繰上返済しても融資手数料は返ってこないことを知っているか
手元の現金を残したいので上乗せ型にしたいのですが、損ですよね。
ラクチン君35年で組むなら総額では損です。ただし手元に66万円残ります。その66万円を何に使うかで判断してください。外構や家具に使うなら、別のローンを組むより安いこともあります。
りそな銀行の保証料は借入金利に含まれる
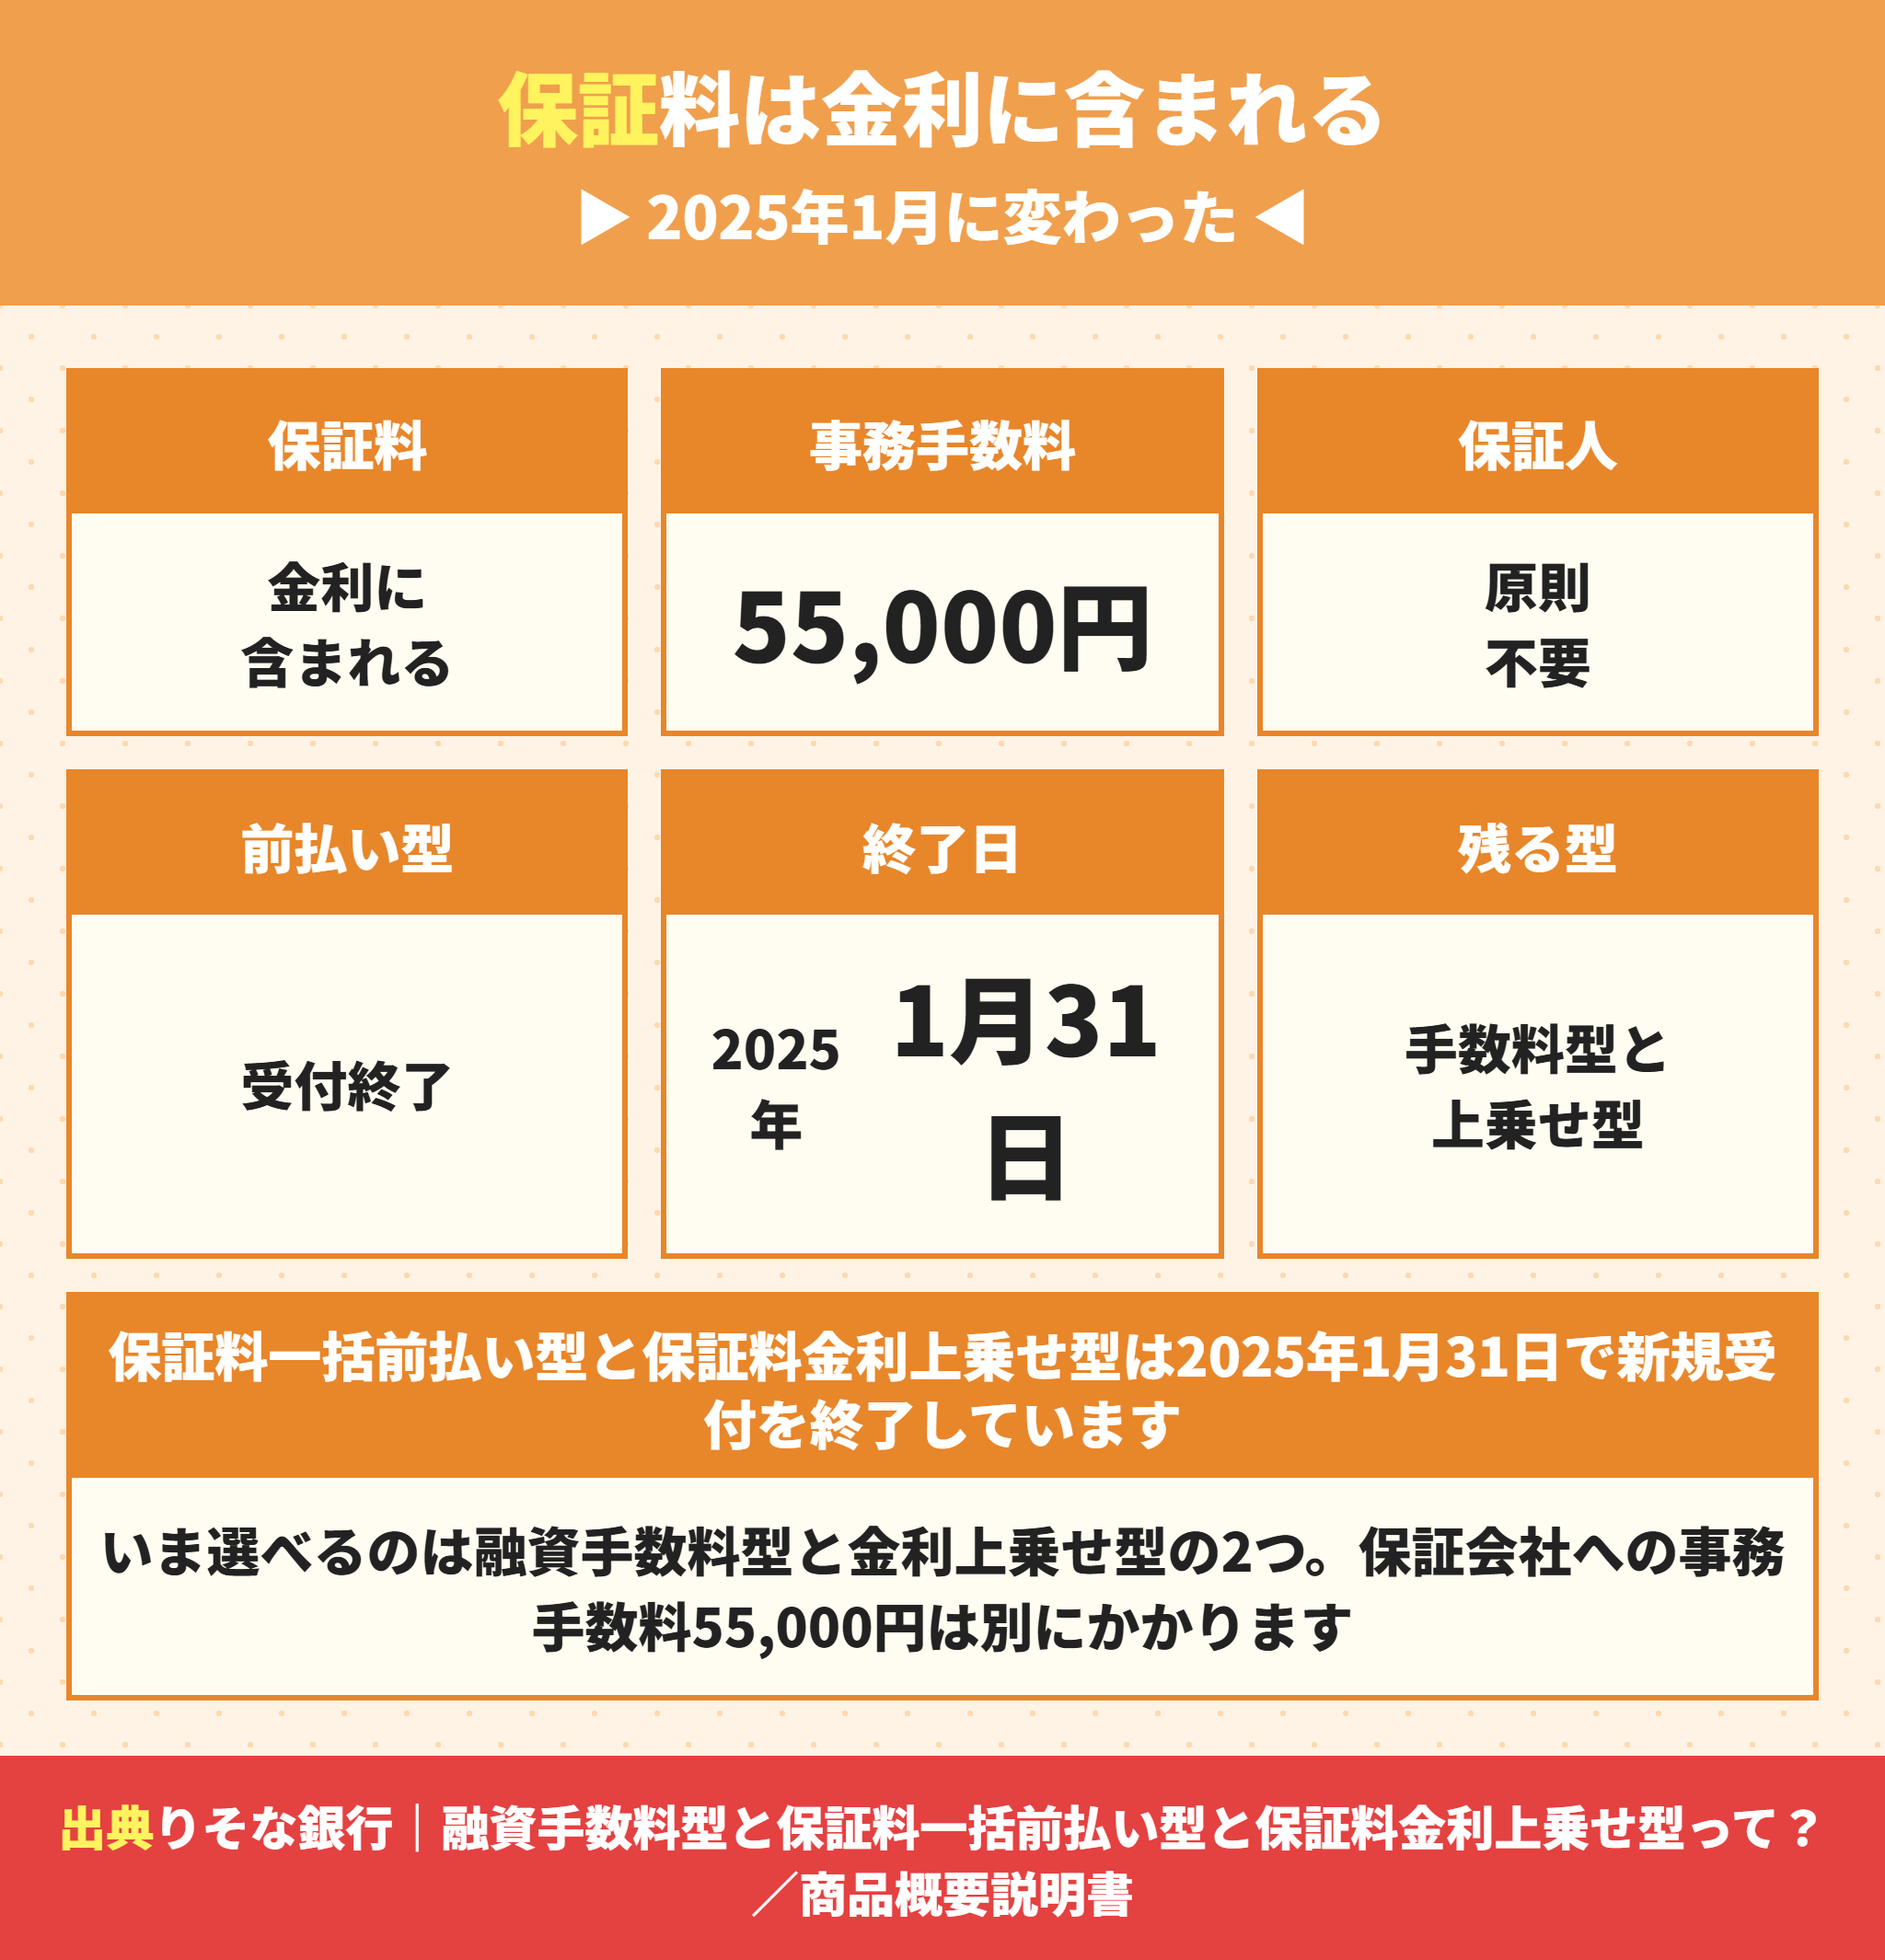
保証料の扱いも押さえておきます。2025年1月31日に選択肢が4つから2つに減った。
りそな銀行は保証料の前払い型の受付を終了した
公式の説明ページには、保証料の支払方法について4つのプランがあったと書かれています。融資手数料型、金利上乗せ型、保証料一括前払い型、保証料金利上乗せ型です。
そして「保証料一括前払い型」「保証料金利上乗せ型」は2025年1月31日で新規受付を終了しましたと明記されています。
つまりいま選べるのは融資手数料型と金利上乗せ型の2つだけです。古い記事は4プランのまま書いていることがあるので注意してください。
りそな銀行の保証料は金利に含まれている
商品概要説明書には保証会社宛の保証料はお借入金利に含まれますとあります。
つまり保証料を別に払う必要はありません。金利の中にすでに入っているという整理です。
りそな銀行は保証会社の事務手数料が55,000円かかる
ただし別の手数料があります。商品概要説明書に事務取扱手数料55,000円(消費税等込)を保証会社にお支払いいただきますと書かれています。
つまり借入3,000万円・融資手数料型なら、融資手数料66万円+保証会社事務手数料5.5万円=71.5万円です。
りそな銀行の保証料の扱いが他行とどう違うか
保証料の扱いは銀行で分かれます。ネット銀行は保証会社を使わないので保証料0円という設計が多数です。
auじぶん銀行もドコモSMTBネット銀行も、事務手数料が借入金額の2.2パーセントで保証料の記載はありません。
りそな銀行は保証会社を使いますが、保証料は借入金利に含めるという形にしています。結果として、借りる側が別に保証料を払うことはありません。
違いが出るのは保証会社への事務取扱手数料55,000円です。ネット銀行にはこの項目がありません。
りそな銀行の保証人は原則不要
保証会社を使うので保証人は原則不要で保証料は0円です。
例外が2つあります。年収合算者がいる場合はその年収合算者、団信に加入しない場合は法定相続人1名以上が連帯保証人になります。
さらに注記があります。借入対象物件に賃貸部分や店舗部分を併用する住宅ローンは年収合算や団信を付保しない取扱いができないとされています。店舗併用住宅を考えている場合は確認してください。
りそな銀行で借入3,000万円のときに出ていく費用
融資手数料 660,000円(借入金額の2.2%・融資手数料型を選んだ場合)
保証会社の事務取扱手数料 55,000円
保証料 0円(借入金利に含まれる)
印紙税・抵当権設定の登録免許税・司法書士報酬は別途必要
諸費用の全体像は建売の諸費用はいくら?内訳と現金で用意するお金に、買ったあとの税金は新築の固定資産税はいくら?にまとめています。
りそな銀行の繰上返済手数料は窓口だと有料
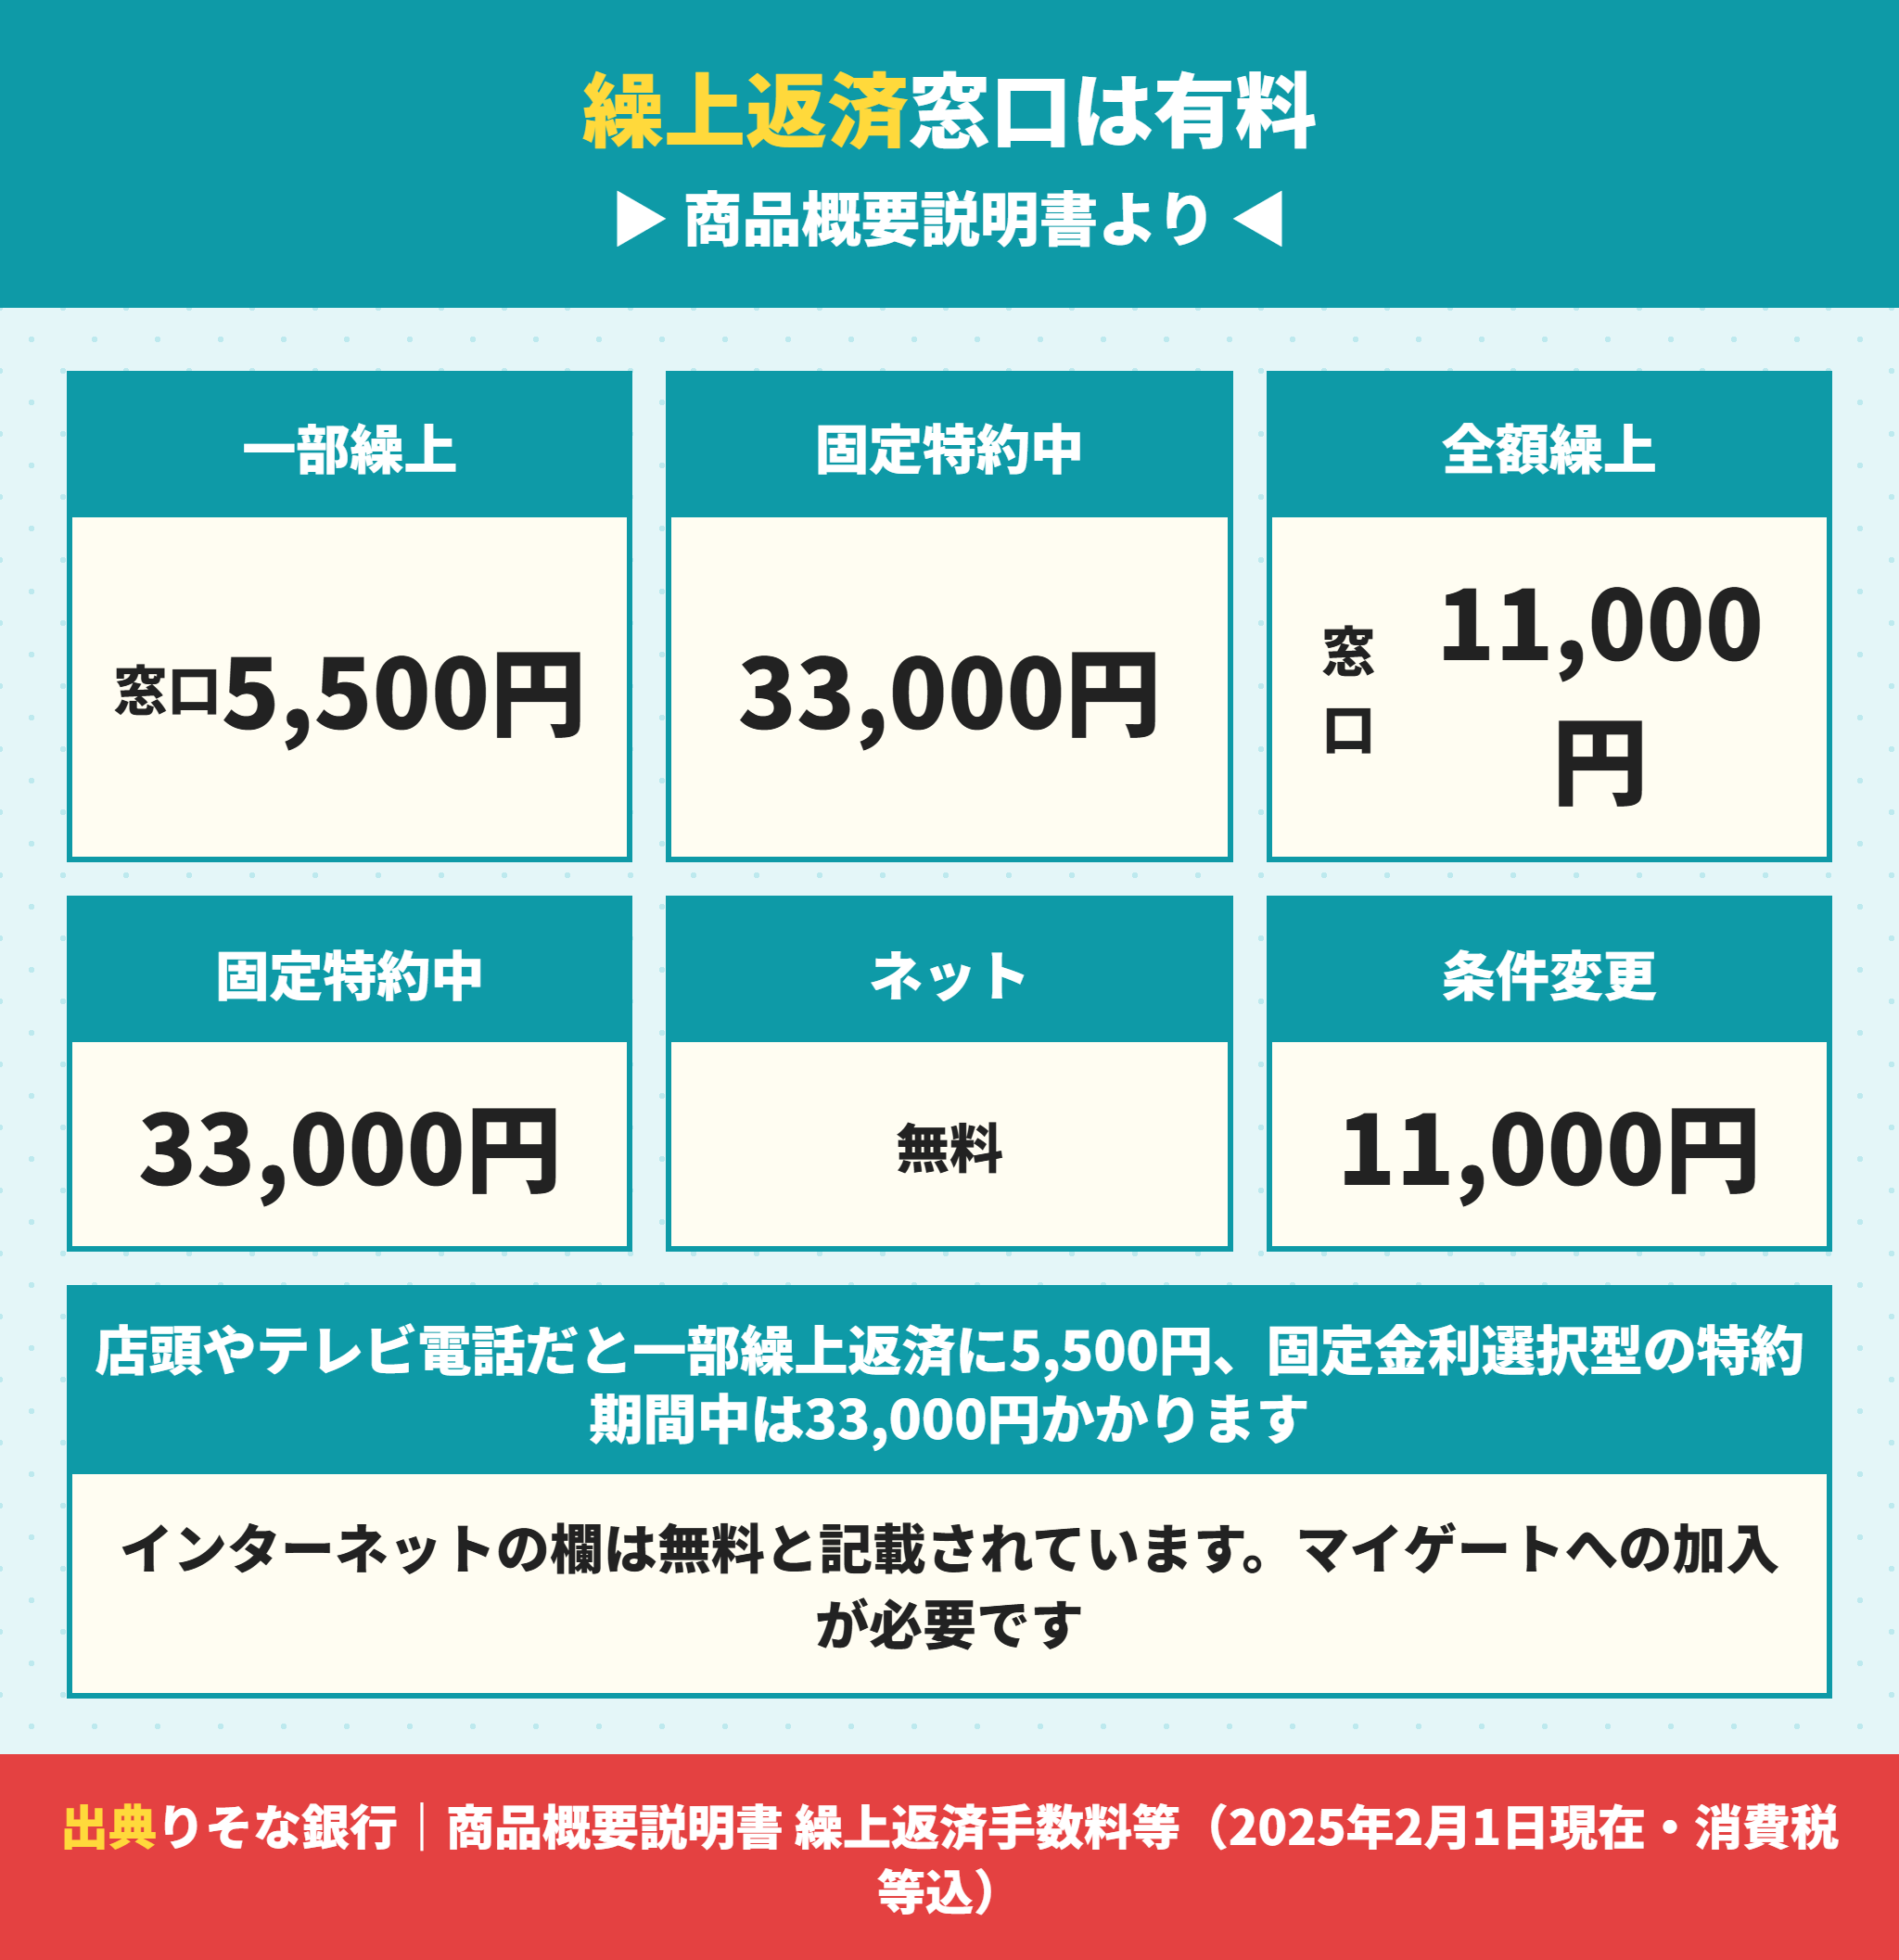
借入後の手数料も商品概要説明書に表があります。店頭は5,500円でネットは無料。
りそな銀行の店頭・テレビ電話の手数料
店頭やテレビ電話で手続きする場合の金額です。
| 手続きの内容 | 変動金利型(全期間固定金利型を含む) | 固定金利選択型の特約期間中 |
|---|---|---|
| 一部繰上返済 | 5,500円 | 33,000円 |
| 全額繰上返済 | 11,000円 | 33,000円 |
| 固定金利特約期間設定 | 5,500円 | — |
注目は固定金利選択型の特約期間中は33,000円という金額です。固定で借りている間に繰上返済すると、一部でも全額でも33,000円かかります。
りそな銀行はインターネットなら無料
同じ表のインターネットの行には無料と記載されています。ただしマイゲートへのご加入が必要です。
さらに「インターネットによる一部繰上返済および固定金利特約期間設定には、受付時期や金額等の条件があります」という注記があります。
インターネットの行には「お取扱いできません」という記載もあり、すべての手続きがネットでできるわけではありません。
りそな銀行の条件変更手数料は5,500円と11,000円
金利タイプに関わる手数料も決まっています。変動金利型から固定金利選択型に切り替える場合は条件変更手数料として5,500円です。
固定金利特約期間が終わって再度設定する場合も再設定手数料5,500円です。
それ以外の返済条件の変更は11,000円と記載されています。
繰上返済の効果は住宅ローンの繰り上げ返済は得?関西3行の手数料と174万円の効果で試算しています。
りそな銀行はアプリかマイゲートが原則必要
もう1つ、商品概要説明書に条件が書かれています。
「ご返済予定金額等の確認のため、原則マイゲート(インターネットバンキング)のご契約またはりそなグループアプリのダウンロードおよびセットアップが必要となります」。
紙で確認したい場合は費用がかかります。変動金利型で年2回の見直しの都度、返済予定表の郵送を希望すると1通440円です。
りそな銀行の住宅ローンの申込条件と借入金額
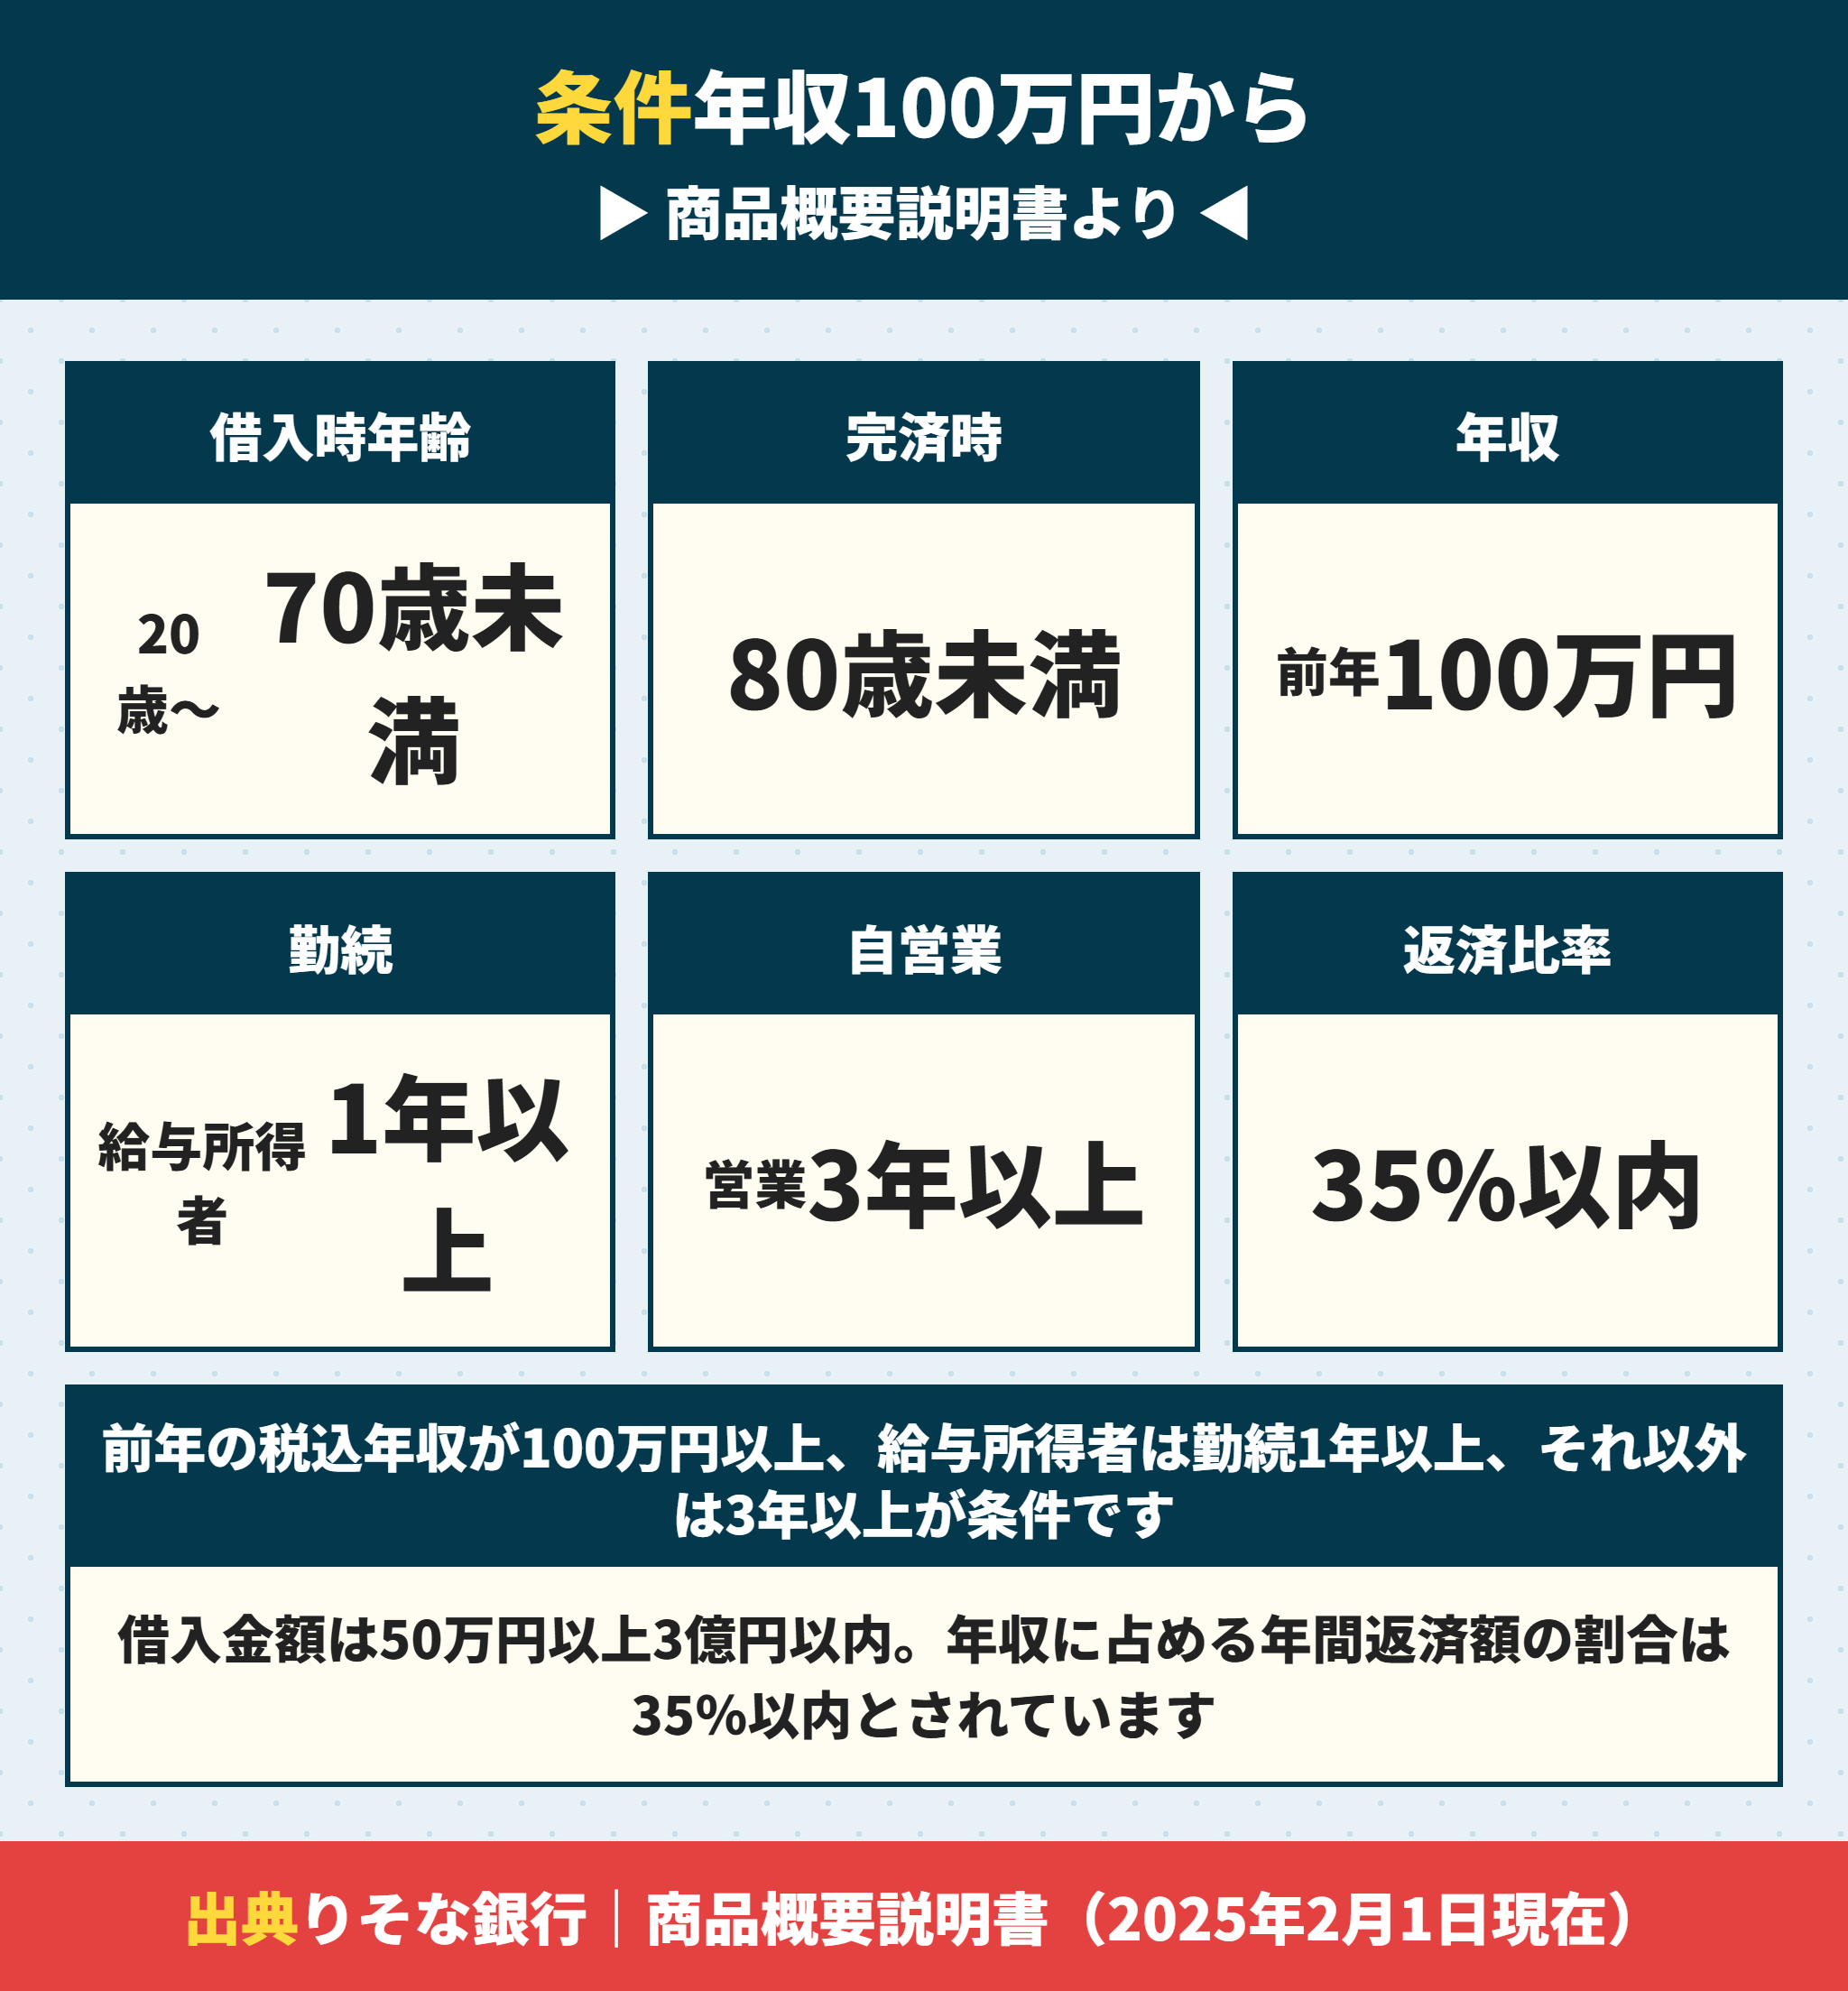
商品概要説明書から条件を並べます。年収100万円から申込めるのが特徴です。
りそな銀行の年齢と年収の条件
利用できる方の条件は次のとおりです。
- お借入時の年齢が満20歳以上満70歳未満で、最終ご返済時の年齢が満80歳未満
- 日本国籍の方、永住許可を受けている方または特別永住者の方
- 前年の税込年収が100万円以上
- 給与所得者は勤続年数が1年以上、給与所得者以外は勤続または営業年数が3年以上
- 団体信用生命保険に加入できる方(保険料は当社が負担)
注目は特別永住者の方が明記されていることです。他行は「日本国籍または永住許可」までのことが多く、ここは書き方が広いです。
自営業の方は勤続または営業年数が3年以上なので、給与所得者より長い期間が必要です。
りそな銀行の借入金額と返済比率
借入金額は50万円以上3億円以内(1万円単位)です。下限が50万円と低いのが特徴です。
ただし枠があります。税込年収に占める年間元利金返済額の割合が35パーセント以内、かつ保証会社が算出する担保価値の範囲内です。
注記に「上記の返済割合を超えるお申込みについても、お客さまの年収及び担保価値等に応じ、お取扱いできる場合があります」ともあります。
年収別の目安は住宅ローンの年収目安にまとめています。
諸費用も全部借りるつもりでいました。足りるでしょうか。
ラクチン君2,500万円の物件なら枠は250万円です。融資手数料と保証会社の事務手数料だけで60万円ほど使うので、残りは190万円。仲介手数料が無料の物件なら収まりますが、かかる物件だと厳しくなります。
りそな銀行は諸経費の借入が購入価格の1割まで
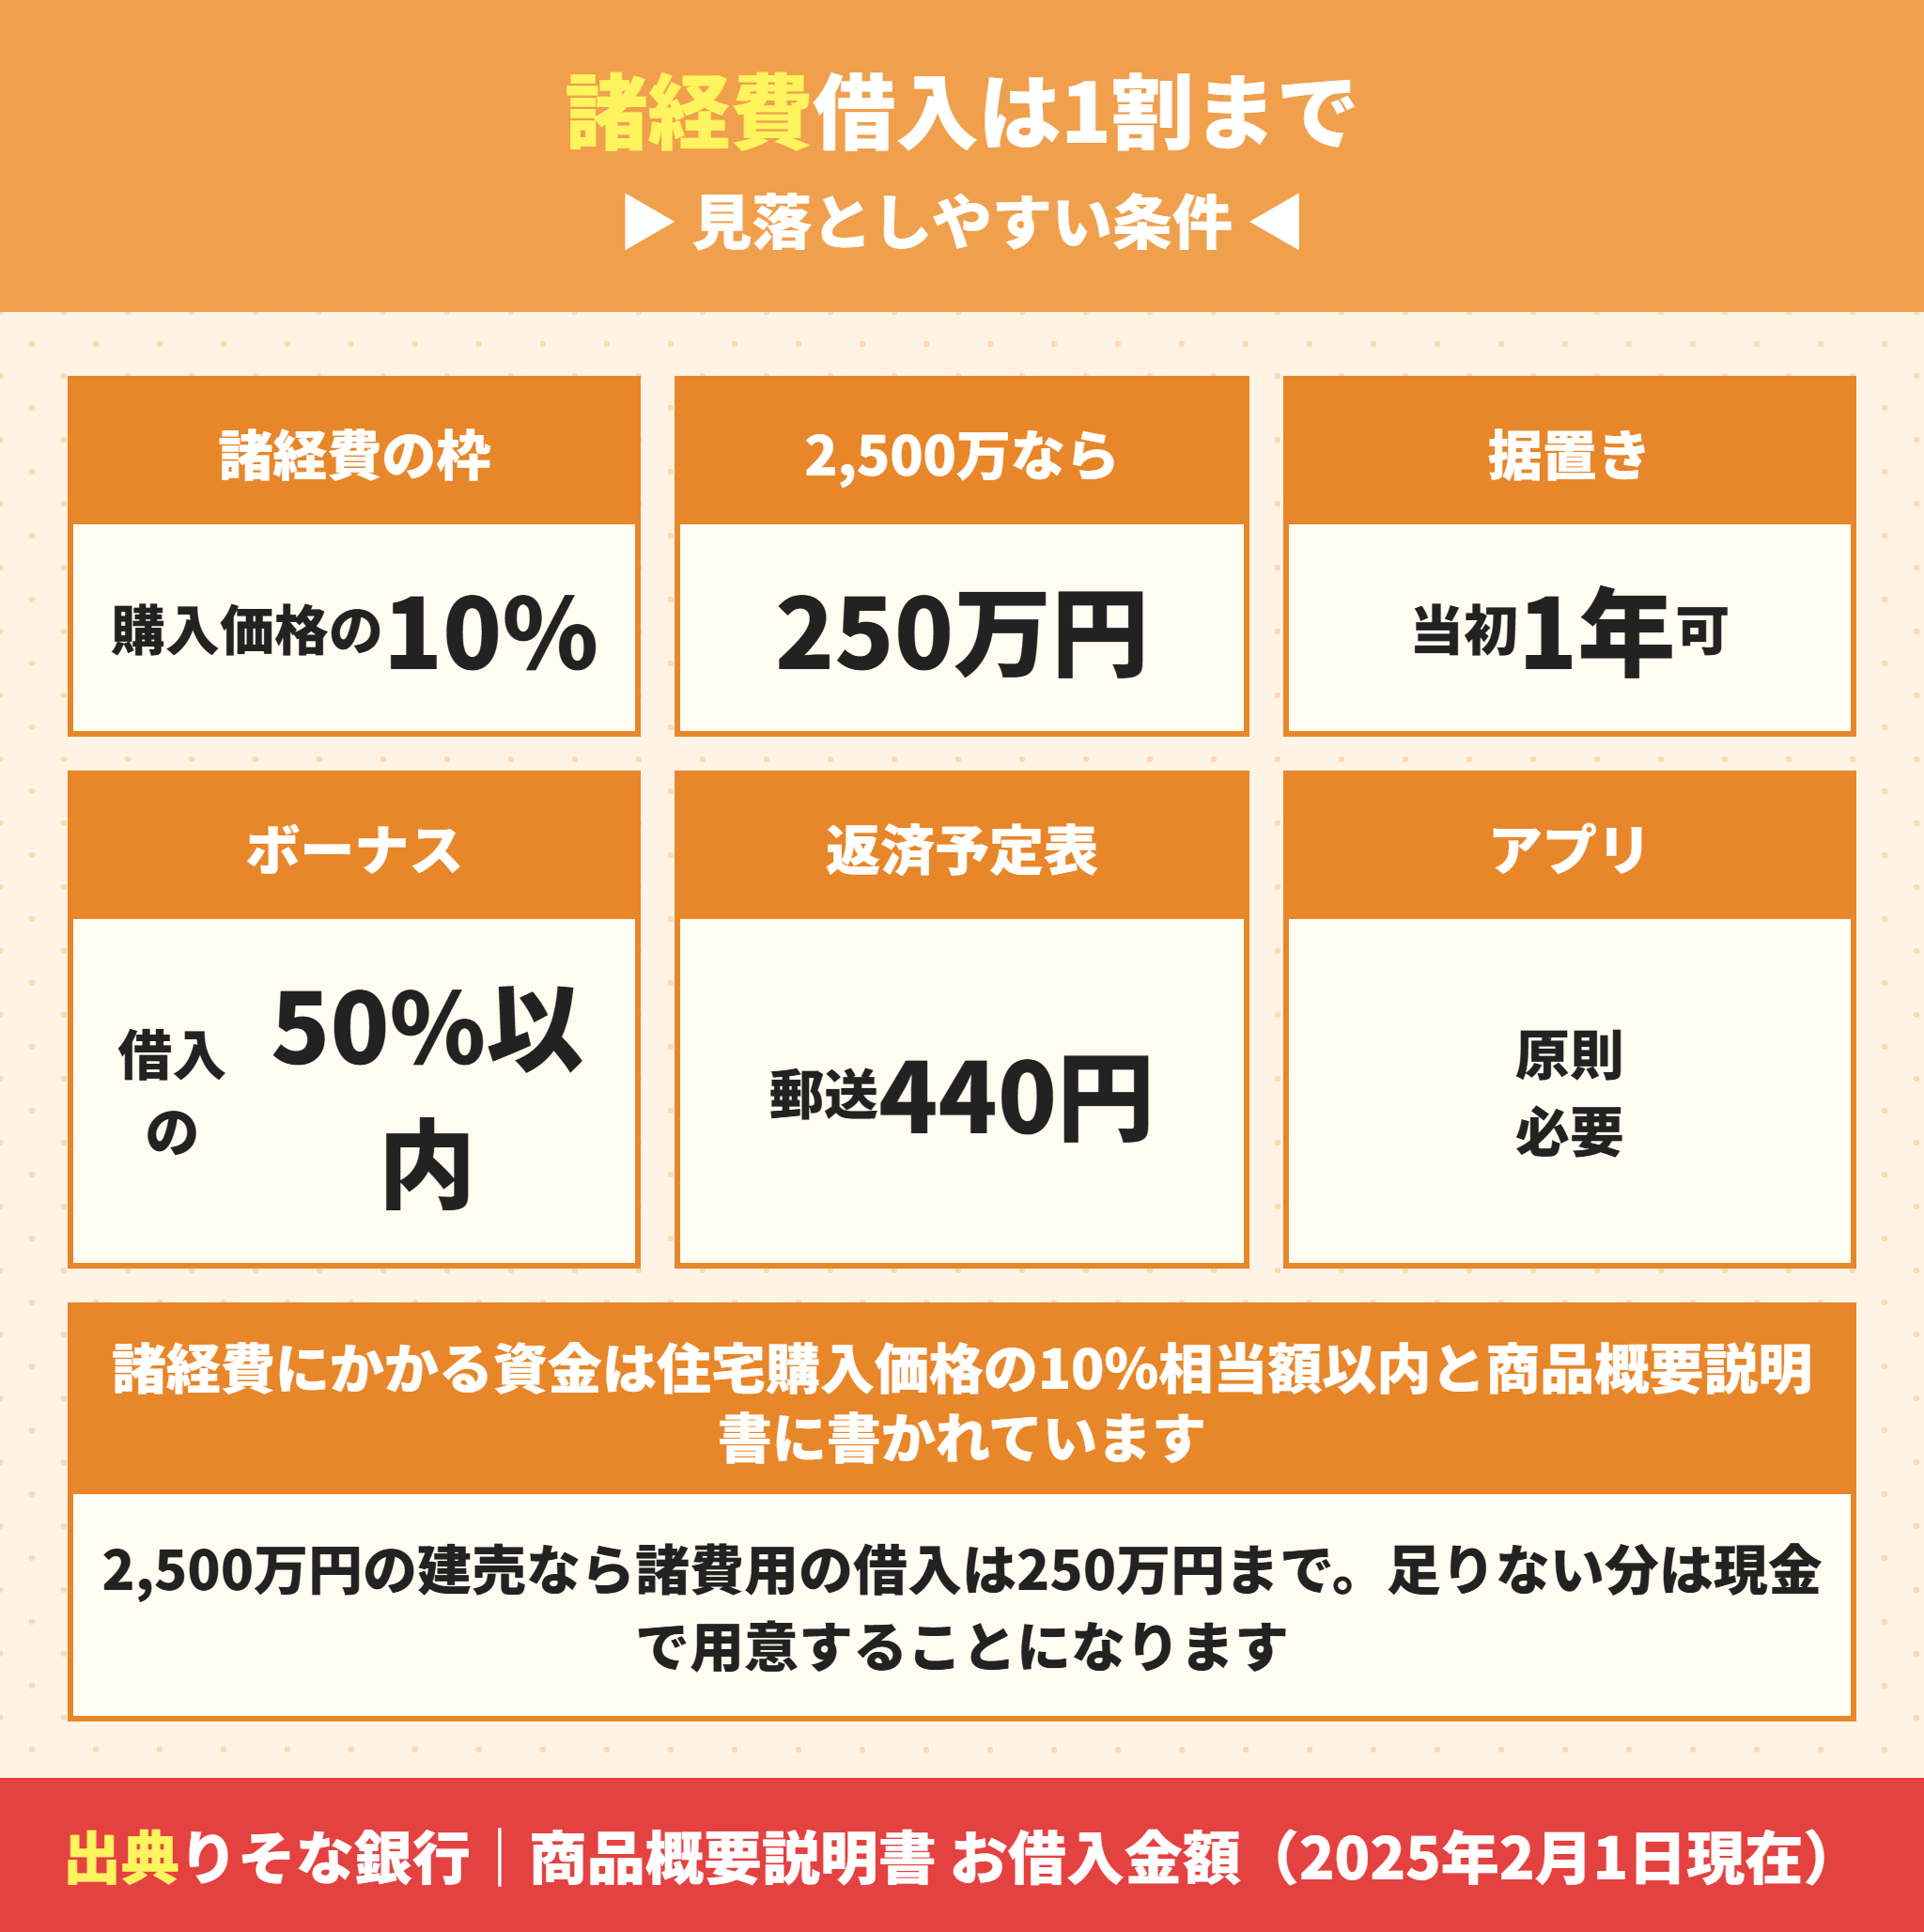
ここが見落としやすい制限です。商品概要説明書の借入金額の欄に、次の条件があります。
「諸経費にかかる資金は住宅購入価格の10%相当額以内」。
2,500万円の建売なら諸費用の借入は250万円までです。融資手数料55万円と保証会社事務手数料5.5万円だけで60.5万円かかるので、残りは190万円ほどになります。
仲介手数料・登記費用・火災保険料・固定資産税の清算金を足すと、枠に収まらないことがあります。その場合は現金で用意します。
 ラクチン君
諸費用をすべて借入に含める前提で資金計画を立てると、諸費用の枠は購入価格の10パーセントまで。当社は諸費用の内訳を先に出して、10パーセントの枠に収まるかを確認しています。
りそな銀行は当初1年間の元金据え置きができる
借入期間は1年以上40年以内(1年単位)です。
そして当初1年間は元金の返済を据置ける。引渡し直後に出費が重なる時期を、利息だけの支払いで乗り切れます。
ただし元金が減らない期間なので、据え置いた分は後で払うことになります。
りそな銀行の申込条件で引っかかりやすい3点
自営業は勤続または営業年数が3年以上(給与所得者は1年以上)
諸経費の借入は住宅購入価格の10パーセント相当額以内
店舗併用・賃貸併用の物件は年収合算や団信を付保しない取扱いができない
りそな銀行の住宅ローンを建売で使うときの段取り
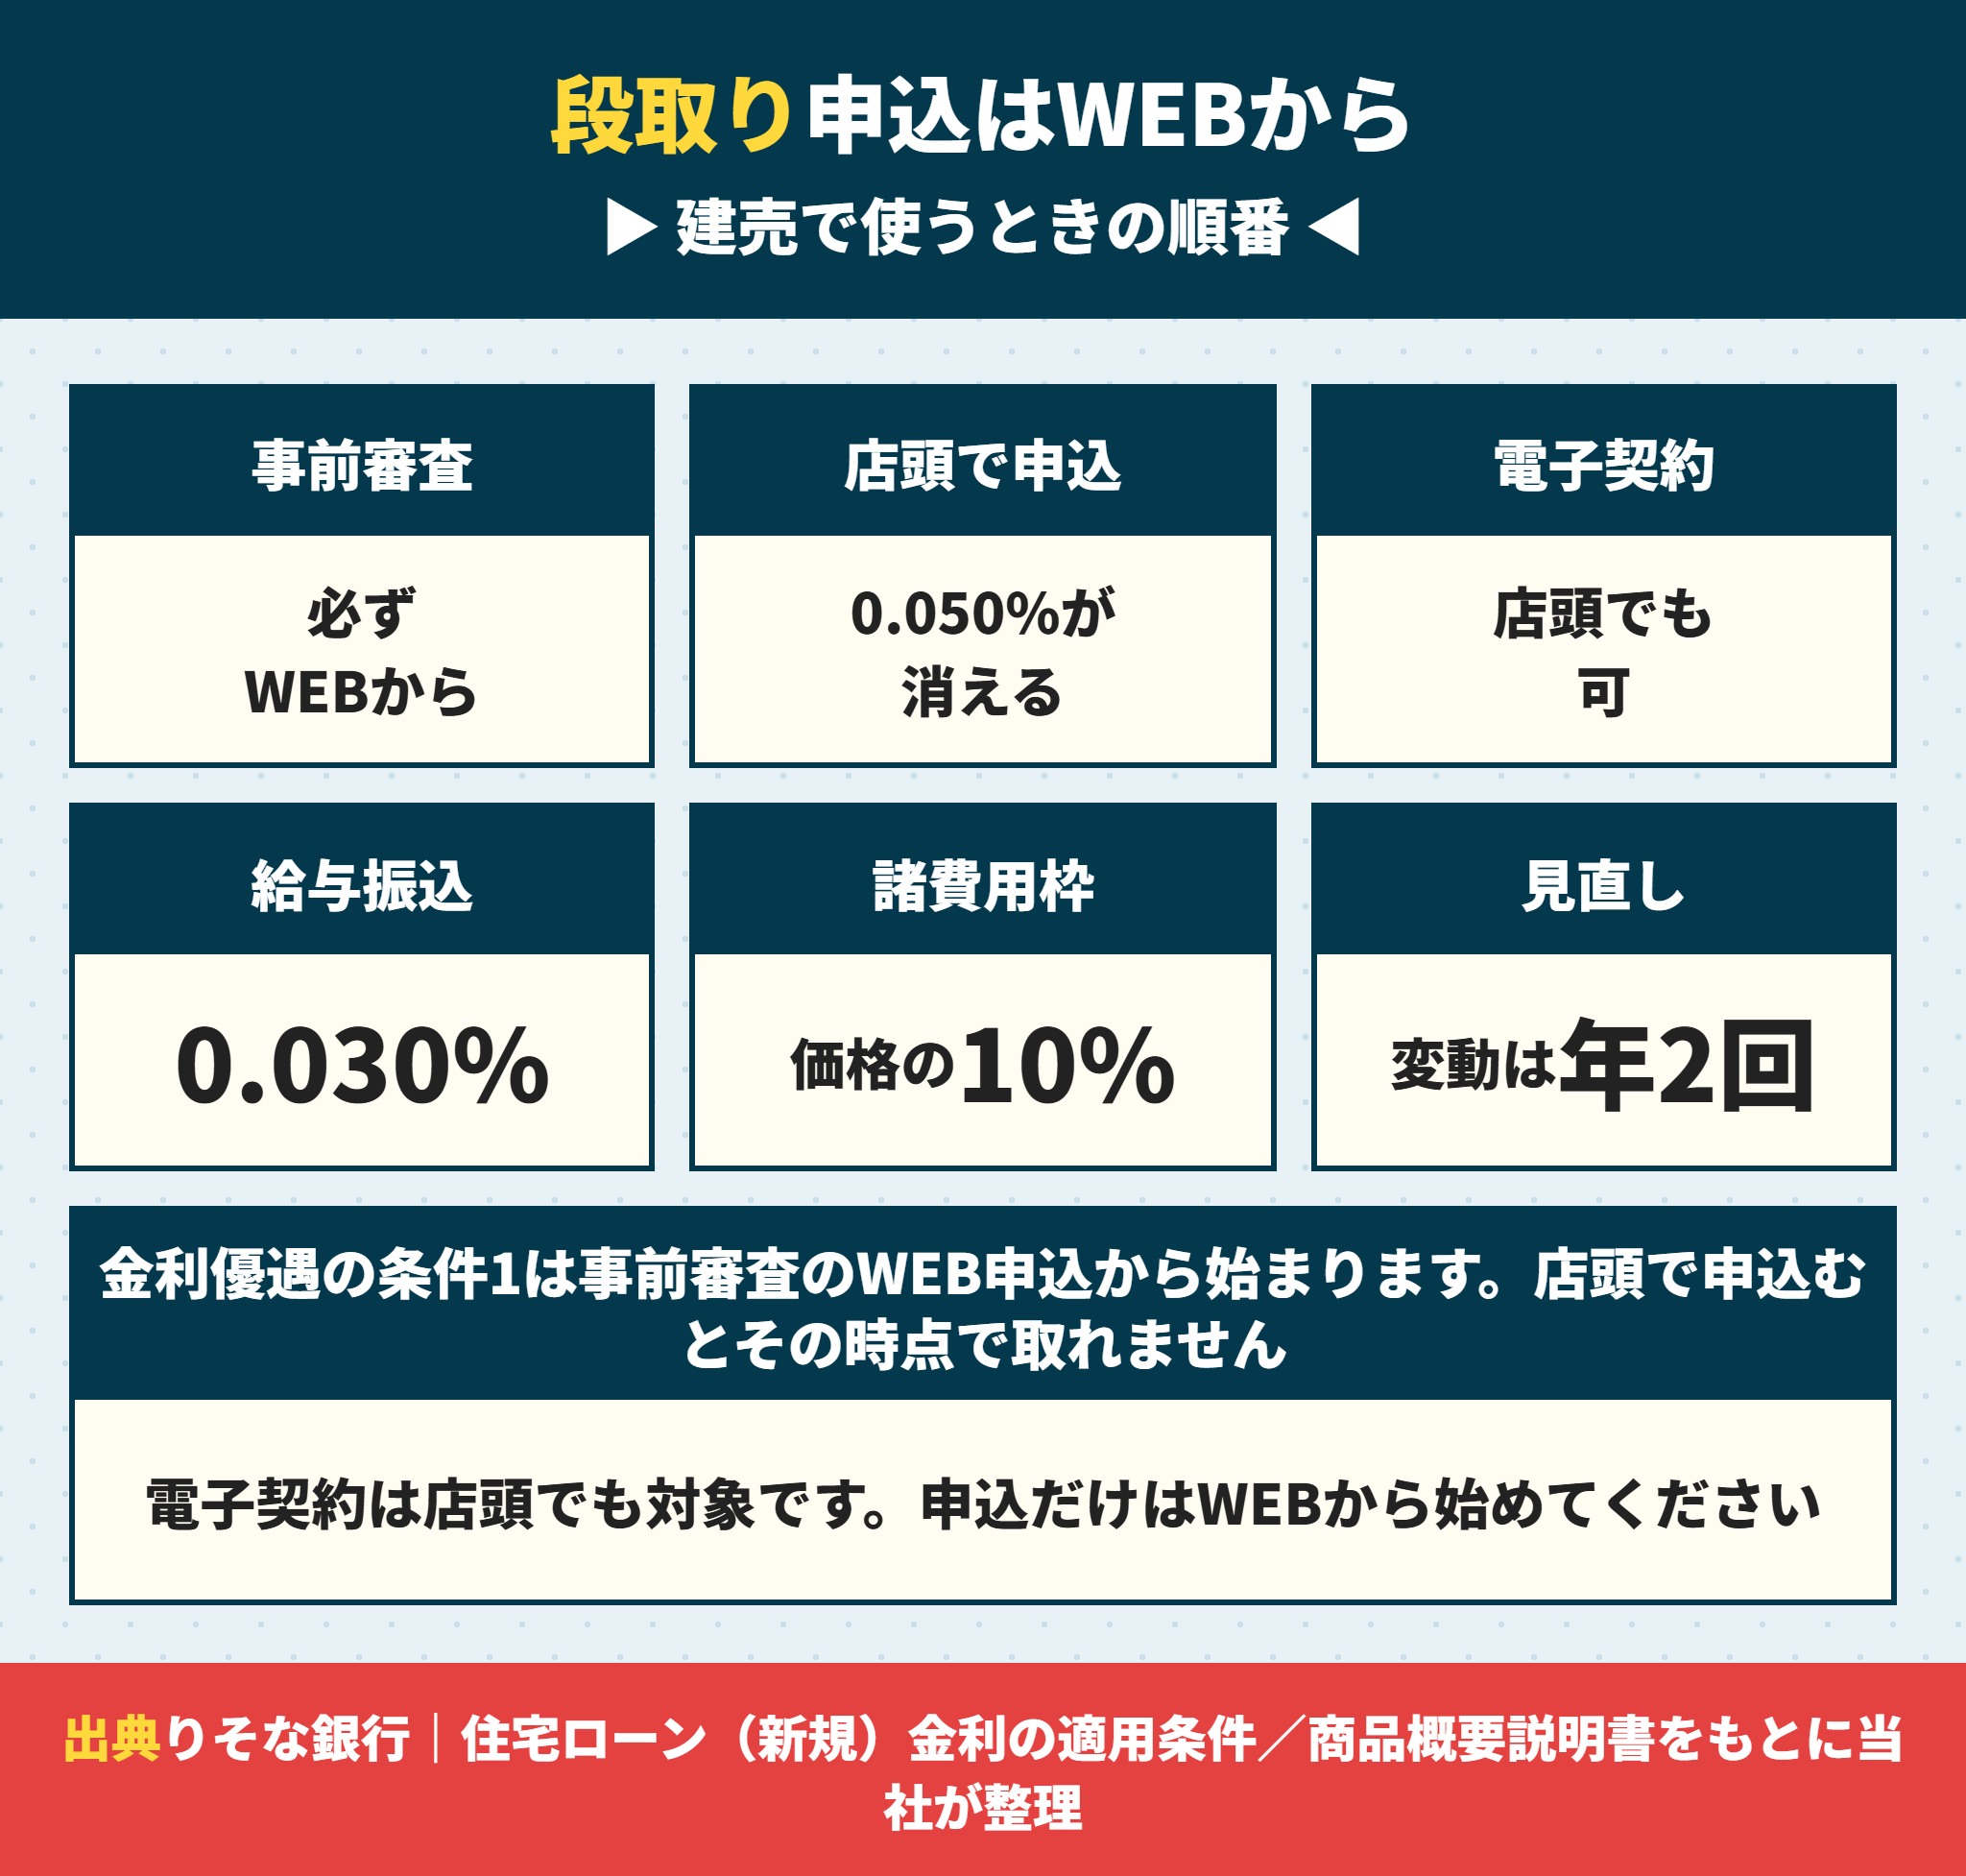
最後に実務です。WEB完結の条件を最初に決めるのが鍵になります。
りそな銀行は事前審査の段階でWEB申込にする
金利優遇の条件1は、事前審査のWEB申込から始まっています。
店頭で事前審査を申込んでしまうと、年0.050パーセントの引下げが取れなくなる。
電子契約は店頭でも可なので、申込だけはWEBから始めてください。
りそな銀行の変動金利は年2回見直される
商品概要説明書に変動金利型は年2回見直しとあります。
返済額は返済額5年毎見直し方式です。金利が上がっても5年間は毎月の返済額が変わりません。
固定金利特約期間が終わって申し出がない場合は、変動金利(返済額5年毎見直し方式)に切替になります。
変動金利の動き方は住宅ローン金利が上がるとどうなる?変動金利の返済額と5年ルールに、日本銀行の決定は日本銀行の公表資料で確認できます。金利上昇のリスクは国土交通省の解説も参考になります。
当社がりそな銀行で確認していること
当社が仲介する場合に確認していることを書きます。
- 諸費用の内訳を先に出して、住宅購入価格の10パーセントの枠に収まるかを確認します
- 融資手数料型と金利上乗せ型のどちらが得かを、借入期間から金額でお出しします
- 事前審査をWEBから申込むようご案内し、年0.050パーセントの引下げを取りにいきます
- 物件が環境等配慮型住宅に当たるかを住宅性能評価書で確認します
- 団信革命の上乗せ年0.250パーセントを、毎月の返済額に換算してお見せします
- 新築の建売なら仲介手数料は0円です
仲介手数料の考え方は建売の仲介手数料はいくら?無料になる物件とならない物件をご覧ください。
りそな銀行の住宅ローンのよくある質問
- りそな銀行の団信革命は他の団信と何が違いますか。
-
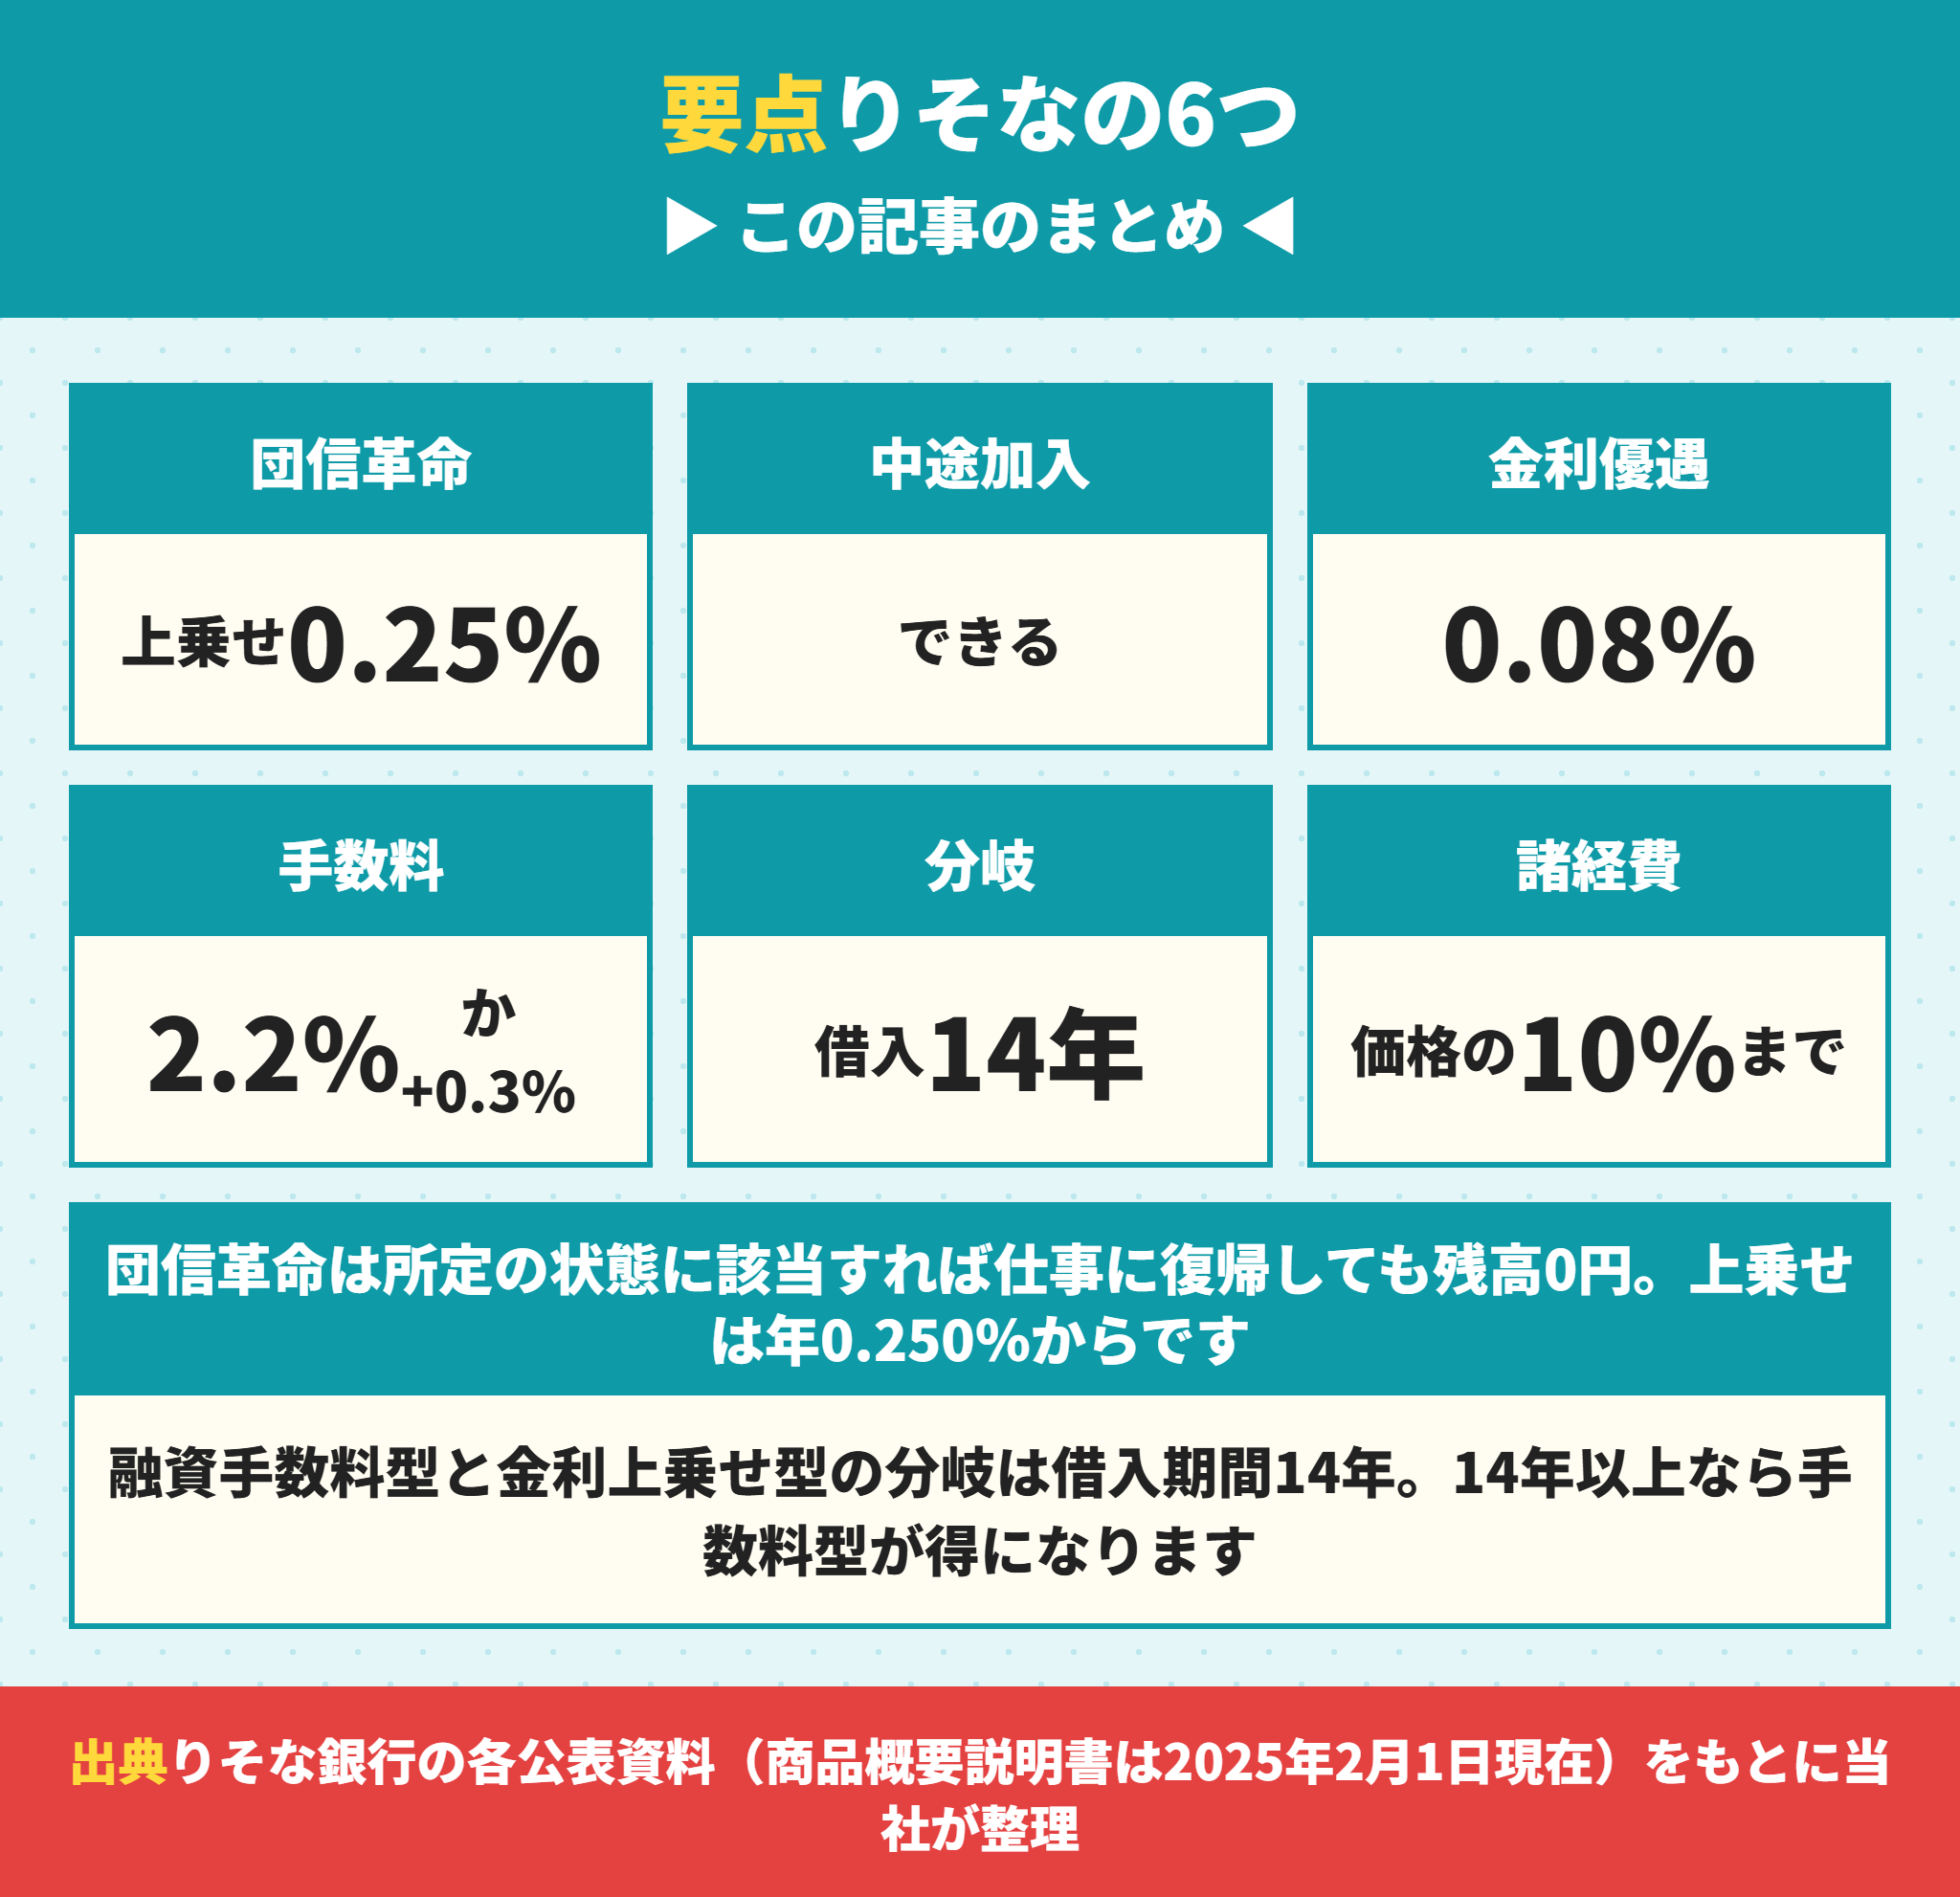
所定の状態に該当すれば、仕事に復帰しても住宅ローン残高が0円になる点です。他行の就業不能保障は「働けない状態が6か月や1年続いたら」という継続が条件ですが、団信革命は状態に該当した時点で判定が終わります。保障されるのは残高の全額で、上乗せは年0.250パーセントからです。
- りそな銀行の団信はあとから変更できますか。
-
できます。公式に「一般団信にご加入頂いた方は、団信革命に中途加入いただくことができます」と書かれています。多くの銀行は団信に加入できるのが契約時のみなので、ここは大きな違いです。取扱条件の詳細は各店舗に確認してください。
- りそな銀行の住宅ローンの融資手数料はいくらですか。
-
融資手数料型なら借入金額の2.2%(消費税等込)を借入時に一括で支払います。借入3,000万円なら66万円です。金利上乗せ型を選ぶと借入時の支払いは不要ですが、金利が年0.3%高くなります。当社の試算では分岐は借入期間14年で、14年以上なら融資手数料型が得です。
- りそな銀行の保証料はいくらですか。
-
保証会社宛の保証料は借入金利に含まれるので、別に支払う必要はありません。ただし保証会社への事務取扱手数料55,000円(消費税等込)がかかります。なお保証料一括前払い型と保証料金利上乗せ型は2025年1月31日で新規受付を終了しています。
- りそな銀行で金利を下げる条件はありますか。
-
あります。申込から契約までWEBで完結すると年0.050パーセント、りそなの商品・サービス(給与振込、りそなデビットカード〈プレミアム〉、りそなクレジットカード〈クラブポイントプラス〉JCBゴールドのいずれか一つ)を利用すると年0.030パーセント引き下げです。環境等配慮型住宅ならSX金利プランで年0.010パーセント引下げになります。
- りそな銀行で諸費用は全部借りられますか。
-
借りられないことがあります。商品概要説明書に「諸経費にかかる資金は住宅購入価格の10%相当額以内」と記載されています。2,500万円の建売なら諸費用の借入は250万円までです。融資手数料と保証会社事務手数料だけで60万円ほどかかるので、枠を先に確認してください。
- りそな銀行の繰上返済手数料はいくらですか。
-
インターネット(マイゲート)なら無料と記載されています。店頭やテレビ電話だと一部繰上返済が5,500円、全額繰上返済が11,000円です。固定金利選択型の特約期間中は、一部でも全額でも33,000円かかります。なお繰上返済時に融資手数料の返戻はありません。
- りそな銀行の住宅ローンは年収いくらから申込めますか。
-
前年の税込年収が100万円以上です。あわせて給与所得者は勤続年数1年以上、給与所得者以外は勤続または営業年数が3年以上という条件があります。借入時の年齢は満20歳以上満70歳未満、最終返済時は満80歳未満です。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。