





共同名義の住宅ローンで、片方が亡くなったらローンはどうなる?

団信に入っているから全部消えるはずでは?
大切な方を亡くしたあとに、返済の話まで背負うのは重すぎる状況です。それでも、放っておける手続きではありません。
結論からいうと、共同名義の住宅ローンは、片方が死亡しても全額が消えるとは限りません。
ペアローンの場合、完済されるのは亡くなった方の分だけです。
連帯債務や収入合算では、団体信用生命保険にどう加入していたかで結論が変わります。
ただし、進め方を間違えると
残った側の返済が続くのに、世帯の収入は減るという状態になります。
収入合算で借りていた場合、合算者が亡くなっても返済額は変わりません。
亡くなった方の持分は相続財産になるため、相続登記も必要になります。
逆にいえば、どの型で借りているかが分かれば、その後の見通しは立てられます。
この記事では、3つの型ごとの結論と、必要な手続き、残された側の選択肢を解説します。
- 共同名義の住宅ローン3つの型と、その見分け方
- ペアローンで片方が死亡した場合
- 連帯債務で片方が死亡した場合
- 収入合算で合算者が死亡した場合
- 死亡後に必要な手続きと期限
- 返済が続く場合に取れる選択肢

シュース 健人
宅地建物取引士(大阪府 第118737号)
株式会社GEEZ/大阪府知事(2)第62068号
関西全域の不動産の購入・売却査定・相続不動産・空き家などの実務に携わっています。本記事は、実務経験に加え、国土交通省・法務省・国税庁などの公的資料を確認して執筆・監修しています。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
共同名義の住宅ローンは3つの型がある
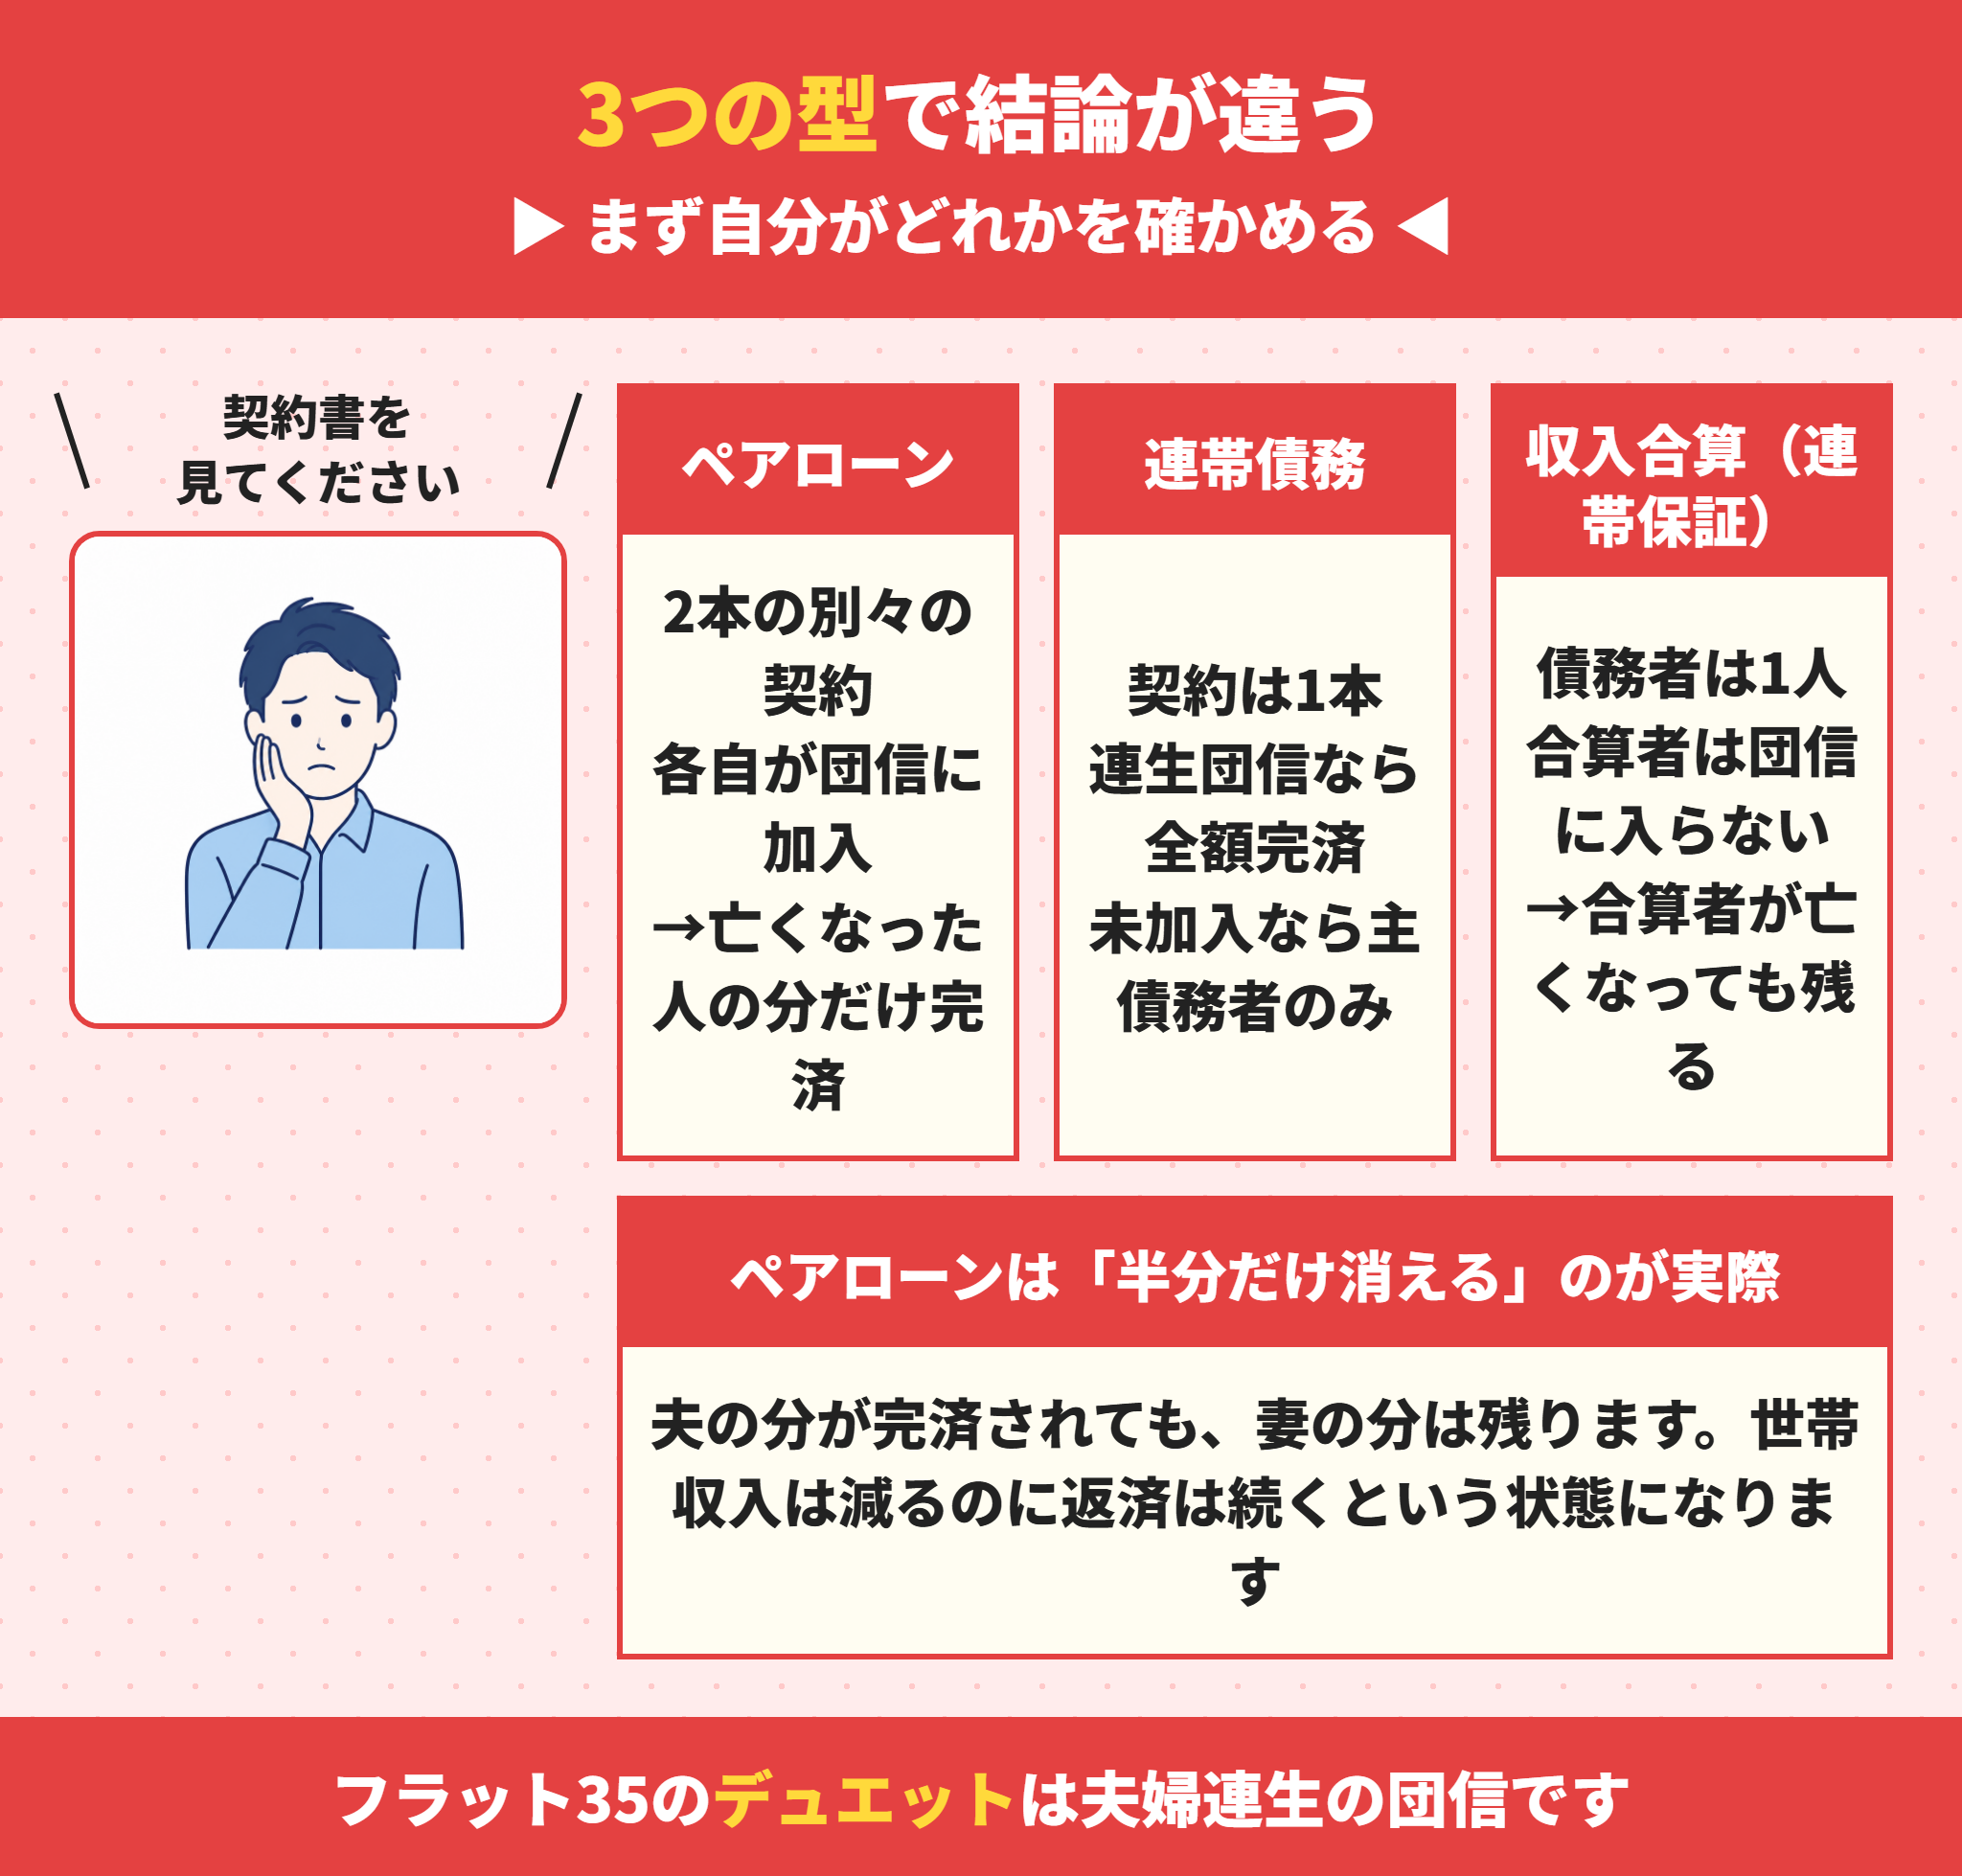
まず、自分がどの型で借りているかを確かめます。
借りる前にどの型を選ぶかはペアローンと連帯債務の違いは?共働きが比べる4つの基準で、控除・団信・諸費用・出口の4つに分けて比べました。
同じ「夫婦で借りた」でも、片方が死亡したときの結論はまったく違います。
3つに分けて見ていきます。
共同名義の住宅ローンの3つの型を比べる
| 型 | 契約の本数 | 債務者 | 団信 | 片方が死亡したとき |
|---|---|---|---|---|
| ペアローン | 2本 | 夫と妻がそれぞれ債務者 | 各自が加入 | 亡くなった方の分だけ完済 |
| 連帯債務 | 1本 | 2人とも債務者 | 連生型なら2人 | 連生型なら全額完済 |
| 収入合算(連帯保証) | 1本 | 債務者は1人、もう1人は保証人 | 債務者のみ | 合算者が死亡しても残る |
この表のどこに当てはまるかで、話が根本から変わります。
住宅ローン共同名義という言葉は、この3つをまとめて指す言い方です。
検索では住宅ローン死亡免除という表現も見られますが、免除されるのは団信の対象になっている債務だけです。
団信の対象外の債務は、誰かが亡くなっても消えません。
住宅ローンがどの型か分からないときの見分け方
契約時の書類を見れば分かります。
確認する書類
- 金銭消費貸借契約証書:契約が2本なのか1本なのか
- 団体信用生命保険の申込書や証明書:誰が加入しているか
- 登記事項証明書:抵当権が1つか2つか、持分がどうなっているか
- 年末残高等証明書:それぞれに届いているか
年末残高等証明書が2通届いているなら、ペアローンの可能性が高くなります。
分からない場合は、借りている金融機関に問い合わせれば教えてもらえます。
相続が起きてから調べるより、元気なうちに確認しておくほうが確実です。
共同名義の住宅ローンと持分の関係
登記の持分は、それぞれが出した資金の割合に応じて決めるのが原則です。
ペアローンであれば、借入額の比率に近い持分になっているのが通常です。
この持分は、亡くなったあとの相続にそのまま関わってきます。
登記事項証明書で、現在の持分を確認しておいてください。
出した資金の割合と持分が合っていないと、贈与とみなされることがあります。
たとえば夫が全額を出したのに持分を半分ずつにすると、妻へ贈与したと扱われる可能性があります。
購入時に調整できていれば問題ありませんが、気になる場合は税理士に確認してください。
ペアローンで片方が死亡した場合
共同名義で最も多いのがこの形です。
完済されるのは、亡くなった方の分だけです。
順に説明します。
ペアローンの住宅ローンは契約が2本に分かれている
ペアローンでは、夫と妻がそれぞれ別の住宅ローンを組みます。
契約が2本あり、それぞれが自分の分の債務者です。
団体信用生命保険にも、それぞれが加入します。
お互いが相手のローンの連帯保証人になっているのが通常です。
借入額をそれぞれの収入に応じて分けられるため、住宅ローン控除も2人分受けられます。
その代わり、契約が2本あるぶん事務手数料や印紙税も2本分かかります。
ペアローンで片方が死亡すると、その人の住宅ローンだけ完済される
 ラクチン君
ここを誤解している方が非常に多くいます。
団体信用生命保険は、加入している本人のローンを対象とする保険です。
夫が亡くなれば夫の分が完済されますが、妻の分はそのまま残ります。
3,000万円ずつ借りていたなら、残るのは妻の3,000万円分です。
抵当権も、完済された分だけが抹消されます。
登記事項証明書を見ると、抵当権が1つだけ残っている状態になります。
全部が消えていないことに、この時点で初めて気づく方もいます。
ペアローンで片方が死亡すると、世帯の収入は減るのに返済が残る
ここが最も苦しくなる部分です。
亡くなった方の収入がなくなる一方、残った側の返済額は変わりません。
世帯収入が半分になって、返済が半分残るという状態になります。
遺族年金や生命保険で補えるかを、早めに試算してください。
お子さんが小さい場合、これから教育費も増えていきます。
残債と月々の返済額、そして今後の収入を並べて見ることから始めてください。
ペアローンの住宅ローンが残っても、持分は相続財産になる
亡くなった方が持っていた持分は、相続財産として扱われます。
配偶者だけでなく、子どもや親も相続人になる場合があります。
遺産分割協議をして、誰が持分を引き継ぐかを決めることになります。
配偶者が全部を引き継ぐには、他の相続人の同意が必要です。
遺言があれば、その内容に従って進められます。
共同名義で家を買った時点で、遺言も一緒に考えておく価値があります。
お子さんがいない夫婦の場合、配偶者と、亡くなった方の親や兄弟姉妹が相続人になります。
親や兄弟姉妹と持分を分けることになれば、その後の売却も自由にできなくなります。
公正証書遺言を用意しておけば、この事態は避けられます。
連帯債務で片方が死亡した場合
契約が1本で、2人とも債務者になる形です。
分かれ目は、夫婦連生の団信に加入していたかどうかです。
2つに分けて説明します。
連帯債務の住宅ローンは契約が1本で2人とも債務者
連帯債務では、1本の住宅ローンについて2人が同じ立場で債務を負います。
どちらも全額について返済の義務があります。
フラット35や、一部の金融機関の商品で使われる形です。
登記の持分も、負担割合に応じて分けるのが通常です。
連帯債務では、負担割合をどう決めたかが住宅ローン控除の按分にも関わります。
契約時の書類に、負担割合が記載されているはずです。
夫婦連生の団信なら住宅ローンは全額完済される
 ラクチン君
入っていれば、心配は大きく減ります。
夫婦のどちらが亡くなっても住宅ローンが全額完済される団信があります。
フラット35では、この仕組みがデュエットという名称で用意されています。
どちらが亡くなっても残債はゼロになります。
その代わり、通常の団信より金利が上乗せされるのが一般的です。
上乗せ分は年0.2%程度とされることが多く、35年で見ればまとまった金額になります。
保険料を払う感覚で、その価値があるかを判断してください。
夫婦のどちらの収入が欠けても返済が続けられない世帯では、検討する価値が高くなります。
逆に片方の収入だけで返せる借入額であれば、通常の団信でも足ります。
連生の団信でなければ、住宅ローンは主債務者の分だけ
連帯債務でも、団信に加入しているのが主債務者だけという場合があります。
この場合、連帯債務者が亡くなっても住宅ローンは完済されません。
契約は1本のまま、残った側が全額を返し続けることになります。
自分がどちらなのかは、団信の証明書で確認してください。
連帯債務だから安心、という理解は正確ではありません。
確認すべきは契約の形ではなく、誰が団信に入っているかです。
金融機関によっては、連生の団信を扱っていないところもあります。
借入の時点で選べなかった場合は、生命保険で補うことになります。
連帯債務の住宅ローンでも、持分の相続は別に必要
亡くなった方の持分は、ペアローンと同じく相続財産になります。
団信で完済されても、持分そのものが自動的に配偶者に移るわけではありません。
遺産分割協議と相続登記が別に必要です。
この点は、どの型でも共通します。
住宅ローンが消えたことと、名義が変わることは別の話だと考えてください。
収入合算で合算者が死亡した場合
最も注意が必要なのがこの形です。
合算者は団信に加入していないため、亡くなっても完済されません。
順に説明します。
収入合算の住宅ローンは債務者が1人だけ
収入合算のうち連帯保証型では、住宅ローンの債務者は1人です。
もう1人は、審査で収入を合算するために連帯保証人になります。
借入可能額を増やすために使われる形です。
契約は1本で、抵当権も1つです。
連帯保証人には返済の義務がありますが、それは債務者が払えなくなったときの話です。
通常は債務者だけが返済し、登記の持分も債務者だけということもあります。
この場合、合算者は住宅ローン控除も受けられません。
借入可能額は増えますが、受けられる利益は債務者だけに寄ります。
収入合算では合算者が死亡しても住宅ローンは残る
ラクチン君ここが最大の落とし穴です。
団体信用生命保険に加入するのは、債務者本人だけです。
連帯保証人である合算者が亡くなっても、住宅ローンは1円も減りません。
一方で、その方の収入はなくなります。
返済額は変わらないのに、世帯の収入だけが減るという状態です。
借入額を増やすために合算した以上、その収入がなくなれば返済は苦しくなります。
借入の時点で、この形であることを理解しているかどうかが分かれ目になります。
収入合算には、連帯保証型のほかに連帯債務型もあります。
同じ収入合算という言葉でも、どちらなのかで団信の扱いが変わります。
契約書で、連帯保証人なのか連帯債務者なのかを確認してください。
収入合算の住宅ローンは生命保険で備える
団信で備えられない以上、別の生命保険で補うしかありません。
合算者に万一のことがあった場合を想定して、保障額を決めておいてください。
借入時に説明されていないことも多いため、契約内容を確認してください。
借入から年数がたっている場合は、残債に合わせて保障を見直す方法もあります。
残債は年々減っていくため、保障も減っていく形の保険が向いています。
掛け捨ての収入保障保険であれば、負担を抑えながら備えられます。
保障額の目安は、合算者が負担していた返済額の総額です。
月々の返済のうち、その方の収入で賄っていた分を年数分で見積もってください。
債務者本人が死亡した場合は住宅ローンが完済される
収入合算でも、債務者本人が亡くなった場合は団信で完済されます。
この場合、連帯保証人の保証義務も消えます。
つまり、誰が亡くなったかで結論が正反対になります。
どちらの立場なのかを、必ず確認しておいてください。
契約書の署名欄を見れば、債務者と連帯保証人のどちらなのかが分かります。
債務者が亡くなって完済された場合、その方の持分は相続財産として残ります。
住宅ローンが消えても、相続の手続きは別に必要になる点は同じです。
住宅ローンの団信は高度障害でも対象になる
団体信用生命保険は、死亡だけを対象とする保険ではありません。
約款で定められた高度障害の状態になった場合も、保険金が支払われて住宅ローンが完済されます。
ただし高度障害の認定は基準が厳しく、働けなくなったというだけでは該当しません。
がんや三大疾病を対象にする特約を付けている場合は、その条件も確認しておいてください。
保険料が金利に含まれている場合、その特約を付けていること自体に気づいていない方もいます。
毎月の返済に含まれているぶん、意識する機会がないためです。
借入から年数がたっているなら、一度証券や契約書を見直してみてください。
特約があるかどうかは、契約時の書類でしか分かりません。
共同名義の住宅ローンは離婚のときと死亡のときで扱いが違う
死亡の場合は団信が働きますが、離婚では何も起きません。
契約はそのまま残り、2人とも債務者や連帯保証人であり続けます。
離婚したから保証人を外れる、ということはできません。
共同名義の住宅ローンは、離婚のときのほうが解きにくい問題になります。
進め方は離婚と住宅ローンの名義変更の記事で解説しています。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
片方が死亡したあとに必要な手続き
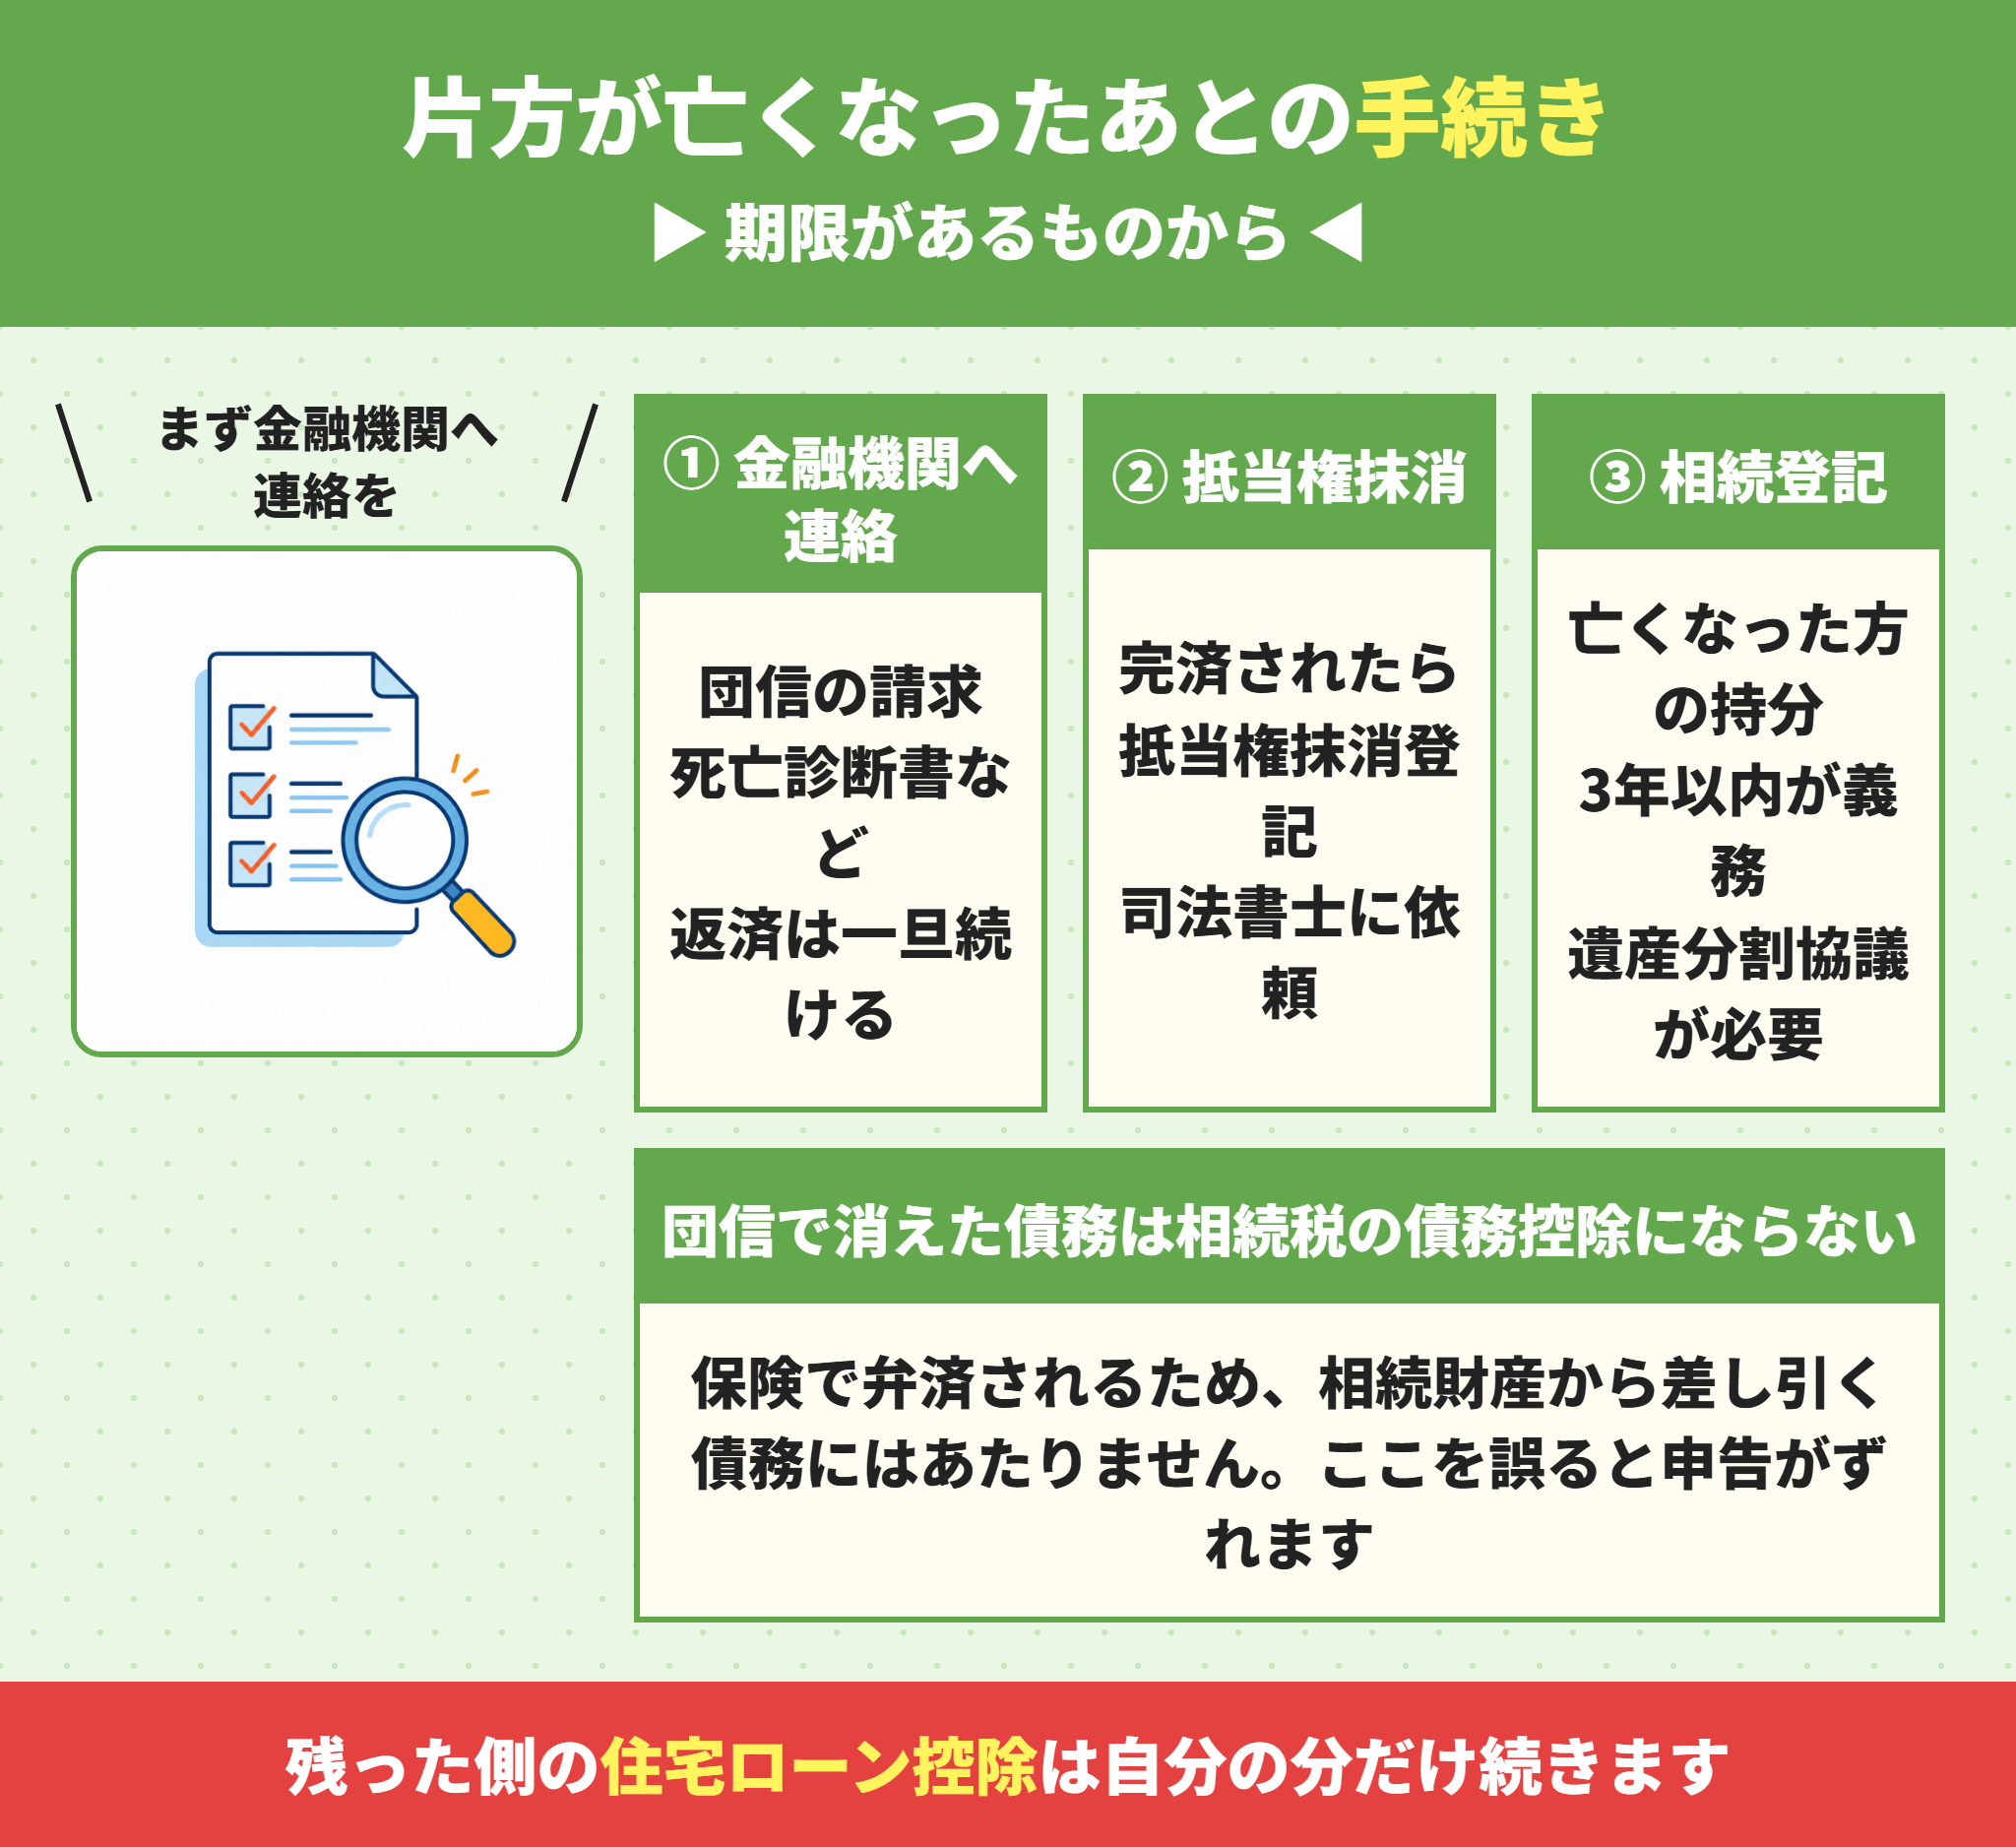
やるべきことは、順番が決まっています。
まず金融機関に連絡することから始めます。
順に説明します。
住宅ローンの死亡はまず金融機関に連絡する
団信の請求は、借りている金融機関を通して行います。
連絡が遅れると、保険金の支払いも遅れます。
請求が完了するまでは、返済を続けるのが原則です。
あとから精算されるため、止めてしまわないでください。
返済を止めると延滞として扱われ、信用情報に記録が残ることがあります。
葬儀などで慌ただしい時期ですが、引き落とし口座の残高だけは確認しておいてください。
亡くなった方の口座から引き落としていた場合、口座が凍結されて引き落とせなくなることがあります。
返済口座を誰の名義にしていたかも、あわせて確認してください。
住宅ローンの団信の請求で必要になる書類
金融機関の指示に従って、書類をそろえます。
一般的に求められる書類
- 死亡診断書または死体検案書
- 住民票除票や戸籍:死亡の事実を確認するもの
- 団信の保険金請求書:金融機関が用意
- 本人確認書類
保険会社の審査があるため、完済までには一定の期間がかかります。
加入から日が浅い場合や、告知の内容に関わる死因の場合は、確認に時間がかかることもあります。
見通しについては、金融機関の担当者に聞いておいてください。
請求できる期間にも定めがあるため、放置しないでください。
数年たってから気づいた場合でも、まずは金融機関に相談してください。
住宅ローンが完済されたら抵当権抹消登記をする
団信で完済されると、その分の抵当権を抹消できます。
金融機関から書類が届いたら、法務局に申請します。
司法書士に依頼することもできますし、自分で申請することもできます。
金融機関から受け取る書類には有効期限があるものもあります。
届いたら早めに手続きを進めてください。
手続きの順番は住所変更登記の記事でも触れています。
亡くなった方の持分は相続登記が必要
ラクチン君期限があります。
亡くなった方の持分は相続財産となり、相続登記が必要です。
2024年4月1日から、取得を知った日から3年以内の相続登記が義務になっています。
正当な理由なく怠った場合、過料の対象になり得ます。
相続人が複数いる場合は、遺産分割協議書も必要になります。
相続人全員の署名と実印、印鑑証明書が必要です。
連絡が取れない相続人がいると、ここで止まってしまいます。
返済が続く場合に残された側が取れる選択肢
ペアローンや収入合算では、返済が残ります。
選べるのは、借り換える・条件を見直す・売るの3つです。
順に見ていきます。
残った住宅ローンを借り換えて1本にする
ペアローンで片方が完済された場合、残ったローンを借り換える方法があります。
金利や期間を見直せれば、月々の返済を下げられることがあります。
ただし借り換えには審査があり、単独の収入で通るかが問われます。
借り換えの諸費用も、あらためて発生します。
事務手数料、保証料、抵当権の設定と抹消の費用がかかります。
下がる金利と諸費用を比べて、何年で元が取れるかを確認してください。
団信も入り直しになるため、健康状態によっては借り換えができないこともあります。
この点は、借り換えを検討する前に確認しておいてください。
住宅ローンの返済期間や条件の見直しを相談する
ラクチン君借り換えより先に、こちらを検討してください。
返済が苦しい場合、期間を延ばして月々の返済額を下げられることがあります。
一定期間だけ元金の返済を猶予してもらえる場合もあります。
延滞してから相談するより、その前に相談するほうが選択肢は多く残ります。
金融機関にとっても、返済が続く形で解決するほうが望ましいためです。
返済が3か月以上滞ると、保証会社による代位弁済に進むことがあります。
そうなると一括での返済を求められ、選べる道が一気に狭くなります。
代位弁済まで進むと、任意売却か競売かという段階になります。
その前であれば、条件変更や通常の売却という選択肢が残っています。
住宅ローンを払い続けるか売るかを、手取りで比べる
その家に住み続けることが、必ずしも最善とは限りません。
返済を続けられないなら、売却して残債を精算する選択もあります。
売却価格が残債を下回る場合は、差額をどうするかを含めて検討することになります。
手取りの出し方は不動産売却の費用と手取りの記事にまとめています。
共同名義の家を売るには、相続登記を先に済ませる
亡くなった方の持分が残ったままでは、売却の手続きに進めません。
先に遺産分割協議をまとめ、相続登記で名義を整える必要があります。
相続人が複数いる場合、全員の同意がなければ売れません。
買主が見つかってから権利の整理を始めると、間に合わずに流れます。
売る可能性があるなら、相続登記は早めに済ませておいてください。
相続登記そのものは、司法書士に依頼すれば数週間で終わります。
時間がかかるのは、相続人どうしの話し合いのほうです。
遠方に住む相続人がいる場合、書類のやりとりだけで数か月かかることもあります。
残った住宅ローンがある家を売る場合の注意
抵当権が残っている家は、そのままでは引き渡せません。
売却代金でローンを完済し、決済と同時に抵当権を抹消するのが通常の流れです。
売却価格が残債を下回る場合は、差額を用意できるかが問題になります。
金融機関との調整が必要になるため、早い段階で相談してください。
残債を下回る価格でも売却を認めてもらう方法として、任意売却があります。
ただし信用情報に影響が出るため、通常の売却で完済できないかを先に検討してください。
共同名義の住宅ローンと死亡にまつわる税金
税金の扱いにも、間違えやすい点があります。
団信で消えた債務は、相続税の債務控除にはなりません。
3つ挙げます。
団信で完済された住宅ローンは相続財産から差し引けない
相続税では、亡くなった方の借金を財産から差し引くことができます。
しかし団信で完済される住宅ローンは、保険で弁済されるため債務控除の対象になりません。
残債があるつもりで計算すると、申告額が大きくずれます。
判断は税理士か税務署に確認してください。
一方で、団信の対象になっていない借入は債務控除の対象になります。
収入合算で合算者が亡くなった場合など、消えない債務がある場合は扱いが変わります。
また団信の保険金は、相続人が受け取る保険金とは扱いが違います。
金融機関が受取人になっているため、相続財産には含まれません。
残された側の住宅ローン控除は自分の分だけ続く
ペアローンで片方が完済された場合、その方の控除は終わります。
残った側は、自分の借入分について引き続き控除を受けられます。
年末残高が変わるため、控除額も変わります。
還付金の考え方は住宅ローン控除の還付金の記事で解説しています。
住宅ローンの持分を相続すると、売却の税金にも関わる
相続した持分は、被相続人が取得した日と取得費を引き継ぎます。
将来売却するとき、所有期間の判定にも影響します。
購入時の契約書は、必ず保管しておいてください。
取得費が分からないと、売却価格の5%しか認められません。
共同名義で買った家では、契約書が1通しかないことも多くあります。
どちらが保管しているかを、元気なうちに確認しておいてください。
売買契約書、重要事項説明書、登記識別情報。この3つは一緒に保管するのが確実です。
共同名義で借りるときは、亡くなったときまで説明を受けてください
この記事の内容は、本来は借りる前に知っておくべきものです。
説明されないまま契約している方が、実際に多くいます。
差が出る部分を挙げます。
住宅ローンの借入可能額だけで型を選ばない
収入合算やペアローンは、借入可能額を増やすために勧められることがあります。
しかし型によって、万一のときの結論はまったく違います。
借りられる額だけを見て選ぶと、あとで取り返しがつきません。
同じ物件でも、間に入る仲介会社の担当者がどちらを向いているかで着地点は変わります。
買主の側に立つと、共同名義の住宅ローンの説明が変わる
ラクチン君先に知っていれば、備え方も選べます。
ラクチン不動産は、買主の側に立って売主と条件を詰めます。
買主の味方として動くと、こうなります
- ペアローン・連帯債務・収入合算の違いを、万一のときまで含めて説明する
- 連生の団信が使える商品かを、金融機関ごとに確認する
- 収入合算で借りる場合は、生命保険での備えもあわせて検討する
- 登記の持分を、出した資金の割合に合わせて設定する
- 判断が必要な部分は、税理士や保険の専門家につなぐ
交渉が通るかどうかは運ではなく、売主に「この人に売りたい」と思わせる材料をどれだけ用意できるかで決まります。
ラクチン不動産は、住宅ローンを借りたあとのご相談も受けます
ラクチン不動産は購入・売却の仲介を専門にしています。
すでに借りている方から、型の確認だけのご相談もお受けしています。
売却の相談に限らず、住み続けるための選択肢も一緒に整理します。
返済を続けられるなら、無理に売る必要はありません。
数字を並べたうえで、住み続ける判断ができるならそれが一番です。
大阪・兵庫・京都を中心にお手伝いしています。
買取を検討する場合も、売主の立場で複数の買取業者に査定を出して比較します。
共同名義の住宅ローンと死亡に関するよくある質問
- 共同名義の住宅ローンで片方が死亡したら全額消えますか?
-
型によって違います。ペアローンでは、団体信用生命保険は加入している本人のローンを対象とするため、亡くなった方の分だけが完済され、残った側の分はそのまま残ります。連帯債務で夫婦連生の団信に加入していれば全額完済されます。収入合算の連帯保証型では、合算者は団信に加入していないため、亡くなっても住宅ローンは減りません。
- 自分がどの型で借りているか分かりません
-
契約時の書類で確認できます。金銭消費貸借契約証書が2本あればペアローン、1本で2人とも債務者なら連帯債務、1人が債務者でもう1人が連帯保証人なら収入合算です。団体信用生命保険の申込書や証明書で誰が加入しているかも確認してください。年末残高等証明書が2通届いているなら、ペアローンの可能性が高くなります。
- ペアローンで片方が亡くなったあと、返済はどうなりますか?
-
亡くなった方の分は完済されますが、残った側の返済額は変わりません。世帯の収入は減るのに返済は続くという状態になります。対応としては、残ったローンを借り換えて金利や期間を見直す、金融機関に相談して返済期間を延ばす、住み続けるか売るかを手取りで比べる、という選択肢があります。延滞する前に相談するほど選択肢は多く残ります。
- 収入合算で合算者が亡くなった場合はどうなりますか?
-
住宅ローンは減りません。団体信用生命保険に加入するのは債務者本人だけで、連帯保証人である合算者は加入していないためです。一方でその方の収入はなくなるため、返済額は変わらないのに世帯収入だけが減る状態になります。団信で備えられない以上、別の生命保険で補う必要があります。契約内容を確認してください。
- 団信で完済されたあとに必要な手続きは何ですか?
-
まず金融機関に連絡して団信を請求します。死亡診断書、住民票除票や戸籍、保険金請求書などが必要です。請求が完了するまでは返済を続けてください。完済されたら抵当権抹消登記を行います。さらに、亡くなった方の持分は相続財産となるため相続登記が必要で、2024年4月1日から取得を知った日から3年以内が義務になっています。
- 団信で消えた住宅ローンは相続税で差し引けますか?
-
差し引けません。相続税では亡くなった方の借金を財産から差し引けますが、団信で完済される住宅ローンは保険で弁済されるため債務控除の対象になりません。残債があるつもりで計算すると申告額が大きくずれます。判断は税理士か税務署に確認してください。
- 残された側の住宅ローン控除はどうなりますか?
-
ペアローンで片方が完済された場合、その方の控除は終わります。残った側は自分の借入分について引き続き控除を受けられますが、年末残高が変わるため控除額も変わります。手続きについては勤務先と税務署に確認してください。
まとめ|共同名義の住宅ローンは、型を確認するところから
同じ「夫婦で借りた」でも、万一のときの結論はまったく違います。
まず契約書と団信の証明書を確認してください。
この記事のまとめ
- 共同名義の住宅ローンには、ペアローン・連帯債務・収入合算の3つの型がある
- ペアローンは契約が2本。亡くなった方の分だけが完済される
- 残った側の返済は変わらず、世帯収入だけが減る
- 連帯債務は、夫婦連生の団信に入っていれば全額完済される
- 連生でなければ、主債務者の分しか完済されない
- 収入合算の連帯保証型では、合算者は団信に加入していない
- 合算者が亡くなっても、住宅ローンは1円も減らない
- 手続きは、金融機関への連絡→団信の請求→抵当権抹消→相続登記の順
- 相続登記は取得を知った日から3年以内が義務
- 団信で完済された債務は、相続税の債務控除にならない
この記事の位置づけ
団信の内容や加入できる商品は、金融機関と契約の時期によって異なります。
相続と税の取り扱いは要件が細かく定められています。具体的な判断は、金融機関・税務署・専門家にご確認ください。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
この記事の情報は 2026年8月 時点のものです。制度・基準は改正されることがあるため、実際のお手続きの際は各機関の最新情報をご確認ください。









コメント