住宅ローン控除の還付金が8万円しかなかった。計算が違うのでは?
21万円戻るはずじゃなかったの?
借入額から計算した金額を期待していたのに、振り込まれたのが8万円だと、間違いを疑いたくなります。
結論からいうと、住宅ローン控除の還付金は、その年に納めた所得税を超えては戻りません。
住宅ローン控除の控除額は、あくまで差し引ける枠の上限です。
その年に所得税を8万円しか納めていなければ、還付されるのも8万円までになります。
ただし、進め方を間違えると
引ききれなかった分は住民税から控除されますが、そこにも上限があります。
住民税からの控除は、課税総所得金額等の5%が上限で、97,500円までとされています。
そのため、控除の枠を使い切れずに終わることがあります。
逆にいえば、源泉徴収票を見れば、いくら戻るかは先に計算できます。
この記事では、住宅ローン控除の還付金がその金額になる理由と、時期・確認方法を解説します。
- 住宅ローン控除の控除額と還付金の違い
- 還付金が8万円になる仕組み
- 住民税から控除される分と、その上限
- 還付金がいつ振り込まれるか
- 還付金がない・振り込まれない場合の原因
- 還付金の確認方法
シュース 健人
宅地建物取引士(大阪府 第118737号)
株式会社GEEZ/大阪府知事(2)第62068号
関西全域の不動産の購入・売却査定・相続不動産・空き家などの実務に携わっています。本記事は、実務経験に加え、国土交通省・法務省・国税庁などの公的資料を確認して執筆・監修しています。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住宅ローン控除の控除額と還付金は別物
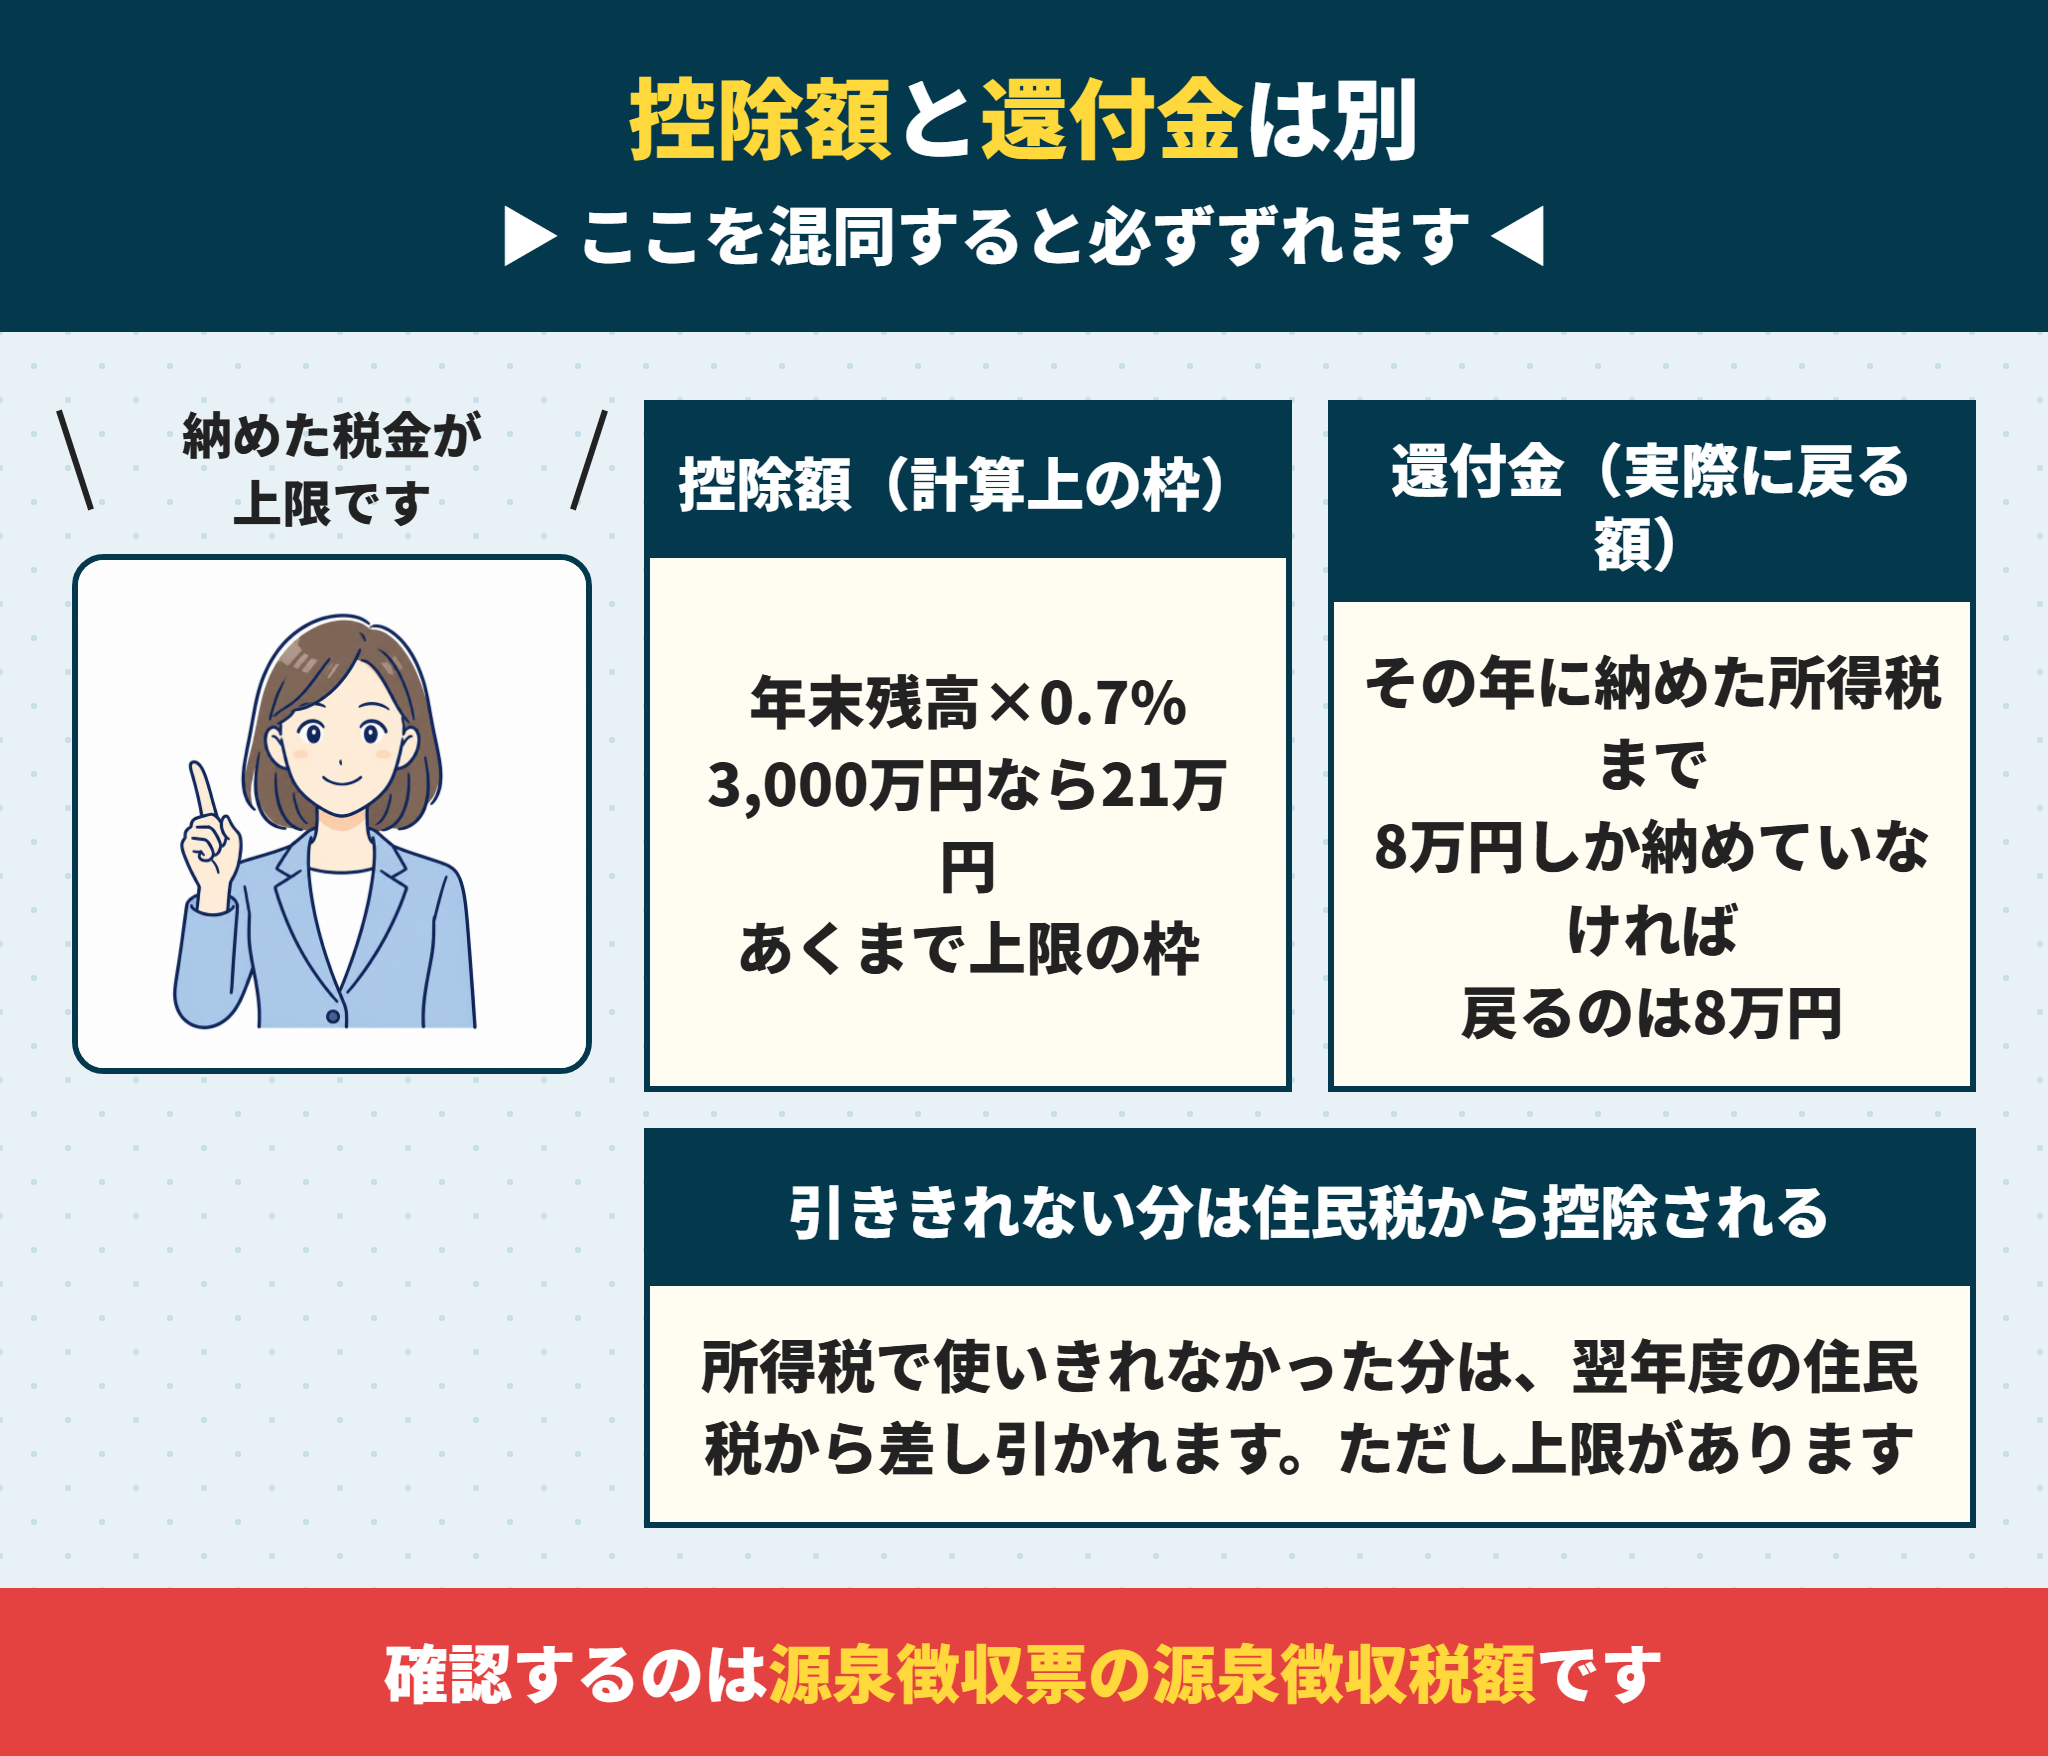
まず、ここを分けて理解してください。
控除額は差し引ける枠の上限、還付金は実際に戻るお金です。
順に見ていきます。
住宅ローン控除の控除額は年末残高×0.7%
住宅ローン控除の控除額は、その年の年末時点のローン残高に控除率をかけて計算します。
控除率は0.7%です。
年末残高が3,000万円なら、控除額は21万円になります。
ただしこれは、税金から差し引ける枠の上限にすぎません。
住宅ローン控除の還付金はその年に納めた所得税が上限
 ラクチン君
ここが最も誤解されている点です。
還付とは、納めすぎた税金が戻ってくることです。
納めていない税金が戻ってくることはありません。
その年に所得税を8万円しか納めていなければ、還付されるのも8万円までです。
控除の枠が21万円あっても、変わりません。
住宅ローン控除の還付金が8万円になる例
具体的な数字で見てみます。
| 項目 | 金額 |
|---|---|
| 年末残高 | 3,000万円 |
| 控除額(枠) | 21万円(3,000万円×0.7%) |
| その年の所得税額 | 8万円 |
| 所得税から戻る額 | 8万円 |
| 住民税から控除される額 | 最大97,500円 |
| 実際に使えた控除 | 約17万7,500円 |
21万円の枠のうち、3万円ほどは使えずに終わります。
住民税から引ける上限97,500円の話はふるさと納税と住宅ローン控除の併用は損する?上限の計算とワンストップ特例の注意点で計算しています。
住宅ローン控除の還付金は借入額では決まらない
借入額が大きいほど還付金が増える、という関係にはなっていません。
決めるのは、その人が納めている所得税と住民税の額です。
年収が同じでも、扶養の人数や他の控除の有無で納税額は変わります。
つまり住宅ローン控除の還付金は、人によって違って当然です。
2026年入居の限度額は住宅ローン控除は2026年入居でいくら?建売が14万円になる理由で区分ごとに整理しました。
住宅ローン控除で引ききれない分は住民税から
所得税で使いきれなかった分は、捨てられるわけではありません。
翌年度の住民税から差し引かれます。
ただし上限があります。
住宅ローン控除の住民税からの控除には上限がある
所得税から控除しきれなかった額は、翌年度の住民税から控除されます。
ただし上限があり、課税総所得金額等の5%、最高97,500円までとされています。
この上限を超える分は、控除されずに終わります。
控除の枠を使い切れない人が出るのは、この仕組みのためです。
住宅ローン控除の住民税ぶんは還付ではない
住民税からの控除は、お金が振り込まれる形ではありません。
翌年度に納める住民税の額そのものが減ります。
会社員であれば、6月以降の給与から引かれる住民税が毎月少しずつ軽くなります。
通帳を見ても入金がないのは、このためです。
住宅ローン控除の住民税ぶんの確認方法
毎年5月から6月に、住民税決定通知書が勤務先経由で配られます。
この通知書の税額控除額の欄に、住宅ローン控除ぶんが記載されています。
所得税の還付だけを見て「少ない」と判断しないでください。
所得税と住民税の両方を合わせたものが、実際に受けた控除です。
住宅ローン減税シミュレーション|借入額別に13年でいくら戻るか
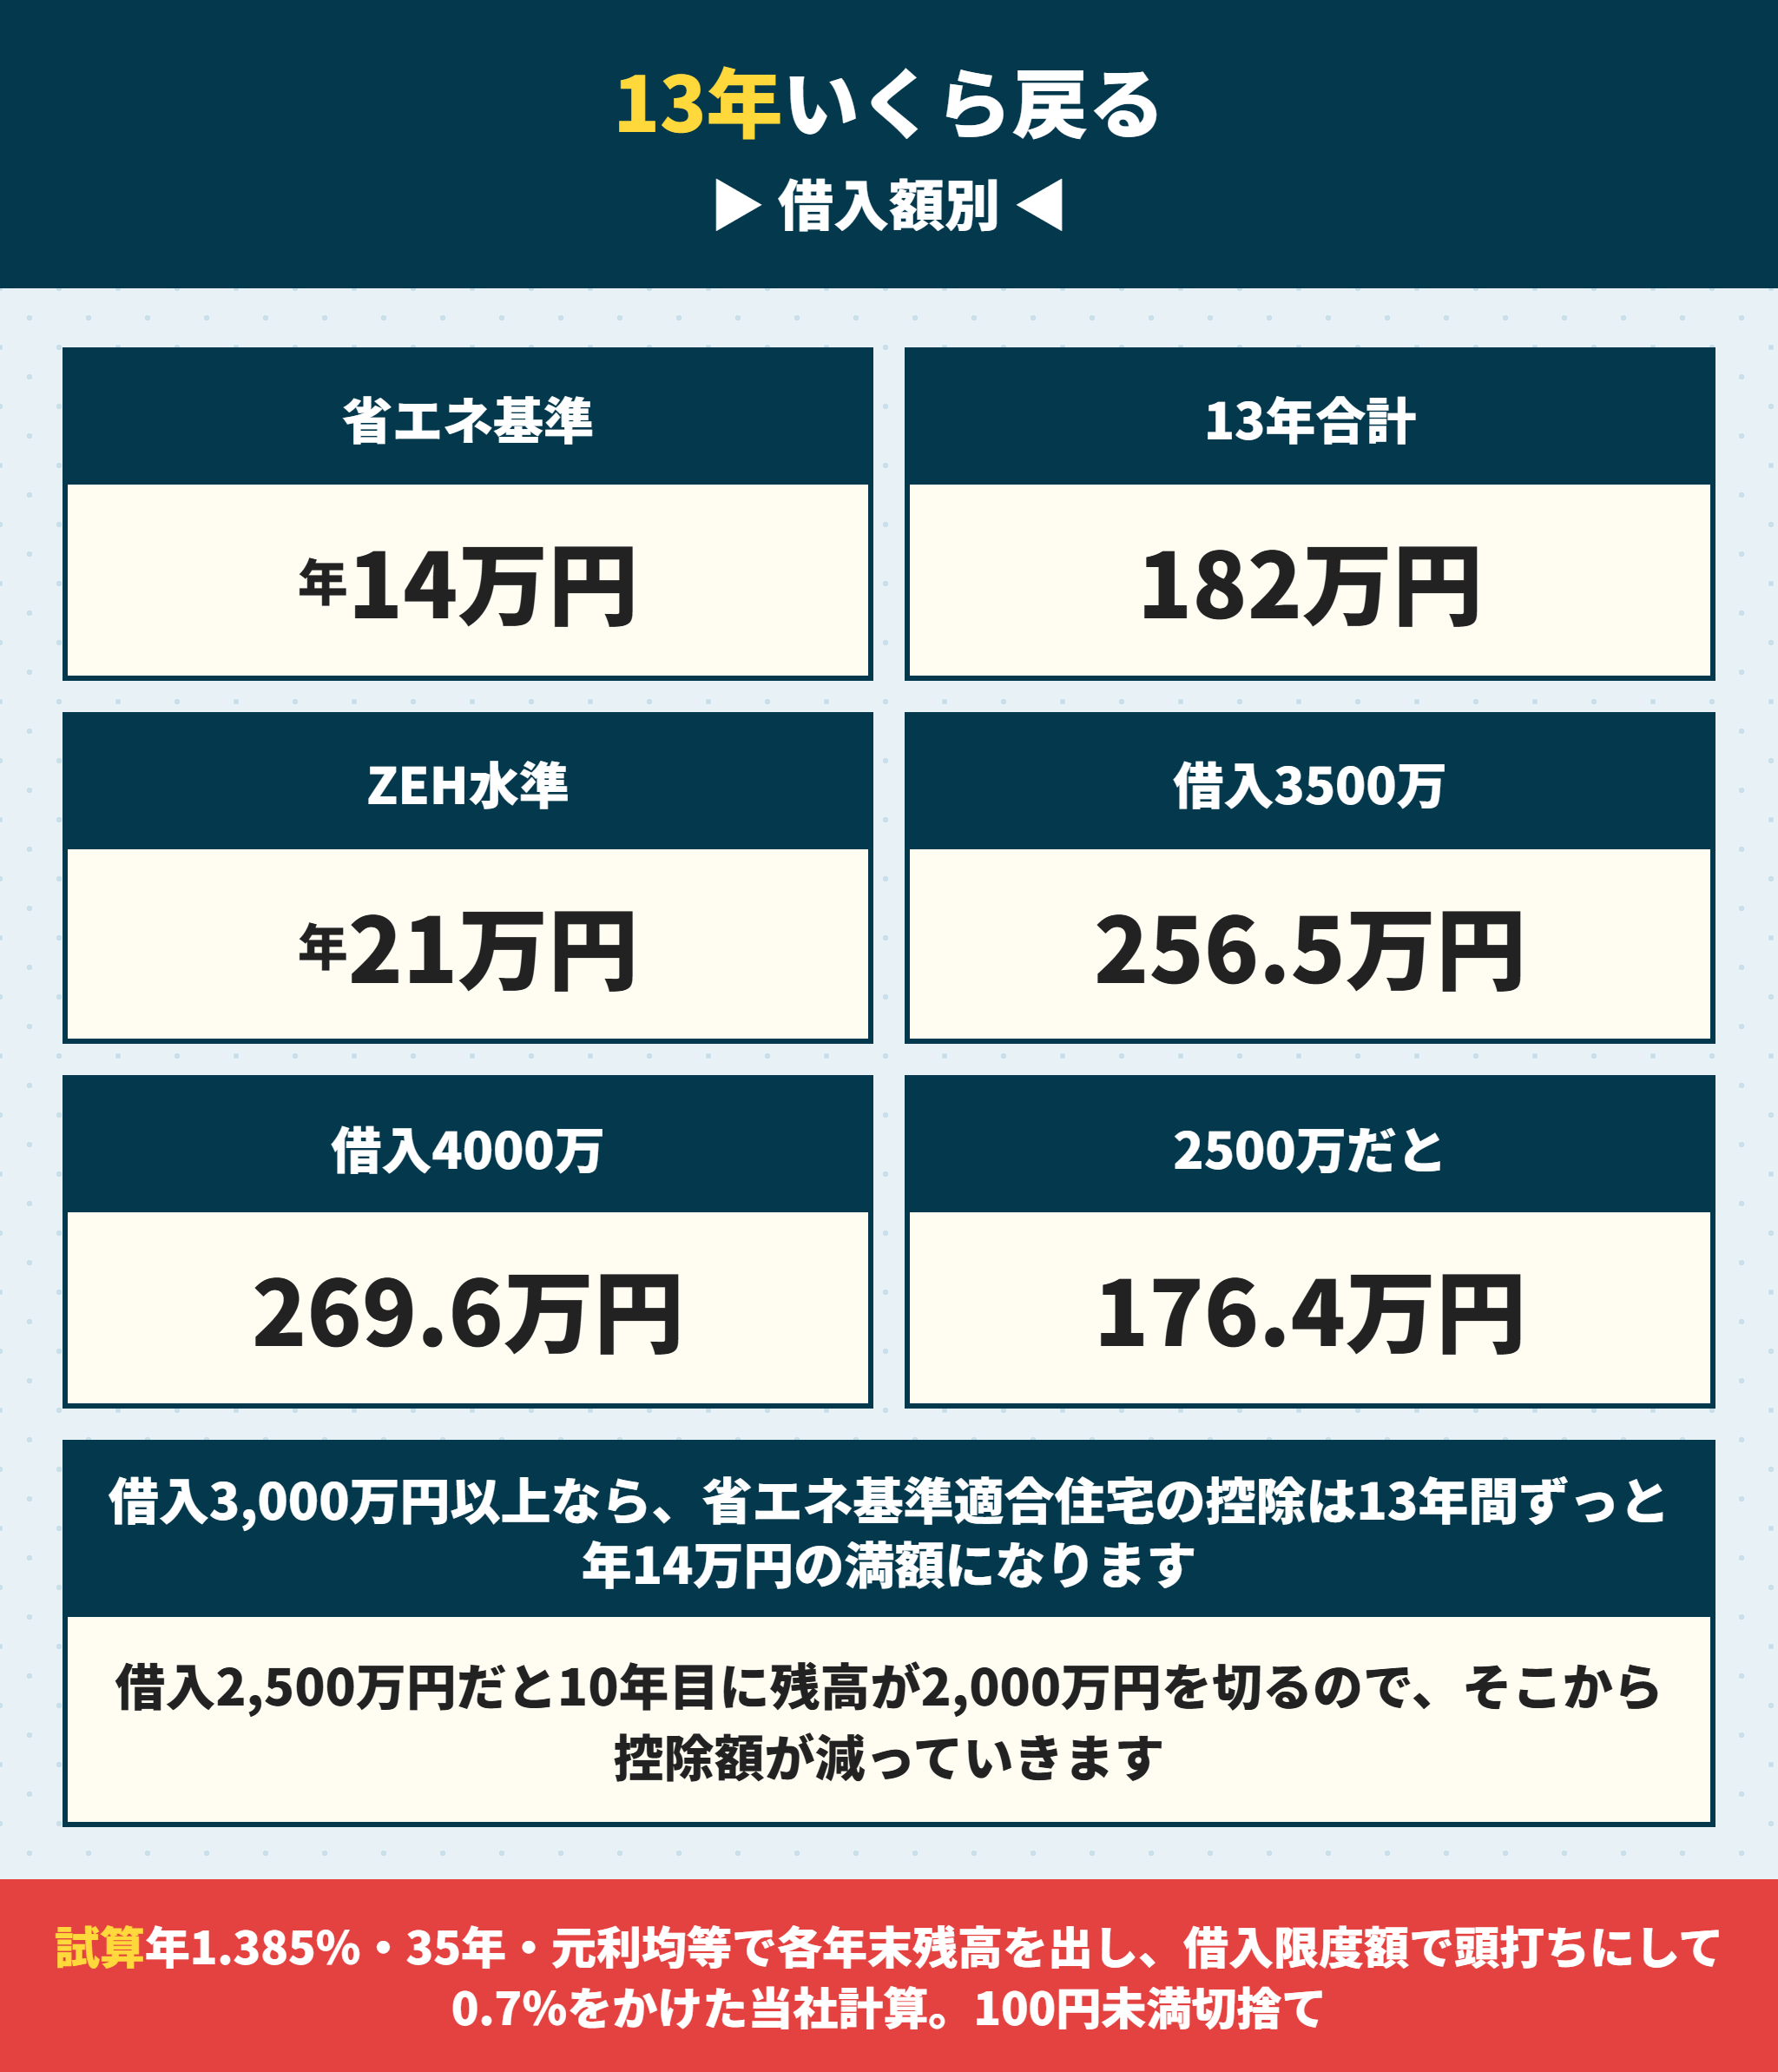
金額を先に出します。
前提は年1.385%・35年・元利均等返済です。
各年の年末残高を出して、借入限度額で頭打ちにしてから0.7%をかけています。
省エネ基準適合住宅のシミュレーション
2026年に入居する建売の多くがこの区分です。
借入限度額は2,000万円で、控除額の上限は年14万円になります。
| 借入額 | 1年目 | 5年目 | 10年目 | 13年目 | 13年の合計 |
|---|---|---|---|---|---|
| 2,500万円 | 140,000円 | 140,000円 | 133,300円 | 119,600円 | 1,763,600円 |
| 3,000万円 | 140,000円 | 140,000円 | 140,000円 | 140,000円 | 1,820,000円 |
| 3,500万円 | 140,000円 | 140,000円 | 140,000円 | 140,000円 | 1,820,000円 |
| 4,000万円 | 140,000円 | 140,000円 | 140,000円 | 140,000円 | 1,820,000円 |
ここで分かることが2つあります。
1つ目は借入3,000万円以上なら13年間ずっと満額だということです。
3,000万円でも4,000万円でも、合計は同じ182万円です。
借入限度額が2,000万円なので、それを超えた残高は計算に入らないからです。
2つ目は、借入2,500万円だと10年目から減り始めることです。
残高が2,000万円を切るのが10年目あたりだからです。
合計では176.4万円になり、3,000万円借りた場合より5.6万円少なくなります。
ZEH水準省エネ住宅のシミュレーション
借入限度額が3,000万円に上がる区分です。
| 借入額 | 1年目 | 5年目 | 10年目 | 13年目 | 13年の合計 |
|---|---|---|---|---|---|
| 2,500万円 | 171,000円 | 154,800円 | 133,300円 | 119,600円 | 1,897,600円 |
| 3,000万円 | 205,300円 | 185,800円 | 159,900円 | 143,500円 | 2,277,400円 |
| 3,500万円 | 210,000円 | 210,000円 | 186,600円 | 167,500円 | 2,565,000円 |
| 4,000万円 | 210,000円 | 210,000円 | 210,000円 | 191,400円 | 2,696,300円 |
借入3,500万円で比べると、省エネ基準適合住宅の182万円に対してZEH水準は256.5万円です。
差は74.5万円あります。
物件を選ぶときに省エネの区分を確かめる理由はここです。74.5万円あれば、外構工事やカーテンとエアコン一式がまかなえます。同じ建売でも、区分が1つ違うだけでこれだけ変わります。
区分の見分け方は省エネ基準適合住宅とZEH水準省エネ住宅の違いは?どこに書いてあるかと確認方法に書いています。
シミュレーションどおりに戻るとは限らない
大事な注意点です。
この表は控除額であって、戻ってくる金額ではありません。
控除額は、納めた所得税と住民税の範囲でしか使えません。
年収が低い方や扶養家族が多い方は、表の金額を全部は受け取れないことがあります。
ラクチン君この試算は金利が最後まで変わらない前提です。変動金利で借りている方は、金利が上がれば残高の減り方も変わります。繰り上げ返済をすれば残高が減るので、控除額も減ります。あくまで1つの前提で計算した数字として見てください。
共働きのペアローンは2人分を別々に計算する
夫婦でペアローンを組んだ場合の話です。
住宅ローン控除は2人がそれぞれ受けます。
だからシミュレーションも2人分を別々に作ります。
借入3,000万円を半分ずつ借りたなら、1人あたり1,500万円です。
ZEH水準でも借入限度額3,000万円に届かないので、1人あたりの控除は年10.5万円から始まります。
2人を足せば21万円で、1人で3,000万円借りた場合と同じです。
違うのは受け皿のほうです。
1人あたり10.5万円なら、年収が低いほうの方でも受け止めやすくなります。
控除を使い切るという観点では、ペアローンのほうが有利になることがあります。
持分と借入の割合をそろえないと贈与と見られることがあるので、そこは慎重に決めてください。
違いはペアローンと連帯債務の違いは?共働きが比べる4つの基準で整理しています。
住宅ローン控除はいくら戻るのか|控除額と振込額は違う
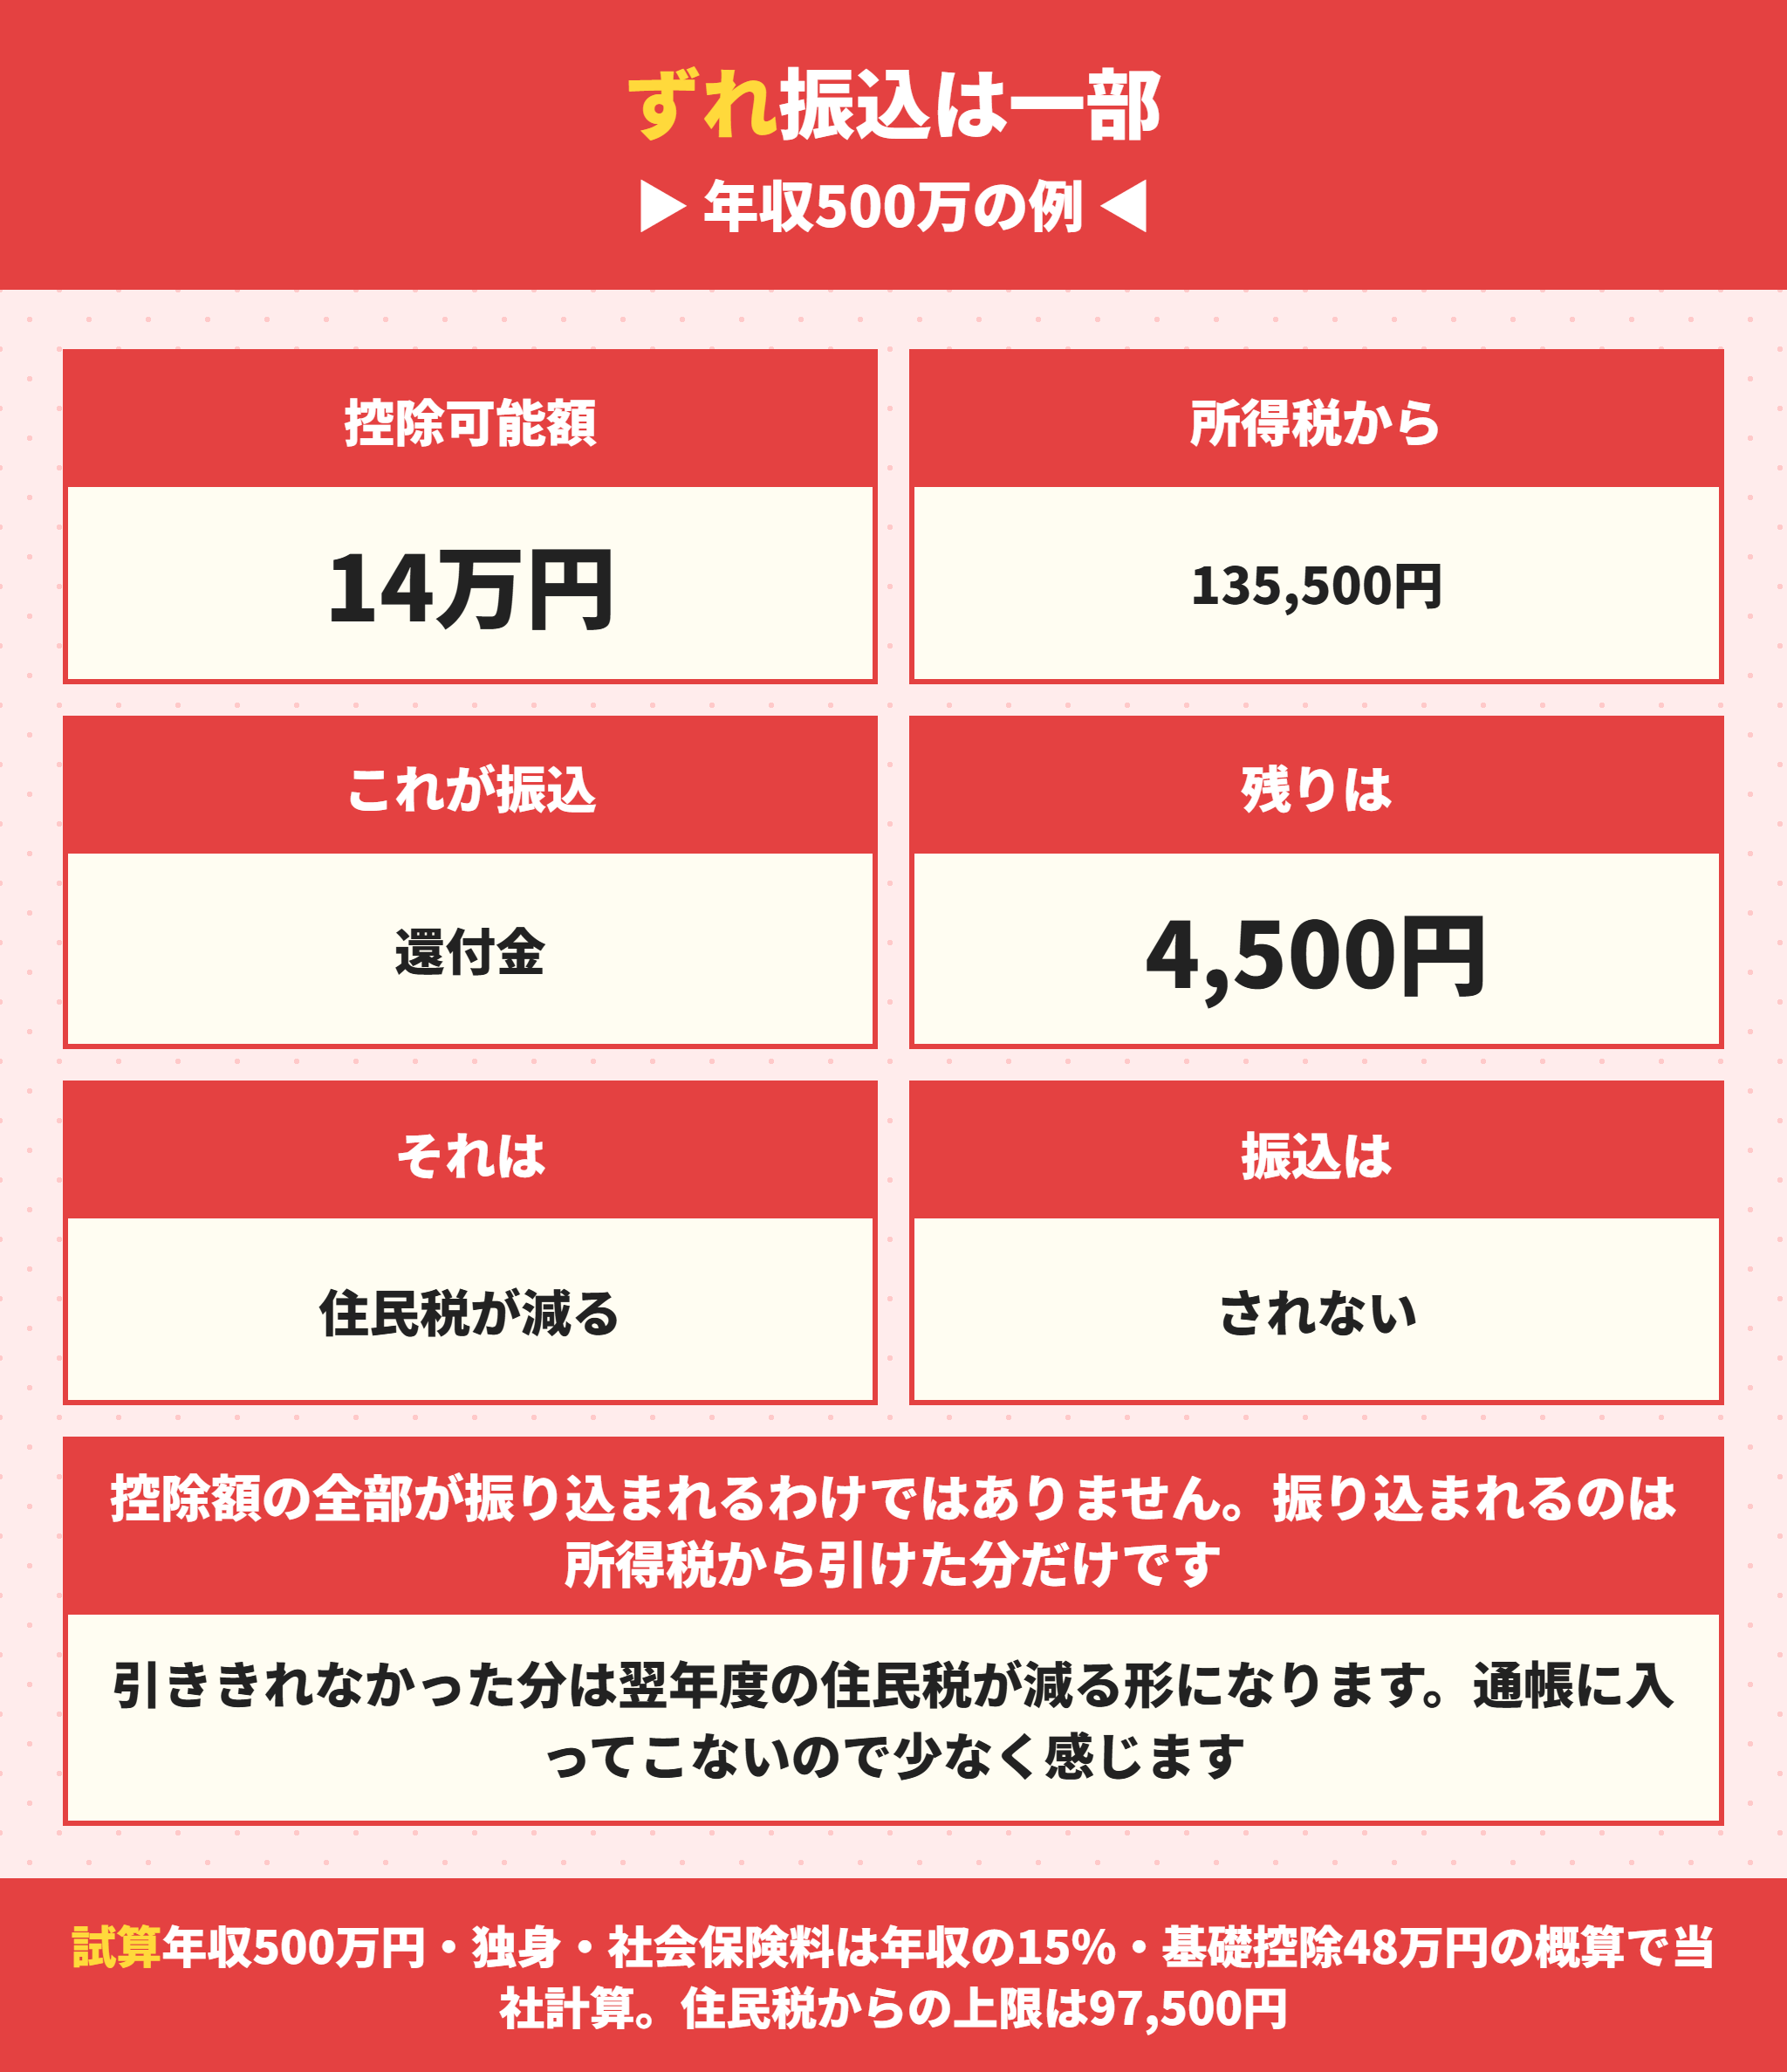
ここが「還付金が少なすぎる」と感じる原因です。
振り込まれるのは所得税から引けた分だけ
年収500万円の方で見てみます。
所得税額は概算で約135,500円です。
| 控除可能額 | 所得税から(振込) | 住民税から(翌年度の減額) | 捨てる分 |
|---|---|---|---|
| 140,000円 | 135,500円 | 4,500円 | 0円 |
| 210,000円 | 135,500円 | 74,500円 | 0円 |
控除可能額が14万円でも、振り込まれるのは135,500円です。
差の4,500円は翌年度の住民税が減る形になります。
通帳には入ってきません。
ZEH水準で21万円の控除がある方だと、振込額は同じ135,500円のままです。
増えた分は全部、住民税の側で処理されます。
だから控除額が増えても振込額は増えないということが起きます。
住民税が減ったかどうかは通知書で確かめる
住民税は振り込まれないので、効いているかどうかが見えにくいところです。
確かめる方法があります。
- 6月ごろに勤務先から配られる住民税の決定通知書を見る
- 「税額控除額」または「住宅借入金等特別税額控除」の欄を探す
- そこに書かれた金額が、住民税から引かれた住宅ローン控除
- 市区町村への申告は不要なので、何もしなくても反映される
上限は前年分の所得税の課税総所得金額等の5%(97,500円を限度)です。
自分の上限がいくらかはふるさと納税と住宅ローン控除の併用は損する?上限の計算とワンストップ特例の注意点に年収別の表を載せています。
1年目と2年目で振込の形が変わる
見え方が変わるので書いておきます。
| 1年目 | 2年目以降 | |
|---|---|---|
| 手続き | 確定申告 | 年末調整 |
| 所得税の戻り方 | 口座に振り込まれる | 源泉徴収税額が減る |
| 振込の時期 | 申告から1か月から1か月半 | — |
| 住民税の戻り方 | 翌年度の住民税が減る | 翌年度の住民税が減る |
2年目以降は振込がありません。
毎月の給与から引かれる所得税が減る形になります。
年末調整の月に手取りが増えるので、そこで実感する方が多いところです。12月の給与明細を見て、所得税の欄がいつもより小さくなっていれば効いています。
「2年目から還付金が振り込まれなくなった」という相談をいただきますが、形が変わっただけで損はしていません。
手続きの流れは住宅ローン控除の確定申告必要書類と年末調整書き方|初年度とe-Taxの手順にまとめています。
住宅ローン控除の還付金の計算のしかた
自分の還付金は、書類があれば先に計算できます。
必要なのは、年末残高証明書と源泉徴収票の2つです。
順に見ていきます。
住宅ローン控除の年末残高を確認する
借入先の金融機関から、年末残高等証明書が届きます。
そこに記載された残高に0.7%をかけたものが、控除額の計算の出発点です。
ただし借入限度額を超える部分は対象になりません。
借入限度額は、住宅の省エネ性能と入居した年によって変わります。
住宅ローン控除の対象になる所得税額を源泉徴収票で確認する
会社員であれば、源泉徴収票の源泉徴収税額の欄がその年に納めた所得税です。
この金額が、還付される所得税の上限になります。
年末調整で他の控除を受けている場合、この金額はさらに小さくなっています。
医療費控除や扶養控除を受けていれば、そのぶん納税額は減っています。
住宅ローン控除の還付金を自分で試算する手順
この順番で計算します
- 年末残高×0.7%で控除額(枠)を出す
- 源泉徴収票の源泉徴収税額を確認する
- 枠と所得税額の小さいほうが、所得税からの還付金
- 引ききれない分は、住民税から最大97,500円まで控除
国税庁の確定申告書等作成コーナーでも試算できます。
確定申告で出す書類は住宅ローン控除の確定申告必要書類と年末調整書き方|初年度とe-Taxの手順で一覧にしています。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
繰り上げ返済と金利で住宅ローン控除はどう変わるか
シミュレーションの前提が崩れる場面を2つ書いておきます。
繰り上げ返済をすると住宅ローン控除は減る
控除額は年末残高の0.7%です。
繰り上げ返済をすれば残高が減るので、控除額も減ります。
借入3,000万円・ZEH水準で、5年後に100万円を繰り上げ返済した場合を計算しました。
| 13年の控除の合計 | |
|---|---|
| 繰り上げ返済なし | 2,277,400円 |
| 5年後に100万円を繰り上げ返済 | 2,210,800円 |
| 差 | 66,600円 |
控除は66,600円減ります。
13年の合計が2,277,400円から2,210,800円になる、ということです。割合でいうと2.9パーセントしか減りません。繰り上げ返済した100万円に対して、失う控除は66,600円。6.7パーセントです。
この数字を見てから、繰り上げ返済をするかどうかを決めてください。「控除期間中は繰り上げ返済をしないほうがいい」と言われますが、金額にするとこの幅です。
一方で利息はもっと減ります。
同じ条件で5年後に100万円を期間短縮型で繰り上げ返済すると、減る利息は約50万円です。
つまり控除が減る分より利息が減る分のほうが大きいということです。
控除期間中でも、金利が0.7%を超えていれば繰り上げ返済は得になります。
計算の中身は住宅ローンを繰り上げ返済してはいけない大きな理由と繰り上げ返済シミュレーションにまとめています。
金利が上がると住宅ローン控除は増える
意外に思われる話です。
金利が上がると、元金の減りが遅くなります。
年末残高が大きいままなので、控除額は13年で61,700円増える。
| 金利 | 月々の返済 | 1年目の控除 | 13年の控除合計 |
|---|---|---|---|
| 年1.385% | 90,175円 | 205,300円 | 2,277,400円 |
| 年2.385% | 105,408円 | 206,100円 | 2,339,100円 |
| 差 | +15,233円 | +800円 | +61,700円 |
控除は61,700円増えます。
ただし13年間に払う利息は350万円増えます。
控除が6万円増えても、利息が350万円増えては意味がありません。
金利が上がって得をすることはない、ということです。
金利の見通しは住宅ローン金利今後どうなる?10年後の予想より先に見る変動金利推移と金利相場にまとめています。
借り換えをすると住宅ローン控除は続くのか
借り換えても控除は続きます。
ただし条件があります。
- 新しい借入が、もとの住宅ローンの返済のためのものであること
- 新しい借入の返済期間が10年以上あること
- 控除期間そのものは延びない(もとの入居年から数える)
控除期間が延びるわけではない、という点に注意してください。2026年に入居したなら、何回借り換えても控除は13年目までで終わります。
2026年入居なら、借り換えをしても2038年分までです。
また借り換えで借入額が増えると、増えた分は控除の対象になりません。
諸費用を上乗せして借り換えた場合は、計算式で按分することになります。
借り換えの損得は住宅ローンの借り換え手数料はいくら?0.5%下げても回収に11年かかる理由で試算しています。
住宅ローン控除の還付金はいつ振り込まれるか
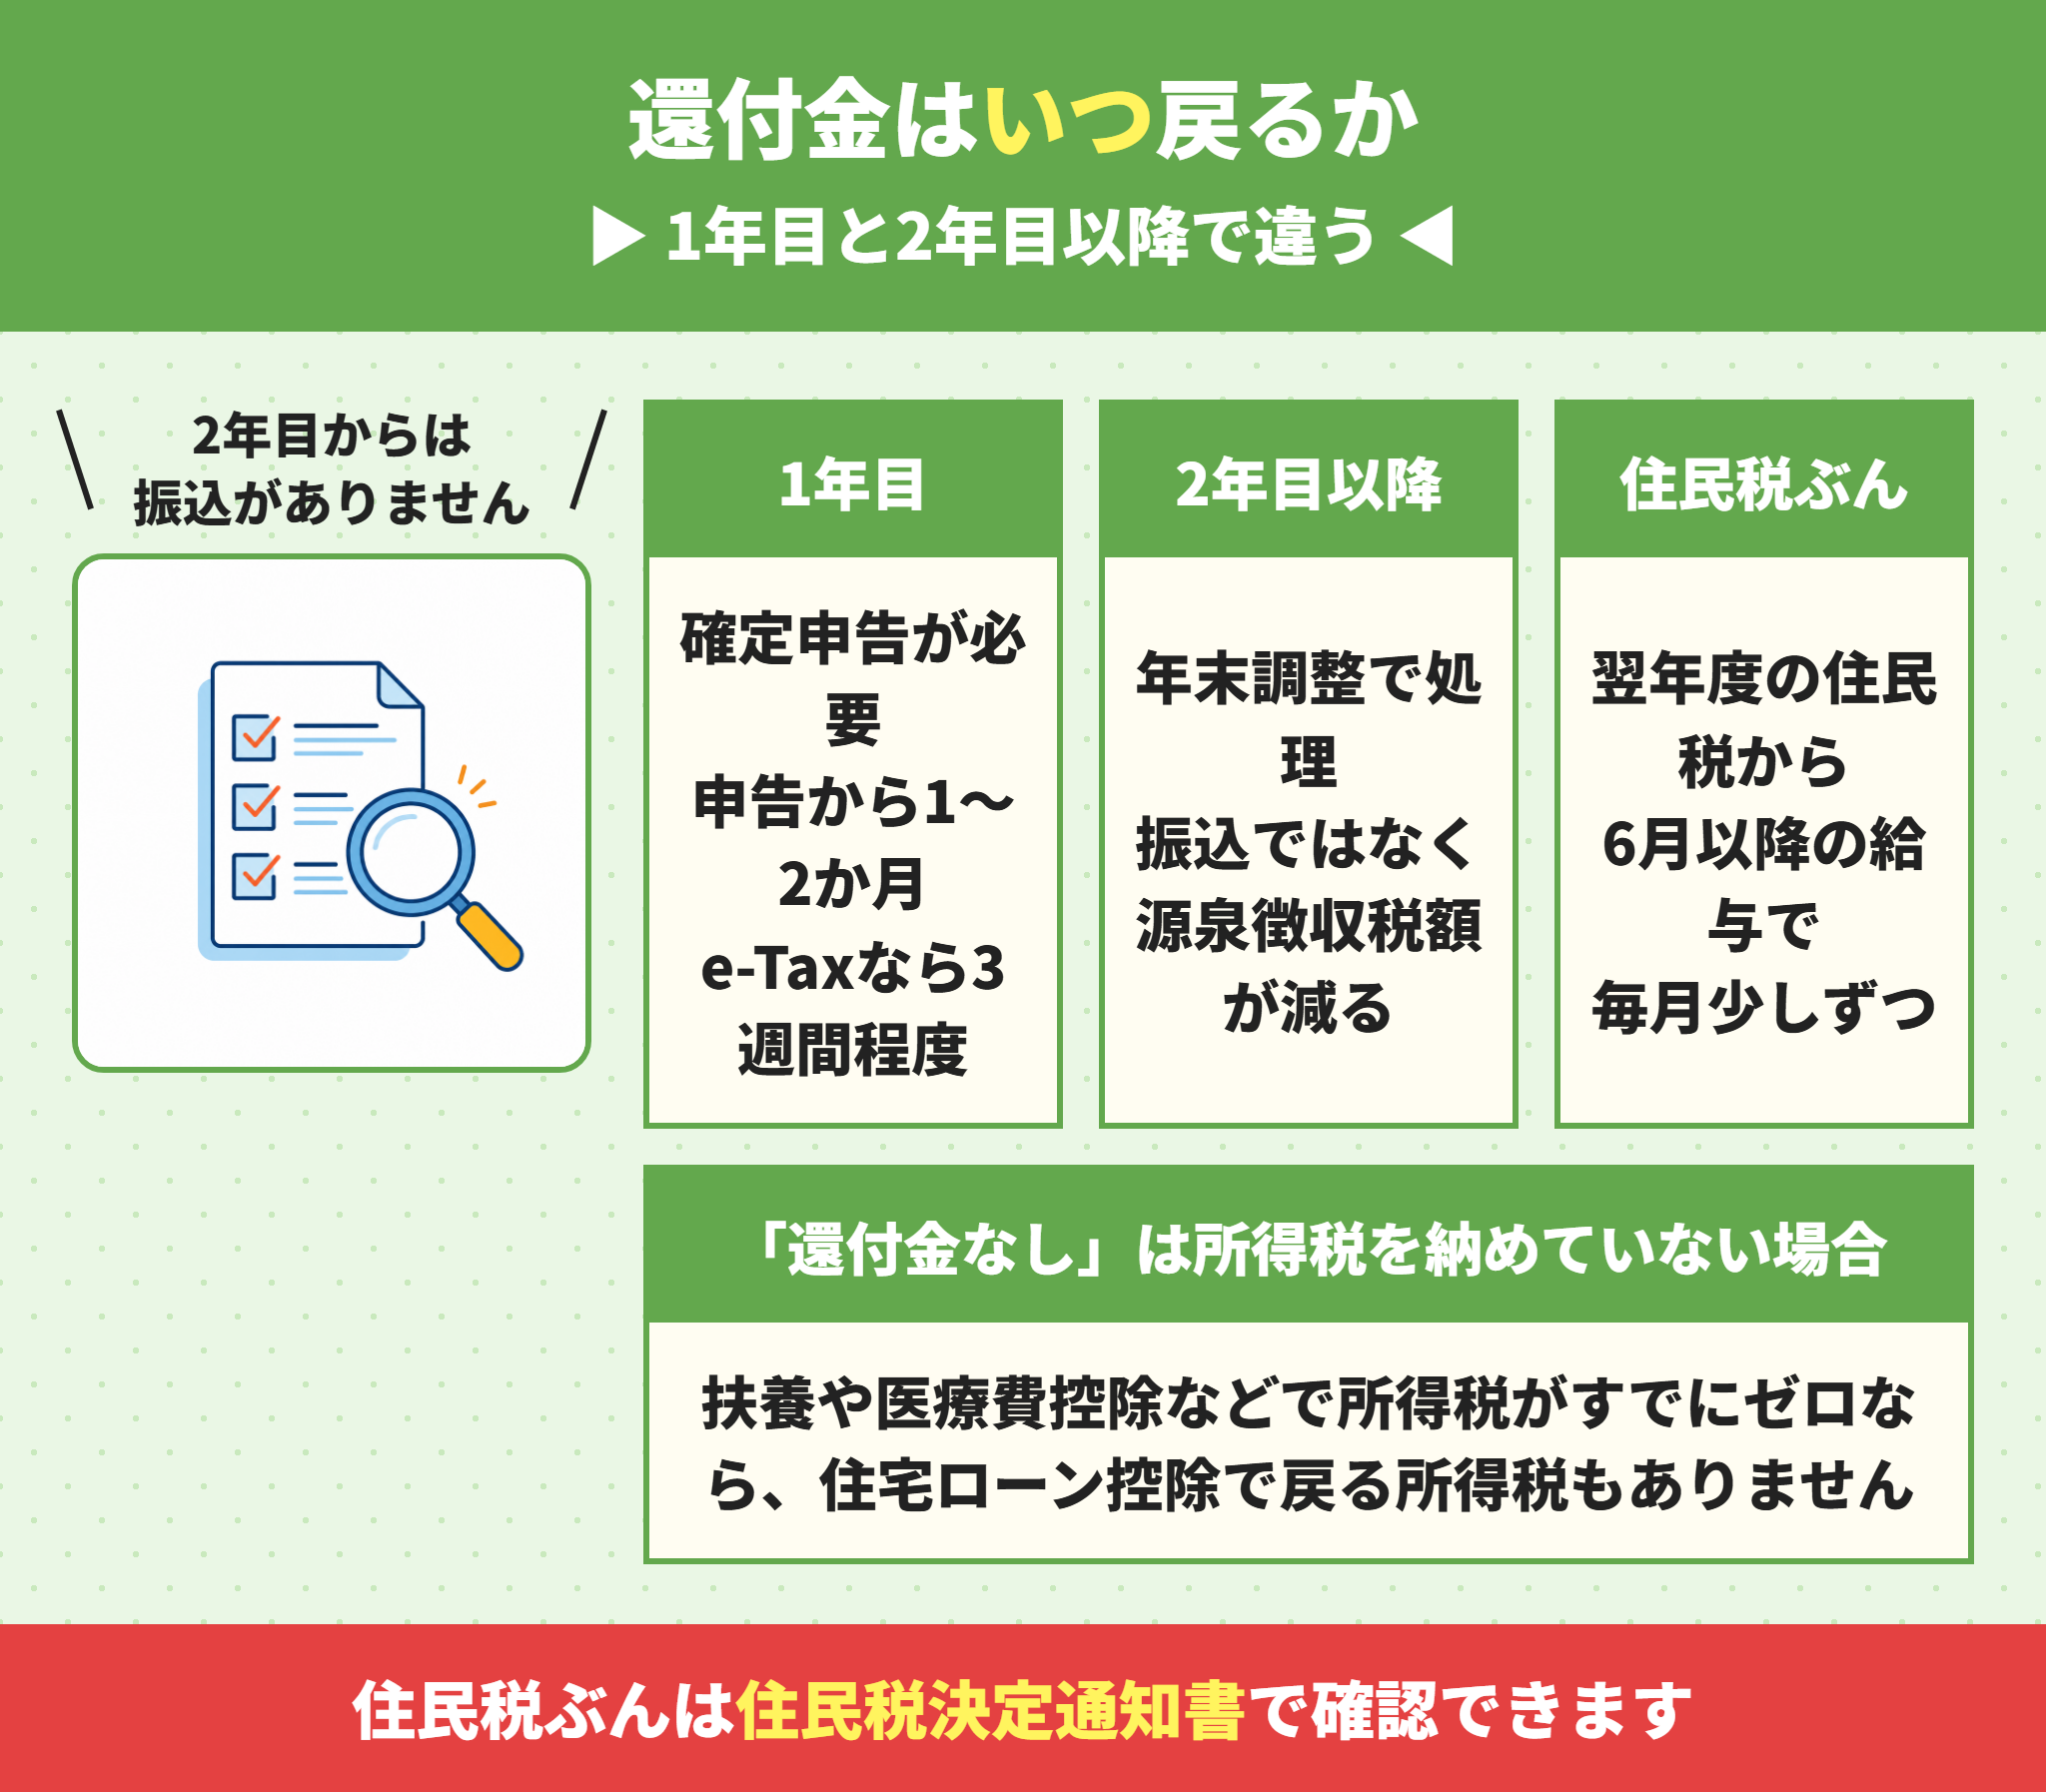
時期は、1年目と2年目以降でまったく違います。
2年目以降は、そもそも振り込まれません。
分けて説明します。
住宅ローン控除の1年目は確定申告が必要
入居した年の分は、翌年に確定申告をします。
会社員でも、1年目だけは自分で申告する必要があります。
申告の期間は、原則として2月16日から3月15日までです。
必要な書類は、年末残高等証明書、登記事項証明書、売買契約書の写しなどです。
住宅ローン控除の還付金が振り込まれるまでの期間
確定申告書を提出してから、おおむね1か月から1か月半で振り込まれます。
e-Taxで申告した場合は、3週間程度で処理されることが多くなっています。
申告の時期が集中すると、その分だけ遅くなります。
国税庁のサイトで、還付金の処理状況を確認することもできます。
住宅ローン控除の2年目以降は年末調整で処理される
ラクチン君ここで「振り込まれない」と誤解する方が多くいます。
2年目以降、会社員は年末調整で住宅ローン控除を受けられます。
この場合、還付という形ではなく、源泉徴収される所得税が減る形になります。
12月の給与で手取りが増える形になり、別途の振込はありません。
税務署から届く証明書と、金融機関の年末残高等証明書を勤務先に提出してください。
住宅ローン控除の還付金がない・振り込まれない場合
想定と違うときは、原因が分かれています。
多いのは、そもそも所得税を納めていないケースです。
3つ挙げます。
住宅ローン控除で還付金なしになるのは所得税がゼロのとき
扶養控除や医療費控除などで、すでに所得税がゼロになっていることがあります。
納めていない税金は戻らないため、所得税からの還付はありません。
この場合でも、住民税からの控除は受けられます。
翌年度の住民税決定通知書で確認してください。
住宅ローン控除の要件を満たしていない可能性
床面積が50平方メートル以上か、合計所得金額が2,000万円以下か。
中古住宅なら、昭和57年1月1日以後の建築か、耐震基準への適合を証明できるか。
借入金の償還期間が10年以上あるか。
要件を1つでも満たさないと、控除そのものが受けられません。
住宅ローン控除の申告漏れや口座情報の誤り
必要書類が不足していると、税務署から連絡が来ます。
還付先の口座情報が誤っていると、振込ができません。
申告から2か月以上経っても入金がなければ、税務署に確認してください。
過去の年分について申告し忘れていた場合、さかのぼって申告できることもあります。
住宅ローン控除は、買う前に試算しておくものです
還付金の金額は、買ったあとに分かるものではありません。
源泉徴収票があれば、契約の前に計算できます。
差が出る部分を挙げます。
「控除で戻るから大丈夫」という説明に注意する
ラクチン君金額を示さない説明は、根拠がありません。
資金計画で「住宅ローン控除で戻ります」と説明されることがあります。
しかし実際に戻るのは、その人が納めている所得税と住民税までです。
控除額をそのまま資金計画に入れると、返済の見込みがずれます。
同じ物件でも、間に入る仲介会社の担当者がどちらを向いているかで着地点は変わります。
買主の側に立つと、住宅ローン控除の見積もりが変わる
 ラクチン君
数字は、聞けば出せるものです。
ラクチン不動産は、買主の側に立って売主と条件を詰めます。
買主の味方として動くと、こうなります
- 源泉徴収票をもとに、還付される金額を先に試算する
- 住民税からの控除ぶんも含めて、年ごとの金額を示す
- 物件の省エネ性能で借入限度額が変わることを説明する
- 中古住宅なら、築年数と耐震の要件を先に確認する
- 判断が必要な部分は、税務署や税理士につなぐ
交渉が通るかどうかは運ではなく、売主に「この人に売りたい」と思わせる材料をどれだけ用意できるかで決まります。
ラクチン不動産は、控除まで含めた資金計画をお出しします
ラクチン不動産は購入・売却の仲介を専門にしています。
ローン代行手数料のような、法律で定められていない費用はいただきません。
頭金と控除のどちらを優先するかは住宅ローン控除と頭金の記事で解説しています。
大阪・兵庫・京都を中心にお手伝いしています。
買取を検討する場合も、売主の立場で複数の買取業者に査定を出して比較します。
住宅ローン控除の還付金に関するよくある質問
- 住宅ローン控除の還付金が8万円しかないのはなぜですか?
-
還付されるのは、その年に納めた所得税までだからです。住宅ローン控除の控除額は年末残高×0.7%で計算しますが、これは差し引ける枠の上限にすぎません。年末残高3,000万円なら控除額は21万円になりますが、その年に所得税を8万円しか納めていなければ、還付されるのも8万円までです。引ききれない分は翌年度の住民税から控除されます。
- 引ききれなかった住宅ローン控除はどうなりますか?
-
翌年度の住民税から控除されます。ただし上限があり、課税総所得金額等の5%、最高97,500円までとされています。この上限を超える分は控除されずに終わるため、控除の枠を使い切れない人も出ます。また住民税からの控除は振込ではなく、翌年度に納める住民税そのものが減る形です。6月以降の給与から引かれる住民税が軽くなります。
- 住宅ローン控除の還付金はいつ振り込まれますか?
-
1年目は確定申告が必要で、提出からおおむね1か月から1か月半で振り込まれます。e-Taxで申告した場合は3週間程度で処理されることが多くなっています。2年目以降、会社員は年末調整で処理されるため、還付という形ではなく源泉徴収される所得税が減ります。12月の給与で手取りが増える形になり、別途の振込はありません。
- 住宅ローン控除の還付金がないのはなぜですか?
-
最も多いのは、扶養控除や医療費控除などで所得税がすでにゼロになっているケースです。納めていない税金は戻らないため、所得税からの還付はありません。この場合でも住民税からの控除は受けられます。ほかに、床面積や合計所得金額、中古住宅の建築年といった要件を満たしていない場合や、申告漏れ・書類不足の場合もあります。
- 住宅ローン控除の還付金はどこで確認できますか?
-
所得税の還付額は、確定申告書の控えと、実際の振込額で確認できます。国税庁のサイトで還付金の処理状況を確認することもできます。住民税からの控除は、毎年5月から6月に配られる住民税決定通知書の税額控除額の欄に記載されています。所得税の還付だけを見て「少ない」と判断せず、住民税の分も合わせて確認してください。
- 住宅ローン控除の還付金を増やす方法はありますか?
-
還付金は納めている所得税と住民税の額で決まるため、控除の枠を大きくしても、納税額を超えては戻りません。ただし借入限度額は住宅の省エネ性能と入居年で変わるため、性能の高い住宅を選べば枠自体は広がります。また共働きであれば、ペアローンや連帯債務にすることで、それぞれが控除を受けられる場合があります。適用の可否は税務署か税理士にご確認ください。
まとめ|住宅ローン控除の還付金は、納めた税金が上限
還付金が思ったより少ないのは、計算違いではありません。
控除額は枠、還付金は納めた税金まで——この違いが理由です。
この記事のまとめ
- 住宅ローン控除の控除額は、年末残高×0.7%で計算する枠の上限
- 還付金は、その年に納めた所得税を超えては戻らない
- 所得税8万円なら、控除額21万円でも還付は8万円
- 引ききれない分は翌年度の住民税から控除される
- 住民税からの控除は、課税総所得金額等の5%・最高97,500円が上限
- 住民税ぶんは振込ではなく、翌年度の住民税が減る形
- 1年目は確定申告。提出から1か月〜1か月半で振込
- e-Taxなら3週間程度で処理されることが多い
- 2年目以降は年末調整。振込はなく、源泉徴収税額が減る
- 還付金なしの多くは、もともと所得税を納めていない場合
この記事の位置づけ
控除率・借入限度額・控除期間は、入居した年と住宅の性能によって異なります。
税制は改正されます。適用の可否と金額は、必ず税務署または税理士にご確認ください。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
この記事の情報は 2026年8月 時点のものです。制度・基準は改正されることがあるため、実際のお手続きの際は各機関の最新情報をご確認ください。
コメント