





住宅ローン控除があるのに、ふるさと納税をすると損をしますか。
ほとんどの方は損をしません。
損をするのはもともと住宅ローン控除を使い切れていない方だけです。
理由は、住宅ローン控除の受け止められる上限が決まっているからです。
所得税の全額と、住民税の課税総所得金額等の5%(最高97,500円)。この2つの合計が上限です。
年収500万円の方なら、合計で約23.3万円になります。
2026年入居の建売なら、住宅ローン控除は年14万円か21万円です。
つまり14万円でも21万円でも受け止められる計算です。
受け止められているなら、ふるさと納税をしても住宅ローン控除は減りません。
この記事では、自分の上限を源泉徴収票から出す方法と、住宅ローン控除1年目にだけある注意点を書きます。
この記事で分かること
住宅ローン控除は所得税から引き、余った分だけ住民税から引かれる
住民税側の上限は課税総所得金額等の5%で97,500円が限度
自分の上限は源泉徴収票の2つの数字を引き算すれば出せる
年収500万円なら上限は約23.3万円。14万円も21万円も使い切れる
ワンストップ特例なら所得税に触らないので有利
住宅ローン控除1年目は確定申告が必要でワンストップ特例が使えない
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
ふるさと納税と住宅ローン控除の併用で損する人は限られる
先に結論から書きます。
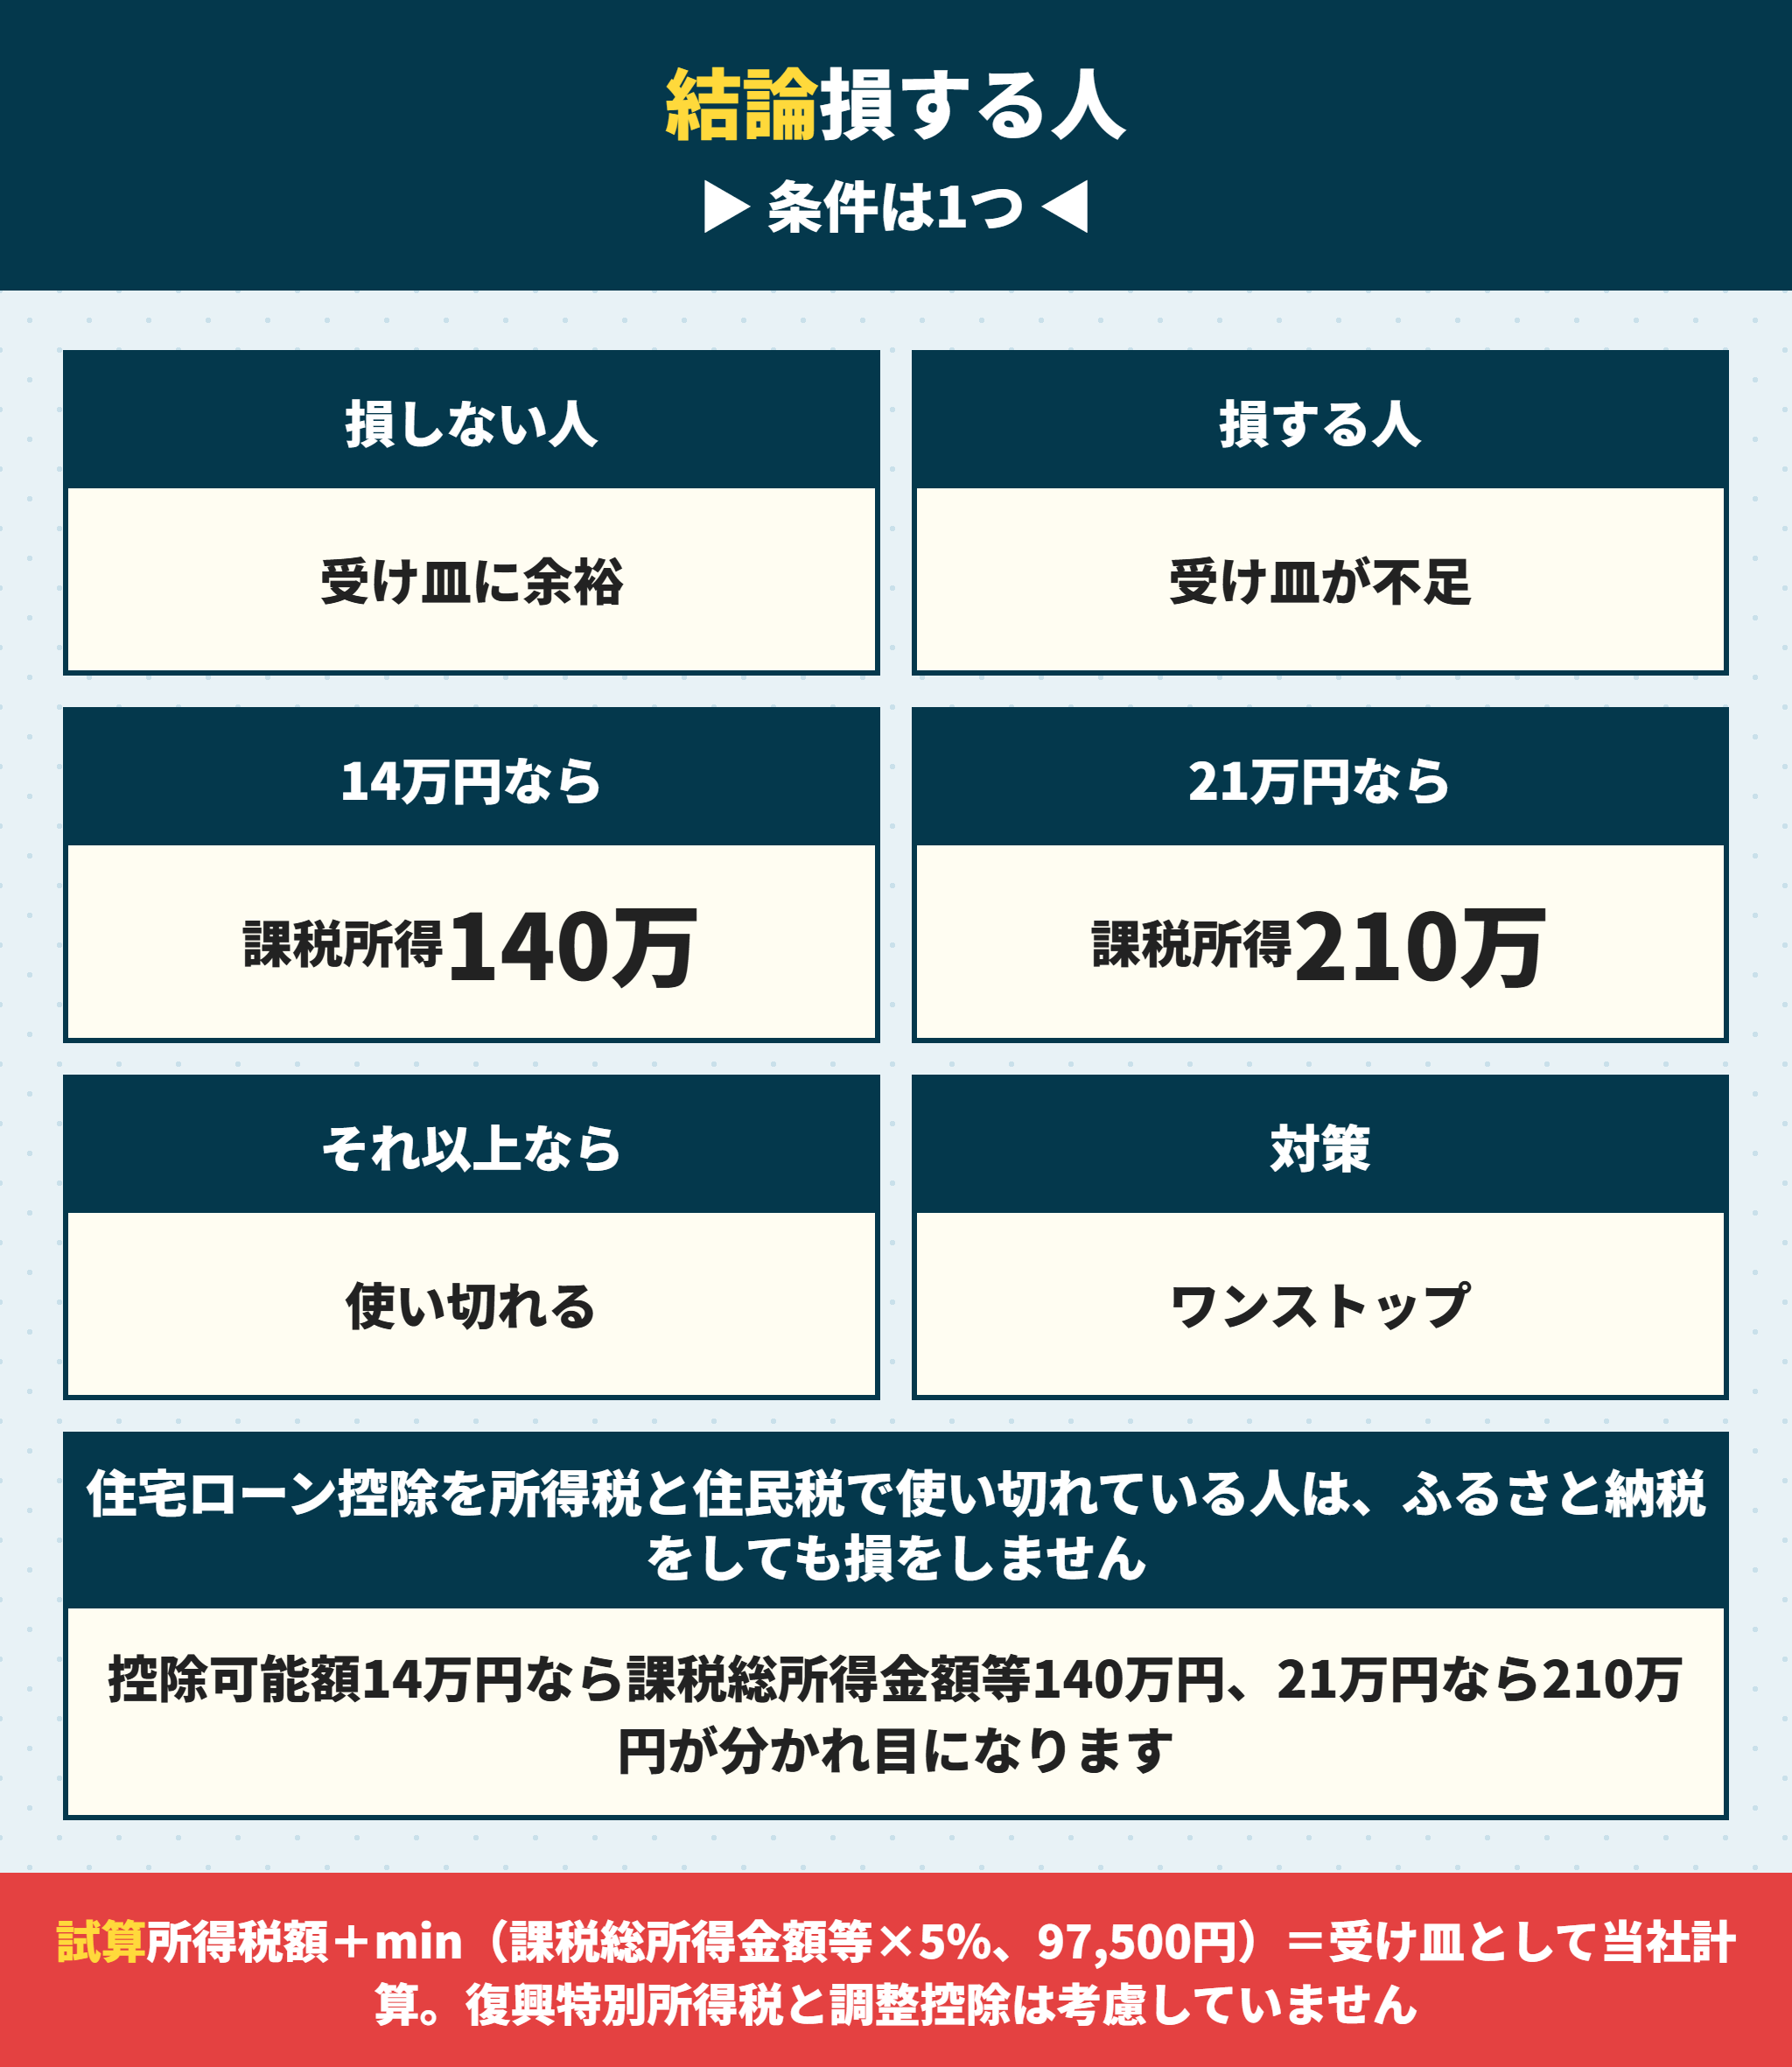
住宅ローン控除を使い切れていれば損しない
判定の条件は1つだけです。
住宅ローン控除を所得税と住民税で使い切れているかどうかです。
使い切れているなら、ふるさと納税をしても住宅ローン控除は減りません。
使い切れていないなら、ふるさと納税で所得税が減ったぶん、捨てる住宅ローン控除が数千円増えることになります。
| 住宅ローン控除の可能額 | 使い切れる課税総所得金額等の下限 |
|---|---|
| 14万円(2026年入居の省エネ基準適合住宅) | 140万円 |
| 21万円(2026年入居のZEH水準省エネ住宅) | 210万円 |
| 28万円 | 280万円 |
| 35万円 | 340万円 |
課税総所得金額等が210万円あれば、21万円の控除でも使い切れます。
給与所得者なら、おおむね年収450万円から500万円のあたりです。
ふるさと納税が住宅ローン控除を減らすわけではない
ここは誤解されています。
ふるさと納税そのものが住宅ローン控除を削るのではありません。
もともと受け止められていなかったものが、見えやすくなるだけです。
例を出します。
課税総所得金額等が180万円で、住宅ローン控除の可能額が21万円の方です。
| 状態 | 所得税から | 住民税から | 捨てる金額 |
|---|---|---|---|
| ふるさと納税なし | 90,000円 | 90,000円 | 30,000円 |
| ふるさと納税5万円を確定申告 | 85,200円 | 90,000円 | 34,800円 |
| ふるさと納税5万円をワンストップ | 90,000円 | 90,000円 | 30,000円 |
ふるさと納税をしない状態でも、すでに30,000円を捨てています。
ふるさと納税を確定申告で入れると4,800円増えます。
ワンストップ特例なら増えません。
つまり問題はふるさと納税ではなく受け皿の小ささです。
 ラクチン君
この試算は復興特別所得税と住民税の調整控除を考慮していません。実際の金額はお住まいの市区町村で変わります。総務省も「具体的な計算は、お住まいの市区町村にお問い合わせください」としています。
年収500万円の建売購入者で試算すると
実際の形で1つ出しておきます。
年収500万円、独身、2026年に省エネ基準適合住宅の建売を3,500万円で購入した方です。
住宅ローン控除は年末残高の0.7%で、借入限度額は2,000万円です。
控除可能額は年14万円になります。
課税総所得金額等は概算で約233万円、受け皿は約23.3万円です。
| 項目 | 金額 |
|---|---|
| 住宅ローン控除の可能額 | 140,000円 |
| 所得税額(概算) | 約135,500円 |
| 住民税から引ける上限 | 97,500円 |
| 受け皿の合計 | 約233,000円 |
| 使い切れるか | 使い切れる(余裕93,000円) |
余裕が93,000円あります。
ふるさと納税で所得税が多少減っても、受け皿からはみ出しません。
この方はふるさと納税を気にしなくてよいということです。
住宅ローン控除の受け皿は所得税と住民税97,500円まで
仕組みを押さえておきます。
ここが分かると、自分で判断できるようになります。
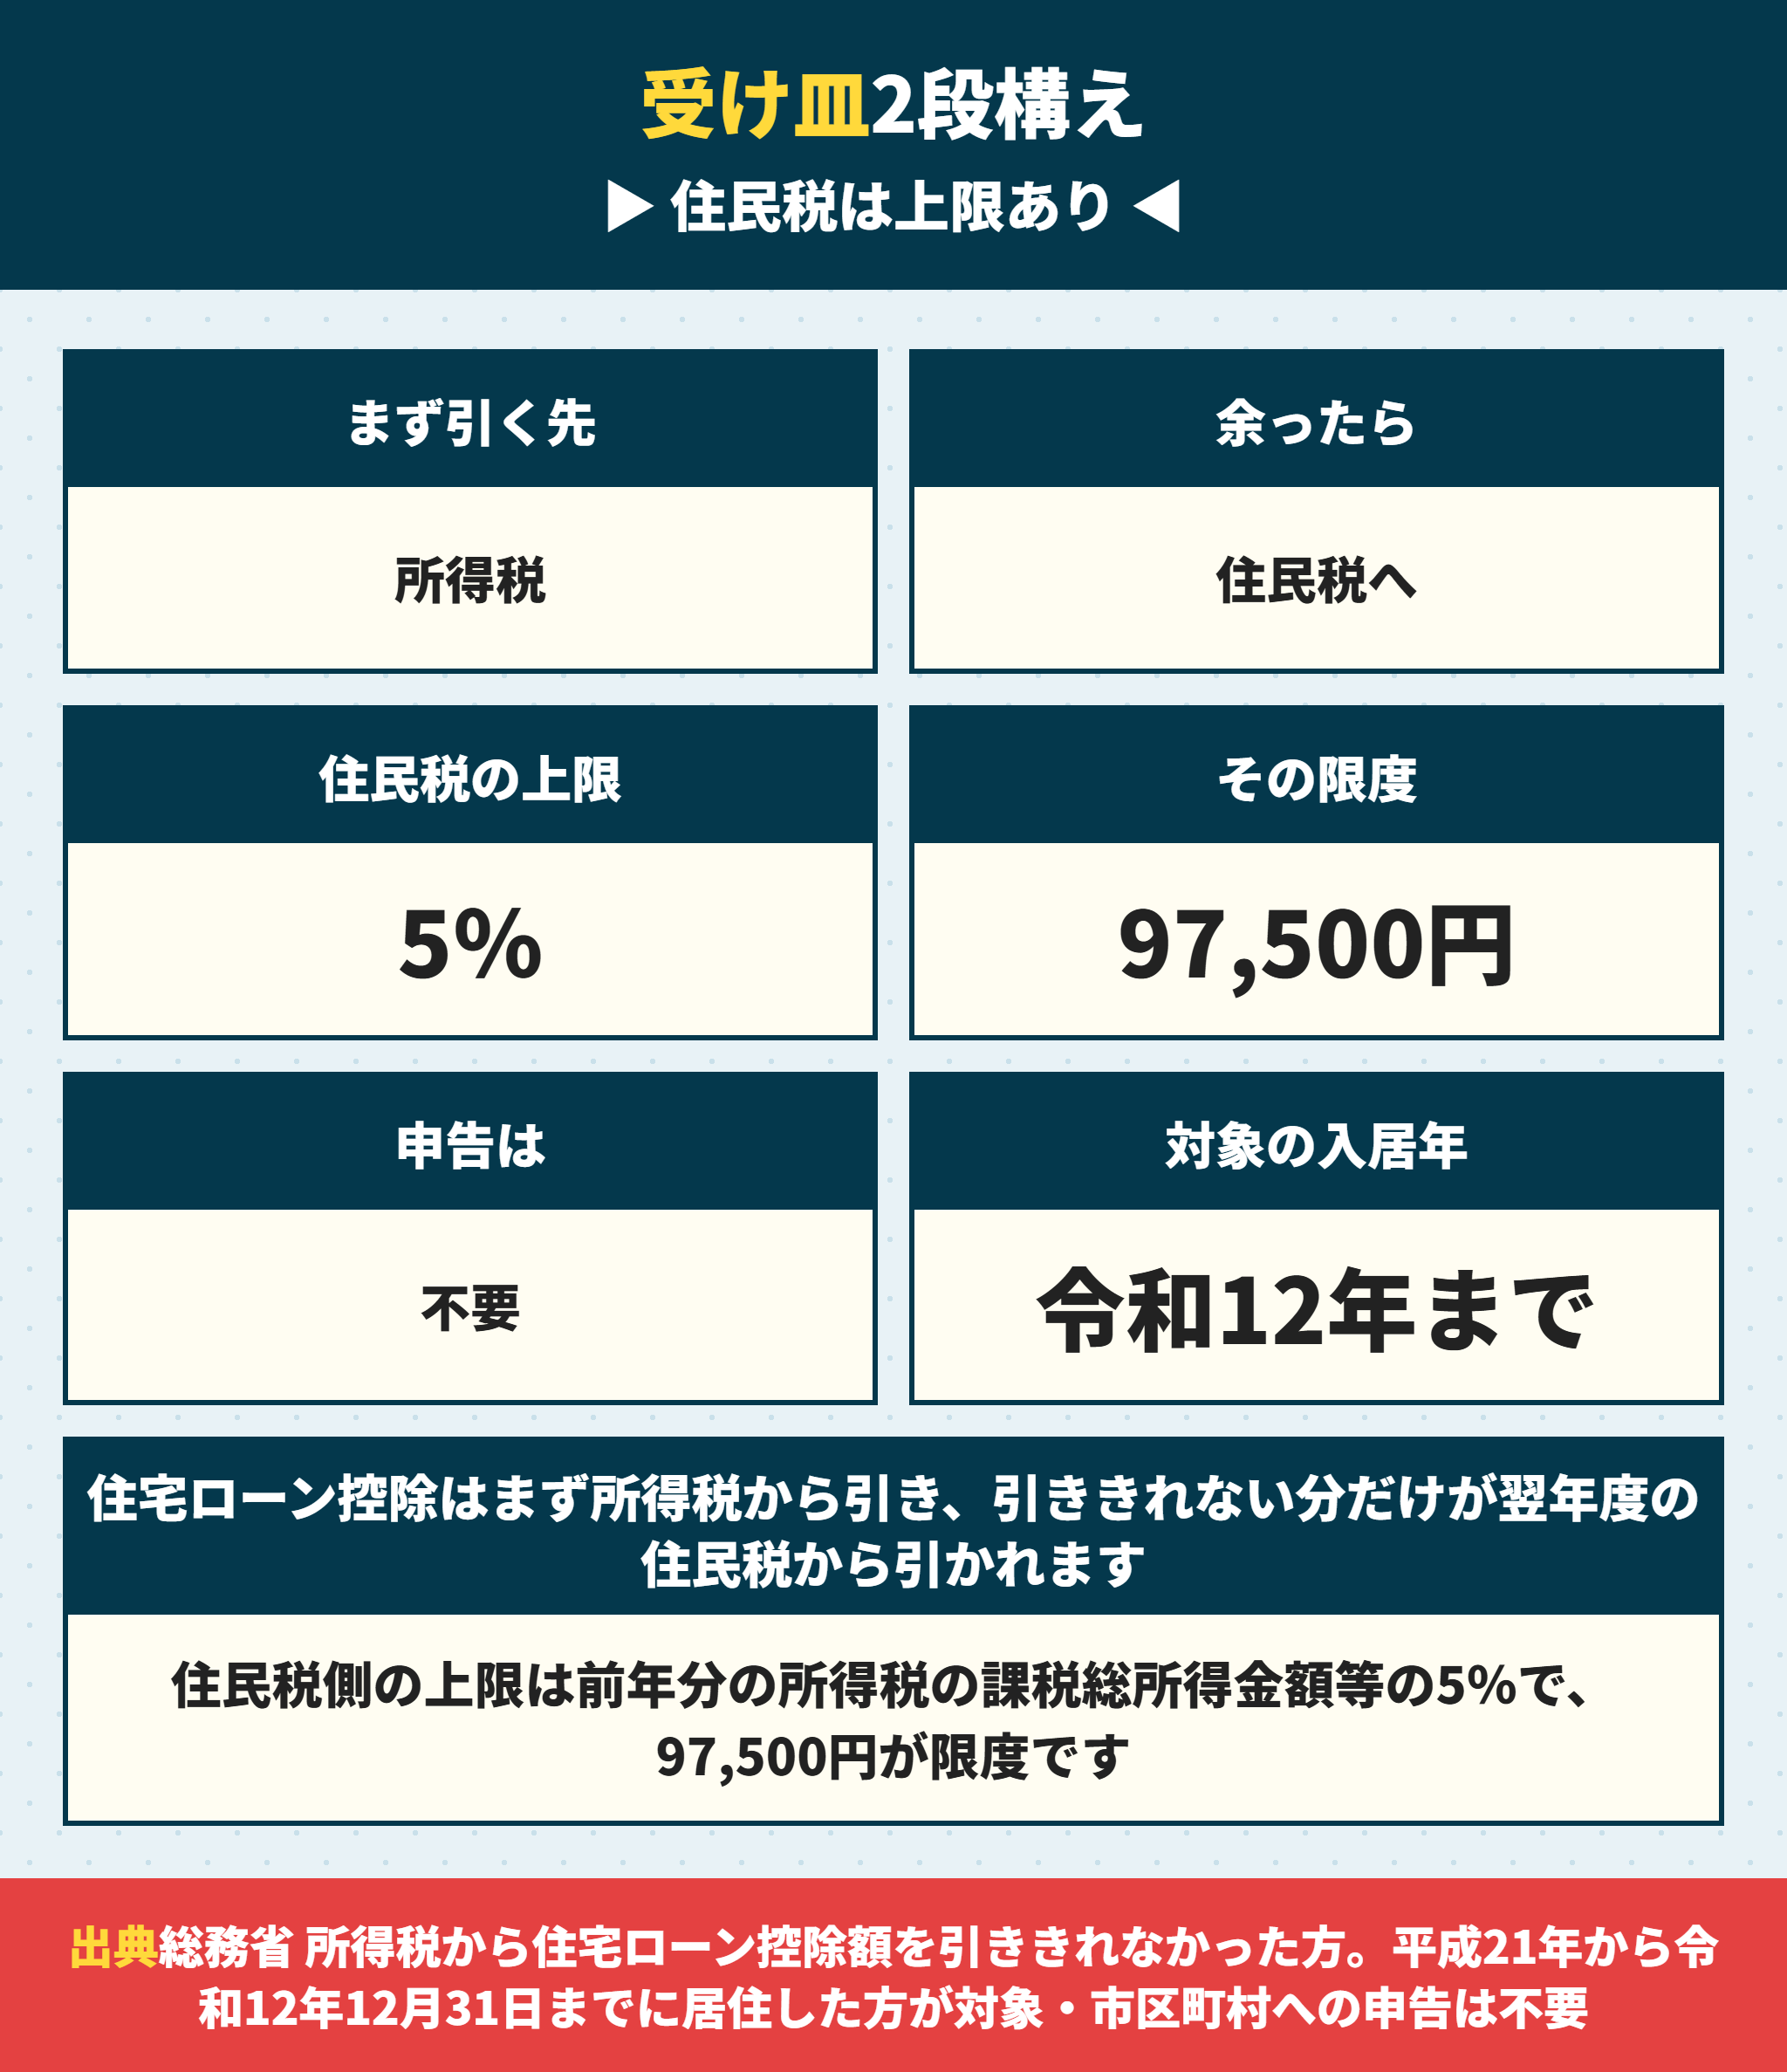
住宅ローン控除は所得税から先に引く
住宅ローン控除は税額控除です。
計算した所得税額から、そのまま差し引きます。
所得税で引ききれなかった分だけが、翌年度の住民税に回ります。
総務省の説明にはこうあります。
平成21年から令和12年12月31日までの間に居住し、所得税の住宅ローン減税制度を受けた方で、所得税において控除しきれなかった金額がある場合は、翌年度の個人住民税において住宅ローン控除が適用されます
2026年に入居した方も、2030年までに入居する方も対象です。
住民税から引ける住宅ローン控除には上限がある
ここが受け皿の天井です。
| 区分 | 住民税から引ける上限 |
|---|---|
| 原則(2026年入居を含む) | 前年分の所得税の課税総所得金額等の5%(97,500円を限度) |
| 平成26年〜令和3年12月31日入居で特定取得等 | 同7%(136,500円を限度) |
5%という率と、97,500円という金額の両方が上限です。
課税総所得金額等が195万円を超えると、5%のほうが97,500円を上回ります。
その場合は97,500円で頭打ちになります。
手続きは何も要りません。
市区町村への申告は不要と明記されています。
確定申告か年末調整の情報から、市区町村が自動で処理します。
年収別に見ると500万円で約23.3万円
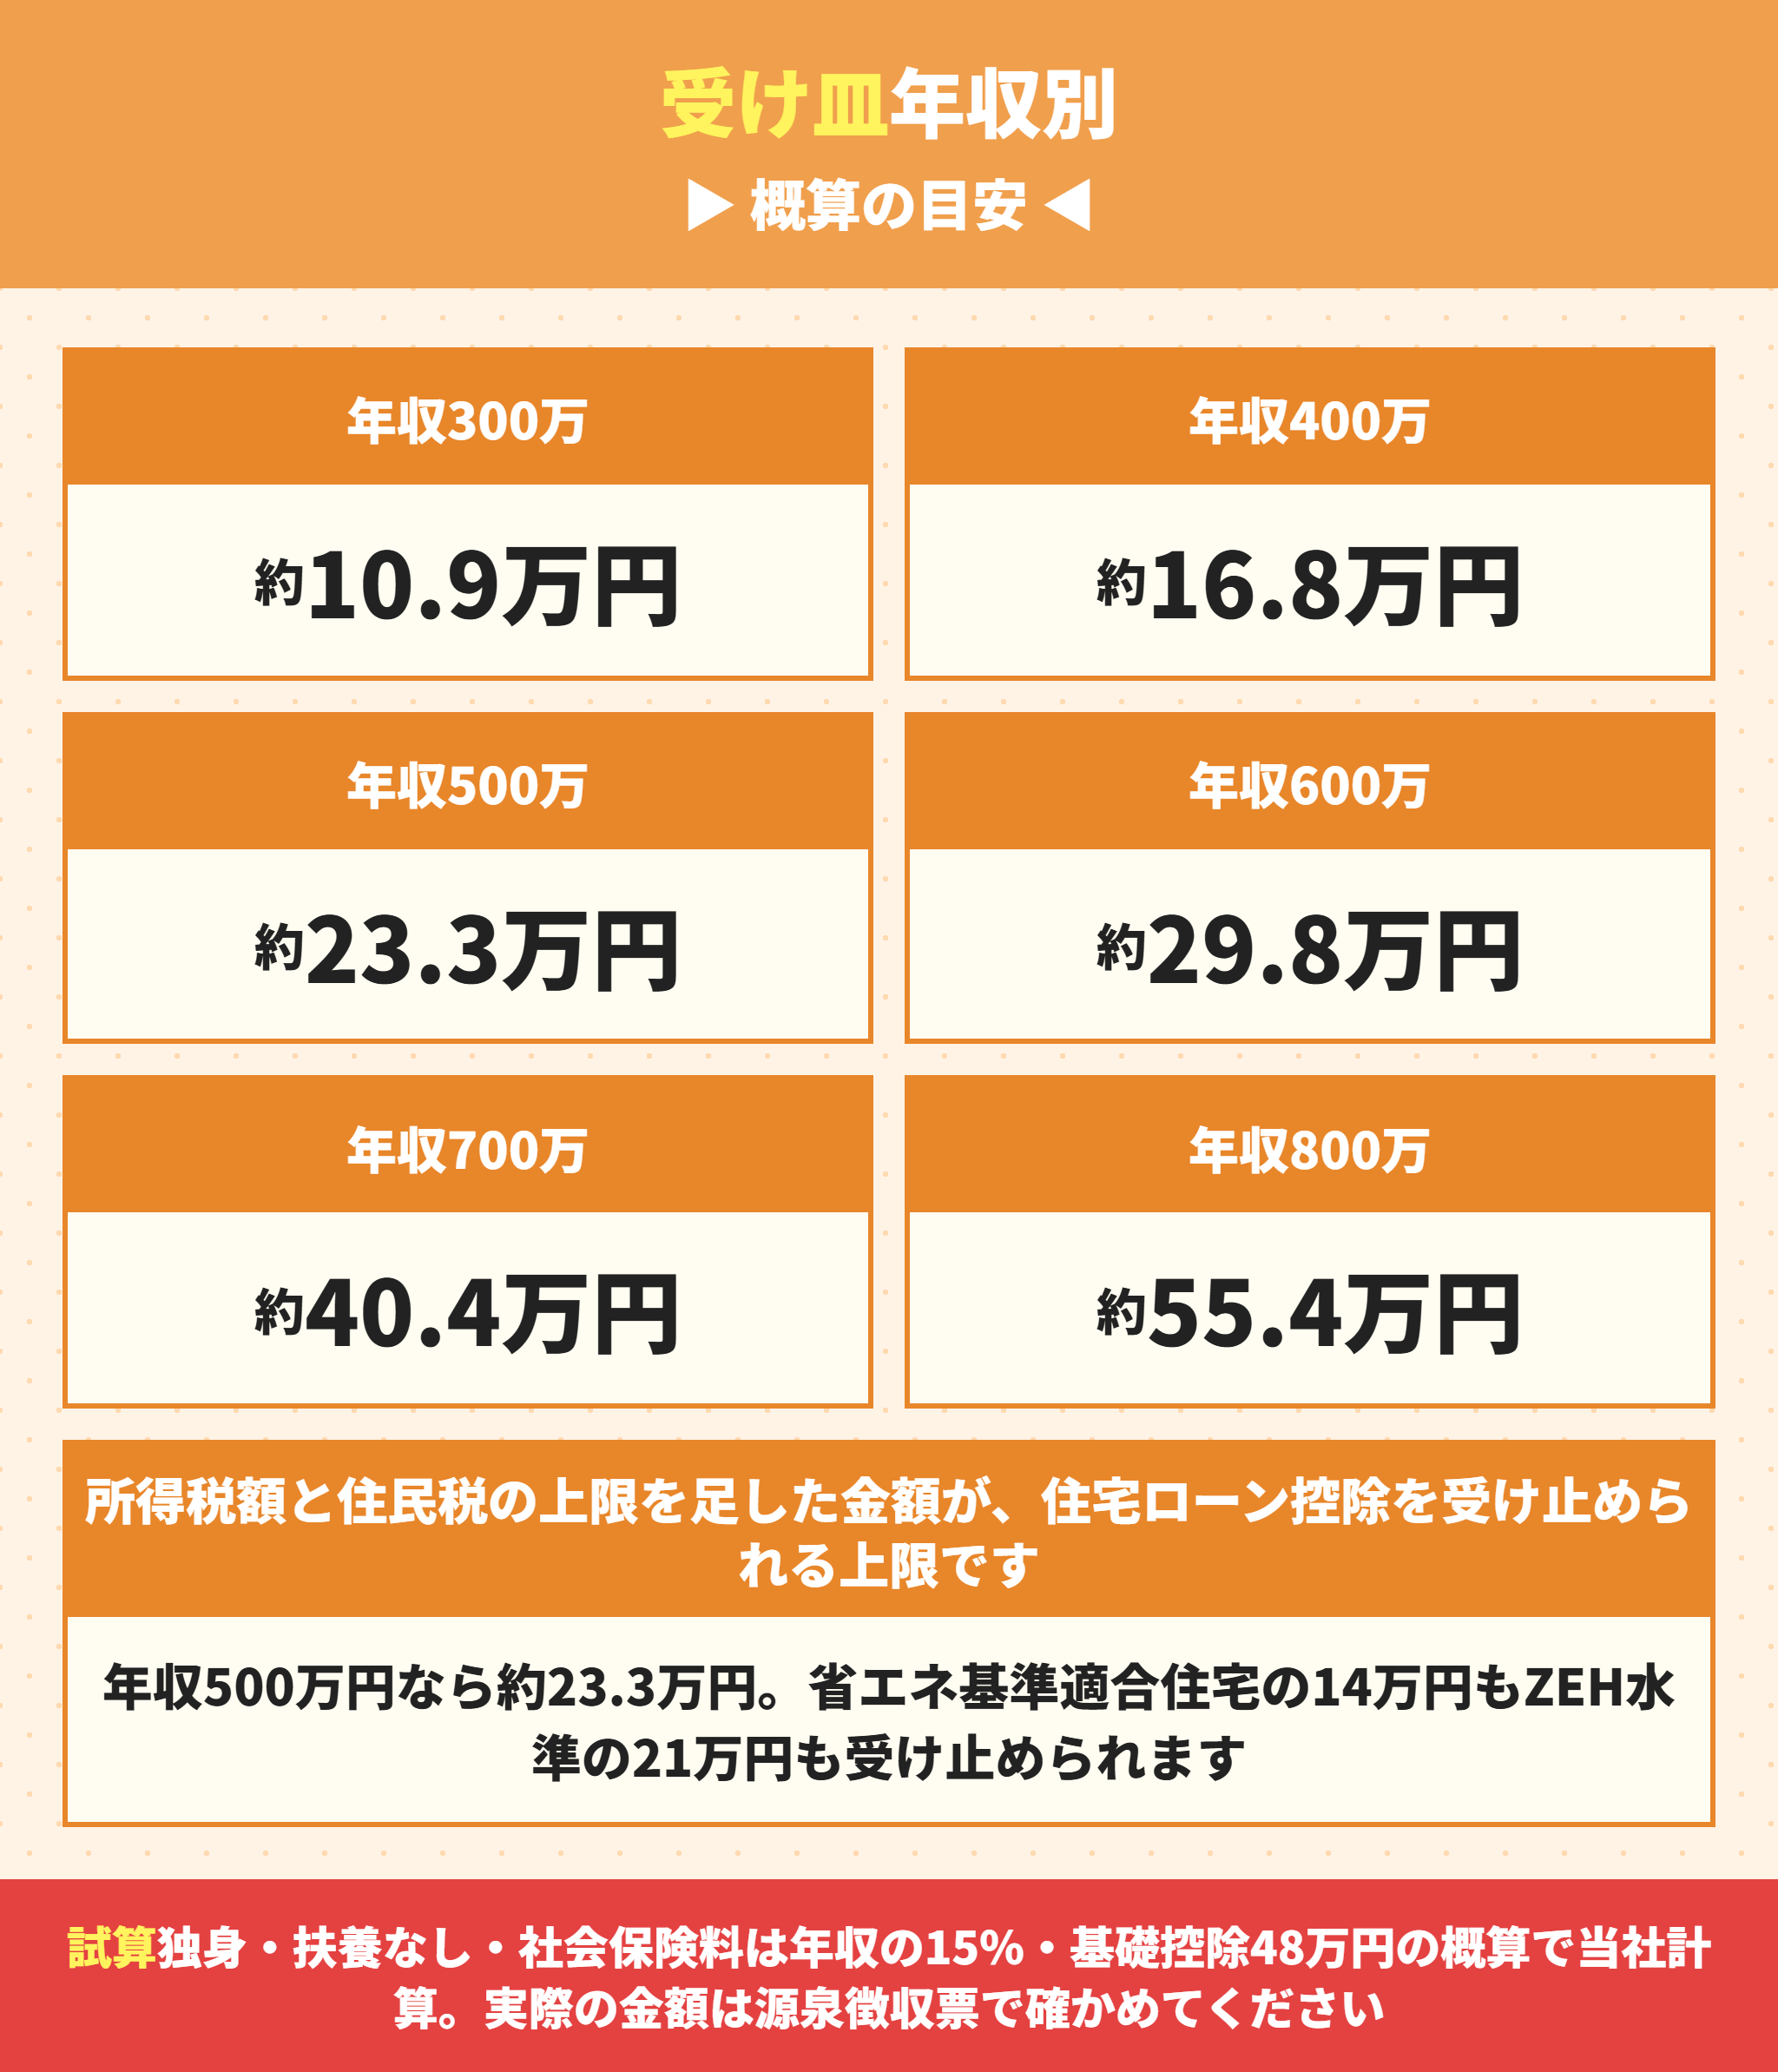
所得税額と住民税の上限を足した金額が、受け皿です。
| 課税総所得金額等 | 所得税額 | 住民税の上限 | 受け皿の合計 |
|---|---|---|---|
| 150万円 | 75,000円 | 75,000円 | 150,000円 |
| 200万円 | 102,500円 | 97,500円 | 200,000円 |
| 250万円 | 152,500円 | 97,500円 | 250,000円 |
| 300万円 | 202,500円 | 97,500円 | 300,000円 |
| 350万円 | 272,500円 | 97,500円 | 370,000円 |
| 400万円 | 372,500円 | 97,500円 | 470,000円 |
| 500万円 | 572,500円 | 97,500円 | 670,000円 |
年収に直すと、おおよそこうなります。
| 年収 | 課税総所得金額等(概算) | 受け皿(概算) |
|---|---|---|
| 300万円 | 約109万円 | 約10.9万円 |
| 400万円 | 約168万円 | 約16.8万円 |
| 500万円 | 約233万円 | 約23.3万円 |
| 600万円 | 約298万円 | 約29.8万円 |
| 700万円 | 約367万円 | 約40.4万円 |
| 800万円 | 約442万円 | 約55.4万円 |
年収400万円だと受け皿は約16.8万円です。
省エネ基準適合住宅の14万円なら使い切れます。
ただしZEH水準の21万円だと約4.2万円を捨てる計算になります。
扶養家族がいれば所得控除が増え、課税総所得金額等は下がります。
下がると受け皿も小さくなります。
控除の金額そのものは住宅ローン控除は2026年入居でいくら?建売が14万円になる理由にまとめています。
自分の住宅ローン控除の受け皿は源泉徴収票で出せる
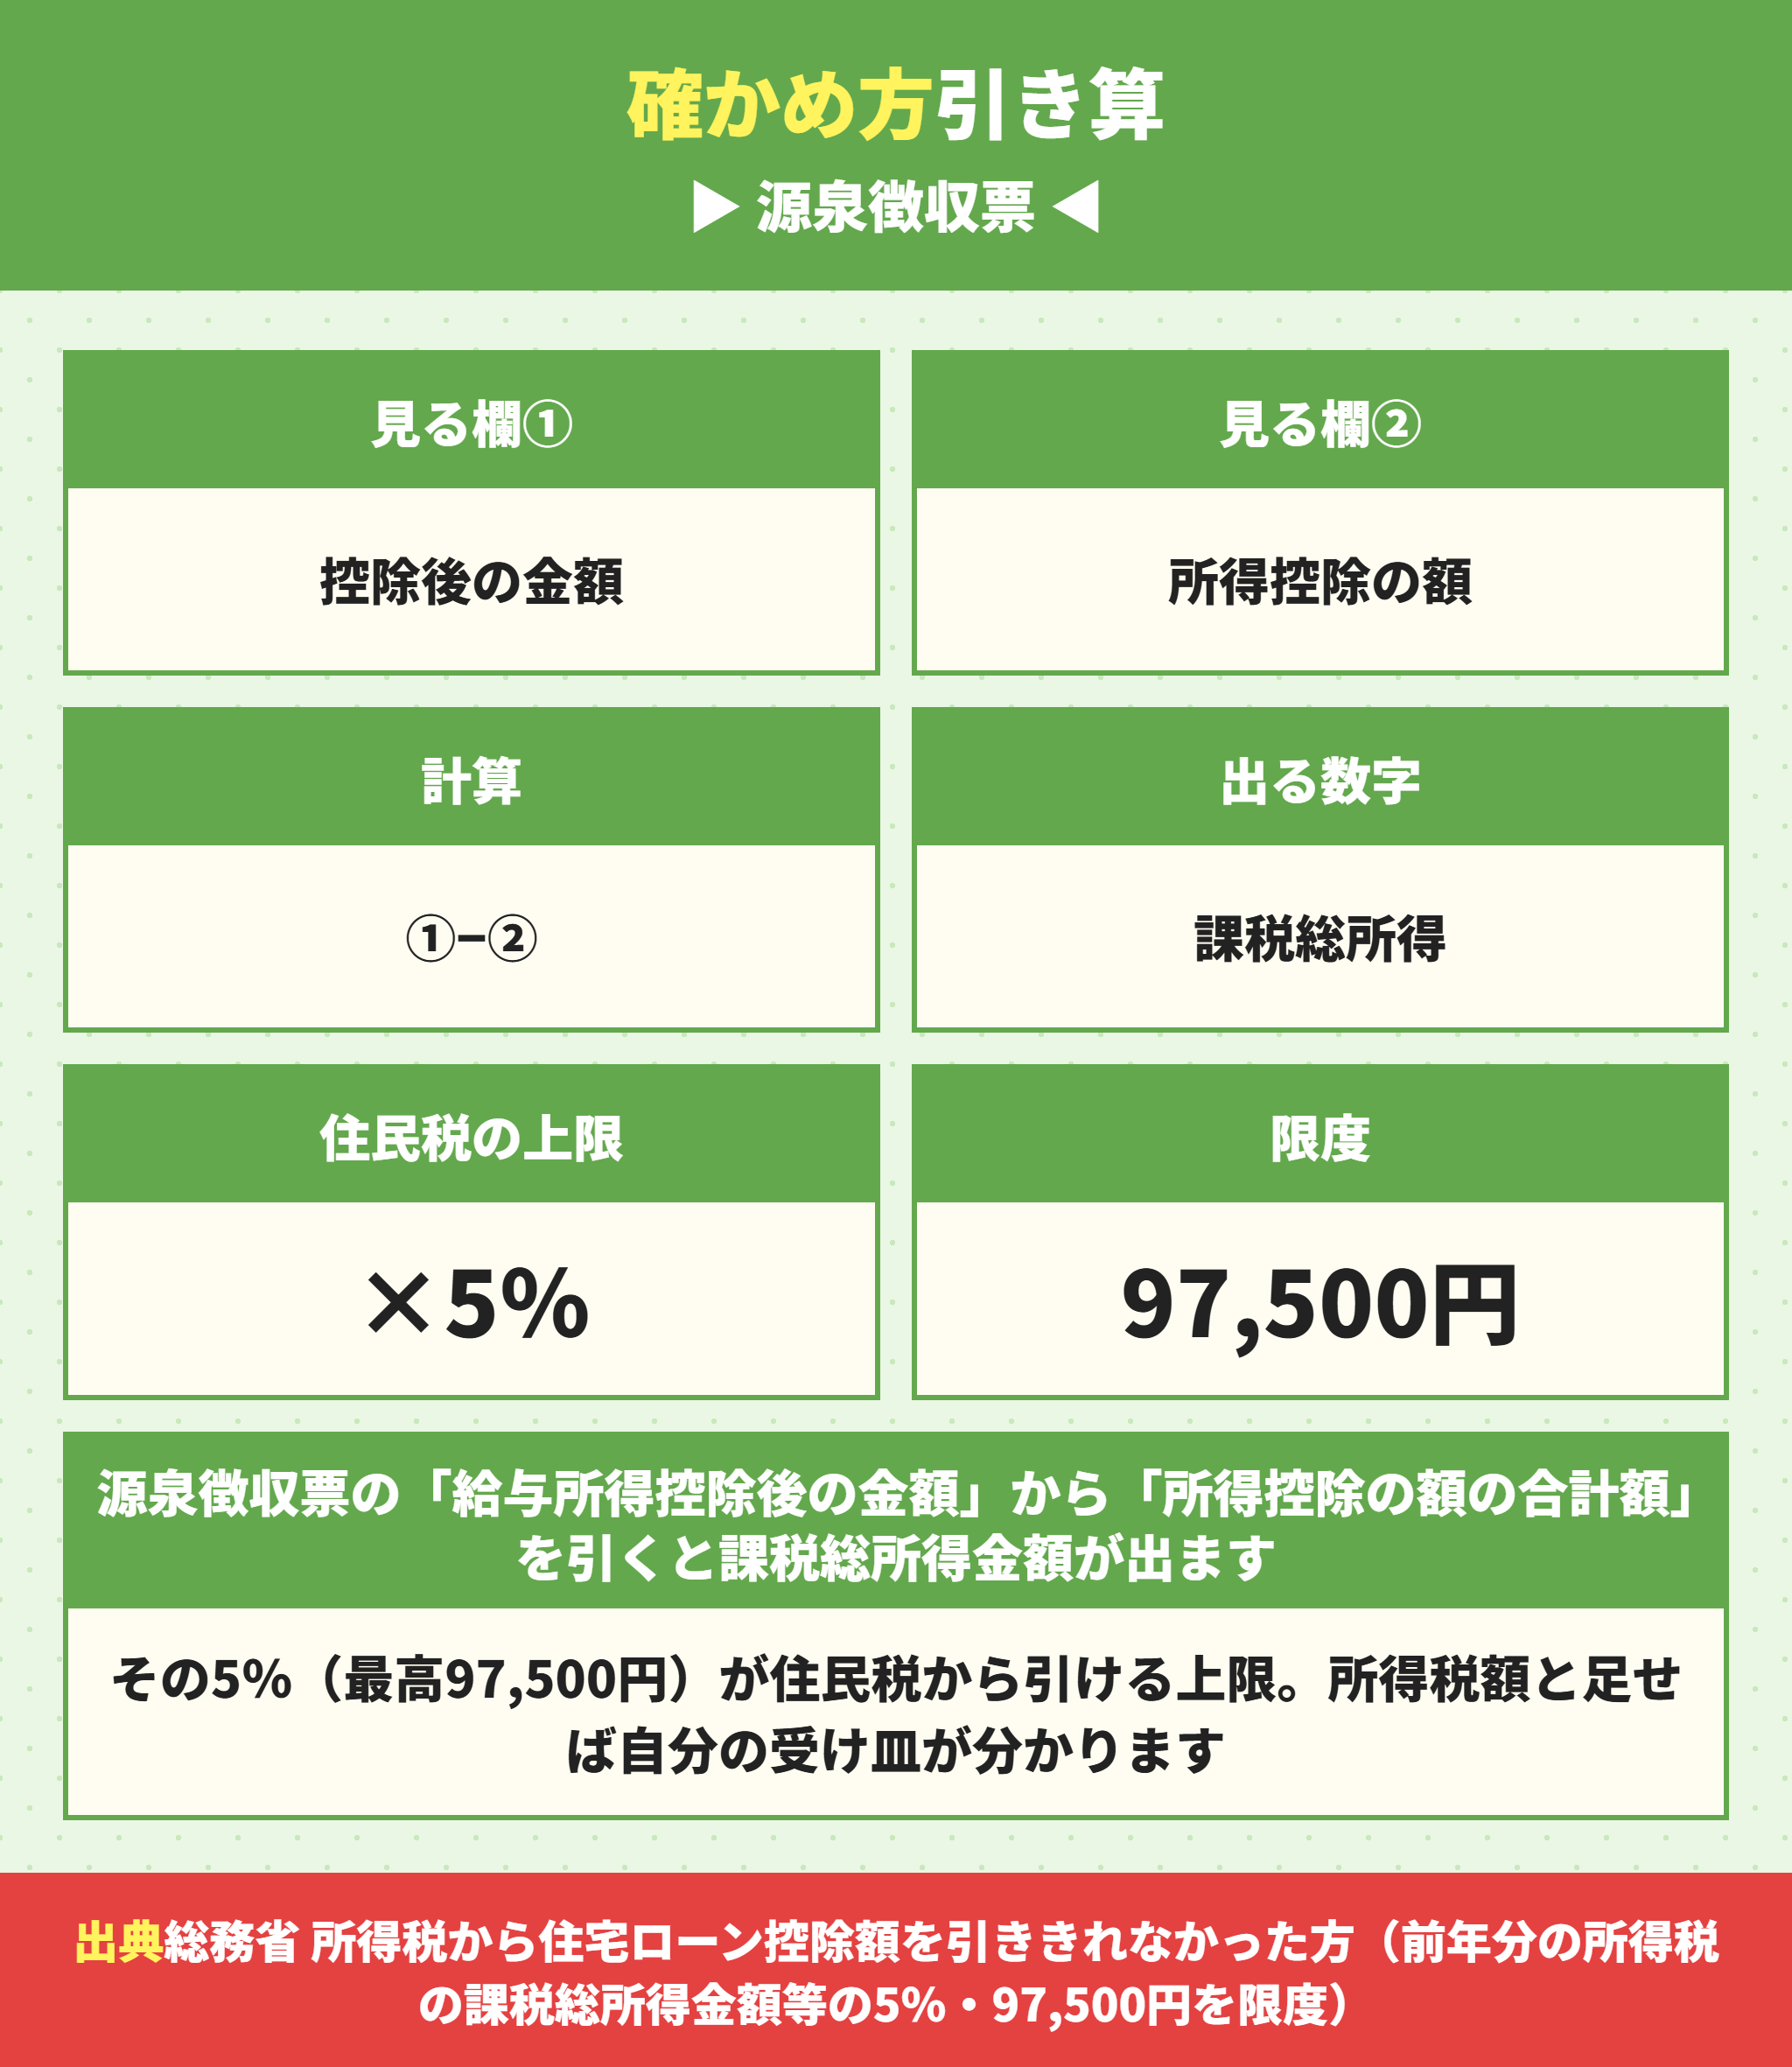
概算ではなく、自分の数字で出す方法です。
必要なのは源泉徴収票1枚だけです。
源泉徴収票の2つの数字を引き算する
見る欄は2つです。
- 給与所得控除後の金額(調整控除後)
- 所得控除の額の合計額
この2つを引き算します。
給与所得控除後の金額 − 所得控除の額の合計額 = 課税総所得金額
1,000円未満は切り捨てです。
出てきた数字に5%をかけて、97,500円と比べてください。
小さいほうが住民税から引ける上限です。
所得税額を足せば住宅ローン控除の受け皿が出る
源泉徴収票には「源泉徴収税額」も載っています。
ただしこれは住宅ローン控除を引いたあとの金額です。
1年目で年末調整をしていないなら、そのまま所得税額として使えます。
2年目以降の方は、住宅ローン控除額を足し戻してください。
その金額に、さきほどの住民税の上限を足したものが受け皿です。
受け皿の計算手順
1.源泉徴収票の「給与所得控除後の金額」を見る
2.そこから「所得控除の額の合計額」を引く(=課税総所得金額)
3.課税総所得金額×5%と97,500円の小さいほうを出す
4.所得税額に3を足す
5.その金額が住宅ローン控除の可能額より大きければ使い切れている
使い切れていれば、ふるさと納税をしても住宅ローン控除は減りません。
ふるさと納税の控除は住宅ローン控除とは別に3つある
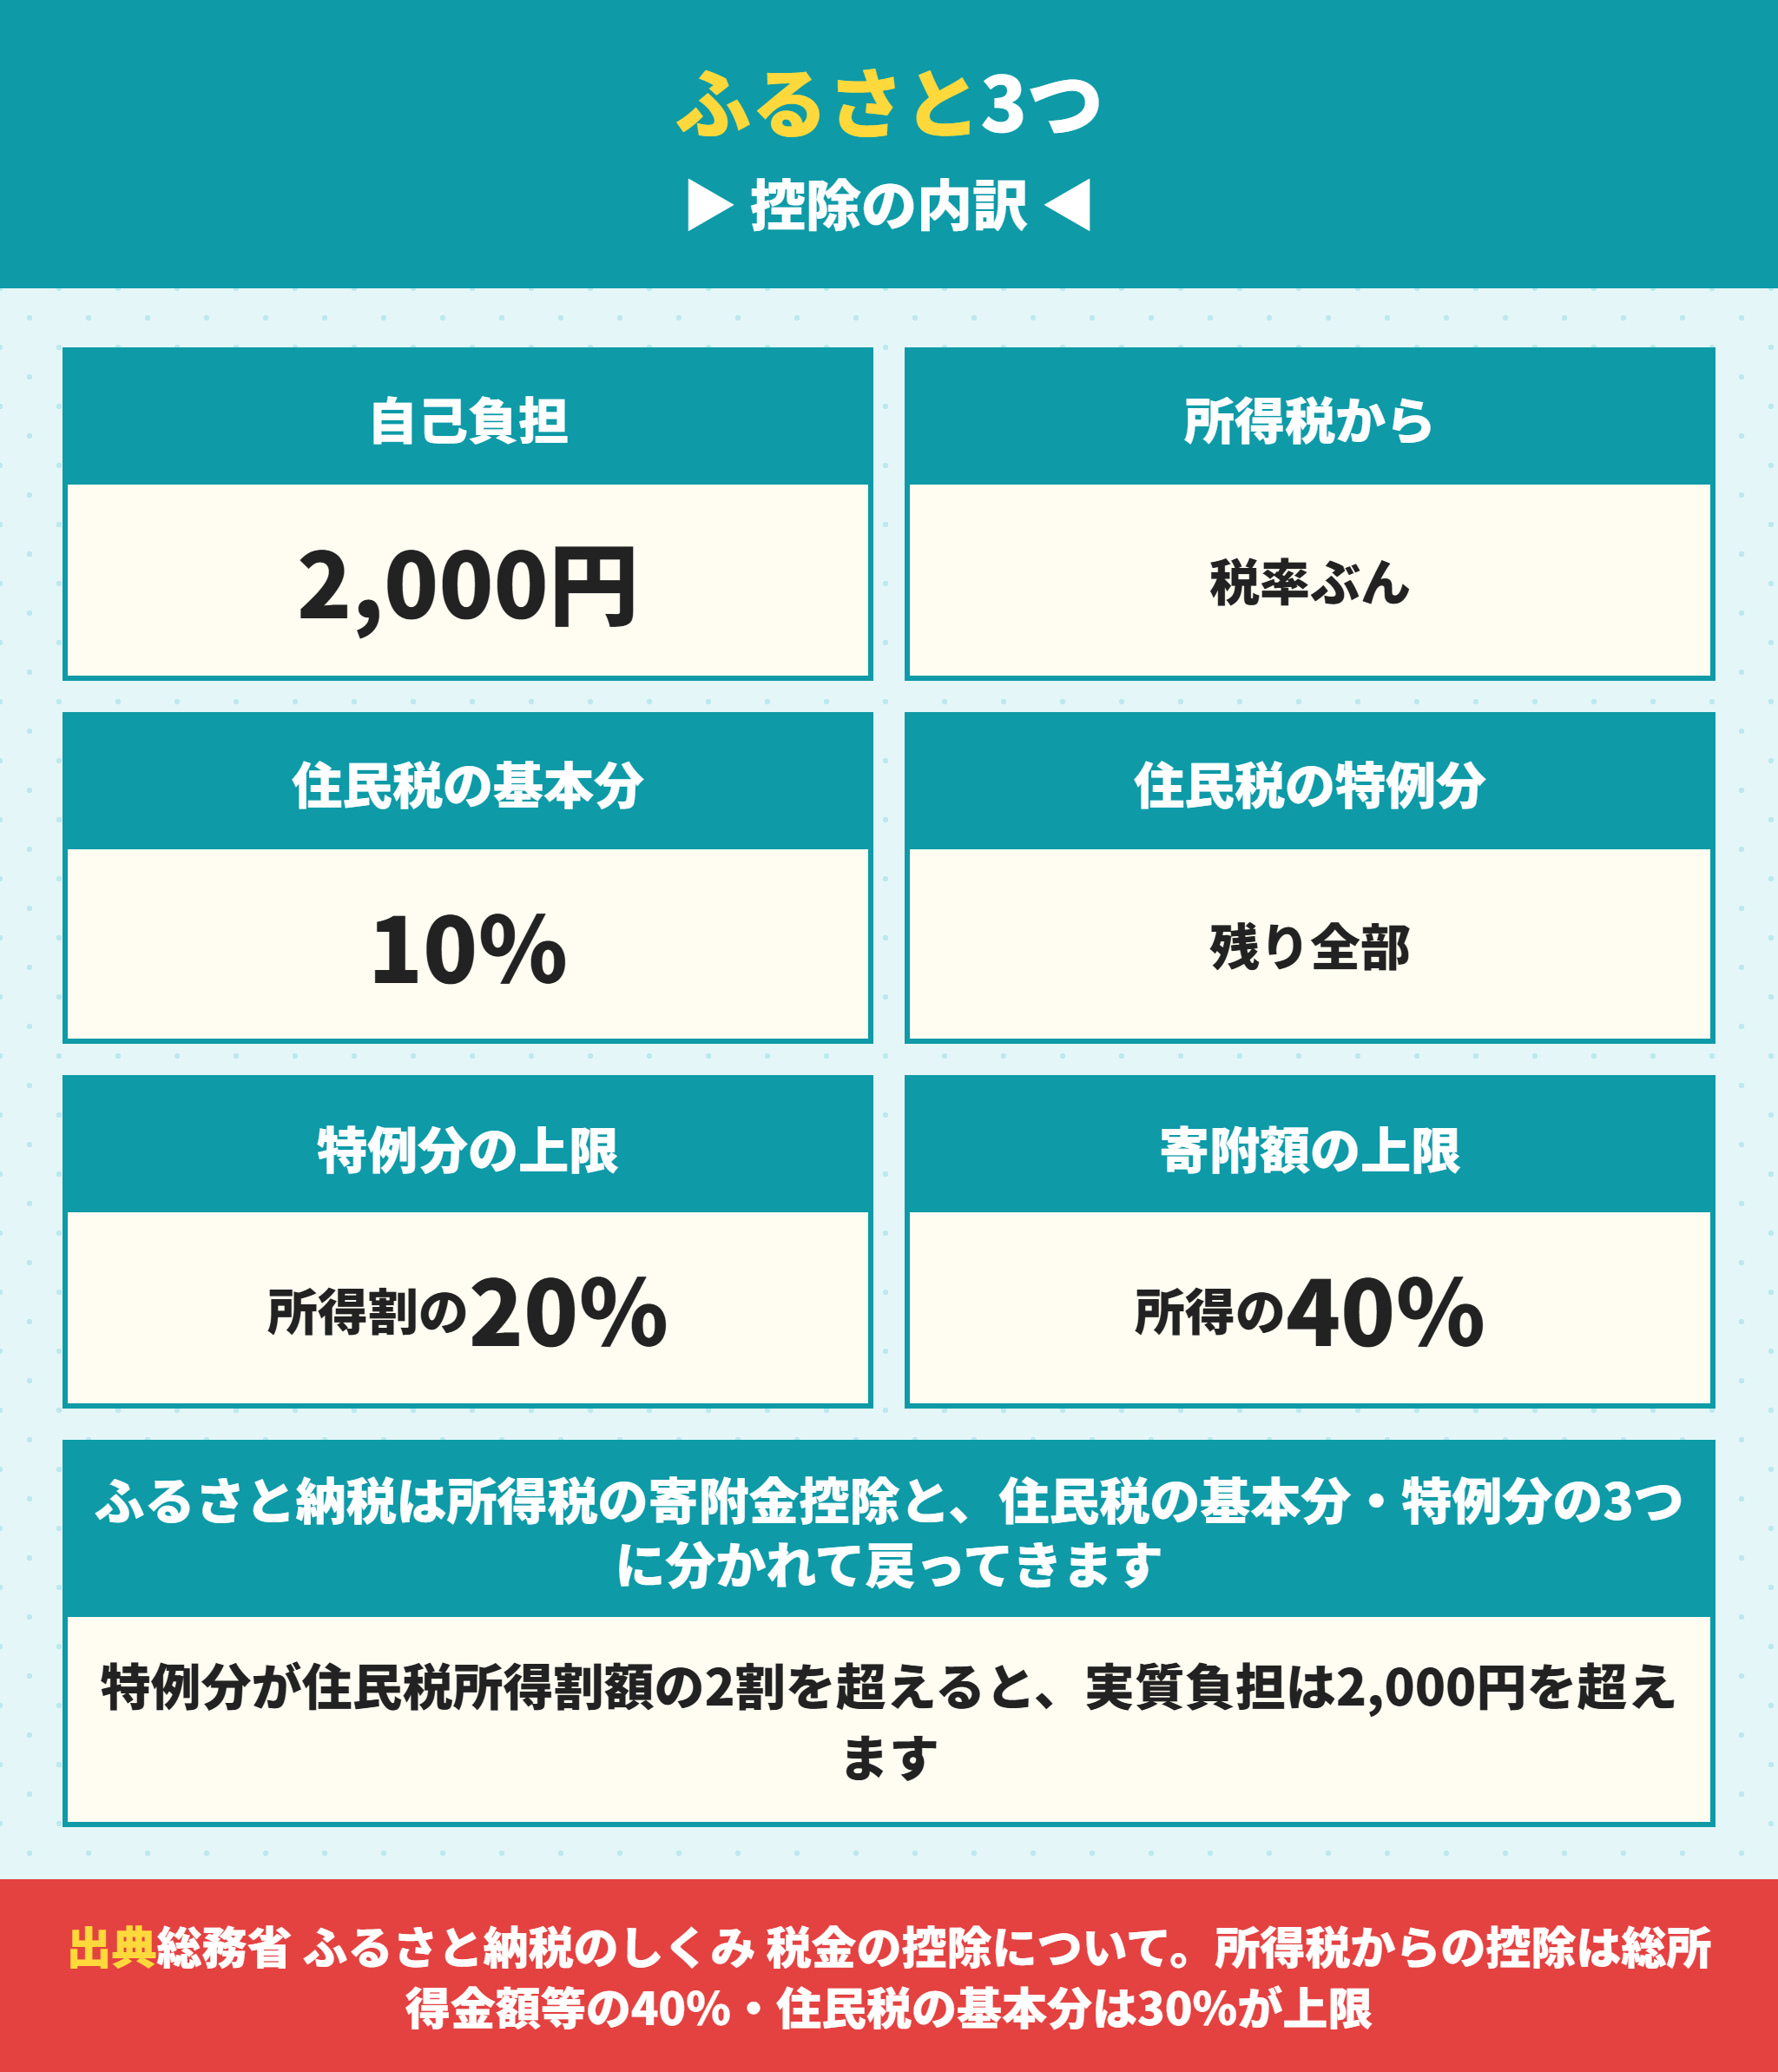
次はふるさと納税側の仕組みです。
ここを知らないと、どこで住宅ローン控除とぶつかるのかが分かりません。
ふるさと納税は所得税と住民税の基本分と特例分に分かれる
総務省のふるさと納税のしくみに計算式がそのまま載っています。
| 区分 | 計算式 | 上限 |
|---|---|---|
| 所得税からの控除 | (ふるさと納税額−2,000円)×所得税の税率 | 総所得金額等の40% |
| 住民税からの控除(基本分) | (ふるさと納税額−2,000円)×10% | 総所得金額等の30% |
| 住民税からの控除(特例分) | (ふるさと納税額−2,000円)×(100%−10%−所得税の税率) | 住民税所得割額の20% |
3つを足すと、自己負担は2,000円になります。
ただし特例分が住民税所得割額の2割を超えると、そうはいきません。
その場合の計算式は(住民税所得割額)×20%に変わります。
総務省もこの場合、3つの控除を合計しても全額が控除されず、実質負担額は2,000円を超えますと書いています。
住宅ローン控除とぶつかるのは所得税の側
ここが本題です。
ふるさと納税の所得税からの控除は所得控除です。
課税所得そのものを下げます。
課税所得が下がれば、所得税額も下がります。
所得税額が下がると、住宅ローン控除を引く相手が小さくなります。
引ききれない分は住民税に回りますが、そこには97,500円の上限があります。
この上限に当たっている方は、はみ出した分を捨てることになります。
逆に言えば上限に当たっていない方には何も起きません。
復興特別所得税についても注記があります。
令和19年中の寄附までは、所得税の税率に復興特別所得税の税率を加えた率を使います。
ふるさと納税の上限額は住宅ローン控除で変わるのか
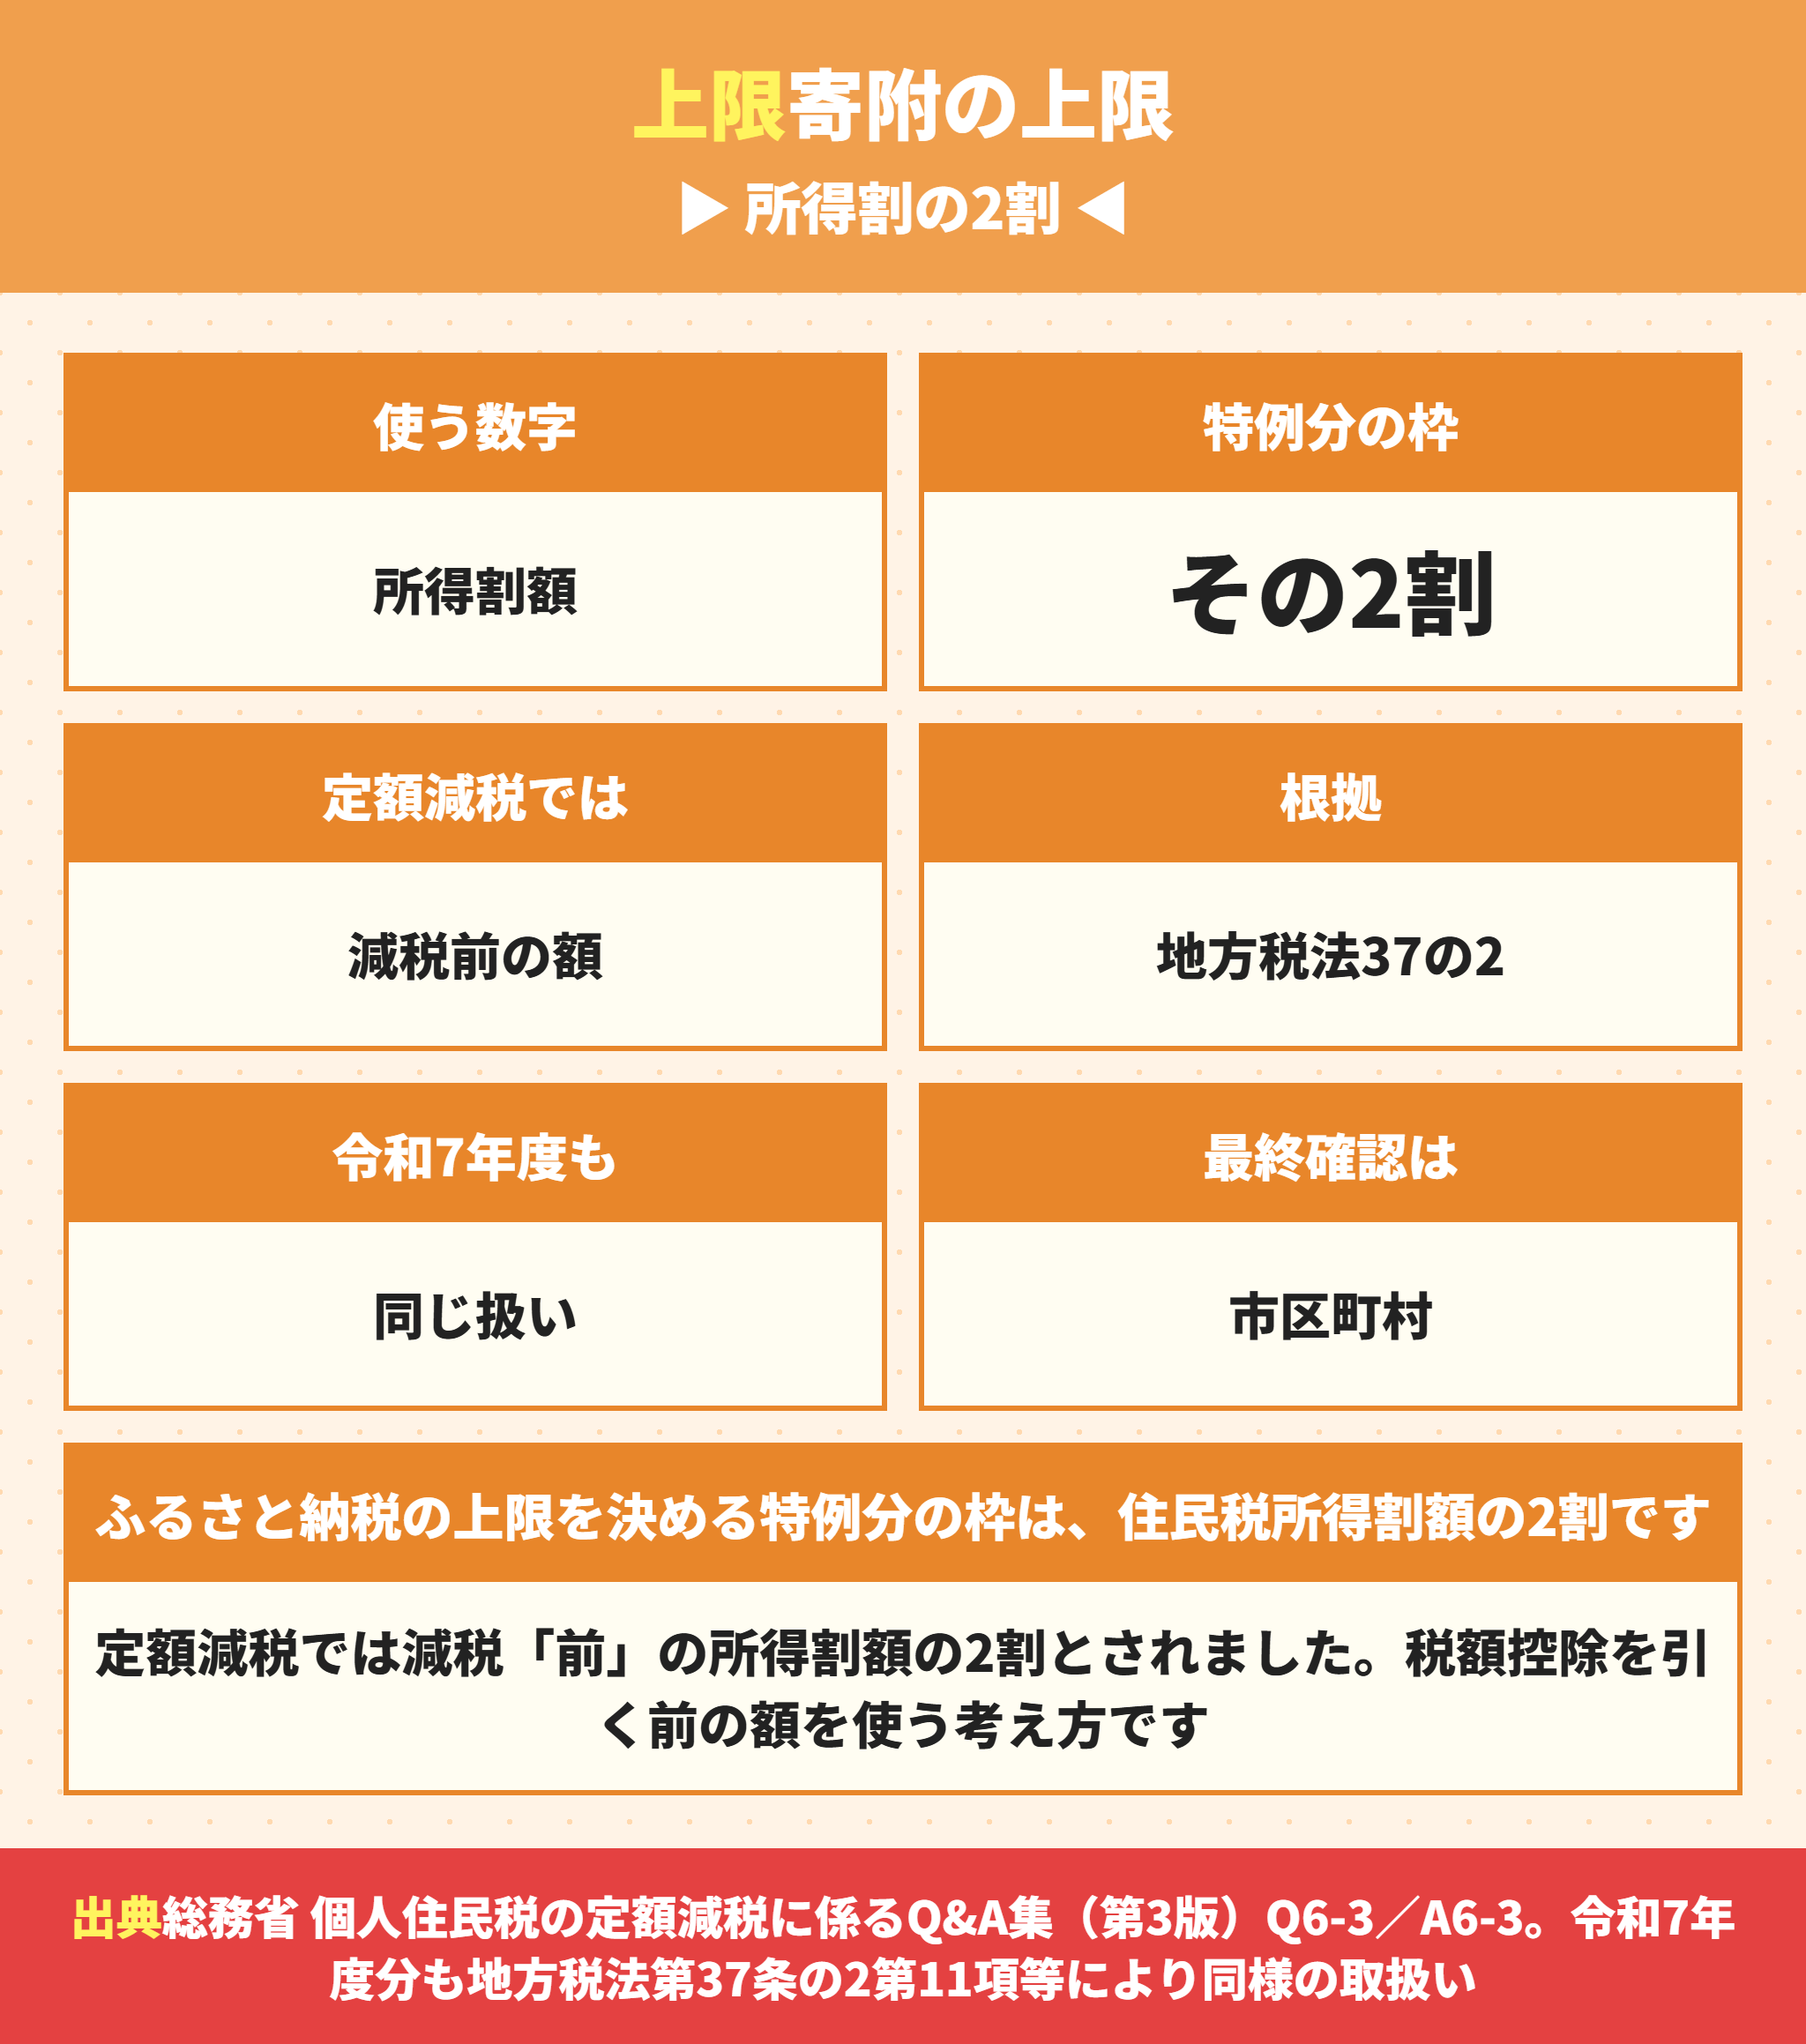
逆向きの疑問もよく聞きます。
住宅ローン控除があると、ふるさと納税できる金額が減るのか、という話です。
ふるさと納税の上限を決めているのは住民税所得割額
ふるさと納税の実質負担が2,000円で収まる上限は、特例分の枠で決まります。
その枠は住民税所得割額の2割です。
だから論点はこうなります。
この所得割額は、住宅ローン控除を引く前の額なのか、引いたあとの額なのか。
総務省のふるさと納税のページには「住民税所得割額」としか書かれていません。
ただ、考え方が分かる資料があります。
定額減税では減税前の所得割額が使われた
総務省の個人住民税の定額減税に係るQ&A集のQ6-3にこうあります。
令和6年度分の個人住民税におけるふるさと納税の特例控除額の控除上限額を、定額減税「前」の所得割額の2割とした
理由も書かれています。
定額減税「後」の所得割額で判定すると、ふるさと納税の控除上限額が引き下がり、すでに寄附をした人に意図しない不利益が生じるためです。
そして令和7年度分も地方税法第37条の2第11項等により同様の取扱いとされています。
つまり税額控除を引く前の所得割額を使うという考え方です。
ラクチン君これは定額減税についての説明で、住宅ローン控除について書かれたものではありません。同じ考え方であれば、住宅ローン控除を引く前の所得割額で判定されることになります。ただし総務省自身が「具体的な計算は、お住まいの市区町村にお問い合わせください」と案内しているので、上限ぎりぎりまで寄附する方は必ず確認してください。
寄附額の上限には別の天井もある
見落とされがちな上限が2つあります。
| 区分 | 控除対象になるふるさと納税額の上限 |
|---|---|
| 所得税からの控除 | 総所得金額等の40% |
| 住民税からの控除(基本分) | 総所得金額等の30% |
年収が低い方ほど、こちらの天井に先に当たります。
高額の寄附をする方は、特例分の2割だけでなくこの2つも見てください。
ふるさと納税で上限に当たる場所は3つ
特例分が住民税所得割額の2割を超える(いちばん多い)
寄附額が総所得金額等の40%を超える(所得税側)
寄附額が総所得金額等の30%を超える(住民税の基本分)
いずれかに当たると実質負担が2,000円を超える
ワンストップ特例なら住宅ローン控除の所得税に触らない
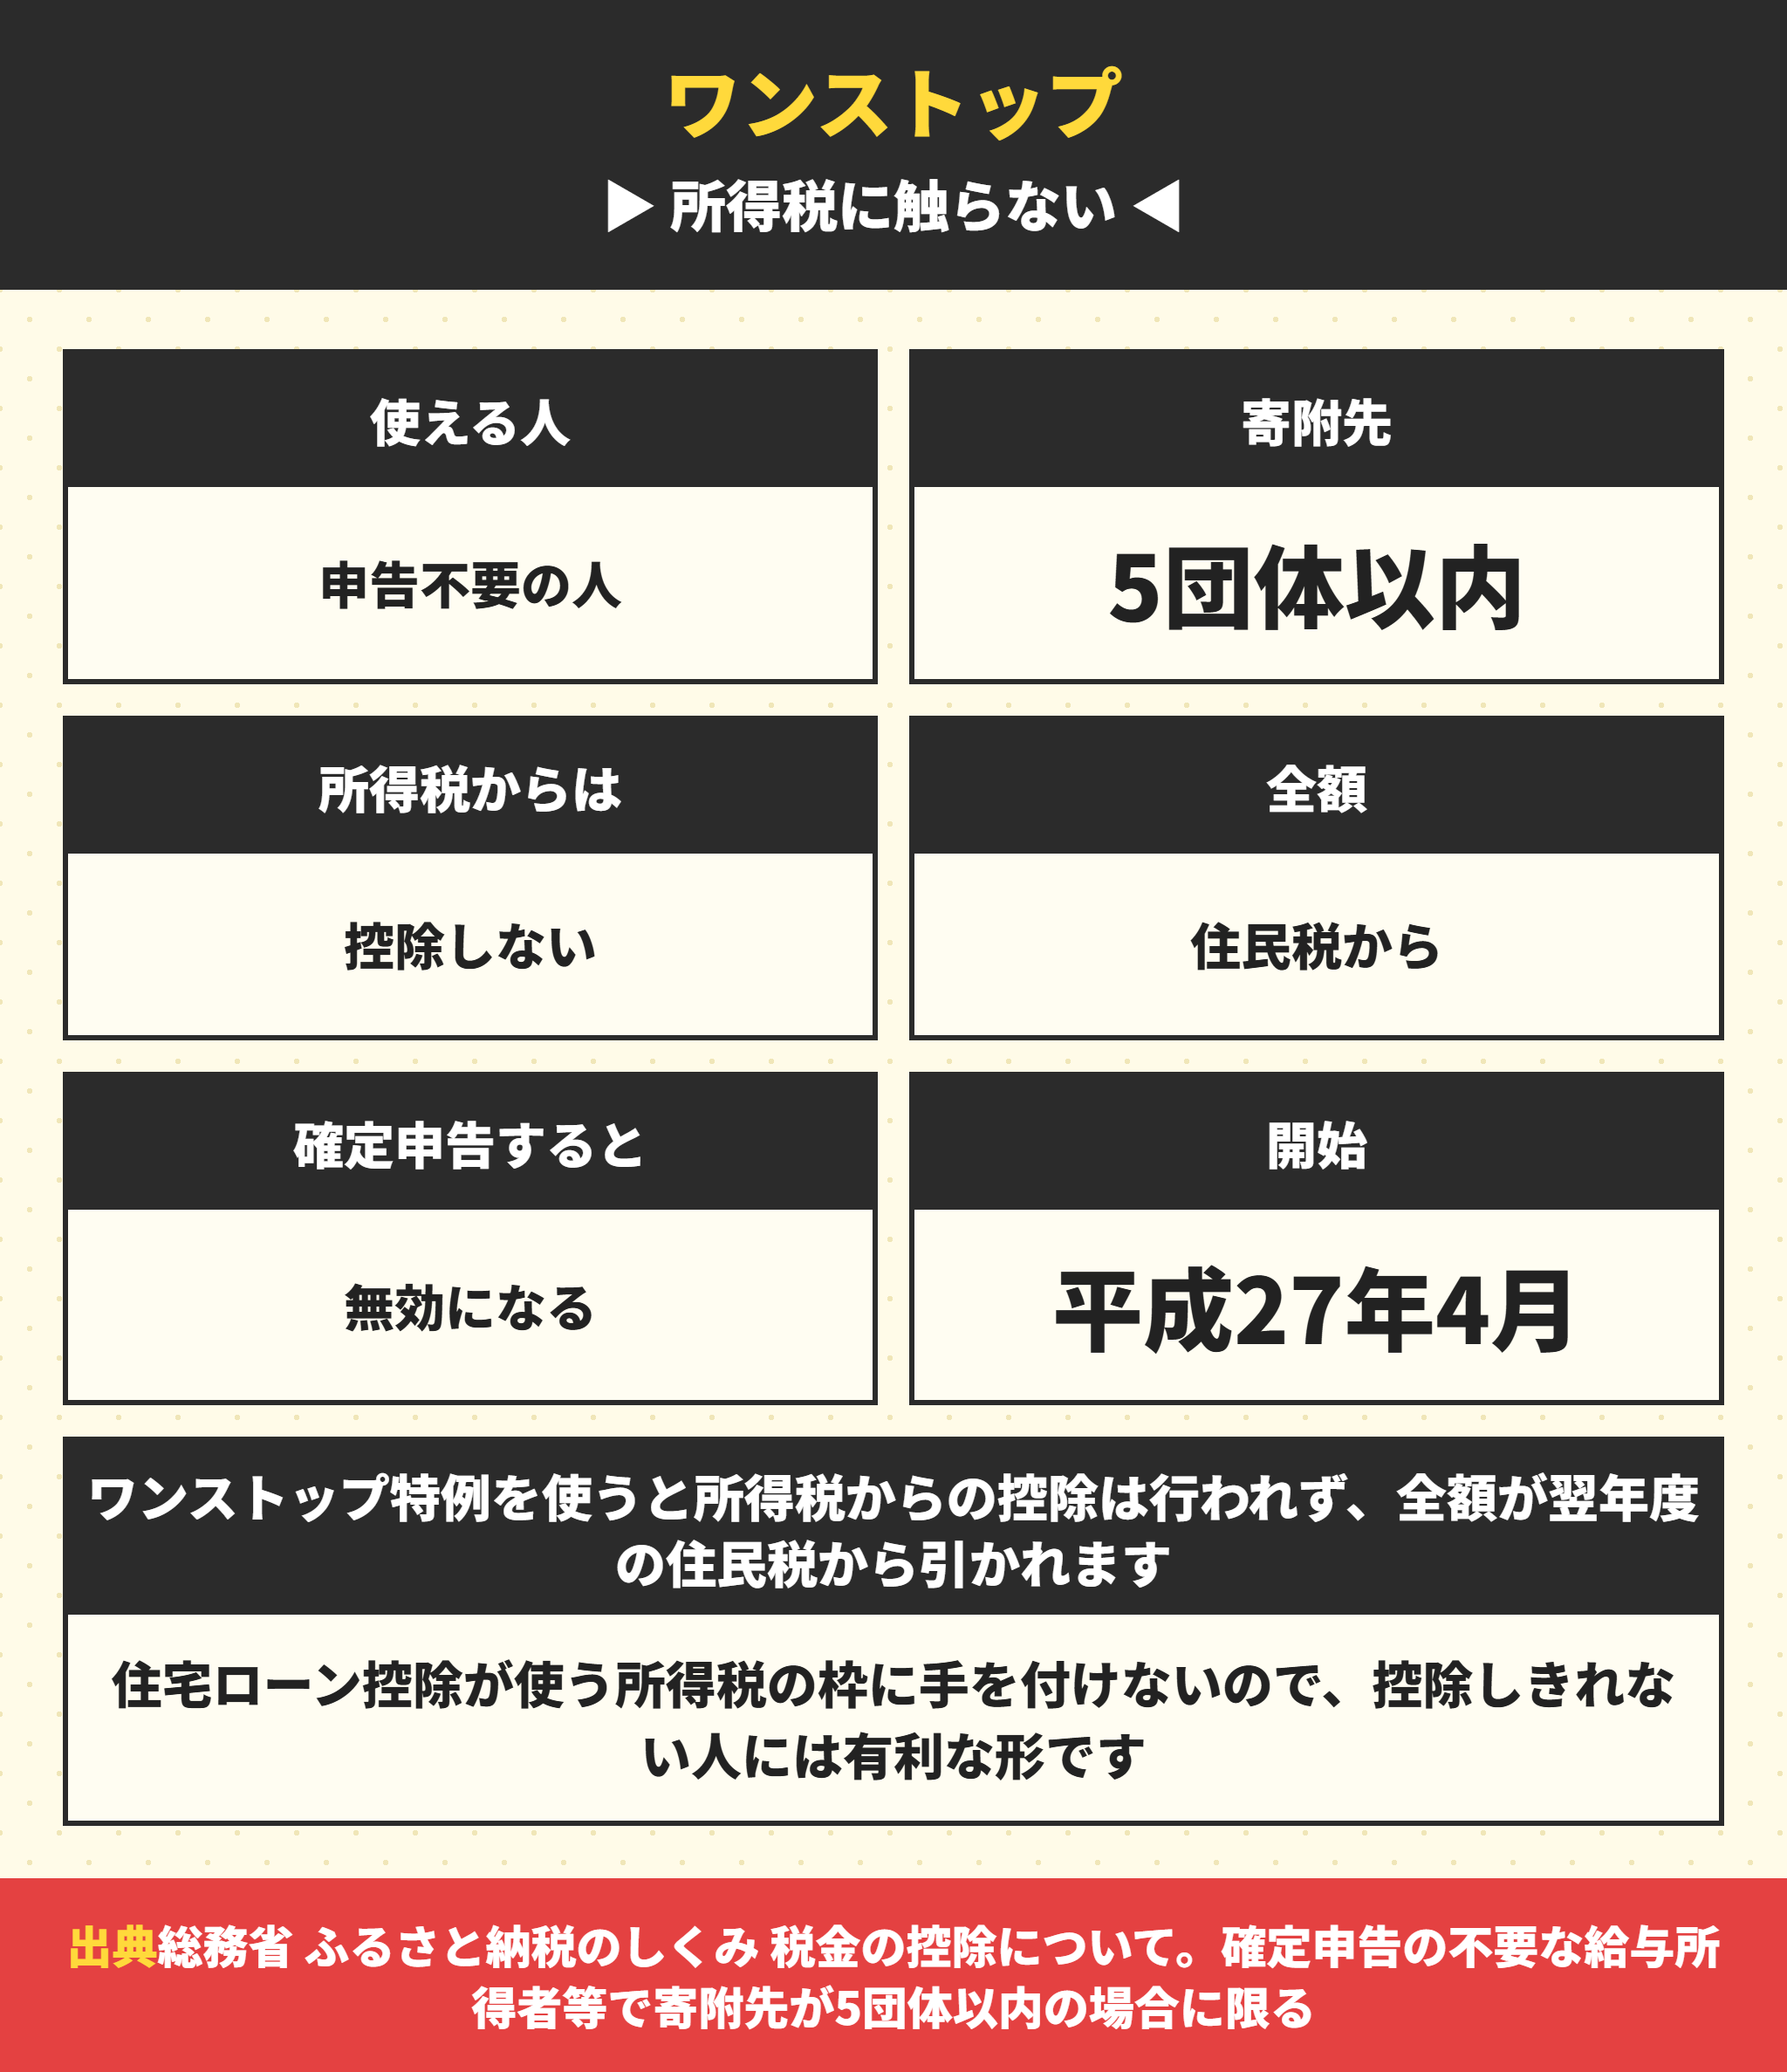
対策は1つあります。
ワンストップ特例です。
ワンストップ特例は住宅ローン控除と枠がぶつからない
総務省の説明を引きます。
ふるさと納税ワンストップ特例の申請を行った場合、所得税からの控除は行われず、その分も含めた控除額の全額が、翌年度の住民税から控除されます
所得税に手を付けません。
だから住宅ローン控除が使う所得税の枠が減りません。
受け皿が小さい方にとっては、年2,400円ほど有利になる場合があります。
ワンストップ特例が使える条件
- 確定申告の不要な給与所得者等であること
- ふるさと納税先の自治体が5団体以内であること
- 寄附をした自治体ごとに申請書を出すこと
- 平成27年4月1日以後に行ったふるさと納税であること
6団体以上に寄附すると使えません。
同じ自治体に複数回寄附した場合は1団体と数えます。
令和4年中の寄附からは、一部の自治体でマイナンバーカードを使ったオンライン申請もできるようになっています。
対応しているかどうかは、寄附先の自治体に確認してください。
ワンストップ特例の申請書には期限がある
申請書の提出期限は寄附をした翌年の1月10日までです。
必着なので、年末に駆け込みで寄附をすると間に合わないことがあります。
12月に寄附する方は、申請書が届いてから出すまでの日数を見ておいてください。
間に合わなければ確定申告をすることになります。
その場合、住宅ローン控除の2年目以降の方でも確定申告が必要になります。
年末調整で終わるはずだった手続きが増える、ということです。
ワンストップ特例を使うときの段取り
寄附は11月までに済ませておく
寄附先は5団体以内にする
申請書は届いたらすぐ出す(翌年1月10日必着)
マイナンバーカードのオンライン申請に対応している自治体なら使う
受領証明書は確定申告に備えて保管しておく
ワンストップ特例が無効になる場合
ここが最大の落とし穴です。
確定申告をすると、ワンストップ特例の申請は無効になります。
申請書を出していても関係ありません。
確定申告をするなら、ふるさと納税も確定申告に含める必要があります。
含め忘れると、ふるさと納税の控除は1円も受けられません。
ラクチン君医療費控除を申告する年も同じです。ワンストップ特例を申請したあとに医療費控除で確定申告をすると、ふるさと納税の分も申告し直さなければなりません。寄附の受領証明書は捨てずに取っておいてください。
住宅ローン控除1年目はワンストップ特例が使えない
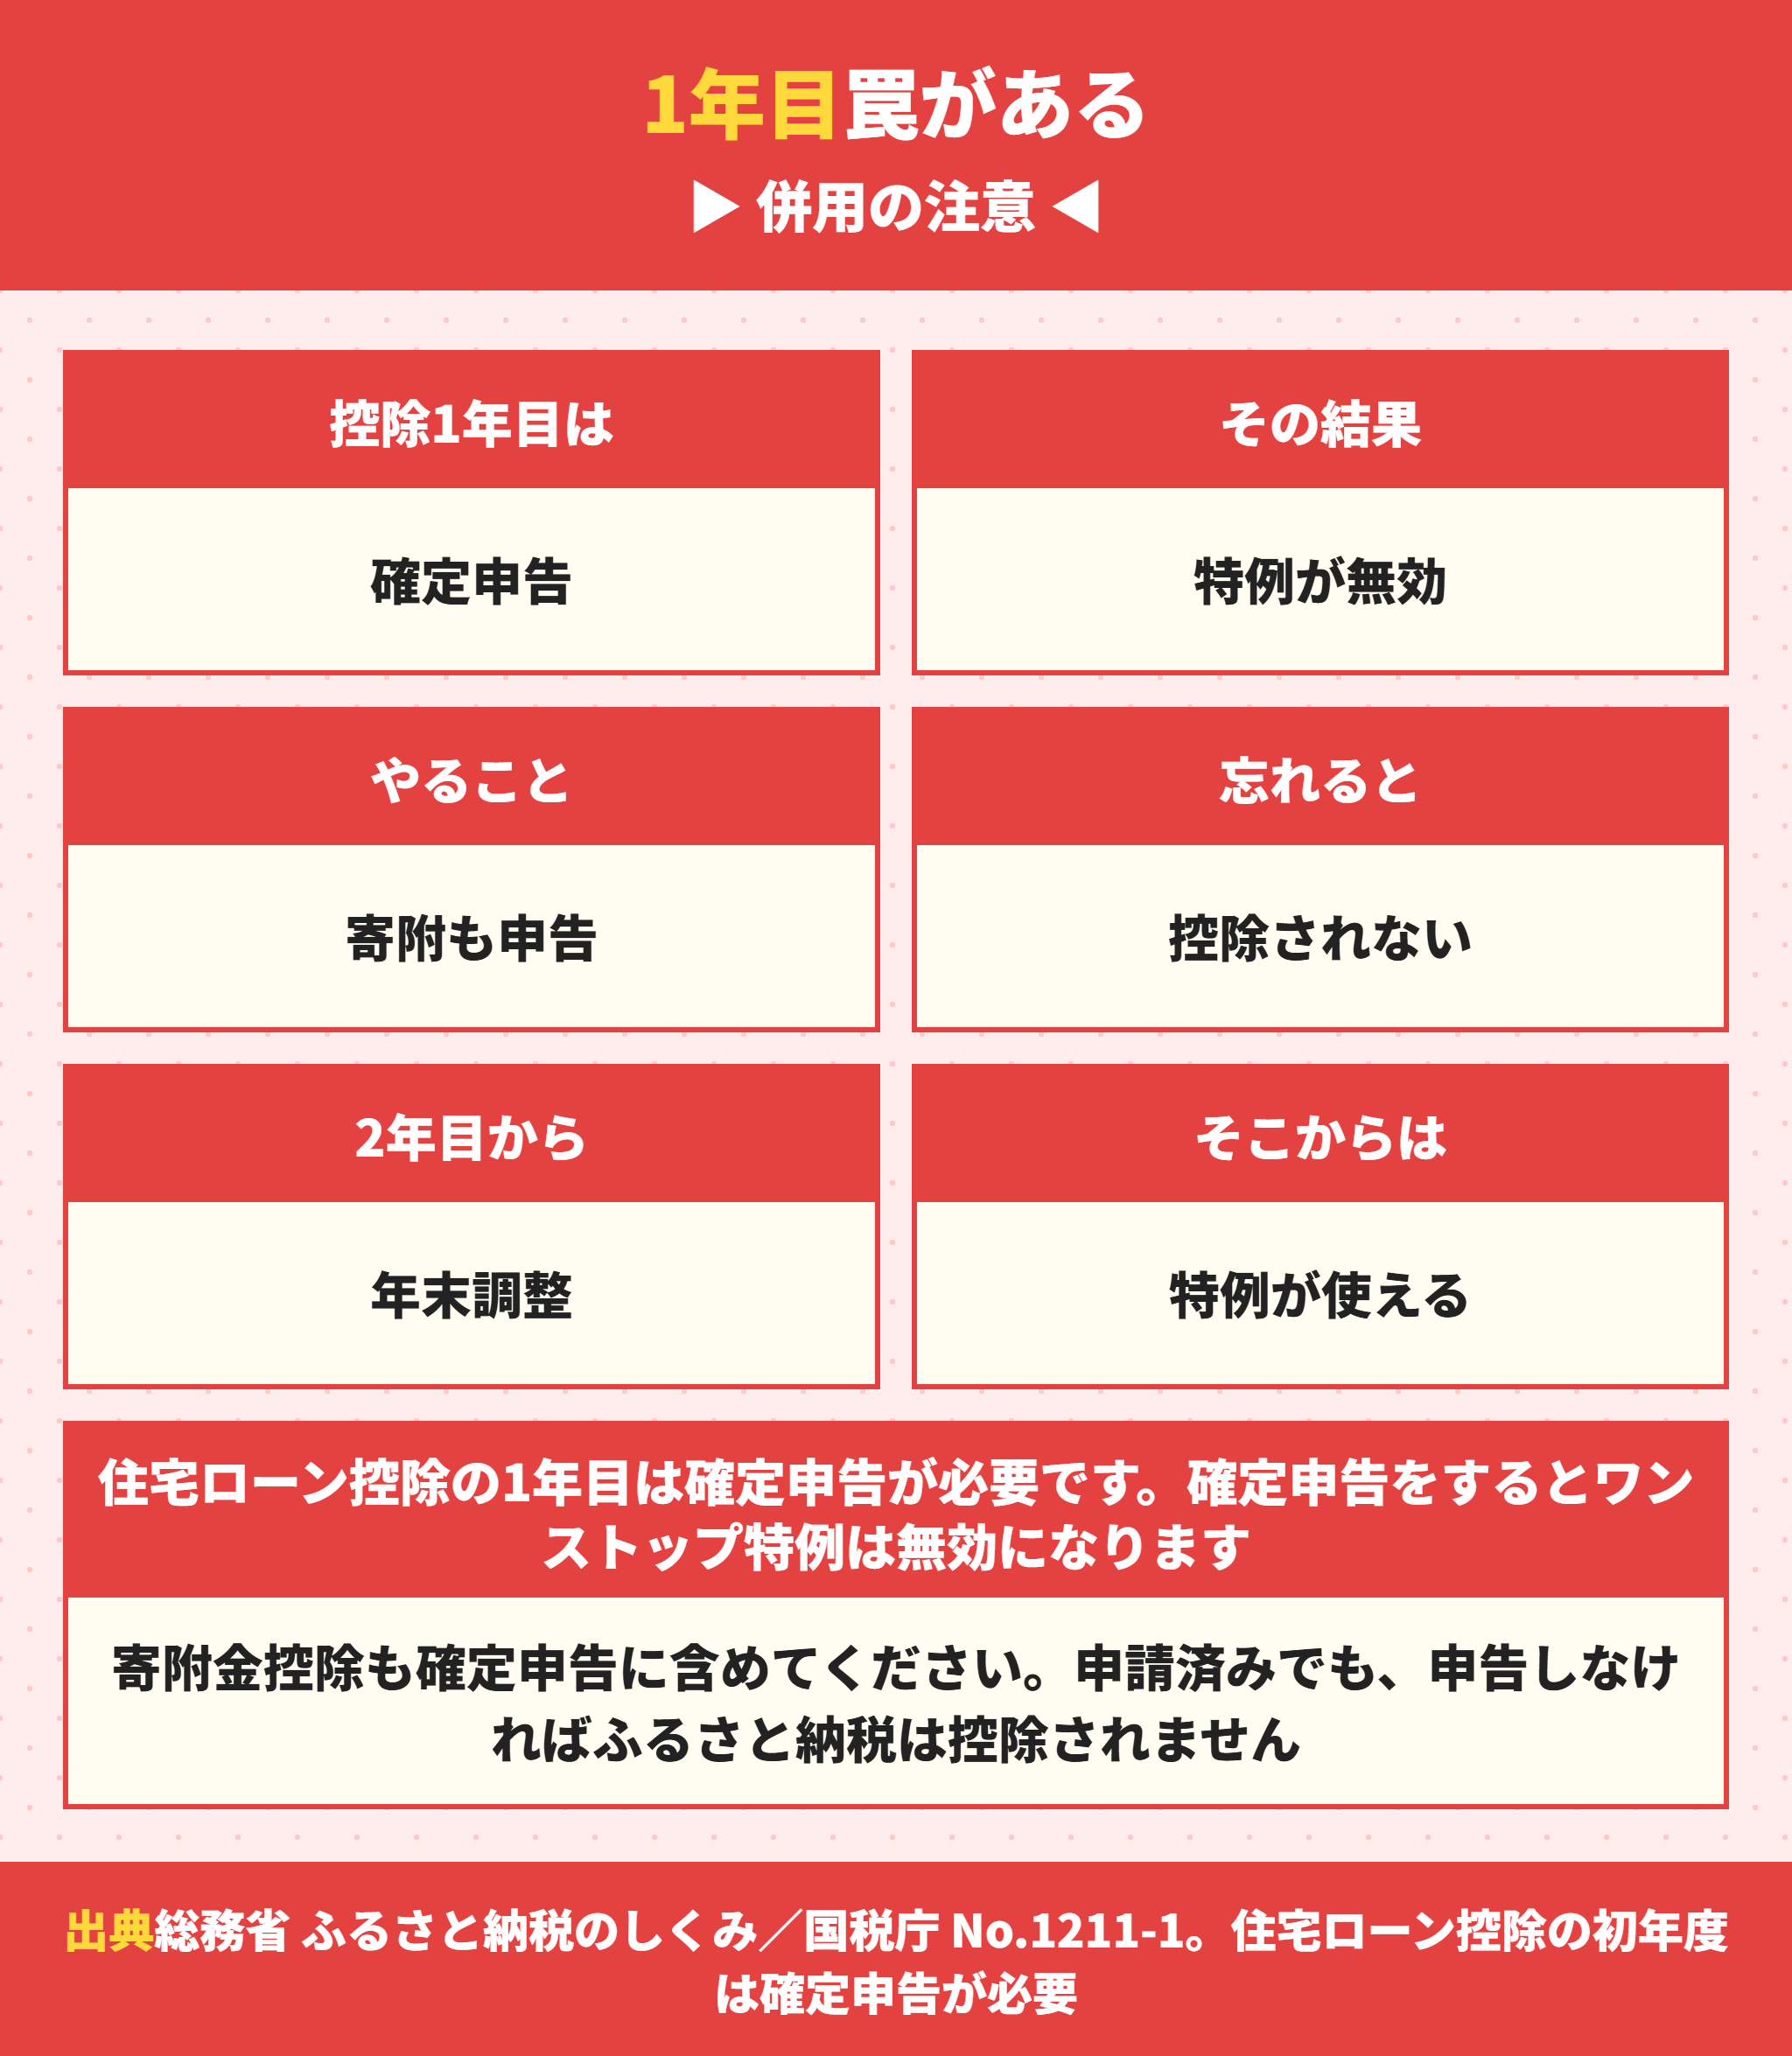
建売を買った方が最初につまずくところです。
住宅ローン控除の初年度は確定申告が必要
国税庁の説明のとおり、住宅ローン控除を受ける最初の年は確定申告をしなければなりません。
給与所得者でも例外はありません。
そして確定申告をすると、ワンストップ特例は無効になります。
つまり入居した翌年は、ふるさと納税も確定申告に含めることになります。
| 年 | 住宅ローン控除 | ふるさと納税 |
|---|---|---|
| 1年目 | 確定申告が必要 | ワンストップ特例は使えない |
| 2年目以降 | 年末調整 | ワンストップ特例が使える |
1年目だけ扱いが変わる、ということです。
申告の手順は住宅ローン控除の確定申告必要書類と年末調整書き方|初年度とe-Taxの手順にまとめています。
入居した年にふるさと納税をするかどうか
判断の材料を出します。
入居した年は、住宅ローン控除が12月31日時点の残高で計算されます。
借りたばかりなので残高は最も大きく、控除額も最も大きくなります。
つまり1年目がいちばん受け皿を使う年です。
受け皿にぎりぎりの方は、入居した年のふるさと納税を抑えるという選び方もあります。
ただし受け皿に余裕がある方には関係のない話です。

年収500万円で、2026年に建売を買いました。ふるさと納税はしてもいいですか。
 ラクチン君
受け皿は約23.3万円で、控除は14万円か21万円です。どちらでも使い切れるので、ふるさと納税をしても住宅ローン控除は減りません。ただし1年目は確定申告なので、寄附金控除も一緒に申告してください。
住宅ローン控除2年目以降は年末調整で完結する
2年目からは楽になります。
住宅ローン控除は年末調整で処理されます。
確定申告をしないので、ふるさと納税はワンストップ特例が使えます。
申請書を5団体以内に出すだけで終わります。
手続きの手間も、住宅ローン控除への影響も最小になります。
関西で建売を買った人が住宅ローン控除とふるさと納税で確かめること
当社は関西で新築の建売を買う方の仲介をしています。
引渡しのあとによくいただく質問を、順番に整理します。
まず自分の住宅ローン控除額と受け皿を出す
- 1.物件の省エネ区分を確かめる(14万円か21万円かが決まる)
- 2.源泉徴収票から課税総所得金額を出す
- 3.受け皿が控除額より大きいかを確かめる
- 4.大きければふるさと納税は気にしなくてよい
- 5.小さければ入居1年目の寄附を抑えるか、2年目からワンストップにする
この順番で見ていけば、迷うところはありません。
いちばん時間がかかるのは1です。
1の省エネ区分は、売主が出す書類で決まります。
販売図面に書かれていないことも多いので、契約の前に聞いてください。
断熱等性能等級4かつ一次エネルギー消費量等級4なら省エネ基準適合住宅で、借入限度額は2,000万円です。
断熱等級5かつ一次エネルギー等級6ならZEH水準省エネ住宅で、借入限度額は3,000万円になります。
控除額でいうと年14万円と年21万円の差で、13年なら91万円の差です。
2026年入居なら検査済証の写しでも証明できるようになりました。
区分の確かめ方は省エネ基準適合住宅とZEH水準省エネ住宅の違いは?どこに書いてあるかと確認方法に書いています。
扶養家族が増えると住宅ローン控除の受け皿は小さくなる
見落としやすい点です。
受け皿は課税総所得金額等から計算します。
扶養控除や配偶者控除が増えると、課税総所得金額等は下がります。
下がれば所得税額も住民税の上限も小さくなります。
同じ年収でも家族構成で受け皿が変わるということです。
子どもが生まれた年や、配偶者が退職した年は特に動きます。
ZEH水準で21万円の控除がある方は、毎年確かめておいたほうが安全です。
受け皿が小さくなる場面
扶養家族が増えた
配偶者が仕事を辞めて配偶者控除が使えるようになった
iDeCoの掛金を増やした
医療費控除を使った年
年収が下がった
どれも税金が減る良いことですが、住宅ローン控除の受け皿は小さくなります。
借入額を減らせば住宅ローン控除の受け皿に収まりやすい
受け皿の話は、裏を返すと借入額の話です。
住宅ローン控除は年末残高の0.7%です。
借入が減れば控除額も減り、受け皿に収まりやすくなります。
3,500万円の物件なら、仲介手数料は上限で1,221,000円です。
当社は売主から報酬が出る物件を扱っているので、この金額が0円になります。
そのぶん借入を減らせば、手元の現金も残ります。
借入が1,221,000円減ると、年末残高もその分小さくなります。
控除額でいうと初年度で約8,500円減る計算です。
控除は減りますが、払う利息はもっと減ります。
年1.385%なら利息は年16,900円ほど減るので、差し引きで得になります。
当社が扱える新築一戸建ては関西の新築一戸建て検索|仲介手数料0円で確かめられます。
還付される金額そのものは住宅ローン控除の還付金が8万円しかないのはなぜ?計算と時期で計算しています。
迷ったら受け皿に余裕があるかだけ見る
ここまでの話を1行にします。
受け皿が住宅ローン控除の可能額より大きければ、ふるさと納税は気にしなくてよい。
それだけです。
当社に相談に来られる方の多くは、年収450万円から700万円のあたりです。
この層なら受け皿は約20万円から40万円あります。
2026年入居の建売の控除は14万円か21万円なので、ほとんどの方が収まります。
収まらないのは、年収が300万円台でZEH水準の21万円を取るような組み合わせです。
その場合でも、ふるさと納税をやめる必要はありません。
ワンストップ特例を使えば、損は年数千円の範囲に収まります。
共働きでペアローンを組んでいます。考え方は変わりますか。
ラクチン君変わります。ペアローンは2人がそれぞれ住宅ローン控除を受けるので、受け皿も2人分をそれぞれ計算します。持分と借入の割合で控除額が分かれるため、片方だけ受け皿が足りないことがあります。
ペアローンと連帯債務の違いはペアローンと連帯債務の違いは?共働きが比べる4つの基準で整理しています。
ふるさと納税と住宅ローン控除のよくある質問
- ふるさと納税と住宅ローン控除は併用できますか。
-
併用できます。ほとんどの方は損もしません。損をするのは、住宅ローン控除を所得税と住民税で使い切れていない方だけです。住民税から引ける上限は前年分の所得税の課税総所得金額等の5%で、97,500円が限度です。
- 年収いくらなら住宅ローン控除とふるさと納税を併用しても損しませんか。
-
当社の概算では、年収500万円で受け皿が約23.3万円です。2026年入居の省エネ基準適合住宅なら年14万円、ZEH水準なら年21万円なので、どちらも使い切れます。年収400万円だと受け皿が約16.8万円で、21万円の控除だと約4.2万円を捨てる計算になります。
- ワンストップ特例と確定申告はどちらが得ですか。
-
住宅ローン控除を使い切れていない方はワンストップ特例が有利です。ワンストップ特例では所得税からの控除が行われず、全額が翌年度の住民税から控除されるため、住宅ローン控除が使う所得税の枠に手を付けません。
- 住宅ローン控除1年目でもワンストップ特例は使えますか。
-
使えません。住宅ローン控除の初年度は確定申告が必要で、確定申告をするとワンストップ特例の申請は無効になります。申請書を出していても、ふるさと納税の分を確定申告に含めなければ控除は受けられません。
- 住民税の住宅ローン控除を受けるのに市区町村への手続きは要りますか。
-
要りません。総務省は市区町村への申告は不要と明記しています。確定申告や年末調整で住宅ローン控除を受けた情報を市区町村が把握できる仕組みになっています。
- ふるさと納税の上限額は住宅ローン控除があると下がりますか。
-
総務省は特例分の上限を「住民税所得割額の2割」としか書いていません。ただし定額減税については、特例控除額の上限を定額減税「前」の所得割額の2割とし、令和7年度分も同様の取扱いとされました。税額控除を引く前の額を使う考え方です。上限ぎりぎりまで寄附する場合は、お住まいの市区町村に確認してください。
- ワンストップ特例の申請書はいつまでに出せばいいですか。
-
寄附をした翌年の1月10日までに、寄附先の自治体へ必着で提出します。間に合わなかった場合は確定申告をすれば控除を受けられますが、住宅ローン控除2年目以降の方は年末調整だけで済むはずの手続きが増えます。
- ふるさと納税の実質負担が2,000円を超えることはありますか。
-
あります。住民税からの控除の特例分が住民税所得割額の2割を超える場合、特例分は住民税所得割額×20%で頭打ちになります。総務省も、この場合は3つの控除を合計しても全額が控除されず実質負担額は2,000円を超えると書いています。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。








