
新築の一戸建てを買います。火災保険の相場はいくらですか。
一律の相場は出せません。
理由があります。
火災保険の保険料は保険会社ごとに違うからです。
ただし、公表されている数字から見当をつけることはできます。
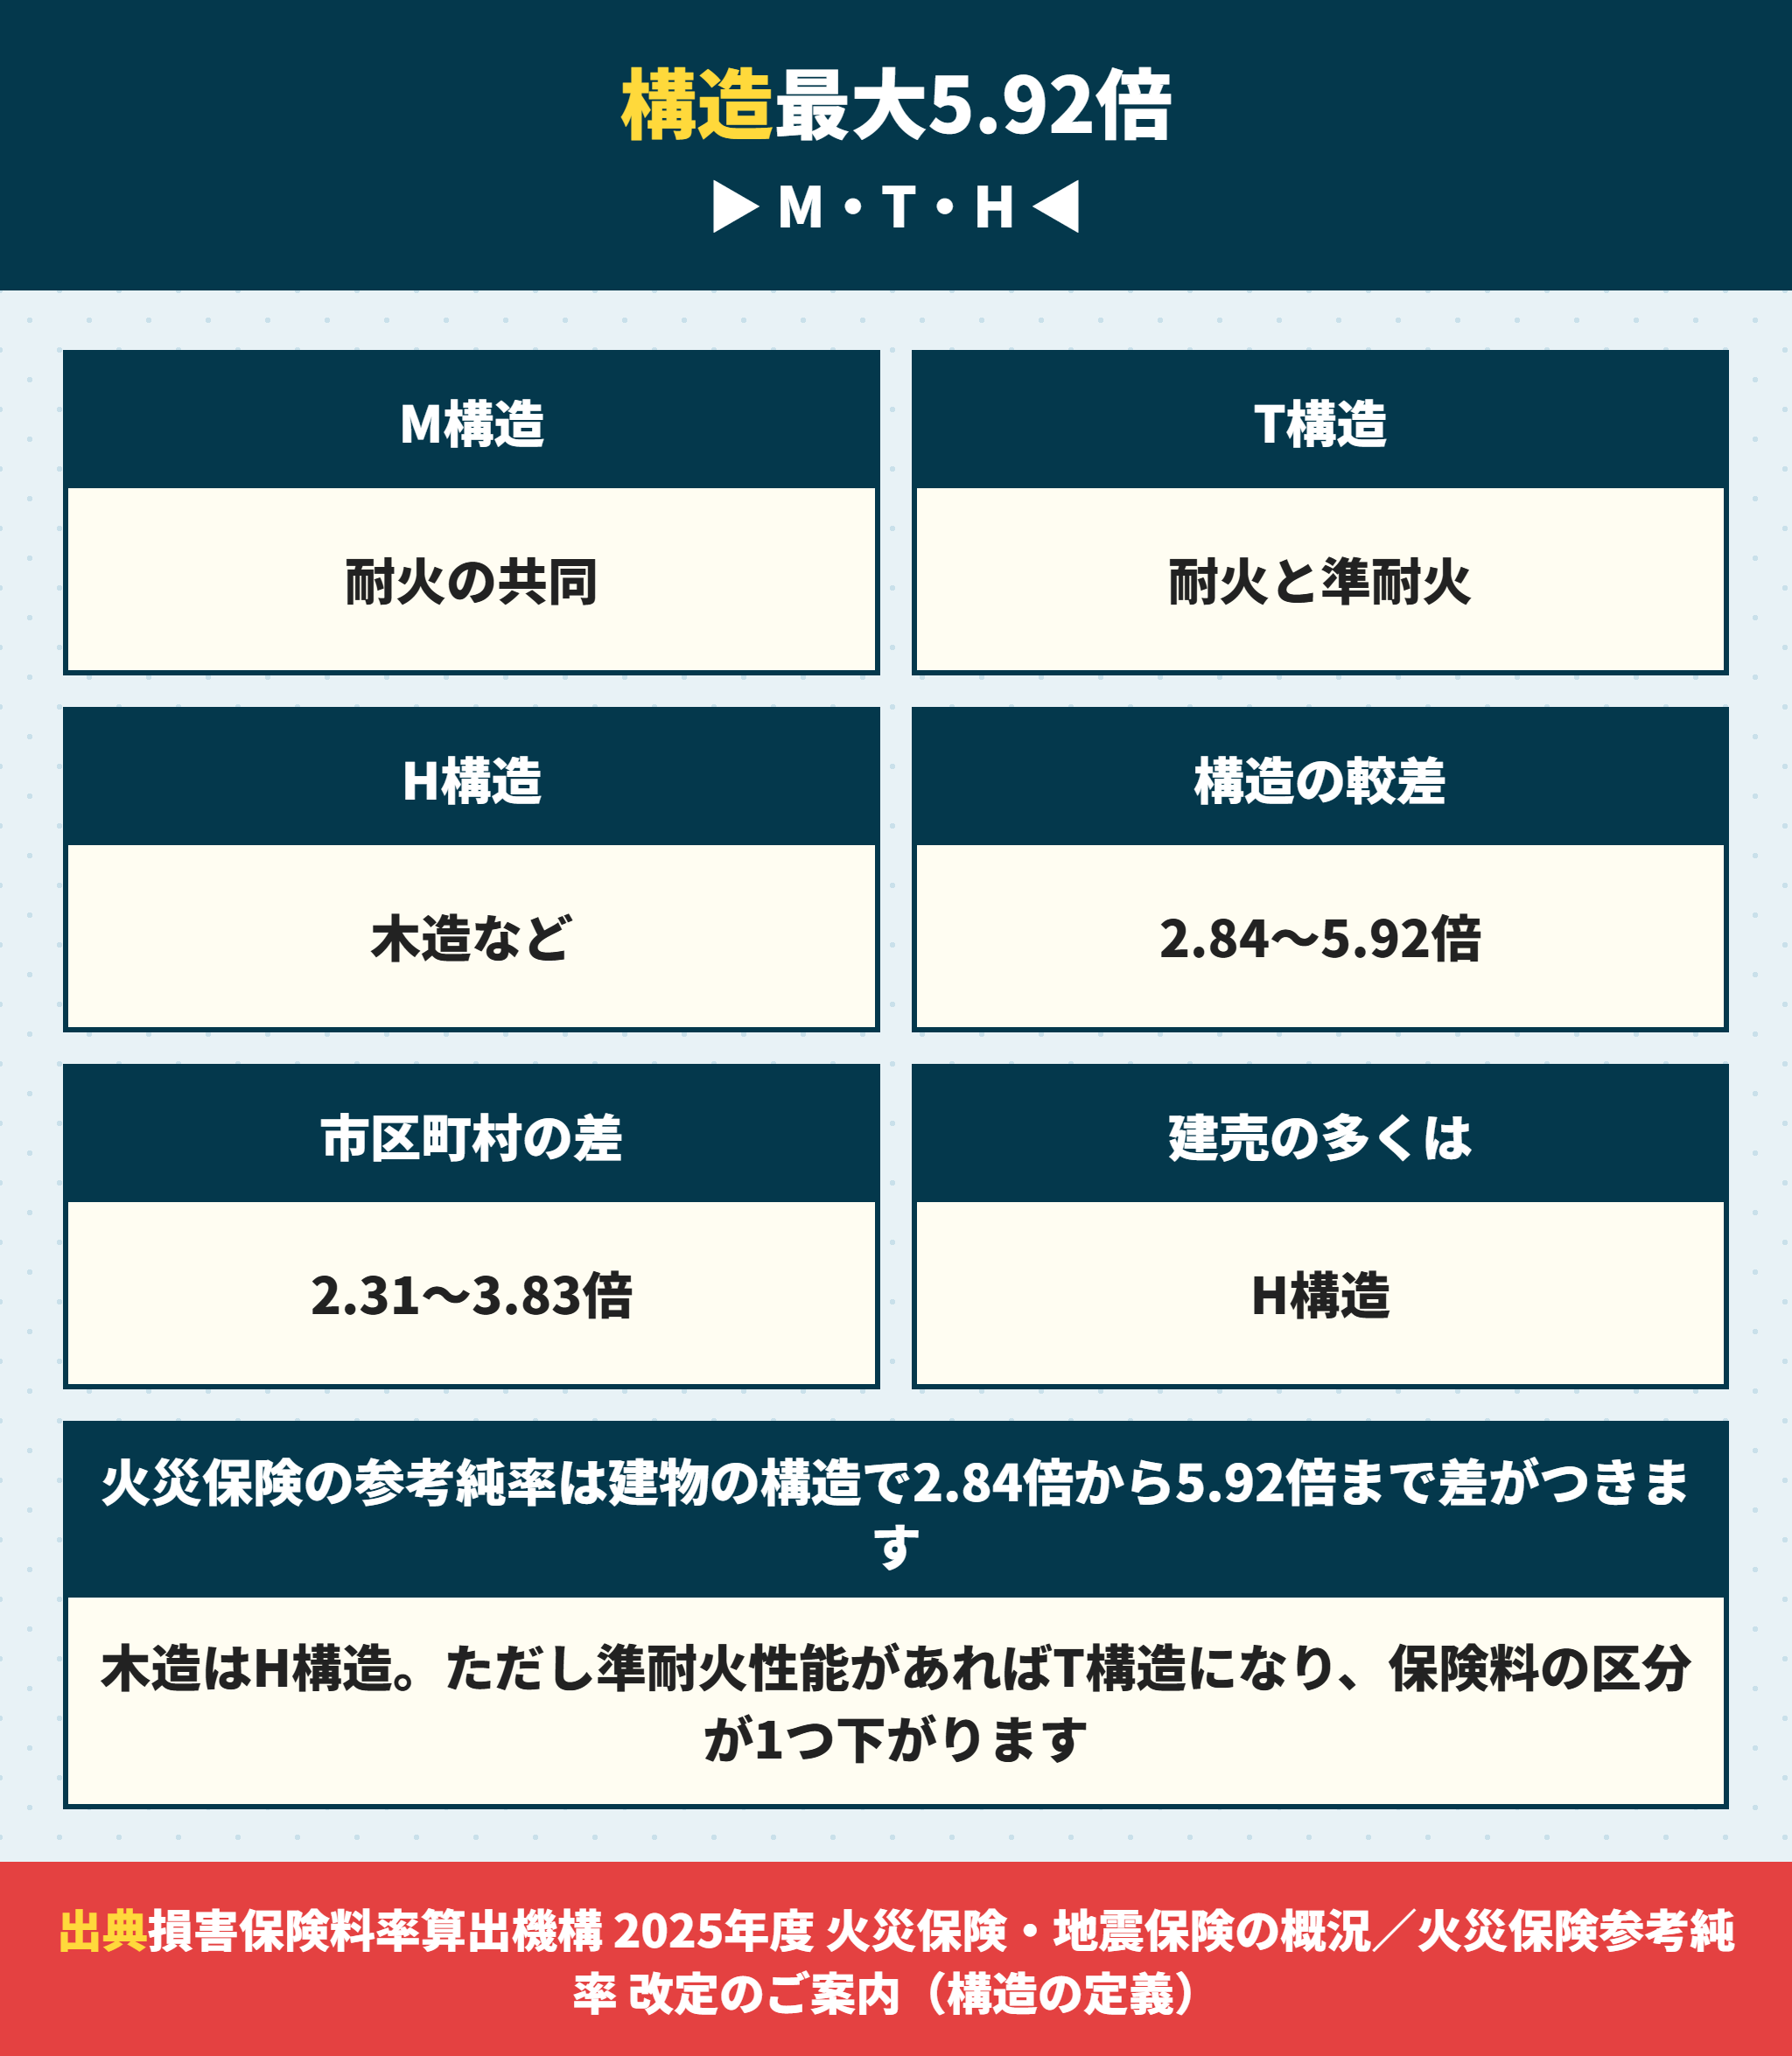
建物の構造で2.84倍から5.92倍、市区町村で2.31倍から3.83倍の差がつきます。
そして新築には築5年未満で平均35%の割引があります。
もう1つ、知らないと損をすることがあります。
火災保険の10年一括は、もう組めません。
2021年の改定で、保険期間の上限が10年から5年になりました。
この記事は損害保険料率算出機構が公表している資料だけで書いています。保険会社のおすすめは書きません。制度と金額の話だけです。
この記事で分かること
火災保険の保険期間は2021年の改定で最長10年から最長5年になった
参考純率は3回続けて上がり、累計で約31%の値上げになっている
建物の構造で2.84〜5.92倍、市区町村で2.31〜3.83倍の差がつく
新築は築5年未満で平均35%の割引がある(建物のみ)
地震保険は料率が公表されていて、大阪の木造1,000万円なら年19,500円
耐震等級3なら地震保険は50%割引になる
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
新築一戸建ての火災保険に一律の相場がない理由
まず、なぜ相場が出せないのかを書きます。
火災保険の保険料は参考純率と付加保険料率でできている
損害保険料率算出機構の資料によると、保険料率は純保険料率と付加保険料率でできています。
事故が起きたときに保険金として支払われる部分が純保険料率です。
同機構はこの部分の参考値を算出していて、これを参考純率と呼びます。
一方の付加保険料率は、営業費や代理店手数料に充てられる部分です。
こちらは保険会社が独自に算出しています。
さらに参考純率を使うかどうかも保険会社の判断です。
そのまま使う会社も、修正して使う会社も、使わずに独自に出す会社もあります。
だから同じ建物でも会社によって保険料が違います。
一律の相場が出せないのは、この仕組みのためです。
火災保険は構造で2.84倍から5.92倍の差がつく
では何で決まるのか。
公表されている較差が判断材料になります。
| 区分 | 保険料率の較差 |
|---|---|
| 建物の構造(M・T・H) | 2.84〜5.92倍 |
| 建物の所在地(市区町村) | 2.31〜3.83倍 |
構造の区分はこうなっています。
| 区分 | 内容 |
|---|---|
| M構造 | 耐火構造(鉄筋コンクリート造等)の共同住宅 |
| T構造 | M構造以外の耐火構造の建物、準耐火構造(鉄骨造等)の建物 |
| H構造 | M・T構造以外(木造等)の建物 |
関西で流通している建売のほとんどは木造です。
つまりH構造に入ります。
保険料がいちばん高い区分だということです。
ただし例外があります。
木造でも準耐火性能があれば1つ下のT構造になります。
省令準耐火構造の仕様かどうかで区分が変わるので、売主に必ず聞いてください。
建売の構造の見方は住宅性能評価書の見方|建売で見る6つの等級と設計・建設の違いにまとめています。
火災保険の10年一括は5年が上限になった
検索でよく見かける「10年一括」について書きます。
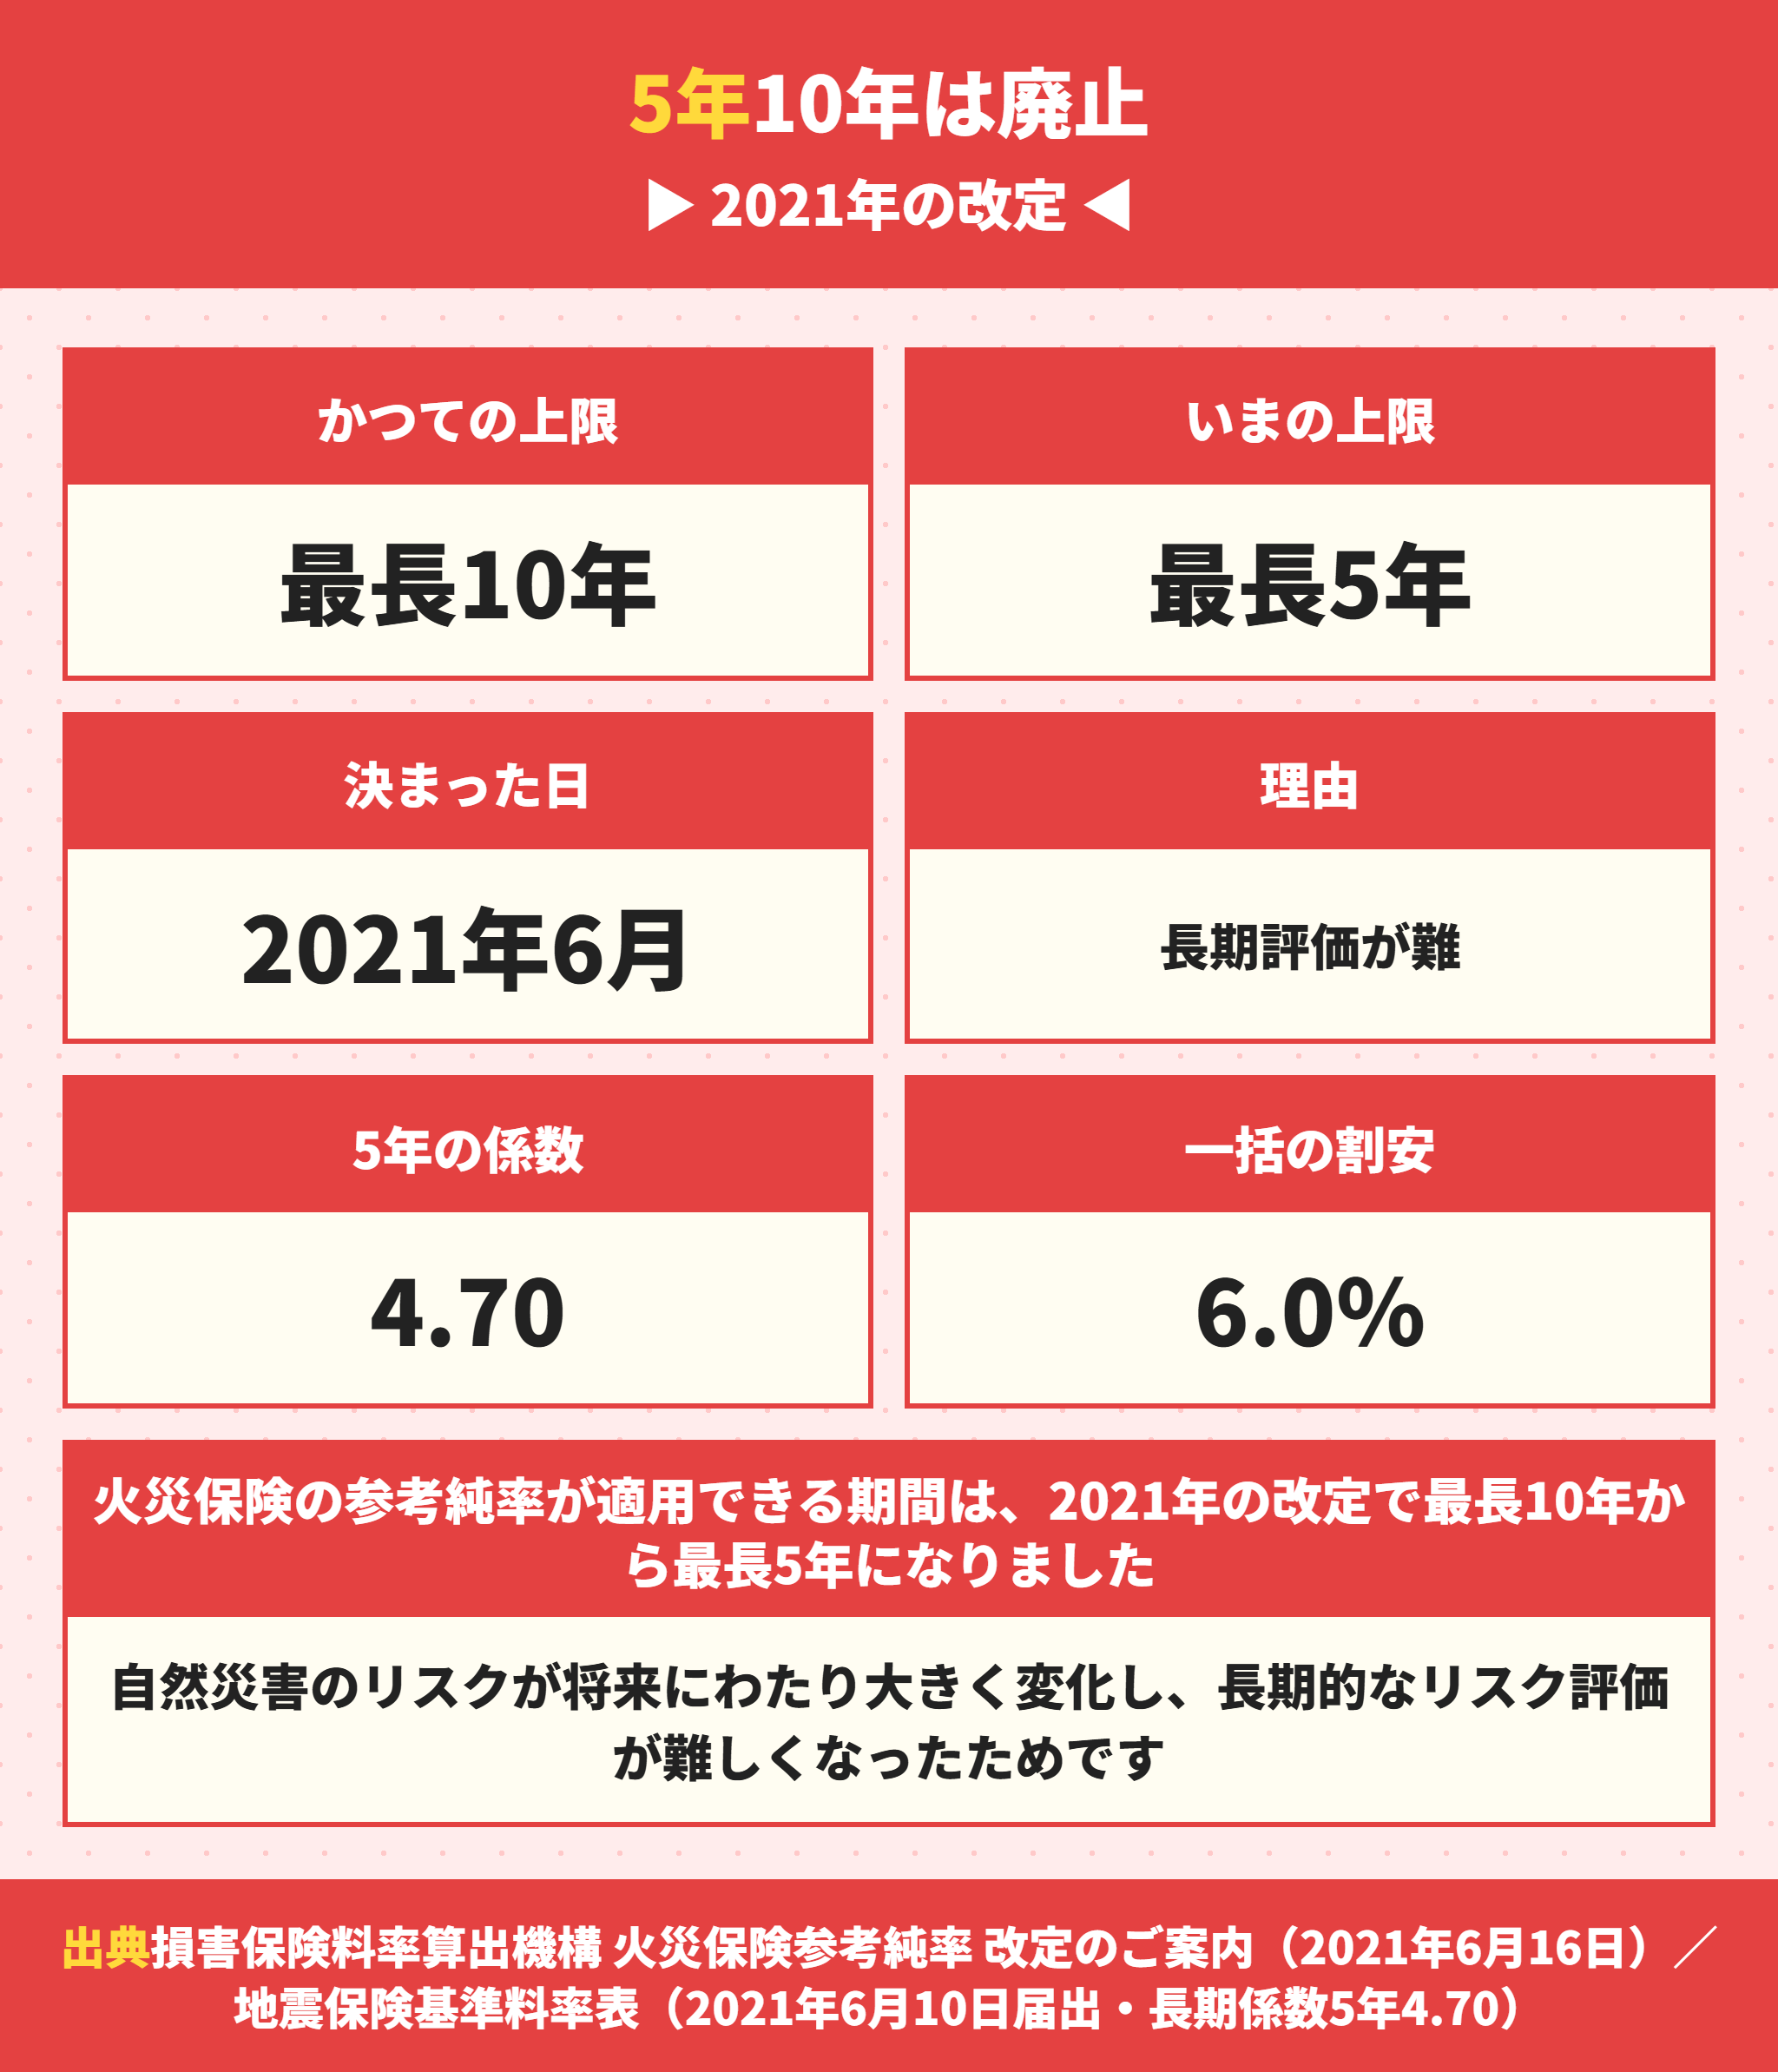
2021年の改定で最長10年から最長5年へ
損害保険料率算出機構の2021年6月16日の発表にこうあります。
自然災害のリスクは将来にわたり大きく変化していくと見込まれており、長期的なリスク評価が難しくなっています。これに対応するため、火災保険の参考純率が適用できる期間(現行:最長10年)を最長5年とします
つまり10年契約は新規では組めません。
いま一括で払えるのは最長5年です。
10年一括の情報が残っているサイトもありますが、古い情報です。
2022年9月末までに10年契約を結んだ方は、その契約が終わるまで続きます。
ただし更新のときには5年が上限になります。
住宅ローンを35年で組むなら、火災保険は7回更新することになる計算です。
火災保険を5年一括にすると6.0%安くなる
長期で払うと割安になる仕組み自体は残っています。
地震保険の基準料率表には、長期係数が公表されています。
| 保険期間 | 長期係数 | 1年あたりに直すと |
|---|---|---|
| 2年 | 1.90 | 0.950 |
| 3年 | 2.85 | 0.950 |
| 4年 | 3.75 | 0.938 |
| 5年 | 4.70 | 0.940 |
5年なら4.70です。
5年ぶんの5.00と比べると6.0%安い計算になります。
火災保険の長期係数は保険会社ごとに違いますが、考え方は同じです。
 ラクチン君
5年一括は安くなりますが、まとまった現金が出ていきます。引渡しのときは登記費用や引越し費用も重なります。手元の現金とのバランスで決めてください。なお住宅ローンの借入期間が35年でも、火災保険は5年ごとに更新していくことになります。
引渡し時にかかる費用の全体は建売の諸費用はいくら?内訳と現金で用意するお金に一覧があります。
火災保険の参考純率は3回で約31%上がった
保険料が高いと感じる理由もはっきりしています。
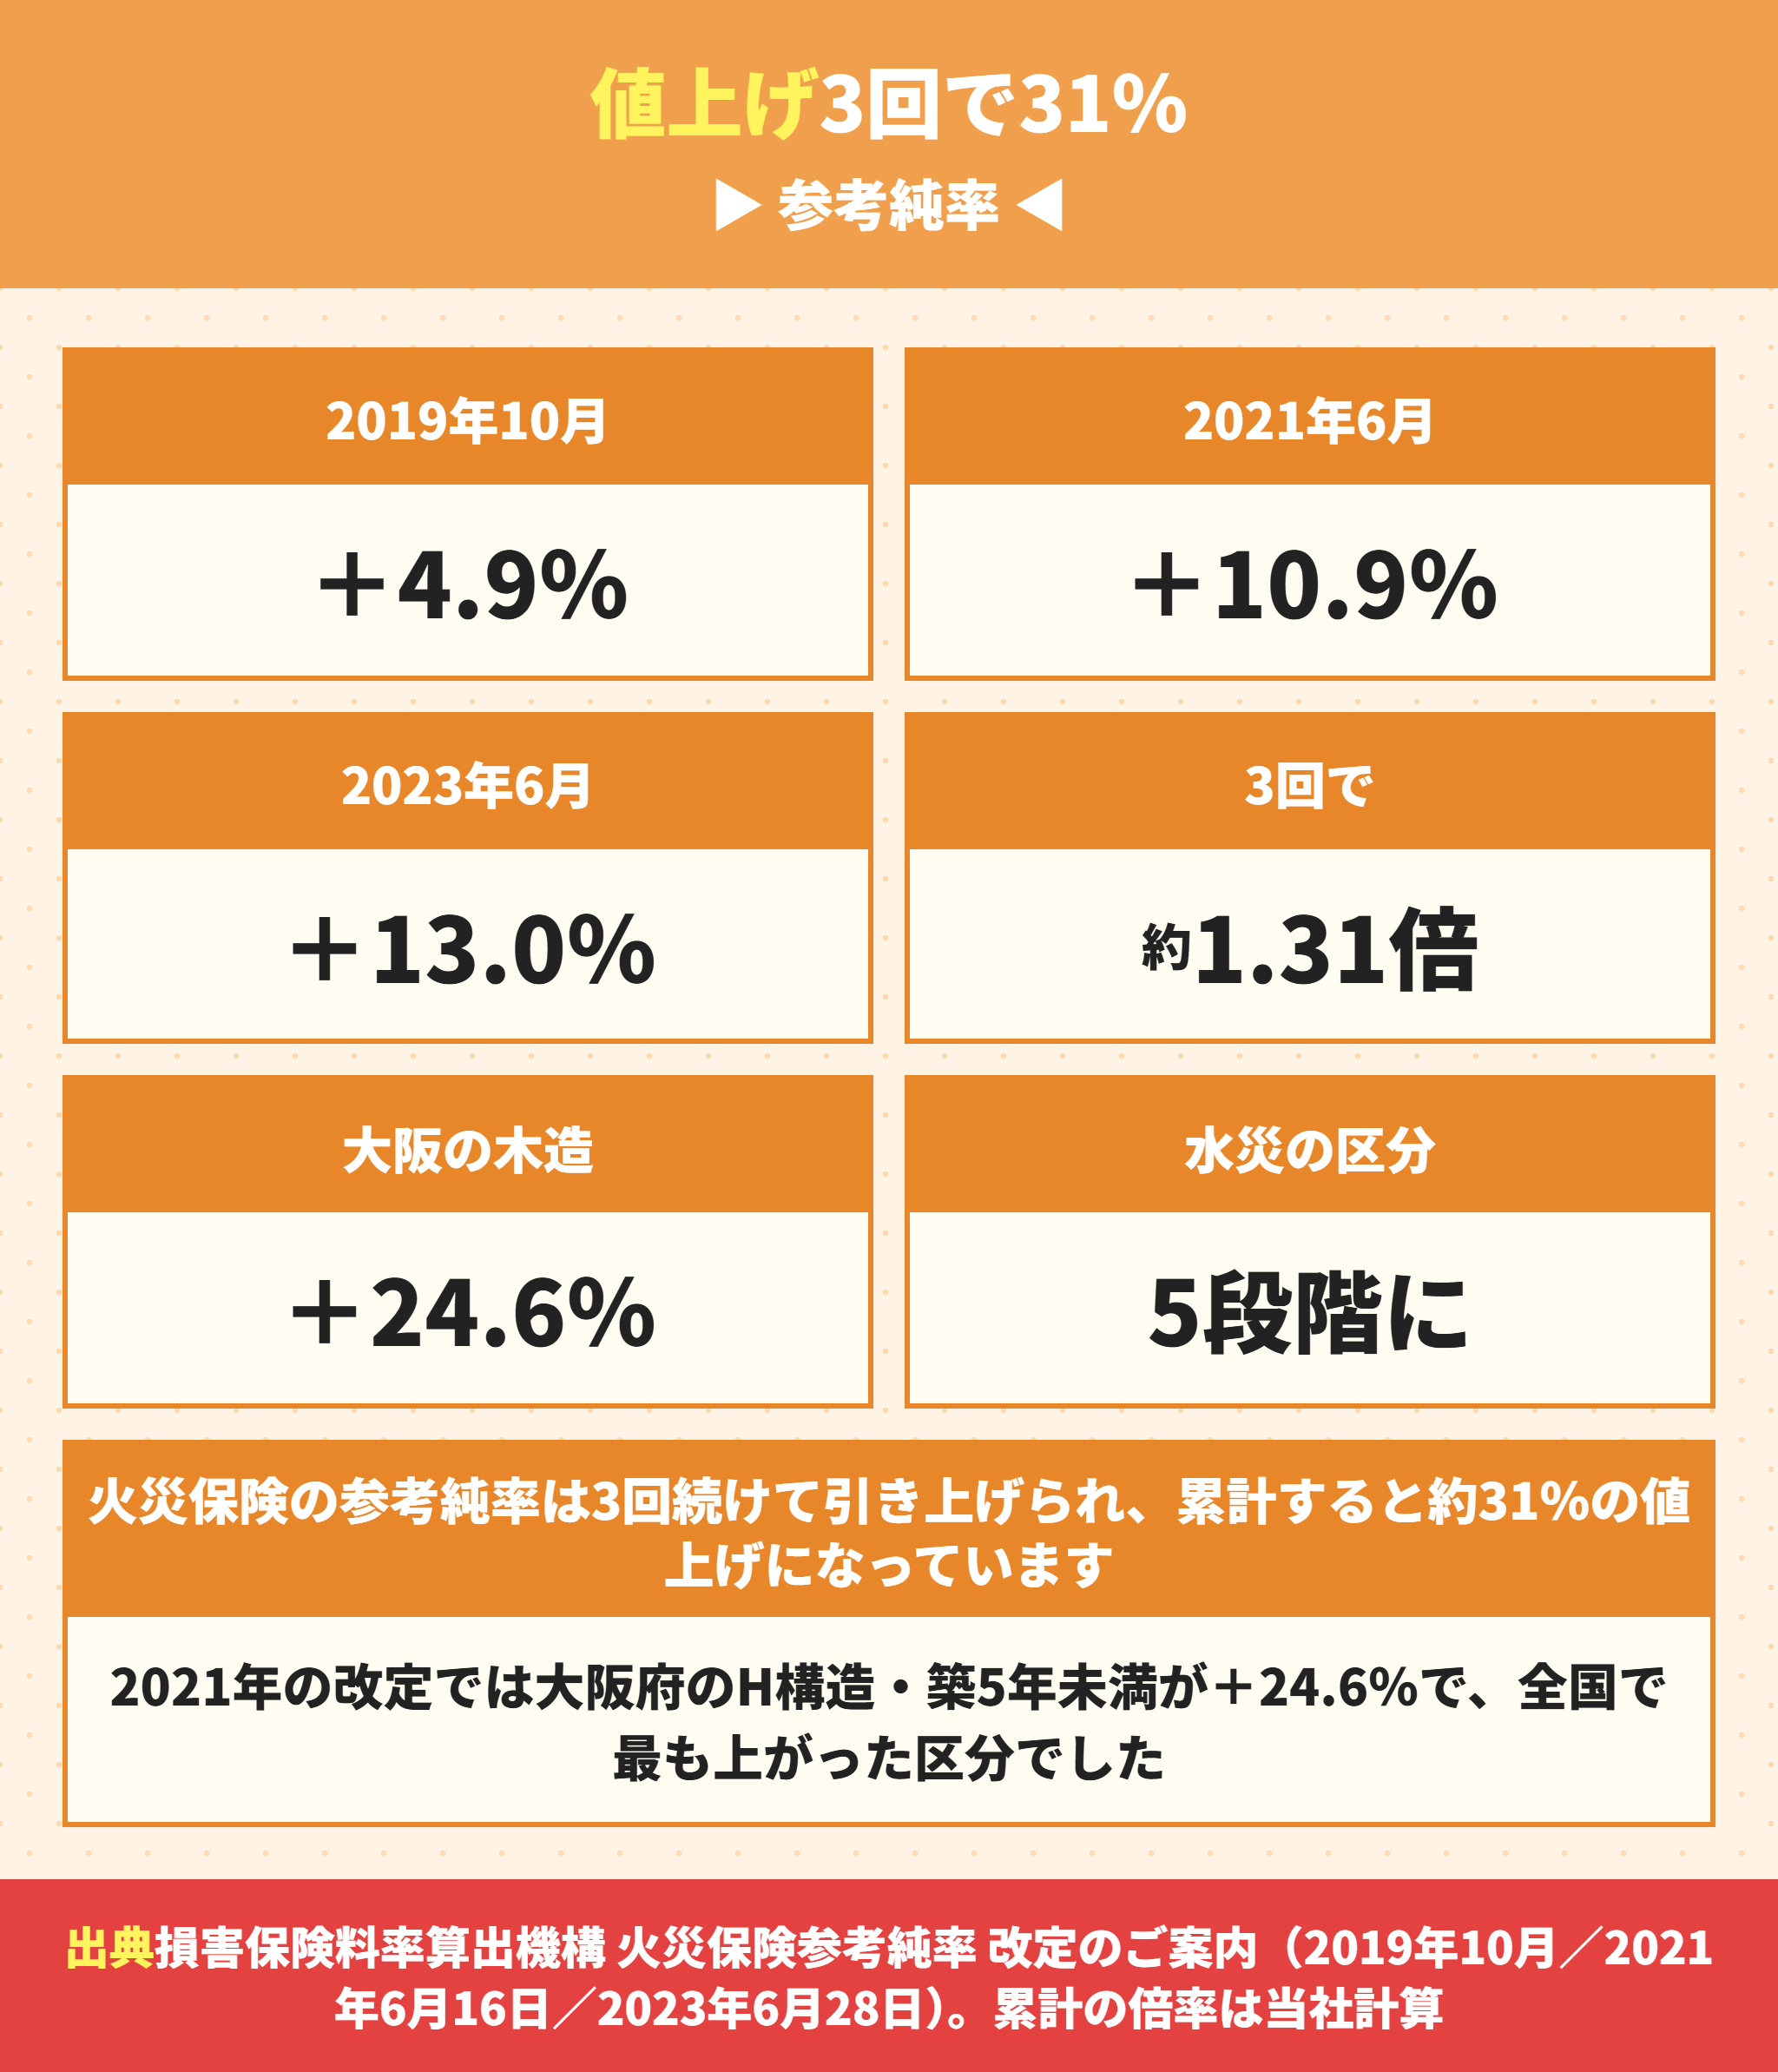
火災保険は2019年・2021年・2023年の3回で上がった
| 改定の時期 | 全国平均の改定率 | 主な内容 |
|---|---|---|
| 2019年10月 | +4.9% | 2018年度までの統計に基づく見直し |
| 2021年6月 | +10.9% | 保険期間が最長5年になった |
| 2023年6月 | +13.0% | 水災料率を5区分に細分化 |
3回を掛け合わせると約1.31倍です。
累計で約31%の引上げになっています。
背景は自然災害による保険金支払いの増加です。
火災保険が全国で最も上がったのは大阪の木造
ここは関西の方に関係する話です。
2021年の改定で、築5年未満の改定率が最も大きかったのは大阪府のH構造でした。
+24.6%です。
同じ条件で東京都は+3.3%、愛知県は+3.8%でした。
2023年の改定でも、大阪府のT構造が+21.5%で三大都市圏の中では最大です。
関西は保険料の上がり方が大きい地域だということです。
火災保険の水災の料率は市区町村ごとに分かれた
2023年の改定でもう1つ大きな変更がありました。
それまで全国一律だった水災の料率が、1等地から5等地までの5区分に分かれました。
区分の単位は市区町村です。
最も高い地域と最も低い地域の較差は約1.2倍とされています。
水災の補償を外すかどうかを迷う方も多いところです。
ただし水災は、保険料を節約する目的で外す人が増えると料率がさらに上がるという構造があると同機構は説明しています。
自分の物件がどの等地かは、損害保険料率算出機構の水災等地検索で調べられます。
買う前に調べておくと、保険料の見当がつきます。
水災等地の調べ方
損害保険料率算出機構の水災等地検索に市区町村を入れる
1等地が最も安く、5等地が最も高い
最も高い地域と低い地域の較差は約1.2倍
同じ市内でも区によって変わることがある
自治体のハザードマップと合わせて見る
ハザードマップと合わせて見るのが確実です。
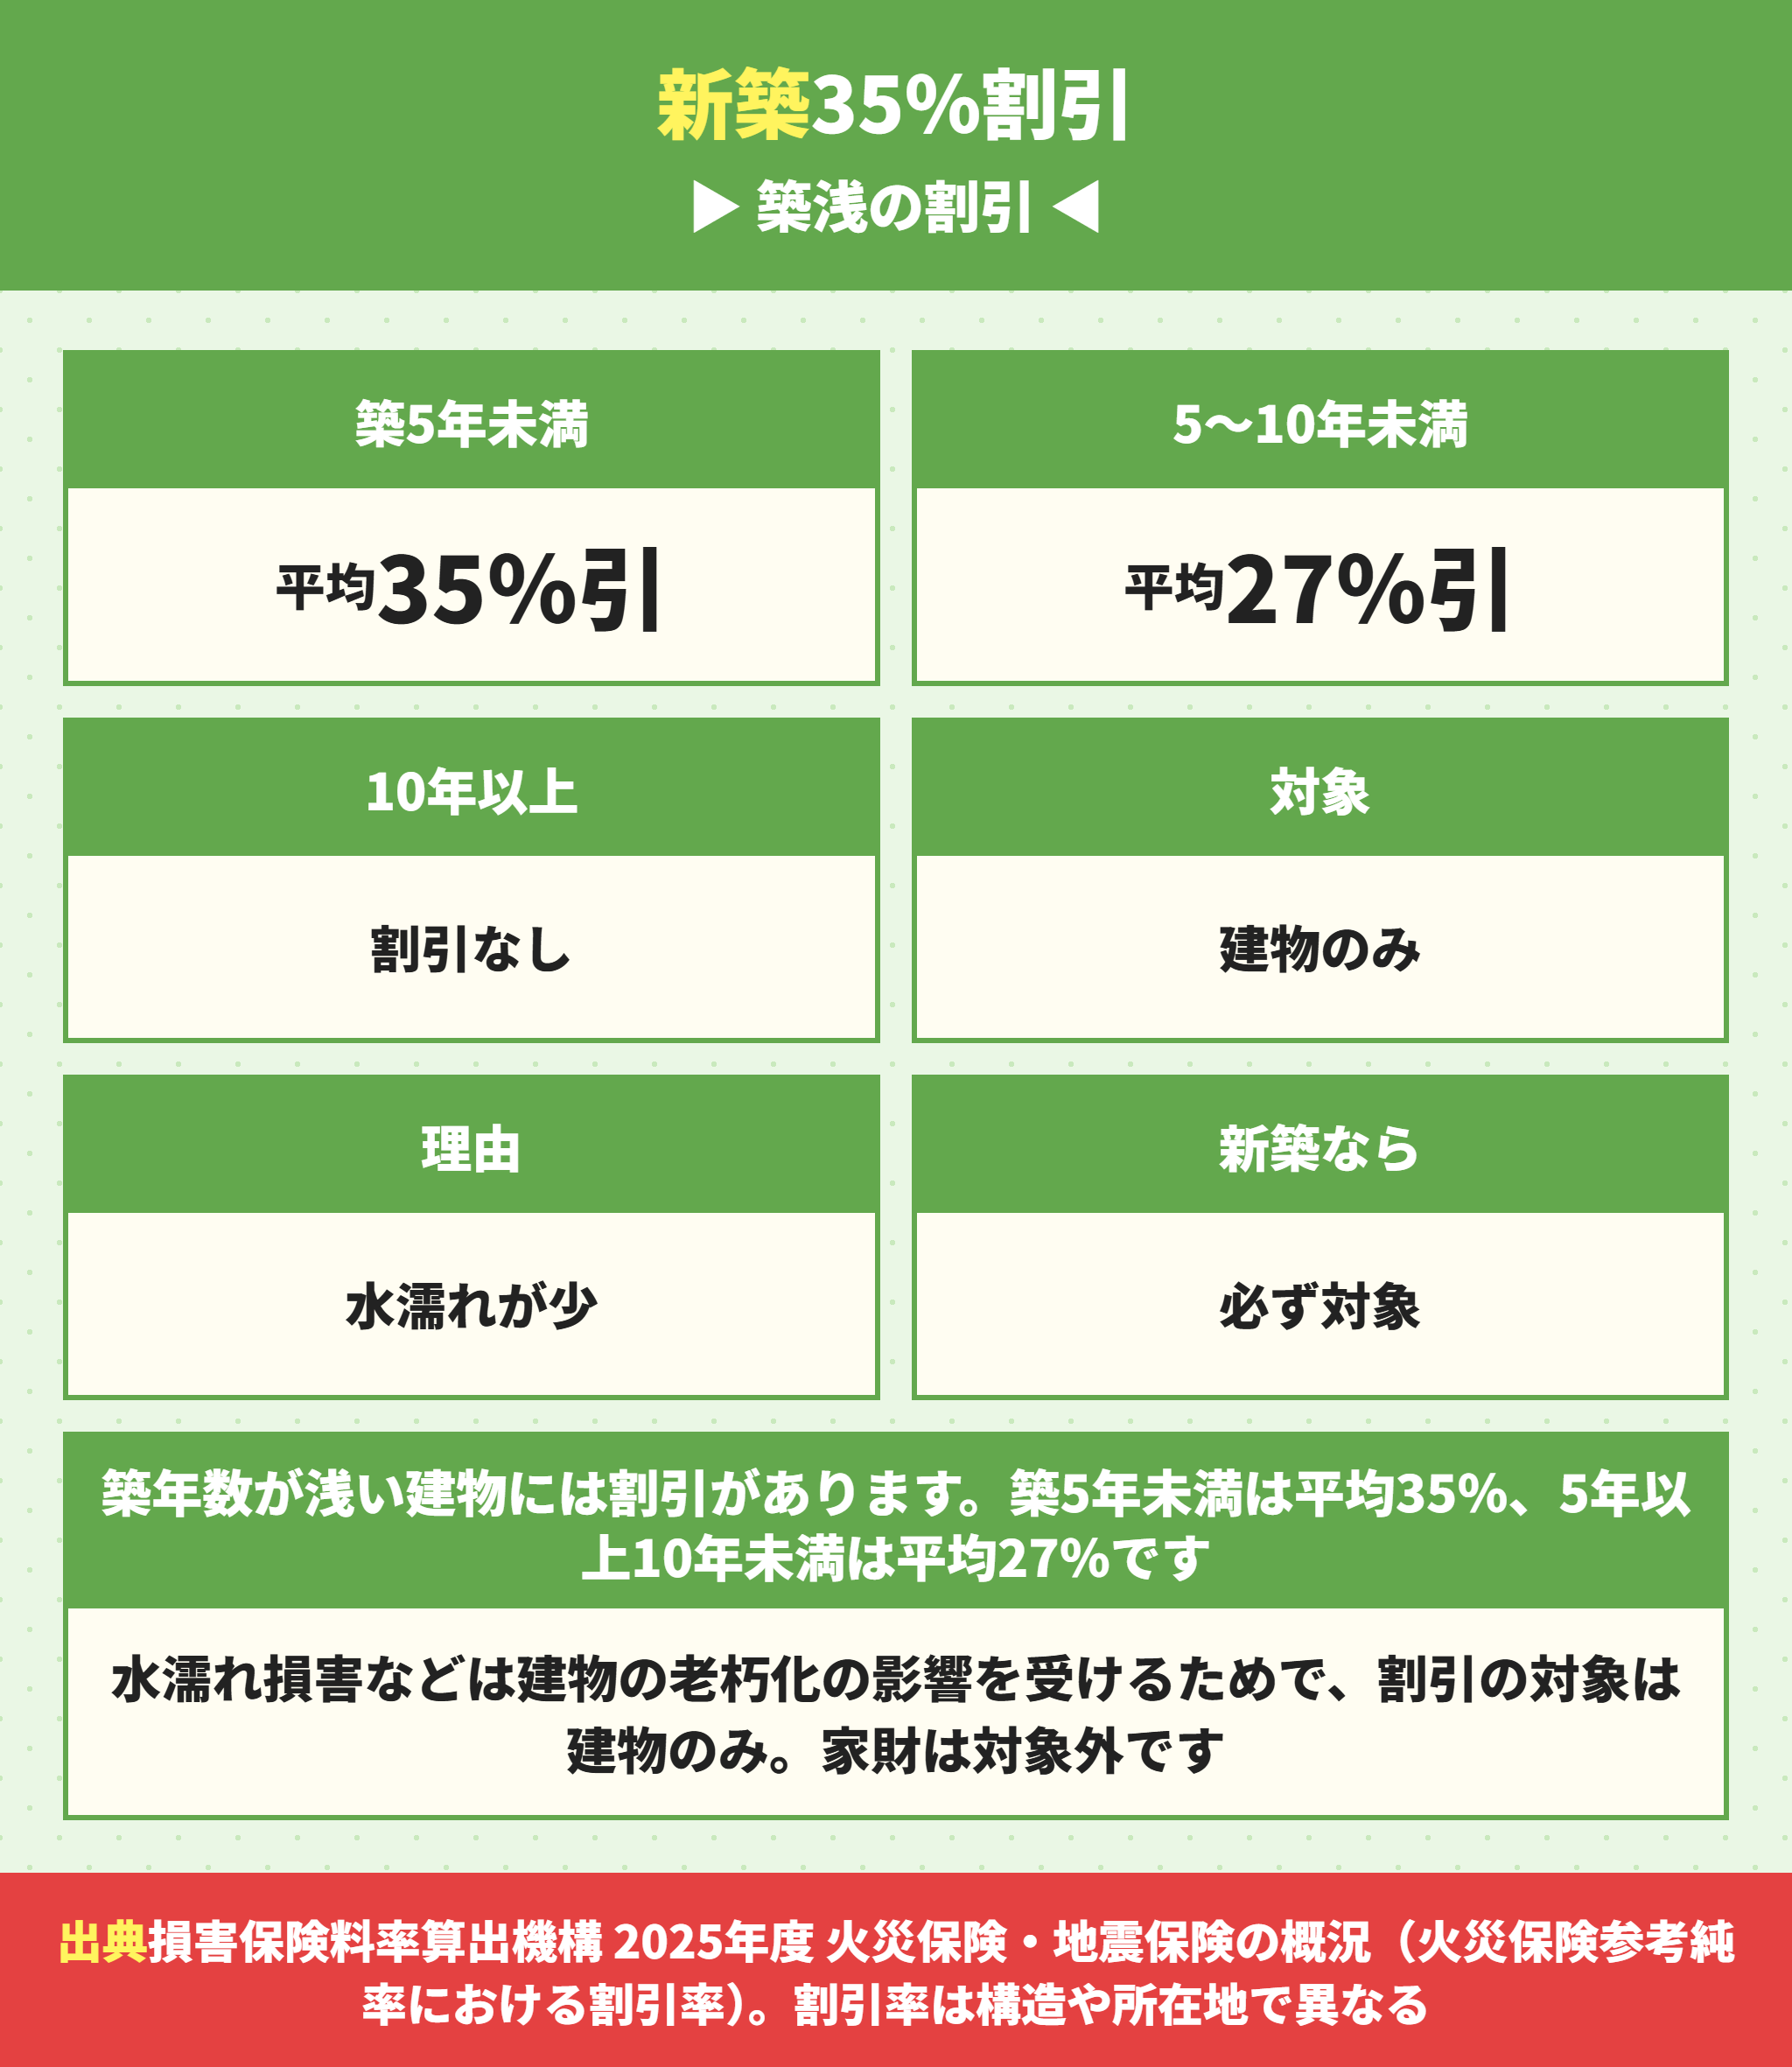
新築の火災保険は築5年未満で平均35%の割引がある
新築で買う方に効く話です。
火災保険の築年数割引は築5年未満で35%
2025年度の資料に、割引率が出ています。
| 築年数 | 割引率(平均) |
|---|---|
| 築5年未満 | 35%の割引 |
| 築5年以上10年未満 | 27%の割引 |
| 築10年以上 | 割引なし |
理由も書かれています。
水濡れ損害などは建物の老朽化の影響を受けるためです。
築年数が浅い建物は事故が起きにくい、という実績が反映されています。
ラクチン君この割引の対象は建物のみです。家財は対象になりません。また割引率は建物の構造や所在地によって異なるとされています。平均で35%という数字なので、実際の割引率は見積もりで確かめてください。
築5年を過ぎると火災保険は上がっていく
ここが見落とされやすいところです。
5年契約で入ると、更新するときには築5年を過ぎています。
割引が35%から27%に下がります。
さらに次の更新では築10年を過ぎて、割引がなくなります。
つまり更新のたびに保険料は上がっていくという前提で考えてください。
新築で入ったときの金額が、ずっと続くわけではありません。
5年ごとの更新で、割引が35%から27%へ、そして0%へと減っていきます。
参考純率そのものも3回続けて上がっているので、更新のたびに2つの要因で上がります。
住宅ローンの返済額とは別に、更新のたびに上がる費用として見ておいてください。
4年目に上がる固定資産税と合わせて、5年目から10年目にかけて維持費は増えます。
固定資産税の上がり方は一戸建ての固定資産税はいくら?新築3000万の建売は平均年14万円で4年目に上がるで計算しています。
火災保険とセットの地震保険は関西の実額が分かる
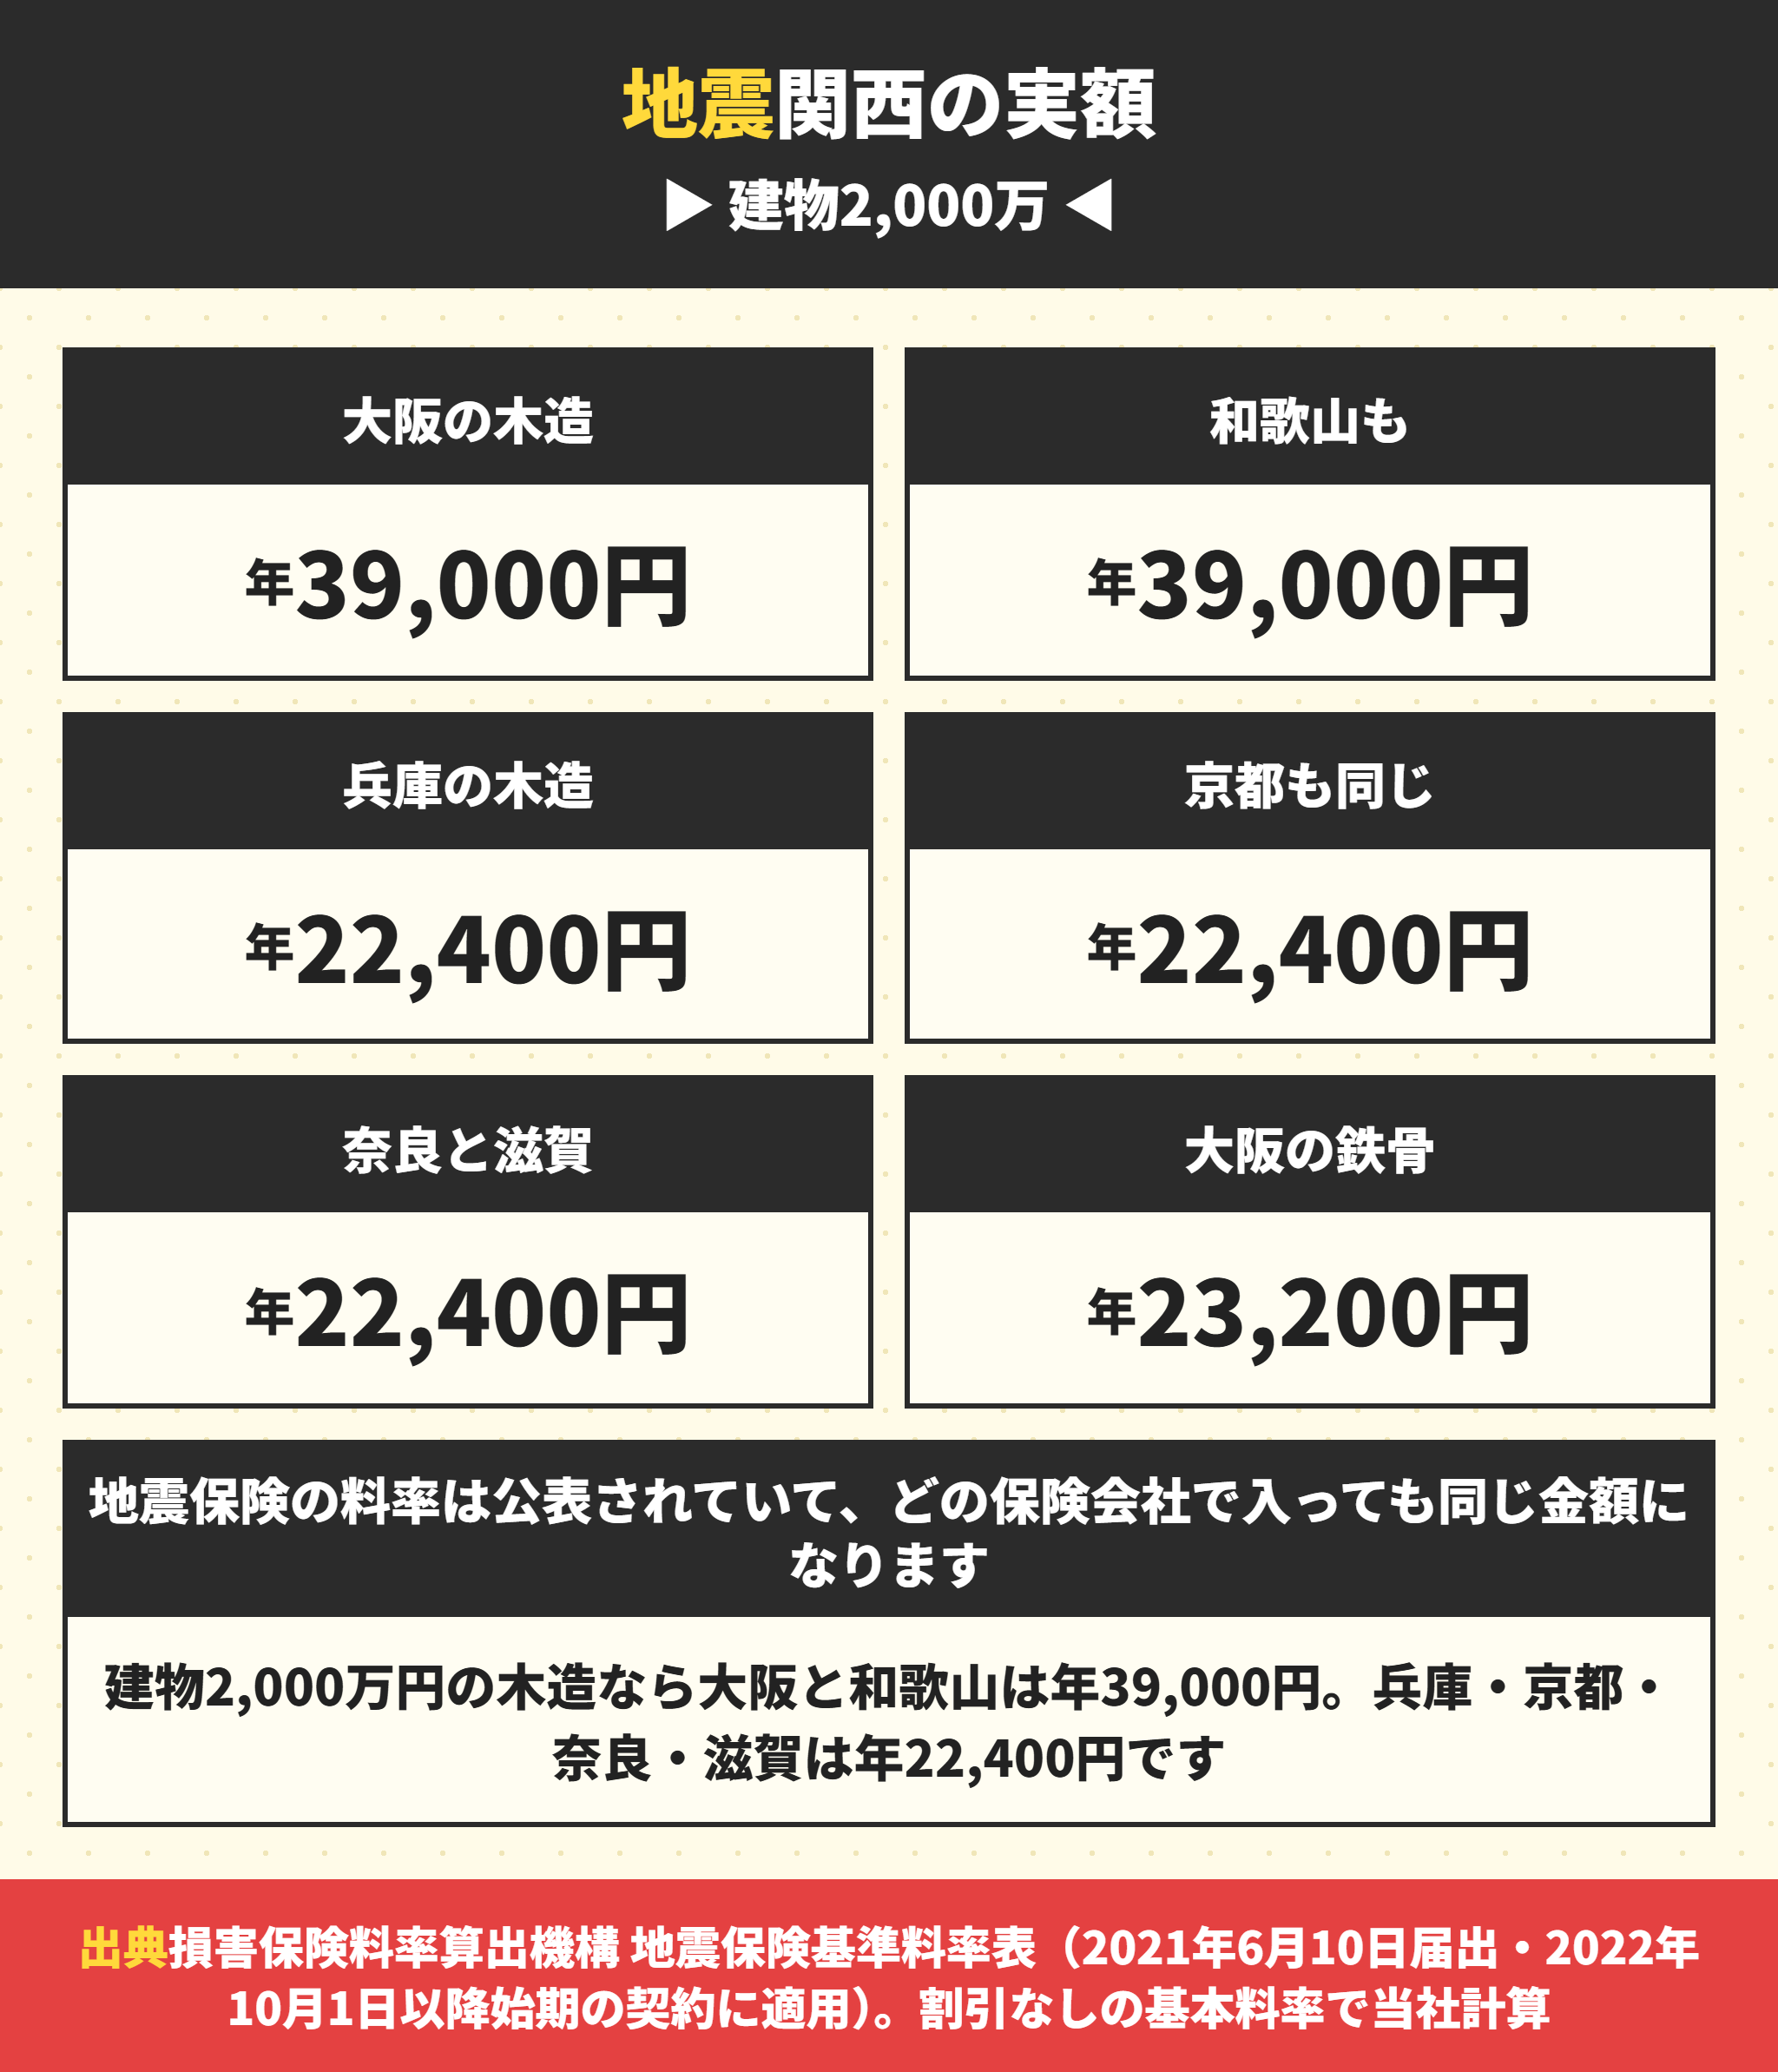
火災保険と違って、地震保険は金額が出せます。
地震保険の料率はどこで入っても同じ
地震保険は政府と保険会社が共同で運営する制度です。
そのため基準料率が公表されていて、保険会社による差がありません。
地震保険基準料率表では、保険金額1,000円に対する1年間の保険料の割合として示されています。
構造の区分は2つだけです。
| 区分 | 基準 |
|---|---|
| イ構造 | 耐火性能を有する建物および準耐火性能を有する建物 |
| ロ構造 | イ構造以外の建物 |
木造は原則としてロ構造です。
ただし準耐火性能があればイ構造になります。
関西6府県の地震保険の保険料
地震保険金額を1,000万円として計算しました。
| 都道府県 | イ構造(年) | ロ構造=木造(年) | 差 |
|---|---|---|---|
| 大阪府 | 11,600円 | 19,500円 | 7,900円 |
| 和歌山県 | 11,600円 | 19,500円 | 7,900円 |
| 兵庫県 | 7,300円 | 11,200円 | 3,900円 |
| 京都府 | 7,300円 | 11,200円 | 3,900円 |
| 奈良県 | 7,300円 | 11,200円 | 3,900円 |
| 滋賀県 | 7,300円 | 11,200円 | 3,900円 |
大阪府と和歌山県だけが高くなっています。
兵庫・京都・奈良・滋賀の木造は年11,200円です。
大阪の木造との差は年8,300円あります。
同じ関西でも、府県をまたぐとこれだけ変わります。
参考までに東京都・千葉県・神奈川県・静岡県のロ構造は4.11で、1,000万円なら年41,100円です。
関西は首都圏の半分以下ということになります。
関西は風災のリスクが低い地域ではない
地震の料率は低めですが、風災は別です。
台風で屋根が壊れた雨漏りは風災の対象になりえますが、新築の施工不良による雨漏りは売主が直します。分かれ目は新築の雨漏りの原因は?建売で多い6つの場所と10年保証で直せる範囲と火災保険が使えるかで整理しています。
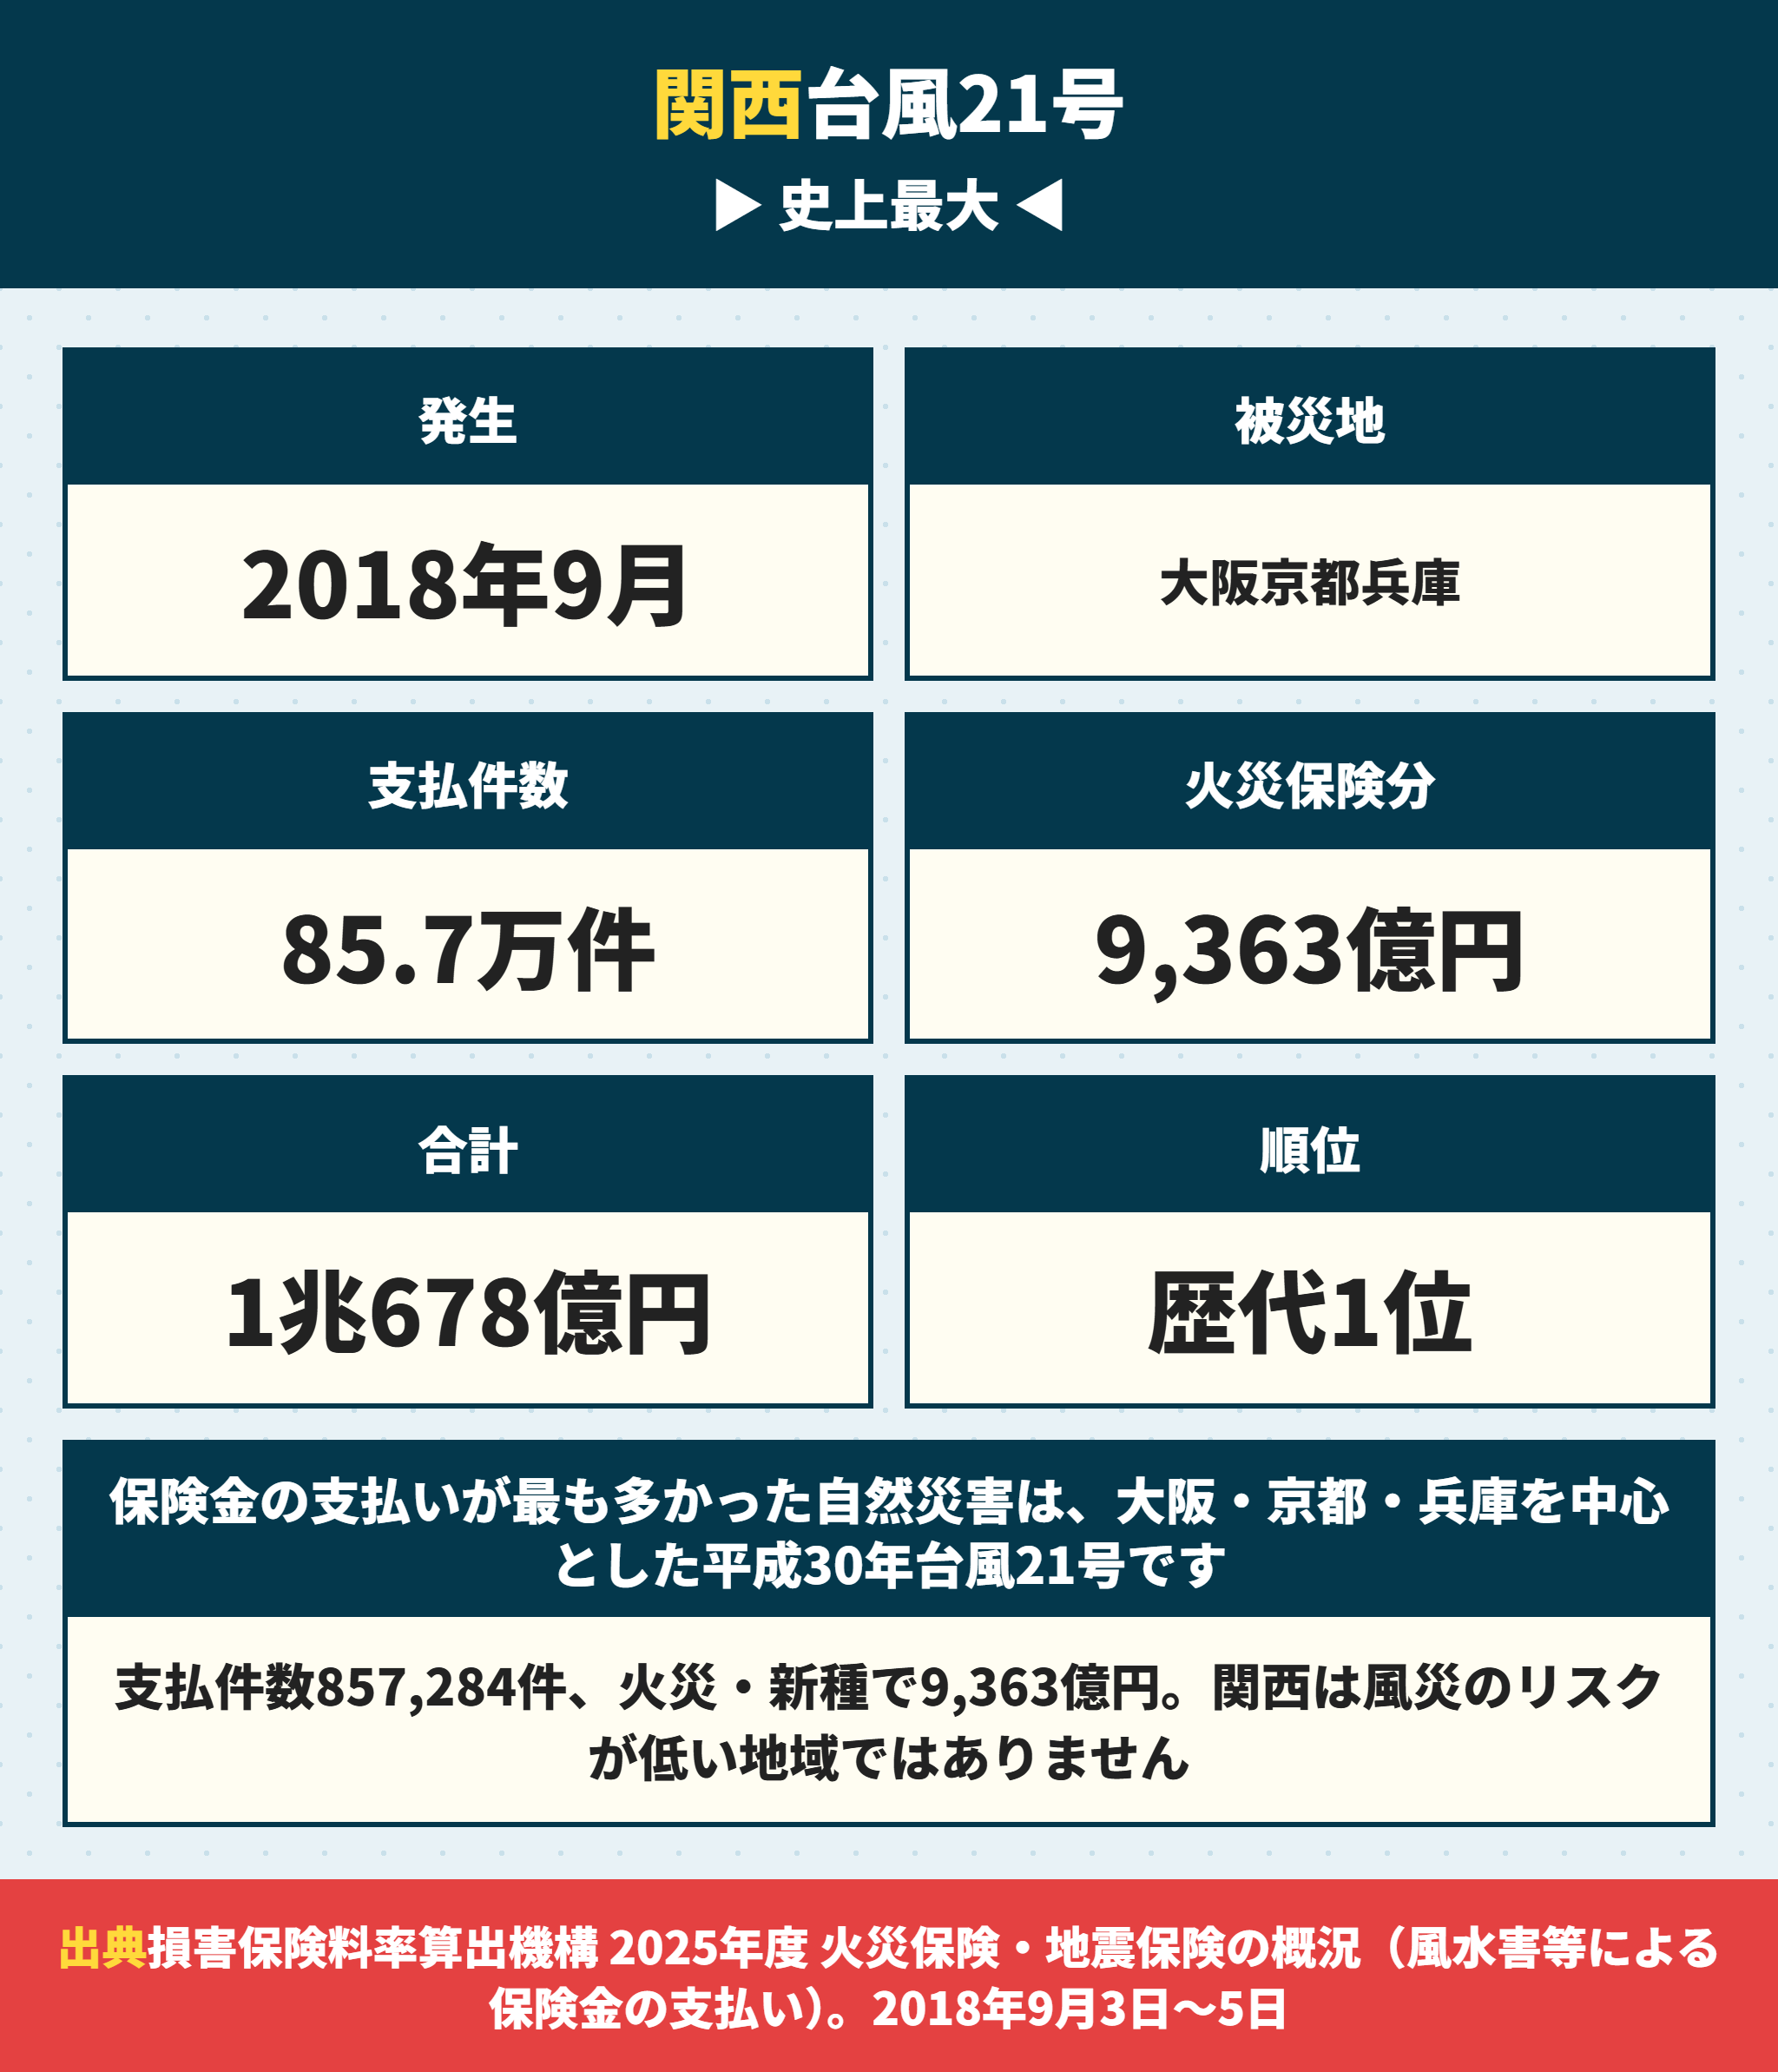
同機構の資料によると、保険金の支払いが最も多かった自然災害は平成30年台風21号です。
| 項目 | 内容 |
|---|---|
| 発生 | 2018年9月3日〜5日 |
| 主な被災地 | 大阪・京都・兵庫等 |
| 支払件数 | 857,284件 |
| 火災・新種の支払保険金 | 9,363億円 |
| 合計の支払保険金 | 1兆678億円 |
歴代1位が関西を襲った台風です。
2位の令和元年台風19号が5,826億円、3位の平成3年台風19号が5,680億円なので、平成30年台風21号だけが突出しています。
屋根や外壁、カーポート、フェンスの被害が一斉に出ました。
水災だけでなく風災の補償も、外すかどうかは慎重に決めてください。
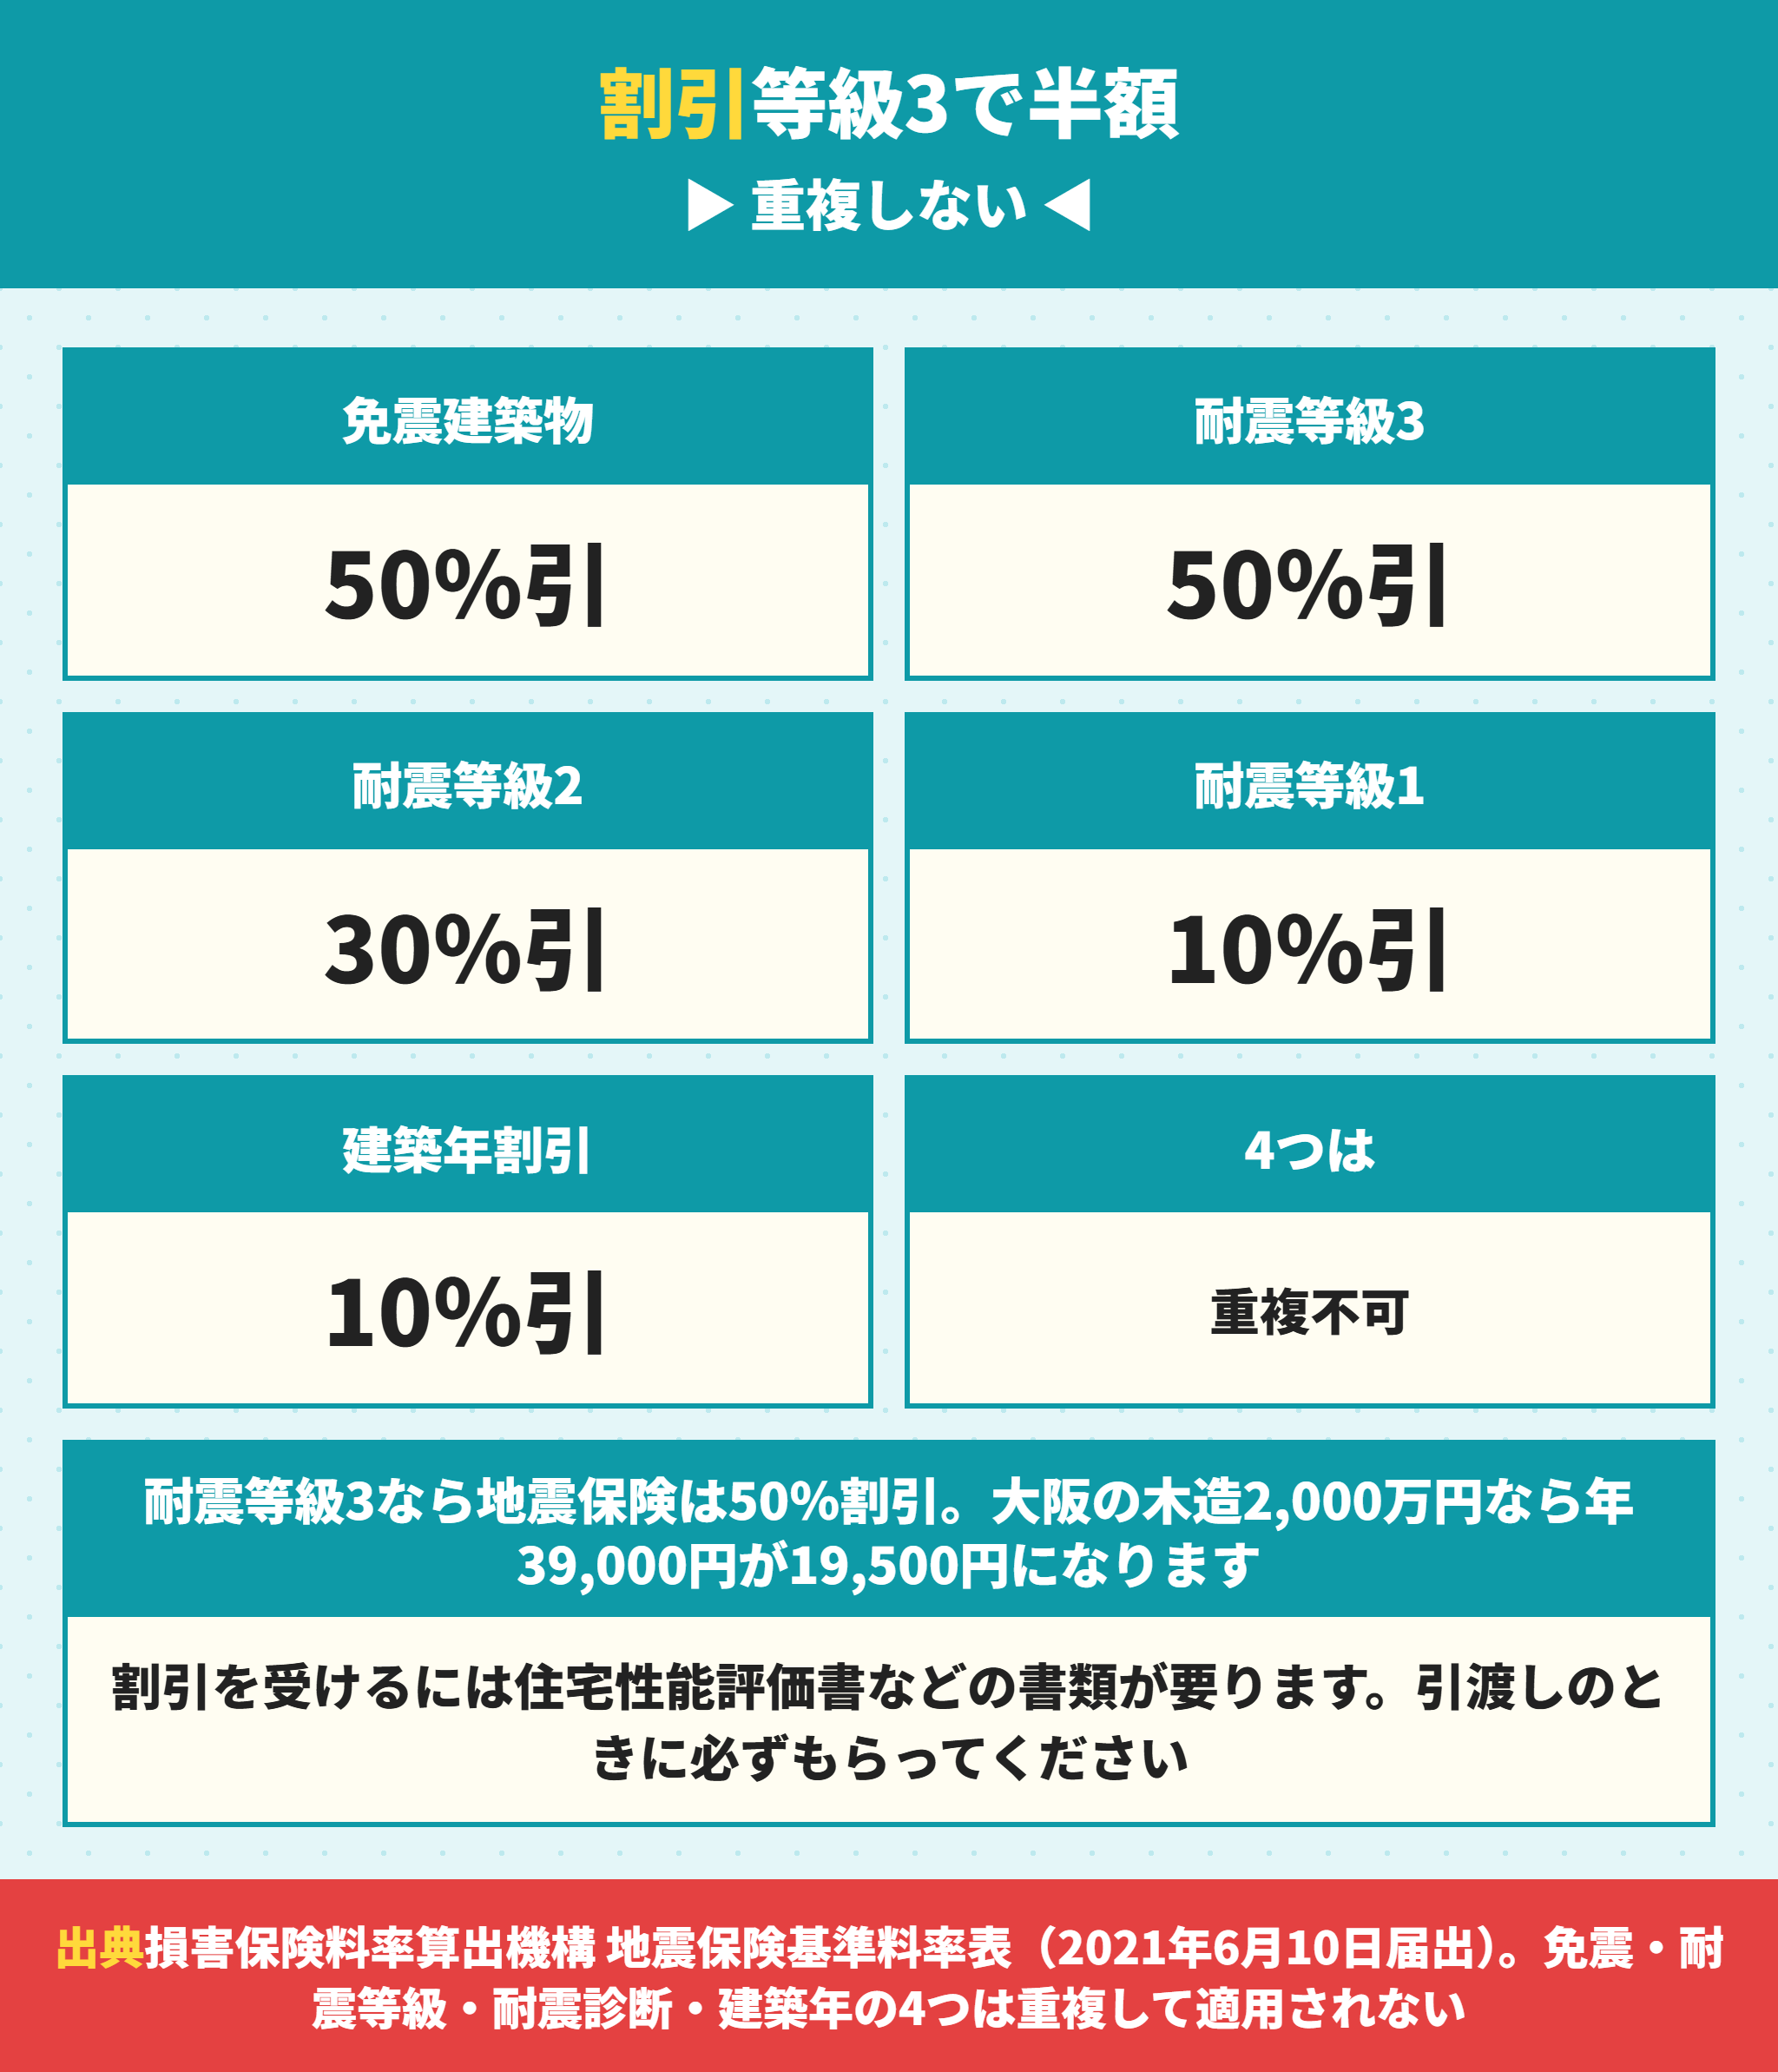
耐震等級3なら火災保険とセットの地震保険が50%割引
建売を買う方にとって、ここがいちばん金額が動くところです。
地震保険の割引は4種類で重複しない
| 割引の種類 | 割引率 | 条件 |
|---|---|---|
| 免震建築物割引 | 50% | 住宅性能表示制度の免震建築物に該当 |
| 耐震等級割引(等級3) | 50% | 耐震等級3に該当 |
| 耐震等級割引(等級2) | 30% | 耐震等級2に該当 |
| 耐震等級割引(等級1) | 10% | 耐震等級1に該当 |
| 耐震診断割引 | 10% | 現行の耐震基準を満たすことが確認できた |
| 建築年割引 | 10% | 1981年6月1日以後に新築 |
この4種類は1つしか使えません。重複して適用されません。
新築なら建築年割引の10%は自動的に当てはまります。
ただし耐震等級3が取れていれば50%になります。
どちらか高いほうが適用される、と考えてください。
大阪の木造で年19,500円の差が出る
金額にします。
大阪府・木造・地震保険金額1,000万円の場合です。
| 条件 | 年間の地震保険料 |
|---|---|
| 割引なし | 19,500円 |
| 建築年割引10% | 17,550円 |
| 耐震等級2で30%割引 | 13,650円 |
| 耐震等級3で50%割引 | 9,750円 |
| 省令準耐火でイ構造かつ耐震等級3 | 5,800円 |
割引なしの19,500円と、イ構造かつ耐震等級3の5,800円。
差は年13,700円です。
35年住むなら479,500円になります。
建売を選ぶときに耐震等級と構造を確かめる理由は、ここにもあります。
割引を受けるには書類が要る
等級が取れていても、書類がなければ割引は受けられません。
- 住宅性能評価書(品確法に規定するもの)
- 耐震性能評価書(登録住宅性能評価機関または指定確認検査機関が交付したもの)
- 免震建築物であることが確認できる書類(免震建築物割引の場合)
- 建物登記簿など新築年月日が分かる書類(建築年割引の場合)
建売では売主がこれらを持っています。
引渡しのときに必ず受け取ってください。
あとから取り寄せると時間も費用もかかります。
耐震等級の確かめ方は住宅性能評価書の見方|建売で見る6つの等級と設計・建設の違いに書いています。
地震保険は火災保険とセットでしか入れない
火災保険と地震保険の関係を整理しておきます。
ここを知らないと、補償の抜けに気づけません。
地震による火災は火災保険では出ない
損害保険料率算出機構の資料にはこう書かれています。
地震保険は、火災保険で補償されない「地震や噴火、またはこれらによる津波を原因とする損害」を補償する保険
つまり地震で家が燃えても、火災保険からは保険金が出ません。
地震保険に入っていなければ、そこは自己負担になります。
火災保険だけでは補償されないもの
地震で家が壊れた
地震による火災で家が燃えた
噴火に伴う噴石で家が壊れた
地震や噴火による津波で家が流された
1995年の兵庫県南部地震も、2018年の大阪府北部を震源とする地震も、関西で起きています。
関西で家を買うなら、地震保険は検討の対象から外せません。
地震保険の料率が公表されているのは、政府と保険会社が共同で運営する制度だからです。
民間だけでは引き受けきれない規模のリスクを、政府が再保険で引き受けています。
地震保険の保険金額は火災保険の30〜50%まで
ここが見落とされやすいところです。
地震保険の保険金額は自由に決められません。
火災保険の保険金額の30〜50%の範囲内と法令で決まっています。
しかも居住用建物は5,000万円、家財は1,000万円が限度です。
| 火災保険の建物保険金額 | 地震保険で設定できる範囲 |
|---|---|
| 1,000万円 | 300万円〜500万円 |
| 1,500万円 | 450万円〜750万円 |
| 2,000万円 | 600万円〜1,000万円 |
| 2,500万円 | 750万円〜1,250万円 |
建物の火災保険を2,000万円で組むなら、地震保険は最大1,000万円です。
全壊しても建て直せる金額ではありません。
地震保険は生活の再建を助けるための制度だと理解しておいてください。
地震保険の保険金は4段階で決まる
支払われ方も火災保険とは違います。
実際の損害額ではなく、損害の程度を4段階で認定して支払います。
| 損害の程度 | 建物の認定基準(主要構造部の損害額) | 支払われる保険金 |
|---|---|---|
| 全損 | 時価額の50%以上 | 保険金額の100% |
| 大半損 | 時価額の40%以上50%未満 | 保険金額の60% |
| 小半損 | 時価額の20%以上40%未満 | 保険金額の30% |
| 一部損 | 時価額の3%以上20%未満 | 保険金額の5% |
一部損に至らない損害では、保険金は支払われません。
壁に小さなひびが入った程度では対象外だということです。
2018年の大阪府北部を震源とする地震は、地震保険の支払いが多かった上位20位に入っています。関西でも実際に支払われている制度です。
床上浸水または地盤面から45センチを超える浸水があった場合は、一部損とみなされます。
建物と家財はそれぞれ別に認定されます。
ラクチン君火災保険を契約するとき、原則としてあわせて地震保険も契約することになります。ただし契約しない旨を申込書に記載すれば、付けないこともできます。また火災保険の保険期間の途中から地震保険を付けることもできます。迷っているなら、まず付けておいて後から考えるほうが安全です。
関西で建売を買う人が火災保険で確かめること
当社は関西で新築の建売を買う方の仲介をしています。
引渡しの前に確かめていることを書きます。
火災保険の建物の保険金額をいくらにするか
火災保険の建物の保険金額は、建物の再調達価額で決めます。
土地の値段は入りません。
3,500万円の建売でも、建物部分が1,500万円なら保険金額は1,500万円前後です。
ここを物件価格で入ると払いすぎになります。
売主から建物価格を確認して、その金額で見積もりを取ってください。

建物の価格はどこを見れば分かりますか。
 ラクチン君
売買契約書に建物価格と消費税額が書かれています。消費税は建物にだけかかるので、税額を0.1で割れば建物の本体価格が出ます。当社は契約の前にこの金額をお伝えしています。
火災保険で見積もりを取るときに伝える5つ
- 建物の構造(木造か、省令準耐火か)
- 建物の保険金額(再調達価額)
- 建築年月(新築なら築5年未満の割引対象)
- 耐震等級(地震保険の割引に効く)
- 所在地の市区町村(水災等地と風災のリスクで変わる)
この5つがそろっていれば、どの会社でも同じ条件で比べられます。
当社は引渡しの前に、この5つを一覧にしてお渡ししています。
売買契約書と設計図書と性能評価書から拾える情報なので、買主が自分で集める必要はありません。
特に省令準耐火かどうかと耐震等級は、売主に聞かないと分からないところです。
そろっていないまま見積もりを取ると、金額の違いが条件の違いなのか会社の違いなのか分からなくなります。
火災保険でやりがちな失敗
物件価格で保険金額を決めてしまう(土地の分まで保険をかけている)
耐震等級の書類をもらわず、地震保険の割引を取り逃がす
省令準耐火かどうかを確かめず、H構造のまま契約する
不動産会社に勧められた1社だけで決める
水災を外したあとでハザードマップを見る
住宅ローンを組むなら火災保険への加入は条件
ほとんどの金融機関が、火災保険への加入を融資の条件にしています。
質権を設定する場合もあります。
つまり入るか入らないかの選択肢はありません。
選べるのは補償の範囲と保険会社だけです。
不動産会社や金融機関が代理店を兼ねていることもあります。
勧められた1社で決めてしまう方が多いところですが、同じ条件で3社は比べてください。
借入そのものを減らせば、毎年の負担も軽くなります。
3,500万円の物件なら仲介手数料は上限で1,221,000円です。
当社は売主から報酬が出る物件を扱っているので、この金額が0円になります。
当社が扱える新築一戸建ては関西の新築一戸建て検索|仲介手数料0円で確かめられます。
火災保険をみんないくら払っているのか
「いくら払ってる」という検索が多い項目です。
正直に書くと、平均額は公表されていません。
火災保険の平均保険料は公表されていない
損害保険料率算出機構は統計を出していますが、1件あたりの平均保険料という形では示していません。
理由は、契約ごとに条件が違いすぎるからです。
- 建物の保険金額(再調達価額)
- 構造がH構造かT構造か
- 市区町村(風災・雪災・水災のリスク)
- 水災等地が1等地から5等地のどれか
- 水災や破損・汚損の補償を付けるかどうか
- 免責金額をいくらに設定するか
- 保険期間が1年か5年か
この7つが変われば金額も変わります。
ネットに出ている「年◯万円」という数字は、どれか1つの条件での例にすぎません。
自分の条件で見積もりを取る以外に、正確な金額を知る方法はありません。
火災保険の金額の幅を公表値から読む
それでも幅は読めます。
公表されている較差を使います。
| 要素 | 公表されている較差 | 意味 |
|---|---|---|
| 構造(M・T・H) | 2.84〜5.92倍 | 木造は最も高い区分 |
| 市区町村 | 2.31〜3.83倍 | 同じ県でも市区町村で変わる |
| 築年数割引 | 築5年未満で平均35%引 | 新築は必ず対象 |
| 水災等地 | 1等地と5等地で約1.2倍 | 2023年から市区町村別 |
同じ木造でも、立地と補償の付け方で2倍以上の差がつくということです。
だから他人の金額を聞いても参考になりません。
比べるべきは、同じ条件で取った複数社の見積もりだけです。
なお損害保険料率算出機構の会員保険会社は38社あります(2026年4月1日現在)。すべてを比べる必要はありませんが、1社だけで決めるのはもったいないところです。
地震保険だけは金額が確定する
一方で、地震保険は金額が決まります。
基準料率が公表されていて、会社による差がないからです。
大阪の木造で地震保険金額1,000万円、耐震等級3なら年9,750円。
5年一括なら長期係数4.70をかけて45,825円です。
兵庫・京都・奈良・滋賀なら、同じ条件で年5,600円です。
ここは見積もりを取る前から分かる金額なので、先に計算しておいてください。
火災保険の見積もりが届いたら、総額から地震保険の分を引いてください。
残りが純粋な火災保険の保険料です。
地震保険の分は会社で変わらないので、そこを比べても意味がありません。
差が出るのは火災保険の側だけです。
そこを会社ごとに比べれば、どこが安いのかがはっきりします。
火災保険の見積もりを比べるときの手順
1.建物の保険金額を売買契約書の建物価格で決める
2.構造(木造か省令準耐火か)を売主に確認する
3.耐震等級の書類をもらう(地震保険の割引に使う)
4.水災等地を損害保険料率算出機構のサイトで調べる
5.同じ条件で3社以上に見積もりを出してもらう
新築一戸建ての火災保険のよくある質問
- 新築一戸建ての火災保険の相場はいくらですか。
-
一律の相場は出せません。保険料率のうち付加保険料率は保険会社が独自に算出しているためです。ただし公表されている較差から見当はつきます。建物の構造で2.84倍から5.92倍、市区町村で2.31倍から3.83倍の差があり、新築は築5年未満で平均35%の割引があります。
- 火災保険の10年一括はまだできますか。
-
できません。2021年6月の改定で、火災保険の参考純率が適用できる期間が最長10年から最長5年になりました。自然災害の長期的なリスク評価が難しくなったためです。いま一括で払えるのは最長5年です。
- 火災保険を5年一括にするとどれくらい安くなりますか。
-
地震保険の長期係数では5年が4.70です。5年ぶんの5.00と比べると6.0%安い計算になります。火災保険の長期係数は保険会社ごとに違いますが、考え方は同じです。
- 地震保険の保険料は会社によって違いますか。
-
違いません。地震保険は政府と保険会社が共同で運営する制度で、基準料率が公表されています。地震保険金額1,000万円の木造なら、大阪府と和歌山県は年19,500円、兵庫県・京都府・奈良県・滋賀県は年11,200円です(割引なしの場合)。
- 耐震等級3だと地震保険はいくら安くなりますか。
-
50%の割引になります。大阪府の木造・地震保険金額1,000万円なら年19,500円が9,750円です。省令準耐火でイ構造になり、かつ耐震等級3なら5,800円まで下がります。割引を受けるには住宅性能評価書などの書類が必要です。
- 木造の建売はどの構造区分になりますか。
-
原則としてH構造です。火災保険では保険料が最も高い区分になります。ただし準耐火性能があればT構造になり、地震保険でもイ構造になります。省令準耐火構造の仕様かどうかを売主に確かめてください。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。