





住宅ローンの金利に団信の保険料が入っていると聞きました。生命保険にはもう入っているので、団信に入らない方法はないのでしょうか。
すでに生命保険に入っていると、団信との二重払いに見えて気になりますよね。
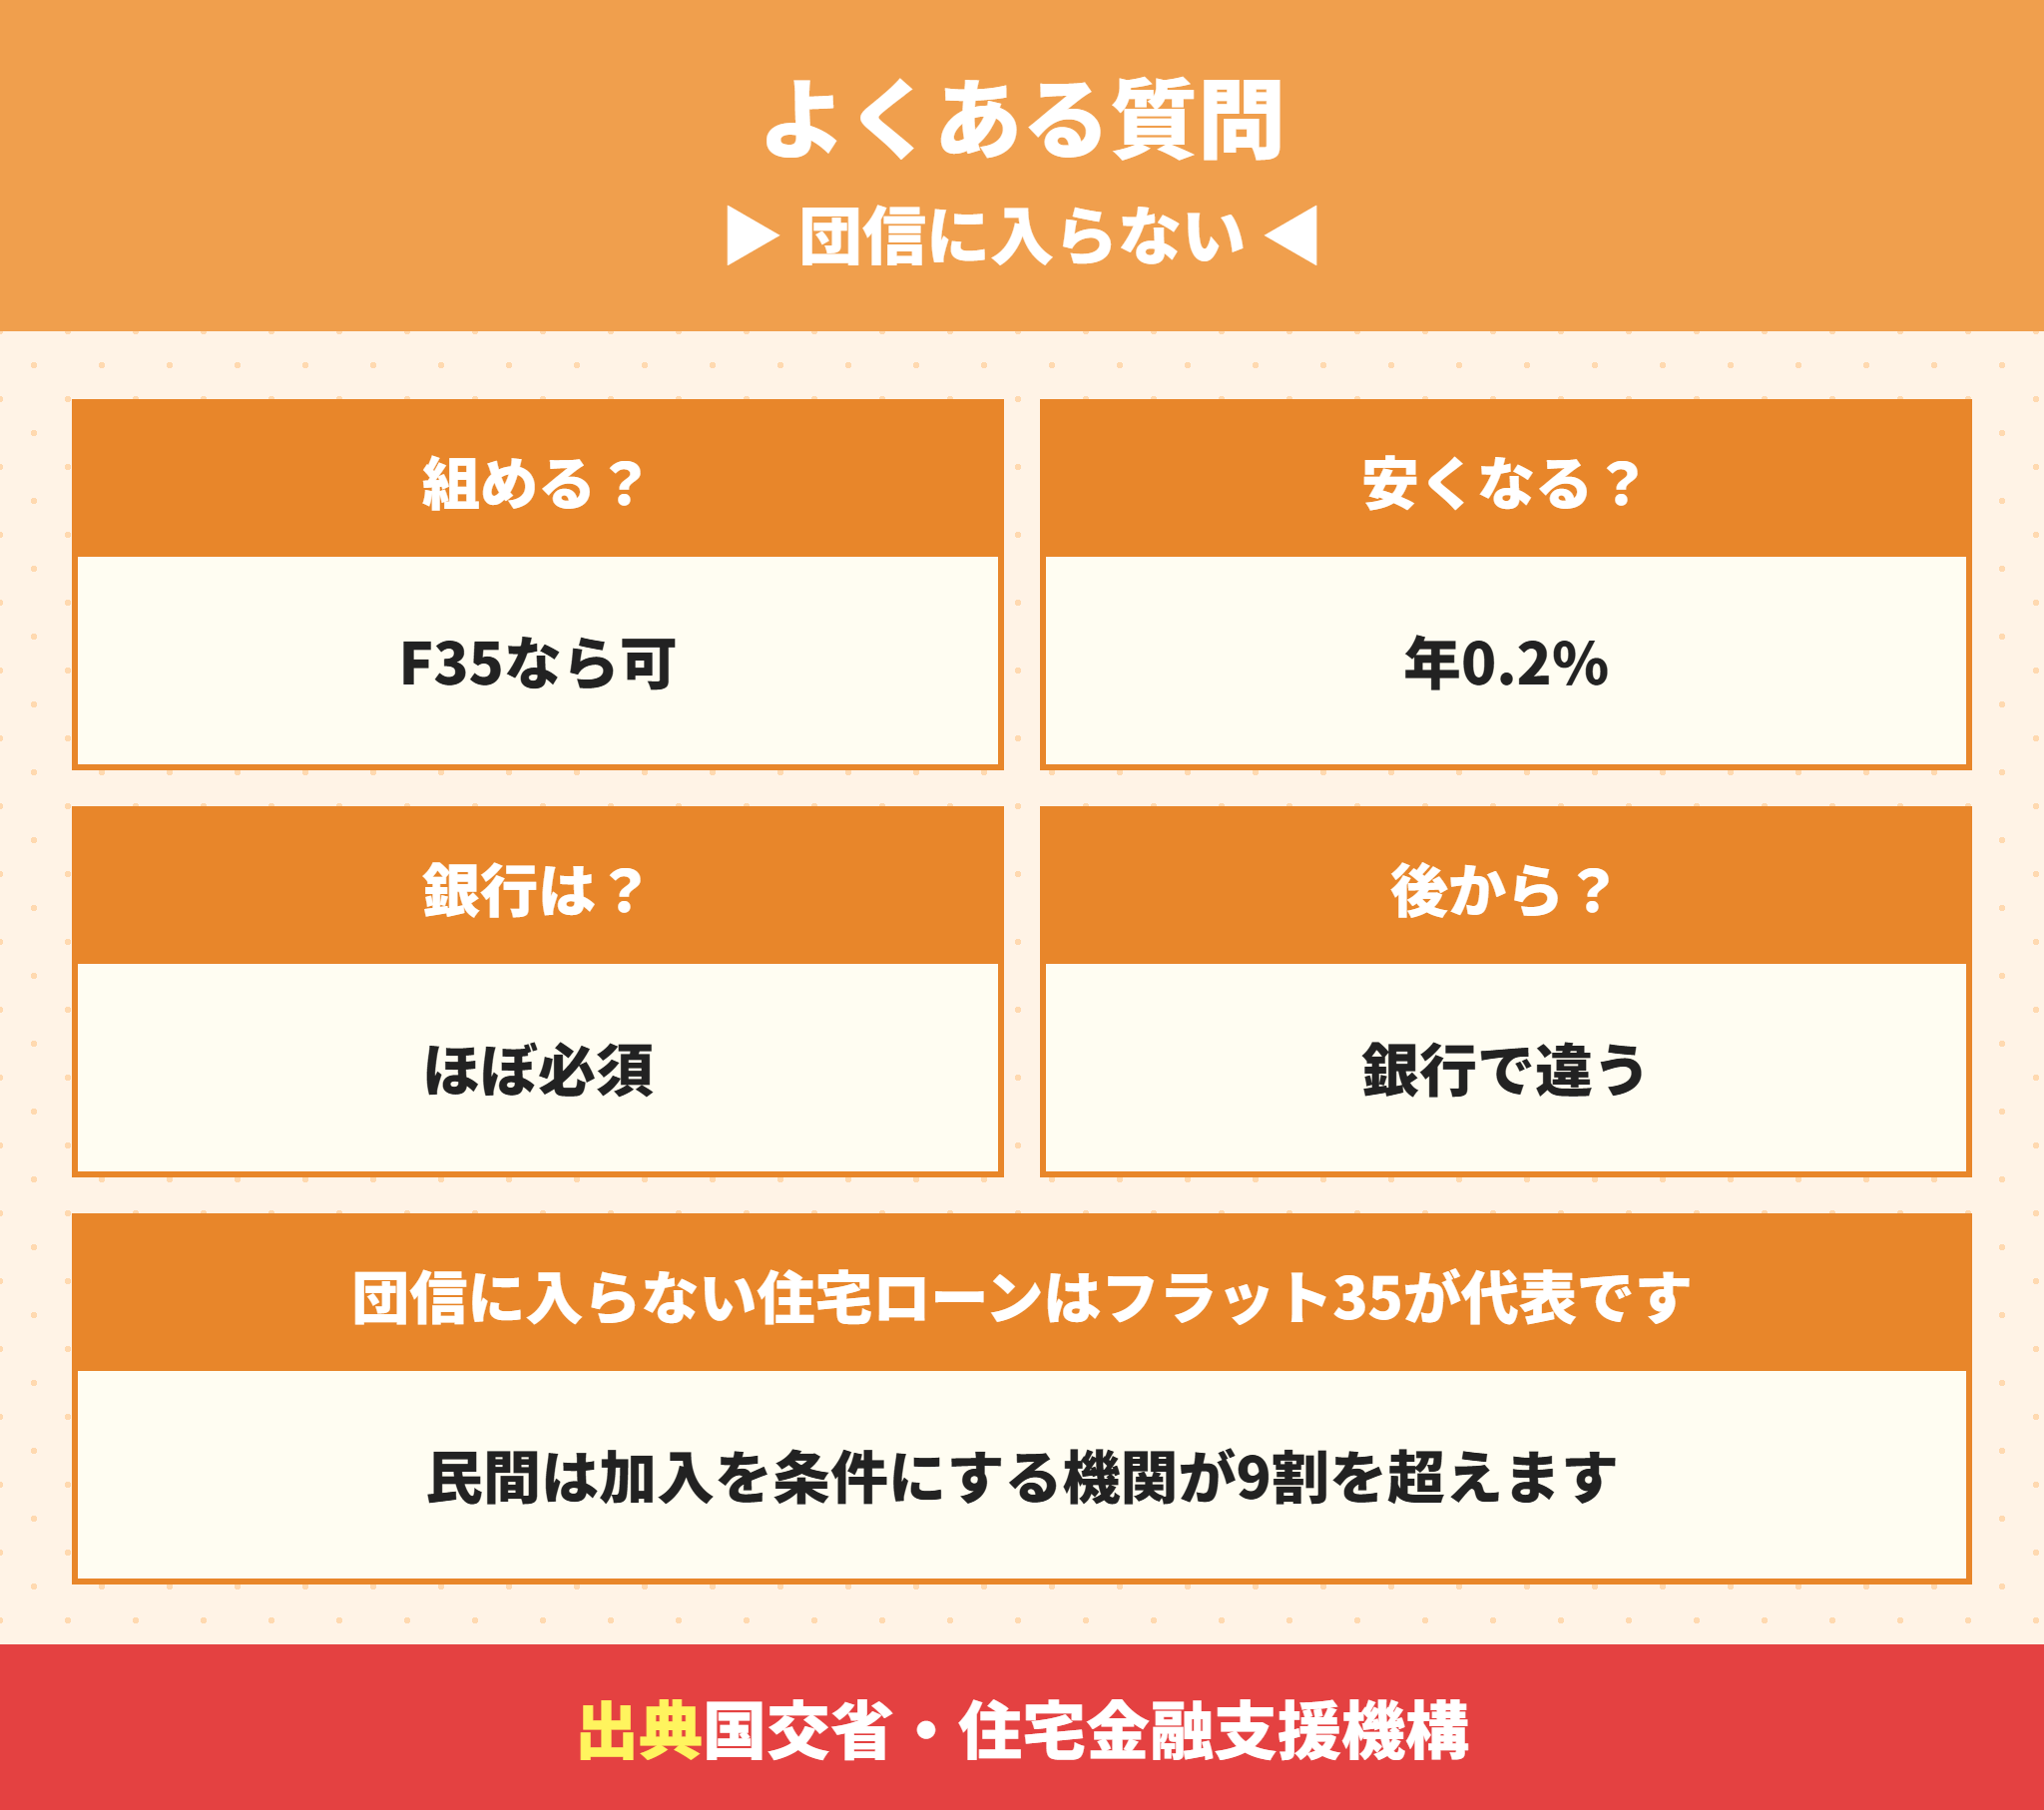
先に結論を言います。民間の住宅ローンは9割以上が団信を条件にしていて、団信に入らずに借りるならフラット35が代表的な選択肢です。
フラット35は団信が任意で、加入しないと金利が年0.2%下がります。3,500万円・35年なら総返済は約173万円少なくなります(当社試算)。
その代わり、借りた人が亡くなっても住宅ローンは残り、10年後でも約2,919万円を家族が返し続けることになります。
団信に入らないなら、10年後でも約2,919万円ある残高と同じくらいの保障を先に用意してから決めるのが大切です。
この記事では、国土交通省の調査、住宅金融支援機構と銀行の公式資料、保険法の条文、当社の試算で、団信に入らない住宅ローンの条件とリスクを整理します。
この記事で分かること
団信とは何か・何を保障するか
団信は必須か(国土交通省の調査の数字)
フラット35で団信に入らない場合の金利と返済額の差
団信がないと家族に残る残高(当社試算)
団信に入らないときの代わりの備え
健康上の理由で団信に入れない人の選択肢
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
団信に入らないとどうなる?まず団信は残高を0円にする保険
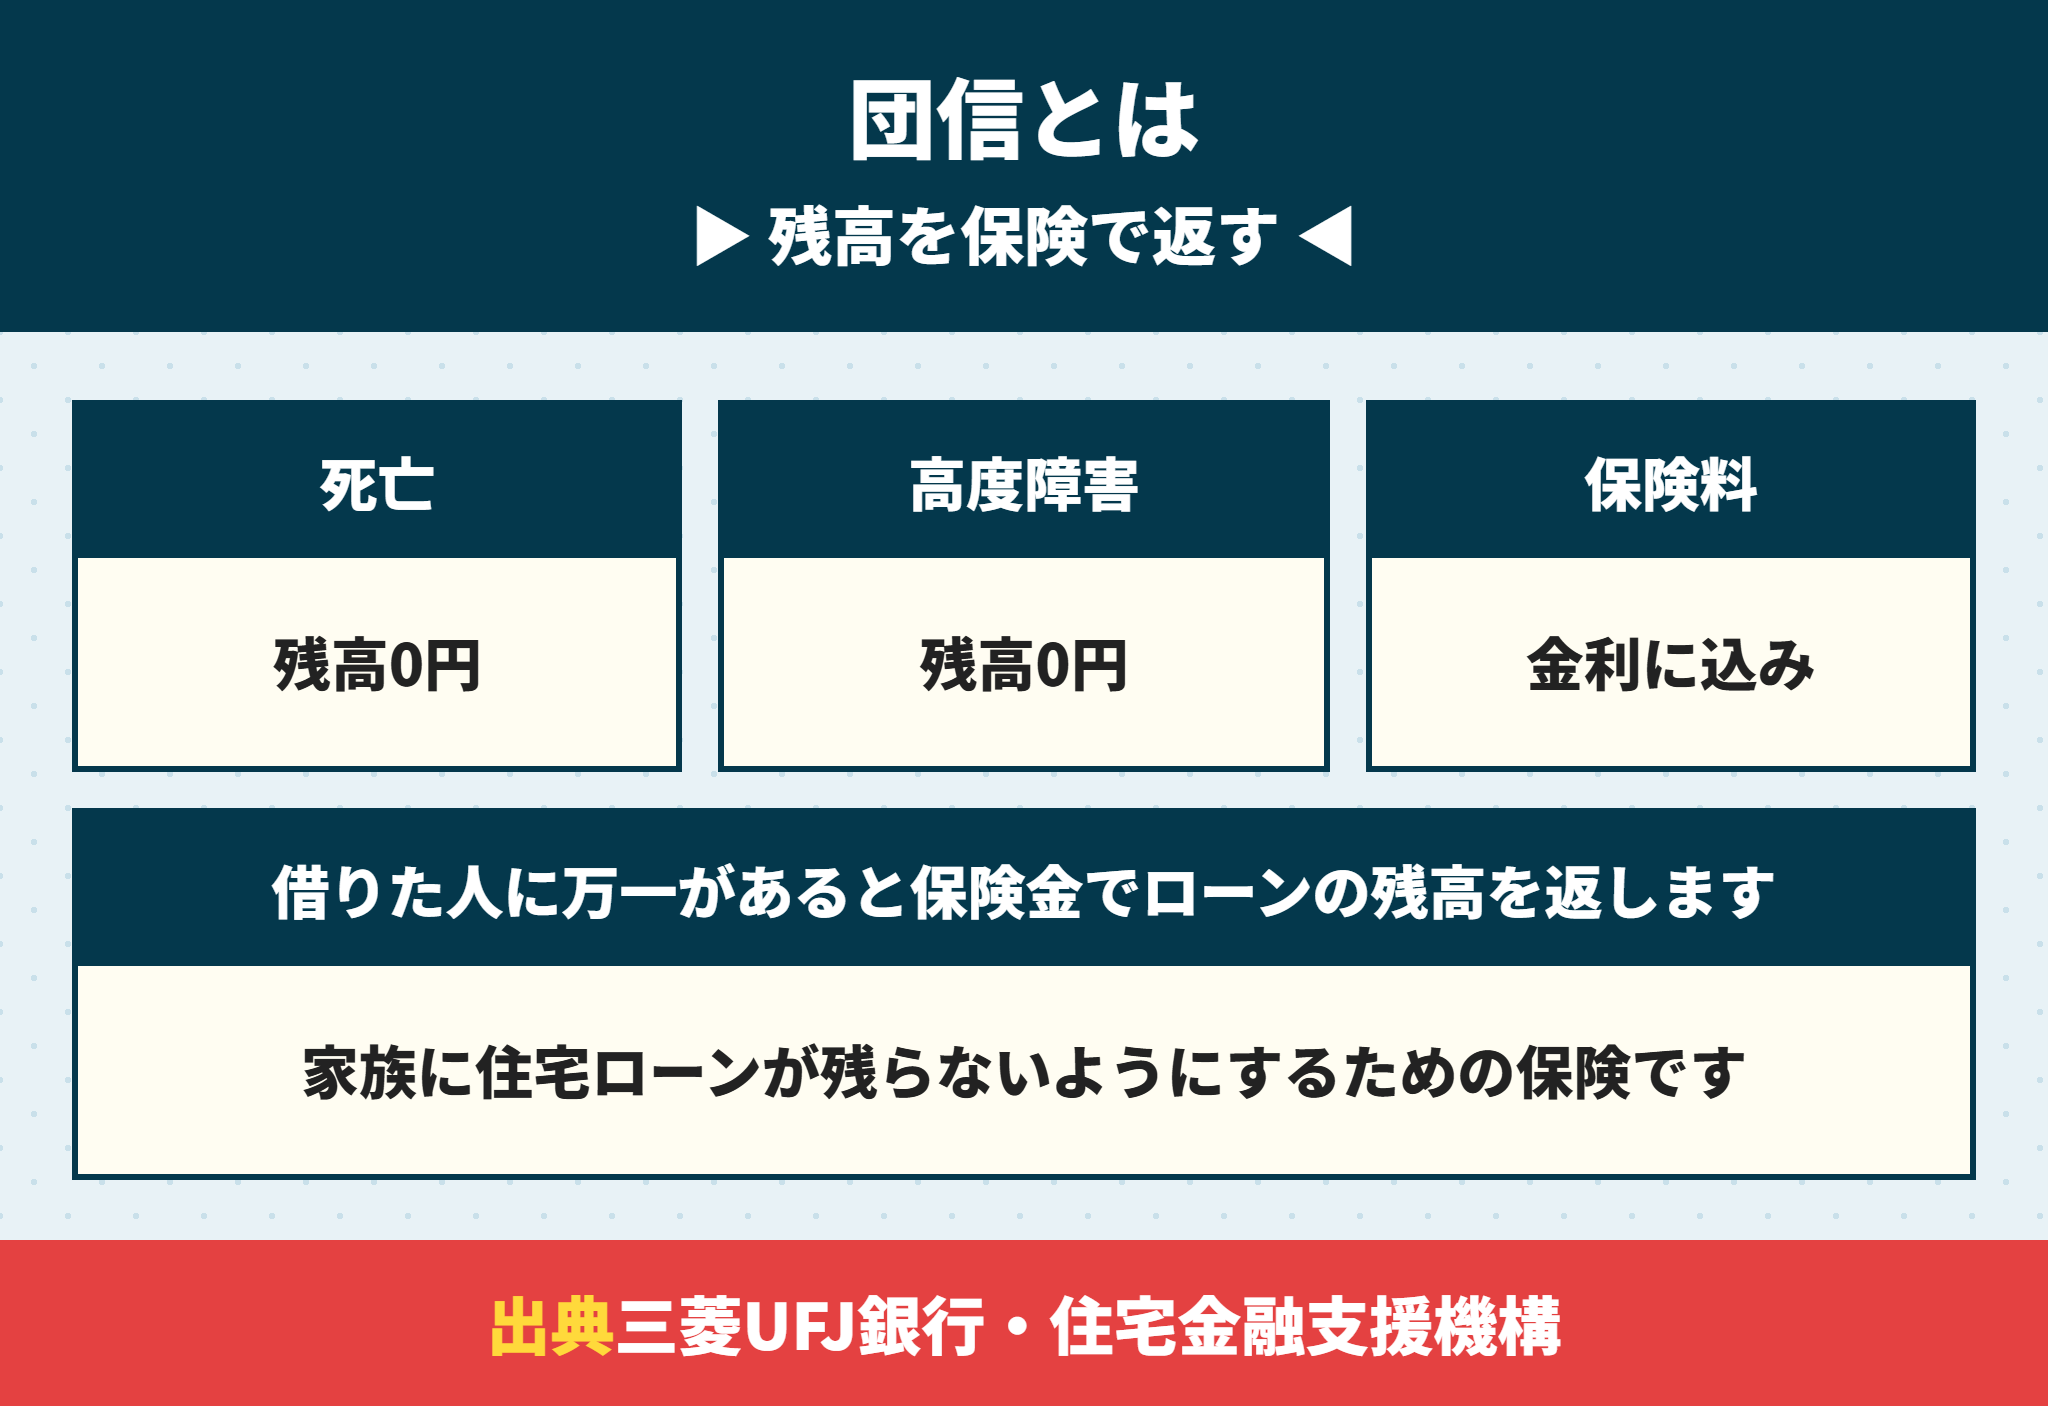
団信(だんしん)は、団体信用生命保険の略です。
三菱UFJ銀行の商品説明書は、加入者が死亡または所定の高度障害状態になった場合、保険金でローンの残額が返済されると説明しています。
団信は家族に住宅ローンを残さないための保険で、受け取るのは家族ではなく銀行という点が、ふつうの生命保険との違いです。
団信に入らない方が安いとは限らない|保険料は銀行負担が多い
三菱UFJ銀行・りそな銀行・楽天銀行は、一般の団信の保険料を銀行が負担するとしています。
別に保険料を払うわけではないので、民間の住宅ローンでは「団信に入らないと安くなる」ということは基本的にありません。がんなどの保障を足すと金利が上乗せされます。上乗せの考え方はがん団信は必要?上乗せ年0.3%は35年で182万円とステージ2以上の落とし穴で解説しています。
団信は必要か|団信に入らない住宅ローンは民間ではほぼない
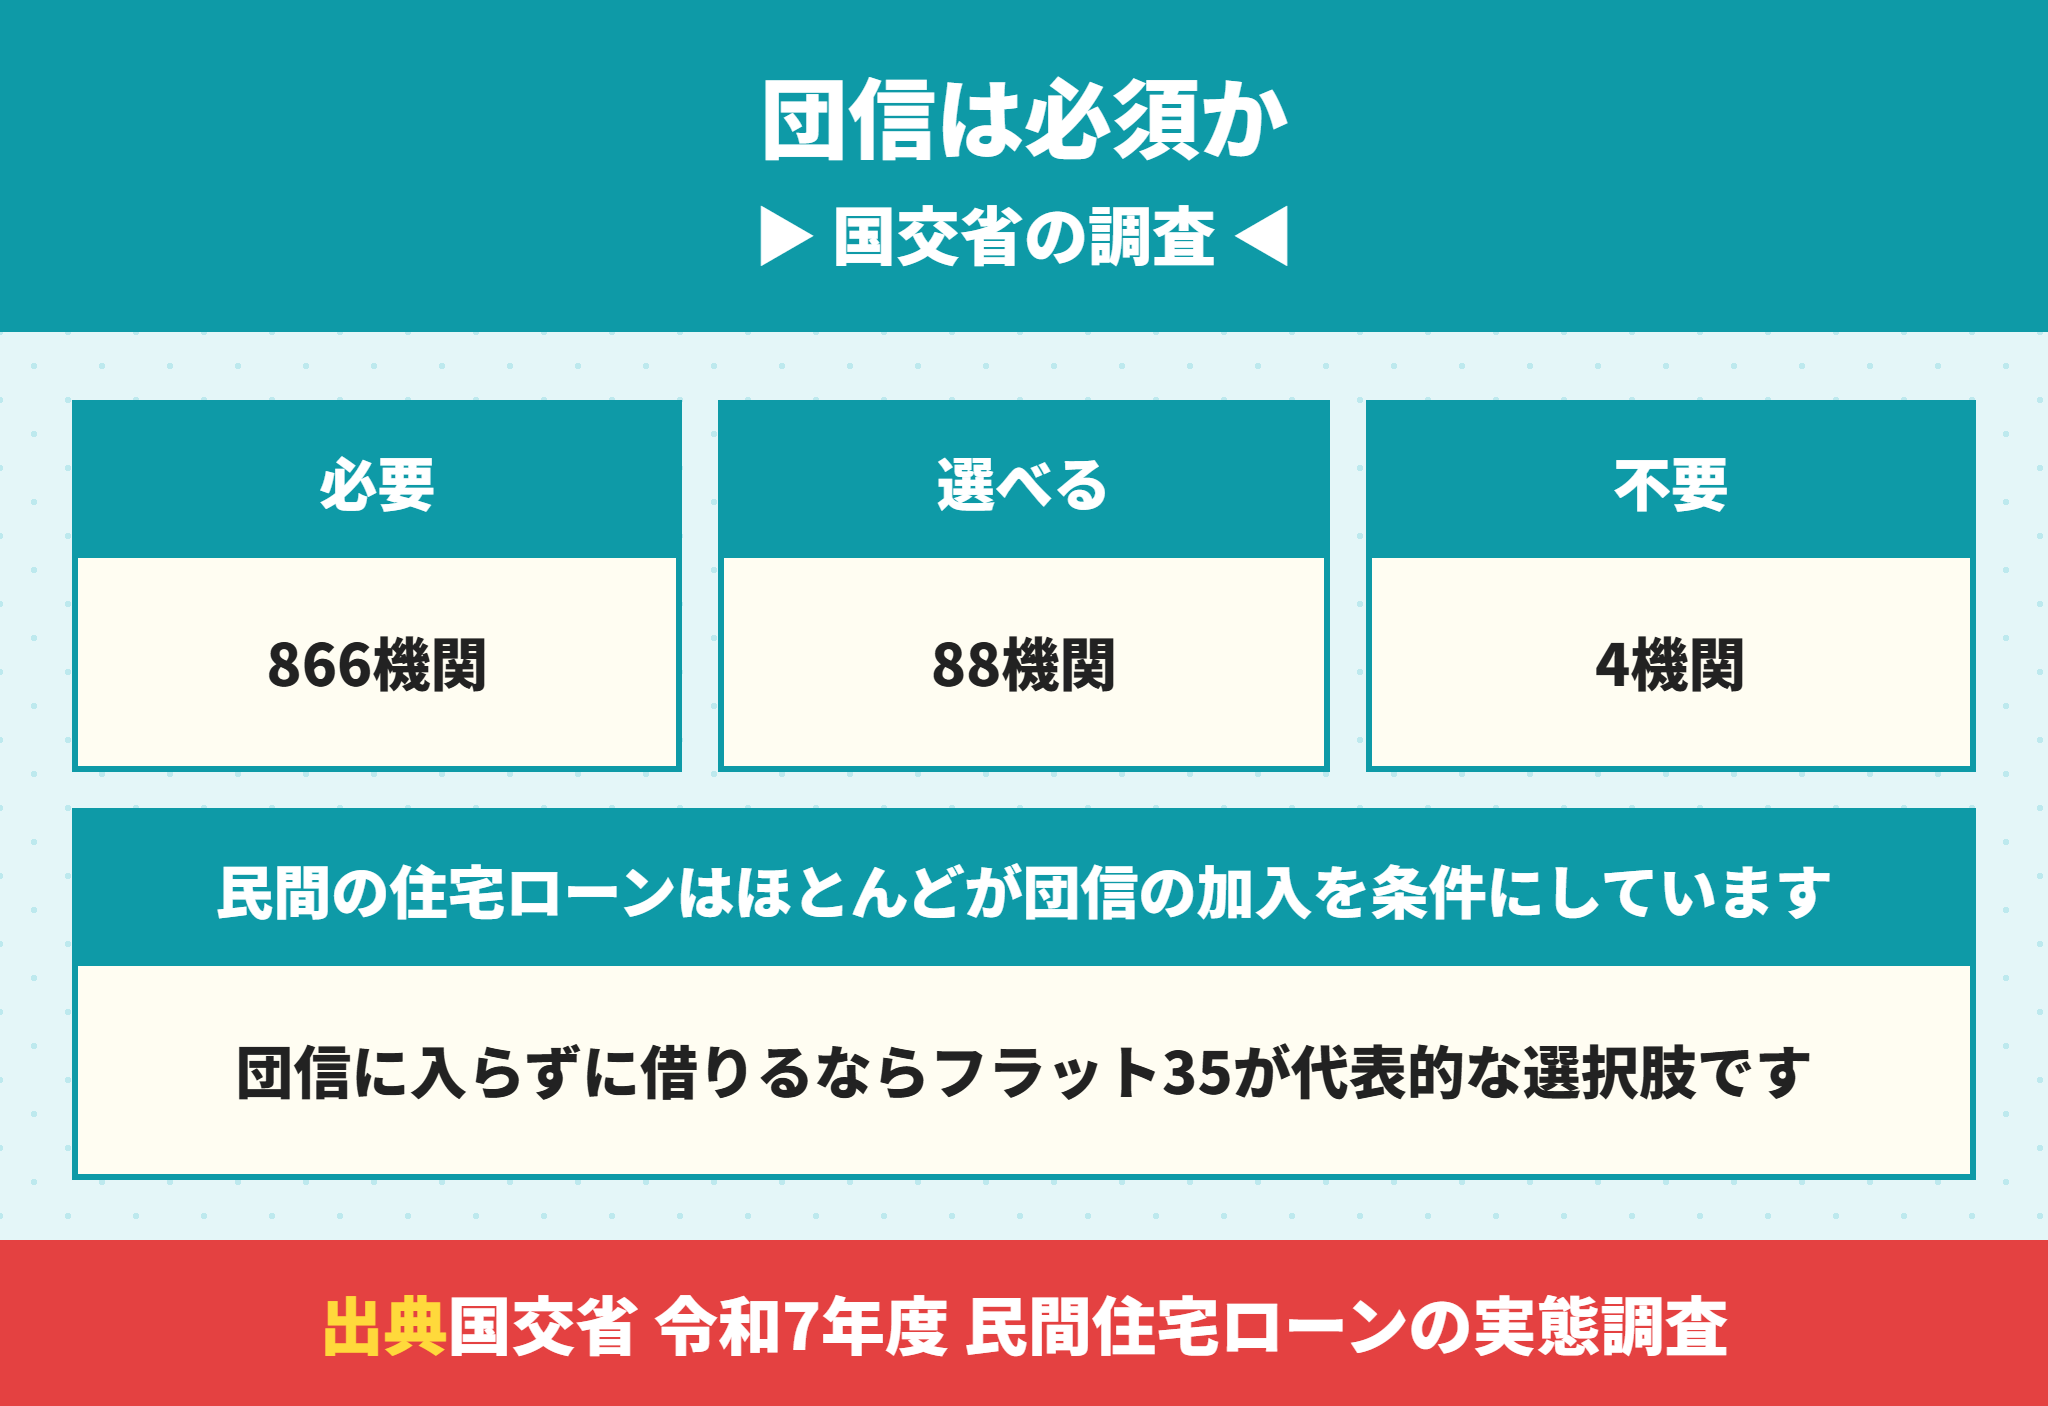
国土交通省の令和7年度の調査では、住宅ローンの審査で健康状態をどう扱うかを金融機関に聞いています。
| 健康状態の扱い | 金融機関の数 |
|---|---|
| 団信の加入が必要 | 866 |
| 団信の加入を選べる | 88 |
| 団信の加入は不要 | 4 |
回答した958機関のうち、866機関(90.4%)が団信の加入を条件にしていることになります(当社計算)。
団信は必要か|家族構成で考える
団信は必要か、という問いの答えは家族構成で変わります。住み続ける家族がいて、家族の収入で月約15万円を返せないなら団信は必要と考えるのが基本です。
団信が特に必要になりやすい人
配偶者や子どもなど、住み続ける家族がいる
家族の収入だけでは毎月の返済を続けられない
生命保険の保障がローン残高より少ない
1つでも当てはまるなら団信に入らない選択は慎重に考えたほうがよい、というのが当社の考えです。
銀行の商品説明書でも団信は借りる条件になっている
三菱UFJ銀行は借りられる人の条件に「団体信用生命保険にご加入が認められる方」を挙げています。りそな銀行も「団体信用生命保険にご加入できる方」としています。
つまり民間の住宅ローンでは、団信に入らないのではなく、団信に入れないと借りられないのが基本です。
りそな銀行には団信に加入しない場合の保証人の記載がある
りそな銀行の商品概要説明書には、連帯保証人の項に「団体信用生命保険に加入されない場合、法定相続人1名以上」という記載があります。
一方で、賃貸や店舗を併用する住宅ローンでは「団信を付保しない取扱いはできません」としています。団信に入らないで借りられるかは、958機関の扱いが分かれるので銀行ごとに確かめる必要があります。
フラット35なら団信に入らないで借りられる|金利は年0.2%下がる
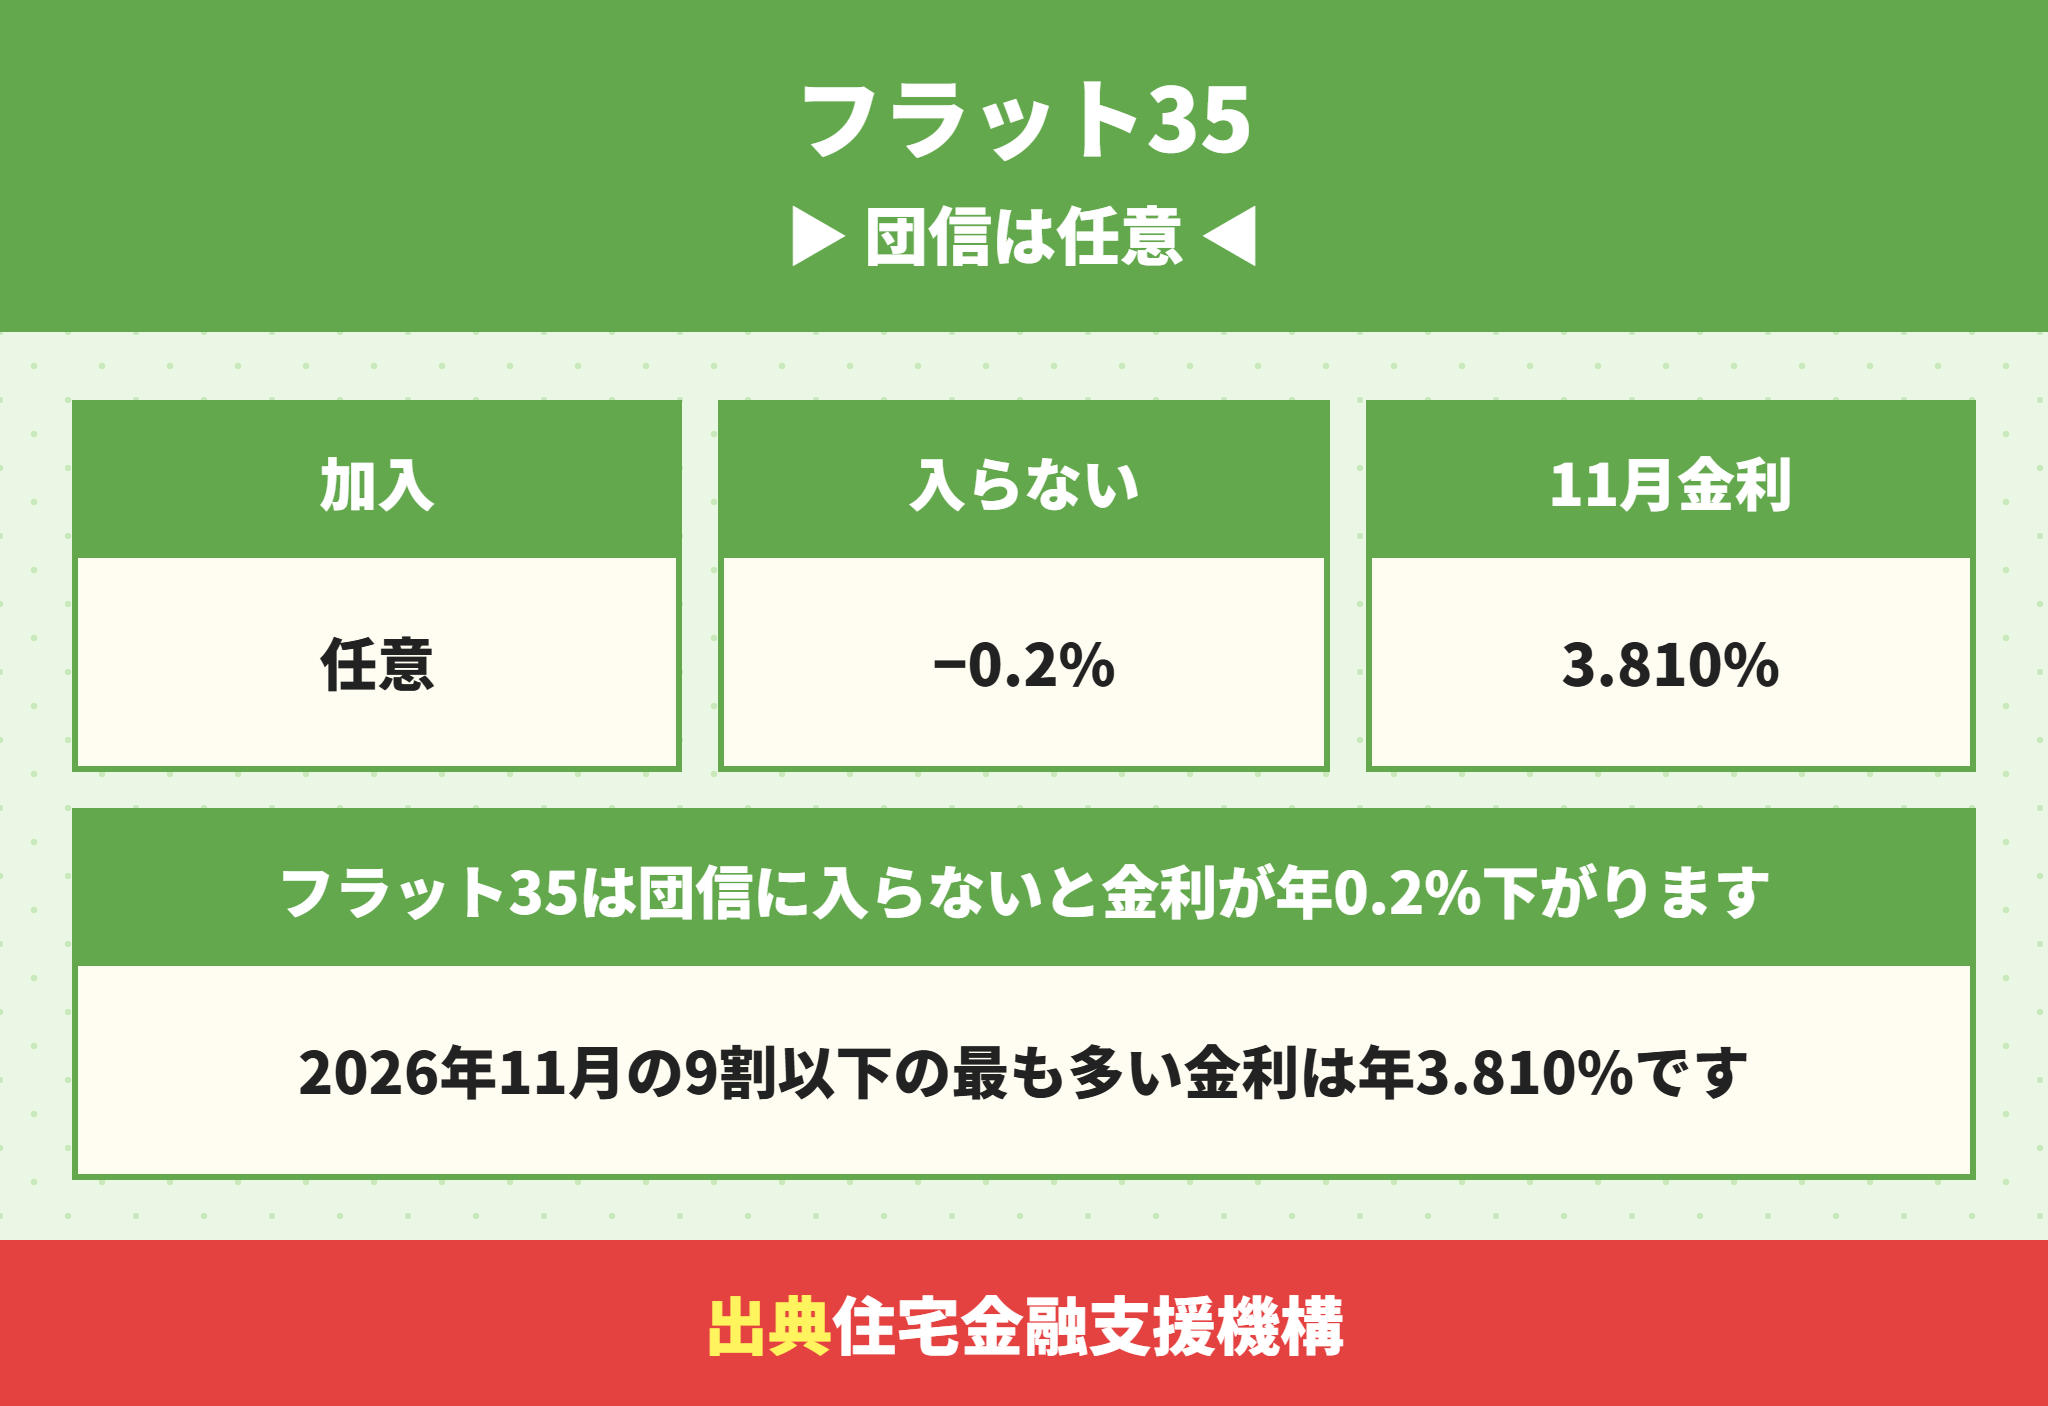
住宅金融支援機構のフラット35は、団信(新機構団信)への加入が任意です。
公式の金利の注記では、団信に加入しない場合は表示の金利から年0.2%下がるとしています。
| フラット35の団信 | 金利の扱い |
|---|---|
| 新機構団信 | 表示の金利(2026年11月の9割以下は年3.810%) |
| デュエット(夫婦連生) | 年0.18%上乗せ |
| 新3大疾病付機構団信 | 年0.24%上乗せ |
| 加入しない | 年0.2%下がる |
フラット35で団信に入らない前に知る保障の範囲
新機構団信に入れるのは満15歳以上満70歳未満で、保障は満80歳の誕生日の属する月の末日までです。
死亡のほか、身体障害者福祉法の障害の等級が1級または2級に当たり、身体障害者手帳の交付を受けたときも保障の対象です。フラット35の注意点はフラット35のデメリットは?団信と適合証明書と床面積50㎡の条件を解説で解説しています。
団信に入らないでフラット35を借りるときの審査
団信に入らなくても、フラット35のほかの審査はふつうにあります。
フラット35の主な条件(公式のご利用条件)
申込時の年齢が満70歳未満
総返済負担率が年収400万円未満は30%以下、400万円以上は35%以下
借入額は100万円以上1億2,000万円以下
年収400万円なら、年間の返済は140万円(月約11.7万円)までが目安です。団信に入らないで金利が下がっても、この上限は変わりません。
建売でフラット35を使うには、物件が技術基準を満たし、設計・中間・竣工の3回の検査を経た適合証明書が出ることが条件です。適合証明書が出る物件かどうかは、申込みの前に売主へ確かめておきます。
完成済みの建売では、検査を受けていないために適合証明書が出ないこともあります。団信に入らないつもりでフラット35を選ぶなら、物件探しの段階からこの点を伝えておくと安心です。

フラット35なら、持病があっても借りられるということですか。
 ラクチン君
団信に入らなければ、健康状態で借りられないということは基本的にありません。ただし年収や返済負担率などのほかの審査はあります。
団信に入らないといくら安くなる?3,500万円・35年で試算
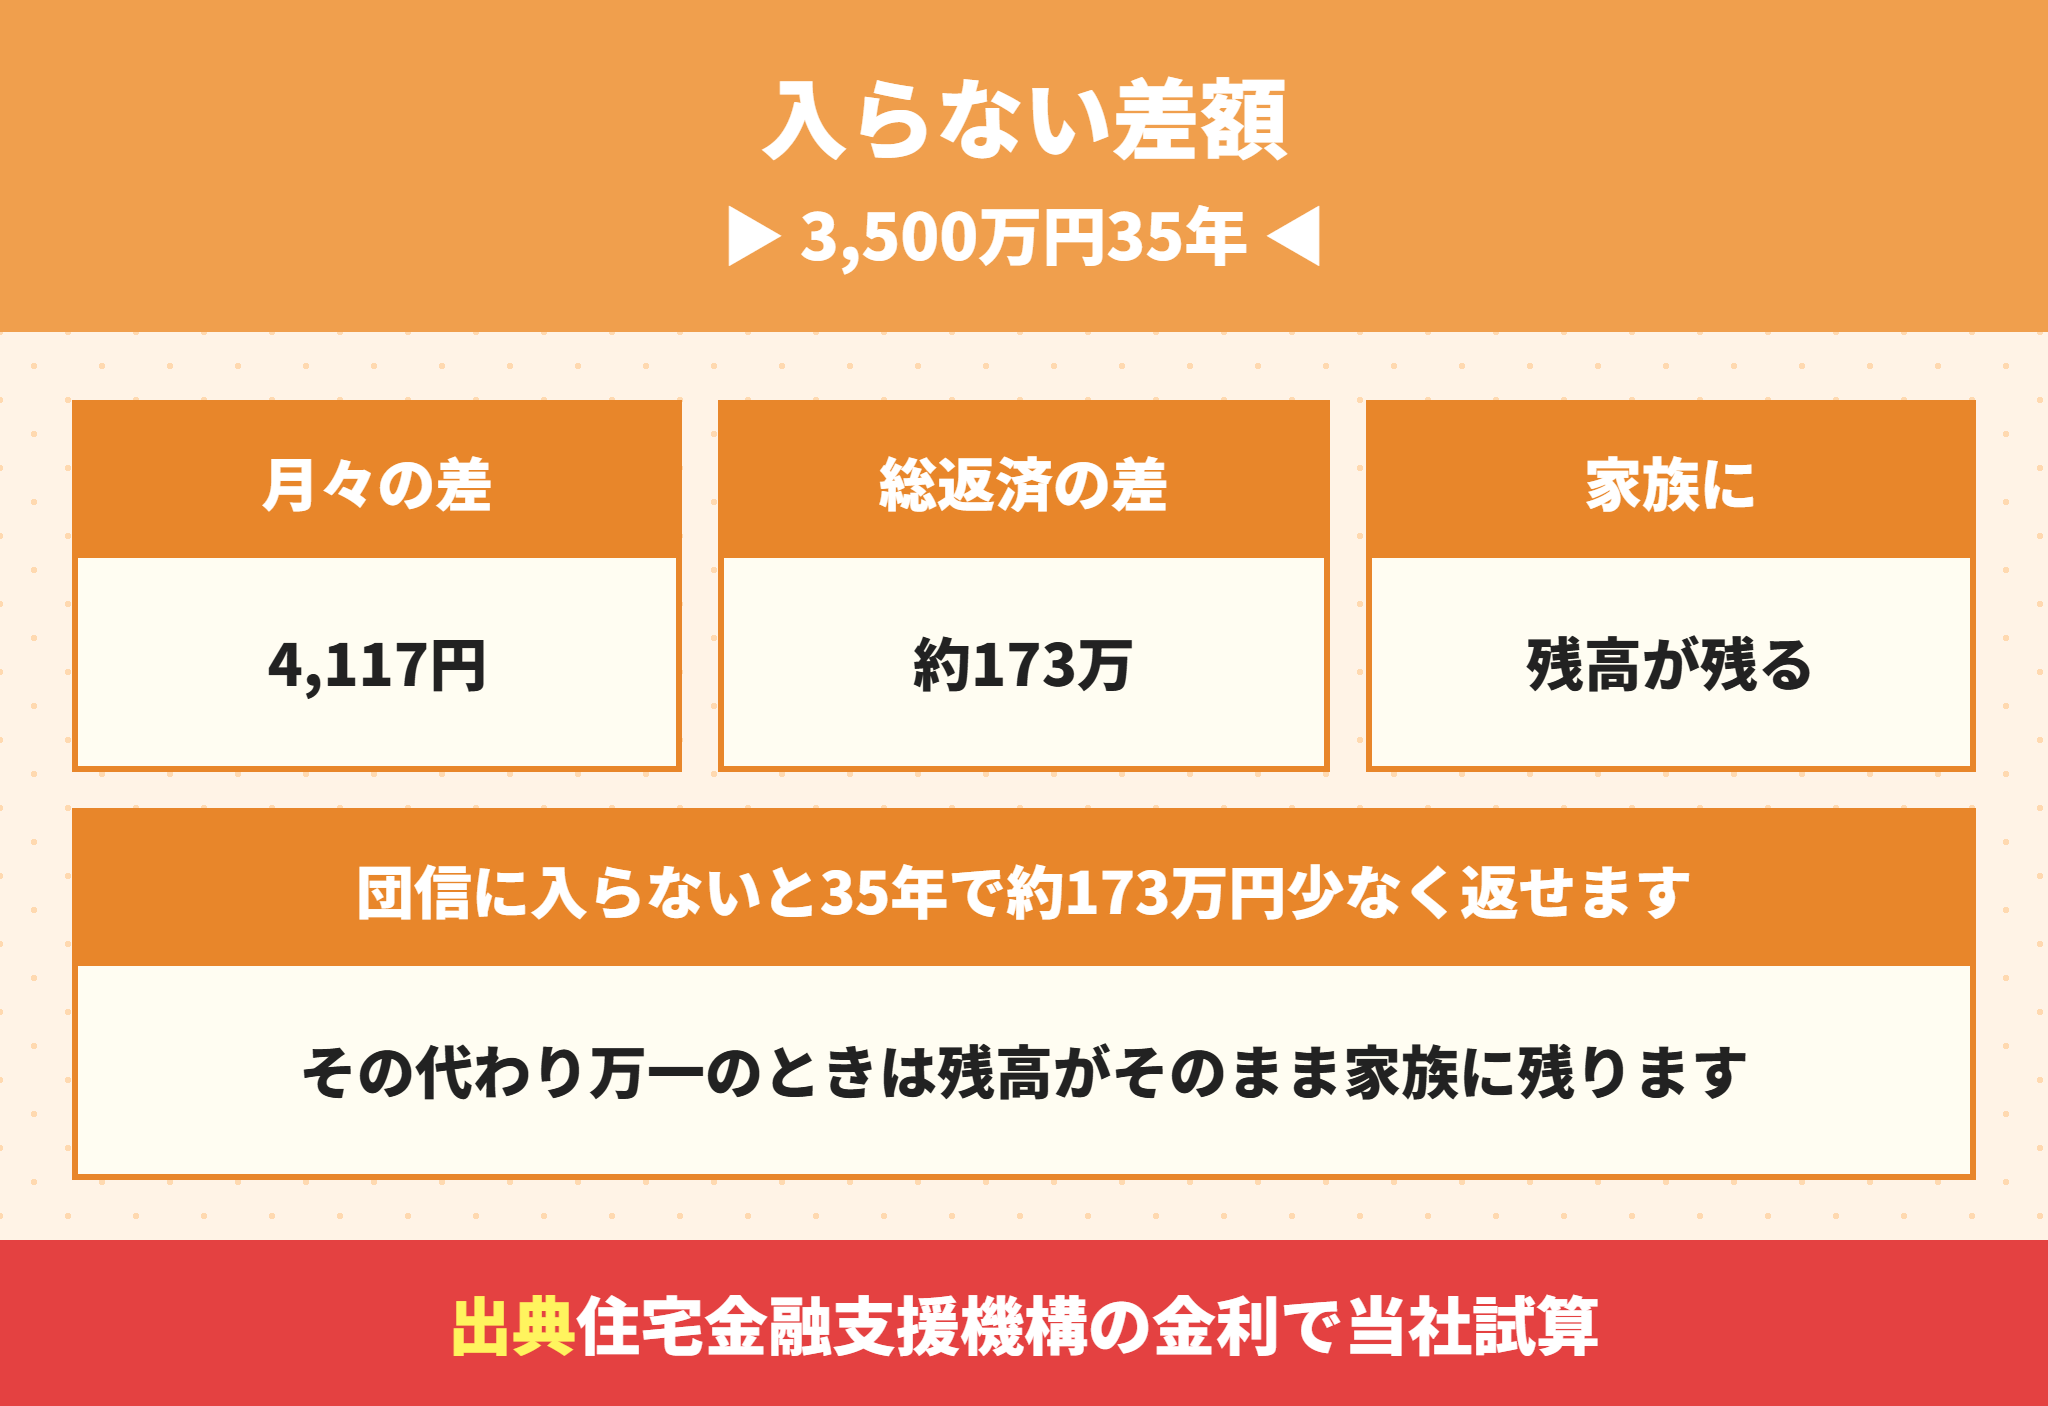
フラット35で3,500万円を35年・元利均等で借りたとして、団信あり(年3.810%)となし(年3.610%)を比べました。
| 3,500万円・35年 | 団信あり(年3.810%) | 団信なし(年3.610%) | 差 |
|---|---|---|---|
| 毎月の返済額 | 15万1,008円 | 14万6,891円 | 4,117円 |
| 35年の総返済額 | 6,342.3万円 | 6,169.4万円 | 約173万円 |
団信に入らないと、毎月4,117円・35年で約173万円少なく返せる計算です。
団信に入らないで浮く173万円は、35年で割ると1年あたり約5万円です。
同じ5万円で、ローン残高と同じくらいの保障を別に買えるかを比べるのが、団信に入らない判断の出発点になります。
ただし、この173万円は「35年間なにも起きなかった場合」に浮くお金です。返済額の家計への重さは住宅ローンの返済比率は何%が目安?計算方法と年収別の無理のない返済計画で確かめられます。
団信に入らないと家族に残る借金|10年後でも約2,919万円
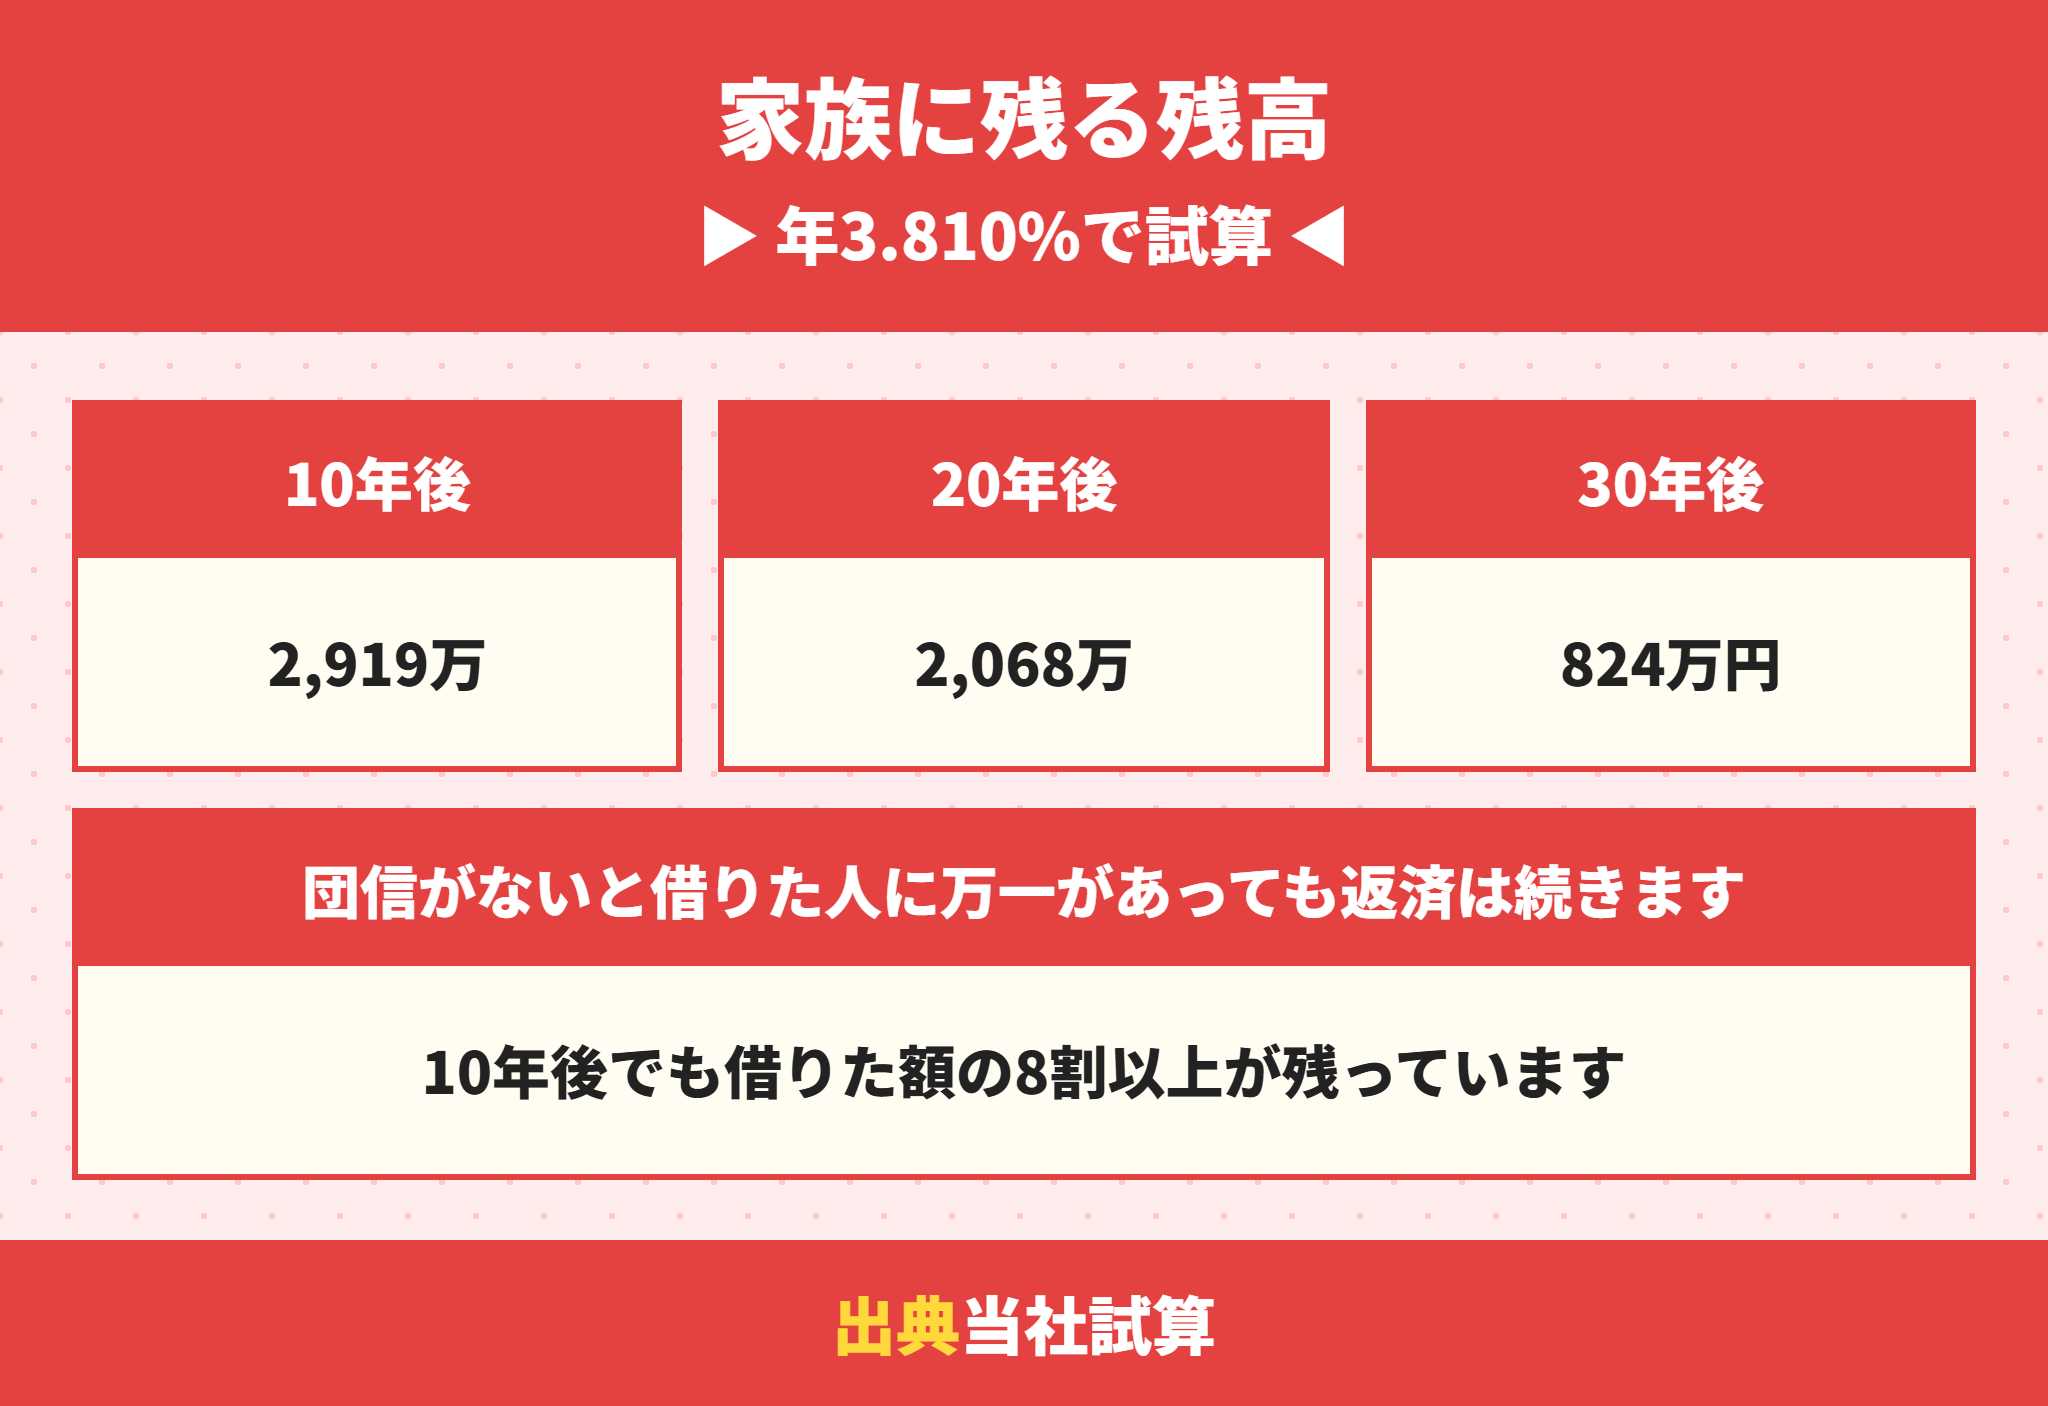
団信がないと、借りた人に万一があっても、ローンの残高はそのまま残ります。
| 借りてから | ローン残高(年3.810%) | 借りた額に対する割合 |
|---|---|---|
| 10年後 | 約2,919万円 | 83.4% |
| 20年後 | 約2,068万円 | 59.1% |
| 30年後 | 約824万円 | 23.5% |
10年後でも借りた額の8割以上が残っていて、家族は返済を続けるか、家を売って返すことになります。
家を売っても残高に届かないと、差額は手元のお金で返す必要があります。頭金なしで借りたときの売却の注意は住宅ローンのフルローンは危ない?頭金0円の4つのリスクと3,500万円の総返済の差でまとめています。
家を売れば、ローンは返せるのではないですか。
ラクチン君売れる金額が残高を上回ればそうなります。ただ、売るまでの間も返済は続き、売値が残高に届かなければ差額を手元のお金で返すことになります。
団信に入らないと相続でローンも引き継ぐ
借りた人が亡くなると、住宅ローンは相続人に引き継がれます。
団信がなければ、残された家族の収入で毎月約15万円の返済を続けられるかを、借りる前に考えておく必要があります。
団信に入らないときの代わりの備え
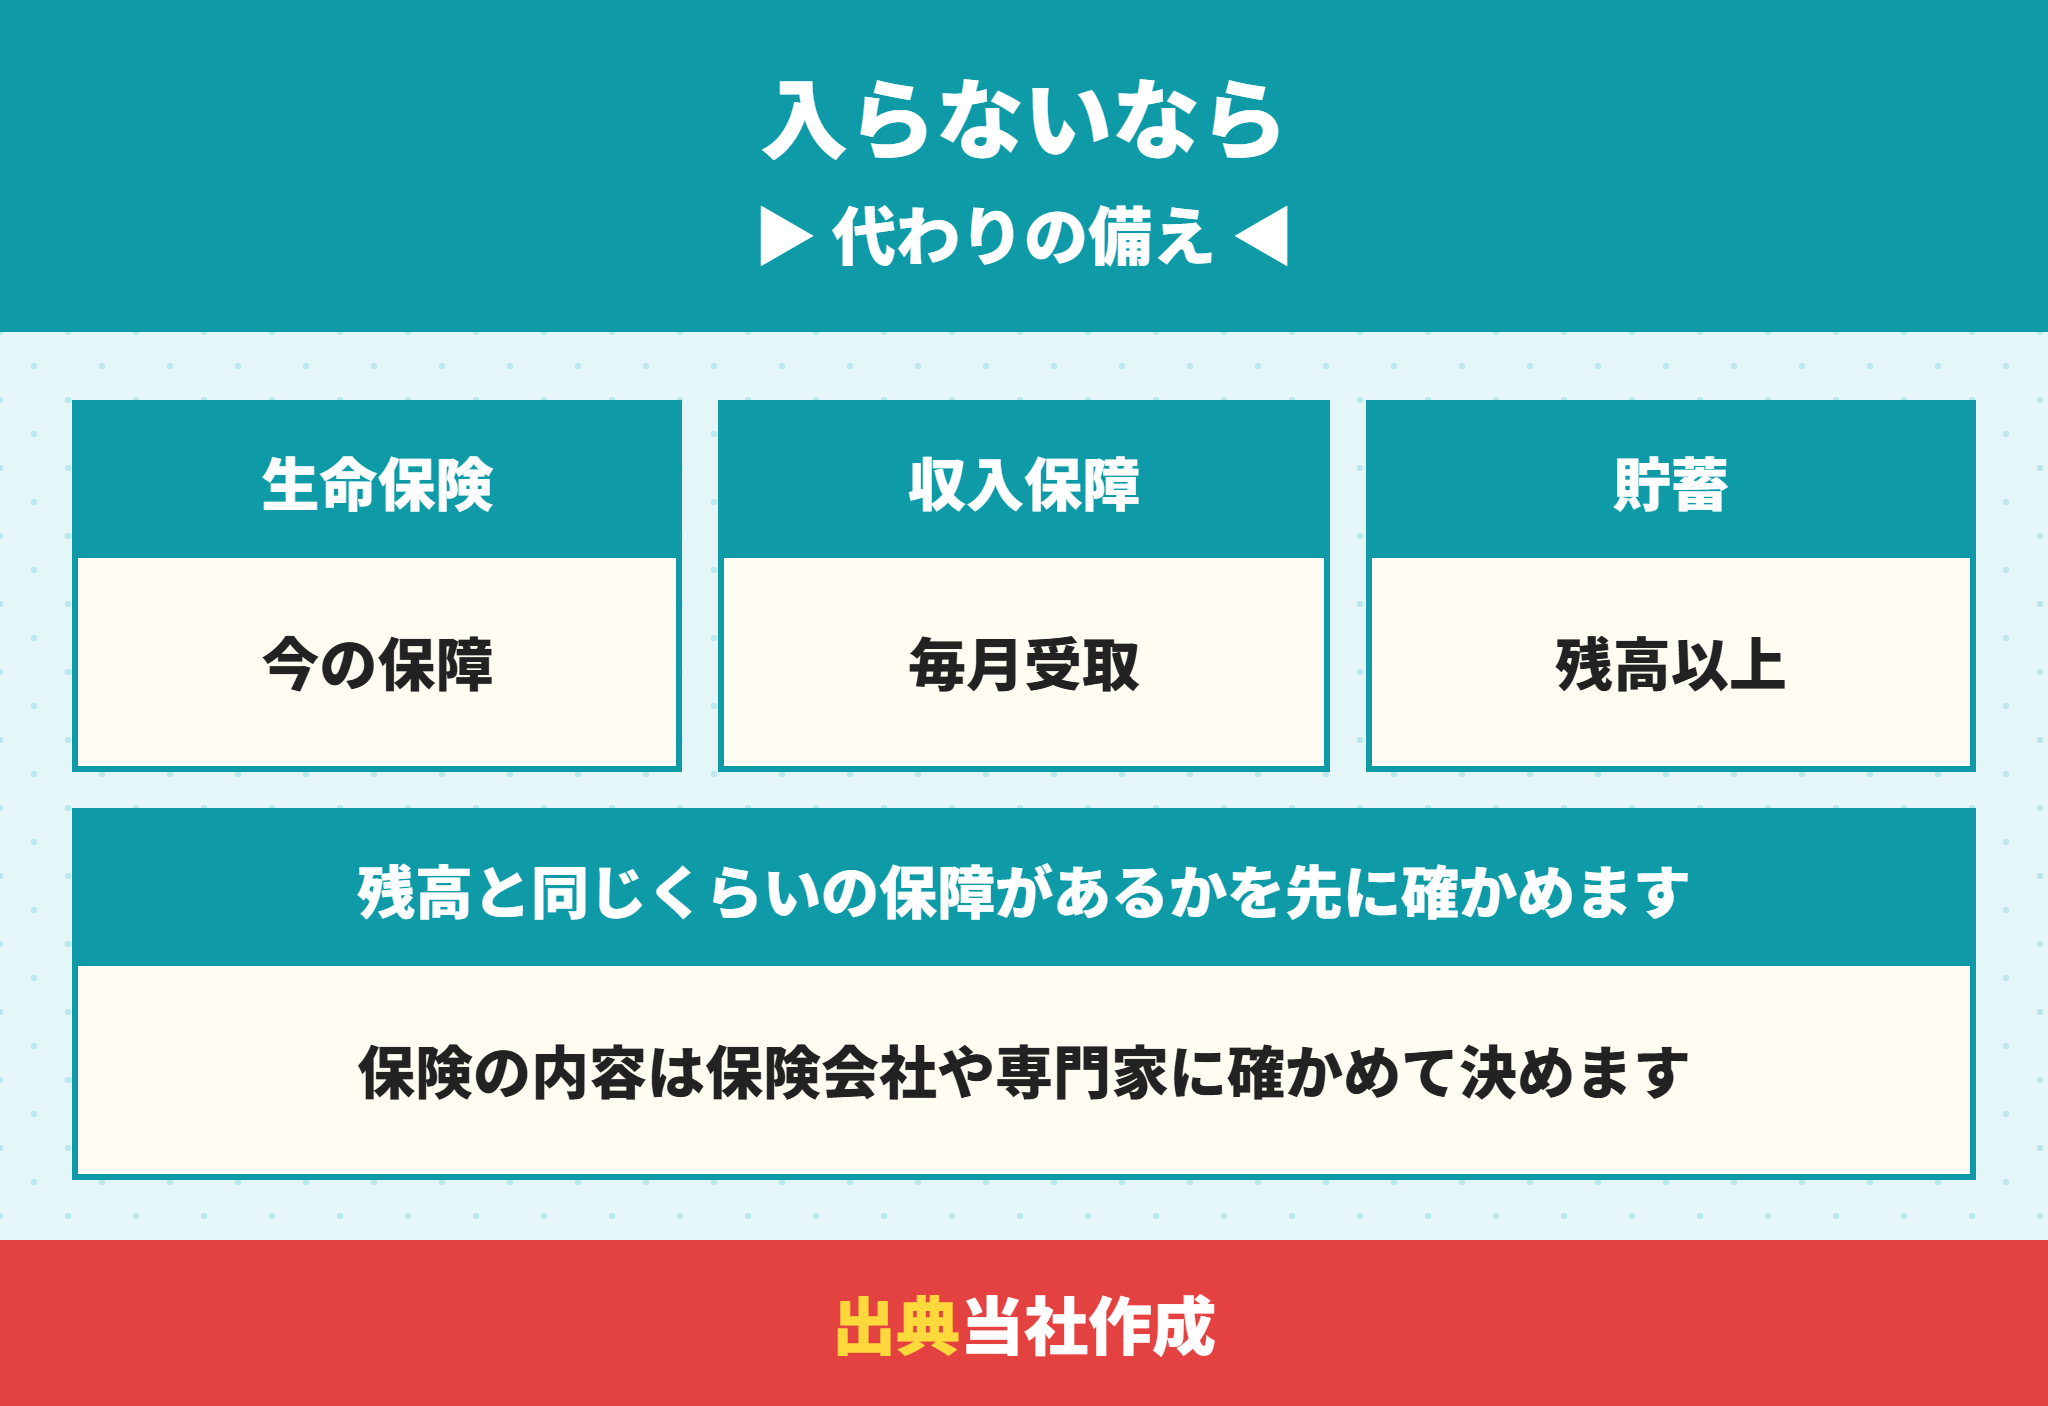
団信に入らないなら、ローン残高(3,500万円なら10年後に約2,919万円)以上の保障を、生命保険や貯蓄で先に用意しておくのが前提です。
| 代わりの備え | 特徴 | 確かめること |
|---|---|---|
| いまの生命保険 | すでに入っている保障 | 保険金額がローン残高以上か |
| 収入保障保険 | 毎月決まった額を受け取る | 受け取る期間と金額が返済に足りるか |
| 貯蓄 | 自分で備える | 残高を一度に返せる額があるか |
生命保険の保険金は家族が受け取るので、ローンを返すか、ほかの生活費に回すかを家族が選べるという面もあります。
代わりの備えを考えるときの注意
保険の種類や保険料は、保険会社や専門家に確かめて決めてください
当社は保険の募集や特定の保険のおすすめはしていません
保険金の受け取りには税金がかかることがあります
団信に入らないなら保障の期間も合わせる
生命保険の保障が65歳で終わるのに、住宅ローンが80歳まで続くこともあります。
団信に入らないなら、保障の期間が完済の年齢まで続くかも確かめます。保障が先に切れると、その後の数年間は備えがない状態になります。
団信と生命保険の二重払いが気になるとき
すでに大きな死亡保障の生命保険に入っているなら、団信に入る分だけ生命保険の保障を見直せることもあります。
団信を外すか生命保険を減らすかは、どちらが家族に有利かで決めます。夫婦で借りる場合の団信はペアローンと連帯債務の違いは?共働きが比べる4つの基準で解説しています。
団信に入らないのではなく入れない人の選択肢
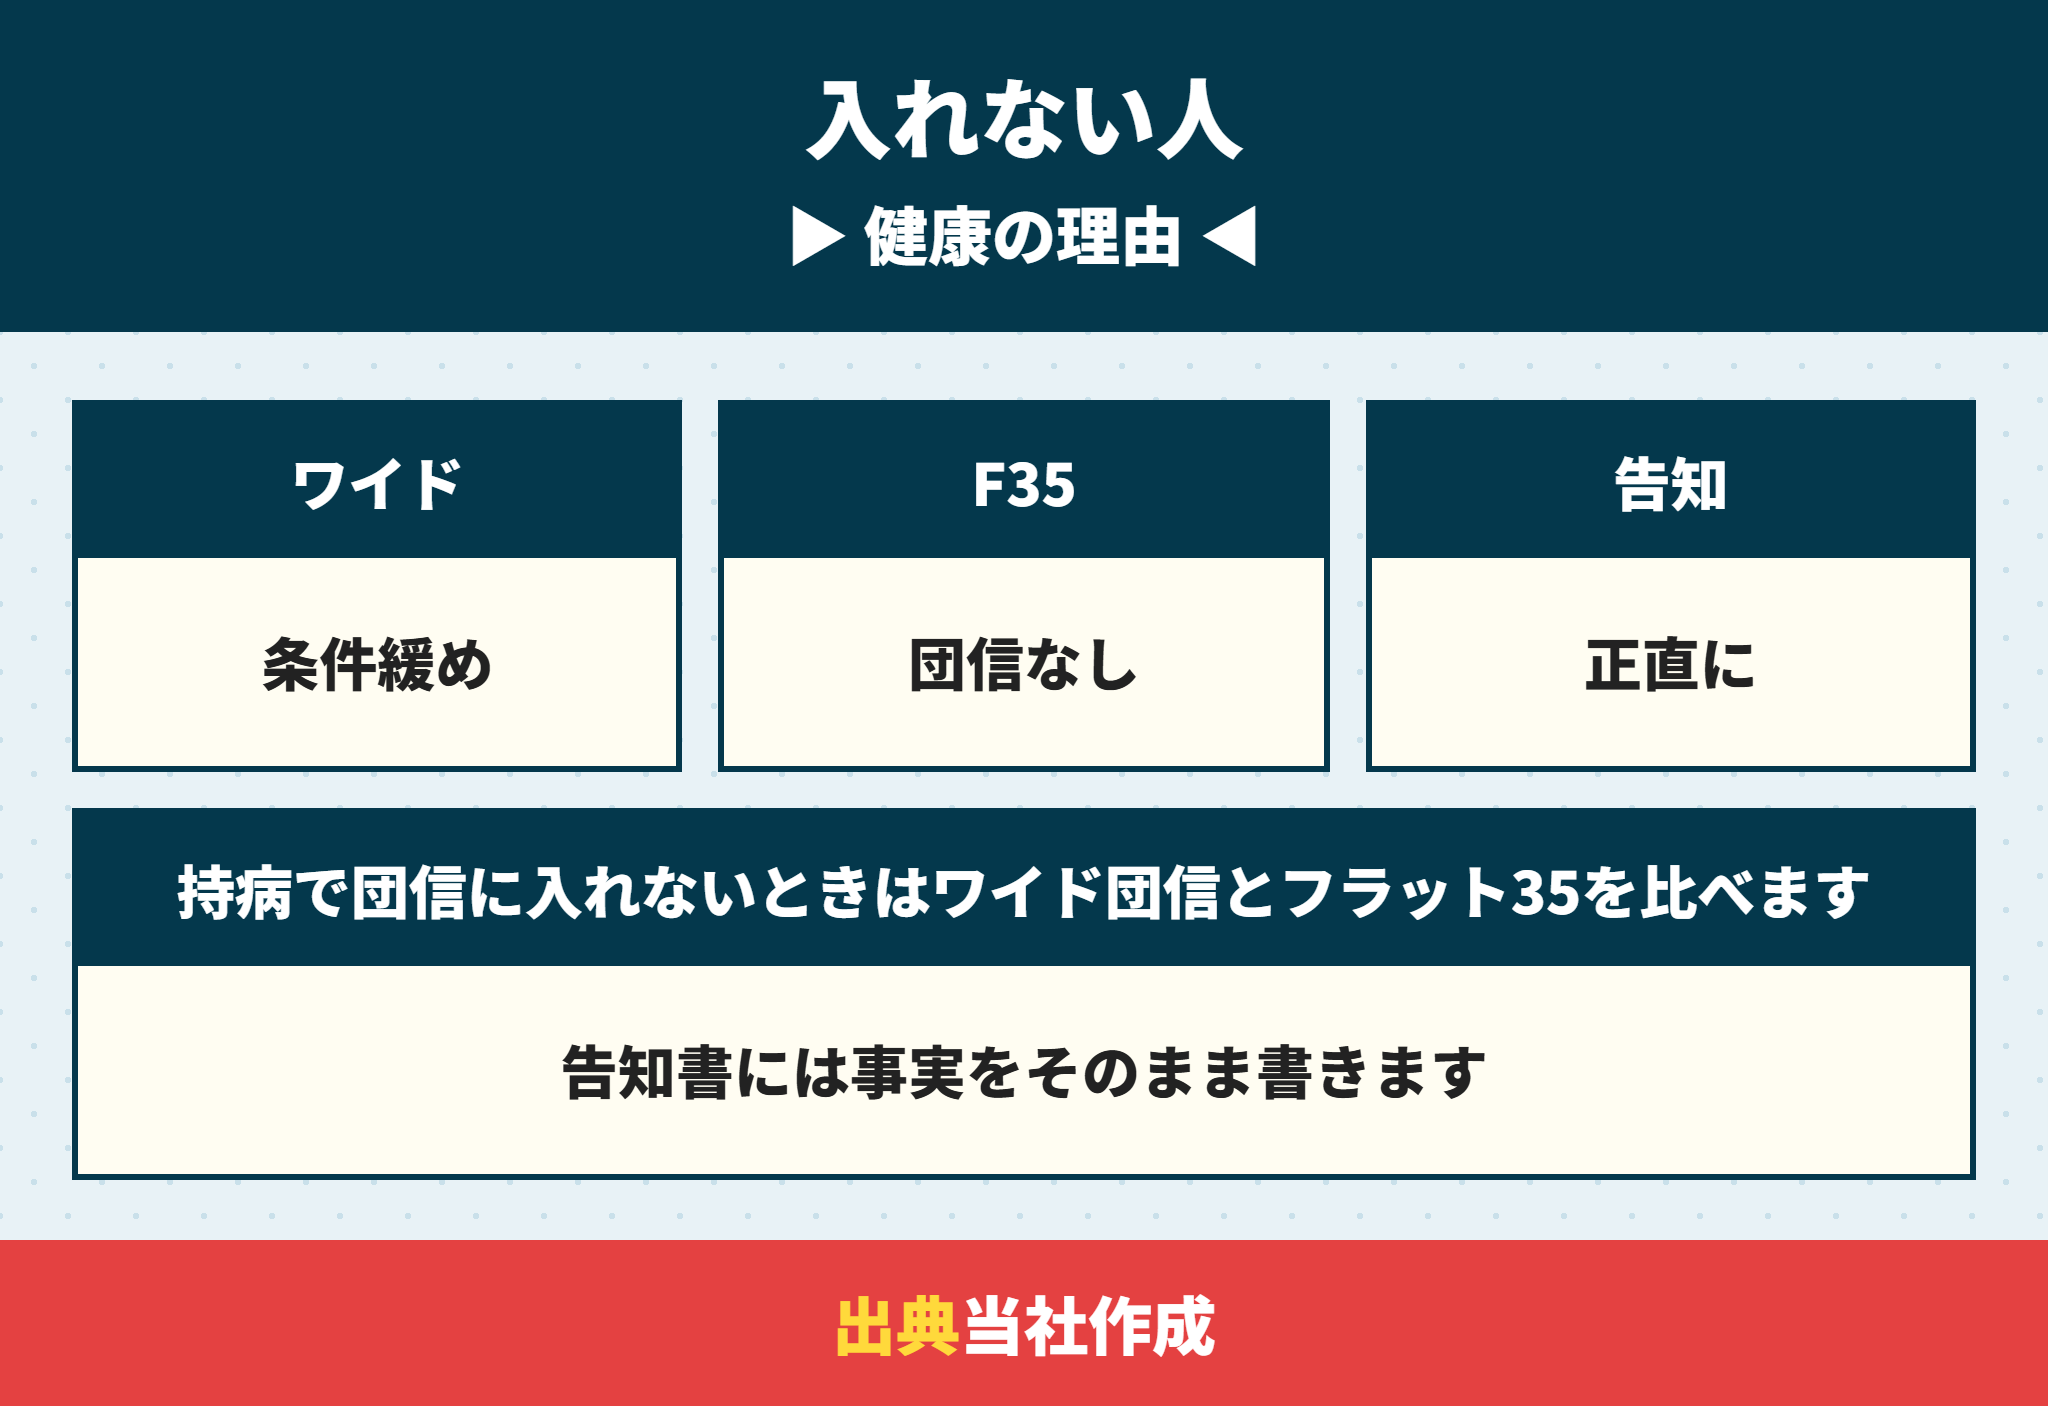
「入らない」のではなく、持病で「入れない」人もいます。
| 選択肢 | 内容 |
|---|---|
| ワイド団信 | 引き受けの条件をゆるめた団信(金利の上乗せがある) |
| フラット35 | 団信に入らずに借りられる |
| ほかの銀行 | 保険会社が違えば判断が変わることがある |
持病があるときは、ワイド団信とフラット35(団信なし)の2つを比べるのが基本です。心療内科に通っている人は心療内科に通院中でも住宅ローンは組める?団信の告知と選択肢、生活習慣病の人は団信は高血圧や糖尿病でも入れる?何歳まで入れるかとデメリットを解説で詳しく解説しています。
団信に入れないからと告知をごまかさない
保険法37条は、保険会社が質問した事項について事実を告げるよう求めています。
告知書に事実と違うことを書くと、いざというときに保険金が出ないおそれがあります。告知の考え方は団信は厳しい?審査するのは保険会社 告知義務違反でも無関係な原因なら保険金は出るで解説しています。
団信に入らないと決める前に確かめる3つのこと
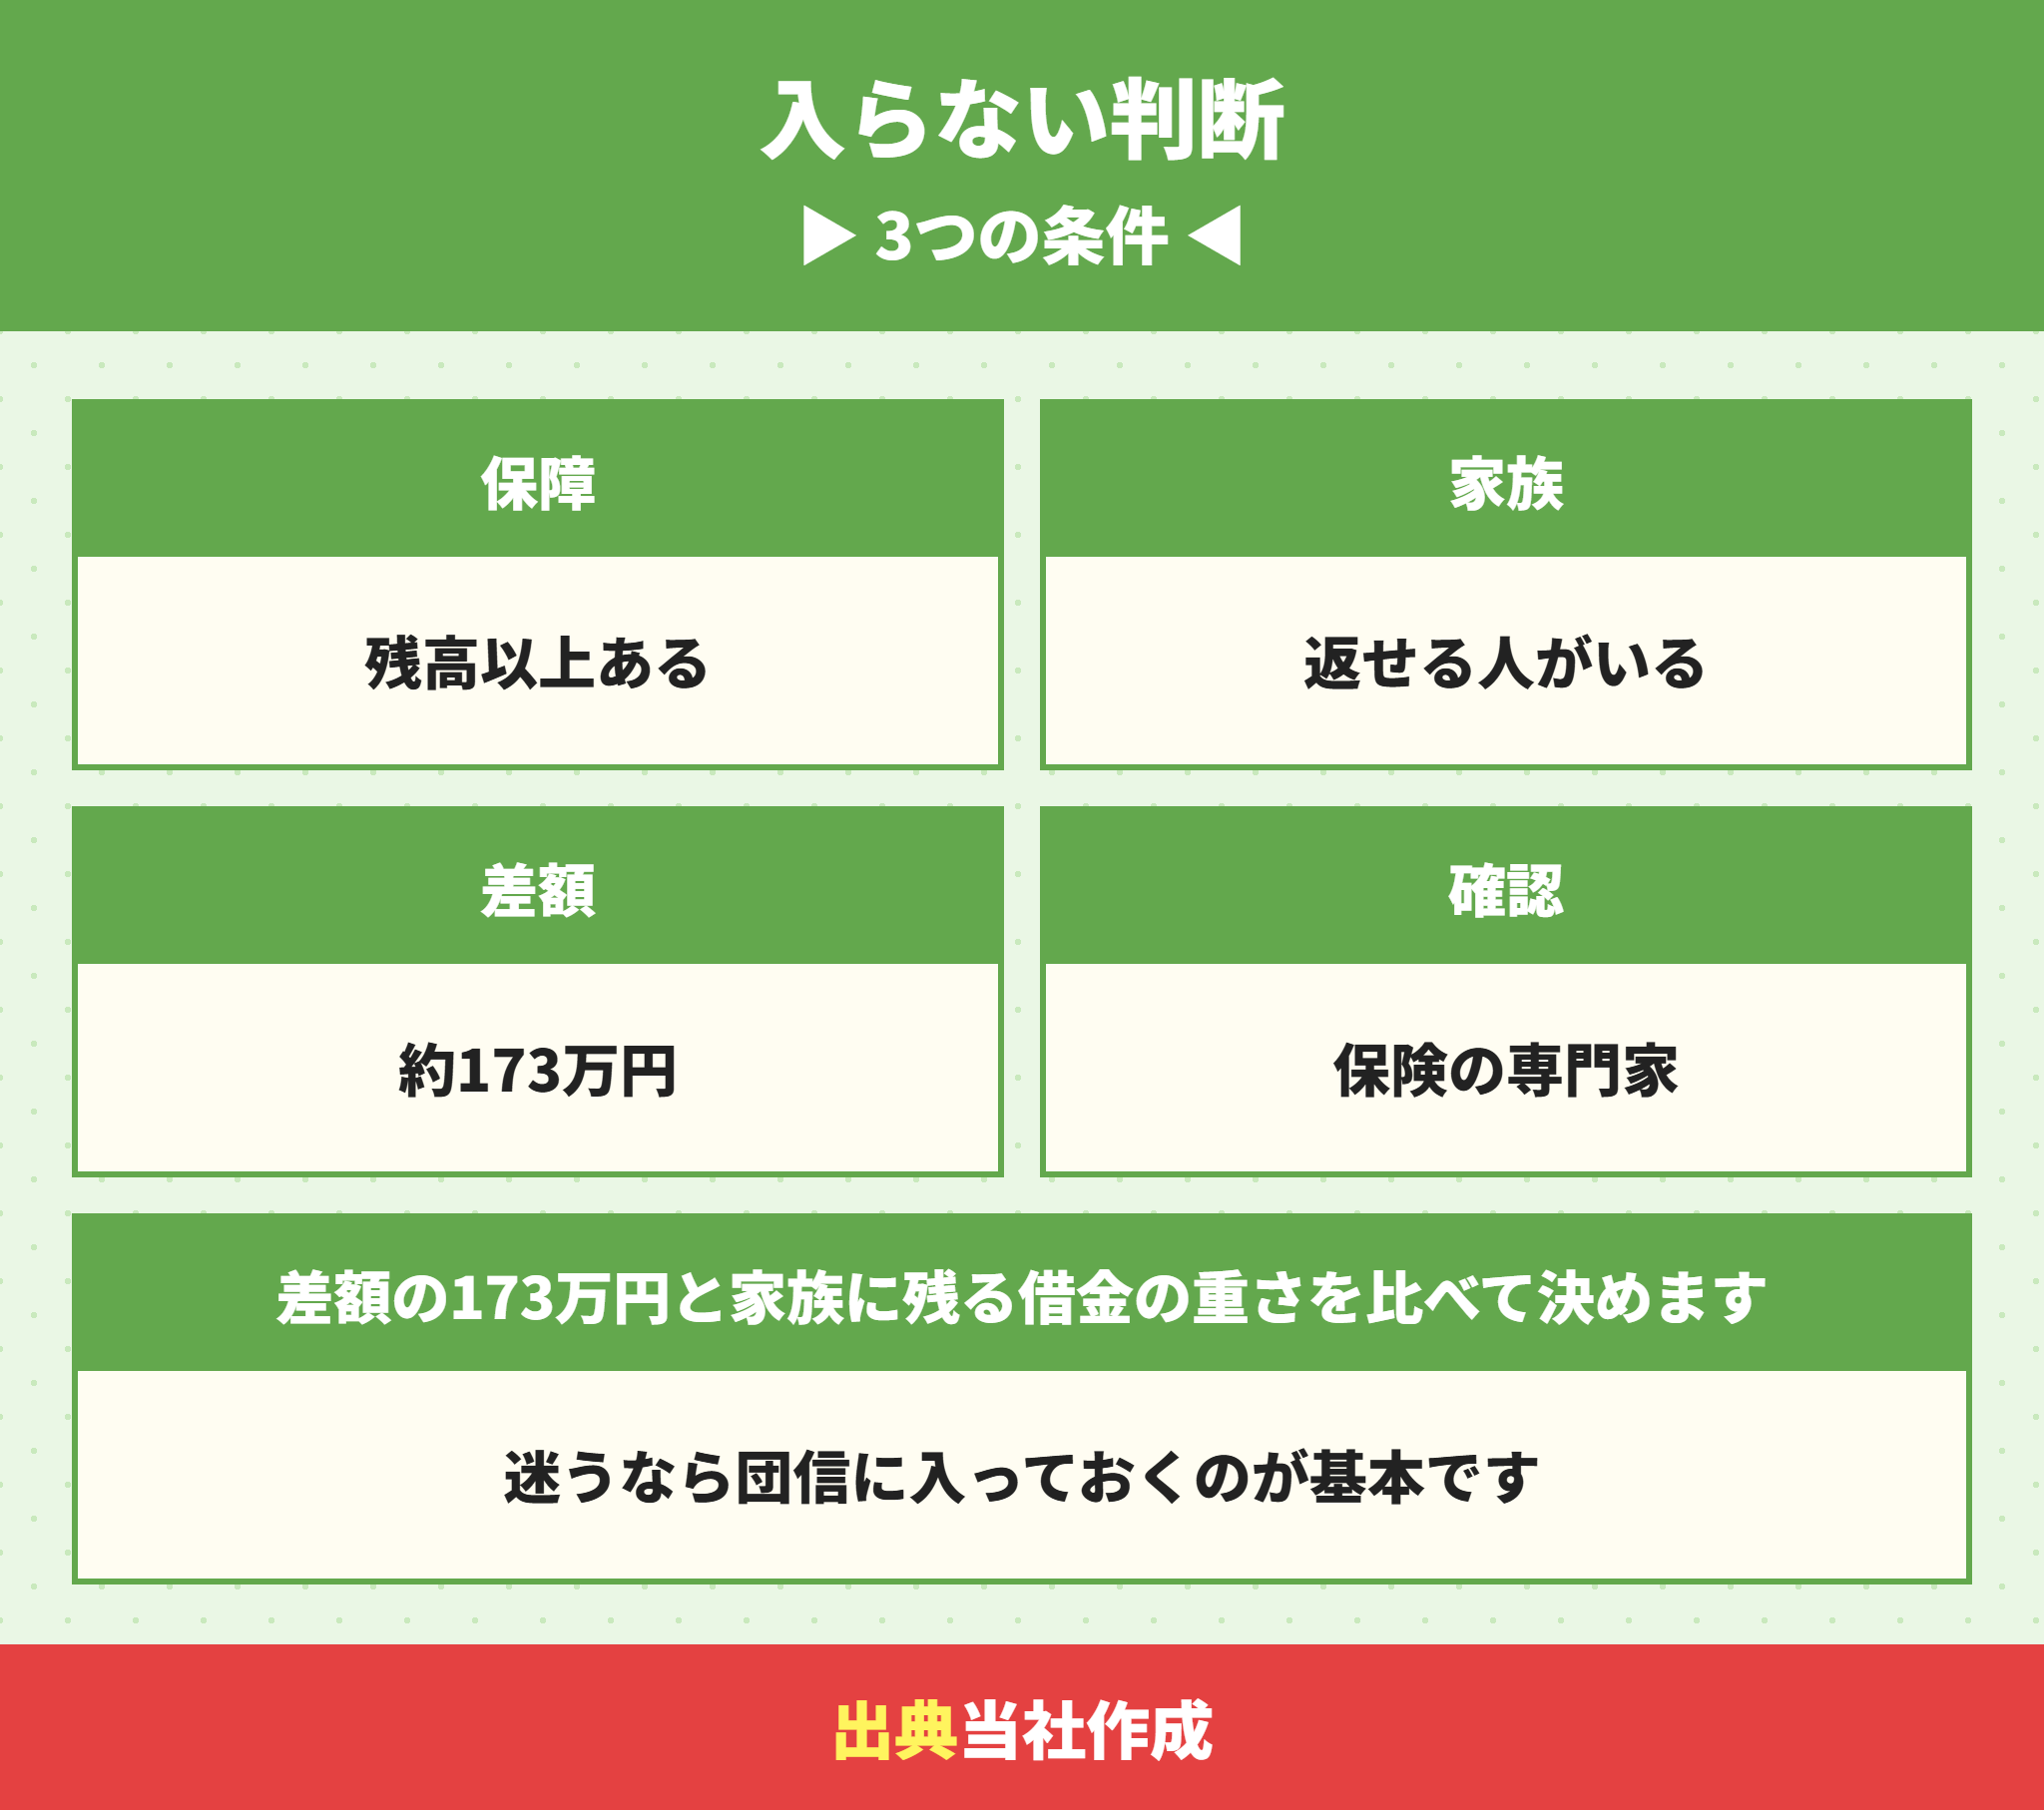
団信に入らないかどうかは、浮く約173万円と、万一のときに家族に残る最大3,500万円の借金のどちらを重く見るかで決まります。
| 確かめること | 団信に入らなくてもよい人 | 団信に入ったほうがよい人 |
|---|---|---|
| 保障 | 残高以上の生命保険や貯蓄がある | 保障が残高より少ない |
| 家族 | 自分の収入だけで返せる家族がいる | 家族の収入では返せない |
| 住まい | 万一のときは家を売ってもよい | 家族が住み続けたい |
団信に入らないなら家族と話しておくこと
団信に入らないと決めたら、万一のときに家を売るか住み続けるかを家族で話しておきます。
保険金の受け取り方や、ローンの残高の確かめ方を家族が知らないと、いざというときに手続きが進みません。
迷うなら団信に入っておくのが基本
3つのうち1つでも当てはまらないなら、団信に入っておくのが無難です。
建売の購入では、どの銀行で借りるかで団信の選び方も変わります。物件選びと合わせて、早めに相談しておくと手続きがスムーズです。
団信に入らない住宅ローンに関するよくある質問
- 団信に入らなくても住宅ローンは組めますか。
-
フラット35は団信が任意なので、入らずに借りられます。民間の住宅ローンは、国土交通省の調査で958機関のうち866機関が団信の加入を条件にしています。
- 団信に入らないと金利は下がりますか。
-
フラット35では年0.2%下がります。民間の銀行は一般の団信の保険料を銀行が負担していることが多く、外しても金利は変わらないのが基本です。
- 団信に入らないといくら安くなりますか。
-
フラット35で3,500万円・35年なら、毎月4,117円・総返済で約173万円少なくなります(年3.810%と3.610%で当社試算)。
- 団信がないと、亡くなったときにローンはどうなりますか。
-
残高は相続人に引き継がれます。3,500万円・35年なら10年後でも約2,919万円が残っています(当社試算)。
- 持病で団信に入れないときはどうすればよいですか。
-
ワイド団信と、団信に入らずに借りられるフラット35を比べます。告知書には事実をそのまま書きます。
団信に入らないなら備えを先に|住宅ローンは仲介担当と一緒に選ぶ
最後にまとめます。
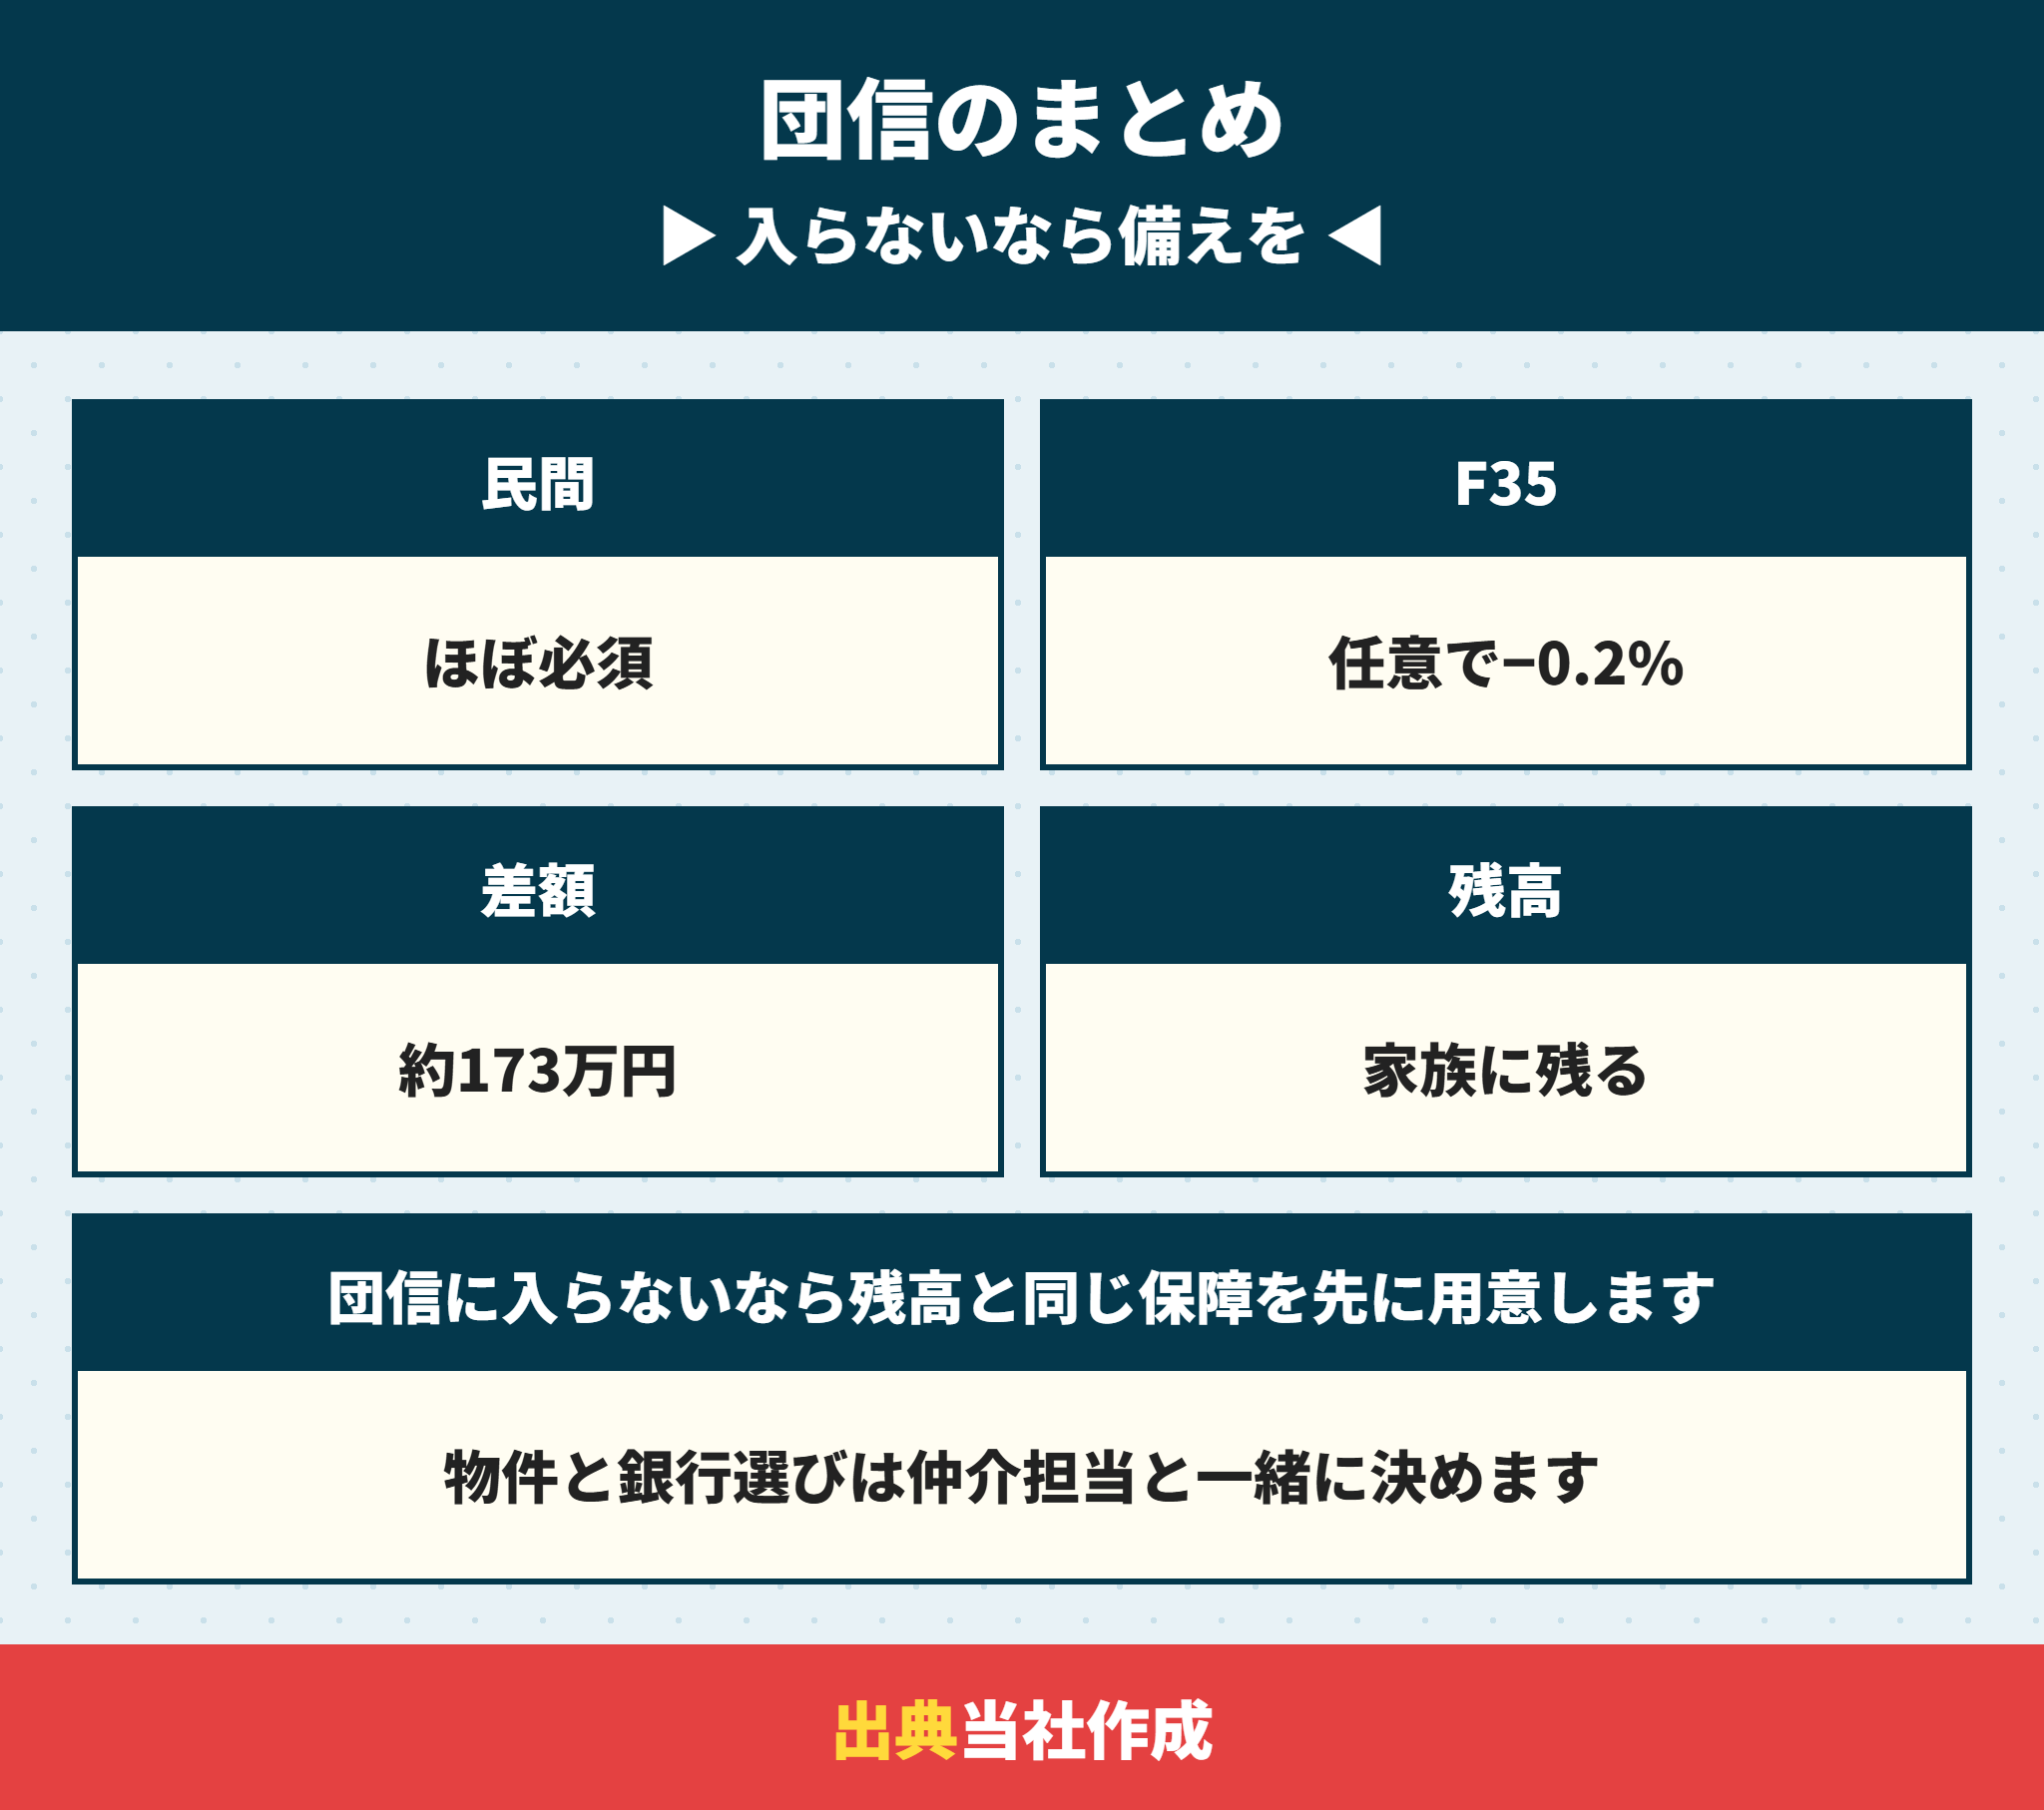
団信に入らずに借りるならフラット35が代表で、浮くのは35年で約173万円、その代わり残高は家族に残るという選択です。
- 団信はローンの残高を保険金で返す保険で、受け取るのは銀行
- 民間の住宅ローンは958機関のうち866機関が団信を条件にしている
- フラット35は団信が任意で、入らないと金利が年0.2%下がる
- 3,500万円・35年なら団信なしで約173万円少なく返せる
- その代わり10年後でも約2,919万円の残高が家族に残る
- 入らないならローン残高以上の保障を先に用意する
団信に入るかどうかは、家族の暮らしを守る方法の選び方です。浮くお金だけで決めず、万一のときに家族がどう暮らすかから考えるのが大切です。
当社は新築の建売を仲介手数料0円でご案内しています。買主の側に立って、物件の良いところも気になるところもそのままお伝えします。ご希望があれば、物件選びと合わせて、住宅ローンの選び方の相談にも乗ります。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。








