





建売を買って1年以上たってから、住宅ローン控除の確定申告を忘れていたことに気づきました。もう控除は受けられないのでしょうか。
毎年の年末調整で済むと思っていたら、最初の年だけ確定申告が必要だった。そう気づいたときは焦りますよね。
先に結論を言います。住宅ローン控除の確定申告を忘れても、住み始めた年の5年後の12月31日までなら申告できると国税庁は案内しています。
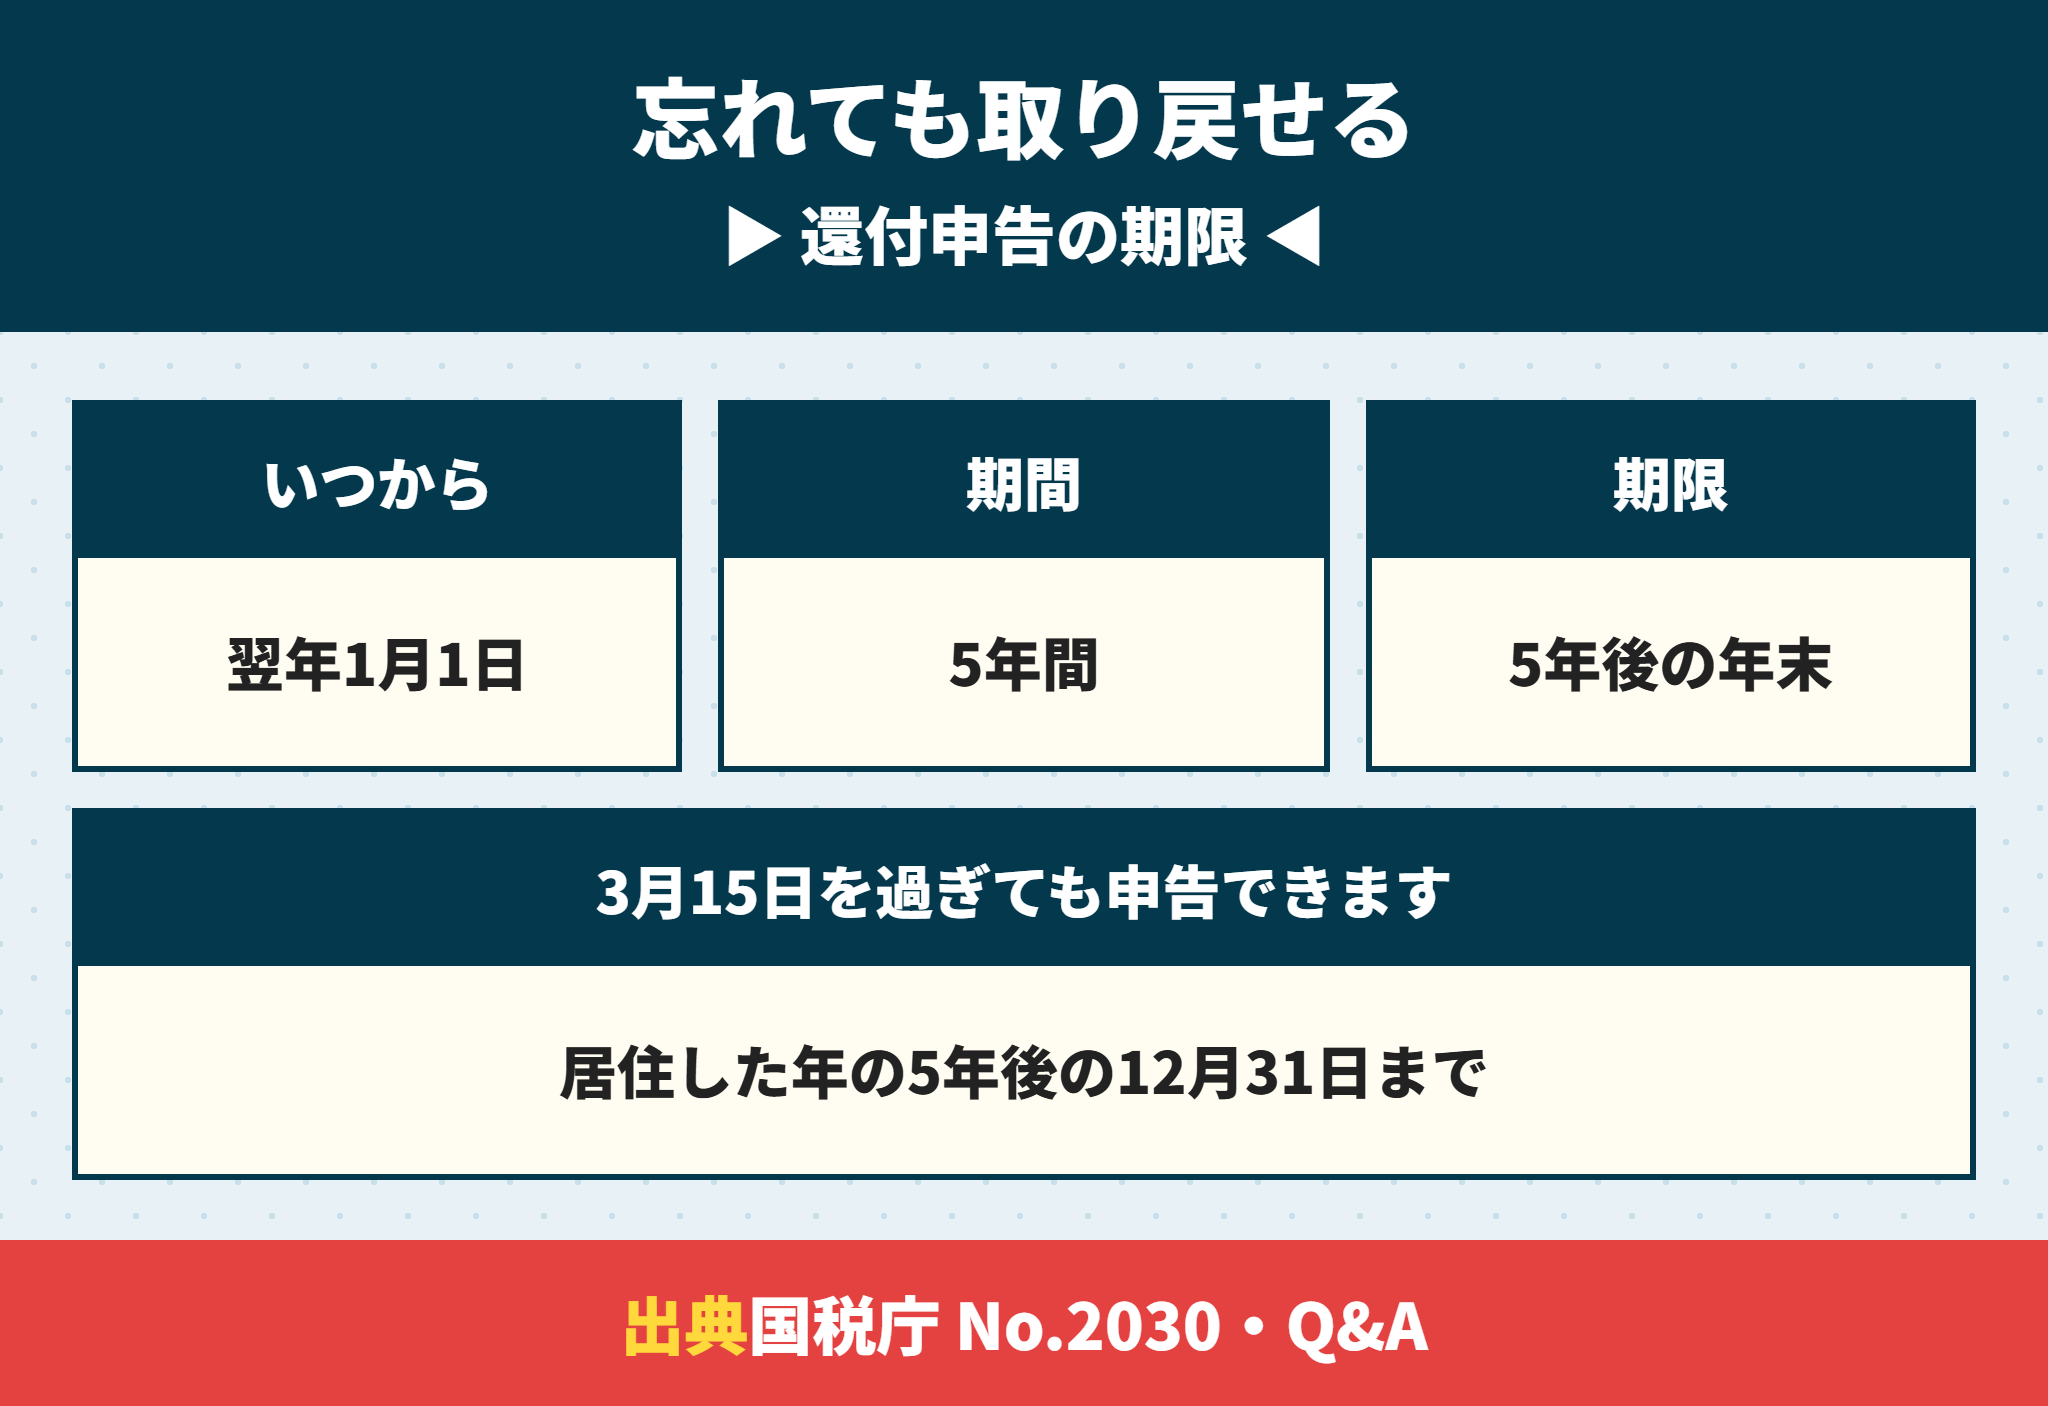
3月15日を過ぎていても、還付を受けるための申告は翌年1月1日から5年間出せます。
ただし期限は1年分ずつ切れていきます。気づいてから放っておくと、古い年の住宅ローン控除から消えていきます。
避け方は、気づいた日に、いちばん古い年の分から順に申告することです。
この記事では、国税庁の説明と当社の試算で、住宅ローン控除の確定申告を忘れたときの取り戻し方を整理します。
この記事で分かること
住宅ローン控除の確定申告を忘れたときの期限
住み始めた年ごとの申告の締め切り
2年目以降に気づいたときに出す順番
書類をなくしたときの取り直し方
期限を過ぎると消える金額(当社試算)
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住宅ローン控除の確定申告を忘れても5年以内なら取り戻せる
会社員が住宅ローン控除で税金を戻してもらう申告は、「還付申告」にあたります。
国税庁は、還付申告書は確定申告期間とは関係なく、その年の翌年1月1日から5年間提出できると説明しています。
住宅ローン控除のQ&Aでも、確定申告の義務がない給与所得者は居住した年の5年後の12月31日まで申告できると答えています。
| 項目 | 内容 |
|---|---|
| 申告の名前 | 還付申告(確定申告書で出す) |
| 出せる期間 | その年の翌年1月1日から5年間 |
| 締め切り | 居住した年の5年後の12月31日 |
| 遅れたことの罰則 | 還付を受けるだけなら延滞の税金はかからない |
住宅ローン控除の確定申告は3月15日を過ぎても出せる
2月16日から3月15日の確定申告の期間は、税金を納める人のための期限です。
住宅ローン控除で税金が戻るだけの会社員は、この期間を過ぎても5年間は申告できるということです。
例えば2026年に住み始めた人なら、1年目の分は2031年12月31日まで申告できます。
住宅ローン控除の確定申告を忘れても住民税の分は消えない
所得税から引ききれない分は、翌年度の住民税から引かれます。総務省は、住民税の住宅ローン控除は市区町村への申告が不要としています。
税務署への申告が遅れた場合は、市区町村が後から住民税を計算し直すのが一般的です。減った住民税の戻り方は、お住まいの市区町村に確かめてください。
住宅ローン控除の確定申告の期限は年ごとに1年ずつ切れる
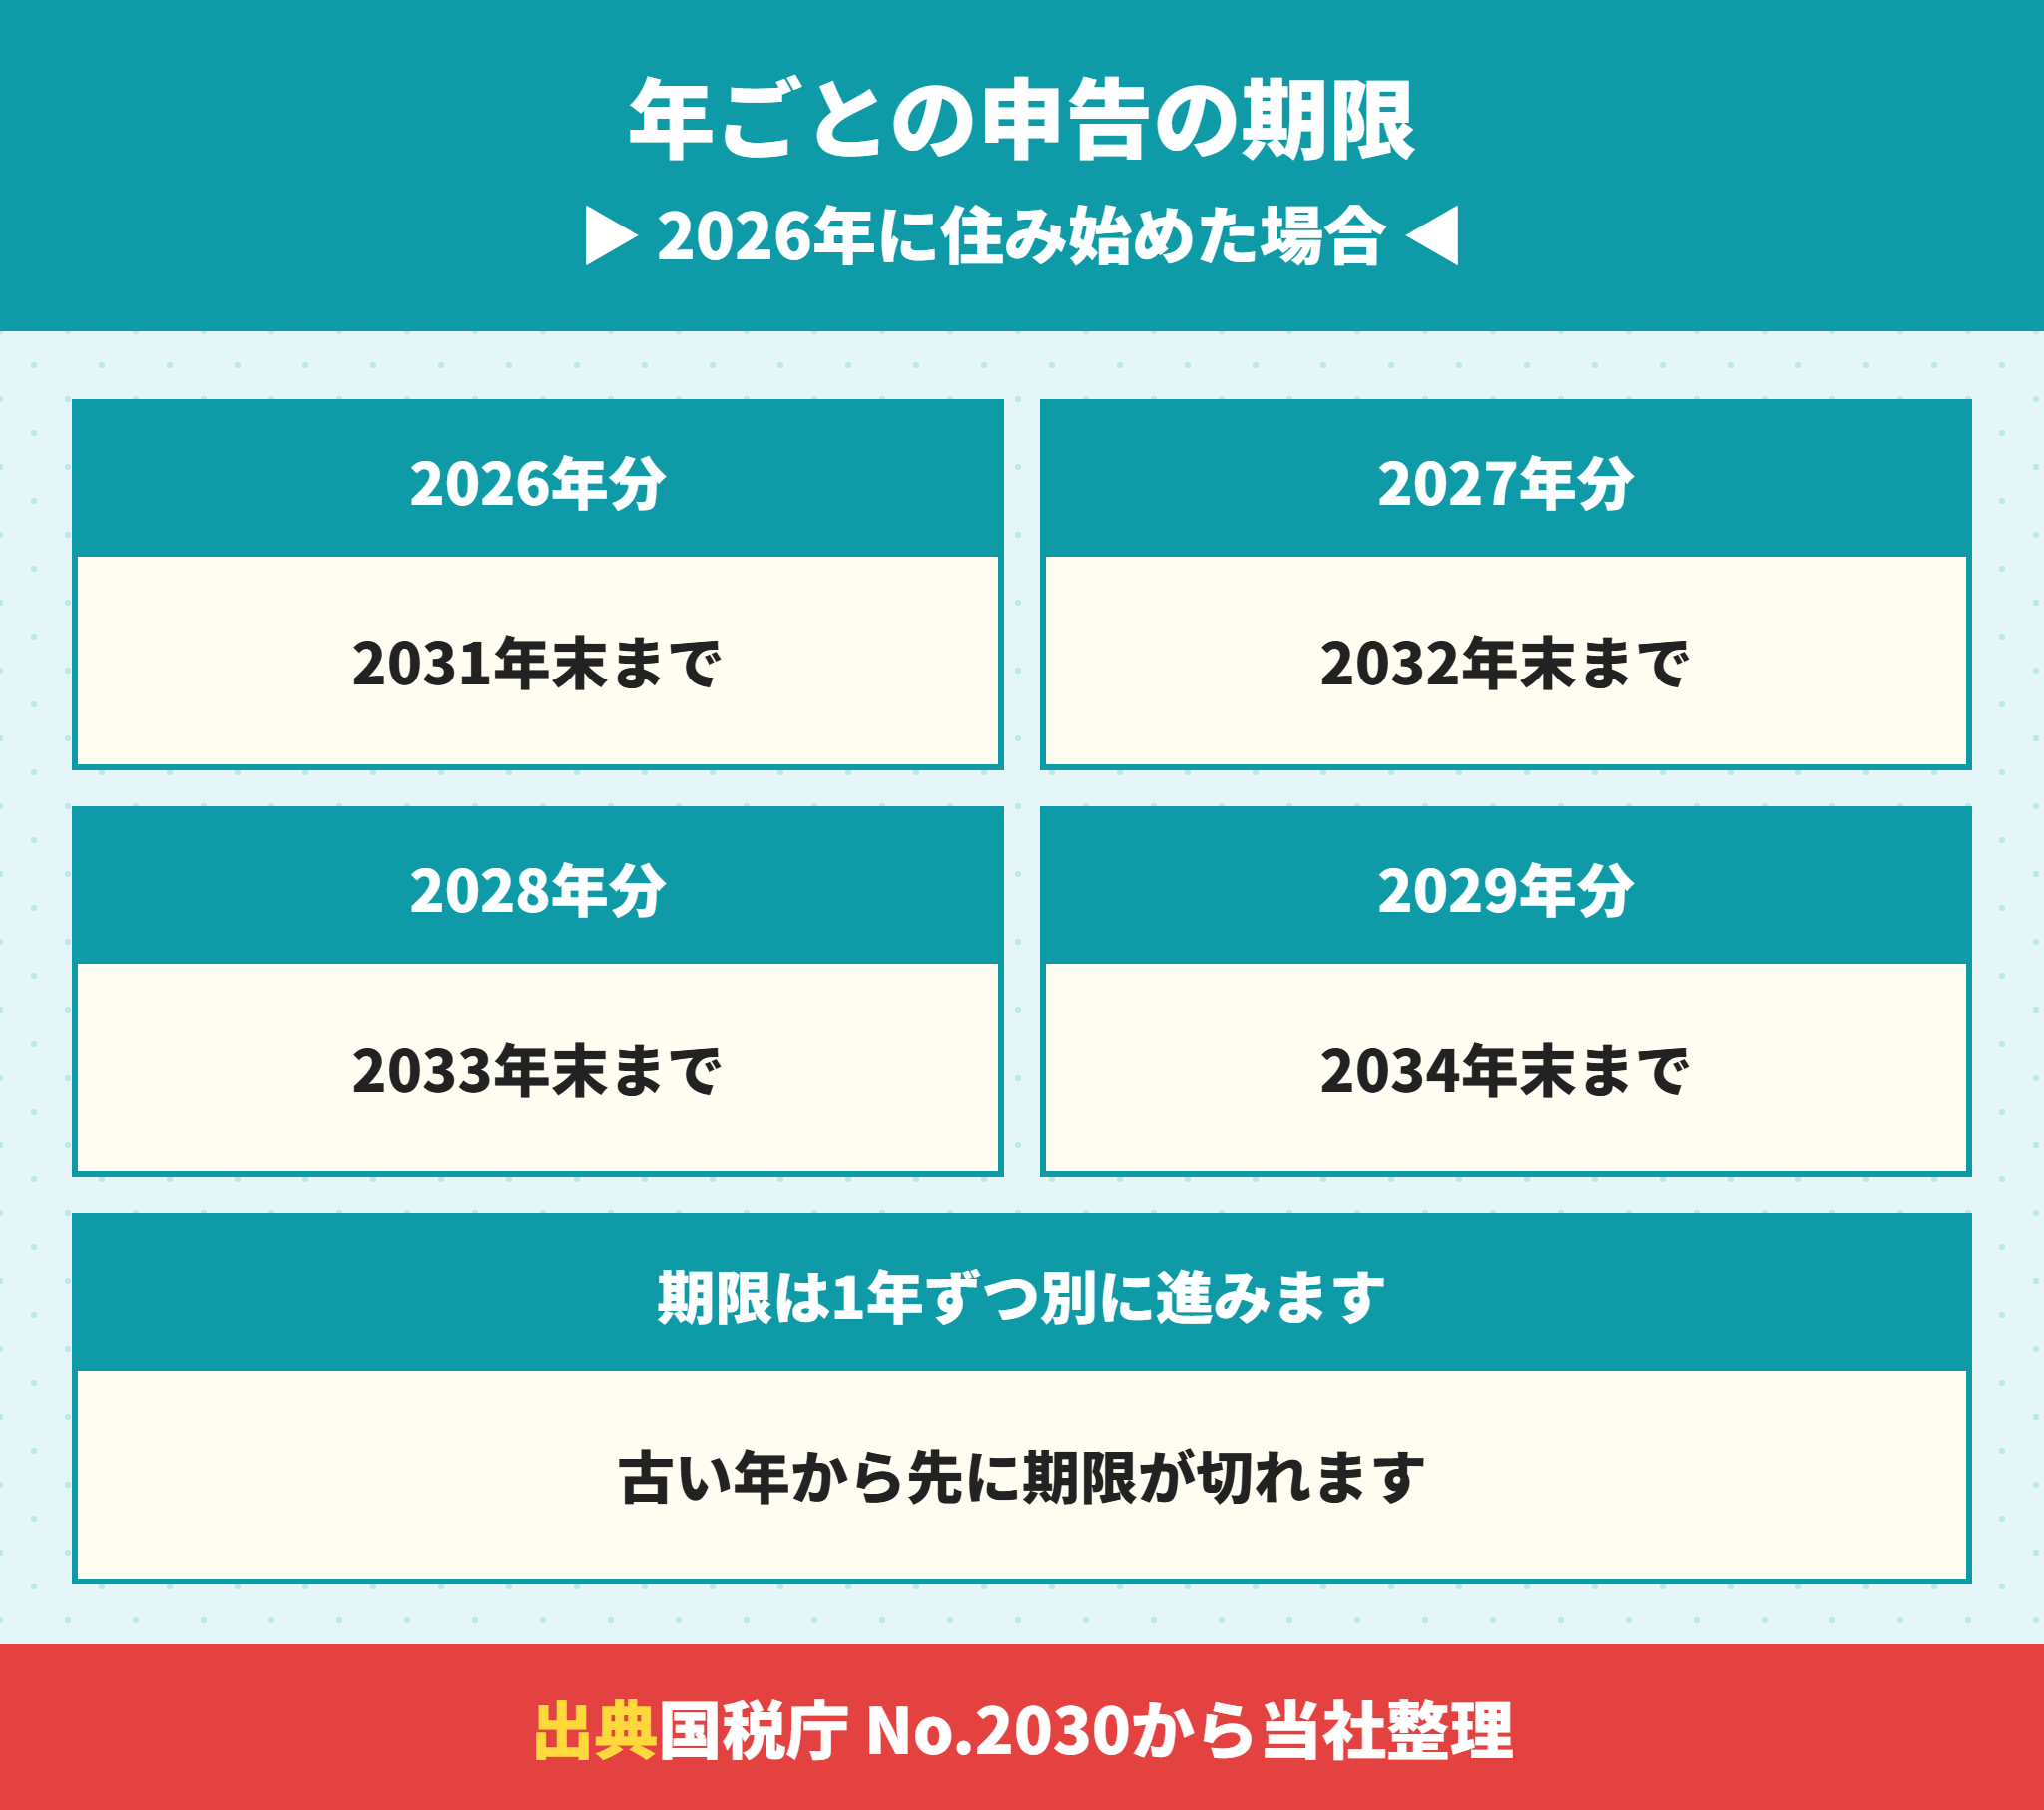
締め切りは、住宅ローン控除を受ける年ごとに別々です。2026年に住み始めた場合は次のとおりです。
| 控除を受ける年分 | 申告の締め切り |
|---|---|
| 2026年分(1年目) | 2031年12月31日 |
| 2027年分(2年目) | 2032年12月31日 |
| 2028年分(3年目) | 2033年12月31日 |
| 2029年分(4年目) | 2034年12月31日 |
気づくのが遅れるほど、いちばん古い1年目の住宅ローン控除から先に期限が切れます。
住宅ローン控除の期間は申告を忘れても延びない
住宅ローン控除の期間は、住み始めた年から数えます。2026年入居の省エネ基準適合住宅なら13年です。
申告を忘れた年も13年の中に数えられるので、取り戻せなかった年の分は、あとから足されることはないと考えてください。

今年が7年目です。1年目と2年目はもう間に合わないのでしょうか。
 ラクチン君
2026年入居なら、1年目の締め切りは2031年末、2年目は2032年末です。今が2033年なら、この2年分は期限を過ぎています。3年目から後の分は、まだ間に合います。
住宅ローン控除の確定申告を忘れると1年分で約11万〜20万円が消える(当社試算)
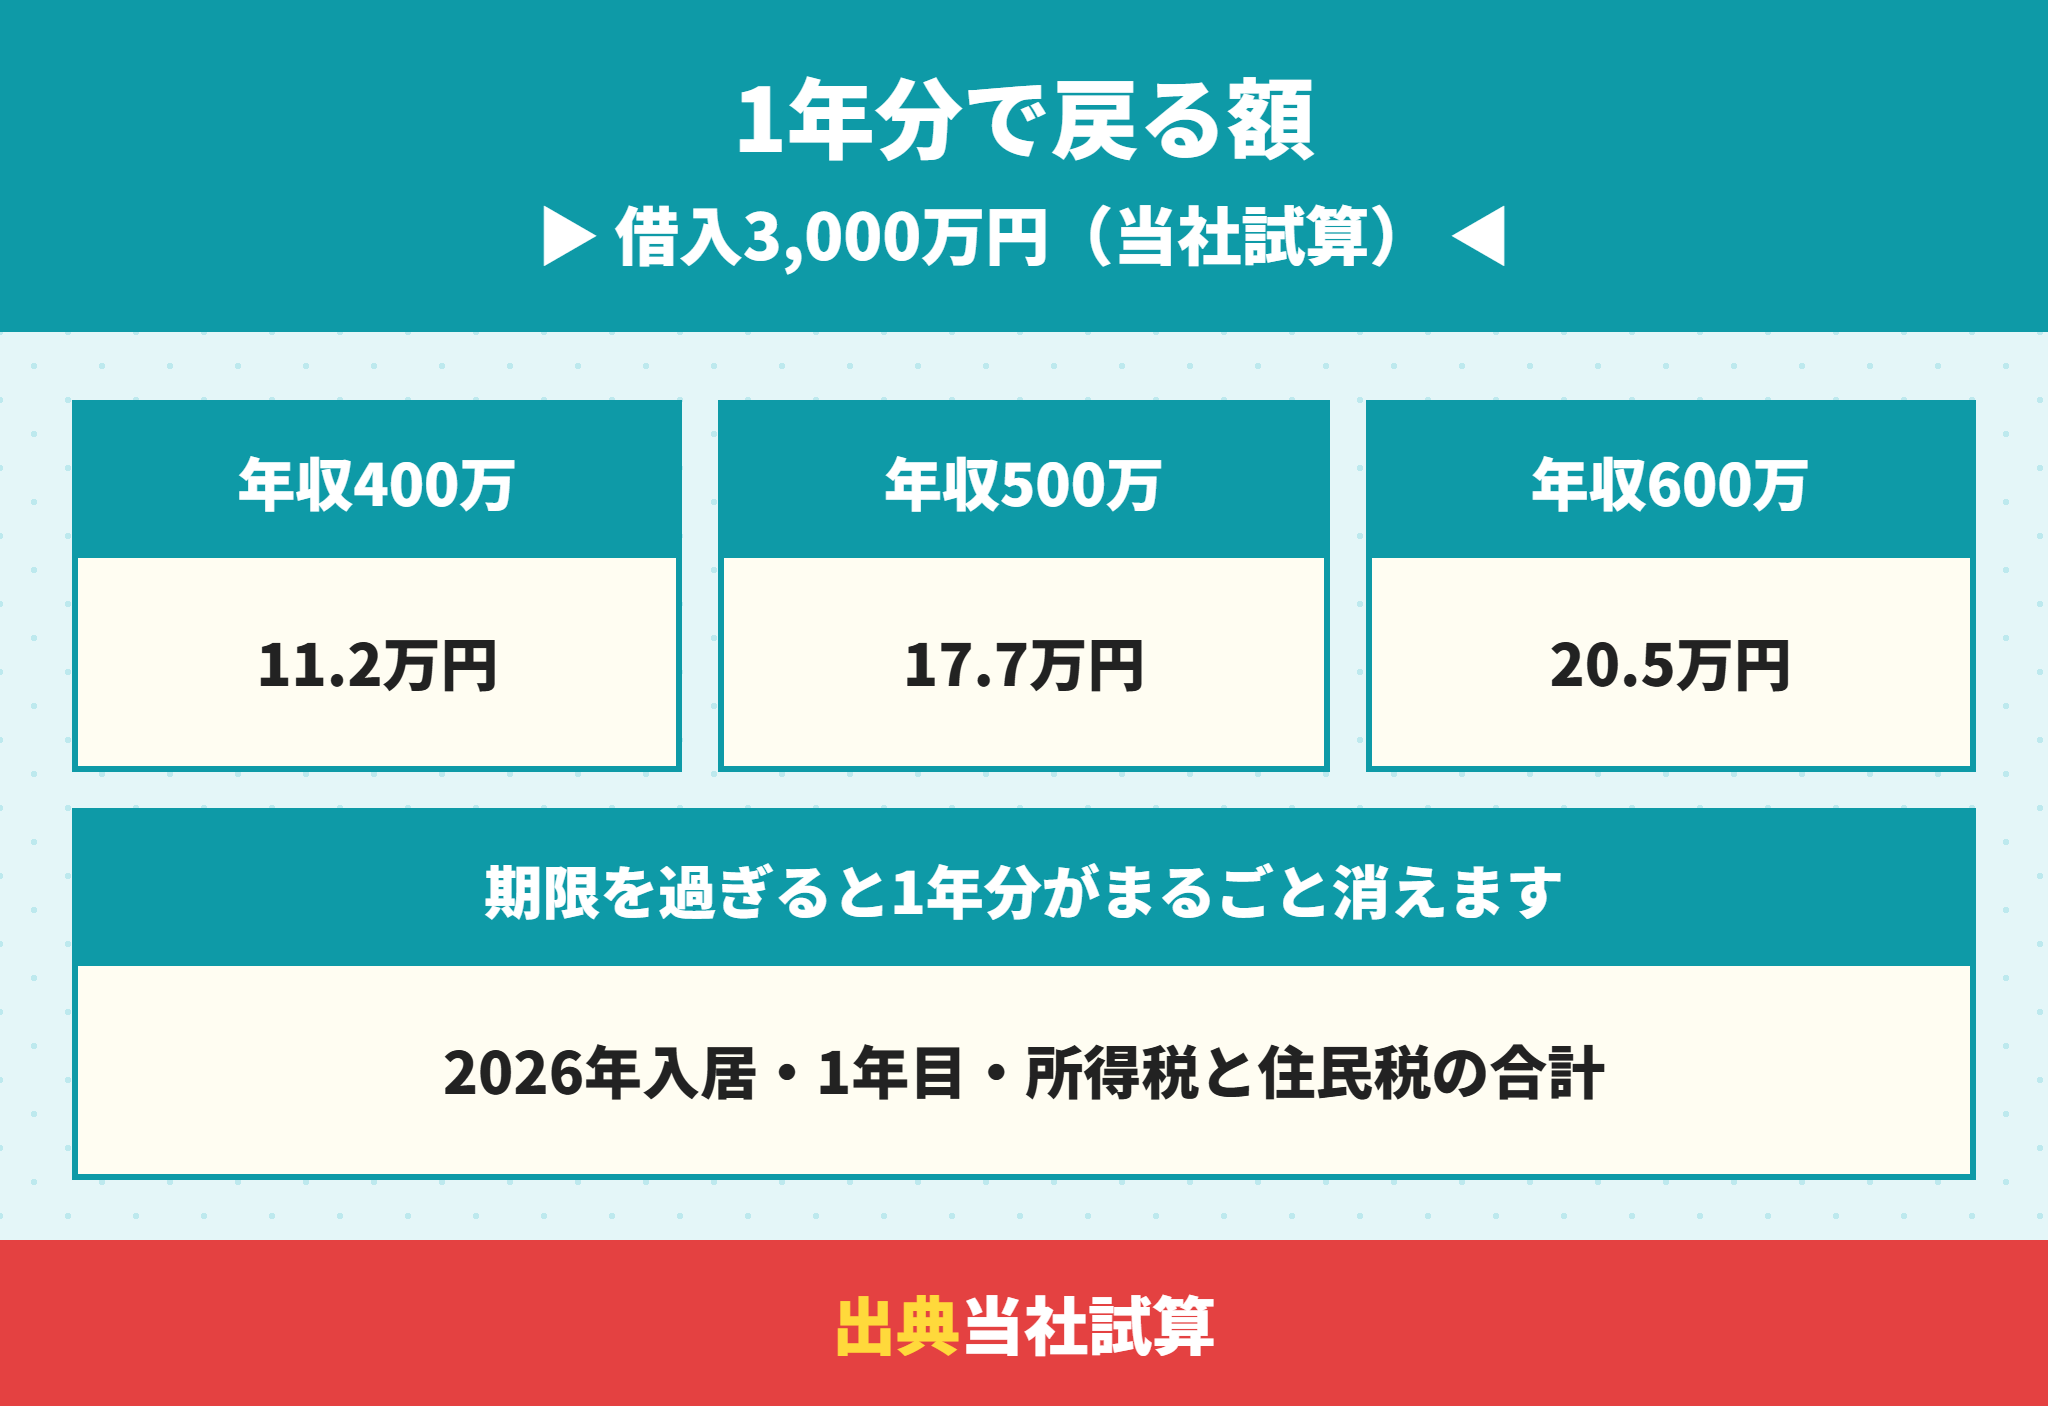
では、期限を過ぎるといくら消えるのか。2026年に住み始め、3,000万円を年0.8%・35年で借りた例で計算しました。
| 年収 | 1年目に受けられる額 | 2年目に受けられる額 |
|---|---|---|
| 400万円 | 約11.2万円 | 約11.2万円 |
| 500万円 | 約17.7万円 | 約17.7万円 |
| 600万円 | 約20.5万円 | 約20.0万円 |
年収500万円なら、1年分の期限を過ぎるだけで約17.7万円を受けられずに終わる計算です。
年収が低いと住宅ローン控除の枠を使い切れない
1年目の控除の枠は約20.5万円ですが、年収400万円で受けられるのは約11.2万円でした。
2026年は基礎控除が上がり、所得税が減ったからです。受けられる額は、その年の所得税と住民税の上限で決まるので、申告を急ぐ理由は年収によらず同じです。
受け皿の考え方は住宅ローン控除はいくら戻る?住宅ローン減税シミュレーションの計算と還付金の時期で説明しています。
期限を過ぎると消える額の目安(当社試算)
年収400万円:1年分で約11.2万円
年収500万円:1年分で約17.7万円
年収600万円:1年分で約20.5万円
住宅ローン控除の2年目以降は初年度の確定申告が入口になる
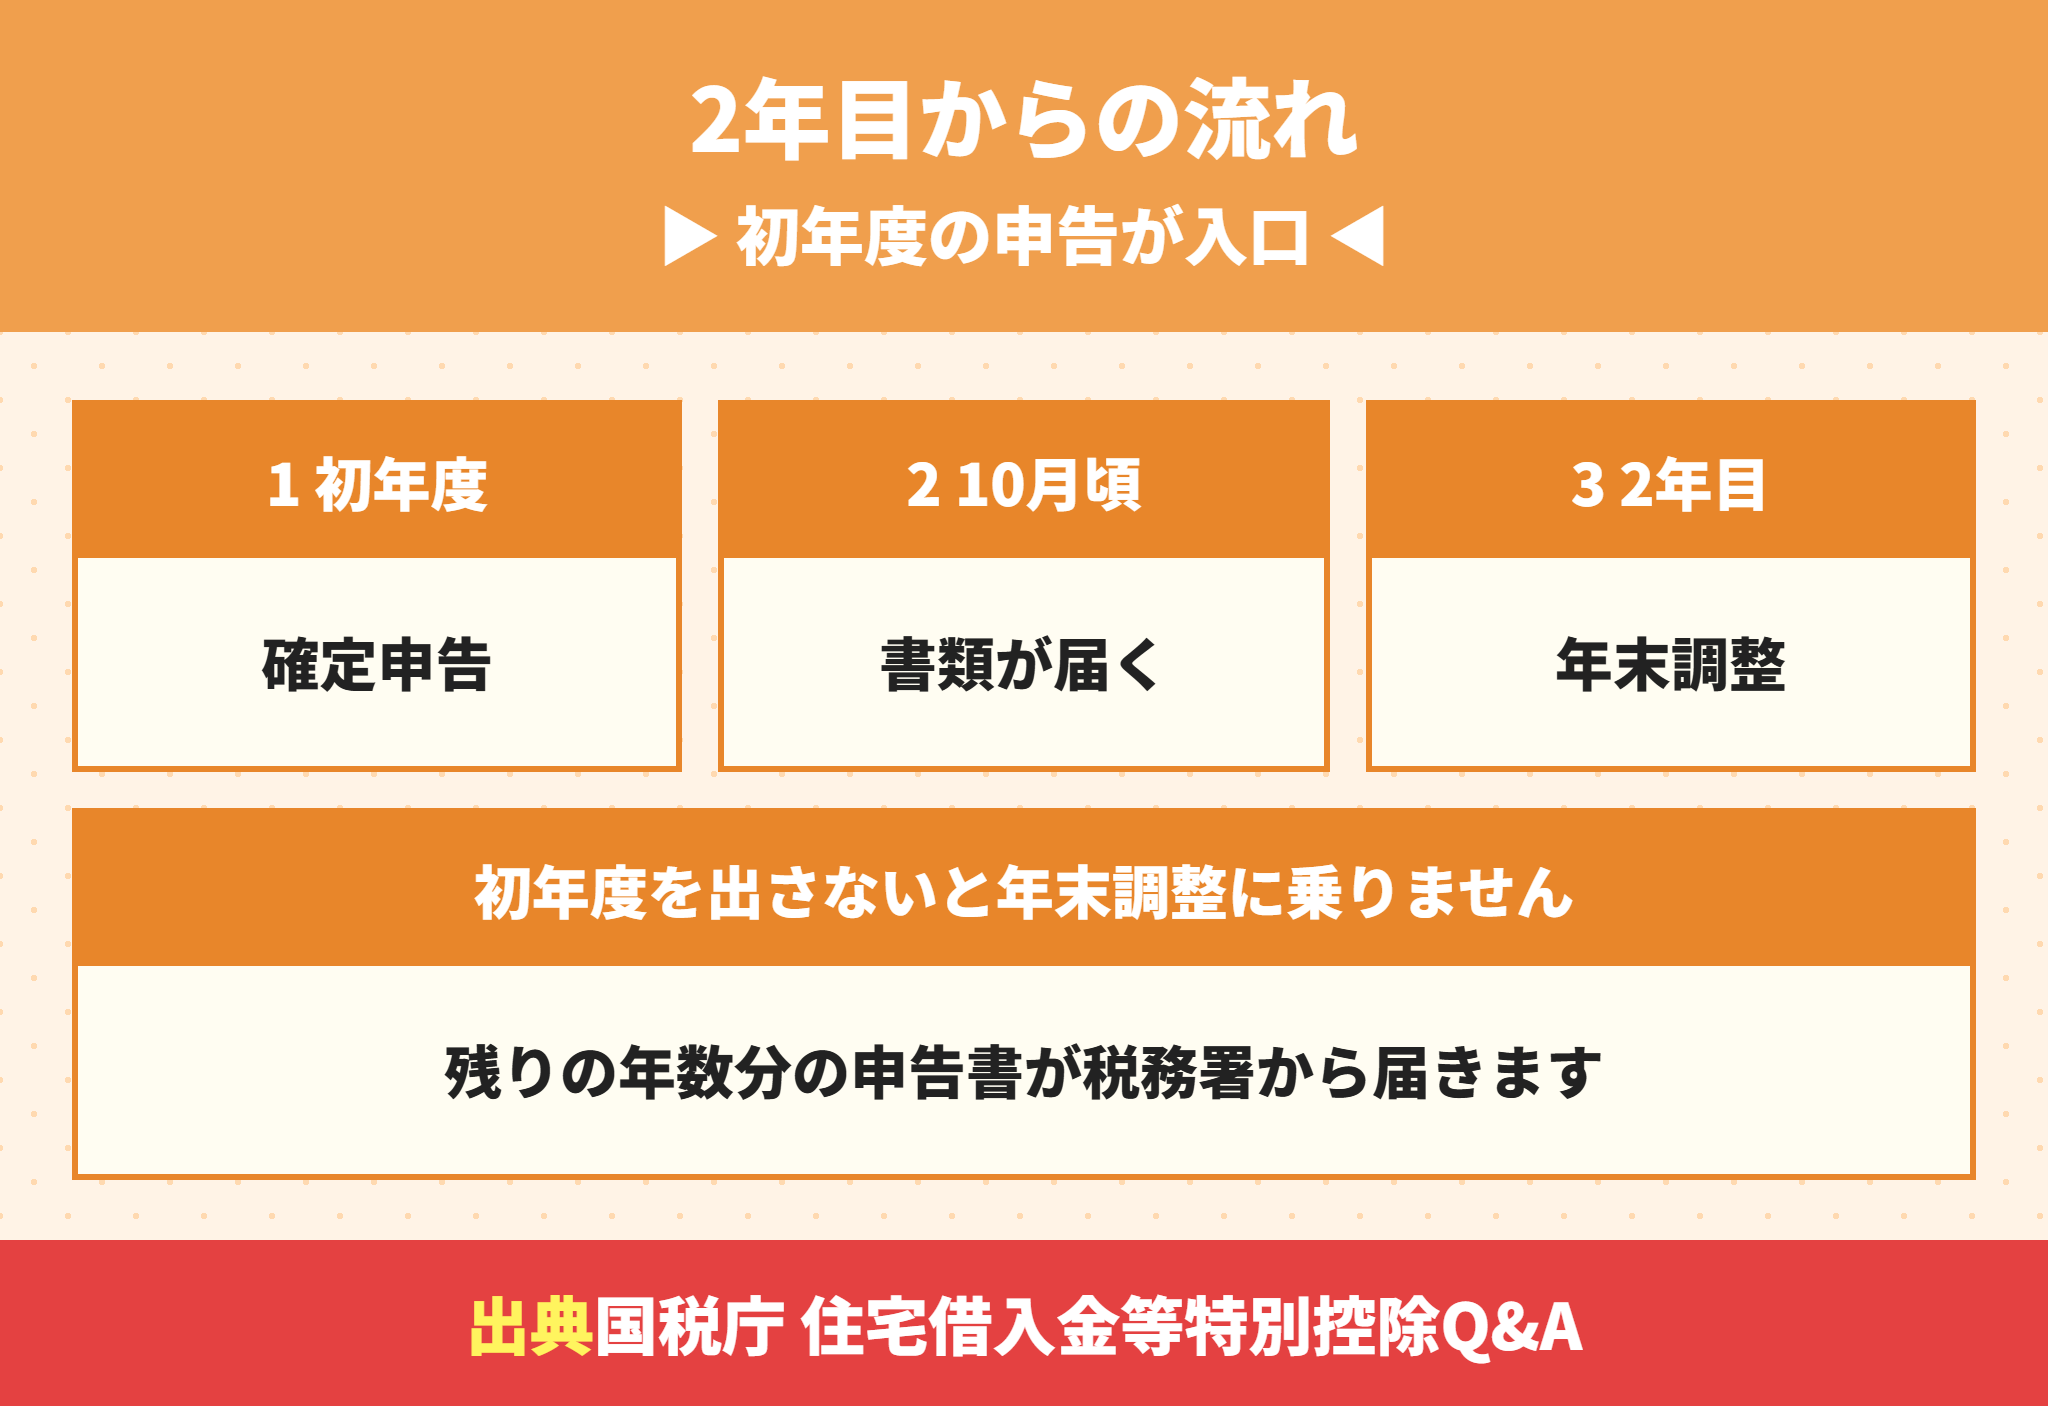
住宅ローン控除は、2年目から会社の年末調整で受けられます。ただし、1年目の確定申告を出していないと、年末調整に乗せる書類が届かない仕組みです。
国税庁は、確定申告をした年の10月頃に、翌年以後の年分の申告書と証明書を税務署から送ると説明しています。
| 時期 | すること |
|---|---|
| 1年目の翌年 | 確定申告(還付申告)で住宅ローン控除を受ける |
| 申告した年の10月頃 | 残りの年数分の申告書と証明書が税務署から届く |
| 2年目以降の年末 | 会社に申告書と年末残高等証明書を出して年末調整 |
住宅ローン控除の2年目に会社へ出す書類は2つ
2年目以降は、税務署から届く「給与所得者の住宅借入金等特別控除申告書」と、金融機関の年末残高等証明書の2つを会社に出します。
金融機関が調書方式に対応していれば、年末残高等証明書は要りません。2年目の書類の書き方は住宅ローン控除の年末調整|2年目の必要書類・書き方と届かない時の対処法で詳しく説明しています。
年末調整で住宅ローン控除を出し忘れたら確定申告で取り戻す
2年目以降に会社へ書類を出し忘れた年も、確定申告(還付申告)で5年以内なら取り戻せる点は同じです。
年末残高等証明書が間に合わなかったときは、翌年1月31日までに会社へ出せば、年末調整を計算し直してもらえることもあります。
2年目以降に住宅ローン控除の確定申告忘れに気づいたときの順番
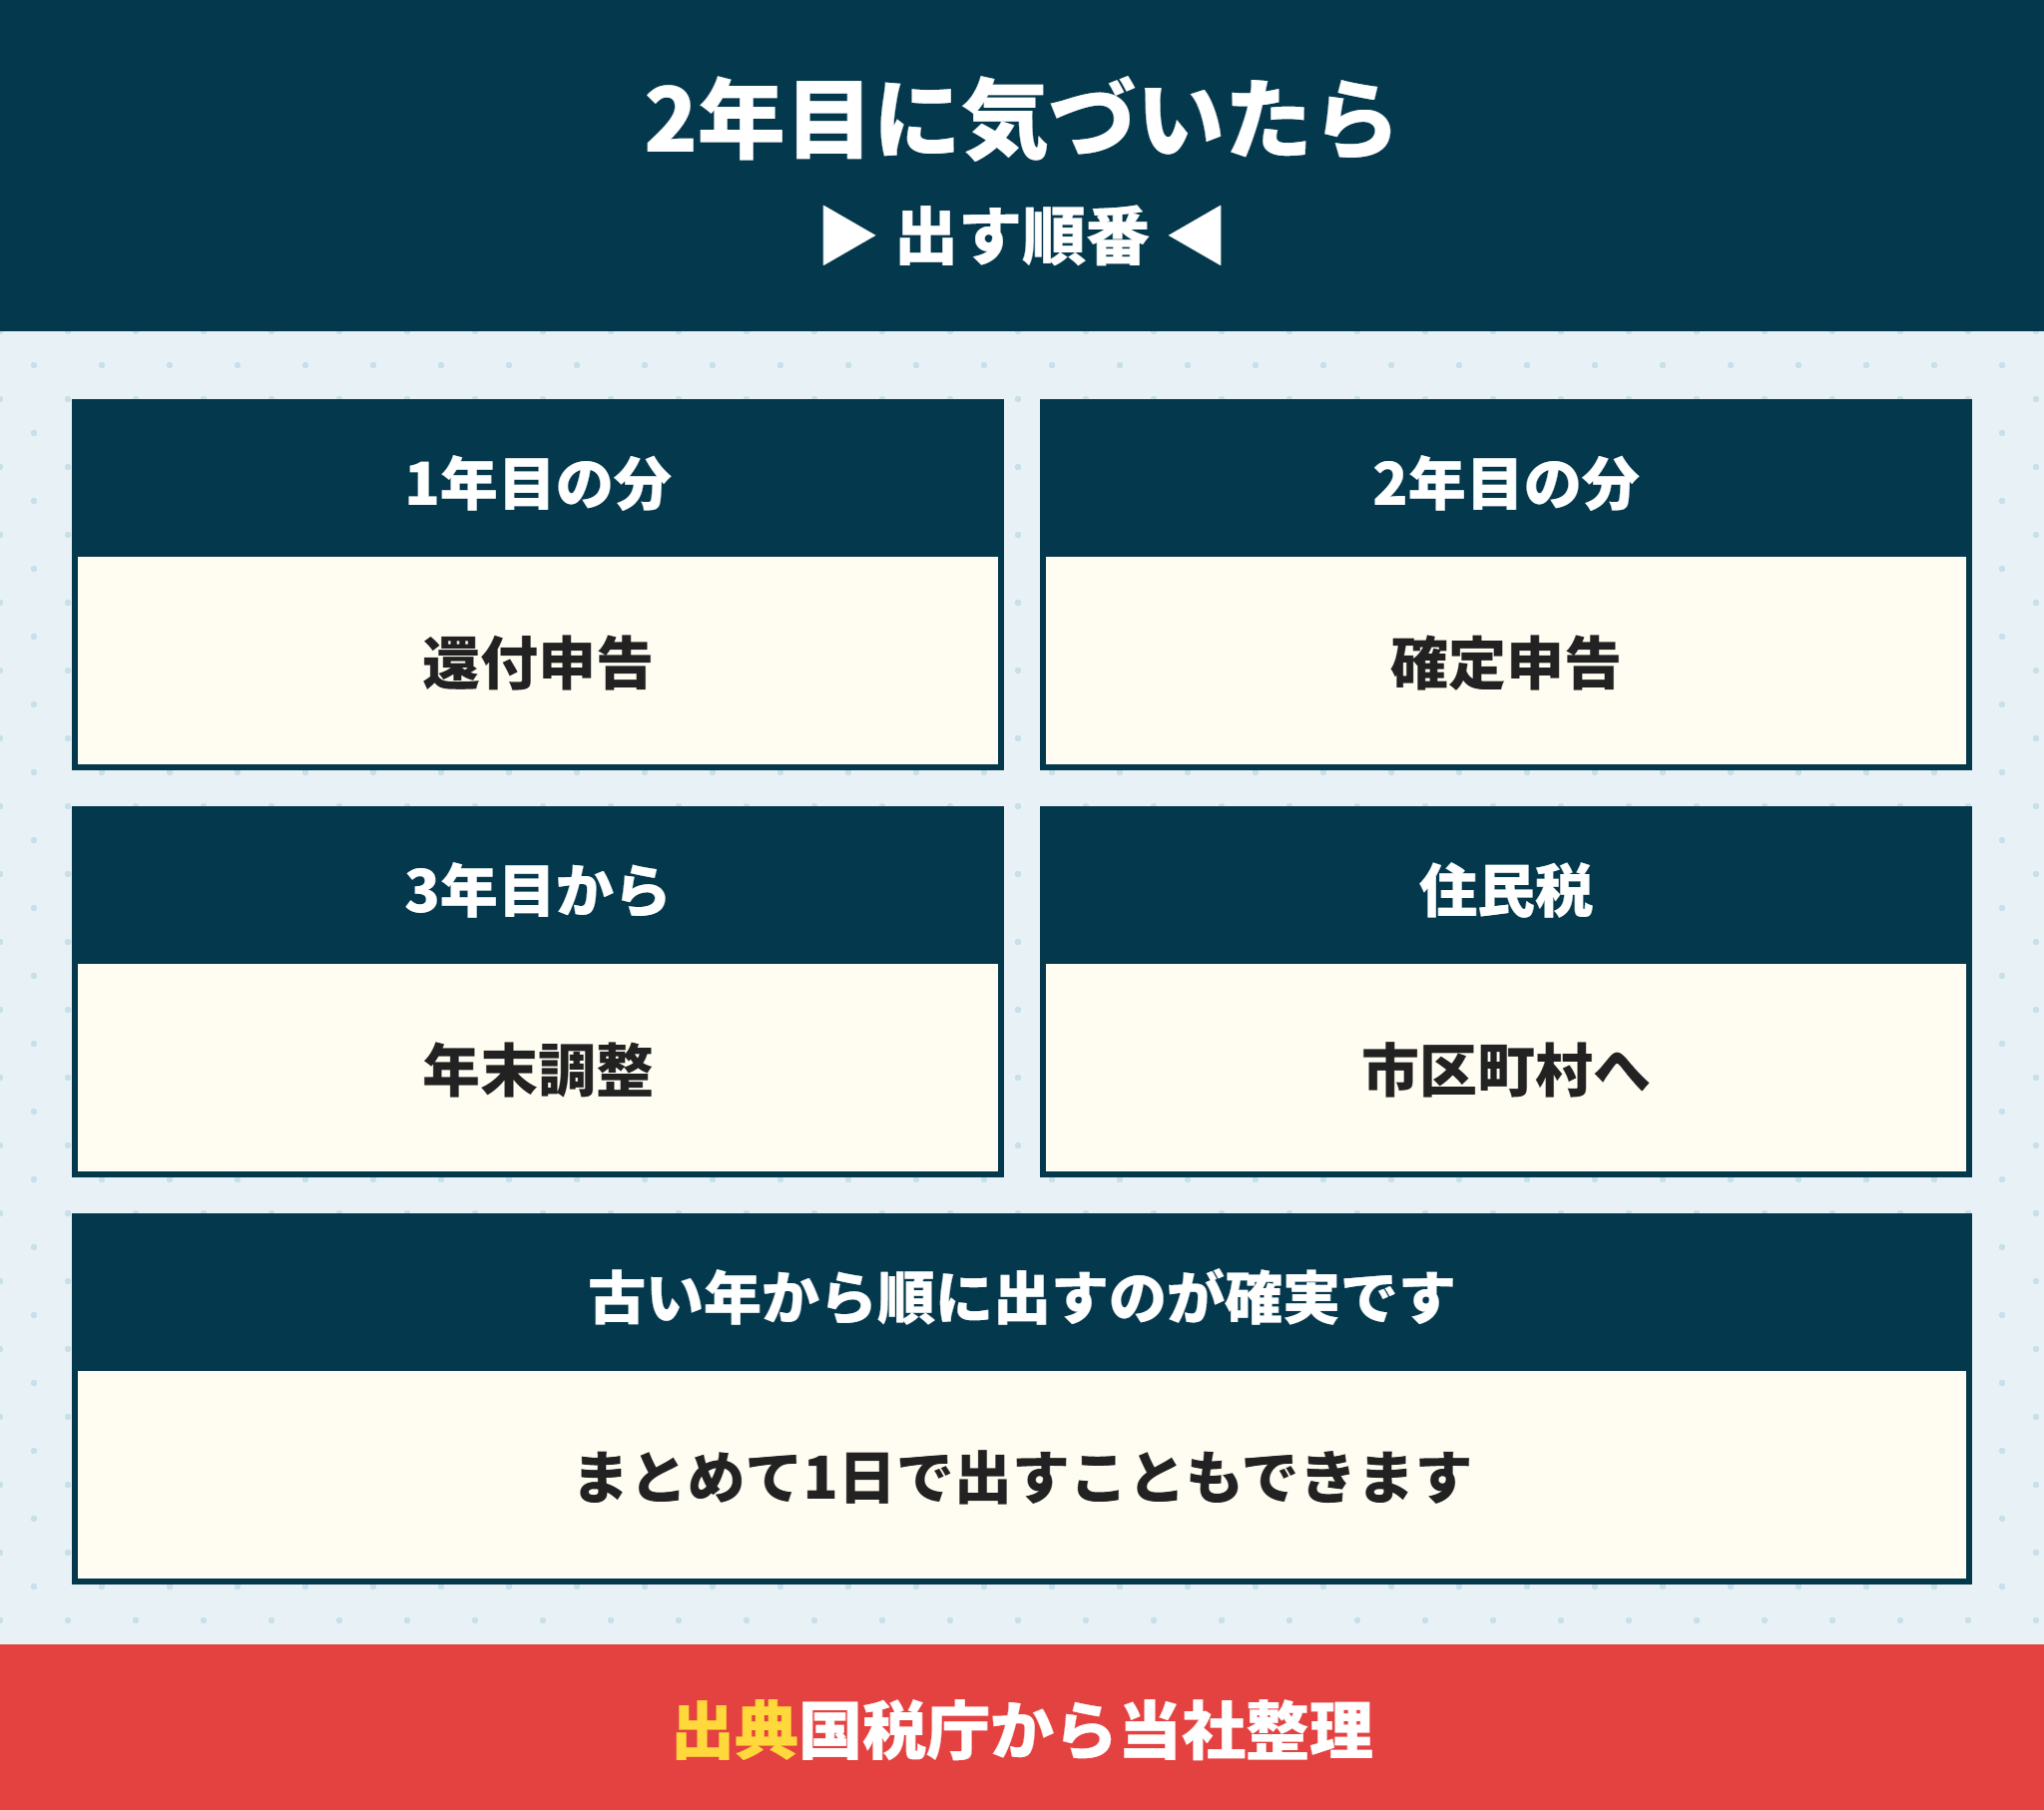
2年目以降に気づいた人は、いちばん古い年の分から順に出すのが確実です。締め切りがいちばん近いのが1年目の分だからです。
2年目以降に気づいたときの注意
1年目の分の締め切りは居住年の5年後の12月31日
1年目を出すまで税務署から年末調整用の書類は届かない
年分ごとに、その年の様式で作る
| 順番 | 出すもの | 出し方 |
|---|---|---|
| 1 | 1年目の分 | 還付申告(初年度の書類一式を付ける) |
| 2 | 2年目以降で年末調整を受けていない年の分 | 還付申告 |
| 3 | 書類が届いた後の年の分 | 会社の年末調整 |
同じ日に、複数の年の分をまとめて出すこともできます。それぞれ、その年の分の申告書と計算明細書を使うのが決まりです。
住宅ローン控除の確定申告は1年目の書類一式が最初に要る
1年目の分には、計算明細書・年末残高等証明書・登記事項証明書・売買契約書の写しなどを付けます。
2年目以降の分も確定申告で出す場合は、その年の計算明細書と年末残高等証明書を付けます。書類の全体は住宅ローン控除の確定申告必要書類と年末調整書き方|初年度1年目と2年目とe-Taxにまとめています。
仕事が忙しくて税務署に行く時間がありません。
ラクチン君e-Taxなら家から出せます。マイナンバーカードとスマホがあれば、税務署に行かずに済みます。入力の手順はe-Taxの記事で説明しています。
住宅ローン控除の確定申告に要る書類をなくしたときの取り直し方
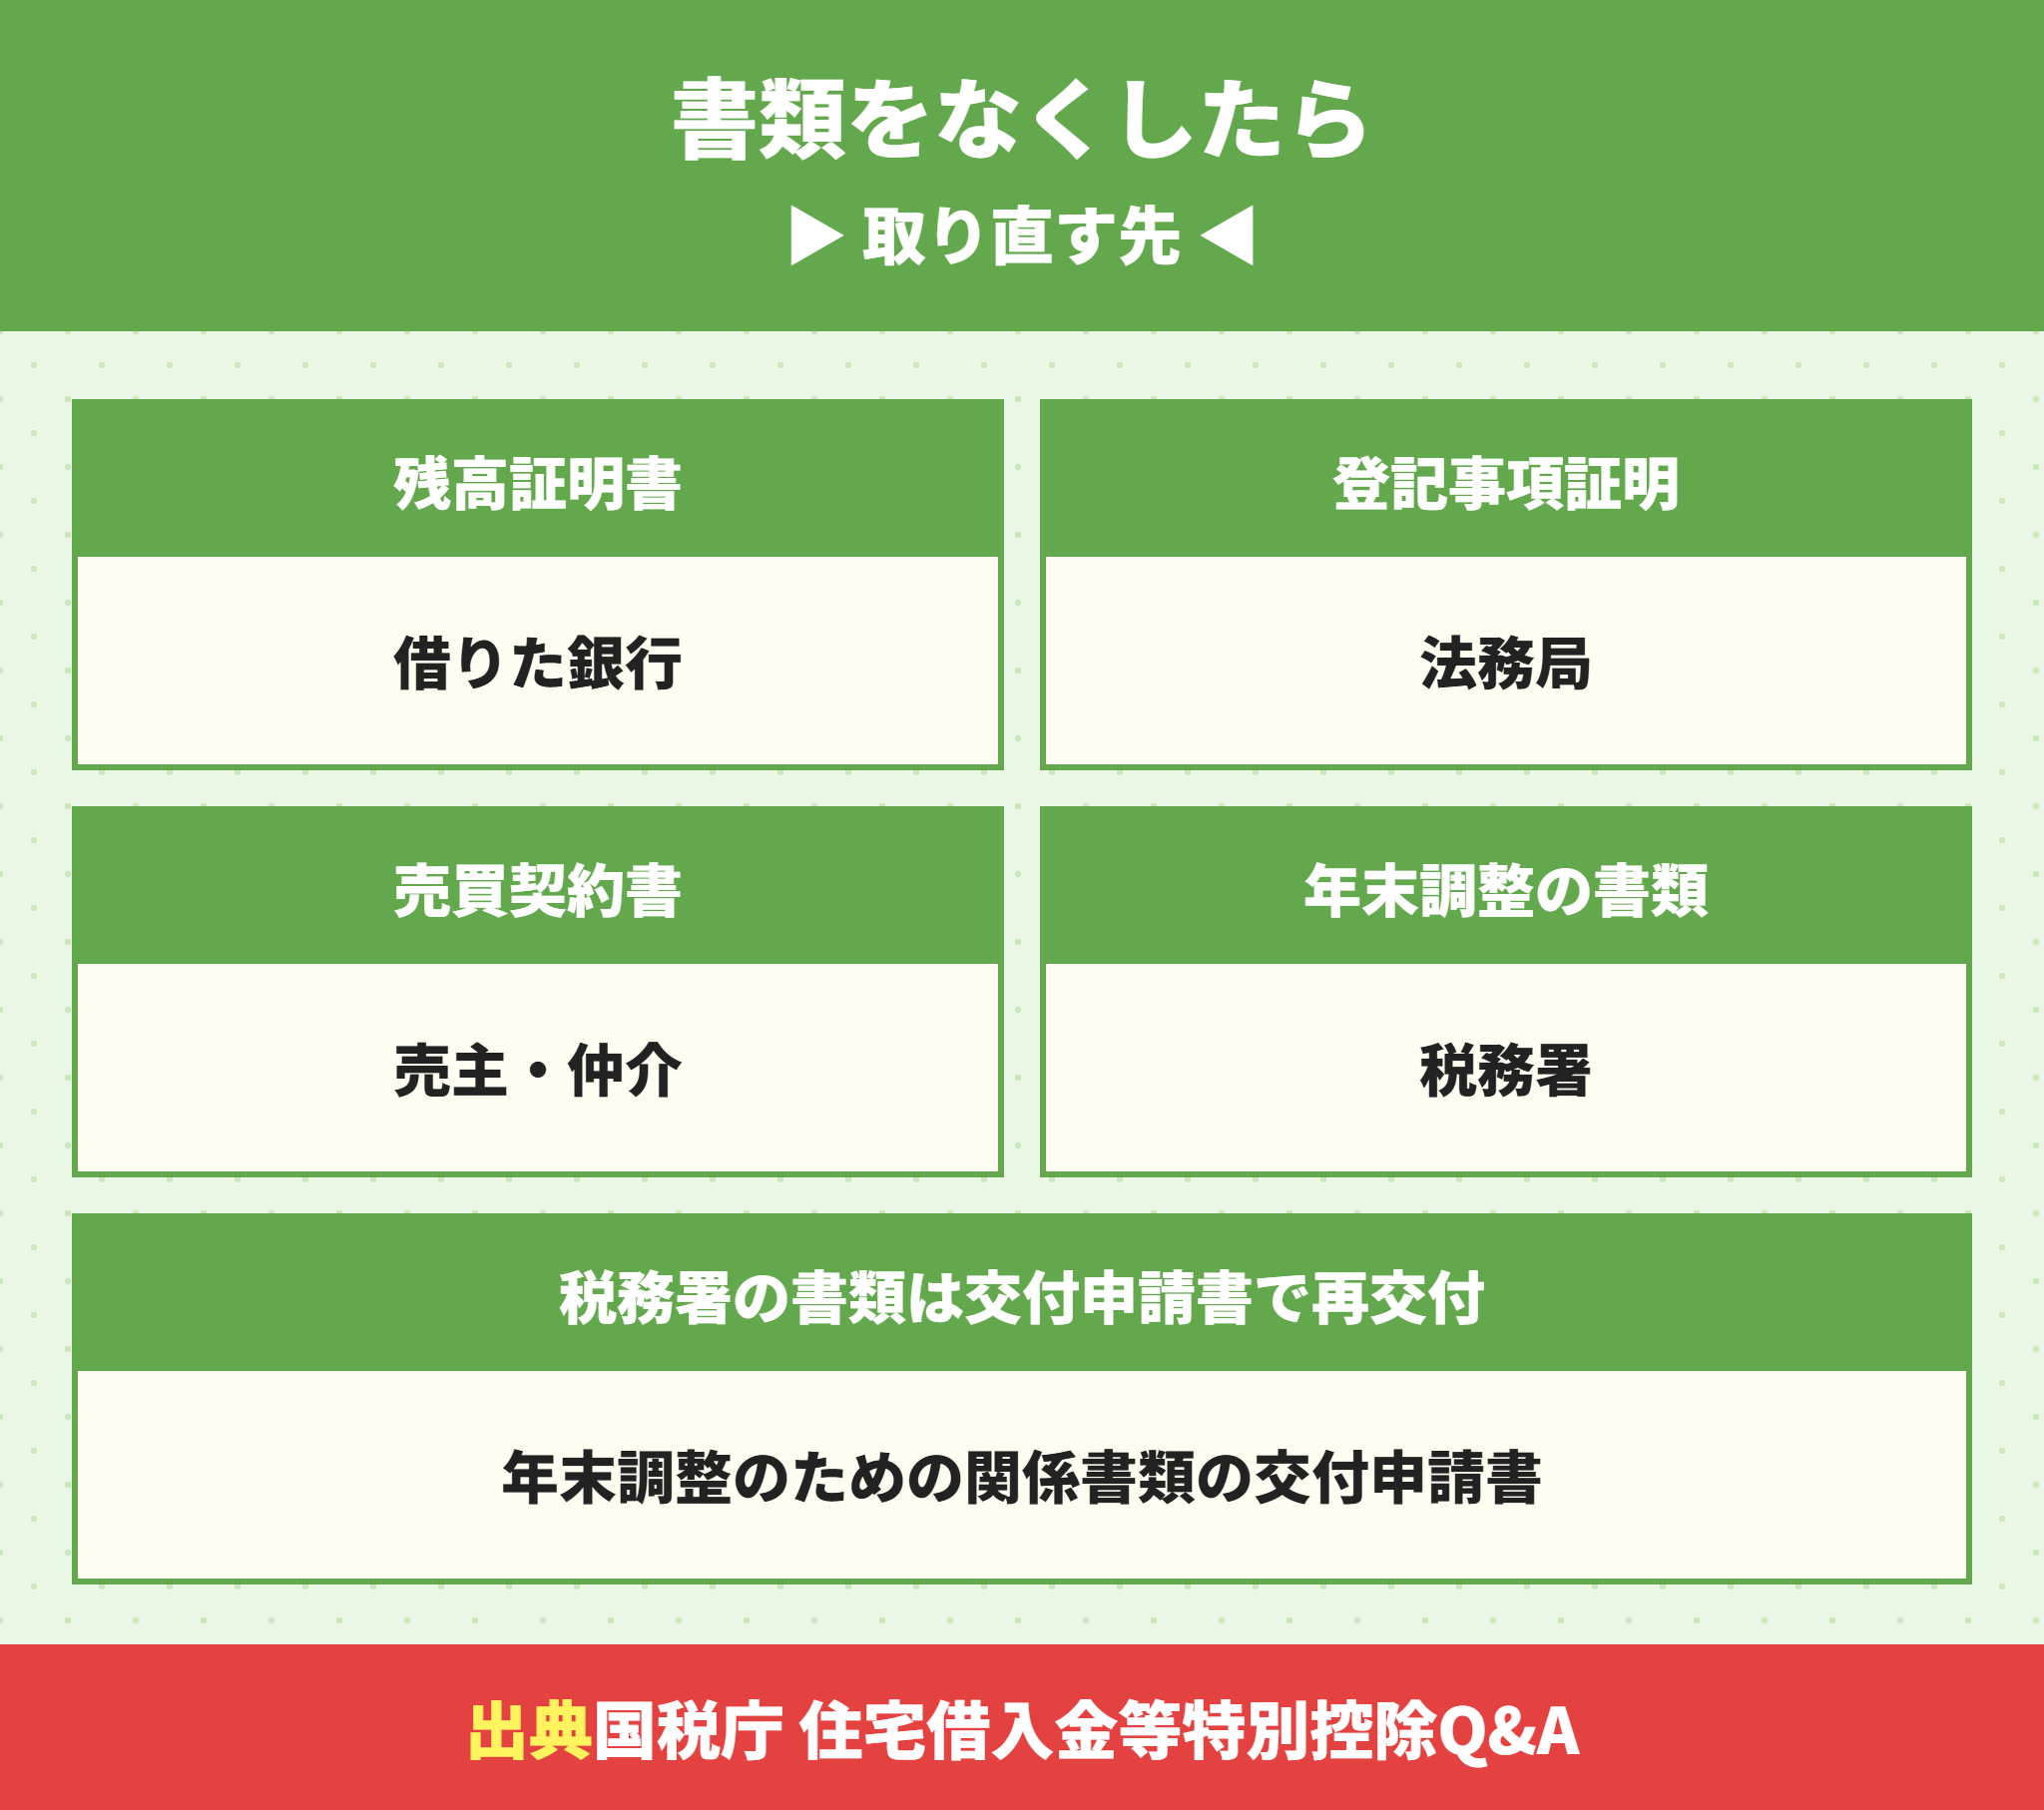
何年もたってから申告すると、書類を紛失していることがあります。4つの書類はどれも取り直す先があるので、慌てなくて大丈夫です。
| 書類 | 取り直す先 | ポイント |
|---|---|---|
| 年末残高等証明書 | 借りた金融機関 | 調書方式なら不要 |
| 登記事項証明書 | 法務局 | 不動産番号を書けば添付不要 |
| 売買契約書の写し | 手元の控え・売主・仲介会社 | 調書方式なら添付を省略できる |
| 年末調整用の申告書 | 税務署 | 紛失したら交付申請書で再交付 |
住宅ローン控除の年末調整用の申告書は交付申請書で再交付できる
税務署から届いた申告書を紛失した場合は、「年末調整のための(特定増改築等)住宅借入金等特別控除関係書類の交付申請書」を出すと再交付されます。
代理人が窓口で申請するときは、委任状と代理人の本人確認書類が要ります。
住宅ローン控除の登記事項証明書は不動産番号で省略できる
計算明細書に13桁の不動産番号を書けば、登記事項証明書の添付が要らない扱いです。番号は、登記の完了後に届く書類や法務局で確かめられます。
2026年に入居した省エネ基準適合住宅は、建築士の証明書の代わりに検査済証の写しでも証明できるようになりました。区分の確かめ方は省エネ基準適合住宅とZEH水準省エネ住宅の違いは?どこに書いてあるかと確認方法で説明しています。
住宅ローン控除の書類を探す順番
引渡しのときに受け取った書類のファイル
金融機関のマイページ(残高や証明書の再発行)
税務署・法務局への交付の申請
住宅ローン控除の還付申告はe-Tax・郵送・窓口の3つで出せる
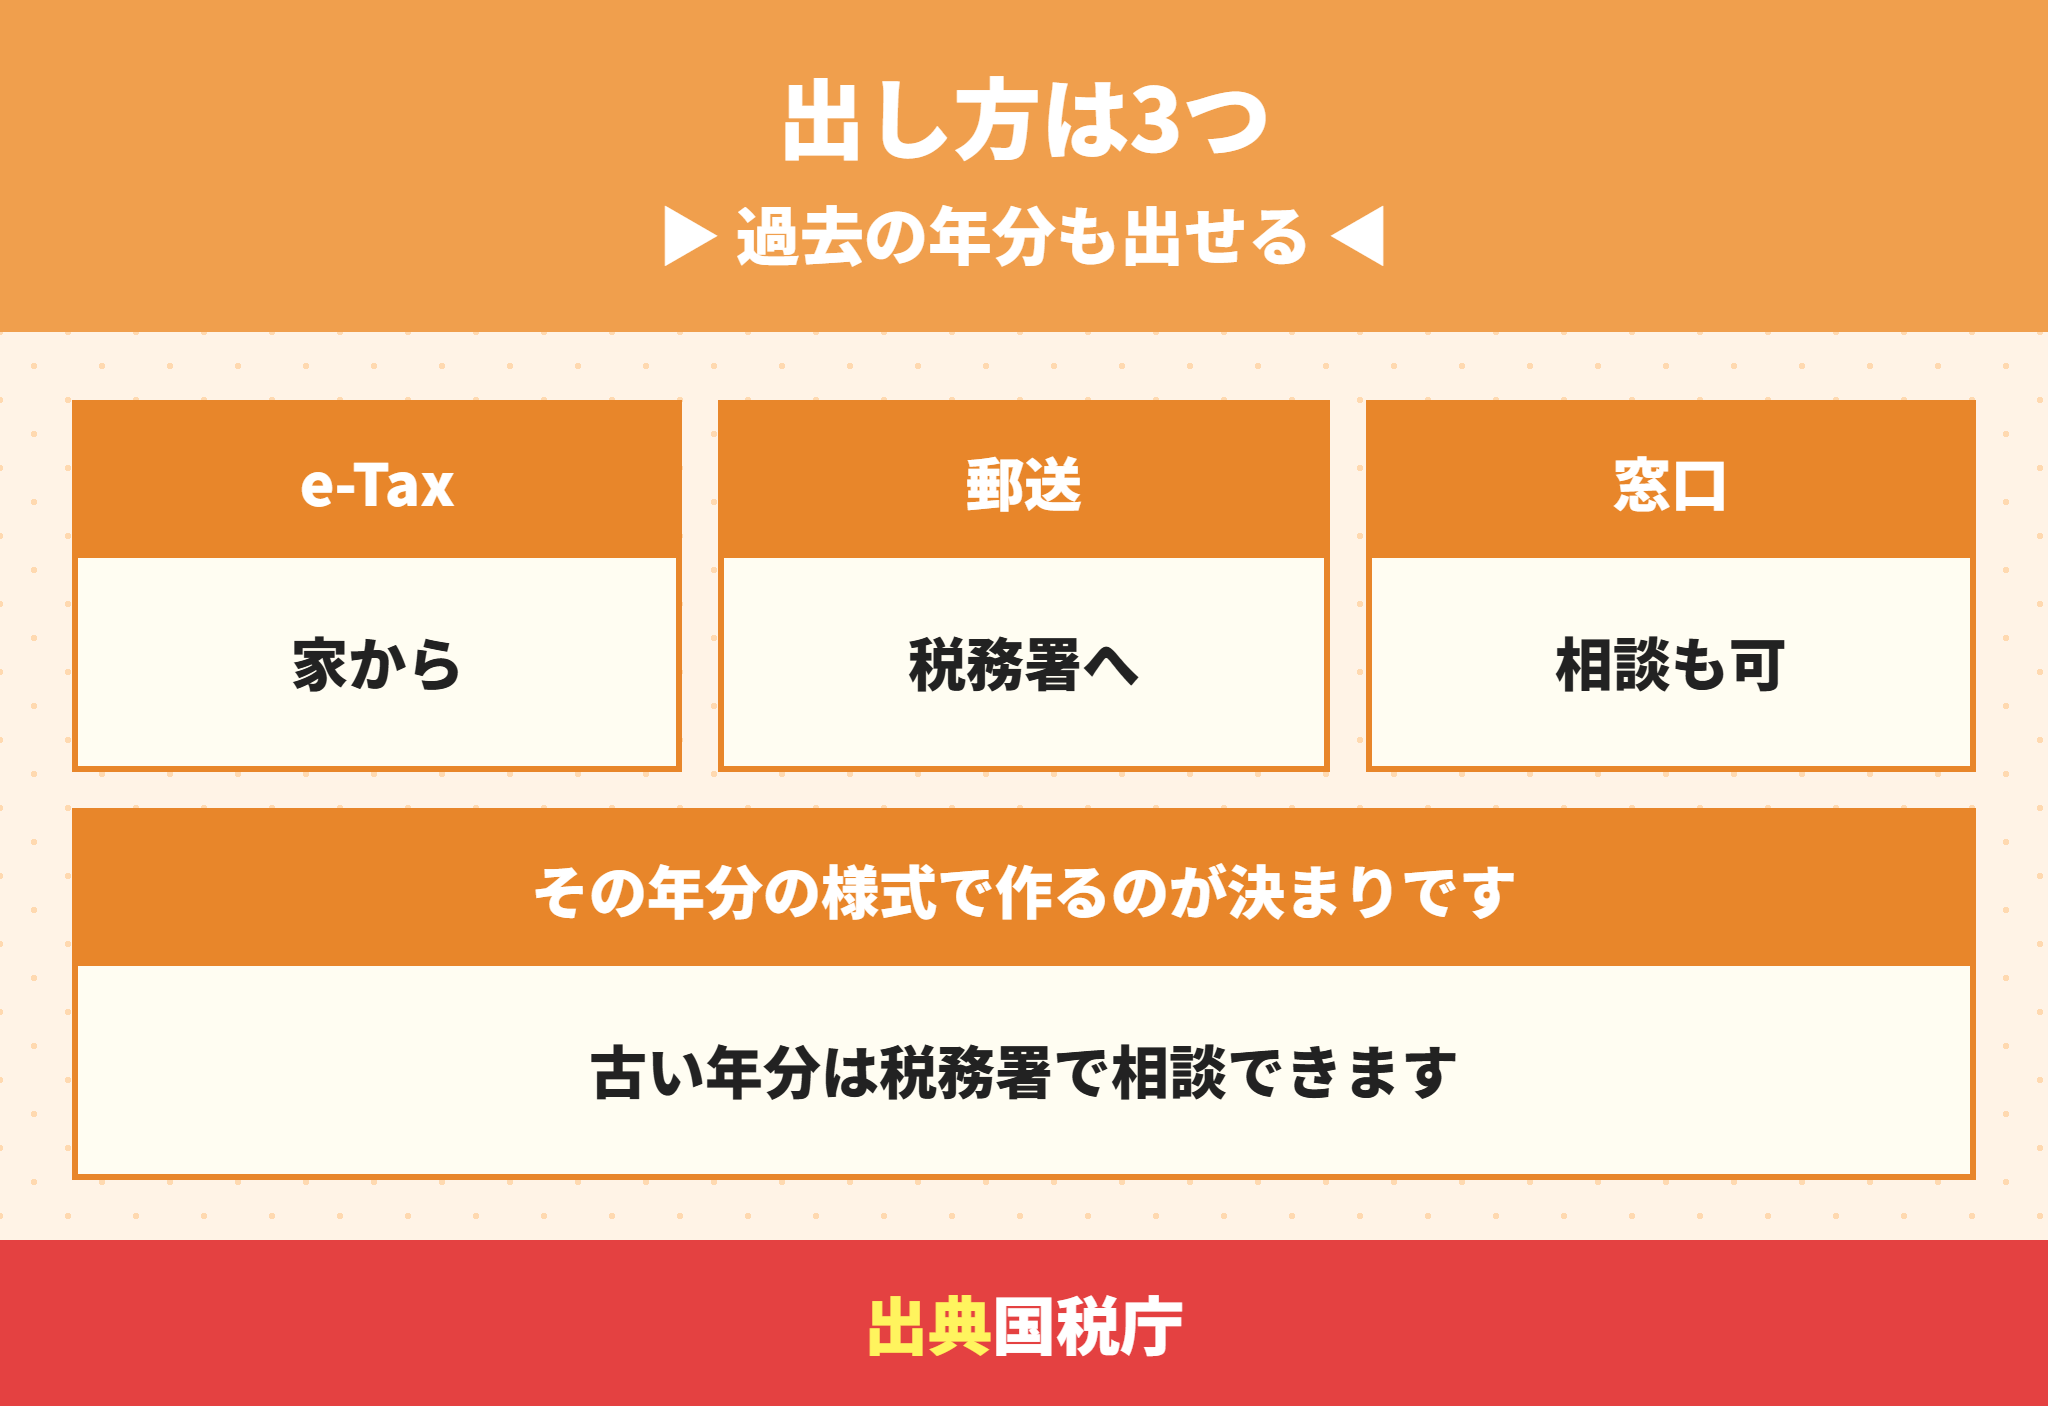
住宅ローン控除の還付申告の出し方は3つあります。
| 出し方 | 向いている人 |
|---|---|
| e-Tax | マイナンバーカードがあり、家から出したい人 |
| 郵送 | 書類を自分で作って送りたい人 |
| 税務署の窓口 | 古い年分の様式や書き方を相談したい人 |
古い年分は、その年分の申告書と計算明細書の様式で作るのが決まりです。手元で作れない年分は、税務署で相談すると確実です。
e-Taxの入力の手順は住宅ローン控除の確定申告をe-Taxでする方法|必要書類・入力手順と調書方式で説明しています。
住宅ローン控除の還付は申告から1か月〜1か月半ほどが目安
還付金は、申告書に書いた口座に振り込まれます。e-Taxで出すと処理が早い傾向がありますが、時期は申告の内容や時期によって変わります。
還付される金額の計算は住宅ローン控除はいくら戻る?住宅ローン減税シミュレーションの計算と還付金の時期で説明しています。
住宅ローン控除の確定申告を忘れないための3つの準備
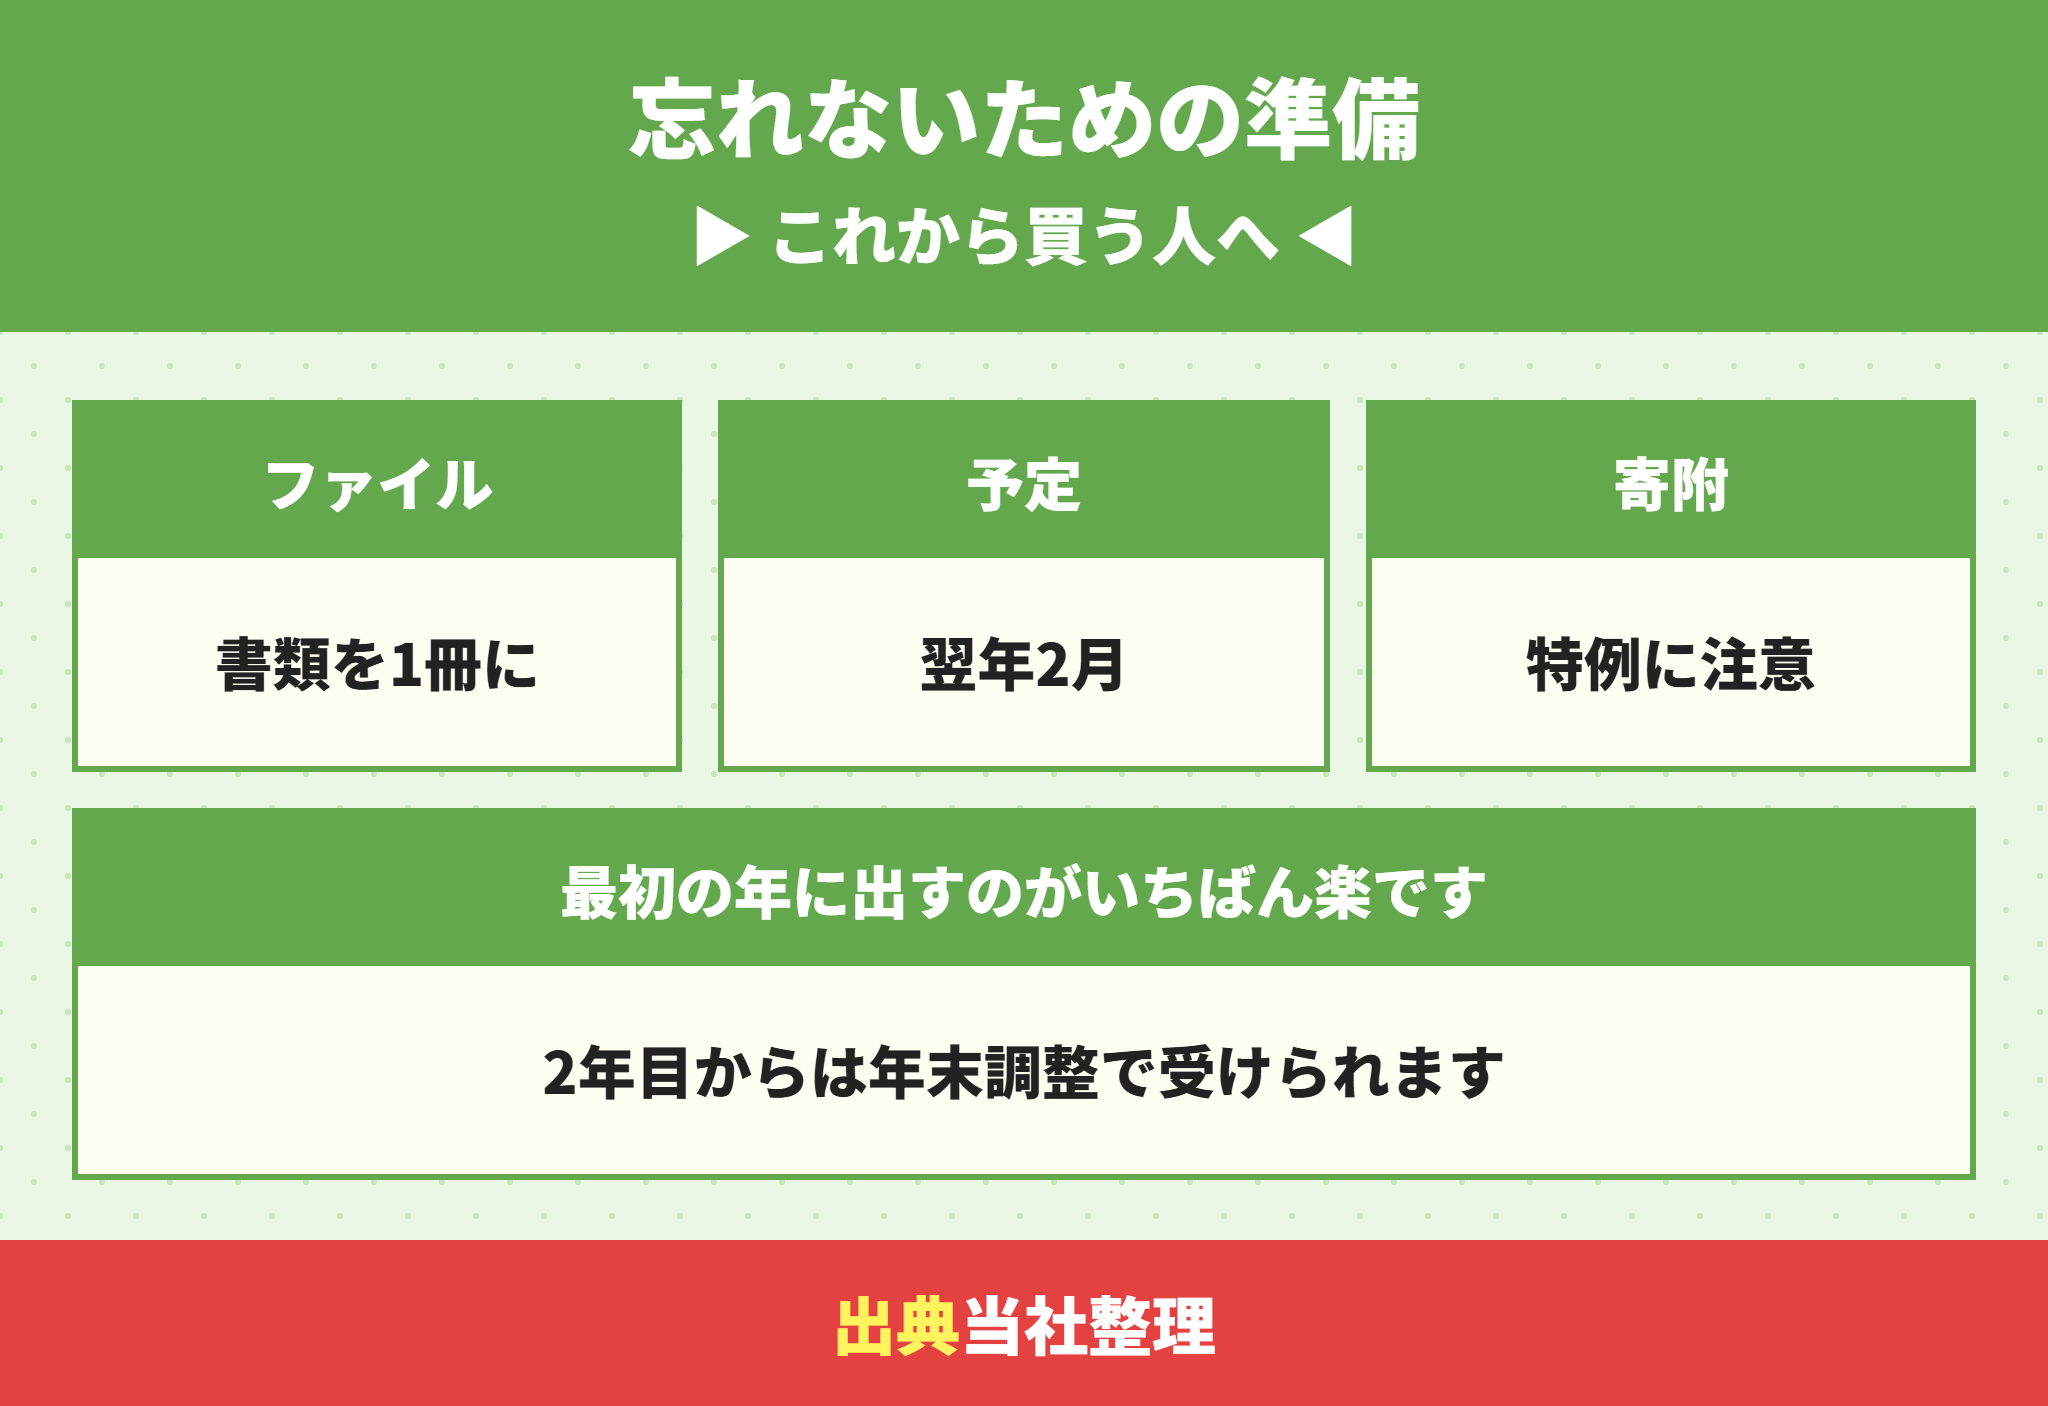
取り戻せるとはいえ、最初の年に出すのがいちばん楽です。これから建売を買う人は、次の3つを準備しておくと安心です。
引渡しの日に住宅ローン控除の書類を1つのファイルにまとめる
売買契約書・登記の書類・検査済証・金融機関の書類を、引渡しの日に1冊のファイルにまとめると、翌年の申告で探す手間がなくなります。登記の費用や書類は新築建売の登記費用はいくら?保存登記と表題登記と抵当権の登録免許税を試算で説明しています。
住宅ローン控除の申告をカレンダーに入れておく
住み始めた年の翌年の2月に、2月16日の週に「住宅ローン控除の確定申告」と予定を入れておくだけで、忘れることはほぼなくなります。
ふるさと納税のワンストップ特例は確定申告で無効になる
1年目に確定申告をすると、ふるさと納税のワンストップ特例は使えなくなります。寄附金控除も確定申告書に書く必要があります。詳しくはふるさと納税と住宅ローン控除の併用は損する?上限の計算とワンストップ特例の注意点で説明しています。
住宅ローン控除の確定申告を忘れたときのよくある質問
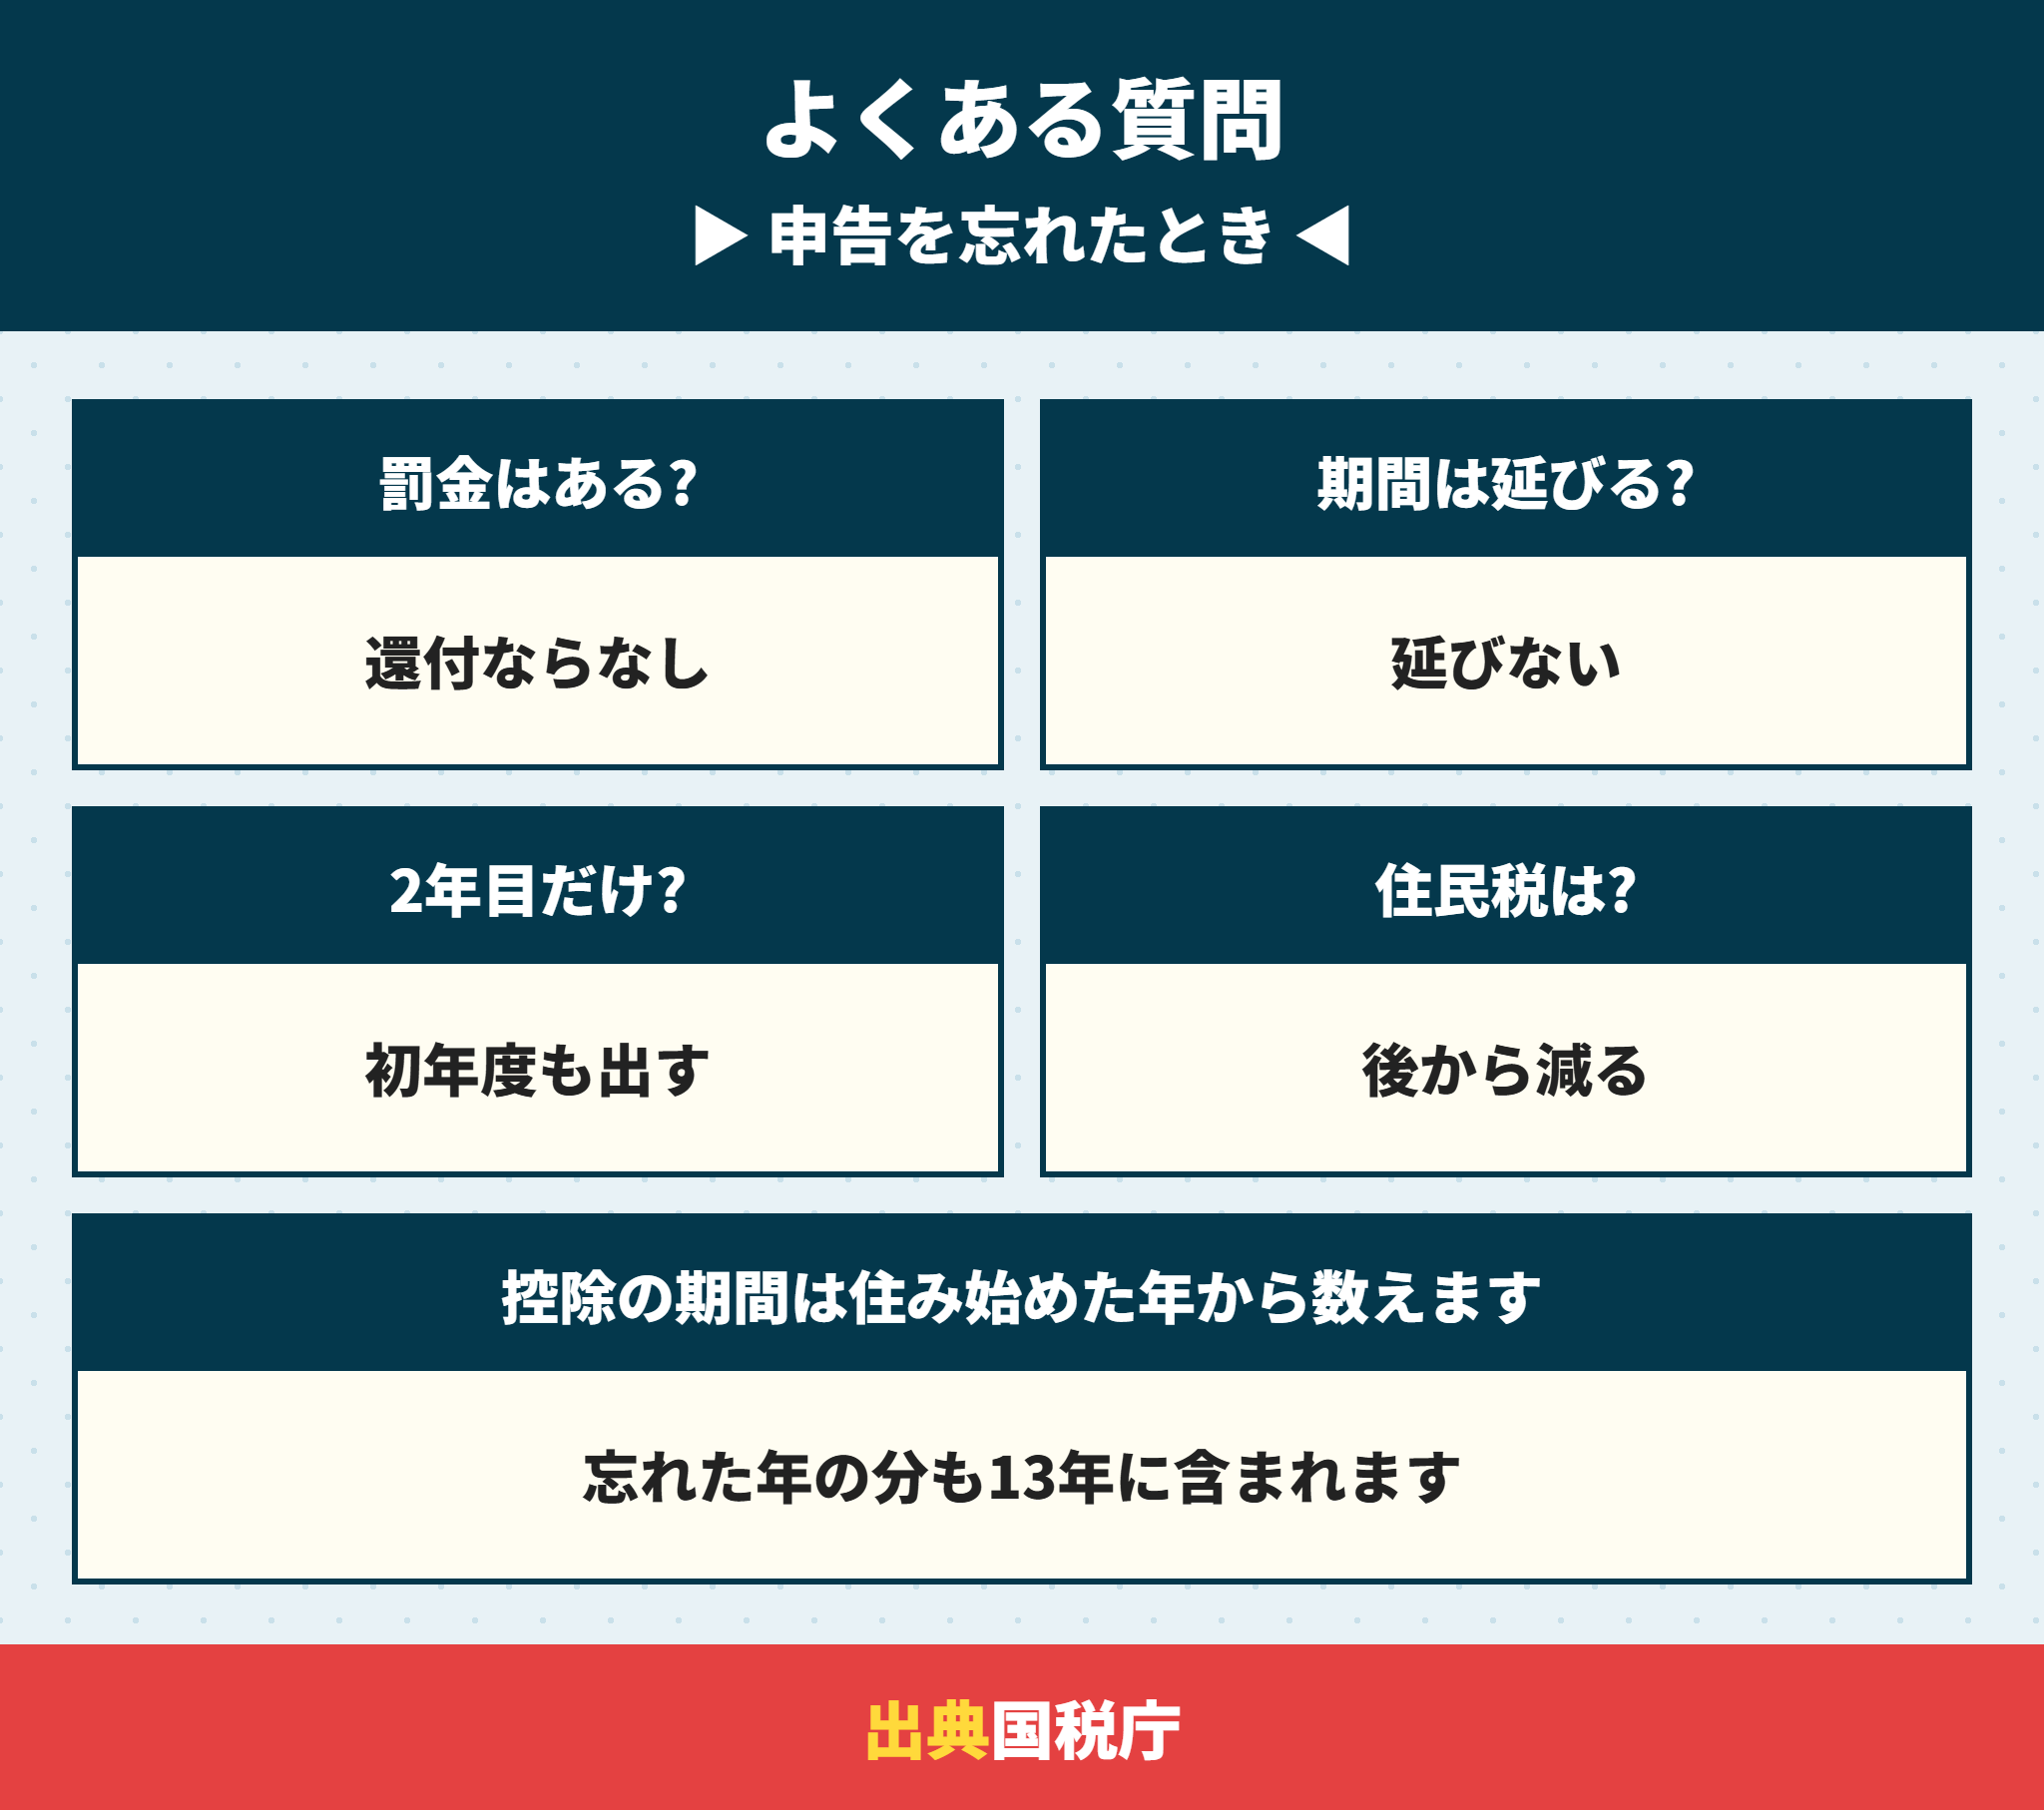
- 住宅ローン控除の確定申告を忘れると罰金はありますか。
-
税金が戻るだけの還付申告なら、遅れても延滞の税金はかかりません。期限の5年を過ぎると、その年の分を受けられなくなるだけです。
- 申告を忘れた年の分、住宅ローン控除の期間は延びますか。
-
延びません。期間は住み始めた年から数えます。
- 2年目から年末調整で受けることはできますか。
-
1年目の確定申告を出して、税務署から申告書が届いてからになります。1年目を出していない場合は、まず1年目の分を申告します。
- 住民税の分も取り戻せますか。
-
住民税の住宅ローン控除は市区町村への申告が不要で、税務署への申告をもとに計算されます。遅れて申告した場合の戻り方は、市区町村に確かめてください。
- 書類をなくしても申告できますか。
-
できます。年末残高等証明書は金融機関、登記事項証明書は法務局、年末調整用の申告書は税務署で取り直せます。
- 源泉徴収票は要りますか。
-
申告書を作るのに使いますが、申告書への添付は要りません。
住宅ローン控除の確定申告は気づいた日に古い年から出す
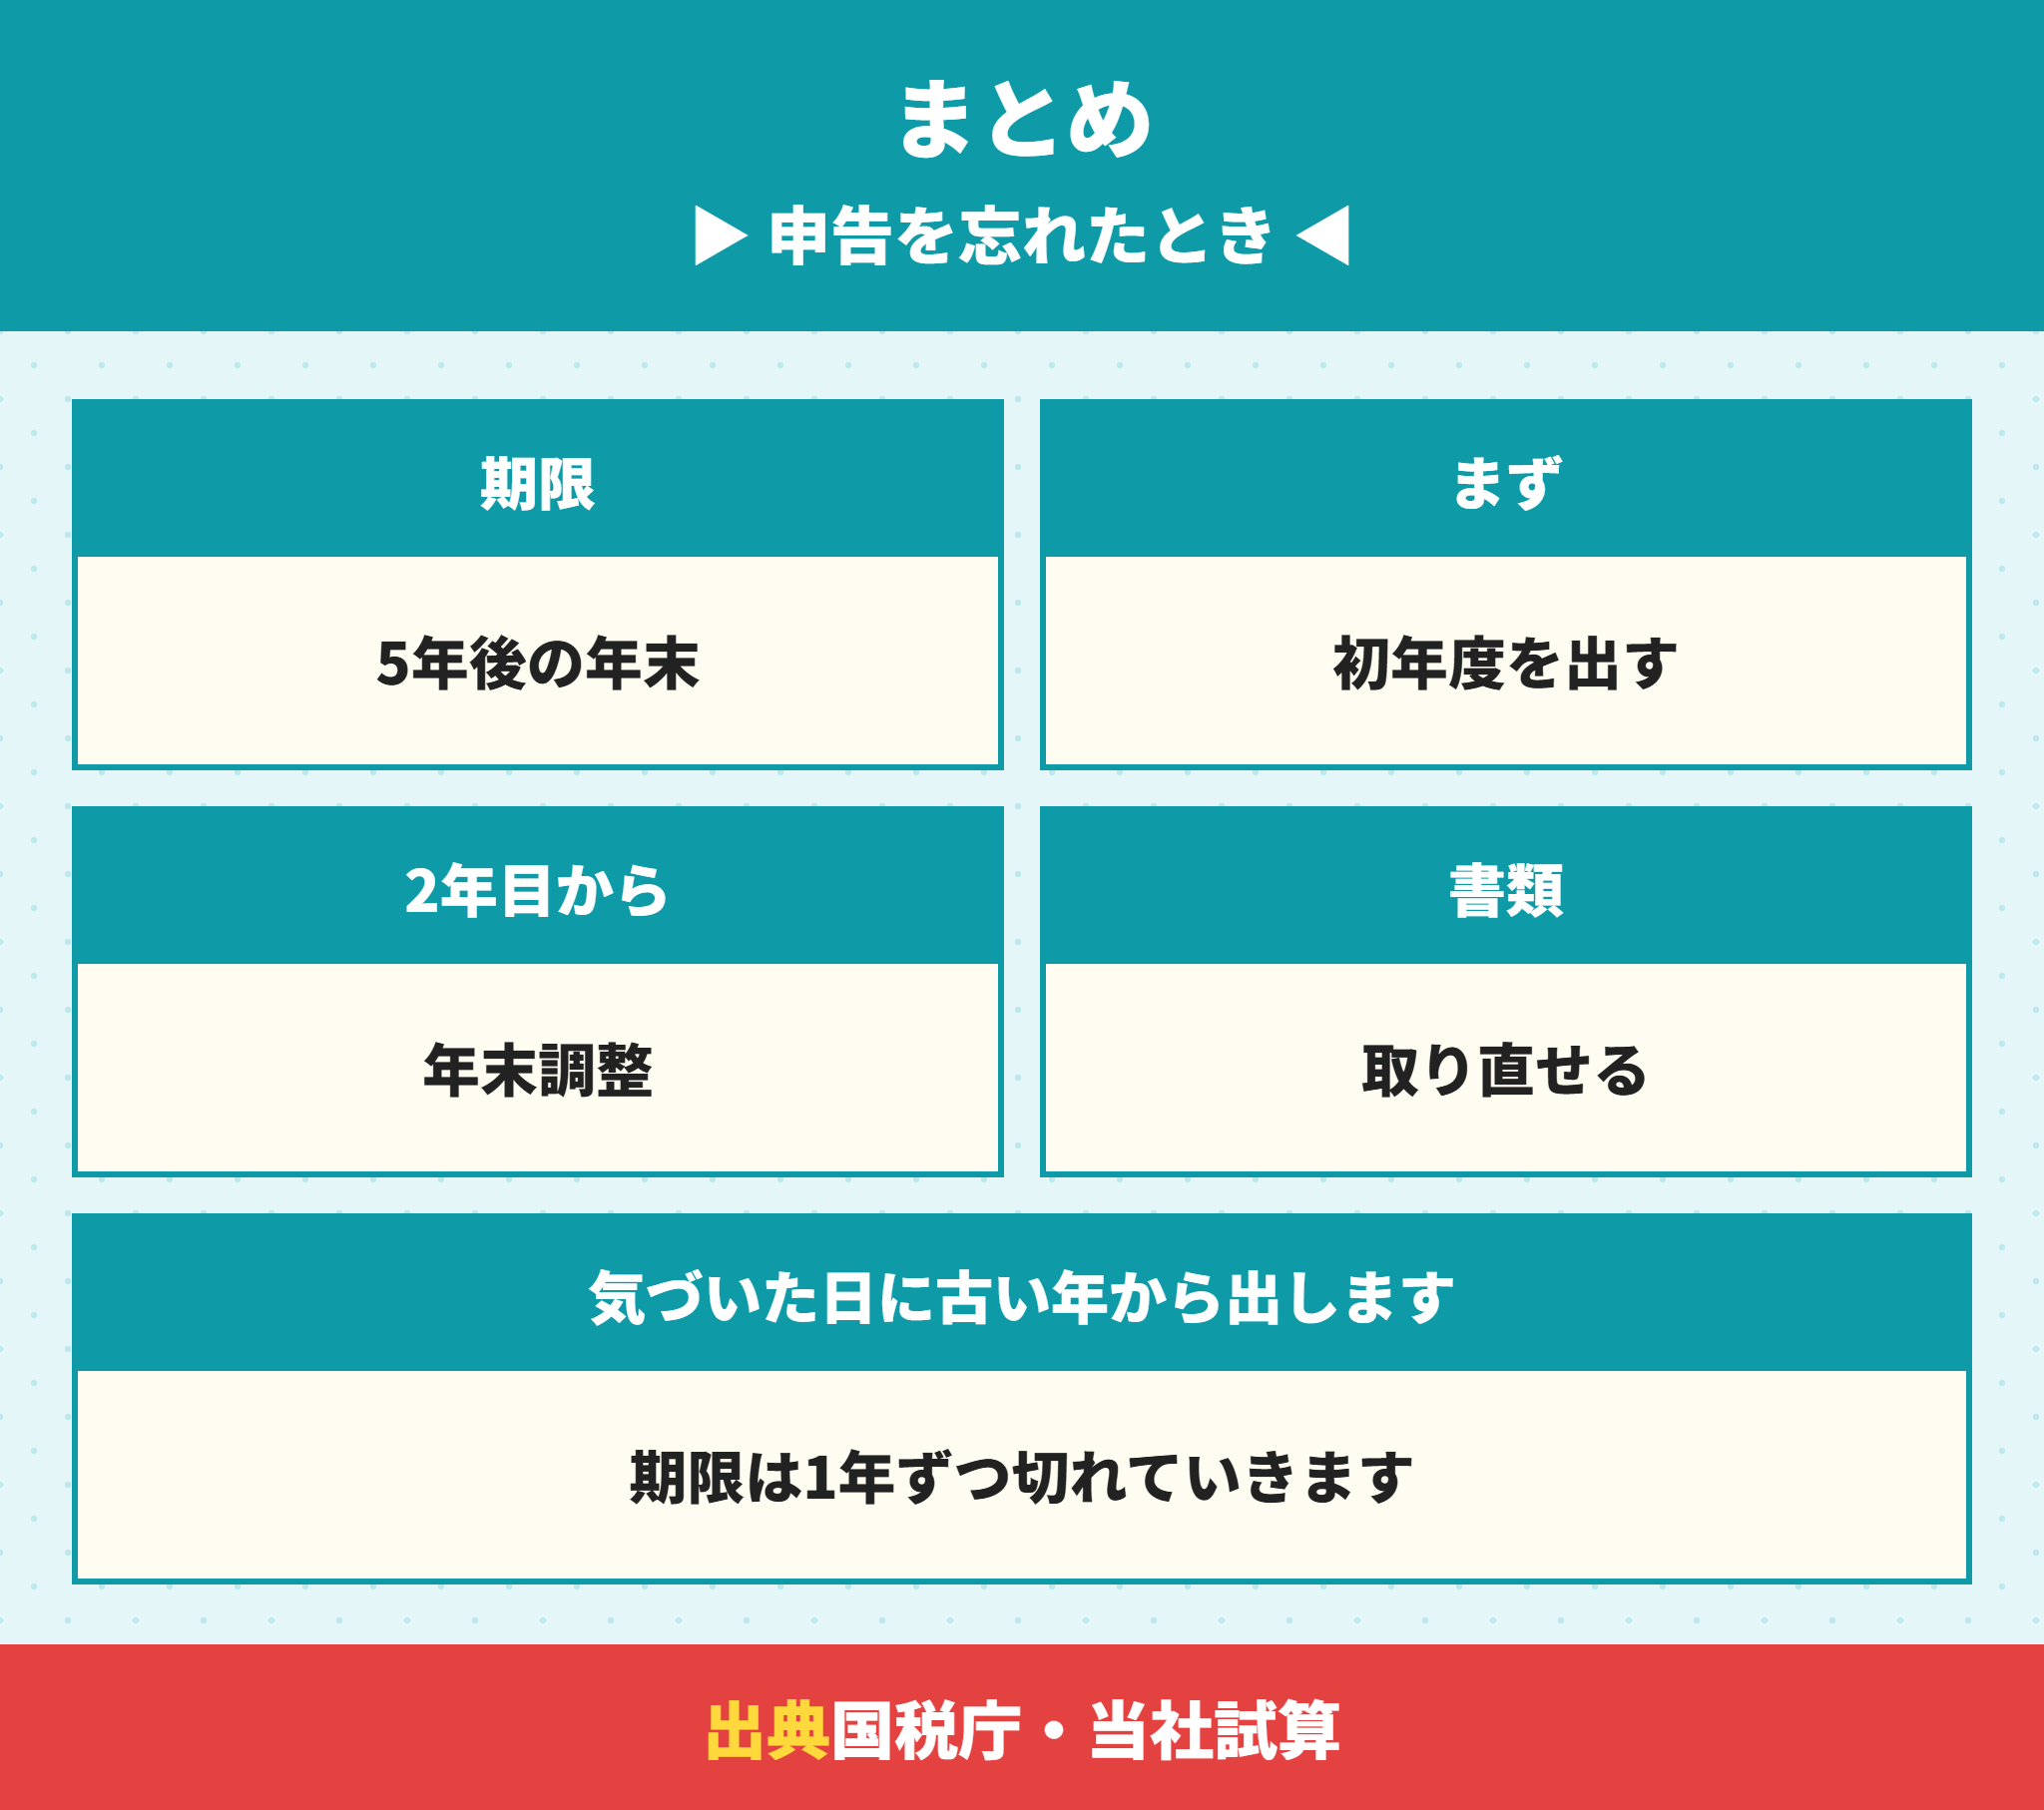
最後に、住宅ローン控除の確定申告を忘れたときのポイントをまとめます。
住宅ローン控除の確定申告は5年以内なら取り戻せる。期限は古い年から切れるので、気づいた日に1年目から出すのが確実です。
- 還付申告は翌年1月1日から5年間出せる(居住年の5年後の12月31日まで)
- 期限は年分ごとに1年ずつ切れる
- 期限を過ぎると1年分で約11万〜20万円が消える(当社試算)
- 1年目を出さないと2年目以降の年末調整に乗らない
- 書類はなくしても取り直せる
- 控除の期間は申告を忘れても延びない
個別の年分の扱いや住民税の戻り方は、税務署とお住まいの市区町村に確かめてください。
当社は新築の建売を仲介手数料0円でご案内しています。買主の側に立って、物件の良いところも気になるところもそのままお伝えします。ご希望があれば、引渡しのときに受け取る書類の確認もお手伝いします。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。








