




2026年に新築の建売を買う方に、先に知っておいてほしいことがあります。
省エネ基準適合住宅の住宅ローン控除の限度額が、2026年入居から年14万円に下がりました。
2025年入居までは21万円でした。1年で7万円、13年で最大91万円の差です。

去年買った人と、そんなに違うんですか。
区分が同じなら違います。建売の多くが省エネ基準適合住宅に当たるので、他人事ではありません。
避け方は2つあります。
1つはもう1段上の区分の物件を選ぶこと。ZEH水準なら24.5万円、認定住宅なら31.5万円です。
もう1つは特例対象個人に当てはまるかを確かめること。当てはまれば14万円が21万円に戻ります。
 ラクチン君
さらに重い話があります。省エネ基準に適合しない「その他の住宅」は、令和6年以降の入居だと控除期間が0年です。つまり控除を1円も受けられません。建売を買うとき、その物件がどの区分かを確かめないまま契約すると、数百万円の見込み違いになります。
この記事では国税庁が公表している数字だけを使います。2026年9月時点で確認した内容です。
買ったあとに毎年かかる税金は新築の固定資産税はいくら?建売の年14万円と4年目に上がる理由にまとめています。延床100平方メートルの建売で年14万円前後、4年目に減額が切れて年約36,000円増えます。
筆者は関西で買主側だけについて新築戸建てを扱う不動産会社です。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住宅ローン控除の2026年入居の限度額
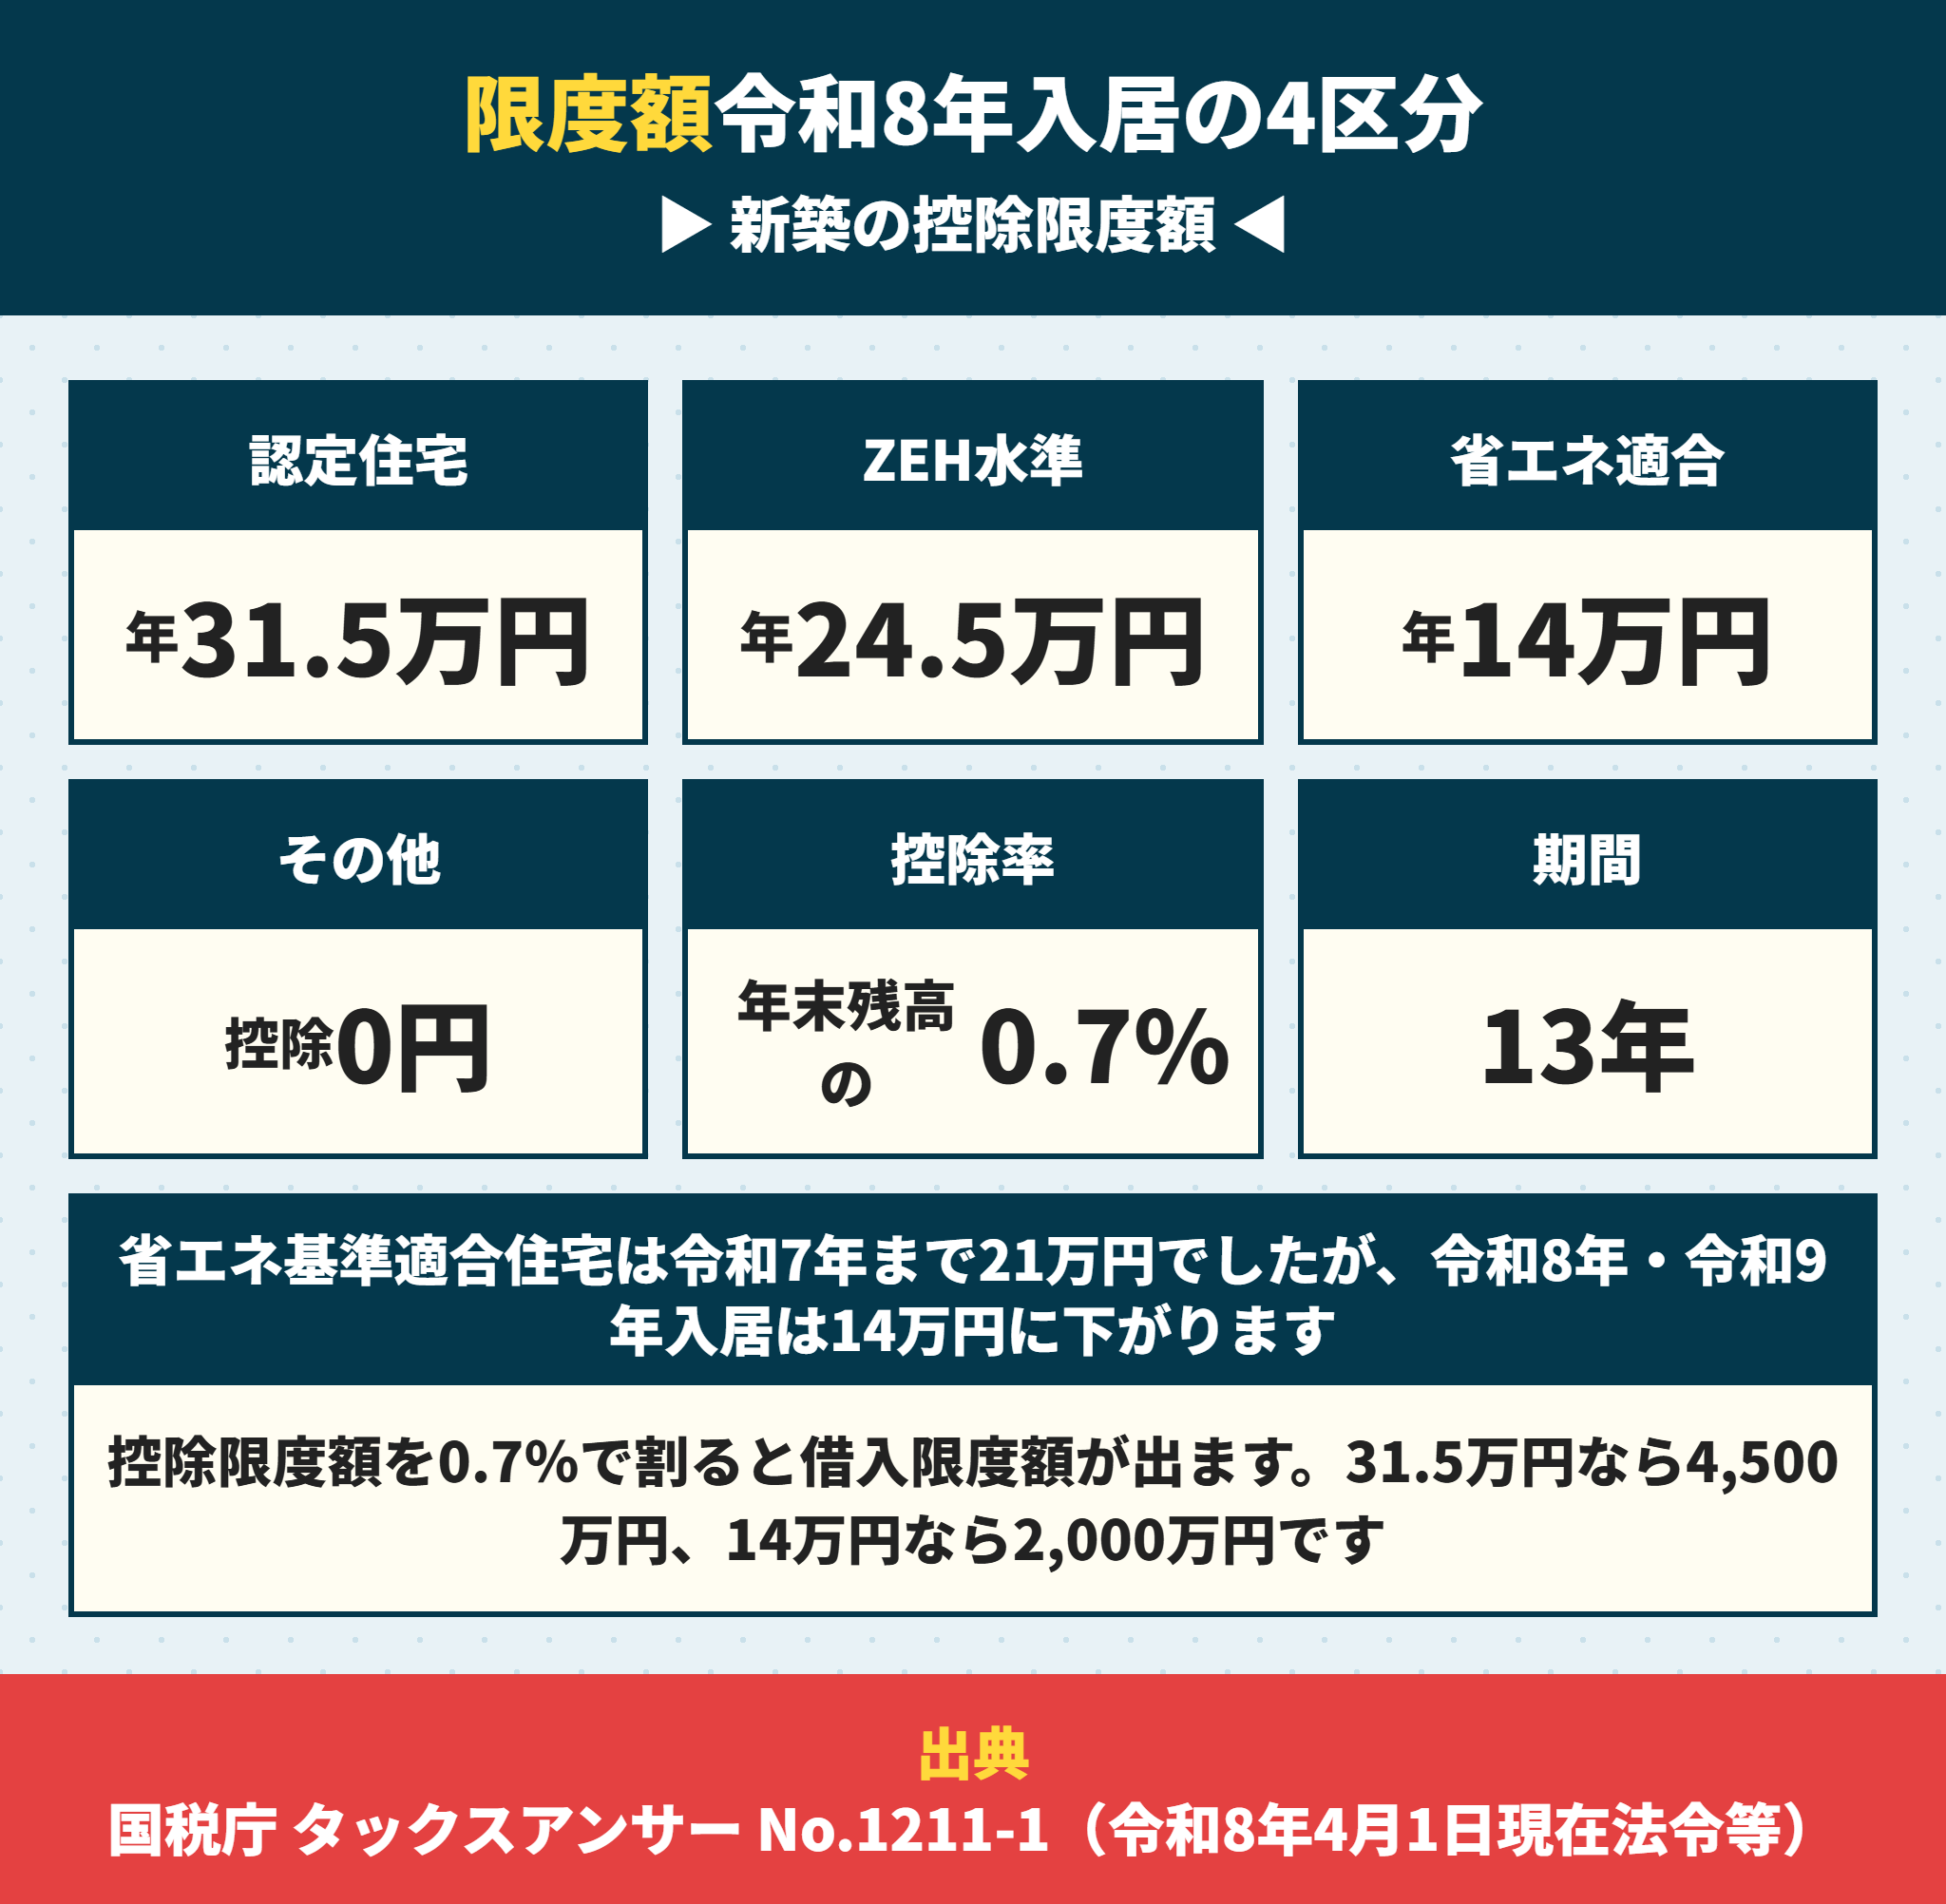
住宅ローン控除の金額は、数字を並べればはっきりします。
住宅ローン控除は年末残高の0.7%
住宅ローン控除は、国税庁のタックスアンサーによると年末残高等の0.7%を所得税から控除する制度です。
対象は令和4年1月1日から令和12年12月31日までに入居した場合です。
ただし住宅の区分と入居した年によって、控除期間と限度額が変わります。ここが複雑に見える原因です。
令和8年に入居した場合の控除限度額
新築を買って2026年(令和8年)に入居した場合の数字です。
| 住宅の区分 | 控除期間 | 控除限度額(各年) |
|---|---|---|
| 認定長期優良住宅・認定低炭素住宅 | 13年 | 31.5万円 |
| ZEH水準省エネ住宅 | 13年 | 24.5万円 |
| 省エネ基準適合住宅 | 13年 | 14万円 |
| その他の住宅 | 0年 | 0万円 |
控除限度額というのはその年に控除できる上限です。
この金額を0.7%で割ると借入限度額が出ます。31.5万円なら4,500万円、24.5万円なら3,500万円、14万円なら2,000万円です。
※ 国税庁のページでは借入限度額の表が画像で掲載されています。この記事の借入限度額は、公表されている控除限度額を0.7%で割って求めたものです。
その他の住宅は控除期間が0年
いちばん重いのがここです。
省エネ基準に適合しない「その他の住宅」は、令和6年から令和12年に入居した場合、控除期間が0年です。
つまり住宅ローン控除を1円も受けられません。
例外はあります。次のどちらかを満たす場合は、借入限度額2,000万円として10年間の控除が受けられます。
令和5年12月31日までに建築確認を受けているものであること
令和6年6月30日までに建築されたものであること
この例外を使うには、申告のときに確認済証の写しか検査済証の写し、または家屋の登記事項証明書を出す必要があります。

いま売っている建売は、その他の住宅になることがあるんですか。
2026年に建てた物件なら、ほぼありません。2025年4月から省エネ基準への適合が義務になったからです。ただし確認は必要です。
住宅ローン控除の対象になる住宅ローンとは
住宅ローン控除の前提を確認します。住宅ローン控除はどんな借入でも使えるわけではありません。
対象になるのは10年以上にわたり分割して返済する借入金です。
銀行・信用金庫・労働金庫・住宅金融支援機構(フラット35)などからの借入が該当します。
一方で親や知人からの借入は対象外です。金銭消費貸借契約書を作って実際に返済していても、住宅ローン控除は使えません。
勤務先からの借入は、利率が一定以上なら対象になることがあります。社内融資を使う方は会社に確認してください。
住宅ローン控除を前提に資金を組むなら、どこから借りるかも要件のうちだということです。
住宅ローン控除は2026年入居から下がった
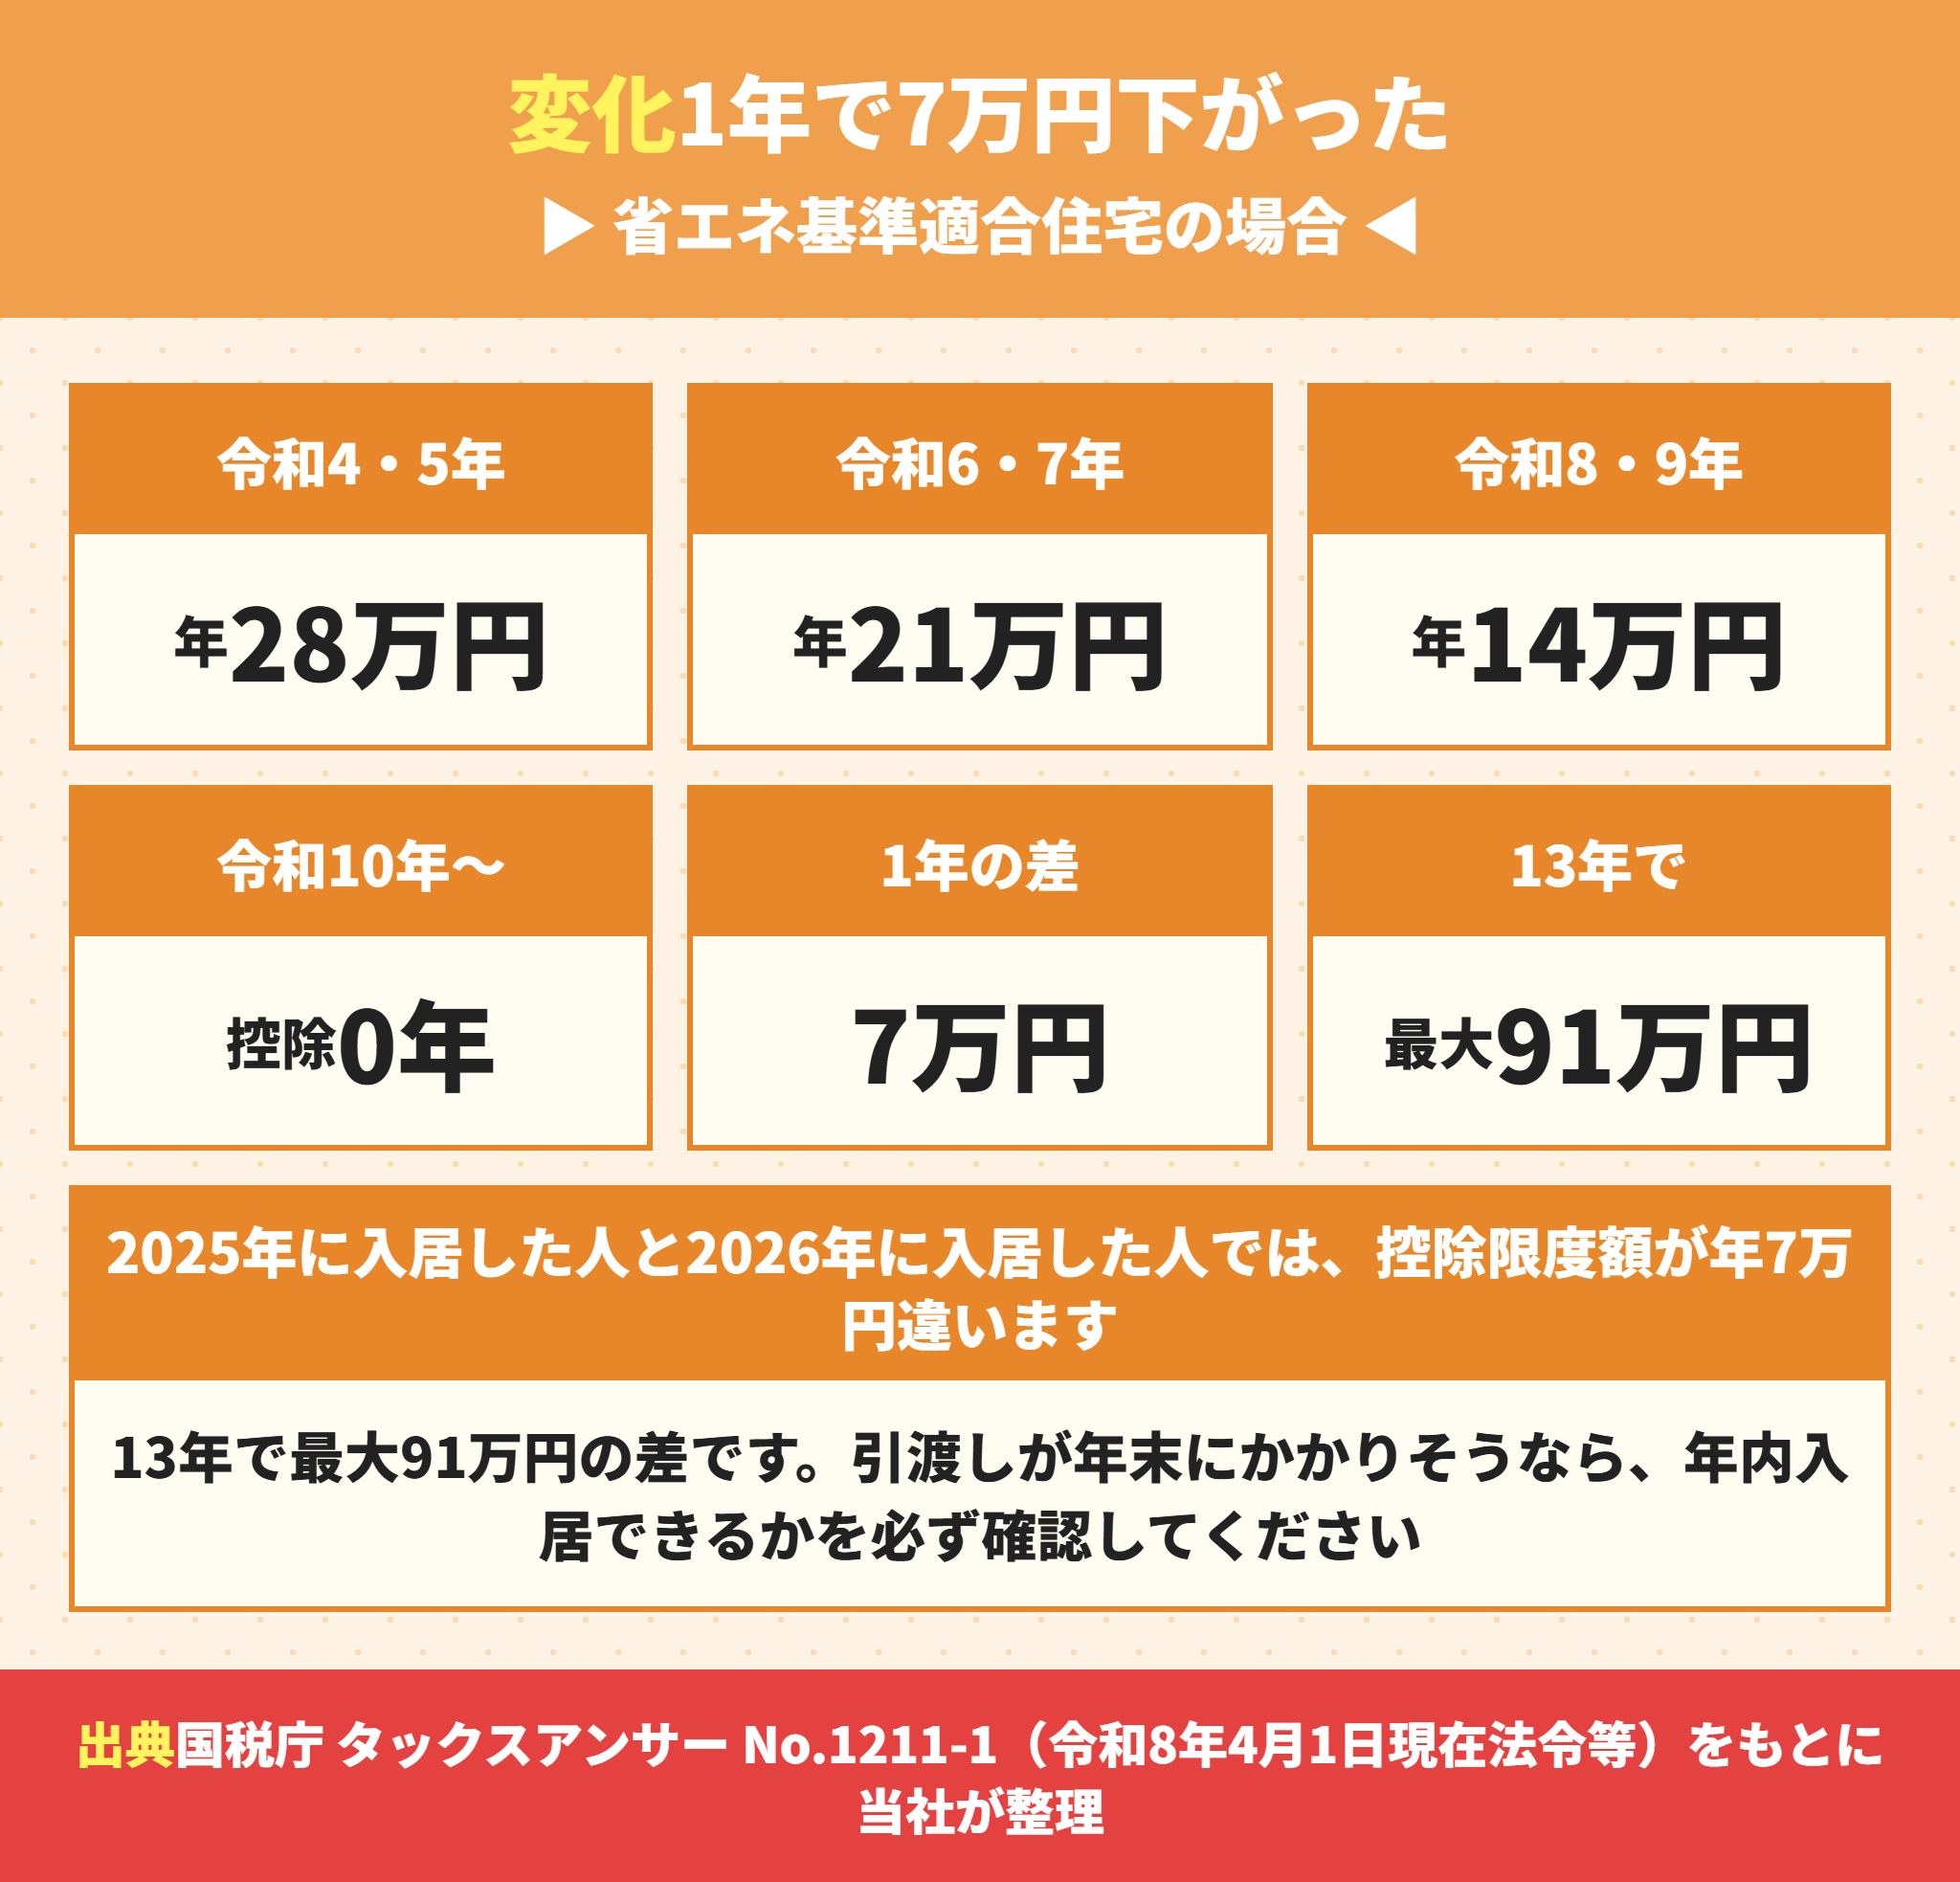
住宅ローン控除について、去年との違いを整理します。
省エネ基準適合住宅は21万円から14万円へ
省エネ基準適合住宅の住宅ローン控除の限度額の推移です。
| 入居した年 | 控除期間 | 控除限度額 | 借入限度額(逆算) |
|---|---|---|---|
| 令和4年・令和5年 | 13年 | 28万円 | 4,000万円 |
| 令和6年・令和7年 | 13年 | 21万円 | 3,000万円 |
| 令和8年・令和9年 | 13年 | 14万円 | 2,000万円 |
| 令和10年から令和12年 | 0年 | 0万円 | — |
2025年(令和7年)入居と2026年(令和8年)入居では、年7万円の差です。
13年分だと最大91万円になります。
さらに令和10年からは省エネ基準適合住宅も控除期間0年になります。段階的に縮小されているということです。
ZEH水準と認定住宅も下がっている
省エネ基準適合住宅だけの話ではありません。
| 住宅の区分 | 令和4年・令和5年 | 令和6年から令和12年 |
|---|---|---|
| 認定長期優良住宅・認定低炭素住宅 | 35万円 | 31.5万円 |
| ZEH水準省エネ住宅 | 31.5万円 | 24.5万円 |
ただしこの2つは令和12年まで13年間の控除が続きます。省エネ基準適合住宅のように0年にはなりません。
性能の高い住宅ほど制度が長く残る設計になっています。
引渡しが年をまたぐと控除が変わる
実務で気をつけてほしい点です。
控除の条件は入居した年で決まります。契約した年でも、建築確認を受けた年でもありません。
12月に引渡しの予定が1月にずれると、適用される年が変わります。
2026年と2027年は省エネ基準適合住宅で同じ14万円なので影響はありませんが、2027年から2028年にまたぐと14万円から0円になります。
ラクチン君令和9年(2027年)に入居する予定で、引渡しが年末にかかりそうな方は要注意です。省エネ基準適合住宅なら、年内に入居できるかどうかで13年分の控除が消えます。売主に「引渡しは年内で確定していますか」と書面で確認してください。
なお、つなぎ融資を使った場合でも控除は受けられます。国税庁は償還期間が10年未満の借入金(いわゆるつなぎ融資)を受け、その後に10年以上の住宅ローンに借り換えた場合も同じと書いています。
住宅ローン控除の区分は等級で決まる
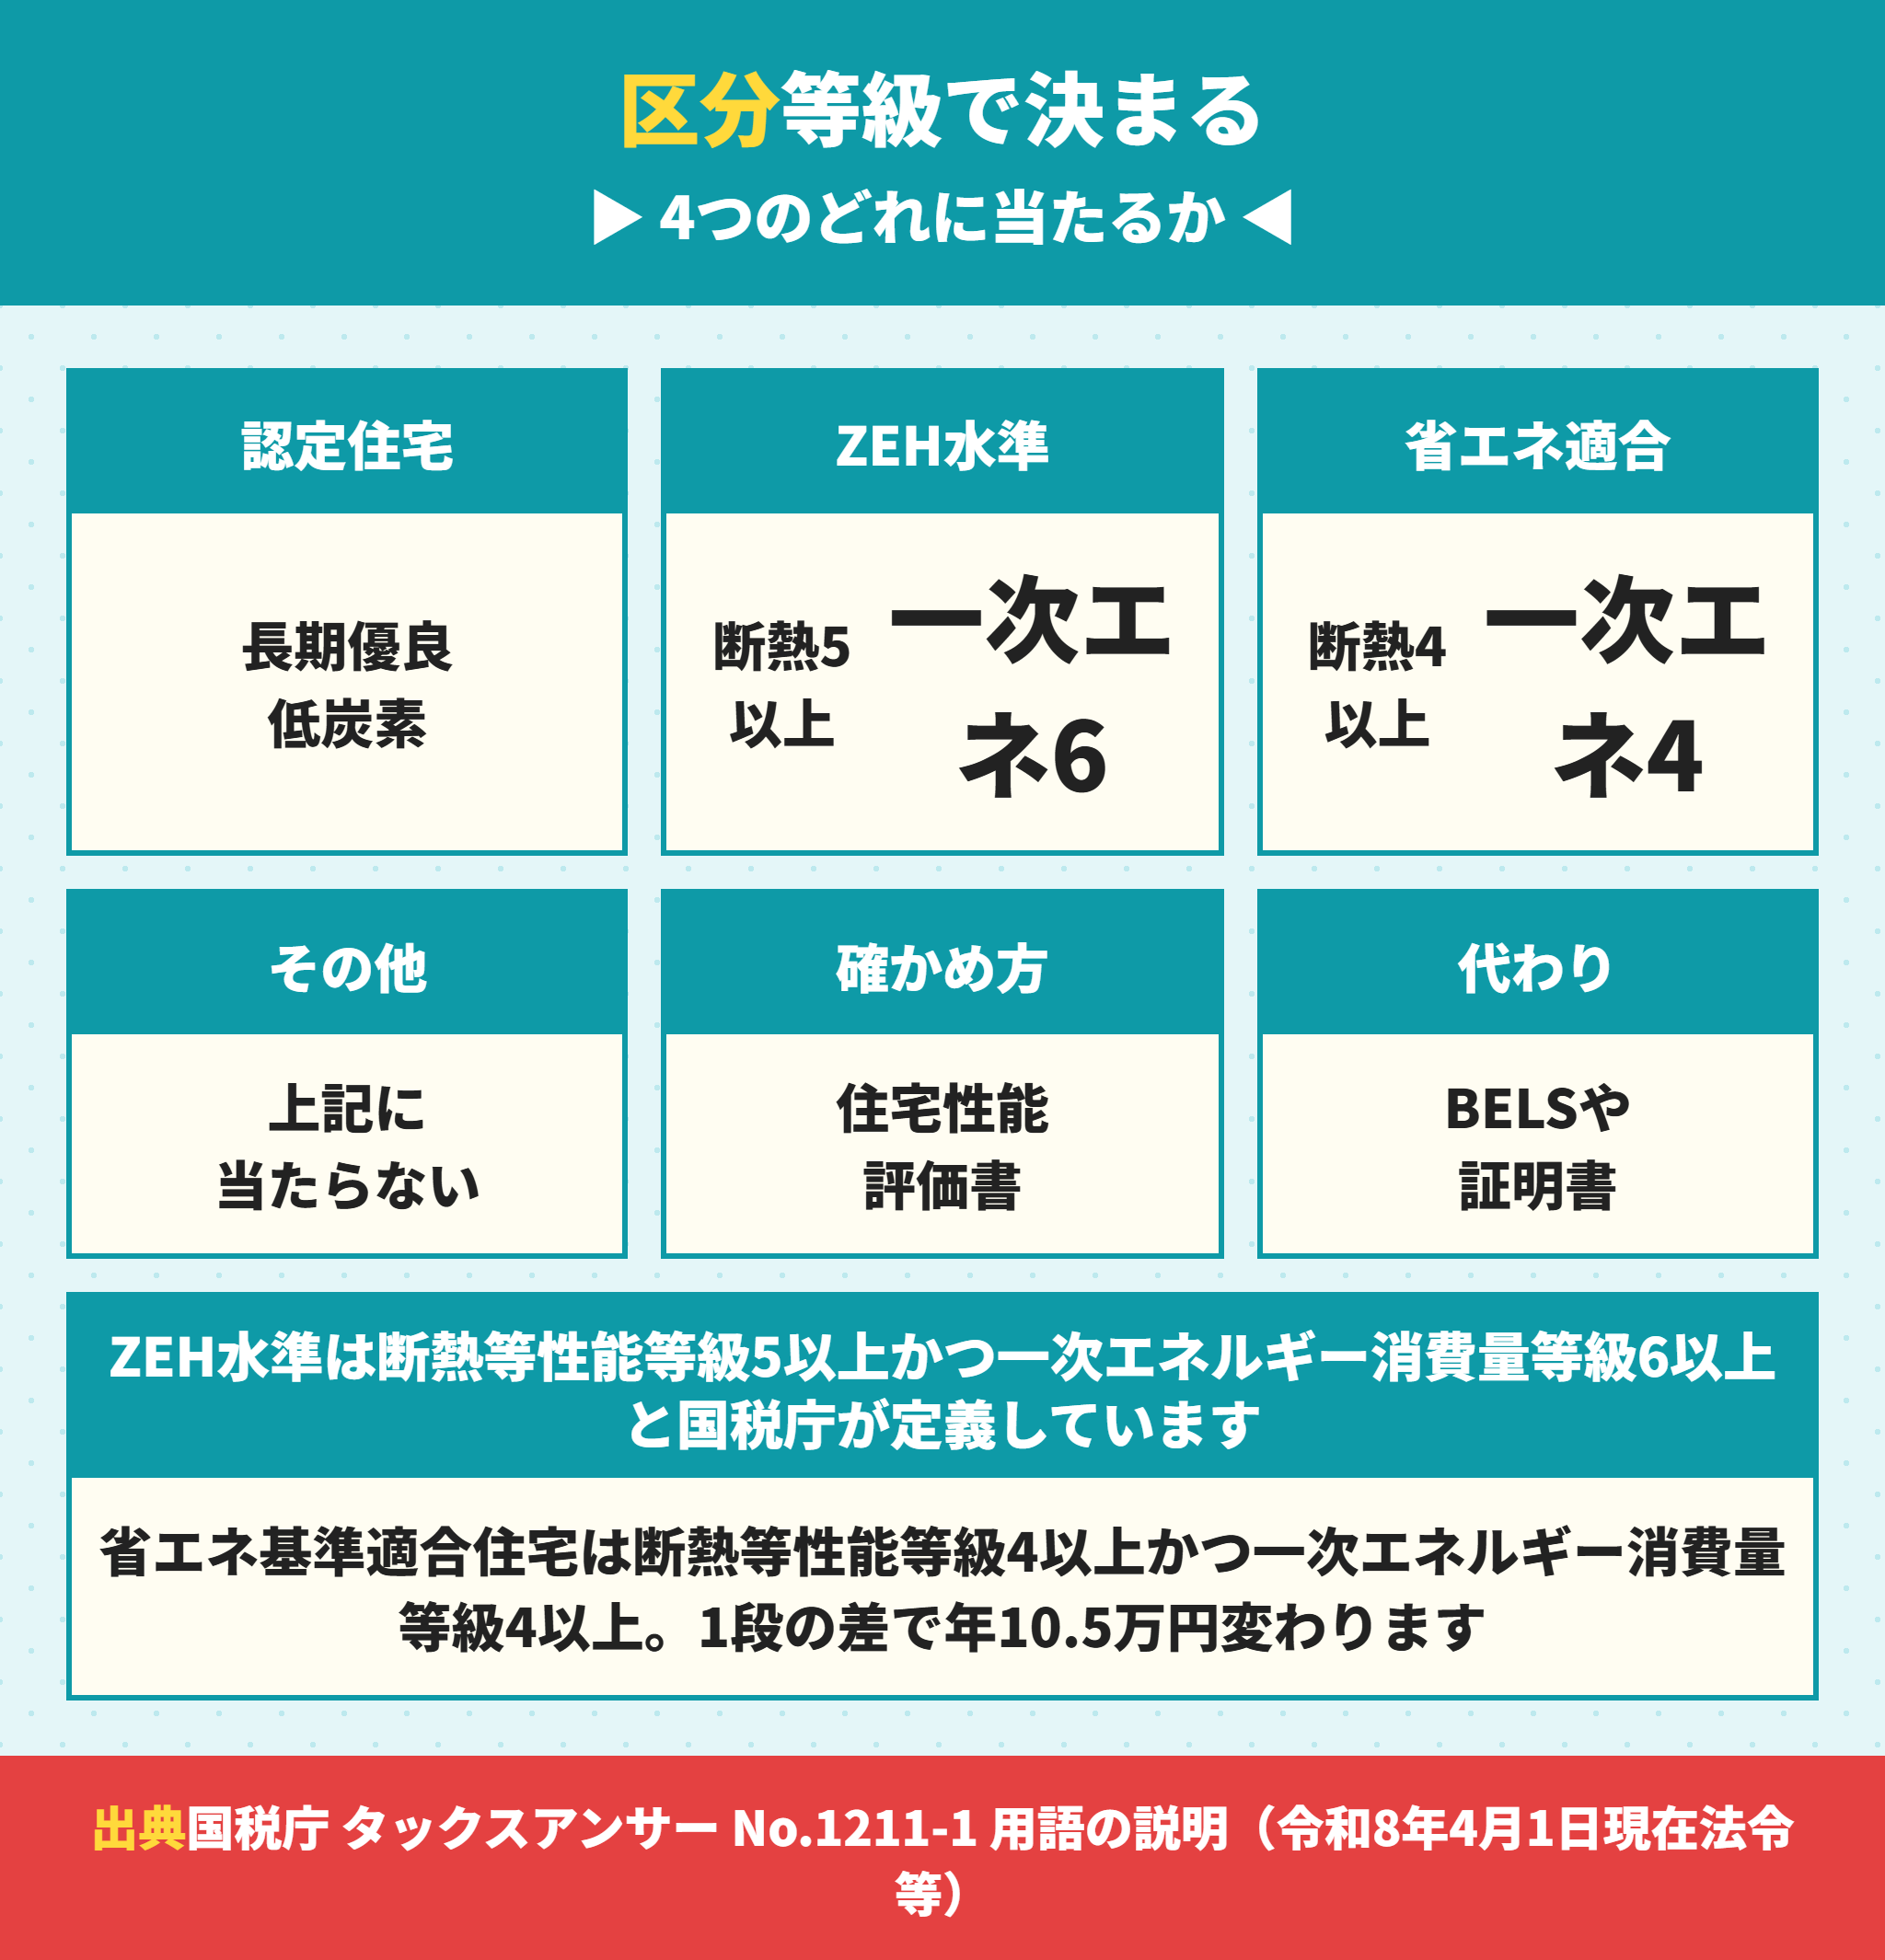
住宅ローン控除の区分は等級で決まります。自分の物件がどれに当たるかを確かめる方法です。
ZEH水準省エネ住宅と省エネ基準適合住宅の境目
住宅ローン控除の区分は、国税庁が用語として定義しています。
| 区分 | 国税庁の定義 |
|---|---|
| ZEH水準省エネ住宅 | 断熱等性能等級5以上および一次エネルギー消費量等級6以上 |
| 省エネ基準適合住宅 | 断熱等性能等級4以上および一次エネルギー消費量等級4以上 |
| 認定住宅 | 認定長期優良住宅および認定低炭素住宅 |
| その他の住宅 | 認定住宅等に該当しない住宅 |
境目は断熱等性能等級が4か5かです。
この1段の差で、控除限度額が14万円と24.5万円に分かれます。年10.5万円、13年で136.5万円の差です。
等級の中身は断熱等級とは|建売の等級4と5の違いとUA値の目安にまとめています。
一次エネルギー消費量等級のほうは、設備の性能を含めた評価です。断熱だけでなく、給湯器・エアコン・照明・換気の効率まで計算に入ります。
だから断熱等級5でも一次エネルギー消費量等級6に届かないことがあります。ZEH水準を名乗るには両方が必要です。
公式サイトに「ZEH水準」と書いてあっても、住宅ローン控除の区分としてZEH水準省エネ住宅に当たるとは限りません。
証明書に書かれている等級の数字で判断してください。言葉ではなく数字で確かめるのが確実です。
気候風土適応住宅が令和8年から対象に入った
2026年からの変更点がもう1つあります。
国税庁のページには、省エネ基準適合住宅について令和8年1月1日以後に居住の用に供した場合、いわゆる気候風土適応住宅が対象となりますと書かれています。
気候風土適応住宅は、伝統的な構法などで通常の省エネ基準を一律には当てはめにくい住宅のことです。
新築の建売では該当することはほぼありませんが、制度が広がる方向に動いていることは知っておいてください。
区分は住宅性能評価書で確かめる
確かめ方は決まっています。
いちばん確実なのは住宅性能評価書です。「温熱環境・エネルギー消費量に関すること」の欄に等級が書かれています。
評価書がない物件でも、次の書類で分かります。
BELSの評価書(省エネ性能を第三者が評価したもの)
住宅省エネルギー性能証明書
建設住宅性能評価書の写し
長期優良住宅・低炭素住宅の認定通知書(認定住宅の場合)
申告のときにもこれらの書類の添付が必要です。
売主に「この物件は住宅ローン控除でどの区分になりますか」と聞いてください。売主は答えられます。答えられない物件は、その時点で疑ってよい部分です。
証明書の発行費用は買う側が払うことがある
見落とされやすい費用です。
性能を証明する書類は、物件によっては別途発行費用がかかります。
実際に、公式サイトで「住宅ローン控除等をご利用の場合、別途証明書の発行費用が発生いたします」と明記している分譲会社もあります。
金額は数万円の単位ですが、諸費用として見込んでおいてください。
契約のときに「証明書の発行費用はいくらですか」と聞けば分かります。
住宅ローン控除は子育て世帯だと増える
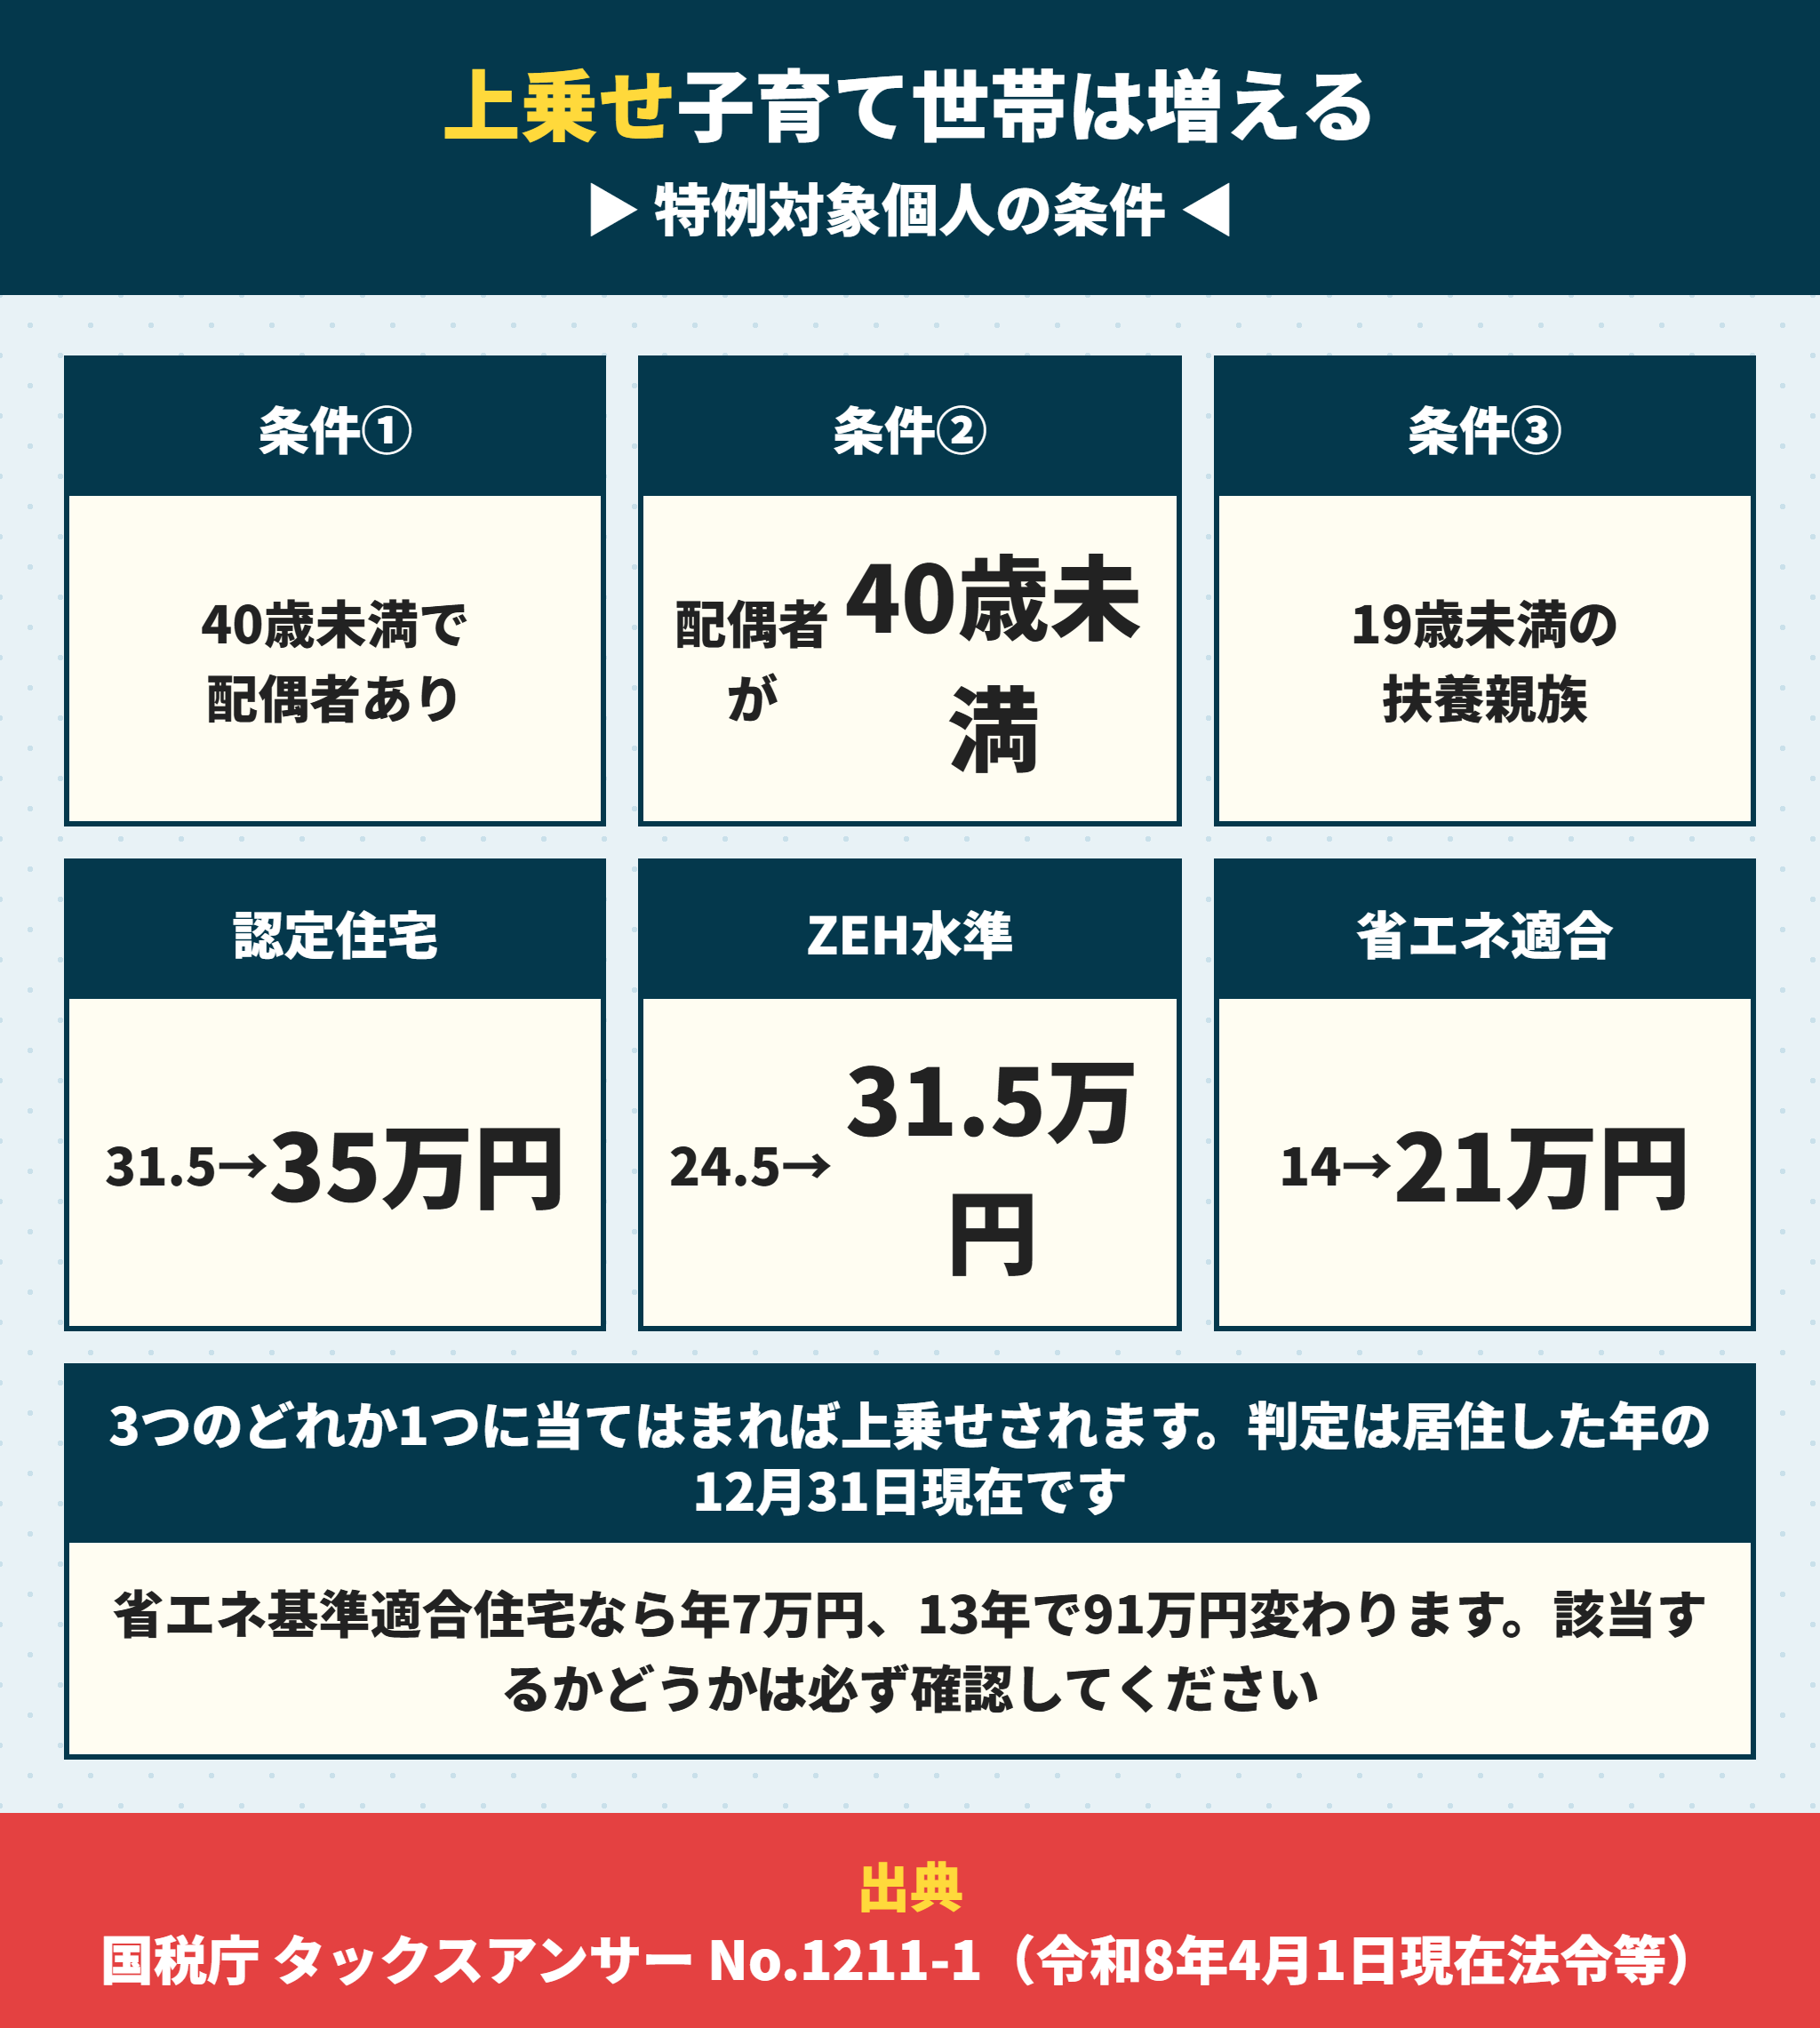
住宅ローン控除には、限度額が上乗せされる仕組みがあります。
特例対象個人に当てはまる3つの条件
国税庁は「特例対象個人」を次のように定義しています。
年齢40歳未満であって配偶者を有する者
年齢40歳以上であって年齢40歳未満の配偶者を有する者
年齢19歳未満の扶養親族を有する者
3つのどれか1つに当てはまれば対象です。
判定の時点も決まっています。居住年の12月31日の現状で判断します(年の途中で死亡した場合はその死亡の時)。
特例対象個人だと限度額がいくら増えるか
令和8年入居の場合の比較です。
| 住宅の区分 | 通常 | 特例対象個人 | 差 |
|---|---|---|---|
| 認定長期優良住宅・認定低炭素住宅 | 31.5万円 | 35万円 | 3.5万円 |
| ZEH水準省エネ住宅 | 24.5万円 | 31.5万円 | 7万円 |
| 省エネ基準適合住宅 | 14万円 | 21万円 | 7万円 |
省エネ基準適合住宅なら年7万円、13年で最大91万円です。
つまり子育て世帯なら2025年入居と同じ水準に戻ります。
自分が当てはまるかどうかは年齢と家族構成だけで決まります。判定は難しくありません。
40〜50平方メートルの住宅には別の条件がある
小さい住宅には別のルールがあります。
床面積が40平方メートル以上50平方メートル未満の住宅は「小規模居住用家屋」と呼ばれ、合計所得金額1,000万円以下という条件が付きます。
通常の50平方メートル以上なら2,000万円以下なので、所得の条件が半分になります。
さらに2026年からの変更があります。
令和8年1月1日以降に特例認定住宅等に居住した場合、特例対象個人への借入限度額上乗せ措置を適用できません
特例認定住宅等というのは、40〜50平方メートル未満の認定住宅等のことです。
小さい認定住宅を買う子育て世帯は、2026年から上乗せが使えなくなったということになります。
住宅ローン控除を受けるための8つの要件
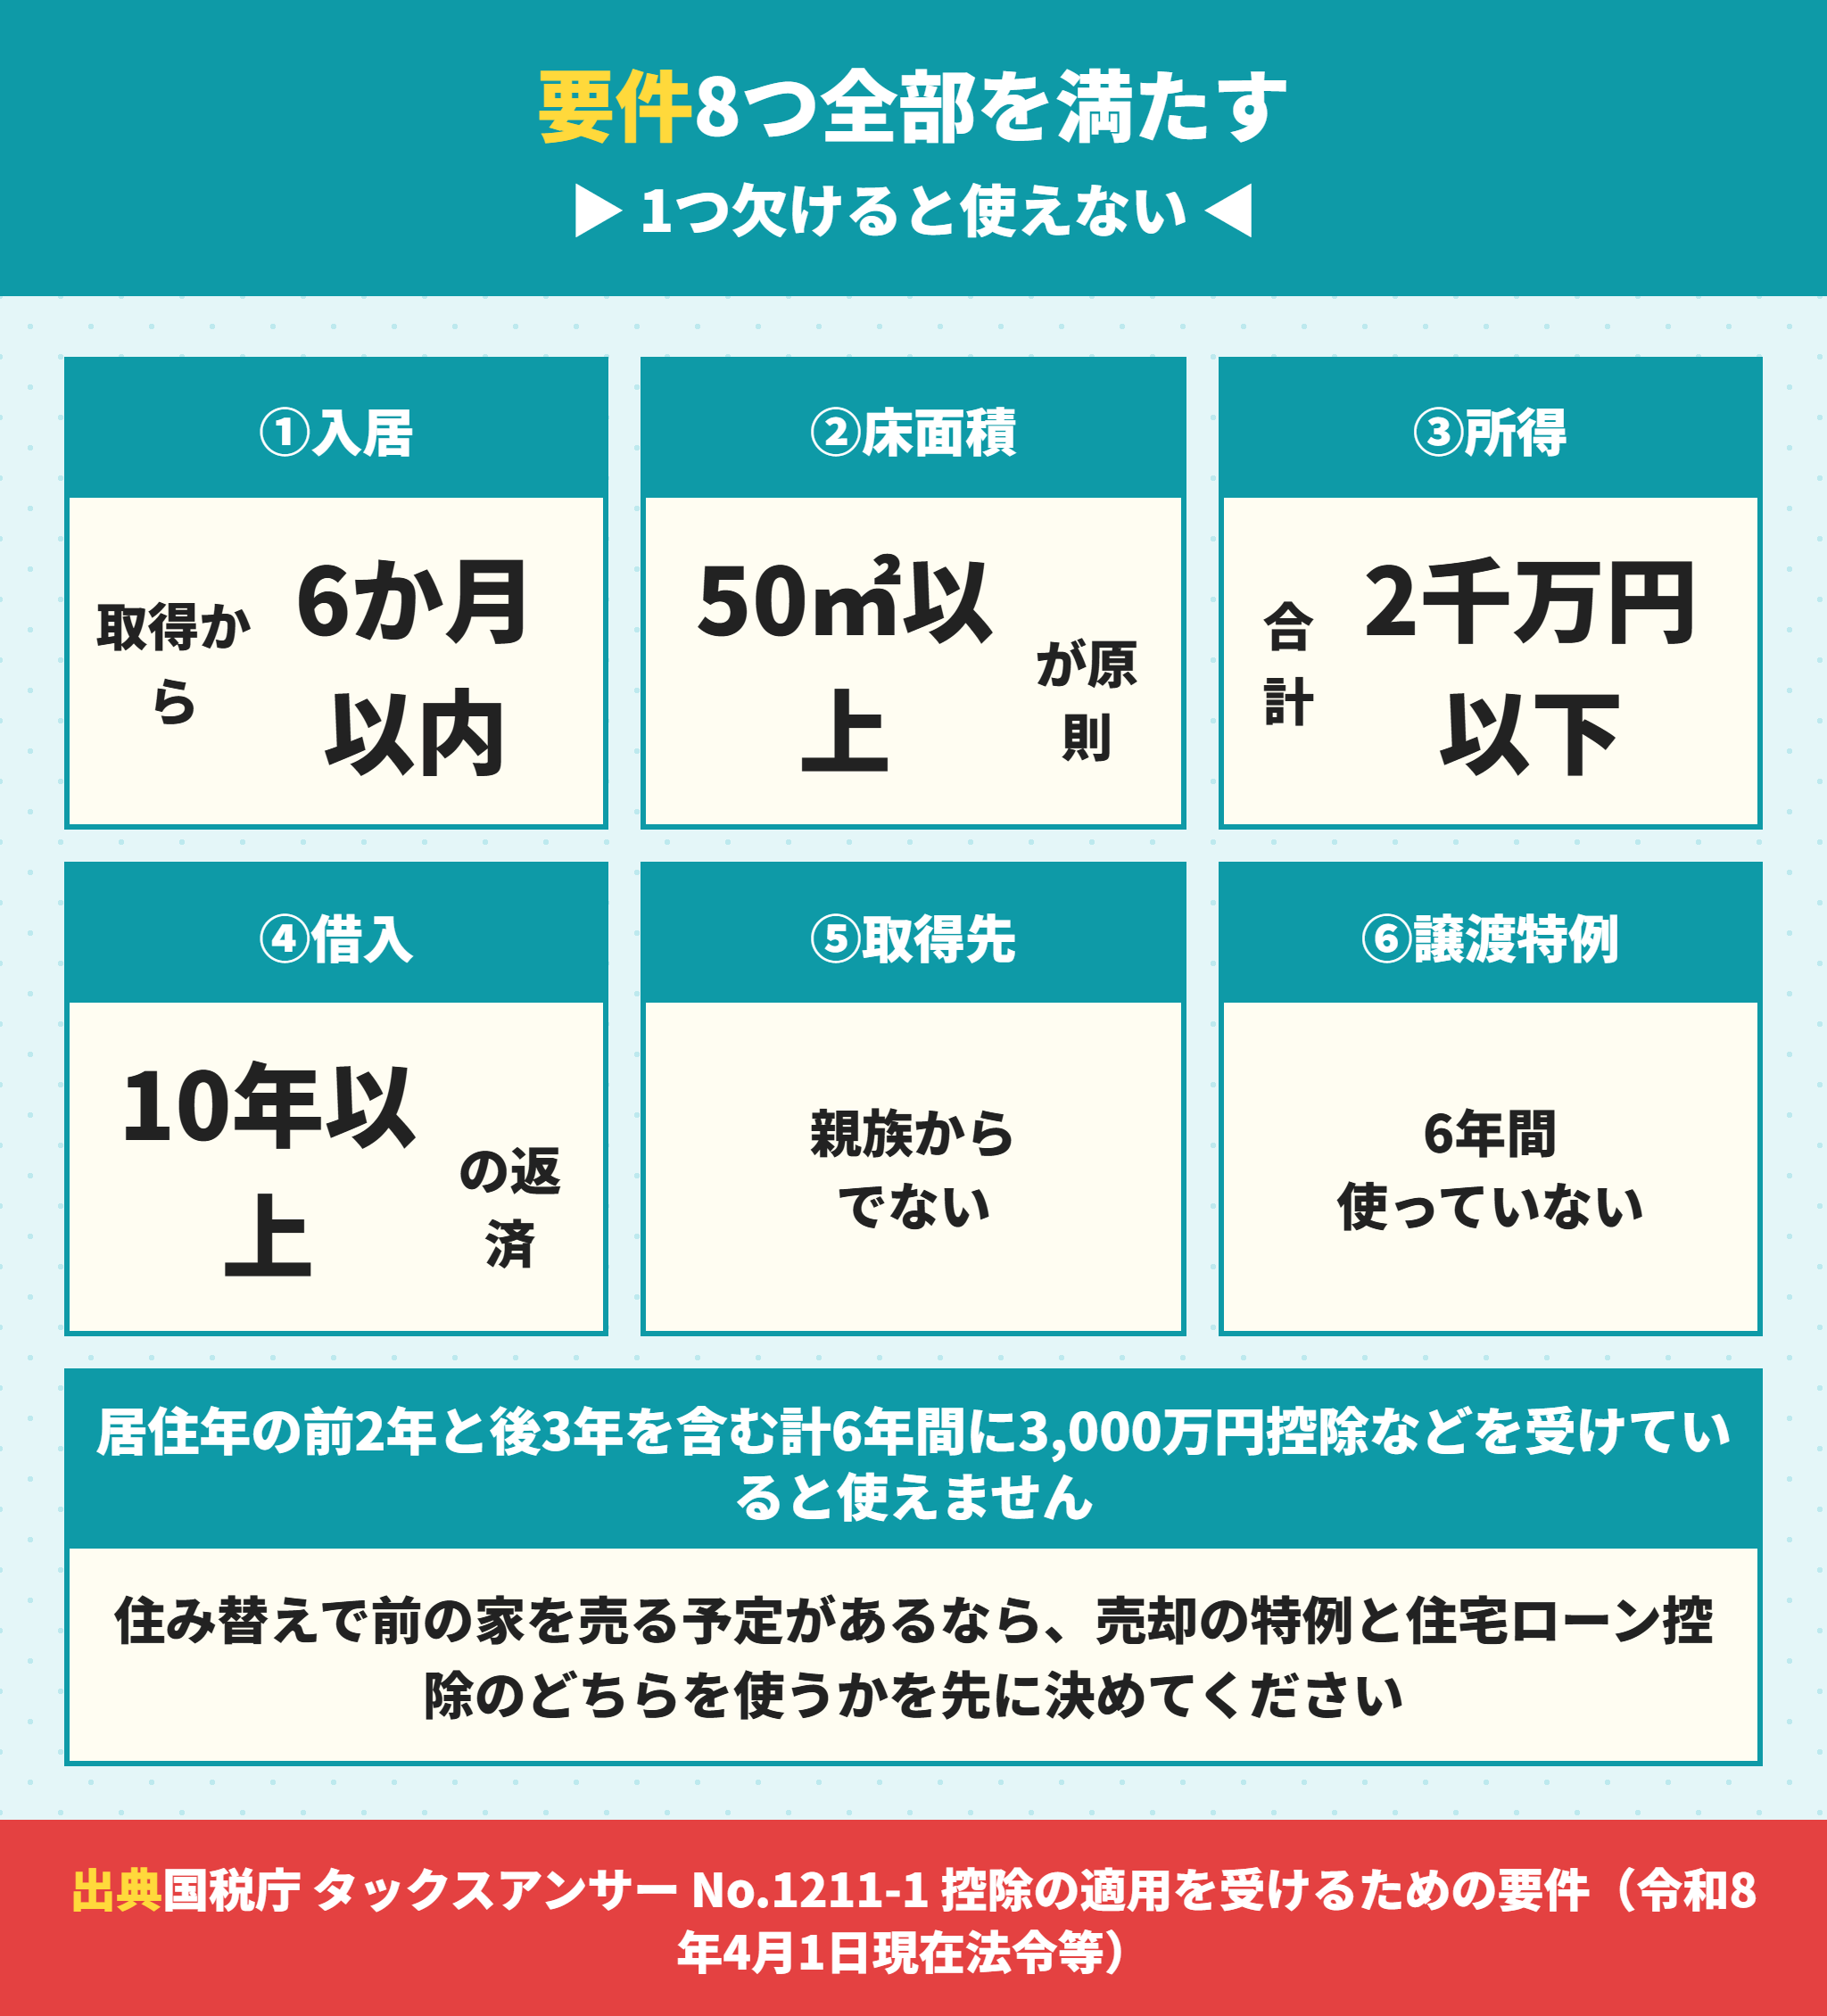
限度額の前に、そもそも住宅ローン控除が使えるかどうかの話です。
住宅ローン控除の適用要件
国税庁が挙げている要件を整理します。
| 要件 | 内容 |
|---|---|
| 入居の時期 | 新築等の日から6か月以内に居住の用に供していること |
| 居住の継続 | その年の12月31日まで引き続き居住していること |
| 床面積 | 50平方メートル以上で、2分の1以上を自己の居住用に使うこと |
| 所得 | 合計所得金額が2,000万円以下であること |
| 借入金 | 10年以上にわたり分割して返済する借入金であること |
| 複数所有 | 2以上の住宅を持つ場合は、主として居住する住宅であること |
| 譲渡の特例 | 居住年の前2年・後3年を含む計6年間に3,000万円控除等を受けていないこと |
| 取得先 | 生計を一にする親族や特別な関係のある者からの取得でないこと |
さらに贈与による住宅の取得でないことという要件もあります。
借入金には土地の分も含まれる
見落とされやすい点です。
要件には「住宅とともに取得するその住宅の敷地の用に供される土地等の取得のための借入金等を含みます」と書かれています。
つまり土地の分の借入も控除の対象です。建売なら土地と建物をまとめて買うので、全額が対象になります。
ただし10年以上の返済期間という条件は満たす必要があります。繰り上げ返済で期間が10年未満になると、そこで控除が終わります。
売却の特例とは併用できない
住み替えの方に関係する要件です。
居住年とその前2年、その後3年の計6年間に、次の特例を受けていると使えません。
居住用財産を譲渡した場合の長期譲渡所得の課税の特例
居住用財産の譲渡所得の特別控除(3,000万円控除)
特定の居住用財産の買換えの場合の長期譲渡所得の課税の特例
財産を交換した場合の長期譲渡所得の課税の特例
前の家を売って3,000万円控除を使うか、新しい家で住宅ローン控除を使うか。どちらか一方です。
どちらが得かは金額で比べるしかありません。住み替えで住宅ローン控除は使えるかに計算の仕方を書いています。
親から買う場合と贈与で受け取る場合は対象外
要件の最後の2つです。
生計を一にする親族から買った場合と、贈与で受け取った場合は控除の対象になりません。
ただし親から資金の援助を受けて自分で買うのは別の話です。これは控除を受けられます。
援助については住宅取得等資金の贈与の非課税の特例があり、省エネ等住宅なら1,000万円まで非課税です。令和8年12月31日までの贈与が対象です。
詳しくは住宅ローンの頭金はいくら必要かにまとめています。
住宅ローン控除と他の制度は併用できるか
住宅ローン控除と他の制度の組み合わせを整理します。
| 制度 | 住宅ローン控除との関係 |
|---|---|
| 住宅取得等資金の贈与の非課税 | 併用できる。ただし贈与を受けた分は借入額から差し引いて計算する |
| すまい給付金などの補助金 | 併用できる。補助金の分は取得対価から差し引く |
| 前の家の3,000万円控除 | 併用できない。居住年の前2年・後3年を含む6年間が対象 |
| ふるさと納税 | 併用できる。ただし控除の順番で住民税の枠に影響が出ることがある |
注意したいのは贈与や補助金を受けた分は差し引くという点です。
たとえば3,500万円の物件で親から500万円の贈与を受けたなら、取得対価は3,000万円として計算します。
借入が3,000万円でも、取得対価のほうが小さければ小さいほうが控除の計算に使われます。
ふるさと納税については、住宅ローン控除で所得税が0になると、ふるさと納税の控除枠が想定より小さくなることがあります。両方やる年は順番に注意してください。
住宅ローン控除の13年と10年の違い
住宅ローン控除の期間についても整理しておきます。
新築で令和8年に入居する場合、認定住宅等の3区分はいずれも13年です。
10年になるのは例外のときだけです。
その他の住宅で、令和5年12月31日までに建築確認を受けたもの(借入限度額2,000万円・10年)
その他の住宅で、令和6年6月30日までに建築されたもの(同上)
省エネ基準適合住宅で、令和9年12月31日までに建築確認を受けたもの(同上)
3つめは令和10年以降に入居する場合の救済です。令和10年からは省エネ基準適合住宅も原則0年になるので、建築確認の時期で10年の控除が残る形になっています。
中古を買う場合は期間の考え方が変わります。売主が個人か事業者かで10年か13年かが分かれます。
住宅ローン控除を建売で確かめる手順
住宅ローン控除の確認を実務に落とします。
契約前に売主へ聞く4つ
この物件は住宅ローン控除のどの区分になりますか
断熱等性能等級と一次エネルギー消費量等級はいくつですか
証明書は出ますか。発行費用はいくらですか
引渡しは年内で確定していますか
1つめを聞けば、その物件で控除がいくら使えるかがすぐ分かります。
建売の場合、売主は自分で建てた家なので等級を把握しています。答えられないということは基本的にありません。
住宅ローン控除の初年度は確定申告が必要
住宅ローン控除の手続きの話です。
控除を受ける最初の年は確定申告が必要です。2年目からは年末調整でできます。
初年度に必要なものは次のとおりです。
住宅借入金等特別控除額の計算明細書
住宅ローンの年末残高等証明書(金融機関から届く)
家屋・土地の登記事項証明書
売買契約書の写し
性能を証明する書類(評価書・証明書など)
連帯債務がある場合は(付表)連帯債務がある場合の年末残高の計算明細書
最後の1つは共働きで連帯債務にした方向けです。ペアローンと連帯債務の違いに、控除の分け方まで書いています。
控除しきれない分は住民税から引ける
よくある勘違いです。
控除限度額が14万円でも、納めている所得税がそれより少なければ引ききれません。
引ききれなかった分は住民税から控除されます。ただし上限があります。
つまり限度額いっぱいまで必ず戻ってくるわけではありません。
実際にいくら戻るかの計算は住宅ローン控除の還付金が8万円しかないのはなぜかにまとめています。
住宅ローン控除を受けそこねる典型
当社に相談が来る失敗を挙げておきます。
| 失敗 | 何が起きたか |
|---|---|
| 区分を確かめずに契約した | その他の住宅で、住宅ローン控除が1円も使えなかった |
| 入居が6か月を超えた | 引渡しから6か月以内に住み始める要件を満たせなかった |
| 返済期間を10年未満にした | 繰り上げ返済で期間が短くなり、その年から控除が終わった |
| 前の家で3,000万円控除を使った | 6年間の縛りにかかって住宅ローン控除が使えなかった |
| 初年度の確定申告を忘れた | 1年目を逃した。還付申告は5年さかのぼれるが手間が増える |
いちばん多いのは1つめです。販売図面に等級が書かれていない物件が多いので、聞かないと分かりません。
当社が仲介する場合は、申込みを入れる前に区分を確認します。契約してから分かっても取り返せないからです。
3つめも意外に起きます。住宅ローン控除の要件は10年以上にわたり分割して返済する方法なので、繰り上げ返済で期間を詰めすぎると控除が消えます。
繰り上げ返済の効果と控除の減り方を並べて比べる話は住宅ローンの繰り上げ返済は得かにまとめています。
住宅ローン控除は2年目から年末調整でできる
手続きの負担についても書いておきます。
初年度は確定申告が必要ですが、2年目からは年末調整で処理できます。
必要なのは次の2つです。
給与所得者の(特定増改築等)住宅借入金等特別控除申告書(税務署から届く)
住宅ローンの年末残高等証明書(金融機関から届く)
どちらも毎年秋に自動で届きます。勤務先に出すだけです。
ただし自営業の方は毎年確定申告になります。書類は同じなので、手順を覚えれば負担は大きくありません。
住宅ローン控除を前提に借入額を決めない
最後に、住宅ローン控除と借入額の関係について判断の話をします。
控除の分まで借りると総額が増える
控除があるから多めに借りる、という考え方があります。
ただし控除は0.7%、金利はそれより高いのが今の状況です。
借入を増やせば利息も増えます。控除で戻る額より、払う利息のほうが大きくなります。
国土交通省の「民間住宅ローンの実態に関する調査」でも、返済負担率を考慮する機関が90.9%ありました。借入額は審査にも効きます。
控除は結果として受けられるものであって、借入額を決める理由にはなりません。
仲介手数料0円なら借入を122万円減らせる
当社ができることです。
仲介手数料の上限は物件価格の3%+6万円に消費税。3,500万円の物件なら約122万円です。
当社は関西の新築一戸建てを仲介手数料0円で扱っています。
この122万円を頭金に回せば借入が減り、利息も返済負担率も下がります。
控除は年末残高で計算されるので、借入を減らすと控除も少し減ります。減る控除と減る利息を並べて比べてください。金利が0.7%より高ければ、借入を減らすほうが有利です。
 ラクチン君
その物件がどの区分で、控除がいくら使えるかを、契約前にお調べします。当社は売主から報酬を受け取らないので、区分が低い物件はそうお伝えします。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住宅ローン控除についてよくある質問
- 2026年に入居すると住宅ローン控除はいくらですか。
-
住宅の区分によります。認定長期優良住宅・認定低炭素住宅なら年31.5万円、ZEH水準省エネ住宅なら24.5万円、省エネ基準適合住宅なら14万円、その他の住宅は控除期間0年で受けられません。いずれも控除率は年末残高の0.7%、期間は13年です。
- 2025年入居と2026年入居で何が変わりましたか。
-
省エネ基準適合住宅の控除限度額が21万円から14万円に下がりました。年7万円、13年で最大91万円の差です。認定住宅とZEH水準省エネ住宅は令和6年から令和12年まで同じ金額なので変わりません。
- 自分の物件がどの区分か分かりません。
-
住宅性能評価書の「温熱環境・エネルギー消費量に関すること」の欄で分かります。断熱等性能等級5以上かつ一次エネルギー消費量等級6以上ならZEH水準省エネ住宅、等級4以上ならば省エネ基準適合住宅です。売主に「住宅ローン控除でどの区分になりますか」と聞けば答えてもらえます。
- 子育て世帯だと控除が増えると聞きました。
-
特例対象個人に当てはまれば限度額が上乗せされます。40歳未満で配偶者がいる方、40歳以上で40歳未満の配偶者がいる方、19歳未満の扶養親族がいる方のいずれかです。省エネ基準適合住宅なら14万円が21万円になります。判定は居住年の12月31日時点です。
- 引渡しが年末にずれると影響がありますか。
-
控除の条件は入居した年で決まります。2026年と2027年は省エネ基準適合住宅で同じ14万円なので影響はありませんが、2027年から2028年にまたぐと14万円から0円になります。売主に引渡し日が確定しているかを確認してください。
- つなぎ融資を使っても住宅ローン控除は受けられますか。
-
受けられます。つなぎ融資そのものは償還期間が10年未満なので対象外ですが、国税庁は「その後に償還期間が10年以上となる住宅ローン等に借り換えた場合も同じ」と書いています。ただし控除の年数は住み始めた年から数えるので、借り換えで延びることはありません。
- 控除限度額の分は必ず戻ってきますか。
-
戻りません。控除は納めた所得税から引く制度なので、納税額が少なければ引ききれません。引ききれなかった分は住民税から控除されますが、こちらにも上限があります。限度額はあくまで上限で、実際の還付額は人によって変わります。
まとめ|住宅ローン控除は物件の区分で決まる
- 控除率は年末残高の0.7%。対象は令和4年から令和12年までの入居
- 令和8年入居は 認定住宅31.5万円/ZEH水準24.5万円/省エネ適合14万円/その他0円
- 省エネ基準適合住宅は令和7年の21万円から令和8年は14万円へ。13年で最大91万円の差
- 令和10年からは省エネ基準適合住宅も控除期間0年になる
- 区分の境目は断熱等性能等級が4か5か。1段で年10.5万円変わる
- 特例対象個人(40歳未満で配偶者あり等)なら14万円が21万円に戻る
- 令和8年からは40〜50平方メートル未満の認定住宅等で上乗せが使えない
- 床面積50平方メートル以上・合計所得2,000万円以下・10年以上の借入が要件
- 前の家の3,000万円控除とは併用できない
- 初年度は確定申告が必要。性能を証明する書類が要る
控除の金額はその物件がどの区分かでほぼ決まります。
だから確かめる順番は簡単です。物件の等級を先に聞く。そのあとで金額を計算する。
関西で新築の建売をお探しなら、区分の確認から資金計画までご相談いただけます。当社は仲介手数料0円なので、その分も含めて総額を下げられます。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。








