






現金で買えるけど、住宅ローン減税を考えると借りたほうが得なの?

繰上返済したいけど、減税が減るなら待つべき?
手元に資金がある方ほど、この判断で止まります。得か損かの差が数十万円単位になるので、当然です。
結論からいうと、判断の分かれ目は借入金利が0.7%より低いかどうかです。
住宅ローン減税の控除率は0.7%です。金利がこれより低ければ、払う利息より戻る税金のほうが多くなります。
買ったあとに毎年かかる税金は新築の固定資産税はいくら?建売の年14万円と4年目に上がる理由にまとめています。延床100平方メートルの建売で年14万円前後、4年目に減額が切れて年約36,000円増えます。
つまり金利0.7%未満なら借りているほうが有利、0.7%を大きく超えるなら返してしまったほうが有利、という考え方が基本になります。
ただし、進め方を間違えると
ただしこの計算には落とし穴があり、そのまま当てはめると見込みが外れます。
控除額は「年末残高×0.7%」と「その年に納めた所得税・住民税」の小さいほうです。納税額が少ない方は、計算上の満額を受け取れません。
さらに借入には事務手数料・保証料・印紙税がかかります。これらを入れずに0.7%だけで比べると、判断を誤ります。
逆にいえば、自分の納税額と借入コストを入れて計算すれば、どちらが得かははっきりします。
この記事では、住宅ローン減税の仕組みを整理したうえで、現金一括払いと借入、繰上返済のタイミングをどう判断するかを解説します。
- 住宅ローン減税の控除率・控除期間・借入限度額
- 金利0.7%が分かれ目になる理由
- 控除額が満額もらえない人の条件
- 現金一括払いと借入、どちらを選ぶべきか
- 繰上返済に適したタイミング
- 団体信用生命保険をどう評価するか

シュース 健人
宅地建物取引士(大阪府 第118737号)
株式会社GEEZ/大阪府知事(2)第62068号
関西全域の不動産の購入・売却査定・相続不動産・空き家などの実務に携わっています。本記事は、実務経験に加え、国土交通省・法務省・国税庁などの公的資料を確認して執筆・監修しています。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住宅ローン減税の仕組み|控除率0.7%と控除期間13年
まず制度の中身を押さえます。ここが分かれば判断は難しくありません。
住宅ローン減税は、年末のローン残高の0.7%を、その年の所得税から差し引く制度です。
所得税から引ききれない分は、住民税からも一定の範囲で差し引かれます。
期間と上限を見ていきます。
住宅ローン減税の控除期間は新築13年・既存住宅10年
控除を受けられる期間は、新築住宅などが原則13年、既存住宅(中古)が10年です。
控除率はどちらも0.7%で、令和4年度の税制改正で1.0%から引き下げられました。
令和8年度の税制改正では、入居の期限が令和12年12月31日まで5年延長されています。
住宅ローン減税の借入限度額は、住宅の省エネ性能で変わる
控除の対象になる借入残高には上限があり、住宅の環境性能によって差がつけられています。
次の表は、令和6年・令和7年に入居した場合の1年あたりの控除限度額です。
| 住宅の区分 | 控除限度額(年) | 子育て世帯等の場合 |
|---|---|---|
| 認定長期優良住宅・認定低炭素住宅 | 31.5万円 | 35万円 |
| ZEH水準省エネ住宅 | 24.5万円 | 31.5万円 |
| 省エネ基準適合住宅 | 21万円 | 28万円 |
| その他の住宅 | 対象外 | 対象外 |
「その他の住宅」は控除の対象外です。令和6年以降に建築確認を受ける新築住宅は、省エネ基準への適合が要件になりました。
入居年によって金額が変わる制度なので、契約前に最新の要件を確認してください。
子育て世帯・若者夫婦世帯には上乗せがある
税制上「特例対象個人」と呼ばれる方には、借入限度額の上乗せがあります。
特例対象個人にあたるのは次の方
- 年齢40歳未満で、配偶者がいる方
- 年齢40歳以上で、40歳未満の配偶者がいる方
- 19歳未満の扶養親族がいる方
年齢や扶養の判定は、入居した年の12月31日時点の状況で行われます。
住宅ローン減税を受けるための主な要件
制度を使うには、住宅と本人の両方に要件があります。
主な要件
- 合計所得金額が2,000万円以下であること
- 床面積が50㎡以上(40㎡以上50㎡未満は所得1,000万円以下などの条件つき)
- 借入金の償還期間が10年以上であること
- 引き渡しまたは工事完了から6か月以内に居住すること
- 主として自分が住むための家屋であること
- 店舗等併用住宅の場合は、床面積の2分の1以上が居住用であること
償還期間10年以上という要件は、繰上返済の判断に直接効いてきます。後の章で扱います。
住宅ローン減税と一括払いはどっちが得か|0.7%が分かれ目
ここからが本題です。
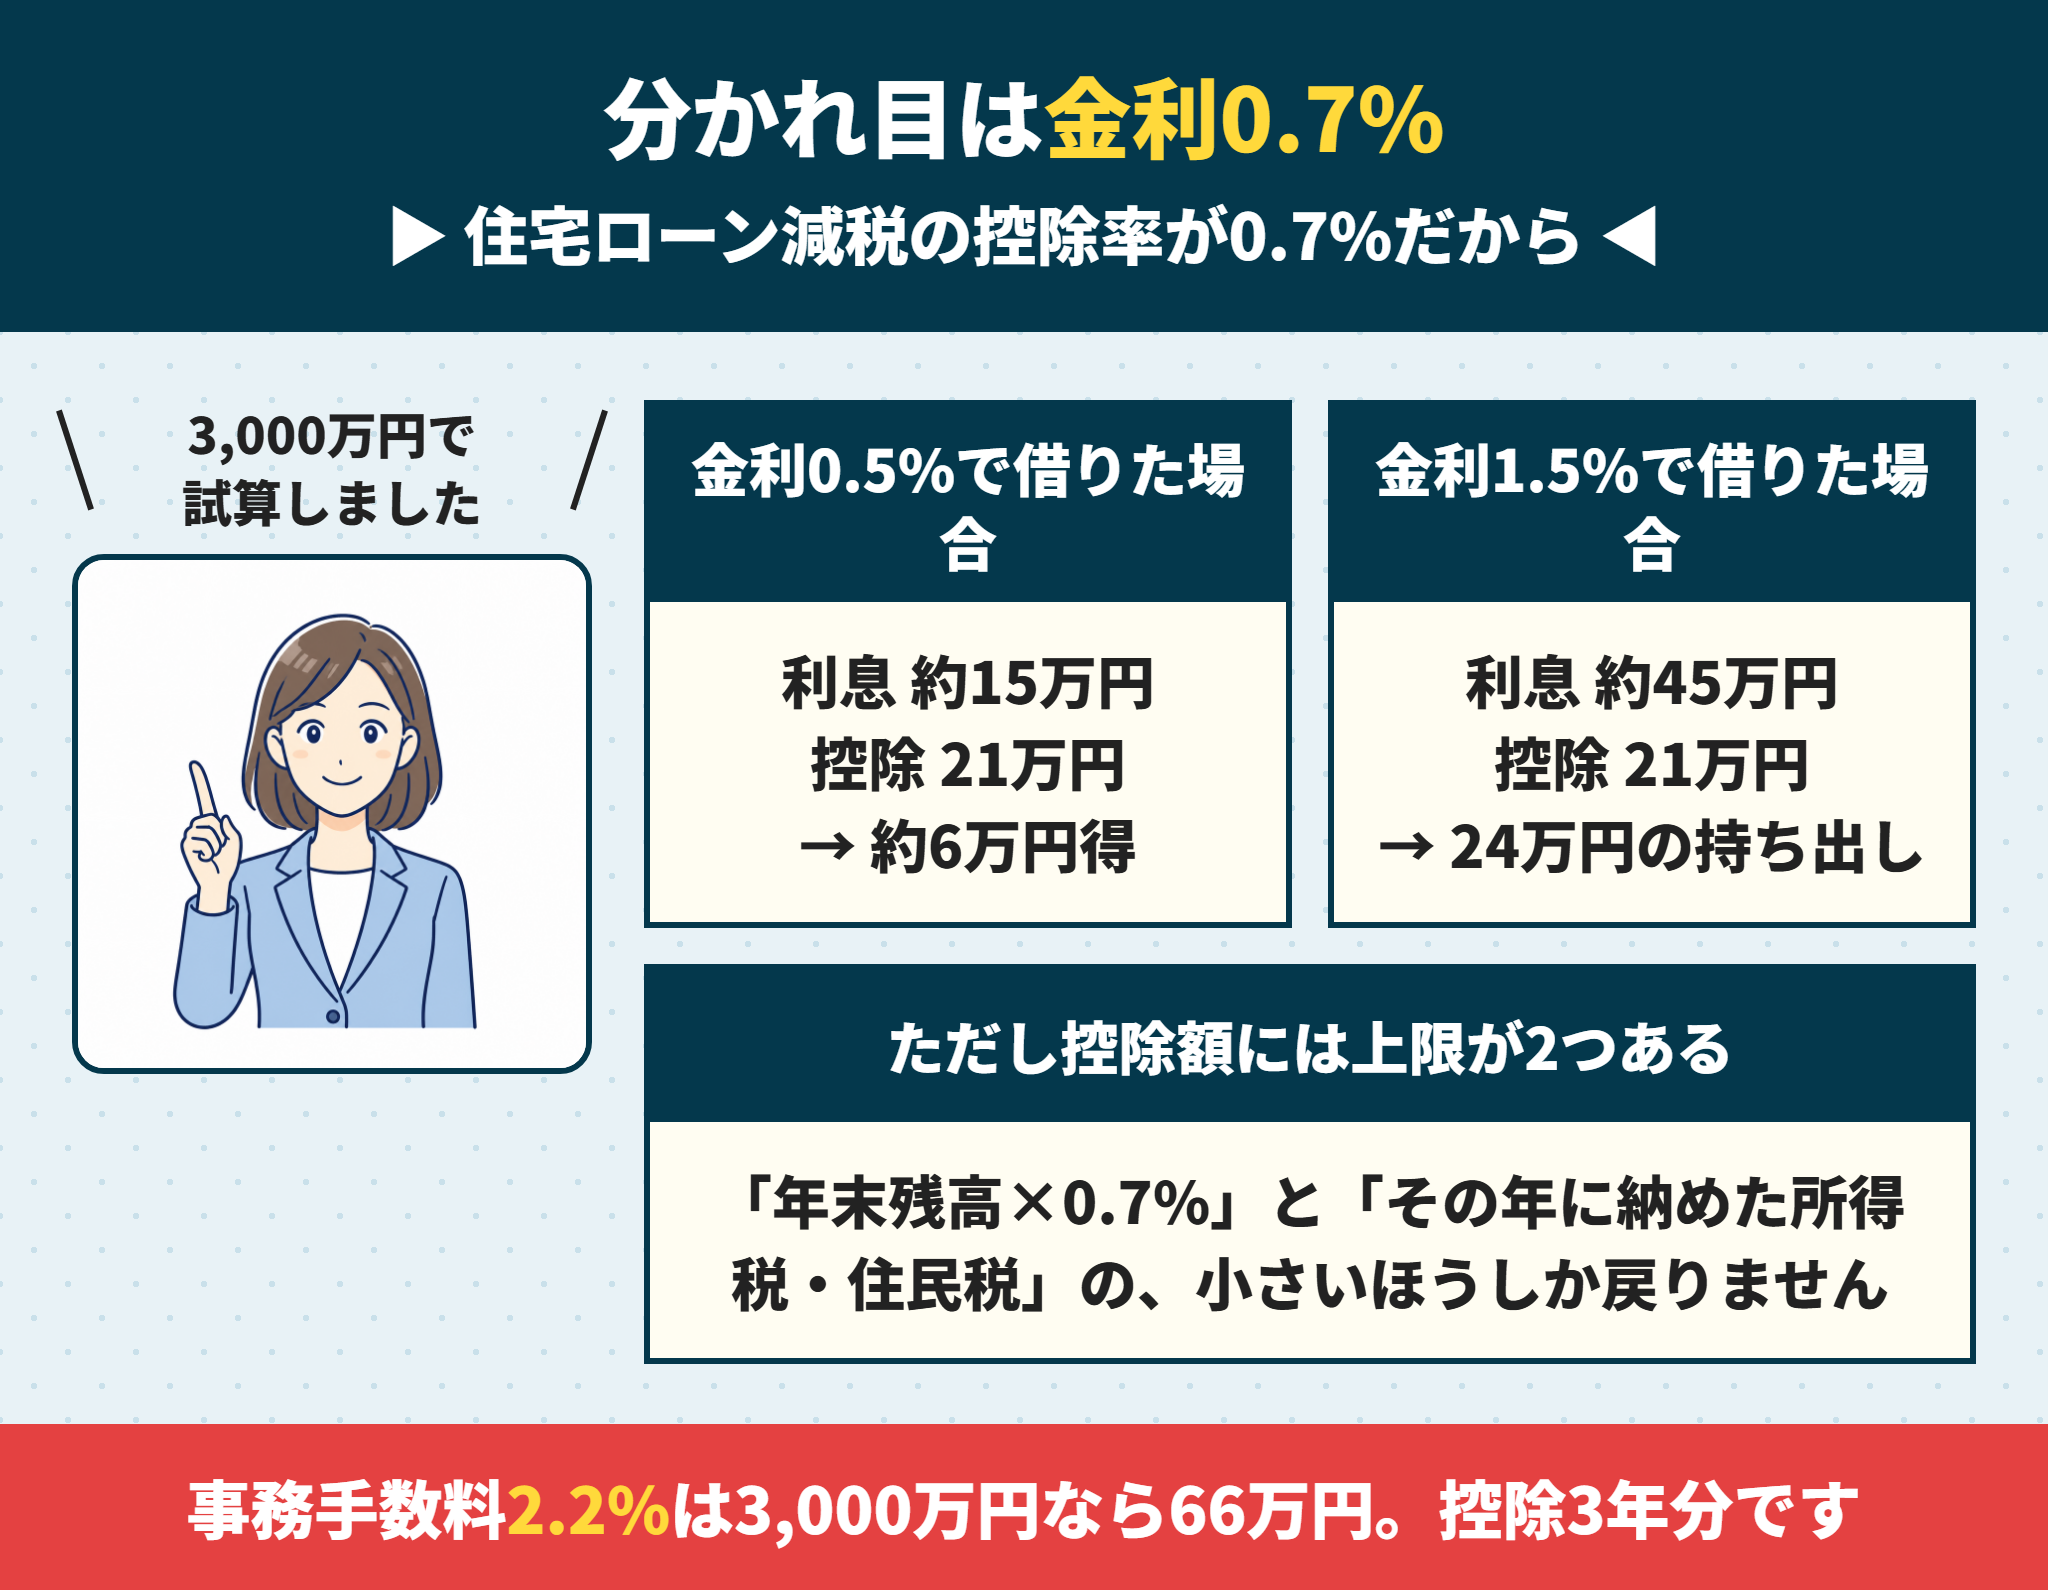
借入金利が0.7%より低ければ、借りているほうが有利になります。
払う利息より、戻ってくる税金のほうが多くなるためです。
数字で見ていきます。
金利0.5%なら住宅ローン減税で差額が手元に残る
仮に3,000万円を金利0.5%で借りたとします。1年目の利息はおよそ15万円です。
一方、年末残高3,000万円に対する控除額は0.7%で21万円になります。
差額の約6万円が、借りたことで手元に残る計算です。これがいわゆる逆ざやの状態です。
この状態が続くかぎり、繰上返済を急ぐ理由はありません。
金利1.5%なら住宅ローン減税より返済が有利になる
同じ3,000万円を金利1.5%で借りると、1年目の利息はおよそ45万円です。
控除額は21万円なので、差し引き24万円の持ち出しになります。
この場合は、手元資金に余裕があるなら繰上返済を検討する意味があります。
比較するのは金利ではなく、借入にかかる実質の負担
 ラクチン君
ここを落とすと計算が合いません。
借入には、金利以外にも費用がかかります。
| 費用 | 目安 |
|---|---|
| 融資事務手数料 | 定額型は数万円、定率型は借入額の2.2%程度 |
| 保証料 | 借入額と期間による。金利上乗せ型もある |
| 印紙税 | 契約金額に応じた額 |
| 抵当権設定登記の登録免許税 | 借入額の0.4%(軽減措置あり) |
| 団体信用生命保険 | 金利に含まれることが多い。上乗せ型もある |
借入額の2.2%の事務手数料は、3,000万円なら66万円です。控除3年分に相当します。
住宅ローン減税が満額もらえない人がいる
ここが、この記事でいちばんお伝えしたい落とし穴です。
控除額は「年末残高×0.7%」と「その年に納めた所得税・住民税」の、小さいほうです。
つまり納めた税金以上には戻ってきません。
具体的に見ていきます。
納税額が少ないと、住宅ローン減税を使い切れない
年末残高3,000万円なら計算上の控除額は21万円です。
しかしその年に納めた所得税が12万円しかなければ、まず12万円が戻ります。
残りは住民税から差し引かれますが、住民税からの控除には上限が設けられています。
結果として、計算上の21万円をそのまま受け取れるとはかぎりません。
共働きで住宅ローン減税を分けると、使い切れることがある
 ラクチン君
ここは資金計画で工夫できる部分です。
夫婦それぞれが借入をして、それぞれが控除を受ける形にすると、2人分の納税額を使えます。
ペアローンや連帯債務など、持分と借入の組み方によって扱いが変わります。
ただし団体信用生命保険の掛かり方や、将来どちらかが働き方を変える場合の影響も併せて考える必要があります。
住宅ローン減税の見込み額は、源泉徴収票から確かめられる
手元の源泉徴収票にある「源泉徴収税額」が、その年に納めた所得税です。
この金額と、想定する年末残高×0.7%を比べれば、満額使えるかどうかの見当がつきます。
借入額を増やしても、納税額を超えた分は戻ってきません。
現金一括払いと住宅ローン、どちらを選ぶか
資金があるからといって、一括払いが常に正解とはかぎりません。
判断の材料は金利・納税額・手元資金・団信の4つです。
それぞれの向き不向きを整理します。
住宅ローン減税を使って借りたほうがよいケース
こういう方は借りるほうが有利になりやすい
- 借入金利が0.7%を明確に下回る
- 所得税・住民税を十分に納めている(控除を使い切れる)
- 手元資金を投資や教育費に回したい
- 団体信用生命保険を、生命保険の代わりとして評価したい
- 取得する住宅が認定住宅やZEH水準で、借入限度額が大きい
借入は「使わないほうがよい借金」ではなく、条件によっては有利な資金調達です。
住宅ローン減税を使わず、現金一括払いのほうがよいケース
こういう方は一括のほうが有利になりやすい
- 借入金利が0.7%を大きく上回る
- 納税額が少なく、控除を使い切れない
- 借入額が小さく、事務手数料の割合が重い
- 取得する住宅が「その他の住宅」に該当し、控除の対象外
- 毎月の返済があること自体が精神的な負担になる
控除の対象外の住宅なら、借りる理由が減税ではなくなります。
団体信用生命保険をどう評価するか(一括払いにはない保障)
団信は、契約者に万一のことがあったときに残債が返済される保険です。
現金一括で買うと、この保障はありません。同等の保障を生命保険で用意するなら保険料がかかります。
借入のコストを計算するときは、この保障の価値も差し引いて考えてください。
一括払いでも手元資金をゼロにしないことが、いちばん大事
ラクチン君ここは損得の計算より優先されます。
住宅の購入では、物件価格のほかに諸費用が物件価格の6〜9%程度かかります。
入居後も、家具・家電・カーテン・引越し費用が続きます。
一括払いで手元資金を使い切ると、想定外の出費に対応できなくなります。
生活費の6か月分程度は、手をつけずに残しておくことをおすすめします。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
住宅ローン減税の期間中に繰上返済すべきか
すでにローンを組んでいる方の判断です。
繰上返済をすると年末残高が減るため、その年以降の控除額も減ります。
判断の順番を整理します。
繰上返済で減る住宅ローン減税と、減る利息を比べる
繰上返済をすると、その分の利息が減ります。同時に年末残高が減るので控除額も減ります。
金利が0.7%を下回っているなら、減る控除額のほうが大きくなります。
この場合、控除期間が終わってから繰上返済するほうが有利になります。
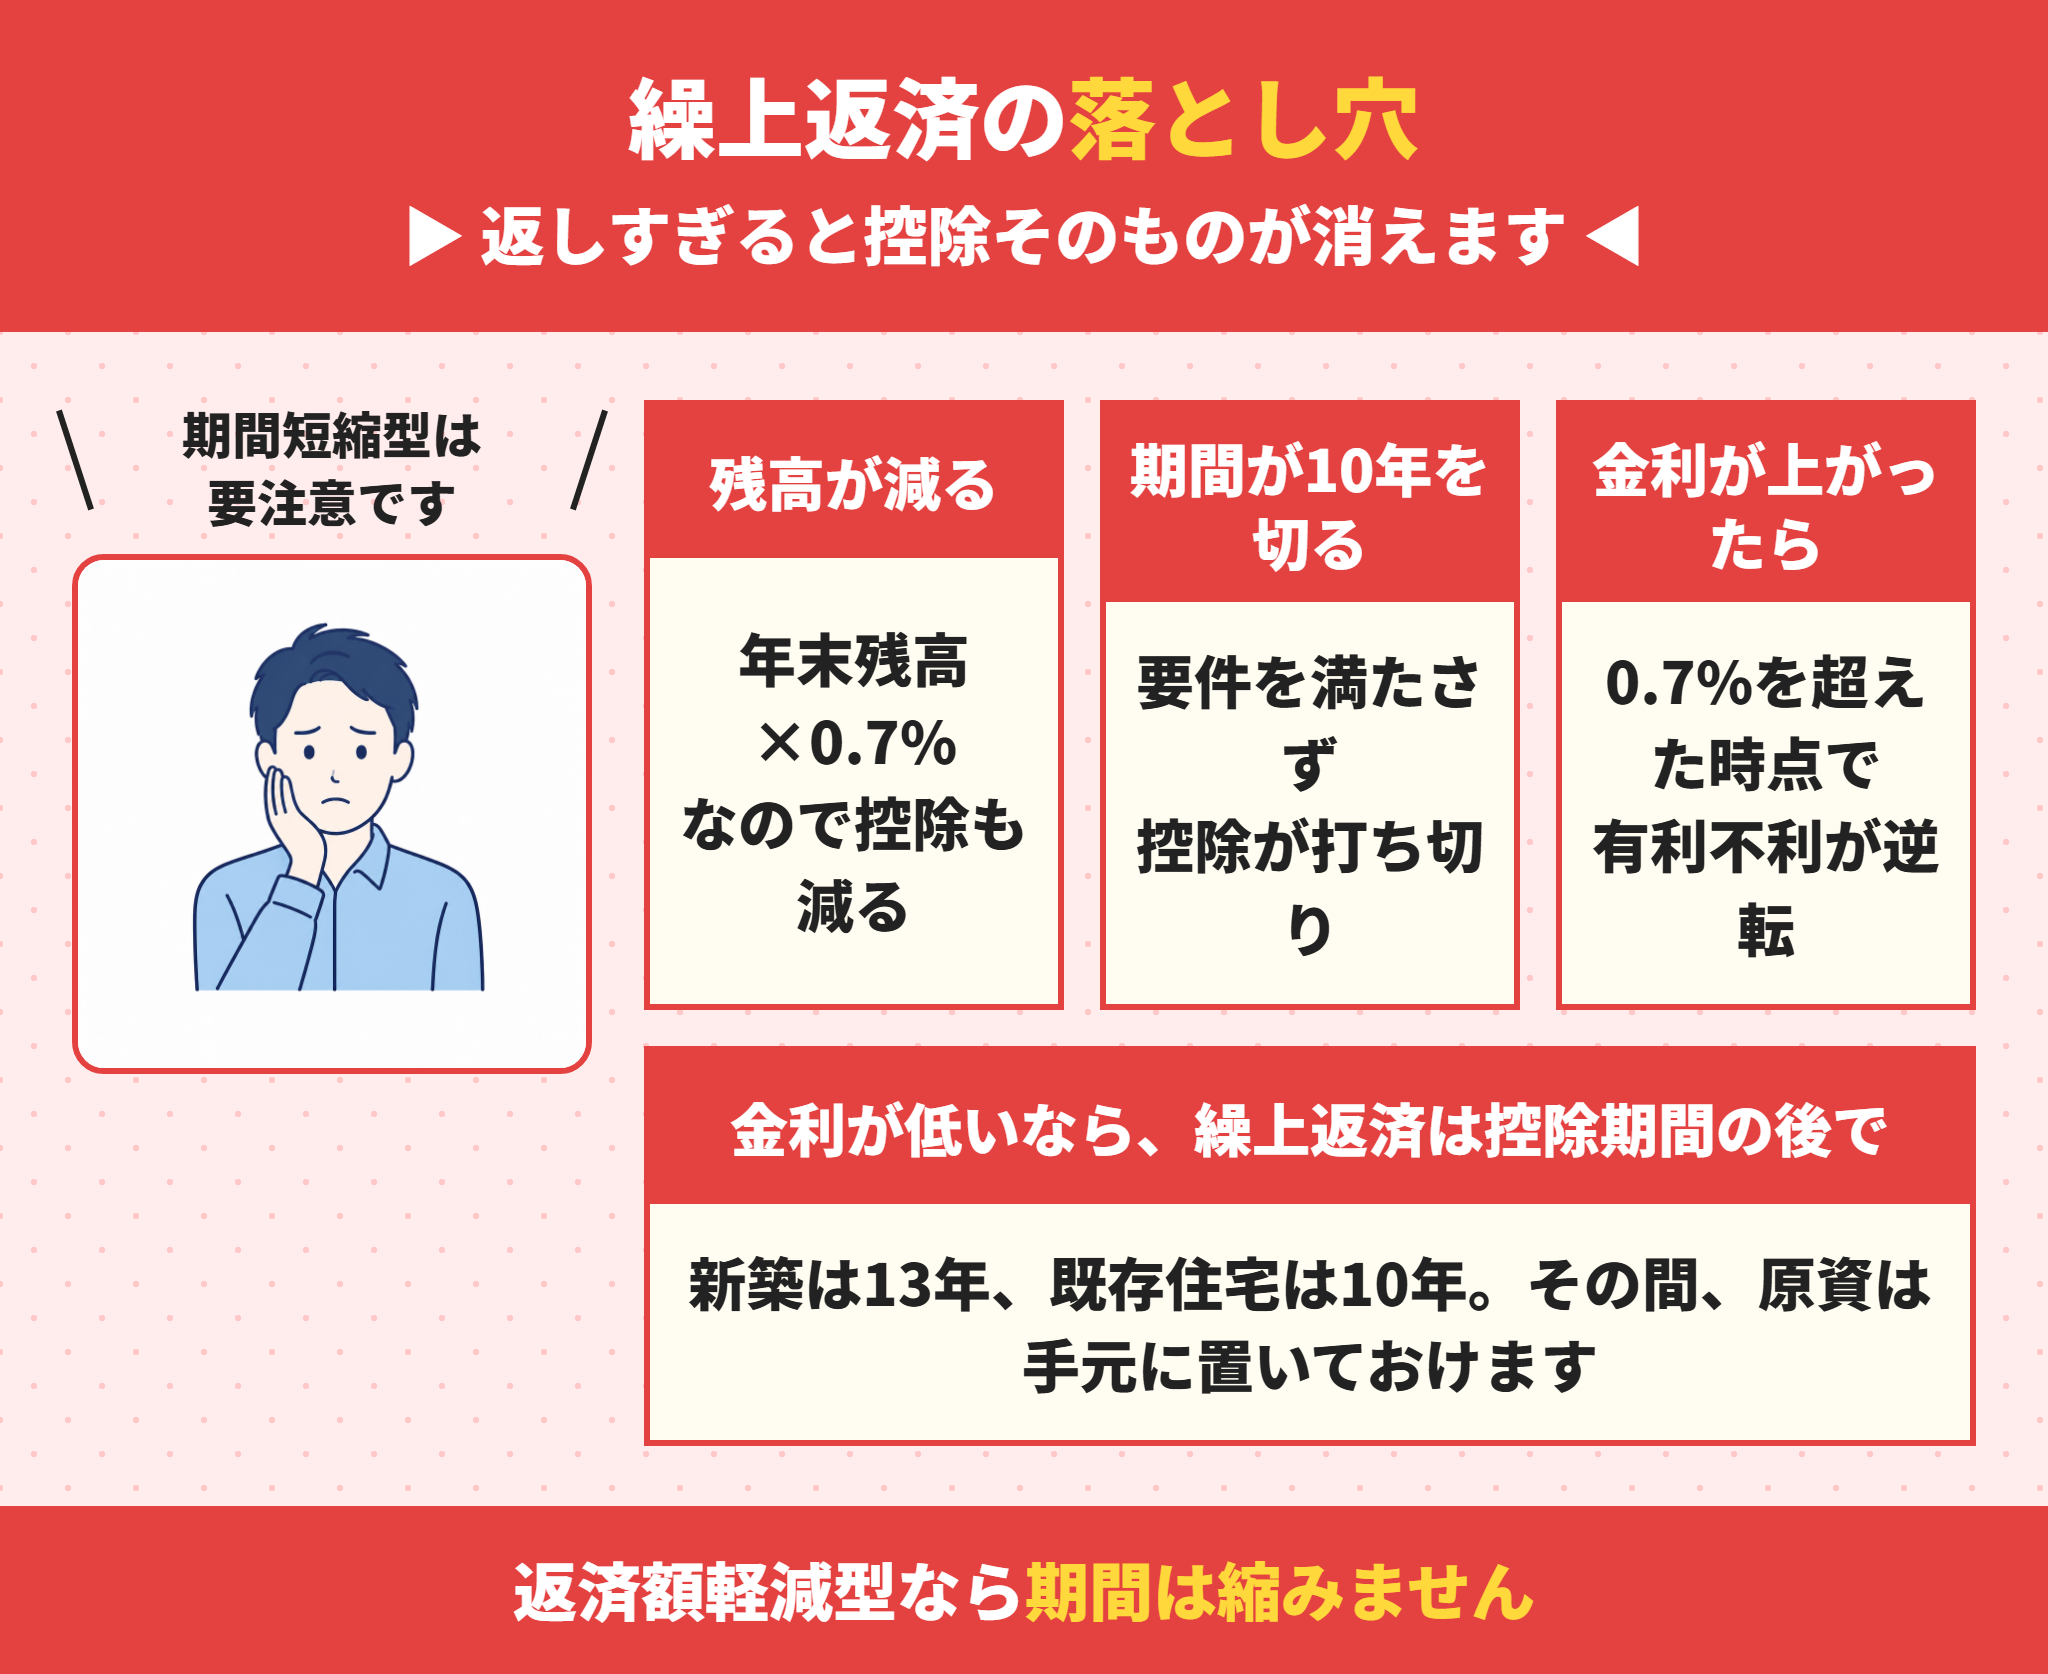
期間短縮型の繰上返済は、住宅ローン減税が打ち切られることも
ラクチン君これがいちばん見落とされる落とし穴です。
住宅ローン減税の要件のひとつに「償還期間が10年以上」があります。
期間短縮型の繰上返済で返済期間の残りが10年未満になると、その時点で控除が受けられなくなります。
返済額軽減型を選ぶか、期間が10年を切らない範囲にとどめるかの判断が必要です。
繰上返済のタイミングは、住宅ローン減税の期間終了後が基本
金利が低い場合の順番は、控除期間を使い切ってから繰上返済、という流れになります。
新築なら13年、既存住宅なら10年が目安です。
その間、繰上返済の原資は手元に置いておくか、他の用途に回すことができます。
住宅ローン減税の期間中に金利が上がった場合は、判断をやり直す
変動金利で借りている場合、金利は見直されます。
金利が0.7%を大きく超えた時点で、有利不利が逆転します。
借りたときの判断を、そのまま13年間持ち続けないでください。
一括返済をする場合も、控除期間の残りを確認する
相続や退職金でまとまった資金ができ、一括返済を考える方もいます。
一括返済をすると年末残高がゼロになるため、その年以降の住宅ローン減税は受けられなくなります。
12月に返済するか、翌年1月に返済するかで、その年の控除を受けられるかどうかが変わることもあります。
返済のタイミングを1か月ずらすだけで、控除1年分が残ることがあります。
住宅ローン控除の手続きと、中古住宅の場合の違い
制度の使い方も押さえておきます。
1年目は確定申告が必要で、2年目以降は年末調整で済みます。
必要書類と、中古住宅の扱いを見ていきます。
住宅ローン減税の必要書類は、1年目にそろえる
入居した年の翌年に確定申告を行います。会社員の方も、この年だけは自分で申告が必要です。
1年目の主な必要書類
- 住宅借入金等特別控除額の計算明細書
- 金融機関の年末残高等証明書
- 建物・土地の登記事項証明書
- 売買契約書または工事請負契約書の写し
- 本人確認書類
- 認定住宅等の場合は認定通知書や住宅性能評価書などの証明書
省エネ性能を証明する書類がないと、上位の区分で申告できません。引き渡し時に必ず受け取ってください。
住宅ローン減税を中古住宅で使う場合の条件
中古住宅(既存住宅)の控除期間は10年です。新築の13年より短くなります。
築年数の要件は、かつて「耐火住宅25年以内・非耐火住宅20年以内」でしたが、現在は「昭和57年以後に建築された住宅」(新耐震基準適合住宅)に緩和されています。
これに当てはまらない場合でも、耐震基準適合証明書などがあれば対象になることがあります。
中古住宅の値引き交渉については中古住宅の値引きの記事で解説しています。
2年目以降は年末調整で処理できる
2年目以降は、税務署から届く控除証明書と、金融機関の年末残高等証明書を勤務先に提出します。
確定申告は不要になるため、手間は1年目だけです。
書類を紛失した場合は再発行を受けられますが、時間がかかるので保管しておいてください。
住宅ローン減税を含めた資金計画は、物件を決める前に立てます
ここまでの計算には、前提が2つあります。
取得する住宅がどの区分に当てはまるか、そして自分がいくら納税しているかです。
このうち住宅の区分は、物件を決める前でないと変えられません。
なぜ順番が大事なのかを説明します。
住宅の省エネ性能で、住宅ローン減税は年10万円以上変わる
認定長期優良住宅とその他の住宅では、控除の有無そのものが変わります。
ZEH水準と省エネ基準適合でも、年間の控除限度額に差があります。
13年間で見れば、その差は100万円を超えることもあります。
物件を決めてから「控除が使えなかった」と気づいても、後戻りはできません。
売主側の担当者は、買主の納税額まで見て提案しない
ラクチン君立場の違いを知っておいてください。
分譲地の現地販売会や物件の看板に出ている会社は、多くの場合その物件を売主から預かっている側です。
その担当者にとっての成果は、その物件が早く売れることです。
「この物件はあなたの場合、控除を使い切れません」とは言いません。
悪意があるという話ではなく、立場としてそうなるということです。
ラクチン不動産は、買主の側で資金計画から確認します
同じ物件でも、間に入る仲介会社の担当者がどちらを向いているかで着地点は変わります。
ラクチン不動産は、買主の側に立って売主と条件を詰めます。
ラクチン不動産は購入・売却の仲介を専門にしています。
買主の味方として動くと、こうなります
- 検討中の物件が住宅ローン減税のどの区分に当てはまるかを、性能評価書で確認する
- 源泉徴収票をもとに、控除を使い切れるかどうかを試算する
- 複数の金融機関の金利と事務手数料を並べて、実質の負担で比較する
- 一括払い・借入・その中間の選択肢を、手元資金を残す前提で組む
- 住宅ローンの事前審査を先に通し、「すぐ決済できる買主」として交渉力を持たせる
税額の最終的な判断は税理士や税務署の領域ですが、どの物件がどの区分に当たるかは物件を見る段階で分かります。
気になっている物件が他社のご紹介であっても、確認だけのご相談で構いません。
住み替えで売却の特例と併用できるかは住み替えと住宅ローン控除の記事で解説しています。
住宅ローン減税と一括払いに関するよくある質問
- 住宅ローン減税と現金一括払いは、どちらが得ですか?
-
借入金利が0.7%より低ければ、借りているほうが有利になります。住宅ローン減税の控除率が0.7%なので、払う利息より戻る税金のほうが多くなるためです。ただし控除額は納めた所得税・住民税が上限であること、事務手数料や保証料などの借入コストがかかることを計算に入れる必要があります。
- 住宅ローン減税は誰でも満額もらえますか?
-
いいえ。控除額は「年末残高×0.7%」と「その年に納めた所得税・住民税」の小さいほうです。納税額が少ない方は計算上の満額を受け取れません。手元の源泉徴収票の「源泉徴収税額」と、想定する年末残高×0.7%を比べれば見当がつきます。
- 住宅ローン減税の期間中に繰上返済してもよいですか?
-
金利が0.7%を下回っているなら、控除期間が終わってからのほうが有利になります。また期間短縮型の繰上返済で返済期間の残りが10年未満になると、住宅ローン減税の要件(償還期間10年以上)を満たさなくなり、その時点で控除が受けられなくなります。返済額軽減型を選ぶか、10年を切らない範囲にとどめてください。
- 住宅ローン減税の控除期間は何年ですか?
-
新築住宅などは原則13年、既存住宅(中古)は10年です。控除率はどちらも0.7%で、令和4年度の税制改正で1.0%から引き下げられました。令和8年度の税制改正では、入居の期限が令和12年12月31日まで5年延長されています。
- 省エネ性能が低い住宅でも住宅ローン減税は使えますか?
-
住宅の区分によります。認定長期優良住宅・認定低炭素住宅、ZEH水準省エネ住宅、省エネ基準適合住宅には控除限度額が設定されていますが、これらに該当しない「その他の住宅」は控除の対象外です。令和6年以降に建築確認を受ける新築住宅は、省エネ基準への適合が要件になりました。物件を決める前に区分を確認してください。
- 現金一括で買う場合、手元にいくら残すべきですか?
-
一律の目安はありませんが、生活費の6か月分程度は手をつけずに残すことをおすすめします。物件価格のほかに諸費用が物件価格の6〜9%程度かかり、入居後も家具・家電・カーテン・引越し費用が続きます。手元資金を使い切ると、想定外の出費に対応できなくなります。
まとめ|住宅ローン減税と一括払いは0.7%と納税額で決まる
判断の軸は2つだけです。
借入金利が0.7%より低いか、そして控除を使い切れるだけ納税しているか——ここで決まります。
この記事のまとめ
- 住宅ローン減税の控除率は0.7%。新築は13年、既存住宅は10年
- 借入金利が0.7%より低ければ、借りているほうが有利になる
- 控除額は「年末残高×0.7%」と「納めた所得税・住民税」の小さいほう
- 納税額が少ないと、計算上の満額は受け取れない
- 借入には事務手数料・保証料・印紙税などがかかる。3,000万円の2.2%なら66万円
- 控除限度額は住宅の省エネ性能で変わる。「その他の住宅」は対象外
- 子育て世帯・若者夫婦世帯には借入限度額の上乗せがある
- 期間短縮型の繰上返済で残りが10年未満になると、控除が受けられなくなる
- 手元資金は生活費の6か月分程度を残しておく
- 住宅の区分は物件を決める前でないと変えられない
この記事の位置づけ
税額の最終的な判断は、国税庁の資料または税理士・税務署にご確認ください。
制度は入居年によって要件と金額が変わります。この記事の数値は令和6年・令和7年入居の場合のものです。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
この記事の情報は 2026年8月 時点のものです。制度・基準は改正されることがあるため、実際のお手続きの際は各機関の最新情報をご確認ください。









コメント