





離婚したあとも、妻と子どもが今の家に住み続けたい

住宅ローンの名義を妻に変えられる?
子どもの学校を変えたくない、生活を変えたくない。住み続けたい理由がはっきりしているぶん、手続きの壁が重くのしかかります。
結論からいうと、離婚では「所有権の名義」と「住宅ローンの名義」を分けて考える必要があります。
所有権の名義変更は法務局の手続きですが、抵当権が付いていれば金融機関の同意が要ります。
住宅ローンの名義変更は金融機関の承諾が必要で、原則として認められにくいのが実情です。
ただし、進め方を間違えると
最も多いのは、夫名義のまま妻が住む形です。そして、これが最も危ない形です。
夫が返済をやめれば、住んでいる妻と子どもが家を出ることになります。
離婚したからといって、連帯保証人から外れられるわけではありません。
逆にいえば、公正証書で取り決めるか、妻が借り換えて債務者になれば、状態は安定します。
この記事では、離婚で妻が住み続ける場合の名義変更と、現実的な手を解説します。
- 離婚で問題になる2つの名義の違い
- 夫名義のまま妻が住む場合のリスク
- 住宅ローンの名義変更ができる条件
- 公正証書で取り決めておくこと
- 離婚と財産分与にかかる税金
- オーバーローンの場合の考え方

シュース 健人
宅地建物取引士(大阪府 第118737号)
株式会社GEEZ/大阪府知事(2)第62068号
関西全域の不動産の購入・売却査定・相続不動産・空き家などの実務に携わっています。本記事は、実務経験に加え、国土交通省・法務省・国税庁などの公的資料を確認して執筆・監修しています。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
離婚では2つの名義を分けて考える
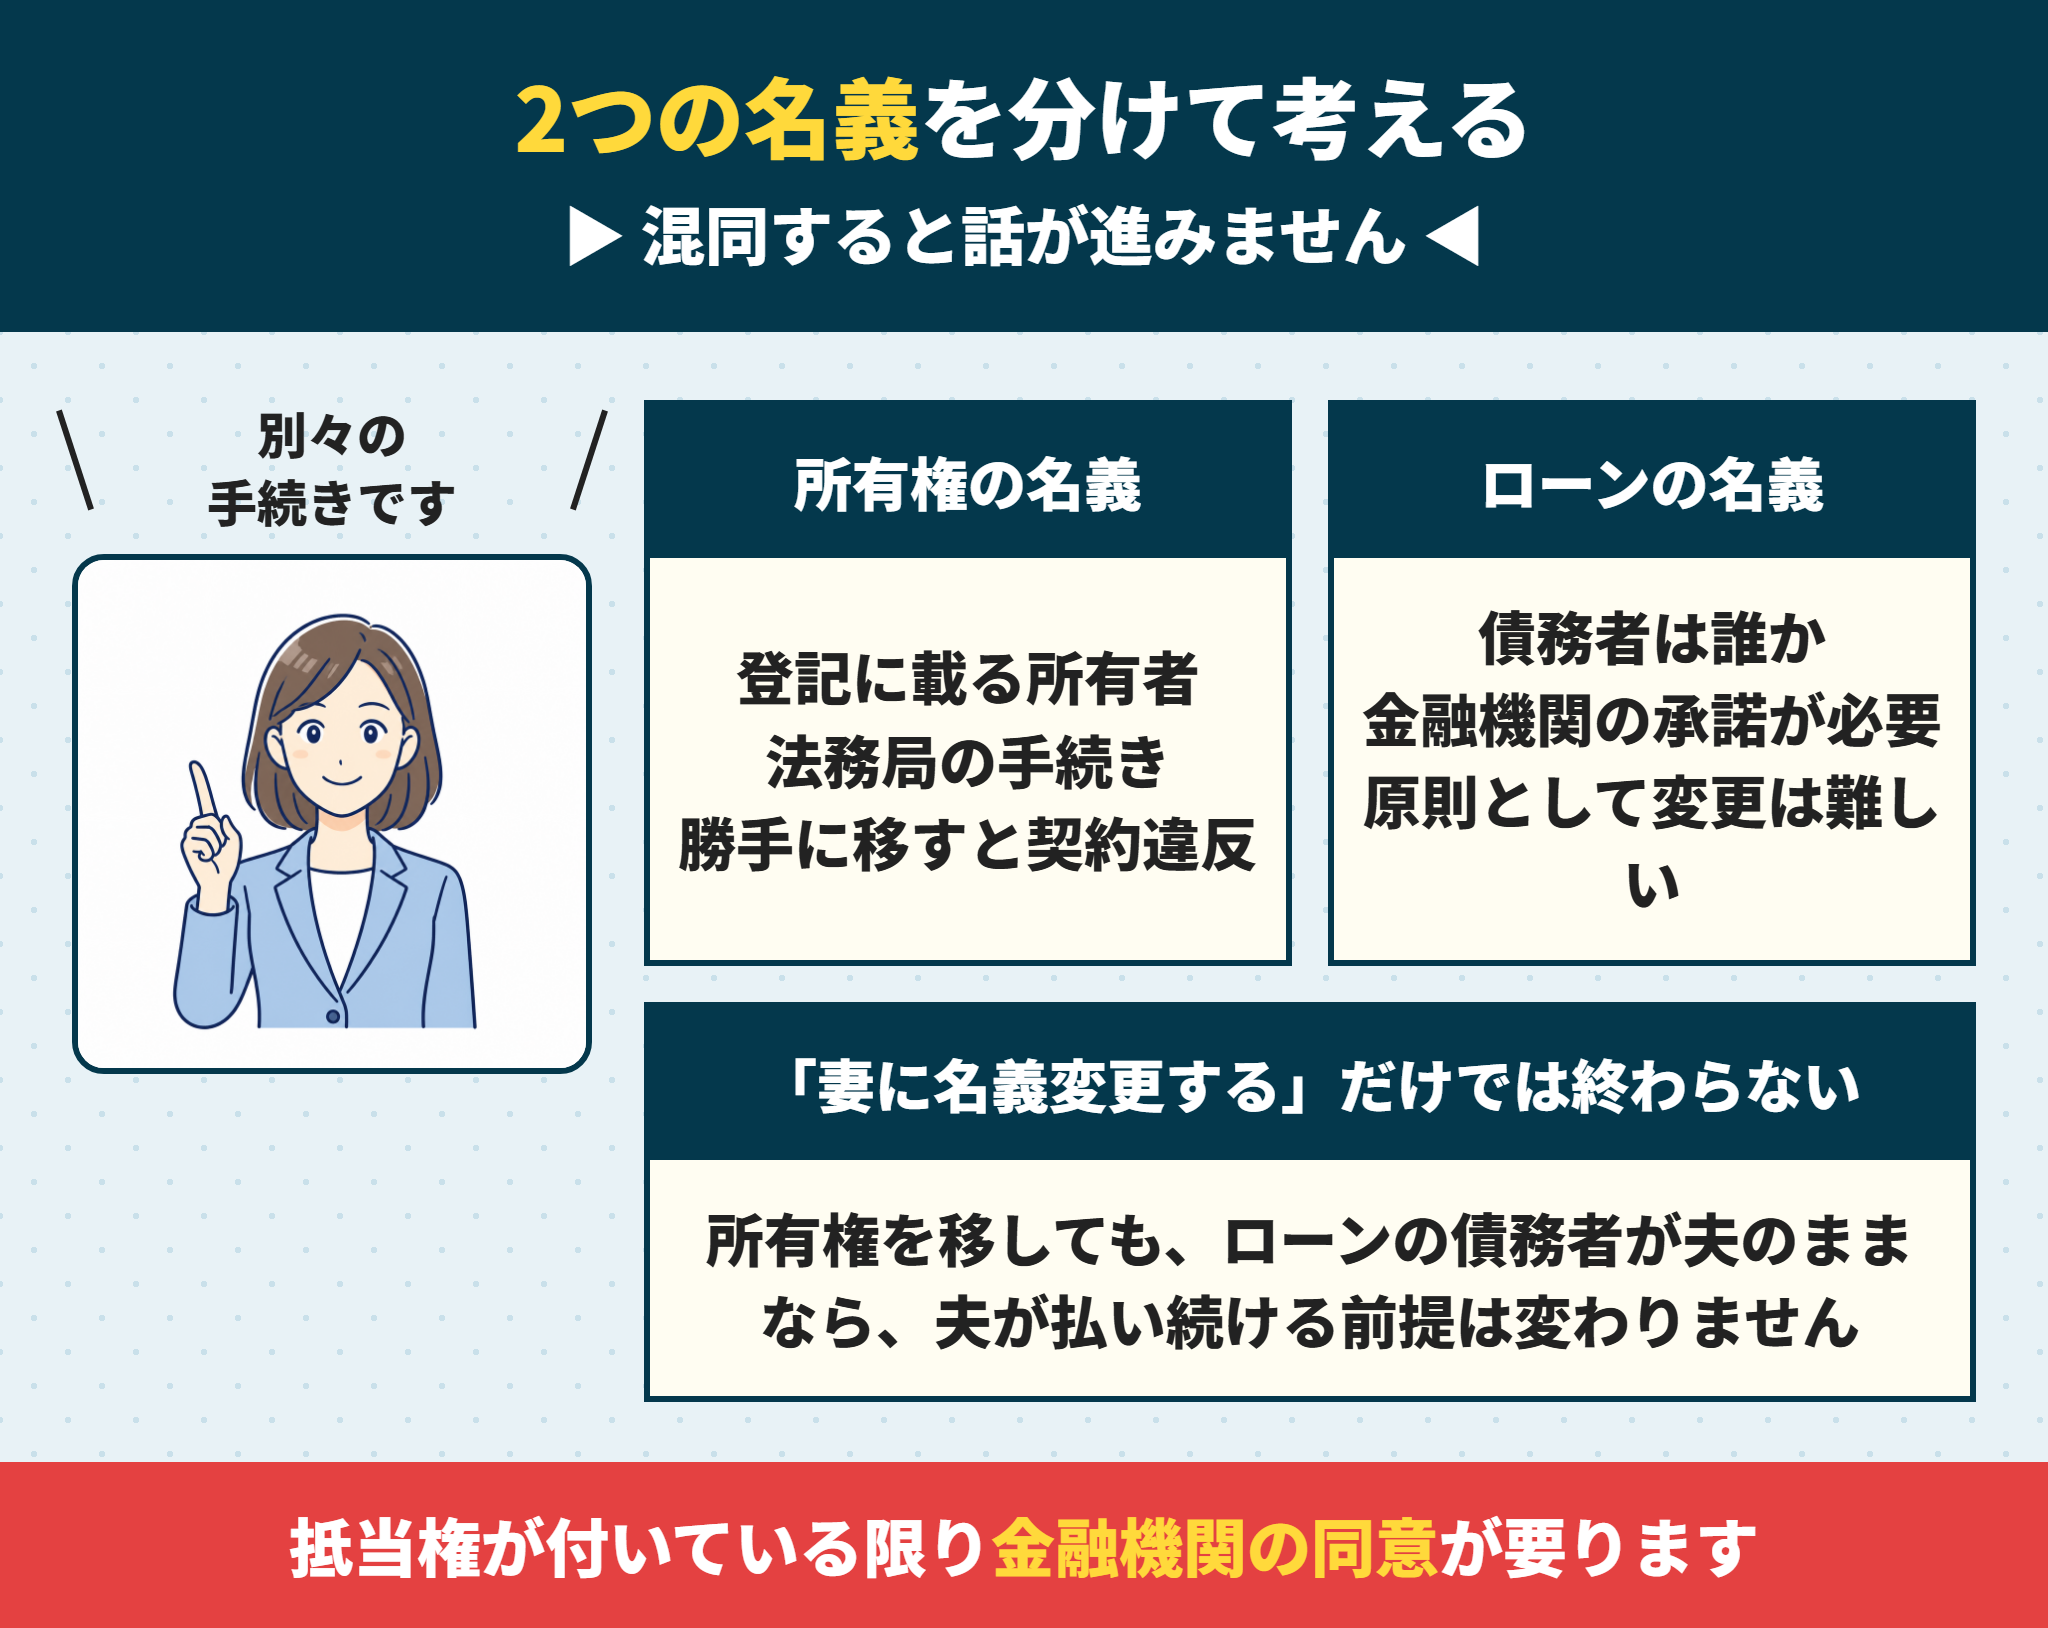
まず、ここを整理しないと話が進みません。
名義には、所有権の名義と住宅ローンの名義の2つがあります。
違いを説明します。
離婚で言う名義変更は、所有権と住宅ローンの2つがある
所有権の名義は、登記事項証明書に載っている所有者のことです。
住宅ローンの名義は、金融機関に対して返済の義務を負っている債務者のことです。
この2つは別々の手続きで、片方だけ変えても問題は解決しません。
所有権を妻に移しても、住宅ローンの債務者が夫のままなら、夫が払い続ける前提は変わりません。
検索では離婚住宅ローン名義変更とひとまとめに書かれますが、実際には2つの手続きに分かれます。
離婚で妻が住む場合に最も多い形
実務で最も多いのは、夫が住宅ローンを払い続け、妻と子どもが住むという形です。
所有権も夫のまま、債務者も夫のままという状態です。
養育費の代わりに住宅ローンを払う、という取り決めをすることもあります。
手続きが不要なぶん簡単に見えますが、後述するリスクを抱えたままになります。
離婚しても住宅ローンの名義変更は金融機関の承諾が要る
 ラクチン君
当事者だけでは決められません。
住宅ローンは、その人の収入と信用を審査したうえで貸し出されています。
債務者を変えるということは、金融機関にとって貸す相手が変わるということです。
離婚を理由に、当然に名義を変えられる仕組みはありません。
妻に十分な収入と信用がなければ、承諾は得られません。
夫名義の住宅ローンのまま妻が住むリスク
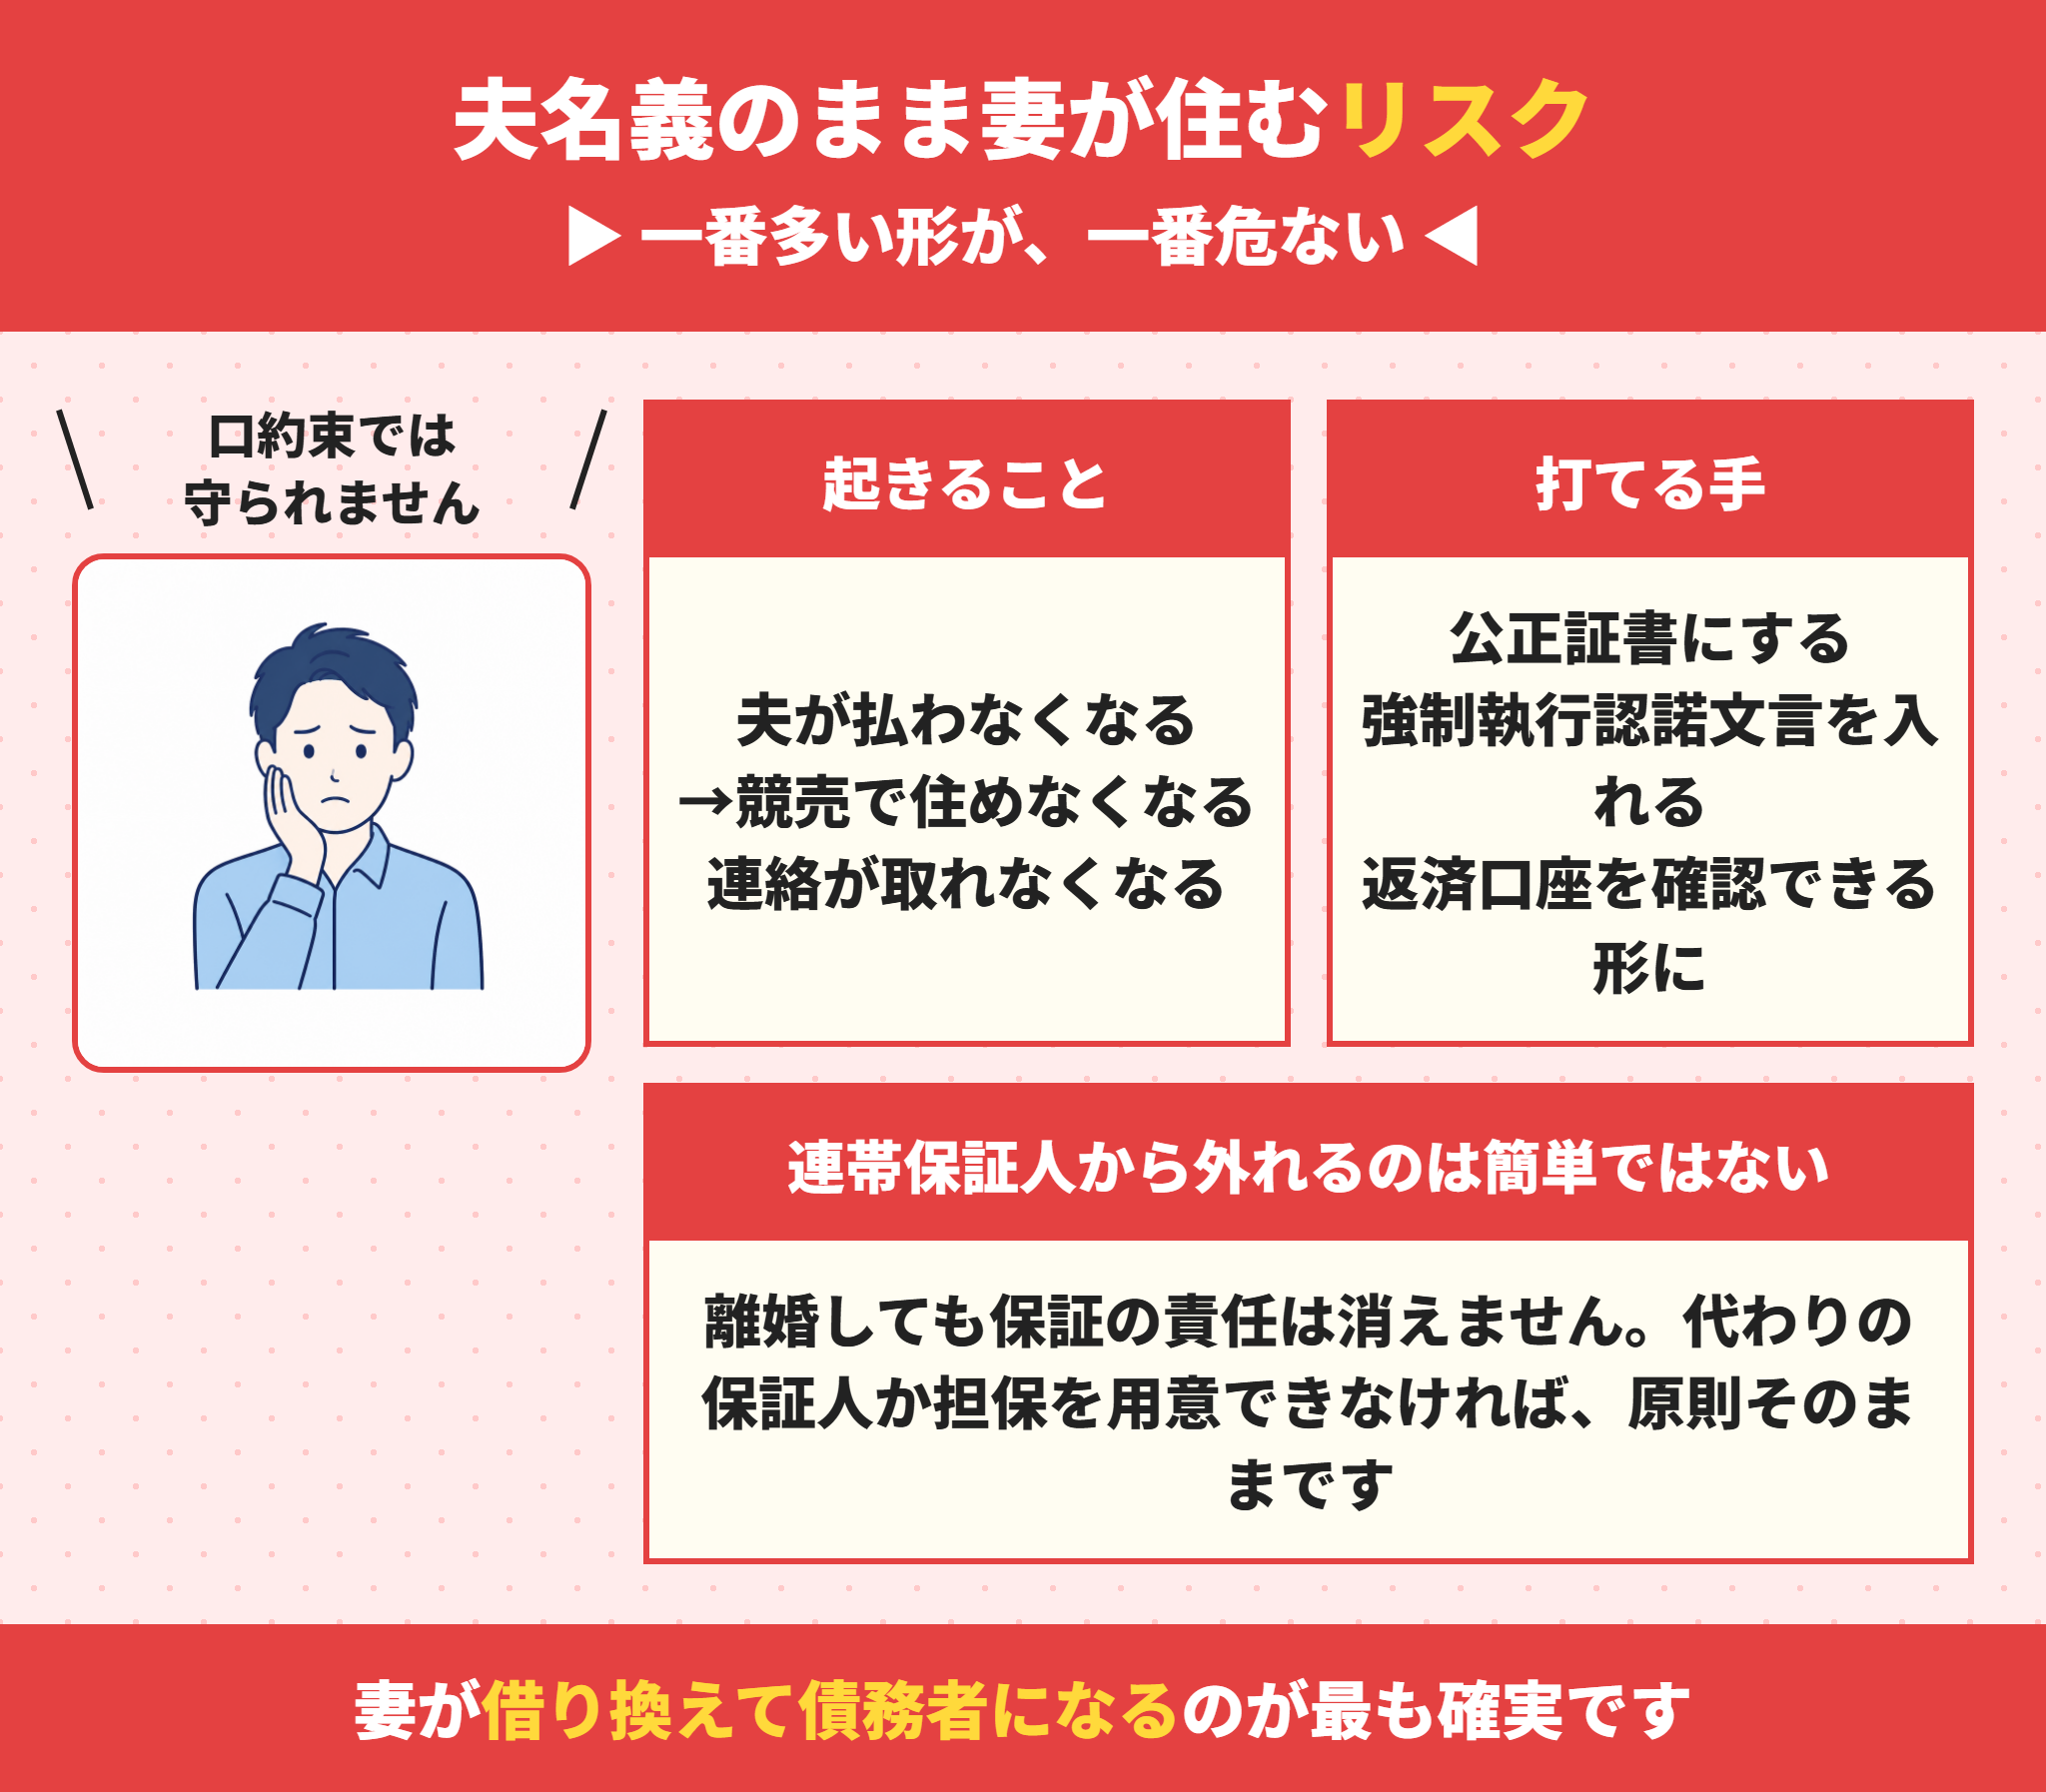
最も多い形が、最も危ない形です。
住み続けられるかどうかが、元夫の支払いに委ねられます。
3つ挙げます。
夫が住宅ローンを払わなくなると競売になる
返済が滞れば、金融機関は抵当権を実行します。
住んでいるのが妻と子どもであっても、競売にかけられれば出ていくことになります。
離婚から年数がたつほど、元夫の生活も変わっていきます。
再婚や転職で、当初の約束が守られなくなることは珍しくありません。
離婚後に住宅ローンの所有権を無断で移すと契約違反になる
抵当権が設定されている不動産の所有権を、金融機関に無断で移すことはできません。
契約書には、無断で処分した場合に一括返済を求める旨が定められているのが通常です。
財産分与だから問題ない、という理解は誤りです。
名義を移すなら、必ず事前に金融機関へ相談してください。
離婚しても連帯保証人からは外れられない
ラクチン君ここを知らずに離婚する方が多くいます。
妻が夫の住宅ローンの連帯保証人になっている場合、離婚しても責任は消えません。
金融機関との契約は、夫婦関係とは無関係だからです。
外れるには、代わりの保証人か担保を用意して、金融機関の承諾を得る必要があります。
現実には、認められないことがほとんどです。
離婚で妻が住む場合の住宅ローンの名義変更の方法
状態を安定させる方法は、限られています。
最も確実なのは、妻が借り換えて自分が債務者になることです。
3つ挙げます。
妻が住宅ローンを借り換えて名義変更する
 ラクチン君
これができれば、問題は根本的に解決します。
妻が新たに住宅ローンを借り、その資金で夫のローンを完済します。
同時に所有権も妻に移し、抵当権も付け替えます。
債務者も所有者も妻になるため、元夫の支払いに左右されなくなります。
ただし妻の収入と信用で審査が通ることが前提です。
離婚後の住宅ローンの名義変更で審査を通すために
妻に安定した収入があるかが、最も見られます。
審査で確認される主な点
- 勤続年数と年収:パートや契約社員だと厳しくなることがある
- 返済比率:年収に対する返済額の割合
- 信用情報:他の借入や延滞の履歴
- 養育費は収入として認められないことが多い
残債が物件の価値を上回っていると、そもそも借り換えができません。
親族に協力してもらって住宅ローンの名義変更をする
妻単独で審査が通らない場合、親族に協力してもらう方法もあります。
親と収入合算する、親が債務者になるといった形です。
ただし親の年齢によっては、借入期間が短くなります。
返済が終わったあとの相続まで含めて考える必要があります。
住宅ローンの名義変更ができないなら売却も選択肢
借り換えも協力も難しい場合、売却して精算するという選択があります。
住み続けたい気持ちは分かりますが、不安定な状態を何年も続けるより確実です。
売却して残債を返し、残りを分けるほうが、後々の争いも減ります。
売却の流れは家売却の流れの記事にまとめています。
離婚で住宅ローンの取り決めは公正証書にする
夫名義のまま進めるなら、せめてこれだけはしてください。
口約束では、支払いが止まったときに何もできません。
2つ挙げます。
離婚協議書は公正証書にしておく
取り決めた内容を、公証役場で公正証書にします。
誰が住宅ローンを払うのか、いつまで払うのかを明記します。
とくに強制執行認諾文言を入れておくことが重要です。
これがあれば、支払いが止まったときに裁判をせずに給与などの差押えができます。
離婚で住宅ローンと養育費を整理しておく
住宅ローンを養育費の代わりにするという取り決めは、よく行われます。
ただし内容があいまいだと、後から争いになります。
住宅ローンのうちいくらを養育費とみなすのか、書面で明確にしてください。
また返済口座の残高を確認できる形にしておくと、滞納に早く気づけます。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
離婚と住宅ローンにまつわる税金
名義を動かすと、税金の話も出てきます。
財産分与は、原則として贈与税の対象になりません。
3つ挙げます。
離婚の財産分与で名義変更しても贈与税はかからない
財産分与としてもらった財産には、原則として贈与税がかかりません。
夫婦が協力して築いた財産を分けるものと考えられているためです。
ただし分与された額が多すぎる場合や、贈与税を逃れるための離婚と認められる場合は課税されます。
判断は税務署か税理士に確認してください。
離婚で不動産を渡した側に譲渡所得税がかかることがある
財産分与で不動産を渡した側は、時価で譲渡したものとして扱われます。
購入時より値上がりしていれば、譲渡所得税がかかることがあります。
居住用の3,000万円特別控除を使える場合もありますが、要件があります。
名義を動かす前に、税額の見込みを確認しておいてください。
離婚で妻が住む場合の固定資産税は所有者が払う
固定資産税は、その年の1月1日時点の所有者に課税されます。
所有権が夫のままなら、住んでいるのが妻でも納税義務者は夫です。
誰が負担するのかも、離婚のときに取り決めておいてください。
また住まなくなった夫は、住宅ローン控除を受けられなくなります。
離婚時に住宅ローンが残債より安い場合
売っても残債が返せない状態をオーバーローンといいます。
この場合、財産分与の考え方そのものが変わります。
2つ挙げます。
オーバーローンの家は財産分与の対象になりにくい
財産分与では、プラスの財産からマイナスの財産を差し引いて考えます。
住宅ローンの残債が家の価値を上回っていれば、分けるべき財産は残りません。
この場合、家をどちらが引き継ぐかより、残債をどう返すかが論点になります。
預貯金など他の財産と合わせて、全体で調整することになります。
離婚で残債が返せないなら任意売却という方法もある
売却価格が残債を下回る場合、金融機関の同意を得て売る任意売却という方法があります。
競売より高く売れることが多く、引っ越しの時期も調整しやすくなります。
ただし信用情報に影響が出るため、まず通常の売却で完済できないかを検討してください。
差額を分割で返す形にできるかも、金融機関との相談になります。
離婚の住宅ローンは、早く相談するほど選べます
離婚の話が固まってから相談すると、選べる道が減っています。
家をどうするかは、条件を決める前に確かめておくものです。
差が出る部分を挙げます。
価格を知らないまま条件を決めない
その家がいくらで売れるのか、残債はいくらか。
この2つが分からないままでは、財産分与の話もまとまりません。
オーバーローンだと分かった時点で、決めた条件が成り立たなくなります。
同じ物件でも、間に入る仲介会社の担当者がどちらを向いているかで着地点は変わります。
売主の側に立つと、離婚の選択肢が整理できる
ラクチン君数字が出れば、話し合いも進みます。
離婚のご相談では、こう進めます
- 成約事例をもとに、その家がいくらで売れるかを試算する
- 残債と売却価格を並べて、オーバーローンかどうかを確認する
- 住み続ける場合と売る場合を、手取りと毎月の負担で比べる
- 借り換えができそうかを、複数の金融機関で確認する
- 取り決めの内容は、提携する専門家と一緒に整理する
交渉が通るかどうかは運ではなく、売主に「この人に売りたい」と思わせる材料をどれだけ用意できるかで決まります。
ラクチン不動産は、売る前提でなくてもご相談を受けます
ラクチン不動産は、売主の側に立って買主・買取業者と条件を詰めます。
ラクチン不動産は購入・売却の仲介を専門にしています。
住み続けたほうがよい場合は、そう申し上げます。
ご夫婦それぞれから別々にご相談いただくこともできます。
大阪・兵庫・京都を中心にお手伝いしています。
買取を検討する場合も、売主の立場で複数の買取業者に査定を出して比較します。
離婚と住宅ローンの名義変更に関するよくある質問
- 離婚で住宅ローンの名義を妻に変更できますか?
-
金融機関の承諾が必要で、原則として簡単ではありません。住宅ローンはその人の収入と信用を審査して貸し出されているため、債務者を変えることは貸す相手を変えることを意味します。妻に十分な収入と信用がなければ承諾は得られません。現実的な方法は、妻が新たに住宅ローンを借りて夫のローンを完済する借り換えです。
- 夫名義のまま妻が住み続けても大丈夫ですか?
-
最も多い形ですが、最も危ない形でもあります。夫が返済をやめれば抵当権が実行され、住んでいるのが妻と子どもであっても競売にかけられれば出ていくことになります。離婚から年数がたつほど元夫の生活も変わり、再婚や転職で当初の約束が守られなくなることは珍しくありません。せめて公正証書で取り決めてください。
- 離婚したら連帯保証人から外れられますか?
-
外れられません。金融機関との契約は夫婦関係とは無関係で、離婚しても保証の責任は消えません。外れるには、代わりの保証人か担保を用意して金融機関の承諾を得る必要がありますが、現実には認められないことがほとんどです。連帯保証人になっている場合は、離婚の条件を決める前に金融機関へ確認してください。
- 離婚の財産分与で不動産の名義変更をすると税金はかかりますか?
-
財産分与としてもらった側には、原則として贈与税はかかりません。夫婦が協力して築いた財産を分けるものと考えられているためです。ただし分与された額が多すぎる場合などは課税されます。一方、不動産を渡した側は時価で譲渡したものとして扱われ、購入時より値上がりしていれば譲渡所得税がかかることがあります。名義を動かす前に確認してください。
- 離婚で妻が住む場合、固定資産税は誰が払いますか?
-
固定資産税はその年の1月1日時点の所有者に課税されるため、所有権が夫のままなら住んでいるのが妻でも納税義務者は夫です。実際に誰が負担するのかは当事者間の取り決めになるため、離婚のときに決めて書面に残しておいてください。また住まなくなった夫は、住宅ローン控除を受けられなくなります。
- オーバーローンの家はどうすればよいですか?
-
財産分与では、プラスの財産からマイナスの財産を差し引いて考えるため、住宅ローンの残債が家の価値を上回っていれば分けるべき財産は残りません。論点は、家をどちらが引き継ぐかより残債をどう返すかになります。売却価格が残債を下回る場合、金融機関の同意を得て売る任意売却という方法もありますが、信用情報に影響が出るため、まず通常の売却で完済できないかを検討してください。
- 離婚の前にまず何をすればよいですか?
-
その家がいくらで売れるのかと、住宅ローンの残債がいくらかを確認することです。この2つが分からないままでは、財産分与の話もまとまりません。条件を決めたあとでオーバーローンだと判明すると、決めた内容が成り立たなくなります。査定と残高の確認は、離婚の条件を決める前に済ませてください。
まとめ|離婚では、所有権と住宅ローンの名義を分けて考える
住み続けたいという気持ちは、当然のものです。
だからこそ、不安定なまま続けない形を作ってください。
この記事のまとめ
- 離婚の名義変更には、所有権とローンの2つがある
- 所有権を移しても、債務者が夫のままなら前提は変わらない
- 住宅ローンの名義変更には、金融機関の承諾が必要
- 抵当権付きの不動産を無断で移すと、契約違反になり得る
- 夫名義のまま妻が住む形は、最も多く、最も危ない
- 離婚しても、連帯保証人から外れることはほぼできない
- 最も確実なのは、妻が借り換えて債務者になること
- 夫名義のまま進めるなら、強制執行認諾文言付きの公正証書にする
- 財産分与に贈与税は原則かからないが、渡した側に譲渡所得税が出ることがある
- 離婚の条件を決める前に、売却価格と残債を確認する
この記事の位置づけ
名義変更の可否や承諾の判断は、借りている金融機関によって異なります。
財産分与や税の取り扱いは事情によって変わります。具体的な判断は、弁護士・税理士・金融機関にご確認ください。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
この記事の情報は 2026年8月 時点のものです。制度・基準は改正されることがあるため、実際のお手続きの際は各機関の最新情報をご確認ください。









コメント