





もう50代だけど、住宅ローンは組めるの?

定年までに返し終わらないと無理ですか?
年齢を理由に断られるのではないか。そう思って、そもそも相談に行っていない方が少なくありません。
結論からいうと、住宅ローンが何歳まで組めるかは、申込時ではなく完済時の年齢で決まります。
多くの金融機関で、完済時80歳未満が条件になっています。
55歳で申し込むなら、最長25年という計算です。
メガバンクと比べるなら三菱UFJ銀行の住宅ローンは40年でも金利上乗せなし?出産で0.2%引下げもご覧ください。借入期間40年でも金利の上乗せがなく、5年ルールと125パーセントルールの両方があります。
ただし、進め方を間違えると
期間が短くなると、月々の返済額が跳ね上がります。
3,000万円を金利1.5%で借りる場合、40歳の35年なら月およそ9.2万円。
事務手数料が定額の銀行もあります。楽天銀行の住宅ローンは事務手数料33万円の定額?分岐は借入1500万円に、定率2.20パーセントとの損益分岐を金額で出しました。
買い物の割引まで含めて比べるならイオン銀行の住宅ローンは定額型と定率型どちらが得?分岐は借入18年もご覧ください。手数料を定額型と定率型から選べる銀行で、全疾病団信は上乗せ金利0パーセントかつ免責期間がありません。
同じ額を60歳の19年で返すと、月およそ15.1万円になります。
一方で、親子リレー返済など、期間を確保する仕組みも用意されています。
この記事では、年齢別に借りられる期間と、返済額の目安を解説します。
- 住宅ローンで見られる3つの年齢
- 年齢別に借りられる期間と月々の返済額
- 50代・60代で組むときの注意点
- 団体信用生命保険の年齢制限
- 年齢で足りないときの選択肢
- 借りられることと返し切れることの違い

シュース 健人
宅地建物取引士(大阪府 第118737号)
株式会社GEEZ/大阪府知事(2)第62068号
関西全域の不動産の購入・売却査定・相続不動産・空き家などの実務に携わっています。本記事は、実務経験に加え、国土交通省・法務省・国税庁などの公的資料を確認して執筆・監修しています。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住宅ローンで見られる3つの年齢
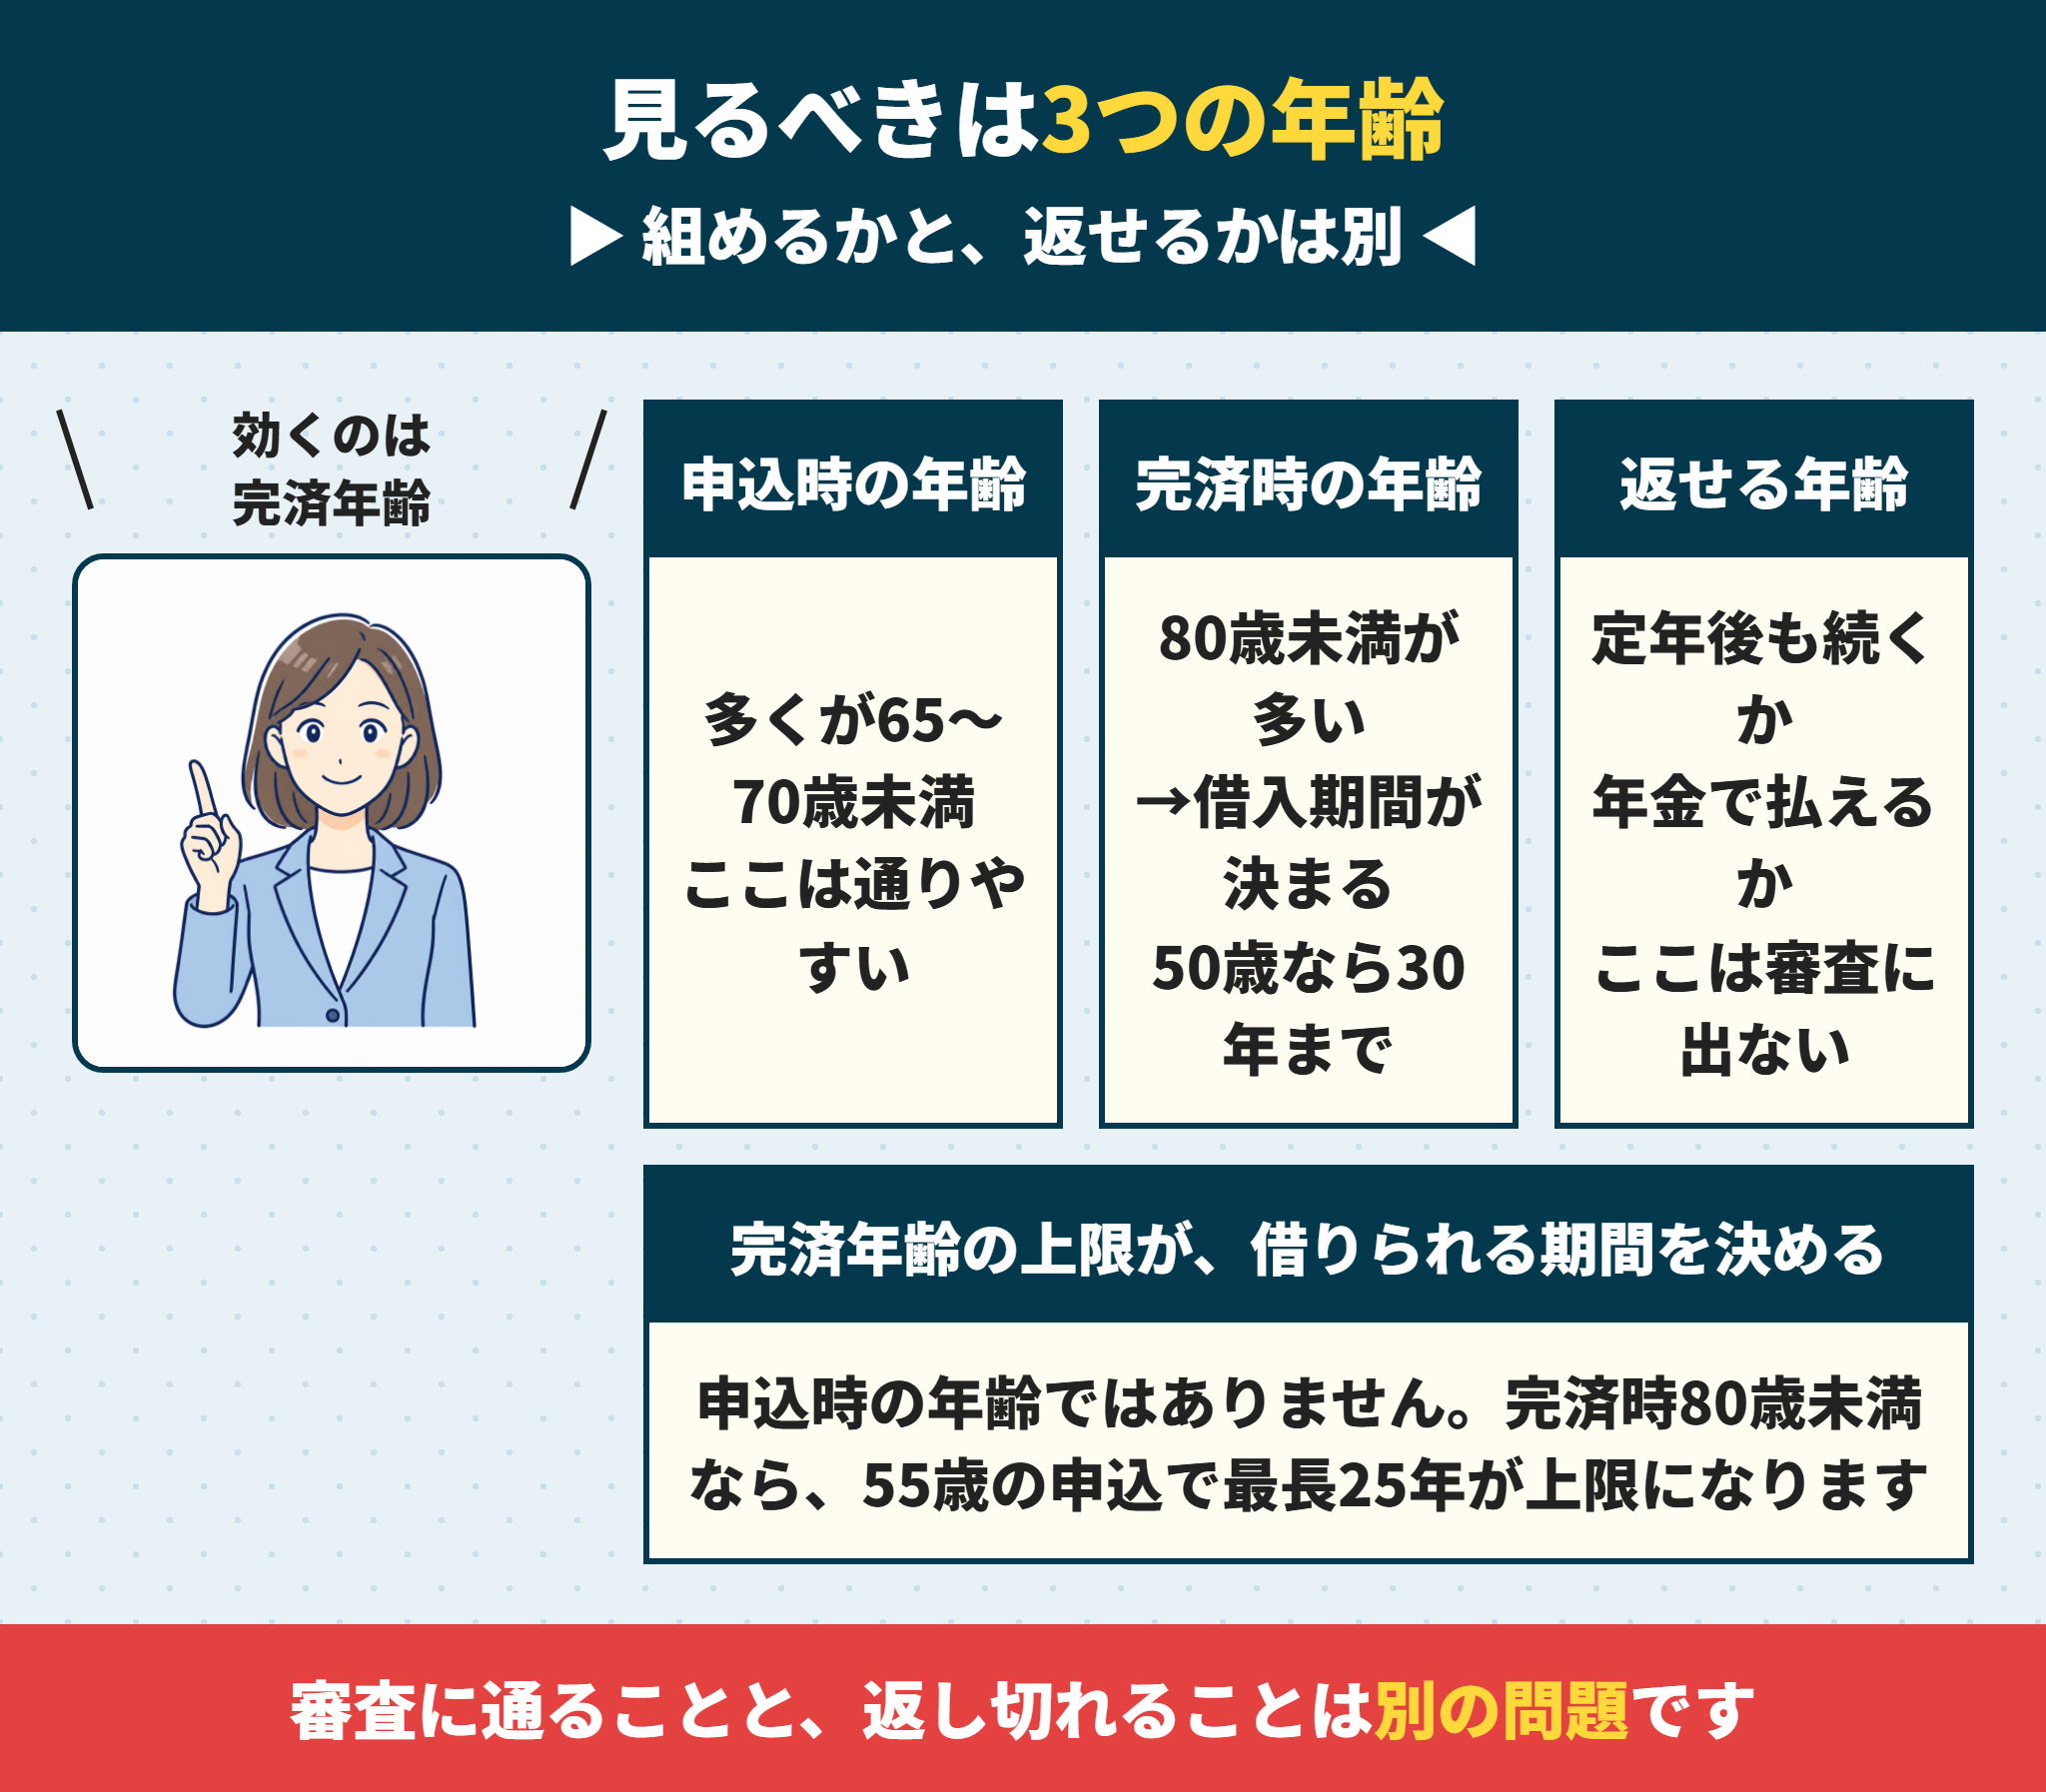
まず、年齢という言葉を3つに分けます。
申込時の年齢・完済時の年齢・返せる年齢です。
順に説明します。
住宅ローンの申込時の年齢は70歳未満が多い
申し込みができる年齢には、下限と上限があります。
下限は20歳以上、上限は65歳未満から70歳未満としている金融機関が多くあります。
フラット35は、申込時70歳未満が条件です。
ここは思ったより緩く、60代でも申し込み自体はできます。
断られるのではないかという不安の多くは、この段階の話ではありません。
何歳まで借りられるかという問いの答えは、次の完済年齢のほうにあります。
住宅ローンの完済時の年齢が借入期間を決める
 ラクチン君
実際に効いてくるのは、こちらです。
完済時の年齢は、80歳未満としている金融機関が多くあります。
フラット35も、完済時80歳が上限です。
この上限から申込時の年齢を引いた数が、借りられる期間になります。
55歳で申し込むなら、80引く55で最長25年という計算です。
35年という上限もあるため、若い場合は35年が天井になります。
住宅ローンで審査に出ない「返せる年齢」
 ラクチン君
ここが一番大事な部分です。
金融機関が見るのは、申込時と完済時の年齢だけです。
定年後も返し続けられるかどうかは、審査項目に入っていません。
借りられることと、返し切れることは別の問題です。
65歳で退職して、79歳まで返済が続く。この形が成立するかを自分で確かめる必要があります。
審査は通ったが返せない、という状態が最も避けたいところです。
この記事の後半では、返し切れるかどうかの数え方を扱います。
住宅ローンの年齢条件は金融機関で違う
上限は金融機関ごとに設定されています。
| 金融機関 | 申込時年齢 | 完済時年齢 | 備考 |
|---|---|---|---|
| フラット35 | 70歳未満 | 80歳 | 親子リレーなら子の年齢で判定 |
| 都市銀行 | 65〜70歳未満 | 80歳未満 | 団信の加入年齢に注意 |
| 地方銀行 | 65〜70歳未満 | 80歳未満 | 81歳未満とする例もある |
| ネット銀行 | 65歳未満が多い | 80歳未満 | 団信の条件が細かい |
| 信用金庫 | 65〜70歳未満 | 80歳未満 | 地域や属性を見て柔軟な例も |
1行だけ見て諦めず、複数を当たってください。
同じ年齢でも、通る先と通らない先があります。
とくに信用金庫や地方銀行は、地域の事情を見て判断することがあります。
住宅ローンの年齢は申込日の満年齢で数える
何歳まで借りられるかを数えるとき、基準になるのは申込日の満年齢です。
誕生日の前と後で、借入期間が1年変わることがあります。
54歳11か月なら26年、55歳になった翌日なら25年という差です。
借入額が大きいほど、この1年が月々の返済額に効いてきます。
誕生日が近い場合は、その前に申し込めないかを確認してください。
完済時の年齢も、返済終了日の時点で何歳かで判定されます。
年度末ではなく、月単位で見られる点に注意してください。
住宅ローンを年齢別に見た借入期間と返済額
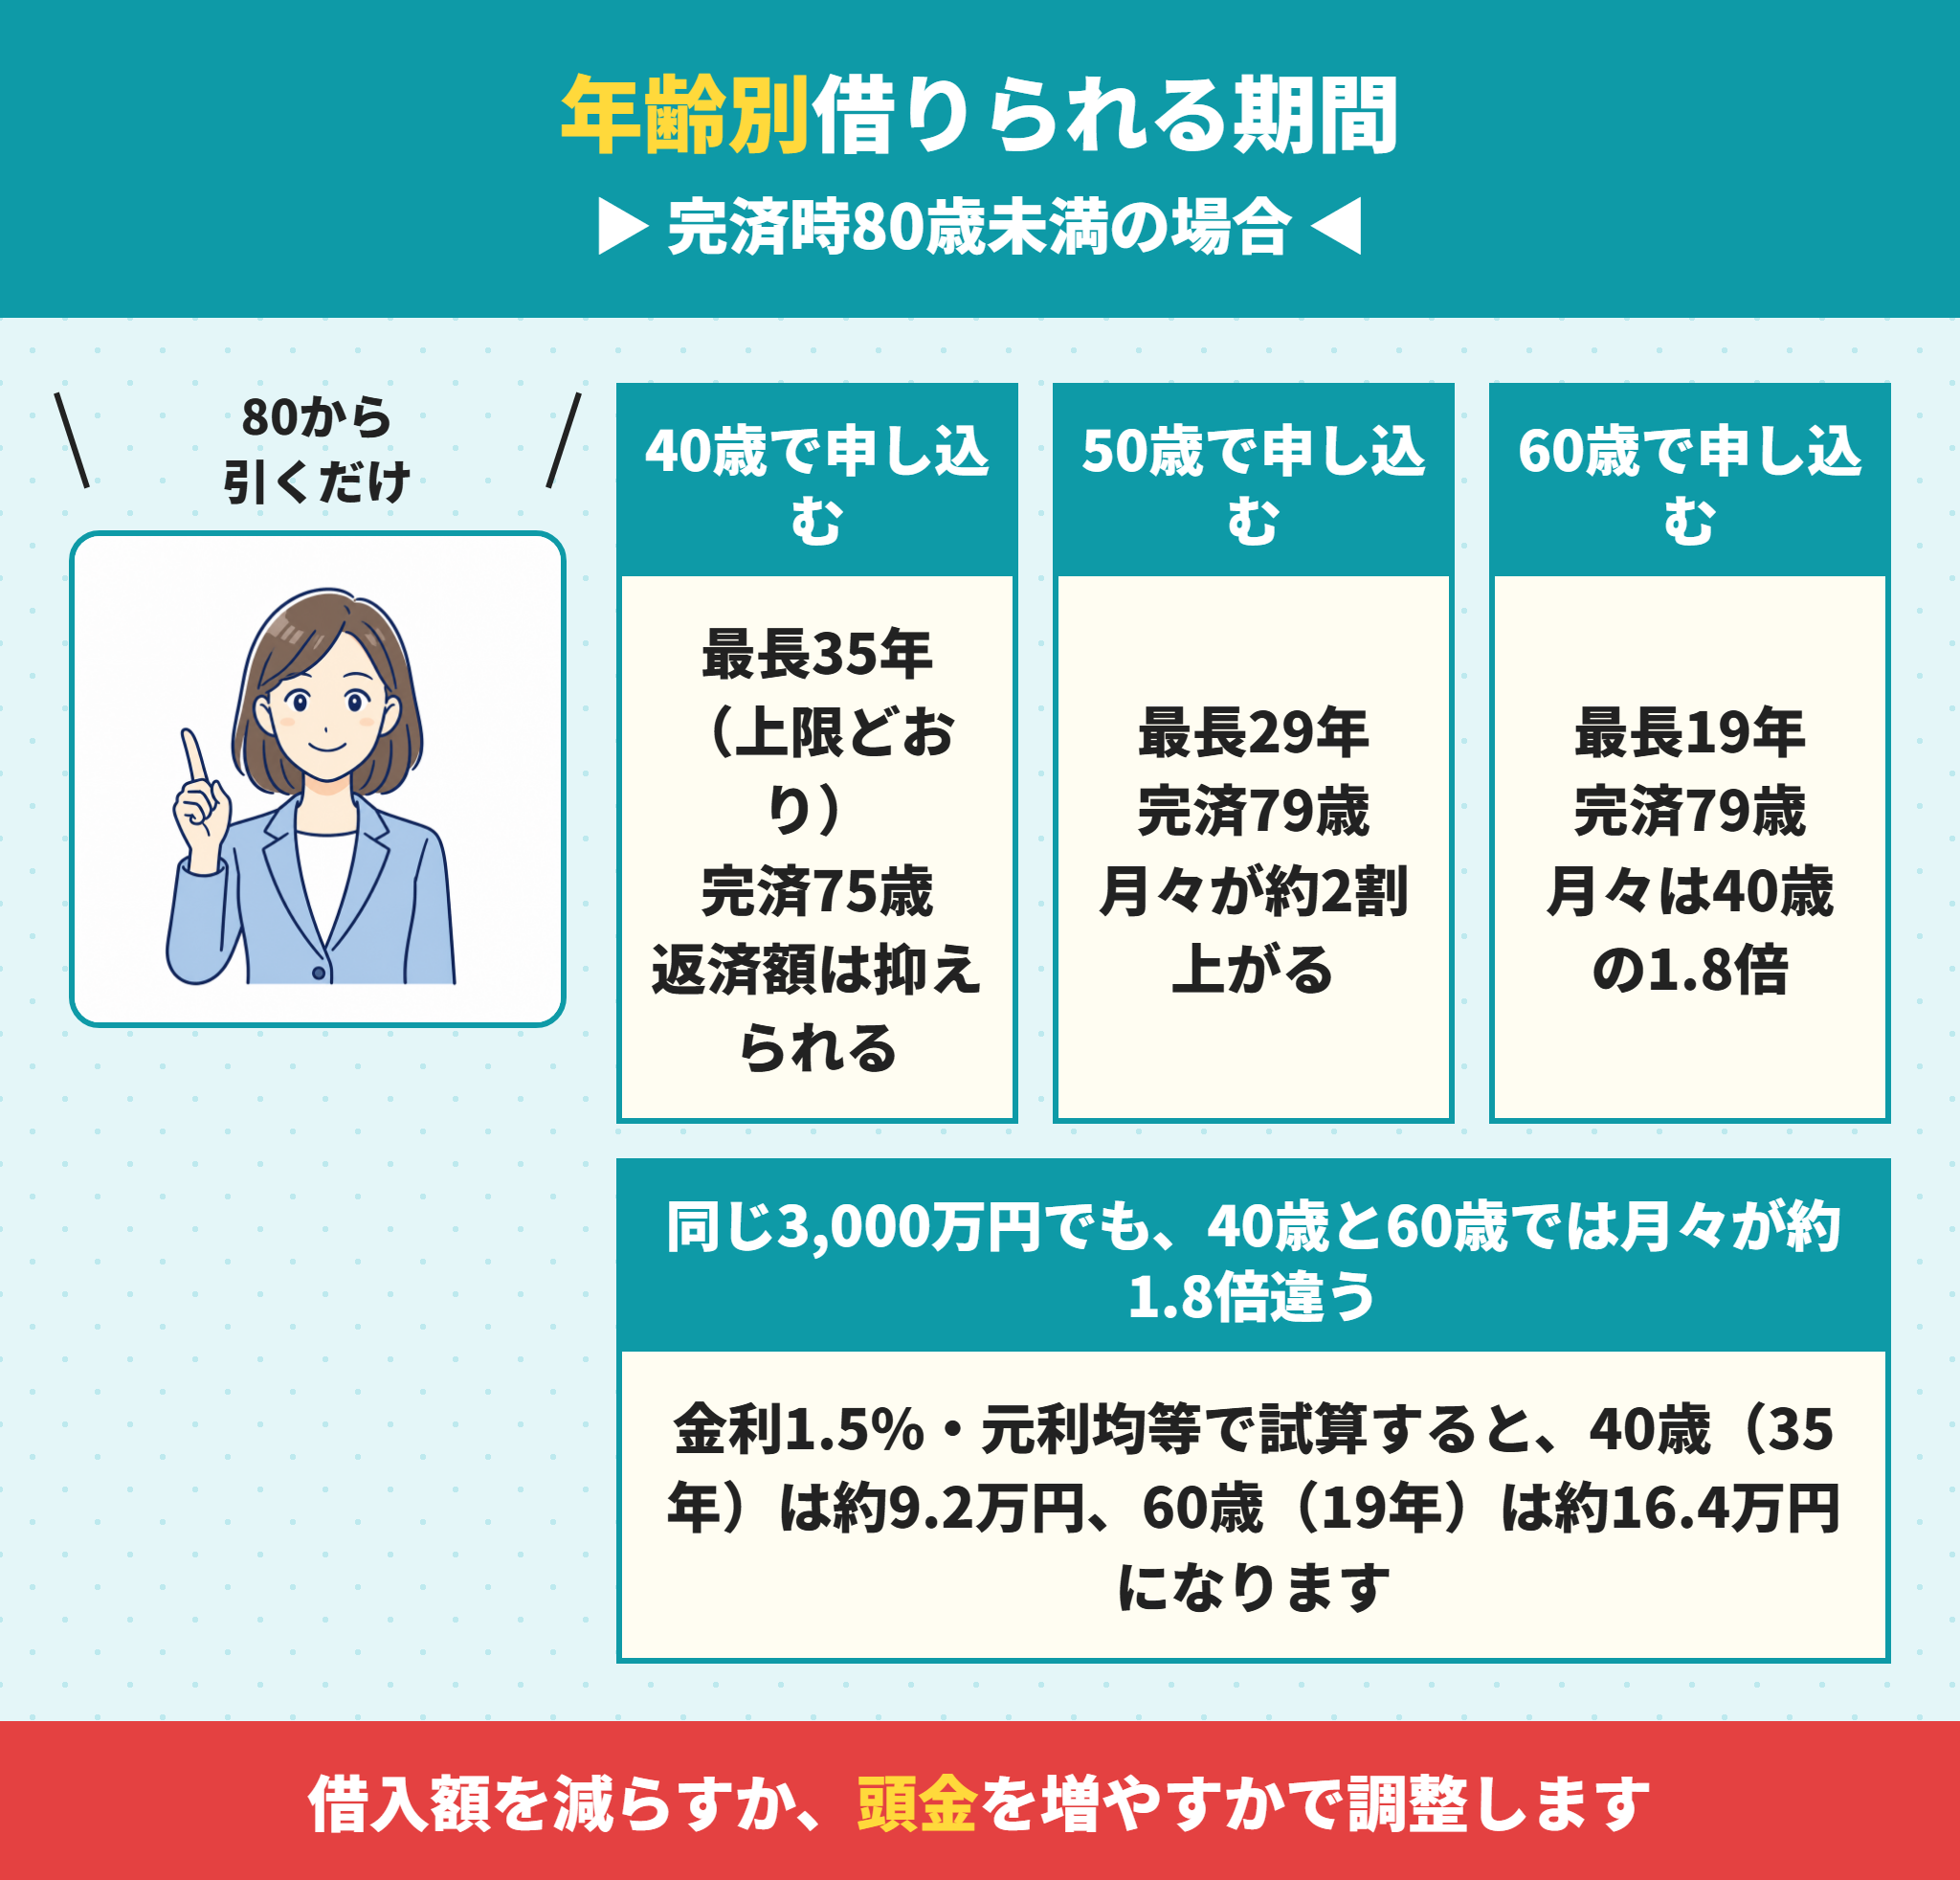
完済時80歳未満として、実際の数字を出します。
借入3,000万円・金利1.5%・元利均等で統一しています。
年代ごとに見ていきます。
住宅ローンを年齢別に試算した表
| 申込年齢 | 借入期間 | 完済年齢 | 毎月の返済額 | 総返済額 |
|---|---|---|---|---|
| 40歳 | 35年(上限) | 75歳 | 約91,900円 | 約3,858万円 |
| 45歳 | 34年 | 79歳 | 約93,900円 | 約3,832万円 |
| 50歳 | 29年 | 79歳 | 約106,400円 | 約3,702万円 |
| 55歳 | 24年 | 79歳 | 約124,100円 | 約3,574万円 |
| 60歳 | 19年 | 79歳 | 約151,300円 | 約3,450万円 |
| 65歳 | 14年 | 79歳 | 約198,100円 | 約3,328万円 |
借入3,000万円・金利1.5%・元利均等・ボーナス返済なしで計算しています。
40歳と60歳では、月々がおよそ1.6倍違います。
住宅ローンの期間が短いと総返済額は減る
表を見ると、年齢が上がるほど総返済額は小さくなっています。
期間が短いぶん、利息の総額が減るためです。
40歳の35年は総額3,858万円、65歳の14年は3,328万円。
530万円の差があります。
借りる期間が短いほうが、利息の面では有利という関係です。
ただし毎月の負担は倍以上になります。総額が減ることは、家計の楽さを意味しません。
住宅ローンで40代が押さえること
40代前半なら、35年という上限のほうが先に来ます。
40歳なら完済75歳で、80歳の条件には収まります。
ただし定年が65歳なら、10年分が退職後に残る計算です。
繰上返済を前提に組むか、期間を短くするかを最初に決めておいてください。
繰上返済の考え方は住宅ローン繰上返済の記事で解説しています。
住宅ローンで50代が押さえること
50代は、期間の制約と月々の負担が両方効いてくる年代です。
50歳なら29年組めますが、月々は40歳より1.2倍ほど高くなります。
一方で、子育てが終わっていて教育費の山を越えている場合もあります。
世帯の支出が減った時期なら、返済に回せる額は増えています。
年収だけでなく、いま実際にいくら残っているかで判断してください。
住宅金融支援機構の調査でも、50代以降の借入が一定の割合を占めています。
珍しい話ではないので、年齢だけで諦める必要はありません。
住宅ローンで60代が押さえること
ラクチン君借入額そのものを見直す年代です。
60歳の申込では、期間が19年に縮みます。
3,000万円だと月15万円を超えるため、多くの世帯で厳しくなります。
この年代では、期間ではなく借入額で調整するのが現実的です。
自宅の売却代金や退職金を頭金に充てて、借入を1,500万円程度に抑える形です。
その場合、19年でも月およそ7.6万円まで下がります。
住宅ローンの金利が上がると年齢の影響が大きくなる
ここまでの試算は金利1.5%でしたが、金利が変われば結論も動きます。
金利が上がるほど、期間の短さが返済額に効いてきます。
3,000万円を金利2.0%で借りると、40歳の35年で月およそ9万9,400円。
同じ条件の60歳・19年では、月およそ15万8,300円になります。
金利が上がる局面では、年齢の高い方ほど借入額を抑える必要があります。
変動金利で組む場合は、上がったときの返済額も試算しておいてください。
期間が短いほど、金利上昇による返済額の増え方は小さくなります。
残っている元金が少ないぶん、上乗せされる利息も小さいためです。
住宅ローンは頭金を入れると年齢の制約が軽くなる
ラクチン君期間が伸ばせないなら、元金を減らします。
年齢で期間が取れない場合、頭金を入れるのが最も効きます。
3,000万円の物件を60歳で買うとき、19年で月15万1,300円。
頭金1,000万円を入れて2,000万円の借入にすれば、月10万900円まで下がります。
さらに1,500万円まで抑えれば、月7万5,700円です。
年齢の制約は、借入額でかなりの部分を吸収できます。
いまの住まいを売って買い替える場合、その代金が頭金になります。
売却代金がいくらになるかは、査定を出さないと分かりません。
買う話と売る話を、同じ時期に並べて進めるのが現実的です。
住宅ローンの団体信用生命保険と年齢
年齢の話でもうひとつ関わるのが、団信です。
団信に入れないと、そもそも借りられない場合があります。
3つ挙げます。
住宅ローンの団体信用生命保険とは
契約者が亡くなったり高度障害になったとき、残債がゼロになる保険です。
民間の住宅ローンでは、加入が条件になっているのが通常です。
保険料は金利に含まれており、別途の支払いはありません。
残された家族に住宅ローンが残らない、という仕組みです。
住宅ローンの団信は年齢と健康状態で決まる
団信には、加入できる年齢の上限があります。
申込時70歳未満、完済時80歳未満としているものが多くあります。
加えて、健康状態の告知が必要です。
持病があると、年齢に関係なく加入できないことがあります。
高血圧や糖尿病で治療中の場合、告知の内容によって判断が分かれます。
住宅ローンの団信に入れないときの選択肢
通常の団信が難しい場合、いくつか道があります。
団信に入れないときに検討するもの
- ワイド団信:引受基準が緩い代わりに金利が0.2〜0.3%上乗せ
- フラット35で団信なしを選ぶ:金利が下がるが、保障がなくなる
- 配偶者名義で借りる:収入と年齢の条件を満たす場合
- 別の生命保険で残債分をカバーする
フラット35は団信への加入が任意です。
団信なしを選ぶ場合は、別の保険で備えるかを家族で話しておいてください。
住宅ローンの夫婦での借り方と団信の関係
ペアローンや連帯債務では、団信の対象が変わります。
ペアローンなら、それぞれが自分の借入分について団信に入ります。
片方に何かあっても、もう片方の残債は残る形です。
連帯債務型では、夫婦連生の団信を選べる商品もあります。
どちらに何かあっても全額なくなる形ですが、金利が上乗せされます。
住宅ローンの疾病特約は年齢で入れなくなる
がんや三大疾病を対象にした特約を、上乗せできる商品があります。
金利に0.1〜0.3%ほど加算される代わりに、保障の範囲が広がります。
ただしこの特約には、通常の団信より厳しい年齢制限が付いていることがあります。
申込時50歳未満、または55歳未満としているものが多くあります。
年齢が上がるほど、必要性は高まるのに入れなくなるという形です。
入れない場合は、別の医療保険で備えるかを検討してください。
すでに加入している保険と保障が重なっていないかも、あわせて見てください。
重複していれば、その分の保険料を返済に回せます。
住宅ローンが年齢で足りないときの選択肢
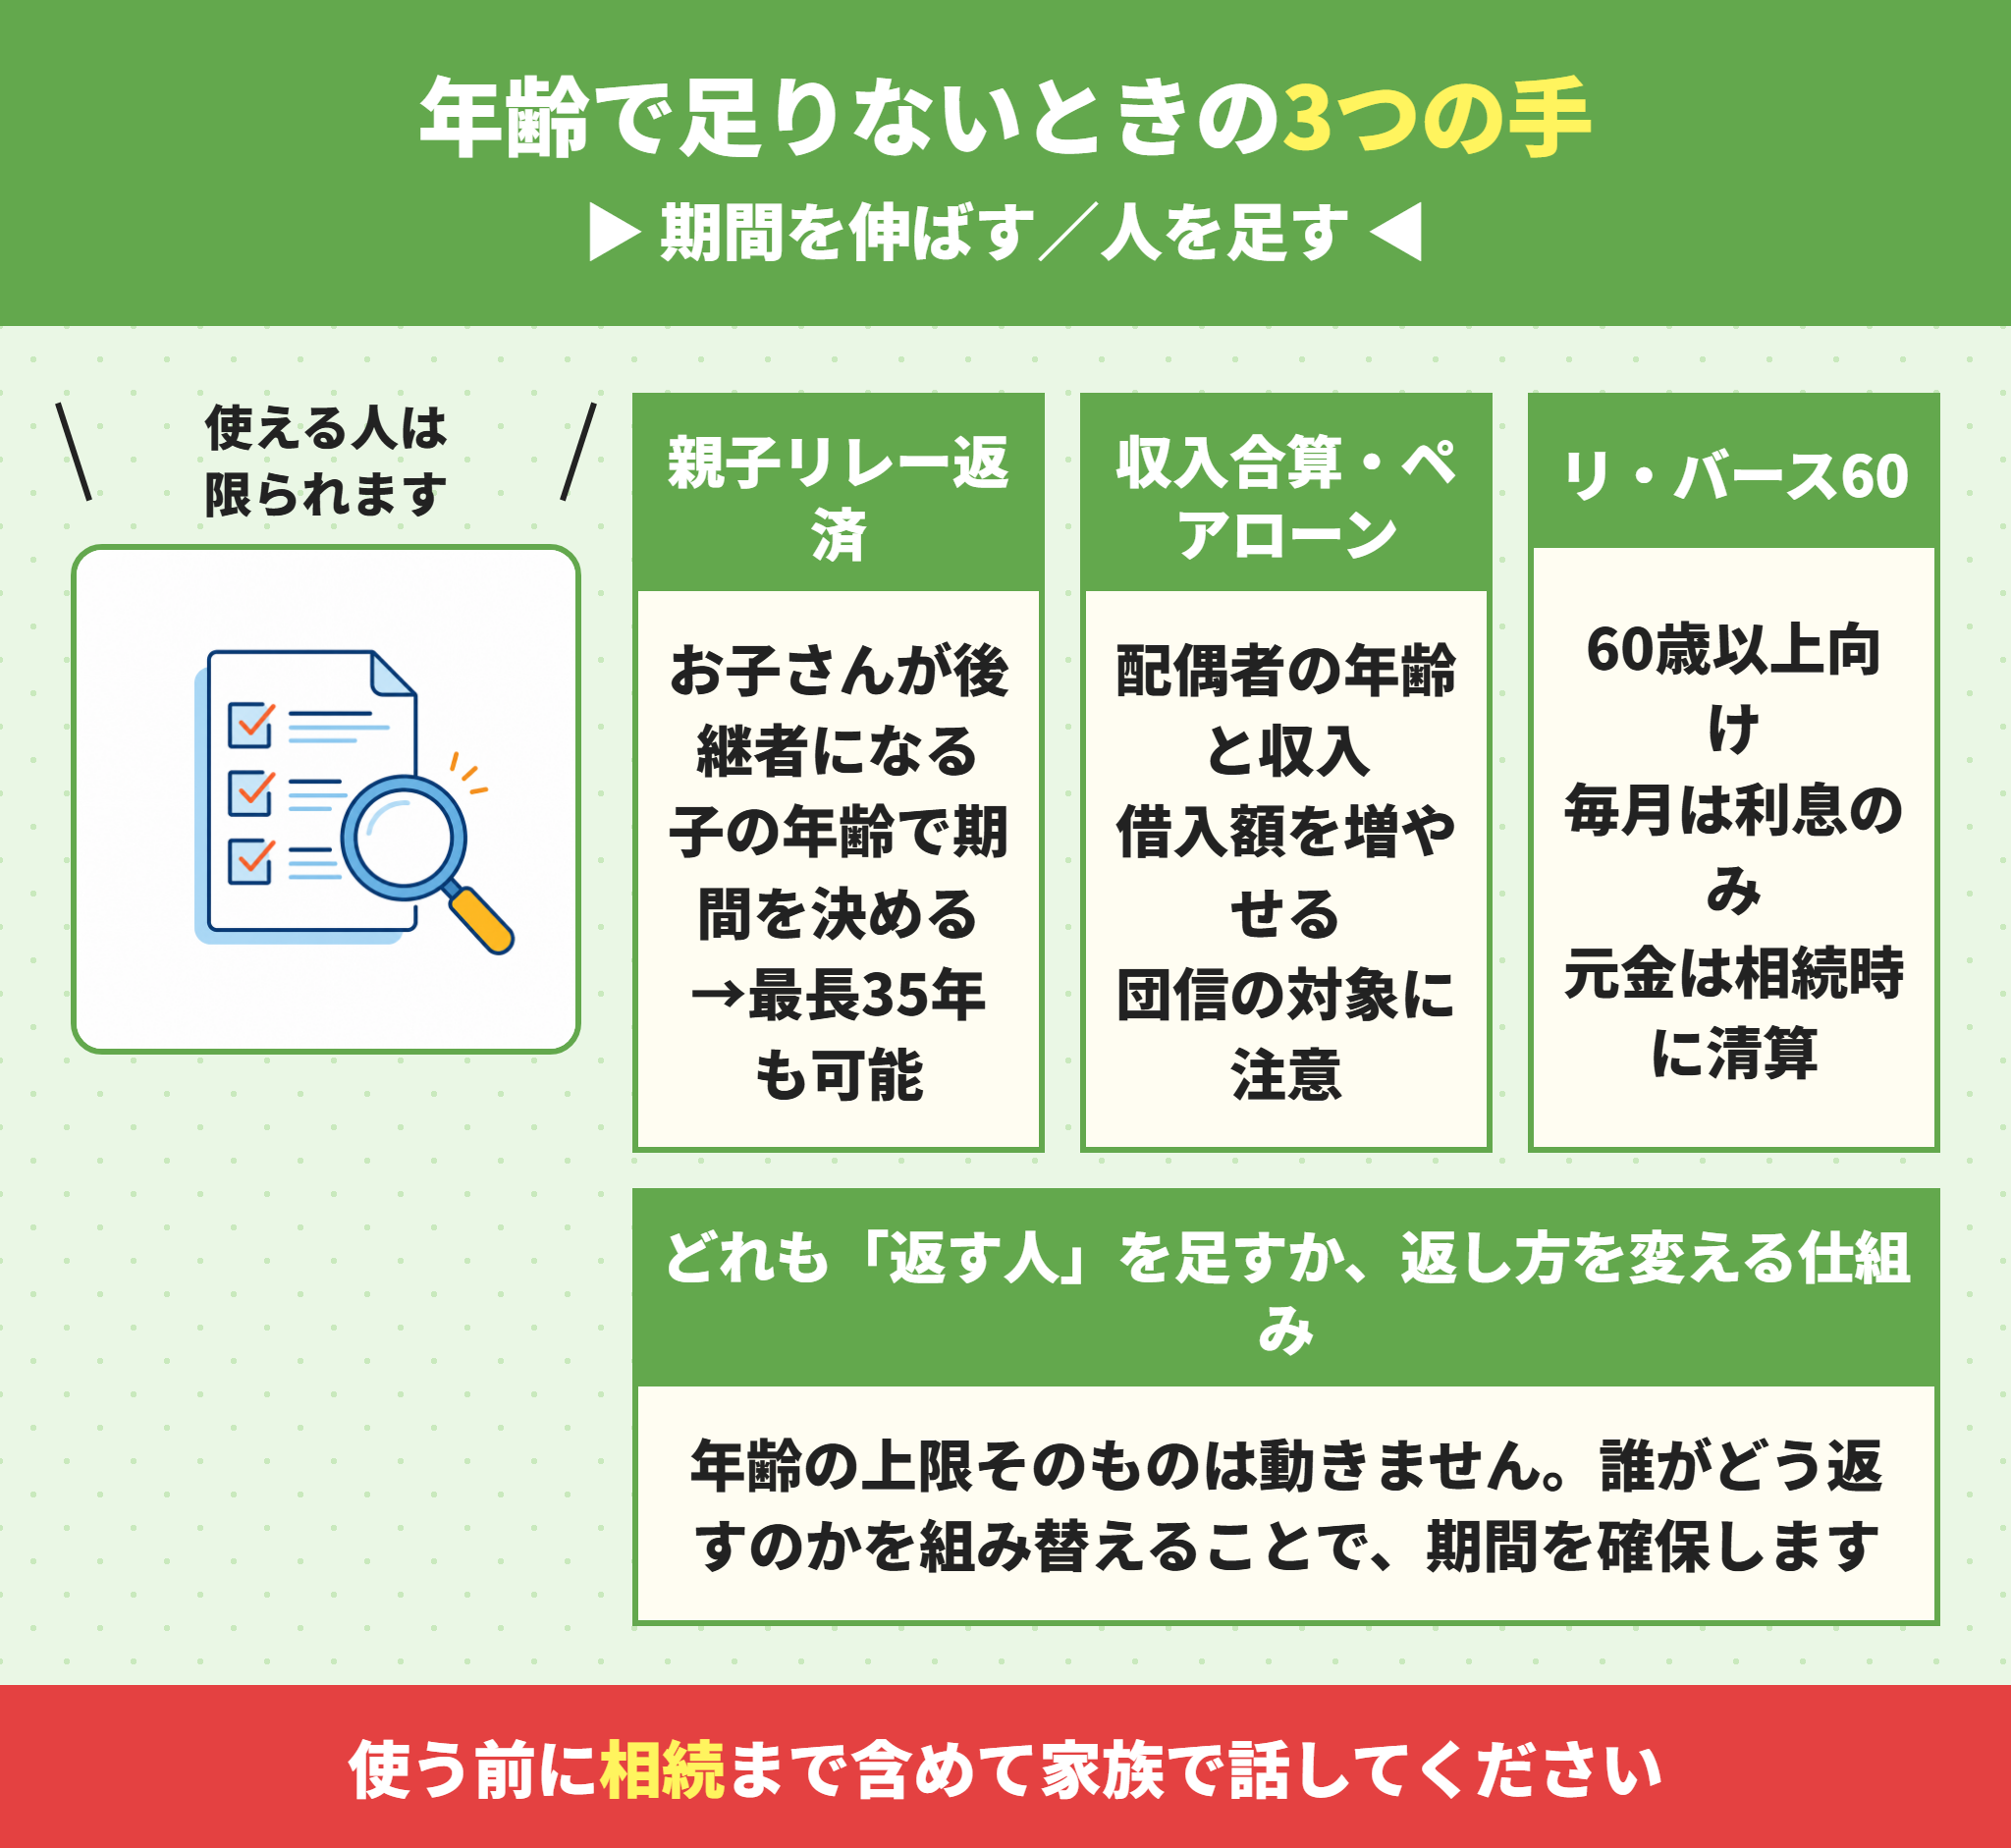
年齢の上限そのものは動きません。
動かせるのは、誰がどう返すかという形のほうです。
3つ挙げます。
住宅ローンの親子リレー返済を使う
ラクチン君期間を確保する方法として、最も使われています。
お子さんを後継者として、親子で1本の住宅ローンを返していく仕組みです。
借入期間は、後継者となるお子さんの年齢で判定されます。
親が65歳でも、子が30歳なら最長35年で組めるということです。
フラット35では、後継者は申込時70歳未満で、同居または将来同居する方などの条件があります。
親の返済が終わったあと、子が引き継ぐ形になります。
親が返済している間も、お子さんは連帯債務者としての立場になります。
引き継ぐ時期は、あらかじめ決めておく形が通常です。
住宅ローンの親子リレー返済で気をつけること
ラクチン君相続まで含めて話しておく必要があります。
お子さんは連帯債務者になるため、返済の義務を負います。
お子さん自身が将来家を買うとき、この借入が審査に影響します。
ご本人が住宅ローンを組めなくなる可能性があります。
また、ほかにお子さんがいる場合、その方との公平性も問題になります。
物件を誰が相続するのかまで含めて、家族で話してから決めてください。
住宅ローンで収入合算やペアローンを使う
配偶者と一緒に借りることで、条件が変わることがあります。
配偶者が若ければ、その方の年齢で期間を確保できる場合があります。
借入可能額も、2人の収入で見るぶん増えます。
ただし、どちらかが働けなくなったときの負担は重くなります。
夫婦での借り方はペアローンの記事にまとめています。
住宅ローンでリ・バース60を使う
60歳以上の方向けの、住宅金融支援機構が扱う商品です。
毎月は利息だけを払い、元金は契約者が亡くなったときに清算します。
自宅を売却して返すか、相続人が現金で返すかを選べる形です。
毎月の負担が利息だけになるため、年金でも回しやすくなります。
ただし元金は減らないため、相続する方への影響を先に話しておいてください。
ノンリコース型を選べば、売却して足りなくても相続人に請求されません。
住宅ローンは金融機関を変えれば期間が伸びることがある
完済時の上限を81歳未満としている金融機関もあります。
1歳の差でも、月々の返済額は変わります。
また、借入期間の上限を40年としている商品も出てきています。
若い方であれば、35年より長く取って月々を抑えることもできます。
条件は金融機関ごとに違うので、1行で判断しないでください。
何歳まで借りられるかは、どこに出すかで変わります。
同じ物件、同じ年収、同じ年齢でも、条件が違えば結果は変わります。
団信の加入年齢の上限は団信は厳しい?審査するのは保険会社 告知義務違反でも無関係な原因なら保険金は出るに、保険法の条文と銀行別の加入年齢をまとめています。
団信の種類で完済時年齢が変わる話はがん団信は必要?上乗せ年0.3%は35年で182万円とステージ2以上の落とし穴に、上乗せ幅を金額に直した表と各行の条件を並べています。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
住宅ローンの審査で年齢以外に見られること
年齢だけで判断されるわけではありません。
年齢は、返済期間を決めるための条件のひとつにすぎません。
4つ挙げます。
住宅ローンの返済負担率を見られる
年収に対して、年間の返済額がどれくらいかという割合です。
年収400万円未満なら30%、400万円以上なら35%が上限とされることが多くあります。
この中には、車のローンやカードの分割払いも含まれます。
年齢が上がって期間が短くなると、返済負担率が上がります。
車のローンが返済負担率をどれだけ使うかは車のローンが残ってると住宅ローンは組める?月3万円で借入可能額が1028万円減るに、月額ごとに減る金額を表で出しています。
50代で借入額が通らないのは、年齢そのものより返済負担率が原因のことがあります。
住宅ローンの完済までの収入の見通しを見られる
退職後の収入をどう見るかは、金融機関によって差があります。
公的年金の見込み額や、退職金の額を確認される場合があります。
再雇用で働き続ける予定があるなら、その旨を伝えてください。
自営業の方は、年齢の上限が緩く扱われることもあります。
住宅ローンは同居する家族の状況も見られる
審査では、扶養している家族の人数も確認されます。
同じ年収でも、扶養が多ければ生活費が大きいと判断されます。
一方で、同居する家族に収入があれば、その点を伝えられます。
お子さんが働いていて同居を続ける予定なら、返済の見通しは変わります。
書類に出ない事情は、こちらから説明しなければ考慮されません。
伝えたうえで判断してもらうほうが、結果として早く進みます。
住宅ローンの担保となる物件を見られる
返せなくなったときに回収できるかどうか、という観点です。
築年数が古い物件や、再建築ができない土地は評価が下がります。
物件の評価が低いと、年齢に関係なく借入額が抑えられます。
中古を買う場合は、この点が年齢以上に効いてくることがあります。
再建築不可の扱いは再建築不可物件の記事で解説しています。
住宅ローンの信用情報を見られる
過去の返済に延滞がなかったかを、信用情報機関で確認されます。
カードの支払いやスマートフォンの分割も、記録の対象です。
数年前の延滞が残っていて通らない、ということがあります。
心当たりがあるなら、事前に自分で開示請求をして確認できます。
住宅ローンの勤続年数と雇用形態を見られる
同じ勤務先にどれくらい勤めているかも、審査の対象です。
1年以上、あるいは3年以上を条件とする金融機関があります。
転職の直後は、年齢に関係なく通りにくくなります。
ただし同業種でキャリアアップの転職なら、事情を説明すれば見てもらえることがあります。
自営業の方は、確定申告の内容を2〜3期分見られるのが通常です。
所得を抑える申告をしていると、借入可能額が小さくなります。
住宅を買う予定があるなら、2〜3年前から申告の内容を考えておいてください。
住宅ローンの返済比率は他の借入も含めて計算される
ラクチン君見落としやすい部分です。
返済負担率は、返済比率とも呼ばれます。
この計算に入るのは、住宅ローンだけではありません。
車のローン、カードの分割払い、奨学金の返済も含まれます。
カードのキャッシング枠も、使っていなくても対象になることがあります。
返済比率が上限に触れているなら、先に整理してから申し込んでください。
使っていないカードを解約するだけで、通るようになることがあります。
住宅ローンは何歳まで「返せるか」で考える
ここからは、審査に出ない部分の話です。
借りられる期間ではなく、返し切れる期間で組むという考え方です。
3つ挙げます。
住宅ローンは定年後に何年残るかを数える
ラクチン君まずこの数字を出してください。
完済年齢から、退職予定の年齢を引きます。
79歳完済で65歳退職なら、14年が退職後に残ります。
その14年分を、年金と貯蓄でどう払うのかという話になります。
ここを詰めずに借りると、退職後に家計が回らなくなります。
退職金で一括返済する前提なら、その額を確認しておいてください。
勤務先の規程を見れば、いまの時点での見込み額が分かります。
住宅ローンは繰上返済を前提に組む
期間を長く取って月々を抑え、余裕が出たときに繰り上げる方法があります。
期間短縮型で繰り上げれば、完済年齢を前倒しできます。
35年で組んで、実際には25年で返し終えるという形です。
最初から短く組むより、家計の自由度が高くなります。
ただし手元資金を使い切らないよう、生活費の半年分は残してください。
住宅ローンは退職金をあてにしすぎない
ラクチン君金額が変わることがあります。
退職金で一括返済する前提で組む方は少なくありません。
ただし退職金の額は、制度の変更や転職によって変わります。
また、老後の生活費として必要になる部分でもあります。
退職金を全額返済に充てると、その後の暮らしに余裕がなくなります。
半分を返済、半分を生活費として残すくらいの見立てが現実的です。
公的年金の見込み額も、ねんきん定期便で確認できます。
年金と貯蓄で、退職後の返済がいくらまでなら回るかを先に出してください。
住宅ローンと教育費が重なる時期を見る
返済がきつくなるのは、教育費と重なる時期です。
大学進学の4年間は、年間100万円以上かかることがあります。
40代で買う場合、返済開始から10年ほどでこの時期が来ます。
その期間だけ返済を抑えられる形にしておくと、家計が回ります。
繰上返済は、その山を越えてからでも遅くありません。
教育費と返済が重なる時期に無理をすると、結局は別の借入が増えます。
住宅ローンは老後の住まいの形まで含めて考える
返済が終わる頃、その家に住み続けているかどうか。
お子さんが独立して、夫婦2人には広すぎるという状態もあります。
その時点で売却して、住み替えるという選択肢もあります。
売れる物件かどうかは、買うときの立地でほぼ決まります。
駅からの距離と、再建築ができるかどうかを見ておいてください。
住宅ローンの年齢と中古住宅の築年数
年齢の制約があるとき、中古という選択肢が出てきます。
ただし築年数によって、借入期間が短くなることがあります。
3つ挙げます。
住宅ローンは築年数で期間が制限されることがある
金融機関によっては、建物の耐用年数から借入期間を計算します。
木造の法定耐用年数は22年なので、築15年なら残り7年という見方をされる場合があります。
近年は緩和されており、築年数を問わず35年可能とする金融機関も増えています。
ここは金融機関によって最も差が出る部分です。
中古を検討するなら、物件を決める前に条件を確認してください。
マンションは鉄筋コンクリート造で耐用年数が47年あるため、戸建てより緩く見られます。
築古の戸建てを考えているなら、この点は先に確かめてください。
住宅ローンで中古を選ぶと借入額を抑えられる
同じ立地なら、中古のほうが価格は下がります。
借入額が下がれば、期間が短くても月々は収まります。
60歳で19年しか組めなくても、1,500万円なら月およそ7.6万円です。
年齢の制約は、借入額で吸収できる部分があります。
中古なら、同じ予算でより広い、あるいはより駅に近い物件を選べます。
築年数と立地のどちらを取るかは、住む年数から逆算してください。
住宅ローンで中古を買うならリフォーム費用も含める
築古の物件は、給湯器や水回りの更新が必要になることがあります。
リフォーム費用を含めて借りられる商品もあります。
別々に借りるより、金利が低く期間も長く取れます。
物件価格だけで判断せず、住める状態にするまでの総額で見てください。
住宅ローン控除は築年数で条件が変わる
中古を買う場合、住宅ローン控除の対象になるかは築年数で変わります。
1982年以降に建築された住宅であれば、原則として対象になります。
それより古い場合は、耐震基準に適合していることの証明が必要です。
控除が使えるかどうかで、実質の負担が数十万円変わります。
年齢で借入期間が短くなる場合、控除の期間も短くなる点に注意してください。
控除は最大13年ですが、返済が10年で終われば10年分までです。
また控除は、支払った所得税と住民税の範囲でしか戻りません。
退職が近い方は、控除しきれない可能性も見ておいてください。
住宅ローンは、間に入る会社で通り方が変わります
年齢が理由で断られたという話には、続きがあります。
どの金融機関に、どう出したかで結果が変わるためです。
差が出る部分を挙げます。
提携ローン1本しか出さない会社がある
ラクチン君通らなかったのは、年齢のせいとは限りません。
不動産会社が提携している金融機関に、そのまま出して終わりという場合があります。
その1行の条件に合わなかっただけ、ということがあります。
年齢の上限も、団信の引受基準も、金融機関ごとに違います。
同じ物件でも、間に入る仲介会社の担当者がどちらを向いているかで着地点は変わります。
買主の側に立つと、通る先を探して出せる
ラクチン君複数に当たれば、結果が変わることがあります。
ラクチン不動産は、買主の側に立って売主と条件を詰めます。
買主の味方として動くと、こうなります
- 完済年齢の条件が緩い金融機関を含めて、複数に打診する
- 団信の引受基準が異なる先を、健康状態に合わせて選ぶ
- 親子リレー返済が使えるかを、家族構成から検討する
- 返済負担率が上限に触れているなら、他の借入の整理を先に提案する
- 借入額を抑えれば通る場合、物件の選び直しまで一緒に考える
交渉が通るかどうかは運ではなく、売主に「この人に売りたい」と思わせる材料をどれだけ用意できるかで決まります。
ラクチン不動産は、年齢を理由に諦める前にご相談ください
ラクチン不動産は購入・売却の仲介を専門にしています。
他社で断られた物件でも、まずは状態をうかがったうえで進め方を整理します。
通らない条件で無理に進めることはしません。
返し切れない形で借りていただいても、あとで困るのはお客様です。
返済が厳しくなった場合の動き方は住宅ローンが払えないときの記事にまとめています。
借入額を抑える、物件を変える、時期をずらす。選択肢を並べてご説明します。
大阪・兵庫・京都を中心にお手伝いしています。
買取を検討する場合も、売主の立場で複数の買取業者に査定を出して比較します。
住宅ローンの年齢に関するよくある質問
- 住宅ローンは何歳まで組めますか?
-
申込時は65〜70歳未満、完済時は80歳未満としている金融機関が多くあります。フラット35は申込時70歳未満、完済時80歳が上限です。実際に借入期間を決めるのは完済時の年齢のほうで、80歳から申込時の年齢を引いた数が上限になります。55歳なら最長25年という計算です。
- 50歳から住宅ローンを組むと月々いくらになりますか?
-
3,000万円を金利1.5%・元利均等で借りる場合、50歳なら29年組めて月およそ10万6,400円です。同じ条件で40歳が35年組むと月およそ9万1,900円なので、1.2倍ほどになります。総返済額は期間が短いぶん少なくなりますが、毎月の負担は上がります。
- 60歳でも住宅ローンは組めますか?
-
組めます。申込時の年齢条件は満たしますが、完済時80歳未満だと期間が19年に縮みます。3,000万円だと月15万円を超えるため、多くの世帯で厳しくなります。この年代では期間ではなく借入額で調整するのが現実的で、自宅の売却代金や退職金を頭金に充てて1,500万円程度に抑えれば、19年でも月およそ7万6,000円です。
- 住宅ローンの完済年齢は80歳を超えられませんか?
-
81歳未満としている金融機関もありますが、80歳未満が最も一般的です。上限を超えたい場合は、親子リレー返済という仕組みがあります。お子さんを後継者として1本のローンを返していく形で、借入期間は後継者の年齢で判定されます。親が65歳でも、子が30歳なら最長35年で組めます。
- 親子リレー返済にデメリットはありますか?
-
お子さんは連帯債務者になるため、返済の義務を負います。お子さん自身が将来ご自身の家を買うとき、この借入が審査に影響し、住宅ローンを組めなくなる可能性があります。またほかにお子さんがいる場合、その方との公平性も問題になります。物件を誰が相続するのかまで含めて、家族で話してから決めてください。
- 年齢が高いと団信に入れませんか?
-
団信は申込時70歳未満、完済時80歳未満としているものが多く、年齢だけで断られることは多くありません。ただし健康状態の告知が必要で、持病があると年齢に関係なく加入できないことがあります。その場合は、引受基準が緩いワイド団信、または団信への加入が任意のフラット35という選択肢があります。
- 定年後も返済が続くのは避けるべきですか?
-
避けるべきとは限りませんが、何年残るかを数えてから決めてください。79歳完済で65歳退職なら、14年が退職後に残ります。その分を年金と貯蓄でどう払うのかを詰めておく必要があります。期間を長めに取って月々を抑え、余裕が出たときに期間短縮型で繰り上げる方法もあります。
- 年齢を理由に住宅ローンを断られました。もう無理ですか?
-
1行で断られただけなら、まだ判断できません。完済年齢の条件も団信の引受基準も金融機関ごとに違うため、別の先で通ることがあります。また断られた理由が年齢ではなく返済負担率だった場合、ほかの借入を整理すれば通ることもあります。理由を確かめたうえで、複数に当たってみてください。
- 中古住宅だと借入期間が短くなりますか?
-
金融機関によっては、建物の耐用年数から借入期間を計算します。木造の法定耐用年数は22年なので、築15年なら残り7年という見方をされる場合があります。ただし近年は緩和されており、築年数を問わず35年可能とする金融機関も増えています。ここは差が最も大きい部分なので、物件を決める前に確認してください。
まとめ|住宅ローンは完済年齢から逆算する
年齢で諦める前に、数字を出してみてください。
組めるかどうかより、返し切れるかどうかが本題です。
この記事のまとめ
- 申込時は65〜70歳未満、完済時は80歳未満が一般的
- 借入期間を決めるのは完済時の年齢。80から申込年齢を引いた数が上限
- 35年という上限もあるため、若い場合は35年が天井
- 3,000万円・金利1.5%なら、40歳は月約9.2万円、60歳は約15.1万円
- 期間が短いほど総返済額は減るが、毎月の負担は倍以上になる
- 団信は年齢だけでなく健康状態で判断される。ワイド団信という選択肢もある
- 親子リレー返済なら、後継者の年齢で期間を判定できる
- ただし子の将来の住宅ローンに影響する。相続まで含めて話す
- 60歳以上はリ・バース60という商品もある
- 完済年齢から退職年齢を引いて、退職後に何年残るかを数える
- 年齢で断られても、金融機関を変えれば通ることがある
- 返済比率には車のローンやカードの分割払いも含まれる
- 頭金を入れれば、年齢の制約はかなりの部分を吸収できる
この記事の位置づけ
年齢条件と審査基準は、金融機関によって異なり、変更されることがあります。
この記事の試算は借入3,000万円・金利1.5%・元利均等・ボーナス返済なしで統一した目安です。実際の条件は金融機関にご確認ください。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
この記事の情報は 2026年8月 時点のものです。制度・基準は改正されることがあるため、実際のお手続きの際は各機関の最新情報をご確認ください。









コメント