





個人事業主だと住宅ローンの審査は厳しいって本当だろうか…

会社員じゃないと家は買えないのかな
個人事業主というだけで住宅ローンを諦めてしまう方は少なくありません。
結論からいうと、個人事業主でも住宅ローンを組むことは可能です。
雇用形態を条件としていない金融機関やフラット35であれば申し込めます。
ただし審査では、売上ではなく確定申告書の所得金額が見られます。
奨学金を返しながら買う方は奨学金があると住宅ローンは組める?月1万円で借入可能額が343万円減るもご覧ください。返還月1万円あたり約343万円減る計算と、延滞情報が返還完了から5年後まで残ることを整理しました。
ただし、進め方を間違えると
節税のために経費を多く計上して所得を抑え続けていると、借入可能額が数百万円下がったまま固定されます。
多くの金融機関は、直近3期分の確定申告書を確認するためです。
申込みの直前に1年だけ所得を上げても間に合いません。
住宅の購入を思い立ってから慌てても、3期分そろうまで最短で3年かかります。
逆にいえば、購入を考え始めた時点から申告の方針を切り替えておけば、この遠回りは避けられます。
この記事では、個人事業主の住宅ローン審査で見られるポイントと、所得の考え方、申込み前に整えることを解説します。
- 個人事業主でも住宅ローンを組める理由
- 住宅ローンの審査で見られる4つのポイント
- 所得を抑えた確定申告が借入可能額を下げる理由
- 開業から何年で住宅ローンを申し込めるのか
- 審査の前に整えておく5つのこと
- 個人事業主が申し込みやすい住宅ローンの選び方

シュース 健人
宅地建物取引士(大阪府 第118737号)
株式会社GEEZ/大阪府知事(2)第62068号
関西全域の不動産の購入・売却査定・相続不動産・空き家などの実務に携わっています。本記事は、実務経験に加え、国土交通省・法務省・国税庁などの公的資料を確認して執筆・監修しています。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
個人事業主でも住宅ローンは組める
個人事業主だからという理由だけで、住宅ローンが組めないわけではありません。
金融機関が確認しているのは、雇用形態ではなく返済を続けられるかどうかです。
ただし、確定申告書の所得金額が審査の基準になる点が会社員と大きく違います。
会社員が源泉徴収票で年収を示すのに対し、個人事業主は確定申告書で示します。
この記事の結論
- 個人事業主でも住宅ローンは組める
- 審査で見られるのは売上ではなく確定申告書の所得金額
- 多くの金融機関は直近3期分を確認する
では、なぜ個人事業主は審査が厳しいと言われるのかを詳しく見ていきましょう。
個人事業主の住宅ローンが厳しいと言われる理由
 ラクチン君
収入が年によって変動しやすく、将来の見通しを立てにくいためです。
会社員は勤務先という後ろ盾があり、収入が急に途絶える可能性が低いと見られます。
一方で個人事業主は、業績によって所得が大きく上下します。
取引先が1社に集中している場合、その取引が終われば収入は途絶えます。
金融機関は数十年先まで返済が続くかを判断する必要があります。
会社員より慎重に見られるのは、この不確実性があるためです。
そのため、単年ではなく複数年の実績で安定性を判断されることになります。
個人事業主が住宅ローンを組めないと言われる本当の理由
 ラクチン君
組めないのではなく、借入可能額が想定より少ないというケースがほとんどです。
売上を年収だと思って物件を探すと、審査の結果とのギャップが生まれます。
売上1,000万円でも、所得が300万円なら300万円で判断されます。
この状態で4,000万円の物件を検討していると、当然通りません。
借入可能額を先に把握してから物件を探せば、通らない申込みは避けられます。
先に所得金額から借入可能額を計算してから物件を探すことが大切です。
雇用形態を条件にしていない住宅ローンがある
金融機関によっては、正社員であることを申込条件としている商品があります。
一方で、雇用形態の縛りを設けていない商品も存在します。
フラット35は、利用条件が公開されており雇用形態を問いません。
ネット銀行の一部にも、勤続年数や雇用形態の要件がない商品があります。
個人事業主が申し込みやすい住宅ローン
- フラット35:雇用形態の縛りがなく、条件が公開されている
- 一部のネット銀行:勤続年数や雇用形態の要件がない商品がある
- 地方銀行・信用金庫:地域での事業実績を考慮してもらえることがある
法人代表者は住宅ローンの審査で扱いが変わる
法人化している場合、代表者は会社から給与を受け取る立場になります。
この場合、源泉徴収票で年収を示すことができます。
ただし、会社の決算内容の提出を求められることがあります。
役員報酬を低く設定していると、その金額で審査されます。
法人代表者は役員報酬の額が審査の基準になる点に注意してください。
個人事業主の住宅ローン審査で見られる4つのポイント
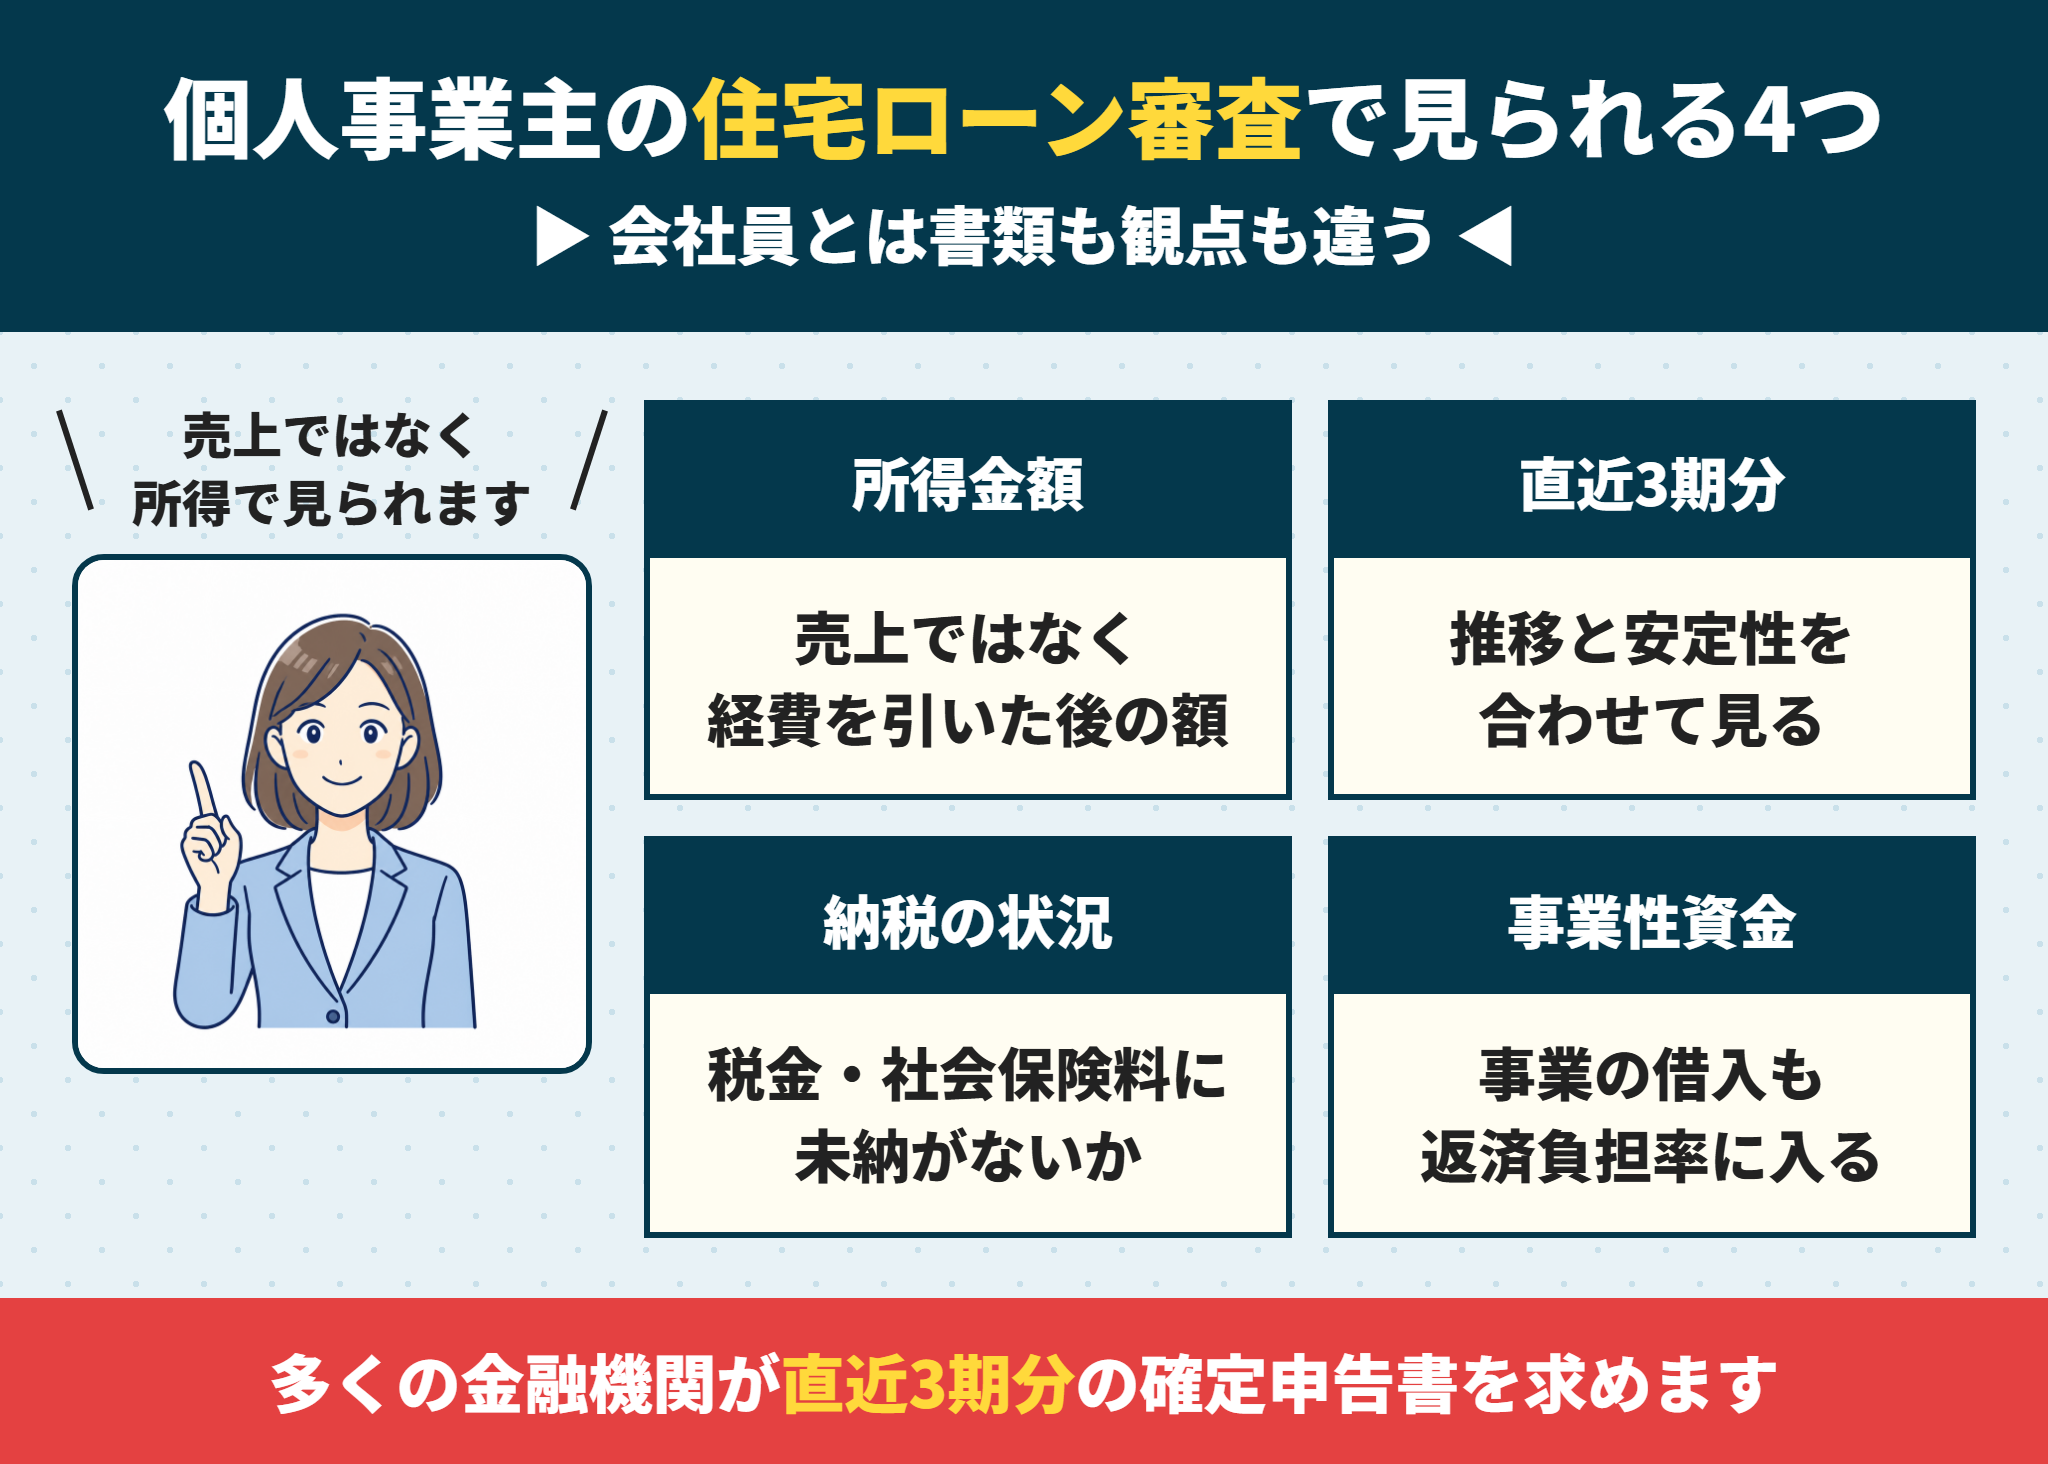
個人事業主の審査では、会社員とは違う書類と観点で確認されます。
中心になるのは確定申告書ですが、それだけではありません。
とくに直近3期分の確定申告書が必要になることが一般的です。
- 確定申告書の所得金額(売上ではない)
- 直近3期分の推移と安定性
- 税金や社会保険料の未納がないか
- 事業性の借入と個人の借入の状況
では、それぞれのポイントを詳しく見ていきましょう。
住宅ローンは売上ではなく確定申告書の所得金額で判断される
ラクチン君審査に使われるのは、売上ではなく経費を差し引いたあとの所得金額です。
確定申告書の「所得金額等」の欄に記載されている数字にあたります。
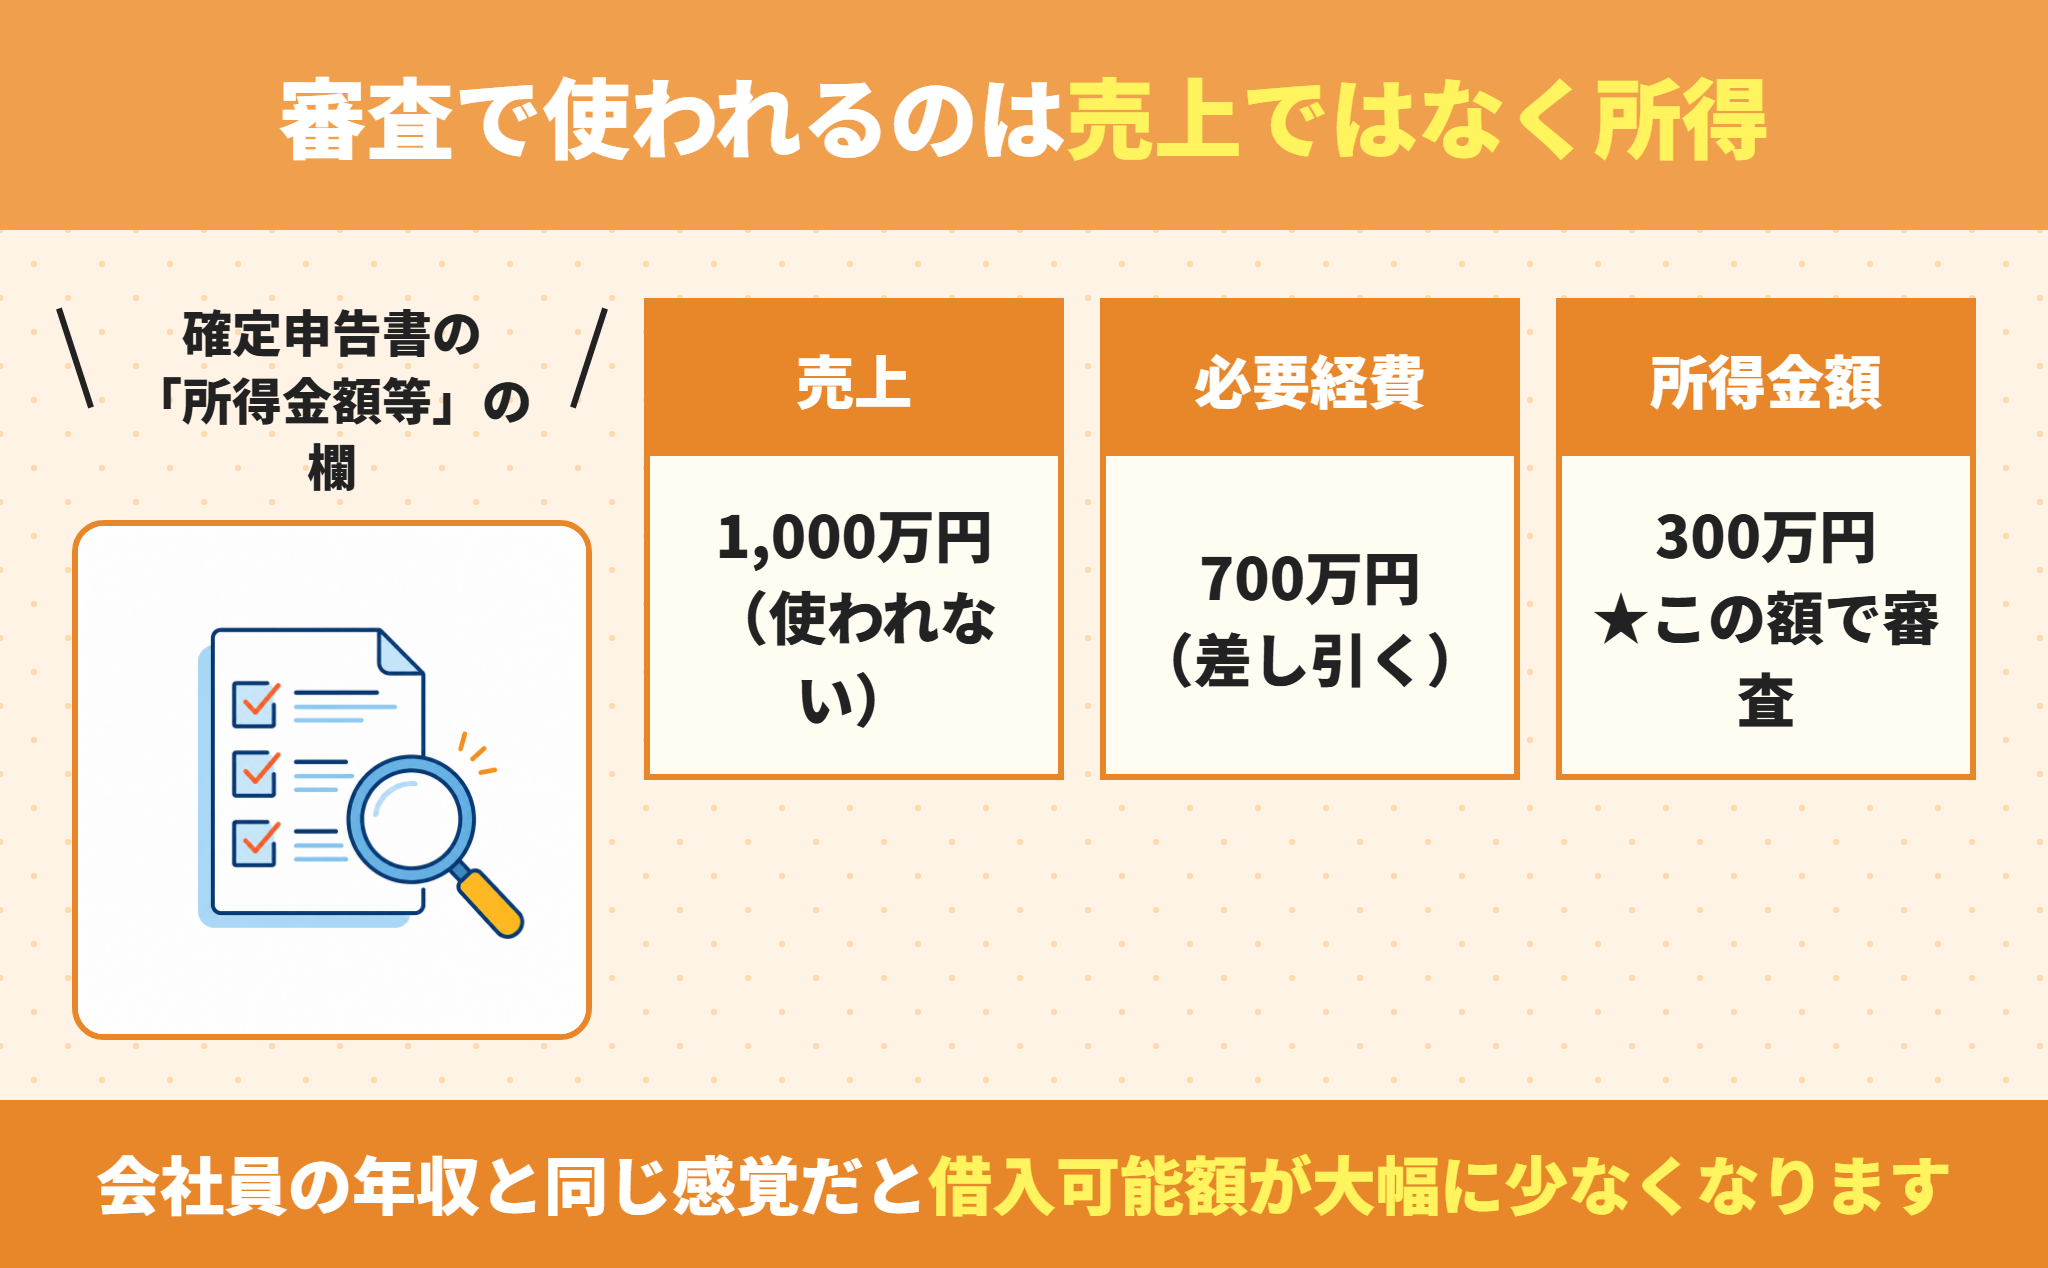
売上が1,000万円あっても、経費を差し引いた所得が300万円ならその金額で判断されます。
| 項目 | 例 | 審査での扱い |
|---|---|---|
| 売上(収入金額) | 1,000万円 | 審査には使われない |
| 必要経費 | 700万円 | — |
| 所得金額 | 300万円 | ← この金額で審査される |
会社員の年収と同じ感覚でいると、想定より借入可能額が大幅に少なくなることがあります。
住宅ローンの審査では直近3期分の確定申告書が必要になる
多くの金融機関は、直近3期分の確定申告書の提出を求めます。
1年だけ所得が高くても、他の年が低ければ安定性は評価されません。
3期分の平均で判断する金融機関もあれば、最も低い年で判断する金融機関もあります。
どちらの基準を採るかは公開されておらず、事前には分かりません。
最も低い年で判断される前提で、資金計画を立てておくと安全です。
売上が右肩上がりであれば、その推移を評価してもらえることもあります。
逆に、直近が最も低い場合は理由の説明を求められることがあります。
直前の1年だけ変えても間に合わない
3期分が見られるため、申込みの直前に所得を上げても効果は限定的です。住宅の購入を考え始めた時点から、申告の方針を切り替えておく必要があります。
住宅ローンの審査では税金や社会保険料の未納が確認される
納税証明書の提出を求められることがあります。
所得税・住民税・国民健康保険料・国民年金保険料が対象です。
未納があると、支払い能力に問題があると判断されかねません。
納税証明書は税務署や市区町村の窓口で取得できます。
納税証明書で未納がないことを示す必要があるため、申込み前に確認しておきましょう。
事業性資金の借入も住宅ローンの返済負担率に含まれる
ラクチン君事業性資金の借入も、個人の借入として扱われることがあります。
個人事業主の場合、事業と個人の資産が明確に分かれていません。
そのため、事業性資金の借入も返済負担率の計算に含まれる場合があります。
日本政策金融公庫からの借入や、リース契約も対象になり得ます。
売掛金の回収サイトを埋めるための短期借入も同様です。
法人化していれば、事業性資金と個人の借入は分けて見てもらえます。
事業性資金の借入も返済負担率に含まれることがあるため、事前に整理しておいてください。
自営業でも業種によって見られ方が変わる
ラクチン君同じ自営業でも、業種によって収入の安定性の評価は変わります。
顧問契約や継続的な取引が中心であれば、収入の見通しを説明しやすくなります。
一方で、季節変動が大きい業種や単発の受注が中心の業種は慎重に見られます。
資格が必要な士業や医療系は、比較的評価が安定する傾向があります。
取引先が分散しているほど、収入が途絶えるリスクは低く見られます。
取引先の構成や契約形態を説明できるようにしておくと判断材料になります。
所得を抑えた確定申告が住宅ローンの借入可能額を下げる理由
個人事業主の方の多くは、節税のために経費を計上して所得を抑えています。
これは税金の面では合理的な判断です。
しかし住宅ローンにおいては、所得を抑えるほど借入可能額も下がるという関係になります。
では、どの程度の差が出るのかを詳しく見ていきましょう。
所得金額から逆算する住宅ローンの借入可能額の目安
ラクチン君借入可能額は、所得に対する返済負担率の上限から逆算されます。
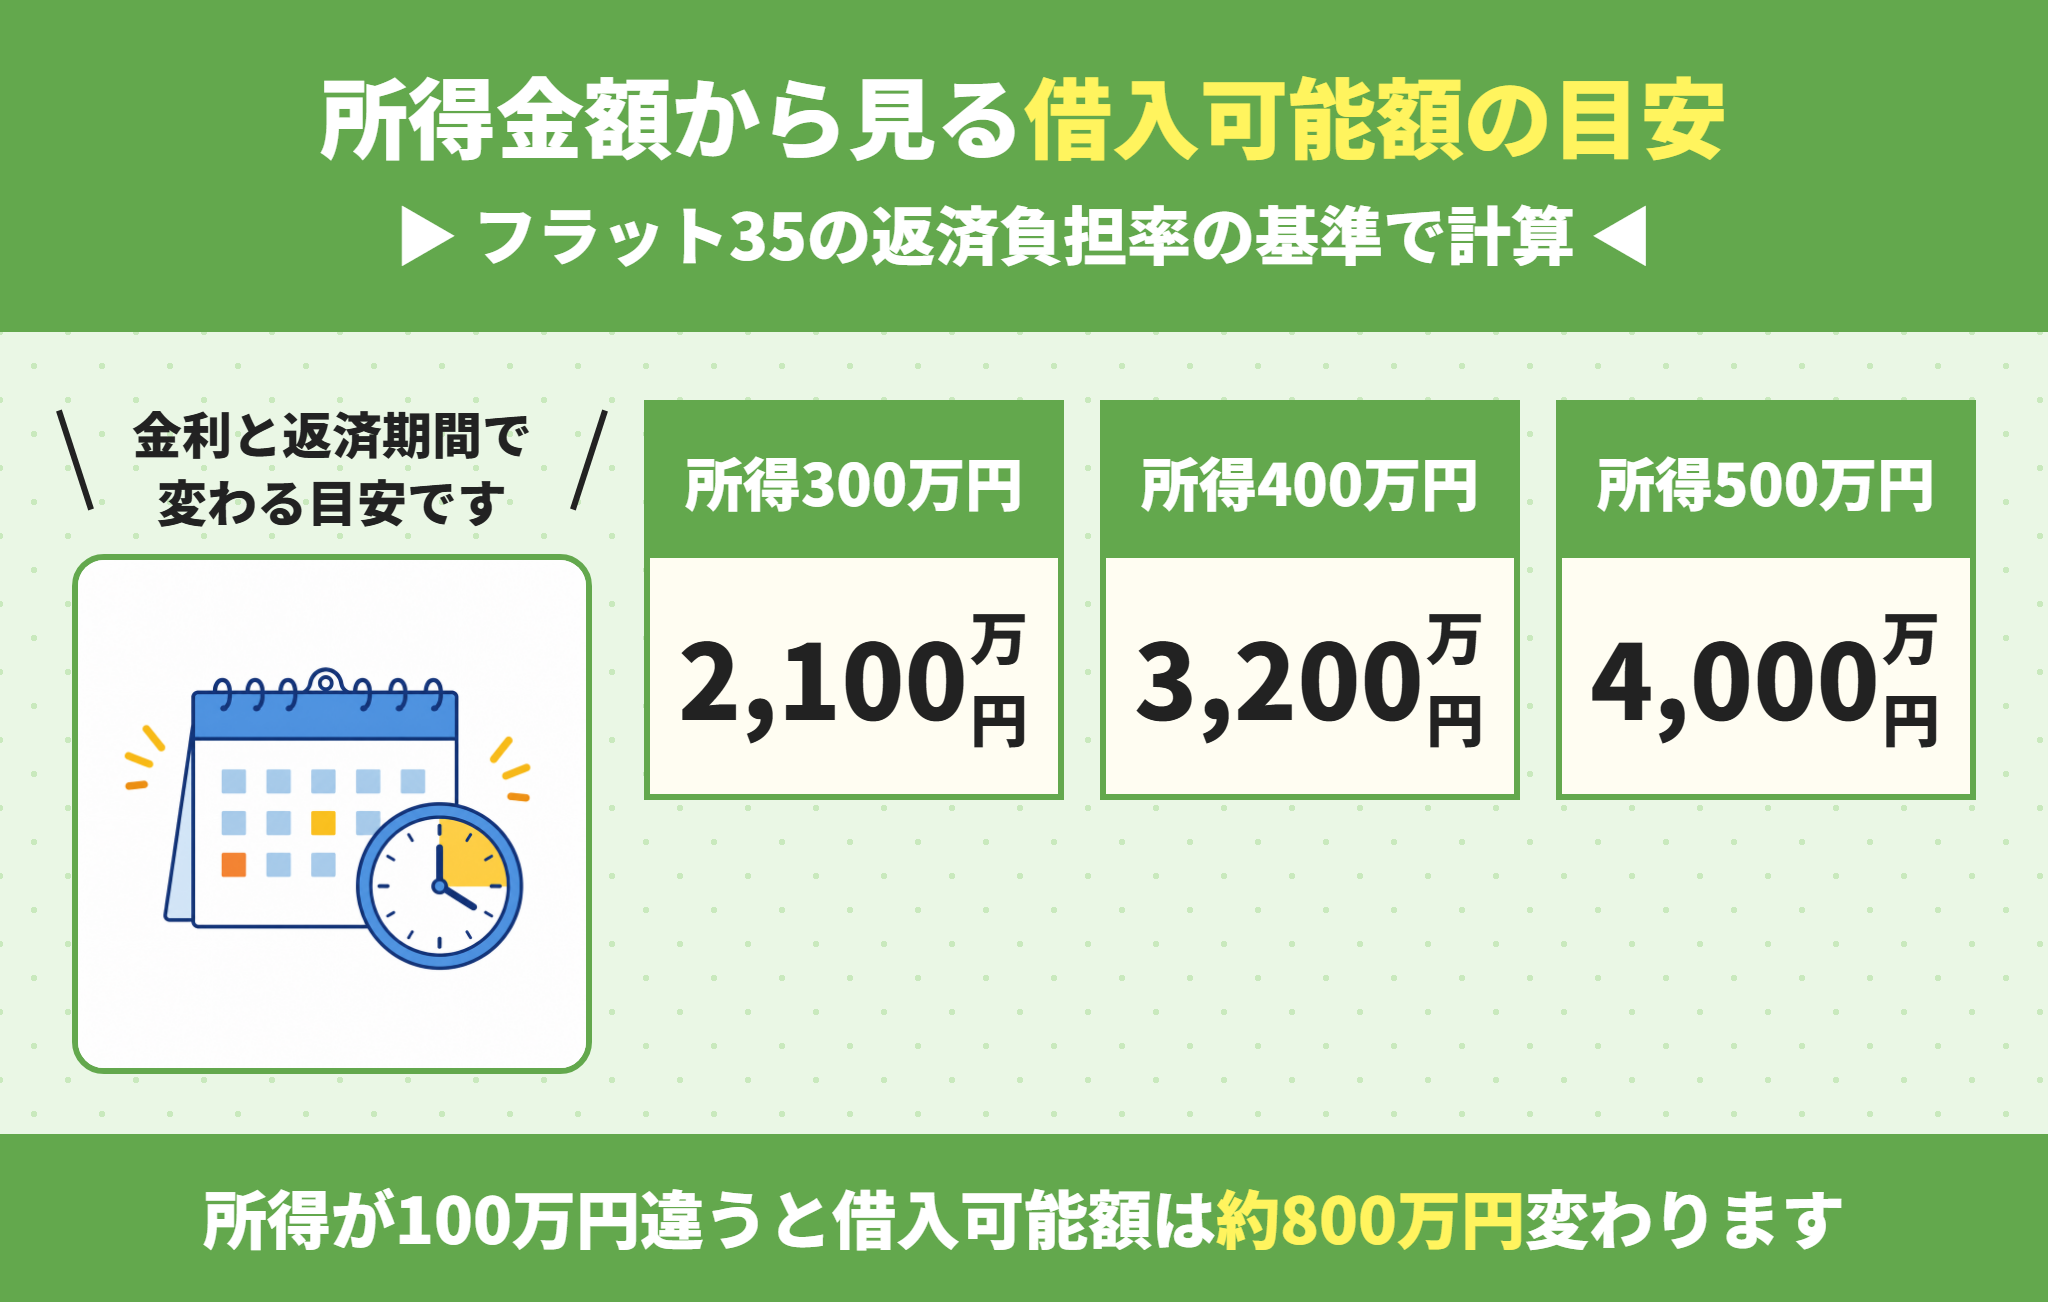
フラット35では、年収400万円未満は30%以下、400万円以上は35%以下が基準です。
| 所得金額 | 返済負担率の上限 | 年間返済額の上限 | 借入可能額の目安 |
|---|---|---|---|
| 300万円 | 30%以下 | 約90万円 | 約2,100万円 |
| 400万円 | 35%以下 | 約140万円 | 約3,200万円 |
| 500万円 | 35%以下 | 約175万円 | 約4,000万円 |
この表は金利や返済期間によって変わるため、あくまで目安です。
所得が100万円違うと、借入可能額はおよそ800万円前後変わる計算になります。
節税と住宅ローンの借入可能額は目的が相反する
ラクチン君税金を減らす行動と、借入可能額を増やす行動は逆方向になります。
経費を多く計上すれば税金は減りますが、所得も減ります。
所得が減れば、住宅ローンで借りられる金額も減ります。
どちらを優先するかは、購入時期によって判断が変わります。
購入直前に所得を上げる場合のデメリット
- 所得税・住民税・国民健康保険料が増える
- 3期分を見られるため、1年だけ上げても効果は限定的
- 不自然な変動は理由の説明を求められることがある
購入の3年前から申告方針を切り替えるのが現実的な進め方です。
青色申告特別控除は住宅ローンで見られる所得から差し引かれている
青色申告特別控除とは?
一定の要件を満たして青色申告を行う個人事業主が、所得金額から最大65万円を差し引ける制度です。帳簿の保存方法や電子申告の有無によって、10万円・55万円・65万円のいずれかが適用されます。
この控除額は、確定申告書上の所得金額から差し引かれています。
つまり、審査で見られる所得金額は控除後の数字です。
金融機関によっては、控除前の金額に戻して評価してくれる場合があります。
青色申告特別控除を戻して評価してもらえるか窓口で確認する価値があります。
参考:国税庁|青色申告特別控除
減価償却費も住宅ローンの審査上の所得を押し下げている
車両や設備の減価償却費は、実際の支出を伴わない経費です。
その年に現金が出ていかなくても、帳簿上の所得は減ります。
金融機関によっては、減価償却費を所得に戻して評価することがあります。
この扱いは金融機関ごとに異なり、公開もされていません。
青色申告決算書に減価償却費の内訳が記載されています。
相談の際に、この金額を示して確認してみてください。
減価償却費の扱いは金融機関によって異なるため、複数行に相談する価値があります。
専従者給与や小規模企業共済も所得計算に関係する
専従者給与とは?
青色申告を行う個人事業主が、生計を一にする配偶者や親族に支払う給与のことです。届出をしたうえで、労務の対価として相当な金額を必要経費に算入できます。
専従者給与を支払っていると、その分だけ事業主の所得は下がります。
一方で、配偶者に所得が生まれるため収入合算という選択肢が出てきます。
小規模企業共済の掛金も、所得控除として所得を押し下げます。
こちらは将来の受取が確定しているため、説明できると評価が変わることもあります。
世帯全体の所得で見れば借入可能額が増えることがあるため、合算も検討してください。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
個人事業主は開業から何年で住宅ローンを申し込めるのか
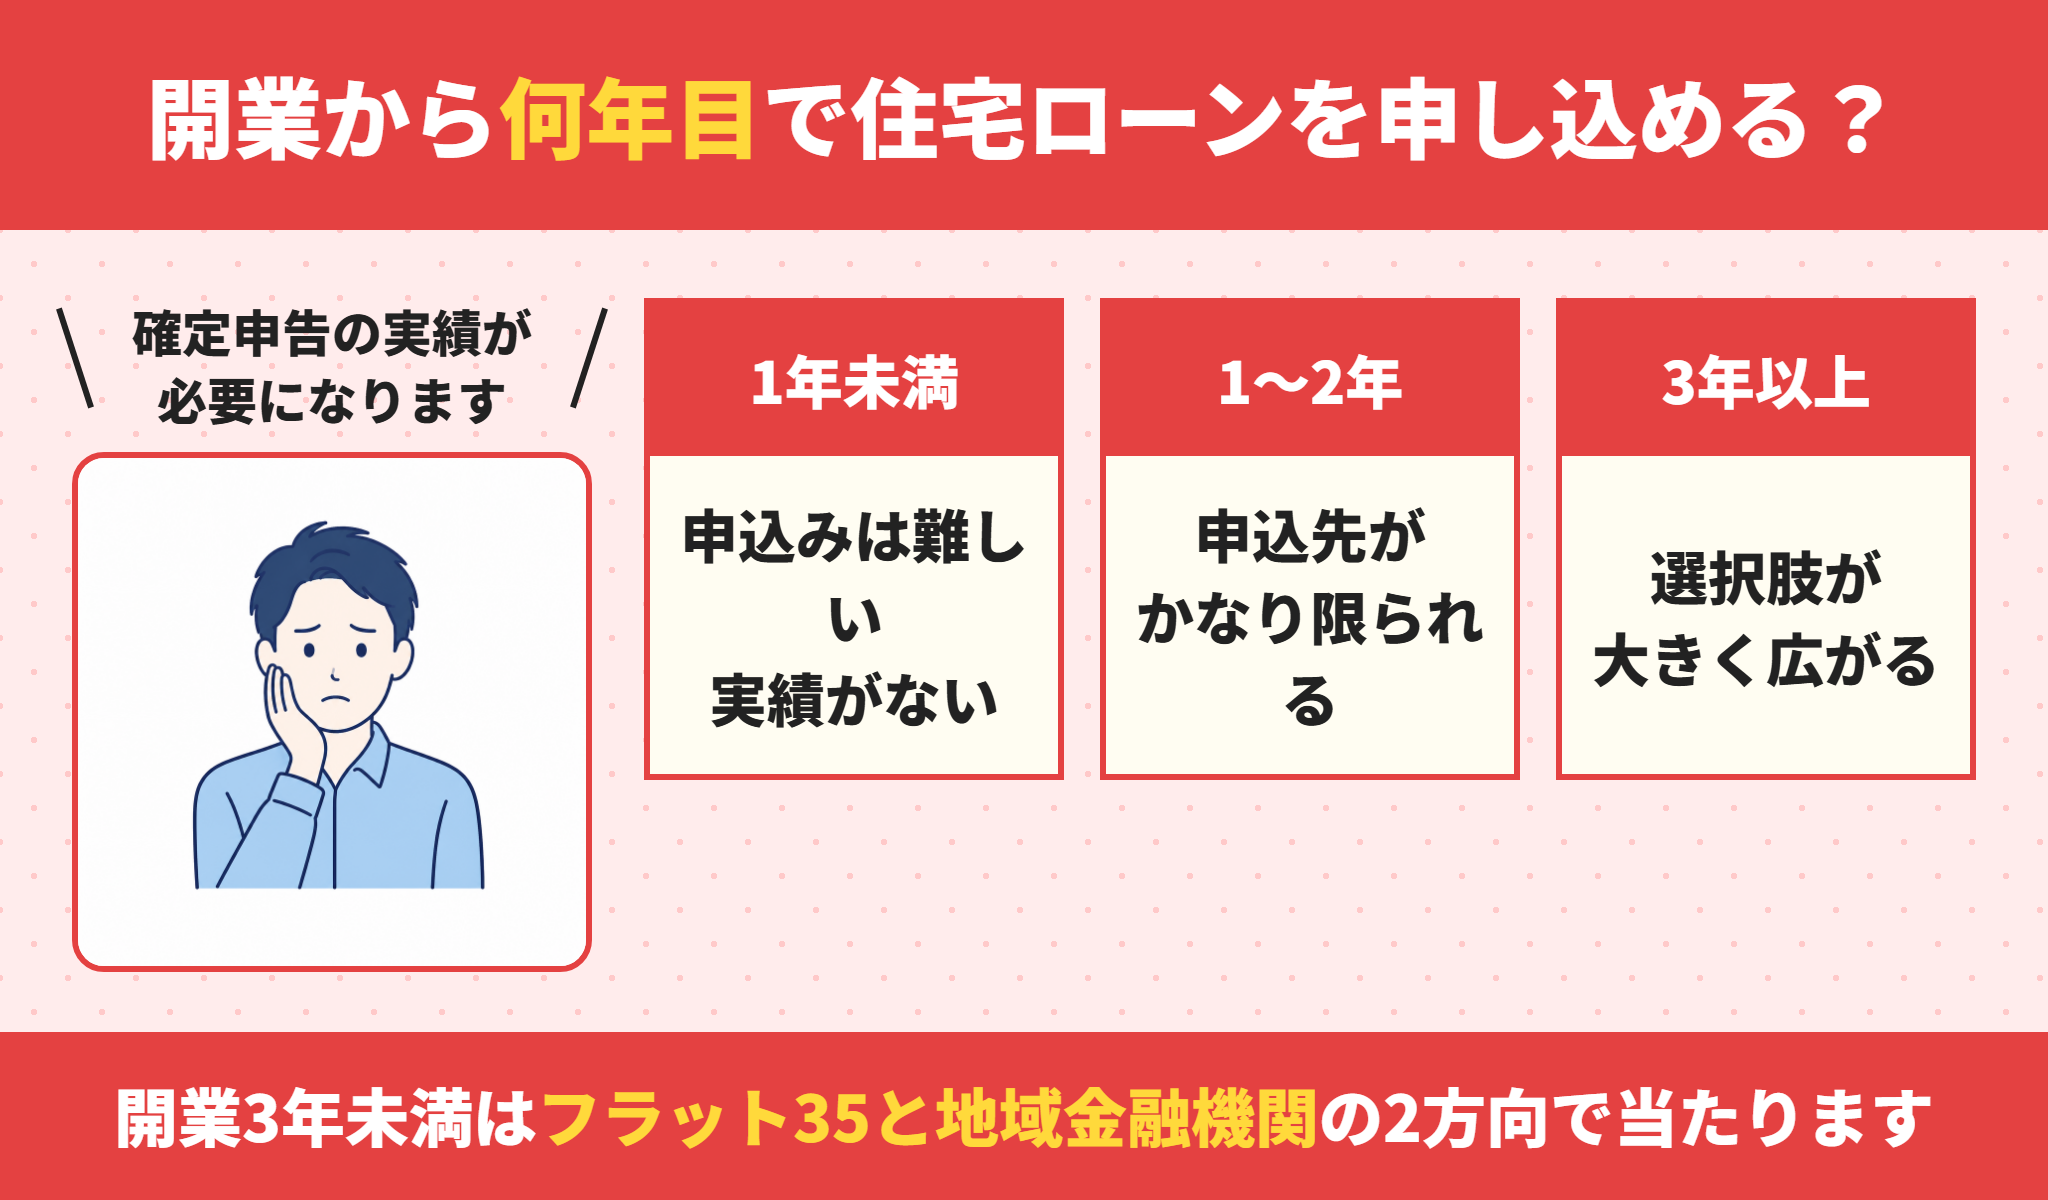
開業してすぐに住宅ローンを申し込めるわけではありません。
開業何年目から申し込めるのかは、必要な確定申告の年数で決まります。
直近3期分の確定申告書が求められることが多いためです。
開業3年未満だと申込先が限られるのが実情です。
開業3年目に入れば、多くの金融機関が検討の対象になります。
| 開業からの年数 | 申込みの可否 | 考え方 |
|---|---|---|
| 1年未満 | 申込みは難しい | 確定申告の実績がない |
| 1〜2年 | 申込先がかなり限られる | 1期分で審査する金融機関を探す |
| 3年以上 | 選択肢が広がる | 3期分の実績で安定性を示せる |
では、年数ごとの考え方を詳しく見ていきましょう。
開業1年未満は住宅ローンの審査に必要な確定申告の実績がない
ラクチン君確定申告をまだ一度も行っていない段階では、所得を証明できません。
金融機関は所得金額を確認する手段がないため、審査が進みません。
前職の源泉徴収票を提出しても、現在の収入の証明にはなりません。
この時期は、住宅の購入時期そのものを見直すことも選択肢です。
最低でも1期分の確定申告を終えてから申し込む必要があります。
開業1〜2年でも申し込める住宅ローンはある
1期分の確定申告書で審査してくれる金融機関も存在します。
フラット35は、必要な申告年数が民間より少ない場合があります。
前職と同じ業種で独立した場合、その経歴を評価してもらえることもあります。
ただし、借入可能額は控えめに設定される傾向があります。
自己資金を多めに用意して借入額を抑えると通過の可能性が上がります。
開業3年以上あれば住宅ローンの選択肢が広がる
3期分の確定申告書がそろうと、申込先の選択肢が大きく広がります。
所得の推移が安定していれば、会社員と近い条件で検討できます。
売上が伸びている場合は、その傾向を評価してもらえることもあります。
逆に、直近が最も低い場合は不利に働くことがあります。
3期のうち直近の所得が最も低い状態は避けるよう意識してください。
個人事業主が住宅ローンの審査前に整えておく5つのこと
申込先を選ぶ前に、書類と数字を整えておく必要があります。
とくに納税状況と借入の整理は、時間をかけてでも済ませておく価値があります。
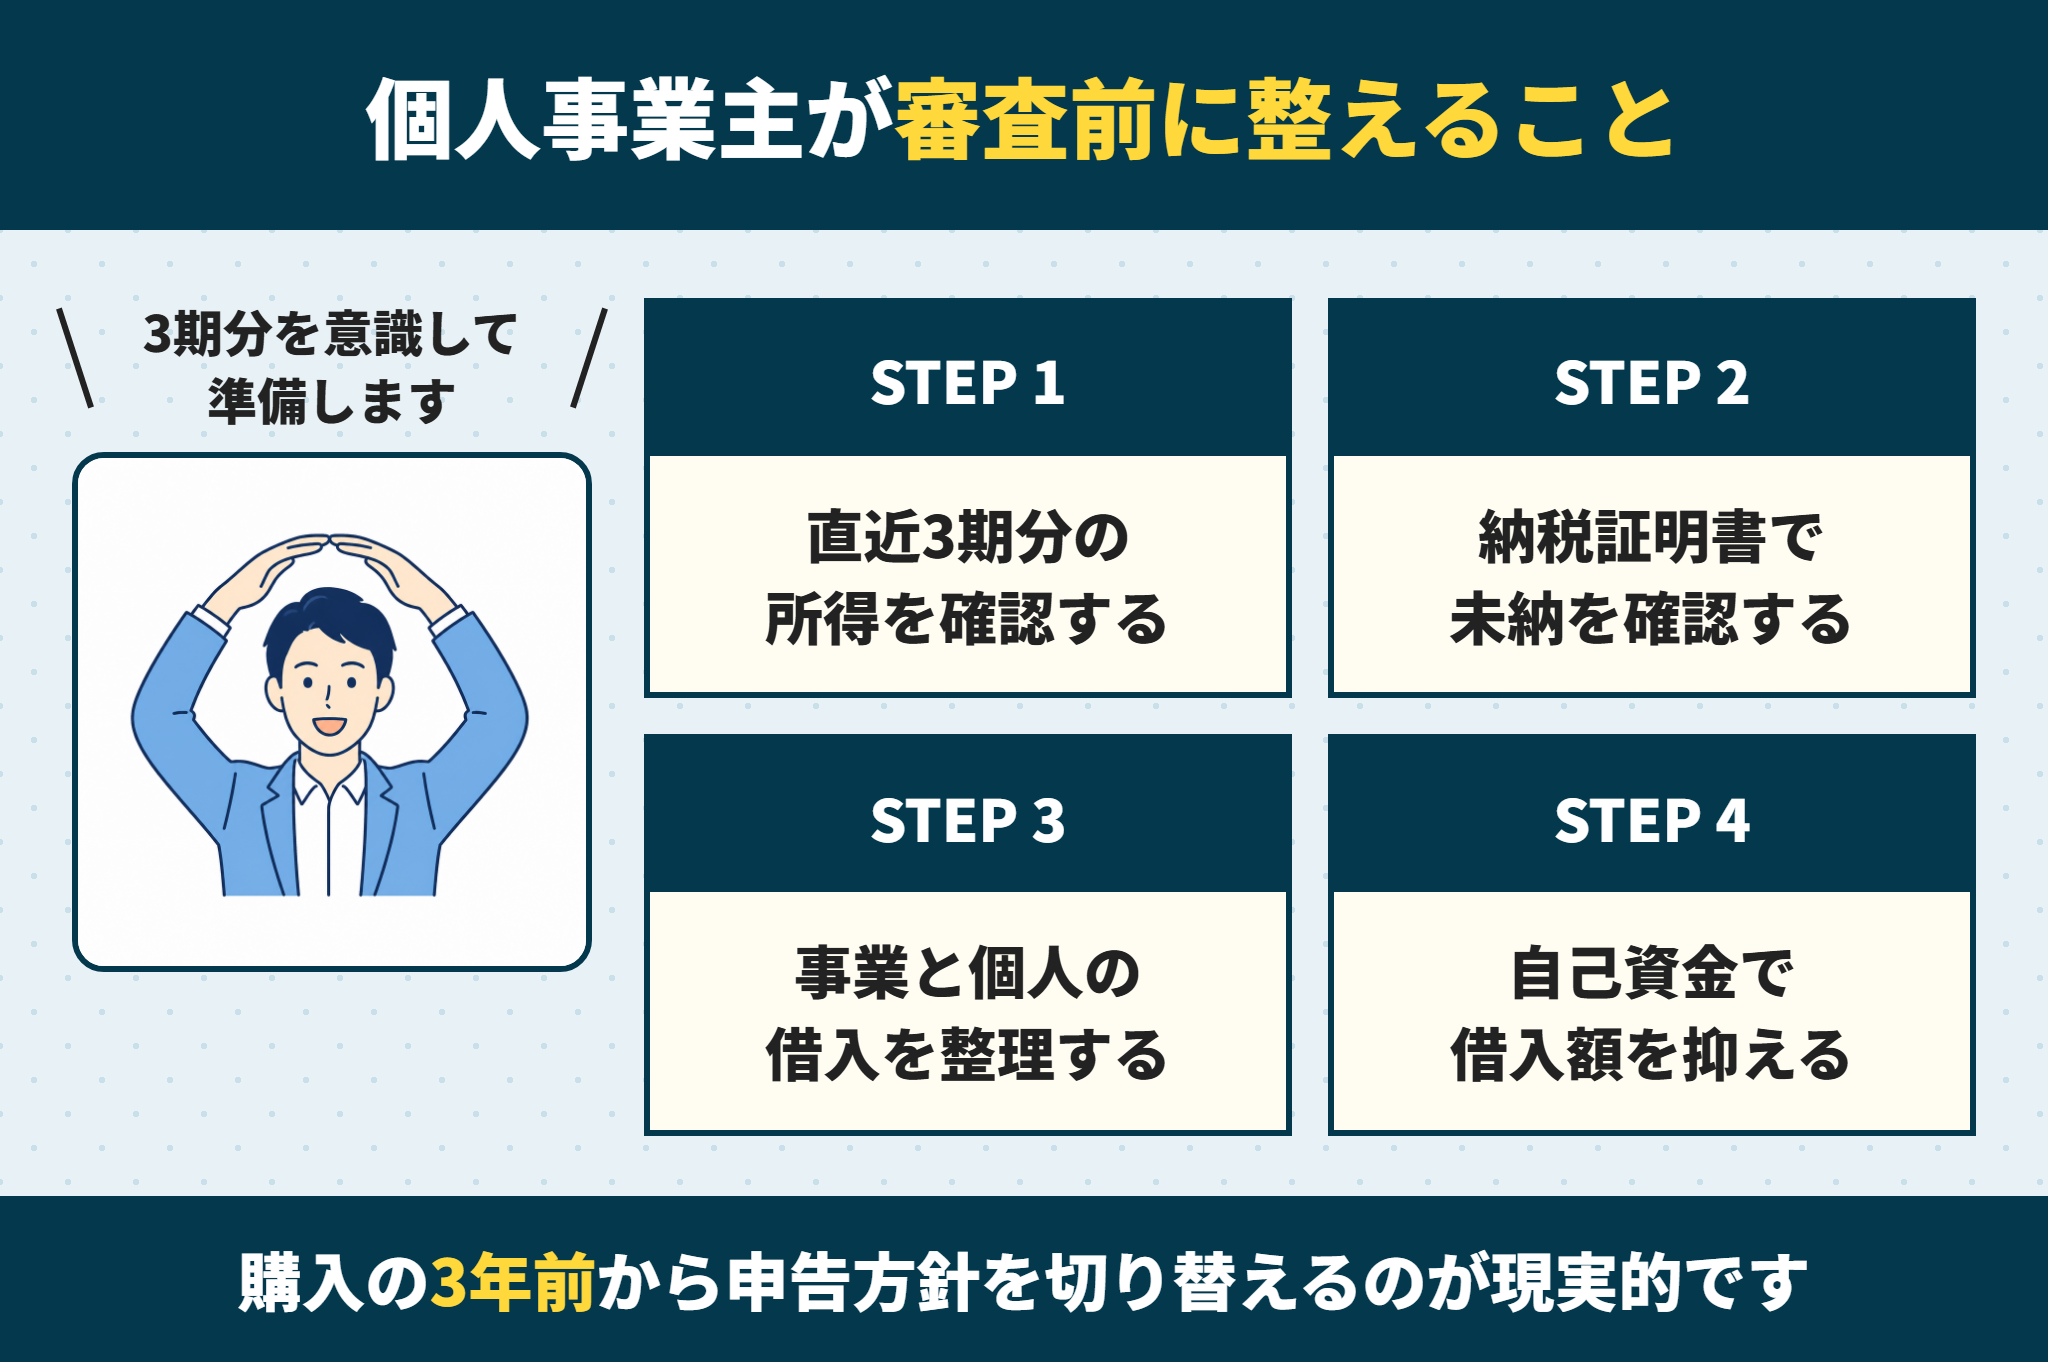
購入を考え始めた時点から3期分を意識して準備するのが基本です。
所得金額の推移を自分で把握し、どの年が最も低いかを確認します。
所得税・住民税・国民健康保険料・国民年金保険料を確認します。
カードローンや分割払いは完済し、事業性の借入も一覧にします。
3機関に開示請求し、延滞の記録がないか確認します。
物件価格の1〜2割を目安に自己資金を準備します。
では、それぞれのポイントを詳しく見ていきましょう。
住宅ローンに出す確定申告書は控えと収受印の有無を確認する
ラクチン君提出を求められるのは、税務署に提出したことが分かる控えです。
紙で提出した場合は、収受印が押された控えが必要になります。
電子申告の場合は、受信通知の添付を求められます。
控えを紛失している場合は、税務署で申告書等情報取得サービスを利用できます。
収受印または受信通知がないと控えとして認められないため、早めに確認してください。
住宅ローンに必要な納税証明書は複数の窓口で取得する
所得税の納税証明書は税務署で取得します。
住民税や国民健康保険料の証明書は、市区町村の窓口です。
国民年金保険料の納付状況は、年金事務所やねんきんネットで確認できます。
未納がある場合は、納付を済ませてから証明書を取得してください。
取得しておく証明書
- 納税証明書(その1・その2):税務署
- 住民税の課税証明書・納税証明書:市区町村
- 国民健康保険料の納付証明書:市区町村
- 国民年金保険料の納付状況:年金事務所
カードローンや分割払いは完済しておく
ラクチン君カードローンの返済額も、住宅ローンと合算して返済負担率が計算されます。
個人事業主は所得金額が会社員の年収より低く出やすい傾向があります。
その分、他社借入の影響が相対的に大きくなります。
完済が信用情報に反映されるまで1〜2か月かかります。
完済後は1〜2か月空けてから申し込むのが確実です。
住宅ローンの申込み前に事業用と個人の口座を分けておく
事業と個人の資金が混ざっていると、収支の説明が難しくなります。
自己資金の出どころを聞かれた際に、説明できないと不利になります。
口座を分けておくと、事業の状況も自分で把握しやすくなります。
確定申告の作業も進めやすくなります。
自己資金は申込みの半年前までに自分の口座へ移しておくと説明しやすくなります。
自己資金を用意して住宅ローンの借入額を抑える
所得金額が低めに出る個人事業主ほど、自己資金の効果が大きくなります。
頭金を入れて借入額を下げると、返済負担率が改善します。
諸費用は物件価格の6〜9%程度かかるのが一般的です。
諸費用を自己資金でまかなうだけでも効果があります。
物件価格の1〜2割を目安に自己資金を用意すると選択肢が広がります。
個人事業主が申し込みやすい住宅ローンの選び方
申込条件は金融機関ごとに異なり、個人事業主への向き不向きがあります。
雇用形態の縛りがあるかどうかが、まず最初の分かれ目です。
申込条件が公開されている商品から確認するのが効率的です。
| 申込先 | 個人事業主から見た特徴 | 向いている方 |
|---|---|---|
| フラット35 | 雇用形態の縛りなし・条件が公開 | 開業年数が短い・団信に不安がある方 |
| ネット銀行 | 商品により勤続年数の要件なし | 所得が安定していて金利を抑えたい方 |
| 地方銀行・信用金庫 | 地域での事業実績を考慮 | 大阪府内で長く事業を続けている方 |
| 都市銀行 | 基準が厳格で借入可能額は伸びにくい | 所得が高く3期分が安定している方 |
では、それぞれの選び方を詳しく見ていきましょう。
フラット35は条件が公開されているため見通しを立てやすい
ラクチン君フラット35は、利用条件が公開されているのが最大の利点です。
返済負担率の基準も年収別に明示されています。
申し込む前に、自分の所得で届くかどうかを自分で確認できます。
雇用形態や勤続年数の縛りがないため、開業年数が短くても検討できます。
全期間固定金利のため、返済計画も立てやすくなります。
ただし、住宅の技術基準を満たすための物件検査が必要です。
条件が公開されているため申込み前に可否を判断しやすい点が向いています。
地方銀行や信用金庫は事業の実績を見てもらえる
地域の金融機関は、営業エリア内の事業者との取引を重視しています。
事業用の口座を長く使っていれば、その入出金の実績が判断材料になります。
確定申告書の数字だけでは伝わらない事情を、対面で説明できます。
大阪府内であれば、地元の信用金庫が独自の住宅ローンを扱っています。
ただし、営業エリアの外に住んでいる場合は申し込めません。
事業用口座の実績がある金融機関から相談すると話が進みやすくなります。
複数の金融機関に同時に相談してよいか確認する
ラクチン君正式な申込みと事前の相談は分けて考えてください。
申込みを行うと、その事実が信用情報機関に記録されます。
短期間に複数行へ申し込むと、慎重に見られることがあります。
一方で、申込み前の相談であれば記録は残りません。
所得の資料を見せて、借入可能額の見通しだけ聞くことはできます。
申込みではなく相談として複数行の見通しを聞くのが安全な進め方です。
大阪の個人事業主から寄せられる住宅ローンのご相談
大阪は個人商店や町工場、飲食店などの小規模事業者が多い土地柄です。所得の出し方と申告の方針が、そのまま借入可能額に直結します。
以下は大阪の不動産事情をふまえた代表的なご相談のパターンです。特定の取引を指すものではありません。
売上1,000万円あるのに、借入可能額が2,000万円台だった
大阪市内で飲食店を営んでいます。売上は1,000万円を超えており、年収1,000万円のつもりで4,000万円台の物件を探していました。ところが不動産会社に相談したところ、借りられるのは2,000万円台だと言われました。なぜそこまで違うのか納得できない、というご相談です。
住宅ローンの審査で使われるのは、売上ではなく確定申告書の所得金額です。
税理士の助言どおりに経費を計上して所得を抑えてきた場合、所得金額は300万円台にとどまります。
借入可能額はこの所得から返済負担率の上限で逆算されます。
売上を年収だと考えていると、想定と1,500万円以上の差が出ることがあります。
まず直近3期分の所得金額から借入可能額を計算し、物件の価格帯を現実に合わせます。
購入を3年後に置くのであれば、その時点から申告の方針を切り替える判断もあります。
青色申告特別控除や減価償却費を所得に戻して評価する金融機関もあります。
この扱いは公開されていないため、複数の金融機関に相談する価値があります。
このケースのポイント
直近1年だけ所得を上げても3期分を見られるため間に合いません。購入の3年前から申告方針を切り替えるのが現実的な進め方です。
東大阪の町工場で、設備の借入が住宅ローンの枠を圧迫していた
東大阪で金属加工の工場を営んでいます。数年前に設備を入れ替えた際の借入と、機械のリース契約が残っています。事業の借入なので個人の住宅ローンには関係ないと思っていましたが、審査で返済負担率が基準を超えていると言われました。どう見られているのか知りたい、というご相談です。
個人事業主の場合、事業と個人の資産が明確に分かれていません。
そのため事業性資金の借入も返済負担率の計算に含まれることがあります。
リース契約や、売掛金の回収までをつなぐ短期借入も対象になり得ます。
設備投資の額が大きいほど、住宅ローンに回せる枠は小さくなります。
まず借入の一覧を作り、どれが返済負担率に含まれるかを金融機関に確認します。
法人化していれば、事業性資金と個人の借入を分けて見てもらえます。
法人成りのタイミングと住宅購入の時期をあわせて検討する方法もあります。
ただし法人代表者は役員報酬の額が審査の基準になるため、報酬設定も含めた判断になります。
このケースのポイント
事業性資金の借入も返済負担率に含まれることがある点を前提に計画してください。設備投資と住宅購入の時期が重なると、どちらも中途半端になりかねません。
開業2年目で、申し込める金融機関が見つからなかった
大阪市内で会社員から独立して2年目のフリーランスです。前職と同じ業種で、収入は会社員時代より増えています。ただ確定申告書は2期分しかなく、相談した銀行ではどこも3期分が必要だと言われました。あと1年待つしかないのか、というご相談です。
多くの金融機関は直近3期分の確定申告書を求めます。
2期分しかない段階では、そもそも申込条件を満たしません。
前職と同じ業種で独立していても、開業年数の要件は変わらないことがあります。
開業3年未満は申込先が限られるのが実情です。
フラット35は必要な申告年数が民間より少ない場合があり、雇用形態の縛りもありません。
大阪府内の地方銀行や信用金庫では、事業用口座の入出金の実績を見てもらえることもあります。
自己資金を厚くして借入額を抑えれば、通過の可能性は上がります。
物件が決まっていない段階であれば、購入時期を1年ずらす判断も現実的です。
このケースのポイント
開業3年目に入ると申込先の選択肢が大きく広がるため、購入時期の調整も選択肢です。待てない場合は、フラット35と地域金融機関の2方向から当たることになります。
ラクチン不動産からのアドバイス
個人事業主の住宅ローンで最も多いのは、売上と所得を取り違えたまま物件を探してしまうケースです。
審査で使われるのは経費を差し引いたあとの所得金額なので、想定と1,000万円以上ずれることも珍しくありません。
物件を探す前に、直近3期分の所得から借入可能額を計算しておくことをおすすめしています。
節税と借入可能額は逆方向に動くため、購入時期が決まっているなら申告の方針もあわせて考える必要があります。
大阪は個人商店や町工場が多く、事業の借入と個人の借入が混ざりやすい土地柄です。
ラクチン不動産では、借入の一覧を整理するところからご相談を受けています。
個人事業主の住宅ローンに関するよくある質問
- 個人事業主の住宅ローンでは年収と所得のどちらが見られますか?
-
確定申告書の所得金額が見られます。売上から必要経費を差し引いたあとの金額であるため、会社員の年収より低く出る点に注意が必要です。売上が1,000万円でも所得が300万円であれば、300万円を前提に借入可能額が計算されます。物件を探す前に、所得金額から借入可能額の目安を確認しておくことをおすすめします。
- 確定申告は何期分必要ですか?
-
多くの金融機関が直近3期分を求めます。フラット35など、必要な年数が少ない商品もあります。3期分の平均で判断するか、最も低い年で判断するかは金融機関によって異なり、基準は公開されていません。最も低い年で判断される前提で資金計画を立てておくと安全です。
- 開業したばかりでも住宅ローンを申し込めますか?
-
確定申告の実績がない段階では、所得を証明する手段がないため審査が進みません。最低でも1期分の確定申告を終えてから申し込むことになります。前職と同じ業種で独立した場合は、その経歴を評価してもらえることもあります。開業3年目に入ると、申込先の選択肢が大きく広がります。
- 個人事業主は住宅ローンの金利が高くなりますか?
-
雇用形態によって金利が変わる仕組みにはなっていません。同じ商品であれば、適用される金利の条件は会社員と同じです。ただし、審査の結果として借入可能額が抑えられたり、金利の優遇幅が変わったりすることはあります。
- 確定申告を白色申告でしていても住宅ローンは組めますか?
-
白色申告であることを理由に申し込めないわけではありません。ただし青色申告特別控除が使えないため、同じ売上でも所得金額の出方が変わります。帳簿の整備状況を含めて、青色申告に切り替えておく方が説明はしやすくなります。
- 節税のために所得を抑えていると住宅ローンは通りませんか?
-
通らないと決まっているわけではありませんが、借入可能額は所得金額から逆算されるため低くなります。購入の3年前から申告方針を見直すことをおすすめします。
- 青色申告特別控除は所得に戻して評価してもらえますか?
-
金融機関によって扱いが異なります。戻して評価する金融機関もあるため、窓口で確認する価値があります。
- 事業用の借入も住宅ローンの審査に影響しますか?
-
個人事業主の場合、事業性の借入も返済負担率の計算に含まれることがあります。申込み前に借入の一覧を整理しておいてください。
個人事業主は3期分の所得を意識して準備すれば住宅ローンは組める
個人事業主でも、住宅ローンを組むことは可能です。
重要なのは、購入を考え始めた時点から3期分の所得を意識して準備することです。
審査の結果はあくまで金融機関の判断であり、当サイトが通過を保証するものではありません。
この記事のまとめ
- 個人事業主でも住宅ローンは組める
- 審査で見られるのは売上ではなく確定申告書の所得金額
- 多くの金融機関は直近3期分の確定申告書を求める
- 所得を抑えるほど借入可能額も下がる
- 開業3年未満だと申込先が限られる
- 納税証明書で未納がないことを示す必要がある
- 事業性の借入も返済負担率に含まれることがある
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
この記事の情報は 2026年8月 時点のものです。制度・基準は改正されることがあるため、実際のお手続きの際は各機関の最新情報をご確認ください。

コメント