
夫の年収だけだと、気に入った建売に予算が少し届きません。パートの私の収入も足せば借りられると聞きましたが、本当ですか。
あと少しで手が届く家があると、何とかしたくなりますよね。
収入を足す方法を、収入合算といいます。
先に結論を言います。妻のパートの年収120万円を足すと、借りられる額は約1,057万円増える計算になります。
ただし、増えた分を2人で返し続ける前提の借り方です。
仕組みを知らずに合算すると、
離婚しても妻は連帯保証人のまま残り、住宅ローン控除も受けられなかったということが起きます。
避け方は、申し込む前に、契約の形・団信・家の名義の3つを決めておくことです。
この記事では、フラット35と関西で使われる銀行の公式資料、国税庁の質疑応答で、建売を買う人の判断に落としてまとめます。
この記事で分かること
収入合算の仕組みと、合算できる人の条件
フラット35と銀行で違う合算の扱い
パートの年収を足すと借入可能額がいくら増えるか
住宅ローン控除と団信を受けられるのは誰か
離婚や退職のときに収入合算で起きること
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
収入合算とは夫婦や親子の収入を足して住宅ローンを審査してもらう方法
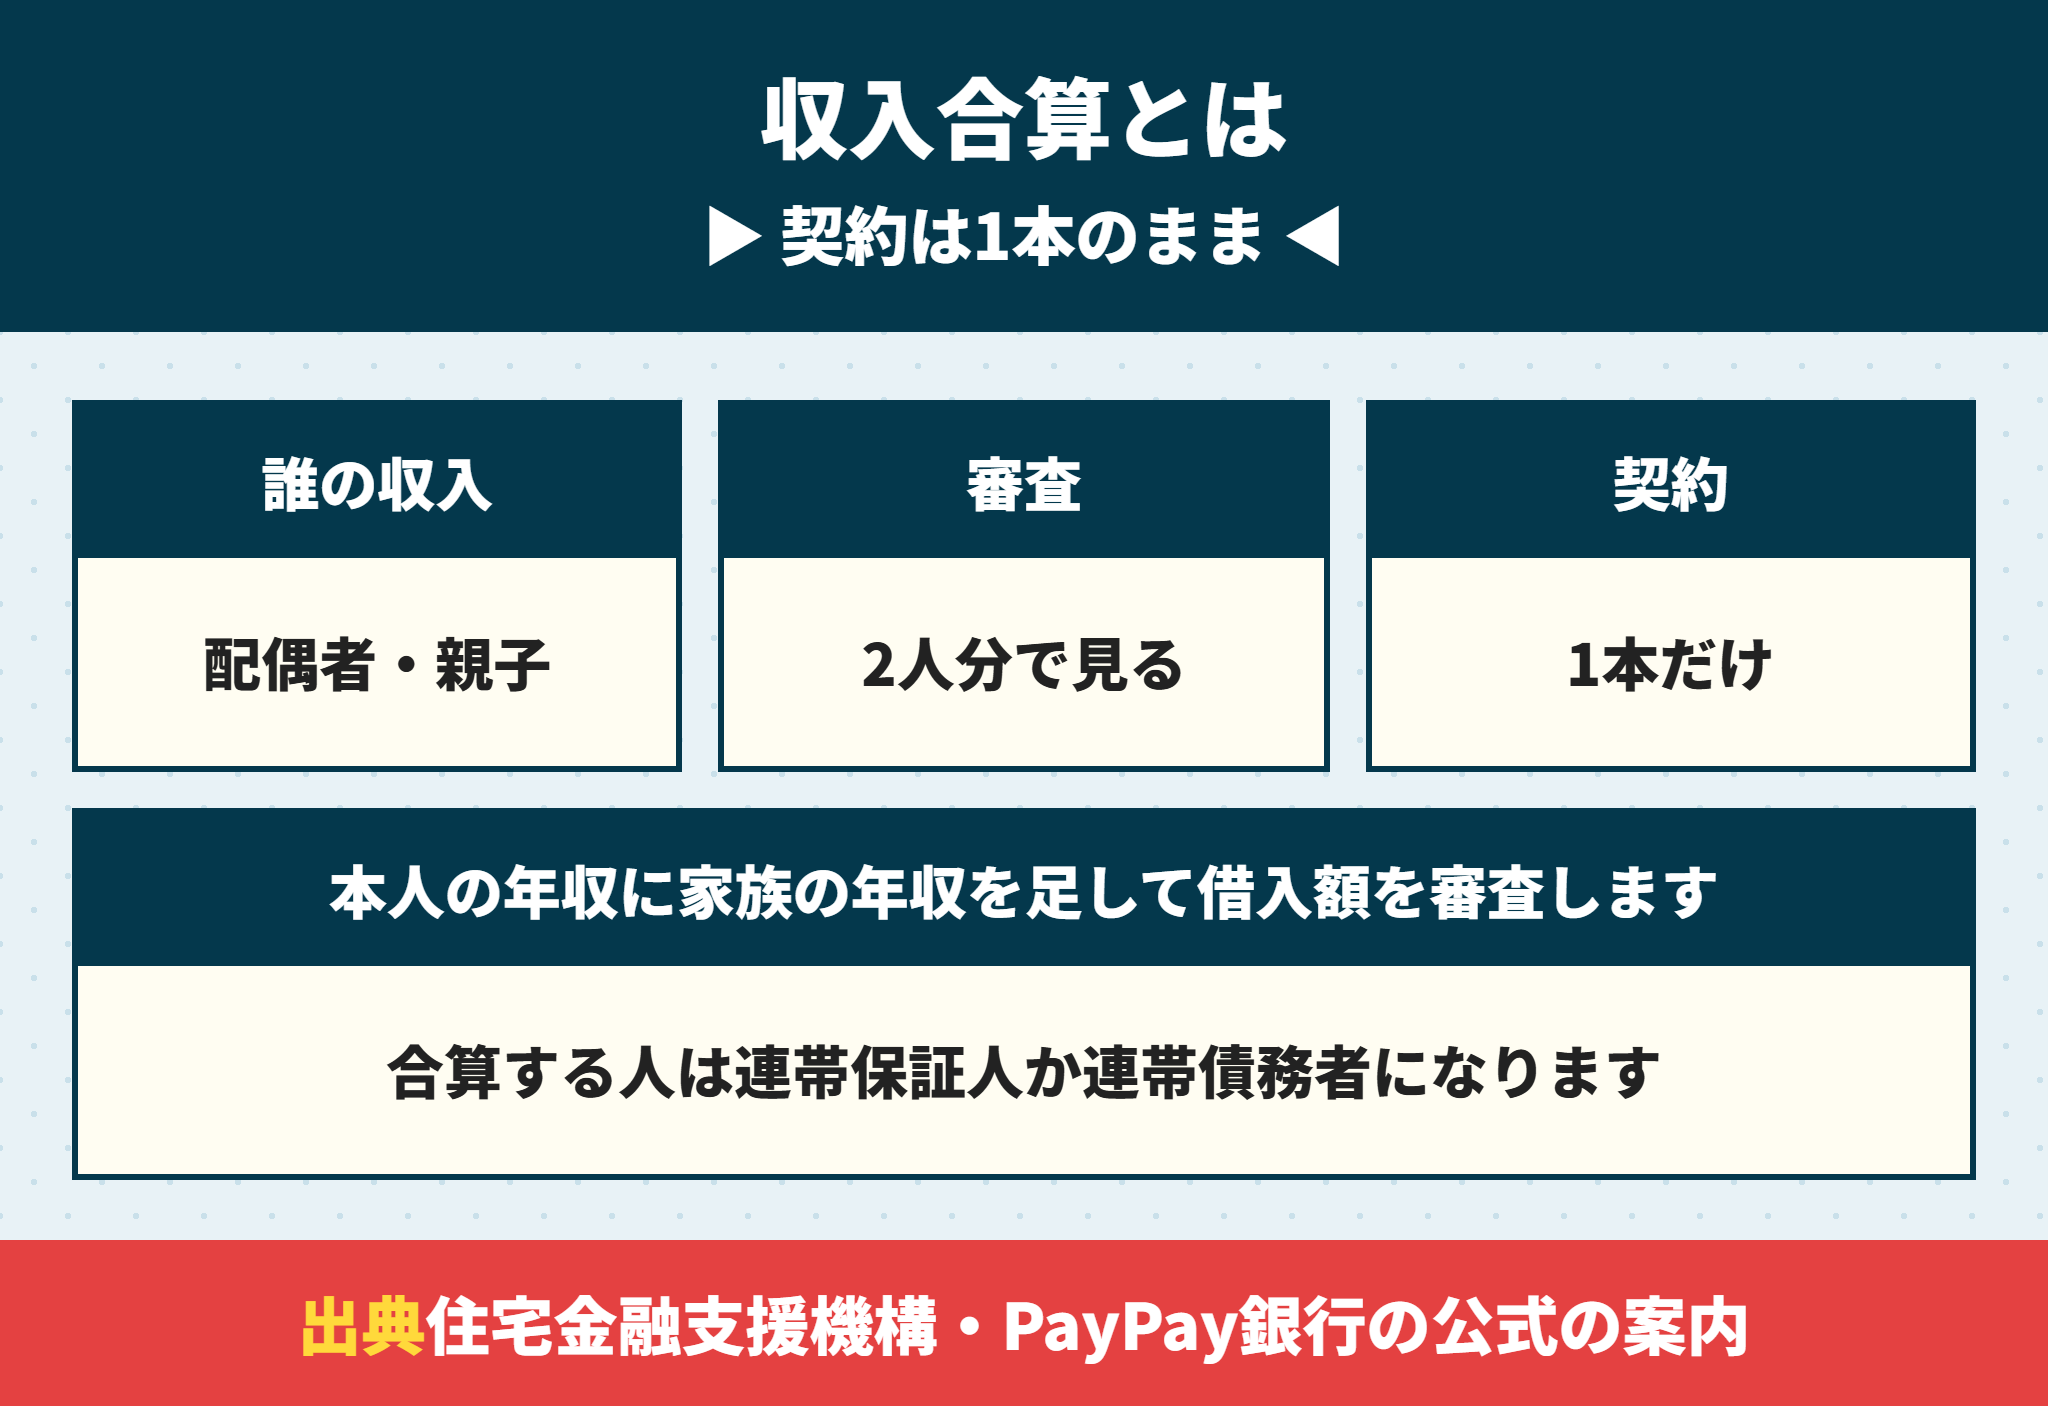
収入合算は、申し込む本人の年収に、家族の年収を足して審査してもらう方法です。
借りられる額は、年収に対する返済の割合で決まります。年収を足せば、同じ割合でも借りられる額が大きくなる仕組みです。
契約は1本のままです。2人がそれぞれ契約するペアローンとは、ここが違います。
| 中身 | |
|---|---|
| 合算できる人 | 配偶者や親子など(同居を条件にする金融機関がある) |
| 契約の数 | 1本 |
| 合算する人の立場 | 連帯保証人か連帯債務者 |
| 合算できる人数 | フラット35は1人まで |
合算できる人は配偶者や親子で同居が前提の金融機関がある
PayPay銀行の案内では、配偶者・親子・同性パートナー・事実婚の方の収入を合算でき、原則として同じ家に同居することが前提です。
ペアローンと連帯債務の細かな比較は、ペアローンと連帯債務の違いは?共働きが比べる4つの基準で解説しています。
収入合算は連帯保証型と連帯債務型で住宅ローン控除と団信が変わる
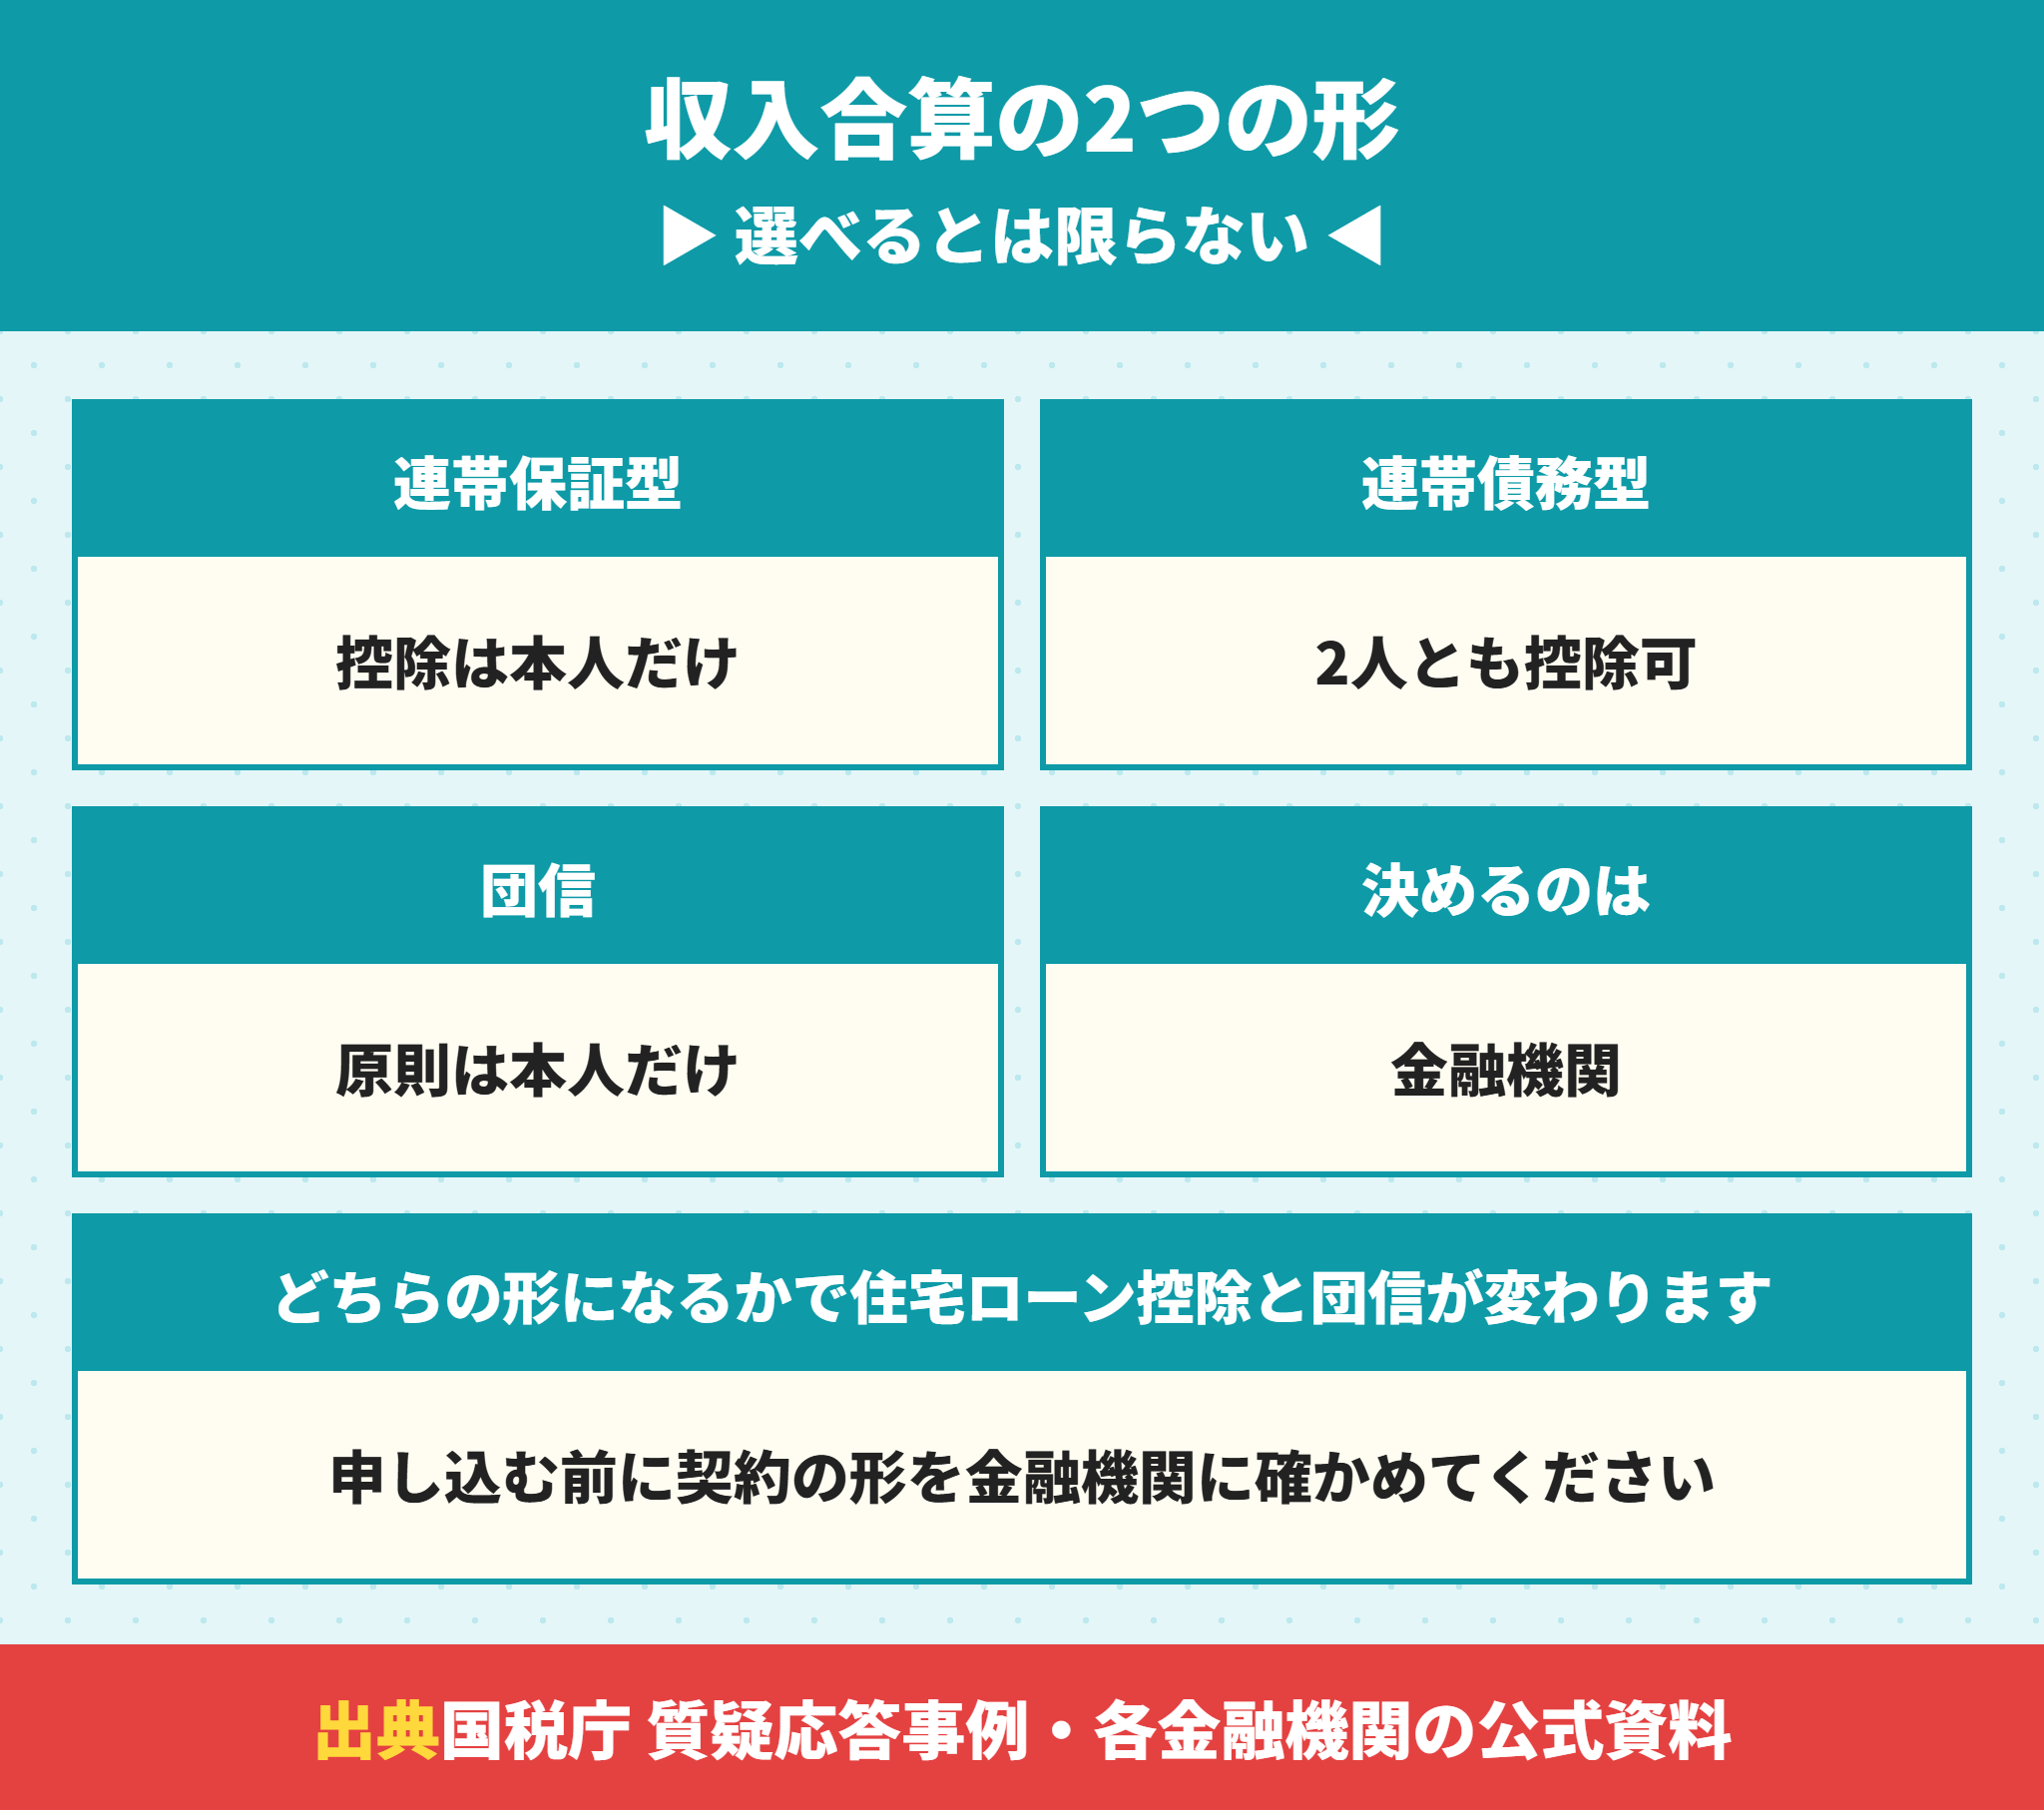
収入合算には、合算する人の立場で2つの形があります。
| 連帯保証型 | 連帯債務型 | |
|---|---|---|
| 合算する人 | 連帯保証人 | 連帯債務者 |
| 返済の義務 | 本人が払えないときに負う | 最初から全額を負う |
| 住宅ローン控除 | 本人だけ | 負担と持分に応じて2人とも |
| 団信 | 本人だけが原則 | 夫婦で入れる商品もある |
大事なのは、どちらの形になるかは借りる人ではなく金融機関の商品で決まることです。
同じ「収入合算」という言葉でも、銀行によって中身が違います。申し込む前に、合算する人が連帯保証人になるのか連帯債務者になるのかを確かめてください。

連帯保証人なら、返済の義務は軽いのですか。
 ラクチン君
軽くはありません。連帯保証人は、先に本人へ請求してほしいと言う権利がありません(民法454条)。本人の返済が止まれば、すぐに全額を請求されます。
フラット35の収入合算は同居する家族1人を年収の全額まで足せる
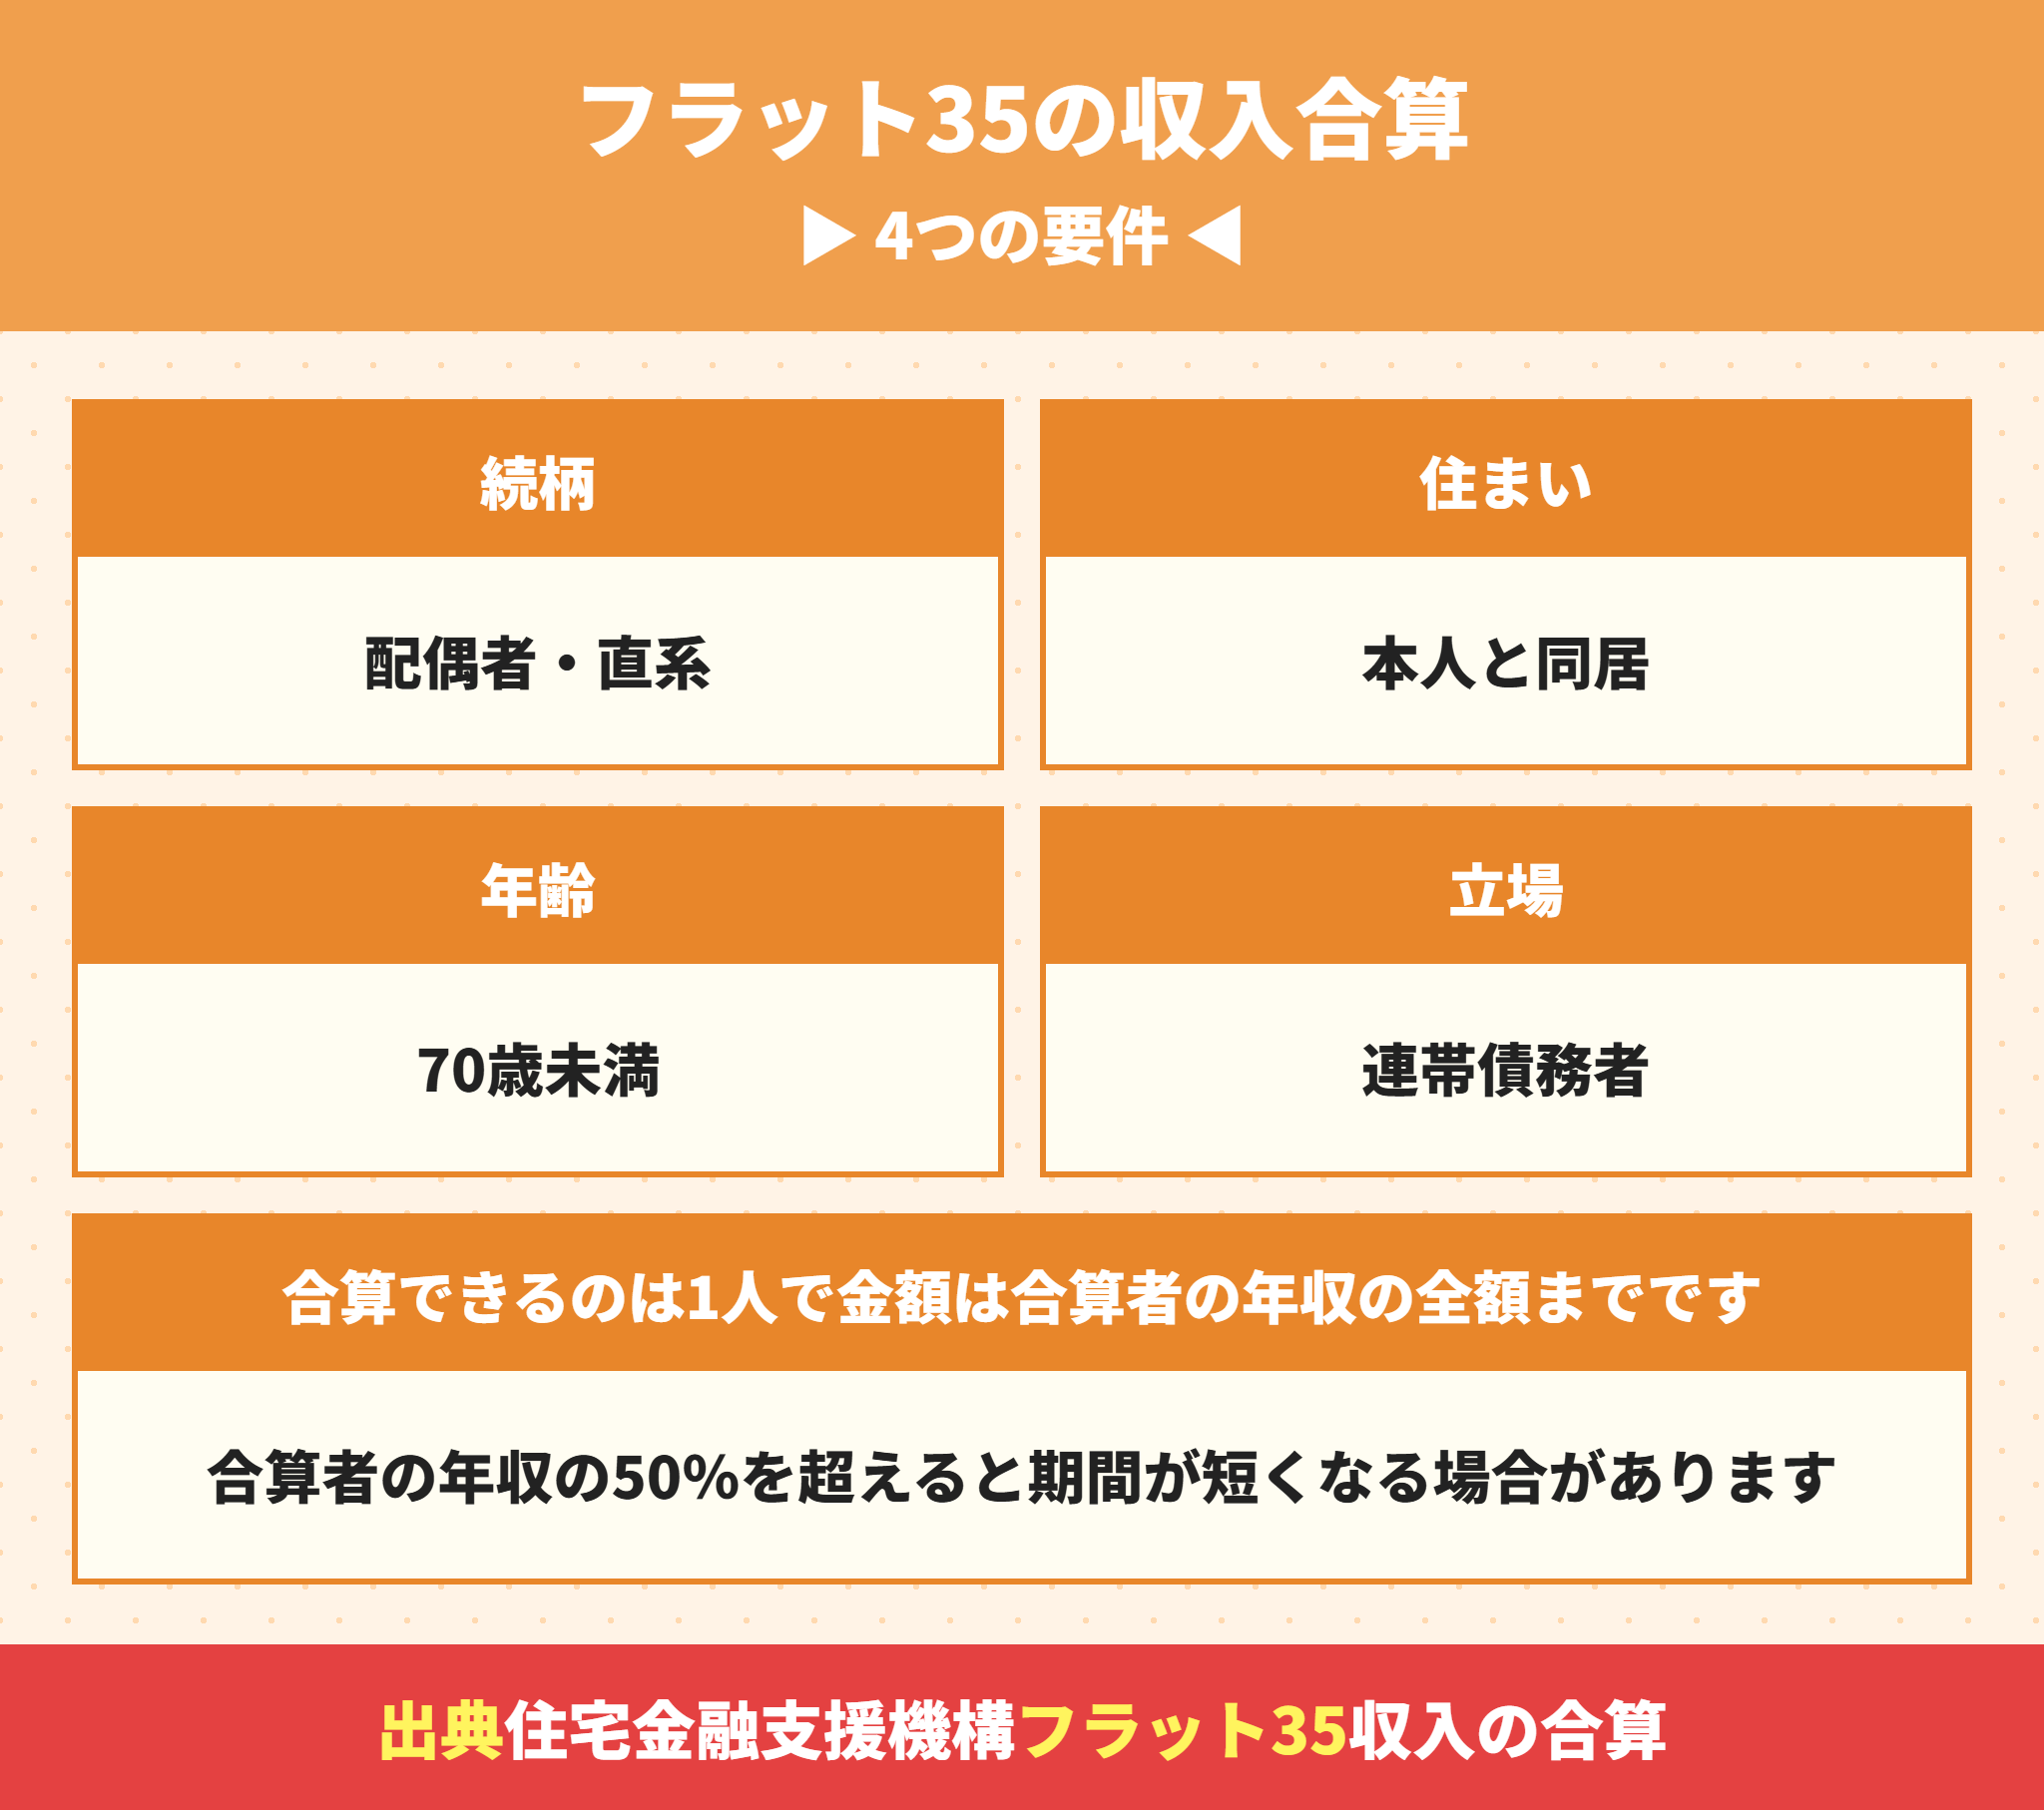
フラット35は、収入合算の条件を公式に細かく書いています。
合算できるのは、次の4つをすべて満たす1人だけです。
| 要件 | 中身 |
|---|---|
| 続柄 | 本人の親・子などの直系親族か配偶者(配偶者がいなければ同居の兄弟姉妹も可) |
| 年齢 | 申込時に満70歳未満 |
| 住まい | 本人と同居する(親子リレー返済の後継者を除く) |
| 立場 | 連帯債務者になる |
合算できる金額は、合算する人の年収の全額までです。
合算する額が年収の50%を超えると借入期間が短くなる場合がある
ただし、合算する額が合算する人の年収の50%を超えると、借入期間が短くなる場合があると書かれています。
期間が短くなると毎月の返済額が上がり、借りられる額が試算より小さくなります。
妻の年収120万円なら、60万円までの合算ならこの条件に当たらない計算です。どちらが有利かは、全額を足した場合と半分の場合の両方で試算を出してもらうと分かります。
フラット35の合算は連帯債務型なので、合算する人も借りた人の1人として扱われます。フラット35そのものの注意点はフラット35のデメリットは?団信と適合証明書と床面積50㎡の条件を解説にまとめています。
銀行の収入合算は合算する人が連帯保証人になる書き方がある
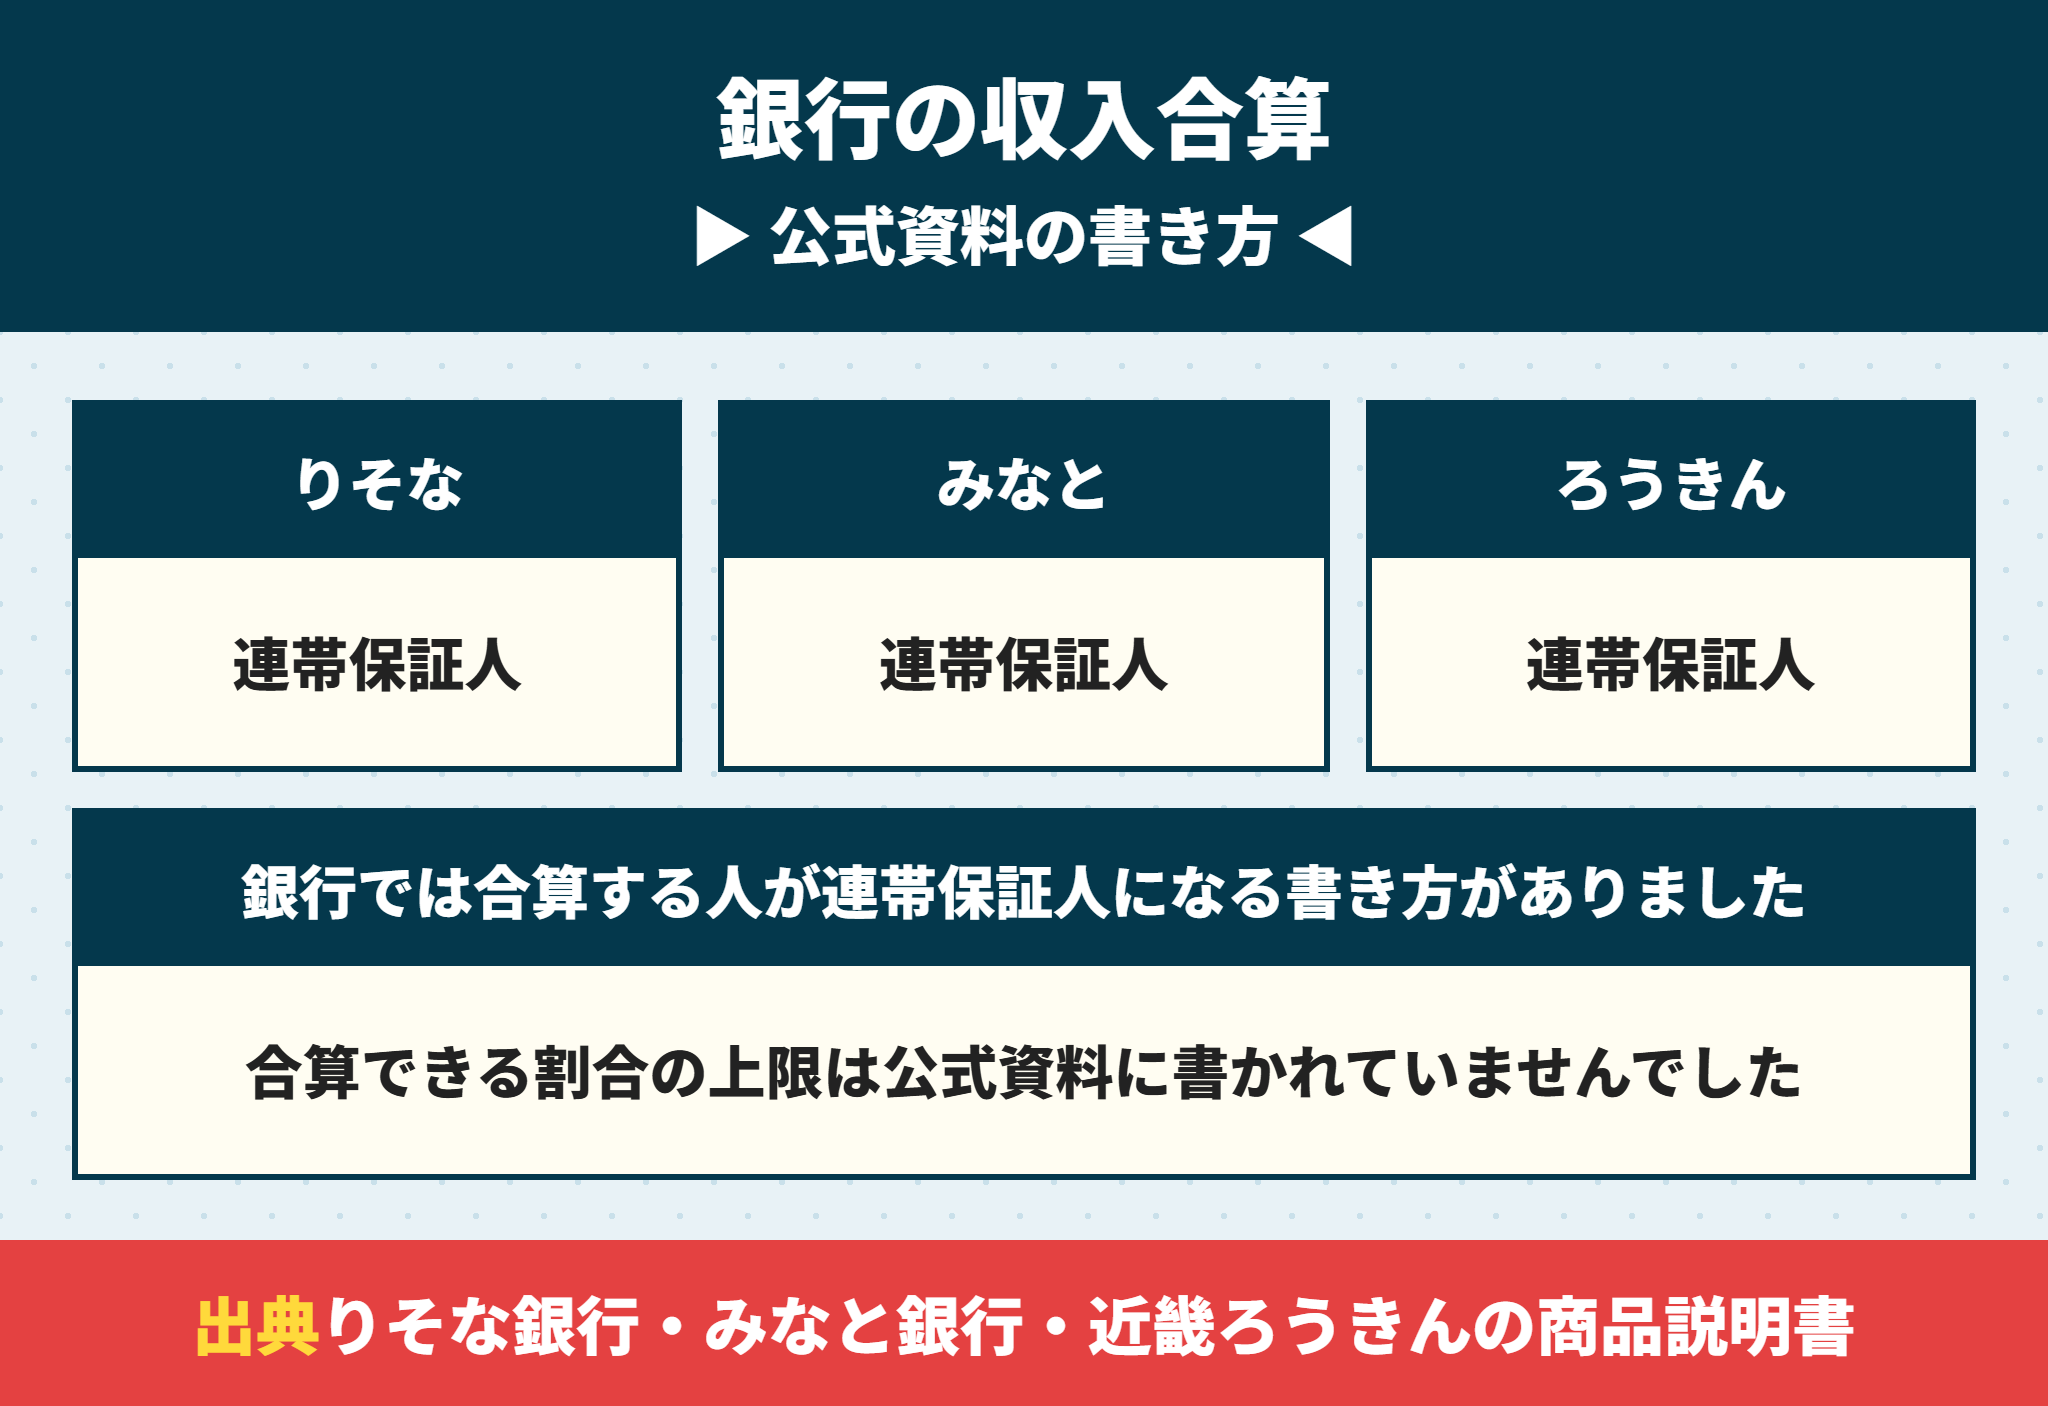
関西で使われる銀行の公式資料も見てみました。
| 金融機関 | 合算する人の扱い(公式資料の書き方) |
|---|---|
| りそな銀行 | 当社が認める年収合算者を保証会社に対する連帯保証人とする |
| みなと銀行 | 保証人は原則不要(収入合算者は連帯保証人) |
| 近畿ろうきん | 収入を合算する同居家族は連帯保証人になる |
3つとも、合算する人は連帯保証人になる書き方でした。
一方で、合算できる金額の上限の割合は、3つの公式資料に書かれていませんでした。
全額を足せるのか、半分までなのかは、事前審査で銀行に確かめるしかありません。銀行ごとの手数料と団信の違いは住宅ローンはどこがいい?関西の建売で12行を比べた手数料と団信で比べています。
銀行に申し込む前に聞く3つのこと
合算する人は連帯保証人か連帯債務者か
合算する人の年収はいくらまで足せるか
合算する人も団信に入れるか
パートの年収を収入合算すると借入可能額はいくら増えるか
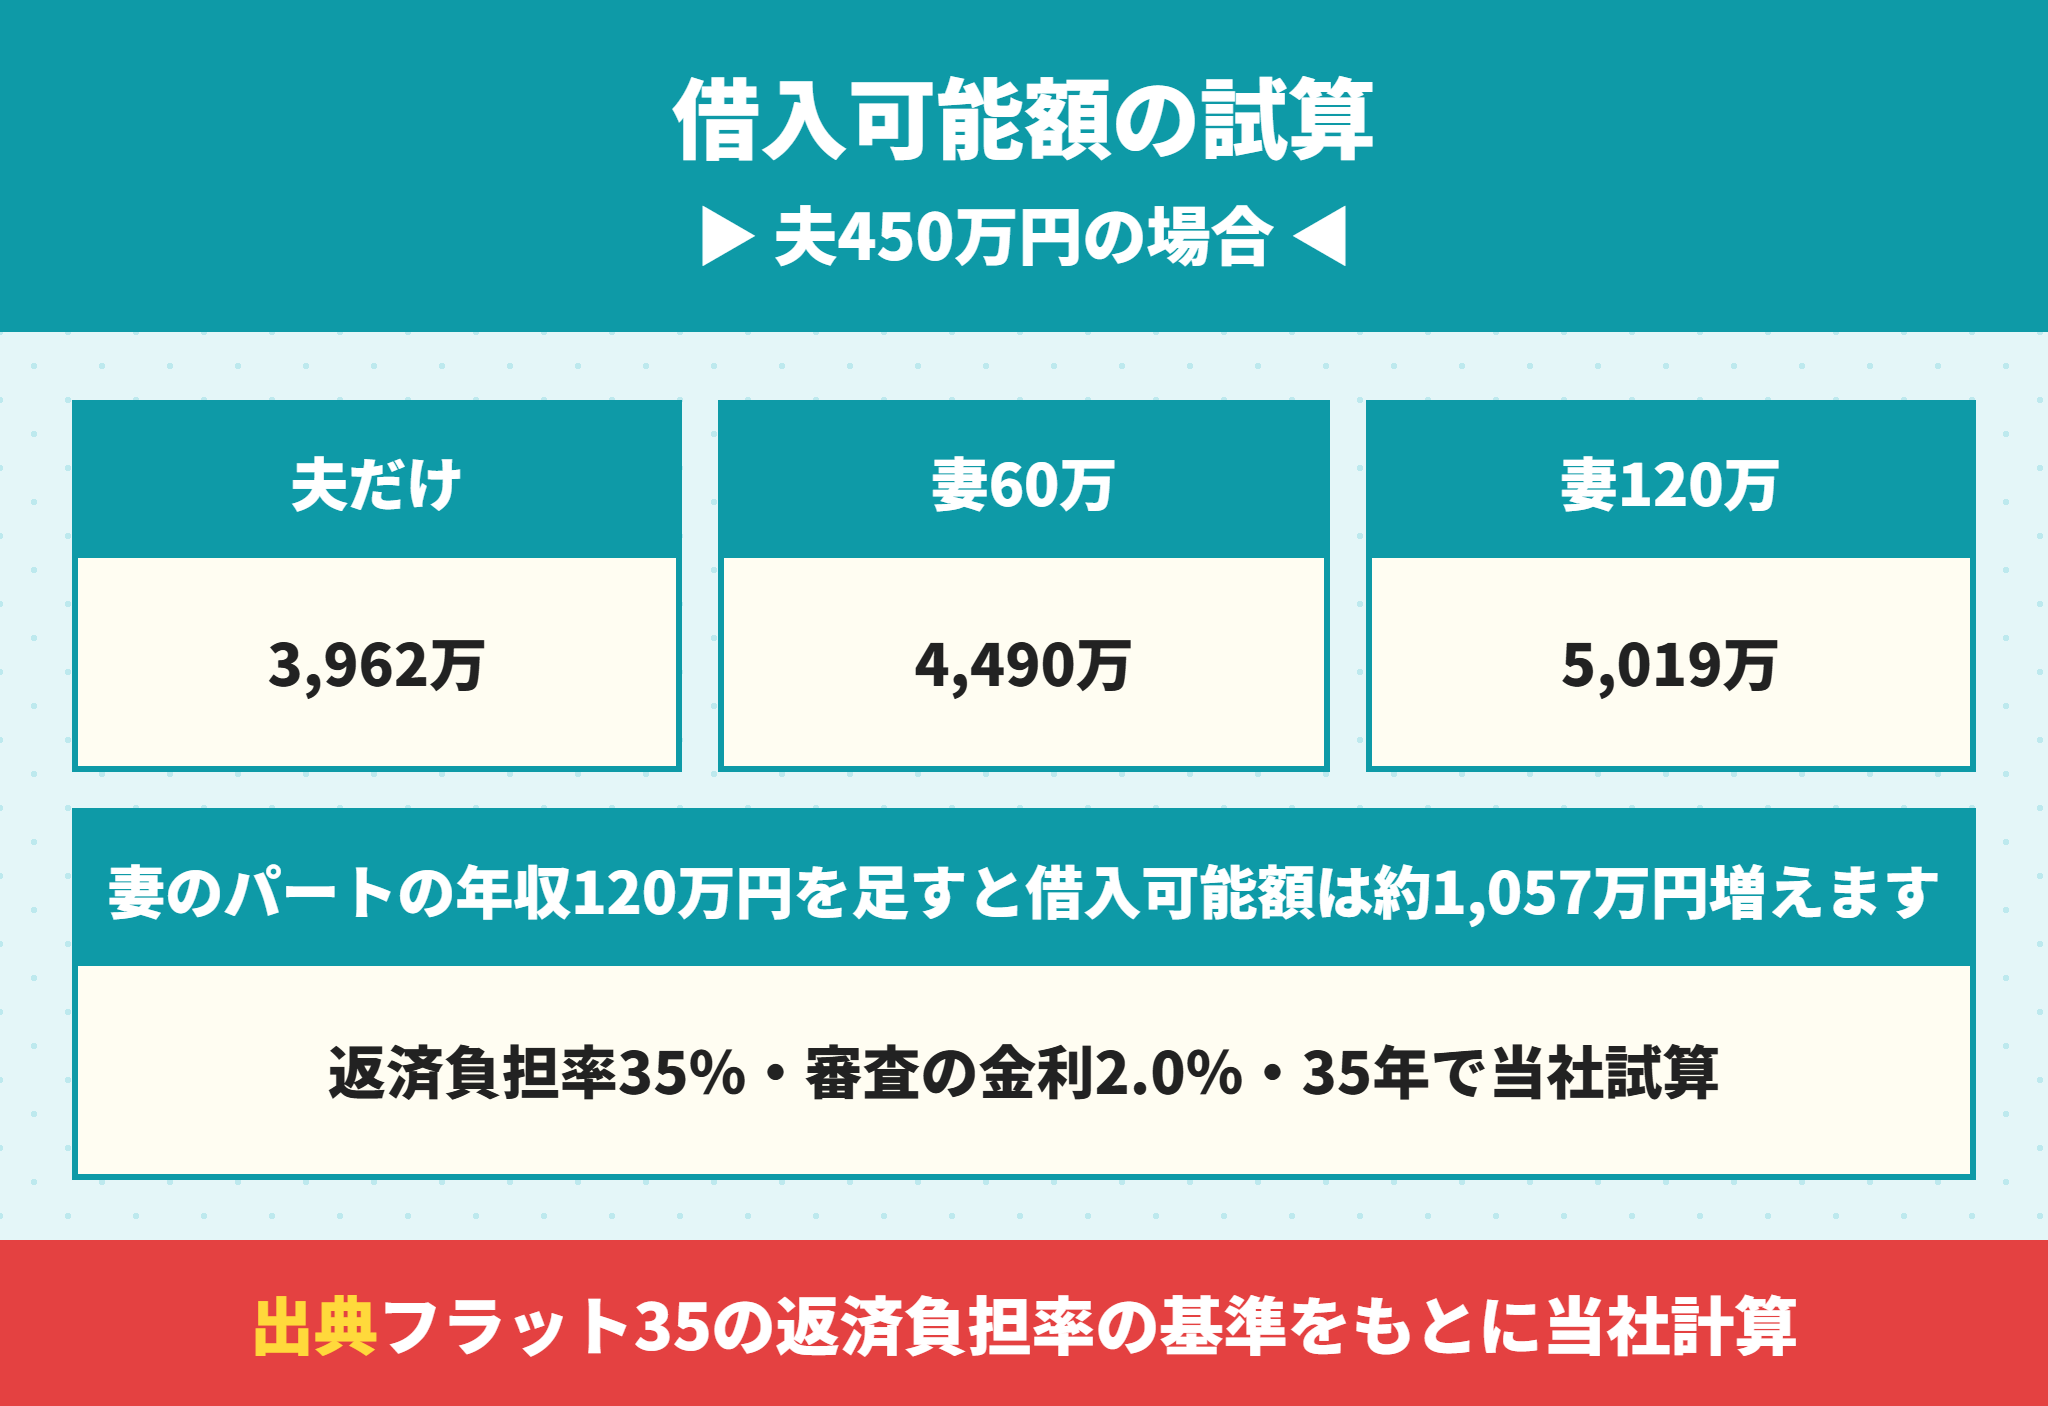
ここからは、借りられる額がいくら変わるかを計算します。
フラット35の返済負担率は、年収400万円未満なら30%以下、400万円以上なら35%以下です。
審査の金利を年2.0%、35年の元利均等と置いて当社で試算しました。
| ケース | 合算後の年収 | 借入可能額の目安 |
|---|---|---|
| 夫450万円だけ | 450万円 | 3,962万円 |
| 妻60万円を足す | 510万円 | 4,490万円 |
| 妻120万円を全額足す | 570万円 | 5,019万円 |
妻の年収120万円を全額足すと、借入可能額は約1,057万円増える計算です。
2024年度のフラット35の利用者調査では、近畿圏の建売の所要資金は平均3,826.5万円、世帯年収は622.1万円でした。合算の有無で、手の届く建売の価格帯が1段変わる計算です。
- 返済負担率はフラット35の基準(年収400万円以上で35%)
- 審査の金利は当社が置いた年2.0%で、特定の金融機関の金利ではない
- ほかの借入がない前提。車のローンなどがあれば借入可能額は減る
- 合算する人の年収の50%を超えると、フラット35では期間が短くなる場合がある
年収400万円の線をまたぐと返済負担率が上がって増え方が大きくなる
夫の年収が380万円なら、返済負担率は30%です。借入可能額の目安は2,868万円になります。
妻の100万円を足して480万円になると、35%の枠に変わります。目安は4,226万円で、100万円の合算で約1,358万円増える計算です。
増え方が大きいほど、2人の収入が続くことへの依存も大きくなります。年収ごとの目安は住宅ローンの年収目安|年収別にいくら借りれる?無理なく返せる額との差でも解説しています。
合算する人の借入も返済負担率に入る
フラット35の条件には、返済負担率の計算に収入合算者の分を含みますと書かれています。
妻の車のローンやカードの分割払いも、夫婦の返済として数えられます。車のローンの影響は車のローンが残ってると住宅ローンは組める?月3万円で借入可能額が1028万円減るで計算しています。
収入合算の住宅ローン控除は名義と借入の負担割合で決まる
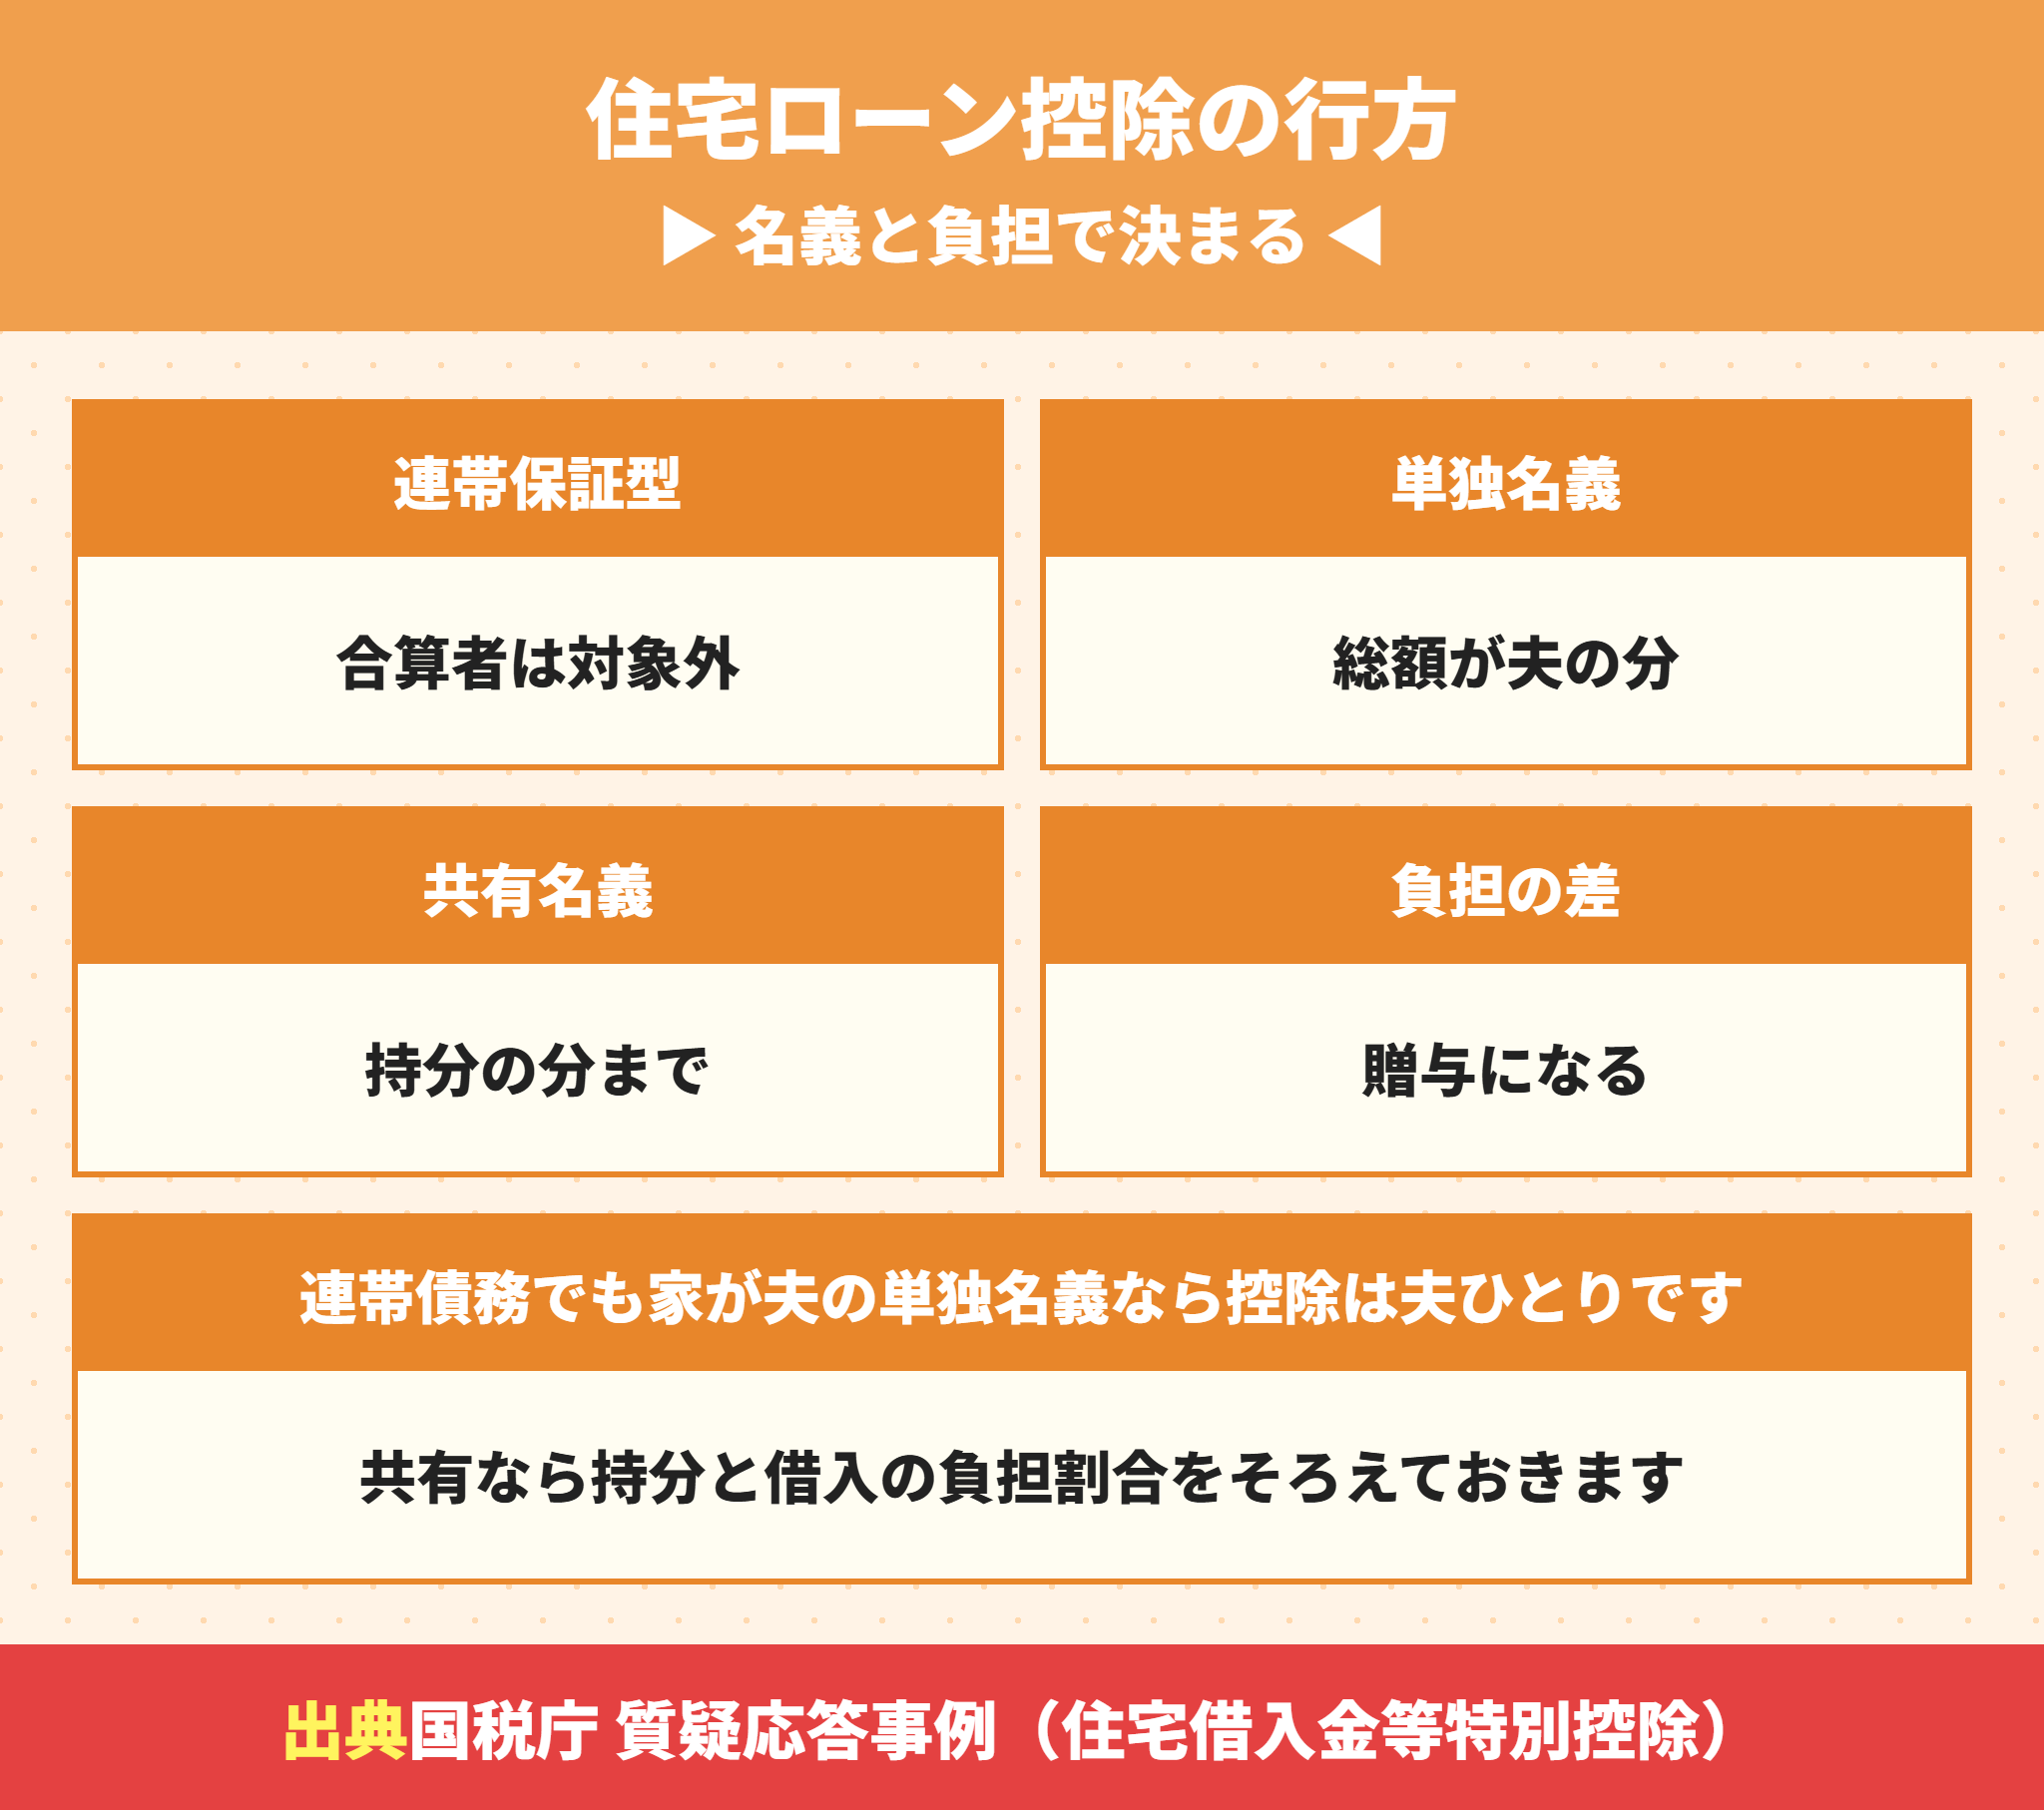
住宅ローン控除は、ローンを借りている人が受ける制度です。
連帯保証人は借りた人ではないので、連帯保証型の合算では、合算する人は控除を受けられません。
連帯債務型でも、家の名義しだいで結果が変わります。国税庁の質疑応答には、次の2つの例があります。
| 名義と負担 | 控除の対象になる借入金(国税庁の質疑応答) |
|---|---|
| 家が夫の単独名義・夫婦の連帯債務 | 原則として借入金の総額が夫の分 |
| 2分の1ずつ共有・連帯債務4,000万円・負担6対4 | 夫2,000万円・妻1,600万円 |
共有の例では、夫が持分を超えて負担する400万円は夫から妻への贈与になると書かれています。
共有名義なら家の持分と借入の負担の割合をそろえる
共有の家を連帯債務で買うなら、家の持分と借入の負担の割合を同じにしておくと贈与の心配がなくなります。
家の持分と、借入の負担の割合をそろえておくのが基本です。控除の金額は住宅ローン控除は2026年入居でいくら?建売が14万円になる理由で、親からの援助を受ける場合は住宅取得等資金の贈与税は非課税でいくら?省エネ等住宅1000万円の条件と申告期限と建売の引渡しの注意を解説で解説しています。
パートの妻の分の控除を受けられないと、損になりますか。
ラクチン君妻の所得税と住民税が少なければ、控除を受けても使い切れないことがあります。損かどうかは、2人の税額と借入の額をそろえて計算すると分かります。
収入合算の団信は合算する人が入れるかを申し込む前に確かめる
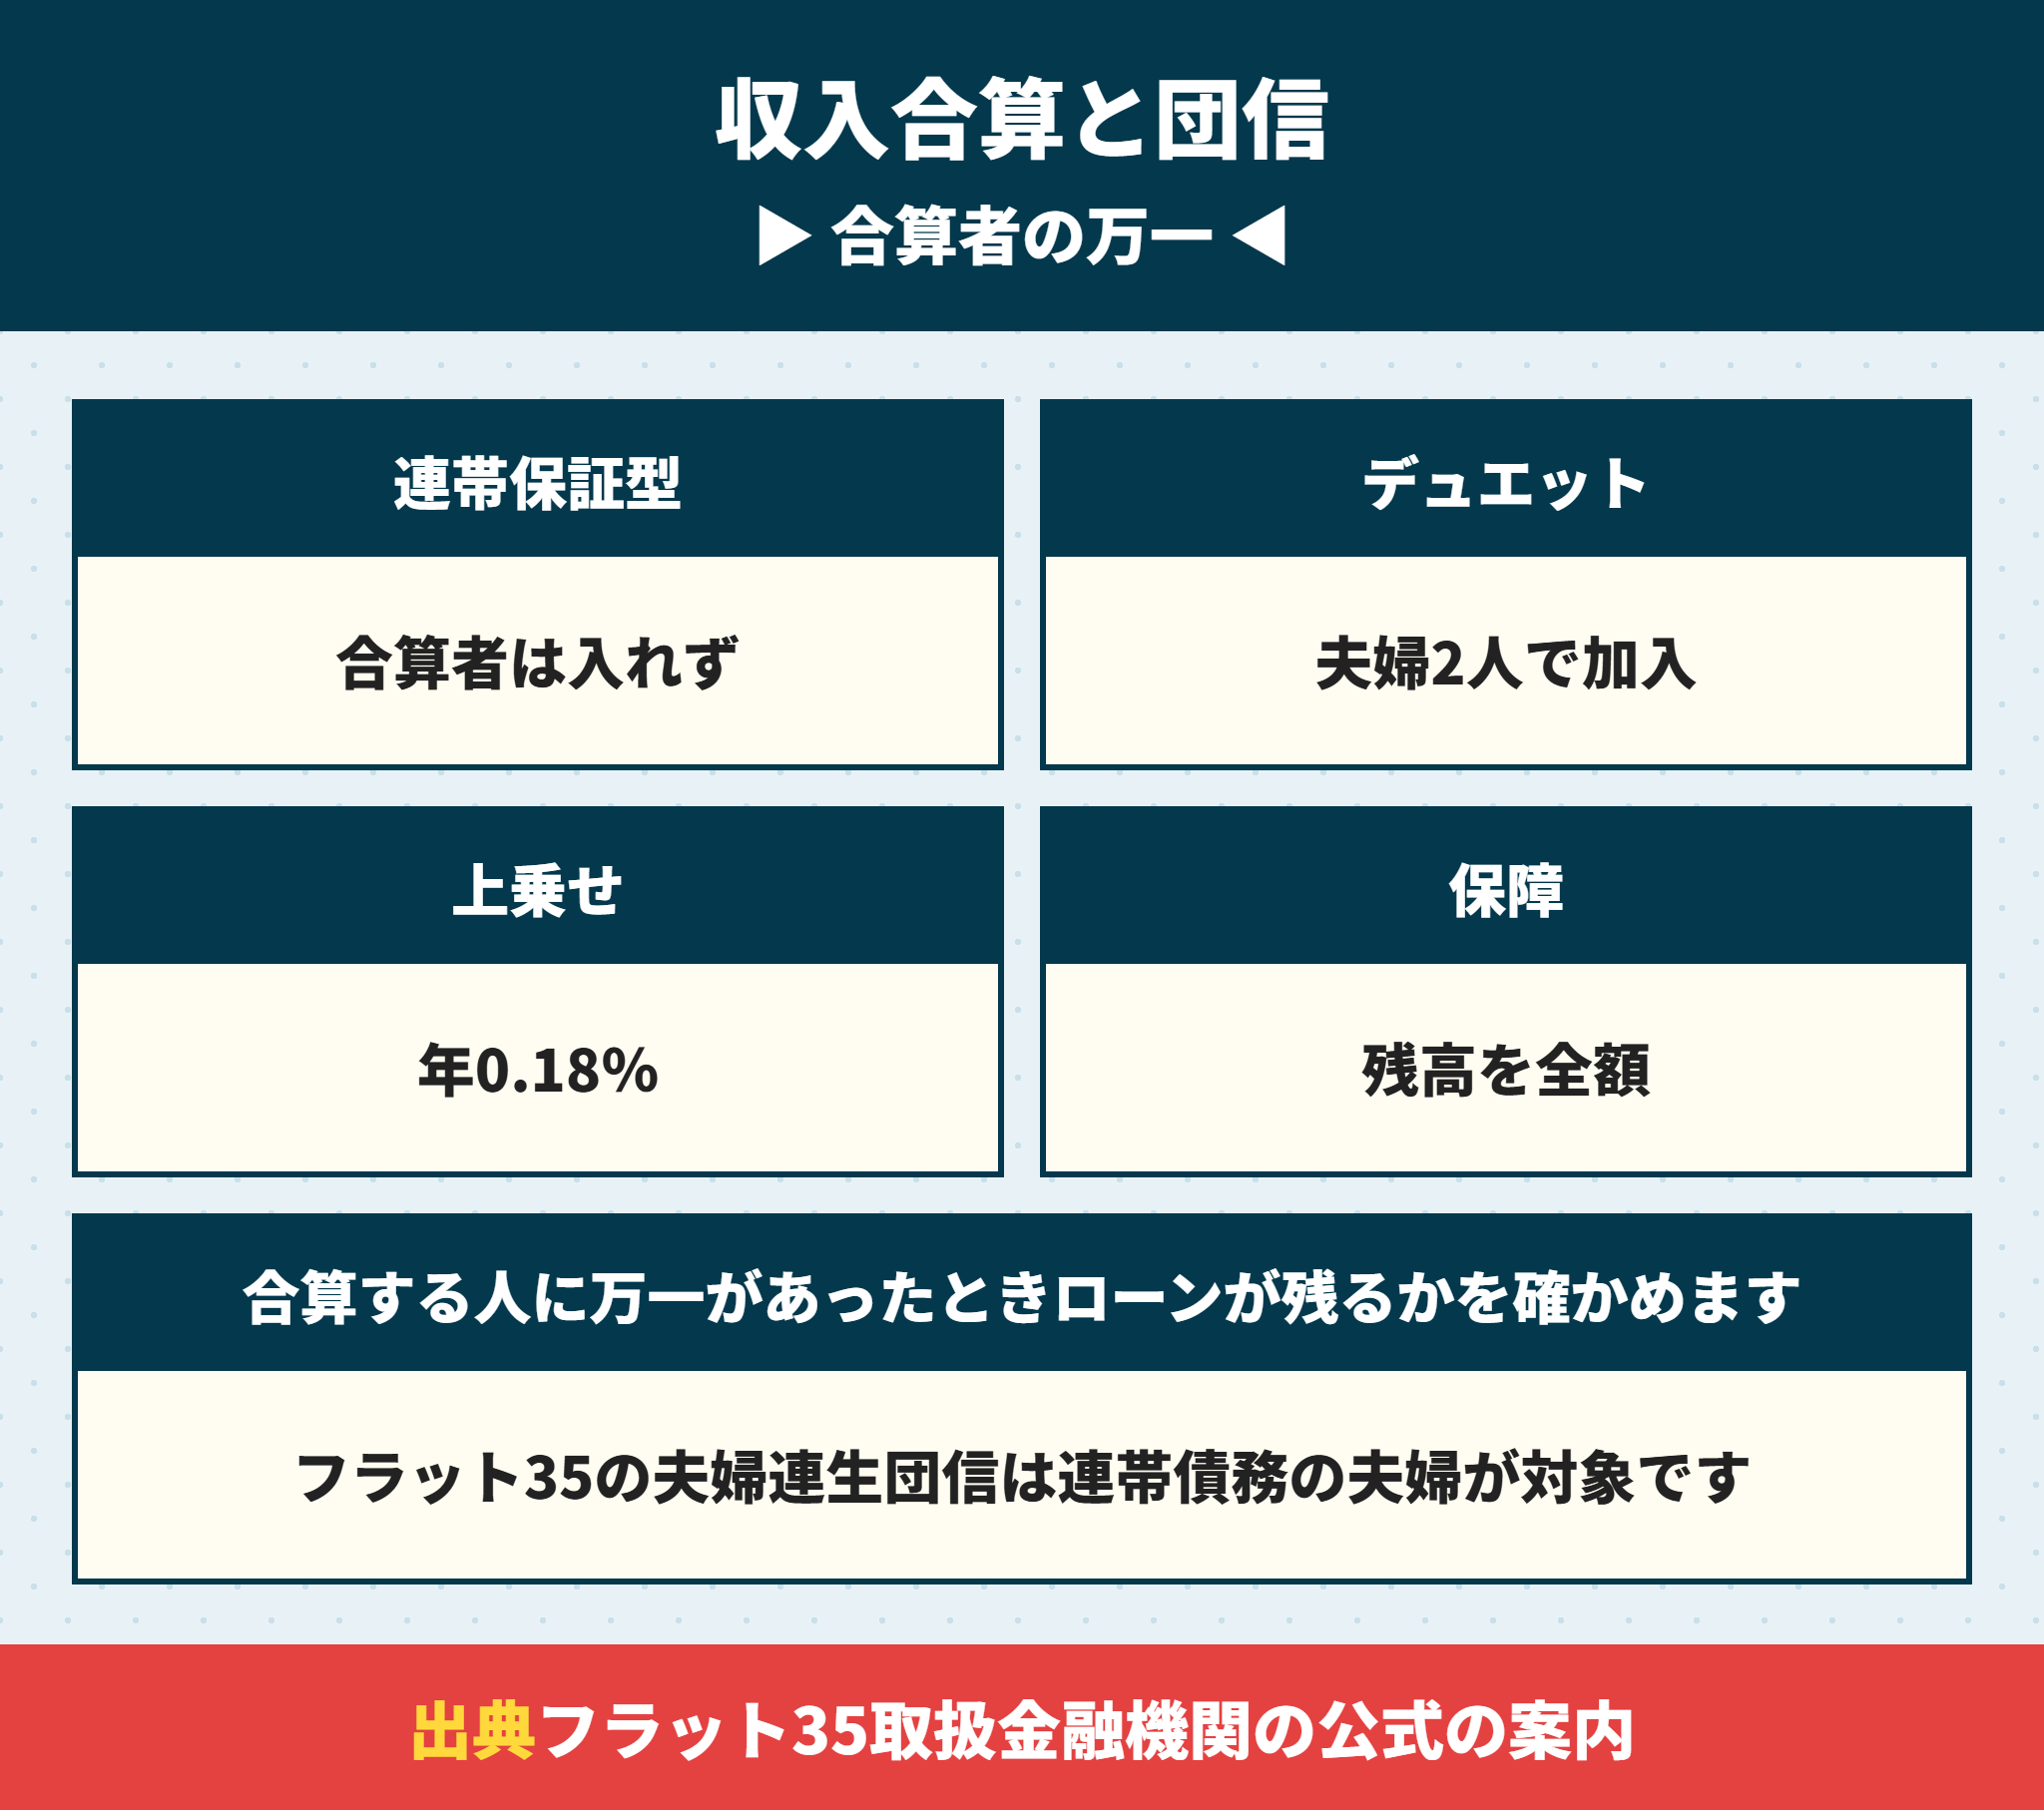
団信は、借りた人が亡くなったときなどにローンを返してくれる保険です。
連帯保証型の合算では、団信に入るのは本人だけが原則です。合算する人が亡くなっても、住宅ローンは1円も減りません。
フラット35のデュエットは連帯債務の夫婦が2人で入れる団信
フラット35には、連帯債務の夫婦が2人で入るデュエット(夫婦連生団信)があります。
| デュエットの中身 | |
|---|---|
| 入れる人 | 連帯債務者の夫婦(婚約・内縁・同性パートナーを含む) |
| 保障 | どちらかが亡くなると、持分に関係なく残高を全額返済 |
| 金利 | 新機構団信付きの借入金利に年0.18%を上乗せ |
| 注意 | 新3大疾病付きでは使えない。途中で変更できない |
世帯の収入を2人で支えるなら、2人に保障があるかを確かめておくことが大切です。片方が亡くなったときの流れは共同名義の住宅ローンで片方が死亡したらどうなる?3つの型で解説で解説しています。
離婚や退職のときに収入合算で起きることと外す方法
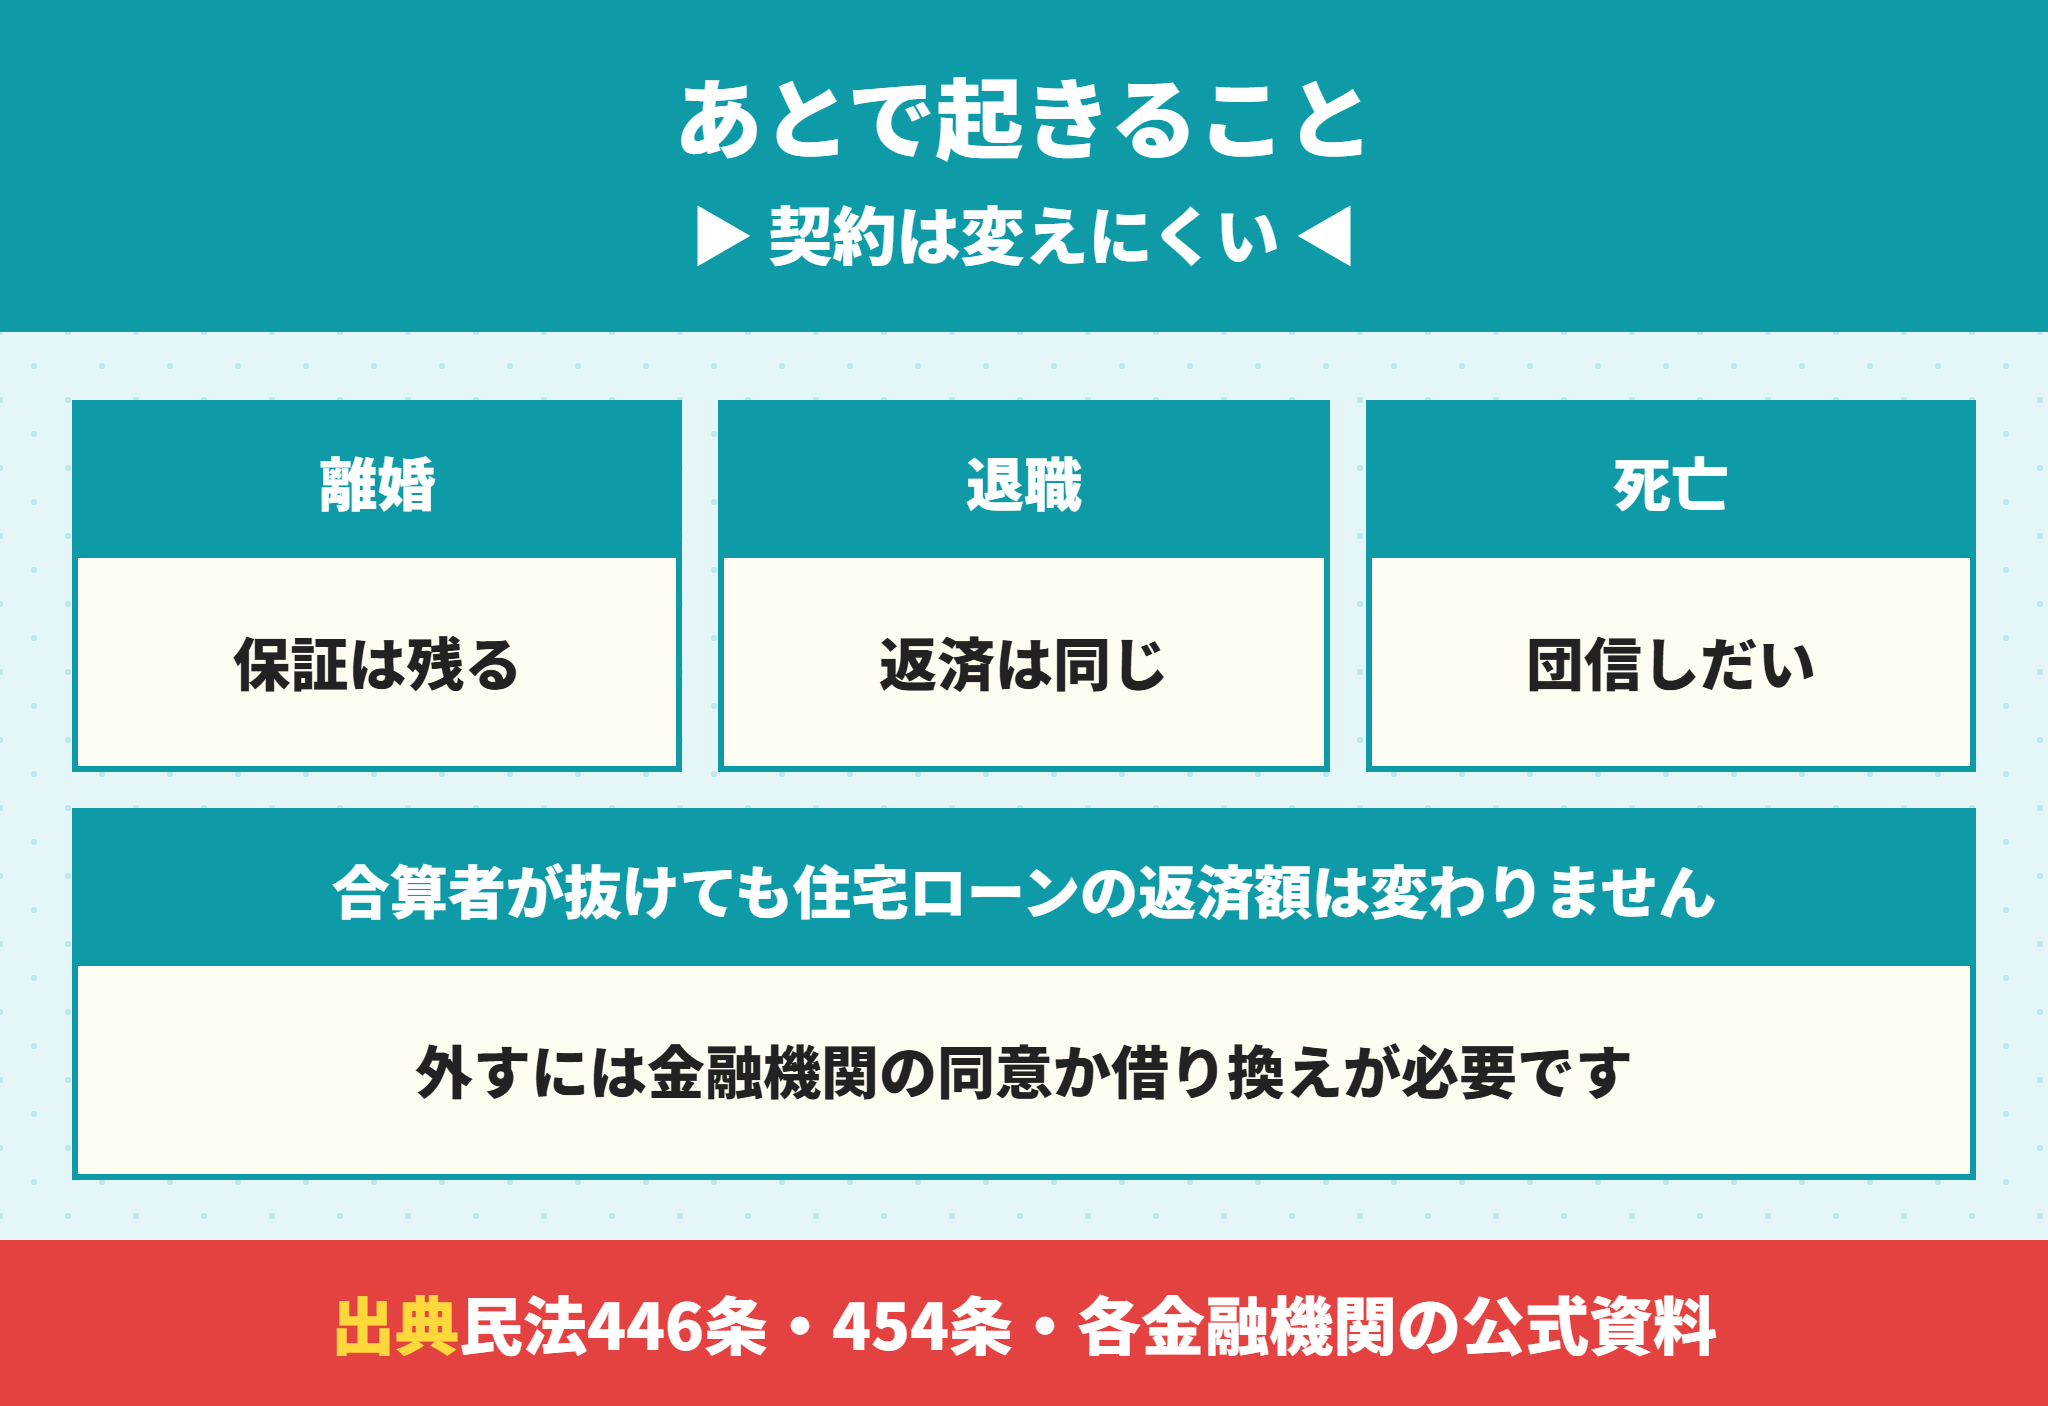
収入合算は、借りたあとに外すのが難しい借り方です。
| できごと | 起きること |
|---|---|
| 離婚 | 合算した人の保証や債務はそのまま残る |
| 合算した人の退職 | 返済額は変わらない |
| 合算した人の死亡 | 団信に入っていなければローンは残る |
離婚で家を出ても、金融機関が認めない限り、連帯保証人や連帯債務者から外れられません。
合算した人を外すには金融機関の同意か1人での借り換えが要る
外すには、金融機関の同意をもらうか、1人の名義で借り換える方法になります。
借り換えは、残る1人の年収だけで新しい審査に通ることが条件です。合算で増やした分が大きいほど、1人で借り換えるのは難しくなります。
離婚のときの名義の手続きは離婚で妻が住む場合の住宅ローンと名義変更|承諾が要る手続きにまとめています。
 ラクチン君
妻が産休や育休、退職をしても、毎月の返済額は合算したときのままです。夫1人の年収で返せる額を、合算する前に計算しておいてください。
雇用形態ごとの審査の見られ方は契約社員・派遣・転職直後の住宅ローン審査|雇用形態別に通すためのポイントで解説しています。
収入合算に関するよくある質問
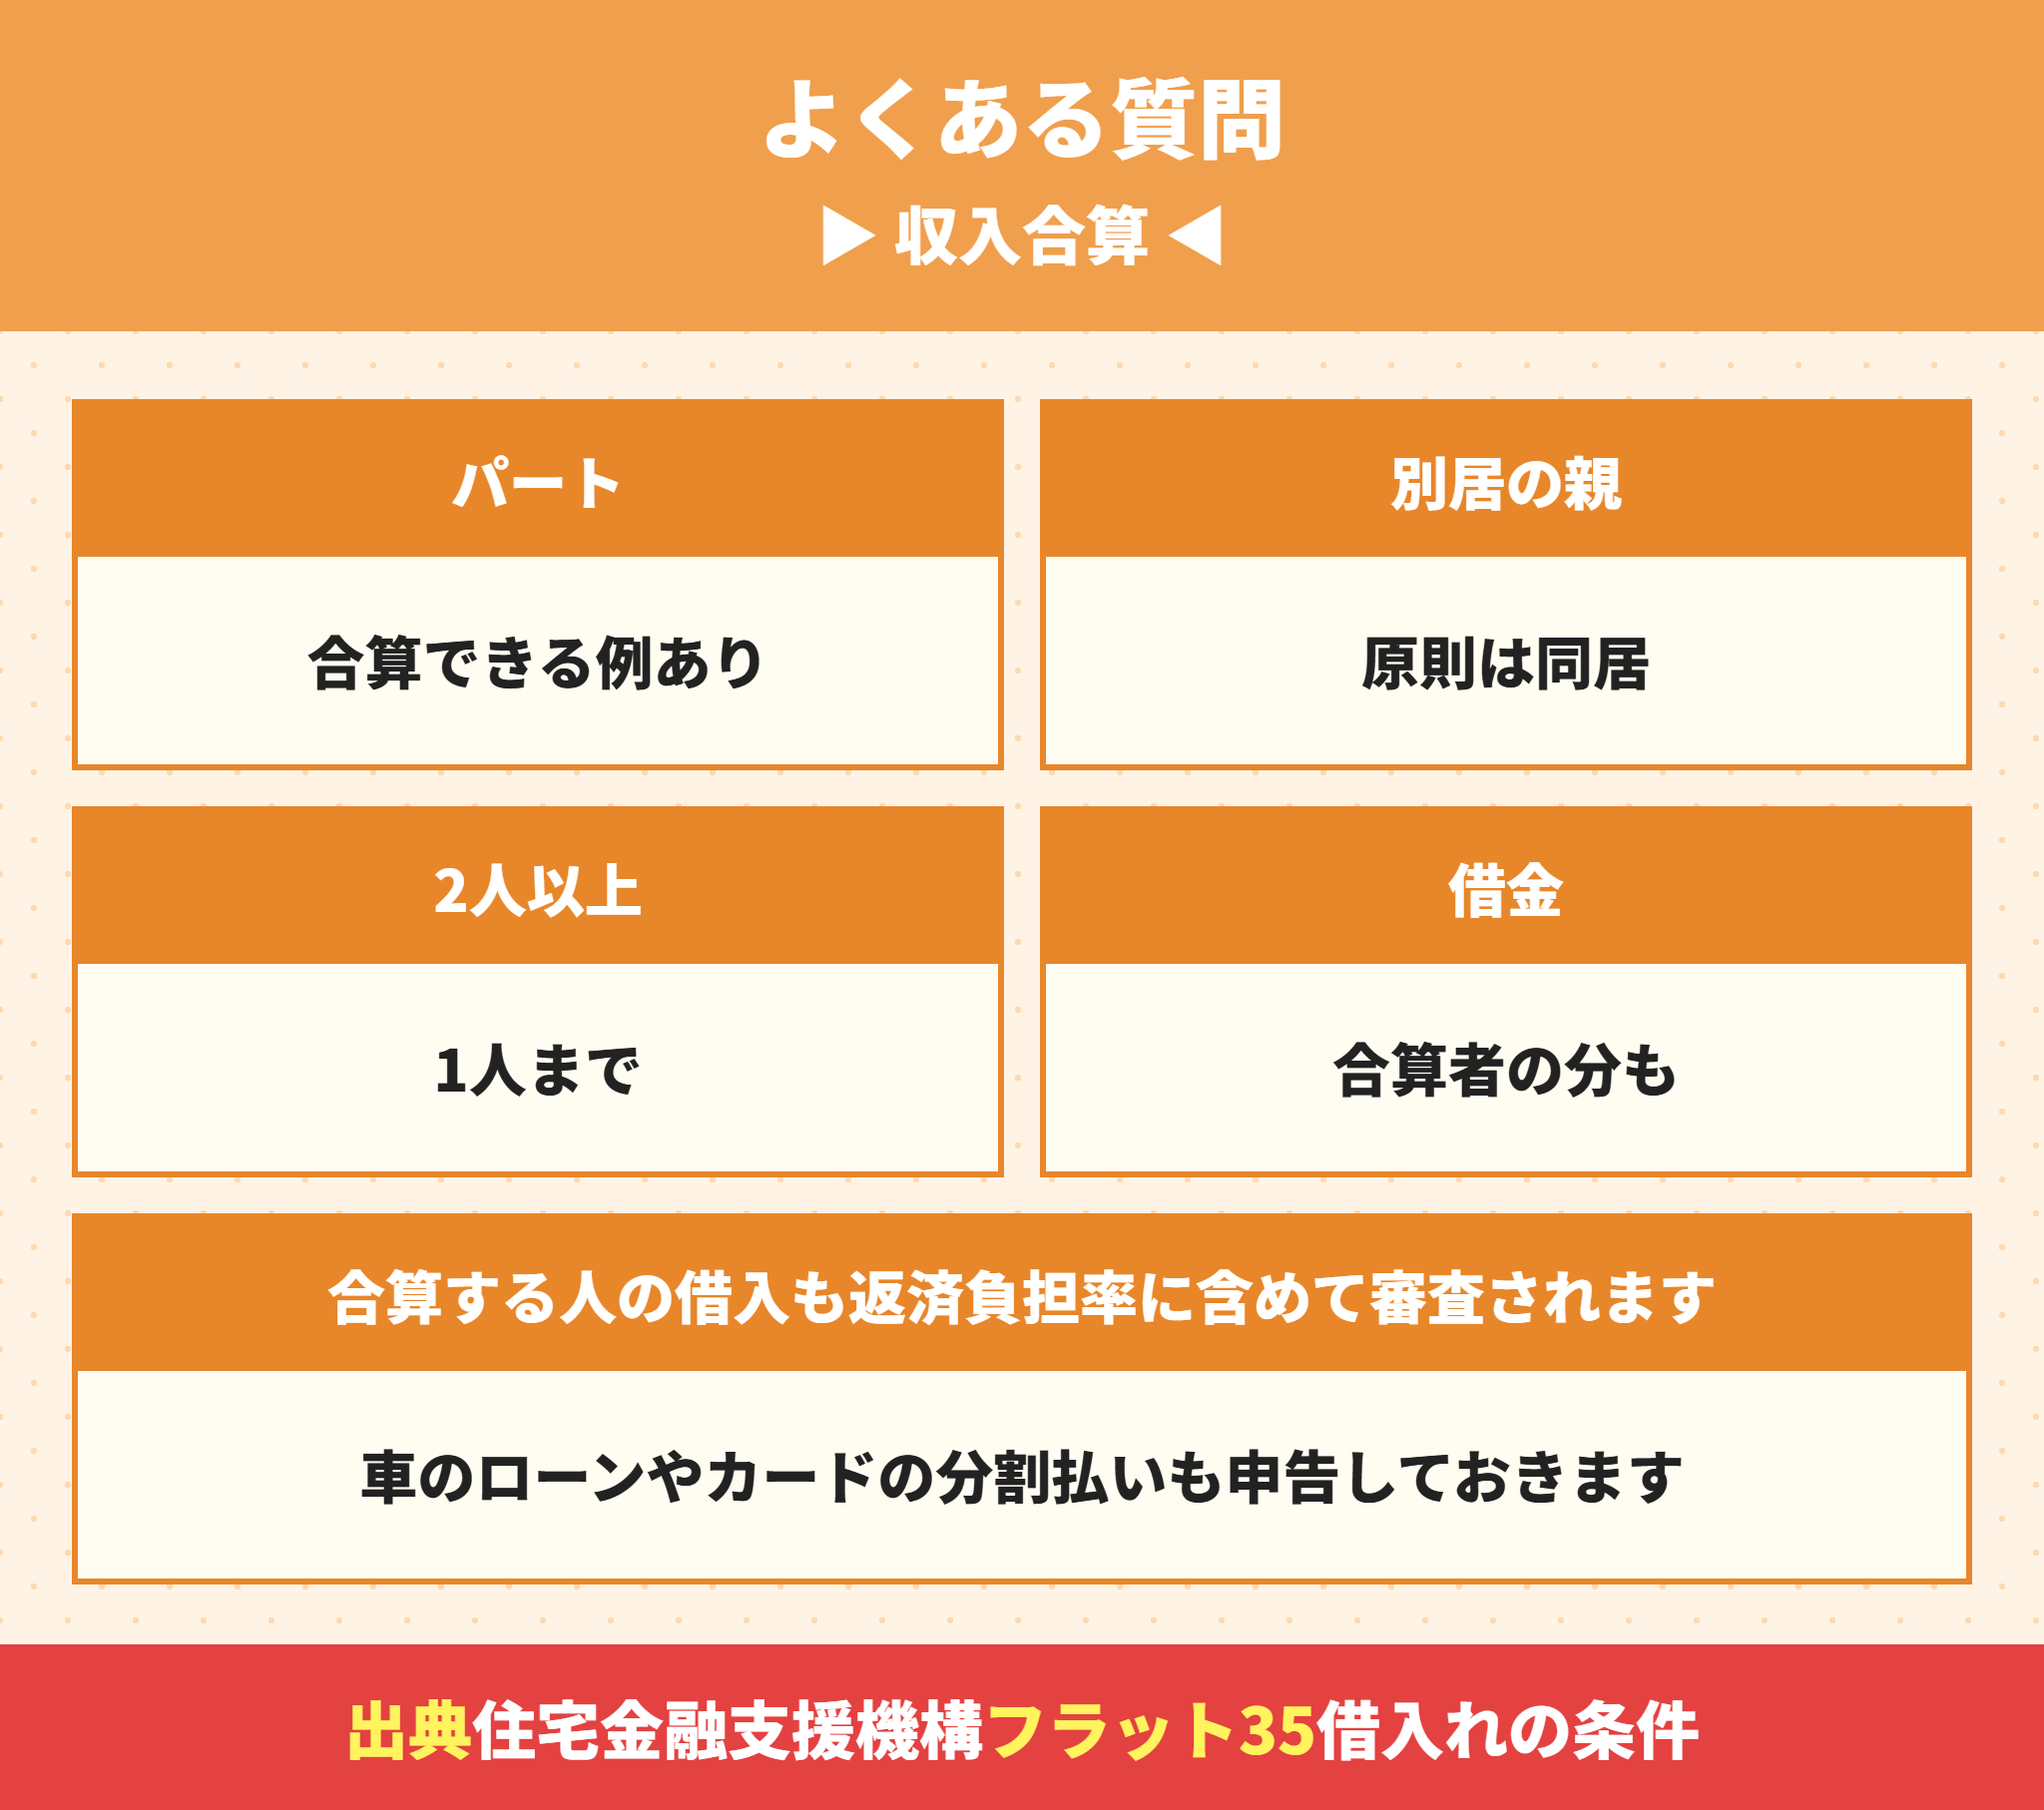
- パートの収入でも収入合算できますか。
-
できる金融機関があります。勤続年数や年収の条件は金融機関で違うので、事前審査の前に確かめてください。
- 別に住んでいる親の収入を合算できますか。
-
フラット35では、合算する人は本人と同居していることが条件です。親子リレー返済の後継者は同居の条件がありません。銀行も同居を前提にしているところがあります。
- 2人以上の収入を合算できますか。
-
フラット35で合算できるのは1人です。申し込めるのは連帯債務者を含めて2名までです。
- 合算する人の借金も審査に影響しますか。
-
影響します。フラット35の返済負担率には収入合算者の借入も含まれます。車のローンやカードの分割払いも申告してください。
- 収入合算すると必要な書類は増えますか。
-
合算する人の収入を証明する書類と、本人確認の書類が必要になります。必要書類の一覧は住宅ローンの必要書類一覧|事前審査と本審査と契約時に要るものを銀行4行の公式で比較で解説しています。
収入合算は2人で返し続けられる額で借りる
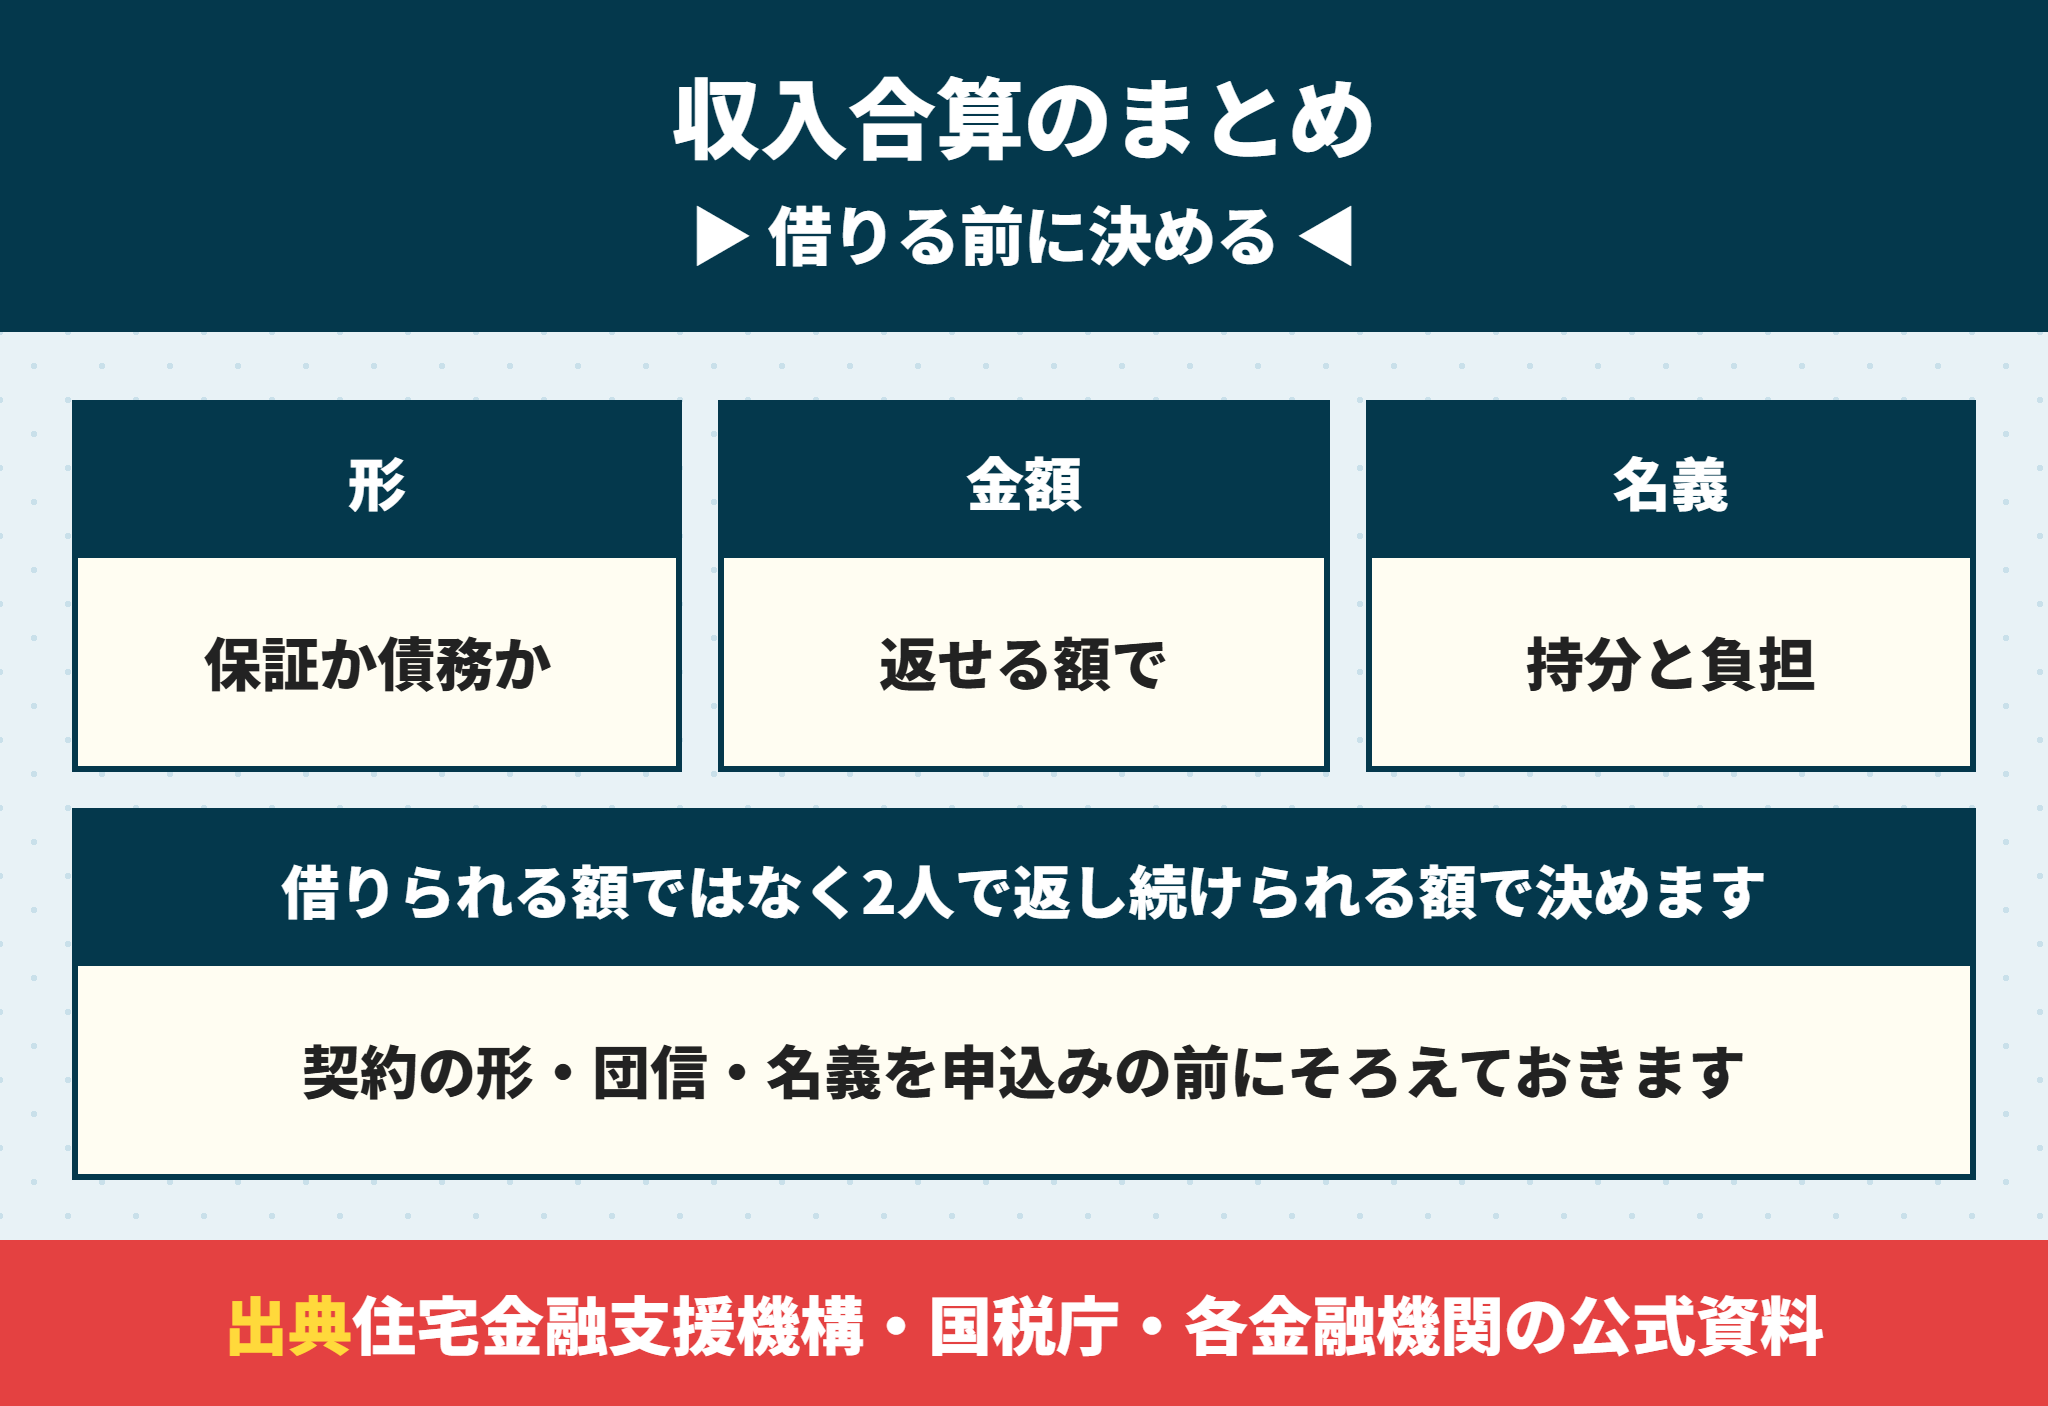
最後にまとめます。収入合算は借りられる額を増やせる方法ですが、決めるべきは2人で返し続けられる額です。
- 収入合算は家族の年収を足して審査してもらう方法で、契約は1本
- フラット35は同居する家族1人を年収の全額まで合算できる
- 関西の銀行では合算する人が連帯保証人になる書き方があった
- 妻のパート120万円を足すと、借入可能額は約1,057万円増える(当社試算)
- 連帯保証型では、合算する人は控除も団信も受けられない
申し込む前に、契約の形・団信・家の名義の3つを夫婦でそろえておくと、あとで困りません。
当社は新築の建売を仲介手数料0円でご案内しています。物件の良いところも気になるところも、買主の側に立ってそのままお伝えします。ご希望があれば、収入合算でいくら借りられそうかの試算や、金融機関の選び方もご相談ください。
ラクチン不動産は新築一戸建て・建売の仲介手数料0円で対応しています。3,000万円の物件なら、本来かかる105万6,000円(税込)が0円です。
値引きでもキャンペーンでもありません。売主が不動産会社である新築の建売は、売主から報酬を受け取れるため、買主からいただく必要がないという仕組みです。
- 対象:売主が不動産会社の新築一戸建て・建売
- 対象外:中古住宅、個人が売主の物件、売主から報酬が出ない物件
- 他社のチラシやポータルサイトで見つけた物件でも、多くの場合ご案内できます
- 0円の対象かどうかは、物件名と所在地だけで無料判定します
気になっている物件があれば、契約前にセカンドオピニオンを。販売図面のURLか写真をLINEで送っていただければ、その物件の弱い部分と、価格が妥当かどうかをお伝えします。
- 物件のURLか写真を送るだけ。入力フォームはありません
- 売主側では言いにくい弱点も、買主の立場でお伝えします
- 新築の建売は、仲介手数料0円で対応しています
- しつこい営業のお電話はしません
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。