
建売の家を見つけて、来週に住宅ローンの事前審査を出します。クレジットカードを5枚持っていて、スマホも分割で買っています。これで審査に落ちないか心配です。
カードの使い方が審査でどう見られるのかは、どこにも書いていないので不安になりますよね。
先に結論を言います。住宅ローンの審査で見られるのは、クレジットカードの枚数より「残高」「枠」「支払いの記録」の3つです。
リボ払いや分割払いの残高は、月の返済額として返済負担率に足されます。スマホ端末の分割払いも同じ扱いです。
月1万円の分割が残っているだけで、借りられる額は約343万円減る計算になりました(当社試算)。
避け方は、申込みの前に分割・リボの残高を確かめ、使わないキャッシング枠を0円にし、審査が終わるまで新しいカードを作らないことです。
この記事では、信用情報機関のCIC・JICC・全国銀行個人信用情報センターの公式ページ、フラット35の融資条件、割賦販売法の条文、国土交通省の994機関の調査と当社試算で、住宅ローンの審査とクレジットカードの関係を整理します。
この記事で分かること
住宅ローンの審査で銀行が見るクレジットカードの情報
クレジットカードの枚数が審査に関係するか
キャッシング枠とリボ払い・分割払いの扱い
スマホ端末の分割払いが記録される仕組み
月の返済額ごとに減る借入可能額(当社試算)
審査の前にクレジットカードを解約するかの判断
審査中にクレジットカードを作ってはいけない理由
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません

ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。
住宅ローンの審査でクレジットカードは見られる|見るのは信用情報
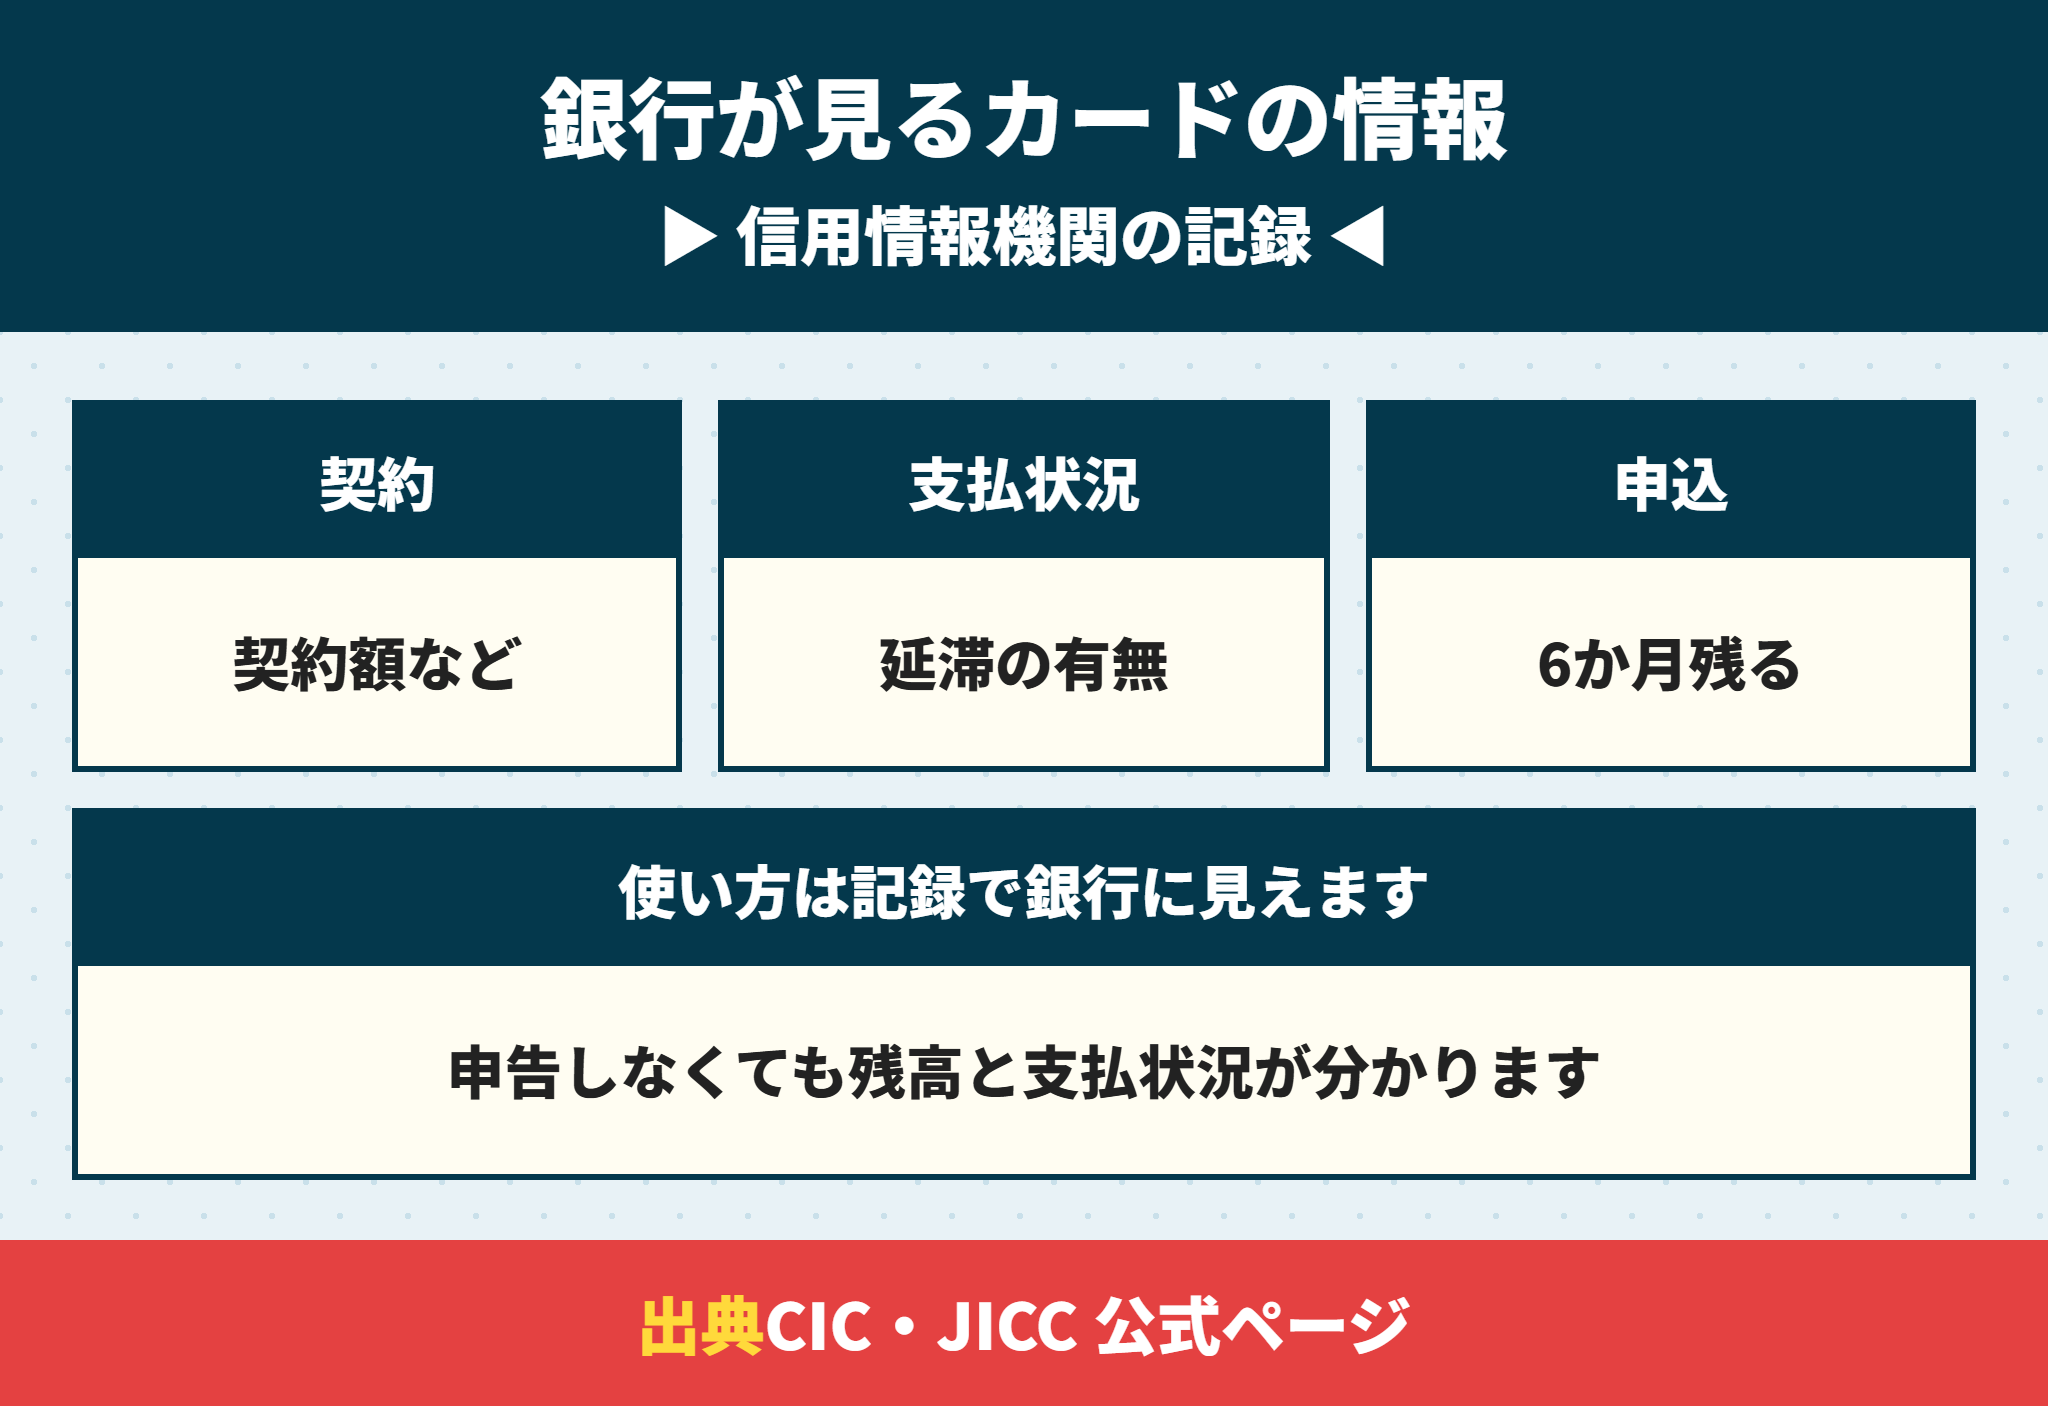
住宅ローンの審査では、銀行や保証会社が信用情報機関に登録された記録を照会します。申込書に書かなくても、クレジットカードの使い方は記録から分かります。
CICは、開示で確かめられる情報として契約中のクレジットやローンの内容、支払状況、借入残高、申込みの記録を挙げています。
クレジットカードの記録は3種類に分かれている
CICの記録は、大きく次の3つです。
| 記録 | 中身 | 残る期間 |
|---|---|---|
| クレジット情報 | 契約日・契約額・請求額・支払った額・残債・支払の状況 | 契約期間中と契約終了から5年間 |
| 申込情報 | 申込んだ会社名・照会日・契約予定額・商品の内容 | 照会日から6か月間 |
| 利用記録 | 契約後に会社が利用状況を確かめた記録 | 短期間 |
JICCも、契約の内容と返済状況は契約終了後5年以内、申込みの情報は照会日から6か月以内としています。記録が消えるまでの年数は住宅ローンとブラックリスト|信用情報の記録が残る期間と確認する方法で詳しく解説しています。
クレジットカードの延滞はいちばん重く見られる
支払いが遅れると、クレジット情報の「支払の状況」に記録されます。延滞の記録は、カードを解約しても契約終了から5年間は消えません。
住宅ローンの審査で問題になるのは、枚数や利用額よりも、約束どおりに払ってきたかです。
クレジットカードの延滞で見落としやすい支払い
使っていないのに年会費だけ請求されるカード
旧姓や前の住所のまま残っているカード
スマホの端末代も引き落とされる通信料の口座
引越しで口座を変えたあとの公共料金のカード払い

うっかり1回だけ引き落としに間に合わなかったことがあります。それでも落ちますか。
 ラクチン君
遅れたことが記録に残っているかどうかは、開示すれば自分で確かめられます。気になるならまず開示して、記録を見てから判断しましょう。
クレジットカードの枚数は住宅ローンの審査項目にない
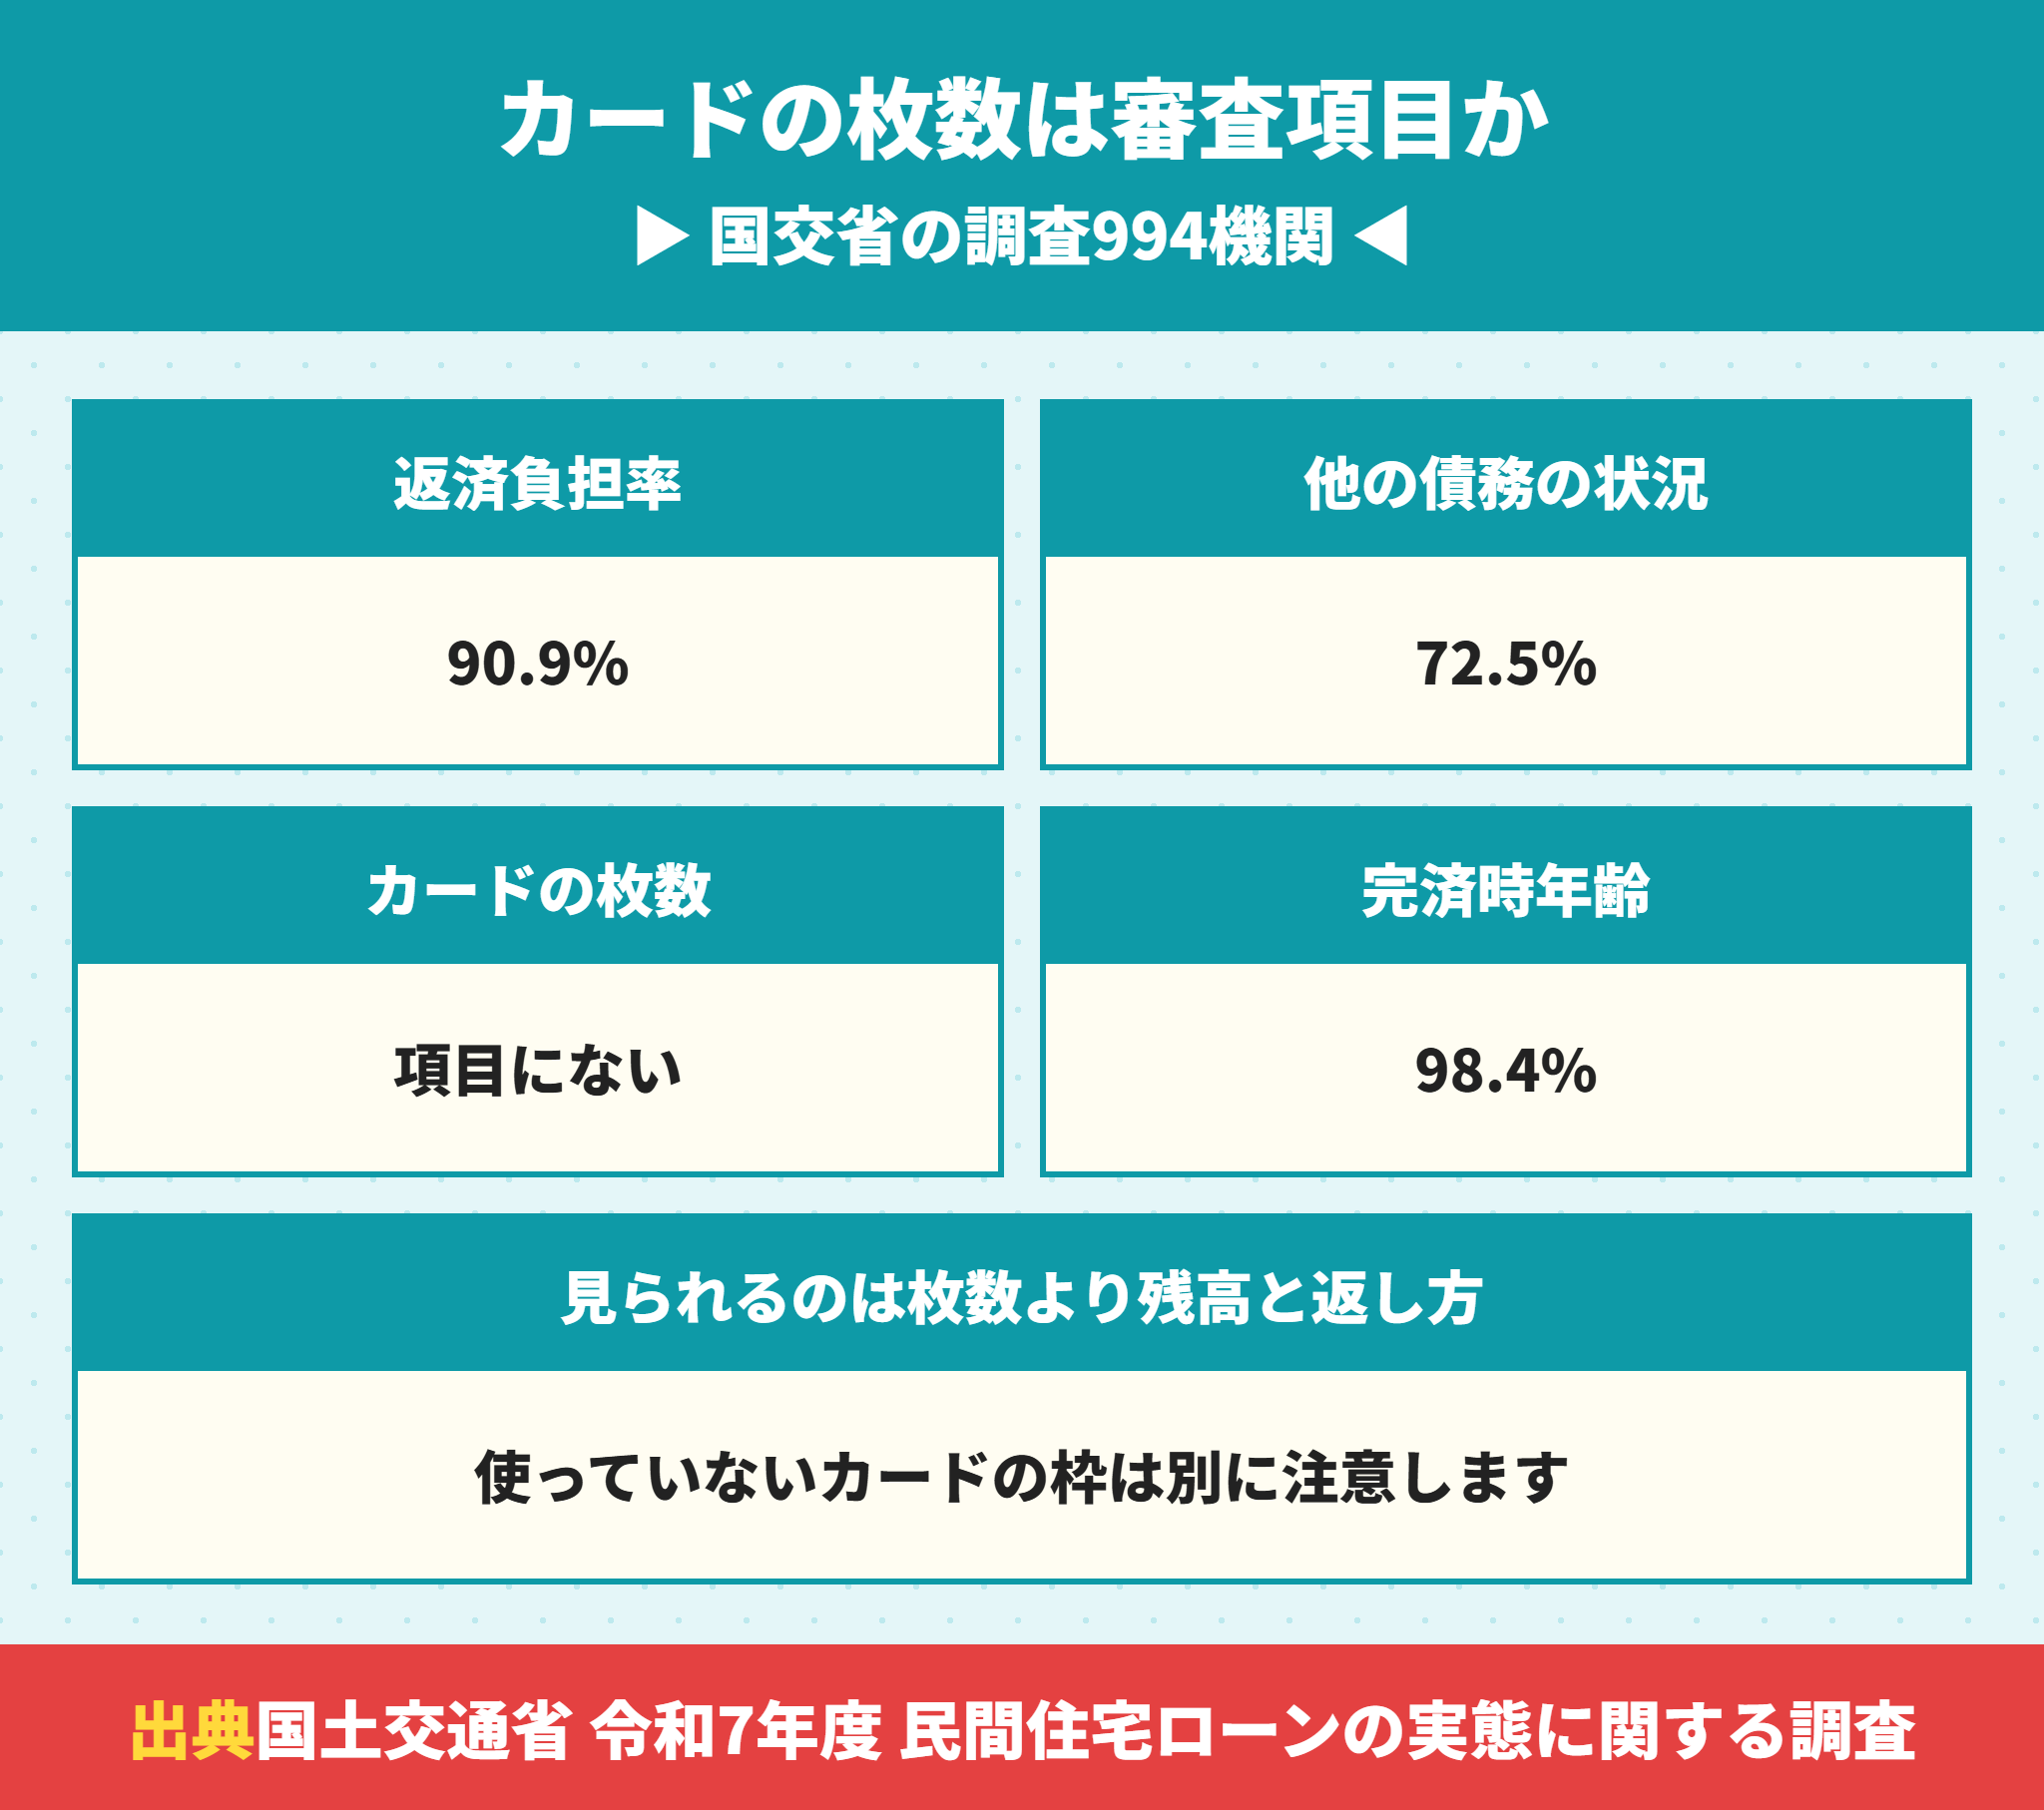
「クレジットカードは何枚までなら大丈夫か」という質問はよく受けます。ですが、国の調査の審査項目21個のなかに、クレジットカードの枚数は入っていません。
国土交通省の令和7年度の調査では、994の金融機関が審査で見ている項目を答えています。
| 審査で見ている項目 | 機関数 | 割合 |
|---|---|---|
| 完済時年齢 | 978 | 98.4% |
| 年収 | 936 | 94.2% |
| 返済負担率 | 904 | 90.9% |
| カードローン等の他の債務の状況や返済履歴 | 721 | 72.5% |
他の債務の状況や返済履歴を見ている機関は994機関のうち721機関、7割を超えるので、カードの使い方は多くの金融機関で確かめられると考えておきます。
クレジットカードに関わるのは、返済負担率と、他の債務の状況や返済履歴の2つです。枚数そのものではなく、残高がいくらあり、遅れずに返しているかが見られます。
クレジットカードが多いと困るのは枠と管理の手間
枚数が多い人は、そのぶんキャッシング枠の合計が大きくなりやすく、引き落としの管理も難しくなります。
つまり、枚数が直接の理由になるのではなく、多いことで枠や延滞が増えやすいというのが実際のところです。
5枚のカードにそれぞれ50万円のキャッシング枠があれば、合計で250万円をすぐに借りられる状態です。枚数を数えるより、枠の合計と分割・リボの残高を足し上げるほうが審査の見え方に近づきます。
使っていないクレジットカードも記録に残っている
長く使っていないカードでも、契約が続いていればクレジット情報は登録されたままです。昔の年会費や旧姓のカードの請求を払い忘れていないかも、申込みの前に確かめておきます。
クレジットカードのキャッシング枠は借りていなくても注意
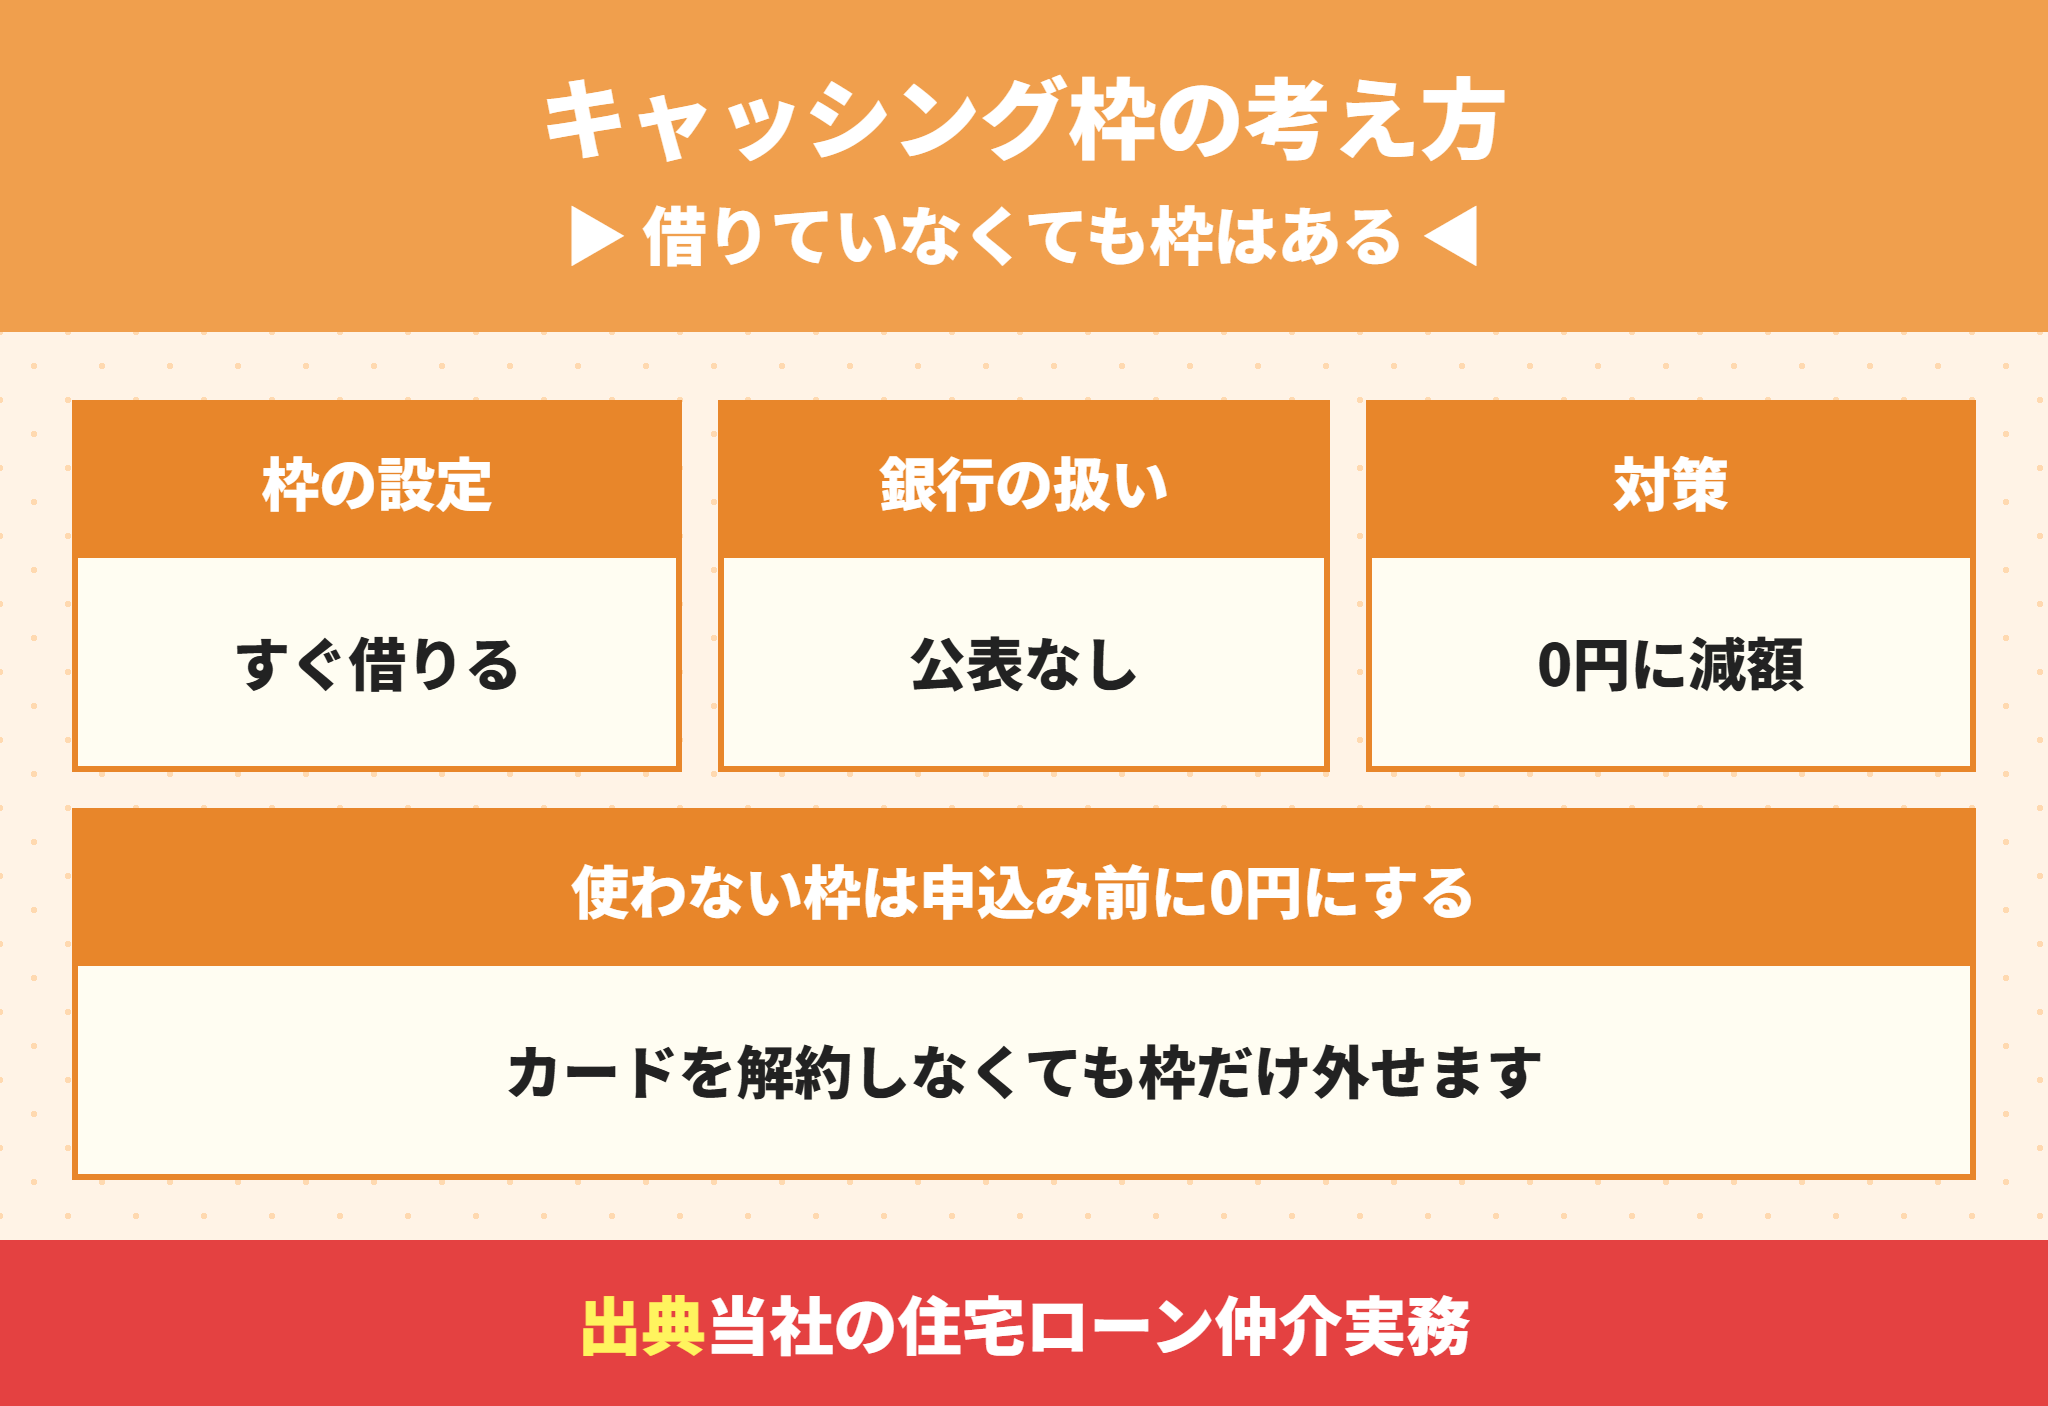
キャッシング枠は、カードで現金を借りられる上限の額です。使っていなくても、枠があればいつでも借りられる状態です。
銀行が審査で枠をどう扱うかは、どの銀行も計算方法を公表していません。借りている額と同じに見る銀行もあれば、参考にとどめる銀行もあると考えておくのが安全です。
使わないキャッシング枠は申込み前に0円にできる
キャッシング枠は、多くのカード会社でカードを解約しなくても0円まで減らせるようになっています。手続きは会員ページや電話です。
キャッシング枠を0円にする手順
カード会社の会員ページで今のキャッシング枠を確かめる
キャッシング枠の減額(0円)を申し込む
事前審査の前に、明細や会員ページで反映を確かめる
住宅ローンの事前審査の前に、使う予定のない枠を外しておくと、審査で余計な心配をされずに済みます。
キャッシングを使っているならクレジットカードより先に返す
すでにキャッシングで借りている残高があるなら、それは利用中の借入れとしてそのまま返済負担率に入ります。カードローンと同じ扱いなので、完済のタイミングはカードローンがあると住宅ローンは組めない?審査への影響と完済のタイミングを解説の考え方が使えます。
 ラクチン君
キャッシングの残高を「申告しなくてもばれない」と考えるのは危険です。信用情報で残高まで見えるので、申告と違うと信用をなくします。
クレジットカードのリボ払い・分割払いの残高は返済負担率に入る
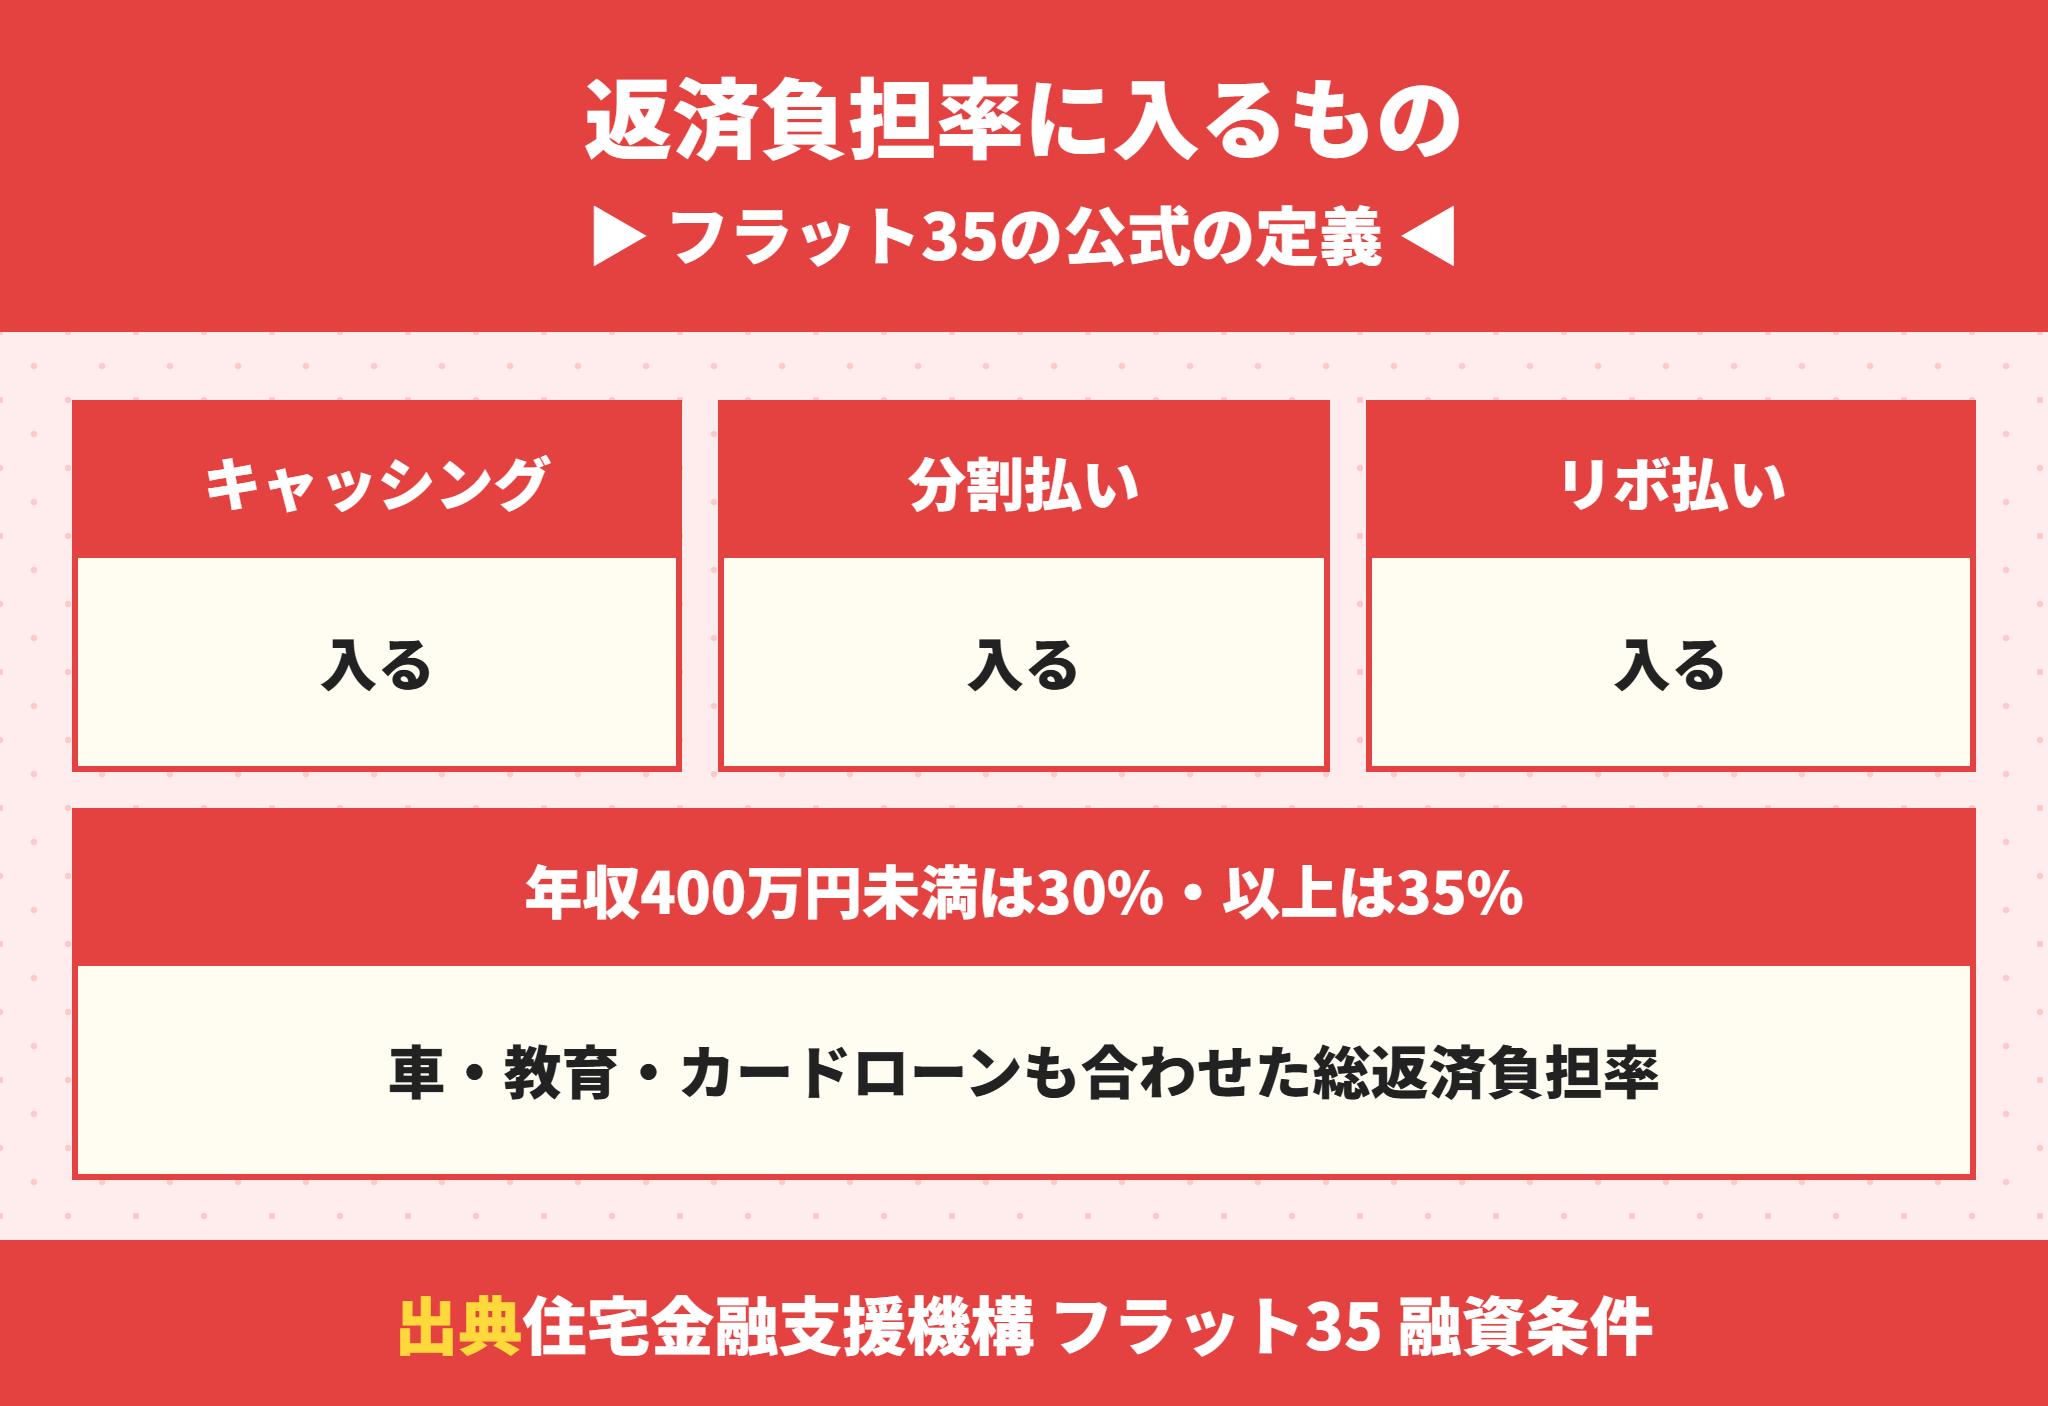
返済負担率は、年収に対する1年間の返済額の割合です。住宅ローンだけでなく、ほかの借入れの返済も足して計算します。
フラット35は、対象の借入れに「クレジットカードによるキャッシング、商品の分割払いやリボ払いによる購入」を含むと融資条件に明記しています。
| 年収 | フラット35の総返済負担率の上限 |
|---|---|
| 400万円未満 | 30%以下 |
| 400万円以上 | 35%以下 |
年収399万円と400万円では上限が30%と35%に分かれるので、年収400万円の前後で借入可能額が約580万円変わる計算です(当社試算・金利1.2%・35年)。
銀行の住宅ローンは基準を公表していないところが多いですが、ほかの借入れを足して見る考え方は同じです。返済負担率の計算は住宅ローンの返済比率は何%が目安?計算方法と年収別の無理のない返済計画で解説しています。
クレジットカードのリボ払いは残高が減りにくい
リボ払いは、毎月の支払額が一定になる代わりに、買い物を続けると残高がなかなか減りません。
審査では月の支払額が返済負担率に入るうえ、残高も記録で見えるので、申込みの前にリボの残高を確かめておきます。
クレジットカードの1回払いは問題になりにくい
翌月にまとめて払う1回払いは、分割払いやリボ払いのように残高が続く支払いではありません。毎月の請求どおりに払っていれば、審査で心配する必要はあまりありません。
ただし、自動でリボ払いになる設定のカードもあります。明細の支払方法を1度確かめておくと安心です。
スマホ端末の分割払いもクレジットカードと同じく記録される
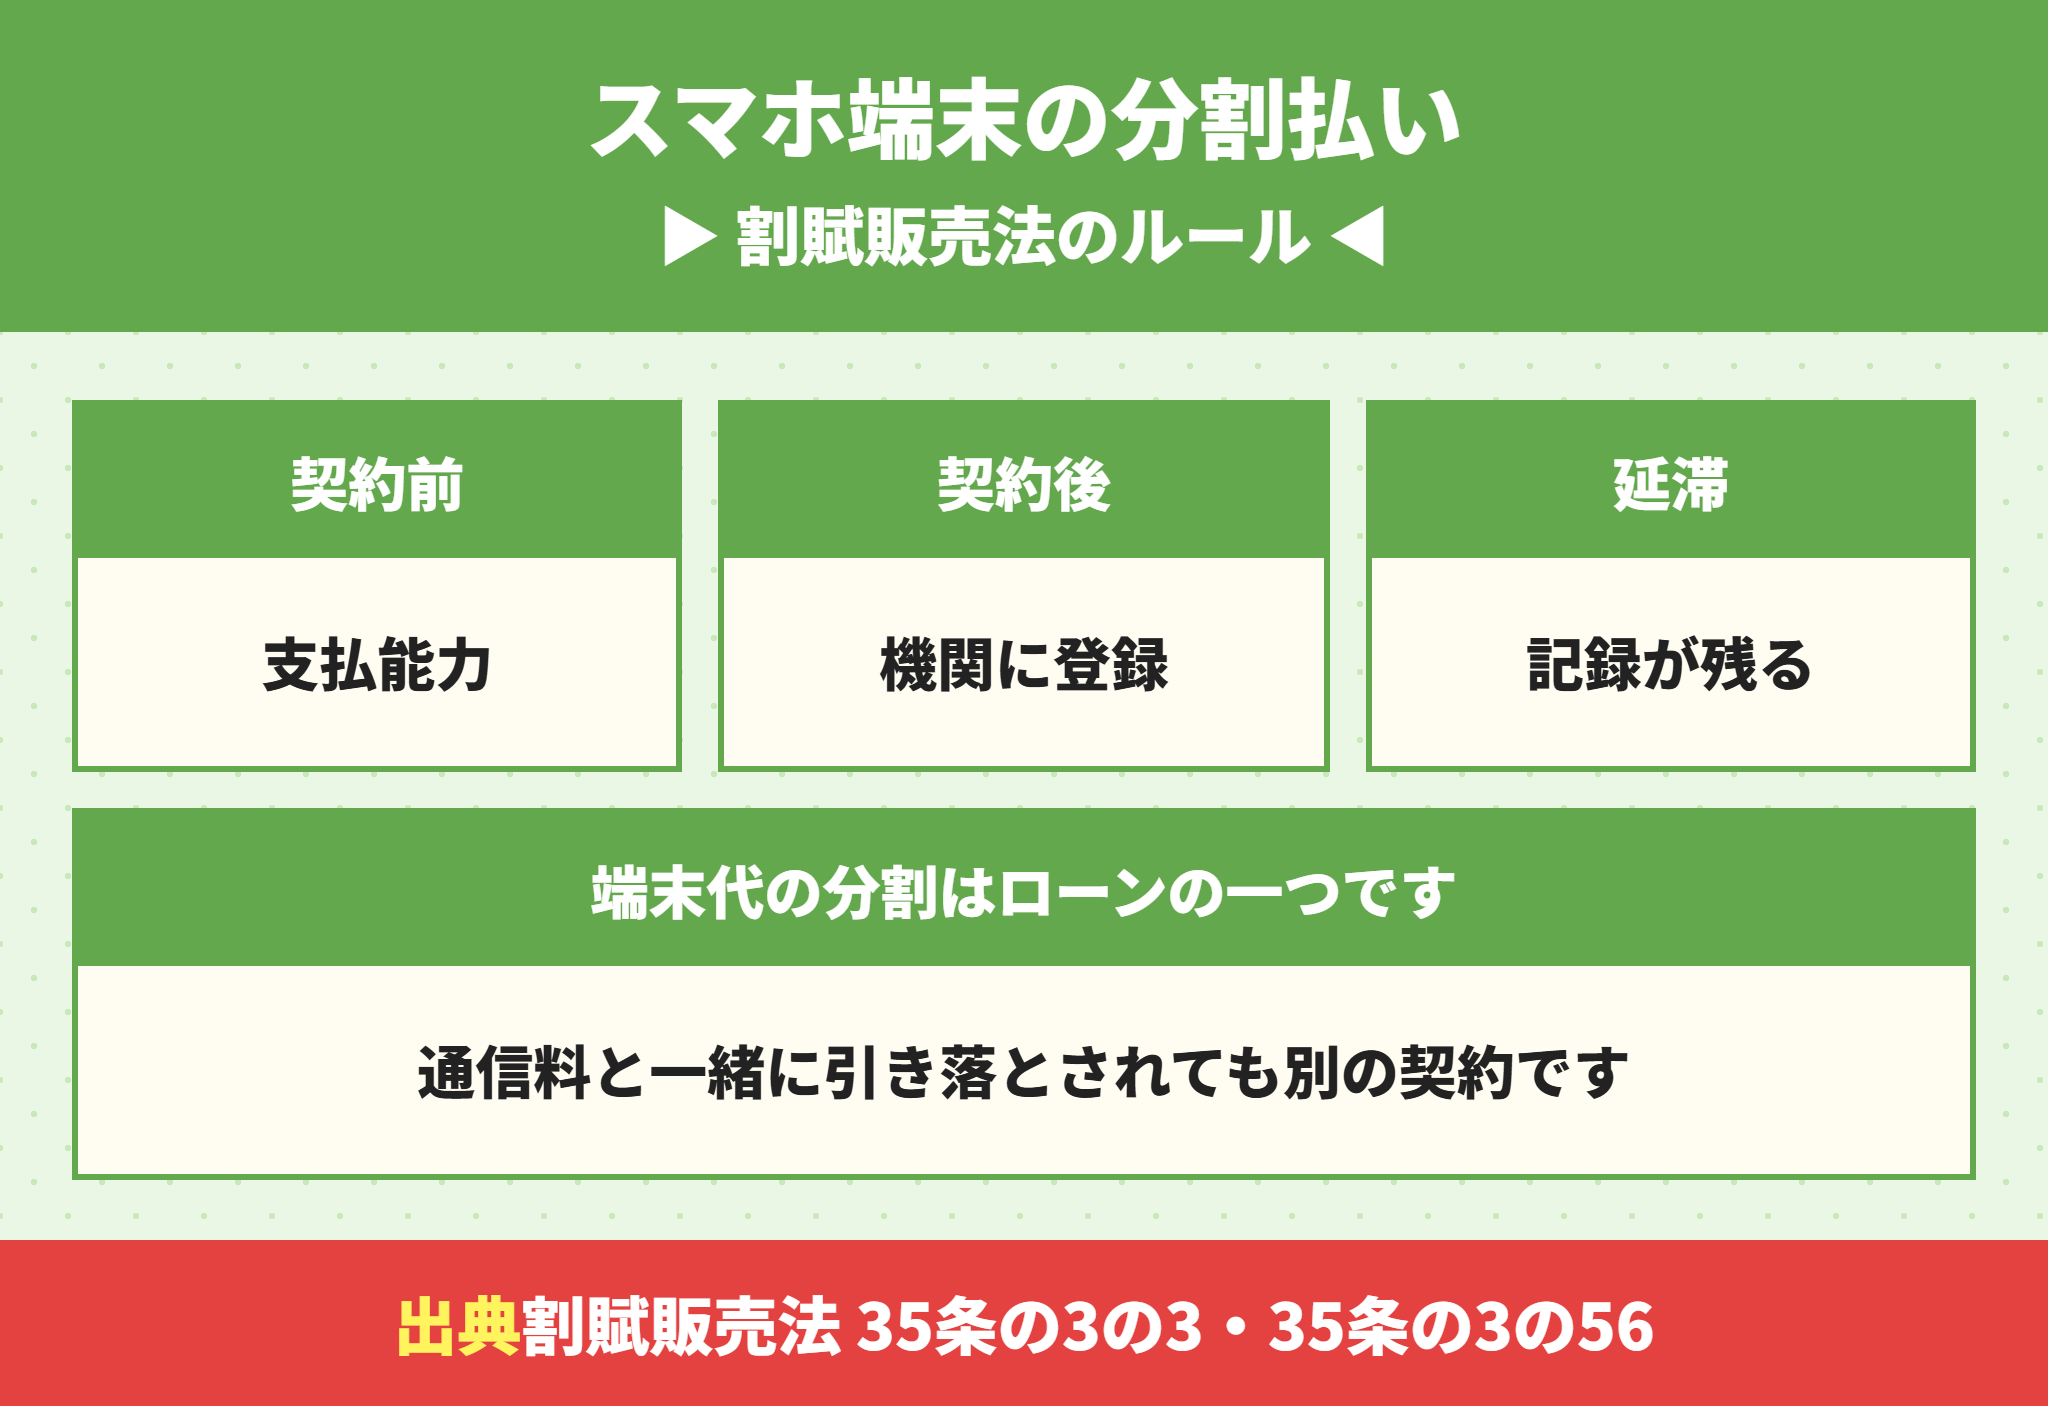
意外と見落とされるのが、スマートフォン本体の分割払いです。通信料と一緒に引き落とされるので、ローンだと思っていない人が少なくありません。
割賦販売法では、カードを使わずに商品の代金を2か月を超えて分けて払う契約を「個別信用購入あっせん」といいます。スマホ端末の分割払いは、この仕組みで契約するのが一般的です。
スマホの分割払いは契約前に支払能力を調べられている
割賦販売法35条の3の3は、契約の前に年収・預貯金・借入れの状況などを調べ、指定信用情報機関の情報を使わなければならないと定めています。
さらに35条の3の56は、契約を結んだら遅滞なく、その情報を信用情報機関に提供することを求めています。
CICも、開示が役に立つ場面に「スマートフォン本体の分割払いを断られたとき」を挙げています。スマホの分割払いが信用情報と結びついている証拠です。
スマホの分割払いの延滞は住宅ローンの審査で響く
通信料の口座の残高が足りず、引き落としが遅れると、端末代の分割払いの延滞として記録されることがあります。
通信料と端末代は同じ請求書に載っていても、端末代は分割払いの契約、通信料は毎月の利用料で、別の契約です。
機種変更のたびに新しい分割契約が始まるので、審査の前後に機種変更をすると、申込みの記録が6か月残り、新しい分割の残高も増えることも覚えておきます。
携帯電話の端末代は記録が付きやすい代表例として、住宅ローンとブラックリスト|信用情報の記録が残る期間と確認する方法でも取り上げています。
スマホの分割は、住宅ローンの前に一括で払い終えたほうがいいですか。
ラクチン君残りが少ないなら、払い終えると月の返済が消えて借入可能額が戻ります。ただ、手付金や引越し代まで減らすなら無理に払わなくて大丈夫です。
クレジットカードの分割やリボで借入可能額はいくら減るか
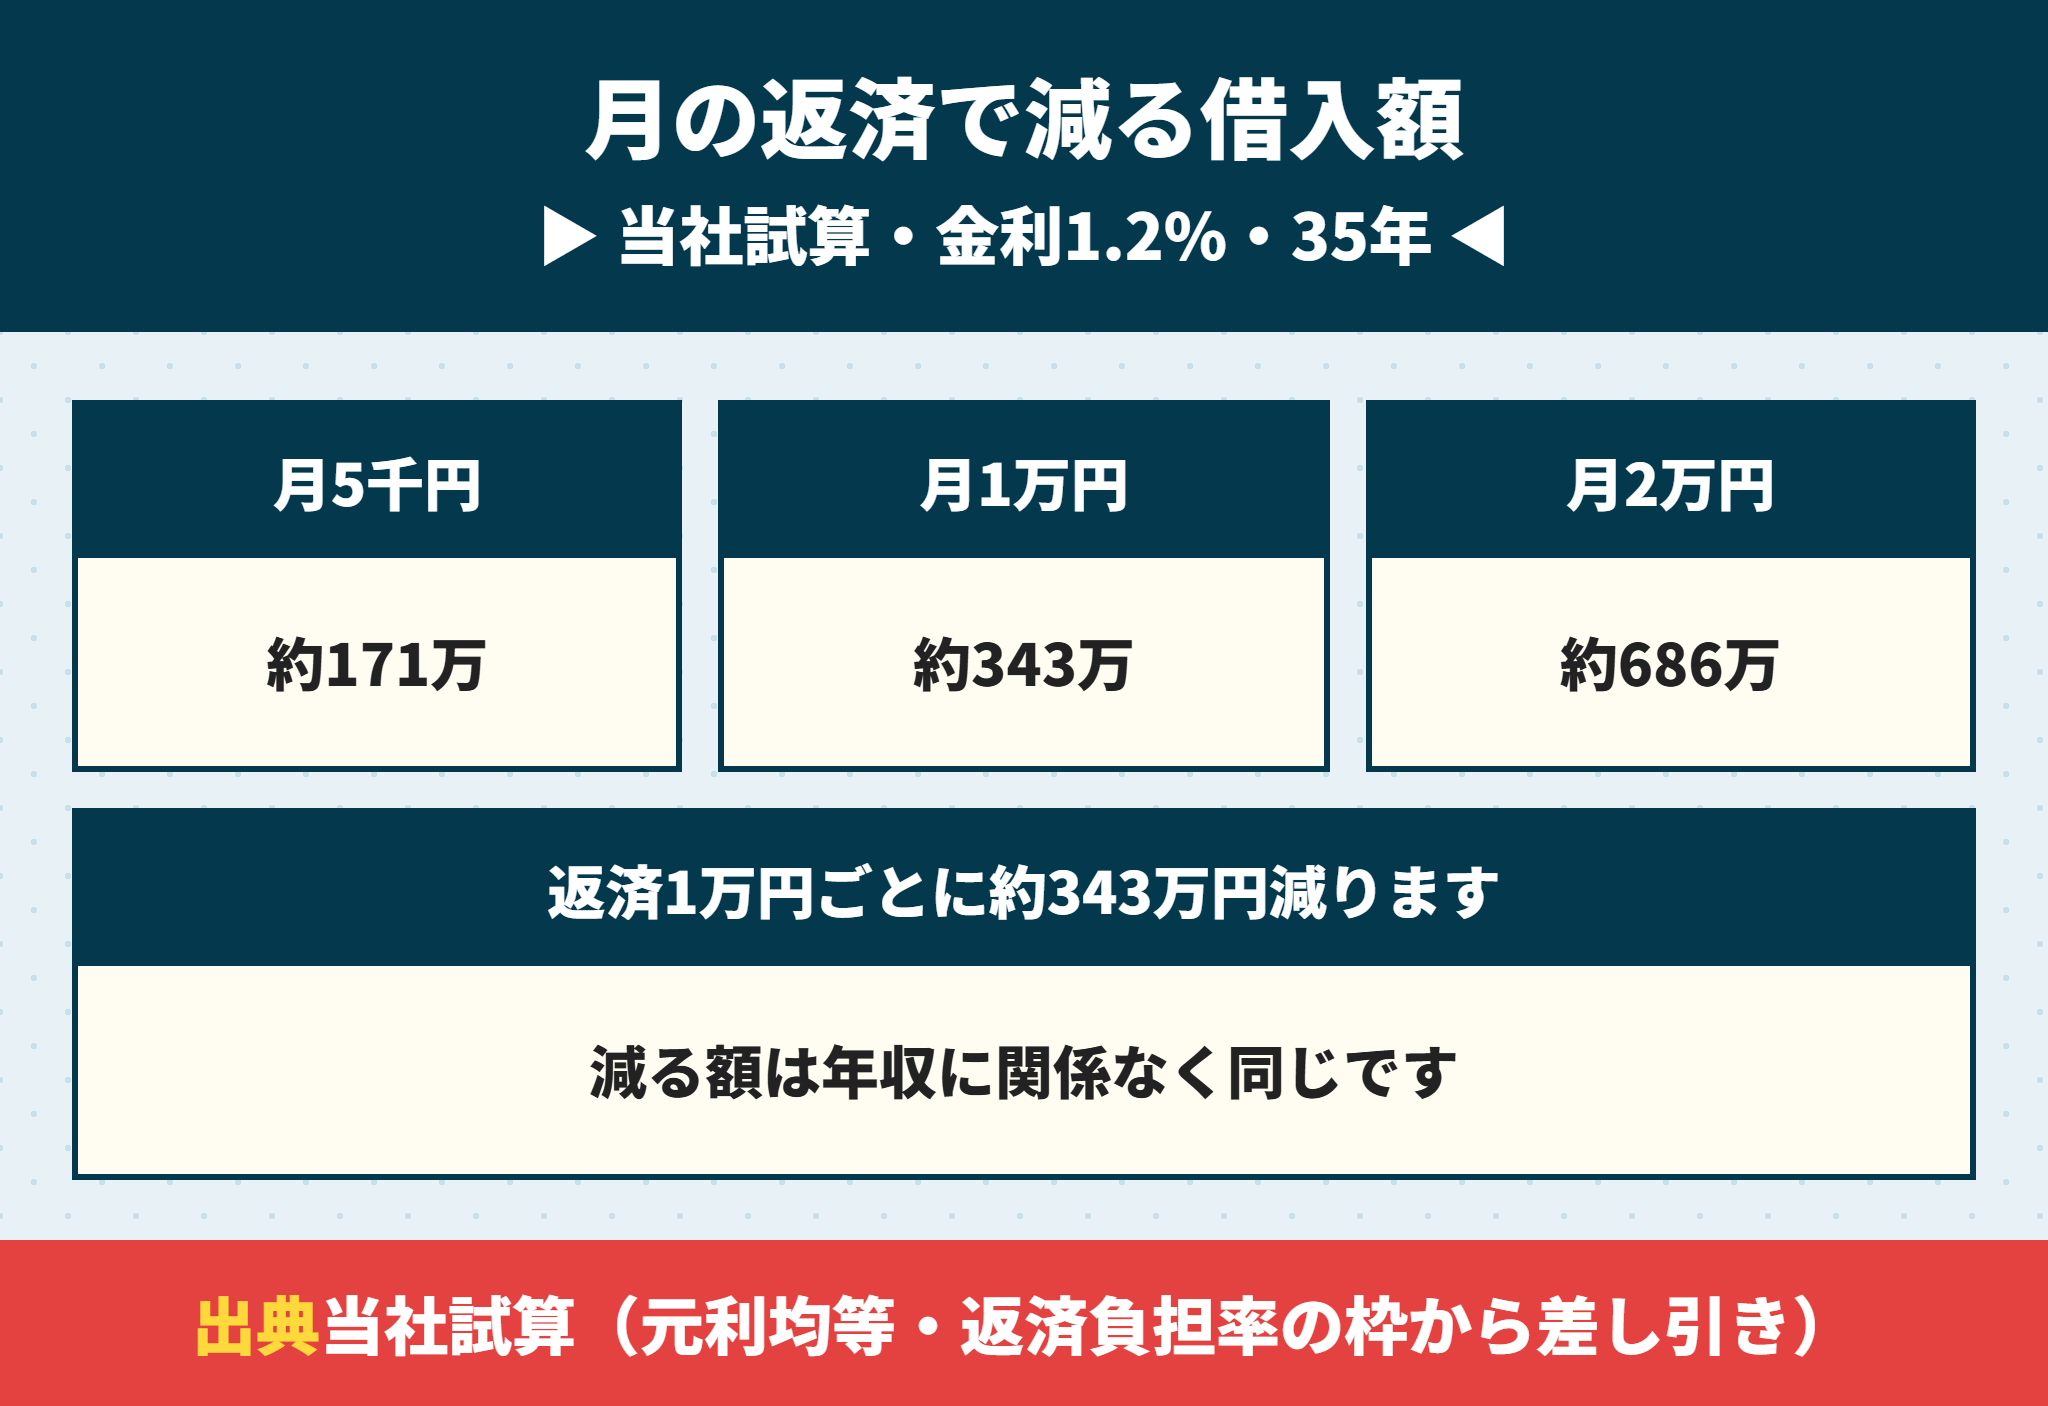
返済負担率の枠は決まっているので、ほかの返済が月1万円あると、その1万円ぶん住宅ローンに回せる額が減ることになります。
金利1.2%・35年・元利均等返済で、月の返済額ごとに減る借入可能額を計算しました。
| クレジットカードの分割・リボの月の返済 | 減る借入可能額(当社試算) |
|---|---|
| 5,000円 | 約171万円 |
| 約6,700円(16万円の端末を24回) | 約229万円 |
| 1万円 | 約343万円 |
| 1万5,000円 | 約514万円 |
| 2万円 | 約686万円 |
| 3万円 | 約1,028万円 |
借入可能額が減る仕組み(当社試算)
年収400万円×35%÷12か月=月約11.7万円が返済に使える枠
分割払いが月1万円あると住宅ローンに回せるのは月約10.7万円
金利1.2%・35年なら約4,000万円→約3,657万円
月1万円の返済があるだけで、借りられる額は約343万円減る計算です。減る額は年収に関係なく同じです。
審査は実際の金利より高い金利で計算される
銀行は返済負担率を、実際に借りる金利より高い「審査金利」で計算することが多いです。審査金利を3.0%とすると、月1万円で減る額は約260万円になります。
どちらの金利で見ても、月の返済を1万円減らすと、借入可能額は数百万円単位で戻ることに変わりはありません。
建売の予算で考えると分割の残高は物件の差になる
年収400万円・返済負担率35%なら、借入可能額の目安は約4,000万円です(当社試算・金利1.2%・35年)。ここに月1万円の分割があると、約3,657万円まで下がる計算です。
関西の建売は、同じ駅でも数百万円の価格差で選べる物件が変わります。年収ごとの目安は住宅ローンの年収目安|年収別にいくら借りれる?無理なく返せる額との差、車のローンがある場合は車のローンが残ってると住宅ローンは組める?月3万円で借入可能額が1028万円減るで計算しています。
住宅ローンの審査の前にクレジットカードを解約すべきか
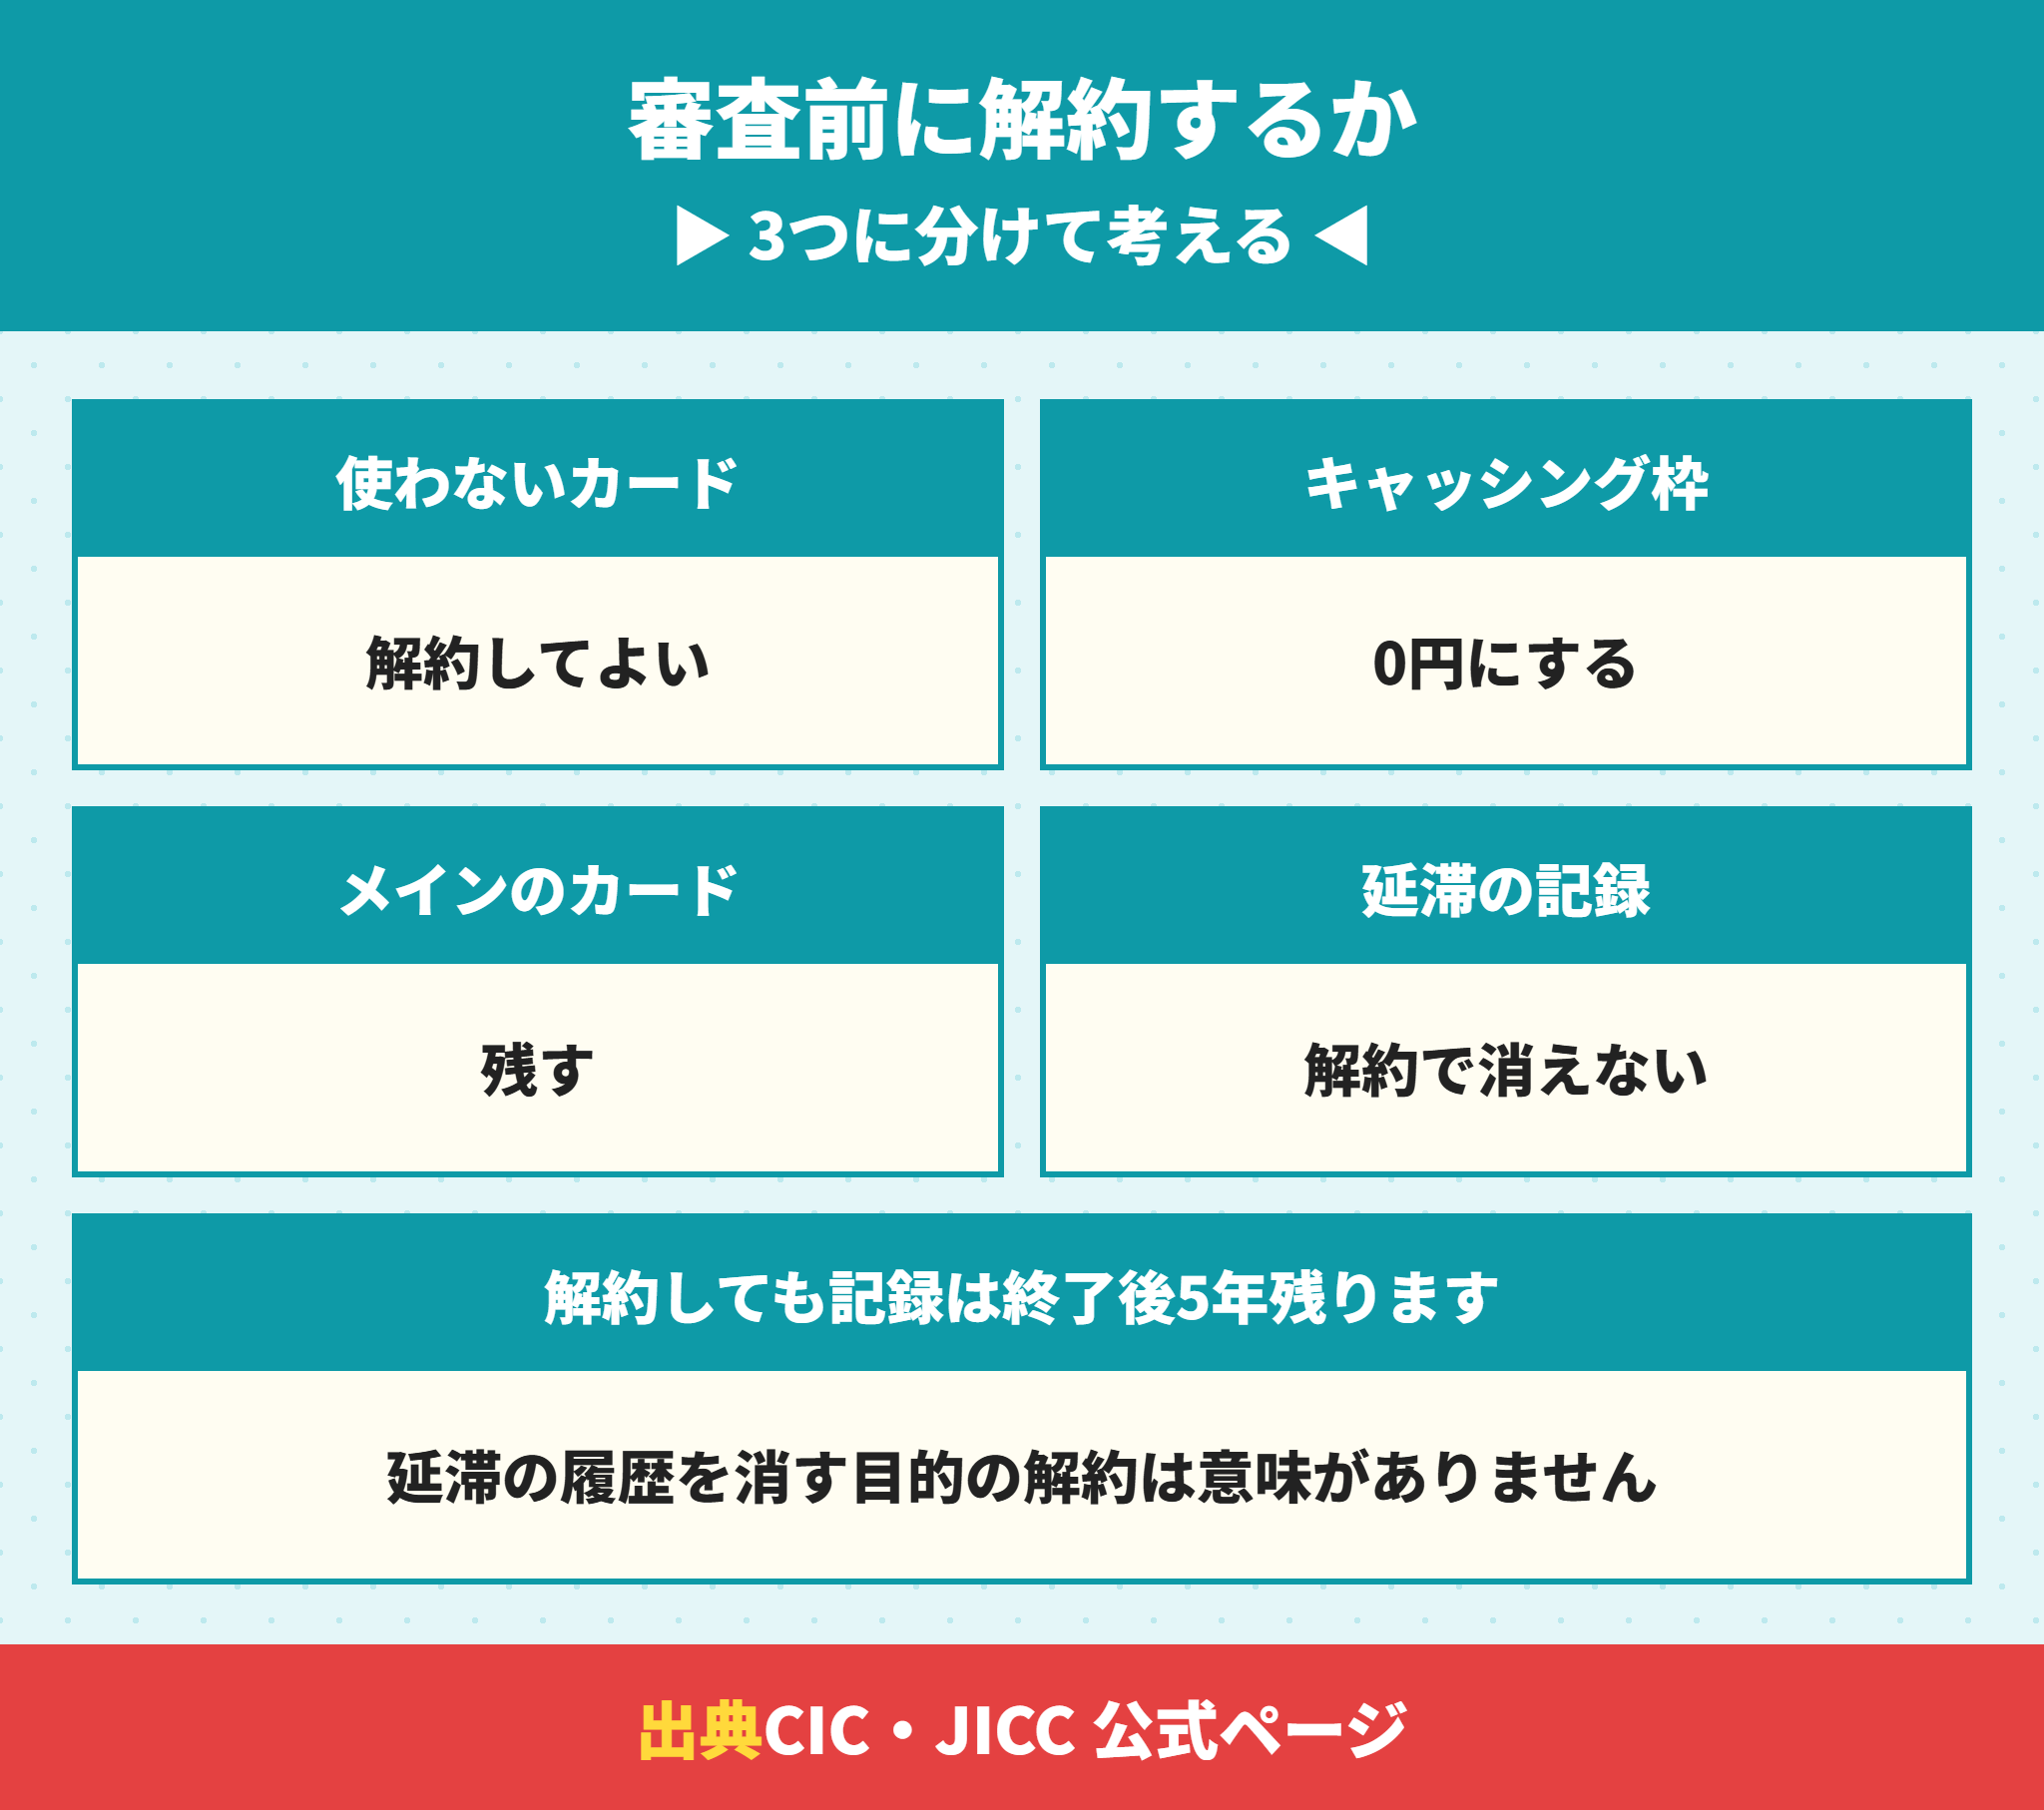
「審査の前にクレジットカードを全部解約したほうがいいか」もよく聞かれます。答えは、カードの種類で分けて考えるです。
| クレジットカード | おすすめの対応 |
|---|---|
| 使っていないカード | 年会費や請求の残りがないことを確かめて解約してよい |
| キャッシング枠だけ大きいカード | 解約しなくても枠を0円に減らす |
| 公共料金や携帯の支払いに使うメインのカード | 支払先の変更が手間なので残す |
| 延滞したことがあるカード | 解約しても記録は5年残るので、解約で解決しない |
クレジットカードを整理する順番
1. 信用情報を開示して、持っているカードを全部洗い出す
2. 分割・リボの残高と月の支払額を書き出す
3. 使わない枠は0円に、使わないカードは解約する
4. そのうえで住宅ローンの事前審査を出す
クレジットカードを解約しても延滞の記録は消えない
クレジット情報は、契約が終わってから5年間は残ります。延滞の記録を消す目的で解約しても、審査の結果は変わりません。
記録が気になる人は、解約より先に、500円で信用情報を開示して中身を確かめるほうが役に立ちます。
自分で信用情報を開示しても住宅ローンの審査には響かない
CICの開示は、インターネットなら手数料500円、郵送なら1,500円です。
全国銀行個人信用情報センターは、お客さまが開示した記録は会員に回答されないと明記しています。開示したことで審査が不利になることはありません。
住宅ローンの審査中にクレジットカードを作ってはいけない理由
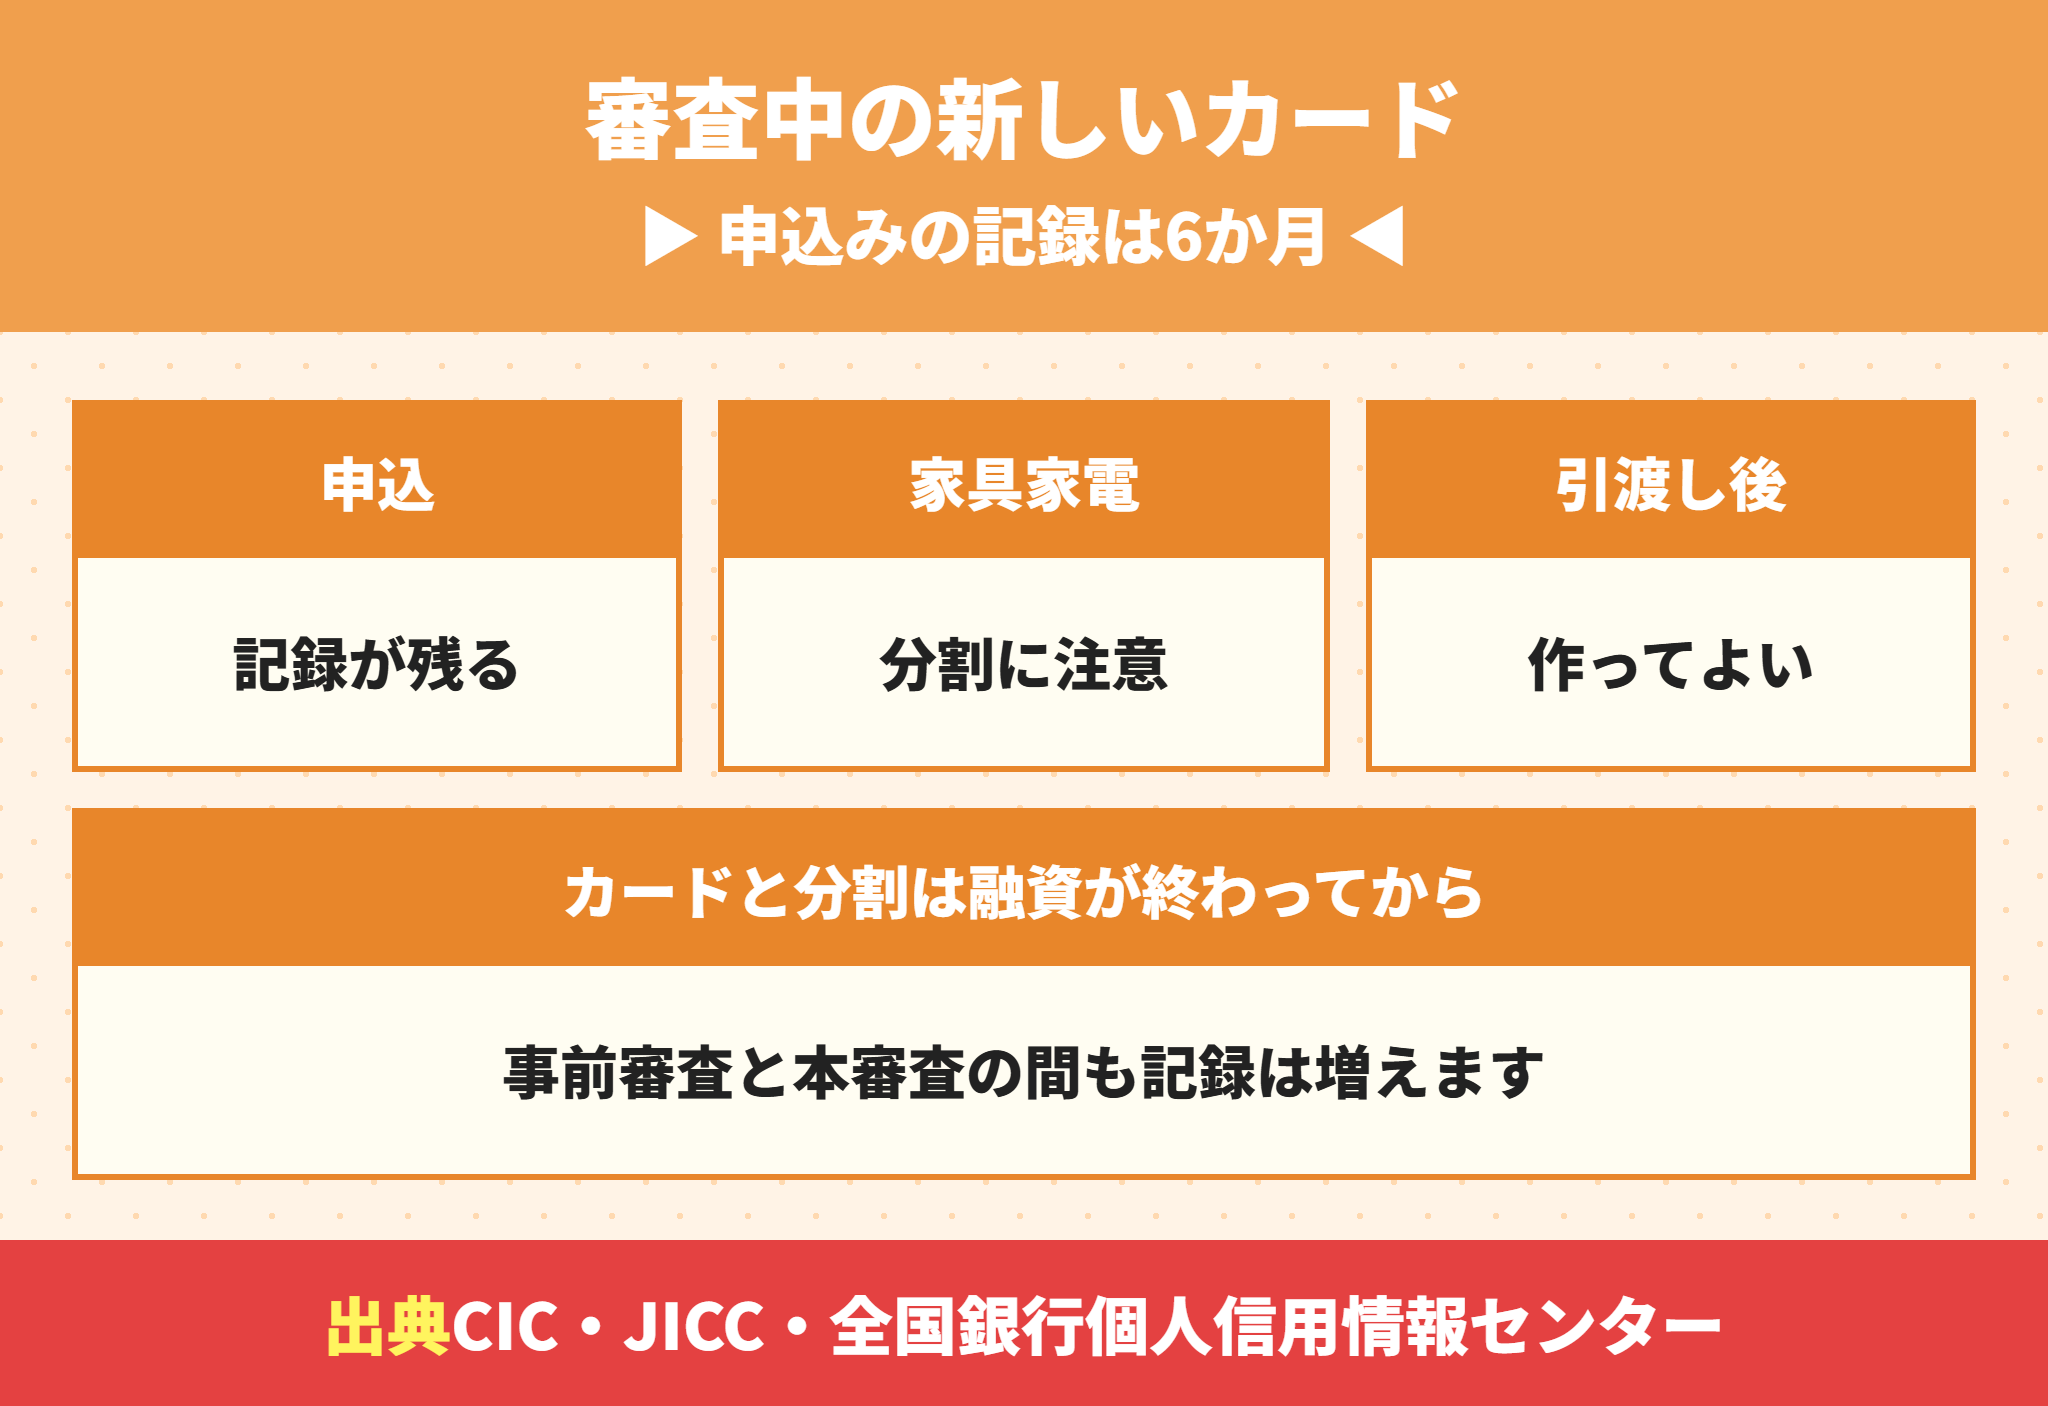
事前審査を出してから融資が実行されるまでは、1か月から1か月半ほどかかります。日程は住宅ローンの審査期間は何日?事前審査と本審査の違い・引渡し日から逆算する日程で解説しています。
この間に新しいクレジットカードを申し込むと、申込みの記録が照会日から6か月間残るので、本審査や融資の前に照会されれば見えてしまいます。
クレジットカードの申込みが続くとお金に困っていると見られる
短い期間に何枚も申し込んでいると、急いで資金を集めているのではないかと受け取られやすくなります。住宅ローンの審査の結果が出るまでは、新しいカードの申込みは止めておきます。
カードの発行のときも、割賦販売法30条の2でカード会社は年収や借入れの状況を調べることになっています。申し込めば、その都度照会の記録が増えます。
家具や家電の分割払いは引渡しのあとにする
新居の家具や家電を、引渡しの前に分割払いで買う人がいます。融資の実行前に分割の契約が増えると、審査のときより返済負担率が上がります。
購入は引渡しのあとに回すか、現金で払える範囲にしておくと安心です。家具の予算の立て方は新築の家具家電の予算はいくら?費用の内訳・買う時期とローンに含める条件で紹介しています。
住宅ローンの審査中に控えること
クレジットカードの新しい申込み
家具・家電・車の分割払いやローンの契約
キャッシングやカードローンの利用
転職や勤務先の変更(決まったらすぐ仲介の担当者に伝える)
家電量販店で「今ならカードを作ると割引」と言われたら、どうすればいいですか。
ラクチン君融資が実行されるまでは断っておくのが安全です。引渡しが終わってから作っても、たいてい同じような特典があります。
住宅ローンの審査とクレジットカードのよくある質問
- クレジットカードを何枚持っていると住宅ローンに落ちますか。
-
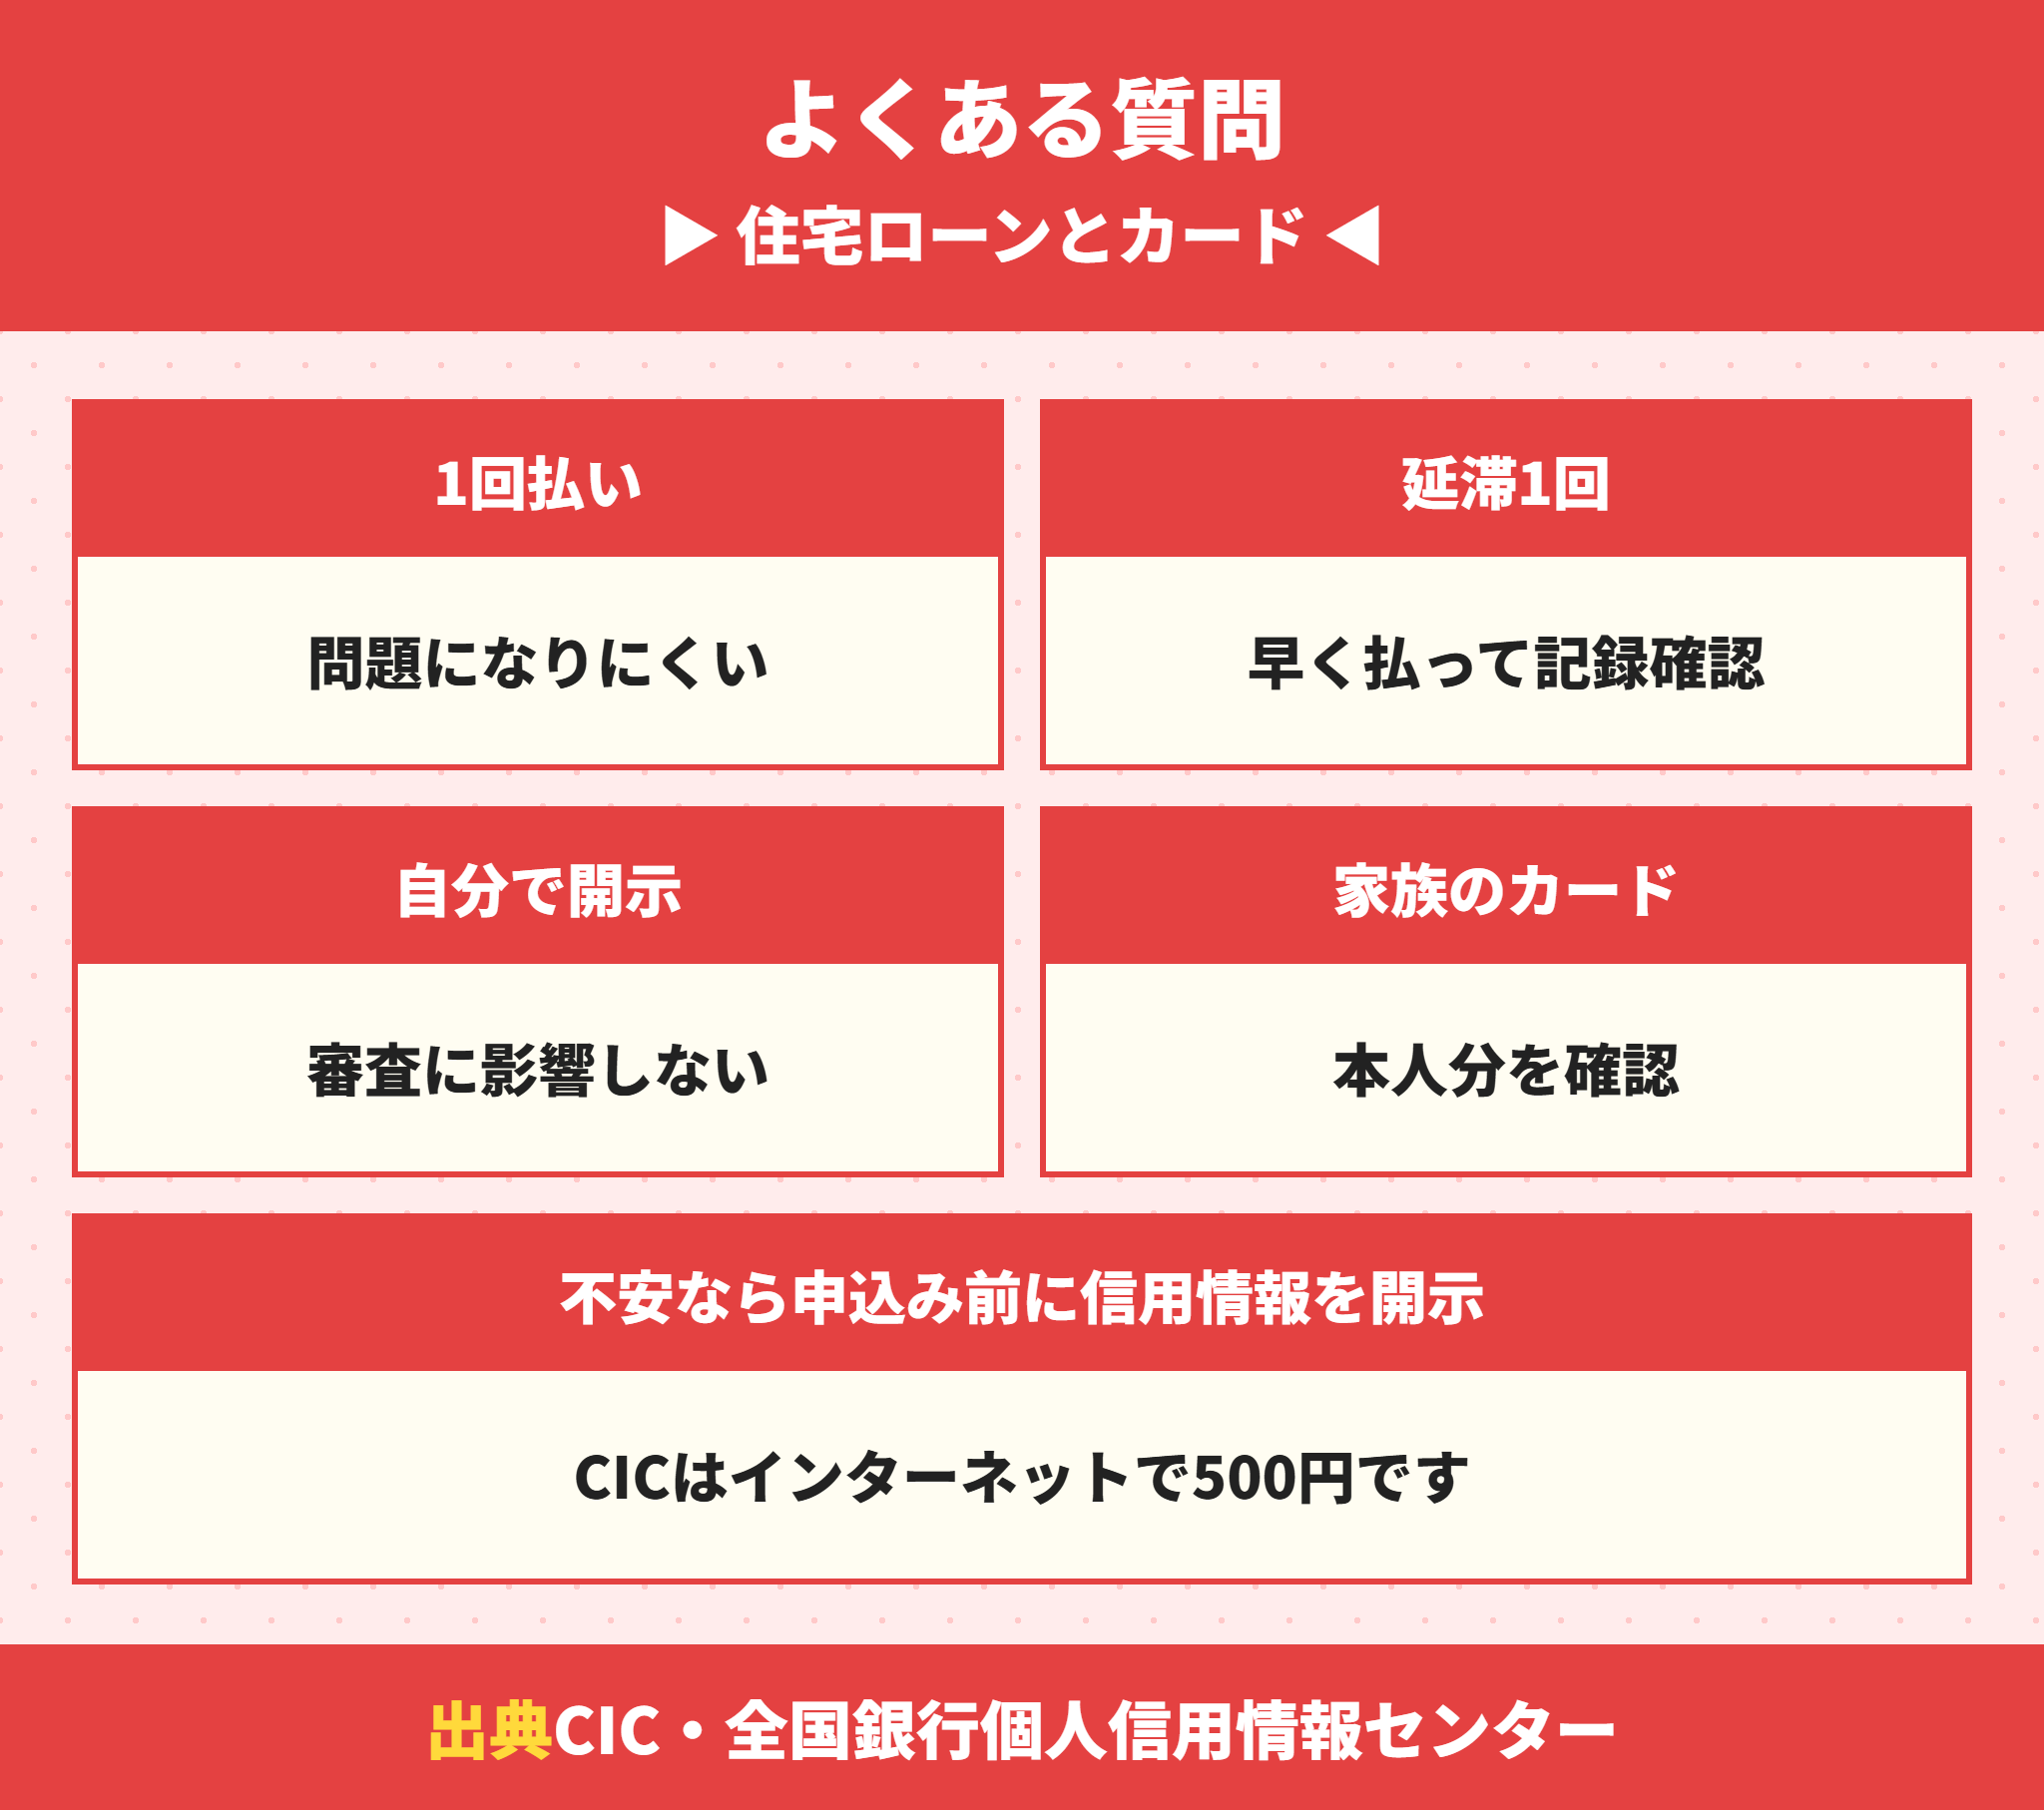
枚数の基準を公表している金融機関はありません。国土交通省の調査の審査項目にも枚数は入っていません。見られるのは残高と枠と支払いの記録です。
- 使っていないキャッシング枠も審査に影響しますか。
-
枠の扱いを公表している銀行はありません。使う予定がなければ、申込み前に0円に減らしておくと安心です。
- スマホの分割払いは住宅ローンの審査で見られますか。
-
見られます。割賦販売法で、端末代の分割払いの契約は信用情報機関に登録されます。月の支払額は返済負担率に入ります。
- リボ払いの残高があると住宅ローンは組めませんか。
-
組めないわけではありません。月の支払額が返済負担率に入るので、借りられる額が減ります。月1万円で約343万円です(当社試算)。
- 住宅ローンの前にクレジットカードを解約したほうがいいですか。
-
使っていないカードは解約してよいですが、延滞の記録は解約しても5年残ります。キャッシング枠は解約しなくても0円にできます。
- 自分で信用情報を開示すると審査に不利になりますか。
-
なりません。全国銀行個人信用情報センターは、本人が開示した記録は会員に回答されないと明記しています。
審査に落ちたあとの考え方は住宅ローン通らない最終手段|住宅ローン審査が通らない驚きの理由と事前審査に落ちた後、本審査で見られることは住宅ローンの本審査はほぼ通る?落ちる確率と通ったらもう大丈夫かを解説で詳しく解説しています。奨学金の返済がある人は奨学金があると住宅ローンは組める?月1万円で借入可能額が343万円減るもあわせて読んでください。
住宅ローンの申込み前にクレジットカードの3つを確かめる
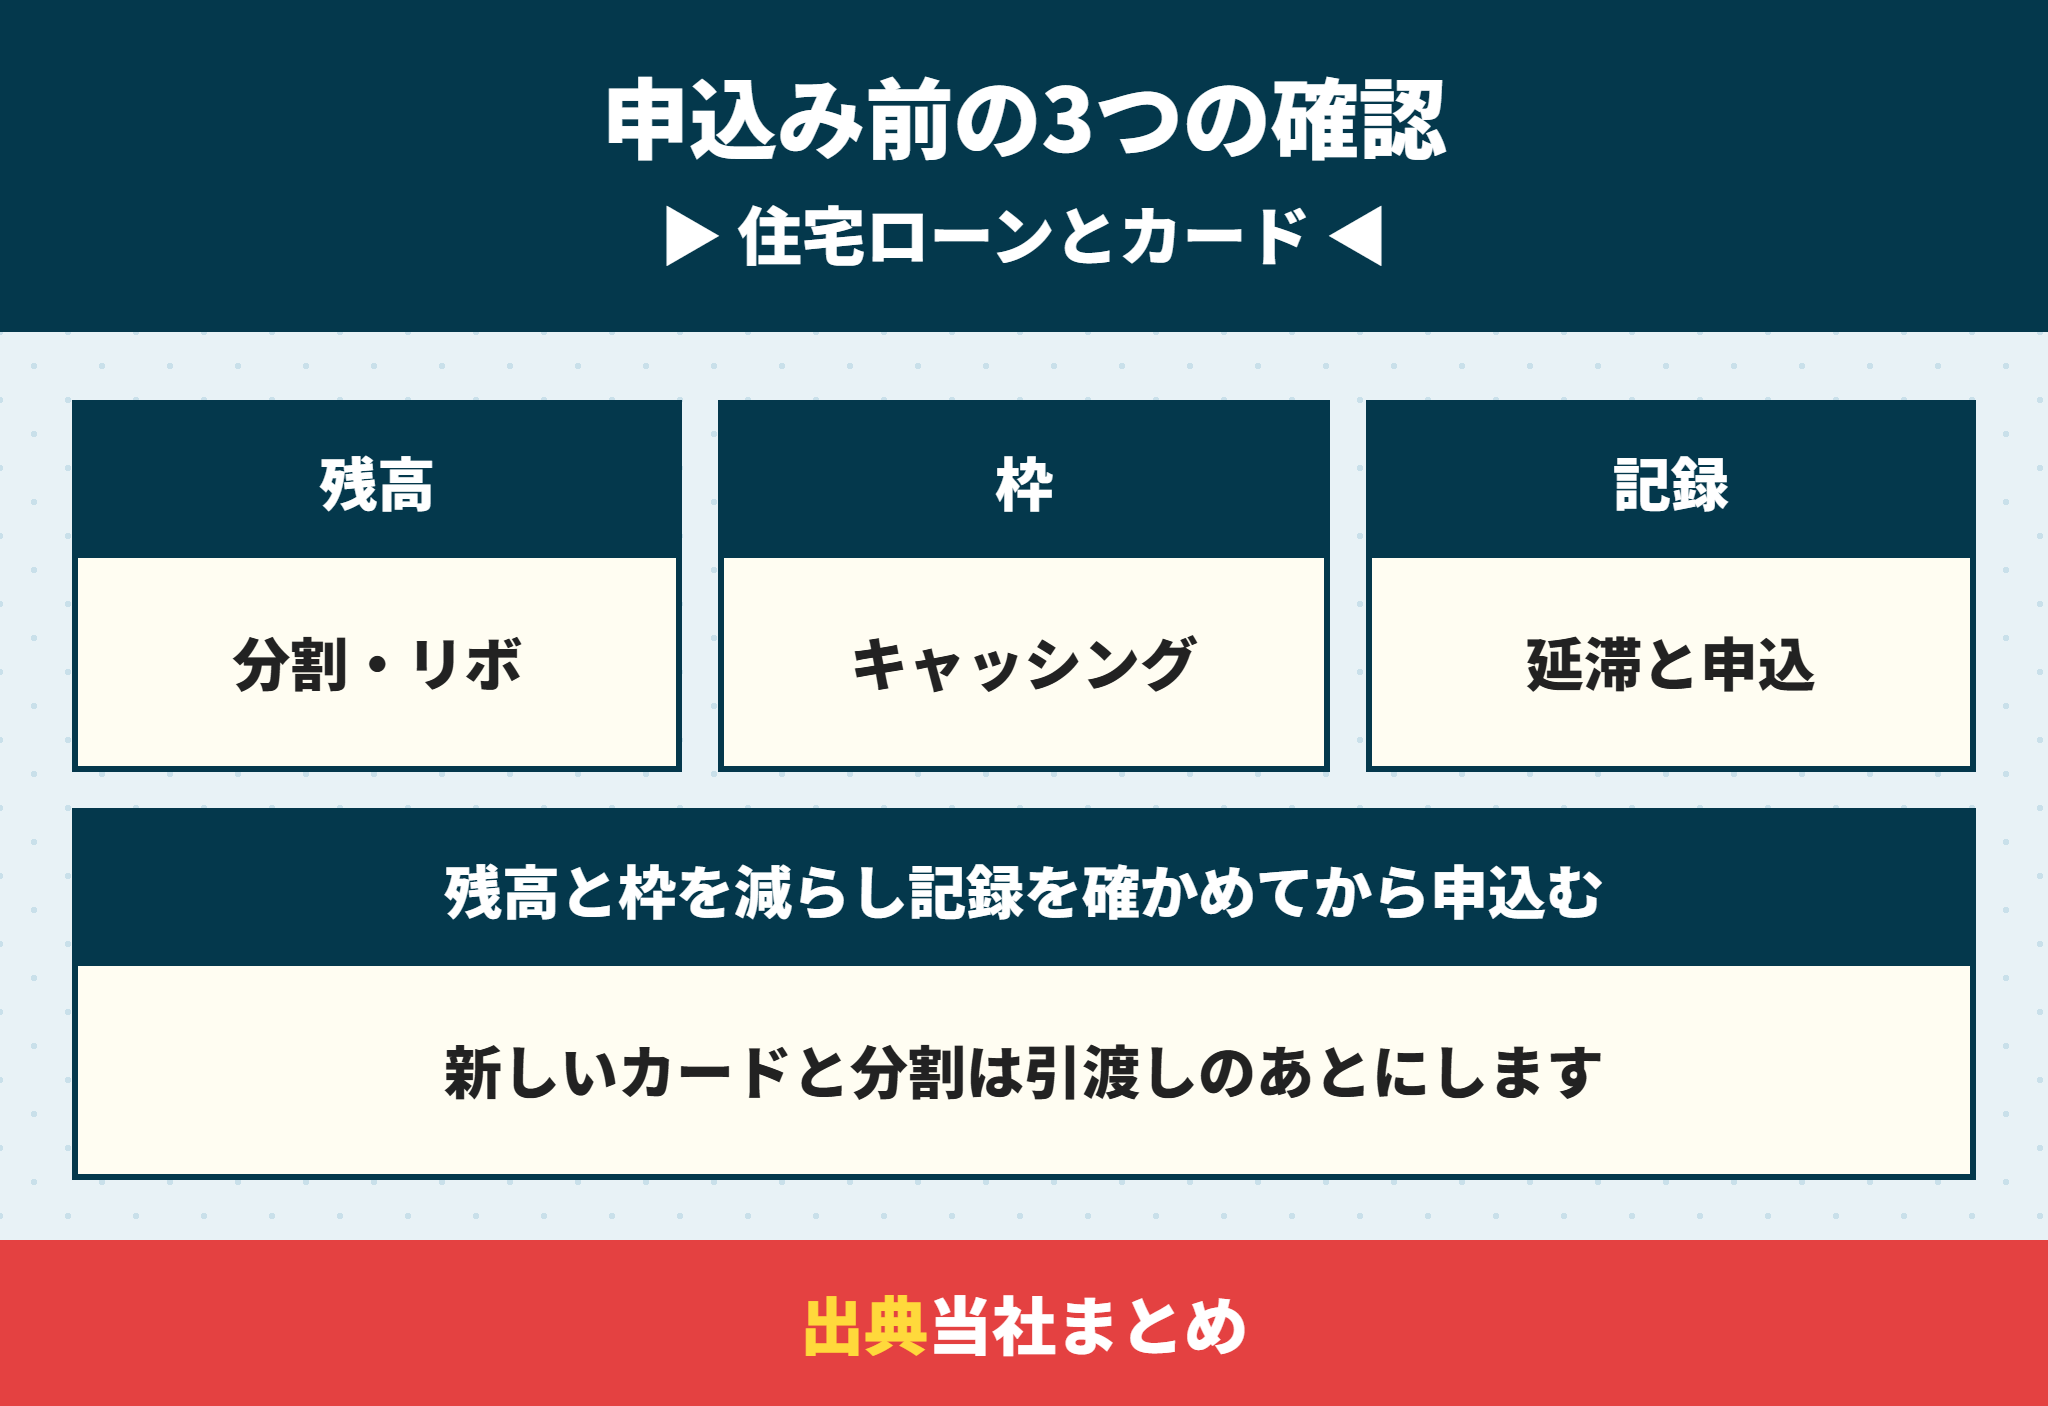
最後にまとめます。
住宅ローンの審査では、クレジットカードの枚数より分割・リボの残高、キャッシング枠、支払いの記録の3つが見られるので、申込みの前にこの3つを確かめます。
- クレジットカードの枚数は国の調査の審査項目にない
- 分割・リボ・キャッシングは返済負担率に入る(フラット35は明記)
- スマホ端末の分割払いも信用情報機関に登録される
- 月1万円の返済で借入可能額は約343万円減る(当社試算)
- キャッシング枠は解約しなくても0円にできる
- 延滞の記録は解約しても5年残る
- 申込みの記録は6か月残るので審査中はカードを作らない
建売を買うときは、物件の価格のほかに諸費用もかかります。諸費用の内訳は建売の諸費用はいくら?内訳と現金で用意するお金で整理しています。
当社は新築の建売を仲介手数料0円でご案内しています。仲介手数料がかからないぶん、借入額を抑えられます。ご希望があれば、カードの分割やリボを含めた返済負担率の計算と、申込む銀行の順番もご一緒に考えます。
新築一戸建て・建売を買うとき、仲介手数料は0円になります。物件価格が上がるほど、差は大きくなります。
| 物件価格 | 通常の仲介手数料(税込) | ラクチン不動産 |
|---|---|---|
| 2,500万円 | 89万1,000円 | 0円 |
| 3,000万円 | 105万6,000円 | 0円 |
| 3,500万円 | 122万1,000円 | 0円 |
| 4,000万円 | 138万6,000円 | 0円 |
| 4,500万円 | 155万1,000円 | 0円 |
なぜ0円にできるのか
仲介会社は、売主と買主の両方から報酬を受け取ることができます。新築の建売は売主が不動産会社なので、売主から報酬が支払われます。そのぶん、買主からいただかなくても取引が成り立ちます。
ただし、すべての物件が0円になるわけではありません。売主が個人の中古住宅や、売主から報酬が出ない物件は対象外です。売主が不動産会社でも、報酬が半分しか出ない物件があります。
だからこそ、物件名と所在地をお知らせいただければ、0円になるかどうかをその場で無料判定します。判定に必要なのは物件が特定できる情報だけで、お客様の個人情報は要りません。
- 他社のチラシ、ポータルサイト、売主の公式サイトで見つけた物件でも構いません
- すでに内覧した物件でも、申込手続きに入っていなければご案内できます
- 0円にするために、住宅ローンや火災保険の指定はしません
- しつこい営業のお電話はしません
ラクチン不動産では、住宅ローンの相談(審査や無理のない計画)や物件探し・検討中の物件に関するセカンドオピニオンをLINEで対応しています。買主の味方に立って一緒にマイホーム実現をサポートします。
新築の建売は、仲介手数料0円で対応しています。
お電話の受付は10:00〜19:00(水曜・日曜は定休)。時間外のご相談はLINEかメールをご利用ください。翌営業日にお返事します。